このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- センチネルワン(S)の株価
- センチネルワン(S)とは何の会社、どのような事業をしている?
- 2026年10月、センチネルワン(S)の株価に何が起きた?
- センチネルワン(S)の主力製品やサービスは?
- エンドポイント以外がARRの半分に:センチネルワンの事業はどう変わったか
- センチネルワン(S)のビジネスモデルは?どのように収益を生み出している?
- センチネルワン(S)の顧客層は?
- センチネルワン(S)の創業者と経営陣
- 取引市場は?
- センチネルワン(S)のセクター、業種、属するテーマは?
- 配当は?
- センチネルワン(S)の競合企業は?
- センチネルワン(S)が属する業界の規模と成長性は?
- センチネルワン(S)の競合との差別化要素と優位性は?
- センチネルワン(S)のリアルタイム株価チャート
- センチネルワン(S)の業績について
- センチネルワン(S)の将来性と今後の見通しは?
- S 2026年Q2決算:売上高21%増でガイダンス超え、通期見通しを増額
- S 2026年Q1決算:売上成長が21%へ加速、Non-GAAP営業黒字化とARR過去最高の純増を確認
- まとめ
はじめに
センチネルワン(S)は、パソコンやサーバー、クラウドへの攻撃を AI で見つけて自動で止める、米国のサイバーセキュリティの会社です。
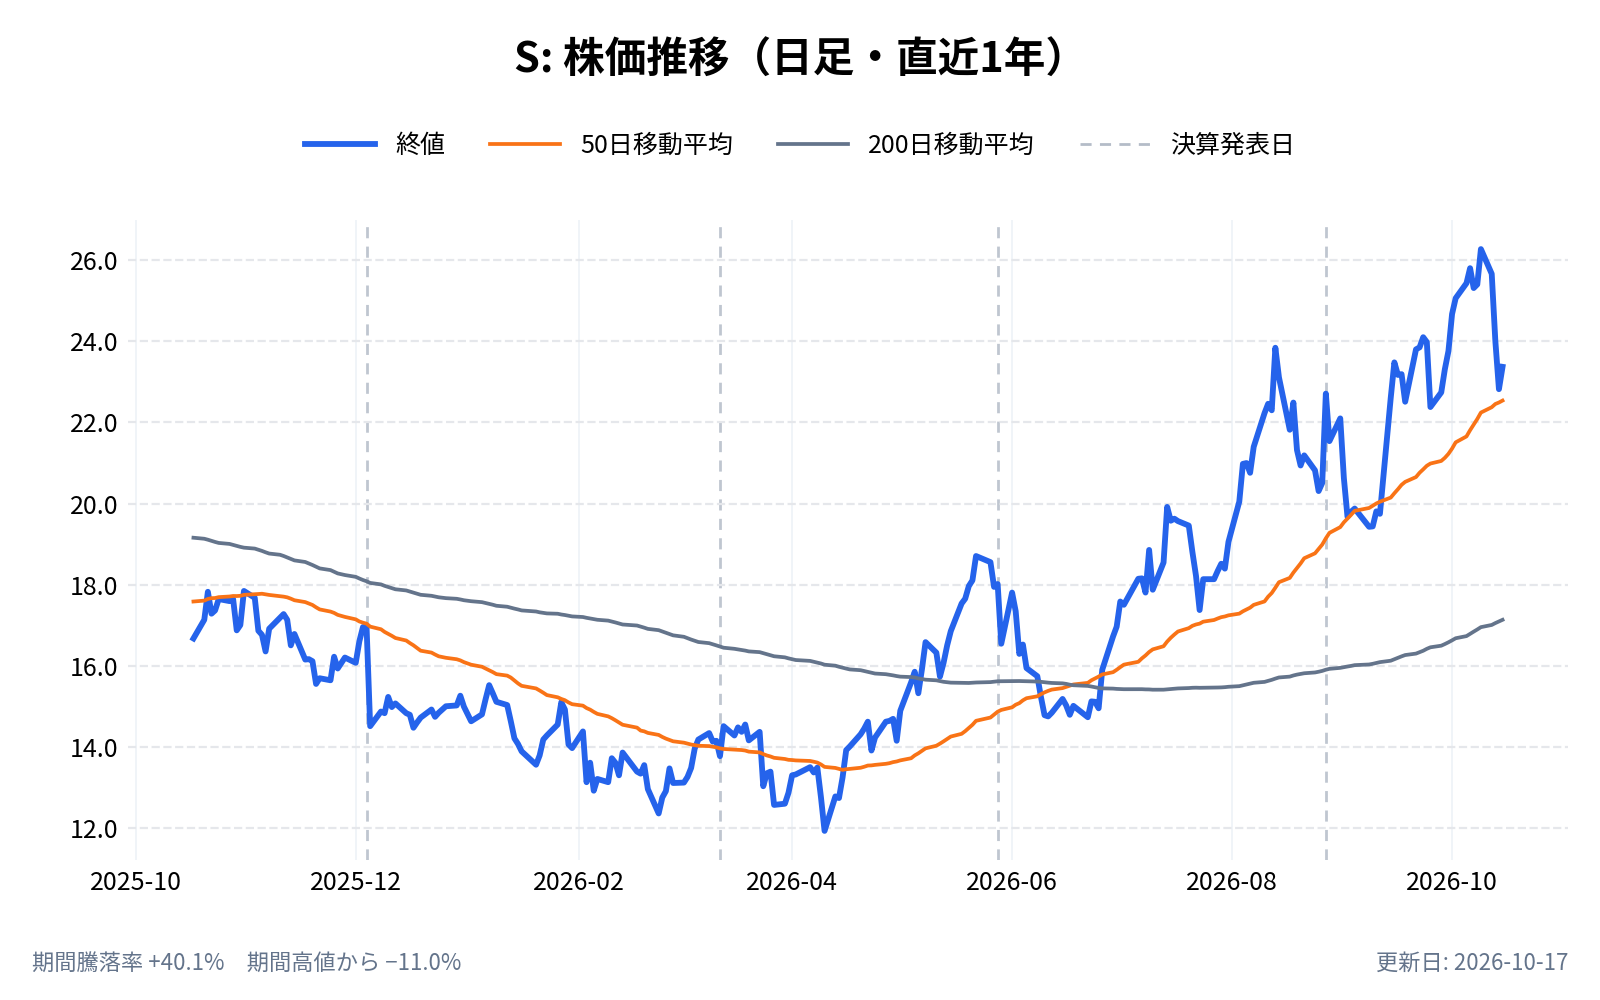
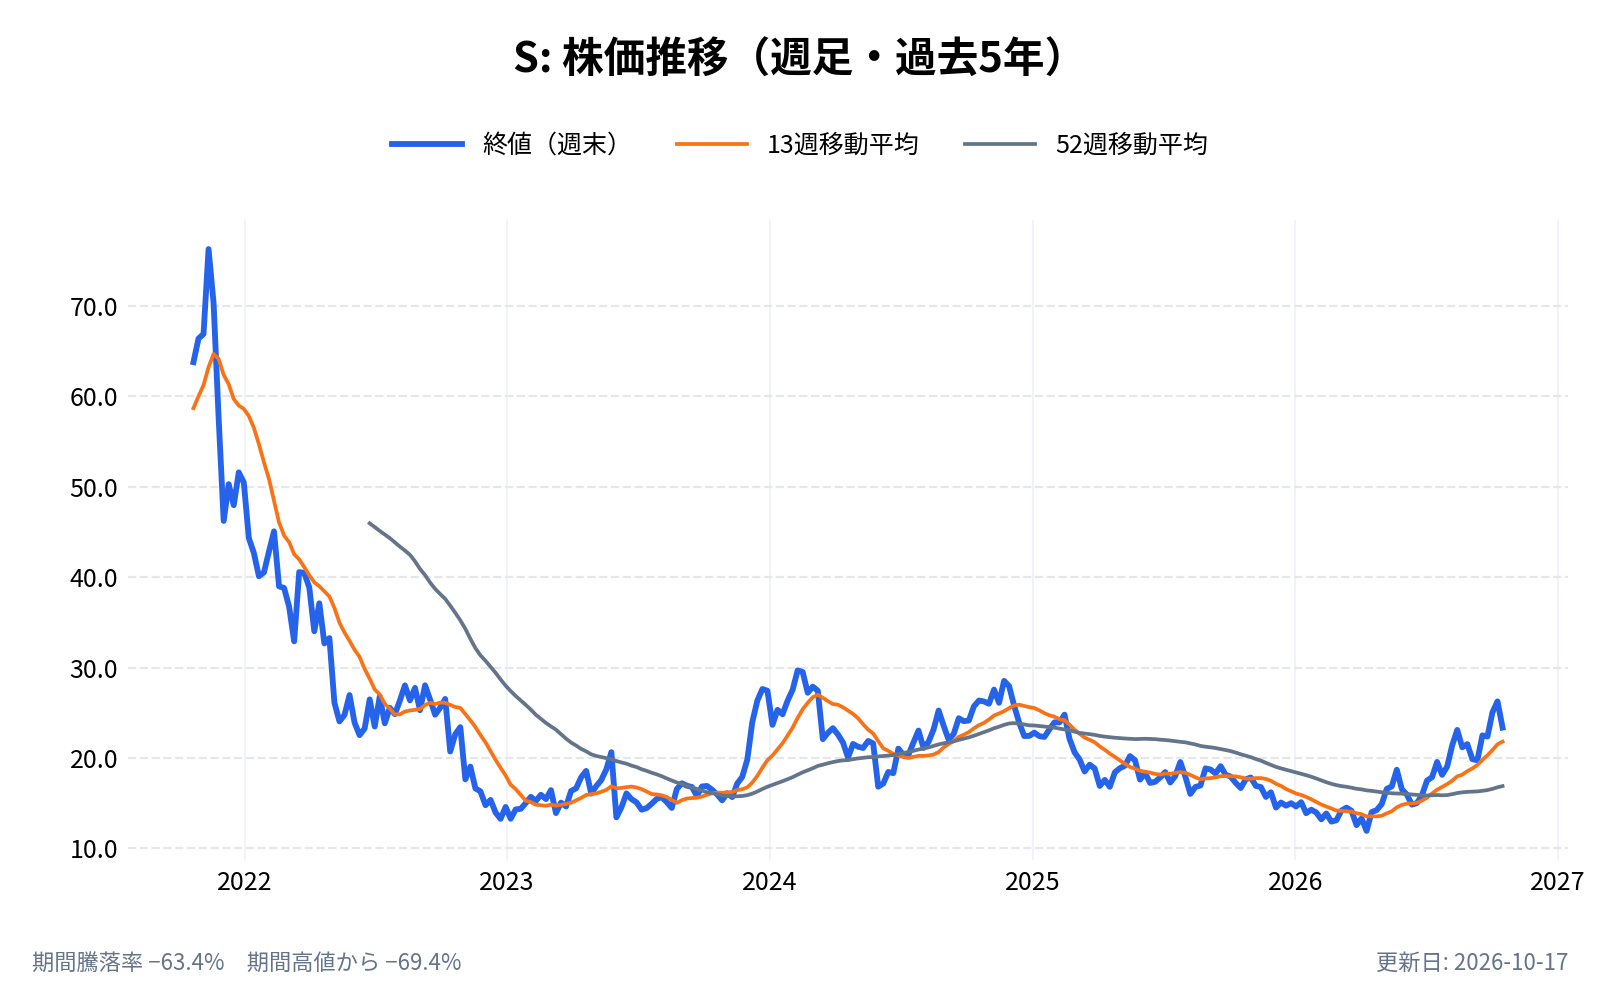
2026年10月、株価は9日の26.27ドルから16日の21.58ドルまで、1週間で約18%下げました。その間に会社は14億ドル規模の転換社債の発行を発表し、業界全体もそろって売られています。一方で、23日には24.00ドルまで戻しており、3か月前(7月27日の18.14ドル)と比べると約3割高い水準です。
本記事では、10月の下げのうち何がセンチネルワン固有の動きで、何が業界全体の動きだったのかを終値で切り分けます。あわせて、エンドポイント(端末)の守りの会社から、AI と データの守りへと事業の中身が変わりつつある点、最大の競合である CrowdStrike との成長率の差、黒字化の進み具合を、決算資料(10-K・10-Q・決算発表)から確かめます。
成長性の高いサイバーセキュリティ銘柄をまとめた記事はこちらです。
センチネルワン(S)の株価
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
センチネルワン(S)とは何の会社、どのような事業をしている?
センチネルワン(SentinelOne, Inc.)は、AI を使って攻撃を自動で検知・防御するサイバーセキュリティのプラットフォーム「Singularity」を提供する会社である。2013年1月に Sentinel Labs, Inc. として設立され、本社はカリフォルニア州マウンテンビューにある。
もともとの主力は、社員のパソコンやサーバーといった「エンドポイント」を守る製品だった。端末の上で動く AI が、ファイルや動きの怪しさをその場で判断し、クラウド側の AI と組み合わせて攻撃を止める。今はこれに、クラウド、ID(アカウント)、ログの分析(SIEM)、生成 AI を使う社員や AI アプリを守る製品が加わっている。
- 会社名: SentinelOne, Inc.
- 設立: 2013年1月(米デラウェア州)
- 本社: カリフォルニア州マウンテンビュー
- 代表者: トマー・ワインガーテン(Tomer Weingarten)。会長・社長・CEO
- 従業員: 2,900人超(2026年1月末)。2026年5月に約8%の人員削減を発表
- 売上高: 10.01億ドル(2026年1月期、前期比+22%)
- 公式サイト: https://jp.sentinelone.com/
会計年度は1月末締めで、会社は2026年2月〜2027年1月を「2027年度(FY2027)」と呼ぶ。この記事では混乱を避けるため、四半期は「2026年5〜7月期」のように月で書く。
2026年10月、センチネルワン(S)の株価に何が起きた?
10月の下げを、日ごとの終値で同業と並べると次のようになる。
| 日付 | S | CRWD | PANW | ZS | 主な出来事 |
|---|---|---|---|---|---|
| 10月9日 | 26.27ドル(+3.4%) | +4.6% | +5.1% | +7.8% | 3か月の高値 |
| 10月13日 | 24.01ドル(−6.4%) | −0.7% | −1.7% | +1.3% | 転換社債の発行を発表 |
| 10月14日 | 22.82ドル(−5.0%) | −4.6% | −5.5% | −3.4% | 発行条件を決定 |
| 10月16日 | 21.58ドル(−7.7%) | −7.0% | −7.6% | −5.9% | 業界全体が下落 |
| 10月23日 | 24.00ドル(+6.7%) | +8.3% | +7.2% | +7.3% | 業界全体が反発 |
出典:各社の終値(Yahoo Finance)。CRWD はクラウドストライク、PANW はパロアルトネットワークス、ZS はゼットスケーラー。
同業がほぼ動かなかった10月13日だけが、センチネルワン固有の下げである。残りの大きな下げ(14日・16日)は、同業もほぼ同じ幅で下げており、業界全体の動きと見るのが自然だ。9日から16日までの1週間でも、S の−17.9% に対し、CRWD は−17.3%、PANW は−18.3% と、下げ幅はほとんど変わらない。
10月13日:14億ドル規模の転換社債を発表した日
会社は10月13日、利息ゼロの転換社債の発行を発表し、翌14日に条件を決め、16日に払い込みを終えた(8-K)。
- 金額: 12.5億ドルに、引受会社の追加購入分1.875億ドル(全額行使)を合わせた計14.375億ドル。手取りは約14.08億ドル
- 利息と満期: 利息0%、2031年10月1日満期
- 株に変わる価格(転換価格): 約31.21ドル。10月13日の終値24.01ドルより約30%高い
- キャップドコール: 約1.51億ドルを払い、株価が48.02ドル(13日終値の2倍)までなら、転換による株数の増加(希薄化)を打ち消す取引を結んだ
- 自社株買い: 手取りのうち約1.5億ドルで、約620万株を24.01ドルで買い戻した
転換社債は、株価が転換価格を上回ると株に変わる借金である。8-K によると、すべて株に変わった場合の株数は約4,605万株(条件によって最大約5,987万株)で、会社が2027年1月期の見通しで前提にしている株数(約3.61億株)の1割強にあたる(計算)。キャップドコールで48.02ドルまでの希薄化は抑えられるが、発表の日に株価が下げたのは、この「将来の株数の増加」と、転換社債を買う投資家が行う株の売り(ヘッジ)が意識されたためと考えられる(推測。下げの理由を会社は説明していない。発表が取引時間の前か後かも 8-K には書かれていない)。
使いみちについて会社は、キャップドコールと自社株買いのほか「一般的な事業目的」としている。直近の現金と投資は約8.1億ドル(2026年7月末)で、今回の調達で手元資金は2倍強になる(計算)。
10月16日:サイバーセキュリティ株がそろって下げた日
16日はセンチネルワン固有の発表は無く(転換社債の払い込みが終わっただけ)、CRWD・PANW・ZS・フォーティネット(FTNT)がそろって6〜8%下げた。サイバーセキュリティ株のETF(CIBR)も−4.6%だった。米国の報道では、AI の会社が新しいモデルを試しているという話がサイバーセキュリティ株の売りにつながったと伝えられているが、会社の書類で確かめられる材料ではない(報道のみ)。
その後は、23日に業界全体が反発し、センチネルワンも24.00ドルまで戻した。10月の下げは、資金調達という固有の材料に、業界全体の売りが重なったものであり、事業の数字が悪化したことを示す発表は出ていない。
センチネルワン(S)の主力製品やサービスは?
センチネルワンの製品は、すべて「Singularity」という1つのプラットフォームの上に載っている。データは AWS(北米・欧州・アジア太平洋・米政府向けの GovCloud)を中心に置かれ、Google Cloud や顧客自身のデータセンターにも置ける。
エンドポイント・クラウド・ID を守る(創業以来の柱)
- EPP・EDR: パソコンやサーバーへの攻撃を防ぎ(EPP)、入り込んだ攻撃を見つけて対処する(EDR)。端末の上の AI がその場で判断する
- クラウド: クラウドの設定ミスの点検や、クラウドで動くサーバー(ワークロード)の保護
- ID: Active Directory など、社員のアカウントを狙う攻撃の検知
- 製品の階層: 機能の範囲によって Singularity Core・Control・Complete・Commercial・Enterprise に分かれる。Complete が主力のパッケージ
データと AI SIEM(ログを集めて分析する)
- Singularity Data Lake: 社内のあらゆるセキュリティのログを1か所に集め、安く長期間保存する自社のデータ基盤
- Singularity AI SIEM: そのデータを使って脅威を見つけ、警報を出す SIEM(セキュリティのログ分析)。クラウドのサービスとして提供する
- Observo.AI: ログを AI で整理し、必要なものだけを流すデータの通り道(2025年9月に買収)
AI でセキュリティ担当者を助ける
- Purple AI: 担当者が自然な言葉で質問すると、ログを横断して脅威を探し、結果をまとめる生成 AI
- Wayfinder: 大量の警報を AI が自動で選り分け、調べるべきものを絞り込む(エージェント型 AI)
AI そのものを守る
- Prompt Security: 社員が使う生成 AI や、企業が作る AI アプリ・AI エージェントへの攻撃や情報漏れを防ぐ(2025年9月に買収)
人が守るサービス
- Vigilance MDR: センチネルワンの専門家が24時間365日、顧客の環境を監視して対処する
- WatchTower: 専門家による脅威の探索(スレットハンティング)
エンドポイント以外がARRの半分に:センチネルワンの事業はどう変わったか
センチネルワンを「エンドポイントの会社」と見ると、今の姿を見誤る。CEO は2026年2〜4月期の決算発表で、エンドポイント以外の新しい製品(会社は「emerging solutions」と呼ぶ)が、会社全体の ARR の半分に達したと述べている。ARR は、今の契約を1年分に直した売上で、サブスクリプションの会社の規模を表す指標である。
この変化は、10-K の競合の顔ぶれにも表れている。会社が名指しする競合には、エンドポイントの CrowdStrike だけでなく、SIEM の Cisco(Splunk を買収)や Elastic、クラウドの Wiz(Google Cloud が買収)が並ぶ。戦う相手が広がったぶん、売り込める市場も広がった一方で、それぞれの分野で専業の強い会社とぶつかるようになった。
会社はこの戦略を「AI for Security(AI でセキュリティを強くする)」と「Security for AI(AI を安全に使えるようにする)」の2つで説明している。前者が Purple AI・Wayfinder・AI SIEM、後者が Prompt Security にあたる。2025年9月の2件の買収(Prompt Security 約1.8億ドル、Observo 約2.25億ドル、いずれも現金と株)は、この2つの柱を補うためのものだった。
数字の面では、エンドポイント以外の製品が増えた代わりに、粗利率が下がっている。2026年5〜7月期の粗利率は72%(前年同期75%)で、会社は理由として、クラウドの利用料(データを預かる費用)の増加、サポート費用の増加、買収した会社の無形資産の償却を挙げている(10-Q)。データを大量に預かる SIEM や AI の製品は、エンドポイントより原価がかかりやすい。ARR の伸びと引き換えに、利益率の天井が下がっていないかは注意して見ておきたい。
センチネルワン(S)のビジネスモデルは?どのように収益を生み出している?
1〜3年のサブスクリプション
売上の大部分は、Singularity の利用料(サブスクリプション)である。契約は1〜3年が中心で、多くは1年単位で更新される(10-Q)。売上は契約期間にならして計上されるため、新しい契約が増えても売上にはゆっくり表れる。ARR が売上の先行指標になるのはこのためだ。
最初は小さく売り、製品を足していく
会社は「製品を先に使ってもらう(product-first)」売り方を掲げ、エンドポイントで入った顧客にクラウド・データ・AI の製品を足していく。10-Q は、ARR の伸びの理由を「新しい顧客の獲得と、既存の顧客による周辺製品の採用」と説明している。既存の顧客の支出が前年より増えているかを示す純継続率(NRR)は、数字は出さず「拡大の域にある」とだけ書いている。
販売の多くをパートナー経由で
販売は自社の営業に加え、代理店・再販業者、顧客のセキュリティを代わりに運用する MSP・MSSP・MDR の会社、機器メーカー(OEM)、事故対応(インシデントレスポンス)の会社などを通す。会社はこれらのパートナーを「販売力を何倍にもする存在」と位置づけている。中小企業には、自社で直接売るより MSSP 経由で届けるほうが効率がよい。
センチネルワン(S)の顧客層は?
10-K によると、顧客は Fortune 500 の大企業から世界の中小企業まで幅広い。顧客の総数は開示していないが、大口の目安になる「ARR が10万ドル以上の顧客」は2026年7月末で1,715社と、前年同期の1,513社から13%増えた。
| 時点 | ARR 10万ドル以上の顧客 | 前年同期比 |
|---|---|---|
| 2026年4月末 | 1,702社 | +17% |
| 2026年7月末 | 1,715社 | +13% |
出典:決算発表。
地域では、米国以外の売上が39%(2026年1月期、前期37%)と、少しずつ海外の比率が上がっている。会社はアジア太平洋、欧州・中東・アフリカ、中南米への投資を続けるとしている。
センチネルワン(S)の創業者と経営陣
センチネルワンは2013年、イスラエル出身のトマー・ワインガーテンとアルモグ・コーエン(Almog Cohen)らが創業した。ワインガーテンは創業から一貫して CEO を務め、2021年の上場後も会長・社長・CEO を兼ねている。コーエンは2021年6月、自身の議決権をワインガーテンに委ねる委任状を出している(SEC への提出書類)。
直近1年は、経営陣の入れ替わりが続いた。
- 2025年9月: 製品・技術・運営を率いた社長のリック・スミス(Ric Smith)が退任
- 2025年12月: CFO のバーバラ・ラーソン(Barbara Larson)が辞任を通知(会社は「意見の相違によるものではない」としている)。同じ日に、OpenText の元 CEO マーク・バレネチェア(Mark Barrenechea)が取締役に就任
- 2026年3月: Asana・RingCentral の元 CFO ソナリー・パレク(Sonalee Parekh)が CFO に就任。暫定 CFO を務めたバリー・パジェット(Barry Padgett)は社長兼 COO に
- 2026年5月: 従業員の約8%を減らす再編を発表(一時費用は約2,500万ドル)
CFO の交代と人員削減の直後から、四半期の利益は会社の見通しを上回るようになった。経営の重心が「成長」から「成長と利益の両立」へ移ったことが、人事にも表れていると読める。
取引市場は?
センチネルワンは、ニューヨーク証券取引所(NYSE)に上場しており、ティッカーシンボルは「S」。2021年6月30日に上場した。
センチネルワン(S)のセクター、業種、属するテーマは?
セクター
情報技術(Information Technology):企業向けのソフトウェアを売る会社として、情報技術セクターに入る。
業種
ソフトウェア(インフラ):業務アプリではなく、企業の IT の土台を守るソフトウェアであり、システムの基盤に近い分類になる。
属するテーマ
- サイバーセキュリティ:会社の事業そのもの。エンドポイントから SIEM・クラウドまで、企業の守りを1つの基盤でまとめる「プラットフォーム型」の代表的な1社である
- AI:AI で攻撃を止める側(Purple AI・Wayfinder)と、AI を守る側(Prompt Security)の両方に製品を持つ。AI の普及が、需要の追い風にも、業界の競争環境を変える要因にもなりうる
同じテーマの銘柄
同じ業種の銘柄
- ソフトウェア(インフラ・データ・セキュリティ):ゴリラ・テクノロジー(GRRR)、ビッグベアAI(BBAI)、スノーフレーク(SNOW)
配当は?
無配。会社は「これまで現金配当を宣言・支払ったことはない」としている。株主への還元は自社株買いで、2025年5月に設けた2億ドルの枠を2026年1月末までに使い切った。2026年10月には、転換社債の手取りから約1.5億ドルで自社株を買い戻している。
センチネルワン(S)の競合企業は?
10-K(2026年3月提出)で、会社は次の競合を名指ししている。
| 分野 | 会社自身が名指しする競合 |
|---|---|
| エンドポイント | クラウドストライク(CRWD)、Carbon Black(ブロードコム傘下) |
| 従来のウイルス対策 | Trellix(旧マカフィー)、Symantec(ブロードコム傘下)、マイクロソフト |
| ネットワークのセキュリティ | パロアルトネットワークス(PANW) |
| SIEM | シスコ(Splunk を買収)、Elastic |
| クラウドのセキュリティ | Wiz(Google Cloud が買収) |
最も直接ぶつかるのは、エンドポイントの最大手クラウドストライクである。決算期がどちらも1月末締めなので、同じ期間で並べられる。
| 期間 | S 売上(前年比) | CRWD 売上(前年比) | S の ARR(前年比) | CRWD の ARR(前年比) |
|---|---|---|---|---|
| 2026年2〜4月期 | 2.77億ドル(+21%) | 13.86億ドル(+26%) | 11.63億ドル(+23%) | 55.1億ドル(+24%) |
| 2026年5〜7月期 | 2.92億ドル(+21%) | 14.71億ドル(+26%) | 12.18億ドル(+22%) | 58.4億ドル(+25%) |
出典:各社の決算発表。
規模はクラウドストライクが ARR で約4.8倍ある。規模が大きいクラウドストライクのほうが、売上の伸びも速い。小さい会社のほうが伸び率は高くなりやすいことを考えると、センチネルワンが追い上げている形にはなっていない。かつての記事では Wiz を提携先として紹介していたが、Wiz は Google Cloud に買収され、現在の10-K では競合として名指しされている。
センチネルワン(S)が属する業界の規模と成長性は?
会社は10-K で市場規模の金額を示していない。そこで、業界の成長を、主要な会社の開示から見る。
- エンドポイントの2強の ARR の伸び: クラウドストライク+25%、センチネルワン+22%(2026年7月末)。どちらも20%台で伸びている
- プラットフォームへの集約: 会社は、顧客が複数の製品を1つの基盤にまとめる流れを追い風に挙げている。競合の名簿に SIEM やクラウドの会社が並ぶのは、各社が同じ「プラットフォーム」の座を争っているためである
- AI による攻撃の増加: 攻撃側も AI で手口を速く・大量にしており、人手では追いつかない。会社は「機械の速さの防御が要る」と説明している
一方で、10月16日の業界全体の下げのように、AI の進歩はサイバーセキュリティの会社の製品の価値そのものを問い直す材料にもなりうる。追い風と逆風の両方を持つ業界である。
センチネルワン(S)の競合との差別化要素と優位性は?
以下は、会社自身の説明(10-K・決算発表)にもとづく。第三者の評価ではない点に注意したい。
端末の上とクラウドの両方で判断する AI
センチネルワンは、端末の上で動く AI(ファイルの特徴を見る Static AI と、動きを見る Behavioral AI)と、クラウドで動く AI を組み合わせて攻撃を判断する。攻撃が速い場面でも、人の判断を待たずに「機械の速さ」で止めることを強みとしている。
データを安く長く持てる基盤
自社のデータ基盤(Singularity Data Lake)で、セキュリティのログを安く長期間保存できるとする。集めたデータは AI と Purple AI の学習にも使われ、守りの精度を上げる循環になると会社は説明している。SIEM の分野で既存の大手と戦うときの武器もこの点である。
置き場所を選べる
AWS だけでなく Google Cloud や顧客のデータセンターにも置けるため、データを国内に置く必要がある政府や規制の厳しい業種にも対応しやすい。
センチネルワン(S)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
センチネルワン(S)の業績について
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
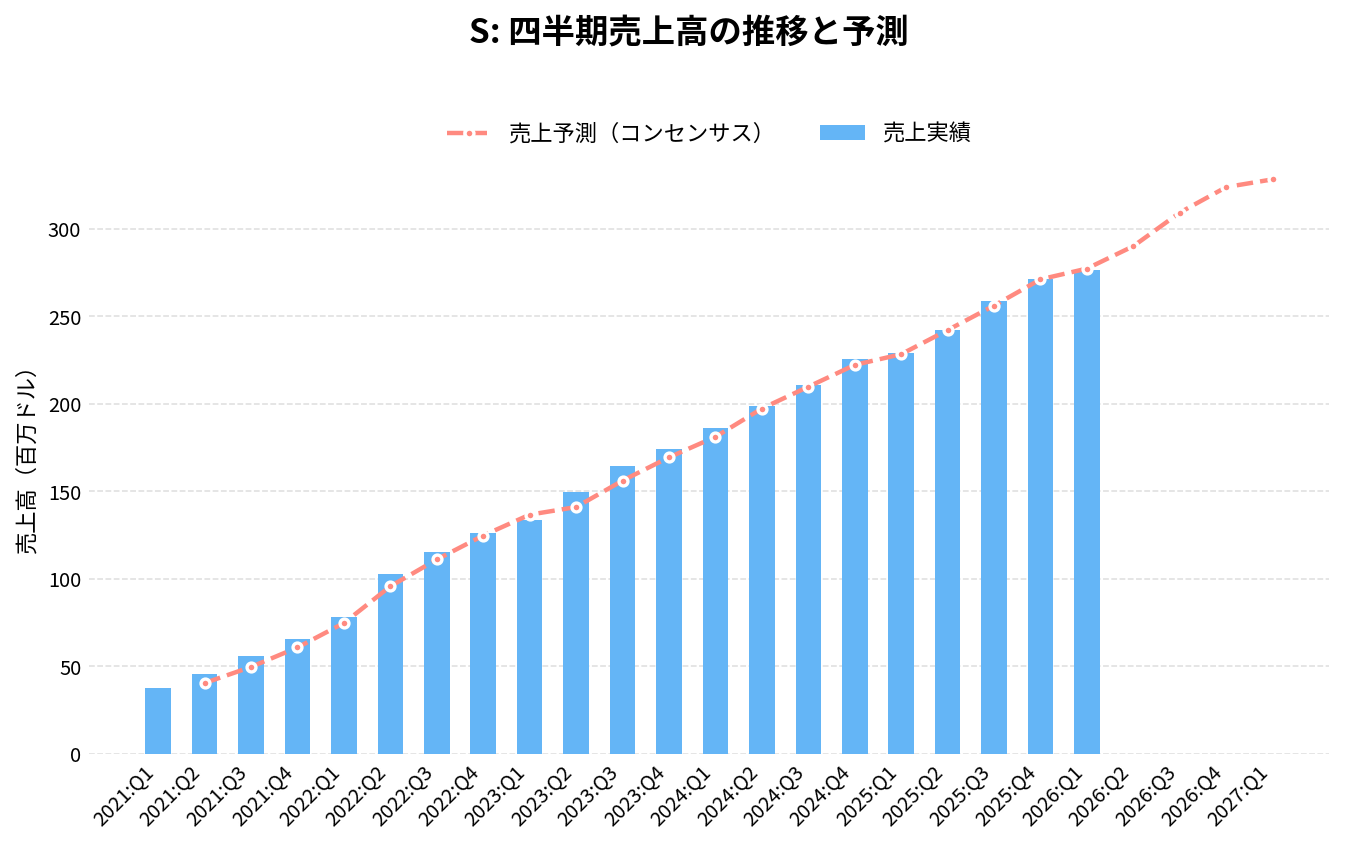
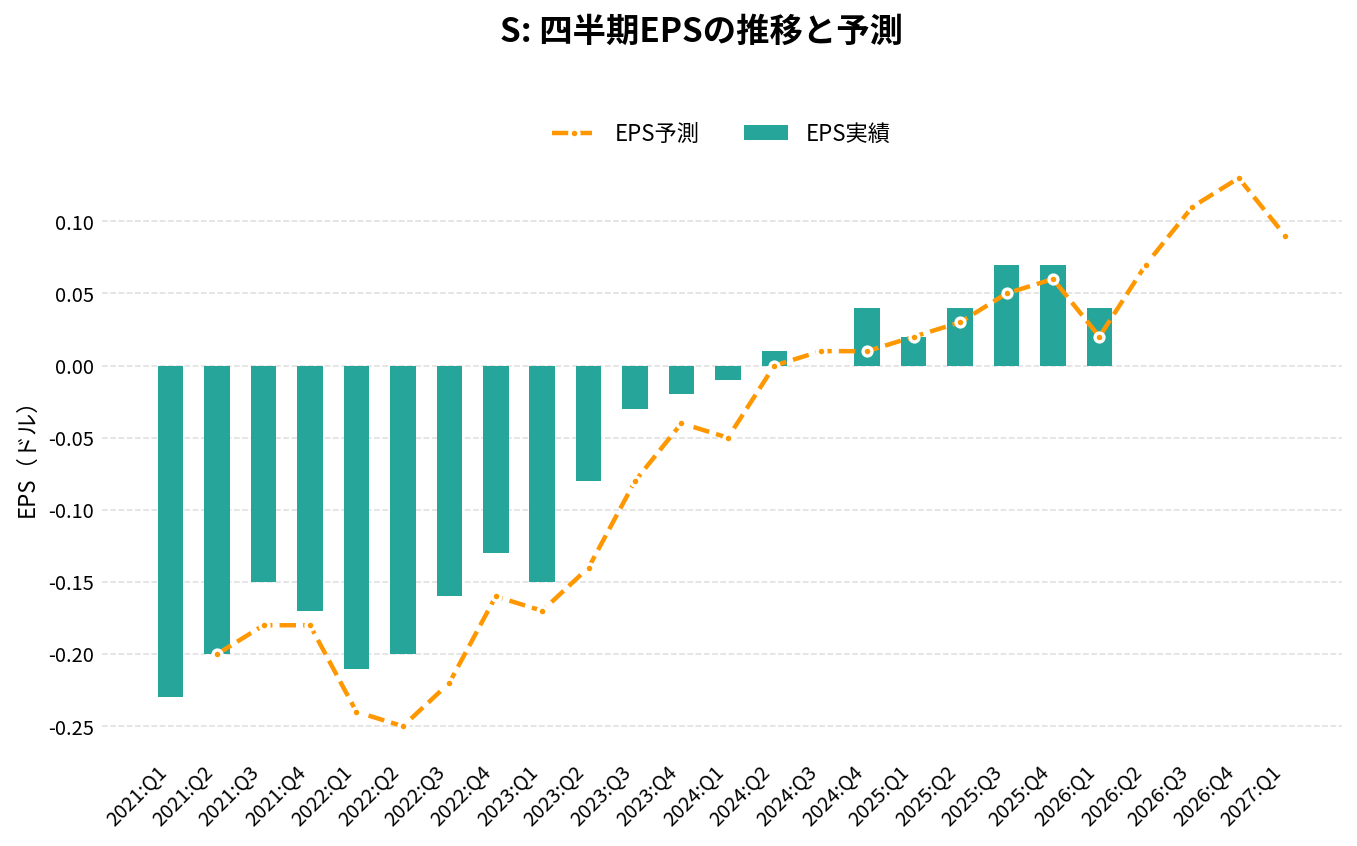
センチネルワン(S)の2026年Q2決算(2026/08/27 発表)は、売上292.0百万ドル(アナリストコンセンサス290.2百万ドルに対し+0.6%)、EPS 0.08ドル(同0.07ドルに対し+0.01ドル)でした。
売上の前年同期比は+20.6%です。
直近8四半期では、売上が6回、EPSが6回コンセンサスを上回っています。
四半期:売上高の推移
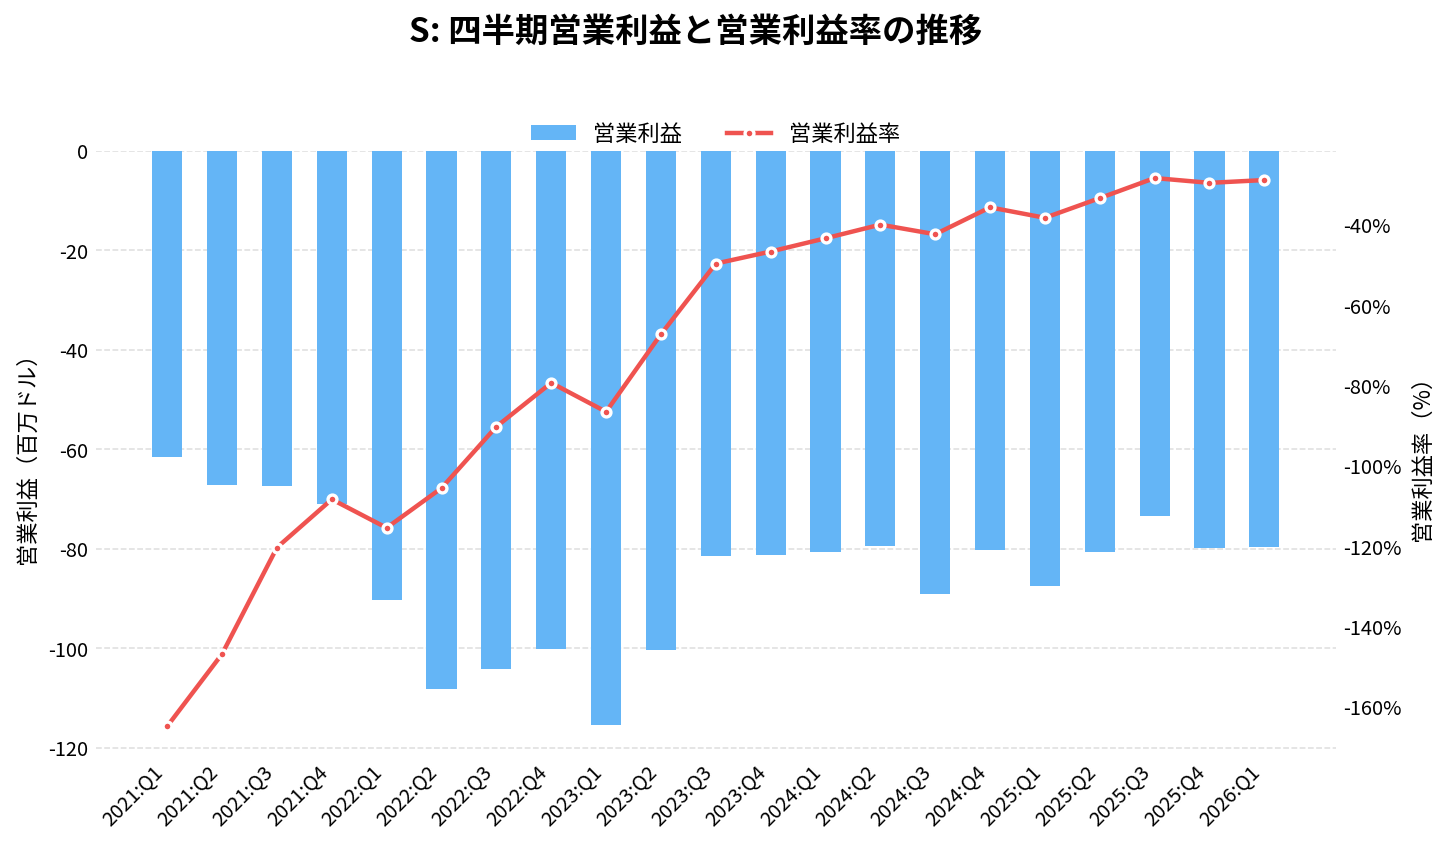
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q3 | 210.65 | +28.3% | +0.4% | 0.00 | -0.01 | -42.3% |
| 2024:Q4 | 225.52 | +29.5% | +1.5% | 0.04 | +0.03 | -35.6% |
| 2025:Q1 | 229.03 | +22.9% | +0.3% | 0.02 | 0.00 | -38.2% |
| 2025:Q2 | 242.18 | +21.7% | 0.0% | 0.04 | +0.01 | -33.3% |
| 2025:Q3 | 258.91 | +22.9% | +1.1% | 0.07 | +0.02 | -28.3% |
| 2025:Q4 | 271.15 | +20.2% | 0.0% | 0.07 | +0.01 | -29.5% |
| 2026:Q1 | 276.66 | +20.8% | -0.2% | 0.04 | +0.02 | -28.8% |
| 2026:Q2 | 291.98 | +20.6% | +0.6% | 0.08 | +0.01 | -31.1% |
| 2026:Q3(予想) | 310.10 | +19.8% | – | 0.09 | – | – |
| 2026:Q4(予想) | 325.86 | +20.2% | – | 0.11 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-08-31 取得時点)。 | ||||||
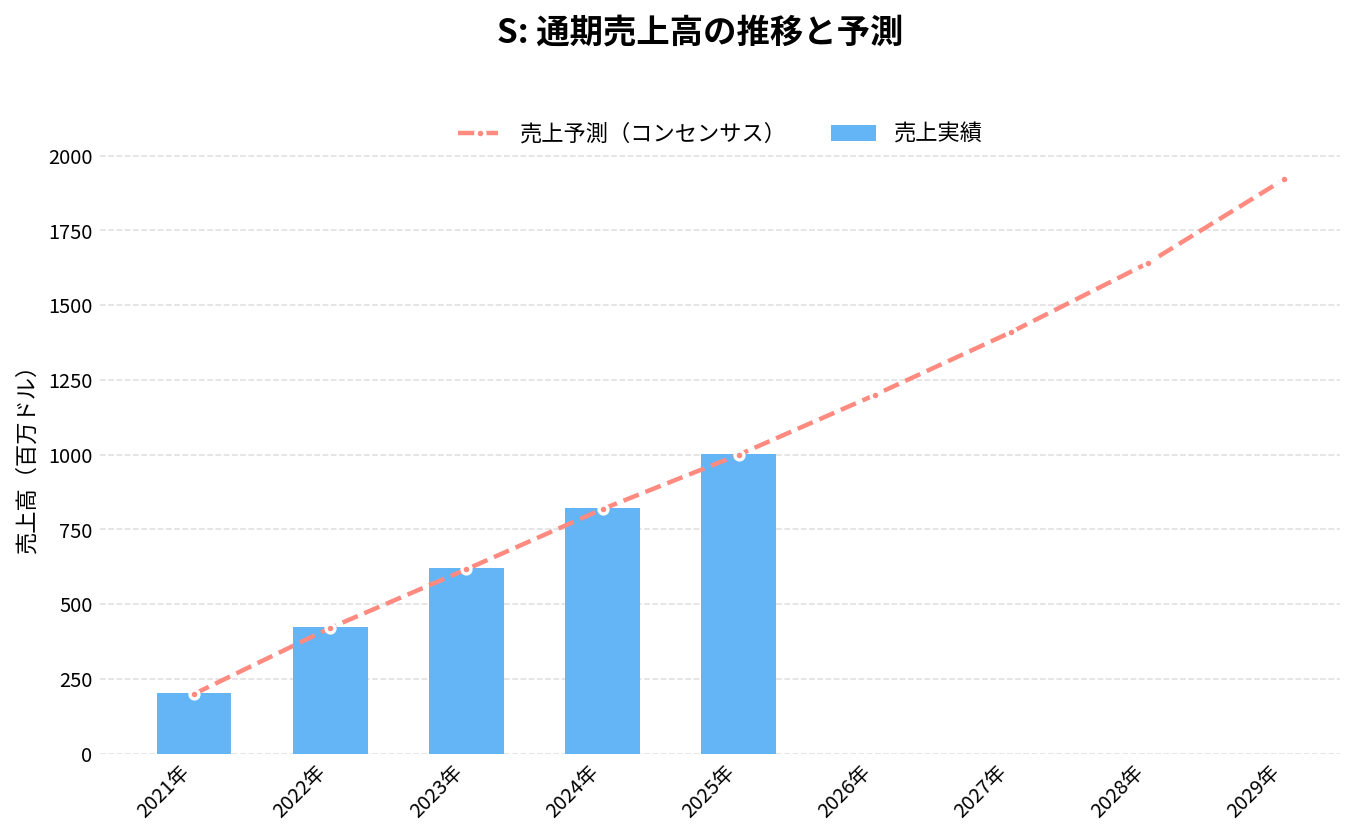
通期:売上高の推移
通期:営業利益の推移
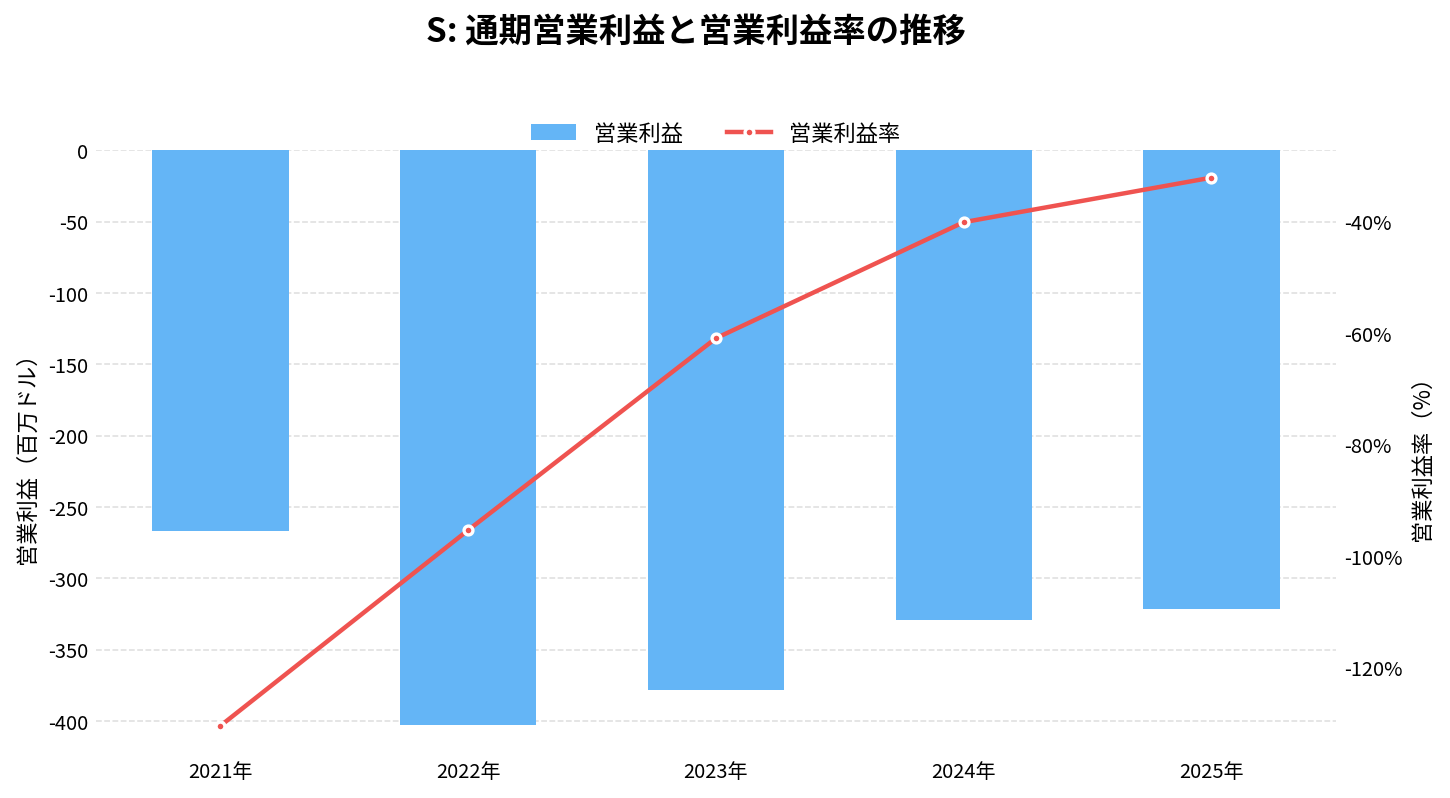
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
通期:キャッシュフローの推移
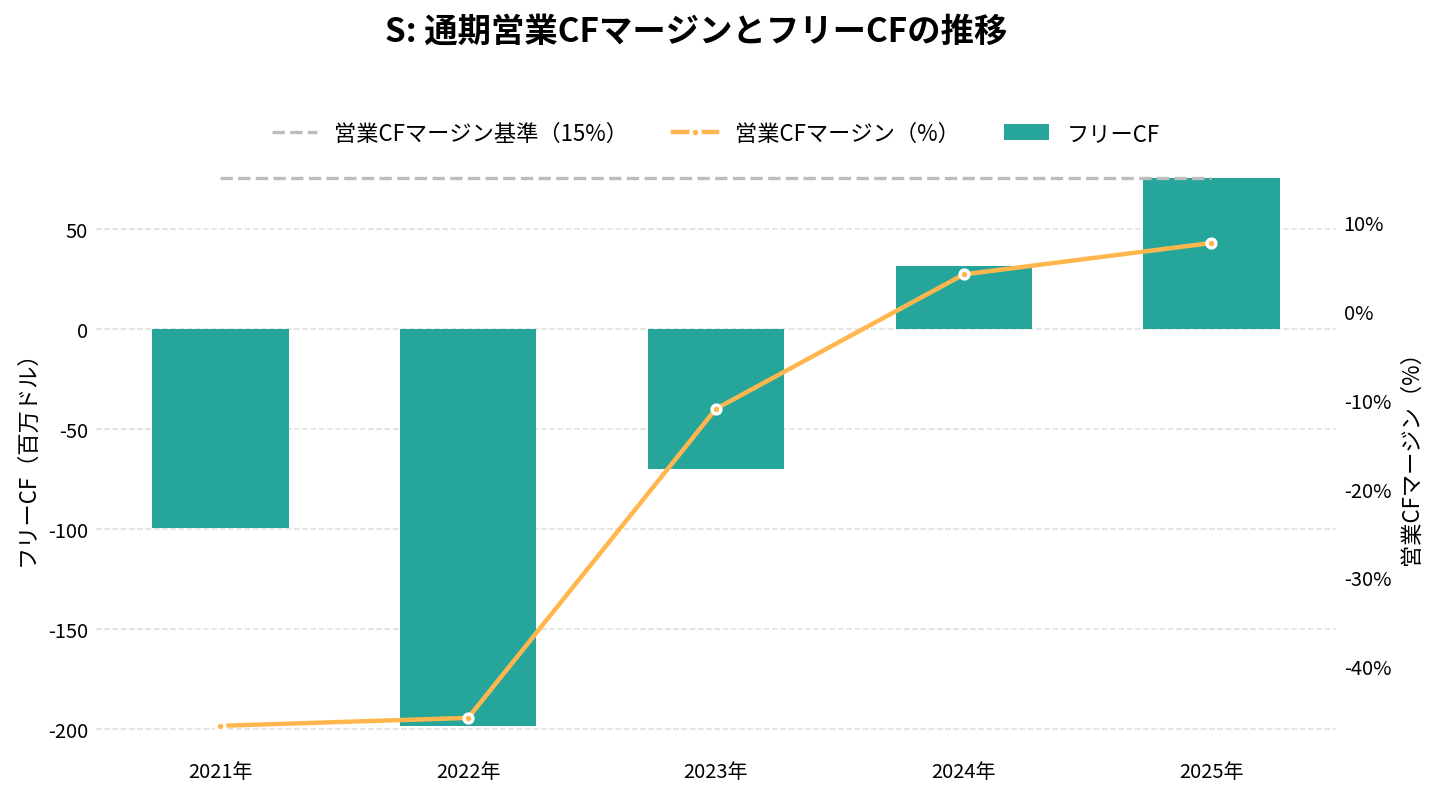
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
通期:EPSの推移
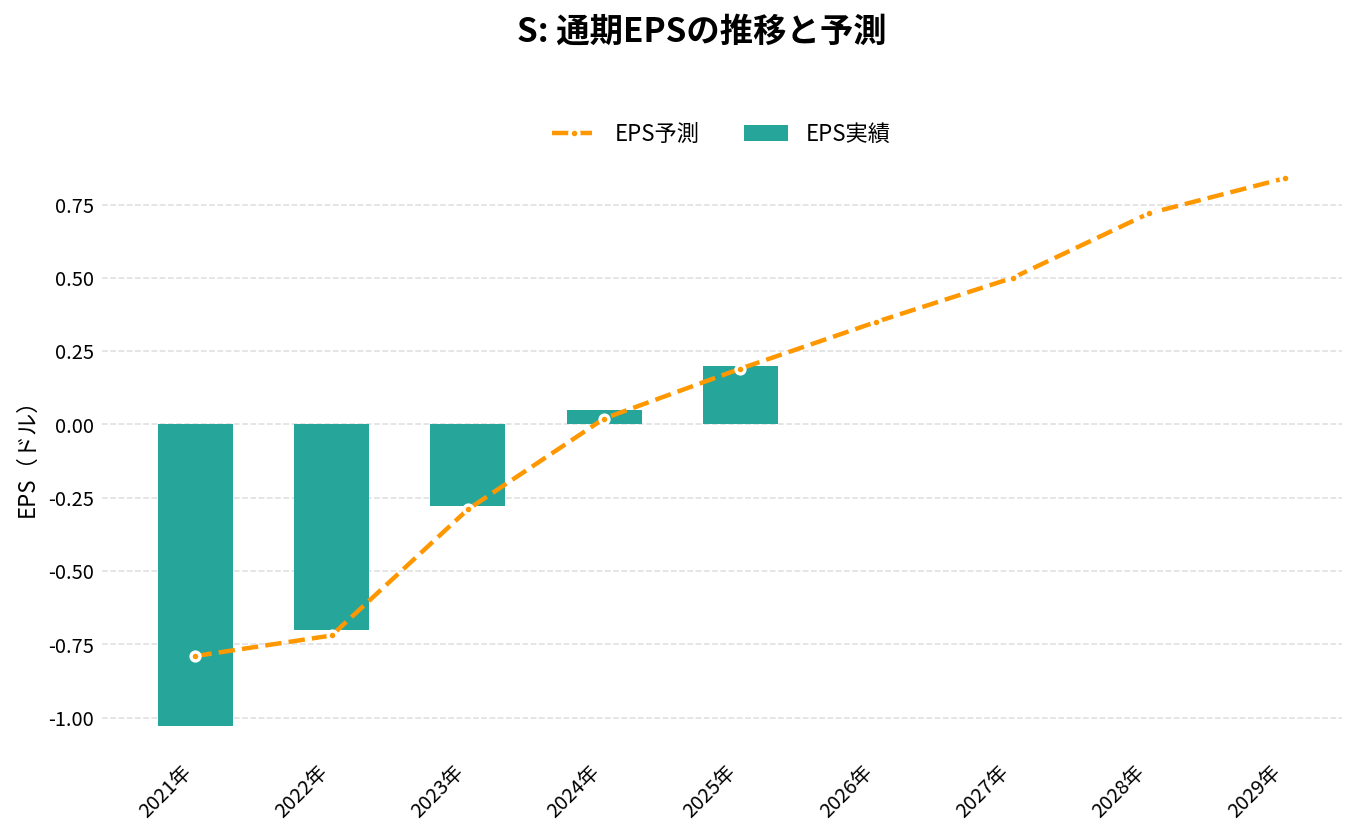
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 204.80 | – | -1.03 | -130.5% | -46.7% | -99.24 |
| 2022年 | 422.18 | +106.1% | -0.70 | -95.4% | -45.8% | -198.24 |
| 2023年 | 621.15 | +47.1% | -0.28 | -60.9% | -11.0% | -69.68 |
| 2024年 | 821.46 | +32.2% | 0.05 | -40.1% | 4.1% | 31.87 |
| 2025年 | 1,001.28 | +21.9% | 0.20 | -32.1% | 7.7% | 75.90 |
| 2026年(予想) | 1,200.00 | +19.8% | 0.32 | – | – | – |
| 2027年(予想) | 1,420.00 | +18.3% | 0.47 | – | – | – |
| 2028年(予想) | 1,660.00 | +16.9% | 0.63 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-08-31 取得時点)。 | ||||||
センチネルワン(S)の将来性と今後の見通しは?
センチネルワン(S)の将来性を考えるうえでは、「売上の伸び」と「利益」のどちらも会社の見通しを上回り始めた一方で、成長率ではクラウドストライクに届いていない点を押さえておきたい。
数字で見る直近の変化(2026年5〜7月期)
- 売上高: 2.92億ドルで前年同期比21%増。会社の見通し(2.89億〜2.91億ドル)を上回った
- ARR: 12.18億ドルで22%増
- 利益: 会社独自の基準(非GAAP)の営業利益は3,050万ドルで、営業利益率は10%(前年同期2%)。会社は過去最高の利益水準としている。一方、会計基準どおり(GAAP)の営業損失は9,080万ドルで、株式報酬(9,211万ドル)と人員削減の費用(2,443万ドル)が重い
- キャッシュフロー: フリーキャッシュフローは1,320万ドルの流出。2〜4月期は3,070万ドルの流入で、上期の合計はプラス
- 手元資金: 現金と投資は約8.1億ドル。10月の転換社債で約14億ドルが加わった
年間で見ると、売上は2022年1月期の2.05億ドルから2026年1月期の10.01億ドルへ、4年で約5倍になった。フリーキャッシュフローは2025年1月期からプラスに転じている。
会社の見通し
| 項目 | 2026年8〜10月期 | 2027年1月期(通期) |
|---|---|---|
| 売上高 | 3.09億〜3.11億ドル | 12.02億〜12.07億ドル(引き上げ) |
| 非GAAP 営業利益 | 3,800万〜4,000万ドル | 1.24億〜1.28億ドル(引き上げ) |
出典:2026年8月27日の決算発表。通期の非GAAP 営業利益の見通しは、3月の1.10億〜1.20億ドルから2回引き上げられた。1株あたり利益の見通し(0.30〜0.32ドル)だけは下がったが、同じ時に前提の株数も増えている。
注目しているポイント
- 12月初めの8〜10月期決算: 例年12月の第1週に発表している。見通しどおり売上が3.1億ドル(前年同期比+20%前後)に届くか。とくに ARR の伸びが22%を保てるか
- 新しい製品の伸び: ARR の半分に達したエンドポイント以外の製品(AI SIEM・Purple AI・Prompt Security など)が、どこまで伸びを引っ張るか
- 利益率の上昇が続くか: 非GAAP 営業利益率は4%(2〜4月期)→10%(5〜7月期)→約12〜13%(8〜10月期の見通し、計算)と上がる計画である。人員削減の効果がどこまで続くか
- 粗利率: 75%から72%へ下がった粗利率が、データを扱う製品の拡大でさらに下がらないか
- クラウドストライクとの差: 売上の伸びが約5ポイント離れている差が、縮まるか広がるか
リスクと不確実性
- 会計上の赤字: GAAP では赤字が続いている。2026年1月期の純損失は4.51億ドルで、イスラエル税務当局との合意による税金費用1.81億ドルが含まれる
- 希薄化: 株式報酬が売上の約3割に相当する規模で続いているうえ、転換社債が株に変わると株数が増える(キャップドコールの上限48.02ドルを超えた部分)
- 競争: クラウドストライク、マイクロソフト、パロアルトなど、規模の大きい会社と全分野でぶつかる。エンドポイント以外の分野では、各分野の専業とも争う
- 経営陣の入れ替わり: 1年で社長・CFO が交代した。新しい体制が計画どおりに成果を出せるかは、まだ2四半期分しか見えていない
- AI による業界の変化: AI が攻撃も防御も速くする中で、今の製品の価値が下がるとの見方から、業界全体が売られる場面がある(2026年10月16日)
- イスラエルの拠点: 研究開発の拠点がイスラエルにあり、地政学のリスクを抱える
売上と利益が見通しを上回り、利益率も上がっている点は数字で確かめられる。一方で、成長率はクラウドストライクを下回り、GAAP の赤字と株式報酬による希薄化は続いている。新しい製品が伸びを押し上げ、利益率の改善と両立できるかを、四半期ごとの決算で確かめていく必要がある。
S 2026年Q2決算:売上高21%増でガイダンス超え、通期見通しを増額
発表日:2026/08/27
本決算のポイント
センチネルワンの2026年度第2四半期(7月末締め)は、売上高が前年同期比21%増の2.92億ドルとなり、会社発表のガイダンスを上回った。ARR(年間経常収益)も前年同期比22%増の12.18億ドルに到達し、成長の勢いが続いていることを裏付けた。ARRが10万ドル以上の顧客数も13%増の1,715社に拡大している。
収益性の面では大きな転換が見られる。非GAAP営業利益率は10%と、前年同期の2%から大幅に改善し、非GAAP純利益も2,847万ドルと前年同期の1,318万ドルからほぼ倍増した。一方でGAAP基準では依然として9,340万ドルの純損失を計上しており、GAAPとNon-GAAPの差はストックベース報酬(9,211万ドル)などの非現金項目が大きい。
こうした好調な業績を受け、会社は通期の売上高見通しを12.02億〜12.07億ドル、非GAAP営業利益見通しを1.24億〜1.28億ドルへと引き上げた。次期(第3四半期)のガイダンスも売上高3.09億〜3.11億ドル、非GAAP営業利益3,800万〜4,000万ドルと示されている。
抑えておくべきKPI
- 売上高: 2.92億ドル(前年同期比21%増)
- ARR: 12.18億ドル(前年同期比22%増)
- 非GAAP営業利益率: 10%(前年同期は2%)
- 非GAAP純利益: 2,847万ドル(前年同期は1,318万ドル)
重要なインサイト
今四半期で目を引くのは、トップライン成長を維持しながら収益性が明確に改善している点だ。非GAAP営業利益率は前年同期の2%から10%へと拡大し、四半期として過去最高水準の収益性を達成したと会社は説明している。売上高の伸びが鈍化する中でも利益体質への転換が進んでいる姿は、投資家が注目してきたポイントのひとつと言える。
一方でローライトもある。GAAP基準では9,340万ドルの純損失が続いており、前年同期の7,200万ドルから損失幅は拡大した。この要因にはリストラ費用(2,443万ドル、前年同期は388万ドル)の増加やストックベース報酬の増加が含まれている。またフリーキャッシュフローは四半期ベースで1,324万ドルのマイナスとなっており、上期累計では1,748万ドルのプラスに留まる。上期のプラスにはイスラエル税務当局との合意に関する一時的な税金支払い(3,066万ドル)を除いた調整後ベースでは4,814万ドルとなる点も踏まえておきたい。
今後の見どころ
会社は通期の売上高・非GAAP営業利益見通しをともに引き上げており、下期にかけて成長と収益性の両立がどこまで続くかが焦点になる。ARRの伸びが売上高の伸びをやや上回っている点は、契約基盤の積み上がりを示すシグナルとして引き続き注視したい。
またGAAP基準での純損失やリストラ費用の動向、フリーキャッシュフローの四半期ごとの振れ幅も、収益性改善が一時的なものか構造的なものかを見極める材料になる。次四半期のガイダンス達成状況とあわせて確認していきたい。
出典
SentinelOne Announces Second Quarter Fiscal Year 2027 Financial Results
S 2026年Q1決算:売上成長が21%へ加速、Non-GAAP営業黒字化とARR過去最高の純増を確認
発表日:2026/05/28
Sの決算ハイライト
センチネルワンの2027年度第1四半期は、売上高が前年同期比21%増の2.77億ドルとなり、成長率が前四半期までの水準から加速した。ARR(年間経常収益)も23%増の11.63億ドルに達し、会社は「記録的な純増ARR成長」があったと説明している。ARR10万ドル以上の顧客数も17%増の1,702社まで積み上がった。
収益性の改善も明確だ。GAAP営業損失は7,972万ドルと前年同期の8,748万ドルから縮小し、Non-GAAP営業利益は1,054万ドルとなり、前年同期の393万ドルの赤字から黒字転換した。Non-GAAP純利益も1,226万ドルとなり、前年同期の665万ドルから伸びている。一方でGAAP純損失は7,616万ドルで、前年同期の2.08億ドルの損失からは大幅に縮小したものの、依然として赤字が続いている。
会社は2027年度通期の売上ガイダンスを11.95億〜12.05億ドルとし、Non-GAAP営業利益の見通しを1.15億〜1.25億ドルへ引き上げた。第2四半期は売上高2.89億〜2.91億ドル、Non-GAAP営業利益2,300万〜2,500万ドルを見込む。
抑えておくべきKPI
- 売上高: 2.77億ドル(前年同期比21%増、前年同期2.29億ドル)
- ARR: 11.63億ドル(前年同期比23%増)
- Non-GAAP営業利益率: 4%(前年同期はマイナス2%)
- Non-GAAP調整後フリーキャッシュフロー率: 22%(前年同期20%)
重要なインサイト
今回の決算で目を引くのは、売上成長率が加速しながら同時に採算性も改善するという、両立が難しい局面を実現している点だ。Non-GAAP営業利益率はプラス4%まで浮上し、前年同期のマイナス2%から明確に転じている。CFOのソナリー・パレック氏も「事業拡大に伴う営業レバレッジ」を強調しており、単なる一時的な費用削減ではなく、規模拡大に伴う構造的な改善という位置付けだ。
一方でGAAPベースでは依然として営業損失、純損失が続いており、株式報酬費用や無形資産償却などの非現金項目が大きな重しになっている点は変わらない。また調整後フリーキャッシュフローの改善は、イスラエル税務当局との合意に伴う一時的な税金支払い3,066万ドルを除いた数値であることには留意が必要だ。フリーキャッシュフロー自体は3,072万ドルと前年同期の4,544万ドルから減少しており、キャッシュ創出力の伸びはまだ緩やかな段階にある。
顧客数の伸び(17%増)がARR成長率(23%増)をやや下回っている点も、既存顧客の単価拡大や大口顧客への集中が進んでいることを示唆する。CEOのトマー・ワインガーテン氏が言及した「emerging solutions(新興ソリューション)が全社ARRの半分に達した」というマイルストーンは、エンドポイント以外の事業領域が着実に育っていることを裏付けている。
今後の見どころ
次四半期以降は、Non-GAAP営業利益ガイダンスの引き上げが実際の四半期決算でどこまで再現されるかが焦点になる。第2四半期のNon-GAAP営業利益ガイダンスは2,300万〜2,500万ドルとされており、今四半期の1,054万ドルからの伸びが継続できるかが試金石だ。
またGAAPベースの赤字がいつ解消に向かうか、フリーキャッシュフローが一時的な税務要因を除いても安定的に積み上がるかも注視したい点である。ARR10万ドル以上の顧客数の伸びが今後もARR成長率に追いつくかどうかは、新規顧客獲得と既存顧客の深耕のどちらが成長を支えているかを見極める材料になる。
出典
SentinelOne Announces First Quarter Fiscal Year 2027 Financial Results
それより前の決算と、発表後の株価の動きは「センチネルワン(S)の決算まとめ」にまとめています。
まとめ
センチネルワン(S)は、AI で攻撃を自動で止めるサイバーセキュリティの会社です。エンドポイント(端末)の守りから始まり、今は AI SIEM・Purple AI・Prompt Security などエンドポイント以外の製品が ARR の半分を占めるまでになりました。
2026年10月の株価の下げは、10月13日の転換社債の発表という固有の材料に、16日の業界全体の売りが重なったものです。事業の数字が悪化したことを示す発表は出ておらず、株価は23日に24.00ドルまで戻しています。直近の決算では、売上・利益とも会社の見通しを上回り、通期の見通しも引き上げました。
一方で、売上の伸び(21%)は最大の競合クラウドストライク(26%)に届かず、会計上の赤字と株式報酬による希薄化も続いています。12月初めの8〜10月期決算で、ARR の伸びと利益率の改善が続くかが、今後を見るうえでの節目になります。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。