このサイトは、私( @mifsee )が個人的に学びながら企業分析や銘柄分析を進め、その成果をまとめたものです。
あくまで私の個人的な分析記録であり、内容には誤りや実際と異なる情報が含まれているかもしれません。ご覧になる場合は予めご了承ください。
はじめに
「利下げが始まったら、どの株が上がるのか」。米国の中央銀行 FRB は、2024年9月から2025年12月までに政策金利を合計1.75%下げました。ところが2026年に入ると物価の伸びが再び強まり、FRB は9月16日に利上げへ転じています。
では、利下げの恩恵を受けるはずだった銘柄は、この2年でどう動いたのでしょうか。調べると、長期国債のETF(TLT)は−10%、住宅建設株のETF(ITB)は−24%と、米国株全体(+38%)に大きく負けていました。利下げが始まったのに、長期金利(10年国債の利回り)は3.70%から4.98%へ上がっていたためです。
本記事では、過去4回の利下げ局面と20年分の月ごとのデータから、利下げの恩恵が届くかを決めるのは「政策金利」ではなく「長期金利」であることを確かめます。そのうえで、金利の動きに敏感なセクターの仕組みと、MiFsee が注目する米国株・ETF7銘柄を紹介します。利下げが来る前に、何を見ておけばよいかの整理に使ってください。
足元の米国の金融政策は?2026年は利下げから利上げへ
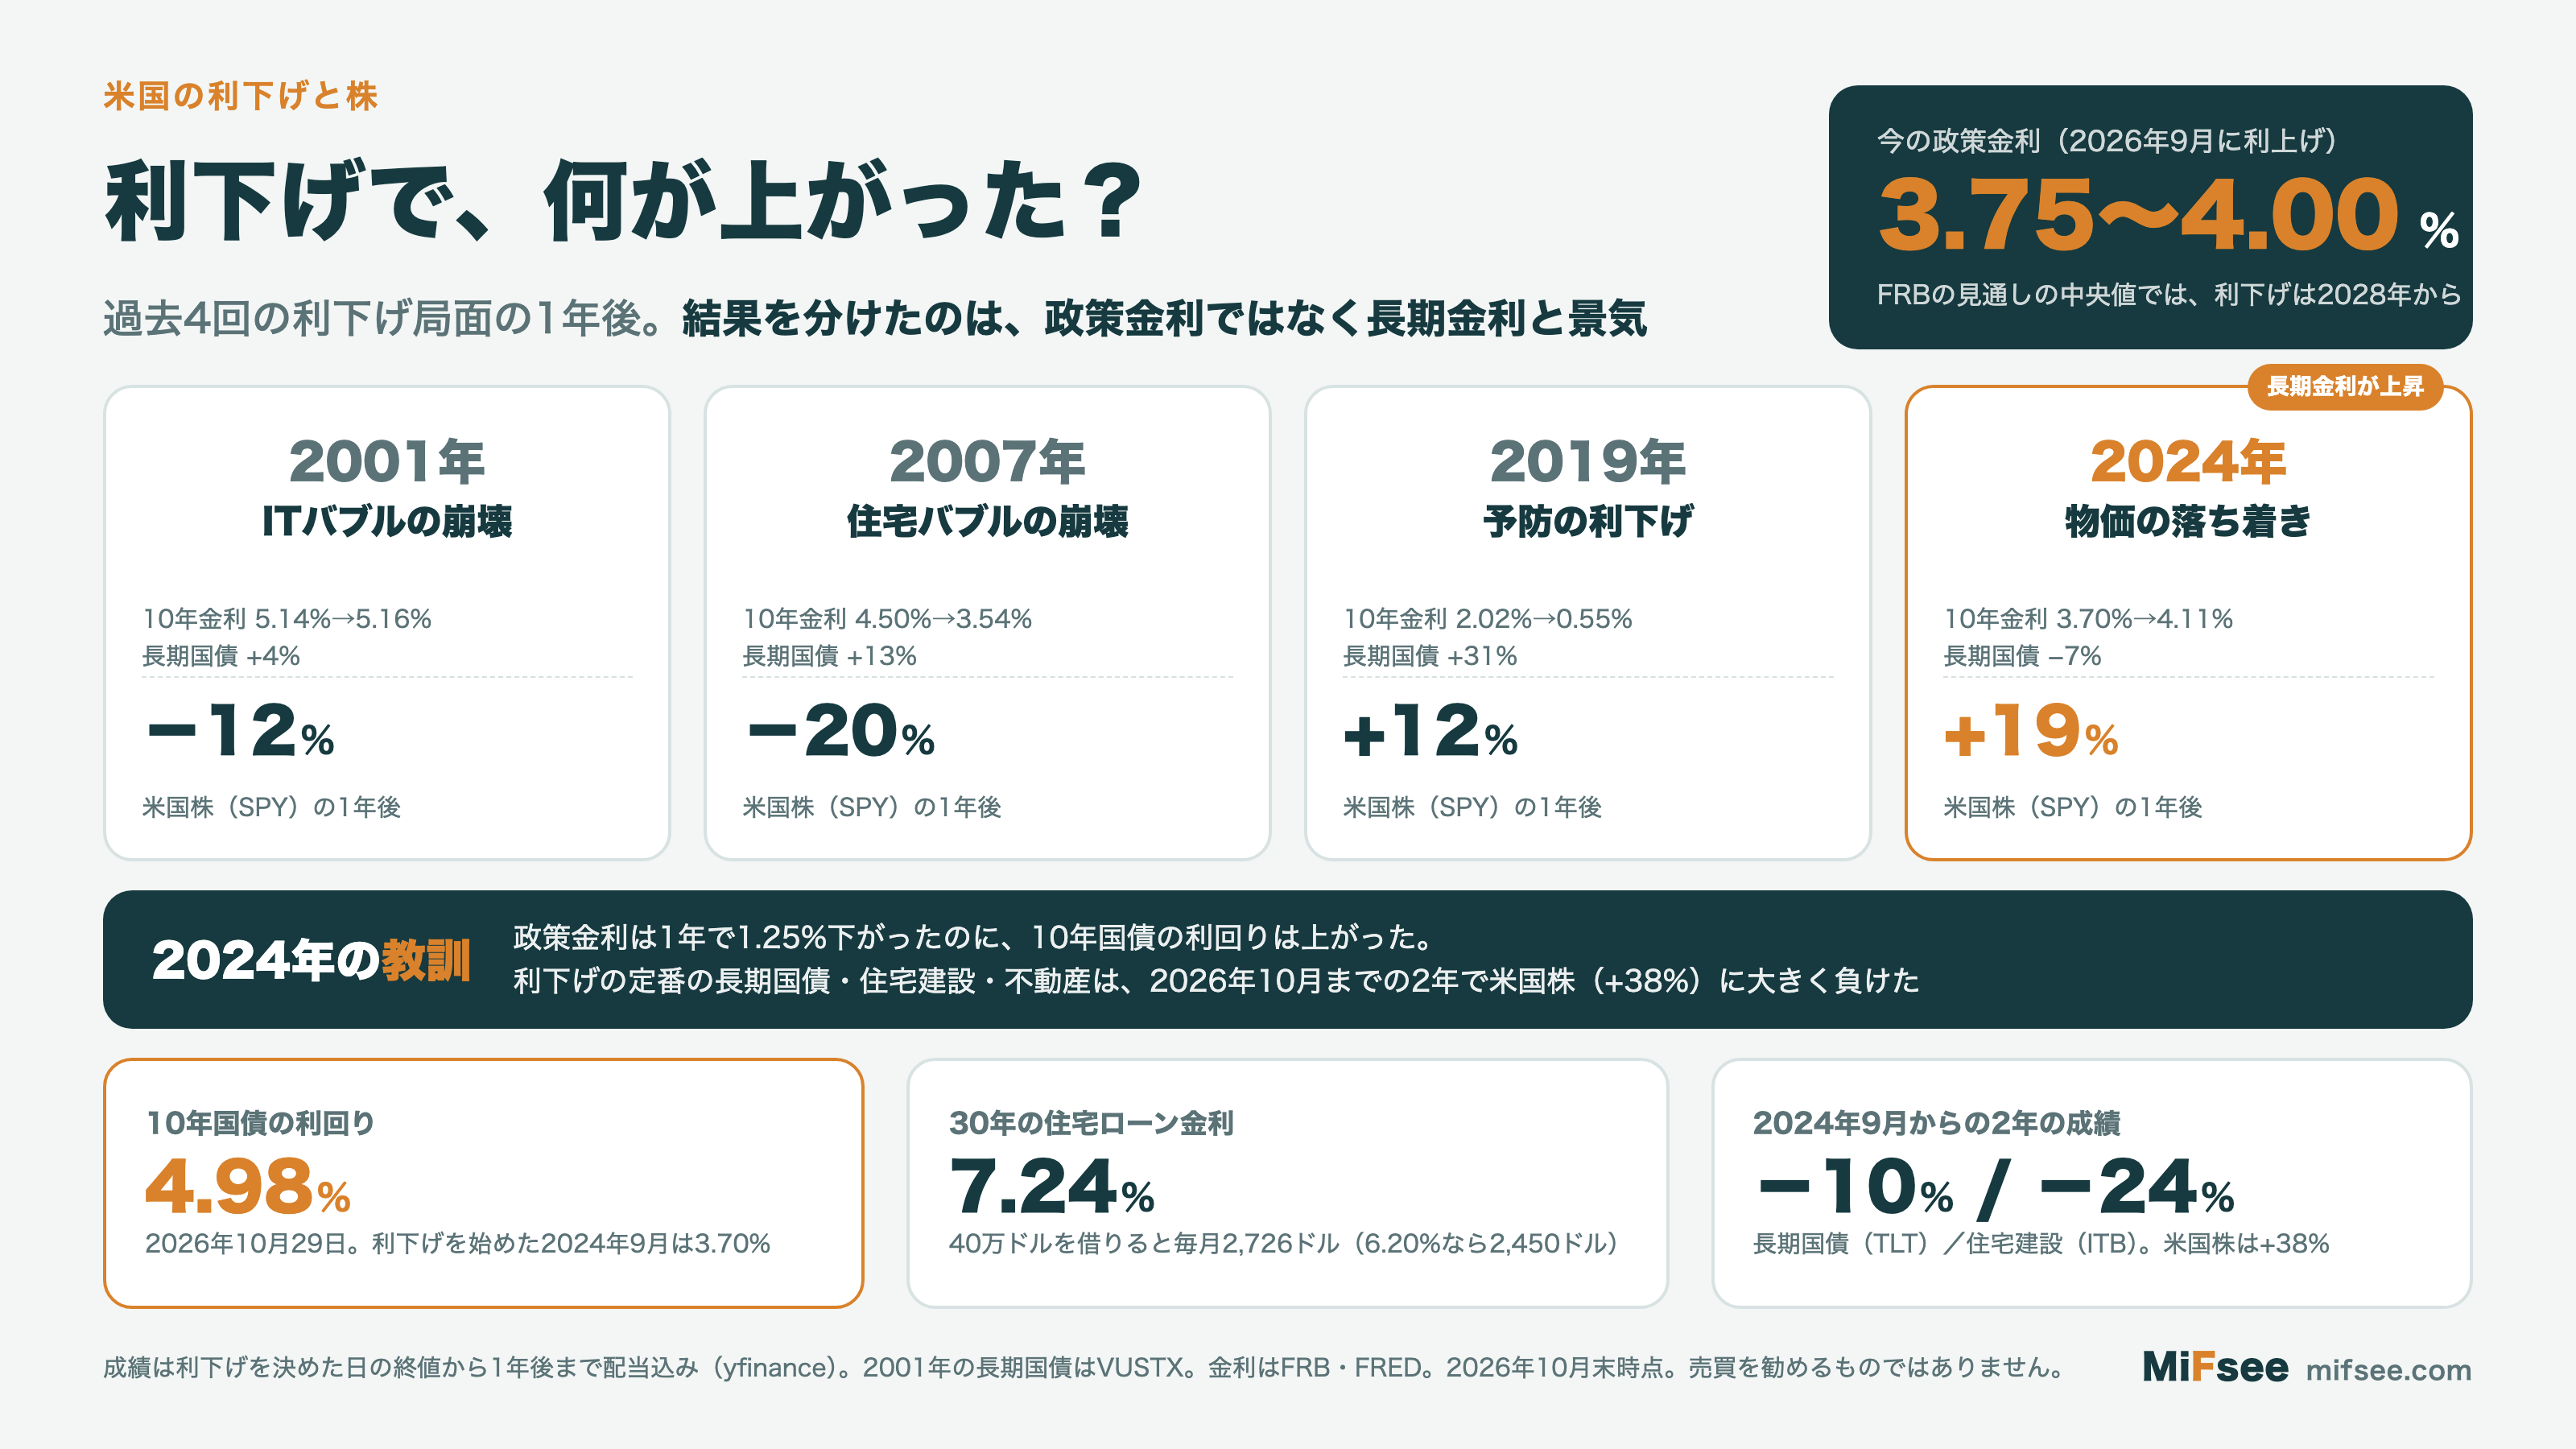
2024年9月から1.75%下げ、2026年9月に利上げした
FRB の金融政策は、FOMC(連邦公開市場委員会)が年8回の会合で決める。直近2年の流れは次のとおりである(FRB の声明文)。
| 時期 | 決定 | 政策金利(誘導目標) |
|---|---|---|
| 2024年9月18日 | 0.50%の利下げ(利下げ局面の始まり) | 4.75〜5.00% |
| 2024年11月・12月 | 0.25%ずつ利下げ | 4.25〜4.50% |
| 2025年9月・10月・12月 | 0.25%ずつ利下げ | 3.50〜3.75% |
| 2026年1月〜7月 | 5回続けて据え置き | 3.50〜3.75% |
| 2026年9月16日 | 0.25%の利上げ(全員賛成) | 3.75〜4.00% |
| 2026年10月28日 | 据え置き(2人は利上げを主張して反対) | 3.75〜4.00% |
2026年の前半は、声明文に「中東の情勢」が加わり、エネルギー価格の上昇で物価の伸びが高まった。7月の会合では3人が利上げを主張して反対し、9月に全員一致で利上げに踏み切った。
9月の会合の議事要旨によると、利上げの理由は、物価の伸びが下がる気配がないこと、原油や燃料の値上がり、AI関連の投資の急増が物価を押し上げていることだった。雇用は「完全雇用に近い」と判断している。そのうえで、参加者の多くが「年内にもう一度の利上げが適切になりそう」と見ていた。
物価と金利の現在地
| 指標 | 数字 | 時点 |
|---|---|---|
| 消費者物価(前年同月比) | +3.7% | 2026年9月 |
| FRB が重視する物価(食品・エネルギーを除く個人消費の物価、前年同月比) | +3.1% | 2026年9月 |
| 失業率 | 4.2% | 2026年9月 |
| 10年国債の利回り | 4.98%(10月5日に5.31%) | 2026年10月29日 |
| 2年国債の利回り | 4.61% | 2026年10月29日 |
| 30年の住宅ローン金利 | 7.24%(10月8日・15日に7.40%) | 2026年10月29日 |
出典: 米労働省・米商務省・FRB・フレディマック(いずれも米セントルイス連銀の FRED で確認)
FRB の物価の目標は2%である。物価はその1.5倍を超えており、FRB が利下げに戻る状況にはない。
利下げはいつ来る?FRBの見通しは「2028年から」
FRB は年4回、会合の参加者それぞれが考える「適切な政策金利」の見通しを公表している。2026年9月時点の中央値は次のとおりである(各年の年末、誘導目標の中央の値)。
| 年末 | 2026年 | 2027年 | 2028年 | 2029年 | 長い目で見た水準 |
|---|---|---|---|---|---|
| 9月時点の見通し | 4.1% | 4.1% | 3.9% | 3.6% | 3.2% |
| 6月時点の見通し | 3.8% | 3.6% | 3.4% | − | 3.1% |
今の3.875%(3.75〜4.00%の中央)から、2026年末は4.1%と、もう1回の利上げを見込む。利下げに戻るのは2028年からである。6月の見通しと比べると、どの年も0.3〜0.5%高くなった。見通しは会合ごとに変わる。次の会合は12月8〜9日で、新しい見通しも出る。
利下げは「いつか来るもの」であって、今すぐ来るものではない。だからこそ、今のうちに「利下げで何が起きるのか」を、過去のデータで確かめておく意味がある。
金利が下がると、なぜ株や債券が上がるのか?
金利が下がったときに株や債券が上がる仕組みは、大きく3つある。
- 割引の効果: 将来もらえるお金の「今の価値」は、金利が低いほど大きくなる。利息が決まっている債券は、この効果がそのまま価格に出る。遠い将来の利益に期待が集まる成長株や、長い期間にわたって家賃が入る不動産も、影響を受けやすい
- 借りる費用の効果: 金利が下がれば、住宅ローンや企業の借入の負担が軽くなる。家を買う人が増え、借金の多い会社は利益が増える
- お金の移動の効果: 預金や国債の利回りが下がると、配当の多い株(REIT・公益株など)の利回りが相対的に魅力的になる
ここで大事なのは、FRB が動かす「政策金利」は、銀行どうしが1日だけお金を貸し借りする金利だということである。国債の価格や住宅ローン金利を決めるのは、10年・30年といった「長期金利」で、こちらは市場が将来の物価や景気を予想して決める。政策金利を下げても、市場が「物価はまた上がる」と考えれば、長期金利は下がらない。
住宅ローン金利の1%の重さ
借りる費用の効果を、住宅ローンで計算してみる。40万ドルを30年の固定金利で借りた場合の、毎月の返済額は次のとおりである(元利均等返済で筆者が計算)。
| 住宅ローン金利 | 毎月の返済 | 7.24%との差 |
|---|---|---|
| 7.24%(2026年10月29日) | 2,726ドル | − |
| 6.20%(2024年9月、利下げが始まった頃) | 2,450ドル | −276ドル |
| 3.00%(2020〜21年の低金利期に近い水準) | 1,686ドル | −1,040ドル |
金利が1%ほど違うだけで、毎月の返済は約1割変わる。同じ収入で買える家の値段も、それだけ変わる。住宅の需要が金利に強く左右されるのはこのためである。
【データで検証】過去4回の利下げ局面で、何が上がったか
FRB が利上げを終えて利下げを始めた日から1年間の、セクター別ETFの成績を並べた。ETFがそろう1999年以降で、利下げ局面の始まりは4回ある。
| 利下げの始まり | 2001年1月3日 | 2007年9月18日 | 2019年7月31日 | 2024年9月18日 |
|---|---|---|---|---|
| 当時の背景 | ITバブルの崩壊 | 住宅バブルの崩壊(リーマン危機へ) | 貿易摩擦(翌年にコロナ) | 物価の落ち着き |
| 1年間の政策金利の変化 | −4.75% | −3.25% | −2.25% | −1.25% |
| 10年国債の利回りの変化 | 5.14%→5.16% | 4.50%→3.54% | 2.02%→0.55% | 3.70%→4.11% |
| 米国株(SPY) | −12% | −20% | +12% | +19% |
| 長期国債(TLT) | +4%(※) | +13% | +31% | −7% |
| 不動産(IYR) | +9% | −11% | −5% | −3% |
| 住宅建設(ITB) | − | −22% | +34% | −10% |
| 公益(XLU) | −8% | −13% | +6% | +11% |
| 生活必需品(XLP) | −5% | +3% | +8% | −2% |
| ヘルスケア(XLV) | −3% | −10% | +19% | −10% |
| テクノロジー(XLK) | −25% | −21% | +39% | +28% |
| 金融(XLF) | −11% | −41% | −13% | +22% |
| エネルギー(XLE) | −17% | −10% | −38% | +5% |
| 金(GLD) | − | +16% | +39% | +43% |
計算の方法: 利下げを決めた日の終値から、ちょうど1年後(休日なら直前の営業日)の終値まで。分配・配当込みの調整後の価格(yfinance)。政策金利は FRB、10年国債の利回りは FRED。※2001年はTLTが上場前のため、バンガードの長期国債ファンド(VUSTX)。「−」は上場前
分かったこと1: 株全体の成績は、利下げではなく景気で決まった
利下げの1年後、米国株は2勝2敗だった。負けた2001年と2007年は、ITバブルと住宅バブルが崩れ、企業の利益が大きく減った局面である。FRB は大幅に利下げしたが、株価を支えきれなかった。勝った2019年と2024年は、景気が大きく崩れる前に、予防として下げた局面である(2019年はその後コロナが来たが、株は1年で取り戻した)。
「利下げ=株高」ではない。利下げの理由が、景気の急な悪化なのか、物価の落ち着きなのかで、結果は逆になった。
分かったこと2: 長期国債・住宅・REITが効くかは、長期金利しだい
教科書どおりの「利下げで恩恵を受けるセクター」である長期国債・住宅建設は、10年国債の利回りが大きく下がった2007年と2019年に上げた(2007年の住宅は、住宅バブルの崩壊そのものだったので例外)。
2024年は違った。政策金利は1年で1.25%下がったのに、10年国債の利回りは0.41%上がった。市場が、財政赤字の拡大や物価の再燃を心配したためである。その結果、長期国債は−7%、住宅建設は−10%、不動産は−3%と、利下げの局面なのに下げた。この流れはその後も続き、2024年9月18日から2026年10月30日までで、TLT は−10%、ITB は−24%、米国株は+38%だった。
逆の例もある。2004年6月に FRB が利上げを始めた後の1年で、10年国債の利回りは4.62%から3.94%へ下がり、TLT は+21%、不動産(IYR)は+32%上げた。政策金利と長期金利は、別々に動くことがある。
分かったこと3: どの局面でも強かったのは「景気に左右されにくい」もの
上の表で4回のうち3回以上プラスだったのは、長期国債(3回)と、上場後の3回すべてで上げた金(GLD)だった。テクノロジーは景気が崩れた局面で最も大きく下げ、そうでない局面で最も大きく上げた。利下げの局面だから特定のセクターが必ず上がる、という形にはなっていない。
【データで検証】金利が動いた月に、各セクターはどう動いたか
利下げ局面の4回だけでは、数が少ない。そこで、2006年7月から2026年10月までの244か月で、10年国債の利回りが1か月に0.25%以上下がった38か月と、0.25%以上上がった35か月を取り出し、各ETF・銘柄が米国株(SPY)と比べて平均で何%勝ったか(負けたか)を計算した。
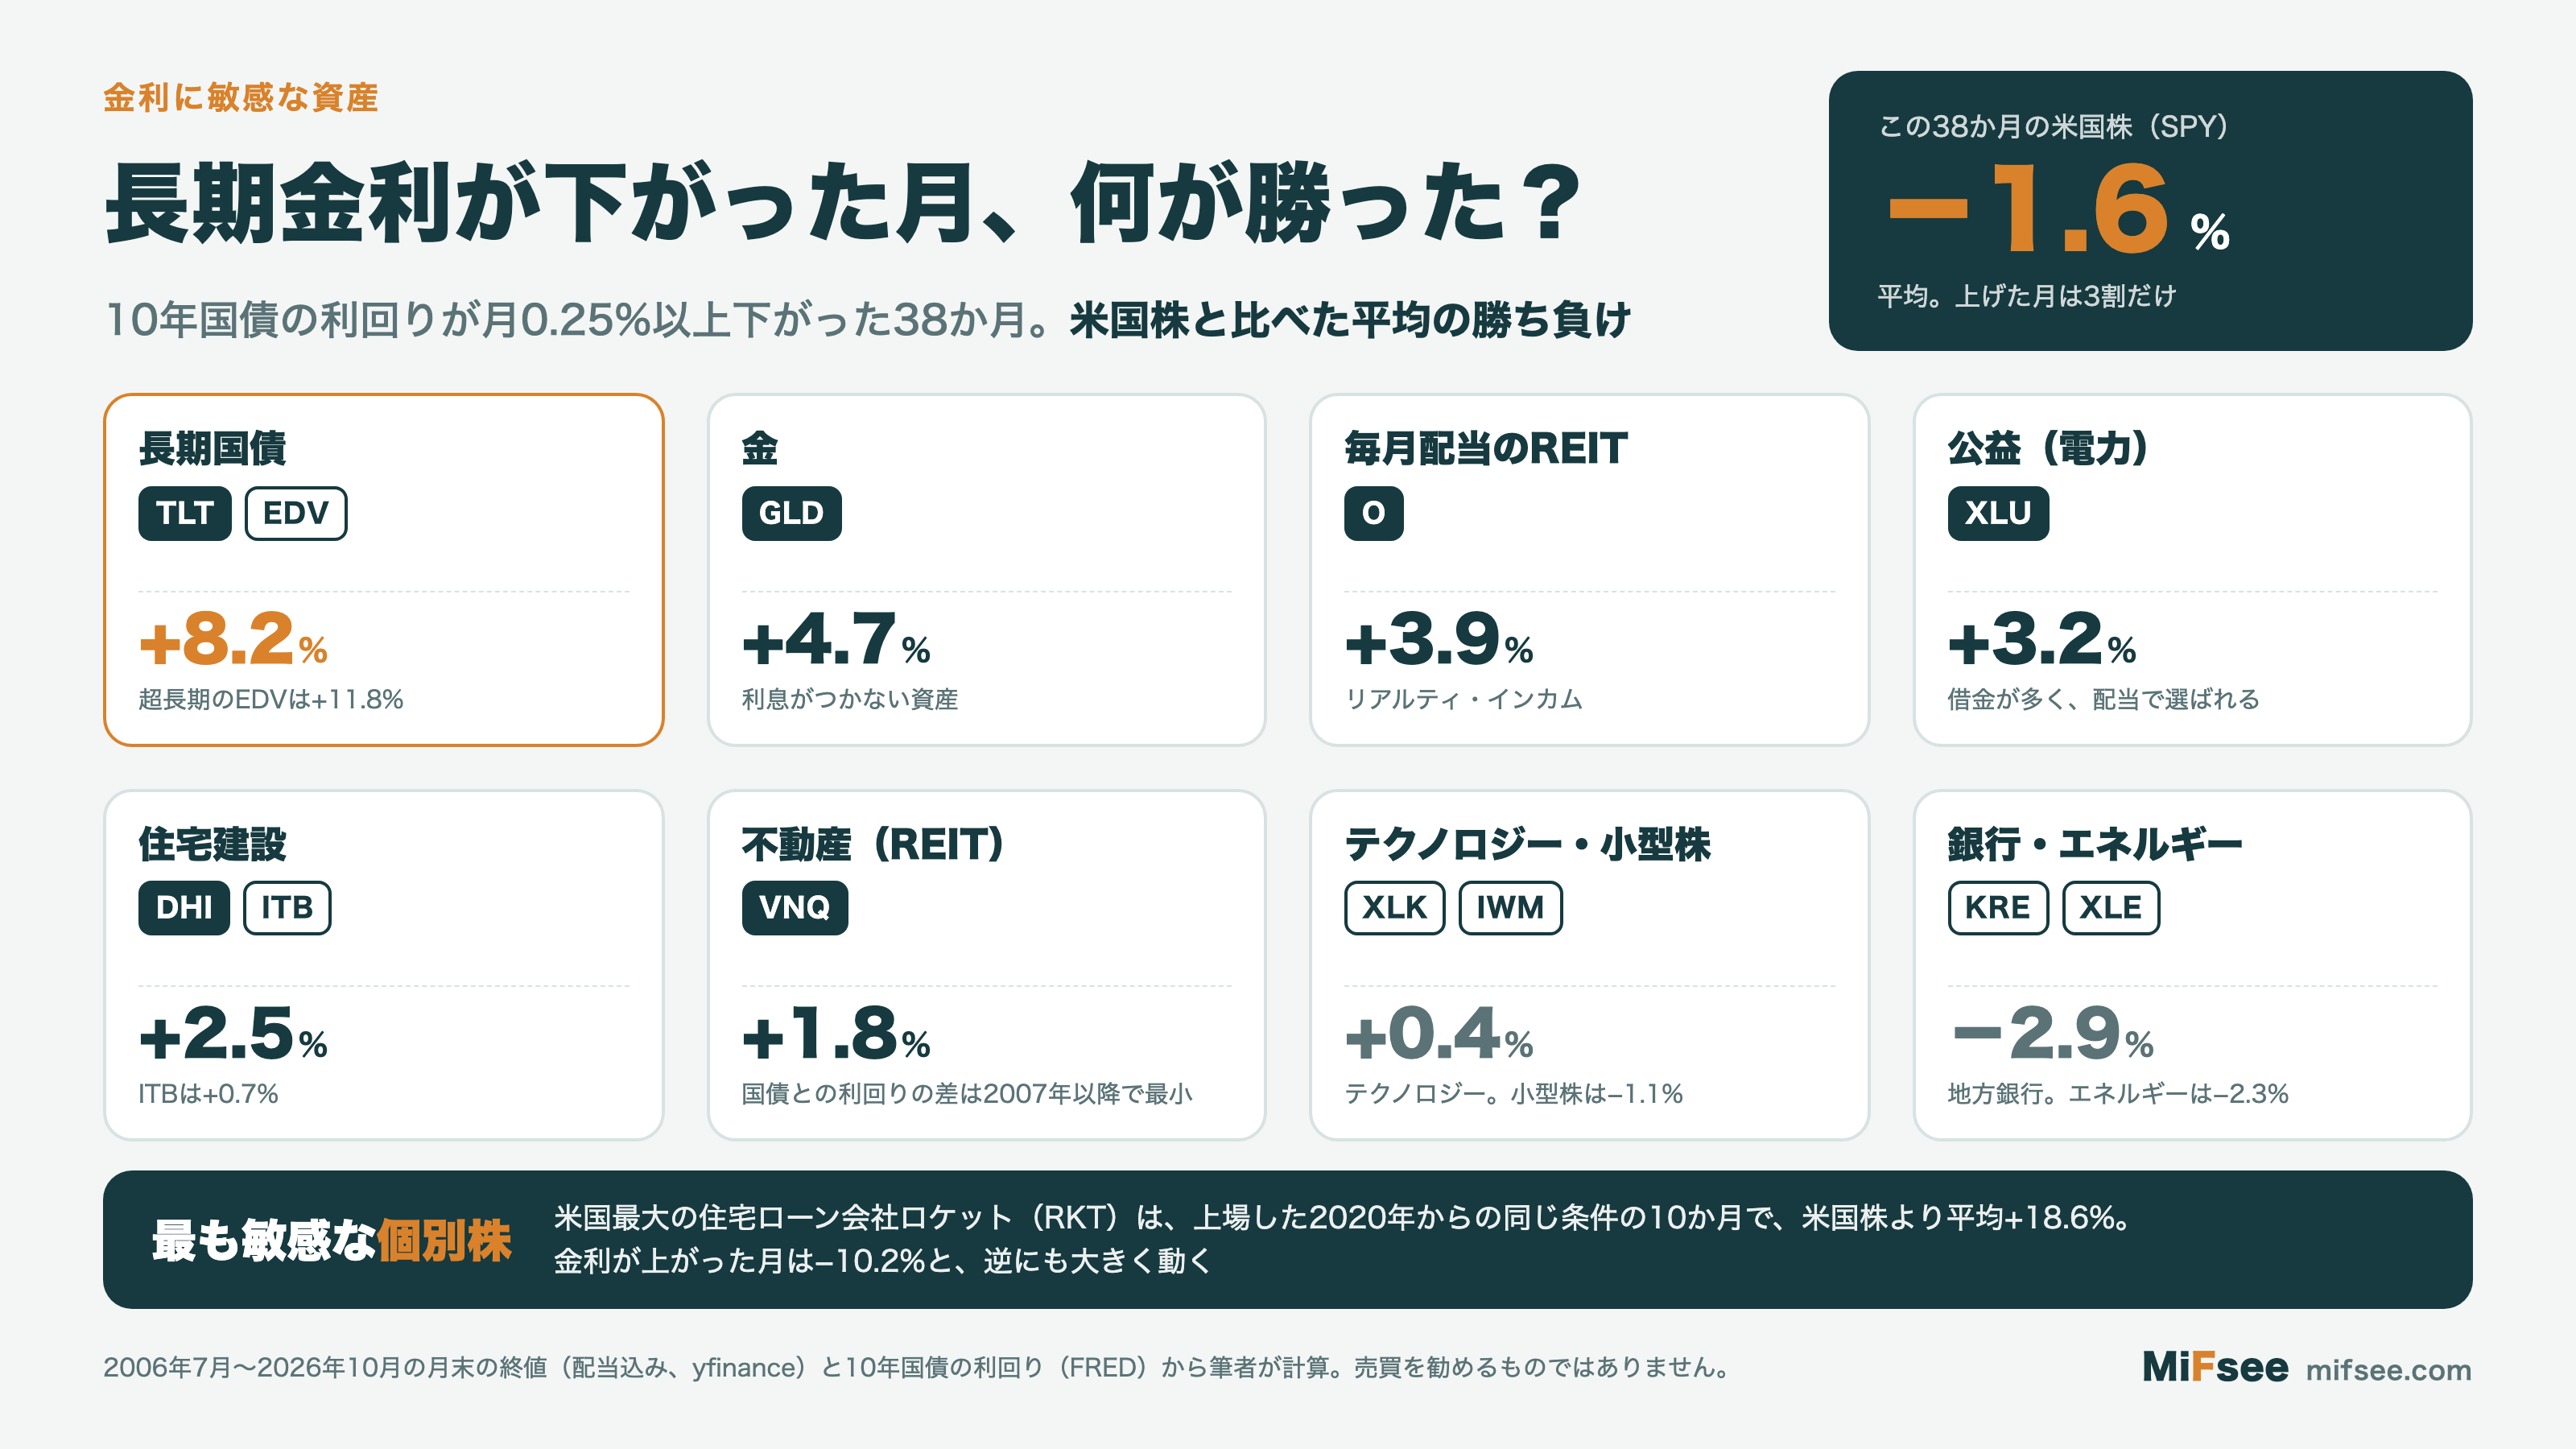
| ETF・銘柄 | 金利が0.25%以上下がった月 | 金利が0.25%以上上がった月 |
|---|---|---|
| 超長期国債(EDV) | +11.8% | −8.6% |
| 長期国債(TLT) | +8.2% | −6.2% |
| 中期国債(IEF) | +4.9% | −3.7% |
| 金(GLD) | +4.7% | −2.7% |
| リアルティ・インカム(O) | +3.9% | −3.5% |
| 公益(XLU) | +3.2% | −1.7% |
| D.R.ホートン(DHI) | +2.5% | −3.3% |
| 生活必需品(XLP) | +1.9% | −0.9% |
| 不動産(VNQ) | +1.8% | −1.7% |
| 住宅建設(ITB) | +0.7% | −2.2% |
| テクノロジー(XLK) | +0.4% | −0.1% |
| 小型株(IWM) | −1.1% | −0.1% |
| 金融(XLF) | −1.8% | +1.1% |
| エネルギー(XLE) | −2.3% | +3.5% |
| 地方銀行(KRE) | −2.9% | +0.3% |
数字は米国株(SPY)との差の平均。計算の方法: 月末の調整後の終値(yfinance)と、月末の10年国債の利回り(FRED)から筆者が計算。期間は2006年7月〜2026年10月(XLK・XLF などは全244か月、上場の遅い銘柄はその分だけ短い)
金利が下がる月は、株全体が下げている月だった
まず目を引くのは、10年国債の利回りが0.25%以上下がった38か月の米国株の成績である。平均は−1.6%で、上げた月は12か月(3割)しかなかった。逆に、利回りが0.25%以上上がった35か月の米国株は平均+1.0%で、6割の月で上げている。
長期金利が急に下がるのは、多くの場合「景気が悪くなりそう」と市場が身構えたときである。2008年のリーマン危機、2011年の米国債の格下げ、2020年3月のコロナがそうだった。金利の低下そのものは追い風でも、その原因が逆風になる。上の表を「米国株との差」で見ているのは、この影響を取り除くためである。
利下げで恩恵を受けやすい順番
米国株との差で見ると、金利に敏感な順番がはっきりする。
- 国債(期間が長いほど敏感): 超長期国債は、長期国債の1.4倍、中期国債の2.4倍動いた。金利の向きを当てたときのリターンも、外したときの損も大きい
- 金: 利息がつかない金は、金利が下がると「持たないことの損」が小さくなる。足元の金の動きは ゴールド(金)の記事 にまとめた
- 配当で選ばれる株: REIT(リアルティ・インカム・VNQ)と公益(XLU)は、国債の利回りと比べて買われるので、金利の影響を受けやすい
- 住宅: 住宅建設会社は、金利が上がった月に大きく負けた。下がった月の勝ち幅はREITより小さく、住宅の需要には金利のほかに景気や雇用も効くことを示している
「よく言われるけれど、データでは確かめられなかった」こと
- テクノロジー株: 利下げで恩恵を受けるとよく言われるが、テクノロジー(XLK)もナスダック100(QQQ)も、米国株との差はほぼ0だった。テクノロジー株は今や米国株全体の大きな割合を占め、米国株そのものに近い動きになっている。2001年と2007年の利下げ局面では、むしろ最も大きく下げた(QQQ の中身は QQQ の記事 で詳しく見ている)
- 小型株: 借入の多い小型株は利下げで恩恵を受ける、と言われることが多い。しかし小型株(IWM)は、金利が下がった月に米国株より1.1%負けていた。金利が下がる月は景気の不安が強い月で、景気に敏感な小型株はその影響のほうが大きく出る
利下げで恩恵を受ける5つのセクターと、その仕組み
データで確かめた「金利に敏感なもの」を、仕組みごとに整理する。
1. 長期国債|金利の影響をそのまま受ける
国債の価格は、金利と逆に動く。TLT(残り20年超の米国債)のデュレーション(金利の変化に対する価格の敏感さ)は14.95年(2026年10月27日、運用会社の公式ページ)で、金利が1%下がれば価格は約15%上がる目安になる。利息のない国債(STRIPS)を持つ EDV は約24年で、さらに大きく動く。3倍の値動きを目指す TMF は、金利の上げ下げが続く局面では目減りしやすい。
詳しい仕組みは TLT の記事・EDV の記事・TMF の記事 にまとめている。逆に金利の上昇で値上がりする TMV の記事 もある。
2. 住宅|毎月の返済額を通じて需要が動く
住宅ローン金利は、10年国債の利回りに上乗せして決まる。2026年10月29日の30年の住宅ローン金利は7.24%で、10年国債(4.98%)より2.26%高い。住宅建設会社の受注、住宅ローン会社の借り換えの件数は、この金利でほぼ決まる。
最大手の D.R.ホートンは、2026年7〜9月期の決算で「住宅ローン金利の上昇、買いにくさ、慎重な消費者心理が、新築住宅の需要を圧迫し続けた」と書いた。値引きや金利の肩代わり(インセンティブ)を増やして、売れる値段を探っている。
3. 不動産(REIT)|国債と比べて買われる
REIT は、ビルや倉庫・店舗などを持ち、家賃の大半を配当として出す会社である。配当を目当てに買われるので、国債の利回りと比べられやすい。また、物件を買うお金の多くを借入でまかなうため、金利が下がれば借りる費用も下がる。
足元の不動産ETF(VNQ)の分配利回りは3.63%で、10年国債の4.98%より1.35%低い(直近1年の分配÷10月30日の終値、筆者の計算)。2007年以降の月末で比べると、国債との差がここまで小さかったのは全体の1%に満たない。国債の利回りが高い今は、REIT の配当の魅力が相対的に薄れている。逆にいえば、長期金利が下がったときの「見直しの余地」が大きい状態ともいえる。
4. 公益(電力・ガス)|借金が多く、配当が安定している
電力会社は、発電所や送電網に巨額の投資をし、その多くを借入でまかなう。料金は規制で決まるため利益は安定し、配当で選ばれやすい。この「借金の多さ」と「配当で選ばれる」の2つで、金利に敏感になる。
ただ今の公益株は、金利だけでは説明できない。公益ETF(XLU)の分配利回りは2.79%と、10年国債より2.19%低く、2007年以降で最も差が小さい水準にある(同じ方法で筆者が計算)。それでも2026年2月に最高値を付けたのは、AIのデータセンターの電力需要という成長の材料が加わったためである。XLU の上位にはコンステレーション・エナジー(6.33%)など、データセンターと電力契約を結ぶ会社が入っている(電力需要の話は AIエネルギーの記事 で詳しく扱った)。
5. 金|利息がつかない資産
金は利息を生まない。金利が下がれば、利息のつく預金や国債に比べた不利が小さくなる。月ごとのデータでも、金利が下がった月に米国株より4.7%勝っていた。2026年は、9月の利上げを前後して金が大きく下げている。詳しくは ゴールド(金)の記事 を見てほしい。
利下げで不利になりやすいセクター
銀行・金融|利ざやが縮む
銀行は、預金に払う金利と、貸し出しで受け取る金利の差(利ざや)で稼ぐ。利下げで貸し出しの金利が先に下がると、利ざやが縮む。データでも、地方銀行(KRE)は金利が下がった月に米国株より2.9%負け、金融(XLF)は1.8%負けた。一方、金利が上がった月にはどちらも米国株に勝っている。
ネット銀行の ソーファイ(SOFI) のように、個人向けローンの借り換えを取り込む会社は、銀行の中でも金利との関係が違う。会社ごとに決算資料で確かめる必要がある。
エネルギー|金利が上がる局面の勝ち組
エネルギー(XLE)は、金利が上がった月に米国株より3.5%勝ち、下がった月に2.3%負けた。原油の値上がりは物価を押し上げ、長期金利の上昇につながる。2022年(XLE +64%)や2026年(年初から10月30日まで+60%)のように、物価と金利が上がる年には、エネルギーが強かった。
利下げに備える銘柄と、今の利上げ局面で強い銘柄は、ちょうど逆になる。両方を少しずつ持つことは、金利の向きを当てなくてもよい持ち方といえる。
MiFsee厳選の利下げ関連銘柄・ETF7選
選ぶ基準は、MiFsee のテーマ記事共通の3つである。
- テーマの事業が会社の中心、またはその売上が開示されている
- 売上が伸びている(直近の決算が前年同期比でプラス)
- 数字で言える材料がある
このテーマでは、1を「金利の動きが業績や価格に直接届く」と読み替え、上の月ごとのデータで金利に敏感だったことを確かめた。ETFは、規模・費用・歴史で選んだ。住宅の2社は足元の売上が伸びていないが、利下げの恩恵が最も直接届く業種として、懸念とあわせて載せる。
iシェアーズ 米国国債20年超ETF(TLT)|金利が下がれば最も素直に上がる
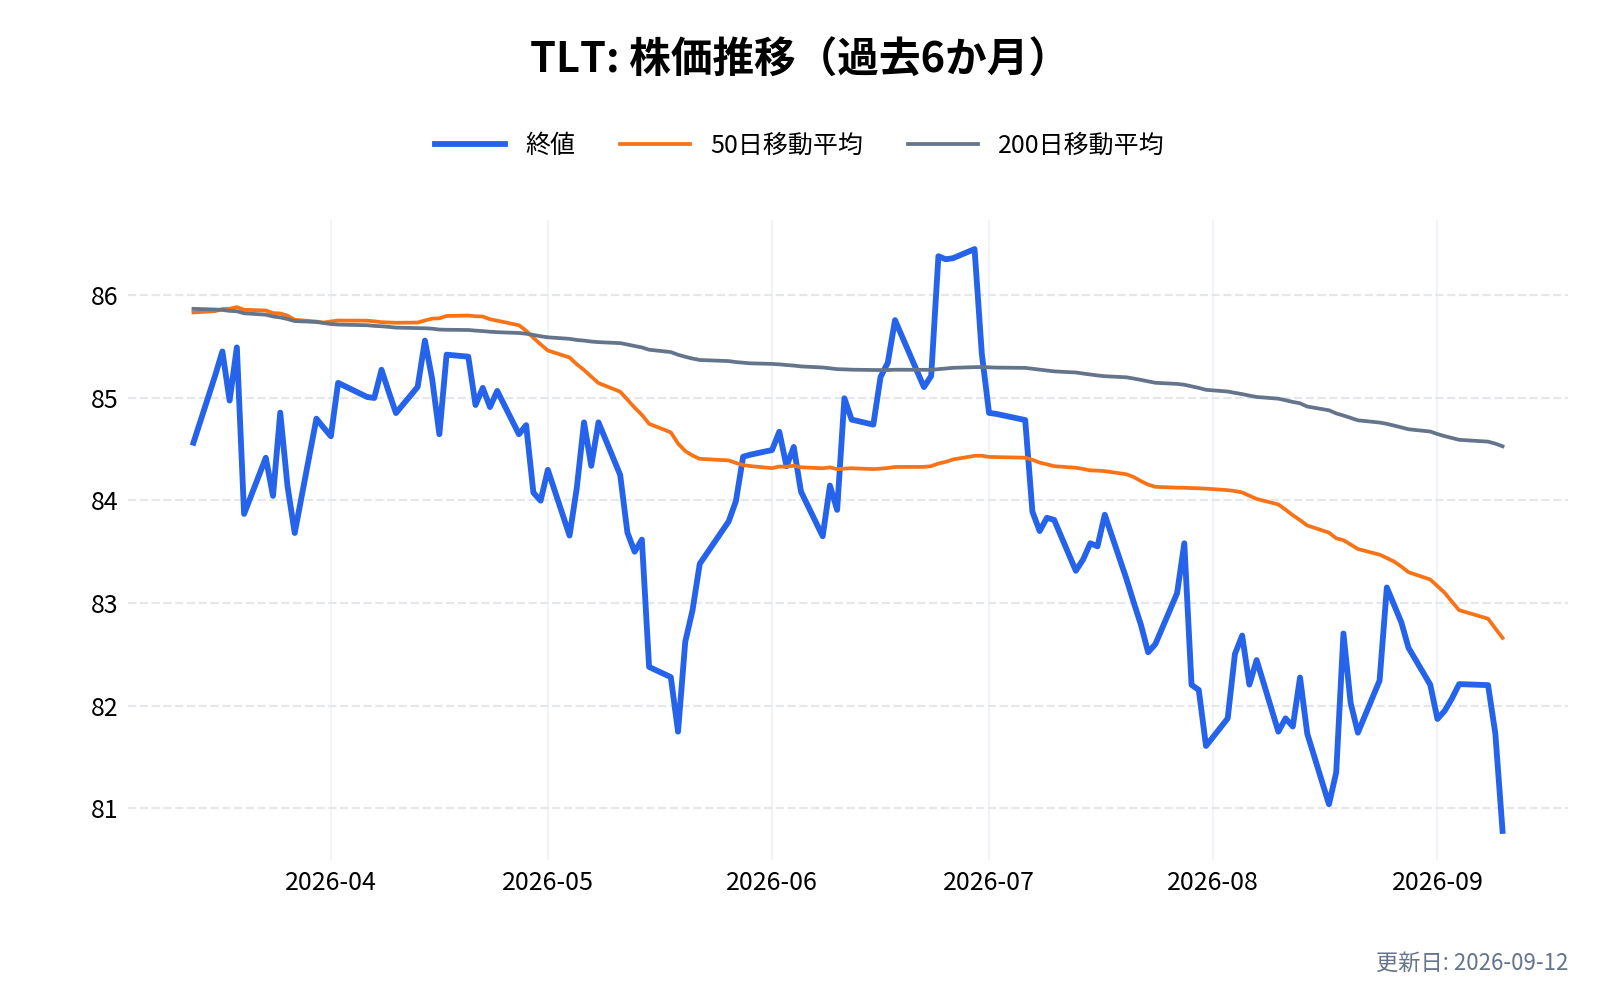
残り20年を超える米国債だけを持つETFで、2002年7月に始まった。
選んだ理由
- 金利が1%下がると、価格は約15%上がる目安(デュレーション14.95年、10月27日)。利下げに備える手段として、最も仕組みが分かりやすい
- 純資産は約471億ドル(10月28日)、経費率は0.15%。売買の量が多い
- 2007年と2019年の利下げ局面では、1年で+13%・+31%上げた
懸念
- 長期金利が上がれば下げる。2024年9月からの2年で−10%だった。10月30日の終値81.84ドルは、2020年8月の最高値から52%下にある
- 政策金利が下がっても、長期金利が下がるとは限らない(2001年・2024年)
バンガード・リアル・エステートETF(VNQ)|米国のREITをまとめて持つ
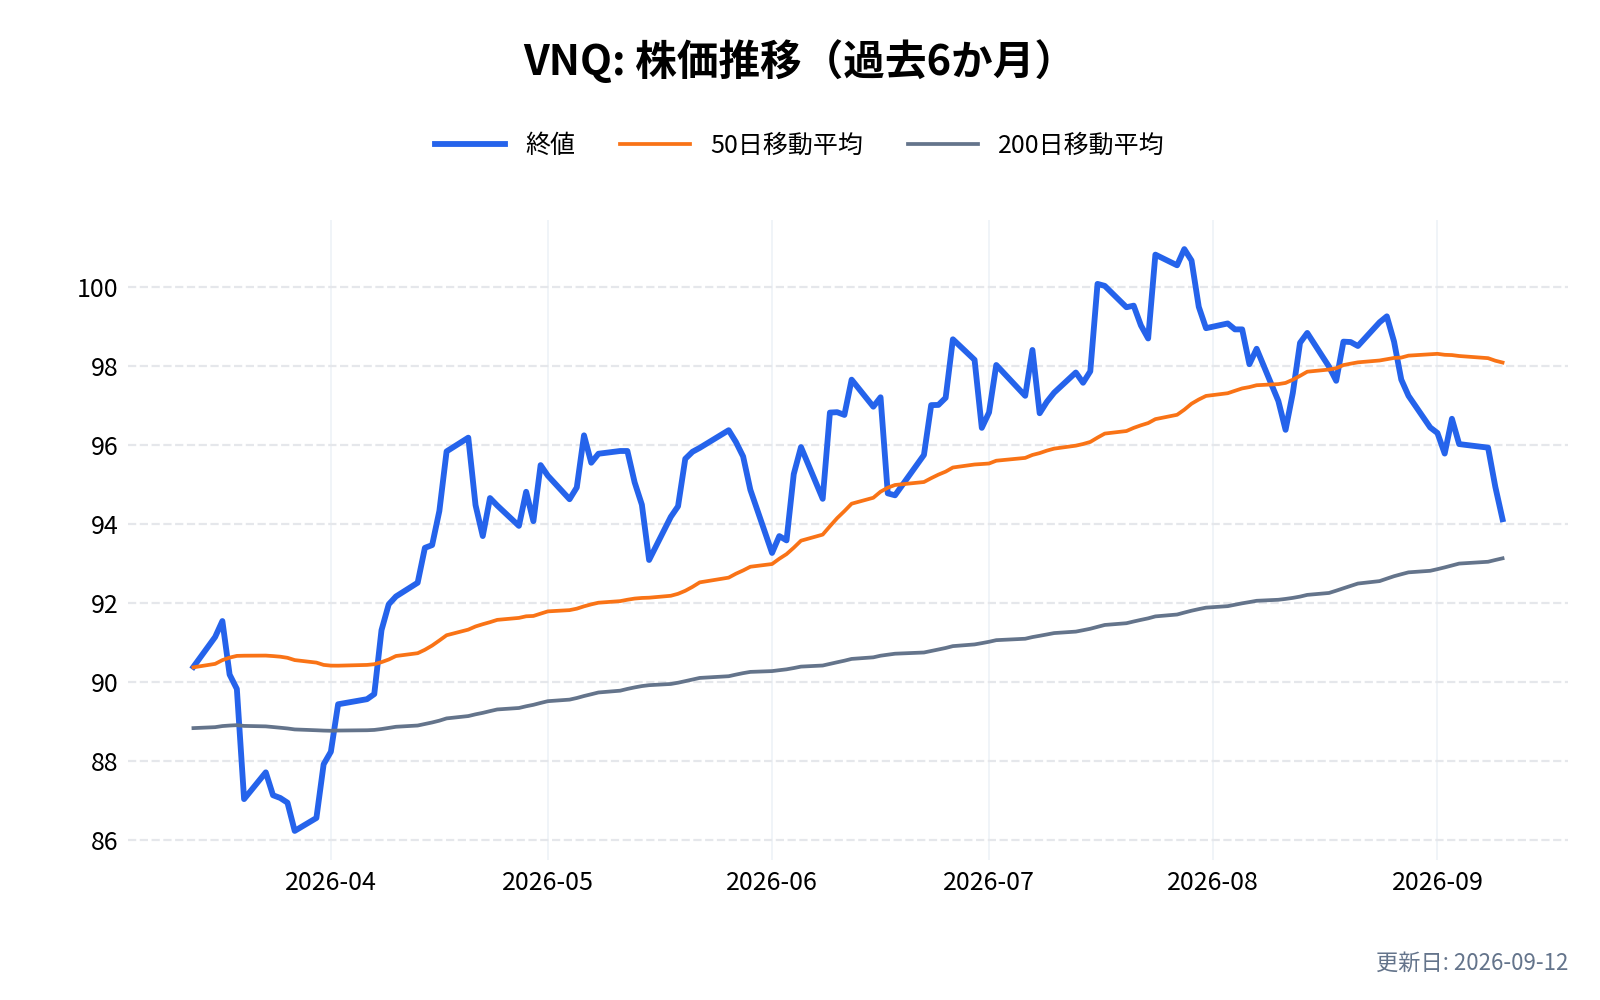
米国の上場不動産(REIT など)に幅広く投資するETFで、2004年9月に始まった。
選んだ理由
- 経費率は0.13%と低く、ファンド全体の純資産は664億ドル(9月30日)
- 中身はヘルスケア施設(18.6%)、店舗(14.1%)、物流倉庫(11.6%)、データセンター(11.0%)、通信塔(8.2%)など。オフィスや住宅に偏らない(9月30日、運用会社の公式ページ)
- 分配利回りは3.63%(直近1年、筆者の計算)。国債との差が2007年以降で最も小さい水準にあり、長期金利が下がったときの見直しの余地が大きい
懸念
- 10月30日の終値93.94ドルは、2021年末の最高値から19%下にある。長期金利が高いままなら、戻りにくい
- 景気が崩れる局面では、借り手の業績悪化で下げる。2007年の利下げ局面では、不動産(IYR)は1年で−11%だった
リアルティ・インカム(O)|毎月配当のREIT
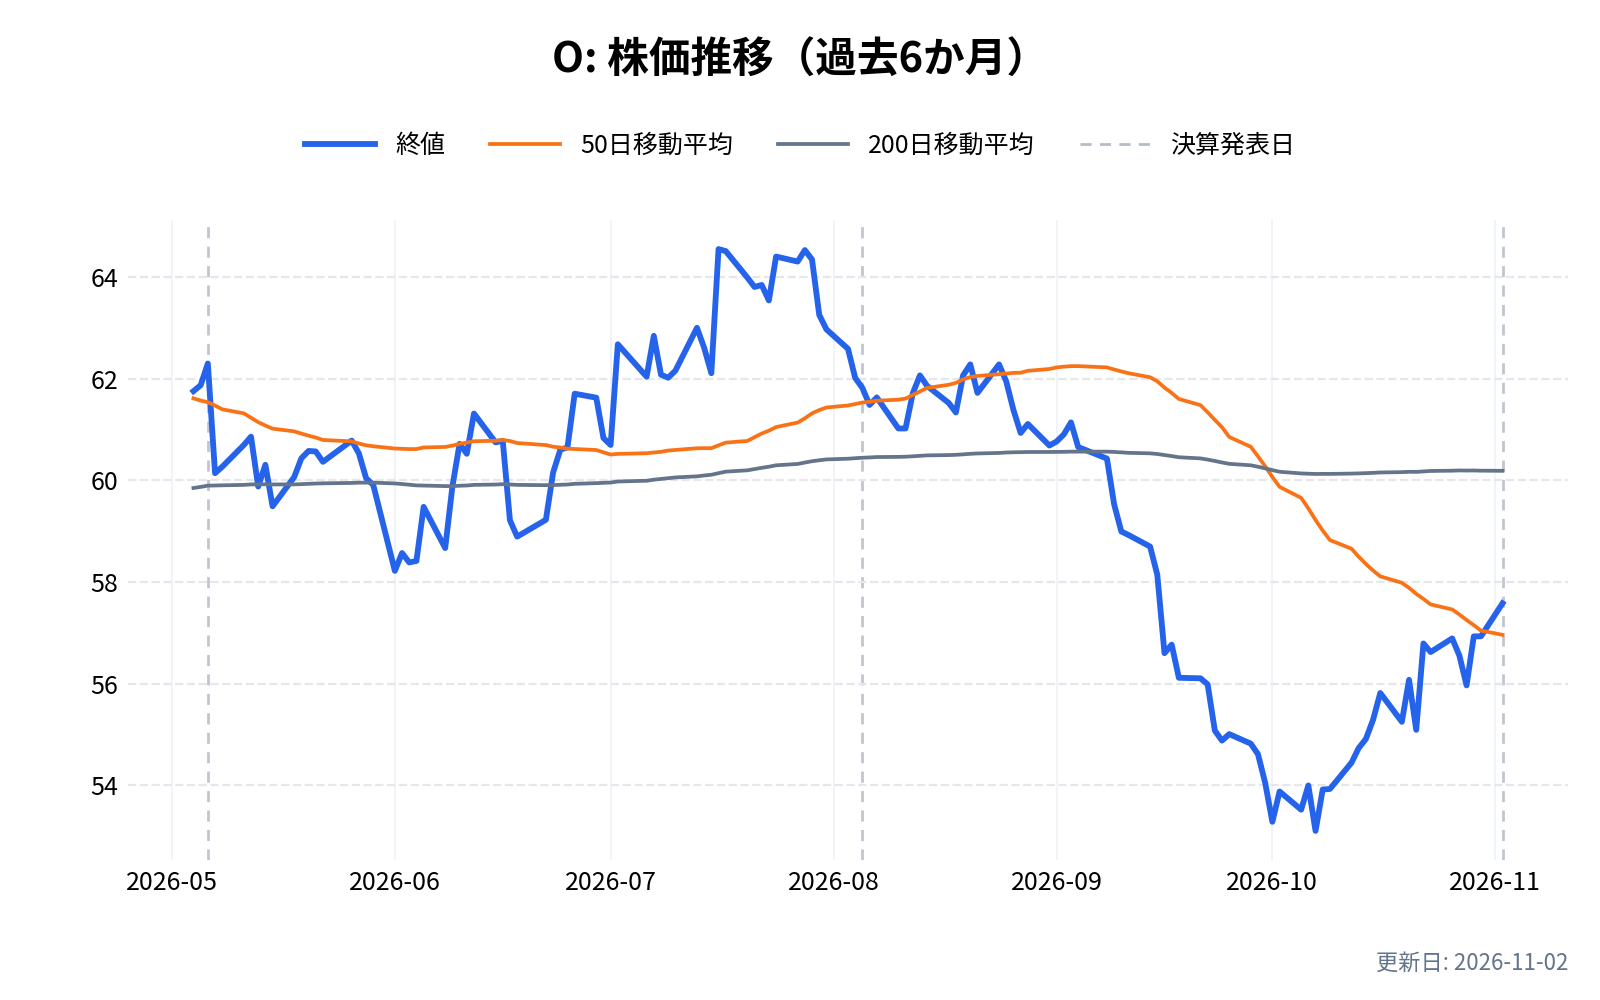
米国と欧州で15,588の物件を持ち、1,798社に長期で貸している REIT である(2026年6月末)。店舗や物流施設などを、借り手が税や修繕を負担する契約(ネットリース)で貸す。「毎月配当の会社」を名乗っている。
選んだ理由
- 2026年4〜6月期の売上は15.5億ドル(前年同期比+10%)、1株あたりの AFFO(REIT の実質的な稼ぎ)は1.09ドル(+3.8%)。2026年の見通しを4.44〜4.45ドルに上げた
- 入居率は98.8%。2026年6月に、115四半期続けての増配を発表した。年換算の配当3.252ドルは、10月30日の終値56.93ドルに対して約5.7%
- 稼ぎ方そのものが金利に敏感である。4〜6月期は物件を当初の利回り7.3%で買い、その資金を社債(7月にユーロ建てで3.625%)と新株でまかなった。金利が下がって借りる費用と株価が改善すれば、この差が広がる。月ごとのデータでも、金利が下がった月に米国株より3.9%勝っていた
懸念
- 新株を出して物件を買うため、株価が下がると1株あたりの伸びが鈍る。株価は2020年2月の最高値から29%下にある
- 7〜9月期の決算は未発表(数字は4〜6月期のもの)
ユーティリティ・セレクト・セクターSPDRファンド(XLU)|S&P500の公益株31社
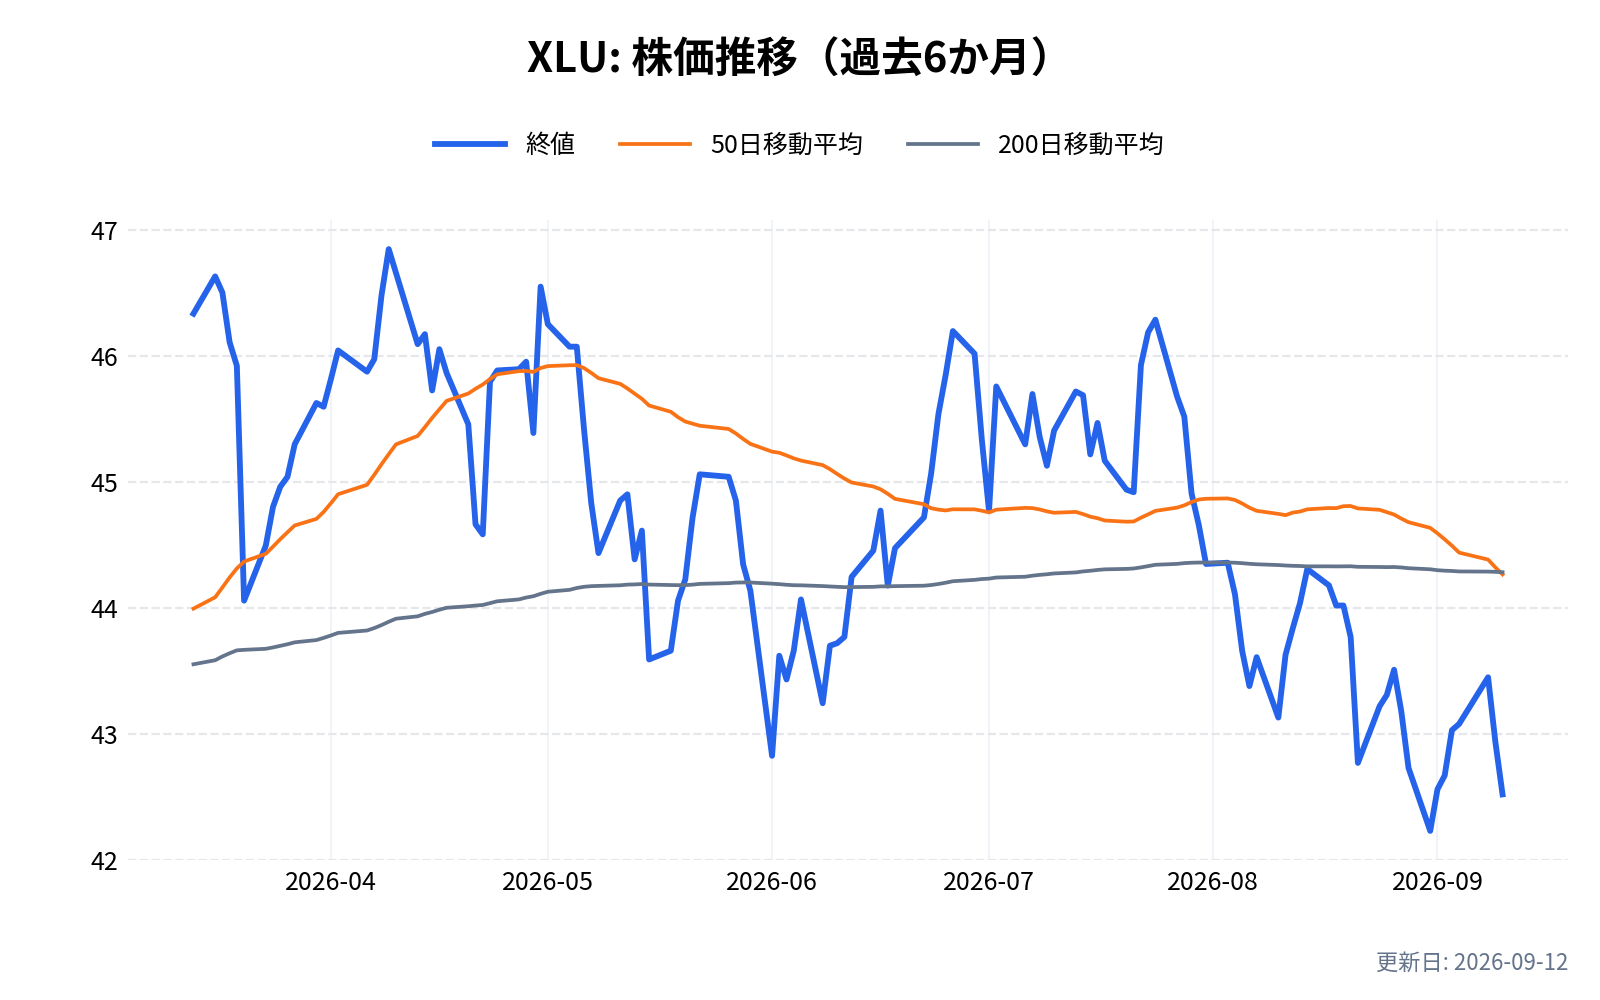
S&P500に入る電力・ガス・水道の会社をまとめて持つETFで、1998年12月に始まった。
選んだ理由
- 経費率は0.08%と低い。純資産は243億ドル(10月30日)
- 上位はネクステラ・エナジー(12.78%)、サザン(7.89%)、デューク・エナジー(7.27%)、コンステレーション・エナジー(6.33%)。金利に敏感な安定した電力会社と、AIの電力需要で伸びる会社が一緒に入っている
- 2024年9月の利下げから1年で+11%と、利下げの恩恵と成長の材料の両方を取り込んだ
懸念
- 分配利回りは2.79%と、10年国債より2.19%低い。2007年以降で最も差が小さく、配当の魅力より成長への期待で買われている
- 2026年2月の最高値から9%下にある。AIの電力需要の見通しが変われば、金利とは別の理由で動く
iシェアーズ 米国住宅建設ETF(ITB)|住宅建設会社をまとめて持つ
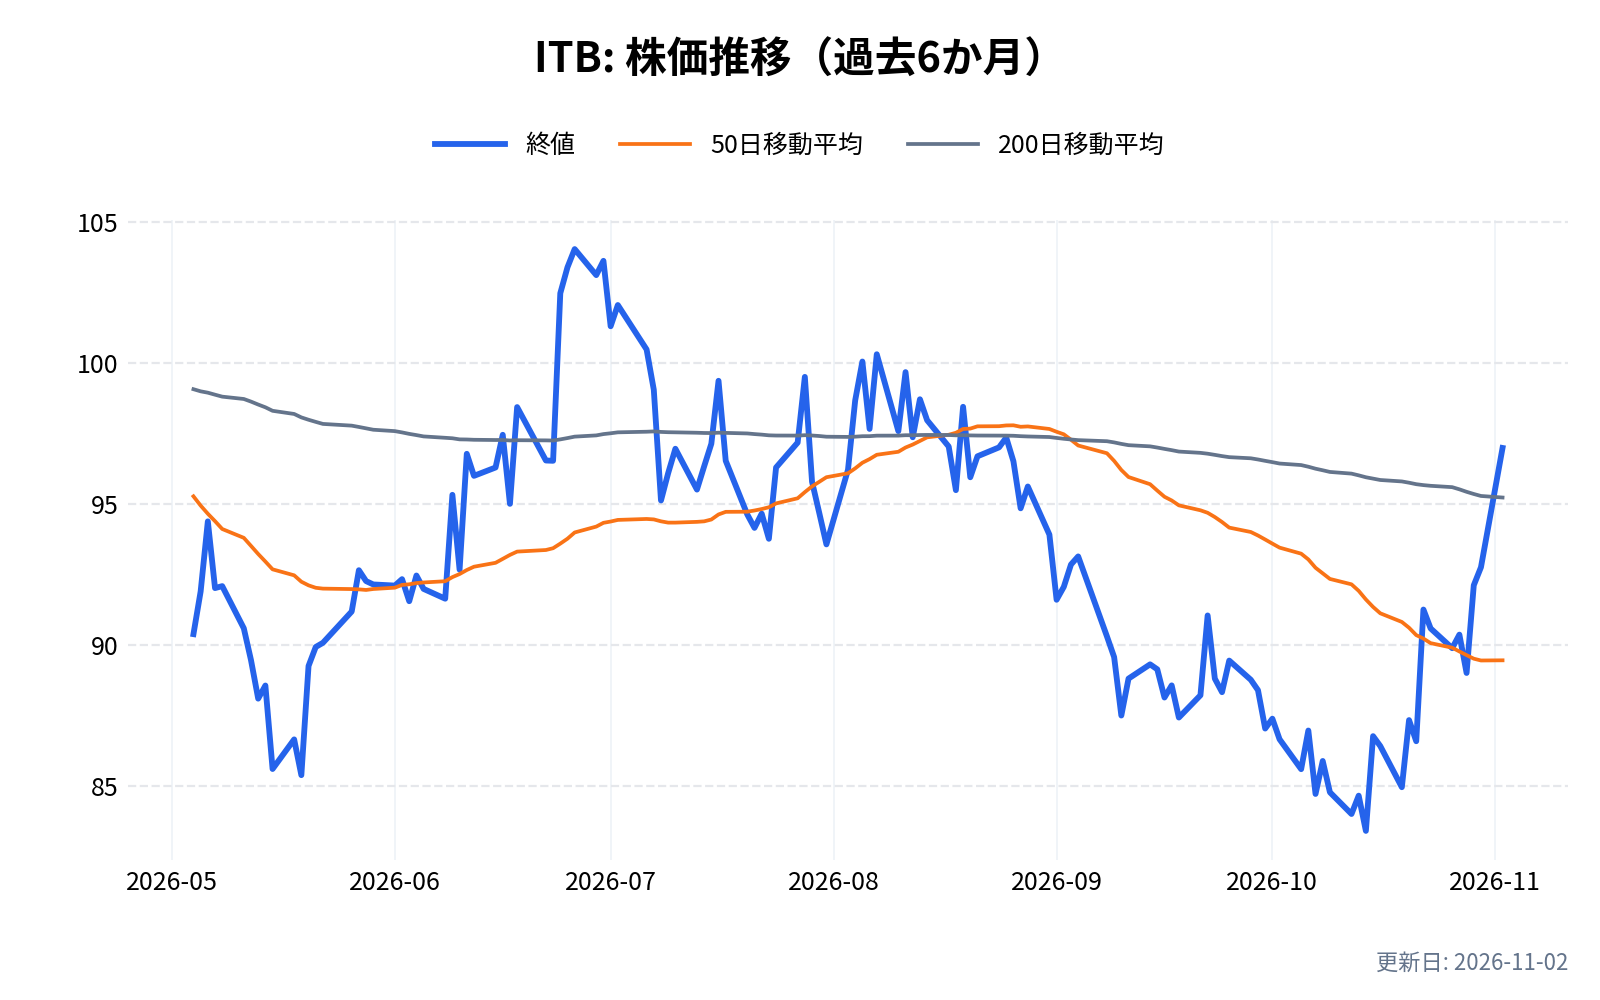
米国の住宅建設会社と、建材・住宅設備の会社など42銘柄を持つETFで、2006年5月に始まった。
選んだ理由
- 住宅ローン金利の影響を最も直接受ける業種を、まとめて持てる
- 2019年の利下げ局面では、10年国債の利回りが1.5%下がり、1年で+34%上げた
- 純資産は23.7億ドル、経費率は0.37%(10月30日)
懸念
- 2024年9月の利下げから2026年10月30日までで−24%。住宅ローン金利が6.20%から7.24%に上がったためである。10月30日の終値92.74ドルは、2024年10月の最高値から28%下にある
- 2007年は、利下げしても住宅バブルの崩壊で−22%だった。住宅の需要は景気と雇用にも左右される
D.R.ホートン(DHI)|25年続けて米国で最も多く家を建てる
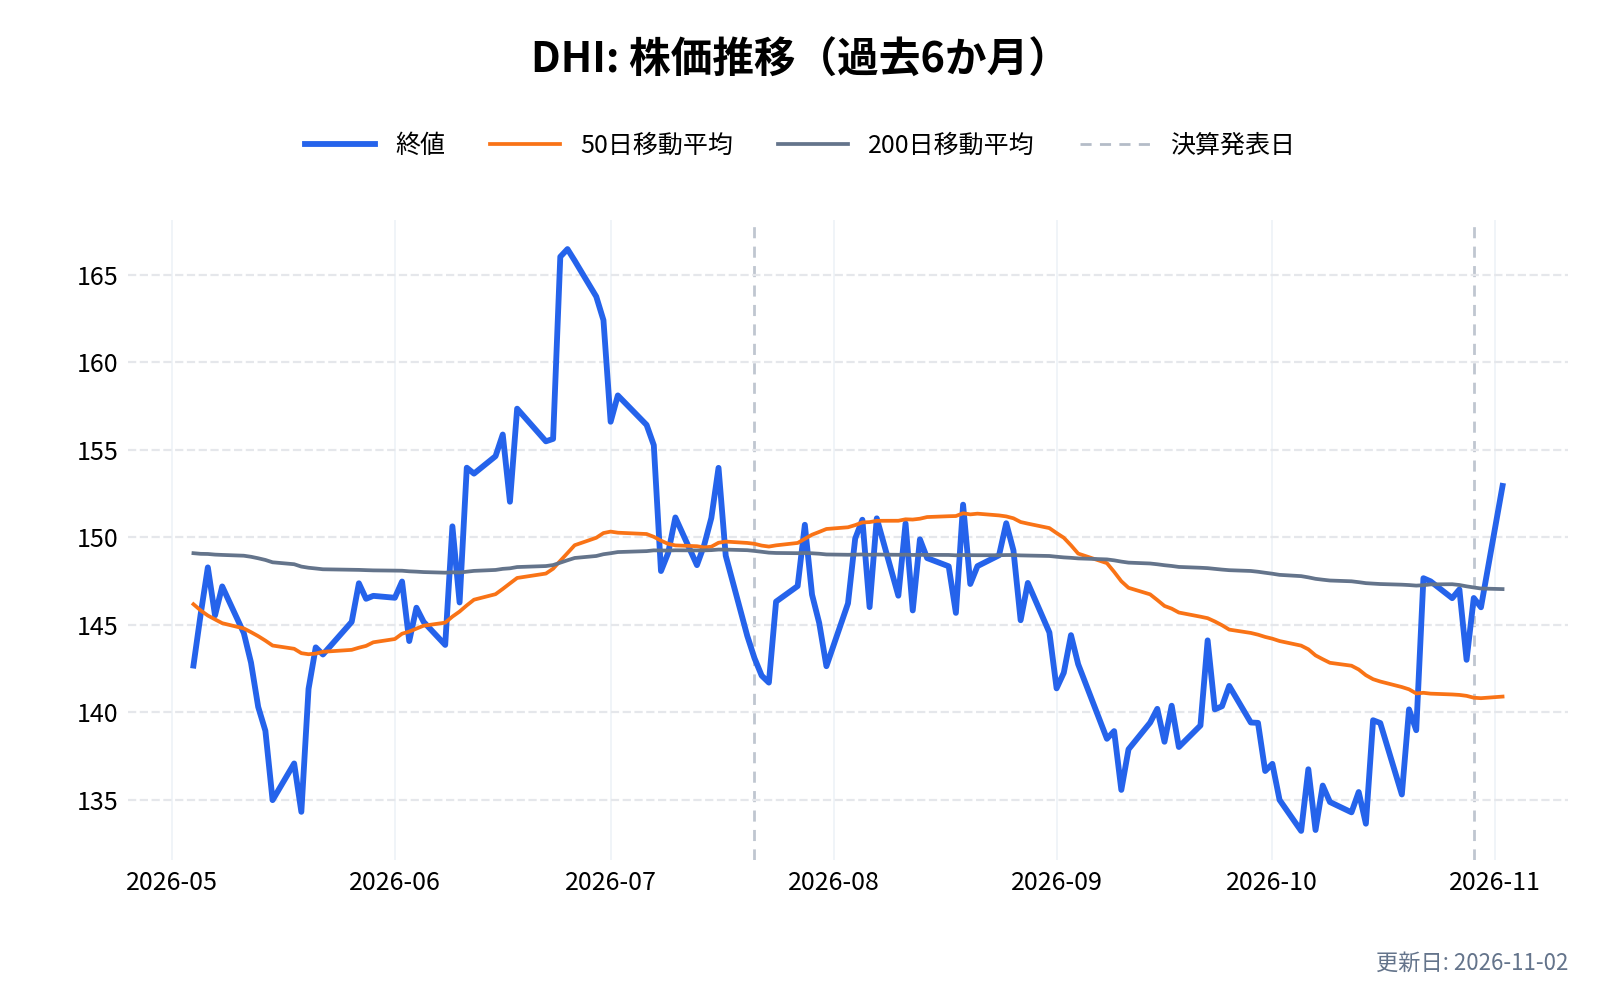
テキサス州に本社を置く、米国最大の住宅建設会社である。2026年9月期に家を買った人の約半分は、初めて家を買う人だった。住宅ローンの会社や、宅地を造る会社(フォレスター)も持つ。
選んだ理由
- 2026年9月期(2025年10月〜2026年9月)に84,202戸を引き渡し、25年続けて米国で最も多く家を建てた
- 借入は少なく、借入÷(借入+自己資本)は20.8%。この1年で36億ドルの自社株を買い、発行済み株式を8%減らした。配当は13年続けて増やし、四半期0.50ドルにした
- 2027年9月期も、約30億ドルの自社株買いを予定する。金利が下がって需要が戻れば、引き渡しの増加と株数の減少の両方が1株あたりの利益に効く
懸念
- 2026年7〜9月期の売上は94億ドル、住宅の売上は前年同期比−2%、受注は−7%。解約率は23%(前年同期は20%)に上がった
- 2027年9月期の売上の見通しは300億〜320億ドルで、2026年9月期の330億ドルより低い。値引きや金利の肩代わりは「2027年も高い水準が続く」と会社は見ている
ロケット・カンパニーズ(RKT)|米国最大の住宅ローン会社
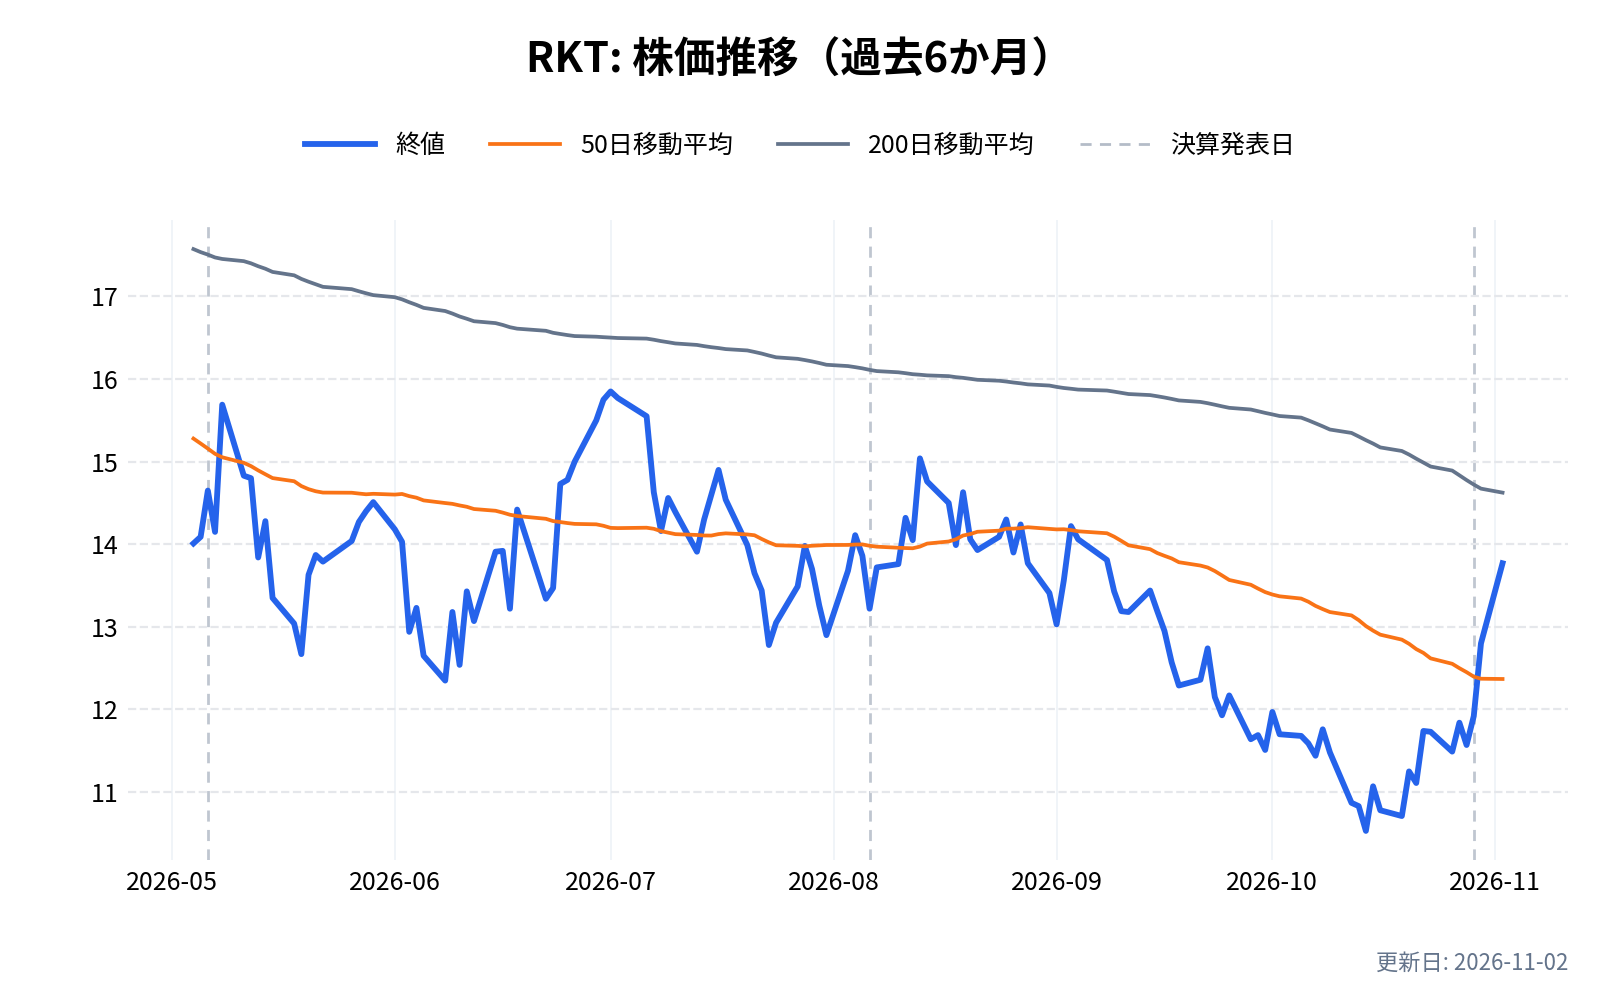
デトロイトに本社を置く、米国最大の住宅ローン会社である。2025年7月に不動産サイトのレッドフィン、10月に住宅ローンの返済を管理する大手のミスター・クーパーを買った。家探しから住宅ローン、返済の管理までを1社で行う。
選んだ理由
- 金利への敏感さが、7銘柄で最も大きい。上場した2020年からの月ごとのデータで、10年国債の利回りが0.25%以上下がった10か月は、米国株より平均18.6%勝った
- 2026年7〜9月期の売上は32.8億ドル(前年同期の約1.9倍)、純利益は7.09億ドル(前年同期は1.24億ドルの赤字)。伸びの多くは買収によるものである
- 返済の管理を任されている住宅ローンは、残高2.0兆ドル・910万件にのぼる。金利が下がって借り換えが増えれば、この顧客をそのまま借り換えに取り込める(会社は「リキャプチャー」と呼ぶ)。金利が高い間も、返済の管理の手数料(7〜9月期に10.3億ドル)が稼ぎを支える
懸念
- 2026年10〜12月期の調整後の売上の見通しは21億〜23億ドルで、7〜9月期の25.7億ドルより低い
- 7〜9月期の純利益には、金利の上昇で返済の管理の権利の評価が上がった分(7.10億ドル)が含まれる。金利が下がると、この評価は逆に下がる
- 株価は金利の動きで大きく上下する。10月30日の終値12.80ドルは、2021年3月の最高値から69%下にある。定期的な配当は出していない
厳選から外した関連銘柄
| 銘柄 | 中身 | 外した理由 |
|---|---|---|
| 不動産セレクト・セクターSPDR(XLRE) | S&P500の不動産株のETF。経費率は低い | 中身は VNQ と近く、上場が2015年と新しい |
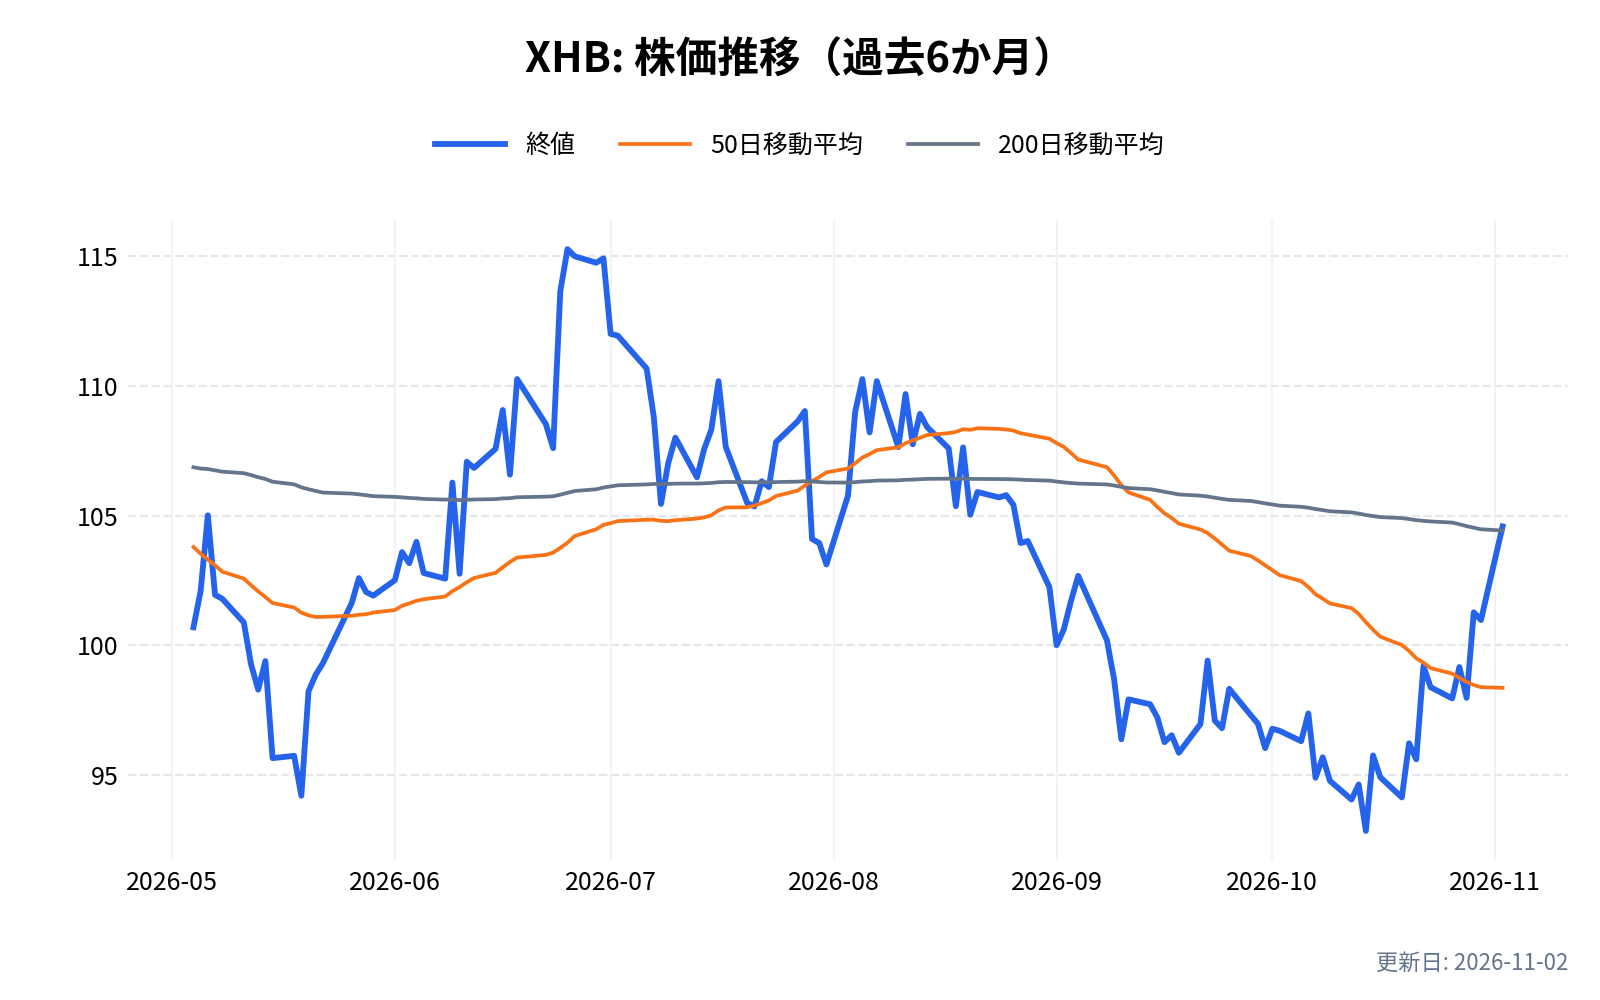
| SPDR S&P 住宅建設ETF(XHB) | 住宅建設に加え、家具・家電・建材の会社も同じ割合で持つ | 住宅ローン金利との結びつきは ITB のほうが強い |
| レナー(LEN) | 米国で2番目に大きい住宅建設会社 | 2024年9月から株価が半分になった。値下げで利益率が下がっている |
| 超長期国債ETF(EDV) | 利息の無い国債(STRIPS)を持つ | 値動きが TLT の約1.6倍と大きい。詳しくは EDV の記事 |
| 米国長期債ブル3倍ETF(TMF) | 長期国債の1日の値動きの3倍を目指す | 長く持つと目減りしやすい。詳しくは TMF の記事 |
| バンガード・米国トータル債券市場ETF(BND) | 米国の投資適格の債券全体 | 金利への敏感さが小さく、利下げの恩恵も小さい |
| iシェアーズ ラッセル2000 ETF(IWM) | 米国の小型株約2,000社 | 金利が下がった月に米国株に負けていた(上のデータ) |
| SPDR S&P 地方銀行ETF(KRE) | 米国の地方銀行 | 利下げで利ざやが縮む側。金利が上がる局面に強い |
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新

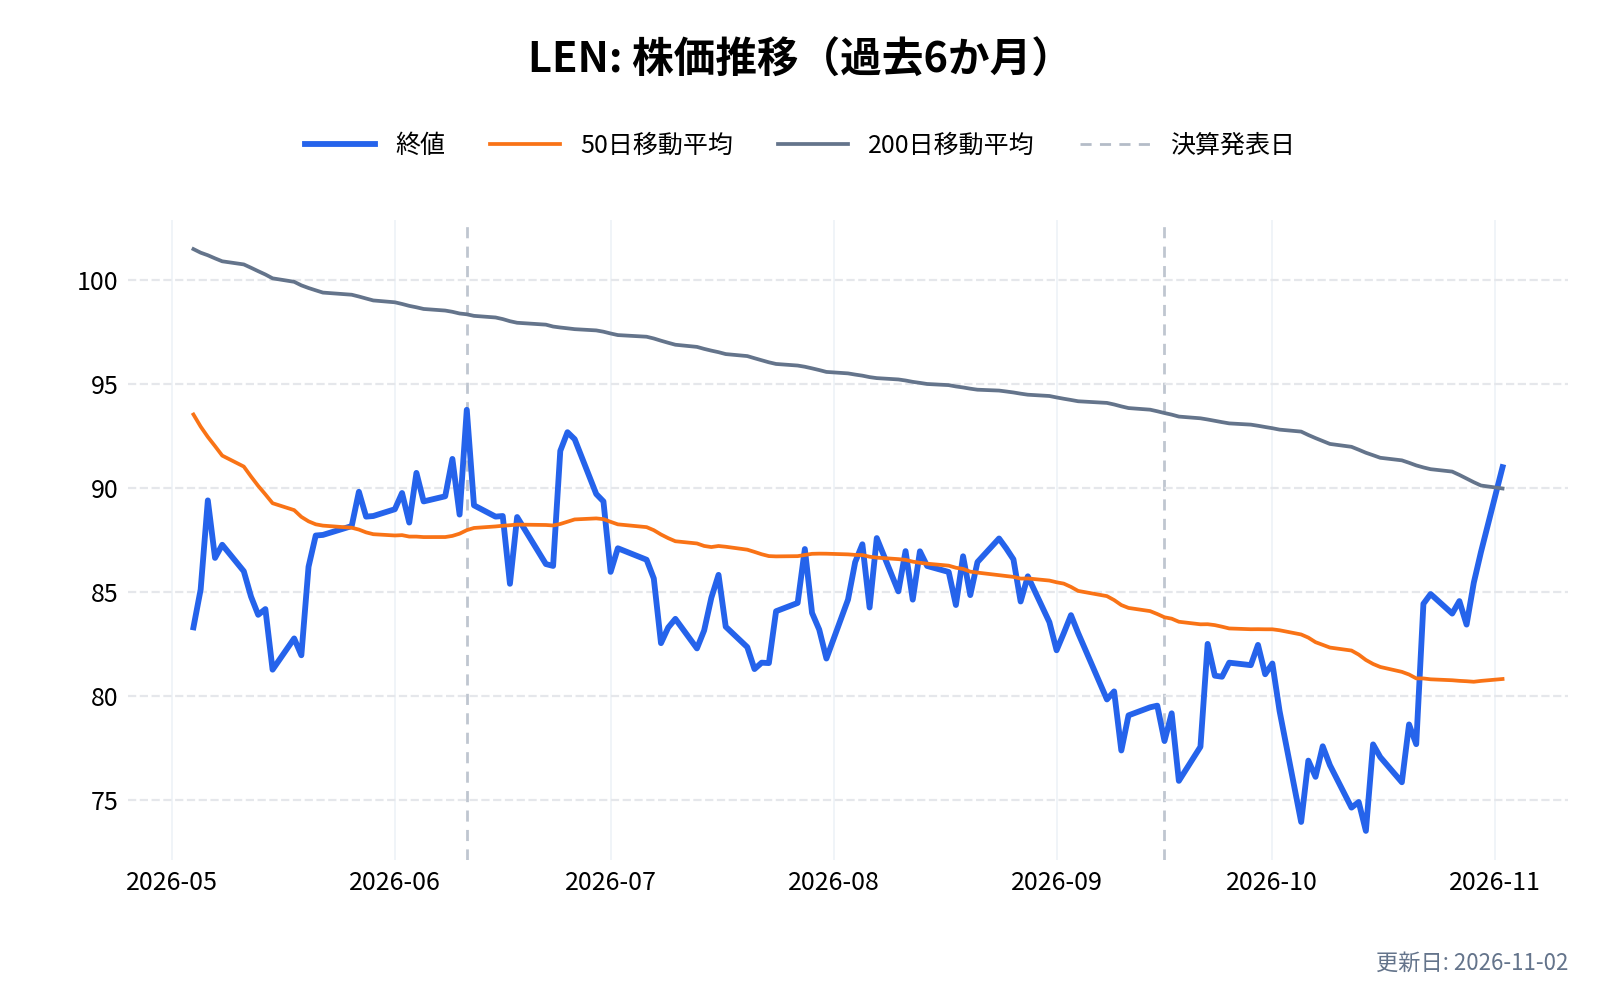


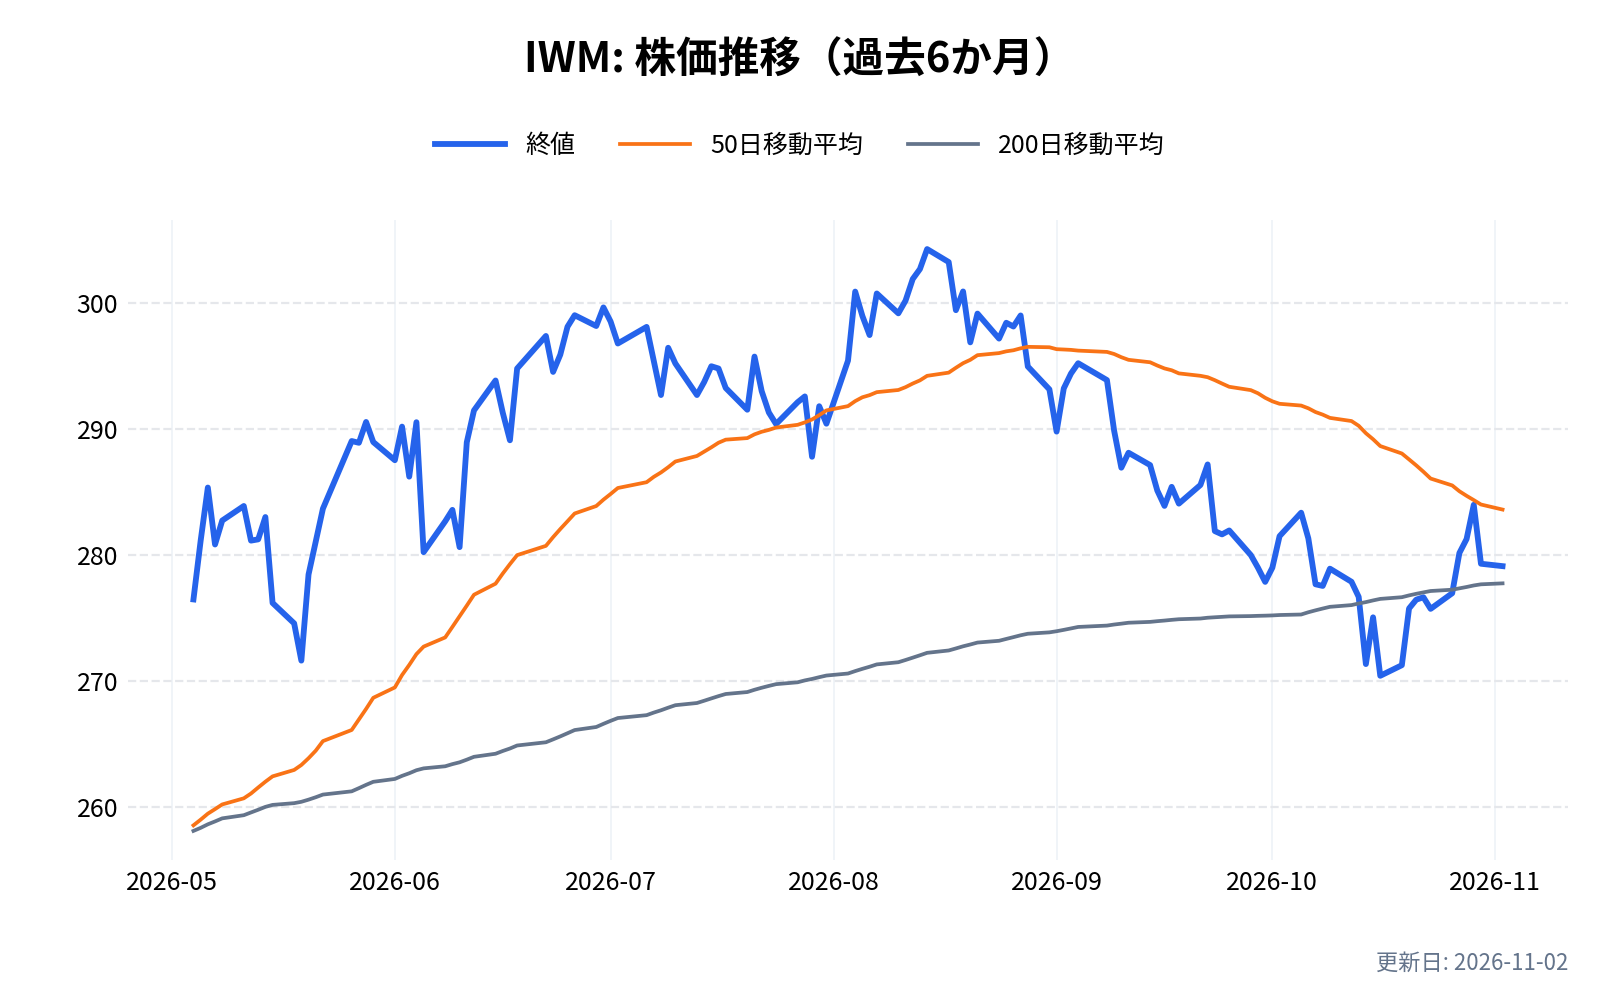
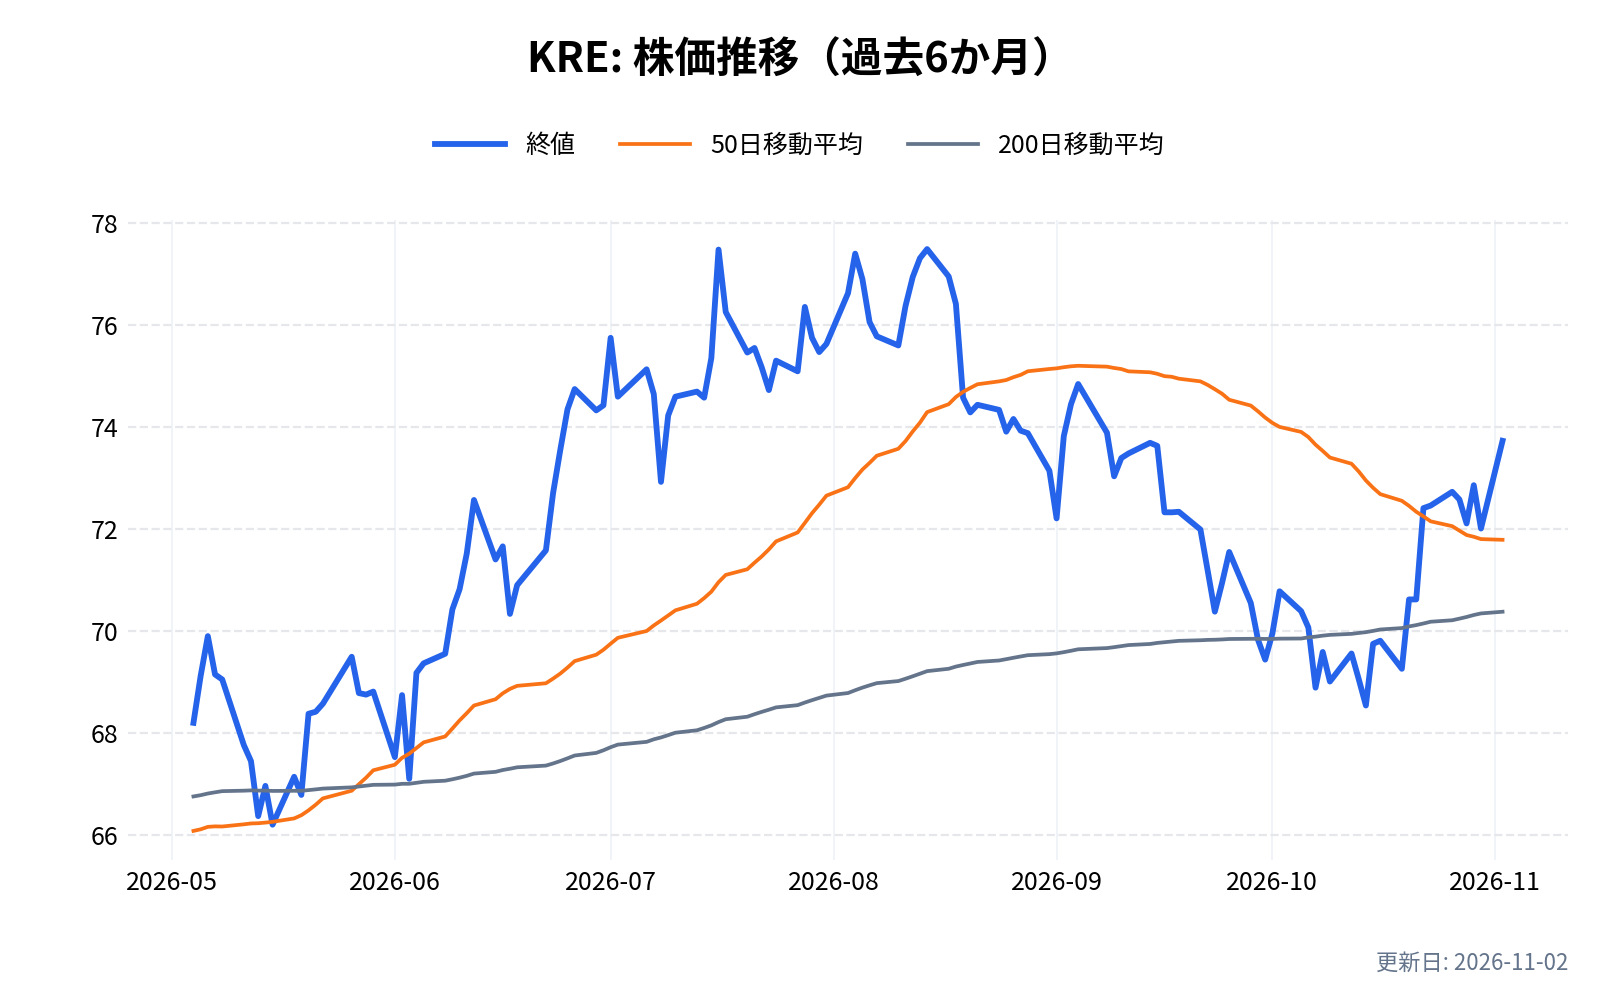
直近6か月の値動き(タップで拡大)
日本から米国の利下げ関連に投資するときの注意
利下げは円高につながりやすい
米国が利下げをすると、日米の金利差が縮み、円高・ドル安になりやすい。2024年は、7月10日の1ドル161.73円から、FRB が利下げを始めた9月18日の141.93円まで、約12%円高になった(FRB の公表値)。この間、ドルで見て上がった資産も、円で見ると上げ幅が削られた。
2026年10月23日は156.87円である。利下げの恩恵を狙って米国の資産を持つときは、円高による目減りも同時に起こりうる。為替の行方は予想しにくいため、円とドルの両方で持つという考え方もある。
分配金・配当には米国と日本の両方で税がかかる
TLT・VNQ・XLU やリアルティ・インカムの分配・配当には、米国で10%の税が引かれ、さらに日本でも課税される。確定申告で外国税額控除を使うと、一部を取り戻せる。NISA の口座では日本の税はかからないが、米国の10%は引かれたままになる。
利下げ関連の投資で注意したいこと
政策金利と長期金利は、別々に動く
この記事で何度も見たとおり、FRB が利下げをしても、長期金利が下がるとは限らない。2024年は利下げの局面で長期金利が上がり、2004年は利上げの局面で長期金利が下がった。利下げのニュースより、10年国債の利回りと住宅ローン金利を見るほうが、ここで紹介した銘柄の動きを説明できる。
金利が下がる理由に注意する
長期金利が急に下がるのは、景気が悪くなりそうなときが多い。そのときは、金利に敏感な銘柄が米国株に勝っても、値段そのものは下がることがある。2007年の利下げ局面では、不動産も住宅も公益も下げた。
金利の向きを当てにいかない
2026年9月時点の FRB の見通しでは、利下げに戻るのは2028年からである。見通しは何度も変わってきた。利下げの時期を当てて一度に買うより、金利が下がって得をするもの(国債・REIT・住宅)と、金利が上がって得をするもの(銀行・エネルギー)を組み合わせる、という考え方もある。
まとめ
FRB は2024年9月から2025年12月までに政策金利を1.75%下げたあと、2026年9月に利上げへ転じました。FRB の見通しの中央値では、利下げに戻るのは2028年からです。利下げは今すぐのテーマではありませんが、いつかは来る局面に備えて、その仕組みを知っておく価値があります。
過去4回の利下げ局面と20年分の月ごとのデータから見えたのは、利下げの恩恵が届くかを決めるのは、FRB が動かす政策金利ではなく、市場が決める長期金利だということでした。長期金利が下がれば、長期国債・REIT・公益・住宅・金が米国株に勝ちやすく、銀行やエネルギーは負けやすい。一方で、テクノロジー株や小型株は「利下げで恩恵を受ける」と言われるほど、データでは差が出ませんでした。
今の REIT や公益株は、配当の利回りが国債より低く、国債と比べた差は2007年以降で最も小さい水準にあります。長期金利が高い今は逆風ですが、それは長期金利が下がったときに見直される余地が大きい、ということでもあります。利下げのニュースに飛びつくのではなく、10年国債の利回りと住宅ローン金利の動きを見ながら、金利が下がったときに恩恵を受ける資産を少しずつ準備していく。利下げのテーマとは、そんな付き合い方が合っていると考えています。