このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- メタネックス(MEOH)の株価
- メタネックス(MEOH)とは何の会社、どのような事業をしている?
- メタネックス(MEOH)の事業は?生産の7割が北米
- 決算で何が起きた?価格が1.5倍、EBITDAは2.8倍
- ニュージーランドとトリニダードの工場は止める
- 借入を返し、自社株買いを始める
- 低炭素メタノールの取り組み
- 取引市場は?
- メタネックス(MEOH)のセクター、業種、属するテーマは?
- 配当は?
- メタネックス(MEOH)の競合企業は?
- メタネックス(MEOH)の競合との差別化要素と優位性は?
- メタネックス(MEOH)の業績について
- メタネックス(MEOH)のリアルタイム株価チャート
- メタネックス(MEOH)の将来性と今後の見通しは?
- MEOH 2026年Q3決算:中東情勢によるメタノール需給逼迫が続き、純利益2.65億ドルへ拡大
- MEOH 2026年Q2決算:中東情勢による供給ショックが価格急騰を招き、四半期最高益を記録
- まとめ
はじめに
メタネックス(MEOH)は、天然ガスからメタノールをつくって世界に売る、カナダのバンクーバーに本社を置く会社です。2026年10月29日に発表した7〜9月期の決算では、純利益が2.65億ドル、調整後EBITDAが5.43億ドルとなり、前年同期の1.91億ドルから2.8倍に増えました。株価は決算の翌日に+14.0%上がり、10月30日の終値71.57ドルは2025年末の39.72ドルから8割高い水準です。
追い風になったのは、2月末に始まった中東の紛争です。ペルシャ湾周辺からのメタノールの供給が大きく減り、価格が上がりました。一方で、天然ガスが足りないニュージーランドとトリニダードの工場は止めることを決めています。
本記事では、外から来た価格の追い風と、会社の中で進む工場の整理の両方を軸に、年次報告書(40-F)と決算資料(6-K)から確かめます。
メタネックス(MEOH)の株価
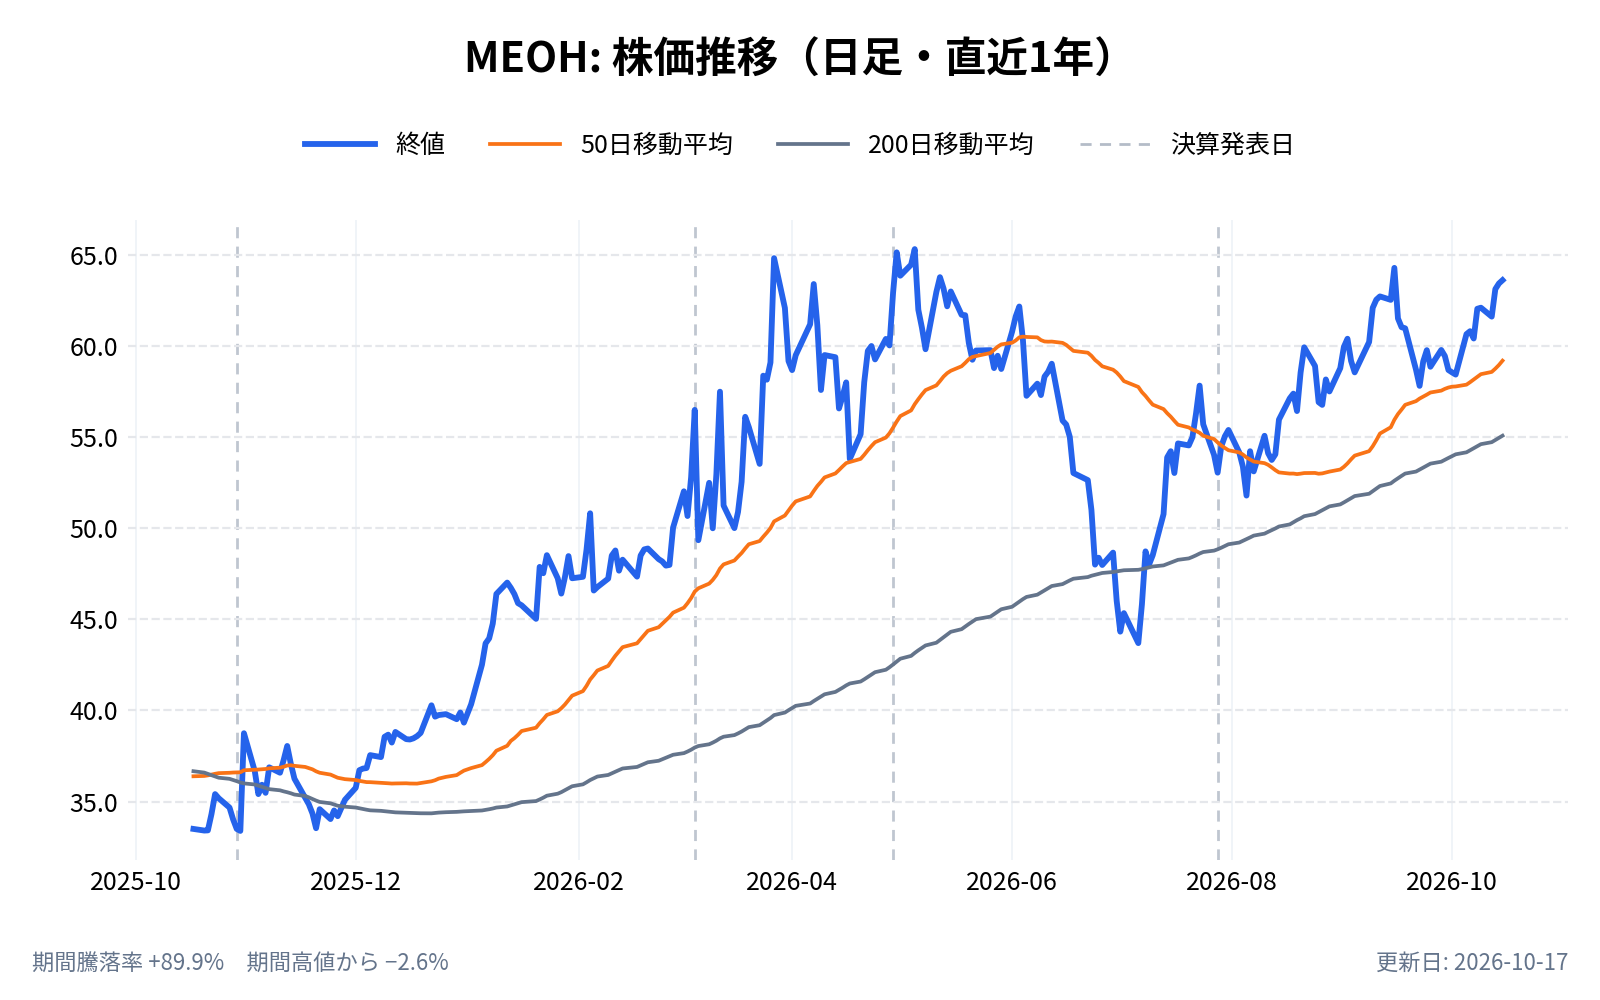
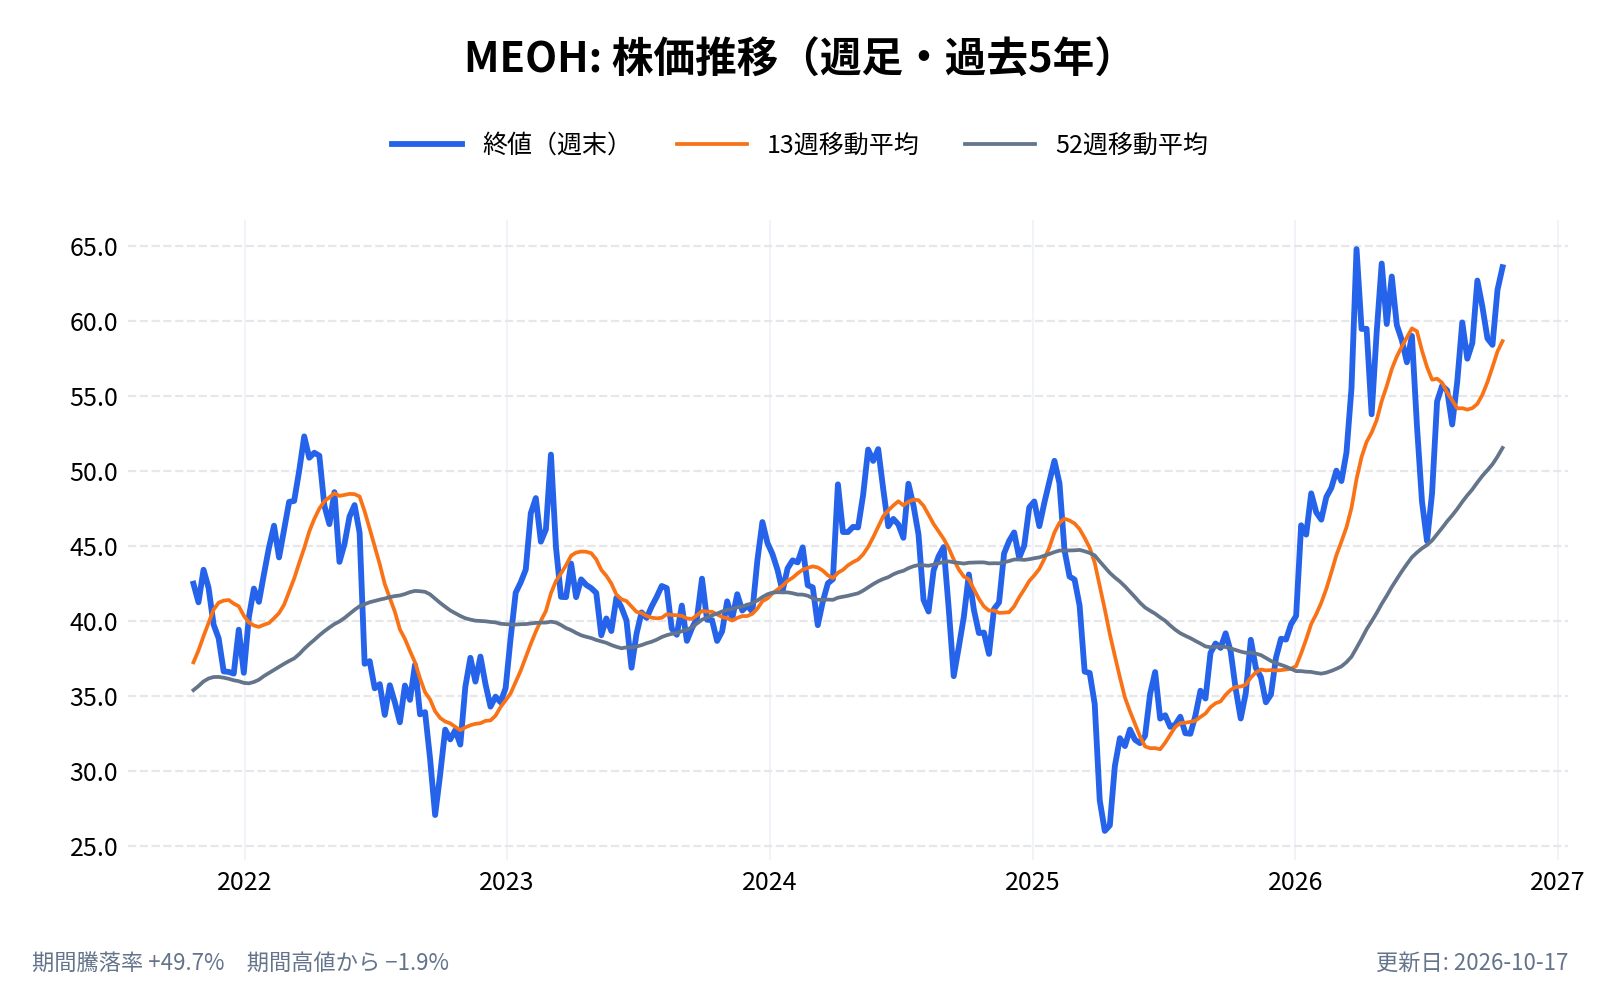
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
メタネックス(MEOH)とは何の会社、どのような事業をしている?
メタネックスは、1968年にカナダで設立されたメタノールの会社である。年次報告書(AIF)は「世界最大のメタノールの生産者・供給者」と書いており、国際的に取引されるメタノールの約20%を売っている。2025年の販売量は950万トンだった。
メタノールは、天然ガスなどからつくる液体の化学品である。AIF によると、用途の約50%はホルムアルデヒドや酢酸などの化学品、30%超は燃料などのエネルギー向け、20%未満は中国でプラスチックの原料をつくる MTO(メタノールからオレフィンをつくる工程)である。
海運子会社の Waterfront Shipping(持分60%)は、約30隻の船を持つか運航しており、AIF は「世界最大のメタノール運搬船の船団」としている。
メタネックス(MEOH)の企業情報は以下。
- 会社名: Methanex Corporation
- 本社所在地: カナダ ブリティッシュコロンビア州バンクーバー
- 代表者: Rich Sumner(社長兼最高経営責任者)
- 設立: 1968年
- 公式サイト: https://www.methanex.com
- 事業内容: メタノールの製造・販売・海上輸送
メタネックス(MEOH)の事業は?生産の7割が北米
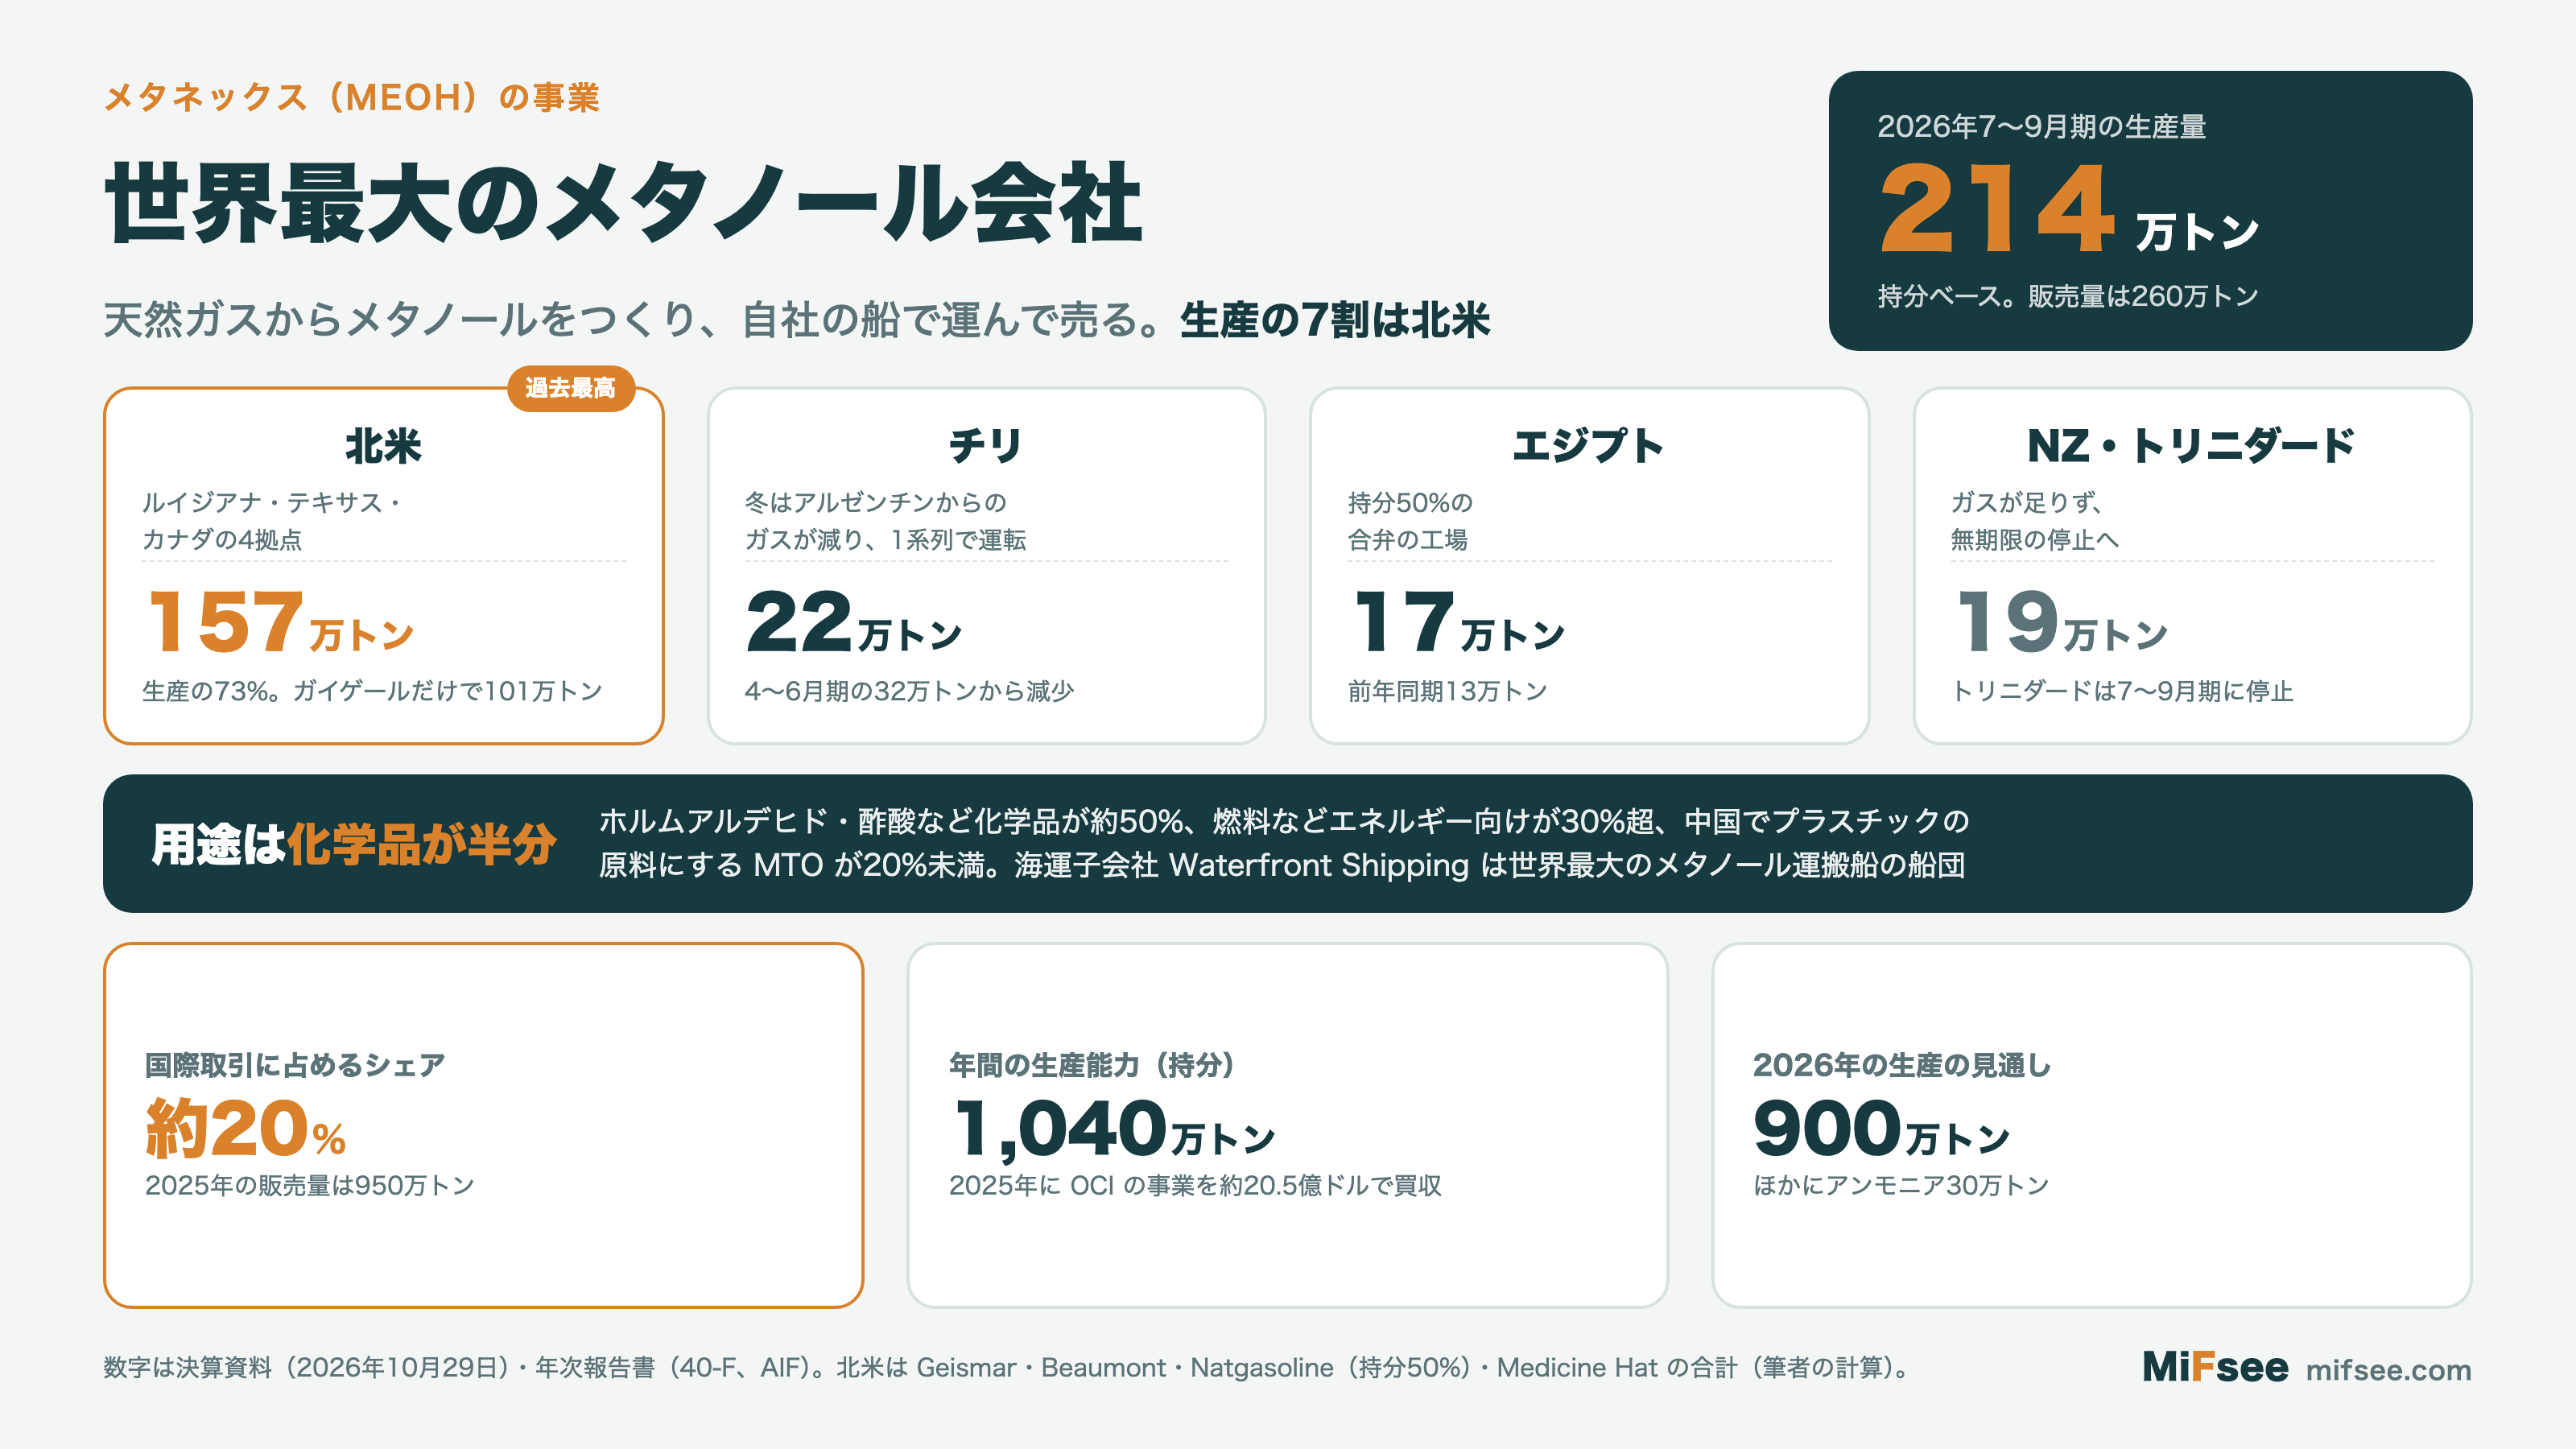
2026年7〜9月期の生産量は、持分ベースで214万トンだった(決算資料)。拠点ごとに見ると以下の通り。
- 北米: 157万トン(生産の73%、筆者の計算)。ルイジアナ州ガイゲール(101万トン)、テキサス州ボーモント、テキサス州の合弁 Natgasoline(持分50%)、カナダのメディシンハットの4拠点。会社は「北米の生産が過去最高」としている
- チリ: 22万トン。冬はアルゼンチンからのガスが減るため、期間の大半を1系列で動かした。9月末に2系列の運転に戻した
- エジプト: 17万トン(持分50%の合弁)
- ニュージーランドとトリニダード: 合わせて19万トン。どちらもガスが足りず、無期限の停止を決めた(後述)
2025年に OCI のメタノール事業を買った
北米の生産が増えたのは、2025年6月に、オランダの OCI からメタノール事業を約20.5億ドルで買ったためでもある。テキサス州ボーモントの工場(メタノール年91万トン、アンモニア年34万トン)と、Natgasoline の持分50%などが加わった。対価には現金11.8億ドルと新株990万株が含まれ、発行済株式数は約6,700万株から約7,700万株に増えた。
決算で何が起きた?価格が1.5倍、EBITDAは2.8倍
2026年7〜9月期の主な数字は以下の通り(決算資料、2026年10月29日)。
- 売上: 13.88億ドル
- 純利益(株主に帰属): 2.65億ドル(希薄化後1株3.42ドル)。前年同期は700万ドルの赤字
- 調整後EBITDA: 5.43億ドル(前年同期1.91億ドル)
- 平均実現価格: 1トン510ドル(前年同期345ドル)
- 営業キャッシュフロー: 6.46億ドル(前年同期1.84億ドル)
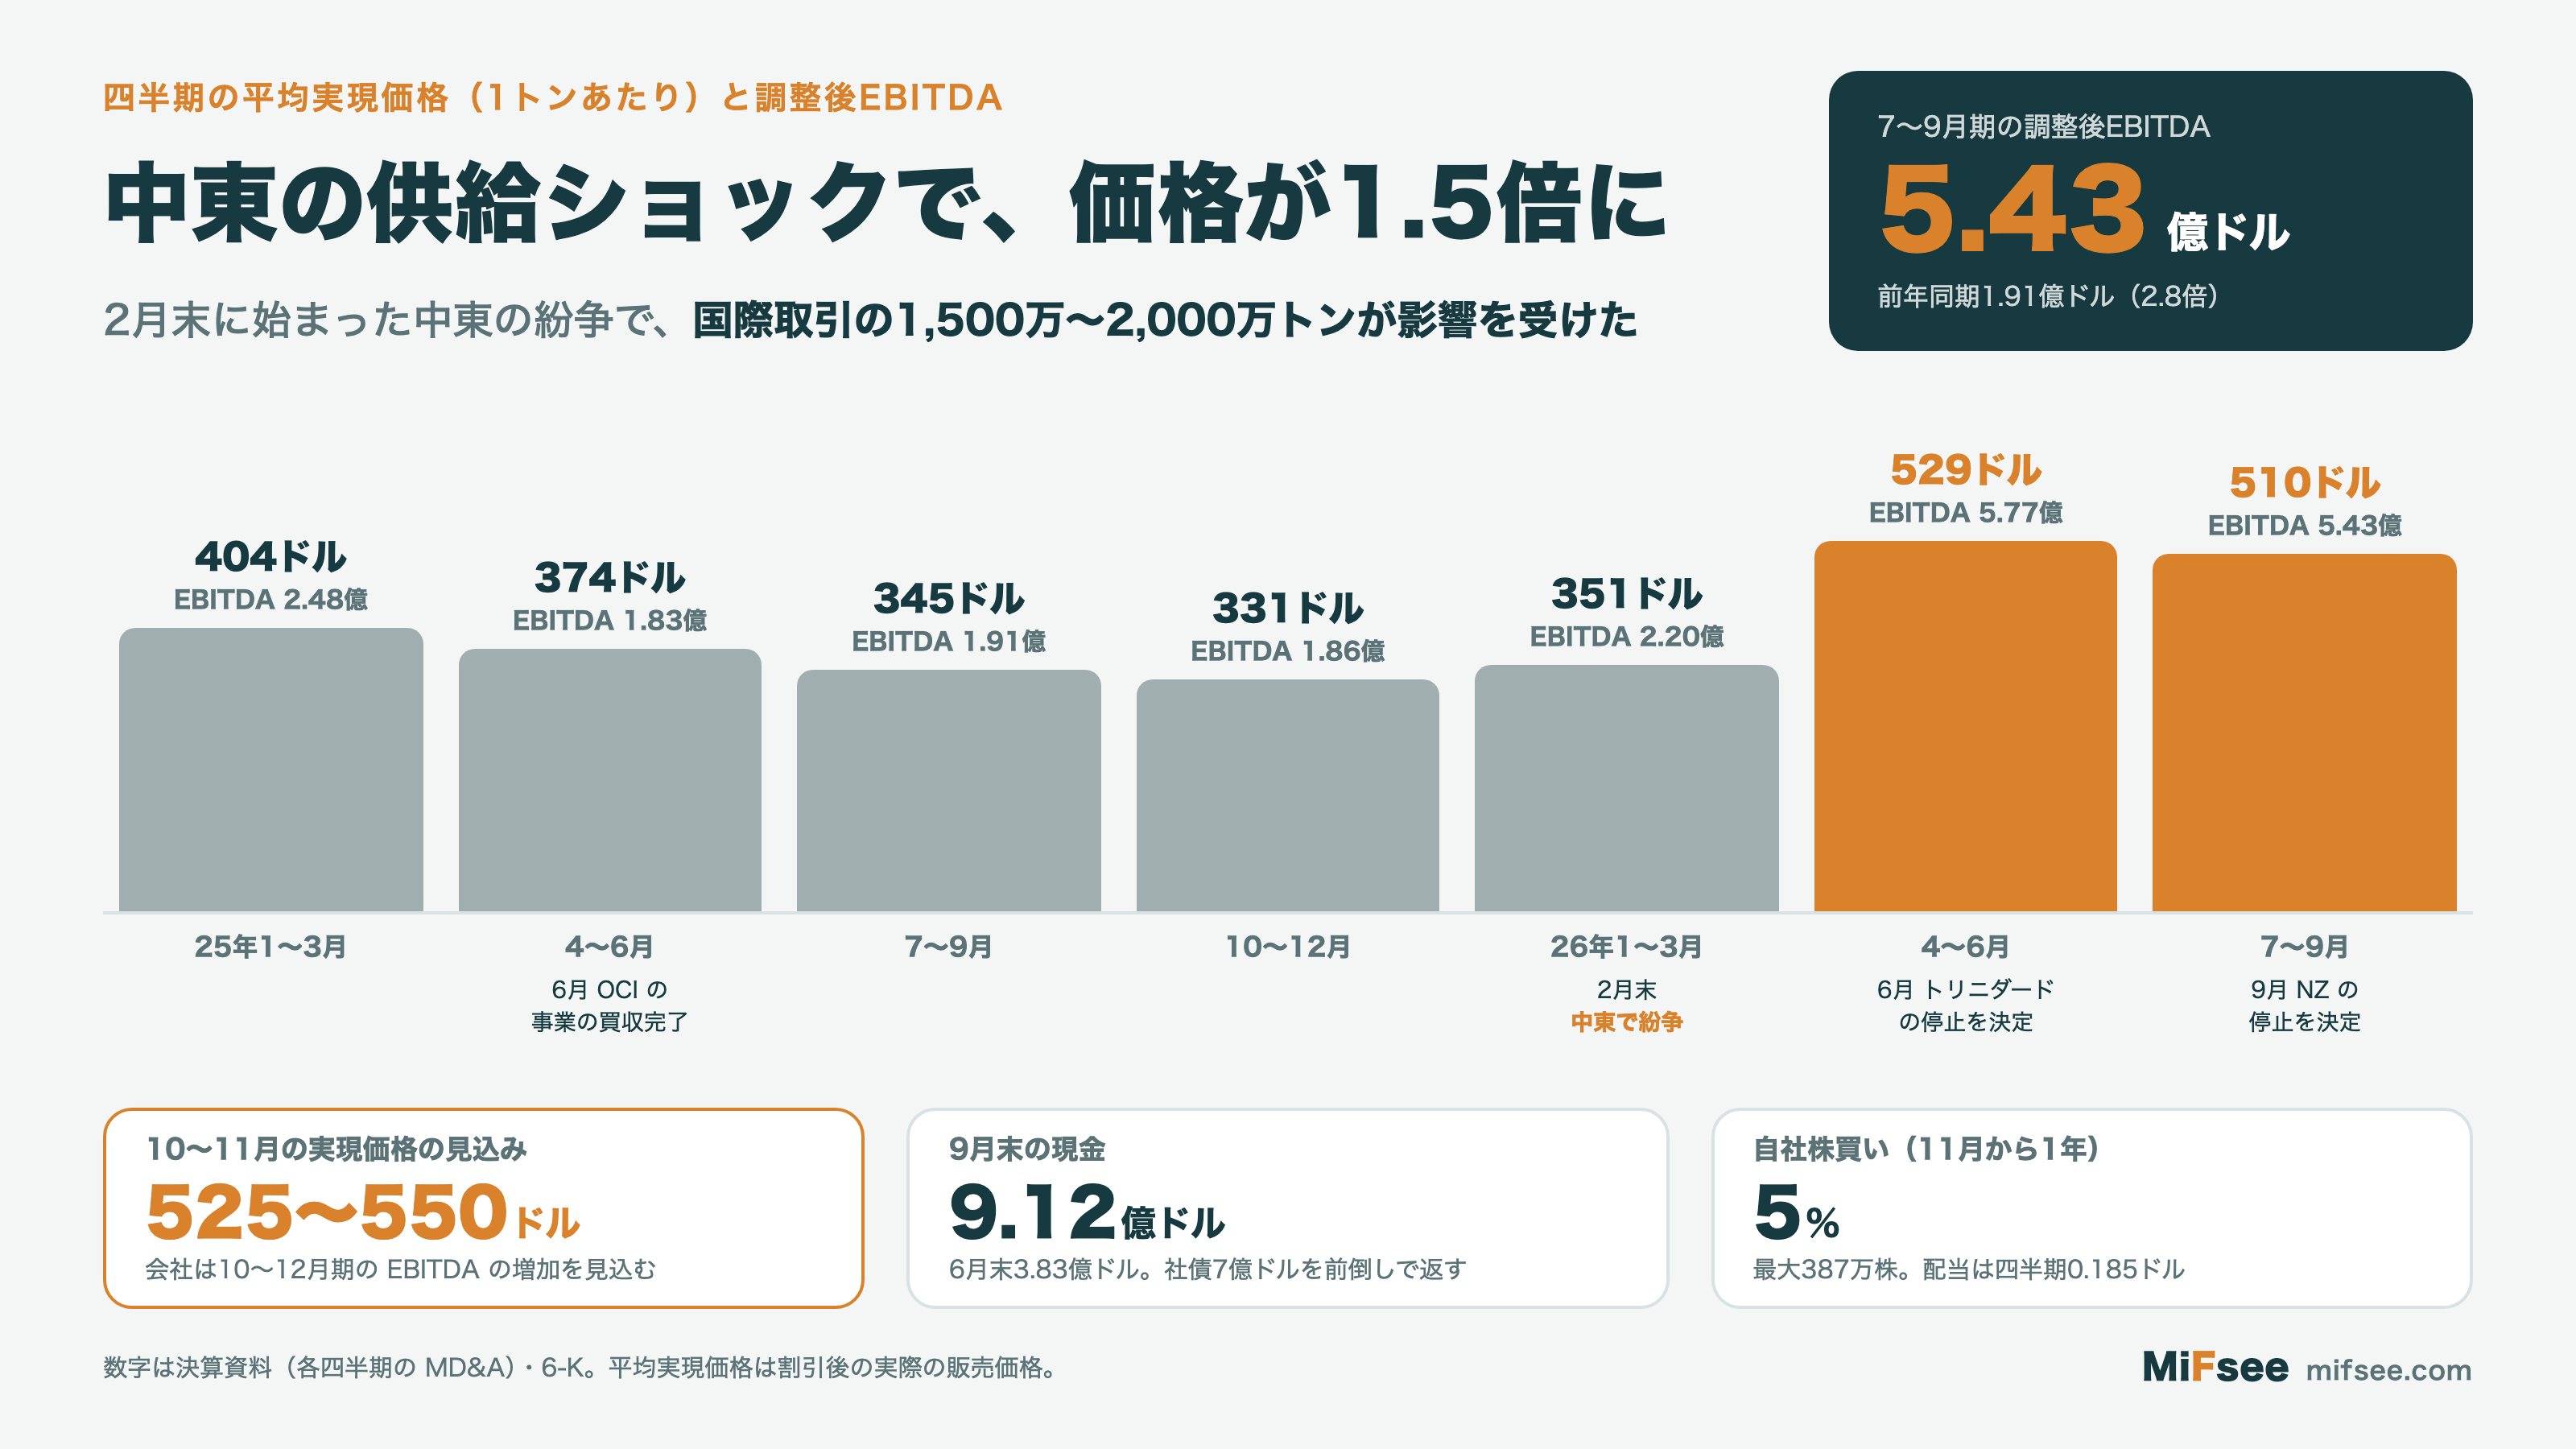
中東の紛争で、国際取引の1,500万〜2,000万トンに影響
決算資料(MD&A)は、2月末に始まった中東の紛争が「国際的に取引されるメタノールの推定1,500万〜2,000万トンに影響を与え続けている、前例のない供給ショック」だとしている。1〜3月期の資料によると、3月から、ペルシャ湾周辺の生産者からの輸送が、その後は生産そのものが大きく制約された。
足りない分は、主にアジアの在庫の取り崩しと、中国の MTO などの需要の減少で埋められたという。地域の工場やガス設備の被害の程度は「まだ分からない」とされている。
価格は4〜6月期に跳ね、7〜9月期も高止まり
平均実現価格は、1〜3月期の1トン351ドルから、4〜6月期に529ドルへ跳ね、7〜9月期も510ドルと高い水準が続いた。メタネックスが公表している北米の契約価格は、1月の1トン851ドルから、5〜8月は1,480ドルまで上がった。
10〜12月期はさらに上がる見込み
会社は、10月・11月の公表価格と足元のスポット価格から、この2か月の平均実現価格を1トン525〜550ドルと見込む。生産したメタノールの販売量が同じくらいなら、「10〜12月期の調整後EBITDAは上がる」としている。
ニュージーランドとトリニダードの工場は止める
価格の追い風の一方で、ガスが手に入らない工場の整理が進んでいる。
- トリニダード: Titan 工場(年86万トン)のガスの新しい契約がまとまらず、無期限に止める手続きに入った(2026年6月)。既存の契約は7〜9月期に切れ、Titan はすでに止まっている。同じ国の Atlas 工場はそれより前から停止中である。4〜6月期に、税引き後1.15億ドルの減損(現金の出ない損失)を計上した
- ニュージーランド: 国内の天然ガスが減り続け、新しい供給の道筋も見えないとして、ガスの契約上の権利のほぼすべてを、2027年1〜3月期から2020年代の終わりまで売る契約を結んだ(2026年9月)。工場は2027年1〜3月期に無期限に止める。会社は大きな現金の支出は見込んでいない
2025年の生産量で見ると、トリニダードの Titan は73万トン、ニュージーランドは51万トンを生産していた。2社の停止で、年に100万トンを超える生産がなくなる計算になる(筆者の計算)。
借入を返し、自社株買いを始める
価格の高い時期に入った現金を、借入の返済に回している。
- 現金: 9月末は9.12億ドルで、6月末の3.83億ドルから増えた
- 借入の返済: 2027年10月が満期の社債7億ドルのうち、3億ドルを7〜9月期の後に返し、残りの4億ドルも10〜12月期に返す予定
- 自社株買い: 2026年11月4日から1年間で、発行済株式の5%(最大387万株)まで買える枠を設けた
- 配当: 四半期1株0.185ドル。2025年から同じ額
CEO の Rich Sumner 氏は「好調な操業とメタノールの高い価格で、借入を減らして財務を強くすることが大きく進んだ」と述べている。
低炭素メタノールの取り組み
メタノールは、船の燃料としても使われ始めている。メタネックスが買った OCI の事業には、低炭素メタノールの製造・販売の事業が含まれていた。2026年2月には、英国のイミンガム港で、Exolum・Ørsted と組み、船向けのバイオメタノールの供給を始めると発表した(メタネックスが供給する)。
ただ、決算資料と年次報告書には、低炭素メタノールの生産量や売上の数字は出ていない。今の売上と利益のほとんどは、天然ガスからつくる従来のメタノールによるものである。グリーンメタノールの関連銘柄は、グリーンメタノール関連銘柄の記事でまとめている。
取引市場は?
米国のナスダック(NASDAQ)に上場しており、ティッカーシンボルは「MEOH」。カナダのトロント証券取引所にも「MX」で上場している。
メタネックス(MEOH)のセクター、業種、属するテーマは?
- セクター: 素材
- 業種: 化学
- テーマ: メタノール、天然ガス、船の燃料、グリーンメタノール
同じ業種の銘柄
- エネルギー(石油・ガス・化学):ASPアイソトープス(ASPI)、エンブリッジ(ENB)、デボンエナジー(DVN)
配当は?
あり。四半期1株0.185ドル(年0.74ドル)で、2025年から同じ額である。2026年11月からは、配当に加えて自社株買いも始める。
メタネックス(MEOH)の競合企業は?
メタネックスは国際的なメタノールの取引の約20%を占める最大手である。競合には、中東や中国、ロシアなどのメタノールの生産者がいるが、上場している専業の会社は少ない。
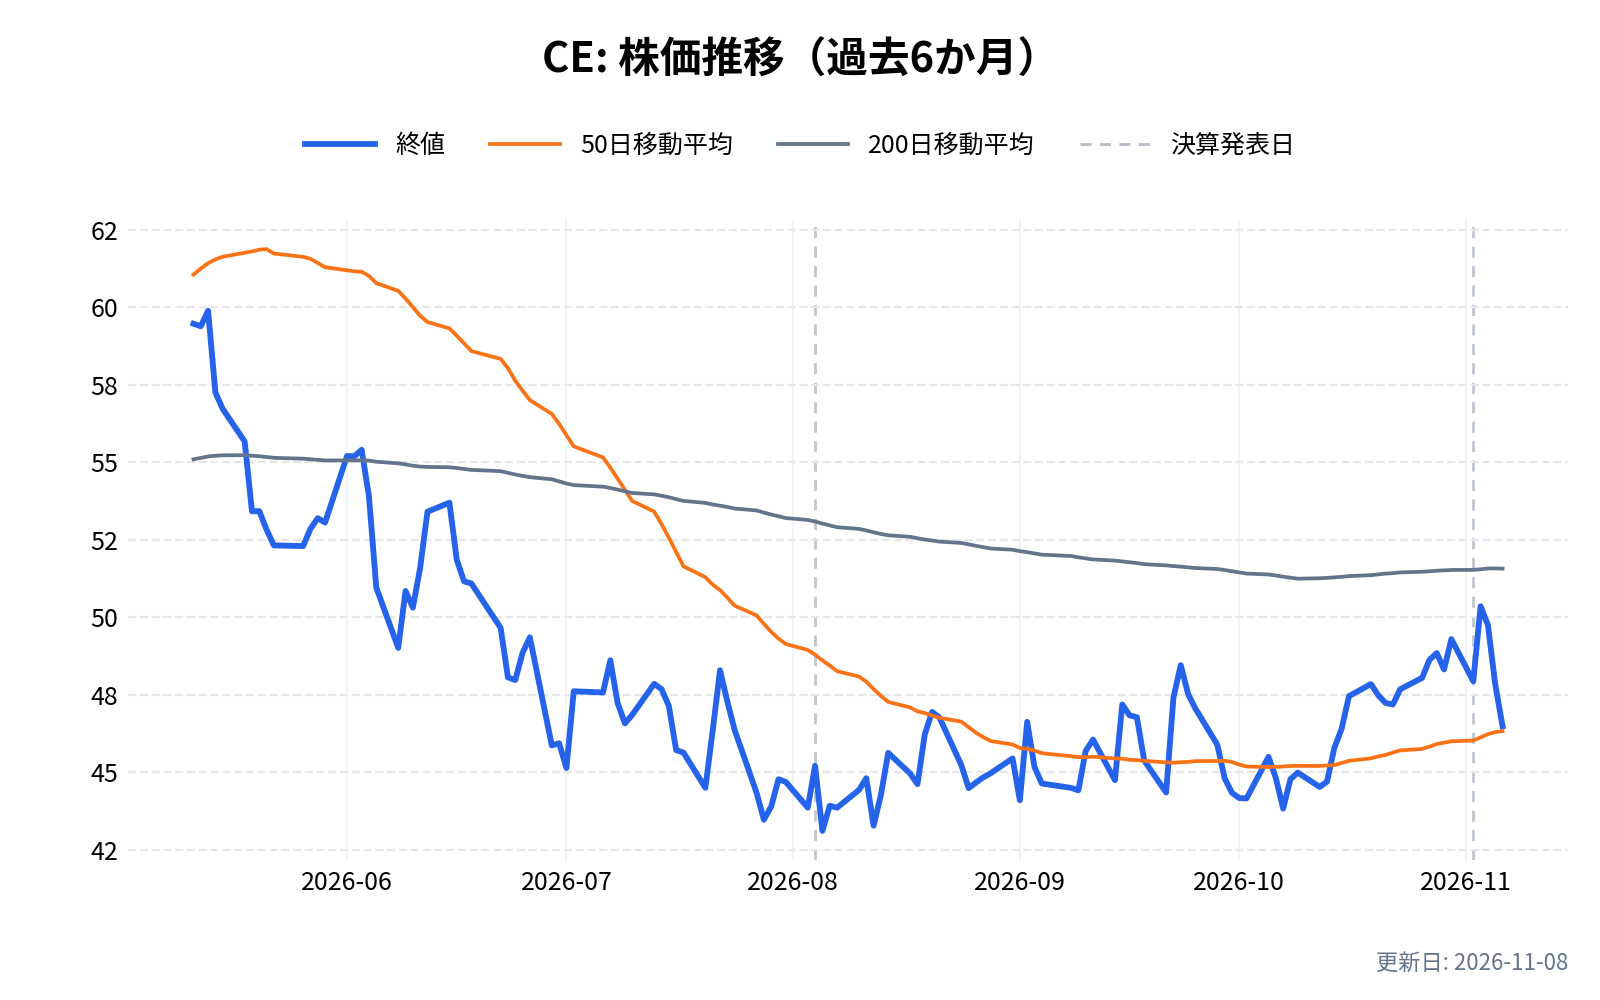
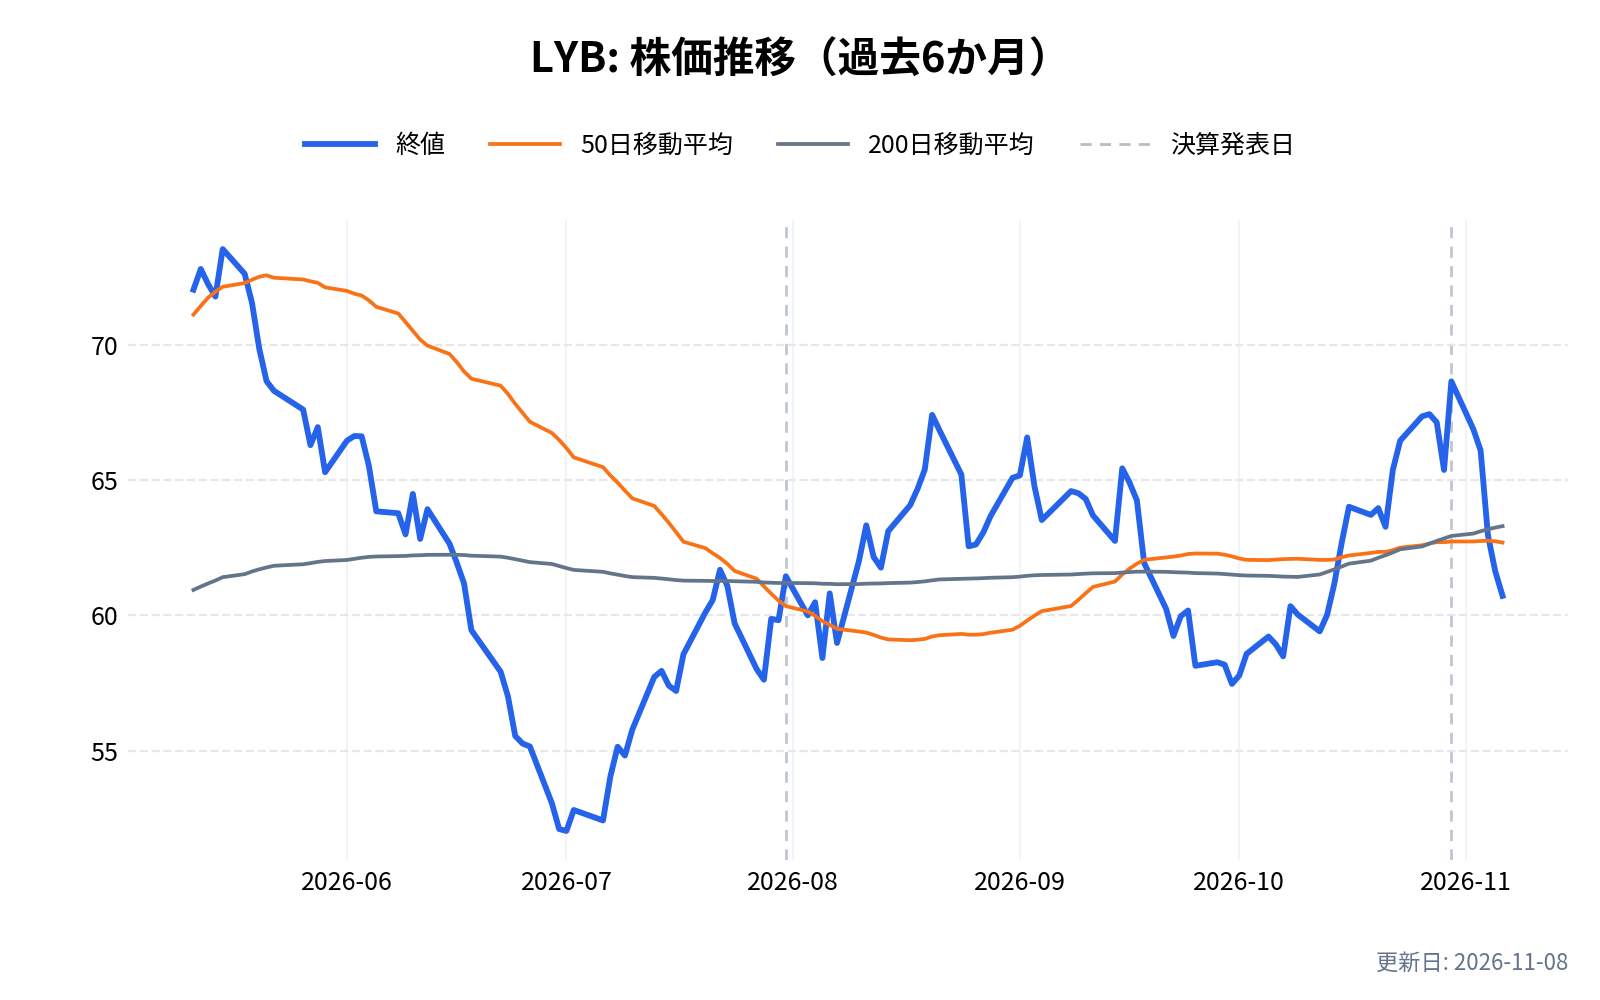
米国でメタノールもつくる化学会社として、セラニーズ(CE)とライオンデルバセル(LYB)の直近6か月の株価の動きを並べる(社名は筆者が選んだもので、年次報告書の記載ではない)。
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新

メタネックス(MEOH)の競合との差別化要素と優位性は?
世界中に工場と販売先を持つ
北米・南米・アフリカに工場を持ち、アジア・北米・欧州の顧客に売る。1つの地域の供給が止まっても、別の地域から運べる。
自前の船団
海運子会社 Waterfront Shipping が、世界最大のメタノール運搬船の船団を持つ。生産地から消費地まで、自社で運べる。
安いガスのある北米が中心
生産の7割が北米に集まっている。ガスの足りない地域の工場は止め、生産を北米に寄せている。
メタネックス(MEOH)の業績について
メタネックス(MEOH)の財務年度は12月31日に終了する。四半期決算の発表スケジュールは以下の通り。
- 第1四半期決算: 4月下旬
- 第2四半期決算: 7月下旬
- 第3四半期決算: 10月下旬
- 第4四半期および通期決算: 翌年の1月下旬〜2月上旬
メタネックス(MEOH)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
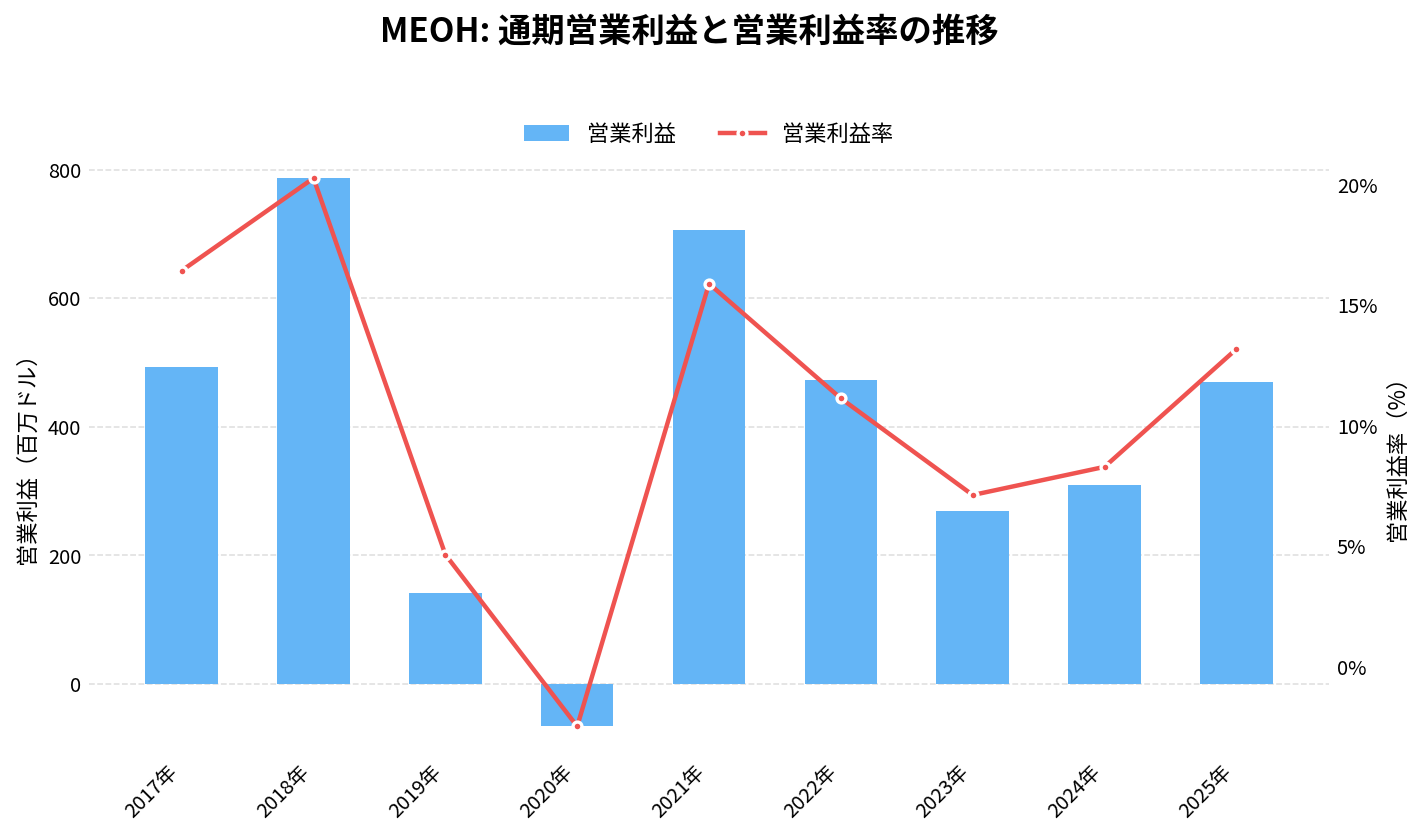
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
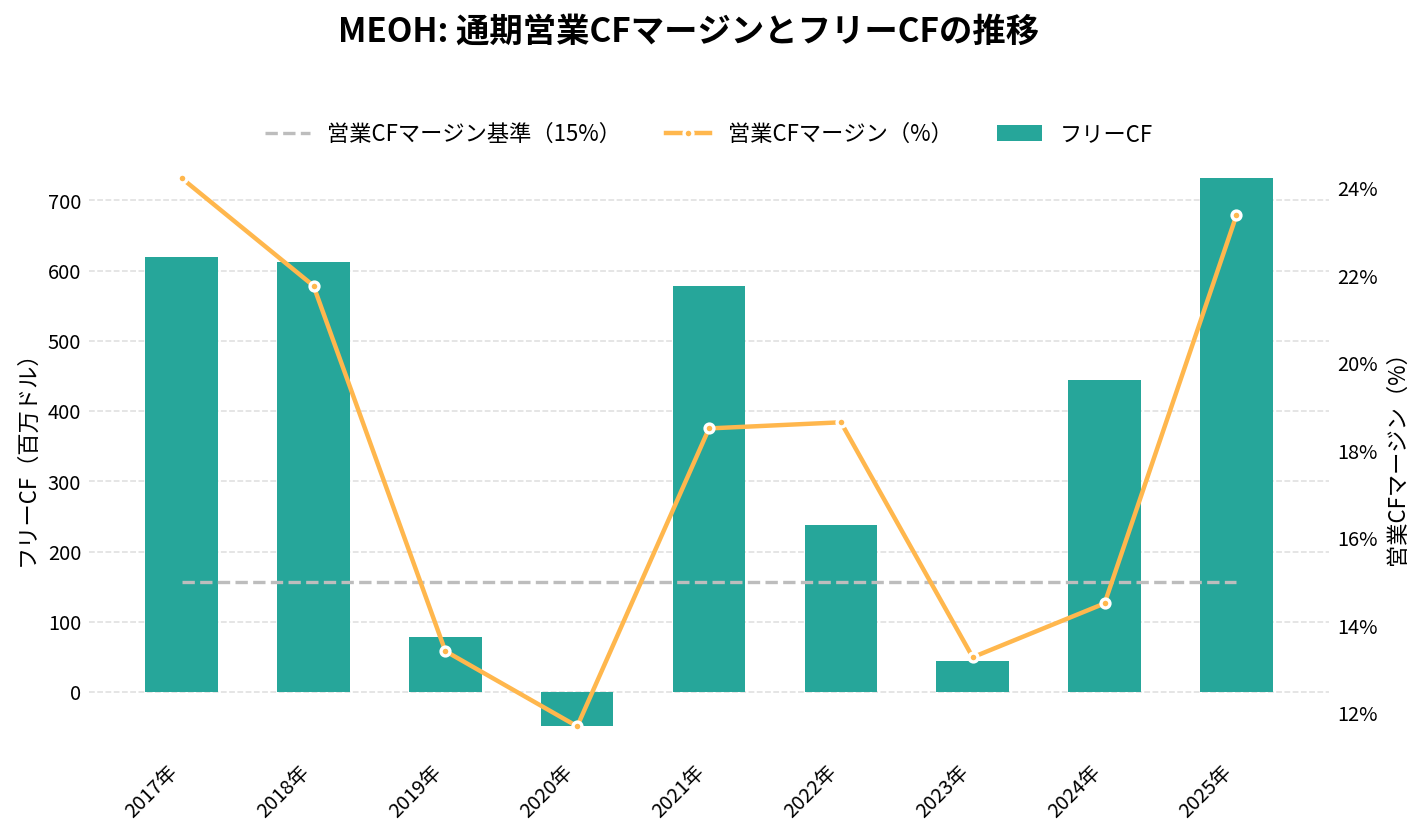
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
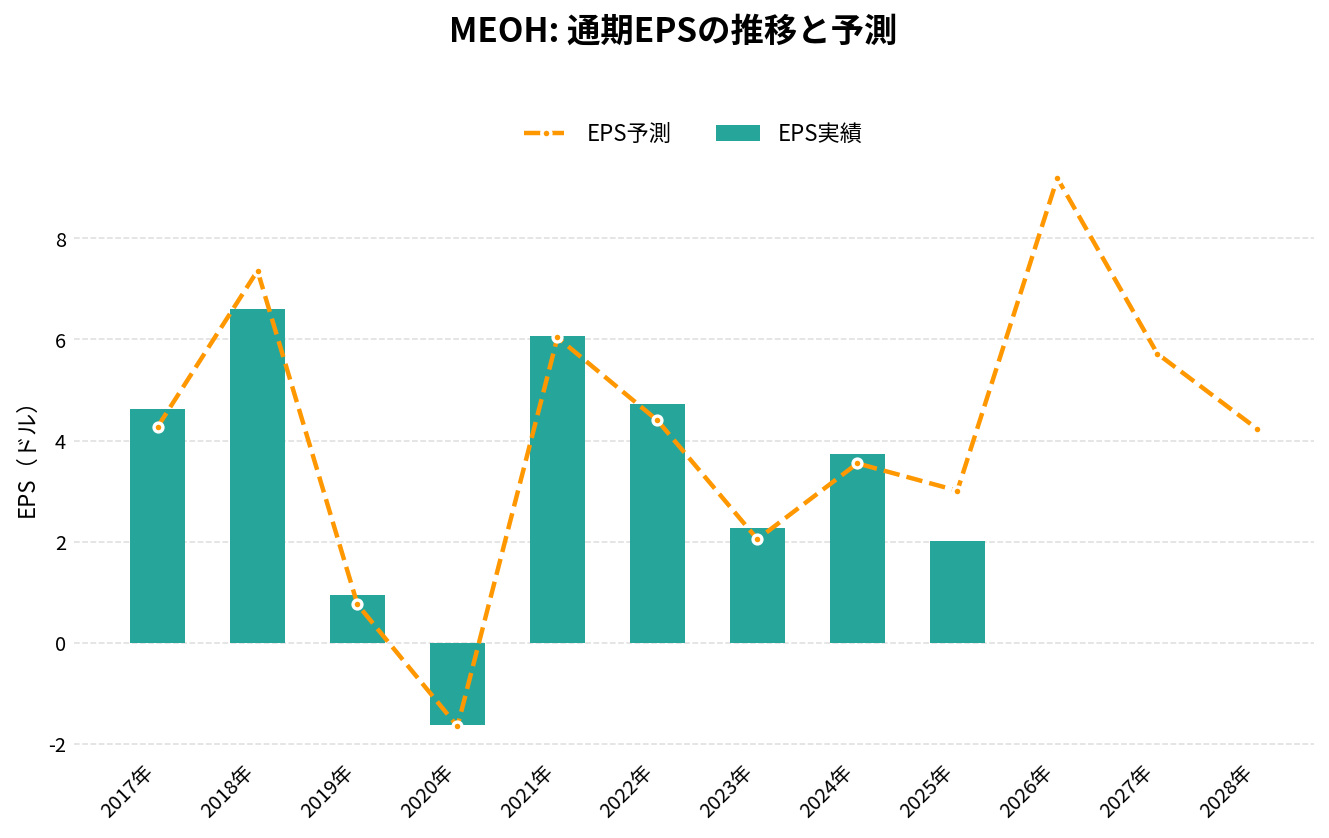
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
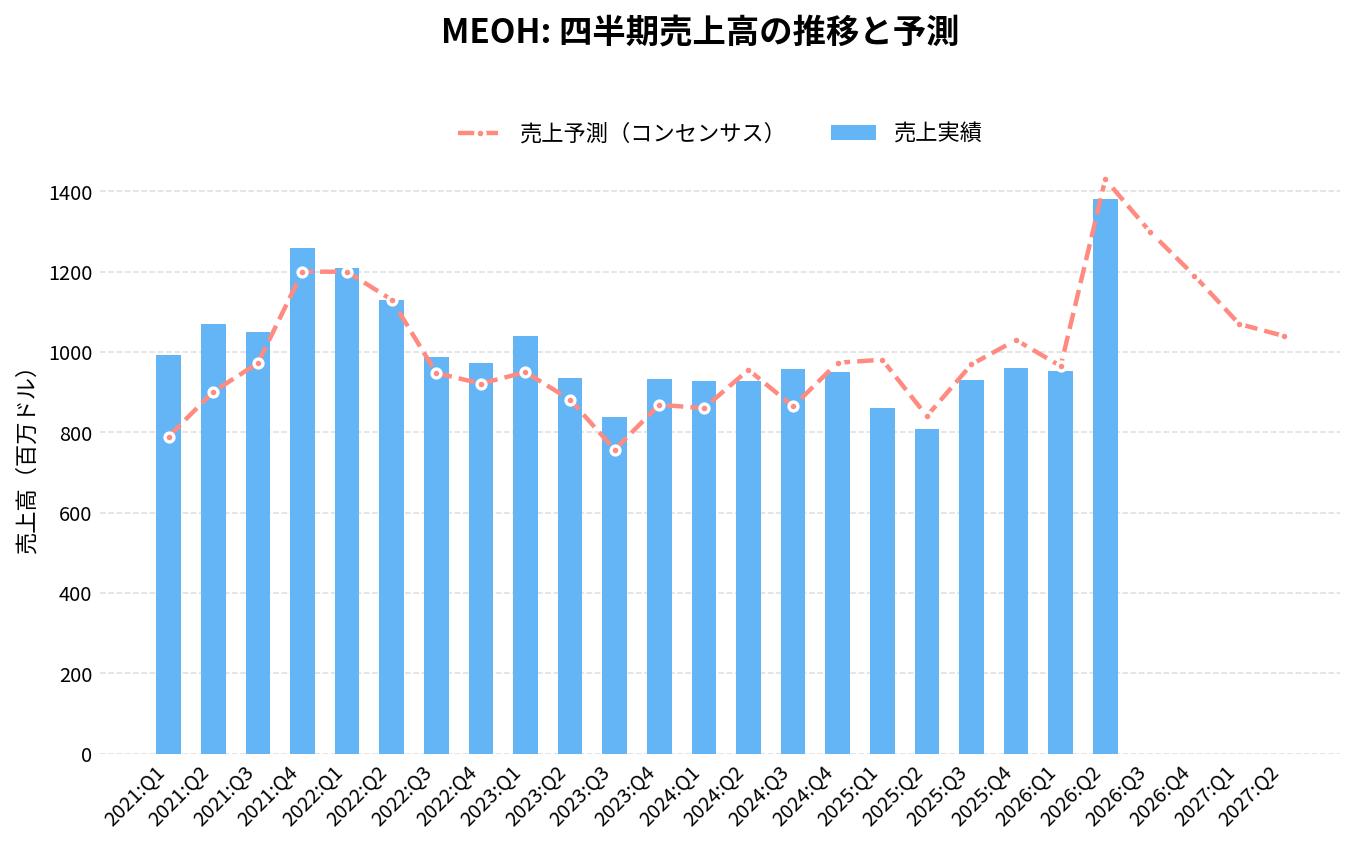
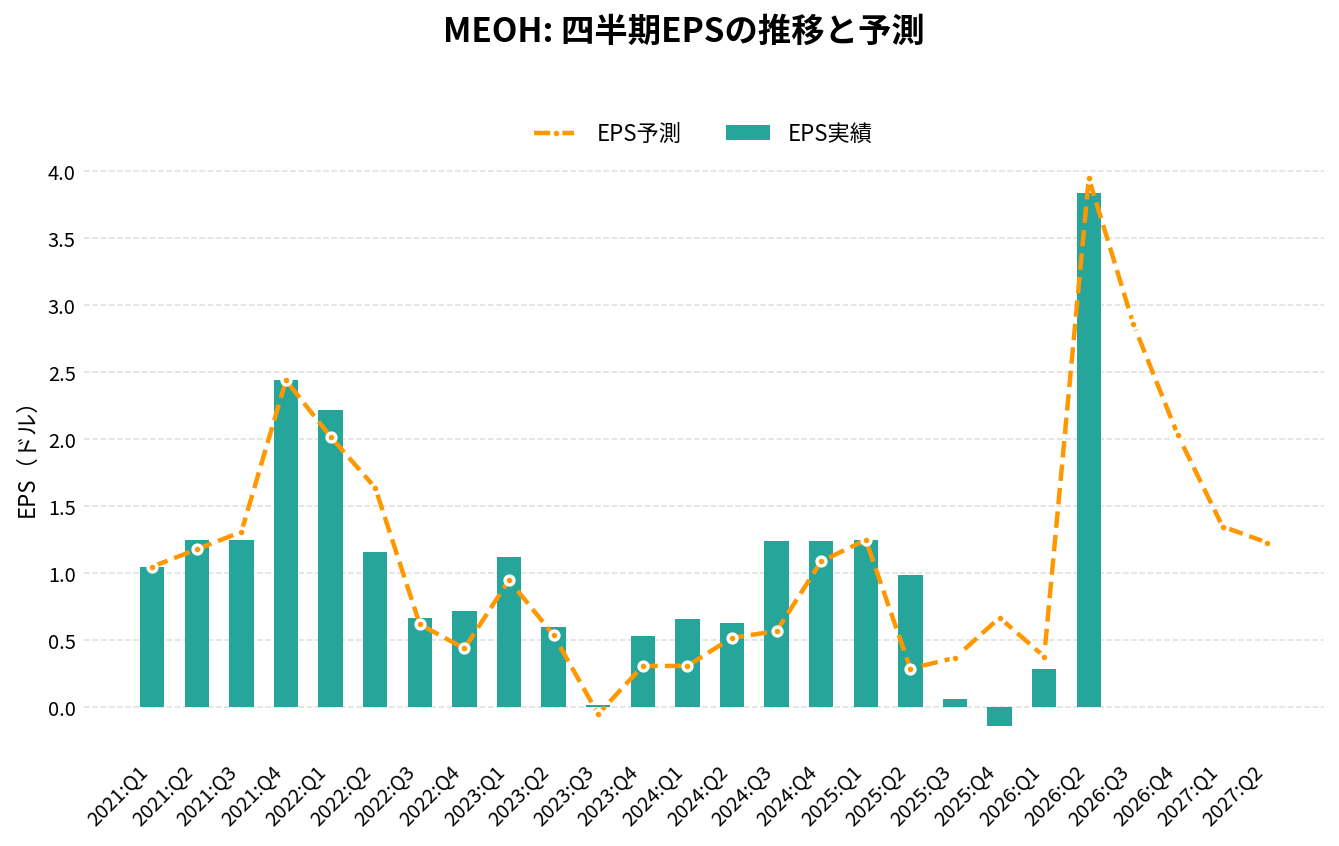
メタネックス(MEOH)の2026年Q3決算(2026/10/29 発表)は、売上1,360.0百万ドル(アナリストコンセンサス1,300.0百万ドルに対し+4.6%)、EPS 3.62ドル(同2.9ドルに対し+0.72ドル)でした。
売上の前年同期比は+46.1%です。
直近8四半期では、売上が1回、EPSが3回コンセンサスを上回っています。
四半期:売上高の推移
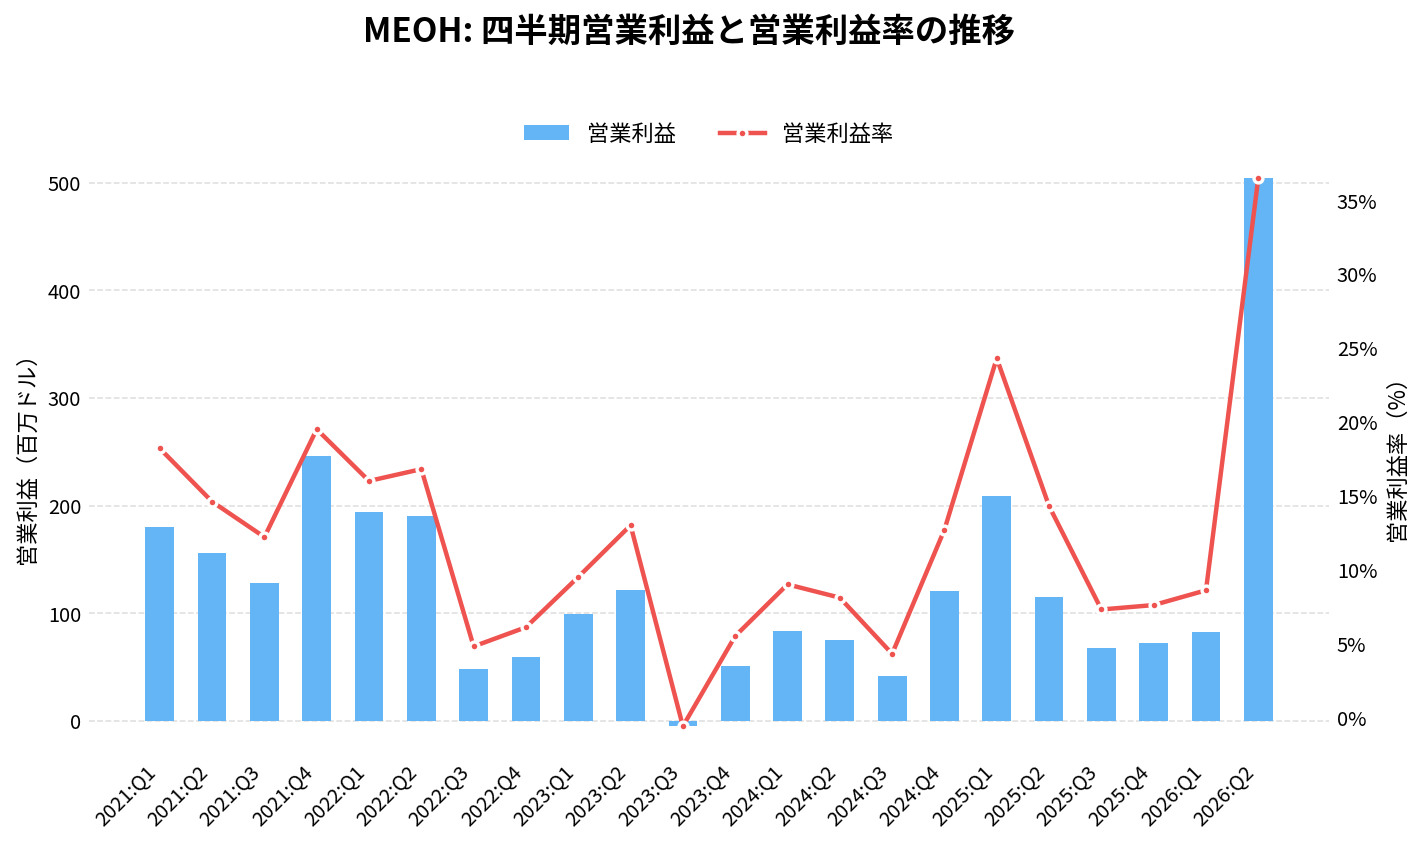
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q4 | 950.32 | +1.8% | -2.4% | 1.24 | +0.15 | 12.7% |
| 2025:Q1 | 861.55 | -7.0% | -12.2% | 1.25 | 0.00 | 24.3% |
| 2025:Q2 | 809.34 | -12.8% | -3.7% | 0.99 | +0.70 | 14.3% |
| 2025:Q3 | 930.66 | -2.9% | -4.0% | 0.06 | -0.31 | 7.3% |
| 2025:Q4 | 961.26 | +1.2% | -6.7% | -0.14 | -0.81 | 7.6% |
| 2026:Q1 | 953.08 | +10.6% | -1.2% | 0.29 | -0.09 | 8.6% |
| 2026:Q2 | 1,380.00 | +70.5% | -3.5% | 3.84 | -0.11 | 36.5% |
| 2026:Q3 | 1,360.00 | +46.1% | +4.6% | 3.62 | +0.72 | 28.7% |
| 2026:Q4(予想) | 1,430.00 | +48.8% | – | 3.92 | – | – |
| 2027:Q1(予想) | 1,270.00 | +33.3% | – | 2.69 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-08 取得時点)。 | ||||||
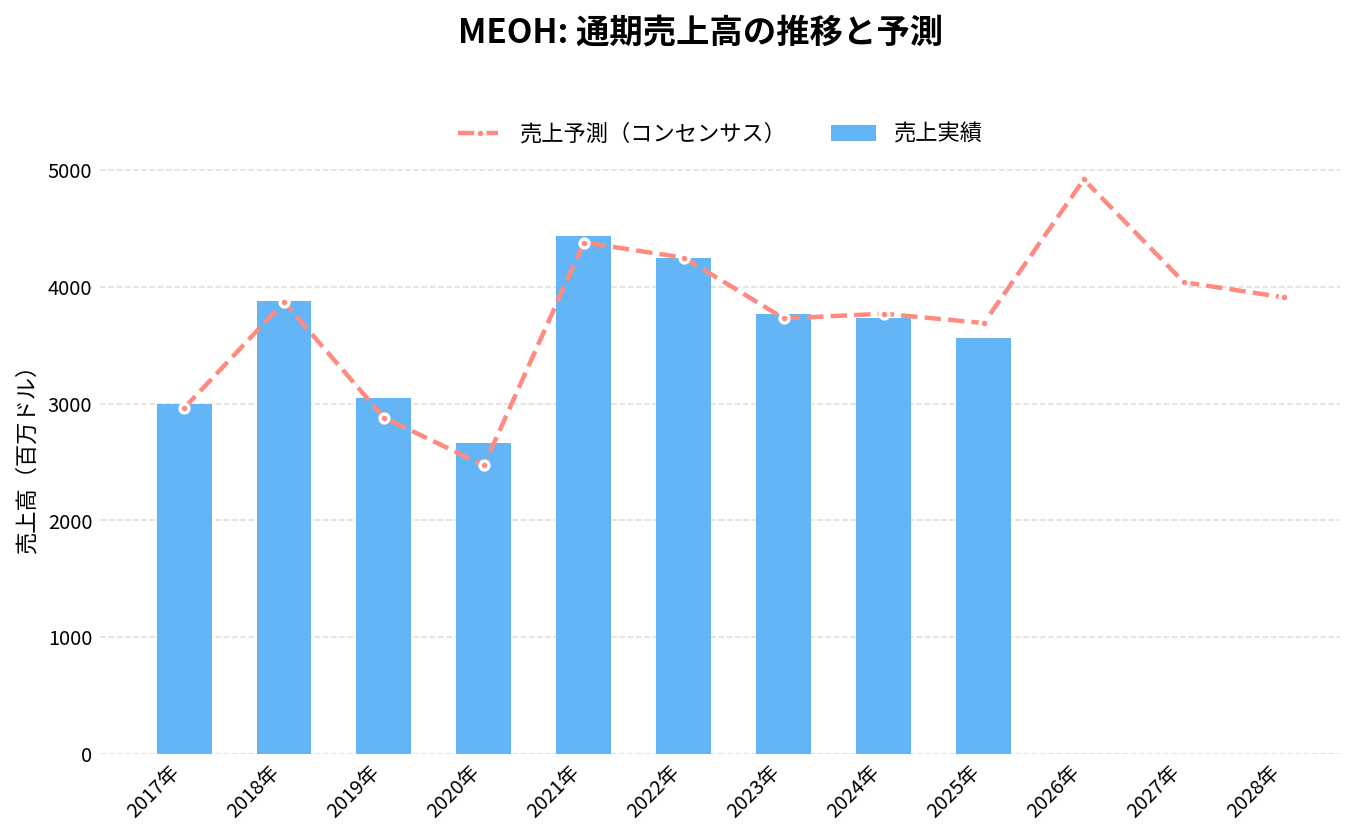
通期:売上高の推移
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 4,440.00 | +66.9% | 6.06 | 15.9% | 18.5% | 578.74 |
| 2022年 | 4,250.00 | -4.3% | 4.72 | 11.1% | 18.6% | 238.32 |
| 2023年 | 3,770.00 | -11.3% | 2.28 | 7.1% | 13.3% | 43.97 |
| 2024年 | 3,730.00 | -1.1% | 3.73 | 8.3% | 14.5% | 444.73 |
| 2025年 | 3,560.00 | -4.6% | 2.01 | 13.2% | 23.4% | 731.56 |
| 2026年(予想) | 5,080.00 | +42.7% | 11.79 | – | – | – |
| 2027年(予想) | 4,230.00 | -16.7% | 7.45 | – | – | – |
| 2028年(予想) | 3,820.00 | -9.7% | 5.07 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-08 取得時点)。 | ||||||
メタネックス(MEOH)の将来性と今後の見通しは?
数字で見る直近の変化
- 価格: 2026年7〜9月期の平均実現価格は1トン510ドル。前年同期の345ドルの1.5倍
- 利益: 調整後EBITDAは5.43億ドルで、前年同期の2.8倍
- 見通し: 10〜11月の実現価格は525〜550ドルの見込み。10〜12月期のEBITDAは増える見込み
- 株価: 2025年末の39.72ドルから、10月30日の71.57ドルへ(+80%)
お金の面
9月末の現金は9.12億ドルで、未使用の借入枠4億ドルもある。長期の借入は23.98億ドルで、2025年末の27.53億ドルから減った。さらに10〜12月期に社債を返していく。
注目しているポイント
- 中東の供給の戻り方: ペルシャ湾周辺の工場と輸送がいつ、どこまで戻るか。戻れば価格は下がりうる
- 北米の生産: 過去最高の生産を続けられるか
- 株主への還元: 借入の返済の後、自社株買いをどこまで進めるか
リスクと不確実性
- 価格の振れ: メタノールの価格は需給で大きく動く。今の高い価格は、中東の紛争という外の出来事に支えられている
- 天然ガスの確保: ニュージーランドとトリニダードのように、ガスが手に入らなければ工場を止めることになる。チリも冬はガスが減る
- 中国の需要: 価格が高いと、中国の MTO の需要が減る。足りない分の一部は、この需要の減少で埋められた
- 物流の費用: 紛争で船の燃料と輸送の費用が上がっている
価格の上昇と利益の急増、借入の返済は、決算の数字で確かめられる。ただ、その追い風は中東の紛争という外の出来事によるもので、会社の中では工場の整理が進んでいる。四半期ごとの決算で、価格の行方と、北米への集中が利益を支え続けるかを確かめていく必要がある。
MEOH 2026年Q3決算:中東情勢によるメタノール需給逼迫が続き、純利益2.65億ドルへ拡大
発表日:2026/10/29
MEOHの決算ハイライト
メタネックスの2026年第3四半期は、純利益が2.65億ドルとなり、前四半期の1.98億ドルから大きく伸びた。前年同期は700万ドルの純損失だったため、収益構造が一変している。Adjusted EBITDAは5.43億ドル、Adjusted純利益は2.84億ドルで、いずれも前年同期の1.91億ドル・500万ドルから飛躍的に改善した。
平均実現価格は1トンあたり510ドルと、前四半期の529ドルからはやや低下したものの、前年同期の345ドルと比べれば依然として高水準だ。メタノール生産量は214.3万トンで、北米事業が過去最高の生産を記録したことが支えとなった一方、チリは季節的なガス供給制約で減産、トリニダードのTitanプラントは無期限停止となった。
営業キャッシュフローは6.46億ドルと前年同期の1.84億ドルから大幅に増加し、株主還元として配当1400万ドルを支払った。会社は10月・11月のメタノール価格見通しを踏まえ、第4四半期のAdjusted EBITDAはさらに上振れる見込みであることも示している。
抑えておくべきKPI
- 純利益(株主帰属分): 2.65億ドル(前四半期1.98億ドル、前年同期は700万ドルの純損失)
- Adjusted EBITDA: 5.43億ドル(前四半期5.77億ドル、前年同期1.91億ドル)
- 平均実現価格: 1トンあたり510ドル(前四半期529ドル、前年同期345ドル)
- 営業キャッシュフロー: 6.46億ドル(前年同期1.84億ドル)、四半期末現金残高は9.12億ドル
インサイト
今回の決算で目を引くのは、中東紛争による供給ショックが四半期をまたいで継続し、メタノール価格の高止まりを支え続けているという構図だ。会社自身、年初来の国際取引量のうち1500万〜2000万トン規模が影響を受けていると説明しており、一時的な需給の歪みというより、年単位で尾を引く構造変化になりつつある。
一方で、ニュージーランド事業は2027年第1四半期から天然ガス契約の大半を売却し、生産設備を無期限停止する方針を発表した。これに伴い1000万ドルの restructuring 引当金を計上しており、高収益の裏でポートフォリオの選別・縮小が進んでいる点はローライトとして見逃せない。トリニダードのTitanプラントも同様に稼働を止めており、拠点の取捨選択が続いている印象だ。
通期の生産見通しは約900万トン(自社持分)のメタノールと30万トンのアンモニアを据え置いており、価格環境の追い風をコスト構造の変化が一部相殺していることも、cash costsの増加要因(購入メタノールコストやロジスティクスコストの上昇)として本文で言及されている。
今後の見どころ
会社は10月・11月のポスト価格と直近のスポット価格をもとに、平均実現価格が1トンあたり525〜550ドルのレンジに達する見込みであることを示しており、これが実現すれば第4四半期のAdjusted EBITDAはさらに拡大する可能性がある。中東情勢の帰趨とイラン方面の供給回復時期が、今後の価格水準を左右する最大の変数として残る。
財務面では、7億ドルの既存債券のうち3億ドルを償還済みで、残る4億ドルも第4四半期中に償還予定だ。さらに四半期後に発表された自社株買い(発行済株式の5%、最大386.8万株)の進捗も、今後の資本配分の方向性を見極める材料になるだろう。
出典
METHANEX REPORTS HIGHER EARNINGS AND CASH FLOWS IN THIRD QUARTER 2026
MEOH 2026年Q2決算:中東情勢による供給ショックが価格急騰を招き、四半期最高益を記録
発表日:2026年7月28日
MEOHの決算ハイライト
メタネックスの2026年第2四半期は、中東での紛争によるメタノール業界の供給ショックを背景に平均実現価格が急騰し、純利益1.98億ドル、調整後EBITDA5.77億ドルという記録的な決算となった。前四半期の純損失1400万ドルから一転しての大幅な黒字転換であり、平均実現価格は1トンあたり529ドルと、前四半期の351ドルから大きく上昇したことが最大の要因だ。
一方で、トリニダード・トバゴのTitanプラントを無期限停止する決定を下し、税引後1.15億ドルの非現金資産減損と、会社負担分1200万ドルのリストラ費用(調整後EBITDAからの控除として計上)を記録した。ガス供給契約が経済的に成立しなくなったことがTitan停止の直接的な要因であり、関連するAtlas合弁施設でも減損が生じ、同施設への投資の帳簿価額はゼロとなった。
生産面ではジースマー拠点が四半期として過去最高の102.7万トンを記録し、北米事業の底堅さを裏付けた。営業活動によるキャッシュフローは4.39億ドルに達し、Term Loan Aの残高2.9億ドルを完済したほか、四半期配当として1400万ドルを株主に還元した。通期の生産見通しはメタノール約900万トン、アンモニア約30万トンを想定している。
抑えておくべきKPI
- 売上高: 13.95億ドル(前四半期9.74億ドルから増加、前年同期7.97億ドルから75%増)
- 調整後EBITDA: 5.77億ドル(前四半期2.2億ドルから162%増、前年同期1.83億ドルから215%増)
- 平均実現価格: 1トンあたり529ドル(前四半期351ドル、前年同期374ドル)
- 調整後フリーキャッシュフロー: 2.98億ドル(前四半期3100万ドルから大幅増)
投資家目線のインサイト
今回の急回復は、中東情勢の悪化がメタノール国際貿易量の1500万〜2000万トンに影響を与えたことによる一時的な供給ショックが主因であり、構造的な需要拡大とは異なる性質を持つ。会社自身も、7月・8月の指標価格を基に想定した平均実現価格レンジを1トンあたり460〜485ドルとしており、第2四半期の529ドルからの下落を前提に、第3四半期の調整後EBITDAは前四半期より低下する見通しを示している点は見逃せない。
Titanの無期限停止とAtlasの減損は、トリニダードのガス調達環境の悪化という構造的な課題を浮き彫りにした。北米の新規資産(ジースマー、ボーモント、Natgasoline)が生産の柱として機能している一方、チリ・ニュージーランド・トリニダードといった既存拠点は季節性やガス制約の影響を受けやすく、地域ごとの生産安定性に差が出ている構図が明確になっている。
Term Loan Aの完済によりバランスシートは強化され、キャッシュ残高3.83億ドルと4億ドルのリボルビング信用枠を確保している。デレバレッジを優先する資本配分方針は継続されている。
今後の見どころ
第3四半期は平均実現価格の下落を前提に調整後EBITDAが前四半期比で縮小する見通しが示されており、今回の記録的決算がどの程度持続するかが次の焦点になる。中東情勢の帰趨とそれに伴う供給回復のタイミングは、価格環境を左右する最大の不確実要因として残る。
生産面では、ボーモントの冷却塔修理からの復帰(7月に安全に再稼働)、ニュージーランドの減産運転からの回復ペース、チリの季節的なガス制約の緩和動向を確認したい。Titan停止後のトリニダード事業の再構築計画の進捗も、今後のコスト構造に影響する重要なポイントとなる。
出典
METHANEX REPORTS RECORD NORTH AMERICAN PRODUCTION AND SECOND QUARTER 2026 EARNINGS
それより前の決算と、発表後の株価の動きは「メタネックス(MEOH)の決算まとめ」にまとめています。
まとめ
メタネックス(MEOH)は、天然ガスからメタノールをつくり、自社の船で世界に運んで売る、世界最大のメタノール会社です。2026年2月末に始まった中東の紛争で国際的な供給が大きく減り、7〜9月期の平均実現価格は前年同期の1.5倍、調整後EBITDAは2.8倍になりました。
一方で、ガスが足りないニュージーランドとトリニダードの工場は止め、生産を北米に寄せています。高い価格で得た現金は借入の返済に回し、11月からは自社株買いも始めます。
次の決算(2027年1〜2月の見込み)で、10〜12月期の価格と利益が会社の見込みどおりに上がったか、そして中東の供給の戻り方を確かめたいところです。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。