このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- アームホールディングス(ARM)の株価
- アーム(ARM)とは何の会社?
- アーム(ARM)の主力製品やサービスは?
- 売上の3割は関連当事者:ソフトバンクと中国合弁への依存
- ロイヤルティは+8%:ライセンスの+50%はどこまで続くか
- 自社チップ(Arm AGI CPU)で、顧客と競合する
- アーム(ARM)のビジネスモデルは?
- 取引市場は?
- アーム(ARM)のセクター、業種、属するテーマは?
- 配当は?
- アーム(ARM)の競合企業は?
- アーム(ARM)の競合との差別化要素と優位性は?
- アームホールディングス(ARM)のリアルタイム株価チャート
- アーム(ARM)の業績について
- アーム(ARM)の将来性と今後の見通しは?
- ARM 2026年Q2決算:増収率27%も前年の事業売却益の剥落で純利益は45%減
- ARM 2026年Q1(2026年4〜6月)決算:売上高は前年同期比22%増の12.89億ドル、研究開発費の拡大で営業利益は減少
- まとめ
はじめに
アーム(ARM)は、スマートフォンからデータセンターまで、世界中のチップに使われるCPUの「設計図」を貸し出し、その使用料で稼ぐ英国の会社です。2026年7〜9月期(2027年3月期の第2四半期)の売上は14.43億ドルで前年同期比27%増え、7〜9月期として過去最高になりました。ただし決算発表の翌日、2026年11月5日の株価は前日比13.1%下がり、終値は166.72ドルでした。2026年6月18日の高値439.46ドルと比べると、6割以上低い水準です。
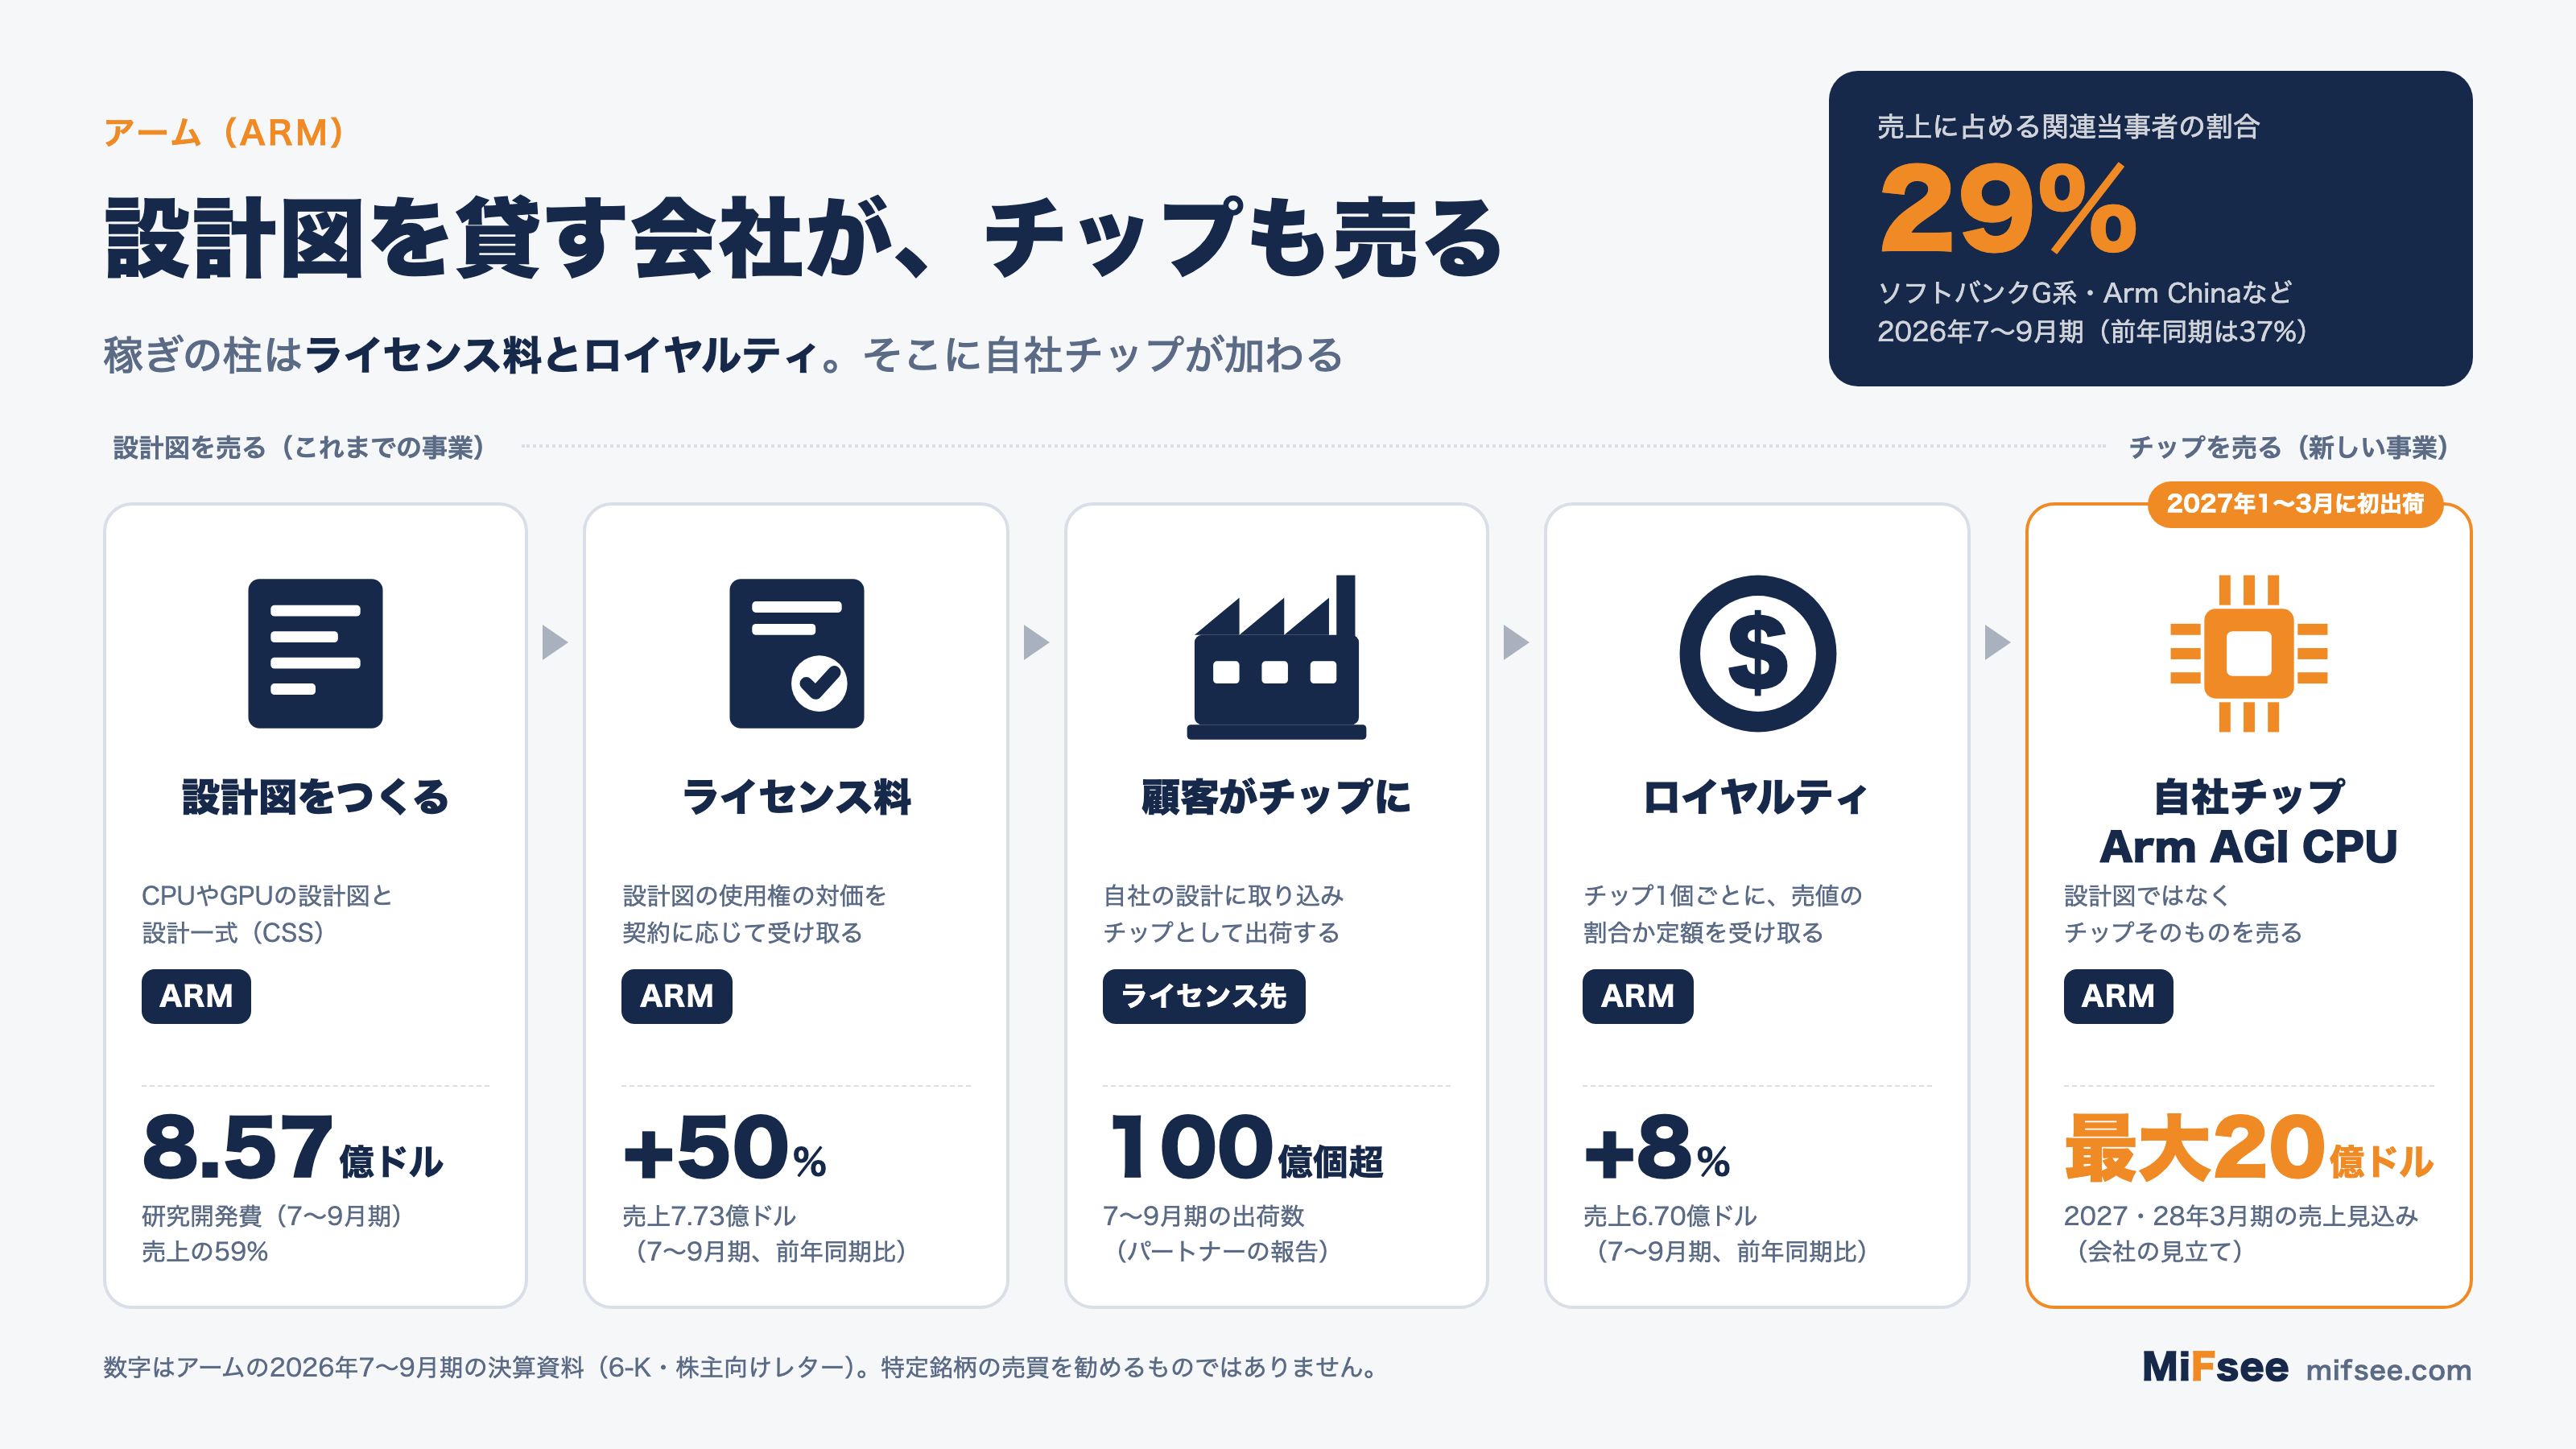
数字の中身を見ると、気になる点が2つあります。1つは、売上の約3割(2026年7〜9月期は29%)が、親会社のソフトバンクグループや中国の合弁会社といった「関連当事者」であることです。もう1つは、会社の稼ぎの柱であるロイヤルティの伸びが8%にとどまり、ライセンス(50%増)に大きく離されたことです。
本記事では、関連当事者への依存と、設計図を貸す会社が自社チップを売り始めることの意味を軸に、事業の仕組みと数字、リスクを、年次報告書(20-F)と決算資料から確かめます。
アームホールディングス(ARM)の株価
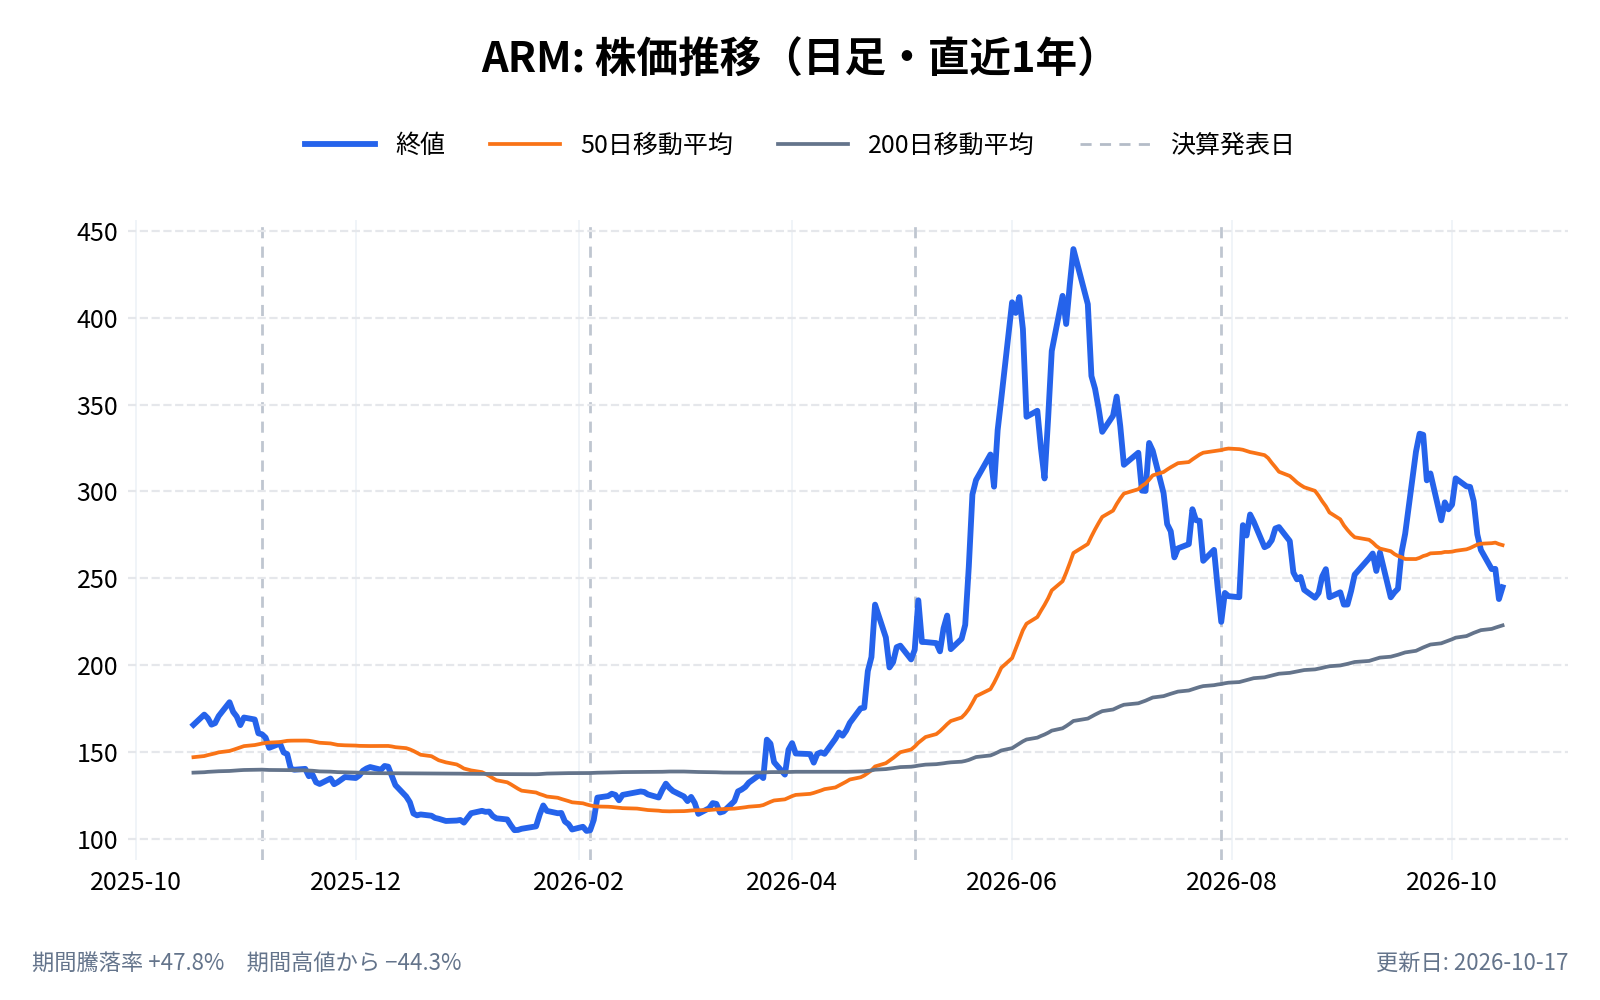
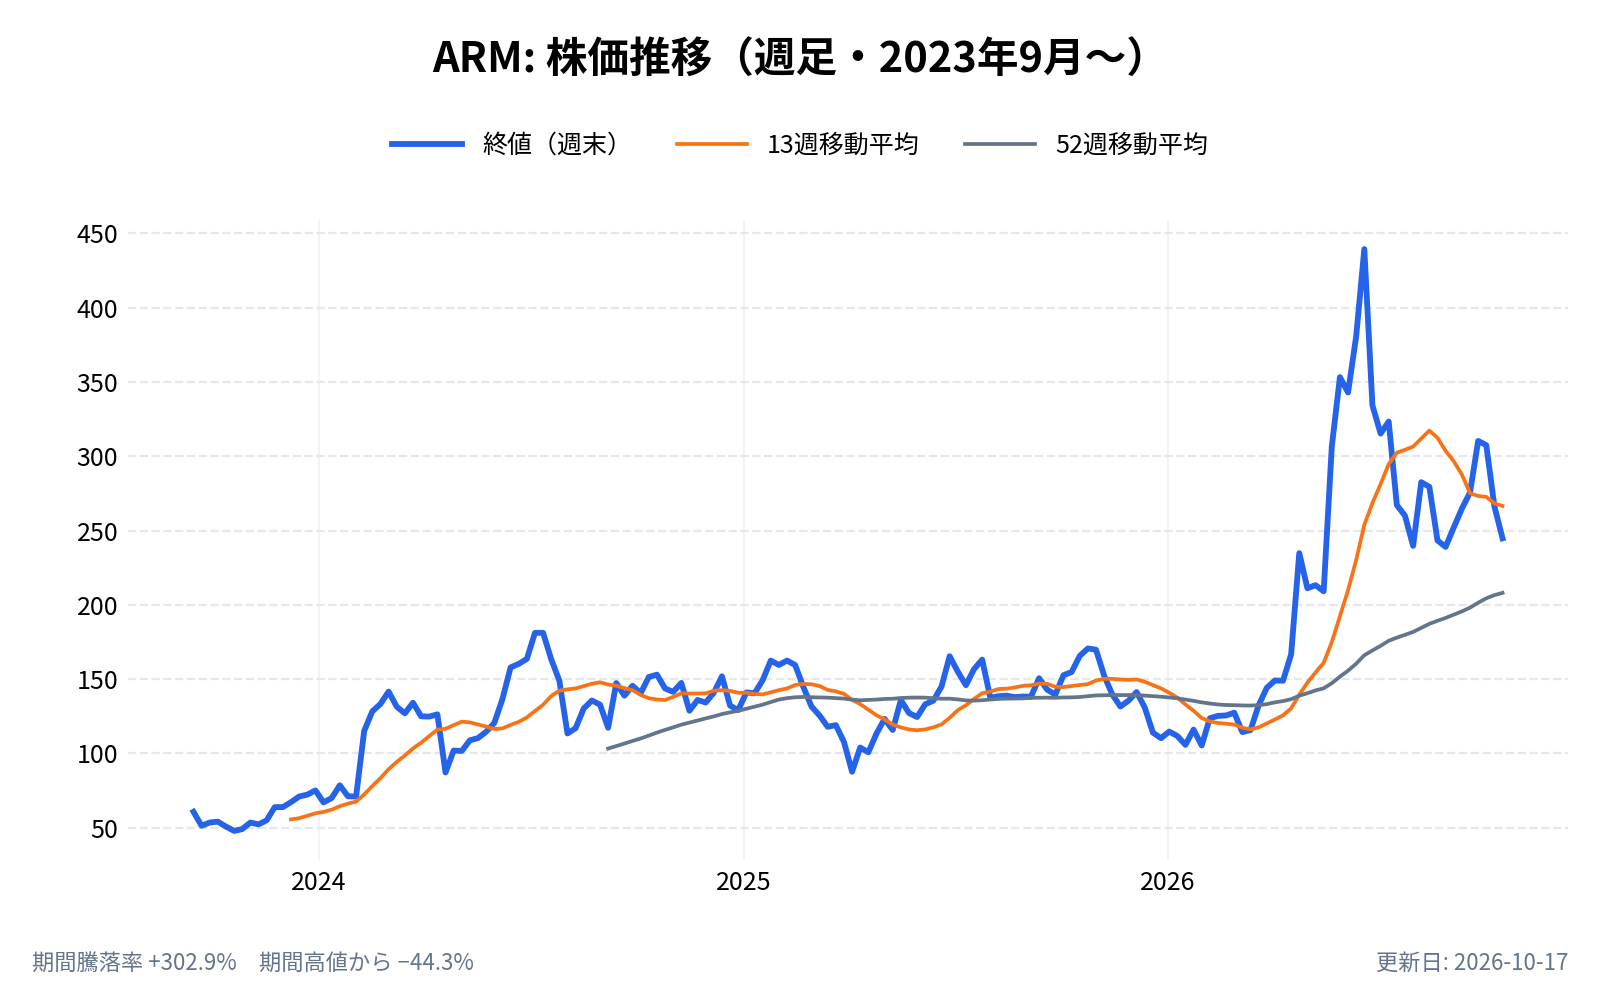
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
アーム(ARM)とは何の会社?
アーム・ホールディングス(Arm Holdings plc)は、CPUなどの設計図(知的財産)を半導体メーカーやクラウド企業に貸し出し、使用料を受け取る英国の企業である。自社の製品としてチップを売る会社ではなく、他社が作るチップの中身を設計する権利を売る会社であり、2026年3月に初めて自社チップ「Arm AGI CPU」を発表した(20-F)。
- 会社名: Arm Holdings plc
- 本社: 英国ケンブリッジ(登記上の本店)。米国子会社の主要拠点はカリフォルニア州サンノゼ
- 創業: 1990年。アコーン・コンピューターズ、アップル、VLSIテクノロジーの合弁として始まった
- 代表者: レネ・ハース(Rene Haas)CEO
- 売上高: 49.20億ドル(2026年3月期)
- 上場: 2023年9月14日にNasdaqへ上場(ティッカー「ARM」)
- 公式サイト: https://www.arm.com/
1998年から2016年まではロンドン証券取引所とNasdaqに上場していたが、2016年にソフトバンクグループが非公開化した。2023年の再上場後も、ソフトバンクグループが発行済み株式の約86.4%を持つ親会社である(2026年5月21日時点、20-F)。
アーム(ARM)の主力製品やサービスは?
アームの売上は2つに分かれる。
- ライセンス・その他: 設計図を使う権利の対価、開発ツール、設計の支援など。契約や納品のタイミングで金額が大きく振れる
- ロイヤルティ: 顧客がアームの設計を使ったチップを出荷するたびに受け取る。売値の一定割合、またはチップ1個あたりの定額である
2026年7〜9月期の売上は次のとおり。
| 区分 | 売上 | 前年同期比 |
|---|---|---|
| ライセンス・その他 | 7.73億ドル | +50% |
| ロイヤルティ | 6.70億ドル | +8% |
| 合計 | 14.43億ドル | +27% |
出典:2026年7〜9月期の6-K
設計図の中身
- CPU: 製品の土台。スマートフォンから大型のサーバーまで、性能・電力・費用の異なる設計がある
- GPU・NPU: 画像処理やAIの計算を速くする設計
- システムIP: チップの中の部品同士をつなぐ設計
- CSS(コンピュート・サブシステム): CPU・GPU・システムIPを組み合わせ、検証まで済ませた設計一式。顧客の開発の手間と期間が減る分、チップ1個あたりのロイヤルティは高くなる(6-K)
契約の種類
6-Kによると、契約は4つの型に分かれる。設計の一式を年額で使える型(最新の設計まで含むTotal Access、旧世代中心のFlexible Access。後者は製造に回す設計ごとに別途の料金がかかる)、設計を1つだけ借りる型(TLA)、アームの命令セットに沿って顧客が自前のCPUを設計できる型(ALA)である。どの型でも、チップが出荷されればロイヤルティが加わる。
売上の3割は関連当事者:ソフトバンクと中国合弁への依存
前期の伸びの74%は関連当事者だった
アームの決算には、売上を「外部の顧客」と「関連当事者」に分けた表がある。関連当事者は、親会社のソフトバンクグループとその関係会社、中国の合弁会社Arm Chinaなどを指す。
| 会計年度 | 売上 | うち関連当事者 | 割合 |
|---|---|---|---|
| 2024年3月期 | 32.33億ドル | 7.24億ドル | 22% |
| 2025年3月期 | 40.07億ドル | 8.23億ドル | 21% |
| 2026年3月期 | 49.20億ドル | 14.99億ドル | 30% |
出典:20-F(2026年3月期)
2026年3月期は、売上が前期から9.13億ドル増えたうち、関連当事者の増加が6.76億ドルを占める(計算式:14.99−8.23=6.76、6.76÷9.13=74%)。外部の顧客の増加は2.37億ドルである。
増加の中身も開示されている。ソフトバンクグループとのコンサルティング契約に基づくライセンスとサービスの売上は、前期の1.455億ドルから7.044億ドルへ増えた。この増加(5.589億ドル)だけで、関連当事者の増加の83%、会社全体の増加の61%に当たる(計算式:7.044−1.455=5.589、5.589÷6.76=83%、5.589÷9.13=61%)。
20-Fは、この契約について「ソフトバンクグループとその関係会社に、提携や買収、ライセンスなどに関する技術的な助言を提供する」と説明している。また、契約の1つは支払いが3億ドルの固定額に改められ、2027年3月期中に支払われる予定とされている。
2026年7〜9月期は外部が伸ばした
直近の四半期は様子が違う。
| 2026年7〜9月期 | 2025年7〜9月期 | 増減 | |
|---|---|---|---|
| 外部の顧客 | 10.19億ドル | 7.13億ドル | +43% |
| 関連当事者 | 4.24億ドル | 4.22億ドル | ほぼ横ばい |
| 売上全体 | 14.43億ドル | 11.35億ドル | +27% |
出典:2026年7〜9月期の6-K
増加額3.08億ドルのうち3.06億ドルは外部の顧客で、関連当事者の割合は37%から29%に下がった。関連当事者の内訳を見ると、ソフトバンクグループ系のコンサルティング契約による売上は2.087億ドル(前年同期1.779億ドル)に増えた一方、Arm Chinaの売上は2.089億ドルから減っている(前年同期2.431億ドル)。Arm Chinaのライセンス収入が減った理由について、6-Kは大型契約の時期と規模の振れや、前の期から持ち越した契約の寄与を挙げ、ロイヤルティは1チップあたりの料率が高い製品の比率が上がって増えたとしている。
請求前の売上の6割がソフトバンク系
もう1つ見ておきたいのが貸借対照表の「契約資産」である。売上として計上したが、まだ顧客に請求できる状態になっていない金額を指す。
- 契約資産の合計: 10.14億ドル(2026年9月末。3月末は9.77億ドル)
- うち関連当事者向け: 6.17億ドル(3月末は6.46億ドル)。合計の61%(3月末は66%)
- うちソフトバンクグループ系: 6.164億ドル(6-Kの注記)
出典:2026年7〜9月期の6-K、株主向けレター
売上は計上済みでも、現金になるのは請求後である。四半期の営業キャッシュフローは2.07億ドルで、前年同期の5.67億ドルから63%減った。会社のフリーキャッシュフロー(非GAAP)も1.10億ドルと、前年同期の4.11億ドルから減っている。ただし半期(4〜9月)の営業キャッシュフローは11.09億ドルで前年同期の8.99億ドルより多く、1四半期だけで判断はできない。
ソフトバンクグループは、親会社であると同時に売上の1割台半ばを占める顧客でもある(2026年7〜9月期は14.5%)。20-Fは、近い将来の売上の一部がソフトバンクグループとの取引に依存していること、その取引が減ったり、延びたり、打ち切られたりすれば業績に響くことを、リスクとして挙げている。CEOのハースはソフトバンクグループの取締役でもあり、2026年4月からはソフトバンクグループ傘下の事業会社の統括会社(SoftBank Group International)のCEOを兼ねている(6-K。会社は「限定的で非常勤」と説明している)。
売上の3割を占める取引が、外部の顧客との交渉を経たものと同じ条件かどうかは、決算書からは読み取れない。開示されているのは、取引額と契約資産の残高までである。
ロイヤルティは+8%:ライセンスの+50%はどこまで続くか
稼ぎの柱の伸びが鈍い
アームの強みは、一度ライセンスした設計が、チップが出荷されるたびにロイヤルティを生む点にある。その柱の2026年7〜9月期の伸びは8%で、売上全体(27%)やライセンス(50%)を下回った。会社の説明は次のとおり。
- 押し上げ: Armv9やCSSなど、チップ1個あたりの料率が高い製品の比率が上がった。データセンターでのアームベースのチップの採用も増えた
- 押し下げ: メモリの価格がスマートフォン市場に与えた影響(6-K)
会社は株主向けレターで、データセンター向けのロイヤルティが前年同期の2倍になり、ロボットや車などの「フィジカルAI」向けも50%増えたと述べている。一方、20-Fによると、2026年3月期のロイヤルティ収入の約43%はスマートフォン向けのプロセッサが占める。成長分野が2倍になっても、全体の4割強を占めるスマートフォンが伸び悩めば、全体の伸びは鈍る。
ライセンスの急増が先行指標になるか
ライセンス・その他の売上は7.73億ドルで50%増えた。外部の顧客だけで見ると4.90億ドルで、前年同期の2.22億ドルから121%増である。会社はこの増加の理由を、アームの設計への強い需要に加え、大型契約の時期と規模の振れ、前の期から持ち越した契約の寄与としている。
ライセンスの50%増には、一時的な振れが含まれる。会社が「契約額を均した指標」として示すACV(年間契約額)は17.90億ドルで、前年同期の16.00億ドルから12%の増加だった。売上の50%増より、ACVの12%増のほうが、基調の伸びに近いと読める(筆者の見方)。
会社は、ライセンスの伸びを「新しい設計が量産に入れば、ロイヤルティの加速につながる先行指標」と説明している。ただしこれは会社の見方であり、設計が量産に入る時期やチップの出荷数は顧客の事情に左右される。
自社チップ(Arm AGI CPU)で、顧客と競合する
2027年1〜3月に初出荷
アームは2026年3月、設計図だけでなく、アームが設計したチップそのものを顧客に売る事業を始めると発表した。それが「Arm AGI CPU」で、2026年7〜9月期の株主向けレターには、次の内容がある。
- 注文: 複数の顧客から、2027年の暦年末まで続く発注を確保した
- 初出荷: 会社の2027年3月期の第4四半期(2027年1〜3月)を見込む
- 売上の見込み: 2027年3月期と2028年3月期の2年間で、最大20億ドル。会社は「過去90日で確信が強まった」と述べている
- 提供先: オラクルのクラウド(OCI)が2027年にAGI CPUのサーバーを提供する予定
20-Fと6-Kは、量産を2026年末までに見込むとしている。20億ドルは、2026年3月期の売上全体(49.20億ドル)の4割にあたる金額で、2年間の合計である。
新しい事業は、収益の形が違う
6-Kは、自社チップの事業が「IPライセンスとは大きく違う利益率、売上の計上方法、販売の周期を持ちうる」と明記している。会社全体の粗利率は97%(2026年7〜9月期)と設計図の貸し出しの形で高いが、チップを売る事業は、製造を外部の工場に頼る分だけ原価が発生する。
- 在庫と調達: 2026年10月、アームは第三者の供給元から半導体製品を6.72億ドル分、2027年までに購入する取り消せない契約を結んだ。同時に、関連当事者の顧客から、同じ製品を供給元から提供させる取り消せない契約も受けた。アームは「再販の代理人」として売る形で、この製品がAGI CPUかどうかは6-Kに書かれていない(6-Kの後発事象)
- 顧客との競合: 20-Fは、クラウドや企業向けに直接チップを売ることで、設計図を借りてきた顧客と競合する可能性があり、一部の顧客が取引を減らしたり、他の設計(RISC-Vなど)へ移ったりするリスクを挙げている
- 製造の遅れ: 最先端の製造工程ではAGI CPUのような製品で、製造の遅れや歩留まり(良品率)の低下、不具合が起こりうる(20-F)
関連当事者の取引と自社チップの関係
(筆者の推測)2つの話題は交差している可能性がある。6-Kの後発事象にある再販の契約は、相手が関連当事者である。会社が自社チップで売上を伸ばしていく局面では、売上の3割を占める関連当事者との取引の条件や売上の計上の仕方が、これまで以上に決算の読み方を左右する可能性がある。事実として言えるのは、6-Kにその契約の中身(製品、売上の計上額、利益率)が書かれていないことである。
アーム(ARM)のビジネスモデルは?
設計図を貸して、出荷のたびに受け取る
顧客がライセンス契約を結ぶと、まず契約や納品に応じてライセンス料が入る。顧客がその設計を使ったチップを作って出荷すると、出荷のたびにロイヤルティが入る。ロイヤルティは、顧客が出荷した四半期に計上され、一部は見積りで先に計上し、翌四半期に実績で調整する(6-K)。
顧客は絞られている
20-Fによると、上位5社(Arm ChinaとSoftBank Groupを含む)で2026年3月期の売上の約57%を占める。最大の顧客はArm Chinaで約16%、クアルコムは9%である。中国向けの売上の大半は、Arm Chinaを通じたものである(6-K)。
地域別の売上(顧客の本社所在地)
| 地域 | 2026年7〜9月期 | 前年同期 |
|---|---|---|
| 米国 | 5.56億ドル | 3.74億ドル |
| 台湾 | 2.55億ドル | 1.75億ドル |
| 日本 | 2.50億ドル | 2.06億ドル |
| 中国(香港・マカオを含む) | 2.13億ドル | 2.50億ドル |
| 韓国 | 1.05億ドル | 0.82億ドル |
| その他 | 0.64億ドル | 0.48億ドル |
出典:2026年7〜9月期の6-K
取引市場は?
アームの株式は、米国のNasdaq(ナスダック)にADS(米国預託株式)の形で上場している。ティッカーシンボルは「ARM」で、1ADSが普通株式1株を表す。発行済み株式は約10.7億株(2026年9月末)で、2026年11月5日の終値166.72ドルで計算すると、時価総額は約1,780億ドルである。
アーム(ARM)のセクター、業種、属するテーマは?
セクター
情報技術(Technology)
業種
半導体(CPUなどの設計・ライセンス)
属するテーマ
AIデータセンター、スマートフォン、車載・ロボット(フィジカルAI)
同じテーマの銘柄
- 半導体:AXT(AXTI)、マーベル・テクノロジー(MRVL)、クアルコム(QCOM)、クレド・テクノロジー(CRDO)、シーバ(CEVA)、TSMC(TSM)、エヌビディア(NVDA)、マイクロン・テクノロジー(MU)、ほか8銘柄はテーマ記事で
- エヌビディア関連:ブロードコム(AVGO)、アステラ・ラブス(ALAB)、ナビタス・セミコンダクター(NVTS)、アドバンスド・マイクロ・デバイセズ(AMD)、アリスタ・ネットワークス(ANET)、ルメンタム・ホールディングス(LITE)、コアウィーブ(CRWV)、デル(DELL)、ほか4銘柄はテーマ記事で
同じ業種の銘柄
- 半導体:シールSQ(LAES)
配当は?
アームは配当を出していない。20-Fは、稼いだ利益を事業に回す方針で、当面は配当を支払う予定がないと説明している。
アーム(ARM)の競合企業は?
20-Fは、競合として主に2つの命令セット(CPUの基本の言語)を挙げている。インテルやAMDが使う「x86」と、誰でも無料で使えるオープンな「RISC-V」である。顧客の一部がRISC-Vの有力な支持者だとも書いている。さらに、顧客が自前で設計を始める例もある。
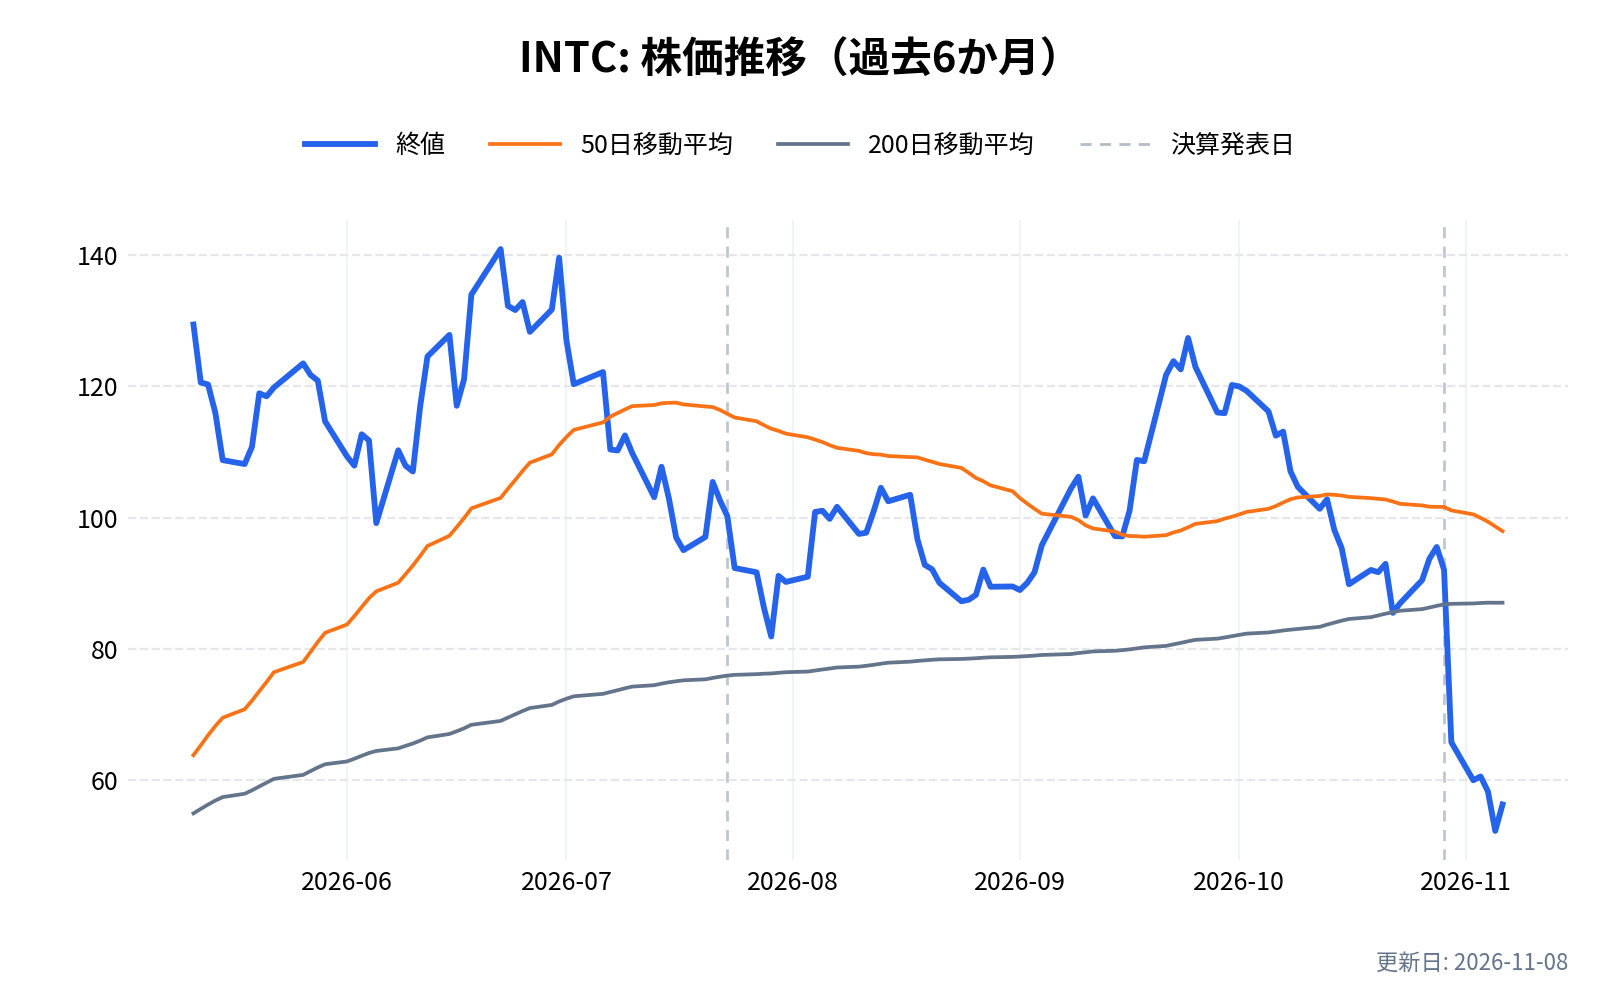
- インテル(INTC): PC・サーバー向けのx86の大手。サーバーのCPUでアームと競う
- AMD: x86のサーバー向けCPU「EPYC」を持つ。アームは株主向けレターで、AGI CPUのラックあたりの性能がEPYC 9755の約2倍だったという第三者の検証を紹介している
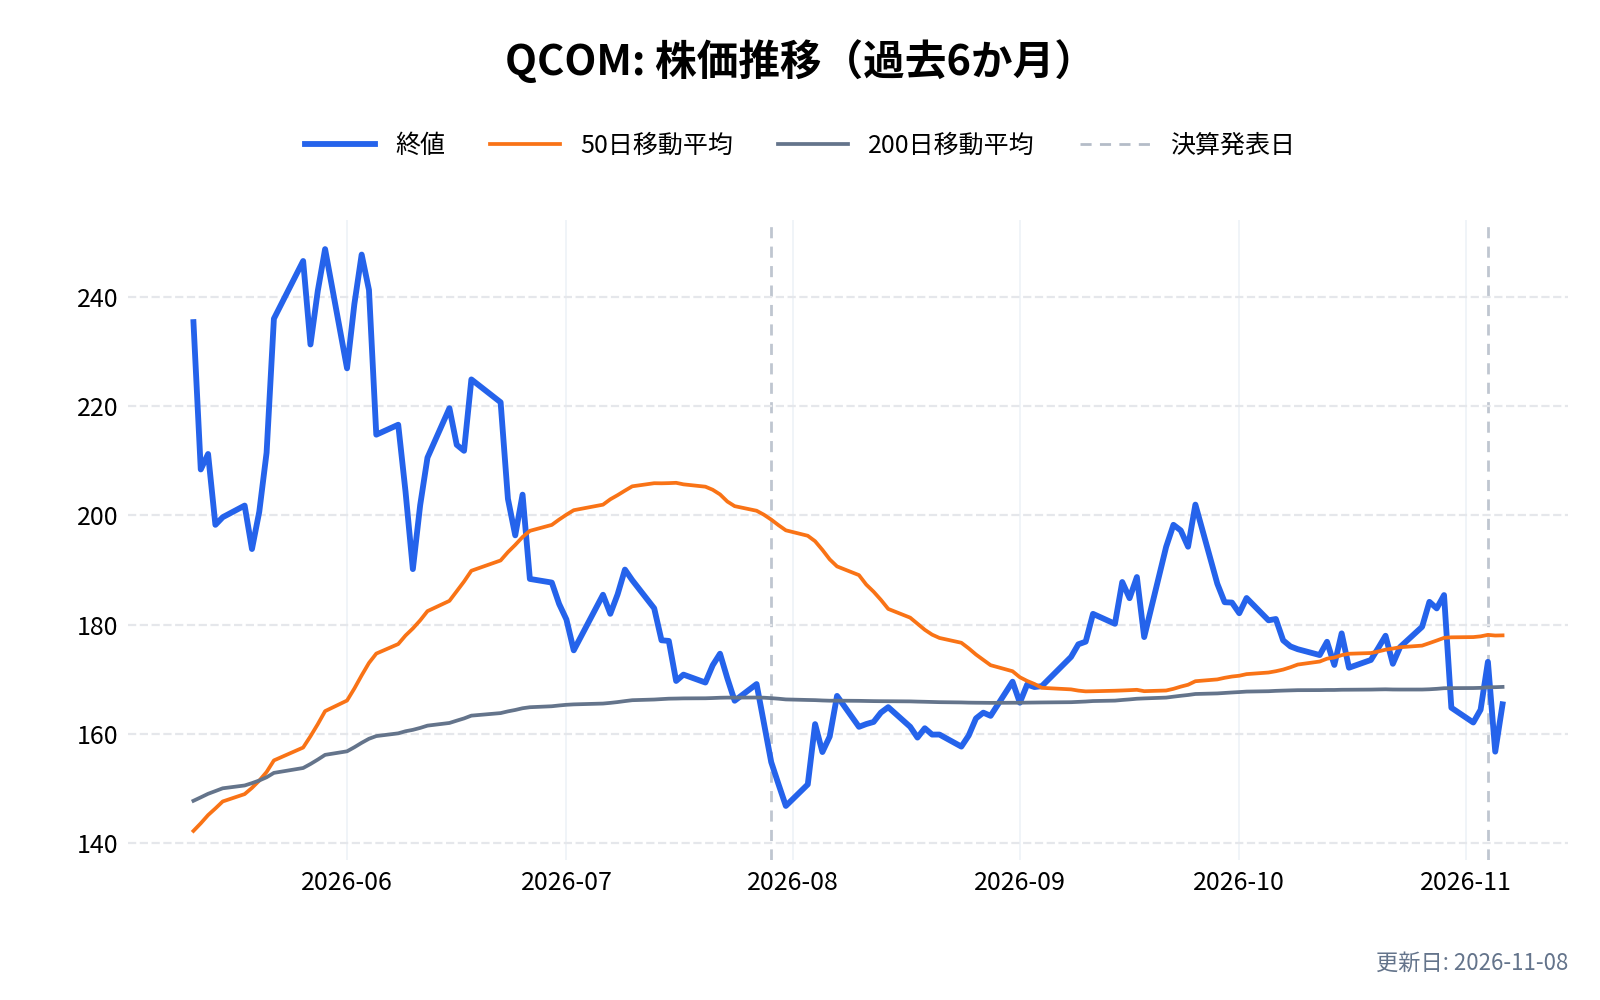
- クアルコム(QCOM): アームの顧客で、売上の9%を占める。一方で、アームと訴訟で争っている(下で説明)
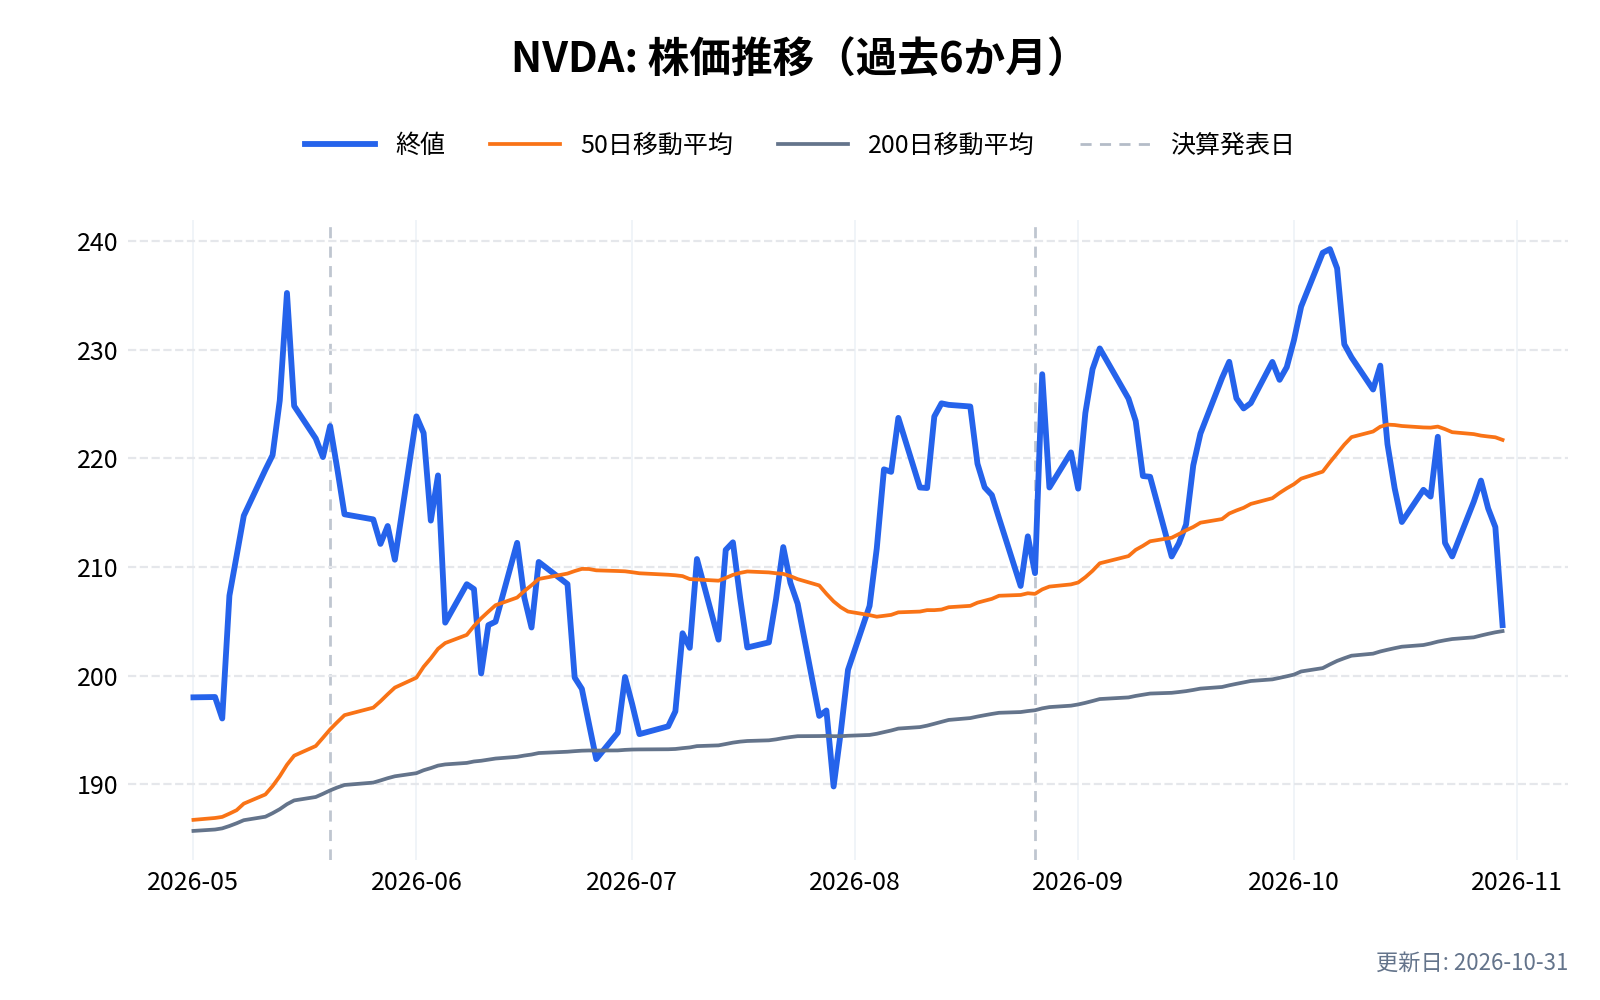
- エヌビディア(NVDA): アームベースのCPU「Vera」を展開する。アームの顧客であり、AI向けチップで関わりが深い
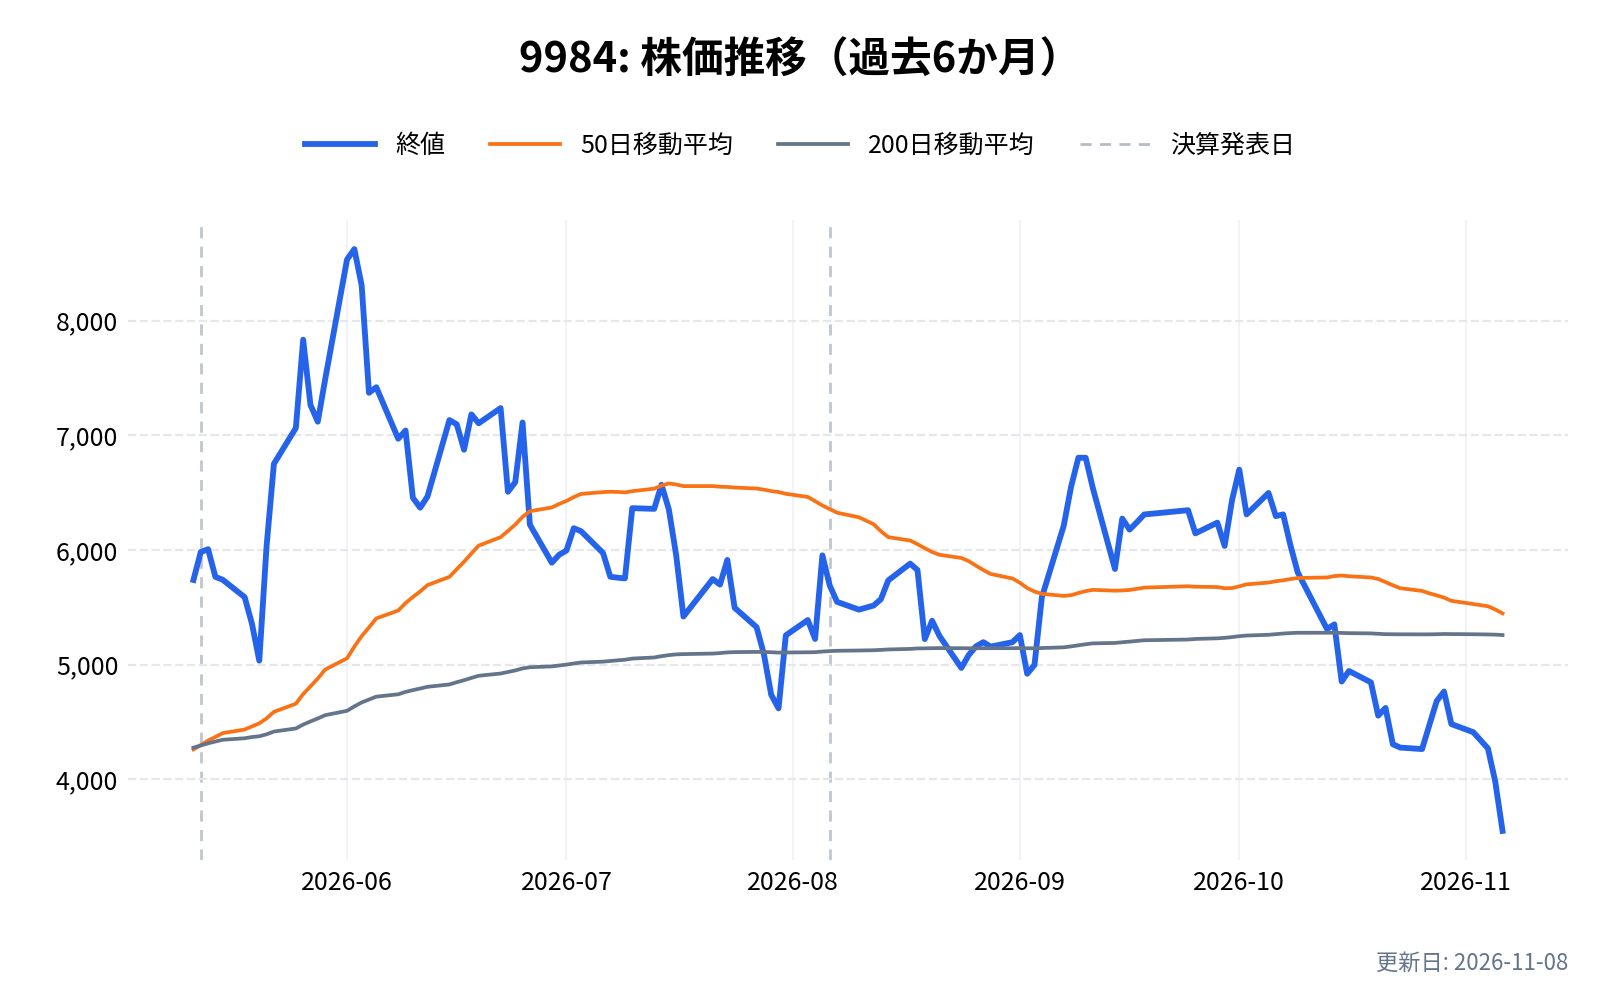
- ソフトバンクグループ(9984): 競合ではなく親会社。アームの株の約86.4%を持つ
クアルコムとの訴訟は、アームが2022年に、クアルコムが買収したNuviaの設計の扱いをめぐって起こしたものである。2024年にはクアルコムがアームを相手取って別の訴訟を起こし、2026年10月の審理で陪審はアームに有利な4件とクアルコムに有利な2件を認め、クアルコムに名目上の損害賠償が認められた。裁判所の判断が残る争点もあり、決着していない(6-K)。
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新

アーム(ARM)の競合との差別化要素と優位性は?
世界で最も広く使われるCPU
会社は、アームのCPUを「世界で最も広く使われているプロセッサ」としており、ほぼ全てのスマートフォンと、タブレットやデジタルテレビの大半に使われているとしている。2026年7〜9月期には、パートナーが出荷したアームベースのチップが初めて100億個を超えた(株主向けレター)。開発者は3,000万人を超える。
データセンターでの採用拡大
会社は、主要なクラウド企業のサーバーに占めるアームベースのチップの割合が、2024年の15%から2025年には50%超に上がったと説明している(会社の集計。2026年末に60%超を見込む)。グーグルのAxion、アマゾンのGraviton、マイクロソフトのCobalt、エヌビディアのプラットフォームを、その根拠に挙げている。
ライセンスの選択肢と設計一式(CSS)
年額で使える型から、設計を1つだけ借りる型、自前のCPUを作れる型まで、顧客の規模に合わせて選べる。CSSのように設計をまとめて渡せば、顧客の開発期間が短くなり、アームの1チップあたりの収入も増える。
一方で、顧客がそのまま競合にもなる
顧客の多くは、アームの設計を使いながら、自前の設計やRISC-Vも並行して使っている(20-F)。自社チップの事業が広がれば、顧客との関係に「優遇されている」「競合になった」という摩擦が生まれうる。強みである顧客の広さは、同時に、顧客が離れうる余地でもある。
アームホールディングス(ARM)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
アーム(ARM)の業績について
アームの会計年度は3月31日に終わる。会社の資料では、2027年3月期(2026年4月〜2027年3月)を「FYE27」と呼ぶ。このページのグラフと決算サマリーでは、年度が始まる年を名前に使っている(例:2026年4月〜2027年3月の年度は「2026年」、2026年7〜9月期は「2026年Q2」)。会社の発表資料の呼び方と1年ずれて見える点に注意してほしい。外国企業のため、決算の資料は6-K(臨時報告)で、年次報告書は20-Fで出している。四半期の決算は、近年は次の時期に発表されている。
- 第1四半期(4〜6月): 7月下旬(2026年は7月29日)
- 第2四半期(7〜9月): 11月上旬(2026年は11月4日)
- 第3四半期(10〜12月): 2月上旬
- 第4四半期・通期(1〜3月): 5月上旬(2026年は5月6日)
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
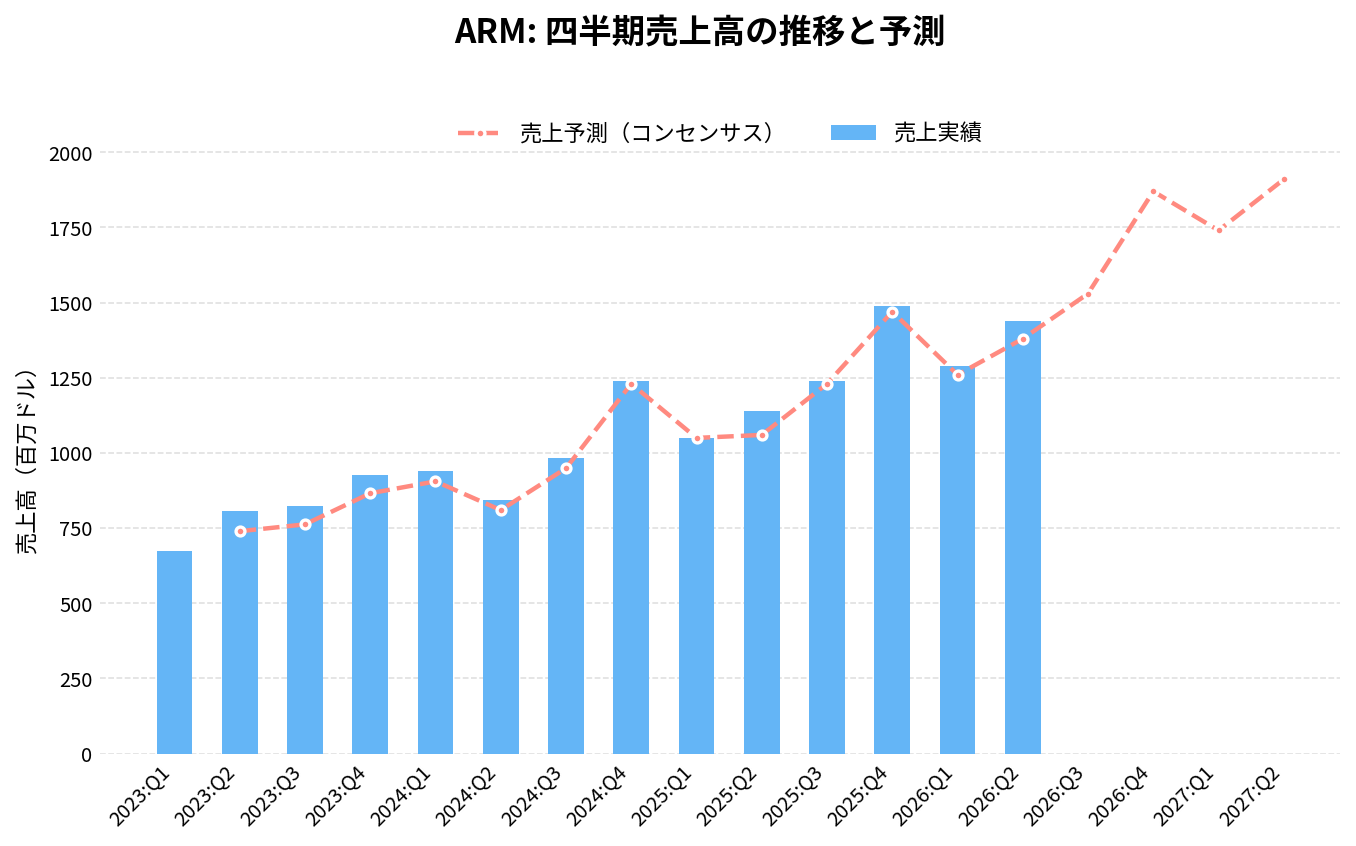
アームホールディングス(ARM)の2026年Q2決算(2026/11/04 発表)は、売上1,440.0百万ドル(アナリストコンセンサス1,380.0百万ドルに対し+4.3%)、EPS 0.52ドル(同0.48ドルに対し+0.04ドル)でした。
売上の前年同期比は+26.3%です。
直近8四半期では、売上が7回、EPSが7回コンセンサスを上回っています。
四半期:売上高の推移
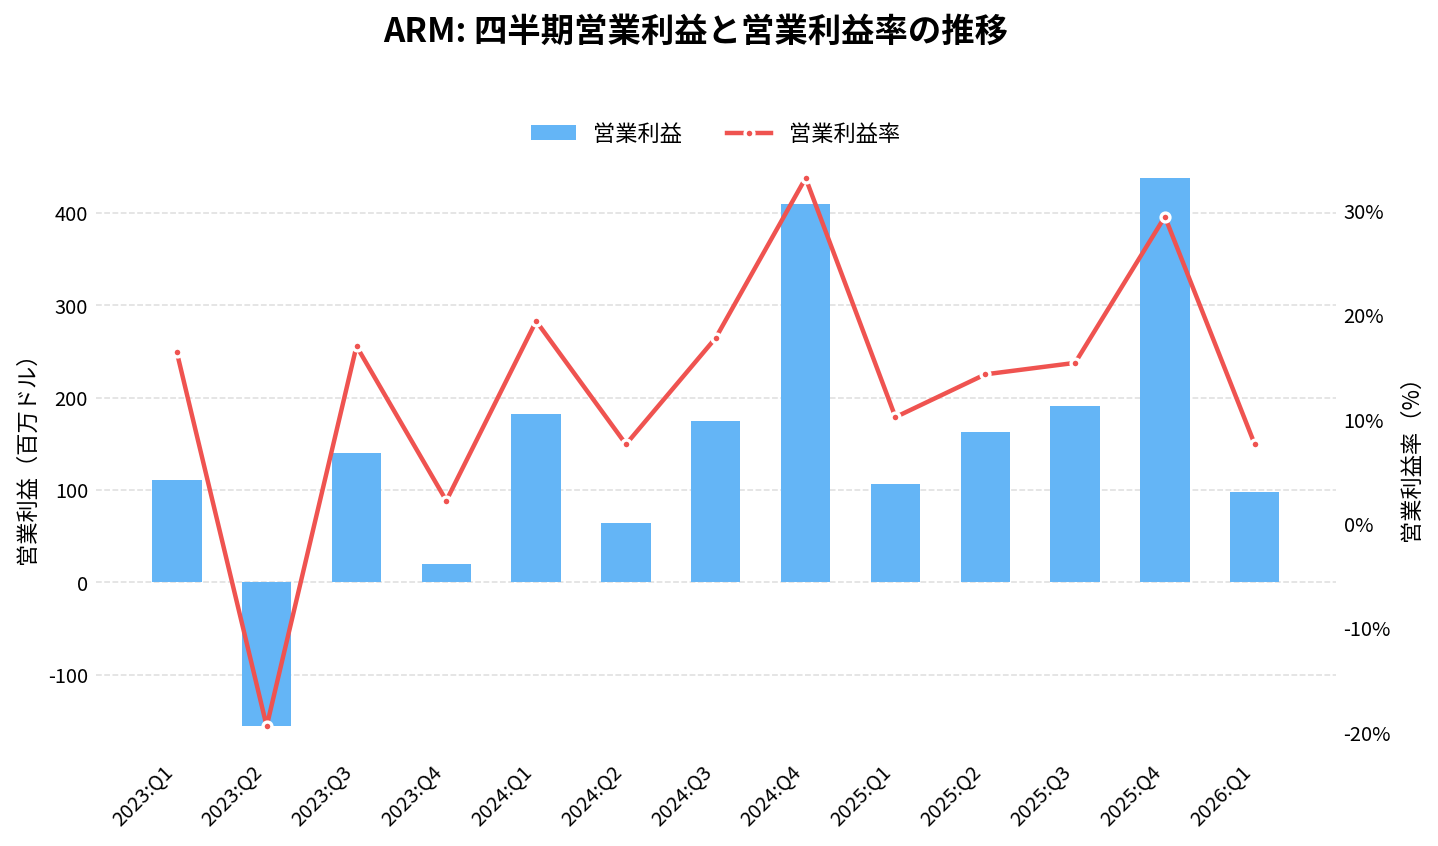
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
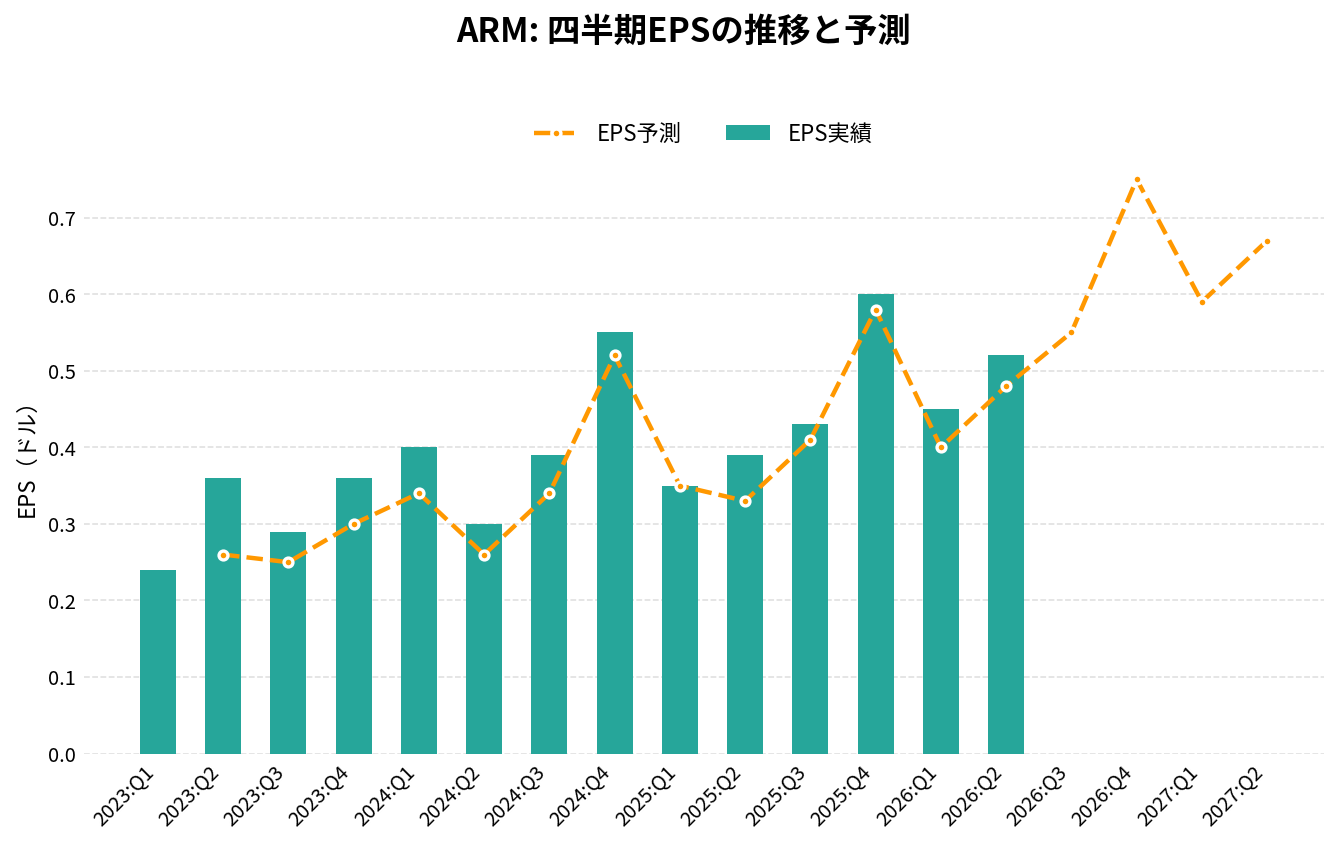
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q3 | 983.00 | +19.3% | +3.6% | 0.39 | +0.05 | 17.8% |
| 2024:Q4 | 1,240.00 | +33.6% | +0.8% | 0.55 | +0.03 | 33.1% |
| 2025:Q1 | 1,050.00 | +11.8% | 0.0% | 0.35 | 0.00 | 10.2% |
| 2025:Q2 | 1,140.00 | +35.1% | +7.5% | 0.39 | +0.06 | 14.3% |
| 2025:Q3 | 1,240.00 | +26.1% | +0.8% | 0.43 | +0.02 | 15.4% |
| 2025:Q4 | 1,490.00 | +20.2% | +1.4% | 0.60 | +0.02 | 29.4% |
| 2026:Q1 | 1,290.00 | +22.9% | +2.4% | 0.45 | +0.05 | 7.6% |
| 2026:Q2 | 1,440.00 | +26.3% | +4.3% | 0.52 | +0.04 | – |
| 2026:Q3(予想) | 1,530.00 | +23.4% | – | 0.55 | – | – |
| 2026:Q4(予想) | 1,870.00 | +25.5% | – | 0.75 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-09 取得時点)。 | ||||||
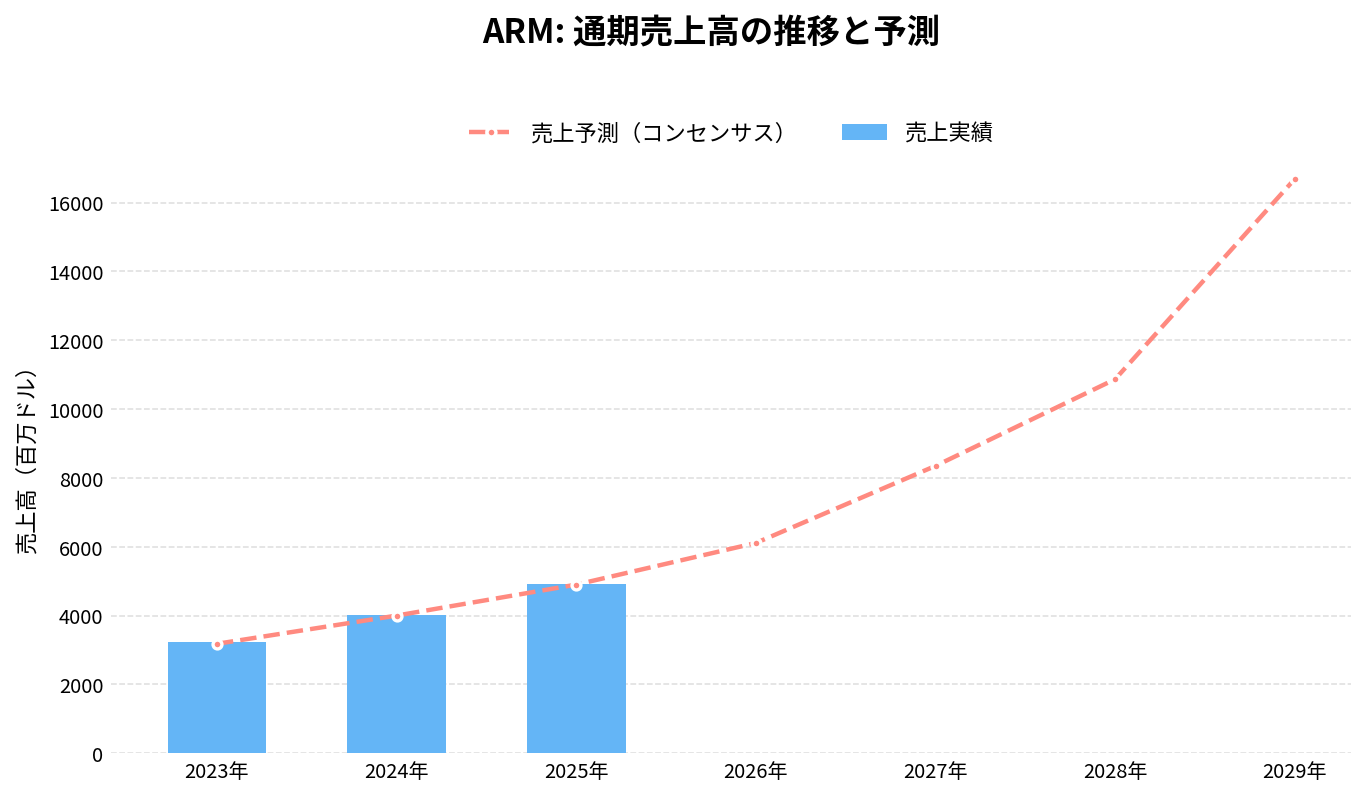
通期:売上高の推移
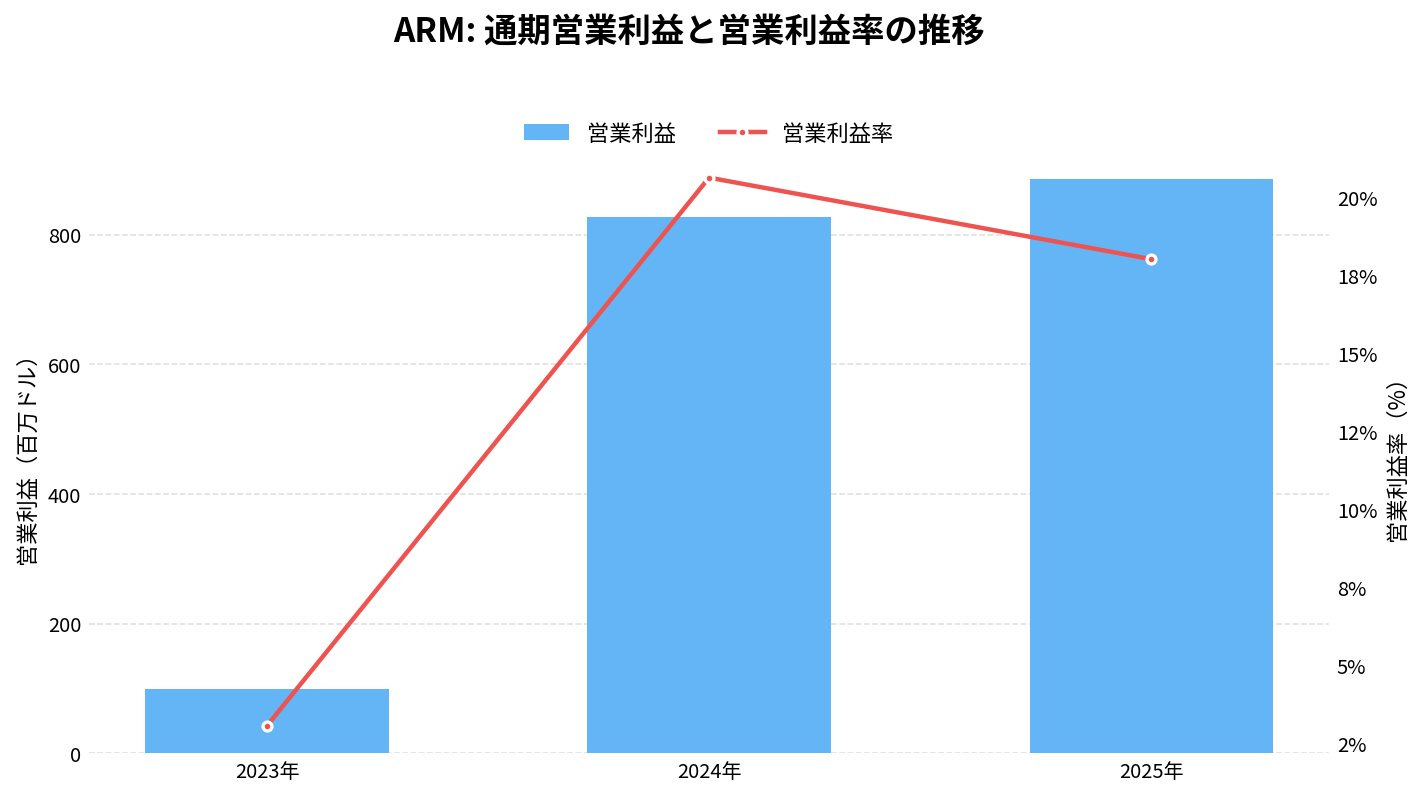
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
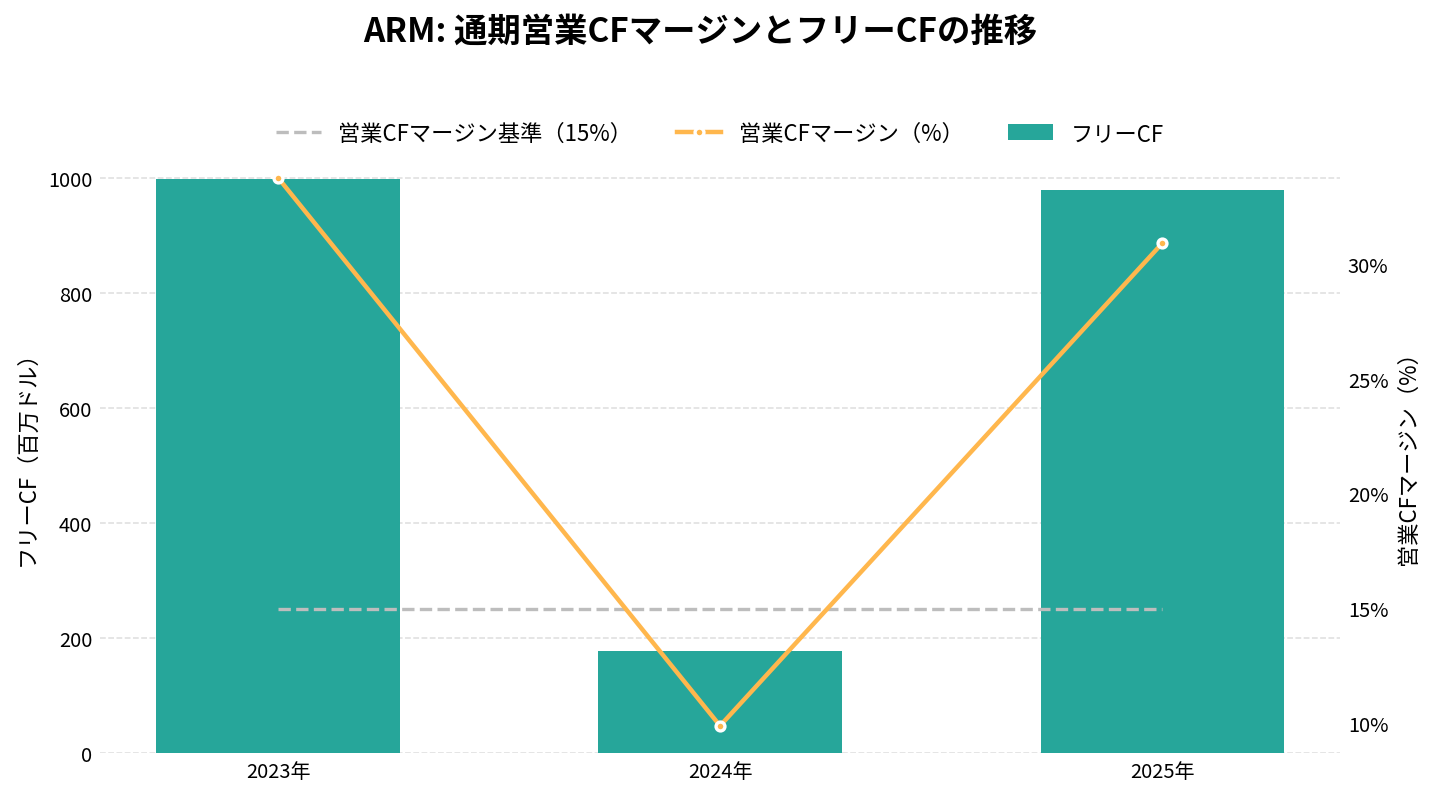
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
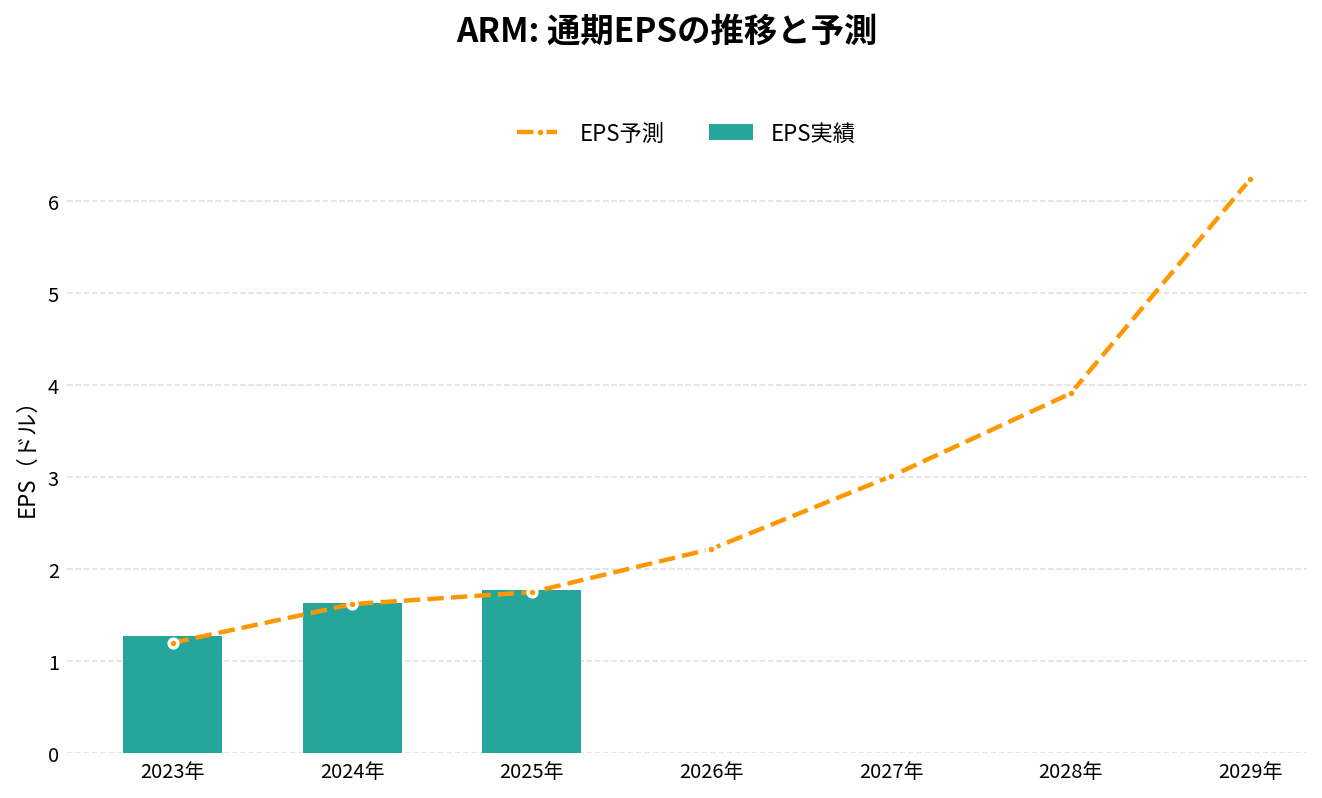
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2023年 | 3,230.00 | – | 1.27 | 3.1% | 33.8% | 998.00 |
| 2024年 | 4,010.00 | +24.1% | 1.63 | 20.6% | 9.9% | 178.00 |
| 2025年 | 4,920.00 | +22.7% | 1.77 | 18.0% | 30.9% | 979.00 |
| 2026年(予想) | 6,110.00 | +24.2% | 2.22 | – | – | – |
| 2027年(予想) | 8,350.00 | +36.7% | 3.01 | – | – | – |
| 2028年(予想) | 10,870.00 | +30.2% | 3.91 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-09 取得時点)。 | ||||||
アーム(ARM)の将来性と今後の見通しは?
アームの将来性は、データセンターなどでロイヤルティを加速させられるかと、自社チップを利益のある事業に育てられるか、そして関連当事者への依存を外部の顧客の伸びで薄められるかにかかっている。
数字で見る直近の変化(2026年7〜9月期)
- 売上高: 14.43億ドル(前年同期比27%増)
- 営業利益: 2.01億ドル(前年同期比23%増、営業利益率13.9%)
- 純利益: 1.30億ドル(前年同期2.38億ドル。前年は事業売却益1.31億ドルを含む)
- 非GAAP営業利益率: 44.2%(前年同期41.1%)
- 研究開発費: 8.57億ドル(前年同期比24%増、売上の59%)
- 現預金: 36.21億ドル(現金32.51億ドルと短期投資3.70億ドル)
出典:2026年7〜9月期の6-K、株主向けレター
7〜9月期には、ネットワーク技術を持つDreamBig Semiconductorを2.65億ドルで買収した(2026年7月1日完了)。純利益の減少は、前年にアーティザン事業(半導体部品の設計ライブラリ)の売却益があった反動が大きい。
会社の見通し
会社は、次の四半期(2026年10〜12月期)について、次の目安を示している(株主向けレター)。
- 売上高: 15.4億ドル、プラスマイナス0.5億ドル
- 非GAAPの営業費用: 約8.25億ドル
- 非GAAPの1株あたり利益: 0.56ドル、プラスマイナス0.04ドル
前の四半期の目安(売上13.8億ドル、プラスマイナス0.5億ドル)に対して、実績は14.43億ドルだった。自社チップについては、2027年3月期と2028年3月期の2年間で最大20億ドルの売上を見込む。
株価の動き
決算の発表後は、株価が大きく動く傾向がある(発表前の終値と、発表後に最初に取引された日の終値の比較)。
| 決算 | 発表日 | 発表後の値動き |
|---|---|---|
| 2025年4〜6月期 | 2025年7月30日 | −13.4% |
| 2026年4〜6月期 | 2026年7月29日 | +7.4% |
| 2026年7〜9月期 | 2026年11月4日 | −13.1%(寄り付きは−10.3%) |
2026年は、2月3日の終値104.55ドルから、6月18日の439.46ドルまで上がり、11月5日の166.72ドルまで下がっている。
注目しているポイント
- ロイヤルティの加速: 8%増から、データセンター向けや1チップあたりの料率が高い製品の効果で伸びが上がるか。スマートフォン(ロイヤルティの約43%)の動きも
- 関連当事者の割合: 29%が下がっていくか。契約資産6.17億ドルが請求と現金に変わるか
- Arm AGI CPUの初出荷: 2027年1〜3月に予定どおり出荷され、売上と利益率がどう出るか
- クアルコムとの訴訟: 裁判所の判断が残る争点と、控訴審の行方
リスクと不確実性
- 関連当事者への依存: 上位5社で売上の57%、Arm Chinaで16%、ソフトバンクグループ系は2026年7〜9月期で14.5%
- 支配株主: ソフトバンクグループが約86.4%を持ち、取締役会の指名権を持つ。利益が相反する場合がある(20-F)
- 自社チップの収益性: IPライセンスと異なり、製造の費用、在庫、歩留まりのリスクがある。顧客との競合も生まれうる
- スマートフォンへの依存: ロイヤルティの約43%。メモリ価格が出荷に響いた
- 費用の増加: 研究開発費と販管費の伸び(24%、36%)が売上の伸び(27%)を上回る場面がある
- 輸出規制と中国: 中国向けの売上は、Arm Chinaを通じて出ており、米国の輸出規制や米中関係の影響を受ける
- 株価の振れ: 時価総額は約1,780億ドルだが、決算の発表後に1日で10%以上動いた例がある
ARM 2026年Q2決算:増収率27%も前年の事業売却益の剥落で純利益は45%減
発表日:2026/11/04
本決算のポイント
アームホールディングスの2026年度第2四半期(7〜9月期)は、総売上高が前年同期比27%増の14.43億ドルとなり、ライセンス収益・ロイヤリティ収益の両輪がともに伸びた。ライセンス・その他収益は50%増の7.73億ドル、ロイヤリティ収益は8%増の6.70億ドルで、Armv9やCSS技術など高単価製品への移行とデータセンター向け採用拡大が寄与した。
一方で営業利益は2.01億ドルと前年同期の1.63億ドルから23%増えたが、営業利益率は14%と前年並みにとどまり、研究開発費が24%増の8.57億ドル、販管費も36%増の3.43億ドルに膨らみ、増収のわりに利益の伸びは鈍い。純利益は1.3億ドルで前年同期の2.38億ドルから45%減少したが、主因は、前年に計上されたArtisan事業売却に伴う一時益がなくなったことだ(持分投資の損益は前年の−1,600万ドルから−2,000万ドルで、差は小さい)。
通期ガイダンスは示されていないが、株主向けレターでは10〜12月期の売上を15.4億ドル±0.5億ドル、非GAAPの1株利益を0.56ドル±0.04ドルと見込んでいる。なお7月にはネットワーキング技術を持つDreamBig Semiconductorを2.65億ドルで買収し、AGI CPUなど新規シリコン事業への布石を積み増している。
抑えておくべきKPI
- 総売上高: 14.43億ドル(前年同期比27%増)
- ライセンス・その他収益: 7.73億ドル(前年同期比50%増)
- ロイヤリティ収益: 6.70億ドル(前年同期比8%増)
- 営業利益率: 14%(前年同期も14%で横ばい)
- 純利益: 1.3億ドル(前年同期の2.38億ドルから45%減)
インサイト
売上面ではライセンス収益の急伸がハイライトで、高額ライセンス契約の規模とタイミングのばらつき、過去契約からのバックログ寄与が重なった格好だ。ロイヤリティも着実に伸びているが、スマートフォン市場でのメモリ価格上昇の影響が一部相殺要因として言及されており、構造的な力強さと短期的なブレが混在する内容と言える。
純利益の大幅減少は、事業の失速というより前年の一時的な売却益がなくなったことと、研究開発・販管費の継続的な積み増しが主因で、収益性そのものの毀損とは言い切れない。ただし研究開発費・販管費の伸びが売上の伸びを上回っており、投資先行フェーズが続いている点は注視したい。
ローライトとしては、関連当事者であるArm Chinaからのライセンス収益が、高額契約のタイミング要因で減少したことが明記されている。ロイヤリティは改善したものの、中国事業の変動性は今後も業績のブレ要因になり得る。
今後の見どころ
通期の見通しは示されておらず、10〜12月期の目安(売上15.4億ドル±0.5億ドル)を達成できるかが次の焦点になる。また、AGI CPUをはじめとする生産シリコン事業の立ち上がりが、従来のIPライセンスモデルとは異なる粗利構造・収益認識・販売サイクルを伴うとされており、この新規事業が業績にどう反映され始めるかが重要な観察点だ。
加えて、クアルコム・Nuviaとの訴訟は陪審・裁判官審理で一部アームに有利な判断が出ているが、未決着の争点も残る。10月以降には半導体サプライヤーとの新たな大型購買契約も発表されており、これらのキャッシュアウトフローが今後の投資キャッシュフローにどう影響するかも追いたい。
出典
Form 6-K for the period ended September 30, 2026
ARM 2026年Q1(2026年4〜6月)決算:売上高は前年同期比22%増の12.89億ドル、研究開発費の拡大で営業利益は減少
発表日:2026/07/29
ARMの決算ハイライト
アームホールディングスの2026年第1四半期(4〜6月)は、売上高が前年同期比22%増の12.89億ドルとなった。ライセンス収入ほかが5.74億ドル(23%増)、ロイヤルティ収入が7.15億ドル(22%増)と、両輪がそろって伸びた。
一方、営業利益は9,100万ドルと前年同期の1.14億ドルから減り、営業利益率は11%から7%に低下した。研究開発費が8.38億ドル(29%増)に膨らんだためで、増収が利益に結びつかない構造がはっきり出た四半期といえる。
純利益は2.70億ドルと前年同期の1.30億ドルから増えた。ただし押し上げたのは本業ではなく、持分投資からの利益1.28億ドル(前年同期は400万ドル)で、上場企業への出資の評価益が中心だ。
抑えておくべきKPI
- 売上高: 12.89億ドル(前年同期は10.53億ドル、22%増)
- ロイヤルティ収入: 7.15億ドル(前年同期は5.85億ドル、22%増)
- 営業利益率: 7%(前年同期は11%)
- 営業活動によるキャッシュフロー: 9.02億ドル(前年同期は3.32億ドル)
重要なインサイト
ロイヤルティ収入の増加について、本文はArmv9やArm CSSなど1チップあたりの単価が高い製品の構成比上昇と、データセンターでのArmベースのチップの採用拡大を要因に挙げている。ライセンス収入ほかも、高額契約の時期や規模の振れが寄与したと説明されており、一部は期ずれの影響を含む点に注意したい。
費用面では、研究開発費が次世代製品への投資で29%増、販管費が3.17億ドル(22%増)となり、売上高に対する研究開発費の比率は62%から65%に上昇した。この投資負担が営業利益率の低下の直接の原因だ。株式報酬費用も3.43億ドル(前年同期は2.41億ドル)に増えている。
キャッシュフローは売上債権の回収が進み、営業活動で9.02億ドルを創出した。地域別では日本向けが2.76億ドル(前年同期は1.54億ドル)と伸びた一方、中国は2.00億ドルと前年同期の2.09億ドルから微減した。
今後の見どころ
本文では2026年3月に発表したArm AGI CPUについて、量産は2026年末までに見込まれていると説明されている。自社設計のチップ製品は従来のIPライセンスと利益率や売上計上の性質が大きく異なる可能性があるとも記されており、研究開発費の増加ペースと営業利益率の関係が焦点になる。
また、7月1日には約2.65億ドルでDreamBig Semiconductorの買収が完了した。クアルコムとの訴訟は2026年第4四半期に審理入りの見込みとされている。未履行の契約に対応する残存履行義務は6月末時点で21.2億ドルで、そのうち約24%を今後12か月で売上に計上する見通しだ。現預金は30.58億ドルとなっている。
出典
Form 6-K for the period ended June 30, 2026
それより前の決算と、発表後の株価の動きは「アームホールディングス(ARM)の決算まとめ」にまとめています。
まとめ
アーム(ARM)は、CPUの設計図を半導体メーカーやクラウド企業に貸し、ライセンス料とチップ1個ごとのロイヤルティで稼ぐ英国の会社です。2026年7〜9月期の売上は14.43億ドルで前年同期比27%増え、ライセンスが50%増、ロイヤルティが8%増でした。
気をつけて見たい点は2つあります。1つは、親会社のソフトバンクグループや中国のArm Chinaなどの関連当事者が売上の29%を占めることです。2026年3月期の売上の増加のうち74%は関連当事者で、請求前の売上である契約資産の6割をソフトバンクグループ系が占めています。直近の四半期は外部の顧客が伸ばしましたが、この依存がどこまで薄まるかは、これからの決算で確かめる点です。もう1つは、自社チップ「Arm AGI CPU」で、会社は2027年3月期と2028年3月期の2年間で最大20億ドルの売上を見込む一方、製造の費用や顧客との競合という、これまでの設計図の貸し出しにはなかった課題も抱えます。
次の決算(2027年2月上旬の見込み)では、会社が示した売上の目安(15.4億ドル、プラスマイナス0.5億ドル)に対する実績と、関連当事者の割合、自社チップの出荷の進み具合が節目になります。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。