このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- ジョビー・アビエーション(JOBY)の株価
- ジョビー・アビエーション(JOBY)とは何の会社?
- ジョビー・アビエーション(JOBY)の主力製品やサービスは?
- 型式証明の進み方:1年足らずで「半分超」から83%へ
- 売上の97%はBlade:本体の売上はまだ無い
- 22億ドルの現金は、いつまで持つか
- ジョビー・アビエーション(JOBY)のビジネスモデルは?
- 取引市場は?
- ジョビー・アビエーション(JOBY)のセクター、業種、属するテーマは?
- 配当は?
- ジョビー・アビエーション(JOBY)の競合企業は?
- ジョビー・アビエーション(JOBY)の競合との差別化要素と優位性は?
- ジョビー・アビエーション(JOBY)のリアルタイム株価チャート
- ジョビー・アビエーション(JOBY)の業績について
- ジョビー・アビエーション(JOBY)の将来性と今後の見通しは?
- JOBY 2026年Q3決算:型式証明が最終段階へ、通期売上見通しは15%引き上げ
- JOBY 2026年Q2決算:商用化前夜、Blade好調で通期売上高見通しを115〜125百万ドルへ上方修正
- まとめ
はじめに
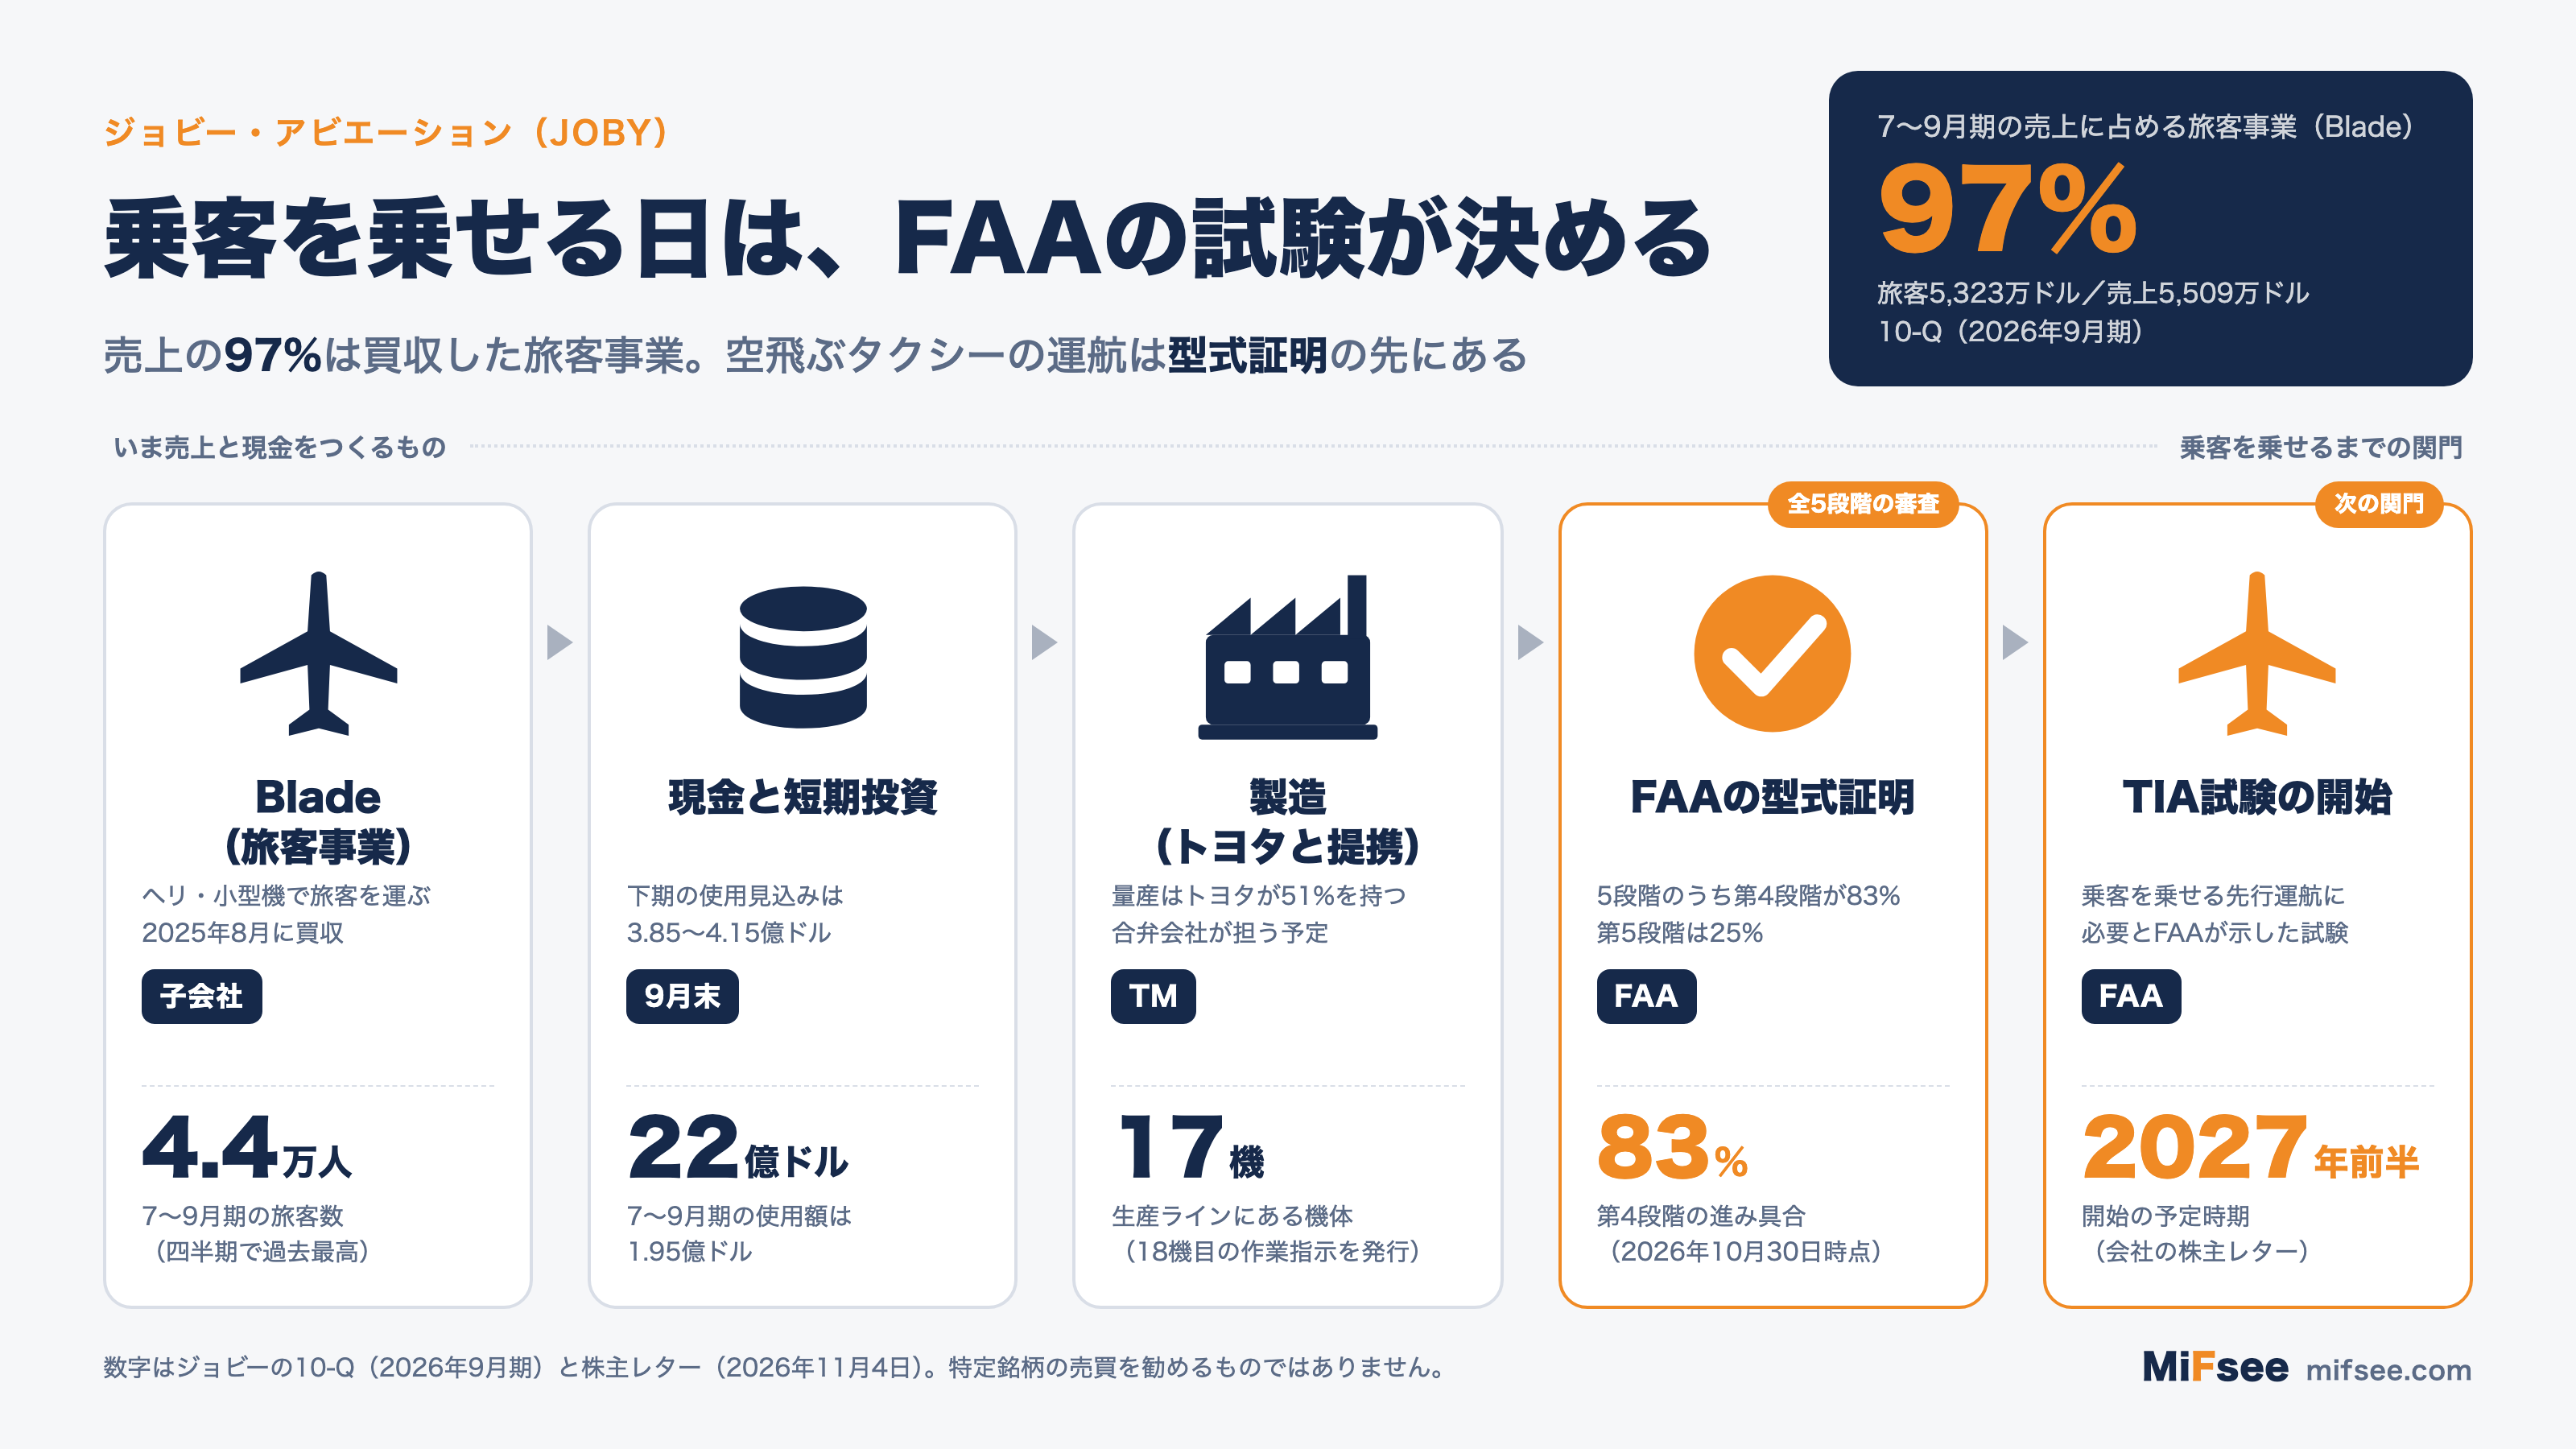
ジョビー・アビエーション(JOBY)は、パイロット1人と乗客4人まで乗せられる電動の「空飛ぶタクシー」(eVTOL:電動垂直離着陸機)を開発している米国の企業です。2026年7〜9月期の売上は5,509万ドルで前年同期の2.4倍(+144%)になりましたが、その97%は2025年8月に買収した旅客事業Bladeの売上で、空飛ぶタクシー本体の商用運航はまだ始まっていません。
一方で、米連邦航空局(FAA)の型式証明は最終の第5段階に入り、手元には22億ドルの現金があります。株価は2025年12月30日の終値13.22ドルから、2026年11月5日の終値5.30ドルまで、約6割下がっています。
本記事では、乗客を乗せる日を決める型式証明の進み具合と、そこまでの現金の持ち時間を軸に、事業の仕組み、売上の中身、リスクを、10-Q(2026年9月期)・10-K(2025年12月期)と株主レターから確かめます。
ジョビー・アビエーション(JOBY)の株価
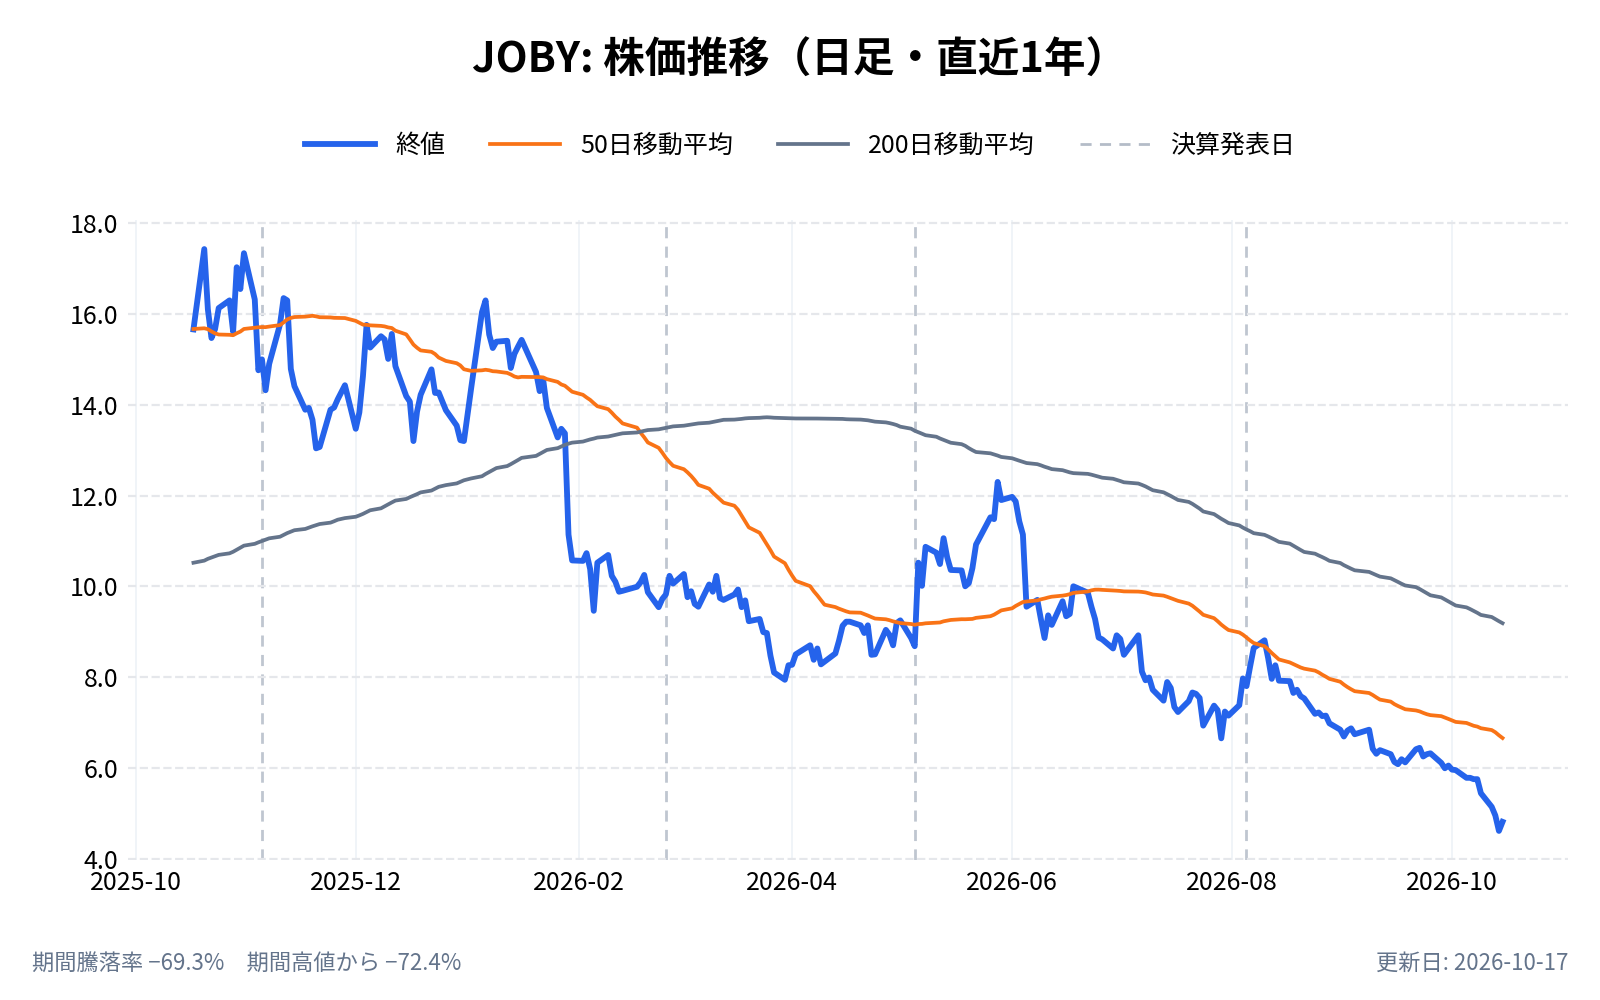
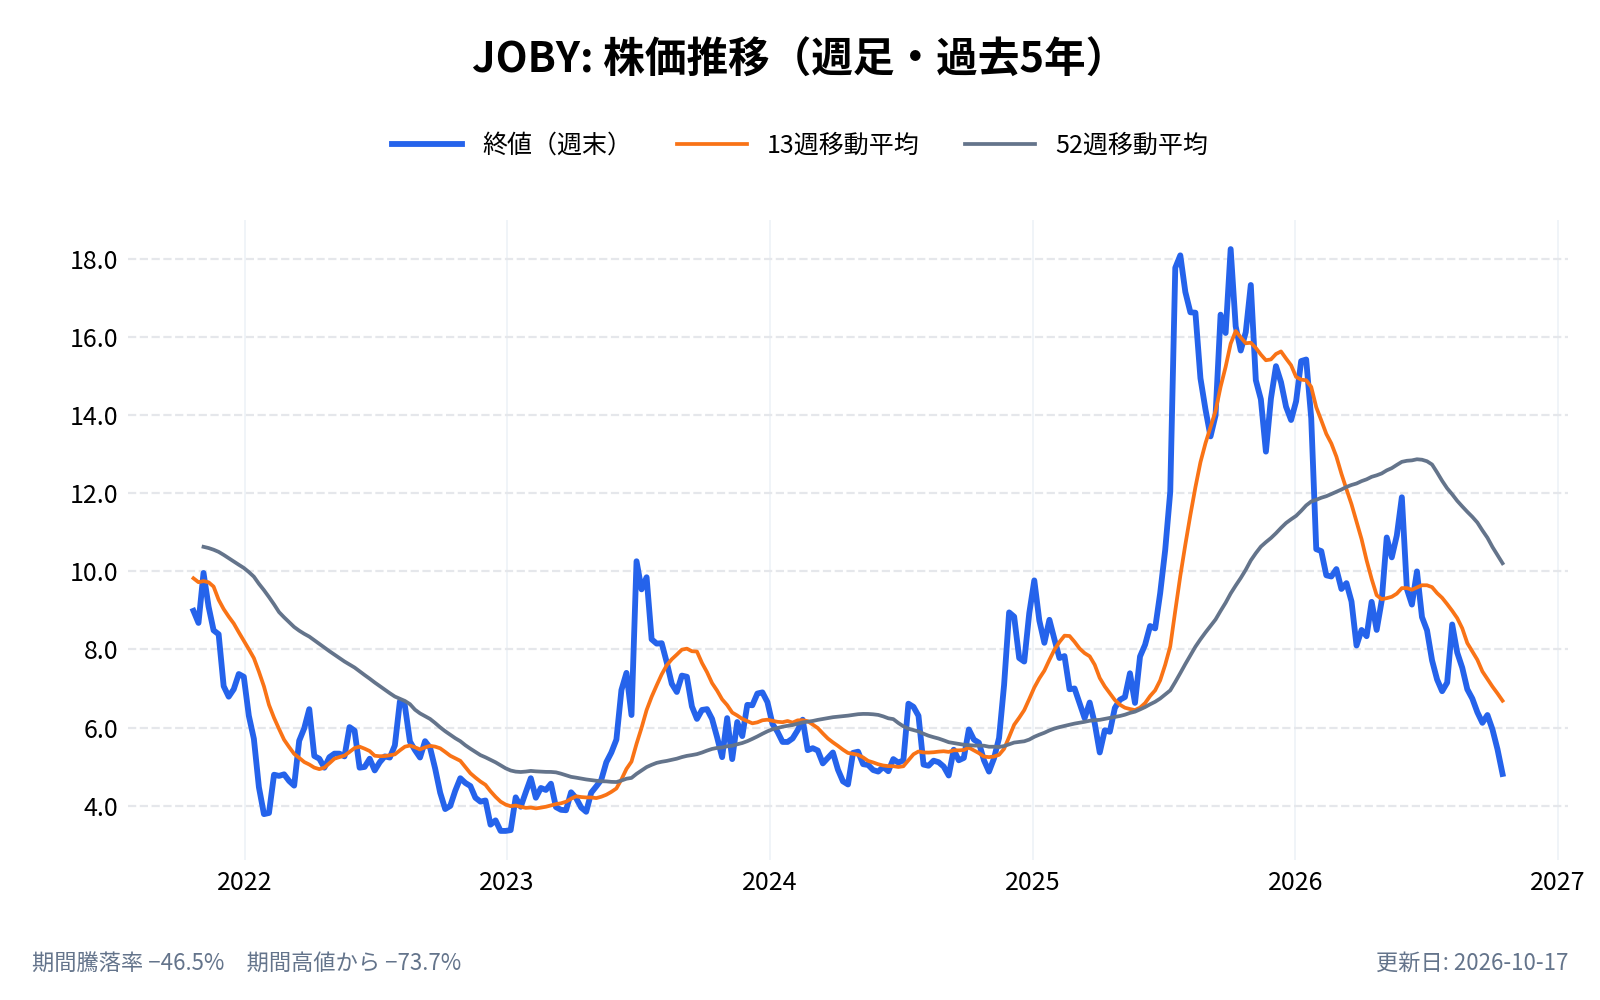
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
ジョビー・アビエーション(JOBY)とは何の会社?
ジョビー・アビエーション(Joby Aviation)は、電動のeVTOL機を自社で設計・製造し、自社で運航するエアタクシー事業を目指す米国の企業である。創業は2009年で、10-Qは「2009年の創業以来、主にeVTOL機の研究開発に取り組んできた」と書いている。2021年8月に特別買収目的会社(SPAC)のReinvent Technology Partnersと合併して上場した(10-K)。
- 会社名: Joby Aviation, Inc.
- 創業: 2009年(SPACとの合併による上場は2021年8月)
- 本社: 米国カリフォルニア州サンタクルーズ
- 代表者: ジョーベン・ベビルト(JoeBen Bevirt)。創業者兼CEO
- 従業員: 2,559人(2026年1月末、10-K)
- 主な拠点: カリフォルニア州のマリナ(試作の生産ライン)とサンカルロス、オハイオ州のデイトンとバンダリア(量産の予定地)
- 売上高: 1億1,797万ドル(2026年1〜9月、赤字)
- 公式サイト: https://www.jobyaviation.com/
ジョビー・アビエーション(JOBY)の主力製品やサービスは?
空飛ぶタクシー本体
10-Qによると、機体はパイロット1人と乗客最大4人(または最大1,000ポンドの荷物)を乗せ、最高時速200マイル(約320キロ)、航続距離は1回の充電で最大100マイル(約160キロ)を目標に設計されている。都市の短い移動を想定しており、会社は「ニューヨークやロサンゼルスのような都市の路線の99%超は、これより大幅に短い」と説明している。
機体はまだ型式証明を取っておらず、販売も運航もしていない。FAAから特別耐空証明(試験用の証明)を受けた機体で試験を重ねている段階である。
売上をつくっている旅客事業(Blade)
今の売上をつくっているのは、2025年8月に買収したBladeである。ヘリコプターや小型機で旅客を運ぶ「航空チャーターの仲介」で、ニューヨークの空港路線と南欧が中心である。2026年7〜9月期の売上の内訳は次のとおり。
| 区分 | 売上 | 内容 |
|---|---|---|
| 旅客 | 5,323万ドル | Bladeの旅客輸送 |
| その他 | 186万ドル | 米国防総省向けの飛行サービス、エンジニアリングサービス、機体の賃貸など |
| 合計 | 5,509万ドル | 前年同期は2,257万ドル |
出典:10-Q(2026年9月期)の売上の内訳
防衛と自律飛行
米空軍との自律飛行の契約は、2026年10月に約2,000万ドルから約3,700万ドルへ広がった。会社は、操縦を自動化した小型機(セスナ・キャラバン)で米国を横断する3,199マイルの飛行を、操縦の自動機能が一度も外れずに終えたと説明している(株主レター)。
型式証明の進み方:1年足らずで「半分超」から83%へ
5段階のうち、どこまで来たか
FAAの型式証明は、会社の説明では5段階で進む。10-Kによると第1段階は認証基準の合意、第2段階は適合手段の特定、第3段階は認証計画の作成、第4段階は試験と分析、第5段階はその結果をFAAが確認する「Show & Verify」で、この完了をもって型式証明が出る。
進み具合は、書類の時期ごとに次のとおり変わっている。
| 時点 | 会社の説明 | 出典 |
|---|---|---|
| 2026年2月(年次報告) | 5段階のうち3段階を完了または実質完了、第4段階は「半分を超えた」 | 10-K |
| 2026年11月(四半期報告) | 3段階を完了または実質完了、第4段階は「80%超」、第5段階は進行中 | 10-Q |
| 2026年10月30日時点 | 第1〜3段階は100%、第4段階は83%、第5段階は25% | 株主レター |
2026年7〜9月期には、機体の胴体、プロペラの付け根、尾翼、チルトの作動装置などで、FAAが立ち会う「for credit(公式の記録になる)」試験を終えた。決算発表の見出しにある「最終の第5段階の試験を幅広く完了」は、この意味である。
ただし、第5段階の進み具合は25%にとどまる。型式証明まで残っているのは、4分の3に近い。
次の関門は、2027年前半のTIA試験
株主レターは、次の大きな関門として「TIA(型式検査認可)の飛行試験」を挙げている。FAAの検査官が立ち会う、型式証明のための本番の飛行試験である。FAAのパイロット訓練と、会社側の対象機での飛行試験は、2027年前半に始まる見込みと書かれている。
ここで目を引くのが、先行運航の条件である。株主レターは、FAAが「eIPP(eVTOL統合パイロットプログラム)で乗客を乗せるには、実質的なTIA試験に入っていることが必要」と示したと書いている。eIPPは、型式証明の前に、選ばれた地域でeVTOLの運航を始められるようにする米国の制度である。ジョビーは2026年9月にテキサス州のダラス・フォートワース地域で、10月にはフロリダ州のタンパとオーランドで飛行を実施した。
10-Qの「2026年に最初の乗客」とのずれ
10-Qは、今も「2026年に最初の乗客を乗せることを目標にしている」と書いている。一方で同じ日の株主レターは、TIA試験の開始を2027年前半とし、乗客を乗せるにはTIA試験が要ると書いている。この2つを並べると、eIPPの枠で2026年中に乗客を乗せるのは、会社自身の説明の範囲でも難しくなっている可能性がある(筆者の推測)。会社は、この点を決算の資料で説明していない。
ドバイについては、株主レターが「2本目のバーティポート(離着陸場)が完成し、年内にパイロットが乗った運用の試験を始める計画」と書いている。2024年にドバイの道路交通局(RTA)と結んだ契約では、ジョビーに6年間の独占運航権が与えられている(10-K)。ただし、いずれも商用運航の開始日ではない。
売上の97%はBlade:本体の売上はまだ無い
数字を並べると
2026年7〜9月期の主な数字は次のとおり。
| 項目 | 金額 | 前年同期 |
|---|---|---|
| 売上高 | 5,509万ドル | 2,257万ドル |
| 売上原価 | 3,902万ドル | 1,006万ドル |
| 研究開発費 | 2億860万ドル | 1億4,916万ドル |
| 販売費・一般管理費 | 8,557万ドル | 4,502万ドル |
| 営業損失 | 2億7,810万ドル | 1億8,167万ドル |
| 純損失 | 2億1,183万ドル | 4億123万ドル |
出典:10-Q(2026年9月期)
売上から売上原価を引くと1,607万ドル(売上の29.2%)。そのまま営業損失の2億7,810万ドルを埋めるには遠い。研究開発費だけで売上の約3.8倍(筆者計算)である。
純損失が前年より小さく見えるのは、本業が改善したからではなく、ワラント(株式を買う権利)やアーンアウト株の評価替えによる非現金の利益が4,977万ドル出たためである。前年同期は同じ項目で2億2,915万ドルの損失だった(10-Q)。営業損失は、前年より約9,640万ドル(53%)大きくなっている。
通期の見通しは上がったが、10〜12月期は小さい
会社は、2026年通期の売上見通しを1億1,500万〜1億2,500万ドルから、1億3,500万〜1億4,000万ドルへ引き上げた(15%増)。引き上げの理由として、株主レターは「Bladeの好調」を挙げている。
ここで、見通しから10〜12月期の売上を逆算してみる。1〜9月の売上は1億1,797万ドルなので、通期の見通しから引くと10〜12月期は約1,700万〜2,200万ドルになる(筆者計算)。7〜9月期(5,509万ドル)の3分の1以下である。会社は、この差の理由を説明していない。Bladeの繁忙期が夏に偏る可能性はあるが、書類からは確かめられない。
Bladeは「商用運航の予行演習」の位置づけ
10-Kは、Bladeを「商用化の準備として、運航の経験と顧客の声を得る場所」と位置づけている。Bladeは2026年7〜9月期に4.4万人超を運び、四半期として過去最高になった。ニューヨークの空港路線は旅客数が前年同期比61%増えた(株主レター)。買収の対価(当初)は9,240万ドルで、株式(532万5,585株)が中心だった。2026年9月には、業績条件(EBITDAの目標)を満たしたとして、株式241万9,801株(時価1,660万ドル)を追加で支払っている(10-Q)。
ジョビーは「買った事業の売上で、買った会社の成長を示している」状態にある。売上の伸びは、空飛ぶタクシーの需要が実際に確かめられたことを意味しない。需要の検証は、機体が乗客を乗せ始めてからである。
22億ドルの現金は、いつまで持つか
手元の現金と、減るペース
2026年9月末の現金・現金同等物と短期投資の合計は22億ドル(現金等5億2,300万ドル+短期投資16億7,630万ドル、計21億9,930万ドル)である。
- 7〜9月期の現金の使用額: 1億9,500万ドル(株主レター)
- 下期(7〜12月)の使用見込み: 3億8,500万〜4億1,500万ドル(据え置き)
- 1〜9月の営業キャッシュフロー: 4億8,622万ドルの流出(設備投資は別に1億3,130万ドル)
下期の見込みから7〜9月期の使用額を引くと、10〜12月期の使用額は1億9,000万〜2億2,000万ドルになる(筆者計算)。
2026年は増資と転換社債で現金を積み増した
2026年は、現金を厚くするために資金調達を重ねている(10-Q)。
| 時期 | 内容 | 手取り |
|---|---|---|
| 1月 | デルタ航空のワラント(第1回分)の行使 | 7,000万ドル |
| 2月 | 公募増資(5,286万株、1株あたり約10.9ドル) | 5億7,630万ドル |
| 2月 | 転換社債(利率0.75%、2032年満期、元本6億9,000万ドル) | 6億6,970万ドル |
| 8月以降 | 市場売出し(ATM)で2,017万株を売却(1株あたり約6.4ドル) | 1億2,820万ドル |
発行済み株数は、2025年12月末の9億1,508万株から2026年9月末の10億1,305万株へ、9か月で10.7%増えた(筆者計算)。11月2日時点では10億1,664万株で、11月5日の終値5.30ドルで計算した時価総額は約54億ドルである。ATMはまだ6億2,000万ドル分の枠が残っている。
現金の使い道が増える:Resonant Sciencesの買収
2026年8月8日、ジョビーは防衛技術会社のResonant Sciences(持ち株会社Strix Holdings)を、約5億ドルで買収する契約を結んだ。支払いは主に現金で、約5,000万ドルは株式(1株あたり7.4752ドル)で払う。株主レターは、閉じるのは2027年初めの見込みで、Resonantの直近12か月の売上が1億ドル超、前年比で約40%成長していると説明している。決算発表は「EBITDAが黒字」と書いている。
現金の持ち時間を試算してみる。
| 項目 | 金額 |
|---|---|
| 2026年9月末の現金等 | 21億9,930万ドル |
| 10〜12月期の使用(見込み) | −1億9,000万〜2億2,000万ドル |
| Resonantの現金分(約5億ドルから株式分を引いた概算) | 約−4億5,000万ドル |
| 買収後の残り | 約15億3,000万〜15億6,000万ドル |
| 7〜9月期のペース(1億9,500万ドル)で割った期数 | 約8四半期(約2年) |
試算は筆者の計算で、次の点は含めていない。
- 増えうる支出:TIA試験の本格化、量産の準備、Aerosonic訴訟の評決(後述)
- 増えうる収入:Resonantの利益、市場売出しの残り枠(6億2,000万ドル)、トヨタの第2回の出資(2億5,000万ドル)
つまり、22億ドルはあるが、買収後を考えると型式証明と量産の立ち上がりまでの時間は2年前後というのが、書類から読める目安である。
トヨタの第2回の出資は、認証と結びついている
トヨタは2025年5月に1株5.03ドルで2億5,000万ドルを出資し、さらに2億5,000万ドルを出資する約束がある。ただし、実行には条件がある(10-Q)。
2026年6月29日、ジョビーとトヨタは、S4シリーズ(ジョビーの機体)を製造する合弁会社JTAMPCを作った。持ち分はトヨタ51%、ジョビー49%で、初期の出資額はトヨタが102万ドル、ジョビーが98万ドルと小さい(8-K)。8-Kによると、次の2点が重要である。
- 第2回の2億5,000万ドルの出資は、独占の製造供給契約などの「将来の契約」が成立するまで、条件を満たしたことにならない
- トヨタは、ジョビーがFAAの型式証明や生産証明を維持できない場合などに、合弁契約を解除できる
トヨタの出資と製造の提携は、型式証明が取れることを前提に組まれている。型式証明が遅れれば、現金の減りと、現金の入りの両方に響く。
ジョビー・アビエーション(JOBY)のビジネスモデルは?
作って、運航して、売る
10-Kは、収益化の道を3つに分けている。
- 自社で保有し運航: 米国とドバイで、機体を自社で持ち、エアタクシーを運航する
- 提携先が保有し運航: 他の地域では、現地の事業者が運航する
- 直接販売と防衛: 機体を他の運航会社や政府に売る
「製造・運航・販売」の全部を手がける垂直統合型が基本方針で、会社は、全部を自社で握ることが長期の利益につながると説明している。一方、10-Qは「機体を量産したときの1機あたりの製造コストは、現時点でも不確かである」とも書いている。
製造の拡大
製造は、マリナで試作の生産ラインを動かし、オハイオ州に量産の拠点を作る計画である。2026年3月6日に、オハイオ州バンダリアの約72万8,000平方フィートの施設を6,150万ドルで買い、3,075万ドルの抵当ローン(固定金利6.784%、2036年3月満期)を組んだ(8-K、10-Q)。7〜9月期は、生産ラインに17機があり、18機目の作業指示も出した(株主レター)。
ビジネスモデルの前提
10-Qは「機体の採算(回収期間)は、量産が進み、1機あたりの採算が改善して、十分な数の利用者が増えることを前提にしている」と述べている。現時点の売上は、このモデルの検証を何も含まない。
取引市場は?
ジョビー・アビエーションの株式は、ニューヨーク証券取引所(NYSE)で取引されている。ティッカーシンボルは「JOBY」。上場時からあった上場ワラント(JOBY WS)は、2026年8月7日に期限が来て取引が終わった(8-K)。
2026年11月2日時点の発行済み株数は10億1,664万259株で、11月5日の終値5.30ドルで計算した時価総額は約54億ドルである。
ジョビー・アビエーション(JOBY)のセクター、業種、属するテーマは?
セクター
資本財(Industrials)
業種
航空宇宙(eVTOLの開発・製造と都市の航空輸送)
属するテーマ
空飛ぶクルマ(eVTOL)、都市航空モビリティ、防衛(自律飛行)
同じテーマの銘柄
- 航空・空飛ぶクルマ:ATI(ATI)、TATテクノロジーズ(TATT)
- 防衛テック・ドローン:クレイトス・ディフェンス&セキュリティ・ソリューションズ(KTOS)、マーキュリー・システムズ(MRCY)、パラダインAI(PDYN)、アメリカン・スーパーコンダクター(AMSC)、ロケット・ラボ(RKLB)、プラネット・ラボ(PL)、サテロジック(SATL)、レッドワイヤー(RDW)、ほか7銘柄はテーマ記事で
配当は?
配当は出していない。10-Kは「当面、現金配当を出す予定はなく、将来の利益は事業の開発と拡大に回す」と書いている。
ジョビー・アビエーション(JOBY)の競合企業は?
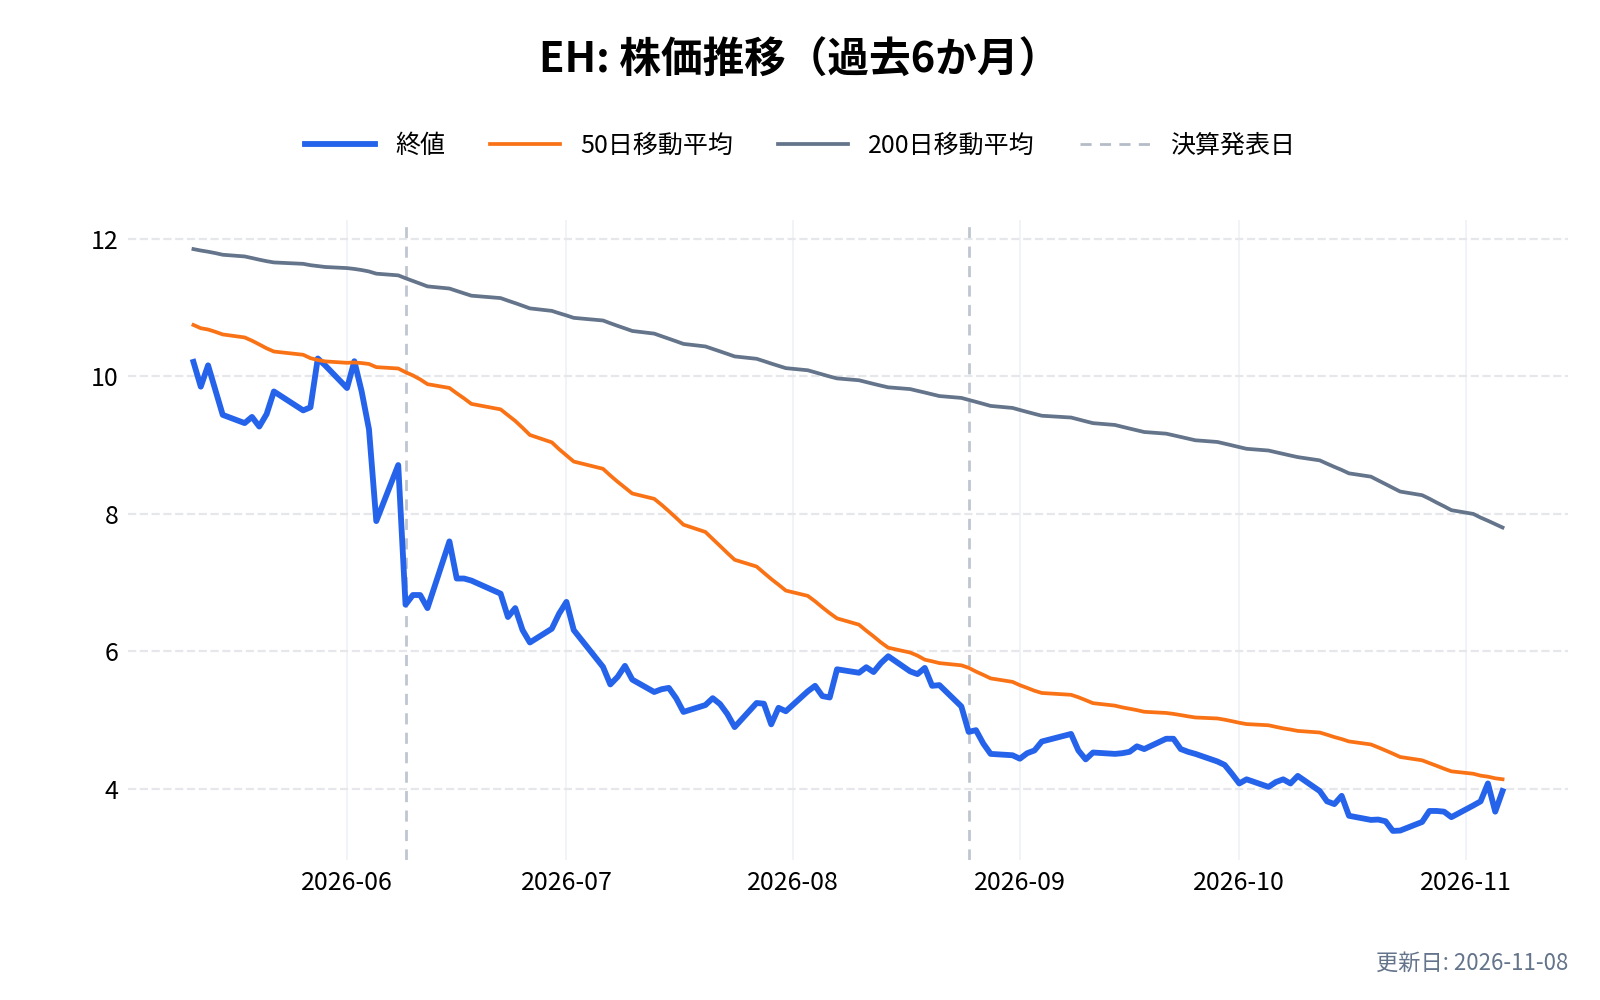
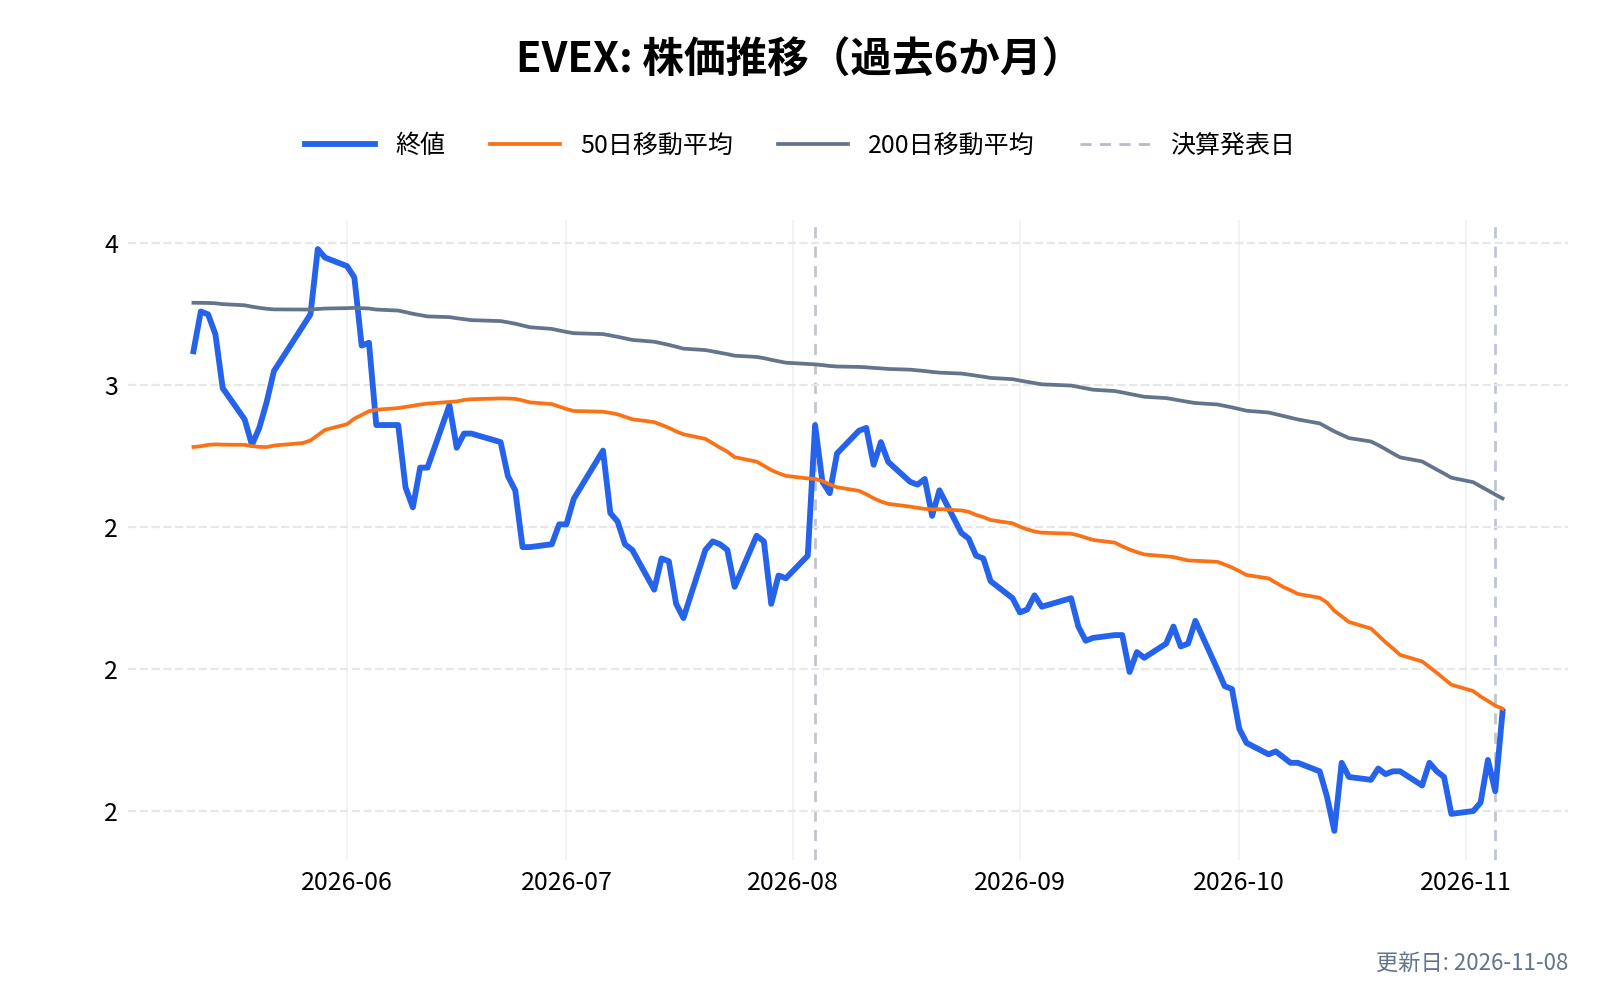
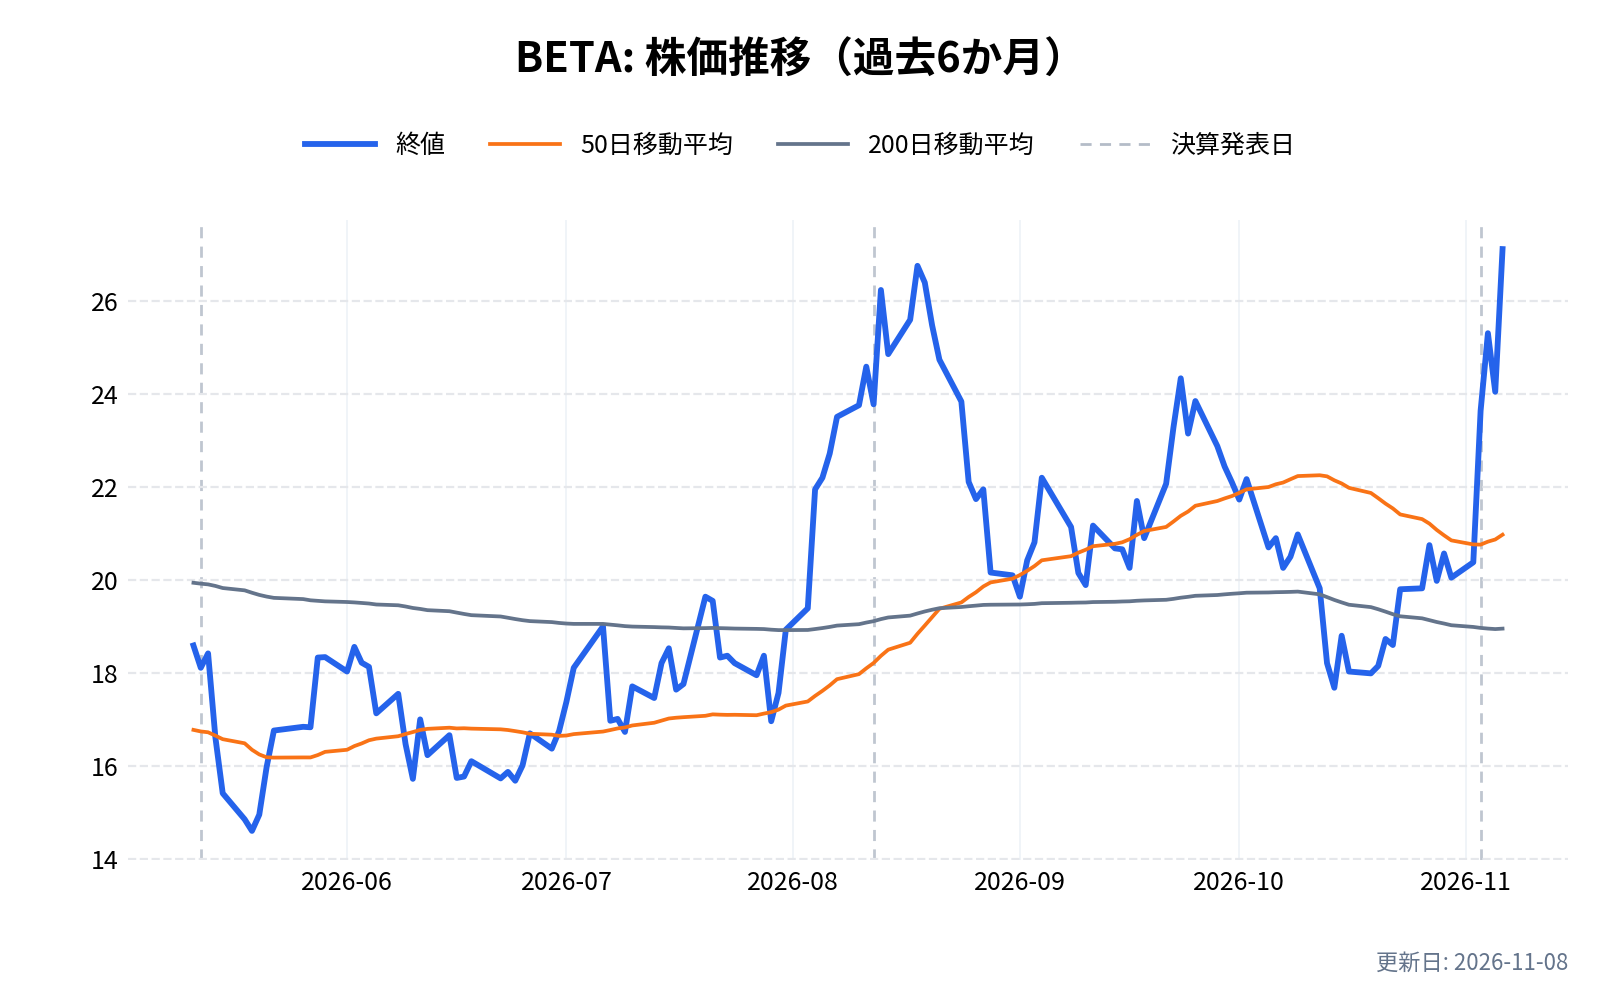
10-Kの事業の説明は、競合の社名を挙げていない(株価の比較グラフの比較対象には、アーチャーとイブが入っている)。ここでは、上場している同業の最新の開示から、型式証明と商用化の位置を整理する。
| 銘柄 | 位置づけ(開示から) | 2025年12月30日から11月5日の株価 |
|---|---|---|
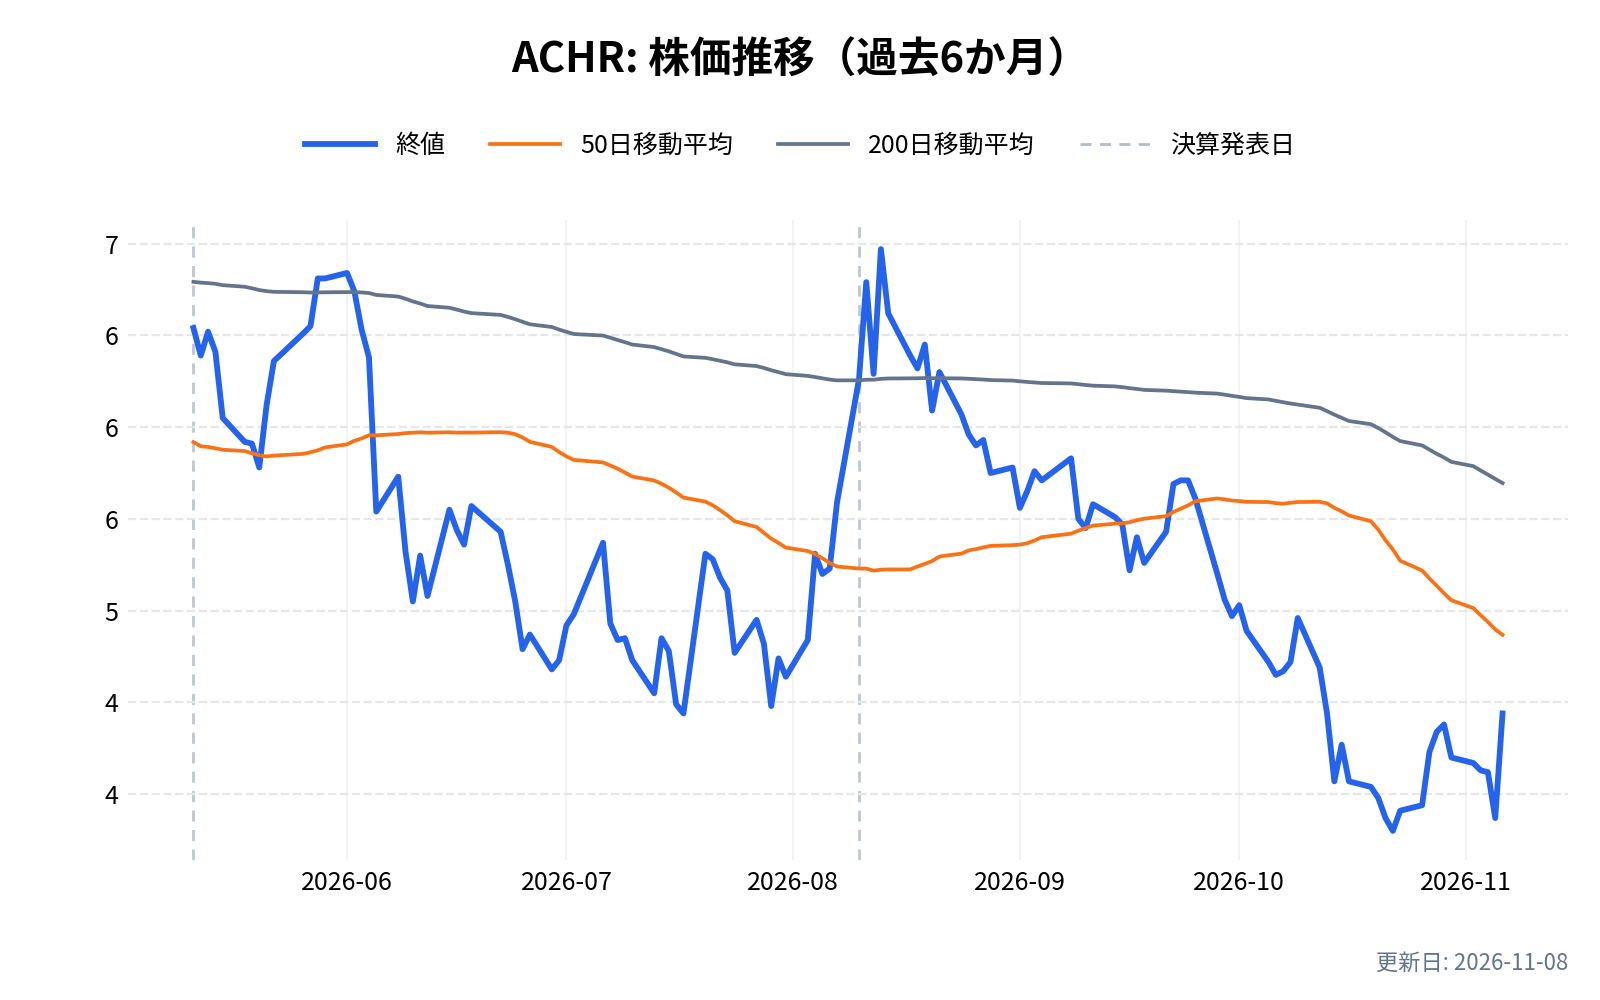
| アーチャー(ACHR) | eVTOL機「Midnight」を開発。eIPPの複数の提携に選ばれた(2026年8月の10-Q) | −48.7% |
| イーハン(EH) | 中国民用航空局(CAAC)から型式証明(2023年)、量産の証明(2024年3月)、運航の証明(2025年3月)を取得。無人の機体(EH216-S)で、各型の累計628機を納入。ただし運航は、悪天候や夜間を禁じ、管制の外の隔離された空域で人口の少ない地域に限るなど、制限つき(2026年5月の20-F) | −72.9% |
| イブ(EVEX) | エンブラエルと業務契約を結ぶ。売上はまだ無く、商用化は2028年からの見込み(2026年9月期の10-Q) | −60.7% |
| ベータ・テクノロジーズ(BETA) | ALIA機(A250)が、FAAから「市場調査用の特別耐空証明」を受け、2026年10月20日に初飛行(2026年9月期の10-Q) | −14.3% |
| ジョビー(JOBY) | 型式証明の第4段階が83%、第5段階が25% | −59.9% |
ここから読めることが2つある。1つは、型式証明で「最初」を取ったのは、すでに中国のイーハンだという点である。ただし条件は大きく違い、無人機で、運航にも制限がある。もう1つは、同業の株価が軒並み下がっている点である。JOBYの下落は同業の中で特別に大きいわけではなく、業界全体の逆風の中にある。
ジョビーとアーチャーは、法廷でも争っている。ジョビーは2025年11月に、営業秘密の流用などでアーチャーを提訴した。アーチャーは2026年3月に、ジョビーの機体や部品の米国への輸入を止める排除命令を求めて、米国際貿易委員会(ITC)に申し立てた。10-Qによると、現在は特許4件が残り、審理は2027年1月、ITCの最終決定は2027年9月14日までの予定である。
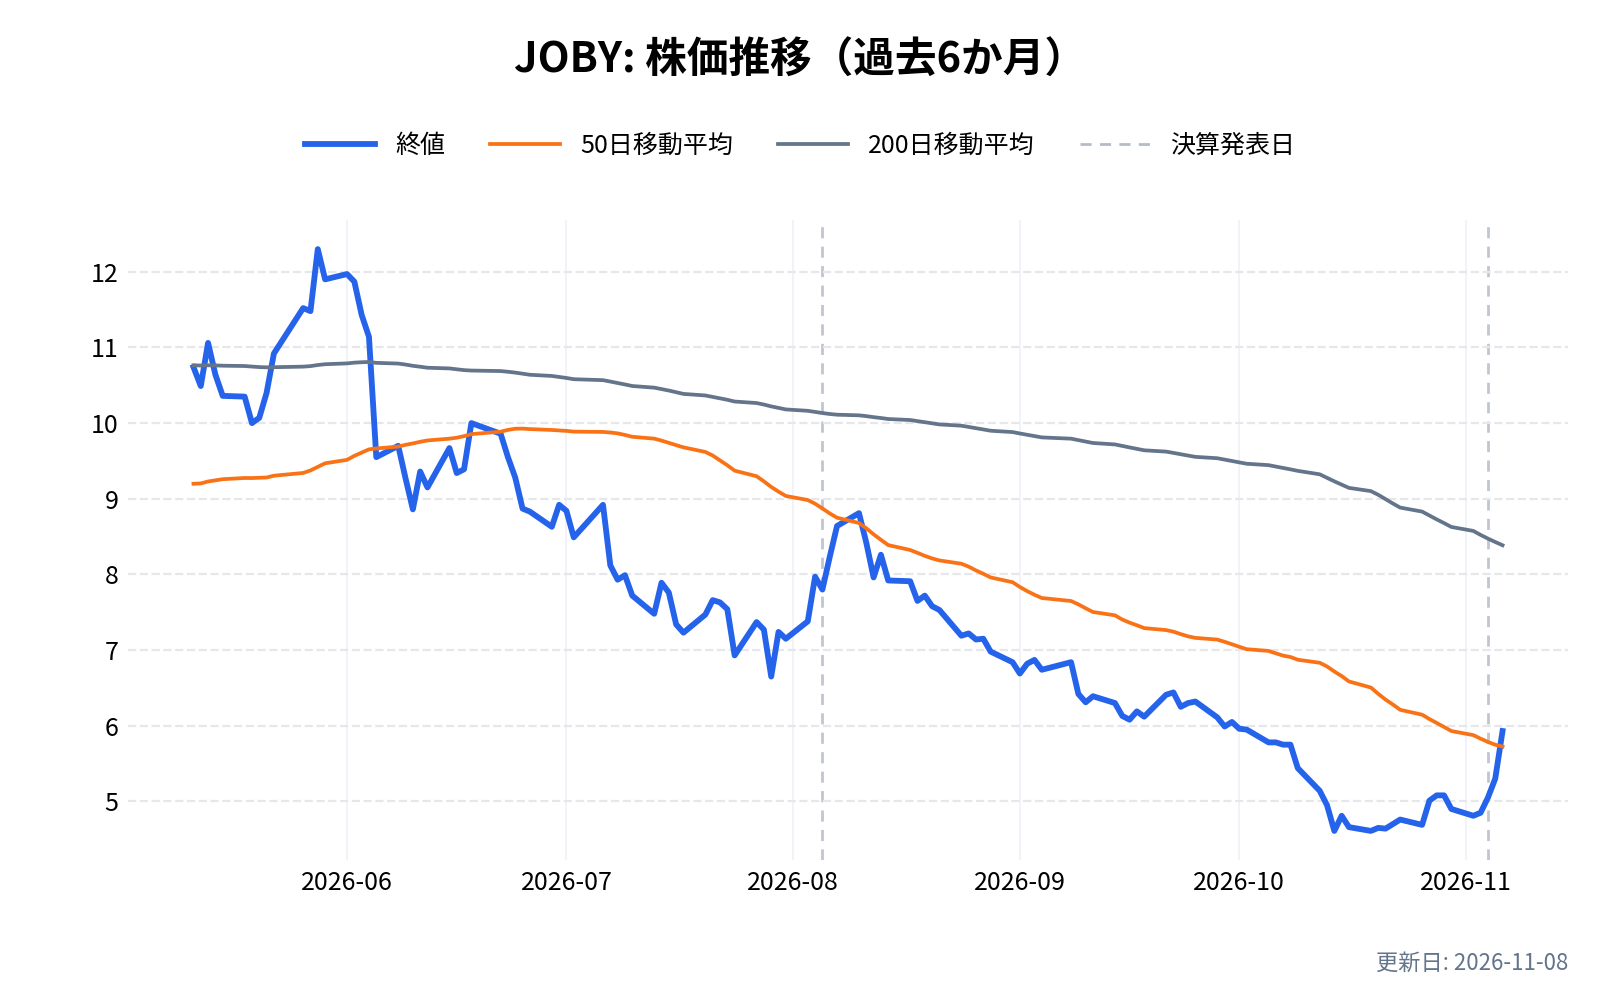
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新
ジョビー・アビエーション(JOBY)の競合との差別化要素と優位性は?
型式証明の進み具合
FAAの型式証明の基準(G-1)を、会社の説明では「eVTOLで最初に」合意した(10-Q)。第4段階83%、第5段階25%という進み具合を、毎四半期の株主レターで公開している。開示の細かさ自体が、進み具合を外から確かめやすくしている。
自社で作る垂直統合
プロペラや動力、電子部品を内製して、機体の性能とコストを自社で握る。一方で、10-Qは「部品を自社で開発・認証することは、既存の認証済みの部品を買うより時間がかかり、遅れの原因になりうる」と書いている。
提携先の厚み
トヨタ(量産の提携)、デルタ航空とウーバー(出資と運航・集客の提携)、米国防総省(試験と自律飛行の契約)が並ぶ(10-K)。トヨタの工場の人材がマリナに入り、トヨタ流の管理手法を取り入れていると株主レターは説明している。
既存の旅客事業という「足場」
Bladeは、空港や顧客の基盤を持っている。機体が認証を取ったときに、すぐに乗客を集められるという見方もできる。一方で、売上の97%を占めるため、本体の遅れをBladeの売上が覆い隠す面もある。
一方で、強みの裏にある負担
製造の拡大、買収、訴訟が同時に進んでいる。次のリスクの節で、現金を使う順に整理する。
ジョビー・アビエーション(JOBY)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
ジョビー・アビエーション(JOBY)の業績について
ジョビー・アビエーションの会計年度は12月末で終わる。四半期の決算は、近年は次の時期に発表されている。
- 第1四半期(1〜3月): 5月上旬
- 第2四半期(4〜6月): 8月上旬
- 第3四半期(7〜9月): 11月上旬
- 第4四半期・通期: 2月下旬
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
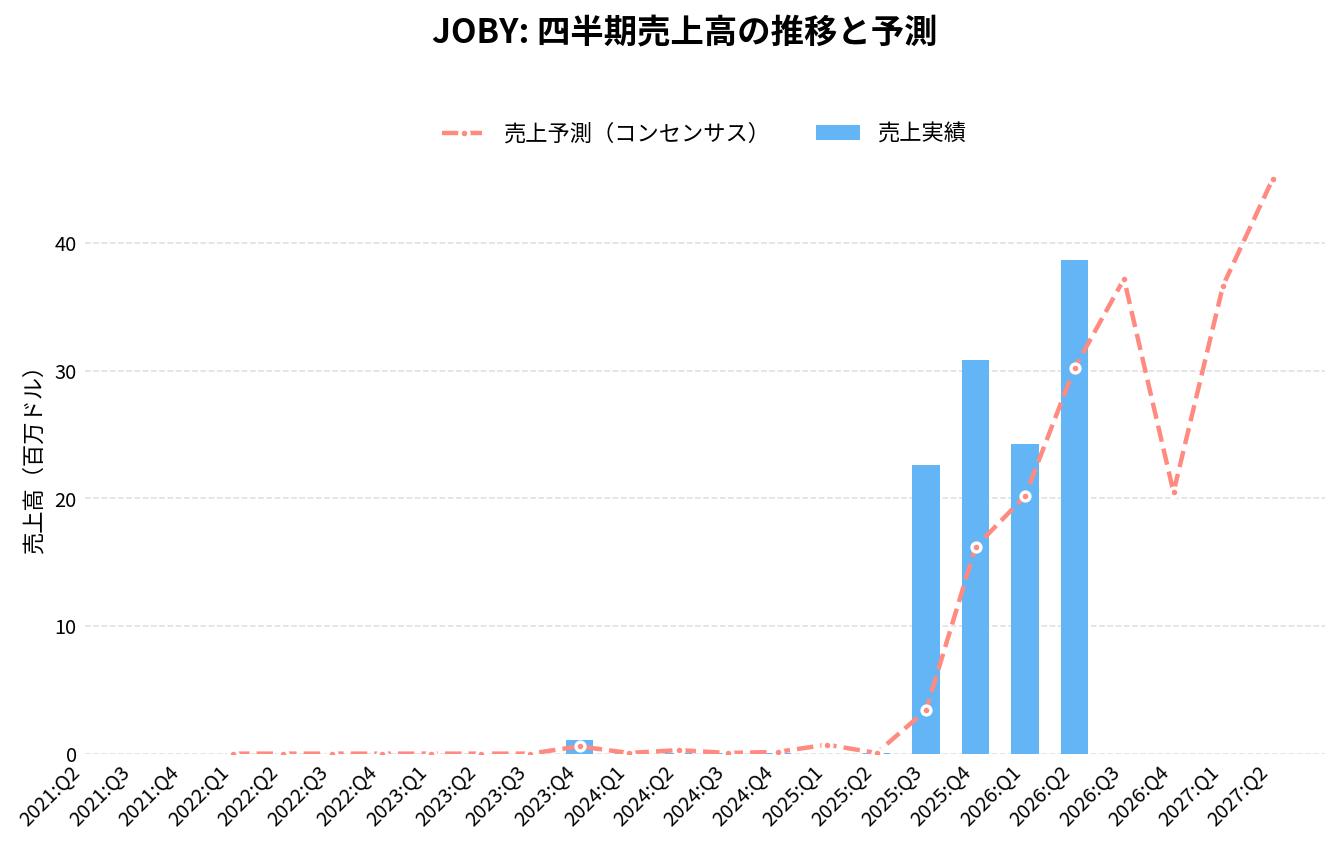
ジョビー・アビエーション(JOBY)の2026年Q3決算(2026/11/04 発表)は、売上55.1百万ドル(アナリストコンセンサス39.0百万ドルに対し+41.4%)、EPS -0.22ドル(同-0.25ドルに対し+0.03ドル)でした。
売上の前年同期比は+144.0%です。
直近8四半期では、売上が5回、EPSが4回コンセンサスを上回っています。
四半期:売上高の推移
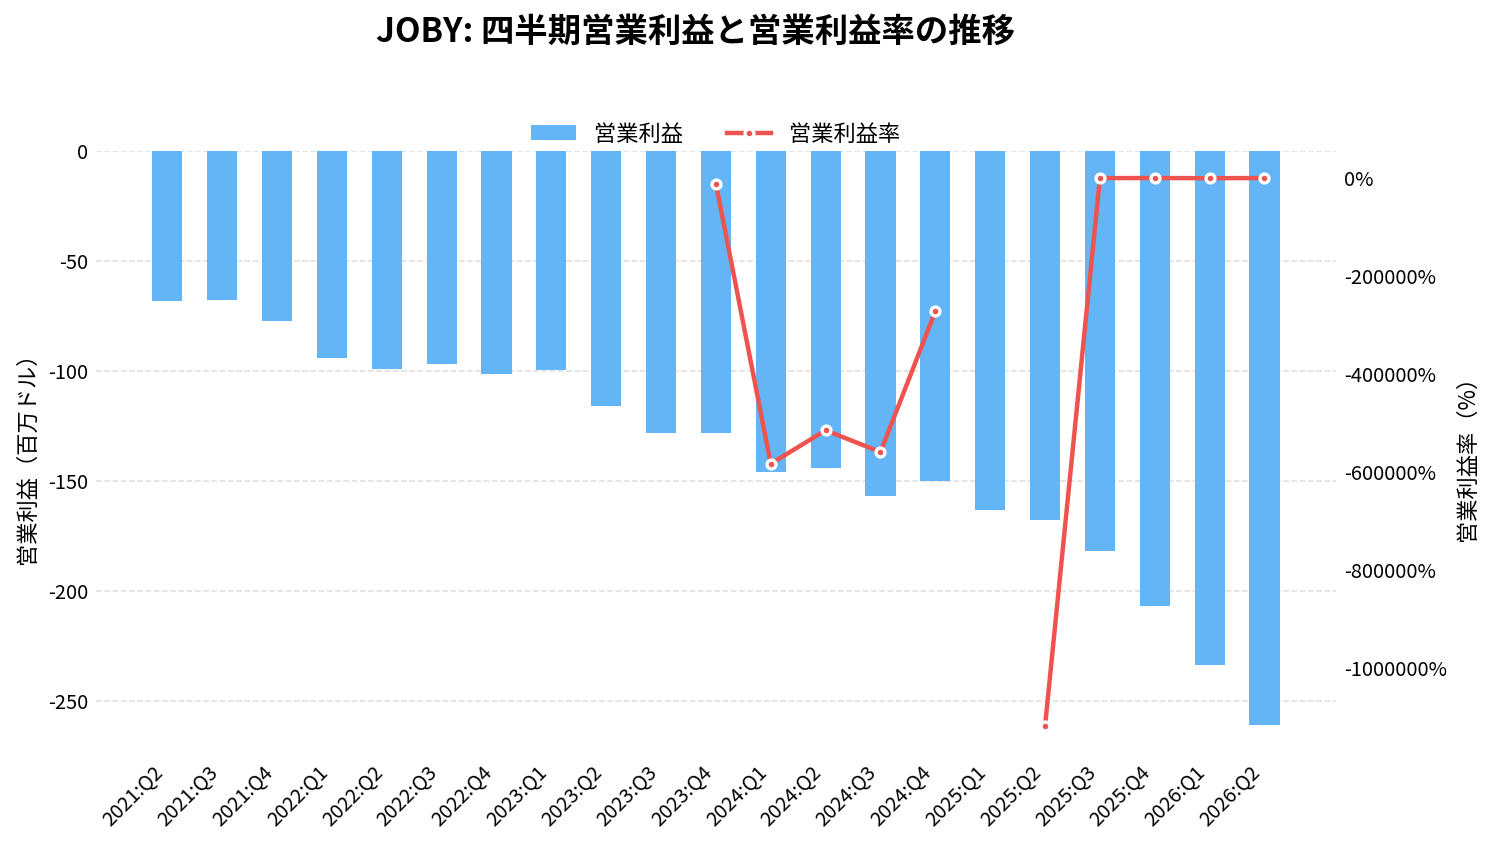
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
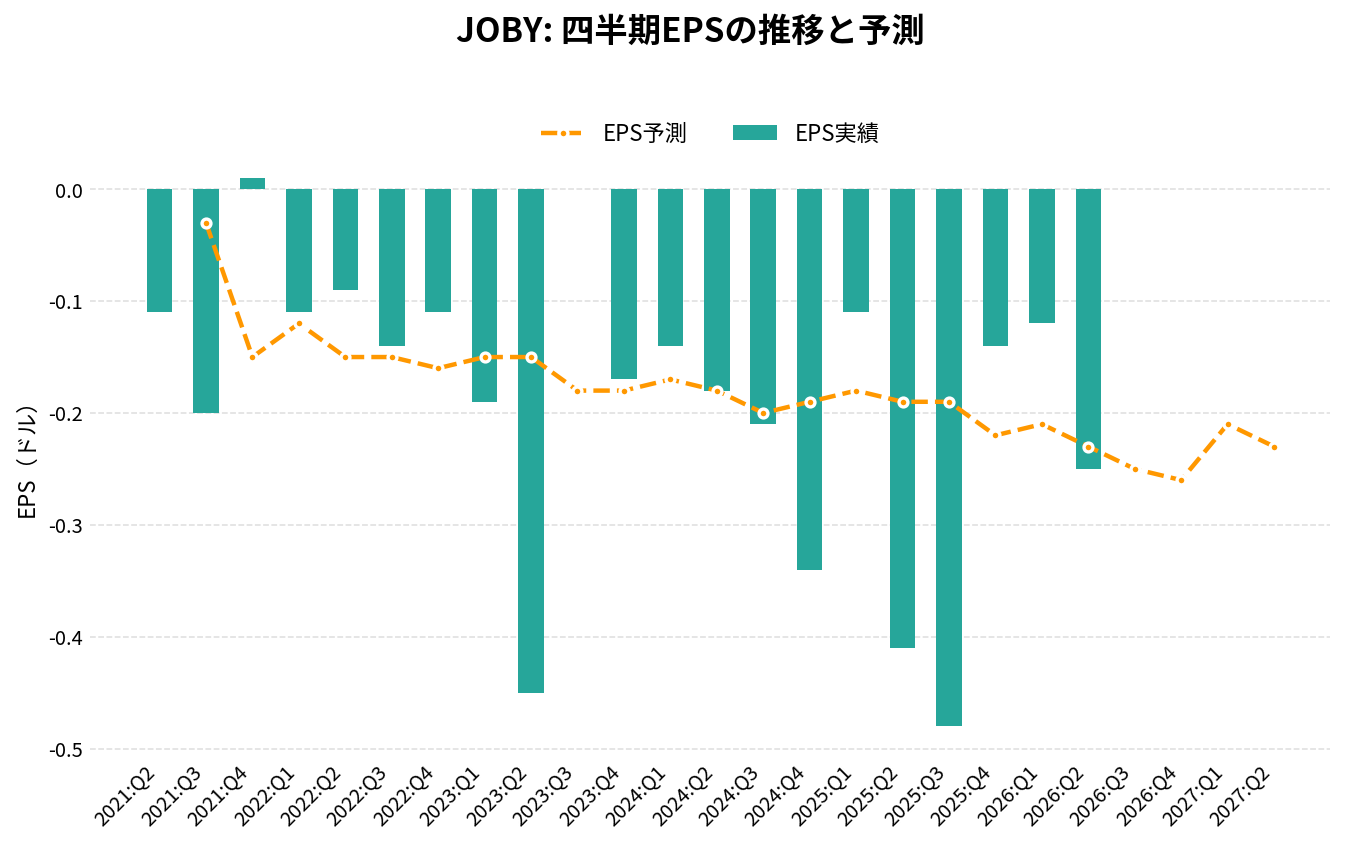
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q4 | 0.06 | -94.7% | -59.6% | -0.34 | -0.15 | -272500.0% |
| 2025:Q1 | 0.00 | -100.0% | -100.0% | -0.11 | +0.07 | – |
| 2025:Q2 | 0.01 | -46.4% | -69.8% | -0.41 | -0.22 | -1119093.3% |
| 2025:Q3 | 22.57 | +80521.4% | +563.9% | -0.48 | -0.29 | -804.8% |
| 2025:Q4 | 30.84 | +55965.5% | +90.6% | -0.14 | +0.08 | -670.6% |
| 2026:Q1 | 24.25 | – | +20.2% | -0.12 | +0.09 | -963.4% |
| 2026:Q2 | 38.64 | +257493.3% | +27.9% | -0.25 | -0.02 | -675.2% |
| 2026:Q3 | 55.09 | +144.0% | +41.4% | -0.22 | +0.03 | -504.8% |
| 2026:Q4(予想) | 20.47 | -33.6% | – | -0.26 | – | – |
| 2027:Q1(予想) | 26.60 | +9.7% | – | -0.22 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-09 取得時点)。 | ||||||
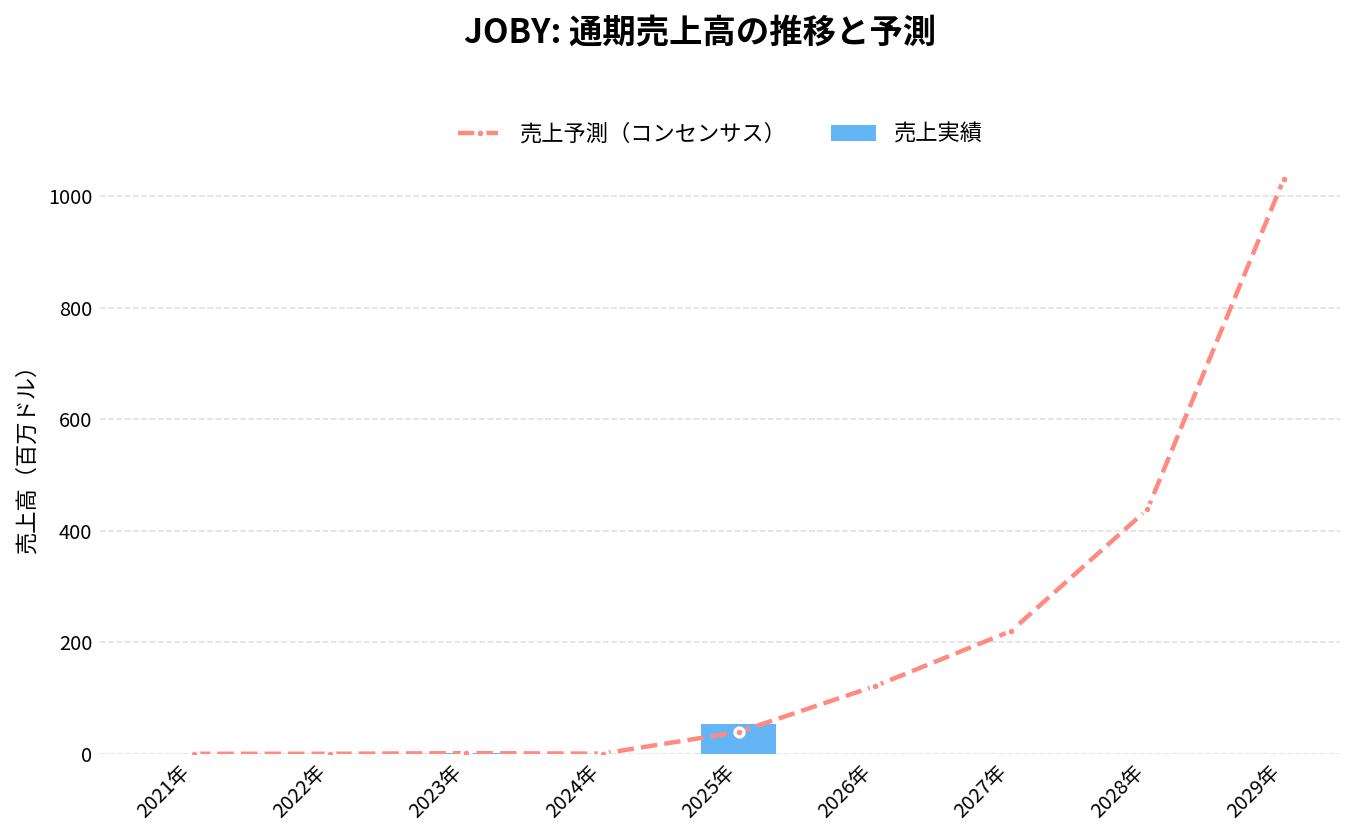
通期:売上高の推移
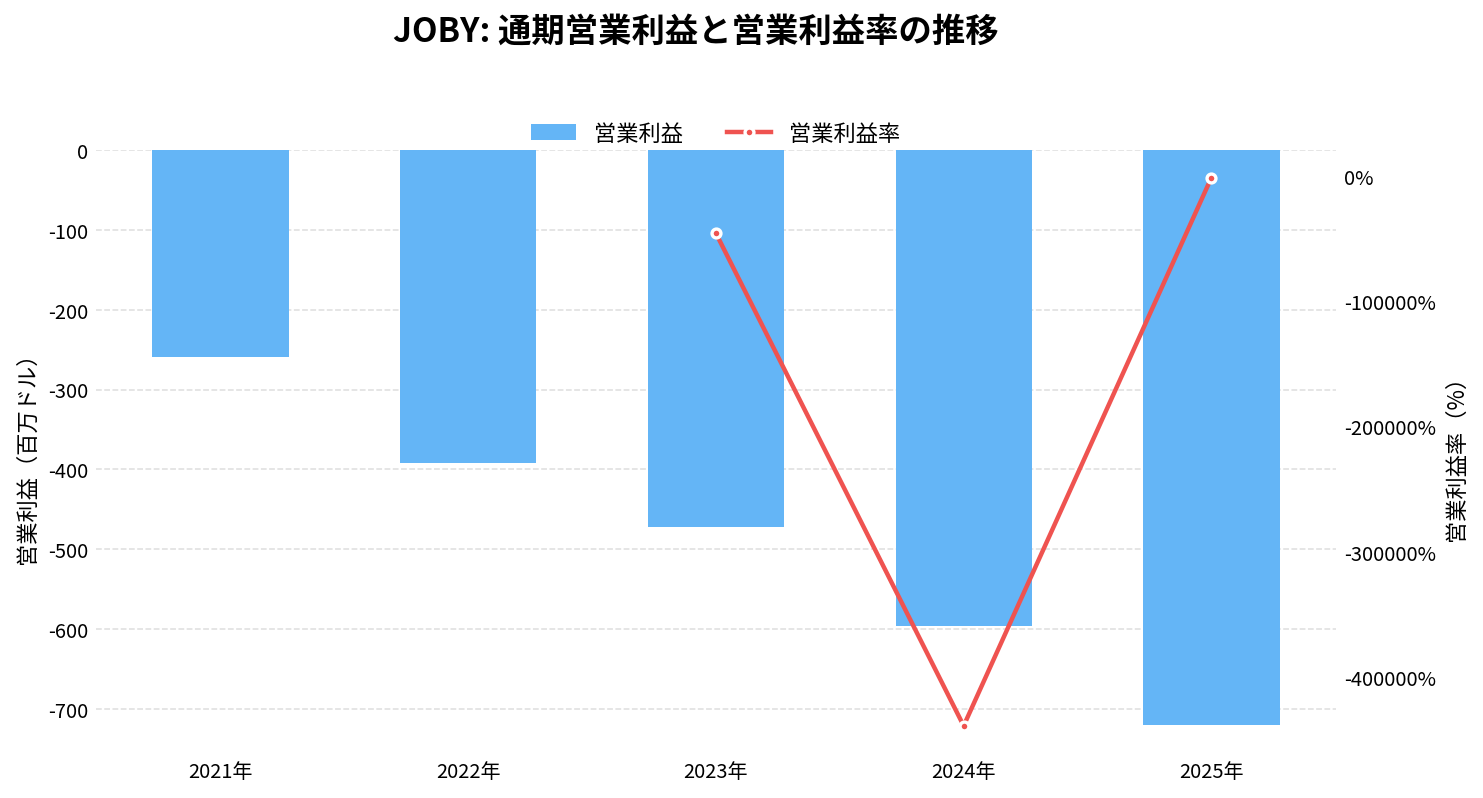
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
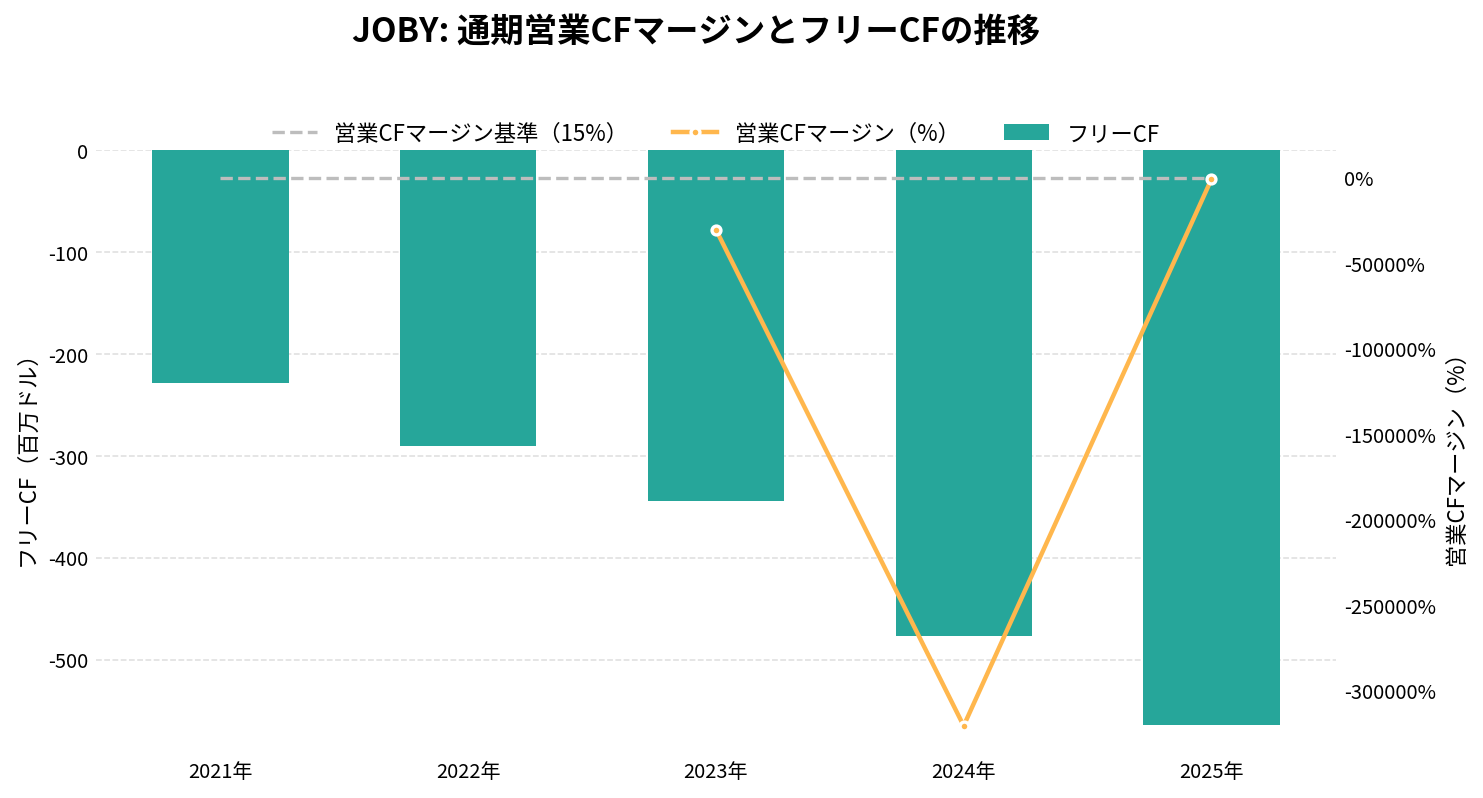
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
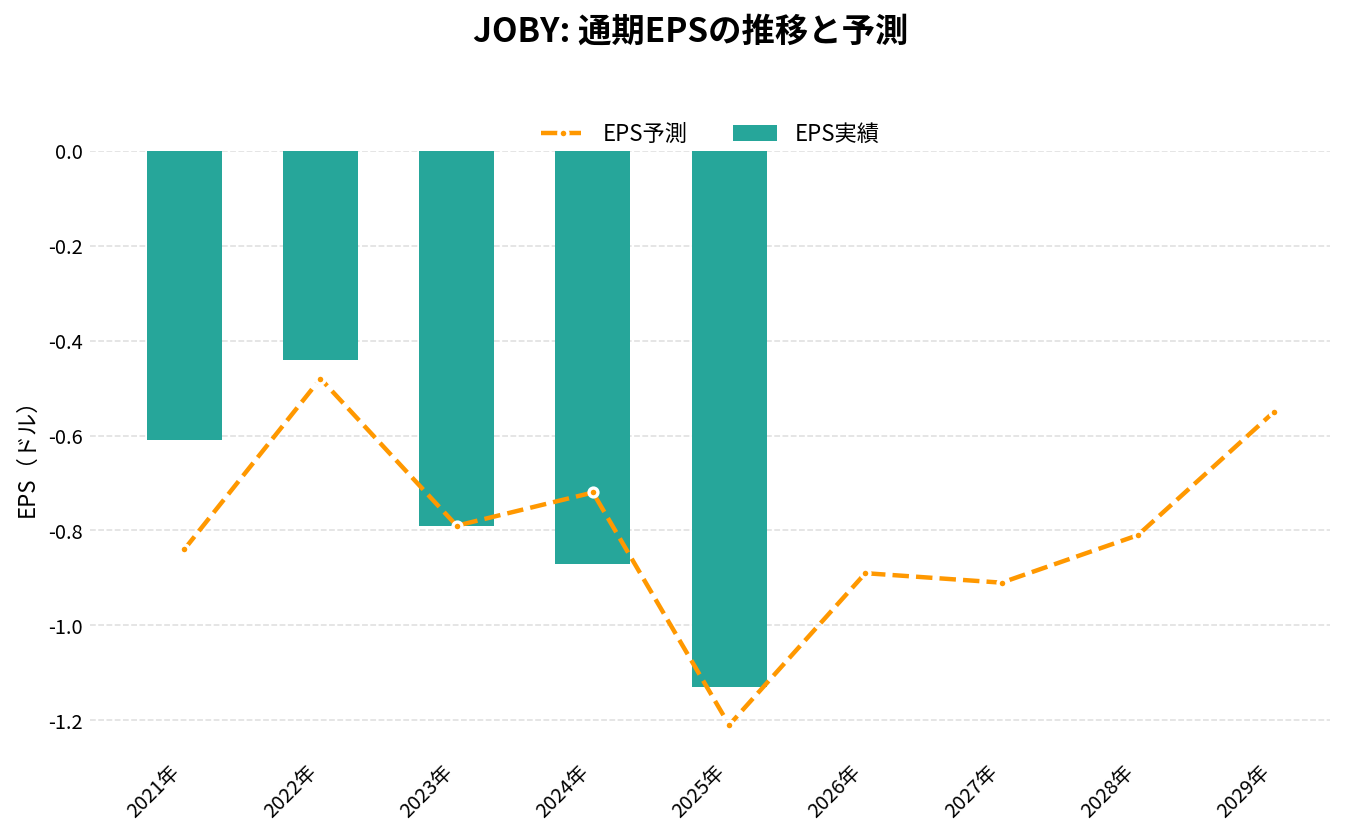
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 0.00 | – | -0.61 | – | – | -228.09 |
| 2022年 | 0.00 | – | -0.44 | – | – | -290.81 |
| 2023年 | 1.03 | – | -0.79 | -45745.5% | -30410.0% | -344.43 |
| 2024年 | 0.14 | -86.8% | -0.87 | -438789.7% | -320784.6% | -476.88 |
| 2025年 | 53.42 | +39183.1% | -1.13 | -1346.9% | -954.4% | -563.81 |
| 2026年(予想) | 122.63 | +129.5% | -0.89 | – | – | – |
| 2027年(予想) | 215.28 | +75.6% | -0.92 | – | – | – |
| 2028年(予想) | 434.98 | +102.1% | -0.81 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-09 取得時点)。 | ||||||
ジョビー・アビエーション(JOBY)の将来性と今後の見通しは?
ジョビーの将来性は、TIA試験を予定どおり始めて型式証明まで進められるか、そこまで現金が持つか、の2点にかかっている。
数字で見る直近の変化(2026年7〜9月期)
- 売上高: 5,509万ドル(前年同期比+144%)。旅客5,323万ドル
- 営業損失: 2億7,810万ドル(前年同期1億8,167万ドル)
- 研究開発費: 2億860万ドル(前年同期比+40%)
- 現金等: 21億9,930万ドル(9月末)。7〜9月期の使用額は1億9,500万ドル
- 通期の売上見通し: 1億3,500万〜1億4,000万ドル(従来1億1,500万〜1億2,500万ドル)
出典:10-Q、決算発表、株主レター
株価の動き
決算の発表(米国の市場が閉まった後)の前後の値動きは次のとおり。
| 決算 | 発表日 | 発表前の終値 | 翌営業日の終値 |
|---|---|---|---|
| 2026年4〜6月期 | 8月5日 | 7.80ドル | 8.23ドル(+5.5%) |
| 2026年7〜9月期 | 11月4日 | 5.05ドル | 5.30ドル(+4.9%。寄り付きは+14.3%) |
2025年10月31日の終値17.34ドルから、11月5日の終値5.30ドルまでは約69%の下落である。2026年の安値は10月14日の終値4.61ドルで、そこから約15%戻した水準にある。10月2日には、後述のAerosonicの訴訟で、陪審が1億1,690万ドルの賠償を認める評決を出している。
注目しているポイント
- TIA試験の開始: 2027年前半の予定どおり始まるか。乗客を乗せる先行運航の前提にもなる
- 第5段階の進み具合: 25%が、次の株主レターでどこまで上がるか
- 現金の使用額: 10〜12月期の使用額が、逆算した1億9,000万〜2億2,000万ドルに収まるか
- Resonantの買収: 2027年初めに閉まるか。閉まった後に現金がどれだけ減るか
- トヨタの第2回の出資: 将来の契約が成立し、2億5,000万ドルの出資が実行されるか
リスクと不確実性
- 型式証明の遅れ: FAAが基準や運航の規則を変えると、型式証明や運航の開始が遅れうると10-Qは述べている
- 現金と希薄化: 2026年に株数が10.7%増えた。買収と製造の拡大で、増資や市場売出しが続く可能性がある
- Aerosonicの訴訟: 2026年10月2日、フロリダ州の陪審が、空気データ用プローブ(センサー)をめぐる契約違反と営業秘密の流用で、ジョビーにAerosonic社へ1億1,690万ドルの賠償を命じる評決を出した。会社は評決に強く反対し、控訴などで争う方針で、9月末には損失を計上していない。11月2日にはAerosonicが差し止めを申し立てている。賠償額は9月末の現金等の約5.3%にあたる(筆者計算)
- アーチャーとの訴訟: ITCの判断次第では、機体や部品の輸入に影響する可能性がある。最終決定は2027年9月までの予定
- 売上の偏り: 売上の97%がBladeで、10〜12月期の売上は逆算で1,700万〜2,200万ドルと小さくなる
- 買収の統合: Resonantは規制当局の承認などが条件で、時期や成否は確定していない。株式の支払いは希薄化につながる
- 量産のコスト: 10-Qは、機体を量産したときの1機あたりのコストが不確かだと書いている
JOBY 2026年Q3決算:型式証明が最終段階へ、通期売上見通しは15%引き上げ
発表日:2026/11/04
本決算のポイント
ジョビー・アビエーションの2026年第3四半期は、FAA型式証明の最終第5段階にあたる「for credit」試験を幅広く完了し、商用化に向けた実務上の節目を迎えた四半期となった。量産機は17機が生産ラインに乗り、製造面でも出力拡大が進んでいる。
収益面では、都市航空モビリティ事業Bladeが過去最高の四半期となる4.4万人超の旅客輸送を記録し、第3四半期の売上高5500万ドルの大半を支えた。この結果を受け、会社は2026年通期の売上見通しを15%引き上げ、1.35億〜1.4億ドルのレンジへと改定した。
財務基盤については、2026年9月30日時点で現金・現金同等物・短期投資の合計が22億ドルとなっており、下期の資金使用額は3.85億〜4.15億ドルを見込むとしている。
抑えておくべきKPI
- 売上高: 5500万ドル(Bladeの輸送実績が主な牽引)
- 通期売上ガイダンス: 1.35億〜1.4億ドル(従来見通しから15%引き上げ)
- Blade旅客数: 4.4万人超(四半期として過去最高)
- 現金等保有高: 22億ドル(2026年9月30日時点の現金・現金同等物・短期投資合計)
重要なインサイト
今回の決算で目を引くのは、自社開発のeVTOL事業そのものではなく、買収済みのBlade事業が通期ガイダンス引き上げの原動力になっている点だ。eVTOL本体の商用運航はまだ始まっておらず、売上の実態は既存の都市航空モビリティサービスに支えられている構図が続いている。
一方で技術・規制面の進捗は着実だ。FAA型式証明の最終段階である「for credit」試験の幅広い完了、ホワイトハウス主導のeIPPプログラムの下でのテキサス・フロリダでの初飛行、そしてJ208自律航空機による米国横断の完全自律飛行達成など、商用化に向けたマイルストーンが複数同時に積み上がった四半期といえる。
防衛分野でも、米空軍との自律飛行関連契約が約3700万ドルに拡大したほか、EBITDAが黒字でトレーリング12カ月売上高が1億ドルを超えるResonant Sciencesの買収計画が発表され、防衛事業を本格的に拡大させる布石が打たれた。収益の多角化が進む一方、本業であるエアタクシーの商用就航時期については本文中で具体的な言及がない点には留意したい。
今後の見どころ
今後はFAA型式証明の最終段階がいつ完了し、商用運航開始への道筋がどう具体化するかが最大の焦点になる。eIPPプログラムでの追加飛行実績や、製造ラインの生産機数の積み上がりペースも継続的に確認したい指標だ。
また、Resonant Sciences買収の完了時期と統合の進捗、米空軍との契約拡大が今後の防衛関連収益にどう反映されるかも注視材料となる。下期の資金使用額が3.85億〜4.15億ドルと見込まれている点から、手元資金22億ドルの取り崩しペースと資金調達の必要性も引き続き見ておくべきポイントだ。
出典
Joby Reports Third Quarter 2026 Financial Results
JOBY 2026年Q2決算:商用化前夜、Blade好調で通期売上高見通しを115〜125百万ドルへ上方修正
発表日:2026/08/05
本決算のポイント
ジョビー・アビエーションの2026年第2四半期は、傘下のBlade事業が3620万ドルの四半期売上を稼ぎ出し、通期の総売上高見通しを1.15億〜1.25億ドルへ引き上げたことが最大のトピックだ。エアタクシー本体はまだ商業運航前の段階だが、収益を生む既存事業が着実に会社の財務基盤を支えている構図が見える。
一方で本業であるeVTOL開発は、FAA Type Certification(機体認証)の最終段階である第5ステージで四半期として最も大きな進展があったとされ、9月にはテキサス州でeIPP(White House-backed Innovate program)を通じた最初の飛行を予定し、2026年内の初の乗客搭乗を目指す局面に入っている。
資金面では、2026年6月30日時点で現金および短期投資が23億ドルと厚みを保っており、下半期の現金等の使用額は3.85億〜4.15億ドルと見込まれている。商用化に向けた投資フェーズを継続しながら、資金の減り方も会社側がガイダンスとして明示している点は、投資家が今後の資金繰りを追ううえでの重要な基準線になる。
抑えておくべきKPI
- Blade事業のQ2売上高: 3620万ドル
- 2026年通期総売上高見通し: 1.15億〜1.25億ドル(今回上方修正)
- 現金・短期投資残高: 23億ドル(2026年6月30日時点)
- 2026年下半期の現金等使用見込み: 3.85億〜4.15億ドル
投資家目線のインサイト
今回の売上ガイダンス引き上げは、エアタクシー本体の商用収益ではなく、既存のBlade事業の好調さが主因である点に注意したい。航空機の量産・型式証明という本業の進捗と、財務上の売上成長は現時点で別軸にあり、投資家はこの区別を意識する必要がある。
機体については5機が飛行中、さらに12機が生産中と製造ランプの継続が確認できる。トヨタとの合弁については「戦略的な製造提携と高volume生産への地盤づくり」という表現にとどまり、具体的な生産数量や契約条件は本文に示されていないため、進展の実態はまだ抽象的な段階と見るべきだろう。
Travis Kalanick氏が設立したAtomsとの提携も、複数交通モードのハブ整備という将来構想であり、収益化のタイミングは明示されていない。期待先行の材料が多い一方、Blade経由の実収益とキャッシュ残高が下支えする構図は、資金枯渇リスクを議論するうえで一定の安心感を与える。
今後の見どころ
次の焦点は9月にテキサス州で予定されるeIPPの初飛行が計画どおり実施されるか、そしてそれが2026年内の初乗客搭乗にどうつながるかである。FAA Type Certificationの第5ステージがどこまで完了に近づくかも、商用運航開始の実質的な前提条件として注目したい。
また、下半期の現金等使用額が3.85億〜4.15億ドルという会社側の見通しどおりに推移するか、23億ドルの手元資金がどのペースで減っていくかも、資本市場からの追加資金調達の必要性を判断する材料になる。トヨタとの合弁やAtomsとの提携が、具体的な数量・契約という形に進展するかも継続確認事項だ。
出典
Joby Reports Second Quarter 2026 Financial Results
それより前の決算と、発表後の株価の動きは「ジョビー・アビエーション(JOBY)の決算まとめ」にまとめています。

まとめ
ジョビー・アビエーション(JOBY)は、電動の空飛ぶタクシーを開発し、自社で運航することを目指す企業です。2026年7〜9月期の売上は5,509万ドルで前年同期比+144%でしたが、97%は買収した旅客事業Bladeの売上で、空飛ぶタクシー本体の売上はまだありません。
FAAの型式証明は、第4段階が83%、第5段階が25%まで進みました。ただし、米国で乗客を乗せる先行運航の前提になるTIA試験の開始は2027年前半の予定です。10-Qは「2026年に最初の乗客」を掲げたままで、どこで・どの形で乗せるのかは、次の決算で確かめたい点です。現金は22億ドルありますが、Resonant Sciencesの買収を考えると、現在のペースでは2年前後の水準です。
次の決算(2027年2月下旬の見込み)では、TIA試験の準備が計画どおり進んだか、第5段階の進み具合がどこまで上がったか、現金の使用額が見込みに収まったかが、今後を見るうえでの節目になります。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。