このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- バーティブホールディングス(VRT)の株価
- バーティブ・ホールディングス(VRT)とは何の会社、どのような事業をしている?
- バーティブ(VRT)の事業は?電源から冷却まで「丸ごと」納める
- 決算で何が起きた?2026年7〜9月期と通期の見通し
- 伸びの裏側:倍増した受注残と、続く買収・能力増強
- バーティブ(VRT)の顧客層は?
- 取引市場は?
- バーティブ(VRT)のセクター、業種、属するテーマは?
- 配当は?
- バーティブ(VRT)の競合企業は?
- バーティブ(VRT)の競合との差別化要素と優位性は?
- バーティブ・ホールディングス(VRT)の業績について
- バーティブホールディングス(VRT)のリアルタイム株価チャート
- バーティブ・ホールディングス(VRT)の将来性と今後の見通しは?
- VRT 2026年Q3決算:売上61%増、受注は倍増を超え、通期の売上見通しを6.5億ドル引き上げ
- VRT 2026年Q2決算:AI需要が牽引し増収増益、通期ガイダンスも全指標で上方修正
- まとめ
はじめに
バーティブ・ホールディングス(VRT)は、データセンターの電源と冷却の設備を作り、据え付け後の保守まで手がける米国の会社です。本記事の旧版は、同社を「AIサーバーの冷却技術」の会社として紹介していました。
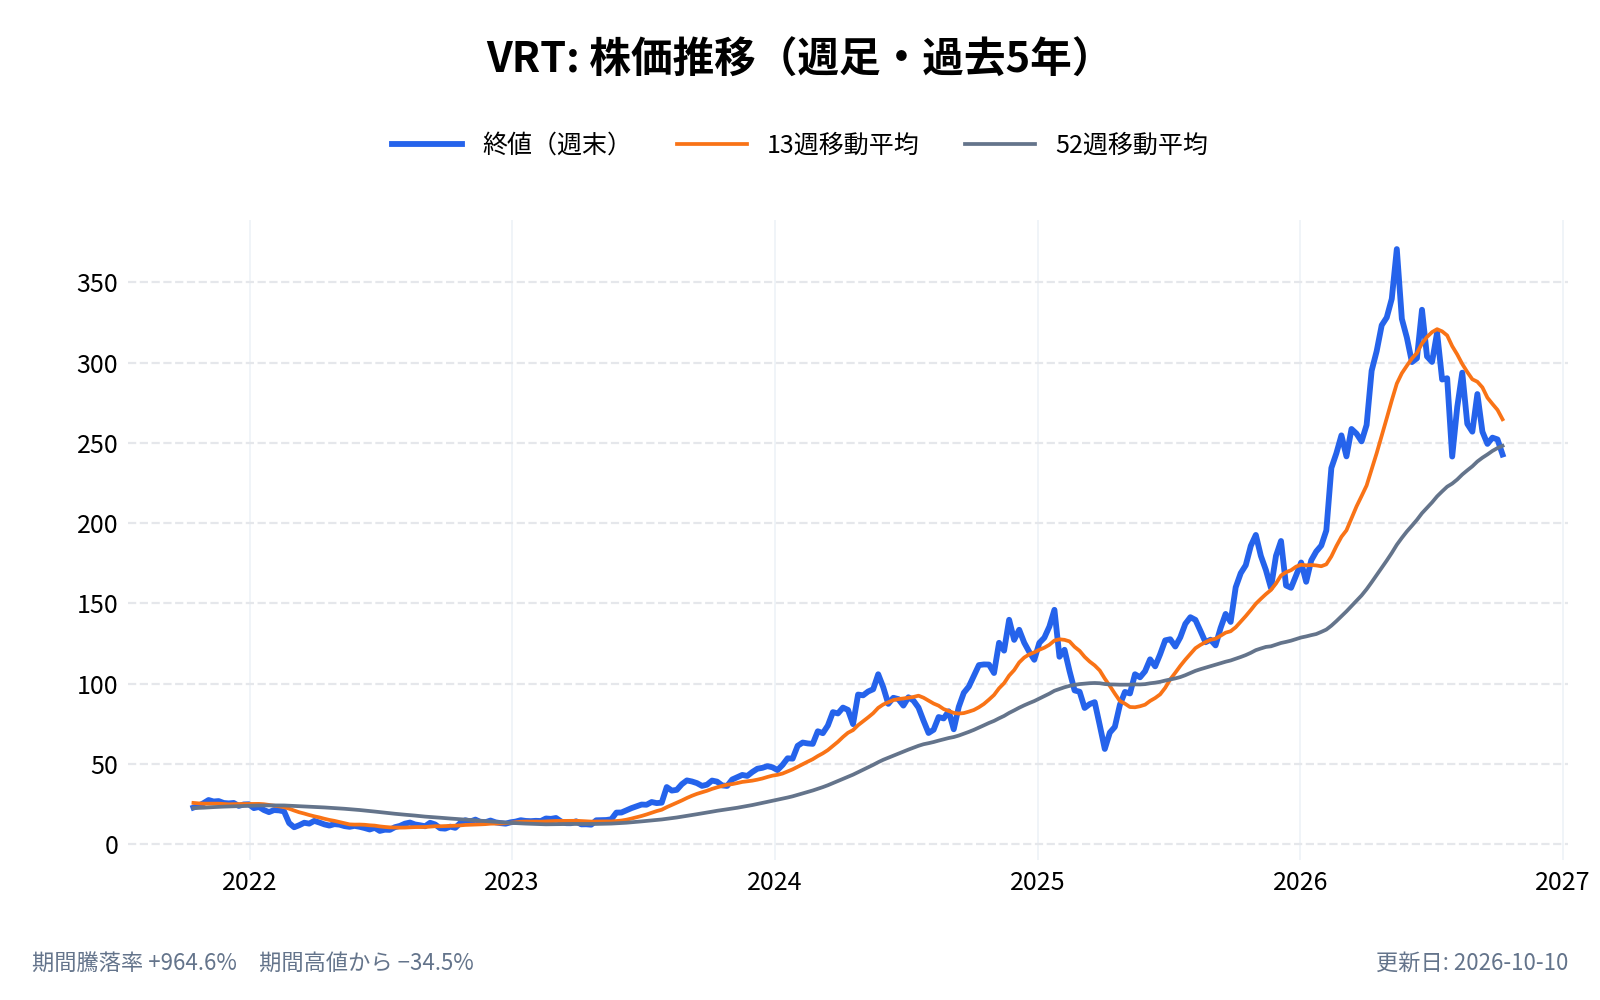
2026年10月28日に発表した7〜9月期の決算は、売上が前年同期比61%増の43.1億ドルでした。会社は、既存事業の受注が前年同期の2倍を超えたと説明し、2026年の売上見通しを6.5億ドル引き上げています。一方、株価は5月14日の終値376.06ドルから下げ、決算前日(10月27日)の終値は208.56ドルと、4割以上低い水準にありました。
本記事では、バーティブが冷却だけでなく、電源から冷却、ラック、保守までをまとめて納める会社になっていることを軸に、何で稼いでいるのか、なぜ受注が積み上がっているのか、何がリスクなのかを、年次報告書(10-K)・四半期報告書(10-Q)と決算資料から確かめます。
バーティブホールディングス(VRT)の株価
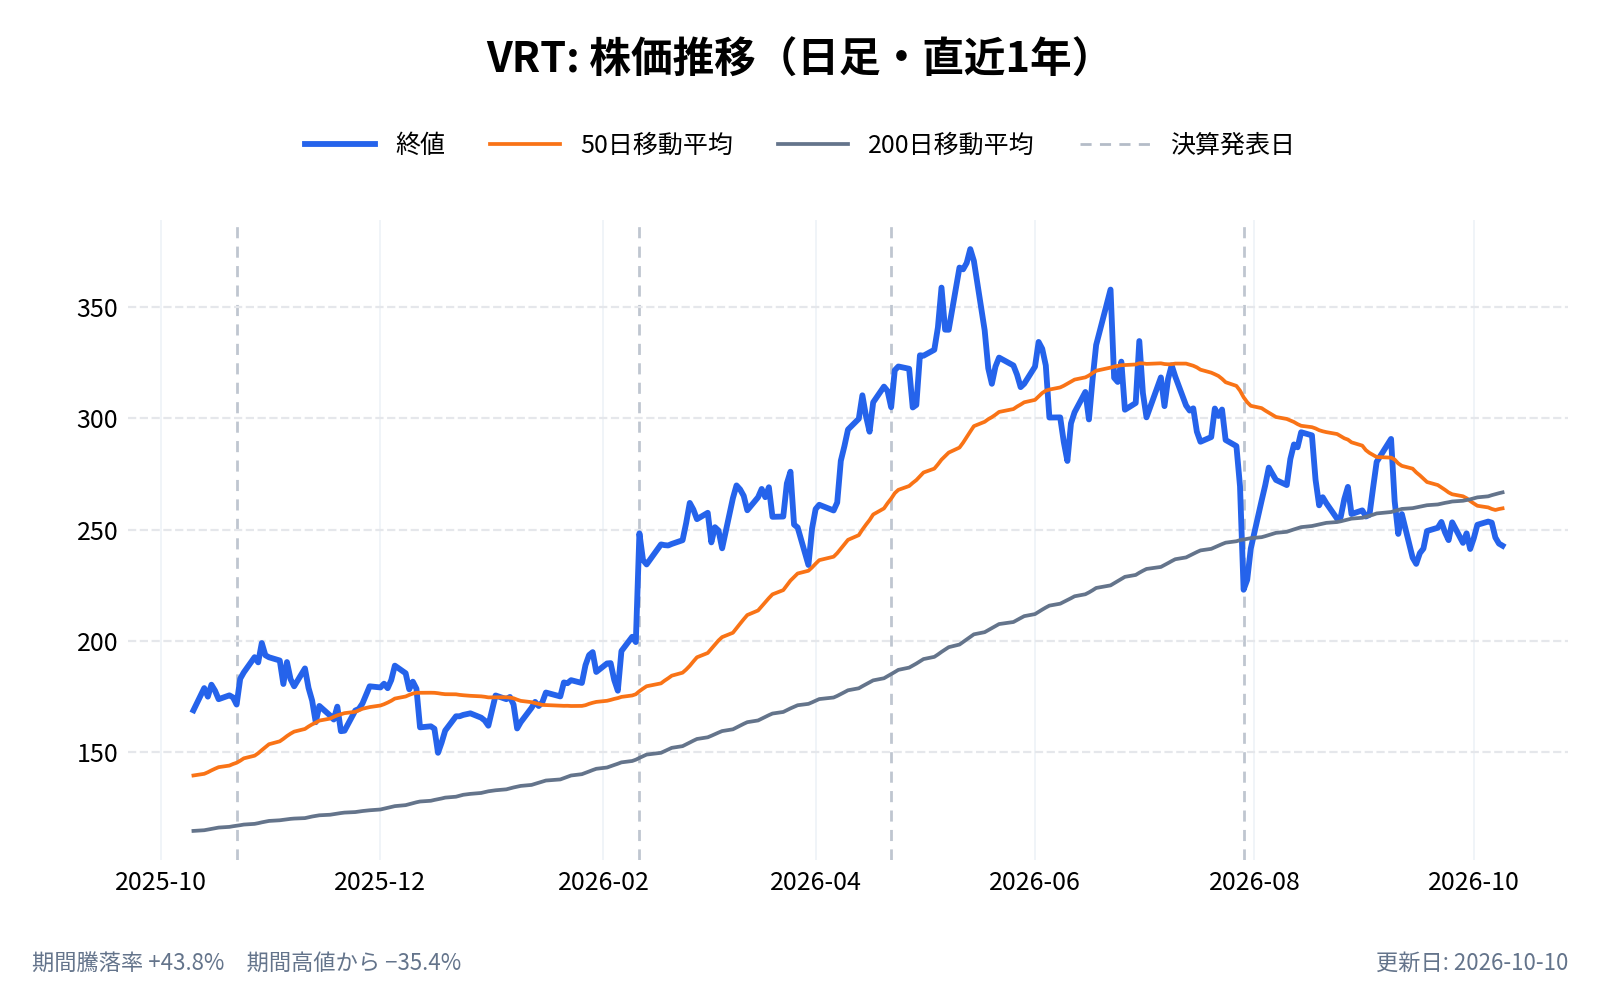
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
バーティブ・ホールディングス(VRT)とは何の会社、どのような事業をしている?
バーティブは、データセンター、通信ネットワーク、商業・産業施設向けの「止まってはいけない設備」を手がける会社である。10-K では、自社を「重要なデジタルインフラの世界的なリーダー」と説明している。
ルーツは、1965年に設立されたリーバート(Liebert)という空調・電源の会社にある。リーバートは1987年に米エマソン・エレクトリックに買収され、その後エマソンの「ネットワーク・パワー」事業になった。2016年にこの事業がエマソンから切り出されて今のバーティブになり、2020年2月7日に、特別買収目的会社(SPAC)の GS Acquisition Holdings との統合でニューヨーク証券取引所に上場した。
- 会社名: Vertiv Holdings Co
- 本社: 米国オハイオ州ウェスタービル
- 代表者: ジョルダーノ・アルベルタッツィ(Giordano Albertazzi)。CEO
- 従業員: 約34,000人(2025年末)。うち約41%が製造部門
- 拠点: 40か国以上、約300か所の事務所・工場
- 主なブランド: Vertiv、Liebert、NetSure、Geist、Energy Labs、ERS、Albér、Avocent
- 売上高: 102.3億ドル(2025年)
- 公式サイト: https://www.vertiv.com/
売上の地域別の内訳は、2025年で米州が62%、アジア太平洋が20%、欧州・中東・アフリカが18%だった。前年は56%・22%・22%で、米州の比重が上がっている。
バーティブ(VRT)の事業は?電源から冷却まで「丸ごと」納める
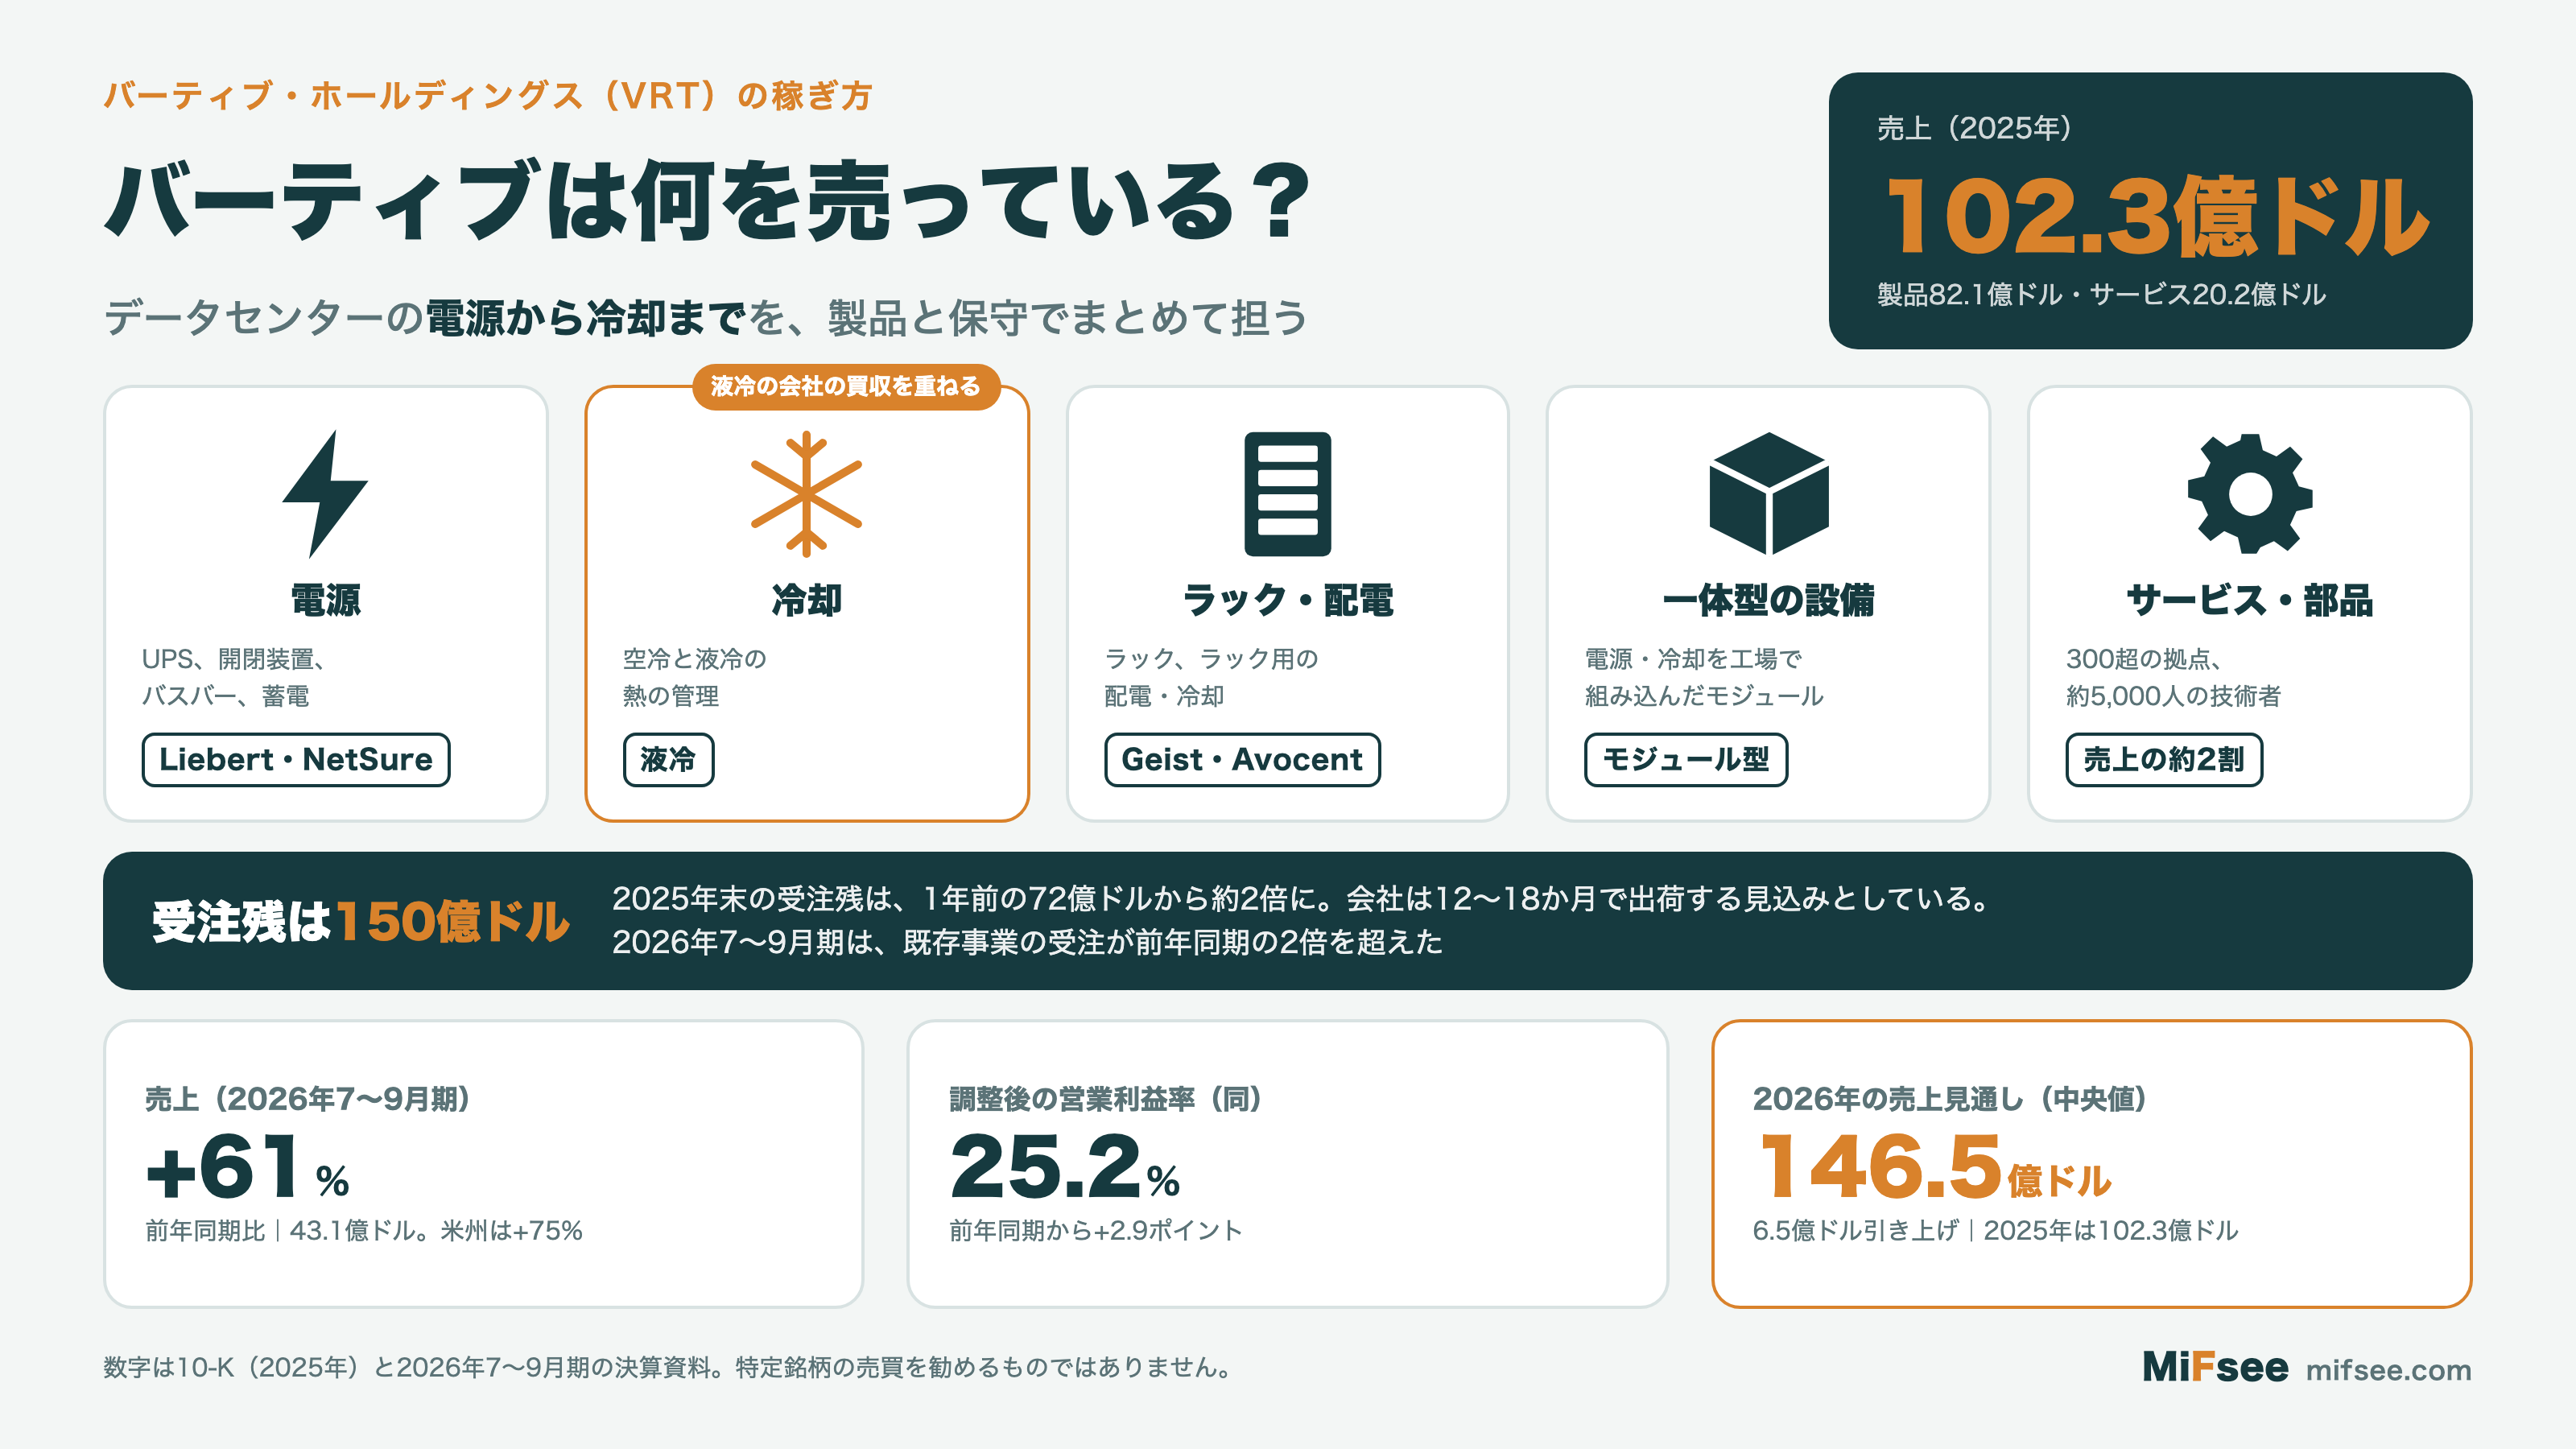
10-K は、売上を「製品」と「サービス・部品」の2つに分けて開示している。
| 区分 | 2025年の売上 | 構成比 | 中身 |
|---|---|---|---|
| 製品 | 82.1億ドル | 80% | 電源(UPS、開閉装置、バスバー、蓄電)、空冷・液冷の冷却、ラックと配電、一体型のモジュール、IT機器の管理 |
| サービス・部品 | 20.2億ドル | 20% | 予防保守、工事の管理、受け入れ試験、遠隔監視、冷却液の管理、交換部品、ソフトウェア |
出典:10-K(2025年)。構成比は筆者の計算。
電源:電気を受けて、止めずに届ける
データセンターに入ってきた電気を受ける開閉装置やバスバー(太い配電用の金属の棒)、停電のときに電気を途切れさせない UPS(無停電電源装置)、蓄電の設備などを作る。10-K によると、2021年末から開閉装置・バスバー・一体型の電源設備の生産能力を2倍超に増やしてきた。
冷却:空冷から液冷まで
サーバーが出す熱を逃がす設備で、旧リーバートの空調が出発点である。今は、空気で冷やす方式に加え、サーバーの近くまで冷却液を回す液冷の製品も持つ。2024年にはインドのプネーに冷却設備の新工場と試験所を開いた。
一体型の設備とラック
電源や冷却を工場で組み込んだモジュールや、サーバーを収めるラック、ラック用の配電・冷却の機器も売る。2025年8月には、ラックを作る Great Lakes Data Racks & Cabinets を約2億ドルで買収した。
サービス・部品:据え付けた後も稼ぐ
世界の300か所超のサービス拠点に約5,000人の技術者を置き、保守や部品の交換を請け負う。売上の約2割にあたり、設備が増えるほど後から積み上がる性格の収入である。2025年12月には、データセンターの配管の洗浄や冷却液の管理を手がける PurgeRite を、対価11.4億ドル(追加で最大2.5億ドルの支払いの可能性)で買収した。
電源と冷却の両方を、製品と保守の両方で持っていることが、バーティブの事業の形の特徴である。AI向けのデータセンターは、電気の量も熱の量も従来より大きくなる。会社は、NVIDIA との提携を通じて、次世代の AI 向けの電源と冷却の設備の開発を進めていると10-K に書いている。
決算で何が起きた?2026年7〜9月期と通期の見通し
2026年7〜9月期の主な数字は次のとおり。
- 売上高: 43.1億ドル(前年同期比+61%)。既存事業の伸びが55%、買収の寄与が約6%
- 地域別: 米州が29.9億ドル(+75%)、アジア太平洋が7.8億ドル(+50%)、欧州・中東・アフリカが5.4億ドル(+23%)
- 調整後の営業利益率: 25.2%(前年同期から+2.9ポイント)
- EPS: 1.95ドル(+91%)。調整後は2.21ドル(+78%)
- 受注: 会社は、既存事業の受注が前年同期比で100%を超えて伸びたとしている
会社は2026年の見通しを、主な項目すべてで引き上げた。
| 項目 | 2026年(今回の見通し) | 2025年(実績) |
|---|---|---|
| 売上 | 144.5億〜148.5億ドル | 102.3億ドル |
| 既存事業の売上の伸び | 37〜39% | — |
| 調整後の営業利益率 | 23.5〜24.5% | — |
| 調整後EPS | 7.10〜7.20ドル(+69〜71%) | — |
| 調整後のフリーキャッシュフロー | 26億〜28億ドル | — |
出典:2026年7〜9月期の決算発表と10-K(2025年)。
売上見通しの引き上げ幅は6.5億ドルである。10〜12月期の見通しは、売上43.13億〜45.13億ドル、調整後EPS 2.22〜2.28ドルとした。CEO のアルベルタッツィ氏は、「私たちは史上最大のインフラ建設の真っただ中にいて、それは加速している」とコメントしている。
伸びの裏側:倍増した受注残と、続く買収・能力増強
受注残は1年で約2倍に
10-K によると、2025年末の受注残は150億ドルで、2024年末の72億ドルから約2倍になった。会社は、受注残の多くを今後12〜18か月で出荷する見込みとしている。2025年の売上(102.3億ドル)を大きく上回る規模の注文を、すでに抱えていることになる。
その後も受注は伸びており、2026年7〜9月期は既存事業の受注が前年同期の2倍を超えた。売上の伸び(+61%)よりも受注の伸びのほうが大きく、受注残はさらに積み上がっていると考えられる。ただし10-K は、受注残のすべてが売上になるとは限らないこともリスクに挙げている。
買収と設備投資で、つくる力を増やしている
2025年は Great Lakes(ラック)と PurgeRite(冷却液の管理)を買い、事業の買収に11.8億ドルを使った。2026年4〜6月期にも、液冷・熱交換の技術や構造物の製作を手がける3社(BMarko Structures、Strategic Thermal Labs、伊 ThermoKey)を、合計3.3億ドルで買収している。
設備投資は2025年の2.3億ドルから、2026年は4.25億〜5.25億ドルに増やす計画で、会社は売上の約4%と見込む。それでも、2026年9月末の現金は35.1億ドル(2025年末は17.3億ドル)に増え、会社は「現金が借入を上回る状態を保っている」と説明している。手元の流動性は62億ドルである。
バーティブ(VRT)の顧客層は?
10-K は、顧客を(1)データセンター、(2)通信ネットワーク、(3)商業・産業施設の3つに分け、データセンターの顧客の例として次の会社を挙げている。
- ハイパースケーラー(巨大クラウド): マイクロソフト、アマゾン ウェブ サービス、グーグル クラウド
- コロケーション(データセンターの貸し手): デジタル・リアルティ、エクイニクス、コンパス、QTS
- ネオクラウド(AI向けのGPUクラウド): コアウィーブ(CRWV)、ネビウス(NBIS)
- 企業: ゴールドマン・サックス、JPモルガン、ウォルマート、アリアンツ
売上の10%を超える顧客の有無や、上位の顧客の比率は開示されていない。10-K は、大手の通信事業者・クラウド・ネオクラウド・コロケーションの会社が顧客の「大きな部分を占める」とし、大口の顧客ほど有利な取引条件を求め、値下げの圧力になりうるとしている。一方、企業が自前で持つデータセンターの市場は「この3年ほぼ横ばい」、通信ネットワークは「一般に1桁台前半の伸び」と書いており、伸びの中心は大手のデータセンター向けである。
取引市場は?
バーティブ・ホールディングスは、ニューヨーク証券取引所(NYSE)に上場しており、ティッカーシンボルは「VRT」。
バーティブ(VRT)のセクター、業種、属するテーマは?
- セクター: 資本財(インダストリアル)
- 業種: 電気設備
- 属するテーマ: AIデータセンター、AIインフラ、データセンターの電力・冷却
配当は?
あり。四半期ごとに支払っており、2025年11月に決めた配当は1株0.0625ドル(2024年11月は0.0375ドル、2023年11月は0.025ドル)。金額は小さく、配当より成長への投資を優先している会社である。
自社株買いの枠は2027年末までに最大30億ドルで、残りは24億ドル。2024年1〜3月に約908万株を買って以降、2026年6月末まで買い戻しはしていない。
バーティブ(VRT)の競合企業は?
10-K は、競合を2つの種類に分けて挙げている。
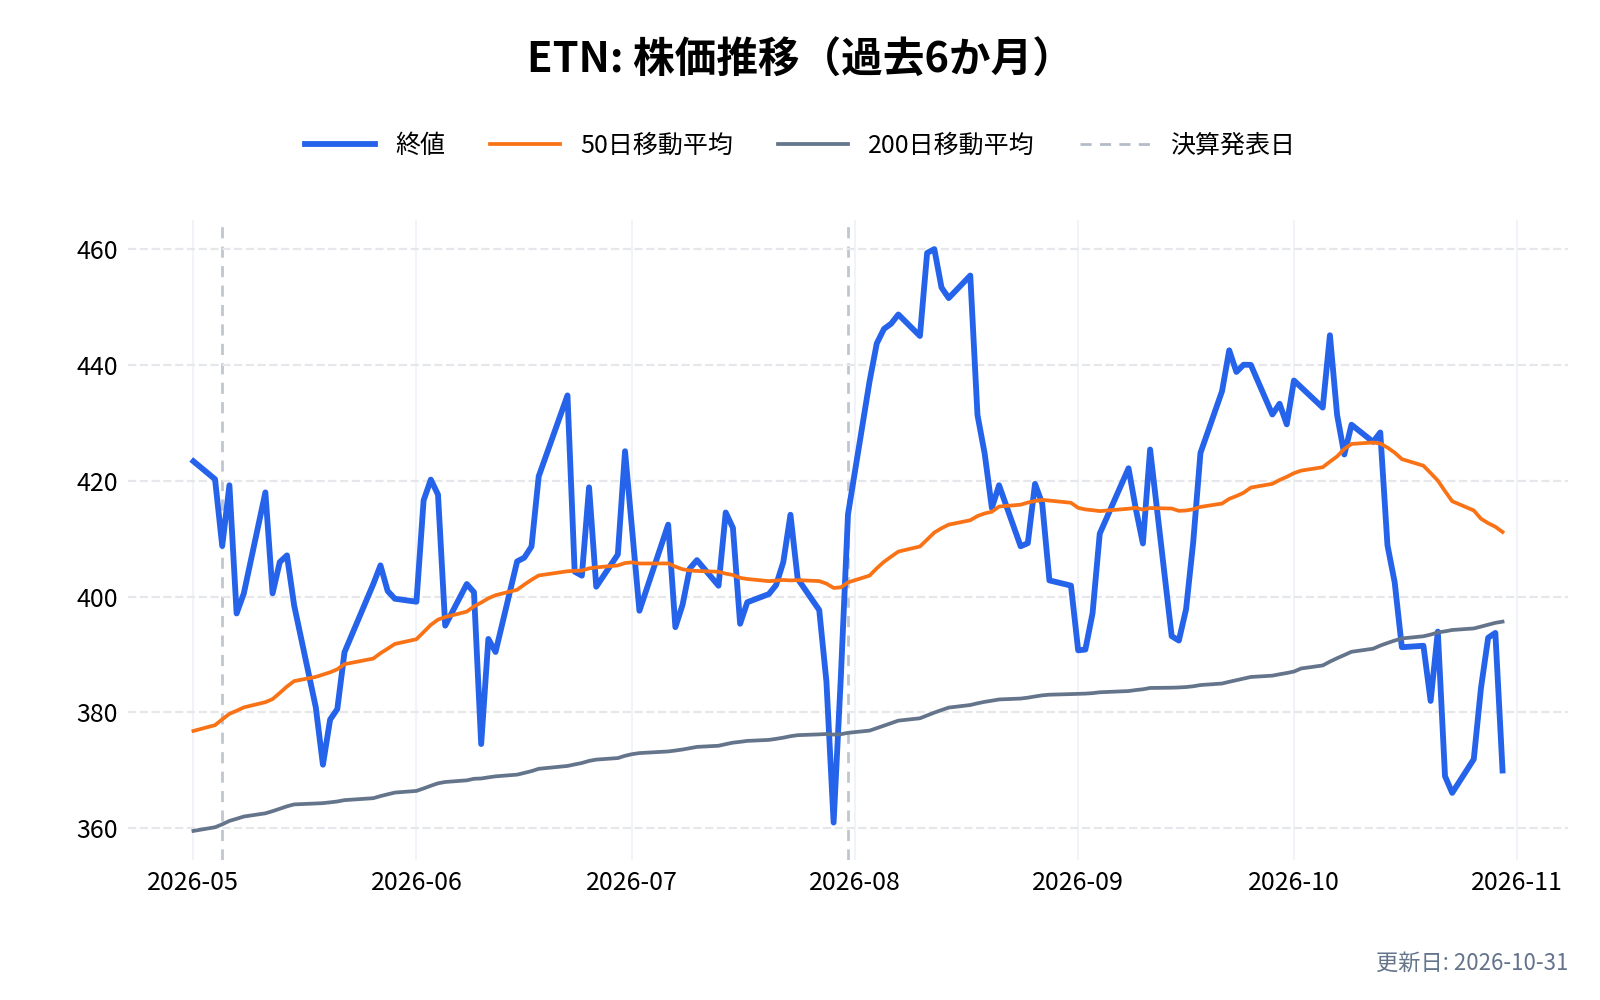
- 世界規模の大手: シュナイダーエレクトリック(仏)、イートン(ETN)、ルグラン(仏)、ファーウェイ(中国)
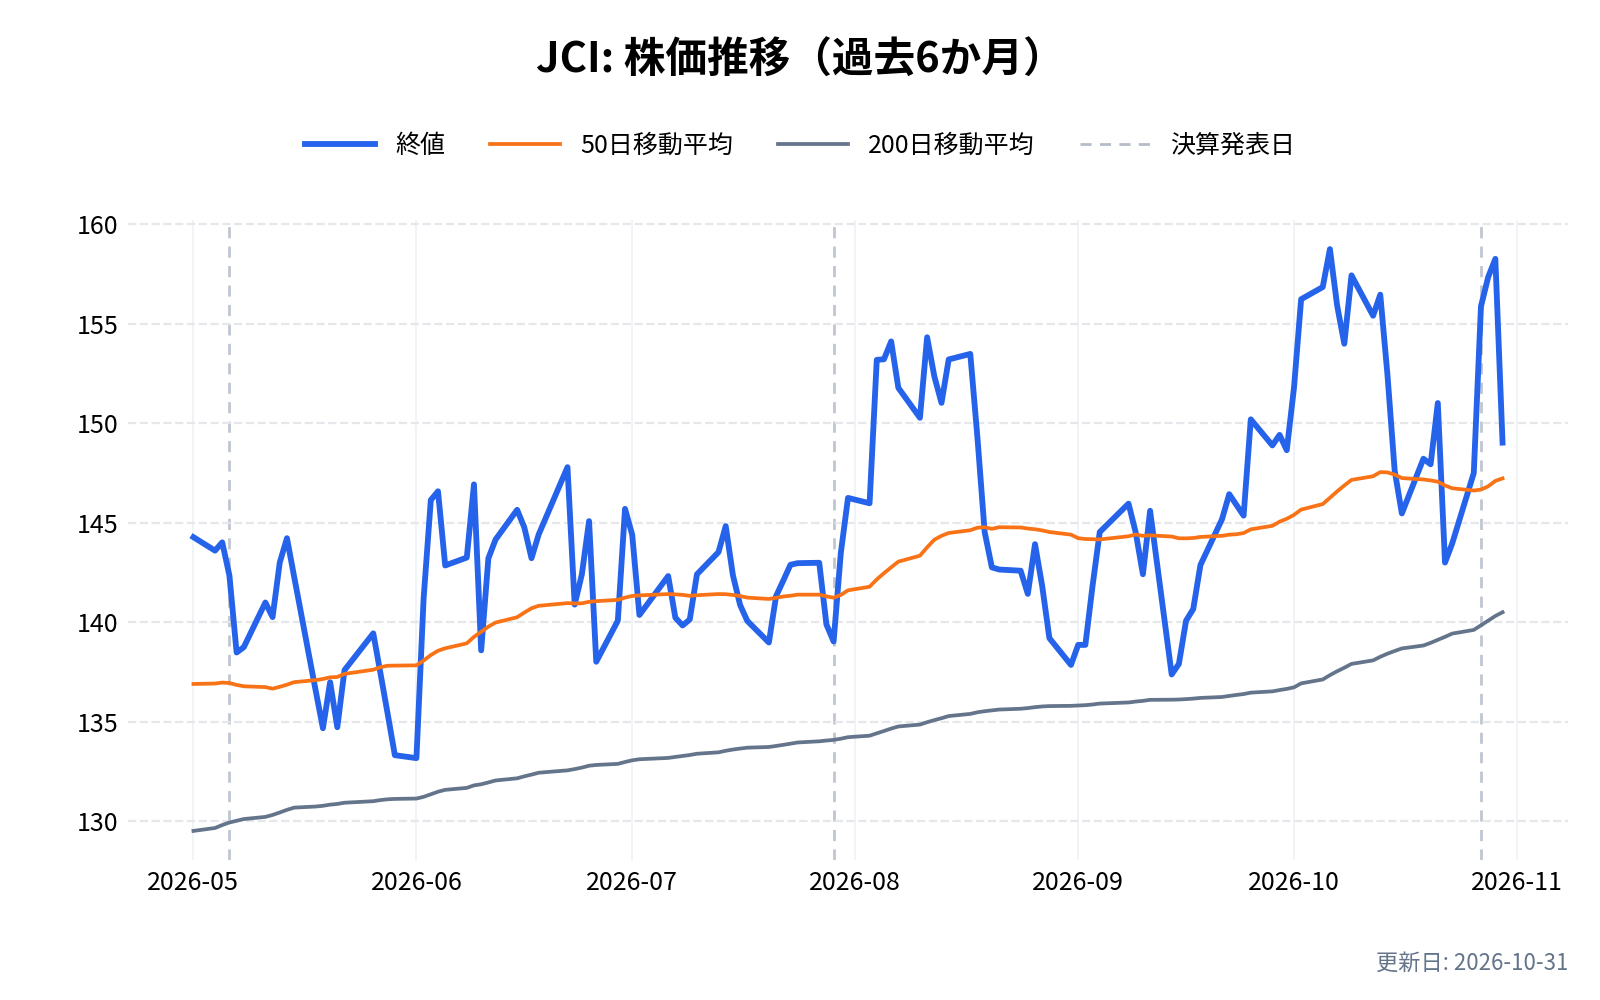
- 特定の分野に強い会社: デルタ電子(台湾)、シュトゥルツ(独)、ジョンソンコントロールズ(JCI)、ソコメック(仏)
米国に上場している2社(イートン・ジョンソンコントロールズ)の、直近6か月の株価の動きを並べる(ほかは米国外の上場か非上場)。
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新

世界規模の大手とは品ぞろえの広さで、特定の分野に強い会社とはそれぞれの得意分野で競う形である。10-K は、競争が激しく、多様な競合からの圧力を受けていることもリスクに挙げている。
バーティブ(VRT)の競合との差別化要素と優位性は?
10-K は、自社の強みとして、用途の知見と顧客との共同設計、最も幅広い品ぞろえと継続的な新製品、実績のある信頼性と品質、世界規模の拠点と拡張力、業界有数のサービス網の5つを挙げている。以下は、決算資料の数字で裏付けられる点である。
電源と冷却を、まとめて設計して納められる
AI向けのデータセンターでは、電気の量と熱の量が一緒に増える。電源と冷却を別々の会社から買うと、つなぎ合わせる手間がかかる。バーティブは両方を持ち、工場で組み込んだ一体型の設備も売る。10-K は、NVIDIA、建設機械のキャタピラー(発電・非常用電源)、原子力のオクロ(OKLO)との提携を挙げ、「電源・冷却・デジタルを通じた一体のソリューション」を届ける力を高めると説明している。
据え付けた後の保守まで、世界で担える
300か所超の拠点と約5,000人の技術者によるサービス網は、新しく参入する会社が短期間でまねしにくいと考えられる。PurgeRite の買収で、液冷に欠かせない冷却液の管理も自社のサービスに加えた。
生産能力を先に増やしてきた
電源の設備の生産能力を2021年末から2倍超にし、インドや米サウスカロライナ州にも工場を開いた。受注残が1年で倍増するなかで、納められる量そのものが競争力になっている。
バーティブ・ホールディングス(VRT)の業績について
バーティブ・ホールディングス(VRT)の財務年度は12月31日に終了する。四半期決算の発表スケジュールは以下の通り。
- 第1四半期決算: 4月下旬
- 第2四半期決算: 7月下旬
- 第3四半期決算: 10月下旬
- 第4四半期および通期決算: 翌年の2月
バーティブホールディングス(VRT)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
バーティブホールディングス(VRT)の2026年Q3決算(2026/10/28 発表)は、売上4,312.8百万ドル(アナリストコンセンサス3,760.0百万ドルに対し+14.7%)、EPS 1.95ドル(同1.83ドルに対し+0.12ドル)でした。
売上の前年同期比は+61.2%です。
直近8四半期では、売上が6回、EPSが8回コンセンサスを上回っています。
四半期:売上高の推移

四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。

四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。

四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q4 | 2,346.40 | +25.8% | +9.1% | 0.99 | +0.17 | 19.5% |
| 2025:Q1 | 2,036.00 | +24.2% | +4.9% | 0.64 | +0.03 | 14.3% |
| 2025:Q2 | 2,638.10 | +35.1% | +12.3% | 0.95 | +0.12 | 16.8% |
| 2025:Q3 | 2,675.80 | +29.0% | +3.7% | 1.24 | +0.26 | 19.3% |
| 2025:Q4 | 2,880.00 | +22.7% | 0.0% | 1.36 | +0.07 | 20.1% |
| 2026:Q1 | 2,649.50 | +30.1% | +0.4% | 1.17 | +0.17 | 16.6% |
| 2026:Q2 | 3,274.30 | +24.1% | -3.1% | 1.52 | +0.10 | 19.5% |
| 2026:Q3 | 4,312.80 | +61.2% | +14.7% | 1.95 | +0.12 | 22.8% |
| 2026:Q4(予想) | 4,320.00 | +50.0% | – | 2.21 | – | – |
| 2027:Q1(予想) | 3,620.00 | +36.6% | – | 1.68 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-10-29 取得時点)。 | ||||||
通期:売上高の推移

通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。

通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)

通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。

通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 4,998.10 | +14.4% | 0.76 | 5.2% | 4.2% | 137.50 |
| 2022年 | 5,691.50 | +13.9% | 0.53 | 3.9% | -2.7% | -252.80 |
| 2023年 | 6,863.20 | +20.6% | 1.77 | 12.7% | 13.1% | 772.60 |
| 2024年 | 8,011.80 | +16.7% | 2.85 | 17.1% | 16.5% | 1,152.30 |
| 2025年 | 10,229.90 | +27.7% | 4.20 | 17.9% | 20.7% | 1,893.80 |
| 2026年(予想) | 14,020.00 | +37.0% | 6.72 | – | – | – |
| 2027年(予想) | 18,180.00 | +29.7% | 9.17 | – | – | – |
| 2028年(予想) | 22,160.00 | +21.9% | 11.65 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-10-29 取得時点)。 | ||||||
バーティブ・ホールディングス(VRT)の将来性と今後の見通しは?
バーティブ(VRT)の将来性を考えるうえでは、受注が売上を大きく上回って積み上がっていること、そしてそれを納めるために買収と設備投資を続けていることを押さえておきたい。
数字で見る直近の変化
- 売上: 2024年80.1億ドル → 2025年102.3億ドル(+28%) → 2026年見通し144.5億〜148.5億ドル
- 利益: 2025年の営業利益は18.3億ドル(2024年は13.7億ドル)、EPS は3.41ドル(同1.28ドル)
- 受注残: 2024年末72億ドル → 2025年末150億ドル
- 地域: 米州の売上の比率は2024年56% → 2025年62%。2026年7〜9月期の米州は+75%
注目しているポイント
- 受注が売上に変わる速さ: 10〜12月期の見通し(売上43.13億〜45.13億ドル、既存事業の伸び49〜51%)を上回れるか
- 利益率の維持: 調整後の営業利益率は25.2%。会社は製品構成と成長投資が利益率の重しになったとしており、液冷やサービスの比率が上がっても保てるか
- 現金化のペース: 7〜9月期の調整後のフリーキャッシュフローは+50%と、営業利益(+90%)ほどは伸びなかった。運転資本と設備投資の増加が理由で、通期の見通し(26億〜28億ドル)に収まるか
- 買収の積み重ね: 液冷や冷却液の管理の買収が、どこまで売上と利益に表れるか
リスクと不確実性
- データセンター投資への依存: 10-K は、データセンターと通信のインフラの成長に依存し、その需要が減れば製品の需要も減ると書いている
- 受注残が売上にならない可能性: 会社自身が、受注残から見込む売上をすべて実現できるとは限らないとしている
- 大口顧客の価格圧力: 大手の顧客ほど有利な条件を求め、値下げの圧力になりうる
- 固定価格の長期契約: 長期の請負案件で、費用の見積もりを誤ると超過費用や違約金が生じうる
- 競争: シュナイダー、イートンなど資金力のある大手と競う
- 関税と地政学: 10-Q は、2026年2月に最高裁が一部の関税を無効とし、還付を求める手続きを始めたが、金額や時期は不確実としている。中東情勢の影響にも触れている
受注残の倍増と利益率の改善は、数字で確かめられる。一方で、その伸びは大手のデータセンターの投資計画に支えられており、計画が変われば見通しも変わりうる。四半期ごとの決算で、受注の伸びと、売上・現金への変わり方を確かめていく必要がある。
VRT 2026年Q3決算:売上61%増、受注は倍増を超え、通期の売上見通しを6.5億ドル引き上げ
発表日:2026/10/28
本決算のポイント
バーティブホールディングスの2026年7〜9月期は、売上高が前年同期比61%増の43.13億ドルだった。内訳は既存事業の伸び(オーガニック)が55%、買収の寄与が約6%である。地域別では米州が75%増と全体をけん引し、アジア太平洋も50%増、欧州・中東・アフリカは23%増だった。会社は、オーガニックの受注が前年同期比で100%を超えて伸びたと説明している。
利益は売上を上回る勢いで伸びた。営業利益は90%増の9.84億ドル、調整後の営業利益は83%増の10.87億ドルで、調整後の営業利益率は25.2%と前年同期から2.9ポイント上がった。1株利益は91%増の1.95ドル、調整後は78%増の2.21ドルである。売上の増加に対する生産性の改善が、製品構成や成長投資の負担を上回った。
通期の見通しは主要な項目をすべて引き上げた。売上高の中央値は146.5億ドルで、引き上げ幅は6.5億ドル、オーガニックの伸びは38%を見込む。調整後の1株利益は7.10〜7.20ドル、調整後のフリーキャッシュフローは26〜28億ドルとした。
抑えておくべきKPI
- 売上高: 43.13億ドル(前年同期比+61%、オーガニック+55%。米州+75%)
- 調整後営業利益率: 25.2%(前年同期比+2.9ポイント)
- 調整後1株利益: 2.21ドル(前年同期比+78%)
- 調整後フリーキャッシュフロー: 6.52億ドル(前年同期比+50%。営業キャッシュフローは7.94億ドルで+64%)
投資家目線のインサイト
売上の伸びの大半がオーガニックで、地域も米州だけでなくアジア太平洋まで広がっている。そのうえで受注が売上を大きく上回るペースで伸びており、一時的な上振れではなく、データセンター投資の拡大に沿った需要の積み上がりと読める内容である。製品の売上の伸びがサービスを上回った点も、設備の出荷が伸びの中心であることを示す。
利益面では、営業利益率が大きく改善した。会社は生産性の向上を挙げる一方、製品構成と成長投資が利益率を押し下げたとも書いている。手元の流動性は62億ドルに増え、ネットキャッシュ(借入れより現金が多い状態)を保っている。能力増強の投資を続けながら、財務の余力も広げている点は安心材料といえる。
ローライトを挙げるなら、調整後のフリーキャッシュフローの伸び(50%)が営業利益の伸びを下回った。運転資本の増加と設備投資の拡大が理由で、成長期に起きやすい形ではあるが、現金化のペースは引き続き確認したい。
今後の見どころ
10〜12月期の見通しは、売上高が43.13〜45.13億ドル、オーガニックの伸びが49〜51%、調整後の営業利益率が25.3〜26.3%である。倍増を超えた受注が、どの程度の速さで売上に変わっていくかが次の焦点になる。
通期の設備投資は売上の約4.0%の想定を据え置いた。能力増強が受注の伸びに追いつくか、そして運転資本の増加がフリーキャッシュフローの見通し(26〜28億ドル)の範囲に収まるかを、次の決算で確かめたい。
出典
VRT 2026年Q2決算:AI需要が牽引し増収増益、通期ガイダンスも全指標で上方修正
発表日:2026/07/29
VRTの決算ハイライト
Vertivの2026年第2四半期は、売上高が前年同期比24%増の32.7億ドルとなり、有機的成長率も18%を確保した堅調な内容だった。データセンター向けの電力・冷却インフラへの需要はAIと汎用コンピューティングの両面で拡大を続けており、サプライチェーンの一時的な混雑や複数フェーズにわたる大型プロジェクトの進行という時期的な要因を含みつつも、力強い伸びを示した。
利益面はさらに鮮明で、GAAP営業利益は前年同期比44%増の6.38億ドル、調整後営業利益は51%増の7.38億ドルとなり、調整後営業利益率は22.6%と410ベーシスポイント改善した。希薄化後EPSは53%増の1.27ドル、調整後希薄化後EPSは60%増の1.52ドルと、増収に増益率が上回る形で収益性の改善が進んでいる。
キャッシュフローも大きく改善し、営業活動によるキャッシュフローは前年同期比241%増の11.0億ドル、調整後フリーキャッシュフローは234%増の9.25億ドルに達した。四半期末にはネットキャッシュ(現金が負債を上回る)の状態に達し、会社はこの需要環境の強さを背景に通期ガイダンスの全項目を上方修正した。
抑えておくべきKPI
- 売上高: 32.74億ドル(前年同期比24%増、有機的成長率18%)
- 調整後営業利益率: 22.6%(前年同期比410ベーシスポイント改善)
- 調整後希薄化後EPS: 1.52ドル(前年同期比60%増)
- 調整後フリーキャッシュフロー: 9.25億ドル(前年同期比234%増)
投資家目線のインサイト
今回の決算で最も注目すべきは、地域別に見た米州(AMER)セグメントの強さだ。売上高は前年同期比29%増の20.7億ドル、有機的成長率も21%に達し、調整後営業利益は49%増の5.71億ドル、調整後営業利益率は27.6%まで改善している。データセンター需要の中心地である米州が全体成長を牽引する構図が明確になっている。
一方でEMEA(欧州・中東・アフリカ)は前年同期比1.7%増とほぼ横ばいで、有機的成長率はマイナス2.4%と地域間のばらつきが見られる。会社側は売上の一部について、サプライチェーンの一時的な混雑や大型プロジェクトの多段階実行に伴う時期的なズレがあったと説明しており、この四半期の伸びが単純な需要の伸びだけでなく供給側の要因にも影響されている点は留意したい。
契約対応(Contingent consideration)や企業結合コストなど一時的な調整項目も含まれてはいるが、それを除いてもGAAPベースの伸びが力強く、収益性改善は構造的なものと捉えられる材料が多い。デフォード・レベニュー(前受収益)が四半期で11.7億ドル増加している点も、将来の受注消化に対する自信を示すシグナルとして注目される。
今後の見どころ
会社は第3四半期の売上高ガイダンスを36.5億〜38.5億ドル(有機的成長率34〜36%)、調整後希薄化後EPSを1.77〜1.83ドルと設定し、通期でも売上高138億〜142億ドル、調整後希薄化後EPS6.65〜6.75ドルへと引き上げた。通期の調整後フリーキャッシュフローガイダンスは24億〜26億ドルとされ、次四半期以降もキャッシュ創出力の持続性が確認ポイントとなる。
今後は、AMERセグメントの成長が持続するか、EMEAの弱さが一時的か構造的かの見極めが重要になる。また資本支出は通期で売上高の約4.0%(レンジ上限)まで積極化する方針が示されており、供給能力拡大への投資がどのタイミングで新たな成長に結びつくかも注視すべき点だ。
出典
それより前の決算と、発表後の株価の動きは「バーティブホールディングス(VRT)の決算まとめ」にまとめています。
まとめ
バーティブ・ホールディングス(VRT)は、データセンターの電源・冷却・ラックと、その保守サービスをまとめて提供する米国の会社です。冷却の会社として知られてきましたが、売上の8割を占める製品には電源の設備も含まれ、残りの2割は保守などのサービスです。
2026年7〜9月期は売上が前年同期比61%増え、受注はその伸びをさらに上回る前年の2倍超でした。2025年末の受注残は150億ドルと、1年で約2倍になっています。会社は液冷や冷却液の管理の会社を買い、生産能力も増やしています。
一方で、伸びは大手のデータセンターの投資に支えられており、株価は決算前に5月の高値から4割以上下げていました。次の決算(2027年2月の見込み)で、受注が売上と現金にどう変わっていくかを確かめたいところです。
エヌビディア関連銘柄の記事でも、バーティブを取り上げています。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。