このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- マイクロン・テクノロジー(MU)の株価
- マイクロン・テクノロジー(MU)とは何の会社?
- どのような事業をしている?DRAM・NAND・NORと4つの事業部
- どうやって稼ぐ?数量と価格で決まるメモリの販売
- 何で売上が伸びた?事業部別の構成の変化
- 値上がりの追い風はどこまで?価格と出荷量の書類上の説明
- マイクロンの長期の顧客契約で何が変わる?take-or-pay と残存履行義務
- 設備投資はどこへ?工場の計画と資金の出入り
- どこの市場に上場している?Nasdaqグローバル・セレクト市場
- マイクロン・テクノロジー(MU)のセクター、業種、属するテーマは?
- 配当は出している?四半期ごとに支払い
- マイクロン・テクノロジー(MU)の競合企業は?
- 競合との違いは?製品の幅・最先端の製造技術・利益率
- マイクロン・テクノロジー(MU)のリアルタイム株価チャート
- マイクロン・テクノロジー(MU)の業績について
- マイクロン・テクノロジー(MU)の将来性と今後の見通しは?
- MU 2026年Q4決算:AI需要がメモリ市場を一変、売上高が前年同期比4.8倍の記録的水準に
- MU 2026年Q3決算:売上高414.6億ドル、AI需要を追い風に過去最高益を更新
- まとめ
はじめに
Micron Technology(マイクロン・テクノロジー、MU)は、パソコンやスマートフォン、AIのデータセンターに使うメモリ(DRAM・NAND)を作る米国の会社です。2026年度(2025年8月〜2026年9月)の売上は1,331億8,800万ドルで、前年の373億7,800万ドルから256%増えました。
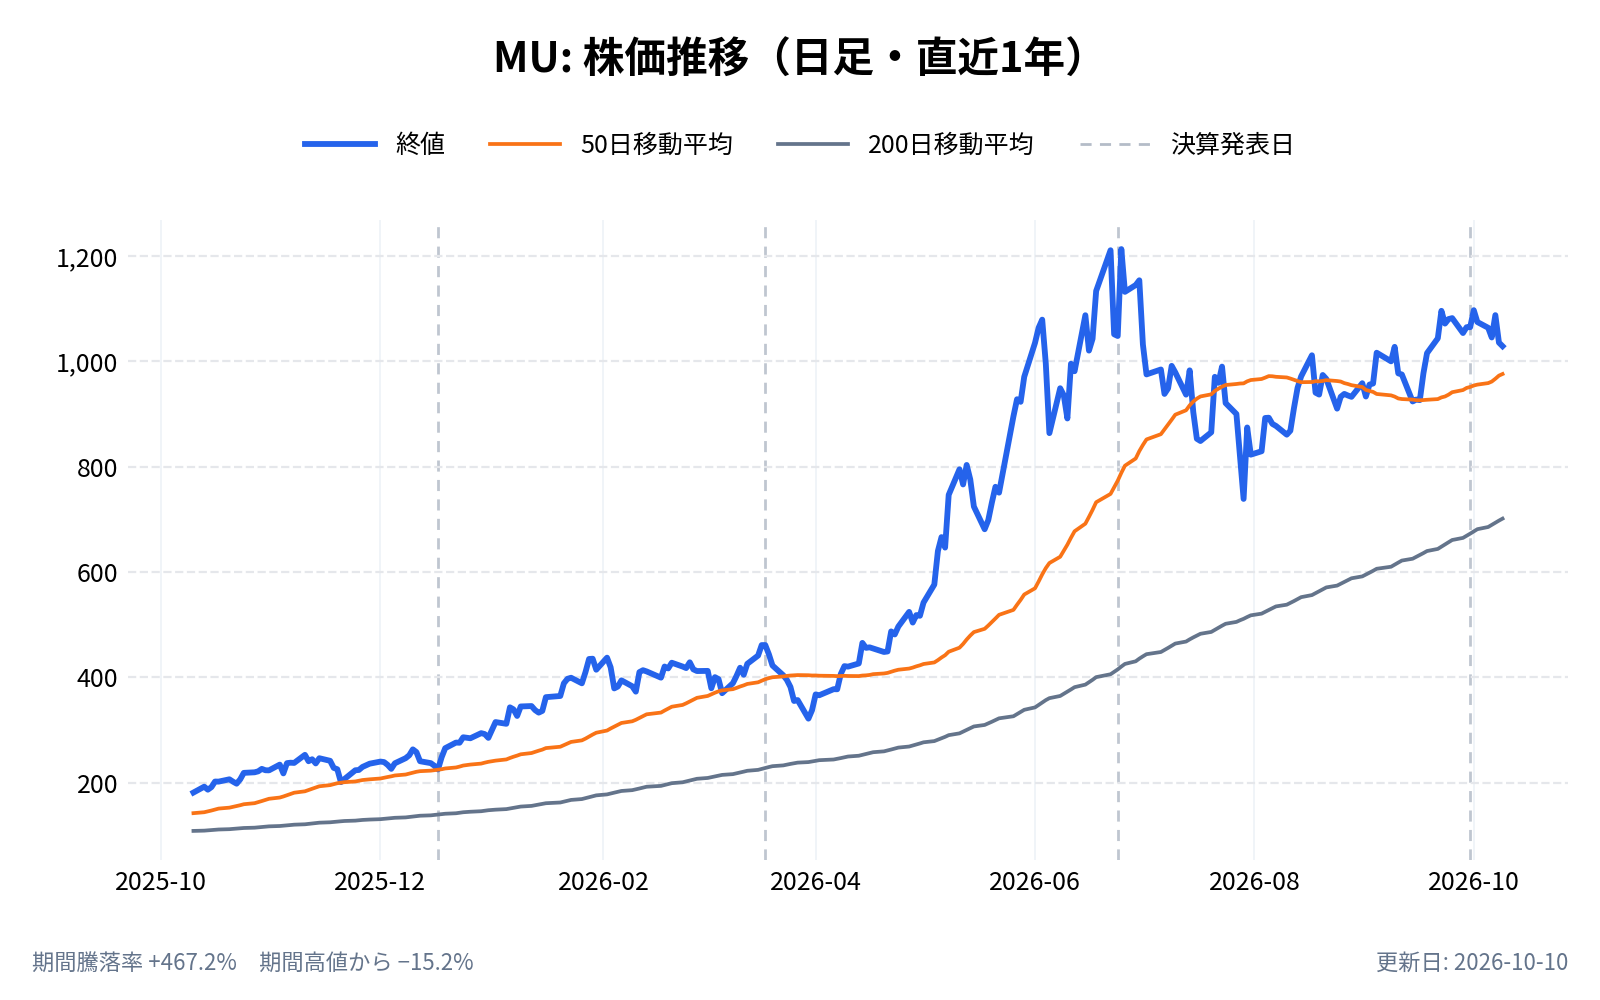
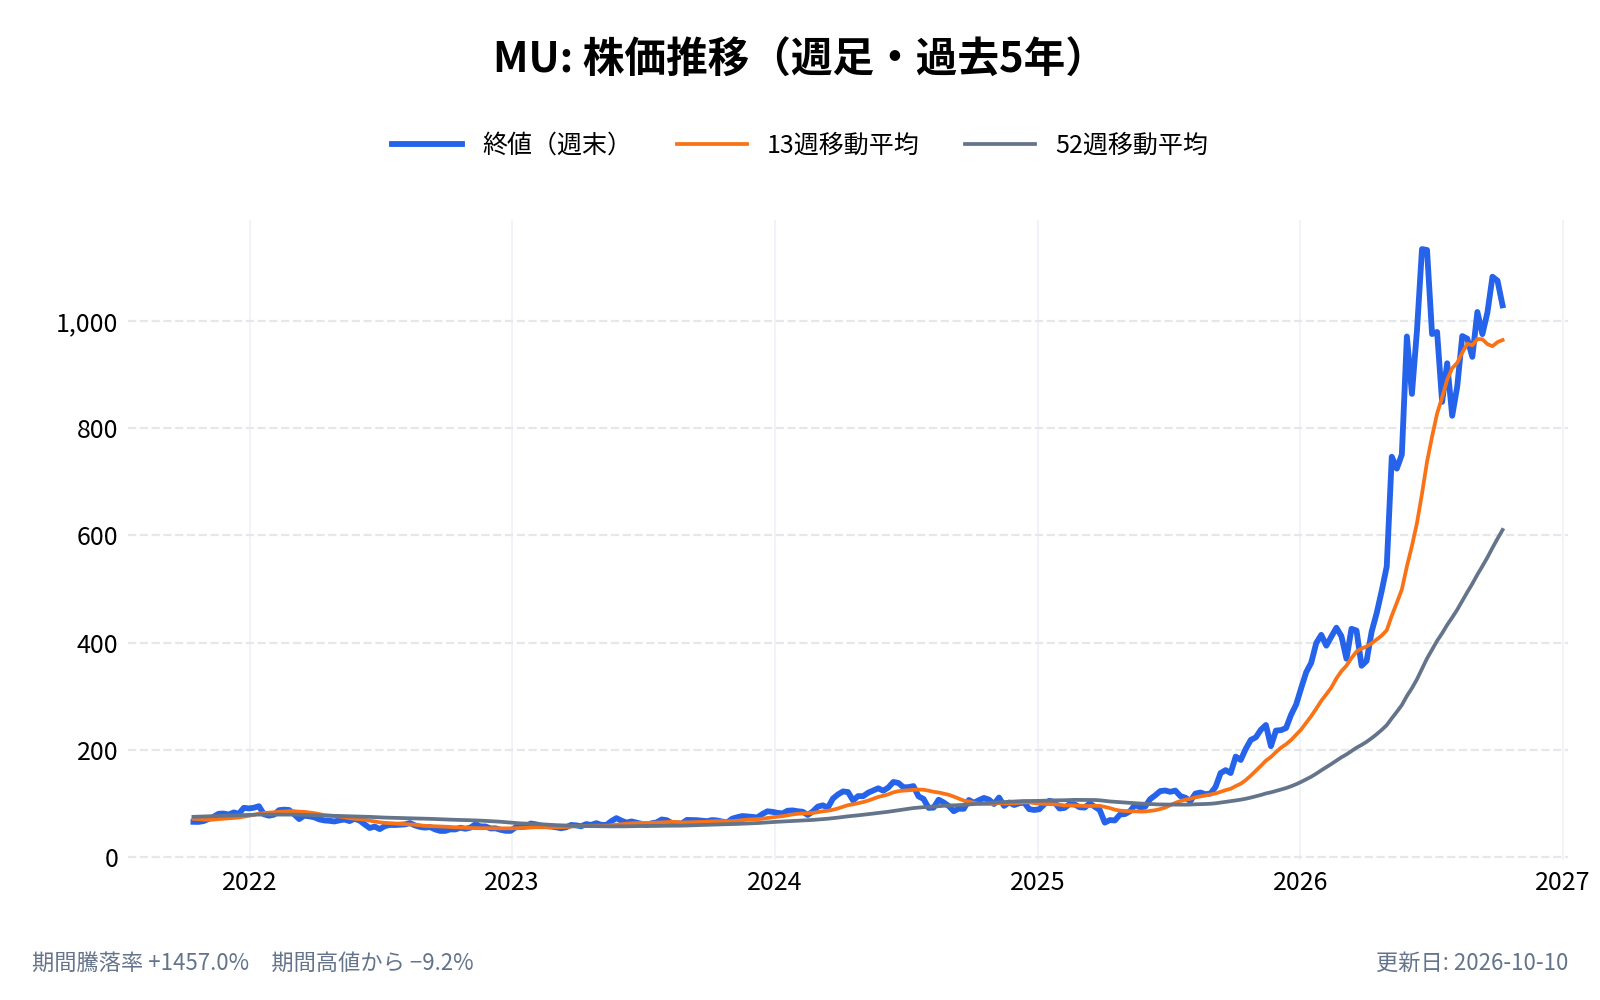
株価は11月13日の終値で778.31ドルでした。2026年の終値ベースの高値は6月25日の1,213.56ドル、安値は1月5日の312.15ドルです(いずれも終値)。
本記事では、2026年10月に提出された年次報告書(10-K)と、決算発表をもとに、売上の伸びの中身を整理します。AI向けメモリの代表格であるHBMについては、会社が売上を単独では開示していません。そのため、開示されている事業部の数字と、会社が明示した範囲だけで書きます。
マイクロン・テクノロジー(MU)の株価
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
マイクロン・テクノロジー(MU)とは何の会社?
マイクロンは、DRAM、NAND、NORというメモリ・ストレージ製品を作る会社である。10-Kは自社を「AIや計算負荷の高い用途を、クラウドからエッジまで支える半導体メモリ・ストレージの世界的な大手」と説明している。デラウェア州の法人で、本社は米国アイダホ州ボイシにある。
製品は自社の工場(台湾、シンガポール、日本、米国、マレーシア、中国、インド)と一部の外部委託先で作っている。従業員は2026年9月3日時点で約61,000人。会長兼CEOはサンジャイ・メヘロトラ(Sanjay Mehrotra)氏で、2017年にCEOとなり、2025年1月から会長を兼ねる。2026年8月には、マニッシュ・バティア氏が社長兼COO、スコット・デボア氏が社長兼最高技術・製品責任者に就いた。
- 会社名: マイクロン・テクノロジー(Micron Technology, Inc.)
- 本社: 米国アイダホ州ボイシ
- 代表者名: サンジャイ・メヘロトラ(会長兼CEO)
- 公式サイト: https://jp.micron.com/
- 主な事業内容: DRAM、NAND、NORの製造・販売
どのような事業をしている?DRAM・NAND・NORと4つの事業部
事業は、製品の種類と、売り先の市場の2つの軸で見ると整理しやすい。
製品は10-Kの定義で、次の3つに分かれる。2026年度の製品別の売上は、DRAMが1,006億8,000万ドル、NANDが317億9,000万ドルだった。
- DRAM: パソコンやサーバーの作業用メモリ。HBM、DDR、LPDDR、GDDRを含む
- NAND: データを保存するメモリ。SSDや、スマートフォン向けの組み込み型(managed NAND)などに使う
- NOR: 組み込み機器向けの小容量のメモリ
売り先の市場では、4つの事業部(報告セグメント)に分けて開示している。
- CMBU(Cloud Memory): 大手ハイパースケーラー(巨大クラウド事業者)向けのメモリと、全データセンター顧客向けのHBM。HBM以外にDDR、LPDDR、GDDRの売上も含む
- CDBU(Core Data Center): 全データセンター顧客向けのストレージ(データセンター用SSD、NAND)と、OEM・企業・NeoCloud向けのメモリ。NeoCloudは、AIに特化したクラウド事業者のこと
- MCBU(Mobile and Client): スマートフォンやパソコン向けのメモリ・ストレージ
- AEBU(Automotive and Embedded): 自動車、産業、消費者向けのメモリ・ストレージ
HBMはどこに入っている?
HBM(High Bandwidth Memory、高帯域幅メモリ)は、DRAMを縦に積み重ね、データを一度に大量にやり取りできるようにしたメモリで、AI向けの計算用チップの近くに置く。マイクロンの場合、HBMはDRAMの製品群に含まれ、売上はCMBUに入る。
ただし、HBMの売上は単独では開示されていない。CMBUの売上はHBMの売上と同じではなく、データセンター向けの売上の全体でもない。データセンター向けはCMBUとCDBUにまたがり、CMBUにはデータセンター以外の売上も含まれる。会社が明示しているのは、データセンター向けが2026年度の総売上の約60%という1点である。
10-Kが書くHBMの現況は次のとおりである。
- HBM3E 12段: 2026年のHBM出荷の過半を占めた
- HBM4(36GB・12段): 2026年に量産を始めた。1β(ワン・ベータ)と呼ぶ世代のDRAMで作る
- HBM4(48GB・16段): 複数の主要顧客にサンプルを出荷した
- HBM4E: 次世代品。1γ(ワン・ガンマ)の世代のDRAMを使い、2027暦年に量産を増やす見込み
どうやって稼ぐ?数量と価格で決まるメモリの販売
収益の形は、作ったメモリやSSDを、データセンター、スマートフォンやパソコンのメーカー、自動車・産業機器のメーカーなどに売ることである。販売数量と販売価格がそのまま売上になる。
そのため、売上は数量(ビット出荷)と平均販売価格の掛け算で動く。製品の種類別に見ると、2026年度はDRAMとNANDで売上の99%近くを占める(NOR・その他は約7億ドル)。
顧客の集中度は、10-Kに次のように書かれている。上位10社で総売上の約半分を占める。2026年度は売上の10%以上を占める顧客はいなかった。2025年度は1社が総売上の17%(主にCMBU)、2024年度は1社が10%だった。顧客名は書かれていない。
何で売上が伸びた?事業部別の構成の変化
マイクロンの売上の伸びは4つの事業部すべてに広がったが、中でもデータセンター向けのCMBUとCDBUが大きく伸びた。2024年度から2026年度までの売上を並べる。
- CMBU: 37億9,200万ドル → 135億2,400万ドル → 430億8,500万ドル
- CDBU: 49億8,400万ドル → 72億2,900万ドル → 375億9,200万ドル
- MCBU: 116億6,700万ドル → 118億5,900万ドル → 366億100万ドル
- AEBU: 46億3,100万ドル → 47億5,300万ドル → 158億8,600万ドル
2026年度の売上構成は、CMBUが32%、CDBUが28%、MCBUが27%、AEBUが12%である。前年比の伸びは、CMBUが219%、CDBUが420%、MCBUが209%、AEBUが234%だった。営業利益率は、CMBUが72%、CDBUが79%、MCBUが80%、AEBUが71%である。2025年度はCMBUが45%、CDBUが30%、MCBUが17%、AEBUが12%だったので、4事業部とも利益率が大きく上がった。
2024年度の時点では、最も大きい事業部はMCBUで、CMBUは4つの中で最も小さかった。2026年度は、CMBUが最大になり、CDBUがそれに続いた。
四半期で見ると、動きはさらに速い。2026年度の四半期の売上は、2025年9〜11月期が136億4,300万ドル、2025年12月〜2026年2月期が238億6,000万ドル、2026年3〜5月期が414億5,600万ドル、2026年6〜9月期が542億2,900万ドルだった。2026年6〜9月期は、事業部別でCDBU(180億200万ドル)がCMBU(162億8,300万ドル)を上回った。
データセンター向けの売上の割合について、会社が明示している数字は、総売上の約60%だけである。CMBUとCDBUの合計は事業部の定義にもとづくもので、データセンター向けの定義とは一致しないため、この記事ではその合計を割合として使わない。
値上がりの追い風はどこまで?価格と出荷量の書類上の説明
2026年度の増収の主因は、数量よりも価格の上昇である。10-Kは、AIが主導するデータセンターの需要が、業界の供給の増やせる速さを上回ったと説明している。
- DRAM: 平均販売価格が約180%上がり、ビット出荷は20%台半ば増えた
- NAND: 平均販売価格が約200%上がり、ビット出荷は20%台半ば増えた
- MCBU: 価格は上がったが、ビット出荷は減った。供給をほかの事業部に振り向けた結果で、需要が弱くなったためではないと10-Kは書く
粗利率は、2025年度の約40%から2026年度は約81%へ上がった。2026年6〜9月期の粗利率は86.8%、営業利益率は80.7%である。この期の売上は542億2,900万ドルで、前年同期の113億1,500万ドルの4.79倍、前四半期(414億5,600万ドル)より30.8%多い。会社が2026年6月に示した予想は500億ドル±10億ドルで、実績は予想の上限(510億ドル)を上回った。
会社の見通しも、まだ上向きである。2027年度第1四半期(2026年9月〜12月初め)の売上は、615億ドル±15億ドルと予想している。GAAPの粗利率は約85.95%、1株利益は37.84ドル±1.00ドルを見込む。中心値の615億ドルは、2026年6〜9月期の実績より13.4%多い。
一方で、10-Kは、価格の追い風が続く保証はないという立場も示している。主要なリスク要因の1つとして、製品の平均販売価格の変動を挙げる。DRAMとNANDの供給過剰の恐れや、政府の支援を受ける競合の新規参入にも触れている。また、供給の配分の判断が、一部の顧客や市場に影響しうるとも書いている。
つまり、書類上は、価格の上昇が利益率を押し上げている一方、その持続は保証されていない。次の節の長期契約が、この変動をどこまで和らげるかが、見方の分かれ目になる。
マイクロンの長期の顧客契約で何が変わる?take-or-pay と残存履行義務
会社は2026年度の後半(2026年3〜9月)から、「戦略的顧客契約(Strategic Customer Agreements)」を結び始めた。引き取りを約束する take-or-pay の形式で、複数年にわたる数量を拘束する。10-Kは、供給を確保したい顧客と、見通しを持ちたい会社の双方の狙いに合う契約だと説明している。
契約の主な特徴は次のとおりである。
- 数量: 契約期間中の特定の数量を、法的に拘束する
- 価格: 固定、または定期的に協議する。多くの契約は、下限と上限の範囲(price bands)を持つ
- 預り金: 顧客から前金で受け取る。顧客が最低購入量を満たせば返し、満たさなければ会社が全額または一部を受け取れる。2026年度に受け取った預り金は127億5,000万ドルで、ほぼ全額を2029〜2031年に返す予定
- 信用状: 顧客が第三者の金融機関に信用状を用意する契約もある。顧客の債務不履行のときに会社が受け取れる最大額は、2026年9月3日時点で70億ドル
会社は、価格の下限で売っても、過去のどの四半期のピークより意味のある高い粗利率になる見込みと説明している。これは会社の見込みであり、結果は今後の決算で確かめる必要がある。
決算書では「残存履行義務」という項目に出る。これは、契約済みでまだ売上になっていない金額のことである。2026年9月3日時点で約1,340億ドルあり、その約4分の1(約335億ドル)が今後12か月で売上になる見込みである。2026年3〜5月期末は約50億ドル、2025年8月末は重要性が乏しい額だった。
注意したいのは、会社が「この金額は将来の売上を示すものではない」と書いている点である。金額は、最低購入量と最低価格にもとづく。固定価格も価格の範囲も決まっていない契約は、含まれていない。顧客名も開示されていない。
設備投資はどこへ?工場の計画と資金の出入り
設備投資の行き先は、米国・日本・シンガポール・台湾・インドの新しい工場と、HBMの先端パッケージである。2026年度の設備投資(有形固定資産への支出)は307億1,000万ドルで、政府の助成の受取(33億2,000万ドル)を除いた純額は273億7,000万ドルだった。
会社の見通しでは、助成を除いた設備投資は、2027年度第1四半期が約115億ドル、前半6か月が約250億ドルで、後半はさらに増える。新しい工場の稼働予定は次のとおりである(いずれも暦年)。
- アイダホ(ボイシ): 最初の工場でDRAMのウエハーの出力を2027年中ごろに始める。2つ目の工場は着工済みで、最初の出力は2028年後半
- ニューヨーク(クレイ): 最初の工場を2026年1月に着工し、出力は2030年
- 広島(日本): 2026年7月に新しいクリーンルームの工事を始め、最初の出力は2028年後半
- シンガポール: HBMの先端パッケージ工場で、2027年の初めから能力を大きく増やす。NAND向けの追加工場は2028年後半に稼働
- 台湾: 2026年3月に苗栗県銅鑼の工場をPSMC(Powerchip)から現金18億ドルで取得。既存の工場からの出荷は2027年中ごろの見込み
- インド: グジャラートの後工程の工場が2026年に出荷を始めた
政府の支援は、米国のCHIPS法による直接助成が最大64億ドル(アイダホ・ニューヨークが61億ドル、バージニア州マナサスが2.75億ドル)と、設備投資の35%の投資税額控除である。ニューヨーク州とは、最大55億ドルの拘束力のない合意書がある。日本の経済産業省からは、EUVを使うDRAMの生産と広島工場の近代化に対して、2026年9月3日時点の未認識の約束額で最大5,360億円(約34億ドル)の助成がある。10-Kは、助成が条件つきで、減額や返還請求がありうると書いている。
資金の面では、2026年9月3日時点の現金と市場性のある投資が734億5,000万ドル(前年は119億4,000万ドル)、有利子負債の簿価が51億8,000万ドルである。営業キャッシュフローは896億7,500万ドルで、2026年度に債務を100億4,000万ドル返した。
株主還元は、2026年度の配当支払が6億1,000万ドル、自社株買いが6億5,000万ドルだった。2026年10月8日には取締役会が自社株買いの上限を引き上げ、2026年12月9日から351億6,000万ドルになる。実施は、CHIPS法の資金契約の範囲内で行う。
どこの市場に上場している?Nasdaqグローバル・セレクト市場
Nasdaqグローバル・セレクト市場に上場している。ティッカーは「MU」で、発行済み株式は2026年10月2日時点で約11億3,100万株、登録株主は約1,260人。
マイクロン・テクノロジー(MU)のセクター、業種、属するテーマは?
セクター
情報技術(Information Technology): データを処理・保存する機器に使う、半導体を作る。
業種
半導体(Semiconductors): 中でもメモリに特化している。同じ半導体のセクターには、エヌビディア(NVDA)やブロードコム(AVGO)、AMD、TSMC(TSM)などがある。
属するテーマ
- AIとデータセンター → CMBU・CDBUがデータセンター向けのメモリ・ストレージを担う。データセンター向けは総売上の約60%
- メモリ(DRAM・NAND)の市況 → 価格と供給で業績が大きく動く
- 半導体工場の国内回帰 → 米国・日本の新工場に政府の助成がつく
同じテーマのほかの銘柄は、AIデータセンター関連銘柄とエヌビディア関連銘柄の記事で整理している。
同じテーマの銘柄
- 半導体:マーベル・テクノロジー(MRVL)、アドバンスド・マイクロ・デバイセズ(AMD)、エヌビディア(NVDA)、シールSQ(LAES)、アステラ・ラブス(ALAB)、シーバ(CEVA)、ナビタス・セミコンダクター(NVTS)、アームホールディングス(ARM)、ほか8銘柄はテーマ記事で
- エヌビディア関連:TSMC(TSM)、クレド・テクノロジー(CRDO)、ブロードコム(AVGO)、コアウィーブ(CRWV)、スーパーマイクロコンピュータ(SMCI)、アリスタ・ネットワークス(ANET)、ネビウス・グループ(NBIS)、ルメンタム・ホールディングス(LITE)、ほか3銘柄はテーマ記事で
- AIデータセンター・AIインフラ:シエナ(CIEN)、クアンタム(QMCO)、セレスティカ(CLS)、コヒレント(COHR)、デル(DELL)、バーティブホールディングス(VRT)
同じ業種の銘柄
- 半導体:AXT(AXTI)、クアルコム(QCOM)
配当は出している?四半期ごとに支払い
四半期の配当は0.15ドルである。2026年9月30日の取締役会で決まり、基準日は2026年10月14日、支払いは10月29日だった。直前の四半期配当は0.115ドルで、2026年1月14日に支払われた。2026年度の配当の支払総額は6億1,000万ドルである。
マイクロン・テクノロジー(MU)の競合企業は?
10-Kは、競合として次の6社の名前を挙げている。
- サムスン電子(Samsung Electronics)
- SKハイニックス(SK hynix)
- キオクシア(Kioxia)
- サンディスク(Sandisk)
- CXMT(ChangXin Memory Technologies): 中国のDRAMメーカー
- YMTC(Yangtze Memory Technologies): 中国のNANDメーカー
10-Kは、政府の支援を受ける競合や、新しい参入者(中国のCXMTとYMTCを例に挙げる)との競争が強まる可能性を指摘し、DRAMとNANDの供給過剰の恐れにも触れている。10-Kに、各社のシェアや順位、HBMだけに絞った競合の比較は書かれていない。
中国との関係では、2023年5月に中国のサイバースペース管理局が、重要情報インフラ事業者はマイクロンの製品を購入できないと決定した。10-Kはこれを、事業へのリスクとして書いている。
競合との違いは?製品の幅・最先端の製造技術・利益率
DRAM・NAND・NORをそろえる
DRAM、NAND、NORを自社で作り、データセンターからスマートフォン、自動車まで、4つの事業部で幅広い市場に売る。2026年度は、4つの事業部がいずれも営業利益率70%以上だった。
最先端の製造技術を進めている
2025年から、EUV(極端紫外線リソグラフィ)を初めて採用した1γ世代のDRAMを出荷している。2026年6〜9月期のDRAMのビット生産の過半は、1γだった。NANDは、G8とG9の世代が過半を占める。HBM4は、1βのDRAMを使い、土台となるロジックのチップとDRAMのチップを自社で設計・製造していると10-Kは説明する。EUVを使うのは1γ世代で、HBM3EやHBM4の製造と直接つなげて書かれてはいない。
弱みも並べておく
- 業績が、DRAMとNANDの平均販売価格に大きく左右される
- 上位10社の顧客で総売上の約半分を占め、データセンター向けが約60%を占める
- 設備投資が大きく、助成には条件がつき、減額や返還請求がありうる
- 中国の重要情報インフラ事業者は、同社製品を買えない
- HBMの売上やシェアは開示されていないため、競合との優劣は書類から読み取れない
マイクロン・テクノロジー(MU)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
マイクロン・テクノロジー(MU)の業績について
会計年度は、8月31日に最も近い木曜日に終わる52週または53週である。2026年度は2025年8月29日から2026年9月3日までの53週で、2025年度と2024年度は52週だった。
決算は、第1〜第3四半期は10-Q、第4四半期と通期は10-Kで出し、そのたびに決算の8-Kも出る。直近の発表日は次のとおりである。
- 第1四半期(9〜11月期): 12月中旬(2025年は12月17日)
- 第2四半期(12〜2月期): 3月中旬(2026年は3月18日)
- 第3四半期(3〜5月期): 6月下旬(2026年は6月24日)
- 第4四半期・通期(6〜9月期): 9月下旬から月末(2025年は9月23日、2026年は9月30日)
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
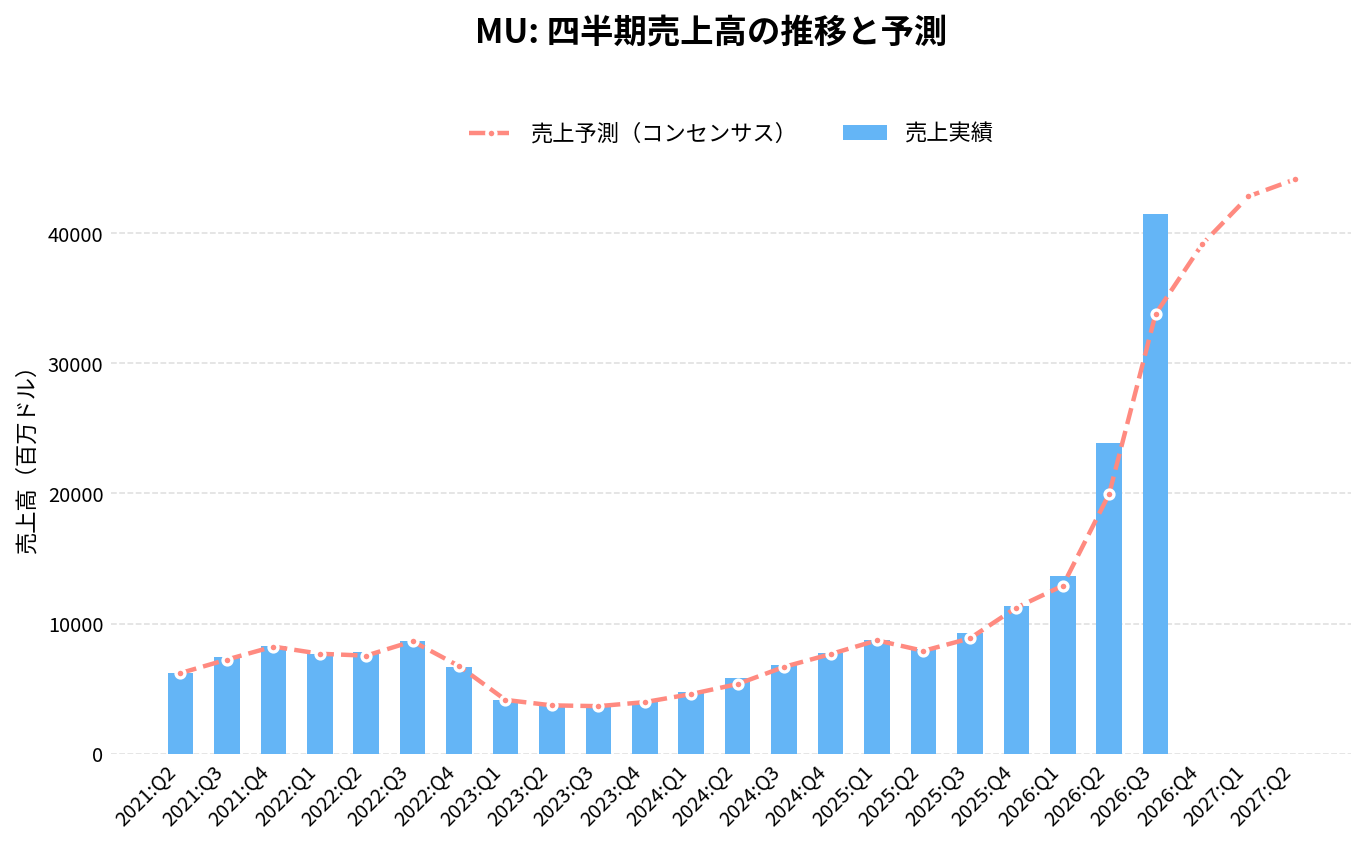
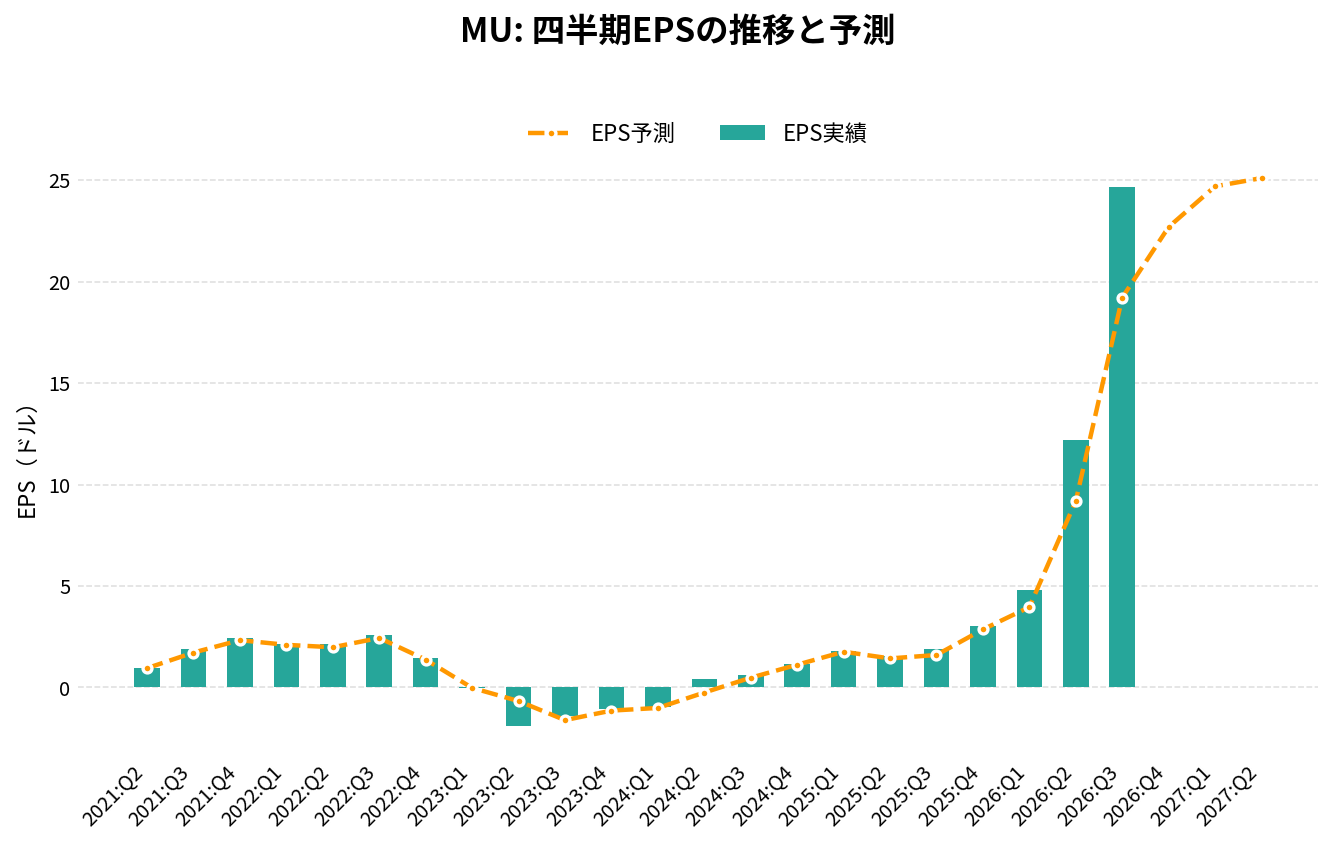
マイクロン・テクノロジー(MU)の2026年Q4決算(2026/09/30 発表)は、売上54,229.0百万ドル(アナリストコンセンサス51,330.0百万ドルに対し+5.6%)、EPS 33.42ドル(同31.77ドルに対し+1.65ドル)でした。
売上の前年同期比は+379.3%です。
直近8四半期では、売上が7回、EPSが8回コンセンサスを上回っています。
四半期:売上高の推移
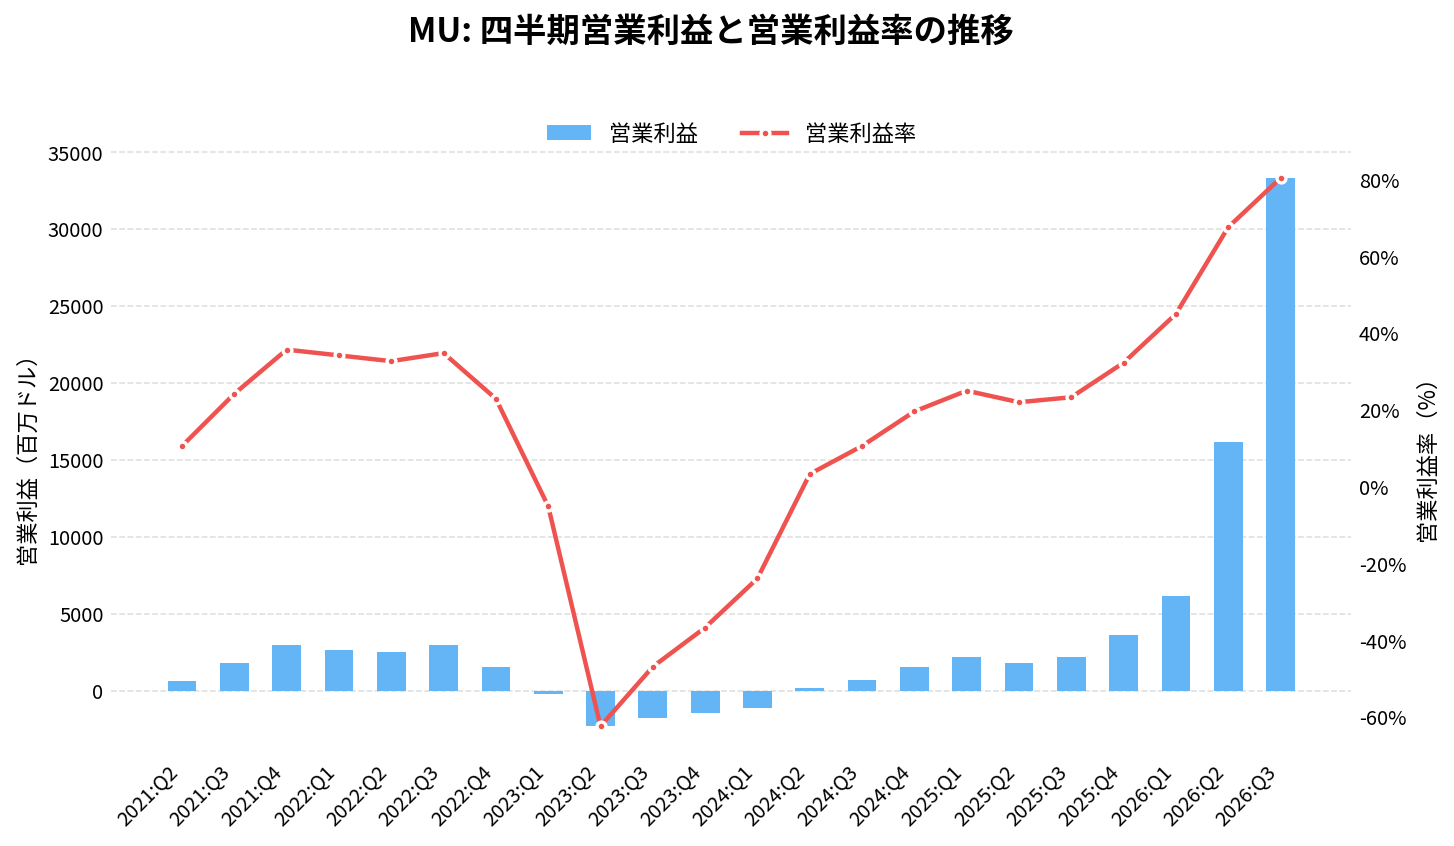
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2025:Q1 | 8,709.00 | +84.3% | 0.0% | 1.79 | +0.03 | 25.0% |
| 2025:Q2 | 8,053.00 | +38.3% | +1.9% | 1.56 | +0.13 | 22.0% |
| 2025:Q3 | 9,301.00 | +36.6% | +5.0% | 1.91 | +0.31 | 23.3% |
| 2025:Q4 | 11,315.00 | +46.0% | +0.8% | 3.03 | +0.17 | 32.3% |
| 2026:Q1 | 13,643.00 | +56.7% | +5.7% | 4.78 | +0.82 | 45.0% |
| 2026:Q2 | 23,860.00 | +196.3% | +19.5% | 12.20 | +3.01 | 67.6% |
| 2026:Q3 | 41,456.00 | +345.7% | +15.4% | 25.11 | +4.25 | 80.4% |
| 2026:Q4 | 54,229.00 | +379.3% | +5.6% | 33.42 | +1.65 | 80.7% |
| 2027:Q1(予想) | 61,540.00 | +351.1% | – | 38.11 | – | – |
| 2027:Q2(予想) | 66,600.00 | +179.1% | – | 41.75 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-10-11 取得時点)。 | ||||||
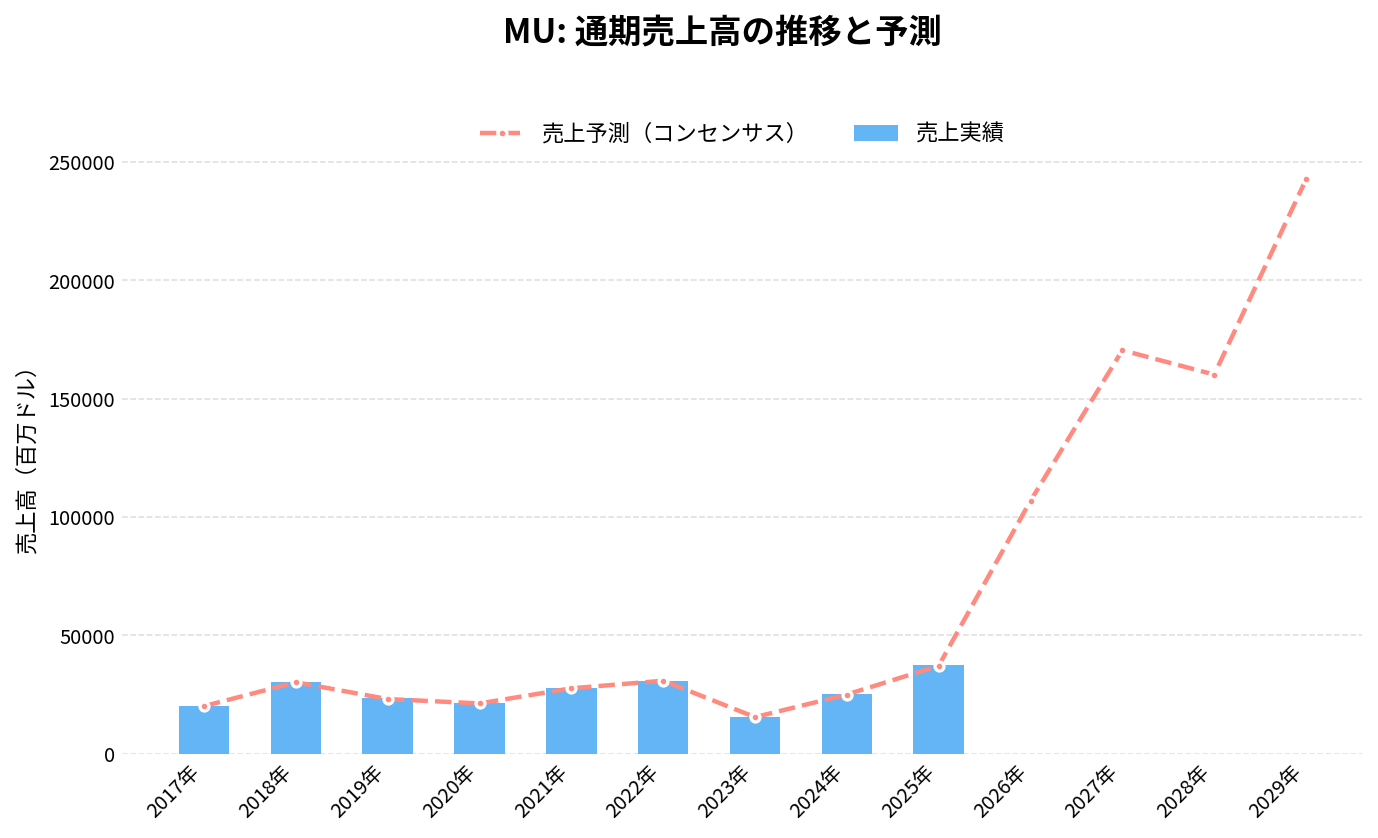
通期:売上高の推移
通期:営業利益の推移
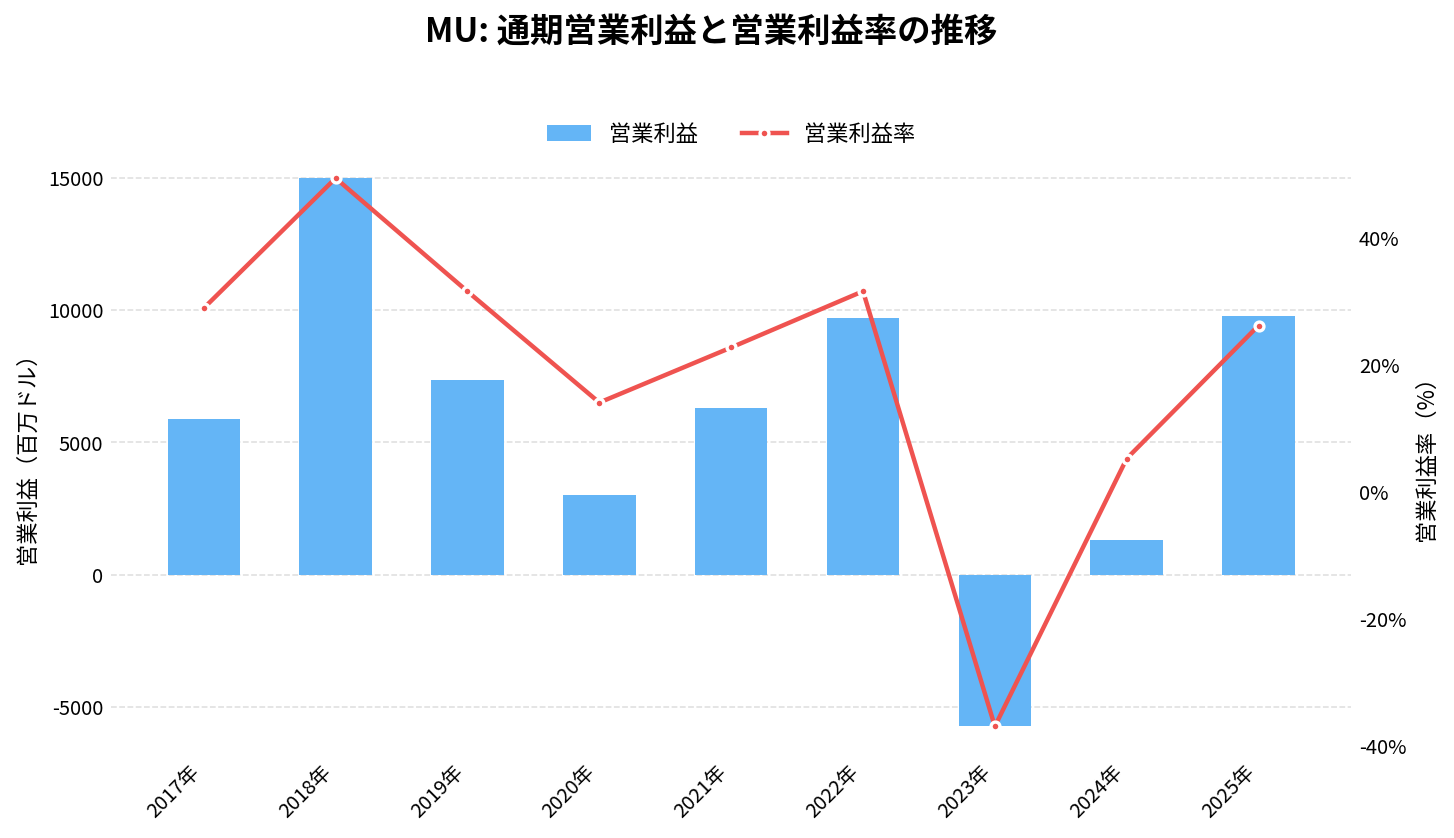
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
通期:キャッシュフローの推移
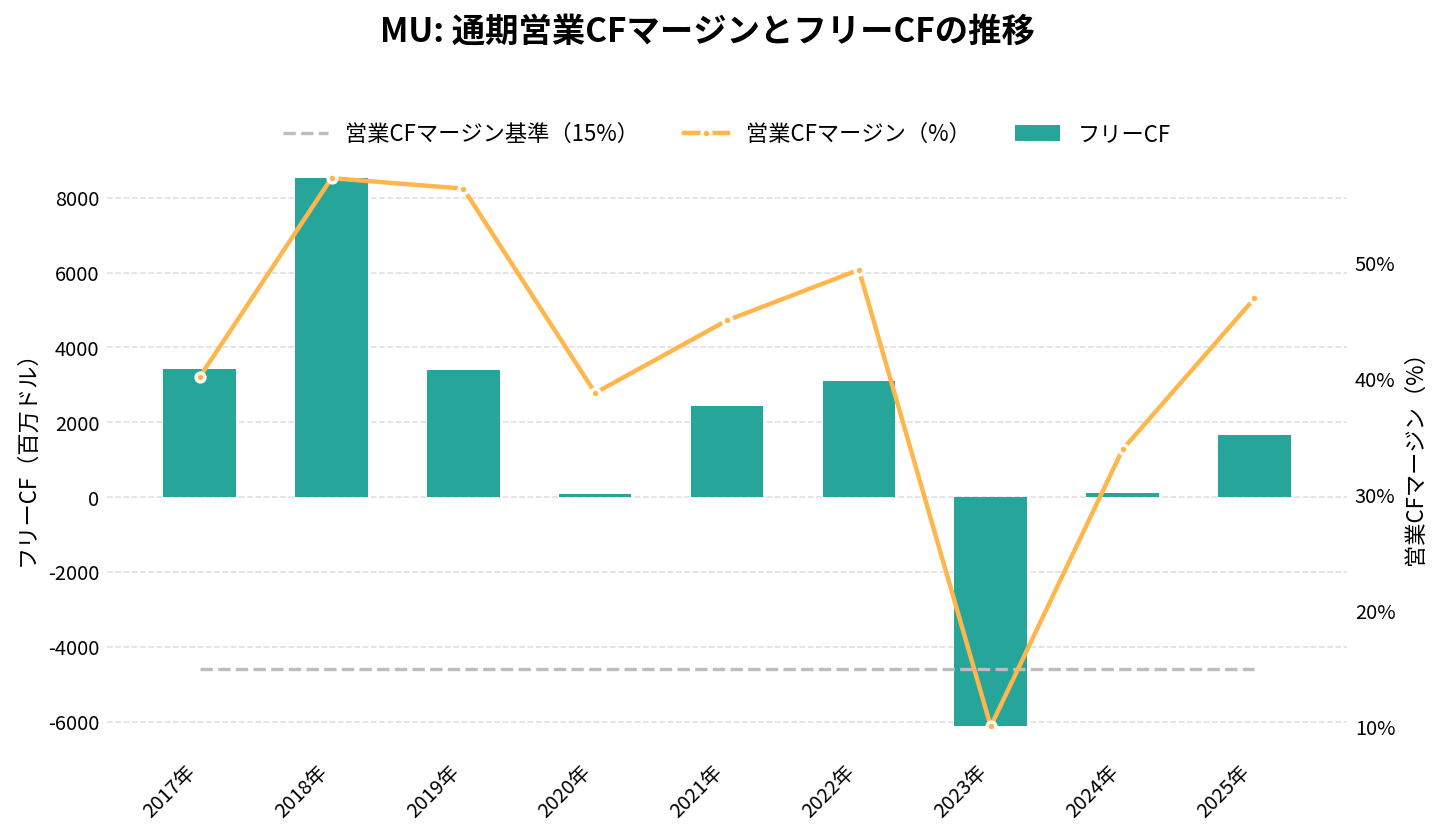
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
通期:EPSの推移
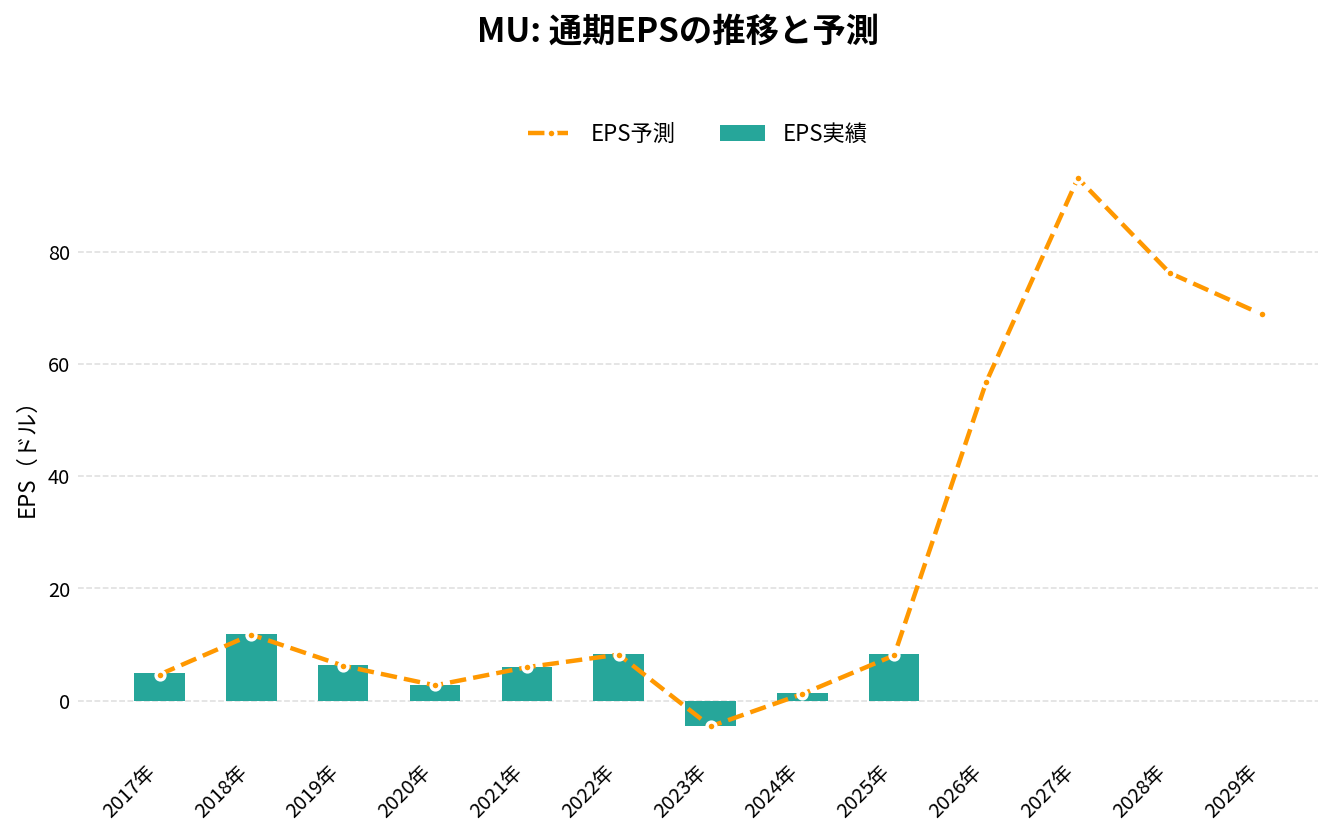
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2022年 | 30,758.00 | +11.0% | 8.35 | 31.5% | 49.4% | 3,114.00 |
| 2023年 | 15,540.00 | -49.5% | -4.45 | -37.0% | 10.0% | -6,117.00 |
| 2024年 | 25,111.00 | +61.6% | 1.30 | 5.2% | 33.9% | 121.00 |
| 2025年 | 37,378.00 | +48.9% | 8.29 | 26.1% | 46.9% | 1,668.00 |
| 2026年 | 133,188.00 | +256.3% | 75.52 | 74.6% | 67.3% | 58,963.00 |
| 2027年(予想) | 277,020.00 | +108.0% | 174.14 | – | – | – |
| 2028年(予想) | 326,390.00 | +17.8% | 208.83 | – | – | – |
| 2029年(予想) | 333,200.00 | +2.1% | 214.65 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-10-11 取得時点)。 | ||||||
マイクロン・テクノロジー(MU)の将来性と今後の見通しは?
将来性を考えるうえでは、「価格の上昇がどこまで続くか」と「巨額の設備投資と長期契約がそれを支えるか」を分けて見たい。
2026年度の通期は、売上が1,331億8,800万ドル、粗利が1,075億400万ドル(粗利率81%)、営業利益が993億4,000万ドル(75%)、純利益が849億6,900万ドル(希薄化後1株74.33ドル)だった。調整後のフリーキャッシュフローは623億1,000万ドルである。
会社の見通しは、2027年度第1四半期(2026年9月〜12月初め)の売上が615億ドル±15億ドル、GAAPの粗利率が約85.95%、GAAPの営業費用が約23億1,000万ドル、GAAPの希薄化後1株利益が37.84ドル±1.00ドルである。設備投資は、この期が約115億ドル、前半6か月が約250億ドルで、後半はさらに増える見込みだ。
会社は、AIが主導する需要が業界の供給を上回っていると見ている。一方で、供給の配分の判断が、一部の顧客や市場に影響しうることも認めている。
注目したい点
- 価格と出荷量: 2027年度も、平均販売価格が上がり続けるか。出荷量(ビット出荷)が伸びるか
- 長期契約の広がり: 残存履行義務(約1,340億ドル)が、実際の売上へ変わっていくペース。3か月ごとの決算で、売上になった額の動きを確かめたい
- HBM4と次世代品: HBM4(36GB・12段)の量産が進むか。1γ世代のHBM4Eが2027暦年に量産を増やせるか。HBMの売上は開示されていないため、事業部の数字と会社の説明で追う
- 新工場の立ち上がり: アイダホの最初の出力(2027年中ごろ)、シンガポールの先端パッケージ(2027年の初め)の時期どおりに進むか
- 自社株買いと投資のバランス: 設備投資が増えるなかで、自社株買いの上限(351億6,000万ドル)をどう使うか
リスク
- 価格の変動: 2026年度の増収の主因は価格の上昇で、価格が下がる局面では、売上も利益率も大きく動きうる。10-Kも、平均販売価格の変動を主要なリスクに挙げている
- 供給過剰: DRAMとNANDの供給が需要を上回る可能性を、10-Kが指摘している
- 顧客とデータセンターへの集中: 上位10社で総売上の約半分、データセンター向けが約60%。データセンターの建設の遅れや、部品の供給制約が、売上に波及しうる
- 設備投資と助成の条件: 投資の規模が大きく、政府の助成は減額・終了・返還請求がありうる
- 競合と地政学: 中国政府の支援を受けるCXMT・YMTCの存在。中国の重要情報インフラ事業者への販売制限
- 特許訴訟: BeSangの特許訴訟は、地裁が非侵害と判断し、BeSangが控訴している。YMTCとは、3D NANDとDDR5 DRAMをめぐる訴訟が米国と中国で続く。Netlistとは、2026年10月5日に、双方が訴訟をすべて取り下げる和解とライセンスの契約を結んだ
MU 2026年Q4決算:AI需要がメモリ市場を一変、売上高が前年同期比4.8倍の記録的水準に
発表日:2026/09/30
本決算のポイント
マイクロン・テクノロジーの2026年度第4四半期は、売上高が542.3億ドルと前年同期の113.2億ドルから約4.8倍に急増し、前四半期の414.6億ドルからも大きく伸びた。AI関連需要の強さが数字にそのまま表れた格好で、GAAP純利益も377.0億ドル(希薄化後EPS32.87ドル)と前年同期の32.0億ドルから桁違いの伸びを記録している。
通期で見ても変化は鮮明だ。2026年度の売上高は1,331.9億ドルと前年度の373.8億ドルから約3.6倍に拡大し、GAAP純利益も849.7億ドルと前年度の85.4億ドルから急拡大した。 営業利益率は通期で74.6%に達し、前年度の26.1%から大幅に改善している。
キャッシュ創出力も目覚ましく、通期の営業キャッシュフローは896.8億ドルと前年度の175.3億ドルから約5.1倍に拡大した。会社は2027年度第1四半期の売上高ガイダンスを615億ドル(±15億ドル)とし、四半期ベースでさらなる成長が続く見通しを示している。
抑えておくべきKPI
- 売上高: 542.3億ドル(前年同期113.2億ドルから急増、前四半期414.6億ドルから16四半期比で大幅増)
- GAAP営業利益率: 80.7%(前年同期32.3%から大幅改善)
- Core Data Center事業部売上高: 180.0億ドル(前年同期15.8億ドルから急拡大、営業利益率85%)
- 調整後フリーキャッシュフロー: 四半期で332.0億ドル、通期で623.1億ドル(前年度37.2億ドルから大幅増)
投資家目線のインサイト
今回の決算で最も目を引くのは、Core Data Center事業部の売上高が前年同期の15.8億ドルから180.0億ドルへと急拡大し、営業利益率も85%に達した点だ。Cloud Memory事業部も162.8億ドルと伸び、AI向けメモリ需要が特定製品にとどまらず複数事業部にわたって広がっていることが読み取れる。これは一時的な特需というより、AIインフラ投資の加速を背景にした構造的な需要シフトと捉えるべき変化と言える。
収益性の改善幅も異例だ。GAAP粗利益率は前年同期の44.7%から86.8%へと跳ね上がり、価格環境の好転とコスト構造の改善が同時に進んでいることを示している。一方で、四半期の営業費用には5億ドルのパトリントライセンス費用が計上されており、一時的なコスト項目として留意しておきたい。
バランスシート面では、顧客との契約に基づく前受金(customer contract liabilities)が通期で127.5億ドル増加しており、戦略的顧客契約(Strategic Customer Agreements)が将来の業績見通しに安定性をもたらす仕組みとして機能し始めていることがうかがえる。現金・市場性投資・制限付現金の残高は734.8億ドルに達し、財務的な余力も厚みを増した。
今後の見どころ
会社は2027年度第1四半期について、売上高615億ドル(±15億ドル)、非GAAPベースの希薄化後EPS38.15ドル(±1.00ドル)というガイダンスを示しており、今四半期の勢いが次の四半期にも継続するかが焦点になる。非GAAP粗利益率のガイダンスも約86.25%と高水準を維持しており、収益性の持続性を確認するポイントとなるだろう。
製品面では、512GBの高容量DDR5 RDIMMのサンプル出荷開始や、サーバー向けLPDDR SOCAMM製品の売上が前四半期比で倍増したことが明らかにされている。AI向け次世代製品群の立ち上がり具合が、今後のCore Data Center事業部の成長持続性を測る材料になりそうだ。
出典
MICRON TECHNOLOGY, INC. REPORTS RECORD FISCAL
MU 2026年Q3決算:売上高414.6億ドル、AI需要を追い風に過去最高益を更新
発表日:2026/06/24
本決算のポイント
マイクロンの2026年度第3四半期は、売上高が414.6億ドルと前四半期の238.6億ドル、前年同期の93.0億ドルから飛躍的に拡大し、過去最高の四半期業績となった。GAAP純利益は282.4億ドル(希薄化後EPS24.67ドル)、Non-GAAP純利益は288.6億ドル(同25.11ドル)と、いずれも前年同期から10倍以上の水準に達している。
利益率の改善も際立っており、GAAP粗利益率は84.6%と前四半期の74.4%、前年同期の37.7%から大幅に上昇した。営業キャッシュフローも253.9億ドルと、前四半期119.0億ドル、前年同期46.1億ドルから大きく積み上がっている。
会社は次期第4四半期のガイダンスとして、売上高500億ドル±10億ドル、粗利益率約86%、Non-GAAP EPS31.00ドル±1.00ドルを提示し、今四半期からさらに一段の成長を見込む姿勢を示した。CEOのサンジェイ・メロトラ氏は、複数年にわたる戦略的顧客契約(Strategic Customer Agreements)がマイクロンの業績の持続性と予測可能性を高めると述べている。
抑えておくべきKPI
- 売上高: 414.6億ドル(前年同期93.0億ドルから約4.5倍、前四半期238.6億ドルから約74%増)
- GAAP粗利益率: 84.6%(前四半期74.4%、前年同期37.7%から大幅改善)
- Cloud Memory事業部売上高: 137.7億ドル(前年同期33.9億ドルから約4倍、営業利益率78%)
- Core Data Center事業部売上高: 115.2億ドル(前年同期15.3億ドルから約7.5倍、営業利益率83%)
- 調整後フリーキャッシュフロー: 183.0億ドル(前四半期69.0億ドル、前年同期19.5億ドル)
重要なインサイト
四半期業績を牽引したのは、データセンター向け需要の急拡大だ。Core Data Center事業部は売上高が前年同期比で約7.5倍、営業利益率も20%から83%へと劇的に改善しており、AI関連メモリ需要の恩恵が全事業部門に波及していることが見て取れる。Cloud Memory事業部も同様に売上・利益率ともに大幅な伸びを示し、Mobile and Client事業部は営業利益率が15%から86%へ、Automotive and Embedded事業部も11%から75%へと、いずれも二桁台から大きく跳ね上がった。
製品面では、HBM4がリード顧客向けに量産出荷段階に入り、複数の顧客への品質認定サンプルも出荷済みとされている。次世代のHBM4Eも1-gamma DRAM技術で開発が進み、2027年の量産を見込むなど、技術ロードマップが着実に進捗している点も業績の持続性を裏付ける材料となっている。
一方で、貸借対照表を見ると売掛金が四半期末で310.3億ドルと前四半期173.1億ドルから急増しており、需要拡大に伴う運転資本の膨張が見て取れる。長期債務は51.4億ドルへと圧縮され、財務基盤の健全化も同時に進んでいる。
今後の見どころ
次の第4四半期は、売上高500億ドル±10億ドル、粗利益率約86%というガイダンスが示す通り、今四半期を上回るさらなる成長が見込まれている。この水準を実際に達成できるかが、AI需要の持続性を測る試金石になるだろう。
また、複数年契約である戦略的顧客契約がどの程度業績の平準化に寄与するかも注目点だ。設備投資は今期だけで純額71億ドルに達しており、旺盛な需要に対する供給能力の増強がキャッシュフローや利益率にどう影響していくかも継続的に確認したい。
出典
MICRON TECHNOLOGY, INC. REPORTS RECORD RESULTS FOR THE THIRD QUARTER OF FISCAL 2026
それより前の決算と、発表後の株価の動きは「マイクロン・テクノロジー(MU)の決算まとめ」にまとめています。
まとめ
マイクロン・テクノロジー(MU)は、DRAM・NAND・NORを自社の工場で作るメモリ大手です。2026年度の売上は1,331億8,800万ドルで、前年から256%増えました。株価は11月13日の終値で778.31ドル、2026年の終値ベースの高値は1,213.56ドル(6月25日)、安値は312.15ドル(1月5日)でした。
売上の伸びは、4つの事業部すべてに広がり、データセンター向けのCMBUとCDBUが大きく伸びました。ただし、増収の主因は数量より価格の上昇です。HBMの売上は開示されておらず、会社が明示したデータセンター向けは、2026年度の総売上の約60%だけです。
長期の顧客契約(take-or-pay)は、残存履行義務が約1,340億ドルまで増えました。ただし、会社自身が「将来の売上を示すものではない」と注記しています。設備投資は2027年度も増える見込みで、新工場の稼働は2027〜2030年にかけて続きます。
次の決算(2027年度第1四半期)は、例年なら12月中旬です。平均販売価格と出荷量、長期契約の進み方、HBM4の量産、設備投資の規模を、見ていきたいと思います。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。