このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- ジュミア・テクノロジーズ(JMIA)の株価
- Jumia Technologies(ジュミア、JMIA)とは何の会社?
- どのような事業をしている?
- どうやって稼ぐ?4つの収入と売上の数え方
- ジュミアの粗利はなぜ売上より伸びる?手数料型への移行
- 成長を支えるのは?中国の売り手と国の絞り込み
- ジュミアの黒字化は見えてきた?目標と手元資金の動き
- 取引市場は?
- ジュミア(JMIA)のセクター、業種、属するテーマは?
- 配当は?
- ジュミア(JMIA)の競合企業は?
- 競合との差別化要素と優位性は?
- ジュミア(JMIA)の業績について
- ジュミア(JMIA)の将来性と今後の見通しは?
- JMIA 2026年Q2決算:逆風下でも黒字化路線を堅持、5000万ドル増資でバランスシートを補強
- JMIA 2026年Q1決算:GMV32%成長で赤字縮小、通期ガイダンスは据え置き
- ジュミア・テクノロジーズ(JMIA)のリアルタイム株価チャート
- まとめ
はじめに
Jumia Technologies(ジュミア・テクノロジーズ、JMIA)は、アフリカでネット通販を運営する会社です。売り手と買い手を結ぶ通販サイトに、倉庫・配送、決済をそろえて、現金払いが多く、配送の仕組みも整っていない地域で通販を成り立たせてきました。2019年4月にニューヨーク証券取引所へ上場しています。
注目したいのは、売上の中身が変わっていることです。2026年4〜6月期の売上は5,200万ドルで前年同期比14%増でしたが、粗利は3,070万ドルで28%増でした。自社で仕入れて売る形から、売り手が売って会社が手数料を受け取る形へ移っているため、売上より粗利のほうが伸びています。会社は2026年10〜12月期に調整後EBITDAの損益ゼロ、2027年は通期での黒字化を目標にしています。
本記事では、この変化を3つの論点で読み解きます。手数料型への移行で何が変わったのか、中国など海外の売り手と国の絞り込みは何を狙うのか、そして黒字化の目標に対して手元資金はどう動いているのか。年次報告書(20-F)と決算資料の数字から整理します。
ジュミア・テクノロジーズ(JMIA)の株価
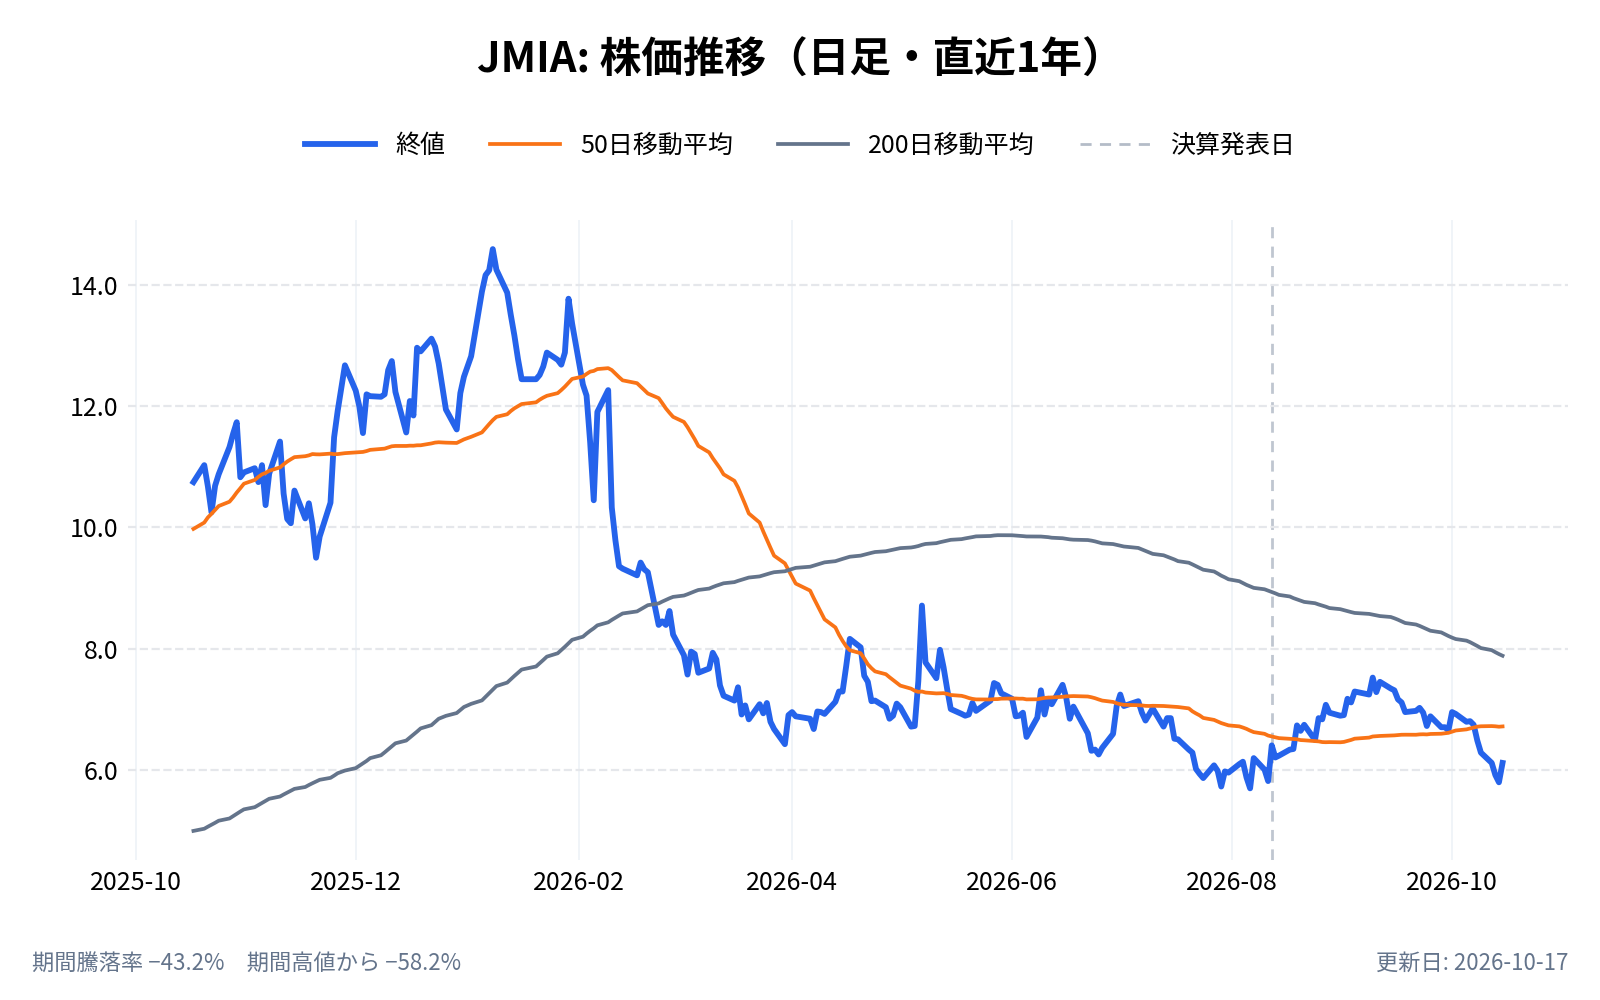
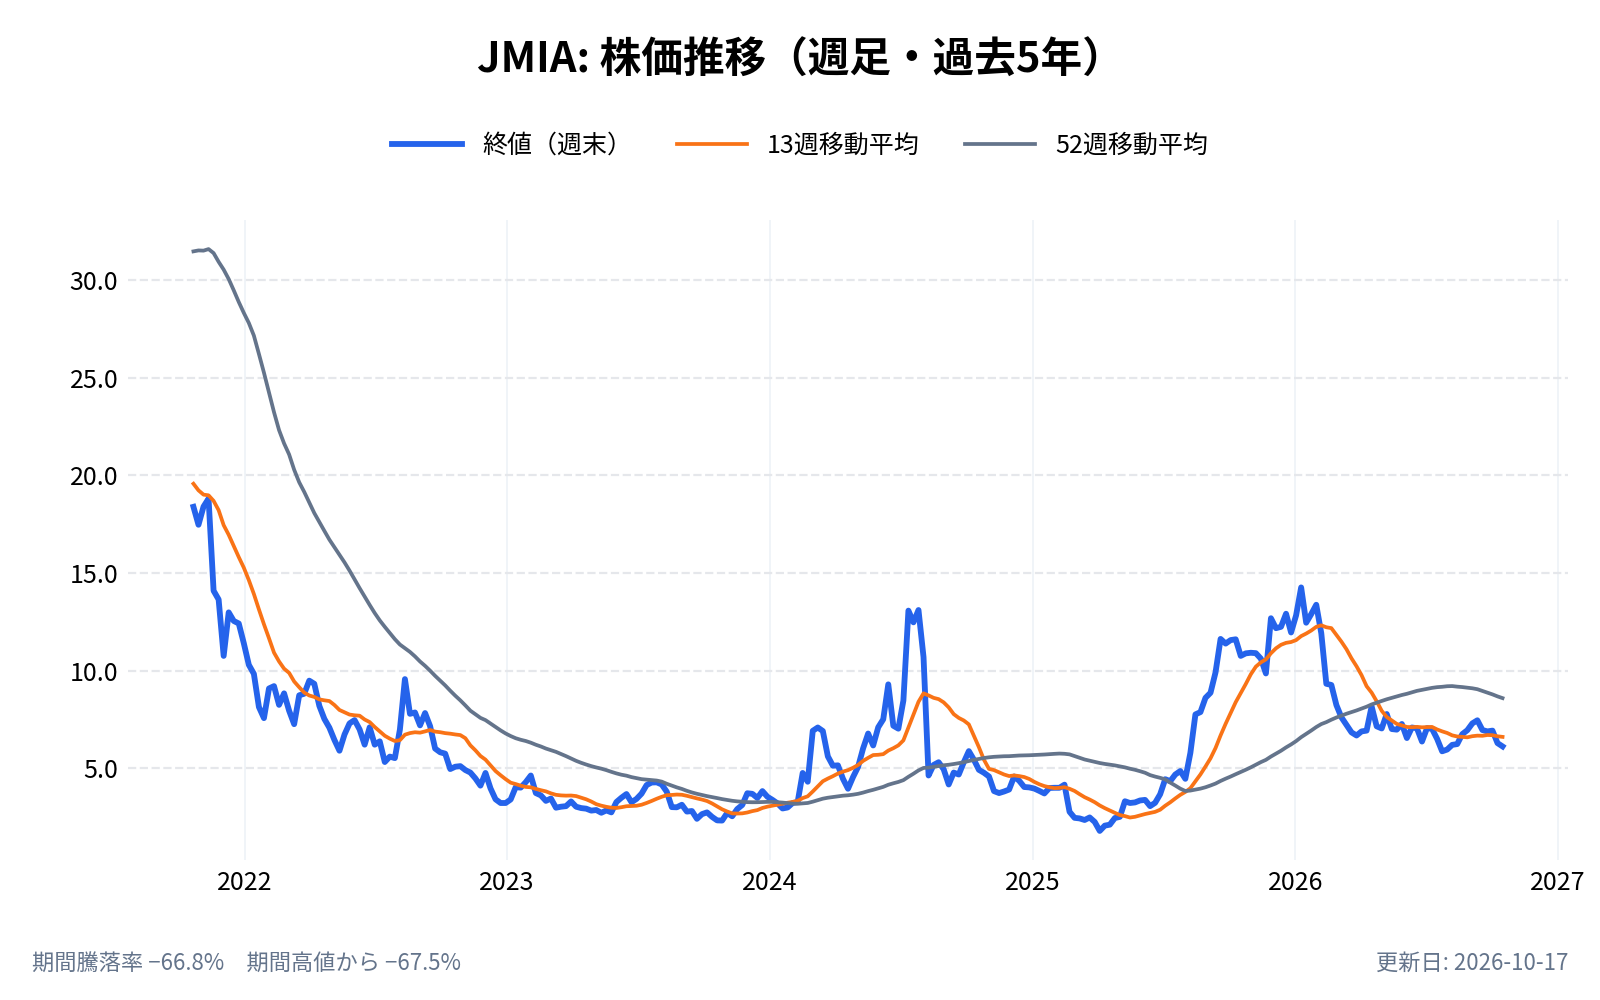
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
Jumia Technologies(ジュミア、JMIA)とは何の会社?
ジュミアは、アフリカで通販サイト(マーケットプレイス)、物流、決済を一体で運営する会社である。20-Fは、自社を「アフリカ全域に広がる主要なeコマースのプラットフォーム」と説明している。2012年6月にドイツの有限会社として設立され、2019年にドイツの株式会社(AG)へ形を変えた。本社はベルリンにあり、決算発表はナイジェリアのラゴスで行っている。技術・データの部隊は主にポルトガルとエジプトにいる。
売り手が商品を出品し、買い手が注文し、ジュミアが配送と決済の仕組みを提供する、という形である。2025年の年間アクティブ顧客は600万人、注文は2,330万件、取扱高(GMV、手数料を引く前の売買の総額)は8億1,860万ドルだった。サイトへの訪問は9億回を超えた。
ジュミアの企業情報は以下
- 会社名: Jumia Technologies AG
- 設立: 2012年6月
- 本社所在地: ドイツ・ベルリン
- 代表者: フランシス・ドゥフォー(Francis Dufay、執行役会議長・CEO)
- 上場: 2019年4月12日(米ニューヨーク証券取引所、ADS)
- 株式の形: 米国ではADS(米国預託株式)で取引され、1ADSは普通株2株にあたる
どのような事業をしている?
事業は、通販サイト、物流、決済の3つで成り立っている。
通販サイト(Jumia Marketplace)
約7万の売り手が、携帯電話、家電、家庭用品、ファッション、美容、日用品などを出品している。売り手のうち75%は事業を行う国の現地の売り手で、残り25%は主にアジア(中心は中国)の海外の売り手である(2025年)。2025年にサイトで売れた商品の91%超は、第三者の売り手の商品だった。
ジュミア自身も売り手として商品を売っており、これを自社販売と呼ぶ。品ぞろえを補う目的が中心で、会社は「機会に応じて行う」と説明している。
物流(Jumia Logistics)
物流は、借りた倉庫と、現地の物流会社230社を組み合わせて運営している。2025年末時点で、倉庫の広さは約12万平方メートル、売り手が荷物を預ける拠点が563か所、買い手が荷物を受け取る拠点(ピックアップステーション)が2,422か所あった。倉庫はすべて賃借で、設備投資は小さく抑えている。
ピックアップステーションは、住所が分かりにくい地域で配達する手間を減らす役割を持つ。2026年4〜6月期は、発送した荷物の75%がピックアップステーション経由だった(前年同期は71%)。
決済(JumiaPay)
決済は、現金払いが多い地域で、ネット上や配達時のキャッシュレス決済を可能にする仕組みである。ただし形は変わっている。単独のスマホアプリ「JumiaPay App」は、エジプトを除く全市場で2025年に終了した。20-Fは、少額のデジタル取引を減らし、物販に集中するためと説明している。一方、通販サイト上の決済の処理額(TPV)は2025年に2億3,220万ドルと、前年から18.8%増えた。会社は、ナイジェリアとエジプトにある決済サービスの免許を持つ子会社の売却も検討している。
どうやって稼ぐ?4つの収入と売上の数え方
ジュミアの収入は、おおまかに次の4つに分かれる。
- 第三者の売り手の売上(手数料): 売り手の商品が売れたときに受け取る手数料。2026年4〜6月期は2,350万ドル
- 広告: 売り手が出す、検索結果などの広告費。同じ期に350万ドル
- 付加価値サービス: 倉庫の保管料など。同じ期に190万ドル
- 自社販売: 仕入れた商品を自分で売る分。同じ期に2,280万ドル
最初の3つを合わせたものを、会社は「マーケットプレイス収入」と呼ぶ。2026年4〜6月期は2,880万ドルで、売上の約55%を占めた(筆者の計算)。
ここで押さえたいのは、自社販売と手数料では、売上の数え方が違うことである。 自社販売は売価の全額が売上になるが、手数料型は売価のうちの手数料分しか売上にならない。そのため、同じ金額の商品が売れても、手数料型が増えると売上の伸びは小さく見える。会社自身も、売上を見るときの注意点として挙げ、粗利を合わせて経営の指標にしていると説明している。
ジュミアの粗利はなぜ売上より伸びる?手数料型への移行
ここ3四半期は、売り手から手数料や広告料を受け取る分が、自社で仕入れて売る分より速く伸びているためである。直近の4四半期を並べると、この移行がはっきり見える。
| 四半期 | 売上(前年比) | 粗利(前年比) | 粗利÷GMV | マーケットプレイス収入(前年比) | 自社販売(前年比) |
|---|---|---|---|---|---|
| 2025年7〜9月 | 4,560万ドル(+25%) | 2,380万ドル(+4%) | 12.1% | 2,150万ドル(+4%) | 2,380万ドル(+54%) |
| 2025年10〜12月 | 6,140万ドル(+34%) | 3,420万ドル(+43%) | 12.2% | 3,100万ドル(+36%) | 2,990万ドル(+33%) |
| 2026年1〜3月 | 5,060万ドル(+39%) | 2,940万ドル(+48%) | 13.9% | 2,700万ドル(+50%) | 2,310万ドル(+30%) |
| 2026年4〜6月 | 5,200万ドル(+14%) | 3,070万ドル(+28%) | 14.2% | 2,880万ドル(+34%) | 2,280万ドル(-3%) |
(各四半期の決算資料。粗利÷GMVは、会社が「Take Rate」と呼ぶ指標)
2025年7〜9月期は、自社販売が54%増えて売上は25%増えたのに、粗利は4%しか増えなかった。会社は、粗利÷GMVが前年同期の14.0%から12.1%に下がった主因を、エジプトの法人向け販売の減少と説明している。その後、流れが変わり、2026年4〜6月期は自社販売が3%減る一方、マーケットプレイス収入が34%増え、粗利は28%増となった。粗利÷GMVは、前年同期の13.3%から14.2%に上がっている。
会社は、粗利率が上がった理由を、手数料率の高い収入(広告など)の比重が上がったことと、値引きで量を追わずにカテゴリーごとの採算を優先したことと説明している。広告収入は、前年同期から88%増の350万ドルで、GMVの1.6%にあたる。広告を使う売り手は、前年同期の19%から26%に増えた。会社は、売り手が増えるほど広告の余地が大きいとみている。
4〜6月期はGMVも2億1,630万ドルと前年同期比20%増だった(アルジェリアの影響を除くと23%増)。注文数は前年同期比26%増の630万件で、四半期のアクティブ顧客は260万人だった。携帯電話・家電が、メモリーチップとCPUの価格上昇による供給不足で伸び悩んだ一方、ファッション、美容、家庭用品など、単価は低いが手数料率の高いカテゴリーが伸びた。
成長を支えるのは?中国の売り手と国の絞り込み
支えになっているのは、中国を中心とする海外の売り手の急増と、採算の見込める国への絞り込みである。
中国など海外の売り手が急増している
20-Fによると、海外の売り手は主にアジア、とくに中国にいて、売り手の25%を占める。会社は、現地にない商品や、より安い商品を海外の売り手から調達することで、買い手にとっての魅力が上がると説明している。海外の売り手から売れた商品の数は、前年同期比で次のように伸びている。
| 四半期 | 海外の売り手の商品の販売数(前年比) |
|---|---|
| 2025年7〜9月 | +52% |
| 2025年10〜12月 | +82% |
| 2026年1〜3月 | +87% |
| 2026年4〜6月 | +96% |
(各四半期の決算資料)
2025年10〜12月期の資料は、中国の義烏(イーウー)に新しい事務所を開いたことで、海外からの直接調達が強まったと説明している。2026年4〜6月期は、中国の売り手の増加に加え、トルコの手ごろなファッションの調達先も増えた。倉庫の保管料収入(付加価値サービス)が前年同期比61%増の190万ドルになった背景にも、中国の売り手の需要がある。
国を絞り、残した国で伸ばす
ジュミアは、事業の範囲を段階的に絞ってきた。
- 2023年: 食品の宅配サービス(Jumia Food)を終了
- 2024年: チュニジアと南アフリカから撤退
- 2025年: 単独のJumiaPay Appを、エジプトを除く全市場で終了
- 2026年: アルジェリアから撤退
2025年末時点の事業国は、アルジェリア、エジプト、ガーナ、コートジボワール、ケニア、モロッコ、ナイジェリア、セネガル、ウガンダの9か国だった。アルジェリアの撤退後は8か国になる(筆者の整理)。20-Fは、9か国の人口は約6.37億人で、アフリカ全体の人口の41%、国内総生産(GDP)の約51%にあたると説明している。
国ごとの動きに差もある。ナイジェリアは、GMVが2025年10〜12月期に50%増、2026年1〜3月期に42%増、4〜6月期に36%増と、高い伸びが続く。エジプトは、2026年1〜3月期に法人向け販売を除いたGMVが56%増となり、会社は回復を確認したと述べている。一方、コートジボワールは、カカオの農家の販売価格の下落を受けて需要が鈍った。
組織もスリムになった。従業員は、現経営陣が就任した2022年末の4,318人から、2026年6月末は1,770人強まで減った(筆者の計算では約59%減)。2026年4〜6月期だけで、会社は、予定していた200人以上の削減を、予定の2四半期より早い1四半期で終えたと説明している。
ジュミアの黒字化は見えてきた?目標と手元資金の動き
損失は縮んでおり、目標には近づいている。会社は2026年10〜12月期に調整後EBITDAの損益ゼロを目指し、この目標を据え置いてきた。一方で手元資金は減り続け、2026年8月に5,000万ドルの増資を決めた。黒字化が見えてきたかは、損失の縮み方と資金の減り方の両方で確かめる必要がある。
調整後EBITDAの損失は縮んでいる
調整後EBITDAは、減価償却と株式報酬を除いた、本業の損益に近い指標である。年間と直近の動きは次のとおり。
| 期間 | 調整後EBITDA | 営業損失 |
|---|---|---|
| 2024年 | -5,130万ドル | -6,600万ドル |
| 2025年 | -5,050万ドル | -6,320万ドル |
| 2026年1〜6月 | -1,940万ドル(前年同期は-2,920万ドル) | -2,620万ドル(前年同期は-3,520万ドル) |
(20-Fと決算資料)
2026年4〜6月期の調整後EBITDAの損失は870万ドルで、前年同期の1,360万ドルから36%縮んだ。会社は、2026年通期の調整後EBITDAの損失を2,500万〜3,000万ドルと見込む。1〜6月の損失が1,940万ドルなので、7〜12月の損失は560万〜1,060万ドルに収まる計算になる(筆者の計算)。
会社が掲げる目標は、2026年10〜12月期に調整後EBITDAを損益ゼロ、営業キャッシュフローをプラスにすること。2027年は通期で、調整後EBITDAとキャッシュフローの両方を黒字にすることである。この目標は、2026年2月、5月、8月の3回の発表で、そろって維持された。一方、成長の目標は下げた。2026年のGMVの伸びの見込みは、2月と5月は27〜32%だったが、8月に20〜30%(アルジェリアの影響を除く)に改めた。会社は、携帯電話・家電の供給不安が続くなか、GMVを追うよりも、手数料率の高いカテゴリーに力を入れると説明している。
手元資金は減り、増資で補う
手元資金(現金と定期預金などの合計)は、次のように減ってきた。
| 時点 | 手元資金 | 四半期の増減 |
|---|---|---|
| 2025年12月末 | 7,780万ドル | -470万ドル |
| 2026年3月末 | 6,260万ドル | -1,530万ドル |
| 2026年6月末 | 4,830万ドル | -1,430万ドル |
(決算資料)
2025年の1年間では、手元資金は5,610万ドル減った。営業活動によるキャッシュフローは、2026年4〜6月期が1,180万ドルの支出だった。運転資金が300万ドル増えたことも、支出を膨らませた。
ここで会社は増資に動いた。2026年8月11日に価格を決め、8月12日に契約を結んだ内容は次のとおり。
- 規模: 総額5,000万ドル(約910万ADSを1ADS 5.52ドルで発行)
- 主な引受け: 世界銀行グループの国際金融公社(IFC)が約2,500万ドル。残る約2,500万ドルは、大株主のアクシアン(Axian)などが引き受けた
- 使い道: 次の成長、アフリカの主要市場での効率化、通販と物流のネットワークの強化
- 完了の見込み: 2026年8月後半(この時点の発表は「見込み」で、完了の確認は本記事では行っていない)
なお、既存の株主に先に買う権利を与えない形での増資である(6-K)。ジュミアはこれまでも、上場時(2019年)、2020年12月、2021年3月、2024年8月と、株式の発行で資金を集めてきた。一方、2026年6月末の累積損失は22.6億ドルに達し、自己資本は37万ドルまで減っていた(増資の前)。事業の赤字を、株式の発行で埋めてきた会社である。
大株主は、2026年2月1日時点で、アクシアン・テレコム(9.9%)、プレザント・レイク・パートナーズ(7.1%)、ペルノ・リカール・ドイチュラント(6.2%)である(20-F)。
取引市場は?
ジュミアの株式(ADS)は、米ニューヨーク証券取引所(NYSE)に上場している。ティッカーは「JMIA」。上場日は2019年4月12日。
ジュミア(JMIA)のセクター、業種、属するテーマは?
セクター
一般消費財(Consumer Discretionary): 消費者が好みで買う商品の売買が収入の中心である。
業種
インターネット小売(Internet Retail): オンラインの通販サイトを通じて商品を売る業種である。ジュミアは、通販に加えて物流と決済を自前で運営している。
属するテーマ
- 新興国のネット企業 → アフリカの通販、配送、決済を1社で担う。MiFseeでは、東南アジアのグラブ・ホールディングス(GRAB)や、ブラジル発のNuホールディングス(NU)も紹介している
- eコマース → 20-Fは、アフリカの消費支出の大半はまだ実店舗で行われていると書いている。通販の浸透度が小さいことが、成長の余地であり、課題でもある
- 越境のネット通販 → 20-Fは、海外の売り手が1つの窓口でアフリカの複数の国の買い手に届けられると説明している
同じテーマの銘柄
- 新興国の成長株:グラブ・ホールディングス(GRAB)、Nuホールディングス(NU)
同じ業種の銘柄
- 消費・外食・小売:フィグス(FIGS)、CAVAグループ(CAVA)、クアンタム・スケープ(QS)
配当は?
ジュミアは、配当を支払っていない。20-Fは、近い将来も配当を支払う予定はないと説明している。赤字が続いており、稼いだお金は事業に回している。
ジュミア(JMIA)の競合企業は?
20-Fは、アフリカの小売は分散していて、地域や国ごとに有力な1社がいないと説明している。顧客の支出の大半は、まだ実店舗(地元の小売チェーンや、個人の店など)で行われている。ネットの競合は、国ごとに次のように異なる。
- エジプト: アマゾン、ヌーン(Noon)
- ナイジェリア: コンガ(Konga)、テム(Temu)
- ケニア: キリモール(Kilimall)、カプ(Kapu)
- モロッコ: マルジャン・モール、テム、グロボ(Glovo)、カルフール
- ガーナ: テム、グッド・パッパ
加えて、アマゾン、エイソス(Asos)、アリエクスプレス(アリババグループ)、テム、シーイン(Shein)などの世界的な通販サイトが、一部の国へ商品を発送している。
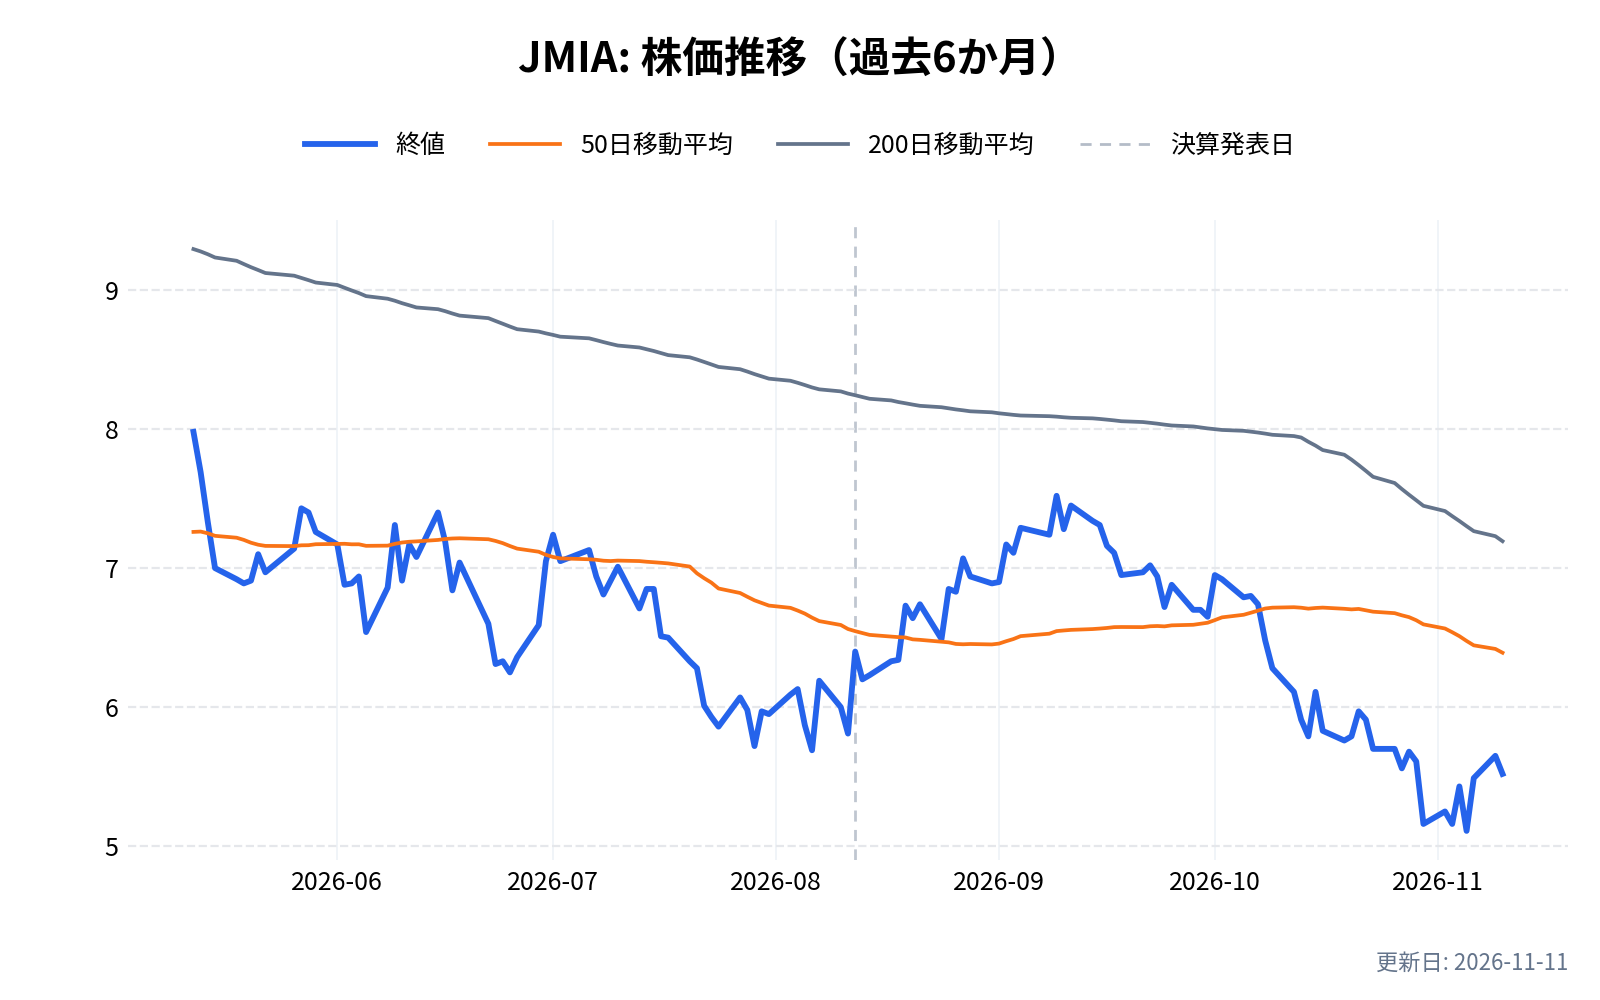
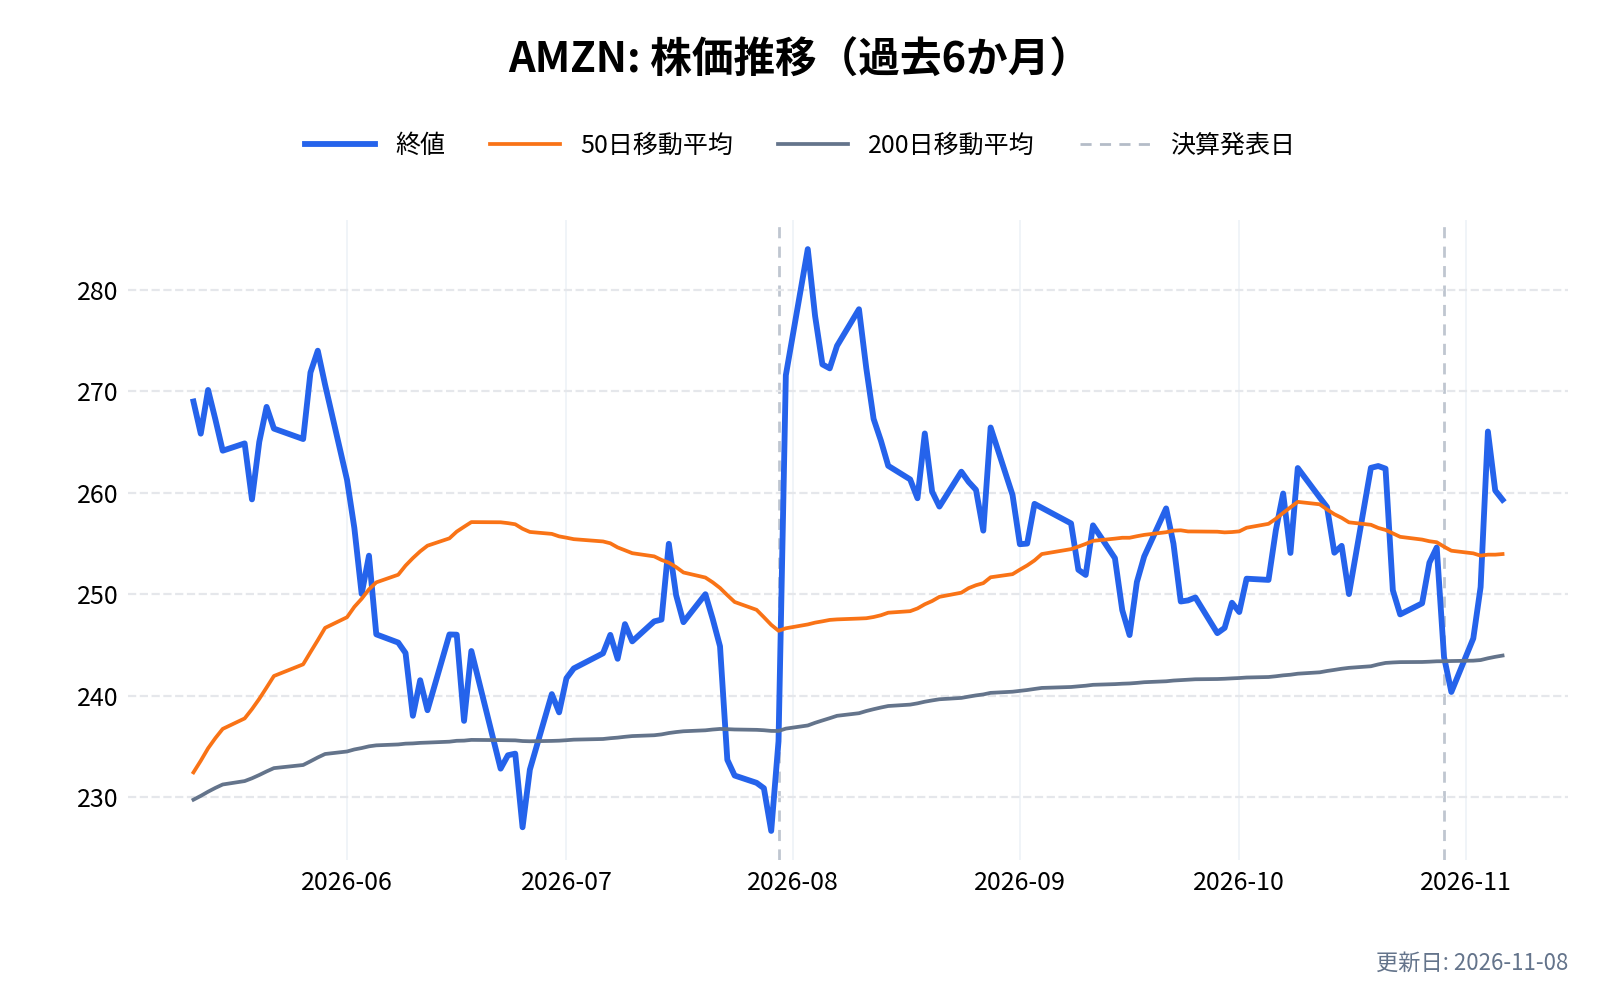
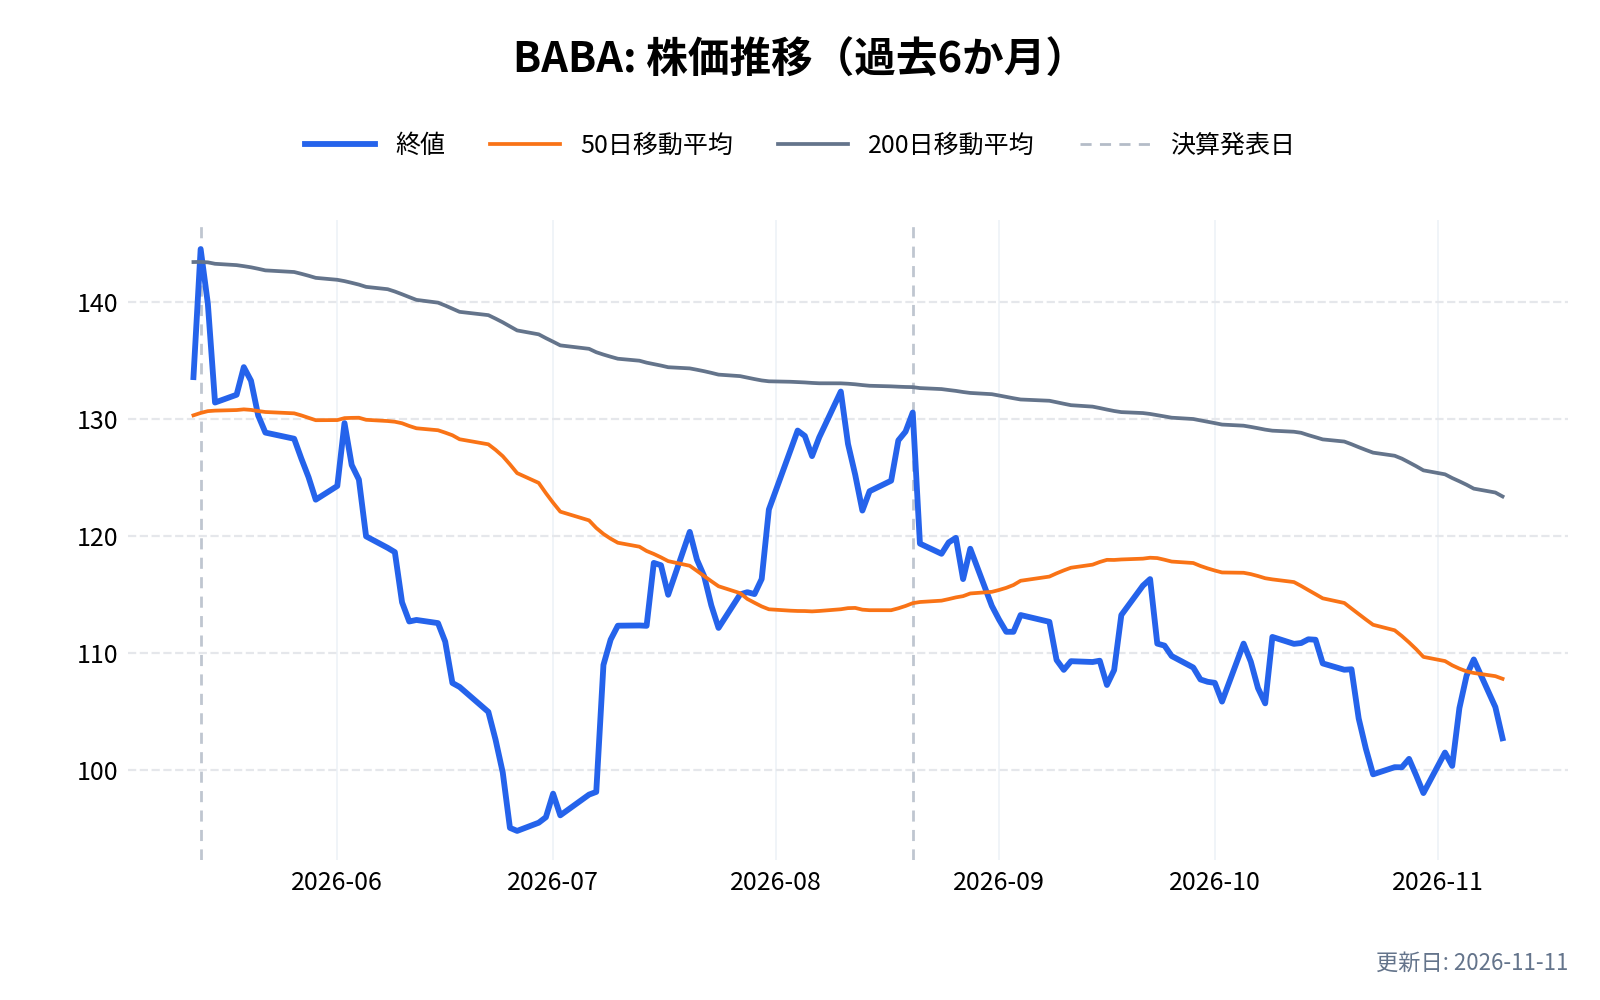
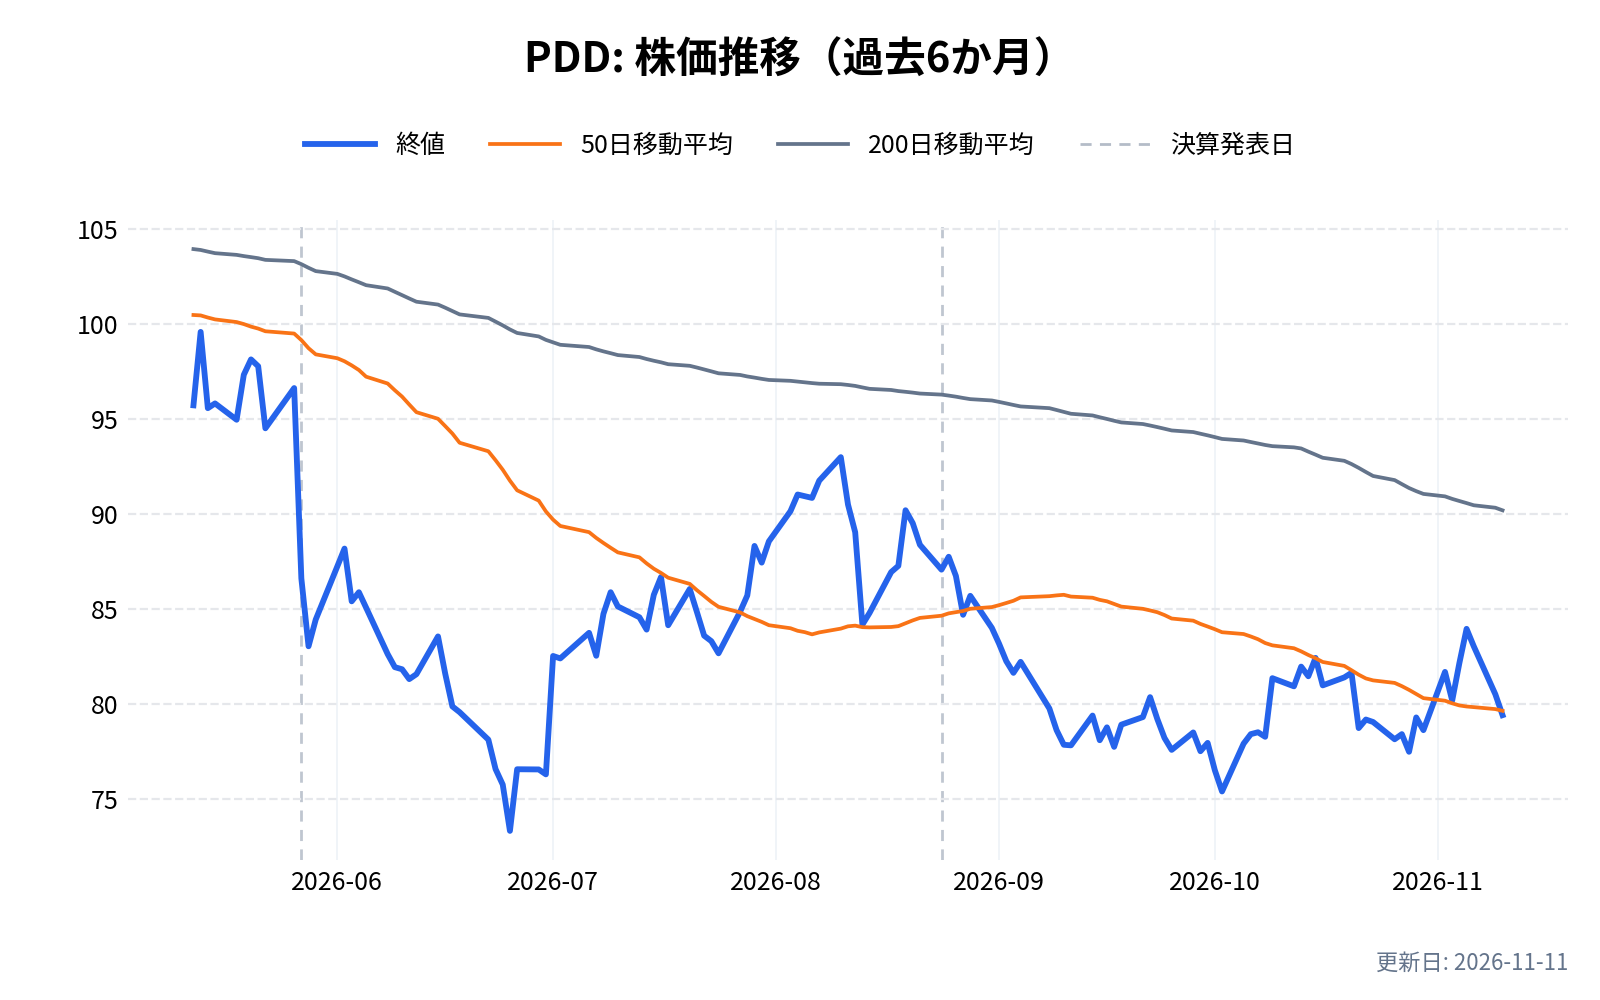
上場している競合の、直近6か月の株価の動きを並べる(20-Fに名前が挙がる会社のうち、米国で取引されているもの。Temuの運営会社はPDD)。
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新
競合との差別化要素と優位性は?
1. アフリカ各国を1つの仕組みでカバーする広がり
20-Fは、複数の地域で成功している通販事業者は自社だけだと考えていると書いている。国をまたいで技術と運営の方式を共通にできることが、売り手にとっての窓口の役割になる。中国などの海外の売り手にとって、1社と契約すれば複数の国の買い手に届く点は、国ごとの競合にはない価値になる。
2. 都市の外まで届く配送網
ピックアップステーション2,422か所と、現地の物流会社230社の組み合わせで、首都以外の地域にも同じ品ぞろえを届けられる。2026年4〜6月期は、注文の61%が地方からだった(前年同期は59%)。実店舗では品数が限られ、価格が高くなりやすい地域に商品を届けられることが、ジュミアの狙いである。
3. 売り手が増えるほど強くなる循環
売り手と商品が増えると買い手が増え、買い手が増えると売り手が増える、という循環を、会社は強みとしている。広告も、売り手が増えるほど効果が出る。新規顧客のうち、初めての注文から90日以内に2回目を注文した割合は、2026年1〜3月に最初に注文した顧客で44%と、前年の42%を上回った。
弱みも裏表の関係にある
- まだ黒字ではない: 調整後EBITDAは赤字が続き、目標の達成は、これから確かめる段階である
- 規模の差: 世界的な通販サイトが、一部の国へ発送している。テムは、ナイジェリア、モロッコ、ガーナの3か国で競合として名前が挙がっている
- 輸入への依存: 売り手の一部は輸入に頼る。2026年は、携帯電話・家電の供給不足と、燃料価格の上昇が重なった
- 物流を外部に頼る面: 物流は現地の物流会社に委ねる部分が大きく、燃料の追加料金は物流会社から転嫁された
ジュミア(JMIA)の業績について
ジュミアの会計年度は、1月から12月まで。四半期決算は、近年は次の時期に発表されている。
- 第1四半期(1〜3月): 5月上旬(2026年は5月7日)
- 第2四半期(4〜6月): 8月中旬(2026年は8月12日)
- 第3四半期(7〜9月): 11月中旬(2025年は11月12日)
- 第4四半期・通期: 2月上旬〜中旬(2026年は2月10日)
2025年は10〜12月期の売上が6,140万ドルと最も大きかった。会社は、2026年1〜3月期について、年間の契約更新の時期と季節性から、現金の流出が増えると事前に述べていた。
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
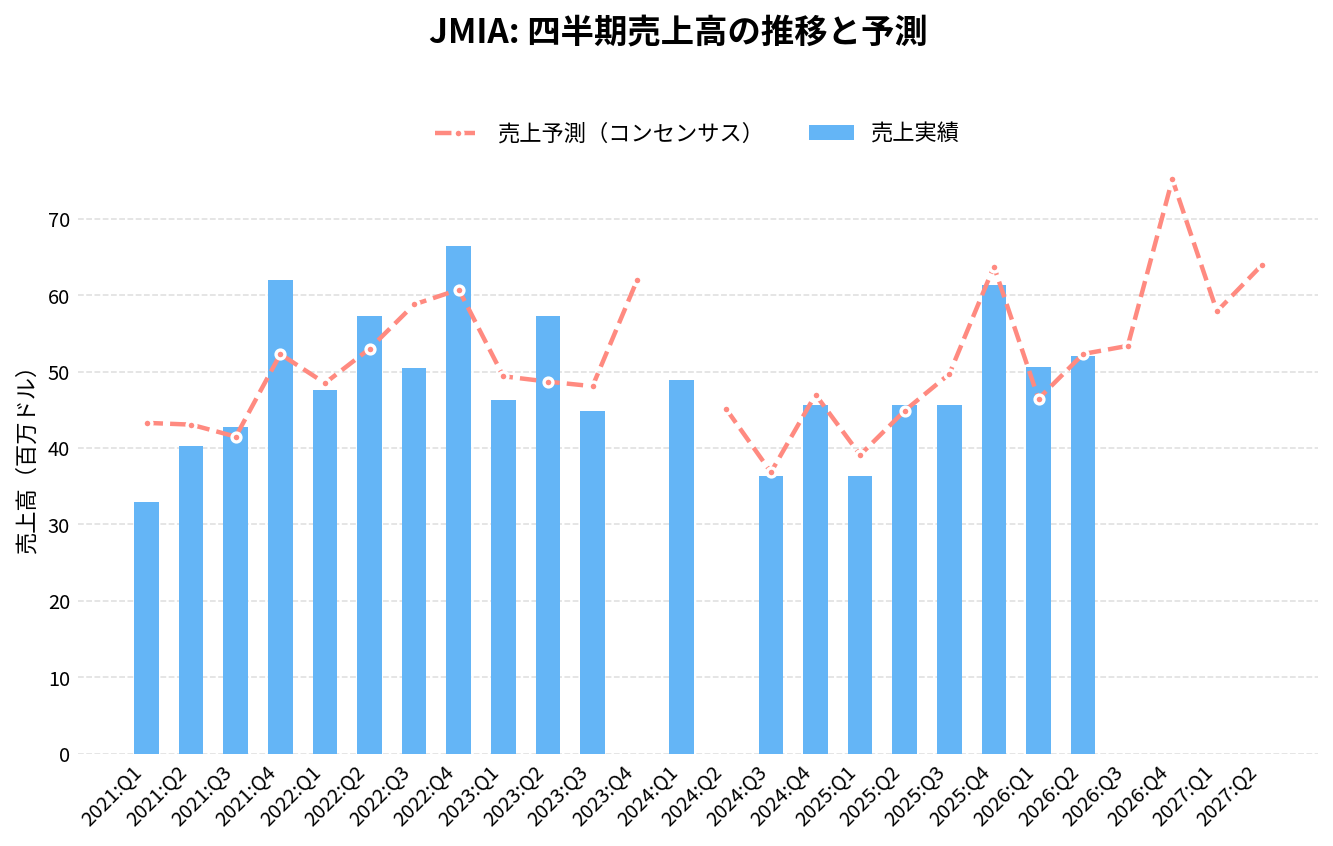
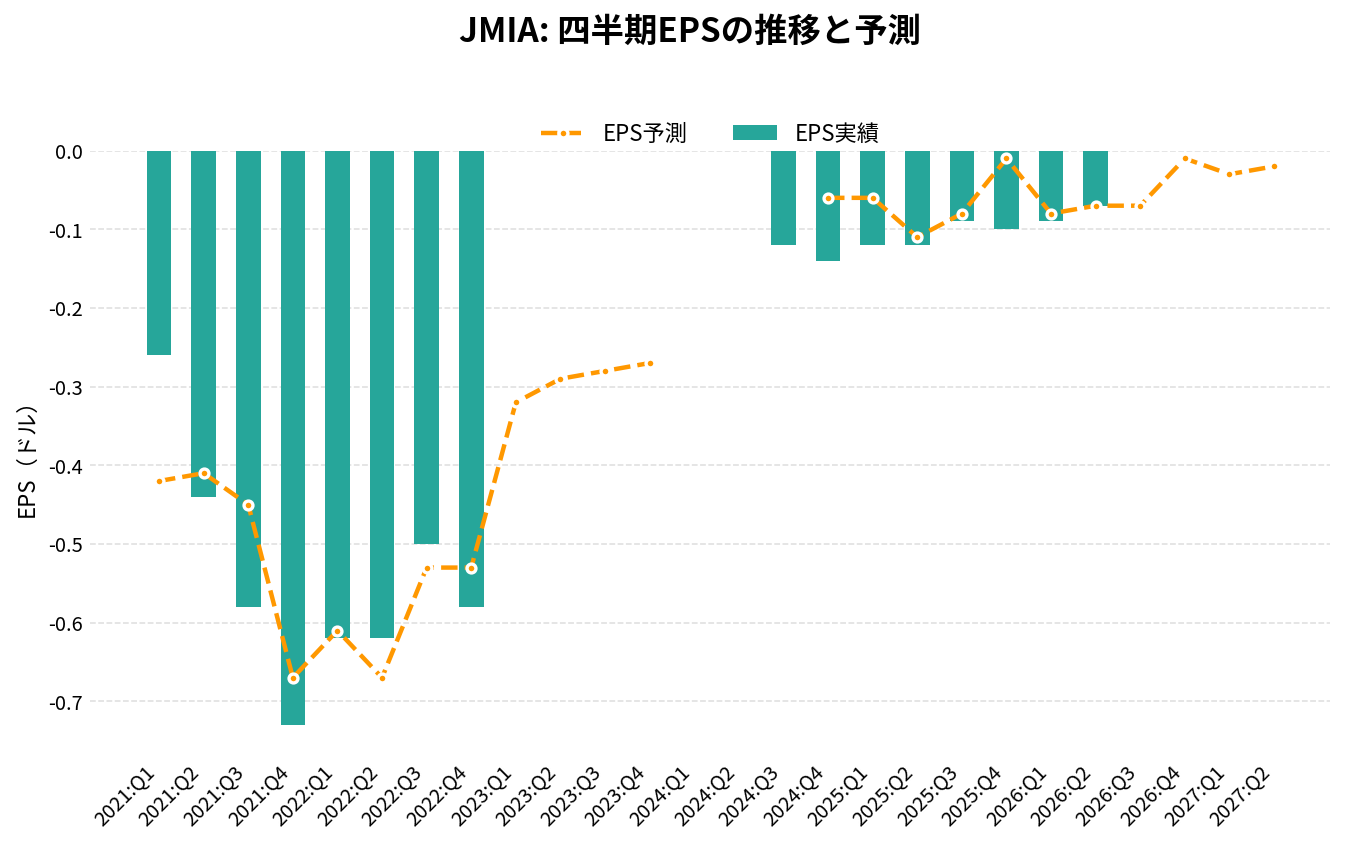
ジュミア・テクノロジーズ(JMIA)の2026年Q2決算(2026/08/12 発表)は、売上52.0百万ドル(アナリストコンセンサス52.3百万ドルに対し-0.6%)、EPS -0.07ドル(同-0.07ドルに対し0.00ドル)でした。
売上の前年同期比は+13.9%です。
直近8四半期では、売上が2回、EPSが0回コンセンサスを上回っています。
四半期:売上高の推移
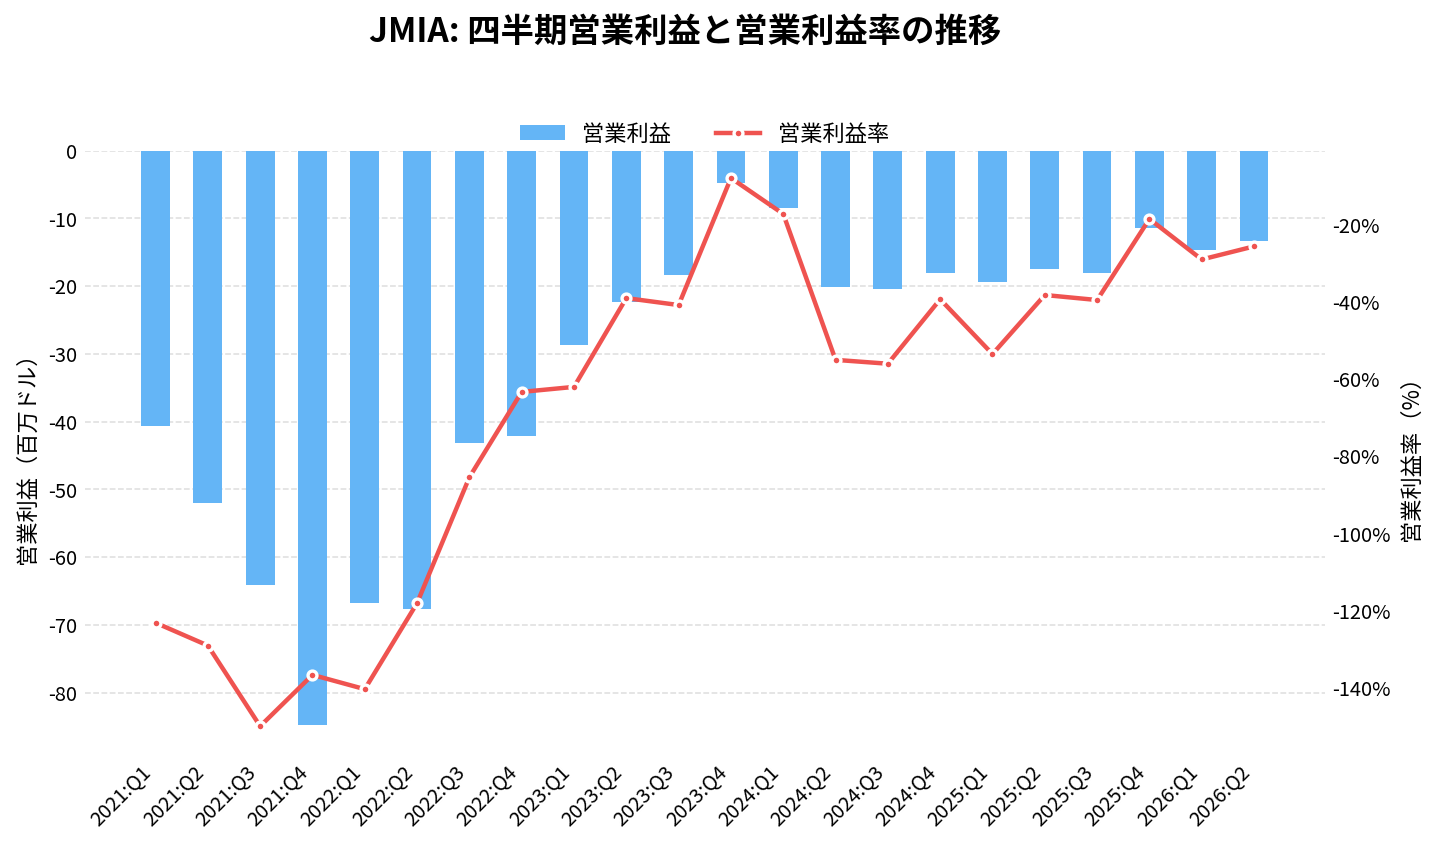
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q3 | 36.40 | -18.9% | -1.2% | -0.12 | – | -56.1% |
| 2024:Q4 | 45.69 | – | -2.8% | -0.14 | -0.08 | -39.4% |
| 2025:Q1 | 36.30 | -25.8% | -7.2% | -0.12 | -0.06 | -53.6% |
| 2025:Q2 | 45.64 | – | +1.6% | -0.12 | -0.01 | -38.3% |
| 2025:Q3 | 45.63 | +25.4% | -8.2% | -0.09 | -0.01 | -39.6% |
| 2025:Q4 | 61.40 | +34.4% | -3.7% | -0.10 | -0.09 | -18.6% |
| 2026:Q1 | 50.56 | +39.3% | +8.8% | -0.09 | -0.01 | -29.1% |
| 2026:Q2 | 52.00 | +13.9% | -0.6% | -0.07 | 0.00 | -25.7% |
| 2026:Q3(予想) | 53.38 | +17.0% | – | -0.07 | – | – |
| 2026:Q4(予想) | 75.18 | +22.4% | – | -0.01 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-08-16 取得時点)。 | ||||||
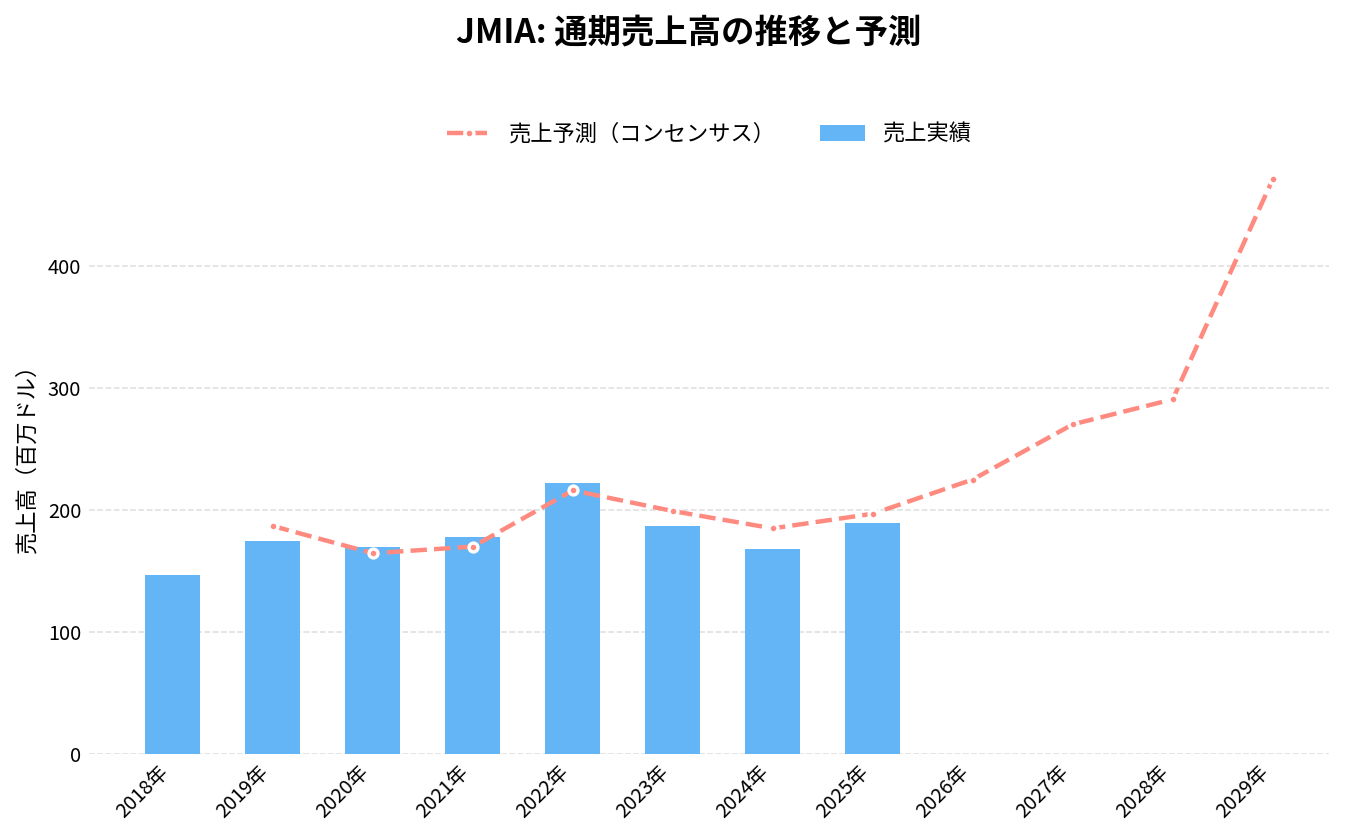
通期:売上高の推移
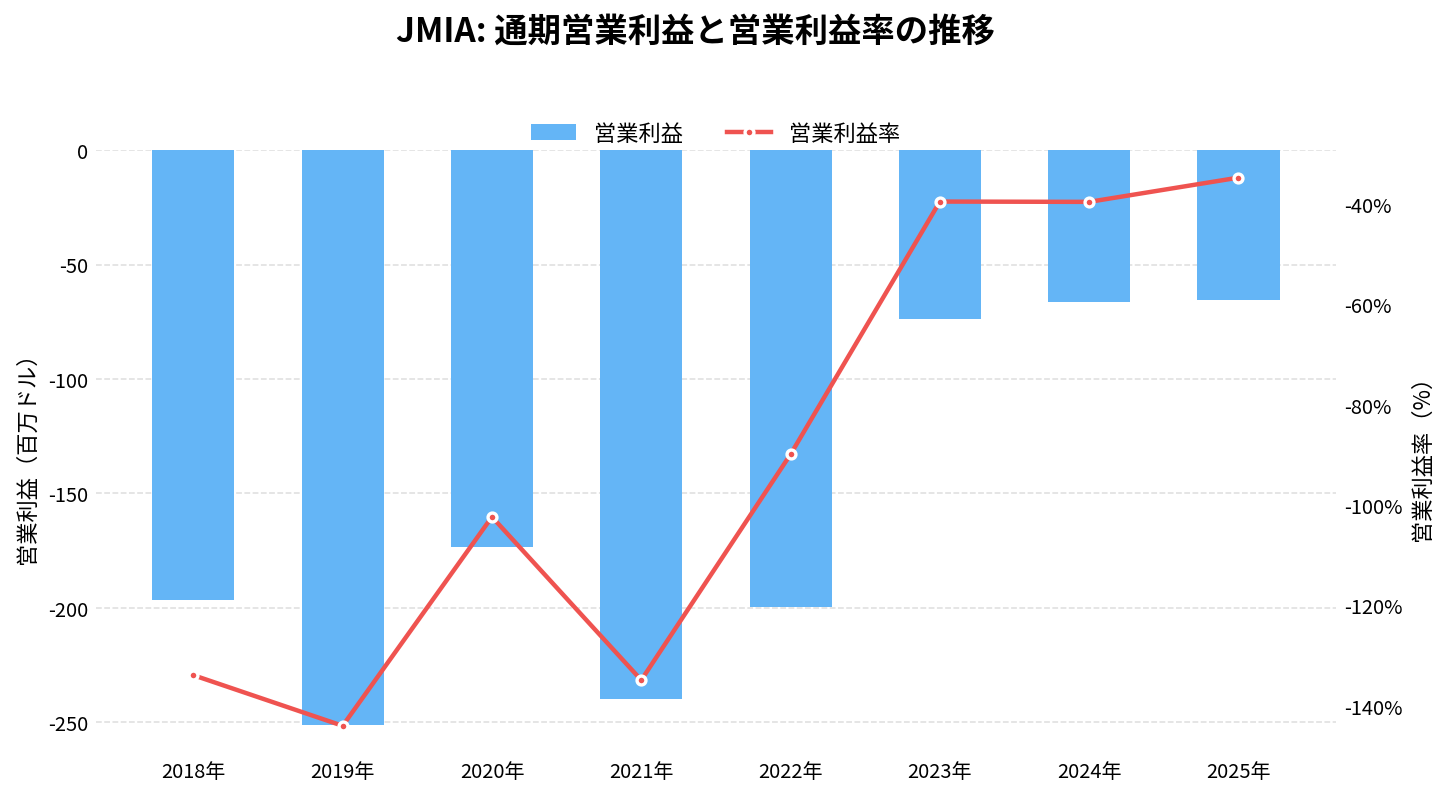
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
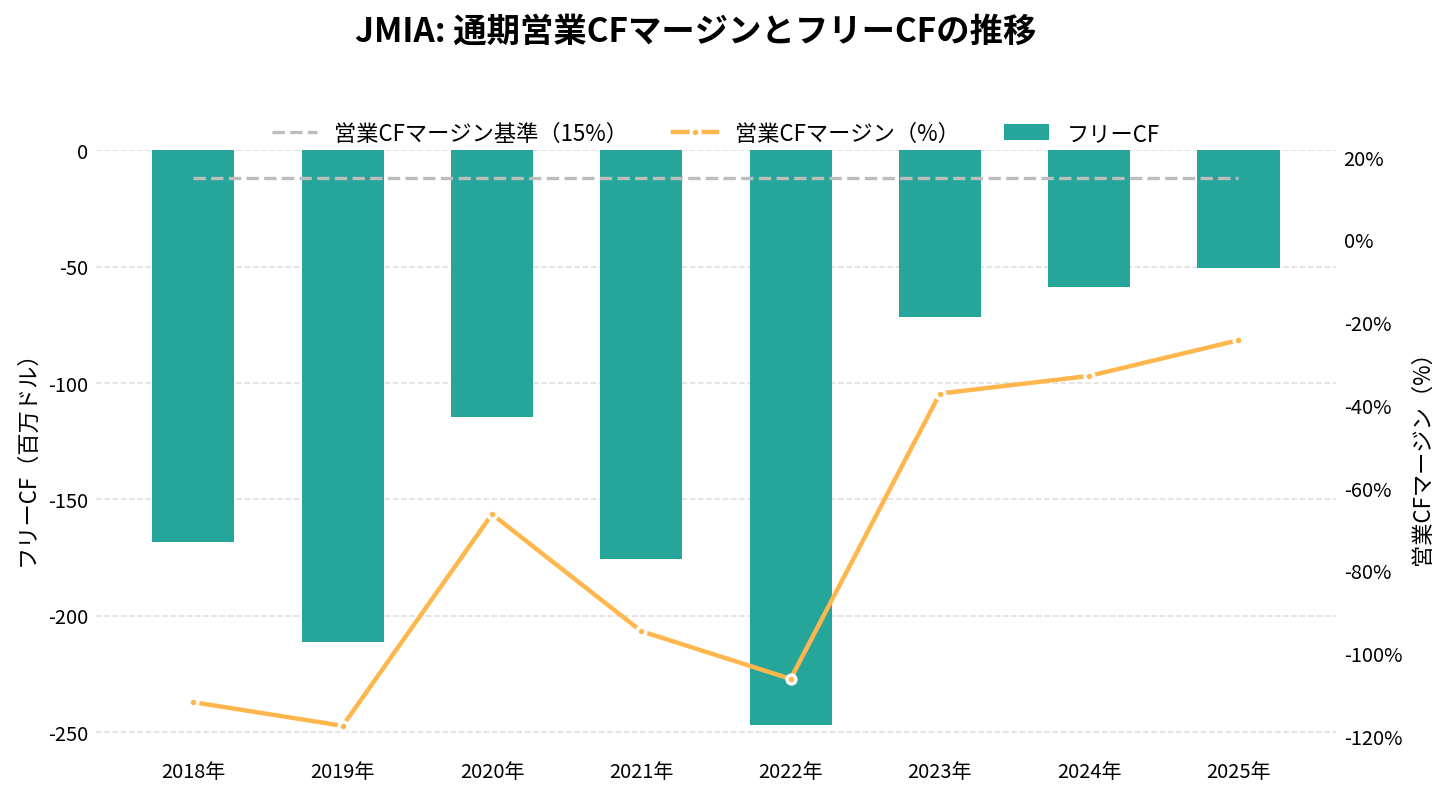
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
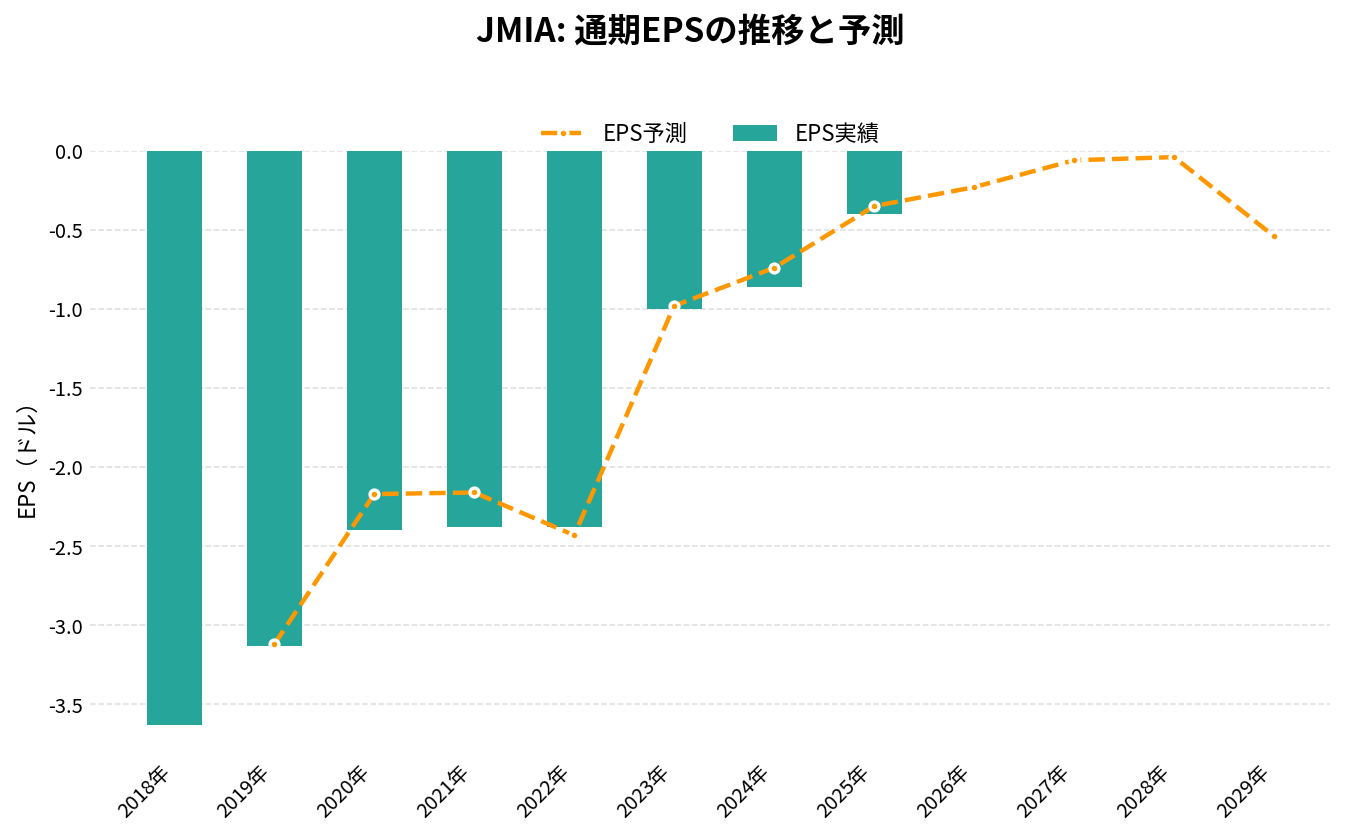
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 177.90 | +5.1% | -2.38 | -134.9% | -94.7% | -175.54 |
| 2022年 | 221.88 | +24.7% | -2.38 | -89.9% | -106.2% | -246.74 |
| 2023年 | 186.40 | -16.0% | -1.00 | -39.5% | -37.2% | -71.60 |
| 2024年 | 167.49 | -10.1% | -0.86 | -39.6% | -32.9% | -58.84 |
| 2025年 | 188.91 | +12.8% | -0.40 | -34.7% | -24.3% | -50.58 |
| 2026年(予想) | 224.78 | +19.0% | -0.23 | – | – | – |
| 2027年(予想) | 269.98 | +20.1% | -0.06 | – | – | – |
| 2028年(予想) | 290.50 | +7.6% | -0.04 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-08-16 取得時点)。 | ||||||
ジュミア(JMIA)の将来性と今後の見通しは?
ジュミアの将来性を考えるうえでは、「手数料型への移行を保ったまま、目標どおりに黒字化できるか」と「増資で得た資金を、赤字を埋めるためでなく成長に使えるか」を分けて見ていきたい。会社が2026年8月に示した見通しは次のとおり。
- 2026年通期のGMV: アルジェリアの影響を除いて前年比20〜30%増(2月と5月は27〜32%増)
- 2026年通期の調整後EBITDA: 損失2,500万〜3,000万ドル(据え置き)
- 2026年7〜9月期のGMV: アルジェリアの影響を除いて前年比15〜25%増
- 2026年10〜12月期: 調整後EBITDAを損益ゼロ、キャッシュフローをプラスにする
- 2027年: 通期で調整後EBITDAとキャッシュフローを黒字にする
2026年10月26日には、執行役会が5人になったと発表された。ペドロ・ファンゲイロ(技術・情報セキュリティ)、ルノー・グレニソン(地域CEO)、ヘシャム・エル・ガブリ(営業)の3人が加わり、フランシス・ドゥフォーが議長に就いた。いずれも社内の出身で、会社は「次の成長と黒字化の段階を進めるため」と説明している。
注目したい点
- 粗利÷GMVの水準: 14.2%まで上がった水準が、携帯電話・家電の供給が戻ったあとも保てるか。単価の高い商品が戻ると比率は下がりやすい
- 広告と保管料の伸び: 広告を使う売り手の割合(26%)や、GMVに対する広告収入の割合(1.6%)が、さらに上がるか
- 海外の売り手の伸びと質: 海外の売り手の商品の販売数が、前年同期比96%増という速さを保ちながら、地元の売り手や顧客の満足を損なわないか
- ナイジェリアとエジプト: 伸びが続く国と、法人向け販売を減らした国が、黒字化の目標にどう効くか
- 手元資金と増資の完了: 4〜6月期は1,430万ドル減った資金が、10〜12月期の損益ゼロの目標に向けてどう動くか。増資が予定どおり完了しているか
- 次の決算のGMVの伸び: 会社が見込む15〜25%の範囲に収まるか
リスク
- 資金と株式の希薄化: 赤字が続き、自己資本は2026年6月末に37万ドルまで減っていた。20-Fは、追加の資金調達が株式の価値を薄める可能性を挙げている。2026年8月の増資も、既存の株主の優先的な引受け権を外して行われた
- 黒字化の目標が遅れる可能性: 目標は、2026年2月から3回維持されたが、GMVの見込みは下がった。供給や費用の悪化が続けば、損益ゼロの時期がずれるおそれがある
- インフレと通貨の下落: 2025年12月の消費者物価は、ナイジェリアが前年比21%、エジプトが14%、ガーナが5%上がった。ナイラとエジプト・ポンドの下落が、買い手の購買力と、輸入に頼る売り手の調達を圧迫する
- 供給と物流の乱れ: メモリーチップとCPUの価格上昇による携帯電話の供給不足、中東の戦争による空輸の乱れと燃料費の上昇が、4〜6月期に出た。会社は、供給が不安定な状態が7〜9月期の初めまで続いていると述べている
- 国の需要と撤退のコスト: コートジボワールではカカオ価格の下落で需要が鈍った。アルジェリアの撤退に伴う一時的な費用も出た
- 競合: 海外の通販サイト(テムなど)が、ナイジェリア、モロッコ、ガーナで競合として名前が挙がっており、世界的なサイトの越境配送も続く
JMIA 2026年Q2決算:逆風下でも黒字化路線を堅持、5000万ドル増資でバランスシートを補強
発表日:2026/08/12
本決算のポイント
ジュミア・テクノロジーズの2026年第2四半期は、売上高が前年同期比14%増の5200万ドル、粗利益は同28%増の3070万ドルとなり、GMV(流通取引総額)も同20%増の2.16億ドル(アルジェリア撤退の影響を調整すると23%増)に達した。スマートフォン・電子機器のサプライチェーン混乱や燃料価格の上昇、コートジボワールでのカカオ価格下落に伴う需要鈍化という逆風の中でも、成長が続いている点が印象的だ。
収益性の改善も明確で、調整後EBITDA損失は前年同期の1360万ドルから870万ドルへと36%縮小し、営業損失も1650万ドルから1240万ドルへ縮小した。会社は利益率を守るためにGMVの拡大を犠牲にする選択をあえて避けたと説明しており、量より質を意識した経営姿勢がうかがえる。
通期ガイダンスでは、GMV成長率目標を従来の水準から見直し、アルジェリア調整後で前年比20〜30%成長へと更新した一方、調整後EBITDA損失の見通しは2500万〜3000万ドルで据え置き、2026年第4四半期の黒字化と2027年通期の黒字化・プラスのキャッシュフロー達成という目標も再確認した。
抑えておくべきKPI
- 売上高: 5200万ドル(前年同期比14%増、定額為替ベースで15%増)
- 粗利益: 3070万ドル(同28%増、GMV対比の粗利率は14.2%と前年同期の13.3%から改善)
- 調整後EBITDA損失: 870万ドル(前年同期の1360万ドルから36%縮小)
- 四半期アクティブ顧客数: 260万人(前年同期比21%増、パラメーター調整後23%増)
重要なインサイト
今回の決算で目を引くのは、外部環境の逆風にもかかわらず利用指標が底堅く伸びている点だ。物販注文数は前年同期比26%増(調整後28%増)、四半期アクティブ顧客数も21%増(調整後23%増)と、プラットフォームの利用そのものは拡大が続いている。一方で高単価カテゴリーである携帯電話・電子機器はメモリーチップやCPUの価格上昇による供給制約、さらに中東情勢による航空貨物の混乱と燃料コスト上昇の影響を受けており、これが平均注文単価の押し下げ要因になった。
もっとも会社側は、注文単価の低下は収益性の悪化を意味しないと強調しており、実際に物販注文1件あたりの粗利益はむしろ増加した。ファッションや美容、生活雑貨など高いテイクレートを持つカテゴリーへのミックスシフトが進んだ結果であり、構造的な質の変化と捉えるのが妥当だろう。ナイジェリアはGMVが前年同期比36%増、注文数が34%増と際立った強さを見せており、市場ごとの濃淡はあるものの主要市場での成長エンジンは健在だ。
ローライトとしては、営業キャッシュフローがマイナス1180万ドルとなり、運転資本の増加により300万ドルのキャッシュアウトが生じた点が挙げられる。前年同期は運転資本の減少で410万ドルのキャッシュインがあったため、この差が流動性ポジションの減少幅(1430万ドル)を前年同期(1240万ドル)より拡大させた格好だ。
今後の見どころ
今回発表された、国際金融公社(IFC)が2500万ドルを主導する形での5000万ドルの増資は、1株5.52ドルでADS910万株を発行するもので、2026年8月下旬の完了を予定している。調達資金は成長投資と主要アフリカ市場での効率化、マーケットプレイス・物流網の強化に充てられる計画であり、財務基盤の補強という意味合いが大きい。
次の焦点は、2026年第3四半期のGMV成長率(前年比15〜25%を見込む)や、供給網の混乱がいつまで続くかという点になるだろう。会社は短中期の調整後EBITDA目標や長期的な成長機会への見方は変わらないとしているが、電子機器のサプライ混乱や燃料コストの動向が第3四半期序盤まで継続していることには注意が必要だ。
出典
Jumia Reports Second Quarter 2026 Results and Announces Capital Raise
JMIA 2026年Q1決算:GMV32%成長で赤字縮小、通期ガイダンスは据え置き
発表日:2026年5月7日
本決算のポイント
ジュミア・テクノロジーズの2026年第1四半期は、売上高が前年同期比39%増の5060万ドル、GMV(流通取引総額)も前年同期比31%増の2.11億ドルとなり、パフォーマンス改善が数字にはっきり表れた四半期となった。パーミター効果(アルジェリア撤退など事業範囲の変動)を調整した実質ベースでは、GMVは32%増、注文件数は31%増と、いずれも高水準の成長を維持している。
コスト面では、調整後EBITDA損失が前年同期の1570万ドルから1070万ドルへと32%縮小し、営業損失も1870万ドルから1390万ドルへ26%縮んだ。利益率改善は一時的な費用削減ではなく、取扱高の増加に伴う構造的な採算改善によるものとみられ、粗利益も48%増の2940万ドルと大きく伸びている。会社は通期ガイダンスを据え置き、GMV成長率27〜32%、調整後EBITDA損失2500万〜3000万ドルという目標を維持した。
一方、法人税前損失は非現金の外国為替損失の影響で前年同期の1650万ドルから1780万ドルへ拡大している。定額通貨ベースでは1470万ドルまで縮小しており、表面上の損失拡大は事業の悪化ではなく為替要因が主因である点は留意しておきたい。
抑えておくべきKPI
- 売上高: 5060万ドル(前年同期比39%増、定額通貨ベースで28%増)
- GMV: 2.11億ドル(前年同期比31%増、パーミター効果調整後は32%増)
- 調整後EBITDA損失: 1070万ドル(前年同期の1570万ドルから32%縮小)
- 四半期アクティブ顧客数: 250万人(前年同期比24%増、パーミター効果調整後は25%増)
インサイト
今回の決算で目立つのは、ナイジェリア事業がGMV前年同期比42%増と際立った成長を見せたことだ。エジプトも回復基調を確認し、コーポレートセールスを除くとGMVは56%増となっている。中国系セラーの拡大やトルコ発のアパレル供給の増加により、海外セラーからの商品出荷件数は87%増と、マーケットプレイスの多角化が進んでいる様子がうかがえる。
営業活動によるキャッシュ流出は1250万ドルと、前年同期の2120万ドルから大幅に改善した。ワーキングキャピタルの寄与がほぼニュートラルになった点が効いており、大口の第三者取引先との交渉力向上や決済フローの改善が、資金効率の改善につながっているようだ。人員も2022年末の4,318人から2026年3月末時点で約1,980人まで削減され、AIを活用した業務自動化が人員効率とコスト削減の両面で寄与している。
ローライトとしては、半導体・CPU価格の上昇がスマートフォンなど一部商品の価格に影響を及ぼしている点、中東情勢の悪化による物流・燃料費への圧力が第2四半期にはより強まる可能性がある点が挙げられる。会社はサプライヤーの多様化や集荷拠点の活用でこれらのリスクを一定程度緩和できるとしているが、外部環境の不確実性そのものは消えていない。
今後の見どころ
会社は2026年第4四半期に調整後EBITDAの収支均衡とプラスのキャッシュフローを達成し、2027年には通期での収益化を実現するという目標を確認した。次四半期以降は、この損益改善のペースが半導体価格上昇や中東情勢の影響をどこまで吸収できるかが焦点になる。
第2四半期のGMV成長率ガイダンスは27〜32%と通期目標と同水準で示されており、会社は現時点で事業ファンダメンタルズに変化はないとの姿勢を崩していない。今後の決算では、ナイジェリア・エジプトの成長持続性と、広告収入(現在GMVの1%)のような新しい収益源の伸びが、成長の質を測る材料になりそうだ。
出典
Jumia Reports First Quarter 2026 Results
それより前の決算と、発表後の株価の動きは「ジュミア・テクノロジーズ(JMIA)の決算まとめ」にまとめています。
ジュミア・テクノロジーズ(JMIA)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
まとめ
ジュミア(JMIA)は、アフリカで通販サイト、物流、決済を一体で運営する会社です。2026年4〜6月期は、売上が5,200万ドルで前年同期比14%増、粗利が3,070万ドルで28%増でした。自社販売から手数料型へ収入の中心が移っているため、売上より粗利のほうが伸びる形になっています。
調整後EBITDAの損失は、4〜6月期に870万ドルと、前年同期から36%縮みました。会社は2026年10〜12月期に損益ゼロ、2027年は通期の黒字を目標にしており、この目標は3回の発表で維持されています。一方で、手元資金は2025年12月末の7,780万ドルから2026年6月末には4,830万ドルまで減り、5,000万ドルの増資が決まりました。中国など海外の売り手の増加、国の絞り込み、従業員の削減も並行して進んでいます。
この会社を見るときは、粗利率が単価の高い商品の供給が戻っても保てるか、海外の売り手の伸びが続くか、資金を成長に使いながら目標どおりに黒字化できるかが軸になると考えます。決算のたびに、粗利と調整後EBITDAの動きを確かめていきたいと思います。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。