このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- ルメンタム・ホールディングス(LITE)の株価
- ルメンタム・ホールディングス(LITE)とは何の会社?
- 売上の中身:部品とシステム
- ルメンタム・ホールディングス(LITE)の主力製品は?
- 売上が1年で2倍以上になった理由
- マーベルによる買収:条件と株価への影響
- ルメンタム・ホールディングス(LITE)のビジネスモデルは?
- 取引市場は?
- ルメンタム・ホールディングス(LITE)のセクター、業種、属するテーマは?
- 配当は?
- ルメンタム・ホールディングス(LITE)の競合企業は?
- ルメンタム・ホールディングス(LITE)のリアルタイム株価チャート
- ルメンタム・ホールディングス(LITE)の業績について
- ルメンタム・ホールディングス(LITE)の将来性と今後の見通しは?
- LITE 2027年Q1決算:売上高が前年比136%増の12.6億ドル、同じ日にマーベルによる買収で合意
- LITE 2026年Q4決算:売上高が前年同期比109%増の10億ドル超、AI需要が本格的に業績を押し上げる
- まとめ
はじめに
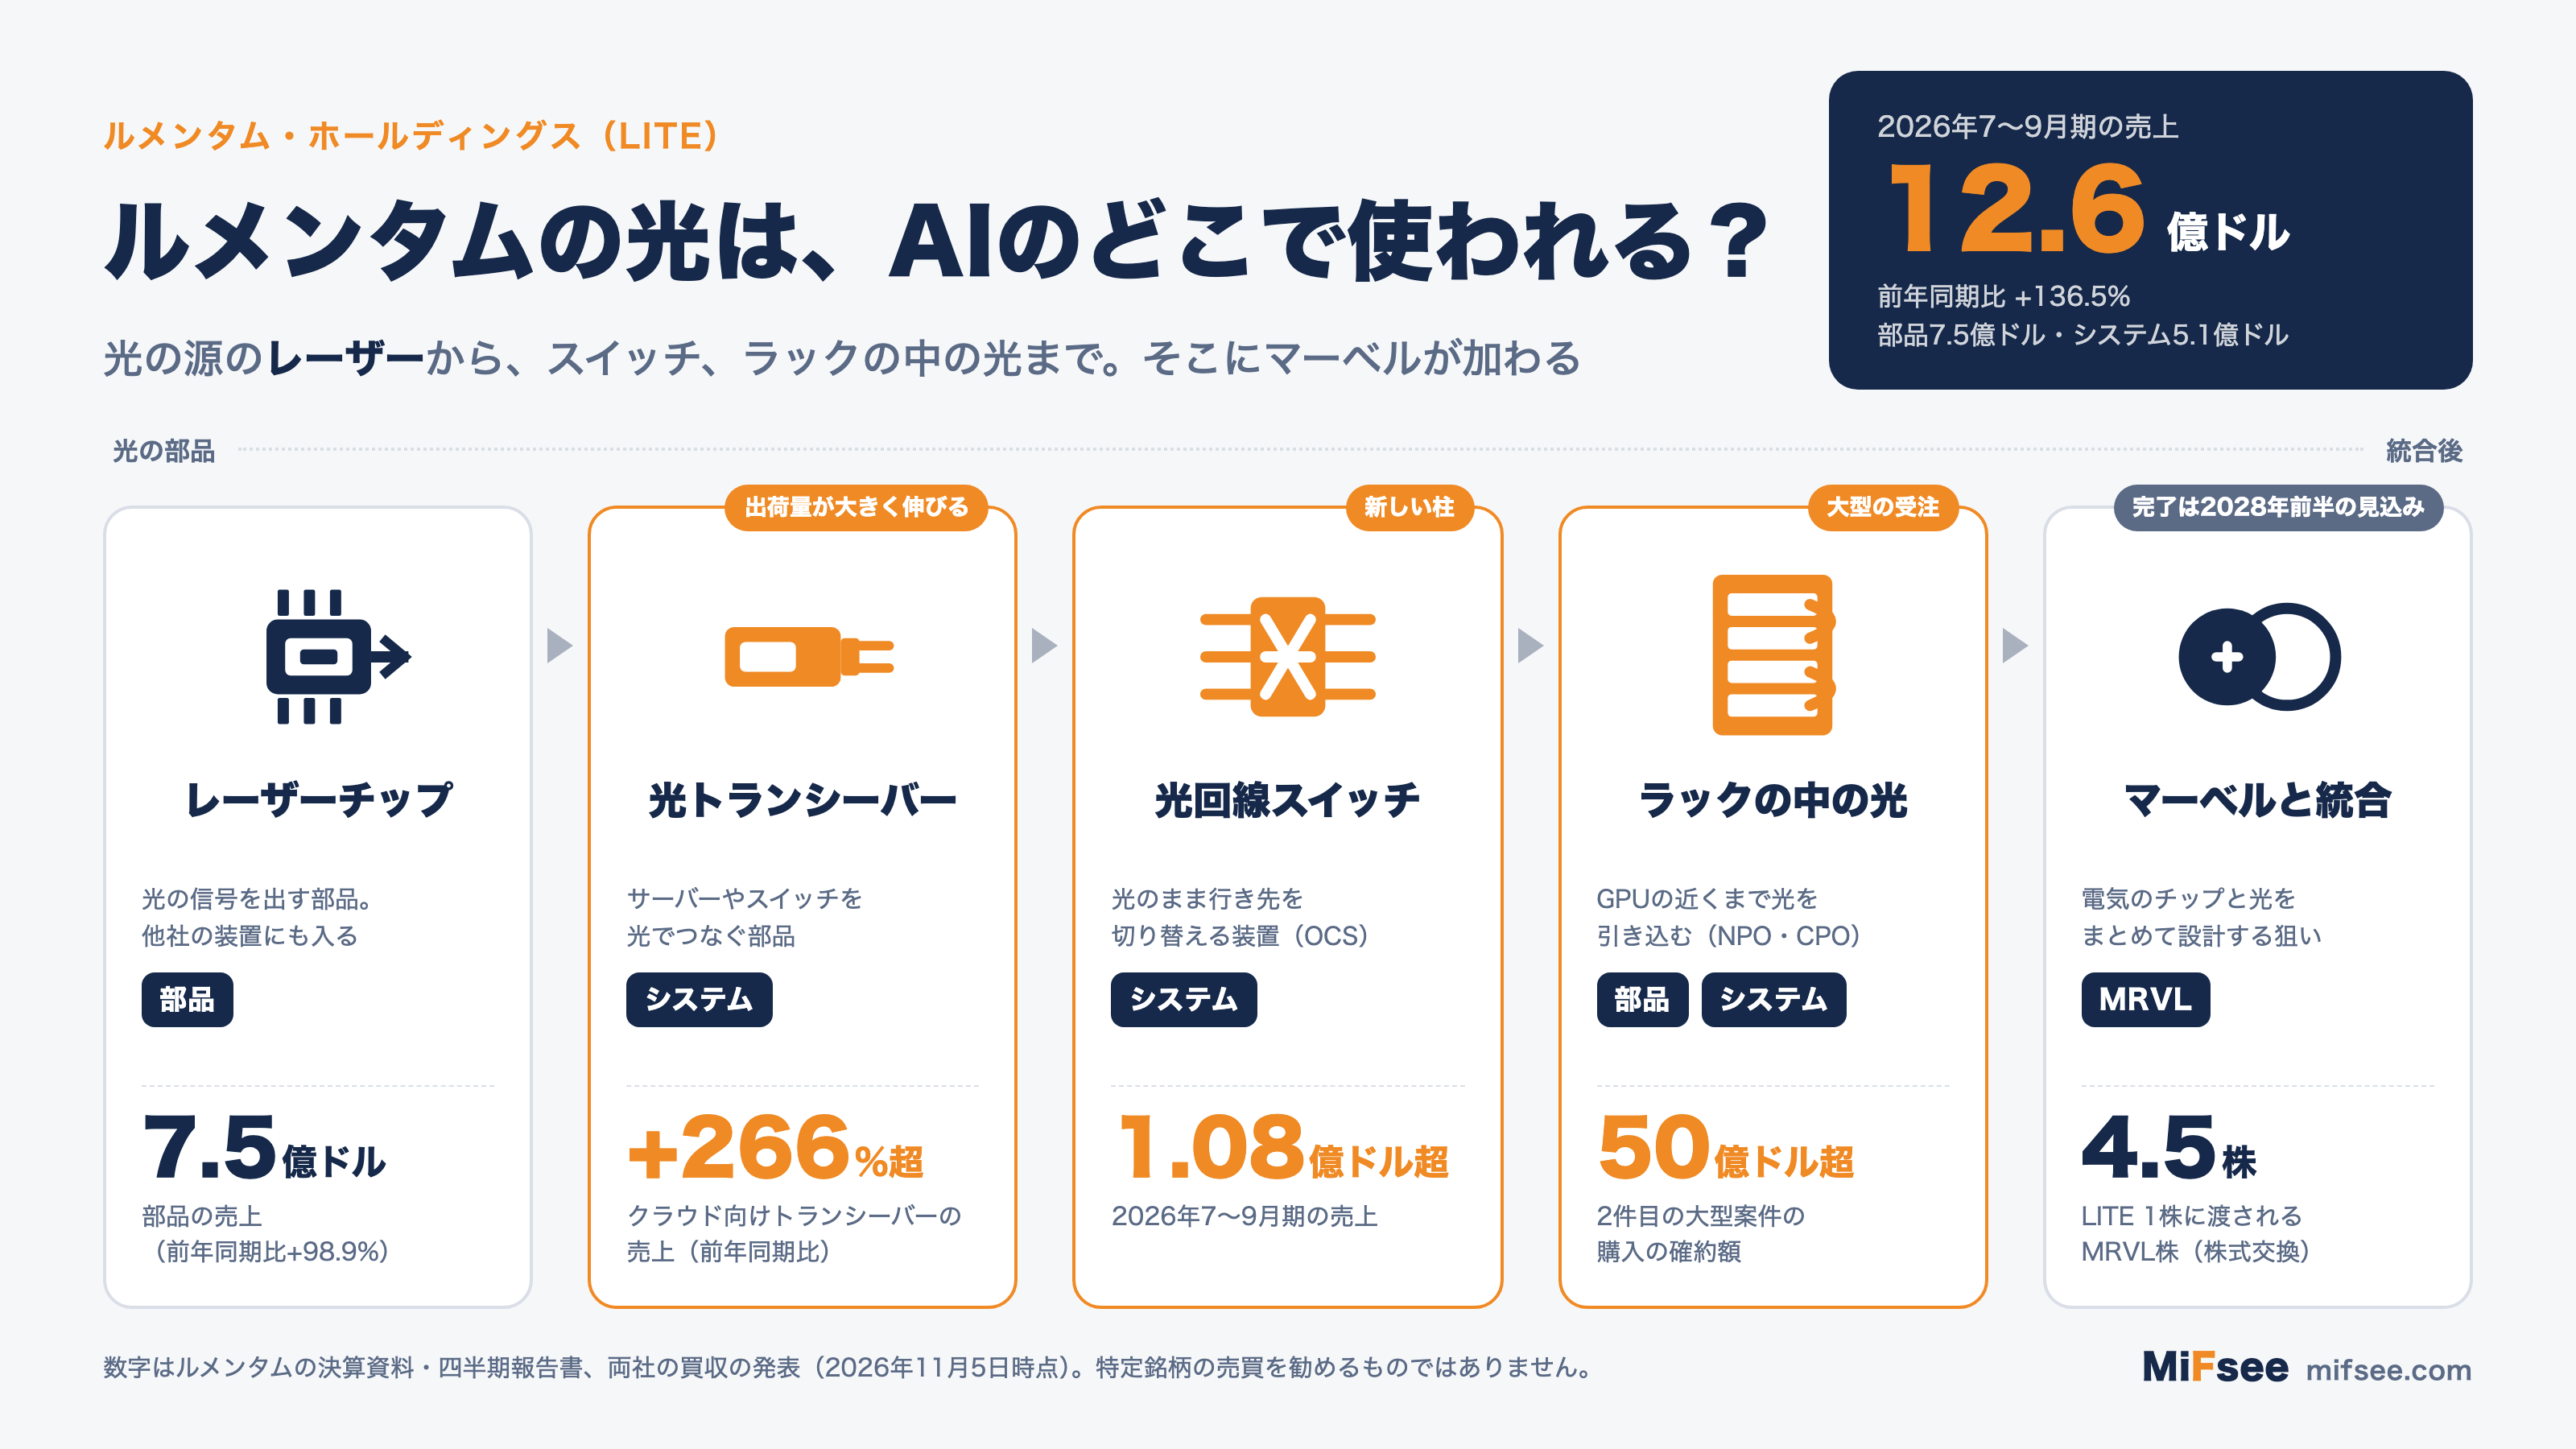
ルメンタム・ホールディングス(LITE)は、AIデータセンターの中でサーバーやスイッチを光でつなぐための、レーザーや光トランシーバーを作る米国企業です。2026年7〜9月期の売上は12.6億ドルで、前年同期の2倍以上(+136.5%)になりました。
その決算と同じ2026年11月2日、マーベル・テクノロジー(MRVL)がルメンタムを買収することで両社が合意したと発表されました。代金は現金ではなく、LITE 1株につき MRVL 4.5株を渡す株式交換です。そのため、買収が完了するまでのLITEの株価は、自社の業績よりもマーベルの株価と、買収が成立するかどうかで動きやすくなっています。
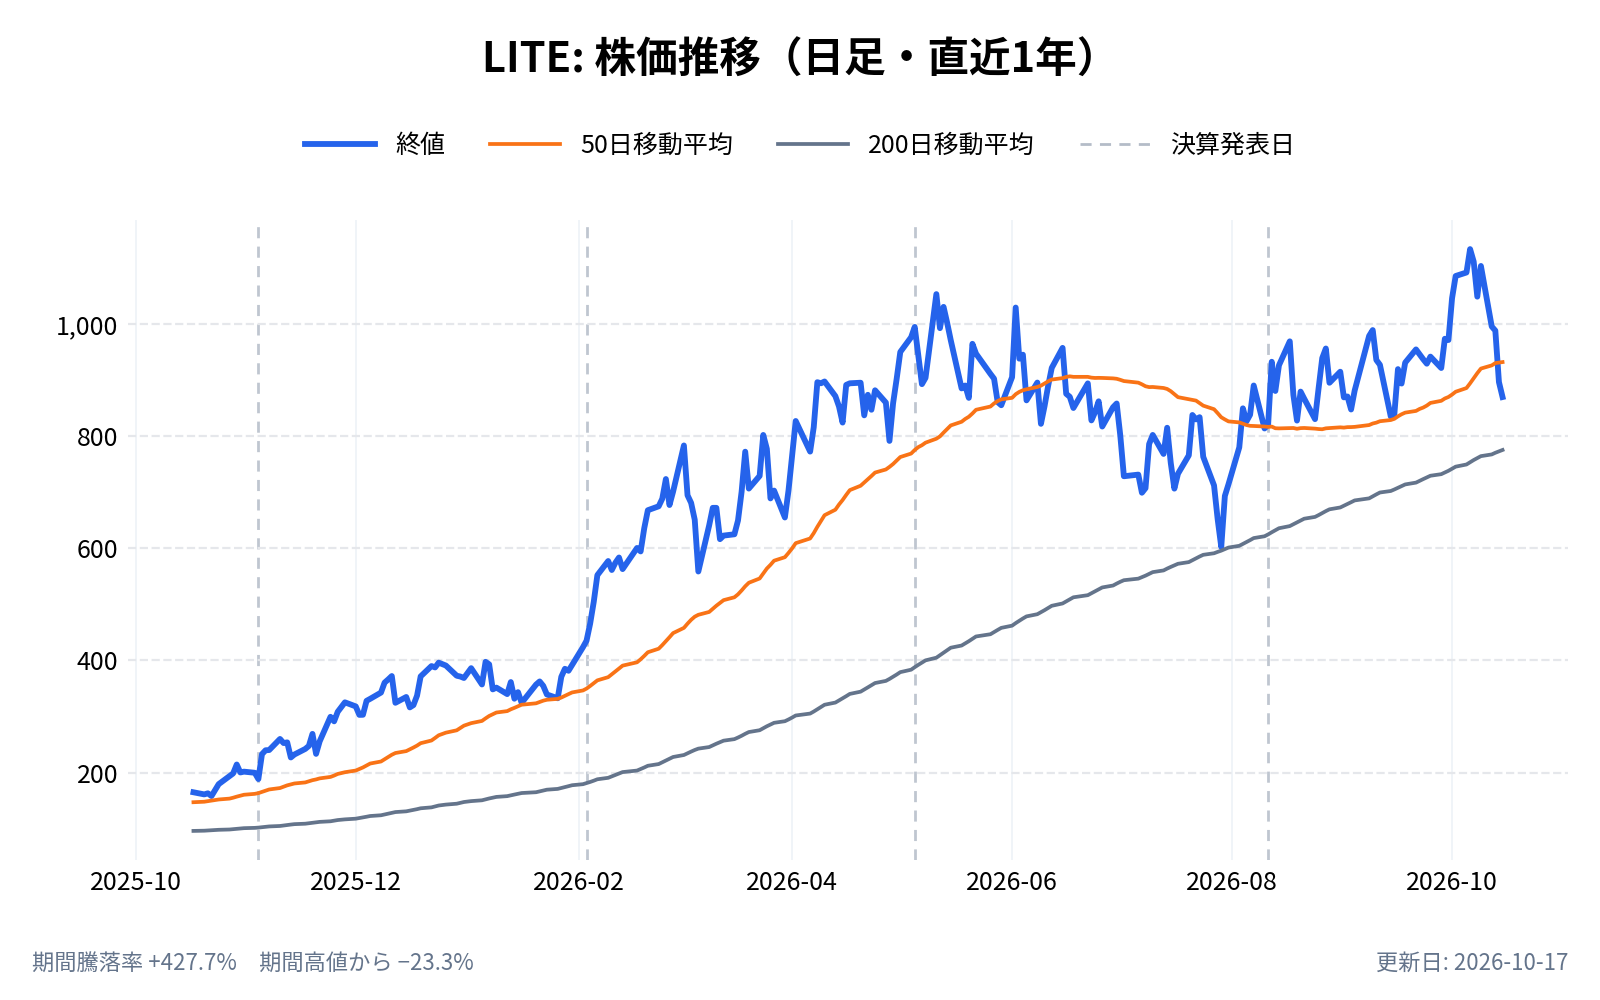
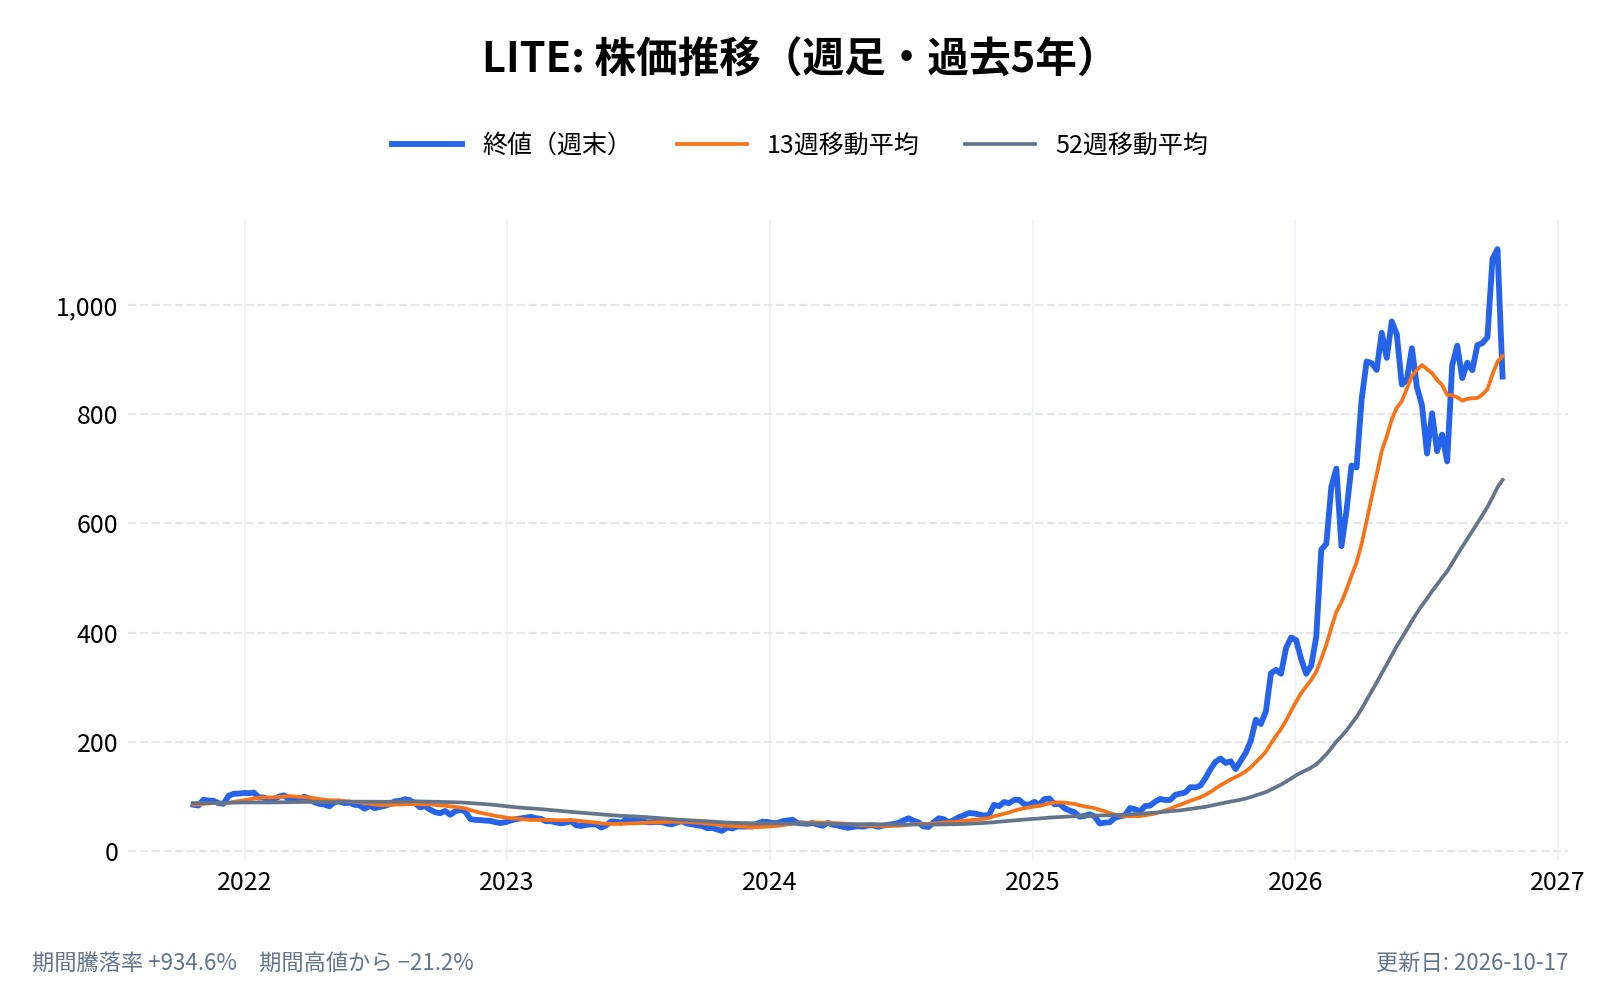
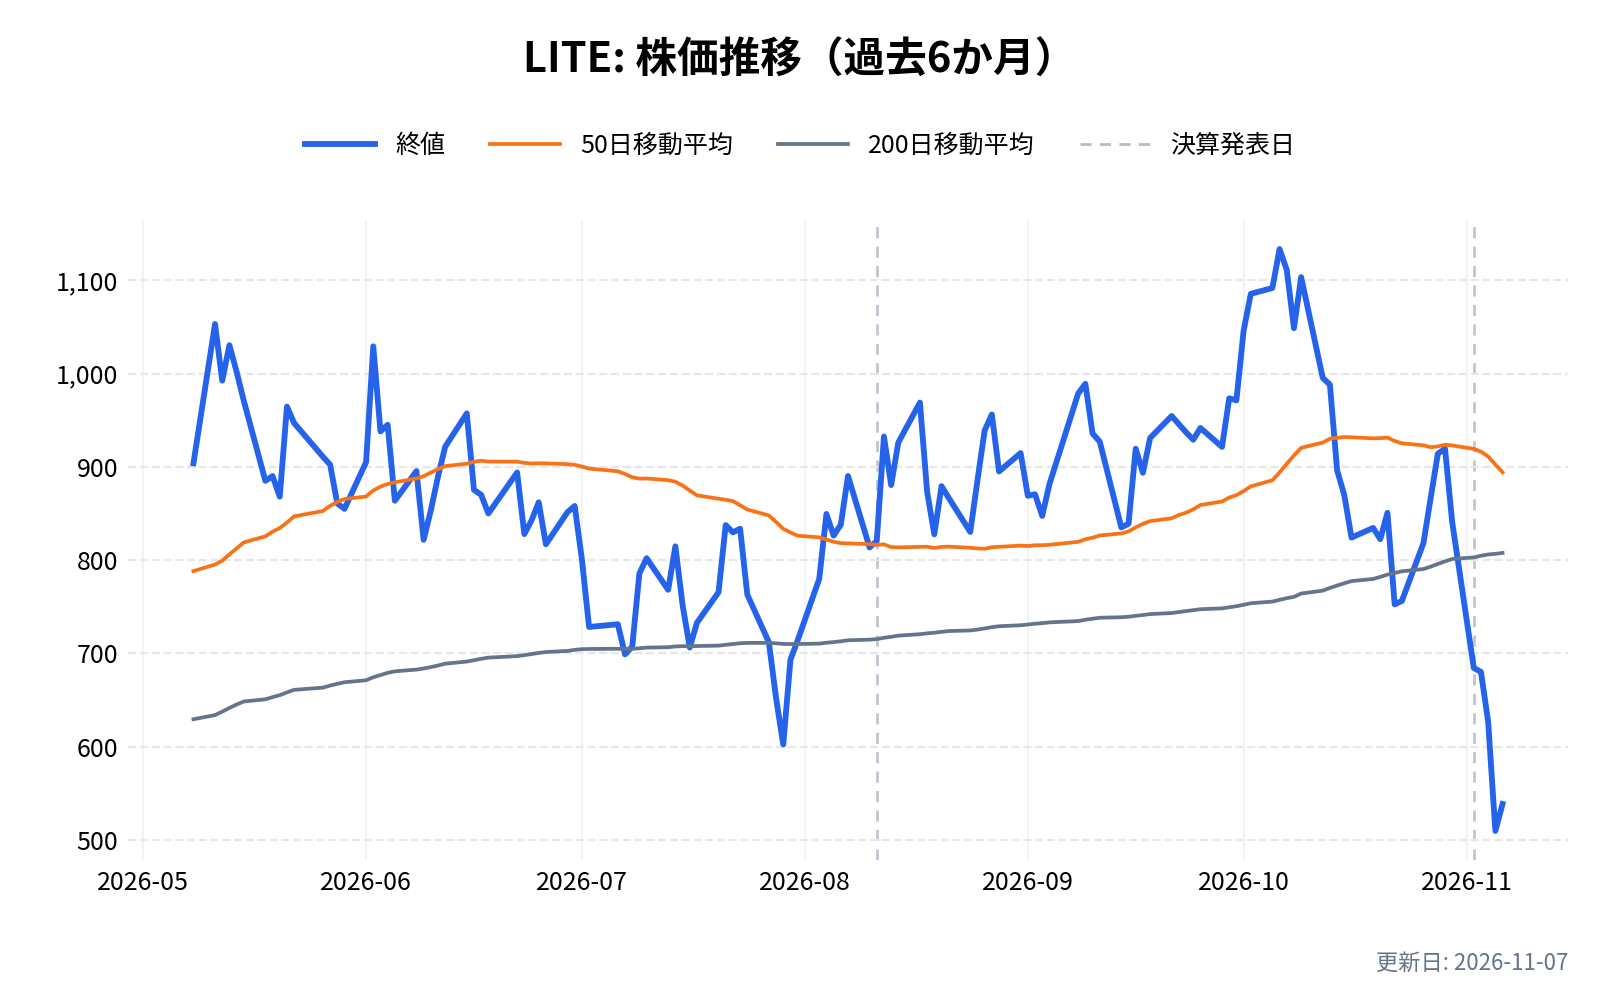
株価は2026年10月6日に1,133.40ドルの高値をつけたあと下げ、11月3日の終値は680.16ドルです。本記事では、マーベルが何を買おうとしているのか(レーザー、トランシーバー、光回線スイッチ、ラックの中の光)と、買収の条件が株価にどう効くのかを、年次報告書(10-K)、四半期報告書(10-Q)、決算資料、買収の発表から確かめます。
ルメンタム・ホールディングス(LITE)の株価
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
ルメンタム・ホールディングス(LITE)とは何の会社?
ルメンタムは、光通信とフォトニクス(光の技術)の製品を作る企業である。クラウドやAIのデータセンター、通信会社の光ネットワーク、工場で使う産業用レーザー、スマートフォンの3Dセンシング向けに製品を出している。2015年に通信機器のJDSユニフェーズ(現バイアビ)から分離して上場した。
- 会社名: Lumentum Holdings Inc.
- 上場: 2015年8月(JDSユニフェーズから分離)
- 本社: カリフォルニア州サンノゼ
- 代表者: マイケル・ハールストン(Michael Hurlston)。社長兼CEO
- 従業員: 約13,757人(2026年6月末)。うち約11,916人が製造
- 売上高: 30.14億ドル(2026年6月期)
- 公式サイト: https://www.lumentum.com/
分離後は買収で製品を広げてきた。年次報告書が挙げるのは、オクラロ(2018年)、ネオフォトニクスとIPGフォトニクスの通信伝送製品(2022年)、クラウド・ライト(2023年)である。
売上の中身:部品とシステム
ルメンタムは2026年6月期から事業を1つにまとめて報告し、売上を「部品(Components)」と「システム(Systems)」に分けて開示している。
- 部品: レーザーチップ、レーザーを組み込んだ部品、長距離の光ネットワーク向けの部品など。顧客はこれを自分の装置に組み込む
- システム: 光トランシーバー、光回線スイッチ(OCS)、産業用レーザーなど、それだけで動く製品
| 2025年6月期 | 2026年6月期 | 2026年7〜9月期 | 前年同期比 | |
|---|---|---|---|---|
| 部品 | 11.16億ドル | 20.06億ドル | 7.54億ドル | +98.9% |
| システム | 5.29億ドル | 10.08億ドル | 5.08億ドル | +228.8% |
| 合計 | 16.45億ドル | 30.14億ドル | 12.63億ドル | +136.5% |
出典:年次報告書(2026年6月期)、四半期報告書(2026年7〜9月期)
2026年7〜9月期は、システムの売上が前年同期の3倍を超え、売上全体の約4割を占めた。2025年6月期は約3割だったので、トランシーバーやスイッチのような完成品の比重が上がっている。
ルメンタム・ホールディングス(LITE)の主力製品は?
レーザーチップと部品
光の信号を出すレーザーチップと、それを組み込んだ部品である。データセンターの中の接続、データセンター同士の接続、長距離の光ネットワークに使われる。2026年6月期の部品の伸びの78%は、このレーザーチップとレーザー部品の出荷の増加によるもので、1本の通信路あたり200G(ギガビット)の速度への移行で単価も少し上がった(年次報告書)。
部品にはほかに、陸上の長距離ネットワーク向けの装置や、海底ケーブル向けの部品もある。
光トランシーバー
サーバーやスイッチの電気の信号を光に変え、光ファイバーで送る部品である。2026年7〜9月期は、クラウド向けのトランシーバーの売上が前年同期から266%を超えて伸びた(四半期報告書)。CEOは、この事業の粗利率が改善していると述べている(決算発表)。
光回線スイッチ(OCS)
データの行き先を、電気に戻さず光のまま切り替える装置である。会社は、データセンターの消費電力を減らし、効率を上げる製品と位置づけている。2026年6月期の売上は9,000万ドル超で、2026年7〜9月期は1四半期で1.08億ドルを超えた。CEOは「光スイッチは年に数十億ドルの売上の柱になる位置にある」と述べている(決算発表)。
ラックの中の光(NPO・CPO)
GPUやスイッチのチップのすぐ近くまで光を引き込む技術である。NPO(チップの近くに光の部品を置く方式)とCPO(チップと同じパッケージに光の部品を入れる方式)がある。ルメンタムは、その光源になる出力の大きいレーザーを供給する。2026年7〜9月期には、2件目の大型のNPO・CPO案件を獲得し、その購入の確約は50億ドルを超えると発表した(決算発表)。
産業用レーザーと3Dセンシング
金属の加工に使うファイバーレーザーや、半導体・電池の精密加工に使う超短パルスレーザーも作る。スマートフォンなどの3Dセンシングに使うレーザー光源(VCSEL)もある。年次報告書は顧客の名前を出していない。
売上が1年で2倍以上になった理由
年次報告書は、2025年度から通信機器メーカーの在庫調整が終わり、AIとクラウドの顧客からの需要が増え続けていると書く。そのうえで、需要が供給を上回っており、どの顧客にどれだけ出すかを配分しているとしている。
2026年7〜9月期の伸びの中身は、次のとおりである(四半期報告書)。
- 部品: 増えた3.75億ドルのうち66%がレーザーチップとレーザー部品、残り34%が長距離・海底向けの部品
- システム: 増えた3.54億ドルの中心はクラウド向けトランシーバー。光回線スイッチも1.08億ドル超
利益率も上がっている。粗利率は前年同期の34.0%から51.0%になった。四半期報告書は、上昇分の約42%が工場の稼働率の上昇、約45%が利益率の高い製品の比重の上昇、残り約13%が買収で生じた無形資産の償却の減少によると説明している。
マーベルによる買収:条件と株価への影響
ルメンタムは2026年11月1日、マーベルと合併の契約を結んだ(8-K)。ルメンタムはマーベルの完全子会社になる。
買収の条件
- 対価: LITE 1株につき MRVL 4.5株。比率は固定で、両社の株価が動いても変わらない
- 発表時の価値: 1株あたり約1,132ドル。うわさが出る前の10月28日の終値に対して約23.9%の上乗せ。企業価値は1,150億ドル(両社の発表)
- 完了後の持ち分: マーベルの株主が約67%、ルメンタムの株主が約33%
- 経営: マーベルのマット・マーフィーCEOが会長兼CEOを続ける。ハールストンCEOを含むルメンタムの取締役3人が、マーベルの取締役会に加わる
- 完了の見込み: 2028年前半。両社の株主の承認、米国の独占禁止法の審査(HSR法)とその他の国の承認などが条件
- 期限: 2027年11月1日。承認が出ていない場合は、2028年2月1日、5月1日、8月1日まで延ばせる
- 解約金: マーベルの取締役会が推奨を取り下げた場合などはマーベルが58億ドル、逆の場合はルメンタムが29億ドルを払う。承認が得られず期限を過ぎた場合などは、マーベルが32億ドルを払う
両社は、買収の狙いを「マーベルの電気の接続・スイッチ・独自設計のチップと、ルメンタムのレーザー・トランシーバー・光スイッチを合わせ、光と電気をまとめて設計できるようにすること」と説明している。費用の削減効果は年10億ドル超を見込む(両社の発表)。
株価はマーベルの株価に連動する
比率が固定なので、LITEの株価はおおむね「MRVLの株価×4.5」から、買収が成立しない場合の不安と、完了までの時間の分を差し引いた水準で動く。四半期報告書も、株価の変動を理由に契約を解除することはできないと明記している。
11月3日の終値で見ると、MRVLは171.97ドルで、その4.5倍は773.87ドルになる。LITEの終値680.16ドルは、それより約12%低い(計算)。発表時に示された1,132ドルから大きく下がったのは、マーベルの株価が10月28日の251.65ドルから3割以上下げたためである。
エヌビディアの優先株の行方
ルメンタムは2026年3月、エヌビディア(NVDA)に優先株を1株695.31ドルで約290万株発行し、20億ドルを受け取っている(年次報告書)。この優先株は普通株1株に転換できる。買収が完了すると、エヌビディアは普通株と同じ比率でマーベルの普通株を受け取るか、同じ条件のマーベルの優先株を選べる(8-K)。
完了までの制約
四半期報告書は、買収に関するリスクとして次の点を挙げている。
- 事業の制約: 完了までは、マーベルの同意なしに買収・大きな投資・借り入れ・株式の発行などができない
- 他の買い手: ほかの買収提案を自分から探すことは禁じられている
- 人材: 先行きの不透明さから、重要な社員が辞める可能性がある
ルメンタム・ホールディングス(LITE)のビジネスモデルは?
自社の工場と委託生産を組み合わせる
ルメンタムは、半導体の基板(ウエハー)を作る工場や組み立て・検査の工場を自社で持ち、委託先の工場も使う。主な自社工場は米国、タイ、中国、英国、スロベニア、日本にあり、2026年には米国ノースカロライナ州グリーンズボロの工場を取得した。委託先は主にタイ、台湾、マレーシア、フィリピンにある(年次報告書)。
レーザーの材料になるインジウムリン(InP)などの化合物半導体を自社で作れることは、買収の発表でも、マーベルが得る強みとして挙げられている。
特定の顧客への依存
売上の多くを少数の顧客が占める。2026年6月期は、最大の顧客が26.6%、2番目の顧客が15.0%だった。2026年7〜9月期は、最大の顧客の比率が37%まで上がっている(2番目は11%)。会社は顧客の名前を出していない。
海外の売上
2026年6月期の売上の79.2%は、米国の外への出荷である。顧客の多くは米国企業でも、製品を委託先の工場に送ることが多いためと説明している。
取引市場は?
ルメンタム・ホールディングス(LITE)は、米国のナスダック(Nasdaq Global Select Market)に上場している。ティッカーは「LITE」。
ルメンタム・ホールディングス(LITE)のセクター、業種、属するテーマは?
セクター
情報技術
業種
通信機器・光学部品
属するテーマ
AIデータセンター、光通信、光電融合(CPO)
同じテーマの銘柄
- 光通信・ネットワーク:ヴィアヴィ・ソリューションズ(VIAV)、ファブリネット(FN)、シエナ(CIEN)、アリスタ・ネットワークス(ANET)、コヒレント(COHR)、クレド・テクノロジー(CRDO)、マーベル・テクノロジー(MRVL)、ブロードコム(AVGO)、ほか1銘柄はテーマ記事で
- 半導体:クオンタム・コンピューティング(QUBT)、アームホールディングス(ARM)、アドバンスド・マイクロ・デバイセズ(AMD)、アステラ・ラブス(ALAB)、エヌビディア(NVDA)、クアルコム(QCOM)、ナビタス・セミコンダクター(NVTS)、シーバ(CEVA)、ほか4銘柄はテーマ記事で
- AIデータセンター・AIインフラ:ネビウス・グループ(NBIS)、コアウィーブ(CRWV)、スーパーマイクロコンピュータ(SMCI)、デル(DELL)、マイクロン・テクノロジー(MU)、セレスティカ(CLS)、TSMC(TSM)、バーティブホールディングス(VRT)
- エヌビディア関連:イノデータ(INOD)
配当は?
ルメンタムは配当を払っておらず、当面払う予定はないとしている(年次報告書)。
ルメンタム・ホールディングス(LITE)の競合企業は?
年次報告書は、光の部品・モジュール・システムを作る上場・非上場の企業と競合しており、その一部は自社の顧客でもあると書く。競合の社名は挙げていない。光の部品やトランシーバーで比べられることが多いのは、次の企業である。
- コヒレント(COHR): レーザーと光の部品、光トランシーバーを作る
- ブロードコム(AVGO): 半導体の大手。データセンター向けの光の部品や、チップと光を一体にする技術も手がける
- マーベル・テクノロジー(MRVL): 光トランシーバーの中で使う信号処理のチップなどを作る。今回の買収の相手
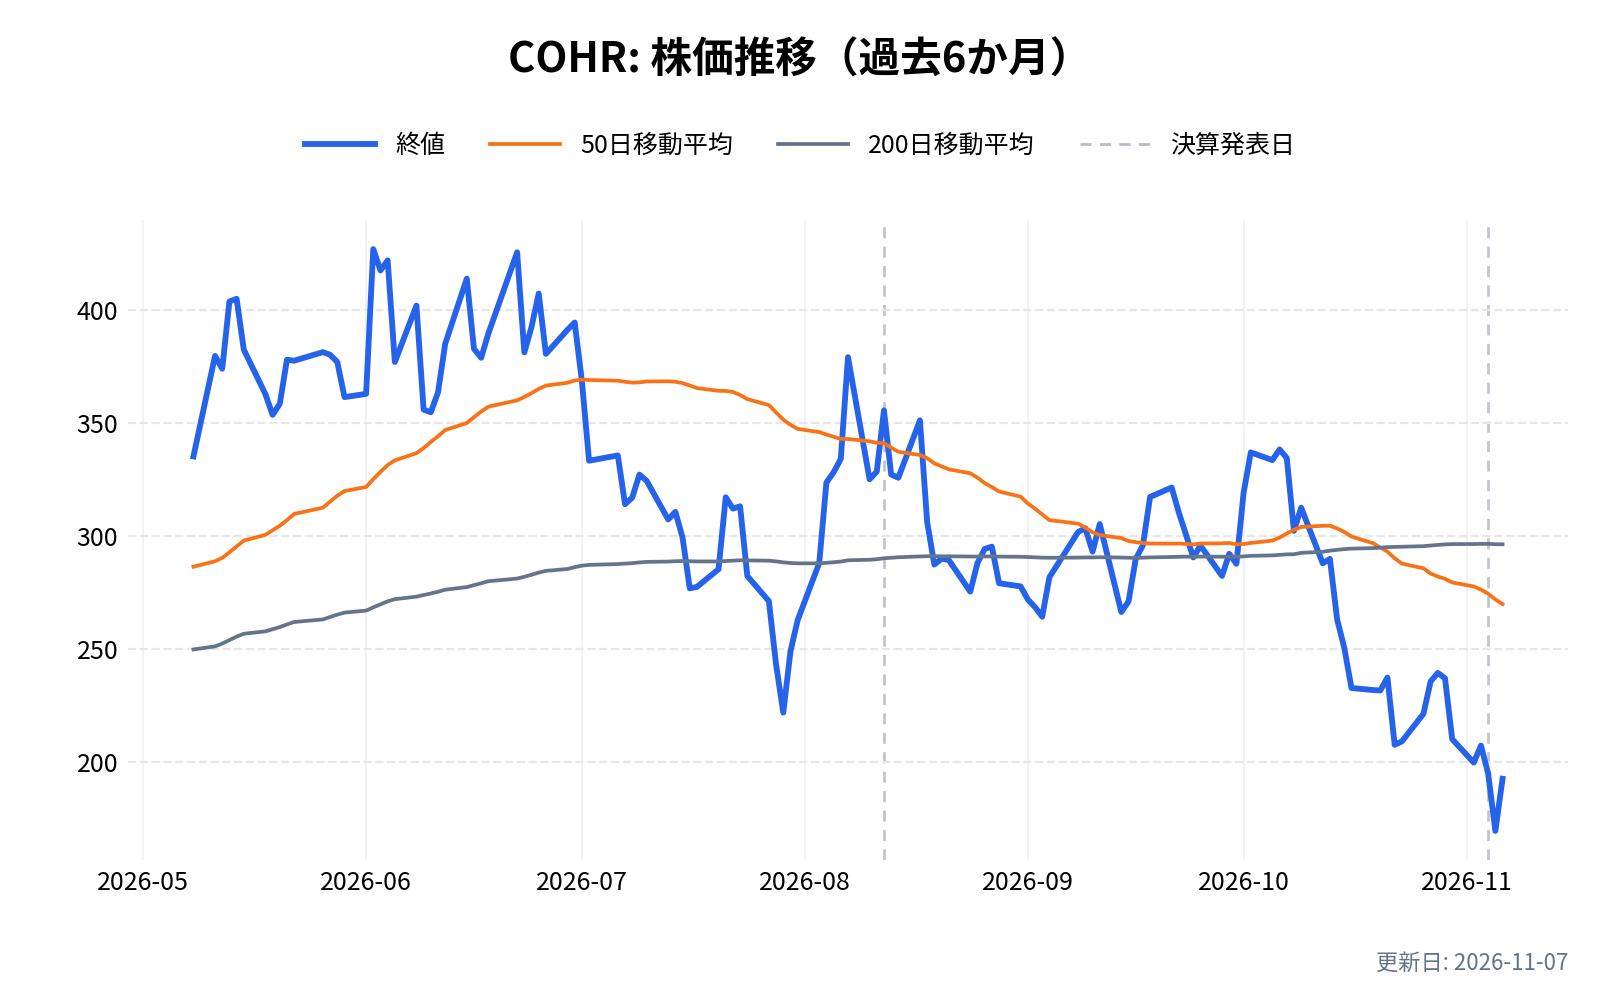
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新
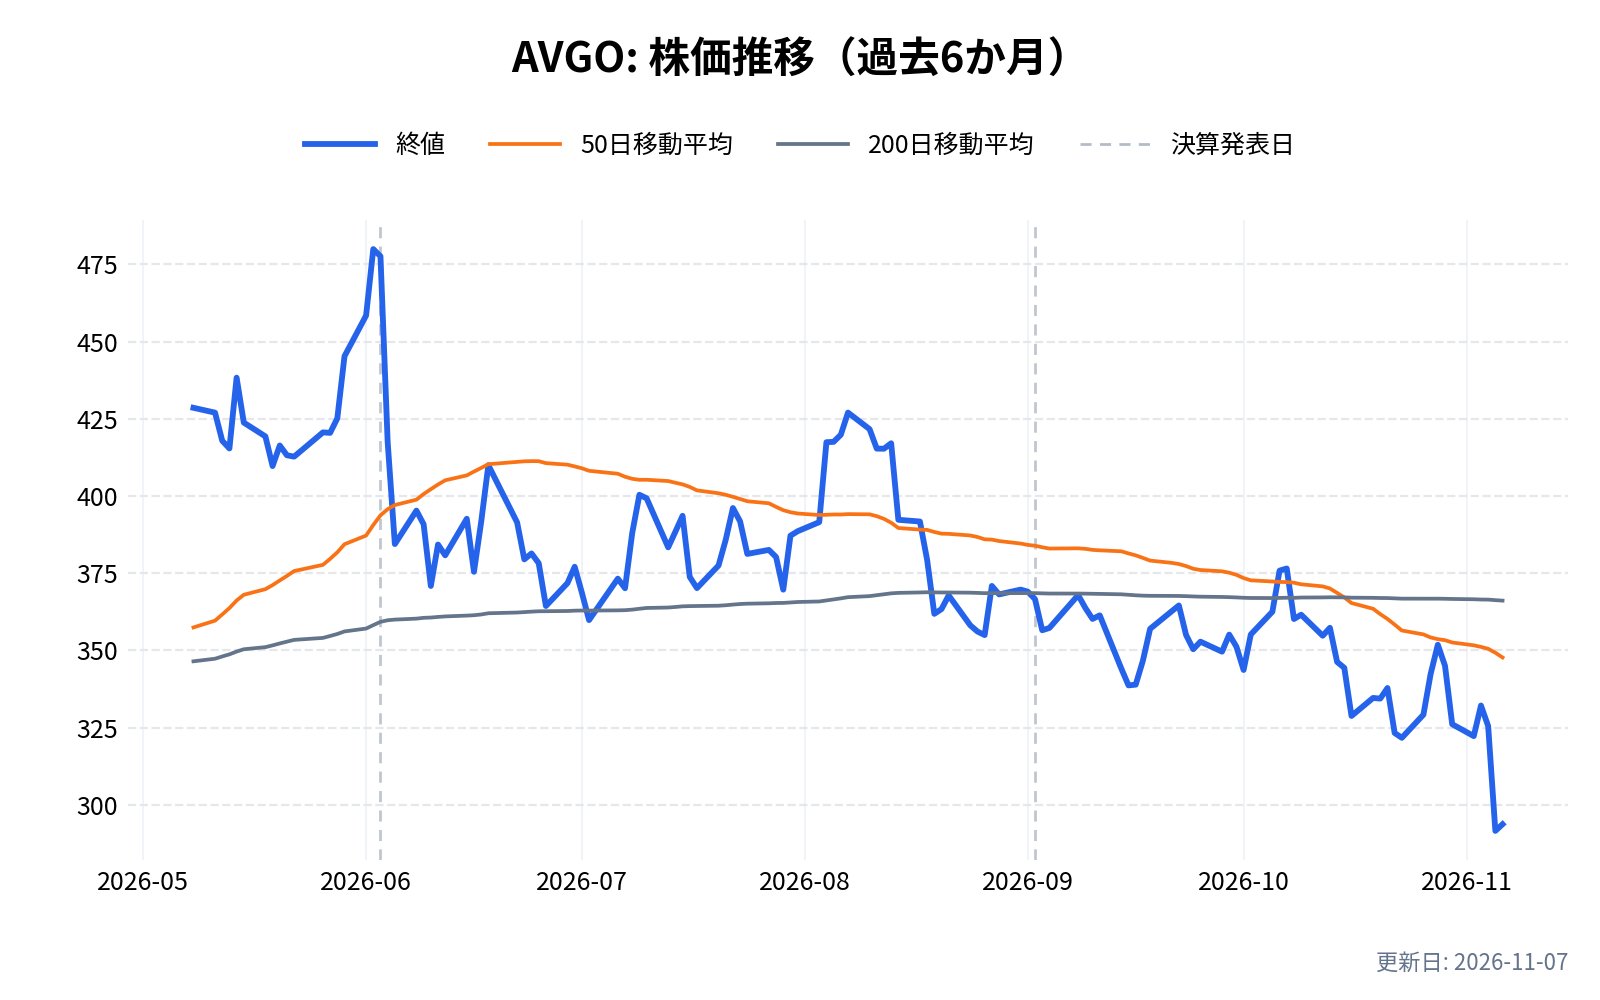
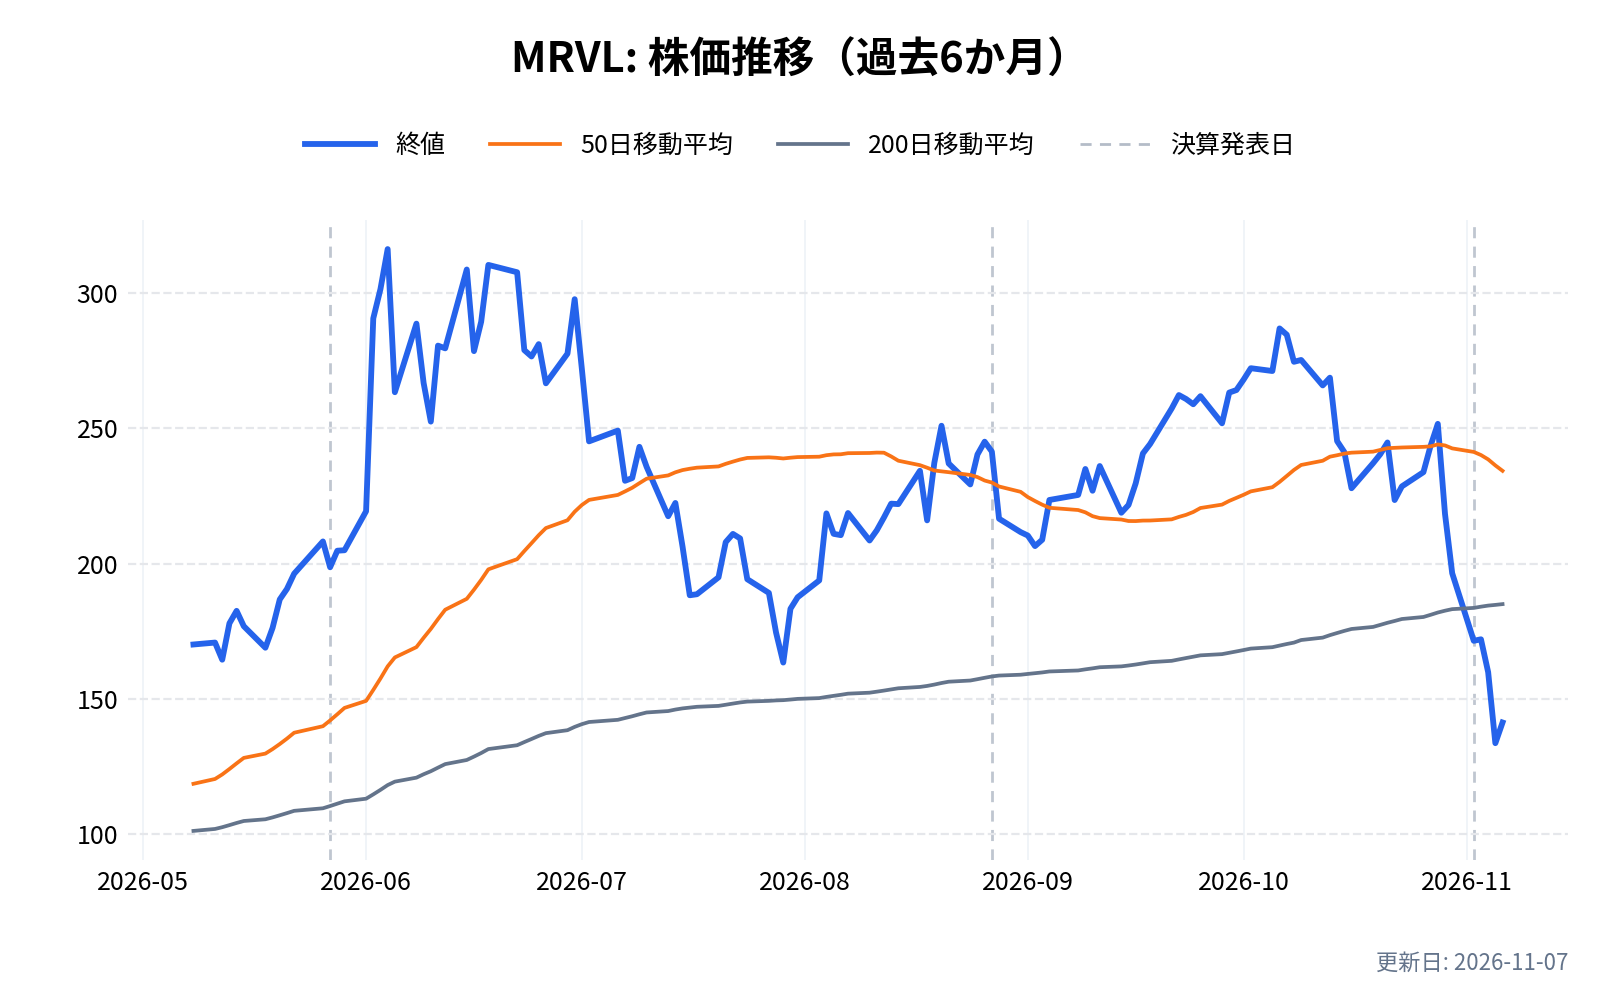
ルメンタム・ホールディングス(LITE)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
ルメンタム・ホールディングス(LITE)の業績について
ルメンタム・ホールディングス(LITE)の会計年度は、6月30日に最も近い土曜日に終わる。四半期決算は、近年は次の時期に発表されている。
- 第1四半期(7〜9月): 11月上旬
- 第2四半期(10〜12月): 2月上旬
- 第3四半期(1〜3月): 5月上旬
- 第4四半期・通期: 8月中旬
2026年6月期は、69.35億ドルの純損失だった。転換社債の一部を株式に換えた際に、77.57億ドルの社債の消滅損を計上したためで、会社は現金の出ていかない一度きりの損失と説明している(決算発表)。
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
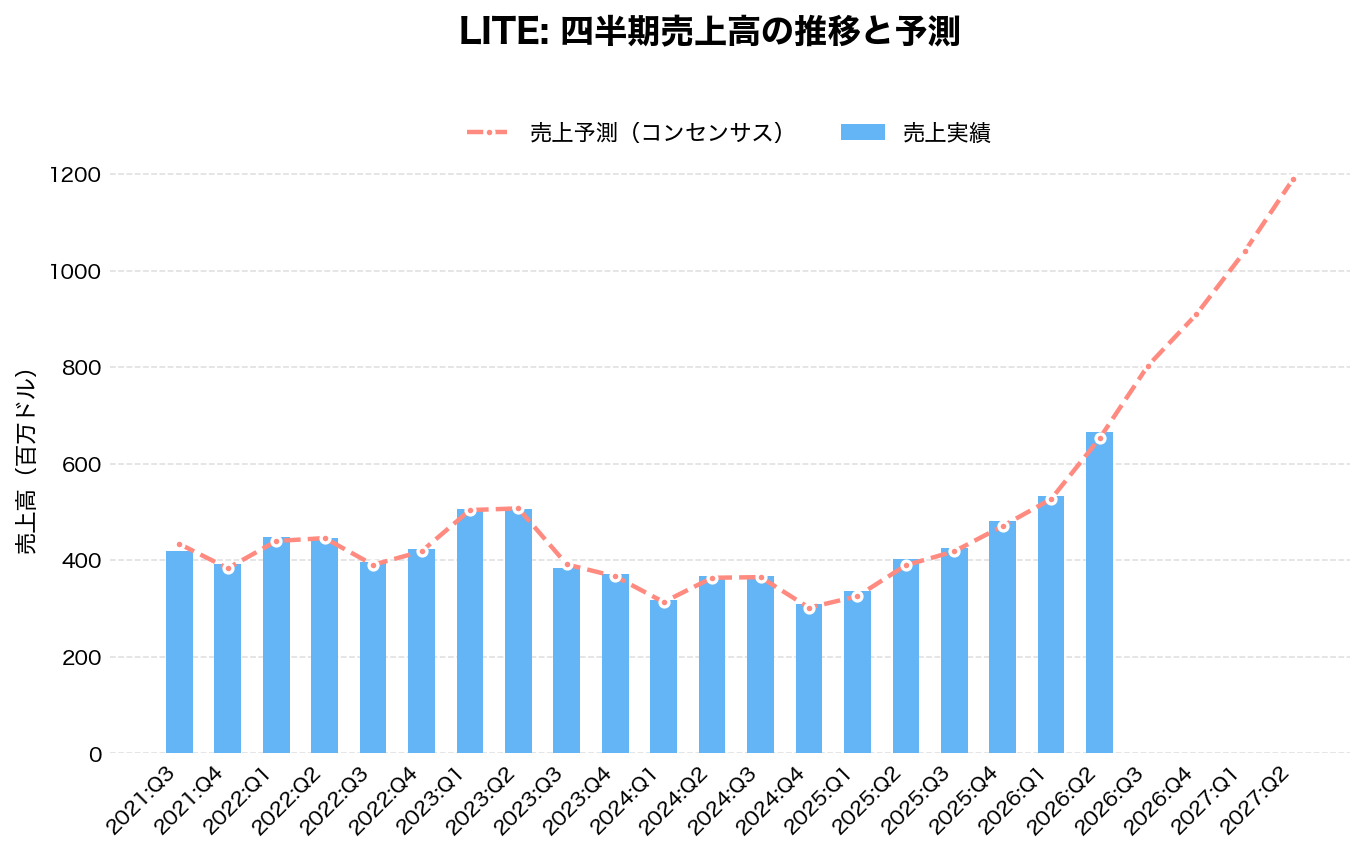
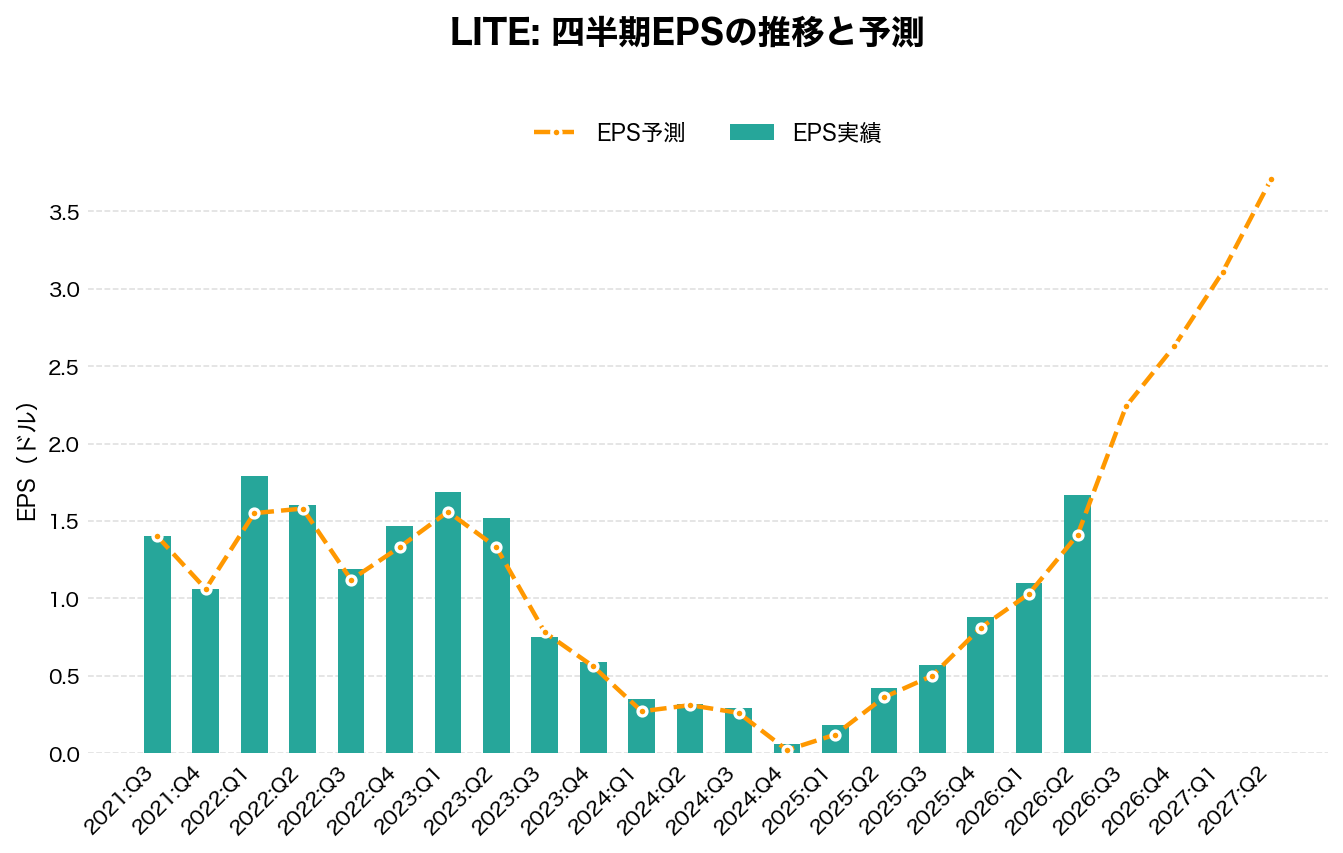
ルメンタム・ホールディングス(LITE)の2027年Q1決算(2026/11/02 発表)は、売上1,262.6百万ドル(アナリストコンセンサス1,260.0百万ドルに対し+0.2%)、EPS 4.57ドル(同4.22ドルに対し+0.35ドル)でした。
売上の前年同期比は+136.5%です。
直近8四半期では、売上が7回、EPSが8回コンセンサスを上回っています。
四半期:売上高の推移
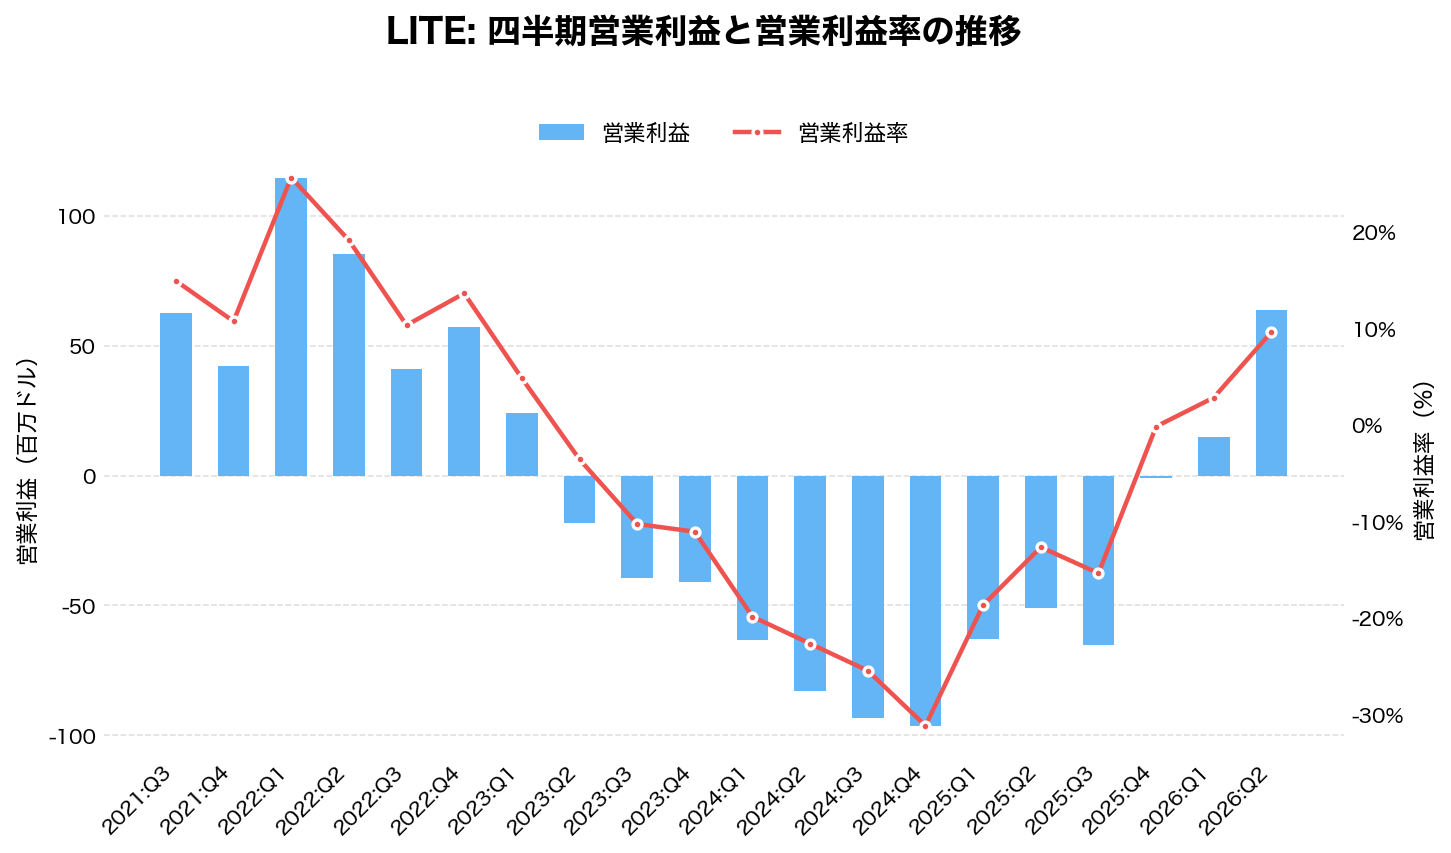
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2025:Q2 | 402.20 | +9.7% | +3.3% | 0.42 | +0.06 | -12.8% |
| 2025:Q3 | 425.20 | +16.0% | +1.7% | 0.57 | +0.07 | -8.9% |
| 2025:Q4 | 480.70 | +55.9% | +2.2% | 0.88 | +0.07 | -1.7% |
| 2026:Q1 | 533.80 | +58.4% | +1.4% | 1.10 | +0.07 | 1.3% |
| 2026:Q2 | 665.50 | +65.5% | +2.1% | 1.67 | +0.26 | 9.7% |
| 2026:Q3 | 808.40 | +90.1% | -0.2% | 2.37 | +0.10 | 21.6% |
| 2026:Q4 | 1,006.30 | +109.3% | +1.9% | 3.23 | +0.26 | 27.8% |
| 2027:Q1 | 1,262.60 | +136.5% | +0.2% | 4.57 | +0.35 | 28.5% |
| 2027:Q2(予想) | 1,570.00 | +135.9% | – | 5.80 | – | – |
| 2027:Q3(予想) | 1,770.00 | +119.0% | – | 6.64 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-08 取得時点)。 | ||||||
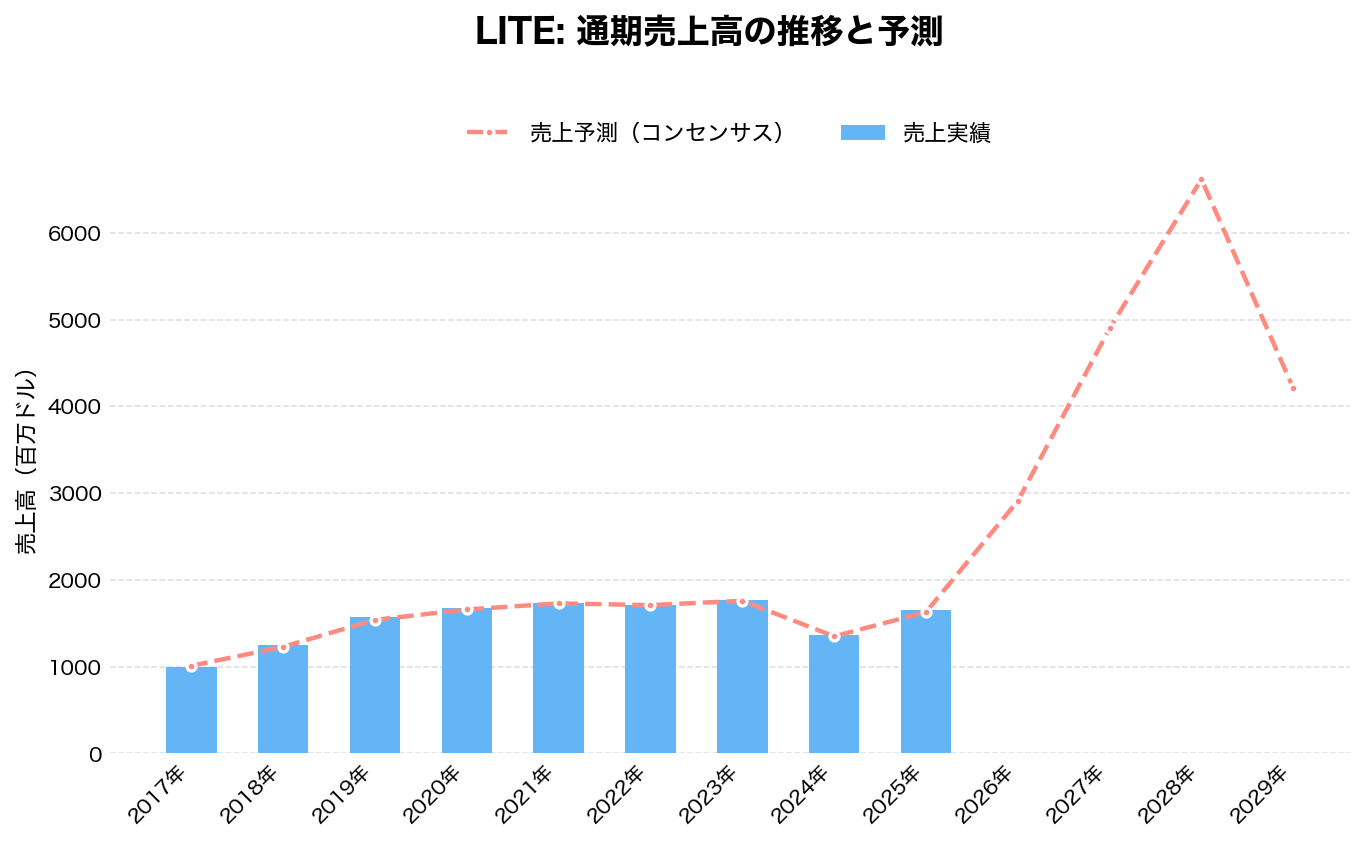
通期:売上高の推移
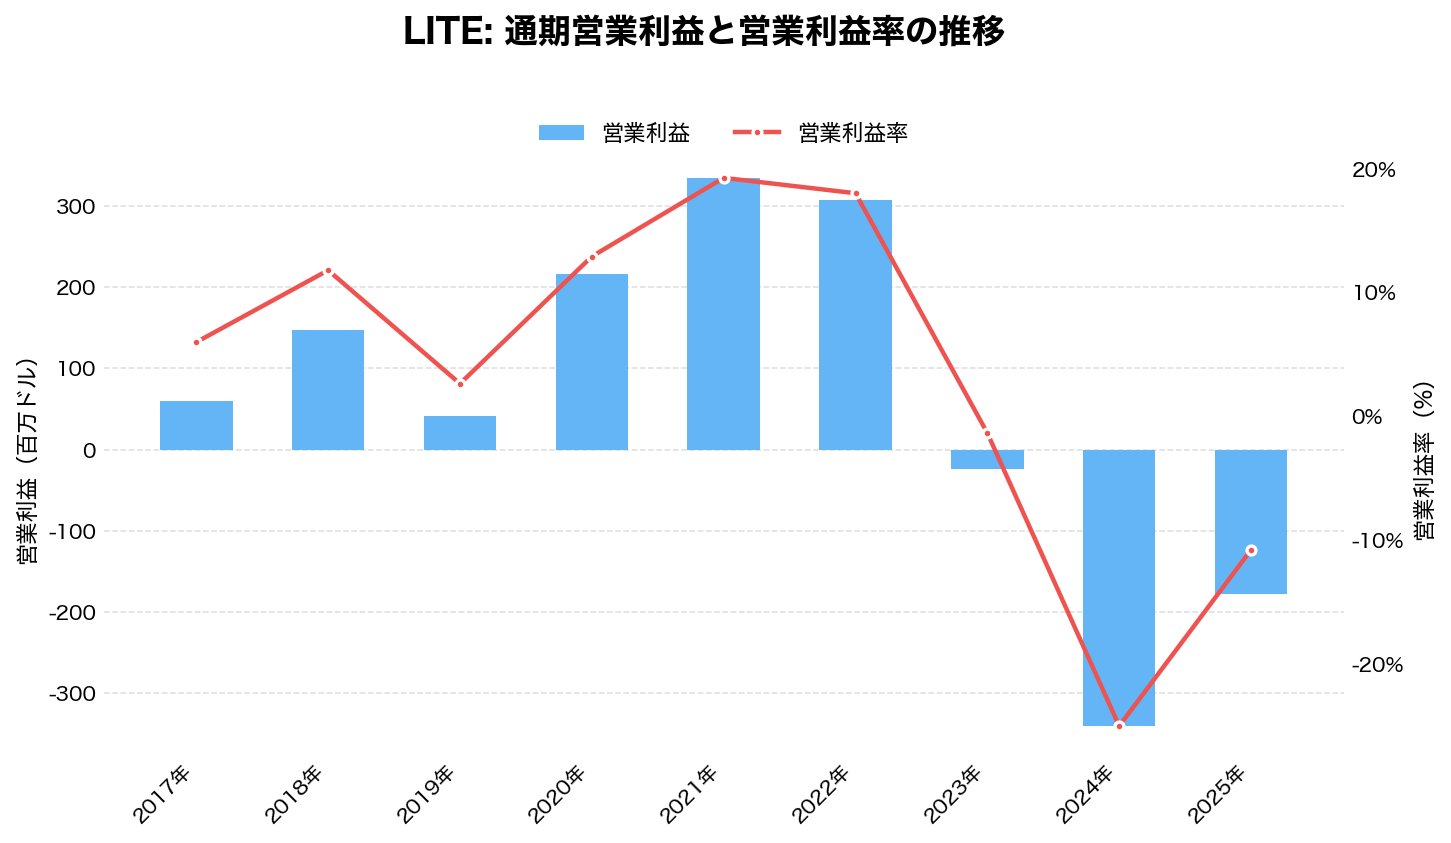
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
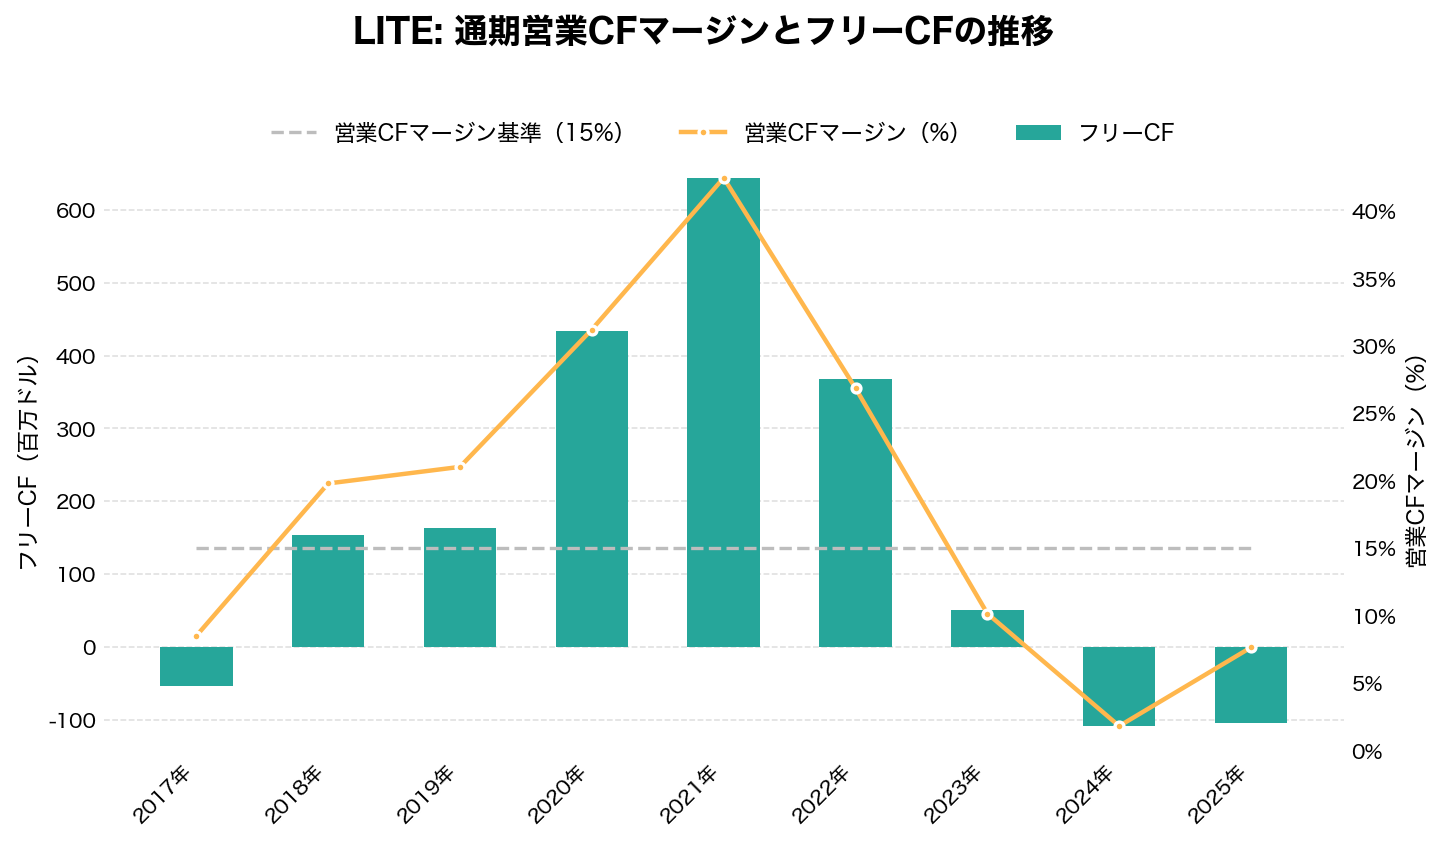
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
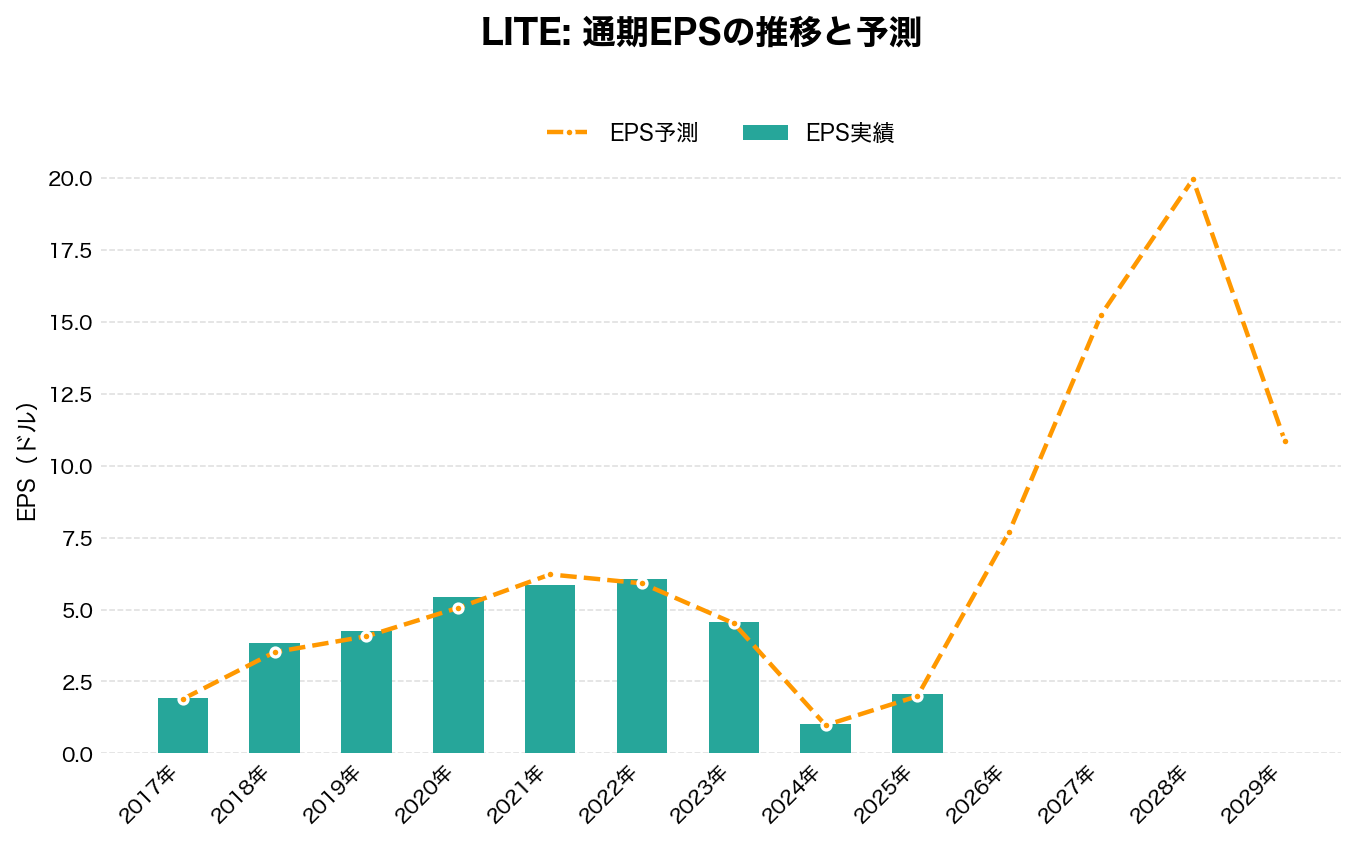
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2022年 | 1,712.60 | -1.7% | 6.05 | 17.7% | 26.8% | 368.10 |
| 2023年 | 1,767.00 | +3.2% | 4.56 | -6.5% | 10.2% | 51.30 |
| 2024年 | 1,359.20 | -23.1% | 1.01 | -31.9% | 1.8% | -108.30 |
| 2025年 | 1,645.00 | +21.0% | 2.06 | -10.9% | 7.7% | -104.70 |
| 2026年 | 3,014.00 | +83.2% | 8.67 | 17.4% | 24.9% | 300.10 |
| 2027年(予想) | 6,550.00 | +117.3% | 24.04 | – | – | – |
| 2028年(予想) | 10,400.00 | +58.8% | 39.03 | – | – | – |
| 2029年(予想) | 14,650.00 | +40.9% | 54.42 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-08 取得時点)。 | ||||||
ルメンタム・ホールディングス(LITE)の将来性と今後の見通しは?
ルメンタムの業績は、AIデータセンターの光の需要で大きく伸びている。ただし買収が完了するまでは、その伸びがそのままLITEの株価に表れるとは限らない。
数字で見る直近の変化(2026年7〜9月期)
- 売上高: 12.63億ドル(前年同期比136.5%増、前の四半期比25.5%増)
- 粗利率: 51.0%(前年同期は34.0%)
- 純利益: 3.60億ドル(前年同期は0.04億ドル)
- 営業キャッシュフロー: 2.68億ドル。設備投資は2.30億ドル
- 現金と短期投資: 20億ドル。前の四半期末から7.59億ドル減った。転換社債の転換に4.93億ドル、株式報酬にかかる税の支払いに3.07億ドルを使っている
出典:2026年7〜9月期の決算発表、四半期報告書
会社の見通し(2026年10〜12月期)
- 売上: 15.75億〜16.25億ドル。中間値で前の四半期比約27%増(計算)
- 非GAAPの営業利益率: 45.0〜46.0%
CEOは、約3.5億ドルの増収は「2年前の会社全体の四半期の売上を上回る」と述べている(決算発表)。
注目しているポイント
- 買収の審査: 米国の独占禁止法の審査と、その他の国の承認がどう進むか。両社の株主総会の日程も、共同の登録書類(S-4)の提出後に決まる
- マーベルの株価: 比率が固定なので、LITEの株価に直接効く
- 光回線スイッチ: 1四半期1億ドル規模から、会社が言う「年に数十億ドル」へどこまで近づくか
- NPO・CPO: 購入の確約が50億ドルを超える2件目の案件などが、いつ売上になり始めるか
リスクと不確実性
- 買収が成立しない: 承認が得られない、条件が付く、期限を過ぎる。その場合、LITEの株価は単独の企業価値で見直される
- 顧客の集中: 最大の顧客が売上の37%を占める
- 供給の制約: 需要に供給が追いつかず、配分している。生産能力を増やす投資が続く
- 関税と輸出規制: 工場と委託先の多くがアジアにあり、米国と中国・タイなどの関税や規制の影響を受ける
- 事業の制約と人材: 完了までは大きな投資や買収がしにくく、社員の流出も起きうる
LITE 2027年Q1決算:売上高が前年比136%増の12.6億ドル、同じ日にマーベルによる買収で合意
発表日:2026/11/02
本決算のポイント
決算と同じ日に、マーベル・テクノロジー(MRVL)がルメンタムを株式交換で買収することで両社が合意したと発表された。決算発表文には書かれておらず、別の提出書類(8-K)で開示されている。条件はLITE 1株につきMRVL 4.5株で、完了すればLITEの株主は現金ではなくMRVL株を受け取る。そのため当面のLITEの株価は、ルメンタム単独の業績よりも、MRVLの株価と買収が成立するかどうかに左右されやすい。
ルメンタム・ホールディングスの2027年度第1四半期は、売上高が前年同期比136.5%増の12.6億ドルに達し、前四半期の10.1億ドルからも25.5%伸びるという力強い結果になった。ポンプレーザーと光回路スイッチ(OCS)が成長を牽引し、会社は主要顧客からの2件目の大型NPO/CPO案件を獲得、その購入コミットメントは50億ドルを超えるという。
収益性も大きく改善し、GAAP営業利益率は28.5%、非GAAP営業利益率は42.3%となった。GAAP純利益は3.60億ドル(前年同期は0.42億ドル)、非GAAP純利益は4.61億ドル(前年同期は0.86億ドル)と、利益水準が前年から数倍規模に拡大している。
通期ガイダンスの記載はないが、会社は次四半期(2027年度第2四半期)について売上高15.75億〜16.25億ドル、非GAAP営業利益率45.0%〜46.0%、非GAAP希薄化後EPS5.90〜6.20ドルを見込むとしており、さらなる増収と利益率拡大を見込む強気の見通しを示した。
抑えておくべきKPI
- 売上高: 12.63億ドル(前年同期比136.5%増、前四半期比25.5%増)
- GAAP/非GAAP営業利益率: GAAP 28.5%、非GAAP 42.3%(前年同期はそれぞれ1.3%、18.7%)
- 製品別売上: コンポーネント7.54億ドル(前年同期比98.9%増)、システム5.08億ドル(同228.8%増)
- Adjusted EBITDA: 5.78億ドル(前四半期4.06億ドル、前年同期1.28億ドル)
投資家目線のインサイト
前年同期と比べて売上高が2倍以上、Adjusted EBITDAは約4.5倍という伸びは、一時的な需要の波というよりAI関連インフラ投資を背景にした構造的な成長局面に入っていることを示唆する。特にシステム製品の228.8%という伸び率は、OCSやクラウドモジュールといった高付加価値分野への需要シフトが収益性の改善に直結している証拠といえる。
一方で、株式報酬及び関連給与税の調整額が前年同期の0.47億ドルから1.47億ドルへと大きく増えており、これには退任する経営幹部に関連する株式報酬の修正費用8940万ドルが含まれている。GAAPとNon-GAAPの差がこの要因により拡大している四半期である点には留意が必要だ。
現金及び短期投資は期末時点で20億ドルとなり、前四半期末から7.59億ドル減少した。これは主に長期債務の返済や事業拡大に伴う投資が背景にあるとみられるが、詳細な内訳の記載はない。
今後の見どころ
最大の焦点は、マーベルによる買収の行方である。会社側は、両社の株主の承認と各国の審査を経て、完了まで12〜18か月ほどかかる見込みを示している。完了までの間は、以下に挙げる業績の伸びがそのままLITEの株価に表れるとは限らない点に注意したい。
次四半期は前四半期比で約3.5億ドルの増収を見込んでおり、CEOのマイケル・ハールストン氏はこれを「2年前の会社全体の四半期売上高を上回る規模」と表現している。この規模の増収が実際に達成されるかが、成長の持続性を測る最初の試金石になる。
また、OCS事業について会社は「数十億ドル規模の年間売上」へ成長する可能性に言及しており、今後の四半期でこの事業セグメントの具体的な進捗や新規案件の積み上げが注目点となる。あわせて、クラウドモジュール事業の粗利率改善が続くかどうかも収益性トレンドを占う材料になるだろう。
出典
LUMENTUM ANNOUNCES FIRST QUARTER OF FISCAL YEAR 2027 FINANCIAL RESULTS
LITE 2026年Q4決算:売上高が前年同期比109%増の10億ドル超、AI需要が本格的に業績を押し上げる
発表日:2026/08/11
本決算のポイント
ルメンタム・ホールディングスの2026年第4四半期は、売上高が前年同期比109.3%増、前四半期比24.5%増の10.06億ドルに達し、四半期として初めて10億ドルの節目を超えた。GAAP粗利率は47.4%、非GAAP粗利率は50.4%まで改善し、非GAAP営業利益率も36.6%と前年同期の15.0%から大幅に向上している。
一方でGAAP損益は転換社債の一部を株式化したことに伴う一時的な非資金性の債務消滅損失78億ドルが発生し、GAAP純損失は71.6億ドル(1株あたり84.65ドルの損失)となった。この損失はあくまで会計上の一時要因であり、事業実態を示す非GAAP純利益は3.26億ドル(1株あたり3.23ドル)と前年同期の6300万ドルから5倍以上に伸びている。
通期でも売上高は前年比83.2%増の30.1億ドルとなり、非GAAP営業利益率は9.7%から29.8%へ急伸した。AI関連の光学需要が事業全体を構造的に押し上げていることが、四半期・通期の両方で裏付けられた決算といえる。
抑えておくべきKPI
- 売上高: 10.06億ドル(前年同期比109.3%増、前四半期比24.5%増)
- 非GAAP営業利益率: 36.6%(前年同期15.0%、前四半期32.2%)
- 非GAAP純利益: 3.26億ドル、1株あたり3.23ドル(前年同期6300万ドル、1株あたり0.88ドル)
- 製品別売上(Components/Systems): Componentsが6.49億ドル(前年同期比102.7%増)、Systemsが3.57億ドル(前年同期比122.6%増)
投資家目線のインサイト
今回の成長はComponents・Systemsの両部門でともに前年比100%を超える伸びを見せており、特定製品への一時的な需要ではなく事業全体に広がる構造的な変化であることが読み取れる。経営陣もOCSソリューションやクラウドモジュール事業での1.6T対応、超高出力CPOレーザー需要の拡大、ELSモジュールの初回受注などを挙げ、AIデータセンター内の光接続需要が本格的に立ち上がり始めていると説明している。
GAAP上の純損失は一見大きな懸念に見えるが、その要因は78億ドルの一時的な非資金性の債務消滅損失であり、事業のキャッシュ創出力そのものは損なわれていない。現金・短期投資は27億ドルと四半期末で前四半期から4.3億ドル減少した一方、通期では前年末から19億ドル増加しており、転換社債の株式化を通じて財務基盤は大きく強化された形だ。
粗利率・営業利益率の改善ペースも顕著で、非GAAP粗利率は前年同期の37.8%から50.4%まで、非GAAP営業利益率は15.0%から36.6%まで拡大している。単なる需要増だけでなく、収益性そのものが構造的に改善している点が今回の決算の質の高さを示している。
今後の見どころ
会社側は2027年度第1四半期について、売上高12.25億〜12.75億ドル、非GAAP営業利益率39.5%〜40.5%、非GAAP希薄化後1株当たり利益4.05〜4.35ドルという強いガイダンスを示した。経営陣は売上ガイダンスの中央値が「目標モデルに四半期以上前倒しで到達する」水準だとコメントしており、成長の勢いが一段と加速する見通しを示している。
一方で、AI関連需要への依存度が高まる中、四半期ごとの製品ミスチェンジが利益率に与える影響や、OCSやクラウドモジュールなど新しい成長ドライバーの立ち上がり具合が今後の実行力を測る材料になる。次四半期のガイダンス達成状況と、Components・Systems両部門の成長バランスに注目したい。
出典
LUMENTUM ANNOUNCES FOURTH QUARTER AND FULL FISCAL YEAR 2026 RESULTS
それより前の決算と、発表後の株価の動きは「ルメンタム・ホールディングス(LITE)の決算まとめ」にまとめています。

まとめ
ルメンタム・ホールディングス(LITE)は、AIデータセンターで使われるレーザー、光トランシーバー、光回線スイッチを作る米国企業です。2026年7〜9月期の売上は前年同期の2倍以上になり、会社は10〜12月期にさらに約3.5億ドルの増収を見込んでいます。
一方で、マーベルがLITE 1株に MRVL 4.5株を渡す株式交換で、ルメンタムを買収することで合意しました。完了は2028年前半の見込みで、それまでのLITEの株価は、マーベルの株価と、各国の審査が順調に進むかに左右されやすくなります。
次の決算(2027年2月上旬の見込み)では、15.75億〜16.25億ドルの売上の見通しを達成できたかと、買収の審査の進み具合が、今後を見るうえでの節目になります。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。