このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- コヒレント(COHR)の株価
- コヒレント(COHR)とは何の会社?
- コヒレント(COHR)の主力製品やサービスは?
- 売上の8割がAIデータセンターに:光トランシーバーで伸びる理由
- 伸びを支える重い資金:在庫・設備・借入
- 産業事業を小さくして、利益率を上げる
- コヒレント(COHR)のビジネスモデルは?
- 取引市場は?
- コヒレント(COHR)のセクター、業種、属するテーマは?
- 配当は?
- コヒレント(COHR)の競合企業は?
- コヒレント(COHR)の競合との差別化要素と優位性は?
- コヒレント(COHR)のリアルタイム株価チャート
- コヒレント(COHR)の業績について
- コヒレント(COHR)の将来性と今後の見通しは?
- COHR 2027年Q1決算:売上高50%増で最高益、AIデータセンター需要が成長を牽引
- COHR 2026年Q4決算:データセンター事業が牽引し増収増益、次期売上ガイダンスも一段高へ
- まとめ
はじめに
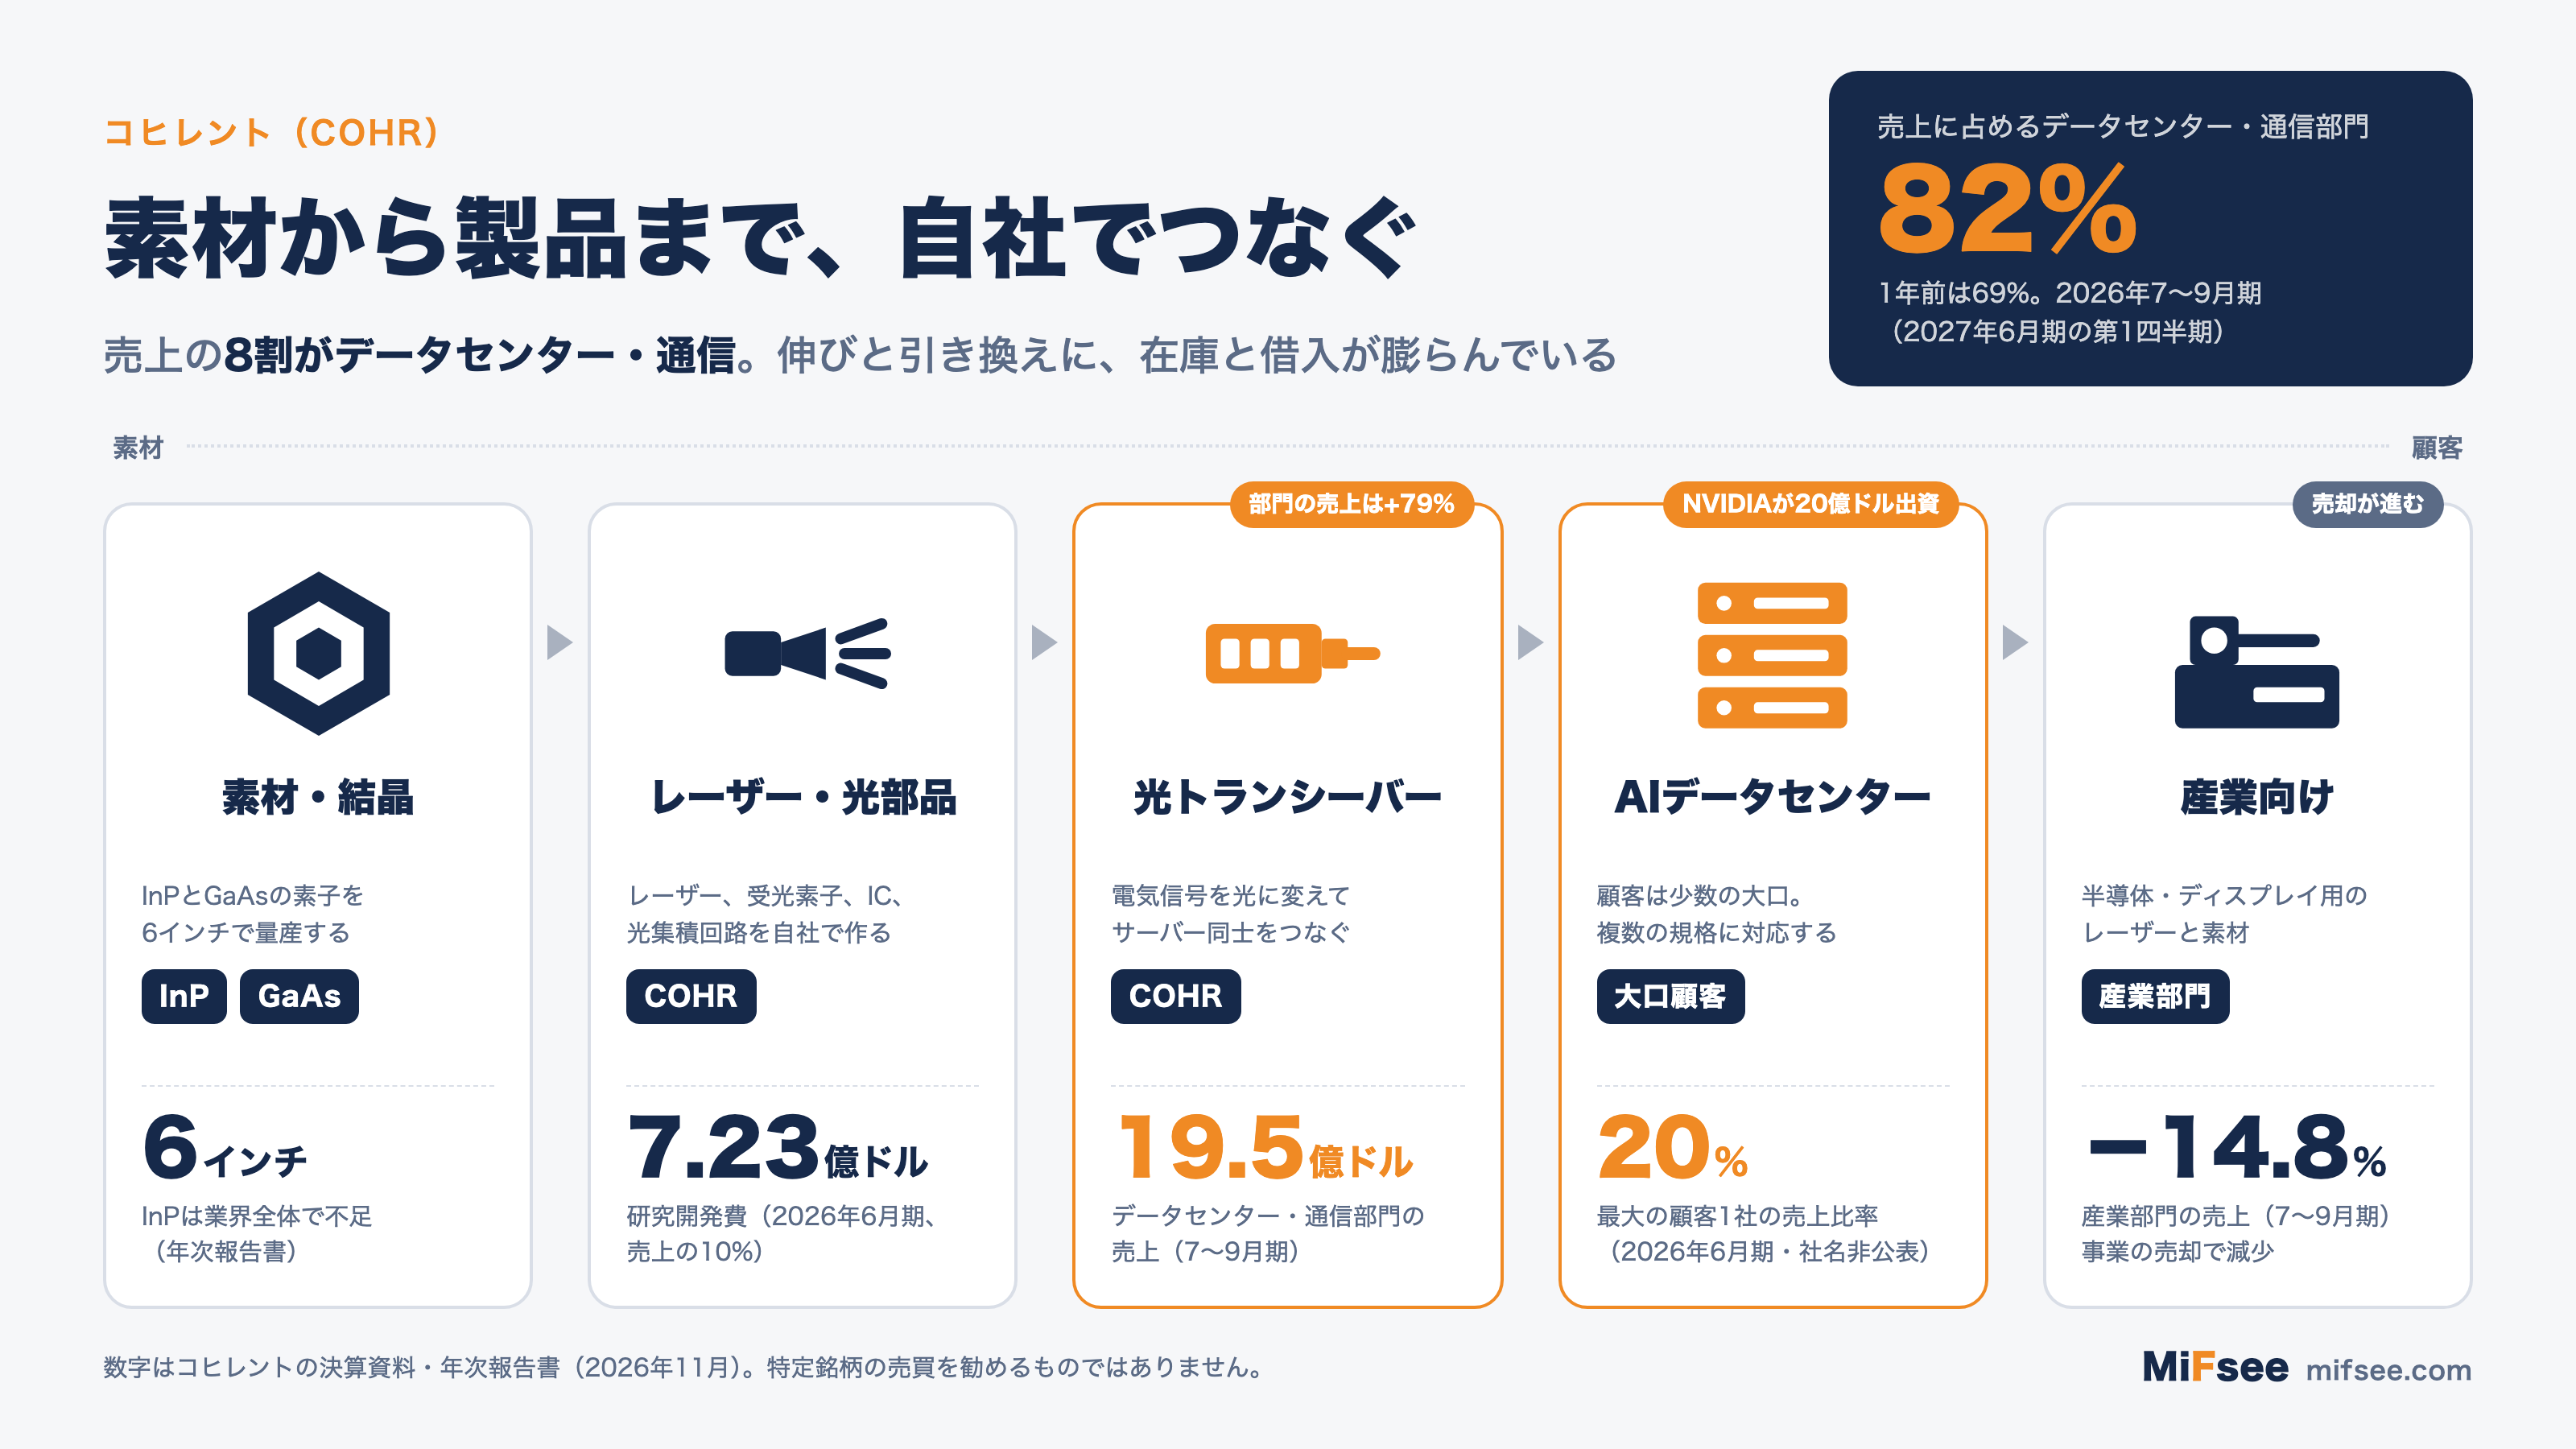
コヒレント(COHR)は、AIデータセンターの中でサーバー同士を光でつなぐ「光トランシーバー」や、その部品になるレーザー、特殊な素材を、自社の工場で作る米国の会社です。2026年7〜9月期(2027年6月期の第1四半期)の売上は23.7億ドルで、前年同期比49.9%増えました。このうちデータセンター・通信部門が19.5億ドルで、売上の82%を占めます。1年前の割合は69%でした。
一方で株価は、決算の翌日の2026年11月5日に前日比13.0%下がって169.76ドルで引けました。終値ベースで過去1年の最高値だった2026年6月2日の426.89ドルからは、約6割下にあります。売上も利益も大きく伸びているのに株価が崩れた背景には、伸びの裏で、在庫と設備と借入が売上以上の勢いで膨らんでいる事情があります。
本記事では、AI向けの光トランシーバーでどこまで伸びるのか、その伸びを支える設備・在庫・借入がどれだけ重くなったのかを軸に、事業の仕組み、産業向け事業の整理、リスクを、年次報告書(10-K)・四半期報告書(10-Q)と決算資料から確かめます。旧版の記事にあった古い数字や誤りは、今回の書き直しで直しました。
コヒレント(COHR)の株価
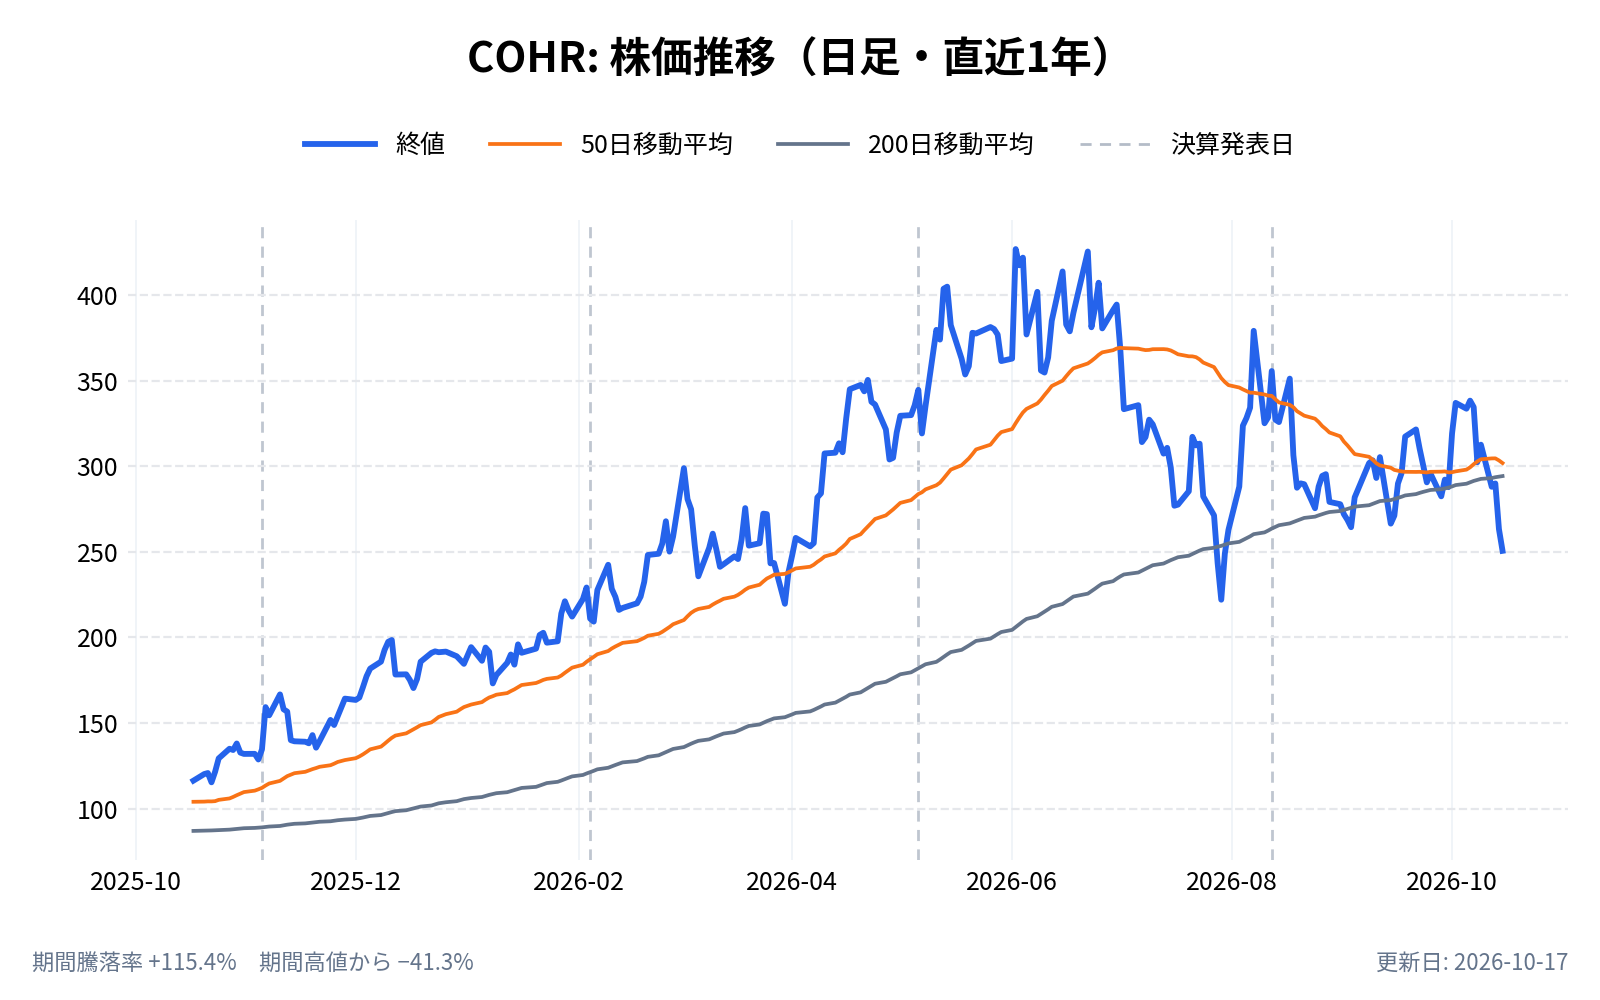
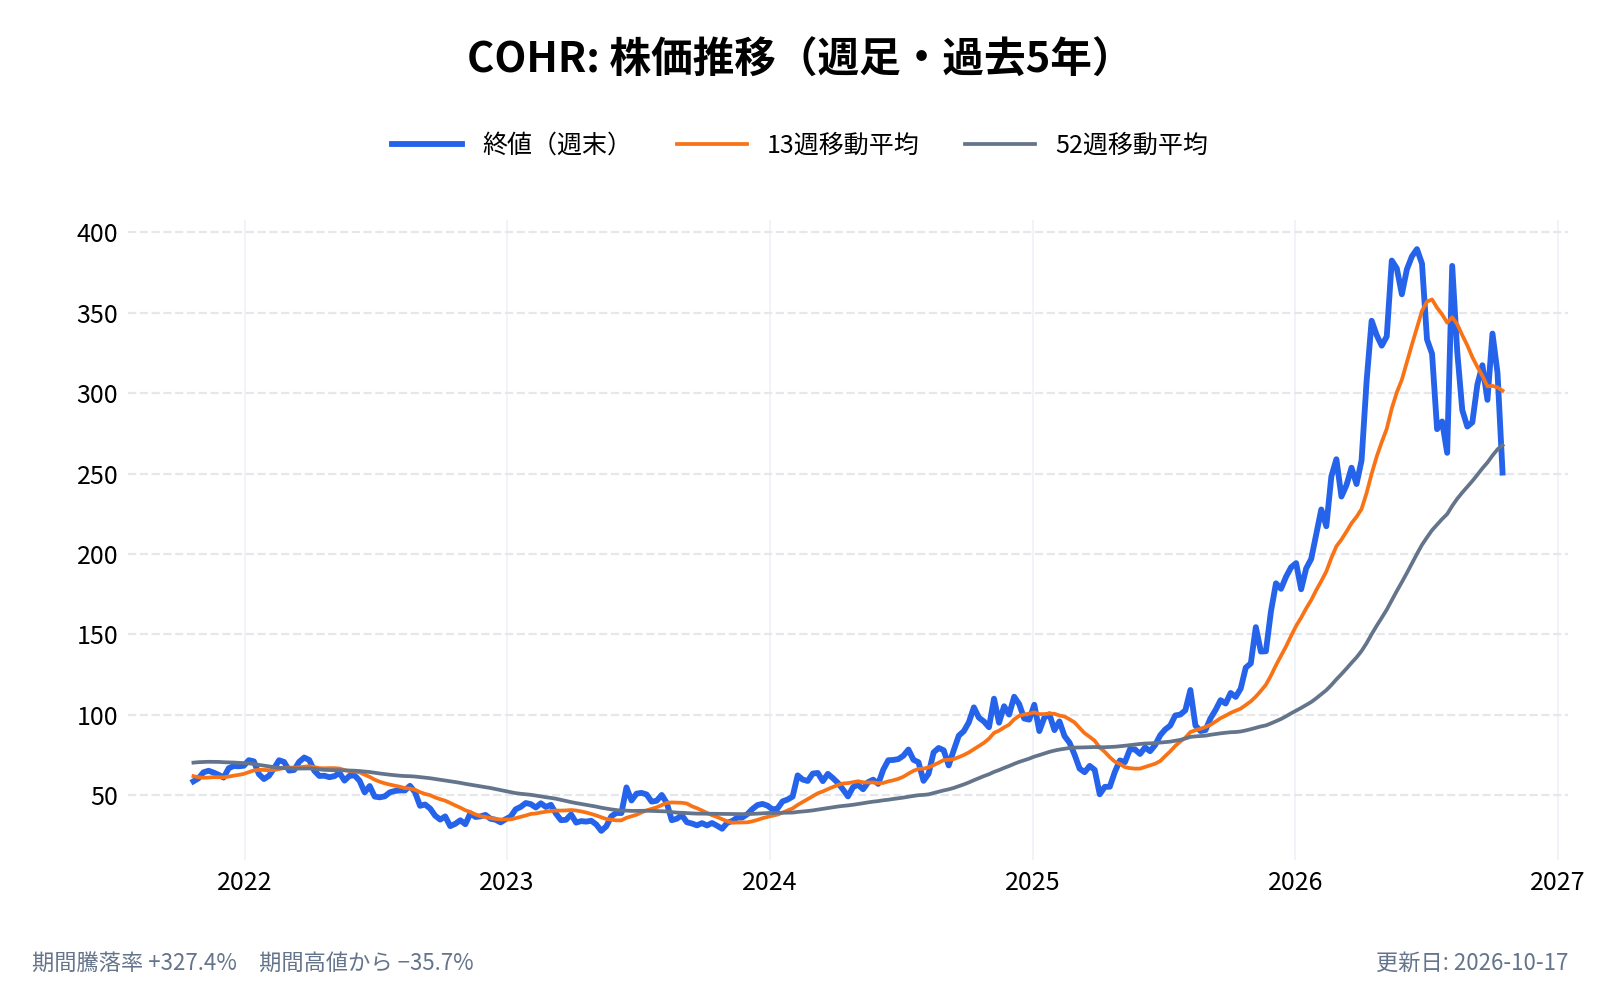
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
コヒレント(COHR)とは何の会社?
コヒレント(Coherent Corp.)は、レーザー、光トランシーバー、光・光電子の部品、特殊な素材を、素材の段階から自社で作る垂直統合型のメーカーである。10-Kは自社を、データセンター・通信・産業の市場に向けて製品を作る「垂直統合の製造会社」と説明している。本社は米国ペンシルベニア州サクソンバーグにあり、製造・研究の拠点は米国のほか中国、マレーシア、ベトナム、ドイツ、フィリピンなどに広がる。
会社は2022年7月1日に、レーザー大手のCoherent, Inc.を買収した(10-Kの添付書類にある合併契約の当事者は、II-VI IncorporatedとCoherent, Inc.)。今の社名はその合併の流れを引き継いでいる。旧版の記事は「1966年設立」「対等合併」と書いていたが、会社自身は「1971年に創業」と説明している(2026年11月の決算発表)。
- 会社名: Coherent Corp.
- 創業: 1971年(会社の説明)
- 本社: ペンシルベニア州サクソンバーグ
- 代表者: ジム・アンダーソン(Jim Anderson)。CEO(2024年6月就任)。CFOはシェリー・ルーサー(Sherri Luther、2024年9月就任)
- 従業員: 約5万1,000人(2026年6月末)。製造部門が89%、研究開発が6%、販売・管理が5%。地域別ではアジア太平洋が約4万4,600人
- 売上高: 71.2億ドル(2026年6月期)
- 公式サイト: https://www.coherent.com
製造の人員の大半がアジアにいる点は、後の「リスク」の節で触れる。
コヒレント(COHR)の主力製品やサービスは?
2025年7月、会社は報告の区分を作り直し、今は2つの部門で業績を出している(10-K)。
| 部門 | 主な製品 | 2026年7〜9月期の売上 | 前年同期比 | 部門利益(売上比) |
|---|---|---|---|---|
| データセンター・通信 | 光トランシーバー、CPO、光回線スイッチ、レーザー素子 | 19.5億ドル | +79.1% | 5.09億ドル(26.1%) |
| 産業 | レーザー、光学部品、特殊な素材 | 4.19億ドル | −14.8% | 1.22億ドル(29.1%) |
| 合計 | 23.7億ドル | +49.9% |
出典:2026年7〜9月期の決算発表、10-Q。部門利益は本社の共通費や株式報酬などを配分する前の数字
データセンター・通信部門
中心は光トランシーバーである。サーバーやスイッチの電気信号を光に変え、光ファイバーで数メートルから数十キロ先へ送る部品で、AIのデータセンターではGPUを大量につなぐために使われる。10-Kは、イーサネット、InfiniBand、NVIDIAのNVLinkなど複数の規格に対応する品ぞろえを持つと書く。研究開発の項目には、800Gと1.6Tのトランシーバー、チップと光を一体にする「CPO」、AI向けの光回線スイッチ(OCS)が並ぶ。
産業部門
半導体の製造装置やディスプレイの製造装置に使うレーザー(エキシマレーザーなど)、金属を溶接・加工するレーザー、生命科学の計測機器向けの光学部品、熱を扱う素材やセラミックスなどを作る。10-Kによると、EVの電池の溶接や医療機器の微細加工、金属の3Dプリンターにも使われている。炭化ケイ素(SiC)の基板は、子会社のSilicon Carbide LLCが手がける。
売上の8割がAIデータセンターに:光トランシーバーで伸びる理由
四半期ごとに加速している
データセンター・通信部門の売上は、四半期を追うごとに前の四半期との差が開いている。
| 四半期 | 売上 | 前の四半期比 |
|---|---|---|
| 2025年7〜9月期 | 10.9億ドル | |
| 2025年10〜12月期 | 約12.1億ドル | +10.8% |
| 2026年1〜3月期 | 13.6億ドル | +12.7% |
| 2026年4〜6月期 | 16.2億ドル | +18.6% |
| 2026年7〜9月期 | 19.5億ドル | +20.9% |
出典:各四半期の決算発表。2025年10〜12月期は、2026年6月期の通期(52.75億ドル)から他の3四半期を引いた計算値
10-Kは、この伸びの主因をAIデータセンター向けの需要とし、とくにトランシーバーを挙げている。2026年6月期の部門売上は52.75億ドル(前の年から40%増)、部門利益は13.3億ドル(同47%増)だった。
結晶から自社でつなぐ強みと、足りない材料
10-Kは、コヒレントの差別化を、技術の深さと幅広い製品、それを量産の規模で届けられる力と説明している。トランシーバーの中に入るレーザー、受光素子、IC、光学部品、放熱部品、光集積回路(PIC)の多くを自社で設計・製造している。一方で、InP(インジウムリン)の基板やDSP(信号処理のチップ)などは外部から買っている(10-K)。
そのInPが、業界全体で足りていない。10-Kは、テキサス州シャーマンのInPの生産能力を広げているのは増えた顧客の需要と、業界全体の不足に応えるためと書く。シャーマンの工場は延べ約70万平方フィートで、会社の米国の拠点で最大である。2026年6月期には、この拡張に対して米国のCHIPS法から5,000万ドルの暫定的な支援の合意(覚書)も得た。
NVIDIAとの契約と20億ドルの出資
2026年3月2日、会社はNVIDIAと複数年の戦略契約を結んだ。10-Kによると、非独占の契約で、複数十億ドル規模の購入コミットメントと、先端のレーザーと光ネットワーク製品の将来の供給枠を含む(どちらの側が何を買うのかの説明は、10-Kに書かれていない)。同じ日にNVIDIAは、コヒレントの株を7,788,161株、1株256.80ドル(計20億ドル)で買った。この株には6か月の売却禁止期間がついていた(10-K)。
10-Kは、この契約が将来、重い現金の支出を生みうることも認めている。2030年までの生産量を満たすために、設備、人員、運転資金の追加の投資が要りうるからである。NVIDIAからの資金と需要は、同時に設備と在庫の負担の源でもあるといえる。
顧客は絞られている
10-Kによると、2026年6月期は売上の20%を占める顧客が1社、12%を占める顧客が1社あり、両社とも主にデータセンター・通信部門の顧客である。社名は明かされていない。前の期(2025年6月期)は、10%の顧客と12%の顧客が各1社だった。
伸びを支える重い資金:在庫・設備・借入
3か月で在庫が7.6億ドル、設備が7.8億ドル増えた
2026年7〜9月期は、売上が前の四半期から15.9%増えた。その同じ期間に、貸借対照表の主な項目は、売上を上回る勢いで膨らんだ。
| 項目 | 2026年6月末 | 2026年9月末 | 増減 |
|---|---|---|---|
| 在庫 | 25.8億ドル | 33.4億ドル | +29.5% |
| 有形固定資産 | 30.0億ドル | 38.7億ドル | +29.0% |
| 買掛金 | 19.1億ドル | 25.1億ドル | +31.5% |
| 総借入 | 32.2億ドル | 40.0億ドル | +24.1% |
| 現金と短期投資 | 19.9億ドル | 17.5億ドル | −11.8% |
出典:2026年7〜9月期の決算発表(貸借対照表)、10-Q(借入の内訳)。増減は筆者の計算。現金と短期投資は、使途が限られる制限付き現金(約5.8億ドル)を含まない
在庫33.4億ドルのうち、仕掛品が20.1億ドルで、6月末の15.6億ドルから4.5億ドル増えた(10-Q)。四半期の売上原価(14.4億ドル)の2.3倍にあたる量である。会社は、需要に合わせて生産を増やすためと説明している。
営業のキャッシュは出ていき、借入が増えた
2026年7〜9月期の営業キャッシュフローは、マイナス9,270万ドルだった(前年同期はプラス4,600万ドル)。設備投資は7億7,550万ドルで、前年同期の1億390万ドルの7倍を超える。差し引きのフリーキャッシュフロー(営業キャッシュフローから設備投資を引いた額、筆者の計算)は、マイナス8.7億ドルになる。
足りない分は借入で賄った。2026年6〜8月に、海外の子会社が現地の金融機関と無担保の融資枠を結んだ。9月末の借入残高は、合計約8億ドル(約9.5億ドルの枠で5.98億ドル、約4.75億ドルの枠で2.05億ドル)である(10-Q)。この借入は子会社の借入であり、親会社のコヒレントは保証していない。
一方で、2026年6月期は、この重さに備える動きが先に出ていた。
- 株式の発行: NVIDIAへ20億ドル(2026年3月)
- 優先株の転換: 2025年10〜12月期に、Series B優先株(計21.5億ドル分)が普通株3,010万株に転換された。優先株の配当は2025年11月に免除され、今は無い
- 設備投資: 2026年6月期は11.0億ドル(前の期は4.4億ドル)
- 営業キャッシュフロー: 2026年6月期は7,950万ドル(前の期は6.3億ドル)
10-Kは、2026年6月末の時点で、仕入先への購入のコミットメントが約118億ドルあると記す。コヒレントの株主資本(109億ドル、2026年6月末)を上回る規模である。会社は、手元の資金と営業のキャッシュと借入の枠で、少なくとも12か月は足りるとみている(10-K、10-Q)。
「売上は先、現金は後」をどう読むか
売上が増えている間は、在庫と設備は将来の売上の素になる。ただし、需要が見込みを下回ると、在庫が余り、設備が空く。10-Kのリスクの項目も、仕入先への購入の約束は取り消せないものがあり、需要が落ちたときに在庫や費用を調整しにくくなると書いている。
この資金繰りを次の決算で確かめるときは、売上の伸びより先に、在庫と営業キャッシュフローの動きを見ることになる。
産業事業を小さくして、利益率を上げる
2つの事業を売った
産業部門の売上は、2026年6月期に10%減って18.4億ドルになり、2026年7〜9月期は前年同期比14.8%減った。10-Qは、減少の主因を事業の売却としている。
- 2025年9月2日: 航空宇宙・防衛の事業を約4億ドルで売却。売却益は1.15億ドル
- 2026年1月30日: ドイツ・ミュンヘンの製品部門を売却。売却に伴う損失は9,600万ドル
- 2026年4〜6月期: さらに1事業を「売却予定」に分類した(10-K)
売上が減る一方で、部門利益は逆に増えている。
| 2026年7〜9月期 | 2025年7〜9月期 | |
|---|---|---|
| 産業部門の売上 | 4.19億ドル | 4.91億ドル |
| 産業部門の利益 | 1.22億ドル | 1.17億ドル |
| 利益率 | 29.1% | 23.8% |
| (参考)データセンター・通信部門の利益率 | 26.1% | 24.7% |
出典:10-Q。利益率は筆者の計算
産業部門の利益率は、データセンター・通信部門を上回った。10-Qは、売却に加え、価格の見直しと製造費の低下が利益を押し上げたと説明している。
会社全体の利益率の上がり方
会社全体の粗利益率(GAAP)は、2026年7〜9月期に39.1%で、前年同期から2.54ポイント上がった。10-Qは理由として、データセンター・通信部門の部品費の低下、製造の効率、歩留まりの改善、価格の見直し、償却費の減少、産業部門の事業売却を挙げている。つまり、粗利益率の上昇は、本業の改善と、事業の売却による入れ替えが混ざった結果であり、すべてが「AI向けの伸び」によるものとは限らない。
会社が示すpro forma基準の売上成長率は、同じ期に56%と、実績の49.9%より約6ポイント高い。pro formaの定義は決算発表に書かれていないが、売却した事業を除いた比較とみられる(筆者の推測)。
産業のレーザー事業にひそむ小さな余裕
10-Kには、気になる記載がある。産業のレーザー事業(Lasersの報告単位、のれん約31億ドル)について、2026年4月1日時点の公正価値が帳簿価額を上回る幅は「約8%」にとどまる。会社は、現時点で減損は不要としたが、前提や業績の変化に敏感とも書いている。10-Kは、この評価が将来の売上と粗利益率の見通しに大きく左右されると書く。産業部門の売上が売却で減る中で、見通しの置き方が問われる項目である。
コヒレント(COHR)のビジネスモデルは?
大口の顧客と長期の契約
10-Kによると、販売は直販の営業部隊と、代理店・販売店を通じて行う。戦略として、市場をリードする企業と長期の販売契約を結び、計画的に生産することを掲げている。
地域別の売上
顧客の本社の所在地で分けた売上は、次のとおりである。
| 地域 | 2026年7〜9月期 | 売上に占める割合 | 前年同期比 |
|---|---|---|---|
| 北米 | 15.9億ドル | 67.2% | +59.0% |
| 欧州 | 2.7億ドル | 11.4% | +40.7% |
| 中国 | 3.1億ドル | 12.9% | +71.7% |
| 日本 | 8,830万ドル | 3.7% | −24.1% |
| その他 | 1.1億ドル | 4.8% | +21.2% |
出典:10-Q。割合と前年同期比は筆者の計算
中国の売上は、前年同期より7割増えた。製造の面でも中国の存在は大きく、10-Kの拠点の一覧で、最大の拠点は中国の約585万平方フィートである(米国で最大のシャーマンは約70万平方フィート)。
製品を作って売る
売上の中心は、トランシーバーや部品、レーザー、素材といった製品の販売である。10-Kは、データセンター向けのトランシーバーを除くと、業界標準の製品はほとんどないと書いている。顧客ごとに仕様を詰める製品が多く、そのぶん長期の関係が前提になる(筆者の推測)。
取引市場は?
コヒレントの株式は、ニューヨーク証券取引所(NYSE)で取引されている。ティッカーシンボルは「COHR」。2023年2月23日にナスダックから移った(10-K)。旧版の記事は「NASDAQに上場」と書いていたが、これは誤りである。発行済み株数は196,958,669株(2026年11月2日)で、2026年11月5日の終値169.76ドルで計算すると、時価総額は約334億ドルである。
コヒレント(COHR)のセクター、業種、属するテーマは?
セクター
情報技術
業種
光学部品・フォトニクス(光通信の部品、レーザー)
属するテーマ
AIデータセンター、光通信(光接続)、半導体製造装置向けの部材
同じテーマの銘柄
- 光通信・ネットワーク:ルメンタム・ホールディングス(LITE)、アリスタ・ネットワークス(ANET)、ファブリネット(FN)、シエナ(CIEN)、ヴィアヴィ・ソリューションズ(VIAV)、ブロードコム(AVGO)、AXT(AXTI)、クレド・テクノロジー(CRDO)、ほか1銘柄はテーマ記事で
- 半導体:アームホールディングス(ARM)、クオンタム・コンピューティング(QUBT)、ナビタス・セミコンダクター(NVTS)、シールSQ(LAES)、エヌビディア(NVDA)、アステラ・ラブス(ALAB)、マイクロン・テクノロジー(MU)、アドバンスド・マイクロ・デバイセズ(AMD)、ほか4銘柄はテーマ記事で
- AIデータセンター・AIインフラ:クアンタム(QMCO)、デル(DELL)、セレスティカ(CLS)、コアウィーブ(CRWV)、スーパーマイクロコンピュータ(SMCI)、TSMC(TSM)、マーベル・テクノロジー(MRVL)、ネビウス・グループ(NBIS)、ほか1銘柄はテーマ記事で
配当は?
普通株の配当は、これまで払ったことがなく、今後も払う予定はないと10-Kは書く。融資契約にも、配当を制限する条項がある。2026年6月期の「配当の支払い」1,140万ドルは優先株の配当で、2025年7〜9月期が最後である。優先株は2025年10〜12月期にすべて普通株へ転換され、今は存在しない。
コヒレント(COHR)の競合企業は?
10-Kは、競合の社名を挙げていない。「同じような製品を作るメーカーのほか、別の技術や製品が競合になりうる」と書く。比べられることが多い会社は、次のとおりである(筆者の整理)。
- ルメンタム(LITE): 光トランシーバー、光回線スイッチ、レーザーを作る。データセンター向けの光部品で最も近い競合。2026年11月2日にマーベルが全株式交換で買収すると発表した
- マーベル・テクノロジー(MRVL): 光トランシーバーの中で使う信号処理のチップを作る半導体の会社。ルメンタムを買収する側
- ブロードコム(AVGO): データセンター向けの光の部品や、チップと光を一体にする技術も手がける半導体の大手
- IPGフォトニクス(IPGP): 産業用のファイバーレーザーの大手。産業部門の溶接・加工用のレーザーで比べられる
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新
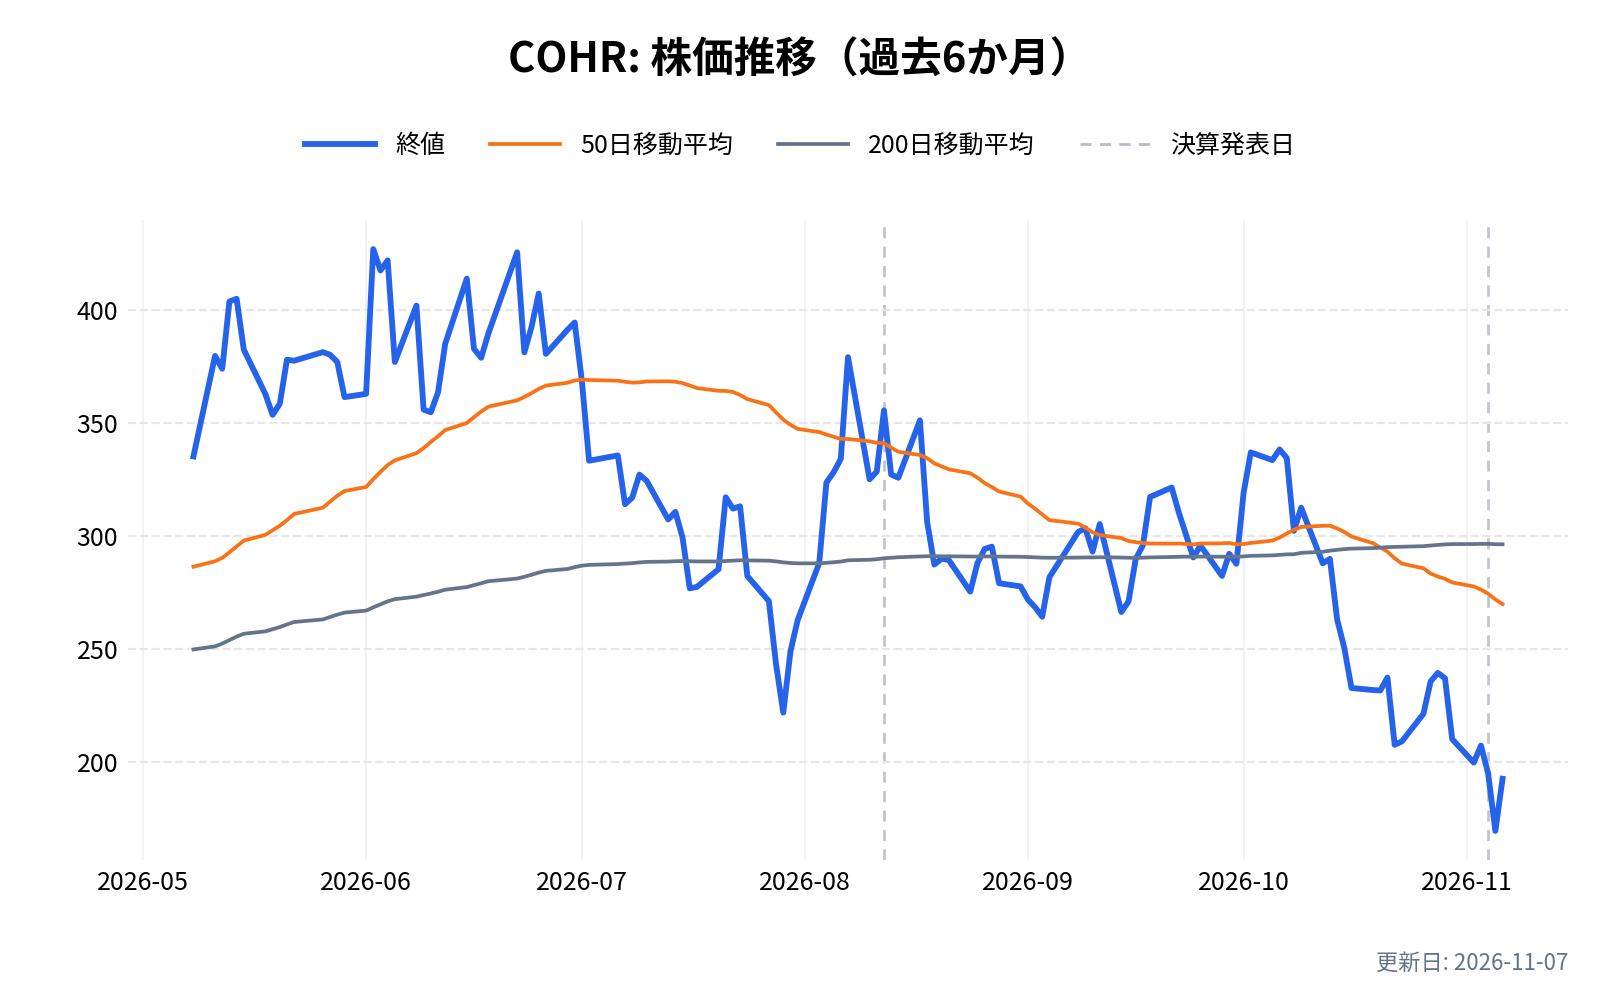
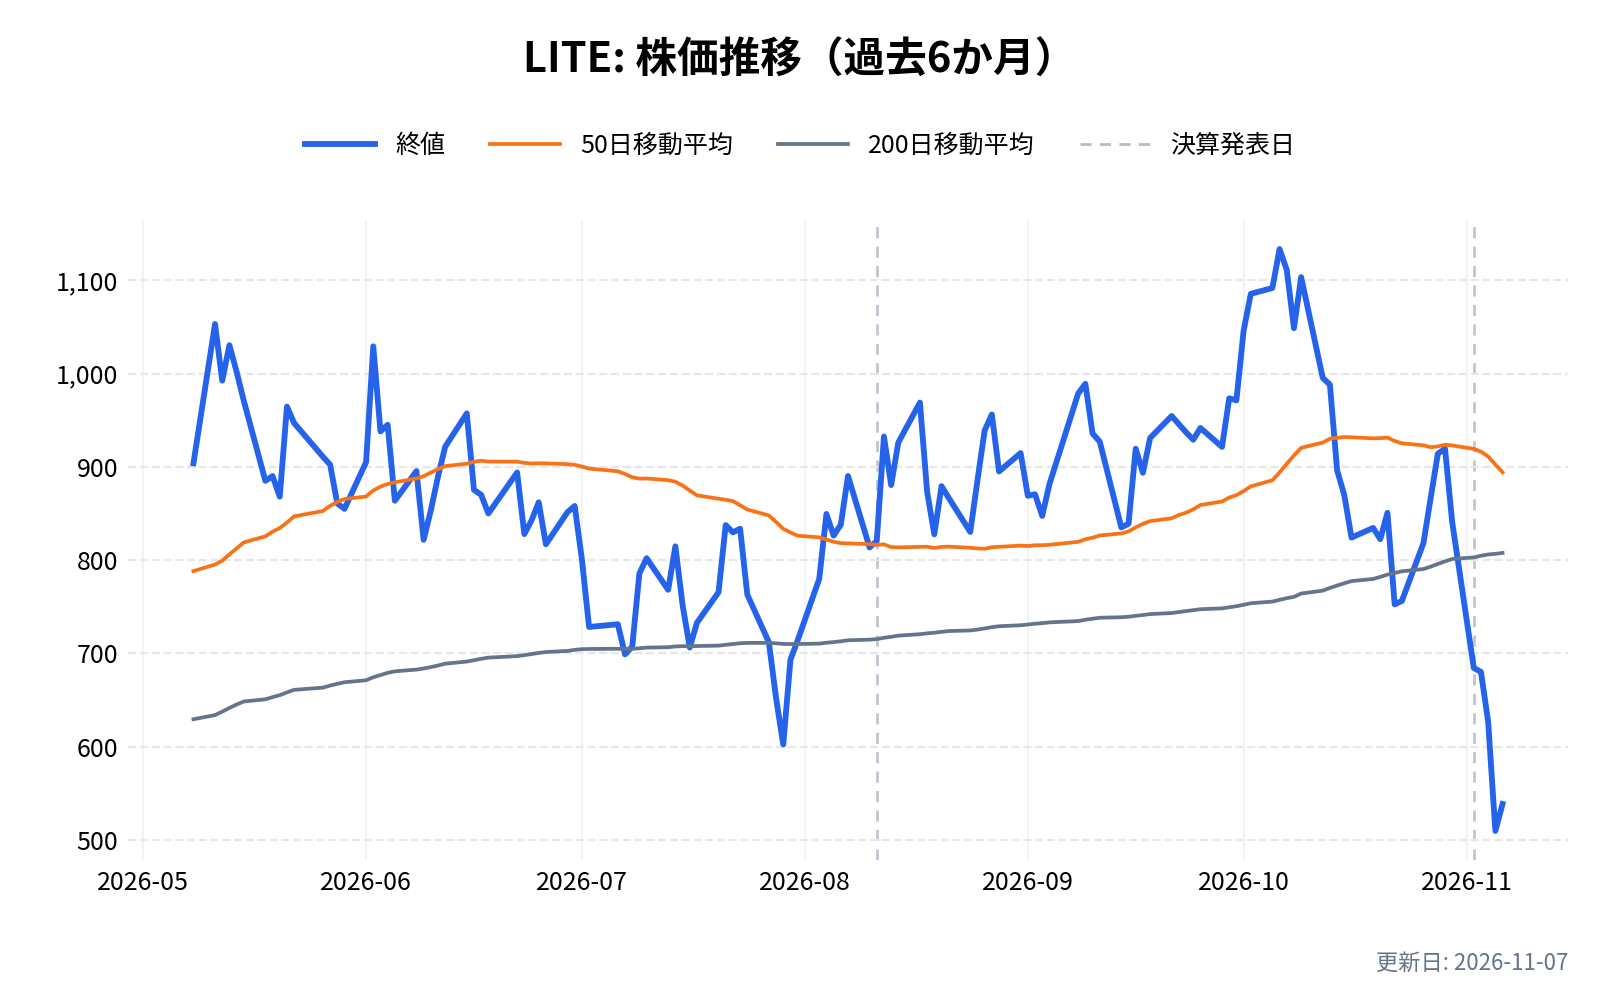
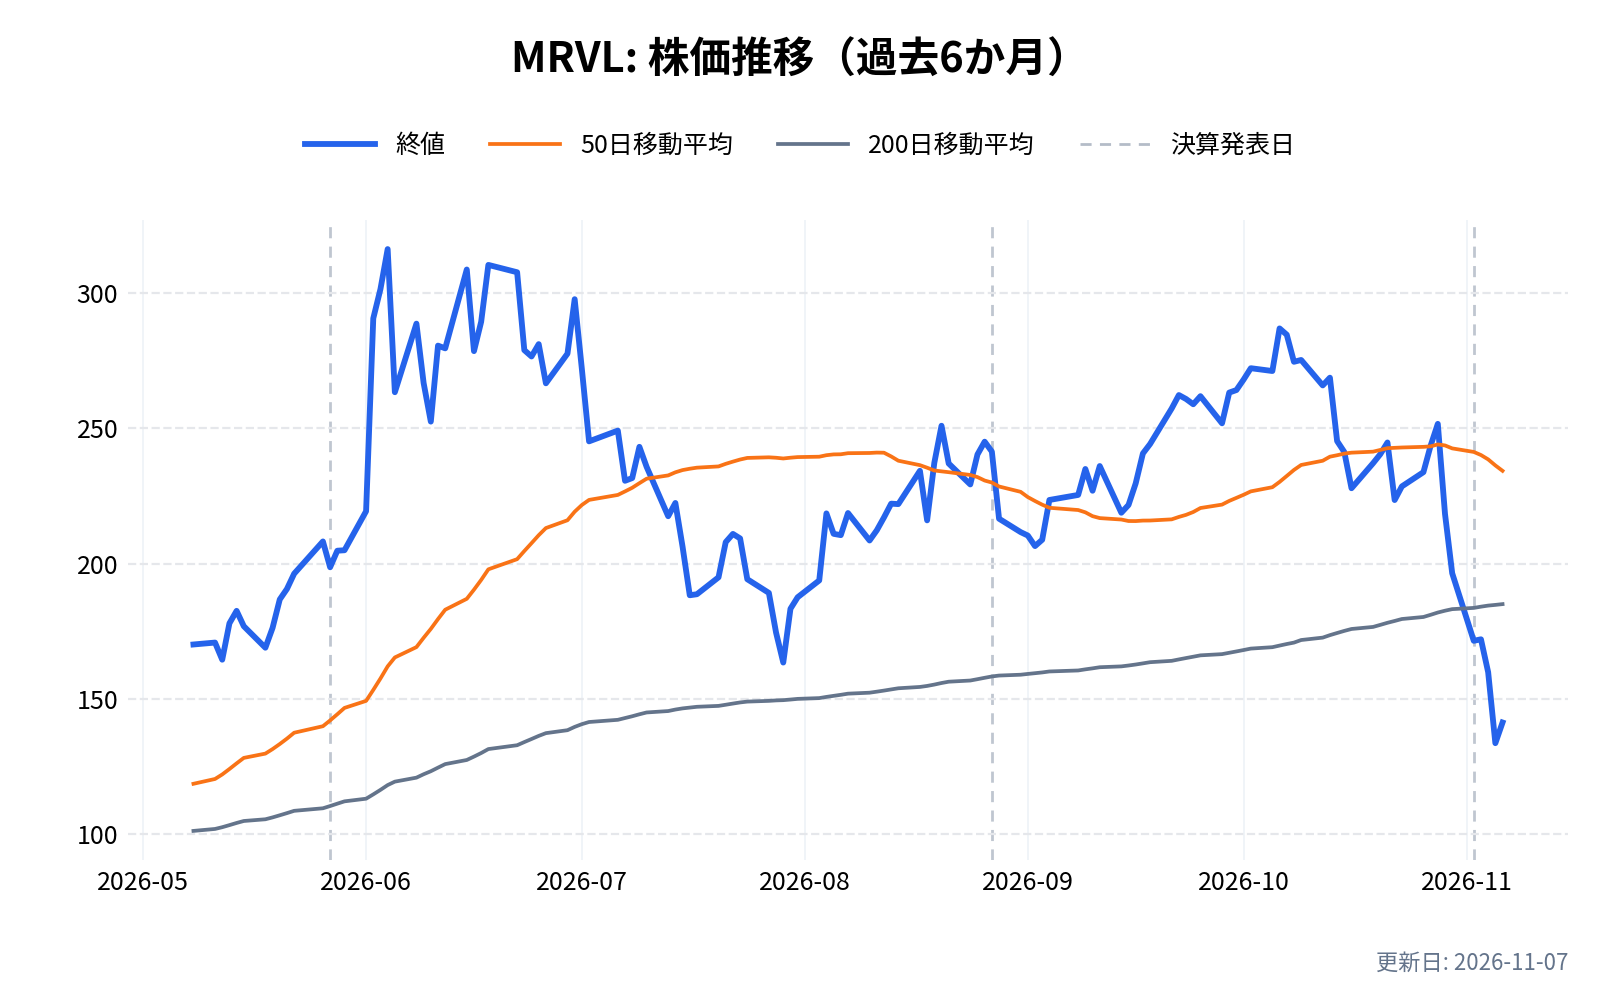
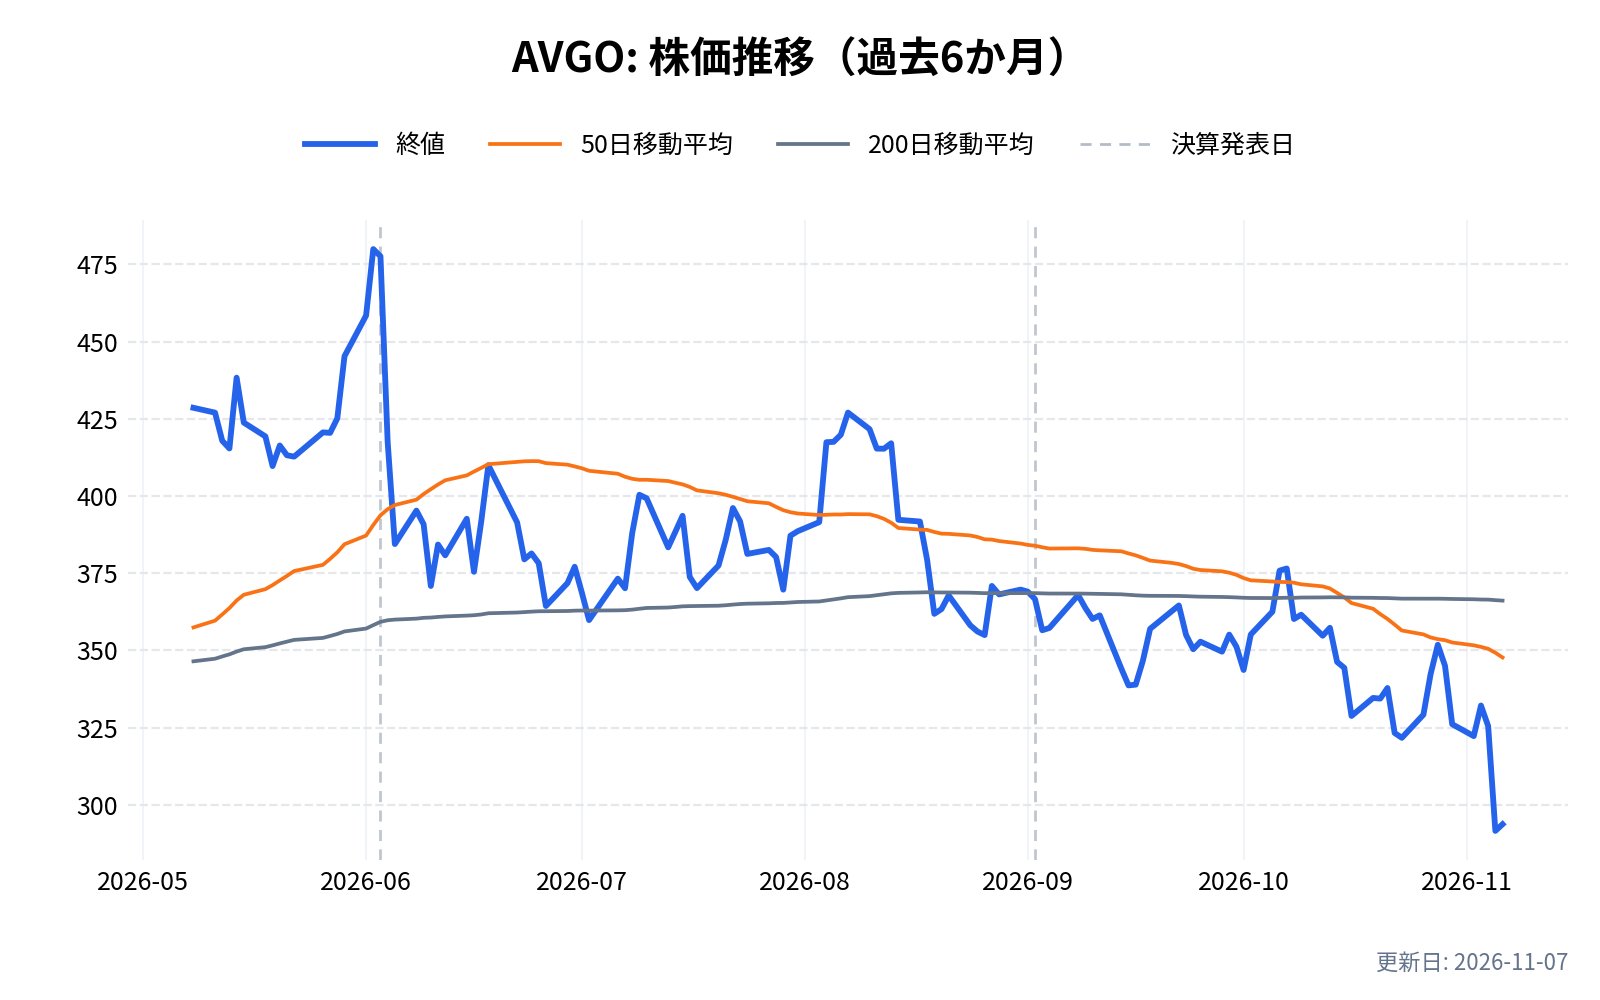
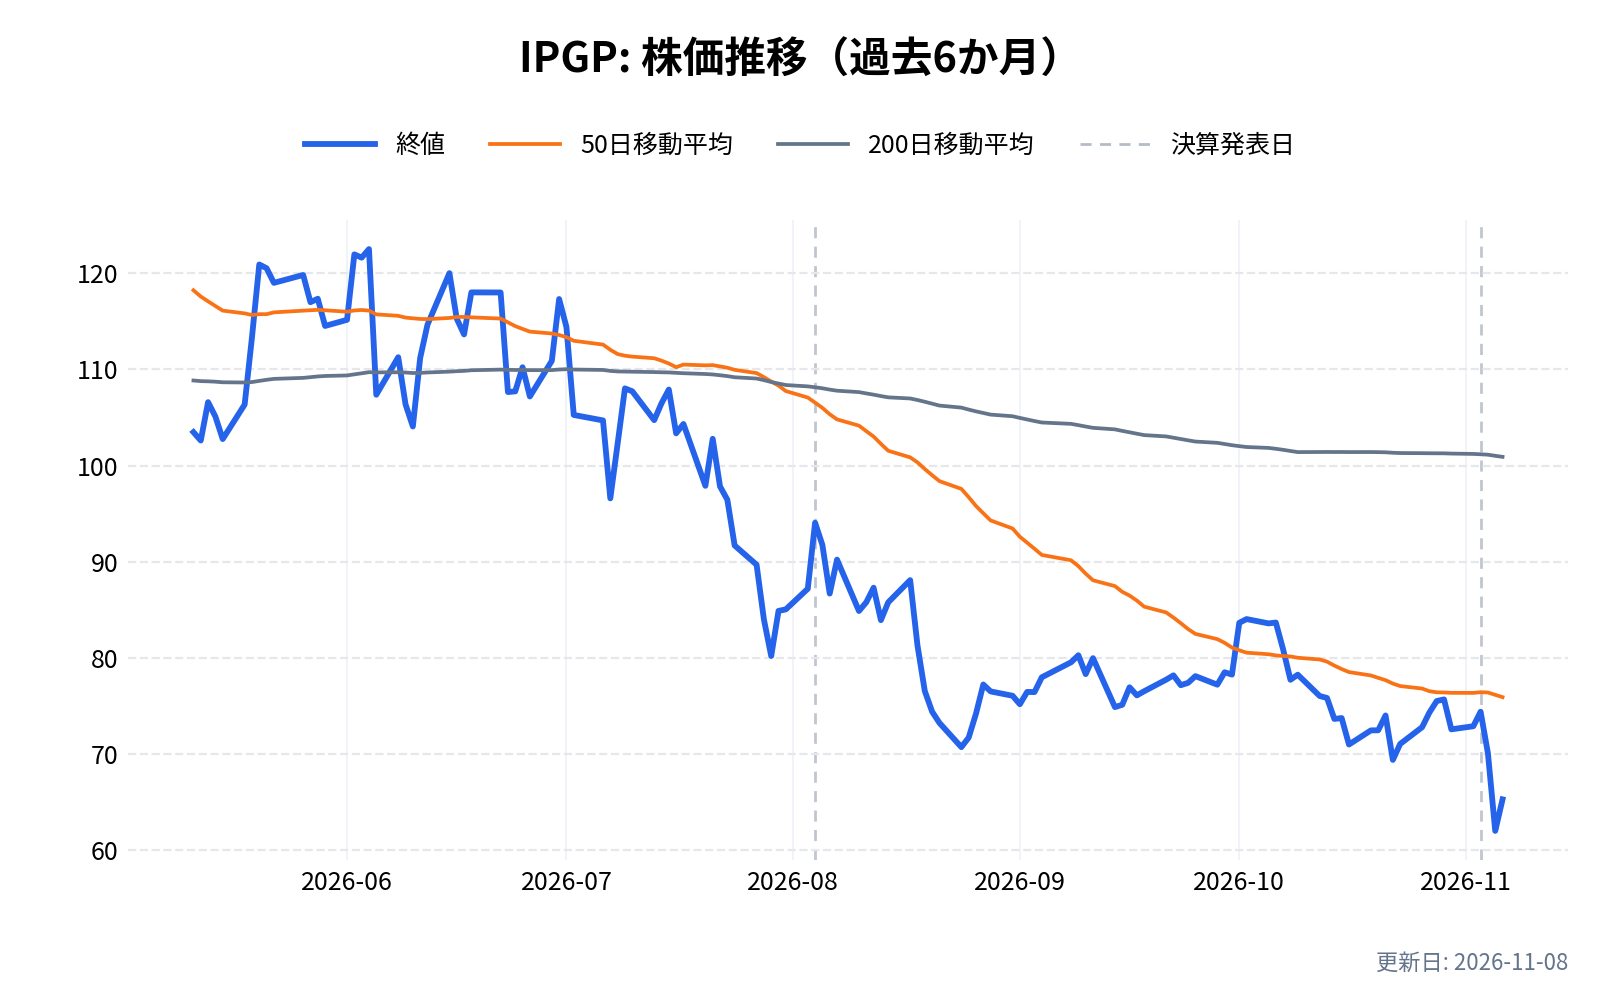
旧版の記事は、コヒレントを競合の少ない「稀少な企業」と書いていた。実際には、光トランシーバーの需要の拡大に合わせて、競合も設備を増やしている。マーベルによるルメンタムの買収が完了すれば(会社の見込みは2028年前半)、光部品の最大の競合が、信号処理のチップを持つ会社の傘下に入る。トランシーバーの専業として、コヒレントがどう位置づけられるかは、今後の見どころである(筆者の見方)。
コヒレント(COHR)の競合との差別化要素と優位性は?
素材からシステムまでの垂直統合
レーザー、受光素子、光集積回路、放熱部品といったトランシーバーの中核の部品を自社で作る。10-Kは、垂直統合と製造設備、量産の規模を、競争上の強みとして挙げている。
幅広い規格への対応
イーサネット、InfiniBand、NVIDIAのNVLinkなど、規格を問わない品ぞろえを持つと10-Kは書く。
複数地域の生産拠点
10-Kは、分散した製造拠点が、供給の安定を重視する顧客の間で強みになると書く。複数の地域の拠点は、関税や供給の混乱をある程度やわらげられるという説明である。
一方で、強みの裏には重い負担がある
垂直統合は、設備と人員の負担が大きい。2026年6月期の設備投資は11.0億ドルで、7〜9月期の1四半期だけで7.8億ドルである。製造の従業員が約4万6,000人(全体の89%)という規模も、需要が落ちたときの固定費の重さになる。強みの源泉である自社生産が、そのまま景気の波に対する弱みにもなるといえる。
コヒレント(COHR)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
コヒレント(COHR)の業績について
コヒレントの会計年度は6月末で終わる。2026年6月期は、2025年7月から2026年6月までの1年間である。決算は米国の取引終了後に発表され、近年は次の時期である。
- 第1四半期(7〜9月): 11月上旬(2026年は11月4日)
- 第2四半期(10〜12月): 2月上旬
- 第3四半期(1〜3月): 5月上旬(2026年は5月6日)
- 第4四半期・通期(4〜6月): 8月中旬(2026年は8月12日、10-Kは8月14日)
旧版の記事は第1四半期を「10月上旬〜中旬」と書いていたが、実際の発表は11月上旬である。
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
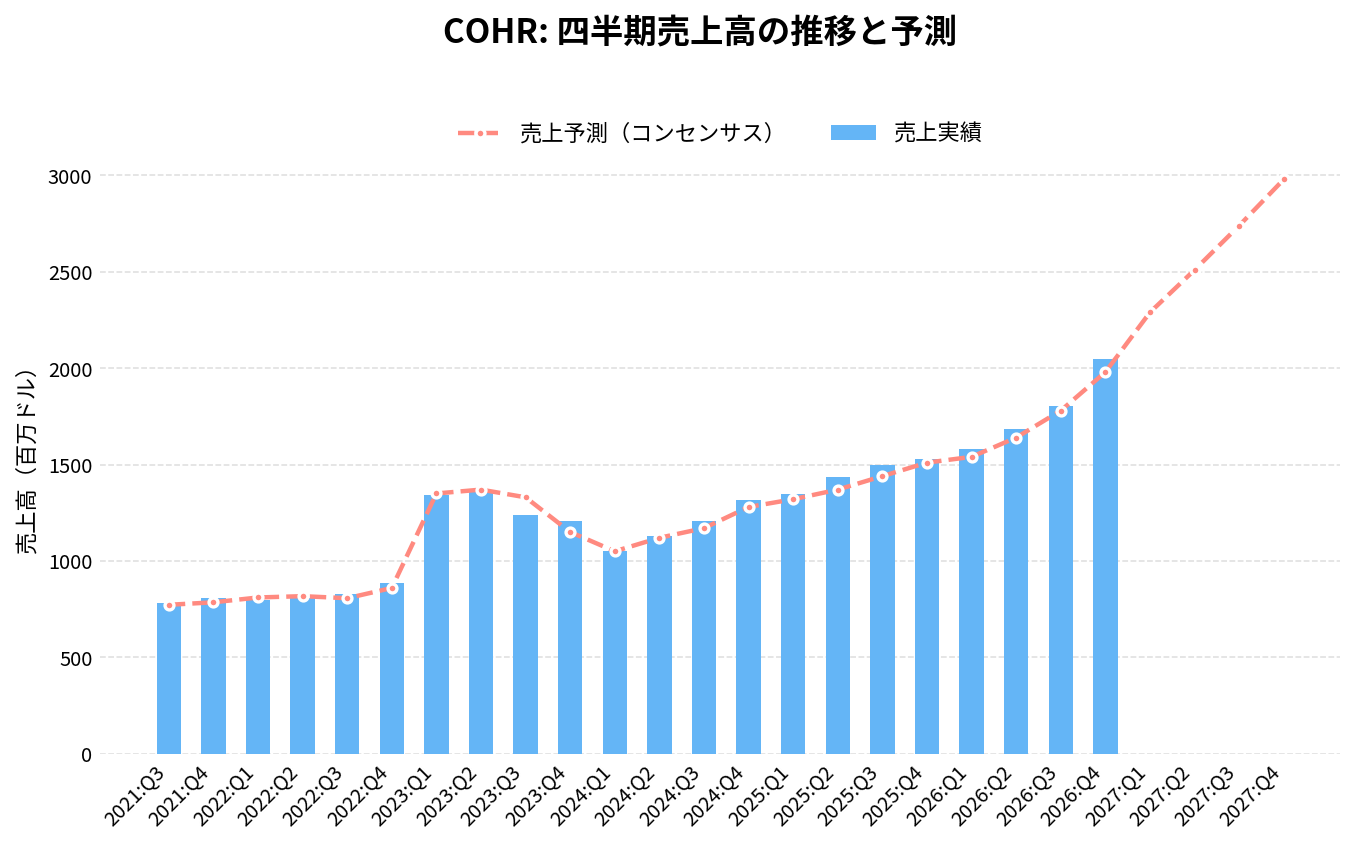
コヒレント(COHR)の2027年Q1決算(2026/11/04 発表)は、売上2,370.3百万ドル(アナリストコンセンサス2,310.0百万ドルに対し+2.6%)、EPS 2.09ドル(同1.99ドルに対し+0.10ドル)でした。
売上の前年同期比は+49.9%です。
直近8四半期では、売上が8回、EPSが8回コンセンサスを上回っています。
四半期:売上高の推移
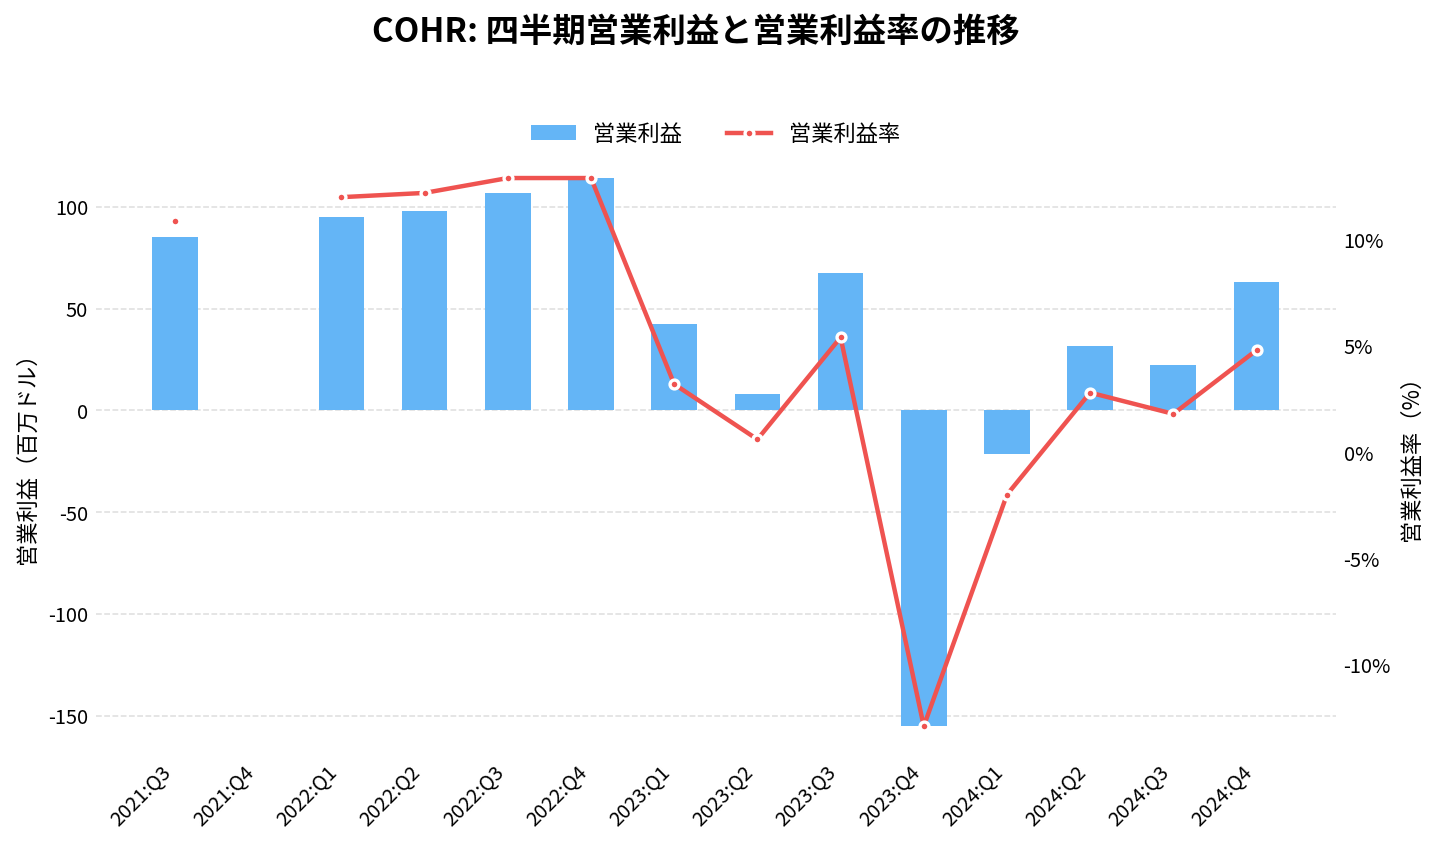
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
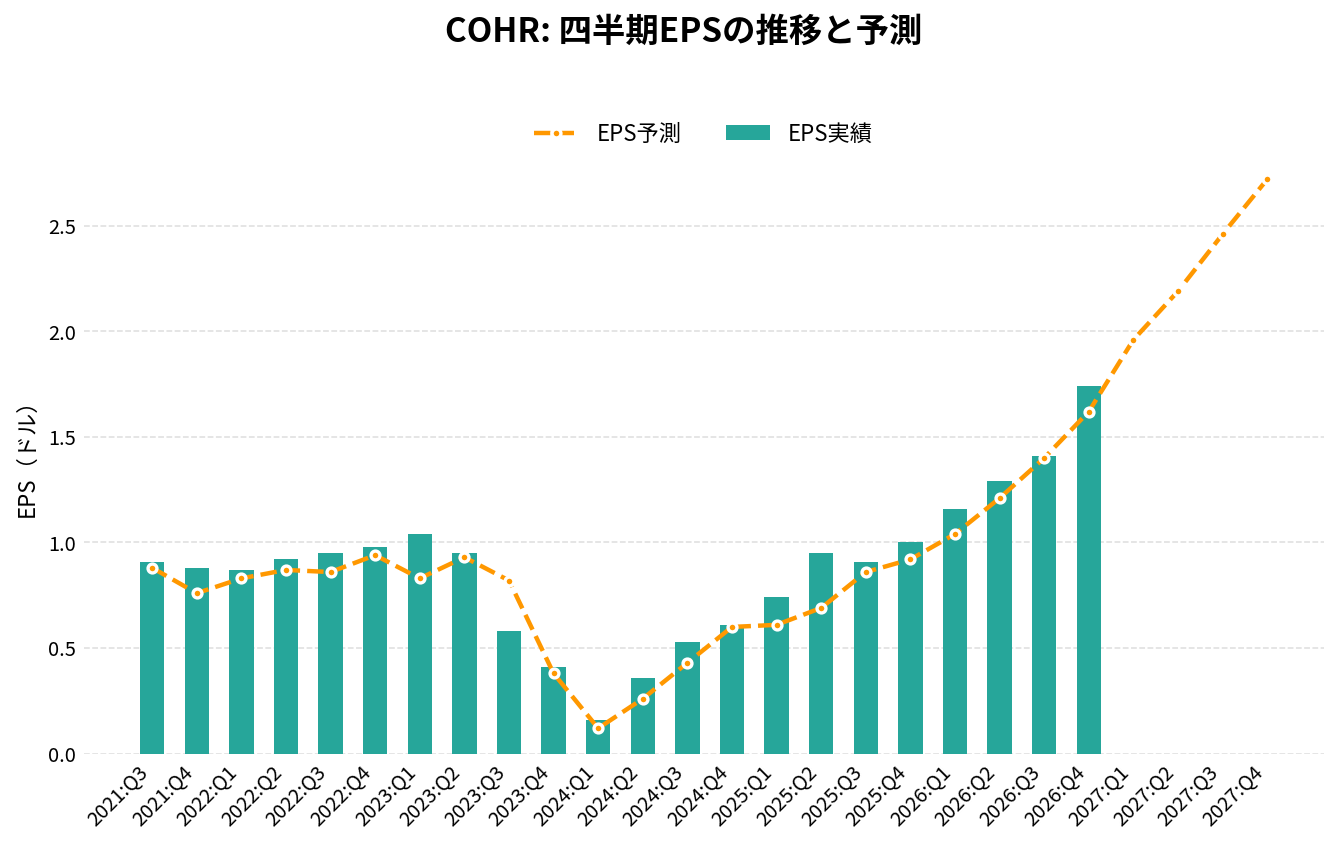
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 |
|---|---|---|---|---|---|
| 2025:Q2 | 1,434.66 | +26.8% | +4.7% | 0.95 | +0.26 |
| 2025:Q3 | 1,497.88 | +23.9% | +4.0% | 0.91 | +0.05 |
| 2025:Q4 | 1,529.44 | +16.4% | +1.3% | 1.00 | +0.08 |
| 2026:Q1 | 1,581.38 | +17.3% | +2.7% | 1.16 | +0.12 |
| 2026:Q2 | 1,685.63 | +17.5% | +2.8% | 1.29 | +0.08 |
| 2026:Q3 | 1,805.64 | +20.5% | +1.4% | 1.41 | +0.01 |
| 2026:Q4 | 2,045.53 | +33.7% | +3.3% | 1.74 | +0.12 |
| 2027:Q1 | 2,370.32 | +49.9% | +2.6% | 2.09 | +0.10 |
| 2027:Q2(予想) | 2,590.00 | +53.7% | – | 2.29 | – |
| 2027:Q3(予想) | 2,860.00 | +58.4% | – | 2.62 | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-09 取得時点)。 | |||||
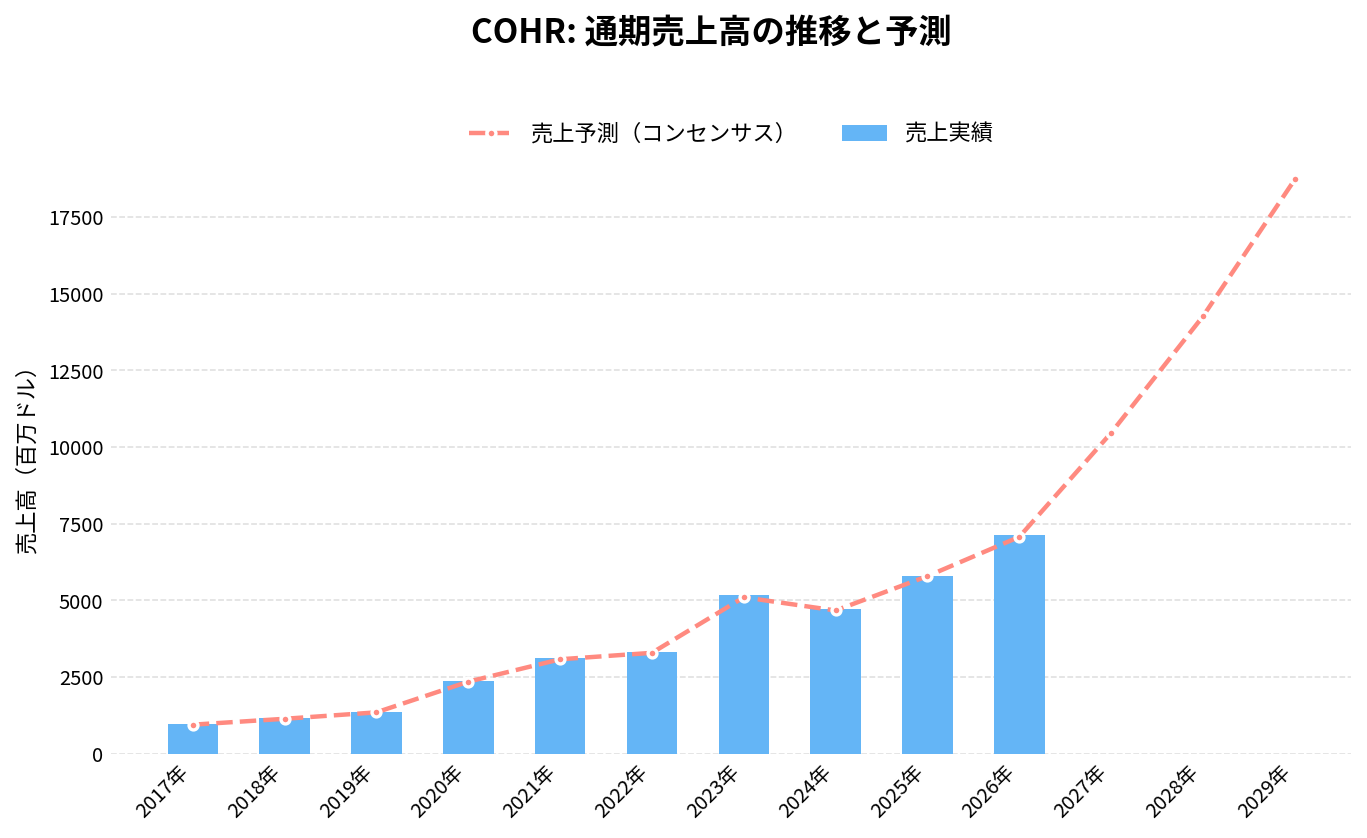
通期:売上高の推移
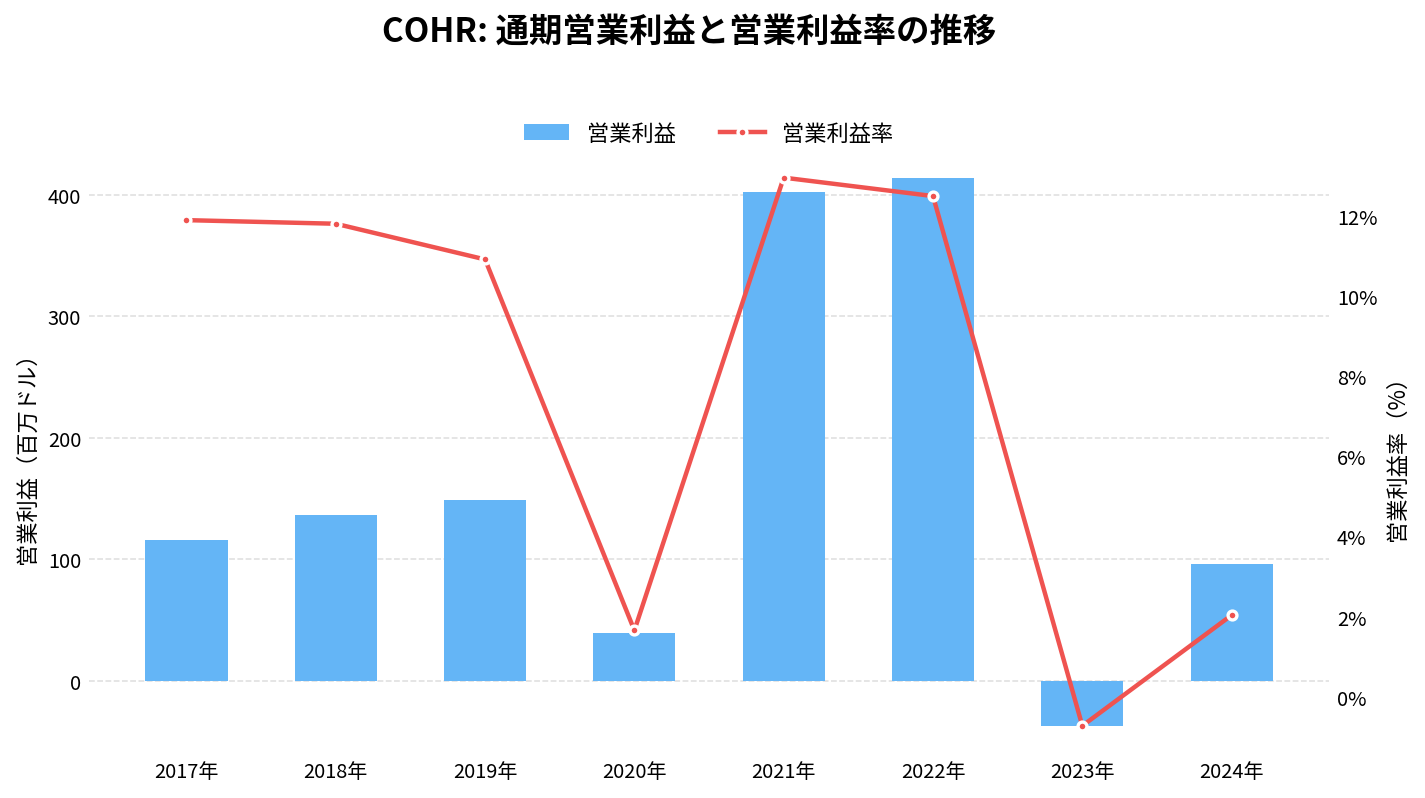
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
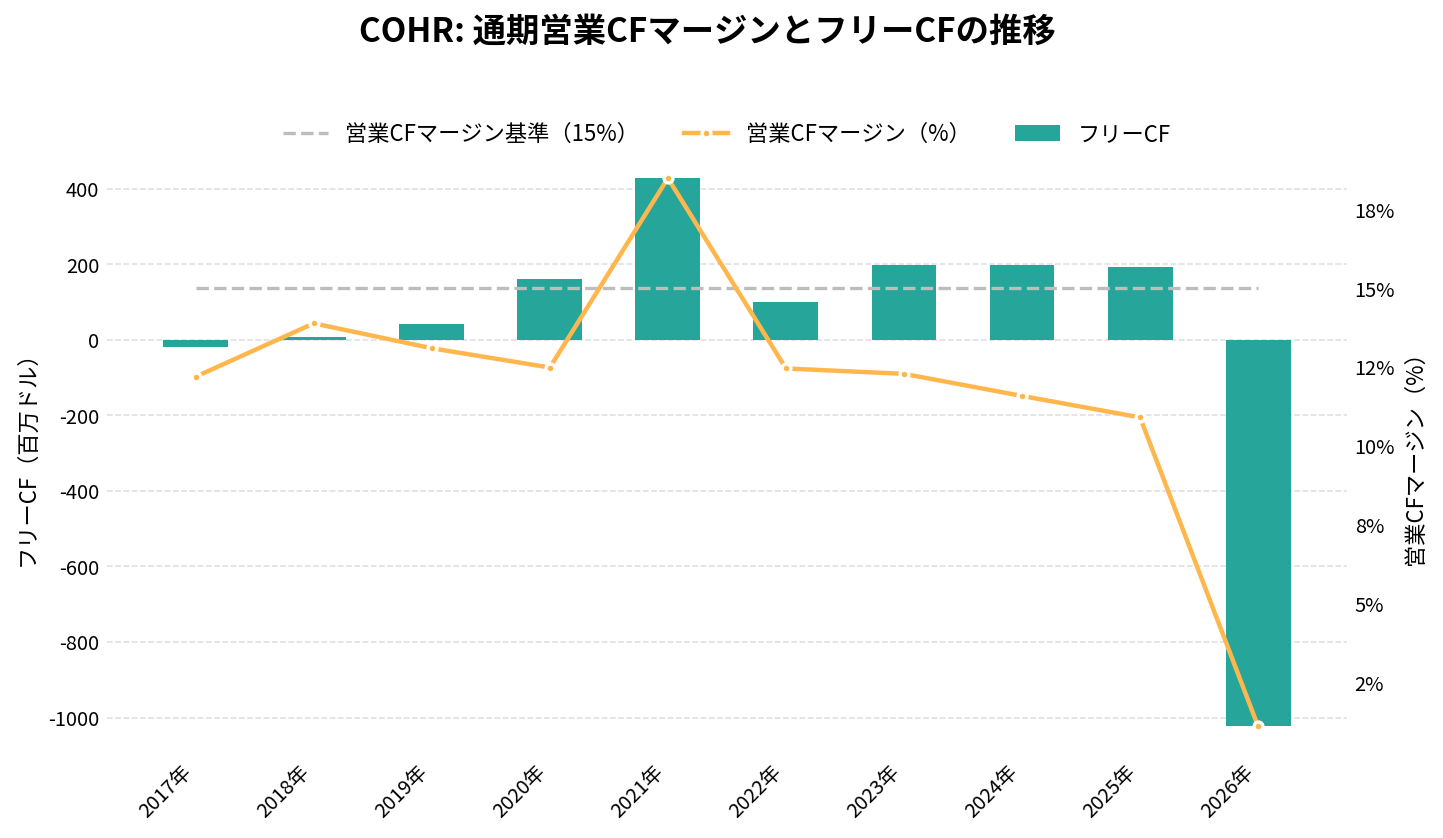
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
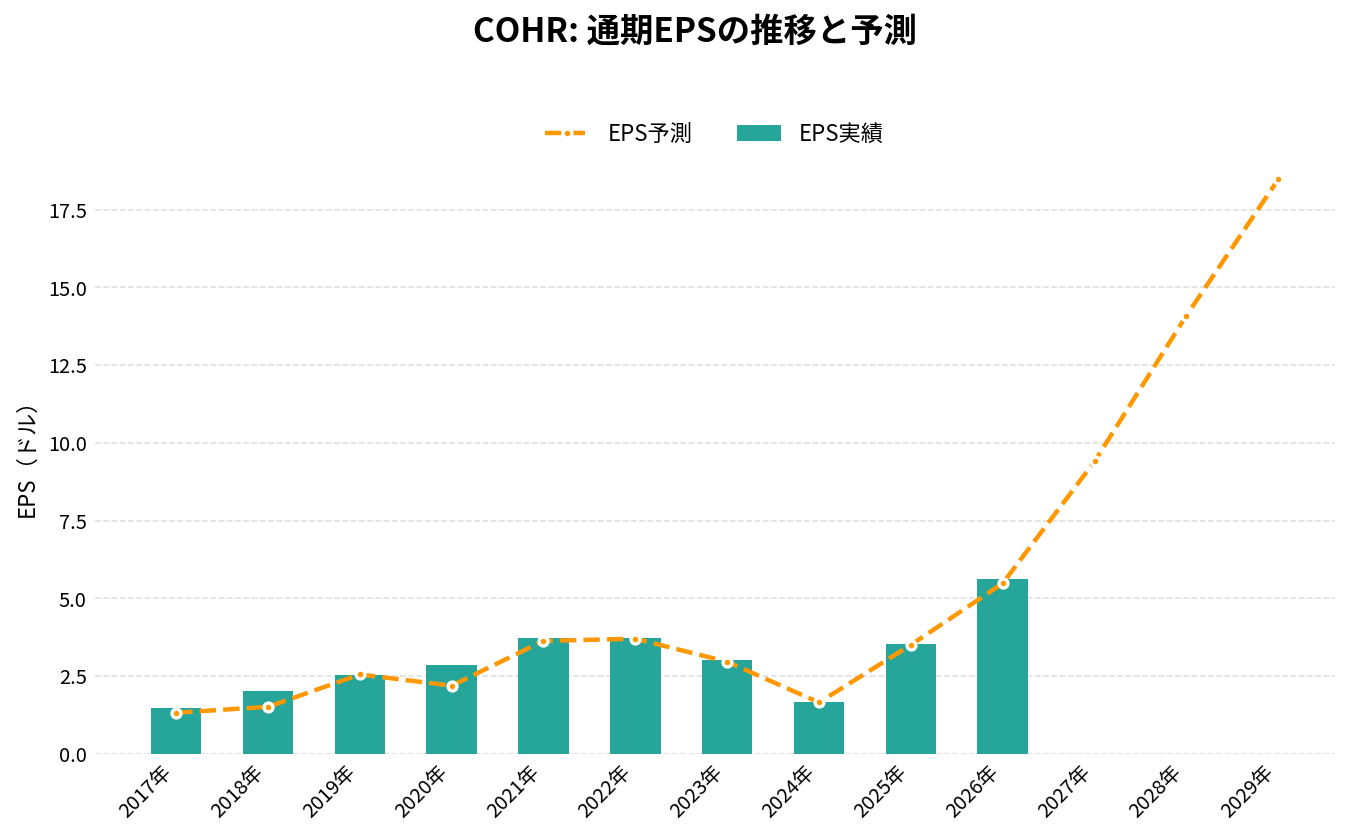
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2022年 | 3,316.62 | +6.8% | 3.72 | 12.5% | 12.5% | 99.00 |
| 2023年 | 5,160.10 | +55.6% | 3.00 | -0.7% | 12.3% | 197.97 |
| 2024年 | 4,707.69 | -8.8% | 1.67 | 2.0% | 11.6% | 198.91 |
| 2025年 | 5,810.11 | +23.4% | 3.53 | – | 10.9% | 192.76 |
| 2026年 | 7,118.18 | +22.5% | 5.61 | – | 1.1% | -1,023.39 |
| 2027年(予想) | 10,840.00 | +52.3% | 9.90 | – | – | – |
| 2028年(予想) | 15,120.00 | +39.5% | 15.13 | – | – | – |
| 2029年(予想) | 20,580.00 | +36.1% | 21.72 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-09 取得時点)。 | ||||||
コヒレント(COHR)の将来性と今後の見通しは?
コヒレントの将来性は、AI向けの光トランシーバーの需要が、積み上げた設備と在庫を埋められるほど続くかにかかっている。
数字で見る直近の変化(2026年7〜9月期)
- 売上高: 23.7億ドル(前年同期比49.9%増、pro forma基準で56%増)
- 粗利益率: GAAP 39.1%(前年同期36.6%)、non-GAAP 40.6%(同38.7%)
- non-GAAP営業利益: 5.50億ドル(前年同期比78.1%増、営業利益率23.2%)
- EPS: GAAP 1.90ドル(前年同期1.19ドル)、non-GAAP 2.09ドル(同1.16ドル)
- 営業キャッシュフロー: マイナス9,270万ドル(前年同期はプラス4,600万ドル)
出典:2026年7〜9月期の決算発表
EPSの見方には2つの注意がある。1つ目は、GAAPの数字に一時的な項目が混ざることである。前年同期のGAAPには、航空宇宙・防衛の事業の売却益1.15億ドルが入っていた。売却益を除くと、GAAPの営業利益は1.44億ドル(筆者の計算)から3.78億ドルへ、約2.6倍になる。一方で今期は、税金が差し引きでプラス2,280万ドルの戻り(利益に足される側)になった。10-Qは、過去の税の申告の修正、株式報酬による税の効果、中国の利益の再投資方針の変更を理由に挙げている。税金がゼロだった場合と比べて、EPSを約0.11ドル押し上げた計算になる(筆者の計算。前年同期も830万ドルの戻りだった)。
2つ目は、non-GAAPが株式報酬(今期7,320万ドル、売上の3.1%)を除いた数字であることである。non-GAAPは、税率を19%に固定して計算している。
EPSの伸び(non-GAAPで80%増)は、株数の増加も含めて見る必要がある。希薄化後の平均株数は、190.7百万株から202.0百万株へ、5.9%増えた(優先株の転換分は前年同期から希薄化後の株数に含まれている)。
会社の見通し
会社は、次の四半期と先の目標を示している(決算発表、2026年11月4日)。
- 2026年10〜12月期(第2四半期)の売上: 25.5億〜27.5億ドル(今期の23.7億ドルから7.6%〜16.0%増)
- 粗利益率(non-GAAP): 40%〜42%
- EPS(non-GAAP): 2.28〜2.48ドル
- 2027年6月期の通期: pro forma基準の売上成長率が60%超
- 売上の節目: 2027年6月期の中に初の30億ドルの四半期、2028年6月期の中に初の40億ドルの四半期
- 利益率の目標: 2028年末までに、non-GAAPの粗利益率が45%を超える四半期を初めて実現
株価の動き
直近3回の決算は、いずれも翌日の株価が下がった(発表前の終値と、翌営業日の終値の比較)。
| 決算 | 発表日 | 翌日の値動き | 5営業日後 |
|---|---|---|---|
| 2026年1〜3月期 | 5月6日 | −7.4% | +17.1% |
| 2026年4〜6月期 | 8月12日 | −8.0% | −19.2% |
| 2026年7〜9月期 | 11月4日 | −13.0% | (未確定) |
出典:決算日の終値と翌営業日以降の終値から算出
2026年7〜9月期の決算の翌日(11月5日)は、ルメンタムが18.7%、マーベルが16.4%下がるなど、光関連の銘柄が広く下げた日でもあった。コヒレントの下げは、決算の中身だけで決まったわけではない可能性がある。ただし、この日の下げの原因は確かめていない。
直近4四半期のnon-GAAP EPSは約6.54ドルで(2026年6月期の5.61ドルから前年7〜9月期の1.16ドルを引き、今期の2.09ドルを足した筆者の計算)、11月5日の終値169.76ドルは約26倍にあたる。
今後の注目点
- 在庫と営業キャッシュフロー: 在庫33.4億ドルが売上に変わり、営業キャッシュフローがプラスに戻るか
- 借入と設備投資: 9月末に総借入40.0億ドルまで増えた状態で、設備投資がどこまで続くか
- 粗利益率45%の目標: 価格の見直しとコスト改善を続けて、40.6%から45%超に届くか
- 産業部門の残りの売却: 売却予定に分類された事業が、いつ売上から外れるか
- NVIDIAとの契約の中身: 「複数十億ドル」の購入コミットメントが、売上と顧客の集中にどう表れるか
リスクと不確実性
- 顧客の集中: 売上の20%の顧客と12%の顧客が各1社(2026年6月期)。社名は非公表
- 需要の変動: 売上と生産能力の拡大を、顧客の需要の予測に合わせて決めている。予測が外れると在庫や空き設備の費用が出る(10-K)
- 借入の増加: 総借入は3か月で32.2億ドルから40.0億ドルへ増えた。変動金利の借入が多い(10-Q)
- 仕入先への約束: 購入のコミットメントが約118億ドル(2026年6月末)。取り消せないものを含む
- 部材の不足: InPなどの材料が足りない。産業部門でも一部の素材は特定の仕入先に頼る(10-K)
- 中国と関税: 売上の約13%が中国の顧客向けで、製造の拠点も中国に集中する。関税や輸出規制の影響を受ける(10-K、10-Q)
- 産業のレーザー事業の評価: のれん約31億ドルに対し、公正価値の余裕は約8%(2026年4月時点)
- 株価の変動: 過去1年の最高値の2026年6月2日の終値426.89ドルから、11月5日の169.76ドルまで、約6割下がった。時価総額は約334億ドル
COHR 2027年Q1決算:売上高50%増で最高益、AIデータセンター需要が成長を牽引
発表日:2026/11/04
COHRの決算ハイライト
コヒレントの2027会計年度第1四半期は、売上高が前年同期比50%増の23.7億ドルとなり、pro forma基準では56%増という力強い伸びを記録した。データセンター・通信部門が19.5億ドルと前年同期の10.9億ドルからほぼ倍増し、全社成長の原動力となっている。
利益面でも改善が鮮明で、GAAP粗利益率は39.1%(前年同期比254bp改善)、non-GAAP粗利益率は40.6%(同184bp改善)となった。GAAP希薄化後EPSは1.90ドルで前年同期の1.19ドルから0.71ドル増加、non-GAAP EPSは2.09ドルと前年同期比0.93ドルの増加で、価格最適化とコスト改善が収益性を押し上げたことがうかがえる。
一方で営業キャッシュフローは9270万ドルのマイナスとなり、前年同期の4600万ドルのプラスから悪化した。設備投資が7.76億ドルと大きく膨らんだことが影響しており、成長に対応するための積極的な投資がキャッシュフローを圧迫している点は留意したい。
抑えておくべきKPI
- 売上高: 23.7億ドル(前年同期比50%増、pro forma基準では56%増)
- non-GAAP粗利益率: 40.6%(前年同期比184bp改善)
- データセンター&通信部門売上高: 19.5億ドル(前年同期の10.9億ドルから大幅増)
- non-GAAP EPS: 2.09ドル(前年同期比0.93ドル増)
インサイト
今回の決算で目を引くのは、成長率の加速とマージン改善が同時に起きている点だ。売上高が前年同期比50%増という高水準にもかかわらず、GAAP・non-GAAPともに粗利益率が改善しており、単なる増収ではなく収益構造そのものが強くなっていることを示している。
成長の中心はデータセンター・通信部門で、AIデータセンターが銅配線から光接続へ移行する流れを追い風に、前年同期からほぼ倍増した。経営陣はこの需要を「新たな成長領域が立ち上がり始めている」と表現しており、一時的な需要急増ではなく構造的な転換局面にあるとの見方を示している。
一方、在庫は33.4億ドルへ、前期の25.8億ドルから急増している。需要拡大に備えた積み増しとも読めるが、急成長局面での在庫膨張は今後の需給バランスを注視すべき点だ。
今後の見どころ
会社は第2四半期の売上高を25.5億〜27.5億ドル、non-GAAP EPSを2.28〜2.48ドルと見込んでおり、通期ではpro forma売上成長率が60%を超えると予想している。さらに2027会計年度中に初の30億ドル四半期、2028会計年度中には初の40億ドル四半期を達成する見通しを示した。
マージン面では、2028暦年末までにnon-GAAP粗利益率45%超の四半期を初めて実現するという新たな目標を掲げている。継続的な粗利益率改善のペースが、この野心的な目標に対してどこまで実現可能かが今後の焦点になりそうだ。
出典
COHERENT CORP. REPORTS FIRST QUARTER FISCAL 2027 RESULTS
COHR 2026年Q4決算:データセンター事業が牽引し増収増益、次期売上ガイダンスも一段高へ
発表日:2026/08/12
本決算のポイント
コヒレントの2026年第4四半期(6月30日期)は、売上高が前年同期比34%増の20.5億ドルとなり、四半期として大きく伸びた。GAAP粗利率は38.5%(前年同期比277ベーシスポイント改善)、non-GAAP粗利率も40.2%(同215ベーシスポイント改善)と、増収に伴い収益性も同時に高まった。
利益面の伸びはさらに際立つ。GAAP希薄化EPSは1.19ドルで前年同期のマイナス0.83ドルから大幅に改善し、non-GAAP EPSは1.74ドルとなり、前年同期の1.00ドルから0.74ドルの増加を記録した。通期でも売上高は71.18億ドル(前年比22.5%増)、non-GAAP EPSは5.61ドル(前年の3.53ドルから2.08ドルの増加)と、フル年度でも力強い成長を確認できる。
事業別では、データセンター・通信部門が四半期売上16.15億ドルと会社全体の成長を大きく支えた一方、産業部門は4.31億ドルと前年同期の5.11億ドルから減少している。成長のけん引役がデータセンター・通信に大きく偏っている構図が今回の決算でより明確になった。
抑えておくべきKPI
- 売上高: 20.5億ドル(前年同期比34%増、前四半期比13%増)
- non-GAAP粗利率: 40.2%(前年同期比215bps改善、前四半期比66bps改善)
- non-GAAP EPS: 1.74ドル(前年同期の1.00ドルから0.74ドル増加)
- データセンター・通信部門売上: 16.15億ドル(前年同期の10.18億ドルから大幅増)、産業部門売上は4.31億ドル(前年同期の5.11億ドルから減少)
投資家目線のインサイト
今回の決算で目立つのは、売上成長のスピードよりも利益の伸びが際立って速いことだ。GAAP営業利益は前年同期の600万ドルから2.54億ドルへと急拡大し、通期でも2.9億ドルから8.98億ドルへと大きく伸びている。CEOのジム・アンダーソン氏が触れたとおり、non-GAAP EPSの成長率は売上成長率の2倍以上に達しており、単なる需要拡大ではなく生産効率や事業構成の改善が利益に直結している可能性がある。
一方でローライトとして、産業部門の売上が前年同期比で減少している点は見逃せない。データセンター・通信への依存度が一段と高まっていることは、AIデータセンター向け光接続の需要を取り込めている間は強みになるが、その分野の需要動向に業績が左右されやすくなる面もある。
キャッシュフロー面では、通期の営業活動によるキャッシュフローが7950万ドルと、前年の6.34億ドルから大きく減少している。設備投資は11.03億ドルへと前年の4.41億ドルから大幅に増加しており、生産能力拡大への積極投資がフリーキャッシュフローを圧迫している構図がうかがえる。
今後の見どころ
会社が示した2027年度第1四半期の見通しは、売上高22億〜24億ドル、non-GAAP EPS1.85〜2.05ドルというレンジで、今四半期の実績を上回る規模の成長が既に視野に入っている。non-GAAP粗利率も39.5%〜41.5%と、直近四半期からさらなる改善が見込まれている水準だ。
CFOのシェリー・ルーサー氏が述べたとおり、会社は生産能力拡大への投資を優先する姿勢を明確にしている。今後は、増加する設備投資が実際の需要ラップアップにどこまで結びつくか、そして産業部門の売上が底打ちするかどうかが、次の決算を読むうえでの注目点になりそうだ。
出典
COHERENT CORP. REPORTS FOURTH QUARTER AND FULL YEAR FISCAL 2026 RESULTS
それより前の決算と、発表後の株価の動きは「コヒレント(COHR)の決算まとめ」にまとめています。

まとめ
コヒレント(COHR)は、光トランシーバー、レーザー、特殊な素材を自社で作る会社です。2026年7〜9月期の売上は23.7億ドルで前年同期比49.9%増え、粗利益率(GAAP)は39.1%まで上がりました。伸びを引っ張っているのはデータセンター・通信部門で、売上の82%を占め、前年同期より79%増えています。NVIDIAは2026年3月に、20億ドルの出資と複数年の契約で関係を深めました。
一方で、その伸びを支える資金は重くなっています。2026年7〜9月期は、在庫が3か月で7.6億ドル、設備投資が7.8億ドルと、いずれも売上の伸びを上回る勢いで膨らみ、営業キャッシュフローはマイナスになりました。総借入は32.2億ドルから40.0億ドルへ増えています。産業部門は事業の売却で売上が減る一方、利益率は上がりました。
次の決算(2027年2月の見込み)では、会社が見通す25.5億〜27.5億ドルの売上に届くかに加えて、在庫と営業キャッシュフローが落ち着き始めたか、借入が増え続けていないかが、今後を見るうえでの節目になります。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。