このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- コアウィーブ(CRWV)の株価
- コアウィーブ(CRWV)とは何の会社?
- どのような事業をしている?
- ビジネスモデルは?:借りて、買って、貸す
- 7〜9月期の決算:売上は2.7倍、調整後の営業利益は2桁に
- 受注残は約1,325億ドル、電力は4.6GW超
- 資金調達の組み合わせと利払い
- ネビウス(NBIS)との違い
- NVIDIAとの関係
- 取引市場は?
- コアウィーブ(CRWV)のセクター、業種、属するテーマは?
- 配当は?
- コアウィーブ(CRWV)の競合企業は?
- 競合との差別化要素と優位性は?
- コアウィーブ(CRWV)の業績について
- コアウィーブ(CRWV)の将来性と今後の見通しは?
- CRWV 2026年Q3決算:売上高が前四半期比10億ドル超増、調整後営業利益率は計画より1四半期早く2桁達成
- CRWV 2026年Q2決算:売上高は前年同期比2倍超も、受注残高1,040億ドル規模が示す需要の厚み
- コアウィーブ(CRWV)のリアルタイム株価チャート
- まとめ
はじめに
コアウィーブ(CoreWeave、CRWV)は、AIの開発に欠かせないGPU(画像処理用の半導体)を大量にそろえ、クラウドで貸し出している会社です。2025年3月に1株40ドルで上場しました。
事業の中心は、顧客と数年分の利用を約束する長期契約を結び、それを裏付けにお金を借りて設備をそろえる、という循環です。2026年7〜9月期の売上は36.61億ドルと前年同期の約2.7倍になり、契約済みでまだ売上になっていない受注残は約1,325億ドルまで積み上がりました。一方で、設備のために借りたお金の利息(純額)は8.46億ドルと、本業の儲けを大きく上回っています。
本記事では、年次報告書(10-K)と決算資料から、コアウィーブの事業の全体像を、需要(受注残と電力)と資金(借入れと利払い)の両面から整理します。
コアウィーブ(CRWV)の株価
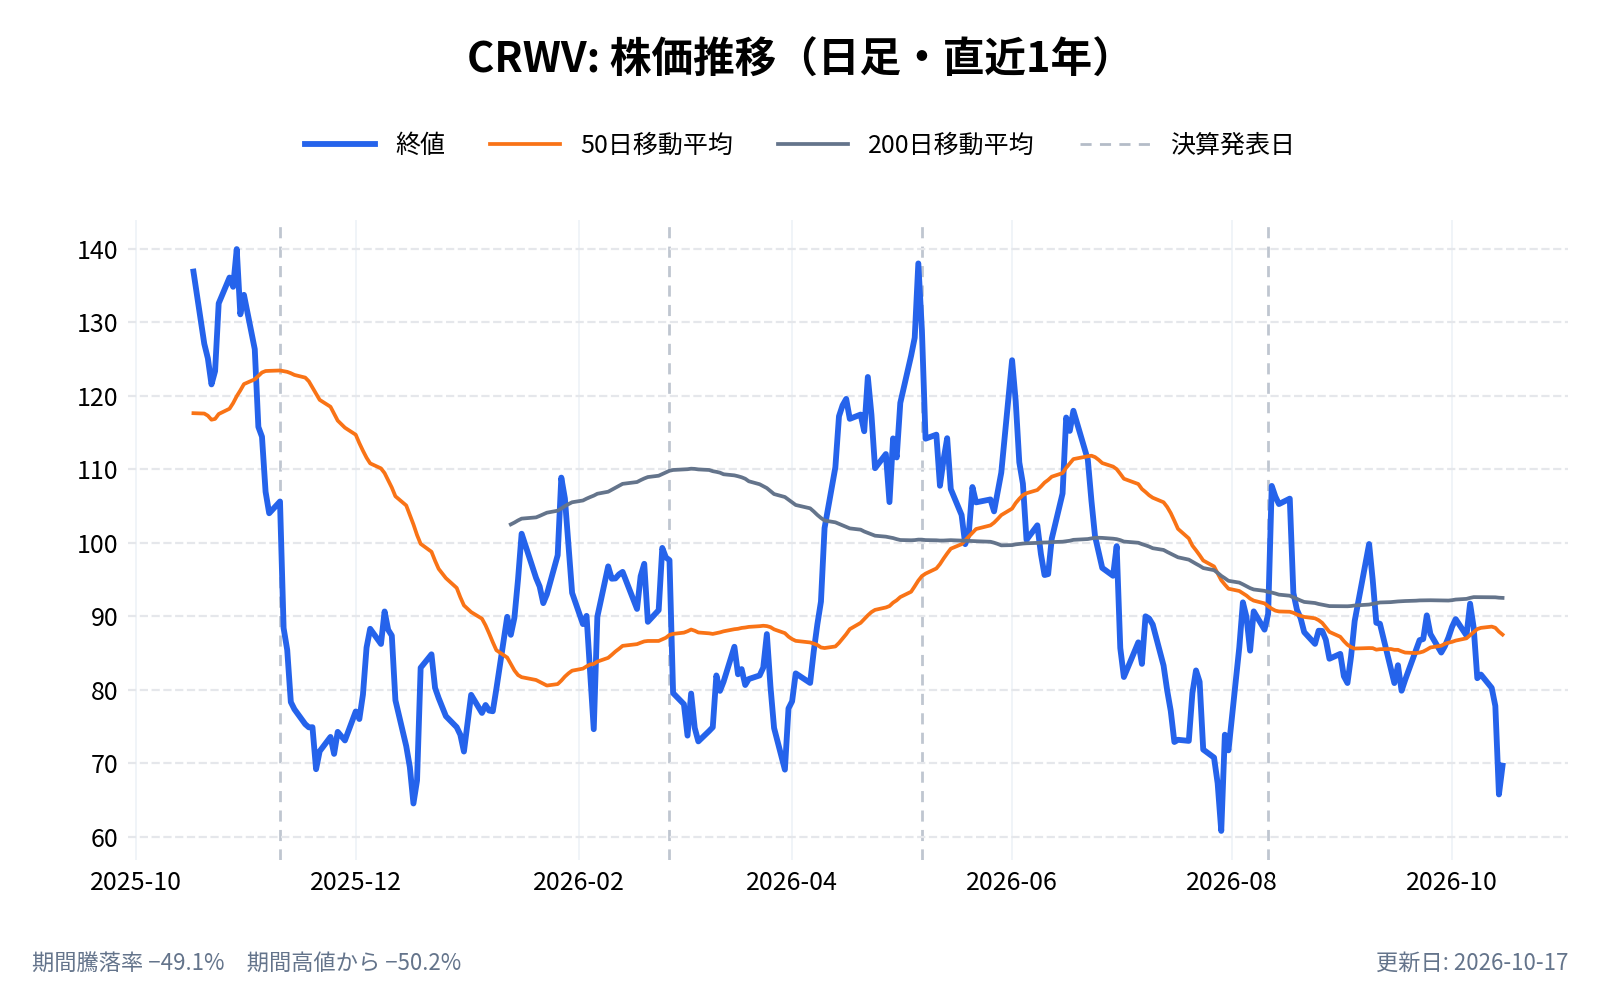
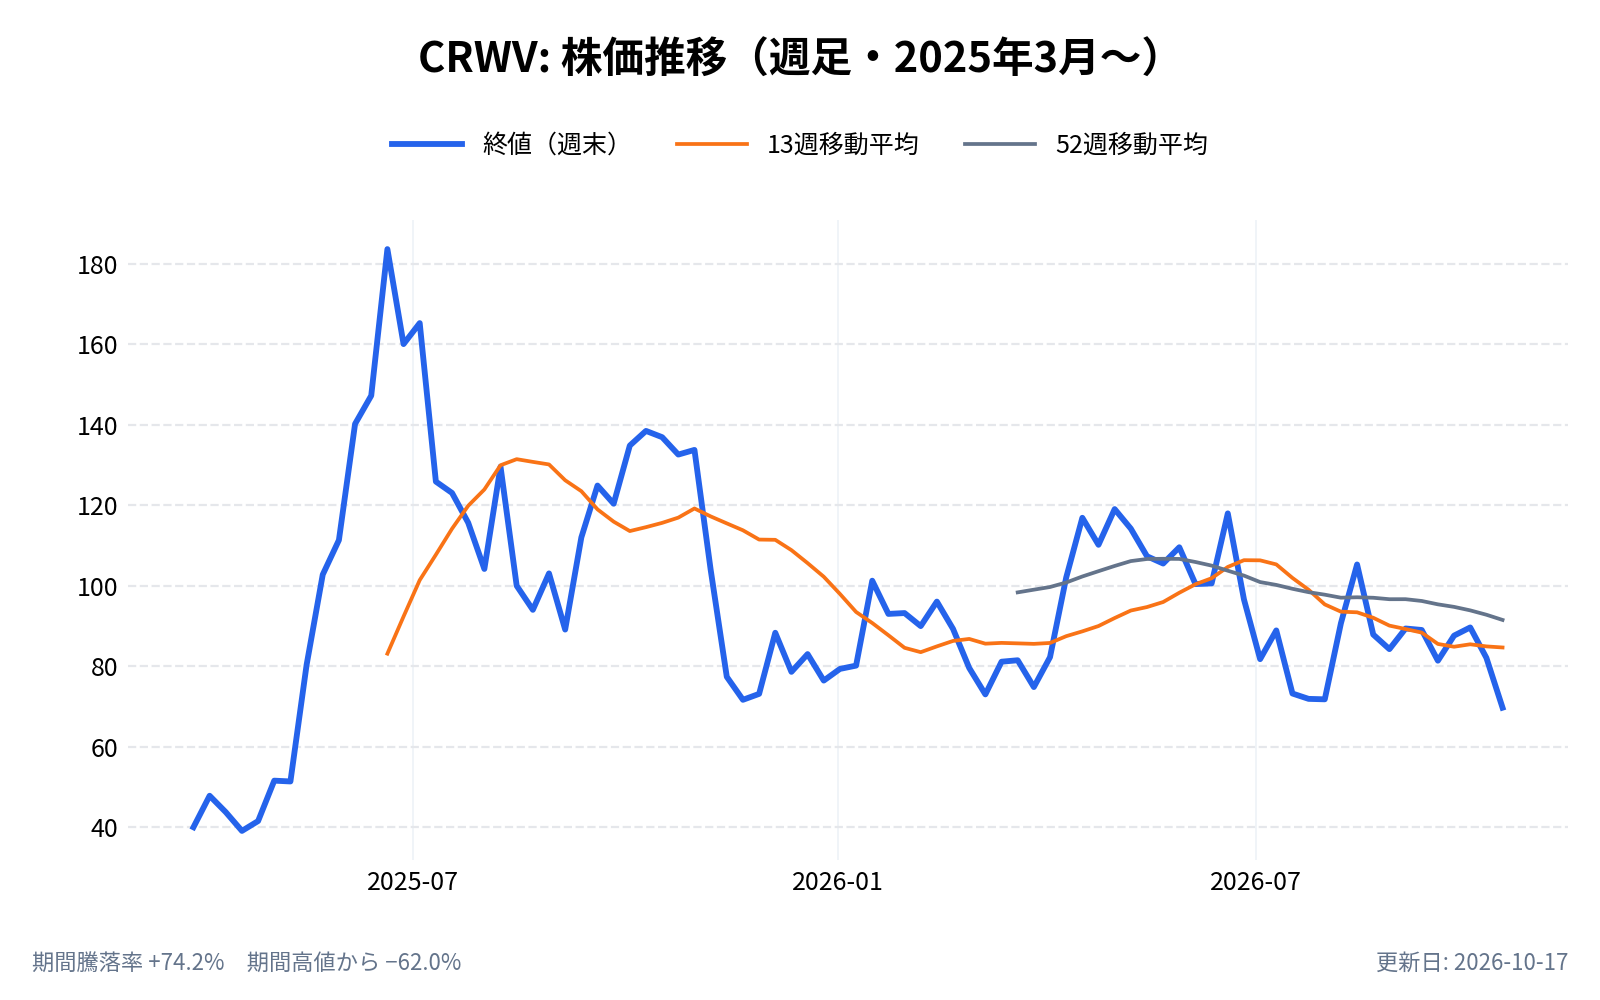
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
コアウィーブ(CRWV)とは何の会社?
コアウィーブは、AIの学習や推論(AIが答えを出す処理)に使うGPUを大量に持ち、データセンターごとクラウドで貸し出す会社である。アマゾン(AWS)やマイクロソフト(Azure)のような何でも扱うクラウドではなく、AI向けの計算に絞っていることから、「ネオクラウド」と呼ばれる会社の代表格になっている。
顧客は、AIを開発する大手のテック企業である。2025年の売上の67%はマイクロソフト1社だった(10-K)。決算資料では、OpenAI、ジェーン・ストリート、コヒア、パープレキシティなどとの関係の拡大や、新しい顧客の獲得が挙げられている。会社は、主要な基盤モデルの提供企業10社のうち9社が顧客だと説明している。
コアウィーブの企業情報は以下
- 会社名: コアウィーブ(CoreWeave, Inc.)
- 設立: 2017年9月
- 本社所在地: 米国ニュージャージー州リビングストン
- 代表者: マイケル・イントレーター(Michael Intrator、共同創業者・会長・CEO)
- 上場: 2025年3月28日(米ナスダック、公開価格40ドル)
どのような事業をしている?
事業の中身は、大きく3つの層に分けられる。
- データセンターと電力: AI向けの計算には大量の電力が要る。稼働中の電力は、2026年7〜9月期に200MW超増えて1.7GW超になり、年初から約2倍になった。契約済みの電力も900MW超増えて4.6GW超である。会社は2026年末に1.85GW超の稼働を見込んでいる
- GPUのクラウド: NVIDIAの最新のGPUを、早くそろえることを強みにしてきた。7〜9月期には、次の世代の「Vera Rubin NVL72」を複数ラック分稼働させ、最初の本番の処理では前の世代(GB200 NVL72)の4.8倍のトークン処理量を出したと発表している
- ソフトウェア: GPUを効率よく動かす管理ソフトに加え、2025年にAI開発ツールの Weights & Biases を買収した。7〜9月期には、学習・推論・評価・エージェント開発をまとめた開発環境「CoreWeave Forge」を始めた
ビジネスモデルは?:借りて、買って、貸す
コアウィーブのビジネスモデルは、ひと言でいえば「お金を借りてGPUを買い、長期契約で貸し出す」形である。
- 顧客と、数年分の利用を約束する契約を結ぶ
- その契約を裏付けに、銀行や投資家からお金を借りる
- 借りたお金でGPUとデータセンターをそろえる
- 顧客から受け取る利用料で、利息と元本を返していく
このため、儲けはおおまかに「契約の利回り − 借入れの金利 − GPUの価値の目減り(減価償却)」で決まる。7〜9月期の減価償却費は18.89億ドルで、前年同期(6.30億ドル)の3倍になった(決算資料)。設備が増えるほど、減価償却と利息が先に膨らみ、売上がそれを追いかける形である。
この形では、借入れの金利と、設備を売上に変えるまでの速さが、儲けを左右する。 売上の98%は長期契約から来ており、必要な分だけ使う従量課金はごく一部である(2026年4〜6月期の10-Q。7〜9月期の10-Qが出たら確認したい)。
7〜9月期の決算:売上は2.7倍、調整後の営業利益は2桁に
2026年7〜9月期(2026年11月10日発表)の主な数字は次のとおりである。
| 項目 | 2026年7〜9月期 | 前年同期 |
|---|---|---|
| 売上 | 36.61億ドル | 13.65億ドル |
| 営業利益(GAAP) | 2.07億ドル(6%) | 0.52億ドル(4%) |
| 調整後の営業利益 | 3.79億ドル(10%) | 2.17億ドル(16%) |
| 支払利息(純額) | 8.46億ドル | 3.10億ドル |
| 純損失 | 7.09億ドル | 1.10億ドル |
| 調整後EBITDA | 22.56億ドル(62%) | 8.38億ドル(61%) |
(決算資料。調整後の営業利益は、株式報酬などを除いた会社独自の数字)
売上は前の四半期から10億ドル超増えた。CEOは「調整後の営業利益率が、計画より1四半期早く2桁に達した」と述べている。前年同期の16%より率は低いが、設備を急いで増やしている最中の数字である。
一方、会計基準どおり(GAAP)では純損失が7.09億ドルで、1株あたり1.27ドルの損失になった。営業利益の2.07億ドルを、利息8.46億ドルが大きく上回っているためである。調整後の営業利益(3.79億ドル)で見ても、利息の約45%しかまかなえていない(筆者の計算)。
営業キャッシュフローは19.75億ドルだった。設備投資(設備の購入)は94.41億ドルで、この差は借入れで埋めている。7〜9月期の財務活動によるキャッシュフローは73.61億ドルのプラスだった(決算資料)。
受注残は約1,325億ドル、電力は4.6GW超
需要の側から見ると、コアウィーブの数字は強い。
| 四半期 | 売上 | 前年同期比 | 受注残 |
|---|---|---|---|
| 2025年1〜3月 | 9.82億ドル | +420% | 259億ドル |
| 2025年4〜6月 | 12.12億ドル | +207% | 301億ドル |
| 2025年7〜9月 | 13.65億ドル | +134% | 556億ドル |
| 2025年10〜12月 | 15.72億ドル | +110% | 668億ドル |
| 2026年1〜3月 | 20.78億ドル | +112% | 994億ドル |
| 2026年4〜6月 | 25.75億ドル | +112% | 約1,040億ドル |
| 2026年7〜9月 | 36.61億ドル | +168% | 約1,325億ドル |
(売上は10-Qと10-K、2026年7〜9月期は決算資料。受注残は各四半期の決算資料。+168%は筆者の計算)
受注残は、前年同期の556億ドルから約2.4倍になった(筆者の計算)。売上になるまでの期間が長い契約が積み上がっているため、売上の伸びより受注残の伸びのほうが大きい。
電力の確保も進んでいる。稼働中の電力は1.7GW超、契約済みは4.6GW超で、インド、インドネシア、スペインを含む海外の契約済みの電力は1.3GW超になった。AIの計算は電力とデータセンターの確保が成長の上限になりやすいため、この数字は受注残と並ぶ「供給側の裏付け」といえる。
顧客では、キャンバ、サブスタック、ウェイブなどの新しい企業が加わり、ジェーン・ストリート、OpenAI、コヒアなどとの関係が広がったと発表されている。2025年はマイクロソフトが売上の67%を占めていたが、顧客の幅は広がる方向にある。
資金調達の組み合わせと利払い
お金の側は重い。コアウィーブは、複数の手段を組み合わせて設備の資金を集めている。
2026年9月末の貸借対照表では、1年以内に返す借入れと、それより先に返す借入れ(会社本体が返す責任を負う借入れと、案件ごとの子会社が返す借入れの両方)を合計すると約469億ドルになる(筆者の合計。流動と非流動の借入れの合計で、リースの債務は別)。2025年末の同じ合計は約214億ドルで、9か月で2倍超になった。これとは別に、データセンターなどの賃借(オペレーティングリース)の債務が約187億ドルある。手元の現金は41.22億ドルで、使い道が限られる現金(制限付き現金)が合計で22億ドル余りある。
7〜9月期に会社が発表した資金調達は次の3つである。
- 転換社債: 約42億ドルを調達した(規模を引き上げた募集)。将来株式に変わりうる社債で、表面利率は低めだが、株式に変われば1株あたりの価値は薄まる
- 株式の売り出し枠(ATM): 初めて、クラスA普通株を最大3,500万株まで市場で売れる枠を設けた
- DDTL 5.5(26億ドル): GPUを裏付けにした借入れの新しい枠。会社は、期間の短い顧客契約向けに作った初めての借入れの枠だと説明している
加えて、顧客からの前払い・預り金が増えている。7〜9月期の繰延収益(受け取り済みで未計上の収益)は21.27億ドル増え、CEOは今後3か月だけで約90億ドルの前払い・預り金を見込むと述べている。顧客の資金を設備の原資に使えれば、借入れへの依存は下がりうる。
その結果、利息の負担は売上に対しても重い。7〜9月期の支払利息(純額)は8.46億ドルで、売上の23%にあたる(筆者の計算)。会社は10〜12月期の支払利息を10.5〜11.5億ドルと見込んでおり、さらに増える見通しである。
ネビウス(NBIS)との違い
同じネオクラウドのネビウス(NBIS)は、これまで転換社債と株式の発行で資金を集める比重が高かった(旧版の記載。2026年6月末時点)。株式を発行するたびに1株あたりの価値は薄まるが、金利の上昇には強い。一方のコアウィーブは、担保付きの借入れと社債が中心だったが、7〜9月期には転換社債とATMも加えた。
借入れを中心に設備を増やしてきたコアウィーブが、株式に近い手段にも手を広げ始めたと読める。どの手段を選ぶかで、金利の上昇に強いか、株式の希薄化に強いかが変わる。
NVIDIAとの関係
NVIDIAは2026年1月にコアウィーブへ20億ドルを出資した大株主である。一方で、コアウィーブはNVIDIAのGPUの大口の買い手でもあり、両社の関係は双方向である。決算資料でも、NVIDIAの新しいCPU「Vera」への対応などが挙げられている。
議決権の構造にも触れておきたい。コアウィーブのクラスB株は1株10票、上場しているクラスA株は1株1票で、創業者らが議決権の多くを持つ(10-K)。
取引市場は?
コアウィーブの株式は、米ナスダック市場に上場している。ティッカーは「CRWV」。
コアウィーブ(CRWV)のセクター、業種、属するテーマは?
セクター
情報技術(Information Technology): AI向けの計算資源を、クラウドで提供している。
業種
AI向けクラウド(ネオクラウド): GPUとデータセンターを自前でそろえ、AIの計算に特化して貸し出す業種である。同じ業種に、ネビウス・グループ(NBIS)がいる。
属するテーマ
- 生成AI → AIの学習と推論に使う計算資源を提供する。AIへの投資が続くかどうかの影響を最も直接受ける
- AIデータセンターと電力 → GPUを動かす電力とデータセンターの確保が、成長の上限を決める
- NVIDIA関連 → NVIDIA(NVDA)の最新のGPUを大量に買う、主要な顧客の一つである。NVIDIAに関係する銘柄は「NVIDIA関連の米国株」にまとめている
同じテーマの銘柄
- AIデータセンター・AIインフラ:ネビウス・グループ(NBIS)、デル(DELL)、アドバンスド・マイクロ・デバイセズ(AMD)、シエナ(CIEN)、ブロードコム(AVGO)、クレド・テクノロジー(CRDO)、アステラ・ラブス(ALAB)、エヌビディア(NVDA)、ほか10銘柄はテーマ記事で
- エヌビディア関連:イノデータ(INOD)、ナビタス・セミコンダクター(NVTS)、アームホールディングス(ARM)、ルメンタム・ホールディングス(LITE)、スーパーマイクロコンピュータ(SMCI)、アリスタ・ネットワークス(ANET)、マイクロン・テクノロジー(MU)、TSMC(TSM)、ほか2銘柄はテーマ記事で
同じ業種の銘柄
- AIクラウド・データセンター運営:クリーンスパーク(CLSK)
配当は?
コアウィーブは、配当を支払っていない。稼いだお金と借りたお金は、データセンターとGPUへの投資に回している。
コアウィーブ(CRWV)の競合企業は?
競合は、大きく2つに分かれる。
- 大手のクラウド: アマゾン(AWS)、マイクロソフト(Azure)、グーグル(Google Cloud)、オラクル。自社でもGPUを大量にそろえている。マイクロソフトは最大の顧客でもある
- ほかのネオクラウド: ネビウス、ラムダ、クルーソーなど。AI向けの計算に絞った新しいクラウドの会社
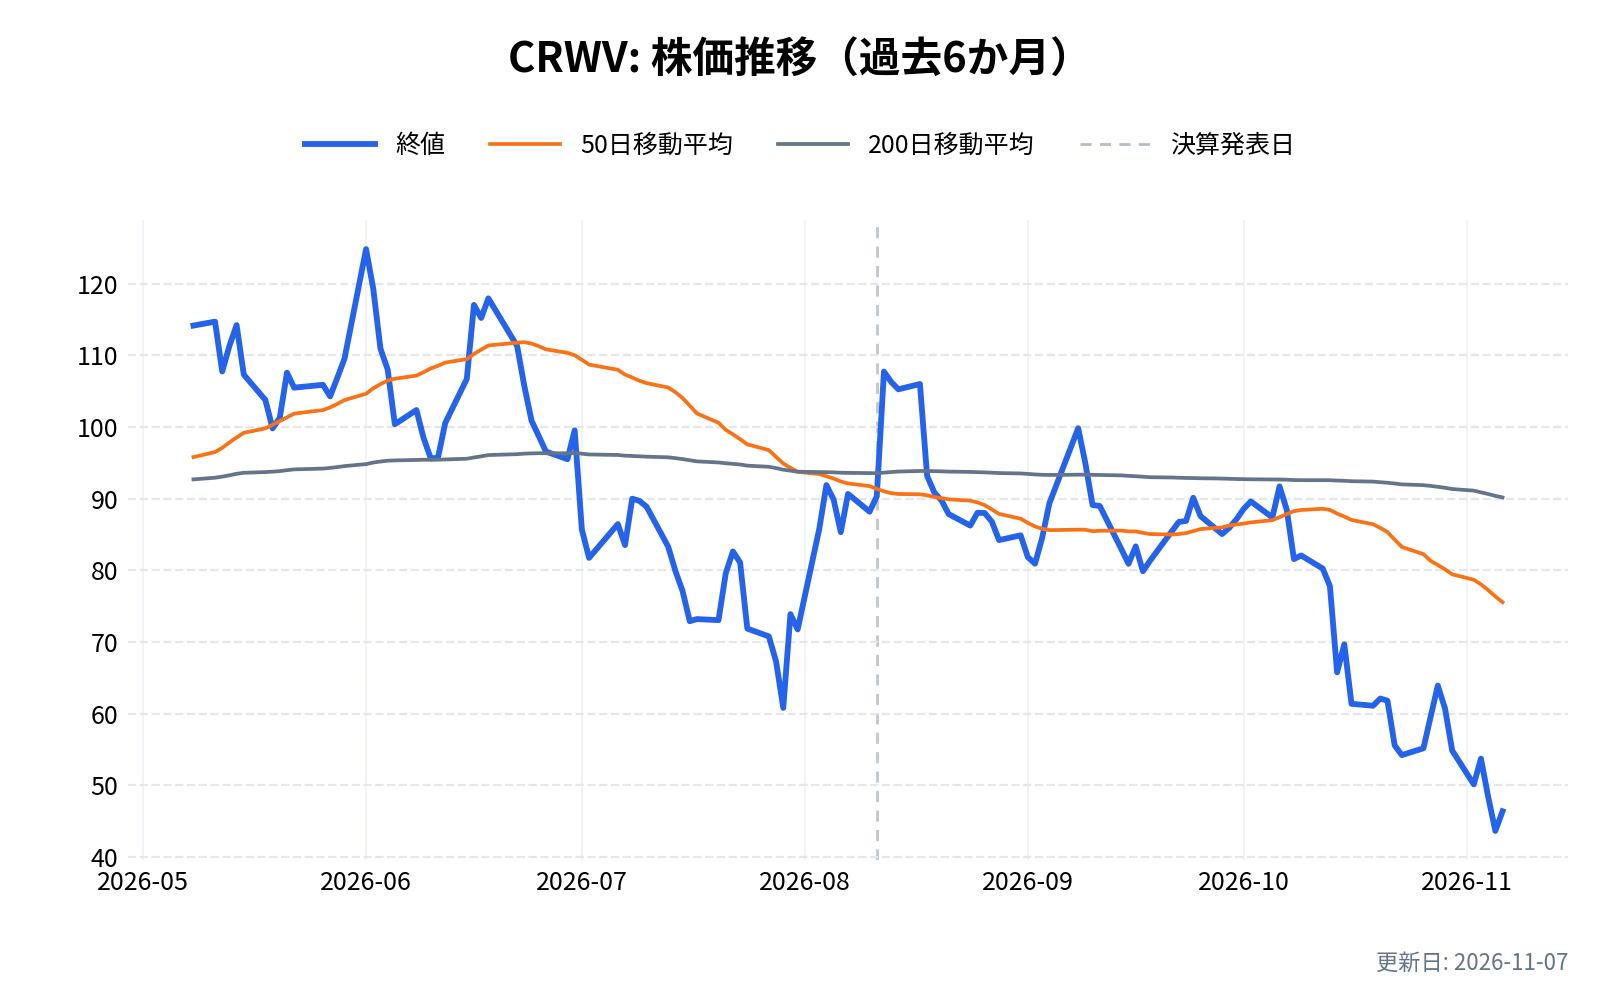
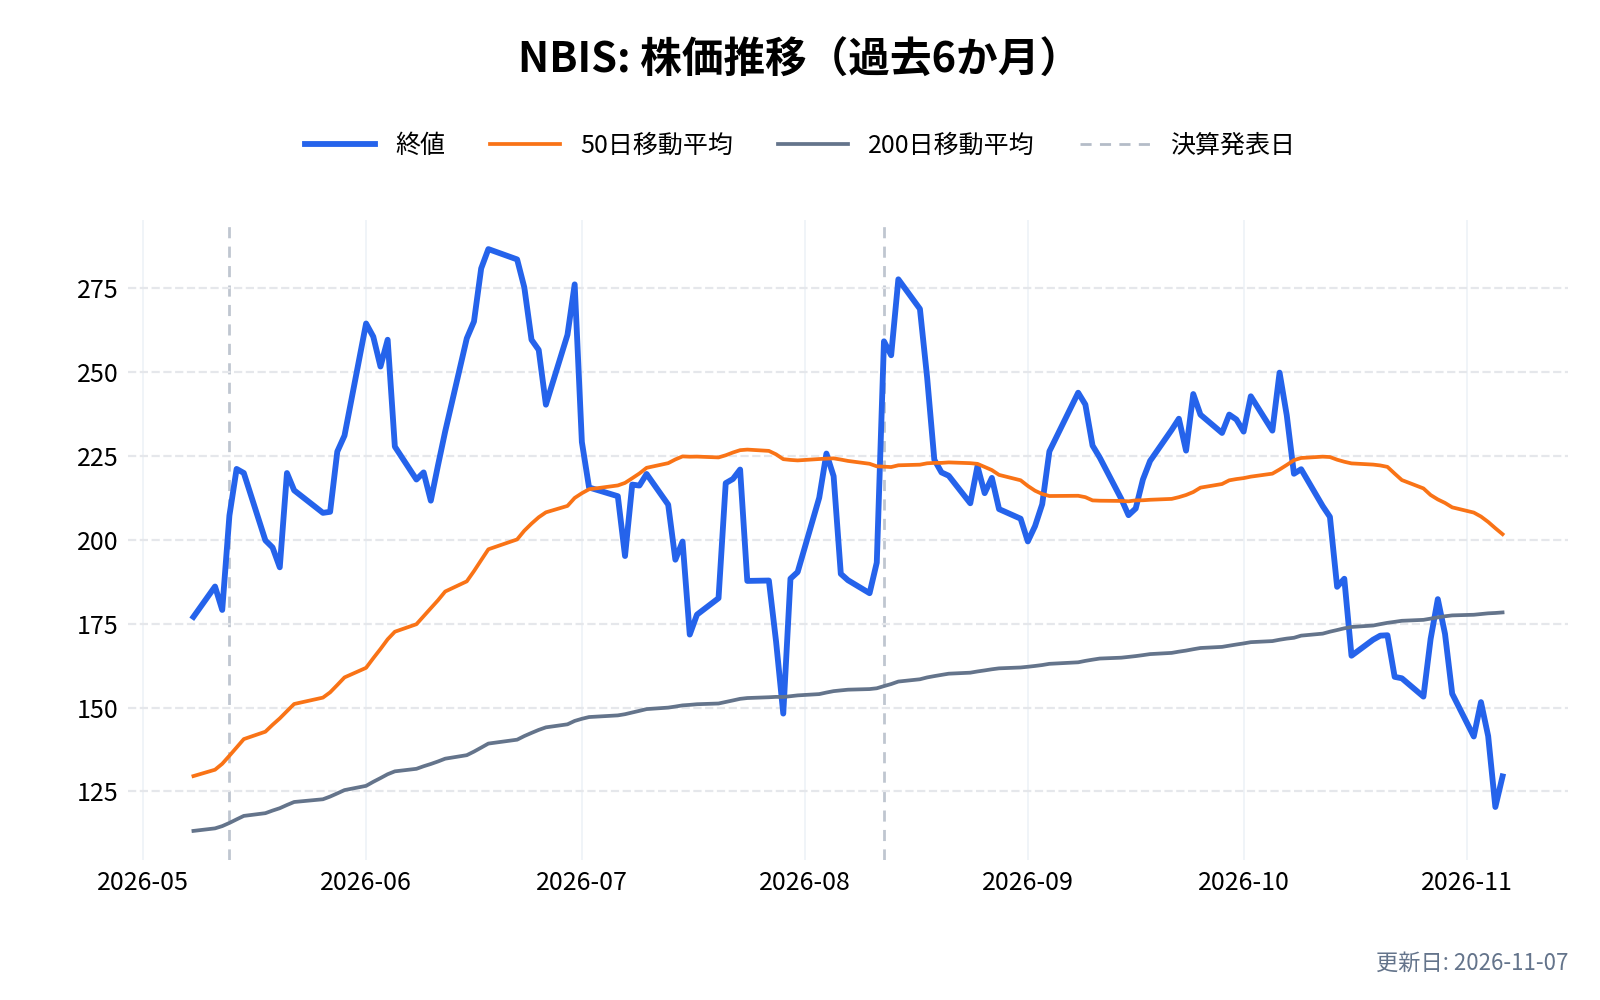
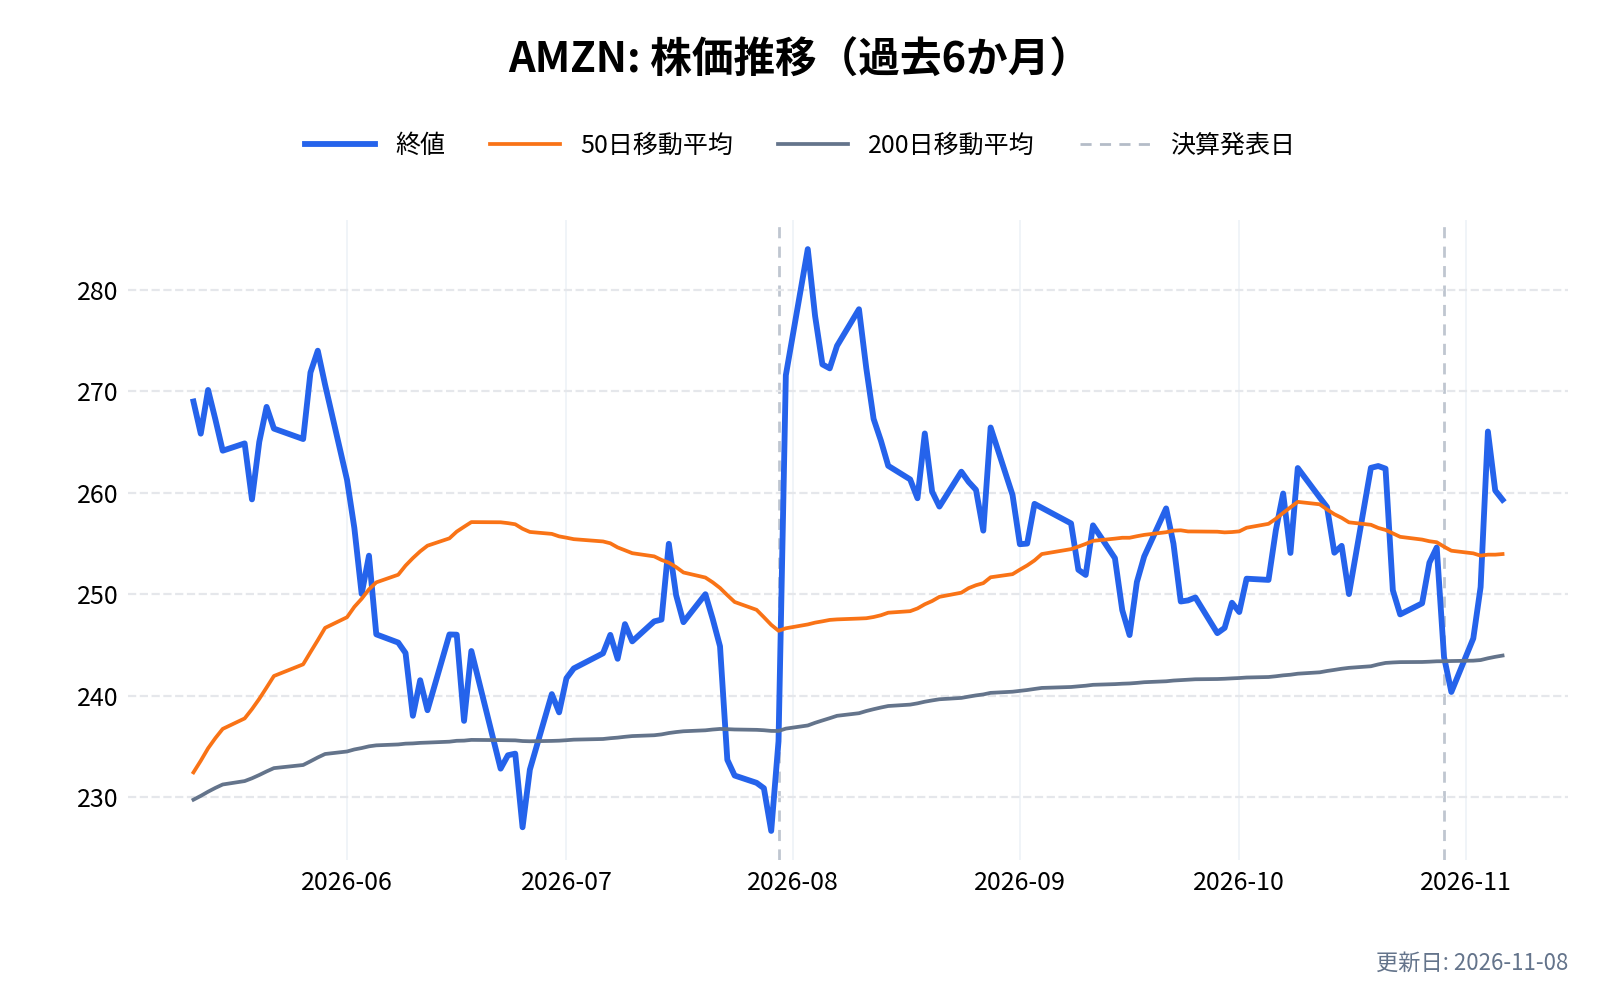
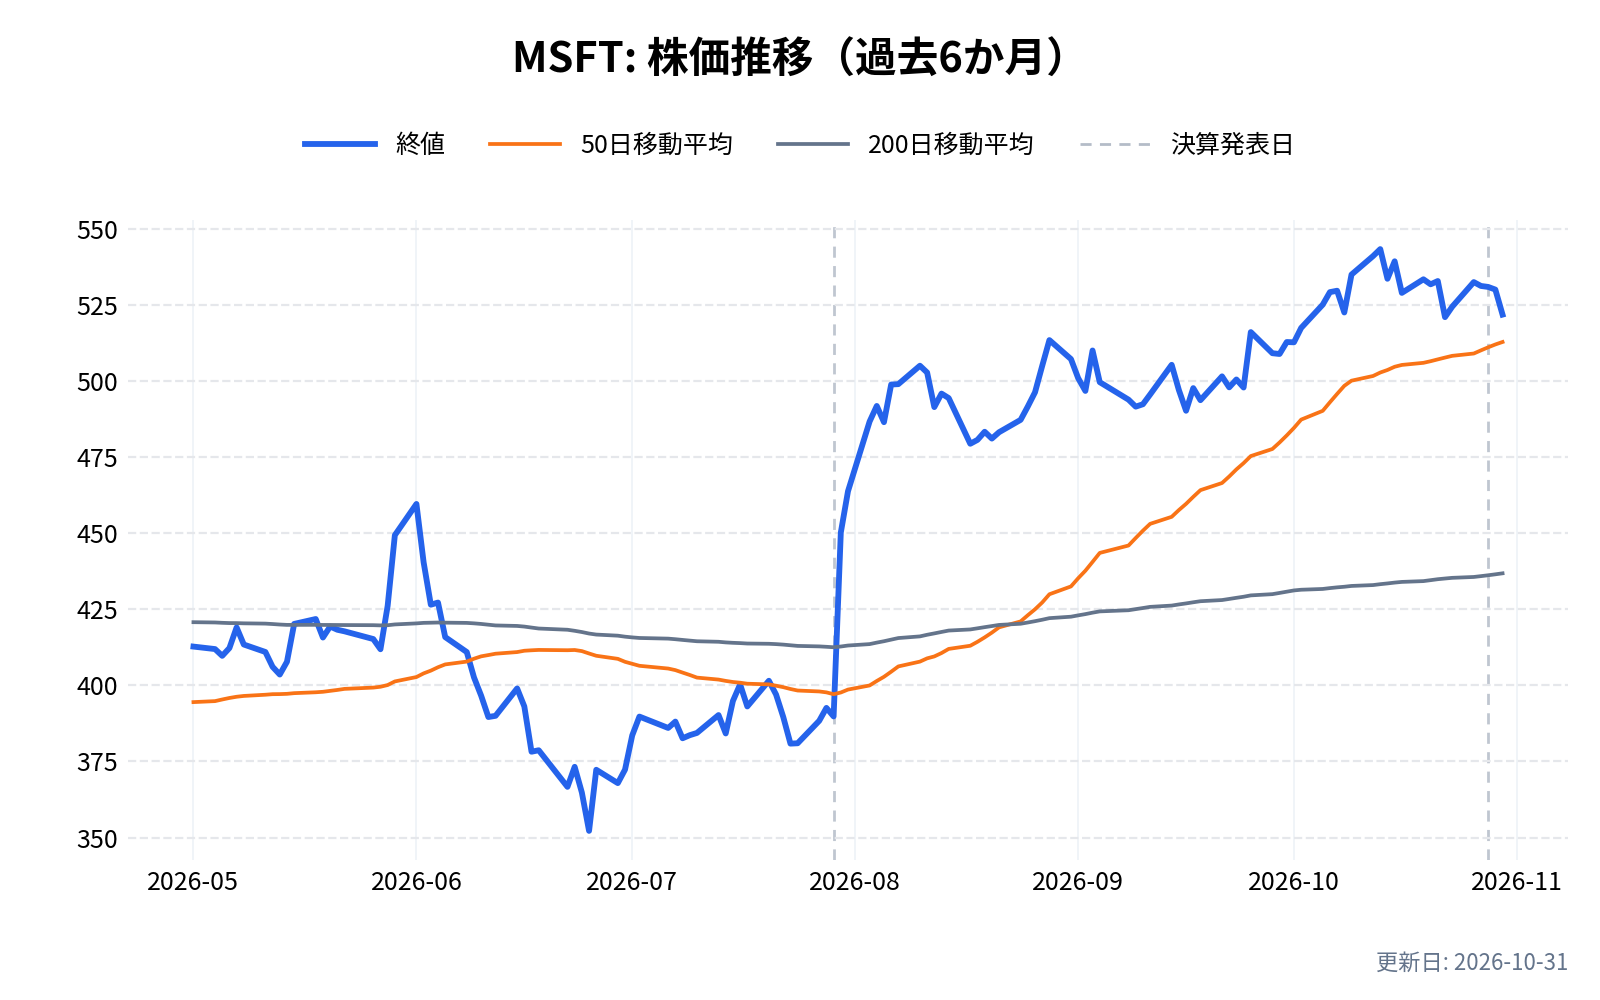
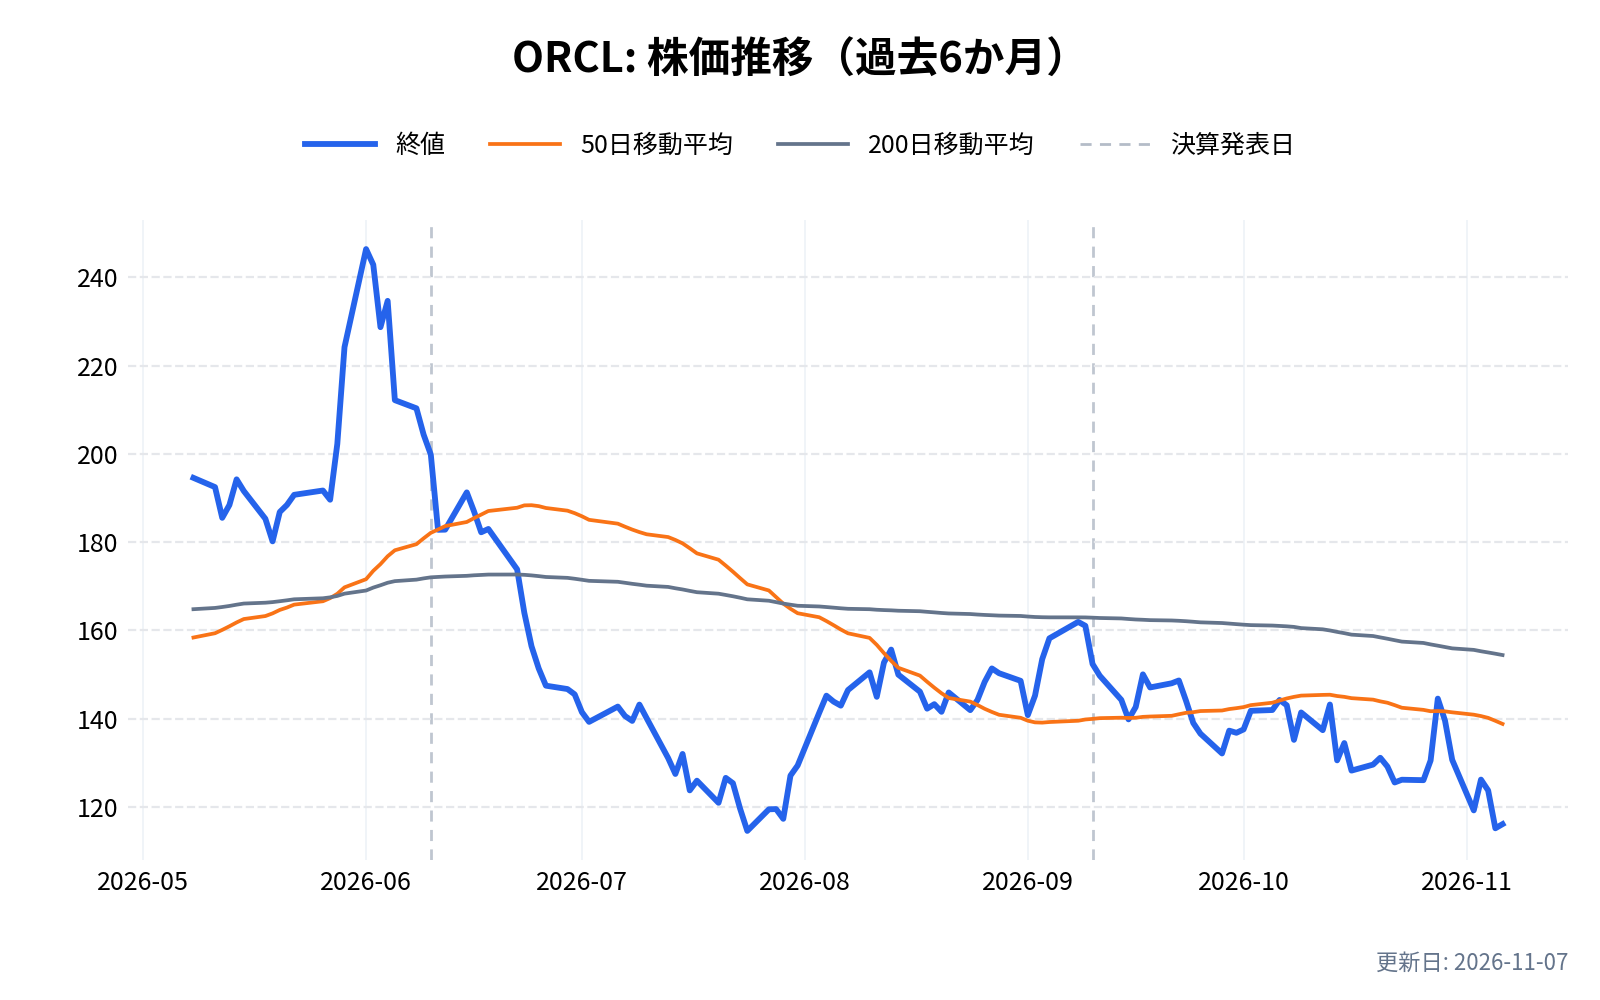
上場している競合の、直近6か月の株価の動きを並べる。
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新

競合との差別化要素と優位性は?
1. 規模と立ち上げの速さ
稼働中の電力は1.7GW超、受注残は約1,325億ドルと、ネオクラウドの中でも大きな規模を持つ。NVIDIAの新しい世代のGPUを、早く本番で動かしてきた実績がある。第三者の調査会社セミアナリシスの性能評価「ClusterMAX」で、最高位のプラチナを3回続けて得た唯一の提供企業だと会社は説明している。
2. 長期契約と電力の確保
売上の大半が長期契約で、需要の見通しが立てやすいことが、巨額の借入れを可能にしてきた。契約済みの電力が稼働中の電力の2倍以上ある(4.6GW超と1.7GW超)ことも、今後の増設の足場になる。
弱みも裏表の関係にある
長期契約を裏付けに借りる形は、金利が安いうちは強いが、金利が上がると重くなる。また、大口の顧客の多くは、自社でもデータセンターを持つ大手のテック企業である。自前の設備がそろえば、コアウィーブに頼る量は減りうる。
コアウィーブ(CRWV)の業績について
コアウィーブの会計年度は、1月から12月まで。四半期決算は、近年は次の時期に発表されている。
- 第1四半期(1〜3月): 5月中旬
- 第2四半期(4〜6月): 8月中旬
- 第3四半期(7〜9月): 11月上旬〜中旬(2026年は11月10日)
- 第4四半期・通期: 2月下旬〜3月上旬
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
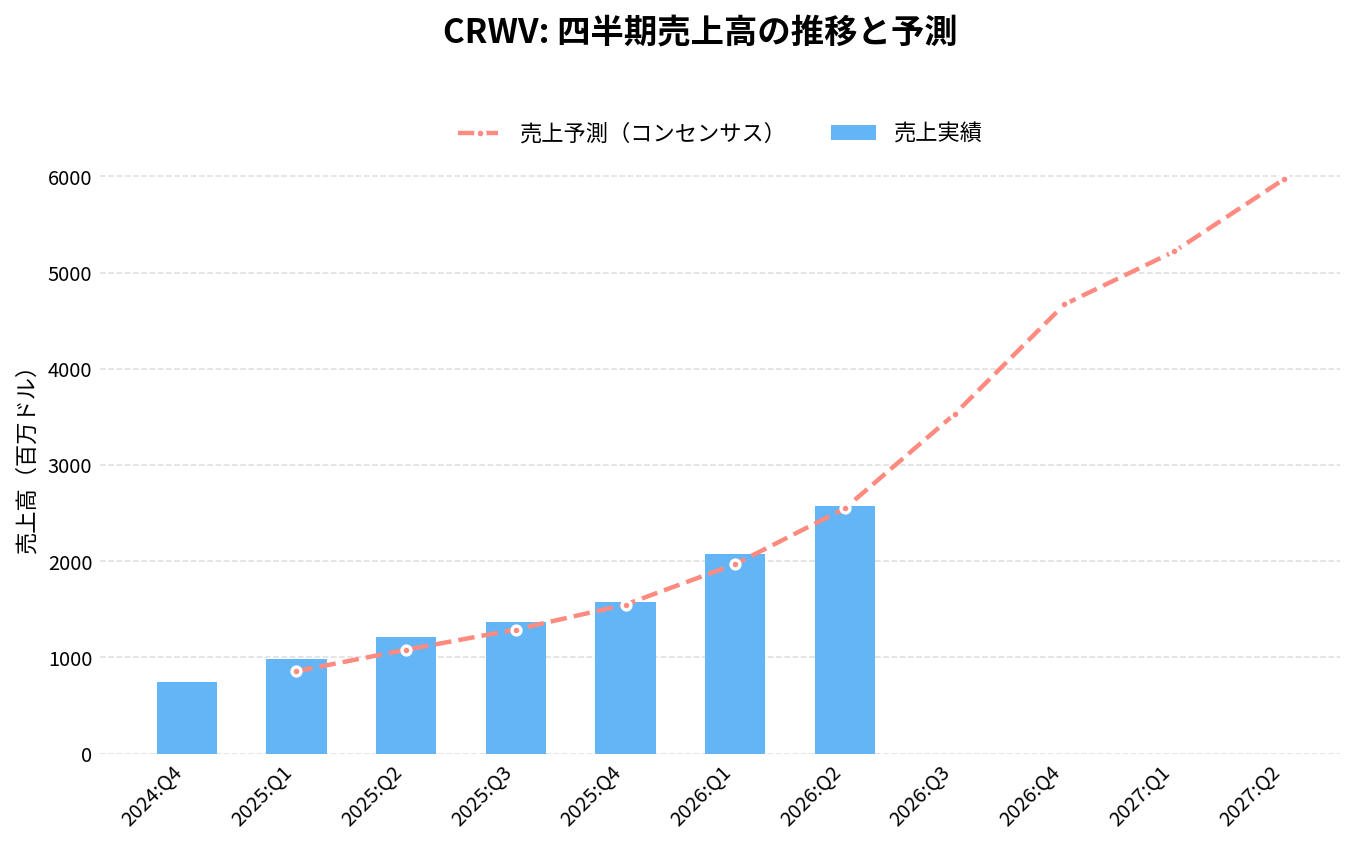
コアウィーブ(CRWV)の2026年Q2決算(2026/08/11 発表)は、売上2,575.0百万ドル(アナリストコンセンサス2,550.0百万ドルに対し+1.0%)、EPS -1.03ドル(同-1.21ドルに対し+0.18ドル)でした。
売上の前年同期比は+112.5%です。
直近6四半期では、売上が6回、EPSが2回コンセンサスを上回っています。
四半期:売上高の推移
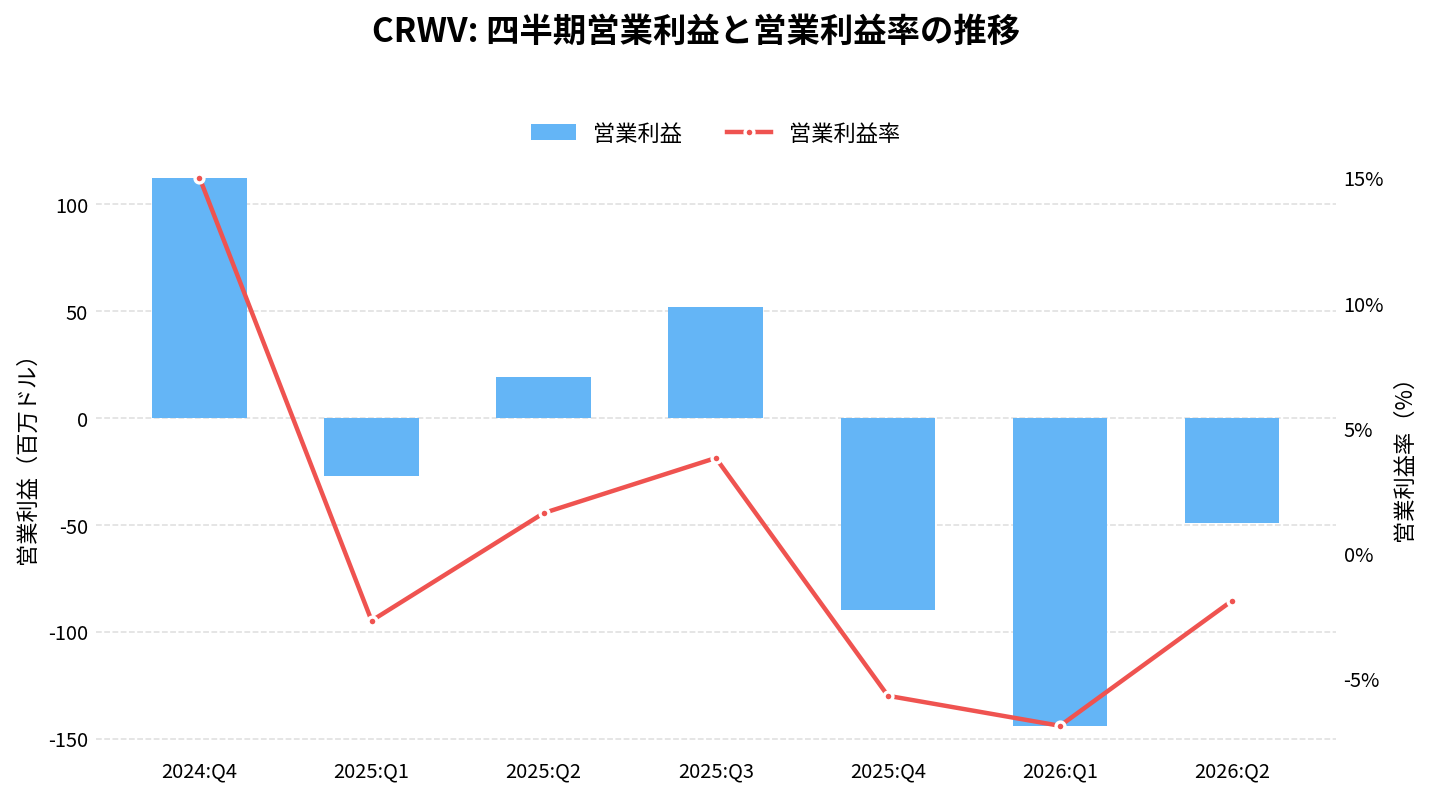
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
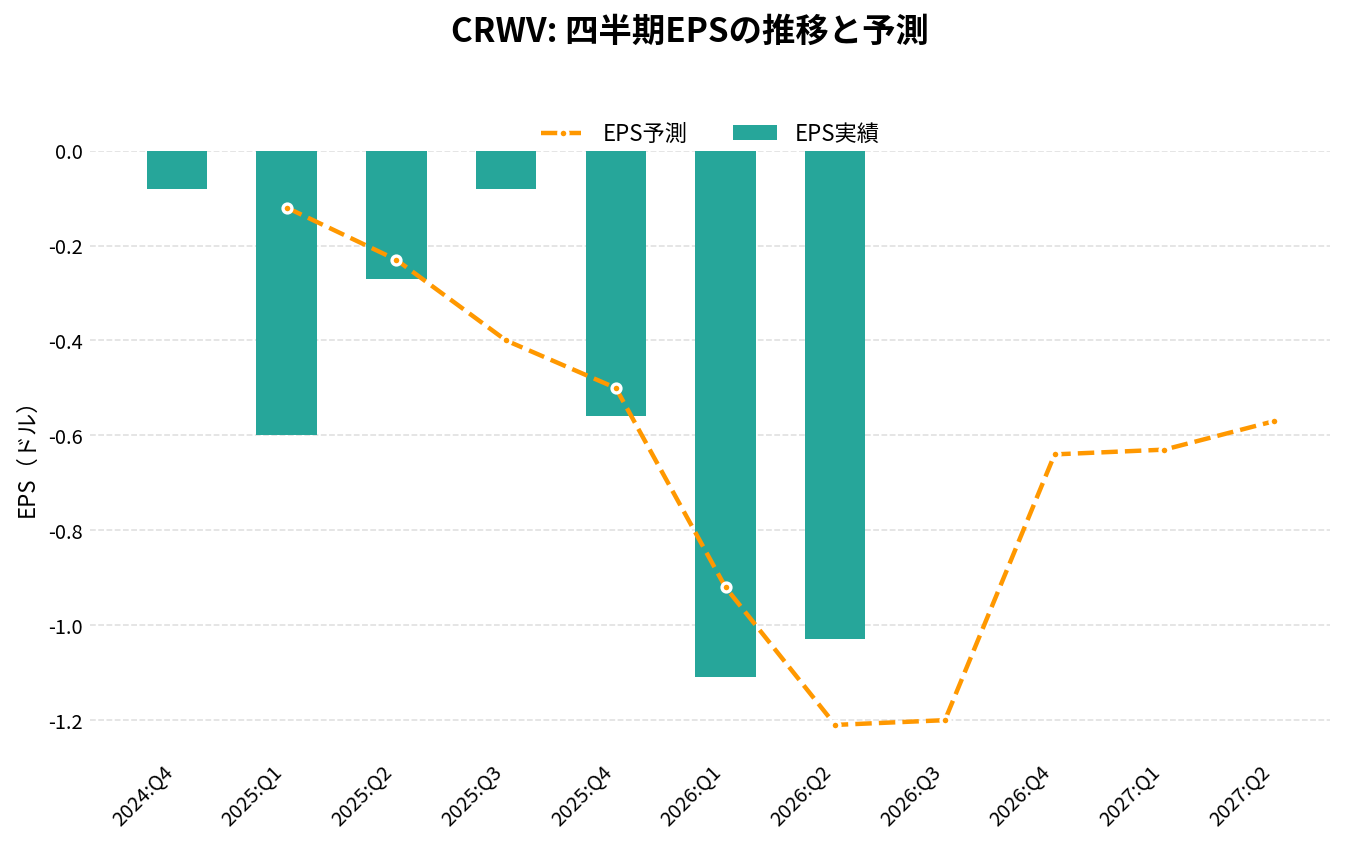
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q4 | 747.00 | – | – | -0.08 | – | 15.0% |
| 2025:Q1 | 982.00 | – | +14.6% | -0.60 | -0.48 | -2.7% |
| 2025:Q2 | 1,212.00 | – | +12.2% | -0.27 | -0.04 | 1.6% |
| 2025:Q3 | 1,364.68 | – | +5.8% | -0.08 | +0.32 | 3.8% |
| 2025:Q4 | 1,572.32 | +110.5% | +1.4% | -0.56 | -0.06 | -5.7% |
| 2026:Q1 | 2,078.00 | +111.6% | +5.5% | -1.11 | -0.19 | -6.9% |
| 2026:Q2 | 2,575.00 | +112.5% | +1.0% | -1.03 | +0.18 | -1.9% |
| 2026:Q3(予想) | 3,530.00 | +158.7% | – | -1.20 | – | – |
| 2026:Q4(予想) | 4,670.00 | +197.0% | – | -0.64 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-08-16 取得時点)。 | ||||||
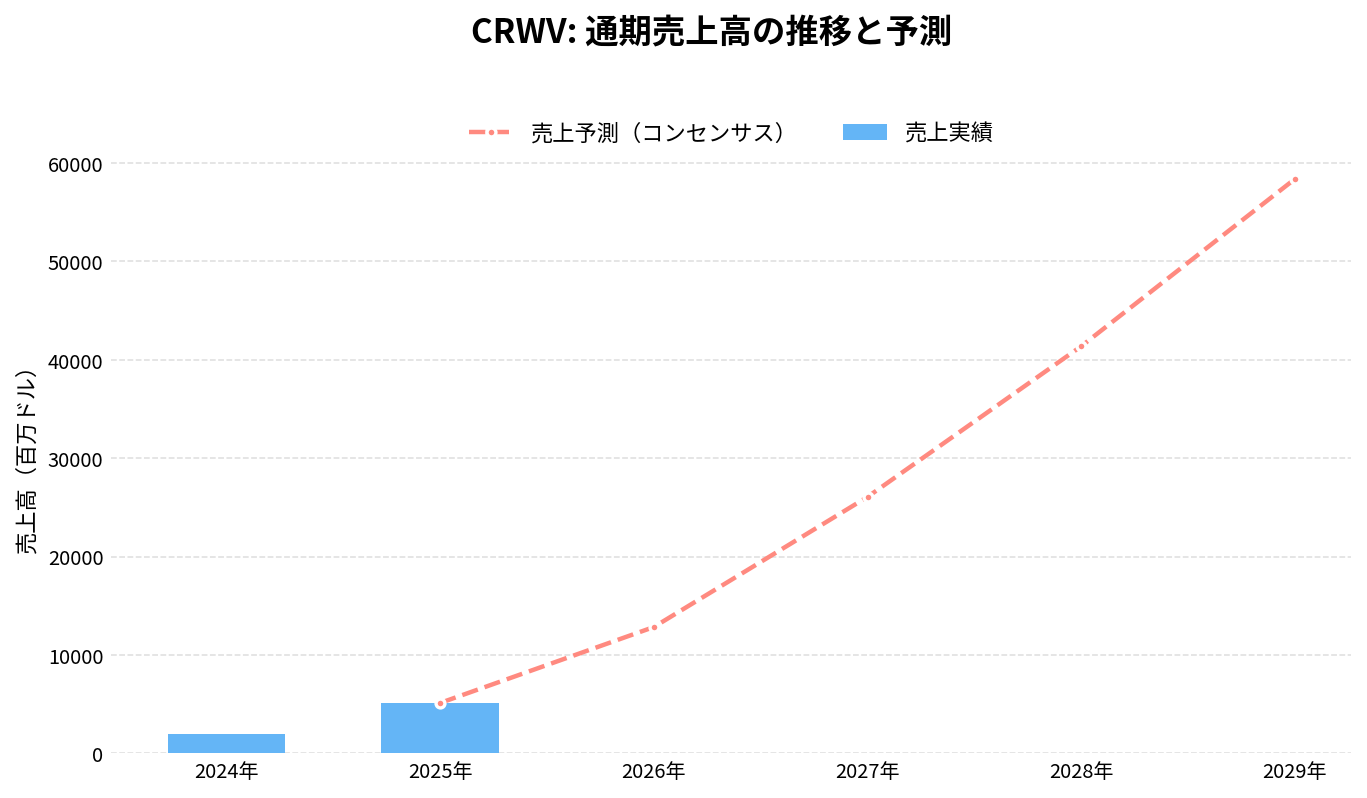
通期:売上高の推移
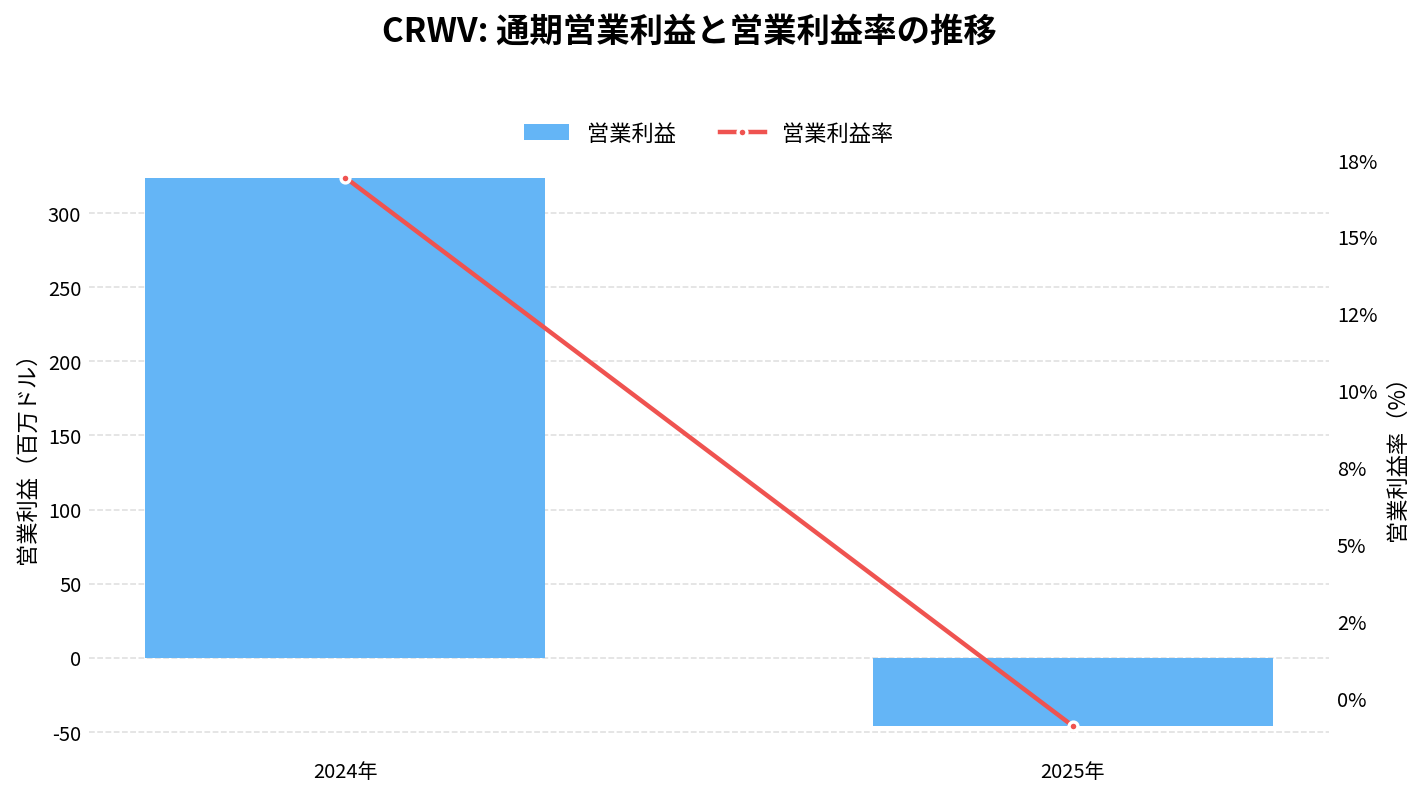
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
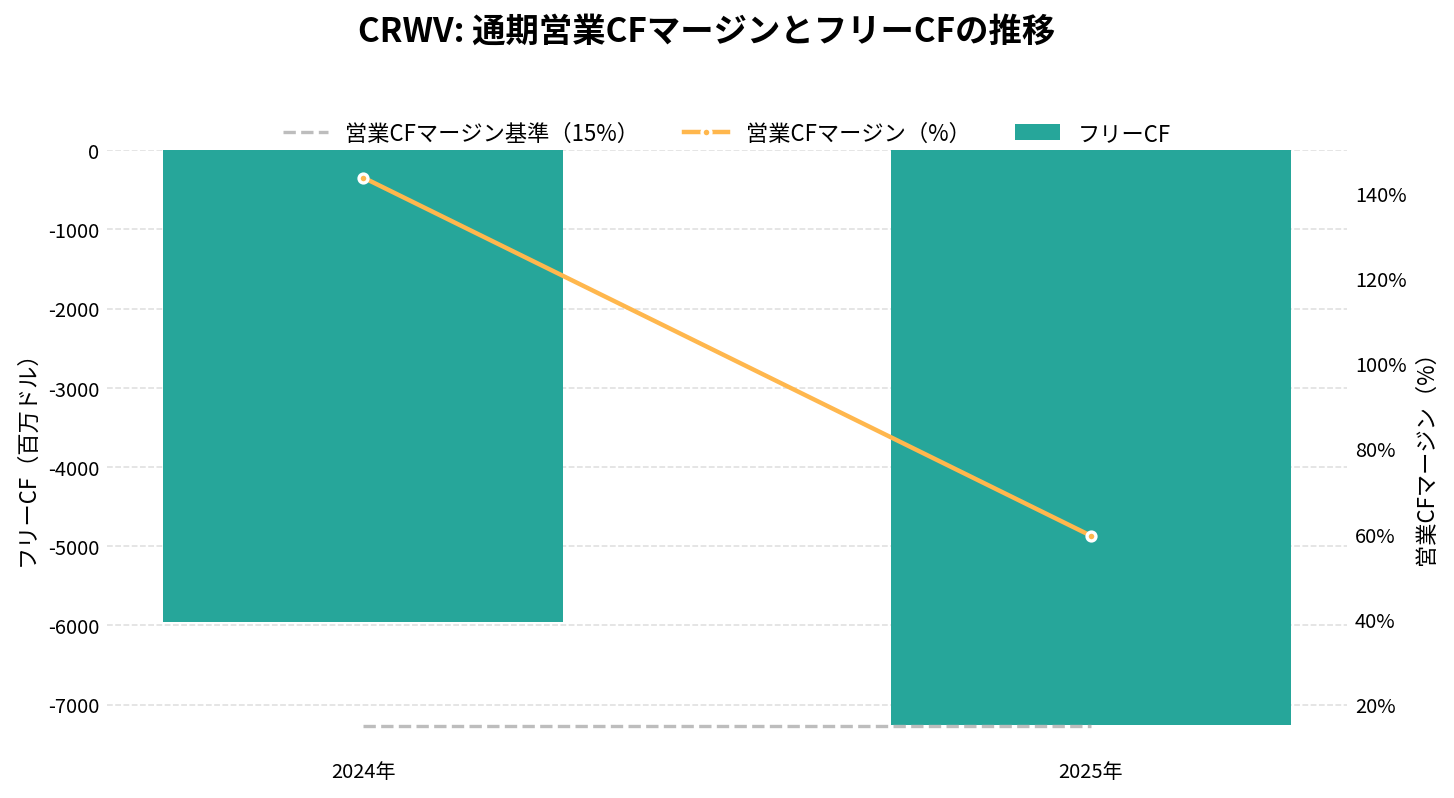
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
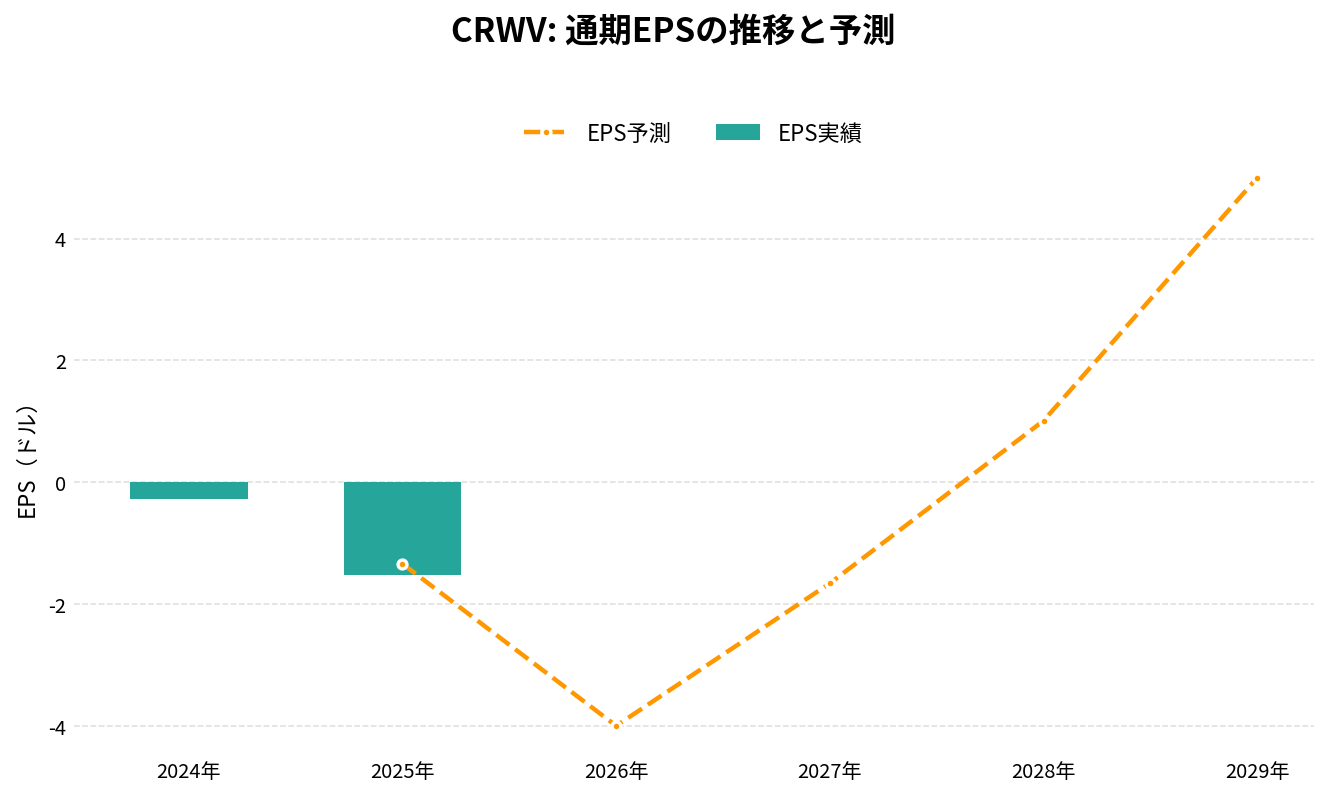
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2024年 | 1,915.00 | – | -0.27 | 16.9% | 143.6% | -5,953.00 |
| 2025年 | 5,131.00 | +167.9% | -1.52 | -0.9% | 59.6% | -7,251.00 |
| 2026年(予想) | 12,830.00 | +150.0% | -4.00 | – | – | – |
| 2027年(予想) | 26,060.00 | +103.1% | -1.66 | – | – | – |
| 2028年(予想) | 41,380.00 | +58.8% | 1.01 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-08-16 取得時点)。 | ||||||
コアウィーブ(CRWV)の将来性と今後の見通しは?
コアウィーブの将来性を考えるうえでは、「受注残を予定どおり売上に変えられるか」と「その設備のお金を、儲けが残る形で集め続けられるか」の2つを分けて見ていきたい。会社は2026年7〜9月期の決算で、次の見通しを示した。
- 通期の売上: 130〜133億ドル(見通しを引き上げた)
- 通期の調整後の営業利益: 12.75〜13.75億ドル(従来の見通しの中間値から26%の引き上げ)
- 通期の設備投資: 370〜390億ドル(従来は350〜390億ドルで、下限を引き上げた)。会社は、設備を顧客に予定より早く届ける見込みのためと説明している
- 10〜12月期の支払利息: 10.5〜11.5億ドル
- 2026年末の稼働中の電力: 1.85GW超
- 2026年末の年換算の売上(ARR): 200〜210億ドル(引き上げ。最終月の売上の12倍)
9か月累計の売上(83.14億ドル)と通期の見通しから、10〜12月期の売上は約47〜50億ドルになる計算である。また、9か月累計の設備投資(235.58億ドル)と通期の見通しの差から、10〜12月期の設備投資は約134〜154億ドルとなる(いずれも筆者の計算)。売上の見通しに対して設備投資がおよそ3倍の規模であり、先に設備、後から売上という構造が続く。
注目したい点
- 受注残の売上化: 約1,325億ドルの受注残が、電力と設備の立ち上げに合わせて、どの速さで売上になるか
- 利息と営業利益の差: 調整後の営業利益(3.79億ドル)が、利息(8.46億ドル、10〜12月期は10.5〜11.5億ドルの見込み)にどこまで近づくか
- 資金調達の組み合わせ: 担保付きの借入れ、社債、転換社債、ATMのうち、どれを増やすか。顧客の前払い・預り金(今後3か月で約90億ドルの見込み)が、予定どおり入るか
- 短期契約向けの借入れ(DDTL 5.5): 期間の短い契約が増えるなかで、この枠がどう使われるか
- 10-Qの開示: 決算資料の公表後に提出される10-Qで、顧客別の売上の割合や返済の予定がどう変わるか
リスク
- 金利と資金調達: 借入れが約469億ドルあり、設備投資のために借入れを増やし続ける構造である。金利が上がったり、市場の信用不安が強まったりすれば、新しい設備の儲けが小さくなり、借り換えの条件も悪くなる
- 顧客の集中: 2025年は売上の67%がマイクロソフト1社だった。大口の顧客が自前の設備に切り替えれば、契約の更新は難しくなる
- GPUの陳腐化: NVIDIAは毎年のように新しい世代を出す。減価償却の間に、古いGPUの貸し出し料金が下がるおそれがある
- 株式の希薄化: 転換社債が株式に変わったり、ATMで株式が売られたりすれば、1株あたりの価値は薄まる。上場後には、内部関係者の売却も報告されている
- 電力とデータセンターの遅れ: 電力の確保や建設が遅れれば、売上になる時期が後ろにずれ、その間も利息はかかる
CRWV 2026年Q3決算:売上高が前四半期比10億ドル超増、調整後営業利益率は計画より1四半期早く2桁達成
発表日:2026/11/10
本決算のポイント
コアウィーブの2026年第3四半期は、売上高が前年同期の13.6億ドルから36.6億ドルへと急拡大し、前四半期比でも10億ドル以上の増収となった。GAAP営業利益は2.07億ドル(営業利益率6%)で、前年同期の0.52億ドル(同4%)から改善している。
一方でGAAP純損益は前年同期の1.1億ドルの赤字から7.09億ドルの赤字へと拡大した。純損失率は8%から19%に悪化しており、この背景には純支払利息が3.1億ドルから8.46億ドルへ膨らんだことがある。
非GAAPベースでは調整後EBITDAが8.38億ドルから22.56億ドルへ伸び、マージンも61%から62%に改善。調整後営業利益も2.17億ドルから3.79億ドルに増加し、調整後営業利益率は10%に達した。会社は通期の売上高ガイダンスを130億〜133億ドルへ、調整後営業利益ガイダンスを12.75億〜13.75億ドル(中央値で前回比26%の引き上げ)へとそれぞれ引き上げている。
抑えておくべきKPI
- 売上高: 36.61億ドル(前年同期の13.65億ドルから大幅増)
- 調整後EBITDAマージン: 62%(前年同期61%)
- 調整後営業利益率: 10%(前年同期16%から低下)
- 売上バックログ: 約1325億ドル(2026年9月30日時点)
投資家目線のインサイト
今回際立つのは、売上成長の勢いと黒字化への進捗が同時に進んだ点だ。前四半期比で10億ドル以上の増収は会社自身が「breakout quarter」と呼ぶ規模で、調整後営業利益率も当初計画より1四半期早く2桁に到達した。稼働中の電力は200MW以上増加して1.7GW超となり、年初から倍増するなど、インフラ拡張のペースも落ちていない。
その一方で、純損失は前年同期の1.1億ドルから7.09億ドルへと赤字が拡大している。主因は純支払利息の増加(3.1億ドルから8.46億ドルへ)で、設備投資を賄う負債調達の規模拡大が利益を圧迫する構図が続く。調整後営業利益率も前年同期の16%からは低下しており、GAAPベースの黒字化にはまだ距離がある。
資金調達面では、約42億ドルの転換社債発行(増額募集)、最大3500万株のクラスA普通株式を対象とする新規ATMプログラム、26億ドルのDDTL 5.5ファシリティ締結など、複数の資金源を組み合わせて拡大投資を支えていることが読み取れる。経営陣は今後3か月だけで約90億ドルの顧客前払い・預け金を見込むとしており、需要の強さを裏付ける材料と言える。
今後の見どころ
会社は2026年末時点の年換算売上高(ARR、四半期の最終月の売上の12倍)の見通しを200億〜210億ドルへ引き上げ、年末の稼働中の電力は1.85GW超を見込むとしている。通期の設備投資の見通しも370億〜390億ドルへ引き上げられ、従来レンジの下限が切り上がった点は、インフラ投資の前倒しを示すものとして注目したい。
第4四半期の支払利息は10.5億〜11.5億ドルと見込まれており、引き続き高水準の利払い負担が純損益に影響する見通しだ。売上バックログ約1325億ドルという規模が今後どのタイミングで売上化していくか、またGAAPベースでの黒字転換がいつ視野に入るかが、次の決算を見るうえでの焦点になる。
出典
CoreWeave Reports Strong Third Quarter 2026 Results
CRWV 2026年Q2決算:売上高は前年同期比2倍超も、受注残高1,040億ドル規模が示す需要の厚み
発表日:2026/08/11
CRWVの決算ハイライト
コアウィーブの2026年第2四半期は、売上高が前年同期比で2倍以上となる25.75億ドルに達し、四半期として過去最高の水準を記録した。一方でGAAP営業損失は4900万ドル(営業利益率マイナス2%)、GAAP純損失は6.26億ドルとなり、前年同期の純損失2.9億ドルから拡大している。
利益面ではAdjusted EBITDAが15.1億ドル(マージン59%)と規模拡大に沿って積み上がった一方、Adjusted operating incomeは1.28億ドル(マージン5%)にとどまり、前年同期の2億ドル・マージン16%からは低下した。金利負担の重さも目立ち、純利息費用は6.4億ドルと前年同期の2.67億ドルから大きく増加している。
会社が最も強調したのは受注残高(revenue backlog)が約1,040億ドルに達したことで、これは第3四半期序盤に追加された250億ドル超の新規顧客契約を含まない数字だという。旺盛な需要を裏付ける材料として位置づけられている。
抑えておくべきKPI
- 売上高: 25.75億ドル(前年同期12.12億ドルから2倍以上に増加)
- Adjusted EBITDA: 15.1億ドル、マージン59%(前年同期7.53億ドル、マージン62%)
- GAAP純損失: 6.26億ドル(前年同期2.9億ドルから拡大)
- 受注残高(revenue backlog): 約1,040億ドル(第3四半期序盤の新規契約250億ドル超は含まない)
インサイト
売上高の伸びは力強いが、利益率面では成長の裏で負担が増している構図が見える。GAAP営業損益は前年同期の1900万ドルの黒字から4900万ドルの損失に転じ、Adjusted operating incomeマージンも16%から5%へ大幅に低下した。技術・インフラ関連コストの膨張と、急速な設備投資拡大に伴う金利負担の増加が背景にあるとみられる。
そのうえで純利息費用が6.4億ドルと前年同期の2.67億ドルから2倍以上に膨らんだ点は無視できない。同四半期に31億ドルのターム・ローンや100億ドル超の無担保債・転換債を調達するなど、積極的な資金調達を続けていることと表裏一体であり、成長投資の規模がそのまま財務コストとして表面化している状況だ。
一方で、パワー容量は約500MW拡大して1.5GWに達し、契約済み電力容量も約3.7GWに拡大するなど、インフラ拡張のペースは落ちていない。Jane Streetからの10億ドルの戦略的投資やNasdaq-100指数への組み入れも、事業基盤の広がりを示す材料といえる。
今後の見どころ
今回のプレスリリースでは通期の業績見通しが示されておらず、具体的なガイダンスは決算説明会で発表されるとされている。次の焦点は、その場で示される数値と、1,040億ドルの受注残高がどのペースで実際の売上に転換されていくかだ。
また、営業利益率・Adjusted operating incomeマージンの低下傾向が一時的な投資先行によるものか、構造的な変化なのかも注視したい点となる。旺盛な需要と裏腹に膨らむ金利負担のバランスが、今後の収益性を左右する鍵になりそうだ。
出典
CoreWeave Reports Strong Second Quarter 2026 Results
それより前の決算と、発表後の株価の動きは「コアウィーブ(CRWV)の決算まとめ」にまとめています。

コアウィーブ(CRWV)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
まとめ
コアウィーブ(CRWV)は、AI向けのGPUを大量にそろえてクラウドで貸し出す、ネオクラウドの代表格です。2026年7〜9月期の売上は36.61億ドルと前年同期の約2.7倍で、受注残は約1,325億ドル、稼働中の電力は1.7GW超、契約済みの電力は4.6GW超まで増えました。調整後の営業利益率は、会社の計画より1四半期早く10%と2桁に達しています。
一方で、設備の資金は重い仕組みです。借入れは約469億ドルに上り、7〜9月期の支払利息(純額)は8.46億ドルと、営業利益2.07億ドルを大きく上回っています。10〜12月期の利息は10.5〜11.5億ドルと見込まれ、純損失は続いています。会社は、転換社債、ATM、短期契約向けの借入れの枠、顧客の前払い・預り金を組み合わせて対応しています。
需要は積み上がっている一方、それを設備に変えるお金の集め方が、事業の質を左右する会社だと私は見ています。受注残を売上に変える速さと、利息の負担が営業利益に対してどう変わっていくかを、決算のたびに確かめていきたいと思います。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。