このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- ロケット・ラボ(RKLB)の株価
- Rocket Lab(ロケット・ラボ、RKLB)とは何の会社?
- どのような事業をしている?
- ビジネスモデルは?
- 「ロケットの会社」から宇宙システムの会社へ
- Neutron の初打上げは2027年へ
- 株価の動きと資金調達
- 取引市場は?
- Rocket Lab(RKLB)のセクター、業種、属するテーマは?
- 配当は?
- Rocket Lab(RKLB)の競合企業は?
- 競合との差別化要素と優位性は?
- Rocket Lab(RKLB)の業績について
- Rocket Lab(RKLB)の将来性と今後の見通しは?
- RKLB 2026年Q3決算:売上高2.68億ドルで過去最高、バックログは52%増の35.7億ドルに急拡大
- RKLB 2026年Q2決算:売上高2.34億ドルと過去最高のバックログ23.6億ドルで、Iridium買収へと舵を切る
- ロケット・ラボ(RKLB)のリアルタイム株価チャート
- まとめ
はじめに
Rocket Lab Corporation(ロケット・ラボ、RKLB)は、「ロケットの会社」として知られています。ただし、2026年7〜9月期の売上2.68億ドルのうち、ロケットの打上げは5,310万ドルで、残りの2.15億ドル(約8割)は衛星・宇宙機・部品を作る宇宙システム事業でした。
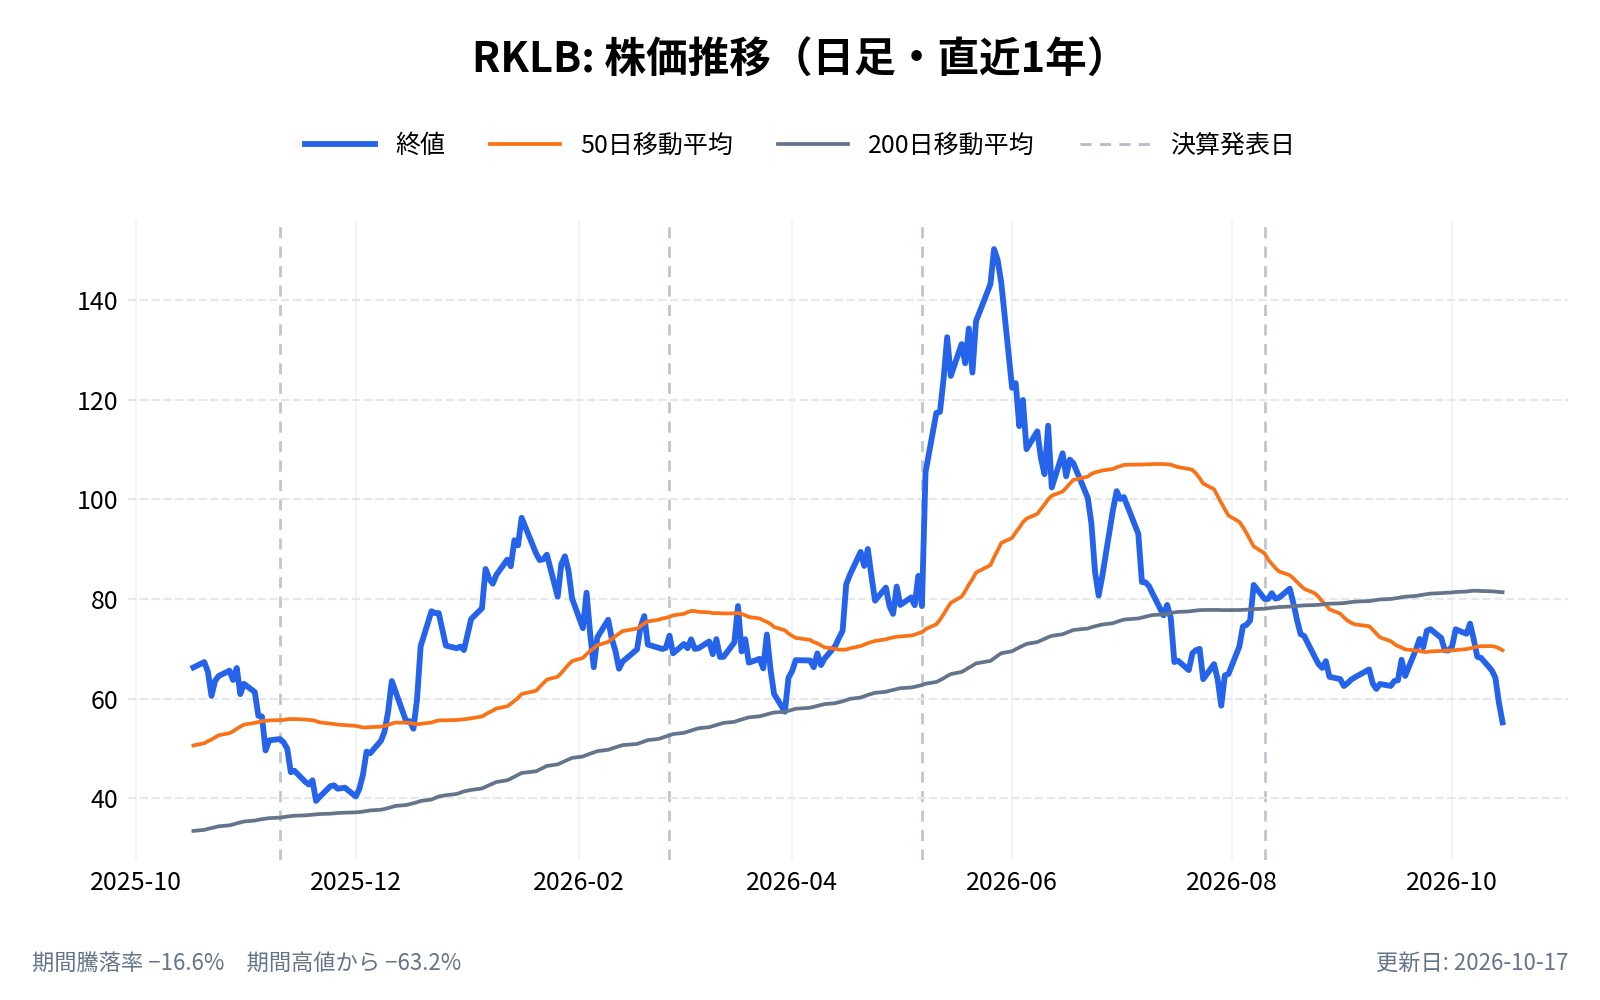
株価は2026年5月27日の終値の高値150.23ドルから、11月10日の59.03ドルまで、約61%下がっています。10月14〜16日の3日間だけで約21%下げた背景には、開発中の中型ロケット Neutron(ニュートロン)の初打上げが2027年に延びたことがあります。
本記事では、売上の中身、買収で広がる事業と Iridium の買収計画、Neutron の遅れ、株価と資金調達の3点を、年次報告書(10-K)・四半期報告書(10-Q)・決算資料の数字から整理します。
ロケット・ラボ(RKLB)の株価
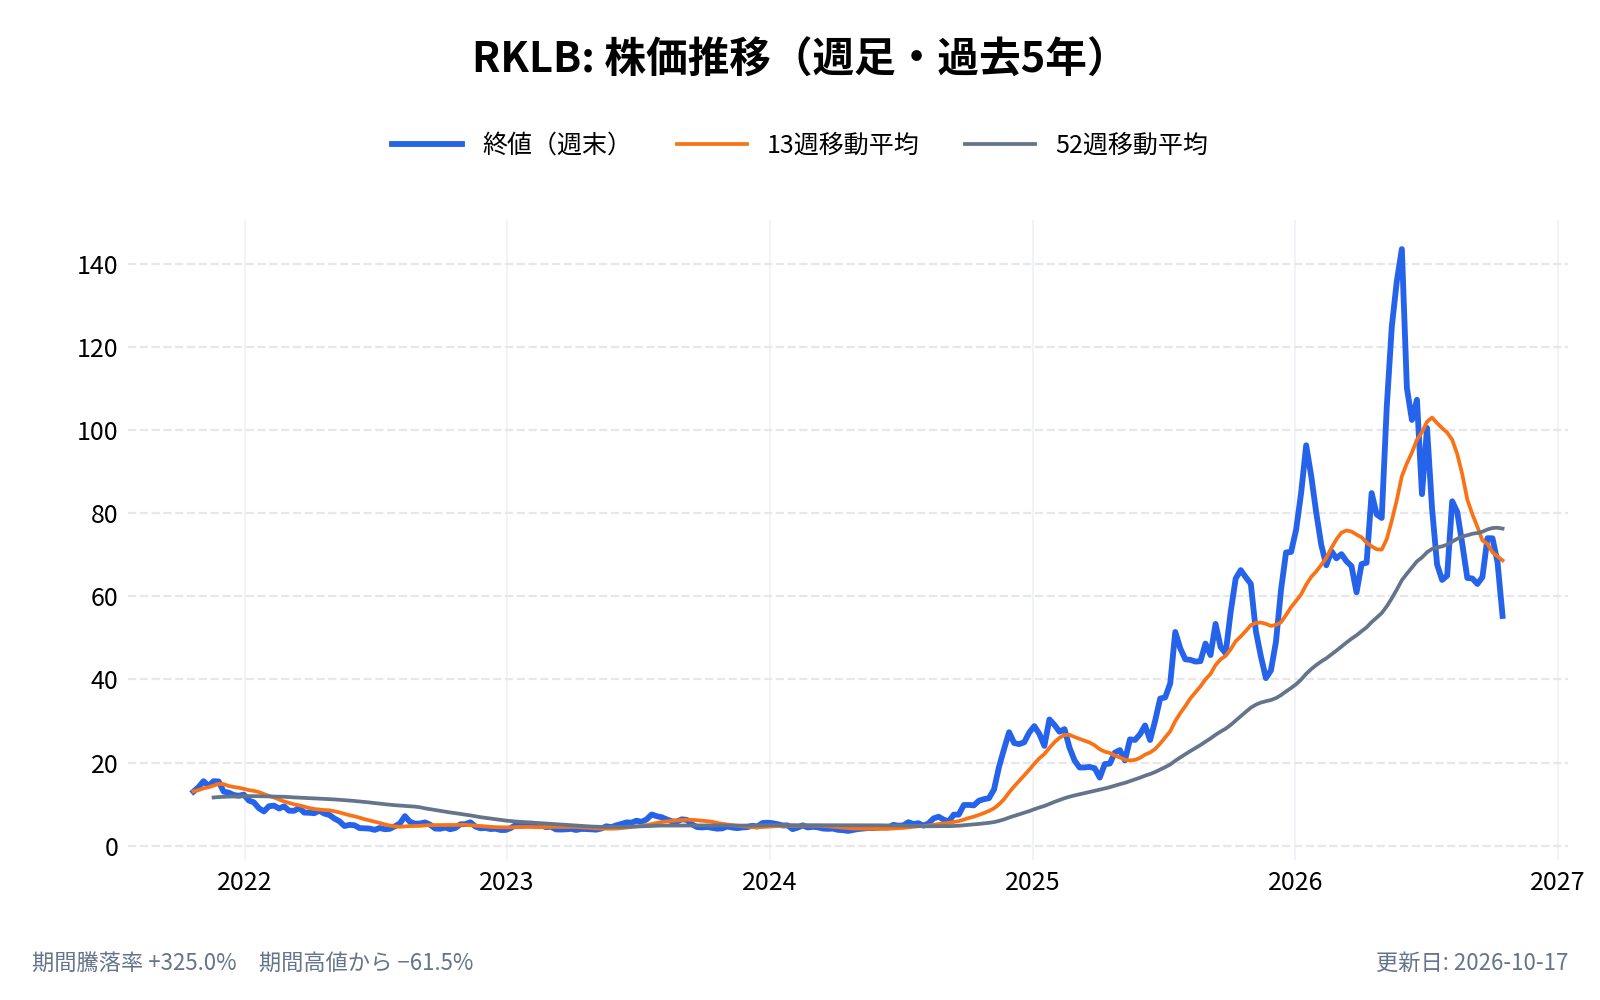
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
Rocket Lab(ロケット・ラボ、RKLB)とは何の会社?
ロケット・ラボは、ロケット、衛星、宇宙機の部品までを手がける米国の宇宙企業である。2021年8月25日にSPAC(上場を目的とした買収専用会社)との合併で上場した。2025年5月23日の持株会社への再編で、現在の社名は Rocket Lab Corporation となり、株式はナスダックに上場している。
打上げ事業の主力は、小型ロケット Electron である。2025年末までに75回、2026年9月30日時点では93回打ち上げ、運んだ衛星は250機を超える。10-Qによれば、2025年の打上げ回数は世界で2番目に多かった。
どのような事業をしている?
事業は、会社の開示で2つに分かれている。
- 宇宙システム: 衛星の製造、宇宙機、太陽電池や推進装置などの部品。2026年7〜9月期は売上の約8割(2.148億ドル)
- 打上げ: 小型ロケット Electron と HASTE の打上げ、開発中の中型ロケット Neutron。同期は5,310万ドル
打上げの回数は増えている。7〜9月期は6回(前年同期は4回)、1〜9月では18回(前年は14回)だった。
宇宙システムの側は、会社が2020年から2022年にかけて買収した Sinclair・ASI・PSC・SolAero などが土台にある。宇宙機の部品や太陽電池を持つ会社を取り込み、衛星を丸ごと作れる体制に広げてきた。
ビジネスモデルは?
打上げは、衛星の運営会社や政府機関から、1回ごと(または複数回まとめて)の料金を受け取る。宇宙システムは、衛星や宇宙機を受注して製造する案件と、部品の販売が中心である。どちらも受注してから売上になるまでに時間がかかるため、会社は「バックログ(受注残)」を開示している。
2026年9月30日のバックログは35.73億ドルで、内訳は宇宙システムが17.25億ドル、打上げが18.48億ドルだった。2025年末の18.47億ドルから、9か月でほぼ倍になっている。
売上の顧客には偏りがある。2025年は政府が28%、ミサイル防衛庁(MDA)が23%を占め、上位5社で49%、バックログでは上位5社が77%だった(10-K、10-Q)。2026年1〜9月は政府顧客が売上の42%である。MDA向けの契約(17機)には、納期が遅れているものもある(10-K)。
「ロケットの会社」から宇宙システムの会社へ
売上の構成が逆転している
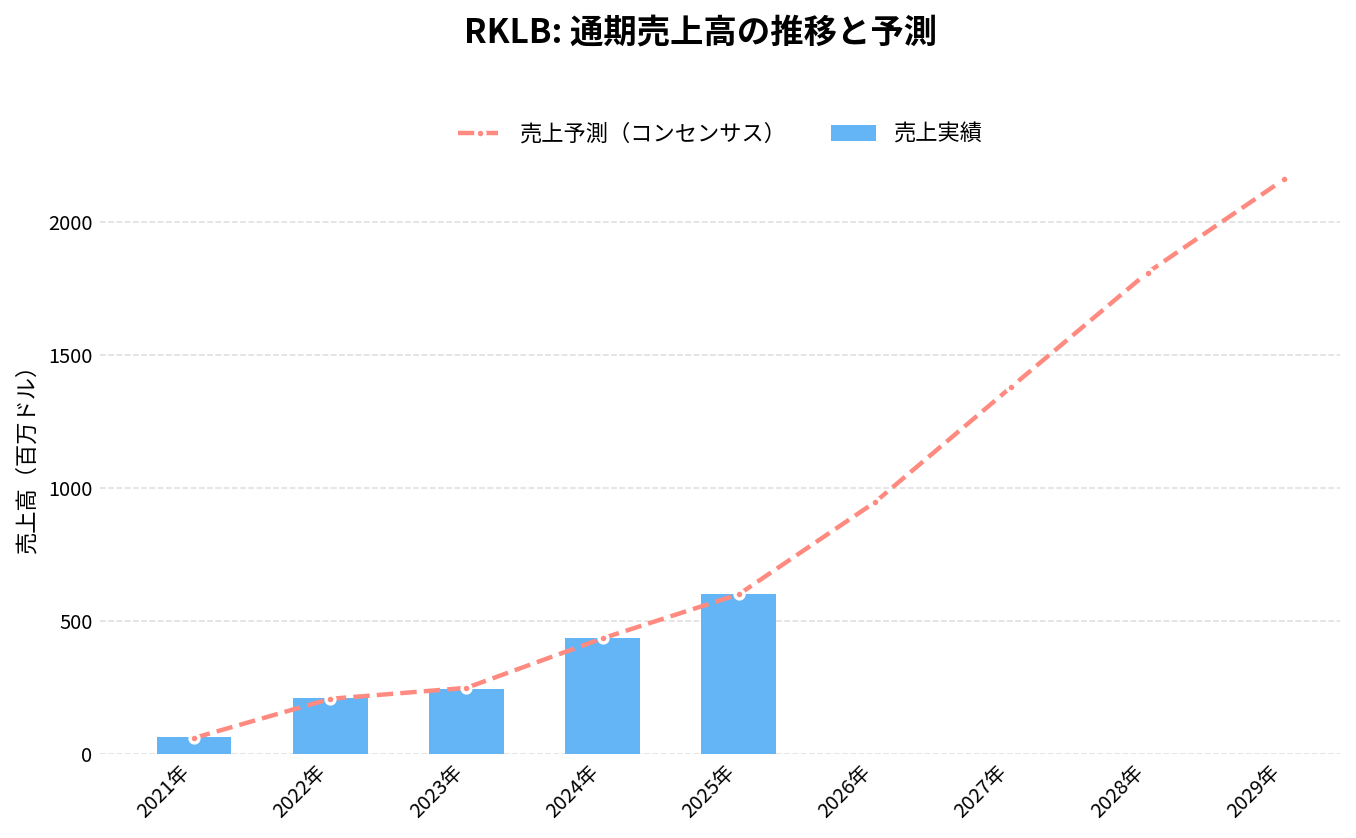
ロケット・ラボの売上は、2024年が4.36億ドル(前年比+78%)、2025年が6.02億ドル(+38%)だった。2026年は、1〜3月期が2.00億ドル、4〜6月期が2.34億ドル、7〜9月期が2.68億ドルで、7〜9月期は前年同期より73%増えた。
事業別に見ると、宇宙システムの比重が増している。
- 2025年: 宇宙システム4.03億ドル、打上げ1.99億ドル。宇宙システムは売上の約67%
- 2026年1〜9月: 宇宙システム5.41億ドル、打上げ1.61億ドル。宇宙システムは約77%
- 2026年7〜9月期: 宇宙システム2.15億ドル(前年同期比+88%)、打上げ5,310万ドル(+30%)
ロケット・ラボの成長の主役は、いまはロケットより宇宙システムである。 7〜9月期に打ち上げた宇宙機は12機で、Globalstar の通信衛星8機、NASA の火星探査の2機、米宇宙軍の VICTUS HAZE などが含まれる。現在、製造中の宇宙機は55機を超えている。
買収で事業を広げている
宇宙システムの伸びには、買収が含まれている。
- GEOST(2025年8月): のれん(買収額が純資産を上回った分)は1.386億ドル
- Mynaric(2026年4月14日完了): 対価は1.553億ドル相当(227万7,002株)
- Motiv(2026年5月26日完了): 10-Qで完了が確認できる
買収した事業の売上と、自力の伸びを分けた数字は、いまのところ見当たらない。「+88%」には買収の上乗せが含まれると考えるべきである。
Iridium の買収計画
2026年6月28日には、衛星通信の Iridium Communications(イリジウム(IRDM))を買収する契約に合意した。
- 条件: 1株54ドル(現金27ドルと株式)。企業価値は約80億ドル
- 株式の交換比率: ロケット・ラボの平均株価が67.50ドル以下なら0.4000、112.50ドル以上なら0.2400
- 進み具合: 米国の独占禁止法の審査は8月12日に期間が満了し、Iridium の株主総会は9月24日に承認した。FCC(米連邦通信委員会)や海外の承認を待っており、完了は2027年の見込み
11月10日の59.03ドルは、交換比率の下限の帯(67.50ドル以下)にある。比率は0.4000のままで、株価が下がれば、Iridium の株主が受け取る株の価値も下がる(0.4000×59.03ドル=約23.6ドル)。Iridium が持つ約18億ドルのタームローン(2030年9月満期)は、買収後も残る。買収のために組んだ橋渡しの融資(ブリッジローン)の約定は解約し、2026年7〜9月期に2,726万ドルの損失を計上した。
Neutron の初打上げは2027年へ
初打上げの時期が延びた経緯
Neutron は、再使用できる中型ロケットで、ロケット・ラボの打上げ事業を小型から広げる要である。初打上げの時期は、2026年に入って次のように後ろへずれた。
- 2026年1月: 第1段のタンクが水圧試験で破裂した。会社は2026年10〜12月期の初打上げを目標としていた(10-K)
- 2026年10月14日: タンクドームに空隙(すき間)が見つかったことを8-Kで開示。初打上げは2027年(no earlier than 2027)に
- ペイロード: 再使用する構成で約13,000kg(10-K)
株価の反応
1月21日の破裂では、株価の終値は−1.5%(89.16ドル→87.82ドル)にとどまった。一方、10月14日の開示のあとは3日連続で下げた。
- 10月14日: −7.8%
- 10月15日: −6.6%
- 10月16日: −8.0%(3日で約−21%)
株価は、タンクの破裂よりも、初打上げの時期が具体的に後ろへ延びたことに反応したと読める。
それでも受注は積み上がっている
初打上げの前でも、Neutron の受注は増えている。7〜9月期に5.15億ドル超の打上げ契約を、衛星の群れ(コンステレーション)を運営する会社から獲得し、受注は16ミッションになった。会社は、打上げ能力が逼迫するなか、一部の基準価格を7,000万ドルに引き上げた。打上げ全体の受注残は117ミッションである。
株価の動きと資金調達
高値から約61%の下落
ロケット・ラボの株価は、5月27日に終値で150.23ドルの高値を付け、11月10日は59.03ドルである(高値から−60.7%)。2026年の終値の安値は11月5日の45.99ドル。2025年末(69.76ドル)からは−15.4%、6月末(101.65ドル)からは−41.9%である。
同じ期間の同業と指数を並べる。
- 2025年末から: ロケット・ラボ −15.4%、ASTS(AST SpaceMobile)−51.0%、インテュイティブ・マシンズ(LUNR) −26.5%、プラネット・ラボ(PL) −27.7%、ファイアフライ(FLY)+8.9%、ボーイング(BA)−20.6%、S&P500(SPY)+10.1%
- 6月末から: ロケット・ラボ −41.9%、ASTS −60.0%、LUNR −44.2%、PL −56.9%、FLY −17.1%、BA −20.3%、宇宙関連ETF(UFO)−17.6%、ARKX −12.3%、防衛ETF(ITA)−10.7%、SPY +0.6%
6月末からは、同業もそろって下げている。ロケット・ラボだけの材料と、宇宙関連株全体の動きは分けて見る必要がある。
大きく動いた日の材料
2026年に±8%を超えた日は34日あった。そのうち、開示で材料が裏づく日は次のとおりである。
- 5月8日(+34.2%): 前日7日の1〜3月期決算。5日後には+68.7%に達した
- 6月29日(+15.9%): Iridium の買収合意の8-K
- 10月14〜16日(約−21%): Neutron の更新
7〜9月期決算は11月9日の取引終了後に出て、翌10日は+0.3%だった。
ATM で39.1億ドルを調達
ロケット・ラボは、市場で株を少しずつ売り出して資金を集める「ATM(アット・ザ・マーケット)」を、2026年に3回設定している。
- 3月17日: 10億ドル
- 5月20日: 30億ドル
- 8月13日: 19.4億ドル
10-Qのキャッシュフローによると、2026年9か月のATMでの調達額は39.1億ドルである。2026年9月30日の現金と有価証券は、現金同等物44.48億ドル、短期の有価証券1.60億ドル、長期の有価証券0.96億ドルで、合計約47.04億ドルになった(2025年末は8.29億ドル)。会社は、Iridium の買収に必要な資金を、この調達で確保したとしている。
資金面の不安は小さくなったが、株主から見れば、株式の数が増えて持ち分が薄まる。2026年10〜12月期の加重平均の株式数の見通しは、優先株(約4,100万株)を含めて6.81億株である。転換社債(4.25%、2029年満期)の転換も進み、9か月で元本1.543億ドル分に転換の通知があった。
時価総額
11月10日の時価総額は約373億ドルである(発行済み普通株6.320億株×59.03ドル。優先株は含めない)。
取引市場は?
ロケット・ラボの株式は、ナスダックに上場している。ティッカーは「RKLB」。
Rocket Lab(RKLB)のセクター、業種、属するテーマは?
セクター
資本財(Industrials): 産業用の機械や設備、輸送、防衛に関わる会社が属する。
業種
航空宇宙・防衛: ロケット、衛星、航空機、防衛装備を作る業種である。ロケット・ラボは、打上げと衛星・部品の両方を持つ。
属するテーマ
- 宇宙開発 → 打上げ、衛星、宇宙機の部品まで手がける。月面を狙うインテュイティブ・マシンズ(LUNR)や、地球を観測するプラネット・ラボ(PL)と同じ分野にある
- 防衛・安全保障 → 2026年1〜9月は、政府顧客が売上の42%。ミサイル防衛や宇宙軍の案件がある
- 衛星通信 → Iridium の買収で、衛星の運営にも広がる。イリジウム(IRDM)を参照
同じテーマの銘柄
- 宇宙:レッドワイヤー(RDW)、インテュイティブ・マシーンズ(LUNR)、サテロジック(SATL)、プラネット・ラボ(PL)、イリジウム・コミュニケーションズ(IRDM)、クレイトス・ディフェンス&セキュリティ・ソリューションズ(KTOS)
- 防衛テック・ドローン:ATI(ATI)、マーキュリー・システムズ(MRCY)、TATテクノロジーズ(TATT)、ジョビー・アビエーション(JOBY)、パラダインAI(PDYN)、ゼナテック(ZENA)、レッド・キャット・ホールディングス(RCAT)、アメリカン・スーパーコンダクター(AMSC)、ほか5銘柄はテーマ記事で
配当は?
ロケット・ラボは配当を支払っていない。10-Kによれば、米商務省との Direct Funding Agreement により、配当や自社株買いには事前の承認が必要である。
Rocket Lab(RKLB)の競合企業は?
10-Kは、分野ごとに競合を挙げている。
- 打上げ: Northrop Grumman、SpaceX、ULA、Firefly(ファイアフライ)、Blue Origin など
- 衛星: Airbus、Lockheed Martin、Boeing、General Atomics、York、L3Harris など
- 部品: Ball、Collins、Honeywell、レッドワイヤー(RDW)、Beyond Gravity など
打上げと宇宙システムで競合が違うため、「ロケットで SpaceX に対抗する会社」という見方だけでは、売上の大半を占める宇宙システムの競争環境を捉えきれない。
競合との差別化要素と優位性は?
1. 打上げと衛星・部品を一社で持つ
ロケット、衛星、部品、宇宙機を自社で手がける。打上げの顧客に衛星も売れ、衛星の受注が打上げの受注にもつながる。2026年の買収で、この範囲はさらに広がっている。
2. 小型ロケットの実績
Electron は、2026年9月30日までに93回打ち上げた。10-Qは、2025年の打上げ回数が世界で2番目に多いとしている。
3. 受注残の厚み
バックログは35.73億ドルで、2025年末の約2倍である。
弱みも裏表の関係にある
Neutron は開発が遅れており、初打上げが2027年に延びた。顧客も偏っている。MDA 向けの衛星では納期の遅れもある。また、売上の大半を占める宇宙システムは、買収と受注の積み上がりで伸びており、今後の自力の伸びは見えにくい。
Rocket Lab(RKLB)の業績について
ロケット・ラボの会計年度は、1月から12月まで。四半期決算は、近年は次の時期に発表されている。
- 第1四半期(1〜3月): 5月上旬(2026年は5月7日)
- 第2四半期(4〜6月): 8月上旬
- 第3四半期(7〜9月): 11月上旬(2026年は11月9日)
- 第4四半期・通期: 2月下旬(2026年は2月26日)
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
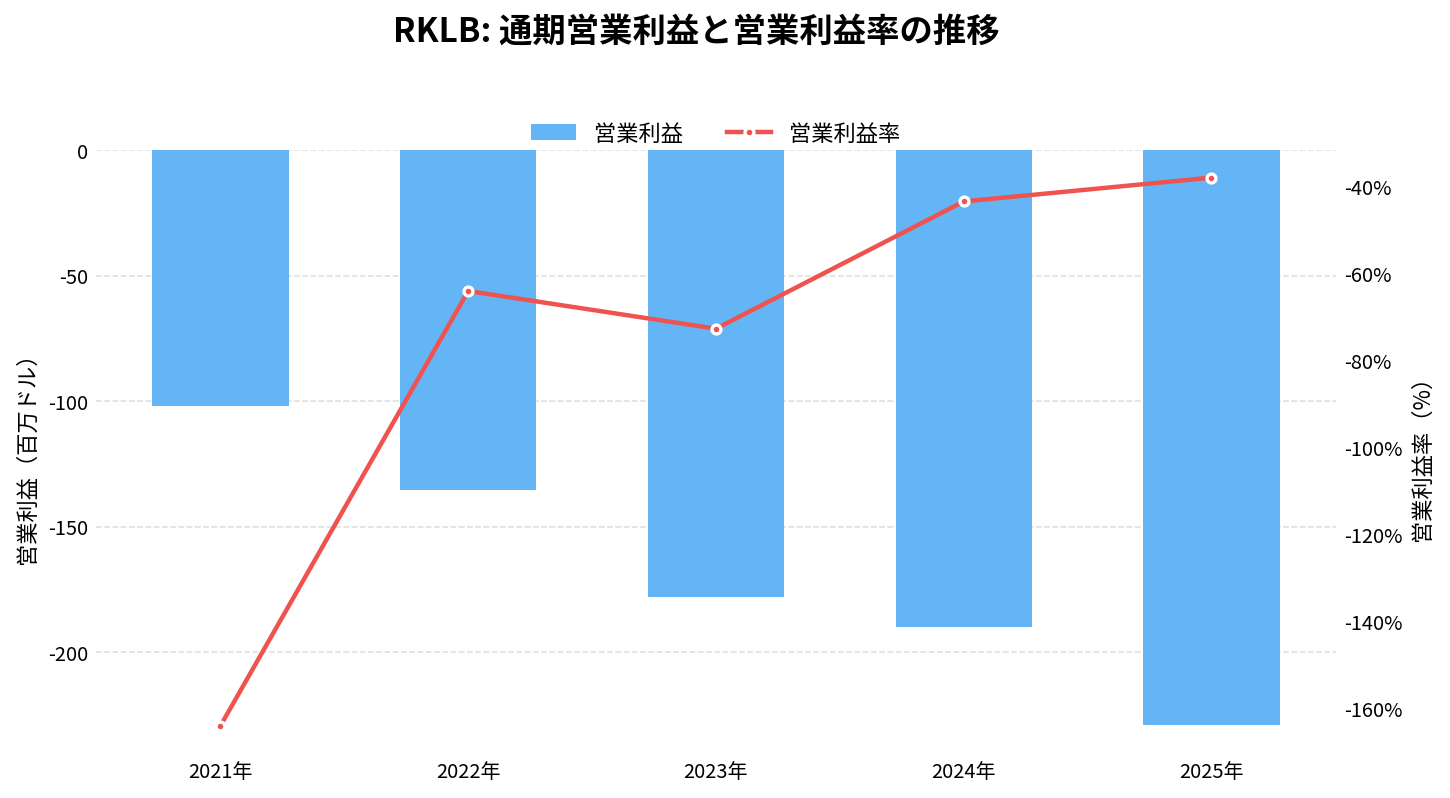
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
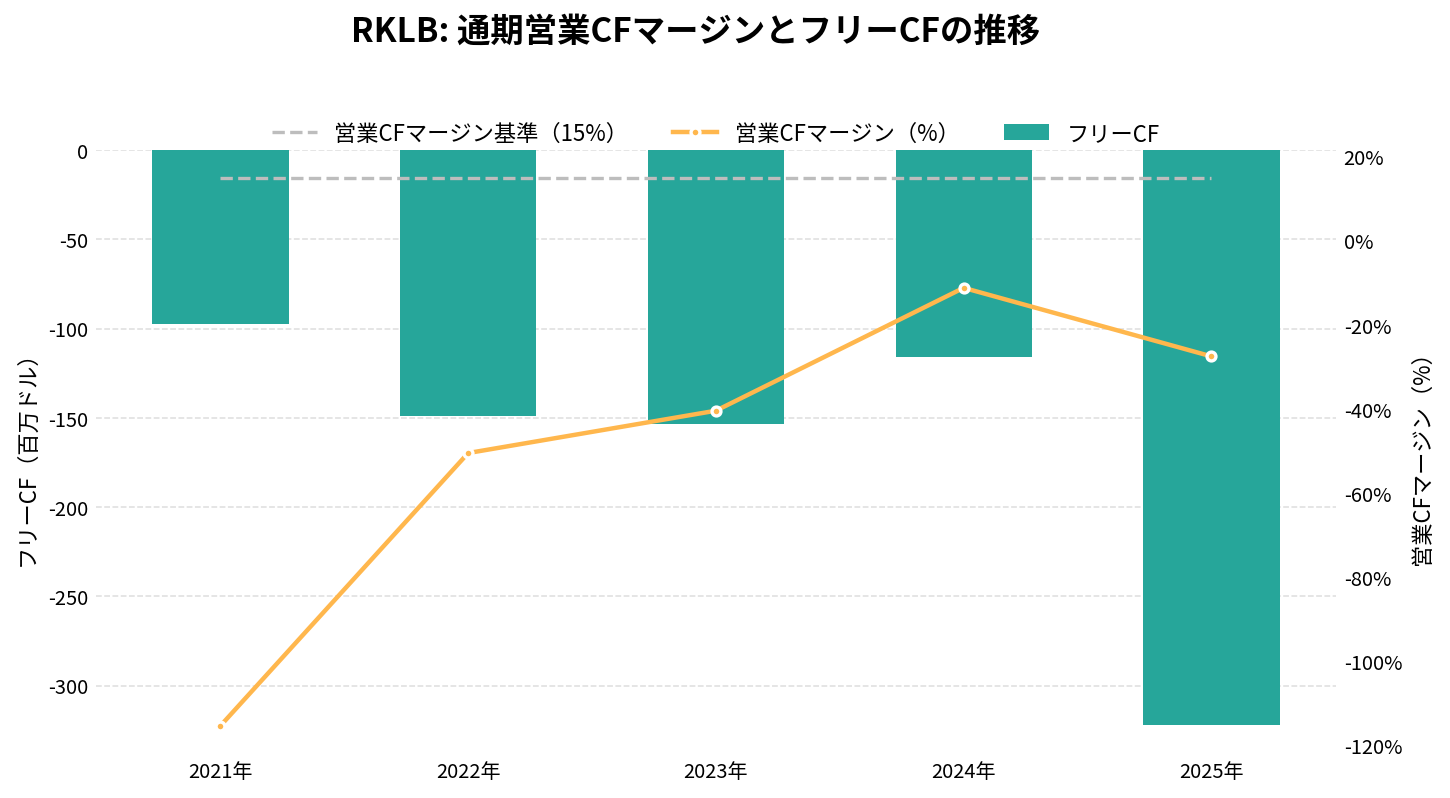
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
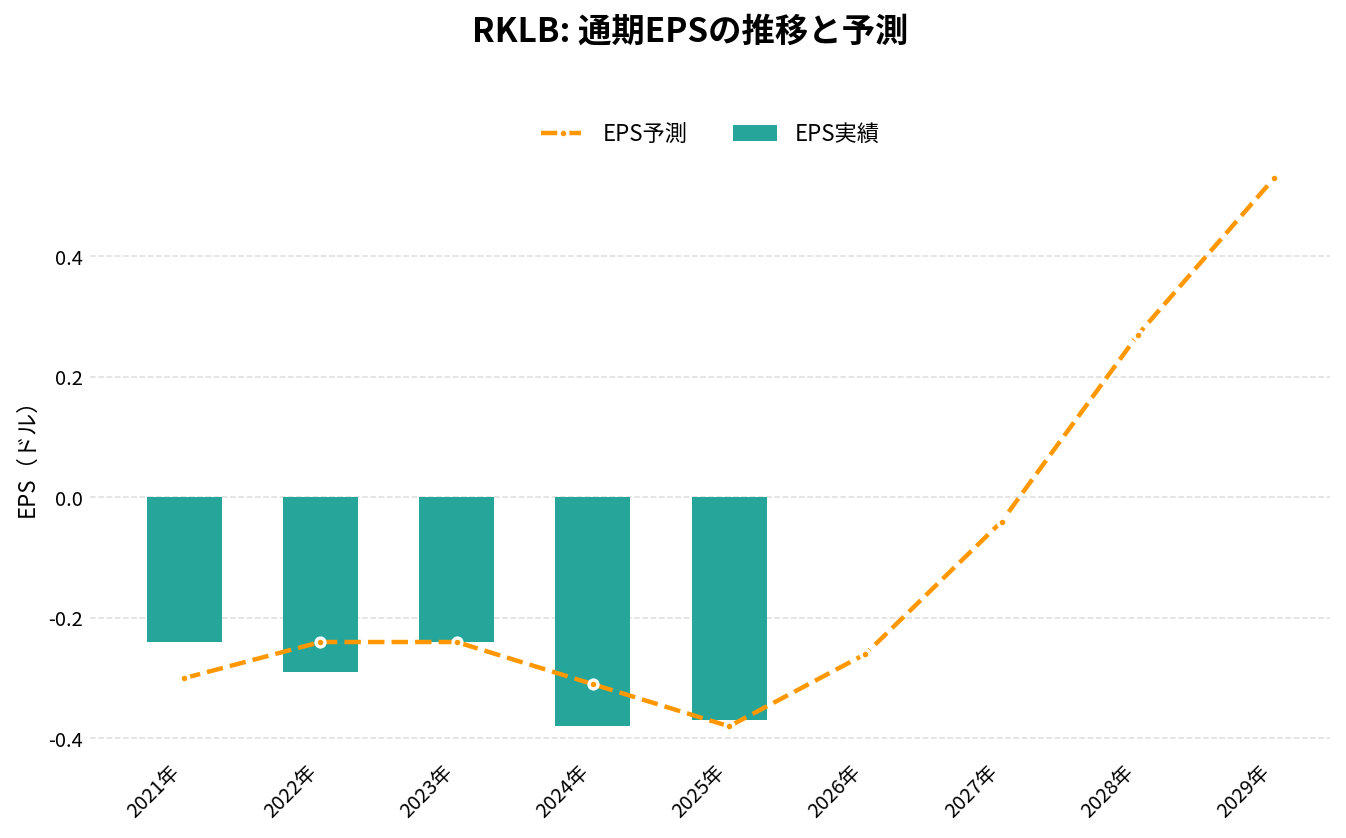
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
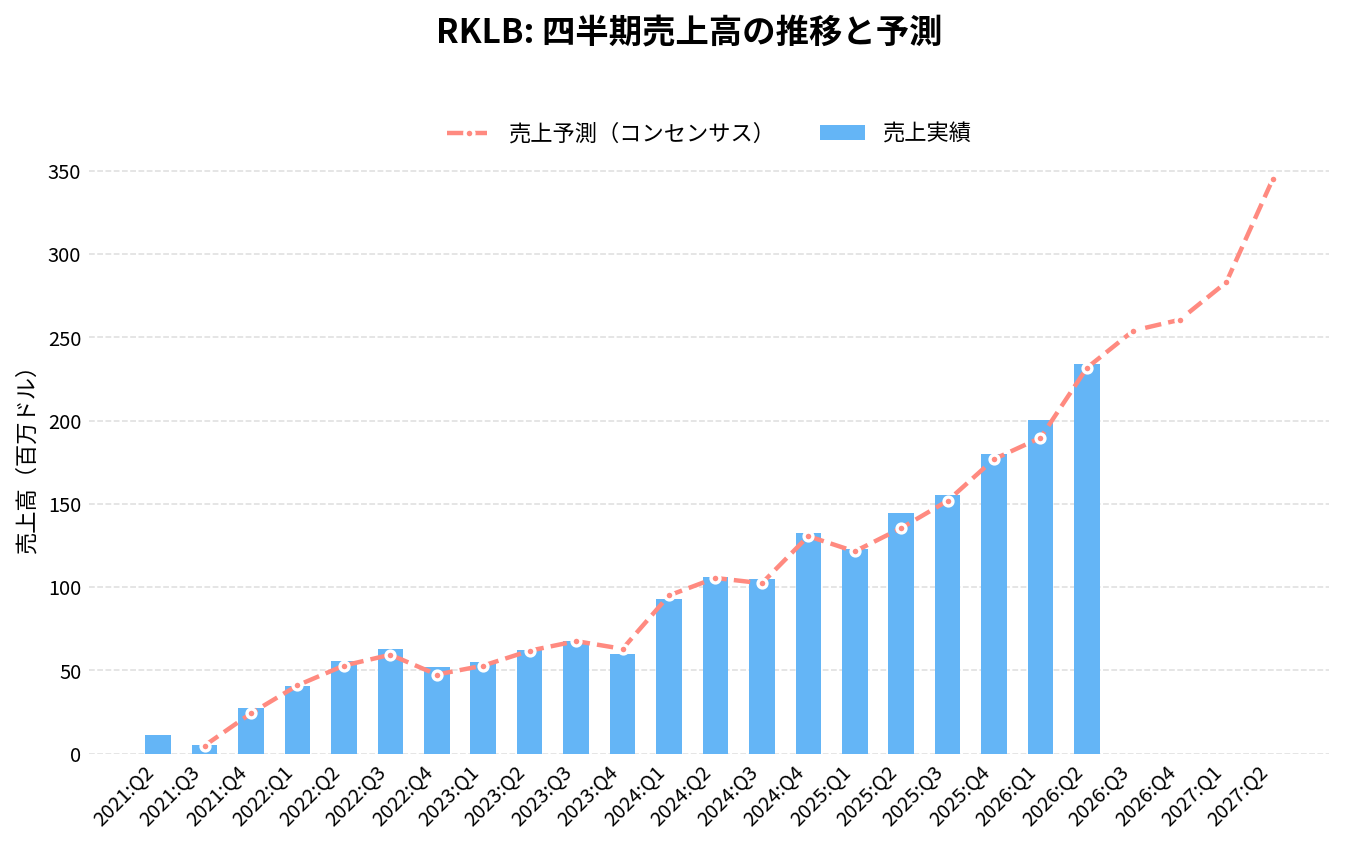
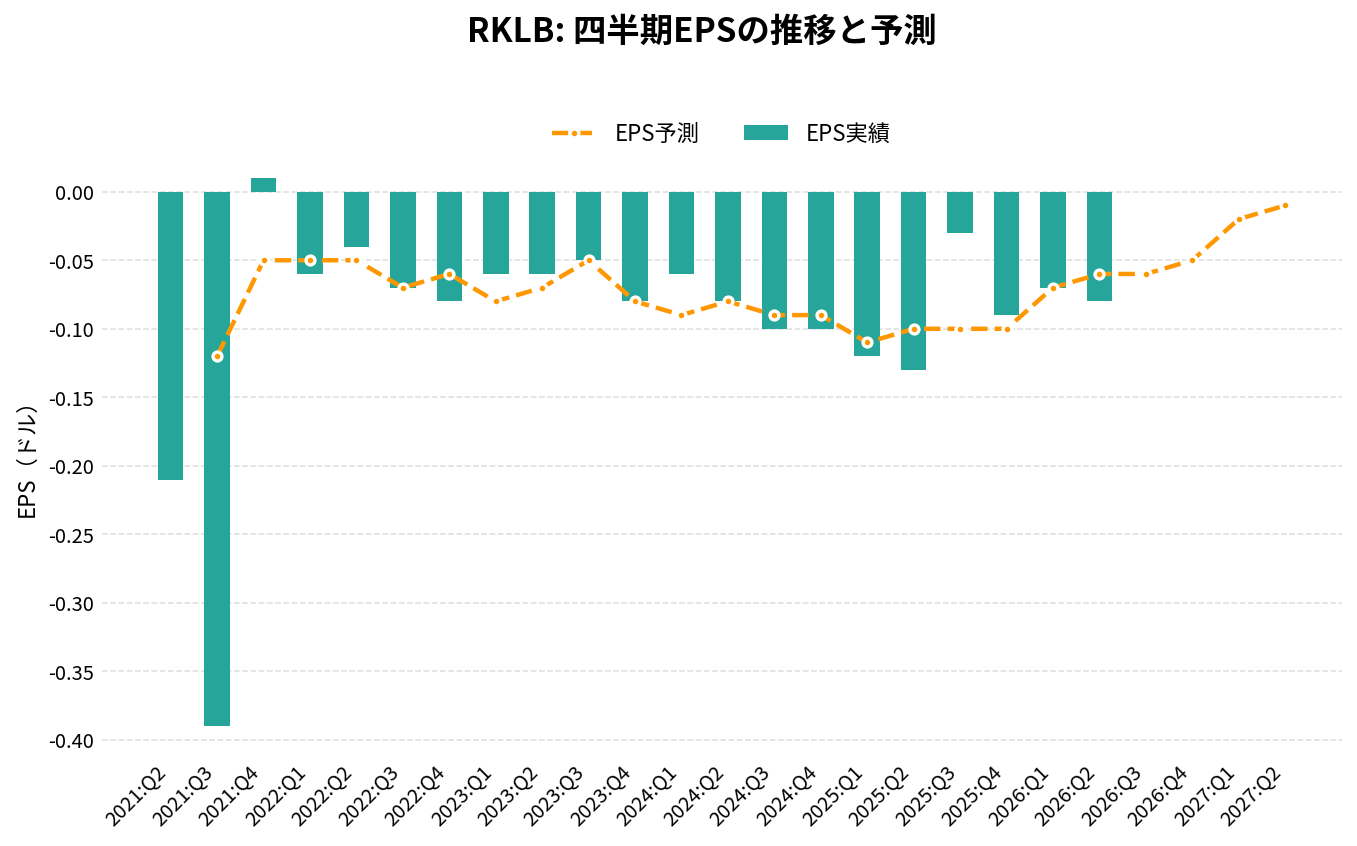
ロケット・ラボ(RKLB)の2026年Q3決算(2026/11/09 発表)は、売上267.8百万ドル(アナリストコンセンサス257.2百万ドルに対し+4.1%)、EPS -0.12ドル(同-0.07ドルに対し-0.05ドル)でした。
売上の前年同期比は+72.7%です。
直近8四半期では、売上が8回、EPSが2回コンセンサスを上回っています。
四半期:売上高の推移
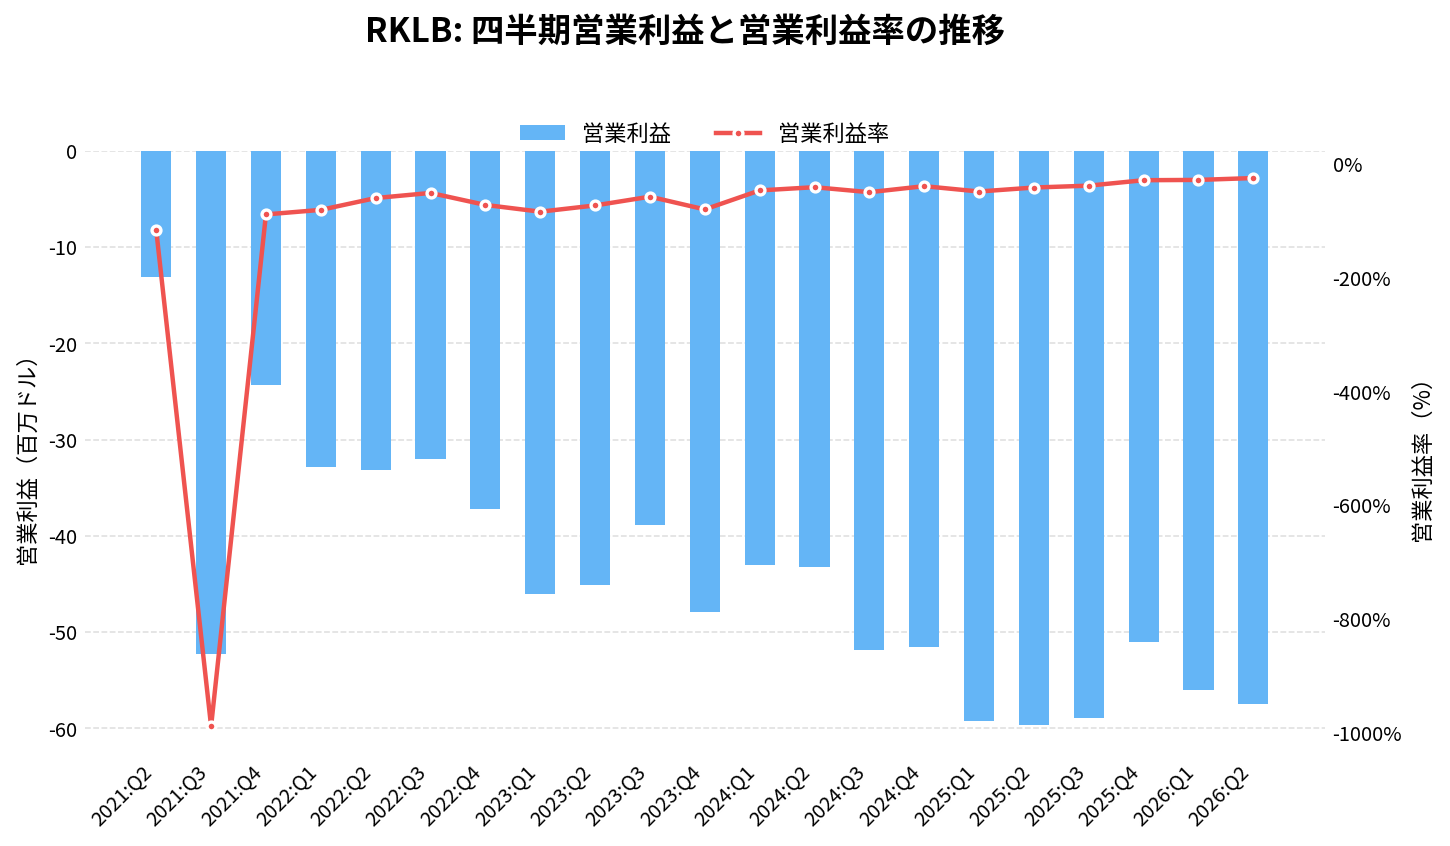
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q4 | 132.39 | +120.7% | +1.4% | -0.10 | -0.01 | -38.9% |
| 2025:Q1 | 122.57 | +32.1% | +1.0% | -0.12 | -0.01 | -48.3% |
| 2025:Q2 | 144.50 | +36.0% | +6.7% | -0.13 | -0.03 | -41.3% |
| 2025:Q3 | 155.08 | +48.0% | +2.2% | -0.03 | +0.07 | -38.0% |
| 2025:Q4 | 179.65 | +35.7% | +1.6% | -0.09 | +0.01 | -28.4% |
| 2026:Q1 | 200.35 | +63.5% | +5.6% | -0.07 | 0.00 | -27.9% |
| 2026:Q2 | 234.07 | +62.0% | +1.1% | -0.08 | -0.02 | -24.6% |
| 2026:Q3 | 267.83 | +72.7% | +4.1% | -0.12 | -0.05 | -29.6% |
| 2026:Q4(予想) | 273.53 | +52.3% | – | -0.03 | – | – |
| 2027:Q1(予想) | 282.53 | +41.0% | – | -0.03 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-11 取得時点)。 | ||||||
通期:売上高の推移
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 62.24 | – | -0.24 | -164.0% | -115.3% | -97.49 |
| 2022年 | 211.00 | +239.0% | -0.29 | -64.1% | -50.5% | -148.95 |
| 2023年 | 244.59 | +15.9% | -0.24 | -72.7% | -40.4% | -153.57 |
| 2024年 | 436.21 | +78.3% | -0.38 | -43.5% | -11.2% | -115.98 |
| 2025年 | 601.80 | +38.0% | -0.37 | -38.0% | -27.5% | -321.81 |
| 2026年(予想) | 969.51 | +61.1% | -0.22 | – | – | – |
| 2027年(予想) | 1,370.00 | +41.3% | -0.05 | – | – | – |
| 2028年(予想) | 1,840.00 | +34.3% | 0.22 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-11 取得時点)。 | ||||||
Rocket Lab(RKLB)の将来性と今後の見通しは?
2026年7〜9月期は、売上が2.68億ドルと前年同期より73%増えた。GAAPの営業損失は7,919万ドル、純損失は7,968万ドル(1株あたり−0.12ドル)、営業キャッシュフローは720万ドルのプラスだった。
会社は2026年10〜12月期について、売上2.7〜2.9億ドル、GAAPの粗利率34〜36%(Non-GAAPで39〜41%)、調整後EBITDAの損失1,400〜2,000万ドルを見込む。受取利息は純額で4,500万ドルとしている。
将来性を考えるうえでは、「宇宙システムの伸びと受注残が売上になっていくか」と「Neutron が2027年に初打上げへたどり着けるか」を分けて見ていきたい。
注目したい点
- 宇宙システムの伸び: 受注残35.73億ドルのうち、宇宙システムは17.25億ドル。買収の効果を除いた伸びが見えるか
- Neutron の進捗: 2027年の初打上げに向けて、タンクドームの修正と、射場(Launch Complex 3)での試験が進むか。受注の16ミッションは、初打上げの時期に影響を受ける
- Iridium の買収: FCC や海外の承認と、2027年の完了。取得後に衛星事業をどう統合するか
- 株主の持ち分: ATM、買収の対価、転換社債の転換で、株式の数がどれだけ増えるか
リスク
- Neutron のさらなる遅れ: 2026年に入って、タンクの破裂とドームの空隙が続いた。2027年の初打上げにも不確実性は残る
- 損失が続いている: 7〜9月期も営業損失は7,919万ドル。2025年は営業損失が2.29億ドル、フリーキャッシュフローは−3.22億ドルだった
- 株主の持ち分が薄まる: 9か月で39.1億ドルを株の売り出しで調達した。Iridium の買収は株式の交換も含む
- 買収の統合: GEOST、Mynaric、Motiv に加え、Iridium という大型の買収を抱える
- 顧客の集中: 政府と上位5社への依存が高く、納期の遅れもある
- 株価の変動: 2026年は1日に±8%を超えた日が34日あった
RKLB 2026年Q3決算:売上高2.68億ドルで過去最高、バックログは52%増の35.7億ドルに急拡大
発表日:2026/11/09
RKLBの決算ハイライト
ロケット・ラボの2026年第3四半期は、売上高が前年同期比73%増の2.68億ドルとなり、四半期として過去最高を更新した。前四半期からも3400万ドル積み増した格好で、成長の勢いが途切れていないことが見て取れる。
GAAPベースの営業損失は7918.9万ドルで前年同期の5896.9万ドルから拡大し、純損失も7967.7万ドルと前年同期の1825.7万ドルから広がった。一方でGAAP営業キャッシュフローは四半期として黒字の720万ドルを確保し、資金創出力の面では着実な前進が見られる。
バックログは35.7億ドルと前四半期末から52%増加し、過去最高を記録した。第3四半期だけでElectron・HASTE・Neutronを合わせて約10億ドルの新規打ち上げ契約を獲得し、打ち上げ受注残は117ミッションと新記録に達した。会社は第4四半期ガイダンスとして売上高2.7億〜2.9億ドル、GAAP粗利率34〜36%を見込み、売上・粗利ともに拡大が続く見通しを示している。
抑えておくべきKPI
- 売上高: 2.68億ドル(前年同期比73%増、前四半期比3400万ドル増)
- バックログ: 約35.7億ドル(前四半期末比52%増)
- GAAP営業キャッシュフロー: 720万ドルの黒字
- Non-GAAP粗利率: 38.4%(前年同期の41.9%から低下)
投資家目線のインサイト
今回の決算で最も目を引くのは、売上成長とバックログ拡大が同時に加速している点だ。新規launch契約だけで約10億ドル、Space Systems向けにも4.7億ドルの契約を獲得しており、単発の大型案件ではなく事業全体で受注が積み上がっている様子がうかがえる。Neutronについても、コンステレーション事業者から5.15億ドル超の契約を獲得し、受注残は16ミッションに拡大、基準価格も7000万ドルに引き上げられた。
一方でローライトとして、GAAP純損失は前年同期の1826万ドルから7968万ドルへと大きく拡大した。当期は債務の消滅に伴う損失2726万ドルを計上し、研究開発費とSG&A費用も増えた。前年同期に利益として計上された税金(4109万ドル)が、今期は費用(350万ドル)に変わったことも響いており、一時的要素と構造的な投資拡大が混在している点には注意が必要だ。Non-GAAP粗利率も前年同期の41.9%から38.4%へと低下しており、売上成長の裏で利益率面にはやや圧力がかかっている。
現金および現金同等物は期末時点で44.5億ドルと、2025年末の8.3億ドルから大きく積み上がった。1〜9月のATMエクイティオファリングによる39.1億ドルの調達が主因で、Iridium Communications買収に向けた資金手当てを完了させたことが背景にある。株主承認や貸し手承認も得ており、買収実行に向けた準備は着実に進んでいる。
今後の見どころ
次の焦点は、第4四半期ガイダンスで示された売上高2.7億〜2.9億ドル、GAAP粗利率34〜36%が実際に達成されるかだろう。会社自身が過去最高の売上と粗利拡大を見込んでいるだけに、ここでの未達は市場の評価に影響しうる。
Neutronについては初号機の打ち上げ時期が「2027年以降」とされており、開発進捗とLaunch Complex 3への機体搬入状況が引き続き注視点となる。あわせて、Iridium買収の完了時期とその後の統合効果、損失拡大が一過性で収まるかどうかも、今後の決算で確認すべきポイントだ。
出典
RKLB 2026年Q2決算:売上高2.34億ドルと過去最高のバックログ23.6億ドルで、Iridium買収へと舵を切る
発表日:2026/08/10
RKLBの決算ハイライト
ロケット・ラボの2026年第2四半期は、売上高が前年同期比62%増の2.34億ドルとなり、前四半期の記録も0.34億ドル上回る四半期最高を更新した。製品売上が1.81億ドル、サービス売上が0.53億ドルで、いずれも成長を牽引している。
GAAP営業損失は5,751万ドルで前年同期の5,964万ドルから縮小し、純損失も4,926万ドルと前年同期の6,641万ドルから改善した。Non-GAAP粗利益率は41.5%と前年同期の36.9%から上昇し、Adjusted EBITDA損失も883万ドルまで縮小している。
同社は四半期末以降、Iridium Communicationsの買収という歴史的な取引を発表したほか、MynaricとMotivの買収を完了した。バックログは前年同期比137%増の23.6億ドルという過去最高を記録し、第3四半期に入ってからの新規受注も含めると10億ドルを超える契約が既に積み上がっている。
抑えておくべきKPI
- 売上高: 2.34億ドル(前年同期比62%増、前四半期比0.34億ドル増)
- バックログ: 23.6億ドル(前年同期比137%増)
- Non-GAAP粗利益率: 41.5%(前年同期36.9%から改善)
- Adjusted EBITDA損失: 883万ドル(前年同期の2,758万ドルから縮小)
重要なインサイト
今四半期の伸びは一時的な特需ではなく、打上げ・宇宙システム両事業にわたる需要の広がりが裏付けとなっている構造的な成長と読める。ElectronやHASTE、Neutronといった打上げ機全体で新規契約が4.37億ドルを超え、打上げバックログは90機超と過去最高水準に達した。
米宇宙軍のSB-AMTIプログラムでは3.97億ドルの契約を獲得し、打上げと衛星機体の両方を提供できるベンダーとして2社しか選ばれない枠に入った点は、同社が進めてきた垂直統合戦略の価値が具体的な受注として実を結び始めていることを示す。静止衛星2機の製造・運用契約を含む1.6億ドル超の受注も、米国政府向け事業の裾野拡大を裏付けている。
一方で、GAAPベースでは依然として営業損失・純損失が続いており、Iridium買収を含む一連のM&A関連費用も今後の損益に影響し得る点は留意が必要だ。研究開発費とSG&Aもそれぞれ前年同期から増加しており、成長投資の負担は軽くない。
今後の見どころ
会社は第3四半期の売上高を2.5億〜2.65億ドルとさらなる過去最高を見込むガイダンスを示しており、Non-GAAP粗利益率は35〜37%、Adjusted EBITDA損失は1,700万〜2,300万ドルの範囲を想定している。四半期を跨いだ需要の勢いが実際の数字にどう反映されるかが焦点となる。
また、Neutronはステージ1タンクの製造が第4四半期の射場搬入という目標に沿って進んでおり、初打上げに向けた開発の進捗が今後の株価材料として意識され続けるだろう。Iridium買収の統合プロセスや、GHOSTシステムの2027年の運用開始に向けた進展も、次の四半期以降で確認すべきポイントになる。
出典
それより前の決算と、発表後の株価の動きは「ロケット・ラボ(RKLB)の決算まとめ」にまとめています。
ロケット・ラボ(RKLB)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
まとめ
Rocket Lab(ロケット・ラボ、RKLB)は、「ロケットの会社」と見られがちですが、2026年7〜9月期の売上の約8割は衛星・宇宙機・部品の宇宙システム事業です。買収で事業を広げ、Iridium の買収も進めています。バックログは35.73億ドルです。
Neutron は、2026年1月のタンク破裂と10月のタンクドームの空隙を経て、初打上げが2027年に延びました。10月14〜16日の3日間で株価は約21%下げています。5月27日の高値からは約61%下がり、同業の ASTS、プラネット・ラボ、インテュイティブ・マシンズも大きく下げています。
資金は、ATM で9か月に39.1億ドルを集め、現金は約47億ドルです。一方で、株主の持ち分は薄まっています。営業損失は続いており、買収した事業の統合も課題です。
次の決算は2027年2月下旬の見込みです。宇宙システムの伸び、Neutron の進捗、Iridium の承認の進み具合、株式の数の増え方を見ていきたいと思います。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。