このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- Life360(LIF)の株価
- Life360(LIF)とは何の会社?どこの国の会社?
- どのような事業をしている?
- ビジネスモデルは?
- 売上は伸びて黒字になったのに、なぜ株価は下げたのか
- 広告が独立の売上区分になった:Nativo の買収
- 会員数の伸びと、国際展開
- 財務:転換社債、自社株買い、手元資金
- 取引市場は?
- Life360(LIF)のセクター、業種、属するテーマは?
- 配当は?
- Life360(LIF)の競合企業は?
- 競合との差別化要素と優位性は?
- Life360(LIF)の業績について
- Life360(LIF)の将来性と今後の見通しは?
- LIF 2026年Q3決算:広告事業が成長エンジンに加わり、売上高は前年同期比40%増を記録
- LIF 2026年Q2決算:月間利用者1億人突破、広告収益が315%増と新たな成長エンジンに
- Life360(LIF)のリアルタイム株価チャート
- まとめ
はじめに
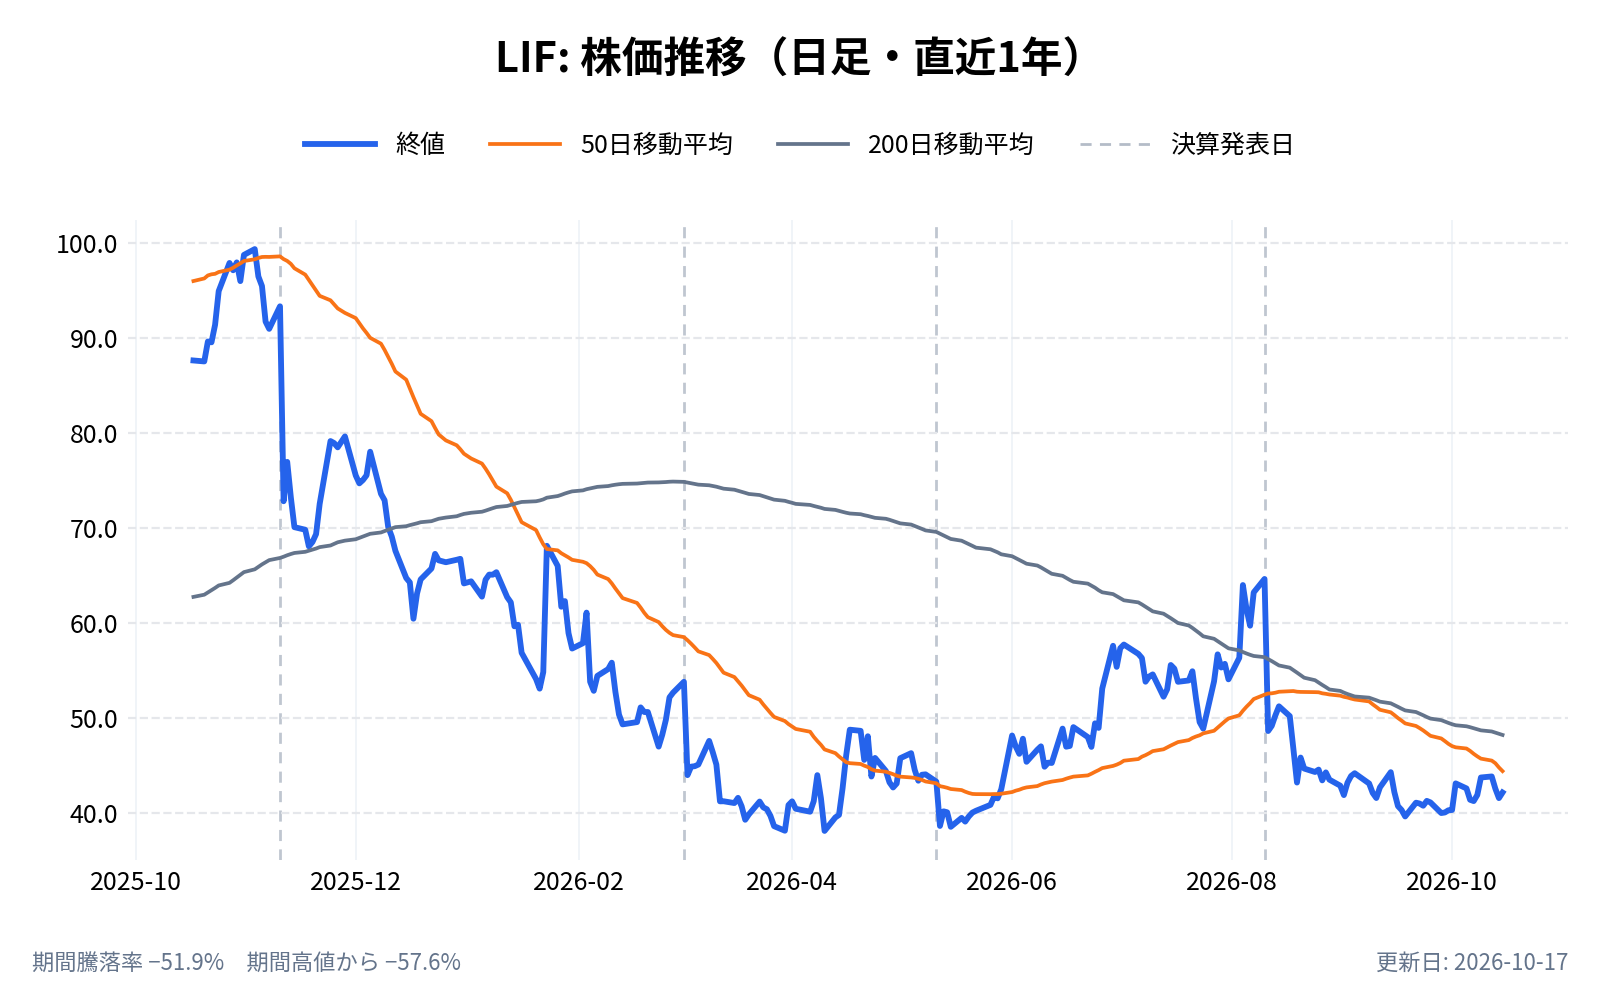
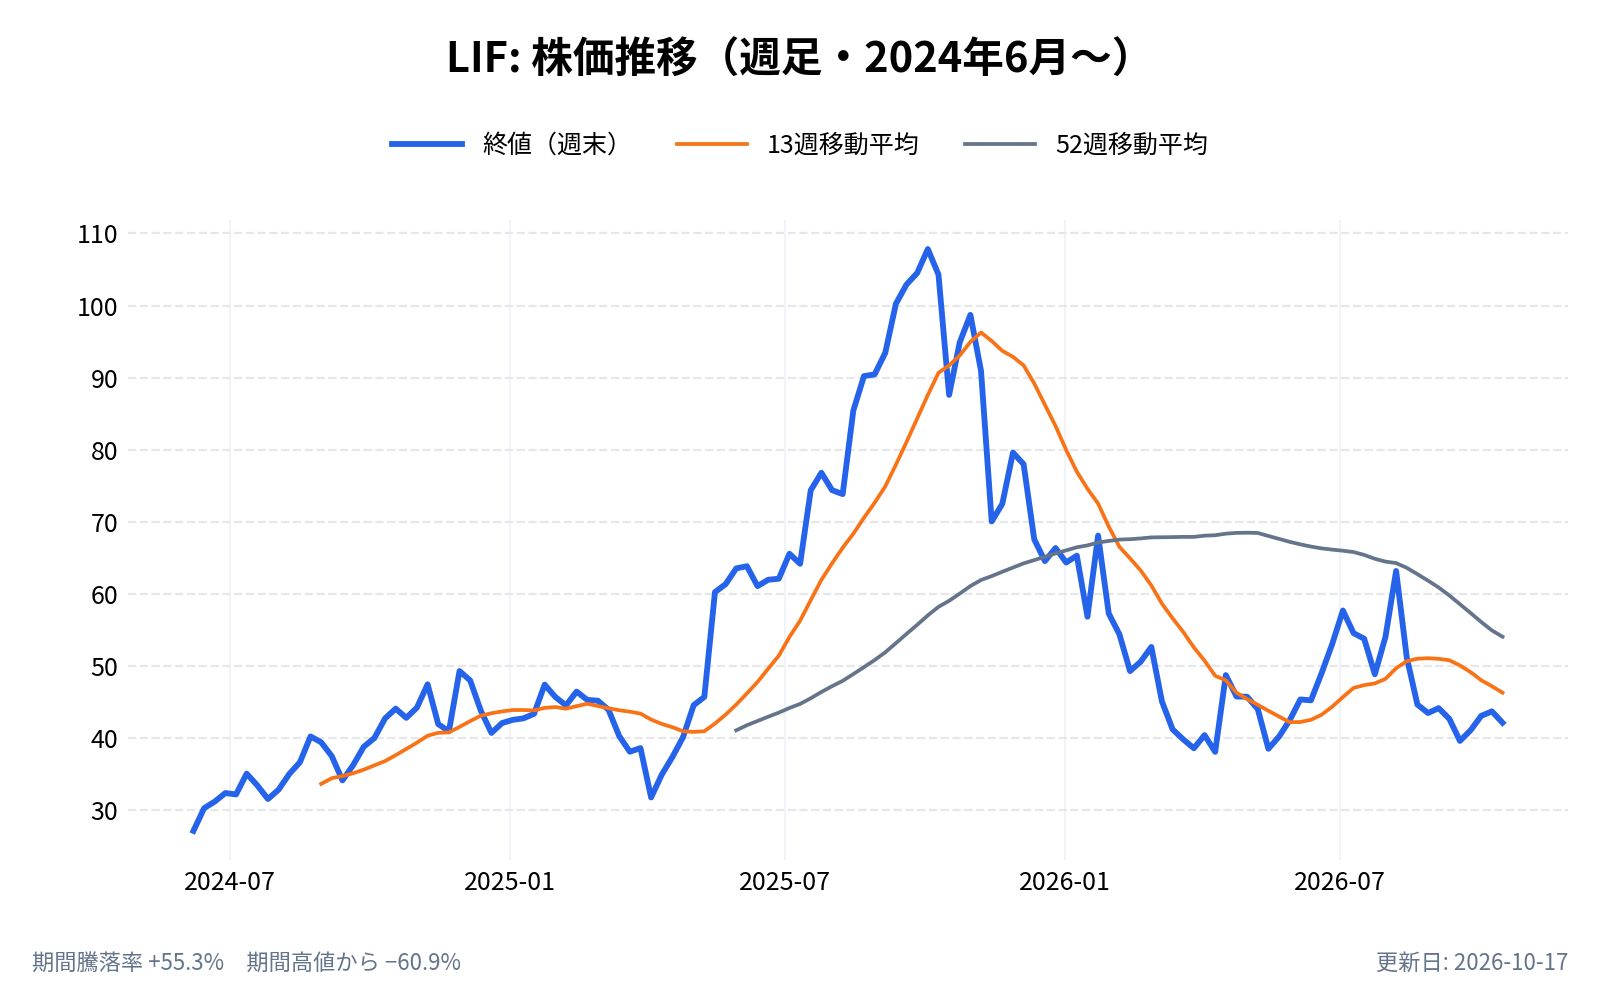
Life360(ライフ360、LIF)の株価は、2025年末の64.14ドルから2026年11月10日の45.00ドルまで、29.8%下げました。1年前の2025年11月10日の終値(93.30ドル)と比べると、ほぼ半分です。
一方で、事業の数字は伸びています。2026年7〜9月期の売上は1.741億ドルで、前の年の同じ期より40%増えました。2025年は通期の営業利益が黒字(1,883万ドル)になり、前の年の営業損失(798万ドル)から転じています。
その間に、決算の翌日の株価は大きく下げてきました。2025年11月11日は22.0%、2026年3月3日は18.3%、5月12日は10.8%、8月11日は24.8%の下落です。本記事では、株価が下げた理由を断定せず、決算資料のうち確かめられる変化(1人あたり売上の伸びの鈍化、ハードウェアの縮小、見通しの修正など)を数字で並べます。あわせて、独立した事業になった広告、会員数、財務、競合を、年次報告書(10-K)と決算資料で見ていきます。
Life360(LIF)の株価
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
Life360(LIF)とは何の会社?どこの国の会社?
Life360 は、家族を単位にスマートフォンの位置情報を共有し、安全を見守るアプリを運営する、米国の会社である。10-Kによれば、Life360 には本社がなく、従業員は原則リモートで働く。主たる事務所はカリフォルニア州のサンマテオにある。決算資料の末尾の住所は、サンフランシスコのマーケット・ストリートになっている。
上場先は2か所ある。
- 米国: Nasdaq に「LIF」で上場している。米国での新規上場は2024年6月6日である
- オーストラリア: 豪州証券取引所(ASX)に、預託証券(CDI)の形で「360」で上場している
CEOは、2025年8月11日から Lauren Antonoff 氏が務めている(元COO)。創業者の Chris Hulls 氏は会長に退いた。傘下には、位置追跡端末の Jiobit(2021年9月に買収)と、モノの紛失防止タグの Tile がある。
どのような事業をしている?
会社は自社を、家族がつながり、安全を保つためのモバイルアプリの会社と説明している。中心にあるのは、家族のグループ(Circle)で位置を共有する Life360 アプリで、利用者は無料で使い始め、有料プランに切り替えることができる。
事業は、大きく次の4つの売上区分で開示されている。
- サブスクリプション: 有料プランの料金。売上の大半を占める
- ハードウェア: Tile などの端末の販売
- 広告: 2026年1〜3月期から、独立した区分として開示している(後述)
- その他: 提携先からの収入や、データの提供による収入
2025年の売上は4.895億ドル(前の年より32%増)だった。内訳は、サブスクリプションが3.693億ドル、ハードウェアが5,180万ドル、その他(当時は広告を含む)が6,840万ドルである。
ビジネスモデルは?
Life360 の売上の骨格は、「有料の家族グループの数」と「1グループあたりの売上」の掛け算である。決算では、前者を Paying Circle、後者を ARPPC(有料の家族グループあたりの年間売上)と呼んでいる。
- Paying Circle: 2026年9月末で340万。前の年より26%増えた
- ARPPC: 2026年7〜9月期は143.56ドルで、前の年より4%増えた。2025年は136.63ドルで、7%の増加だった
売上の中心がサブスクリプションであることは、今も変わらない。2026年7〜9月期の売上1.741億ドルのうち、サブスクリプションは1.242億ドルである(約71%)。
ただし、課金の入口は自社で握っていない。10-Kによれば、2025年の売上のうち、Apple を通じた課金が52%、Google を通じた課金が19%を占める。この2社は、Life360 にとって競合というより、課金の決済窓口として書かれている。窓口への依存と手数料は、リスクの節で触れる。
米国外の比重はまだ小さい。2025年の米国の売上は4.154億ドル(85%)、北米全体で87%で、米国外は約15%にとどまる。
売上は伸びて黒字になったのに、なぜ株価は下げたのか
株価の動き
2026年の終値の高値は1月23日の68.10ドル、安値は4月10日の38.10ドルである。11月10日の終値45.00ドルは、年初来で29.8%安、6月末(55.36ドル)からでも18.7%安にあたる。
同じ期間の、消費者向けのアプリやサブスクリプションの会社と並べてみる(11月10日の終値まで)。
- 2025年末から: Life360 −29.8%、ガーミン(GRMN)+41.8%、バンブル(BMBL)+67.6%、マッチ・グループ(MTCH)+22.2%、デュオリンゴ(DUOL)−11.4%、スナップ(SNAP)−37.5%、S&P500 +10.1%
- 6月30日から: Life360 −18.7%、ガーミン +21.1%、バンブル +87.0%、マッチ・グループ +3.7%、デュオリンゴ +35.2%、スナップ +13.6%
6月末からの半年弱では、並べた5社がいずれも上げるなかで、Life360 だけが下げている。年初来では、デュオリンゴとスナップも下げたが、ガーミン・バンブル・マッチ・グループは上げており、アプリ株全体が弱かったわけではない。
決算の翌日の下げ
株価が1日で大きく下げた日を、決算の日程と並べた。
- 2025年11月11日(−22.0%): 7〜9月期の決算の翌日。93.30ドルから72.79ドルへ
- 2026年3月3日(−18.3%): 前日に通期決算と10-Kを提出した翌日
- 2026年5月12日(−10.8%): 1〜3月期の決算の翌日。43.28ドルから38.62ドルへ
- 2026年8月11日(−24.8%): 4〜6月期の決算の翌日。64.61ドルから48.61ドルへ(寄り付きは−22.6%)
決算に関係の薄い日にも、大きく動いた日が多い。2月4日は−11.9%、3月12日は−8.6%、4月10日(年初来の安値の日)は−8.3%だった。上げた日も、1月23日は+24.2%、6月1日は+13.3%、7月27日は+10.2%と大きい。これらの日の材料は、会社の提出書類からは確認できていない(6月1日の前の5月29日の8-Kは、株主総会の議決の報告のみ)。
5月18日には最大2.25億ドルの自社株買いを承認したが、当日の上げは+2.4%(38.53ドルから39.47ドル)にとどまった。
決算資料で確かめられる変化
株価の下げの理由は、資料からは断定できない。ここでは、2026年の3回の決算資料(1〜3月期、4〜6月期、7〜9月期)を並べて、確かめられる変化だけを挙げる。
- 1人あたり売上(ARPPC)の伸びの鈍化: 前の年の同じ期と比べて、+7%、+5%、+4%と下がってきた。会社は、高価格帯の商品への移行と、7〜9月期は米国の値上げの初期の効果を理由に挙げている。一方で、Paying Circle の伸びは+27%、+27%、+26%とほぼ変わらない
- ハードウェアの縮小: 売上は、1〜3月期が450万ドル(前年比−49%)、4〜6月期が980万ドル(−20%)、7〜9月期が900万ドル(−20%)。出荷台数は−25%、−18%、−32%だった。会社は実店舗の小売チャネルからの戦略的な撤退を理由に挙げている。通期の見通しも、4,000万〜5,000万ドルから、3,500万〜4,500万ドル、3,500万〜4,000万ドルへ、2回下げた
- 広告の見通しの上限の引き下げ: 通期の広告売上の見通しは、1〜3月期と4〜6月期の決算では9,800万〜1.15億ドルだったが、7〜9月期に9,800万〜1.02億ドルへ、上限が1,300万ドル下がった
- 通期の売上と調整後EBITDAの見通しの幅: 売上は、7〜9月期に6.5億〜6.85億ドルから6.65億〜6.81億ドルへ、下限を上げて上限を下げた。幅の真ん中は6.675億ドルから6.73億ドルへ上がっている。調整後EBITDAは、1.30億〜1.40億ドルから1.32億〜1.38億ドルへ絞り込み、真ん中は1.35億ドルのままである
- 1〜9月の営業損益: 営業損益は、1〜3月期が808万ドルの損失、4〜6月期が5.7万ドルの損失、7〜9月期は797万ドルの黒字だった。1〜9月の累計は16.4万ドルの損失で、前の年の同じ期間(987万ドルの黒字)から悪化している。営業費用は、1〜3月期が+46%、4〜6月期が+43%と、売上の伸び(どちらも+38%)を上回った。7〜9月期は+38%で、売上の伸び(+40%)を下回った
- 粗利率の低下: 7〜9月期は77%で、前の年の78%を下回った。会社は、利益率の低い広告の比重が増えたことを理由に挙げている。サブスクリプションだけの粗利率は87%で、前の年の85%より上がっている
- MAU(月間の利用者数)の動き: 1〜3月期の純増は200万人(2025年末の9,580万人から9,780万人)だった。4〜6月期の純増は460万人で、会社は決算資料で、MAUが前の四半期に示した成長の軌道に戻ったと述べている
4〜6月期には、AIを中心にした組織への移行にともなう職場の再編の費用も計上された。
確かめられる変化は、売上の勢いそのものではなく、1人あたり売上の伸びの鈍化、ハードウェアの縮小、広告の見通しの上限、利益の出方に寄っている。これらが株価にどこまで影響したのかは、決算資料だけでは分からない。
11月9日の7〜9月期決算の翌日
2026年11月9日に発表した7〜9月期の決算の翌日(11月10日)は、45.02ドルから45.00ドルへ、ほぼ横ばいだった(−0.04%)。決算の数字は、売上の予想(1.7214億ドル)に対して実績が1.741億ドル、1株利益は予想0.17ドルに対して0.26ドルだった(TradingView の集計)。ただし、純利益2,249万ドルのうち、投資の公正価値の評価益が1,745万ドルを占める。
広告が独立の売上区分になった:Nativo の買収
これまでの Life360 の広告は、売上のなかの小さな補助的な収入だった。これが変わったのは、広告技術の会社 Nativo の買収による。
- 2025年11月9日: Nativo の買収を契約
- 2026年1月2日: 買収が完了。総対価は1.040億ドル(現金、435,599株の株式、後払いの1,632万ドルの合計)
- 2026年1〜3月期から: 広告売上を単独で開示
広告売上は、1〜3月期が1,970万ドル、4〜6月期が2,200万ドル、7〜9月期が2,545万ドル(前の年の同じ期より+250%)と増えてきた。7〜9月期は、売上の14.6%を占める。1〜9月の累計では6,710万ドルで、前の年の同じ期間(1,710万ドル)の約4倍になった。
決算資料によると、広告売上の伸びの中心は「マネージド広告」で、広告主や広告代理店に広告枠を直接販売し、キャンペーンの運用と最適化を請け負う売上である。
会社の通期の広告売上の見通しは、9,800万〜1.02億ドルである。1〜9月の累計(6,710万ドル)との差から、10〜12月期は3,090万〜3,490万ドルを見込んでいることになる。会社は、10〜12月期を広告の季節的な需要が強い時期と説明している。
広告が増えるうえで、押さえておきたい点が2つある。
- 利益率が下がる: 会社自身が、粗利率の低下の理由に広告の比重の増加を挙げている。広告はサブスクリプションより利益率が低い
- 家族の位置情報アプリが、広告の事業の土台になる: CEOは、有力なブランドの手応えが2027年の好材料になると述べている。広告枠の具体的な出し先や使われ方は、今回確かめた資料では読み取れなかった。家族の安全のためのアプリという性格と、広告の事業が、利用者にどう受け止められるかは見ておきたい点である
会員数の伸びと、国際展開
2026年9月末のMAU(月間の利用者数)は1.077億人で、前の年より17%増えた。内訳は、米国が5,580万人(+14%)、米国外が5,190万人(+21%)である。米国外のMAUは、5,000万人を超えた。
有料の側では、Paying Circle が340万(前の年より26%増)で、7〜9月期の純増は18.8万と、第3四半期としては過去最高だった。国際の Paying Circle は100万(+31%)で、国際のサブスクリプション売上は2,290万ドル(+40%)と、全体の伸びを上回っている。
2025年末はMAUが9,580万人、Paying Circle が280万だった。9か月で、MAUは約1,200万人、Paying Circle は約60万増えたことになる。会社は、2026年のMAUの伸びを前の年比で17〜20%と見込んでいる(7〜9月期の時点でも変更なし)。
財務:転換社債、自社株買い、手元資金
転換社債
2025年6月に、3.2億ドルの転換社債(金利0%、2030年満期)を発行した。あわせて、株式の希薄化を和らげるためのキャップド・コール(3,373万ドル)を購入している。2026年9月末の社債の残高は3.12億ドルである。
自社株買い
2026年5月に、最大2.25億ドルの自社株買いの枠を承認した。7〜9月期までに4,445万ドルを買い付け、残りの枠は約1.806億ドルである。会社は、株式報酬による希薄化を、直近12か月の累計で相殺する方針を示している。
手元資金と営業キャッシュフロー
2026年9月末の現金は3.331億ドル、短期投資は1.292億ドルである。2025年末の現金は4.943億ドルで、Nativo の買収と自社株買いなどで減った。7〜9月期の営業キャッシュフローは2,720万ドルだった(前の年の同じ期より3%増)。2025年は通期で8,863万ドルである。
2025年の純利益は1.508億ドル、1株利益は2.43ドルだったが、営業利益(1,883万ドル)を大きく上回っており、営業以外の項目を含む。事業の稼ぐ力は、営業利益と営業キャッシュフローで見たほうがよい。
取引市場は?
Life360 の株式は、Nasdaq に「LIF」で上場している。あわせて、豪州証券取引所(ASX)で「360」として取引されている(預託証券の CDI)。
Life360(LIF)のセクター、業種、属するテーマは?
セクター
情報技術(Information Technology): スマートフォン向けのアプリと、その有料サービスが事業の中心にある。
業種
アプリ型のソフトウェア(サブスクリプション): 利用者が無料で入り、有料プランに切り替える課金の仕組みで売上を立てる。ハードウェアと広告も持ち、構成は変化している。
属するテーマ
- ファミリーテック・見守り → 家族を単位にした位置共有と安全機能が主力
- サブスクリプション → 売上の中心は有料プランの料金
- 広告テクノロジー → Nativo の買収で、広告が独立の売上区分になった
- AIエージェント → 会社は、家族の情報を、本人が許可した第三者のAIエージェントに提供する取り組みを進めている
同じ業種の銘柄
配当は?
Life360 は、配当を支払っていない。株主への還元は、2026年5月に承認した自社株買い(最大2.25億ドル)で行っている。
Life360(LIF)の競合企業は?
10-Kは、競合の社名を挙げていない。競合を次の5つに分類して説明している。
- 家族向けの位置共有
- 家族向けでない位置共有
- アイテムの追跡
- ペットの追跡
- 周辺のサービス
アップルとグーグルは、10-Kでは競合ではなく、前述のとおり課金の決済窓口として書かれている。
分野ごとに、一般に知られる例を挙げる。いずれも、競合として10-Kに名指しされているわけではない。
- アイテムの追跡: アップルの AirTag、サムスンの SmartThings Find などのタグ。Tile と同じ分野にある
- 家族の位置共有・見守り: スマートフォンの基本ソフトの側にも、位置共有や子ども向けの管理の機能がある(アップルの「探す」、グーグルの「ファミリーリンク」など)
競合との差別化要素と優位性は?
1. 家族単位の大きな利用者の基盤
MAUは1.077億人で、米国外が5,190万人を占める。有料の家族グループの増加率(+26%)は ARPPC の増加率(+4%)より大きく、サブスクリプション売上の伸びの主因は会員数にある。
2. 有料プランの利益率の高さ
サブスクリプションだけの粗利率は87%と高い。基盤が大きくなるほど、この収益性が全体を支える。
3. 利用者の基盤を、広告の事業にも使い始めた
広告が独立の売上区分となり、7〜9月期は売上の14.6%になった。サブスクリプション以外の収入の柱を、買収で加えた形である。
弱みも裏表の関係にある
- 決済窓口への依存: 2025年の売上の71%(Apple 52%、Google 19%)が、2社の課金の仕組みを通る。手数料や規約の変更を、自社では決められない
- 1人あたり売上の伸びの鈍化: ARPPC の伸びは、+7%から+4%まで下がった
- ハードウェアの縮小: Tile の販売は、実店舗からの撤退で出荷台数が減っている
Life360(LIF)の業績について
Life360 の会計年度は、1月から12月まで。四半期決算は、2026年は次の日に発表された。
- 第1四半期(1〜3月): 5月11日
- 第2四半期(4〜6月): 8月10日
- 第3四半期(7〜9月): 11月9日
- 第4四半期・通期: 前年の通期は、2026年3月2日に10-Kを提出した
次の通期決算は、2027年2〜3月ごろの見込みである。
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
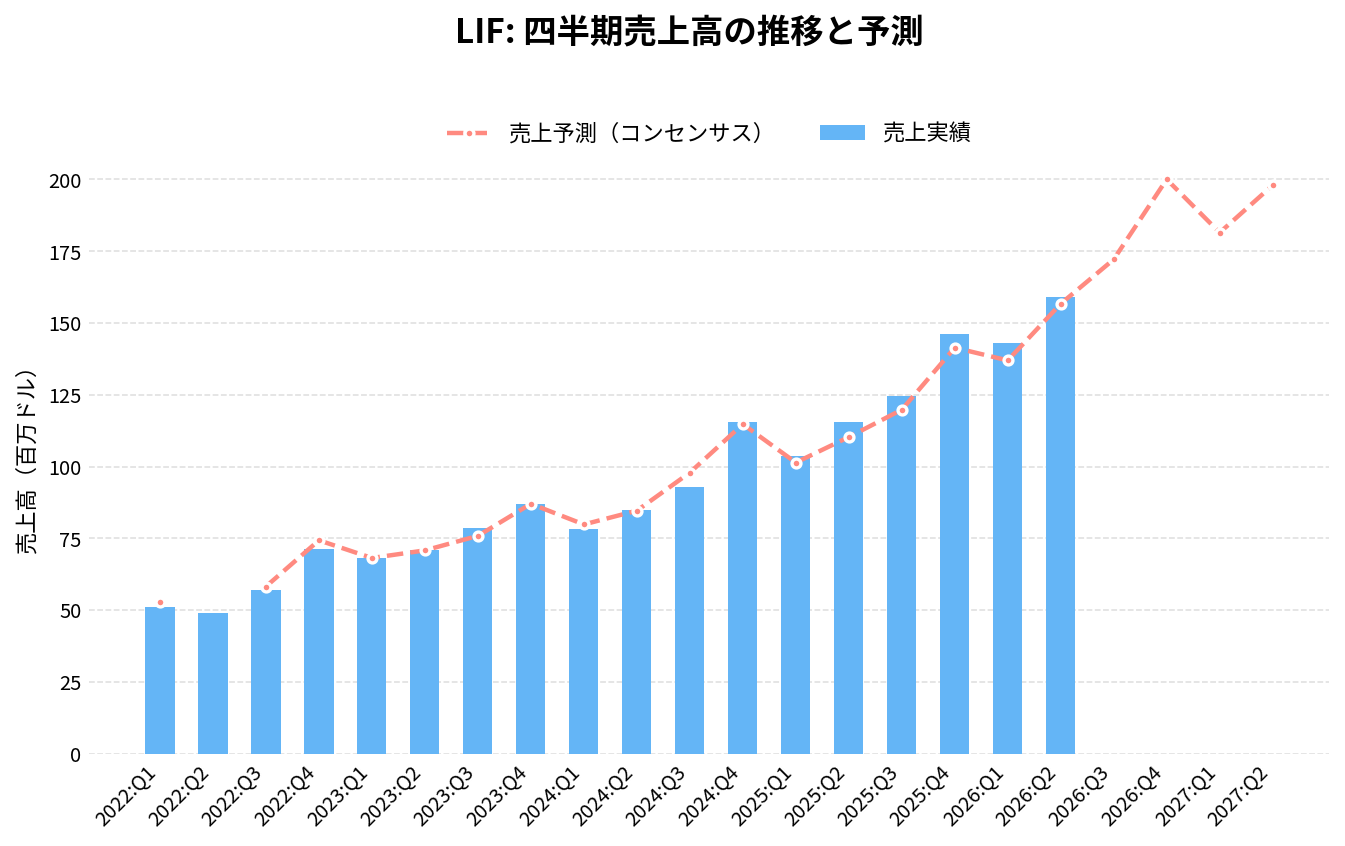
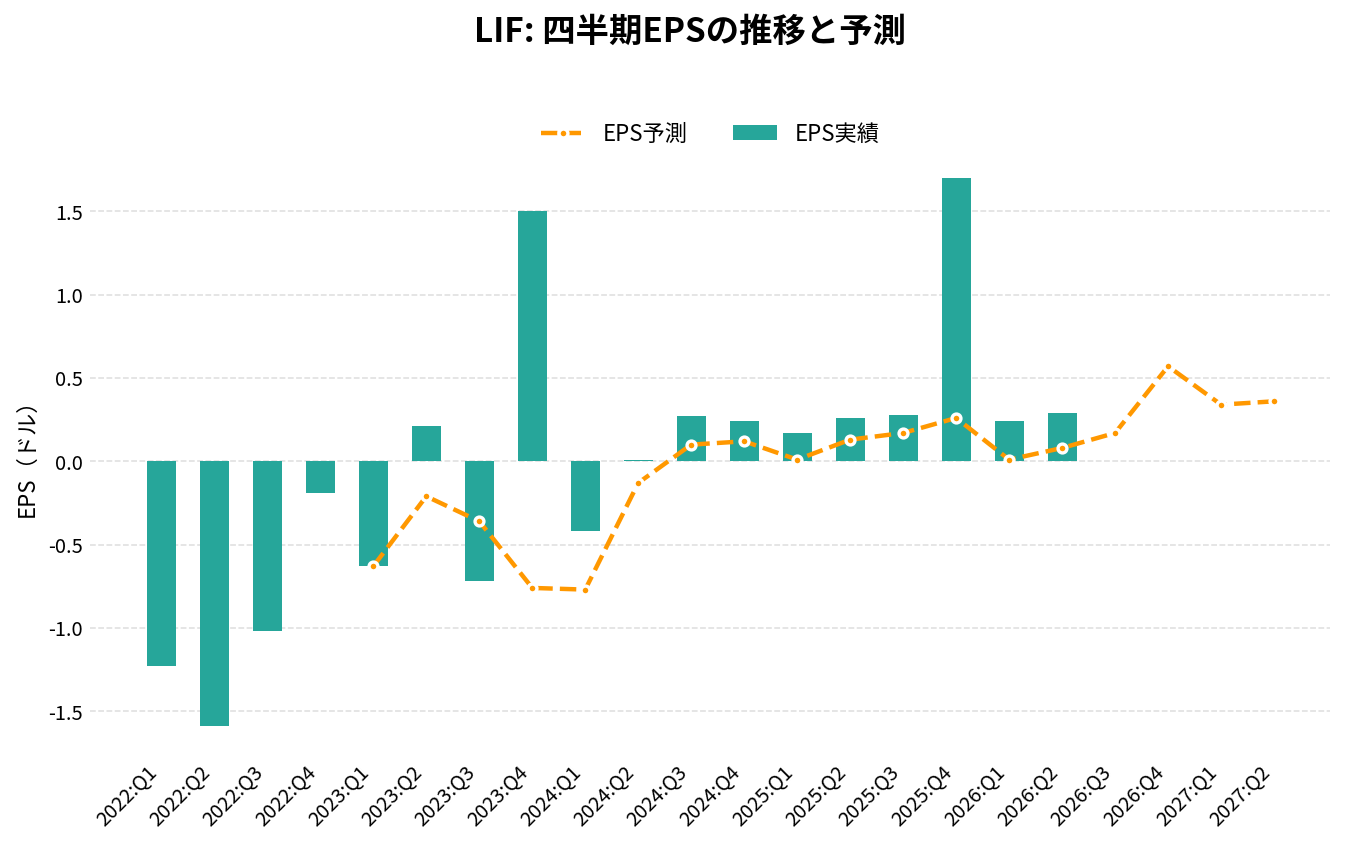
Life360(LIF)の2026年Q3決算(2026/11/09 発表)は、売上174.1百万ドル(アナリストコンセンサス171.5百万ドルに対し+1.5%)、EPS 1.5ドル(同0.21ドルに対し+1.29ドル)でした。
売上の前年同期比は+39.9%です。
直近8四半期では、売上が8回、EPSが8回コンセンサスを上回っています。
四半期:売上高の推移
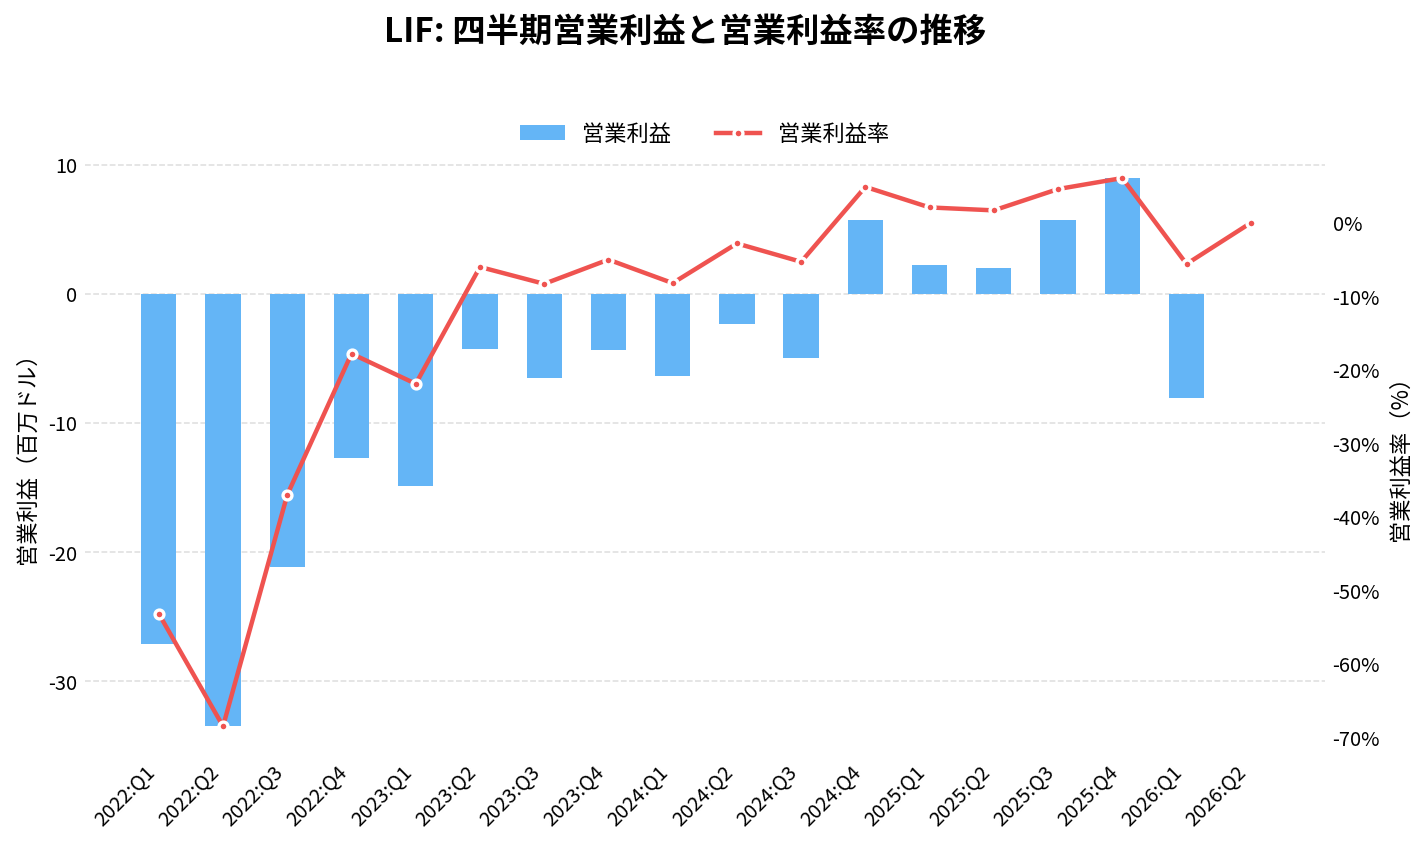
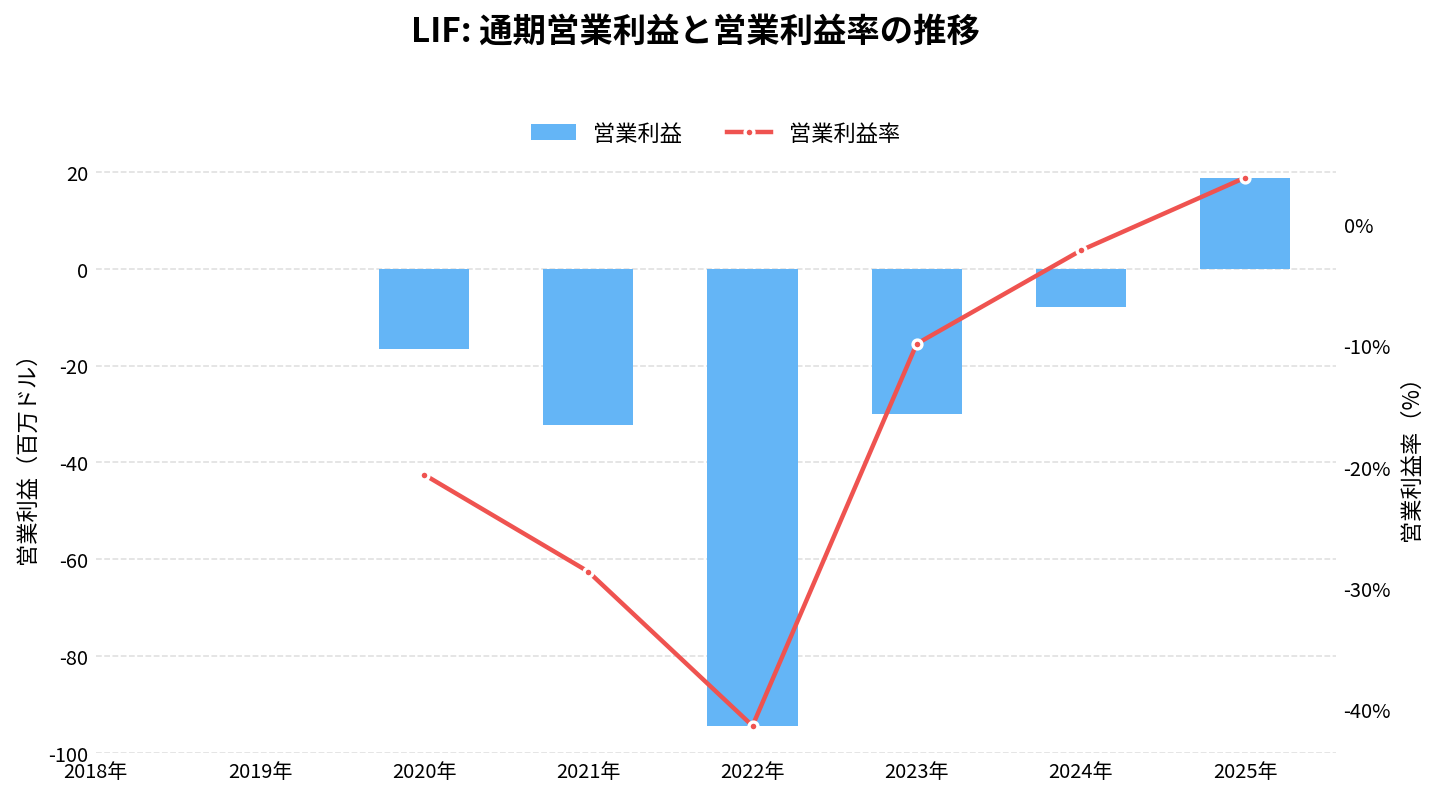
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q4 | 115.53 | +32.8% | +0.7% | 0.24 | +0.12 | 4.9% |
| 2025:Q1 | 103.62 | +32.5% | +2.2% | 0.17 | +0.16 | 2.1% |
| 2025:Q2 | 115.38 | +36.0% | +4.6% | 0.26 | +0.13 | 1.7% |
| 2025:Q3 | 124.50 | +34.1% | +3.9% | 0.28 | +0.11 | 4.6% |
| 2025:Q4 | 145.98 | +26.4% | +3.3% | 1.70 | +1.44 | 6.1% |
| 2026:Q1 | 143.12 | +38.1% | +4.5% | 0.24 | +0.23 | -5.6% |
| 2026:Q2 | 158.96 | +37.8% | +1.5% | 0.29 | +0.21 | -0.0% |
| 2026:Q3 | 174.14 | +39.9% | +1.5% | 1.50 | +1.29 | 4.6% |
| 2026:Q4(予想) | 199.06 | +36.4% | – | 0.62 | – | – |
| 2027:Q1(予想) | 182.76 | +27.7% | – | 0.38 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-11 取得時点)。 | ||||||
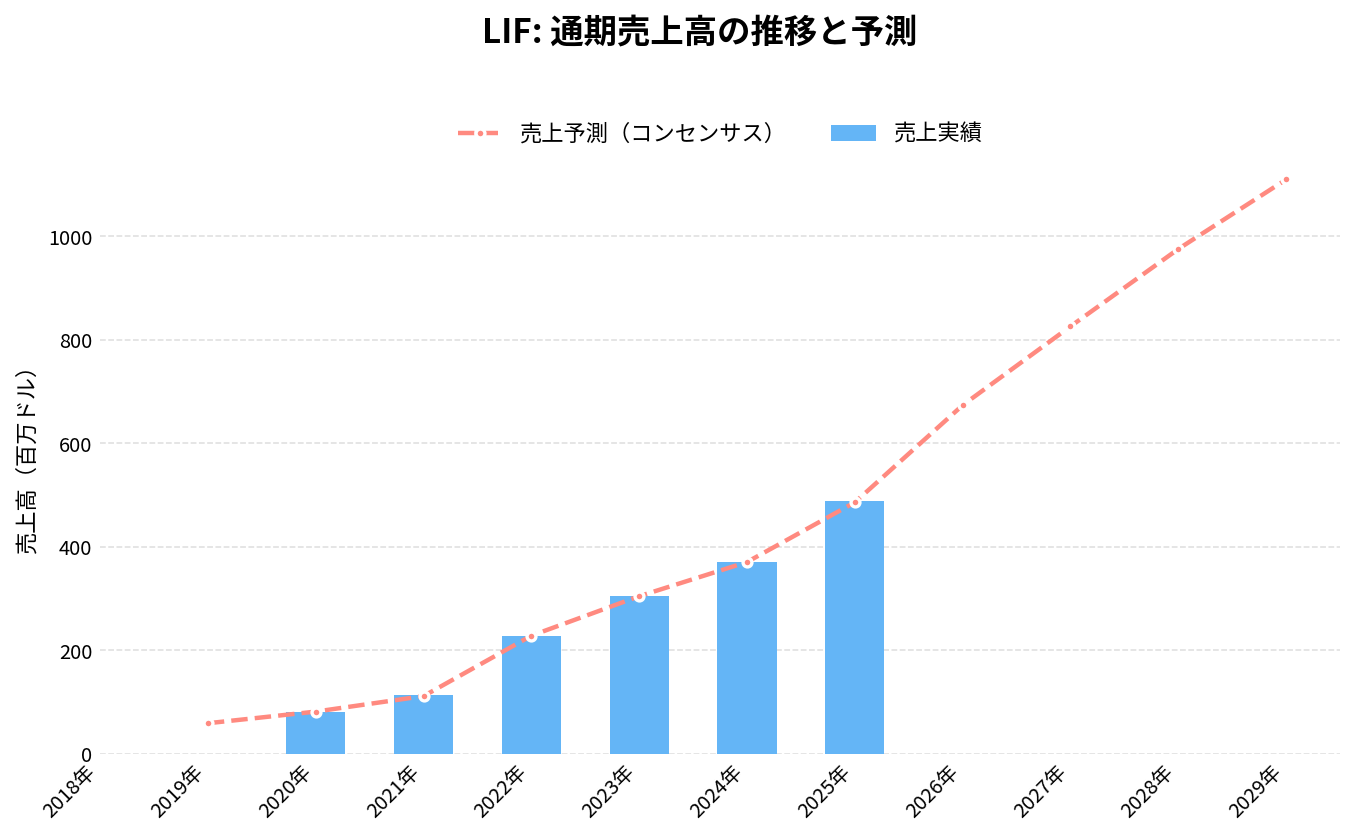
通期:売上高の推移
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
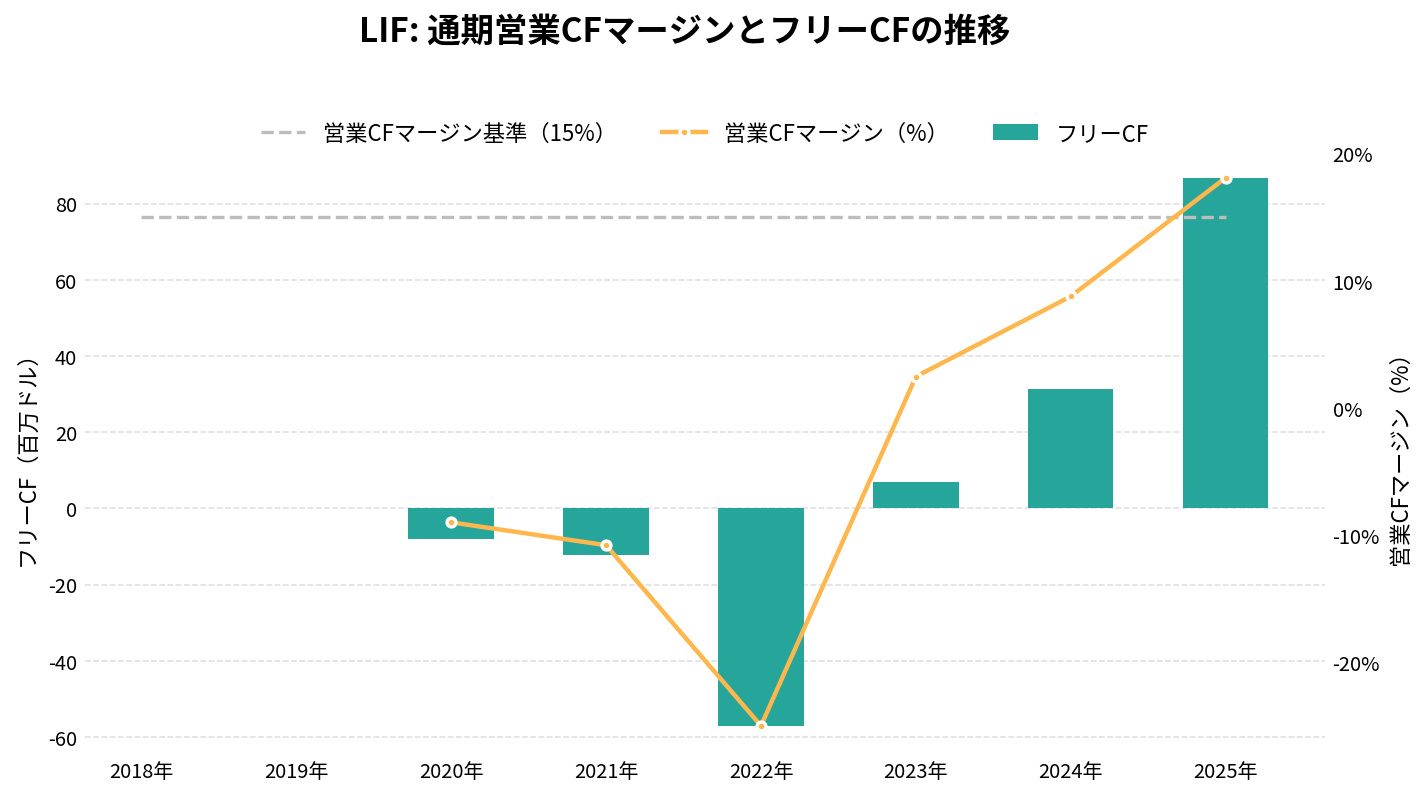
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
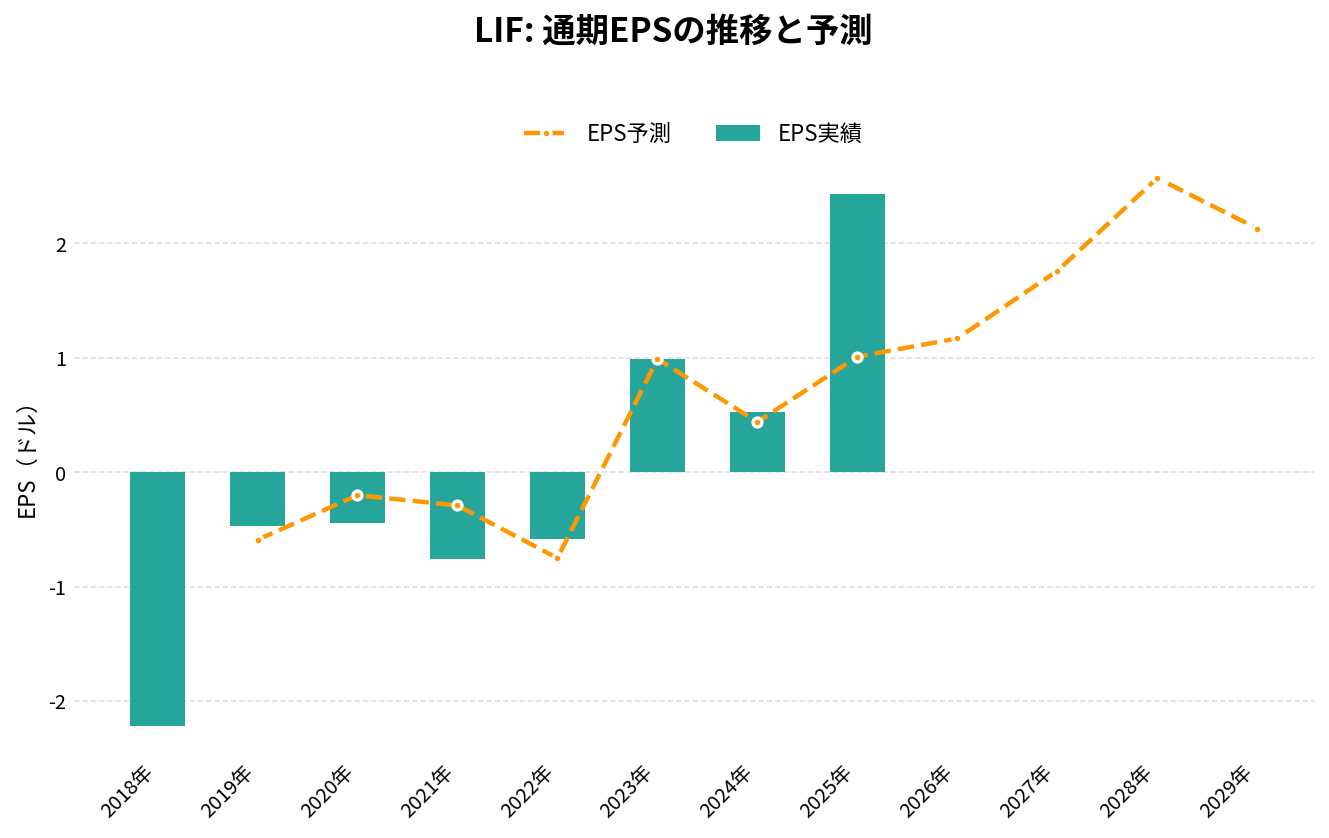
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 112.64 | +39.7% | -0.76 | -28.6% | -10.8% | -12.23 |
| 2022年 | 228.31 | +102.7% | -0.58 | -41.4% | -25.0% | -57.05 |
| 2023年 | 304.52 | +33.4% | 0.99 | -9.8% | 2.5% | 7.02 |
| 2024年 | 371.48 | +22.0% | 0.53 | -2.1% | 8.8% | 31.43 |
| 2025年 | 489.48 | +31.8% | 2.43 | 3.9% | 18.1% | 86.84 |
| 2026年(予想) | 674.57 | +37.8% | 1.48 | – | – | – |
| 2027年(予想) | 836.52 | +24.0% | 2.03 | – | – | – |
| 2028年(予想) | 995.58 | +19.0% | 2.82 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-11 取得時点)。 | ||||||
Life360(LIF)の将来性と今後の見通しは?
Life360 の将来性は、「有料の家族グループを増やしながら、1人あたり売上の伸びの鈍化を価格改定などで止められるか」と、「広告をどこまで伸ばし、利益率の低下を抑えられるか」を分けて見ていきたい。
会社の2026年の通期の見通し(2026年11月9日の発表)は次のとおり。
- 売上: 6.65億〜6.81億ドル(前の年比で+36〜39%)
- 内訳: サブスクリプション 4.83億〜4.88億ドル、ハードウェア 3,500万〜4,000万ドル、広告 9,800万〜1.02億ドル、その他 4,900万〜5,100万ドル
- 調整後EBITDA: 1.32億〜1.38億ドル(利益率は約20%)
- MAUの伸び: 前の年比で+17〜20%
1〜9月の売上(4.762億ドル)との差から、10〜12月期の売上は1.888億〜2.048億ドルを見込んでいることになる。TradingView の集計では、アナリストの予想は2.0001億ドルである。
11月10日の時価総額は約36.7億ドル(発行済み8,148万株)で、2026年の売上の見通し(6.65億〜6.81億ドル)に対して約5.4〜5.5倍にあたる。2026年9月末の現金と短期投資の合計は4.623億ドルで、転換社債の残高(3.12億ドル)を上回る。
注目したい点
- ARPPC の動き: 米国の値上げの効果が、10〜12月期以降に出てくるか。伸びが+4%から戻るのか
- 広告の積み上がり: 10〜12月期に3,090万〜3,490万ドルを達成できるか。見通しの上限の引き下げのあとで、2027年の手応えがどう開示されるか
- ハードウェアの落ち着き: 実店舗からの撤退の影響が一巡し、出荷が下げ止まるか
- 営業利益の回復: 営業費用の伸び(7〜9月期は+38%)が、売上の伸びを下回る状態が続くか
- 自社株買い: 残りの枠(約1.806億ドル)を、どのペースで使うか
リスク
- 決済窓口への依存: 2025年の売上の71%が Apple と Google の課金を通る。手数料や規約が変われば、利益に響く
- 1人あたり売上の伸びの鈍化: ARPPC の伸びが下がり続けると、有料の家族グループの増加だけでは、売上の伸びを保ちにくい
- 広告の利益率: 広告の比重が上がると、全体の粗利率が下がる。会社の通期の広告見通しは、上限が引き下げられている
- ハードウェアの縮小: 実店舗からの撤退で、販売が減っている
- プライバシー: 位置情報という、センシティブなデータを扱う。広告やAIエージェントへの情報提供は、利用者の受け止め次第で、事業の前提に響きうる
- 株価の変動の大きさ: 決算の翌日に、22.0%、18.3%、10.8%、24.8%の下落があった。材料が分からない日にも、大きく動いている
- 株式の希薄化と転換社債: 株式報酬や、Nativo の買収で渡した株式で、株式の数は増えうる。転換社債は、2030年に満期を迎える
LIF 2026年Q3決算:広告事業が成長エンジンに加わり、売上高は前年同期比40%増を記録
発表日:2026/11/09
本決算のポイント
Life360の2026年第3四半期は、総売上高が前年同期比40%増の1.74億ドルとなり、第2四半期から成長が加速した。サブスクリプション売上は29%増の1.24億ドル、Nativo買収効果もあって広告売上は250%増の2540万ドルへと急伸し、広告事業が新たな成長ドライバーとして存在感を増している。
純利益は前年同期比130%増の2250万ドルとなったが、これには投資の公正価値に関する1750万ドルの純利益が含まれる点には留意したい。Adjusted EBITDAは41%増の3460万ドルで、Adjusted EBITDAマージンは20%と前年同期から横ばいを維持した。営業費用は38%増加したものの、売上高比では72%と前年の73%、前四半期の80%から改善し、投資先行フェーズからの移行が進んでいることがうかがえる。
会社は通期ガイダンスを見直し、連結売上高を6.65億〜6.81億ドル(前年比36〜39%成長)とし、従来の6.5億〜6.85億ドルからレンジを引き締めつつ下限を引き上げた。Adjusted EBITDAガイダンスも1.32億〜1.38億ドルへと絞り込んだ。
抑えておくべきKPI
- 総売上高: 1.74億ドル(前年同期比40%増)
- グローバルPaying Circle: 340万件(前年同期比26%増、純増18.8万件は第3四半期として過去最高)
- グローバルMAU: 1億770万人(前年同期比17%増、純増530万人)
- Adjusted EBITDA: 3460万ドル(前年同期比41%増、マージン20%)
インサイト
今回の決算で特筆すべきは、広告事業が単なる補完的収益源から成長の柱へと変貌しつつある点だ。Nativo買収によるmanaged advertising revenueの伸びが寄与し、広告売上は前年同期比250%増という桁違いの成長率を記録した。一方で広告事業の粗利率は相対的に低く、全体の粗利率は77%とわずかに前年の78%を下回っている。
サブスクリプション側も底堅い。Paying Circleの純増18.8万件は第3四半期として過去最高であり、ARPPCも高価格帯の商品構成への移行と米国での価格改定の初期効果を受けて前年同期比4%上昇した。米国での価格改定効果が早くも数字に表れ始めていることは、今後の収益性改善に向けた明るい材料と言える。
ハードウェア売上は、会社が実店舗の小売チャネルから戦略的に撤退した影響で、前年同期比20%減となった。
今後の見どころ
CFOのラッセル・バーク氏は第4四半期も最近の価格改定と広告の季節的な押し上げ効果により増収モメンタムが続くとの見通しを示した。一方で成長メディア支出は季節的に抑制される見込みで、営業レバレッジのさらなる改善が期待される局面に入る。
通期ガイダンスではサブスクリプション売上とその他の売上のレンジが引き上げられた一方、広告売上とハードウェア売上はレンジの上限を下げて絞り込まれており、事業ミックスの変化が会社の成長ストーリーの中心になりつつある。2027年に向けた広告事業の手応えや、サードパーティAIエージェントとの連携といった新機軸の進捗も、次回決算で確認したいポイントだ。
出典
LIF 2026年Q2決算:月間利用者1億人突破、広告収益が315%増と新たな成長エンジンに
発表日:2026/08/10
本決算のポイント
Life360の2026年第2四半期は、総売上高が前年同期比38%増の1.59億ドルとなり、四半期として過去最高を記録した。サブスクリプション収益は31%増の1.156億ドル、広告収益は315%増の2200万ドルと、両輪がそろって伸びた形だ。
月間アクティブユーザー(MAU)は前年同期比16%増の約1億240万人に達し、四半期純増は460万人と、会社が前四半期に示した成長軌道に戻った。有料サークルも四半期純増18.5万件と過去最高を更新し、総数は27%増の320万件となった。
利益面ではAdjusted EBITDAが53%増の3110万ドル、営業キャッシュフローも79%増の2380万ドルと、増収に伴う収益性の改善が明確だ。通期ガイダンスは総売上6.5億〜6.85億ドル(前年比33〜40%成長)を据え置きつつ、サブスクリプション売上の見通しを4.75億〜4.8億ドルへ引き上げる一方、ハードウェア売上は3500万〜4500万ドルへ引き下げるという内訳の修正が行われた。
抑えておくべきKPI
- 総売上高: 1.59億ドル(前年同期比38%増)
- 広告収益: 2200万ドル(前年同期比315%増、過去最高)
- Adjusted EBITDA: 3110万ドル(前年同期の2030万ドルから53%増、マージンは20%)
- 月間アクティブユーザー(MAU): 約1億240万人(前年同期比16%増、四半期純増460万人)
- 有料サークル: 320万件(前年同期比27%増、四半期純増18.5万件で過去最高)
重要なインサイト
今回の決算で目を引くのは、広告事業がNativo買収の統合をほぼ終え、収益貢献という形で結果を出し始めた点だ。広告収益は前年同期の530万ドルから2200万ドルへと4倍以上に伸び、経営陣も「統合後の勢いが続いている」とコメントしている。一方でこの急成長を支えるため広告原価も大きく膨らみ、広告関連の粗利益率は低下しており、全社の粗利益率80%への改善はサブスクリプションとハードウェアの原価改善(関税還付の受領を含む)によるところが大きい。
MAUの増加ペースが前四半期の一時的な鈍化から回復した点も重要な変化だ。米国が前年同期比14%増、英国・ANZ・カナダが24%増、その他国際が18%増と、地域を問わず純増が続いている。有料サークルの伸びも米国のコンバージョン改善と国際市場での価格改定・製品ミックスの高付加価値化が効いており、ARPPCは前年同期比5%増、国際に限れば14%増となった。
一方でハードウェア収益は前年同期比20%減の980万ドルにとどまり、実店舗チャネルからの戦略的撤退とオンライン販売の減少が背景にある。この落ち込みが通期のハードウェア売上ガイダンス引き下げにつながった構造的な変化であり、会社の成長の重心がサブスクリプションと広告へさらに移っていることを示している。営業費用は前年同期比43%増と売上の伸びを上回っており、Nativo統合や人員増、AIネイティブ組織への移行に伴う一時費用が背景にある。
今後の見どころ
会社は「2026年後半にかけて売上成長が加速する」との見通しを示しており、コア事業の底堅さと広告プラットフォームの季節的な最盛期入りが両輪になるかどうかが次の焦点になる。Adjusted EBITDAガイダンス1.3億〜1.4億ドル(マージン約20%)の据え置きは、増収と投資拡大のバランスをどう取るかという経営姿勢の表れでもある。
短期的には、ハードウェア事業の縮小がどこまで続くか、また広告事業の粗利益率が統合コストの一巡とともに改善していくかが注目点だ。加えて、国際展開やAIラボへの投資が今後の営業費用と利益率にどう跳ね返るかも、次回以降の決算で確認すべきポイントになる。
出典
それより前の決算と、発表後の株価の動きは「Life360(LIF)の決算まとめ」にまとめています。

Life360(LIF)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
まとめ
Life360(ライフ360、LIF)は、家族の位置共有と安全のアプリを運営する、米国の会社です。Nasdaq と豪州ASXの両方に上場しており、CEOは2025年8月から Lauren Antonoff 氏が務めています。
2026年7〜9月期は売上が+40%で伸び、2025年は営業黒字にもなりましたが、株価は年初から29.8%下げました(11月10日時点)。決算の翌日は、22.0%、18.3%、10.8%、24.8%と大きく下げています。株価が下げた理由は、資料からは断定できません。決算資料で確かめられる変化は、1人あたり売上(ARPPC)の伸びが+7%、+5%、+4%と鈍ったこと、ハードウェアが縮小して見通しも下げられたこと、広告の通期見通しの上限が引き下げられたことです。11月9日の7〜9月期決算の翌日は、ほぼ横ばいでした。
一方で、Nativo の買収で広告が独立の売上区分になり、7〜9月期は売上の14.6%を占めました。有料の家族グループも340万まで増えています。売上の71%が Apple と Google の課金を通ること、広告の比重が上がると利益率が下がることは、課題です。
次の決算は2027年2〜3月ごろの予定です。ARPPC の動き、10〜12月期の広告売上、ハードウェアの落ち着き、営業利益の回復を見ていきたいと思います。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。