このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- アップラビン(APP)の株価
- アップラビン(APP)とは何の会社、どのような事業をしている?
- アップラビン(APP)の事業は?広告を「出したい側」と「載せたい側」をつなぐ
- 数字で見るアップラビン:売上の8割が本業の稼ぎに
- 決算で何が起きた?2026年7〜9月期と次の見通し
- 伸びの裏側:モバイルゲームとプラットフォームへの依存
- アップラビン(APP)の顧客層は?
- 取引市場は?
- アップラビン(APP)のセクター、業種、属するテーマは?
- 配当は?
- アップラビン(APP)の競合企業は?
- アップラビン(APP)の競合との差別化要素と優位性は?
- アップラビン(APP)の業績について
- アップラビン(APP)のリアルタイム株価チャート
- アップラビン(APP)の将来性と今後の見通しは?
- APP 2026年Q3決算:純利益72%増・純利益率66%で過去最高収益を更新
- APP 2026年Q2決算:売上高53%増、Adjusted EBITDAマージン84%で広告事業の収益力がさらに強化
- まとめ
はじめに
アップラビン(APP)は、スマートフォンのアプリの広告を、AI を使って配信する米国の会社です。広告を出したいアプリの会社と、広告を載せて稼ぎたいアプリの会社の両方に仕組みを提供しています。
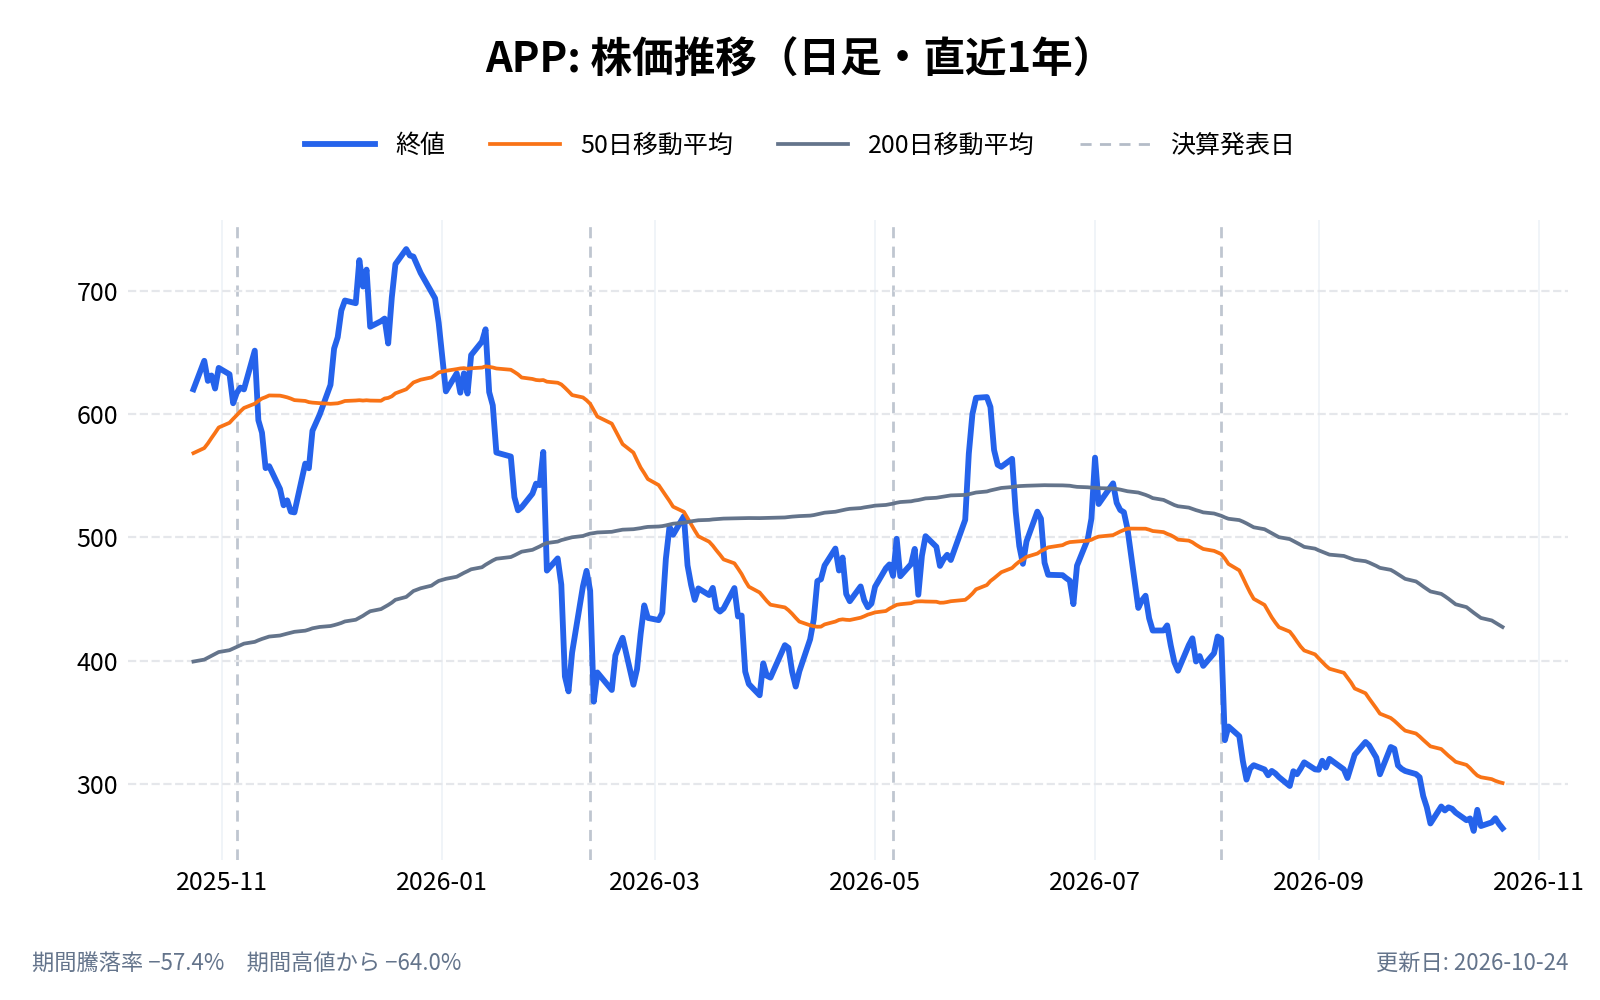
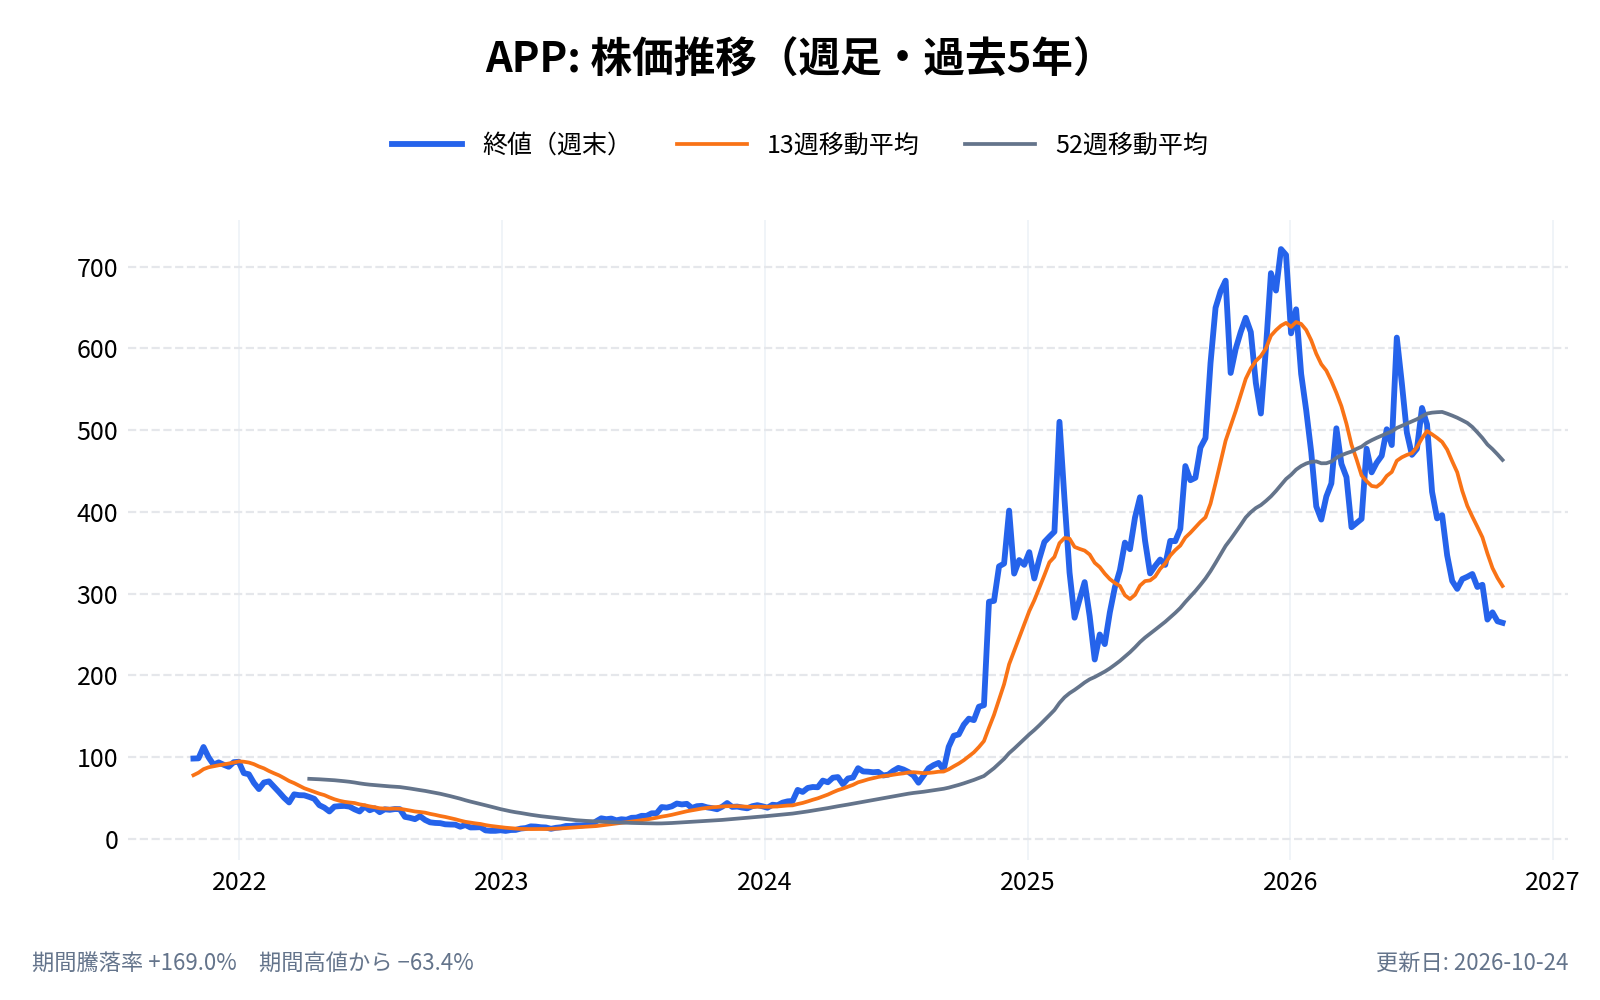
業績は急拡大しています。2025年の売上は前年比70%増の54.8億ドルで、2026年7〜9月期も前年同期比55%増でした。一方で株価は、2025年末の673.82ドルから大きく下げました。決算発表の翌日の2026年11月5日には前日比31%上げて終値356.10ドルになりましたが、年初来では約5割安い水準です。
本記事の旧版は、ゲームアプリも自社で持つ会社として紹介していました。今のアップラビンは、ゲームアプリの事業を売り、広告の仕組みだけに絞った会社です。本記事では、何で稼いでいるのか、なぜ利益率がこれほど高いのか、何がリスクなのかを、年次報告書(10-K)・四半期報告書(10-Q)と決算資料から確かめます。
アップラビン(APP)の株価
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
アップラビン(APP)とは何の会社、どのような事業をしている?
アップラビンは、2011年7月に米デラウェア州で設立され、2021年4月にナスダックに上場した(公開価格は1株80ドル)。2026年11月の8-Kによると、株主総会は開かず、議決権の過半を持つ株主(創業者らと関連する信託など)の書面の同意で、登記をデラウェア州からネバダ州へ移すことが承認された。もともとはアプリの広告の仕組みと、自社で運営するゲームアプリの2本柱だったが、2025年6月30日にゲームアプリの事業を売却した。
- 会社名: AppLovin Corporation
- 本社: 米国カリフォルニア州パロアルト
- 代表者: アダム・フォルーギ(Adam Foroughi)。共同創業者・CEO・会長
- 従業員: 898人(2025年末)
- 売上高: 54.8億ドル(2025年)
- 公式サイト: https://www.applovin.com/
従業員が900人足らずで、売上が50億ドルを超える。1人あたりの売上の大きさが、この会社の特徴である。なお、フォルーギ氏とヘラルド・チェン(Herald Chen)氏の2人で、議決権の約67%を握っている。
アップラビン(APP)の事業は?広告を「出したい側」と「載せたい側」をつなぐ
10-K と10-Q によると、アップラビンの広告の仕組みは次の製品からなる。
| 製品 | 役割 |
|---|---|
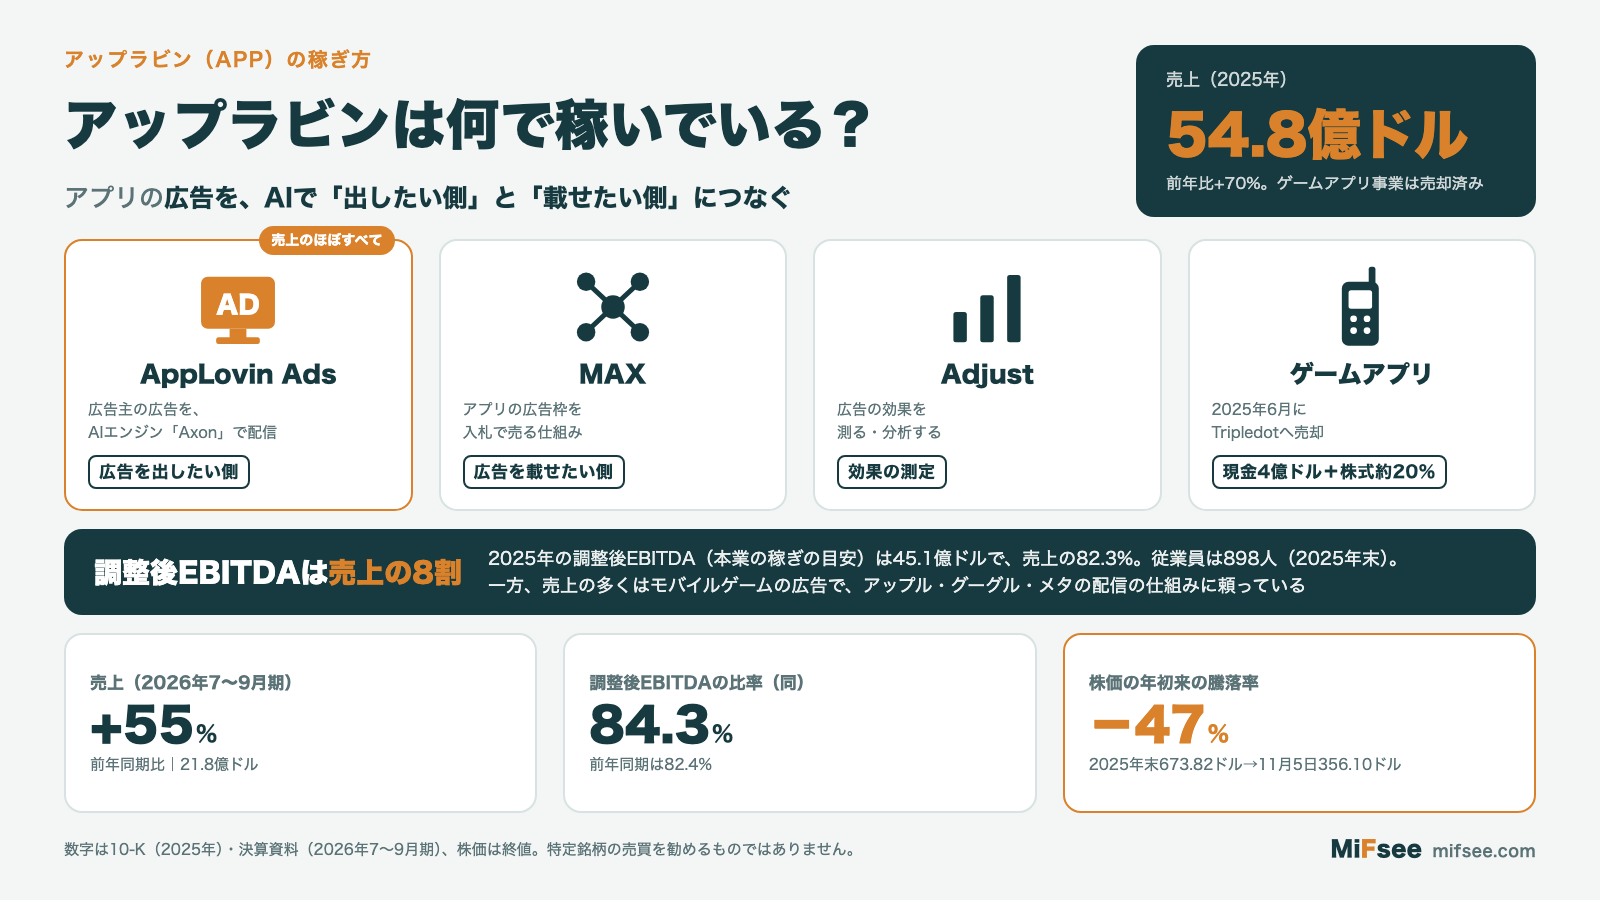
| AppLovin Ads(旧 Axon Ads Manager) | 広告を出したい会社向け。AI のエンジン「Axon」が、どの広告をどの利用者に見せるかを決める。売上のほぼすべてがここから生まれる |
| MAX | 広告を載せたいアプリ向け。アプリの広告枠を、複数の広告の仕組みに入札させて売る |
| Adjust | 広告の効果を測り、分析する仕組み |
出典:10-K(2025年)、10-Q(2026年4〜6月期)。
AppLovin Ads:AI が広告の出し先を決める
ゲームの会社などがアップラビンに広告を出すと、Axon がアプリを使う利用者の中から、広告に反応しそうな人を選んで見せる。広告主は、新しい利用者を獲得するためにお金を払う。10-K は、この仕組みを広告事業の「土台」と位置づけている。
MAX:アプリの広告枠を売る
一方、広告を載せて稼ぎたいアプリの会社は、MAX を使って広告枠を売る。MAX は、複数の広告の仕組みに枠を入札させ、高い値を付けたところに売る。広告を出す側と載せる側の両方を押さえることで、多くのデータが Axon に集まる構造になっている。
ゲームアプリの事業は売却
2025年6月30日、自社のゲームアプリの事業を、ゲーム会社の Tripledot とその子会社に売った。対価は現金4億ドルと、Tripledot の株式の約20%である。売却後のアップラビンは、事業の区分を1つ(広告)にまとめている。
10-K は、ネット通販などウェブの広告主にも仕組みを開いたとし、「この市場への拡大はまだ初期の段階」と書いている。
数字で見るアップラビン:売上の8割が本業の稼ぎに
| 年 | 売上 | 調整後EBITDA | 比率 | 純利益 |
|---|---|---|---|---|
| 2023年 | 18.4億ドル | — | — | 3.6億ドル |
| 2024年 | 32.2億ドル | 24.1億ドル | 74.8% | 15.8億ドル |
| 2025年 | 54.8億ドル | 45.1億ドル | 82.3% | 33.3億ドル |
出典:10-K(2025年)。売上はゲームアプリ事業を除いた継続事業の数字。
調整後EBITDA は、本業の稼ぎの目安となる会社独自の指標である。2025年は売上の82.3%にあたり、ソフトウェアの会社としても極めて高い。2025年のフリーキャッシュフロー(本業で稼いだ現金から設備投資を引いた額)は39.5億ドルだった。
売上の地域別では、2025年は米国が28.3億ドル、米国以外が26.5億ドルと、ほぼ半々である。
決算で何が起きた?2026年7〜9月期と次の見通し
2026年7〜9月期の主な数字は次のとおり。
- 売上高: 21.8億ドル(前年同期比+55%)
- 調整後EBITDA: 18.4億ドル。売上の84.3%(前年同期82.4%)
- 純利益: 14.4億ドル(前年同期比+72%)、1株利益は4.30ドル(前年同期2.45ドル)。売上に対する純利益の比率は66%
- フリーキャッシュフロー: 14.2億ドル(前年同期10.5億ドル)
会社が前回(8月)に示した見通しは、売上20.55億〜20.85億ドル、調整後EBITDA 17.10億〜17.40億ドルだった。実績は、売上が見通しの上限を約1.0億ドル、調整後EBITDAも上限を約1.0億ドル上回った。
10〜12月期の見通しは、売上23.65億〜23.95億ドル、調整後EBITDA 19.95億〜20.25億ドル(比率84〜85%)である。売上の中間値(23.80億ドル)は、7〜9月期の実績より約9%多い(筆者の計算)。
伸びの裏側:モバイルゲームとプラットフォームへの依存
売上の多くはモバイルゲームの広告
10-K は、アップラビンが「主にモバイルアプリの世界、特にモバイルゲームで事業をしている」と書き、これを集中のリスクに挙げている。売上の10%を超える取引先はいないが、広告主の多くはゲームの会社である。ネット通販など新しい広告主への広がりが、次の伸びを左右する。
アップル・グーグル・メタの仕組みの上で動く
アプリは、アップルの App Store やグーグルの Google Play などを通じて配られる。10-K は、売上の大きな部分がこうした「限られた数の配信の仕組み」に頼っており、その一部は直接の競合でもあるとしている。アップルの利用者の追跡の制限(ATT)は、「これまで大きな影響は無いが、将来は影響しうる」と書いている。
株主との訴訟
2025年3月以降、株主がアップラビンと経営陣を相手に、証券の集団訴訟と株主代表訴訟を起こしている。会社は「主張には根拠が無い」としているが、損失の可能性の大きさは見積もれないとしている。
アップラビン(APP)の顧客層は?
広告を出す側は、利用者を増やしたいアプリの会社(主にゲームの会社)で、10-K は「独立系の小さなスタジオから、世界最大級の広告の仕組みまで」と書いている。広告を載せる側は、広告で稼ぎたいアプリの開発会社である。ウェブの広告主にも仕組みを開いたが、10-K はまだ初期の段階としている。
取引市場は?
アップラビンは、ナスダック(Nasdaq Global Select Market)に上場しており、ティッカーシンボルは「APP」。
アップラビン(APP)のセクター、業種、属するテーマは?
- セクター: 情報技術
- 業種: アプリケーション・ソフトウェア(広告テクノロジー)
- 属するテーマ: AI広告、モバイル広告、アドテク
同じテーマの銘柄
- アドテク・マーケティング:ゼータ・グローバル・ホールディングス(ZETA)
- AI・ソフトウェア:フィグマ(FIG)、アピアン(APPN)、C3 AI(AI)、アンプリチュード(AMPL)、イノデータ(INOD)、スノーフレーク(SNOW)、パランティア・テクノロジーズ(PLTR)、ビッグベアAI(BBAI)、ほか1銘柄はテーマ記事で
同じ業種の銘柄
- ソフトウェア(アプリ):ガイドワイア・ソフトウェア(GWRE)、Life360(LIF)、セレンス(CRNC)、ユーアイパス(PATH)
配当は?
なし。10-K で「現金配当を支払ったことはなく、当面支払う予定もない」としている。株主への還元は自社株買いで行っており、2025年に22億ドル(550万株)、2026年1〜6月に15億ドル(330万株)、7〜9月に14億ドル(410万株。源泉徴収分を含む)を買い戻した。2026年10月末の枠は36億ドルで、7〜9月の決算に合わせて取締役会が32億ドル積み増している。
アップラビン(APP)の競合企業は?
10-K は、競合として次の会社を挙げ、その多くは取引先でもあるとしている。
- メタ(META):フェイスブック・インスタグラムの広告。アップラビンにとっては配信の仕組みでもある
- アルファベット(GOOGL):グーグルの親会社。広告と Google Play を持つ
- アマゾン(AMZN):ネット通販の広告
- ユニティ・ソフトウェア(U):ゲームの開発ツールと、アプリの広告の仕組みを持つ
米国に上場している4社の、直近6か月の株価の動きを並べる。
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新
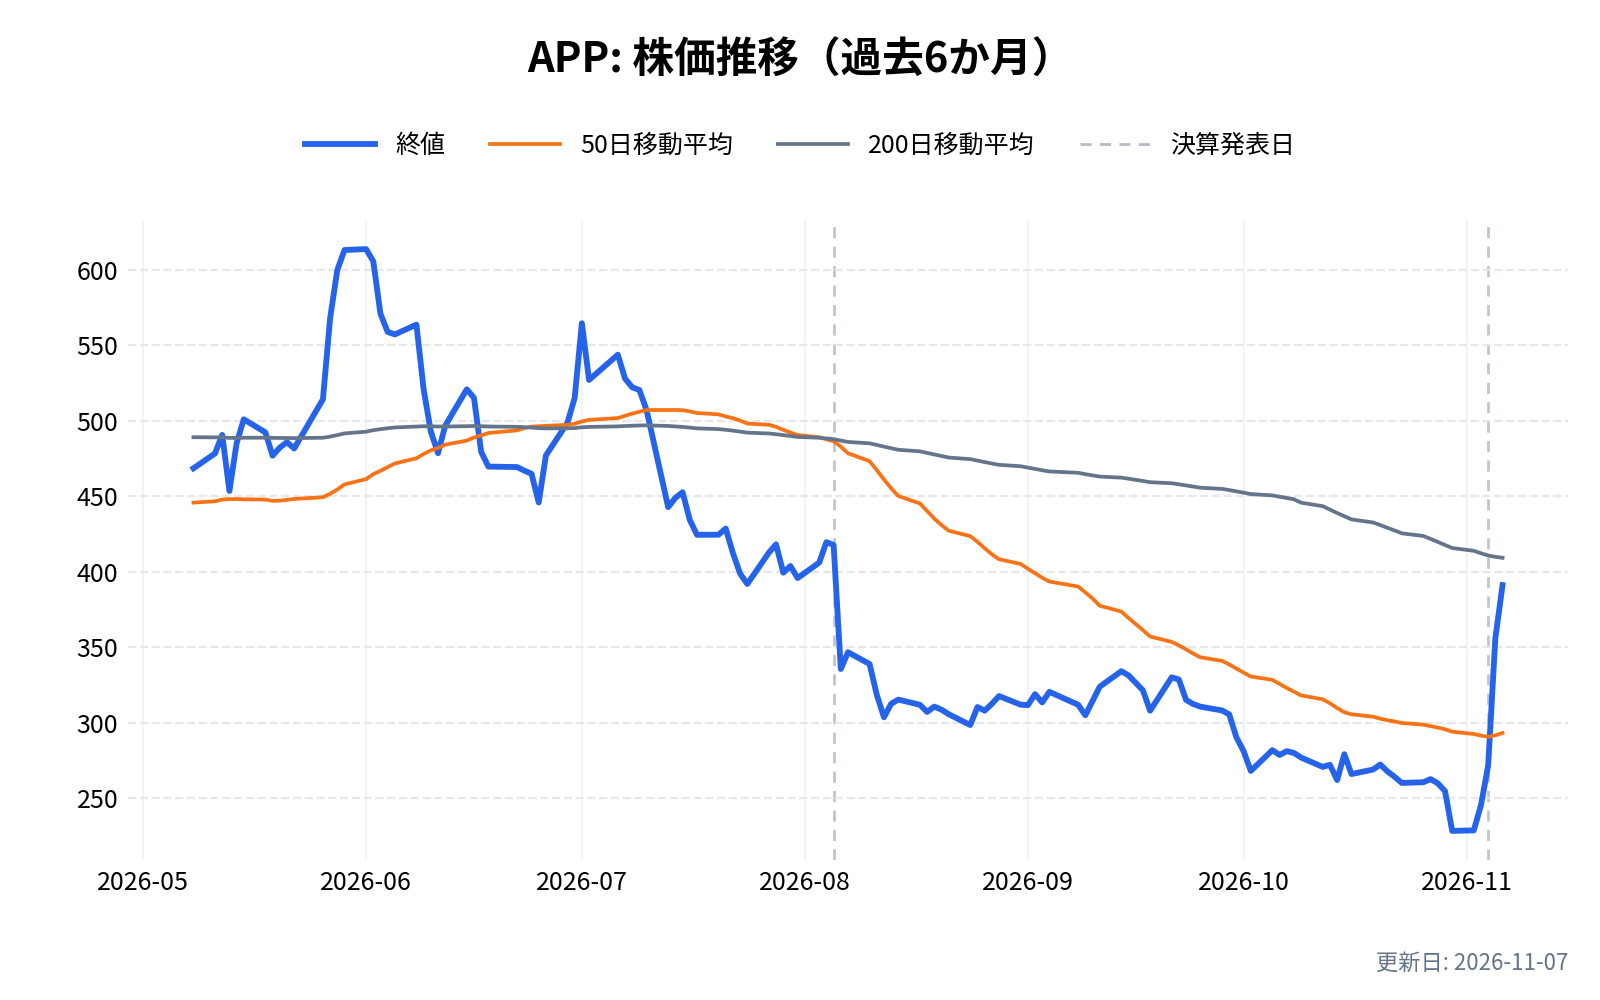
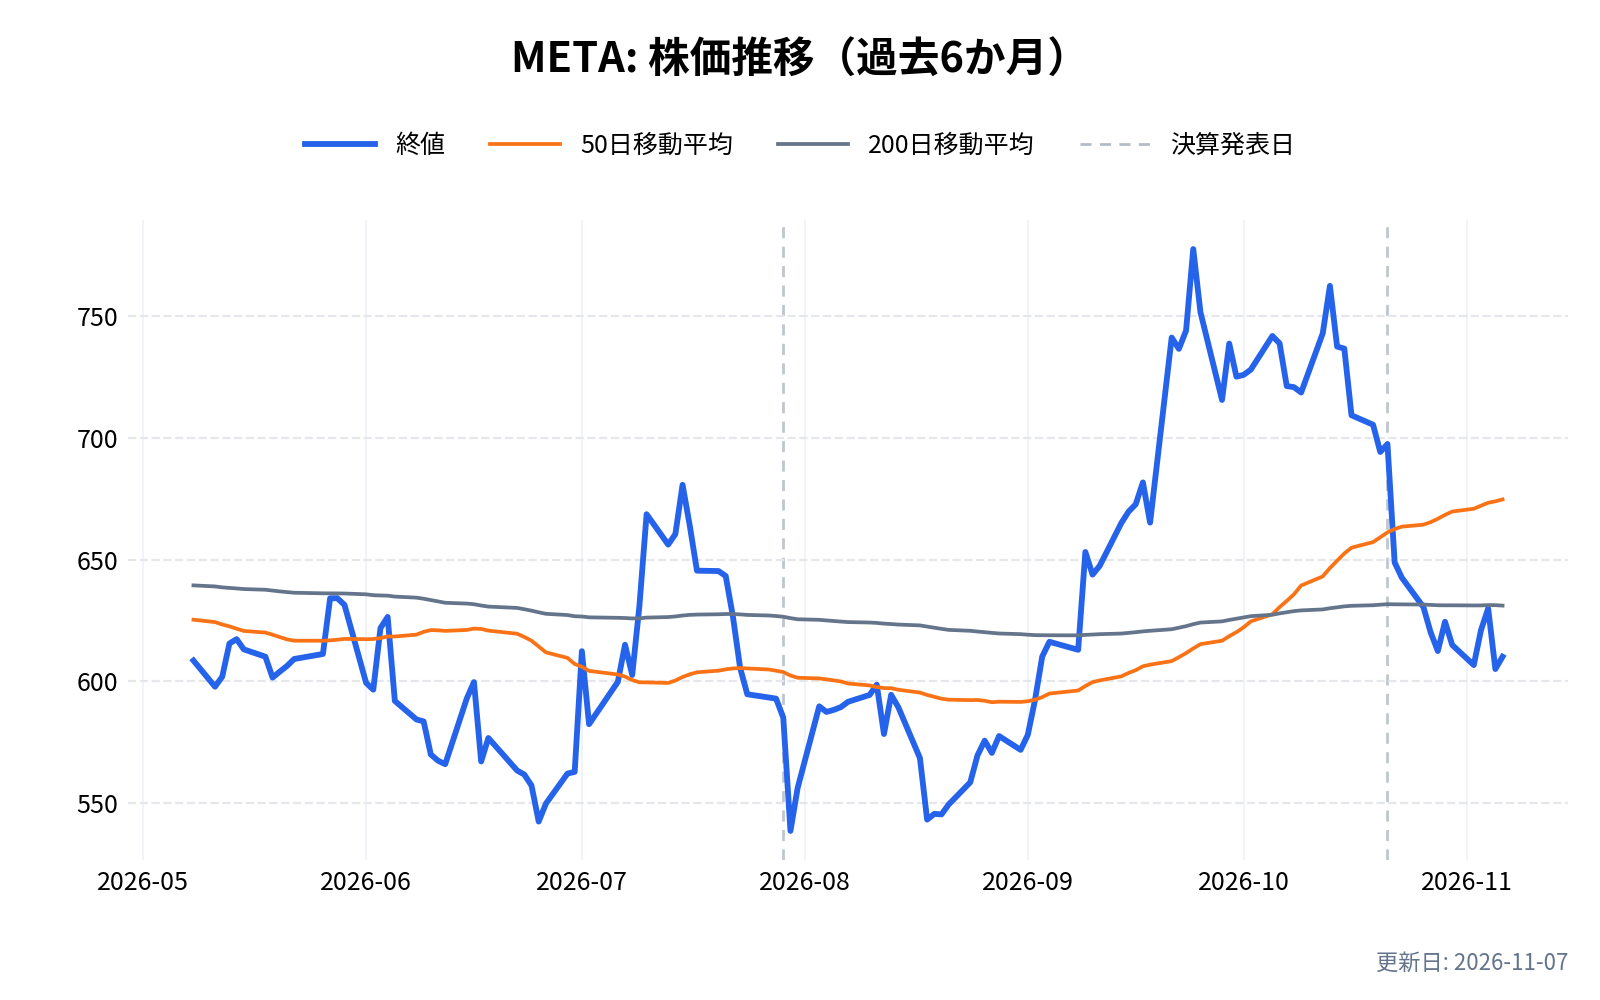

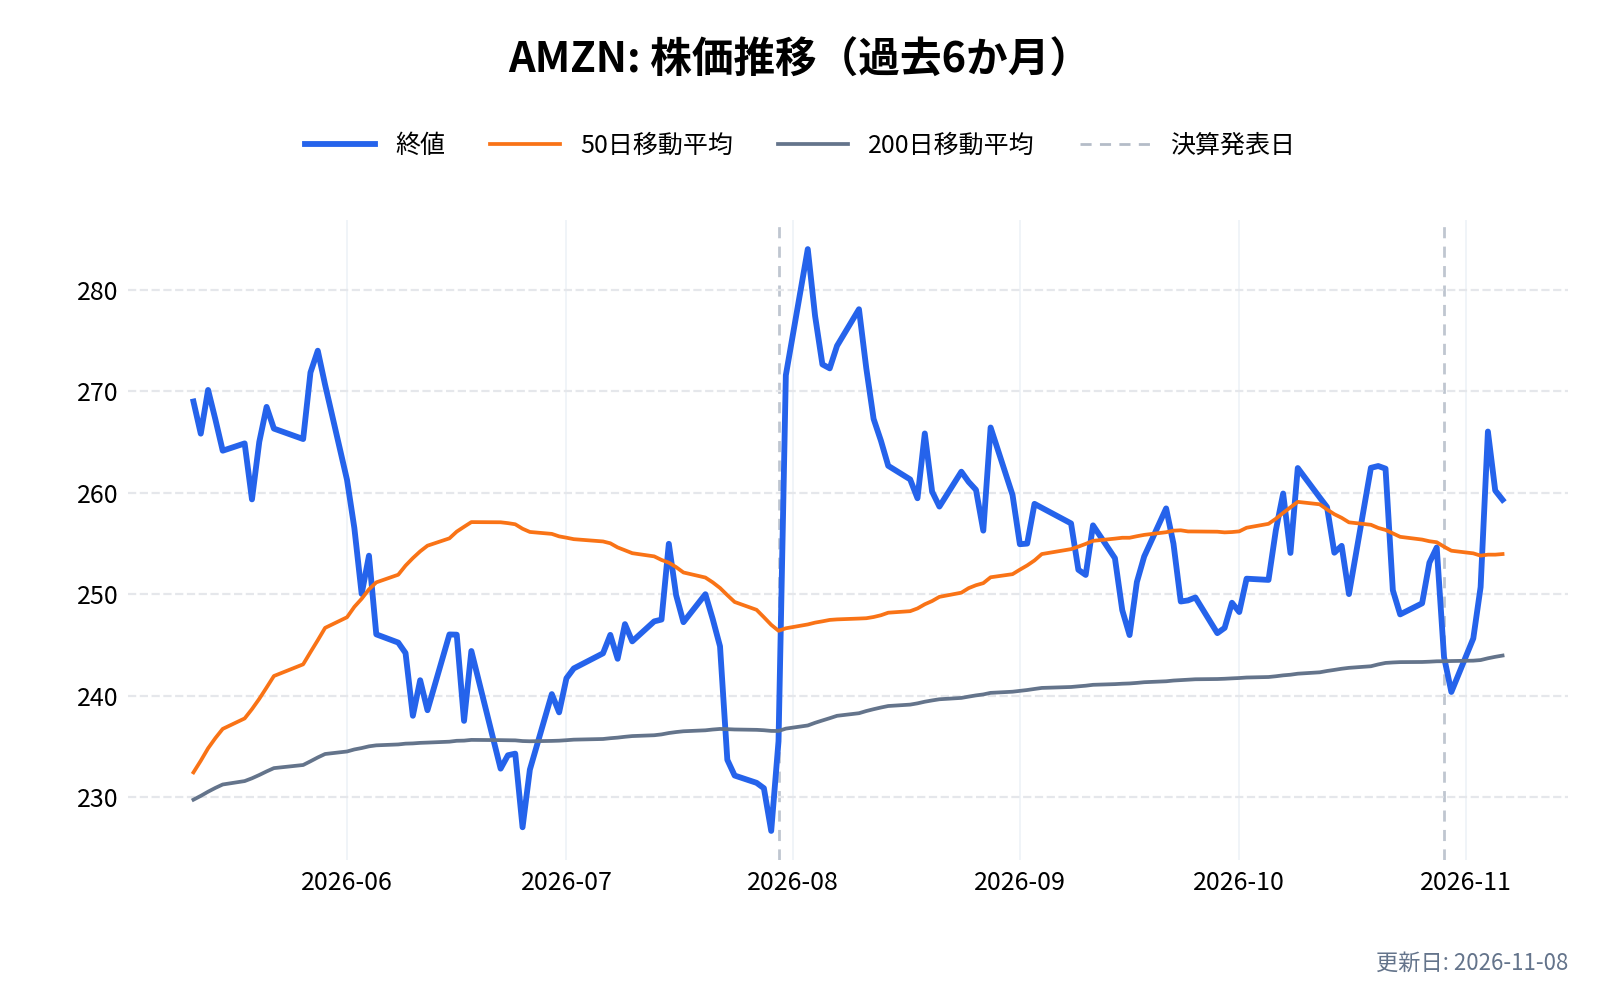
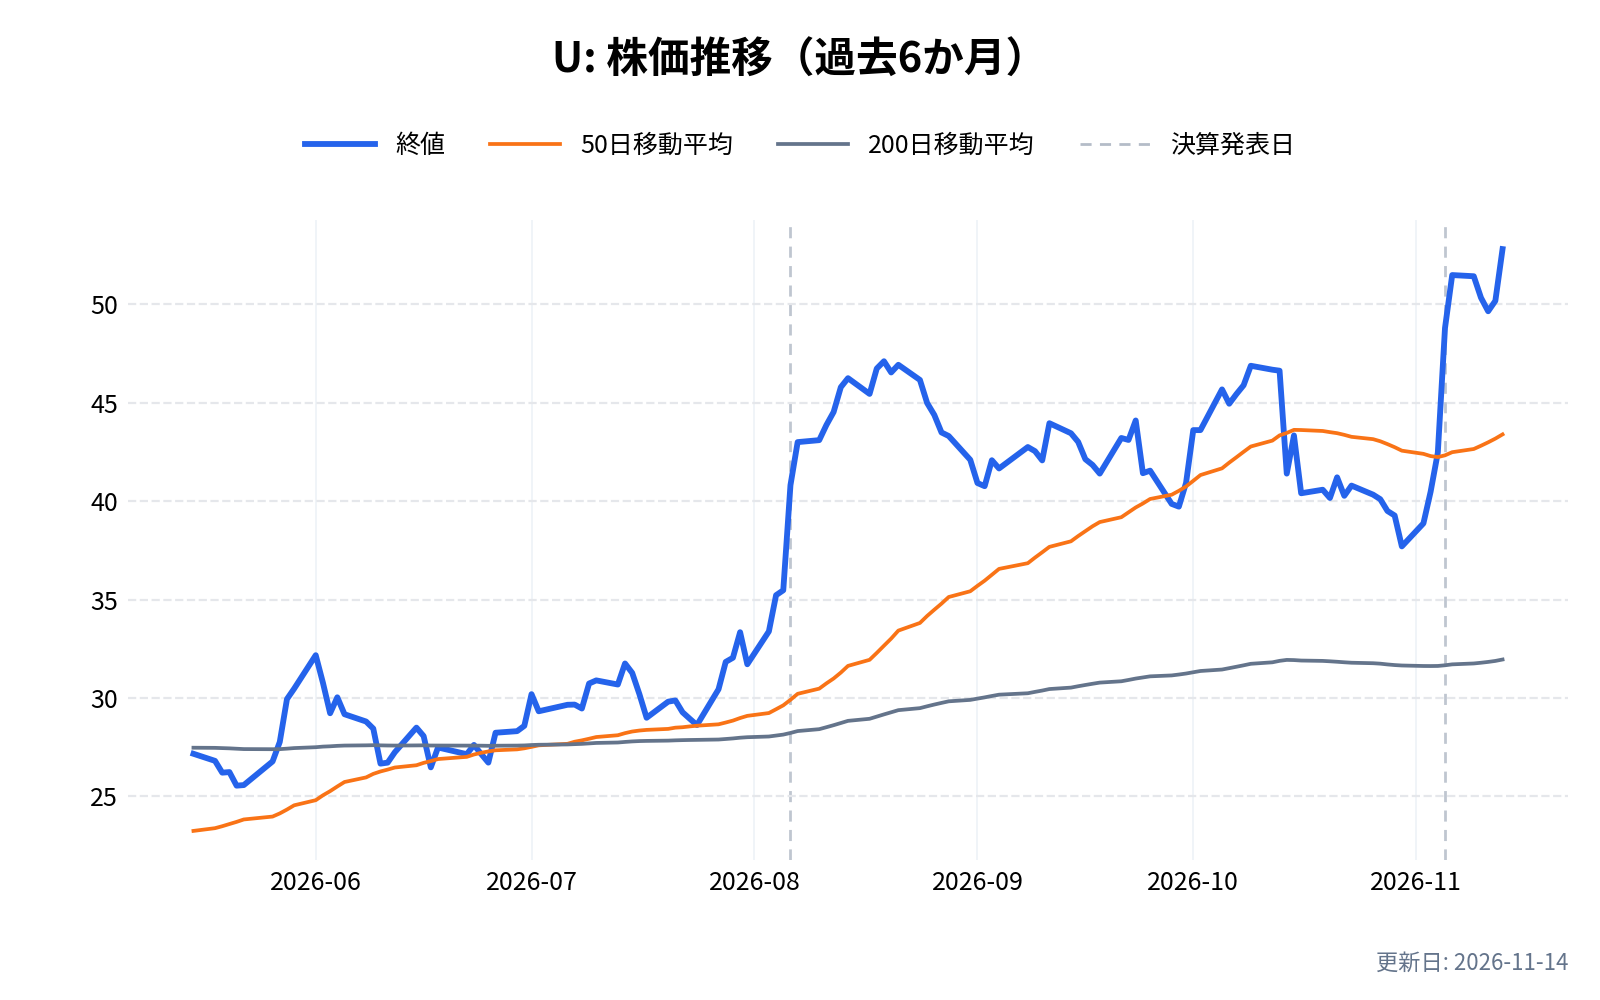
モバイルゲームの広告で最も近い相手はユニティである。一方、メタやグーグルは広告の市場全体で圧倒的な規模を持ち、アップラビンのウェブ広告への拡大は、こうした巨大な相手の土俵に入ることでもある。
アップラビン(APP)の競合との差別化要素と優位性は?
広告の「出す側」と「載せる側」の両方を持つ
AppLovin Ads(出す側)と MAX(載せる側)の両方を持ち、Adjust で効果まで測る。広告の取引の両側から集まるデータが、Axon の精度を上げる材料になる。
少ない人数で大きく稼ぐ
従業員898人で売上54.8億ドル、調整後EBITDA は売上の8割を超える。ゲームアプリの事業を売って広告に絞ったことで、利益率はさらに上がった(2024年74.8% → 2025年82.3% → 2026年7〜9月期84.3%)。
稼いだ現金で自社株を買う
2025年のフリーキャッシュフローは39.5億ドルで、22億ドルを自社株買いに使った。利益率の高さを、株主還元に回せる財務の形になっている。一方で、2024年に発行した社債36億ドルの借入もある。
アップラビン(APP)の業績について
アップラビン(APP)の財務年度は12月31日に終了する。四半期決算の発表スケジュールは以下の通り。
- 第1四半期決算: 5月上旬
- 第2四半期決算: 8月上旬
- 第3四半期決算: 11月上旬
- 第4四半期および通期決算: 翌年の2月中旬
アップラビン(APP)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
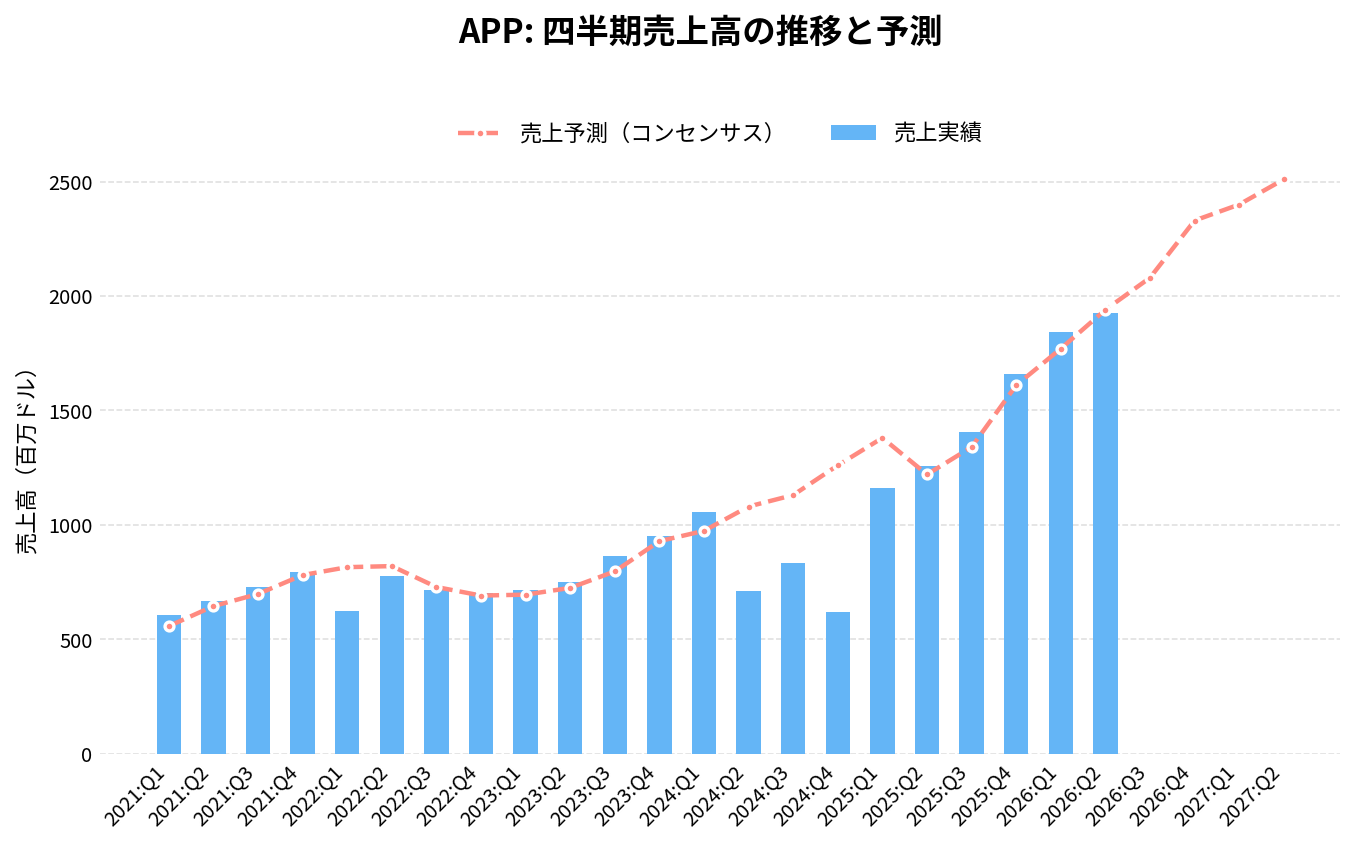
アップラビン(APP)の2026年Q3決算(2026/11/04 発表)は、売上2,184.8百万ドル(アナリストコンセンサス2,070.0百万ドルに対し+5.5%)、EPS 4.3ドル(同4.03ドルに対し+0.27ドル)でした。
売上の前年同期比は+55.5%です。
直近8四半期では、売上が5回、EPSが7回コンセンサスを上回っています。
四半期:売上高の推移
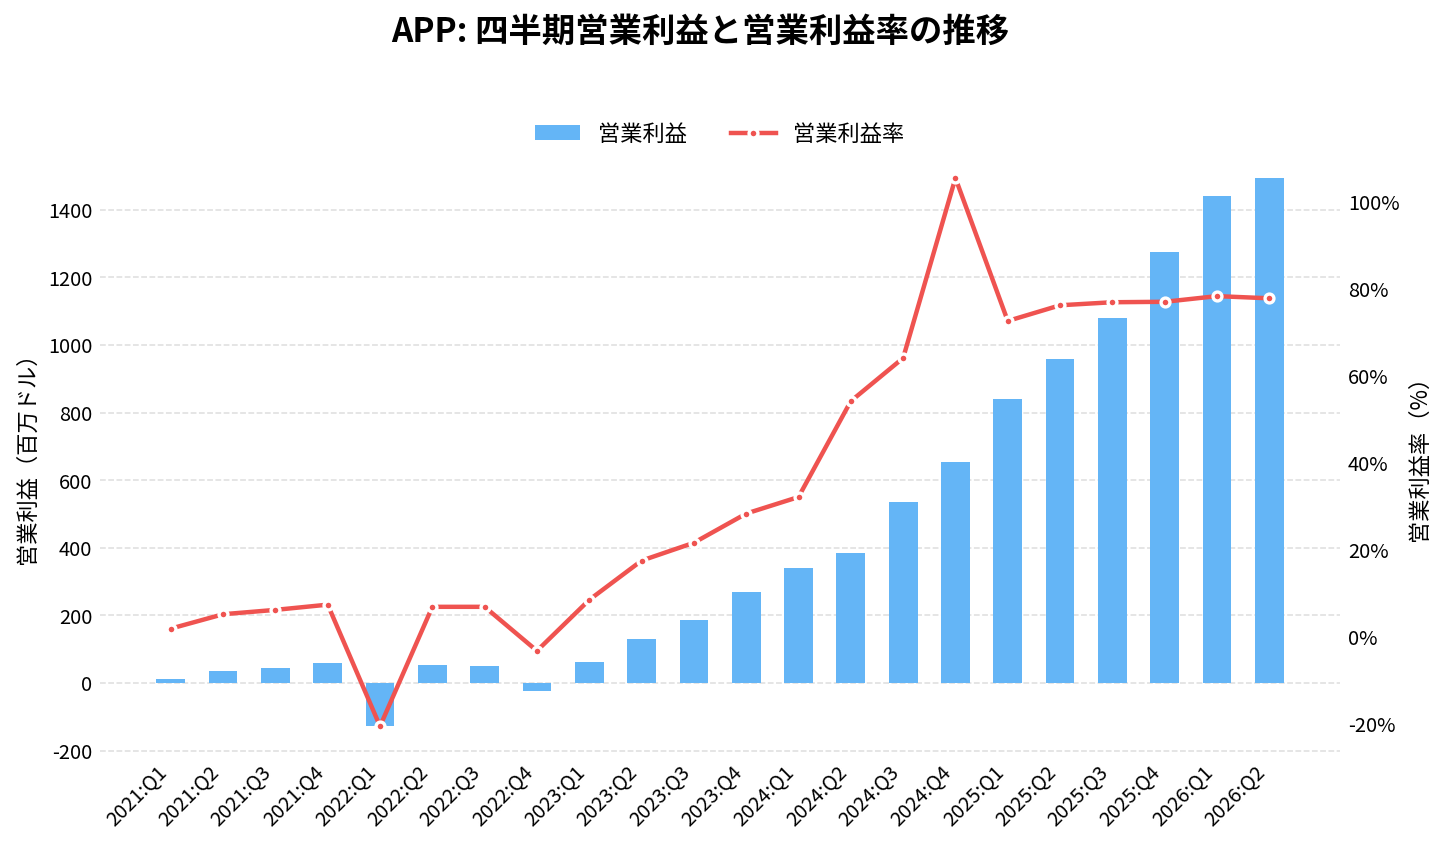
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
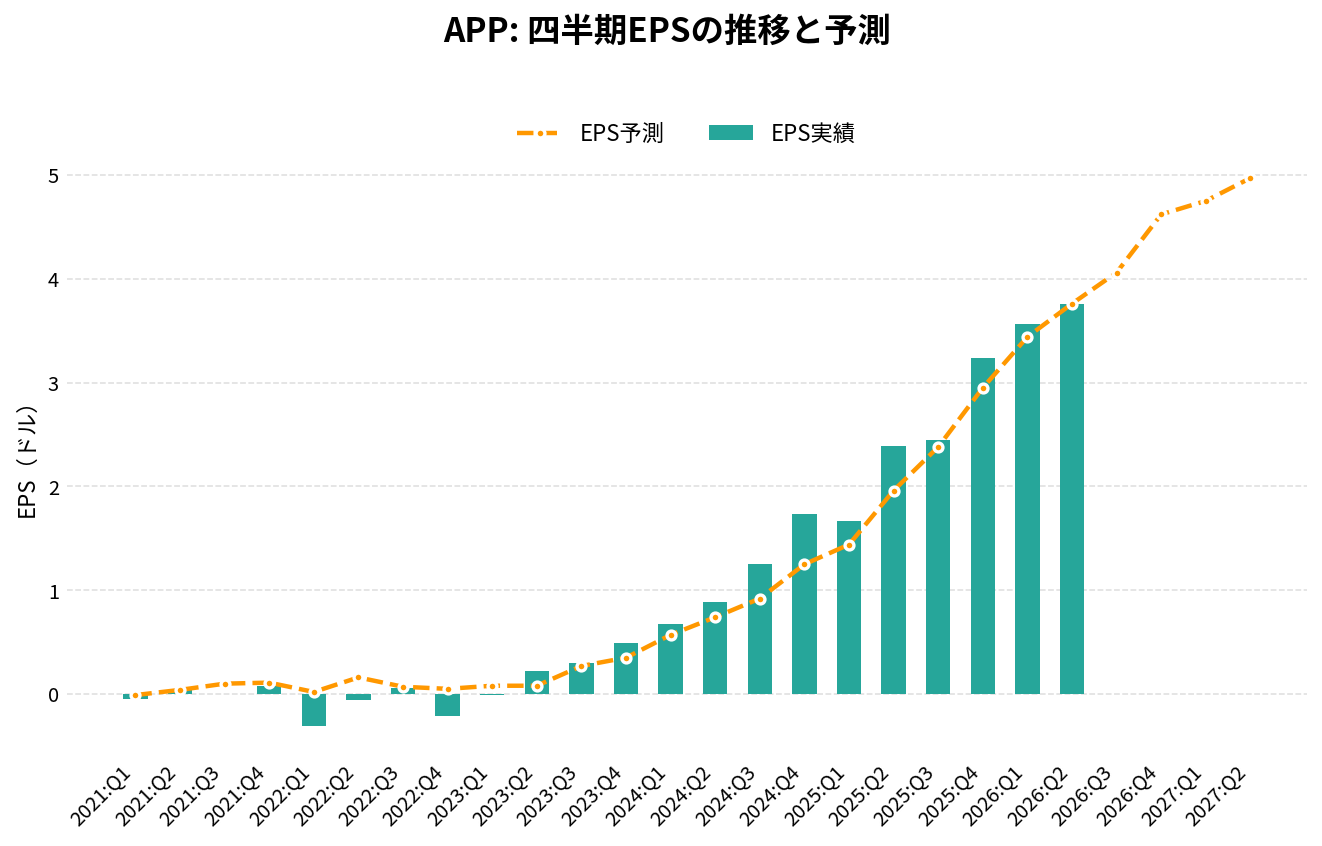
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q4 | 619.74 | -35.0% | -50.8% | 1.73 | +0.48 | 105.3% |
| 2025:Q1 | 1,158.97 | +9.5% | -16.0% | 1.67 | +0.23 | 72.5% |
| 2025:Q2 | 1,258.75 | +77.0% | +3.2% | 2.39 | +0.43 | 76.1% |
| 2025:Q3 | 1,405.05 | +68.2% | +4.9% | 2.45 | +0.07 | 76.8% |
| 2025:Q4 | 1,657.94 | +167.5% | +3.0% | 3.24 | +0.29 | 76.9% |
| 2026:Q1 | 1,842.45 | +59.0% | +4.1% | 3.56 | +0.12 | 78.2% |
| 2026:Q2 | 1,923.69 | +52.8% | -0.8% | 3.76 | 0.00 | 77.7% |
| 2026:Q3 | 2,184.82 | +55.5% | +5.5% | 4.30 | +0.27 | 78.2% |
| 2026:Q4(予想) | 2,300.00 | +38.7% | – | 4.54 | – | – |
| 2027:Q1(予想) | 2,390.00 | +29.7% | – | 4.65 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-09 取得時点)。 | ||||||
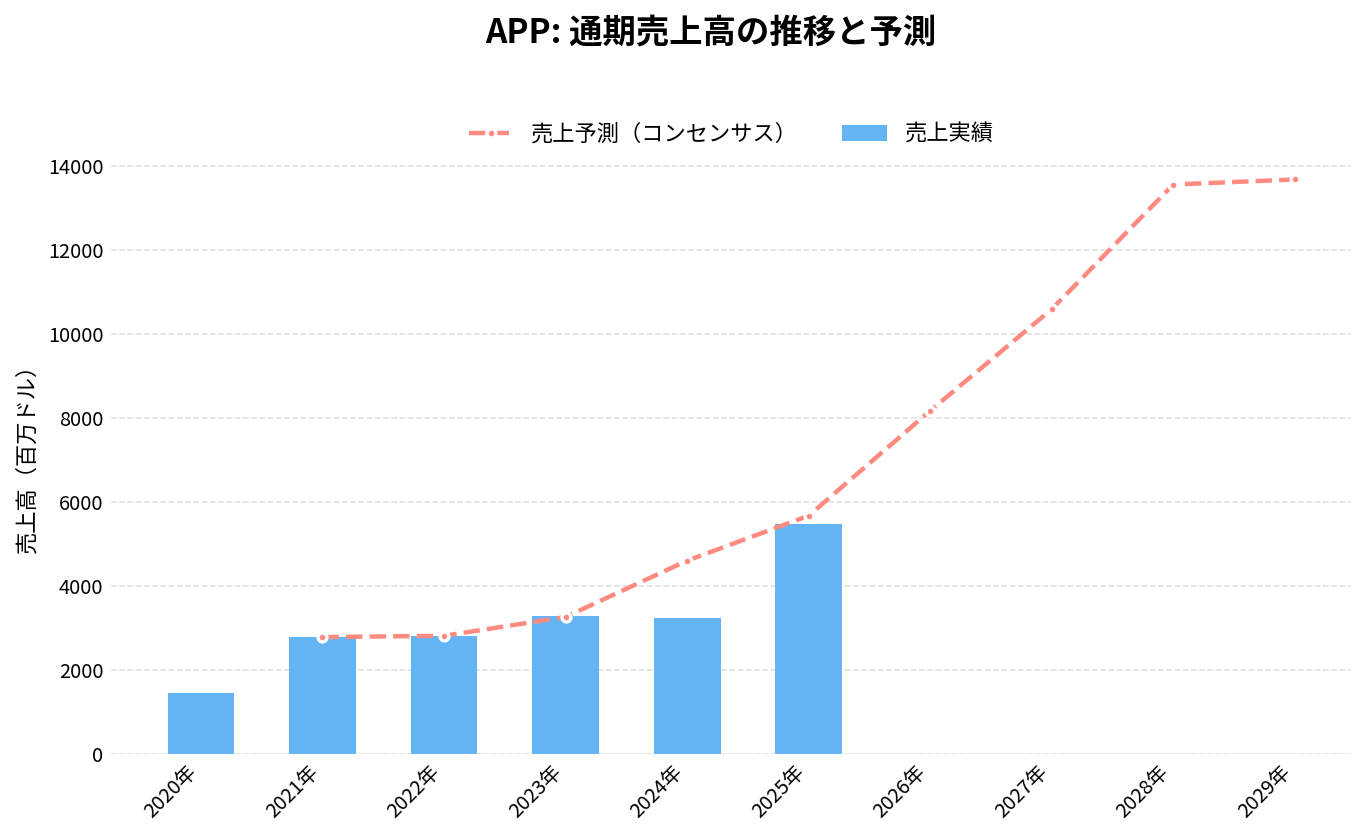
通期:売上高の推移
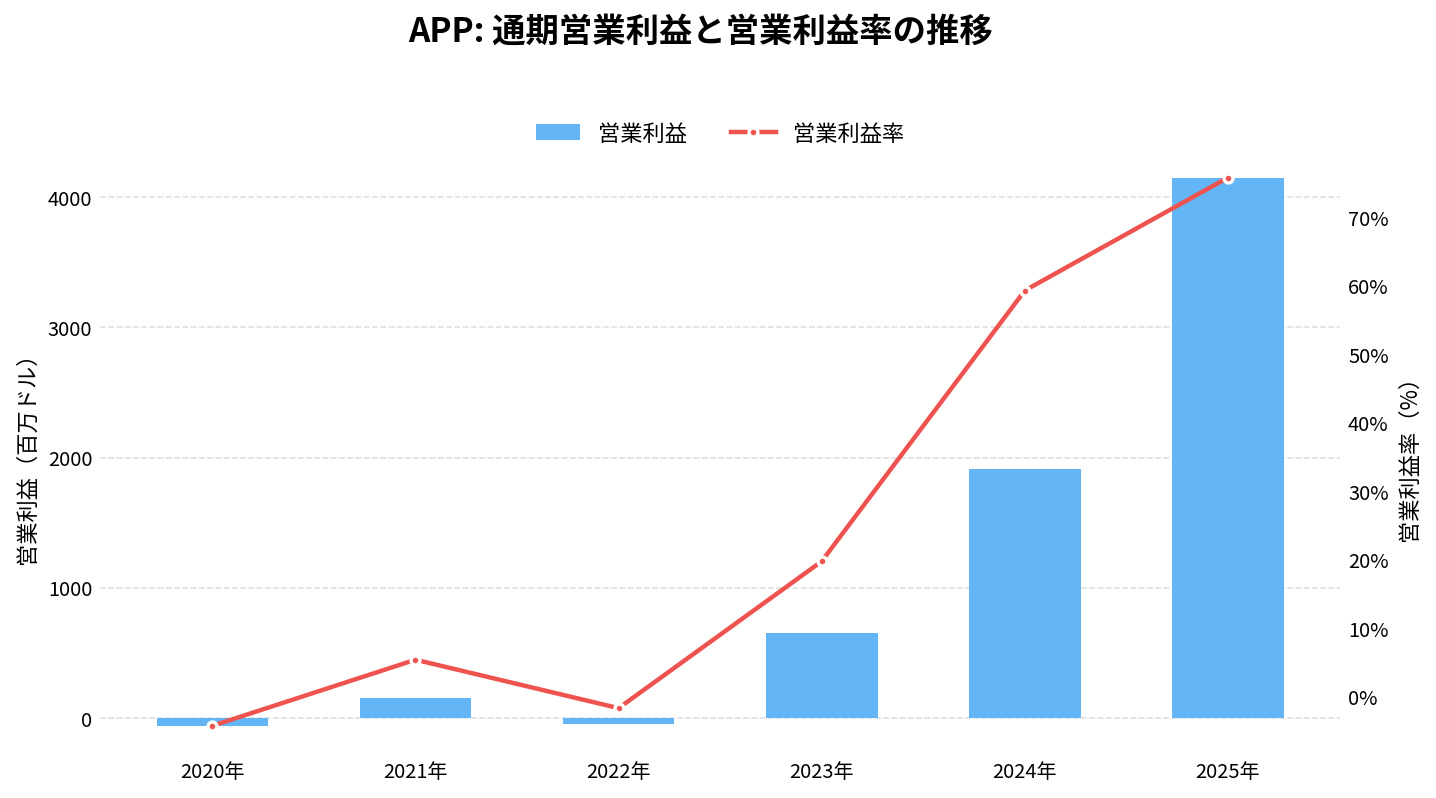
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
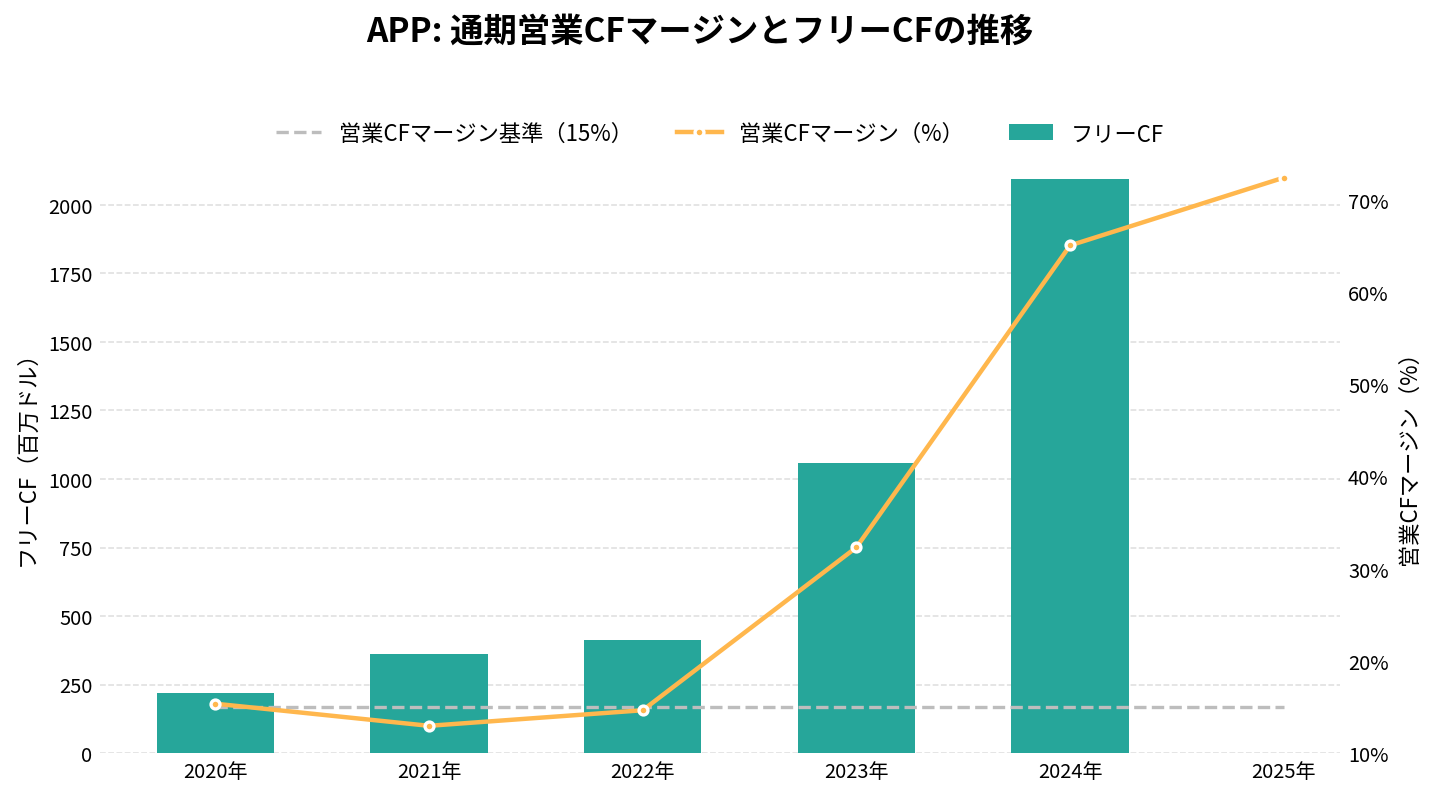
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
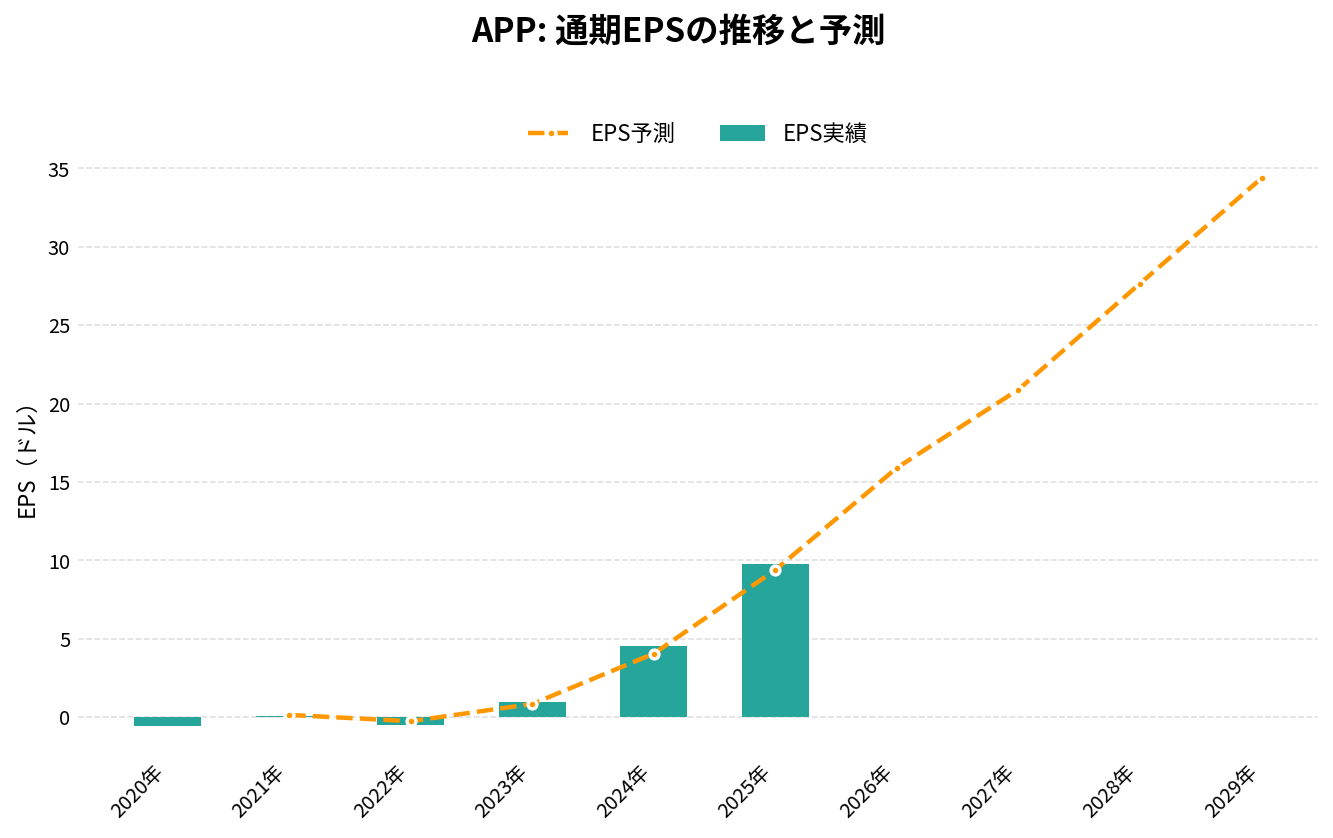
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 2,793.10 | +92.5% | 0.09 | 5.4% | 13.0% | 360.46 |
| 2022年 | 2,817.06 | +0.9% | -0.52 | -1.7% | 14.7% | 412.11 |
| 2023年 | 3,283.09 | +16.5% | 0.98 | 19.7% | 32.3% | 1,057.26 |
| 2024年 | 3,224.06 | -1.8% | 4.53 | 59.3% | 65.1% | 2,094.24 |
| 2025年 | 5,480.72 | +70.0% | 9.75 | 75.8% | 72.5% | 3,970.00 |
| 2026年(予想) | 8,180.00 | +49.3% | 15.86 | – | – | – |
| 2027年(予想) | 10,250.00 | +25.3% | 19.95 | – | – | – |
| 2028年(予想) | 12,470.00 | +21.7% | 24.93 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-09 取得時点)。 | ||||||
アップラビン(APP)の将来性と今後の見通しは?
アップラビン(APP)の将来性を考えるうえでは、業績の伸びと株価の下げが正反対の方向を向いていることを押さえておきたい。決算資料が示すのは売上と利益率の伸びだが、10-K が挙げるリスクは、モバイルゲームとプラットフォームへの依存である。
数字で見る直近の変化
- 売上: 2023年18.4億ドル → 2024年32.2億ドル → 2025年54.8億ドル(+70%)
- 調整後EBITDA の比率: 2024年74.8% → 2025年82.3% → 2026年7〜9月期84.3%
- 純利益: 2025年33.3億ドル、1株利益9.75ドル(2024年は4.53ドル)
- 株価: 2025年末673.82ドル → 2026年11月5日356.10ドル(−47%)
注目しているポイント
- 10〜12月期の結果: 会社の見通しは売上23.65億〜23.95億ドル。前回の7〜9月期は見通しの上限を上回ったが、2月中旬の決算でも上回れるか
- ゲーム以外への広がり: ネット通販などウェブの広告主が、どの程度の売上になるか
- 利益率の維持: 調整後EBITDA の比率84〜85%(10〜12月期の見通し)を保てるか
- 自社株買い: 積み増しで36億ドルになった枠の使い方
リスクと不確実性
- モバイルゲームへの集中: 売上の多くがモバイルゲームの広告で、ゲーム市場の変化の影響を受けやすい
- プラットフォームへの依存: アップル・グーグル・メタの仕組みや方針の変更(プライバシーの規制を含む)が、広告の効果を左右しうる
- 経営者への依存: 10-K は、共同創業者で CEO のフォルーギ氏への依存をリスクに挙げている
- 競争: メタ・グーグル・アマゾンなど、巨大な会社と広告の予算を取り合う
- 訴訟: 株主による集団訴訟と代表訴訟が続いている
- 株価の変動: 10-K は、空売りや空売りのレポートの公表も株価を動かす要因に挙げている
数字の上では、売上も利益率も伸び続けている。一方で、株価は年初から5割近く下げている(決算後の上げを含めて)。四半期ごとの決算で、ゲーム以外の広告主への広がりと利益率を確かめていく必要がある。
APP 2026年Q3決算:純利益72%増・純利益率66%で過去最高収益を更新
発表日:2026/11/04
本決算のポイント
アップラビンの2026年第3四半期は、売上高が前年同期比55%増の21.8億ドルとなり、四半期として過去最高を更新した。成長率は前四半期の53%増から55%増へとやや高まった。
利益面でも存在感が際立つ。純利益は前年同期比72%増の14.4億ドルに達し、純利益率は66%、Adjusted EBITDAマージンは84%と、いずれも業界でも際立った高水準を記録した。営業利益は17.1億ドルで、売上の伸び以上に利益が拡大した格好だ。
キャッシュ創出力も健在で、営業キャッシュフローとフリーキャッシュフローはともに四半期で14億ドルとなった。会社は自社株買いに積極的で、第3四半期だけで410万株・14億ドル相当を取得。取締役会は自社株買い枠を32億ドル積み増し、総枠を36億ドルとした。第4四半期については売上高23.65億〜23.95億ドル、Adjusted EBITDAマージン84〜85%というガイダンスを示し、今期並みの高収益体質が続く見通しを提示している。
抑えておくべきKPI
- 売上高: 21.85億ドル(前年同期比55%増)
- 純利益: 14.39億ドル(前年同期比72%増、純利益率66%)
- Adjusted EBITDA: 18.42億ドル(前年同期比59%増、マージン84%)
- フリーキャッシュフロー: 14.2億ドル(前年同期の10.5億ドルから増加)
重要なインサイト
今回の決算で目を引くのは、売上成長(55%増)を上回るペースで純利益(72%増)が伸びている点で、単なる規模拡大ではなく収益構造そのものが強くなっていることを示している。研究開発費は前年同期の4,385万ドルから1.02億ドルへとほぼ倍増しており、投資を増やしながらも利益率を維持・向上させている点は注目に値する。
その他収益の押し上げも寄与しており、第3四半期の「その他収益(純額)」は8,600万ドルの黒字(前年同期は663万ドルの損失)となった。本業の広告事業に加えて、この非営業項目が利益の伸びを後押しした側面がある点は留意しておきたい。
キャッシュ創出と株主還元のバランスも印象的で、四半期だけで14億ドルのフリーキャッシュフローを稼ぎながら、同額規模の自社株買いを実行している。取締役会が自社株買い枠を32億ドル追加承認したことは、会社自身が今後の収益力に強い自信を持っていることの表れと読める。
今後の見どころ
第4四半期ガイダンスでは、売上高23.65億〜23.95億ドル、Adjusted EBITDAマージン84〜85%と、今期とほぼ同水準の高収益が続く見通しが示されている。このマージン水準を維持できるかどうかが、次四半期の最大の注目点になる。
一方で、研究開発費の増加ペースや、その他収益に含まれる非経常的な要因がどこまで継続するかも確認しておきたいポイントだ。自社株買い枠36億ドルの消化状況も、資本配分の方向性を測る材料となる。
出典
AppLovin Announces Third Quarter 2026 Financial Results
APP 2026年Q2決算:売上高53%増、Adjusted EBITDAマージン84%で広告事業の収益力がさらに強化
発表日:2026/08/05
APPの決算ハイライト
AppLovinの2026年第2四半期は、売上高が前年同期比53%増の19.24億ドルとなり、50%を超える高い成長率を保った内容だった。純利益も前年同期比55%増の12.67億ドルに達し、純利益率は66%と極めて高い水準を維持している。
収益性の面でも改善が目立ち、Adjusted EBITDAは前年同期比58%増の16.14億ドル、Adjusted EBITDAマージンは84%(前年同期は81%)まで上昇した。営業活動によるキャッシュフローは8.69億ドル、フリーキャッシュフローは8.63億ドルと、いずれも前年同期から大きく積み増している。
株主還元にも積極的で、四半期中に自社株買いと源泉徴収分を合わせて110万株、総額5.5億ドルを取得した。第3四半期のガイダンスでは売上高20.55億〜20.85億ドル、Adjusted EBITDAマージン83%を見込んでおり、成長ペースの持続が示唆されている。
抑えておくべきKPI
- 売上高: 19.24億ドル(前年同期比53%増)
- Adjusted EBITDA: 16.14億ドル(前年同期比58%増、マージン84%)
- フリーキャッシュフロー: 8.63億ドル(前年同期の7.68億ドルから増加)
- 希薄化後EPS: 3.76ドル(前年同期は継続事業ベースで2.26ドル)
重要なインサイト
今回の決算で目を引くのは、売上成長と収益性改善が同時に進んでいる点だ。営業費用の内訳を見ると、研究開発費が前年同期比で倍以上に増加しているものの、それでも営業利益は前年同期比56%増の14.94億ドルに達しており、投資と収益拡大がバランスよく両立していることが分かる。
その他収益・費用の項目では、前年同期の2227万ドルの費用計上から一転して6240万ドルの利益となっており、為替や投資関連の要因が今期はプラスに働いたことも純利益の押し上げに寄与している。一方で研究開発費の増加は先行投資の性格が強く、一時的な費用圧縮の反動ではない点には留意したい。
半期ベースで見ても売上高は前年同期比56%増、純利益は77%増と、四半期単独の数字が一過性ではなく通期を通じた構造的な成長軌道にあることを裏付けている。
今後の見どころ
第3四半期ガイダンスで示された売上高20.55億〜20.85億ドルは、今期の19.24億ドルからさらに一段の伸びを見込む水準であり、成長ペースが維持されるかどうかが次の焦点になる。Adjusted EBITDAマージンは83%と、今期の84%からわずかな低下を見込んでいる点も注視したい。
また、研究開発費の急拡大が今後も続くのか、それが売上成長にどうつながっていくのかも、次四半期以降の費用構造を見る上でのポイントとなる。自社株買いのペースが今後も継続されるかどうかも、株主還元姿勢を測る材料になりそうだ。
出典
AppLovin Announces Second Quarter 2026 Financial Results
それより前の決算と、発表後の株価の動きは「アップラビン(APP)の決算まとめ」にまとめています。
まとめ
アップラビン(APP)は、スマートフォンのアプリの広告を AI で配信する会社です。2025年にゲームアプリの事業を売り、広告の仕組みだけに絞りました。
2025年は売上が70%増え、調整後EBITDA は売上の8割を超えました。従業員900人足らずで、年間40億ドル近い現金を生み、自社株買いに回しています。
一方で、売上の多くはモバイルゲームの広告で、アップルやグーグルの仕組みの上で動いています。株価は年初から5割近く下げています。7〜9月期は売上が55%増え、会社の見通しの上限を上回りました。次の決算(2月中旬の見込み)で、10〜12月期の見通しの達成と、ゲーム以外の広告主への広がりを確かめたいところです。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。