このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- アンプリチュード(AMPL)の株価
- アンプリチュード(AMPL)とは何の会社?
- どのような事業をしている?
- ビジネスモデルは?
- なぜ今注目されている?
- 成長率は一度+7%まで落ち、+25%まで戻した
- 加速の中身:Statsig の上乗せを分けて見る
- 安値で進めた自社株買い
- 取引市場は?
- アンプリチュード(AMPL)のセクター、業種、属するテーマは?
- 配当は?
- アンプリチュード(AMPL)の競合企業は?
- 競合との差別化要素と優位性は?
- アンプリチュード(AMPL)のリアルタイム株価チャート
- アンプリチュード(AMPL)の業績について
- アンプリチュード(AMPL)の将来性と今後の見通しは?
- AMPL 2026年Q3決算:売上高25%増とAI製品群の拡大で、過去最高の非GAAP営業利益率を達成
- AMPL 2026年Q2決算:Statsig統合でARRが4.1億ドルに、増収の一方で非GAAPは小幅赤字
- まとめ
はじめに
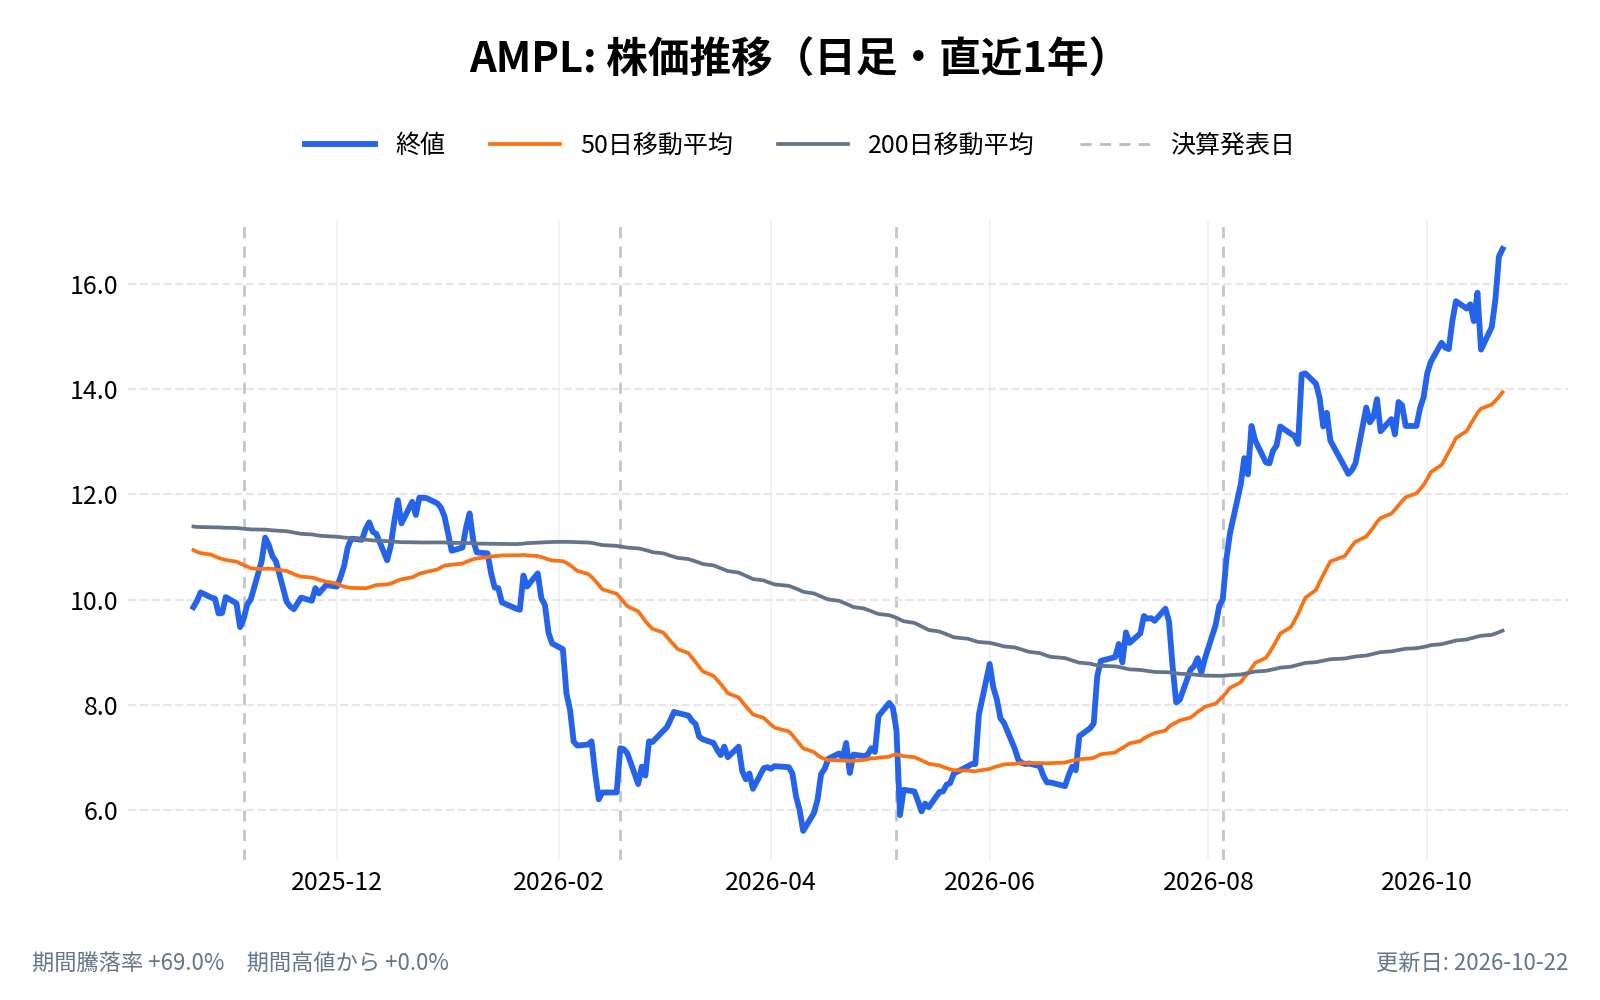
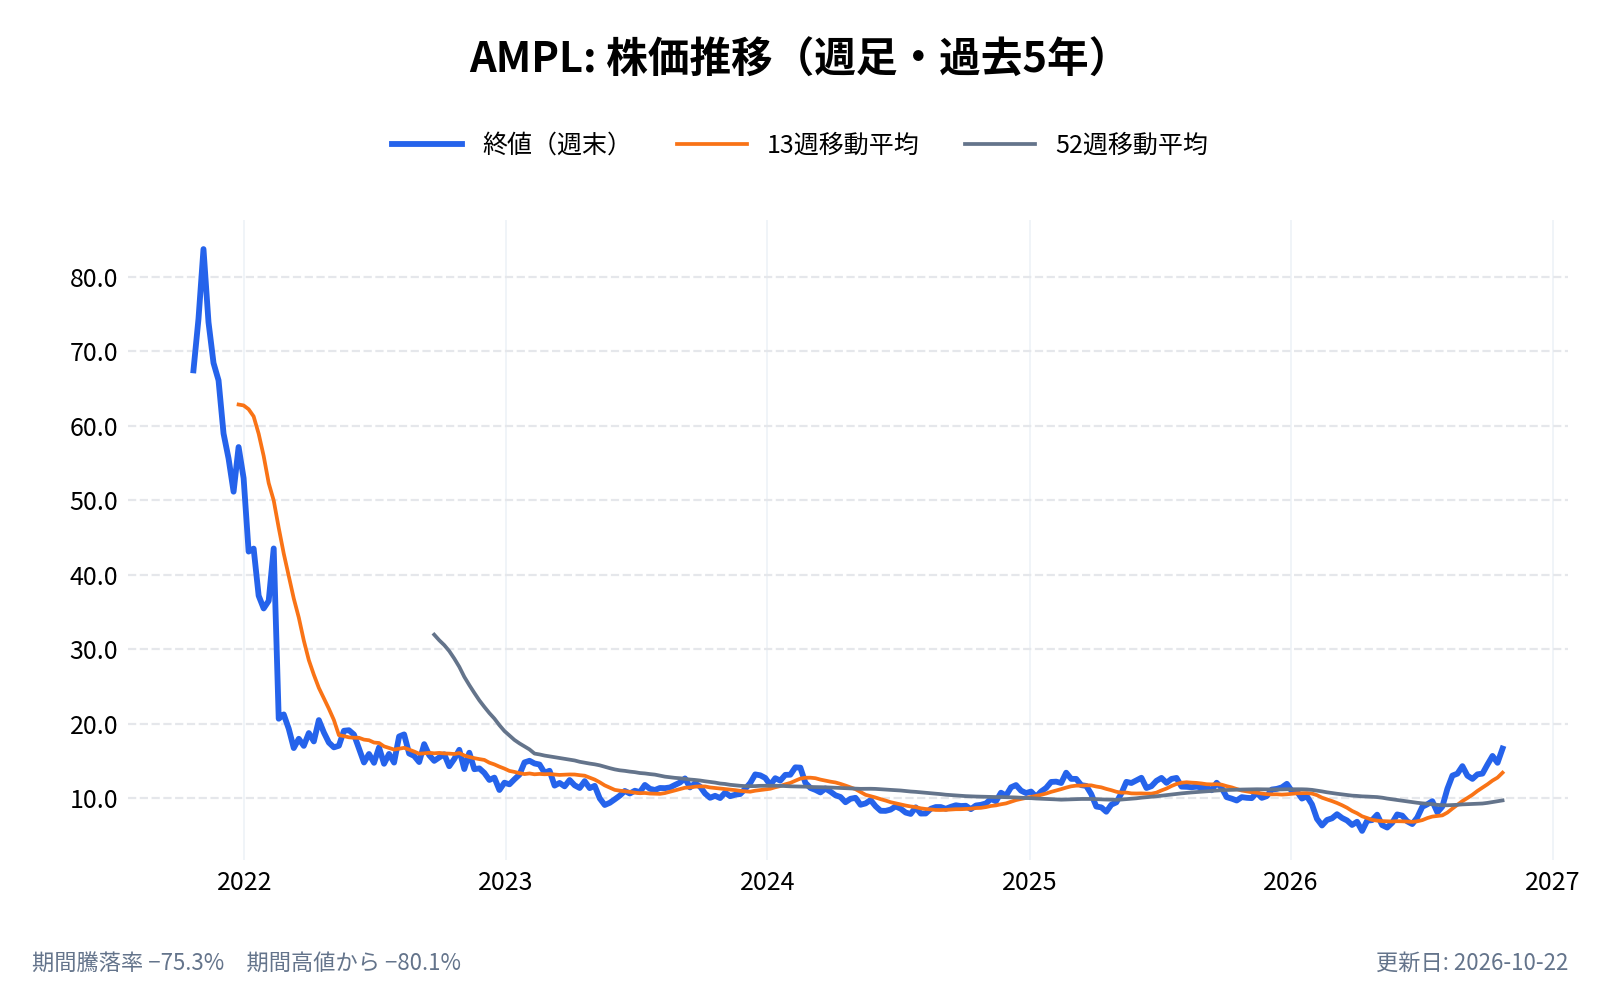
アンプリチュード(Amplitude、AMPL)は、2026年に入って株価が大きく動いた銘柄です。年初の約11ドルから4月10日には5.61ドルまで下げ、ほぼ半値になりました。そこから半年で反転し、10月28日には終値ベースで17.44ドルの高値を付けました。11月4日の7〜9月期決算の翌日(11月5日)は−6%で、終値は16.10ドル。4月の安値からは約2.9倍です。
ただ、少し引いて見ると、印象は変わります。2025年末からの上昇率は+39%で、同じソフトウェア株のデータドッグ(DDOG)の+28%やスノーフレイク(SNOW)の+23%を上回っています。ただ、上場直後の2021年11月に付けた高値84.80ドルと比べると、まだ2割弱の水準にとどまります。
この半年の上昇の裏では、いくつかのことが同時に起きていました。売上の伸びは、2024年の+7%前後から、2026年7〜9月期には+25%まで戻っています。ただしこの中には、OpenAI の傘下にあった Statsig から引き継いだ顧客の売上が含まれています。会社は株価が安かった時期に大きく自社株を買い、発行済みの株式は半年で7%近く減りました。
正直に言うと、私自身はよく知らなかった銘柄です。株価の動きが気になったので、年次報告書(10-K)・四半期報告書(10-Q)・決算資料の数字から、どんな会社で、何が起きているのかを確かめてみました。
アンプリチュード(AMPL)の株価
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
アンプリチュード(AMPL)とは何の会社?
アンプリチュードは、企業が「自社のアプリやサイトを、利用者が実際にどう使っているか」を分析し、改善まで回すためのソフトを提供する会社である。10-Kでは自社を「AI分析プラットフォーム」と説明している。
たとえば、動画配信アプリの会社なら、「無料体験の利用者のうち、何%が3日目までに2本目の動画を見たか」「どの画面で離脱しているか」「どの機能を使った人ほど有料会員になりやすいか」といったことを、アンプリチュードの画面で調べる。そのうえで、画面のデザインを2案出し分けて、どちらが効くかを試す(A/Bテスト)ところまでを、一つの仕組みで行える。
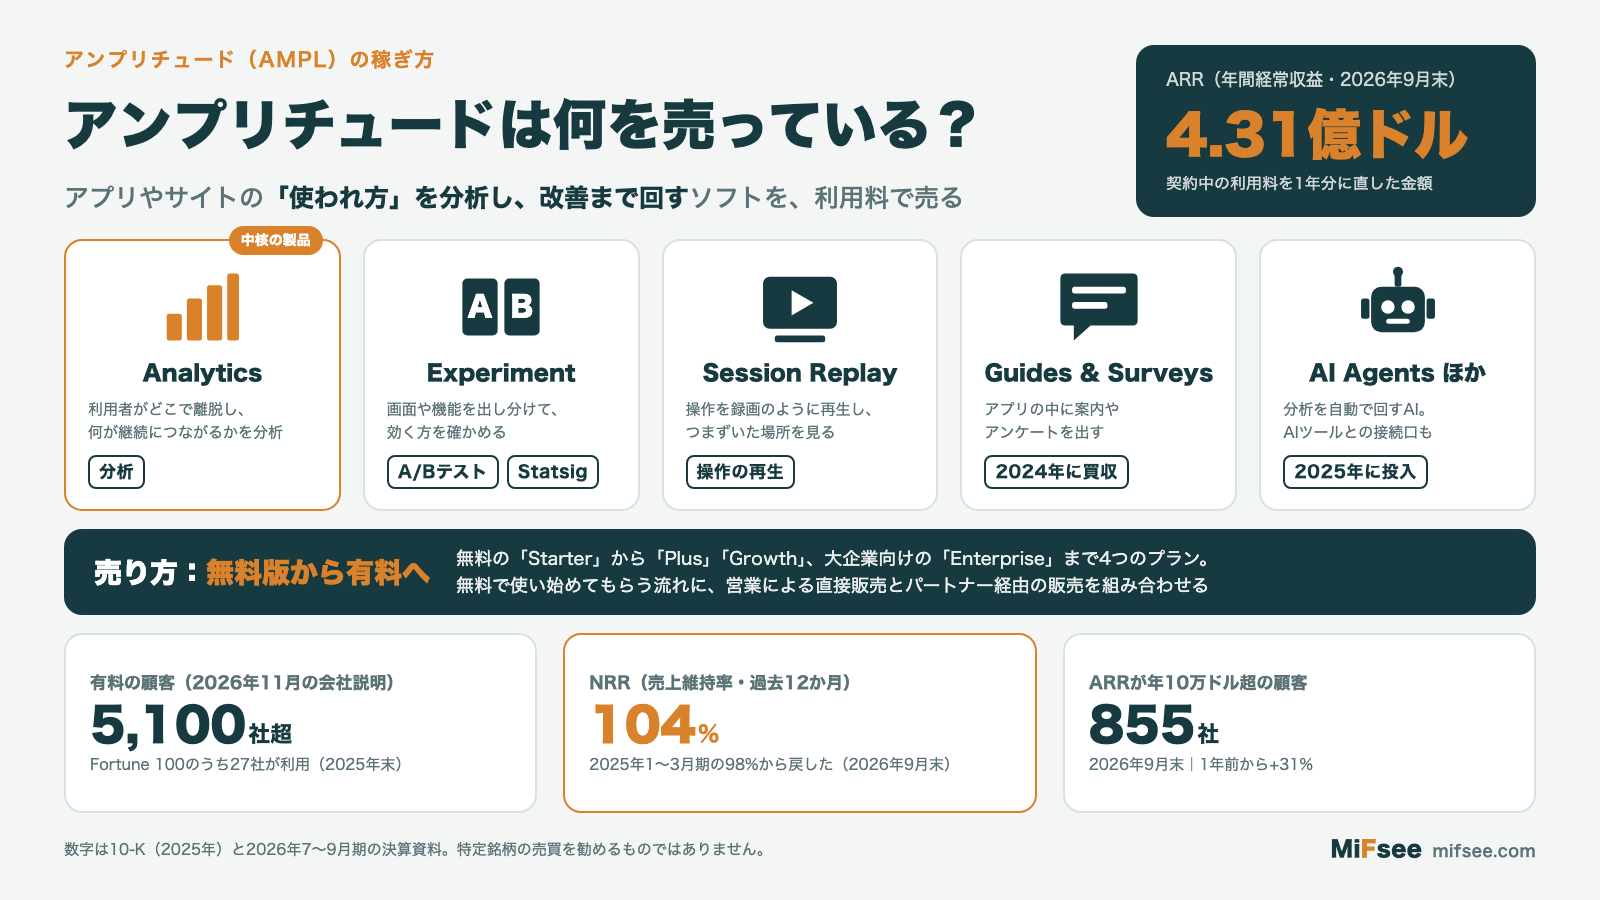
有料の顧客は5,100社を超え(2026年11月の会社説明。8月の説明は5,200社超)、米国の大企業の上位100社(Fortune 100)のうち27社が使っている(2025年末時点)。
アンプリチュードの企業情報は以下
- 会社名: アンプリチュード(Amplitude, Inc.)
- 設立: 2011年(デラウェア州。2014年に現在の社名へ変更)
- 本社所在地: 米国カリフォルニア州サンフランシスコ
- 代表者: スペンサー・スケーツ(Spenser Skates、共同創業者・CEO兼会長)
- 従業員数: 約795人(2026年6月末)
どのような事業をしている?
アンプリチュードの製品は、もともとの「プロダクト分析」を中心に、周辺の機能を買収や自社開発で足してきた。10-Kが挙げる主な製品は次のとおり。
- Analytics(分析): 利用者の行動を記録し、どこで離脱したか、どの機能が継続利用につながるかを分析する。会社の中核の製品である
- Experiment(実験): 機能や画面を出し分けて、どちらが効果的かを統計的に確かめる
- Session Replay(操作の再生): 利用者の画面操作を録画のように再生し、つまずいた場所を目で確かめる
- Guides and Surveys(ガイドとアンケート): アプリの中に案内やアンケートを出す。2024年に買収した Command AI が土台になっている
- AI Agents ほか: 分析を自動で回すAIエージェント、AIツールから自社のデータを呼び出す接続口(Amplitude MCP)など、2025年にAI関連の製品を相次いで出した
2026年5月には、A/Bテストの専門会社 Statsig の顧客とブランドを引き継いだ。Statsig は Figma や Notion にも使われてきたサービスで、引き継いだ後も Statsig の名前のまま提供を続けている。
ビジネスモデルは?
売上のほとんどは、ソフトの利用料(サブスクリプション)である。プランは無料の「Starter」から、セルフサービスの「Plus」、「Growth」、大企業向けの「Enterprise」まで4つある。
売り方は3つを組み合わせている。無料版から使い始めてもらい有料に上げる流れ(PLG)、営業担当による大企業への直接販売、そしてコンサルティング会社などのパートナー経由の販売である。
アンプリチュードの数字を見るうえでは、次の3つの指標を押さえておきたい。
- ARR(年間経常収益): 契約中のサブスクリプションを1年分に直した金額。2026年9月末で4.31億ドル
- NRR(売上維持率): 既存の顧客が、1年前と比べて利用額をどれだけ増やしたか。100%を超えれば、既存顧客だけで売上が伸びている。2026年9月末の過去12か月で104%(6月末は105%)
- RPO(残存履行義務): 契約済みで、まだ売上になっていない金額。2026年9月末で4.97億ドル
アンプリチュードの売上は、既存顧客の利用拡大(NRR)が100%を割るかどうかで伸び方が大きく変わる。 2025年初めに98%と100%を割っていたNRRが、104〜105%まで戻ったことが、後で見る成長率の回復の土台になっている。
なぜ今注目されている?
4月の安値から約2.9倍、1年で見ると同業の上位
アンプリチュードの株価は、2025年末の11.58ドルから2026年4月10日には5.61ドルまで下げ、そこから10月28日には17.44ドルまで上げた(終値ベースの高値)。決算後の11月5日の終値は16.10ドルで、安値からは約2.9倍である。
2026年の値動きを、ほかのソフトウェア株と並べると次のとおり(2025年末から11月5日まで)。
- アンプリチュード: +39%
- データドッグ(DDOG): +28%
- スノーフレイク(SNOW): +23%
- ブレイズ(BRZE): +34%
- ユーアイパス(PATH): −21%
- ソフトウェア株のETF(IGV): −6%
ソフトウェア株全体がマイナスのなかでは強い部類に入る。ただし、大きく見えるのは、4月までの下げが深かったためでもある。
1〜4月:AIへの不安で、ソフト株とともに半値に
2026年の前半は、ソフトウェア株全体が売られた時期だった。2月には、Anthropic が業務向けAIの新しいツールを出したことをきっかけに、「AIが既存の業務ソフトを置き換えるのではないか」という不安からSaaS(クラウド型ソフト)の株が売られた(CNBC、2026年2月6日)。4月10日には、利用者の数で課金するソフトは、AIで人手が減るほど売上が減るという懸念が改めて意識された(Yahoo Finance、2026年4月11日)。
この間、ソフトウェア株のETF(IGV)が29%下げたのに対し、アンプリチュードは52%下げた(2025年末から4月10日まで)。同じ流れのなかで、下げ幅は業界平均の倍近かった。
5月の決算:見通しの引き下げで−21%
5月6日に出た2026年1〜3月期の決算では、売上は会社の見通しを上回り、通期の売上見通しも引き上げた。それでも翌日の株価は−21%と大きく下げ、5.91ドルで引けた。
理由として報じられたのは、通期の調整後の営業利益の見通しを、2月の700万〜1,300万ドルから250万〜650万ドルへ引き下げたことである。フリーキャッシュフローの悪化や、バンク・オブ・アメリカによる投資判断の引き下げも重なった(StockStory、2026年5月7日)。Statsig の顧客の引き継ぎも、この決算と同時に発表されている。
7月以降:決算と業界の見直しで2倍に
流れが変わったのは7月である。6月末の7.65ドルから11月5日までで、株価は2倍を超えた(同じ期間のIGVは+9%)。
- 8月5日の4〜6月期決算: 売上が前年同期比+21%、ARRが+22%と伸びが加速し、通期の売上見通しを再び引き上げた。翌日は+8%
- 8月27日(+10%): セールスフォースやクラウドストライクの好決算で、「AIはソフト会社の脅威にならない」との見方が広がり、ソフト株がそろって上げた(StockStory、2026年8月27日)
- 9〜10月: アナリストの目標株価の引き上げが続いた。パイパー・サンドラーは9月30日に18ドル、BTIGは10月20日に17ドルへ引き上げている(いずれも報道ベース)
- 10月15日: Statsig の創業者で、現在は OpenAI でアプリケーション部門の技術責任者を務めるビジェイ・ラジ氏が、アンプリチュードの取締役に就いた(8-K)
- 11月4日の7〜9月期決算: 売上は1.106億ドルで+25%と、会社の見通しの上限(1.080億ドル)を上回った。一方で10〜12月期の売上見通しは1.108億〜1.132億ドルと控えめで、翌11月5日の株価は−6%(17.19ドルから16.10ドル)だった。詳しくは後の節で整理する
成長率は一度+7%まで落ち、+25%まで戻した
アンプリチュードの売上の伸びは、上場の前後で大きく変わった。2021年は+63%、2022年は+42%だったが、2023年は+16%、2024年は+8%まで落ちた。既存顧客の利用拡大が鈍り、NRR(過去12か月)は2025年1〜3月期に98%と、100%を下回っていた。その後は99%、102%、104%、105%、105%と戻り、2026年7〜9月期は104%だった。
2025年からは、四半期ごとの伸びが少しずつ戻っている(売上の前年同期比)。
- 2024年: +9%、+8%、+7%、+9%
- 2025年: +10%、+14%、+18%、+17%
- 2026年: +17%(1〜3月)、+21%(4〜6月)、+25%(7〜9月)
会社の通期の売上見通しも、2024年から毎回の決算で引き上げられてきた。2024年と2025年は、実績がいずれも直前の見通しの上限を上回っている。2026年も、2月の3.90億〜3.98億ドルから、8月には4.072億〜4.112億ドルまで引き上げ、11月にはさらに4.158億〜4.182億ドルへ引き上げた。7〜9月期の実績(1.106億ドル)も、8月に示した見通しの1.056億〜1.080億ドルの上限を、約2%(260万ドル)上回った(筆者の計算)。
大口の顧客も増えている。ARRが年10万ドルを超える顧客は、2026年9月末で855社と、1年前から31%増えた。ARR全体は4.31億ドルで、前年同期比+24%だった。
加速の中身:Statsig の上乗せを分けて見る
4〜6月期の+21%には、注意して見たい点がある。Statsig から引き継いだ顧客の売上が含まれていることだ。
10-Qによると、Statsig から引き継いだ顧客の売上は、4〜6月期に約650万ドルあった。これを除くと、4〜6月期の伸びは約+13%になり、1〜3月期の+17%より鈍っている計算になる(筆者の計算)。ARRも同じで、4〜6月期に増えた3,600万ドルのうち、1,700万ドルは Statsig、1,900万ドルが既存の事業によるものだと、CFOが説明している。
一方で、既存の事業も悪くはない。既存事業によるARRの純増は、1〜3月期の約800万ドルから、4〜6月期には1,900万ドルに増えた(筆者の計算と会社の説明による)。Statsig を除いたARRの伸びは、前年同期比で約+17%と、1〜3月期と同じ水準を保っている(筆者の計算)。
売上の伸びの加速は、見た目ほどは本業の加速ではない。ただし、本業のARRの伸びは+17%前後で崩れていない。 これが、数字を分けて見たときの姿である。
7〜9月期は、売上が前期から約980万ドル増えて1.106億ドルになり、伸びは+25%まで上がった。決算資料には Statsig の売上やARRの内訳が示されておらず、今回は上のような分け方ができない。Statsig の顧客の引き継ぎは5月だったため、7〜9月期は四半期まるごと売上に乗った最初の期である。伸びの加速のうち、どこまでが引き継ぎの上乗せなのかは、10-Qなどで確かめたい。ARRは4〜6月期の4.10億ドルから4.31億ドルへ、2,100万ドル増えた(4〜6月期は3,600万ドル)。
Statsig の取引そのものも、変わった形をしている。OpenAI は2025年9月に Statsig を11億ドルで買収すると発表し、創業者のラジ氏は OpenAI の幹部になった(CNBC、2025年9月2日)。アンプリチュードは2026年5月に、その Statsig の顧客契約、ブランド、技術の使用権を引き継いだ。10-Qを見ると、引き継いだ前受金(約1,800万ドル)が、受け取った売掛金と無形資産で埋まる形になっており、大きな現金の支払いは見当たらない。
安値で進めた自社株買い
アンプリチュードは、2026年1〜6月に1,294万株を8,950万ドルで買い戻した。1株あたりの平均は約6.9ドルで、11月5日の終値16.10ドルの半分以下である(筆者の計算)。7〜9月期の買い戻しはなかった(決算資料のキャッシュフロー計算書で、7〜9月期の自社株の買い戻しは0。前年同期は1,174万ドル)。自社株買いの枠は、2025年5月の5,000万ドルに、2026年2月に1億ドルが足されていた。
その結果、発行済みの株式は、2月13日の1億3,373万株から8月3日には1億2,492万株へ、6.6%減った(10-Kと10-Qの表紙の数字から筆者が計算)。
ただし、その分だけ手元資金は減っている。現金と有価証券の合計は、2025年末の2.53億ドルから、2026年6月末には1.61億ドル、9月末には1.54億ドルになった。
また、アンプリチュードの株式には2つの種類がある。上場しているクラスA株は1株1票、創業者らが持つクラスB株は1株5票である。2026年8月3日時点の株数で議決権を計算すると、クラスB株が全体の5割強を持つ(筆者の計算)。
取引市場は?
アンプリチュードの株式は、米ナスダック市場に上場している。ティッカーは「AMPL」。2021年9月28日に、新株を発行しない「直接上場」で上場した。
アンプリチュード(AMPL)のセクター、業種、属するテーマは?
セクター
情報技術(Information Technology): 企業向けに、データ分析のソフトをクラウドで提供している。
業種
アプリケーション・ソフトウェア(SaaS): 自社でサーバーを持たずに使えるソフトを、月額・年額の利用料で提供する業種である。顧客の行動データを扱う点では、データの保管と分析の基盤を提供するスノーフレイク(SNOW)と近い領域にある。
属するテーマ
- 生成AI・AIエージェント → 分析をAIに任せる製品を増やしている。OpenAI の幹部が取締役に入ったことでも注目されている
- SaaS → AIで人手が減ると利用者数の課金が減るという、SaaS全体への不安の影響を受けやすい
- データ分析 → 企業がアプリやサイトのデータを使って意思決定する流れを支える。Statsig の顧客には、デザインツールのフィグマ(FIG)もいる
同じテーマの銘柄
- AI・ソフトウェア:アピアン(APPN)、C3 AI(AI)、ゼータ・グローバル・ホールディングス(ZETA)、アップラビン(APP)、フィグマ(FIG)、グリッドダイナミクス(GDYN)、イノデータ(INOD)、ビッグベアAI(BBAI)、ほか2銘柄はテーマ記事で
同じ業種の銘柄
- ソフトウェア(アプリ):セレンス(CRNC)、Life360(LIF)、ユーアイパス(PATH)、ガイドワイア・ソフトウェア(GWRE)
配当は?
アンプリチュードは、配当を支払っていない。株主への還元は、自社株買いで行っている。
アンプリチュード(AMPL)の競合企業は?
10-Kは、分野ごとに次の会社を競合として挙げている。
- プロダクト分析: Mixpanel、PostHog、Contentsquare
- A/Bテスト: Optimizely、LaunchDarkly(Statsig も競合として挙げていたが、引き継いだ)
- 顧客データ基盤: mParticle、Twilio Segment
- 操作の再生: Fullstory、Contentsquare、Quantum Metric
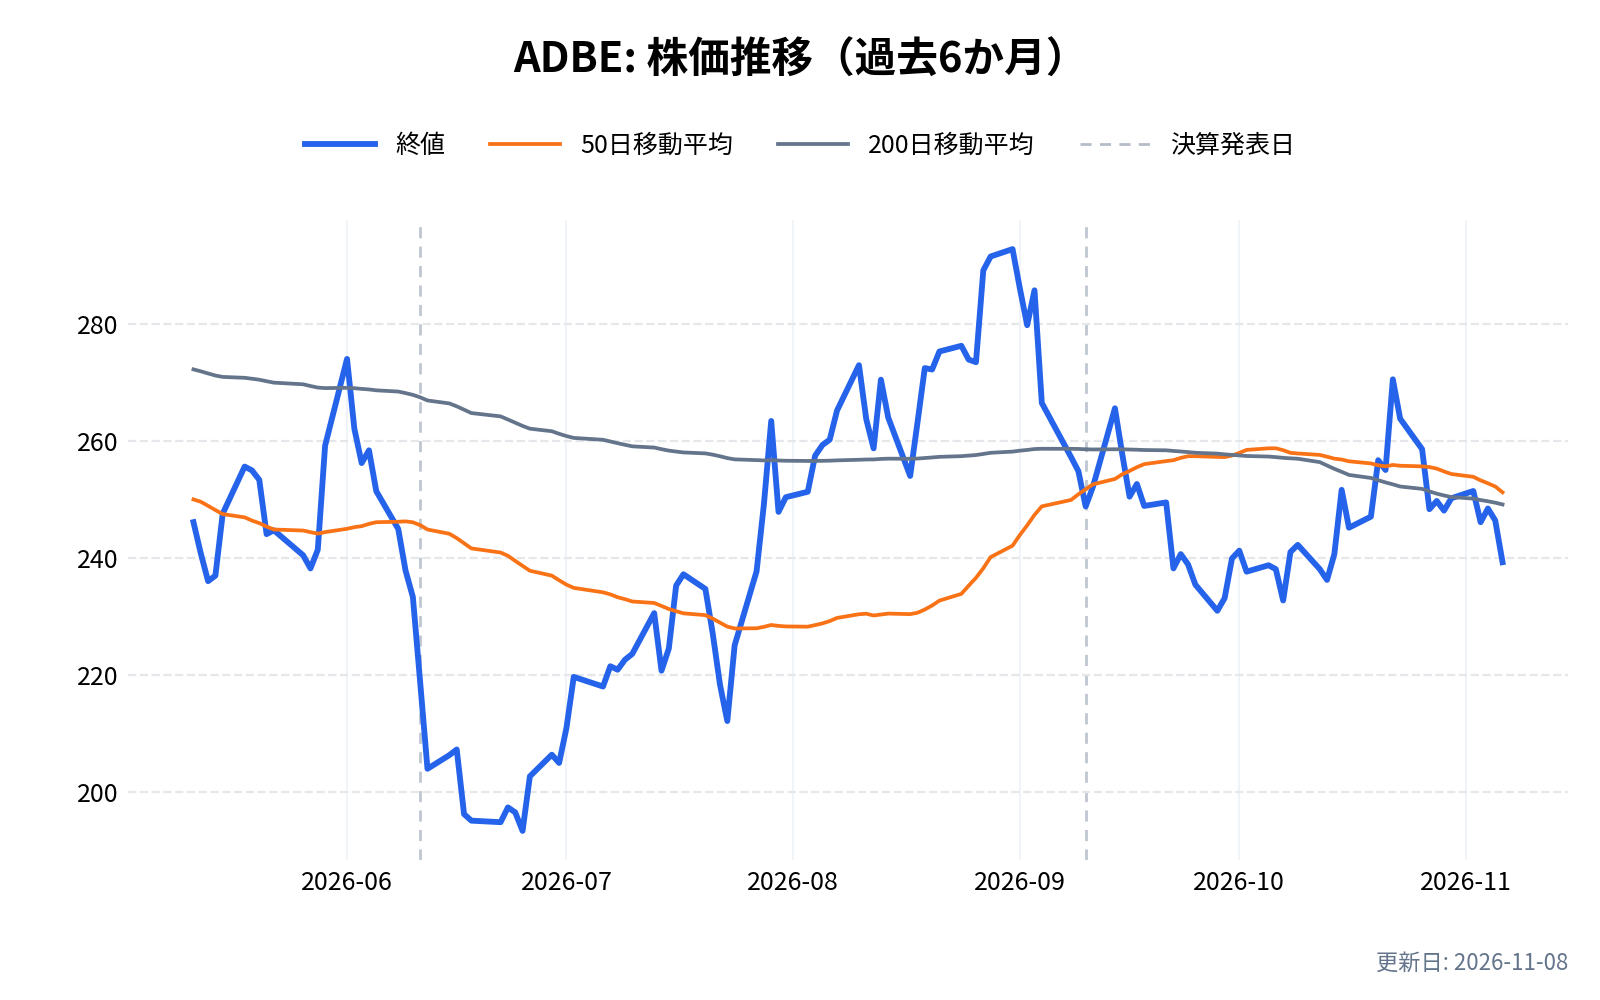
- Web・マーケティングの分析: アドビ、Google アナリティクス
- アプリ内のガイド・アンケート: Pendo
多くは非上場の専門会社で、上場している大手はアドビとアルファベット(Google)くらいである。
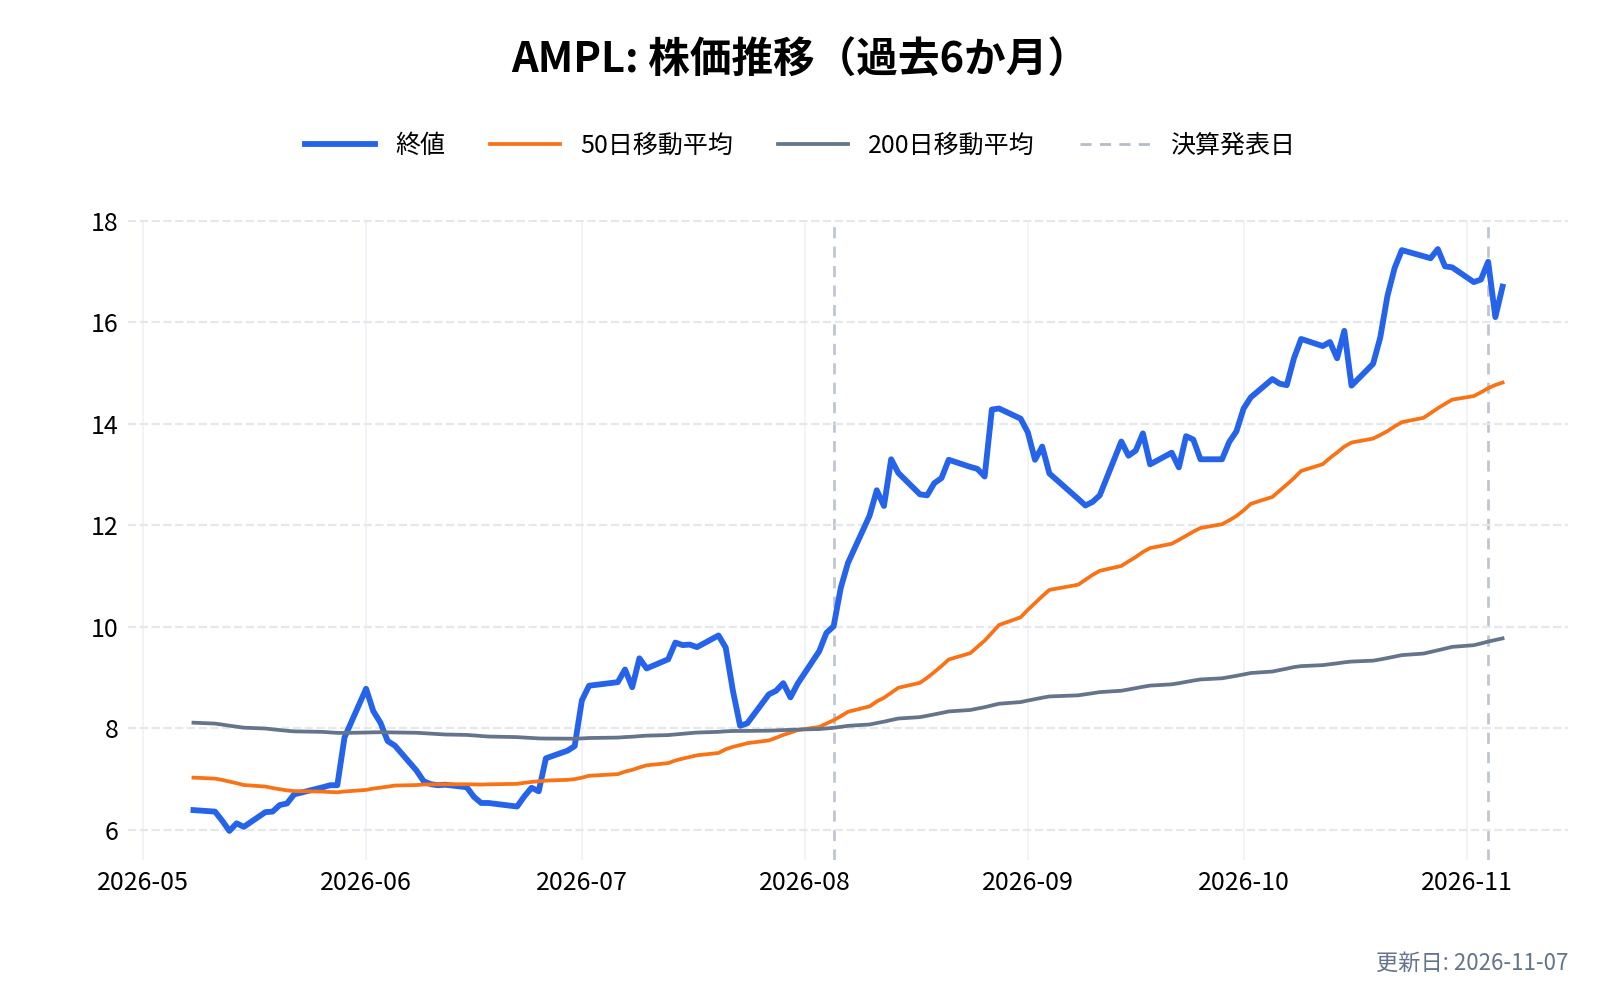
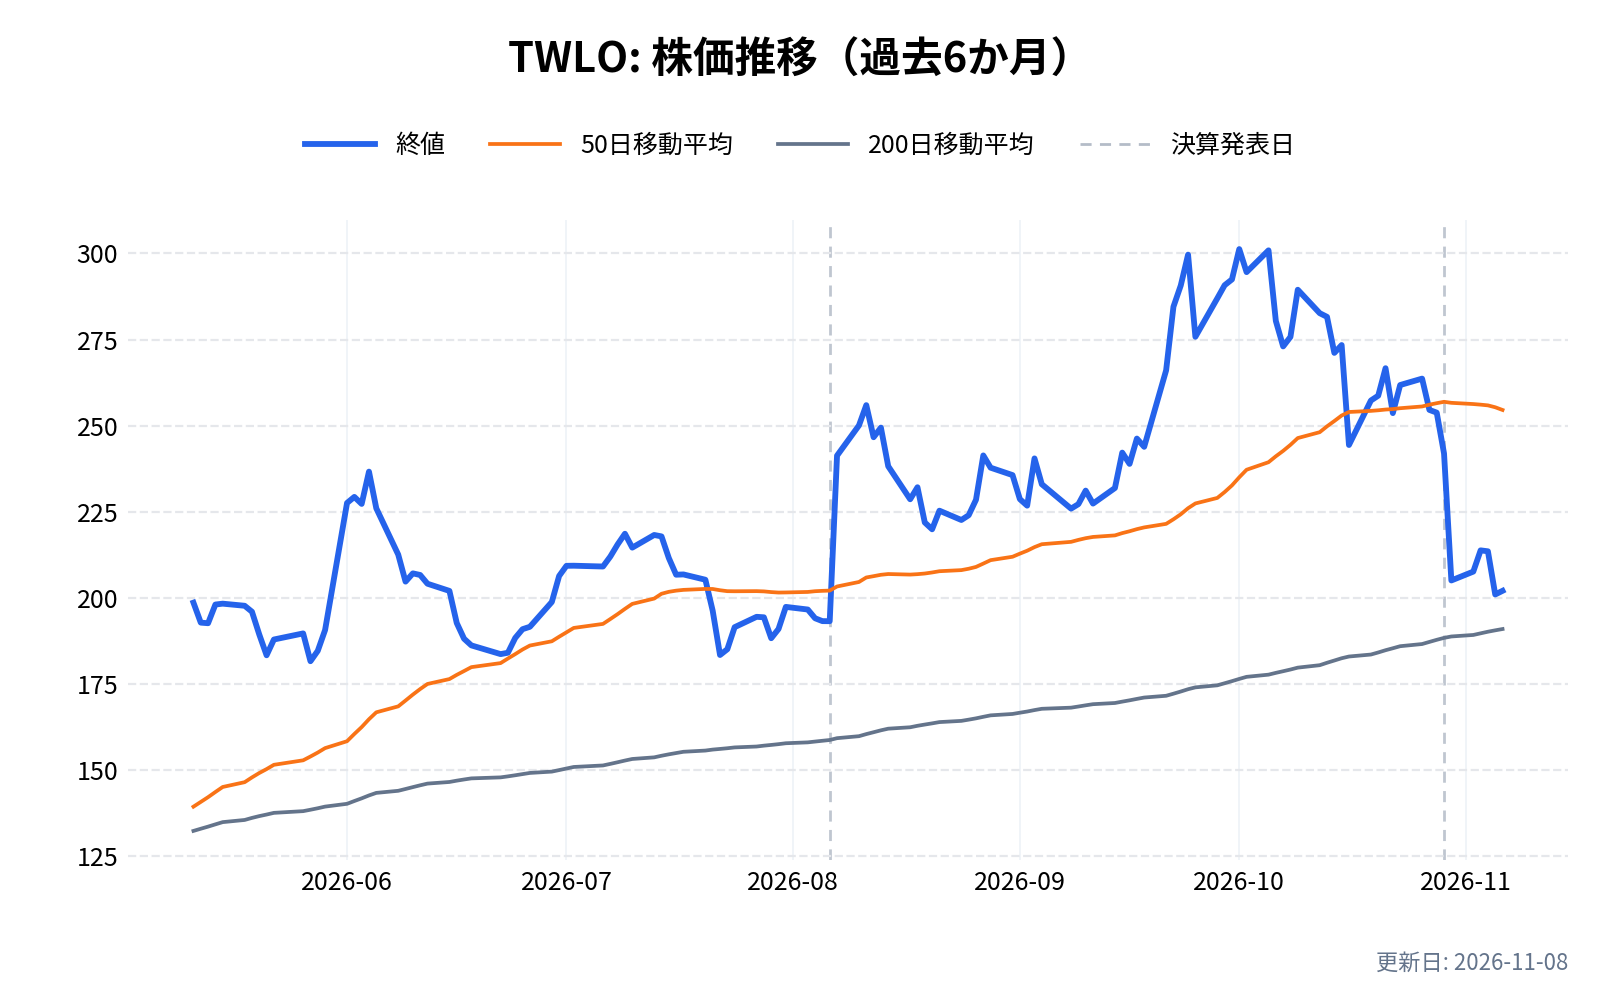
上場している競合と、顧客データ基盤の Segment を持つトゥイリオの、直近6か月の株価の動きを並べる。
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新

競合との差別化要素と優位性は?
1. 分析から改善までを一つで行える
10-Kは、個別の機能に特化した会社では、アンプリチュードの「幅と深さ」に及ばないと主張している。分析で問題を見つけ、A/Bテストで直し方を試し、アプリ内のガイドで利用者を導く、という流れを一つの仕組みで回せる。顧客にとっては、ツールを何本も契約する手間とデータのばらつきを減らせる。会社によると、ARRの77%が複数の製品を使う顧客からのものになっている(2026年1〜3月期)。
2. 利用者の行動に特化したデータの持ち方
アンプリチュードは、利用者の行動の流れを記録するための独自のデータの仕組み(Behavioral Graph)を、製品群の中核に置いている(10-Q)。「誰が、どの順番で、何をしたか」を軸にデータを持つことで、分析・A/Bテスト・ガイドが同じデータを使える。
弱みも裏表の関係にある
一方で、どの分野にも専門の競合がいる。Google アナリティクスのように無料で使える道具もあり、価格の競争は避けにくい。また、AIが分析を自動でこなすようになれば、顧客が分析ツールに払うお金の形も変わりうる。会社は新しい料金体系を導入しており、2026年1〜3月期に契約したARRの25%を占めたと説明している。課金の仕方を変えている途中にある。
アンプリチュード(AMPL)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
アンプリチュード(AMPL)の業績について
アンプリチュードの会計年度は、1月から12月まで。四半期決算は、近年は次の時期に発表されている。
- 第1四半期(1〜3月): 5月上旬
- 第2四半期(4〜6月): 8月上旬
- 第3四半期(7〜9月): 11月上旬
- 第4四半期・通期: 2月中旬
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
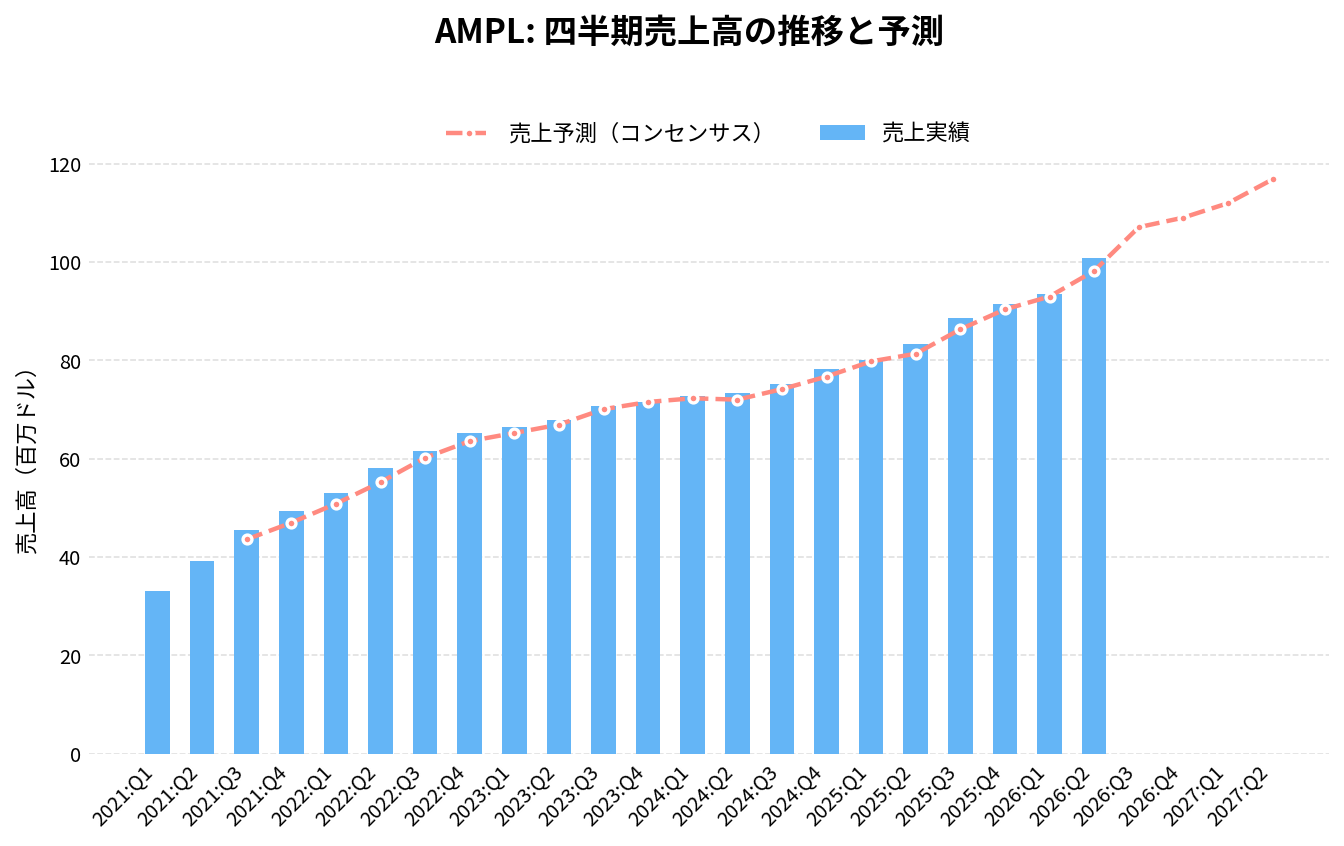
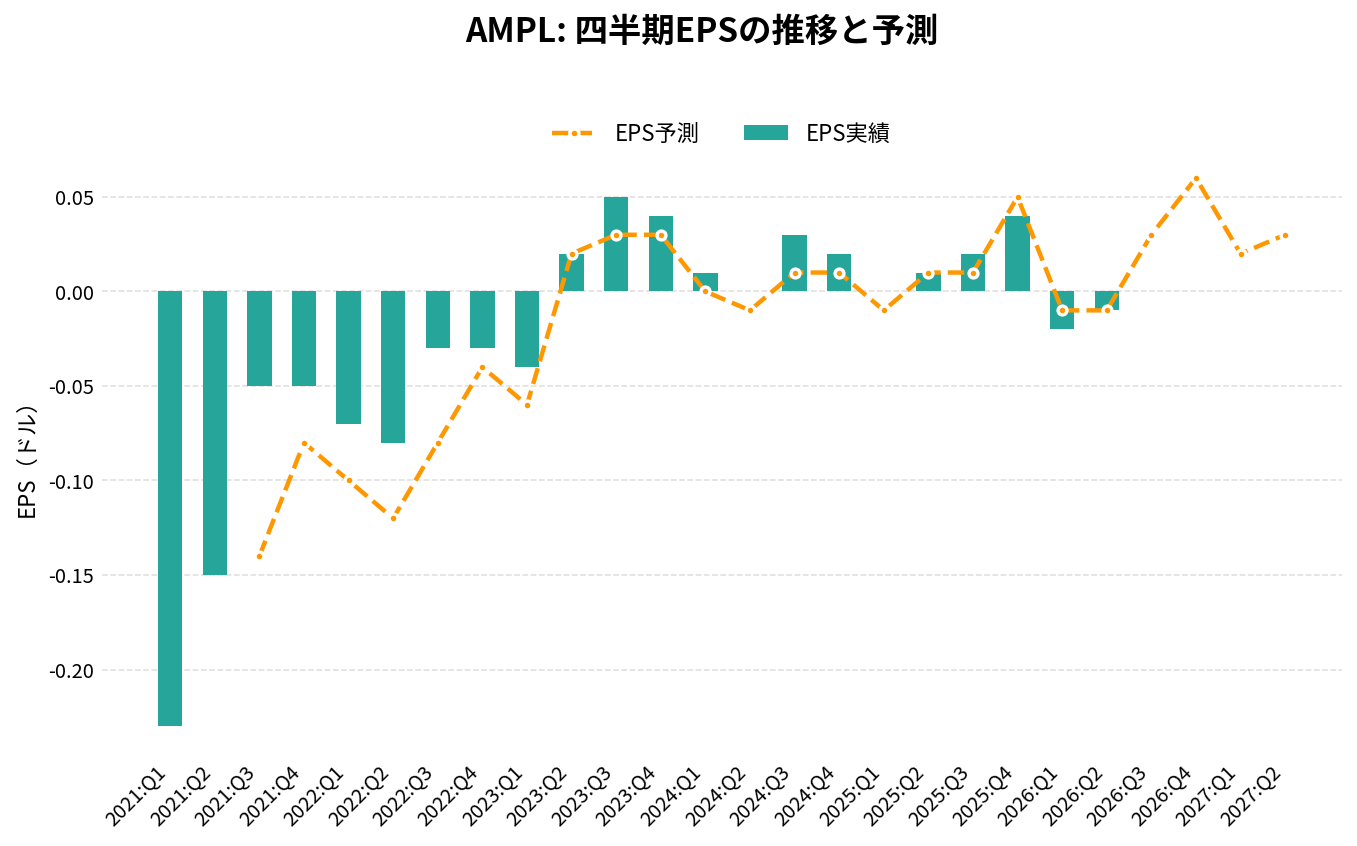
アンプリチュード(AMPL)の2026年Q3決算(2026/11/04 発表)は、売上110.6百万ドル(アナリストコンセンサス107.0百万ドルに対し+3.4%)、EPS 0.04ドル(同0.03ドルに対し+0.01ドル)でした。
売上の前年同期比は+24.9%です。
直近8四半期では、売上が8回、EPSが4回コンセンサスを上回っています。
四半期:売上高の推移
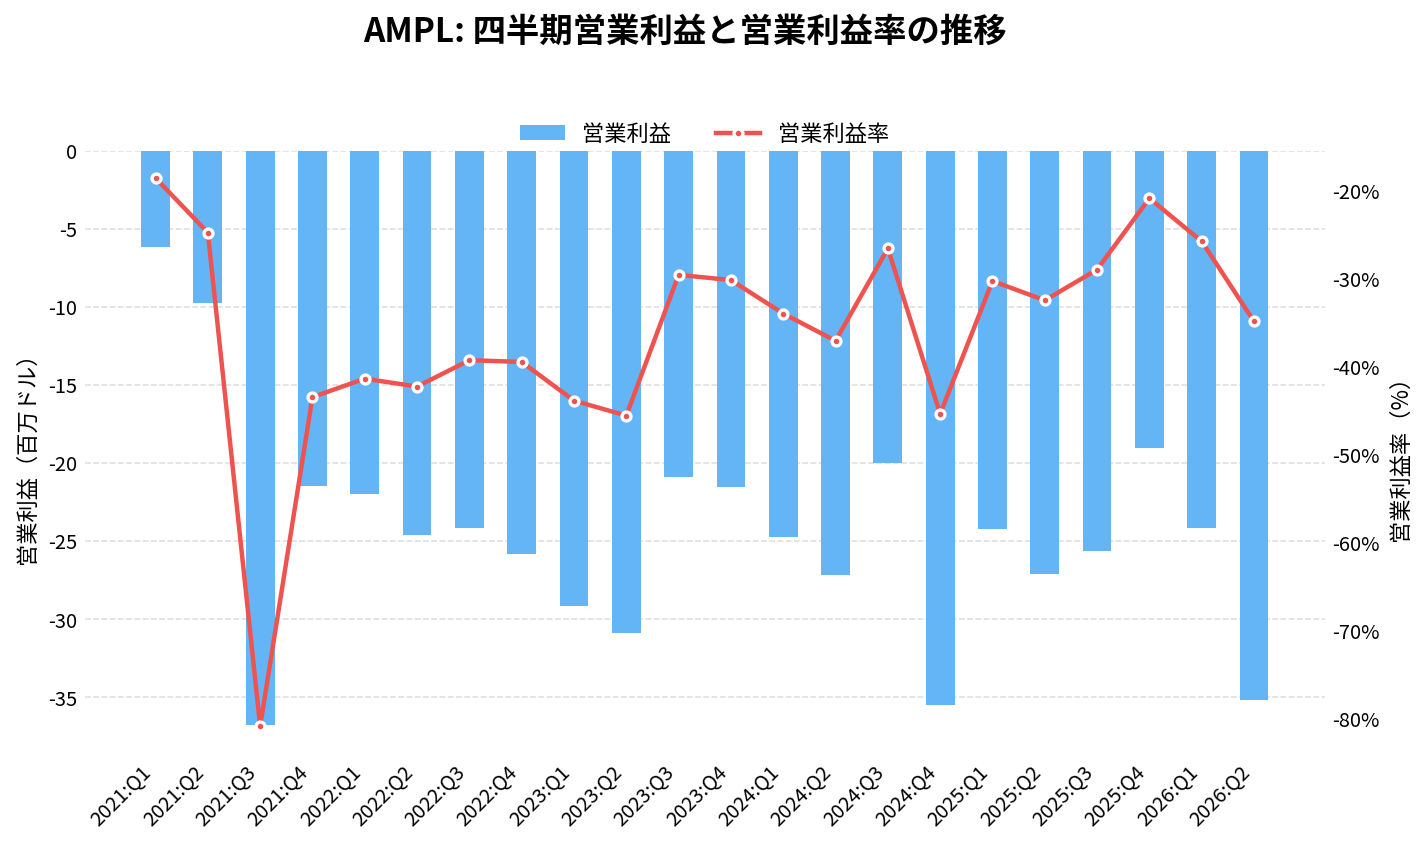
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q4 | 78.13 | +9.4% | +1.9% | 0.02 | +0.01 | -45.4% |
| 2025:Q1 | 79.95 | +10.1% | +0.2% | 0.00 | +0.01 | -30.3% |
| 2025:Q2 | 83.27 | +13.6% | +2.4% | 0.01 | 0.00 | -32.5% |
| 2025:Q3 | 88.56 | +17.7% | +2.6% | 0.02 | +0.01 | -29.0% |
| 2025:Q4 | 91.43 | +17.0% | +1.2% | 0.04 | -0.01 | -20.9% |
| 2026:Q1 | 93.49 | +16.9% | +0.6% | -0.02 | -0.01 | -25.8% |
| 2026:Q2 | 100.89 | +21.2% | +2.8% | -0.01 | 0.00 | -34.9% |
| 2026:Q3 | 110.64 | +24.9% | +3.4% | 0.04 | +0.01 | -22.3% |
| 2026:Q4(予想) | 110.69 | +21.1% | – | 0.06 | – | – |
| 2027:Q1(予想) | 112.99 | +20.9% | – | 0.02 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-09 取得時点)。 | ||||||
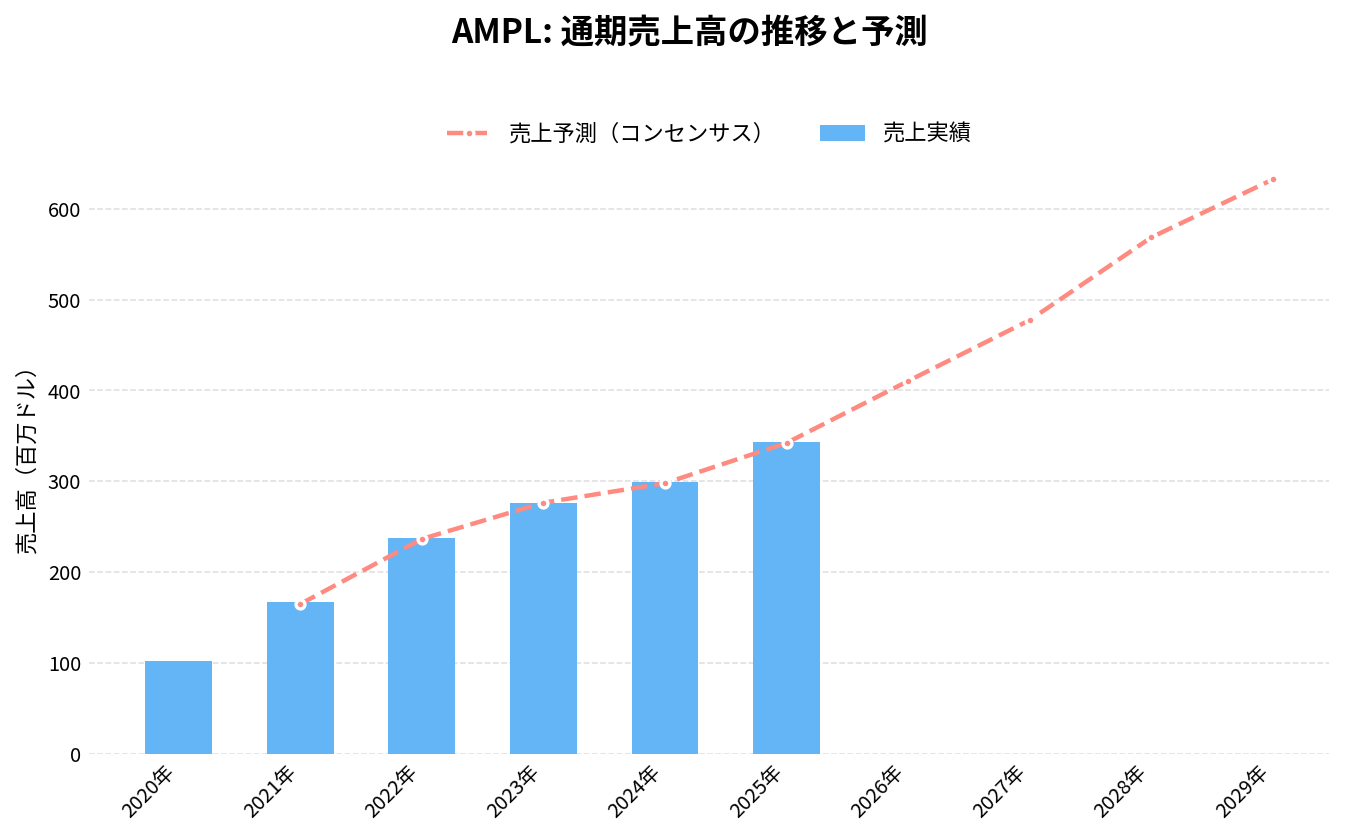
通期:売上高の推移
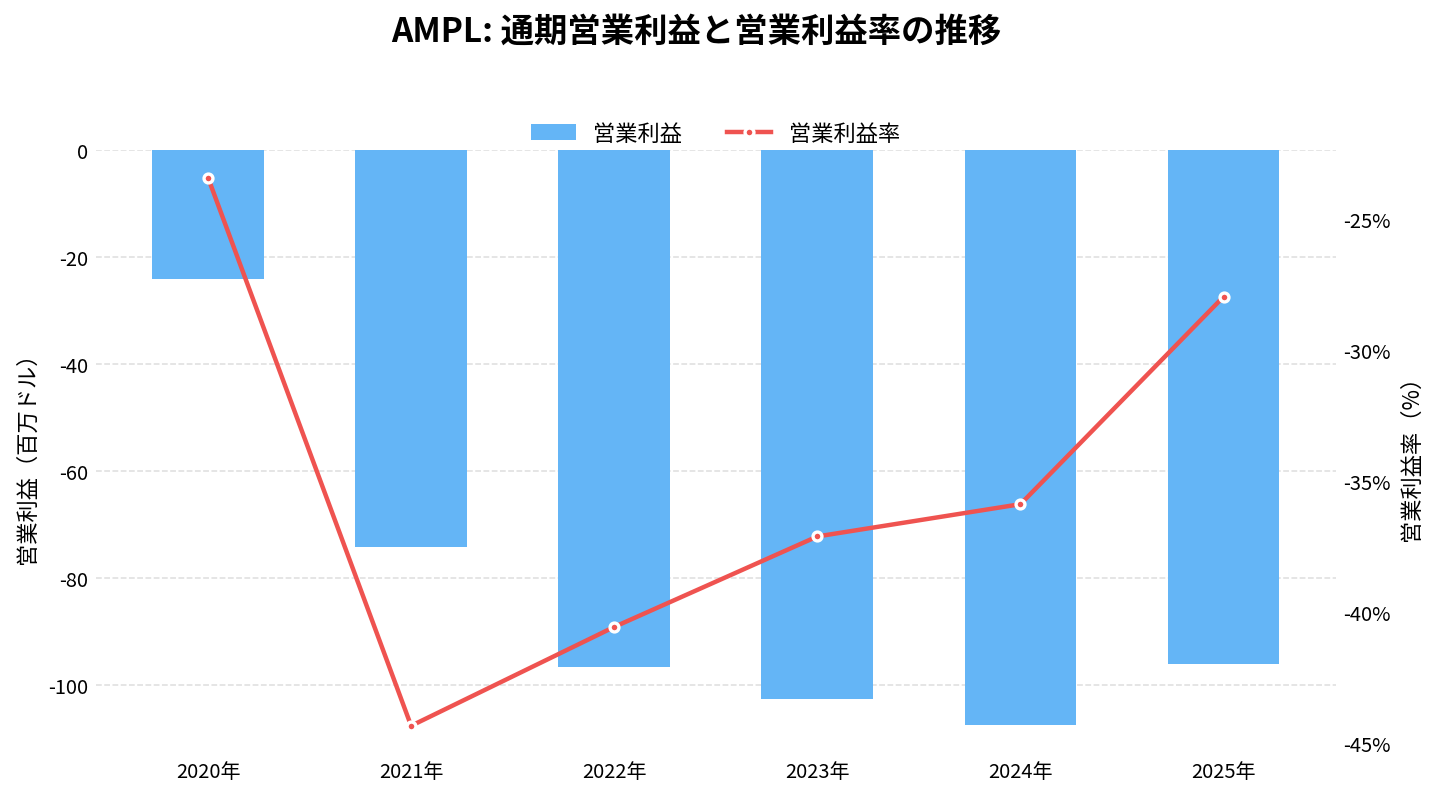
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
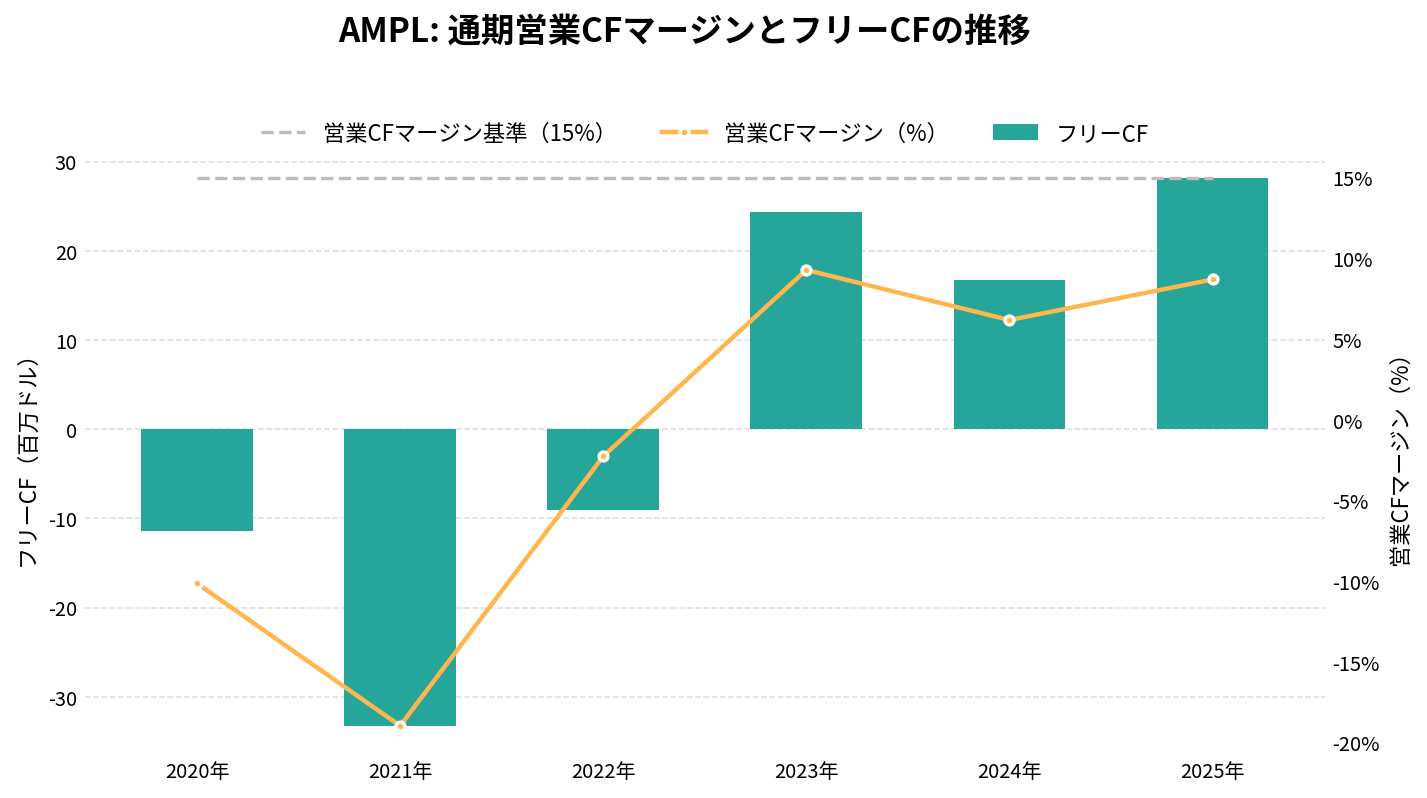
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
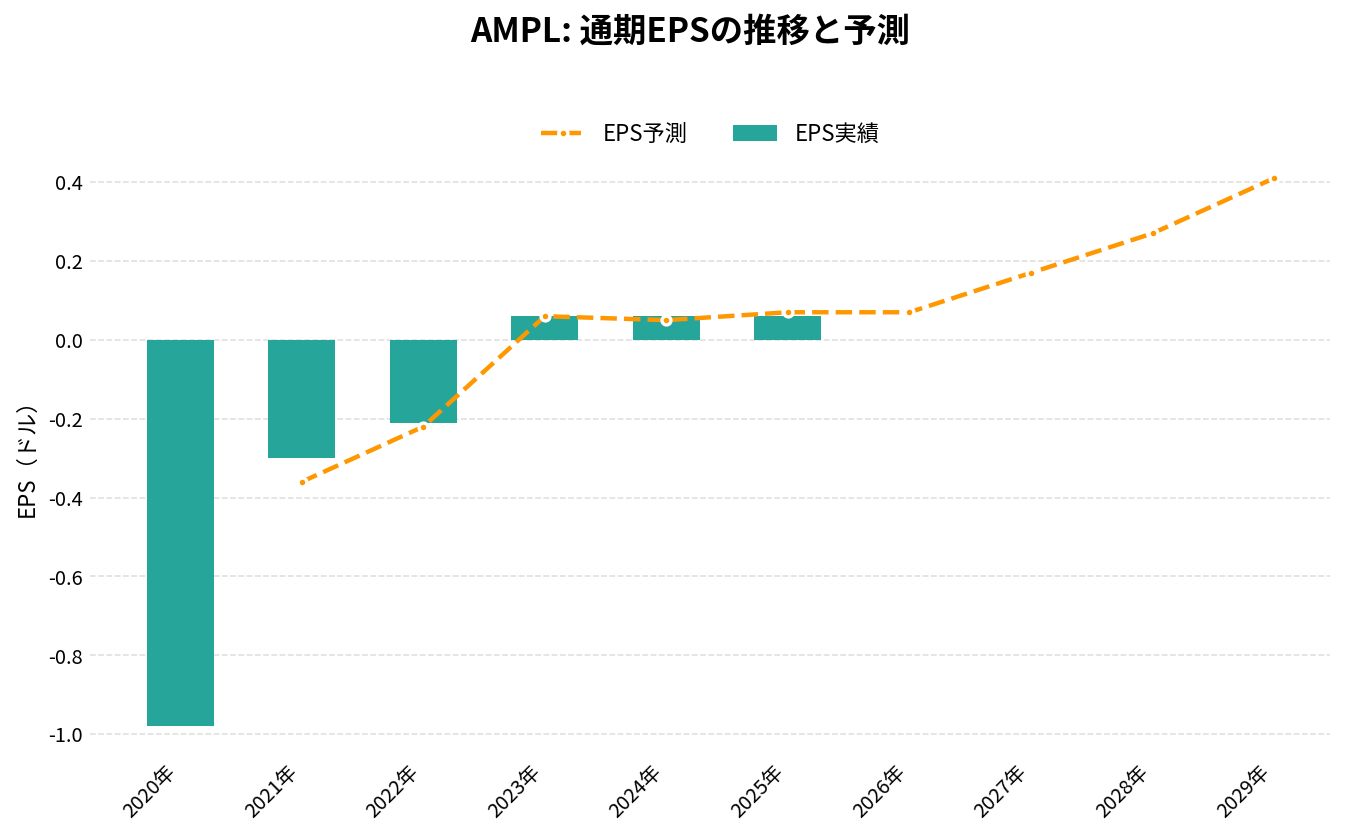
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 167.26 | +63.2% | -0.30 | -44.3% | -19.0% | -33.24 |
| 2022年 | 238.07 | +42.3% | -0.21 | -40.6% | -2.3% | -9.02 |
| 2023年 | 276.28 | +16.1% | 0.06 | -37.1% | 9.3% | 24.35 |
| 2024年 | 299.27 | +8.3% | 0.06 | -35.9% | 6.2% | 16.78 |
| 2025年 | 343.21 | +14.7% | 0.06 | -28.0% | 8.7% | 28.20 |
| 2026年(予想) | 413.80 | +20.6% | 0.08 | – | – | – |
| 2027年(予想) | 482.20 | +16.5% | 0.17 | – | – | – |
| 2028年(予想) | 566.59 | +17.5% | 0.25 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-09 取得時点)。 | ||||||
アンプリチュード(AMPL)の将来性と今後の見通しは?
アンプリチュードの将来性を考えるうえでは、「Statsig を除いた本業の伸びが保てるか」と「株式報酬を含めて利益が出る形になるか」の2つを分けて見ていきたい。
株価の水準を、11月5日の終値(16.10ドル)と7〜9月期の平均株式数(1億2,599万株)から求めた時価総額約20.3億ドルで測ってみる。2026年の売上見通しの中央値(約4.17億ドル)の約4.9倍、手元資金(1.54億ドル)を引いた企業価値では約4.5倍になる(筆者の計算)。急成長のソフト株と比べれば控えめな水準だが、これは利益がまだほとんど出ていないことの裏返しでもある。
利益の面では、調整後の営業利益はほぼゼロ(2026年の見通しで890万〜1,090万ドル)にとどまる。7〜9月期は570万ドルと、会社として過去最高の利益率(5.1%)だったが、調整後の数字は株式報酬を費用に含めない。直近4四半期の株式報酬は約9,600万ドルで、売上の約24%にあたる(筆者の計算)。同じ期間のフリーキャッシュフロー(約2,750万ドル)を大きく上回っており、株式報酬を費用と見れば、まだ赤字の会社である。
7〜9月期の実績と、10〜12月期の見通し
7〜9月期は、売上(1.106億ドル)、調整後の営業利益(570万ドル。見通しは250万〜450万ドル)ともに、8月の見通しを上回った。
- 売上: 1.106億ドル、+25%。見通しの上限(1.080億ドル)を上回った
- ARR: 4.31億ドル、+24%。RPO(残存履行義務)は4.97億ドルで+27%
- 利益: 調整後の営業利益は570万ドルで、前年同期(60万ドル)から改善した。会計基準どおり(GAAP)の営業損失は2,460万ドルで、株式報酬と関連する税が2,880万ドル含まれる
- キャッシュ: フリーキャッシュフローは580万ドル(前年同期は340万ドル)
一方で、10〜12月期の売上見通しは1.108億〜1.132億ドルである。下限は7〜9月期の実績(1.106億ドル)より0.2%高いだけで、中間値でも+1.3%にとどまる。見通しの下限と直前の実績の差は、4〜6月期の見通し(9,690万ドル)が1〜3月期の実績(9,349万ドル)より+3.6%、7〜9月期の見通し(1億560万ドル)が4〜6月期の実績(1億089万ドル)より+4.7%と、これまでは4〜5%ほど上に置かれていた(筆者の計算)。今回は、その置き方より控えめである。
前年同期(9,143万ドル)と比べると、見通しは+21%〜+24%にあたる(筆者の計算)。通期の見通しは4.158億〜4.182億ドル(前回は4.072億〜4.112億ドル)で、2025年の3.432億ドルに対して+21%〜+22%である(筆者の計算)。控えめな置き方を、会社が例年どおり上回れるかが、次の決算の焦点になる(筆者の見方)。
注目したい点
- 10〜12月期の売上: 会社の見通しは1.108億〜1.132億ドル。例年のように見通しの上限を上回るか。2027年の見通しの置き方も見たい
- Statsig を除いた本業の伸び: 決算資料では分けて示されていない。10-Qや説明で、内訳がどう語られるか
- NRR: 7〜9月期は103%、過去12か月では104%と、1〜3月期(106%、過去12か月は105%)から少し下がった。100%に近づけば、成長の土台が弱まる
- 調整後の営業黒字: 会社は10〜12月期に700万〜900万ドルを見込む。達成できるか
- 自社株買いと手元資金: 7〜9月期は買い戻しがなく、手元資金は1.54億ドルまで減っている。買い戻しを再開するか
次の決算は2027年2月中旬になる見込みである(日付は未発表)。
リスク
- AIによる置き換え: AIが分析を自動でこなすようになれば、分析ツールに払うお金や利用者の数が減るおそれがある。2026年前半の株価の下げは、この不安を映したものだった
- 競争: 分野ごとに専門の会社があり、無料の道具とも競う
- Statsig の統合: 引き継いだ顧客が残り続けるか、二つの製品をどうまとめるかは、まだ結果が出ていない
- 株式報酬と希薄化: 売上の4分の1に近い株式報酬が続いている。自社株買いを止めれば、株数は再び増えうる
- 議決権の集中: クラスB株が議決権の過半を持ち、一般の株主の意見は通りにくい
- 株価の振れ幅: 2026年だけで、1日に7%以上動いた日が20日を超える。決算の翌日に2割下げたこともある
AMPL 2026年Q3決算:売上高25%増とAI製品群の拡大で、過去最高の非GAAP営業利益率を達成
発表日:2026/11/04
本決算のポイント
アンプリチュードの2026年第3四半期は、売上高が前年同期比25%増の1.106億ドルとなり、同社史上最高の非GAAP営業利益率を記録した四半期となった。非GAAP営業利益は570万ドルで営業利益率5.1%に達し、前年同期の0.6%から大きく改善している。
ARR(年間経常収益)は4.31億ドルと前年同期比24%増加し、前四半期の4.10億ドルからも着実に積み上がった。残存履行義務(RPO)も4.97億ドルと27%増を記録しており、成長の勢いが契約面でも裏付けられている格好だ。一方でGAAPベースでは依然として2450万ドルの純損失を計上しており、黒字化には至っていない。
キャッシュフロー面では営業活動によるキャッシュフローが710万ドル、フリーキャッシュフローが580万ドルと、いずれも前年同期から増加した。会社は第4四半期・通期ともにガイダンスを提示しており、成長と収益性のバランスが取れた四半期だったと言える。
抑えておくべきKPI
- ARR: 4.31億ドル(前年同期比24%増、前四半期4.10億ドルから増加)
- 売上高: 1.106億ドル(前年同期比25%増)
- 非GAAP営業利益率: 5.1%(前年同期0.6%から改善、会社として過去最高)
- $10万以上のARR顧客数: 855社(前年同期比31%増)
インサイト
今回の決算で目を引くのは、成長率を落とさずに収益性を大きく改善できた点だ。売上高25%増という高い成長を維持しながら、非GAAP営業利益率は過去最高の5.1%に達し、営業レバレッジが効き始めていることがうかがえる。非GAAP純利益も570万ドルと前年同期の220万ドルから倍増し、黒字基調が定着しつつある。
ARRは前年同期の3.47億ドルから4.31億ドルへと着実に積み上がっている。Agent AnalyticsやHeadless AmplitudeといったAI関連の新製品を矢継ぎ早に投入しており、Statsigを含むAI製品群が顧客単価や新規獲得の両面で効いている様子が、$10万以上の大口顧客数の31%増という数字からも読み取れる。
一方でドル基準のネットリテンション率(NRR)は103%と前四半期と同じ水準にとどまり、過去12か月では104%(前四半期は105%)と小幅に下がった点は注意したい。既存顧客からの拡大ペースは落ち着いており、成長の中心が新規獲得やAI製品のクロスセルに移りつつある可能性がある。GAAPベースでは依然として赤字が続いており、株式報酬費用の負担も大きいままだ。
今後の見どころ
会社は第4四半期の売上高を1.108億〜1.132億ドル、通期売上高を4.158億〜4.182億ドルと見込んでおり、この水準を達成できれば通期で前年比21〜22%の成長となる計算になる。非GAAP営業利益も第4四半期に700万〜900万ドルを見込んでおり、収益性改善の流れが続くかが焦点となる。
NRRの今後の推移も注視したい。103%まで低下した既存顧客の拡大ペースが下げ止まるか、あるいはAgent AnalyticsやHeadless Amplitudeといった新製品が再加速の材料になるかが、次四半期以降の成長の質を左右しそうだ。
出典
Amplitude Announces Third Quarter 2026 Financial Results
AMPL 2026年Q2決算:Statsig統合でARRが4.1億ドルに、増収の一方で非GAAPは小幅赤字
発表日:2026/08/05
本決算のポイント
売上高は1.009億ドルで前年同期比21%増、年間経常収益(ARR)は4.1億ドルで同22%増となった。Statsigの統合と既存事業が、それぞれARRを1,700万ドル、1,900万ドル上積みした四半期である。
一方、利益面は赤字が続く。GAAPの営業損失は3,520万ドル(前年同期は2,710万ドル)、1株当たり純損失は0.27ドルだった。非GAAPの営業損失は150万ドルで前年同期と同水準にとどまり、1株当たりでは0.01ドルの損失(前年同期は0.01ドルの利益)となった。
通期の売上高見通しは4.072億〜4.112億ドル、第3四半期は1.056億〜1.080億ドルである。第3四半期は非GAAP営業利益250万〜450万ドルへの黒字転換を見込む。
抑えておくべきKPI
- ARR: 4.1億ドル(前年同期3.35億ドル、22%増)。残存履行義務(RPO)は4.83億ドルで35%増
- 売上高: 1.009億ドル(前年同期0.833億ドル、21%増)
- フリーキャッシュフロー: 2,370万ドル(前年同期1,820万ドル)、FCFマージンは23.6%(前年同期21.8%)
- 10万ドル以上のARR顧客数: 824社(前年同期比30%増)
投資家目線のインサイト
ARRと売上の伸びが20%を超え、RPOも35%増となった。ただしARRの上積みのうち1,700万ドルはStatsigの統合によるもので、既存事業の積み上げは1,900万ドルである。伸びの加速を見るときは、この2つを分けて考える必要がある。
収益性は改善途上である。非GAAPの売上総利益率は70.7%と前年同期の74.6%から低下し、GAAPの営業損失率も34.9%と前年同期の32.5%より悪化した。一方でFCFマージンは23.6%と、現金の稼ぎと会計上の赤字が大きく離れている点を押さえたい。
ドルベースのネット維持率(NRR、過去12か月)は105%で、前四半期と同じ水準だった。
今後の見どころ
第3四半期の売上高見通しは1.056億〜1.080億ドルで、非GAAP営業利益250万〜450万ドルの黒字化が実現するかが最初の確認点になる。通期の非GAAP営業利益は630万〜930万ドル、1株当たり利益は0.06〜0.08ドルの見通しである。
次に、Statsigの統合後も10万ドル以上の顧客数やRPOの伸びが続くかを見たい。
出典
Amplitude Announces Second Quarter 2026 Financial Results
それより前の決算と、発表後の株価の動きは「アンプリチュード(AMPL)の決算まとめ」にまとめています。
まとめ
アンプリチュード(AMPL)は、企業のアプリやサイトが実際にどう使われているかを分析し、改善まで回すためのソフトを提供する会社です。株価は2026年4月の安値から約2.9倍になりましたが、その前にAIへの不安で半値まで下げていました。
中身を分けて見ると、良い面と注意したい面の両方が見えてきます。売上の伸びは2024年の+7%前後から、7〜9月期には+25%まで戻り、調整後の営業利益率も過去最高になりました。安値で自社株を大きく買い、株数も減らしました。一方で、売上の加速には Statsig から引き継いだ顧客の売上が含まれ、4〜6月期にこれを除くと伸びは鈍っていました。10〜12月期の売上見通しは、これまでより控えめです。株式報酬を含めれば、まだ赤字の会社でもあります。
「一度失速した成長株が、Statsig の引き継ぎと自社株買いで立て直しを図っている途中」というのが、今の私の見方です。
次の決算は2027年2月中旬の予定です。控えめな10〜12月期の見通しをどこまで上回れるか、Statsig を除いた本業の伸び、そして調整後の営業黒字を達成できるかを見ていきたいと思います。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。