このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- アピアン(APPN)の株価
- アピアン(APPN)とは何の会社?
- どのような事業をしている?
- ビジネスモデルは?
- なぜ今注目されている?
- 一度削って、そこから伸ばす: 3年間の体質転換
- ペガシステムズとの2つの裁判
- アピアン(APPN)の顧客層は?
- 創業者が議決権の約77%を握る
- 取引市場は?
- アピアン(APPN)のセクター、業種、属するテーマは?
- 配当は?
- アピアン(APPN)の競合企業は?
- 競合との差別化要素と優位性は?
- アピアン(APPN)のリアルタイム株価チャート
- アピアン(APPN)の業績について
- アピアン(APPN)の将来性と今後の見通しは?
- APPN 2026年Q3決算:クラウド収益20%増と黒字拡大、営業キャッシュフローは一時的にマイナス
- APPN 2026年Q2決算:クラウド売上が23%増、非GAAP営業利益は前年同期の2.4倍に
- まとめ
はじめに
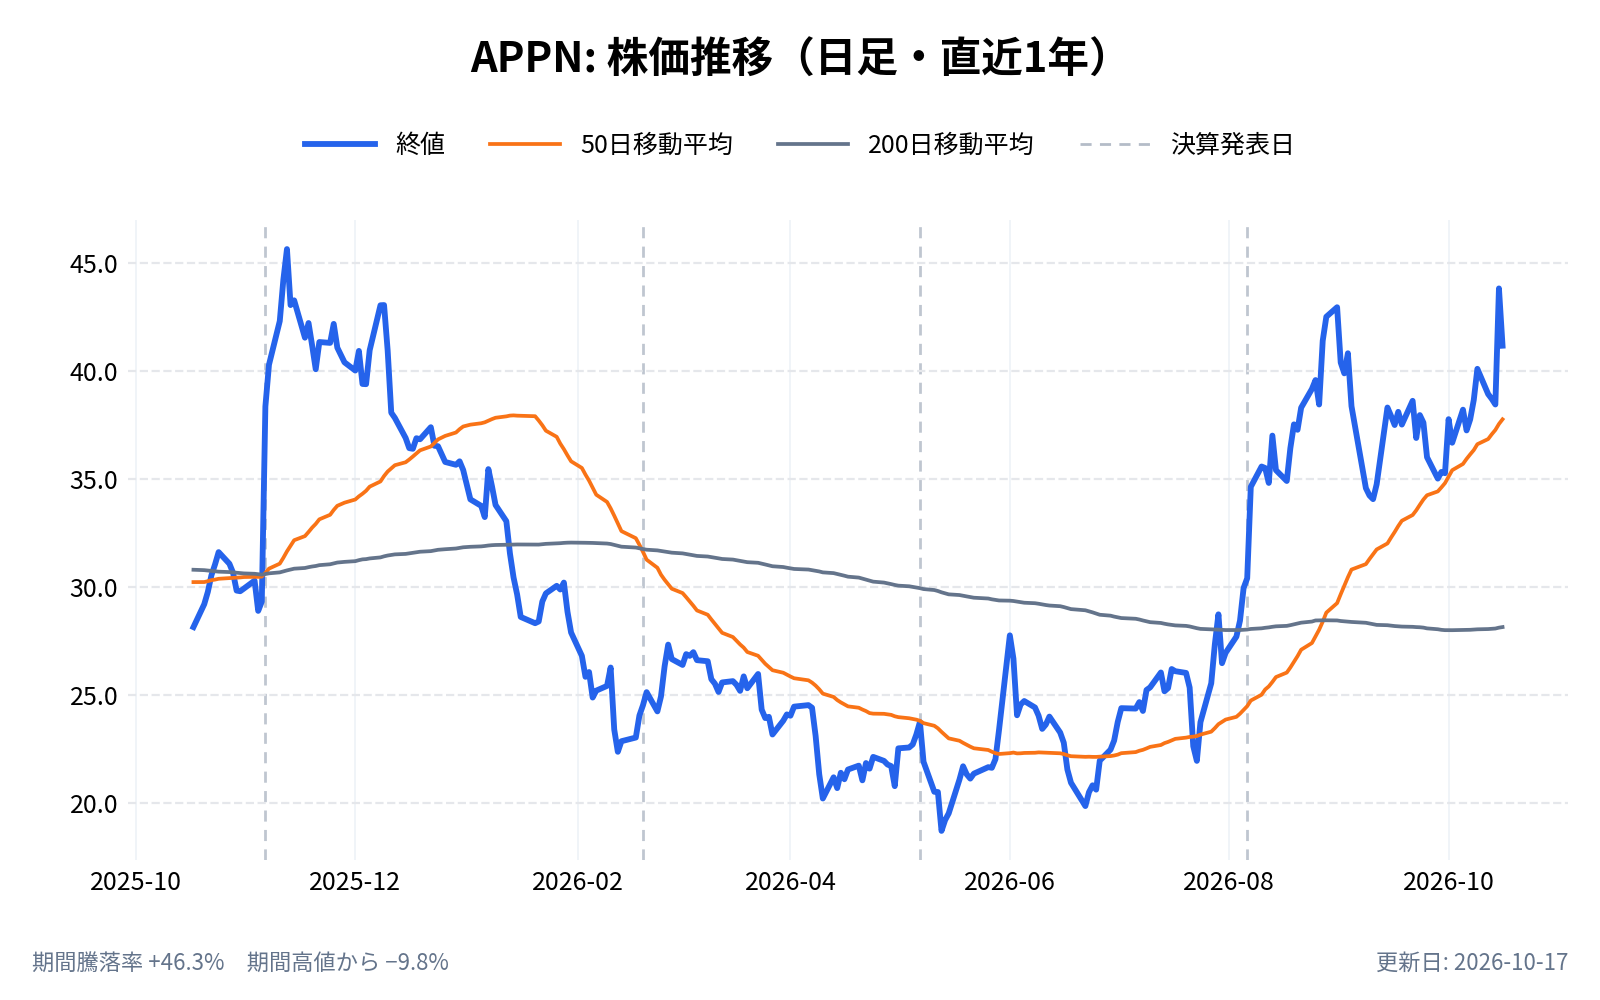
2026年のアピアン(APPN)の株価は、前半と後半でまったく違う動きをしました。1月から5月13日までに約47%下げ、そこから11月5日までに約189%上がっています。
前半の下げは、アピアンだけの話ではありません。同じ期間に、競合のペガシステムズは約45%、ユーアイパスは約42%下げており、ソフトウェア株が広く売られていました。ところが後半は、ペガシステムズが約3%、ユーアイパスが約37%の上昇にとどまるなかで、アピアンだけが大きく戻しています。
アピアンの何が違ったのでしょうか。本記事では、年次報告書(10-K)と決算資料の数字から、その答えを探します。手がかりは、2023年から一度人を減らして費用の土台を下げ、そこから売上より遅いペースで費用を増やしてきた体質の変化です。11月5日には7〜9月期の決算が出ており、その内容も確認します。あわせて、2026年11月と2027年1月に控える、競合ペガシステムズとの2つの裁判も見ていきます。
この記事では、事業と業績の中身を確かめていきます。
アピアン(APPN)の株価
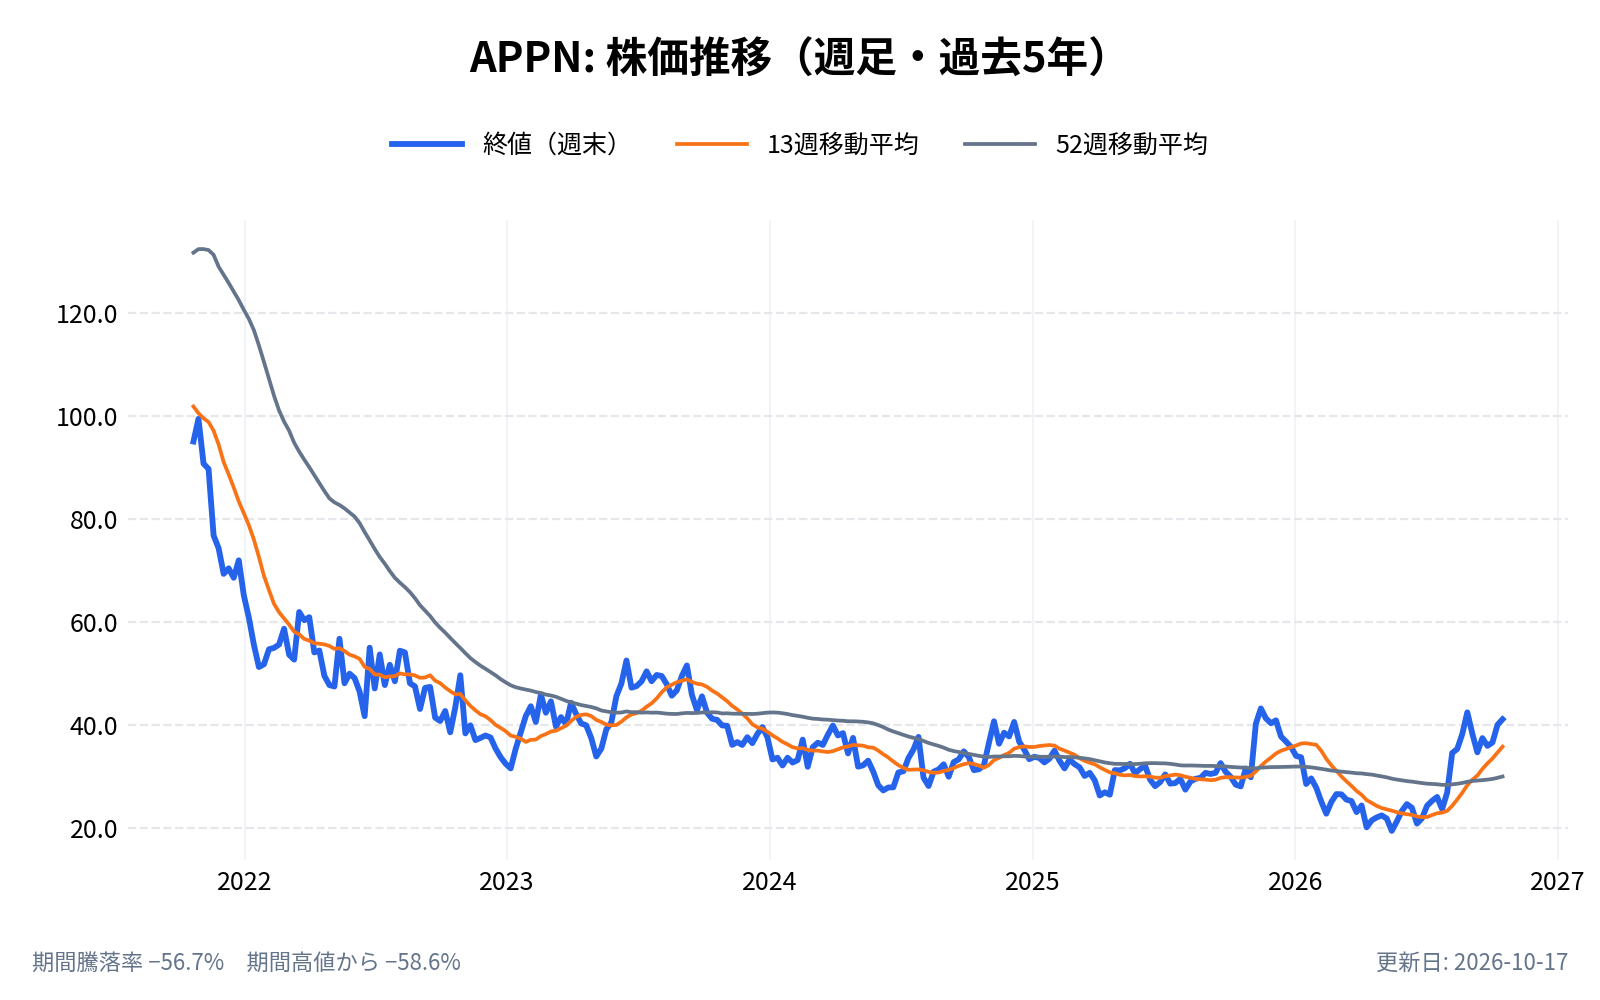
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
アピアン(APPN)とは何の会社?
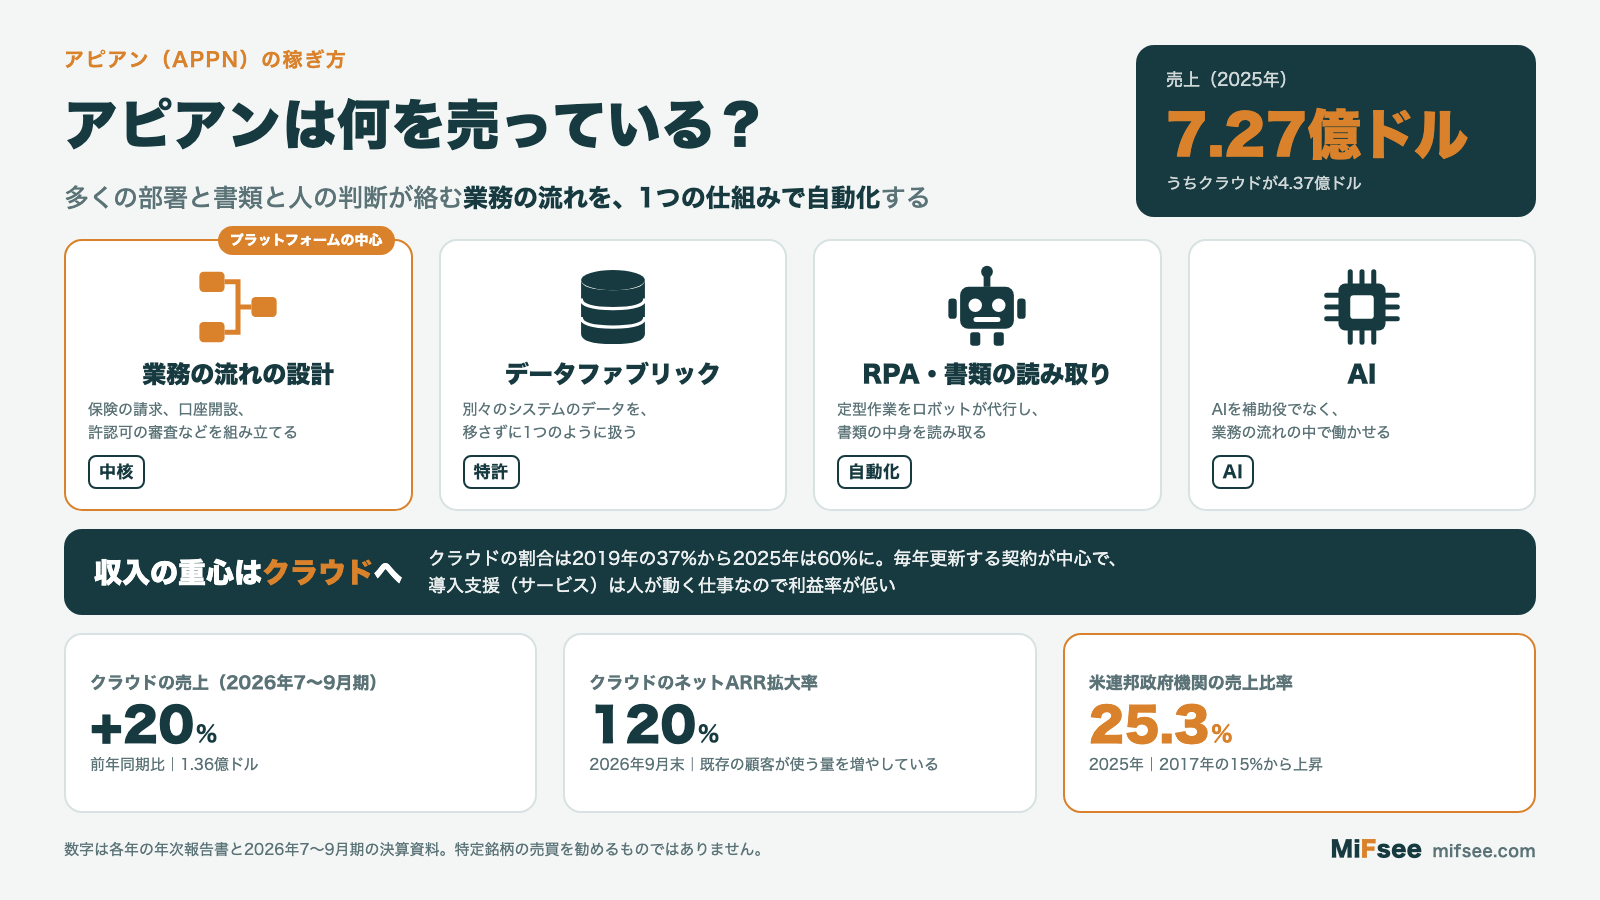
アピアン(Appian Corporation)は、企業や政府機関の業務の流れ(プロセス)を自動化するソフトウェアを提供する会社である。保険の請求処理、銀行の口座開設、政府の許認可の審査のように、多くの部署と書類と人の判断が絡む業務を、1つの仕組みの上で組み立てて動かす。
以前の年次報告書は、自社を「ローコード」のプラットフォームと説明していた。ローコードとは、プログラムをほとんど書かずに、画面上で部品を組み合わせて業務アプリを作る手法のこと。2025年の年次報告書では看板を「プロセス自動化」に掛け替え、AIを業務の流れに組み込む土台として自社を位置づけている。
アピアンの企業情報は以下
- 会社名: アピアン(Appian Corporation)
- 設立: 1999年8月(デラウェア州)
- 本社所在地: 米国バージニア州マクリーン
- 代表者: マット・カルキンス(Matt Calkins、創業者・CEO)
- 従業員数: 2,149人(2025年12月末。うち米国1,383人)
- 上場: 2017年5月(NASDAQ)
- 公式サイト: https://appian.com
- 主な事業内容: プロセス自動化のプラットフォーム(クラウド・自社運用)の提供と、その導入支援
どのような事業をしている?
アピアンのプラットフォームは、業務の流れを設計する機能を中心に、ルールの判定、外部システムとの接続、書類の読み取り、定型作業を代行するロボット(RPA)、AIを1つにまとめている。
特徴的なのは「データファブリック」と呼ぶ仕組みである。社内の別々のシステムにあるデータを、1か所に移し替えずに1つのデータのように扱える。会社は特許を持つと説明している。
AIについて、2025年の年次報告書は「現時点で、企業のAI導入の多くは失敗している」と書いている。AIが業務の中核に組み込まれず、補助役にとどまっているからだという。アピアンは、AIを業務の流れの中で働かせる枠組みを提供することを自社の機会としている。ただし、AIに関わる売上や契約の金額は開示していない。
ビジネスモデルは?
アピアンの収入は大きく3つに分かれる。
- クラウドサブスクリプション: アピアンのクラウド上でプラットフォームを使う料金。毎年更新する契約が中心
- ライセンス・保守: 顧客が自社のサーバーで使う場合のライセンス料と、その保守の料金
- プロフェッショナルサービス: 導入や開発の支援。人が動く仕事なので利益率は低い
この6年で、収入の重心はクラウドへ移った。
| 年 | クラウド | ライセンス・保守 | サービス | 売上合計 | クラウドの割合 |
|---|---|---|---|---|---|
| 2019年 | 0.95億ドル | 0.56億ドル | 1.09億ドル | 2.60億ドル | 37% |
| 2025年 | 4.37億ドル | 1.39億ドル | 1.50億ドル | 7.27億ドル | 60% |
出典は各年の年次報告書。割合は筆者の計算。
クラウドの売上は6年で約4.6倍、年率にすると約29%で伸びてきた(筆者の計算)。2026年4〜6月期は前年同期比23%増の1.32億ドル、7〜9月期も20%増の1.36億ドルだった。
既存の顧客が使う量をどれだけ増やしているかを示す指標も開示している。2025年からは「クラウドのネットARR拡大率」に切り替えた。ARRは、顧客ごとの月々のクラウド売上を12倍した年額のことで、前の年からの顧客のARRが1年後に何%になったかを表す。2024年末の113%から、2025年末は114%、2026年6月末は115%、9月末は120%と、上向いている。切り替える前の指標(クラウド売上の維持率)も、2019年以降は115〜119%でほぼ横ばいだった。
なぜ今注目されている?
下げは業界全体、戻りはアピアン固有
| 銘柄 | 2025年末→2026年5月13日 | 5月13日→11月5日 | 年初来 |
|---|---|---|---|
| アピアン(APPN) | −47% | +189% | +53% |
| ペガシステムズ(PEGA) | −45% | +3% | −44% |
| ユーアイパス(PATH) | −42% | +37% | −21% |
| C3 AI(AI) | −36% | +32% | −16% |
| ソフトウェア株のETF(IGV) | −16% | +12% | −6% |
終値をもとにした筆者の計算。
前半は、業務ソフトの会社がそろって売られた。同じ期間にナスダック100に連動するETF(QQQ)は16%上がっており、売られたのは株式市場全体ではなく、ソフトウェアという業種だった。アピアンには会社固有の悪材料もあり、2026年1月に州の最高裁が、ペガシステムズとの裁判で評決の取り消しを支持している(後述)。ただ、下げの幅は同業のペガシステムズとほぼ同じで、主な背景は業種全体の売りだったとみられる。
5月の好決算では止まらず、8月で流れが変わった
決算の数字は、前半から良かった。5月7日の1〜3月期決算は、売上2.02億ドル、調整後EBITDA 2,660万ドルで、会社自身の見通し(売上1.89億〜1.93億ドル、調整後EBITDA 1,900万〜2,200万ドル)を大きく上回った。調整後EBITDAは、株式報酬や訴訟費用などを除いて会社が独自に計算した利益(非GAAP)である。それでも株価は翌日に約8%下げ、5月13日に18.72ドルの底をつけた。業種への売りが、決算の良さを上回っていた。
5月13日から7月末までにも、株価は約44%上がっている。理由を会社が説明しているわけではない。同じ時期の事実として、会社は5月5日に自社株買いの枠を5,000万ドル追加して合計1億ドルとし、4〜6月期に180万株を平均23.75ドルで買い戻していた。
流れをはっきり変えたのは、8月6日の4〜6月期決算である。売上2.03億ドル、調整後EBITDA 1,620万ドルで、5月時点の会社の見通し(売上1.91億〜1.95億ドル、調整後EBITDA 500万〜800万ドル)を再び大きく上回り、通期の見通しも引き上げた。株価は8月の1か月で約59%上がった(7月末26.96ドル→8月末42.95ドル)。
| 発表日 | 2026年の売上の見通し | 調整後EBITDAの見通し |
|---|---|---|
| 2026年2月19日(当初) | 8.01億〜8.17億ドル | 0.89億〜0.99億ドル |
| 2026年5月7日 | 8.19億〜8.31億ドル | 0.97億〜1.05億ドル |
| 2026年8月6日 | 8.45億〜8.53億ドル | 1.04億〜1.10億ドル |
| 2026年11月5日 | 8.73億〜8.77億ドル | 1.16億〜1.19億ドル |
出典は各期の決算発表。
5月・8月・11月と3回続けて予想を上回り、3回続けて見通しを引き上げたことで、利益が出る体質が一度きりではないと示された。後半の戻りは8月から始まっている。
11月5日の7〜9月期決算: 見通しの上限を大きく超えた
売上は2.35億ドルで、前年同期比25%増だった。8月時点の会社の見通し(2.14億〜2.18億ドル)の上限を、約1,700万ドル上回っている(筆者の計算)。クラウドは1.36億ドル(20%増)で、見通し(1.33億〜1.35億ドル)の上限も超えた。調整後EBITDAは4,340万ドルで、見通し(3,000万〜3,300万ドル)を上回っている。通期の売上の見通しは、8.45億〜8.53億ドルから8.73億〜8.77億ドルへ引き上げた。クラウドのネットARR拡大率は、4〜6月期の115%から120%に上がった。株価は決算日に約8%上がっている(11月4日の終値49.82ドルから、5日は54.03ドル)。
ただし、全体の25%増を押し上げたのは、クラウド以外の部分である。サブスクリプション売上の合計から、クラウドを引いた額を比べる。7〜9月期は約5,140万ドルで、前年同期の約3,350万ドルから約5割増えた(クラウドの伸び率が丸められているため、概算の筆者の計算)。決算資料には、この理由の説明が見当たらない。
見通しの形も、それを映している。10〜12月期の売上は2.33億〜2.37億ドル(15〜17%増)と、7〜9月期の実績とほぼ同じ水準である。一方、クラウドは1.43億〜1.45億ドル(22〜24%増)と、7〜9月期より増える見込みである。そのため、クラウド以外の売上は7〜9月期より約700万ドル減る前提になる(筆者の計算)。7〜9月期の伸びの一部は、一度きりだった可能性がある(筆者の推測)。
会計基準どおりのGAAPの数字では、4〜6月期まで赤字だった。純損失は1,180万ドルで、前年同期の30万ドルから広がっていた。7〜9月期は営業利益2,130万ドル(前年同期1,310万ドル)、純利益1,230万ドル(同780万ドル)の黒字になった。ただ、1〜9月の累計では純損益が100万ドルの赤字である(前年同期は634万ドルの黒字)。
もう1つの注意点は、営業キャッシュフローである。7〜9月期は1,540万ドルのマイナスで、前年同期の1,870万ドルのプラスから転じた。1〜9月の累計では4,551万ドルのプラスだが、前年同期の6,174万ドルは下回っている。決算資料には、マイナスの理由の説明が見当たらない。調整後EBITDAが除いている訴訟費用も、増え続けている。
一度削って、そこから伸ばす: 3年間の体質転換
利益が出る体質は、2023年からの人員削減で作られた。
| 年 | 売上 | 従業員数 | 1人あたり売上 | フリーキャッシュフロー |
|---|---|---|---|---|
| 2022年 | 4.68億ドル | 2,307人 | 約20万ドル | −1.16億ドル |
| 2023年 | 5.45億ドル | 2,257人 | 約24万ドル | −1.20億ドル |
| 2024年 | 6.17億ドル | 2,033人 | 約30万ドル | +0.03億ドル |
| 2025年 | 7.27億ドル | 2,149人 | 約34万ドル | +0.60億ドル |
出典は各年の年次報告書。2023年の従業員数は2024年の年次報告書の記載。1人あたり売上とフリーキャッシュフロー(営業キャッシュフローから設備投資を引いた、手元に残る現金)は筆者の計算。
2022年まで、アピアンは人を増やして成長する会社だった。2019年に1,275人だった従業員は、3年で2,307人に増え、2022年の営業損失は1.45億ドルに達した。
2023年と2024年に会社は人員の削減に踏み切り、2年で合計1,180万ドルの退職関連費用を計上した。従業員は2年で約270人減った。それでも売上は伸び続け、2022年から2025年までに55%増えている。1人あたりの売上は約20万ドルから約34万ドルへ、7割近く増えた。
フリーキャッシュフローは、2023年から2025年までに約1.8億ドル改善した。2023年には、後で触れる裁判の保険料5,730万ドルの一度きりの支払いが含まれているため、これを除いても約1.2億ドルの改善である(筆者の計算)。
2025年は、営業損益が60万ドル、純損益が120万ドルの黒字となり、上場後初めて通期で黒字になった。ただし本業の営業損益はほぼ収支ゼロで、純利益が黒字になったのは、為替差益や受取利息など本業以外の収益が2,670万ドルあったためである。
2025年は人員削減に伴う退職関連費用がなく、再び人を増やしている。2025年末の従業員は前年末より116人多い。2026年7〜9月期も、費用は増えている。前年同期比で、サービス部門の原価が約28%、営業が約23%、開発が約19%、管理が約24%増えた。それでも費用全体の伸びは約23%と、売上の25%を下回り、GAAPの営業利益は1,310万ドルから2,130万ドルに増えた(費用の伸びは筆者の計算)。一度下げた費用の土台の上で、売上より遅いペースで費用を増やしている。これが、2026年に会社の予想を上回り続けた数字の中身である。
現金の使い道も変わった
現金を生むようになったアピアンは、その使い道も変えた。
- 自社株買い: 2026年1〜9月に8,302万ドル(上半期は6,574万ドル)。発行済株式数は、2月の7,396万株から9月末の7,149万株へ、約3%減った(9月末は筆者の計算)
- 借り換え: 2026年8月に借入を借り換え、手元の現金3,660万ドルを返済に充てた。新しい借入の満期は2031年。1〜9月の支払利息は1,126万ドルで、前年同期の1,595万ドルから減っている。手元の現金は、2025年末の1.36億ドルから9月末の4,733万ドルに減った
株式報酬は2025年に4,154万ドルで、売上の約6%(筆者の計算)。2022年の3,883万ドルからほぼ横ばいで、売上が伸びた分だけ比率は下がっている。
ペガシステムズとの2つの裁判
アピアンを評価するうえで避けて通れないのが、競合ペガシステムズとの裁判である。争いは2つあり、どちらも1年以内に大きな節目を迎える。
営業秘密の裁判: 2027年1月に再審
アピアンは2020年、ペガシステムズが営業秘密を不正に入手して使ったとして、バージニア州の裁判所に訴えた。2022年5月、陪審は不正使用を認め、20.36億ドルの損害賠償を評決した。年6%の判決後利息(年約1.22億ドル)も命じられた。
しかし、ペガシステムズの控訴を受けて、2024年7月に州の控訴裁判所は判決を取り消し、裁判のやり直しを命じた。2026年1月には州の最高裁もこれを支持した。判決が取り消されたため、賠償と利息の支払い義務もいったん消えている。再審は2027年1月11日に始まる予定である。
取り消された評決額は約20億ドルで、時価総額の約38.6億ドル(11月5日終値54.03ドル×7,149万株、筆者の計算)の約5割にあたる。もちろん、これは資産として計上されている金額ではない。会社は、ペガシステムズからの支払いも保険金も、財務諸表には一切織り込んでいない。
この裁判には、押さえておきたい点が3つある。
- 控訴裁判所は、ペガシステムズ側の主張の一部を退けている。アピアンが不正使用の証拠を示していない、という主張は認めなかった。判決を取り消した理由は、一審の証拠と損害額の扱いだった
- 保険がある。アピアンは2023年、5,730万ドルを払って「判決保全保険」に入った。すべての訴訟が尽きたあと、最終的な判決が取り消されたり減額されたりした場合に、最大5億ドルを支払う。ただし年次報告書は、保険の回収そのものにもリスクがあると書いている
- 費用は増えている。訴訟関連の費用は、2026年1〜9月に1,791万ドルで、前年同期(632万ドル)の約2.8倍だった。7〜9月期だけでも466万ドルで、前年同期(213万ドル)の約2.2倍である
名誉毀損の裁判: 2026年11月に陪審裁判
もう1つは、2023年にペガシステムズがアピアンを名誉毀損などで訴えた裁判である。アピアンも同じく名誉毀損などで反訴しており、マサチューセッツ州の連邦地裁で、2026年11月に陪審裁判が予定されている。
請求の額は、ペガシステムズ側が最大4,190万ドル。アピアン側は、競合の場面で受けた損害として最大1.10億ドルに加え、問題の行為からペガシステムズが得た利益として最大23.3億ドルを求めている。会社は、どちらが勝つ見込みも、損益への影響の幅も見積もれないとしている。
裁判の結果を予想することはできない。ただ、本業の数字とは別に、2026年11月と2027年1月に、株価を大きく動かしうる裁判の節目が続くことは、この会社を評価するうえで知っておくべき事実である。
アピアン(APPN)の顧客層は?
アピアンの顧客は、金融、政府、ライフサイエンス(製薬など)、保険、製造業に集中している。2025年は、この5つの業種でサブスクリプション売上の約80%を占めた。ARRが100万ドルを超える顧客は2025年末に140社で、前の年の115社から増えた。1社で売上の10%を超える顧客はいない。
地域では、米国が62%、米国外が38%(2025年)。米国外の割合は2019年の32%から少しずつ上がっている。
米連邦政府への依存が年々上がっている
| 年 | 米連邦政府機関の割合(売上合計に対して) |
|---|---|
| 2017年 | 15% |
| 2019年 | 17% |
| 2021年 | 19.6% |
| 2023年 | 21.3% |
| 2025年 | 25.3% |
出典は各年の年次報告書。
8年で10ポイント上がり、2025年は売上の4分の1、金額にして約1.8億ドル(筆者の計算)が米連邦政府機関からだった。一方で、上位3つの機関の割合は2017年の8%から2025年は3.9%に下がっている。特定の機関に頼っているのではなく、政府の中で広く使われるようになった結果、政府全体への依存が高まった形である。
連邦政府の効率化が進められた2025年も、連邦の割合は23.9%から25.3%へ上がった。少なくとも数字の上では、使われる量は減っていない。ただし年次報告書は、政権の交代や優先順位の変化が公共部門の予算に影響しうるとリスクに挙げている。予算の凍結や政府機関の閉鎖が起きれば、売上の4分の1が直接その影響を受ける。
創業者が議決権の約77%を握る
アピアンには2種類の株がある。一般に売買されるクラスA株は1株1票、主に創業者側が持つクラスB株は1株10票である。2025年末時点で、クラスB株の株主が議決権の約88%を持ち、創業者でCEOのカルキンス氏と関係者だけで約77%を持っていた。
この構造は、先に見た自社株買いとつながっている。買い戻しで減ったのはクラスA株で、2月の4,287万株から9月末の4,040万株になった。クラスB株は3,109万株のまま変わっていない。そのため、クラスB株の議決権の割合は約87.9%から約88.5%へ上がる計算になる(筆者の計算)。自社株買いは1株あたりの利益を押し上げる一方で、創業者側の支配力も少しずつ強める。
取引市場は?
アピアン(Appian Corporation)のクラスA株は、米国のNASDAQ市場(Global Market)で取引されており、ティッカーシンボルは「APPN」。
アピアン(APPN)のセクター、業種、属するテーマは?
セクター
情報技術(Information Technology): 企業や政府向けの業務ソフトウェアを提供しており、情報技術セクターに属する。
業種
ソフトウェア(Software): 業務アプリを作って動かすための基盤ソフトを売る会社である。データの分析基盤を提供するスノーフレーク(SNOW)や、政府・企業向けのデータとAIの基盤を持つパランティア・テクノロジーズ(PLTR)と同じく、企業や政府の業務の土台に入り込むタイプのソフトウェアである。
属するテーマ
- 業務の自動化 → 多くの部署と人の判断が絡む業務の流れを、1つの仕組みで自動化する。会社はAIをこの流れの中で働かせることを次の機会としている
- 政府のデジタル化 → 許認可や審査のような、手続きの多い業務で使われている
- ローコード開発 → プログラムをほとんど書かずに業務アプリを作る手法。アピアンの出発点である
配当は?
アピアンは、これまで配当を支払ったことがない。株主への還元は自社株買いで行っており、2026年2月に5,000万ドルの枠を設け、5月に5,000万ドルを追加して合計1億ドルとした。
アピアン(APPN)の競合企業は?
2025年の年次報告書は競合の社名を挙げていないが、2022年の年次報告書は次の会社を挙げていた。
- ローコード開発の基盤: マイクロソフト、セールスフォース、ServiceNow、OutSystems、Mendix
- 業務プロセス管理・自動化: ペガシステムズ、Celonis、ユーアイパス(PATH)、SAP、オラクル
このほか、顧客企業が社内のIT部門で作ってしまうことも、競合として挙げている。
最も近いのが、裁判の相手でもあるペガシステムズである。どちらも、大企業や政府の複雑な業務の流れを自動化する基盤を売っており、顧客層も重なる。ユーアイパスは、人がパソコンで行う定型作業をロボットに代行させる技術(RPA)から出発した会社で、アピアンもRPAを機能の1つとして持つ。
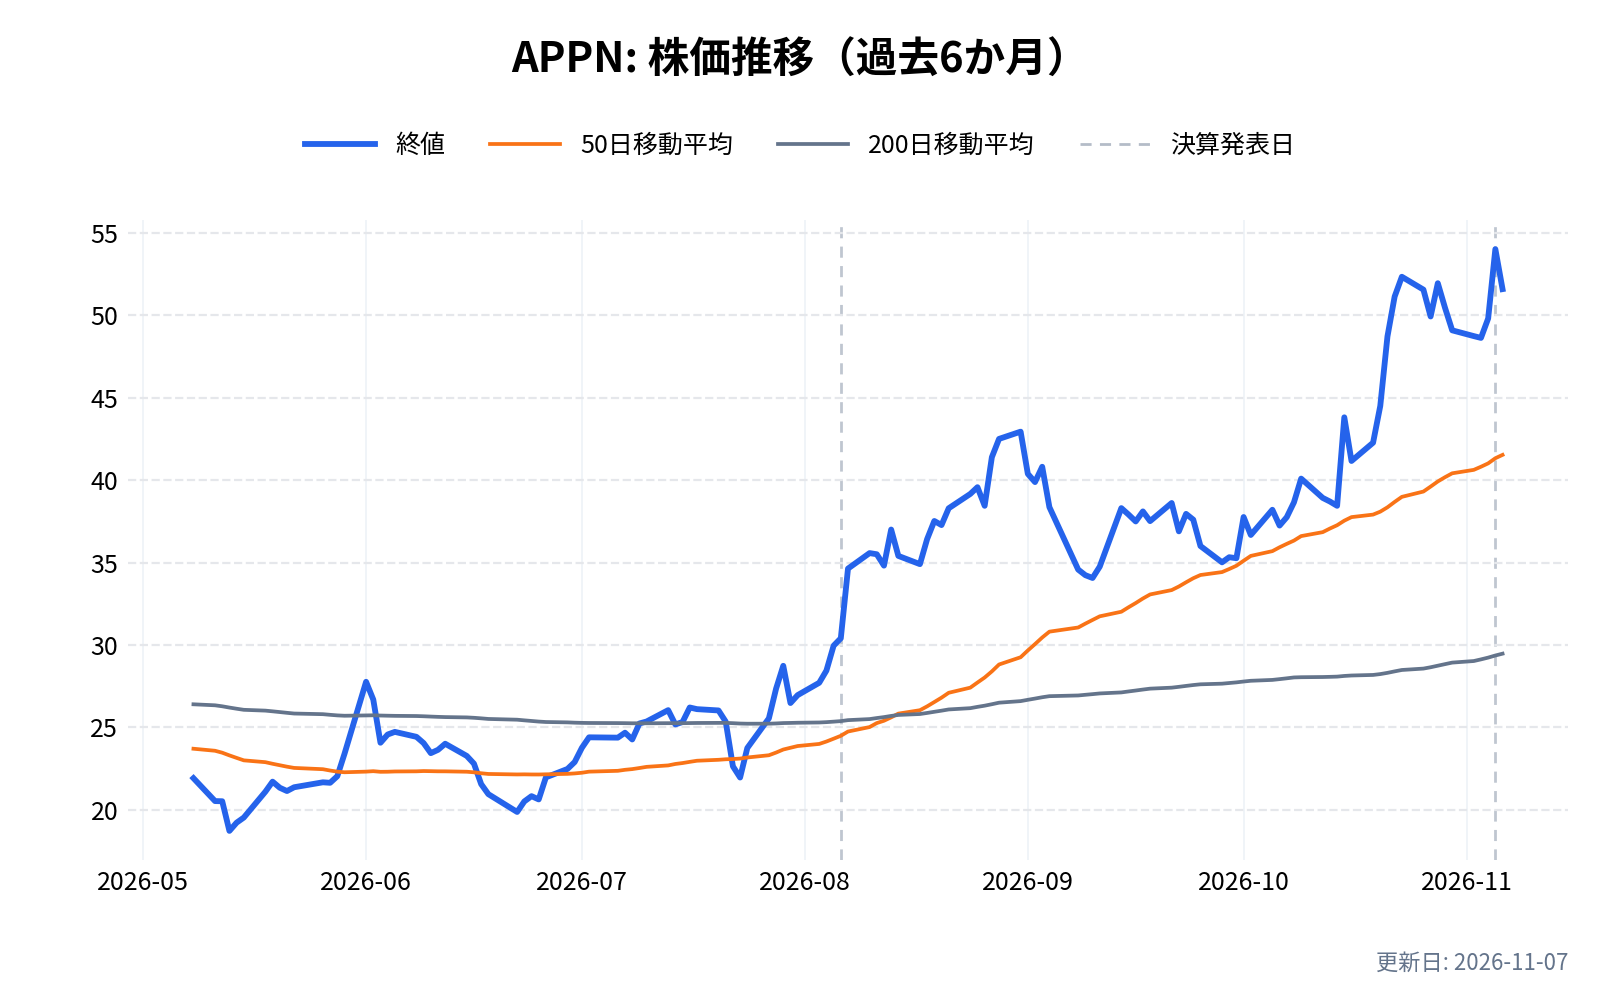
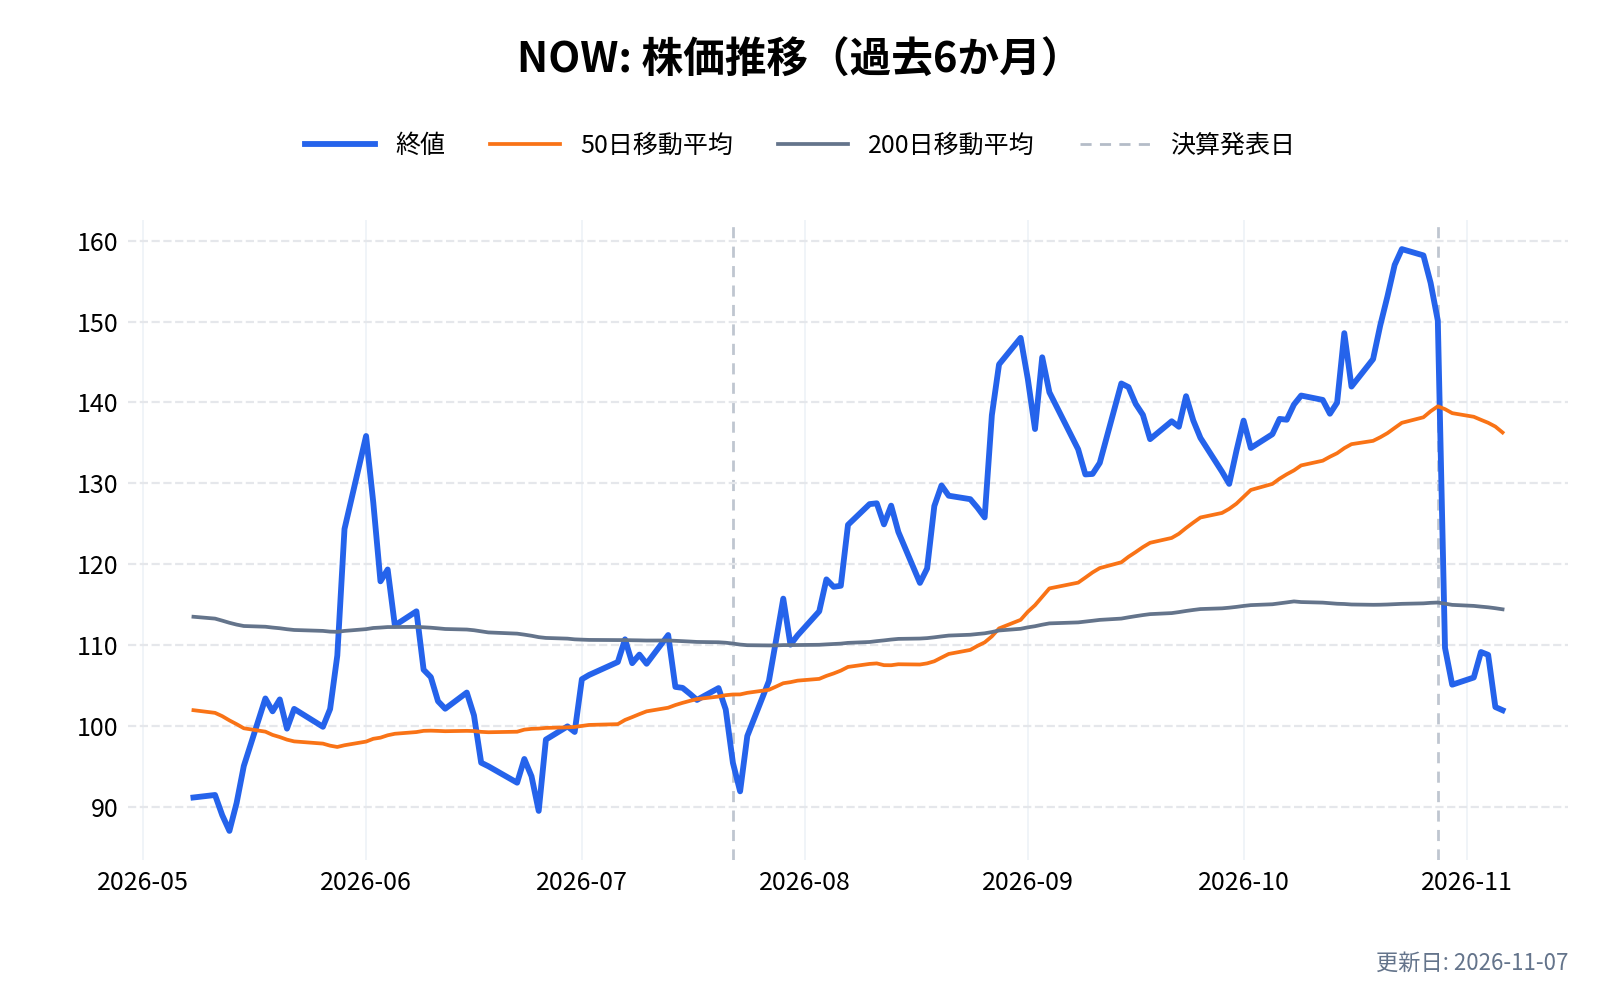
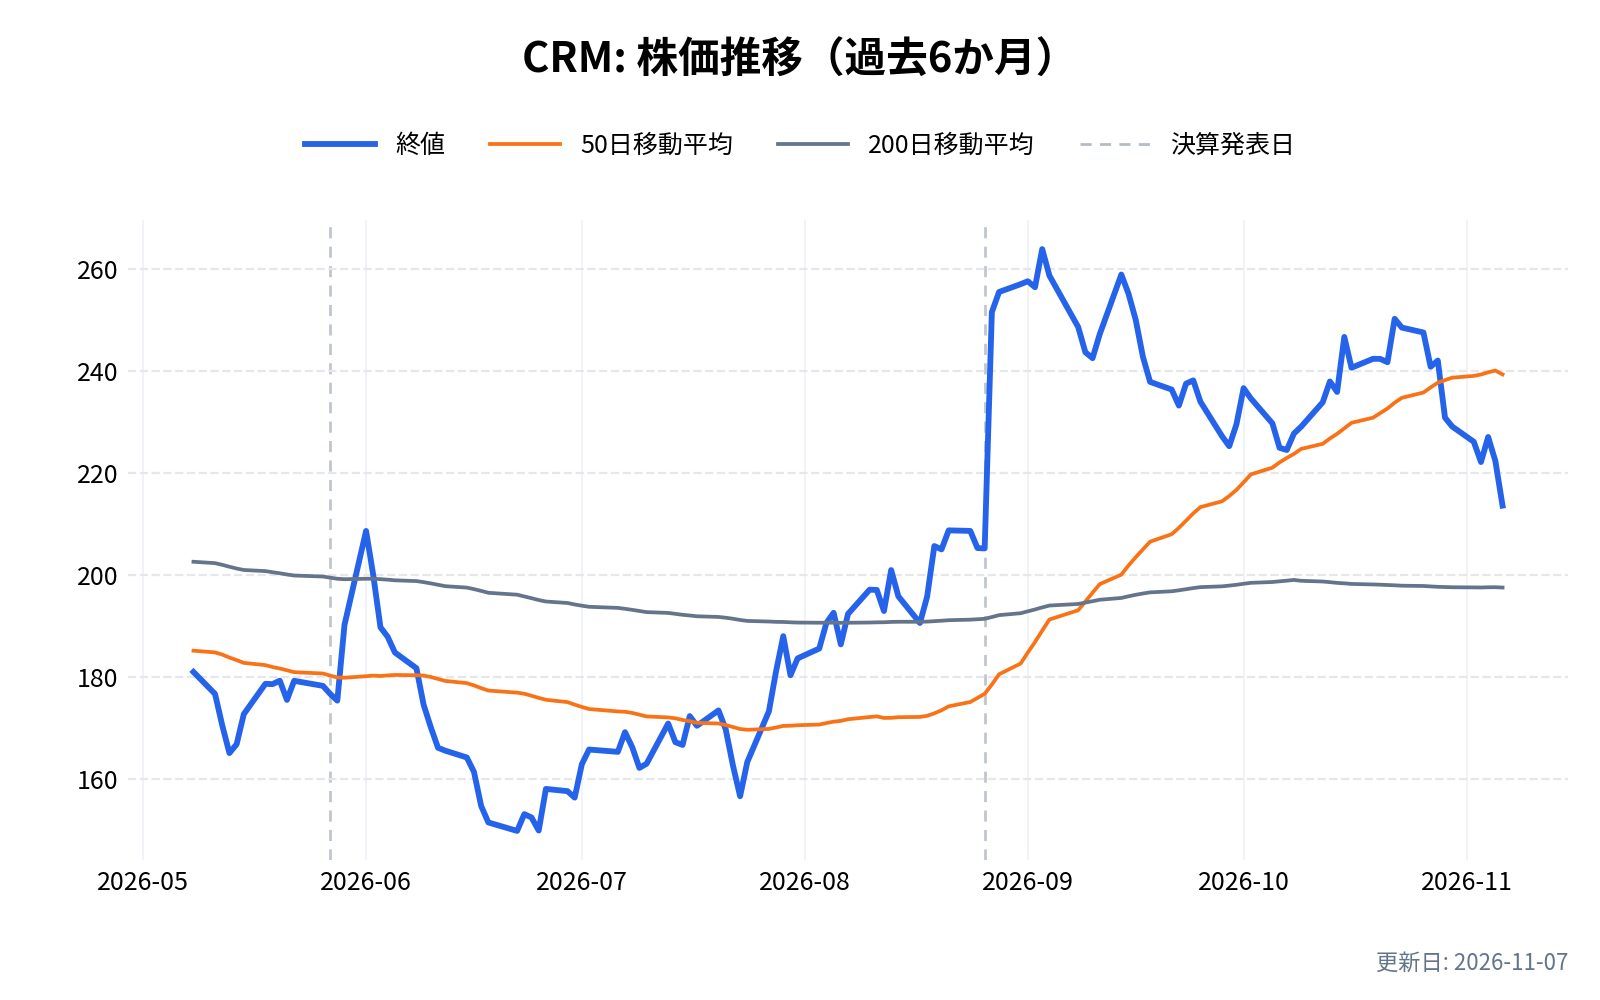
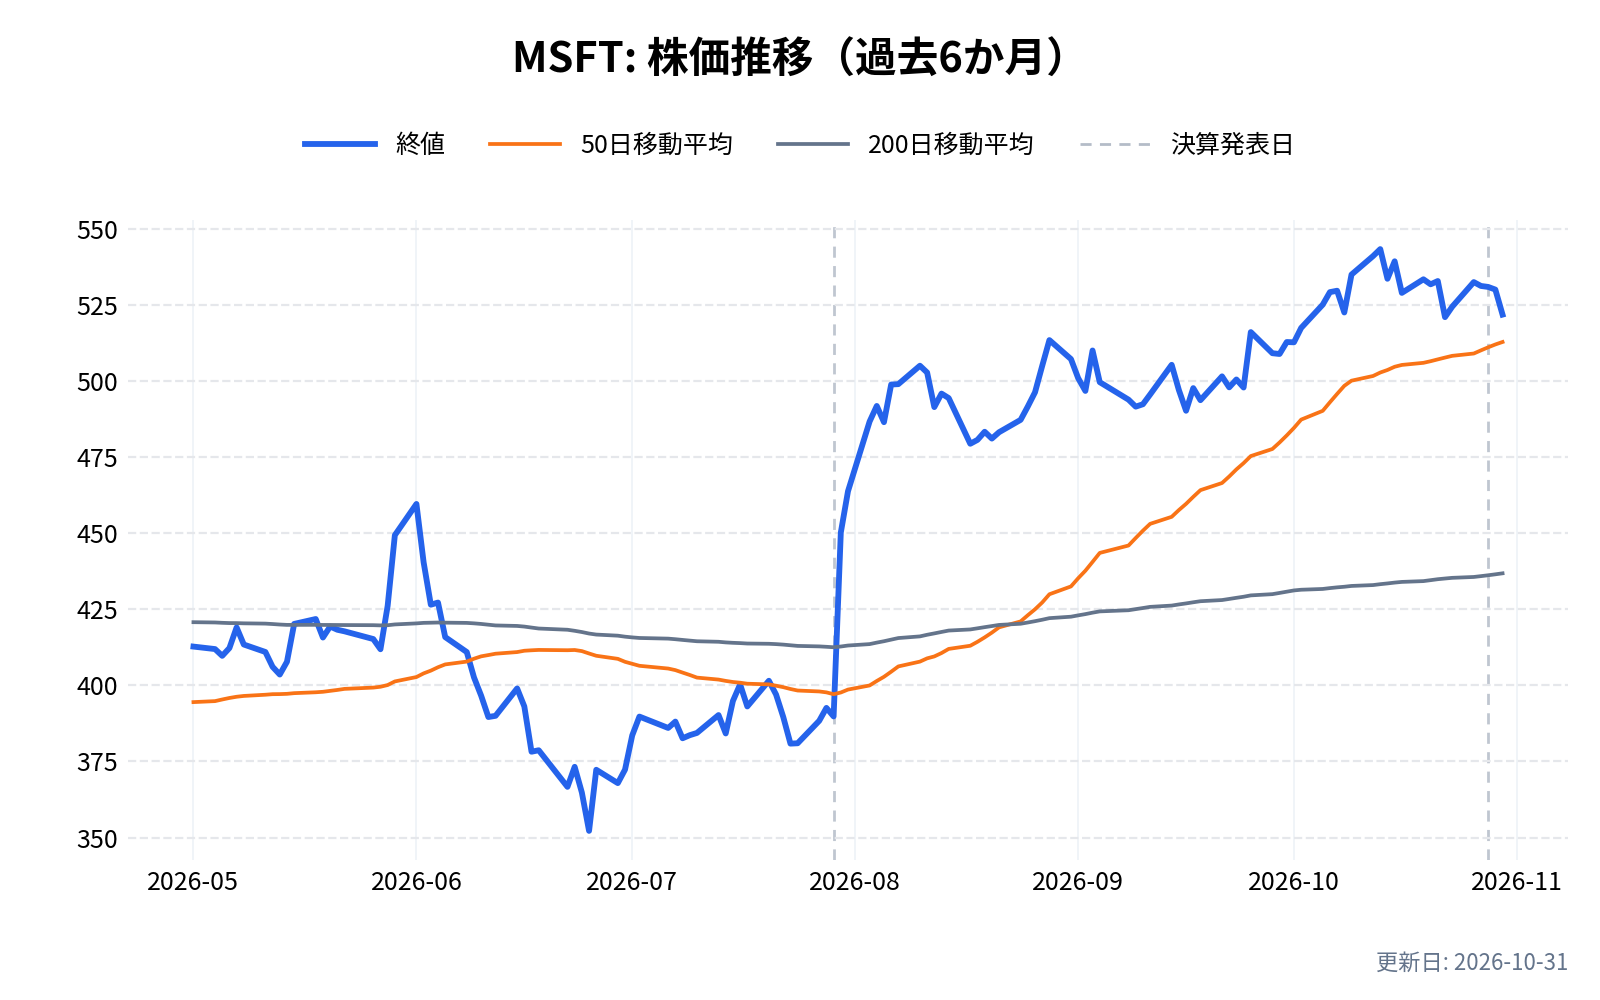
米国に上場している主な競合の、直近6か月の株価の動きを並べる(OutSystems・Mendix・Celonis は非上場)。
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新


競合との差別化要素と優位性は?
1. データを動かさずにつなぐ
大企業や政府には、長年使ってきた別々のシステムが残っている。アピアンのデータファブリックは、データを1か所に移し替えずに、業務の流れの中で使えるようにする。移し替えの手間と費用、データの持ち出しに伴うリスクを避けたい顧客にとって意味がある。
2. 止められない業務に入り込んでいる
アピアンで作られるのは、保険の請求処理や政府の審査のような、止めると業務そのものが止まるアプリである。一度入れば簡単には入れ替えにくい。ネットARR拡大率が100%を上回り続けていることは、既存の顧客が使う量を増やし続けていることを示している。
弱みも裏表の関係にある
政府と規制の厳しい業種に強いことは、そのまま予算や規制の動きに左右されやすいことでもある。また、競合には、マイクロソフトやセールスフォースのような、規模のはるかに大きい企業が含まれる。
アピアン(APPN)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
アピアン(APPN)の業績について
アピアンの会計年度は、1月から12月まで。四半期決算は、近年は次の時期に発表されている。
- 第1四半期(1〜3月): 5月上旬
- 第2四半期(4〜6月): 8月上旬
- 第3四半期(7〜9月): 11月上旬
- 第4四半期・通期: 2月中旬〜下旬
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
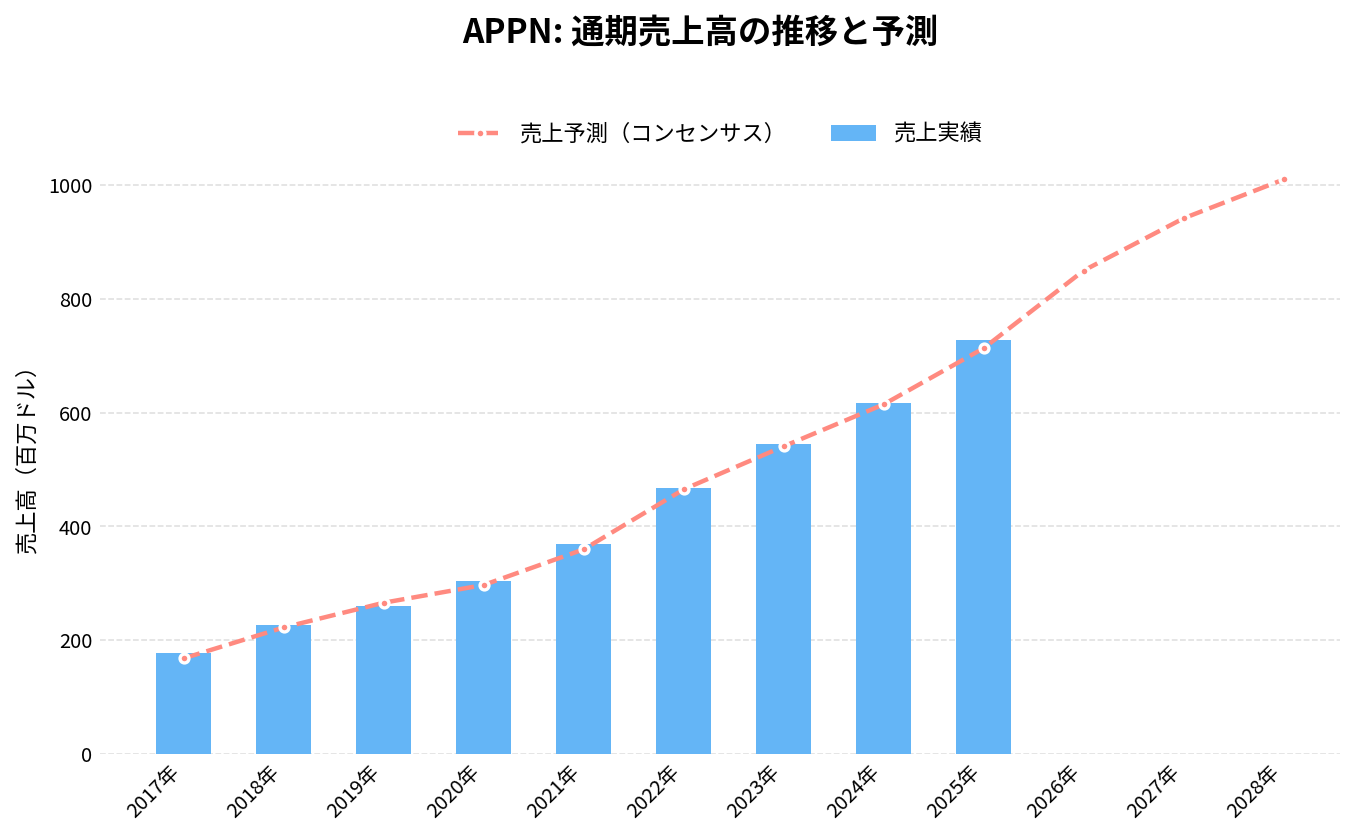
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
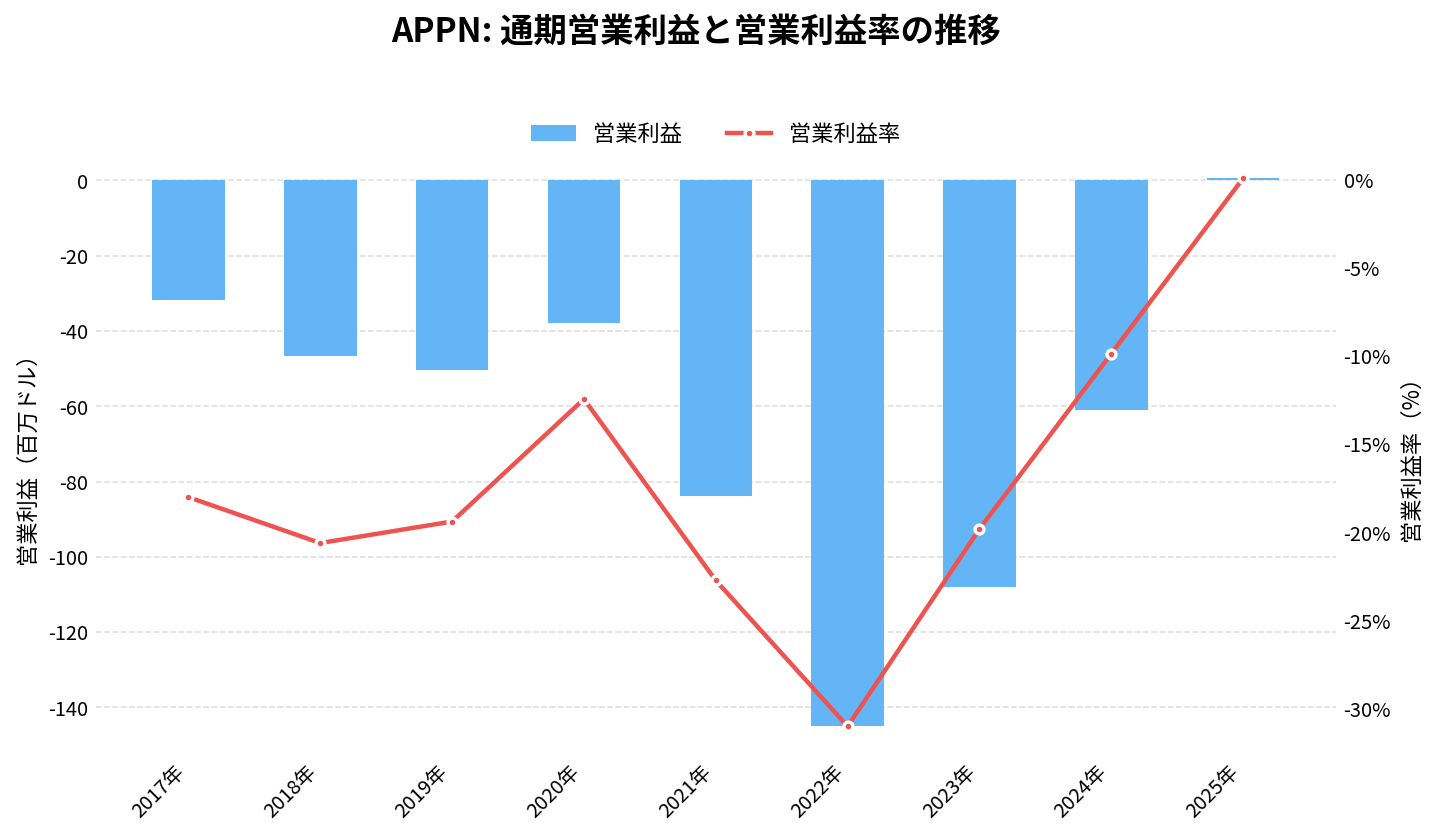
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
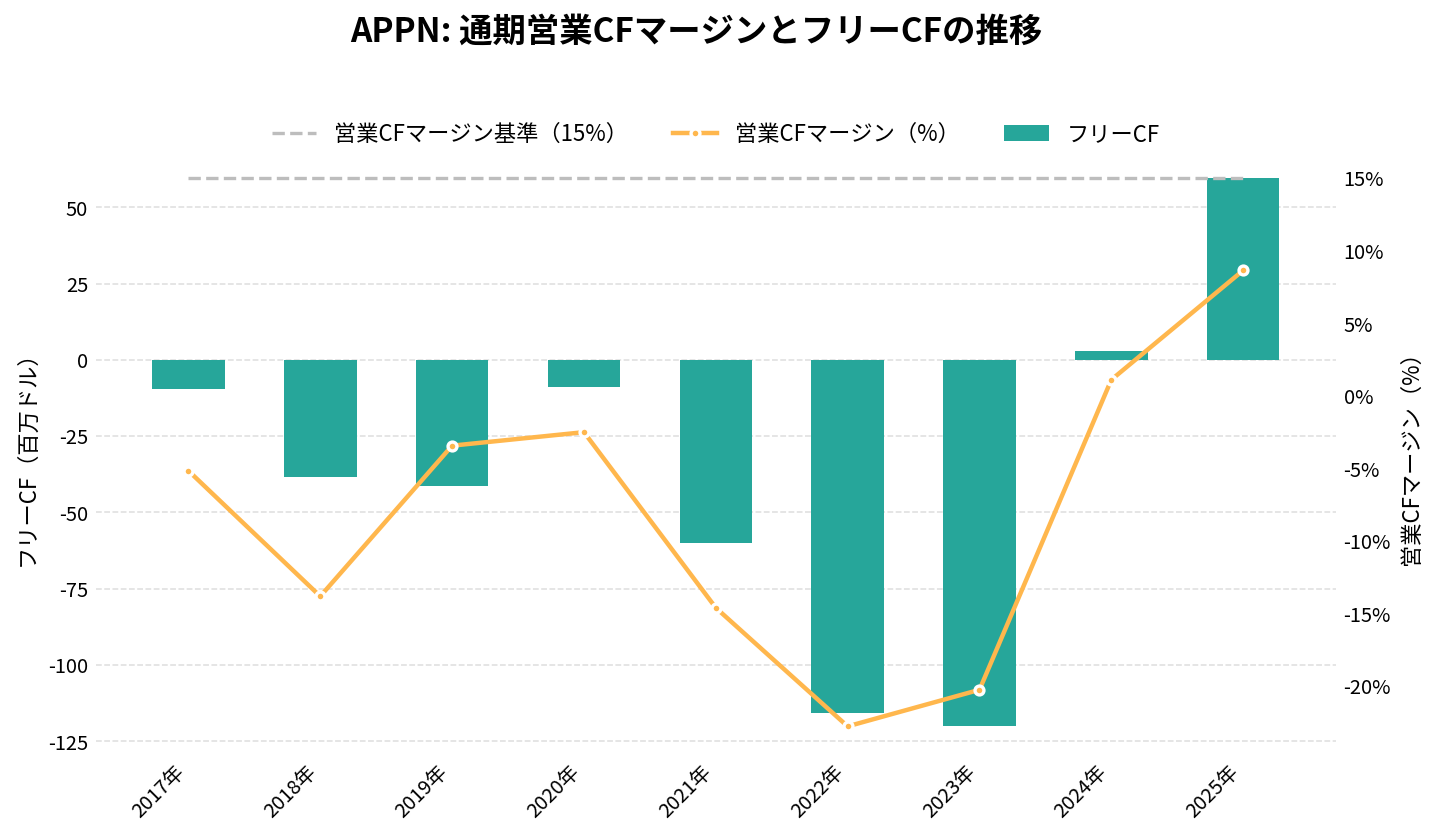
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
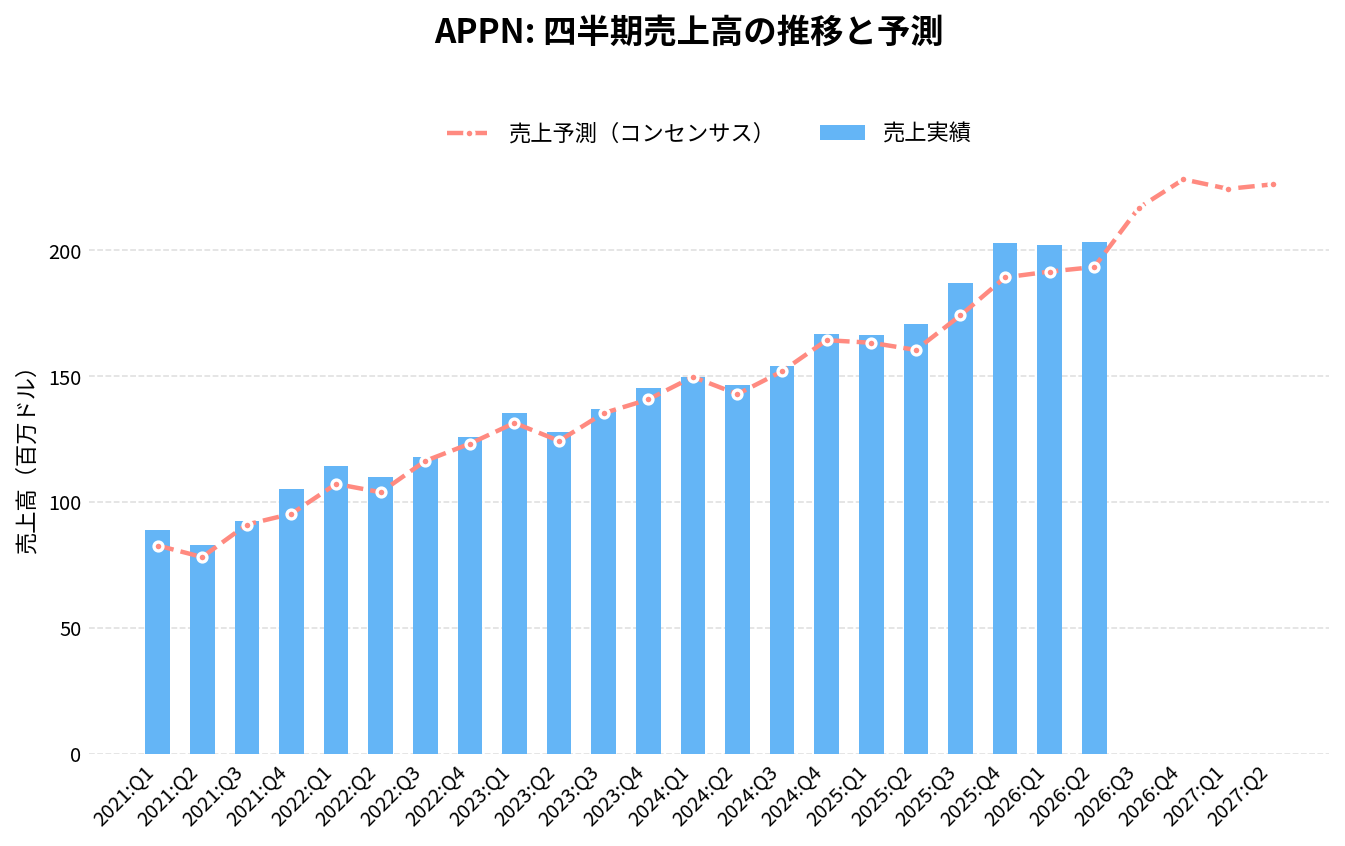
アピアン(APPN)の2026年Q3決算(2026/11/05 発表)は、売上234.6百万ドル(アナリストコンセンサス216.9百万ドルに対し+8.2%)、EPS 0.17ドル(同0.33ドルに対し-0.16ドル)でした。
売上の前年同期比は+25.5%です。
直近8四半期では、売上が8回、EPSが7回コンセンサスを上回っています。
四半期:売上高の推移
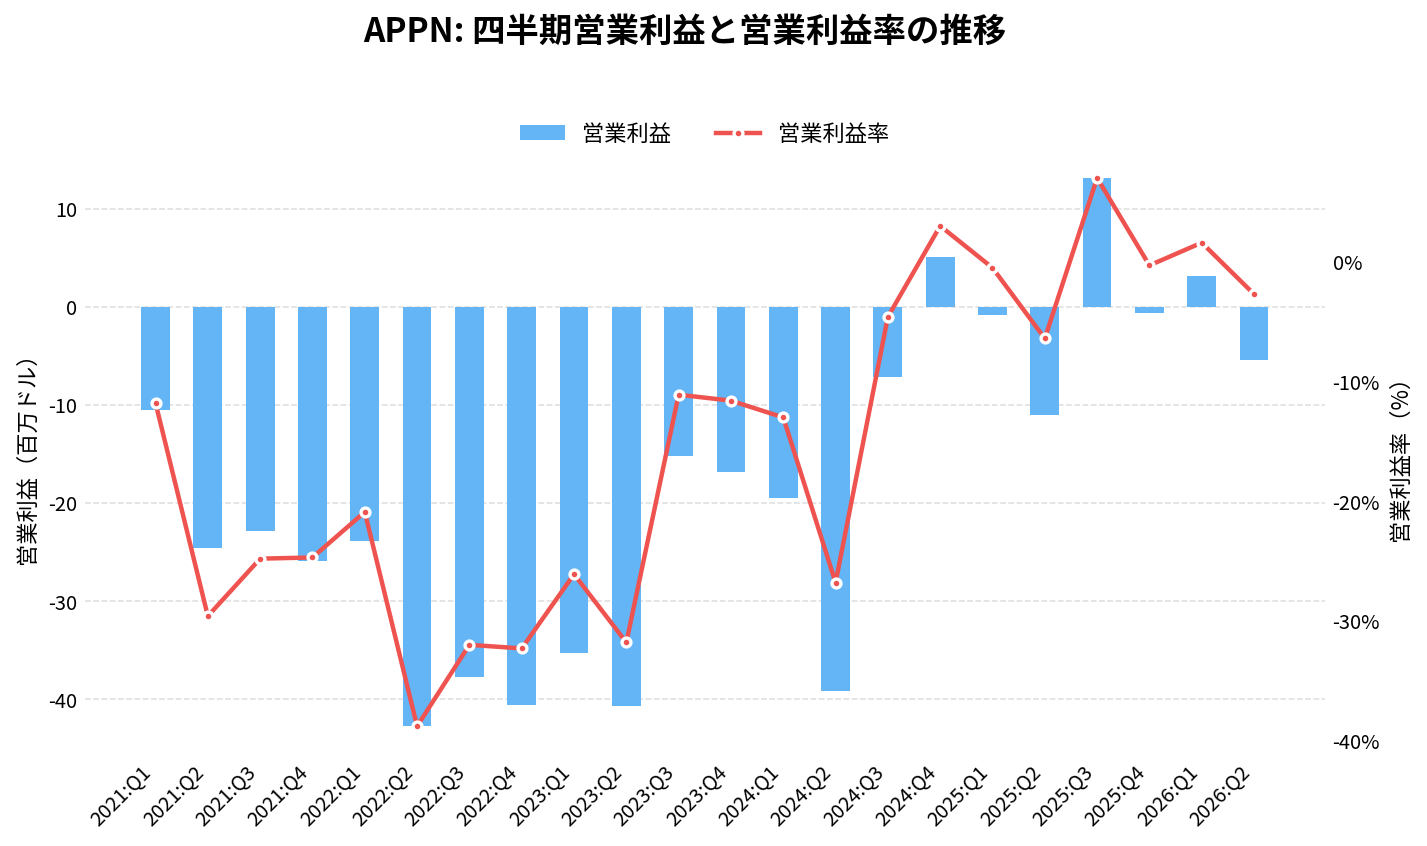
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
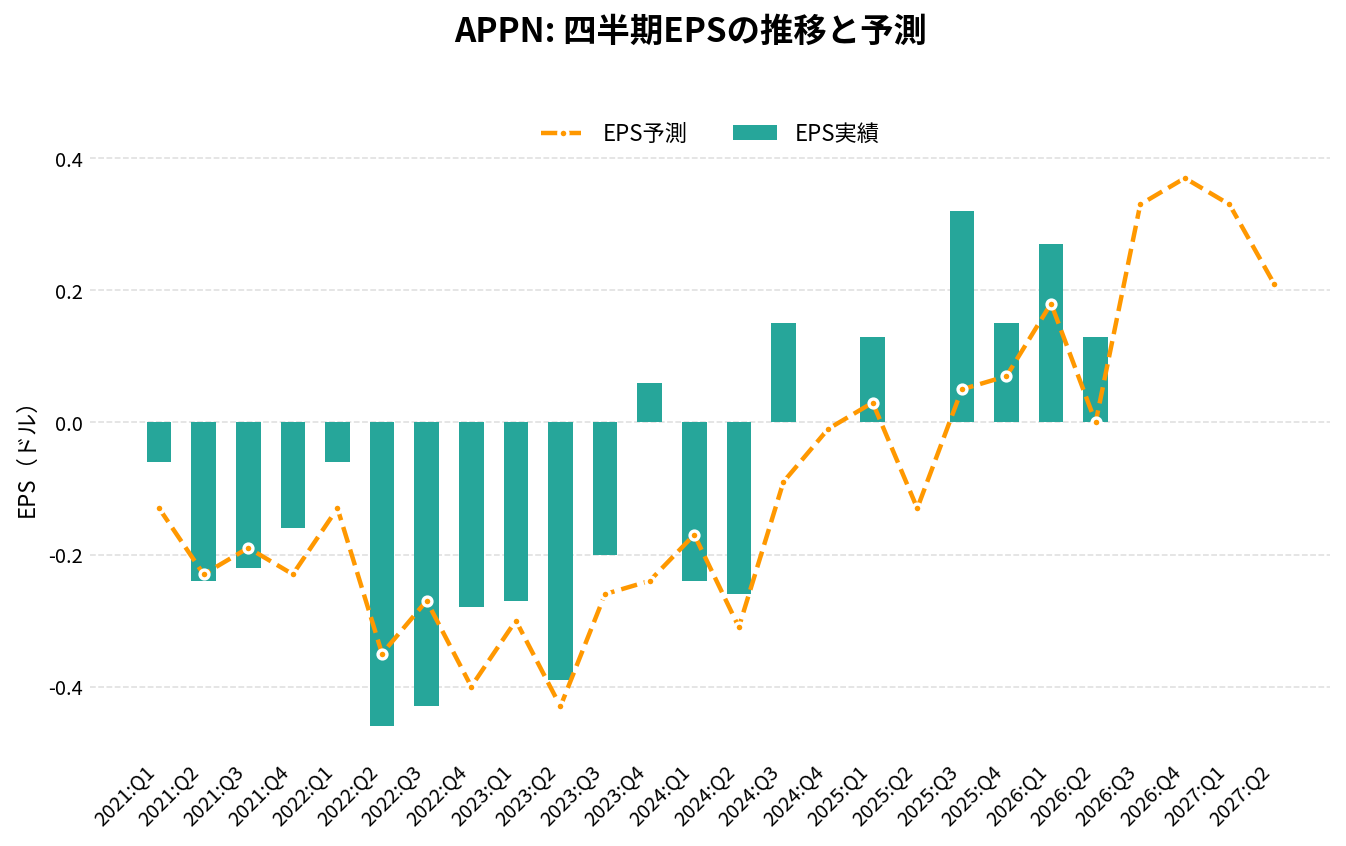
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q4 | 166.69 | +14.7% | +1.4% | 0.00 | +0.01 | 3.0% |
| 2025:Q1 | 166.43 | +11.1% | +1.9% | 0.13 | +0.10 | -0.5% |
| 2025:Q2 | 170.64 | +16.5% | +6.4% | 0.00 | +0.13 | -6.4% |
| 2025:Q3 | 187.00 | +21.4% | +7.4% | 0.32 | +0.27 | 7.0% |
| 2025:Q4 | 202.87 | +21.7% | +7.2% | 0.15 | +0.08 | -0.3% |
| 2026:Q1 | 202.18 | +21.5% | +5.5% | 0.27 | +0.09 | 1.6% |
| 2026:Q2 | 203.26 | +19.1% | +5.1% | 0.13 | +0.13 | -2.7% |
| 2026:Q3 | 234.63 | +25.5% | +8.2% | 0.17 | -0.16 | 9.1% |
| 2026:Q4(予想) | 228.22 | +12.5% | – | 0.37 | – | – |
| 2027:Q1(予想) | 224.44 | +11.0% | – | 0.33 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-06 取得時点)。 | ||||||
通期:売上高の推移
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
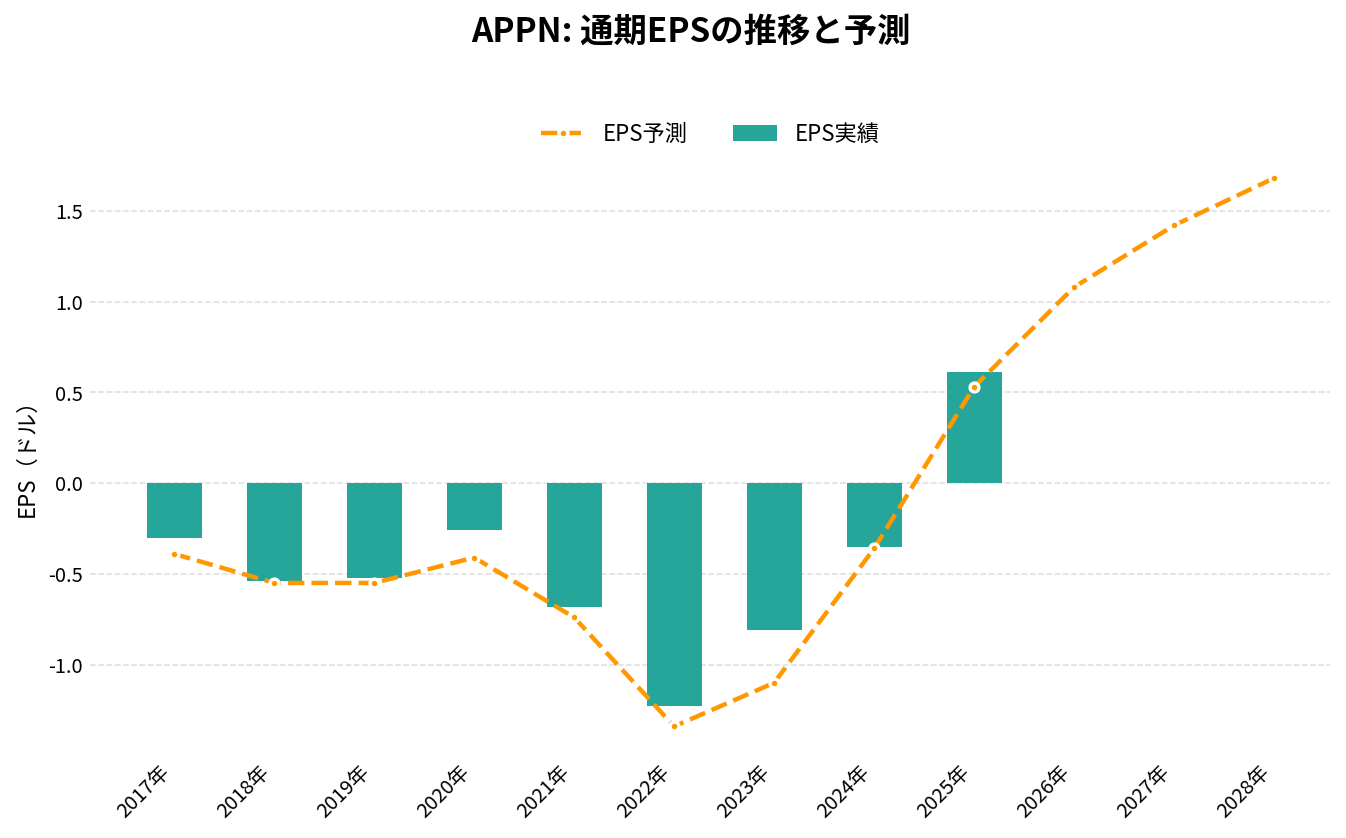
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 369.26 | +21.2% | -0.68 | -22.7% | -14.6% | -59.98 |
| 2022年 | 467.99 | +26.7% | -1.23 | -31.0% | -22.8% | -115.65 |
| 2023年 | 545.36 | +16.5% | -0.81 | -19.8% | -20.2% | -120.08 |
| 2024年 | 617.02 | +13.1% | -0.35 | -9.9% | 1.1% | 3.08 |
| 2025年 | 726.94 | +17.8% | 0.61 | 0.1% | 8.7% | 59.56 |
| 2026年(予想) | 849.88 | +16.9% | 1.08 | – | – | – |
| 2027年(予想) | 941.78 | +10.8% | 1.42 | – | – | – |
| 2028年(予想) | 1,010.00 | +7.2% | 1.68 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-06 取得時点)。 | ||||||
アピアン(APPN)の将来性と今後の見通しは?
アピアンの将来性を考えるうえでは、「費用の伸びを売上より低く保ったまま成長できるか」と「裁判がどう決着するか」の2つを分けて見ていきたい。
会社の2026年の見通し(11月時点)は、売上8.73億〜8.77億ドル(前年比20〜21%増)、クラウド売上5.36億〜5.38億ドル(同23%増)で、8月時点の見通し(売上8.45億〜8.53億ドル、クラウド5.25億〜5.29億ドル)から引き上げられた。TradingViewに集計されたアナリストの予想では、2027年の売上は9.42億ドル、2028年は10.1億ドルとなっている。ただし、同じ集計の2026年の売上は8.50億ドルと、会社の新しい見通しより低く、決算前の予想が残っている可能性がある。
注目したい点
- クラウド売上の伸び: 7〜9月期は20%増と、4〜6月期の23%から落ち着いた。会社の10〜12月期の見通しは22〜24%増で、伸びが戻る見込みである
- 費用の伸びと売上の伸びの差: 人を増やし始めた中で、費用の伸びが売上を下回り続けるか。7〜9月期はGAAPの営業利益が2,130万ドルの黒字だった。黒字に定着するかで確かめられる
- ネットARR拡大率: 115%から120%に上向いた。この水準を保てるか。既存の顧客がAIの用途で使う量を増やせば、ここに表れる
- 営業キャッシュフロー: 7〜9月期は1,540万ドルのマイナスだった。10〜12月期に戻るか
- 2つの裁判: 2026年11月の名誉毀損の陪審裁判と、2027年1月の営業秘密の再審
リスク
- 裁判: 結果は分からない。訴訟費用は増えており、保険金を受け取るにも時間とリスクがある
- 米連邦政府への依存: 予算の削減や政府機関の閉鎖があれば、売上の4分の1が直接影響を受ける
- 業種ごとの売り: 2026年前半のように、ソフトウェア株がまとめて売られる局面では、業績と関係なく株価が下がりうる。年次報告書は、競合や顧客がAIを自社製品により早く組み込む可能性もリスクに挙げている
- 創業者の支配: 一般の株主の意向が経営に反映されにくい
- 借入: 2026年8月の借り換え後も、必要に応じて借りて返せる借入枠(1.4億ドル使用)と、期限付きの借入(0.6億ドル)がある
APPN 2026年Q3決算:クラウド収益20%増と黒字拡大、営業キャッシュフローは一時的にマイナス
発表日:2026/11/05
APPNの決算ハイライト
アピアンの2026年第3四半期は、総収益が前年同期比25%増の2.346億ドルとなり、クラウドサブスクリプション収益も20%増の1.364億ドルに達した。サブスクリプション収益全体では前年同期比28%増の1.878億ドル、プロフェッショナルサービス収益も18%増の4690万ドルと、両輪がそろって成長を牽引した。クラウドの純年換算収益拡大率(ネットARR拡大率)は120%と高水準を維持している。
収益性の改善も鮮明で、GAAP営業利益は2130万ドル(前年同期1310万ドル)、非GAAP営業利益は4060万ドル(同2980万ドル)といずれも大幅に伸びた。GAAP純利益は1230万ドル(前年同期780万ドル)、調整後EBITDAも4340万ドル(同3220万ドル)へ拡大し、黒字体質への移行が進んでいることが数字に表れている。
一方で、当四半期の営業活動によるキャッシュフローは1540万ドルのマイナスとなり、前年同期の1870万ドルのプラスから転じた。会社は通期ガイダンスとして、クラウドサブスクリプション収益5.36億〜5.38億ドル(前年比23%成長)、総収益8.73億〜8.77億ドル(同20〜21%成長)、調整後EBITDA1.16億〜1.19億ドルを見込むとしている。
抑えておくべきKPI
- 総収益: 2.346億ドル(前年同期比25%増)
- クラウドサブスクリプション収益: 1.364億ドル(前年同期比20%増)
- クラウド純ARR拡大率: 120%(2026年9月30日時点)
- 調整後EBITDA: 4340万ドル(前年同期3220万ドルから拡大)
重要なインサイト
今四半期の数字が示すのは、トップラインの成長とボトムラインの黒字化が同時に進んでいる構造変化だ。GAAP営業利益・純利益ともに前年同期を大きく上回り、非GAAP純利益も2440万ドルから3710万ドルへ伸びている。クラウド事業の純ARR拡大率120%は既存顧客からの拡張も強いことを示しており、単なる新規獲得頼みの成長ではない点がうかがえる。
ただし、営業活動によるキャッシュフローが前年同期のプラス1870万ドルからマイナス1540万ドルに転じた点は見過ごせない。9ヶ月累計では営業キャッシュフローは4550万ドルのプラスを確保しているため、四半期単位の変動による一時的な要因である可能性があるが、資金繰りの季節性には注意が必要だ。また、自己株買いや債務の借換え・返済など財務活動の動きも活発で、現金及び現金同等物は期首の1.358億ドルから期末には4730万ドルまで減少している。
今後の見どころ
会社が示した第4四半期ガイダンスでは、クラウドサブスクリプション収益の成長率が22〜24%、総収益の成長率が15〜17%と見込まれている。クラウドは第3四半期の20%から加速する一方、総収益は25%から鈍化する形だ。総収益の減速が保守的な見積もりなのか、実需の変化を反映したものかは次回決算での実績確認が鍵となる。
また、今四半期で落ち込んだ営業キャッシュフローが第4四半期にどう推移するかも注目点だ。通期の調整後EBITDAガイダンスは1.16億〜1.19億ドルとされており、収益性の改善トレンドが年間を通じて持続するかが焦点となる。
出典
Appian Announces Third Quarter 2026 Financial Results
APPN 2026年Q2決算:クラウド売上が23%増、非GAAP営業利益は前年同期の2.4倍に
発表日:2026/08/06
APPNの決算ハイライト
アピアンの2026年Q2は、売上高が2億330万ドルで前年同期比19%増、クラウドサブスクリプション売上高は1億3,170万ドルで23%増となりました。サブスクリプション売上高全体は1億5,770万ドル(19%増)、プロフェッショナルサービス売上高は4,560万ドル(20%増)です。
利益面では、GAAPの営業損失が540万ドルと前年同期の1,100万ドルから縮小しました。非GAAP営業利益は1,360万ドルで、前年同期の560万ドルから伸びています。GAAPの純損失は1,180万ドル、1株当たり0.16ドルの損失で、前年同期(純損失30万ドル)より悪化しました。
通期ガイダンスは、売上高8億4,500万〜8億5,300万ドル(前年比16〜17%増)、調整後EBITDA 1億400万〜1億1,000万ドルです。非GAAPの1株当たり利益は1.04〜1.12ドルを見込みます。
抑えておくべきKPI
- 総売上高: 2億330万ドル(前年同期比19%増)
- クラウドサブスクリプション売上高: 1億3,170万ドル(前年同期比23%増)。クラウドのネットARR拡大率は115%
- 調整後EBITDA: 1,620万ドル(前年同期は810万ドル)
- 営業活動によるキャッシュフロー: 1,210万ドルの収入(前年同期は190万ドルの支出)
重要なインサイト
今回の決算では、売上の伸びが利益の改善に結びついた点が目立ちます。非GAAP営業利益は前年同期の560万ドルから1,360万ドルへ、調整後EBITDAも810万ドルから1,620万ドルへと、いずれもおよそ2倍になりました。営業キャッシュフローも前年同期の支出から収入へ転じています。
一方で、GAAPベースでは営業損失が続いています。非GAAP純利益は920万ドルですが、GAAPの純損失は1,180万ドルです。非GAAPでは株式報酬や訴訟関連費用などを除いているため、GAAPと非GAAPの差を分けて見る必要があります。
クラウドの伸びは売上全体の伸びを上回り、クラウドのネットARR拡大率も115%でした。クラウド中心の成長が続いているかが、構造的な変化かどうかを判断する材料になります。
今後の見どころ
第3四半期のガイダンスは、クラウドサブスクリプション売上高が1億3,300万〜1億3,500万ドル(17〜19%増)、総売上高が2億1,400万〜2億1,800万ドル(14〜17%増)です。調整後EBITDAは3,000万〜3,300万ドルを見込み、今回の1,620万ドルから水準が上がる計画になっています。
通期のクラウドサブスクリプション売上高は5億2,500万〜5億2,900万ドル(20〜21%増)の見通しです。第3四半期にクラウドの伸びが17〜19%へ落ち着く見込みである点と、非GAAPの利益水準が計画どおり積み上がるかを確認したいところです。
出典
Appian Announces Second Quarter 2026 Financial Results
それより前の決算と、発表後の株価の動きは「アピアン(APPN)の決算まとめ」にまとめています。
まとめ
アピアン(APPN)は、企業や政府の業務の流れを自動化するソフトウェアの会社です。クラウドの売上は6年で約4.6倍になり、売上の6割を占めるまでになりました。
2026年の株価は、前半にソフトウェア株と一緒に売られ、後半はアピアンだけが大きく戻りました。その背景にあるのは、2023年から一度人を減らして費用の土台を下げ、そこから売上より遅いペースで費用を増やしてきた体質の変化だと考えています。その変化が、5月・8月・11月と3回続けて会社の予想を上回った決算で、数字として確かめられました。7〜9月期はGAAPでも黒字になりましたが、1〜9月の累計ではわずかに赤字で、7〜9月期の営業キャッシュフローもマイナスでした。
一方で、2026年11月と2027年1月には、ペガシステムズとの2つの裁判の節目が控えています。米連邦政府への依存の高まりや、創業者が議決権の約77%を握る構造も含めて、本業の伸びと裁判の行方を分けて追っていく必要がある銘柄です。
費用の伸びを売上より低く保てているか、決算のたびにGAAPの営業損益とクラウド売上の伸びを見比べていきたいと思います。次の決算は2027年2月中旬〜下旬の予定で、クラウド売上が見通しどおり22〜24%の伸びに戻るかも見ていきます。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。