このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- C3.ai(シースリーエーアイ)は何の会社、どのような事業をしている?
- C3.aiの主力製品やサービスは?
- C3.aiのビジネスモデルは?
- C3.aiは何がすごい?
- C3.aiの顧客層は?
- 取引市場は?
- C3.aiのセクター、業種、属するテーマは?
- C3.aiの会社設立と上場したのはいつ?
- 配当は?
- C3.aiが属する業界の規模と成長性は?
- C3.aiの競合企業は?
- C3.aiの競合との差別化要素と優位性は?
- AIの発展にC3.aiはどのような影響を与える?
- C3.aiへの投資に関連するリスクは何ですか?
- C3.aiの業績について
- C3.ai(シースリーエーアイ)の株価
- C3.aiの将来生は?今後の展開は?
- C3.ai(AI)の株を買える証券会社は?
- AI 2026年Q1決算:売上は前年割れも、フリーキャッシュフロー黒字化で「立て直し」の実感が見え始めた四半期
- AI 2025年Q4決算:売上53%減とシーベル氏CEO復帰、C3 AIは立て直しの起点に
- AI 2025年Q3決算:売上高が前年同期比46%減の5330万ドルへ急減、大規模リストラで立て直しを図る局面に
- AI 2025年Q2決算:総収益7,510万ドル、フェデラル予約は89%増も損失拡大
- まとめ
はじめに
AI技術の進化と共に、エヌビディアをはじめとるするAI半導体や、スーパーマイクロコンピュータなどのAIサーバーといったインフラが急速に発展しています。
この技術革新の波に乗り、AIソフトウェア業界で著しい成長を遂げているのがC3.ai(シースリーエーアイ、ティッカー:AI)です。
デジタルトランスフォーメーション(DX)が各業界で加速する中、C3.aiは多様な業界に適応可能なエンタープライズ向けAIソリューションを提供し、その分野でのリーダーとしての地位を確立しています。
特に、ピーター・ティールが創業したパランティア・テクノロジーズが黒字化を達成し、業界をリードする中、競争が激化するAIソフトウェア市場でC3.aiがどのように位置付けられ、どのような独自の特徴と将来性を持つのかに注目が集まっています。
これらのポイントを踏まえ、C3.aiの事業内容、独自の強み、そして将来性について深掘りし、今後の株価の見通しについて考察していきます。
C3.ai(シースリーエーアイ)は何の会社、どのような事業をしている?
- C3.ai(AI)は、エンタープライズAIソフトウェアを提供するアメリカのテクノロジー企業。
- 同社は2009年にトーマス・シーベルによって設立され、企業のデジタルトランスフォーメーション(DX)を加速するためのAIソフトウェアとサービスを提供。
- C3.aiは、特に産業用インターネットオブシングス(IIoT)の分野で強みを持っており、機械学習やビッグデータ分析を活用して、企業の運用効率を向上させるソリューションを提供。
- C3.aiは、クラウドベースのサービスを提供しており、顧客はC3.aiのプラットフォームを利用して、独自のAIアプリケーションを迅速に開発し、デプロイ(すぐに利用)することができる。
- C3.aiの事業は、企業が直面する複雑な問題を解決するために、最先端のAI技術とデータ分析を組み合わせることに重点を置いている。これにより、顧客は運用の効率化、コスト削減、そして新たなビジネスチャンスの創出を目指すことができる。
- C3.aiのソフトウェアは、Jupyter Notebook、R、Python、Scalaなどの業界標準ツールを使用し、深いコード、ローコード、ノーコードの開発ツールを統合したファミリーを提供しており、異なる開発コミュニティのニーズに応えている。
C3.aiの主力製品やサービスは?
C3.ai(シースリーエーアイ)は、主にエンタープライズAIアプリケーションの開発プラットフォームと、それを利用して構築された多くのAIアプリケーションを提供している。
C3.aiの主力製品は以下。
C3 AI Suite
C3 AI Suiteは、企業規模のAIアプリケーションを効率的かつ費用効果的に開発するための包括的なサービスを提供するプラットフォーム。
このプラットフォームは、業界ごとのバリューチェーンをサポートし、信頼性、詐欺検出、センサーネットワークの健康、供給ネットワークの最適化、エネルギー管理などに関するプリビルドされた高価値のAIアプリケーションを提供する。
C3 AI Applications
C3.aiは、製造、金融サービス、政府、公共事業、石油・ガス、化学、農業ビジネス、防衛・インテリジェンスなど、多岐にわたる産業でのビジネスクリティカルなニーズに応える40以上のターンキーエンタープライズAIアプリケーションを提供している。
これらのアプリケーションは、C3 AI Suite 上で動作し、信頼性、詐欺検出、センサーネットワークの健康、供給ネットワークの最適化など、様々なユースケースに対応できる。
C3 Generative AI
C3 Generative AIは、企業全体の統合知識ソースとして機能するプラットフォームであり、ビジネスプロセスの変革を支援するためのジェネレーティブAIソリューションを提供している。
これらの製品とサービスにより、C3.aiは多様な業界における企業のデジタルトランスフォーメーション(DX)を支援している。
C3.aiのビジネスモデルは?
C3.ai(シースリーエーアイ)のビジネスモデルは、エンタープライズAIアプリケーションとプラットフォームの提供に基づいている。
このモデルの中心は、次の要素に集約される。
- プラットフォームサービス提供: C3.aiはC3 AI Suiteという統合プラットフォームを通じて、企業がAIアプリケーションを開発、デプロイ、運用できる包括的なサービスを提供している。
このプラットフォームは、AIのモデル開発、データ統合、アプリケーションのスケーリングなどの機能をサポートしており、企業がAIを利用してビジネスプロセスを最適化し、デジタルトランスフォーメーションを加速するための基盤を提供する。 - ターンキーソリューションの提供: ターンキーソリューションとは、納品後すぐに稼働できる状態のこと。
C3.aiは、特定の業界や機能に特化したエンタープライズAIアプリケーションを提供している。
これらのアプリケーションは、信頼性管理、センサーネットワーク監視、サプライチェーン最適化など、特定のビジネスニーズに対応するよう設計されており、企業がAIを活用して具体的な問題を解決できるように支援している。 - カスタマイズと柔軟性: C3 AI Studioという開発環境を提供し、企業が独自のAIアプリケーションを開発できるようにしている。
- 業界横断的なアプリケーション: C3.aiは、多様な業界にサービスを提供しており、幅広い業界知識と経験を生かしたソリューションを提供している。
これらのビジネスモデルにより、C3.aiは、AIを活用してビジネスプロセスを変革し、効率化を図りたいと考える企業に対して、強力で柔軟なソリューションを提供している。
企業は、C3.aiのプラットフォームとアプリケーションを利用することで、データ駆動型の意思決定を強化し、競争力を高めることができる。
C3.aiは何がすごい?
C3.ai(シースリーエーアイ)は、企業のDX支援を推進するAI技術を活用したソフトウェアとサービスで、企業が直面する複雑な問題を解決する具体的で効果的なソリューションを提供している点が注目されている。
C3.aiのプラットフォームは、企業が自社のデータを活用してAIアプリケーションを迅速に開発し、デプロイ(稼働させる)することを可能にします。
これにより、企業はデータ駆動の意思決定を強化し、業務プロセスを最適化できるようになる。
また、40以上の種類を持つAIアプリケーションは、製造業から金融サービス、公共事業など、幅広い産業分野における具体的なビジネスニーズに対応している。
このような顧客それぞれの課題やニーズに合わせてカスタマイズ可能なソリューションを提供することが強みであり、企業は独自のビジネス課題に合わせたAIアプリケーションを開発できる。
加えて、C3.aiは業界知識とAI技術の両方において高い専門性を持っており、多様な業界での経験を活かして、企業が直面する困難な課題を解決するためのサポートも惜しみなく提供している。
このように、C3.aiは独自の技術と幅広い産業への適用可能性を持ち合わせ、企業がAIを活用してビジネス価値を創出し、変革を実現するためのパートナーとして位置づけられている。
C3.aiの顧客層は?
C3.aiの顧客層は多岐にわたり、さまざまな業界の大手企業から構成されている。
具体的には、製造業、金融サービス、公共事業、石油・ガス、防衛・インテリジェンス、ヘルスケア、小売、通信、交通など、多様な産業分野、企業が直面する複雑な問題を解決し、効率を向上させるためのAIソリューションを提供している。
例えば、シェルや米国空軍などは、C3.aiの顧客として公表されており、これらの組織はC3.aiの技術を活用して業務のデジタル化と最適化を進めている。
シェルはC3.aiの技術を使用してデジタルトランスフォーメーションを推進し、設備や機器の状態をリアルタイムで監視する予測保全や、在庫管理などのサプライチェーンの最適化、エネルギーの消費管理など、データ統合と分析を行い意思決定につなげている。
米国空軍も同様に、軍事装備の保守管理を最適化や、物資の需要予測による物流の最適化、ミッション計画の最適化を行い、作戦の成功率を高めている。
C3.aiの顧客層は、AI技術を活用して業務プロセスを最適化し、競争力を高めたいと考える大手企業や組織で構成されており、特にデータを活用した意思決定や効率的なオペレーション管理に価値を見出している顧客が多い。
これらの企業や組織は、C3.aiの提供する包括的なAIソリューションを通じて、業務効率の向上やイノベーションの推進を図っている。
取引市場は?
C3.aiは、ニューヨーク証券取引所(NYSE)に上場している。
ティッカーシンボルは「AI」。
同社は2009年に設立され、公共の市場においてAIとエンタープライズソフトウェアを専門としています。C3.aiの提供するソリューションやサービスは、北米、ヨーロッパ、中東、アフリカ、アジア太平洋地域など、世界各地の企業に利用されている。
C3.aiのセクター、業種、属するテーマは?
セクター
テクノロジー: C3.aiは、テクノロジーセクターの一翼を担っており、AIを中心としたエンタープライズソフトウェアを提供することで、ビジネスプロセスの自動化と効率化を推進している。
業種
ソフトウェア – アプリケーション: C3.aiの提供するソフトウェアは、特に企業のAIアプリケーション開発を支援し、多様な産業でのデータ駆動型意思決定に貢献している。
属するテーマ
デジタルトランスフォーメーション: 企業がデジタル技術を活用して業務プロセスを変革する支援を提供し、組織のデジタル化を加速している。
AI(人工知能)&機械学習: 企業がAIと機械学習を利用して複雑な問題を解決し、インテリジェントなビジネスオペレーションを実現するためのサポートを提供している。
C3.aiはこれらのセクター、業種、テーマにおいて重要な役割を果たしており、AIとデジタルトランスフォーメーションの分野でのイノベーションをリードしている。
C3.aiの会社設立と上場したのはいつ?
C3.aiは2009年にトーマス・シーベルによって設立。
当初は企業のカーボンフットプリントの管理を支援する目的で「C3」と名付けられ、その後「C3 IoT」を経て「C3.ai」となる。
2020年には公開企業として株式市場に上場を果たす。
配当は?
現在、C3.aiは配当を支払っていない。
多くの成長中のテクノロジー企業と同様に、C3.aiも利益を再投資し、事業の拡大と技術革新に注力している。
C3.aiが属する業界の規模と成長性は?
C3.aiが属するエンタープライズ向けAIソフトウェア市場は、現在大きな成長を遂げているセクターである。
2023年のエンタープライズ向けAIソフトウェア市場規模は、約1,200億ドル、2028年には、約3,900億ドルに達すると予測されており、2023年から2028年の年平均成長率 (CAGR) は約26%と見積もられている。
AI業界の成長は、金融セクターや医療分野でのAI技術の採用増加、クラウドコンピューティング技術の進歩、さらには自動化と効率化へのニーズの高まりなどによって牽引され、北米はAIの採用と開発で先行しており、技術の革新と商業化における重要なハブとなっている。
これらが示すとおり、C3.aiが属するエンタープライズ向けAIソフトウェア市場は、急速に成長しており、将来も非常に大きな成長ポテンシャルを持っている。
C3.aiは、この成長市場において、独自の強みとなる多岐にわたる業界でのAI技術の適用がその成長をさらに加速させることが予想される。
C3.aiの競合企業は?
C3.ai(シースリーエーアイ)の競合企業は、AIに特化した技術企業と汎用クラウドプラットフォーム提供企業の2つに分けられます。
AIに特化した競合企業
| 企業名 | ティッカー | 主な特徴 | 製品/サービス |
|---|---|---|---|
| パランティア・テクノロジーズ(Palantir Technologies) | PLTR | データ分析プラットフォームを提供、政府機関や金融機関向けに強み | Foundry |
| データドッグ(Datadog) | DDOG | クラウドインフラストラクチャとアプリケーションの監視プラットフォームを提供 | Datadog |
| クラウドフレア(Cloudflare) | NET | クラウドベースのコンテンツデリバリーネットワーク (CDN) とウェブセキュリティサービスを提供 | Cloudflare Workers |
| ワークディ(Workday) | WDAY | クラウドベースの人事財務 (HCM) ソフトウェアを提供 | Workday HCM |
| セールスフォース(Salesforce) | CRM | 顧客関係管理 (CRM) ソフトウェアを提供 | Salesforce Einstein |
汎用クラウドプラットフォームの競合企業
| 企業名 | ティッカー | 主な特徴 | 製品/サービス |
|---|---|---|---|
| Amazon Web Services (AWS) | AMZN | 包括的なクラウドサービスを先駆けて提供、幅広いサービス群を備えている。 | Amazon SageMaker |
| Microsoft Azure | MSFT | マイクロソフトのソフトウェア資産を活かした総合的なクラウド環境を提供。 | Azure Machine Learning |
| Google Cloud Platform (GCP) | GOOGL | 機械学習、AI、データ分析などの先進的な技術で注目。 | Google AI Platform |
全体として、C3.aiはAI企業でありながら、大手クラウドベンダーからAIスタートアップまで、幅広い企業と競合関係にあるが、主要クラウドベンダーとは、パートナーシップを通じて提携関係を築いている。
高度な企業向けAIソリューションという点で、C3.aiは差別化を図っているが、競争は激しさを増すと考えられる。
C3.aiの競合との差別化要素と優位性は?
C3.aiの競合との差別化要素と優位性は、同社の独自のAIアプリケーション開発プラットフォームと、エンタープライズレベルでの実装経験にある。
以下はC3.aiが持ついくつかの差別化要素と優位性。
競合との差別化要素
- エンタープライズ企業向けAIアプリに特化しており、業界別の専用アプリを数多く提供している。これは一般的なAIプラットフォームとは一線を画している。
- C3.aiはAIプラットフォーム、業種別アプリ、ジェネレーティブAIなどを統合したエンドツーエンドのAIシステムを提供。個別ツールの組み合わせが不要となる。
- 高精度で決定論的な応答、完全なトレーサビリティ、マルチモーダルデータ対応など、ジェネレーティブAIには高度な機能が備わっている。
競合優位性
- 企業向けAIアプリ分野での先行者として、早期からノウハウを蓄積。顧客基盤も構築済みでありファーストムーバーの優位性を持つ。
- 製造業、政府、農業など幅広い業種での実績とユースケースを持ち、実用面での信頼性が高い。
- AIシステムとアプリケーションに関連する多数の特許を保有し、知的財産、技術面での優位性がある。
つまり、C3.aiは、企業向けAIアプリという専門分野に特化し、包括的なAIソリューションと実用性の高い製品を武器に、他社に先行する優位性を持っている。
ただし、AIの領域では大手クラウド企業の追随が避けられず、今後の競争は課題となる。
AIの発展にC3.aiはどのような影響を与える?
C3.aiは、以下の点において、AIの発展に貢献すると考えられる。
エンタープライズにおけるAIの普及を促進
C3.aiのプラットフォームは、エンタープライズユーザーがAIアプリケーションを迅速かつ簡単に開発・展開することを可能にしており、エンタープライズにおけるAIの普及が促進されると考えられます。
AIアプリケーションの開発コストの削減
C3.aiのプラットフォームは、コードを書く必要がなく、ドラッグアンドドロップ操作で簡単にAIアプリケーションを開発できるため、開発コストを削減できる。
AIアプリケーションの品質向上
C3.aiのプラットフォームは、エンタープライズレベルのセキュリティを備えているため、AIアプリケーションの品質向上に貢献することができる。
業界固有のAIソリューションの開発
C3.aiは、特定の業界向けのソリューションを提供しており、これらのソリューションは、各業界のニーズに合わせて設計されており、ユーザーは迅速に利用することができる。
AI人材の育成
C3.aiは、AI開発者向けのトレーニングプログラムを提供している。このプログラムは、AI開発者不足という課題解決に貢献することができる。
C3.aiは、AIアプリケーション開発市場の成長とともに、今後も成長していくと予想され、新製品・サービスの開発、パートナーシップの拡大、グローバル展開などを積極的に進めていくことで、AIの発展に大きく貢献していく可能性を秘めている。
C3.aiへの投資に関連するリスクは何ですか?
C3.aiへの投資に関連するリスクには、以下のようなものが考えられる。
- AI分野は急速に進化しており、新規参入者や大手企業による競争が激化してる。C3.aiは、他の大手テクノロジー企業やスタートアップと競争する必要があり、これがビジネスへの影響を及ぼす可能性がある。
- AI技術は常に進化しており、C3.aiが最新技術を迅速に取り入れ、革新的な製品やサービスを提供し続ける能力が投資リターンに影響を与える可能性がある。
- C3.aiの収益は比較的少数の大口顧客に依存している場合があり、これらの顧客の損失や支出の減少は収益に大きな影響を及ぼす可能性がある。
- 経済の不確実性や景気後退は、企業のIT支出やAIへの投資を減少させる可能性があり、C3.aiのビジネスに悪影響を及ぼすことがある。
- 特にプライバシーやデータ保護に関する規制は、AI企業に大きな影響を与える可能性がある。C3.aiがこれらの規制に適応し、コンプライアンスを維持する能力は、企業の将来に重要な要素となる。
C3.aiの業績について
C3.aiの財務年度は4月30日で終了する。
四半期決算は財務年度を通じて四回発表される
- 第1四半期決算は7月末日頃
- 第2四半期決算は10月末日頃
- 第3四半期決算は1月末日頃
- 第4四半期および通期決算は翌年の5月末日頃に行われる。
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
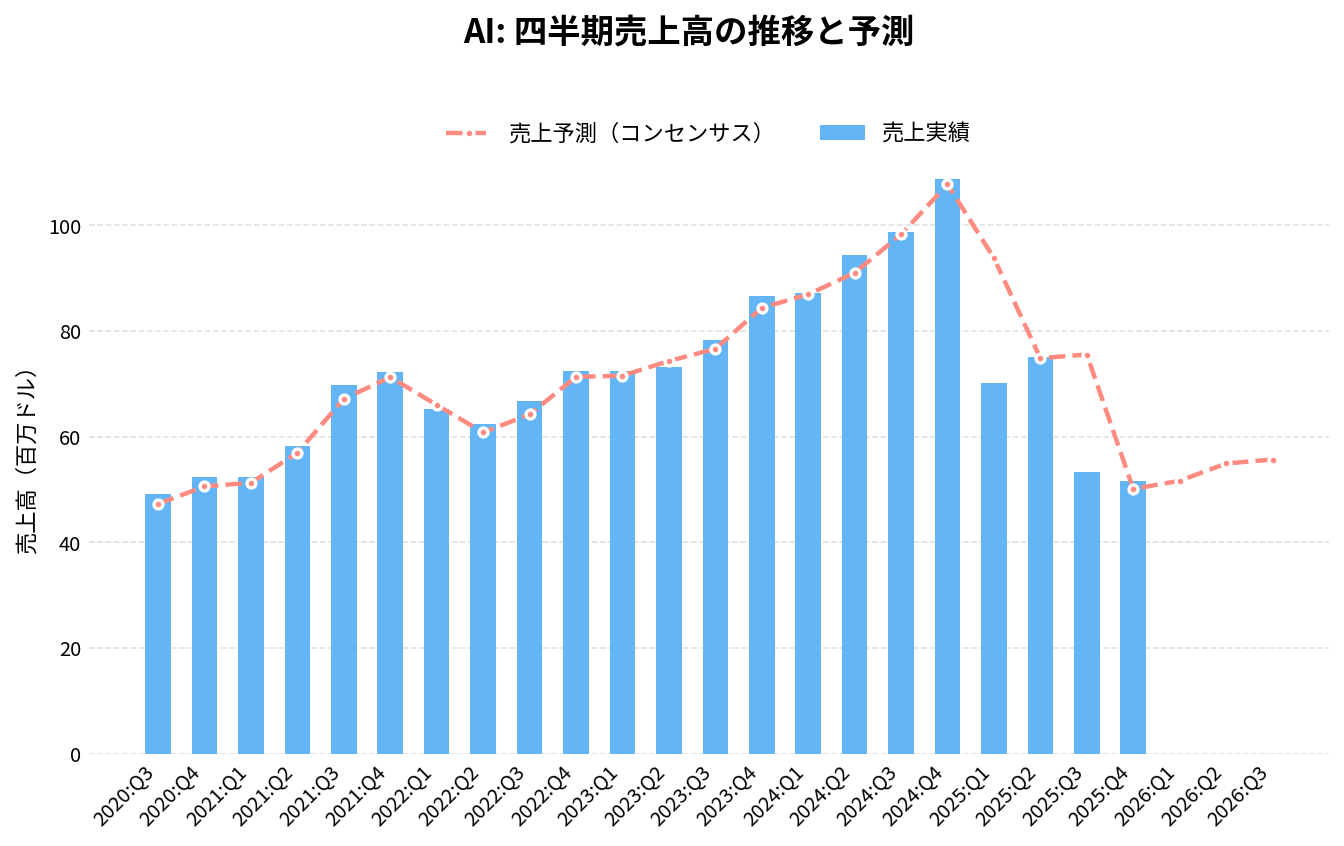
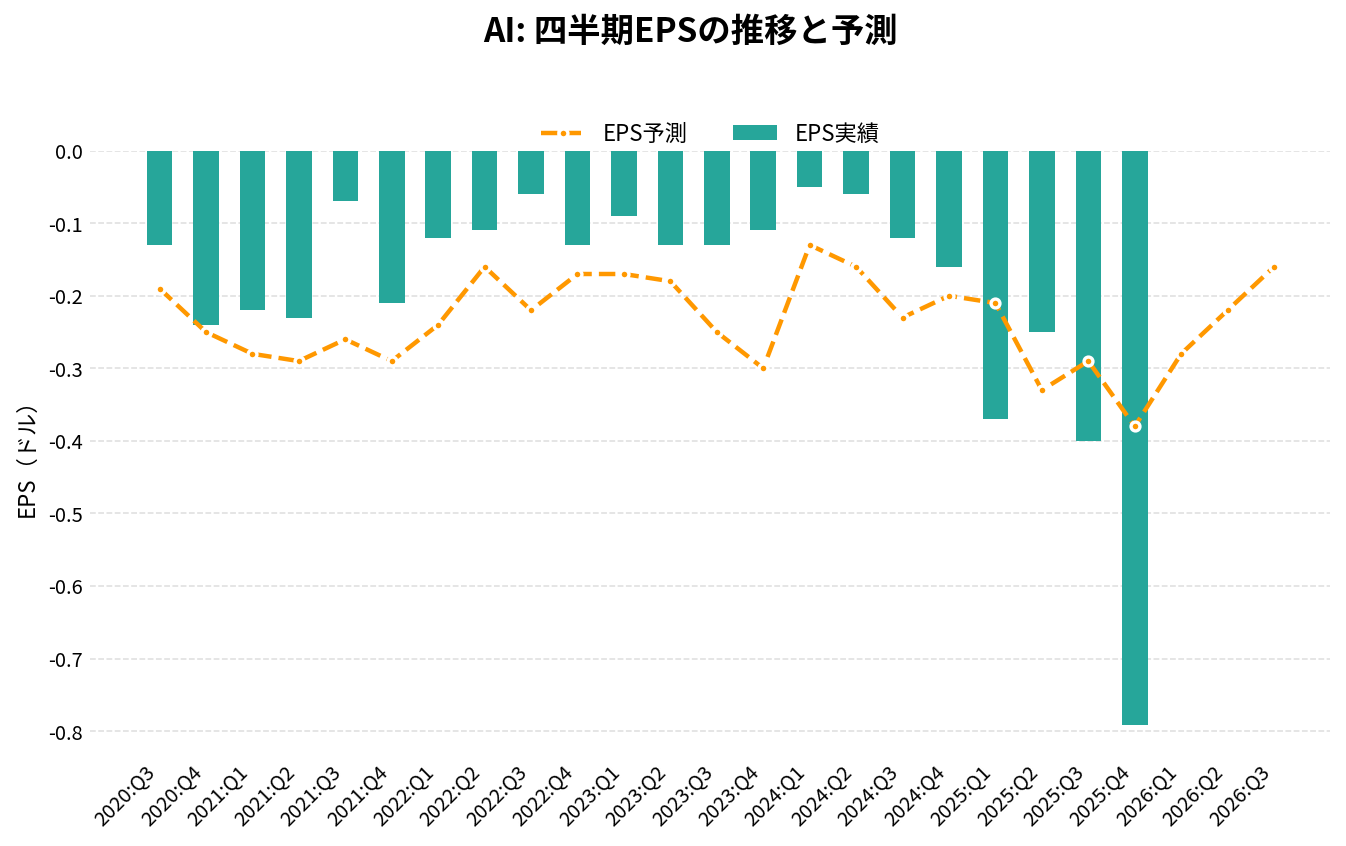
C3 AI(AI)の2026年Q1決算(2026/09/02 発表)は、売上52.4百万ドル(アナリストコンセンサス52.1百万ドルに対し+0.6%)、EPS -0.2ドル(同-0.26ドルに対し+0.06ドル)でした。
売上の前年同期比は-25.5%です。
直近8四半期では、売上が5回、EPSが6回コンセンサスを上回っています。
四半期:売上高の推移
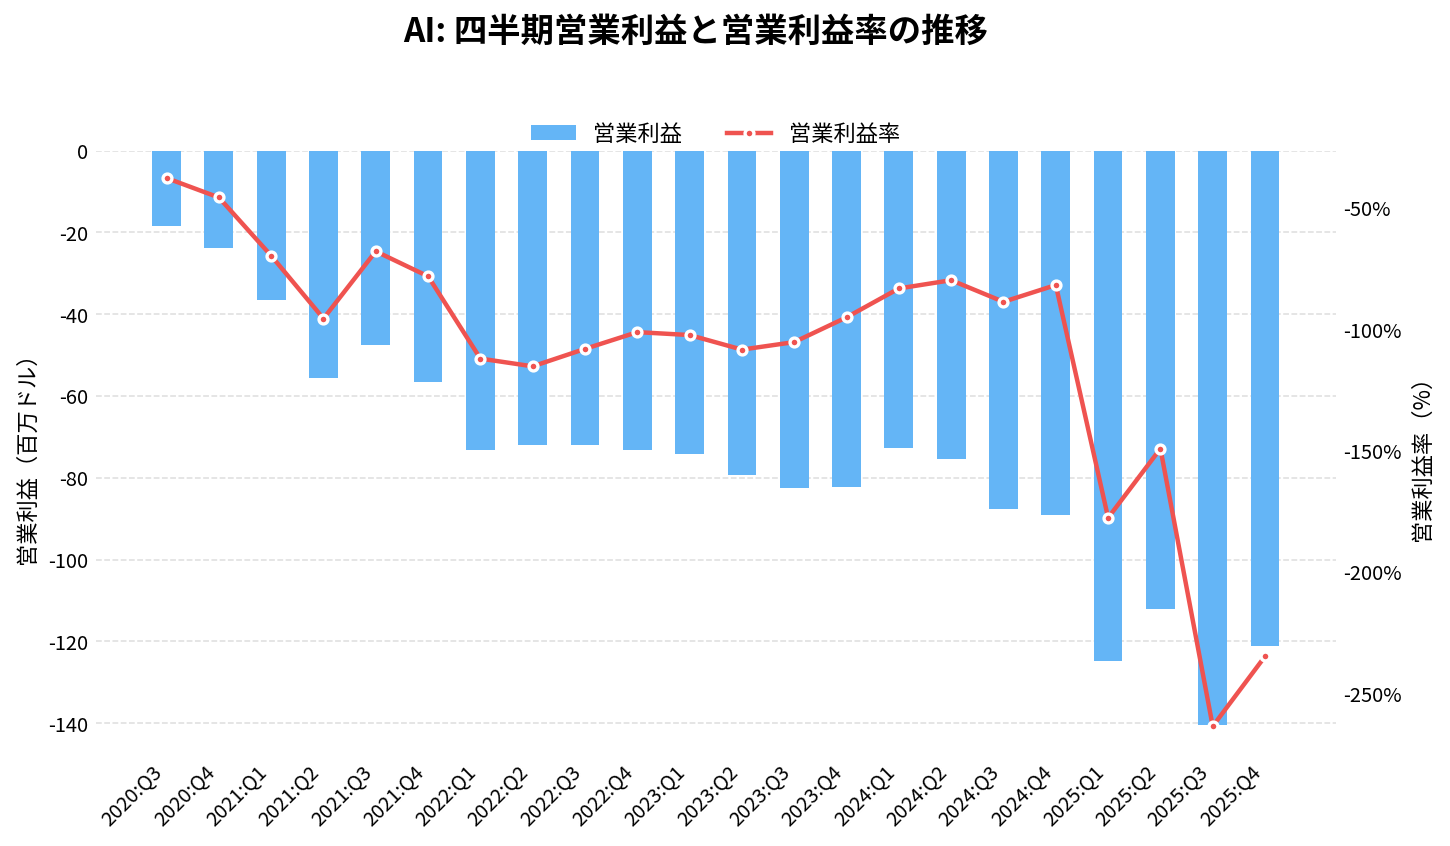
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q2 | 94.34 | +28.8% | +3.6% | -0.06 | +0.10 | -79.8% |
| 2024:Q3 | 98.78 | +26.0% | +0.5% | -0.12 | +0.11 | -88.7% |
| 2024:Q4 | 108.72 | +25.6% | +0.9% | -0.16 | +0.04 | -81.8% |
| 2025:Q1 | 70.26 | -19.4% | -25.1% | -0.37 | -0.16 | -177.7% |
| 2025:Q2 | 75.15 | -20.3% | +0.4% | -0.25 | +0.08 | -149.2% |
| 2025:Q3 | 53.26 | -46.1% | -29.5% | -0.40 | -0.11 | -263.6% |
| 2025:Q4 | 51.60 | -52.5% | 0.0% | -0.33 | +0.04 | -234.8% |
| 2026:Q1 | 52.38 | -25.5% | +0.6% | -0.20 | +0.06 | -187.6% |
| 2026:Q2(予想) | 55.90 | -25.6% | – | -0.21 | – | – |
| 2026:Q3(予想) | 57.15 | +7.3% | – | -0.18 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-09-09 取得時点)。 | ||||||
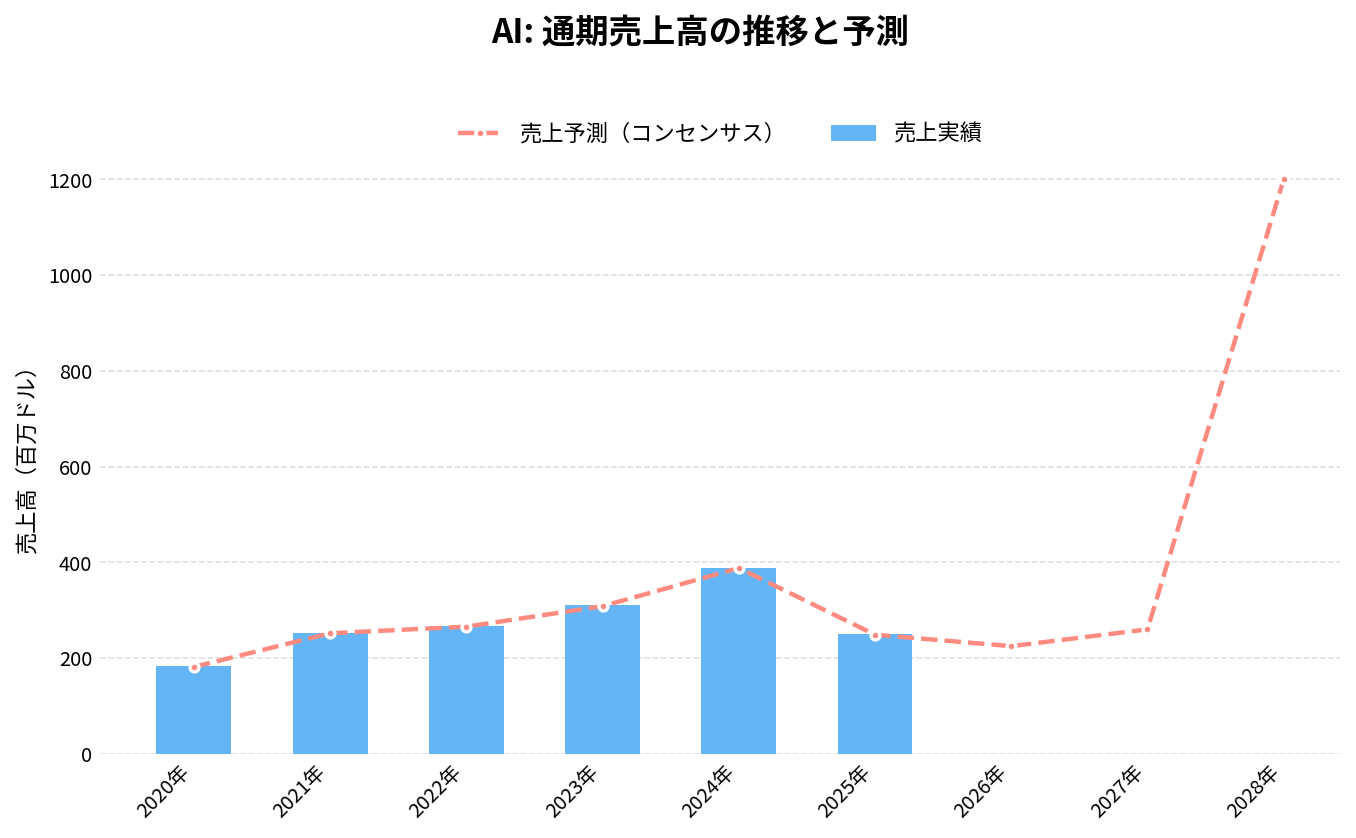
通期:売上高の推移
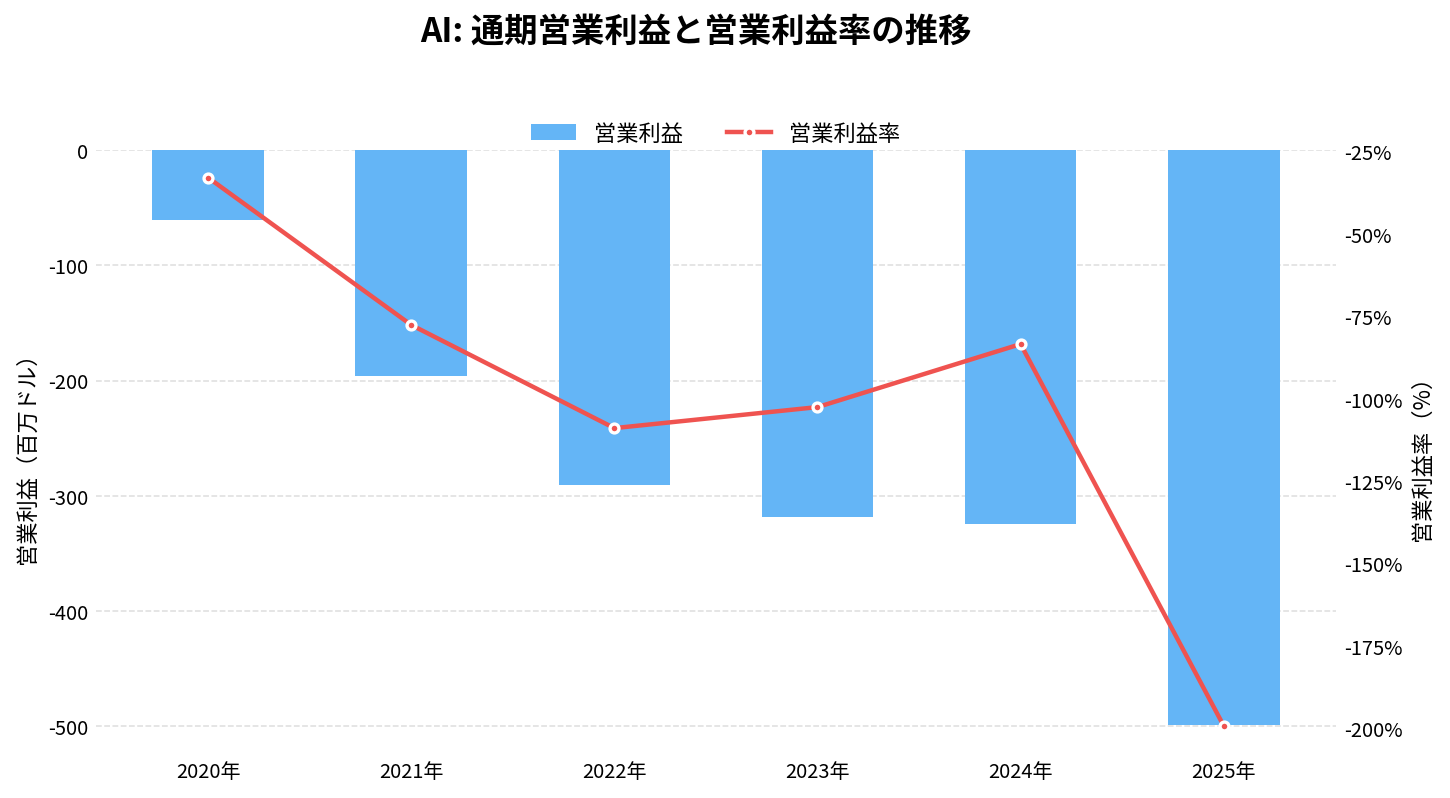
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
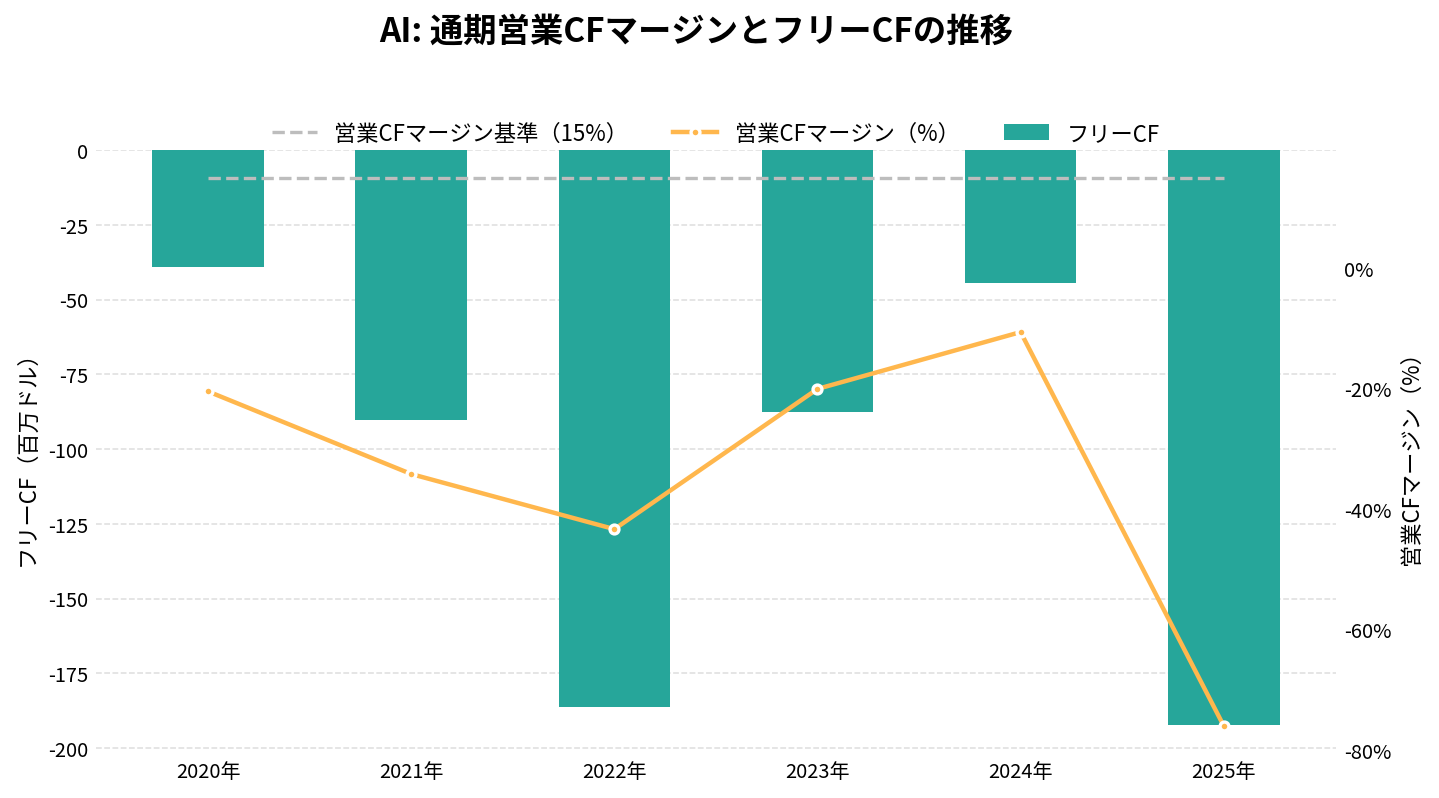
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
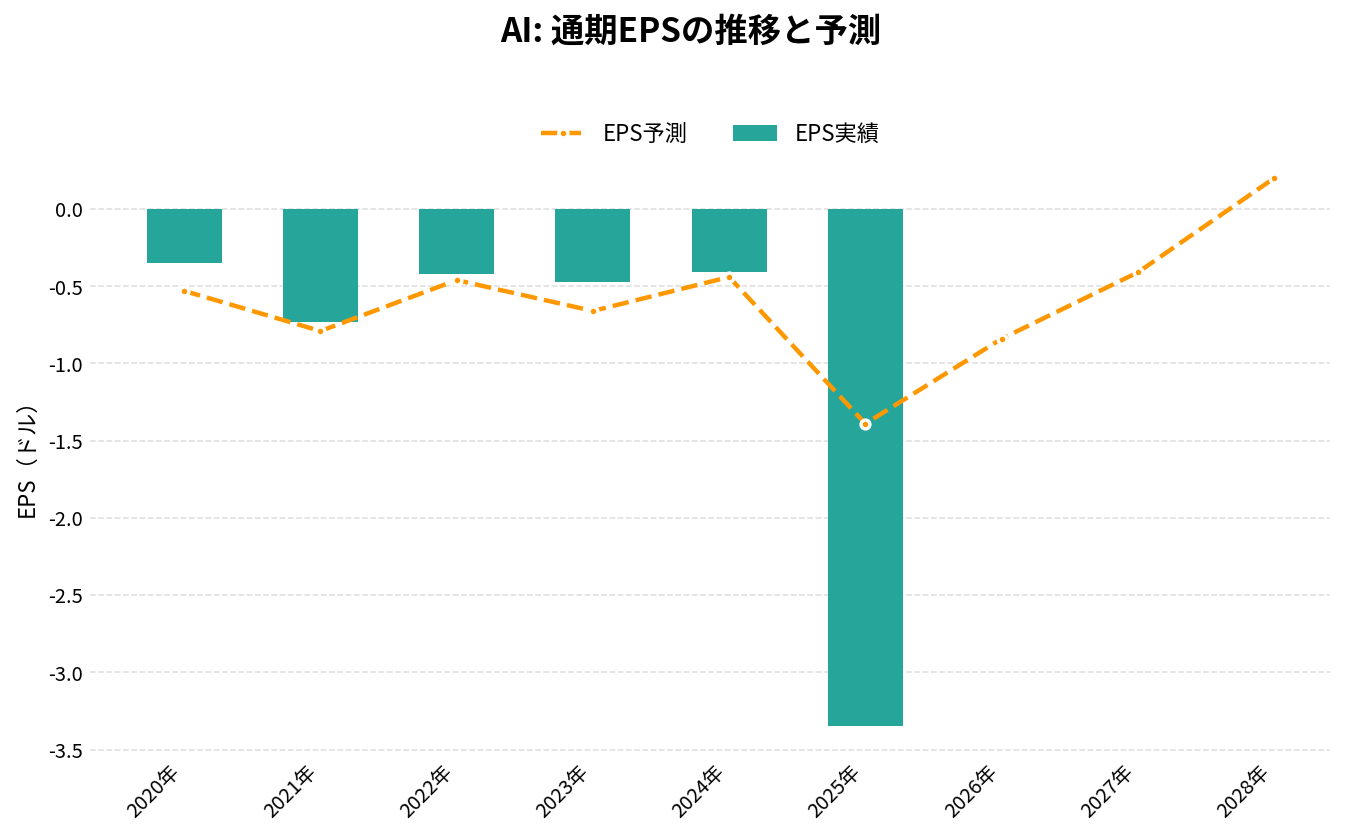
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 252.76 | +38.0% | -0.73 | -77.6% | -34.2% | -90.25 |
| 2022年 | 266.80 | +5.6% | -0.42 | -108.9% | -43.4% | -186.21 |
| 2023年 | 310.58 | +16.4% | -0.47 | -102.5% | -20.1% | -87.62 |
| 2024年 | 389.06 | +25.3% | -0.41 | -83.4% | -10.6% | -44.45 |
| 2025年 | 250.27 | -35.7% | -1.35 | -199.2% | -76.0% | -192.14 |
| 2026年(予想) | 224.11 | -10.5% | -0.78 | – | – | – |
| 2027年(予想) | 246.50 | +10.0% | -0.46 | – | – | – |
| 2028年(予想) | 269.68 | +9.4% | -0.37 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-09-09 取得時点)。 | ||||||
C3.ai(シースリーエーアイ)の株価
C3.ai(シースリーエーアイ)の現在株価がわかるリアルタイム株価チャート(TradingView)を表示しています。
チャートには、RSI(Relative Strength Index)を表示しています。相場の過熱感の指標として参考。
※RSIが70%~80%を超えると買われ過ぎ、反対に20%~30%を割り込むと売られ過ぎの目安。
C3.aiの将来生は?今後の展開は?
以下は、C3.aiの将来性を示唆するポイントとなる。
これらの要因が、C3.ai今後の株価に影響を与える要素となり得る。
- エンタープライズAI市場の成長: AI技術の進化に伴い、エンタープライズレベルでのAIアプリケーションの需要が増加している。C3.aiはこの市場で既に確固たる地位を築いており、市場の成長に伴ってさらなる発展が期待される。
- 業界特化ソリューション: C3.aiは様々な産業に特化したAIソリューションを提供しており、これによって多様な顧客ニーズに対応している。
この戦略は、C3.aiの市場での差別化と成長の促進に強く影響する。 - 強力なパートナーシップ: C3.aiは、AWS、Google Cloud、Microsoftなどの大手クラウドプロバイダーとの強力なパートナーシップを築いており、これが新たなビジネス機会を生み出し、成長を加速させる要因となり得る。
これらの要素から、C3.aiの将来性は楽観視されているが、市場の変動や技術進化などの外部要因による影響も考慮する必要がある。
C3.ai(AI)の株を買える証券会社は?
C3.ai(AI)の株を取り扱っている主要な証券会社をリストアップしました。これらの証券会社では、外国株として直接の株取引のほか、CFD(差金決済取引)としての投資も選択できます。
私自身はSBI証券を主に使用していますが、取り扱い銘柄によっては購入できない場合があります。その際は、サクソバンク証券やIG証券などでCFDを利用することもあります。
| 人気の証券会社 | 株取引 | CFD取引 |
|---|---|---|
| SBI証券 | ◯ | ✕ |
| 松井証券 | ◯ | ✕ |
| 楽天証券 | ◯ | ✕ |
| マネックス証券 | ◯ | ✕ |
| 三菱UFJ eスマート証券(旧社名:auカブコム証券) | ◯ | ✕ |
| DMM株 | ◯ | ✕ |
| サクソバンク証券 | ◯ | ◯ |
| IG証券 | ✕ | ◯ |
| GMOクリック証券 | ✕ | ✕ |
| moomoo証券 | ◯ | ✕ |
C3.ai(AI)の株を取り扱っている主要な証券会社
AI 2026年Q1決算:売上は前年割れも、フリーキャッシュフロー黒字化で「立て直し」の実感が見え始めた四半期
発表日:2026/09/02
AIの決算ハイライト
C3 AIの2026年度第1四半期(7月31日締め)は、売上高が5240万ドルと前年同期の7030万ドルから減少したものの、会社計画通りの着地となった。サブスクリプション収益は4920万ドルで全体の94%を占め、前年同期の6030万ドルからは減少している。一方でプロフェッショナルサービス収益は前年同期の996万ドルから320万ドルへ大きく落ち込んだ。
注目すべきは収益性とキャッシュ創出の改善だ。Non-GAAP営業損失は3620万ドルとなり、前四半期比で33%改善した。フリーキャッシュフローは206万ドルのプラスに転じ、前年同期の3430万ドルのマイナスから大きく好転している。現金・現金同等物・有価証券の残高は6.511億ドルで、前四半期から7600万ドル増加した。
会社は22件の契約を新たに締結し、Heidelberg Materials、フォード・モーター、ジョンソン・エンド・ジョンソン、米国農務省、米国防兵站局など官民双方への浸透を示した。ブッキング(受注)は前四半期比73%増となり、経営陣は「規律あるターンアラウンド計画が計画通り機能している」と説明している。
抑えておくべきKPI
- 総売上高: 5240万ドル(前年同期の7030万ドルから減少、会社計画通り)
- Non-GAAP営業損失: 3620万ドル(前四半期比33%改善)
- フリーキャッシュフロー: 206万ドルのプラス(前年同期は3430万ドルのマイナス)
- 現金・有価証券残高: 6.511億ドル(前四半期比7600万ドル増)
インサイト
今回の決算で最も意味が大きいのは、赤字体質からの脱却シグナルとしてのフリーキャッシュフロー黒字化だろう。売上そのものは前年同期比で減少しており、トップライン成長が戻ったとは言えない状況だが、営業費用の削減とキャッシュ規律の徹底が数字に表れ始めている。GAAP純損失は9280万ドルと依然大きいが、これは5920万ドルの株式報酬費用を含むためで、Non-GAAPベースの純損失は3070万ドルまで縮小している。
ブッキングが前四半期比73%増となった点は、将来の売上回復への先行指標として重要だ。ただし本四半期の実績としては、プロフェッショナルサービス収益の急減が目立ち、プライオリタイズド・エンジニアリングサービスの収益が前年同期の866万ドルから176万ドルへと大きく落ち込んでいる点はローライトとして留意したい。
現金残高が積み上がっている背景には、Class A普通株式のオプション行使による7280万ドルの資金流入もあり、営業活動によるキャッシュ創出だけでこの増加が生まれたわけではない点は割り引いて見る必要がある。
今後の見どころ
会社は次期(2026年度第2四半期)の売上ガイダンスを5100万〜5500万ドル、通期売上ガイダンスを2.1億〜2.4億ドルと提示した。通期のNon-GAAP営業損失ガイダンスは1.23億〜1.55億ドルとされており、今後も赤字幅の縮小ペースが焦点になる。
ブッキングの急増が実際の売上成長に転化するタイミング、そしてフリーキャッシュフローのプラス基調が一過性でなく継続するかどうかが、次四半期以降の重要な確認ポイントとなる。
出典
C3 AI Announces Fiscal First Quarter 2027 Results
AI 2025年Q4決算:売上53%減とシーベル氏CEO復帰、C3 AIは立て直しの起点に
発表日:2026/06/03
本決算のポイント
C3 AIの2026年度第4四半期は、総売上高が5,160万ドルと前年同期の1.087億ドルから53%減少し、事業の失速が数字にはっきり表れた四半期となった。サブスクリプション収入も4,838万ドルと前年の8,733万ドルから大きく落ち込み、GAAP総利益率は62%から22%へ急低下している。
通期でも総売上高は2.503億ドルと前年の3.891億ドルから減少し、GAAP純損失は4.7億ドルへ拡大、GAAP1株あたり損失は3.35ドルとなった。この結果を受けて創業者トーマス・シーベル氏がCEOに復帰し、リストラ計画と新たな執行体制のもとで立て直しに着手すると表明している。
2027年度の会社側ガイダンスは、第1四半期の売上高5,000万〜5,400万ドル、通期売上高2.1億〜2.4億ドルとしており、通期売上高レンジの上限でも2026年度実績の2.503億ドルを下回る水準にとどまる。非GAAP営業損失も通期で1.28億〜1.6億ドルと見込まれ、当面は赤字を伴う再建局面が続く見通しだ。
抑えておくべきKPI
- 総売上高(Q4): 5,160万ドル(前年同期1.087億ドルから53%減)
- GAAP総利益率(Q4): 22%(前年同期62%から大幅低下、非GAAPベースでは37%)
- GAAP1株あたり純損失(通期): 3.35ドル(前年2.24ドルから拡大、非GAAPでは1.35ドル)
- 現金・現金同等物・有価証券残高: 5.754億ドル(四半期末時点)、発表日時点では6.73億ドル
投資家目線のインサイト
今回の決算で最も目を引くのは、売上高の落ち込みが一過性ではなく、複数四半期にわたる営業機能の機能不全に起因していると会社自身が認めている点だ。シーベル氏は「直近数四半期の営業実績は容認できないレベルであり、シュールとしか言いようがない」と踏み込んだ表現で現状を総括している。
サブスクリプション収入だけでなく、専門サービス収入も四半期で2,139万ドルから321.6万ドルへ急減しており、優先エンジニアリングサービス収入も1,702.4万ドルから214.1万ドルへ落ち込んだ。大口の受託開発案件が細っていることが、トップラインの弱さをさらに増幅させている格好だ。
一方でバランスシート面では、シーベル氏個人が617万株を1株11.16ドルで取得した資金も含め、現金・有価証券残高が6.73億ドルまで積み上がっている点は下支え材料になる。ただし通期のフリーキャッシュフローはマイナス1.921億ドルと、前年のマイナス4,445万ドルから悪化しており、キャッシュ創出力の毀損は軽視できない。
今後の見どころ
次四半期以降は、シーベル氏主導のリストラ計画と執行プランが実際に営業生産性の回復につながるかどうかが最大の焦点になる。会社側は2027年度通期でも非GAAP営業損失が1.28億〜1.6億ドルに達すると見込んでおり、黒字化までの距離感は依然遠い。
あわせて、リストラに伴う人員削減費用(四半期で1,082.8万ドル、うち現金支出520万ドル)が今後どの程度収束するか、また専門サービス収入の落ち込みが一時的な案件端境期なのか構造的な縮小なのかも、次回以降の開示で確認すべきポイントとなる。
出典
C3 AI Announces Fiscal Fourth Quarter and Full Fiscal Year 2026 Results
AI 2025年Q3決算:売上高が前年同期比46%減の5330万ドルへ急減、大規模リストラで立て直しを図る局面に
発表日:2026/02/25
AIの決算ハイライト
C3 AIの2026年度第3四半期(2025年11月〜2026年1月)は、総売上高が前年同期の9878万ドルから5326万ドルへと大幅に減少し、成長企業からの逆風局面が鮮明になった決算となった。サブスクリプション収益も8568万ドルから4816万ドルへ縮小し、プロフェッショナルサービス収益も1310万ドルから510万ドルへ落ち込んでいる。
利益面ではGAAP粗利益が9878万ドル規模の売上に対しわずか923.5万ドルにとどまり、GAAP粗利率は前年の59%から17%へ急落した。GAAP営業損失は1.404億ドル(前年同期は8759万ドル)、GAAP純損失は1.334億ドル(前年同期は8020万ドル)に拡大し、1株当たり損失もGAAPベースで0.94ドルと前年の0.62ドルから悪化している。
こうした状況を受け、会社は年間約1.35億ドルの非GAAP営業費用削減を見込むリストラ計画を発表した。第4四半期の売上ガイダンスは4800万〜5200万ドル、通期売上ガイダンスは2.467億〜2.507億ドルとされ、コスト構造の見直しを軸にした再建フェーズに入っている。
抑えておくべきKPI
- 総売上高: 5326万ドル(前年同期比46%減)
- サブスクリプション収益比率: 総売上高の90%(4816万ドル)
- GAAP粗利率: 17%(前年同期59%から悪化)、非GAAP粗利率37%(前年同期69%から悪化)
- 現金・現金同等物・有価証券: 6.219億ドル
インサイト
今回の決算で最も目を引くのは、売上高の急減とそれに伴う収益性の崩れが同時に起きている点だ。サブスクリプション収益、プロフェッショナルサービス収益ともに前年同期から大きく縮小し、粗利率も17%まで落ち込んでいる。一方で連邦・国防・航空宇宙分野の予約は前年同期比134%増となり、全予約の55%を占めるまでに拡大している。米農務省やエネルギー省、NATO関連機関との契約が積み上がっており、この分野が今後の成長エンジンとして期待される構図が見える。
ただし予約の伸びが売上にまだ反映されていない点は無視できない。リストラによる年間1.35億ドルのコスト削減は、成長の鈍化に対する防御的な対応であり、事業構造そのものが好転したというより、収益基盤の縮小に合わせて身の丈を整えている段階と読むのが自然だ。フリーキャッシュフローも四半期で5620万ドルのマイナスとなり、前年同期の2238万ドルからキャッシュ消耗が加速している点もローライトとして押さえておきたい。
今後の見どころ
次四半期以降は、連邦・国防分野の予約増加が実際の売上・サブスクリプション収益にどこまで転換されるかが最大の注目点になる。予約の伸びと実収益のギャップが続くのか、縮小に向かうのかを見極めたい。
また、年間1.35億ドルのコスト削減が実際にどの程度キャッシュ消耗を抑えるかも重要だ。通期売上ガイダンス2.467億〜2.507億ドル、非GAAP営業損失2.195億〜2.275億ドルという水準に対し、リストラ費用(1000万〜1200万ドル)を除いた実際の収益性改善ペースが今後の判断材料になる。
出典
C3 AI Announces Fiscal Third Quarter 2026 Results
AI 2025年Q2決算:総収益7,510万ドル、フェデラル予約は89%増も損失拡大
発表日:2025/12/03
AIの決算ハイライト
2026会計年度第2四半期(2025年10月31日締め)の総収益は7,510万ドルで、前四半期比7%増となった。サブスクリプション収益は7,020万ドルで総収益の93%を占める。一方で前年同期の総収益9,433万8千ドルと比べると約20%の減少で、トップラインは四半期を追うごとの回復基調にあるものの前年水準には届いていない。GAAP粗利益率は40%(前年同期61%)、Non-GAAP粗利益率は54%(前年同期70%)に低下した。
GAAPベースの純損失は1億467万ドル(1株当たり0.75ドルの損失)で、前年同期の6,597万ドル(同0.52ドル)から損失幅が拡大した。Non-GAAPベースの純損失は3,478万ドル(同0.25ドル)。会社は2026会計年度第3四半期の総収益ガイダンスを7,200万〜8,000万ドル、通期を2億8,950万〜3億950万ドルとして示した。
抑えておくべきKPI
- 総収益: 7,510万ドル(前四半期比+7%、前年同期9,433万8千ドルから減少)
- Non-GAAP粗利益率: 54%(前年同期70%)
- フェデラル予約: 前年同期比89%増、総予約の45%を占める
- 現金・現金同等物・有価証券: 6億7,500万ドル
重要なインサイト
総予約は前四半期比49%増加し、100万ドル超の契約17件、500万ドル超の契約6件を含む46件の契約を締結した。収益自体は前年割れが続く一方で予約の伸びが加速しており、足元の受注拡大が今後の収益回復にどうつながるかが焦点になる。
フェデラル事業は政府機関のCOTS(商用オフザシェルフ)移行を追い風に、予約が前年同期比89%増と伸び、政府機関の一時的な業務停止(シャットダウン)の逆風下でも成長が加速したとされる。パートナー経由の予約は全体の89%を占め、MicrosoftとAWSとの共同案件パイプラインもそれぞれ前年同期比146%、172%増加しており、パートナーエコシステムが受注の主要な牽引役になっている。
今後の見どころ
会社は2026会計年度第3四半期の総収益を7,200万〜8,000万ドル、Non-GAAP営業損失を4,400万〜5,200万ドルと見込む。通期では総収益2億8,950万〜3億950万ドル、Non-GAAP営業損失1億8,050万〜2億1,050万ドルを見込んでおり、損失幅の見通しは今四半期実績からさらに拡大する水準になっている。
予約の伸びが今後の四半期でどこまで収益として計上されるか、また前年同期を下回る総収益がいつ反転するかが注目点になる。
出典
C3 AI Announces Fiscal Second Quarter 2026 Results
まとめ
C3.aiに関する深掘りを通じて、その事業内容、独自の特徴、競争上の優位性、そして業績の伸びについて詳しく見てきました。
実績データは、C3.aiが成長の初期段階にあるスタートアップであることを示しており、現在は赤字が続いていますが、直近では赤字幅の縮小と売上高の上方修正が見られ、市場からの強い需要と成長見通しが伺えます。
政府機関との契約獲得は、C3.aiの信頼性と実績が高く評価されている証拠です。
AI業界は成長ポテンシャルが高い一方で競争も激しい分野ですが、C3.aiはその中で注目される存在であり、今後の展開が大いに期待されます。
黒字転換への道筋が見え始めれば、株価の顕著な成長へとつながる可能性が高く、その変化は投資家にとって非常に魅力的な展開となることでしょう。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。