このサイトは、私( @mifsee )が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
はじめに
「AI関連銘柄」というと、半導体やデータセンターの会社が思い浮かびます。ただ、AIを実際の仕事に使う側、つまりソフトウェアの会社も、AIを収益に変えようとしています。
一方で、AIが進むと既存のソフトウェアの席数や売上が減るのではないかという見方もあり、2026年はソフトウェア株が広く売られる場面がありました。同じソフトウェア株でも、AIが追い風になる会社と、逆風になりうる会社が混ざっているのが、いまの特徴です。
そこでこの記事では、AIをソフトウェアで収益にしている米国株を、テーマにとっての重要性と将来性で16社選び、AIとのかかわり方で4つの分野に分けました。そのうち特に注目する6社には株価チャートを付け、立ち位置・強み・決算の数字・リスクを書いています。ほかの10社も、短い紹介と株価チャートで「いまの形」が見比べられるようにしました。
- 分野の分け方: 何を売ってAIから稼ぐのか(AIの基盤とデータ、業務ソフト、広告、AIの学習データ)
- 数字: 各社の決算発表(米SECの提出書類)に書かれた数字。会社ごとに決算の時期が違うため、期間を添える
- チャート: 紹介した銘柄すべてに、直近6か月の株価チャートを付けた
数字は2026年11月8日時点で公表済みの資料によるものです。特定の銘柄の売買を勧めるものではありません。
AI・ソフトウェア関連銘柄の「どこで儲かるか」地図
AIを使って稼ぐソフトウェア会社は、売る相手と売るものから、次の4つの分野に分けられる。
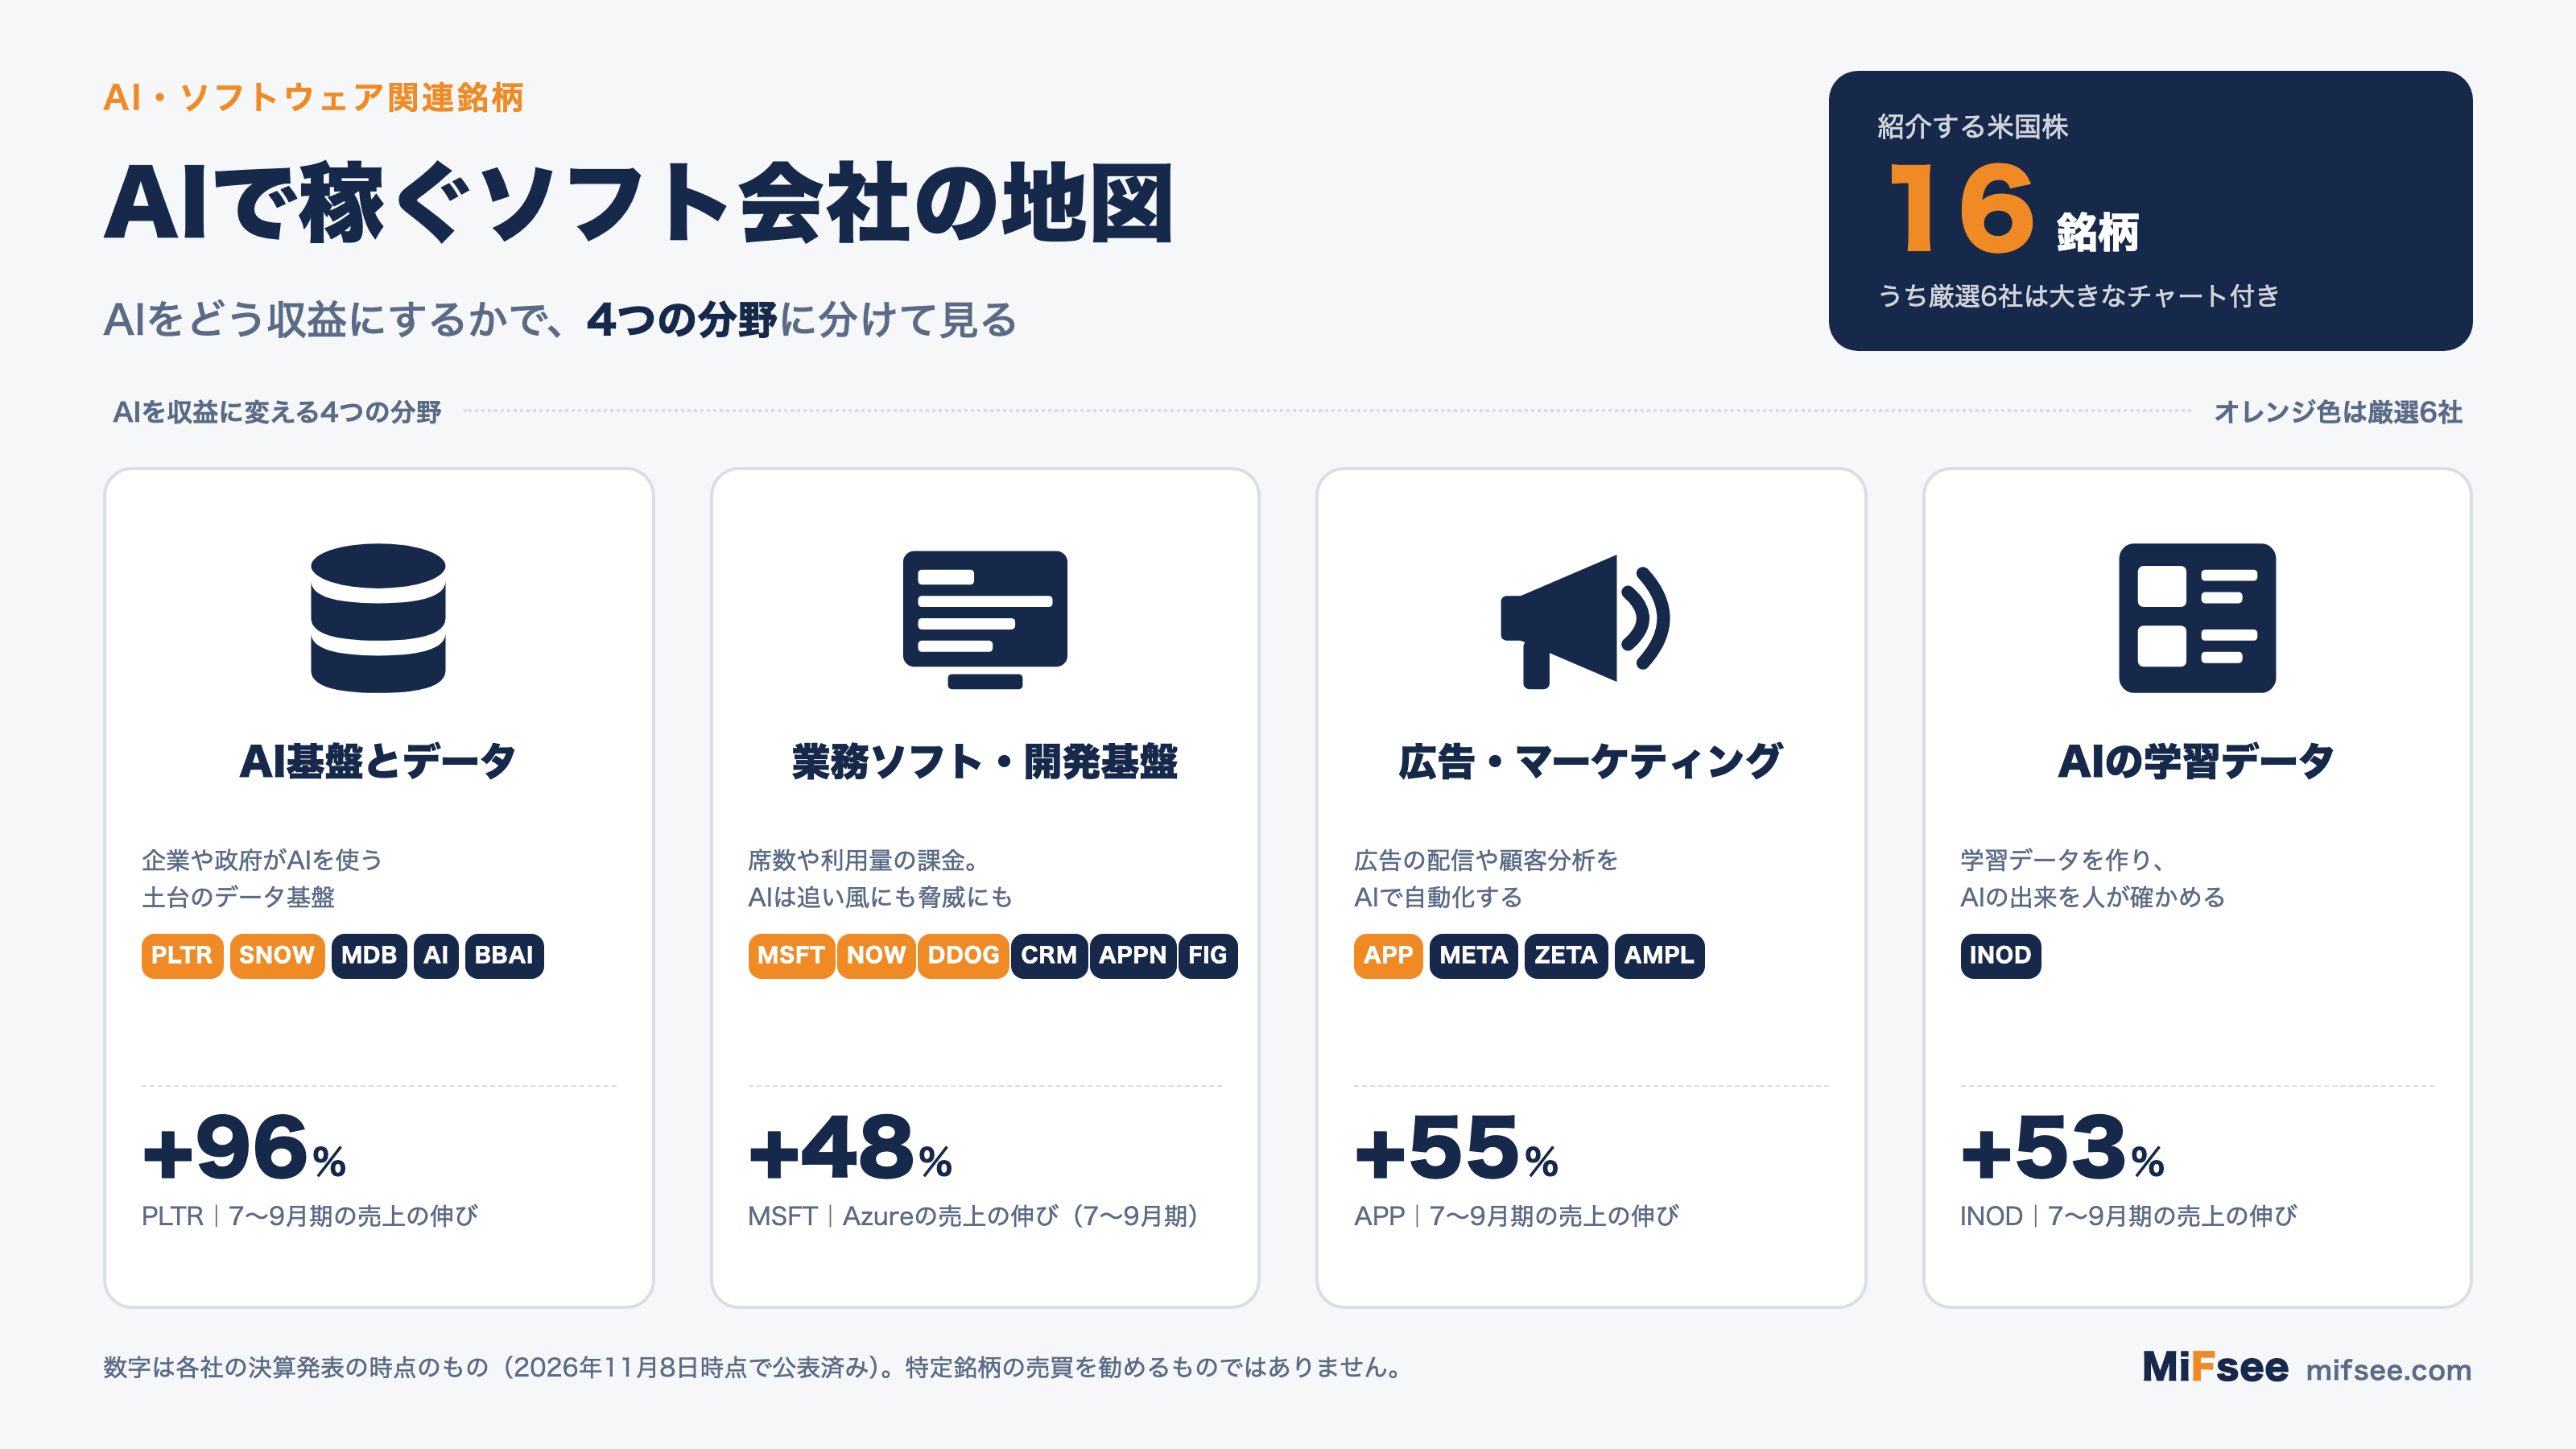
| 分野 | 何で稼ぐか | 厳選6社 | ほかの銘柄 |
|---|---|---|---|
| 企業・政府のAI基盤とデータ | 企業や政府がAIを使うための土台となるデータの基盤を、利用量や契約で売る | PLTR、SNOW | MDB、AI、BBAI |
| 業務ソフト・開発基盤 | 仕事の道具や基盤を、席数や利用量の課金で売る。AIは付加機能にも脅威にもなる | NOW、DDOG、MSFT | CRM、APPN、FIG |
| 広告・マーケティング | 広告の配信や顧客データの分析を、AIで自動化して手数料や利用料を得る | APP | META、ZETA、AMPL |
| AIの学習データ | AIを作る会社の注文を受け、学習用のデータを作り、AIの出来を人が確かめる | — | INOD |
厳選6社:AIの収益化が数字に出ている会社
厳選の基準は次の3つである。
- AIをソフトウェアで収益にすることが、事業の中心にある
- 直近の決算で売上が前年同期比でプラスに伸びている
- AIとのかかわりを、数字で言える材料がある
AIの売上だけを切り出して開示する会社は限られる。そのため、全体の売上の伸びと、AI関連の開示(受注の積み上がりや利用の増え方)を並べて見る。
パランティア(PLTR)|売上の伸びが7四半期続けて加速、企業向けが政府向けを上回った
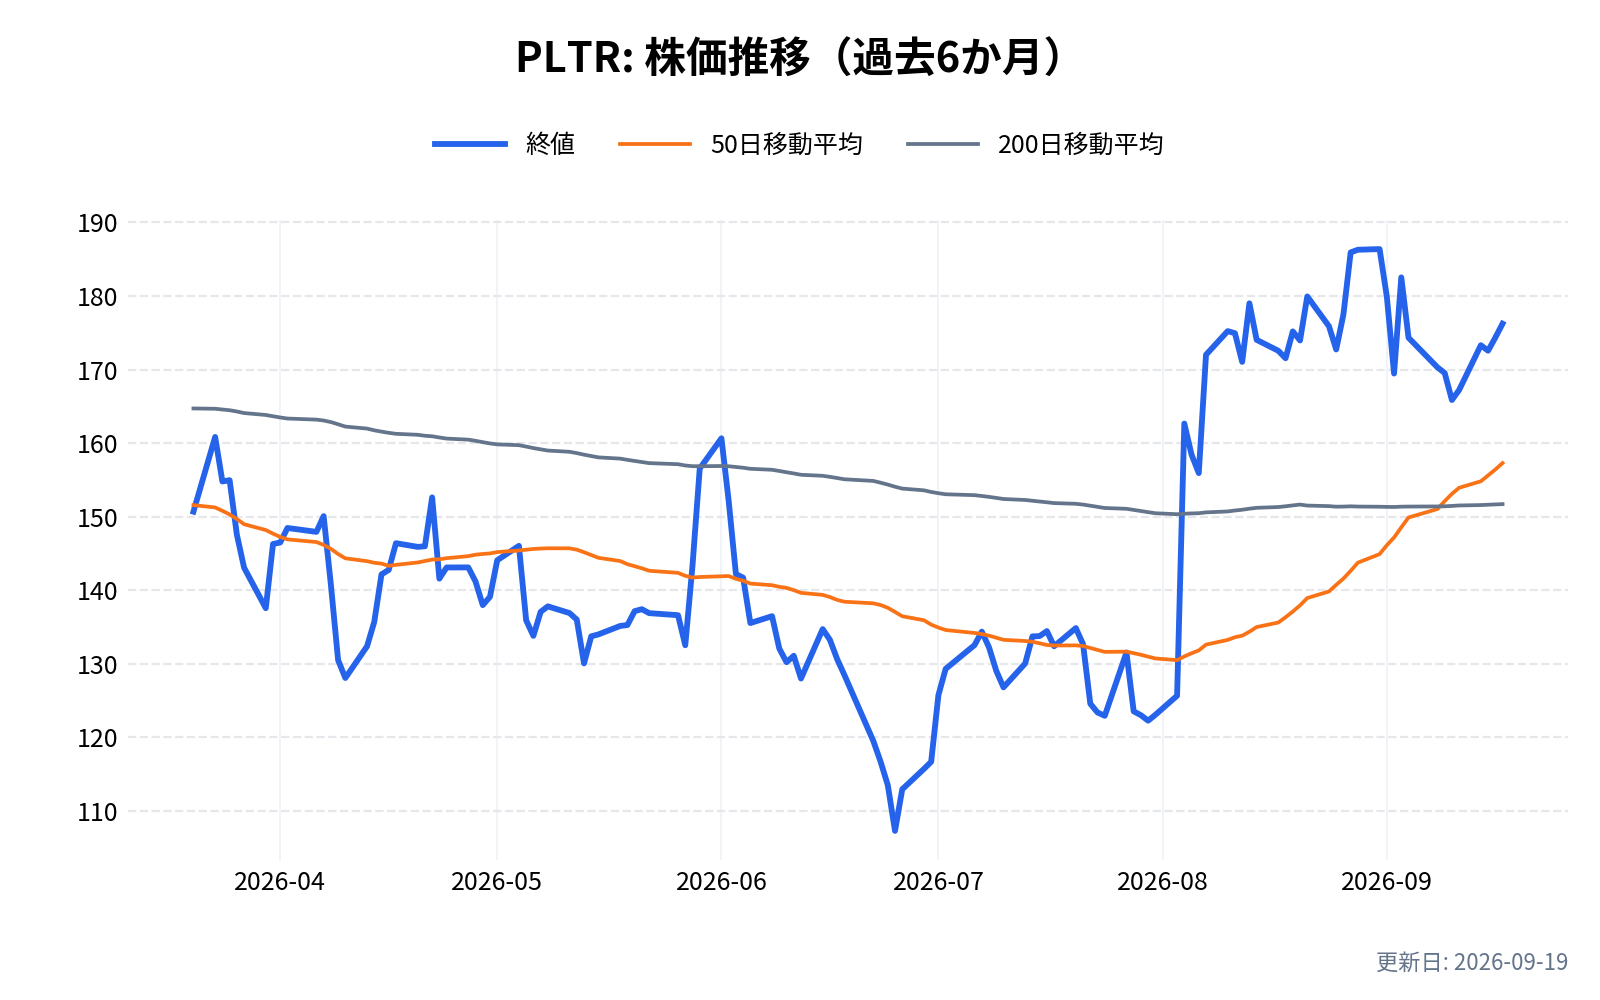
企業や政府が持つデータをつなぎ、AIで日々の業務と意思決定を動かすソフトウェアの会社である。
- 立ち位置: 政府向けから始まり、生成AIの製品 AIP をきっかけに、企業向けが急に伸びている
- 数字: 2026年7〜9月期の売上は23.13億ドルで前年同期比+96%。伸び率は7四半期続けて上がった。米国の企業向けは9.84億ドル(+148%)で、会社の歴史で初めて米国の政府向けを上回った。GAAP(会計基準どおり)の営業利益率は47%
- リスク: 11月5日の終値は154.99ドルで、10月9日の高値から26%下がったが、時価総額は2026年の売上の見通しの約43倍ある。新しい契約の総額(TCV)は前年同期比+6%にとどまり、契約の積み上がりが鈍っている
くわしくは パランティアの記事 にまとめている。
アップラビン(APP)|アプリ広告をAIで配信し、売上の84%が調整後EBITDA
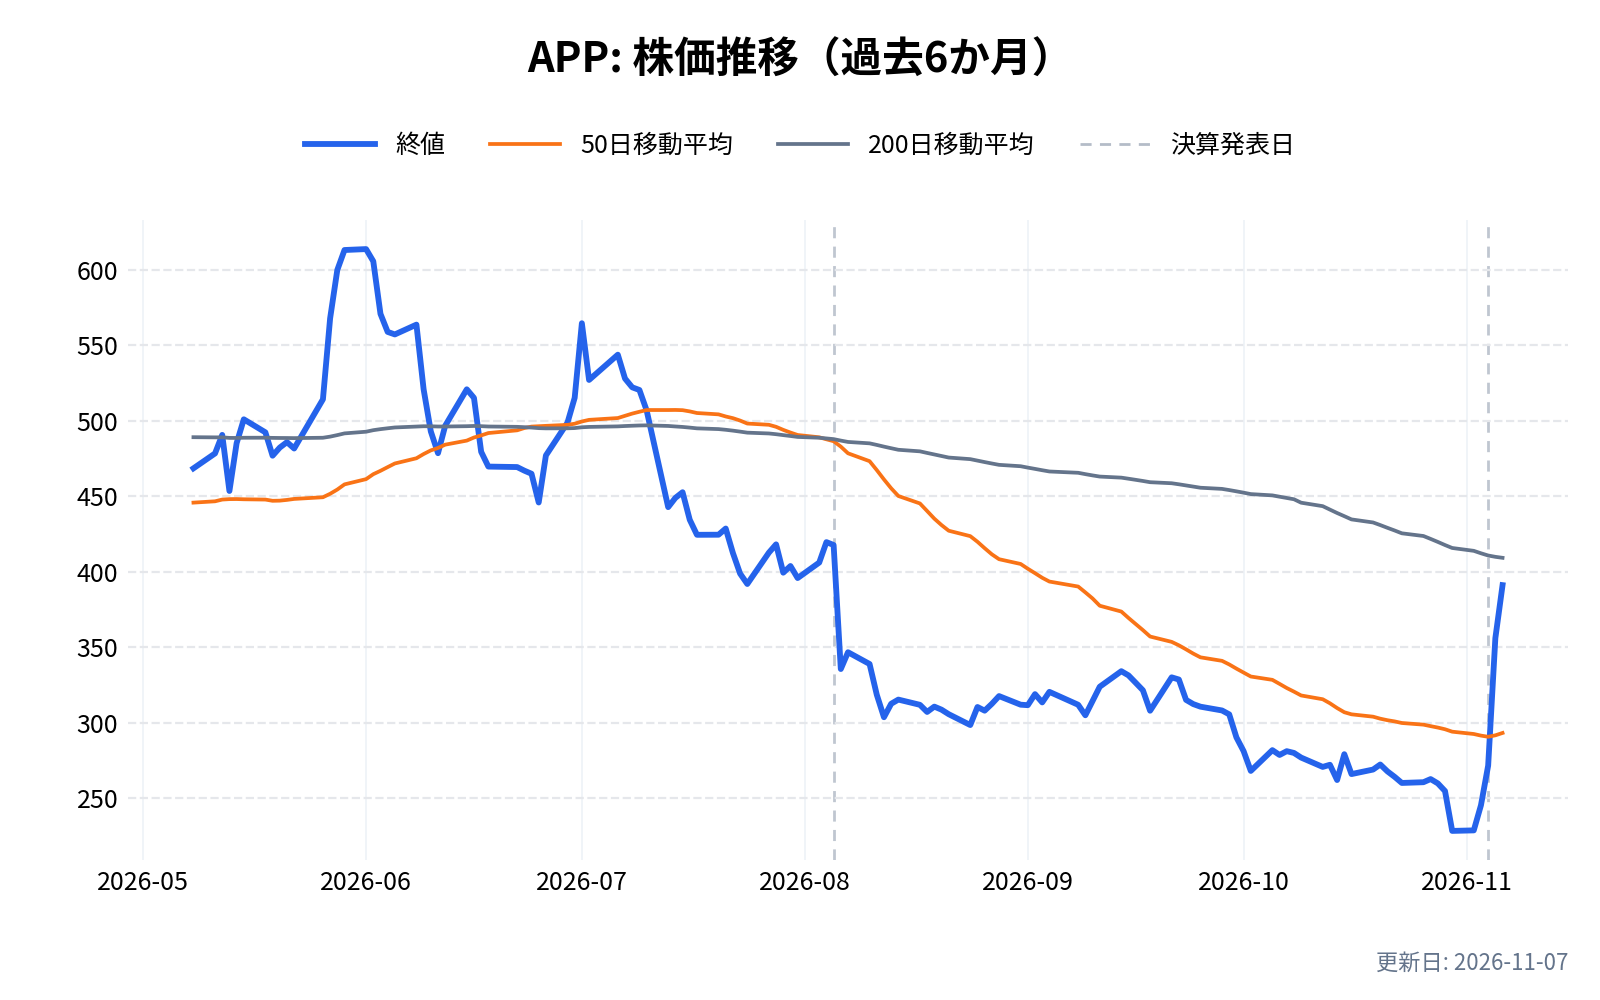
アプリの広告を、AIのエンジン「Axon」で配信する会社である。2025年6月にゲームアプリの事業を売り、広告の仕組みだけに絞った。
- 立ち位置: 広告を出したい側と載せたい側の両方をつなぎ、AIで広告の効果を高めて手数料を得る
- 数字: 2026年7〜9月期の売上は21.8億ドルで前年同期比+55%。調整後EBITDA(会社が独自に計算する本業の稼ぎの目安)は18.4億ドルで、売上の84.3%。10〜12月期の売上の見通しは23.65億〜23.95億ドル
- リスク: 売上の多くはモバイルゲームの広告で、アップルやグーグルの仕組みの上で動いている。訴訟もある。株価は2026年に入って5割近く下がっている(11月5日の終値は356.10ドル)
くわしくは アップラビンの記事 にまとめている。
サービスナウ(NOW)|AIの契約額の目標を年初の10億ドルから17億ドルに引き上げ
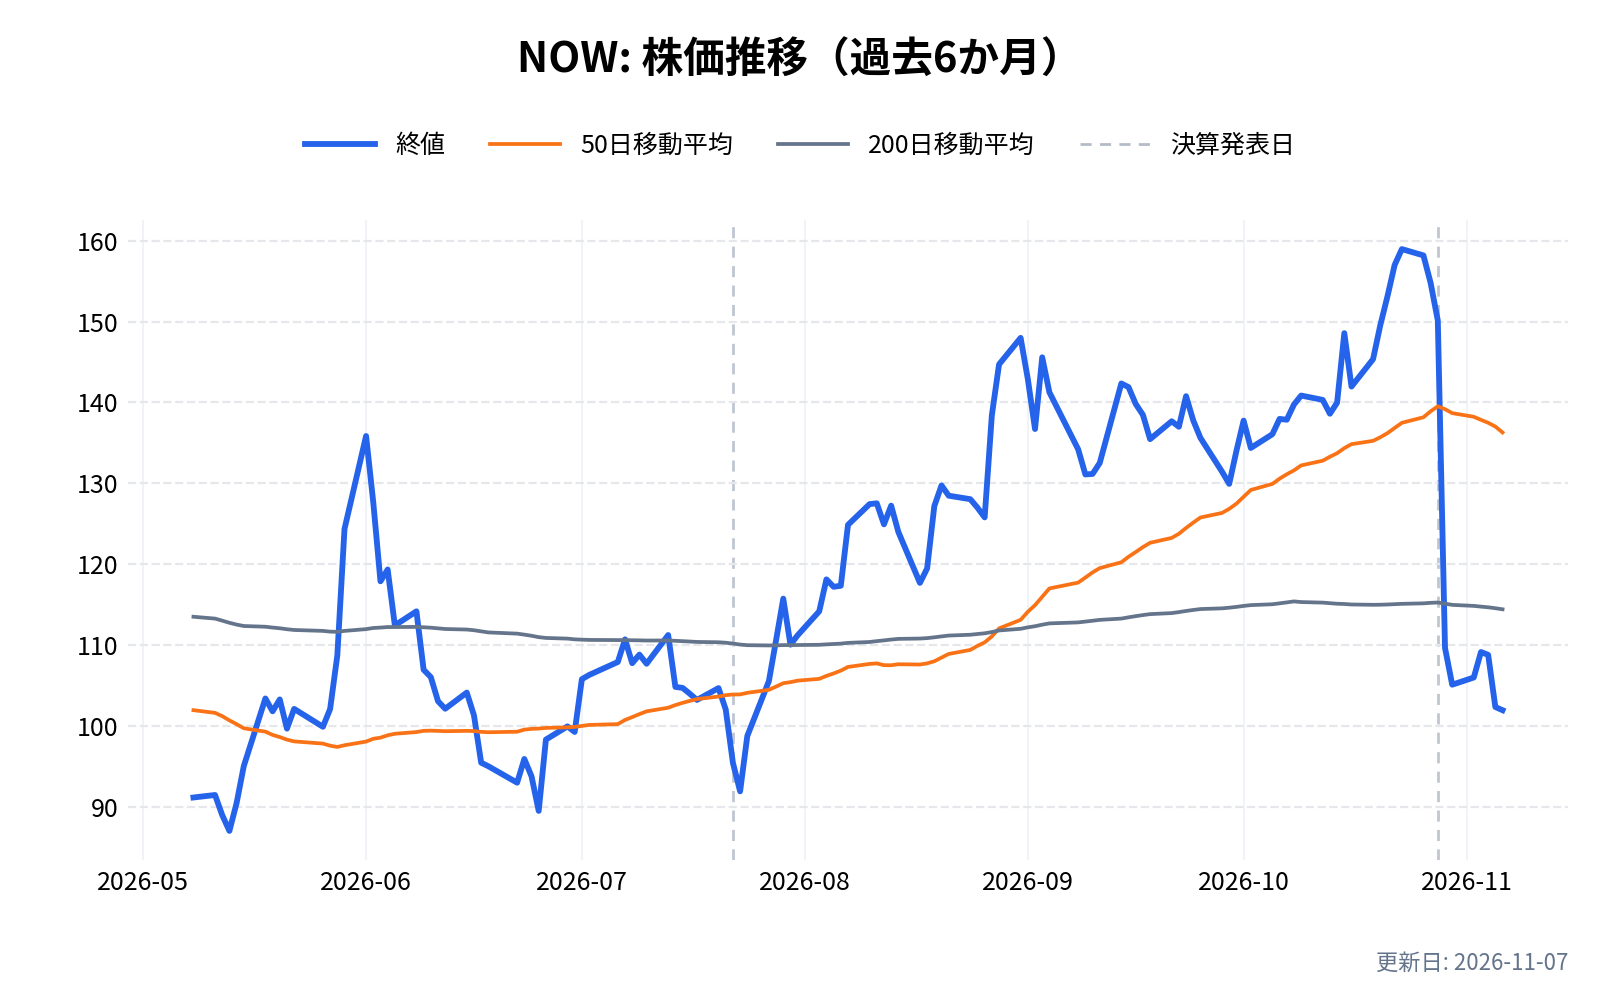
企業の社内の業務(IT、人事、顧客対応など)の流れを、1つのクラウドの基盤で動かすソフトウェアの会社である。AIエージェントを安全に動かす管理の仕組みも売っている。
- 立ち位置: すでに企業の業務の流れの中に入っているため、AIを足すだけで、既存の契約の中から新しい売上を作れる
- 数字: 2026年7〜9月期の売上は41.06億ドルで前年同期比+20.5%。このうち契約ベースの売上(サブスクリプション)は39.88億ドル(+21%)。将来の売上になる契約の残高(RPO)は297億ドルで+22%。AIの新規契約額(ACV)の2026年末の目標を、年初の10億ドルから17億ドルに上げた
- リスク: AIの契約額の17億ドルは会社の目標で、売上そのものではない。売上の伸び(約2割)は、同じ分野のスノーフレーク(+35%)やデータドッグ(+35%)より緩やかである(筆者の比較)
出典:サービスナウの2026年7〜9月期の決算発表(2026年10月28日、EDGAR)。
スノーフレーク(SNOW)|AIが読むデータの置き場、売上の伸びは3四半期連続で加速
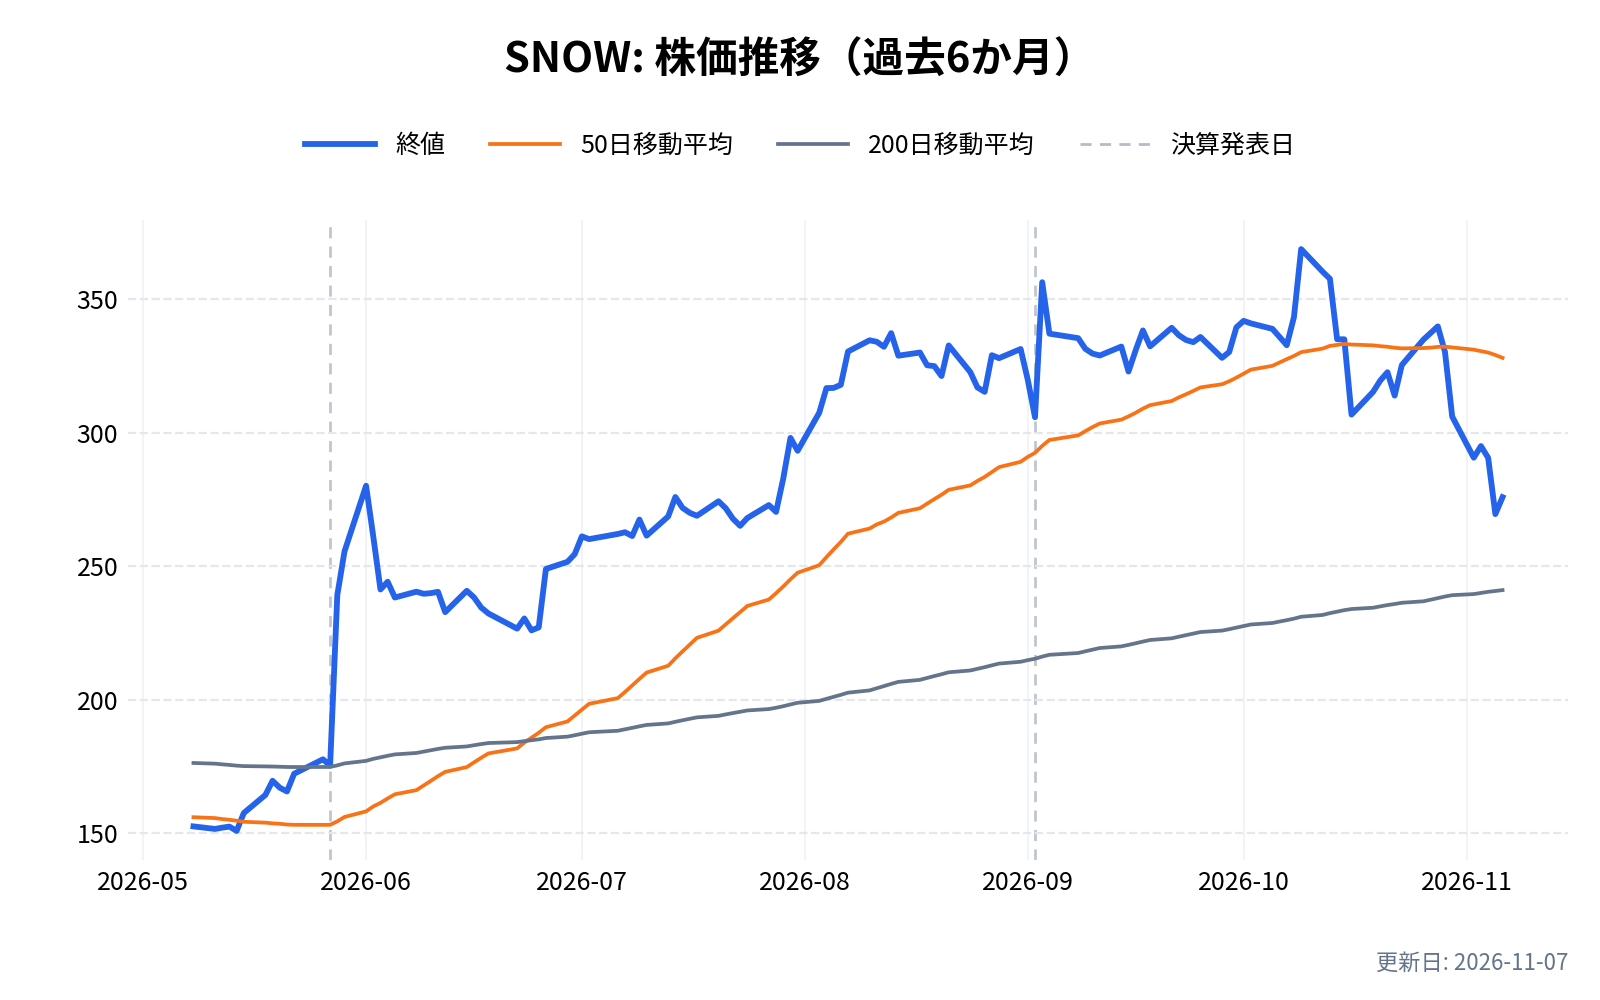
企業のデータを集めて分析する、クラウドのデータ基盤の会社である。AIが読む社内データの置き場として使われ、AI機能もその上で提供している。
- 立ち位置: データを持つ企業が、そのままAIを使えるようにする基盤。利用した分だけ課金されるため、AIの利用が増えるほど売上が増える
- 数字: 2026年5〜7月期(会社の第2四半期)のプロダクト売上は14.9億ドルで前年同期比+37%。3四半期続けて伸びが加速した。既存顧客の売上の伸びを示す指標(純収益維持率)は126%。将来の売上になる契約の残高は90.0億ドルで+30%。2027年1月期のプロダクト売上の見通しは60.7億ドル(+36%)に引き上げた
- リスク: GAAP の営業損益は2.63億ドルの赤字(売上に対して17.0%の赤字)。自社の株式報酬などを除いた営業利益は15.3%の黒字で、2つの数字に大きな差がある
くわしくは スノーフレークの記事 にまとめている。出典:スノーフレークの2027年1月期第2四半期の決算発表(2026年9月2日、EDGAR)。
データドッグ(DDOG)|システムの監視に、AIの利用が増えるほど仕事が増える
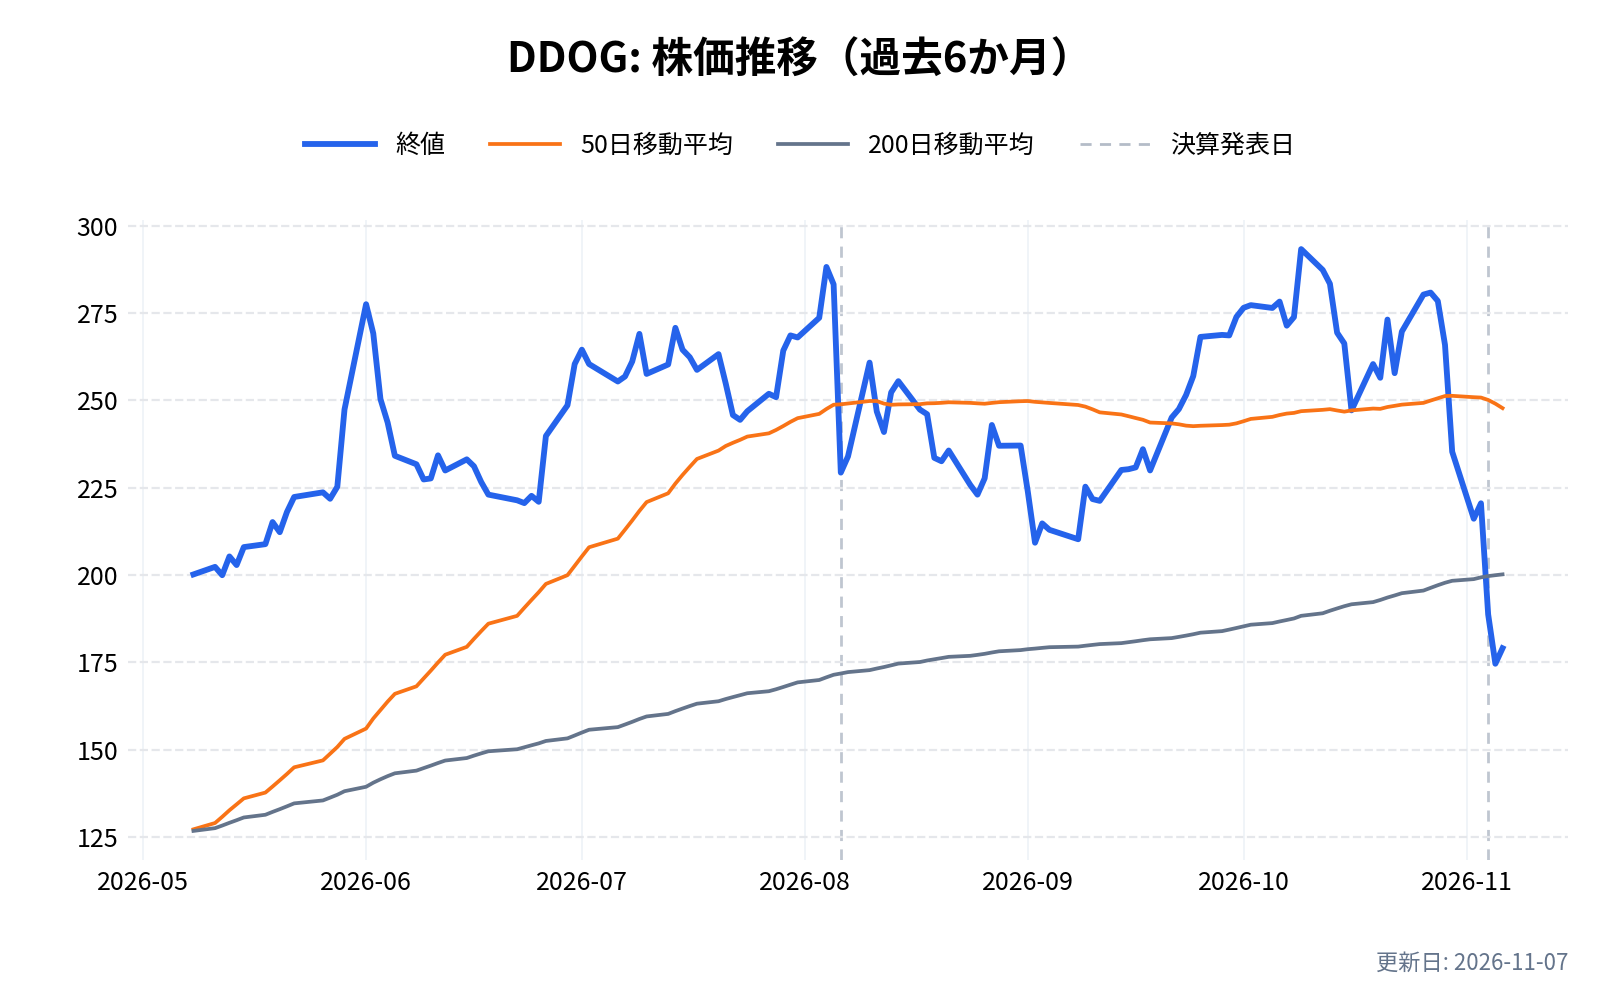
企業のシステムが正しく動いているかを、クラウド上で監視・分析するソフトウェアの会社である。AIアプリが増えるほど、監視する対象も増える。
- 立ち位置: AIを作る会社も、AIを使う会社も、アプリの稼働を監視する必要がある。AIの普及で監視の仕事が増える側にいる
- 数字: 2026年7〜9月期の売上は12.0億ドルで前年同期比+35%。年間契約額が10万ドル以上の顧客は約4,860社で、1年前の約4,060社から20%増えた。営業キャッシュフローは2.90億ドル、フリーキャッシュフローは2.51億ドル
- リスク: GAAP の営業利益率は6%で、株式報酬などを除いた営業利益率の28%との差が大きい。10〜12月期の売上の見通しは11.9億〜12.0億ドルで、7〜9月期(12.0億ドル)と同水準である
出典:データドッグの2026年7〜9月期の決算発表(2026年11月4日、EDGAR)。
マイクロソフト(MSFT)|AIの計算と業務ソフトの両方で稼ぐ、契約残高は6,770億ドル
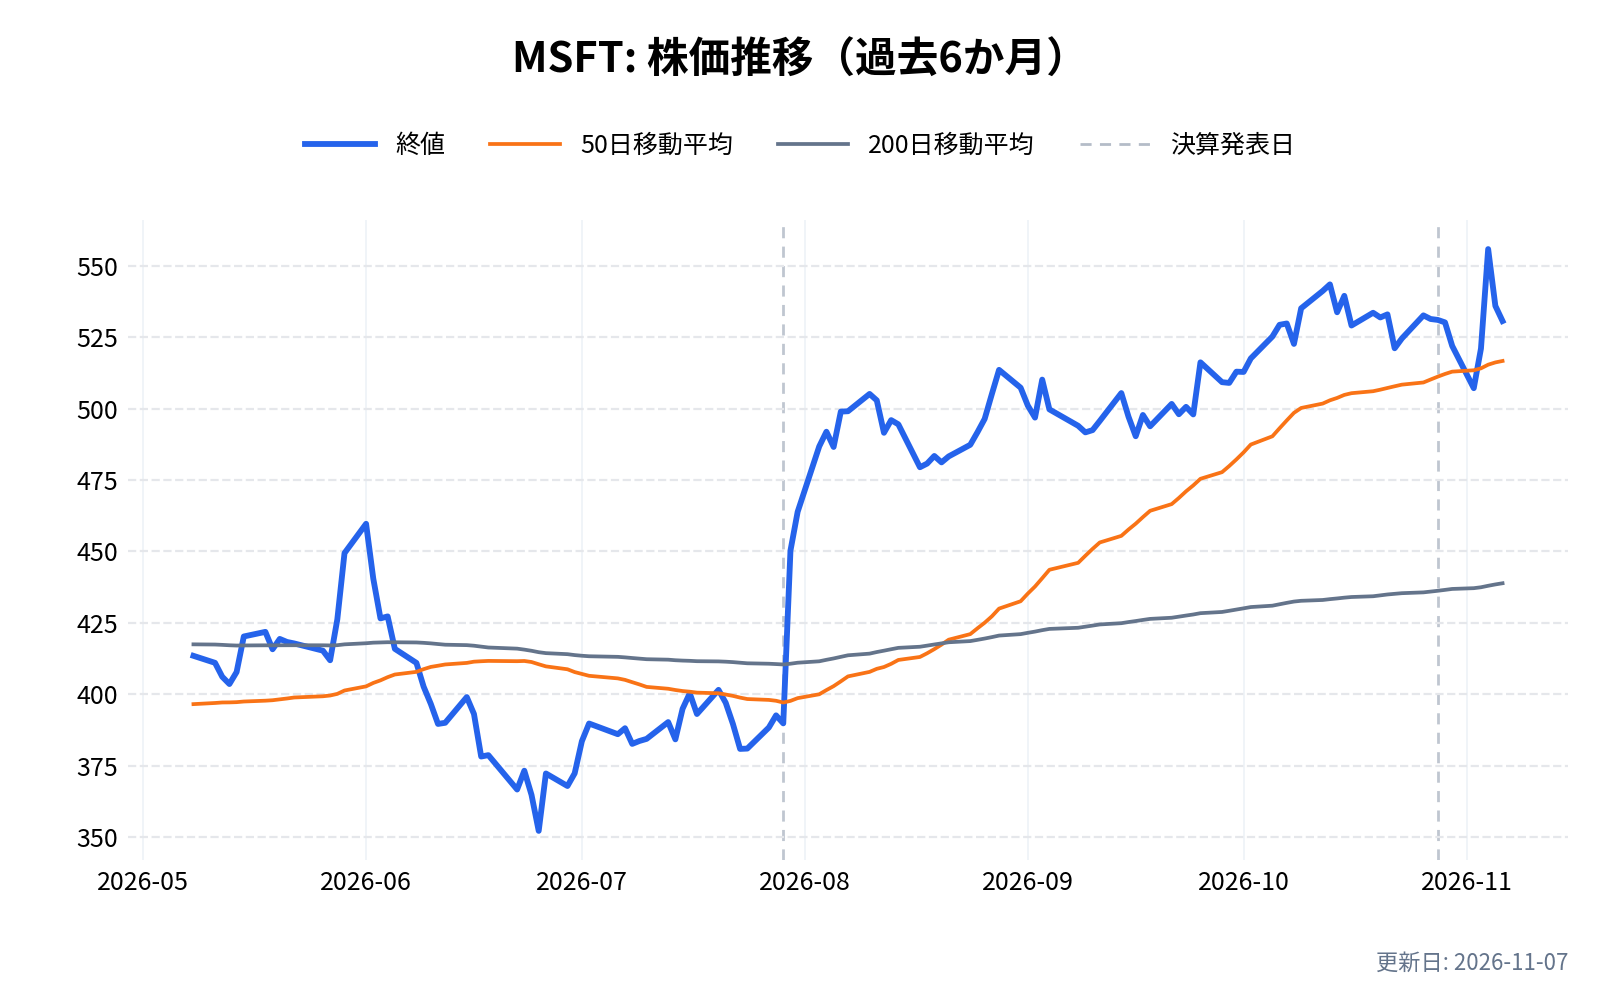
クラウドの Azure、仕事用ソフトの Microsoft 365、AIアシスタントの Copilot を持ち、AIの計算の貸し出しと、AIを組み込んだ業務ソフトの両方で稼ぐ会社である。
- 立ち位置: この記事の16社の中で最も売上が大きく、AIのインフラ(計算)とアプリケーション(ソフト)の両方を持つ
- 数字: 2026年7〜9月期(会社の第1四半期)の売上は923億ドルで前年同期比+19%。Microsoft Cloud の売上は639億ドル(+30%)で、Azure は+48%。契約済みで未計上の売上(商用の RPO)は6,770億ドルで+73%
- リスク: 設備投資が大きく、同期の有形固定資産の購入額は393.7億ドルと前年同期(193.9億ドル)の2.03倍に増えた。OpenAI への投資の損益が GAAP の純利益に影響するため、会社は OpenAI の影響を除いた数字も出している
出典:マイクロソフトの2026年7〜9月期の決算発表(2026年10月28日)と四半期報告書(10-Q)、いずれも EDGAR。
ほかの10社:分野ごとの紹介
厳選から外した10社も、AIの収益化では見逃せない動きがある会社である。分野ごとに、直近の決算の数字と、気をつける点を短くまとめる。
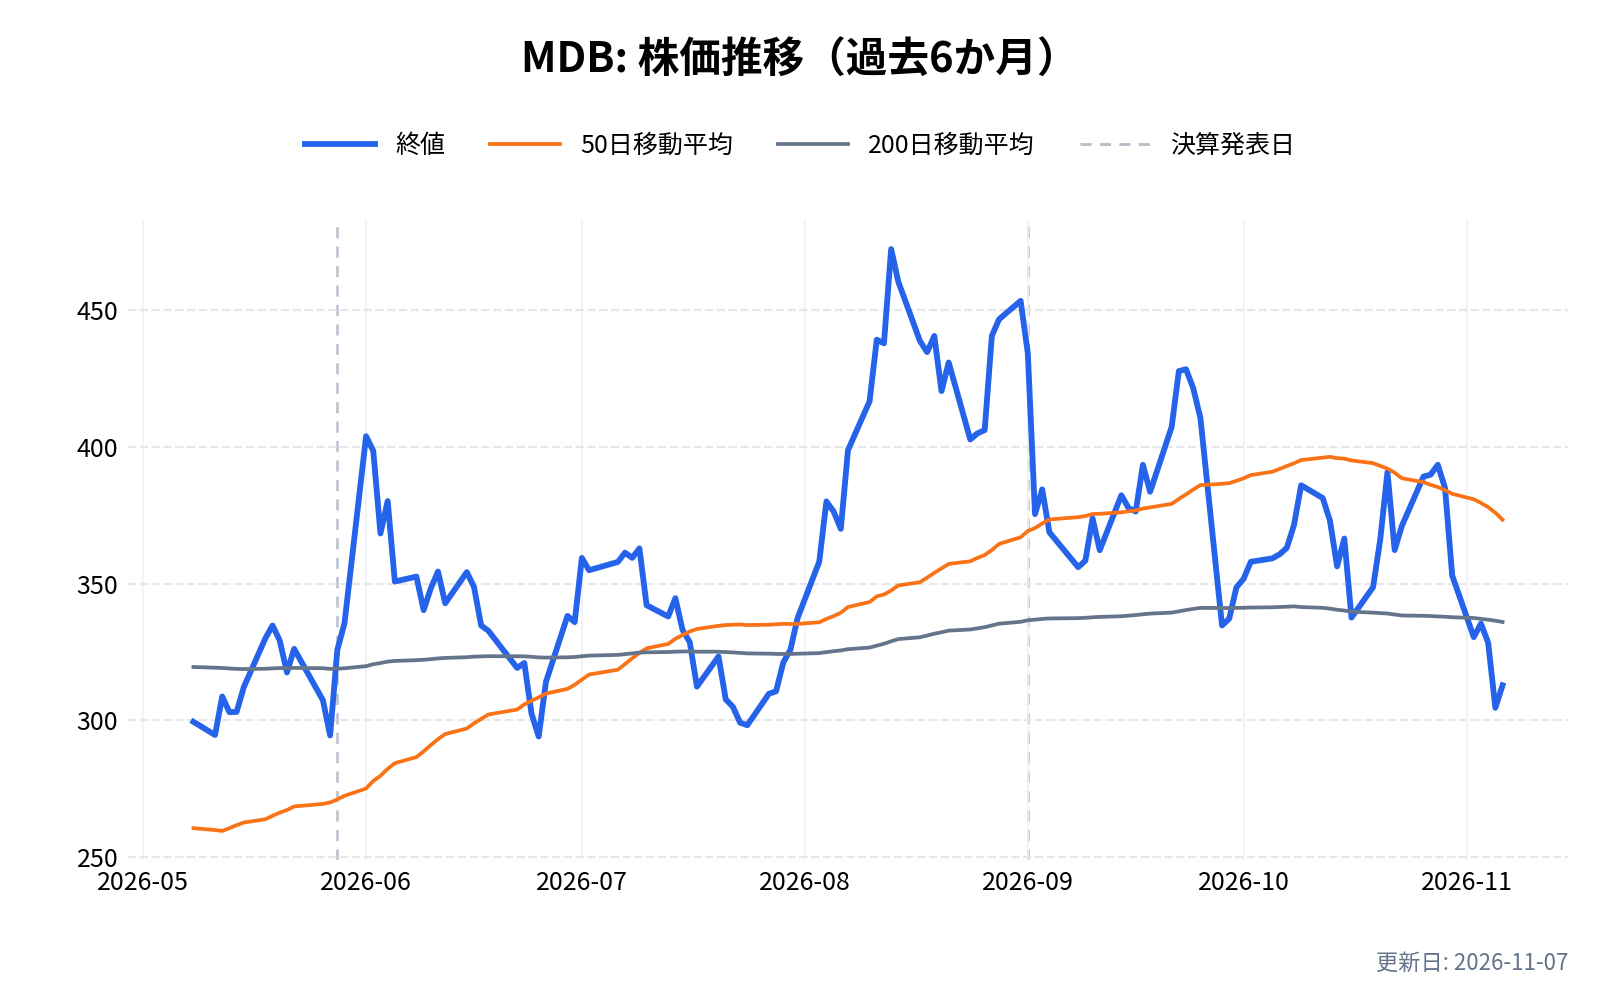
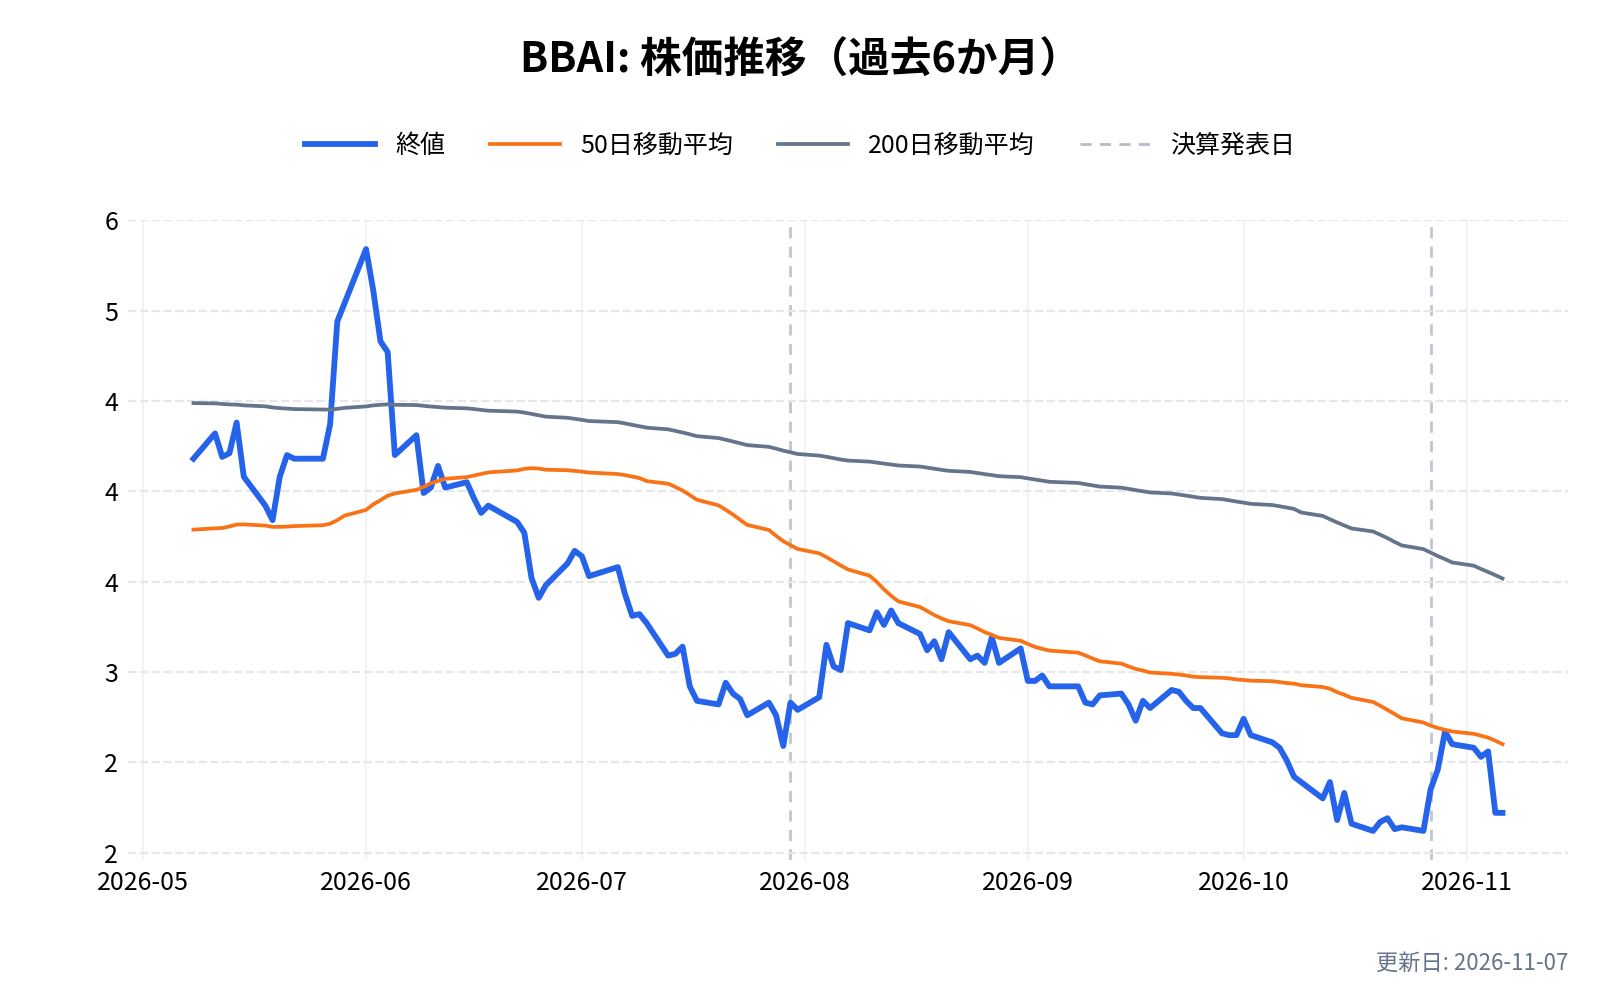
企業・政府のAI基盤とデータ:MongoDB・C3.ai・ビッグベアAI
企業や政府がAIアプリを作り、動かすための土台を売る会社である。
- MongoDB(MDB): アプリの裏側でデータを保存するデータベースの会社。2026年5〜7月期(会社の第2四半期)の売上は7.72億ドルで前年同期比+30%。会社は「ここ数年で最も高い伸び」としている。クラウド版の Atlas は+29%
- C3.ai(AI): 企業向けにAIアプリを作る基盤を売る会社。2026年5〜7月期の売上は5,240万ドルで、前年同期(7,026万ドル)から25%減った。フリーキャッシュフローは210万ドルの黒字で、現金は6.51億ドルある。売上の減少が止まるかが焦点である。C3.aiの記事
- ビッグベアAI(BBAI): 防衛・諜報向けに、AIによる意思決定の支援をソフトとサービスで提供する会社。2026年7〜9月期の売上は4,358万ドルで前年同期比+31%。売上の90%が米国政府向けである。のれんの減損7,670万ドルを計上し、営業損失は1.00億ドルに広がった。ビッグベアAIの記事
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新

業務ソフト・開発基盤:セールスフォース・アピアン・フィグマ
仕事の道具や基盤をサブスクリプションで売る会社である。AIが付加価値になる一方で、席数が減る脅威にもなりうる。
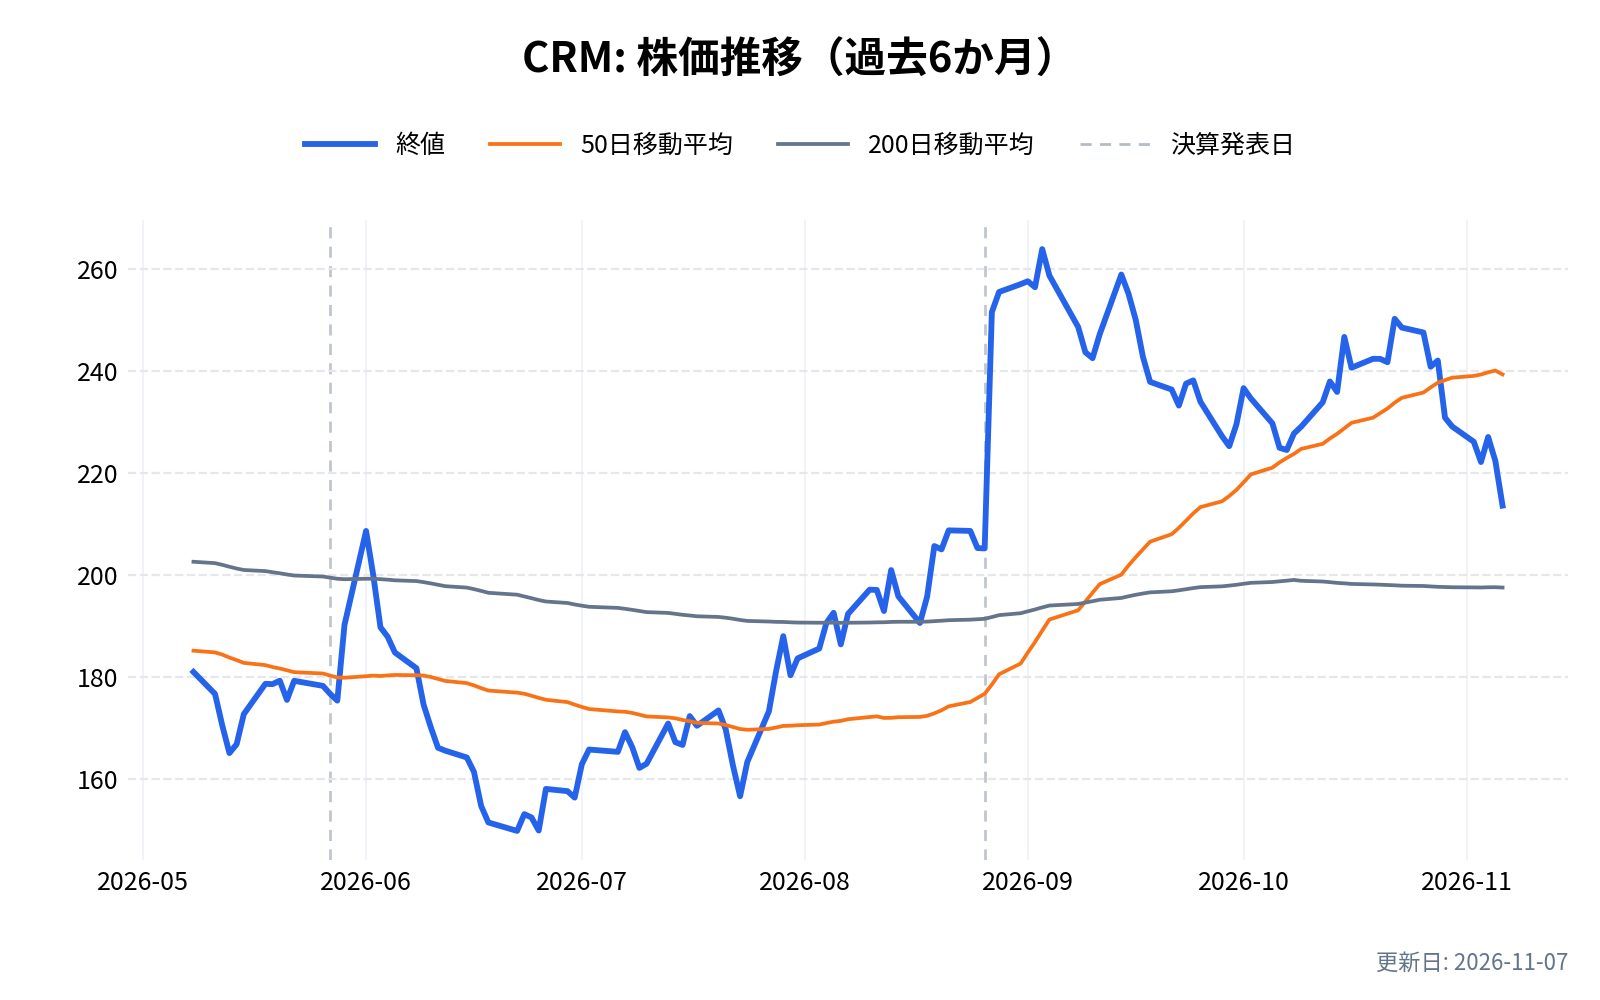
- セールスフォース(CRM): 営業・顧客対応のクラウドソフトの会社。2026年5〜7月期(会社の第2四半期)の売上は113億ドルで前年同期比+11%。買収した Informatica の4.56億ドルを含む。AIエージェントの Agentforce の年間の経常収益(ARR)は15億ドルを超え、前年から240%以上増えた
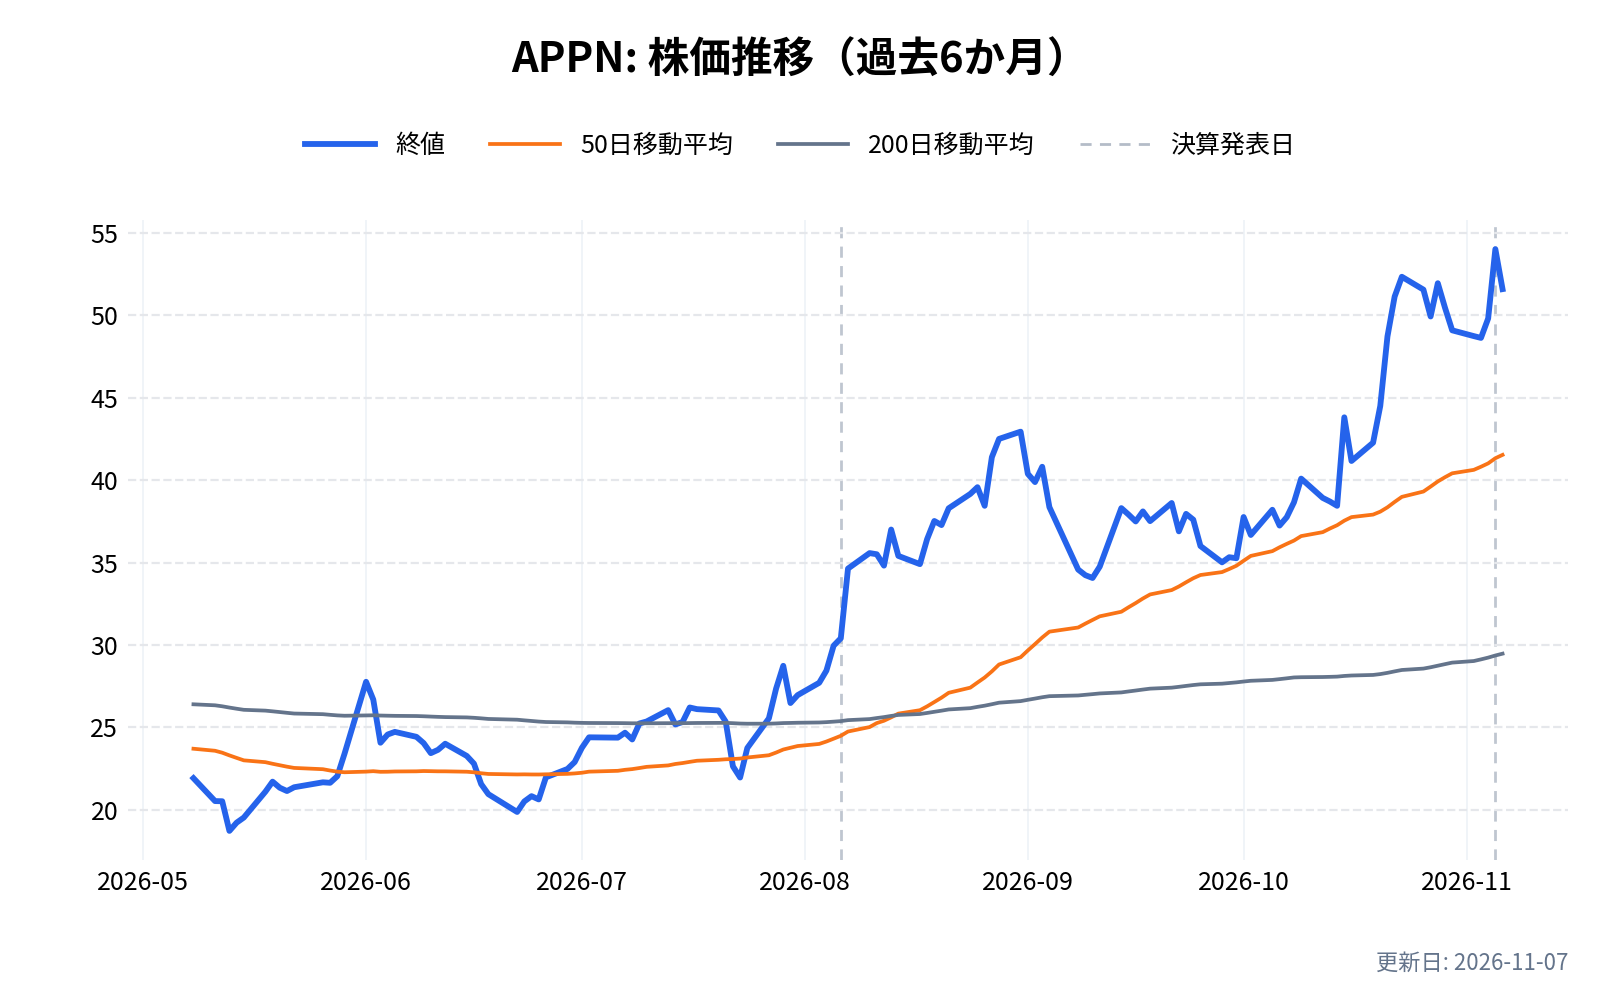
- アピアン(APPN): 業務の流れの設計を中心に、データ、書類の読み取り、AIを1つの仕組みにまとめるローコードの会社。2026年7〜9月期の売上は2.35億ドルで前年同期比+25%。クラウドは1.36億ドルで+20%だった。アピアンの記事
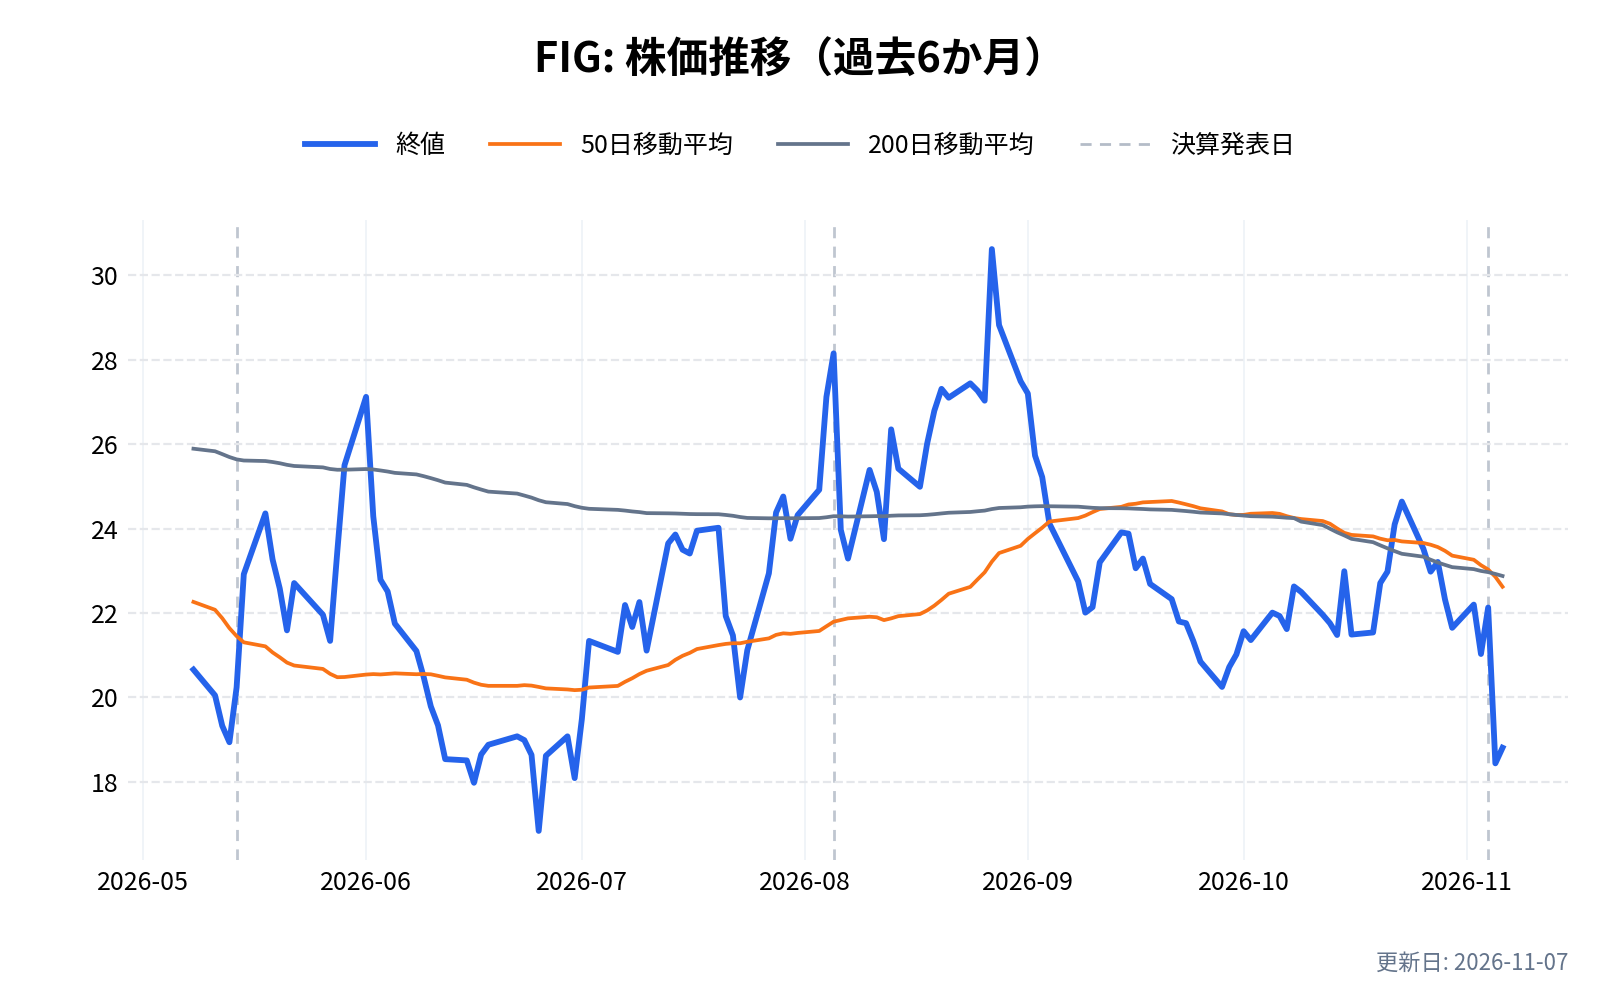
- フィグマ(FIG): デザイナーだけでなく開発者や企画担当者も、同じ画面でデザインやプロトタイプを作れるクラウドのサービス。2026年7〜9月期の売上は3億9,140万ドルで前年同期比+43%。AIの利用が増えるほど原価が増え、非GAAPの粗利率は2025年1〜3月期の92%から、2026年7〜9月期は82%に下がった。フィグマの記事
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新
広告・マーケティング:メタ・ゼータ・アンプリチュード
広告の配信や顧客データの分析を、AIで自動化する会社である。
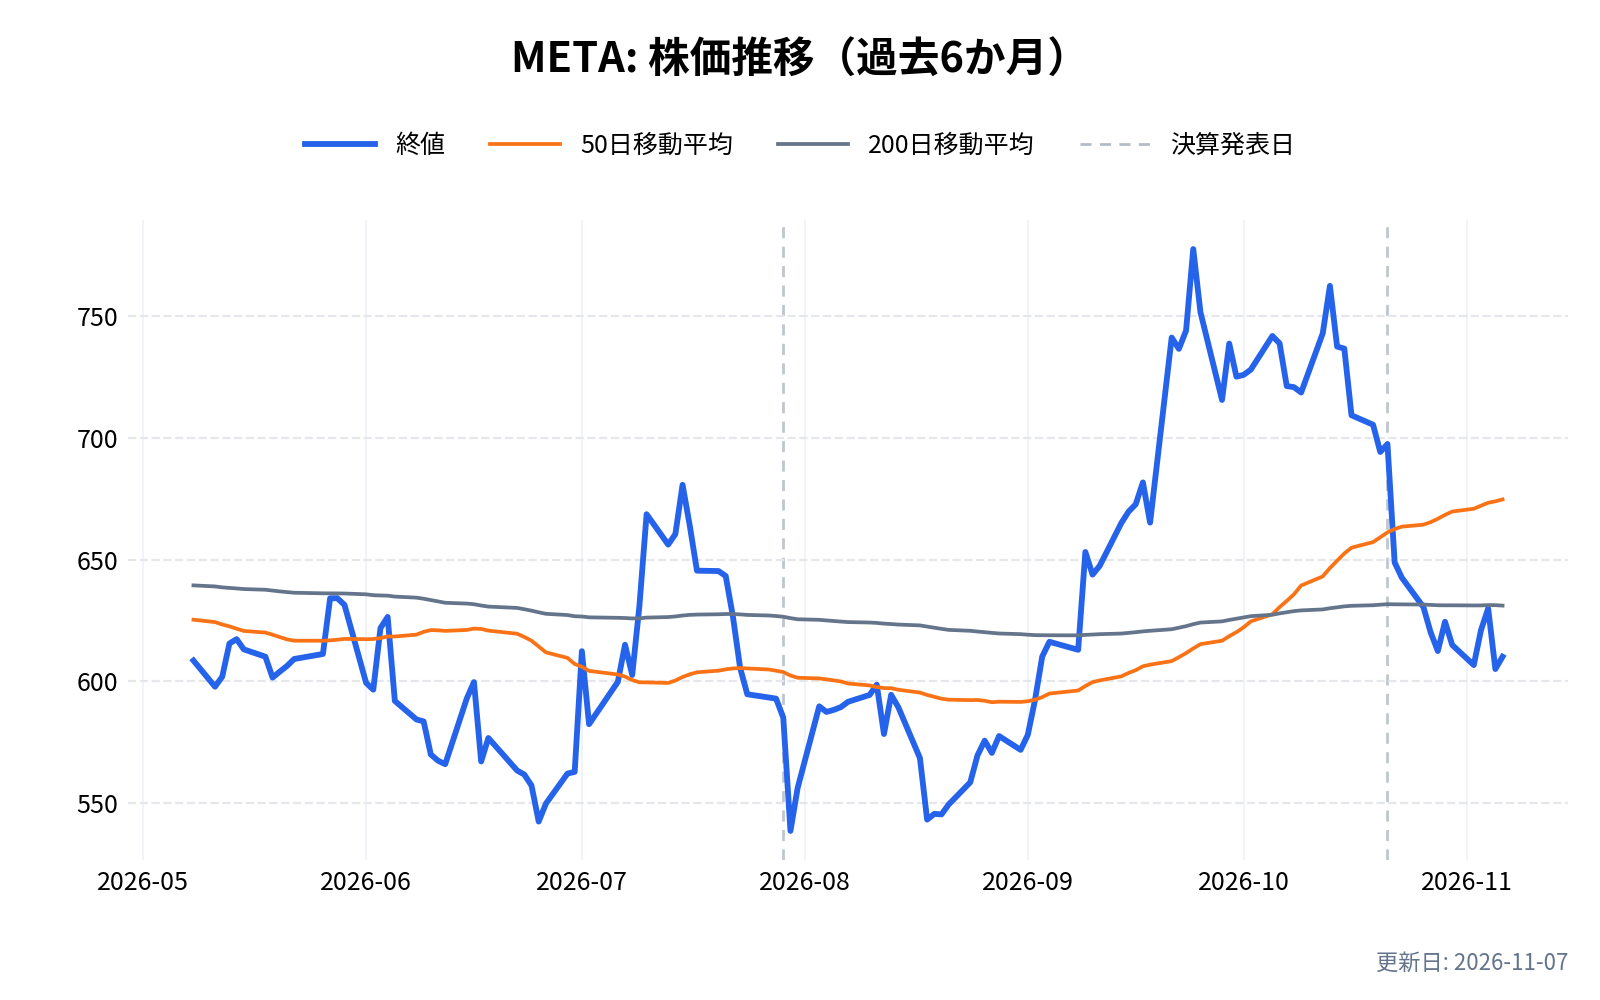
- メタ(META): フェイスブックやインスタグラムを持ち、AIで広告の見せ方を最適化している。2026年7〜9月期の売上は646億ドルで前年同期比+26%。うち広告は631億ドル(+26%)で、広告の表示回数は+10%、広告1件あたりの単価は+14%だった。同期の設備投資は349億ドルで、2026年通期は1,350億〜1,450億ドルを見込む。AIへの投資が大きく、同期のフリーキャッシュフローは21億ドルの赤字だった
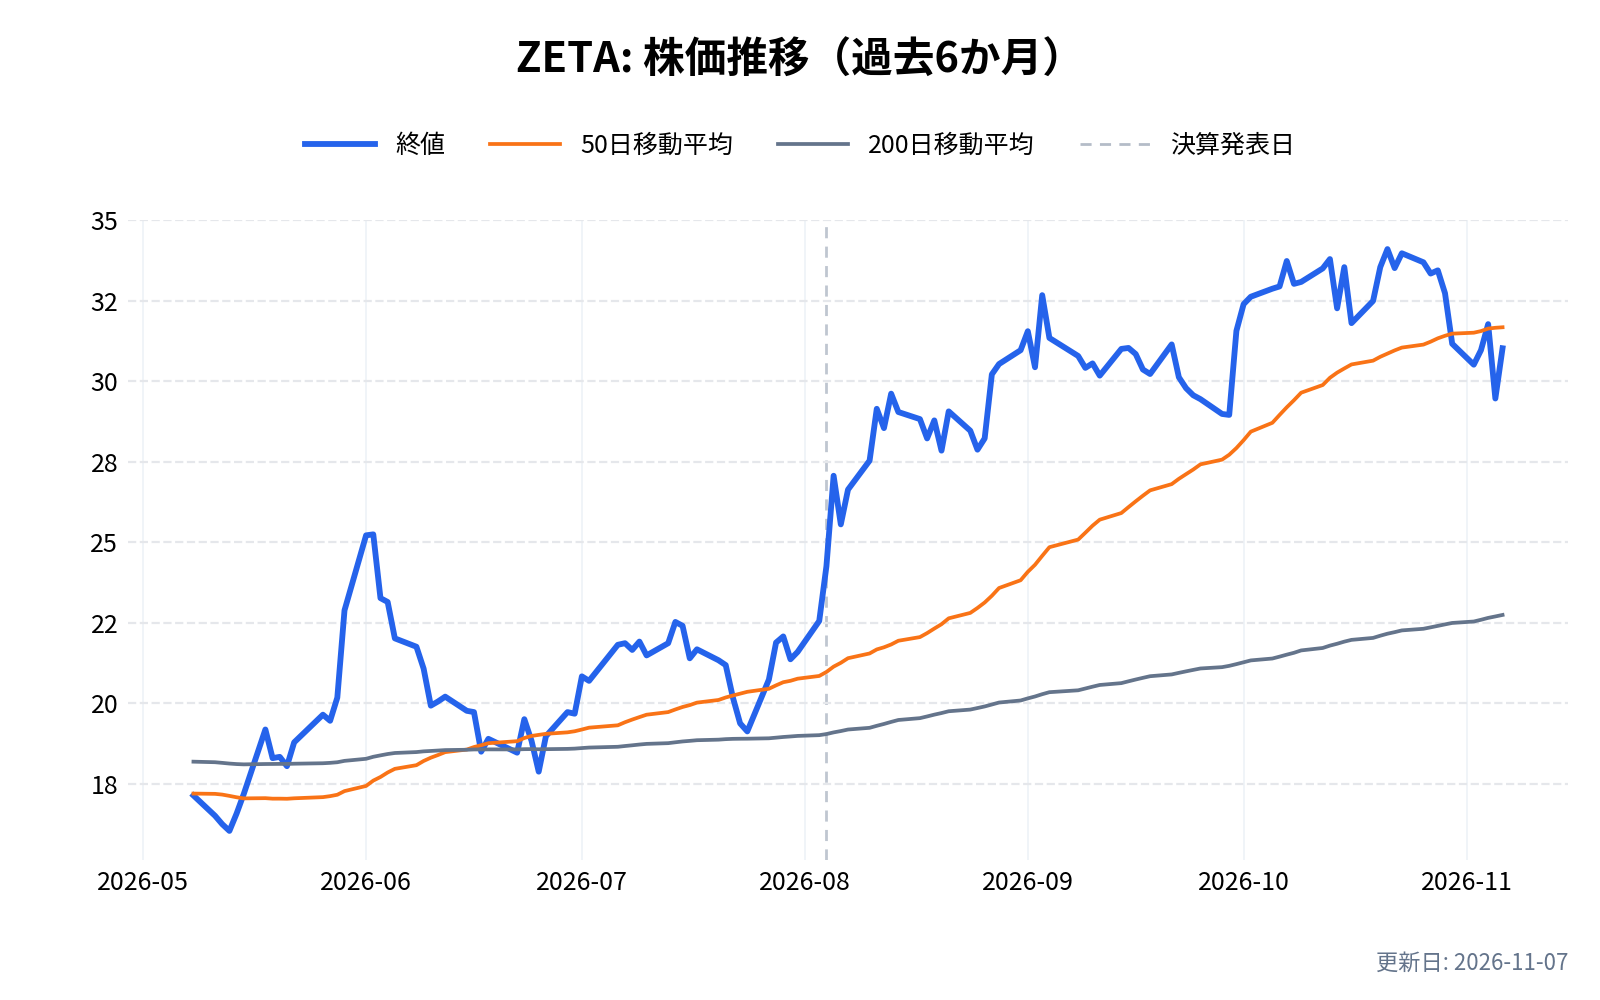
- ゼータ・グローバル(ZETA): 消費者データとAI「Athena」で企業のマーケティングを動かす会社。2025年の売上は13.05億ドルで、顧客は2,651社。2026年4〜6月期の売上は前年同期比+44%だが、買収した事業の売上を含む。売上原価の大半は広告枠を持つメディアへの支払いのため、純粋なソフトウェア会社より粗利率が低い。ゼータ・グローバルの記事
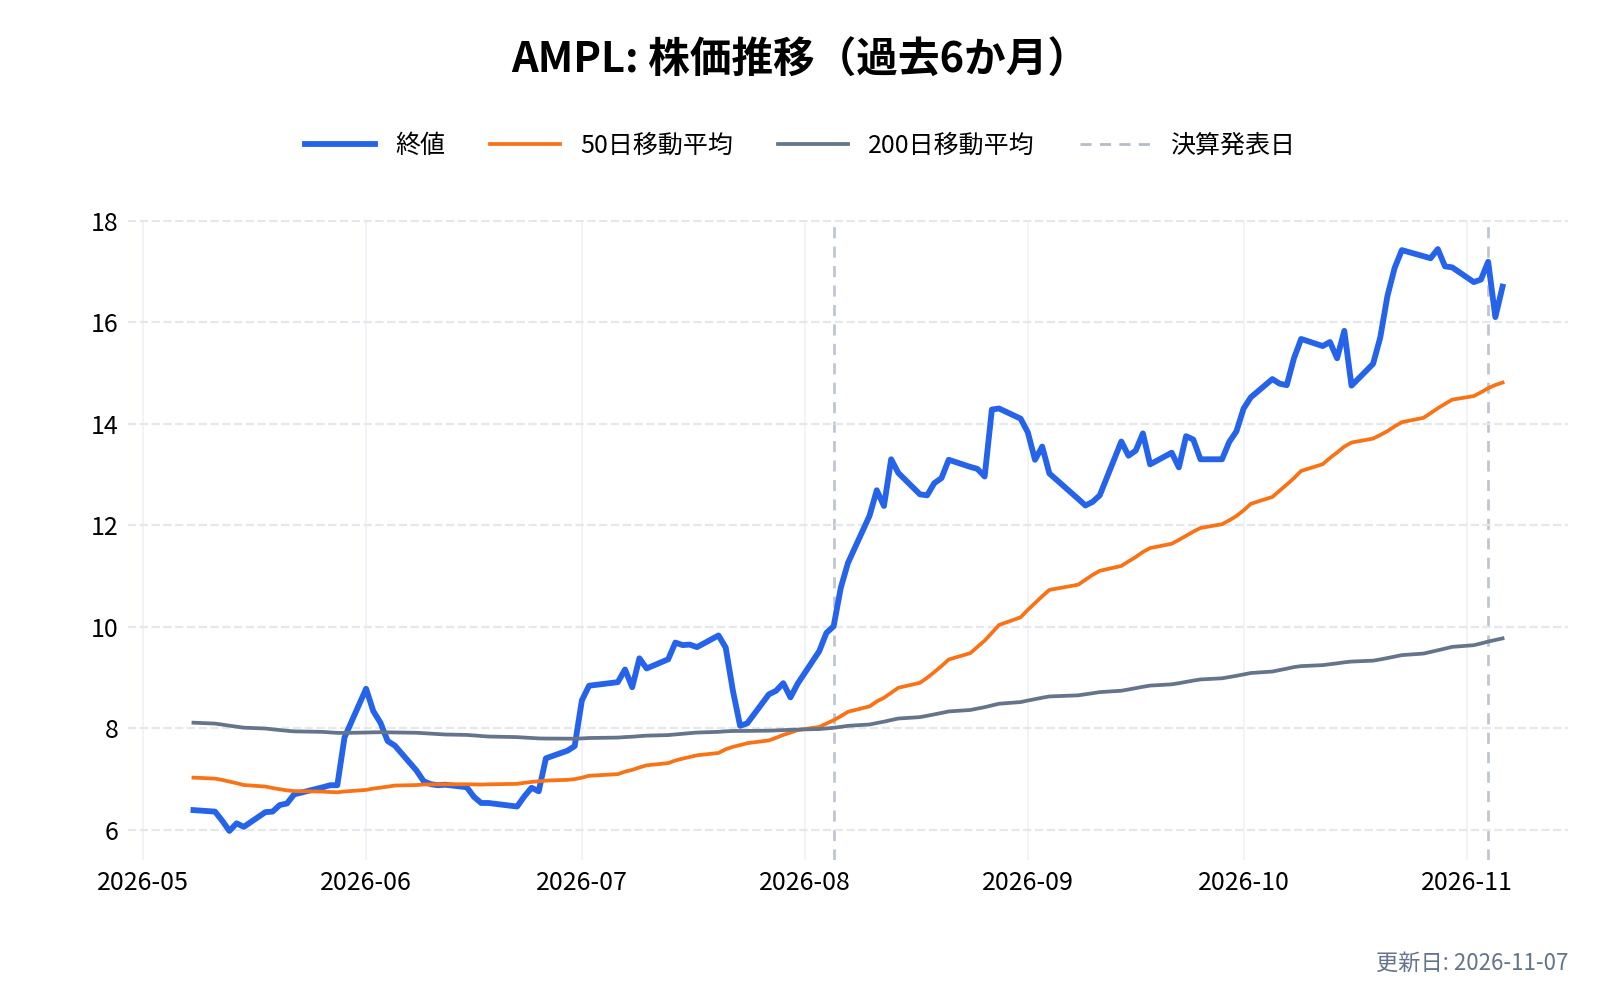
- アンプリチュード(AMPL): アプリやサイトの使われ方を分析するソフトを、サブスクリプションで売る会社。2026年7〜9月期の売上は1.106億ドルで前年同期比+25%。OpenAI の傘下にあった Statsig から引き継いだ顧客の売上を含み、どこまでが引き継ぎの上乗せかは記事でも確かめきれていない。アンプリチュードの記事
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新
AIの学習データ:イノデータ
AIを作る会社の注文を受けて、AIの学習用のデータを作り、できあがったAIの性能や安全性を人が確かめる会社である。
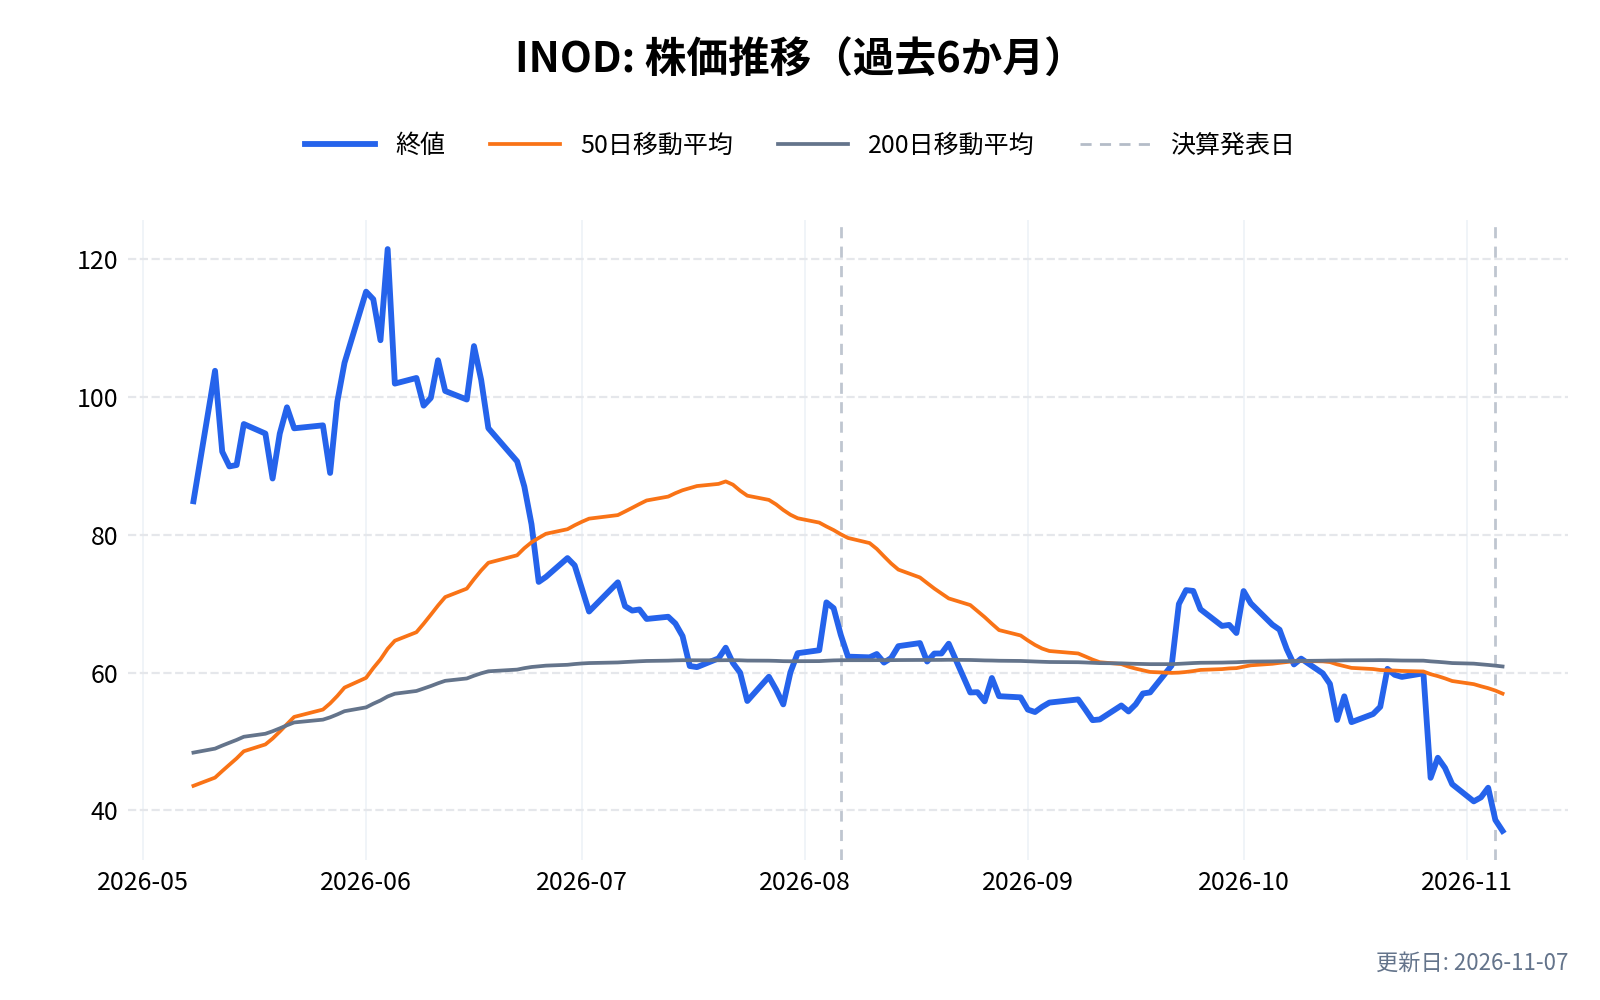
- イノデータ(INOD): 2026年7〜9月期の売上は9,562万ドルで前年同期比+53%。前年同期比での増収は13四半期連続だった。ただし売上の74%は2社が占め、税引き前利益は前年同期より18%減った。株価は2026年6月4日の終値から、11月5日までに7割近く下がっている。イノデータの記事
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新
AI・ソフトウェア銘柄を見るうえでの注意点
AIは追い風にも逆風にもなる
フィグマの粗利率が示すように、AIの利用が増えると、席数課金のソフトでは原価が増え、席そのものが減る可能性もある。同じAI関連でも、AIを売る会社と、AIに仕事を奪われうる会社では、見るべき数字が違う。
伸びの中身を分けて見る
セールスフォースは Informatica の買収、ゼータは買収した事業、アンプリチュードは Statsig の顧客の引き継ぎ、アピアンはクラウド以外の売上が、全体の伸びを押し上げていた。伸び率だけでなく、自力の伸びがどれだけかを確かめたい。
会計上の利益と、株式報酬などを除いた利益の差
スノーフレークやデータドッグは、株式報酬などを除いた利益では黒字でも、GAAP では赤字、または利益率が小さい。AIの開発や獲得競争に株式報酬を使う会社が多いため、2つの数字の差を見ておく。
設備投資の大きさと、売上の減っている会社
マイクロソフトやメタは、AIの設備投資が前年の2倍前後のペースで増えている。一方で、C3.ai のように、AIの会社でも売上が減っている会社もある。「AI関連」という名前だけでは、業績の方向は分からない。
サイバーセキュリティは別の記事で
AIを使う企業が増えるほど、守りの需要も増える。この分野の銘柄は、サイバーセキュリティ関連銘柄の記事 で整理している。
次に見る数字
- サービスナウ: AIの新規契約額が、年末の目標17億ドルに届くか
- スノーフレーク: プロダクト売上の伸びが、3四半期続けた加速を4四半期目も保てるか
- データドッグ: 10〜12月期の売上の見通し(11.9億〜12.0億ドル)が、どう着地するか
- マイクロソフト: Azure の+48%が保たれるか、設備投資の増え方に売上が見合うか
- パランティア: 契約の総額(TCV)の伸びが、売上の伸びに追いつくか
- アップラビン: 2月中旬の決算で、10〜12月期の見通し(23.65億〜23.95億ドル)を達成できるか
まとめ
AI・ソフトウェア関連の米国株16社を、AIをどう収益に変えるかで4つの分野に分けました。パランティアやスノーフレークのように企業や政府のAIの土台を支える会社、サービスナウ・データドッグ・マイクロソフトのように仕事の道具や基盤を売る会社、アップラビンのように広告をAIで動かす会社、イノデータのようにAIの学習データを作る会社です。
直近の数字では、パランティア(+96%)、アップラビン(+55%)、イノデータ(+53%)、マイクロソフトの Azure(+48%)の伸びが目立ちます。ただ、利益の質や顧客の集中、設備投資の大きさ、売上が減っている会社など、数字の中身には注意点もありました。
決算のたびに数字を見直し、この記事にも反映していきます。気になる銘柄は、チャートで今の形を確かめてから、各社の決算資料も見てみてください。