このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- グリッドダイナミクス(GDYN)の株価
- グリッドダイナミクス(GDYN)とは何の会社、どのような事業をしている?
- グリッドダイナミクス(GDYN)の主力サービスは?
- 決算で株価が約41%上げた理由:予想を大きく超えた利益
- 人が減って利益が増えた理由:3つの要因を分ける
- 成長の偏り:増収額のほぼすべてを上位5社が占める
- 「AI売上31%」をどう読むか
- グリッドダイナミクス(GDYN)のビジネスモデルは?どのように収益を生み出している?
- グリッドダイナミクス(GDYN)の創業者と経営陣
- 取引市場は?
- グリッドダイナミクス(GDYN)のセクター、業種、属するテーマは?
- 配当は?
- グリッドダイナミクス(GDYN)の競合企業は?
- グリッドダイナミクス(GDYN)が属する業界の規模と成長性は?
- グリッドダイナミクス(GDYN)の競合との差別化要素と優位性は?
- AI は追い風か逆風か
- グリッドダイナミクス(GDYN)の業績について
- グリッドダイナミクス(GDYN)の将来性と今後の見通しは?
- GDYN 2026年Q3決算:売上は過去最高、粗利率40%でAI売上は全体の31%に
- GDYN 2026年Q2決算:AI売上がはじめて全体の3割を超え、売上は7%増
- まとめ
はじめに
グリッドダイナミクス(GDYN)は、米国の大企業から AI・データ基盤・クラウドの開発を請け負う IT サービス会社です。シリコンバレーに本社を置き、欧州、インド、中南米の技術者が開発を担っています。
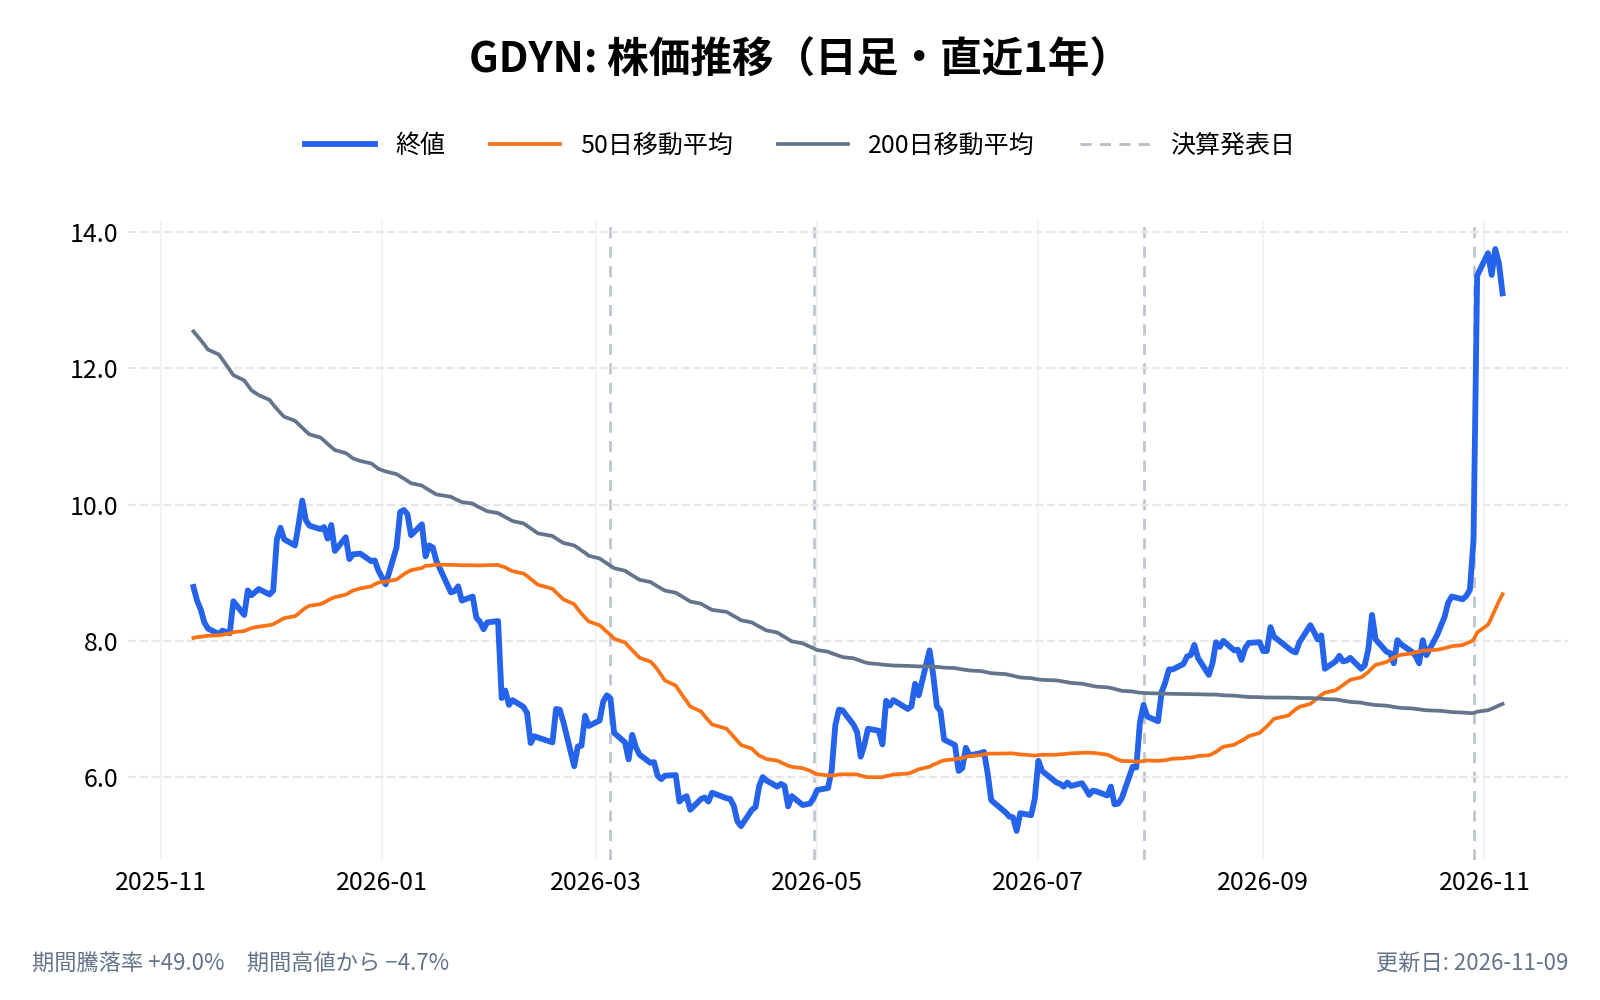
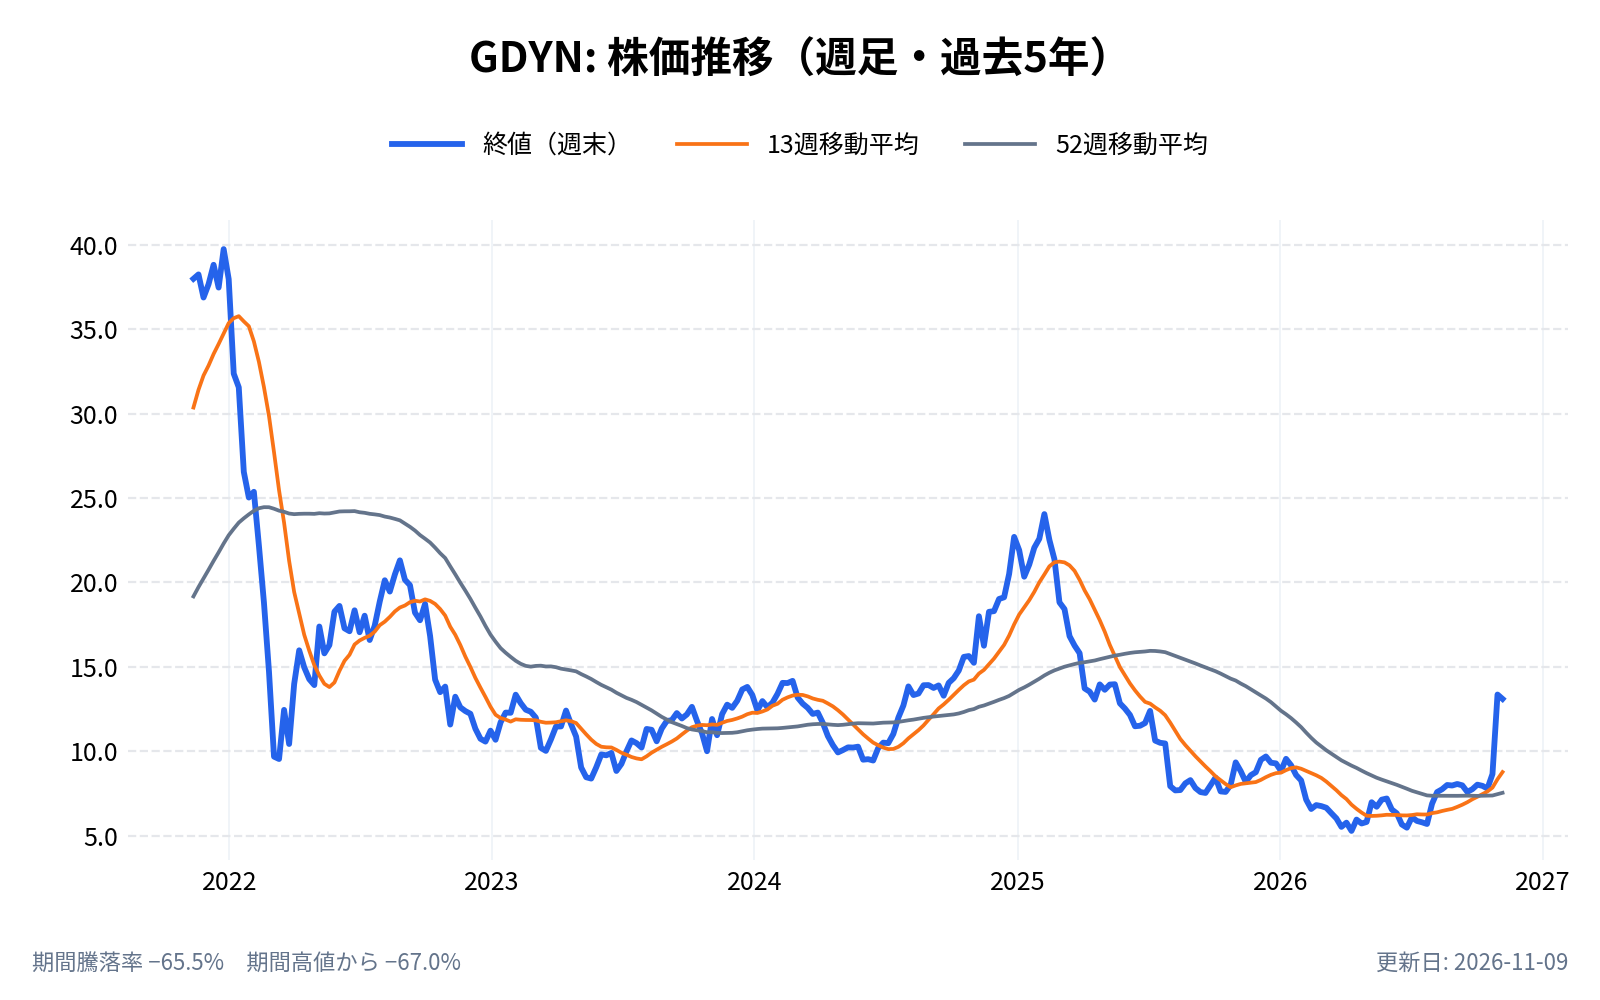
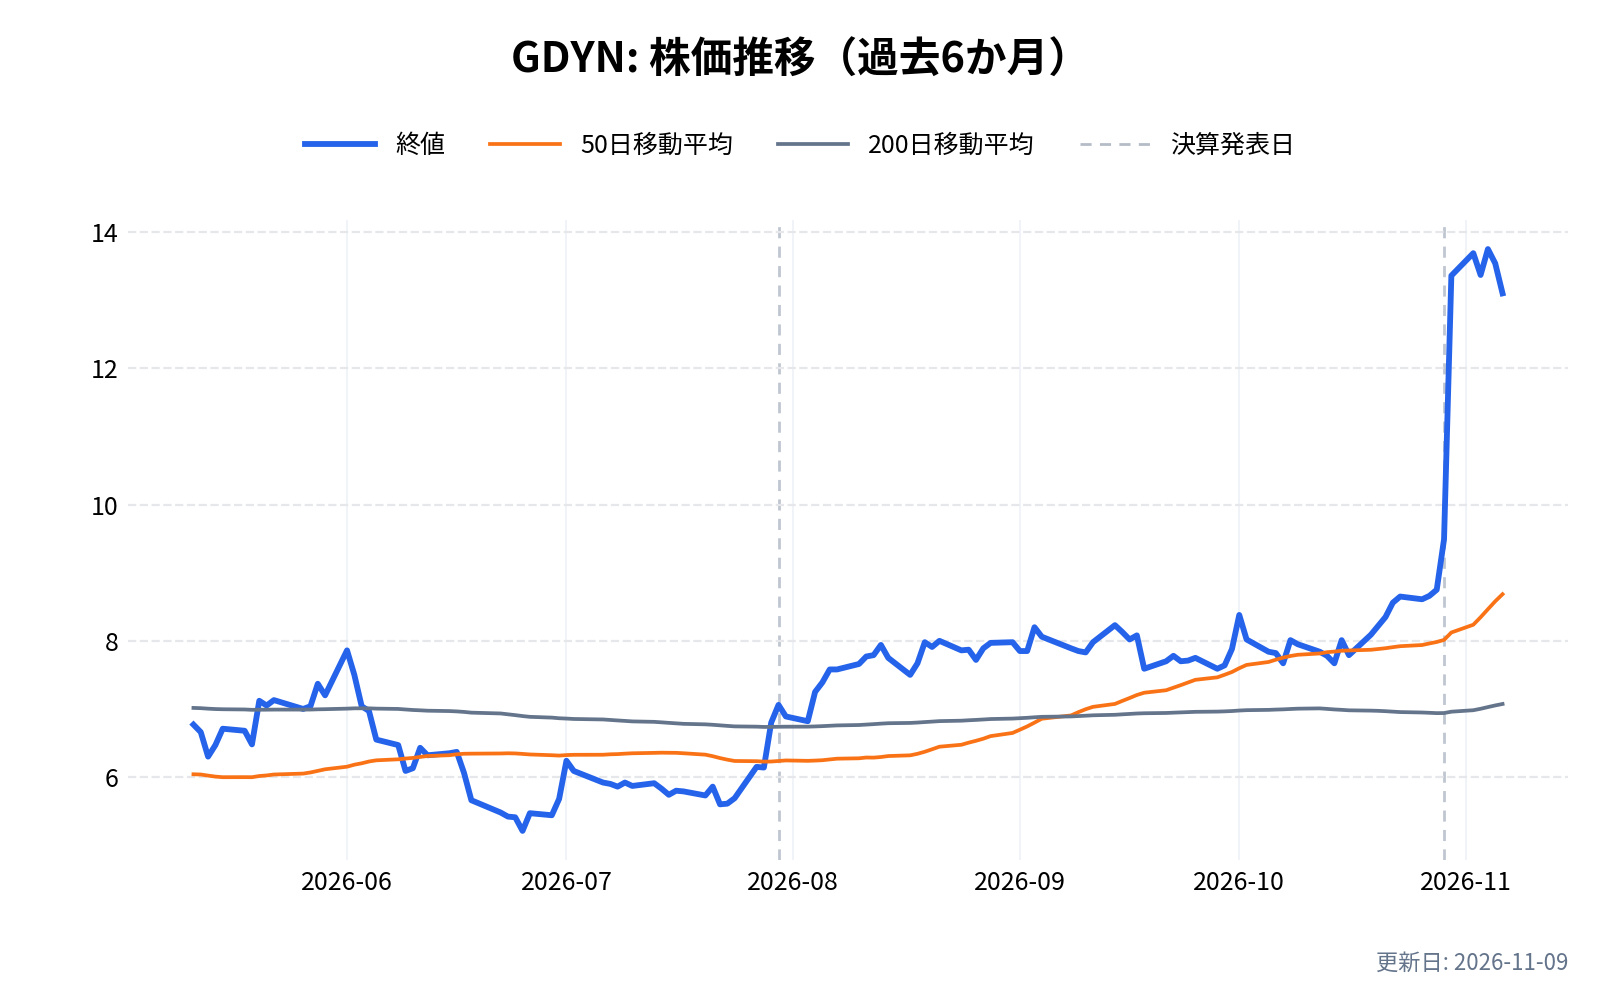
2026年10月29日に発表した7〜9月期の決算を受けて、株価は翌30日に1日で約41%上げ、13.36ドルになりました。6月につけた安値(5.21ドル)からは2倍を超えています。一方で、2021年12月の高値(42.08ドル)と比べると、11月6日の終値13.10ドルはまだ3割ほどの水準です。
注目を集めたのは、従業員が前年より8%減ったのに、売上は約10%増え、粗利率は33.3%から40.3%に上がった点です。AI が普及すると「技術者の人数×単価」で稼ぐ IT 受託は苦しくなる、という見方が広がるなかで、逆の数字が出たことになります。
本記事では、この変化は事業の形が変わった結果なのか、それとも一時的な要因が重なった結果なのかを軸に、年次報告書(10-K)、四半期報告書(10-Q)、決算資料、同業5社の開示を突き合わせて確かめます。
グリッドダイナミクス(GDYN)の株価
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
グリッドダイナミクス(GDYN)とは何の会社、どのような事業をしている?
グリッドダイナミクスは、2006年に創業した IT サービス会社である。10-K によると、分散システムやリアルタイムのデータ処理、機械学習の開発を土台としてきた。会社は現在、自らを「フォーチュン1000企業のための AI 変革のパートナー」と位置づけている。2020年3月に SPAC(特別買収目的会社)の ChaSerg Technology Acquisition との合併でナスダックに上場した。
- 会社名: Grid Dynamics Holdings, Inc.
- 創業: 2006年
- 本社: カリフォルニア州サンラモン
- 代表者: レナード・リブシッツ(Leonard Livschitz)。CEO
- 従業員: 4,559人(2026年9月末、契約者を含む)
- 顧客数: 222社(2026年1〜9月)
- 売上高: 4.12億ドル(2025年)
- 公式サイト: https://www.griddynamics.com/
グリッドダイナミクス(GDYN)の主力サービスは?
10-K によると、サービスは次の5つの領域に分かれる。ただし会社はこの領域ごとの売上を開示しておらず、開示があるのは次節の業種別の売上である。
| 領域 | 中身 |
|---|---|
| AI サービス | 導入の準備、使いどころの特定、基盤の構築、全社への展開までの4段階を支援する |
| クラウド・製品開発 | 古いシステムの移行、クラウド向けの作り直し、開発工程の自動化 |
| デジタル接客 | ネット通販の検索、商品の見せ方の管理、AI による接客や購入の代行 |
| IoT・エッジ | 工場や物流の予測分析、デジタルツイン、ロボットの設計 |
| AI・データ基盤 | データの統合、リアルタイム処理、複数の AI を連携させる仕組み |
出典:10-K(2025年)。
業種別の売上:主役が交代している
2026年7〜9月期の業種別の売上は次のとおりである。
| 業種 | 2026年7〜9月 | 構成比 | 前年同期比 | 増減額 |
|---|---|---|---|---|
| テクノロジー・メディア・通信 | 3,696万ドル | 32.3% | +29.3% | +839万ドル |
| 小売 | 3,107万ドル | 27.2% | +13.3% | +365万ドル |
| 金融 | 2,570万ドル | 22.5% | +0.3% | +8万ドル |
| 消費財・製造 | 1,248万ドル | 10.9% | +0.2% | +3万ドル |
| ヘルスケア・製薬 | 207万ドル | 1.8% | −14.5% | −35万ドル |
| その他 | 601万ドル | 5.3% | −21.7% | −166万ドル |
出典:10-Q(2026年9月期)。増減額と一部の前年同期比は計算。
3年前の最大の業種は小売で、金融は全体の9.2%(2023年、2,884万ドル)にすぎなかった。金融は2025年に1億38万ドルと3.5倍に増えて小売に迫ったが、2026年は横ばいに転じている。いま成長を引っ張っているのはテクノロジー企業であり、成長の主役は数年単位で入れ替わってきた。
働いた時間で請求する契約が中心
案件の多くは、技術者が働いた時間に応じて請求する「タイム・アンド・マテリアル」である。この契約は短期で、顧客は短い予告で解約できると 10-K は説明している。売上の見通しが利きにくい構造といえる。
一方、10-Q には「戦略の一環として、固定価格の案件が増えている」との記述がある。固定価格なら、AI で開発の工数が減った分は会社の利益として残る。時間で請求する契約では、効率が上がると請求時間も減ってしまう。固定価格への移行は、AI の効率化を自社の利益に変えられるかを左右するが、比率は開示されていない。
決算で株価が約41%上げた理由:予想を大きく超えた利益
2026年7〜9月期の結果を、会社が3か月前に出していた予想と比べると、上振れたのは売上よりも利益である。
| 指標 | 会社予想(7月発表) | 実績 |
|---|---|---|
| 売上高 | 1.12億〜1.14億ドル | 1.143億ドル |
| 調整後EBITDA | 1,650万〜1,750万ドル | 2,290万ドル |
出典:2026年4〜6月期と7〜9月期の決算発表。
売上は予想の上限をわずかに上回った程度だが、調整後EBITDA は予想の上限を3割以上上回った。売上高に対する比率は20.0%で、前年同期の12.2%から大きく上がった。会社が約束していた300ベーシスポイント(3ポイント)の利益率改善は、計画より1四半期早く超えたという。
GAAP でも改善は確認できる。営業損益は前年同期の24万ドルの赤字から914万ドルの黒字へ転じ、純利益は617万ドル(前年同期118万ドル)になった。
CEO のリブシッツ氏は「一時的なものではなく、事業モデルの大幅な強化を反映している」と述べている。この言葉を、次の節で数字から検証する。
人が減って利益が増えた理由:3つの要因を分ける
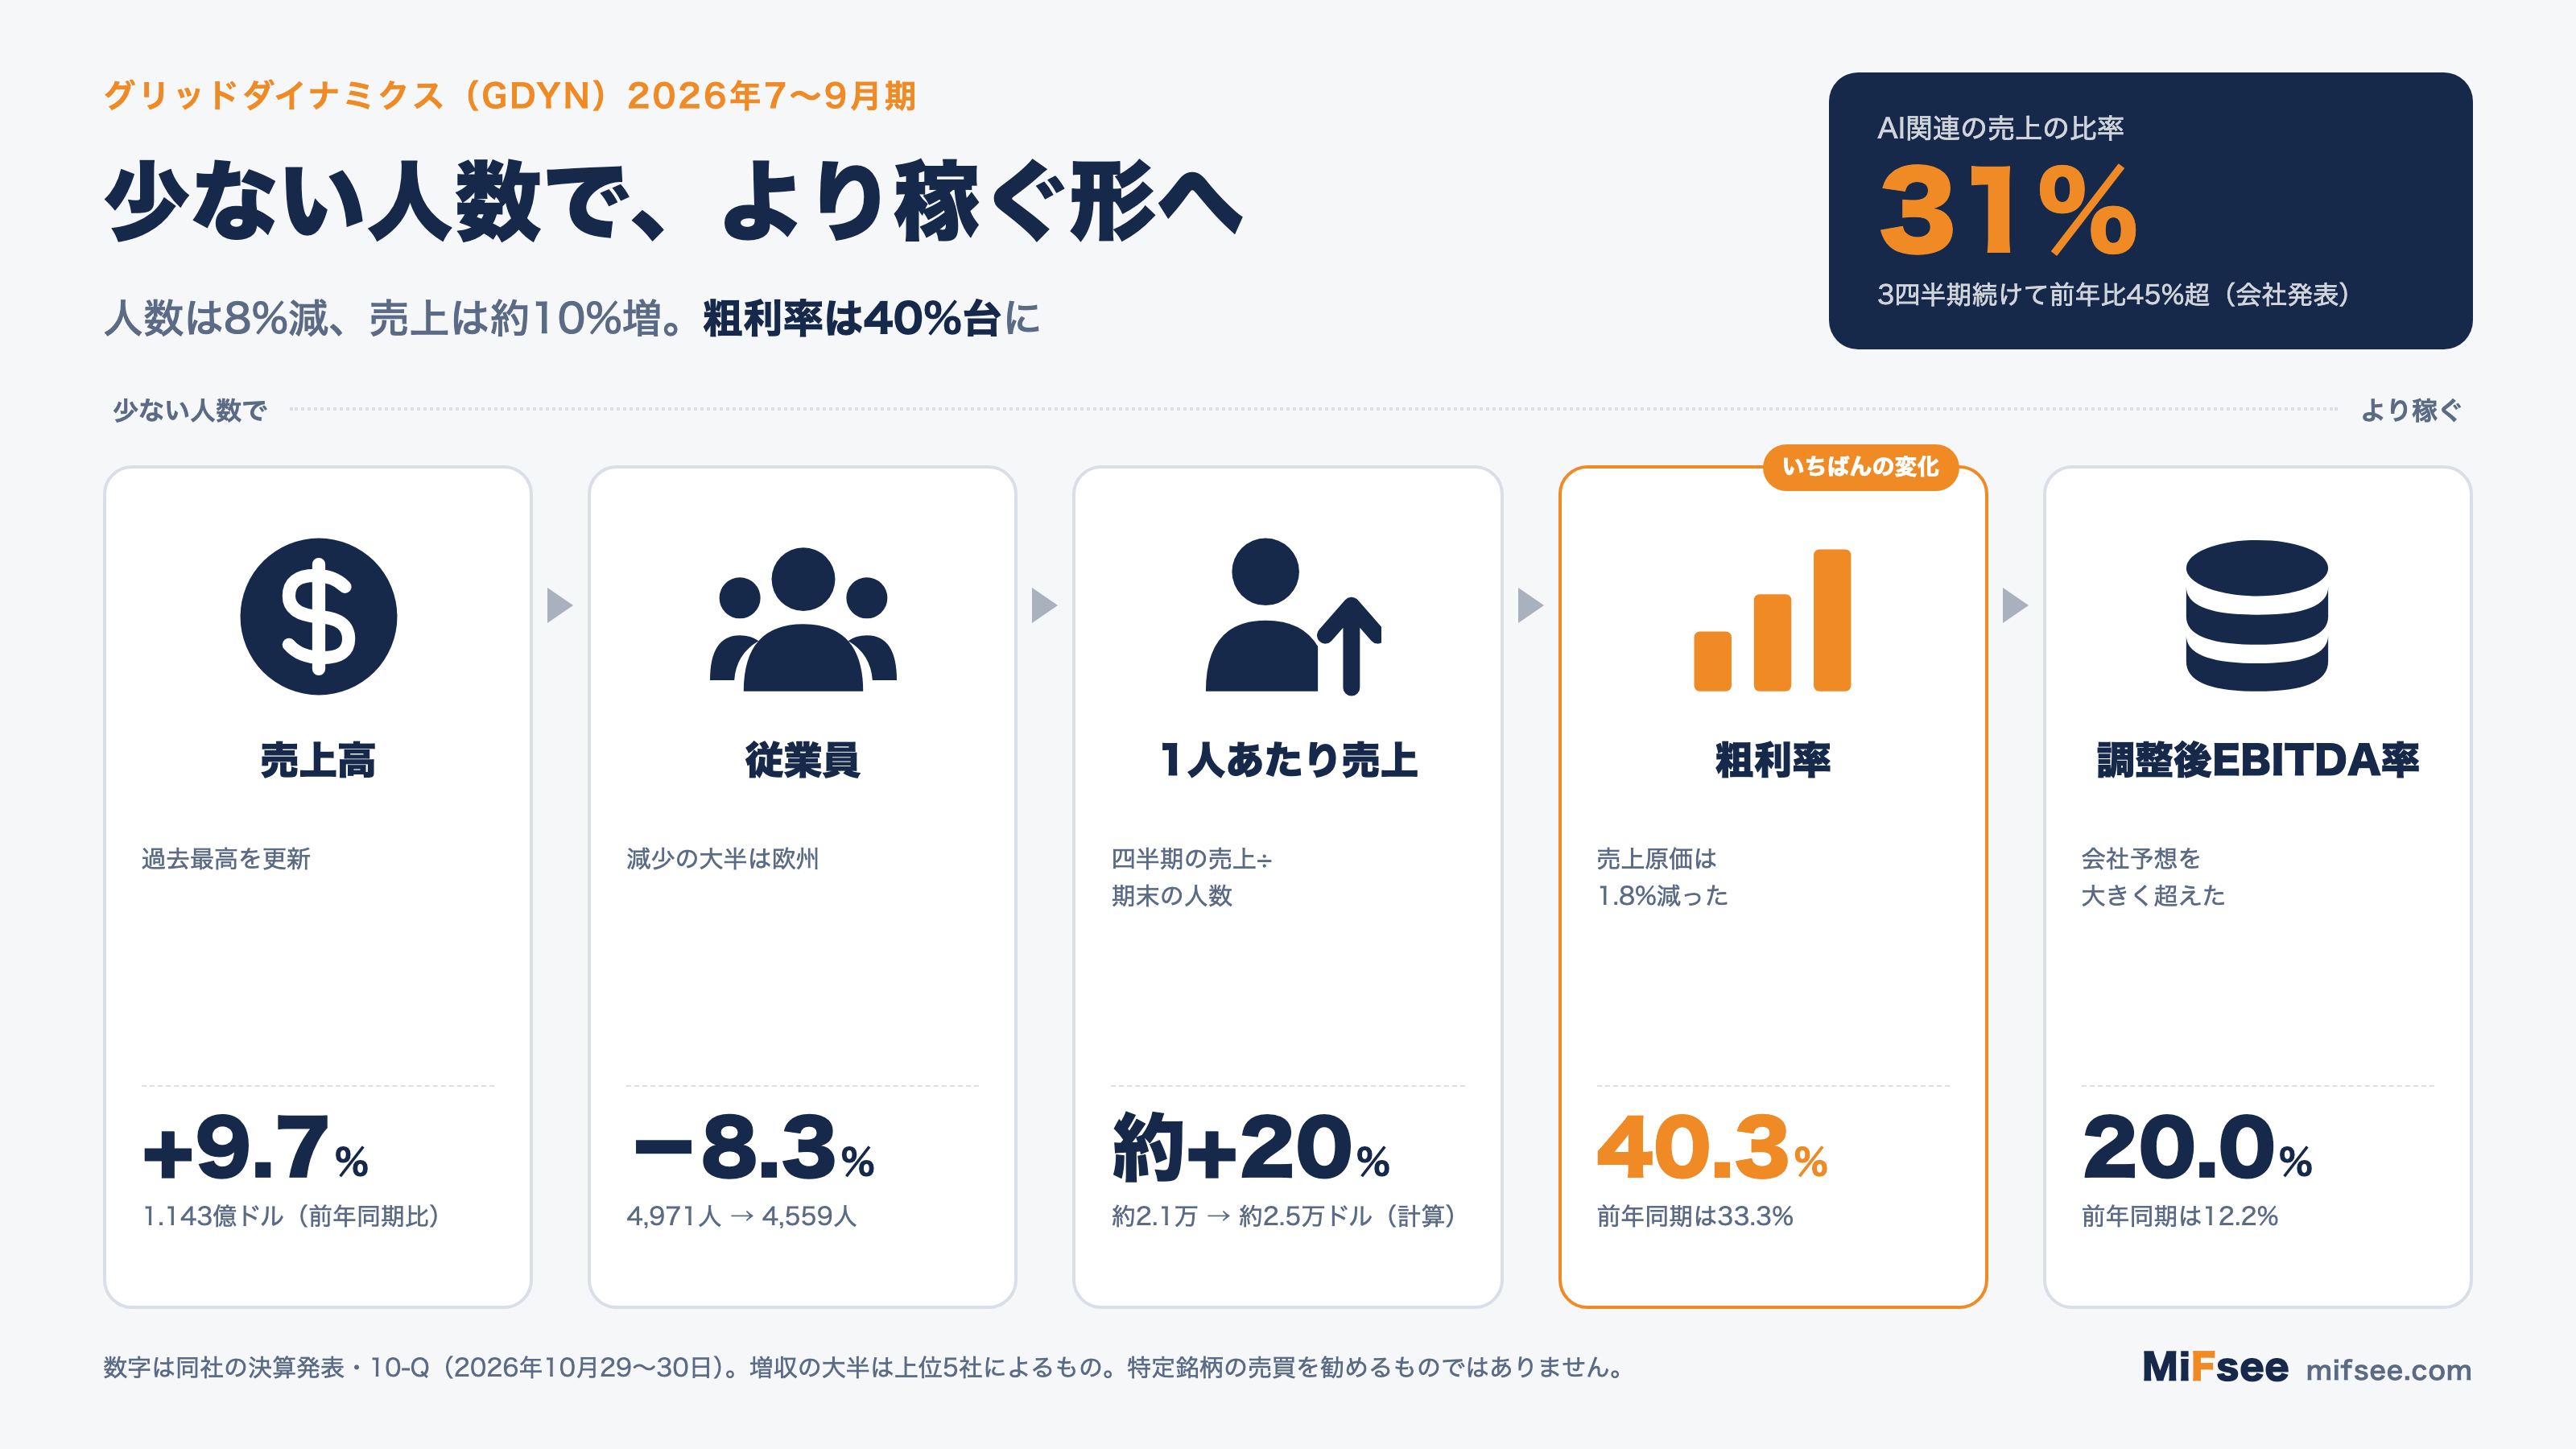
売上原価が減った
売上が1,013万ドル増えたのに、売上原価は6,945万ドルから6,821万ドルへ1.8%減った。10-Q は、粗利率の上昇の要因を「効率の向上、1人あたり売上の増加、稼働率の上昇」の組み合わせと説明している。
従業員1人あたりの四半期の売上を計算すると、約2.1万ドルから約2.5万ドルへ、約20%増えた(期末の人数で計算した概算)。
人員の減少は欧州に集中している
| 地域 | 2025年9月末 | 2026年9月末 | 増減 |
|---|---|---|---|
| 米州 | 835人 | 867人 | +32人 |
| 欧州 | 3,227人 | 2,820人 | −407人 |
| その他(インドなど) | 909人 | 872人 | −37人 |
| 合計 | 4,971人 | 4,559人 | −412人 |
出典:10-Q(2026年9月期)。増減は計算。
純減412人に対して、欧州だけで407人減っている。米州では逆に増えており(5月に買収したアルゼンチンの Ekumen の人員も含まれるとみられる)、全体の人数の減少を「AI が技術者の仕事を置き換えた」とだけ読むのは早い。10-K は、大勢の若手で支える従来の体制が崩れ、経験豊富な技術者が AI と働く形に変わると説明している。人数の減少が、この考え方どおりの入れ替えなのか、稼働していない人員の整理なのかは開示からは切り分けられない。
基準になる前年同期が低かった
粗利率の改善幅には注意が必要である。比較対象の2025年7〜9月期の33.3%は、2025年の中でも低い水準だった。
| 四半期 | GAAP粗利率 |
|---|---|
| 2025年1〜3月 | 36.8% |
| 2025年4〜6月 | 34.1% |
| 2025年7〜9月 | 33.3% |
| 2026年1〜3月 | 34.8% |
| 2026年4〜6月 | 36.6% |
| 2026年7〜9月 | 40.3% |
出典:各四半期の決算発表。
2026年に入って3四半期続けて上がっており、向きは明らかである。ただ、2025年初めの36.8%と比べた改善は3.5ポイントであり、前年同期比の7ポイントより小さい。
もう一点、人員整理の費用は調整後EBITDA の外に置かれている。退職金などのリストラ費用は1〜9月で628万ドルと、前年同期の178万ドルの3.5倍に増えた。株式報酬(1〜9月で1,819万ドル)も調整後の利益からは除かれている。調整後EBITDA と GAAP の営業利益(1〜9月で673万ドル)の差は大きく、両方を見る必要がある。
成長の偏り:増収額のほぼすべてを上位5社が占める
7〜9月期の好決算で、最も見落とされやすいのが顧客の集中である。
| 顧客 | 2025年7〜9月 | 2026年7〜9月 | 増減額 |
|---|---|---|---|
| 最大の1社 | 1,711万ドル(16.4%) | 2,042万ドル(17.9%) | +332万ドル |
| 上位5社 | 4,176万ドル(40.1%) | 5,194万ドル(45.4%) | +1,018万ドル |
| 上位6〜20社 | 3,663万ドル(35.2%) | 3,536万ドル(30.9%) | −127万ドル |
| 21社目以降 | 2,578万ドル(24.7%) | 2,700万ドル(23.6%) | +122万ドル |
出典:10-Q(2026年9月期)。上位6〜20社と増減額は計算。各期の上位顧客同士の比較で、顔ぶれが同じとは限らない。
全社の増収額1,013万ドルに対して、上位5社の増加は1,018万ドルである。今回の増収は、ほぼ上位5社だけで生まれたことになる。顧客数は222社で前年と同じだった。
会社は2025年10〜12月期の発表で、上位3社はいずれも AI の分野の先導企業で、うち2社は世界的なテクノロジー企業、1社は「最大の決済テクノロジー会社」だと説明している。社名は開示していない。業種別でテクノロジーが増収額の約8割を占めたことと合わせると、巨大テクノロジー企業の AI 開発の予算が、この会社の成長を大きく左右していると読める。
強みでもあり弱みでもある。大手の中核案件を任されている証拠である一方、前述のとおり契約は短期で解約しやすい。最大の1社が予算を絞れば、売上の18%近くが揺れることになる。
「AI売上31%」をどう読むか
会社は決算発表のたびに、AI 関連の売上の比率を伸びの中心として示している。
| 期間 | AI 売上の比率 | 会社の説明 |
|---|---|---|
| 2025年10〜12月 | 25% | 2025年通年の AI 売上は9,000万ドル超で前年比+30% |
| 2026年1〜3月 | 29.3% | — |
| 2026年4〜6月 | 30.7% | 2四半期続けて前年比50%超 |
| 2026年7〜9月 | 31% | 3四半期続けて前年比45%超 |
出典:各四半期の決算発表。
ここで2つのことに注意したい。
1つ目は、この数字が決算発表だけの指標だという点である。10-K と 10-Q の本文に「AI revenue」という項目は見当たらず、財務諸表の区分にもなっていない。何を AI の売上に数えるかの定義も示されていないため、従来の案件に AI の機能が加わった場合の扱いは分からない。
2つ目は、AI 以外の売上の動きである。売上1.143億ドルの31%は約3,540万ドルで、前年比で45%超伸びたのなら、前年同期の AI 売上は約2,440万ドルを下回る。すると AI 以外の売上は、前年同期の約7,970万ドル以上から今期の約7,890万ドルへと、ほぼ横ばいか、わずかに減っている計算になる(比率が四捨五入された値のため概算)。
つまり、全社の増収分は AI の売上の増加で説明できる。AI 以外の事業は伸びておらず、AI の需要が弱まれば、全社の成長率も大きく鈍るという構図である。
グリッドダイナミクス(GDYN)のビジネスモデルは?どのように収益を生み出している?
上級の技術者を組み込む
顧客の開発チームの中に経験豊富な技術者を送り込み、共同で開発を進める。会社はこれを「コ・クリエーション」と呼び、案件が進むと顧客の社内にも技術が移っていくとしている。大量の若手で作業を請け負う従来の受託とは逆の考え方である。
開発の型「GAIN」と40以上の部品
AI を前提に開発の体制と手順を組み直した「GAIN」(Grid Dynamics AI-Native)を事業の土台としている。さらに、AI・データ・クラウドで再利用できる部品(アクセラレーター)を40以上持ち、納期の短縮につなげていると説明している。CEO は4〜6月期に「AI ネイティブの開発による生産性の向上が業績に表れている」と述べた。
クラウド大手と一緒に売る
Google Cloud、AWS、Microsoft Azure、エヌビディア(NVDA)などとの提携を営業の柱にしており、これらの提携が2025年の売上の19%超に貢献した。顧客の紹介を受けられる反面、提携先の方針に営業が影響される面もある。
拠点を世界に分散する
米州、欧州、インドに開発拠点を置き、時差を利用して24時間開発を進める。インドは人員で上位2か国の一つになった。2026年5月には、アルゼンチンのブエノスアイレスを拠点とするロボット開発の Ekumen を1,830万ドルで買収し、ロボットを動かす「Physical AI」の分野に広げている。10-Q はこの買収の業績への影響を「重要でない」としており、今回の増収の大半は買収によるものではないと読める。
グリッドダイナミクス(GDYN)の創業者と経営陣
レナード・リブシッツ(CEO)
2006年から取締役を務め、2014年に CEO に就いた。LED の会社 Luxera の共同創業者で、それ以前はフィリップス・ルミレッズ、フォード・モーターなどで技術や営業の要職を務めた。ウクライナのハリコフ国立工科大学とケース・ウェスタン・リザーブ大学で修士号を取得している。
保有株は約259万株(3.0%、2025年11月時点)。
取締役会長と大株主
取締役会長のロイド・カーニー氏は、ネットワーク機器のブロケードで CEO を務め、ブロードコムへの55億ドルの売却を率いた人物である。最高財務責任者はアニル・ドラドラ氏が務めている。
見落とされやすいのが株主の構成である。最大の株主は中国の上場企業 Beijing Teamsun Technology で、16.4%を保有している(2025年11月の委任状説明書。もとは2024年9月の届出)。Teamsun はかつての親会社である香港の Automated Systems Holdings(ASL)の親会社にあたる。Teamsun の会長と ASL の CEO は、グリッドダイナミクスの取締役も兼ねている(2025年11月時点)。
次に多いのはブラックロック(11.6%)、バンガード(6.5%)、ワサッチ(5.4%)である。
米国の大企業の AI 開発を担う会社の筆頭株主が中国企業であることは、米中の対立が強まる局面で確認しておきたい点である。Teamsun の保有が事業の制約になっているという記述は、確認した書類の範囲では見当たらない。ただ 10-K は、一部の顧客契約に、会社の支配権が変わると顧客が解約できる条項があると書いている。
取引市場は?
グリッドダイナミクスは、ナスダック(Nasdaq)に上場しており、ティッカーシンボルは「GDYN」。
グリッドダイナミクス(GDYN)のセクター、業種、属するテーマは?
セクター
情報技術(Information Technology):企業のシステムを開発する IT サービスは、情報技術セクターに分類される。
業種
IT サービス・デジタルエンジニアリング:既製のソフトを売るのではなく、顧客ごとのシステムを作って収益を得る業種。アクセンチュアのような総合コンサルより、開発の現場に特化している。
属するテーマ
- 企業の AI 導入:実験から本番の運用へ移す段階の開発を請け負う。会社は普及の障害をモデルそのものではなく、システムの統合や管理、コストの制御だと説明している
- AI による IT 受託の再編:AI で開発の工数が減ると受託企業の売上が減る、という懸念の中心にある業種で、その行方を数字で確かめられる銘柄である
- Physical AI・ロボット:Ekumen の買収で参入した。売上への影響はまだ小さい
同じテーマの銘柄
- AI・ソフトウェア:イノデータ(INOD)、ゼータ・グローバル・ホールディングス(ZETA)、スノーフレーク(SNOW)、アップラビン(APP)、パランティア・テクノロジーズ(PLTR)、C3 AI(AI)、アンプリチュード(AMPL)、アピアン(APPN)、ほか2銘柄はテーマ記事で
同じ業種の銘柄
- 人材・ビジネスサービス:ロバート・ハーフ(RHI)
配当は?
なし。上場以来、現金配当を払っておらず、10-K は今後も当面払う意向はないとしている。
株主への還元は自社株買いで行っている。2025年10月に最大5,000万ドルの枠を決め、2026年1〜9月に3,550万ドルで530万株を買い戻した。平均の取得価格は約6.70ドルと計算でき、結果として決算前の安い株価で買えたことになる。発行済み株式数は2025年末の8,464万株から、2026年9月末に8,032万株へ減っている。
グリッドダイナミクス(GDYN)の競合企業は?
10-K で会社は、中堅のデジタル企業としてグローバント(GLOB)とエンダバ(DAVA)、世界的なコンサルとしてアクセンチュア(ACN)、EPAM、キャップジェミニ、インド系としてコグニザント(CTSH)、インフォシス、TCS、ウィプロを挙げている。ほかに、AI 専門のコンサルや顧客の社内開発部門とも競合するとしている。
直近の四半期を並べると、売上の増加、人員の減少、粗利率の上昇が同時に起きているのはグリッドダイナミクスだけである。
| 会社 | 期間 | 売上の前年比 | 従業員の前年比 | 粗利率(前年同期) | AI の開示 |
|---|---|---|---|---|---|
| グリッドダイナミクス(GDYN) | 2026年7〜9月 | +9.7% | −8.3% | 40.3%(33.3%) | 売上の31% |
| EPAM | 2026年7〜9月 | +2.3% | +2.1% | 31.3%(29.5%)※ | 数値なし |
| コグニザント(CTSH) | 2026年7〜9月 | +4.6% | +2.9% | 33.8%(33.9%)※ | 数値なし |
| アクセンチュア(ACN) | 2026年6〜8月 | +6.2% | +4.5% | 32.0%(31.9%) | 数値なし |
| グローバント(GLOB) | 2026年4〜6月 | ほぼ横ばい | −8.9% | 33.9%(35.4%) | 年間継続売上 5,280万ドル |
| エンダバ(DAVA) | 2026年1〜3月 | −8.4% | −1.2% | 18.6%(27.5%) | 売上の15% |
出典:各社の決算発表。粗利率の※は売上原価に減価償却費を含まない値から計算したもので、他社より高めに出る。従業員の前年比は計算。エンダバの数値は下記のとおり会社が「依拠すべきでない」としている。
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新
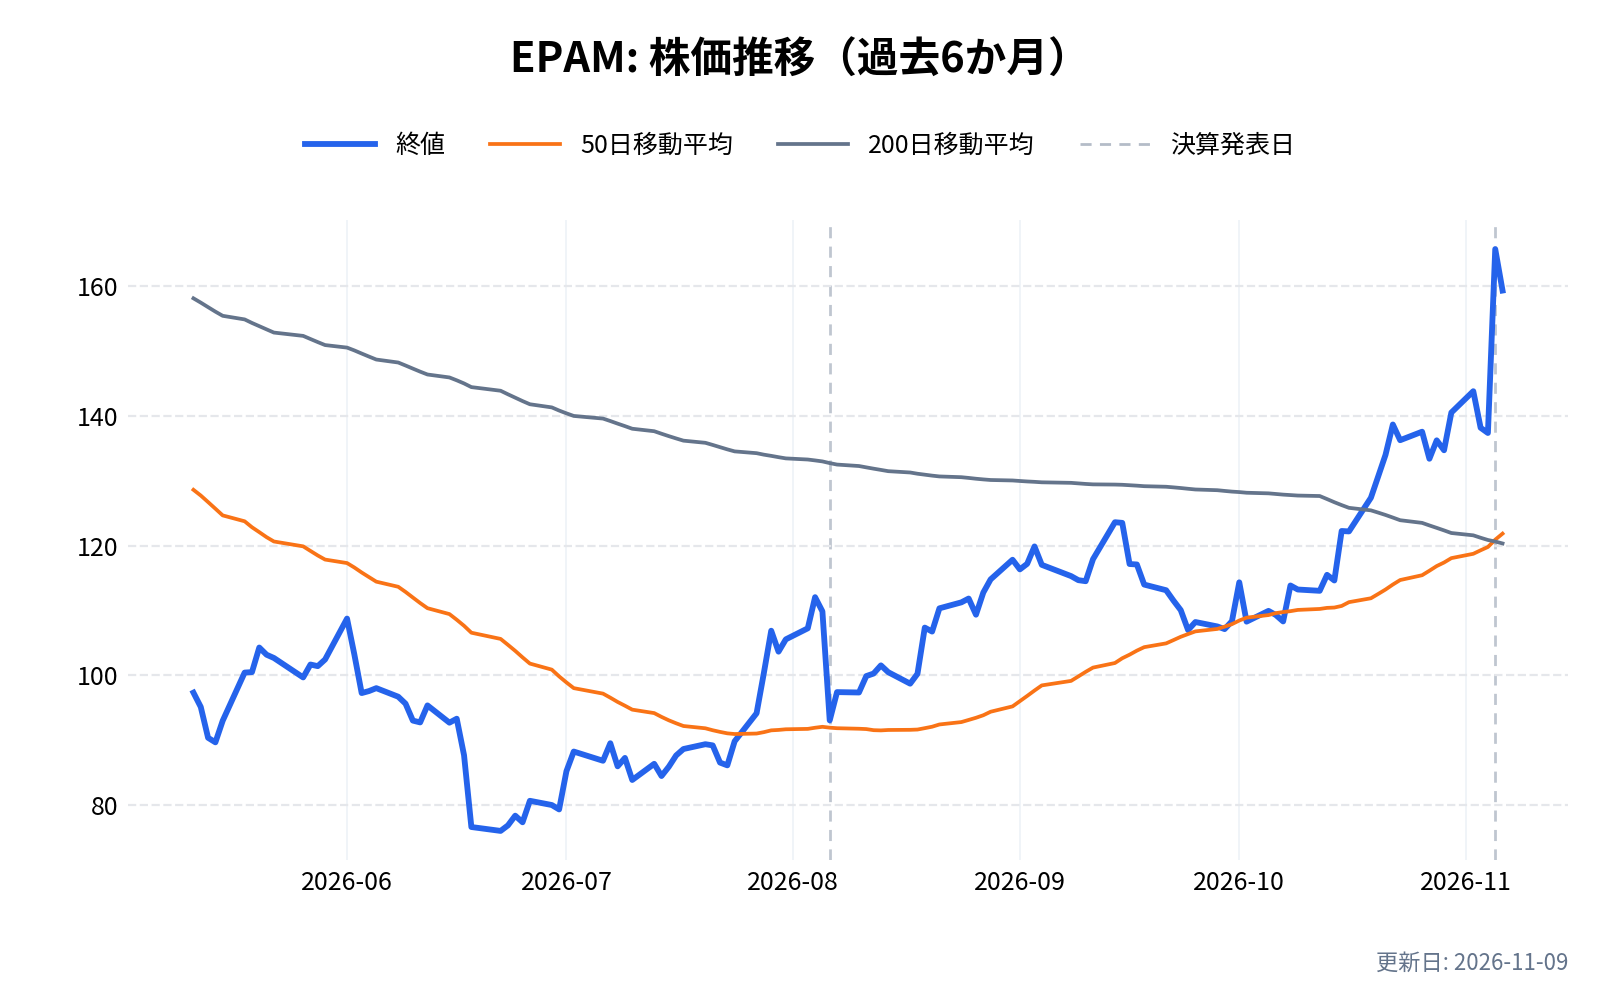
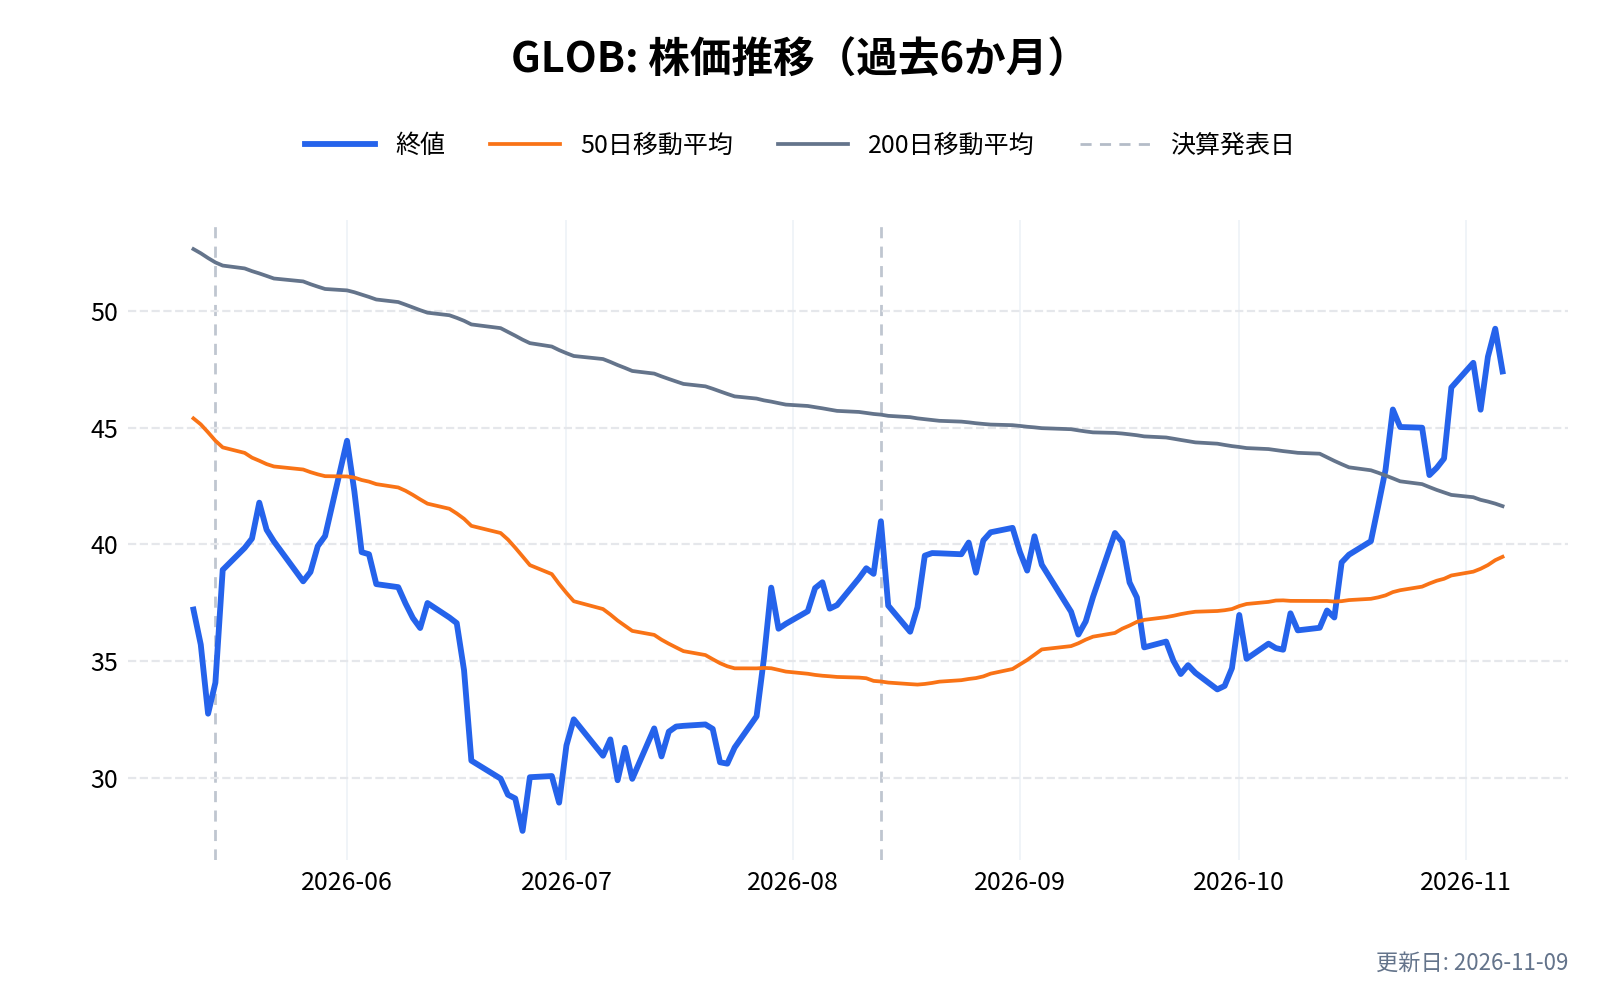
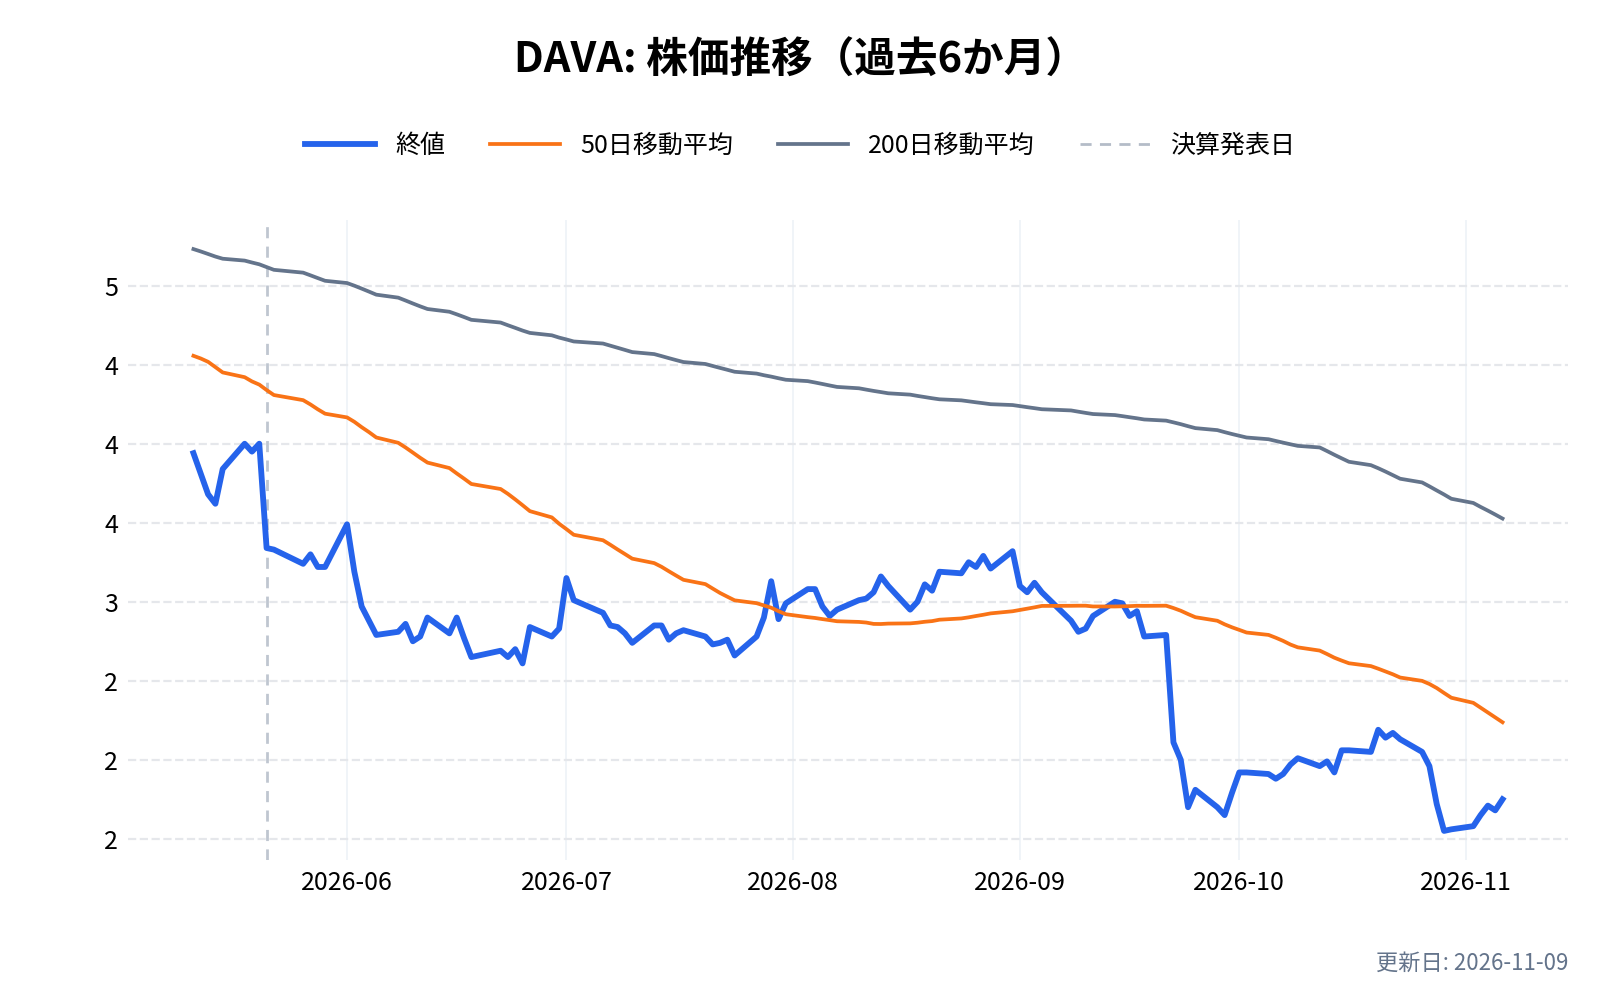
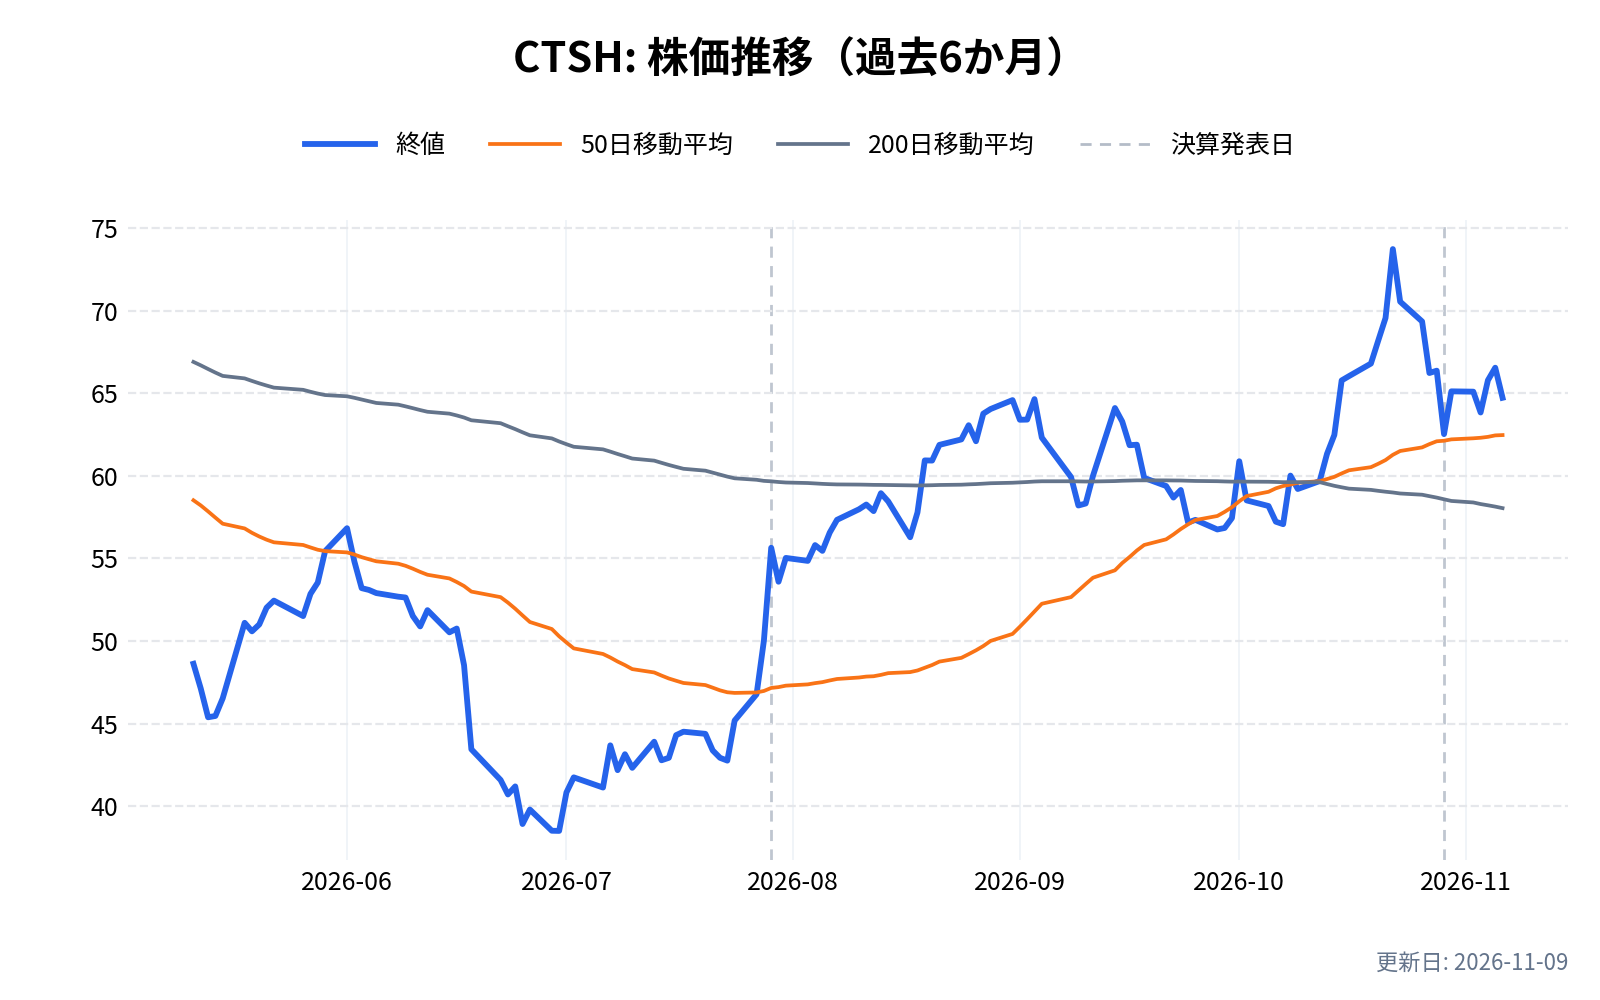

比較で目を引くのはグローバントである。人員は同じように約9%減っているが、売上は横ばいで、粗利率は下がった。人を減らすこと自体は業界に広がっており、差が出ているのは減らした後に売上と利益率が付いてきたかどうかである。
エンダバは別の問題を抱えている。2026年10月28日、監査委員会の調査の結果として2026年度の決算を修正すると発表し、2025年9月期以降の四半期決算は「依拠すべきでない」とした。年次報告書の提出も遅れており、暫定の CEO と CFO が就いた。株価は1.75ドル(11月6日)まで下がっている。同じ業種の中堅企業でも、状況は大きく分かれている。
グリッドダイナミクス(GDYN)が属する業界の規模と成長性は?
10-K で会社は市場規模の数字を示していない。業界の大きさは、同業の売上を並べると実感しやすい。アクセンチュアの1四半期の売上は187億ドル、コグニザントは57億ドル、EPAM は14億ドルである。これに対して、グリッドダイナミクスは1.1億ドルにとどまる。
規模が小さいことは、大手の案件をいくつか獲得するだけで数字が大きく動くことを意味する。今回、上位5社の増加だけで全社の成長率が約10%になったのは、その表れである。逆に、案件を失ったときの影響も同じように大きい。
業界の成長率は高くない。各社の直近の売上の伸びは横ばいから+6%程度にとどまり、EPAM の10〜12月期の見通しは前年比−0.2%〜+0.9%、グローバントの2026年通期の見通しは−1.1%〜+0.3%である。業界全体が伸び悩むなか、AI の予算を取り込めた会社だけが伸びている構図といえる。
グリッドダイナミクス(GDYN)の競合との差別化要素と優位性は?
大量処理の開発から AI へつながる技術の系譜
会社は20年近く、分散システムや止められない業務システムの開発を手がけてきたとしている。10-K は、複数の AI が協調して働く「エージェント型 AI」に必要な信頼性や障害対応には、リアルタイムの商取引やクラウド基盤を支えてきた技術がそのまま生きると説明している。
売上に占める AI の比率が同業より高い
AI の売上比率を数字で開示している同業のうち、エンダバは15%(ただし依拠すべきでないとされた時期の数字)である。EPAM、コグニザント、アクセンチュアは比率を示していない。定義が各社で異なるため単純に比較はできないが、AI を全社の中心に置く姿勢は開示の面でも際立っている。
小回りが利く規模と財務の余裕
現金は3.04億ドルで、負債の総額7,857万ドルを大きく上回る。自社株買いと買収を同時に進められる財務の余裕がある。人員が約4,600人と小さいため、体制を組み替えやすい点は大手にない利点である。
一方で、参入障壁が高い業種とはいえない。顧客は複数の会社に発注するのが一般的だと 10-K も書いており、優位性は個々の技術者の力と顧客との関係に依存している。
AI は追い風か逆風か
この会社にとって AI は両方の顔を持つ。
追い風の面では、AI 売上が3四半期続けて前年比45%超で伸びており、全社の増収を支えている。AI を本番で動かすには既存のシステムとの統合や管理が欠かせず、ここに外部の開発会社の需要がある。
逆風の面では、AI が開発の工数を減らすと、働いた時間で請求する契約では売上が減る方向に働く。前節までの数字では、AI 以外の売上はすでに伸びが止まっている。さらに 10-K は、顧客が社内開発に切り替える可能性も競争の要因に挙げている。
したがって確かめるべき点は、AI の案件の増加が、従来の案件の減少をどこまで上回り続けるかである。今回の決算は上回った1四半期の結果であり、その差が続くかどうかが評価の分かれ目になる。
グリッドダイナミクス(GDYN)の業績について
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
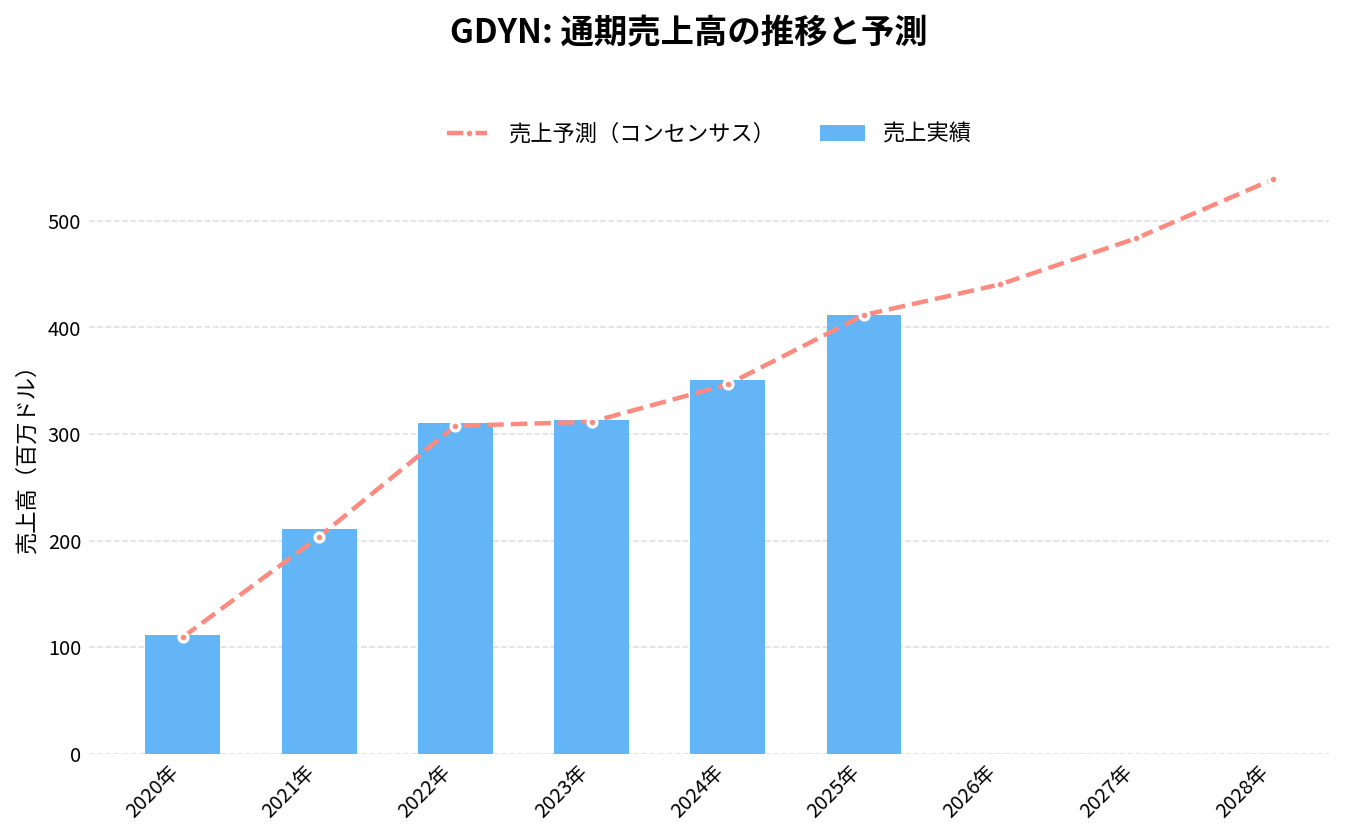
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
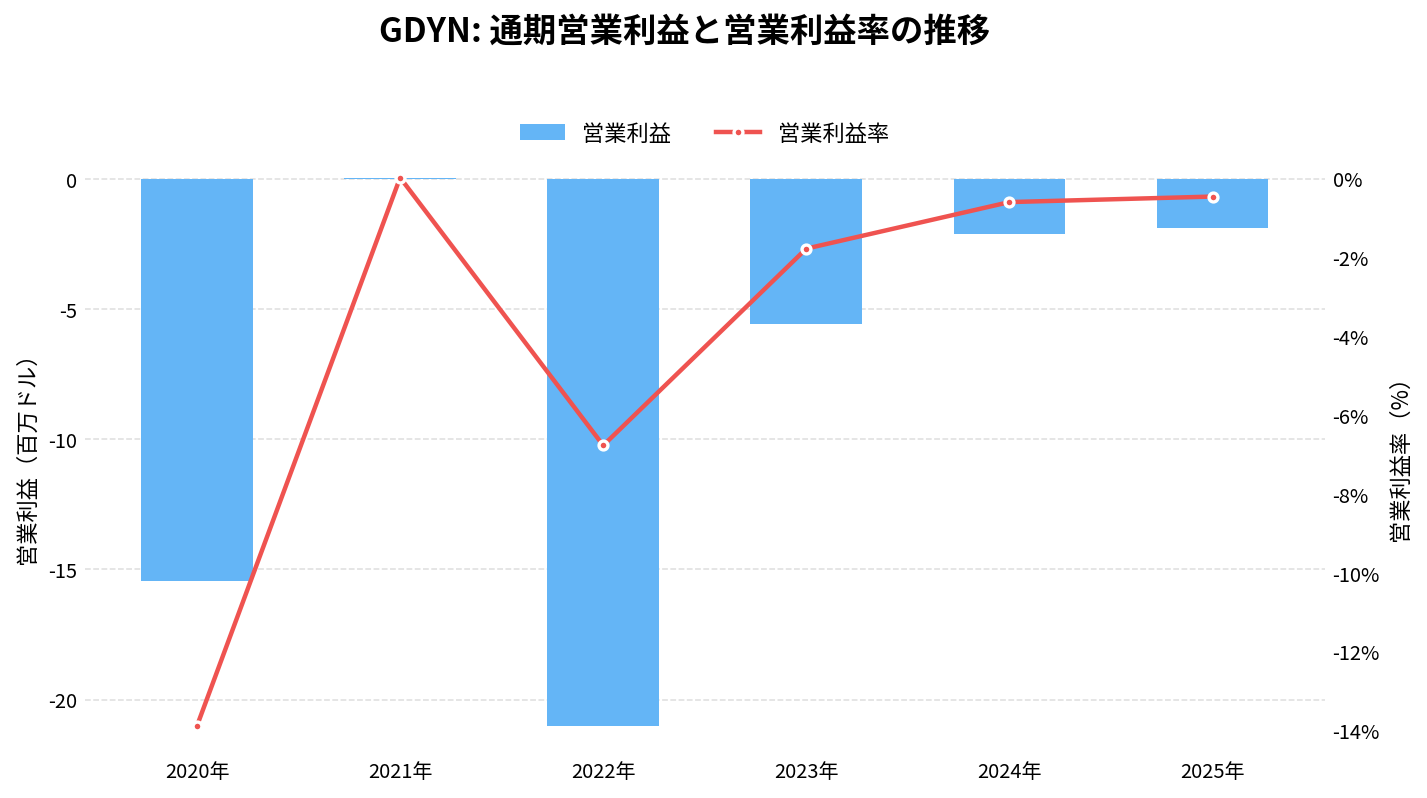
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
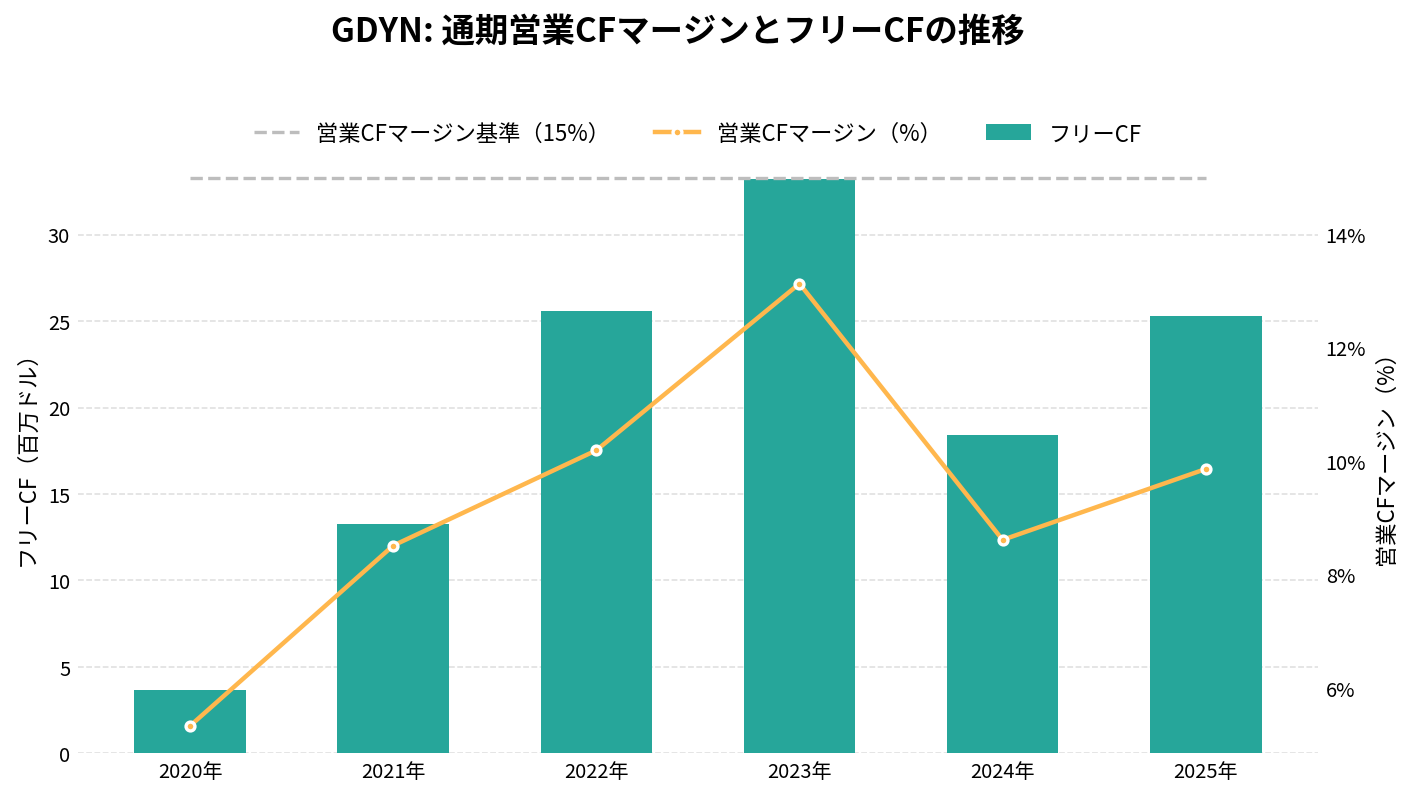
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
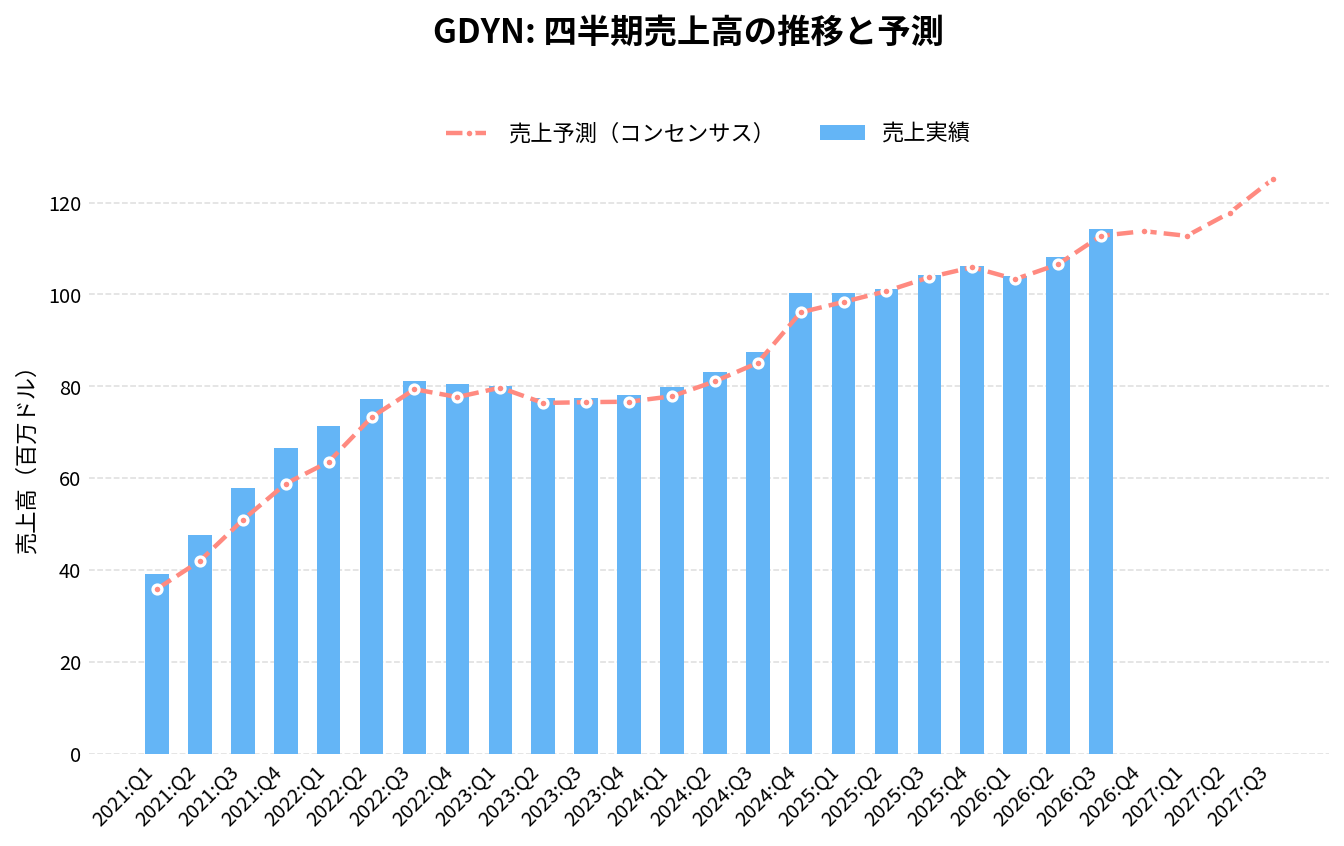
グリッドダイナミクス(GDYN)の2026年Q3決算(2026/10/29 発表)は、売上114.3百万ドル(アナリストコンセンサス112.8百万ドルに対し+1.4%)、EPS 0.18ドル(同0.13ドルに対し+0.05ドル)でした。
売上の前年同期比は+9.7%です。
直近8四半期では、売上が8回、EPSが7回コンセンサスを上回っています。
四半期:売上高の推移
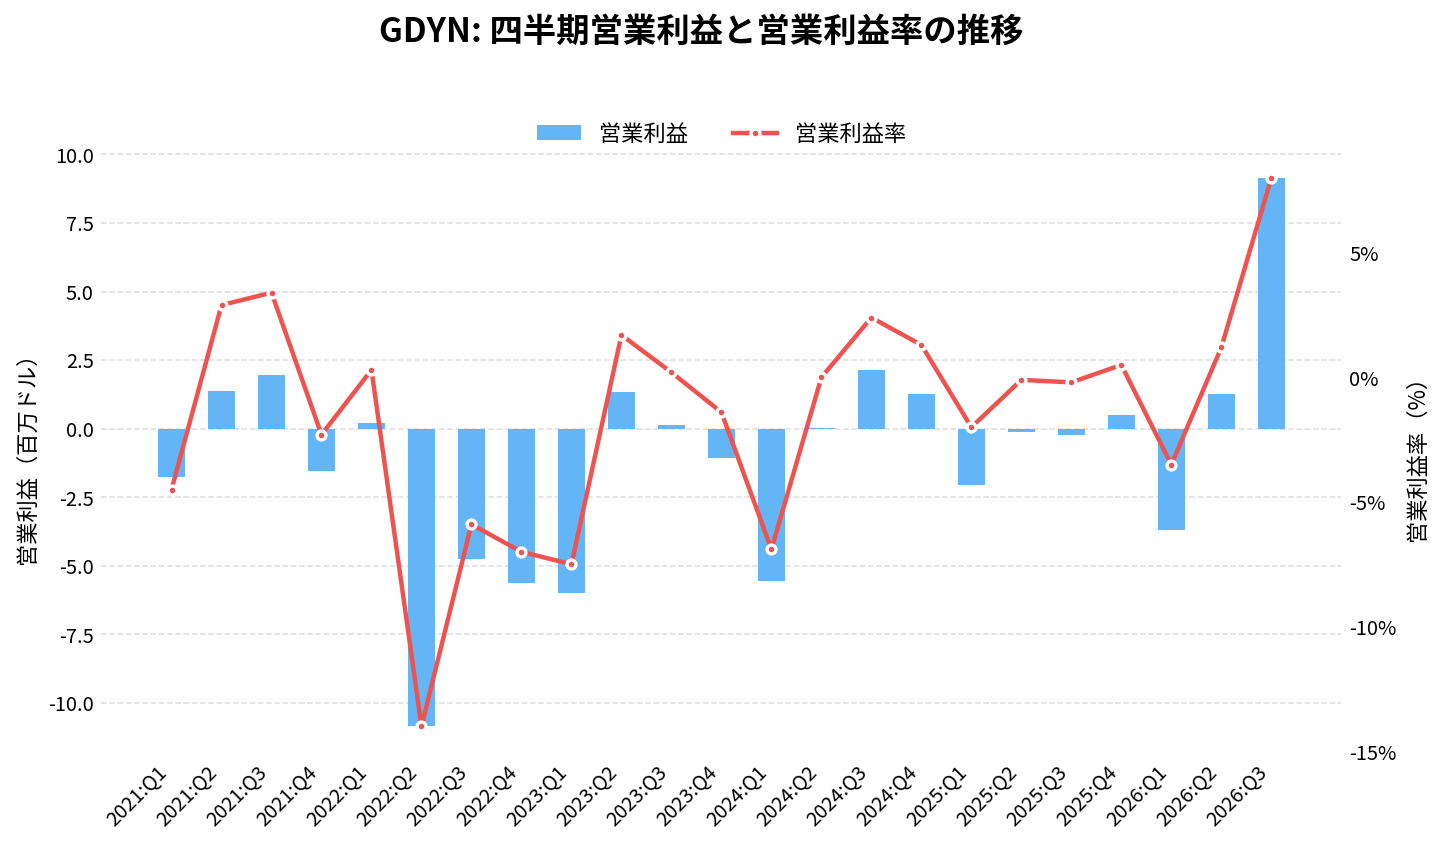
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
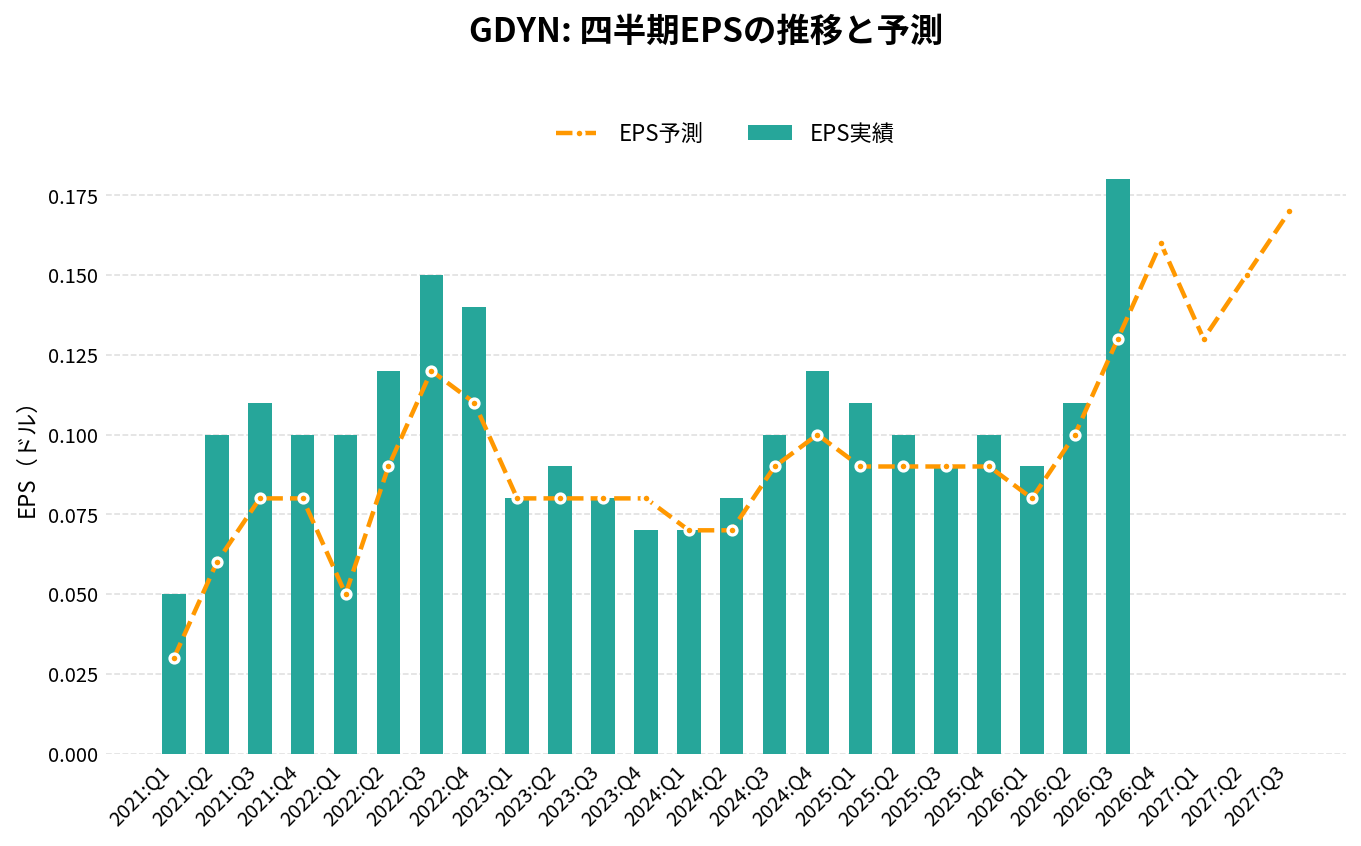
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q4 | 100.28 | +28.5% | +4.4% | 0.12 | +0.02 | 1.3% |
| 2025:Q1 | 100.42 | +25.8% | +2.1% | 0.11 | +0.02 | -2.0% |
| 2025:Q2 | 101.09 | +21.7% | +0.4% | 0.10 | +0.01 | -0.1% |
| 2025:Q3 | 104.16 | +19.1% | +0.4% | 0.09 | 0.00 | -0.2% |
| 2025:Q4 | 106.15 | +5.9% | +0.2% | 0.10 | +0.01 | 0.5% |
| 2026:Q1 | 104.10 | +3.7% | +0.8% | 0.09 | +0.01 | -3.5% |
| 2026:Q2 | 108.16 | +7.0% | +1.5% | 0.11 | +0.01 | 1.2% |
| 2026:Q3 | 114.29 | +9.7% | +1.4% | 0.18 | +0.05 | 8.0% |
| 2026:Q4(予想) | 113.78 | +7.2% | – | 0.16 | – | – |
| 2027:Q1(予想) | 112.75 | +8.3% | – | 0.13 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-09 取得時点)。 | ||||||
通期:売上高の推移
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
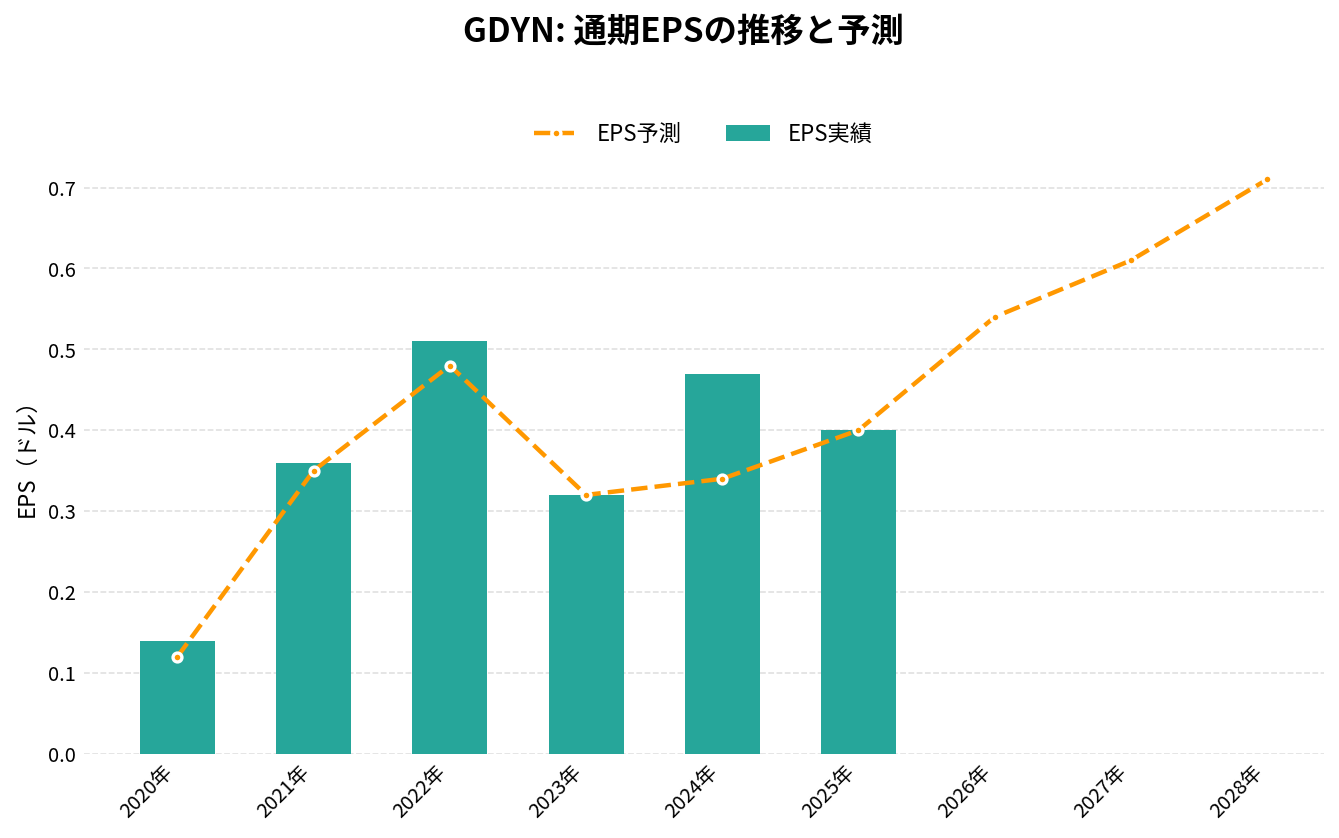
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 211.28 | +89.9% | 0.36 | 0.0% | 8.5% | 13.26 |
| 2022年 | 310.48 | +47.0% | 0.51 | -6.8% | 10.2% | 25.58 |
| 2023年 | 312.91 | +0.8% | 0.32 | -1.8% | 13.1% | 33.22 |
| 2024年 | 350.57 | +12.0% | 0.47 | -0.6% | 8.6% | 18.43 |
| 2025年 | 411.83 | +17.5% | 0.40 | -0.5% | 9.9% | 25.27 |
| 2026年(予想) | 440.43 | +6.9% | 0.54 | – | – | – |
| 2027年(予想) | 483.73 | +9.8% | 0.61 | – | – | – |
| 2028年(予想) | 538.81 | +11.4% | 0.71 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-09 取得時点)。 | ||||||
グリッドダイナミクス(GDYN)の将来性と今後の見通しは?
グリッドダイナミクス(GDYN)の将来性を考えるうえでは、利益率の改善がはっきり数字に出た一方で、その持続性と成長の広がりはまだ確かめられていない点を押さえておきたい。
数字で見る直近の変化(2026年7〜9月期)
- 売上高: 1.143億ドル。前年同期比+9.7%、前期比+5.7%で過去最高
- AI 売上の比率: 31%。3四半期続けて前年比45%超
- GAAP粗利率: 40.3%(前年同期33.3%)
- 調整後EBITDA: 2,290万ドル、売上比20.0%(前年同期1,270万ドル、12.2%)
- 利益: 純利益は617万ドル(前年同期118万ドル)、1株利益は0.08ドル(同0.01ドル)
- 手元資金: 現金は3.04億ドル(2025年末は3.42億ドル)。買収と自社株買いで減少した
年間で見ると、2025年の売上は4.12億ドル(前年比+17.5%)で、2021年の2.11億ドルからほぼ倍になった。一方、GAAP の営業損益は2022年から2025年まで4年続けて赤字だった。
会社の見通し(2026年10〜12月期)
- 売上: 1.135億〜1.155億ドル(中央値は7〜9月期とほぼ同じ)
- 調整後EBITDA: 2,000万〜2,200万ドル(中央値は売上比約18.3%で、7〜9月期の20.0%を下回る)
株価の水準
11月6日の終値13.10ドルと9月末の発行済み株式数から、時価総額は約10.5億ドルと計算できる。現金を差し引いた企業価値は約7.5億ドルで、直近1年の売上(約4.33億ドル)の約1.7倍にあたる。10〜12月期の調整後EBITDA の予想中央値を4倍した8,400万ドルと比べると、約9倍である。
ただし調整後EBITDA には株式報酬などが含まれていない点に注意が必要である。また株価は6月の安値から約2.5倍になっており、今回の決算で期待はすでに大きく織り込まれている。
注目しているポイント
- 粗利率が40%近くで定着するか: 10〜12月期の見通しは利益率の一服を示している。次の決算で粗利率の水準を確かめたい
- 売上の増加が再開するか: 10〜12月期の見通しは前期からほぼ横ばいである。季節要因か伸びの鈍化かを見極める必要がある
- 上位顧客以外の伸び: 上位6〜20社の売上は減っている。顧客の広がりが戻るか
- AI 以外の売上: 下げ止まるか、AI に置き換わって減り続けるか
- 固定価格の案件の増加: 比率の開示が出てくれば、事業の形が変わったかの直接の証拠になる
- 金融と小売の回復: 金融は横ばい、小売は7〜9月期に増収へ戻った
リスクと不確実性
- 顧客の集中: 最大の1社で売上の17.9%、上位5社で45.4%を占める。テクノロジー大手の予算に左右されやすい
- 解約されやすい契約: 案件の多くは短期で、顧客は短い予告で解約できる
- AI による工数の減少: 時間で請求する契約では、効率化が売上の減少につながりうる
- 「AI売上」の不透明さ: 定義が示されておらず、財務諸表の区分でもない
- 東欧の地政学リスク: ウクライナで戦闘が続き、従業員が在籍する。10-Q はロシアが米国企業の現地資産の掌握を試みる可能性にも触れ、モルドバ、アルメニア、セルビアの情勢も不確実性に挙げている。移転などの再編費用は1〜9月で99万ドル計上された
- 米中関係: 筆頭株主は中国の上場企業であり、取締役も出している
- 税負担の重さ: 7〜9月期の税引前利益1,137万ドルに対し、税金は521万ドルと負担が重い
- 株価の変動の大きさ: 決算1回で株価が約41%動いた。上下ともに大きく動く銘柄である
粗利率の上昇と利益の上振れは、数字で確かめられる。一方で、増収の大半は上位5社に偏っており、AI 以外の売上は伸びていない。1四半期の好決算だけでは、事業の形が変わったと判断するには早く、10〜12月期と来年の決算で粗利率と顧客の広がりを確かめていく必要がある。
GDYN 2026年Q3決算:売上は過去最高、粗利率40%でAI売上は全体の31%に
発表日:2026/10/29
本決算のポイント
グリッドダイナミクスの2026年7〜9月期は、売上高が1.143億ドルと前年同期比9.7%増、前期比5.7%増で過去最高を更新した。会社予想の上限1.14億ドルをわずかに上回り、AI関連の売上は全体の31%まで高まった。CEO は、AI売上が3四半期続けて前年比45%超で伸びたと説明している。
大きく変わったのは利益である。GAAP粗利率は40.3%と前年同期の33.3%から7ポイント上がり、純利益は620万ドル(前年同期120万ドル)、1株利益は0.08ドル(同0.01ドル)となった。調整後EBITDAは2,290万ドル(前年同期1,270万ドル)で過去最高となった。
業種別では、最大のテクノロジー・メディア・通信が前年同期比29.3%増で全体を牽引し、小売も13.3%増と戻った。10〜12月期の会社予想は、売上高1.135億〜1.155億ドル、調整後EBITDA 2,000万〜2,200万ドルである。
抑えておくべきKPI
- 売上高: 1.143億ドル(前年同期比+9.7%、前期比+5.7%)
- GAAP粗利率: 40.3%(前年同期33.3%)
- 調整後EBITDA: 2,290万ドル、売上比20.0%(前年同期1,270万ドル、12.2%)
- 従業員数: 4,559人(前年同期4,971人)
投資家目線のインサイト
注目は、従業員が前年同期の4,971人から4,559人へ減る中で売上が増え、粗利率が上がった点である。CEO は今回の利益率について「一時的なものではなく、事業モデルの大幅な強化を反映している」と述べた。約束していた300ベーシスポイントの利益率改善も、計画より1四半期早く超えたという。
ただし、一時的か構造的かの判定にはまだ材料が足りない。40.3%は1四半期の実績であり、定着を判断するのは早い。10〜12月期の調整後EBITDA予想は2,000万〜2,200万ドルと、今回の実績を下回る水準である。
ローライトは、業種の偏りである。金融は前年同期とほぼ同じ2,570万ドルにとどまり、ヘルスケア・製薬とその他は前年同期を下回った。
今後の見どころ
最初の確認点は、10〜12月期も粗利率を40%近くで保てるかである。売上予想の範囲は1.135億〜1.155億ドルと今回の実績とほぼ同じ水準で、利益率の維持が焦点になる。
次に、AI売上の比率と伸びが続くかを見たい。比率は31%まで上がったが、テクノロジー顧客への依存が強まる形での成長でないかも、業種別の売上で併せて確かめたい。現金は3.043億ドルあり、自社株買いと買収の使い方も注目点である。
出典
Grid Dynamics Reports Record Third Quarter 2026 Financial Results
GDYN 2026年Q2決算:AI売上がはじめて全体の3割を超え、売上は7%増
発表日:2026/07/30
本決算のポイント
グリッドダイナミクスの2026年4〜6月期は、売上高が1.082億ドルと前年同期比7.0%増、前期比3.9%増だった。会社予想の上限1.08億ドルをわずかに上回った。AI関連の売上は全体の30.7%と、はじめて3割を超えた。CEO によると、AI売上は2四半期続けて前年比50%超で伸びた。
利益は調整後と GAAP で分かれた。GAAP粗利率は36.6%と前年同期の34.1%から改善し、調整後EBITDAは1,470万ドル(前年同期1,270万ドル)に増えた。一方で GAAP純利益は290万ドル(前年同期530万ドル)、1株利益は0.03ドル(同0.06ドル)と減った。
7〜9月期の会社予想は売上高1.12億〜1.14億ドル、調整後EBITDA 1,650万〜1,750万ドル、通期の売上高予想は4.35億〜4.65億ドルである。
抑えておくべきKPI
- 売上高: 1.082億ドル(前年同期比+7.0%、前期比+3.9%)
- AI売上の比率: 30.7%
- GAAP粗利率: 36.6%(前年同期34.1%)
- 調整後EBITDA: 1,470万ドル(前年同期1,270万ドル)
投資家目線のインサイト
成長の中心はテクノロジー・メディア・通信で、前年同期比36.4%増、全体の31.8%を占めた。最大級のテクノロジー顧客の需要が伸びを支えている構図である。CEO は上位顧客の複数が前期比で2桁成長したとし、テクノロジーと金融を最も戦略的な顧客層に挙げた。
CEO は「AIネイティブの開発による生産性の向上が業績に表れ始めた」と述べ、300ベーシスポイントの利益率改善の約束も順調だと説明した。従業員は4,838人と前年同期の5,013人から減っており、人数を増やさずに売上を伸ばす形が見え始めた四半期といえる。
ローライトは、GAAPの純利益の減少と、1〜6月の営業キャッシュフローが1,450万ドルと前年同期の2,370万ドルを下回った点である。
今後の見どころ
7〜9月期の調整後EBITDA予想1,650万〜1,750万ドルに届くかが、利益率改善の約束を測る最初の関門になる。会社は計画どおりと説明しており、数字で確かめたい。
ロボット分野の Ekumen を加えた Physical AI の取り組みが、売上につながるかも注目点である。上位顧客に偏った成長が、顧客の広がりを伴うものに変わるかも見ていきたい。
出典
Grid Dynamics Reports Second Quarter 2026 Financial Results
過去の決算と、発表後の株価の動きは「グリッドダイナミクス(GDYN)の決算まとめ」にまとめています。

まとめ
グリッドダイナミクス(GDYN)は、米国の大企業向けに AI・データ・クラウドの開発を請け負う IT サービス会社です。
2026年7〜9月期は、従業員が8%減る中で売上が約10%増え、粗利率は40.3%まで上がりました。調整後の利益が会社予想を大きく超えたことを受けて、株価は決算の翌日に約41%上げています。同業5社と比べても、売上の増加、人員の減少、粗利率の上昇が同時に起きているのはこの会社だけでした。
一方で、増収分のほぼすべてを上位5社が占め、AI 以外の売上は伸びていないと計算できます。会社が強調する「AI売上」の定義も示されておらず、10〜12月期の見通しは売上も利益率も一服する内容です。次の決算(2027年2〜3月ごろの見込み)で、粗利率を保てるか、上位顧客以外にも成長が広がるかが、今後を見るうえでの節目になります。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。