このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- ロバート・ハーフ(RHI)の株価
- ロバート・ハーフ(RHI)とは何の会社、どのような事業をしている?
- ロバート・ハーフ(RHI)の主力サービスは?
- 決算で株価が約22%上げた理由:人材事業が2022年以来の増収
- 売上が4年近く減り続けた理由:2022年のピークからの落ち込み
- ロバート・ハーフ(RHI)のビジネスモデルは?どのように収益を生み出している?
- ロバート・ハーフ(RHI)の創業者と経営陣
- 取引市場は?
- ロバート・ハーフ(RHI)のセクター、業種、属するテーマは?
- 配当は?
- ロバート・ハーフ(RHI)の競合企業は?
- ロバート・ハーフ(RHI)が属する業界の規模と成長性は?
- ロバート・ハーフ(RHI)の競合との差別化要素と優位性は?
- AI は追い風か逆風か
- ロバート・ハーフ(RHI)のリアルタイム株価チャート
- ロバート・ハーフ(RHI)の業績について
- ロバート・ハーフ(RHI)の将来性と今後の見通しは?
- RHI 2026年Q3決算:人材事業が2022年以来の増収、EPSは0.49ドルに増加
- RHI 2026年Q2決算:売上は2%減も正社員紹介が増収、プロティビティの不振で営業赤字
- まとめ
はじめに
ロバート・ハーフ(RHI)は、会計・財務やIT(テクノロジー)の専門職を企業に派遣・紹介する、米国の人材サービスの大手です。内部監査やリスク管理のコンサル会社「プロティビティ(Protiviti)」も傘下に持っています。
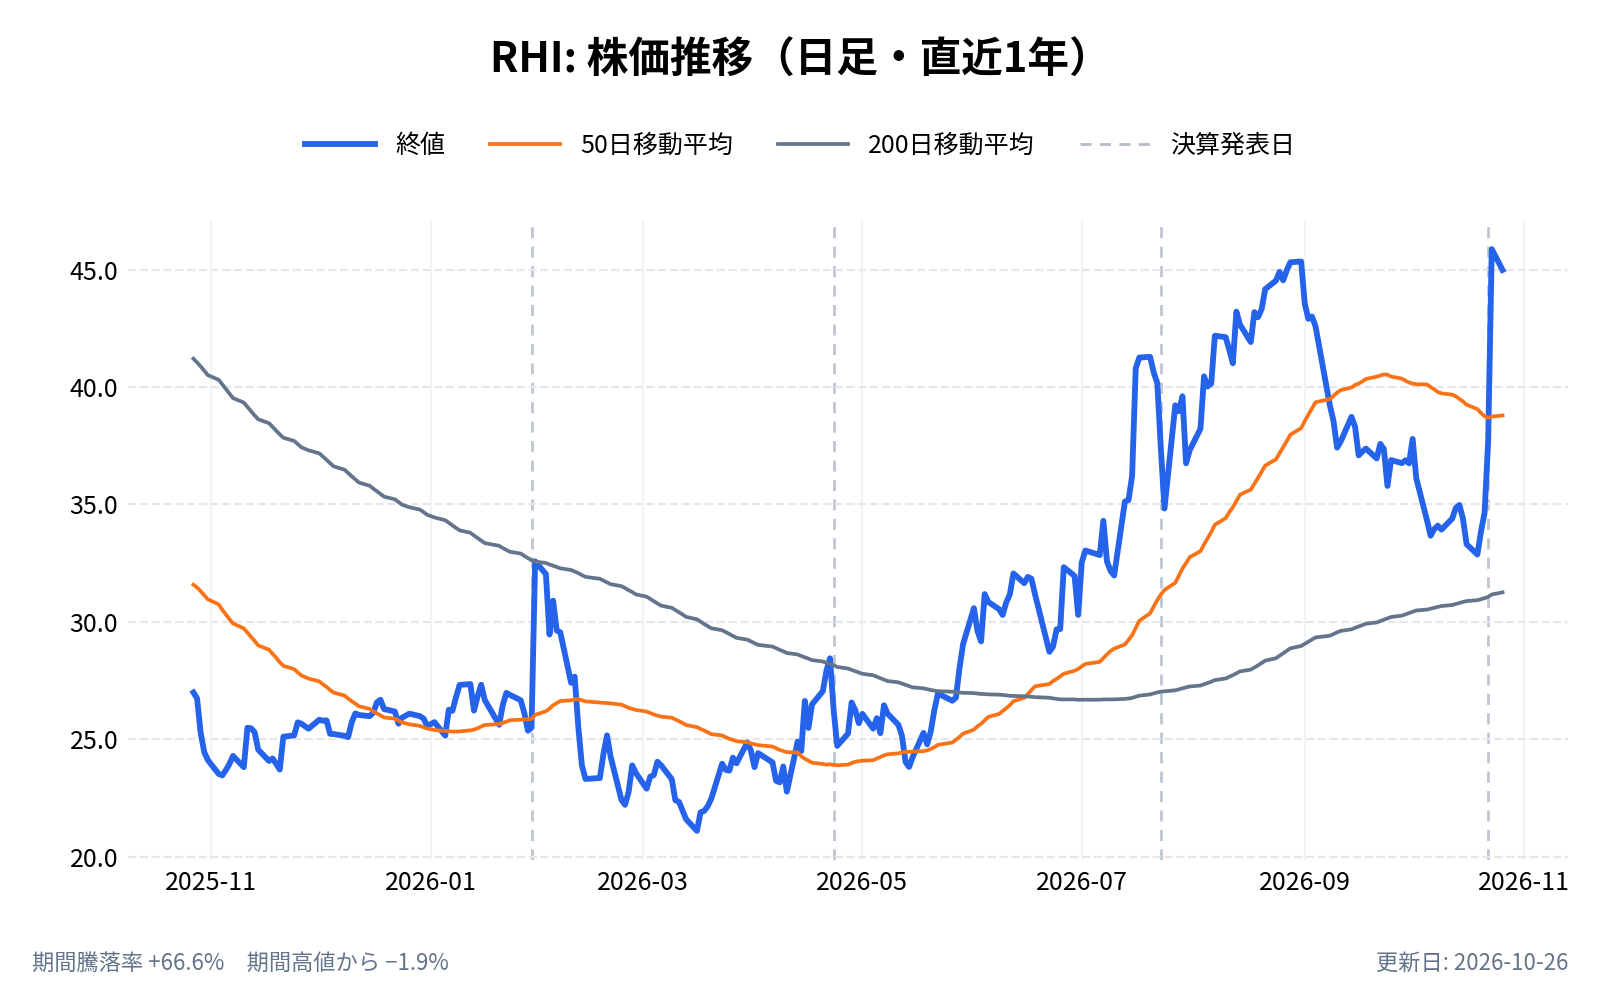
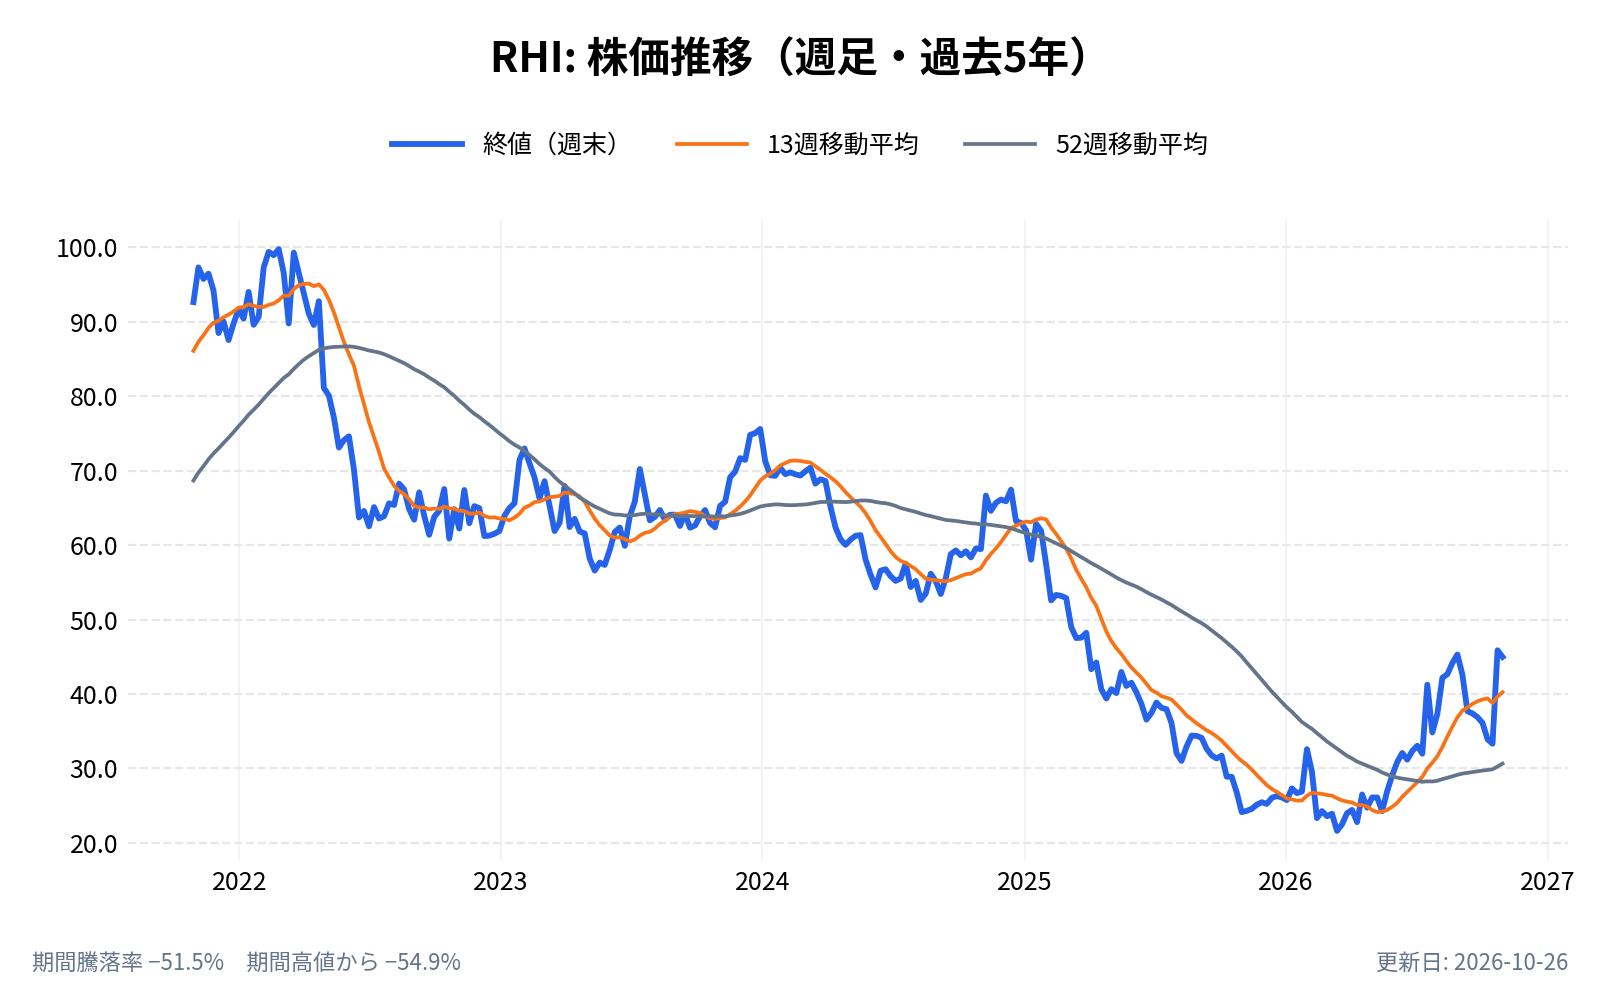
2026年10月22日に発表した7〜9月期の決算を受けて、株価は翌23日に1日で約22%上げ、45.87ドルになりました。3月につけた2026年の安値(21.86ドル)からは2倍を超えています。一方で、2022年2月の高値(124.53ドル)と比べると、まだ4割に満たない水準です。
人材派遣は、企業が採用を増やし始めるときに最初に動く分野だといわれます。本記事では、ロバート・ハーフの人材事業が2022年以来はじめて前年を上回ったという今回の決算の中身を軸に、なぜ売上が4年近く減り続けたのか、配当は続けられるのか、AI は追い風か逆風かを、年次報告書(10-K)と決算資料から確かめます。
ロバート・ハーフ(RHI)の株価
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
ロバート・ハーフ(RHI)とは何の会社、どのような事業をしている?
ロバート・ハーフは、1948年に会計・財務の正社員を紹介する会社として創業した。1986年まではフランチャイズの本部だったが、その後すべての加盟店を買い取り、直営に切り替えた。2002年には、解体された大手会計事務所アーサー・アンダーセンの内部監査・リスクコンサル部門から700人超の専門家を迎えてプロティビティを立ち上げ、人材とコンサルの2本柱になった。
- 会社名: Robert Half Inc.(2023年に Robert Half International Inc. から社名変更)
- 創業: 1948年
- 本社: カリフォルニア州メンロパーク(サンラモンにも本社機能)
- 代表者: M・キース・ワデル(M. Keith Waddell)。社長兼CEO
- 社員: 社内の正社員は約14,500人(うちプロティビティ約7,100人、2025年末)。2025年に顧客の職場へ派遣した専門職は約94,300人
- 拠点: 人材事業は米国と18か国、プロティビティは米国と13か国
- 売上高: 53.79億ドル(2025年)。米国が77.6%
- 公式サイト: https://www.roberthalf.com/
ロバート・ハーフ(RHI)の主力サービスは?
事業は「契約人材」「正社員紹介」「プロティビティ」の3つに分かれる。2025年の売上の内訳は次のとおり。
| 事業 | 2025年の売上 | 構成比 | 中身 |
|---|---|---|---|
| 契約人材(派遣) | 29.90億ドル | 55.6% | 専門職を期間を決めて派遣する |
| 正社員紹介 | 4.40億ドル | 8.2% | 正社員の採用を仲介し、手数料を得る |
| プロティビティ | 19.49億ドル | 36.2% | 内部監査・リスク・IT のコンサル |
出典:10-K(2025年)。構成比は計算。
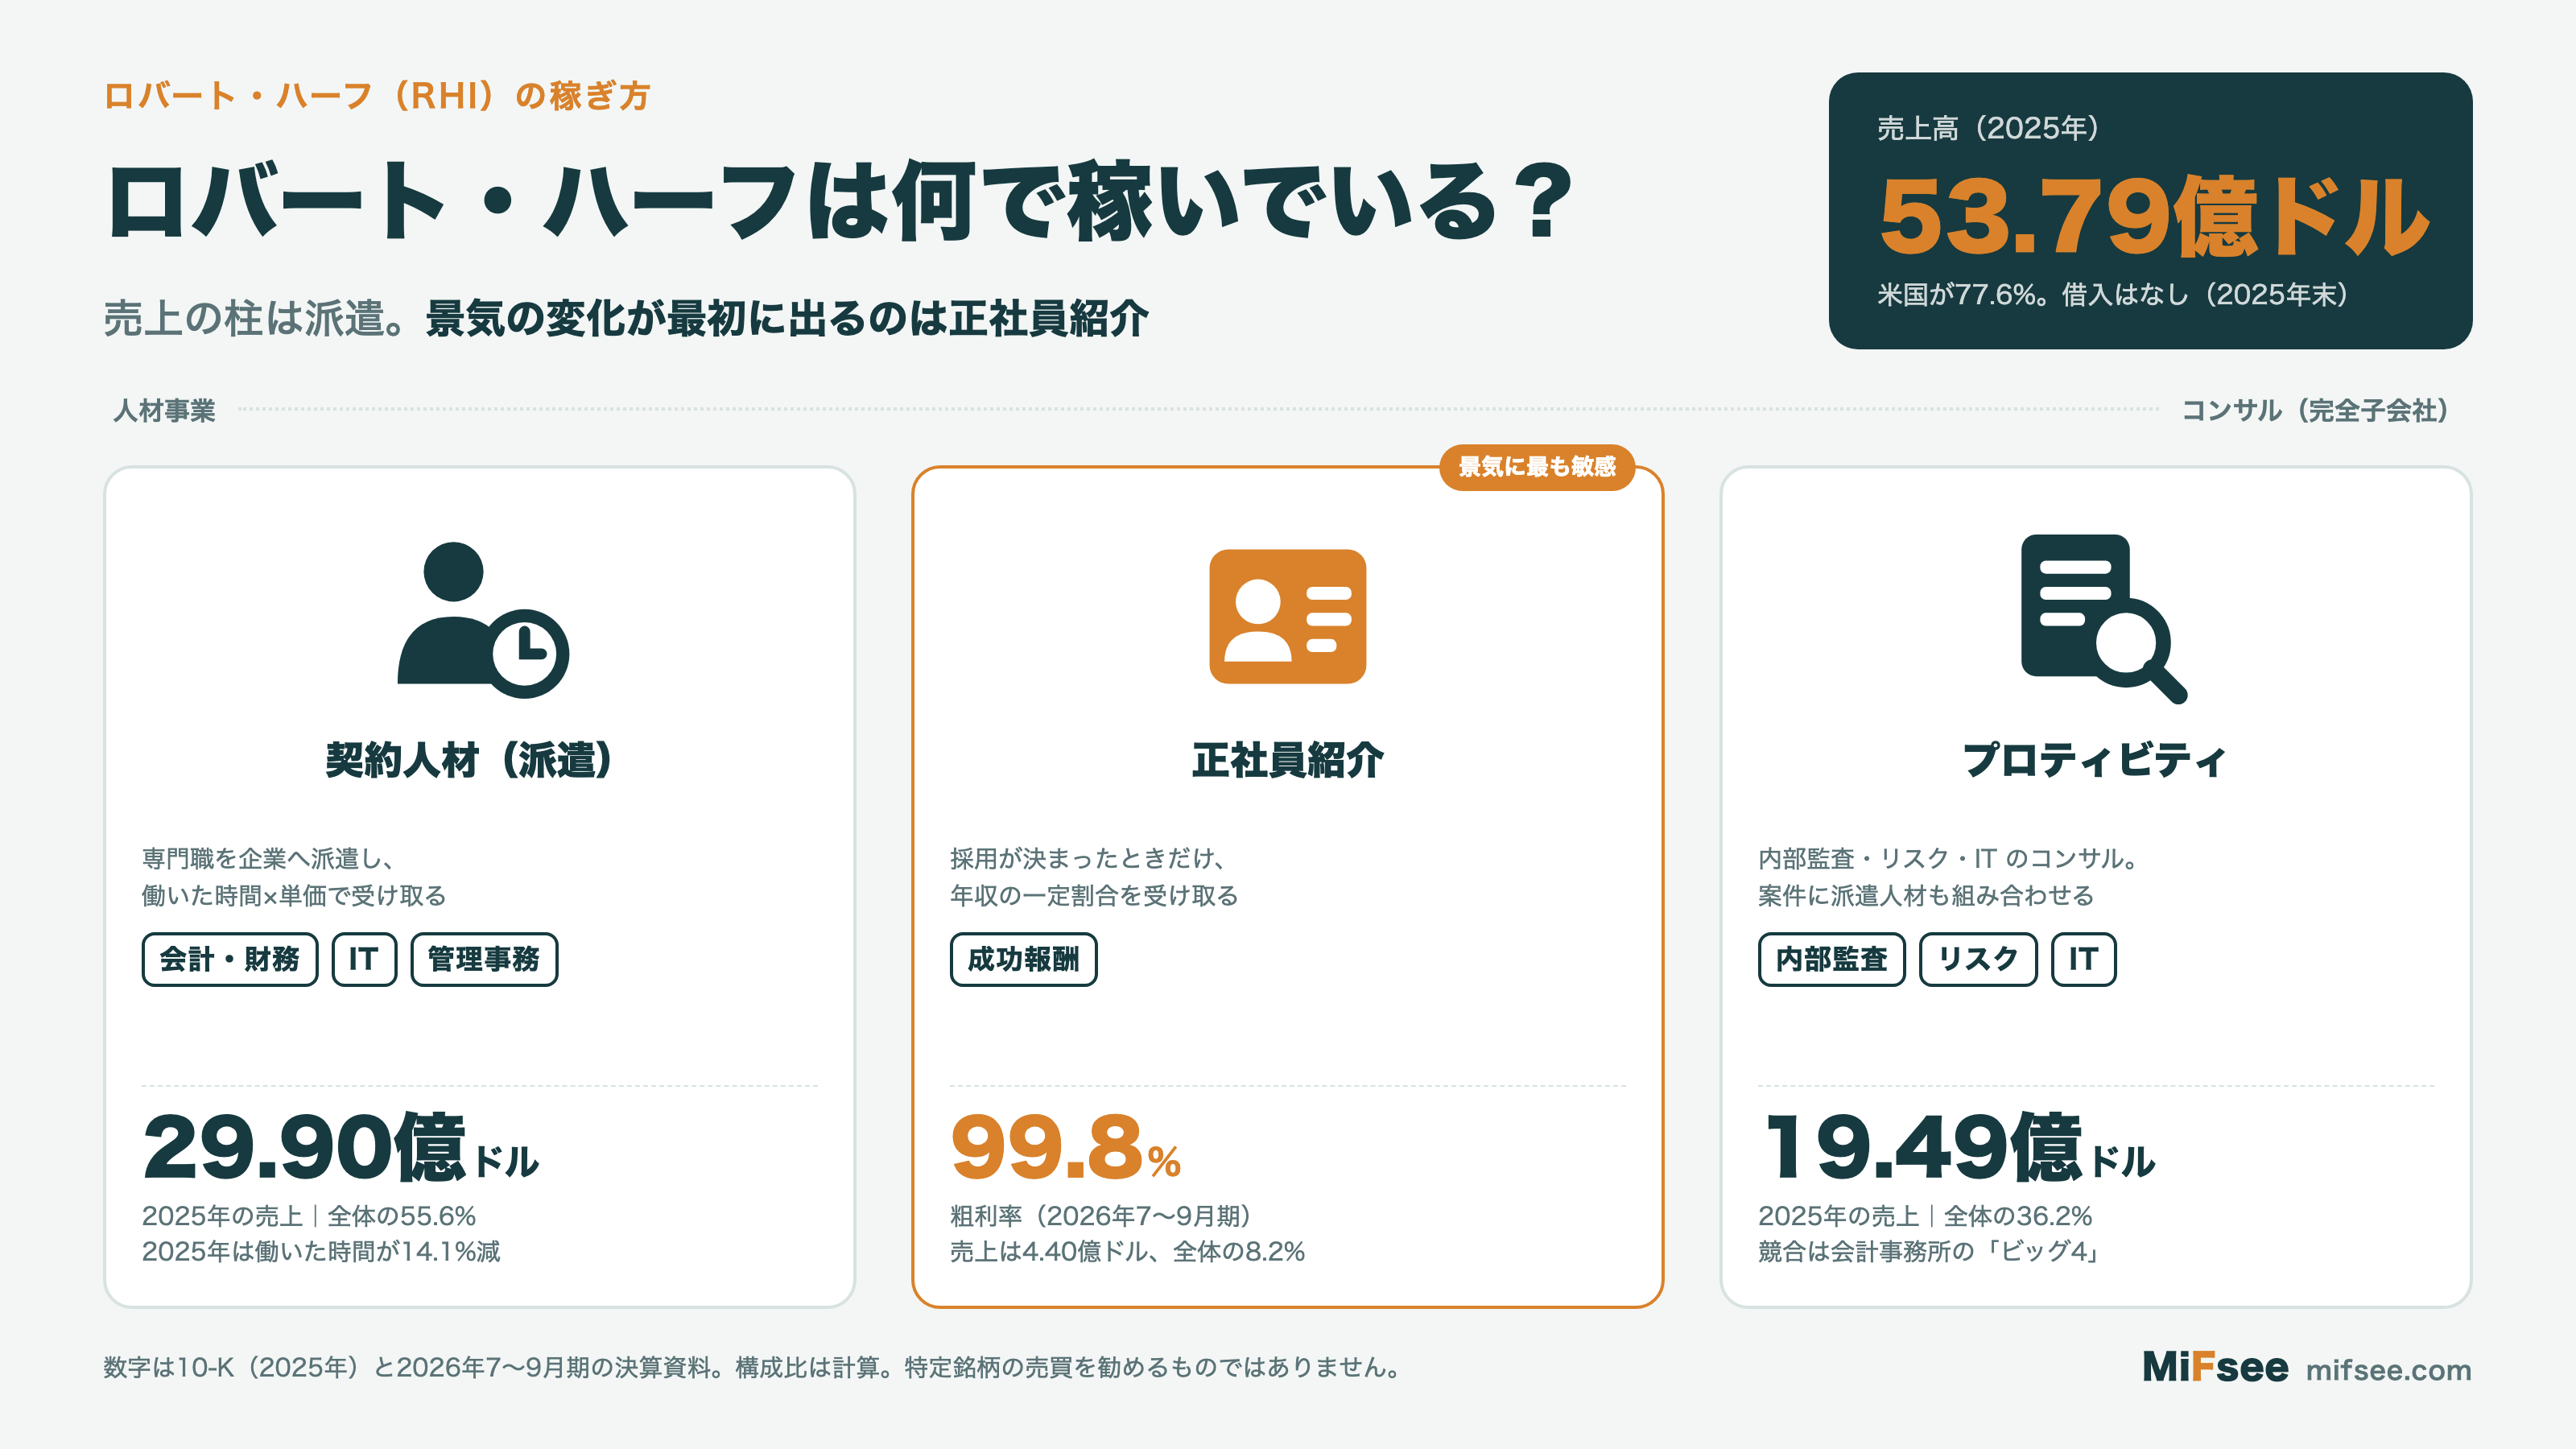
契約人材:働いた時間で払ってもらう派遣
会計・財務、テクノロジー、マーケティング・クリエイティブ、法務、管理事務・カスタマーサポートの専門職を、企業へ派遣する。派遣される人はロバート・ハーフの従業員で、企業は働いた時間の分だけ決まった単価を払う。会社は、企業にとって人件費を「固定費から変動費に変える手段」になると説明している。派遣した人を企業が正社員に切り替えるときは、別に手数料が入る。
2025年の職種別の売上は、会計・財務(法務・マーケティングを含む)が22.07億ドル、管理事務が6.43億ドル、テクノロジーが6.25億ドルだった。
正社員紹介:原価がほぼかからない高収益の事業
企業の正社員の採用を仲介し、採用が決まったときだけ、その人の年収の一定割合を手数料として受け取る。原価がほとんどかからず、粗利率は99.8%(2026年7〜9月期)に達する。売上は全体の1割に満たないが、景気が上向くと最初に、そして大きく伸びる事業であり、会社自身も「正社員紹介の需要は契約人材より景気と雇用の状況に敏感」と書いている。
プロティビティ:内部監査とリスクのコンサル
完全子会社のプロティビティは、規制対応、内部監査、財務、IT、データ、サイバーセキュリティ、AI 導入などの課題を扱うコンサル会社である。Fortune 100 の8割超と取引した実績があるとしている。案件にはロバート・ハーフの派遣人材を組み合わせて使う。主な競合は、会計事務所の「ビッグ4」である。
決算で株価が約22%上げた理由:人材事業が2022年以来の増収
2026年7〜9月期の決算(10月22日、取引終了後に発表)を受け、株価は37.68ドルから45.87ドルへ1日で21.7%上げた。決算の中身を事業ごとに見ると、何が評価されたのかが分かる。
| 事業 | 2026年7〜9月期の売上 | 前年同期比(調整後) | 4〜6月期の前年同期比(調整後) |
|---|---|---|---|
| 契約人材 | 7.59億ドル | +1.0% | −2.1% |
| 正社員紹介 | 1.17億ドル | +5.6% | +2.5% |
| 人材事業の合計 | 8.76億ドル | +1.6% | −1.5% |
| プロティビティ | 4.84億ドル | −3.3% | −5.0% |
| 全社 | 13.59億ドル | −0.2% | −2.8% |
出典:決算発表。「調整後」は営業日数と為替の影響を除いた会社の数字。
全社の売上は前年並みにとどまったが、CEO は「人材事業が2022年以来はじめて、調整後で前年を上回った」と述べた。1株利益(EPS)も0.49ドルと前年同期(0.43ドル)を上回り、会社によると四半期の EPS が前年を上回ったのも2022年以来はじめてである。
ほかにも、改善を示す数字が並んだ。
- 単価が上がった: 契約人材の請求単価は前年同期比+3.6%(4〜6月期は+2.3%)
- 利益が戻った: 4〜6月期は会計上の営業損益が6,230万ドルの赤字だったが、7〜9月期は7,480万ドルの黒字に戻った。会社独自の調整後の営業利益率も2.9%から5.3%に上がった
- 10月も続いている: 会社の説明では、10月最初の数週間も契約人材が+2%、正社員紹介が+5%と、9月の流れが続いている(会社は「期間が短いので読みすぎないように」と注意している)
- 次の四半期の見通し: 10〜12月期の売上は12.85億〜13.85億ドル(調整後で前年同期比+1〜+5%)、EPS は0.36〜0.46ドル(中央値で前年同期比+30%)。プロティビティも増収に戻ると見込んでいる
株価が大きく反応したのは、数字の大きさより「減少から増加への向きの変化」が、長く続いた採用の冷え込みの終わりを示す材料として受け止められたためと考えられる(推測)。決算の当日も、発表前の取引で株価は+8.8%上げており、期待が先に高まっていた。
売上が4年近く減り続けた理由:2022年のピークからの落ち込み
今回の決算が注目されたのは、それまでの落ち込みが長く、深かったからである。
| 年 | 全社の売上 | 契約人材 | 正社員紹介 | プロティビティ | 純利益 |
|---|---|---|---|---|---|
| 2019年 | 60.74億ドル | 44.12億ドル | 5.33億ドル | 11.29億ドル | 4.54億ドル |
| 2022年(ピーク) | 72.38億ドル | 45.33億ドル | 7.25億ドル | 19.80億ドル | 6.58億ドル |
| 2025年 | 53.79億ドル | 29.90億ドル | 4.40億ドル | 19.49億ドル | 1.33億ドル |
| 2022→2025年 | −25.7% | −34.0% | −39.4% | −1.6% | −79.8% |
出典:10-K。変化率は計算。
落ち込みの中心は人材事業で、プロティビティはほぼ横ばいだった。2025年の契約人材の減収は、派遣した人が働いた時間が14.1%減ったことによる。単価はむしろ3.5%上がっており、値下げ競争ではなく「仕事の量」が減った。会社は2025年の不振の理由を、景気の先行きへの不安から企業と求職者の両方が慎重になり、採用やプロジェクトの判断が先送りされたためと説明している。
売上が4分の1減ったのに対し、純利益は8割減った。派遣の事業は社内の営業担当や拠点の費用がかかるため、売上が減ると利益が大きく削られる。逆にいえば、売上が戻り始めると、利益は売上以上の速さで戻りうる。7〜9月期に営業利益率が上がったのは、その最初の兆しとも読める。
ロバート・ハーフ(RHI)のビジネスモデルは?どのように収益を生み出している?
景気に合わせて伸び縮みする収益
契約は短く、企業は必要なときに必要なだけ人を頼む。そのため需要は景気と雇用の状況にそのまま連動する。会社は、10-K のリスク要因の最初に「サービスの需要は、経済の状況と顧客の採用の必要性に強く左右される」と書き、契約が短いため将来の売上の見通しが利きにくいとも明記している。
季節によって動く
人材事業は1〜3月期と10〜12月期、プロティビティは7〜9月期と10〜12月期に需要が高まる。四半期ごとの数字は、前の四半期ではなく前年の同じ四半期と比べて見る必要がある。
人材とコンサルの組み合わせ
プロティビティの案件に、ロバート・ハーフの派遣人材を組み合わせて提供する。2025年には、この組み合わせで4.85億ドル分の派遣がプロティビティの案件に使われた(売上の集計では社内取引として差し引かれる)。人材会社とコンサル会社の両方を持つ同業は少なく、ロバート・ハーフの特徴になっている。
借金がなく、利益の多くを配当に回す
2025年末時点で借入はなく、1億ドルの融資枠も使っていない。過去5年で配当と自社株買いに計21.2億ドルを回し、発行済みの株数は5年で12%減った。
ロバート・ハーフ(RHI)の創業者と経営陣
1948年にロバート・ハーフ氏が創業した。現在の経営は、長く同じ顔ぶれが続いている。
- ハロルド・M・メスマー Jr.(Harold M. Messmer, Jr.): 取締役会長。1987年から2019年まで CEO を務めた
- M・キース・ワデル(M. Keith Waddell): 社長兼CEO。1986年に3人目の正社員として入社し、1988〜2019年は CFO、2019年12月から CEO。入社した年の売上は約700万ドルだった
- マイケル・C・バックリー(Michael C. Buckley): CFO。1995年入社、2019年12月から CFO
- プロティビティの CEO 交代: 2027年1月1日付で、ジョセフ・タランティーノ氏から、設立時から在籍する COO のコーリー・ガンダーソン氏に交代する予定(2026年8月の発表)
会社自身も「経営陣は40年にわたり安定している」としている。急な方針転換が少ない一方で、事業の形を大きく変える判断が出にくい体制ともいえる。
取引市場は?
ロバート・ハーフは、ニューヨーク証券取引所(NYSE)に上場しており、ティッカーシンボルは「RHI」。
ロバート・ハーフ(RHI)のセクター、業種、属するテーマは?
セクター
資本財(Industrials):人材サービスは、企業向けのサービスとして資本財セクターに分類される。
業種
人材サービス(Human Resource & Employment Services):派遣・紹介を中心とする業種。プロティビティは専門サービス(コンサル)にあたる。
属するテーマ
- 景気敏感・雇用の回復:売上が雇用の動きにそのまま連動するため、採用の回復局面で注目されやすい。米国の雇用統計や求人の動きと合わせて見られることが多い
- 高配当:配当利回りは約5.1%(2026年10月23日の終値45.87ドルで計算)。ただし後述のとおり、今は利益を上回る配当を払っている
配当は?
あり。2004年4月から四半期配当を続けており、1株あたりの配当は開始以来、年平均11%のペースで増えてきた(会社の説明)。
- 四半期配当: 0.59ドル(年2.36ドル)。2025年2月に0.53ドルから11%増やした後、2026年は据え置いている
- 配当性向: 2025年は1株配当2.36ドルに対し EPS は1.33ドルで、配当性向は約177%(計算)。2026年1〜9月も、配当の支払い1.80億ドルが純利益0.90億ドルの約2倍だった
- 自社株買い: 2025年は8,000万ドル分を市場で買ったが、2026年上期は市場での買い戻しがゼロだった
- 手元資金: 現金は2025年末の4.64億ドルから2026年9月末に3.21億ドルへ減った。借入は無い
利益を上回る配当を、手元の現金を取り崩して払っている状態であり、今の配当を続けられるかは、利益がどこまで戻るか次第になる。2025年の営業キャッシュフロー(3.20億ドル)に対しては、配当(2.38億ドル)は約7割の水準だった(計算)。
ロバート・ハーフ(RHI)の競合企業は?
10-K で会社は、人材事業の競合として特定の社名を挙げていない。「多くの地域で最も強い競合は地元の人材会社」で、競争の決め手は価格とサービスの確かさだとしている。プロティビティの競合は「ビッグ4」の会計事務所とコンサル会社である。
株価の比較に使う同業として、会社はケリー・サービシズ、ケフォース、マンパワーグループ、リソーシズ・コネクションを挙げている。直近の四半期の売上を並べると、回復の度合いには差がある。
| 会社 | 期間 | 売上の前年比 | 特徴 |
|---|---|---|---|
| ロバート・ハーフ(RHI) | 2026年7〜9月 | +0.4%(人材事業は調整後+1.6%) | 専門職の派遣・紹介+コンサル |
| マンパワーグループ(MAN) | 2026年7〜9月 | +4.4%(米国+5.5%) | 世界最大級の総合人材会社 |
| リソーシズ・コネクション(RGP) | 2026年6〜8月 | −18.4%(調整後) | 会計・財務のプロジェクト人材 |
| ケフォース(KFRC) | 2026年4〜6月 | +4.5% | IT 中心の専門職派遣 |
| エバーフォース(EFOR、旧 ASGN) | 2026年4〜6月 | −1.3%(計算) | IT 人材・コンサル |
| ケリー・サービシズ(KELYA) | 2026年4〜6月 | −5.8% | 総合人材会社 |
出典:各社の決算発表。ケフォース・エバーフォース・ケリーは7〜9月期が未発表のため4〜6月期。
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新
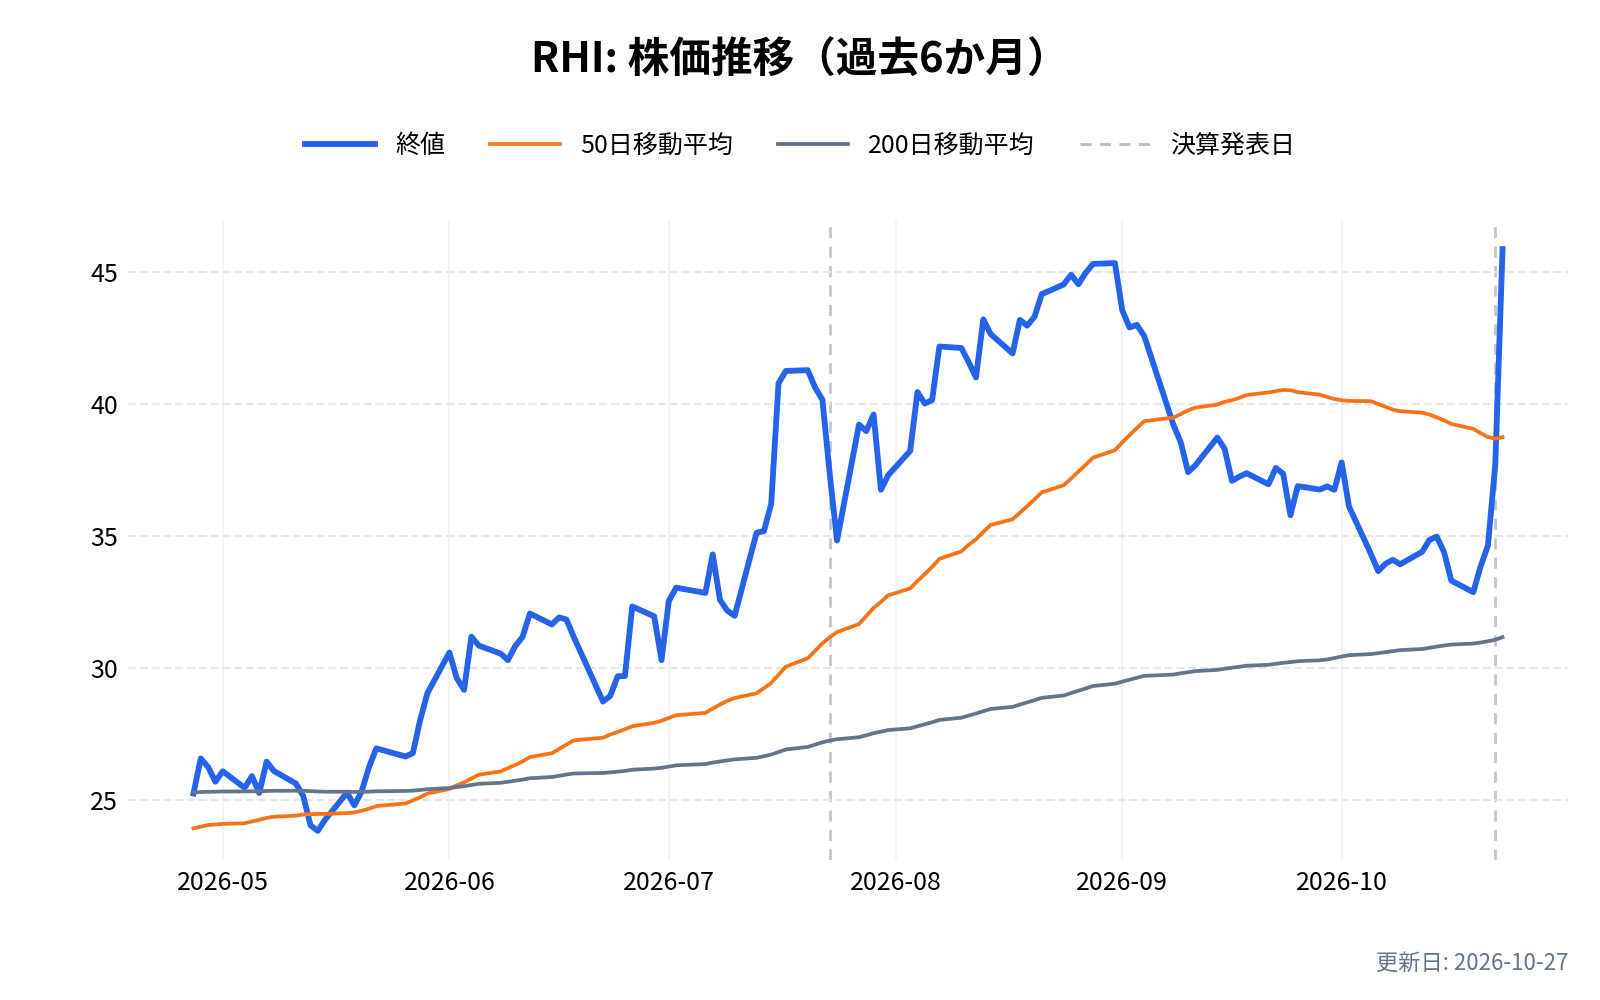
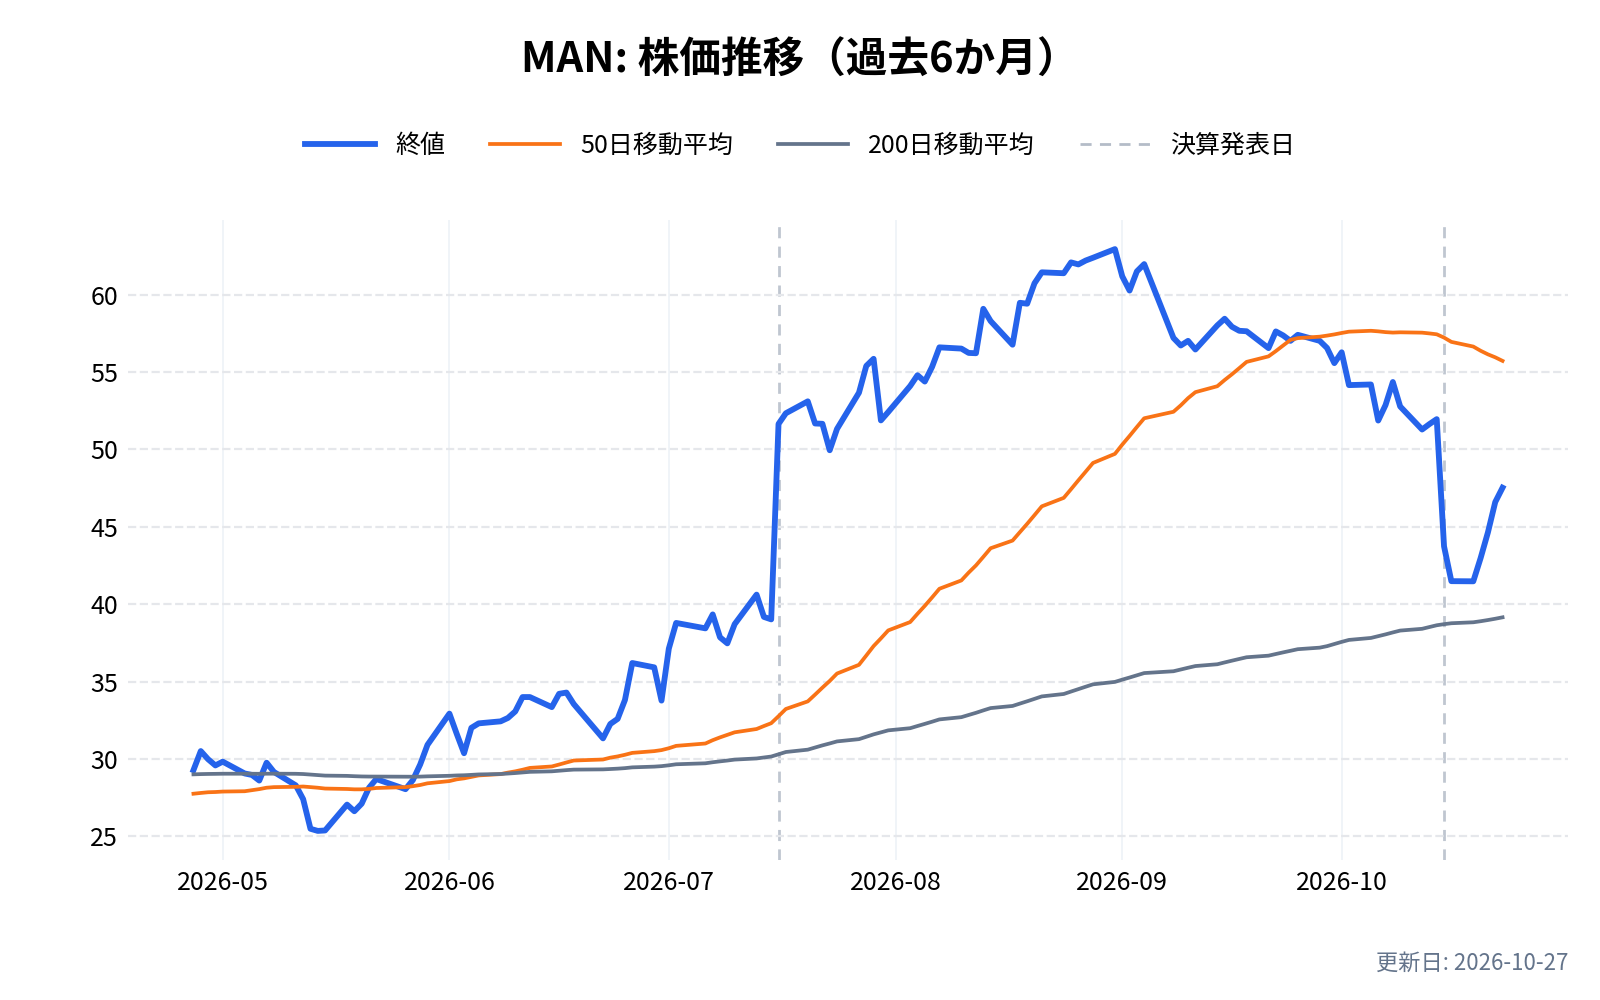
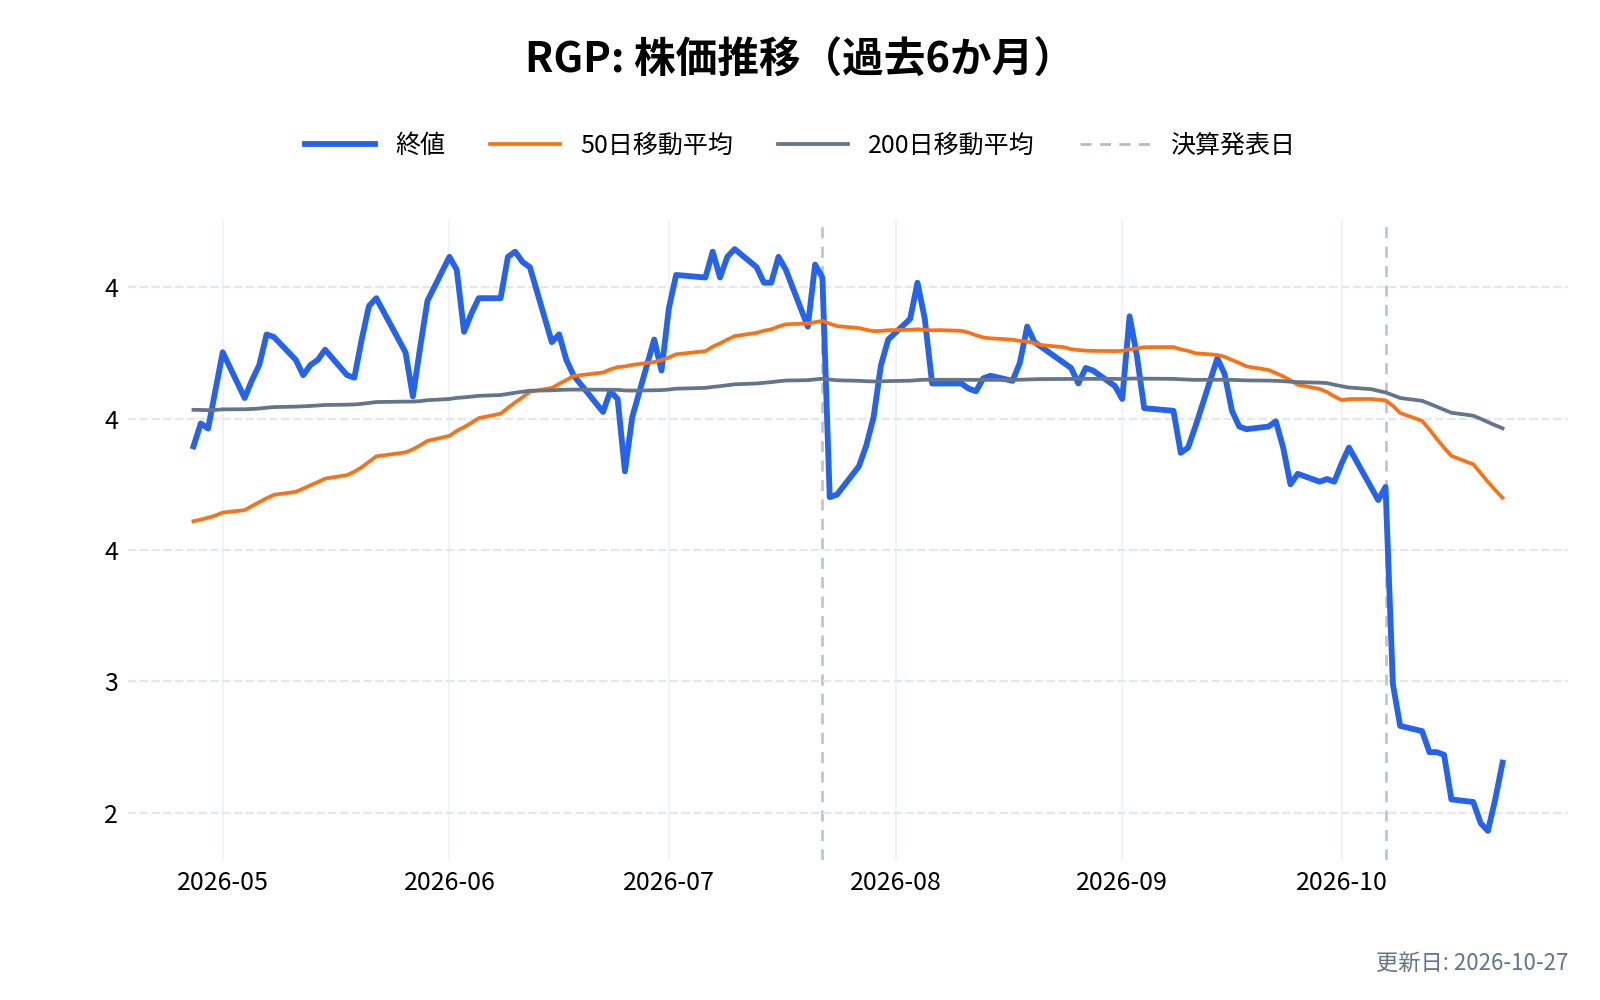
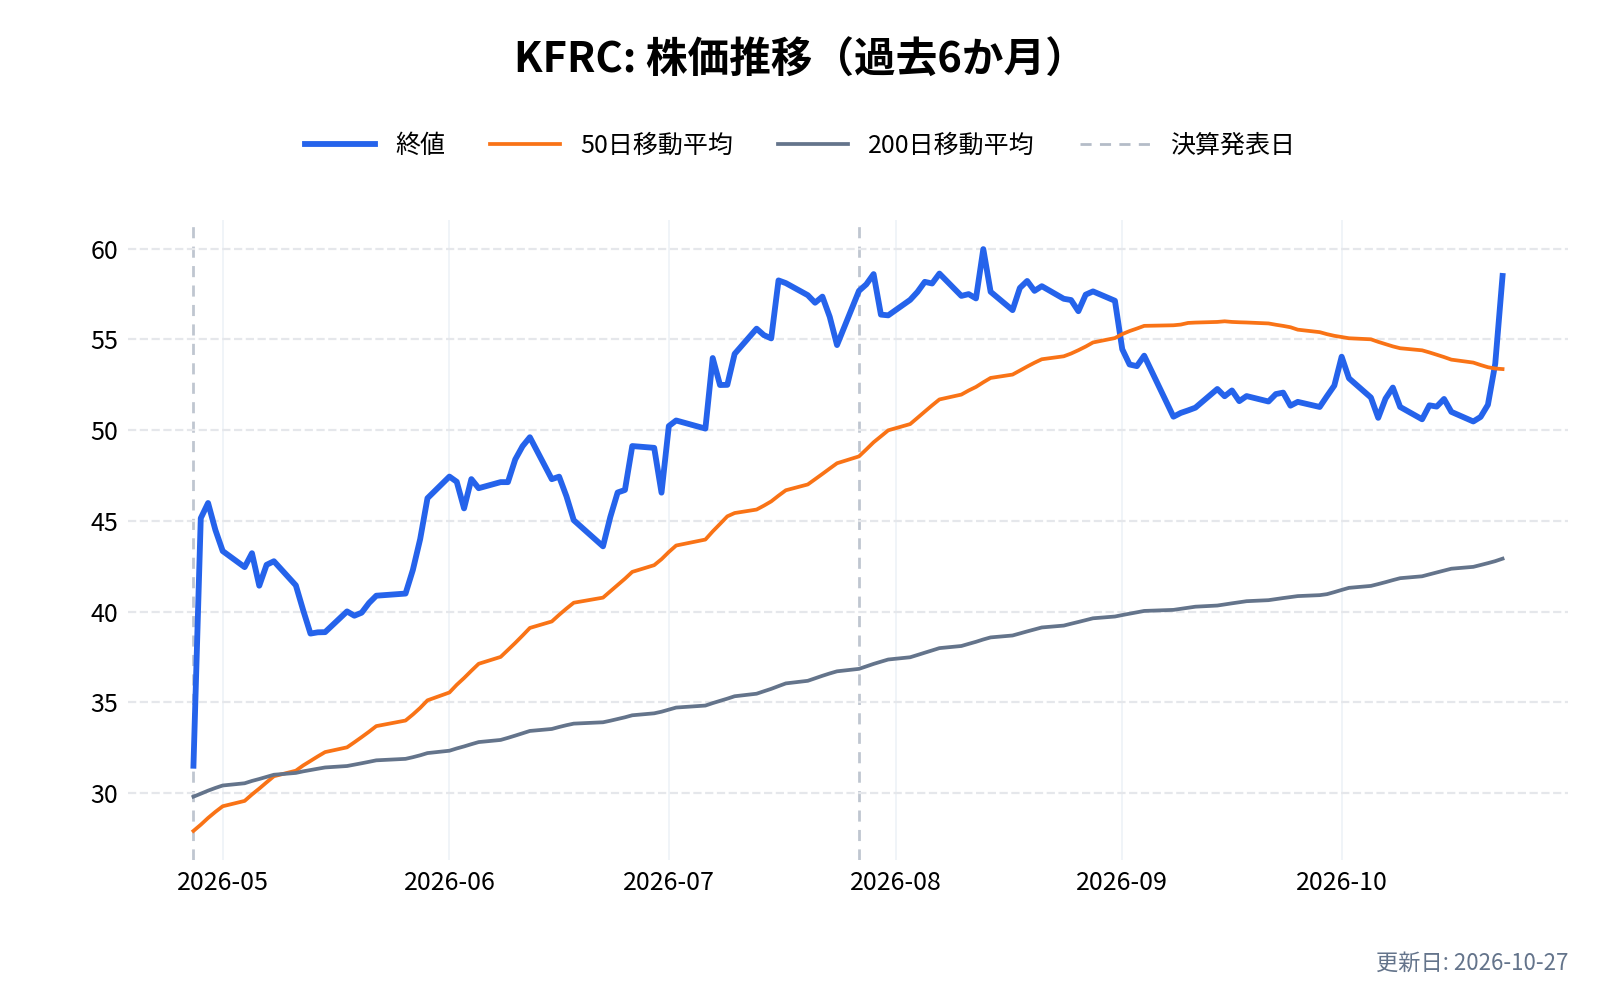
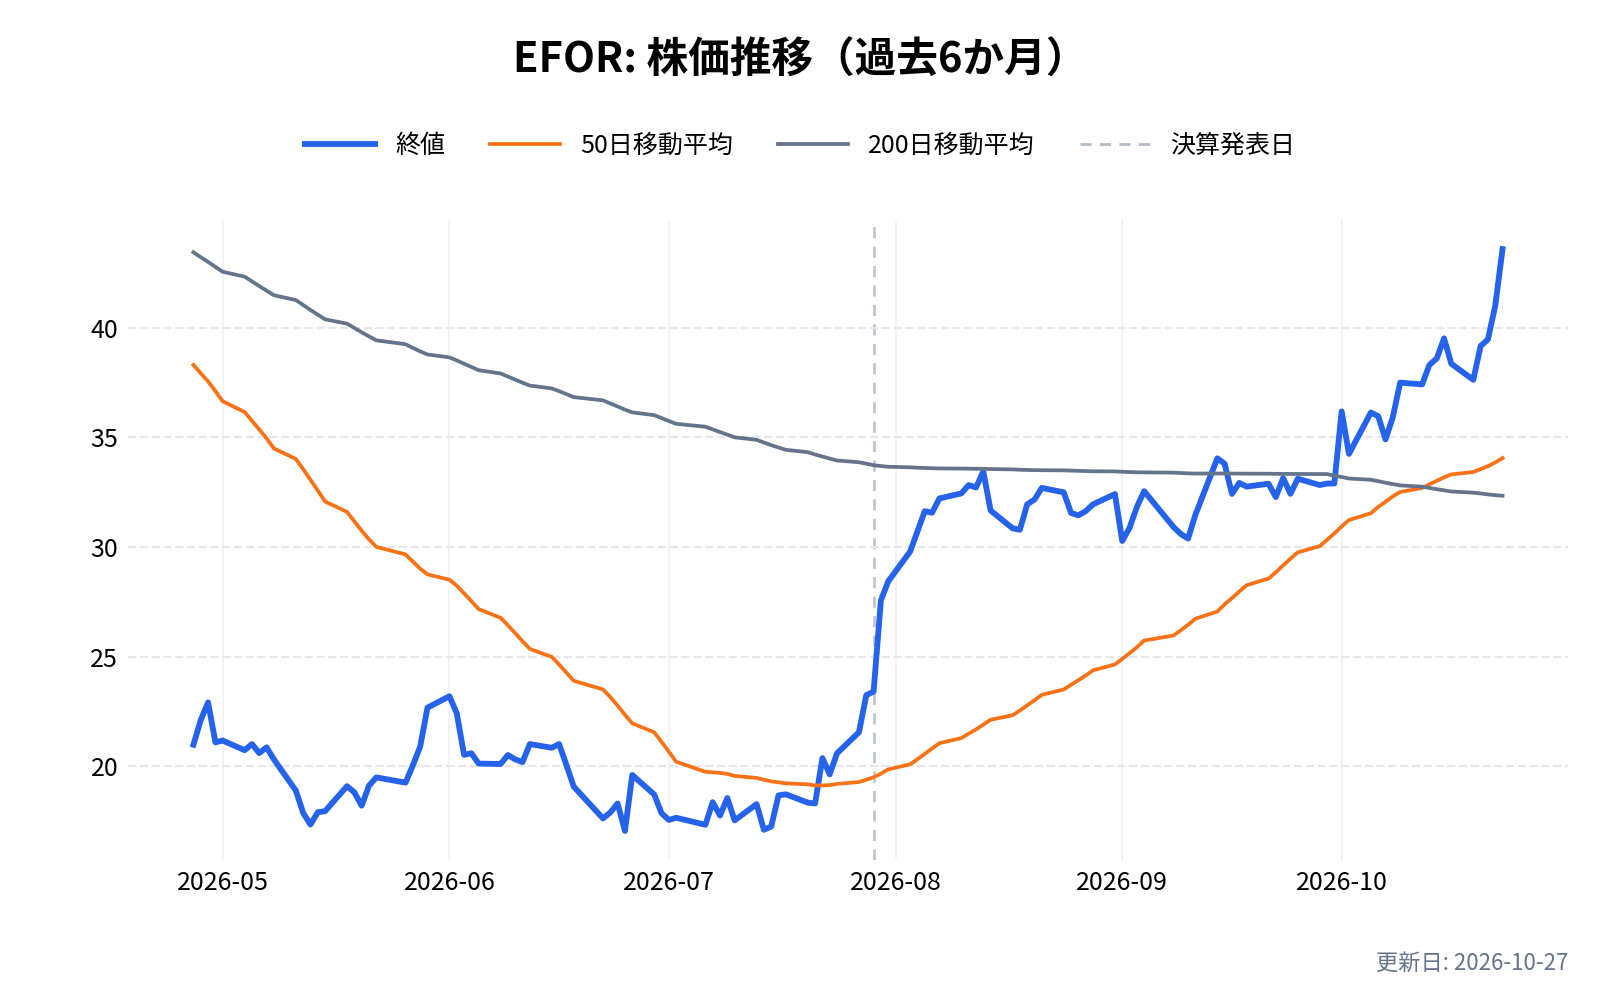
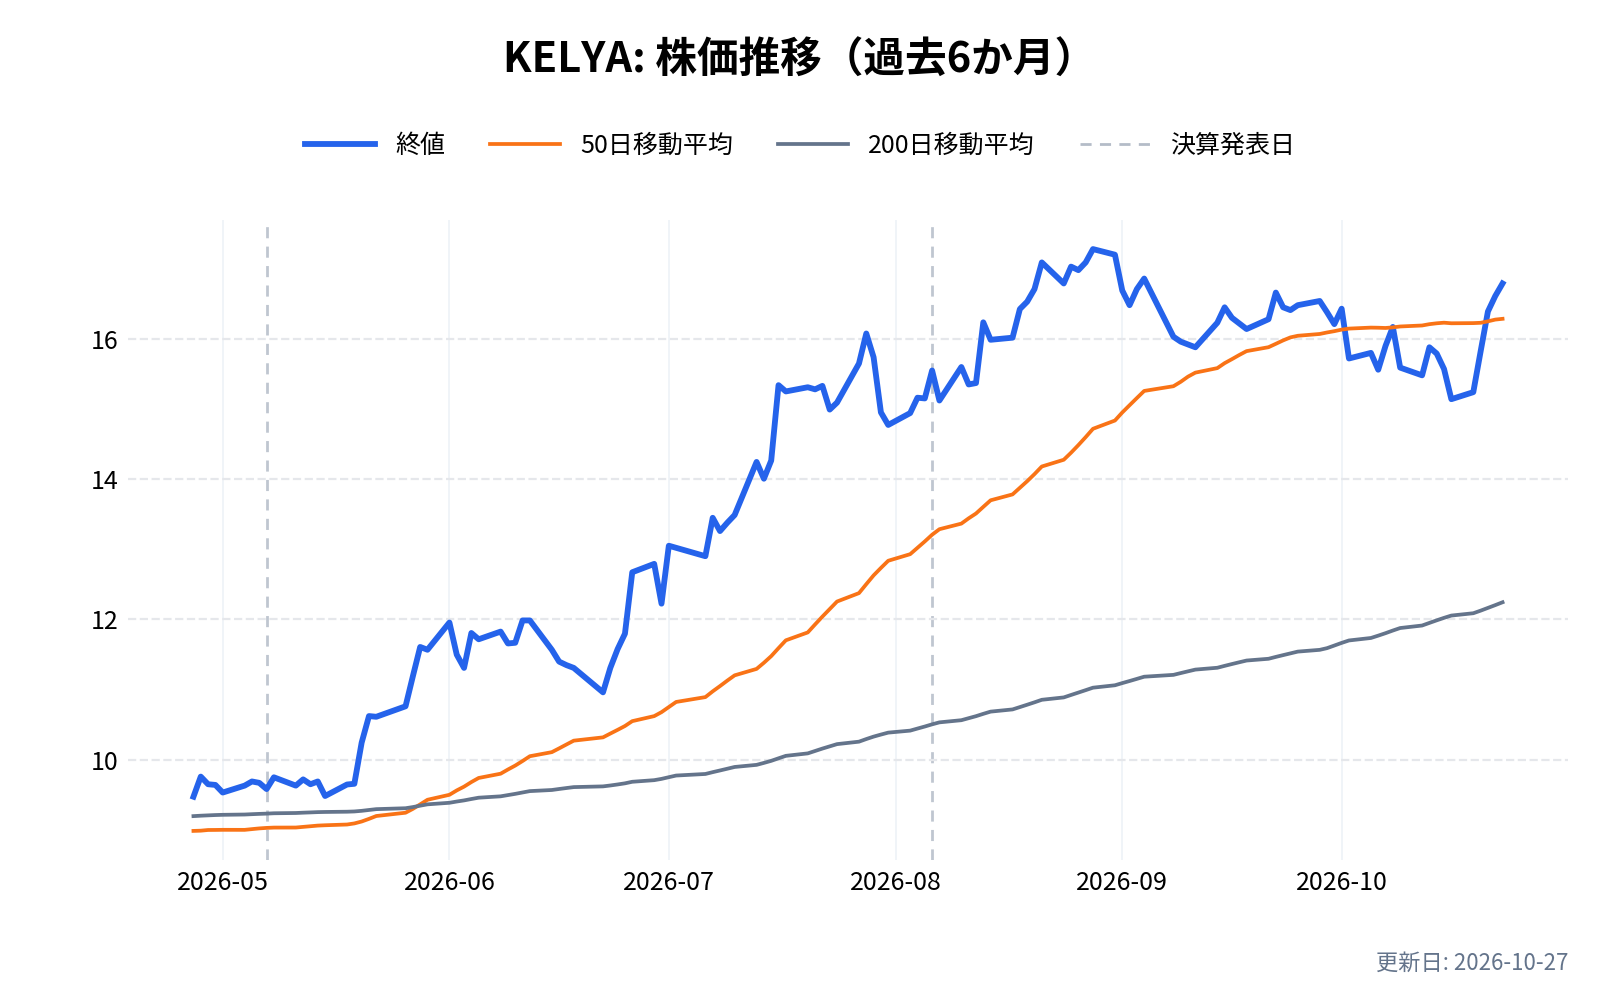
マンパワーグループの CEO も「2026年は事業の転換点」と述べており、7〜9月期は業界全体に回復の兆しが出ている。一方、ロバート・ハーフの会計・財務やプロティビティと業態が近いリソーシズ・コネクションは大きく減っており、コンサル寄りの事業の回復は人材派遣より遅れている。
ロバート・ハーフ(RHI)が属する業界の規模と成長性は?
業界の規模を示す数字は、会社の書類には出ていない。ここでは、会社自身が10-K で示した米国の雇用の状況から、業界の置かれた局面を見る。
- 採用はまだ低調: 2025年末時点で、採用率と離職率は「コロナ後の高い水準を大きく下回る」
- ただし求人は多い: 求人数は歴史的に高い水準が続き、会社は「抑え込まれた採用の需要が大きい」と見ている
- 失業率: 4.4%(2025年12月)。大卒に限ると2.8%で、専門職の人手は今も足りていない
- 金利: 利下げが進み、インフレが落ち着いてきたことで、景気後退への懸念は和らいだと会社は書いている
人が足りないのに採用が進まない、という状態が数年続いてきた。企業の先行きへの不安が晴れれば、抑えられていた採用が派遣と紹介の需要として表に出る、というのが会社の見立てである。
ロバート・ハーフ(RHI)の競合との差別化要素と優位性は?
専門職に絞った派遣
一般的な人材派遣と違い、会計・財務やITなど、資格や経験が要る専門職に絞っている。請求単価が上がり続けている(7〜9月期は+3.6%)のは、専門職の需要の強さと、ロバート・ハーフの価格交渉力の表れといえる。
人材とコンサルを一緒に出せる
プロティビティのコンサルと、ロバート・ハーフの派遣人材を組み合わせて提案できる。大型の規制対応やシステム導入の案件で、計画づくりから実務の人手までを1社で引き受けられる。
AI を使った人材の紹介
10-K によると、独自の AI で求職者と求人を結びつけ、営業先の発掘にも AI を使っている。プロティビティは企業向けの独自の AI 基盤「Protiviti Atlas」を米国で特許出願中である。
AI は追い風か逆風か
人材派遣の会社にとって、AI は両刃の剣である。ロバート・ハーフは書類の中で、両方の見方を示している。
- 逆風(10-K のリスク要因): 「AI ツールが普及・成熟すると、顧客が契約人材の代わりに高度な自動化を使う可能性がある」。AI は会社のすべての事業の顧客の業界に影響しているとも書いている
- 追い風(10-Q・決算説明): 「AI は、紹介する専門職の仕事を補うものであり、置き換えるものではない」。求職者が生成 AI で応募書類を作るようになり応募が急増した結果、企業は書類だけでは本当の実力を見分けにくくなったとし、専門の人材会社の目利きの価値が上がっていると主張している
- コンサルでは需要: プロティビティのテクノロジーコンサルは7〜9月期に四半期で過去最高の売上を記録した。需要の中身として、システムの刷新、サイバーセキュリティ、データ、AI の案件を挙げている
同業のケフォースの CEO も、AI が人材の需要を減らすのではないかという市場の議論に、決算発表で触れている。AI が専門職の仕事をどこまで置き換えるかは、業界全体の評価を左右する論点であり、今の数字だけでは答えが出ていない。
ロバート・ハーフ(RHI)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
ロバート・ハーフ(RHI)の業績について
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
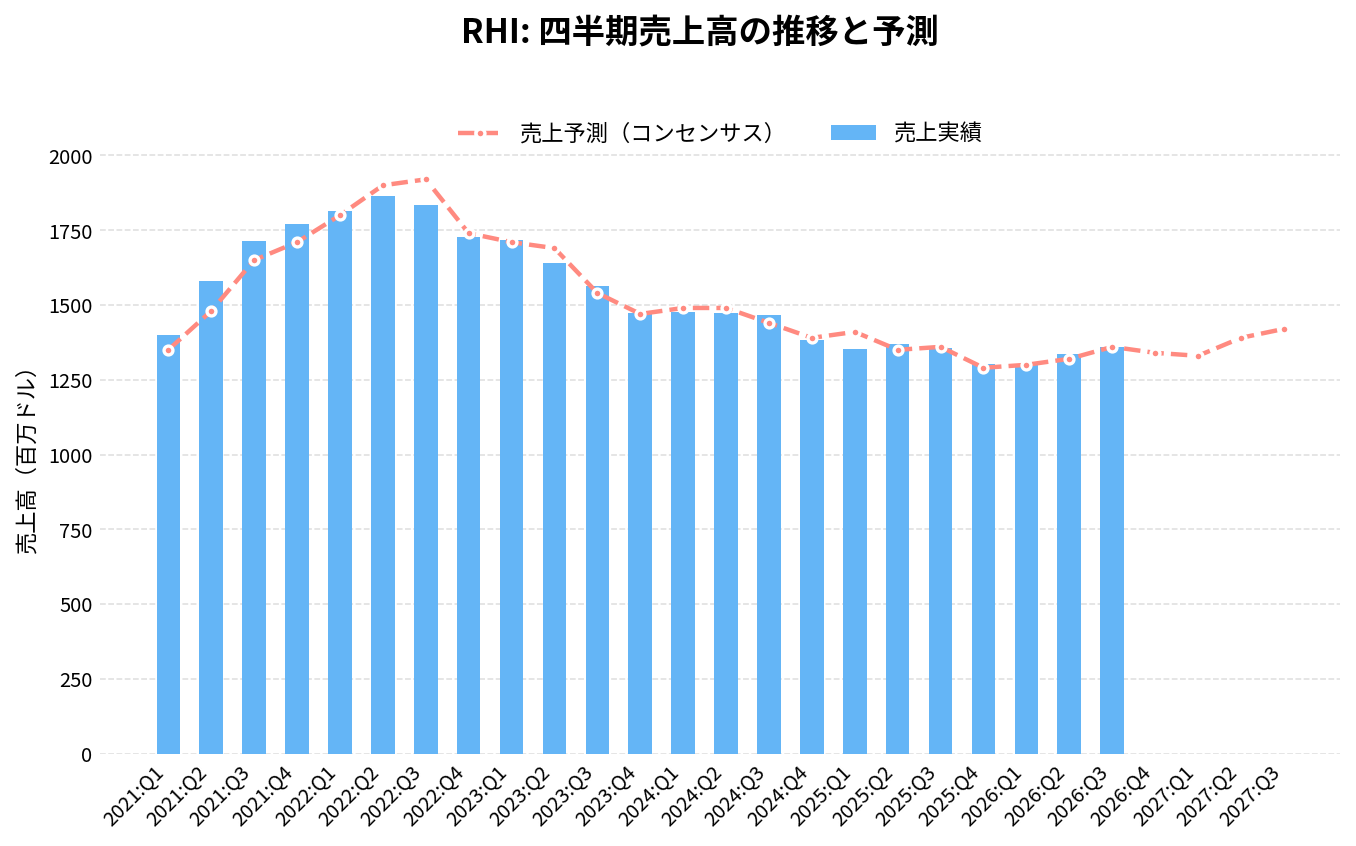
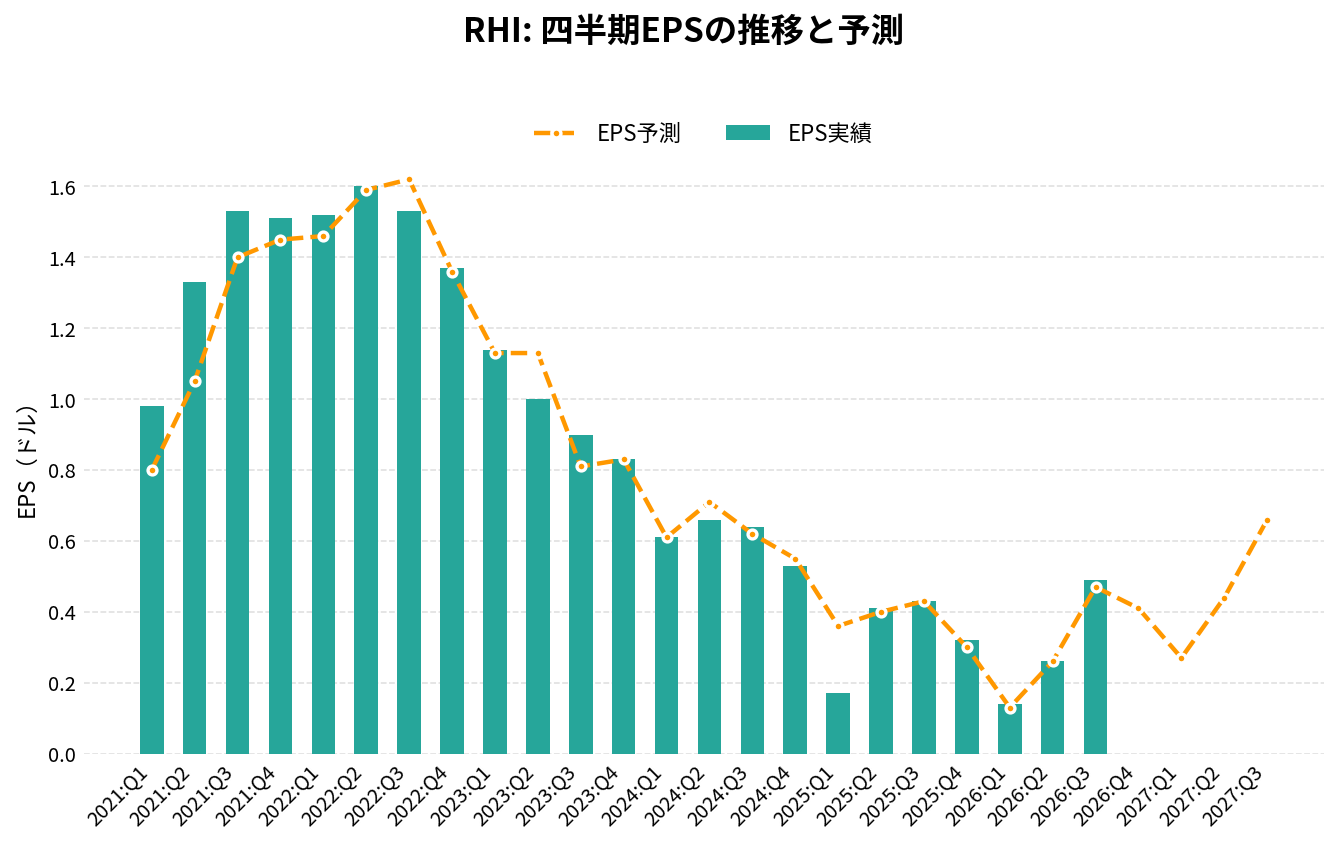
ロバート・ハーフ(RHI)の2026年Q3決算(2026/10/22 発表)は、売上1,360.0百万ドル(アナリストコンセンサス1,360.0百万ドルに対し0.0%)、EPS 0.49ドル(同0.47ドルに対し+0.02ドル)でした。
売上の前年同期比は+0.4%です。
直近8四半期では、売上が4回、EPSが4回コンセンサスを上回っています。
四半期:売上高の推移
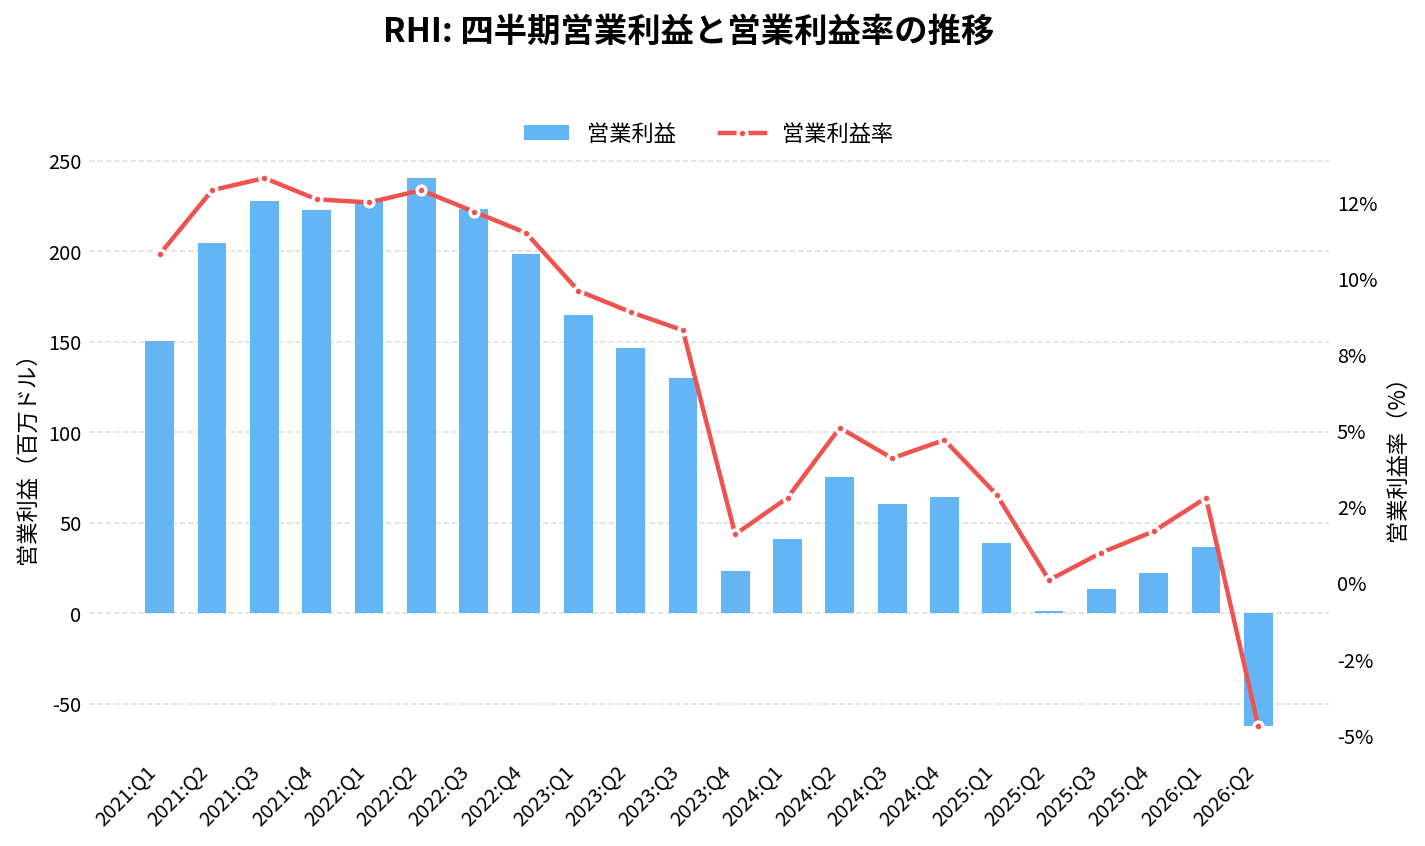
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q4 | 1,382.37 | -6.1% | -0.5% | 0.53 | -0.02 | 4.7% |
| 2025:Q1 | 1,351.91 | -8.4% | -4.1% | 0.17 | -0.19 | 2.9% |
| 2025:Q2 | 1,369.74 | -7.0% | +1.5% | 0.41 | +0.01 | 0.1% |
| 2025:Q3 | 1,354.48 | -7.5% | -0.4% | 0.43 | 0.00 | 1.0% |
| 2025:Q4 | 1,302.38 | -5.8% | +1.0% | 0.32 | +0.02 | 1.7% |
| 2026:Q1 | 1,300.18 | -3.8% | 0.0% | 0.14 | +0.01 | 2.8% |
| 2026:Q2 | 1,336.37 | -2.4% | +1.2% | 0.26 | 0.00 | -4.7% |
| 2026:Q3 | 1,360.00 | +0.4% | 0.0% | 0.49 | +0.02 | – |
| 2026:Q4(予想) | 1,340.00 | +2.9% | – | 0.41 | – | – |
| 2027:Q1(予想) | 1,330.00 | +2.3% | – | 0.27 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-10-27 取得時点)。 | ||||||
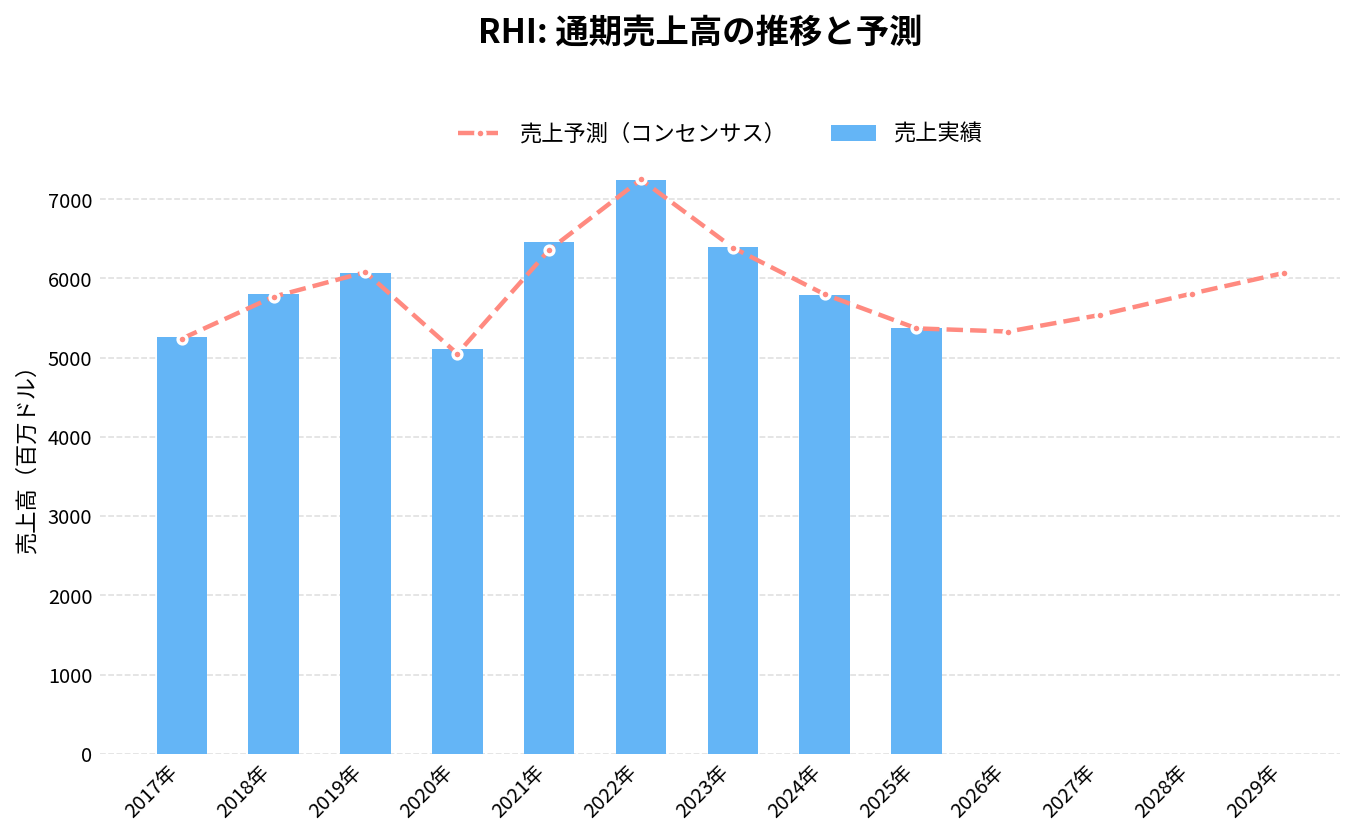
通期:売上高の推移
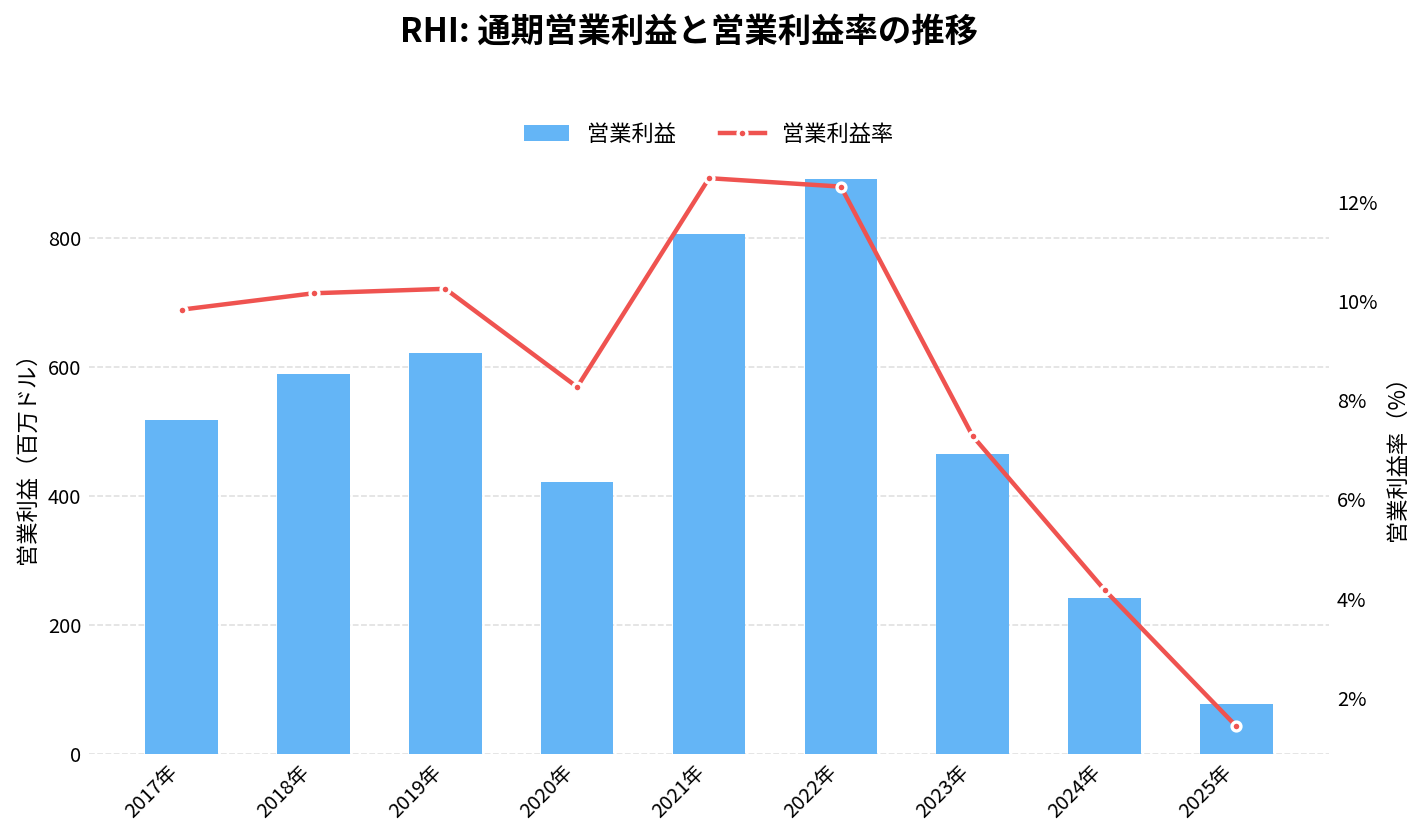
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
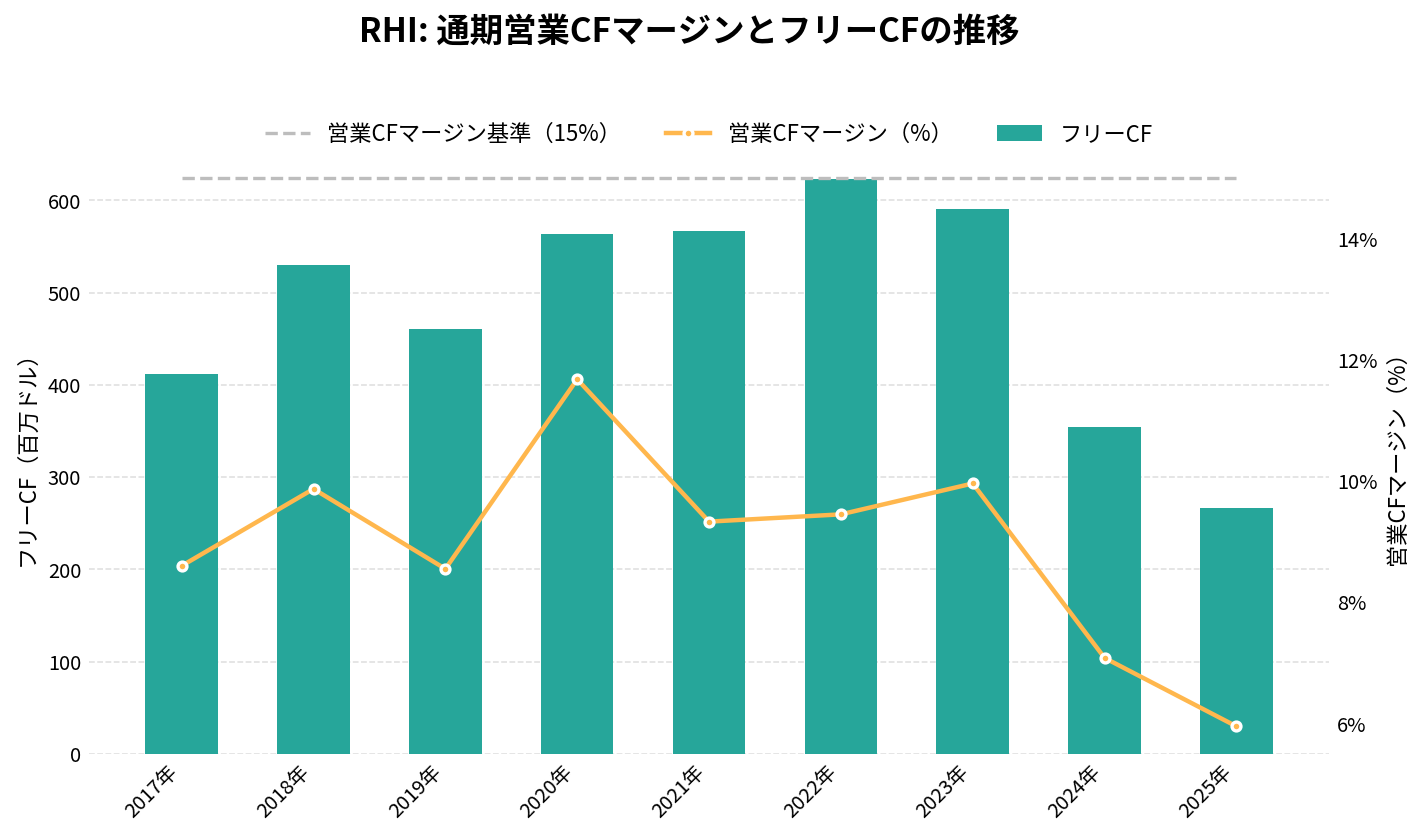
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
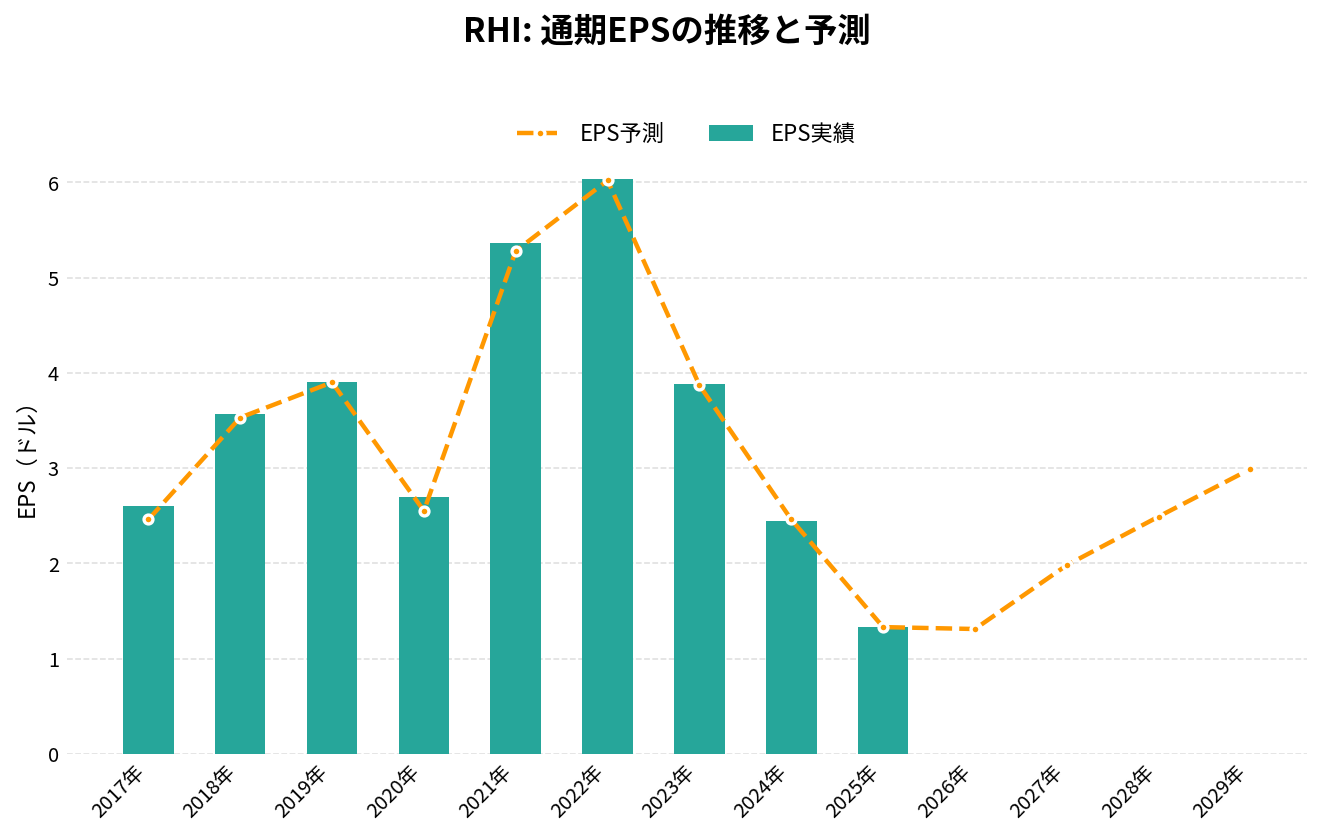
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 6,461.44 | +26.5% | 5.36 | 12.5% | 9.3% | 566.52 |
| 2022年 | 7,238.14 | +12.0% | 6.03 | 12.3% | 9.4% | 622.63 |
| 2023年 | 6,392.52 | -11.7% | 3.88 | 7.3% | 10.0% | 591.01 |
| 2024年 | 5,795.84 | -9.3% | 2.44 | 4.2% | 7.1% | 354.15 |
| 2025年 | 5,378.51 | -7.2% | 1.33 | 1.4% | 6.0% | 266.81 |
| 2026年(予想) | 5,330.00 | -0.9% | 1.31 | – | – | – |
| 2027年(予想) | 5,540.00 | +3.9% | 1.98 | – | – | – |
| 2028年(予想) | 5,810.00 | +4.9% | 2.49 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-10-27 取得時点)。 | ||||||
ロバート・ハーフ(RHI)の将来性と今後の見通しは?
ロバート・ハーフ(RHI)の将来性を考えるうえでは、売上の向きが「減少」から「増加」に変わり始めた一方で、全社の売上はまだ前年並みで、利益は2022年の2割程度にとどまる点を押さえておきたい。
数字で見る直近の変化(2026年7〜9月期)
- 売上高: 13.59億ドル。報告ベースで前年同期比+0.4%、調整後で−0.2%
- 人材事業: 8.76億ドルで、調整後+1.6%。2022年以来はじめての増収
- プロティビティ: 4.84億ドルで、調整後−3.3%。減少幅は4〜6月期(−5.0%)より縮んだ
- 利益: 純利益は4,987万ドル(前年同期4,292万ドル)、EPS は0.49ドル(同0.43ドル)。粗利率は39.1%(同37.2%)
- 手元資金: 現金は3.21億ドル。借入は無い
年間で見ると、2025年の売上は53.79億ドル(前年比−7.2%)、純利益は1.33億ドル(同−47%)で、2022年のピークから3年続けて減った。
会社の見通し(2026年10〜12月期)
- 売上: 12.85億〜13.85億ドル(調整後で前年同期比+1〜+5%)
- EPS: 0.36〜0.46ドル(中央値0.41ドルで前年同期比+30%)
- 事業別: 人材事業は+1〜+5%、プロティビティは横ばい〜+4%
- 2027年1〜3月期: プロティビティは季節的に利益率が下がり、全社の営業利益率は10〜12月期より1〜2ポイント低くなる見込み
見通しは、会社の決算説明の原稿(会社のサイト)による。
注目しているポイント
- 人材事業の増収が続くか: 7〜9月期の+1.6%は小さな数字であり、10〜12月期の見通し(+1〜+5%)の上半分に届くかで、回復の強さが分かる
- 正社員紹介の伸び: 景気に最も敏感な事業で、7〜9月期は+5.6%、10月も+5%だった。ここが伸び続けるかが、採用の回復の先行指標になる
- プロティビティの増収転換: 会社は10〜12月期の増収転換を見込む。金融規制の処分案件が減って落ち込んだが、7〜9月期はマネーロンダリング対策の是正案件が戻ってきたと説明している
- 利益率の回復: 調整後の営業利益率は5.3%。2022年の水準に向けて、売上の回復以上に利益が戻るか
- 配当: 2026年は増配していない。利益が配当に追いつくまで、据え置きが続くか
リスクと不確実性
- 景気の後退: 需要は景気と雇用にそのまま連動する。会社自身が、景気や雇用の悪化は「売上と利益を大きく減らしうる」と書いている
- AI による置き換え: 顧客が派遣人材の代わりに AI と自動化を使う可能性を、会社はリスクに挙げている
- 配当の重さ: 配当性向は2025年で約177%。利益の回復が遅れれば、現金の取り崩しが続く
- 見通しの利きにくさ: 契約が短く、数か月先の売上も読みにくい。会社自身が「将来の売上の見通しは限られる」としている
- 人手不足: 失業率が低いと、企業に紹介する人材そのものが見つかりにくくなる
- 経営陣の高齢化と交代: 経営陣は40年近く同じ顔ぶれで、今後の世代交代の進め方は見えていない
人材事業の増収転換と利益の改善は、数字で確かめられる。一方で、増収の幅はまだ小さく、1四半期だけでは回復の本物かどうかは判断できない。正社員紹介とプロティビティの数字を、四半期ごとの決算で確かめていく必要がある。
RHI 2026年Q3決算:人材事業が2022年以来の増収、EPSは0.49ドルに増加
発表日:2026/10/22
本決算のポイント
ロバート・ハーフの2026年7〜9月期は、売上高が13.59億ドルと前年同期の13.54億ドルからほぼ横ばいだった。会社は「調整後で前年並み」と説明している。一方で、派遣と正社員紹介を合わせた人材事業が、2022年以来はじめて調整後で前年を上回った。
利益は改善した。純利益は5,000万ドル(前年同期4,300万ドル)、1株利益は0.49ドル(同0.43ドル)に増えた。粗利率は39.1%と前年同期の37.2%から上がり、報告ベースの営業利益は7,485万ドル(同1,359万ドル)、繰延報酬の運用損益を調整した営業利益は7,255万ドル(同6,121万ドル)だった。
部門別では、正社員紹介が1.17億ドルと報告ベースで6.2%増え、伸びを引っ張った。契約人材は7.59億ドル(+1.7%)、コンサルのプロティビティは4.84億ドル(−2.9%)で、プロティビティの減収は続いた。
抑えておくべきKPI
- 売上高: 13.59億ドル(前年同期13.54億ドル)
- 1株利益: 0.49ドル(前年同期0.43ドル)
- 正社員紹介の売上: 1.17億ドル(前年同期1.10億ドル、調整後+5.6%)
- プロティビティの売上: 4.84億ドル(前年同期4.98億ドル、調整後−3.3%)
投資家目線のインサイト
今回の決算で目を引くのは、規模ではなく向きの変化である。会社の伸び率の表では、会計・財務の契約人材が調整後+1.5%、テクノロジーが+3.9%と、前年同期比でプラスに転じた。景気に最も敏感とされる正社員紹介が+5.6%と伸びたことは、企業の採用が動き始めた兆しと読める。CEO も「採用の動きは改善が続いている」と述べている。
利益面では、粗利率の改善が効いた。プロティビティの粗利率は24.2%と前年同期の20.9%から上がり、減収の中でも採算は良くなっている。
ローライトは、全社の売上がまだ前年並みにとどまる点と、プロティビティの減収が続いている点である。管理事務の契約人材も調整後−3.1%と弱い。1〜9月の累計では、売上が39.96億ドル(前年同期40.76億ドル)、純利益が9,000万ドル(同1億100万ドル)と、まだ前年を下回っている。
今後の見どころ
人材事業の増収が一時的なものでなく続くかが最大の焦点になる。とくに正社員紹介とテクノロジーの伸びが維持されるかを見たい。
プロティビティについて会社は、リスクとコンプライアンスのコンサルの需要に「改善の兆し」が見えたとしている。次の四半期で減収に歯止めがかかるかが、全社の売上を前年より上に押し上げられるかを左右する。
出典
ROBERT HALF REPORTS THIRD-QUARTER FINANCIAL RESULTS
RHI 2026年Q2決算:売上は2%減も正社員紹介が増収、プロティビティの不振で営業赤字
発表日:2026/07/23
本決算のポイント
ロバート・ハーフの2026年4〜6月期は、売上高が13.36億ドルと前年同期の13.70億ドルから報告ベースで2%減、調整後で3%減だった。減収は続いたものの、正社員紹介は調整後で前年同期比2.5%増と、増収に転じた。CEO は、人材事業が調整後で3四半期続けて前の四半期を上回ったと説明している。
利益は落ち込んだ。純利益は2,600万ドル(前年同期4,100万ドル)、1株利益は0.26ドル(同0.41ドル)だった。報告ベースの営業損益は6,230万ドルの赤字(前年同期は154万ドルの黒字)で、繰延報酬の運用損益などを調整した営業利益は3,858万ドル(同5,919万ドル)にとどまった。
足を引っ張ったのはコンサルのプロティビティである。売上は4.71億ドル(前年同期4.95億ドル)で調整後5.0%減、粗利率は13.5%と前年同期の19.7%から大きく下がった。一方、会社は全社の売上と利益が四半期の見通しの中央値を上回ったとしている。
抑えておくべきKPI
- 売上高: 13.36億ドル(前年同期13.70億ドル、調整後−2.8%)
- 1株利益: 0.26ドル(前年同期0.41ドル)
- 正社員紹介の売上: 1.18億ドル(前年同期1.15億ドル、調整後+2.5%)
- プロティビティの粗利率: 13.5%(前年同期19.7%)
投資家目線のインサイト
人材事業は底を打ちつつある。調整後の前年比は、契約人材が−2.1%、人材事業全体が−1.5%まで縮まり、テクノロジーの契約人材は+2.3%とプラスに転じた。正社員紹介の増収は、企業が正社員の採用を再開し始めた兆しと読める。CEO も「採用の需要は改善が続いている」と述べている。
一方で、プロティビティの採算の悪化は大きい。人材事業の回復が進んでも、プロティビティの減収と利益率の低下が全社の利益を押し下げ、会計上は営業赤字になった。
上期の累計では、売上が26.37億ドル(前年同期27.22億ドル)、純利益が4,000万ドル(同5,800万ドル)と、前年を下回ったままである。回復は人材事業に限られ、全社の業績はまだ下げ止まっていない。
今後の見どころ
人材事業が前年比でもプラスに転じるかが次の焦点になる。正社員紹介に続き、売上の大半を占める契約人材の会計・財務(調整後−1.3%)が増収に戻れるかを見たい。
あわせて、プロティビティの粗利率が回復するかを確かめる必要がある。減収の幅が縮まらなければ、人材事業の回復が全社の利益に表れにくい。
出典
ROBERT HALF REPORTS SECOND-QUARTER FINANCIAL RESULTS
過去の決算と、発表後の株価の動きは「ロバート・ハーフ(RHI)の決算まとめ」にまとめています。
まとめ
ロバート・ハーフ(RHI)は、会計・財務やITの専門職を派遣・紹介する米国の人材大手で、内部監査・リスクのコンサル会社プロティビティも持っています。
2022年のピークから、売上は4分の1、純利益は8割減りました。企業の採用の先送りで、派遣した人の働いた時間が大きく減ったためです。2026年7〜9月期は、人材事業が2022年以来はじめて前年を上回り、EPS も前年を上回りました。この「向きの変化」を受けて、株価は決算の翌日に約22%上げています。
一方で、全社の売上はまだ前年並みで、配当は利益を上回る水準で払われています。AI が専門職の仕事をどこまで置き換えるかも、まだ答えが出ていません。次の決算(2027年1月下旬の見込み)で、人材事業の増収が続くか、プロティビティが増収に戻るかが、今後を見るうえでの節目になります。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。