このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- ヒムズ&ハーズ・ヘルス(HIMS)の株価
- ヒムズ&ハーズ・ヘルス(HIMS)とは何の会社、どのような事業をしている?
- ヒムズ&ハーズ・ヘルス(HIMS)の主要な製品やサービスは?
- ヒムズ&ハーズ・ヘルス(HIMS)のビジネスモデルは?
- Hims & Hersがターゲットとする顧客層は?
- なぜ、ヒムズ&ハーズ・ヘルスが注目されている?
- 取引市場は?
- ヒムズ&ハーズ・ヘルス(HIMS)のセクター、業種、属するテーマは?
- 配当は?
- ヒムズ&ハーズ・ヘルス(HIMS)が属する業界の規模と成長性は?
- ヒムズ&ハーズ・ヘルス(HIMS)の競合企業は?
- ヒムズ&ハーズ・ヘルス(HIMS)の競合との差別化要素と優位性は?
- ヒムズ&ハーズ・ヘルス(HIMS)のリアルタイム株価チャート
- ヒムズ&ハーズ・ヘルス(HIMS)の業績について
- ヒムズ&ハーズ・ヘルス(HIMS)の将来生は?
- HIMS 2026年Q2決算:売上高38%増も一時費用で赤字転落、通期見通しは上方修正
- HIMS 2026年Q1決算:増収でも黒字が消えた四半期、GLP-1戦略転換のコストが利益を圧迫
- まとめ
はじめに
成長著しいヘルスケア銘柄として注目されるヒムズ&ハーズ・ヘルス(HIMS)の事業内容、独自の強み、そして将来性について詳しく掘り下げていきます。
ヒムズ&ハーズ・ヘルス(HIMS)は、テレヘルス(遠隔医療)やセンシティブな個別化医療に特化したサービスを提供しており、業界内でも注目の存在です。
その高い成長性と革新的なビジネスモデルが評価され、今後のさらなる発展に大きな期待が寄せられています。
ヒムズ&ハーズ・ヘルス(HIMS)の株価
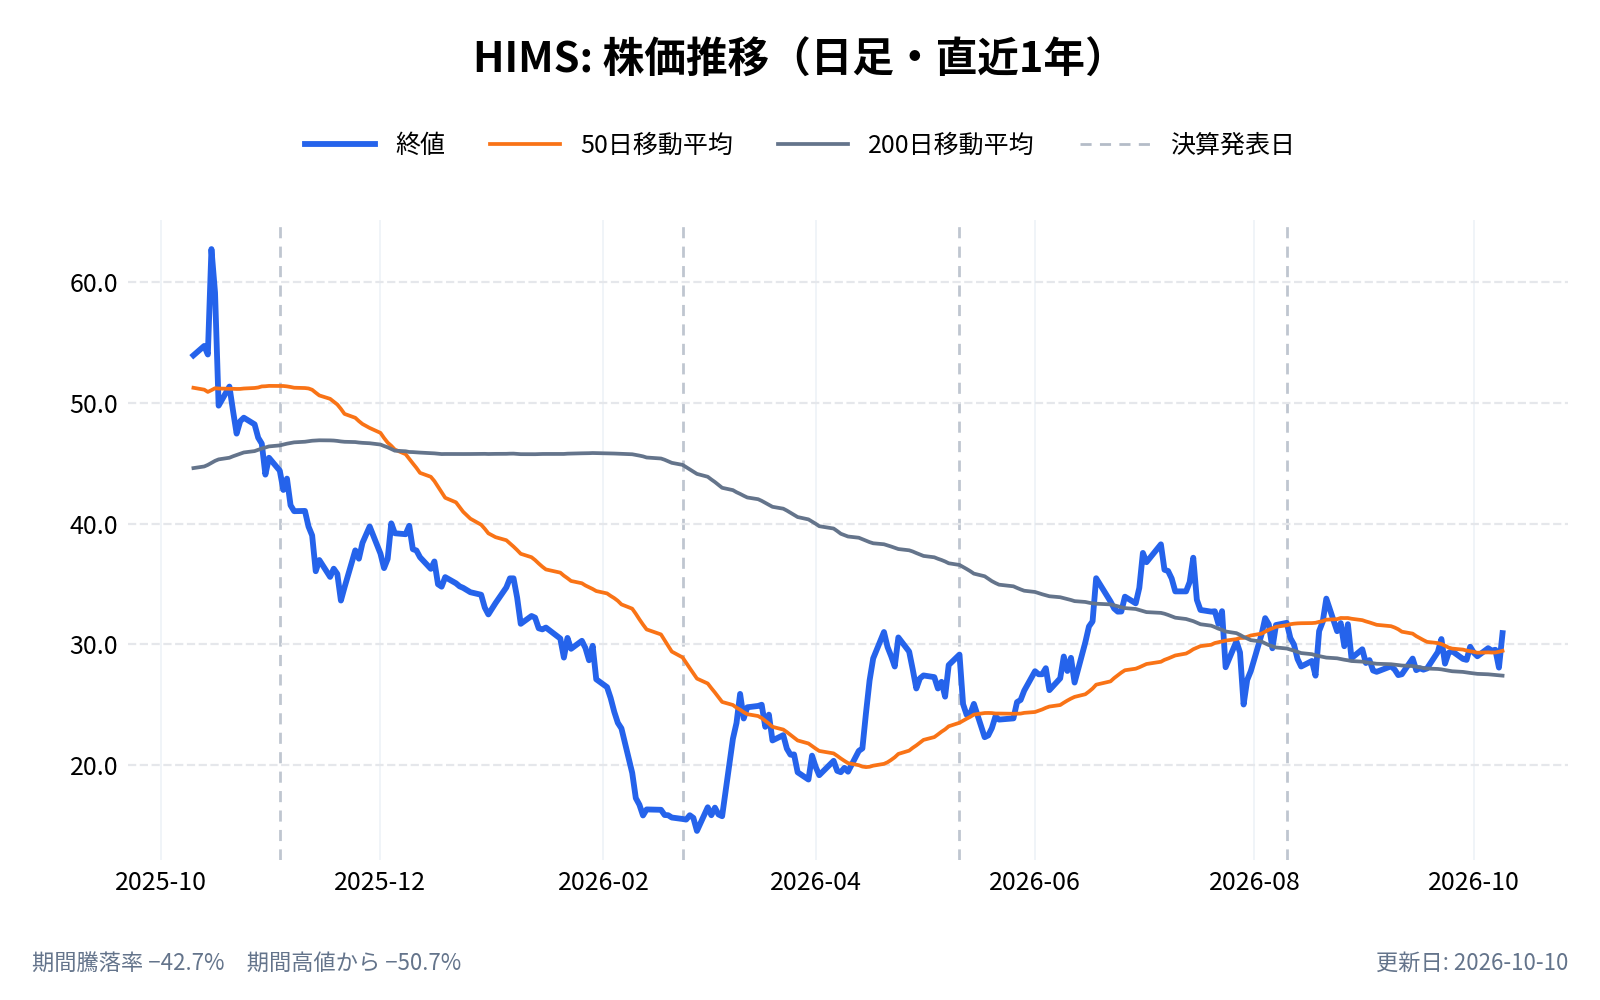
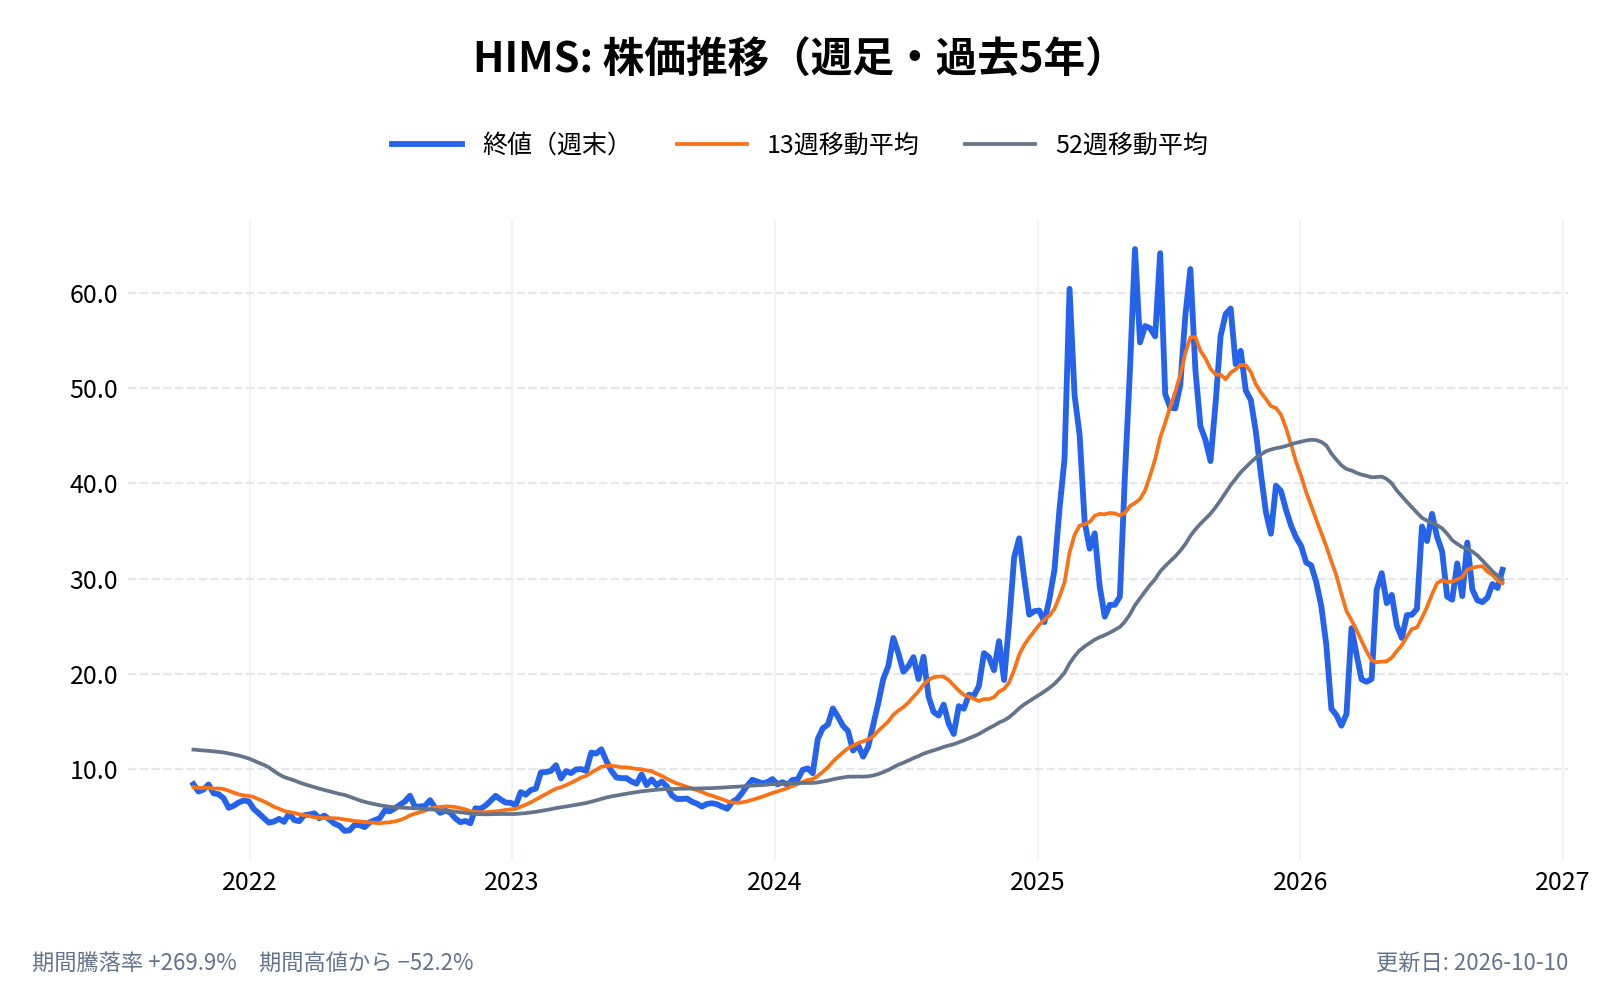
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
ヒムズ&ハーズ・ヘルス(HIMS)とは何の会社、どのような事業をしている?
Hims & Hers Health, Inc.(HIMS)は、米国カリフォルニア州サンフランシスコに本社を置く、テレヘルス(遠隔医療)およびウェルネス製品のプロバイダー。
2017年に設立され、オンラインプラットフォームを通じて、処方薬や一般用医薬品、スキンケアやヘアケア、メンタルヘルスなどの健康関連製品を直接消費者に提供している。
特に、個別化されたケアと利用者に応じた医療ソリューションを重視しており、米国やイギリス、その他の国でサービスを展開中。
同社のサービスは、性健康、皮膚治療、メンタルヘルス、減量薬など幅広い分野にわたる。
ユーザーはプラットフォーム上でライセンスを持つ医療従事者と直接相談し、オンラインで処方や治療を受けることができる。
近年、GLP-1注射を使用した減量薬もラインアップに加え、特にダイエットとメンタルヘルスの市場で存在感を高めている。
ヒムズ&ハーズは、サブスクリプションベースの収益モデルを採用し、定期的に処方薬を提供することでリピーターを増やしている。
また、ジェネリック医薬品の利用や迅速なデリバリーにより、消費者にとってアクセスしやすく価格も抑えられた医療サービスを提供している。
ヒムズ&ハーズ・ヘルスの企業情報は以下。
- 会社名: Hims & Hers Health, Inc.
- 設立年月: 2017年
- 本社所在地: 米国 カリフォルニア州 サンフランシスコ
- 代表者名: アンドリュー・ダダム (Andrew Dudum)
- 公式サイト: https://www.forhims.com
- 主な事業内容: テレヘルスおよびウェルネス製品の提供。オンラインプラットフォームを通じ、処方薬や一般用医薬品、スキンケア、性健康、メンタルヘルス、減量薬など、幅広い健康関連サービスと製品を消費者に直接提供している。
ヒムズ&ハーズ・ヘルス(HIMS)の主要な製品やサービスは?
Hims & Hers Health(HIMS)の主な製品には、処方薬や一般用薬品、スキンケア、ヘアケア、メンタルヘルスケア、性健康関連製品などがあり、これらをオンラインで直接消費者に届けている。
さらに、近年では、減量に特化したGLP-1注射など、需要の高い減量治療も展開している。
同社のプラットフォームでは、ユーザーが認可された医療従事者とオンラインで相談し、個別の健康ニーズに合った治療計画が提供される。
このサービスには、男性向けの育毛治療(ミノキシジルやフィナステリド)、女性向けの避妊薬、さらに性機能障害治療薬やアンチエイジング製品などが含まれる。
また、メンタルヘルス分野でもカウンセリングやグループ療法を提供し、精神的な健康支援を行っている。
ヒムズ&ハーズ・ヘルス(HIMS)のビジネスモデルは?
Hims & Hers Health(HIMS)は、テレヘルス(遠隔医療)をベースにした直接消費者向け(D2C)ビジネスモデルを採用し、医薬品や健康管理サービスの提供をオンラインで行う。
このモデルの特徴は、オンラインプラットフォームを介してユーザーが医療相談を行い、処方薬や一般用薬品、スキンケア製品、メンタルヘルスケア製品を手軽に入手できる点にある。
同社のビジネスモデルはサブスクリプションサービスを中心に展開しており、定期的な処方薬の配布やケアプランの更新が可能。
特に、ヘアケア、メンタルヘルス、性健康分野などの多様な健康ニーズに対応する製品群を提供し、顧客のリピートを促進している。
このサブスクリプションによる定期配送モデルにより、安定した収益を確保しつつ、顧客ロイヤルティの向上も図っている。
さらに、遠隔地や医療アクセスが困難な地域でもサービス提供ができるため、テレヘルスの強みを最大限に活用。
手頃な価格と利便性を重視し、個別化医療を提供することで、幅広い層の利用者を獲得している。
Hims & Hersがターゲットとする顧客層は?
Hims & Hers Healthがターゲットとする顧客層は、主に以下のような特徴を持つ消費者層である。
健康とウェルネスへの関心が高い成人層
ヘアケア、スキンケア、性健康、メンタルヘルスといったカテゴリに注力しており、外見の維持や精神的な健康管理に関心を持つ成人が主な顧客。例えば、育毛治療、勃起不全治療、スキンケア製品など、特定の健康ニーズに特化した製品を提供している。
時間の制約があり、手軽さを求める層
忙しいスケジュールを持ち、医療機関での直接診察の時間が取れない層をターゲットにしている。オンラインで完結する医療相談や定期配送モデルの利便性は、こうした忙しい消費者に支持されている。
アクセスの不便な地域に住む人々
都市部から遠く離れた地域に住み、医療機関へのアクセスが難しい人々も重要なターゲット層。テレヘルスを通じて、地理的障壁を超えて医療サービスを提供することで、医療のアクセス格差を縮小する役割を果たしている。
プライバシーを重視する層
性健康やメンタルヘルスなどのセンシティブな分野に特化しているため、対面では相談しづらい問題をオンラインで解決したい人々も多く利用。プライバシーを確保しつつ必要な医療ケアが受けられることが支持される理由となっている。
このように、ヒムズ&ハーズは、忙しく、利便性とプライバシーを重視し、特定の健康ニーズを持つ成人層をターゲットにしている。
なぜ、ヒムズ&ハーズ・ヘルスが注目されている?
Hims & Hers Healthが注目される理由は、テレヘルス市場における急成長と、個別化医療にフォーカスした先進的なアプローチにある。
特に、次の3つの要因が注目の背景として挙げられる。
多岐にわたる個別化医療サービス
Hims & Hersは、性健康、ヘアケア、スキンケア、メンタルヘルスケアなどの特化した医療サービスを提供し、ユーザーの個別ニーズに応じた治療を可能にしている。
たとえば、メンタルヘルス分野では、匿名でのグループ療法を導入し、利用者が簡単にケアにアクセスできるようにしている。
また、近年では減量治療としてGLP-1注射も加え、多様化する健康ニーズに応えている。
利便性とアクセス性の向上
テレヘルス(遠隔医療)を活用することで、従来の医療機関では難しい地域や時間の制約を越え、24時間体制で医療サービスを提供できる。
このモデルは、医療機関へのアクセスが困難な地域住民や、忙しい生活を送るユーザーにとって大きな利便性をもたらし、遠隔医療の新しいスタンダードとしての地位を築きつつある。
安定した収益をもたらすサブスクリプションモデル
Hims & Hersはサブスクリプションモデルを採用し、継続的な医薬品提供やサポートを通じて、顧客のリピート率を向上させている。
定期配送により顧客が手軽に医薬品を受け取れる点が支持されており、安定した収益基盤を構築している。特に、他社との差別化要素として、個々の顧客に応じたサービスの提供と、手頃な価格が魅力となっている。
これらの要因が重なり、Hims & Hers Healthは、テレヘルス市場において急成長を遂げ、利用者からも高い評価を受けている企業として注目されている。
取引市場は?
ヒムズ&ハーズ・ヘルス(HIMS)は、ニューヨーク証券取引所(NYSE)に上場している。ティッカーシンボルは「HIMS」。
2021年1月に特別買収目的会社(SPAC)であるOaktree Acquisition Corpとの合併を経て上場し、以降NYSEでの取引が行われている。
ヒムズ&ハーズ・ヘルス(HIMS)のセクター、業種、属するテーマは?
セクター
ヘルスケア(Healthcare): Hims & Hers Healthはヘルスケアセクターに属しており、テレヘルスを通じた健康管理サービスの提供を主要事業としている。
このセクターでは、遠隔医療の普及やデジタル技術を活用した医療アクセスの向上が重視されている。
Hims & Hersは、オンライン診療を利用し、効率的で簡単にアクセス可能な医療サービスを提供することで、こうしたニーズに対応している。
業種
パーソナルケアおよび健康製品(Personal Care & Wellness Products): Hims & Hersは、パーソナルケアおよび健康製品を扱う業種に分類される。
同社は性健康、ヘアケア、メンタルヘルスケア、体重管理製品などの個別ニーズに対応する製品ラインを提供しており、利用者はオンラインでこれらを入手可能。遠隔診療により、各分野においてライセンスを持つ医師と連携し、直接消費者向けに医薬品とケアを提供している。
属するテーマ
デジタルヘルスケアと個別化医療(Digital Healthcare & Personalized Medicine): Hims & Hersは、デジタルヘルスケアの領域で注目されている企業であり、オンラインプラットフォームと個別化医療の融合をテーマに掲げている。
ユーザーの多様な健康ニーズに応じたカスタマイズ治療を提供し、特に遠隔地での医療アクセス向上に貢献。こうした取り組みにより、テクノロジーと医療サービスの統合を進め、医療の効率化と利便性向上を目指している。
配当は?
ヒムズ&ハーズ・ヘルス(HIMS)は現在、配当を支払っていない。
ヒムズ&ハーズ・ヘルス(HIMS)が属する業界の規模と成長性は?
Hims & Hers Healthが属するテレヘルス・遠隔医療業界は、急速な成長を続ける分野であり、特に米国や北米全体で顕著な拡大が見られる。
このテレヘルス・遠隔医療業界は、2023年時点で世界市場規模が約1200億ドルに達し、2028年には2857億ドル規模まで成長すると予測されている。
年平均成長率(CAGR)は約23.2%で、特に慢性疾患の管理やリアルタイムの遠隔診療への需要増加が成長を促進している。
テレヘルスは、技術革新とともに進化しており、スマートフォンの普及やインターネット接続の拡大が利用を支えている。
また、コロナ禍以降、遠隔地や忙しい生活を送る消費者が医療サービスにアクセスしやすくなることで、テレヘルスの需要が高まっている。
精神疾患や慢性疾患の管理を含む分野で、特にメンタルヘルス支援の需要が大きく、テレヘルスの一環としての成長が期待される。
ヒムズ&ハーズ・ヘルス(HIMS)の競合企業は?
Hims & Hers Health(HIMS)の主要な競合企業は以下の通り。
- テラドック・ヘルス(Teladoc Health, Inc.)【TDOC】: テラドック・ヘルスは、総合的なバーチャルケアを提供する大手テレヘルス企業で、リアルタイムのビデオ診療や慢性疾患管理に強みを持つ。Hims & Hersと同様に、メンタルヘルス支援や一般医療ケアに注力しており、特に慢性疾患や精神的健康の管理で競合している。
- アメリカン・ウェル(American Well Corporation)【AMWL】: アメリカン・ウェル(Amwell)は、病院やヘルスケア企業向けにカスタマイズされたテレヘルスソリューションを提供している。同社はHims & HersのようなD2Cモデルと異なり、医療機関と提携して医療サービスを提供するB2B向けに特化しているが、総合的な遠隔医療サービスで市場を共有している。
- グッドアールエックス(GoodRx Holdings, Inc.)【GDRX】: グッドアールエックスは、薬価比較プラットフォームであり、ユーザーが処方薬を安価に購入できるよう支援する企業。Hims & Hersが処方薬をサブスクリプション形式で直接提供している一方、GoodRxは処方薬のディスカウントサービスを提供し、アクセスのしやすさで競合している。
- ドクター・オン・デマンド(Doctor On Demand by Included Health, Inc.): ドクター・オン・デマンドは、オンライン診療および精神的な健康ケアに特化したプラットフォームで、オンデマンドでビデオ通話を利用した医療サービスを提供。Hims & Hers同様、メンタルヘルスケアや一般診療領域で競合している。
これらの企業は、いずれもテレヘルスおよびデジタルヘルスケア市場においてHims & Hersの競合となるプレイヤーであり、特に遠隔医療や個別化医療の分野で共通点が多い。
ヒムズ&ハーズ・ヘルス(HIMS)の競合との差別化要素と優位性は?
Hims & Hers Health(HIMS)の競合との差別化要素と優位性は、次のような点に集約される。
直接消費者向け(D2C)モデルの活用
Hims & Hersは、テレヘルス市場においてD2Cモデルを強みにしており、顧客がオンラインプラットフォームを通じて直接医薬品やケアサービスを利用できる。
このモデルにより、他のB2B型テレヘルス企業と異なり、顧客と直接の関係を構築し、迅速かつ手頃な価格でサービスを提供する点が優位性となっている。
多様な製品ラインと個別化医療
性健康やヘアケア、スキンケア、メンタルヘルス、体重管理に至るまで、多岐にわたる製品ラインを展開しており、利用者のニーズに合わせた個別化医療を提供。
Hims & Hersは、個々の顧客に合わせたカスタマイズ医療を強調しており、処方薬の提供においても個人の健康状態に応じた提案を行うことで、他社との差別化を図っている。
サブスクリプションによるリテンションの向上
サブスクリプションモデルを採用することで、顧客の定期利用を促し、高いリテンション率を実現。特に、定期的に医薬品を必要とする顧客にとってこのモデルは利便性が高く、顧客ロイヤルティ向上に寄与している。
他のテレヘルス企業と異なり、安定した収益基盤を確保している点が強み。
メンタルヘルスとデジタルヘルスケアにおける幅広い対応
Hims & Hersはメンタルヘルスケアも提供しており、オンラインでのグループ療法やカウンセリングを通じて、多様な精神的健康ニーズに応じている。
特に、遠隔でのメンタルヘルス支援のニーズが高まる中で、この分野での対応力が競争優位性を持つ。
また、プライバシーを重視しつつ、顧客がデジタルプラットフォーム上で手軽にアクセスできる点も他のテレヘルス企業との差別化要素である。
これらの特徴により、Hims & Hersは手頃な価格と高い利便性を維持しつつ、特化したニーズに対応することで市場における差別化と優位性を実現している。
ヒムズ&ハーズ・ヘルス(HIMS)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
ヒムズ&ハーズ・ヘルス(HIMS)の業績について
ヒムズ&ハーズ・ヘルス(HIMS)の財務年度は12月31日で終了する。
四半期決算の発表スケジュールは以下の通り。
- 第1四半期決算: 5月初旬頃
第2四半期決算: 8月初旬頃
第3四半期決算: 11月初旬頃
第4四半期および通期決算: 2月初旬頃
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
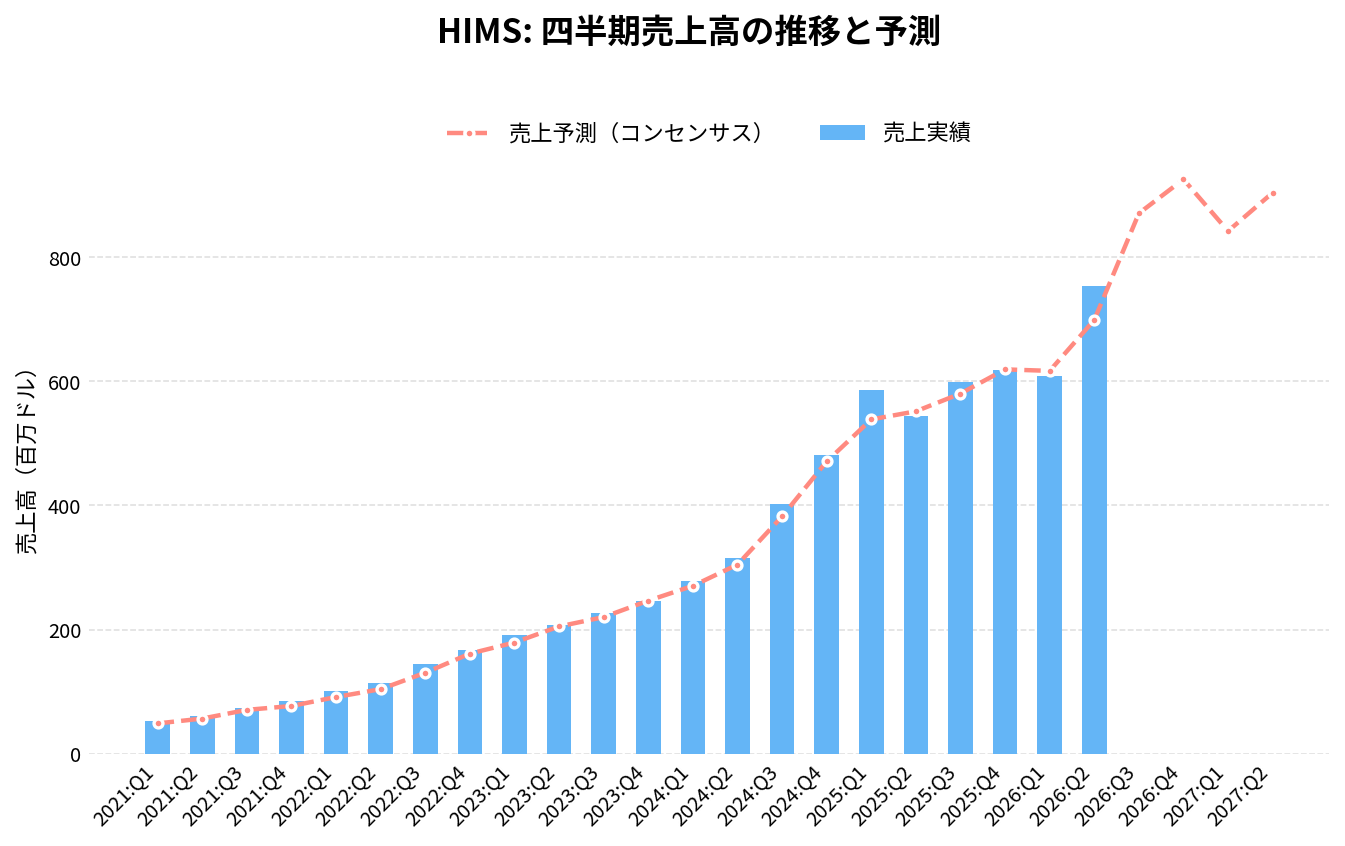
ヒムズ&ハーズ・ヘルス(HIMS)の2026年Q2決算(2026/08/10 発表)は、売上753.2百万ドル(アナリストコンセンサス698.9百万ドルに対し+7.8%)、EPS -0.37ドル(同-0.05ドルに対し-0.32ドル)でした。
売上の前年同期比は+38.2%です。
直近8四半期では、売上が5回、EPSが4回コンセンサスを上回っています。
四半期:売上高の推移
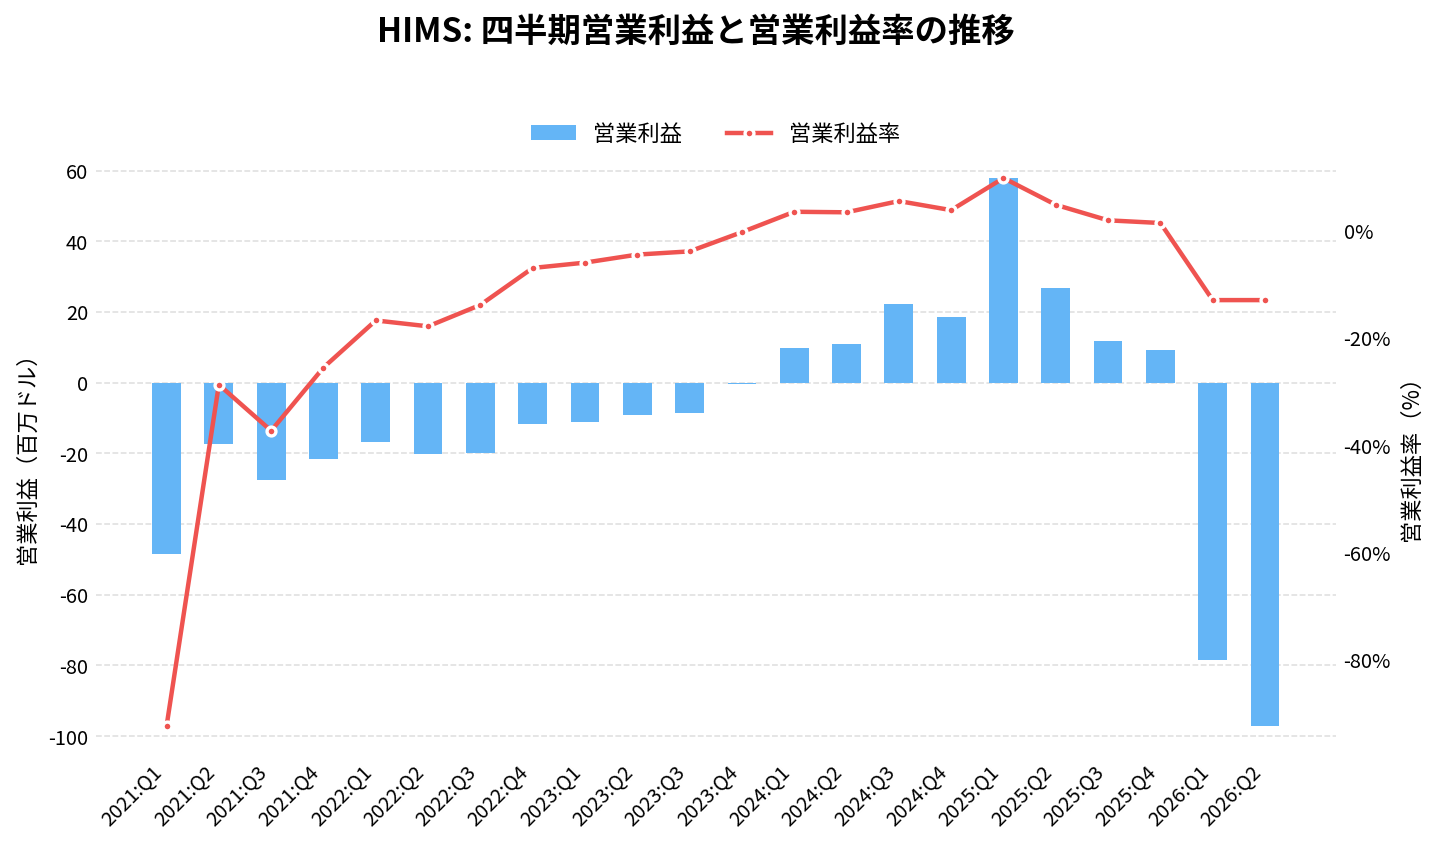
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
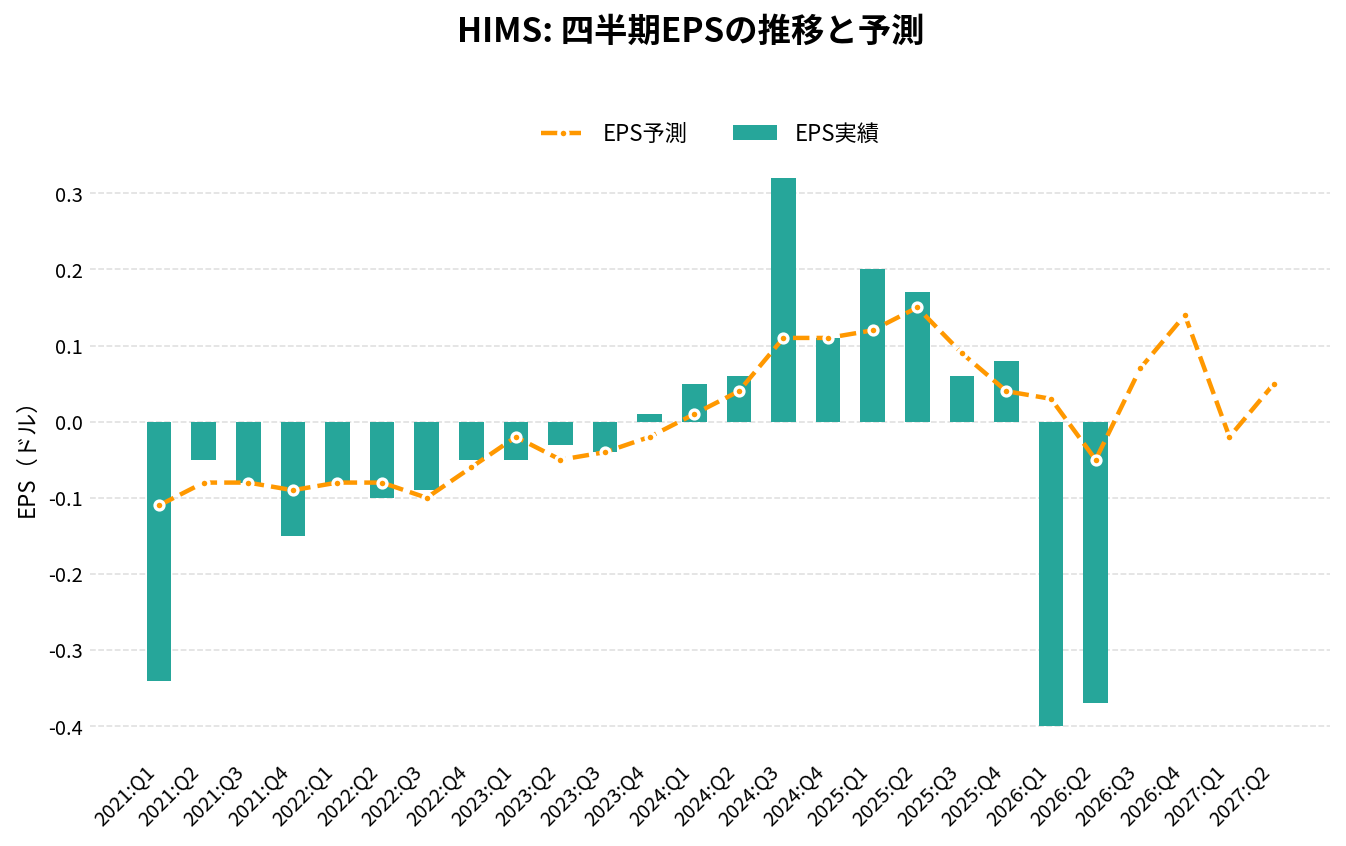
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q3 | 401.56 | +77.1% | +5.1% | 0.32 | +0.21 | 5.6% |
| 2024:Q4 | 481.14 | +95.1% | +2.2% | 0.11 | 0.00 | 3.9% |
| 2025:Q1 | 586.01 | +110.7% | +8.8% | 0.20 | +0.08 | 9.9% |
| 2025:Q2 | 544.83 | +72.6% | -1.2% | 0.17 | +0.02 | 4.9% |
| 2025:Q3 | 598.98 | +49.2% | +3.2% | 0.06 | -0.03 | 2.0% |
| 2025:Q4 | 617.82 | +28.4% | -0.2% | 0.08 | +0.04 | 1.5% |
| 2026:Q1 | 608.10 | +3.8% | -1.4% | -0.40 | -0.43 | -12.9% |
| 2026:Q2 | 753.21 | +38.2% | +7.8% | -0.37 | -0.32 | -12.9% |
| 2026:Q3(予想) | 870.72 | +45.4% | – | 0.07 | – | – |
| 2026:Q4(予想) | 925.49 | +49.8% | – | 0.14 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-08-16 取得時点)。 | ||||||
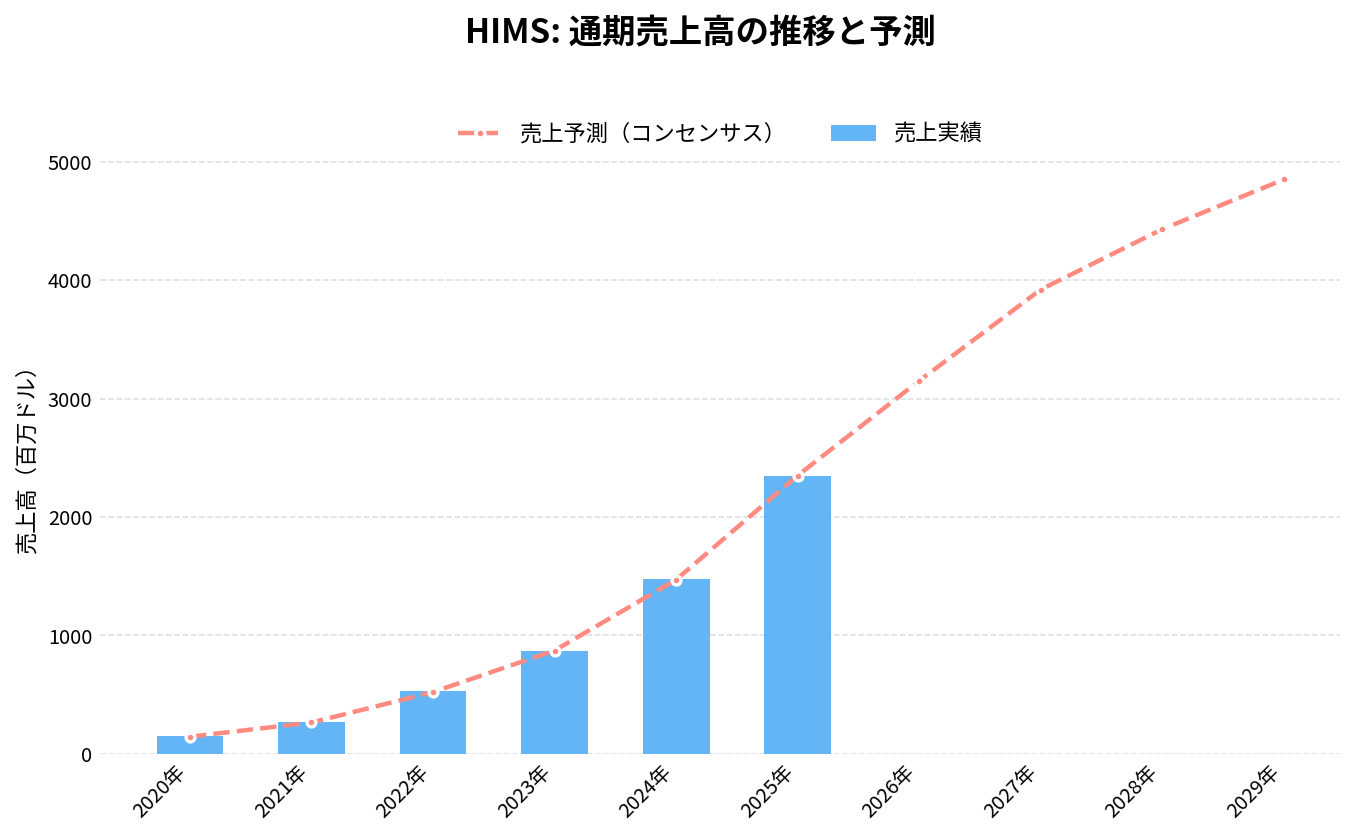
通期:売上高の推移
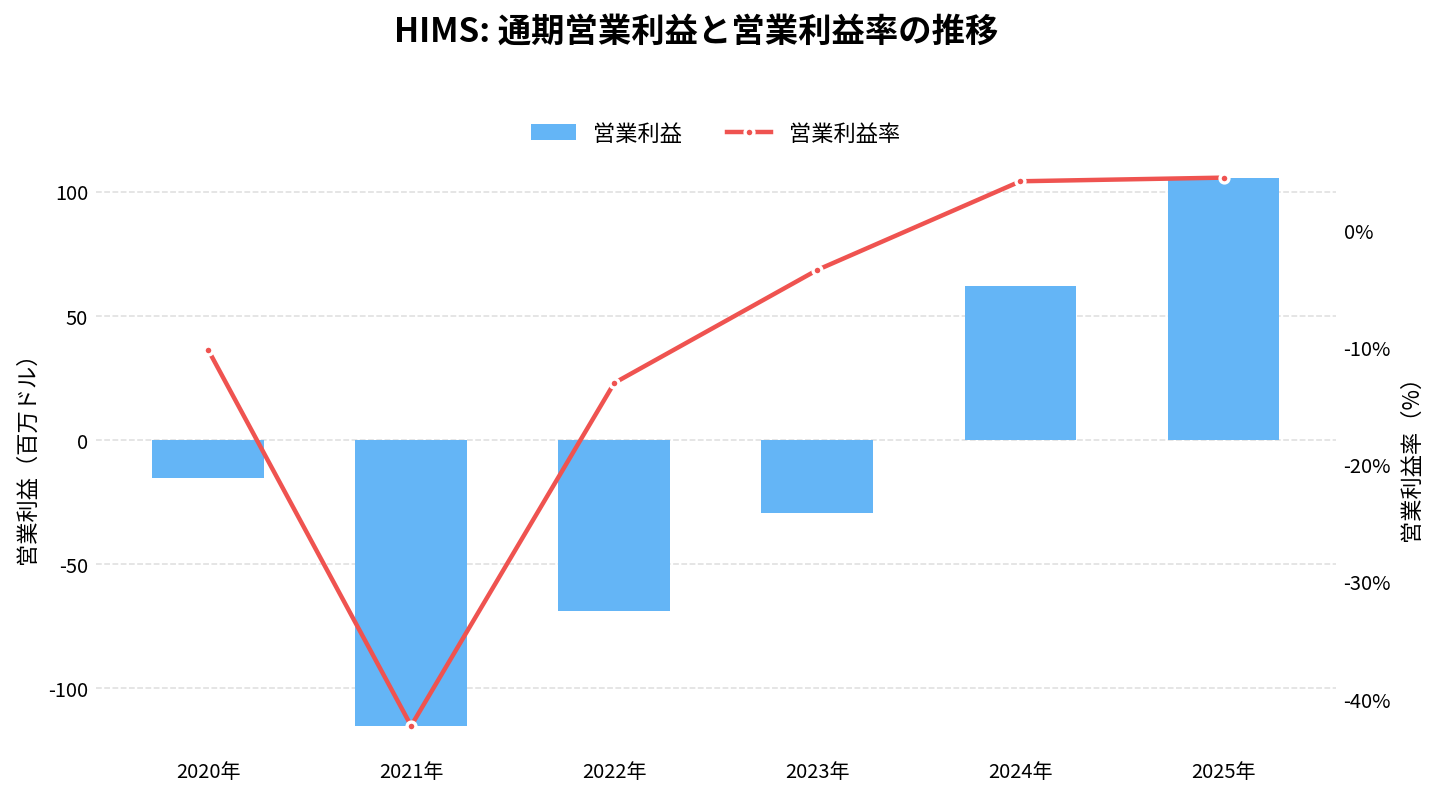
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
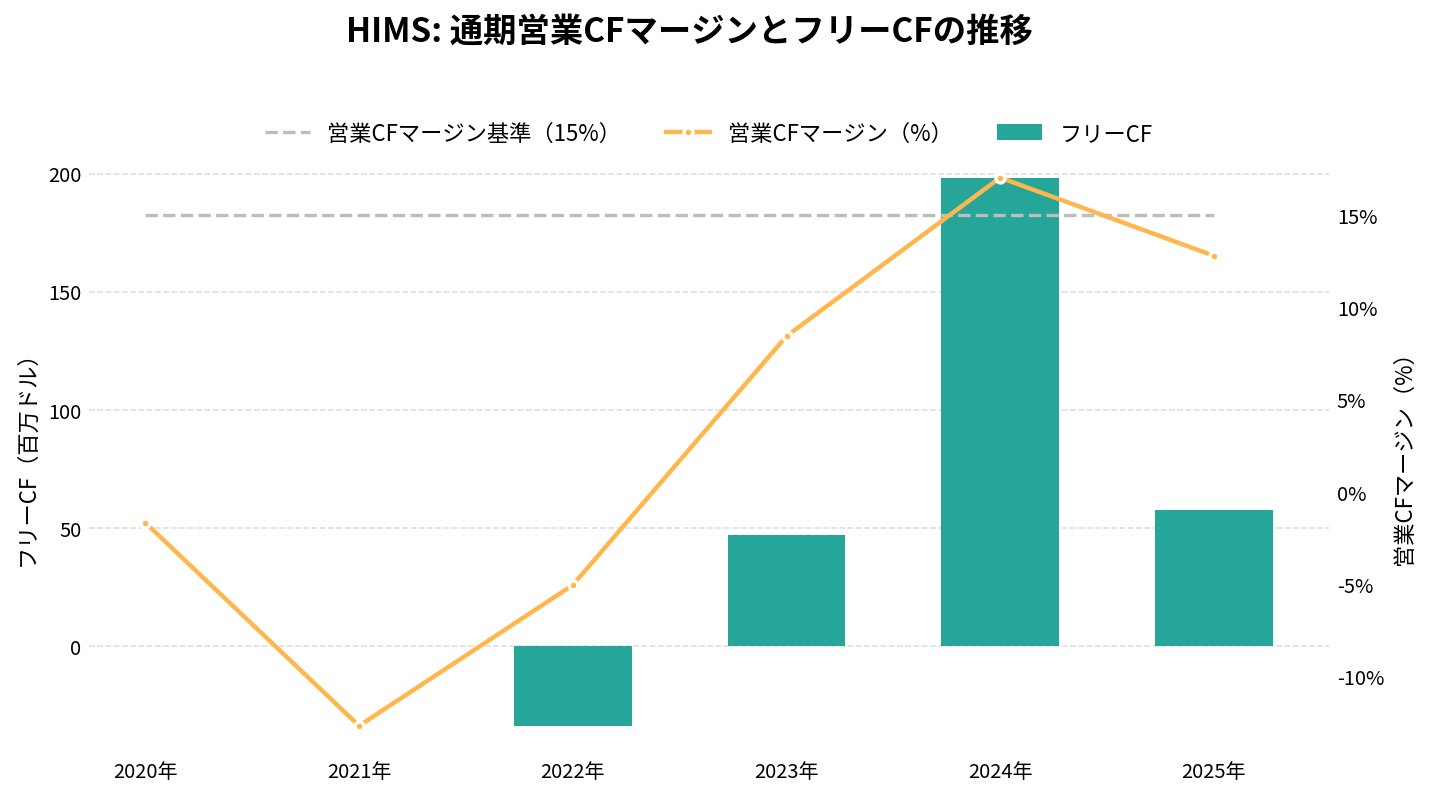
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
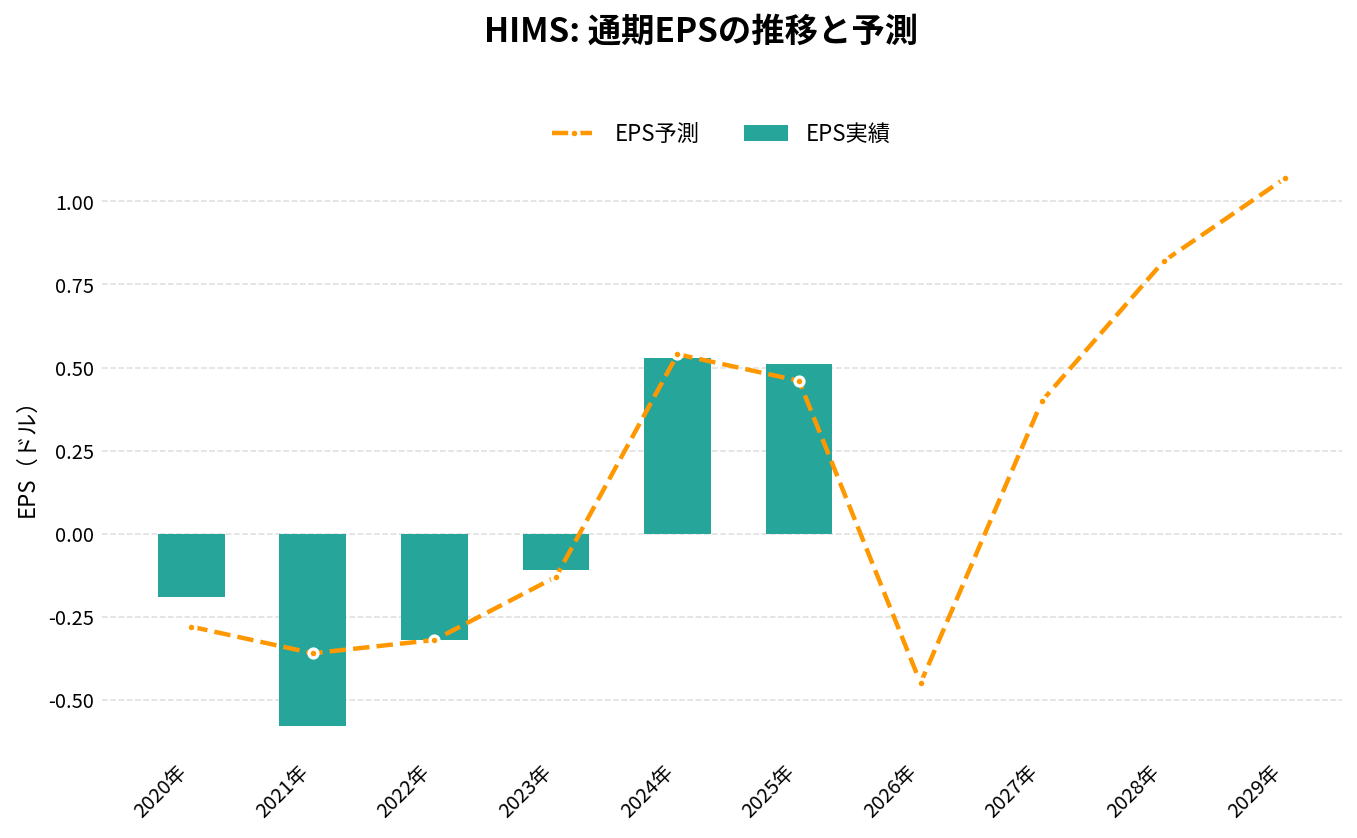
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 271.88 | +82.8% | -0.58 | -42.3% | -12.7% | – |
| 2022年 | 526.92 | +93.8% | -0.32 | -13.0% | -5.0% | -33.73 |
| 2023年 | 872.00 | +65.5% | -0.11 | -3.4% | 8.4% | 46.98 |
| 2024年 | 1,476.51 | +69.3% | 0.53 | 4.2% | 17.0% | 198.28 |
| 2025年 | 2,347.64 | +59.0% | 0.51 | 4.5% | 12.8% | 57.41 |
| 2026年(予想) | 3,150.00 | +34.2% | -0.45 | – | – | – |
| 2027年(予想) | 3,920.00 | +24.4% | 0.40 | – | – | – |
| 2028年(予想) | 4,430.00 | +13.0% | 0.82 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-08-16 取得時点)。 | ||||||
ヒムズ&ハーズ・ヘルス(HIMS)の将来生は?
Hims & Hers Health(HIMS)の将来性は、いくつかの成長ドライバーに支えられており、テレヘルス市場での拡大を見込むポジティブな見通しがある。以下のポイントがHims & Hersの成長に寄与すると考えられる。
急成長するテレヘルス市場
テレヘルス市場全体は、今後も年間20%を超える成長率で拡大すると予測されている。
特に北米においては、医療コストの増加や慢性疾患の増加により、遠隔医療の普及が進んでいる。こうした市場環境により、Hims & Hersは持続的な需要を享受しやすい立場にある。
多様な製品ラインとカスタマイズ医療
Hims & Hersは、性健康、メンタルヘルスケア、減量治療など、多様な製品ラインと個別化医療の提供を行っている。
特に、GLP-1注射による減量治療は新たな成長分野として注目され、肥満や関連する健康問題を抱えるユーザー層からの需要増加が期待される。
このような多様なサービス展開は、収益の多角化と利用者の拡大に貢献する。
D2Cモデルによる収益性とロイヤルティの向上
サブスクリプションモデルの採用によって、Hims & Hersは安定的な収益を確保している。定期的なサービス提供と直接消費者への販売モデル(D2C)は、顧客ロイヤルティを向上させ、長期的な顧客基盤の強化に寄与。
さらに、D2Cの強みを活かして、迅速なフィードバックを得てサービス改善に活かすことが可能であり、競争力の維持に役立つ。
メンタルヘルスケア分野でのニーズ増加
メンタルヘルスに関する支援の需要が年々高まっており、Hims & Hersのメンタルヘルスケアサービスもこのニーズを背景に成長が期待されている。
特に遠隔でのグループ療法やカウンセリングの提供は、直接的な診療を受けにくい地域のユーザーにもリーチできるため、潜在的な顧客層の拡大に貢献。
これらの要素を背景に、Hims & Hers Healthは多様なヘルスケアサービスを提供することで、テレヘルス業界でのさらなる拡大と収益基盤の強化が期待されている。
HIMS 2026年Q2決算:売上高38%増も一時費用で赤字転落、通期見通しは上方修正
発表日:2026/08/10
本決算のポイント
ヒムズ&ハーズ・ヘルスの2026年第2四半期は、売上高が前年同期比38%増の7.53億ドルとなり、成長率が再加速した四半期となった。一方で純損益は8630万ドルの赤字に転落し、前年同期の4250万ドルの黒字から大きく反転している。粗利率も64%と、前年同期の76%から低下した。
赤字の主因は法的係争費用4750万ドル、買収・取引関連費用2880万ドル、リストラ等関連費用460万ドルといった一時的な費用がのしかかったためで、調整後EBITDAは6030万ドルと前年同期の8220万ドルから減少したものの、事業自体が失速したわけではない。フリーキャッシュフローはマイナス6820万ドルで、前年同期のマイナス6940万ドルとほぼ同水準にとどまっている。
会社は米国事業の成長加速と、6月に完了したEucalyptus買収による国際展開の伸びを追い風に、通期売上ガイダンスを31億〜33億ドルへ、調整後EBITDAガイダンスを2.75億〜3.25億ドルへと更新した。
抑えておくべきKPI
- 売上高: 7.53億ドル(前年同期比38%増)
- サブスクライバー数: 約289万人(前年同期比19%増)
- 米国売上高: 6.22億ドル(前年同期比16%増)、その他地域売上高は1.31億ドル(同1,641%増)
- 調整後EBITDA: 6030万ドル(前年同期は8220万ドル)、調整後EBITDAマージンは8%(前年同期は15%)
インサイト
今回の赤字転落は、法的係争や買収関連費用といった一時的な要因が中心であり、事業の構造的な悪化とは言い切れない。実際、粗利率の低下も国際事業の統合や2026年米国減量プログラムの戦略転換に伴う在庫評価損などが影響しており、CFOのイェミ・オクペ氏はこの点を明確に区別している。
一方で、米国事業の成長率が16%にとどまっている点は見逃せない。前年同期の成長率と比べると鈍化しており、全社の38%成長を牽引しているのは実質的に海外事業の急拡大である。その他地域の売上高は前年同期比1,641%増と急増しているが、これはEucalyptus買収による連結効果が大きく寄与しているとみられる。
キャッシュフロー面では、営業活動によるキャッシュフローがマイナス3590万ドルと、前年同期のマイナス1910万ドルから悪化した。売上急拡大に伴う売掛金の急増が運転資本を圧迫している構図がうかがえる。
今後の見どころ
会社は2030年目標として売上高65億ドル以上、調整後EBITDA13億ドルという長期目標への確信を強めているとコメントしており、今後は米国事業の成長率が本当に加速するかどうかが焦点になる。第3四半期のガイダンスでは売上高8.8億〜9億ドル、調整後EBITDAマージン9〜11%を見込んでおり、この水準を上回れるかが試金石となる。
また、Eucalyptus買収に伴う繰延取得対価が流動負債・固定負債ともに大きく積み上がっており、買収統合コストや法的係争費用が今後も一時費用として発生し続けるかどうかも、収益性を評価するうえで注視すべき点である。
出典
Hims & Hers Health, Inc. Reports Second Quarter 2026 Financial Results
HIMS 2026年Q1決算:増収でも黒字が消えた四半期、GLP-1戦略転換のコストが利益を圧迫
発表日:2026/05/11
本決算のポイント
Hims & Hersの2026年第1四半期は、売上高が前年同期比4%増の6.08億ドルとなった一方、純損益は9200万ドルの赤字に転落した。前年同期は4950万ドルの黒字だったため、増収下での急激な収益性悪化が今回の決算の最大の特徴だ。
背景にあるのは米国における体重管理(weight loss)事業の戦略転換で、ブランドGLP-1製品の取り扱い拡大に伴い在庫評価損や関連費用が発生し、粗利益率は前年の73%から65%へ低下、Adjusted EBITDAも9110万ドルから4430万ドルへとほぼ半減した。米国売上は前年同期比8%減の5.30億ドルにとどまった一方、米国外売上は7820万ドルと約10倍に急伸し、国際展開が成長を下支えする構図が鮮明になっている。
会社側は今回の落ち込みを一時的な移行コストと位置づけており、通期売上ガイダンスを28億〜30億ドルへ引き上げ、Adjusted EBITDAガイダンスも2.75億〜3.5億ドルのレンジで示した。2030年目標として売上65億ドル以上、Adjusted EBITDA13億ドルという長期展望も改めて掲げている。
抑えておくべきKPI
- 売上高: 6.08億ドル(前年同期比4%増)
- サブスクライバー数: 約258.4万人(前年同期比9%増)、月次売上/平均サブスクライバーは80ドル(前年同期比6%減)
- 粗利益率: 65%(前年同期73%から低下)、Adjusted EBITDAマージンは7%(前年同期16%)
- フリーキャッシュフロー: 5300万ドル(前年同期5010万ドルから増加)
インサイト
今回の赤字転落は、米国事業の構造転換に伴う一時費用が重なった結果と読み解ける。再構築関連費用3350万ドル、法的和解費用1500万ドル、買収関連費用1340万ドルなど非経常項目が営業損失を押し上げており、Adjusted Net Lossも4360万ドルの赤字となった。売上そのものは伸びているだけに、この赤字が構造的な収益力低下ではなく移行期特有のコストであるかどうかが焦点になる。
一方で米国売上が前年同期比8%減となった点は見過ごせないローライトだ。会社は米国のGLP-1提供体制をブランド薬中心に切り替えた影響と説明しているが、国内の主力市場が縮小し、海外事業の急拡大(前年同期比969%増)でかろうじて全体成長を維持している構図は、今後の持続性を測るうえで注視すべき点だろう。
フリーキャッシュフローが前年同期からわずかに増加している点は救いで、営業キャッシュフローの絶対水準は8940万ドルと前年の1.09億ドルから減少したものの、投資支出の抑制でフリーキャッシュフローはプラス圏を維持している。収益性の悪化がキャッシュ創出力そのものを損なっていない点は評価できる。
今後の見どころ
次四半期以降は、米国事業がブランドGLP-1中心の体制でどこまで売上を回復させられるかが最大の注目点になる。会社は第2四半期の売上を6.8億〜7.0億ドル、Adjusted EBITDAを3500万〜5500万ドルと見込んでおり、今回発生した非経常費用が実際に一過性で収まるかどうかが試される。
またEucalyptus社の買収については、成立時期が2026年半ばと見込まれるものの現時点のガイダンスには織り込まれていない。買収が完了すれば国際展開のさらなる加速材料になり得るため、進捗と規制承認の行方も追う価値がある。
出典
Hims & Hers Health, Inc. Reports First Quarter 2026 Financial Results
それより前の決算と、発表後の株価の動きは「ヒムズ&ハーズ・ヘルス(HIMS)の決算まとめ」にまとめています。
まとめ
ヒムズ&ハーズ・ヘルスの事業内容、独自の特徴、競争上の優位性、そして業績の成長について詳しく掘り下げてきました。
ヒムズ&ハーズは、ヘルスケア分野でセンシティブな個別化医療に焦点を当て、ユーザーニーズをしっかりと捉えた仕組みを取り入れることで急速な成長を遂げています。
業績面では、黒字化が視野に入っており、今後のさらなる成長が期待されています。
直近の株価上昇は、肥満治療薬の需要増と供給面でのタイトな状況を反映したものでしたが、供給が比較的正常化すると株価は一時的に調整しました。
それでも、その後は順調に値を戻しており、次の成長ステージへ進む可能性に期待したいと思います。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。