このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- ADMAバイオロジックス(ADMA)の株価
- ADMAバイオロジックス(ADMA)とは何の会社?
- どのような事業をしている?
- ビジネスモデルは?
- なぜ今注目されている?
- 押し込み販売の疑いを、決算書の数字で確かめる
- ASCENIVは伸び、BIVIGAMは半減した
- 借りたお金で、自社株買いを急いだ
- 取引市場は?
- ADMAバイオロジックス(ADMA)のセクター、業種、属するテーマは?
- 配当は?
- ADMAバイオロジックス(ADMA)の競合企業は?
- 競合との差別化要素と優位性は?
- ADMAバイオロジックス(ADMA)のリアルタイム株価チャート
- ADMAバイオロジックス(ADMA)の業績について
- ADMAバイオロジックス(ADMA)の将来性と今後の見通しは?
- ADMA 2026年Q2決算:ASCENIVが24%成長を継続、通期ガイダンスは据え置き
- ADMA 2026年Q1決算:主力製品ASCENIVは28%増収も、BIVIGAM急減で通期見通しを下方修正
- まとめ
はじめに
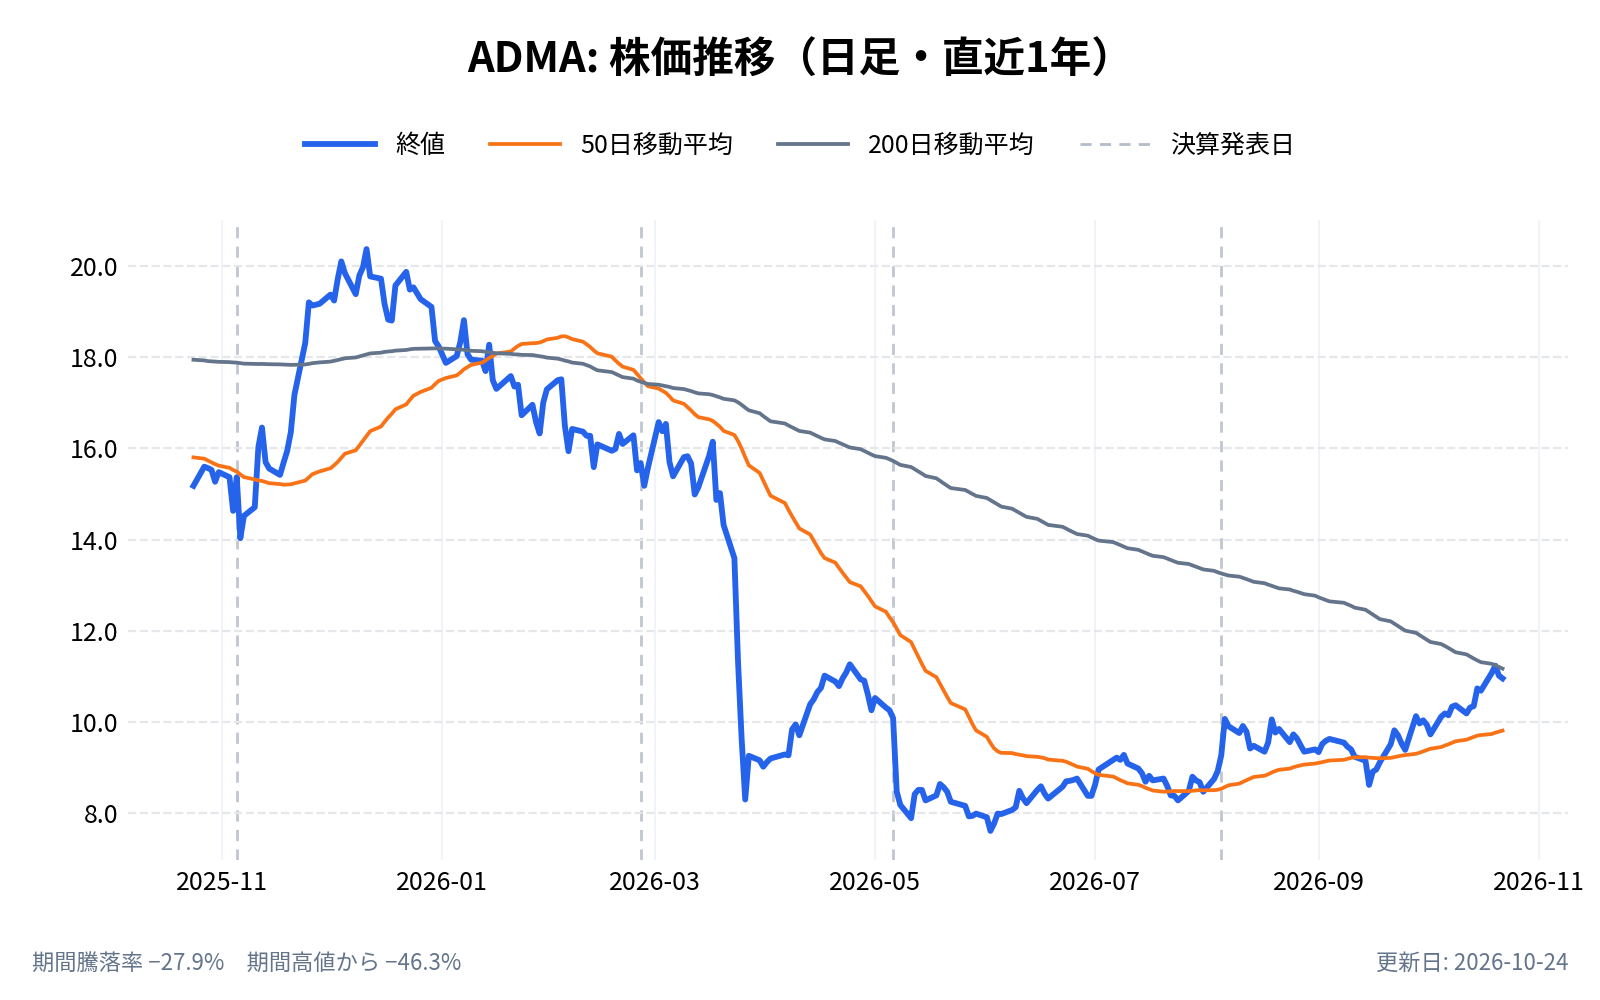
ADMAバイオロジックス(ADMA)の株価は、2025年末の18.24ドルから2026年10月19日の11.07ドルまで、39%下げました。同じ期間に、医療株全体のETF(XLV)は14%、バイオ株のETF(IBB)は21%上がっています。医療株が上げた年に、ADMAは大きく逆行しました。
下げのほとんどは、2つの出来事に集中しています。3月下旬に空売り投資家が「押し込み販売」を指摘するレポートを出し、株価は3日で約4割下げました。5月には会社が2026年の売上の見通しを引き下げ、それまで掲げていた2029年までの目標も取り下げています。
一方で、6月2日の安値7.60ドルからは、10月19日までに46%戻しました。何が起きて、この戻りは事業の回復を映したものなのか。本記事では、年次報告書(10-K)・四半期報告書(10-Q)・決算資料の数字から、その答えを探します。とくに、押し込み販売の疑いについては、売掛金と卸の在庫の推移を並べ、数字で言えることと言えないことを分けて見ていきます。
私自身、以前からよく投資してきた銘柄です。期待している銘柄だからこそ、今の状態を数字で確かめるために調べています。
ADMAバイオロジックス(ADMA)の株価
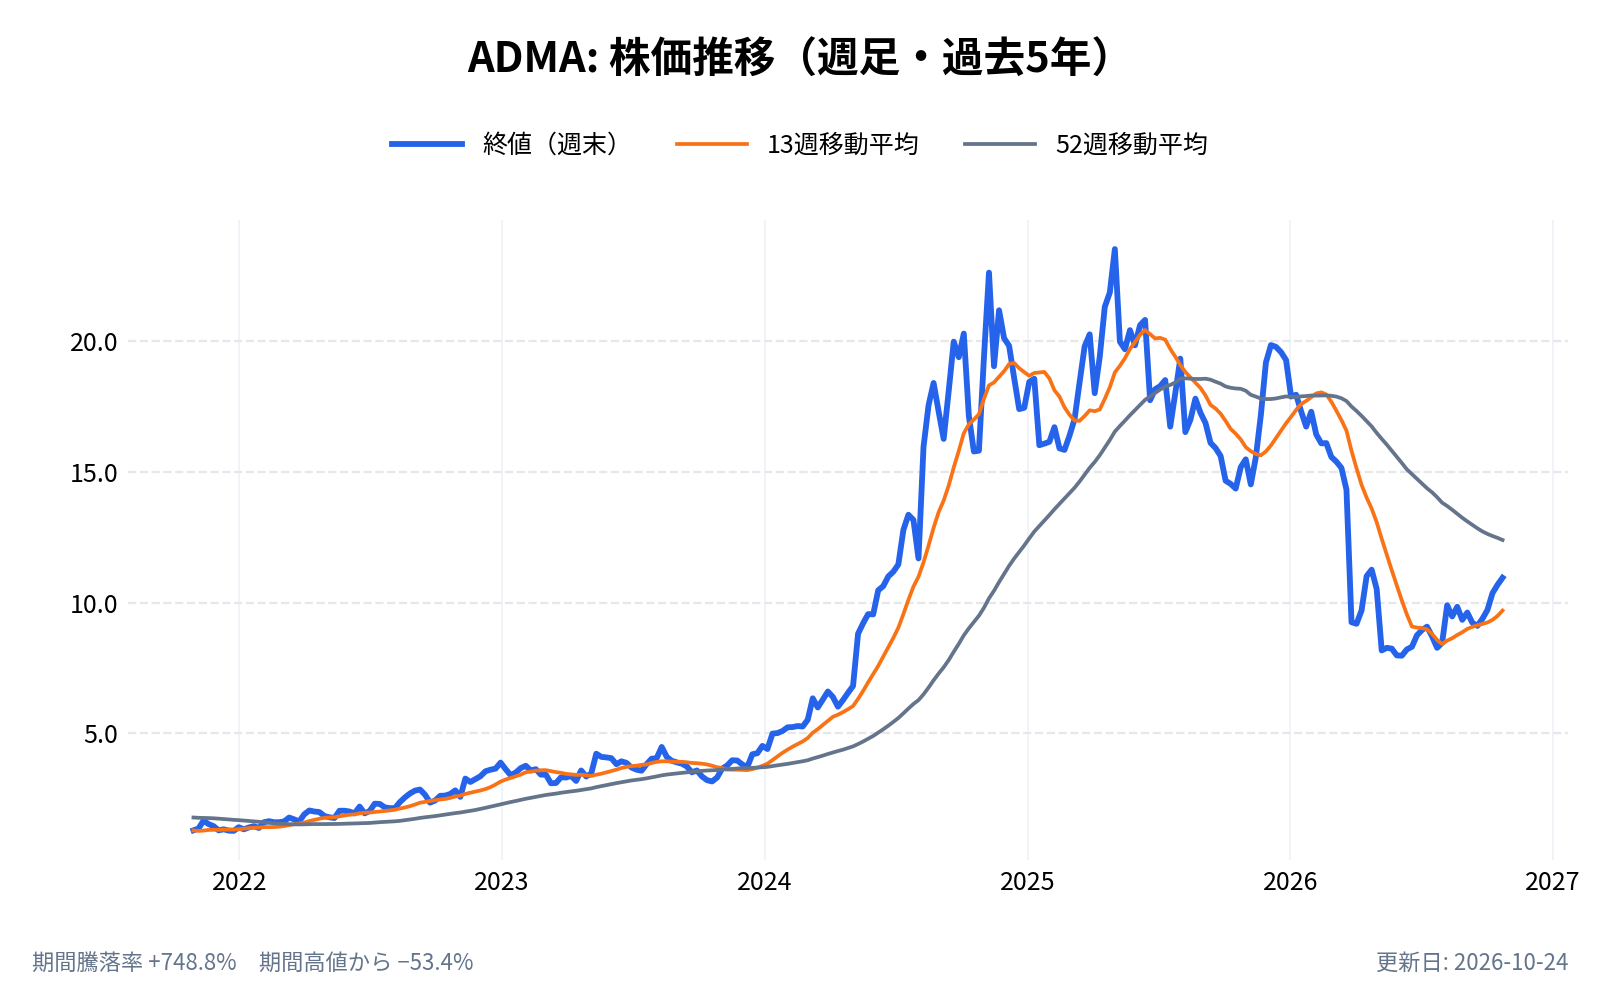
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
ADMAバイオロジックス(ADMA)とは何の会社?
ADMAバイオロジックスは、人の血液の液体成分である血漿(けっしょう)から、免疫グロブリン(感染から体を守る抗体を集めた製剤)を作り、販売する会社である。主な対象は、生まれつき抗体をうまく作れない「原発性免疫不全症」の患者で、こうした患者は3〜4週ごとに点滴で免疫グロブリンを補い続ける必要がある。
血漿を集める採血センターから、血漿を分けて製剤にする工場、販売までを自社で持つ。工場はフロリダ州ボカラトンにある。米国で血漿から製剤を作る会社は、10-Kによれば ADMA を含めて4社しかなく、残る3社は CSL、グリフォルス、武田薬品という世界の大手である。
ADMAの企業情報は以下
- 会社名: ADMAバイオロジックス(ADMA Biologics, Inc.)
- 設立: 2004年6月(ニュージャージー州。2007年にデラウェア州へ移った)
- 本社所在地: 米国ニュージャージー州ラムジー
- 代表者: アダム・グロスマン(Adam S. Grossman、社長兼CEO)
- 従業員数: 647人(2025年12月末)
- 公式サイト: https://www.admabiologics.com
- 主な事業内容: 血漿から作る免疫グロブリン製剤の製造・販売と、原料の血漿の採取
どのような事業をしている?
売上のほぼすべてを、次の3つの製品が占める。2025年の売上は5.10億ドルだった。
- ASCENIV(アセニブ): 原発性免疫不全症の患者向けの免疫グロブリン。RSウイルスへの抗体を多く含む血漿を混ぜて作るのが特徴で、ほかの製剤で効果が足りなかった重い患者に使われることが多い。2019年に承認され、2026年5月には2歳以上の小児にも対象が広がった。2025年の売上は3.63億ドルで、全体の7割を占める
- BIVIGAM(ビビガム): 同じく原発性免疫不全症向けの免疫グロブリンだが、こちらは他社と同じ種類の標準品である。2025年の売上は1.22億ドル
- Nabi-HB: B型肝炎ウイルスにさらされた人や、感染した母親から生まれた乳児の発症を防ぐための製剤。売上は小さい
開発中の製品には、肺炎球菌への抗体を高めた免疫グロブリン「SG-001」がある。まだ動物実験などの前臨床の段階で、会社は2026年末までに、臨床試験の前の相談の資料を米食品医薬品局(FDA)に出す予定としている。
ビジネスモデルは?
ADMAの収益は、原料の血漿をいかに安く多く集め、そこから効率よく製剤を作るかで決まる。
原料のうち、ふつうの血漿は自社の採血センターで集める。センターは2025年末に10か所あったが、3か所を1,200万ドルで売り、2026年6月末は7か所になった。一方、ASCENIVに欠かせない、RSウイルスへの抗体が多い血漿は、グリフォルスなどの外部から買っている。
2025年4月には、同じ量の血漿から作れる製剤を20%以上増やす新しい製法がFDAに承認された。高く売れるASCENIVの比率が上がったことと合わせ、売上総利益率は2025年4〜6月期の55%から、2026年4〜6月期には69%まで上がった。
売り先は、病院や点滴センターに薬を届ける専門の卸である。2025年は、BioCare と CuraScript の卸2社で売上の73%を占め、年末の売掛金の87%がこの2社向けだった。 卸の発注の多寡が、そのままADMAの四半期の売上を左右する構造である。この点が、2026年の出来事を読み解く鍵になる。
なぜ今注目されている?
医療株が上げた年に、4割下げた
2025年末から10月19日までの値動きを、医療株全体や同業と並べると、ADMAの下げの大きさが分かる。
- ADMA: −39%
- 医療株全体(XLV): +14%
- バイオ株(IBB): +21%
- 武田薬品(TAK): +26%
- グリフォルス(GRFS): −18%
血漿製剤の同業のうち、グリフォルスも下げている。後で見るとおり、2026年は米国の免疫グロブリン市場で値下げ競争が強まった年で、その影響は業界に広く及んでいる。ただ、ADMAの下げはそれを大きく上回る。
6月2日の安値からの戻りでは、立場が逆になる。ADMAは+46%、医療株全体は+20%、グリフォルスはほぼ横ばいだった。戻りの大きさは、業界全体の回復ではなく、ADMA固有の事情によるものと考えられる。
大きく動いた日の材料
2026年に、ADMAが1日で8%以上動いた日を材料と並べた。
- 3月24〜26日(−17%、−15%、−14%): 空売り投資家の Culper Research が、押し込み販売や、開示されていない関係者との取引を指摘するレポートを出した。3日間で13.59ドルから8.29ドルへ、39%下げた
- 3月27日(+12%): 会社が反論の声明を出し、卸が持つ在庫の日数を、異例の形で開示した
- 5月7日(−16%): 前日の決算で、2026年の売上の見通しを6.35億ドル超から5.3〜5.6億ドルへ引き下げ、2029年までの長期の目標も取り下げた
- 8月6日(+9%): 前日の決算で、ASCENIVの売上が前年同期比+24%となり、BIVIGAMも前の四半期より持ち直した
見通しを引き上げ続けた会社が、一転して下げた
2025年までのADMAは、決算のたびに見通しを引き上げる会社だった。2026年の売上の見通しは、次のように動いている。
- 2025年2月: 6.05億ドル超
- 2025年5月: 6.25億ドル超
- 2025年11月: 6.3億ドル以上
- 2026年2月: 6.35億ドル超(あわせて2029年に11億ドル超という目標も示した)
- 2026年5月: 5.3〜5.6億ドル(長期の目標は取り下げ)
2026年2月に目標を上げてからわずか3か月で、見通しを約14%引き下げた(幅の中央値で比べた筆者の計算)。会社は理由を、原料の血漿の供給が増え、卸に他社製品の在庫が積み上がり、標準品の免疫グロブリンで大幅な値引きが広がったためと説明している。
押し込み販売の疑いを、決算書の数字で確かめる
押し込み販売とは、売上を大きく見せるために、取引先に必要以上の商品を送り込むことをいう。売上は先に立つが、取引先の在庫が積み上がり、代金の回収も遅れやすい。いずれ発注が止まり、売上が落ちる。
ADMAに意図があったかどうかは、外からは分からない。ただ、それに近い形の数字の動きがあったかどうかは、決算書で確かめられる。
売掛金が、売上の伸びを大きく上回って増えた
売掛金は、売ったがまだ受け取っていない代金である。四半期の売上と比べると、2025年に大きく膨らんだことが分かる。
| 時点 | 売掛金 | その四半期の売上 | 回収までの日数(目安) |
|---|---|---|---|
| 2024年12月末 | 0.50億ドル | 1.18億ドル | 約39日 |
| 2025年3月末 | 0.99億ドル | 1.15億ドル | 約78日 |
| 2025年6月末 | 1.10億ドル | 1.22億ドル | 約82日 |
| 2025年9月末 | 1.38億ドル | 1.34億ドル | 約94日 |
| 2025年12月末 | 1.58億ドル | 1.39億ドル | 約105日 |
| 2026年3月末 | 1.36億ドル | 1.14億ドル | 約107日 |
| 2026年6月末 | 1.38億ドル | 1.24億ドル | 約101日 |
出典は各期の10-K・10-Q。回収までの日数は、売掛金をその四半期の売上で割り、四半期の日数を掛けた筆者の計算。
2025年の1年間で、四半期の売上は約18%しか増えていないのに、売掛金は3倍強になった。その結果、利益と現金の間に大きな差が開いている。2025年の純利益は1.47億ドルだったが、本業で実際に入ってきた現金(営業キャッシュフロー)は0.50億ドルにとどまった。
卸の倉庫には、4か月分の在庫があった
もう一つの手がかりは、会社自身が反論の声明(3月27日)で開示した、卸と直接の取引先が持つ在庫の日数である。
- ASCENIV: 2026年1月5日に平均128日分、3月22日に90日分
- BIVIGAM: 同じく129日分、92日分
いずれも、患者の治療が途切れないように卸が持つ「安全在庫」を含んだ数字である。会社は、安全在庫を超える分も示しており、ASCENIVで84日分から48日分に減っている。
患者は3〜4週ごとに投与を受ける。2026年の初めには、卸の手元に4か月分を超える在庫があったことになる。会社は、この在庫の水準は卸との取り決めの範囲内だと説明している。それでも、年明けの3か月で在庫を1か月分以上減らせば、その分だけADMAへの発注は減る。2026年1〜3月期の売上が前年同期とほぼ同じ1.14億ドルにとどまり、BIVIGAMが半分以下になったことは、この在庫の調整と整合する。
会社の説明と、その後の動き
会社の監査委員会は、外部の会計の専門家と弁護士の助けを借りて調べ、不適切な押し込み販売も、開示されていない関係者との取引も無かったと結論づけた。2025年の決算書は修正されていない。会社は、1〜3月期の売上の落ち込みを、一部の卸で取り決めた安全在庫が一時的に足りなくなり、3月に予定されていた発注が4月にずれたためと説明している。
一方で、株主による集団訴訟が2026年7月10日に起こされた(ニュージャージー州の連邦地裁)。会社と経営陣が事業の状況を誤って伝えたという訴えで、会社は根拠が無いとして争う方針である。
数字で確かめられるのは、次のところまでである。
- 言えること: 2025年に売上の伸びを大きく超えて売掛金が増え、利益と現金に大きな差が開いた。2026年の初めには卸に4か月分の在庫があり、その調整と時期を同じくして売上が止まった
- 言えないこと: それが会社の意図による押し込みだったのか、値下げ競争が強まった市場で卸が在庫を抱えた結果なのかは、外からは判断できない
2026年に入って、現金の面では改善が見える。1〜6月の営業キャッシュフローは0.88億ドルで、同じ期間の純利益(0.83億ドル)を上回った。 売掛金も年末から2,000万ドル減った。ただし、売上と比べた回収までの日数は、6月末でも約100日と高いままである。2025年第4四半期に結んだ大手卸マッケソンとの流通契約で、これが下がるかどうかが次の確認点になる。
ASCENIVは伸び、BIVIGAMは半減した
製品別に見ると、2026年に何が起きたのかがさらにはっきりする。
| 期間 | ASCENIV | BIVIGAM |
|---|---|---|
| 2025年1〜3月 | 0.76億ドル | 0.34億ドル |
| 2025年4〜6月 | 0.83億ドル | 0.38億ドル |
| 2025年7〜12月(2期の合計) | 2.03億ドル | 0.51億ドル |
| 2026年1〜3月 | 0.97億ドル | 0.15億ドル |
| 2026年4〜6月 | 1.03億ドル | 0.19億ドル |
出典は10-K・10-Q。2025年7〜12月は、通期の値から1〜6月を引いた筆者の計算。
BIVIGAMは、他社と同じ種類の標準品である。値下げ競争の影響をまともに受け、2025年後半から落ち込みが始まり、2026年1〜3月期には前年同期の半分以下になった。4〜6月期は前の四半期より持ち直したが、前年同期比では−49%である。
ASCENIVは、この間も伸び続けた。2026年4〜6月期は前年同期比+24%だった。ほかの製剤で効果が足りなかった重い患者に使われるため、値下げ競争に巻き込まれにくい。会社は、6月の利用の伸びが2024年前半以来の大きさだったと説明している。2026年5月には2歳以上の小児にも使えるようになり、対象の患者が広がった。
ADMAの今の姿は、「標準品の不振を、ASCENIVの伸びが埋めている会社」である。 売上の8割超をASCENIVが占めるようになり、利益率はむしろ上がった。2026年4〜6月期の純利益は3,780万ドルで、前年同期より11%増えている。
借りたお金で、自社株買いを急いだ
株価が急落した2026年、ADMAは自社株買いを大きく増やした。
- 3月2日: 銀行の融資枠から1.25億ドルを借り、同じ日に同額の自社株買い(まとめて買い付ける方式)の契約を結んだ
- 2026年1〜6月の合計: 約1,380万株、1.56億ドルを買い戻した。発行済み株式の5.3%にあたる
- 2026年の目標: 2億ドル以上
この結果、借入金は2025年末の0.72億ドルから、2026年6月末には1.97億ドルに増えた。6月末の現金は1.36億ドルで、借入金から現金を引いた純額は約0.6億ドルにとどまる。会社は3月末の時点で、純負債の倍率(net leverage)を0.5倍未満としており、返済に差し迫った不安は見当たらない。
まとめて買い付ける方式の契約は、空売りレポートが出る3週間前に結んだ。ただ、この方式では最終的な買い値が契約期間中の平均の株価で決まるため、株価の急落後に株式が追加で引き渡された。1.25億ドルで受け取った株は計約1,076万株で、1株あたり約11.6ドルになる(筆者の計算)。結果として、急落前の16ドル台ではなく、今の株価に近い水準で買い戻したことになる。
取引市場は?
ADMAバイオロジックスの株式は、米ナスダック市場に上場している。ティッカーは「ADMA」。
ADMAバイオロジックス(ADMA)のセクター、業種、属するテーマは?
セクター
ヘルスケア(Healthcare): 免疫不全の患者に、血漿から作る製剤を届けている。
業種
バイオ医薬品: 化学合成ではなく、人の血漿という生物由来の原料から薬を作る業種である。新薬の承認に業績が左右されるバイオ企業とは違い、すでに売れている製品の製造の効率と、原料の確保が収益を決める。
属するテーマ
- 血漿分画製剤 → 血漿を成分ごとに分けて薬にする。原料の確保と製造の規模が競争力を決める
- 免疫不全・感染症 → 抗体を補う治療を、長く続ける患者が対象
- 希少疾患 → ASCENIVは、ほかの製剤で効果が足りなかった重い患者という、限られた層を狙う
配当は?
ADMAバイオロジックスは、配当を支払っていない。株主への還元は、自社株買いで行っている。
ADMAバイオロジックス(ADMA)の競合企業は?
10-Kは、米国で血漿から製剤を作る会社を、ADMAを含めて4社としている。主な競合は次のとおり。
- CSL(オーストラリア): 子会社のCSLベーリングが、免疫グロブリンで世界最大級。資本力と原料の採取網でADMAを大きく上回る
- グリフォルス(GRFS、スペイン): 血漿製剤の大手。ADMAにとってはRSウイルスへの抗体が多い血漿の供給元でもあり、競合と取引先の両面を持つ
- 武田薬品(TAK、日本): 2019年に買収したシャイアーの事業として、免疫グロブリンを手がける
- オクタファーマ(非上場、スイス)、BPL・ケドリオンなど: 10-Kが競合として名前を挙げる、米国外に本拠を置く血漿製剤の会社
10-Kはさらに、血漿を使わない新しい種類の薬(2021年に承認された「抗FcRn薬」など)が、医師の処方や患者の使用を通じて、免疫グロブリンの使い道に影響しうると書いている。
競合との差別化要素と優位性は?
1. 他社が作れない原料を使うASCENIV
ASCENIVの原料には、RSウイルスへの抗体が特に多い人の血漿を使う。10-Kによれば、こうした血漿は検査した提供者の10%未満からしか見つからない。提供者の選び方と血漿の混ぜ方には特許があり、会社は少なくとも2035年まで守られるとしている。標準品の値下げ競争から距離を置けるのは、この原料の違いによる。
2. 採血から販売までを自社で持つ
採血センター、工場、販売の網を一つの会社の中に持つ。2025年に承認された新しい製法で、同じ原料からの生産量を20%以上増やせるようになった。
弱みも裏表の関係にある
ASCENIVの原料は、グリフォルスなどの外部の供給に頼っている。また、売上の7割を卸2社が占めるため、卸が在庫を減らすだけで四半期の売上が大きく揺れる。2026年に起きたのは、まさにこの弱みが表に出たことだった。
ADMAバイオロジックス(ADMA)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
ADMAバイオロジックス(ADMA)の業績について
ADMAバイオロジックスの会計年度は、1月から12月まで。四半期決算は、近年は次の時期に発表されている。
- 第1四半期(1〜3月): 5月上旬
- 第2四半期(4〜6月): 8月上旬
- 第3四半期(7〜9月): 11月上旬
- 第4四半期・通期: 2月下旬
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
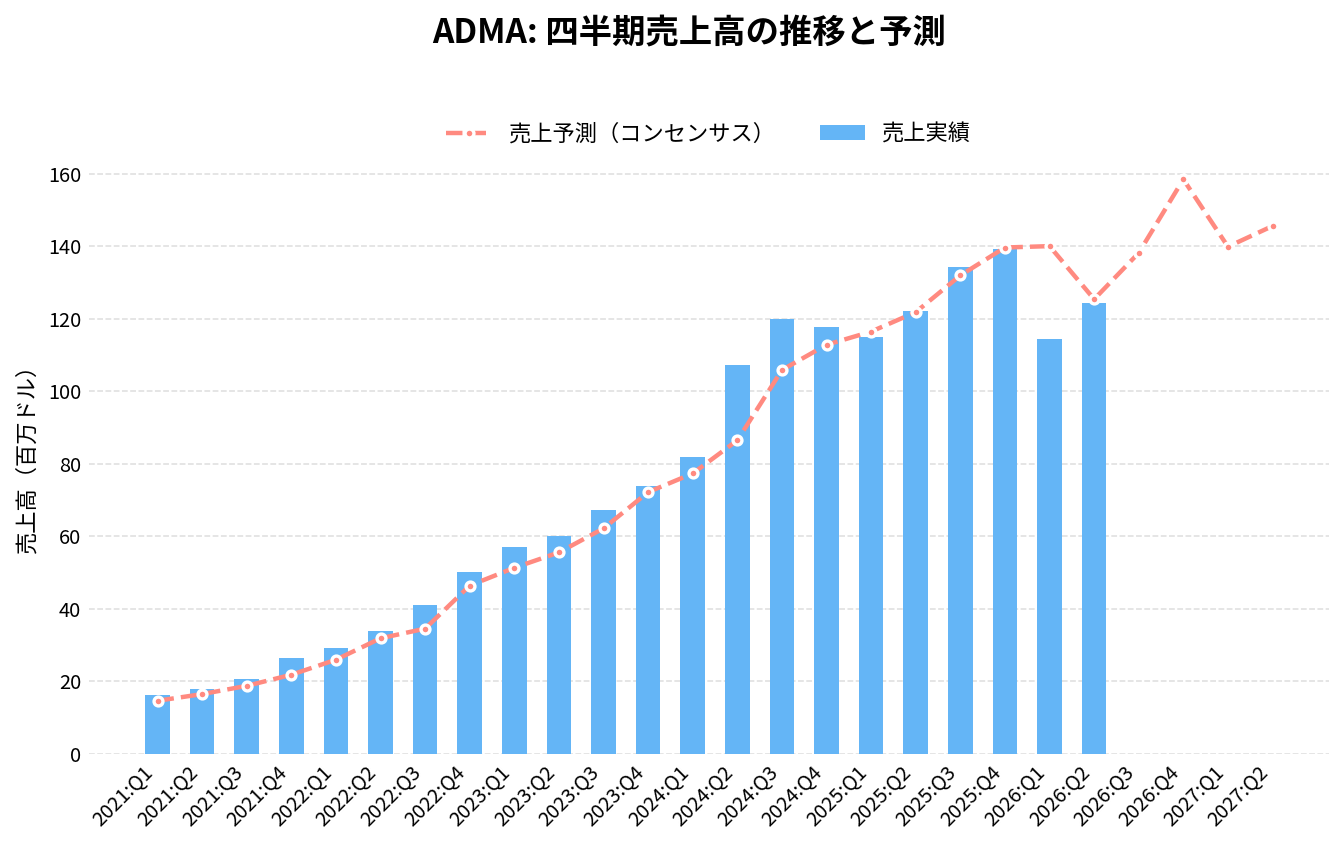
ADMAバイオロジックス(ADMA)の2026年Q2決算(2026/08/05 発表)は、売上124.4百万ドル(アナリストコンセンサス125.3百万ドルに対し-0.8%)、EPS 0.16ドル(同0.16ドルに対し0.00ドル)でした。
売上の前年同期比は+2.0%です。
直近8四半期では、売上が4回、EPSが4回コンセンサスを上回っています。
四半期:売上高の推移
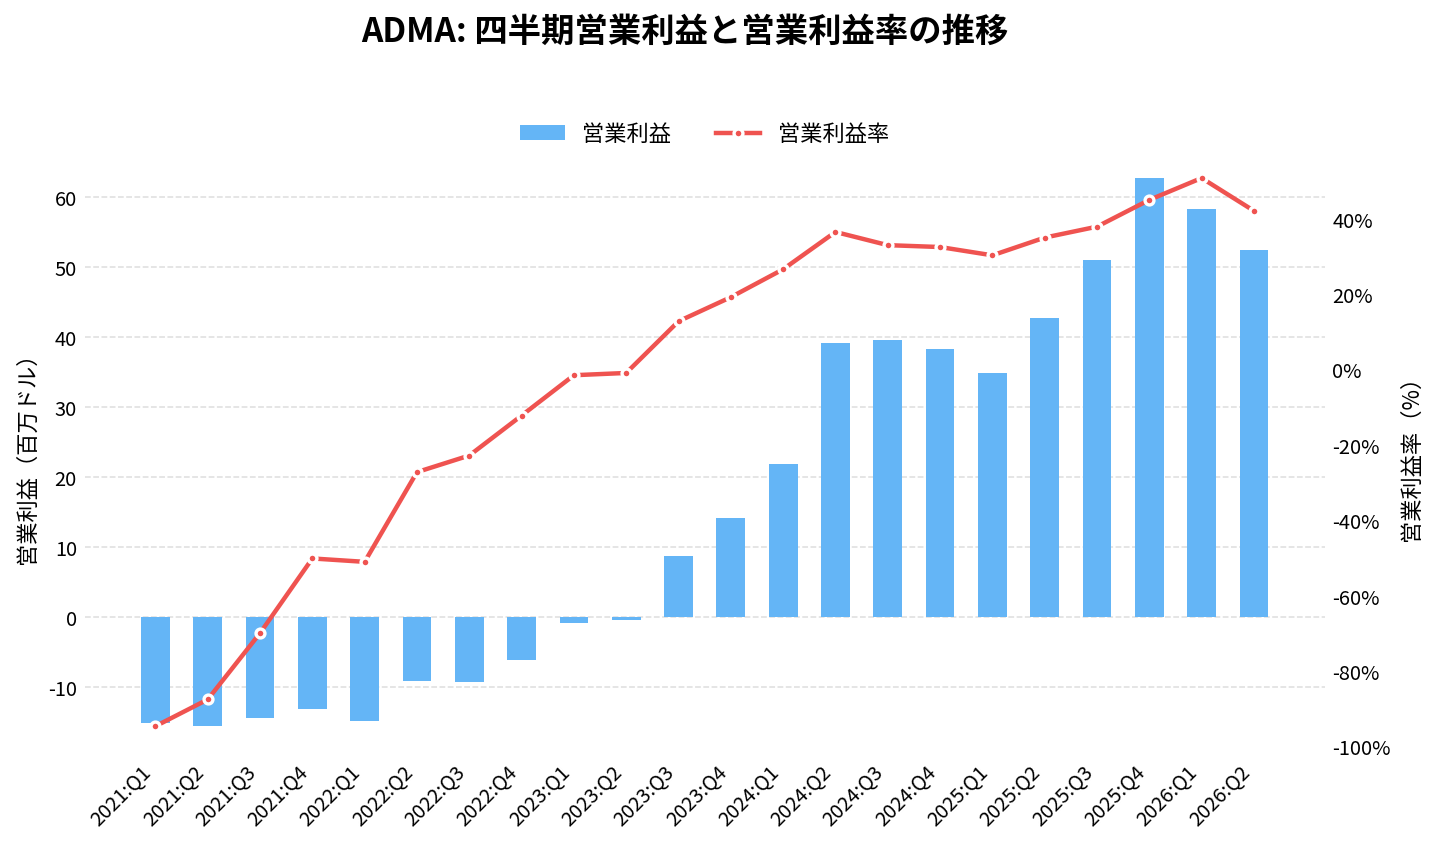
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
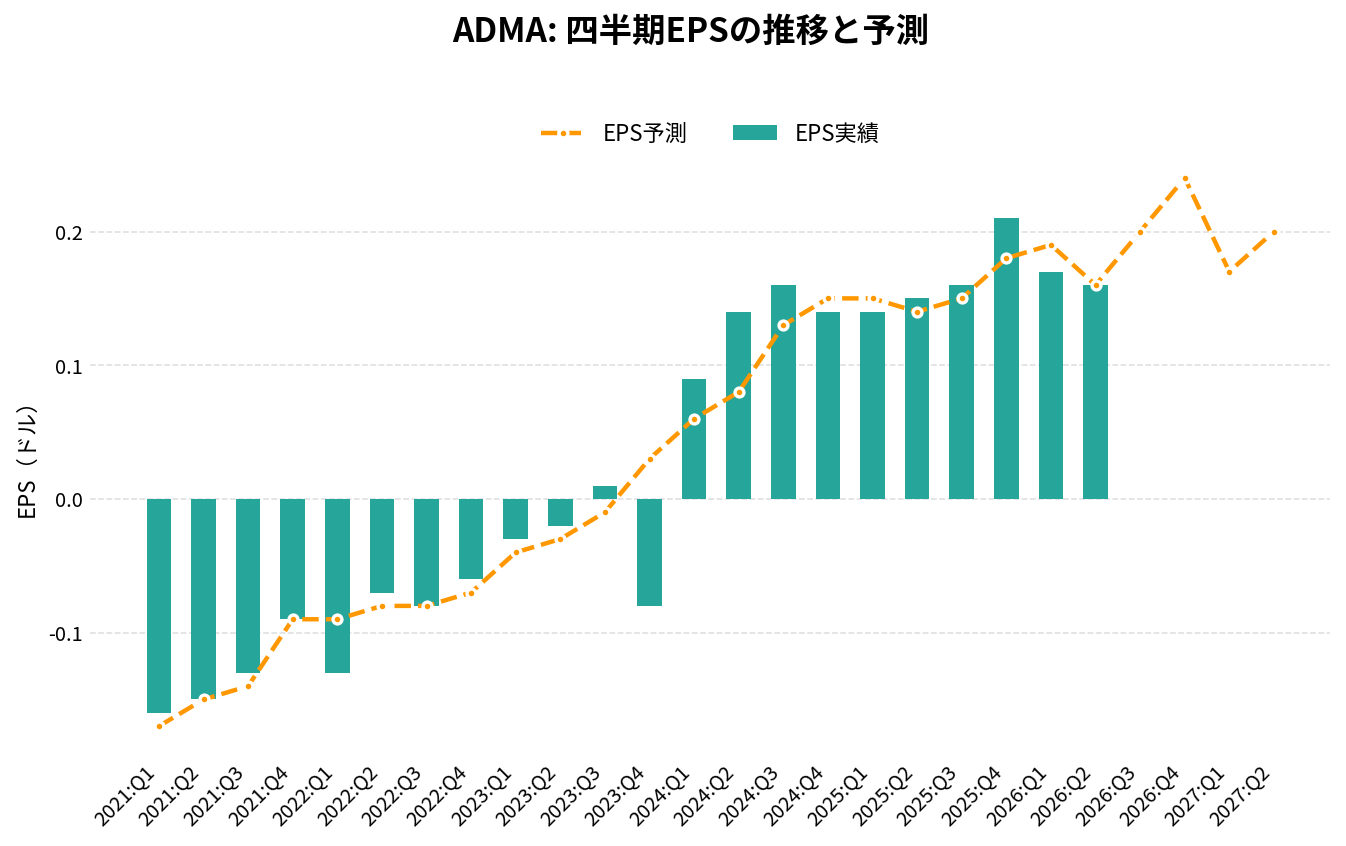
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q3 | 119.84 | +78.1% | +13.3% | 0.16 | +0.03 | 33.1% |
| 2024:Q4 | 117.55 | +59.1% | +4.2% | 0.14 | -0.01 | 32.6% |
| 2025:Q1 | 114.80 | +40.2% | -1.4% | 0.14 | -0.01 | 30.4% |
| 2025:Q2 | 121.98 | +13.8% | +0.2% | 0.15 | +0.01 | 35.1% |
| 2025:Q3 | 134.22 | +12.0% | +1.8% | 0.16 | +0.01 | 38.0% |
| 2025:Q4 | 139.16 | +18.4% | -0.3% | 0.21 | +0.03 | 45.1% |
| 2026:Q1 | 114.49 | -0.3% | -18.2% | 0.17 | -0.02 | 50.9% |
| 2026:Q2 | 124.39 | +2.0% | -0.8% | 0.16 | 0.00 | 42.2% |
| 2026:Q3(予想) | 138.12 | +2.9% | – | 0.20 | – | – |
| 2026:Q4(予想) | 158.40 | +13.8% | – | 0.24 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-08-16 取得時点)。 | ||||||
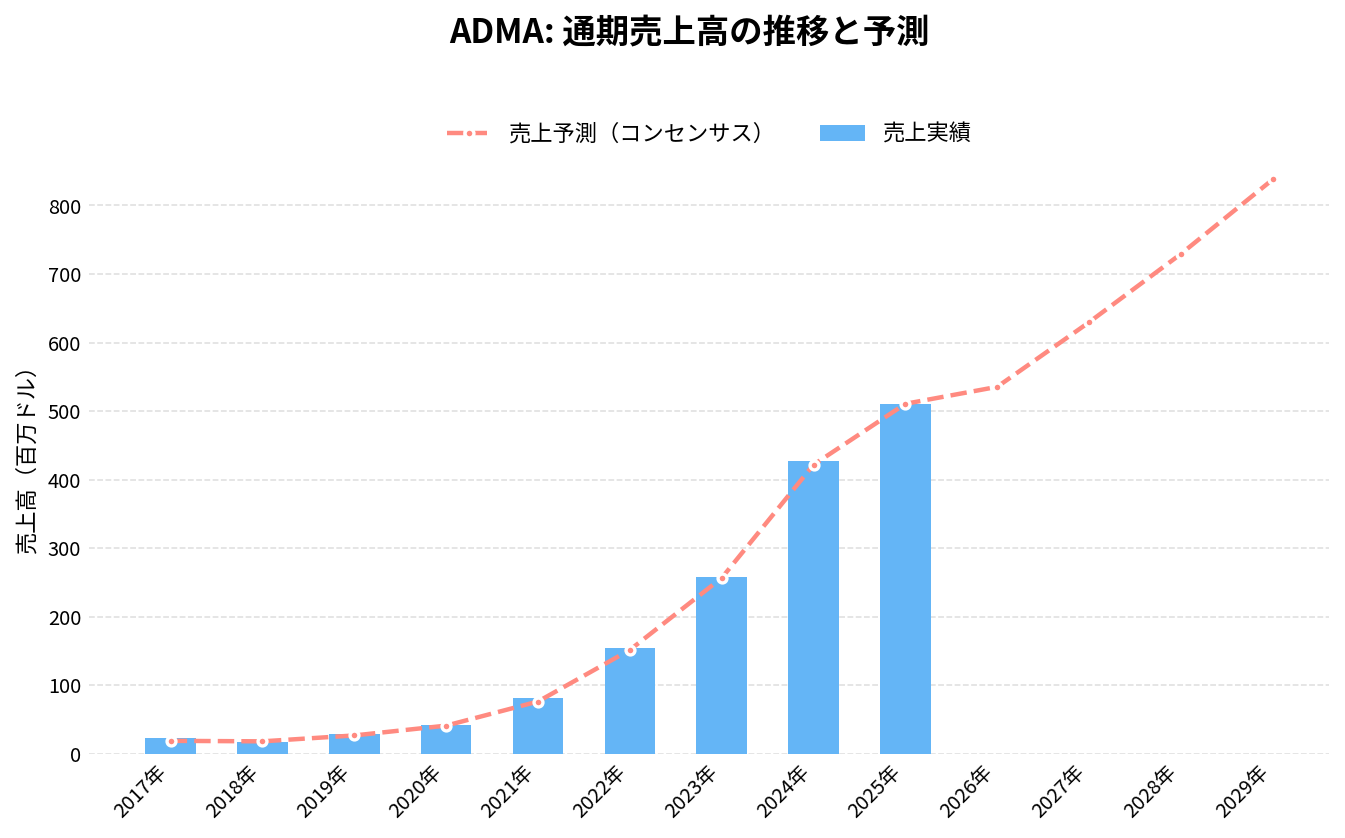
通期:売上高の推移
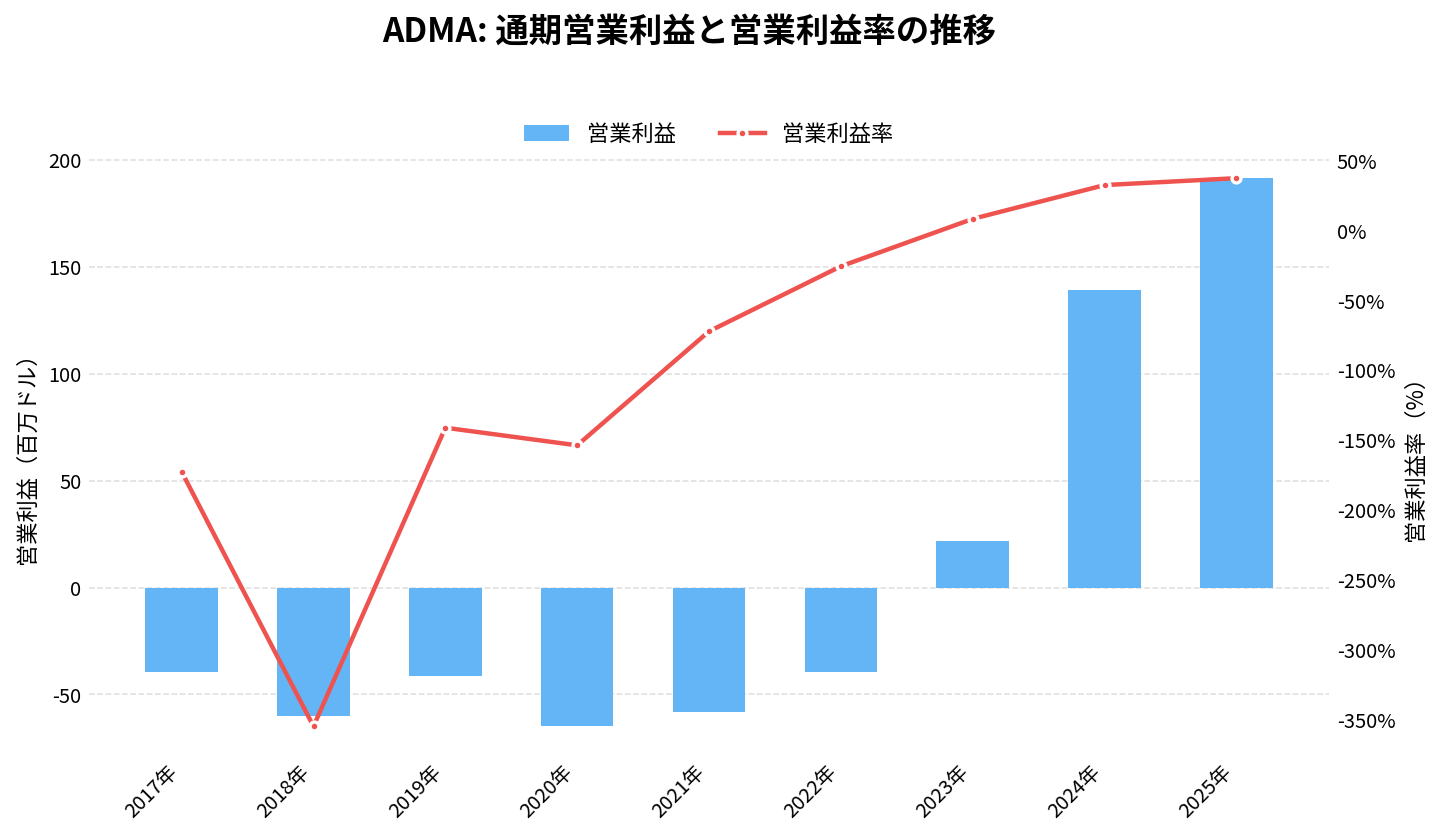
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
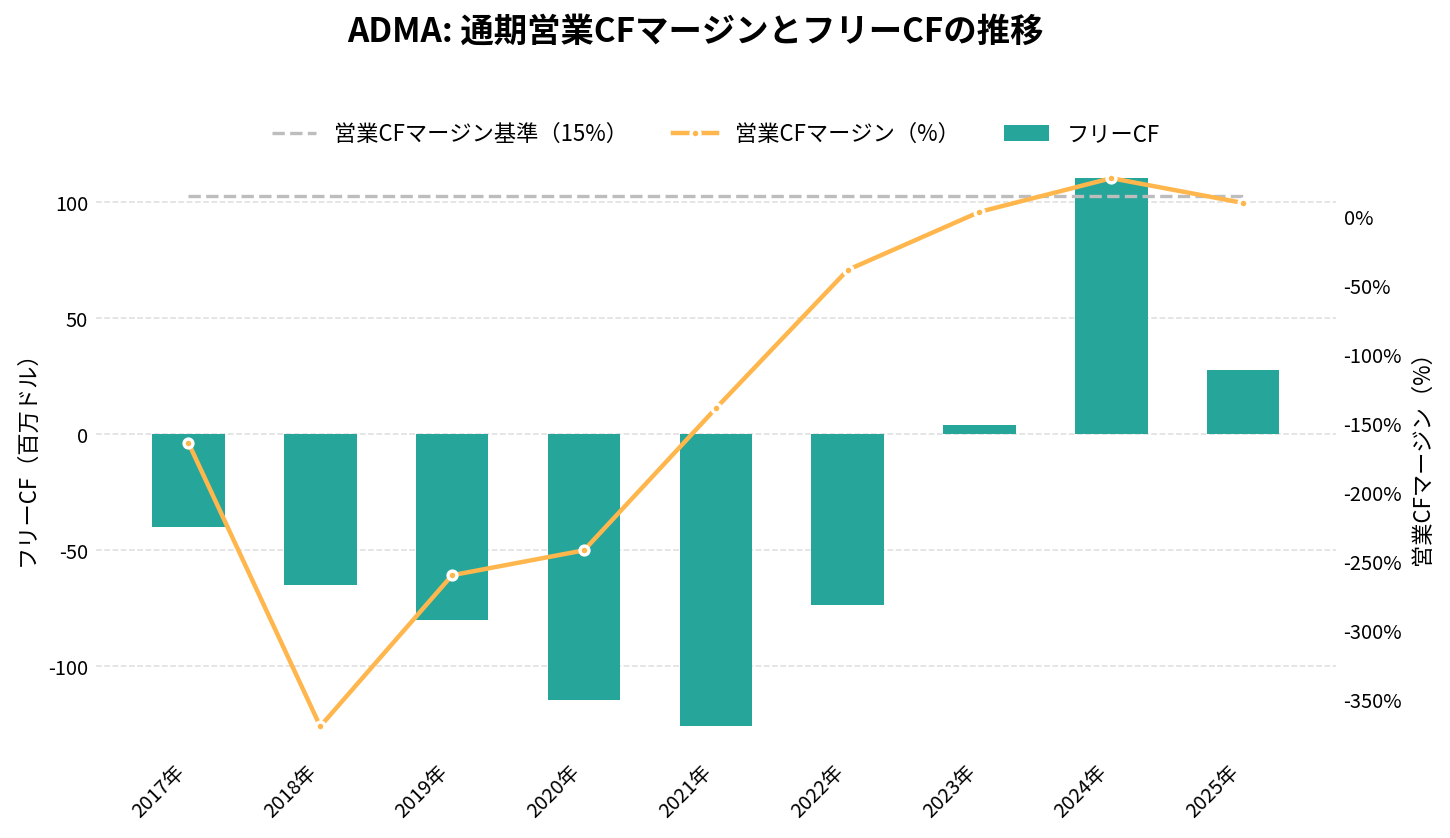
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
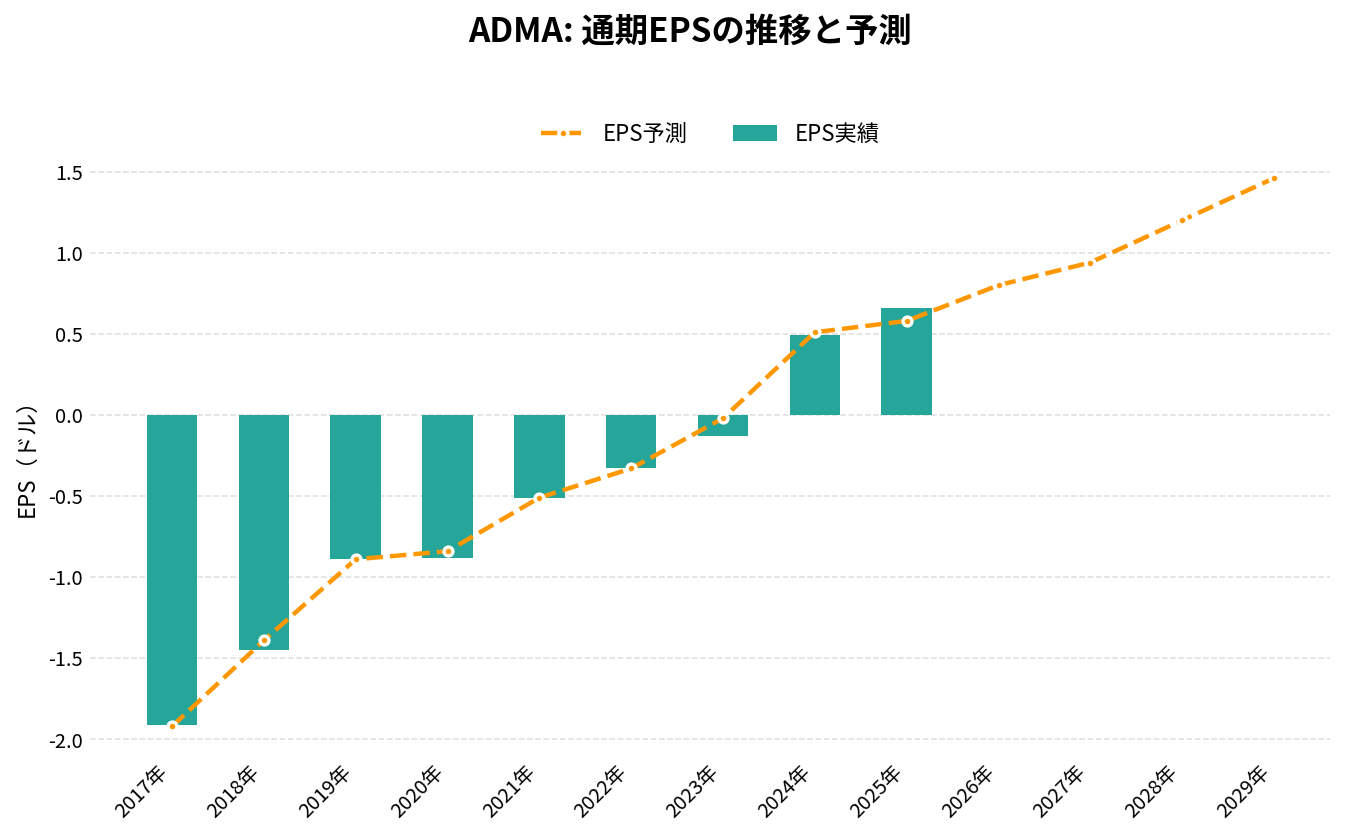
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 80.94 | +91.7% | -0.51 | -72.1% | -138.8% | -125.88 |
| 2022年 | 154.08 | +90.4% | -0.33 | -25.6% | -38.6% | -73.42 |
| 2023年 | 258.21 | +67.6% | -0.13 | 8.4% | 3.4% | 4.03 |
| 2024年 | 426.45 | +65.2% | 0.49 | 32.6% | 27.8% | 110.45 |
| 2025年 | 510.17 | +19.6% | 0.66 | 37.5% | 9.9% | 27.82 |
| 2026年(予想) | 535.35 | +4.9% | 0.80 | – | – | – |
| 2027年(予想) | 629.54 | +17.6% | 0.94 | – | – | – |
| 2028年(予想) | 729.23 | +15.8% | 1.20 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-08-16 取得時点)。 | ||||||
ADMAバイオロジックス(ADMA)の将来性と今後の見通しは?
ADMAの将来性を考えるうえでは、「ASCENIVの伸びが続くか」と「卸との取引が正常に戻ったか」の2つを分けて見ていきたい。
会社の2026年の見通しは、売上5.3〜5.6億ドル、調整後の純利益1.7〜2.0億ドル、調整後EBITDA 2.65〜3.0億ドルである。8月の決算では、この見通しを据え置き、上回る自信があるとしている。2026年1〜6月の売上は2.39億ドルで、見通しの下限に届くには、7〜12月に2.91億ドル(四半期あたり約1.46億ドル)が必要になる。これは、過去最高だった2025年10〜12月期の1.39億ドルを上回る水準である(筆者の計算)。
株価の水準を、10月19日の終値(11.07ドル)と6月末の株式数(2.25億株)から求めた時価総額約25億ドルで測ってみる。直近4四半期のGAAPの純利益(1.69億ドル)に対して約15倍、2026年の調整後の純利益の見通し(中央値1.85億ドル)に対して約13倍になる(筆者の計算)。ただし、利益と現金の差が開いた2025年の経緯を踏まえると、利益の数字だけで割安と判断するのは早い。
長期の材料としては、開発中のSG-001がある。会社は、承認されれば3〜5億ドルの市場機会があるとしているが、まだ前臨床の段階で、売上になるのは早くても数年先である。
注目したい点
- ASCENIVの伸び: 前年同期比+24%(4〜6月期)を保てるか。小児への適応拡大が、どれだけ上乗せになるか
- BIVIGAMの回復: 前の四半期からの持ち直しが続くか。標準品の値下げ競争が落ち着くか
- 売掛金と現金: 回収までの日数(6月末で約100日)が下がるか。営業キャッシュフローが純利益に見合う水準を保つか
- 見通し: 下限に届くには、7〜12月に過去最高を上回る売上が要る。据え置くか、再び下げるか
リスク
- 卸2社への集中: 売上の7割を卸2社が占める。卸の在庫の調整だけで、四半期の売上が大きく揺れる
- 値下げ競争: 原料の血漿の供給が増え、標準品の免疫グロブリンで値引きが広がっている。ASCENIVにも波及すれば、伸びの前提が崩れる
- 訴訟: 株主の集団訴訟が始まったばかりである。監査委員会は不正は無かったとしたが、訴訟の行方と費用は見通せない
- 原料の調達: ASCENIVの原料は外部の供給に頼っている
- 借入: 自社株買いのために借入を増やした。金額は大きくないが、業績が落ちれば負担になる
- 新しい治療法: 血漿を使わない新しい薬が、免疫グロブリンの使い道を一部置き換えうる
ADMA 2026年Q2決算:ASCENIVが24%成長を継続、通期ガイダンスは据え置き
発表日:2026/08/05
ADMAの決算ハイライト
ADMAの2026年第2四半期は、総売上高が前年同期比2%増の1.24億ドルと小幅な伸びにとどまったものの、中身を見ると主力製品ASCENIVが24%増の1.03億ドルと引き続き力強く成長した。一方でBIVIGAMは前年同期比49%減の1940万ドルと落ち込んだが、前四半期の底からは回復基調にあり、需要の安定化が見られる。
利益面では、製品構成がより粗利率の高いASCENIVへとシフトしたことに加え、2025年に承認された収率向上型の製造プロセスの効果が続き、粗利率は前年同期の55%から69%へと大幅に改善した。GAAP純利益は3780万ドル(前年同期比11%増)、Adjusted EBITDAは6180万ドル(同22%増)と、収益性の改善が数字に表れている。
会社はこの流れを受けて、通期売上高5.3億〜5.6億ドル、Adjusted EBITDA 2.65億〜3.0億ドルとするFY2026ガイダンスを据え置いた。上半期の実績や需要動向を踏まえ、経営陣はガイダンス達成、あるいはそれを上回る可能性に自信を示している。
抑えておくべきKPI
- 総売上高: 1.24億ドル(前年同期比2%増)
- ASCENIV売上高: 1.03億ドル(前年同期比24%増)
- 粗利率: 69%(前年同期は55%)
- Adjusted EBITDA: 6180万ドル(前年同期比22%増)
投資家目線のインサイト
今回の決算で最も注目すべきは、トップラインの伸びが小幅である裏で、製品構成の転換が着実に進んでいる点だ。ASCENIVの成長が加速し、6月は2024年上半期以来最も強い月次成長を記録したとされる一方、BIVIGAMの需要は前四半期の底から回復し始めている。会社側はASCENIVが依然として後方治療・難治性PI市場への浸透初期段階にあるとの見方を示しており、成長余地の広さを強調している。
ローライトとしては、BIVIGAMの前年同期比49%減という落ち込みは無視できない。また、研究開発費がSG-001開発への投資拡大で前年同期の100万ドルから600万ドルへと急増しており、SG&A費用も人件費や専門家報酬の増加で膨らんでいる。実効税率も14.7%から24.7%へ上昇し、純利益の伸び率を抑える要因となった。
資本配分の面では、四半期中に約710万株、上半期累計で約1380万株(発行済株式の5.3%相当)を自社株買いしたことが目を引く。年間2億ドル以上の自社株買い目標に向けて順調に進捗している。ただし、3月にまとめて買い付けた1.25億ドル分は融資枠からの借入で賄っており、営業キャッシュフローで賄ったのはそれ以外の買い付けである。
今後の見どころ
次四半期以降は、ASCENIVの成長ペースがガイダンス達成の鍵を握るため、月次・四半期ごとの利用動向とBIVIGAMの回復度合いの両方を注視したい。11月のACAAI年次学術集会で発表予定の127例の実世界データが、処方医の採用拡大や保険償還の後押しにどうつながるかも重要な材料となる。
もう一つの焦点はSG-001の開発進捗だ。年内のFDAへのpre-IND面談パッケージ提出を予定しており、3億〜5億ドル規模とされる新市場機会への足がかりとなるかが今後の成長ストーリーを左右する。研究開発費の増加傾向が続くかどうかも合わせて確認したい。
出典
ADMA Biologics Reports Second Quarter 2026 Financial Results and Provides Business Update
ADMA 2026年Q1決算:主力製品ASCENIVは28%増収も、BIVIGAM急減で通期見通しを下方修正
発表日:2026/05/06
ADMAの決算ハイライト
2026年第1四半期の総売上高は1.145億ドルと前年同期の1.148億ドルからほぼ横ばいだったが、内訳を見ると明暗がはっきり分かれた。主力のASCENIVは前年同期比28%増の9,749万ドルと過去最高水準の需要を記録した一方、BIVIGAMは54%減の1,542万ドルまで落ち込み、米国の血漿由来治療薬・IG市場での競争激化と流通在庫の変動が業績を圧迫した格好だ。
収益性の面では対照的に大きく改善している。粗利率は前年同期の53%から71%へと拡大し、GAAP純利益は4,533万ドルと前年同期の2,690万ドルから68%増加した。調整後純利益は4,067万ドル(前年同期比22%増)、調整後EBITDAは5,965万ドル(同24%増)、営業キャッシュフローは5,800万ドルと、トップラインが横ばいでも利益とキャッシュ創出力は着実に伸びた四半期だった。
会社はこの状況を踏まえ、通期売上ガイダンスを5.3億〜5.6億ドル、調整後純利益を1.7億〜2.0億ドル、調整後EBITDAを2.65億〜3.0億ドルへと改定するとともに、従来提示していた長期ガイダンスを撤回した。IG市場の競争環境が急速に変化していることを理由に、慎重な前提へ切り替えた格好である。
抑えておくべきKPI
- 総売上高: 1.145億ドル(前年同期比0.3%減、ほぼ横ばい)
- ASCENIV売上高: 9,749万ドル(前年同期比28%増、過去最高水準の需要)
- BIVIGAM売上高: 1,542万ドル(前年同期比54%減)
- 粗利率: 71%(前年同期53%から改善)
- 調整後EBITDA: 5,965万ドル(前年同期比24%増)
- 営業キャッシュフロー: 5,800万ドル
投資家目線のインサイト
今回の決算で最も注目すべきは、売上構成の急速なシフトとその背景にある市場の混乱だ。会社側は、原料血漿供給の増加や競合製品の在庫積み増し、値引き・リベート合戦によって標準的なIG市場全体が「リセット」局面に入ったと説明しており、BIVIGAMの急減はこの煽りを直接受けた形だ。一方でASCENIVは差別化された後期治療薬としての位置づけから相対的に影響を受けにくく、新規患者数や処方医の広がりなど需要指標は好調を維持している。
四半期末の在庫動向により、3月に見込まれていた一部の契約発注が4月にずれ込んだとの説明もあり、報告された売上には一時的なタイミングのずれが含まれている可能性が高い。実際、4月の需要に基づく第2四半期のランレートは第1四半期の直販水準と同程度だとしており、経営陣はこの四半期を「トラフ(底)」と位置付けている。
なお、チャネル・スタッフィングや未開示の関連当事者取引の疑惑について監査委員会が独立した法務・会計専門家の支援を受けて内部調査を実施し、不正行為や違法行為の証拠は見つからなかったと結論づけた点も、ガバナンス面での安心材料として付記しておきたい。財務諸表自体には変更・修正はないとされている。
今後の見どころ
次四半期以降は、BIVIGAMを含む標準IG市場の価格・在庫調整がどこまで長引くかが焦点になる。会社はガイダンス策定にあたり標準IG市場の圧力が継続するとの保守的な前提を置いており、実際の落ち着き具合が業績の振れ幅を左右しそうだ。McKesson Specialtyとの新たな流通契約が発注パターンの正常化や運転資本効率の改善にどう寄与するかも注目点である。
加えて、長期ガイダンスが撤回されたことで、投資家は今後、四半期ごとの実績とASCENIVの需要指標(新規患者数、処方医の広がり、製品の浸透度など)を通じて成長軌道を再構築していく必要がある。開発中のSG-001についても、今後予定されるデータ発表が長期的な成長ストーリーを補強する材料になるかどうか見ておきたい。
出典
ADMA Biologics Reports First Quarter 2026 Financial Results and Provides Business Update
それより前の決算と、発表後の株価の動きは「ADMAバイオロジックス(ADMA)の決算まとめ」にまとめています。
まとめ
ADMAバイオロジックス(ADMA)は、血漿から免疫グロブリン製剤を作る会社です。主力のASCENIVは、他社が作れない原料を使い、ほかの製剤で効果が足りなかった重い患者に使われています。
2026年の株価は、医療株全体が上げるなかで年初から4割下げました。きっかけは、3月の空売りレポートと、5月の見通しの引き下げです。数字を並べると、2025年に売上の伸びを大きく超えて売掛金が増え、2026年の初めには卸に4か月分の在庫がありました。その在庫の調整と時期を同じくして、売上が止まっています。それが意図的な押し込みだったのかは、外からは判断できません。監査委員会は不正は無かったと結論づけています。
一方で、ASCENIVは伸び続け、利益率はむしろ上がりました。2026年に入って、営業キャッシュフローも純利益に追いついています。6月の安値からの戻りは、こうした事業の数字が確かめられてきたことを映していると考えています。
次の決算は11月上旬の予定です。ASCENIVの伸びが続くか、BIVIGAMが持ち直すか、そして売掛金の回収が正常に戻るかを見ていきたいと思います。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。