このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- コアウィーブ(CRWV)とは何の会社、どのような事業をしている?
- コアウィーブ(CRWV)の主力サービスは?
- コアウィーブ(CRWV)のビジネスモデルは?
- 取引市場は?
- コアウィーブ(CRWV)のセクター、業種、属するテーマは?
- 配当は?
- コアウィーブ(CRWV)の競合企業は?
- コアウィーブ(CRWV)と他のAIインフラ企業の違いは?
- 大手クラウドプロバイダーとの立ち位置の違い(特化型 vs 汎用型)
- コアウィーブ(CRWV)が属する業界の規模と成長性は?
- CoreWeaveはなぜNVIDIAやOpenAIから注目されているのか?
- コアウィーブ(CRWV)の業績について
- コアウィーブ(CRWV)の株価
- なぜIPO後に株価が短期間で4倍になったのか?
- コアウィーブ(CRWV)の将来性と今後の株価見通しは?
- コアウィーブ(CRWV)の株を買える証券会社は?
- CRWV 2026年Q2決算:売上高は前年同期比2倍超も、受注残高104億ドル規模が示す需要の厚み
- CRWV 2026年Q1決算:受注残高が過去最高の994億ドルに達し、需要の強さが数字に表れた四半期
- コアウィーブ(CRWV)の2025年度Q2決算サマリー
- コアウィーブ(CRWV)の2025年度Q1決算サマリー
- まとめ
はじめに
コアウィーブ(CRWV)は、AI特化型のクラウドGPUインフラプロバイダーとして急成長を遂げている注目企業です。
特に生成AIの普及とともに高性能GPU需要が爆発的に拡大する中、NVIDIAとの戦略的パートナーシップを軸にした独自のポジションで大きな注目を集めています。同社は2025年3月にNASDAQに上場を果たし、IPO価格の40ドルから約3倍となる120ドル前後で取引されるなど、人気と期待の高さが表れています。
この企業が話題となっている背景には、AI企業向けの専用クラウドインフラという極めてニッチながら、今後の成長性が極めて高い分野でのパイオニア的地位があります。Microsoft、Meta、IBMといった大手企業が主要顧客となっており、特にMicrosoftからの売上は全体の62%を占めるなど、安定した顧客基盤を築いています。
本記事では、コアウィーブ(CRWV)の事業内容、ビジネスモデル、属する市場の成長性、競合優位性、株価の動向、そして将来性までを深く掘り下げます。
AI関連銘柄や次世代クラウドインフラに興味をお持ちの方は、ぜひ最後までご覧ください。
コアウィーブ(CRWV)とは何の会社、どのような事業をしている?
コアウィーブ(CRWV)は、アメリカのクラウドインフラプロバイダーであり、特にGPUに特化したクラウドコンピューティングサービスの提供を主軸とする。
同社の前身は2017年に設立された「Atlantic Crypto」という暗号通貨マイニング企業であり、当初はイーサリアムマイニング用のGPUを運用していた。しかし2019年に事業をピボットし、GPUを汎用的なクラウドコンピューティング用途に転換、2021年にコアウィーブとして社名変更した経緯を持つ。
同社の企業ミッションは、AI・機械学習企業に対して最高性能のGPUリソースをオンデマンドで提供することであり、特に生成AI、大規模言語モデル(LLM)、深層学習の分野において業界最高水準のインフラを構築している。
主な顧客は、AI企業、機械学習研究機関、大手テクノロジー企業、メディア・エンターテインメント会社である。 注目すべきは、コアウィーブが現在北米最大級のプライベートGPUプロバイダーとして、約45,000台のGPUを運用している点である。
特に同社は、NVIDIA H100 Tensor Core GPUをクラウドで提供する数少ない企業の一つであり、最新のBlackwell GPUアーキテクチャへの早期アクセスも確保している。これにより、OpenAI、Stability AI、Midjourney等の先進AI企業が同社のインフラを活用している。
さらに、コアウィーブはNVIDIAとの「Preferred Cloud Services Provider(CSP)」として認定されており、GPU調達における優先的な地位を確保している。これは単なる顧客企業を超えた、戦略的パートナーシップの証拠でもある。
コアウィーブ(CRWV)の企業情報は以下。
- 会社名:CoreWeave, Inc.
- 設立年:2017年(Atlantic Cryptoとして)/2019年にクラウド事業へ転換
- 本社所在地:ニュージャージー州 リビングストン
- 代表者:Michael Intrator(共同創設者・CEO)
- 公式サイト:https://www.coreweave.com
- 主な事業内容:GPU特化型クラウドコンピューティング、AI・ML向けインフラ提供、高性能計算サービス
コアウィーブ(CRWV)の主力サービスは?
コアウィーブ(CRWV)の主力サービスは以下の通り。 同社はクラウドコンピューティングの中でも特にGPU領域において、AI・機械学習に最適化された専門的なサービスを展開している。
GPU Cloud Infrastructure
AI・機械学習向け最適化インフラ
コアウィーブは、AI・機械学習ワークロードに特化したGPU Cloudインフラを提供している。
- NVIDIA H100、A100、RTX Ada等の最新GPU提供
- 10倍以上の高速ネットワーク接続(最大400Gbps)
- ベアメタルサーバーとKubernetes統合環境
- 大規模AIモデル訓練に最適化されたクラスター構成
CoreWeave Cloud Platform
包括的クラウド管理プラットフォーム
コアウィーブは、従来のクラウドプロバイダーでは対応困難な超大規模AI計算ニーズに対応する統合プラットフォームを提供している。
- AI Inference向けリアルタイム推論サービス
- 分散機械学習訓練環境
- カスタムAIワークフロー管理ツール
- オートスケーリング機能付きGPUリソース管理
専門特化型サービス
業界特化のGPUソリューション
単なるGPUレンタルにとどまらず、業界別に最適化された専門的なソリューション提供もコアウィーブの重要な差別化要素である。
- VFX・メディア向けレンダリングサービス
- 金融・ヘルスケア向けコンプライアンス対応環境
- ゲーム業界向けリアルタイム推論インフラ
- 科学計算・シミュレーション向けHPCクラスター
これらの主力サービス群は、単なるインフラ提供を超え、顧客の具体的なAI・機械学習プロジェクトの成功にコミットする包括的なソリューションとして設計されている点が特徴である。
コアウィーブ(CRWV)のビジネスモデルは?
コアウィーブ(CRWV)のビジネスモデルは、主にGPU特化型クラウドサービスの従量課金制提供、大手企業との長期契約、そして付加価値サービスの組み合わせの3本柱で構成されている。各事業は異なる顧客層と価格体系を持ち、同社の収益基盤を多様化させている。
オンデマンドGPUサービスによる収益
コアウィーブは、AI・機械学習企業向けに高性能GPUリソースを時間単位で提供し、ここから主要な収益を確保している。
- 主な顧客はAI開発企業、スタートアップ、研究機関
- 時間あたり数ドルから数十ドルの柔軟な従量課金制
- GPUの種類(H100、A100等)と利用時間に応じた価格設定
- スケーラブルなリソース提供により予測可能な収益構造
大手企業向け長期契約収益
コアウィーブは、Microsoft、Meta、IBM等の大手企業と複数年にわたる大型契約を締結しており、安定的な収益基盤を構築している。
- Microsoftとの複数年契約(売上の62%を占める)
- Meta、IBM、Cohere等との戦略的パートナーシップ
- 総額70億ドルを超える契約パイプライン(2026年まで)
- 最低利用保証付きの大型契約により収益の予測可能性を確保
付加価値サービス事業
同社は単純なGPUレンタルを超えて、AI・機械学習プロジェクト全体をサポートする包括的なサービスを提供しており、これも重要な収益源となっている。
- AIワークフロー最適化コンサルティング
- カスタムインフラ設計・構築サービス
- 24時間365日の専門技術サポート
- データ移行・統合サービス
コアウィーブのビジネスモデルは、従来型のクラウドサービス(オンデマンド利用)と、エンタープライズ向けの長期契約を組み合わせることで、成長性と安定性を両立させた構造となっている。また、NVIDIAとの戦略的関係によりGPU調達における優位性を活かした競争力のある価格設定も、同社のビジネスモデルの重要な要素である。
取引市場は?
コアウィーブ(CRWV)は、NASDAQに上場しており、ティッカーシンボルは「CRWV」。
コアウィーブ(CRWV)のセクター、業種、属するテーマは?
コアウィーブ(CRWV)は、その事業内容と市場位置づけから、以下のセクター・業種・投資テーマに分類される。
セクター:情報技術
コアウィーブは、クラウドコンピューティングサービスを提供する企業であり、広義の情報技術セクターに属する。特にIaaS(Infrastructure as a Service)分野において、GPU特化型という極めて専門性の高いポジションを占めている。
- AI・機械学習インフラを支える基幹ITサービスプロバイダー
- 従来のCPU中心クラウドから、GPU中心の次世代コンピューティングへの移行を主導
業種:クラウドインフラ・高性能計算サービス
CRWVは、情報技術セクターの中でも「GPU特化型クラウドインフラストラクチャ」という極めて専門性の高い業種に属する。
- GPU as a Service(GPUaaS)の先駆的プロバイダー
- AI・機械学習ワークロード向け最適化インフラの設計・運用
- エンタープライズ向け大規模GPU計算リソースの提供
属するテーマ:生成AI革命/クラウドファースト/次世代コンピューティング
コアウィーブの投資対象としての魅力は、複数の成長テーマとの親和性の高さにある。
- 生成AI革命:ChatGPT以降の生成AI需要爆発により、GPU需要が飛躍的に拡大、コアウィーブは大手AI企業の主要インフラパートナー
- クラウドファースト:企業のデジタル変革において、オンプレミスからクラウドへの移行が加速、特にAI・機械学習領域では専門的クラウドの需要が急増
- 次世代コンピューティング:従来のCPU中心計算から、並列処理に優れたGPU中心計算への移行という技術トレンドの中心に位置
このように、コアウィーブは複数の長期的成長トレンドと重なり合うことで、投資対象としての注目度を高めている。特に生成AI革命とクラウドファーストという2つの巨大トレンドの交差点に位置する点が特徴である。
配当は?
コアウィーブ(CRWV)は現在、配当を実施していない。 その理由は明確で、同社は急成長戦略を最優先とし、収益の大部分を事業拡大への再投資に充てているため。
とりわけ、急拡大するAI需要に対応するためのGPUインフラ増強、新規データセンター建設、NVIDIAとの戦略的パートナーシップ深化など、大規模な設備投資と事業開発支出が続いている。
コアウィーブ(CRWV)の競合企業は?
コアウィーブ(CRWV)が属するGPU特化型クラウド市場は、高い技術的専門性と巨額の初期投資が必要なため、競合企業の数は限られている。 ただし、クラウドコンピューティング、GPU提供、AI向けインフラといった各領域において、一定の競争が存在している。
主な競合企業
- アマゾン・ウェブ・サービス(AMZN):世界最大のクラウドプロバイダー。GPU インスタンス(P4、G4等)を提供するが、汎用クラウドサービスの一部としての位置づけ。コアウィーブと異なりGPU専特化ではない。
- マイクロソフト・アジュール(MSFT):OpenAIとのパートナーシップで知られるクラウド大手。Azure GPU VMsを提供しているが、実際にはコアウィーブの顧客でもある複雑な関係。
- グーグル・クラウド(GOOGL):Tensor Processing Unit(TPU)を独自開発し、GPU以外の選択肢も提供。AI特化型サービスに強みを持つがGPU特化ではない。
- ランバダ・ラボ(非公開):GPU特化型クラウドプロバイダーとして直接的競合。研究・開発向けに特化しており、コアウィーブより小規模だが類似のビジネスモデル。
- ランポッド(非公開):コンテナベースのGPUクラウドサービスを提供。主に推論用途に特化しており、時間あたり1.19ドルからの競争力ある価格設定。
- テンサードック(非公開):GPU マーケットプレイス型のクラウドプロバイダー。消費者向けGPU(3090、4090等)を活用した低コストサービスが特徴。
コアウィーブは、大手クラウドプロバイダーが汎用的にGPUを提供する中で、AI・機械学習に完全特化した専門プロバイダーとして差別化を図っている。特にNVIDIAとの戦略的関係や、大規模AIモデル訓練に最適化されたインフラにより、競合との差別化を実現している。
コアウィーブ(CRWV)と他のAIインフラ企業の違いは?
コアウィーブ(CRWV)が属するGPU特化型クラウド市場は、高い技術的専門性と巨額の初期投資が必要なため、競合企業は限られているものの、それぞれが独自の特化領域と差別化戦略を持っている。特にクラウドコンピューティング、GPU提供、AI向けインフラといった各領域において、激しい競争が展開されている。
大手クラウドプロバイダーとの立ち位置の違い(特化型 vs 汎用型)
AWS・Azure・GCPとの差別化
- アマゾン・ウェブ・サービス(AWS):世界最大のクラウドプロバイダー。GPU インスタンス(P4、G4等)を提供するが、汎用クラウドサービスの一部としての位置づけ。コアウィーブと異なりGPU専特化ではない。
- マイクロソフト・アジュール(Azure):OpenAIとのパートナーシップで知られるクラウド大手。Azure GPU VMsを提供しているが、実際にはコアウィーブの顧客でもある複雑な関係。
- グーグル・クラウド(GCP):Tensor Processing Unit(TPU)を独自開発し、GPU以外の選択肢も提供。AI特化型サービスに強みを持つがGPU特化ではない。
コアウィーブの差別化ポイント:大手クラウドプロバイダーが汎用的にGPUを提供する中で、AI・機械学習に完全特化した専門プロバイダーとして、より柔軟で高性能なソリューションを提供。価格競争力も最大80%のコスト削減を実現している。
GPU特化型クラウドプロバイダーとの競争
ランバダ・ラボ(Lambda Labs)との比較
- Lambda Labs:GPU特化型クラウドプロバイダーとして直接的競合。研究・開発向けに特化しており、コアウィーブより小規模だが類似のビジネスモデル。
- 価格比較:Lambda Labsは時間あたり$1.25(A100 PCIe)から$2.49(H100)、コアウィーブは$0.66(A100)から$2.23(H100)でより競争力がある。
- 差別化:コアウィーブはNVIDIAとの戦略的関係と大手企業顧客基盤で優位性を持つ。
新興AIインフラ企業との競争
Cerebras Systems:
- ウェハスケール・エンジン(WSE)を独自開発し、GPU以外の選択肢を提供
- 2.6兆トランジスタ、85万AIコアという圧倒的な並列処理性能
- 差別化:コアウィーブはNVIDIA GPUエコシステムに特化し、既存AI開発ワークフローとの互換性を重視
Groq:
- Language Processing Unit(LPU)という独自チップで超高速推論に特化
- トランスフォーマーアーキテクチャに最適化された専用ハードウェア
- 差別化:コアウィーブは汎用性の高いGPUインフラで、幅広いAIワークロードに対応
市場ポジショニングと戦略の違い
垂直統合 vs 柔軟性・拡張性重視
コアウィーブの戦略的優位性:
- 柔軟性重視:顧客の多様なニーズに対応できるカスタマイズ可能なインフラ
- 拡張性:Kubernetes-native環境により、3秒での高速スケーリングを実現
- エコシステム統合:NVIDIAとの戦略的パートナーシップにより、最新GPU技術への早期アクセス
他社との違い:
- AWS・Azure・GCP:汎用性は高いが、AI特化の最適化では劣る
- Lambda Labs:GPU特化だが、企業規模と戦略的パートナーシップで劣る
- Cerebras・Groq:専用ハードウェアの性能は高いが、エコシステムとの互換性に課題
コアウィーブは「AI専特化 × NVIDIA戦略的関係 × 企業規模」の組み合わせにより、GPU特化型クラウド市場において独自のポジションを確立している。特に垂直統合ではなく柔軟性・拡張性を重視したアプローチが、急速に変化するAI業界のニーズに最適化されている点が特徴である。
コアウィーブ(CRWV)が属する業界の規模と成長性は?
コアウィーブ(CRWV)が属するGPU特化型クラウドコンピューティング業界は、AI・機械学習の爆発的普及により、今後数年間で極めて高い成長が見込まれている。
GPUクラウドコンピューティング市場の規模と成長性
- 世界のGPU as a Service(GPUaaS)市場は、2024年時点で約32億ドル規模と推計されており、AI・機械学習需要の急拡大が主要な成長ドライバーとなっている。
- 市場は極めて急成長しており、年平均成長率(CAGR)は35%超と予測されており、2032年には約470億ドル規模に達する見込み。
- 特に生成AI、大規模言語モデル(LLM)、深層学習の分野で需要が急速に拡大している。
AI・機械学習インフラ市場の成長性
- AI・機械学習向けのクラウドインフラ需要は、ChatGPT登場以降に飛躍的に拡大しており、従来の成長予測を大幅に上回るペースで成長している。
- 主要AI企業の計算需要は指数関数的に増加しており、OpenAI、Anthropic、Stability AI等の需要拡大が市場全体を牽引している。
- 企業向けAI活用も本格化しており、2025年以降はエンタープライズ市場での需要爆発が予想されている。
成長ドライバー
- 生成AI革命の加速:ChatGPT、GPT-4、Claude等の大規模言語モデルによるAI民主化
- 企業のAI導入拡大:顧客サービス、マーケティング、業務効率化等でのAI活用加速
- GPU供給制約:NVIDIA GPU の供給不足により、クラウド経由でのアクセス需要が増加
- コスト効率性:数千万円のGPU システムをクラウドで時間単位利用可能
特にGPUaaS市場はまだ黎明期にあるものの、コアウィーブはNVIDIA との戦略的関係と豊富なGPU在庫により、この急成長市場において優位なポジションを築いており、今後の業界成長の中心的プレイヤーとなる可能性が高い。
CoreWeaveはなぜNVIDIAやOpenAIから注目されているのか?
コアウィーブ(CRWV)が急成長するGPUクラウド市場において際立った地位を確立している背景には、NVIDIA・OpenAIという業界の二大巨頭との戦略的パートナーシップが存在する。この関係性は単なる顧客・供給者関係を超え、AI業界全体のエコシステム発展において重要な役割を果たしている。
NVIDIAとの戦略的パートナーシップの深化
Preferred Cloud Services Provider認定の意味
コアウィーブはNVIDIA Preferred Cloud Services Provider(CSP)として認定されており、これは単なる購入企業を超えた特別な地位を意味する。
- GPU調達における優先的地位:NVIDIA GPUの供給制約が続く中、コアウィーブは優先的に最新GPUを調達可能
- 技術協業関係:NVIDIAの最新GPU(H100、Blackwell等)への早期アクセス権を保有
- 共同最適化:NVIDIA と共同でGPU性能を最大限に引き出すソフトウェアスタックを開発
ハードウェアパートナーとしての価値提供
NVIDIAにとってのコアウィーブの価値:
- 大規模GPU展開実績:45,000台規模のGPU運用により、大規模環境での課題発見・解決ノウハウを提供
- フィードバック提供者:新しいGPUアーキテクチャの実地テストと改善提案
- マーケット拡大パートナー:GPU as a Serviceモデルにより、NVIDIA GPUのアクセシビリティ向上に貢献
OpenAIとの戦略的協業関係
ソフトウェアパートナーとしての連携
OpenAIから見たコアウィーブの重要性:
- スケーラブルインフラ提供:ChatGPT、GPT-4等の大規模言語モデル運用に必要な計算リソースを安定供給
- 近40億ドルの契約拡大:2025年3月の120億ドル契約に加え、追加40億ドル契約を締結
- 技術最適化協力:大規模AIモデル訓練・推論に最適化されたインフラ環境の共同開発
AI業界エコシステムでの中核的地位
コアウィーブが果たす役割:
- AI民主化の推進:高価なGPUインフラをクラウド経由で提供し、AI開発の参入障壁を下げる
- 技術標準化の促進:NVIDIA GPU + OpenAI モデルの組み合わせを最適化し、業界標準の確立に貢献
- イノベーション加速:安定したインフラ提供により、AI企業が技術開発に集中できる環境を構築
競争優位性の源泉:垂直統合ではなく柔軟性・拡張性重視
従来の垂直統合モデルとの違い
コアウィーブのアプローチ:
- 水平特化戦略:GPU インフラに特化し、その分野で世界最高水準を追求
- パートナーシップ重視:自社開発よりも、NVIDIAとの協業により最適化を実現
- 顧客中心設計:OpenAI等の要求に応じて、柔軟にインフラをカスタマイズ
従来の垂直統合モデル(AWS、Google等)との差異:
- 専門性の深さ:GPU特化により、汎用クラウドでは実現困難な最適化を達成
- イノベーション速度:特化分野での素早い技術導入と改善サイクル
- コスト効率性:専門特化により、大手クラウドプロバイダーより最大80%安価
この戦略により、コアウィーブは「AI業界の中核インフラプロバイダー」としての地位を確立し、NVIDIA・OpenAI双方から不可欠なパートナーとして認識されている。特に生成AI革命が加速する中、この三者の協業関係は今後さらに重要性を増すと予想される。
コアウィーブ(CRWV)の業績について
コアウィーブ(CRWV)の財務年度は12月31日で終了する。 四半期決算の発表スケジュールは以下の通り:
- 第1四半期(Q1):4月上旬〜中旬
- 第2四半期(Q2):8月上旬
- 第3四半期(Q3):11月上旬〜中旬
- 第4四半期(Q4)および通期決算:翌年3月初旬〜中旬
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
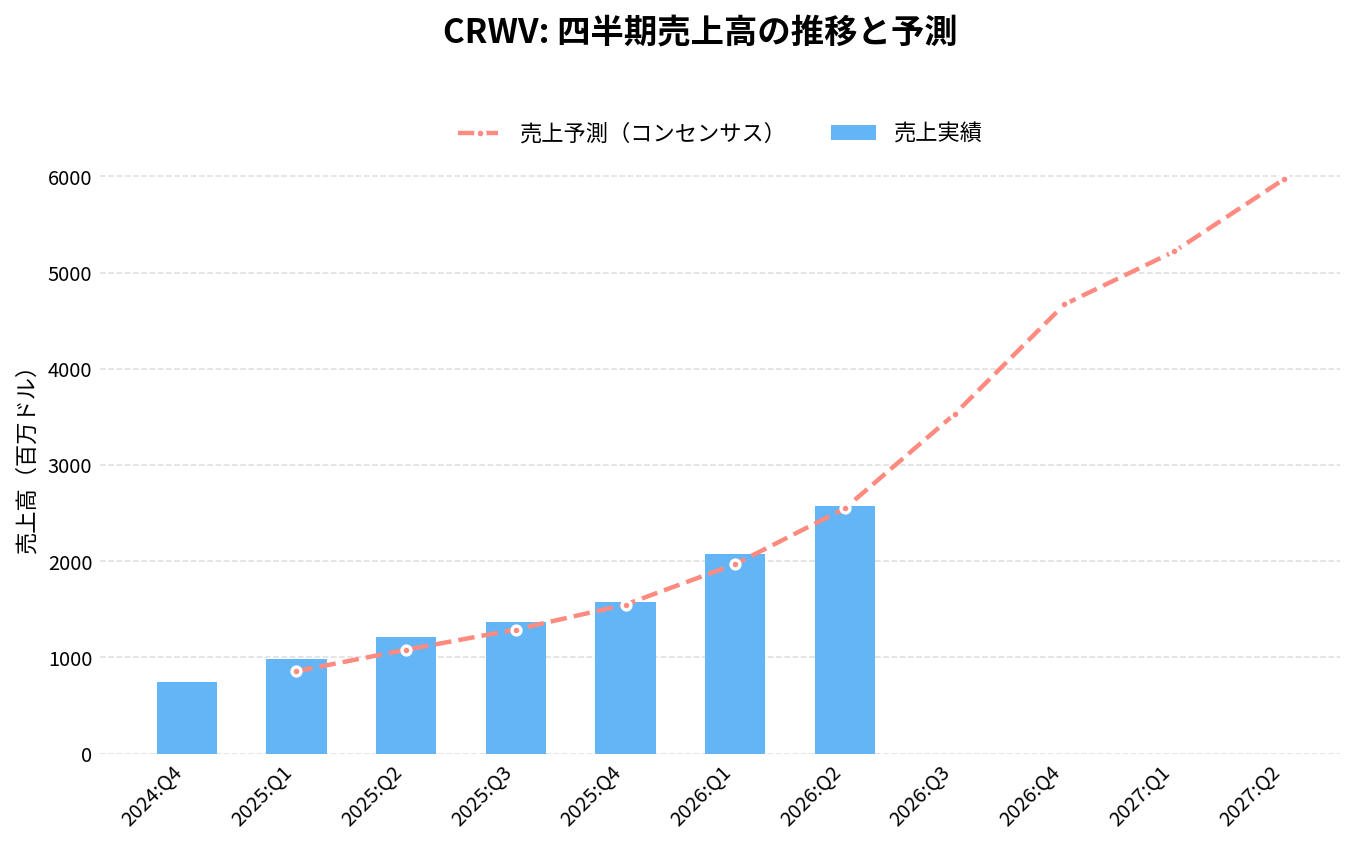
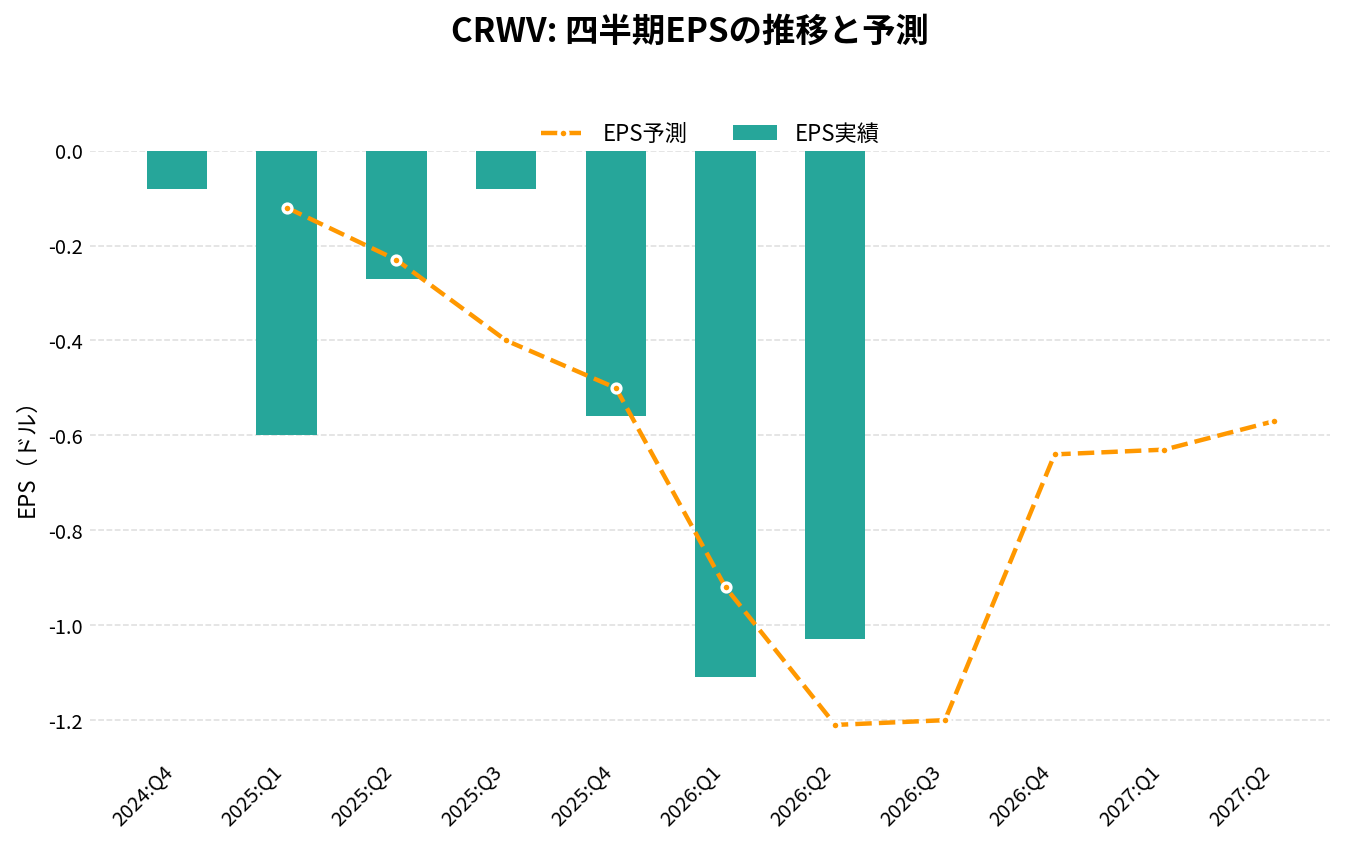
コアウィーブ(CRWV)の2026年Q2決算(2026/08/11 発表)は、売上2,575.0百万ドル(アナリストコンセンサス2,550.0百万ドルに対し+1.0%)、EPS -1.03ドル(同-1.21ドルに対し+0.18ドル)でした。
売上の前年同期比は+112.5%です。
直近6四半期では、売上が6回、EPSが2回コンセンサスを上回っています。
四半期:売上高の推移
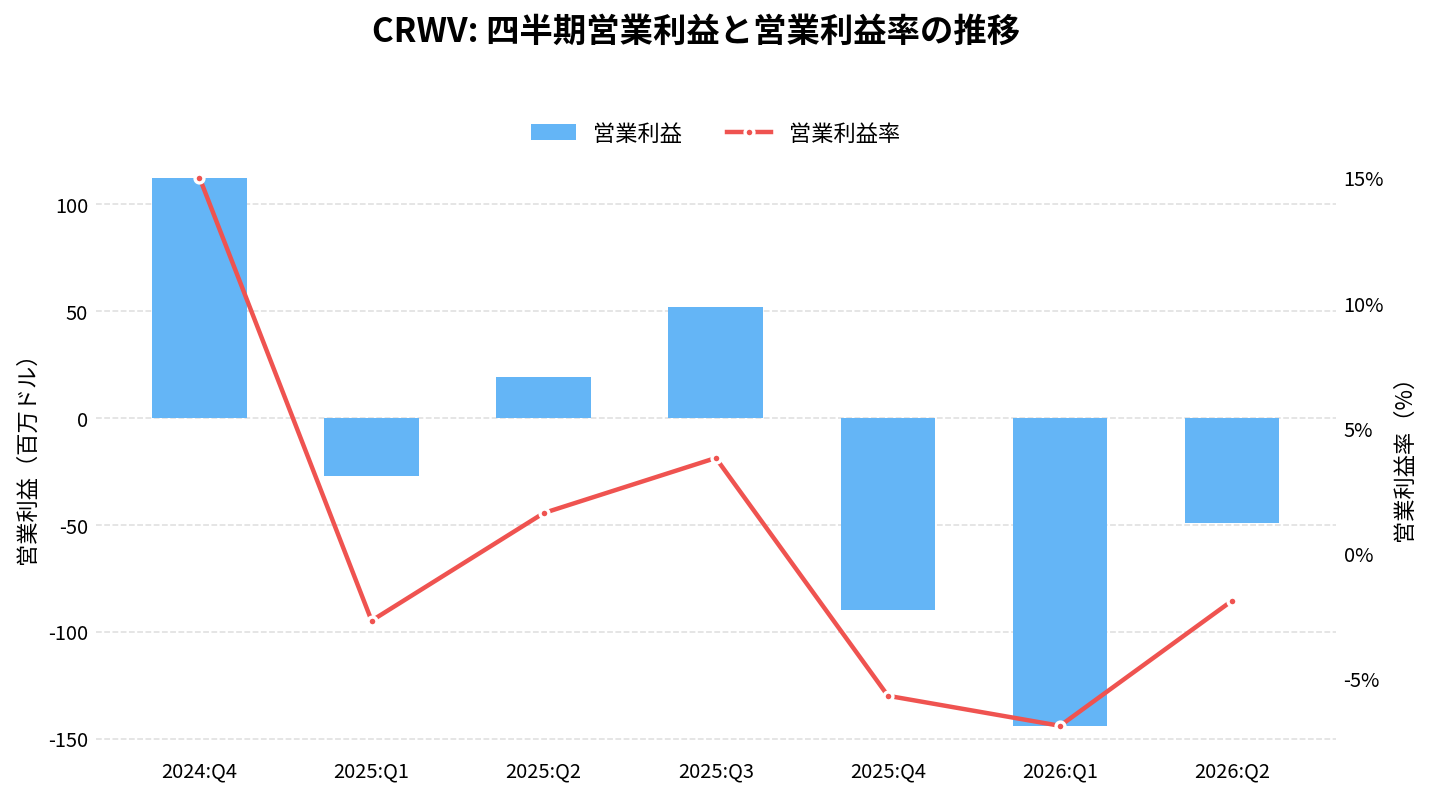
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q4 | 747.00 | – | – | -0.08 | – | 15.0% |
| 2025:Q1 | 982.00 | – | +14.6% | -0.60 | -0.48 | -2.7% |
| 2025:Q2 | 1,212.00 | – | +12.2% | -0.27 | -0.04 | 1.6% |
| 2025:Q3 | 1,364.68 | – | +5.8% | -0.08 | +0.32 | 3.8% |
| 2025:Q4 | 1,572.32 | +110.5% | +1.4% | -0.56 | -0.06 | -5.7% |
| 2026:Q1 | 2,078.00 | +111.6% | +5.5% | -1.11 | -0.19 | -6.9% |
| 2026:Q2 | 2,575.00 | +112.5% | +1.0% | -1.03 | +0.18 | -1.9% |
| 2026:Q3(予想) | 3,530.00 | +158.7% | – | -1.20 | – | – |
| 2026:Q4(予想) | 4,670.00 | +197.0% | – | -0.64 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-08-16 取得時点)。 | ||||||
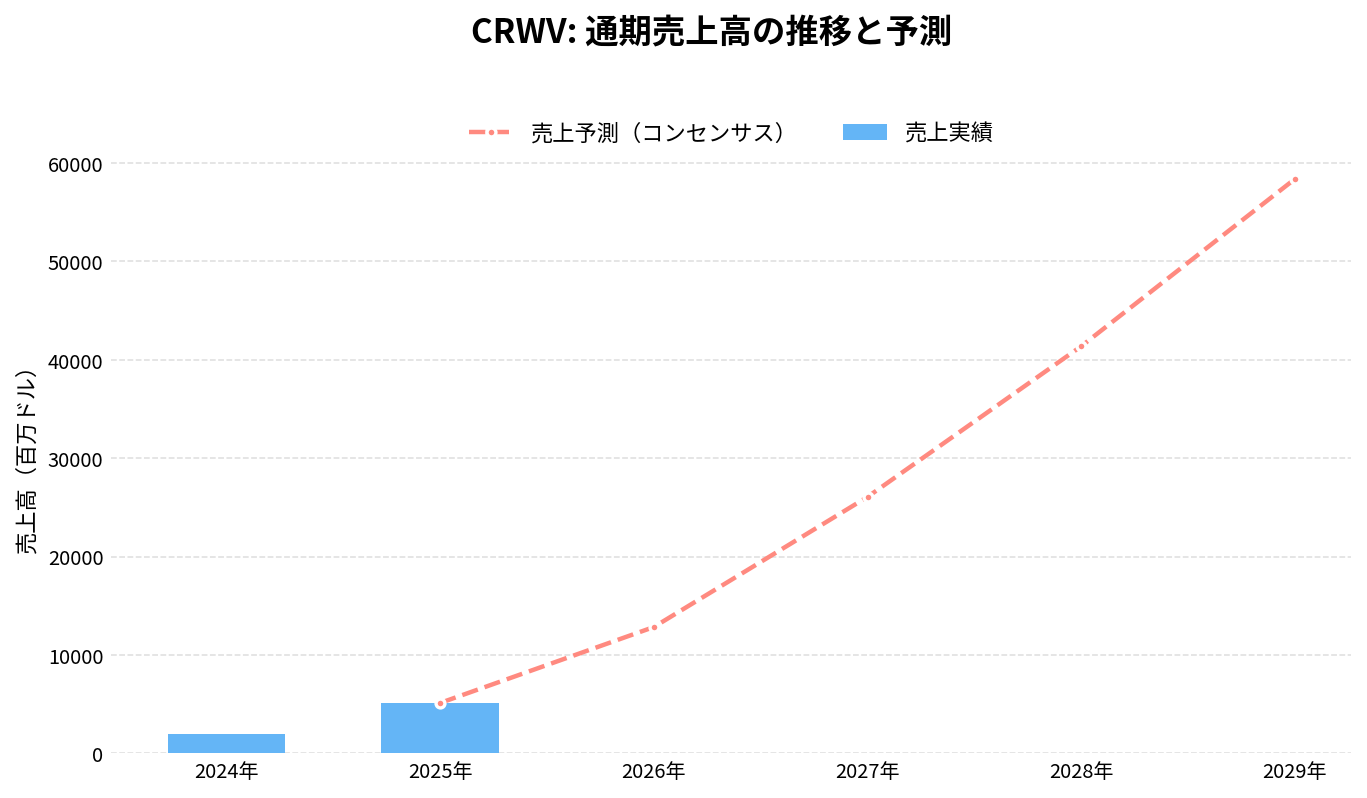
通期:売上高の推移
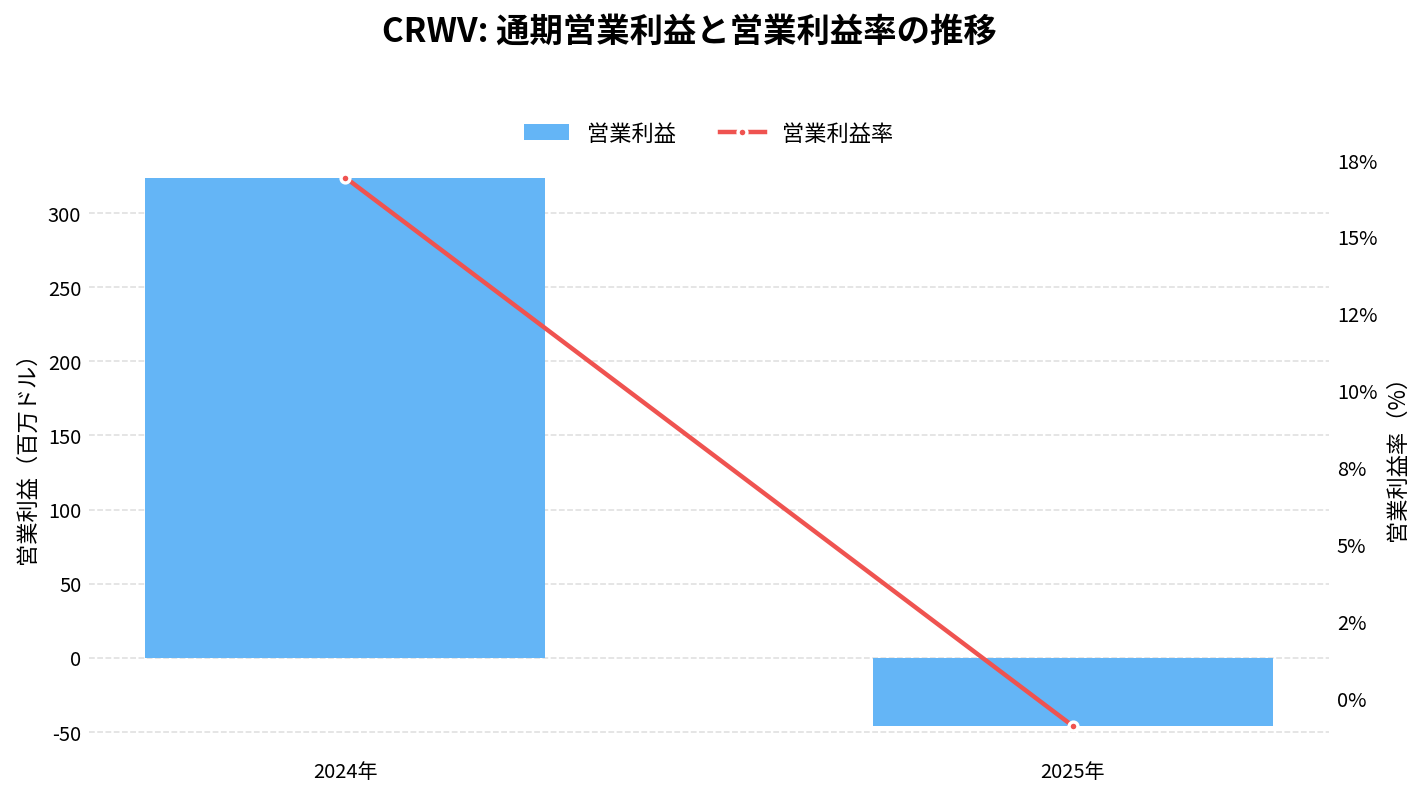
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
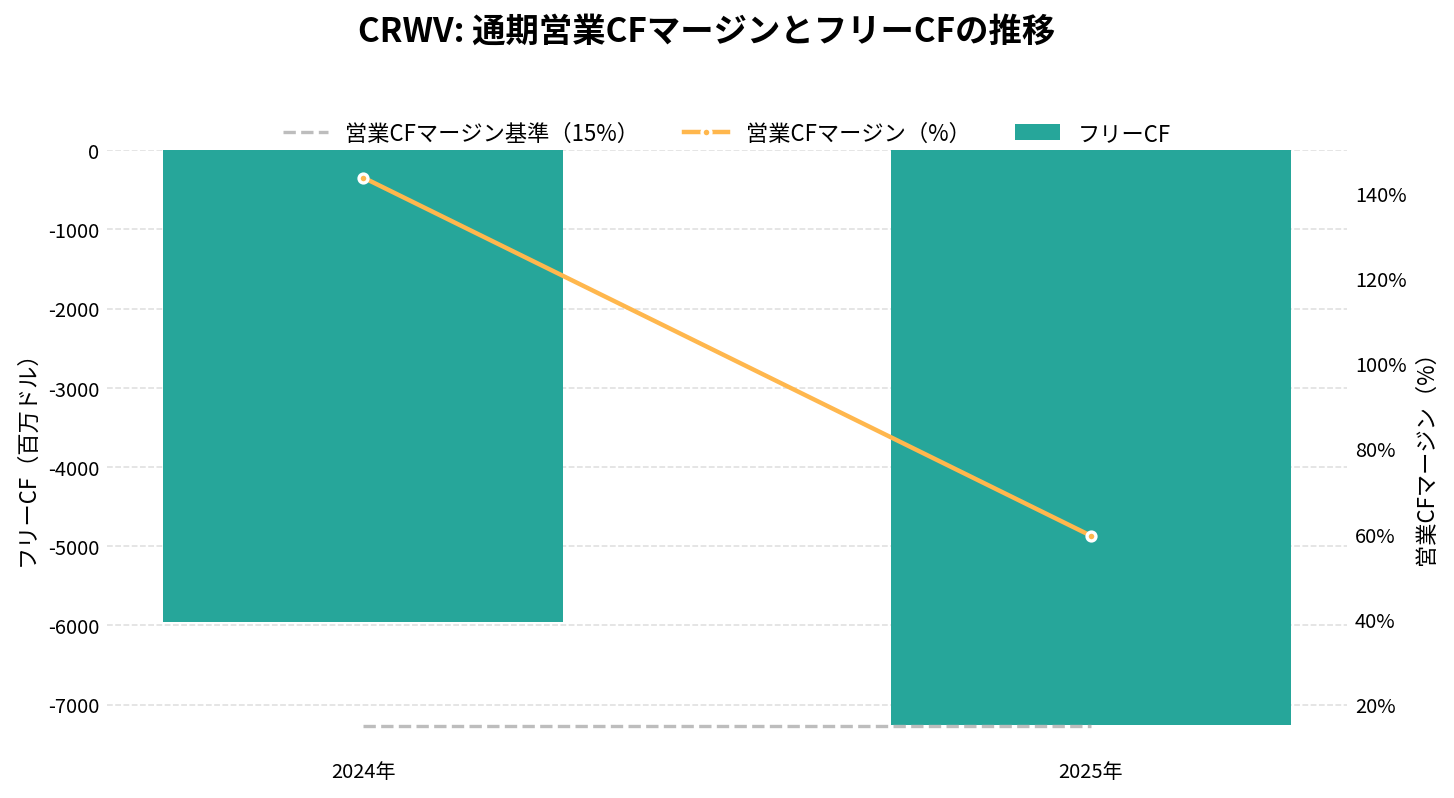
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
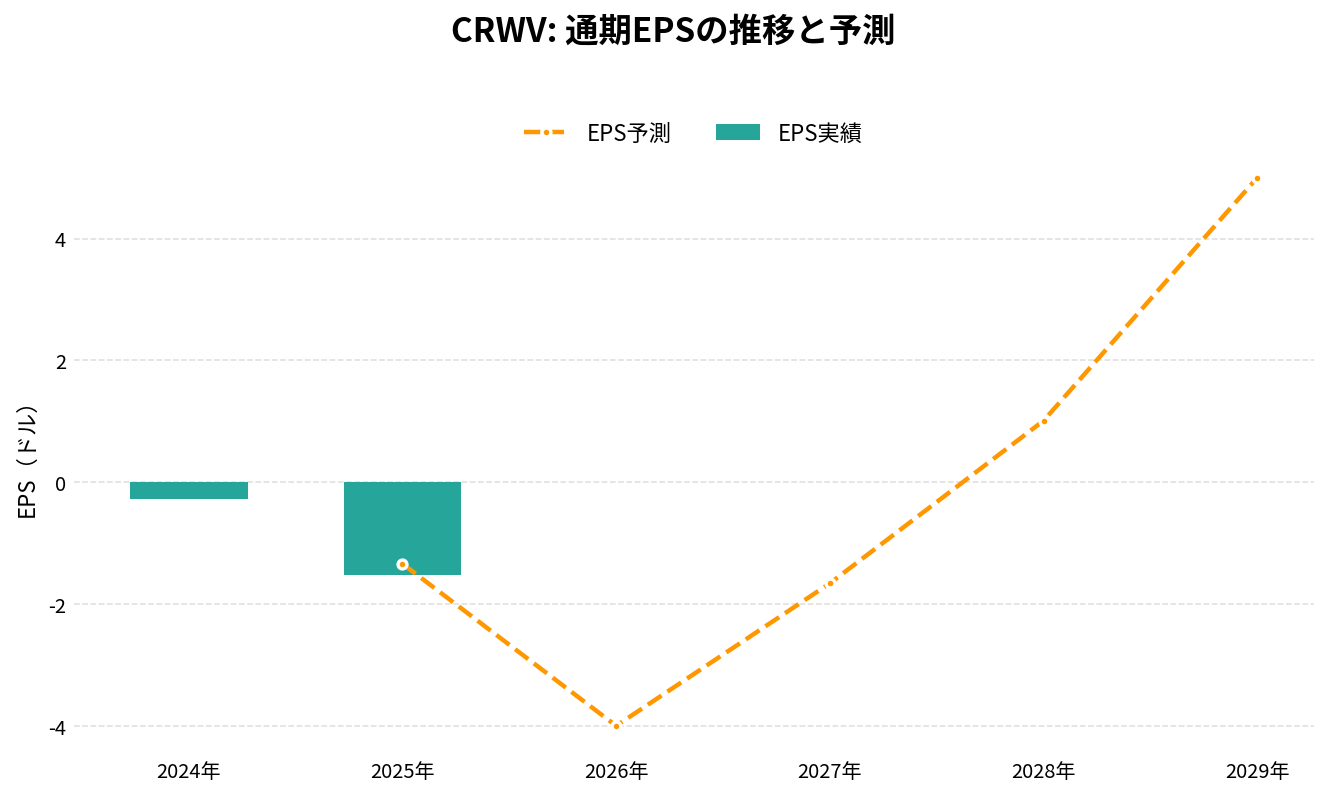
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2024年 | 1,915.00 | – | -0.27 | 16.9% | 143.6% | -5,953.00 |
| 2025年 | 5,131.00 | +167.9% | -1.52 | -0.9% | 59.6% | -7,251.00 |
| 2026年(予想) | 12,830.00 | +150.0% | -4.00 | – | – | – |
| 2027年(予想) | 26,060.00 | +103.1% | -1.66 | – | – | – |
| 2028年(予想) | 41,380.00 | +58.8% | 1.01 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-08-16 取得時点)。 | ||||||
コアウィーブ(CRWV)の株価
コアウィーブ(CRWV)の現在のリアルタイム株価チャート(TradingView)を表示しています。
チャートには、RSI(Relative Strength Index)を表示しています。相場の過熱感の指標として参考。
※RSIが70%~80%を超えると買われ過ぎ、反対に20%~30%を割り込むと売られ過ぎの目安。
なぜIPO後に株価が短期間で4倍になったのか?
コアウィーブ(CRWV)の株価は、2025年3月のIPO価格40ドルから僅か数ヶ月で180ドル近くまで上昇し、約4.5倍の急騰を記録した。この驚異的な株価上昇の背景には、複数の重要な要因が重なり合っている。
IPO時の価格設定が保守的だった背景
市場環境の逆風
- IPO市場の低迷:2021年以降、テック株IPO市場は大幅に縮小し、投資家のリスク回避姿勢が強まっていた
- 金利上昇環境:FRBの利上げサイクルにより、成長株への投資マネーが減少
- AI株への懐疑論:一部投資家は生成AIブームを「一時的な流行」と見なし、慎重姿勢を示していた
価格決定プロセスでの保守的判断
- 当初価格レンジ47-55ドルから最終40ドルへの引き下げ
- NVIDIAによる2.5億ドルの引受けにより、IPOの成功を確保
- 投資家の需要不足を受けた規模縮小(25億ドル→15億ドル)
IPO後の急速な再評価要因
第1四半期決算での圧倒的な業績
2025年5月発表の決算結果:
- 売上成長率420%:前年同期比で驚異的な成長を記録
- ガイダンス上方修正:年間売上予想を大幅に上回る見通しを発表
- 収益性改善:規模拡大に伴うマージン改善が確認された
戦略的契約の連続発表
OpenAIとの関係深化:
- 3月:120億ドル契約発表:OpenAIとの5年間の大型契約締結
- 5月:追加40億ドル契約:わずか2ヶ月後にさらなる大型契約を獲得
- 総契約規模160億ドル:年間売上の約8倍に相当する巨額契約
NVIDIAの大幅な出資比率拡大
戦略的パートナーシップの強化:
- NVIDIA保有比率7%判明:IPO時の1%から大幅拡大
- 20億ドル相当の投資:NVIDIAの同社への戦略的重要度の高さを示す
- 技術協業の深化:次世代GPUアーキテクチャでの協業拡大
市場のマインドチェンジ
AI需要の構造的変化への理解
投資家の認識変化:
- 一時的ブームから構造的変化へ:生成AIが企業の基幹業務に浸透
- GPU不足の深刻化:NVIDIA GPU調達難により、クラウド需要が急拡大
- 企業向けAI導入加速:Fortune 500企業でのAI活用が本格化
競合優位性の再認識
独占的地位の確認:
- NVIDIAとの特別な関係:他社では代替困難な戦略的パートナーシップ
- 顧客集中度の高さ:OpenAI、Microsoft等の主要AI企業との強固な関係
- 技術的先行優位:GPU特化型インフラでの圧倒的な専門性
株価急騰の持続可能性
短期的要因:
- 需給バランス:限られた浮動株式数に対する旺盛な買い需要
- 機関投資家の参入:IPO後の業績確認を受けた大口投資家の参入
- アナリスト評価上昇:目標株価の大幅引き上げが続発
中長期的要因:
- 市場拡大性:GPUaaS市場のCAGR35%超の高成長
- 収益予測可能性:長期契約による安定した収益基盤
- 拡張余地:データセンター拡張による成長機会
このように、コアウィーブの株価急騰はIPO時の過小評価と、その後の急速な事業成長・戦略的契約獲得による適正評価への修正という構造で説明できる。特に生成AI市場の構造的拡大と同社の独占的地位が投資家に理解されたことが、株価急騰の主要因となっている。
コアウィーブ(CRWV)の将来性と今後の株価見通しは?
コアウィーブ(CRWV)の将来性は、現在のGPUクラウド市場における独自ポジションに加え、生成AI革命・エンタープライズAI普及・NVIDIAエコシステム拡大という3つの主要トレンドと強く結びついている点で、極めて高いと評価される。
市場機会:生成AI需要の指数関数的拡大
- 生成AI市場は2024年以降も急激に拡大しており、大規模言語モデル、画像生成AI、マルチモーダルAIの普及により、GPU需要は指数関数的に増加している。
- 企業向けAI導入も本格化段階に入り、Fortune 500企業での社内AI活用が2025年以降に急拡大する見通しであり、コアウィーブのエンタープライズ顧客基盤が重要な成長エンジンとなる。
- OpenAI、Anthropic等の主要AI企業との戦略的関係により、AI業界の成長がそのまま同社の成長に直結する構造が確立されている。
競争優位:NVIDIAとの戦略的パートナーシップ
- NVIDIAのPreferred Cloud Services Provider認定により、GPU調達における構造的優位性を長期間にわたって維持できる見込み。
- Blackwell、次世代Rubin等の最新GPUアーキテクチャへの早期アクセスにより、技術的リードを持続的に確保可能。
- GPU供給制約が続く環境下で、安定的なGPU調達能力は極めて希少な競争優位となっている。
収益拡大:長期契約とスケールメリット
- 総額70億ドルを超える2026年までの契約パイプラインにより、短期的な収益予測可能性が高い。
- Microsoft(売上の62%)との戦略的関係深化により、Azure経由でのGPUサービス提供拡大が期待される。
- データセンター規模拡大に伴うスケールメリット実現により、利益率改善の余地が大きい。
これらの要素を総合すると、コアウィーブは「生成AI革命の中核インフラを担う数少ない企業」として、中長期的に市場で重要な役割を担う存在になりうる。株価の短期的なボラティリティはあるものの、成長性・技術優位性・戦略的パートナーシップを兼ね備えた稀有な投資先といえる。
コアウィーブ(CRWV)の株を買える証券会社は?
コアウィーブ(CRWV)の株を取り扱っている主要な証券会社をリストアップしました。これらの証券会社では、外国株として直接の株取引のほか、CFD(差金決済取引)としての投資も選択できます。
私自身はSBI証券を主に使用していますが、取り扱い銘柄によっては購入できない場合があります。その際は、サクソバンク証券やIG証券などでCFDを利用することもあります。
| 人気の証券会社 | 株取引 | CFD取引 |
|---|---|---|
| SBI証券 | ◯ | ✕ |
| 松井証券 | ◯ | ✕ |
| 楽天証券 | ◯ | ✕ |
| マネックス証券 | ◯ | ✕ |
| 三菱UFJ eスマート証券 | ◯ | ✕ |
| DMM株 | ✕ | ✕ |
| サクソバンク証券 | ◯ | ◯ |
| IG証券 | ✕ | ◯ |
| GMOクリック証券 | ✕ | ✕ |
| moomoo証券 | ◯ | ✕ |
CRWV 2026年Q2決算:売上高は前年同期比2倍超も、受注残高104億ドル規模が示す需要の厚み
発表日:2026/08/11
CRWVの決算ハイライト
コアウィーブの2026年第2四半期は、売上高が前年同期比で2倍以上となる25.75億ドルに達し、四半期として過去最高の水準を記録した。一方でGAAP営業損失は4900万ドル(営業利益率マイナス2%)、GAAP純損失は6.26億ドルとなり、前年同期の純損失2.9億ドルから拡大している。
利益面ではAdjusted EBITDAが15.1億ドル(マージン59%)と規模拡大に沿って積み上がった一方、Adjusted operating incomeは1.28億ドル(マージン5%)にとどまり、前年同期の2億ドル・マージン16%からは低下した。金利負担の重さも目立ち、純利息費用は6.4億ドルと前年同期の2.67億ドルから大きく増加している。
会社が最も強調したのは受注残高(revenue backlog)が約104億ドルに達したことで、これは第3四半期序盤に追加された250億ドル超の新規顧客契約を含まない数字だという。旺盛な需要を裏付ける材料として位置づけられている。
抑えておくべきKPI
- 売上高: 25.75億ドル(前年同期12.12億ドルから2倍以上に増加)
- Adjusted EBITDA: 15.1億ドル、マージン59%(前年同期7.53億ドル、マージン62%)
- GAAP純損失: 6.26億ドル(前年同期2.9億ドルから拡大)
- 受注残高(revenue backlog): 約104億ドル(第3四半期序盤の新規契約250億ドル超は含まない)
インサイト
売上高の伸びは力強いが、利益率面では成長の裏で負担が増している構図が見える。GAAP営業損益は前年同期の1900万ドルの黒字から4900万ドルの損失に転じ、Adjusted operating incomeマージンも16%から5%へ大幅に低下した。技術・インフラ関連コストの膨張と、急速な設備投資拡大に伴う金利負担の増加が背景にあるとみられる。
そのうえで純利息費用が6.4億ドルと前年同期の2.67億ドルから2倍以上に膨らんだ点は無視できない。同四半期に31億ドルのターム・ローンや100億ドル超の無担保債・転換債を調達するなど、積極的な資金調達を続けていることと表裏一体であり、成長投資の規模がそのまま財務コストとして表面化している状況だ。
一方で、パワー容量は約500MW拡大して1.5GWに達し、契約済み電力容量も約3.7GWに拡大するなど、インフラ拡張のペースは落ちていない。Jane Streetからの10億ドルの戦略的投資やNasdaq-100指数への組み入れも、事業基盤の広がりを示す材料といえる。
今後の見どころ
今回のプレスリリースでは通期の業績見通しが示されておらず、具体的なガイダンスは決算説明会で発表されるとされている。次の焦点は、その場で示される数値と、104億ドルの受注残高がどのペースで実際の売上に転換されていくかだ。
また、営業利益率・Adjusted operating incomeマージンの低下傾向が一時的な投資先行によるものか、構造的な変化なのかも注視したい点となる。旺盛な需要と裏腹に膨らむ金利負担のバランスが、今後の収益性を左右する鍵になりそうだ。
出典
CoreWeave Reports Strong Second Quarter 2026 Results
CRWV 2026年Q1決算:受注残高が過去最高の994億ドルに達し、需要の強さが数字に表れた四半期
発表日:2026/05/07
本決算のポイント
CoreWeaveの2026年第1四半期は、売上高が前年同期比112%増の20.78億ドルとなり、四半期として過去最高の水準を記録した。一方でGAAPベースでは営業損失1.44億ドル、純損失7.4億ドルと赤字は前年から拡大しており、成長投資の重さがそのまま損益に表れている。
収益性の指標としてよく使われる調整後EBITDAは11.57億ドル、マージンは56%と高水準を維持したが、前年同期の62%からは低下した。調整後営業利益も2100万ドルにとどまり、前年同期の1.63億ドルから大きく縮小しており、利益率の面では成長スピードに費用増加が追いついてしまっている構図が見える。
会社が最も強調したのは受注残高で、revenue backlog(受注残高)は994億ドルに達し、過去最強のブッキング四半期だったとCEOのマイケル・イントレーターは述べている。今回のプレスリリースでは通期ガイダンスの数値そのものは開示されておらず、詳細は決算説明会で示すとされている点も押さえておきたい。
抑えておくべきKPI
- 売上高: 20.78億ドル(前年同期比112%増)
- 調整後EBITDAマージン: 56%(前年同期62%から低下)
- 受注残高(revenue backlog): 994億ドル(2026年3月31日時点)
- 稼働電力: 1GWを突破、契約済み電力は400MW超拡大し3.5GW超に
重要なインサイト
今回の決算で目を引くのは、売上とバックログという「需要の強さ」を示す指標と、利益率という「収益性」を示す指標が逆方向に動いている点だ。売上は倍増以上のペースで伸びている一方、調整後営業利益マージンは17%から1%へ急低下しており、インフラ投資の先行負担が重くのしかかっていることがうかがえる。
個別の大型契約では、Metaとの新規21億ドルのコミットメントや、Anthropicとの複数年契約締結が明らかにされており、AIラボ・ハイパースケーラー双方からの引き合いが継続している様子が見える。Cohere、Jane Street、Mistralといった既存顧客との関係拡大も進んでおり、顧客基盤の厚みが増していることも見逃せない。
財務面では、85億ドル規模の非リコース型DDTL 4.0ファシリティ組成やエヌビディアからの20億ドルのクラスA普通株出資など、成長投資を支える資金調達が相次いだ。裏を返せば、それだけ巨額の資金を必要とする事業モデルであるという点は、投資判断上のリスクとして意識しておく必要がある。
今後の見どころ
会社は本プレスリリースでは通期ガイダンスの具体的数値を示しておらず、決算説明会で開示されるフォワードルッキングな見通しが今後の焦点になる。994億ドルという受注残高がどのペースで売上に転化していくか、進捗を追う価値がある。
また、1GWを超えた稼働電力を2030年までに8GW超へ拡大するという目標に向けて、契約済み電力の積み増しやデータセンター供給網の多様化がどう進むかも注目点だ。利益率の低下傾向が一時的な先行投資によるものか、構造的な変化かを見極めるためにも、次四半期以降の調整後営業利益の推移を継続的に確認したい。
出典
CoreWeave Reports Strong First Quarter 2026 Results
コアウィーブ(CRWV)の2025年度Q2決算サマリー
発表日:2025/08/13
売上高と収益
- 四半期売上高(GAAP):12億1,300万ドル(前年同期 3億9,500万ドル、前年比+207.0%)
- 純損失(GAAP):▲2億9,100万ドル(前年同期 ▲3億2,300万ドル)
- 希薄化後EPS(GAAP):▲0.60ドル(前年同期 ▲1.62ドル)
- 調整後EBITDA(Non-GAAP, 会社定義):7億5,300万ドル(前年同期 2億5,000万ドル、+201.2%)
- 調整後営業利益(会社定義):1億9,980万ドル(前年同期 8,538万ドル、+134.0%)
営業費用と利益
- 営業利益(GAAP):1,920万ドル(前年同期 7,772万ドル、▲75.3%)
- 営業利益率(GAAP):2.0%(前年同期 20.0%)
- 調整後営業利益率(会社定義):16.0%(前年同期 22.0%)
契約・受注(Bookings)
- 受注残高:301億ドル(2025年6月30日現在)
- 主な契約:
OpenAIとの契約拡大(40億ドル増、既存契約119億ドルに追加)
新規ハイパースケーラー顧客獲得および既存契約拡大
BT Group、Cohere、Hippocratic AI、LG CNS、Mistral、Woven by Toyota などと契約
キャッシュと財務状況
- 現金及び現金同等物:11億5,300万ドル(前年末 13億6,100万ドル)
- 総資産:262億ドル
- 総負債:224億ドル
- 株主資本:26億6,000万ドル(前年末 ▲4億1,400万ドルから改善)
技術・事業ハイライト
- 稼働電力容量470MW、契約済み容量2.2GWへ拡大
- NVIDIA GB200 NVL72システムを大規模導入
- MLPerf Training v5.0において過去最大規模のベンチマーク提出
- Weights & Biasesを買収し、クラウドプラットフォーム機能を拡充
- 2030年満期の9.25%シニア無担保ノートを20億ドル発行(需要超過により5億ドル増額)
2025年度ガイダンス
- 通期見通しは非開示
決算まとめ
AIクラウドインフラ需要の急拡大を背景に売上は前年比3倍超となり、調整後EBITDAマージンは依然6割超と高水準を維持。ただし巨額の設備投資や金利負担によりGAAPベースでは赤字が継続。大型契約の獲得とデータセンター能力増強で中長期成長の基盤を固めつつ、資本構造も改善傾向にある。
出典(一次情報)
コアウィーブ(CRWV)の2025年度Q1決算サマリー
発表日:25/05/15
売上高と収益
- 年間売上高: 第1四半期売上は9億8,163万ドル(前年同期比+420%)
- GAAP純利益: ▲3億1,464万ドル(前年同期は▲1億2,924万ドル)
- 調整後純利益(Non-GAAP): ▲1億4,956万ドル(前年同期は▲2,355万ドル)
- 調整後EBITDA: 6億613万ドル(前年同期は1億455万ドル)
- その他指標: 調整後営業利益は1億6,263万ドル、調整後EBITDAマージンは62%
営業費用と利益
- GAAP営業費用: 10億910万ドル(前年同期比+487%)
- Non-GAAP営業費用: 非開示(ただし株式報酬費用は1億8,397万ドル含む)
- EBITDA損失(ある場合): 該当なし(黒字化)
- 調整後純損失: ▲1億4,956万ドル
契約と受注(Bookings)
- 年間受注高: 受注残高は259億ドル(うちRPOが147億ドル、OpenAI契約を含む)
- 第1四半期受注: 非開示(ただしOpenAI契約で112億ドルの受注追加)
- 契約顧客数: 非開示(AIラボ、ハイパースケーラー、エンタープライズが中心)
- 大口顧客構成: OpenAI、IBM(Graniteモデル向け)
キャッシュと財務状況
- 現金残高(期末): 12億7,600万ドル(現金・現金同等物)
- 借入・返済などの動き:
IPOにより14億ドルの純資金調達
総資本(株式+負債)で172億ドル調達済
– 自由キャッシュフロー(FCF): 非開示(営業CFはプラス6,117万ドル)
技術・事業ハイライト
- 製品開発や技術的成果:
CoreWeave AI Object Storage(CAIOS)を一般提供
GB200 Grace Blackwell対応、MLPerf Inference v5.0で新ベンチマーク達成
クラスターのオンデマンドスケーリング、NVIDIA AI Enterprise対応も提供
– パートナーシップや採用事例:
OpenAIとの戦略的提携
IBMと共同でGraniteモデル向け演算リソース提供
– 市場でのポジション:
「AIハイパースケーラー」として垂直統合型インフラを急拡大
AIクラウドで唯一、SemiAnalysisのClusterMAXで最高ランク(Platinum)
2025年ガイダンス(または翌期ガイダンス)
- 売上見通し: 未開示(通期ガイダンスは開示せず)
- EBITDA見通し: 未開示
- その他の注目点:
契約済み容量は16GW、稼働容量は420MWへ拡大中
IPO後の成長加速と戦略的投資を継続
コアウィーブは、OpenAIとの巨額契約やIPOによる資金調達を通じて、AIインフラ企業としての地位を確固たるものにしつつある。売上は前年比4倍以上に成長し、調整後EBITDAも黒字化。高額な設備投資と株式報酬の影響でGAAPベースでは赤字だが、AI需要の急拡大と大口案件の継続的獲得により、今後も成長余地は極めて大きい。AI特化型クラウド基盤として次世代インフラを牽引する存在となっている。
まとめ
コアウィーブ(CRWV)の事業内容、ビジネスモデル、競合環境、成長市場、株価の特徴、そして将来性について幅広く見てきました。
特に、生成AI革命の加速とともに、GPUクラウド需要が飛躍的に拡大する中で、コアウィーブが果たす役割は今後ますます大きくなると考えられます。
同社は2025年に上場したばかりの新興企業ではありますが、NVIDIAとの戦略的パートナーシップや、技術面での先行優位性を備えた稀少な成長株であり、中長期的な視点からも大きな魅力を持っていると言えるでしょう。IPO直後に株価は急騰しましたが、現在は一旦の調整局面に入っています。今後どのような成長軌道を描いていくのか、個人的にも注目しています。
特に、AI関連銘柄の中でも「成長性」と「技術的優位性」の両方を兼ね備えた銘柄として、コアウィーブの今後の動向を引き続き注視していきたいと考えています。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。