このサイトは、私( @mifsee )が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
はじめに
ROBOPRO(ロボプロ)は、AIの予測をもとに毎月の資産配分を変える、FOLIO のロボアドバイザーです。
私は2020年10月からロボプロで積立を始め、約3年半使ったあと、2024年5月ごろに全額を出金して運用をやめました。サービスに大きな不満があったわけではなく、新NISAが始まって、積立のお金の配分を見直したのが理由です。
この記事は、以前「おすすめする理由」として書いていた利用記録を、やめた今の立場から書き直したものです。
- 3年半使って、実際にどうだったか(損益・分配金と手数料)
- 同じ期間のオルカンやS&P500と比べて、成績はどうだったか
- なぜやめたのか、やめて何に移したのか
- 今からNISAで似た運用をするなら、何が違うのか
を、公式の数字と私の記録で整理します。数字は2026年10月25日時点で公開されているものです。
ROBOPRO(ロボプロ)とは?
ロボプロは、SBIグループの株式会社FOLIOが2020年1月15日に始めたロボアドバイザーである。
AlpacaTech 社が提供するデータを使い、40以上の先行指標から市場を予測して、米国に上場するETF(最大8資産)の配分を毎月変える。株式だけでなく、債券・金(ゴールド)・不動産(リート)も組み合わせる点が、株式100%の投資信託との大きな違いである。
| 項目 | 内容(2026年10月時点の公式情報) |
|---|---|
| 運営 | 株式会社FOLIO(SBIグループ) |
| 手数料 | 年率1.1%(税込)。3,000万円を超える部分は0.55%。別にETFの経費がかかる |
| 最低投資額 | 初回10万円、追加1万円 |
| 投資先 | 米国上場ETF(米国株・先進国株・新興国株・債券・金・リートなど) |
| 配分の変更 | 毎月(AIの予測にもとづく) |
| NISA | 対象外(特定口座のみ) |
預り資産は2025年10月に1,000億円を超え、2026年5月にはオリコン顧客満足度調査(ロボアドバイザー部門)で1位になったと FOLIO が発表している。サービスとしては、私が使っていたころより大きくなっている。
3年半使ってみた実際の成績
私は2020年10月22日に積立を始めた。最初は毎月3.5万円で、途中から少し減らしている。
3年でプラス20〜25%、マイナスになった時期は無かった
2023年11月の時点で、損益は+20〜25%だった。使っていた間、評価額が元本を下回ったことは一度も無かった。
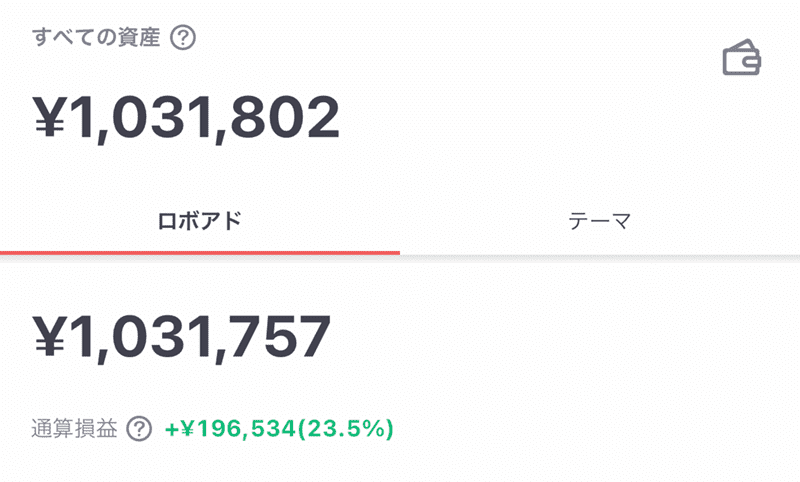
ただし、この+20〜25%は毎月積み立てた分の合計に対する損益で、後から入れたお金ほど運用期間が短い。一度にまとめて投資した場合の騰落率とは比べられない点に注意が必要である。
手数料は分配金でほぼまかなえていた
手数料の年率1.1%は、ロボアドバイザーとしてはやや高めである。ただ、私の取引記録では、開始から約3年で分配金の合計は約25,000円、手数料の合計は約22,000円だった。組み入れたETFから出る分配金で、手数料がほぼ相殺されていた。
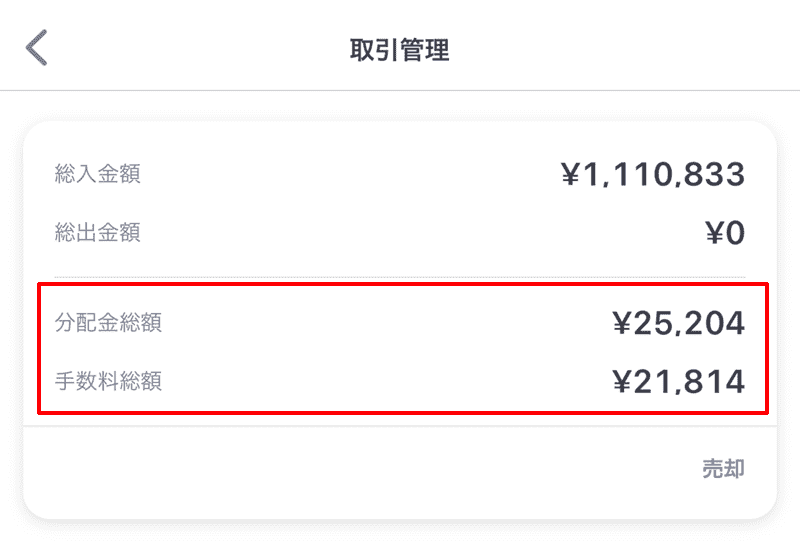
なお、ロボプロの分配金は、口座に振り込まれるのではなく、毎月のリバランスで再投資される。手数料の支払いに充てるため、一部を現金のまま持つこともある(FOLIO の公式FAQ)。
AIも外れる。大統領選のときの守りの配分
AIの予測がいつも当たるわけではない。2020年11月の米国大統領選(トランプ氏とバイデン氏の対決)の時期には、ロボプロは金(ゴールド)の比率を50%まで引き上げ、米国株を大きく減らした。
守りに入った判断だったが、その後は金が伸び悩み、米国株が上がった。結果として、守りの配分が上昇の取りこぼしになる時期もある。
配分は、時期によってかなり大きく変わる。私が使っていた間のおおまかな流れは次のとおりである。
- 2021年: 新興国株(VWO)や金(GLD)の比率が増えた
- 2022年: 米国株(VTI)や米国リート(IYR)の比率が高まった
- 2023年: 新興国株と金が減り、米国株が増えた
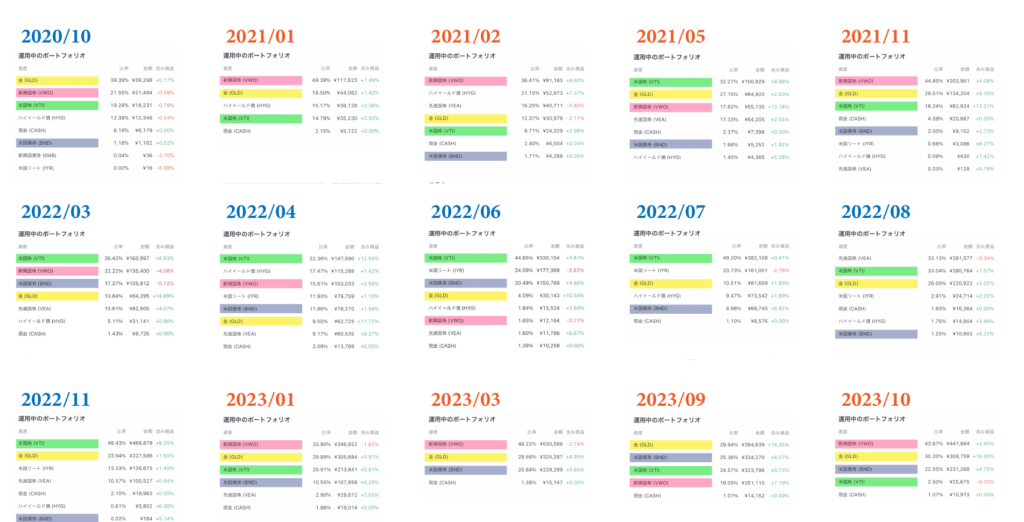
毎月の配分の変化は、市場をどう見ているかの参考にもなった。たとえば米国株の比率が急にゼロになり債券が増えた月は、AIが先行きを警戒していると読める。個別株の利確や損切りを考えるときに、私はこの動きを参考にしていた。
オルカン・S&P500と比べると?
「ロボプロ オルカン 比較」「ロボプロ S&P500 比較」で調べる人が多いので、公式の数字で比べてみた。
ロボプロは開始日(2020年1月15日)からの累積リターンを公表している。同じ期間で、人気のインデックス投資信託2本の基準価額の変化を計算した。
| 2020年1月15日〜2026年9月30日 | 累積リターン |
|---|---|
| ROBOPRO(手数料控除後・分配金再投資・円建て) | +178.21% |
| eMAXIS Slim 全世界株式(オール・カントリー) | +217.15% |
| eMAXIS Slim 米国株式(S&P500) | +262.56% |
出典:ROBOPRO は FOLIO 公式の運用実績(2026年9月実績)。eMAXIS Slim の2本は三菱UFJアセットマネジメントが公表する基準価額(オルカン 11,916円→37,791円、S&P500 12,260円→44,450円)から計算した。いずれも一度にまとめて投資した場合の値で、税金は考えていない。
この期間で見ると、ロボプロのリターンは、オルカンにもS&P500にも届いていない。
ただし、これはロボプロの失敗というより、作りの違いが大きいと考えている。ロボプロは債券や金も組み合わせて値動きを抑える設計で、株式100%のオルカンやS&P500とは目指すものが違う。2020年以降は米国株が特に強かった期間でもあり、株式100%が最も有利な相場だった。
一方で、同じ資産を固定の比率で持ち続けた場合のシミュレーション(+138.08%)と比べると、ロボプロは上回っている(FOLIO 公式)。「AIで配分を変えること」には効果が出ているが、「株式だけを持ち続けること」には届かなかった、というのが数字から読める結果である。
ロボプロをやめた理由
やめた理由は、成績ではなくNISAとの両立である。
2024年に新NISAが始まり、つみたて投資枠で毎月の積立を始めることにした。ところが、ロボプロはNISAの対象外で、ロボプロの積立を続けたままNISAの積立枠まで埋めようとすると、毎月の積立額を捻出するのが難しかった。
もともとSBI証券にNISA口座を持っていたこともあり、ロボプロは2024年5月ごろに全額を出金し、その分をNISAでの FANG+ の積立に回した。
非課税で運用できるNISAの枠を優先すると、課税口座でしか使えないロボプロは、どうしても後回しになった。
乗り換え先の FANG+ については、構成銘柄や入れ替えの歴史、リスクを別の記事で整理している。
NISAで買える「ROBOPROファンド」との違い
私がやめたあとの2023年12月28日に、ロボプロの運用手法を使った公募投資信託「ROBOPROファンド」(SBI岡三アセットマネジメント)が設定された。NISAの成長投資枠で取り扱う販売会社もある。
| 項目 | ROBOPRO(FOLIO) | ROBOPROファンド |
|---|---|---|
| 形 | ロボアドバイザー(投資一任) | 投資信託 |
| NISA | 対象外 | 成長投資枠で取り扱う販売会社あり |
| 費用 | 年1.1%(税込)+ETFの経費 | 信託報酬 年1.562%(税込)。購入時手数料は販売会社により最大3.3%(税込) |
| 分配金 | 再投資(リバランス) | 年2回の決算で分配あり(設定来の累計は1万口あたり900円) |
| 規模 | 預り資産1,000億円超(2025年10月) | 純資産 約4,445億円(2026年10月23日) |
ROBOPROファンドは、FOLIO から資産配分の助言を受けて運用される。ただし、運用会社の資料は「ROBOPROの運用手法を用いた」「助言を受ける」という書き方にとどまり、FOLIO のロボプロとまったく同じ配分になるとは書いていない。
NISAで使えるようになった代わりに、毎年の費用は1.562%と、ロボプロ本体の1.1%より高い。非課税の効果と費用の差のどちらが大きいかは、運用額や期間によって変わる。
まとめ
ロボプロを3年半使ってみて、AIが配分を変える仕組みそのものは、きちんと機能していたと感じています。私が使っていた間に評価額がマイナスになったことは無く、手数料も分配金でほぼまかなえていました。
一方で、2020年からの累積リターンで比べると、ロボプロ(+178%)は、株式だけで運用するオルカン(+217%)やS&P500(+263%)に届いていません。債券や金で値動きを抑える分、米国株が強い相場では差がつく、という作りの違いが数字に表れています。
私がやめた理由は成績ではなく、新NISAの積立枠を優先したことでした。今はNISAで買える ROBOPROファンドもありますが、費用はロボプロ本体より高くなります。
ロボプロが合うかどうかは、「株式だけより値動きを抑えたいか」「課税口座で運用する余裕があるか」で変わると思います。私自身の記録と公式の数字が、比べるときの参考になればうれしいです。