このサイトは、私( @mifsee )が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
はじめに
アンモニアは、燃やしてもCO2を出しません。石炭の火力発電所に混ぜて燃やせばCO2を減らせ、水素を運ぶ入れ物にもなります。日本が、脱炭素の現実的な手段として発電への利用を進めてきた燃料です。
ただ、いま世界で作られるアンモニアの大半は、天然ガスや石炭から作られ、製造の段階で大量のCO2を出しています。そこで、製造で出るCO2を回収して地下に埋める「ブルーアンモニア」が、低炭素のアンモニアの中で最初に大きな規模で動き出しました。
2025〜2026年は、計画の選別が進んだ時期でもありました。米国ではCFインダストリーズ・JERA・三井物産のルイジアナの新工場が建設に入った一方、エアープロダクツは同じルイジアナの計画を中止し、約29億ドルの損失を計上しています。
本記事では、何が計画の明暗を分けたのかを各社の決算資料で確かめ、ブルーアンモニアのどこで誰が稼ぐのかを整理したうえで、MiFsee が注目する米国株5社と日本企業の動きを紹介します。
ブルーアンモニアとは?
ブルーアンモニアは、天然ガスなどの化石燃料から作るアンモニアのうち、製造で出るCO2を回収し、地下に埋めて大気に出さないようにしたものである。CO2を回収して地中に貯める技術を CCS(Carbon dioxide Capture and Storage)と呼ぶ。
アンモニアは、水素と窒素からできている(NH3)。作り方の大きな流れは次のとおりである。
- 天然ガス(主成分はメタン)を高温の水蒸気や酸素と反応させ、水素を取り出す。このときCO2が出る
- 取り出した水素と、空気から取った窒素を、ハーバー・ボッシュ法で反応させてアンモニアにする
- ブルーアンモニアでは、1で出たCO2を回収・圧縮し、パイプラインで運んで地下の深い地層に閉じ込める
グレー・ブルー・グリーンの違い
| 種類 | 作り方 | CO2 | いまの位置づけ |
|---|---|---|---|
| グレー | 天然ガスや石炭から作り、CO2はそのまま出す | 出る | 世界の生産のほとんど |
| ブルー | グレーと同じ作り方で、CO2を回収して地下に埋める | 大きく減る | 大型の工場が建設・稼働に入った |
| グリーン | 再生可能エネルギーの電気で水を分解して水素を作る | ほぼ出ない | 実証・小規模が中心で、費用が高い |
IEA(国際エネルギー機関)によると、天然ガスから作る最新の工場でも、アンモニア1トンあたり約1.8トンのCO2が出る。ブルーアンモニアは、この作り方を変えずに、出口でCO2を回収する方式である。既存の技術と工場をそのまま使えるため、グリーンより早く、大きな量を作れるのが一番の強みといえる。
ただし、回収できる割合は工場の設計で大きく変わる。CFインダストリーズの既存工場(ドナルドソンビル)は、製造の工程で出る濃いCO2だけを回収する方式で、アンモニアの製造で出るCO2の約60%を大気に出さない。一方、ルイジアナに新しく建てる工場は、酸素を使う「自己熱改質(ATR)」という方式で、CO2の95%超を回収する設計である(CF の四半期報告書)。同じ「ブルー」でも、削減の幅には差がある。
なぜアンモニアが燃料として注目される?
1. 水素を運びやすい形にできる
水素は、液体にするにはマイナス253度まで冷やす必要があり、運ぶのが難しい。アンモニアはマイナス33度で液体になり、プロパンガスに近い感覚で貯めて運べる。IEA は、アンモニアは液化する温度と体積あたりのエネルギーの面で、水素より貯蔵・輸送がはるかに容易だとしている。
2. すでに巨大な流通網がある
IEA によると、世界のアンモニアの生産は年約1億8,500万トン(2020年)で、約70%が肥料に使われる。国をまたいで取引される量も年約2,000万トンある。燃料としては新しくても、アンモニアを作り、船で運び、タンクで貯める仕組みは、肥料のために100年近く使われてきた。新しい燃料をゼロから立ち上げるより、はるかに早く量を増やせる。
3. 既存の火力発電所で使える
アンモニアは、石炭の火力発電所のボイラーで石炭に混ぜて燃やせる。JERA と IHI は、NEDO の事業として、愛知県の碧南火力発電所4号機(出力100万kW)で、2024年4〜6月に熱量の20%をアンモニアに置き換える実証を行い、燃え方や排ガスに問題が無いことを確かめた。発電所を建て直さずにCO2を減らせるため、石炭火力が多い日本やアジアの国にとって、現実的な選択肢になる。
4. アンモニア自体の脱炭素にもなる
アンモニアの製造は、それだけで世界のエネルギー部門のCO2排出の約1.3%、直接の排出で年約4.5億トンを占める(IEA)。燃料としての新しい需要だけでなく、肥料や化学品に使う今のアンモニアをブルーに置き換えること自体が、大きな削減になる。CF は2025年に、欧州とアフリカの顧客へ、低炭素のアンモニアを通常より高い価格で初めて販売した。欧州が輸入品のCO2に費用を課す制度(炭素国境調整)を始めたことが、買い手の動機になっている。
なぜ米国でブルーアンモニアが先に動いたのか?4つのかけ合わせ
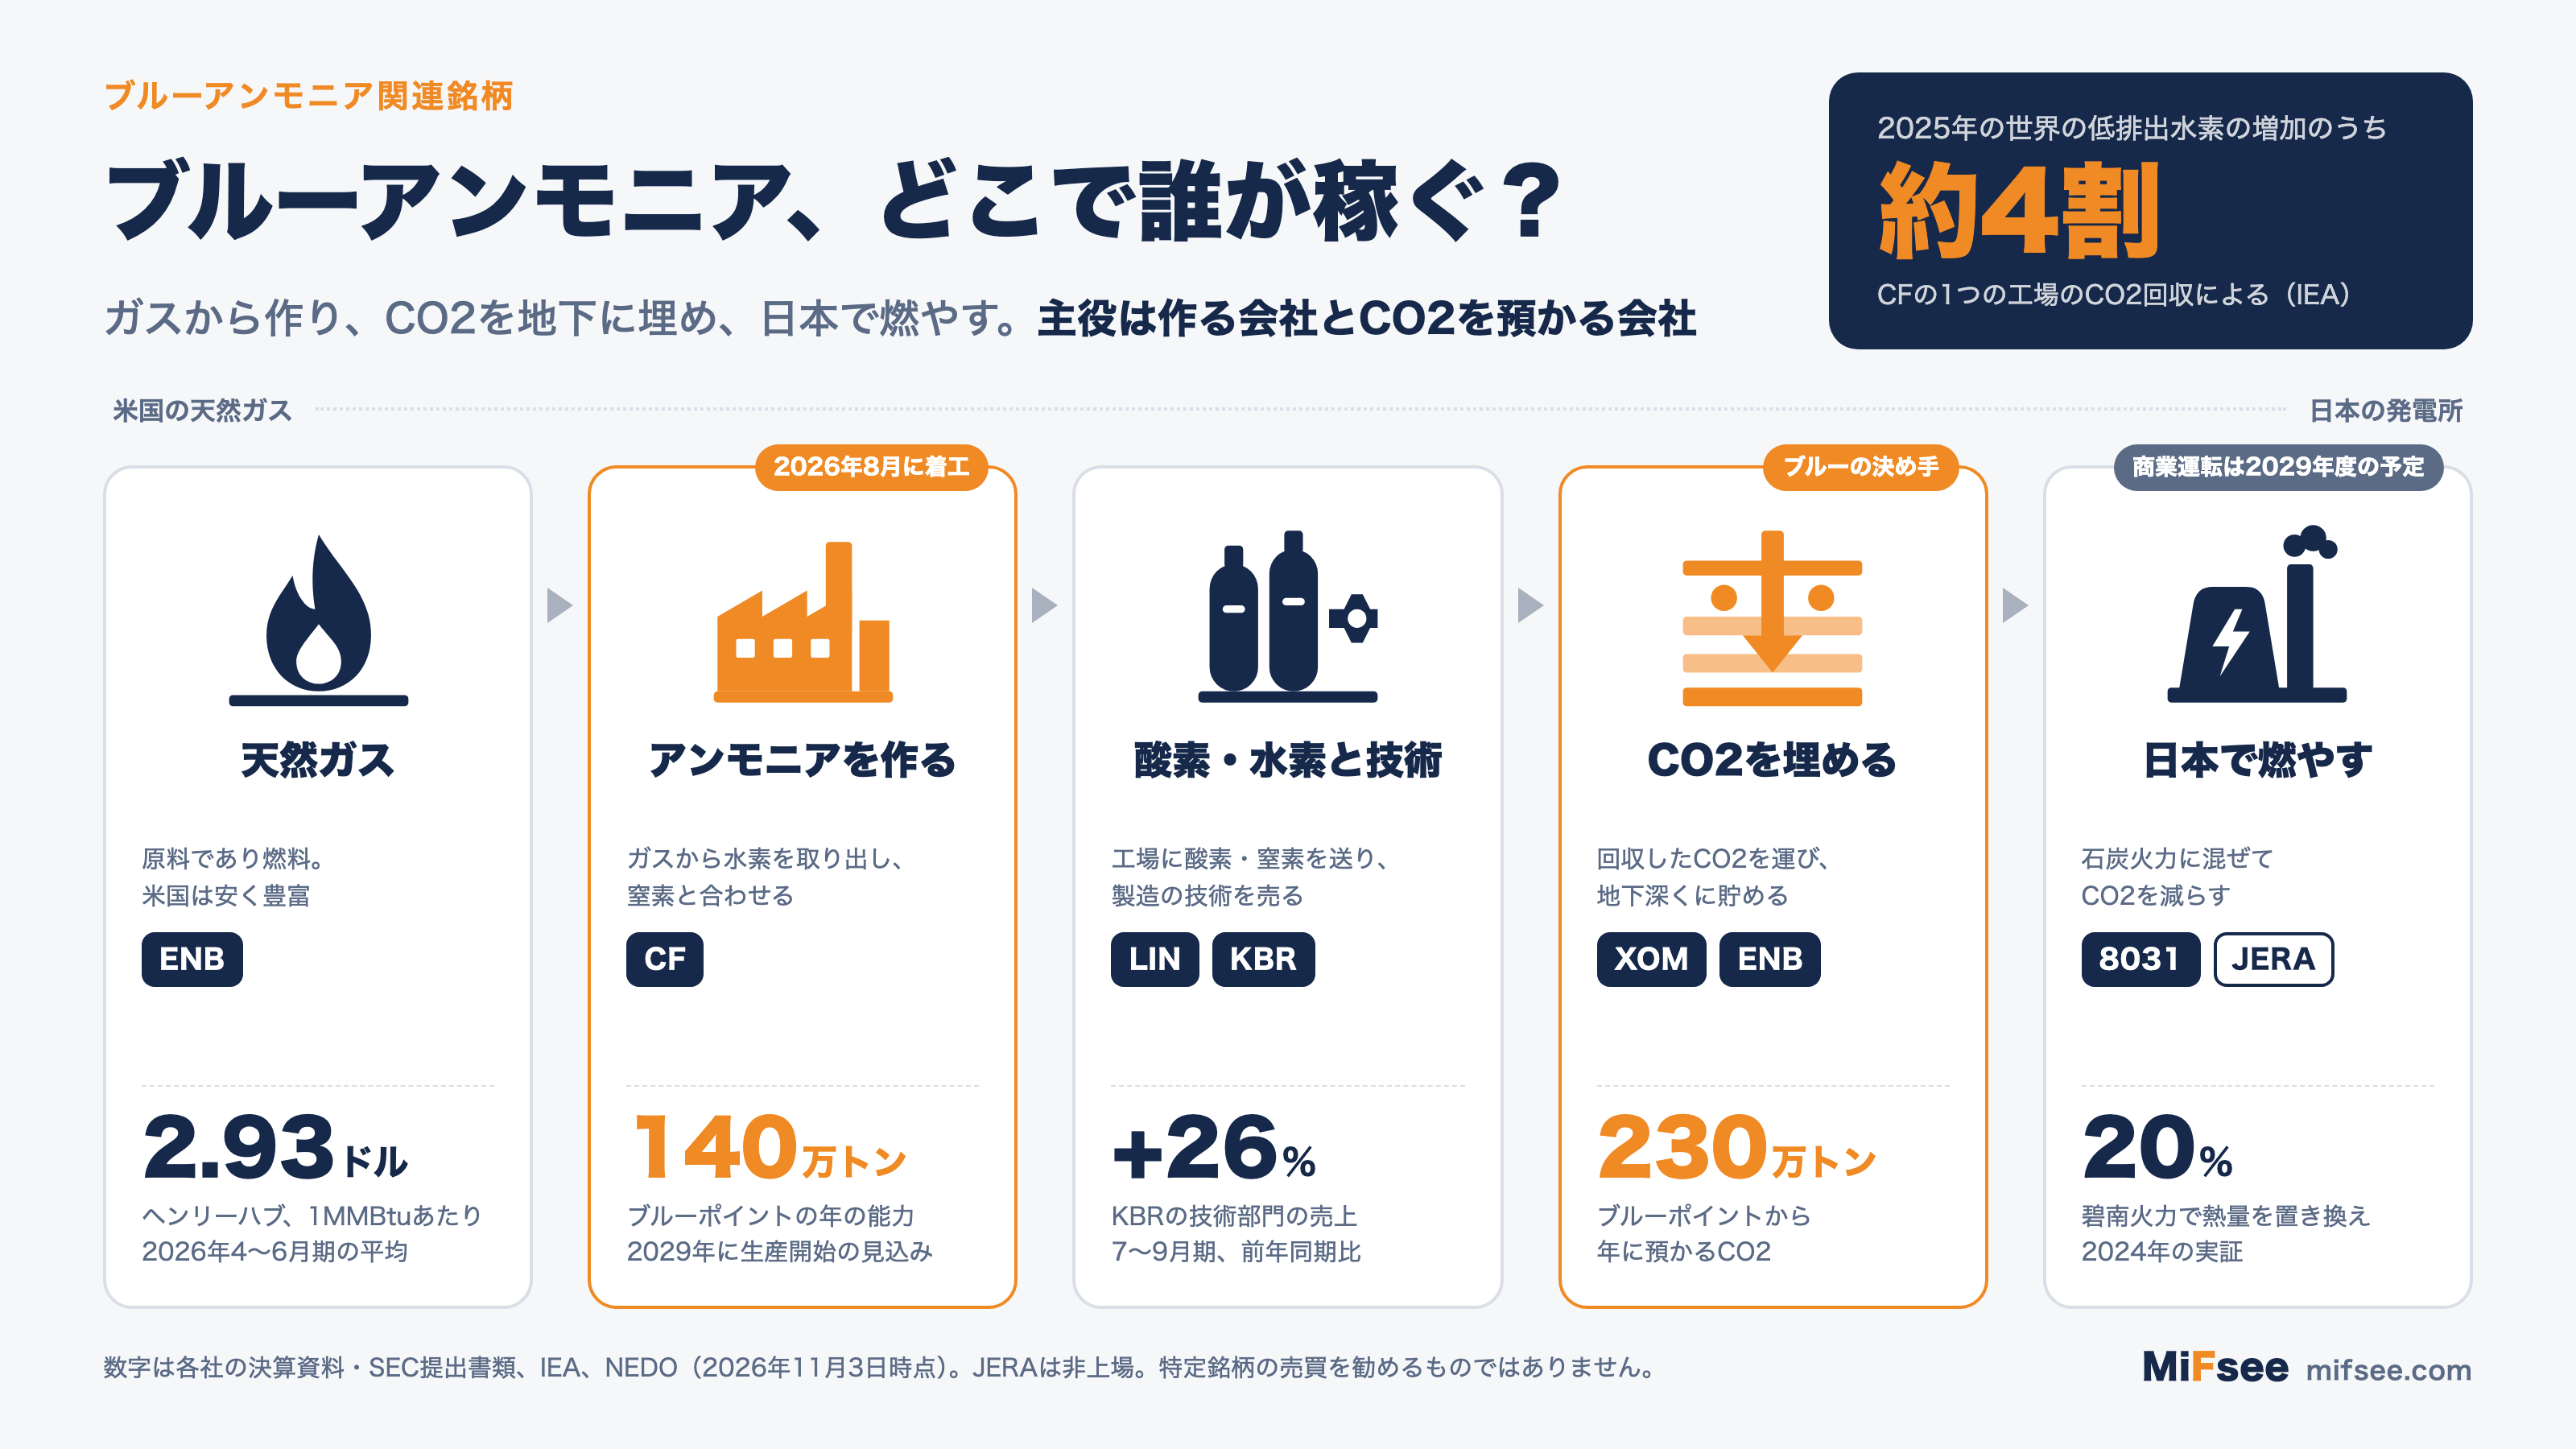
ブルーアンモニアの大型の計画は、米国のメキシコ湾岸(テキサス州・ルイジアナ州)に集まっている。理由は、次の4つが同じ場所でそろうからである。
1. 安い天然ガス
天然ガスは、アンモニアの原料であり燃料でもある。CF の生産費用のうち、天然ガスは約36%(2026年上期)を占める。2026年4〜6月期の米国の天然ガス価格(ヘンリーハブ)は、1MMBtu あたり平均2.93ドルだった(CF の四半期報告書)。CF はすべてのアンモニア工場を米国とカナダに持ち、この安いガスで作ったアンモニアを世界で売っている。
2. 45Q の税額控除
米国には、回収したCO2を地下に埋めると、1トンごとに税金が減る制度(45Q)がある。賃金などの要件を満たすと、2025〜2026年は1トンあたり最大85ドル(基準の17ドルの5倍)で、2027年以降は物価に合わせて上がる。控除を受けられる期間は12年である。
2025年7月の税制の法律(One Big Beautiful Bill Act)は、再生可能エネルギーなどの税額控除を大きく縮めたが、45Q は残した。それどころか、回収したCO2を油田に入れて原油の回収に使う場合や、製品の原料に使う場合も、地下に埋める場合と同じ額に引き上げた。一方、水素の製造の税額控除(45V)は、2028年1月1日より前に着工する設備に限られることになった。45V は、45Q を受けた設備で作った水素には使えないため、ブルーアンモニアの計画にとって軸になるのは 45Q のほうである。
筆者の試算では、45Q はブルーアンモニア1トンあたり約140ドルの支えになる。 CF の新工場は、年約140万トンのアンモニアを作り、年約230万トンのCO2を回収する設計である。アンモニア1トンあたり約1.6トンのCO2を埋める計算で、1トン85ドルをかけると約140ドルになる。CF の2026年4〜6月期のアンモニアの平均売値は1トン677ドルだったので、その約2割にあたる(要件を満たした場合の上限で計算。実際の額は回収量と要件しだい)。
3. CO2 の預け先がある
CO2を回収しても、運ぶパイプラインと埋める場所が無ければ意味が無い。メキシコ湾岸には、油田やガス田の跡の地層があり、CO2のパイプラインもある。
- ExxonMobil: 2023年に買ったデンベリーのCO2パイプライン網を持ち、CF のドナルドソンビルの工場から出るCO2を2025年7月から預かっている。2026年7〜9月期には、鉄鋼の Nucor の工場からの受け入れも始め、テキサス州の貯留地「Rose」の承認も得た
- Occidental Petroleum(オキシデンタル)と Enbridge(エンブリッジ): 両社の合弁会社が、ルイジアナ州で開発中の貯留地「Pelican Sequestration Hub」で、CF の新工場のCO2を長期契約で預かる
4. 日本の買い手が出資している
CF の新工場「ブルーポイント」は、CF が40%、JERA が35%、三井物産が25%を出資する合弁会社が建てている。生産が始まると、3社は出資の割合に応じてアンモニアを引き取る義務を負う(CF の四半期報告書)。
さらに日本政府は、2024年の水素社会推進法で、低炭素の水素やアンモニアの価格と、従来の燃料の価格の差を、15年にわたって支える制度(価格差支援。資源エネルギー庁は3兆円規模と説明)を作った。JERA の計画は2025年12月に認定され、ルイジアナで作る低炭素アンモニアを碧南火力発電所などで使う(愛知県の発表)。
作る側に 45Q、買う側に価格差支援。日米の両方の支えが1つの工場にそろったことが、ブルーポイントが建設まで進めた大きな理由と考えられる。
2025〜2026年に何が起きた?計画の選別
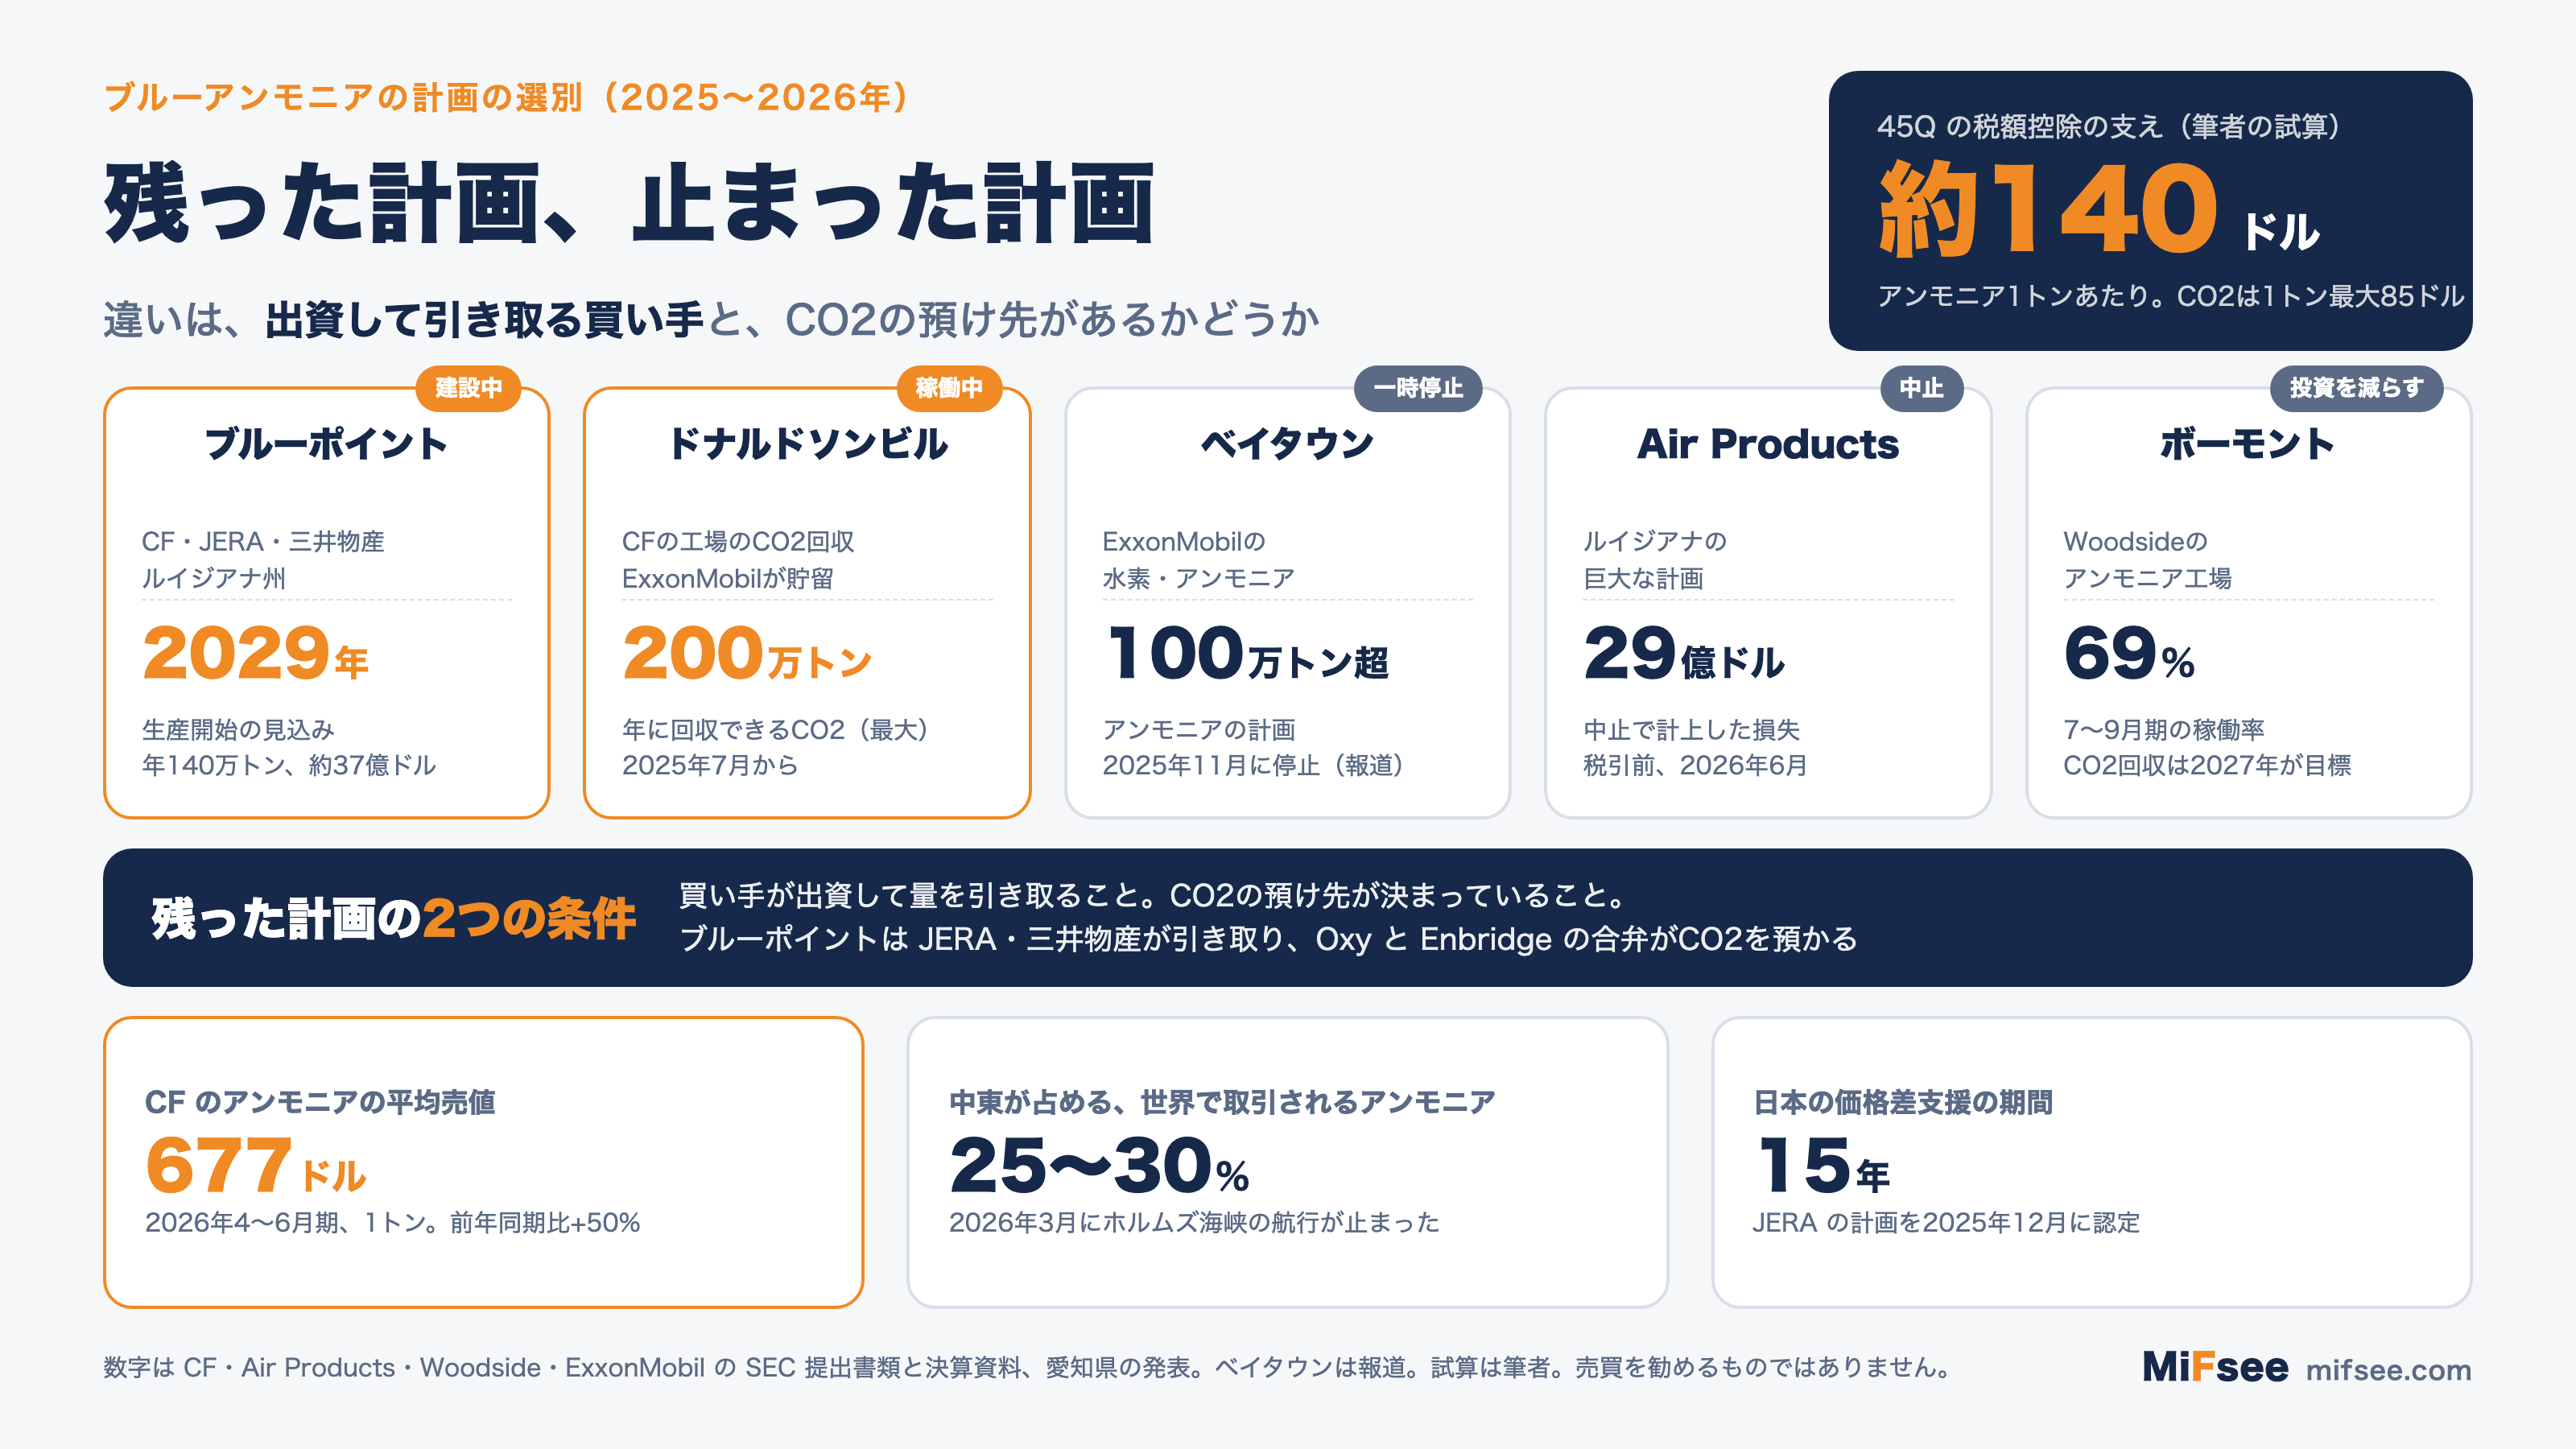
IEA によると、低排出の水素の最終投資決定は2023年に過去最高になり、CO2回収の大型案件5件が投資決定に進んだ。ところが2024年は、CO2回収型の承認が小規模の2件にとどまった。発表された計画のうち、実際に工事まで進んだものは限られる。2025〜2026年の主な計画の今の状態は次のとおりである。
| 計画 | 会社 | 規模 | 今の状態(2026年11月時点) |
|---|---|---|---|
| ブルーポイント(ルイジアナ州) | CF・JERA・三井物産 | アンモニア年140万トン、CO2年230万トン | 2026年8月に着工。総事業費は約37億ドル、2029年に生産開始の見込み |
| ドナルドソンビルのCO2回収(ルイジアナ州) | CF・ExxonMobil | CO2年最大200万トン | 2025年7月に稼働。低炭素アンモニアを年最大約190万トン作れる |
| ヤズーシティのCO2回収(ミシシッピ州) | CF・ExxonMobil | CO2年最大50万トン | 2028年に開始予定(費用約1億ドル) |
| ボーモント・ニュー・アンモニア(テキサス州) | Woodside・Linde・ExxonMobil | アンモニア年110万トン | 生産は始まったがCO2回収はまだ。Woodside は2026年10月に、この工場への投資を減らす手続きに入ると発表した |
| ベイタウンの水素・アンモニア(テキサス州) | ExxonMobil(三菱商事などが検討に参加) | 水素は日量約10億立方フィート、アンモニア年100万トン超 | 2025年11月に、需要が見えないとして CEO が一時停止を表明(報道) |
| ルイジアナ・クリーン・エネルギー・コンプレックス | Air Products | ― | 2026年6月に中止を決定。約29億ドル(税引前)の損失を計上 |
| インガルサイドの低炭素アンモニア(テキサス州) | Enbridge・Yara | ― | 2026年の年次報告・四半期報告に記載が無く、進展を確認できない |
(出典:CF・Air Products・Woodside・ExxonMobil・Enbridge の SEC 提出書類と決算資料。ベイタウンは報道)
並べると、残った計画には共通点がある。
- 買い手が出資して、引き取りを約束している。 ブルーポイントは、日本の電力会社と商社が出資者として量を引き取る。Air Products は、見込みの収益が自社の厳しい基準を満たさないとして計画を中止した。アンモニアの製造設備の引き受けを検討していた Yara も、同じく「投資の基準を満たさない」として取得を見送った
- CO2の預け先が決まっている。 ドナルドソンビルとヤズーシティは ExxonMobil、ブルーポイントは Oxy と Enbridge の合弁が預かる
- アンモニアを作る本業の会社が運営する。 CF は世界最大級のアンモニアの生産網を持ち、販売先も持つ。売り先が決まらなくても、肥料として売る道がある
裏を返せば、ブルーアンモニアは「作れば売れる」段階にはまだ無い。需要は、日本の発電、欧州の炭素国境調整、船の燃料など、制度が作る需要に支えられている。Woodside が「低炭素アンモニアの市場の発展のペースを踏まえて」投資を減らすとしたのは、その現実を表している。
2026年に見えた、もう1つの意味
2026年3月、イランをめぐる紛争で、ホルムズ海峡を通る船の航行が止まった。CF によると、中東は世界で取引されるアンモニアの約25〜30%、尿素の約35〜40%を占める地域で、この地域の肥料の輸出が止まり、多くの工場が減産・停止した。カタールのLNG(世界のLNG取引の約18%)も止まり、輸入したLNGでアンモニアを作る地域の生産者も影響を受けた。
その結果、CF の2026年4〜6月期のアンモニアの平均売値は1トン677ドルと、前年同期の452ドルから50%上がった。安い北米のガスで作る CF は、この局面で利益を大きく伸ばした。
日本はこれまで、サウジアラビアのアラムコから2020年に世界初とされるブルーアンモニアの試験輸送を受けるなど、中東を有力な調達先と見てきた。2026年の出来事は、燃料のアンモニアの調達先を中東だけに頼らないことの意味を示したといえる。JERA と三井物産が米国の工場に出資していることは、脱炭素だけでなく、調達先を分ける意味も持つと筆者は見ている。
日本と米国の政策は?
日本
- 水素基本戦略: 2023年の改定で、水素(アンモニアを含む)の供給を、2030年に年300万トン、2040年に年1,200万トンに増やす目標を掲げた
- 第7次エネルギー基本計画(2025年2月閣議決定): 水素・アンモニアを、規制と支援を一体で進め、コストの低減と利用の拡大を両輪で進める分野と位置づけた
- 価格差支援: 2025年から認定が始まった。アンモニアでは、JERA(米国ルイジアナ産の低炭素アンモニアを碧南火力などで使う)と、三井物産・北海道電力などの北海道・苫小牧の計画が認定された
米国
- 45Q(CO2の回収・貯留): 2025年の税制の法律で残り、原油の回収や製品の原料に使う場合も、地下に埋める場合と同じ額になった。外国の特定の会社が支配する会社は使えなくなった
- 45V(水素の製造): 2028年1月1日より前に着工する設備に限られた。もとは2033年より前だった
ブルーアンモニアにとっては、45Q が残ったことが大きい。一方で、再生可能エネルギーの電気で作るグリーン水素は 45V に頼るため、米国では期限までに着工できない計画が増えると見られる。米国では当面、ブルーがグリーンより先を行く構図が続く可能性が高い。
ブルーアンモニアの市場はどれくらい?
IEA の Global Hydrogen Review 2025 によると、低排出の水素の生産は2024年時点で世界の水素の1%に満たない。それでも、2025年には約59万トンに増える見込みで、その増加分の約4割が、CF のドナルドソンビルの工場のCO2回収によるものだった。1つの工場のCO2回収が、世界の数字を動かすほど、市場はまだ小さく、そして立ち上がり始めた段階にある。
同じ報告書は、最終投資決定済み・建設中の産業向けの低排出水素の計画が、2030年に年158万トン分あるとしている。その6割超がCO2回収型で、約3分の2がアンモニア向けである。グリーン水素の計画は発表の数こそ多いが、実際に工事に入っている量では、CO2回収型が先行している。
一方で、2030年までに発表された低排出水素の計画は年3,700万トンと、前年の4,900万トンから減った。発表された計画の多くは、今後も選別が続くと見ておく必要がある。
MiFsee注目のブルーアンモニア関連銘柄5選
選ぶ基準は、MiFsee のテーマ記事共通の3つである。
- テーマの事業が会社の中心、またはその取り組みが開示されている
- 売上(または利益)が伸びている(直近の決算が前年同期比でプラス)
- 数字で言える材料がある
ブルーアンモニアだけで成り立つ上場企業は無い。そのため、「作る」「CO2を預かる」「水素・酸素と技術を出す」という流れの中で、計画が実際に動いている会社を選んだ。
CFインダストリーズ(CF)|世界最大級のアンモニア生産者
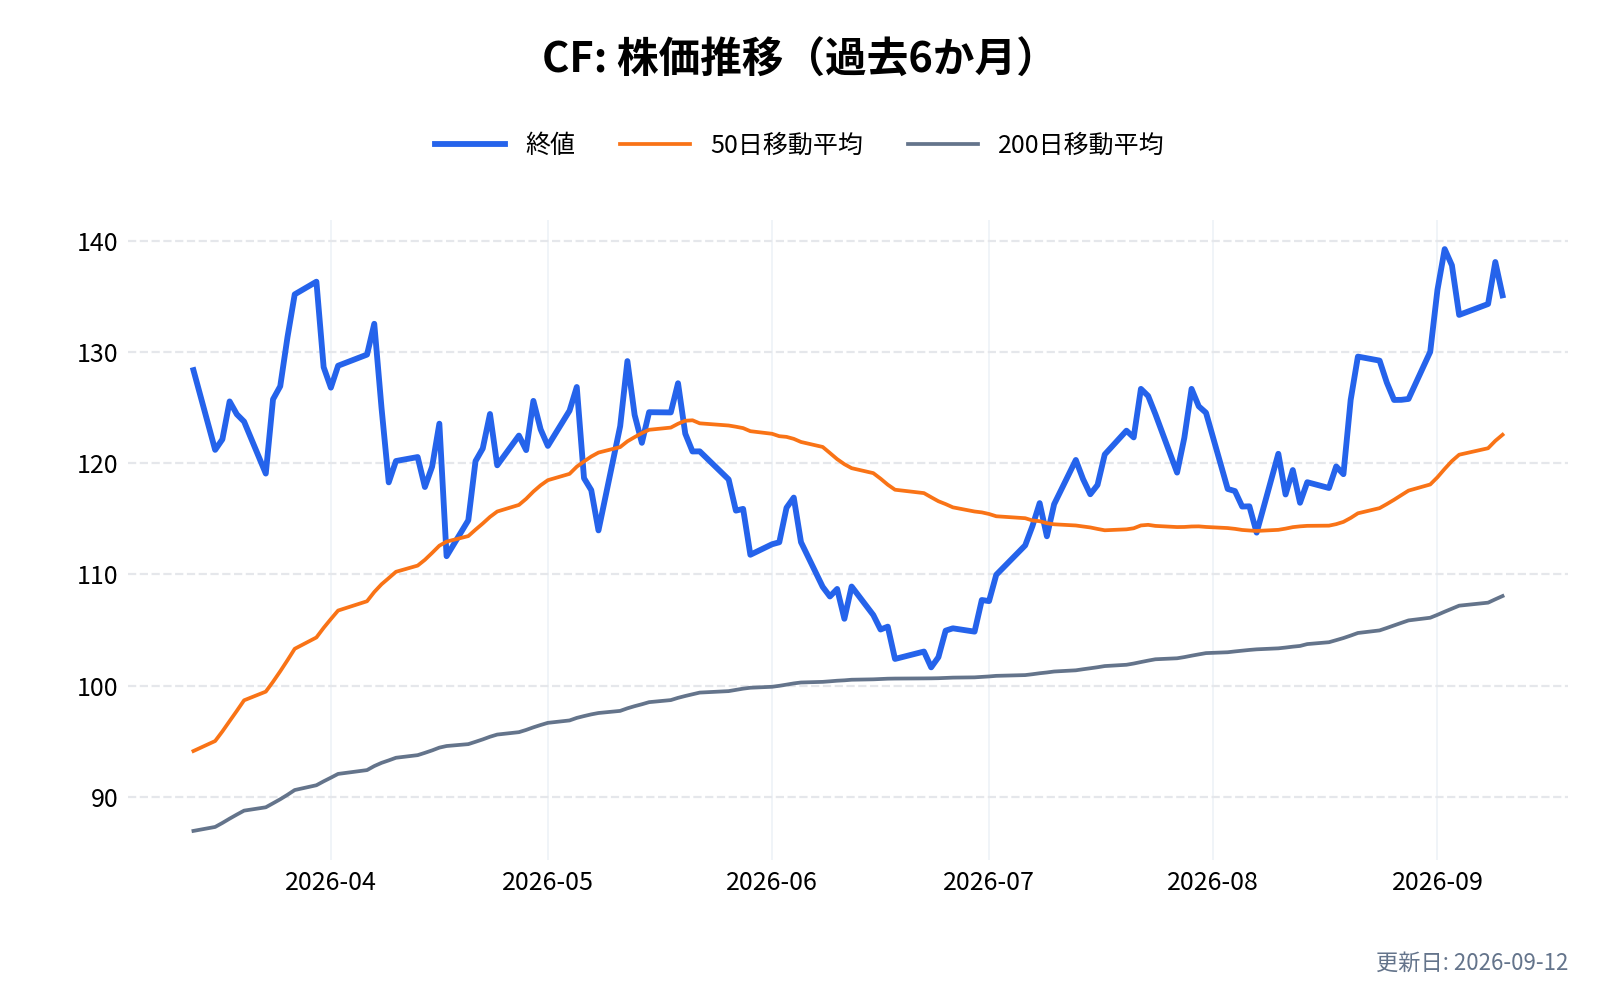
米国イリノイ州に本社を置く、窒素肥料とアンモニアの大手である。年次報告書では「世界最大のアンモニアの生産網」を持ち、ルイジアナ州のドナルドソンビルは世界最大のアンモニアの生産拠点だとしている。
選んだ理由
- ブルーアンモニアを実際に作って売っている。ドナルドソンビルのCO2回収(約2億ドル)が2025年7月に稼働し、低炭素アンモニアを年最大約190万トン作れるようになった。2026年1〜6月の 45Q の控除は4,300万ドル(税引前)
- ブルーポイントの新工場(年140万トン、総事業費約37億ドル)を、JERA・三井物産と2026年8月に着工した。CF が建設と運営を担い、2029年に生産を始める見込み
- 2026年4〜6月期の売上は22.22億ドル(前年同期比+18%)、売上総利益は11.45億ドル(同+52%)。中東の供給の混乱で、アンモニアの平均売値が50%上がった
- 株価は、2025年末から2026年10月30日の終値まで約59%上がった
懸念
- 利益の大半は、肥料の市況と天然ガスの価格で決まる。ブルーの上乗せ(45Q)は、今はまだ利益のごく一部である
- 2026年7月に、地元の団体が、ブルーポイントの建設の許可の差し止めを求めて米陸軍工兵隊を訴えた(四半期報告書。結果は未確定)
- 米連邦取引委員会(FTC)が、2026年5月に肥料の価格について業界全体の調査を始めた
7〜9月期の決算は、11月4日に発表される予定である。
エクソンモービル(XOM)|CO2を運んで埋める側
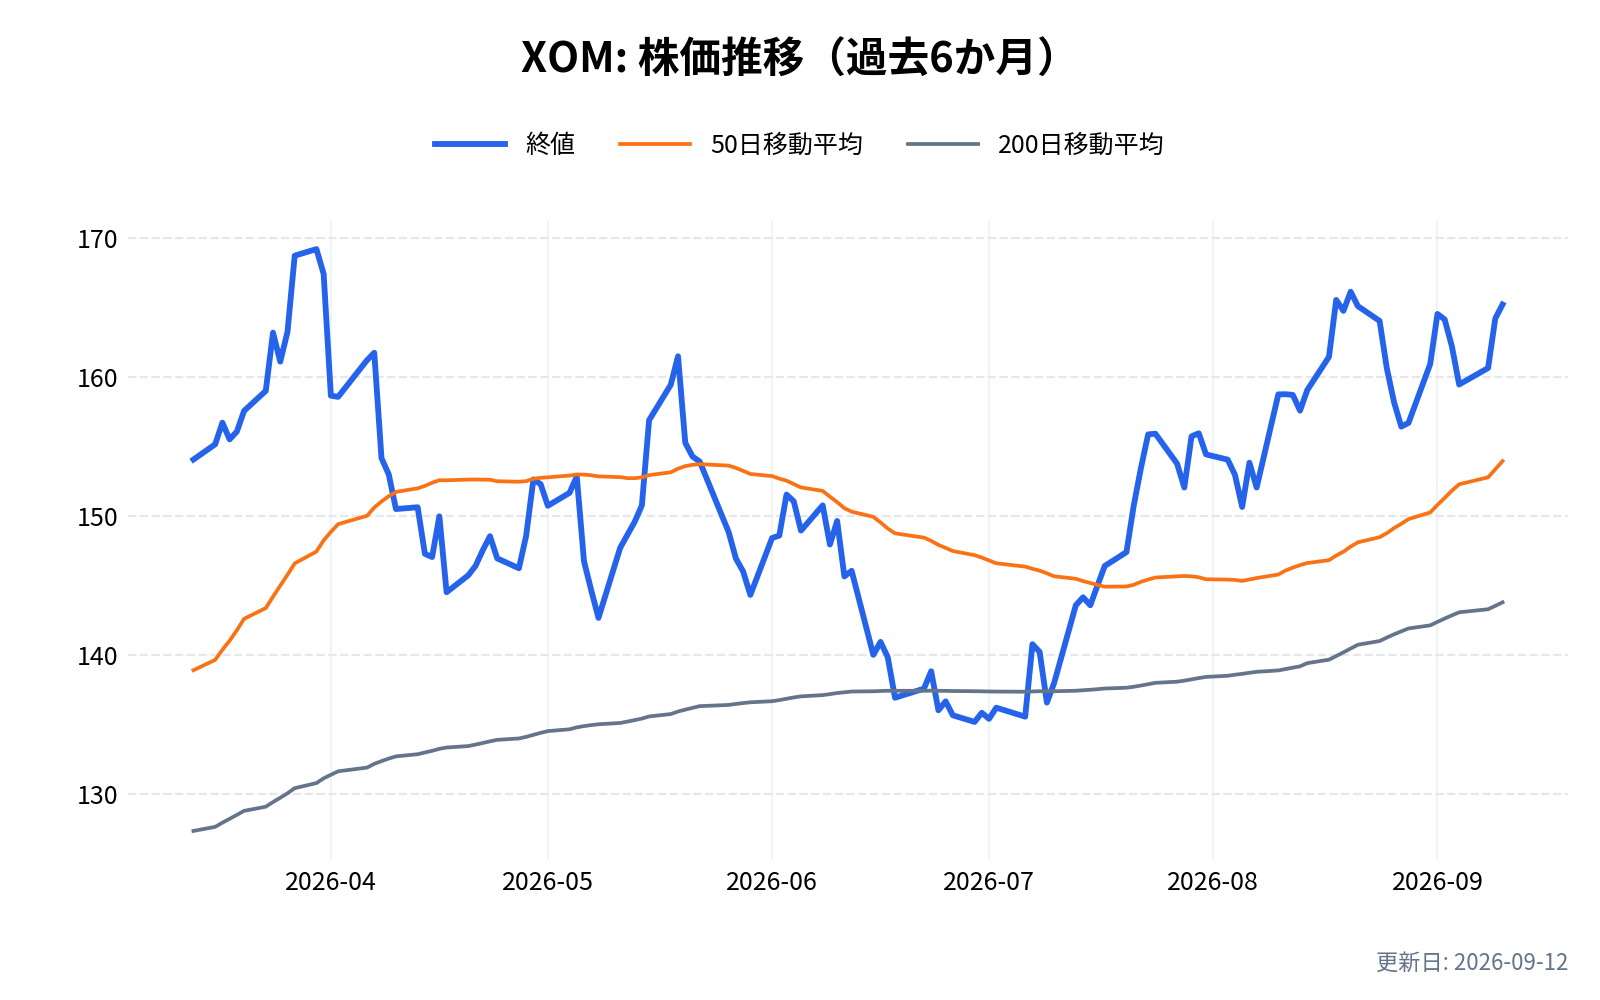
世界最大級の石油会社である。ブルーアンモニアでは、アンモニアを作る側ではなく、回収したCO2をパイプラインで運び、地下に埋める側として関わる。
選んだ理由
- CF のドナルドソンビルとヤズーシティの両工場のCO2を預かる契約を持ち、ドナルドソンビル分は2025年7月から受け入れている。ボーモントのアンモニア工場のCO2も預かる予定である
- 2026年7〜9月期には、鉄鋼の Nucor の工場からの受け入れを始め、テキサス州の貯留地「Rose」が承認された。CF のCO2は、今は原油の回収を通じて地下に貯めており、Rose の許可がそろえば専用の貯留地へ移す計画である
- 2026年7〜9月期の純利益は154億ドルで、前年同期の75億ドルから倍増した。株主への還元は1四半期で94億ドル
懸念
- 自社のベイタウンの水素・アンモニアの計画は、2025年11月に CEO が一時停止を表明した(報道)。CO2を預かる事業も、預ける側の計画の進み具合に左右される
- 会社全体で見れば、CO2の事業はごく小さく、株価は原油・天然ガスの価格で動く
リンデ(LIN)|水素と酸素を工場に届ける
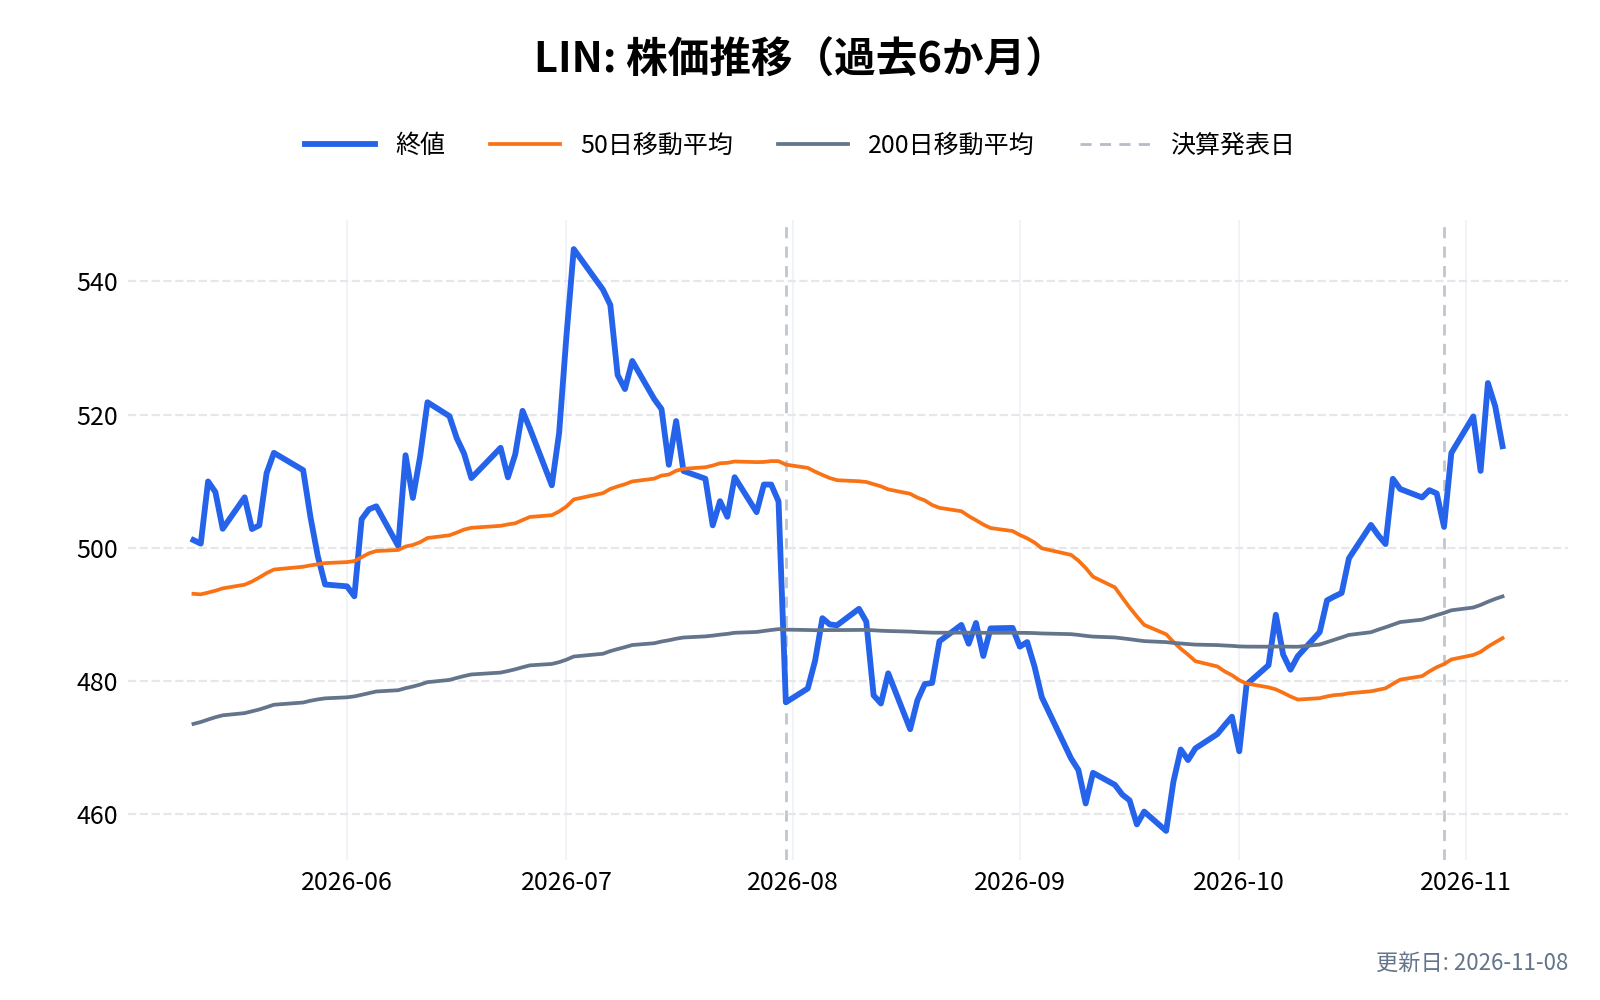
世界最大級の産業ガスの会社である。工場の隣に自社の設備を建て、酸素・窒素・水素を長期契約で供給する事業を持つ。
選んだ理由
- ブルーポイントの新工場に、酸素と窒素を作る空気分離設備を建て、所有・運営して長期で供給する契約を2025年6月に結んだ(CF の四半期報告書)。ATR 方式は酸素を大量に使うため、欠かせない役割である
- ボーモントのアンモニア工場には、CO2を回収する水素の設備(約18億ドル、2023年の発表)を建てている。Woodside は、Linde の低炭素水素の設備の試運転と ExxonMobil のCO2の貯留が始まれば、2027年に低炭素アンモニアを作れるとしている
- 2026年7〜9月期の売上は94.04億ドルで過去最高(前年同期比+9%)。長期契約の大型案件の受注残は110億ドル
懸念
- ボーモントの工場の持ち主の Woodside が投資を減らす手続きに入り、低炭素アンモニアの開始がさらに遅れる可能性がある
- ブルーアンモニア向けの売上は開示されておらず、会社全体ではごく一部である。直近は半導体向けの需要が業績を引っぱっている
エンブリッジ(ENB)|CO2の貯留地を開発する
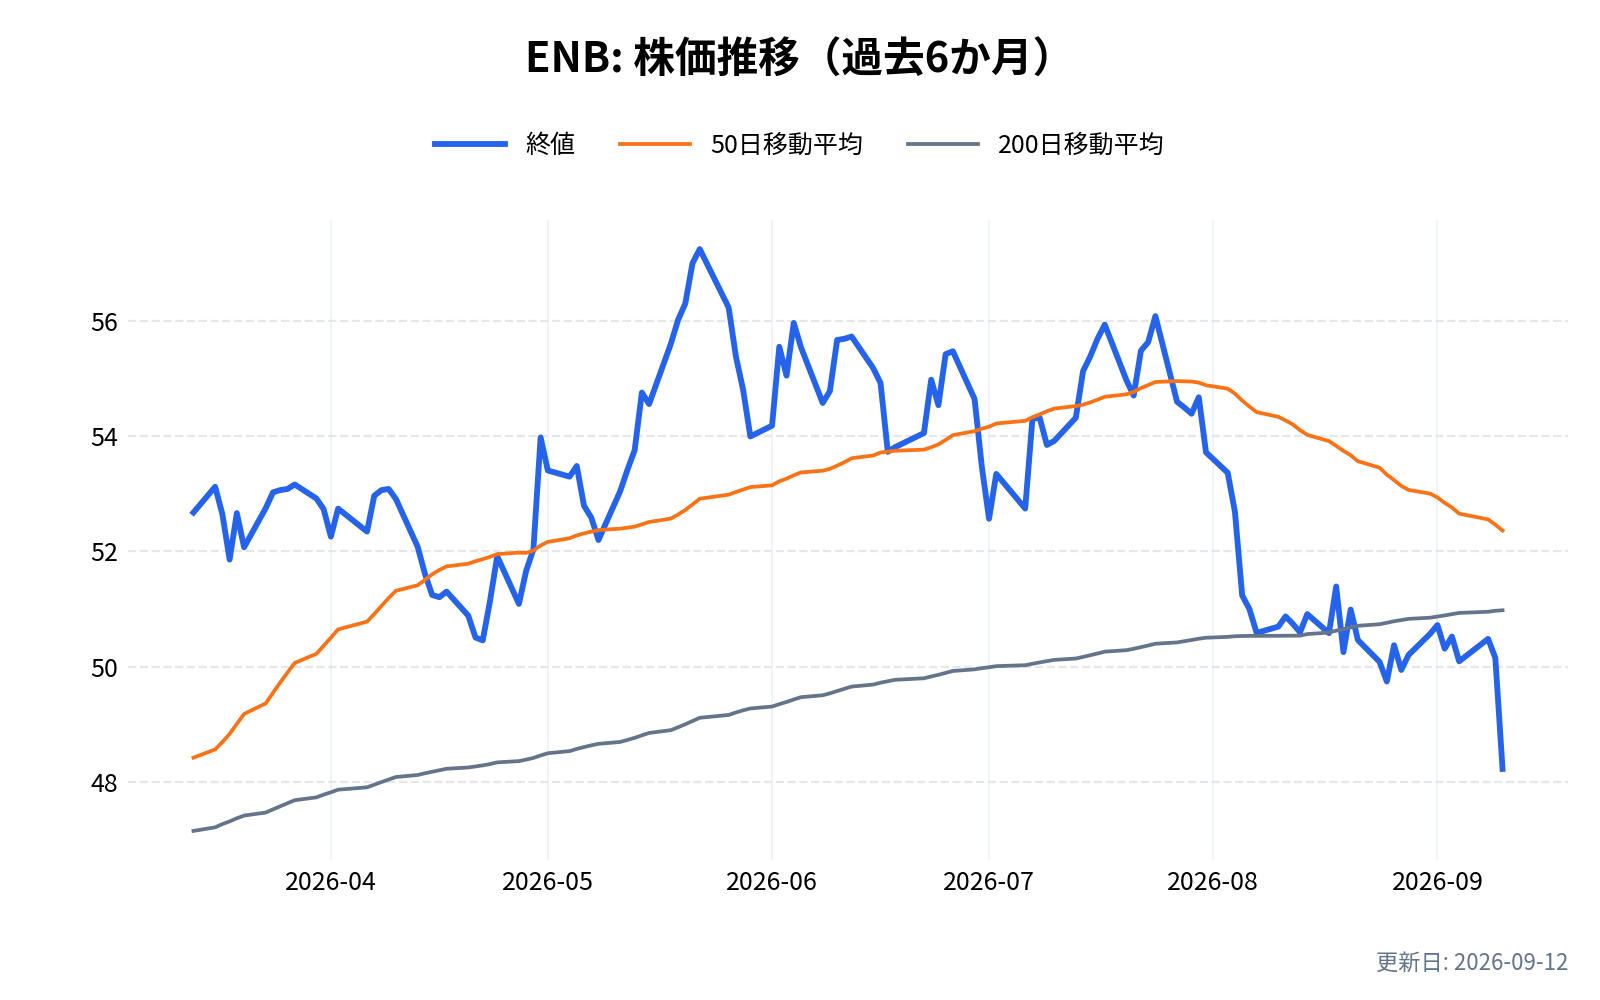
カナダに本社を置く、北米最大級のパイプラインの会社である。原油とガスのパイプライン、ガスの配給を中心に、30年以上配当を増やしてきた。
選んだ理由
- オキシデンタルとの合弁で、ルイジアナ州の貯留地「Pelican Sequestration Hub」を開発しており、CF のブルーポイントのCO2(年約230万トン)を長期契約で預かる(CF の四半期報告書)
- パイプラインで運ぶ料金を、長期契約で受け取る事業の形は、CO2でも変わらない。CO2の量が増えるほど、既存の強みが生きる
- 2026年4〜6月期の調整後EBITDA(利払い・税・償却前利益)は47.8億カナダドルで、前年同期の46.4億カナダドルから増えた。確保済みの成長案件は410億カナダドル
懸念
- Yara と2023年に発表したテキサス州インガルサイドのブルーアンモニアの工場は、2026年の年次報告・四半期報告に記載が無く、進展を確認できない
- 会社全体の利益は、原油・ガスのパイプラインとガスの配給でほとんどが決まる。CO2の事業はまだ始まる前である
決算の詳しい中身は エンブリッジ(ENB)の記事 にまとめている。
KBR(KBR)|アンモニア工場の技術を売る
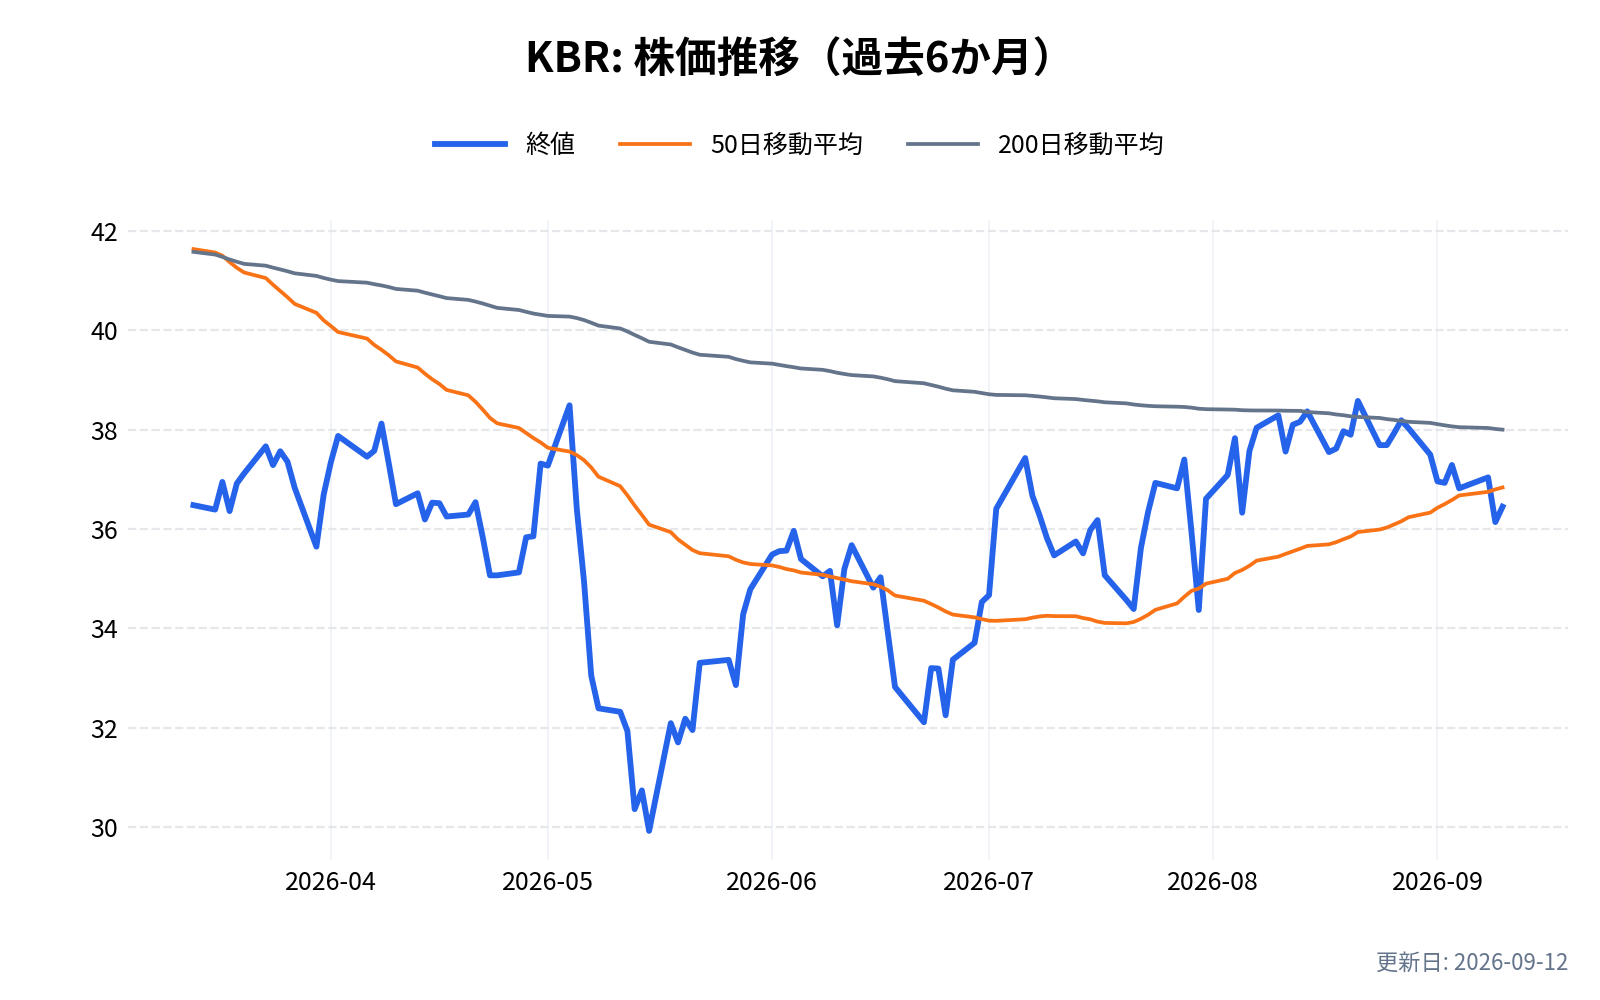
石油化学・アンモニア・LNG などのプラントの技術とエンジニアリングを手がける米国企業である。アンモニアの製造技術「Purifier」などを持ち、世界の工場に技術を売っている。
選んだ理由
- ボーモントのブルーアンモニアの工場(年110万トン)に、アンモニアの製造技術を提供した。作り手の採算に左右されにくく、工場が建つたびに技術料が入る立場にある
- 2026年7〜9月期には、サウジアラビアの SABIC Agri-Nutrients の新しいアンモニア工場(日量3,500トン)に Purifier の技術が選ばれた
- 技術部門(Sustainable Technology Solutions)の2026年7〜9月期の売上は7.62億ドルで、前年同期の6.05億ドルから26%増えた。会社全体の売上は20億ドル(同+5%)
懸念
- 政府向けの事業を「Trinzic」として切り離す計画で、2027年1月の完了を目指している。技術の部門は KBR に残るが、会社の形が変わる途中である
- ブルーアンモニアの受注の額は開示されていない。ブルーポイントの技術は、KBR ではなく欧州の Topsoe などが担うと報じられている
KBR は、グリーンメタノール の記事でも、工場の技術を売る会社として取り上げている。
注目から外した関連銘柄
| 会社 | 中身 | 外した理由 |
|---|---|---|
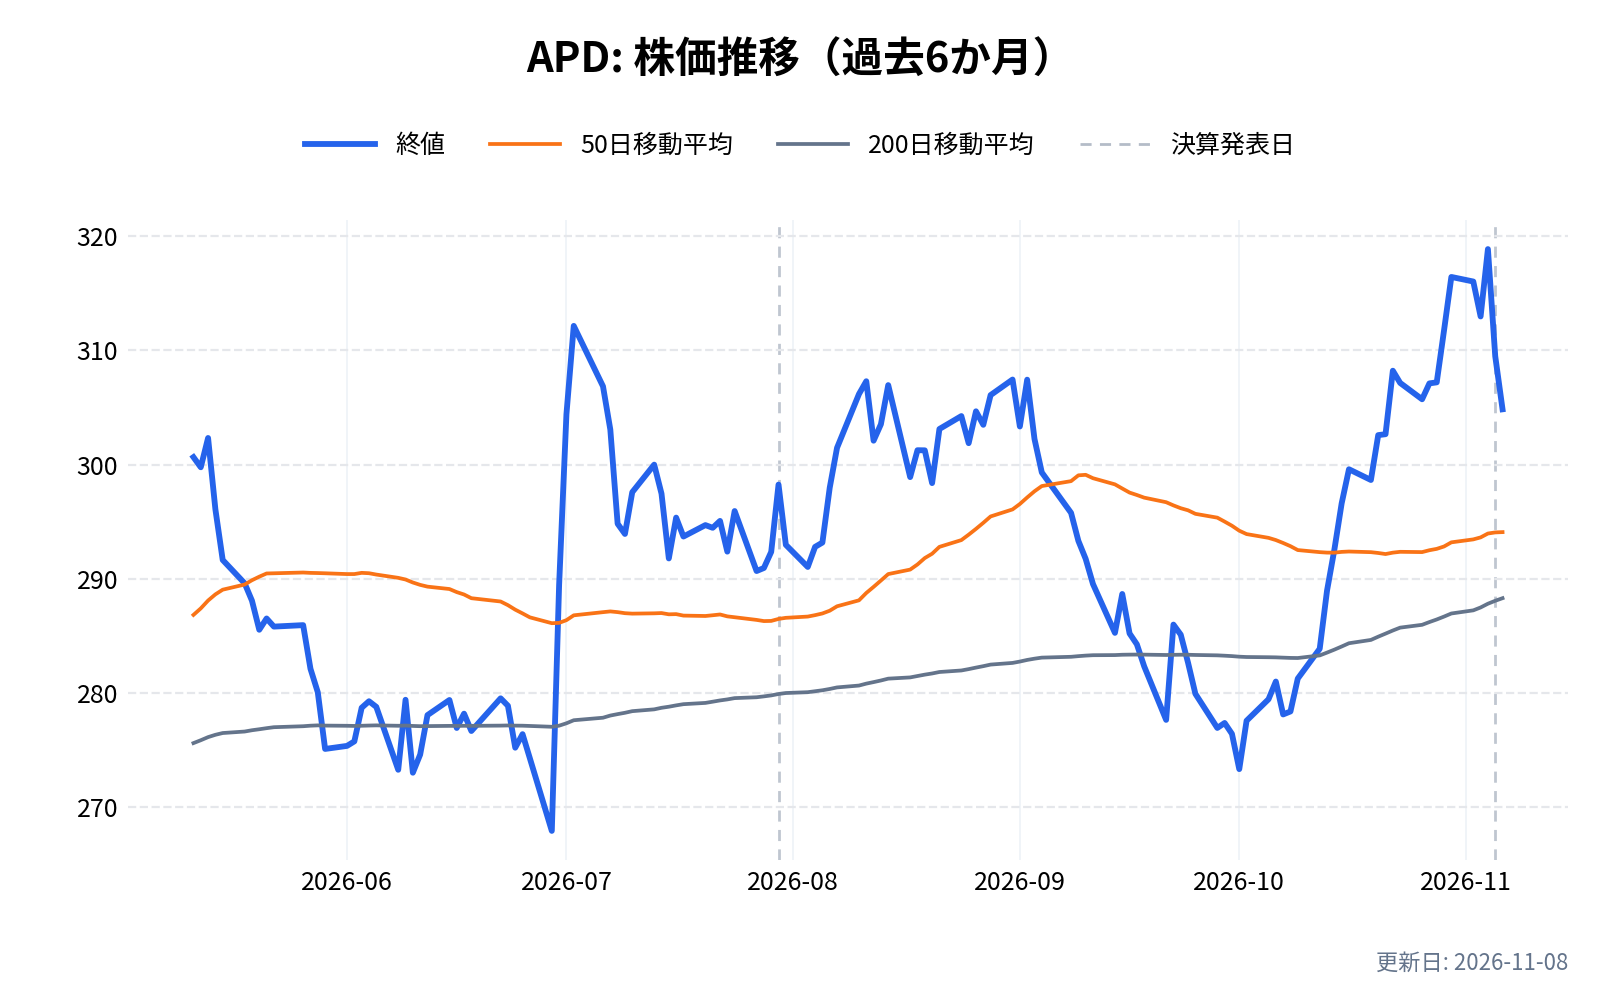
| エアープロダクツ(APD) | 産業ガスの大手。ルイジアナに巨大なブルー水素・アンモニアの計画を持っていた | 2026年6月に計画の中止を決め、約29億ドル(税引前)の損失を計上した。今後は本業の産業ガスに絞る |
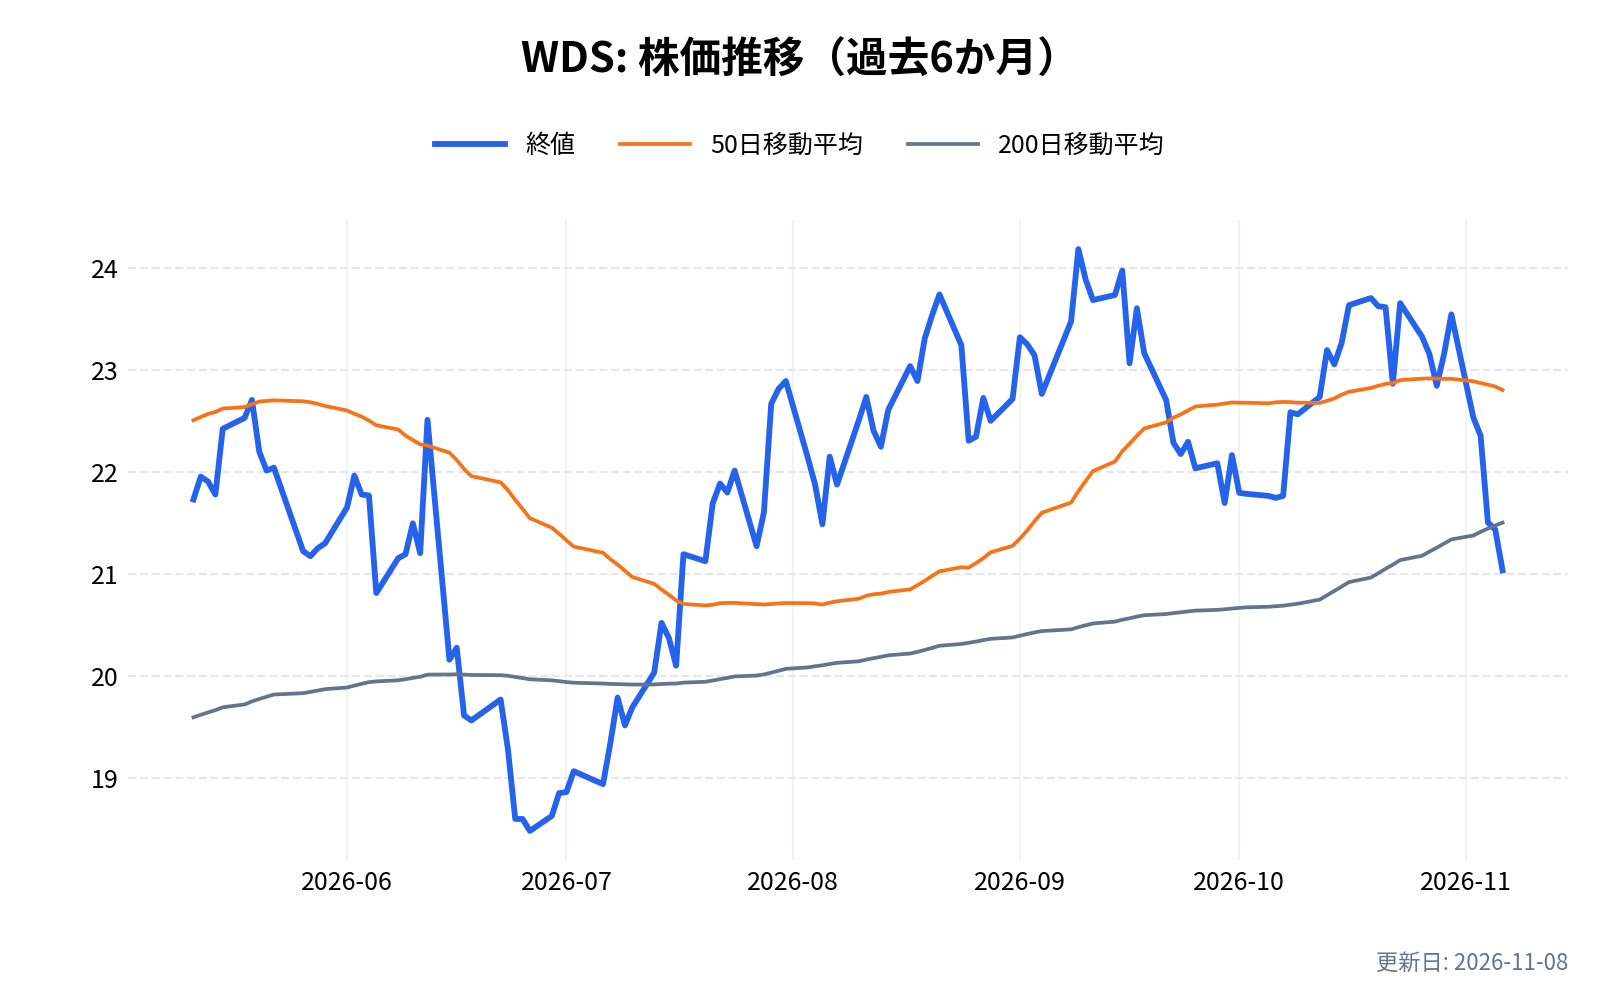
| ウッドサイド・エナジー(WDS) | オーストラリアのガス会社。OCI からテキサス州ボーモントのアンモニア工場を買った | 2026年10月に、この工場への投資を減らす手続きに入ると発表した。7〜9月期の稼働率は69% |
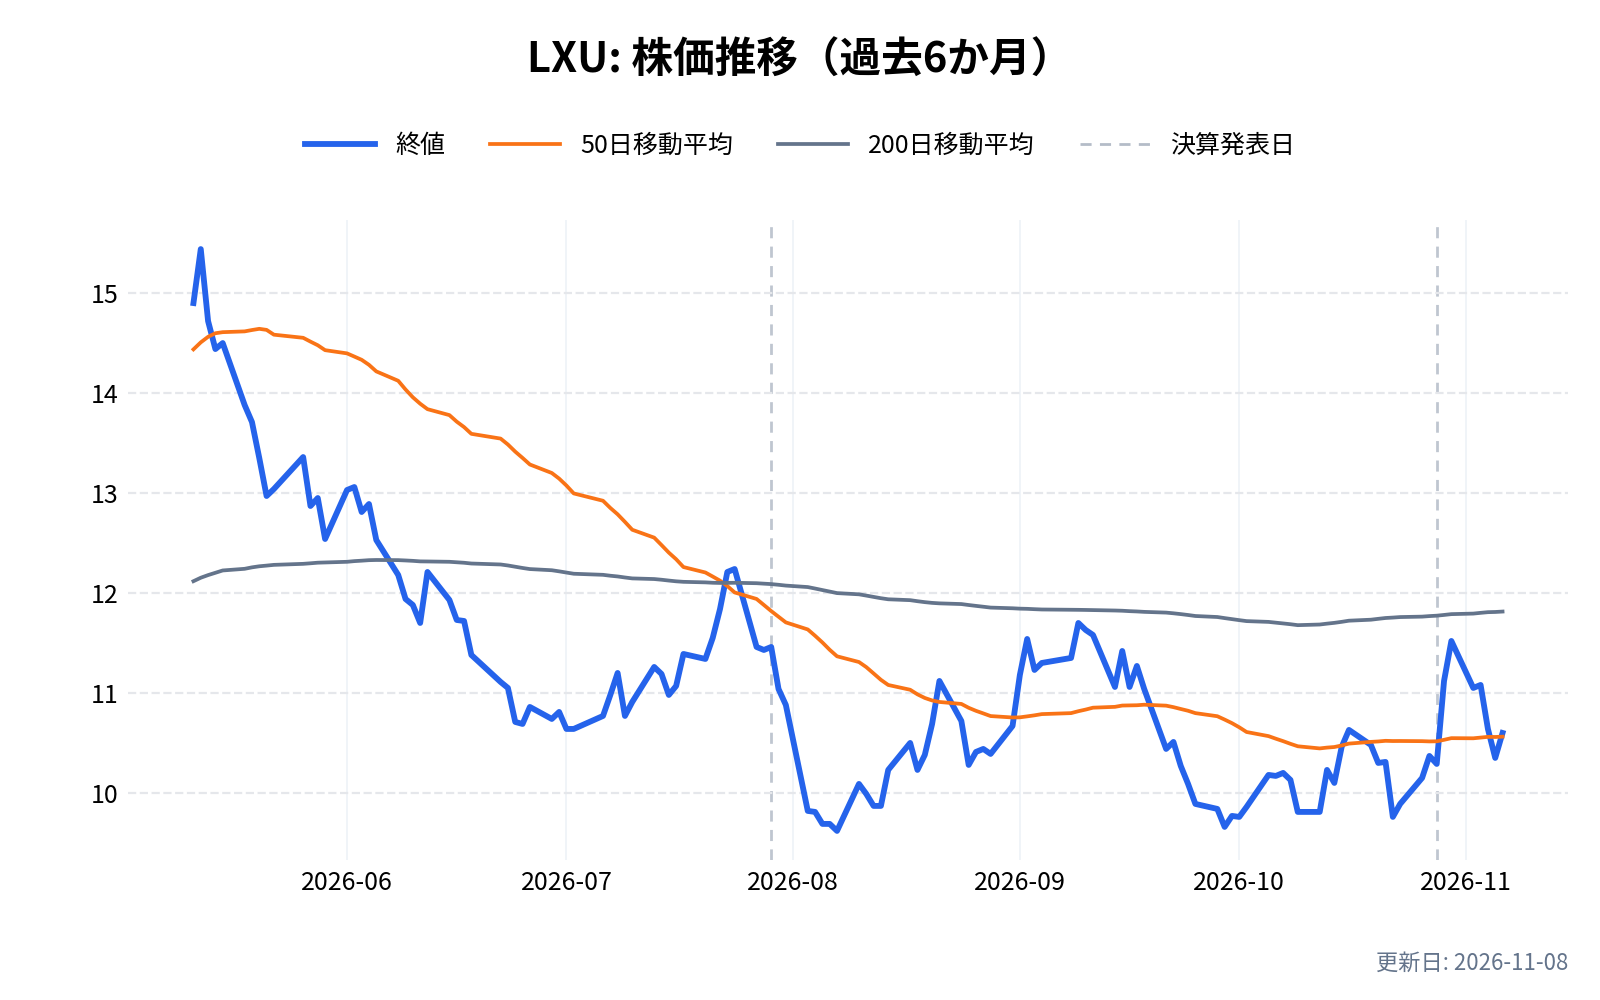
| LSBインダストリーズ(LXU) | 米国の窒素肥料の会社。アーカンソー州の工場でCO2回収を進める | 規模が小さい(CO2年40〜50万トン)。INPEX などとのテキサス州の大型計画は2025年に一時停止 |
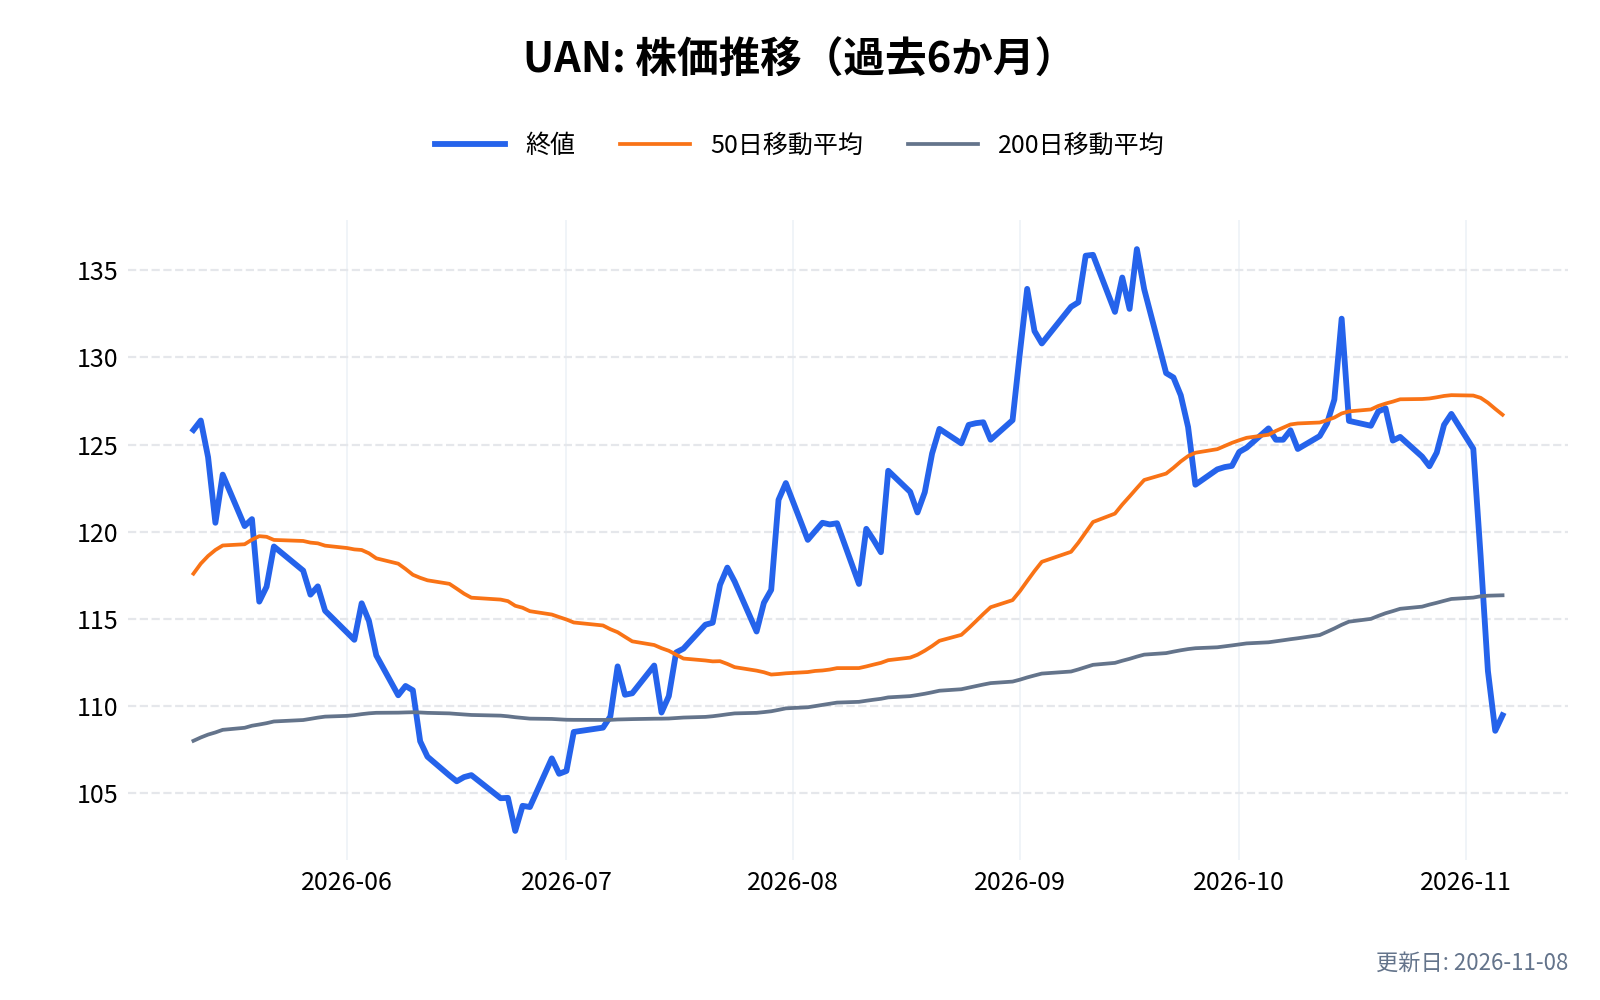
| CVRパートナーズ(UAN) | 米国の窒素肥料の会社。カンザス州の工場で回収したCO2を第三者が貯留 | 低炭素アンモニアの販売はまだ模索の段階 |
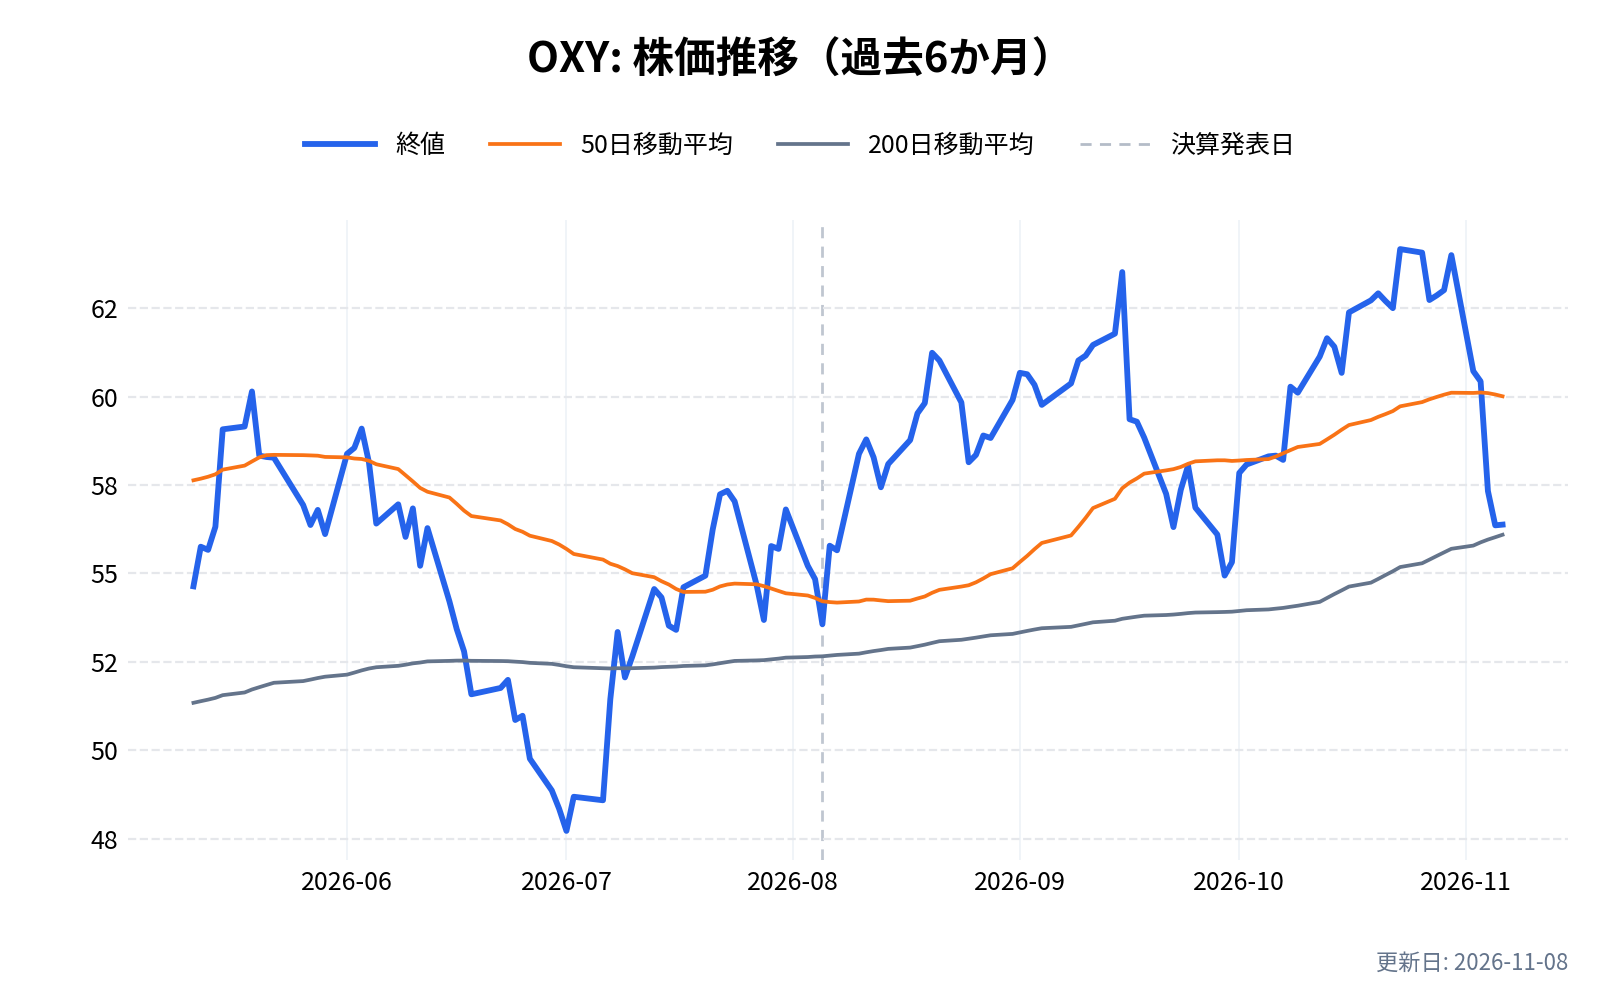
| オキシデンタル・ペトロリアム(OXY) | 石油会社。エンブリッジとの合弁で、ブルーポイントのCO2を預かる | 貯留地は開発中で、会社全体では原油の比重が大きい |
| メタネックス(MEOH) | 世界最大のメタノール会社。2025年に OCI からボーモントのメタノールとアンモニア(年34万トン)の工場を買った | アンモニアは通常のグレーで、CO2回収の計画は開示されていない |
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新

メタネックスの事業は メタネックス(MEOH)の記事 で詳しく見ている。
日本企業の動き
日本株は MiFsee では深く調べていないため、各社の公式発表で確かめた事実だけを載せる(注目の対象外)。中心となる JERA は東京電力と中部電力が出資する非上場の会社である。
| 会社 | コード | ブルーアンモニアとの関わり |
|---|---|---|
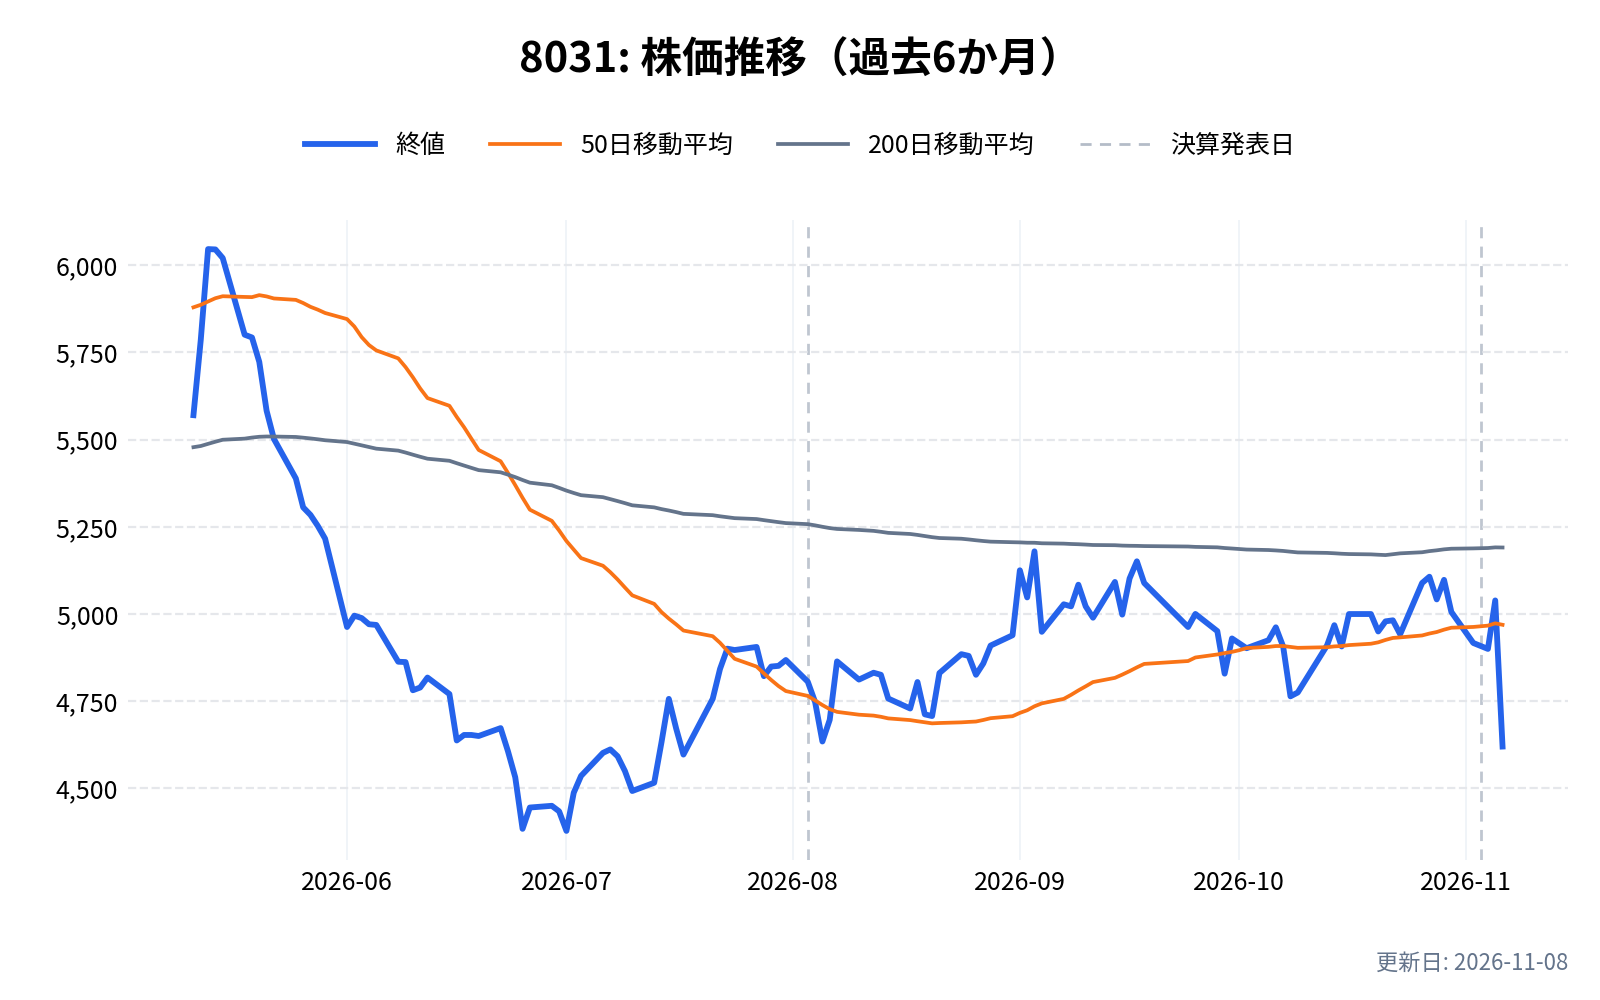
| 三井物産 | 8031 | ブルーポイントに25%を出資(約10億ドルを段階的に投資)。北海道・苫小牧で低炭素アンモニアを使う計画が、北海道電力などとともに価格差支援と拠点整備の支援に認定された |
| 三菱商事 | 8058 | ExxonMobil のベイタウンの計画への参加とアンモニアの引き取りを、2024年9月から共同で検討していた。計画は2025年11月に一時停止が報じられている |
| INPEX | 1605 | 新潟県柏崎で、国産の天然ガスから水素とアンモニアを作り、CO2を枯渇したガス田に埋める実証を行う。2026年8月にCO2の圧入を始めた |
| 日揮ホールディングス | 1963 | INPEX の柏崎の実証で、BASF と開発したCO2の回収技術「HiPACT」を使っている |
| IHI | 7013 | JERA の碧南火力の20%の実証で、アンモニアを燃やすバーナーを担った。苫小牧の拠点整備にも参加する |
| 東洋エンジニアリング | 6330 | MODEC と、海の上でガスからブルーアンモニアを作る船(FPSO)の基本設計で、米国船級協会の承認を得た(2024年12月) |
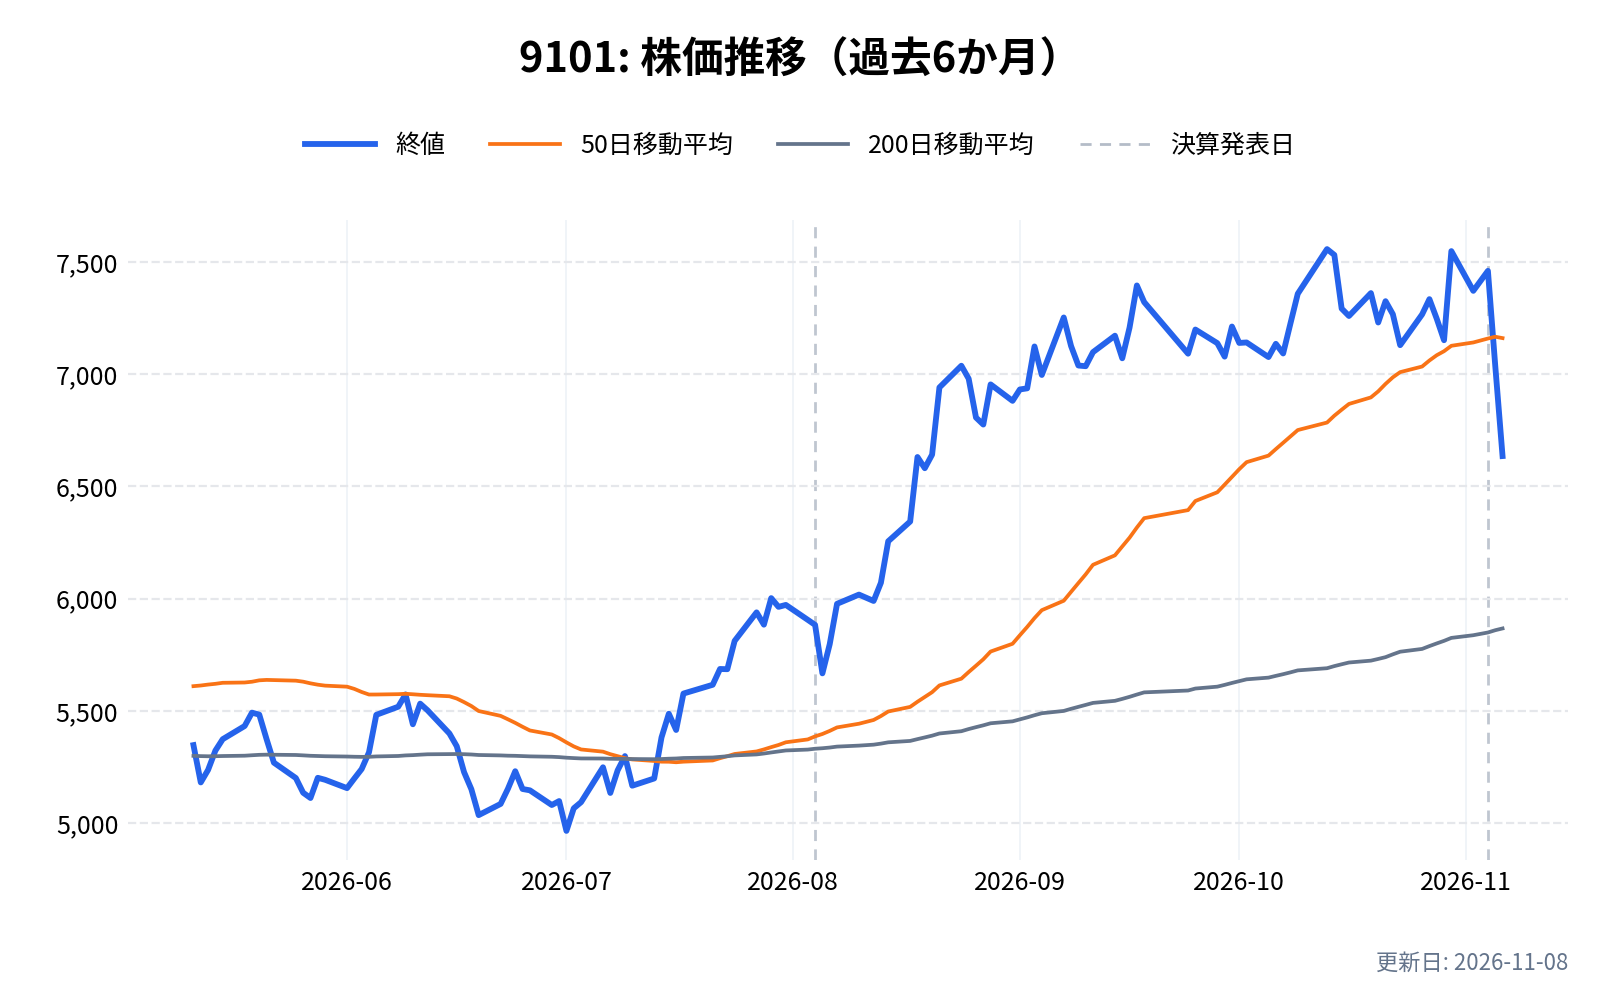
| 日本郵船 | 9101 | JERA と大型のアンモニア運搬船2隻の長期の用船契約を結んだと報じられている(2026年6月) |
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新


JERA は、2029年度から碧南火力で熱量の20%をアンモニアに置き換える商業運転を始める予定と報じられている。ブルーポイントが2029年に生産を始める見込みとあわせると、2029年が日本のアンモニア発電の節目になる。
ブルーアンモニアの課題は?
需要は制度が作っている
低炭素のアンモニアは、通常のアンモニアより高い。日本の価格差支援、欧州の炭素国境調整、米国の 45Q など、制度が差を埋めることで成り立っている。制度が変われば、計画の採算も変わる。2025〜2026年に中止・停止が相次いだのは、制度の支えがあっても、長期で買う相手が決まらない計画が多かったためである。
CO2を「なくす」わけではない
ブルーアンモニアは、製造で出るCO2の一部を回収するだけで、回収率は工場の設計で60%程度から95%超まで差がある。天然ガスを掘って運ぶ途中で漏れるメタン(CO2より温暖化の力が強い)も、回収の対象外である。グリーンアンモニアの費用が下がるまでの「つなぎ」と見る意見も根強い。
地元の反対と許可
メキシコ湾岸のルイジアナ州の工業地帯は、化学工場が集まり、住民の健康への懸念が長く指摘されてきた地域である。ブルーポイントも、2026年7月に地元の団体が建設の許可の差し止めを求めて提訴している。CO2を地下に埋める井戸も、米環境保護庁(EPA)などの許可に時間がかかる。
アンモニアは毒性がある
アンモニアは、肥料として長く扱われてきたが、吸い込むと人体に有害である。発電や船の燃料に広げるには、扱いの安全の確保が欠かせない。燃やすときに出る窒素酸化物(NOx)を抑える技術も必要である。
まとめ
ブルーアンモニアは、天然ガスから作るアンモニアの製造で出るCO2を回収し、地下に埋める燃料・原料です。既存の技術と工場、そして100年近い肥料の流通網をそのまま使えるため、低炭素のアンモニアの中で最初に大きな規模で動き出しました。
2025〜2026年は、計画の選別の時期でした。エアープロダクツは計画を中止し、ExxonMobil は一時停止し、Woodside は投資を減らします。その中で、CFインダストリーズ・JERA・三井物産のブルーポイントは建設に入りました。残った計画には、出資して引き取る買い手と、CO2の預け先がありました。 米国の安い天然ガスと 45Q、日本の価格差支援が、1つの工場にそろったことも大きな理由です。
2026年の中東の混乱は、アンモニアの調達先を分ける意味も浮かび上がらせました。日本のアンモニア発電の節目になる2029年に向けて、ブルーポイントの工事が予定どおり進むか、CO2の貯留地の許可がそろうか、そしてその次に続く計画が出てくるかを、決算資料で追っていきたいと考えています。