このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
はじめに
インフレの行方と、米国の中央銀行(FRB)がいつ利下げに動くかに、市場の注目が集まっています。景気の先行きが読みにくいときほど、株式だけでなく、金利が下がる局面に強い債券を組み合わせて、資産のバランスを考えることが大切です。その候補として、米国の超長期債に投資するETF「EDV」を調べました。
(ここまでは、この記事を最初に書いた時点の考えです。2026年10月に、数字と内容を運用会社の最新の書類で見直しました。)
見直してみると、EDV は同じ長期国債ETFの TLT と比べても、仕組みがかなり特殊でした。中身は「利息の無い国債(STRIPS)」で、金利への敏感さは TLT の約1.6倍あります。運用会社は年次報告書で、金利リスクを “extremely high”(極めて高い)と書いています。実際に、2020年3月の最高値178.36ドルから、2026年10月7日の54.17ドル(上場以来の安値)まで、約7割下げました。
ここでは、運用会社バンガードが米国証券取引委員会(SEC)に提出した目論見書・年次報告書・半期報告書・保有明細の報告をもとに、EDV の仕組み、分配金、成績、「買い時」の考え方、TLT・TMF との違い、リスクを順に見ていきます。
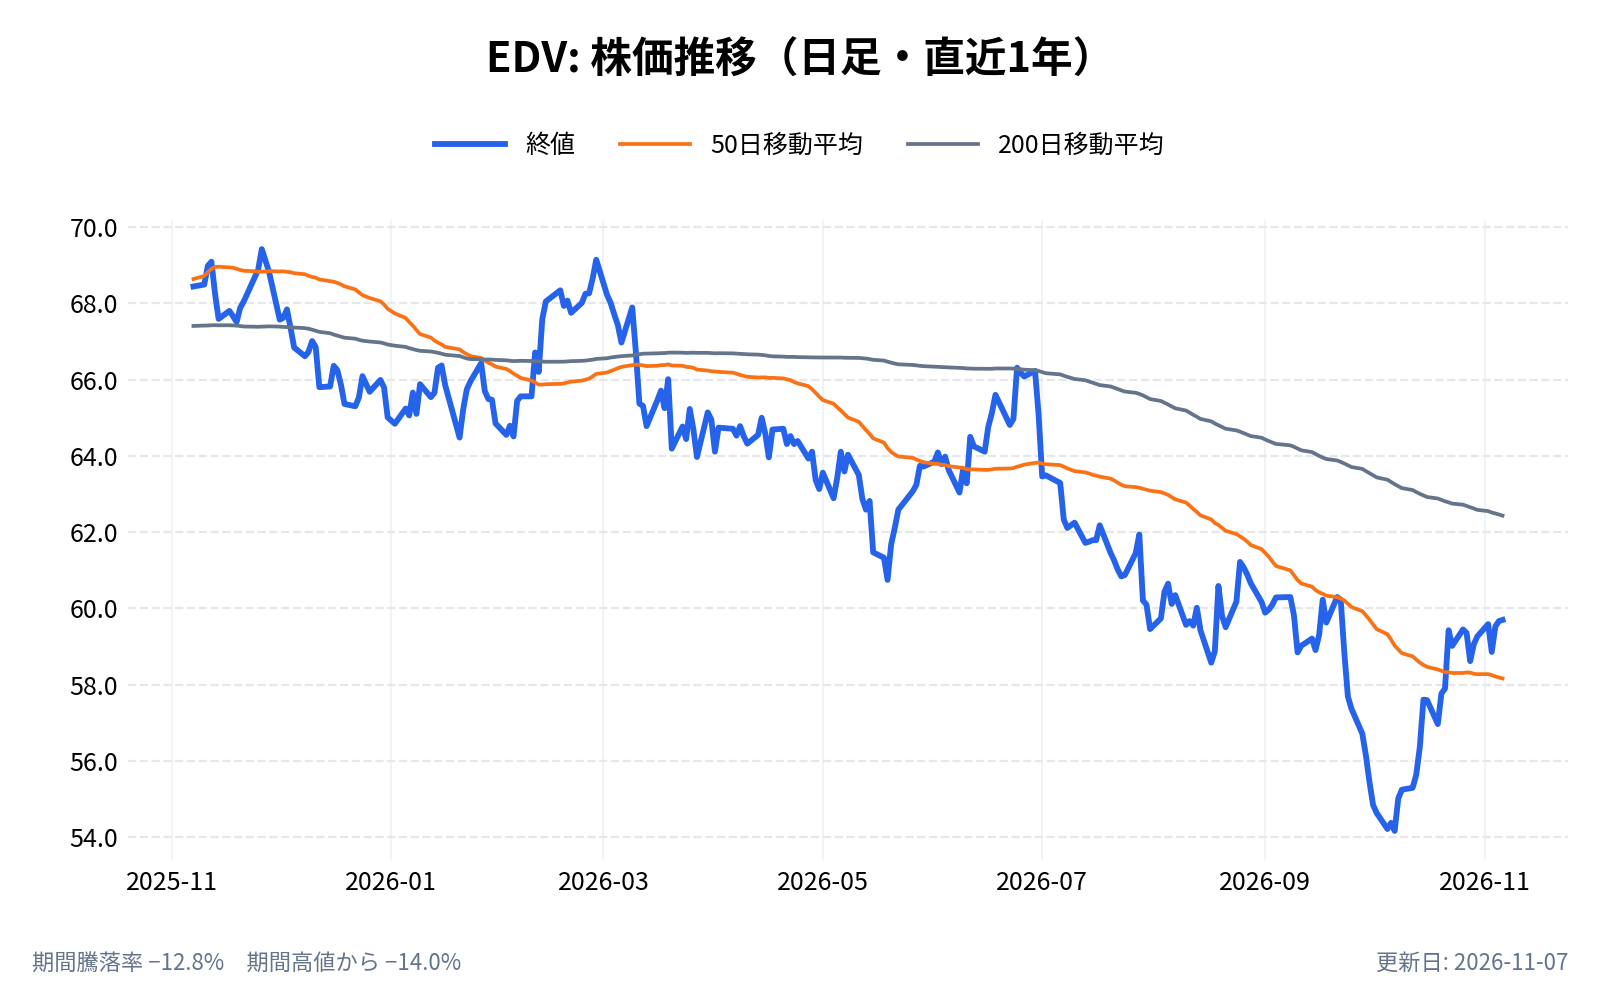
EDVの株価
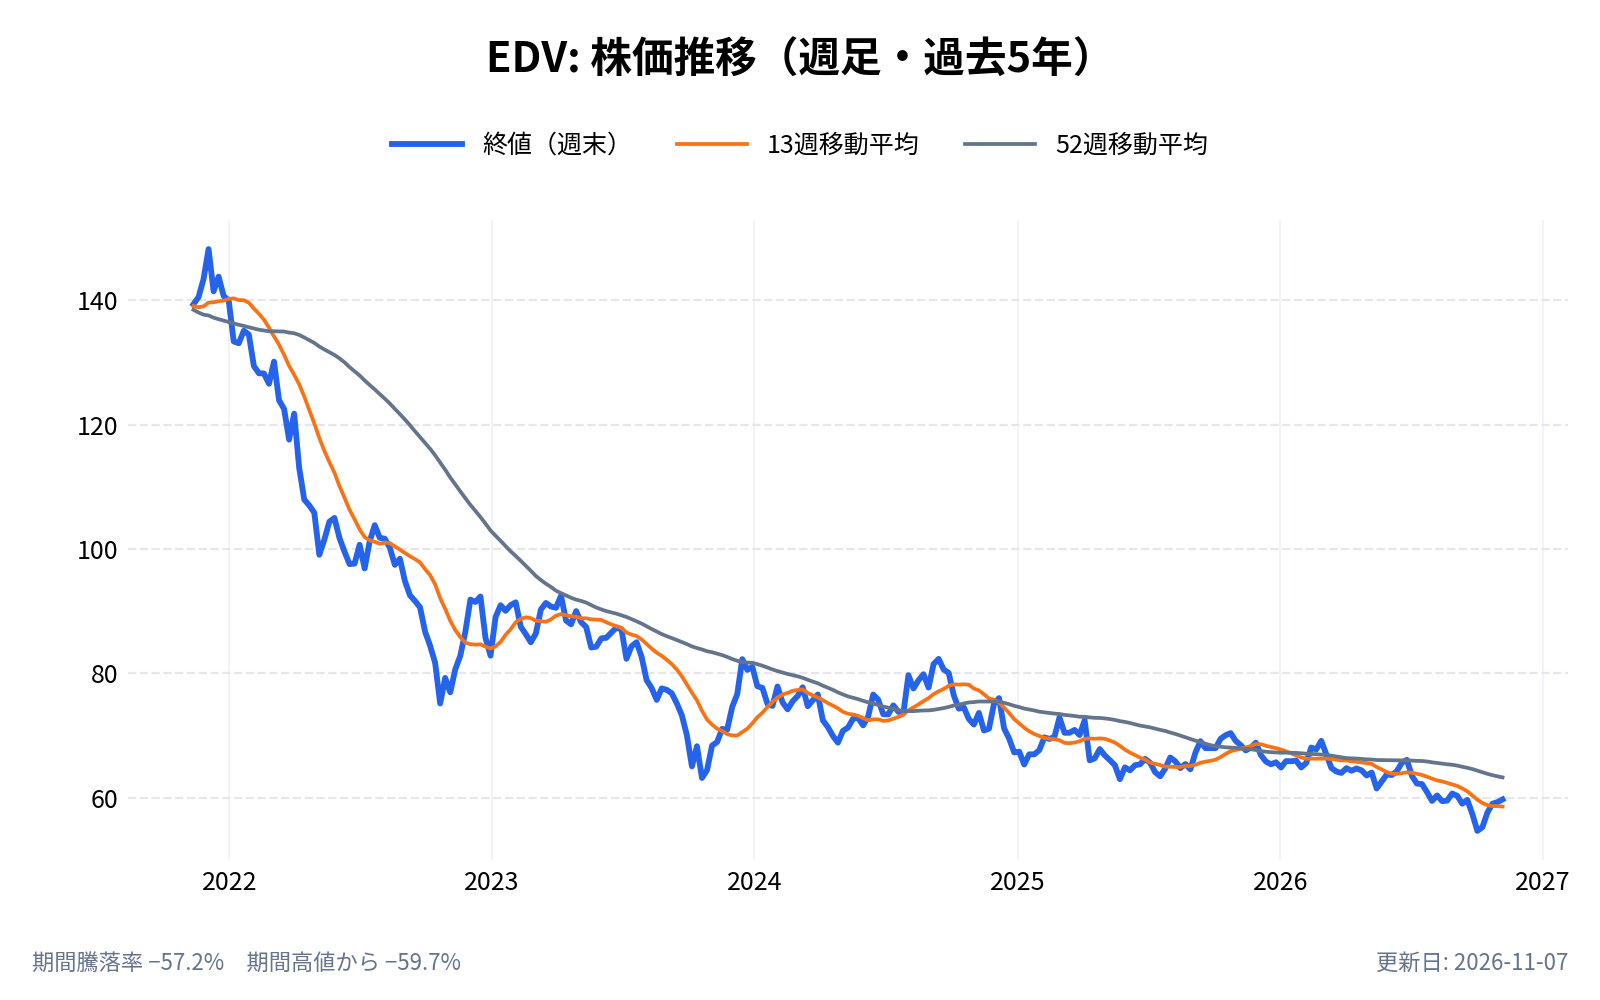
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
EDV とはどんな ETF?
EDV は、満期まで20〜30年の「利息の無い米国債(STRIPS)」を集めた指数に連動するETFである。米国債なので、お金が返ってこない心配(信用リスク)は小さいが、金利の動きによる値動きは、長期国債のETFのなかでも特に大きい。
- 正式名称: Vanguard Extended Duration Treasury Index Fund ETF Shares(バンガード 超長期米国債 ETF)
- ティッカー: EDV(上場先はNYSEアーカ)
- 運用会社: The Vanguard Group(米国の大手運用会社バンガード)
- 運用開始: 2007年12月6日
- 連動する指数: Bloomberg U.S. Treasury STRIPS 20–30 Year Equal Par Bond Index
- 保有銘柄数: 82本(2026年5月31日時点)
- 純資産総額: ETFの口で約40億ドル(2026年2月28日時点)。機関投資家向けの口を含むファンド全体では約43億ドル(2026年5月31日時点)
- 経費率: 0.05%
- 分配: 年4回
出典: 要約目論見書(2025年12月19日、2026年6月30日の補足を含む)、半期報告書(2026年2月期)、保有明細の報告(N-PORT、2026年5月31日時点)
なお、目論見書は EDV について “primarily intended for institutional investors that desire to closely match long-term liabilities”(主な対象は、長期の支払い義務に資産を合わせたい機関投資家)と書いている。年金基金や保険会社のように、何十年も先に払うお金が決まっている投資家が、そのタイミングに合わせて持つことを想定した商品である。
「利息の無い国債(STRIPS)」とは?
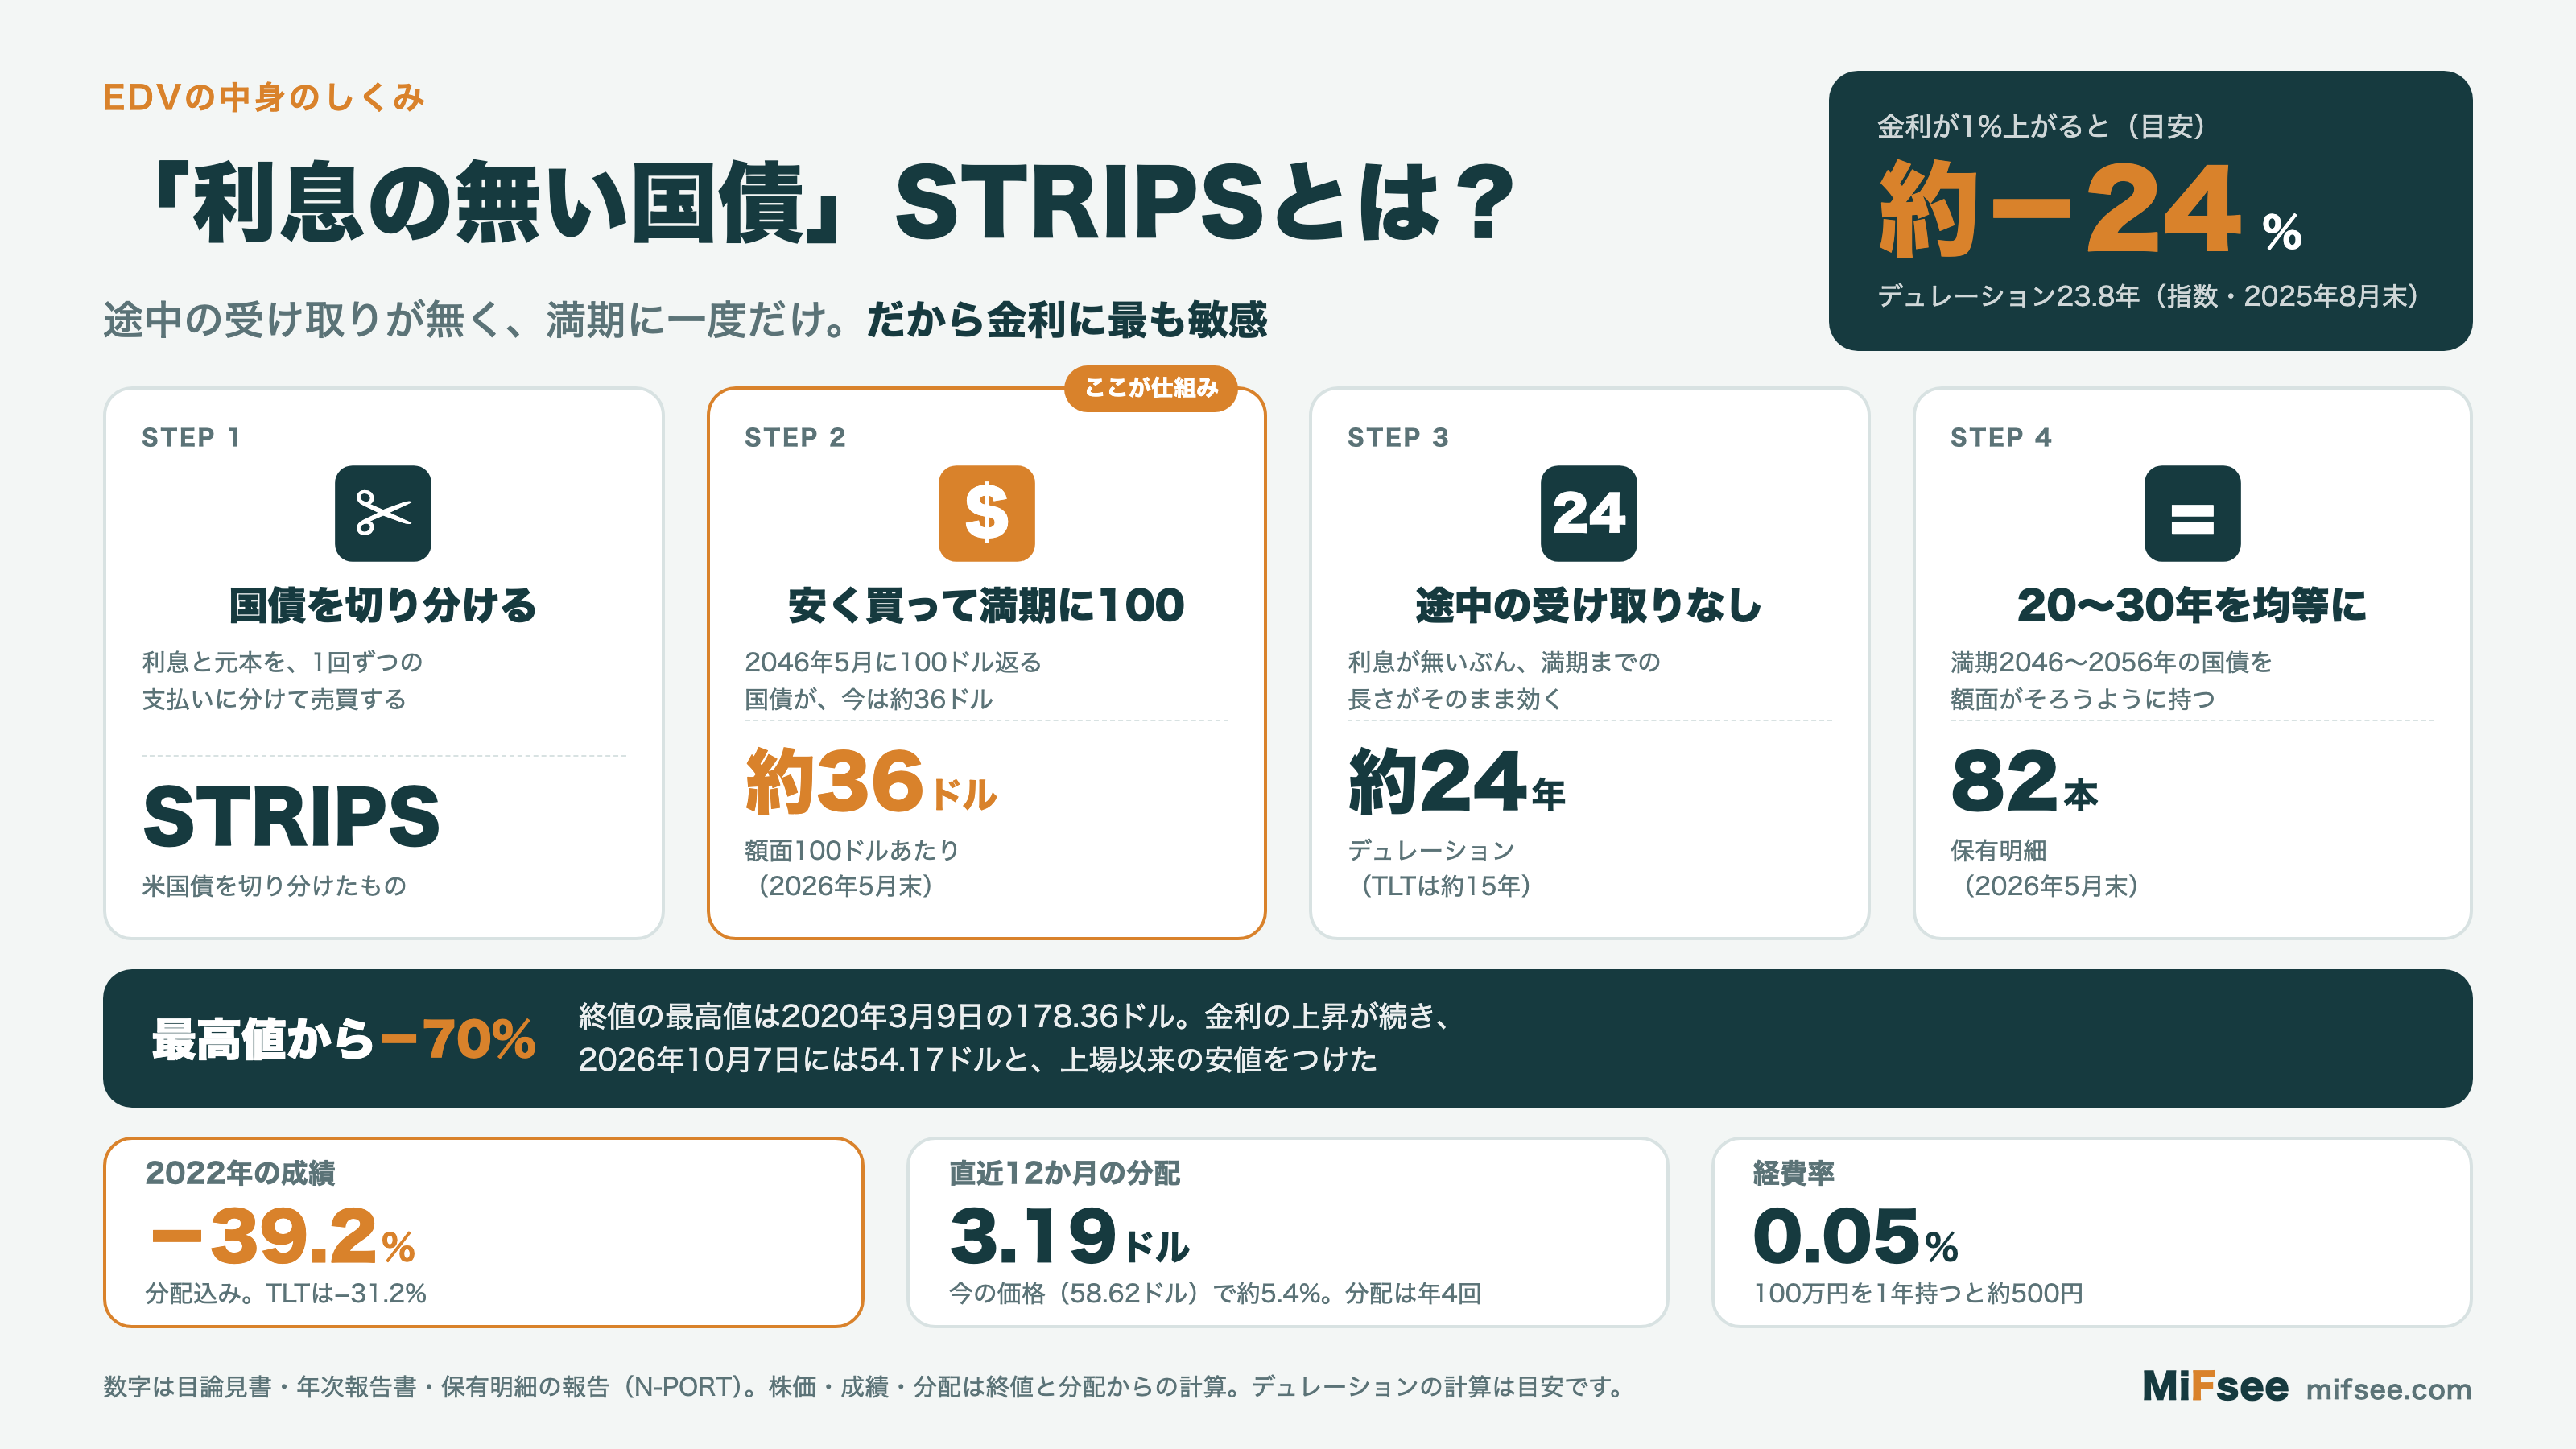
ふつうの米国債は、半年ごとに利息を払い、満期に元本を返す。STRIPS は、この利息と元本を1回ずつの支払いに切り分けて、別々に売買できるようにしたものである。目論見書は “the only time an investor receives payment for a Treasury STRIP is at its maturity”(STRIPS で投資家がお金を受け取るのは、満期のときだけである)と説明している。
安く買って、満期に100ドル
利息が無い代わりに、STRIPS は額面より安い値段で売買される。2026年5月31日時点で EDV が持つ、2046年5月に満期を迎える STRIPS の評価額は、額面100ドルあたり約36ドルだった(N-PORT の評価額と額面から計算)。20年後に100ドルになるものを36ドルで持っている形で、年率に直すと約5.2%になる。
デュレーション約24年の意味
金利の動きにどれだけ敏感かを表すのが「デュレーション」である。目論見書は、デュレーションが2年の債券なら、金利が1%上がると価格は約2%下がる、と例を挙げている。
EDV が連動する指数のデュレーションは23.8年(2025年8月31日時点、目論見書)。金利が1%動くと、価格は約24%動く目安になる。TLT の14.95年(2026年10月27日時点)の約1.6倍である。
途中で利息を受け取る国債は、その利息の分だけ早くお金が戻ってくるため、デュレーションは満期までの年数より短くなる。STRIPS は途中の受け取りが無いので、デュレーションは満期までの年数とほぼ同じになる。目論見書も、STRIPS は同じ満期の利息付きの国債より金利に敏感だとしている。
20〜30年を均等に持ち、満期まで持たない
指数の名前にある「Equal Par(イコール・パー)」は、満期ごとの額面をそろえて持つという意味である。2026年5月31日時点の EDV は、満期が2046年5月から2056年5月までの STRIPS を82本持っていた。
大切なのは、EDV は STRIPS を満期まで持たない点である。指数は「満期まで20〜30年」の国債だけを対象にするため、満期が20年を切った国債は外れ、新しい30年近い国債に入れ替わる。そのため、1本の STRIPS を満期まで持てば「36ドルが100ドルになる」と分かっていても、EDV そのものには満期が無く、受け取れる金額も決まっていない。いつまでも約24年のデュレーションを保ち続ける商品といえる。
EDV の分配金と利回りは?
利息が無いのに分配がある理由
STRIPS は利息を払わないが、EDV は年4回、分配金を出している。持っている STRIPS の価格が、満期の100ドルに向けて少しずつ上がっていく分が、税法上の収入として扱われ、分配しなければならないためである。
目論見書は、現金の利息を受け取らないため、分配に必要なお金を作るために “potentially at inopportune times”(都合の悪いときに)資産を売る必要が出るかもしれない、とリスクに挙げている。
1口あたりの分配額
年度ごとの分配額と、1口あたりの純資産価額(NAV)は以下(ETFの口)。
| 会計年度(8月末まで) | 1口あたり分配額 | 年度末のNAV | NAVベースの成績 |
|---|---|---|---|
| 2021年8月期 | 8.154ドル(うち売却益5.334ドル) | 140.69ドル | −8.94% |
| 2022年8月期 | 2.731ドル | 96.31ドル | −30.00% |
| 2023年8月期 | 2.775ドル | 78.52ドル | −15.83% |
| 2024年8月期 | 3.018ドル | 77.32ドル | +2.64% |
| 2025年8月期 | 3.209ドル | 64.18ドル | −13.16% |
| 2025年9月〜2026年2月(半期) | 1.609ドル | 68.84ドル | +9.87% |
出典: 年次報告書(2025年8月期)、半期報告書(2026年2月期)
直近12か月(2025年12月〜2026年10月の4回)の分配は合計3.19ドルで、2026年10月28日の終値58.62ドルで割ると約5.4%になる(yfinance からの計算)。2022年8月期と比べると、1口の分配は約17%増えたが、NAV は約33%減っている。分配が増えたのは金利が上がったためで、同じ金利上昇が価格を押し下げた。
経費率
経費率は0.05%(目論見書)。100万円を1年持つと約500円の計算で、TLT(0.15%)の3分の1である。目論見書の試算では、1万ドルを10年持つと、かかる費用は合計64ドルである。
EDV の実際の成績は?
年ごとの金利とEDVの成績
満期30年の米国債の利回りと並べると、EDV は TLT 以上にはっきりと金利に連動している。
| 年 | 30年国債の利回り(年末) | 1年の変化 | EDV の成績 | TLT の成績 |
|---|---|---|---|---|
| 2016年 | 3.02% → 3.06% | +0.05 | +1.60% | +1.17% |
| 2017年 | 3.06% → 2.74% | −0.32 | +13.94% | +9.18% |
| 2018年 | 2.74% → 3.02% | +0.28 | −3.40% | −1.61% |
| 2019年 | 3.02% → 2.39% | −0.63 | +18.67% | +14.12% |
| 2020年 | 2.39% → 1.65% | −0.74 | +23.59% | +18.15% |
| 2021年 | 1.65% → 1.90% | +0.26 | −6.18% | −4.60% |
| 2022年 | 1.90% → 3.97% | +2.07 | −39.15% | −31.23% |
| 2023年 | 3.97% → 4.02% | +0.04 | +1.36% | +2.77% |
| 2024年 | 4.02% → 4.79% | +0.77 | −12.78% | −8.05% |
| 2025年 | 4.79% → 4.84% | +0.05 | +0.65% | +4.25% |
| 2026年(10月28日まで) | 4.84% → 5.36% | +0.52 | −6.25% | −3.84% |
出典: 30年国債の利回りは CBOE の30年国債利回り指数(^TYX)、成績は終値と分配からの計算(いずれも yfinance、分配込み)。変化はポイント
利回りが0.2ポイント以上動いた年は、上がれば EDV がマイナス、下がればプラスで、例外は無い。しかもその幅は、毎回 TLT より大きい。反対に、利回りがほとんど動かなかった2023年と2025年は、利息を受け取る TLT のほうが成績がよかった。
長く持った場合の成績
2024年12月31日までの年率の成績は以下(要約目論見書。NAV ベース、税引前、分配の再投資を含む)。
| 期間 | EDV | 指数 |
|---|---|---|
| 1年 | −13.27% | −12.97% |
| 5年 | −9.02% | −9.00% |
| 10年 | −2.34% | −2.30% |
10年持っても、分配込みで年率−2.34%だった。指数との差は年0.3%以内で、指数にはほぼ連動している。四半期で見ると、最もよかったのは2020年1〜3月期の+29.72%、最も悪かったのは2023年7〜9月期の−18.89%だった(目論見書)。
最高値から約7割の下落
株価で見ると、終値の最高値は2020年3月9日の178.36ドルである。新型コロナで金利が急低下した時期で、30年国債の利回りは同じ日に0.94%だった。その後、金利の上昇が続き、2026年10月7日には54.17ドルと、上場以来の安値をつけた(yfinance で確認できる2008年1月29日以降の終値)。最高値からの下落は約70%である。
EDV の買い時は?
「EDV の買い時」を検索する人は多いが、時期を当てることはこの記事の目的ではない。ここでは、何が起きると EDV が上がり、何が起きると下がるのかを整理する。
- 上がるとき: 長期金利が下がるとき。景気の悪化や、インフレの落ち着きで、利下げが続くと市場が考えるとき。2019〜2020年が典型で、2年で約47%上がった(年ごとの成績を掛け合わせた値)
- 下がるとき: 長期金利が上がるとき。インフレが続くとき、米国の財政への不安で国債が売られるとき。2022年は1年で−39%だった
- 動かないとき: 金利が横ばいなら、分配の分だけのわずかなプラスにとどまる。この場合は TLT のほうが有利だった
注意したいのは、EDV が反応するのは満期20〜30年の長期金利であって、FRB が決める短期の政策金利ではない点である。FRB が利下げをしても、インフレや財政への不安から長期金利が上がることはある。結局、「いつ買うか」は「長期金利がどう動くと読むか」と同じ問いになる。
運用会社自身は、年次報告書で EDV を “substantial short-term volatility”(短期的に大きく値動きする)商品とし、”best used by long-term investors”(長期の投資家に最も向く)と書いている。短期の値上がりを狙うより、長く持つことを前提にした商品という位置づけである。
EDV と TLT・TMF の違いは?
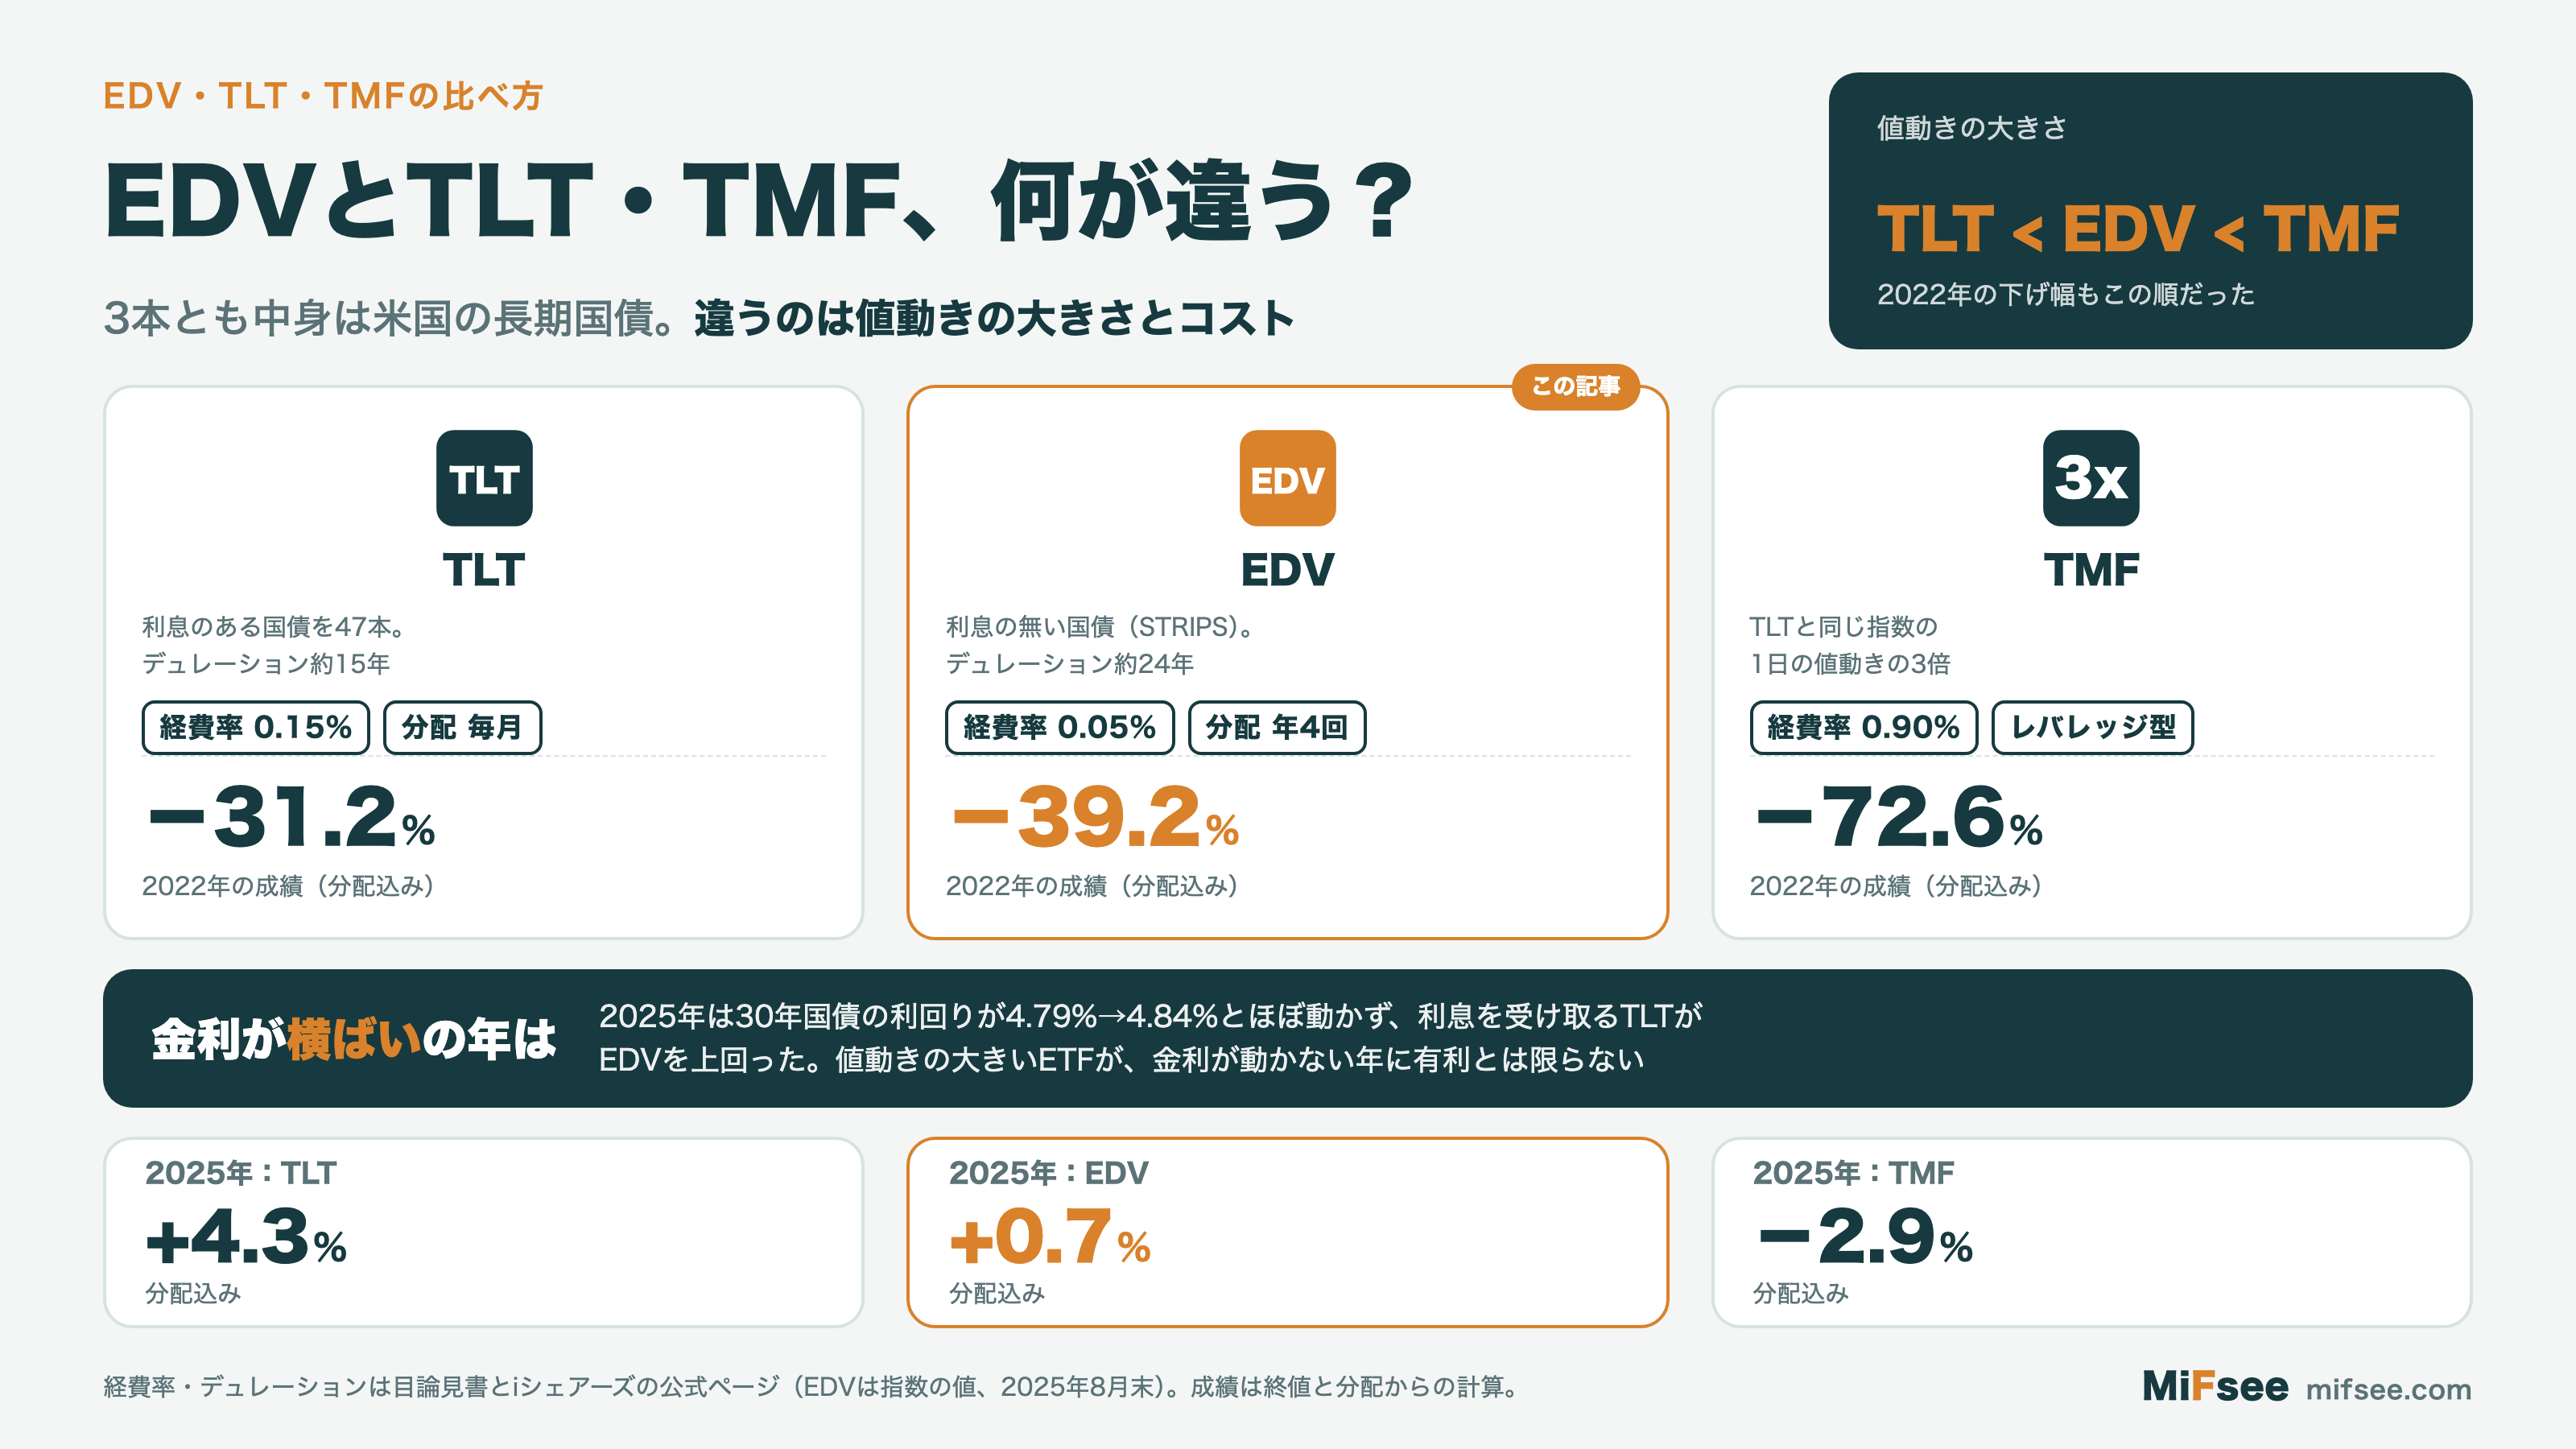
EDV と比べられることが多いのが、同じく米国の長期国債に投資する TLT と TMF である。3本の違いは、値動きの大きさとコストに集約される。
| EDV | TLT | TMF | |
|---|---|---|---|
| 運用会社 | バンガード | iシェアーズ(ブラックロック) | Direxion |
| 中身 | 満期20〜30年のゼロクーポン米国債(STRIPS) | 満期20年超の米国債(利息あり) | TLT + TLT を対象にしたスワップ契約 |
| 目標 | 指数に連動(1倍) | 指数に連動(1倍) | 指数の1日の値動きの3倍 |
| デュレーション | 23.8年(指数) | 14.95年 | — |
| 経費率 | 0.05% | 0.15% | 0.90%(免除後) |
| 分配 | 年4回 | 毎月 | 年に複数回 |
| 2022年の成績 | −39.15% | −31.23% | −72.60% |
| 2025年の成績 | +0.65% | +4.25% | −2.94% |
出典: 各ETFの要約目論見書、iシェアーズの公式ページ(TLT のデュレーション、2026年10月27日時点)、EDV の目論見書(指数のデュレーション、2025年8月31日時点)。成績は終値と分配からの計算(yfinance)
TLT とは何が違う?
TLT は、利息を払うふつうの長期国債に投資する。値動きは EDV より小さく、分配は毎月ある。経費率は EDV のほうが安い。
金利が大きく動く年は EDV のほうが大きく上下し、金利が動かない年は利息の多い TLT のほうが成績がよくなりやすい。「金利が下がると思うなら EDV、どちらに動くか分からないなら TLT」と単純には言えないが、値動きの幅をどこまで受け入れられるかで選ぶ、という整理はできる。
TMF とは何が違う?
TMF は、TLT と同じ指数の「1日の値動き」の3倍を目指すレバレッジ型のETFである。2022年は−72.60%と、EDV よりさらに大きく下げた。毎日3倍を作り直す仕組みのため、長く持つと「指数の3倍」からずれていく。EDV はレバレッジを使わずに、値動きの大きさを「満期の長さ」で作っている点が違う。
EDV のリスクは?
「EDV はおすすめしない」という声の多くは、次のような点を指している。
- 金利の上昇: 最大のリスクで、金利が1%上がると価格は約24%下がる目安。2022年は1年で−39%、最高値からは約7割下げた。年次報告書も、金利リスクは “extremely high”(極めて高い)としている
- 長く持っても増えるとは限らない: 10年の成績は分配込みで年率−2.34%(2024年末まで)。EDV には満期が無く、STRIPS を1本持つときのように「満期に額面が返る」ことも無い
- 金利が動かないときの弱さ: 利息を受け取らないため、金利が横ばいの年は TLT に見劣りしやすい
- 分配のための売却: 現金の利息が入らないため、分配のために都合の悪いときに資産を売ることがありうる(目論見書)
- インフレ: 満期まで30年近い国債は、物価の上昇で実質的な価値が大きく削られる。インフレは長期金利の上昇も招きやすい
- 為替: 日本から買う場合、円高になると円での評価額が下がる。米国の金利が下がる局面では、ドル安・円高が進むこともあり、EDV の値上がりが為替で打ち消される場合がある
EDVのリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
EDV は NISA で買える?
EDV はレバレッジ型ではないため、2024年からの新しいNISAの成長投資枠で取り扱う証券会社が多い。つみたて投資枠の対象ではない。対象かどうかは、証券会社が公表している対象銘柄の一覧で確かめてほしい。
EDV はどこで買える?
EDV は米国のNYSEアーカに上場しているため、米国株を扱う証券会社で売買できる。
私自身はSBI証券を主に使用していますが、取り扱い銘柄によっては購入できない場合があります。その際は、サクソバンク証券やIG証券などでCFDを利用することもあります。
まとめ
- EDV は、満期20〜30年の「利息の無い米国債(STRIPS)」に投資するETFで、経費率は0.05%、分配は年4回
- デュレーションは約24年で、TLT の約1.6倍。金利が1%上がると価格は約24%下がる目安
- 2020年3月の最高値178.36ドルから、2026年10月7日の54.17ドル(上場以来の安値)まで約7割下げた
- 利息が無くても、満期に向けた値上がり分が収入として分配される。直近12か月の分配は3.19ドルで、今の価格で約5.4%
- 金利が大きく動く年は TLT より大きく上下し、金利が横ばいの年は TLT に見劣りしやすい
EDV は、もともと年金のような長期の支払いに合わせるために作られた、金利に最も敏感な国債ETFの一つです。「買い時」を考えるときは、利下げのニュースよりも、満期20〜30年の長期金利がどう動くかを見ること、そして値動きの大きさを受け入れられるかを先に確かめることが大切だといえます。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。