このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- ネビウス・グループ(NBIS)の株価
- ネビウス・グループ(NBIS)とは何の会社、どのような事業をしている?
- ネビウス(NBIS)はどんな事業をしている?
- なぜ今、ネビウス(NBIS)が注目されている?
- ネビウス(NBIS)のビジネスモデルは?どのように収益を生み出している?
- ネビウス(NBIS)の旧ヤンデックスの関係と変遷とCEO:アルカディ・ヴォロジ氏とは?
- 取引市場は?
- ネビウス(NBIS)のセクター、業種、属するテーマは?
- 配当は?
- ネビウス(NBIS)の競合企業は?
- ネビウス(NBIS)が属する業界の規模と成長性は?
- ネビウス(NBIS)の競合との差別化要素と優位性は?
- ネビウス・グループ(NBIS)のリアルタイム株価チャート
- ネビウス・グループ(NBIS)の業績について
- ネビウス(NBIS)の将来性と今後の見通しは?
- NBIS 2026年Q2決算:売上高が前年同期比454%増、調整後EBITDAも黒字転換で成長フェーズが加速
- NBIS 2026年Q1決算:売上高が前年同期比684%増と急拡大、投資評価益で純利益も大幅浮上
- まとめ
はじめに
ネビウス・グループ(NBIS)は、AIモデルの学習や推論に使うGPUの計算能力を、クラウドとして企業に貸し出している会社である。前身はロシアの検索大手ヤンデックスの親会社で、2024年にロシア事業をすべて手放し、オランダ・アムステルダムを拠点とするAIクラウド企業として再出発した。
2025年以降はMicrosoftやMetaと数十億〜百億ドル単位の長期契約を結び、売上が急拡大している。一方で、データセンターの建設に巨額の資金を借り入れており、成長と財務の両面から見ておく必要がある。
ネビウス・グループ(NBIS)の株価
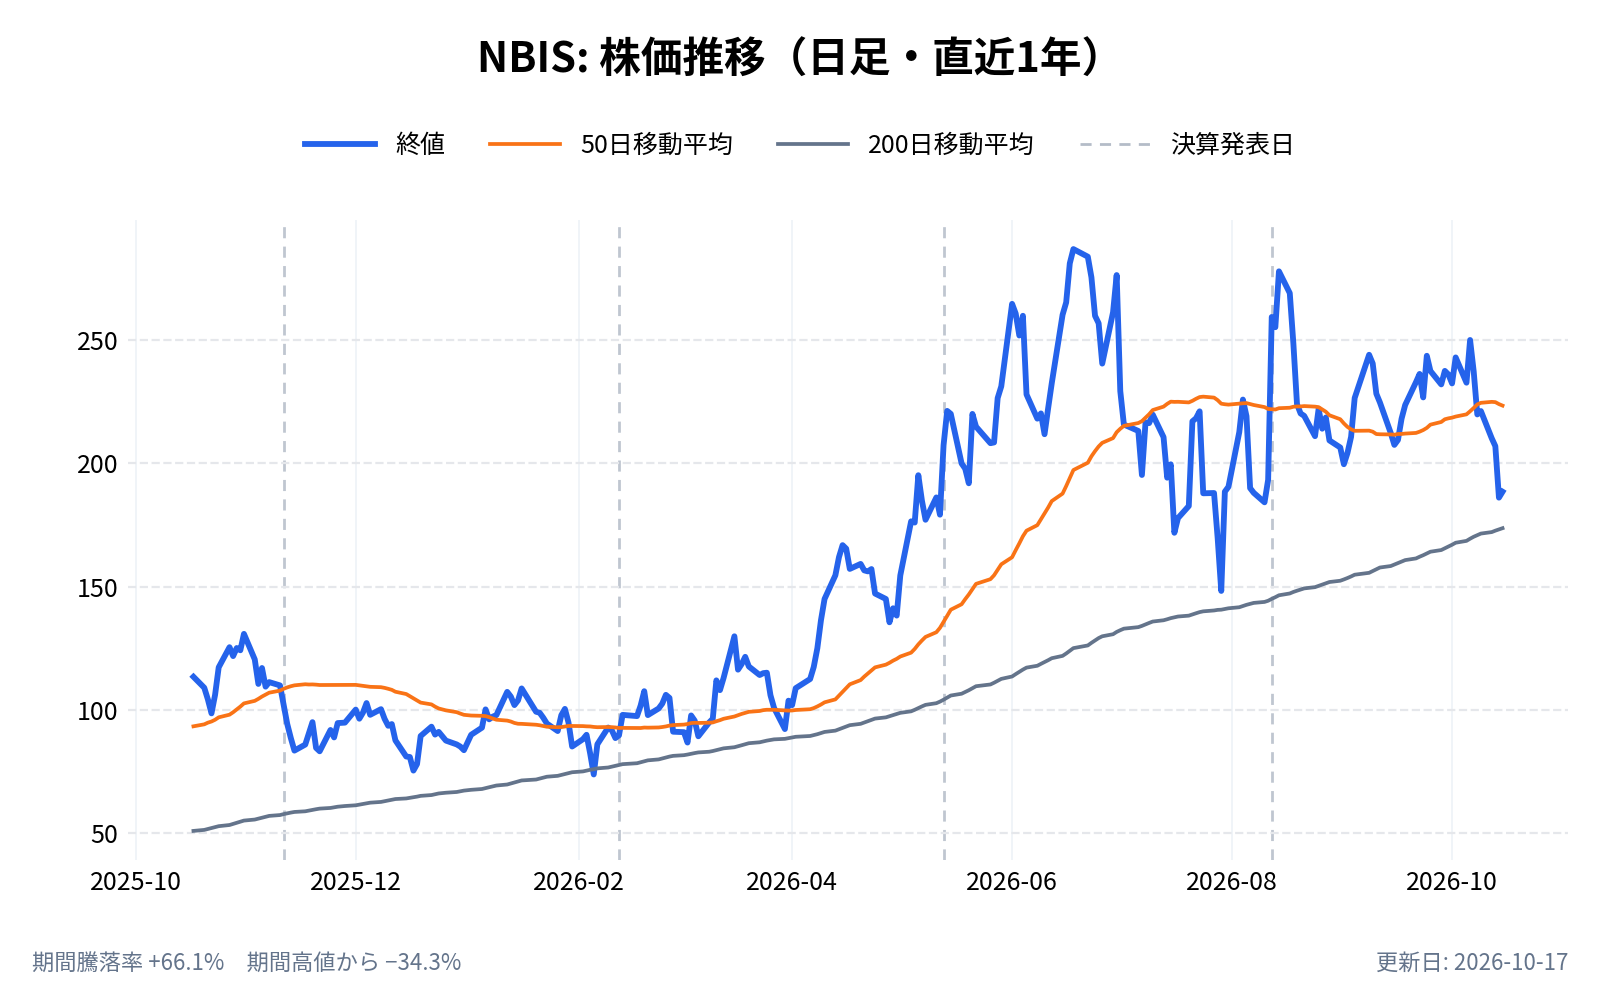
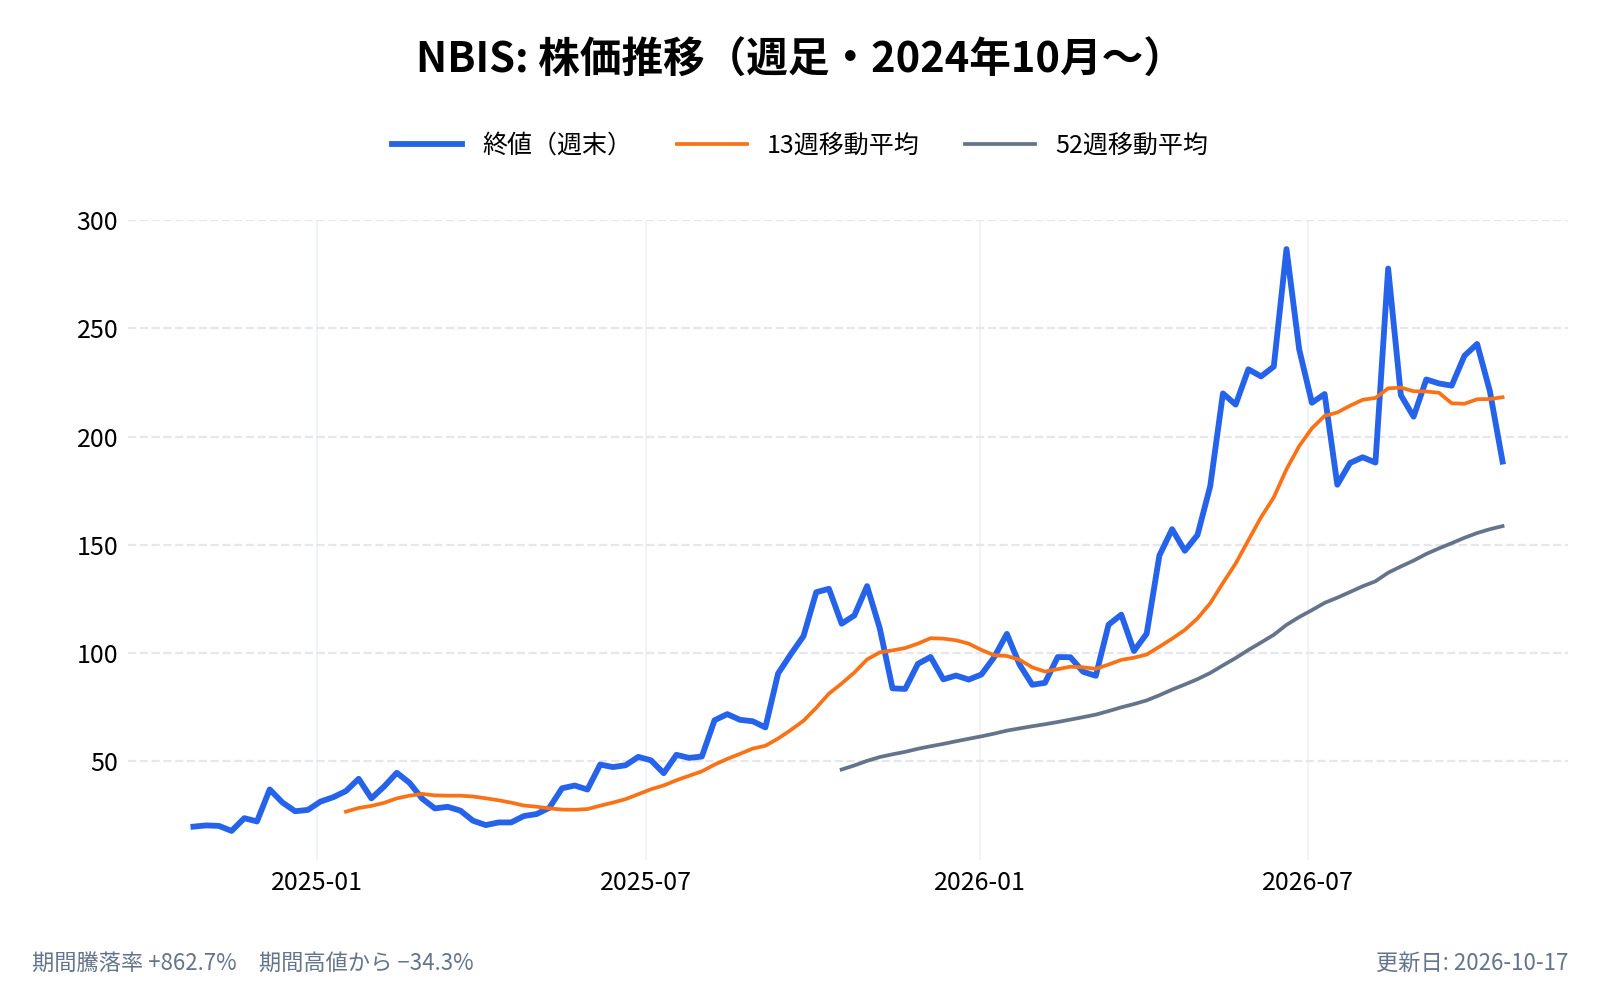
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
ネビウス・グループ(NBIS)とは何の会社、どのような事業をしている?
ネビウス・グループ(Nebius Group)は、AI向けのクラウドサービスを提供する会社である。中心にあるのは、NVIDIA製のGPUを大量に並べたデータセンターを自社で運営し、その計算能力をAI開発企業や大手テック企業に貸し出す事業。2026年4〜6月期の売上5億8,230万ドルのうち、5億7,490万ドル(約99%)がこのAIクラウド事業だった。
顧客は、AIの研究開発を行うスタートアップや企業から、Microsoft・Metaのような大手まで幅広い。大手向けには、特定の顧客専用のGPUクラスターを数年単位で提供する契約が増えている。
ネビウス・グループの企業情報は以下
- 会社名: ネビウス・グループ(Nebius Group N.V.)
- 設立: 2004年(オランダで設立。旧社名ヤンデックスN.V.、2024年8月に現社名へ変更)
- 本社所在地: オランダ・アムステルダム
- 代表者: アルカディ・ヴォロジ(Arkady Volozh、創業者・CEO)
- 従業員数: 約1,500人(2025年12月末時点。大半がエンジニア)
- 公式サイト: https://nebius.com
- 主な事業内容: AIクラウド(Nebius AI cloud)。ほかに自動運転のAvride、オンライン教育のTripleTen
ネビウス(NBIS)はどんな事業をしている?
ネビウス・グループが連結している事業は、AIクラウド、自動運転(Avride)、オンライン教育(TripleTen)の3つ。売上のほぼすべてをAIクラウドが占めている。
AIクラウド「Nebius AI cloud」(主力事業)
AIモデルの学習(トレーニング)や推論に必要なGPUの計算能力を、クラウドとして提供する事業。GPUを並べるだけでなく、高速なネットワークやストレージ、AI開発用のソフトウェアまでを自社で組み合わせて提供している。会社はこれを「フルスタックのAIクラウド」と説明している。
データセンターは、フィンランドのマンツァラ(自社設計)のほか、パリ、アイスランド、ロンドン、イスラエル、米国のカンザスシティ、ニュージャージー州ヴァインランドなど、16か所を超える拠点で運営または契約している(2025年度の年次報告書)。2026年5月には、米ペンシルベニア州で最大1.2GW(ギガワット)の電力と土地を確保し、自社所有のデータセンターを建てると発表した。
自動運転「Avride」
自動運転車と配達ロボットを開発する子会社。2025年10月には、Uberとネビウスから最大3億7,500万ドルの出資などを受けると発表し、テキサス州ダラスでUberのアプリを通じたロボタクシーを始める計画を示した。配達ロボットは、Uber Eatsで既に使われている。売上規模はまだ小さく、会社自身も年次報告書で「資本を多く必要とする初期段階の事業」とリスクに挙げている。
オンライン教育「TripleTen」
ソフトウェアエンジニアなどを目指す人向けのオンライン講座を提供する子会社。2026年4〜6月期の売上は1,000万ドルで、前年同期から19%減った。
持分を持つ会社(Toloka・ClickHouse)
AIの学習データを作るToloka(トロカ)は、以前はネビウスの事業の柱の一つとして紹介されることが多かったが、2025年5月に第三者の出資を受けて連結から外れた。現在は、データベース企業のClickHouseと同じく、持分を保有する投資先という位置づけである。
ネビウス(NBIS)の事業まとめ
| 事業 | 位置づけ | 概要 |
|---|---|---|
| Nebius AI cloud | 主力(売上の約99%) | GPUの計算能力をクラウドで提供。大手向けの長期専用契約が増加 |
| Avride | 連結子会社 | 自動運転車・配達ロボットの開発。Uberと提携 |
| TripleTen | 連結子会社 | エンジニア育成のオンライン講座 |
| Toloka・ClickHouse | 持分を保有(連結対象外) | AI学習データ(Toloka)、データベース(ClickHouse) |
なぜ今、ネビウス(NBIS)が注目されている?
注目を集めている理由は、大手テック企業との大型契約が相次ぎ、売上と契約残高が急拡大していることにある。
Microsoft・Metaとの大型契約
- Microsoft(2025年9月):ニュージャージー州ヴァインランドのデータセンターで、専用のGPU容量を5年間提供する契約。契約額は2031年までで約174億ドル。追加の発注があれば約194億ドルになる
- Meta(2025年11月):GPUクラスター2つを5年間提供する契約。約29億ドル
- Meta(2026年3月):NVIDIAの次世代基盤「Vera Rubin」を使った専用容量を5年間で120億ドル分提供する契約(2027年初めから順次)。これとは別に、Metaは今後のクラスターの空き容量を最大150億ドル分買い取ることにも合意した。合計で最大約270億ドル
契約残高(まだ売上になっていない受注)
2026年6月末時点の契約残高(RPO=履行義務の残り)は約374.9億ドル。同じ四半期の売上の60倍を超える規模である。会社の見込みでは、このうち36%が2028年6月までの2年間に売上になり、40%がその後の2年間、残りがそれ以降に売上になる。
NVIDIAとの関係
2026年3月、NVIDIAはネビウスの株式を取得できる権利(ワラント)を約20億ドルで引き受けた。あわせてNVIDIAは、ネビウスが2030年末までに5GWを超える計算能力を展開できるよう、最新世代のシステムの早期導入を支援するとしている。
2026年9月には、データ分析ソフトのPalantir(パランティア)が、ネビウスを「ソブリンAI(各国が自国内で管理するAI基盤)の優先インフラパートナー」に選んだと発表した。
ネビウス(NBIS)のビジネスモデルは?どのように収益を生み出している?
収益の柱は、GPUの計算能力の利用料である。大きく分けて2つの売り方がある。
- 利用量・期間に応じた提供:AI開発企業などが、必要な分だけGPUを使い、使った時間や予約した期間に応じて料金を払う
- 大手向けの長期専用契約:Microsoft・Metaのような大手に、専用のGPUクラスターを数年単位で提供する。契約額が大きく、売上の見通しが立ちやすい
大型契約では、顧客から代金を前もって受け取ることがある。2026年1〜6月の営業キャッシュフローは45億ドルの収入で、その主な理由は顧客からの前受金(繰延収益が43.95億ドル増加)だった。
一方、データセンターとGPUを先に用意する必要があるため、設備投資は売上をはるかに上回る。2026年4〜6月期の設備投資は約56.6億ドルで、同じ期の売上の約10倍だった。この差を、転換社債(将来株式に変わりうる社債)、株式の売り出し、契約を担保にした借入れで埋めているのが、現在のビジネスモデルの特徴である。
ネビウス(NBIS)の旧ヤンデックスの関係と変遷とCEO:アルカディ・ヴォロジ氏とは?
ネビウス・グループは、ロシア最大級のIT企業だったヤンデックスの親会社(オランダ法人のヤンデックスN.V.)が、ロシア事業を手放して生まれ変わった会社である。その舵を取るのが、ヤンデックスの共同創業者で長年CEOを務めたアルカディ・ヴォロジ氏である。
ヤンデックス創業とヴォロジのリーダーシップ
1997年、数学者のアルカディ・ヴォロジは、イリヤ・セガロヴィッチとともにヤンデックスを創業。ロシアの検索エンジンの先駆けとして成長し、タクシー配車や電子商取引などへ事業を広げ、ロシア最大級のIT企業になった。
2022年6月、ロシアのウクライナ侵攻を受けて欧州連合(EU)の制裁対象となり、ヤンデックスのCEOを退任した。この制裁は2024年3月に解除されている。
ロシア事業の売却とネビウス・グループの誕生
2024年7月、ヤンデックスN.V.は、売上・資産・従業員の95%超を占めていたロシアの事業をすべて売却した。売却の対価は、現金約26.4億ドルと自社株約1億6,250万株で、合計約49.3億ドル相当(年次報告書)。
残ったのは、フィンランドのデータセンターやAIクラウドの技術、Avride・TripleTen・Tolokaなどの国外事業で、ヴォロジが再びCEOとしてこれを率いている。
社名変更と取引の再開
2024年8月、社名をヤンデックスN.V.からネビウス・グループに変更。ロシアのウクライナ侵攻以降止まっていたナスダックでの取引は、2024年10月21日に再開した。
なお、ヴォロジの一族の信託が保有する議決権の強い株式(B株、1株10票)により、ヴォロジ側が議決権の約52%を握っている(保有比率は約11%)。経営の重要事項は、ほかの株主の意向にかかわらず決められる構造である。
取引市場は?
ネビウス・グループ(Nebius Group, NBIS)は、米国のナスダック(NASDAQ Global Select Market)に上場し、ティッカーシンボルは「NBIS」
ネビウス(NBIS)のセクター、業種、属するテーマは?
セクター
情報技術(Information Technology): ネビウス(NBIS)は、AIの開発・運用に必要な計算インフラを提供する企業であり、 情報技術セクター に属する。
業種
クラウドコンピューティング(Cloud Computing): GPUを中心とした計算能力をクラウドで提供しており、 クラウドコンピューティング業種 に分類される。AIに特化したクラウド事業者は「ネオクラウド」と呼ばれることもある。
属するテーマ
属するテーマとしては以下のような領域が挙げられる
- 生成AI・大規模言語モデル(LLM) → 学習・推論用の計算能力を提供
- AIデータセンター → 自社でデータセンターを建設・運営
- ソブリンAI → 各国・各地域の中で完結するAI基盤
- 自動運転 → 子会社Avrideの事業
配当は?
ネビウス(NBIS)は配当を実施していない。
稼いだ資金と調達した資金を、データセンターとGPUへの投資に充てている段階である。
ネビウス(NBIS)の競合企業は?
会社は年次報告書で、AIに特化したクラウド事業者を主な競合に、汎用の大手クラウドもあわせて競合に挙げている。
- コアウィーブ(CRWV) :GPUクラウドの専業大手。大手テック企業向けの長期契約を中心に成長しており、事業の形がネビウスに近い
- Crusoe・Lambda :AI向けのクラウドを提供する専業事業者
- アマゾン(AWS)(AMZN)・グーグル(Google Cloud)(GOOGL)・マイクロソフト(Azure)(MSFT)・オラクル(ORCL) :汎用の大手クラウド。GPUの計算能力も提供している
マイクロソフトとメタはネビウスの大口顧客でもある。大手クラウドは顧客であると同時に、自前でデータセンターを増やせばネビウスの競合にもなる。会社自身も、顧客が自前の設備や競合のサービスに切り替える可能性をリスクに挙げている。
ネビウス(NBIS)が属する業界の規模と成長性は?
業界全体の市場予測は調査会社によって数字の幅が大きいため、ここではネビウス自身が開示している規模を整理する。
- 契約済みの電力:2GW超(2026年2月時点。土地と電力の契約を確保した容量)
- 稼働中の電力:約170MW(2025年12月末時点。実際に売上を生んでいる容量)
- 今後の計画:NVIDIAの支援のもと、2030年末までに5GWを超える計算能力の展開を目指す
- 契約残高:約374.9億ドル(2026年6月末)
稼働中の容量(約170MW)と契約済みの容量(2GW超)の差は10倍以上ある。需要が先に契約として積み上がり、設備がそれを追いかけている状態であり、今後の売上はこの差をどれだけ早く埋められるかに左右される。
ネビウス(NBIS)の競合との差別化要素と優位性は?
会社が年次報告書などで強みとして挙げている点は、次のとおり。
データセンターからソフトウェアまでの自社開発
データセンターの設計、サーバー、AI開発用のソフトウェアまでを自社で手がけている。フィンランドのデータセンターは、電力効率を高めるため自社の仕様で設計された。会社は、大手クラウドの使い勝手と、AI専用設備の効率を組み合わせられる点を強みとしている。
旧ヤンデックス時代からの技術者
約1,500人の従業員の大半がエンジニアである。会社は年次報告書で、人材を事業の土台と位置づけ、フルスタックのAIクラウドもその人材から生まれたと説明している。
NVIDIAとの関係
NVIDIAからの出資を受け、Vera Rubinなど最新世代のGPUを早い段階で導入できる関係にある。Metaとの2026年3月の契約も、Vera Rubinの大規模導入を前提としている。
一方で、高度なハードウェアの調達を限られた供給元に頼っていることは、会社自身がリスクとして挙げている点でもある。
ネビウス・グループ(NBIS)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
ネビウス・グループ(NBIS)の業績について
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
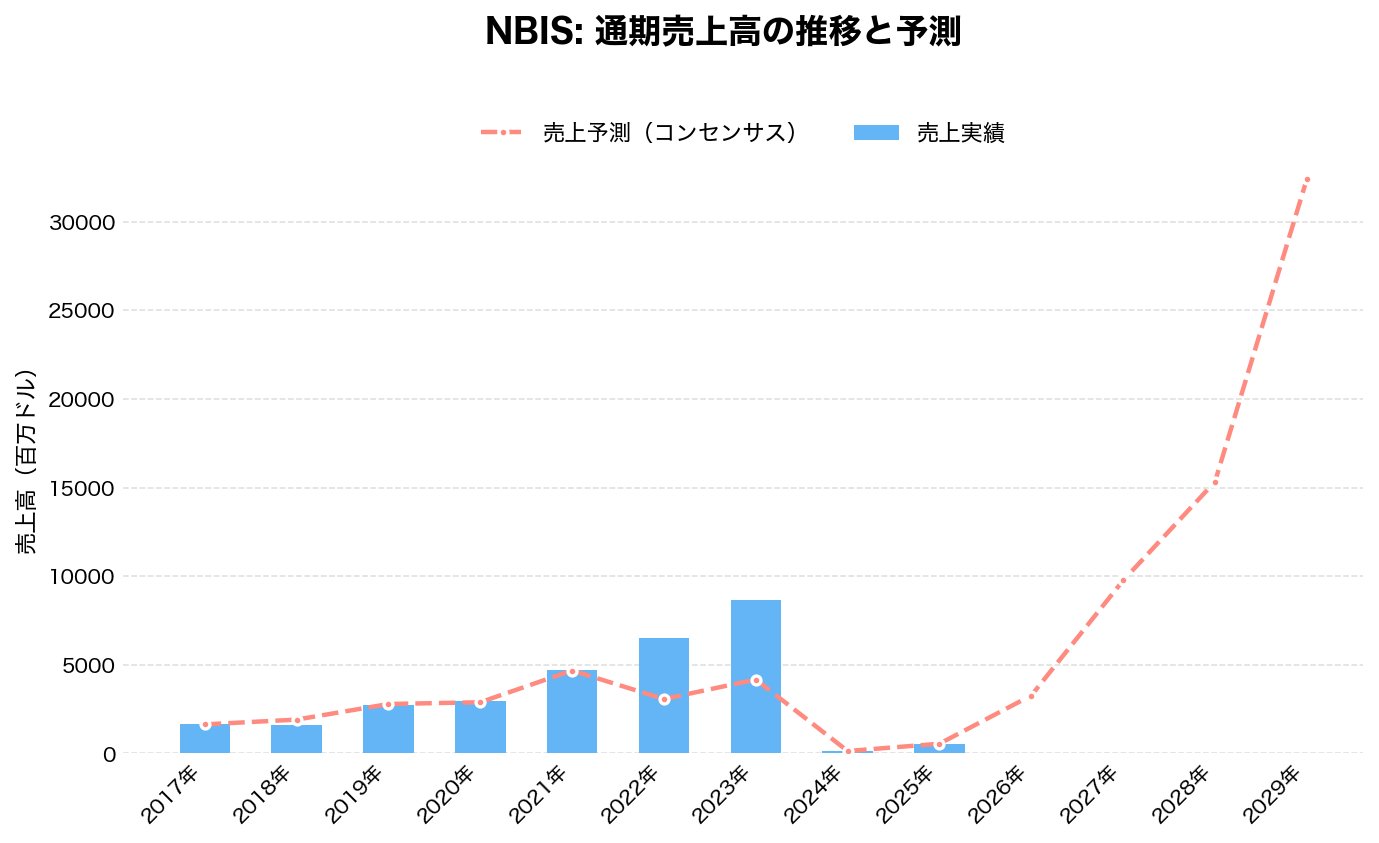
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
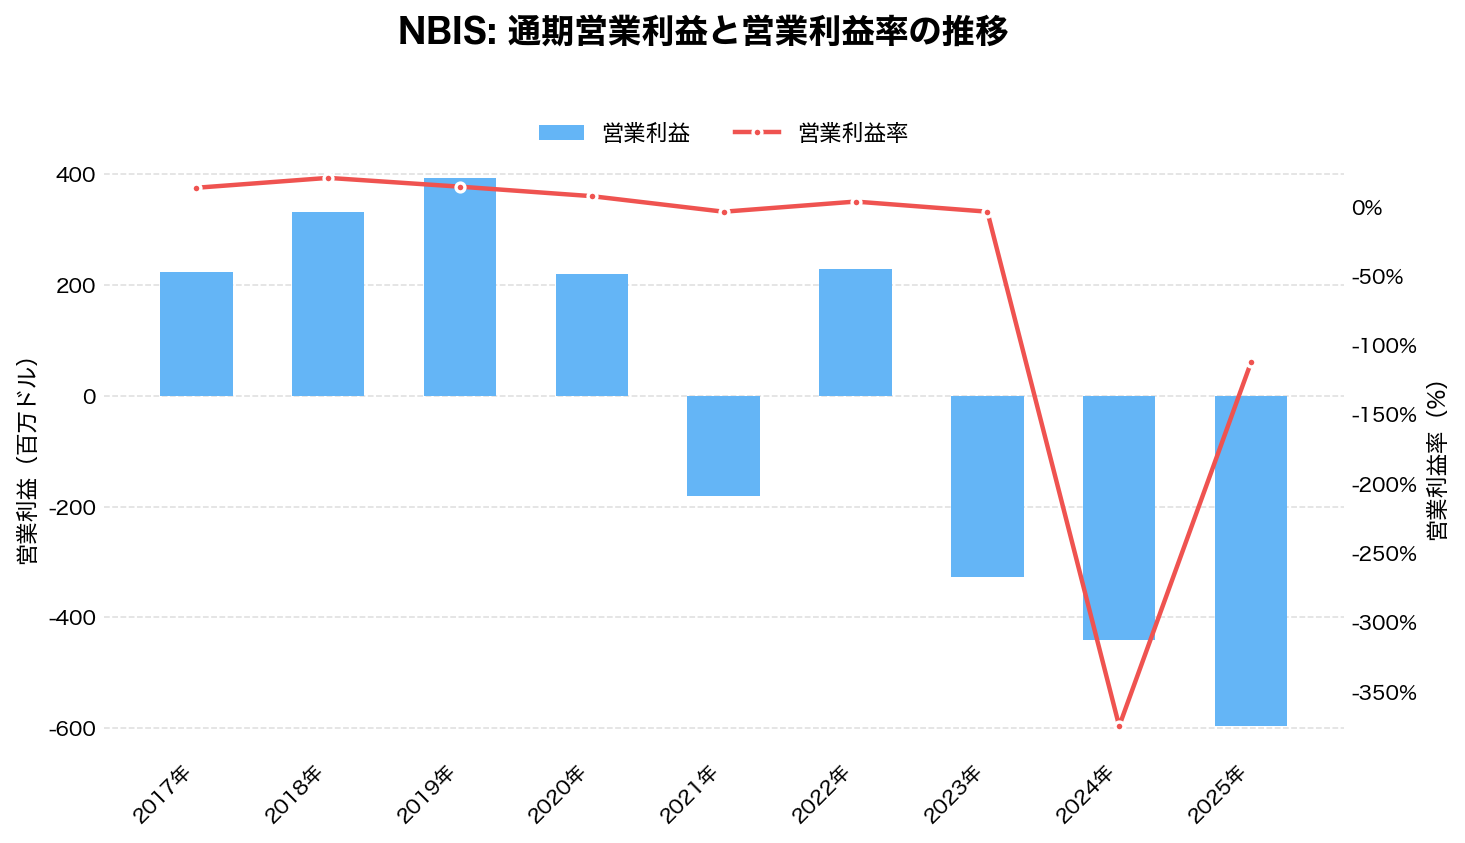
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
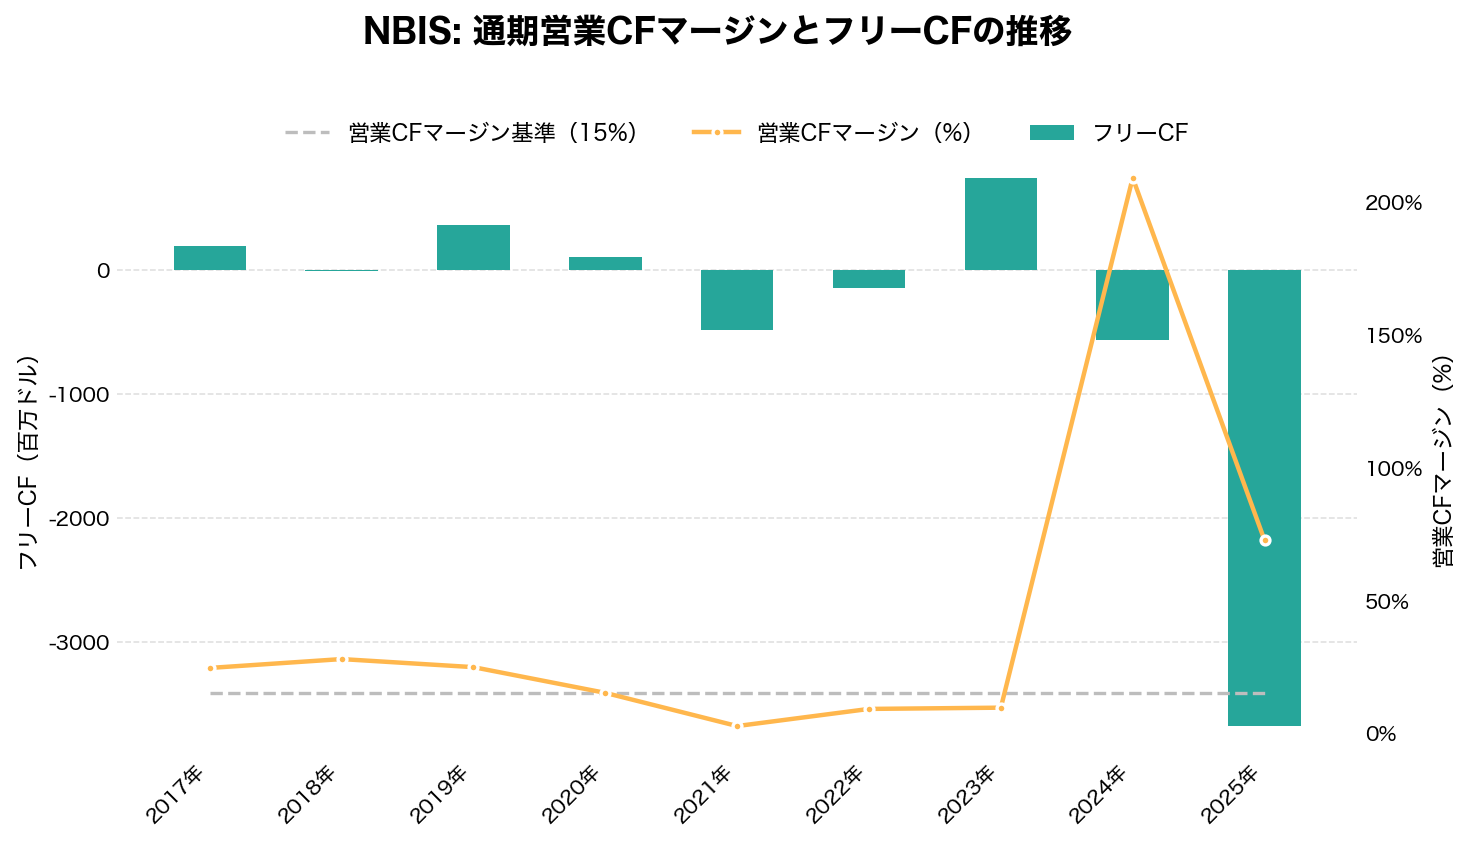
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
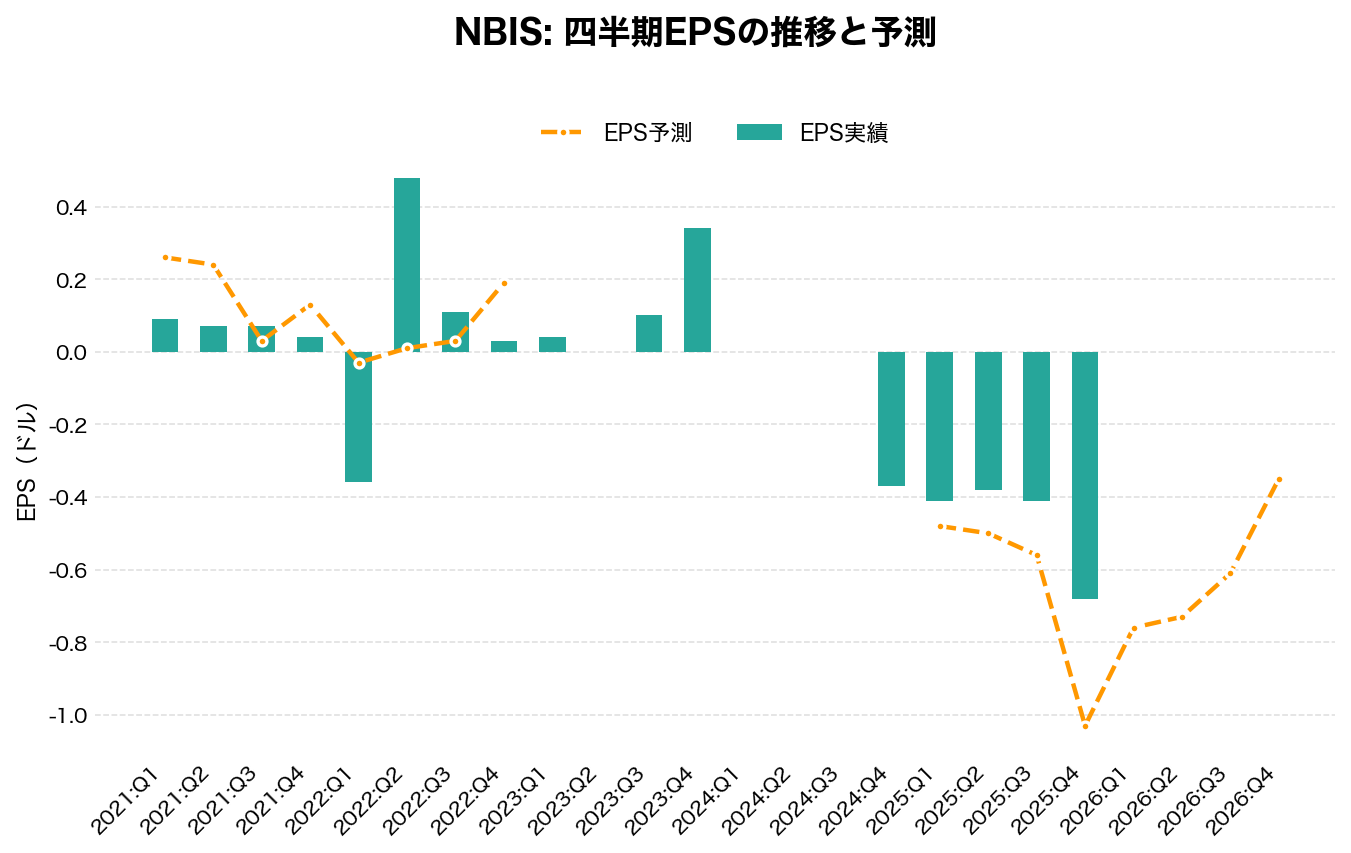
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
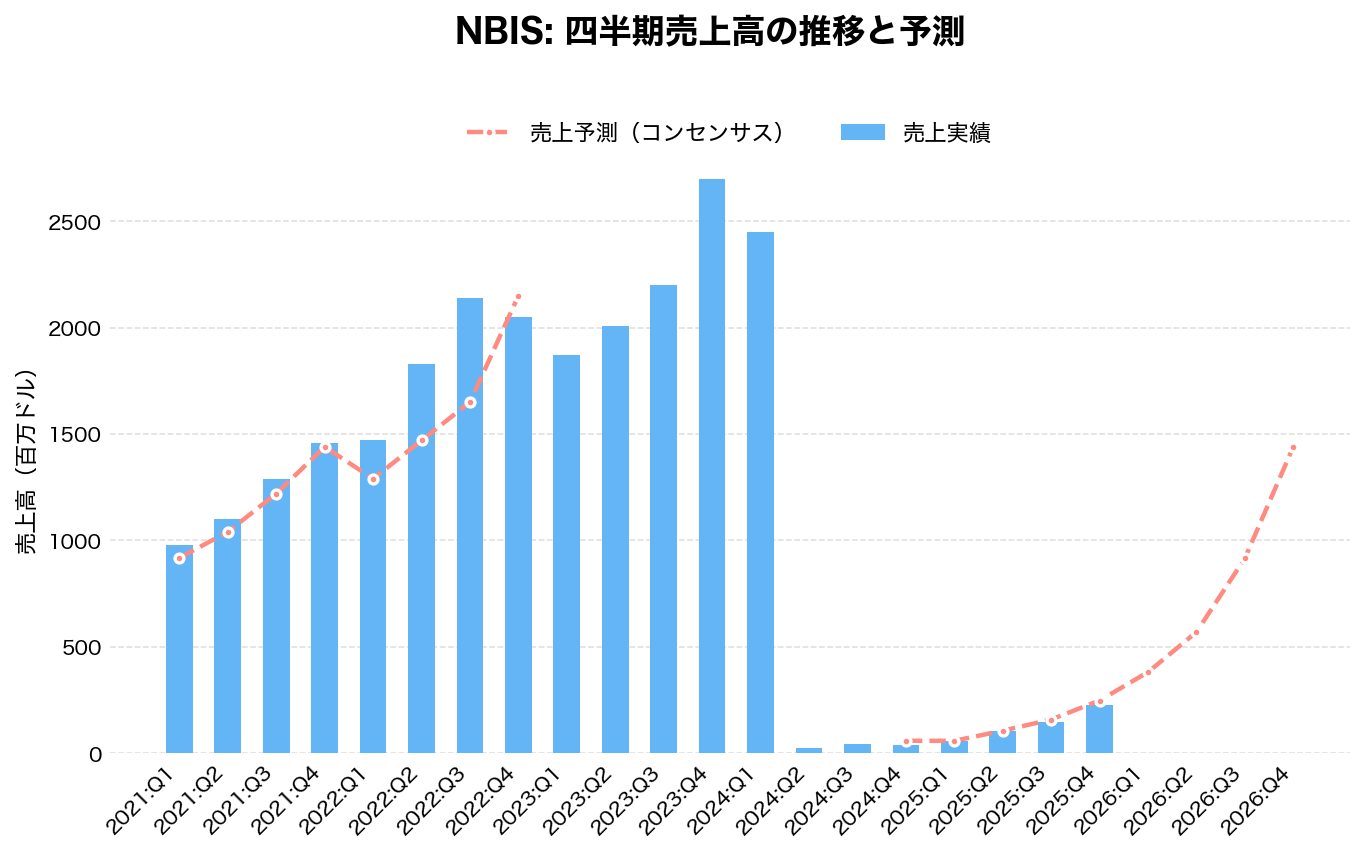
ネビウス・グループ(NBIS)の2026年Q2決算(2026/08/12 発表)は、売上582.3百万ドル(アナリストコンセンサス569.9百万ドルに対し+2.2%)、EPS -0.12ドル(同-0.72ドルに対し+0.60ドル)でした。
売上の前年同期比は+454.0%です。
直近7四半期では、売上が2回、EPSが6回コンセンサスを上回っています。
四半期:売上高の推移
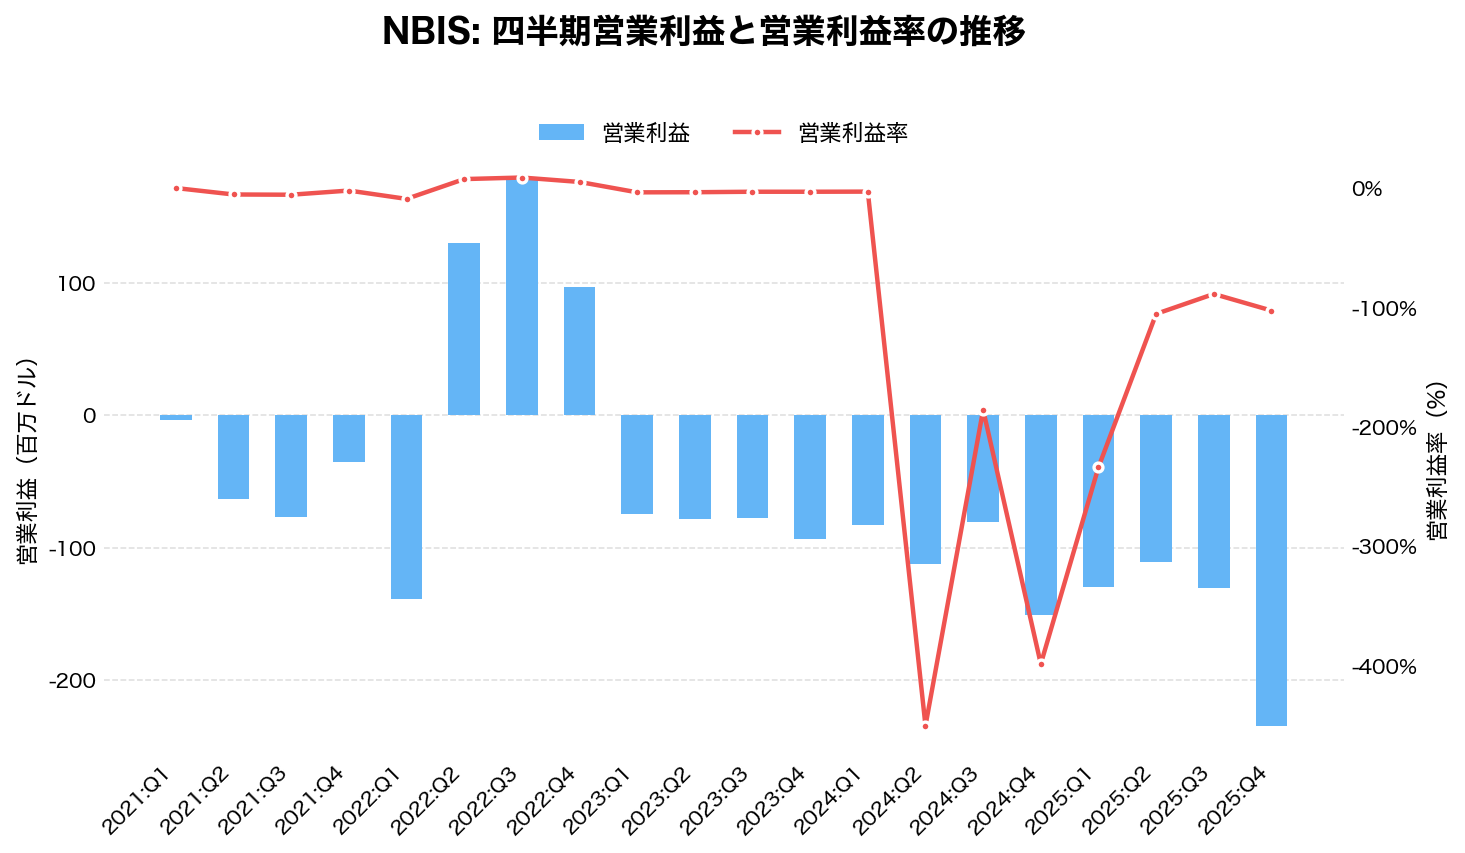
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q3 | 43.30 | +766.0% | – | – | – | -186.1% |
| 2024:Q4 | 37.90 | +465.7% | -34.8% | -0.37 | – | -360.2% |
| 2025:Q1 | 55.30 | +385.1% | -4.2% | -0.41 | +0.07 | -217.5% |
| 2025:Q2 | 105.10 | +322.1% | -0.3% | -0.38 | +0.12 | -105.8% |
| 2025:Q3 | 146.10 | +237.4% | -7.5% | -0.41 | +0.15 | -89.1% |
| 2025:Q4 | 227.70 | +500.8% | -7.9% | -0.99 | +0.04 | -103.0% |
| 2026:Q1 | 399.00 | +621.5% | +6.4% | -0.32 | +0.45 | -32.1% |
| 2026:Q2 | 582.30 | +454.0% | +2.2% | -0.12 | +0.60 | -30.2% |
| 2026:Q3(予想) | 918.23 | +528.5% | – | -0.79 | – | – |
| 2026:Q4(予想) | 1,450.00 | +536.8% | – | -0.86 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-08-19 取得時点)。 | ||||||
通期:売上高の推移
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
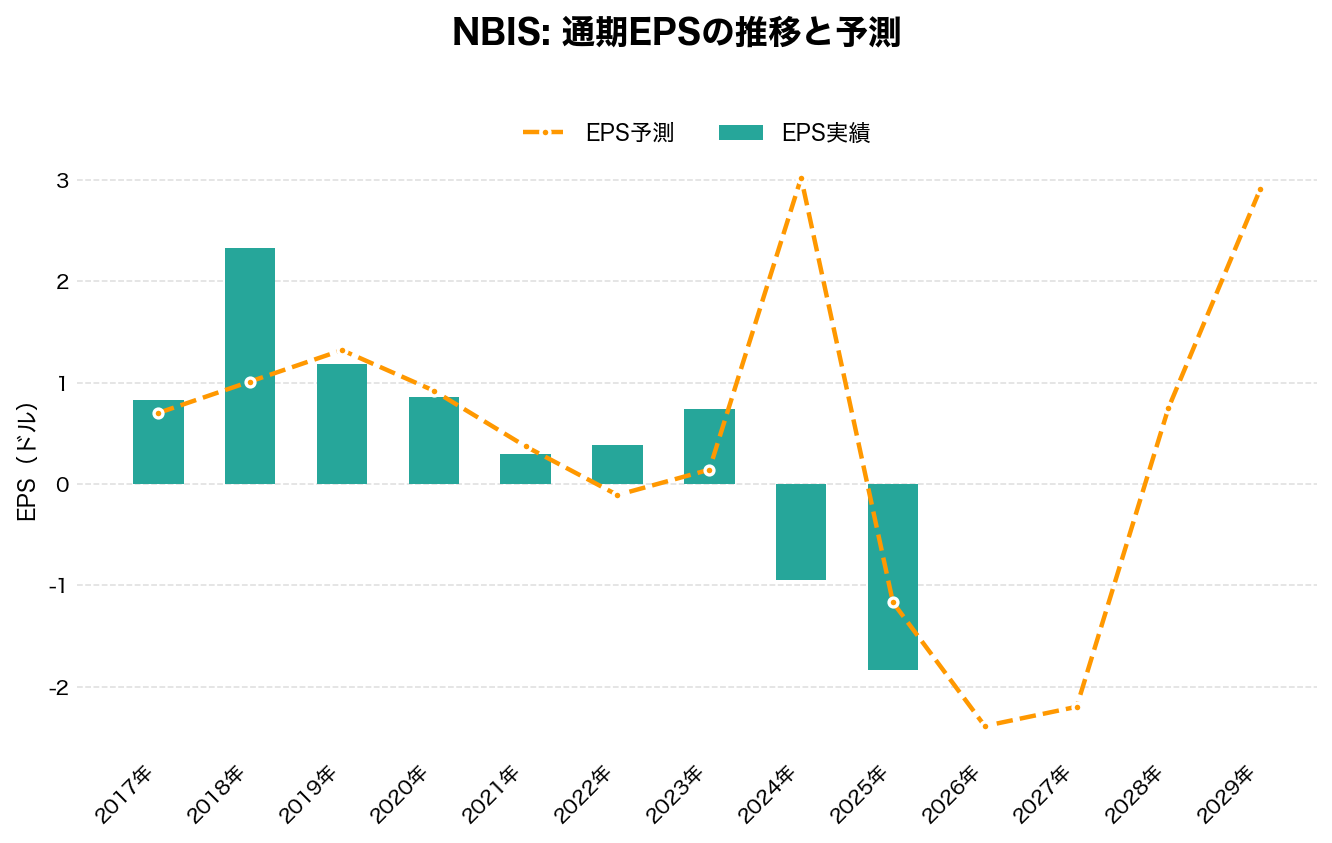
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2023年 | 20.90 | – | 0.74 | -1567.0% | 3970.3% | 746.40 |
| 2024年 | 117.50 | +462.2% | -0.95 | -340.1% | 209.0% | -561.90 |
| 2025年 | 529.80 | +350.9% | -1.83 | -115.5% | 38.4% | -3,860.00 |
| 2026年(予想) | 3,340.00 | +530.4% | -1.96 | – | – | – |
| 2027年(予想) | 11,890.00 | +256.0% | -3.02 | – | – | – |
| 2028年(予想) | 23,350.00 | +96.4% | 0.51 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-08-19 取得時点)。 | ||||||
ネビウス(NBIS)の将来性と今後の見通しは?
ネビウス・グループ(NBIS)の将来性を考えるうえでは、2025年後半から事業の中身が大きく変わった点を押さえておきたい。以前は「旧ヤンデックスから独立した、成長途中のAIクラウド」として語られることが多かったが、現在は大手テック企業との長期契約を軸に、借入れで設備を急速に増やしている段階にある。
数字で見る直近の変化(2026年4〜6月期)
- 売上高:5億8,230万ドルで前年同期比454%増。2025年の1年間の売上(5億2,980万ドル)を、1四半期で上回った
- 利益:調整後EBITDA(会社独自の利益指標)は2億3,620万ドルの黒字。一方、GAAPベースの純損益(継続事業)は1億9,040万ドルの赤字で、支払利息は前年同期の480万ドルから1億1,910万ドルに増えた
- 契約残高:約374.9億ドル
- 設備投資:約56.6億ドル(1〜6月の合計は約81.3億ドル)
- 手元資金と借入れ:現金80.4億ドルに対し、長期の借入れ(社債など)は85.0億ドル。負債の合計は176.2億ドル(いずれも6月末)
四半期ごとの詳しい数字は、この下の決算サマリーにまとめている。
注目しているポイント
- 契約を予定どおり設備にできるか:Microsoft向けの容量は段階的に引き渡しており、2026年7月時点で「最新の予定分を引き渡し、残りも予定どおり」と会社は説明している。Metaとの大型契約は2027年初めから引き渡しが始まる
- 契約残高が売上に変わるペース:約374.9億ドルのうち、2028年6月までに売上になるのは36%の見込み。四半期ごとの売上の伸びで、消化の速さを確かめたい
- 資金調達の形の変化:2026年7月に、GPUと顧客との契約を担保にした初めての借入れ(7億7,500万ドル)を実行した。会社は、Microsoft・Metaなどとの400億ドルを超える契約を担保に、同じ形で資金を集められるとしている
- 大手以外の顧客の広がり:PalantirとのソブリンAIの提携など、特定の大手に頼らない需要を増やせるか
リスクと不確実性
- 借入れの急増:2025年以降に発行した転換社債は合計140億ドルを超える(2026年8月にも57.5億ドルを発行)。支払利息はすでに四半期で1億ドルを超えている
- 株式の希薄化:2026年5〜6月に市場で随時株を売り出す仕組み(ATM)で約1,273万株を売却し、約28.1億ドルを調達した。NVIDIAのワラント(約2,107万株分)や、転換社債の株式への転換もあり、1株あたりの価値は薄まりうる
- 顧客の集中:2025年は、売上の25%を1社、15%を別の1社が占めた(顧客名は非開示)。大口顧客の方針転換の影響を受けやすい
- 納期の遅れ:Microsoftとの契約では、ネビウスが期日までに容量を引き渡せず代替もできない場合、Microsoftはその分を解約できる
- 需要と供給のずれ:会社は年次報告書で、AI投資の減速や業界全体の設備過剰、計算量の少ないAIモデルの登場によって、建てた設備の需要が足りなくなる可能性を挙げている
- 供給元への依存:高度なハードウェアは限られた供給元から、電力やネットワークは外部の事業者から調達している
- 議決権の集中:ヴォロジ側が議決権の約52%を持ち、ほかの株主の意見が経営に反映されにくい
売上と契約残高の伸びは数字で確かめられる一方、その成長は巨額の借入れと設備投資の上に成り立っている。契約を予定どおり設備にし、売上と利益に変えられるかを、四半期ごとの決算で確かめていく必要がある。
NBIS 2026年Q2決算:売上高が前年同期比454%増、調整後EBITDAも黒字転換で成長フェーズが加速
発表日:2026/08/12
NBISの決算ハイライト
ネビウス・グループの2026年第2四半期は、売上高が前年同期比454%増の5.82億ドルとなり、AIクラウド事業の急拡大が数字にはっきり表れた四半期となった。上半期累計でも売上高は9.81億ドルと前年同期比529%増に達しており、単発ではなく継続的な需要の広がりを示している。
収益性の面では、調整後EBITDAが2.36億ドルの黒字となり、前年同期の2100万ドルの赤字から大きく転換した。一方でGAAPベースの純損益は1.9億ドルの損失となっており、これは前年同期に計上されていた投資有価証券の再評価益5.97億ドルが今期は無かったことや、支払利息の急増(480万ドルから1.19億ドルへ)、株式報酬費用の拡大が影響している。上半期累計では純利益4.31億ドルを確保しており、投資有価証券の再評価益7.81億ドルが押し上げに寄与した形だ。
営業費用面では、売上原価・製品開発費・販管費がいずれも大幅に増加した一方、売上高に対する比率で見ると軒並み改善しており、規模拡大に伴う効率化が進んでいることがうかがえる。営業活動によるキャッシュフローも22.5億ドルの創出に転じ、前年同期の1.68億ドルの流出から劇的に改善した。
抑えておくべきKPI
- 売上高: 5.82億ドル(前年同期比454%増、上半期累計は9.81億ドルで529%増)
- 調整後EBITDA: 2.36億ドル(前年同期は2100万ドルの損失)
- 営業活動によるキャッシュフロー: 22.5億ドル創出(前年同期は1.68億ドルの流出)
- 設備投資(有形固定資産・無形資産の購入): 56.6億ドル(前年同期比1008%増)
投資家目線のインサイト
今回の決算で最も注目すべきは、売上高の急拡大と同時に調整後EBITDAが黒字化した点で、単なる規模拡大だけでなく収益構造そのものが変わりつつあることを示している。営業費用の対売上高比率が全項目で改善しており、AIクラウド事業のスケールメリットが実際の数字として現れ始めている。
一方でGAAPベースの純損失1.9億ドルは見過ごせない。前年同期にあった投資有価証券の再評価益という一時的な要因が剥落したことに加え、支払利息が480万ドルから1.19億ドルへと急増しており、大型の資金調達に伴う財務コストの重みが増している点はローライトとして押さえておきたい。
キャッシュフロー面では営業活動で22.5億ドルを創出した一方、設備投資は56.6億ドルと先行投資規模が一段と拡大している。財務活動では、市場で随時株を売り出す仕組み(ATM)による自己株式の売却で28.5億ドルを調達しており(上半期では転換社債を含め91.6億ドル)、旺盛な需要に応えるためのインフラ投資を積極的な資金調達で支えている構図が読み取れる。
今後の見どころ
次四半期以降は、調整後EBITDAの黒字が一過性ではなく定着していくかが最大の焦点となる。売上高の急成長ペースが続く中で、営業費用の対売上比率がさらに改善していくかどうかは、AIクラウド事業のスケール効果を測る指標として重要だ。
また、設備投資の規模が上半期だけで81.3億ドルに達しており、このペースの投資が今後の増収にどう結びつくか、そして負債・資本調達とのバランスがどう推移するかを注視したい。現預金は6月末で80.4億ドルと、年初の36.8億ドルから43.6億ドル増えた(3月末の93.0億ドルからは減少)。
出典
Nebius reports second quarter 2026 financial results
NBIS 2026年Q1決算:売上高が前年同期比684%増と急拡大、投資評価益で純利益も大幅浮上
発表日:2026/05/13
本決算のポイント
ネビウス・グループの2026年第1四半期は、売上高が前年同期比684%増の3.99億ドルに達し、AIクラウド事業の急速な立ち上がりを印象づける内容となった。前年同期はわずか5090万ドルだったことを踏まえると、事業規模そのものが1年で様変わりしたことが分かる。
損益面ではAdjusted EBITDAが前年同期の1.4億ドル程度の損失(1290万ドル→実際は5370万ドルの損失)から、Adjusted EBITDAが1.3億ドルの黒字へ転換し、事業の収益構造が改善しつつある様子がうかがえる。一方でGAAP純利益は6.21億ドルの黒字となったが、これは投資有価証券の再評価による7.81億ドルの評価益が主因であり、Adjusted net lossは1億ドルの損失(前年同期は0.8億ドルの損失)と、調整後ベースでは損失が拡大している点は見逃せない。
キャッシュフローでは、営業活動によるキャッシュフローが前年同期の1.8億ドルの流出から22.6億ドルの創出へと大きく好転した一方、設備投資は24.7億ドルに膨らんでおり、大規模なインフラ投資が続いている構図が読み取れる。新たにペンシルベニア州で最大1.2GWの電力と土地を確保し、自社所有のAIファクトリー建設に踏み出したことも、成長フェーズの本気度を示す動きだ。
抑えておくべきKPI
- 売上高: 3.99億ドル(前年同期比684%増)
- Adjusted EBITDA: 1.3億ドルの黒字(前年同期は0.5億ドルの損失)
- Adjusted net loss: 1億ドルの損失(前年同期は0.8億ドルの損失、20%拡大)
- 営業活動によるキャッシュフロー: 22.6億ドルの創出(前年同期は1.8億ドルの流出)
インサイト
売上高の急伸は、AIクラウド需要の本格的な立ち上がりを反映したものと見てよい。前年同期比684%という成長率は一時的な特需ではなく、契約獲得と設備稼働の両面で事業基盤が急速に厚みを増していることの表れだろう。デフォードレベニュー(前受収益)も四半期を通じて大きく積み上がっており、将来の売上に転換される需要がバックログとして積まれている状況がうかがえる。
一方でGAAP純利益6.21億ドルの内訳を見ると、投資有価証券の再評価益7.81億ドルが決定的な役割を果たしており、事業そのものの稼ぐ力を示すAdjusted net lossはむしろ悪化している点は冷静に受け止める必要がある。Adjusted EBITDAは黒字化したものの、営業損失(GAAP)は1.28億ドルと前年同期の1.2億ドルからほぼ横ばいで、減価償却費が2.12億ドルへ急増している点も含め、大規模投資のコスト負担が重くのしかかっている実態が見える。
資金調達面では、転換社債の発行で43.4億ドル、プリファンデッドワラントで20億ドルを調達し、四半期末の現金・現金等価物は92.98億ドルへ積み上がった。旺盛な設備投資を支える資金基盤は厚みを増したが、その分バランスシート上の負債(非流動負債は137.1億ドル)も拡大しており、成長投資と財務レバレッジのバランスが今後の焦点になりそうだ。
今後の見どころ
ペンシルベニア州で確保した最大1.2GWの電力・土地を用いた自社所有AIファクトリーの建設進捗は、中長期の供給能力を左右する重要な要素として注視したい。設備投資が四半期で24.7億ドルまで膨らんだ流れが続くのか、また稼働開始のタイミングがどう売上に結びつくのかが次の焦点になる。
また、GAAP純利益が投資評価益に大きく依存している以上、Adjusted net lossの動向が事業の実力を測る上でより重要な指標になる。デフォードレベニューの積み上がりが実際の売上計上にどう転化していくかも、成長の持続性を判断する材料となるだろう。
出典
それより前の決算と、発表後の株価の動きは「ネビウス・グループ(NBIS)の決算まとめ」にまとめています。
まとめ
ネビウス・グループ(NBIS)は、旧ヤンデックスのロシア事業売却を経て、GPUの計算能力をクラウドで提供するAIインフラ企業に生まれ変わった。
2025年後半からはMicrosoft・Metaとの大型契約が相次ぎ、2026年6月末の契約残高は約374.9億ドル、4〜6月期の売上は前年同期の5倍を超えた。一方で、その契約に応えるための設備投資を借入れと株式の発行でまかなっており、負債と株式の希薄化は急速に増えている。
成長の速さと財務の重さの両方を持つ会社であり、契約を予定どおり設備と売上に変えられるかが、今後を見るうえでの焦点になる。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。