このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- ルート(ROOT)の株価
- ルート(ROOT)とは何の会社?
- ルート(ROOT)の主力製品やサービスは?
- 黒字の中身:損害率は悪化、費用が軽くなった
- 直販を絞り、提携に移る:広告費が手数料に置き換わる
- ルート(ROOT)のビジネスモデルは?
- カーバナとの提携:ルートの提携の柱
- 取引市場は?
- ルート(ROOT)のセクター、業種、属するテーマは?
- 配当は?
- ルート(ROOT)の競合企業は?
- ルート(ROOT)の競合との差別化要素と優位性は?
- ルート(ROOT)のリアルタイム株価チャート
- ルート(ROOT)の業績について
- ルート(ROOT)の将来性と今後の見通しは?
- ROOT 2026年Q3決算:成長鈍化と引き換えに規律を貫き、黒字体質を再証明
- ROOT 2026年Q2決算:成長を抑えても稼ぐ力を示し、純利益15%増
- まとめ
はじめに
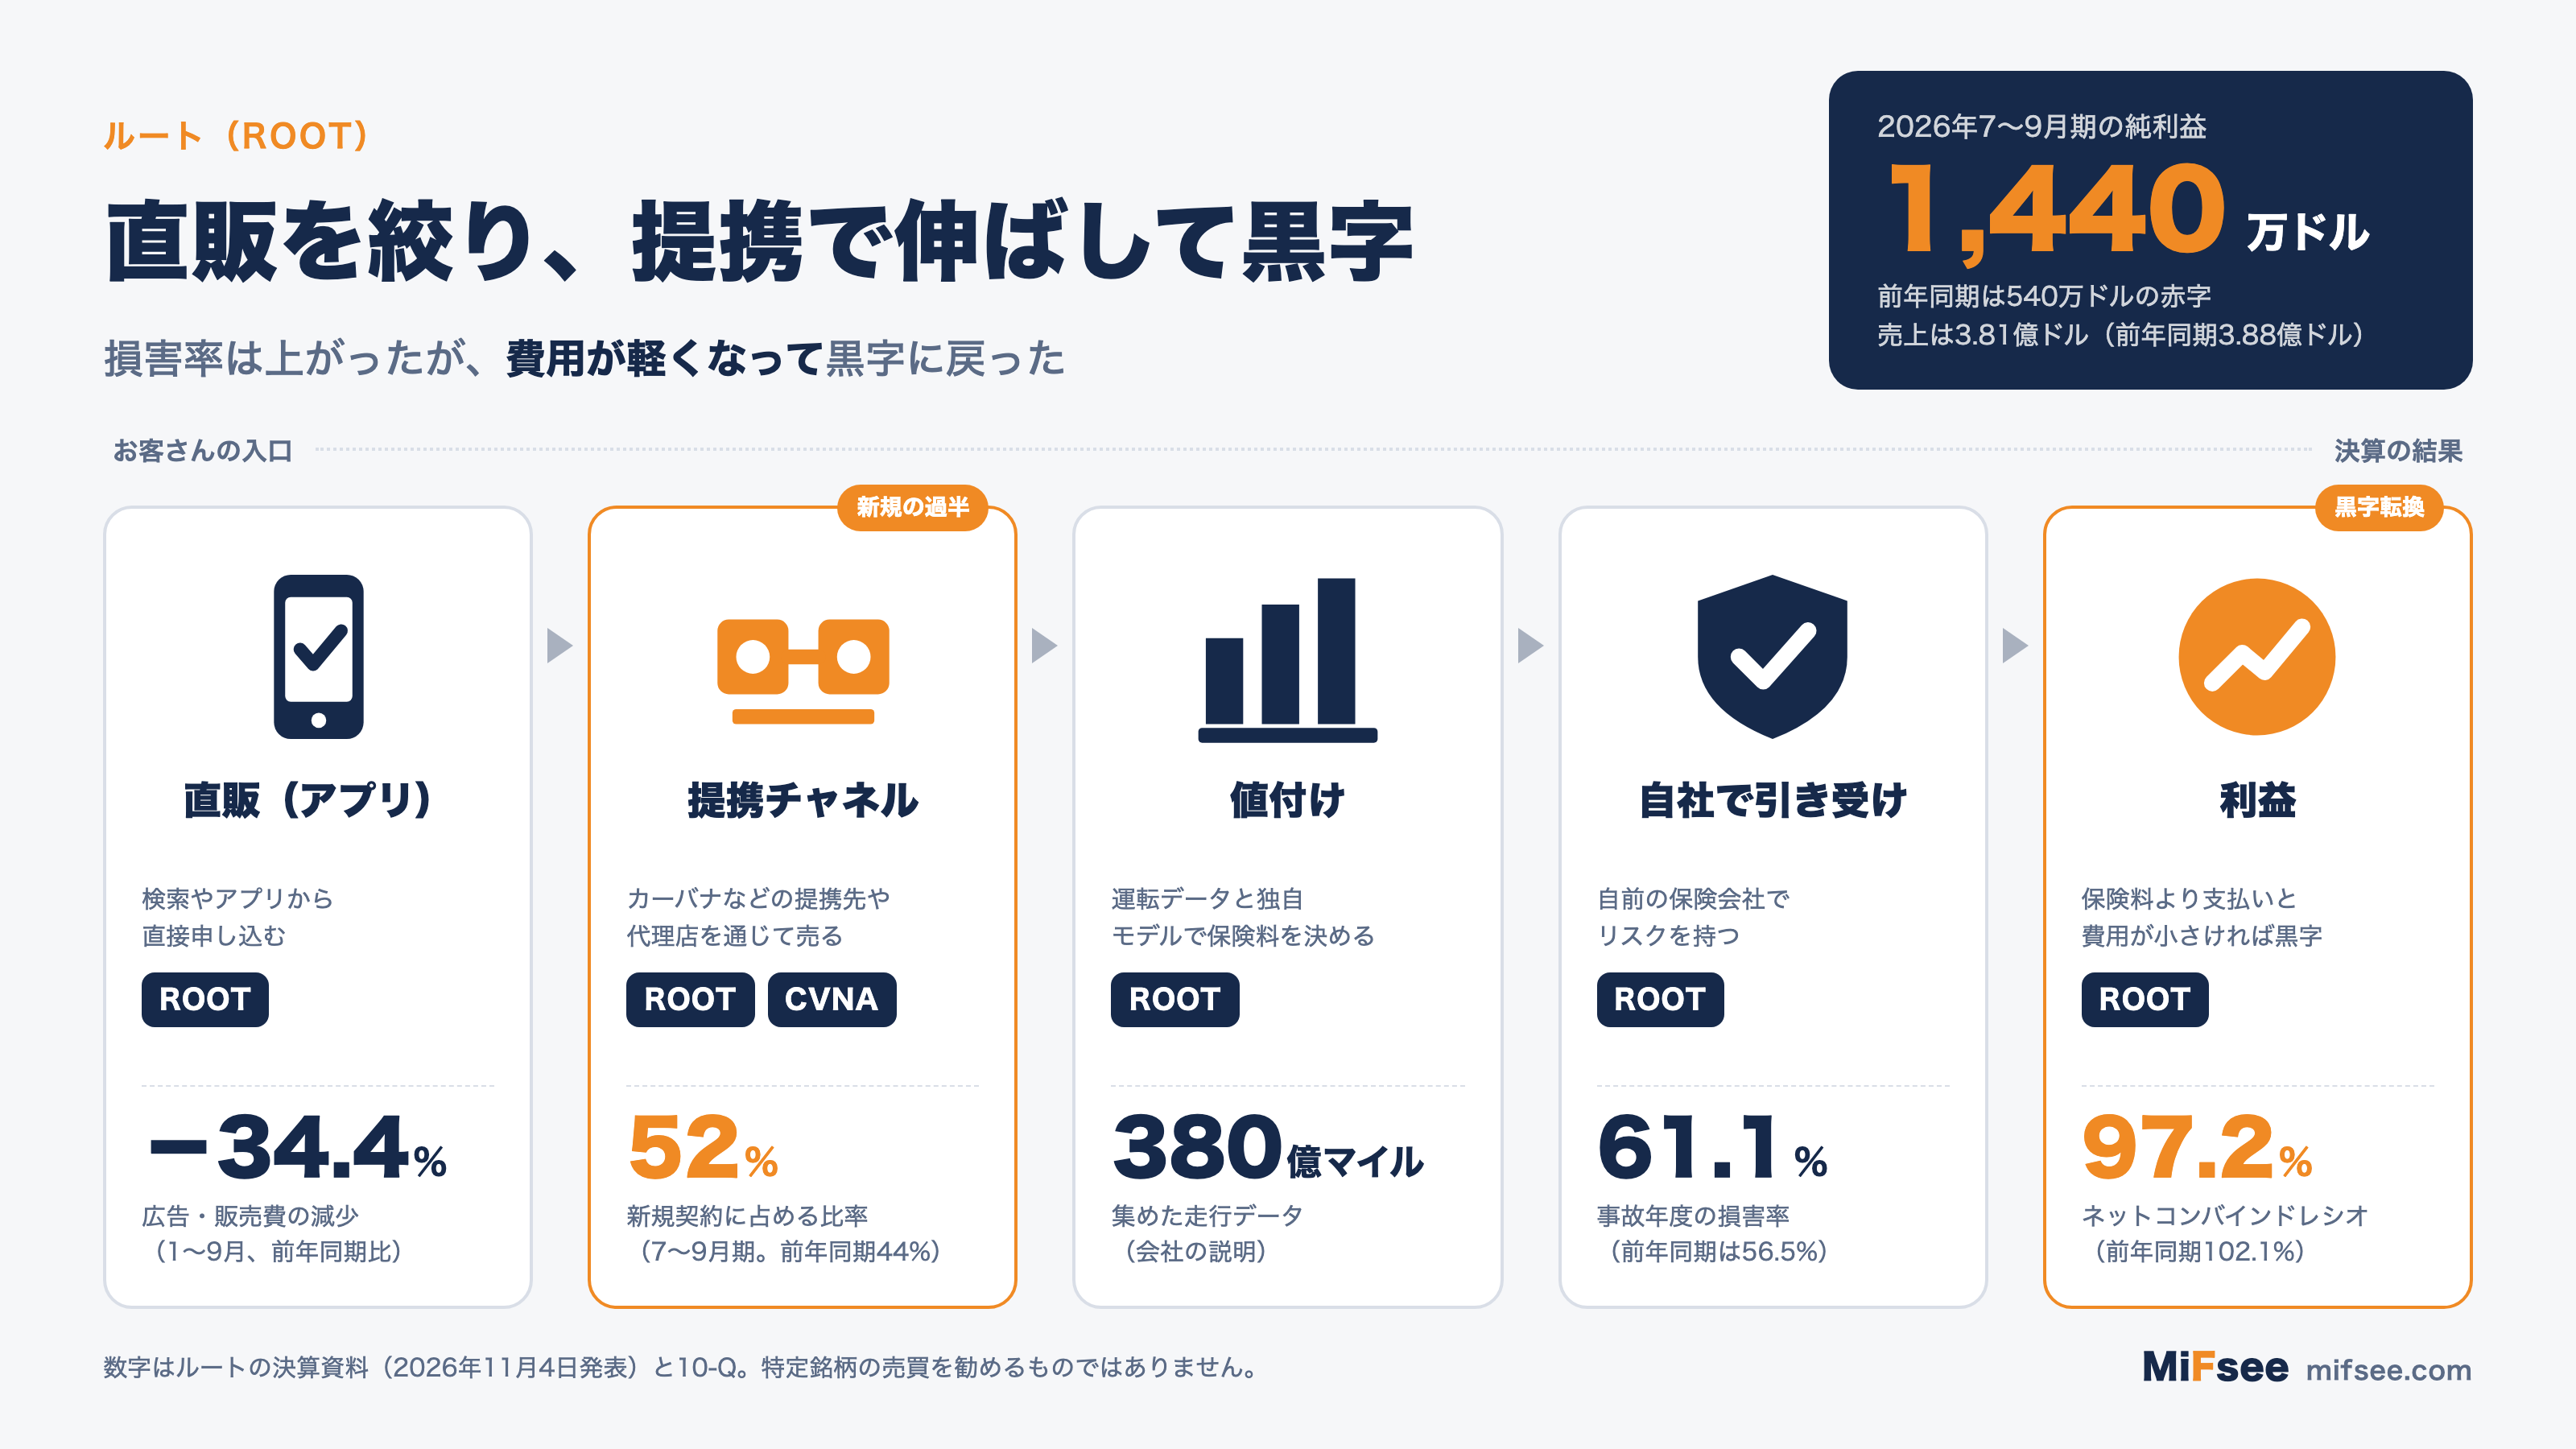
ルート(ROOT)は、スマートフォンで集めた運転データを保険料の計算に使う、米国の自動車保険会社です。2026年7〜9月期は純利益が1,440万ドルで、前年同期の540万ドルの赤字から黒字になりました。年率換算の自己資本利益率は約18%と、会社は説明しています。
ただ、決算の中身を見ると、単純な好決算ではありません。売上は3.81億ドルで前年同期から1.7%減り、事故が起きた年度ベースの損害率は56.5%から61.1%に悪化しています。黒字になった主な理由は、保険の支払いが軽くなったことではなく、費用が軽くなったことでした。決算の翌日(11月5日)の終値は46.28ドルで、前日から19.0%下がっています。
本記事では、直販の広告費を絞り、カーバナなどの提携先に軸足を移すなかで、黒字の中身は何か、そしてそれは続くのかを軸に、事業の仕組みと数字を、決算資料と10-K・10-Qから確かめます。
ルート(ROOT)の株価
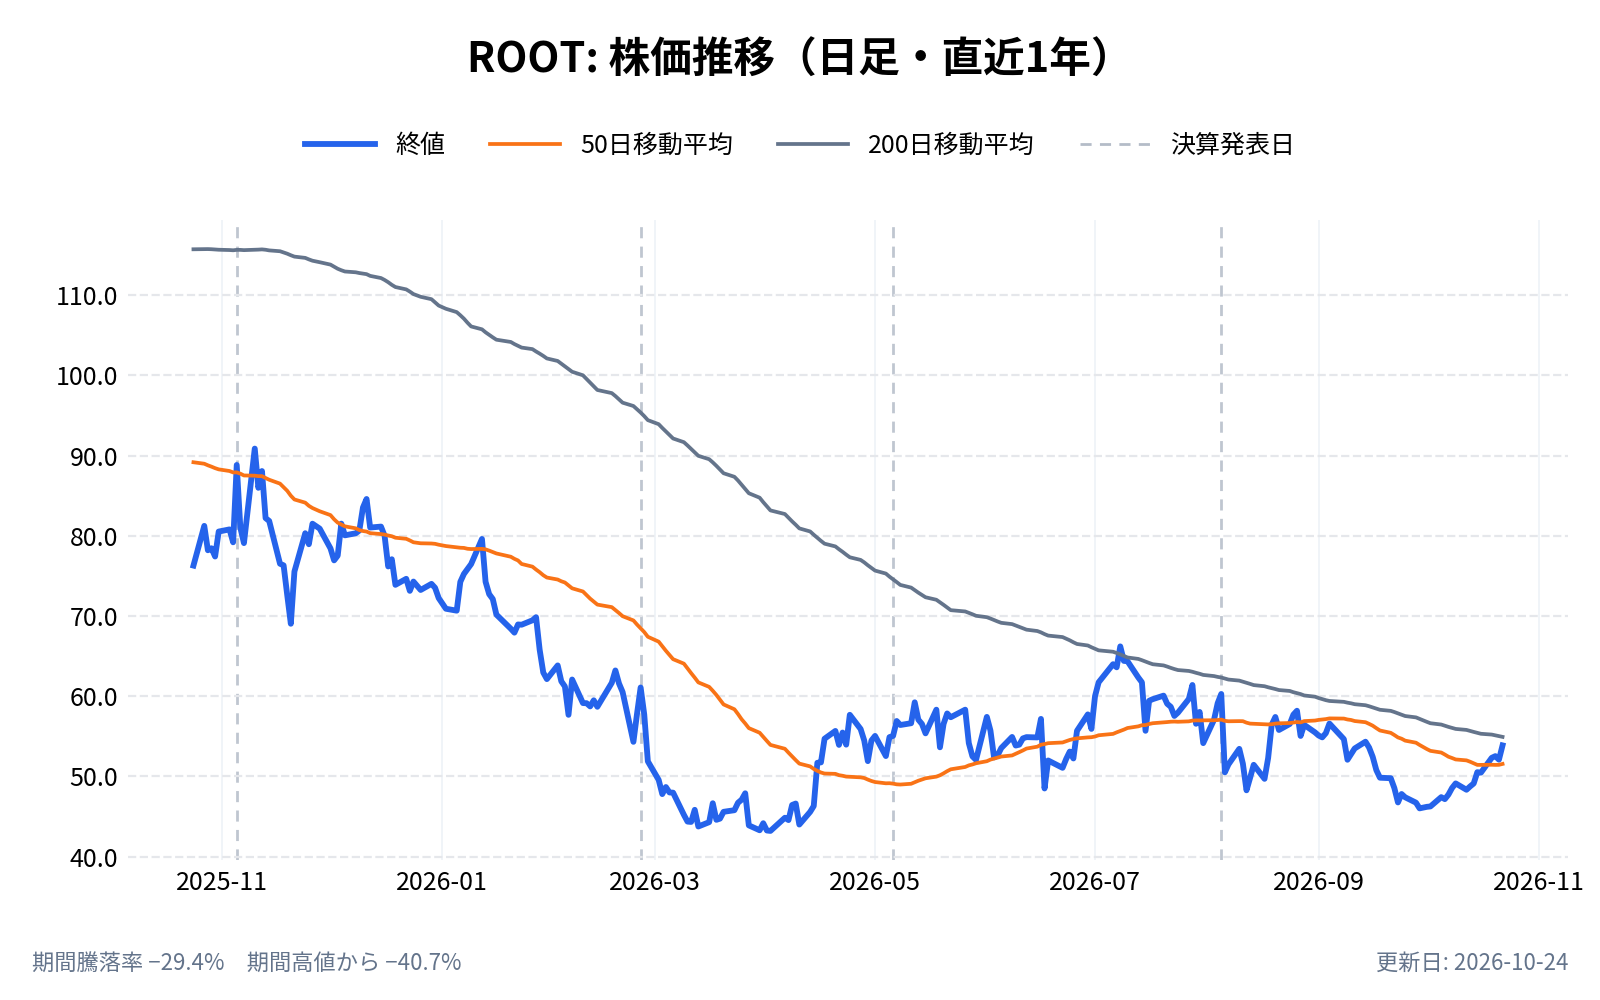
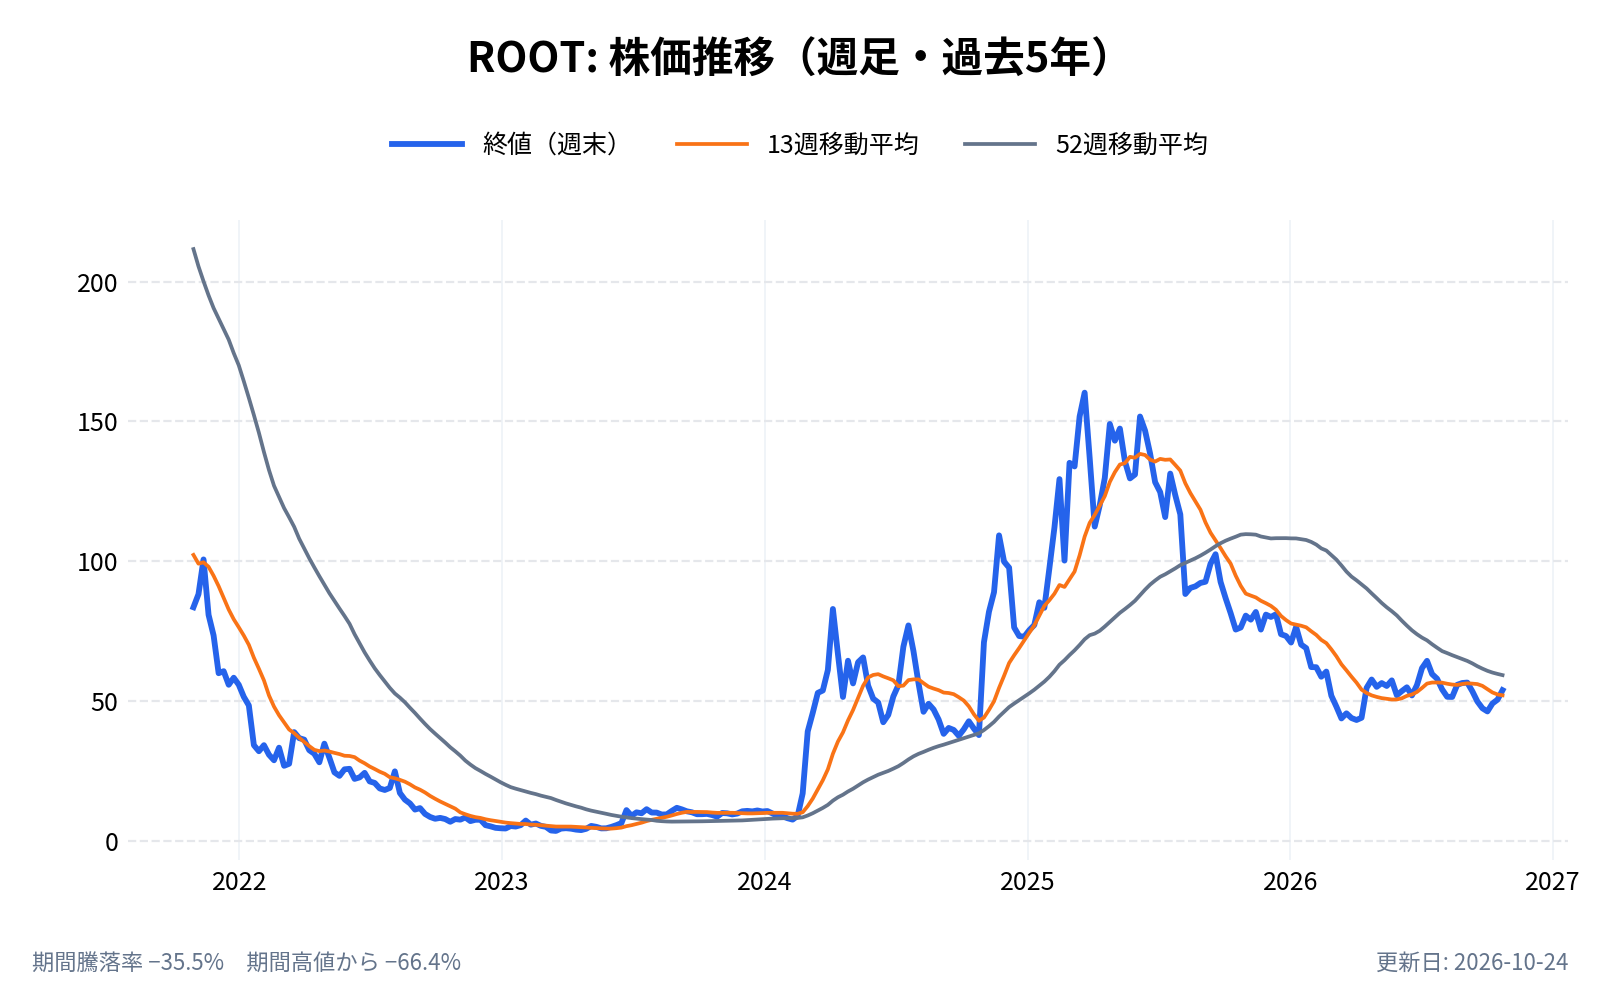
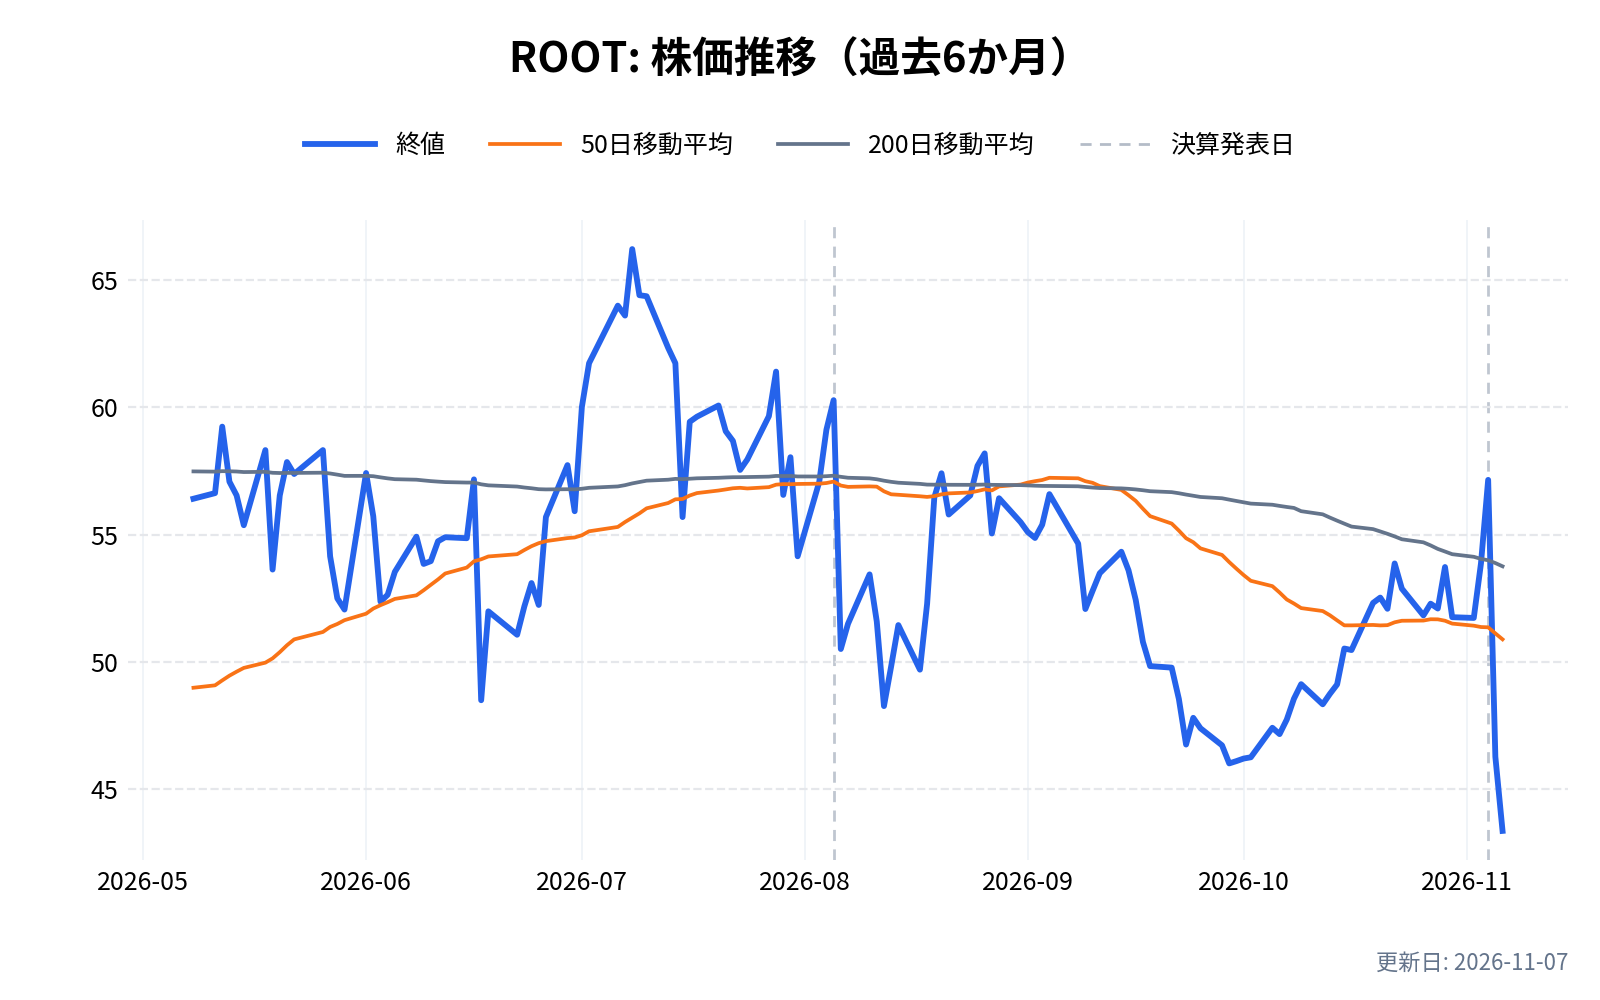
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
ルート(ROOT)とは何の会社?
ルート(Root, Inc.)は、運転の仕方に基づいて保険料を決める自動車保険会社である。会社は10-Kで、自社を「テクノロジーを使う保険会社」と位置づけ、保険料は人口統計ではなく運転行動を主な根拠にするべきだという考えで創業したと説明している。2015年に設立され、2020年10月にNasdaqに上場した。
- 会社名: Root, Inc.
- 設立: 2015年
- 本社: 米国オハイオ州コロンバス
- 代表者: アレックス・ティム(Alex Timm)。共同創業者で会長兼CEO
- 従業員: 1,256人(2025年12月末、フルタイム)
- 事業: 米国の個人向け自動車保険(一部の州で賃貸住宅の保険も扱う)
- 営業地域: 38州(2026年10月のワイオミング州の追加で、米国の人口の約82%)
- 売上高: 15.2億ドル(2025年12月期)
- 公式サイト: https://www.joinroot.com
保険会社としての看板は、自前の保険会社(Root Insurance Company など)を持つ「フルスタック」型である。顧客の獲得、値付け、引き受け、保険証券の発行、保険金の支払いまでを、自社の仕組みで行う。他社の商品を売る代理店ではなく、保険のリスクを自分で持つ会社である。
ルート(ROOT)の主力製品やサービスは?
主力は個人向けの自動車保険で、2025年12月期の売上の大半は保険料である。10-Kによると、自動車の保険は6か月の契約が基本で、売り方は大きく2つに分かれる。
- 直販(Direct): 検索広告やアプリ、紹介など、顧客が会社に直接申し込む。アプリはiOSとAndroidの両方にある
- 提携(Partnership): 他社のサービスの中に保険を組み込んで売る。自動車の販売会社や金融会社(カーバナ、ヒョンデ・キャピタル・アメリカなど)と、独立系の保険代理店が含まれる
売上の中身
売上の約93%は保険料である。2026年7〜9月期の売上3.81億ドルは、次のように分かれる。
| 項目 | 金額 | 比率 |
|---|---|---|
| 正味保険料収入(再保険に出した分を除いた保険料) | 3.53億ドル | 92.5% |
| 手数料収入(分割払いや保険証券の手数料など) | 2,020万ドル | 5.3% |
| 投資収益 | 820万ドル | 2.2% |
| その他 | 60万ドル | 0.2% |
| 合計 | 3.81億ドル |
出典:2026年7〜9月期の決算資料(株主向けレター)。実現損が−50万ドルあり、合計は各行の和と四捨五入でずれる
手数料収入は、分割払いに伴う定額の手数料、保険証券の手数料、遅延の手数料からなる(10-K)。つまり売上の増減は、ほぼ保険料の増減で決まる。
黒字の中身:損害率は悪化、費用が軽くなった
7〜9月期の損益を前年同期と比べる
損益のうち、保険会社が最も気にするのが「コンバインド・レシオ」である。これは、保険料収入に対する、保険金の支払いなどの損害と、経費の合計の割合で、100%を下回れば保険の本業が黒字、上回れば赤字になる。10-Kはネットコンバインド・レシオを、ネットの損害率とネットの経費率の和と定義している(再保険の影響を含んだ数字)。
| 2026年7〜9月期 | 2025年7〜9月期 | 差 | |
|---|---|---|---|
| ネットコンバインド・レシオ | 97.2% | 102.1% | −4.9ポイント |
| うちネットの損害率(損害調査費を含む) | 66.2% | 66.5% | −0.3ポイント |
| うちネットの経費率 | 31.0% | 35.6% | −4.6ポイント |
| 事故年度の損害率(再保険の前) | 61.1% | 56.5% | +4.6ポイント |
| 純利益 | 1,440万ドル | −540万ドル | |
| 調整後EBITDA | 3,350万ドル | 3,370万ドル | ほぼ横ばい |
出典:2026年7〜9月期の決算資料のKPI表。差は筆者の計算
コンバインド・レシオが4.9ポイント下がった内訳を見ると、ほぼ全部が経費率の改善(−4.6ポイント)である。損害率は0.3ポイントしか動いていない。
経費率の改善の正体は、前年の一時費用
経費率が下がった理由を、10-Qは次のように説明している。
- カーバナのワラントの費用: 前年7〜9月期に、カーバナに渡したワラント(株式を買う権利)の費用の累計分をまとめて計上した。そのため費用は前年同期の1,720万ドルあり、今期は190万ドルに減った。10-Qは、この減少のうち1,530万ドルが前年の累計計上の反動だと説明している。正味保険料収入(3.53億ドル)の約4.3%にあたり(筆者の計算)、経費率の改善幅4.6ポイントの大半に当たる
- 広告費: 直販の広告費が490万ドル、実験的な広告が210万ドル減った
- 管理費: 賞与や業績連動の株式報酬などの人件費が590万ドル減った
つまり、前年の一時費用が消えたことが、経費率の改善の大きな部分を説明する。今期に利益体質が良くなったというより、前年が重かった反動が大きい(筆者の見方)。なお調整後EBITDAは、ワラントの費用を足し戻して計算する(決算資料の定義)。前年の一時費用の影響を受けないため、純利益が赤字から黒字に変わっても、ほぼ横ばいになっている。
損害率の「悪化」と「横ばい」
事故年度の損害率は、その期に起きた事故から見込まれる保険金の割合である。7〜9月期は56.5%から61.1%に上がった。10-Qは、1件あたりの保険金が上がったこと(修理費と医療費の上昇)、事故の頻度が少し増えたこと、チャネルの構成が変わったことを理由に挙げている。
一方、決算書の損害率(ネット、66.2%)がほぼ横ばいなのは、過去の年度の保険金の見積りが、実際より多すぎたとして戻された分があるためである。10-Qは、請求の出方が想定より少なかったため、過去の事故年度の損害・損害調査費の見積りが好転したと書いている。事故年度の悪化を、過去分の戻りが打ち消した形である。
会社は事故年度の損害率の長期目標を60〜65%としている。2026年1〜3月期(57.1%)は目標の下限を下回っていた。7〜9月期の61.1%は目標の範囲内で、会社は、フロリダ州とオハイオ州で二桁の保険料の引き下げを行ったとも述べている。損害率が上がったのは、保険料を下げて契約を取りに行った結果でもある可能性がある(筆者の推測。会社は引き下げと損害率の関係を明示していない)。
2026年は四半期ごとに利益が小さくなっている
前年同期との比較ではなく、2026年の3つの四半期を並べると、見え方が変わる。
| 2026年1〜3月期 | 4〜6月期 | 7〜9月期 | |
|---|---|---|---|
| 純利益 | 3,590万ドル | 2,540万ドル | 1,440万ドル |
| ネットコンバインド・レシオ | 91.4% | 92.1% | 97.2% |
| 事故年度の損害率 | 57.1% | 61.1% | 61.1% |
| 保険料1件あたり | 1,506ドル | 1,479ドル | 1,441ドル |
| 契約件数 | 49.5万件 | 48.4万件 | 48.4万件 |
出典:2026年7〜9月期の決算資料のKPI表
前年同期比では黒字転換だが、2026年の中では下り坂にある。会社は調整後EBITDAが3,350万ドルと前年同期並みだと示し、年初来9か月では1.34億ドルと前年同期(1.03億ドル)を上回っている。ただ、四半期ごとの水準は4〜6月期の4,380万ドルから7〜9月期は3,350万ドルまで下がった。
直販を絞り、提携に移る:広告費が手数料に置き換わる
直販の広告費は9か月で3割減った
会社は決算資料で、直販では、期待する収益率が目標に届かない契約を見送ったと説明している。数字にも出ている。
| 2026年1〜9月 | 2025年1〜9月 | 差 | |
|---|---|---|---|
| 販売費・マーケティング費 | 8,480万ドル | 1.29億ドル | −4,440万ドル(−34.4%) |
| うち直販の広告費 | −4,030万ドル | ||
| その他の保険費用 | 1.78億ドル | 1.52億ドル | +2,640万ドル(+17.4%) |
| うち提携先への手数料 | +2,170万ドル | ||
| うち提携関連の費用(代理店の整備など) | +430万ドル |
出典:2026年7〜9月期の10-Q(差の内訳は10-Qの説明文)
直販の広告費が減った一方、提携先への手数料と提携関連の費用は増えた。2つの費用の合計は、1〜9月は2.63億ドルで、前年同期の2.81億ドルより1,800万ドル(6.4%)少ない(筆者の計算)。直販の広告費の減少4,030万ドルのうち、2,600万ドル(手数料2,170万ドル+提携関連430万ドル)は、提携側の費用の増加で埋まった。広告費の削減分の6割超は、提携先への手数料などに置き換わったことになる(筆者の計算)。
提携の比率は新規の過半に
提携チャネルの新規契約は、7〜9月期に前年同期比で19%増え、新規契約全体に占める比率は44%から52%になった。契約件数は48.4万件(前年同期比3.8%増)を保っている。10-Qは、直販の新規契約は広告費を絞ったため減り、提携の新規契約は増えたと説明している。
ここで見えるのは、売上の構造の変化である。
- 保険料1件あたり: 1,441ドルで、前年同期の1,581ドルから8.9%下がった。10-Qは、顧客と州の構成が変わったことと、直販と提携の両方で保険料が下がったことを理由に挙げている
- 元受保険料(再保険の前): 7〜9月期は3.58億ドルで、前年同期比7.7%減
- 年間換算の保険料残高: 13.95億ドルで、前年同期の14.75億ドルから5.4%減った
契約の件数は増えているのに、保険料の総額は減っている。1件あたりの単価が下がり、手数料を払う提携の比率が上がるなら、同じ保険料でも手元に残る利益は薄くなりやすい。ここが、直販を絞るやり方の弱点になりうる(筆者の見方)。
売上の伸びは、再保険を減らしたことで説明できる
もう1つ、売上の見え方を変える事実がある。ルートは再保険(保険会社が、自社の保険を別の保険会社に引き受けてもらう仕組み)の利用を減らしている。会社は損害率が安定したため、外部への出再を戦略的に減らしたと説明している。
| 2026年1〜9月 | 2025年1〜9月 | |
|---|---|---|
| 売上高(総収入) | 11.64億ドル | 11.20億ドル |
| 元受保険料収入(再保険の前) | 10.94億ドル | 10.89億ドル |
| 再保険に出した保険料収入 | 1,440万ドル | 5,440万ドル |
| 正味保険料収入 | 10.80億ドル | 10.34億ドル |
出典:2026年7〜9月期の決算資料
1〜9月の売上は4,390万ドル増えたが、元受保険料収入は560万ドルしか増えていない。売上が増えた主因は、再保険に出す保険料が4,000万ドル減り、その分が自社の保険料収入として残ったことである(筆者の計算)。
再保険を減らせば、保険料収入は増えるが、損害も自社で持つため、その分の資本が必要になる。10-Kも、再保険の保有を増やすと資本の必要額が増えうると書いている。
ルート(ROOT)のビジネスモデルは?
収益の源泉は保険料の「差」
保険会社の稼ぎは、集めた保険料から、保険金の支払いと経費を引いた差と、集めた保険料を運用した利息からなる。ルートは、保険料を決める精度が収益を左右するとして、値付けを事業の中心に置いている。
運転データで、保険料を決める
10-Kによると、運転の様子を、スマートフォンのセンサーで測る。ブレーキの踏み方、一定さ、曲がり方、時間帯、運転中の注意の散り方などで、一部のチャネルでは2〜4週間の試し運転(テストドライブ)でデータを集める。急ぐ顧客には、従来の保険の変数を使った見積りも出す。
会社は、集めたデータと実際の保険金の請求を突き合わせ、事故につながりやすい運転の要素を割り出している。この仕組みで、最もリスクが高い運転者を、そもそも見積りの対象から外している。10-Kは、そのグループが平均的な狙いの顧客に比べて事故を起こす可能性が最大2倍だと説明している。
2026年7〜9月期の決算資料は、これまでに約1,900万回のアプリのダウンロードと、380億マイルの走行データを集めたとしている。最新の値付けのモデルは開発を終えて、2026年10〜12月期から使い始めている。会社は、予測力の向上が過去最大になると見込んでいる(見込みであり、実績ではない)。
自前の保険会社と、再保険
保険の引き受けは自前の保険会社で行い、再保険を組み合わせる。2025年は元受保険料収入の4.4%を再保険に出した(2024年は13.0%)。2026年7〜9月期は0.9%(前年同期3.5%)である。
手数料の払い方が変わる
直販は、広告費を払って顧客を獲得する。提携は、提携先に手数料を払う。10-Kによると、カーバナとの契約では、カーバナの顧客が買った保険にルートが手数料を払う。広告費は出稿した時点でかかり、手数料は契約が成立した分にかかる(筆者の整理)。どちらも、期待する収益率が基準に届くかどうかで、会社は出し方を調整している。
カーバナとの提携:ルートの提携の柱
2022年9月から25万件超
提携の柱は、中古車のオンライン販売会社カーバナ(CVNA)である。7〜9月期の資料は、2022年9月から2026年8月までに、カーバナの購入の画面を通じて書かれたルートの契約が25万件を超えたと書いている。車を買う場面で、保険の見積りと契約まで進める仕組みである。
2026年8月、会社はカーバナとの契約を2028年8月まで延ばした。10-Kでは、延長前の契約の期限は2027年9月1日だった。
契約の延長に伴い、ワラントの条件が変わった
カーバナには、2021年10月の出資契約で、転換優先株(1,410万株、1.265億ドル)と、ルートの株を買う権利(ワラント)が渡されている。ワラントには、カーバナを通じた契約件数の条件が付いている。10-Qによると、2026年8月31日の延長に合わせて、条件が次のように変わった。
| 以前の長期ワラント(5段階) | 新しいワラント(5段階) | |
|---|---|---|
| 買える株数(最大) | 720万株 | 約150万株 |
| 行使価格 | 180〜540ドル | 72.44〜94.72ドル |
| 契約件数の条件 | 10万〜50万件 | 18万〜34万件(2026年9月から累計) |
| 期限 | 2027年9月1日 | 2028年8月31日 |
出典:2025年12月期の10-K、2026年7〜9月期の10-Q
買える株数は大きく減り、行使価格も下がった。2026年11月5日の終値(46.28ドル)は、新しいワラントの行使価格より低い。ワラントの費用は、契約件数の条件を満たしていくのに応じて計上される。10-Qは、今後に計上する見込みの費用を1,170万ドルとしている(1.67年で計上)。
提携先は広がっている
ほかに、会社は2026年に次の動きを示している。
- ヒョンデ: 2026年10月、フェニックス周辺のヒョンデの販売店14店で、ヒョンデ・キャピタル・アメリカの金融で新車を買う・借りる人に、ルートの保険を6か月無料にする試験(パイロット)を始めた
- 独立系の代理店: 代理店の営業の道具に合わせた見積り・契約の仕組みを整えている
- そのほか: 10-Qの将来予想の注意書きには、トヨタ、エクスペリアン、ジェリーとの提携の名前も挙がる
これらは広がりの兆しだが、7〜9月期の決算資料は、いずれの提携も保険料や利益への貢献額を示していない。
取引市場は?
ルートのクラスA普通株は、米国のNasdaq(グローバル・セレクト・マーケット)に、ティッカー「ROOT」で上場している(2020年10月28日から)。株は2種類ある。クラスB株は1株に10票の議決権がある一方、クラスA株は1票で、議決権は創業者などに集中している(10-K)。
発行済み株数は、クラスAが1,338.6万株、クラスBが180.6万株で、合計1,519.2万株(2026年10月28日、10-Q)。決算翌日の11月5日の終値46.28ドルで計算すると、時価総額は約7.0億ドルで、優先株は含まない。
株価は、2025年11月10日の高値90.86ドルから、2026年4月2日の安値43.21ドルまで動いた(終値ベース)。11月5日の終値は、高値から約49%低い。直近2回の決算は、発表の翌日の値動きが大きい。
| 決算 | 発表日 | 翌営業日の値動き |
|---|---|---|
| 2026年4〜6月期 | 8月5日 | −16.2% |
| 2026年7〜9月期 | 11月4日 | −19.0% |
発表前の終値と、発表後の最初の取引日の終値の比較(決算の発表は米国の取引終了後)
ルート(ROOT)のセクター、業種、属するテーマは?
セクター
金融(Financials)
業種
保険(損害保険、個人向け自動車保険)
属するテーマ
インシュアテック、テレマティクス(運転データ)、組み込み型保険(埋込型保険)
同じテーマの銘柄
同じ業種の銘柄
配当は?
配当は出していない。10-Kは、これまで現金の配当を宣言したことも支払ったこともなく、事業の開発と拡大に資金を使うため、当面は配当を出す予定がないと説明している。
株主に資金を戻す手段は、自社株買いである。2026年5月に最大7,500万ドルの自社株買いを承認し、1〜9月に約70万株を3,620万ドル(取引費用を除く)で買って消却した。9月末時点で、承認枠の残りは3,880万ドル(10-Q)。ただし、7〜9月期のうちに買ったのは約1,560万ドル(取引費用を含む)で、1〜9月の額の一部である(株主資本等変動計算書)。
ルート(ROOT)の競合企業は?
10-Kは、大手の全国的な保険会社として、GEICO、プログレッシブ、オールステートを競合に挙げている。
- GEICO: バークシャー・ハサウェイ(BRK)傘下
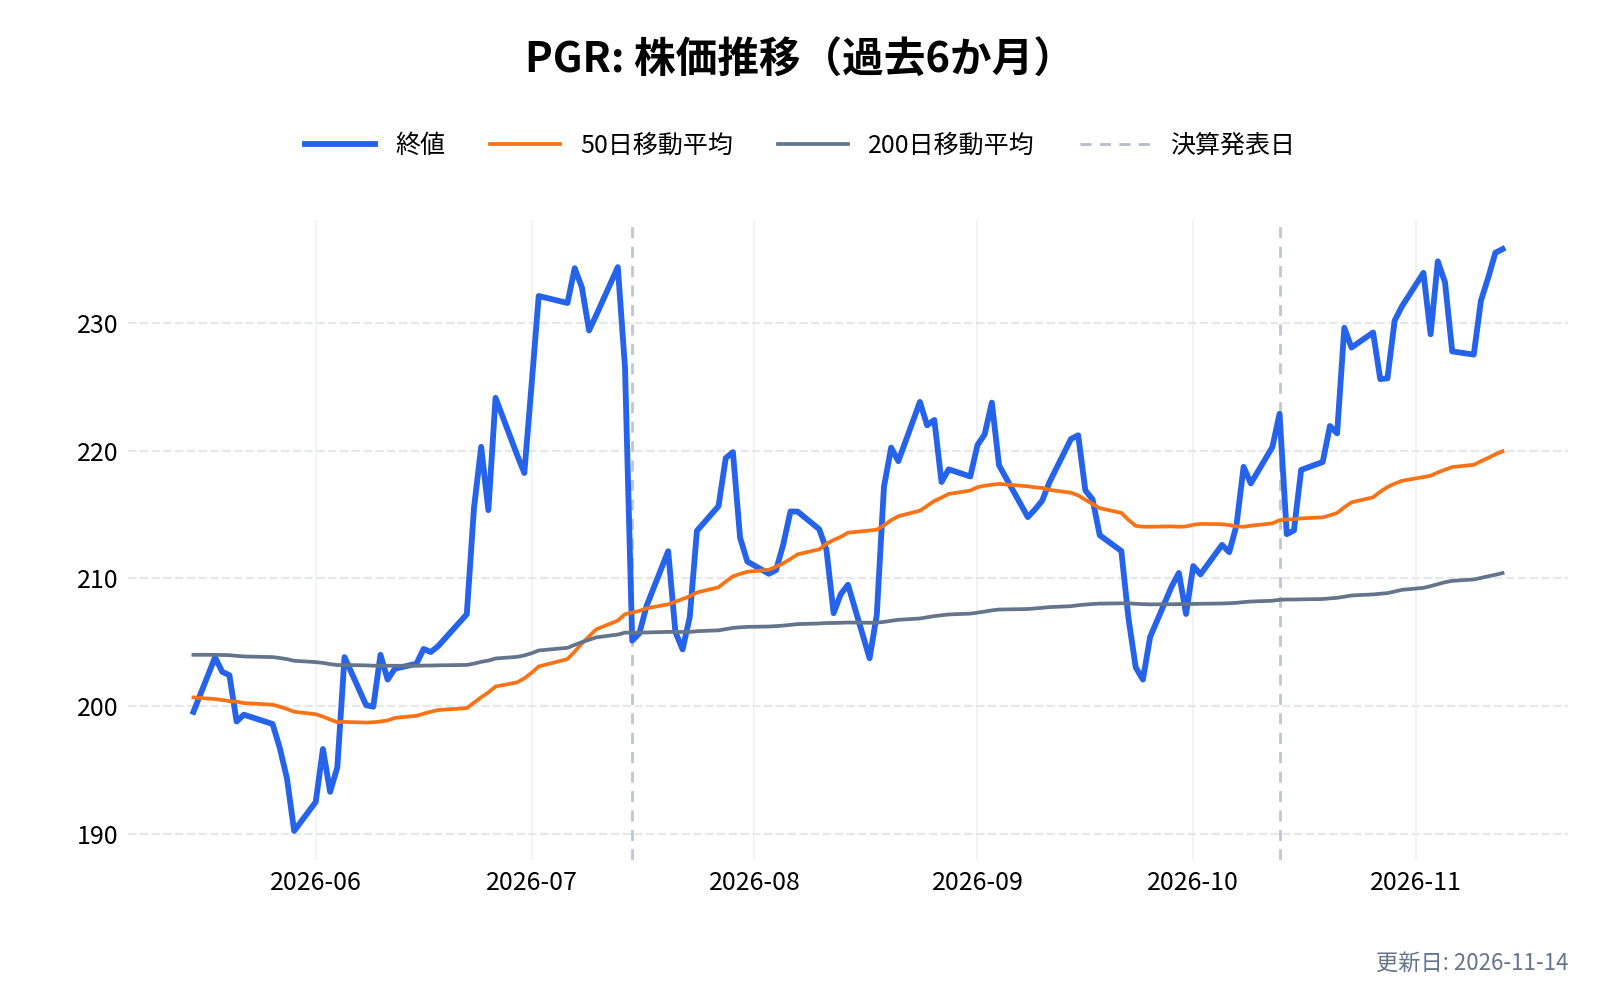
- プログレッシブ(PGR): 自動車保険の大手
- オールステート(ALL): 総合保険の大手
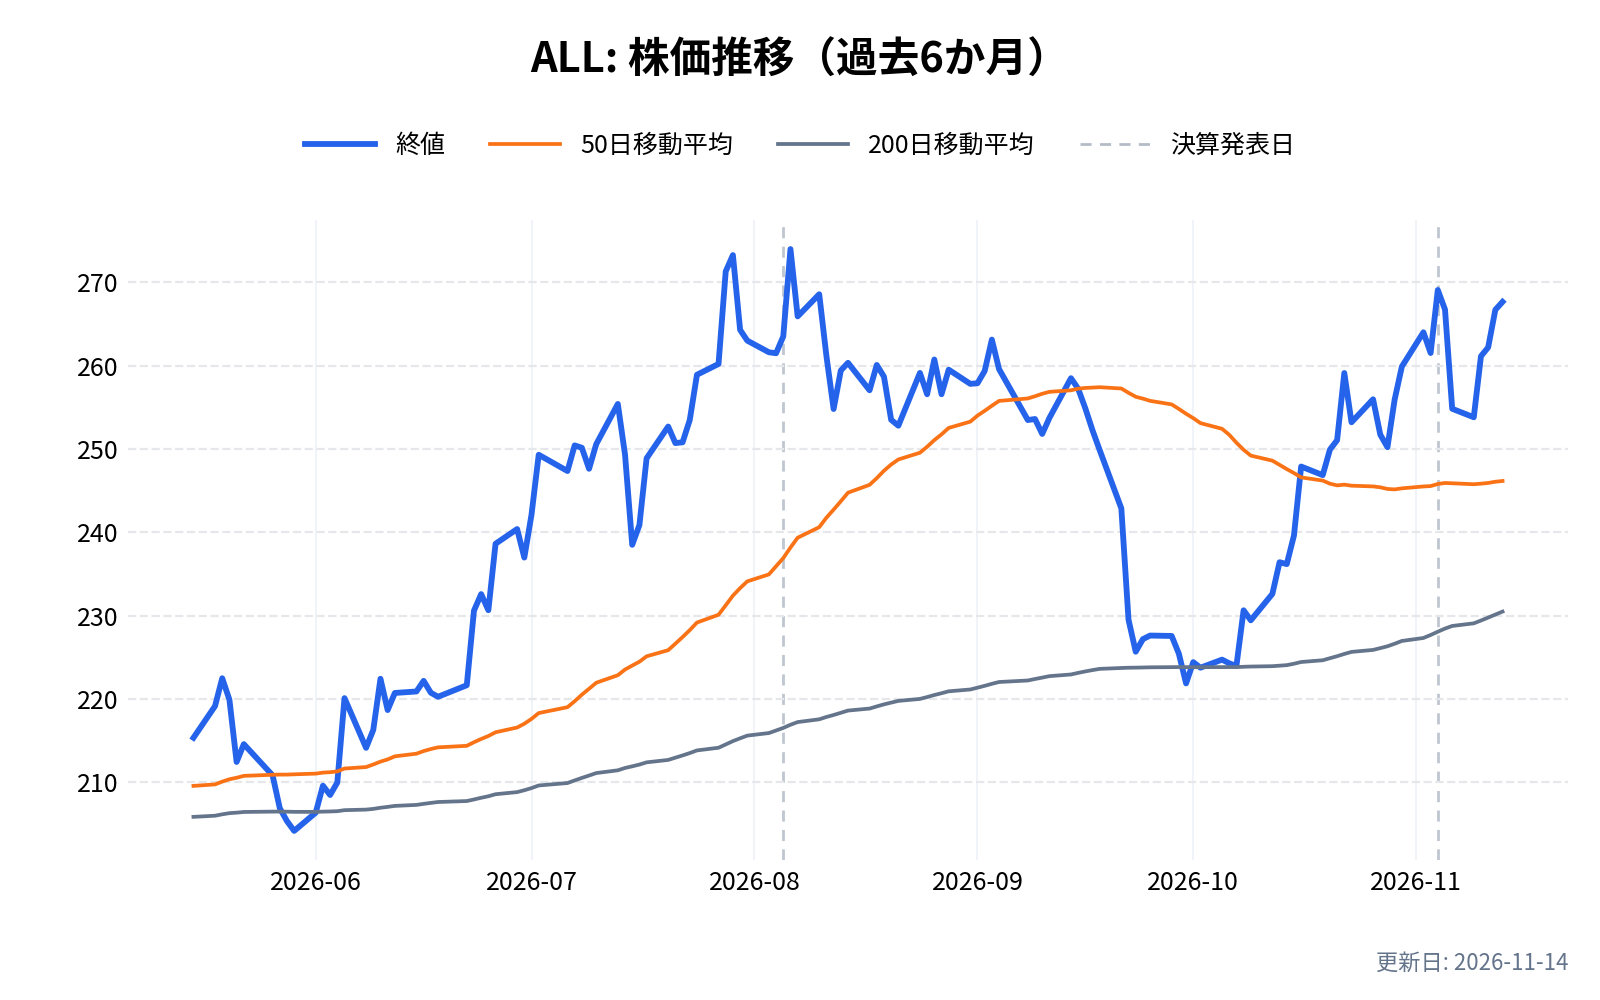
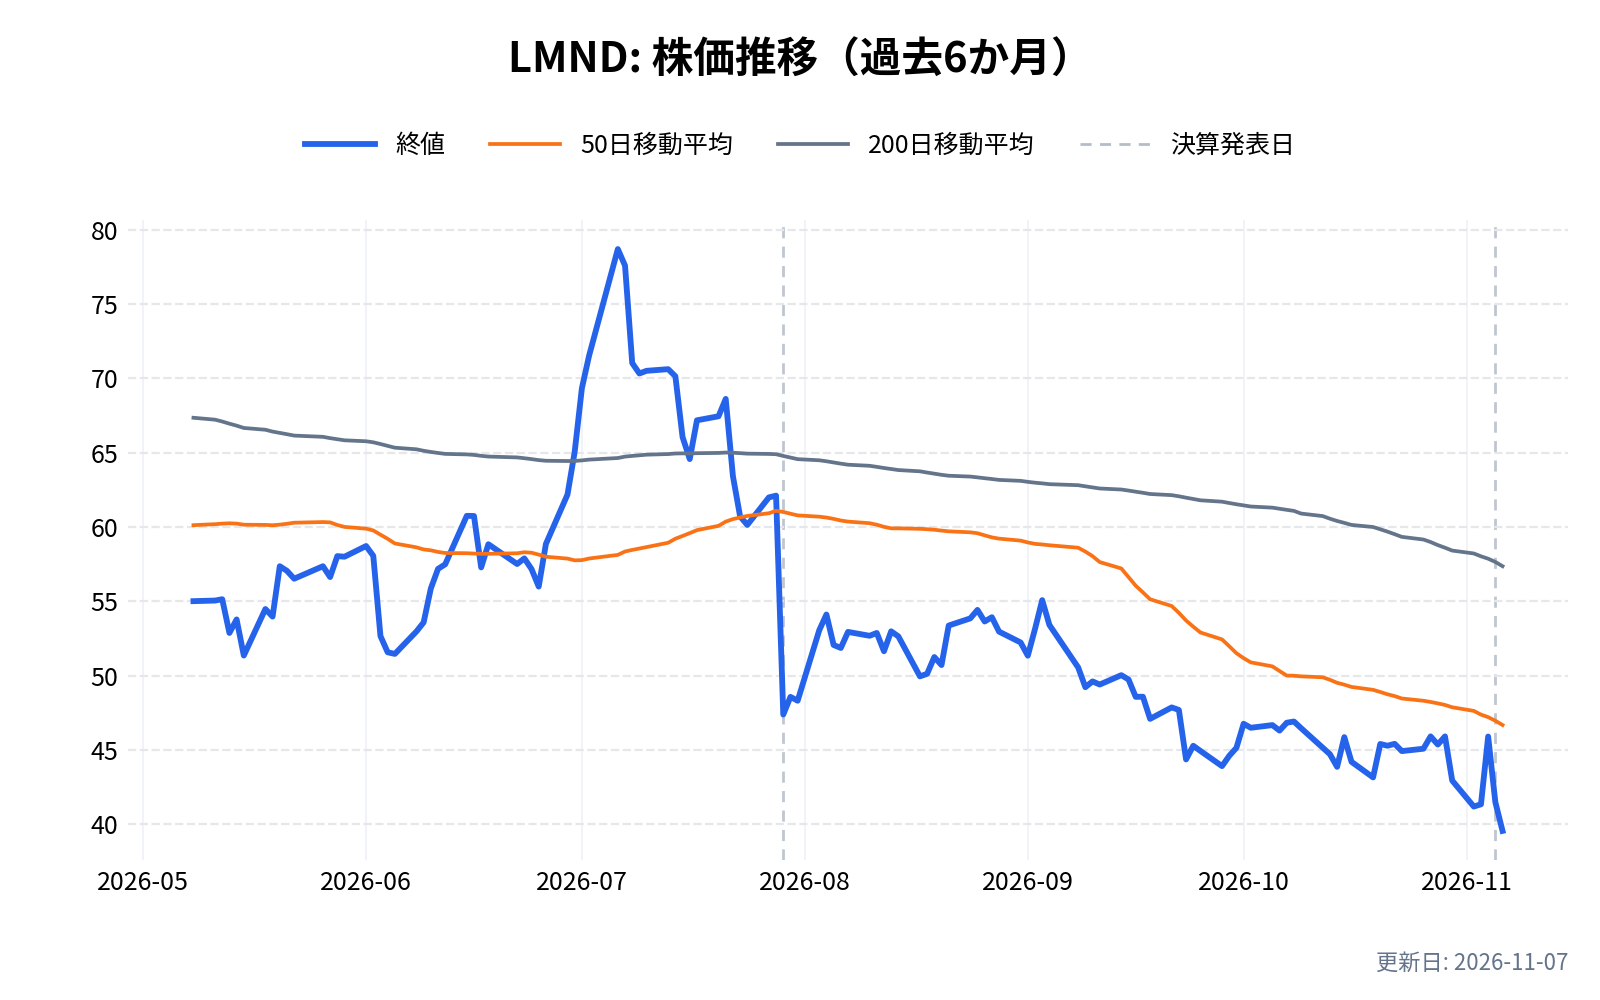
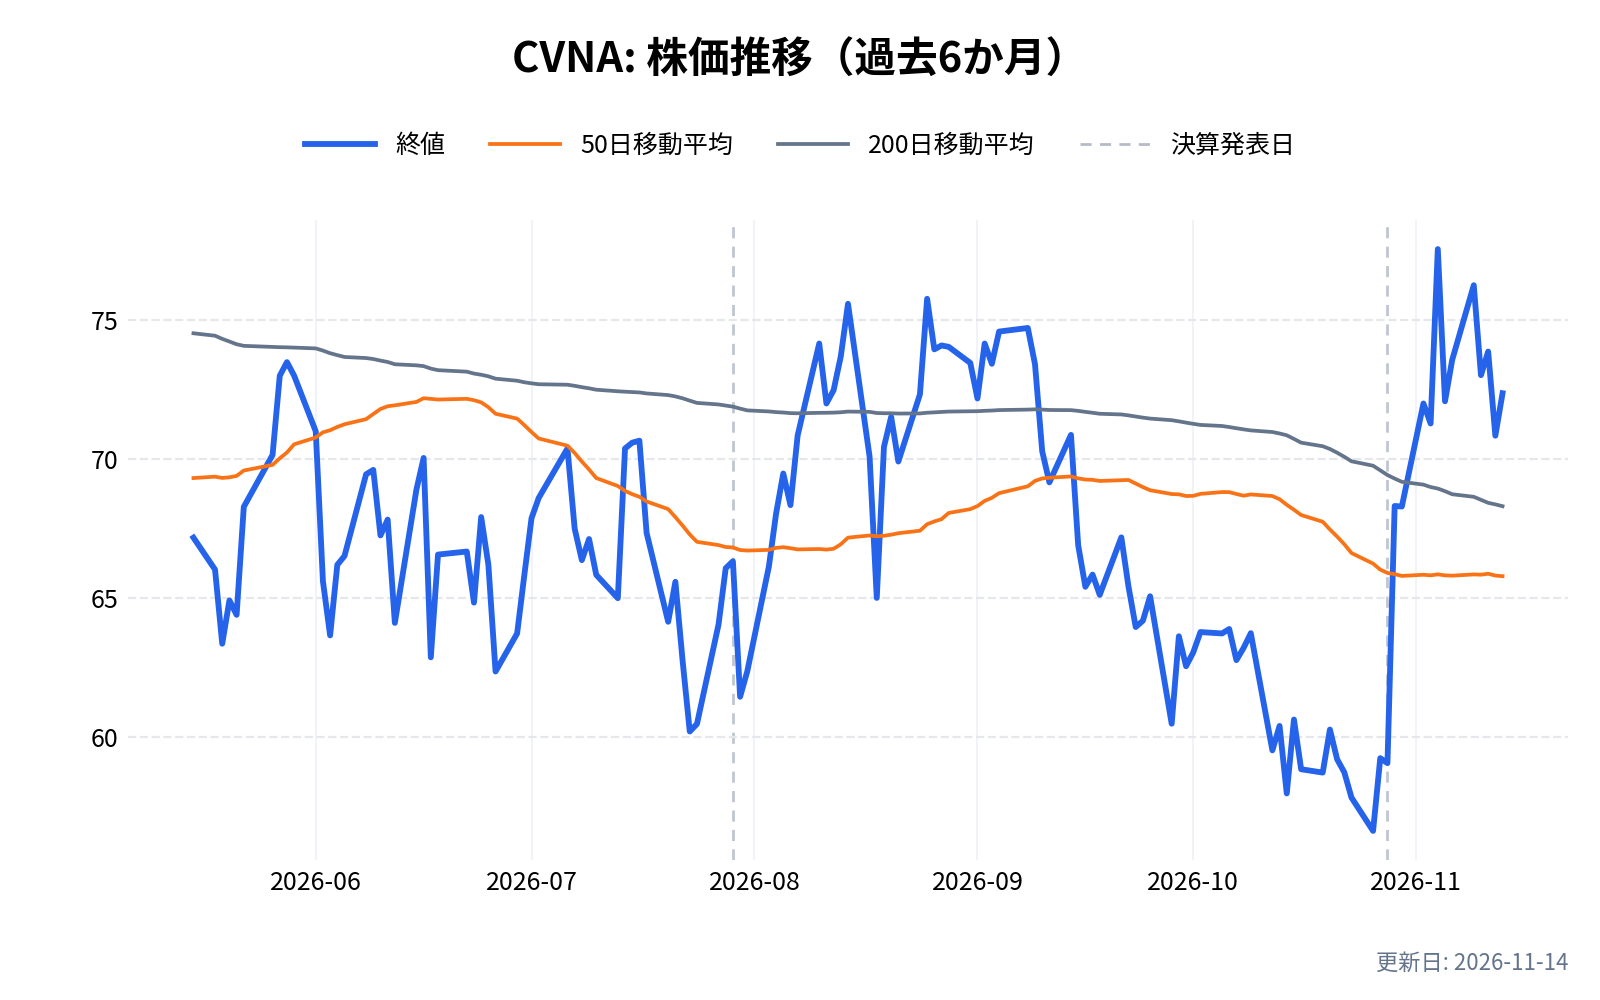
このほか、運転データなどを使うインシュアテックの新規参入組も競合に挙げている。同じくAIとアプリで保険を売る上場企業には、住宅・ペット・自動車などを扱うレモネード(LMND)がある。ルートの提携先であるカーバナ(CVNA)は競合ではなく、比較のために並べる。
大手は広告費に年間数十億ドルをかけ、知名度と資金力で勝るとルートは書いている。複数の保険をまとめて割り引くセット販売や、保険の種類の多さも、大手の強みだという。7〜9月期の決算資料では、大手が広告を増やし、引き受けの基準をゆるめ、平均の保険料を下げて成長を競っていると述べている。
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新
ルート(ROOT)の競合との差別化要素と優位性は?
運転データと請求の突き合わせ
会社は、運転データを請求の実績と1人ずつ突き合わせたデータが、市場で最大級だと10-Kで述べている。この突き合わせが、値付けの精度を高め、リスクの高い運転者の選別につながるという主張である。ただ、これは会社自身の評価であり、第三者の比較ではない。
自社で作った一貫した仕組み
顧客の獲得から保険金の請求の処理まで、自社で作った仕組みで動かしている。会社は、請求でわかったことを値付けに、値付けでわかったことを引き受けに生かせるとしている。自動車に絞っているため、大手のように複数の保険を束ねる調整が要らず、意思決定が速いというのが会社の主張である(7〜9月期の株主向けレター)。
提携先の画面に入り込める仕組み
APIで他社のサービスにつなぎ込み、カーバナのように、顧客が保険の申し込みのために別のサイトへ行かなくても契約が完結する形を作れる。提携が新規の過半になったことは、この強みが数字に出始めたとも読める。
一方で、強みは検証の途上にある
値付けの精度が強みなら、事故年度の損害率の改善に表れるはずである。しかし2026年7〜9月期は、事故年度の損害率が前年同期より悪化した。保険料を下げながら目標の範囲に収める調整をしている段階で、精度の高さが損害率の水準としてはっきり示されるのは、新しい値付けのモデルが効き始めるこれからである。
ルート(ROOT)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
ルート(ROOT)の業績について
ルートの会計年度は12月末で終わる。決算は、近年は次の時期に発表されている。
- 第1四半期(1〜3月): 5月上旬
- 第2四半期(4〜6月): 8月上旬
- 第3四半期(7〜9月): 11月上旬
- 第4四半期・通期: 2月下旬
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
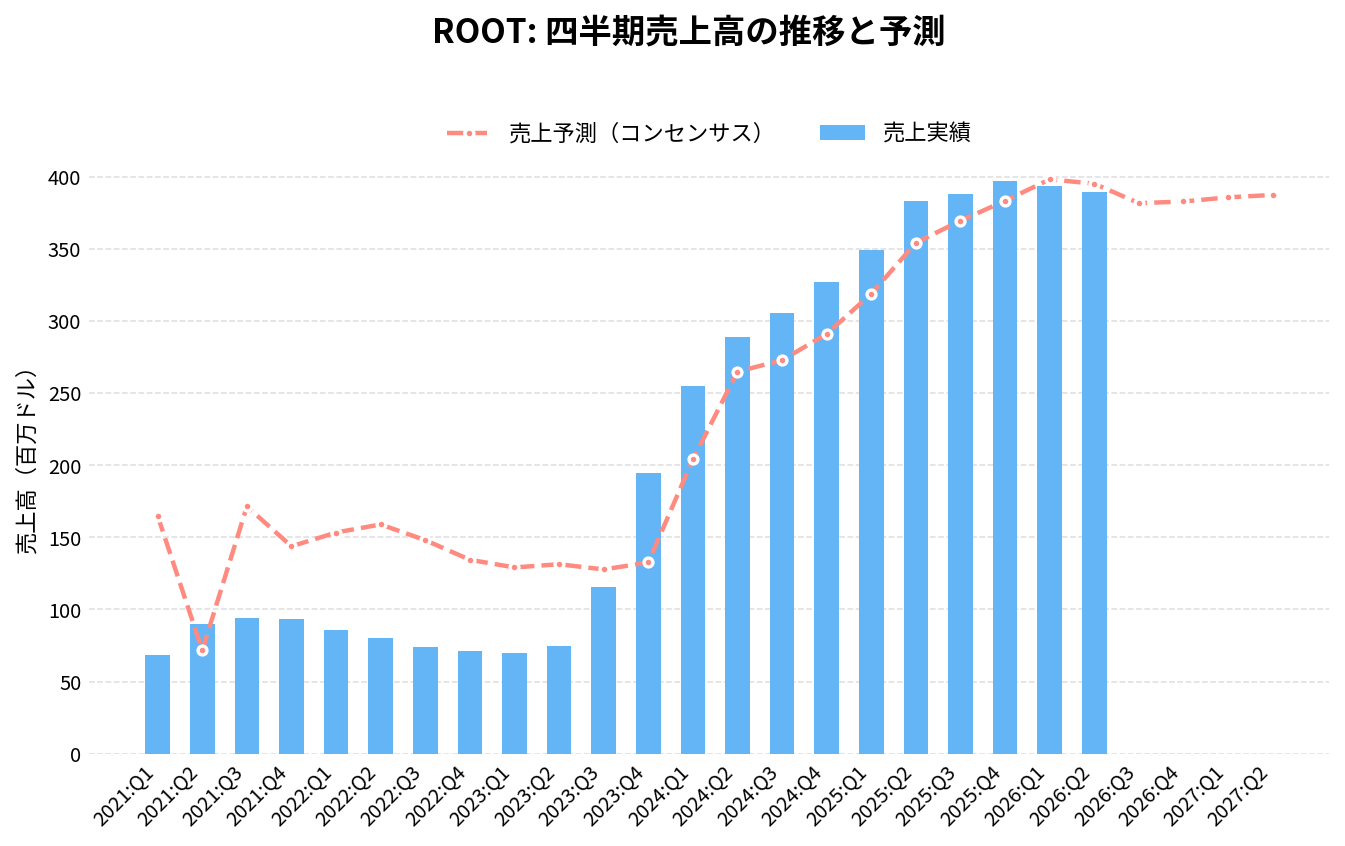
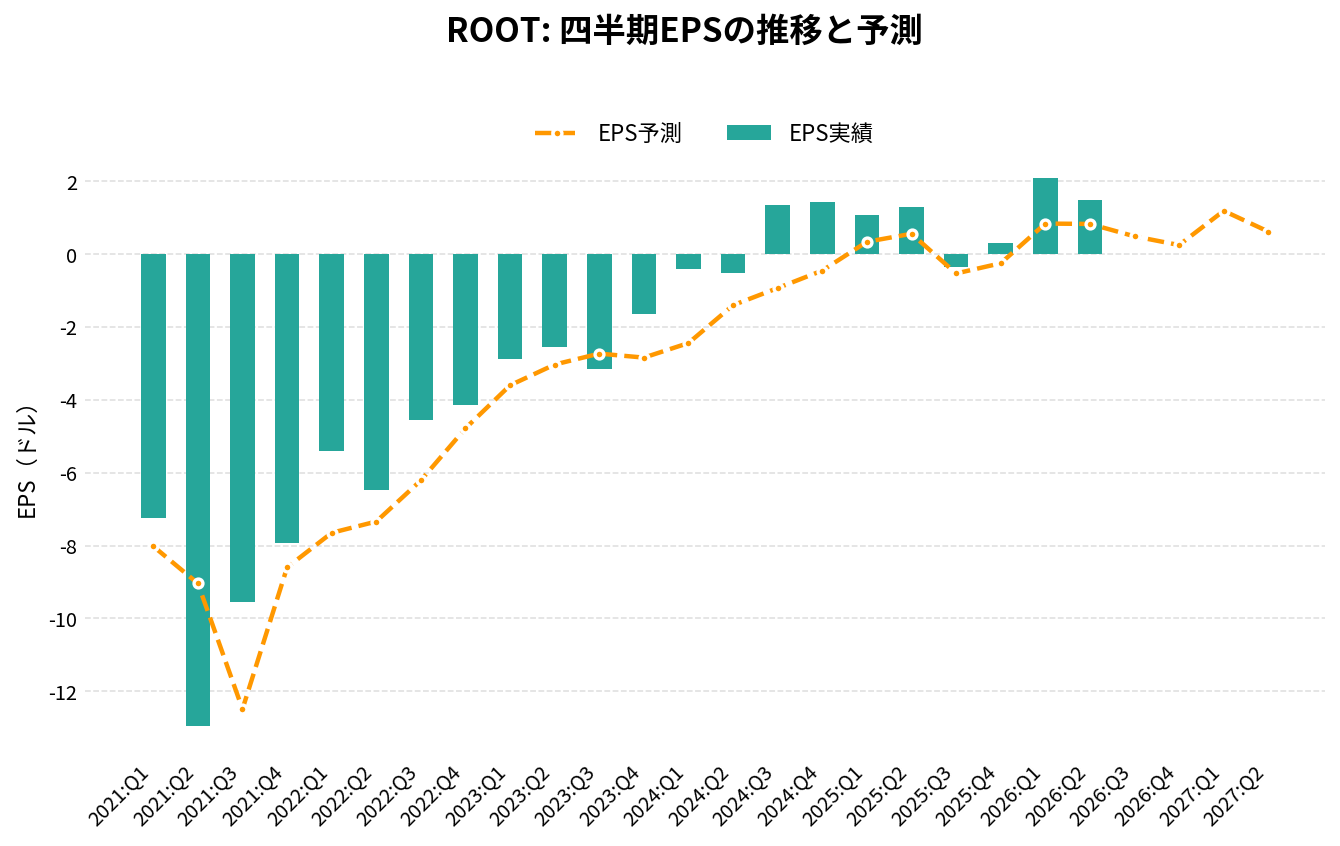
ルート(ROOT)の2026年Q3決算(2026/11/04 発表)は、売上381.3百万ドル(アナリストコンセンサス384.4百万ドルに対し-0.8%)、EPS 0.86ドル(同0.63ドルに対し+0.23ドル)でした。
売上の前年同期比は-1.7%です。
直近8四半期では、売上が5回、EPSが8回コンセンサスを上回っています。
四半期:売上高の推移
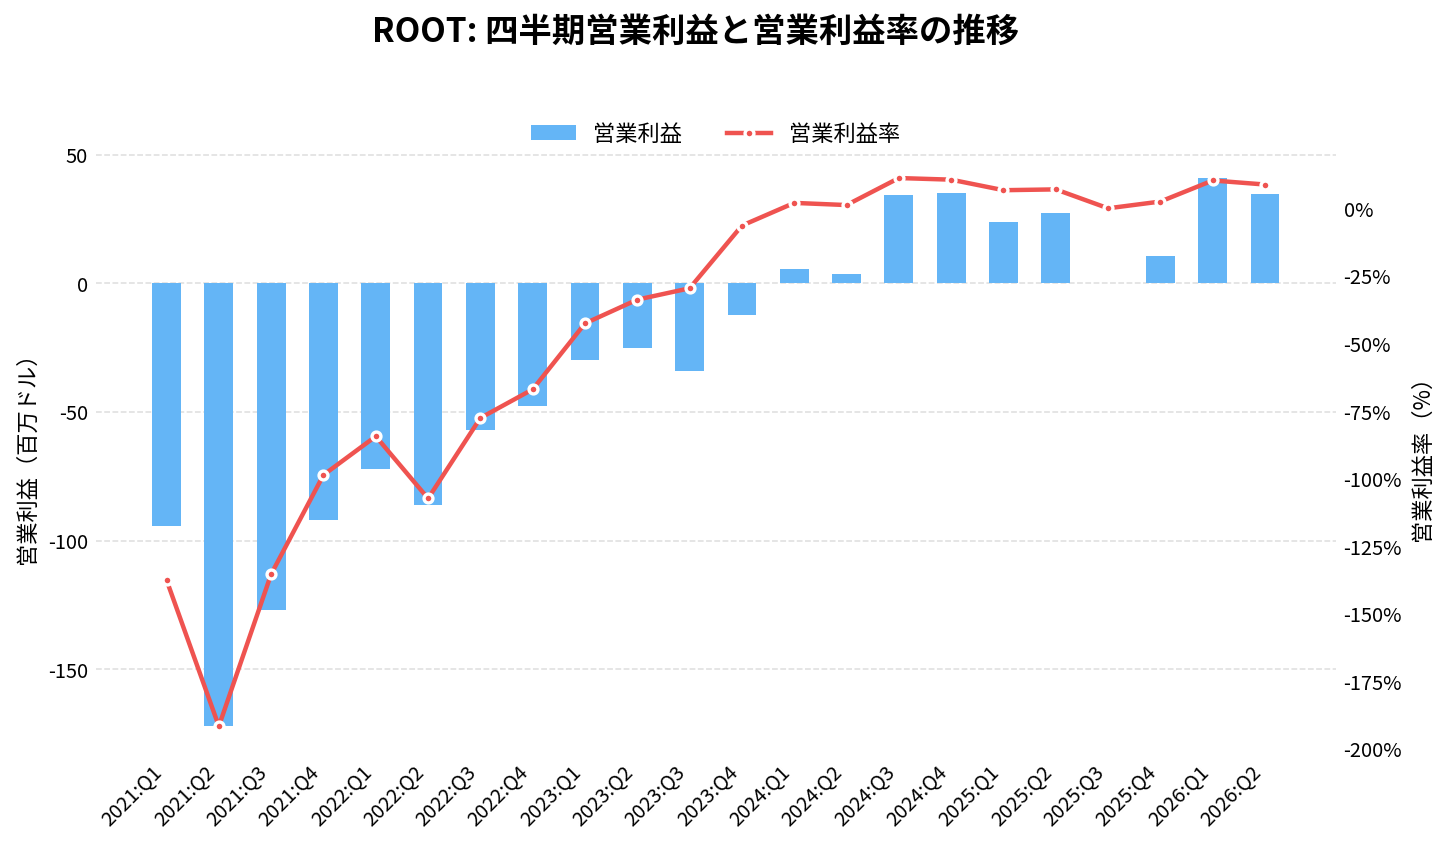
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q4 | 326.70 | +67.7% | +12.3% | 1.42 | +1.87 | 10.7% |
| 2025:Q1 | 349.40 | +37.1% | +9.6% | 1.07 | +0.73 | 6.8% |
| 2025:Q2 | 382.90 | +32.4% | +8.1% | 1.29 | +0.73 | 7.1% |
| 2025:Q3 | 387.80 | +26.9% | +4.9% | -0.35 | +0.18 | 0.1% |
| 2025:Q4 | 397.00 | +21.5% | +3.6% | 0.31 | +0.56 | 2.6% |
| 2026:Q1 | 393.50 | +12.6% | -1.2% | 2.09 | +1.25 | 10.4% |
| 2026:Q2 | 389.20 | +1.6% | -1.5% | 1.49 | +0.66 | 8.9% |
| 2026:Q3 | 381.30 | -1.7% | -0.8% | 0.86 | +0.23 | 4.8% |
| 2026:Q4(予想) | 378.39 | -4.7% | – | 0.21 | – | – |
| 2027:Q1(予想) | 378.70 | -3.8% | – | 1.15 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-09 取得時点)。 | ||||||
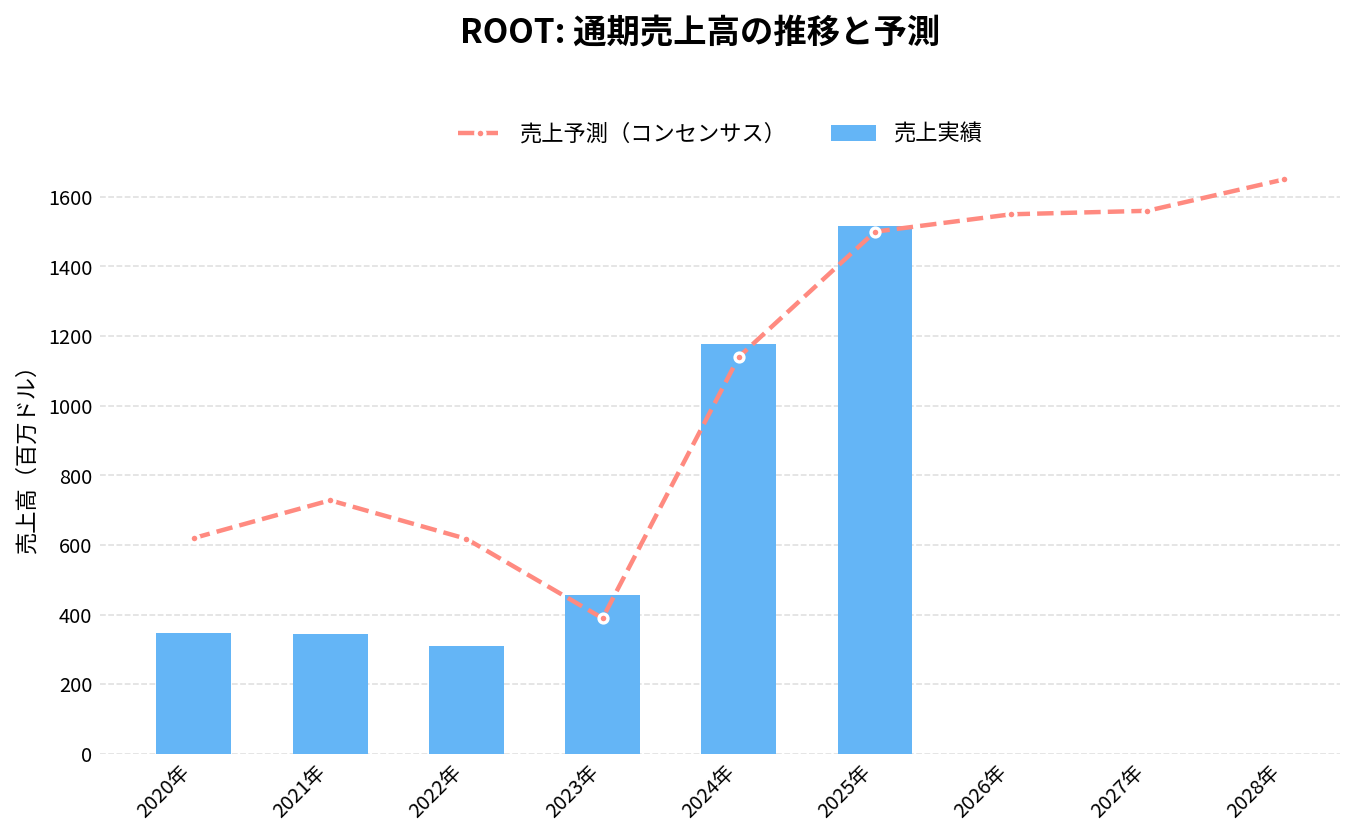
通期:売上高の推移
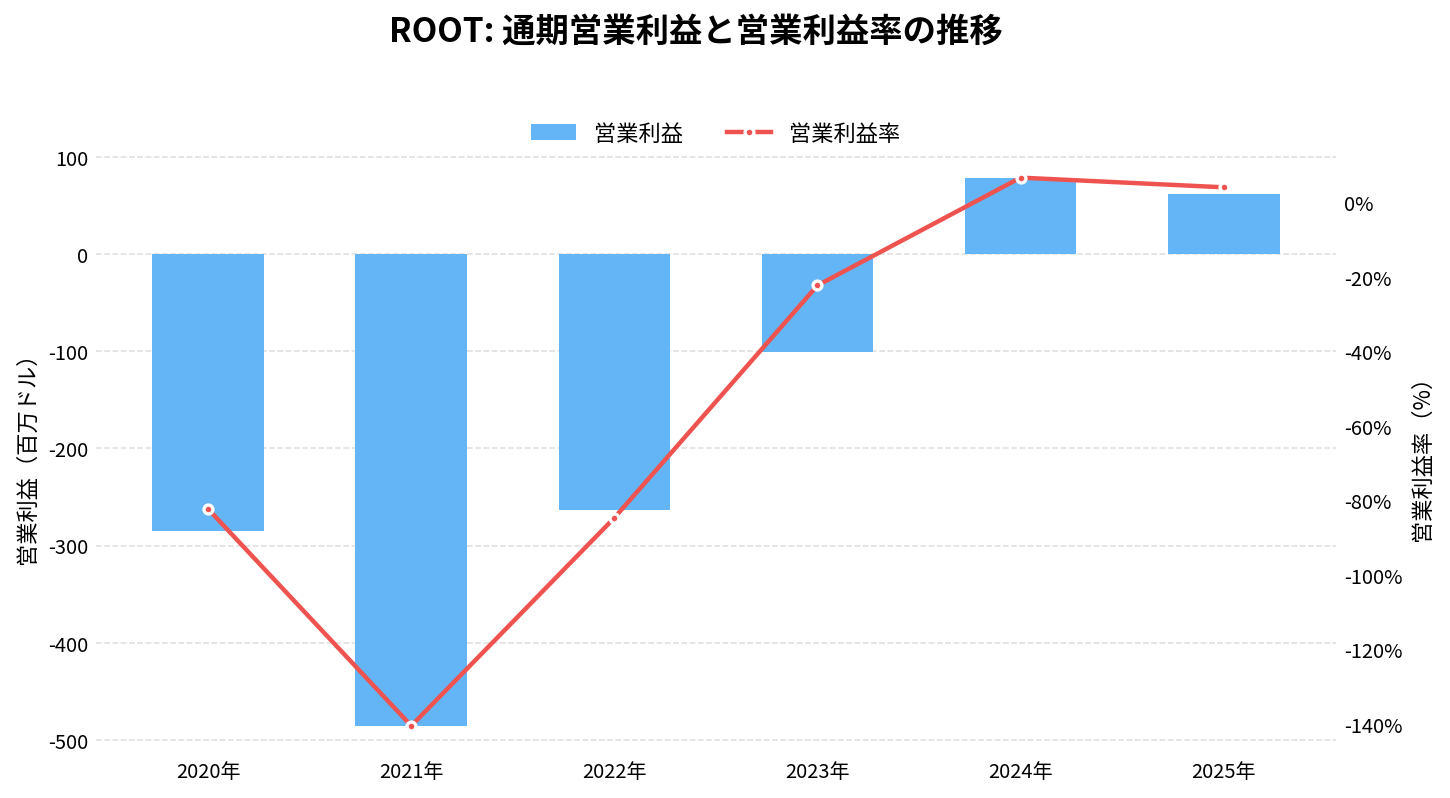
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
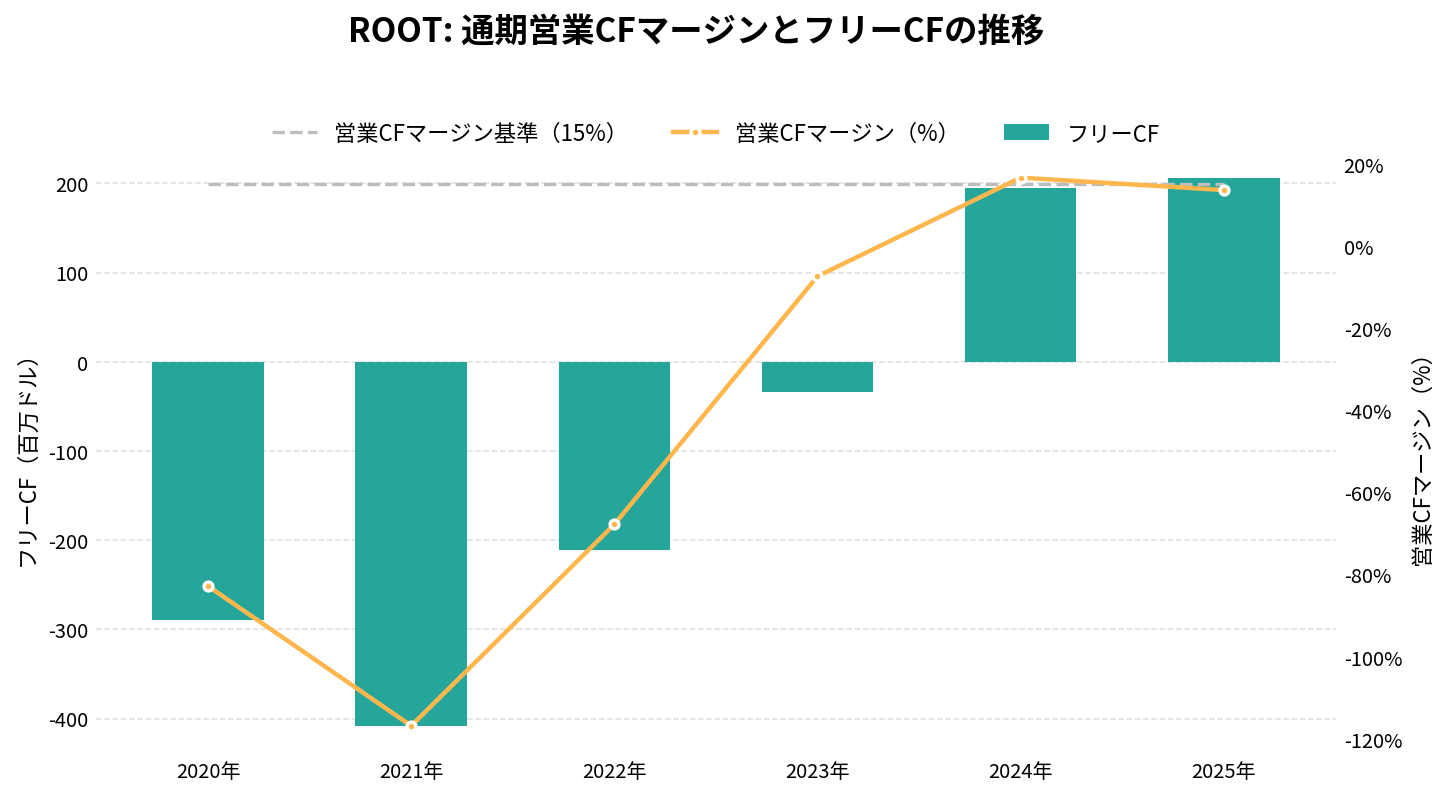
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
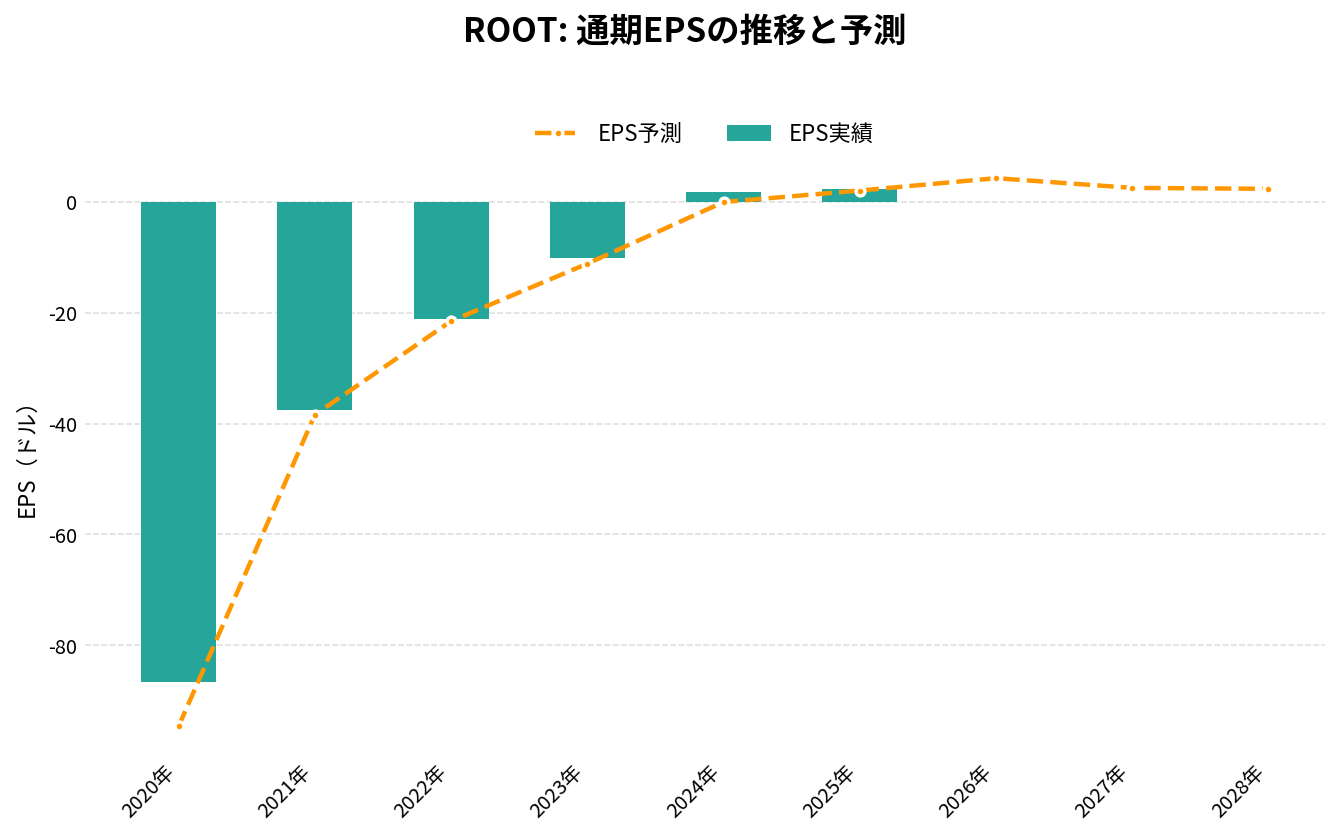
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 345.40 | -0.4% | -37.62 | -140.5% | -116.8% | -408.00 |
| 2022年 | 310.80 | -10.0% | -21.11 | -84.7% | -67.8% | -210.60 |
| 2023年 | 455.00 | +46.4% | -10.24 | -22.3% | -7.4% | -33.80 |
| 2024年 | 1,176.50 | +158.6% | 1.83 | 6.7% | 16.6% | 195.30 |
| 2025年 | 1,517.10 | +29.0% | 2.36 | 4.1% | 13.6% | 206.50 |
| 2026年(予想) | 1,540.00 | +1.5% | 4.64 | – | – | – |
| 2027年(予想) | 1,530.00 | -0.6% | 2.31 | – | – | – |
| 2028年(予想) | 1,600.00 | +4.6% | 2.32 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-09 取得時点)。 | ||||||
ルート(ROOT)の将来性と今後の見通しは?
ルートの将来性は、提携チャネルで契約を増やしながら、一時費用が消えたあとも利益を保てるか、そして新しい値付けのモデルが、損害率と契約の取りやすさの両方を改善するかにかかっている。
数字で見る直近の変化(2026年7〜9月期)
- 売上高: 3.81億ドル(前年同期3.88億ドル)
- 純利益: 1,440万ドル(前年同期は540万ドルの赤字)
- 調整後EBITDA: 3,350万ドル(前年同期3,370万ドル)
- ネットコンバインド・レシオ: 97.2%(前年同期102.1%)
- 契約件数: 48.4万件(前年同期比3.8%増、前の四半期とほぼ同じ)
- 元受保険料: 3.58億ドル(前年同期比7.7%減)
出典:2026年7〜9月期の決算資料
会社は、売上や利益の数値の見通しを出していない。目標は「米国で最大かつ最も収益性の高い個人向け保険会社になる」ことと、「利益のある成長の次の局面に入る」準備を整えることだと述べている。
注目しているポイント
- 新しい値付けのモデル: 2026年10〜12月期から使い始めた。予測力の向上が、事故年度の損害率と、契約の取りやすさの両方にどう表れるか
- 提携チャネルの収益性: 手数料が増える中で、提携経由の契約が、直販より薄い利益でも成り立つか。手数料と保険料単価の動き
- 保険料単価: 4四半期連続で下がっている1,441ドルが、底を打つか
- 直販の復活: 競争が落ち着いたとき、直販の広告を増やして契約を取りに行けるか。会社は「競争がいつ緩むかは読めない」としている
- ヒョンデの試験と州の拡大: フェニックス周辺の試験が広がるか。38州のうち、ニュージャージー州(7月)とワイオミング州(10月)の新規の州がどう貢献するか
- 自社株買い: 承認枠の残り3,880万ドルを、どう使うか
リスクと不確実性
- 競争と保険料の下落: 大手が値下げと広告で成長を競っており、保険料1件あたりの単価が下がっている。保険は景気循環の影響を受けやすく、保険料が下がる局面と上がる局面が交互に来る(10-K)
- 損害コストの上昇: 修理費と医療費の上昇で、1件あたりの保険金が上がっている。2026年7〜9月期は事故の頻度も上がった
- 過去分の見積りの戻り: 損害率が横ばいに見えた一因は、過去の年度の保険金の見積りの戻りである。戻りは毎期続くとは限らない
- カーバナへの依存: 提携の柱はカーバナで、契約は2028年8月までである。カーバナの事業の状況にも左右される
- 州の集中: 2025年の元受保険料の46.9%が、テキサス、ジョージア、フロリダ、カリフォルニアの4州から来ている(10-K)。大規模な災害があれば、損害が集中しうる
- 再保険の減少: 出再が減った分、損害と資本を自社で持つ割合が増えている
- 株価の値動き: 時価総額は約7億ドルで、決算の翌日に16〜19%下がった。直近の2回の決算とも、発表後に大きく動いた
- 借入: 2026年5月に、2億ドルの新しい借入(2029年5月が期限)で旧い借入を返済した。借入の条件として、貸し手に預ける現金が借入残高の25%以上必要である
ROOT 2026年Q3決算:成長鈍化と引き換えに規律を貫き、黒字体質を再証明
発表日:2026/11/04
本決算のポイント
ルートの2026年第3四半期は、売上高3.81億ドル、純利益1400万ドルを計上し、前年同期の純損失540万ドルから黒字転換した。年率換算の自己資本利益率はおよそ18%に達し、保険引受の採算を重視する経営姿勢がそのまま数字に表れた四半期となった。
一方で総保険料(gross written premium)は3.58億ドルと前年同期比8%減、保険料等収入(gross earned premium)も3.56億ドルと5%減少している。大手保険会社が値下げや引受基準の緩和で成長を競う中、ルートは期待リターンが基準に届かない契約を意図的に見送り、ダイレクトチャネルの契約件数拡大を犠牲にした格好だ。契約件数は48.4万件で前年同期比4%増ながら、前四半期とはほぼ横ばいにとどまった。
収益性の面では、ネットコンバインドレシオが97.2%と前年同期から4.9ポイント改善し、事故年度ベースの損害率も61.1%と長期目標レンジの60〜65%に収まった。調整後EBITDAは3400万ドルで前年同期と概ね横ばいだったが、競争激化という逆風下でも利益体質そのものは崩れていないことが確認できる内容だった。
抑えておくべきKPI
- 売上高: 3.81億ドル(前年同期3.88億ドルから微減)
- 純利益: 1400万ドル(前年同期は純損失540万ドル)
- ネットコンバインドレシオ: 97.2%(前年同期比4.9ポイント改善)
- 事故年度損害率(グロス): 61.1%(長期目標レンジ60〜65%に収まる水準)
- パートナーシップチャネルの新規契約: 前年同期比19%増、全新規契約に占める比率は52%(前年同期44%から上昇)
インサイト
今回の決算で目立つのは、トップラインの縮小と引受規律の両立という、やや矛盾して見える組み合わせだ。総保険料・保険料等収入はいずれも前年同期比で減少しており、大手競合の値下げ攻勢に対して契約件数を積極的に追わなかった結果が表れている。それでも純利益が黒字転換し、コンバインドレシオが改善したことは、無理な成長より採算を優先する戦略が機能している証左と言える。
もう一つの軸は、パートナーシップチャネルの存在感が着実に高まっている点だ。新規契約に占める比率は44%から52%へと伸び、Carvanaとの提携は2028年8月まで延長・更新された。さらにHyundai Secure+パイロットやワイオミング州への進出など、分配チャネルと地理的カバレッジを広げる動きが同時進行しており、これらは短期の収益数値には表れにくいが、将来の契約獲得基盤を厚くする投資として位置づけられる。
ローライトとしては、保険料1件あたりの単価(Premiums per Policy)が1,441ドルと、直近四半期の1,479ドル、1年前の1,581ドルから継続的に低下している点が挙げられる。競争環境が価格面でさらに厳しくなっていることを示唆しており、今後もトップラインの重しとなる可能性がある。
今後の見どころ
第4四半期から投入が始まった新しい独自プライシングモデルが、予測力の改善を通じて契約獲得と採算のバランスにどう影響するかが次の焦点になる。会社側は「過去最大の予測力向上」になると見込んでおり、価格競争力と採算維持の両立に寄与するかが試される。
加えて、Hyundai Secure+パイロットの拡大状況や、38州への展開拡大が契約件数の反転につながるかどうかも注目点だ。競争環境がいつ緩むかは読めないとしつつも、会社は自社の準備状況をコントロールする姿勢を明確にしており、株式買戻し(キャッシュフロー計算書では1〜9月の累計で3,620万ドル)を含めた資本配分の規律が今後も続くかが注視される。
出典
Letter to Shareholders: Q3 2026
ROOT 2026年Q2決算:成長を抑えても稼ぐ力を示し、純利益15%増
発表日:2026/08/05
本決算のポイント
Rootの2026年第2四半期は、売上高が3.89億ドルと前年同期比2%増にとどまった一方、純利益は2500万ドルと前年同期比15%増、調整後EBITDAも4400万ドルと同16%増となり、成長より収益性を優先した決算となった。年率換算の自己資本利益率は約31%に達している。
競争が激しいDirectチャネルでは他社が値下げとマーケティング強化に動く中、Rootは規律を保ち成長を抑制する判断をした。保有契約数は48.4万件と前年同期比6%増加した一方、正味計上保険料は3.40億ドル(同2%減)、既経過保険料は3.68億ドル(同1%減)と、意図的にトップラインを絞った形が数字に表れている。
収益性の中身を見ると、純合成比率は92.1%と前年同期から3.1ポイント改善し、純損害率はほぼ横ばいながら純経費率が3.0ポイント改善した。費用規律の徹底が利益成長のドライバーであり、量より質を追求した四半期だったと言える。
抑えておくべきKPI
- 売上高: 3.89億ドル(前年同期比2%増)
- 純利益: 2500万ドル(前年同期比15%増)、調整後EBITDA 4400万ドル(同16%増)
- 純合成比率: 92.1%(前年同期比3.1ポイント改善)、うち純経費率26.1%(同3.0ポイント改善)
- 保有契約数: 48.4万件(前年同期比6%増)、パートナーシップ・独立代理店経由の新規契約比率は約51%(前年同期の約44%から上昇)
重要なインサイト
今回の決算で目を引くのは、成長鈍化がネガティブサプライズではなく、明確な経営判断の結果として説明されている点だ。会社は「目標リターンを満たす場合のみ成長を追求する」と明言しており、Direct市場の価格競争激化に対して量を追わない姿勢を貫いている。これは短期的な契約数の伸び悩みと引き換えに、利益率を守るという構造的な選択だ。
一方でパートナーシップ・独立代理店経由の新規契約比率が44%から51%へ上昇したことは、Direct一本足からの脱却が着実に進んでいる証であり、Jerryとの新規提携やニュージャージー州への進出(37州・米国人口の80%超をカバー)もこの多角化戦略の延長線上にある。次世代プライシングモデルは第4四半期の投入を予定しており、早期の研究開発結果は良好とされている。
財務面では、既存の2億ドルの負債をHuntington National Bank主導の新規タームローンに借り換え、資本コストの低減と財務柔軟性の向上を図った。ただし借り換えに伴い490万ドルの債務消滅損が発生している。7500万ドルの自社株買い枠のうち2000万ドル超を実行し、株主還元にも動いたことは、利益創出力への自信の表れと読める。
今後の見どころ
最大の注目点は第4四半期に投入予定の次世代プライシングモデルだ。セグメンテーションや顧客生涯価値、料率競争力の改善が期待されており、これが実際に契約数の伸びに転換できるかが今後の成長ドライバーを判断する鍵になる。
また、Direct市場の競争環境が今後も価格引き下げ圧力を伴う形で続くのか、その中でRootが規律を維持しながらパートナーシップ・独立代理店チャネルでの多角化をどこまで進められるかも注視したい。地理的拡大と合わせて、成長と収益性のバランスがどちらに傾いていくかが次四半期以降の見どころとなる。
出典
Letter to Shareholders: Q2 2026
それより前の決算と、発表後の株価の動きは「ルート(ROOT)の決算まとめ」にまとめています。
まとめ
ルート(ROOT)は、運転データで保険料を決め、自前の保険会社で米国の自動車保険を売る会社です。2026年7〜9月期は純利益が1,440万ドルで、前年同期の赤字から黒字になりました。
ただ、その中身は、損害率が良くなったというより、前年に一度にまとめて計上されたカーバナのワラントの費用が消えたことが大きいものでした。事故年度の損害率は56.5%から61.1%に上がり、売上は前年同期より減り、純利益も2026年の中では四半期ごとに小さくなっています。直販の広告費を絞って提携に軸足を移しているため、提携は新規の52%まで増えましたが、手数料の増加と保険料単価の低下を、新しい値付けのモデルがどこまで補えるかが課題です。
次の決算(2027年2月ごろの見込み)では、新しい値付けのモデルが事故年度の損害率と保険料単価にどう表れたか、提携の増加が利益にどうつながっているかが、今後を見るうえでの節目になります。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。