このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- マルケタ(MQ)の株価
- マルケタ(MQ)とは何の会社?
- どのような事業をしている?
- ビジネスモデルは?
- なぜ今注目されている?
- 取扱高は3割増、売上は2割弱:伸びの差の正体
- 手元資金の大半を、自社株買いに使った
- Block(Cash App)への依存は、少しずつ下がっている
- 経営陣の入れ替わり
- 取引市場は?
- マルケタ(MQ)のセクター、業種、属するテーマは?
- 配当は?
- マルケタ(MQ)の競合企業は?
- 競合との差別化要素と優位性は?
- マルケタ(MQ)のリアルタイム株価チャート
- マルケタ(MQ)の業績について
- マルケタ(MQ)の将来性と今後の見通しは?
- MQ 2026年Q2決算:2期連続のGAAP黒字、1.5億ドルの自社株買いを承認
- MQ 2026年Q1決算:GAAP黒字化を達成、決済総額は33%増
- まとめ
はじめに
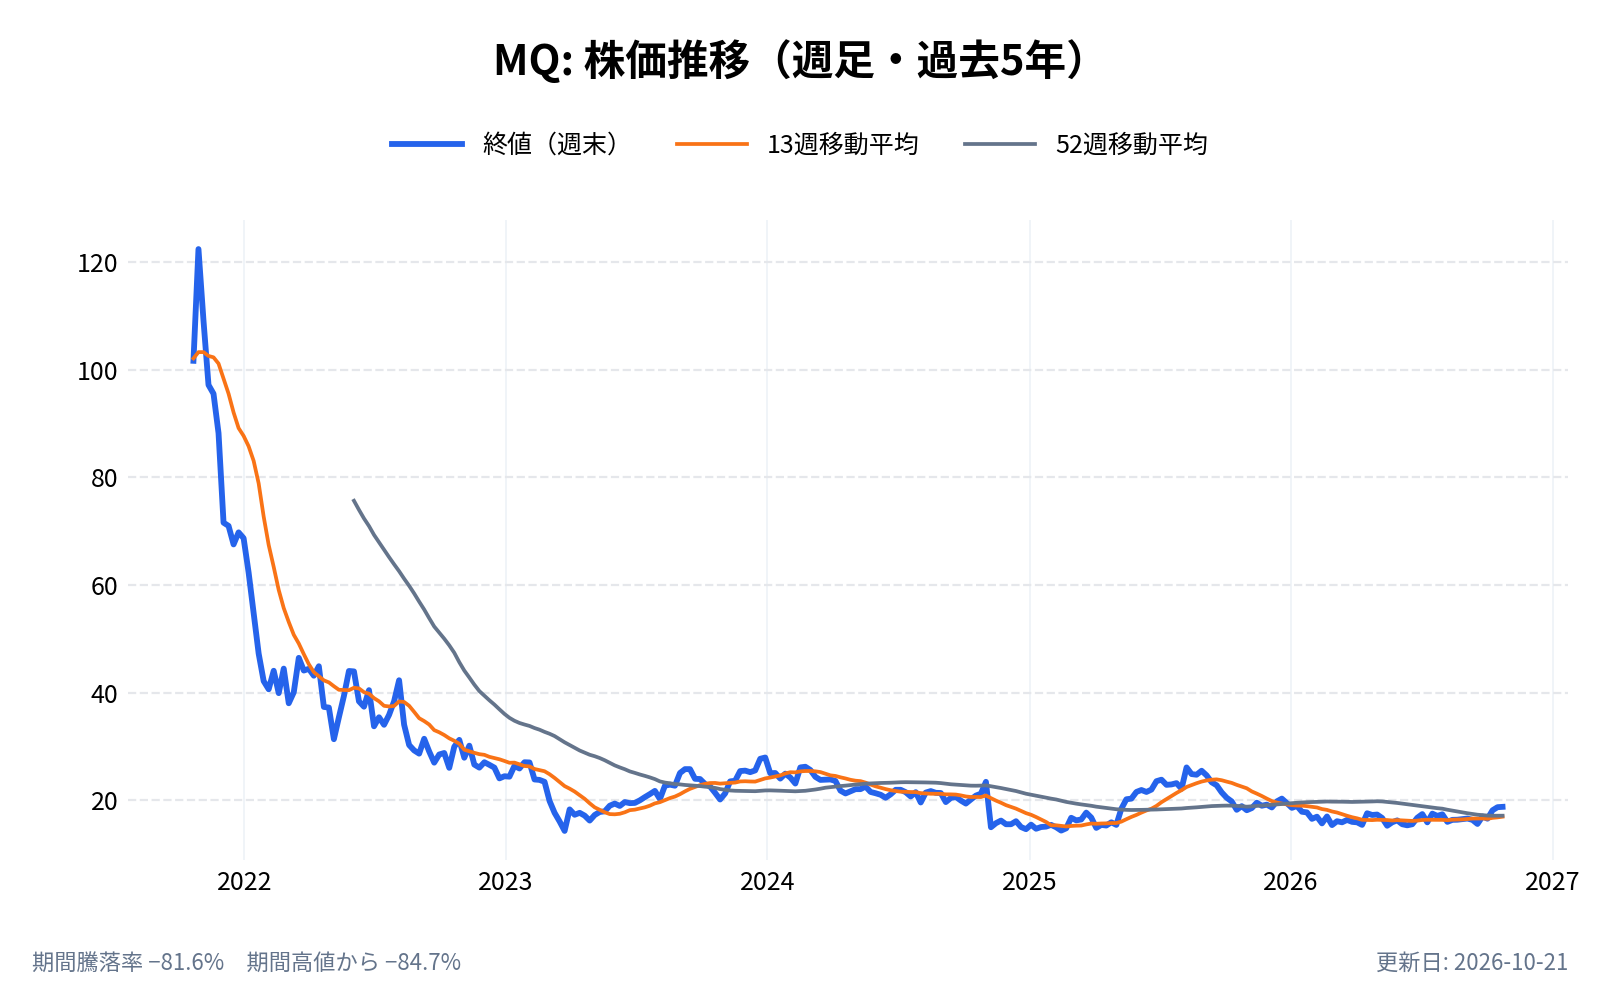
マルケタ(Marqeta、MQ)は、2021年6月に上場したときの「次世代の決済インフラ」という期待から、株価が大きく下げた銘柄です。上場初日の終値122.08ドル(2026年6月の株式併合を反映した値)に対し、2026年10月19日の終値は18.69ドルで、85%下げています。
ただ、足元の数字を見ると、上場時とは別の会社のようにも見えます。2026年1〜3月期と4〜6月期は、会計基準どおり(GAAP)の純利益が2四半期続けて黒字になりました。カードで決済された金額(取扱高)は前年同期比で3割増え、2026年の株価は、多くの決済株が下げるなかで年初からほぼ横ばいを保っています。
一方で、気になる点もあります。取扱高が3割伸びても、売上の伸びは2割弱にとどまります。売上の4割強を1社の顧客に頼り、この3年で手元資金の大半を自社株買いに使いました。会社は7〜9月期の売上の伸びを、6〜8%へ大きく減速させる見通しを出しています。
個人的に、今の状態をきちんと知りたいと思っていた銘柄です。本記事では、年次報告書(10-K)・四半期報告書(10-Q)・決算資料の数字から、マルケタの今を確かめていきます。
マルケタ(MQ)の株価
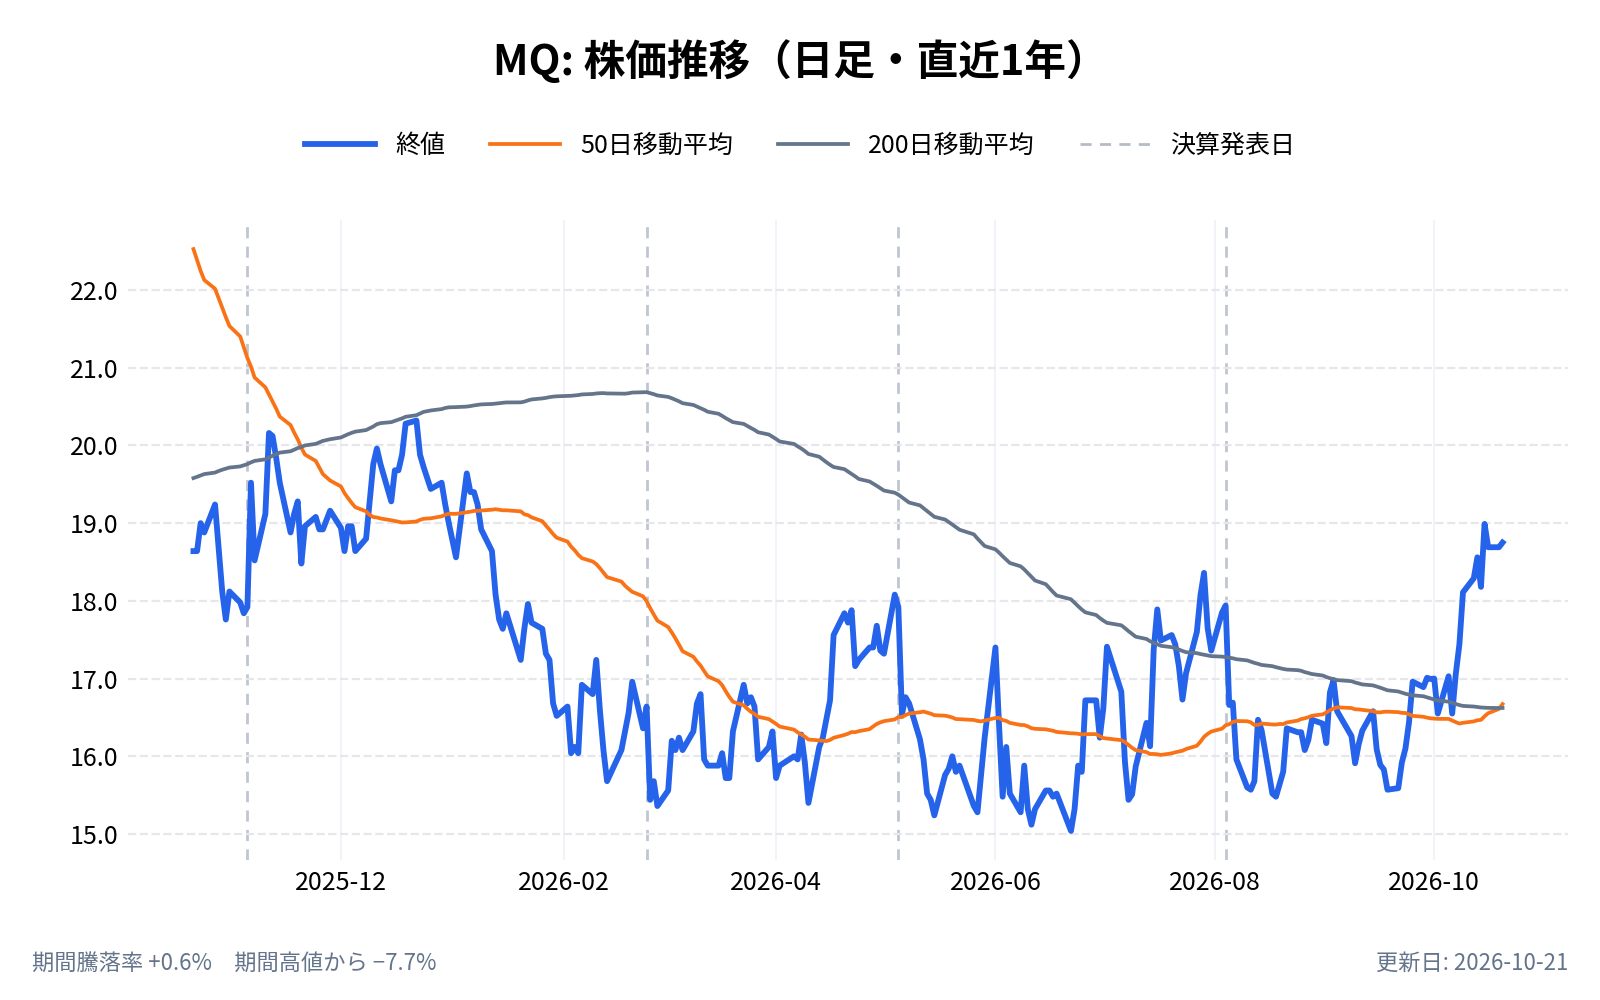
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
マルケタ(MQ)とは何の会社?
マルケタは、企業が自社ブランドのデビットカード、プリペイドカード、クレジットカードを発行し、その決済を処理するための仕組みを、クラウドで提供する会社である。10-Kでは自社を「モダンなカード発行」のための、世界で一つのクラウド型の基盤と説明している。
たとえば、送金アプリの会社が利用者にデビットカードを配る、後払いの会社が自社カードを出す、経費精算の会社が社員用のカードを配る、といった場面で使われる。利用者が店でカードを使うと、その決済を承認するかどうかの判断や、お金の流れの記録をマルケタの仕組みが担う。2025年の取扱高は3,825億ドルで、前年から31%増えた。
マルケタの企業情報は以下
- 会社名: マルケタ(Marqeta, Inc.)
- 設立: 2010年(デラウェア州)
- 本社所在地: 米国カリフォルニア州オークランド
- 代表者: マイク・ミロティッチ(Mike Milotich、CEO)
- 従業員数: 938人(2025年12月末)
- 上場: 2021年6月(NASDAQ)
- 公式サイト: https://www.marqeta.com
- 主な事業内容: カードの発行と決済処理の基盤の提供、カード事業の運営の代行
どのような事業をしている?
マルケタのサービスは、顧客の求めに応じて次の4つを組み合わせて提供される。
- 決済処理(中核): カードが使われるたびに、承認の判断と取引の記録を行う。業界では「イシュイング・プロセッサー(カード発行側の処理会社)」と呼ばれる
- 銀行とカード網の手配: カードを発行する銀行や、Visa・Mastercard などのカード網との契約をまとめて用意する
- カード事業の運営の代行: 不正利用の申し立て、取引の照合、カードの発送などを引き受ける
- 付加サービス: カード情報の暗号化(トークン化)、取引ごとにその場で承認条件を決める仕組みなど
顧客には、Block(送金アプリ Cash App)、後払いのクラーナ、配車のウーバー(英国)、法人カードのランプ、経費精算のエクスペンシファイなどがいる。2025年7月には英国の TransactPay を約6,000万ドルで買収し、英国と欧州でカードを発行する際に必要な電子マネーの免許を手に入れた。ステーブルコイン(ドルなどと価値を連動させた暗号資産)でカードの決済を行う取り組みも始めている。
ビジネスモデルは?
マルケタの収益源は、カードが使われるたびに店側が払う手数料(インターチェンジ手数料)である。マルケタはこの手数料を受け取り、その一部を顧客の企業に払い戻す。カード網や発行銀行に払う費用は、取引の形によっては売上から差し引いて計上する。
このため、マルケタの「売上」は、契約の結び方や会計の扱いで大きく変わる。会社の稼ぐ力を見るには、売上よりも粗利(売上総利益)を見るほうが実態に近い。 会社自身も、決算の見通しを売上と粗利の両方で示している。
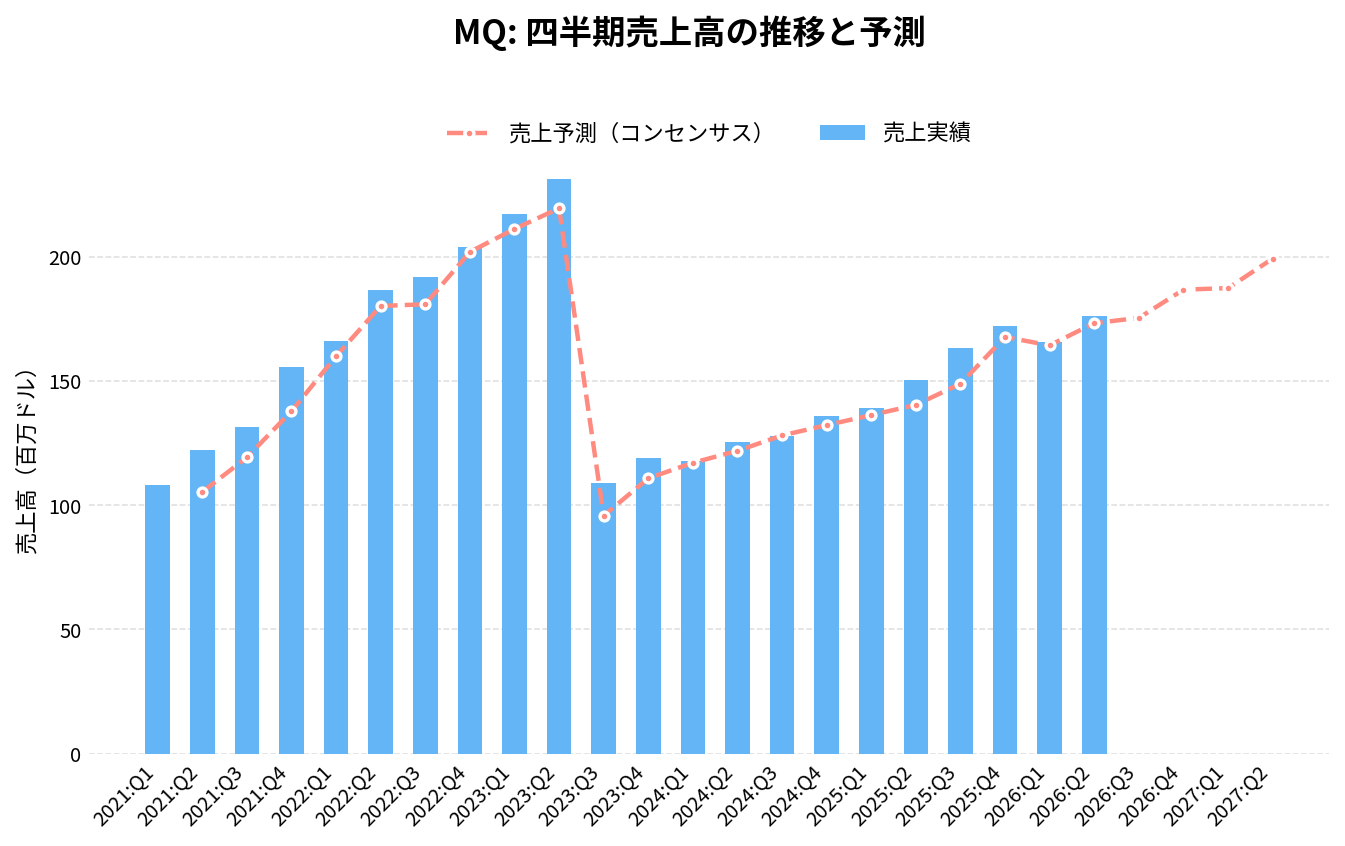
この点がはっきり表れたのが、2023年の売上である。2023年4〜6月期に2.31億ドルあった四半期の売上は、7〜9月期に1.09億ドルへ半分以下になった。これは事業が縮んだからではない。最大の顧客である Block との契約を2023年8月に改め、Cash App のカード網との関係を Block 側が持つ形にした。その結果、カード網に払う費用を売上から差し引くようになり、見かけの売上が減った。業績のグラフにも2023年の後半に大きな段差が出ているが、この会計の変化によるものである。
なぜ今注目されている?
上場から85%下げ、2026年は決済株のなかで踏みとどまる
マルケタの株価は、2021年11月1日の終値133ドルを高値に下げ続け、2024年11月5日には13.68ドルまで下げた(いずれも株式併合を反映した値)。2025年は年間で25%上げたが、2026年は10月19日までほぼ横ばいである。
2026年の値動きを、決済・フィンテックの銘柄と並べると次のとおり(2025年末から10月19日まで)。
- マルケタ: −2%
- Block(XYZ): +19%
- ペイパル(PYPL): −3%
- シフト4(FOUR): −36%
- アディエン(ADYEY): −35%
- フィンテック株のETF(FINX): −17%
フィンテック株が全体に下げるなかで、マルケタは持ちこたえた側にいる。直近1か月では+20%と、上げてもいる。
決算のたびに上げた2025年
2025年以降に、マルケタが1日で8%以上動いた日は4日あり、どれも決算発表の翌日の上昇だった。
- 2025年2月27日(+21%): 2024年10〜12月期の決算。同時に、CEOのサイモン・カラフ氏が退任し、CFOのマイク・ミロティッチ氏が暫定CEOを兼ねると発表した
- 2025年5月8日(+10%): 2025年1〜3月期の決算
- 2025年8月7日(+20%): 2025年4〜6月期の決算。2025年の売上と粗利の見通しを引き上げた
- 2025年11月6日(+9%): 2025年7〜9月期の決算
2025年の見通しは、2月の時点で売上の伸び16〜18%だったが、実績は23%(粗利は24%)だった。見通しを上回り続けたことが、2025年の株価を支えたと考えられる。ただし、8月の決算の翌日に付けた27.32ドルから、年末には19.00ドルまで下げている。
2026年に、GAAPで黒字になった
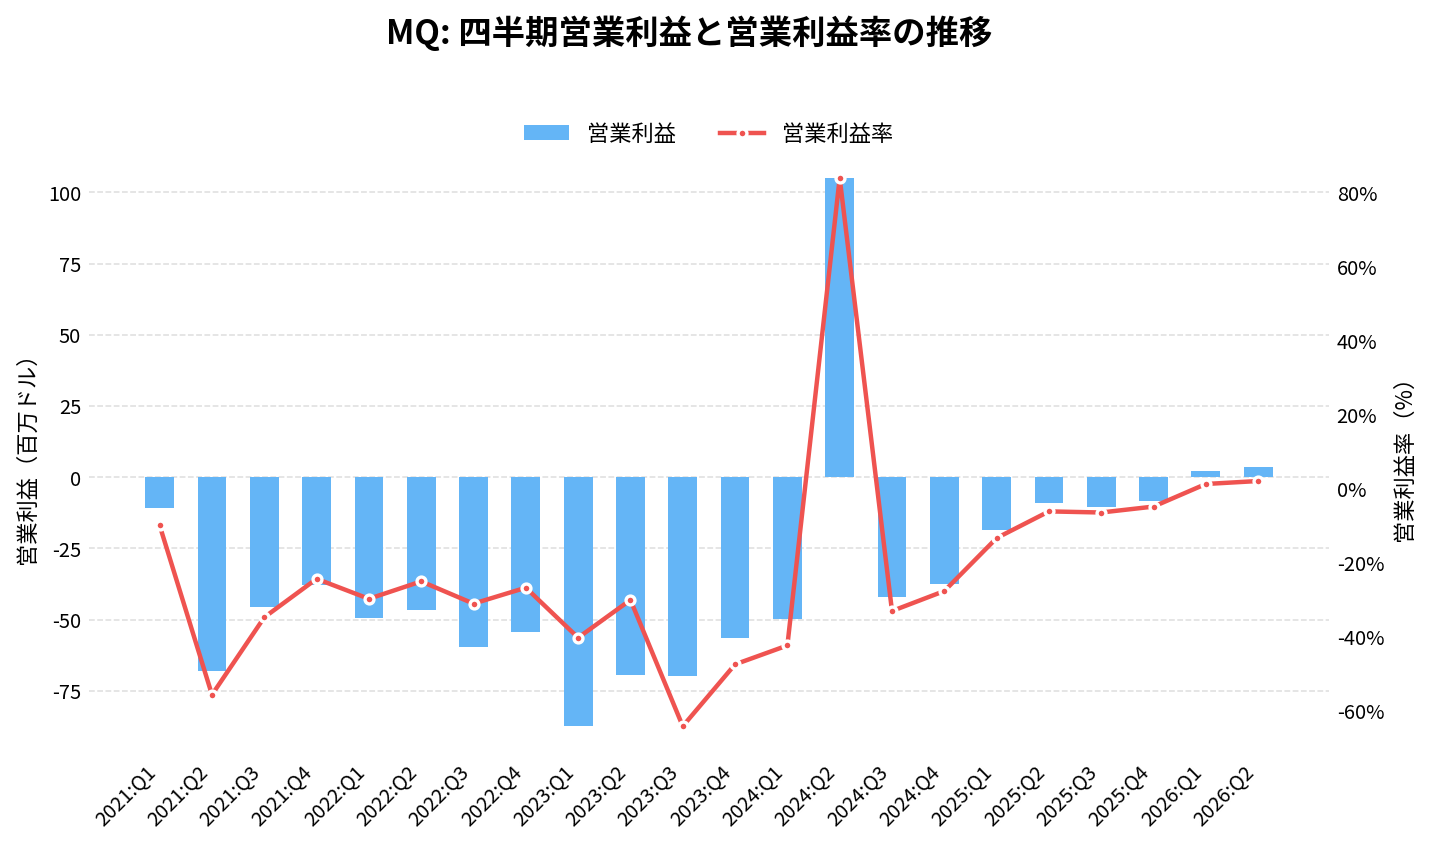
マルケタは、2026年1〜3月期に純利益780万ドル、4〜6月期に760万ドルを計上し、2四半期続けてGAAPで黒字になった。上場後、四半期で黒字になったのは2024年4〜6月期(1.19億ドル)しかなかったが、これは元会長の業績連動の株式報酬が失効し、過去の費用を戻し入れた一度きりの効果だった。本業の積み上げで黒字になったのは、2026年が初めてである。
黒字化を支えたのは、費用の抑制である。2026年1〜3月期の営業費用は前年同期より1%減り、4〜6月期も4%増にとどまった。株式報酬も、2025年4〜6月期の2,710万ドルから2026年4〜6月期は2,240万ドルに減っている。
取扱高は3割増、売上は2割弱:伸びの差の正体
マルケタの数字で最も目を引くのは、取扱高と売上・粗利の伸びの差である。
| 四半期 | 取扱高 | 売上 | 粗利 | 調整後EBITDA |
|---|---|---|---|---|
| 2025年4〜6月 | 914億ドル | 1.50億ドル | 1.04億ドル | 0.29億ドル |
| 2025年7〜9月 | 980億ドル | 1.63億ドル | 1.15億ドル | 0.30億ドル |
| 2025年10〜12月 | 1,087億ドル | 1.72億ドル | 1.20億ドル | 0.31億ドル |
| 2026年1〜3月 | 1,124億ドル | 1.66億ドル | 1.18億ドル | 0.33億ドル |
| 2026年4〜6月 | 1,204億ドル | 1.76億ドル | 1.22億ドル | 0.37億ドル |
出典は各期の決算資料。
2026年4〜6月期は、取扱高が前年同期比+32%に対し、売上と粗利は+17%だった。会社はこの差を、決済の処理だけを請け負う顧客の伸びが速いためと説明している。カード事業の運営まで引き受ける顧客に比べ、処理だけの顧客は取扱高1ドルあたりの収入が小さい。取扱高が伸びても、それがそのまま収入にはならない構造である。
会計の変更も、伸び率を揺らしている。マルケタは2025年4〜6月期から、カード網から受け取る報奨金の計上の仕方を改めた。この変更は、2025年4〜6月期の粗利の伸びを8.6ポイント押し上げた一方、その後は逆風になり、2025年10〜12月期は5ポイント、2026年1〜3月期は1.5ポイント、粗利の伸びを押し下げた。
そのうえで、会社は2026年7〜9月期の見通しを、売上+6〜8%、粗利+5〜7%と大きく減速させた。決算資料には減速の理由の説明が見当たらない。前年の7〜9月期は売上が+28%と高い伸びだったため、その反動が出る面はあると考えられる(筆者の推測)。2026年の通期の見通しは、売上+12〜13%、粗利+11〜12%である。
取扱高の伸びが収入に結びつきにくくなっていることが、今のマルケタの最大の課題である。一方で、調整後EBITDA(会社が示す本業の利益の目安)は、7〜9月期も+20〜25%、通期では30%台前半の伸びを見込む。売上が減速しても、費用を抑えて利益を伸ばす段階に入っている。
手元資金の大半を、自社株買いに使った
マルケタは上場で多額の資金を集め、2021年末には現金と短期の有価証券を約17億ドル持っていた。2026年6月末は約7億ドルで、4年半で約10億ドル減った。減った分の大半は、自社株買いに使われている。
- 2023年: 1.90億ドル
- 2024年: 1.54億ドル
- 2025年: 3.91億ドル
- 2026年1〜6月: 0.94億ドル
2023年から2026年6月までの合計は約8.3億ドルになる(筆者の計算)。2025年の3.91億ドルだけで、今の時価総額(約19.5億ドル)の約2割にあたる。発行済み株式は、2025年4月末から2026年7月末までに約11%減った(株式併合の影響を除いた筆者の計算)。2026年8月には、新たに1.5億ドルの自社株買いの枠を設けている。
なお、2026年6月30日には、4株を1株にまとめる株式併合を行った。株主の持ち分の割合は変わらない。株価の水準を上げる目的とみられるが、会社は理由を決算資料では説明していない。
自社株買いには、株式報酬で増える株を打ち消す役割もある。株式報酬は2025年に1.05億ドルで、同じ年の調整後EBITDA(1.10億ドル)とほぼ同じ額だった。調整後EBITDAは株式報酬を費用に含めない数字なので、株主にとっての実質的な利益は、会社が示す数字よりかなり小さいことに注意したい。
Block(Cash App)への依存は、少しずつ下がっている
マルケタの売上は、Block に大きく頼っている。Block が売上に占める割合は次のとおり。
- 2023年: 68%
- 2024年: 47%
- 2025年: 45%
- 2026年4〜6月: 41%
割合は下がり続けているが、なお売上の4割強を1社が占める。Cash App のカードと、店舗向けの Square のデビットカードの契約は、2028年6月30日までで、その後は1年ごとに自動で更新される。2026年6月には契約を改め、Square のカードの既存の口座と今後の取引を、名前の伏せられた移管元からマルケタの基盤へすべて移す内容を加えた。新しいカード番号帯の立ち上げなどが前提で、期限内に終われば移管の作業は無償とされる(期限は伏せられている)。関係はむしろ深まっていると読める一方、Block が条件を変えたり、契約を更新しなかったりすれば、業績への影響は大きい。
経営陣の入れ替わり
マルケタは、この2年で経営陣が大きく入れ替わった。
- CEO: 2025年2月にサイモン・カラフ氏が退任し、CFOのマイク・ミロティッチ氏が暫定CEOとなった。2025年9月に正式にCEOに就いた
- CFO: 2026年2月から、パティ・カンワンキジ氏が務める
- 技術とプロダクトの責任者: 2026年5月と8月に、それぞれ新しい責任者が就いた
- 創業者: 創業者で元CEOのジェイソン・ガードナー氏は、取締役として残っている
CFO出身のCEOのもとで、費用の抑制と自社株買いが進んだ。この2年の黒字化と株主還元は、この経営の方針と重なる。
議決権の構造にも触れておきたい。マルケタには1株で10票を持つクラスB株があり、役員と取締役が議決権の48%を持つ(2025年の10-K)。
また、2024年12月に起こされた株主の集団訴訟は、2025年11月に1,300万ドルで和解することで合意し、裁判所の承認を待っている。
取引市場は?
マルケタの株式は、米ナスダック市場に上場している。ティッカーは「MQ」。
マルケタ(MQ)のセクター、業種、属するテーマは?
セクター
情報技術(Information Technology): 企業に、カードの発行と決済処理の仕組みを提供している。
業種
決済処理・フィンテック: 金融機関そのものではなく、カードを出したい企業と、銀行・カード網の間をつなぐ技術を売る業種である。同じカード発行の基盤では、ソーファイ(SOFI)の子会社ガリレオが競合にあたる。
属するテーマ
- 組み込み型金融 → 金融以外の会社が、自社のアプリやサービスの中でカードや決済を提供する流れを支える
- フィンテック → 送金アプリ、後払い、法人カードなどの新しい金融サービスの裏側を担う。ヌー・ホールディングス(NU)やデイブ(DAVE)のような、アプリで金融を提供する会社が広がるほど出番が増える
- ステーブルコイン → ステーブルコインでカードの決済を行う取り組みを、提携先と始めている
配当は?
マルケタは、配当を支払っていない。株主への還元は、自社株買いで行っている。
マルケタ(MQ)の競合企業は?
10-Kは、競合を次の3つの層に分けて挙げている。
- 従来型の処理会社: FIS、フィサーブ(FISV)など。大手銀行のカード処理を長く担ってきた
- API型の処理会社: ガリレオ(ソーファイの子会社)、i2c、Visa の DPS など。マルケタと同じく、新しいフィンテック企業を顧客にする
- 決済の大手: アディエン、ストライプなど。店側の決済を主に手がけるが、カードの発行にも広げている
競合との差別化要素と優位性は?
1. 新しいフィンテックに合わせた作り
マルケタの仕組みは、最初からクラウドとAPI(ほかのソフトから呼び出す窓口)を前提に作られている。取引ごとに承認の条件をその場で決める機能は、細かい利用制限をかけたい法人カードや後払いの会社に向く。
2. 世界で同じ基盤を使える
40か国超で使える認証を持ち、2025年の TransactPay の買収で、英国と欧州でのカード発行に必要な免許も手に入れた。複数の国でカードを出したい企業にとっては、一つの基盤で済む。
弱みも裏表の関係にある
処理だけを請け負う顧客が増えるほど、取扱高1ドルあたりの収入は下がる。また、大口の顧客ほど交渉力が強く、条件の見直しを求められやすい。Block との2023年の契約の改定は、その典型だった。
マルケタ(MQ)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
マルケタ(MQ)の業績について
マルケタの会計年度は、1月から12月まで。四半期決算は、近年は次の時期に発表されている。
- 第1四半期(1〜3月): 5月上旬
- 第2四半期(4〜6月): 8月上旬
- 第3四半期(7〜9月): 11月上旬
- 第4四半期・通期: 2月下旬
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
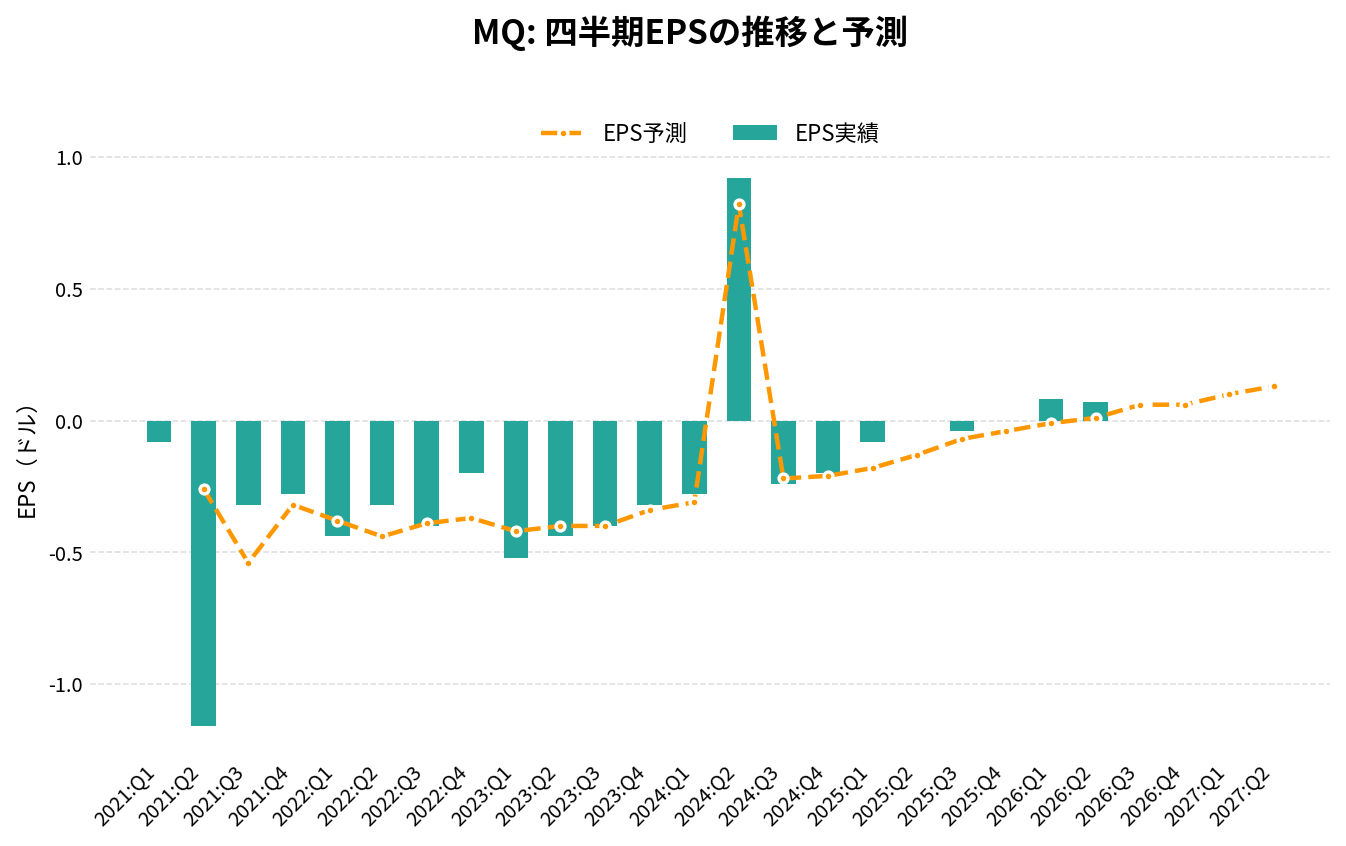
マルケタ(MQ)の2026年Q2決算(2026/08/04 発表)は、売上176.0百万ドル(アナリストコンセンサス173.3百万ドルに対し+1.6%)、EPS 0.07ドル(同0.01ドルに対し+0.06ドル)でした。
売上の前年同期比は+17.0%です。
直近8四半期では、売上が7回、EPSが7回コンセンサスを上回っています。
四半期:売上高の推移
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q3 | 127.97 | +17.5% | -0.1% | -0.24 | -0.02 | -33.0% |
| 2024:Q4 | 135.79 | +14.3% | +2.7% | -0.20 | +0.01 | -27.6% |
| 2025:Q1 | 139.07 | +17.9% | +2.1% | -0.08 | +0.10 | -13.3% |
| 2025:Q2 | 150.39 | +20.1% | +7.1% | 0.00 | +0.13 | -6.1% |
| 2025:Q3 | 163.31 | +27.6% | +9.7% | -0.04 | +0.03 | -6.4% |
| 2025:Q4 | 172.11 | +26.7% | +2.7% | 0.00 | +0.04 | -4.8% |
| 2026:Q1 | 165.80 | +19.2% | +0.9% | 0.08 | +0.09 | 1.3% |
| 2026:Q2 | 176.00 | +17.0% | +1.6% | 0.07 | +0.06 | 2.1% |
| 2026:Q3(予想) | 175.34 | +7.4% | – | 0.06 | – | – |
| 2026:Q4(予想) | 186.73 | +8.5% | – | 0.06 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-10-20 取得時点)。 | ||||||
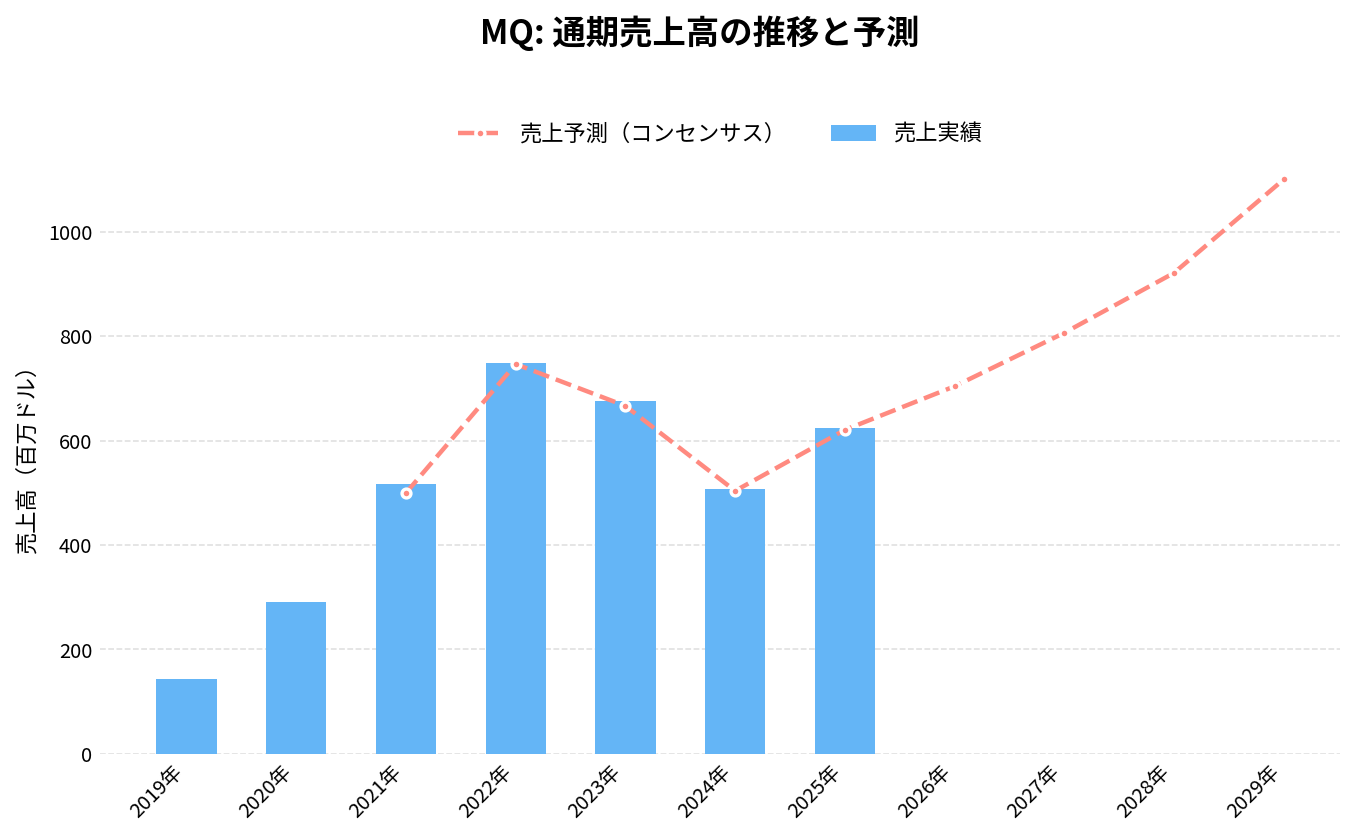
通期:売上高の推移
通期:営業利益の推移
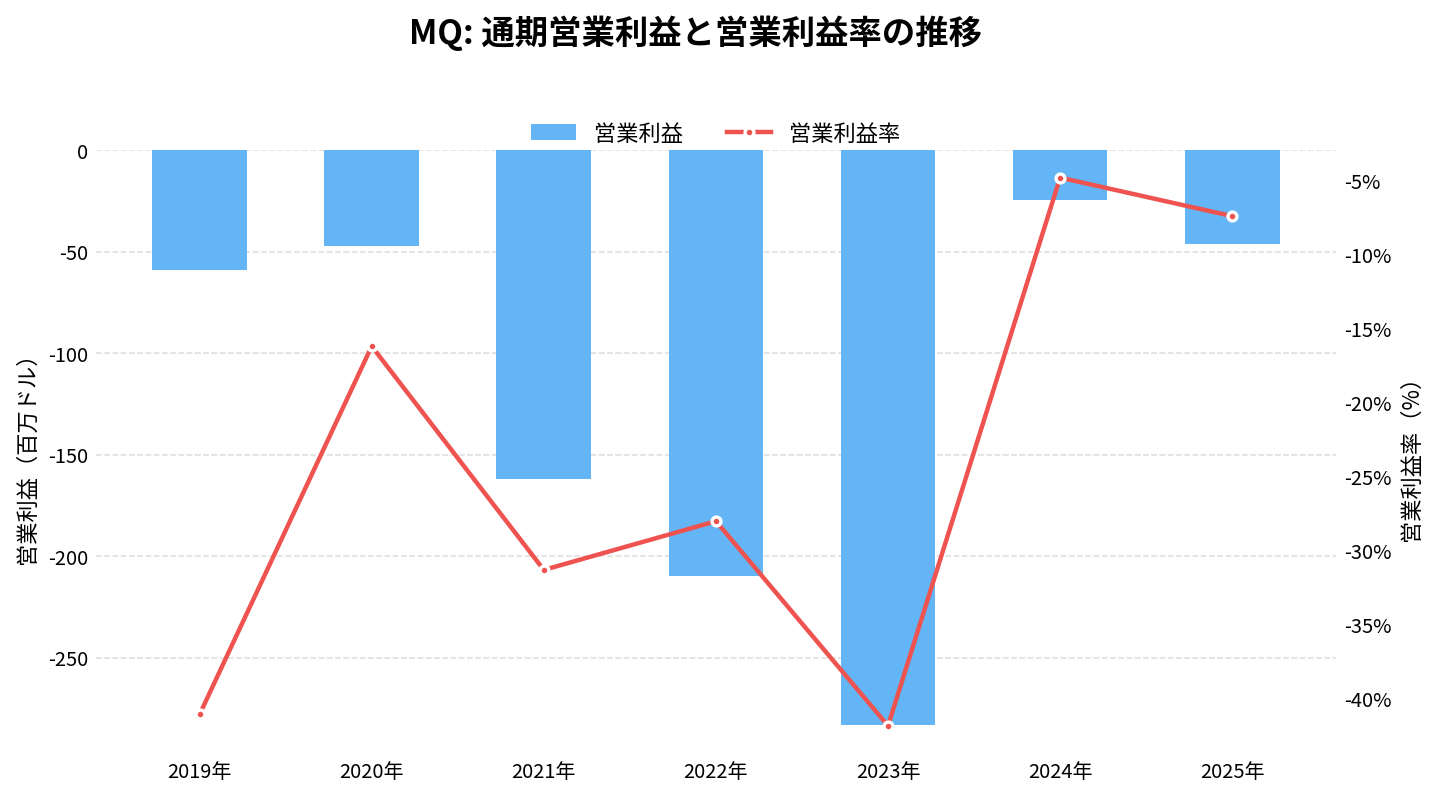
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
通期:キャッシュフローの推移
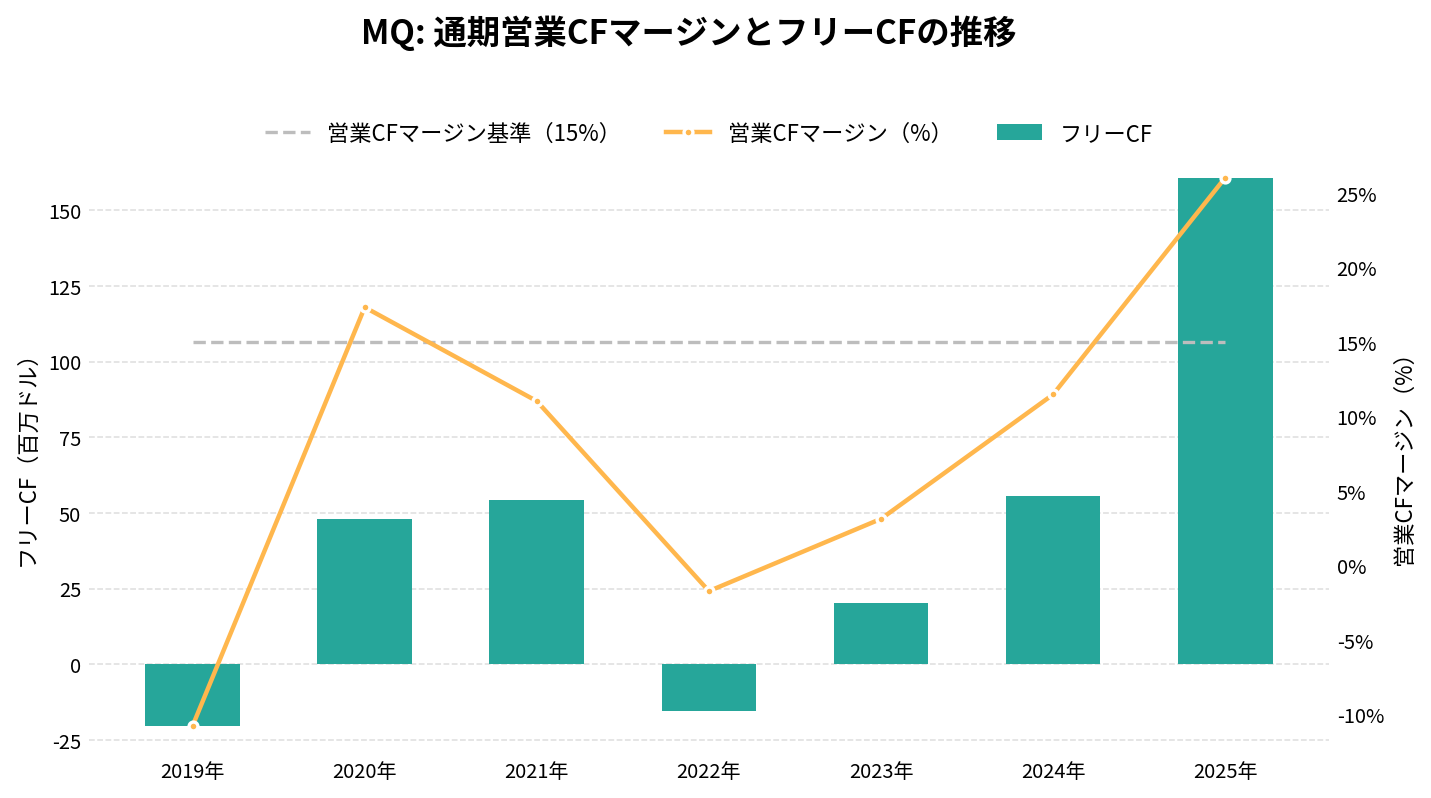
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
通期:EPSの推移
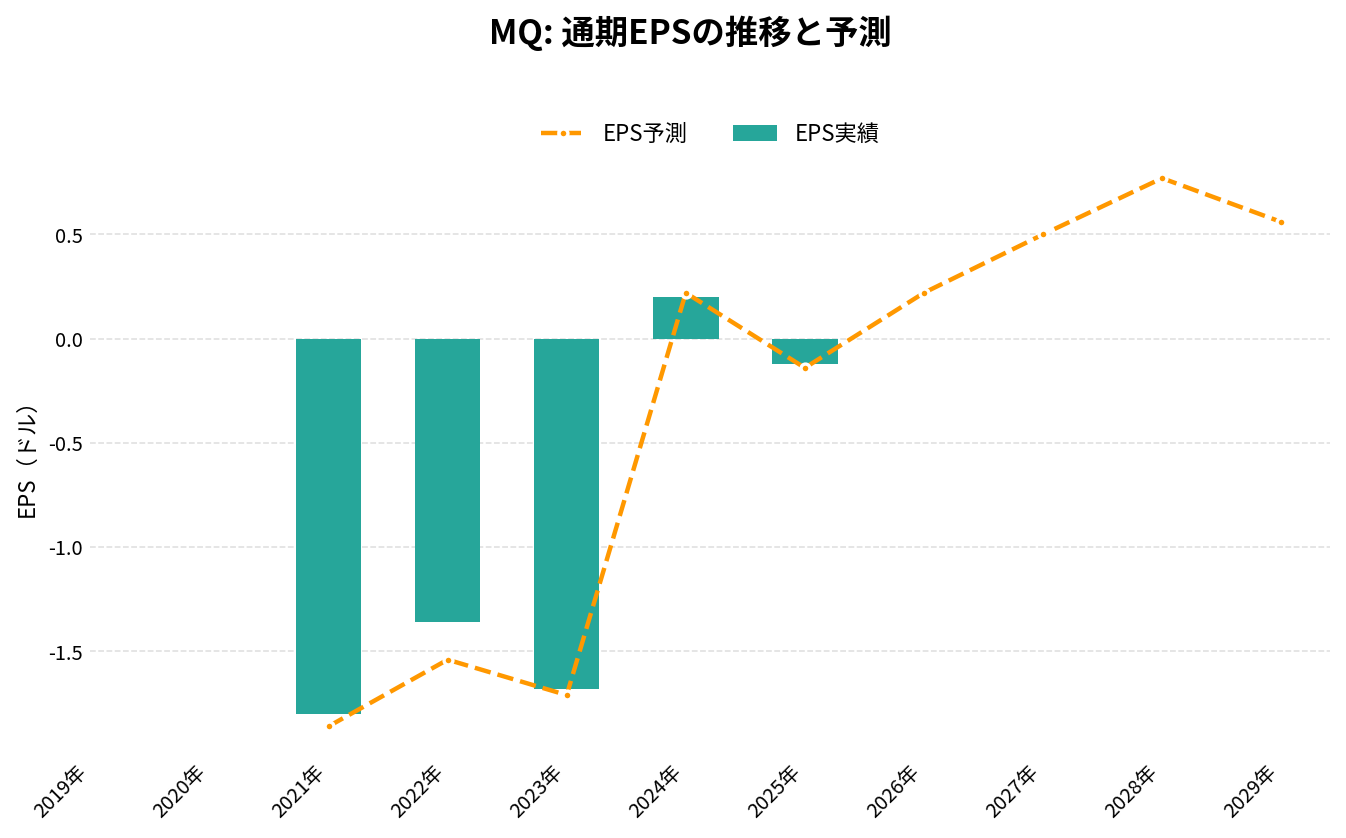
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 517.17 | +78.2% | -1.80 | -31.3% | 11.0% | 54.23 |
| 2022年 | 748.21 | +44.7% | -1.36 | -28.0% | -1.7% | -15.29 |
| 2023年 | 676.17 | -9.6% | -1.68 | -41.9% | 3.1% | 20.34 |
| 2024年 | 507.00 | -25.0% | 0.20 | -4.8% | 11.5% | 55.75 |
| 2025年 | 624.88 | +23.3% | -0.12 | -7.4% | 26.0% | 160.79 |
| 2026年(予想) | 703.80 | +12.6% | 0.22 | – | – | – |
| 2027年(予想) | 806.20 | +14.5% | 0.50 | – | – | – |
| 2028年(予想) | 920.97 | +14.2% | 0.77 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-10-20 取得時点)。 | ||||||
マルケタ(MQ)の将来性と今後の見通しは?
マルケタの将来性を考えるうえでは、「取扱高の伸びを、粗利の伸びにどれだけ結びつけられるか」と「Block 以外の顧客がどれだけ育つか」の2つを分けて見ていきたい。
株価の水準を、10月19日の終値(18.69ドル)と7月末の株式数(1.04億株)から求めた時価総額約19.5億ドルで測ってみる。現金と短期の有価証券(6月末で約7億ドル)を引いた企業価値は約12.5億ドルで、直近4四半期の粗利(4.74億ドル)の約2.6倍、調整後EBITDA(1.32億ドル)の約9.5倍になる(筆者の計算)。手元資金が時価総額の3分の1を占めることが、株価を下支えしている面があると考えられる。
ただし、調整後EBITDAは株式報酬を費用に含めない。直近4四半期の株式報酬(0.94億ドル)を差し引くと、残る利益は約0.4億ドルにとどまる(筆者の計算)。数字の上で割安に見えるかどうかは、株式報酬をどう扱うかで大きく変わる。
注目したい点
- 7〜9月期の売上: 会社の見通し(+6〜8%)に対して、どこに着地するか。減速の理由を会社がどう説明するか
- 取扱高と粗利の伸びの差: 処理だけの顧客が増える流れが続くか
- Block の割合: 41%からさらに下がるか。Square のカードの移管が、どれだけ上乗せになるか
- GAAPの黒字: 3四半期続くか
- 自社株買い: 新しい1.5億ドルの枠を、どのペースで使うか
リスク
- 顧客の集中: 売上の4割強を Block が占める。条件の変更や契約の打ち切りがあれば、業績は大きく揺れる
- 収入になりにくい伸び: 処理だけの顧客が増えるほど、取扱高1ドルあたりの収入が下がる
- 競争: 従来型の処理会社、API型の新興、決済の大手の3方向から競争を受ける
- 規制: カードの発行は銀行と規制の上に成り立つ。米国の消費者金融保護局(CFPB)や、英国・欧州の電子マネーの規制が変われば、事業の前提に響く
- 株式報酬: 調整後EBITDAとほぼ同じ規模の株式報酬が続いている
- 手元資金の減少: 自社株買いで、上場時に集めた資金は約7億ドルまで減った。今後の還元は、稼いだ現金の範囲が中心になる
MQ 2026年Q2決算:2期連続のGAAP黒字、1.5億ドルの自社株買いを承認
発表日:2026/08/04
MQの決算ハイライト
第2四半期は、2四半期連続でGAAP純利益が黒字となった。純利益は800万ドルで、前年同期は100万ドルの純損失だった。純売上高は1.76億ドルで前年同期比17%増、粗利益は1.22億ドルで同17%増となった。
決済総額(TPV)は1,200億ドルと前年同期比32%増。調整後EBITDAは3,700万ドルで同31%増となり、調整後EBITDAマージンは21%だった(前年同期は19%)。
取締役会は8月3日、最大1.5億ドルのクラスA普通株の自社株買いを承認した。有効期限は定められていない。通期の純売上高成長率の見通しは12〜13%である。
抑えておくべきKPI
- 純売上高: 1.76億ドル(前年同期比17%増)。取扱量の増加が主因で、処理のみを提供するカードプログラムの伸びによる構成の悪化が一部で相殺した
- 粗利益: 1.22億ドル(前年同期比17%増)。粗利益率は69%で前年同期と同水準
- TPV: 1,200億ドル(前年同期比32%増)
- 調整後EBITDA: 3,700万ドル(前年同期比31%増)。マージンは21%で前年同期の19%から2ポイント上昇
投資家目線のインサイト
利益の黒字化は2四半期続いており、一時的な黒字ではなく定着の段階に入りつつあるといえる。ただし総営業費用は前年同期比4%増に転じ、第1四半期のような費用減による押し上げは見られなかった。利益の改善は、粗利益の伸びが費用の伸びを上回ったことによる。
TPVは32%増と高い伸びが続く一方、売上と粗利益は17%増にとどまる。本文は、処理のみを提供するプログラムの成長が速いことによる構成の悪化を挙げている。取扱量の伸びと収益の伸びの差は、引き続き構造的な論点である。
ローライトとして、第3四半期の見通しは純売上高6〜8%、粗利益5〜7%の成長と、今四半期の17%から大きく減速する。株主還元の強化は前向きだが、売上成長の鈍化をどう評価するかが問われる。
今後の見どころ
第3四半期の調整後EBITDA成長率は20〜25%、通期は「30%台前半」の見通しである。売上の減速局面でも利益成長を保てるかが最大の確認点になる。通期の粗利益成長率は11〜12%を見込む。
また、1.5億ドルの自社株買いがどのペースで実行されるかも注目される。本文は、買付けの数と時期は事業・市場環境や議決権の考慮などに基づくとしており、実行の進み具合は次の決算で確認したい。
出典
MARQETA REPORTS SECOND QUARTER 2026 FINANCIAL RESULTS
MQ 2026年Q1決算:GAAP黒字化を達成、決済総額は33%増
発表日:2026/05/05
MQの決算ハイライト
今回の決算で最も大きく変わったのは、GAAPベースの純利益が黒字に転じた点である。純利益は800万ドルで、前年同期は800万ドルの純損失だった。純売上高は1.66億ドルで前年同期比19%増、粗利益は1.18億ドルで同19%増となった。
決済総額(TPV)は1,120億ドルと前年同期比33%増で、売上の伸びを上回った。調整後EBITDAは3,300万ドルで、調整後EBITDAマージンは20%に上昇している(前年同期は14%)。
ガイダンスは第2四半期の純売上高成長率を14〜16%、通期を12〜14%としている。通期の調整後EBITDA成長率は「20%台半ばから後半」との見通しである。
抑えておくべきKPI
- 純売上高: 1.66億ドル(前年同期比19%増)。取扱量の増加が主因で、処理のみを提供するカードプログラムの伸びによる構成の悪化が一部で相殺した
- 粗利益: 1.18億ドル(前年同期比19%増)。粗利益率は71%で前年同期と同水準。カードネットワーク・インセンティブの会計方針変更が1.5ポイントの逆風になった
- TPV: 1,120億ドル(前年同期比33%増)
- 調整後EBITDA: 3,300万ドル(前年同期比66%増)。マージンは20%で前年同期の14%から6ポイント上昇
投資家目線のインサイト
利益面の改善は、売上の伸びだけでなく費用の抑制に支えられている。総営業費用は前年同期比1%減で、売上と粗利益が19%伸びる中で費用が増えなかったため、営業損益が黒字化した。会社は今回の決算でGAAP純利益の黒字化を達成したと述べており、構造的な改善の第一歩といえる。
一方で、TPVの伸び(33%)に対して売上と粗利益の伸びは19%にとどまる。本文は、処理のみを提供するプログラムの成長が速く、構成が不利に働いたと説明している。取扱量の拡大が収益にどこまで結びつくかが引き続き焦点である。
ローライトとして、純利益の黒字化には営業外収益の寄与もある。営業外収益は前年同期より減っており、その点は利益の質を見るうえで押さえておきたい。
今後の見どころ
通期の純売上高成長率の見通しは12〜14%、粗利益は10〜12%で、売上より粗利益の伸びが小さい想定である。TPVの高成長を粗利益の伸びにどう結びつけるかが、ガイダンス達成の鍵になる。
第2四半期は純売上高・粗利益ともに14〜16%の成長を見込み、調整後EBITDAは10〜12%の成長を見込む。黒字化した純利益が次の四半期も維持されるか、調整後EBITDAマージンの上昇が続くかを確認したい。
出典
MARQETA REPORTS FIRST QUARTER 2026 FINANCIAL RESULTS
過去の決算と、発表後の株価の動きは「マルケタ(MQ)の決算まとめ」にまとめています。
まとめ
マルケタ(MQ)は、企業が自社のカードを発行するための仕組みを、クラウドで提供する会社です。株価は上場時から8割以上下げましたが、2026年はGAAPで2四半期続けて黒字になり、決済株の多くが下げるなかで株価も踏みとどまっています。
中身を分けて見ると、課題も見えてきます。取扱高は3割伸びていますが、処理だけを請け負う顧客の伸びが速く、売上と粗利の伸びは2割弱にとどまります。売上の4割強を Block に頼る構造も続いています。そして会社は、7〜9月期の売上の伸びを6〜8%へ減速させる見通しを出しています。
一方で、費用の抑制で利益は伸びており、手元資金を使った自社株買いで株式の数も減ってきました。成長の会社から、利益と株主還元の会社へと、性格が変わりつつあると考えています。
次の決算は11月上旬の予定です。7〜9月期の売上がどこに着地するか、減速の理由を会社がどう説明するか、そして Block 以外の顧客の伸びを見ていきたいと思います。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。