このサイトは、私( @mifsee )が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
はじめに
「フィンテック」というと、スマホで使える便利な金融サービスを思い浮かべます。ただ、投資家の目で見ると、会社ごとにお金の流れのどの場所で稼いでいるかがまるで違います。預金を集めて貸す会社、カードの決済を裏で支える会社、株や暗号資産の売買の場を提供する会社、保険のリスクを引き受ける会社では、見るべき数字も、景気や金利から受ける影響も別物です。
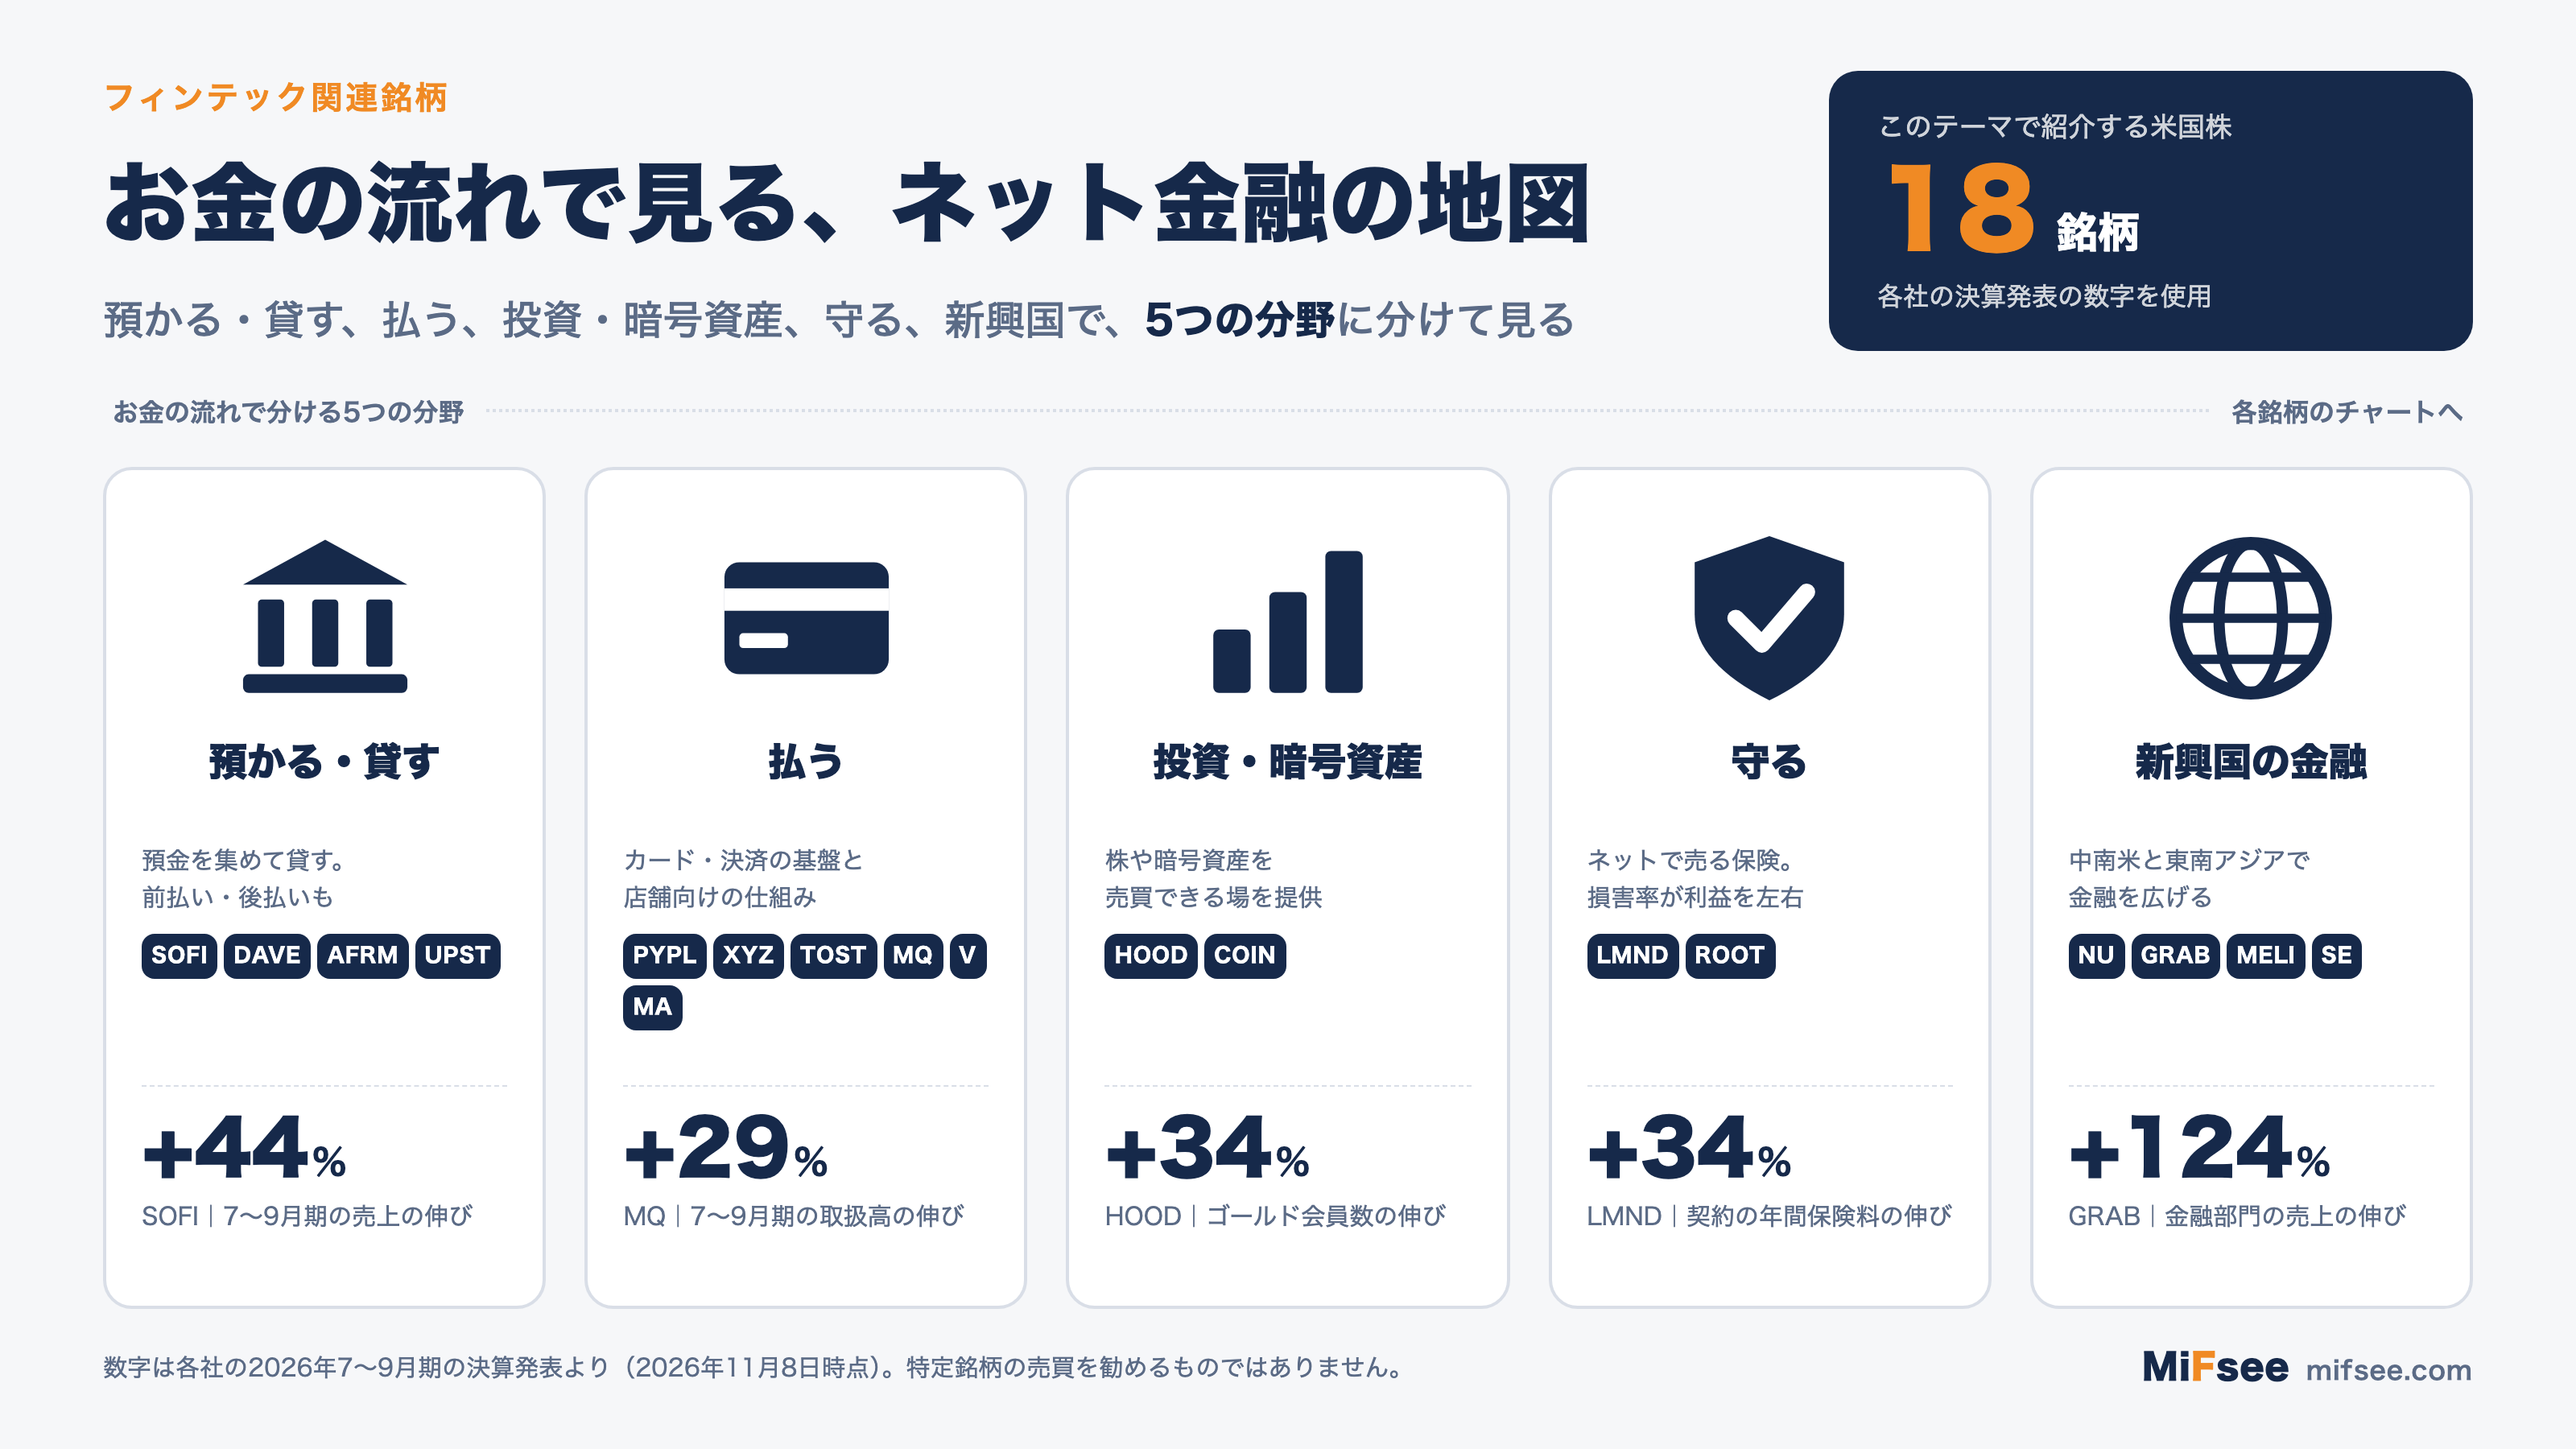
そこでこの記事では、フィンテックのテーマで欠かせない米国株18社を、お金の流れで5つの分野(預かる・貸す、払う、投資・暗号資産、守る、新興国の金融)に分けました。そのうち、事業の広がりと直近の数字が際立つ6社(ソーファイ、アファーム、トースト、ロビンフッド、レモネード、Nu)は、大きなチャートと一緒に詳しく取り上げます。残りの12社は、チャートを添えて短く紹介します。
- 分野の分け方: お金のどこで稼ぐのか(預金とローン、決済の基盤、売買の手数料、保険料、新興国の金融)
- 数字: 各社の決算発表(米SECへの提出書類)の数字を使い、時点を添える
- チャート: 紹介した銘柄すべてに、過去6か月の値動きを付けた
特定の銘柄の売買を勧めるものではありません。
フィンテック関連銘柄の「どこで儲かるか」地図
ネット金融の会社は、お金の流れのどこで稼ぐかから、次の5つの分野に分けられる。
| 分野 | 何で稼ぐか | 厳選6社 | ほかの銘柄 |
|---|---|---|---|
| 預かる・貸す | 預金やアプリで集めたお金を、ローンや後払いで貸して利ざやや手数料を得る | SOFI、AFRM | DAVE、UPST |
| 払う | 決済の仕組みを貸し、使われるたびの手数料を得る | TOST | PYPL、XYZ、MQ、V、MA |
| 投資・暗号資産 | 株や暗号資産を売買できる場を提供し、取引の手数料や預かり資産の利息を得る | HOOD | COIN |
| 守る | 保険をネットで売り、集めた保険料から保険金を払った残りを利益にする | LMND | ROOT |
| 新興国の金融 | 銀行口座や融資が行き届いていない地域で、アプリを入口に金融を広げる | NU | GRAB、MELI、SE |
預かる・貸す|ネット銀行と後払いの銘柄
預金を集めて貸す会社と、買い物の支払いを分けて貸す会社が中心である。景気が悪くなって貸し倒れが増えると、利益が最も揺れやすい分野でもある。
ソーファイ(SOFI)|会員1,710万人のネット銀行、伸びを引っ張るのは個人ローン
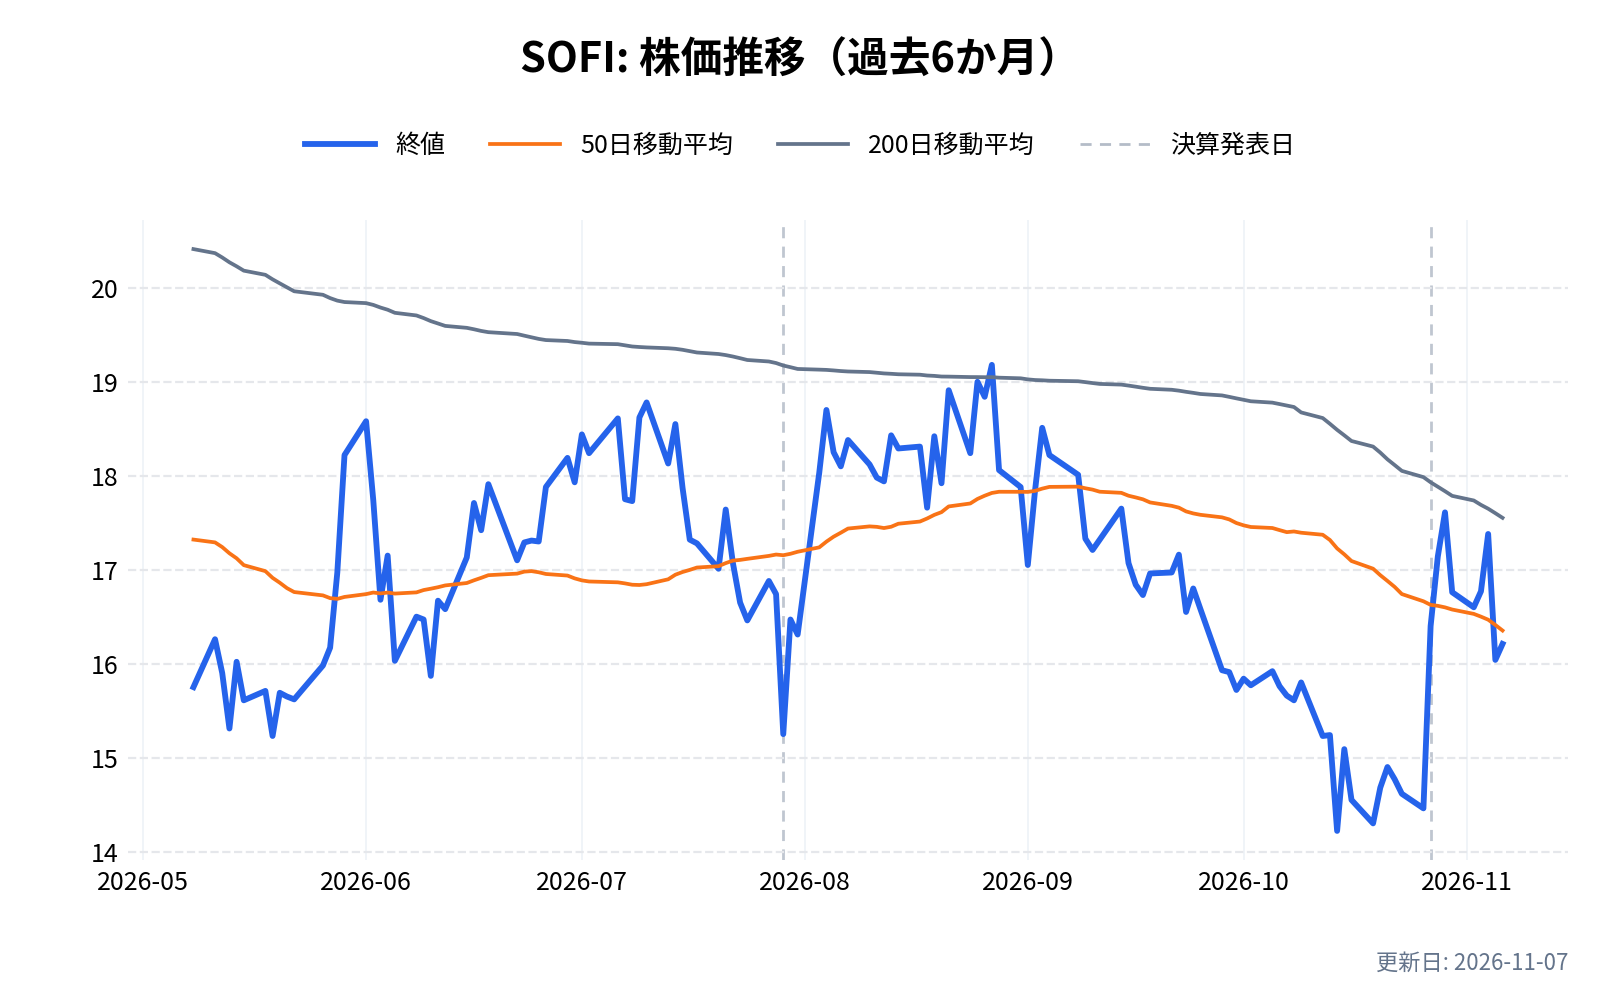
スマホのアプリで預金・ローン・証券・クレジットカードを提供する、米国のネット銀行である。2022年に銀行の免許を取り、預金を集めてローンの元手にしている。
強み・数字
- 2026年7〜9月期の調整後売上は13.7億ドルで前年同期比+44%、純利益は2.41億ドルで+73%と、どちらも過去最高だった
- 会員は1,710万人(2026年9月末)。事業は貸出、金融サービス、テクノロジー基盤の3つで、貸出が3事業の売上の57%を占める(前年同期は47%)
リスク
- 伸びの中心は個人ローンで、金融サービスの1商品あたりの売上は前年同期より下がっている
- 金利が動くと、貸出の評価や貸し倒れの見え方が変わる。見え方は 米国の利下げの記事 の視点でも確かめられる
くわしくは ソーファイの記事 にまとめている。
アファーム(AFRM)|買い物の後払いで、黒字が2倍以上に
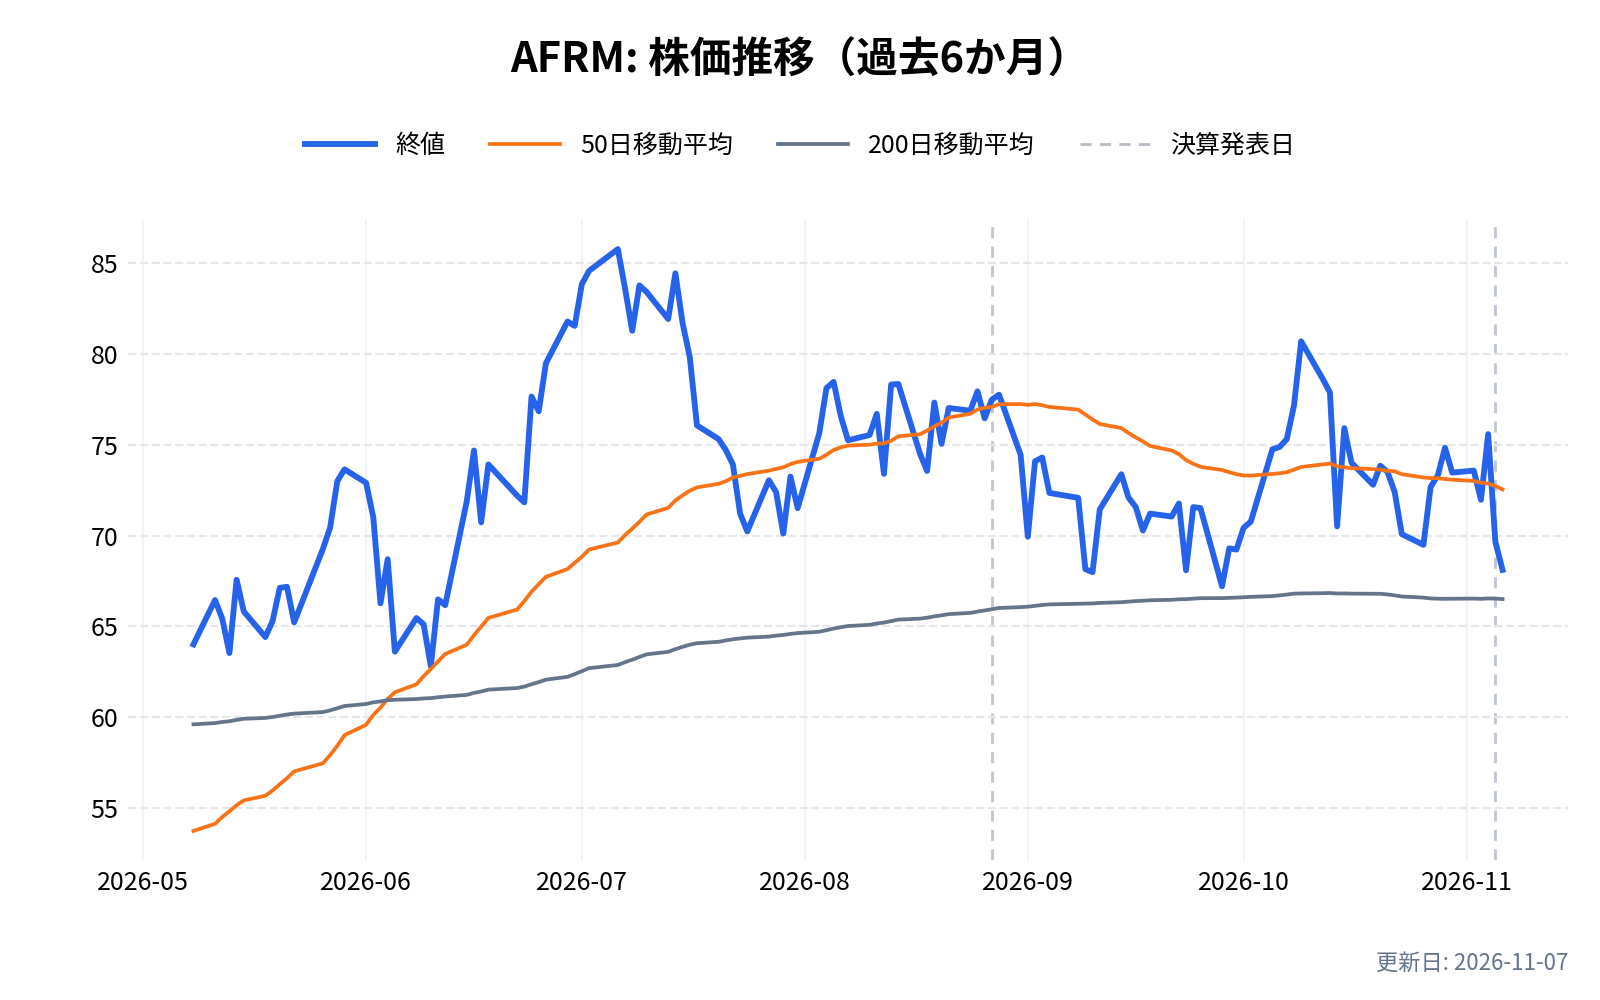
買い物の代金を分割で払える「後払い」(BNPL)の大手である。加盟店の店頭やネット通販で、その場で審査して貸し出す。決算は6月が年度末で、2026年7〜9月期は2027年度の第1四半期にあたる。
強み・数字
- 2026年7〜9月期の売上は12.6億ドルで前年同期比+35%。営業利益は1.87億ドル(前年同期は0.64億ドル)、純利益は1.64億ドル(同0.81億ドル)だった
- 利用者(アクティブコンシューマー)は2,870万人で+19%。自社のカード(Affirm Card)の取扱高は33億ドルと前年同期比+117%、カードを使う人は600万人に増えた
リスク
- 貸し倒れに備える費用(貸倒損失の引当)は2.59億ドルで、前年同期の1.63億ドルから約59%増えた。貸す量が伸びる分、費用も先に出る
- 貸し出した債権の一部は資金の出し手(キャピタルパートナー)に売る形で回しており、資金が集まりにくくなると貸出の勢いに響く
ほかの注目銘柄(預かる・貸す)
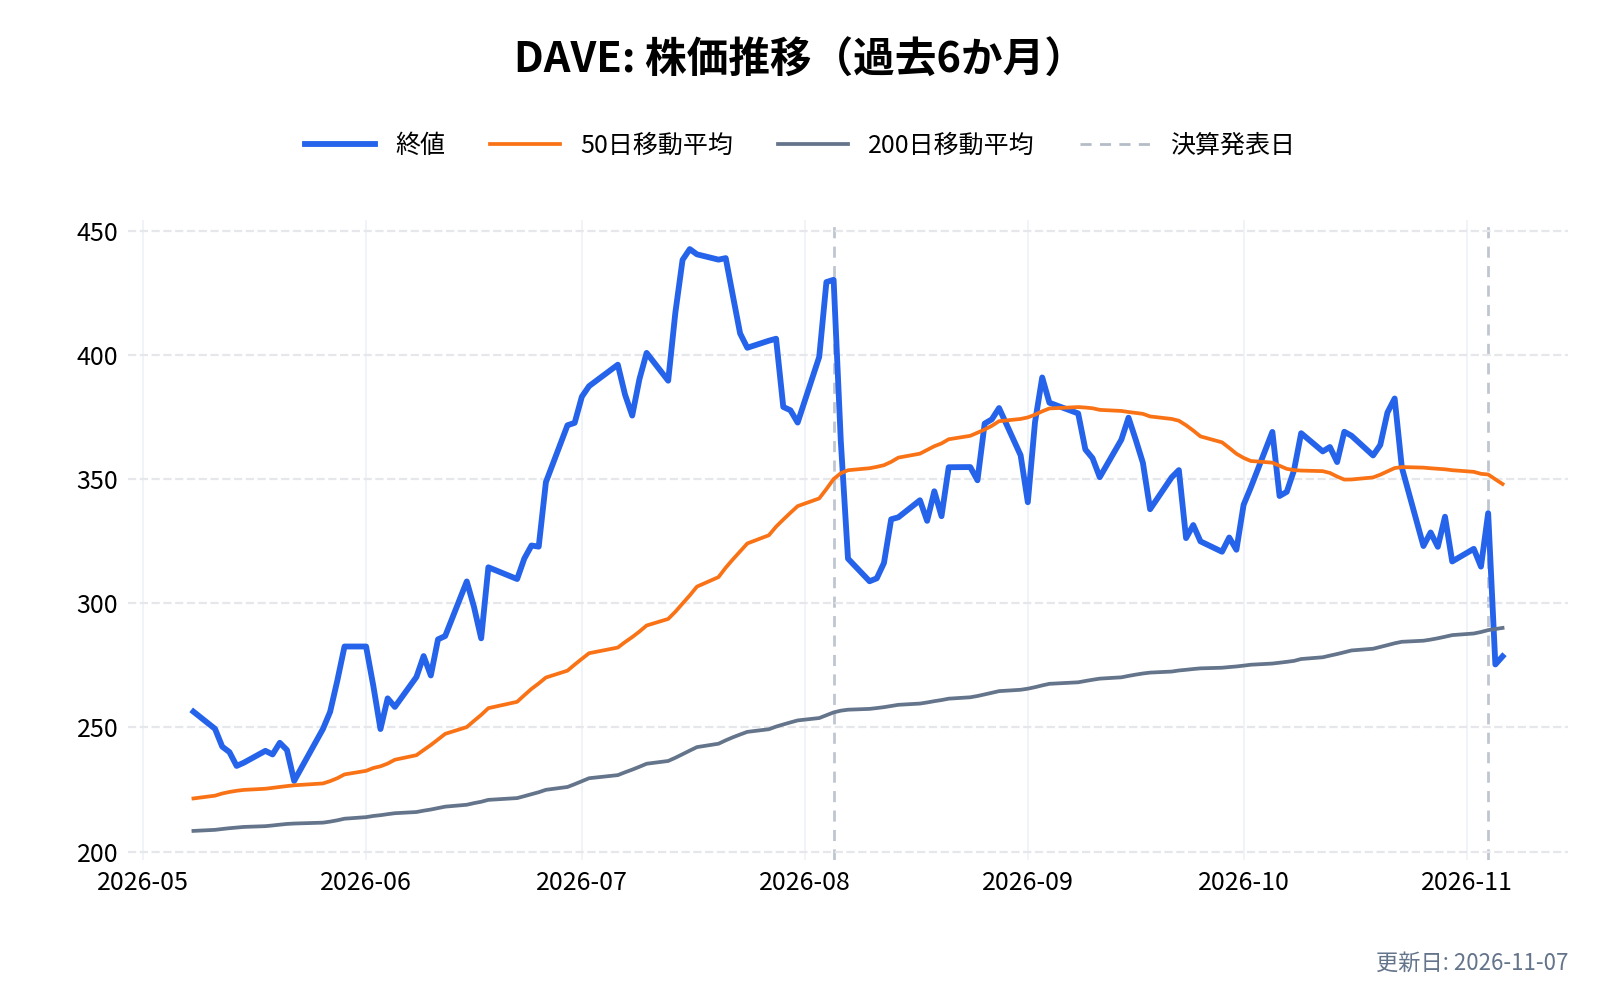
- デイブ(DAVE): 給料日までの数日間のお金を、アプリで最大500ドルまで前払いする会社。2026年7〜9月期の売上は1億9,770万ドルで前年同期比31%増、純利益は6,380万ドル。売上の約85%は前払い(ExtraCash)の手数料で、貸し倒れを自分で抱える。くわしくは デイブの記事 にまとめている
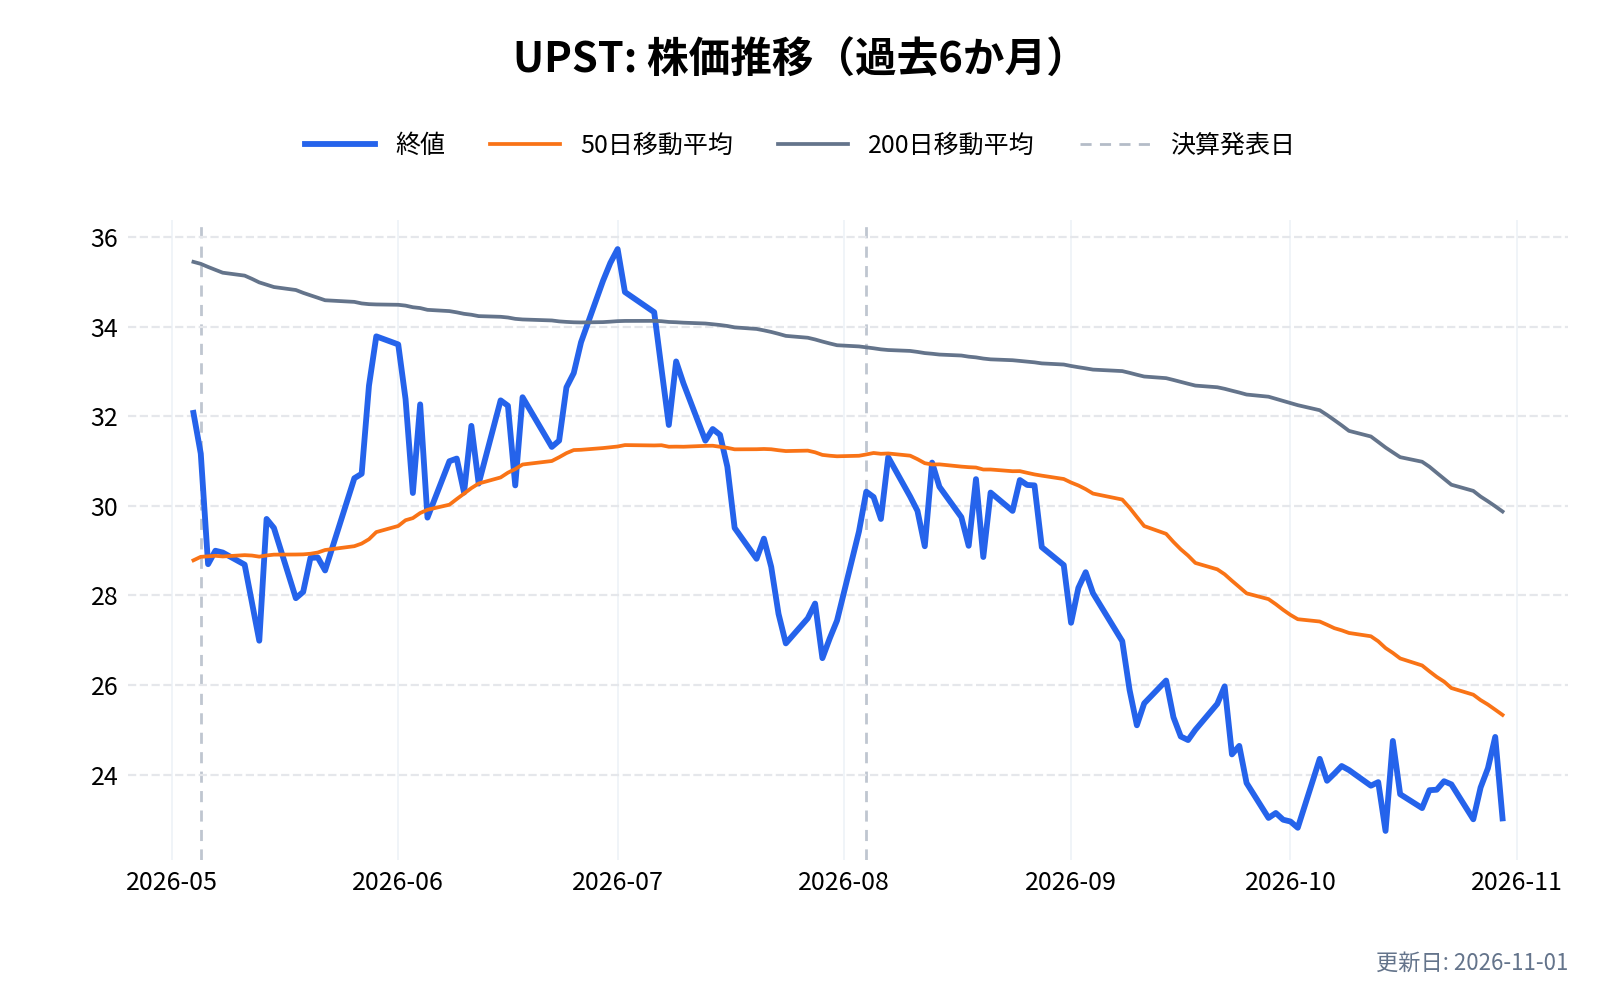
- アップスタート(UPST): AIで返済能力を審査し、100以上の銀行・信用組合に個人ローンをつなぐ仲介型。2026年7〜9月期の貸出の取り次ぎ額は41億ドルで前年同期比+44%、売上は3.71億ドルで+34%、純利益は3,660万ドル。ただし会社自身が、足元の経済環境が短期の見通しを押し下げていると述べ、2026年通期の売上見通しは約13.5億ドルとした
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新
払う|決済の基盤の銘柄
決済は、カードを作る会社、使われる場所を作る会社、お金を動かす網(ネットワーク)を持つ会社に分かれる。使われるたびに手数料が入るため、景気が悪いときも比較的ぶれにくい。
トースト(TOST)|飲食店の「レジ」から決済と会計までを一括で担う
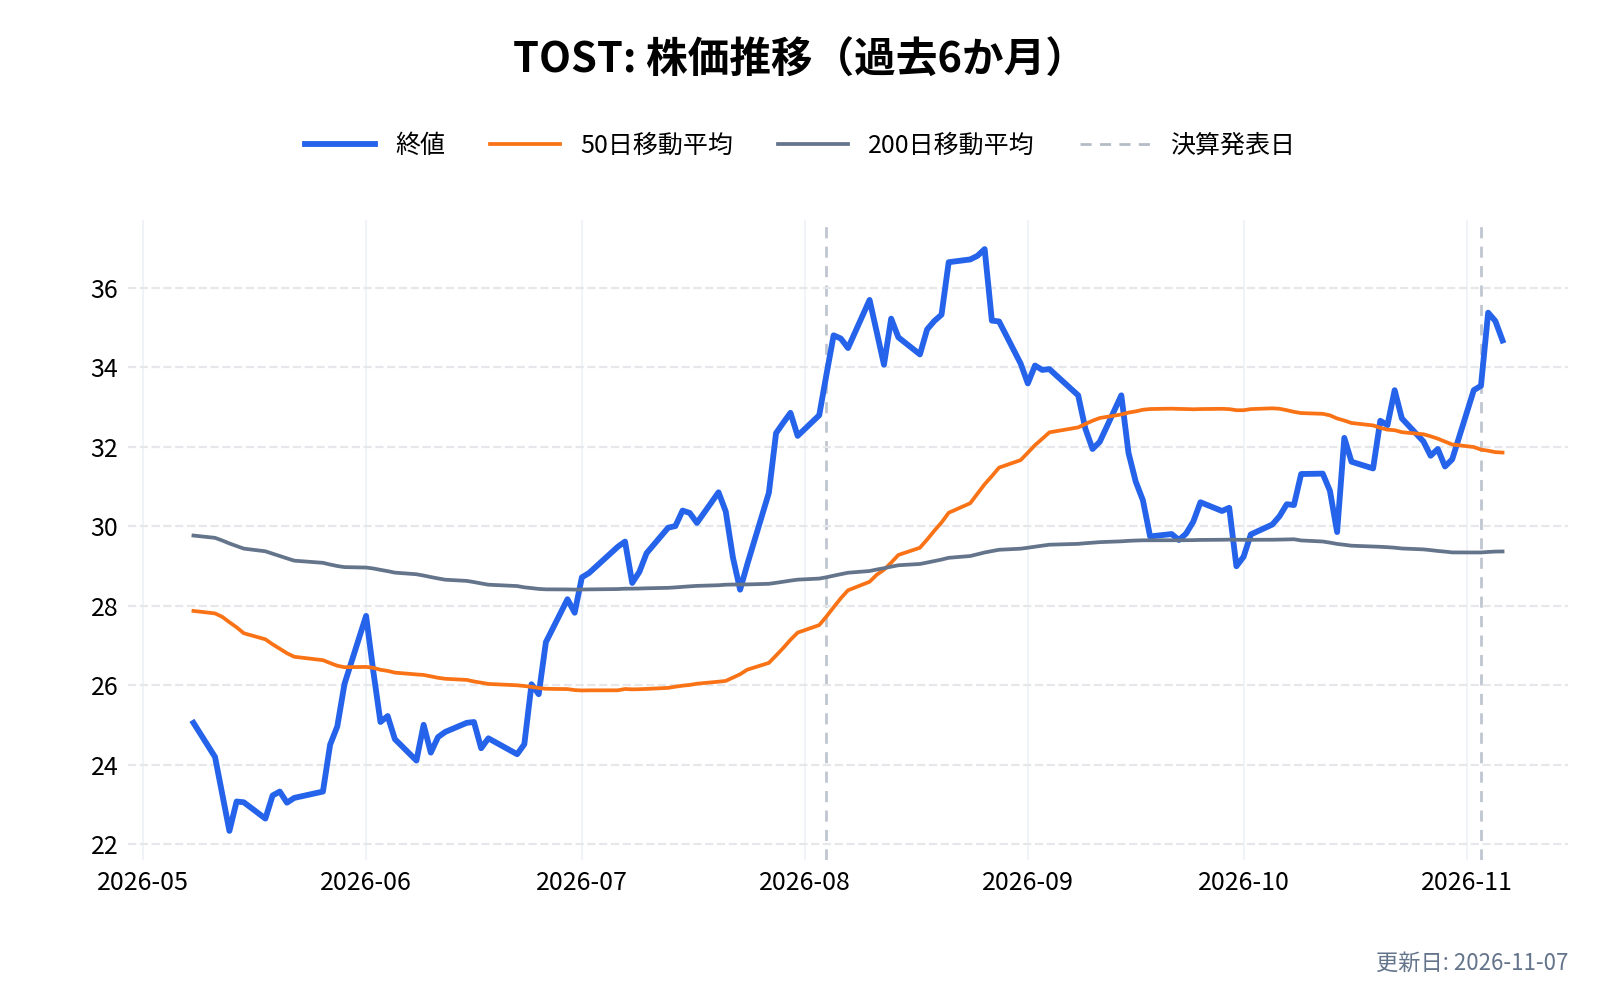
飲食店や小売店向けに、レジ、注文、決済、給与管理などをクラウドで提供する会社である。店が増えるほど、決済の取扱高と月額の利用料の両方が積み上がる。
強み・数字
- 2026年7〜9月期の年間経常収益(ARR)は25億ドルで前年同期比+24%。店舗数は約18.9万で+21%、7〜9月だけで約8,500店増えた
- 決済の取扱高(GPV)は618億ドルで+20%。純利益は1.69億ドルで、前年同期の1.05億ドルから増え、営業利益は1.65億ドルと前年同期(0.84億ドル)の約2倍になった
リスク
- 決済額は飲食店の売上に連動するため、外食の需要が弱まると取扱高も鈍る
- 同じ領域では Block の Square が競合で、2026年7〜9月期の Square の粗利は11.6億ドル(+14%)。店舗の取り合いが続く
- 社長兼CFOが2026年末で退任し、2027年1月から後任が就く
ほかの注目銘柄(払う)
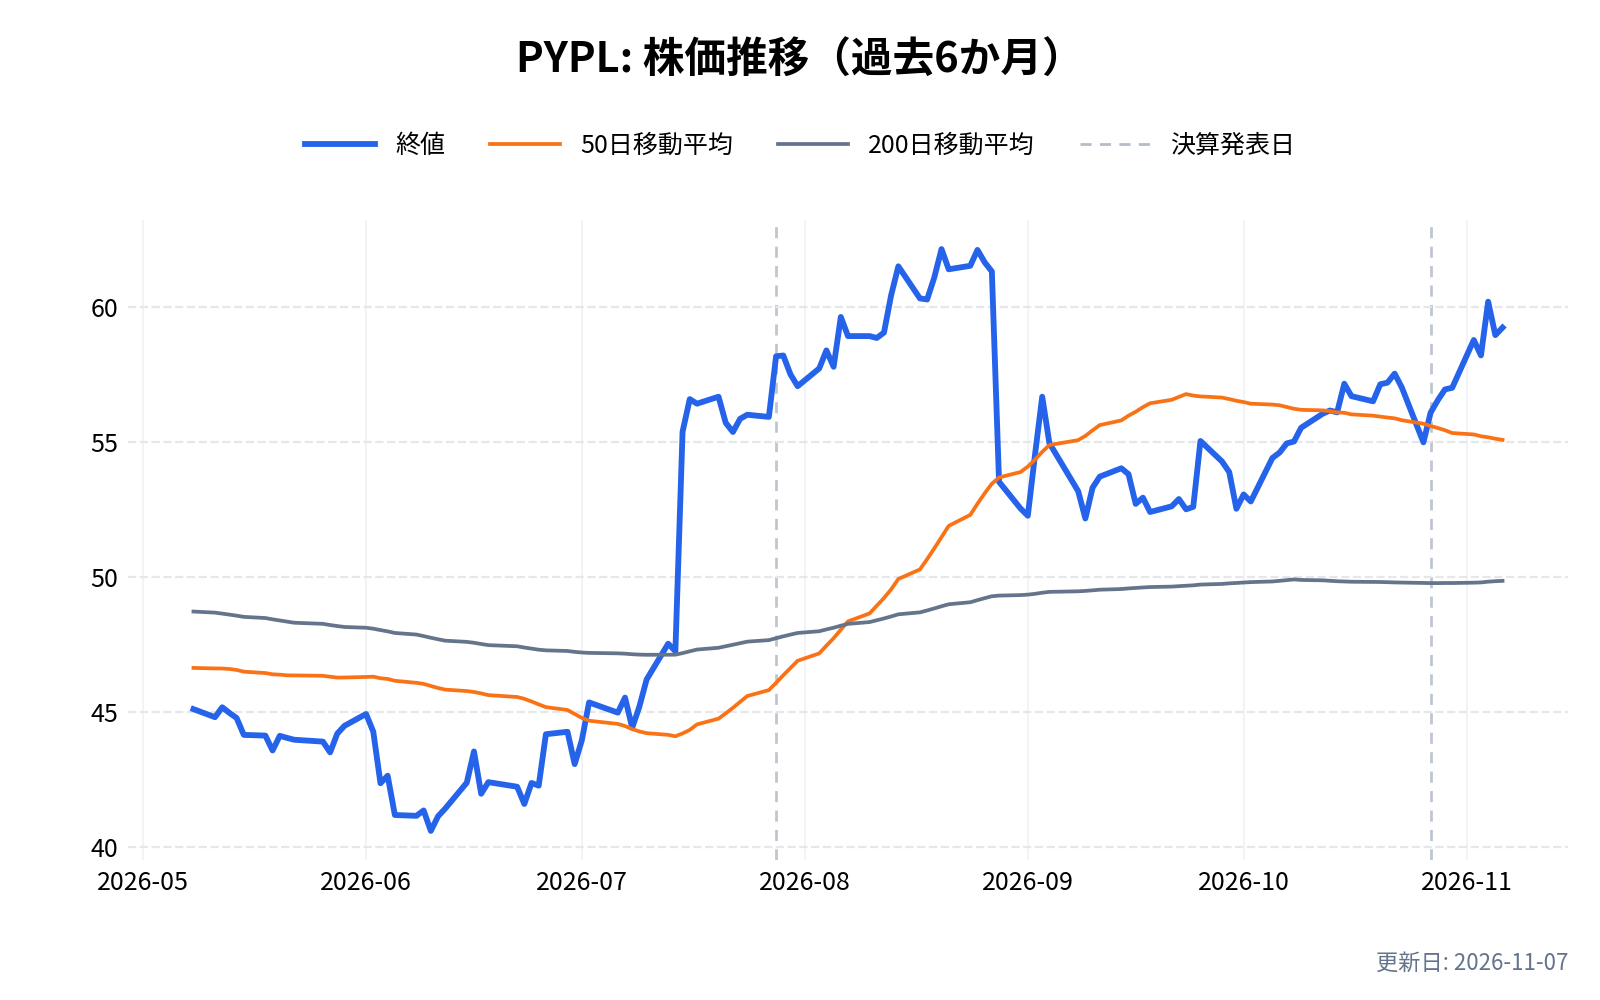
- ペイパル(PYPL): 世界のネット決済の大手。2026年7〜9月期の売上は86億ドルで前年同期比+2%、決済の総額(TPV)は4,871億ドルで+6%。利用者数は4.4億口座でほぼ横ばい(+0.6%)と、規模は大きいが成長は緩やか。営業利益(GAAP)は14億ドルで8%減った
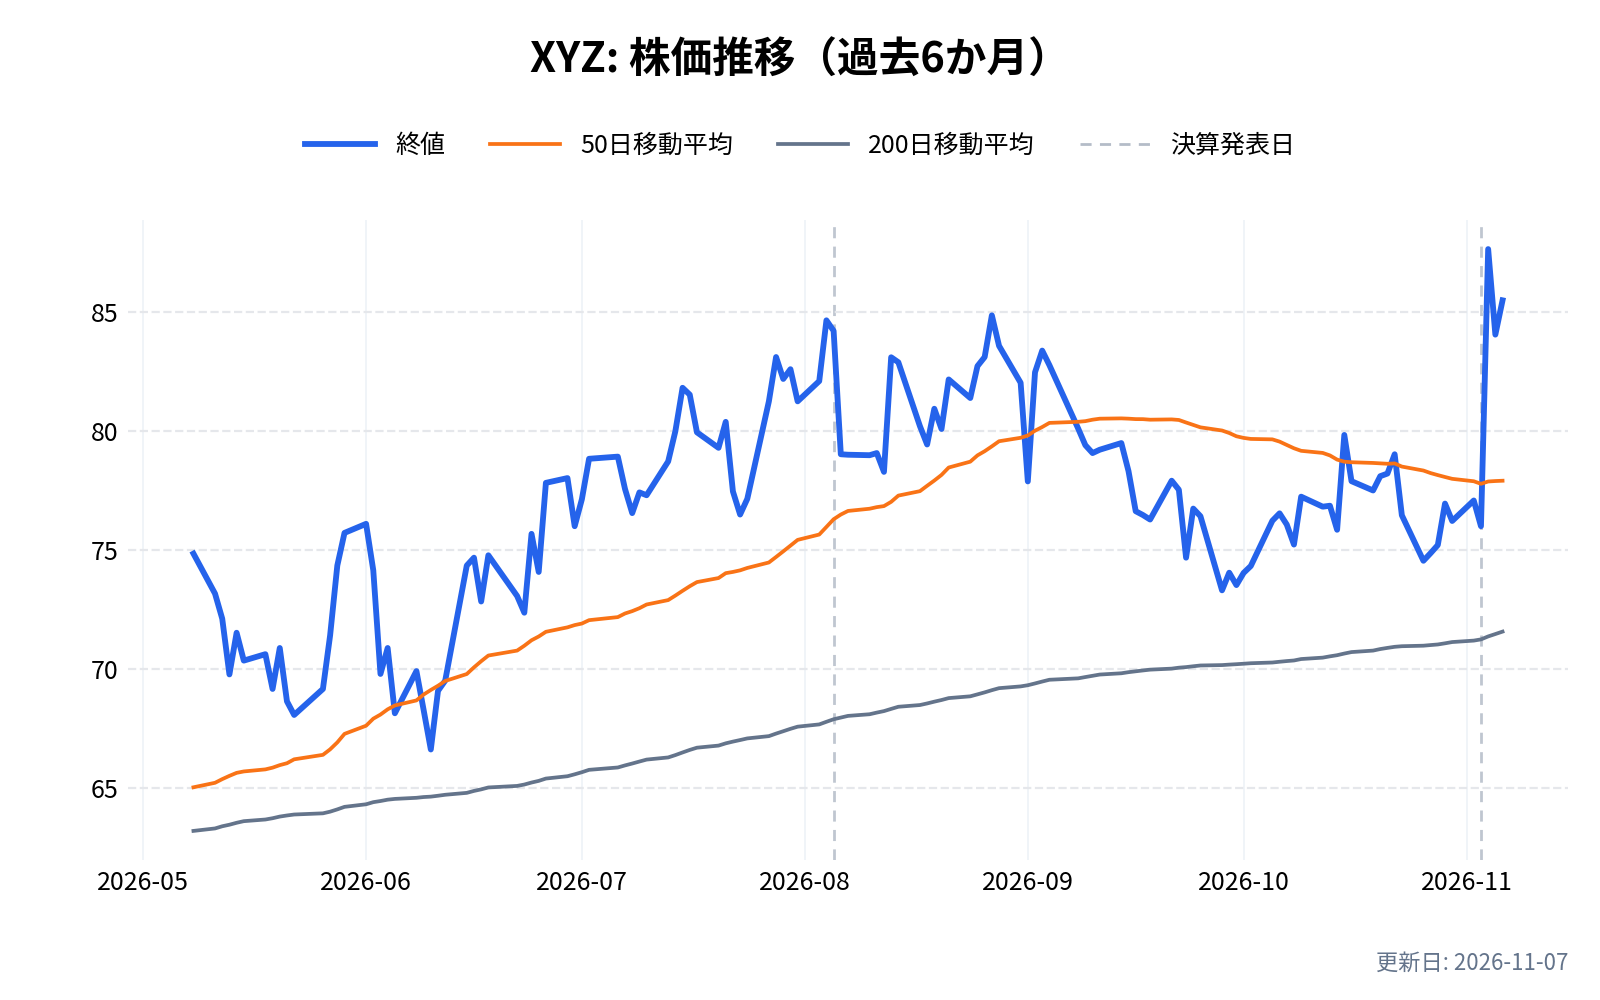
- ブロック(XYZ): 送金アプリ Cash App と、店舗向けの Square を持つ。2026年7〜9月期の粗利は32.4億ドルで前年同期比+22%、Cash App は20.7億ドル(+27%)、Square は11.6億ドル(+14%)。Cash App の月間の利用者は9月に6,000万人に達した
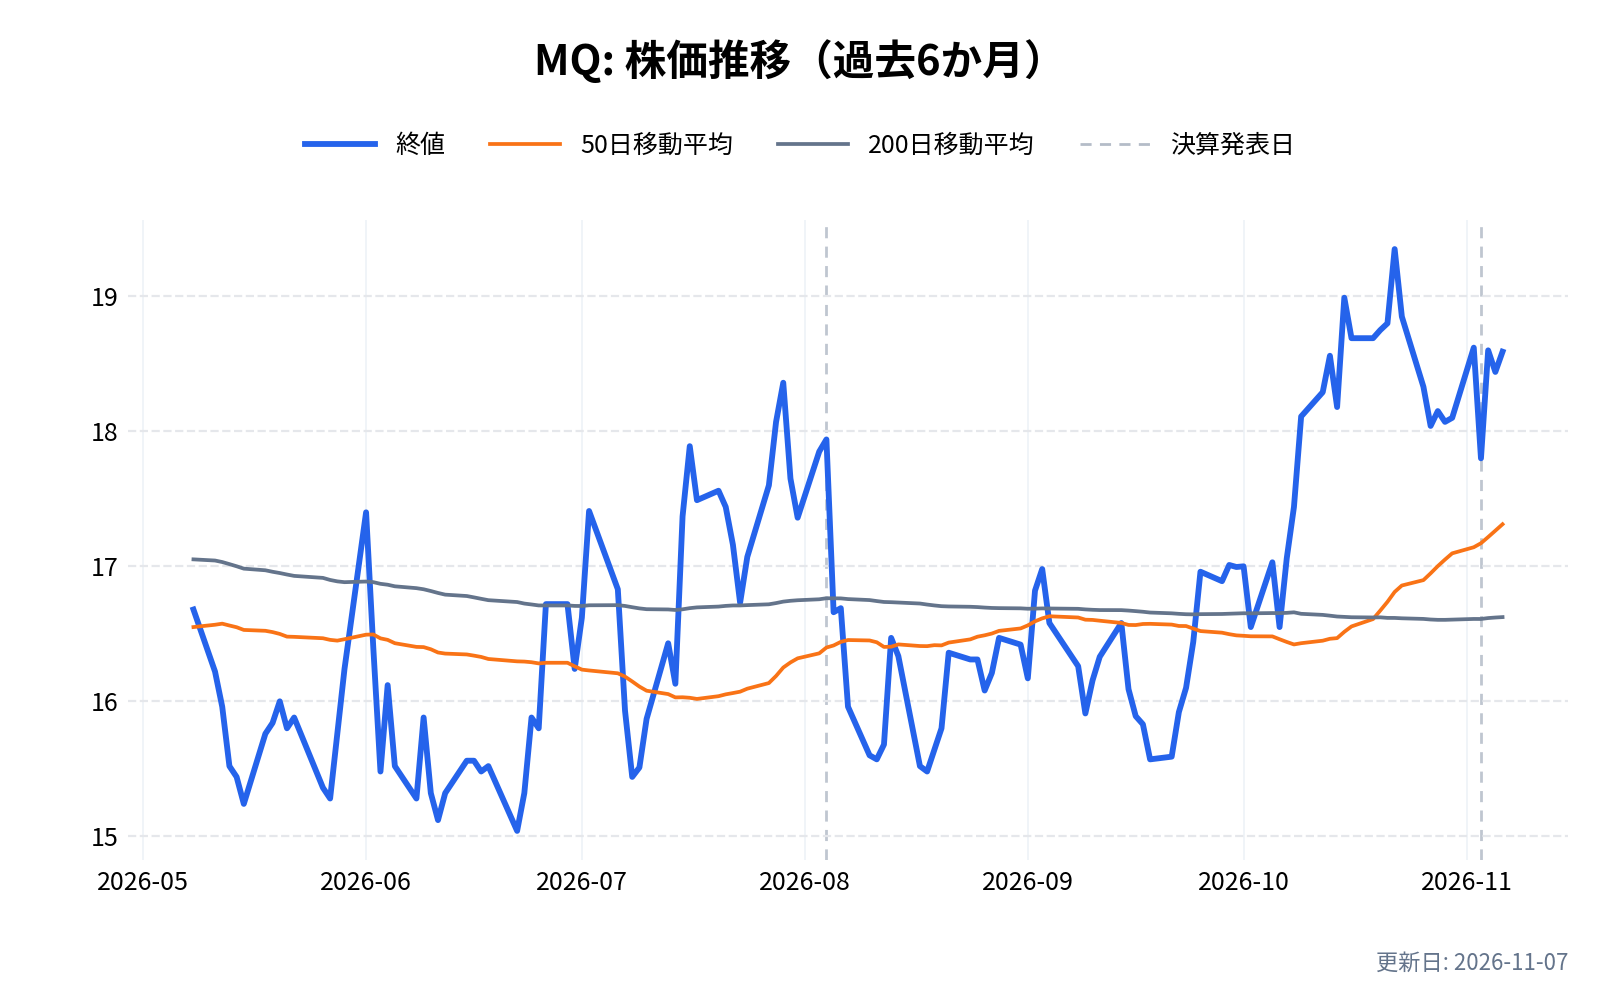
- マルケタ(MQ): 企業が自社ブランドのカードを発行する仕組みをクラウドで提供する。2026年7〜9月期は取扱高が前年同期比+29%に対し、売上は+8%にとどまり、売上の4割強(41%)を Block が占める。くわしくは マルケタの記事 にまとめている
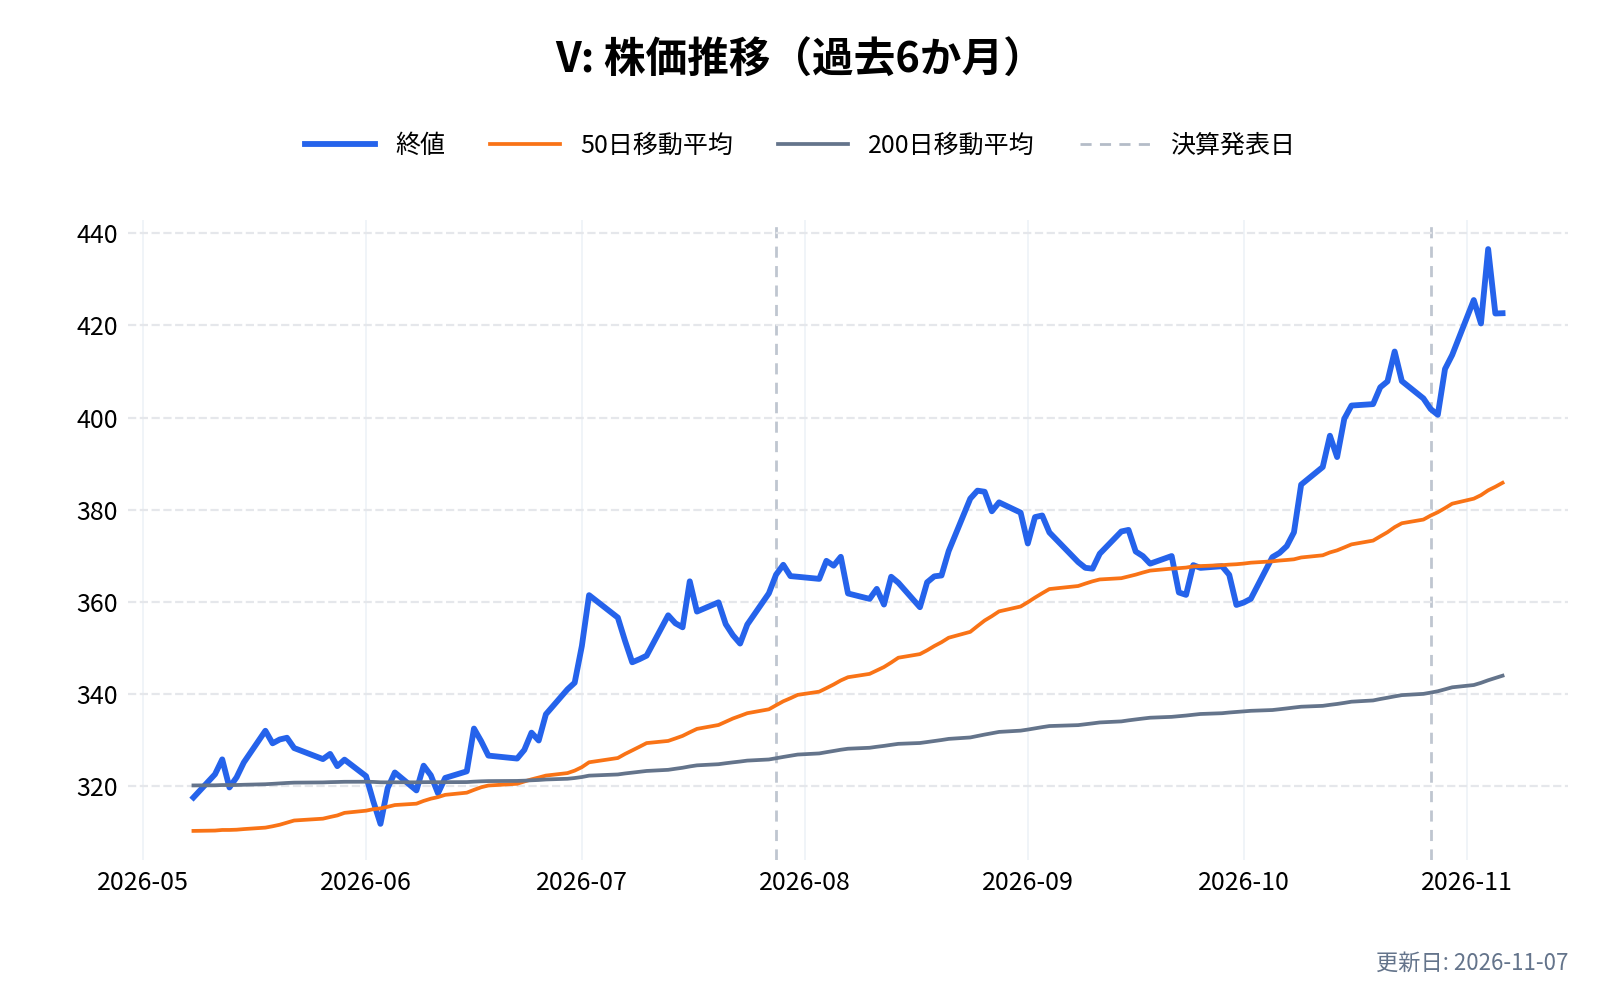
- ビザ(V): カード決済の網そのものを運営する土台の会社。2026年7〜9月期(同社の第4四半期)の売上は121億ドルで前年同期比+13%、通期は459億ドルで+15%。決済額は+9%、国をまたぐ決済は+14%だった
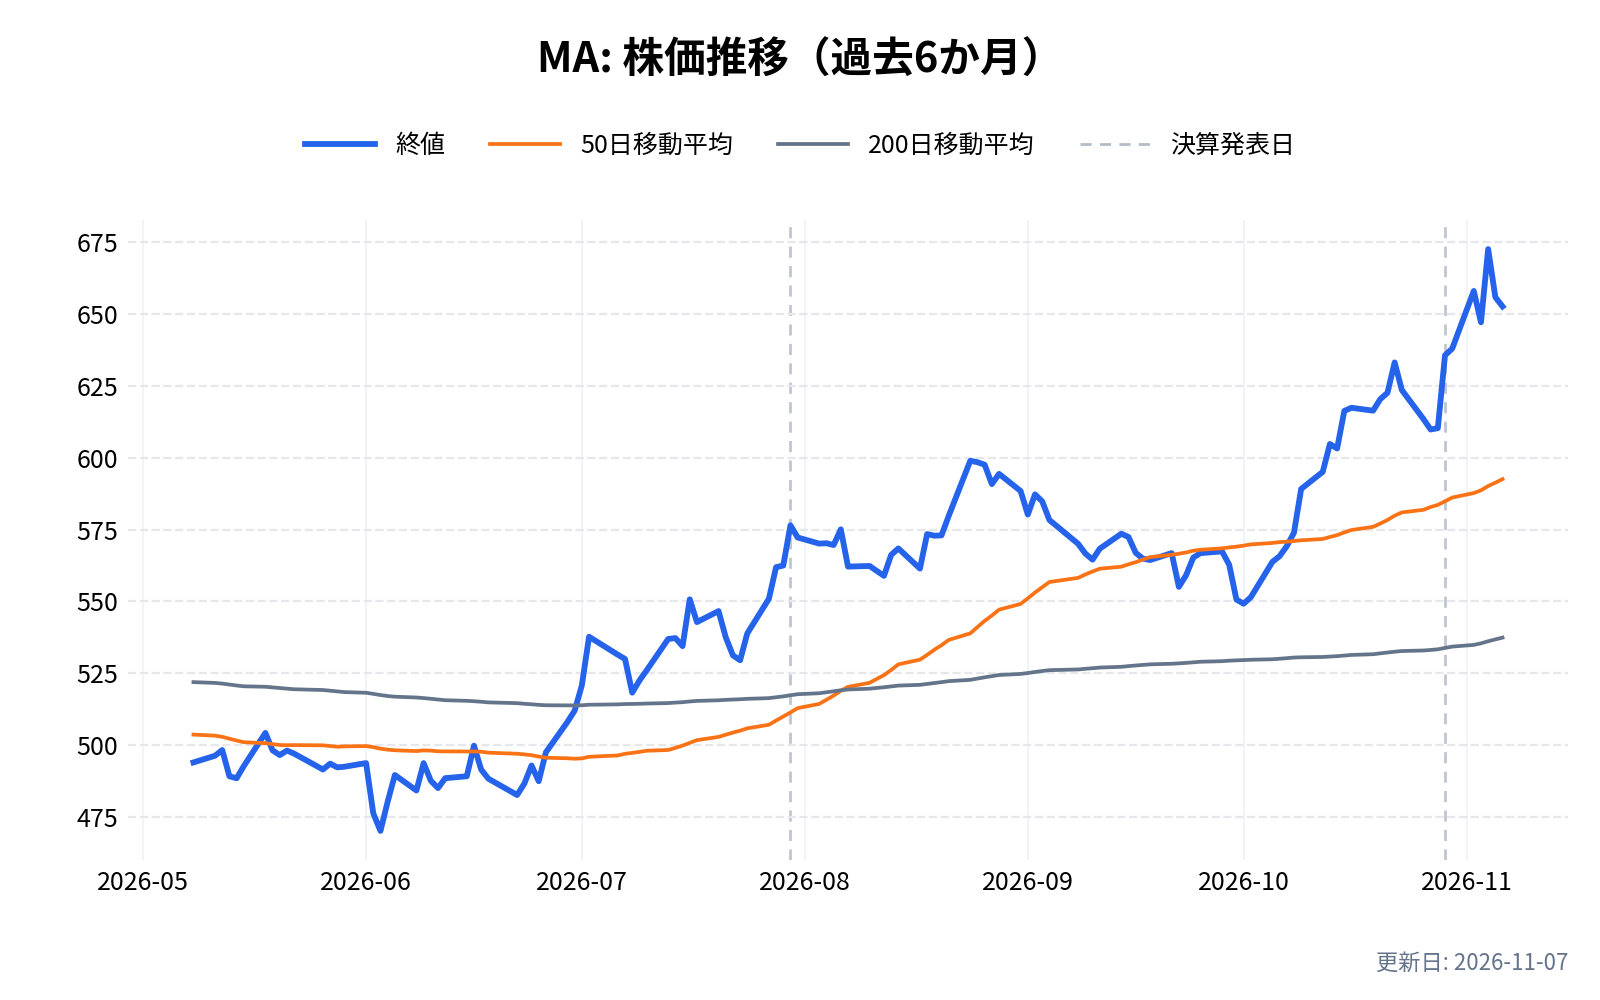
- マスターカード(MA): ビザと並ぶカード決済の網。2026年7〜9月期の売上は98億ドルで前年同期比+14%、純利益は46億ドルで+18%。営業利益率は59.8%と高い
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新
投資・暗号資産|売買の場を提供する銘柄
株や暗号資産の売買ができる場を作り、取引のたびの手数料や、預かった資産の利息で稼ぐ分野である。相場が活発なときに収益が増え、静かなときに減るため、収益の変動が大きい。
ロビンフッド(HOOD)|取引手数料に頼らず、会員制や新商品で収益源を広げる
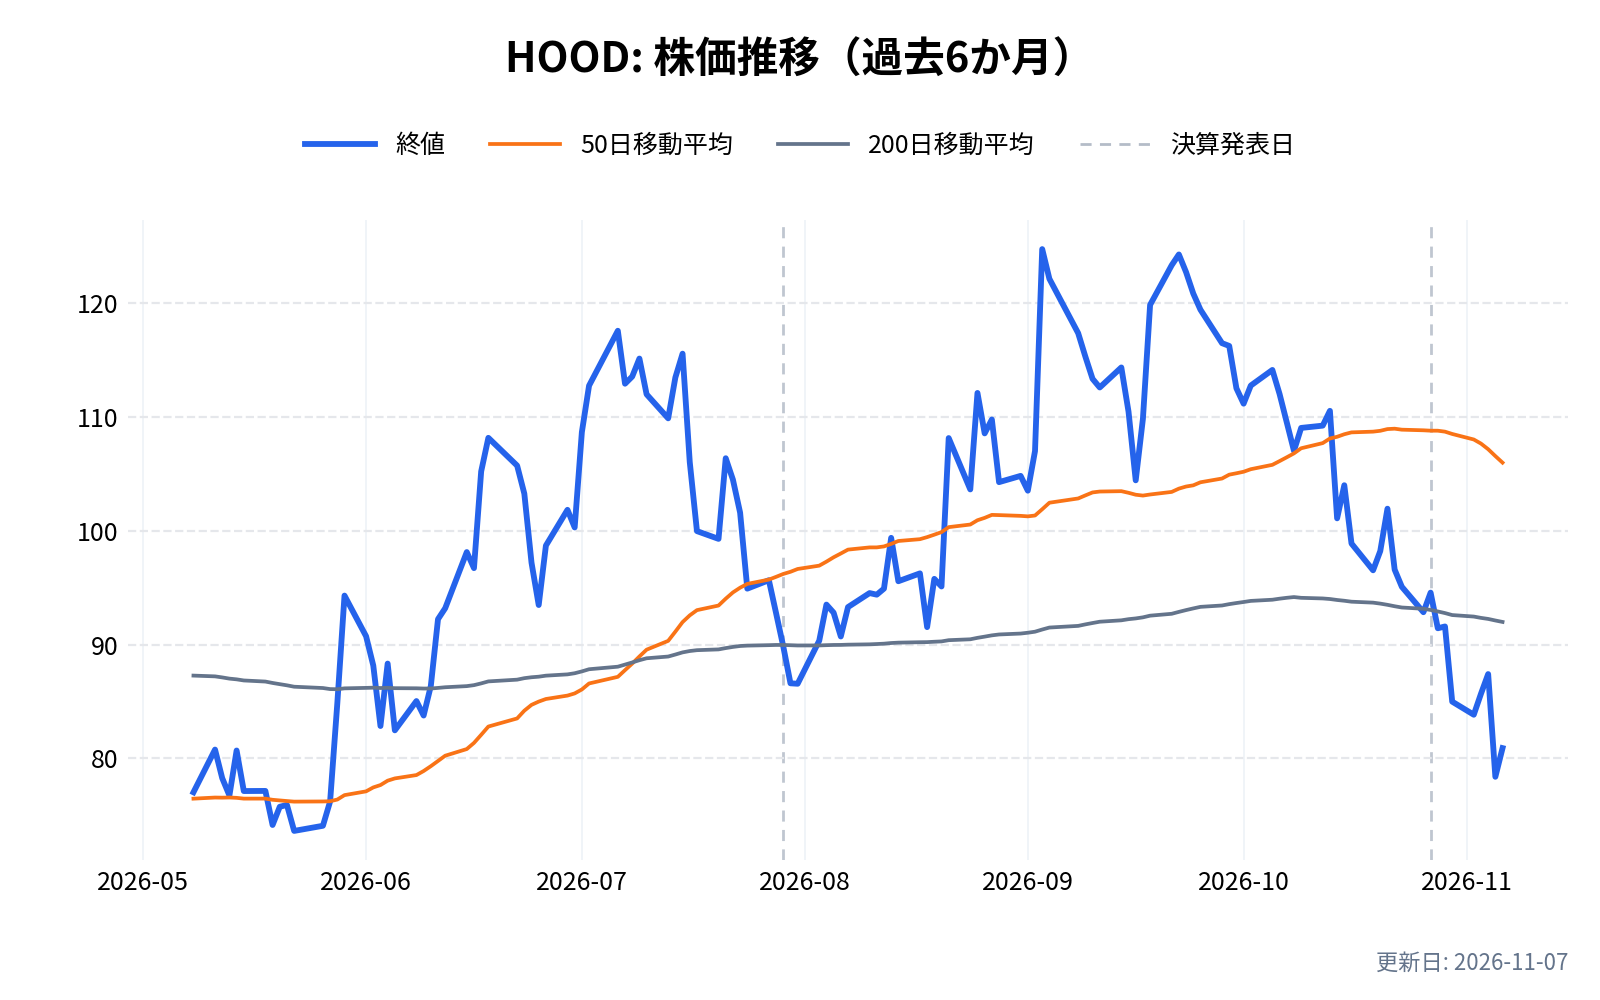
スマホで株、オプション、暗号資産などを売買できる米国の証券会社である。若い個人投資家に広がった後、有料会員(Gold)、クレジットカード、予測市場(イベント契約)へ事業を広げている。
強み・数字
- 2026年7〜9月期の売上は14.2億ドルで前年同期比+12%と過去最高。預かり資産の合計は3,960億ドルで+19%、口座を開いて資金を入れた顧客は2,870万人だった
- 有料会員は520万人で+34%。7〜9月の純入金額は157億ドルで、預かり資産の増加率に換算すると年率17%だった
- 収益源が分散してきた。イベント契約の収益は1.73億ドルで前年同期の6倍超、オプションは3.99億ドルで+31%、株式は1.21億ドルで+41%
リスク
- 暗号資産の収益は1.20億ドルで前年同期比55%減った。相場に左右される収益はなお大きい
- 純利益は4.76億ドルで14%減。費用が16%増え、クレジットカードの貸し倒れ引当や新規事業への投資が先に出ている
- 金利が下がると、預かった現金から得る利息収入(純金利収益)は減る。2026年7〜9月期は4.15億ドルで9%減った
ほかの注目銘柄(投資・暗号資産)
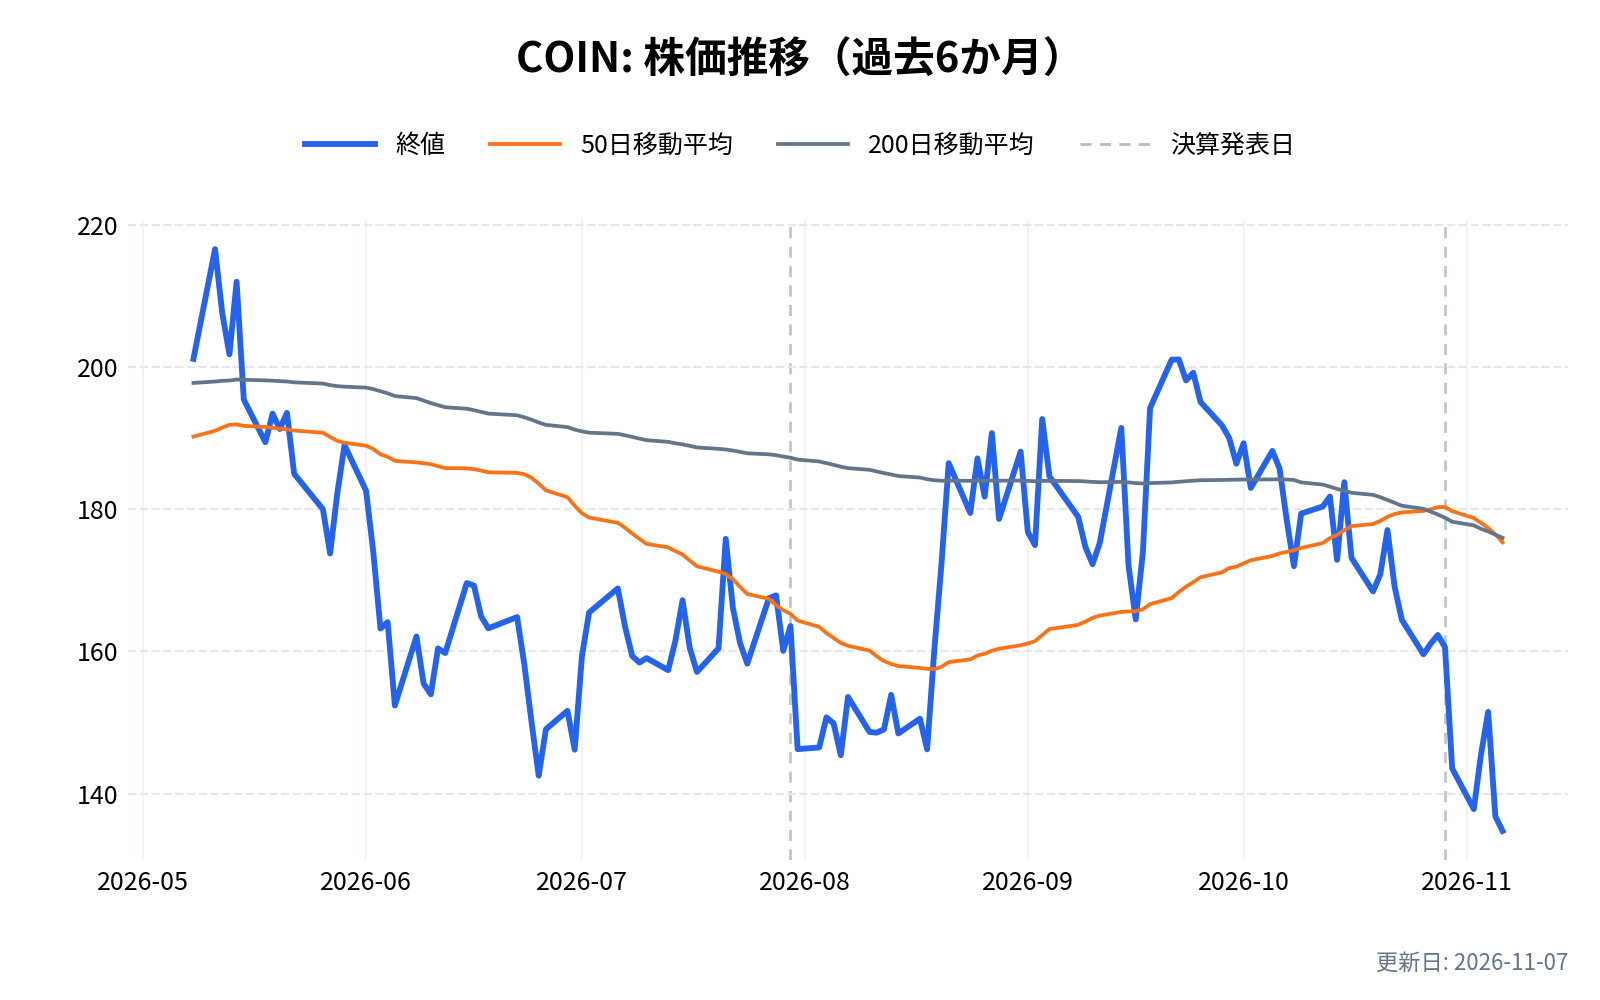
- コインベース(COIN): 米国最大級の暗号資産の取引所。2026年7〜9月期の売上は12.2億ドルで前年同期比35%減、取引の収益は5.90億ドルで44%減だった。一方、購読・サービスの収益は5.70億ドルで、20%減にとどまる。暗号資産の相場と取引量に収益が連動する会社として、ロビンフッドと並べて見ると違いが分かりやすい
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新
守る|保険テックの銘柄
保険をネットで売り、保険料から保険金の支払いを引いた残りが利益になる。AIや運転データで保険料を値付けし、損害率を抑えられるかが勝負である。
レモネード(LMND)|AIのチャットボットで売る保険
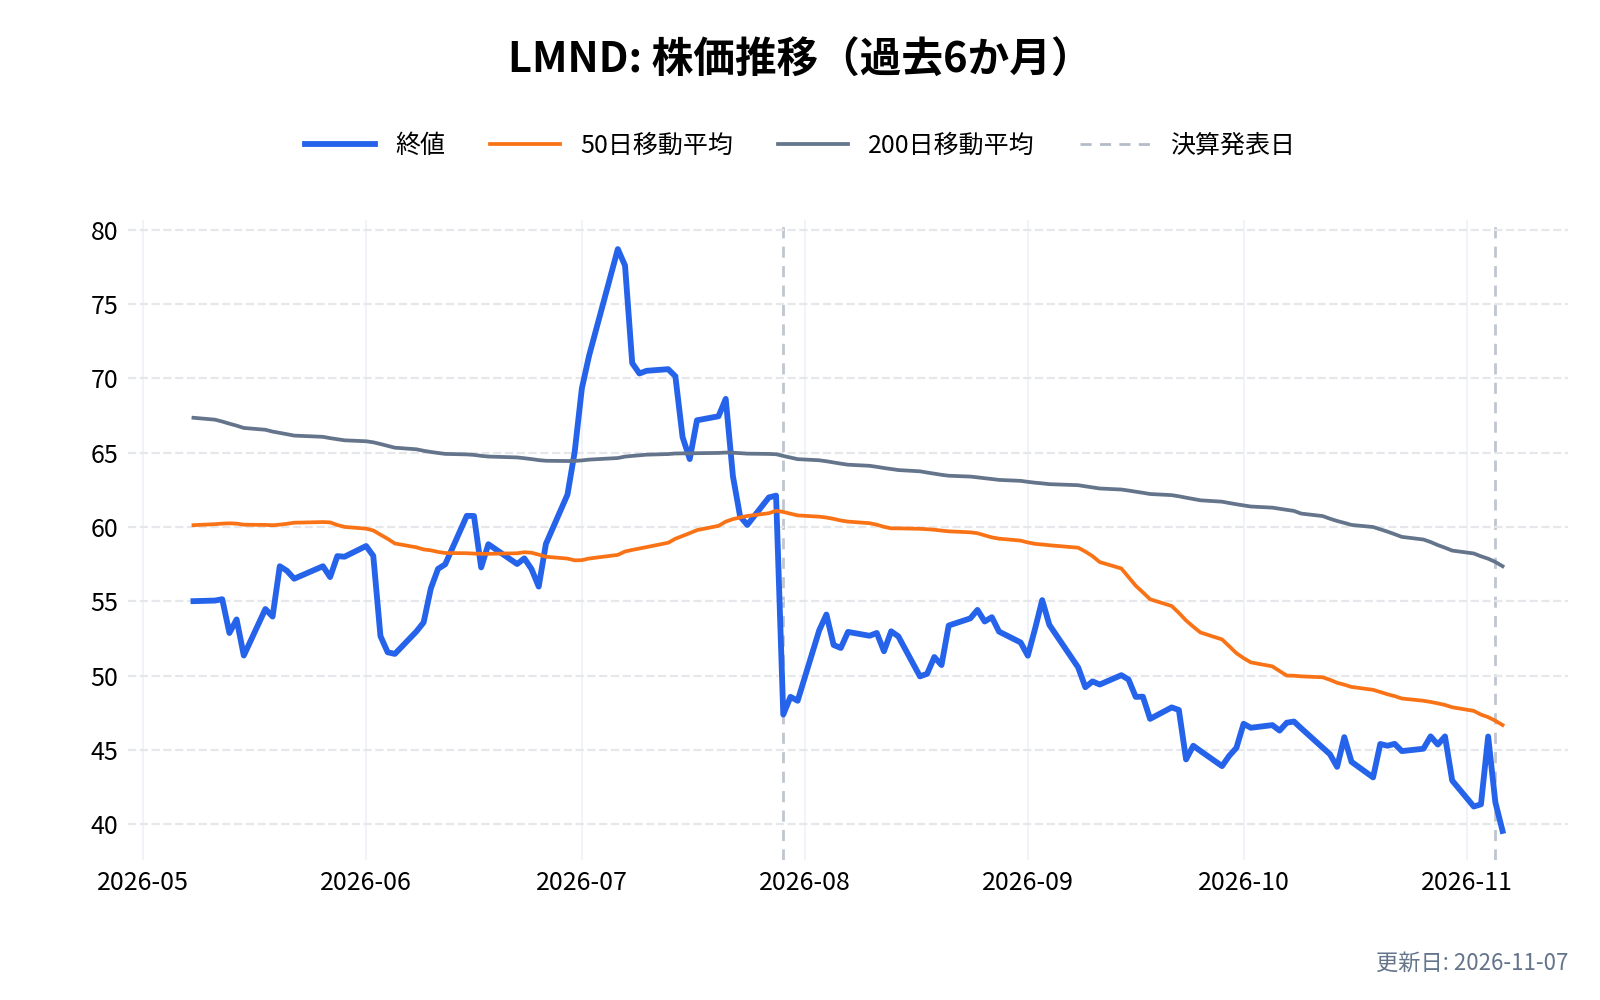
保険の加入から保険金の請求までを、AIのチャットボットで完結させる保険会社である。契約の98%を、AIの「マヤ」とAPI経由で販売している。AIの使い方は AI・ソフトウェア関連銘柄の記事 の視点とも重なる。
強み・数字
- 契約者は352万人(2026年9月末、前年同期比+23%)で、有効な契約の年間保険料(IFP)は15.51億ドル(+34%)
- 伸びているのはペットと自動車で、ペットのIFPは6.03億ドルと前年同期比+53%。住宅保険を上回り、最大の商品になった
リスク
- 集めた保険料のうち保険金に回る割合(損失率)が利益を左右する。契約が急に増える局面では、値付けが後から追いつかないことがある
くわしくは レモネードの記事 にまとめている。
ほかの注目銘柄(守る)
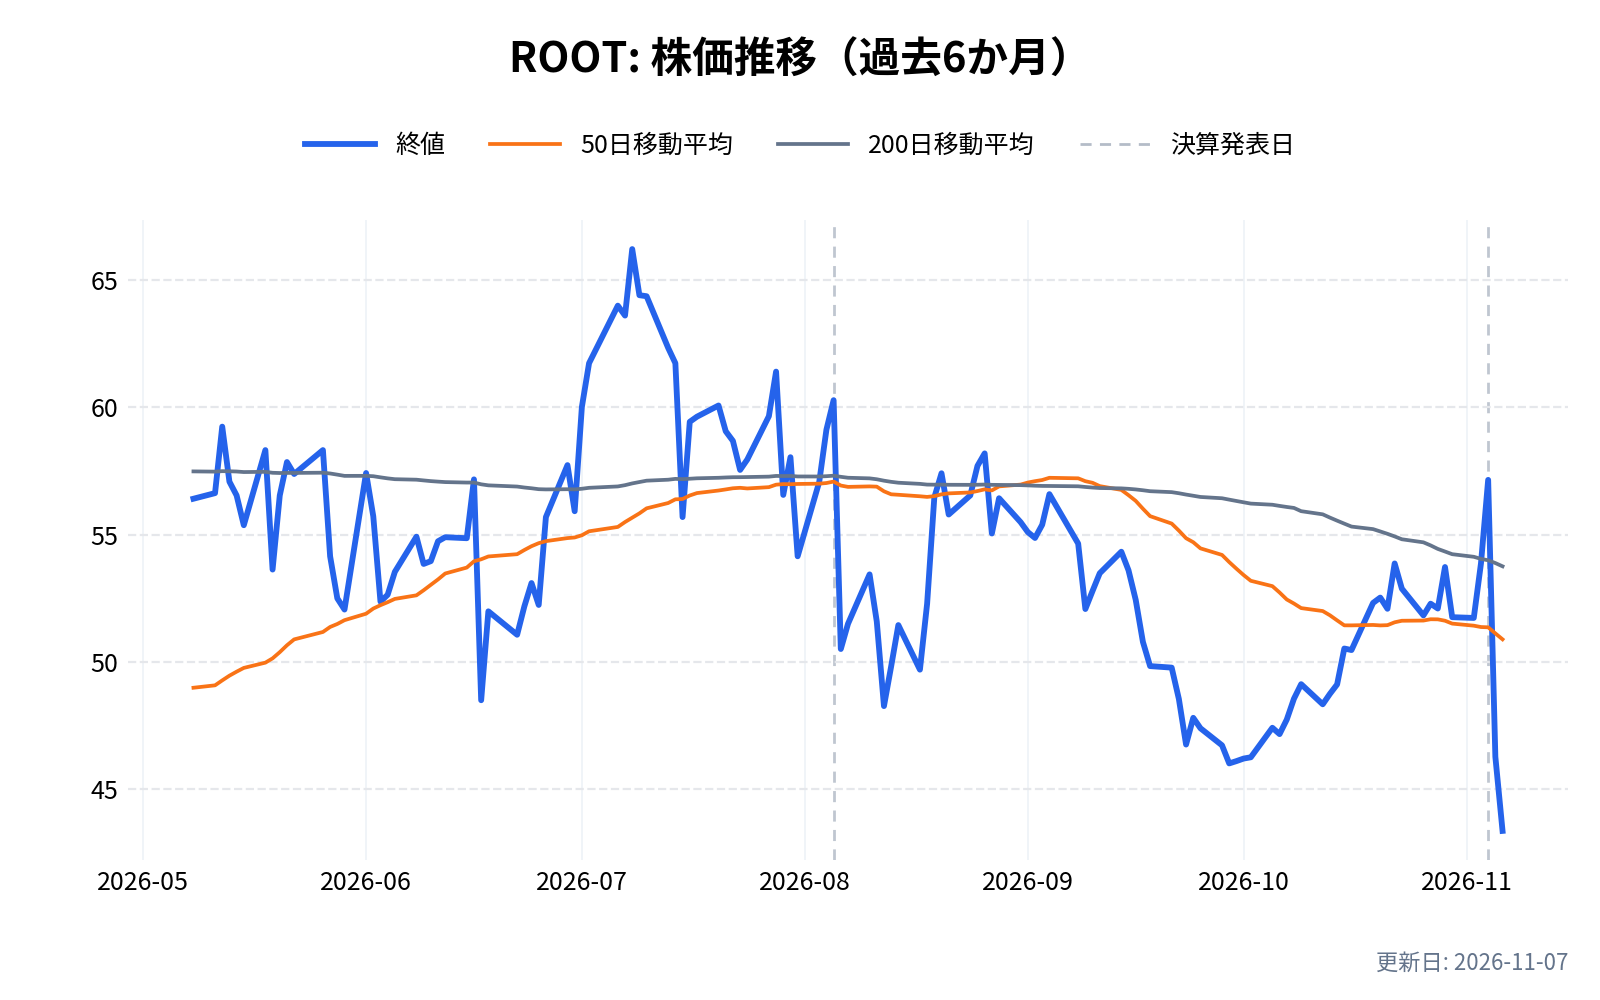
- ルート(ROOT): スマートフォンで集めた運転データを保険料の計算に使う自動車保険会社。2026年7〜9月期の純利益は1,440万ドルで、前年同期の540万ドルの赤字から黒字になった。ただし売上は3.81億ドルで1.7%減り、事故が起きた年度ベースの損害率は56.5%から61.1%に悪化している。くわしくは ルートの記事 にまとめている
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新
新興国の金融|アプリで金融を広げる銘柄
銀行口座やクレジットカードを持たない人が多い地域で、アプリを入口に口座・決済・融資を広げる会社である。利用者の増加と融資の伸びが大きい一方、通貨の変動や貸し倒れの影響も受ける。
Nuホールディングス(NU)|支店を持たない、ブラジル発の世界最大級のデジタルバンク
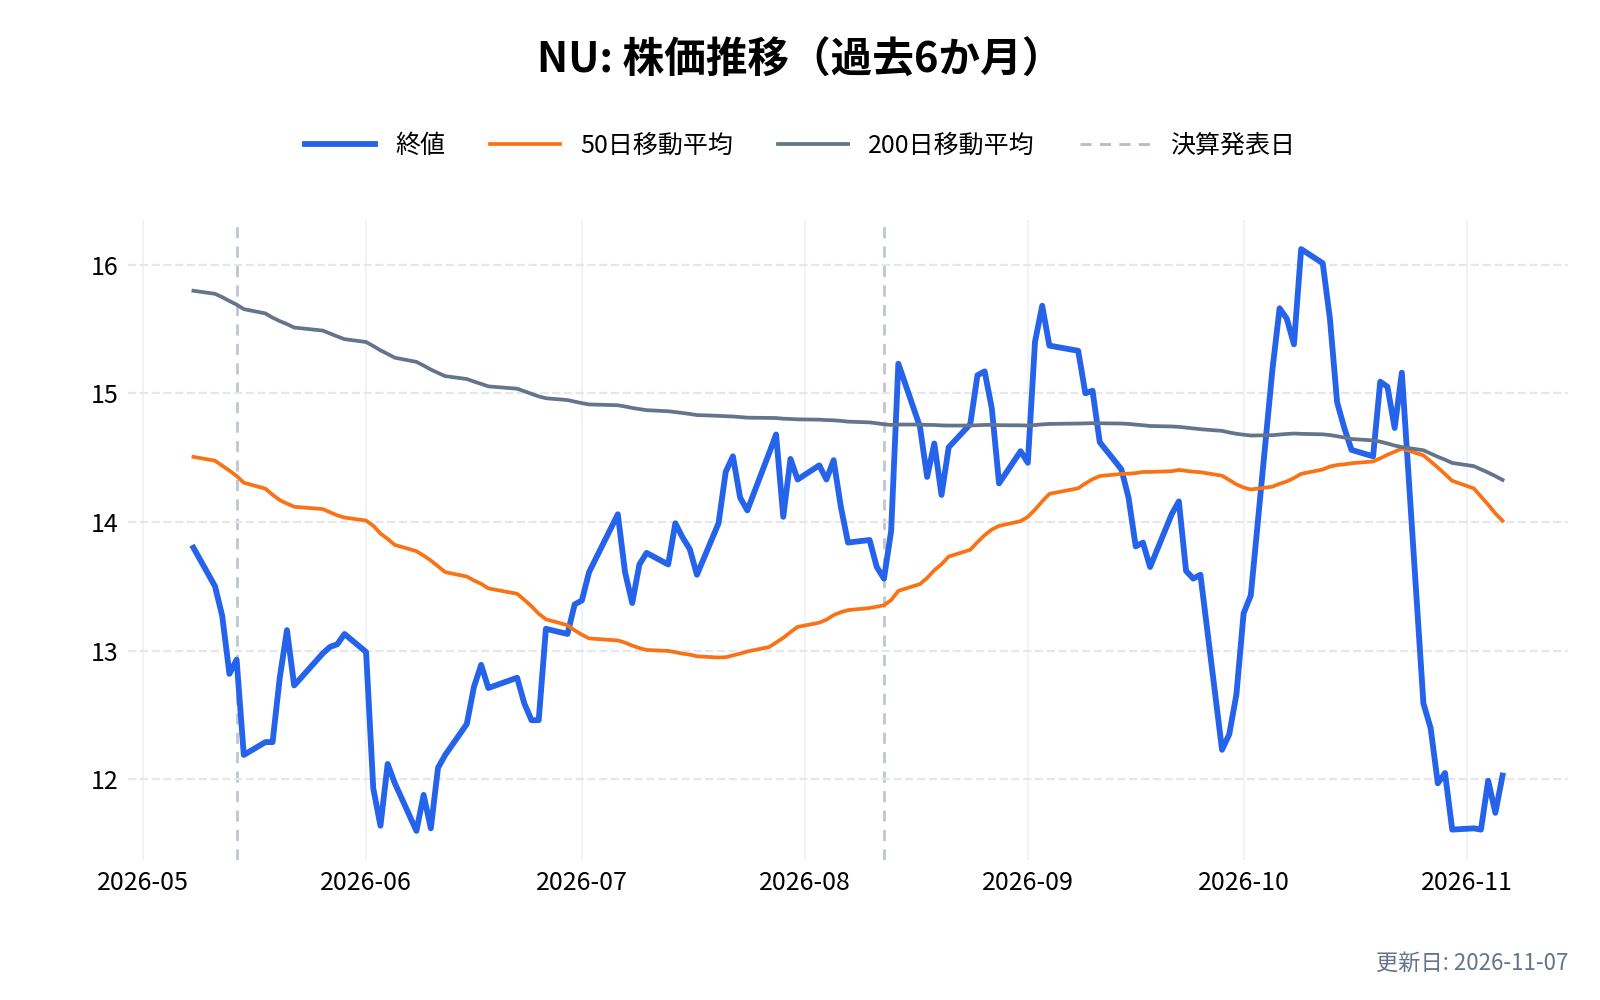
ブラジルで生まれたデジタルバンク「Nubank」を運営する会社である。ブラジル、メキシコ、コロンビアで、クレジットカード、口座、個人向けローン、決済を提供している。物理的な支店を持たず、すべてオンラインで完結する。
強み・数字(2026年4〜6月期、2026年8月13日発表。為替の影響を除いた伸び率)
- 顧客は約1.39億人。ブラジルで約1.18億人、メキシコで1,580万人、コロンビアで500万人を超えた
- 売上(グロスレベニュー)は約59億ドルで前年同期比+39%。純利益は初めて11億ドルに乗り、+49%だった。自己資本利益率(ROE)は33%
- 融資残高は394億ドルで+37%。内訳はクレジットカード260億ドル、無担保ローン103億ドル、担保付きローン31億ドル
リスク
- 返済が90日以上遅れた貸出の割合は6.9%で、前期から0.35ポイント上がった。成長のために、リスクの高い層への貸出を意図的に増やしている
- 費用の効率を示す指標(効率性比率)は、メキシコなど海外への投資で17.6%から19.5%に上がった
- 収益の大半が新興国の通貨で、ドルに直した数字は為替で動く
くわしくは Nuホールディングスの記事 にまとめている。
ほかの注目銘柄(新興国の金融)
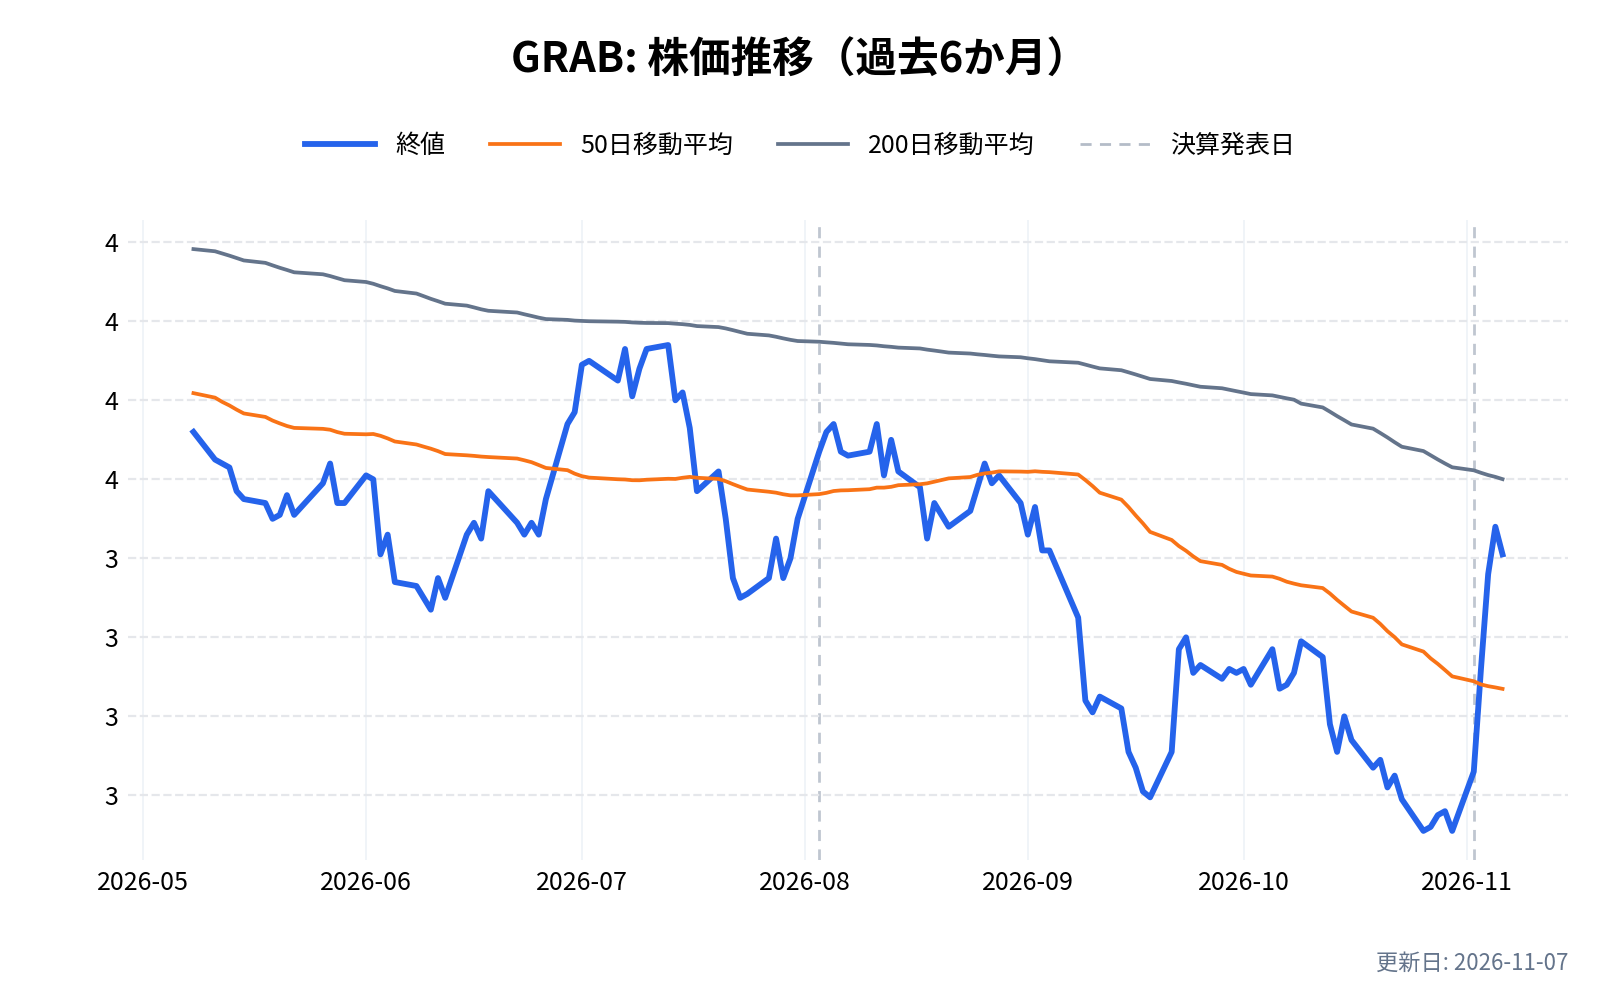
- グラブ(GRAB): 東南アジア8か国で、食事の配達、配車、支払いや融資を1つのアプリで提供する。2026年7〜9月期の売上は11.1億ドルで前年同期比27%増、金融サービスの売上は2.01億ドルで+124%。今の利益を支えているのは配車で、金融は伸びを担う分野である。くわしくは グラブの記事 にまとめている
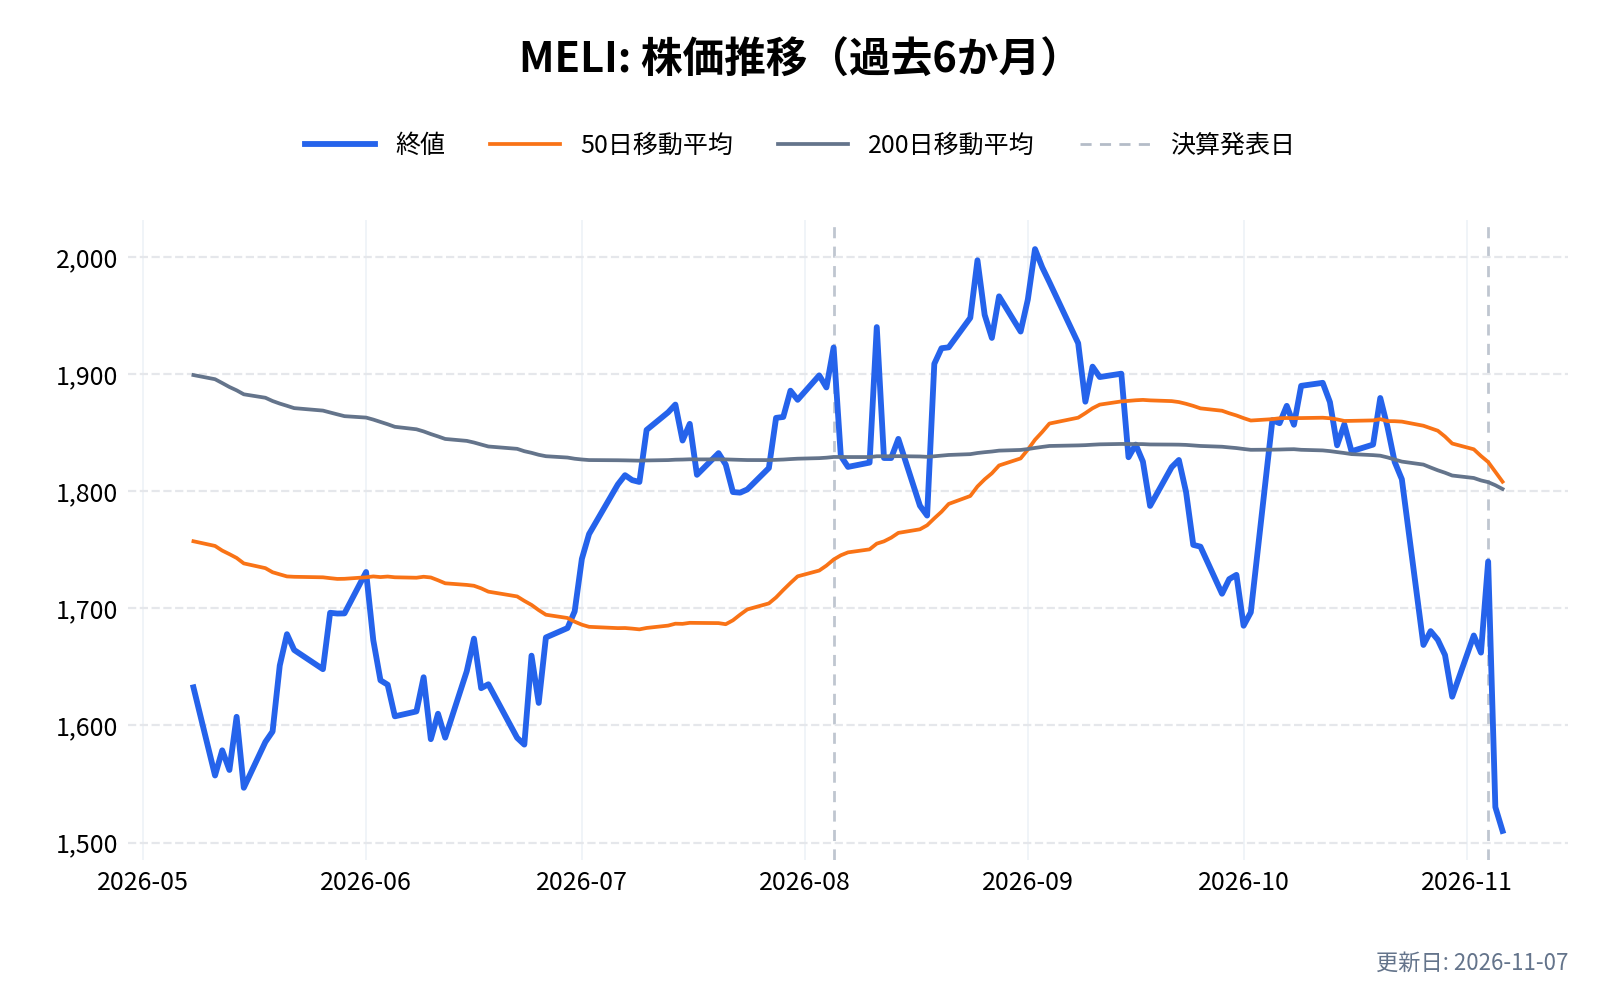
- メルカドリブレ(MELI): 中南米最大のネット通販で、決済・融資の Mercado Pago を持つ。2026年7〜9月期の売上と金融収益の合計は107.5億ドルで前年同期比+45%、決済の総額は1,090億ドルで+53%。金融サービスの月間利用者は9,300万人(前年同期は7,200万人)、融資残高は約180億ドルで+62%。ただし営業利益は6.76億ドルで6%減り、送料無料の拡大や物流の増強で利益率は6.3%に下がった
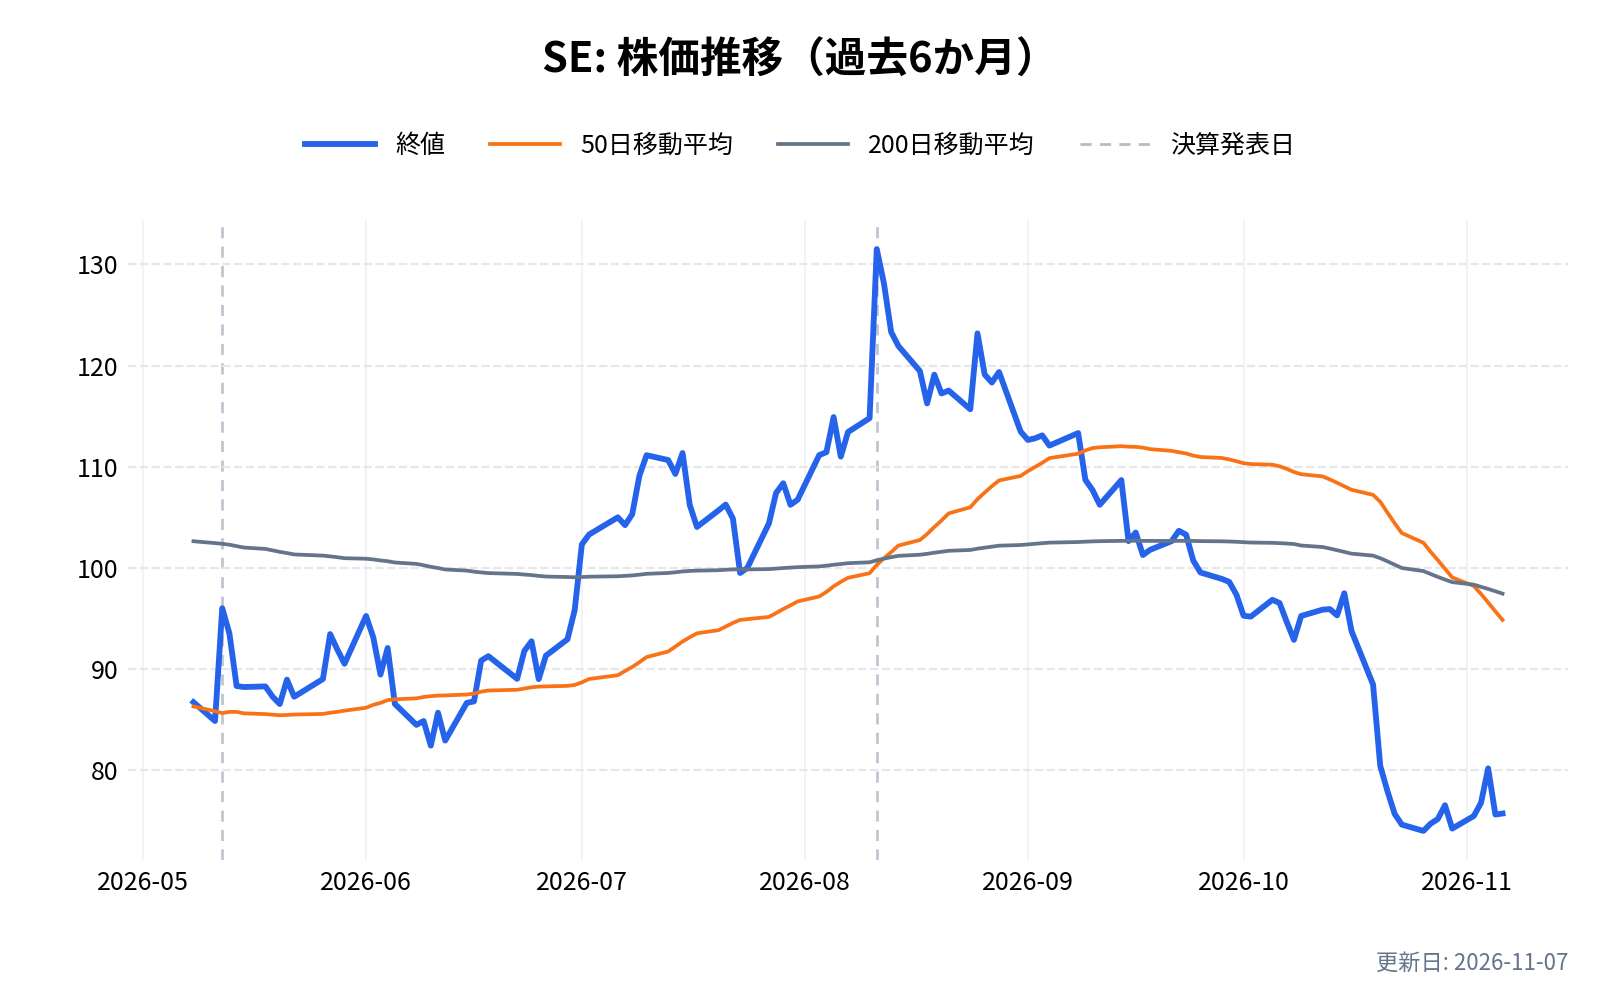
- シー(SE): シンガポールの会社で、東南アジアのネット通販 Shopee、金融の Monee、ゲームの Garena を持つ。2026年4〜6月期の売上は78億ドルで前年同期比+48.1%。金融の Monee の売上は14億ドルで+58.9%、個人・中小企業向けの融資残高は111億ドルで+62.5%。90日以上延滞の割合は1.0%だった
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新
フィンテック銘柄を見るうえでの注意点
分野で見るべき数字が違う
預かる・貸す分野では貸し倒れと資金の調達コスト、払う分野では取扱高と売上の差、投資・暗号資産では取引量、守る分野では損害率が、利益を左右する。同じフィンテックでも、どの分野の会社かで、決算の見る場所が変わる。
金利と景気の影響を受ける
ローンを貸す会社は、金利が変わると貸出の評価や貸し倒れの見え方が変わる。ロビンフッドのように預かった現金の利息で稼ぐ会社は、金利が下がると収益が減る。保険会社も、保険料の水準や事故の増減に左右される。金利の読み方は 米国の利下げの記事 で整理している。
伸びの中身を分けて見る
マルケタは取扱高が3割伸びても売上は8%、ペイパルは売上が2%の伸びにとどまり、ルートは黒字でも売上は減った。ロビンフッドは暗号資産の収益が55%減る一方で、イベント契約が6倍超になった。伸び率だけでなく、その中身が続くのかを確かめたい。
数字の時点は銘柄ごとに違う
この記事の数字は、各社の決算発表の時点のものである。多くは2026年7〜9月期だが、Nu とシーは4〜6月期である。決算のたびに、この記事も更新していく。
まとめ
フィンテック関連の銘柄は、お金の流れのどこで稼ぐかで5つの分野に分けられました。ソーファイやアファームのように預金や後払いで貸す会社、トーストやペイパル、ビザのように決済の基盤を担う会社、ロビンフッドやコインベースのように売買の場を提供する会社、レモネードやルートのように保険を売る会社、Nu やグラブのように新興国で金融を広げる会社です。
直近の数字では、グラブの金融サービス(+124%)、アファームのカード取扱高(+117%)、ソーファイ(+44%)の伸びが目立ちます。ただ、アファームの貸倒引当(約59%増)やロビンフッドの暗号資産収益(55%減)のように、伸びの裏に注意点もありました。
気になる銘柄は、チャートで足元の値動きを確かめたうえで、各社の決算資料に当たってみてください。