このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- アドバンスド・マイクロ・デバイセズ(AMD)の株価
- AMD(アドバンスド・マイクロ・デバイセズ)とは何の会社?
- AMDの3つの事業
- AMDの主力製品は?
- データセンター部門の売上がほぼ倍になった理由
- OpenAIとメタに自社株を渡す契約:ワラントの仕組み
- 製造は外部に任せる:TSMCへの依存
- 輸出規制と中国
- AMD(アドバンスド・マイクロ・デバイセズ)のビジネスモデルは?
- 取引市場は?
- AMD(アドバンスド・マイクロ・デバイセズ)のセクター、業種、属するテーマは?
- 配当は?
- AMD(アドバンスド・マイクロ・デバイセズ)の競合企業は?
- AMDとエヌビディアの違いは?
- アドバンスド・マイクロ・デバイセズ(AMD)のリアルタイム株価チャート
- AMD(アドバンスド・マイクロ・デバイセズ)の業績について
- AMD(アドバンスド・マイクロ・デバイセズ)の将来性と今後の見通しは?
- AMD 2026年Q3決算:データセンター事業が前年比97%増、ガイダンスを超える過去最高の四半期に
- AMD 2026年Q2決算:データセンター事業が2倍超に伸び、売上高は過去最高の115.4億ドルへ
- まとめ
はじめに
AMD(アドバンスド・マイクロ・デバイセズ)は、パソコンやサーバーの頭脳にあたるCPUと、AIの計算に使うGPUを設計する米国の半導体企業です。2026年7〜9月期の売上は133.8億ドルで、前年同期から45%増えました。中でもデータセンター部門の売上は、前年同期のほぼ倍になっています。
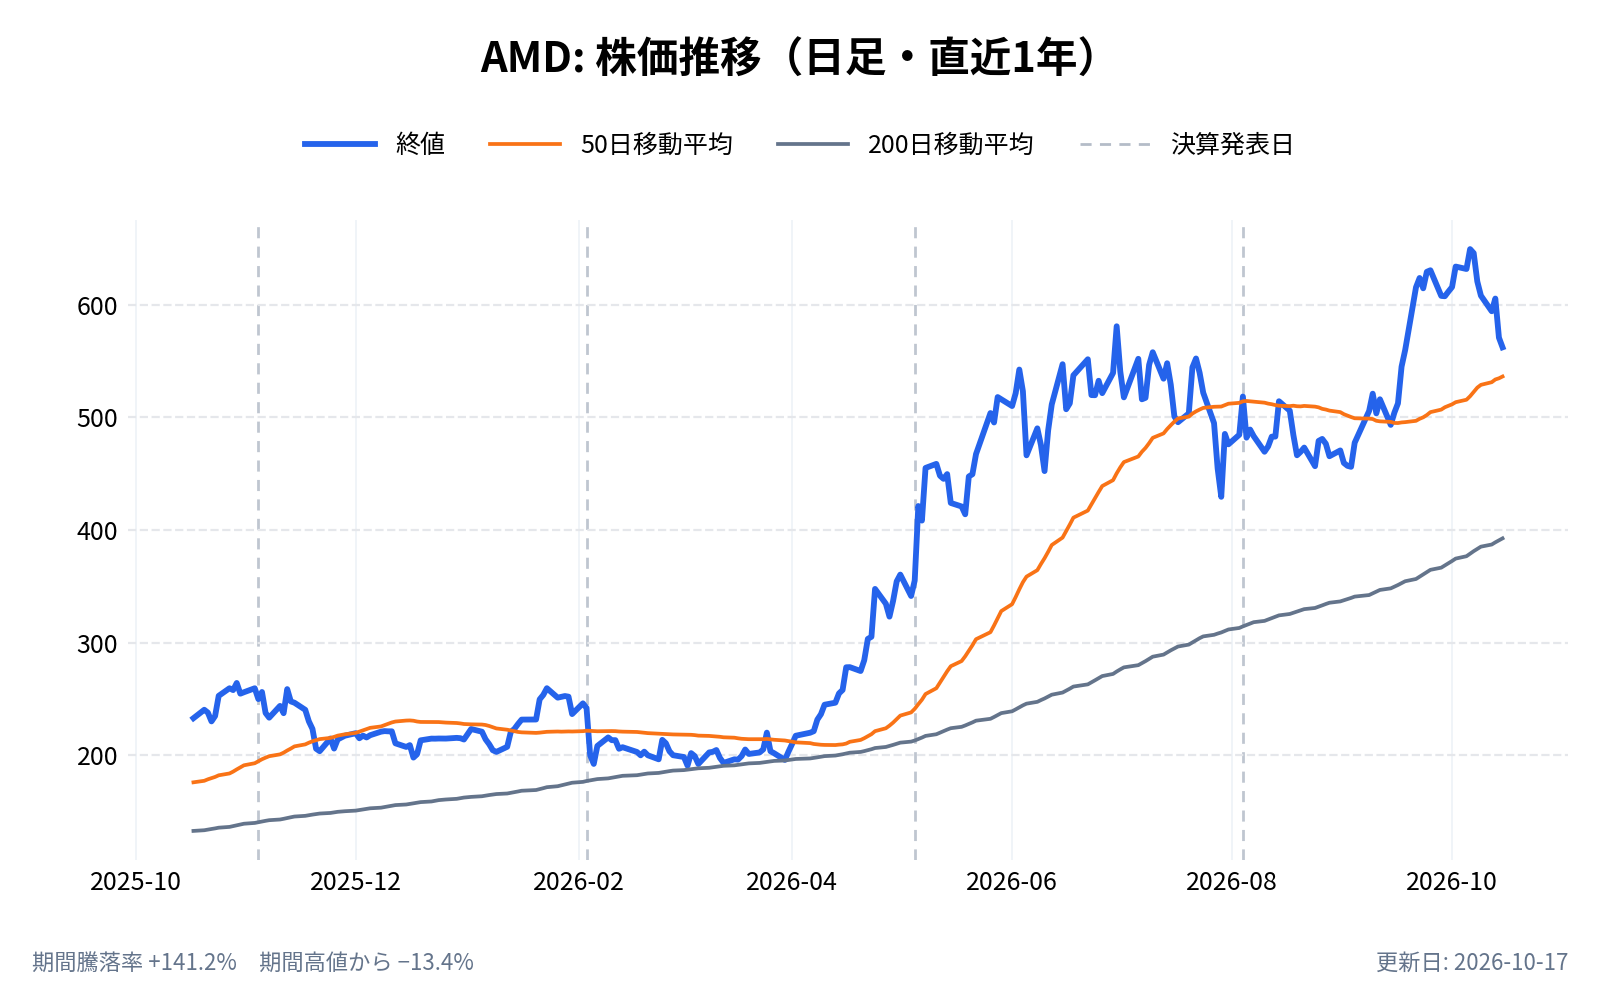
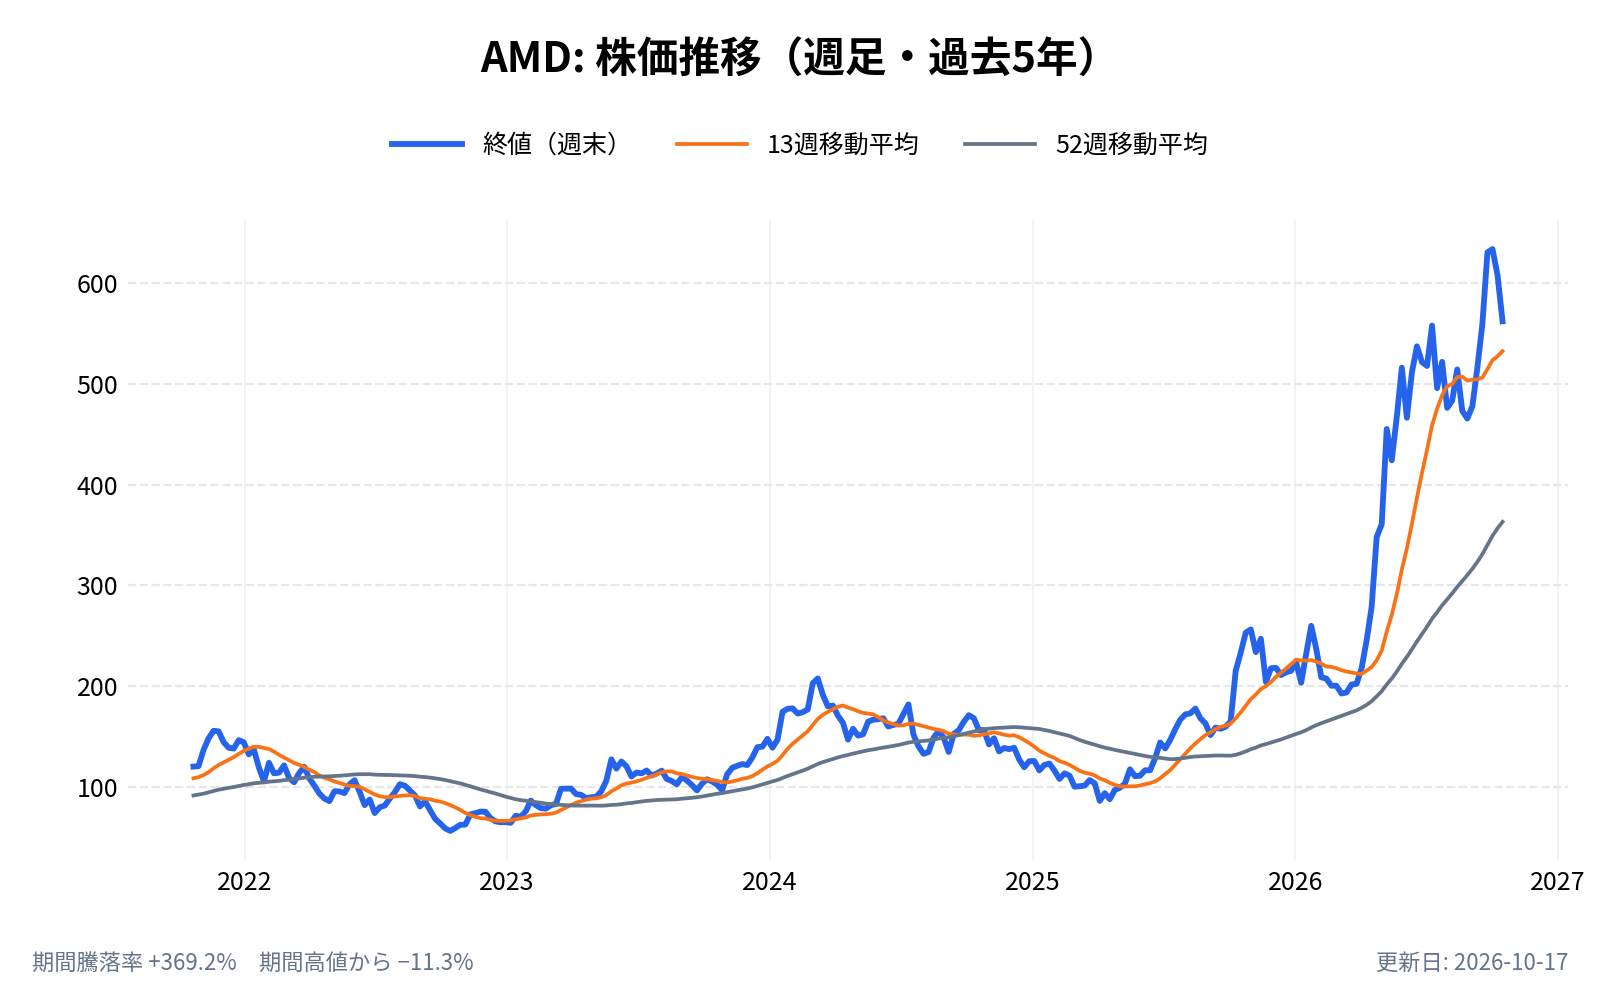
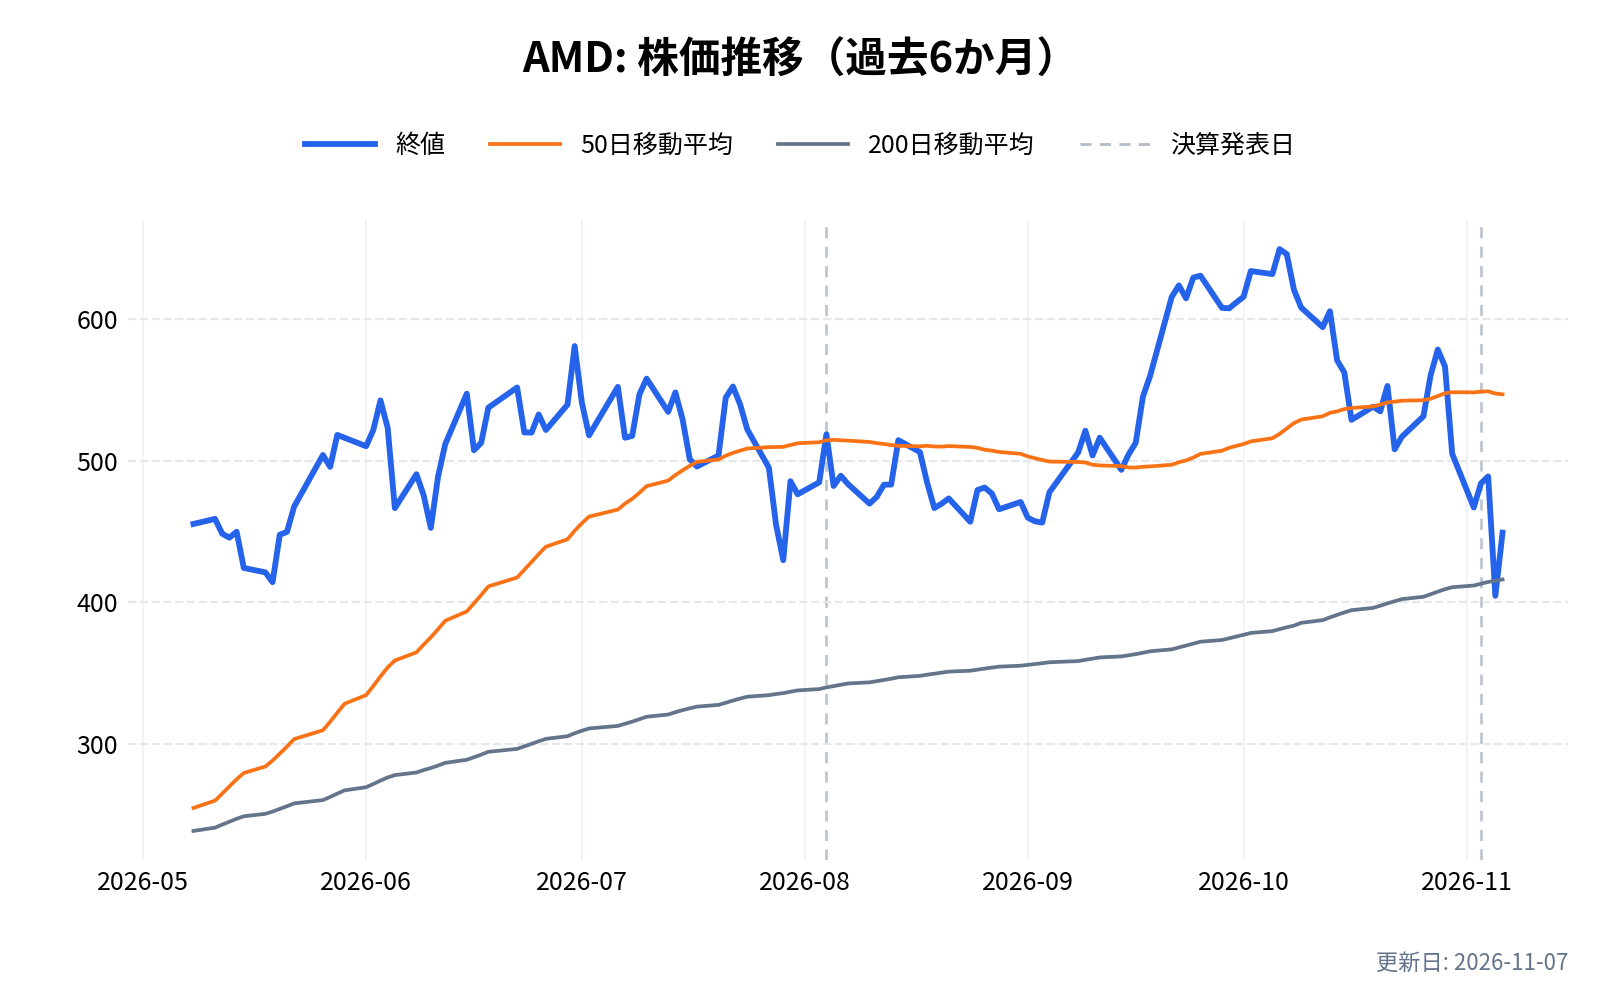
株価は2026年に大きく動きました。年初の223.47ドルから10月6日には649.42ドルまで上げ、11月3日の終値は483.90ドルです。
AI向けのGPUでは、エヌビディア(NVDA)が圧倒的な先行者です。AMDはそこに追いつくため、OpenAIとメタという大口の顧客に、GPUの購入量に応じて自社株を渡す契約を結びました。本記事では、この契約の仕組みを軸に、AMDの事業、伸びている理由、リスクを、年次報告書(10-K)と決算資料から確かめます。
アドバンスド・マイクロ・デバイセズ(AMD)の株価
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
AMD(アドバンスド・マイクロ・デバイセズ)とは何の会社?
AMDは、CPU・GPU・FPGA(用途に合わせて回路を書き換えられる半導体)などを設計し、データセンター、パソコン、ゲーム機、産業機器向けに販売する企業である。自社では工場を持たず、製造は外部の半導体工場に任せている。
- 会社名: Advanced Micro Devices, Inc.
- 設立: 1969年(1972年に株式を公開)
- 本社: カリフォルニア州サンタクララ
- 代表者: リサ・スー(Lisa Su)。会長兼CEO
- 従業員: 約31,000人(2025年12月末)
- 売上高: 346.39億ドル(2025年)
- 公式サイト: https://www.amd.com/
AMDの3つの事業
AMDは2025年から、事業を「データセンター」「クライアント&ゲーミング」「組込み」の3つに分けて報告している。それまで別だったパソコン向け(クライアント)とゲーム向けを1つにまとめた。
| 事業 | 2025年の売上 | 2025年の営業利益 | 2026年7〜9月期の売上 | 前年同期比 |
|---|---|---|---|---|
| データセンター | 166.35億ドル | 36.03億ドル | 85.46億ドル | +97% |
| クライアント&ゲーミング | 145.50億ドル | 28.55億ドル | 37.22億ドル | −8% |
| 組込み | 34.54億ドル | 12.43億ドル | 11.09億ドル | +29% |
| 合計 | 346.39億ドル | ― | 133.77億ドル | +45% |
出典:年次報告書(2025年)、2026年7〜9月期の決算発表。合計の営業利益は買収に伴う費用などを差し引くため、3事業の合計とは一致しない
2026年7〜9月期は、売上の6割強をデータセンター部門が占めた。2025年通期では約半分だったので、AI向けの比重が1年で大きく上がっている。
AMDの主力製品は?
データセンター:GPU「Instinct」とCPU「EPYC」
- Instinct(インスティンクト): AIの学習・推論に使うGPU。2025年に MI350 シリーズを出し、2026年7〜9月期に MI450 シリーズの出荷を始めた。会社は毎年新しい世代を出す計画を掲げている
- Helios(ヘリオス): MI450 とサーバー用CPU、ネットワークをラック1本にまとめた製品。2026年7〜9月期の決算発表では、アンソロピック、メタ、マイクロソフト、OpenAI、オラクルのクラウドが、最初の Helios でAIを動かしていると書いている
- EPYC(エピック): サーバー用のCPU。第6世代(開発名 Venice)の量産を進めている
クライアント&ゲーミング
- Ryzen(ライゼン): パソコン用のCPU。2026年7〜9月期は、ノートパソコン向けが伸びて前年同期比7%増の29.49億ドル
- ゲーム機向け(セミカスタム)とRadeon(ラデオン): ゲーム機メーカー向けの専用チップと、パソコン用のGPU。2026年7〜9月期は7.73億ドルで、前年同期から40%減った
組込み
2022年に買収したザイリンクスのFPGAなどを、航空宇宙・防衛、自動車、通信、産業機器向けに売る。2026年7〜9月期は前年同期比29%増の11.09億ドルだった。
データセンター部門の売上がほぼ倍になった理由
2026年7〜9月期のデータセンター部門の売上は85.46億ドルで、前年同期の43.41億ドルからほぼ倍になった。営業利益は28.82億ドルで、前年同期(10.74億ドル)の2.7倍である。
会社は、EPYC の需要の強さと、Instinct MI450 シリーズの立ち上がりを理由に挙げている。リサ・スーCEOは「10〜12月期は Helios と Venice の量産拡大で、成長がさらに加速すると見込んでいる」と述べた。
会社の10〜12月期の売上の見通しは約170億ドル(±3%)で、中間値は前年同期比で約66%増、前の四半期比で約27%増にあたる。前の四半期から3割近く増やすという見通しは、AI向けのラック製品が本格的に売上に乗り始める前提である。
OpenAIとメタに自社株を渡す契約:ワラントの仕組み
AMDの最近の動きで最も特徴的なのは、大口の顧客にGPUを売る契約と一緒に、自社株を0.01ドルで買える権利(ワラント)を渡したことである。
| OpenAI | メタ | |
|---|---|---|
| 契約の時期 | 2025年10月 | 2026年2月 |
| GPUの導入規模 | 最大6ギガワット | 最大6ギガワット(最初の1ギガワットは購入を確約) |
| ワラント | 最大1.6億株 | 最大1.6億株 |
| 株価の反応(公表日) | +23.7%(164.67ドル→203.71ドル) | +8.8%(196.60ドル→213.84ドル) |
出典:8-K(2025年10月・2026年2月)、四半期報告書(2026年9月期)。株価は前営業日と当日の終値
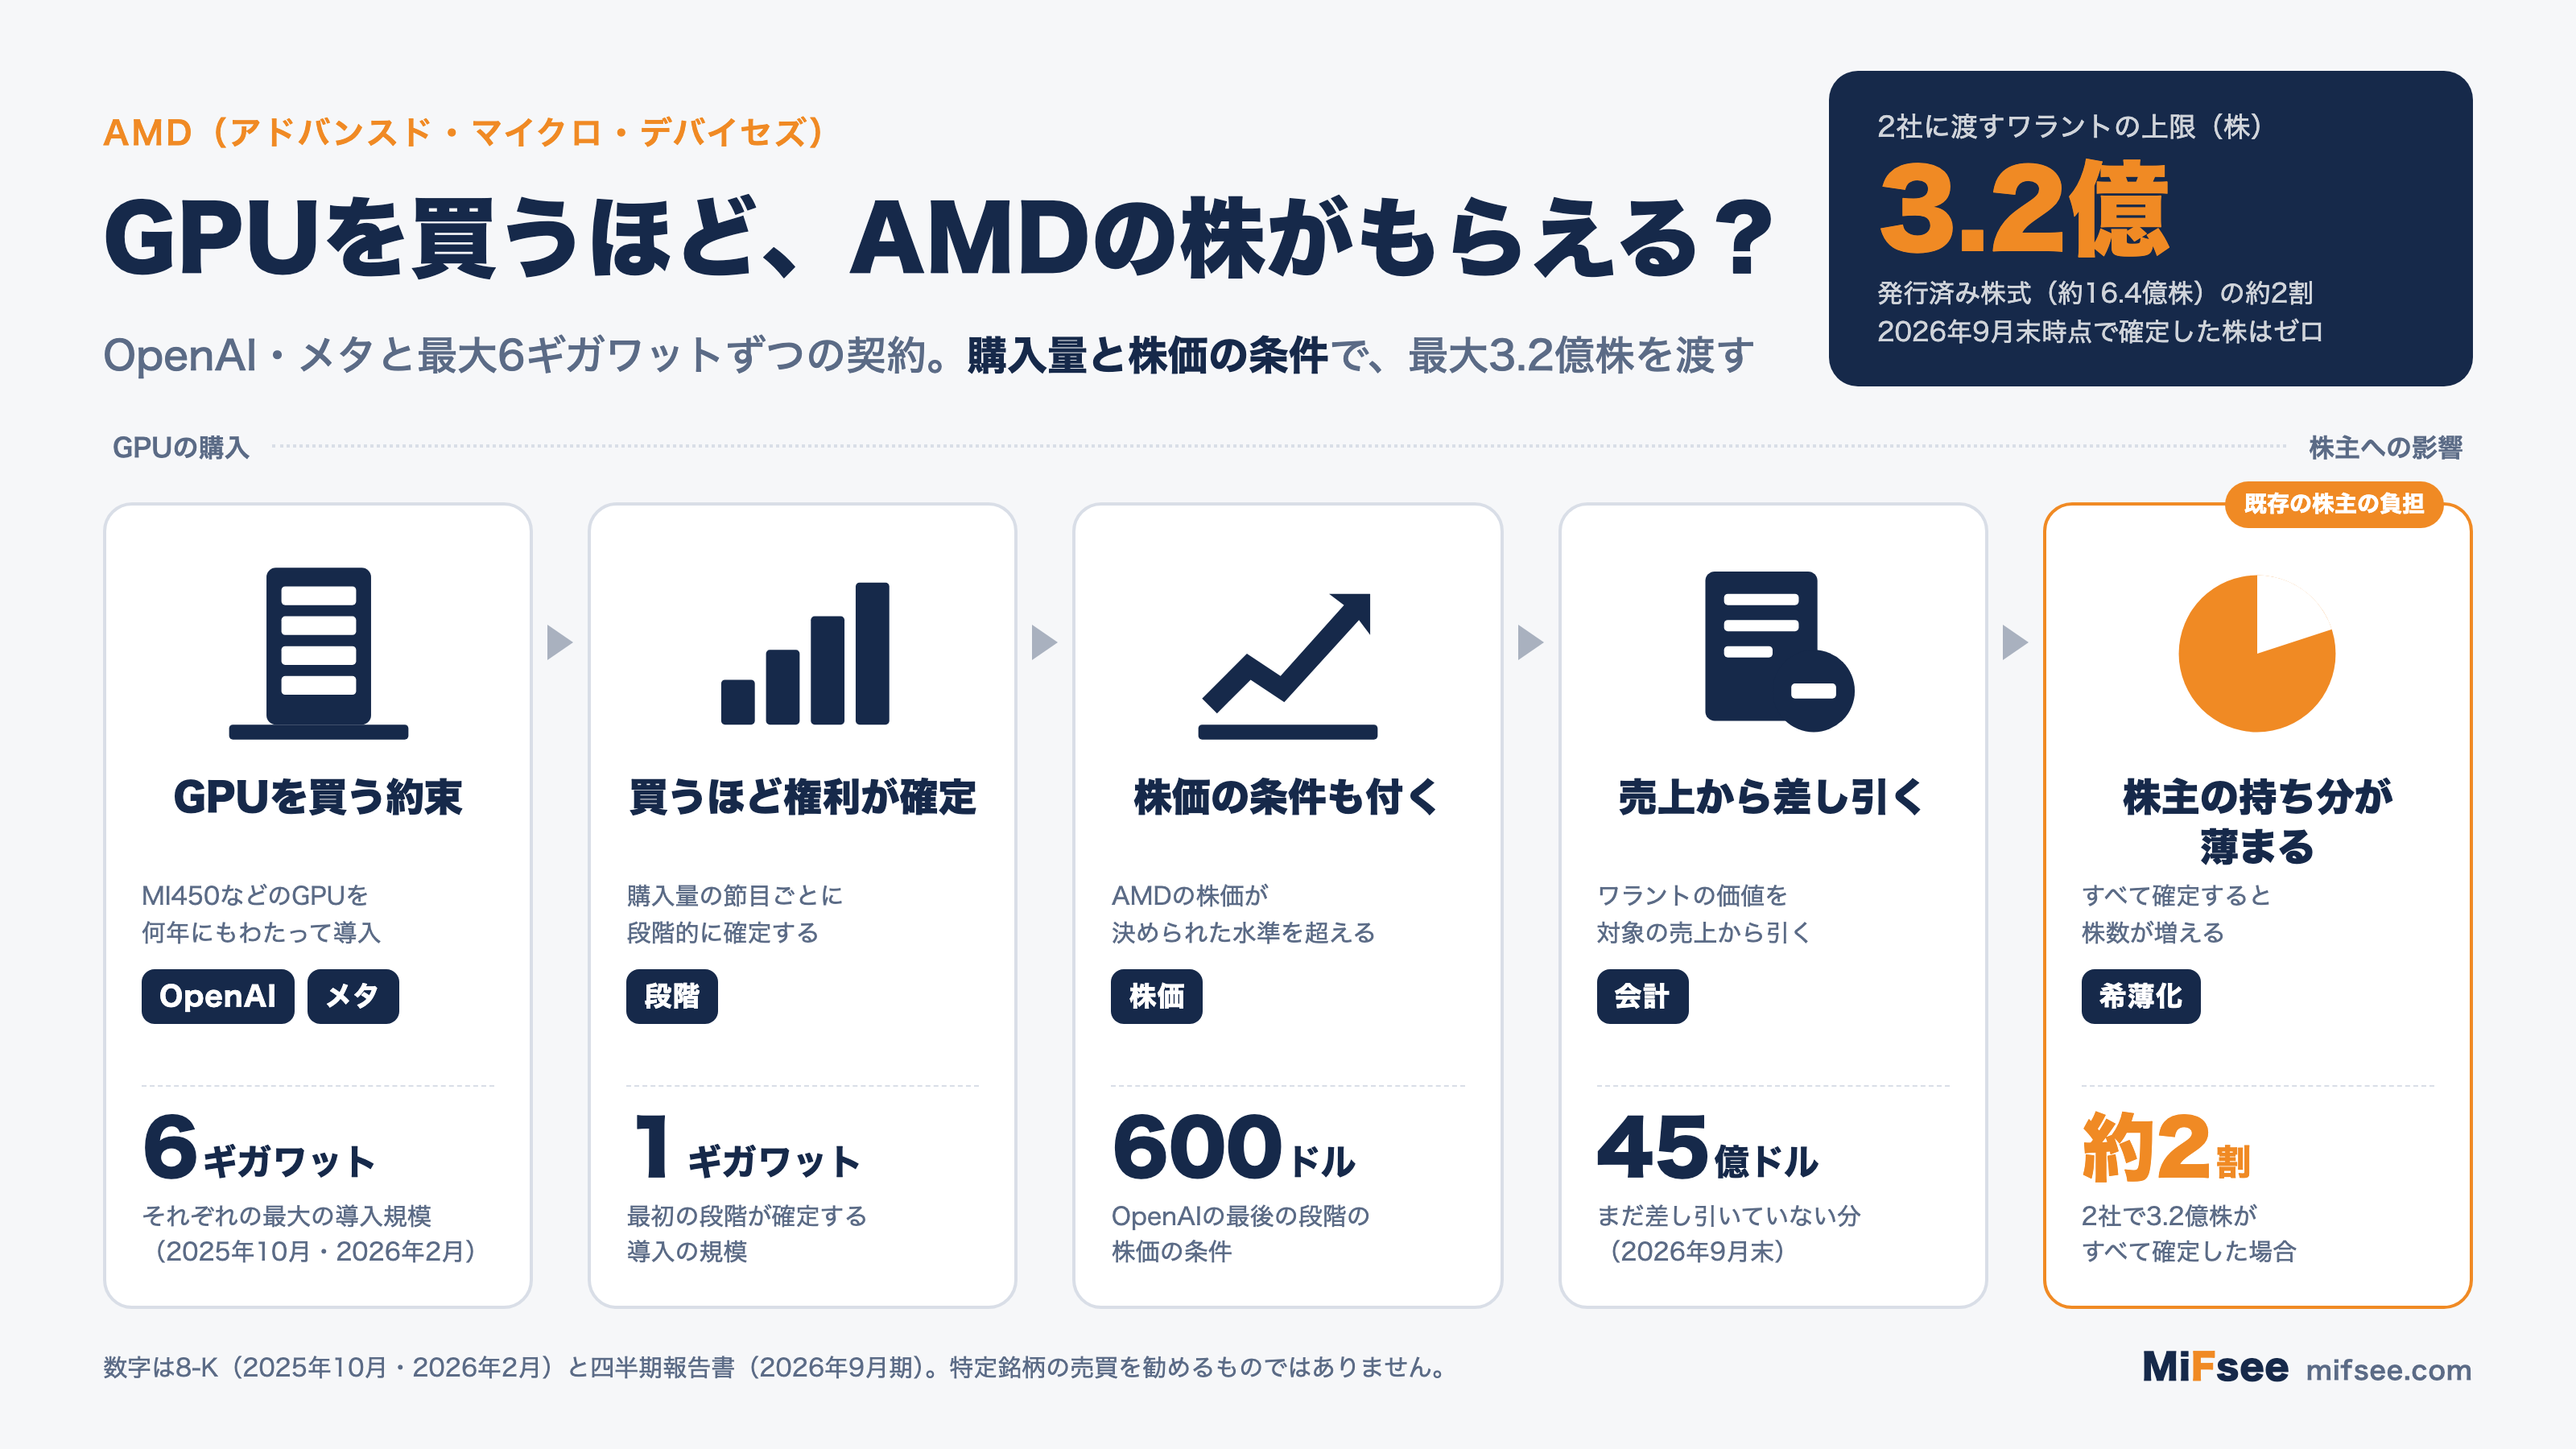
ワラントは、一度に渡されるわけではない。顧客がGPUを一定量買うごとに段階的に権利が確定し、さらにAMDの株価が決められた水準を超えることも条件になっている。OpenAIとの契約では、最後の段階の株価の条件は1株600ドルである(8-K)。権利を使うには、顧客側の技術的・商業的な条件も満たす必要がある。
2社のワラントを合わせると最大3.2億株で、AMDの発行済み株式(2026年7〜9月期の平均で約16.4億株)の約2割にあたる。
この契約には、2つの面がある。
- 売上の確保: 大口の顧客に、何年にもわたってGPUを買い続けてもらう約束を取り付けた。エヌビディアに次ぐ選択肢として、AMDのGPUを本格的に使う理由を顧客に与えている
- 株主の負担: すべて確定すれば、既存の株主の持ち分は薄まる。会計上も、ワラントの価値は対象のGPUの売上に合わせて売上から差し引かれ、まだ差し引いていない分が約45億ドル残っている。さらに、株価が上がるとワラントの評価が上がって損が出る。2026年7〜9月期は、この評価替えで約12億ドルの費用(現金の支出は伴わない)を計上した(四半期報告書)
2026年9月末の時点では、権利が確定した株はまだ1株も無い。
AMDの株価が上がるほど、顧客に渡す株の価値も上がる。顧客にとっては、AMDのGPUを使って成功させるほど自分も得をする形である。
製造は外部に任せる:TSMCへの依存
AMDは工場を持たない「ファブレス」の会社である。年次報告書は「回路の線幅が7ナノメートル以下のCPUとGPUのウエハー(半導体の基板)は、すべてTSMC(台湾積体電路製造)に製造を頼っている」と書いている。
ラック単位の製品を作るため、2025年3月にはデータセンター向けのサーバーを設計・製造するZTシステムズを44億ドルで買収した。ただし、その製造部門は2025年10月に米サンミナに売却し、設計の人材だけを残している(四半期報告書)。
さらに2026年には、推論向けの専用チップを開発するタアラス(Taalas、約29億ドル)と、空間を理解するAIの研究所ワールド・ラボ(World Labs、約82億ドル・全額株式)の買収で合意した。どちらも2026年末までの完了を見込んでいる。
輸出規制と中国
2025年4月、米国政府は中国などへのAI向けGPUの輸出に許可を求めるようにした。AMDは中国向けに作っていた MI308 を出荷できなくなり、2025年4〜6月期に約8億ドルの在庫関連の費用を計上した(8-K、決算発表)。
2026年上期には、MI325 の一部の中国の顧客向けの輸出許可を得たが、米国への輸入時に25%の関税がかかる条件が付いている(四半期報告書)。輸出規制は、今後も売上の上下を左右しうる。
AMD(アドバンスド・マイクロ・デバイセズ)のビジネスモデルは?
設計して、外部の工場で作り、売る
製品を設計し、製造はTSMCなどに任せ、完成品を大手のクラウド企業、サーバーやパソコンのメーカー、販売代理店を通じて売る。
特定の顧客への依存
2024年・2025年は、売上の10%以上を占めた顧客はいなかった(年次報告書)。ただし会社は「少数の顧客が売上の大きな部分を占め、今後もそうなると見込む」としている。OpenAIやメタとの大型契約が進むほど、この偏りは強まりうる。
海外の売上
2026年7〜9月期の売上のうち、米国外の顧客向けが57%だった(四半期報告書)。
取引市場は?
AMD(Advanced Micro Devices)の株式は、米国のNasdaq(ナスダック)で取引されており、ティッカーシンボルは「AMD」。
AMD(アドバンスド・マイクロ・デバイセズ)のセクター、業種、属するテーマは?
セクター
情報技術(Information Technology)
業種
半導体(Semiconductors)
属するテーマ
AI半導体、データセンター、CPU
同じテーマの銘柄
- 半導体:ナビタス・セミコンダクター(NVTS)、シーバ(CEVA)、クアルコム(QCOM)、AXT(AXTI)、クレド・テクノロジー(CRDO)、ブロードコム(AVGO)、シールSQ(LAES)、エヌビディア(NVDA)、ほか8銘柄はテーマ記事で
- AIデータセンター・AIインフラ:マイクロン・テクノロジー(MU)、TSMC(TSM)、マーベル・テクノロジー(MRVL)、アステラ・ラブス(ALAB)、ルメンタム・ホールディングス(LITE)、アリスタ・ネットワークス(ANET)、セレスティカ(CLS)、デル(DELL)、ほか7銘柄はテーマ記事で
- エヌビディア関連:アームホールディングス(ARM)、イノデータ(INOD)、ネビウス・グループ(NBIS)、スーパーマイクロコンピュータ(SMCI)、コアウィーブ(CRWV)、バーティブホールディングス(VRT)
配当は?
AMDは配当を払っておらず、当面払う予定はないとしている(決算発表の将来の見通しに関する注記)。株主への還元は自社株買いで行っており、2026年1〜9月は2.21億ドル分を買い戻した。9月末時点で、残りの枠は92億ドルある(四半期報告書)。
AMD(アドバンスド・マイクロ・デバイセズ)の競合企業は?
年次報告書と四半期報告書は、主な競合として次の企業を挙げている。
- エヌビディア(NVDA): データセンター向けのGPU、CPU、ネットワークの部品で競合。会社は「データセンター向けGPUの市場での地位と資金力、独自のソフトウェアの仕組みを使って、顧客に影響を与えている」と書いている
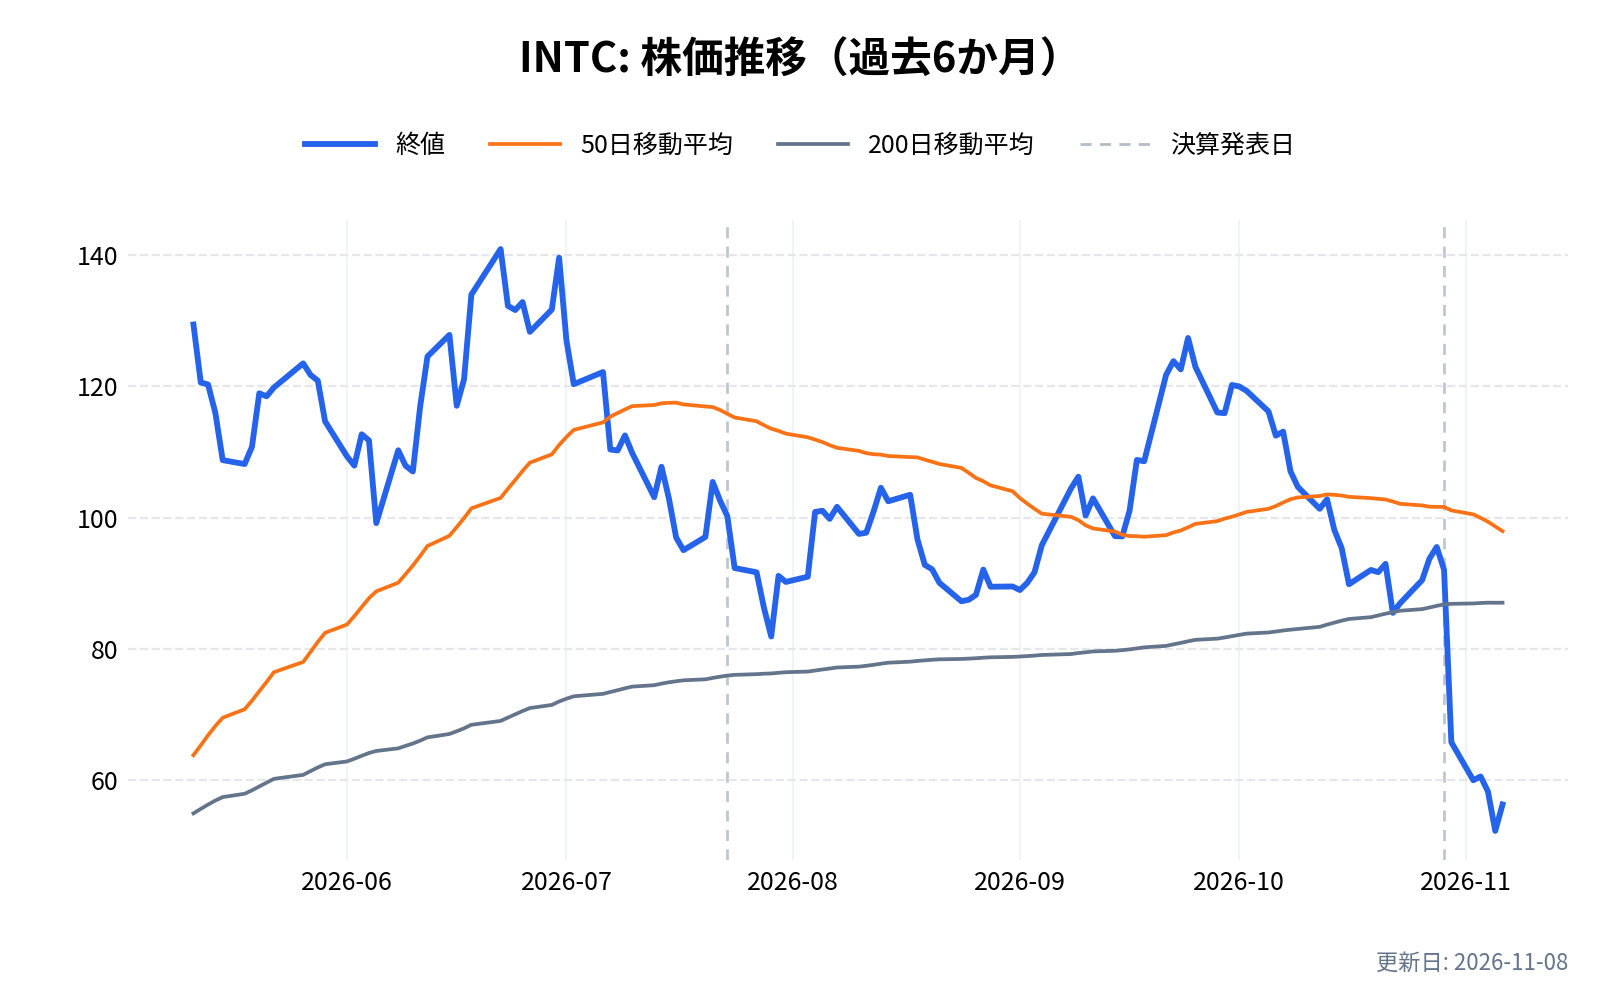
- インテル(INTC): CPUで競合。会社は「CPU市場での地位を使って強気の価格を出し、AMDの顧客を特別な条件で狙っている」と書いている。2025年9月には、エヌビディアがインテルに出資して提携した
- 大口の顧客の自社開発チップ: クラウド大手が自分で設計するAI向けのチップ
- Armを使うCPU: Arm(アーム)の設計を使ったCPUを作る企業
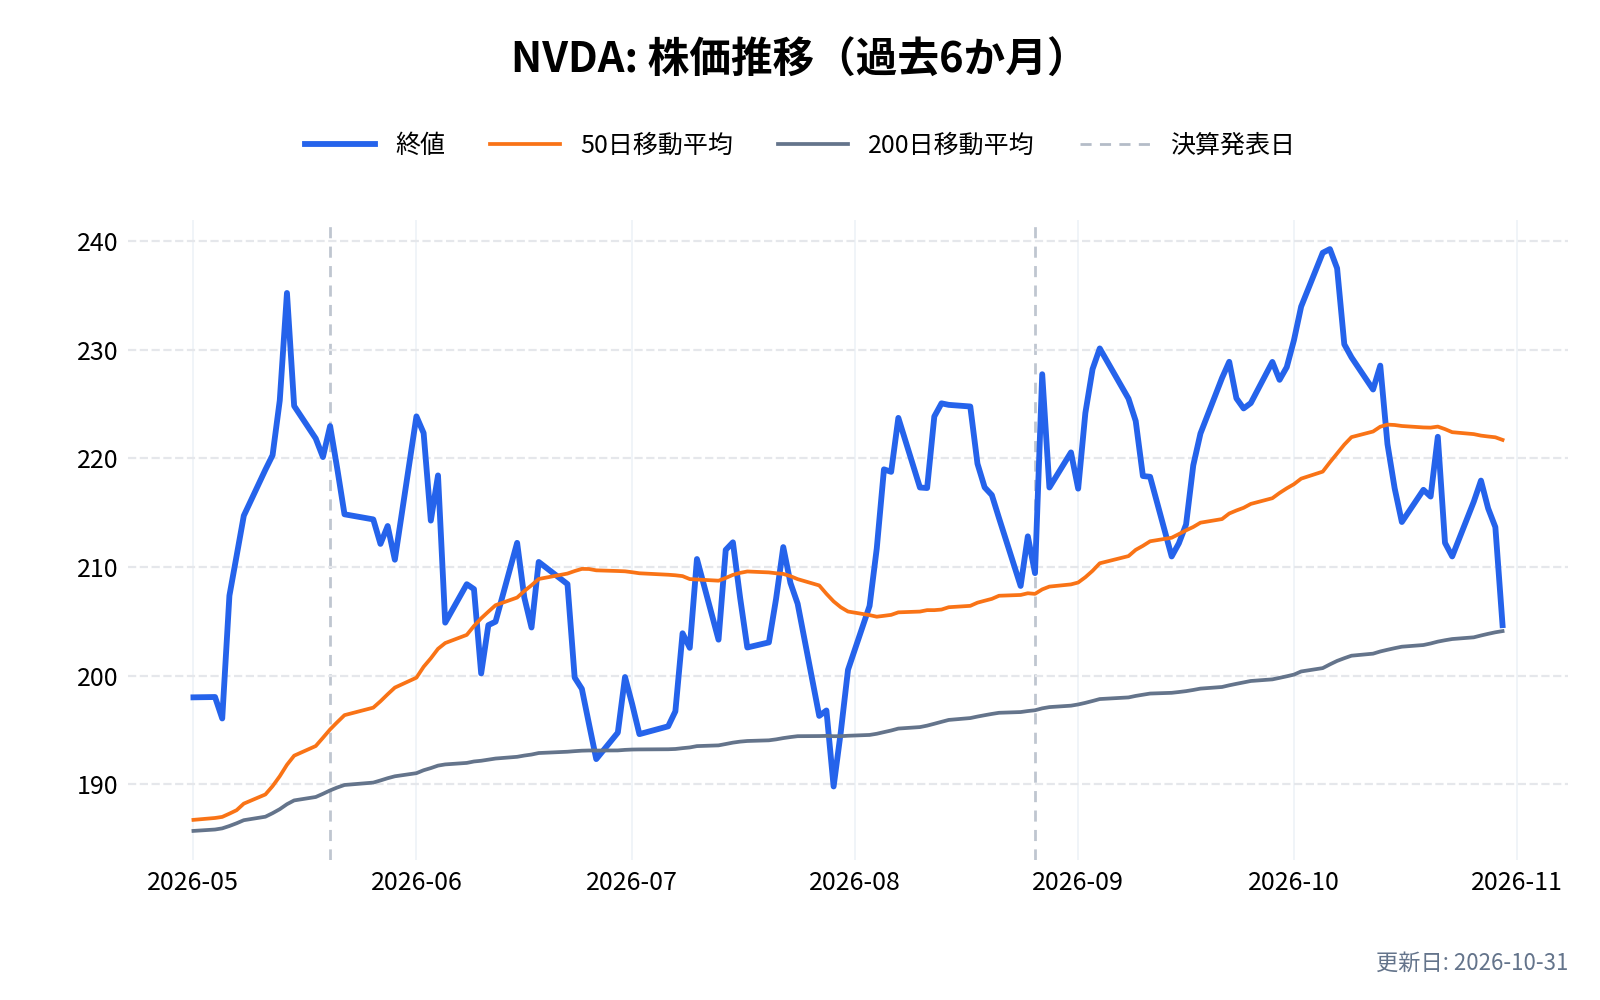
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新
AMDとエヌビディアの違いは?
AI向けのGPUでは、エヌビディアが先行している。AMDがその差を埋めるために打ち出しているのは、次の3点である。
CPUとGPUの両方を持つ
AMDは、サーバー用のCPU(EPYC)とAI向けのGPU(Instinct)の両方を自社で持つ。Helios は、この2つとネットワークをラック1本にまとめた製品である。
開かれた仕組み
AMDは、エヌビディアの強みを「独自のソフトウェアの仕組み」と書く一方で、自社は開かれた仕組み(オープンなエコシステム)を強めると打ち出している(年次報告書・決算発表)。顧客にとっては、特定の1社に頼らずに済む選択肢になる。
大口顧客との深い結びつき
OpenAIとメタとの契約は、ワラントを通じて顧客をAMDの成功に結びつける形である。会社は、アンソロピックやマイクロソフト、オラクルとも Helios を動かしていると発表している。
一方で、四半期報告書は Helios について、他社の部品をまとめて組み上げる必要があり、自社の製品が予定どおりでも、他の部品がそろわなければ出荷に影響しうるとしている。
アドバンスド・マイクロ・デバイセズ(AMD)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
AMD(アドバンスド・マイクロ・デバイセズ)の業績について
AMD(アドバンスド・マイクロ・デバイセズ)の会計年度は12月末決算(最終の土曜日)。四半期決算は、近年は次の時期に発表されている。
- 第1四半期(1〜3月): 5月上旬
- 第2四半期(4〜6月): 8月上旬
- 第3四半期(7〜9月): 11月上旬
- 第4四半期・通期: 翌年2月上旬
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
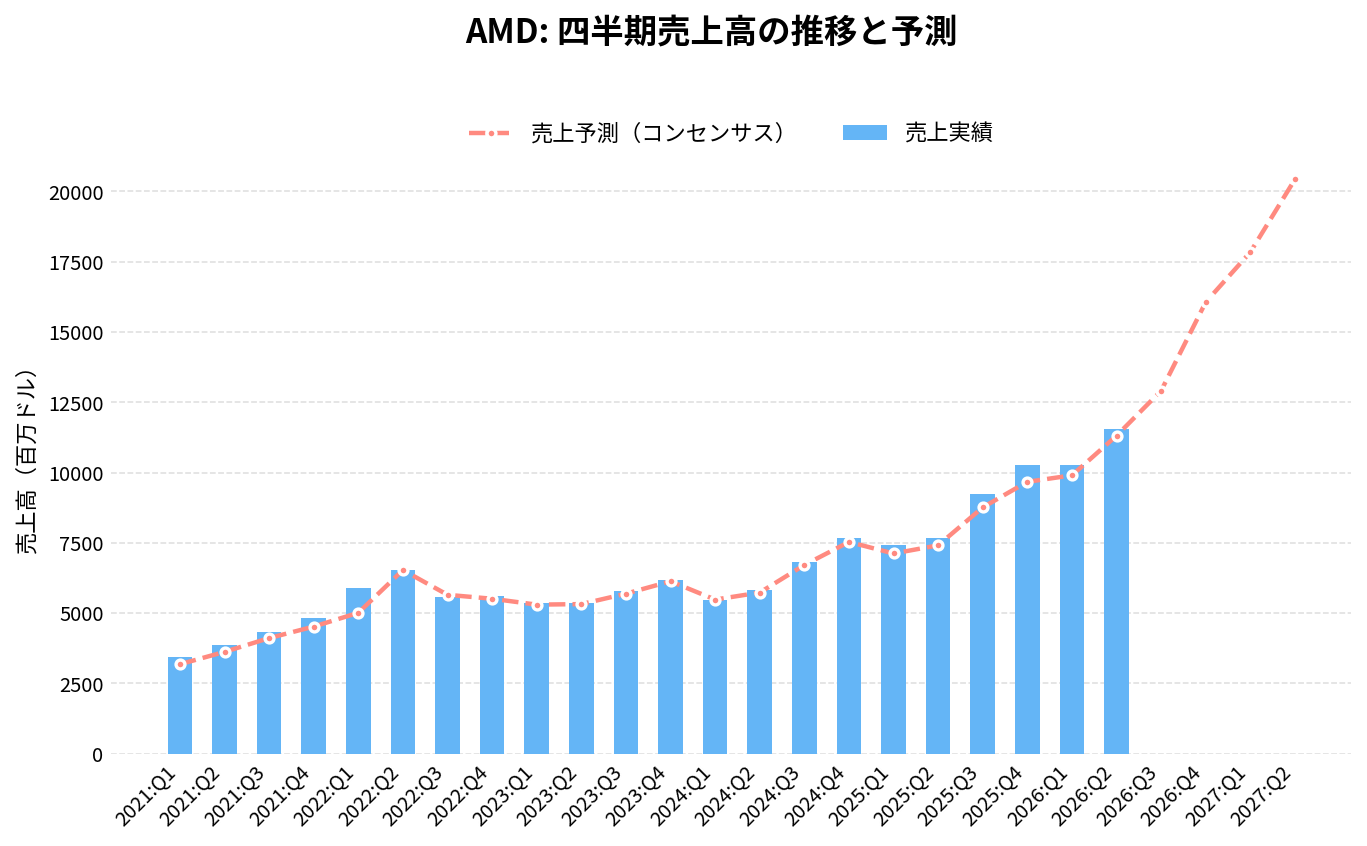
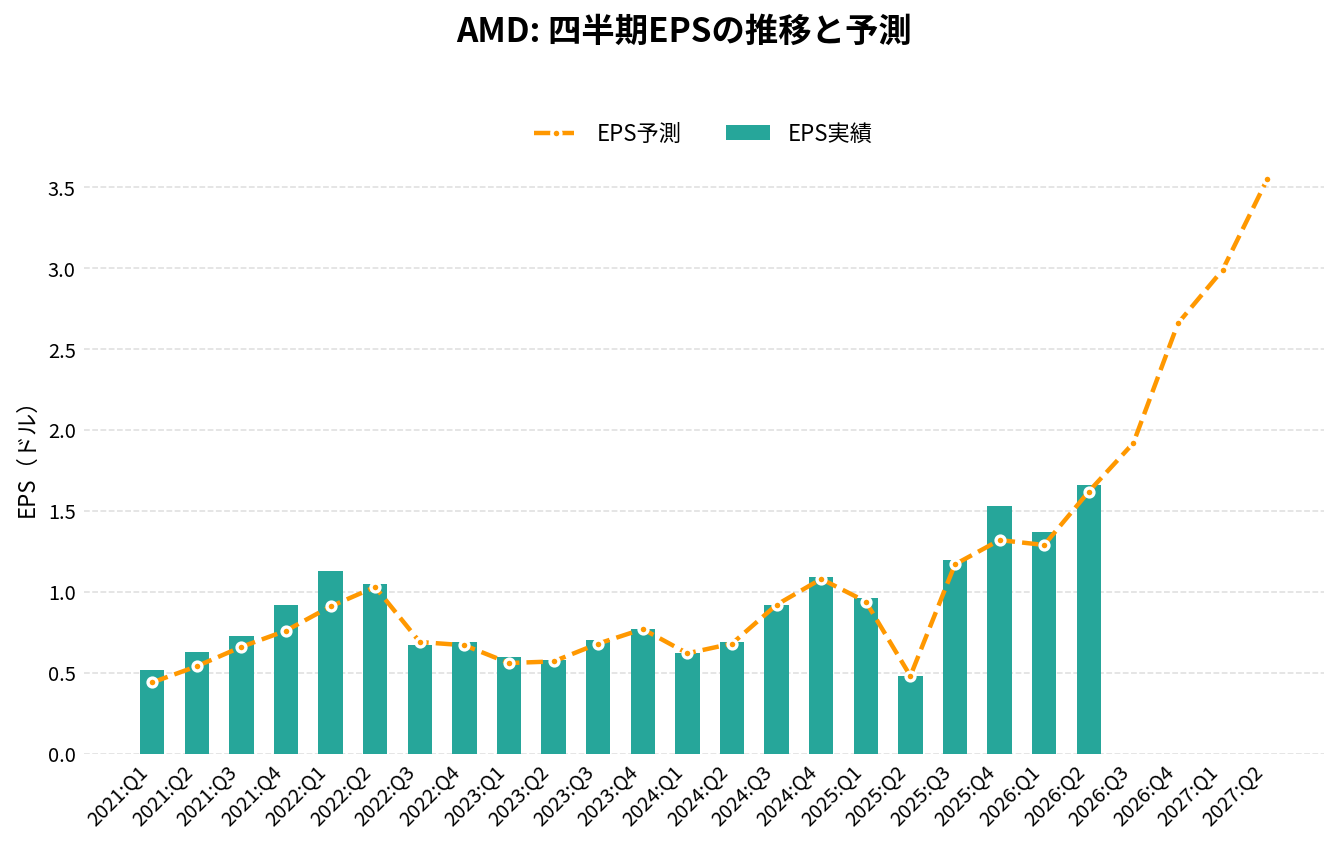
アドバンスド・マイクロ・デバイセズ(AMD)の2026年Q3決算(2026/11/03 発表)は、売上13,377.0百万ドル(アナリストコンセンサス13,100.0百万ドルに対し+2.1%)、EPS 2.09ドル(同1.95ドルに対し+0.14ドル)でした。
売上の前年同期比は+44.7%です。
直近8四半期では、売上が8回、EPSが7回コンセンサスを上回っています。
四半期:売上高の推移
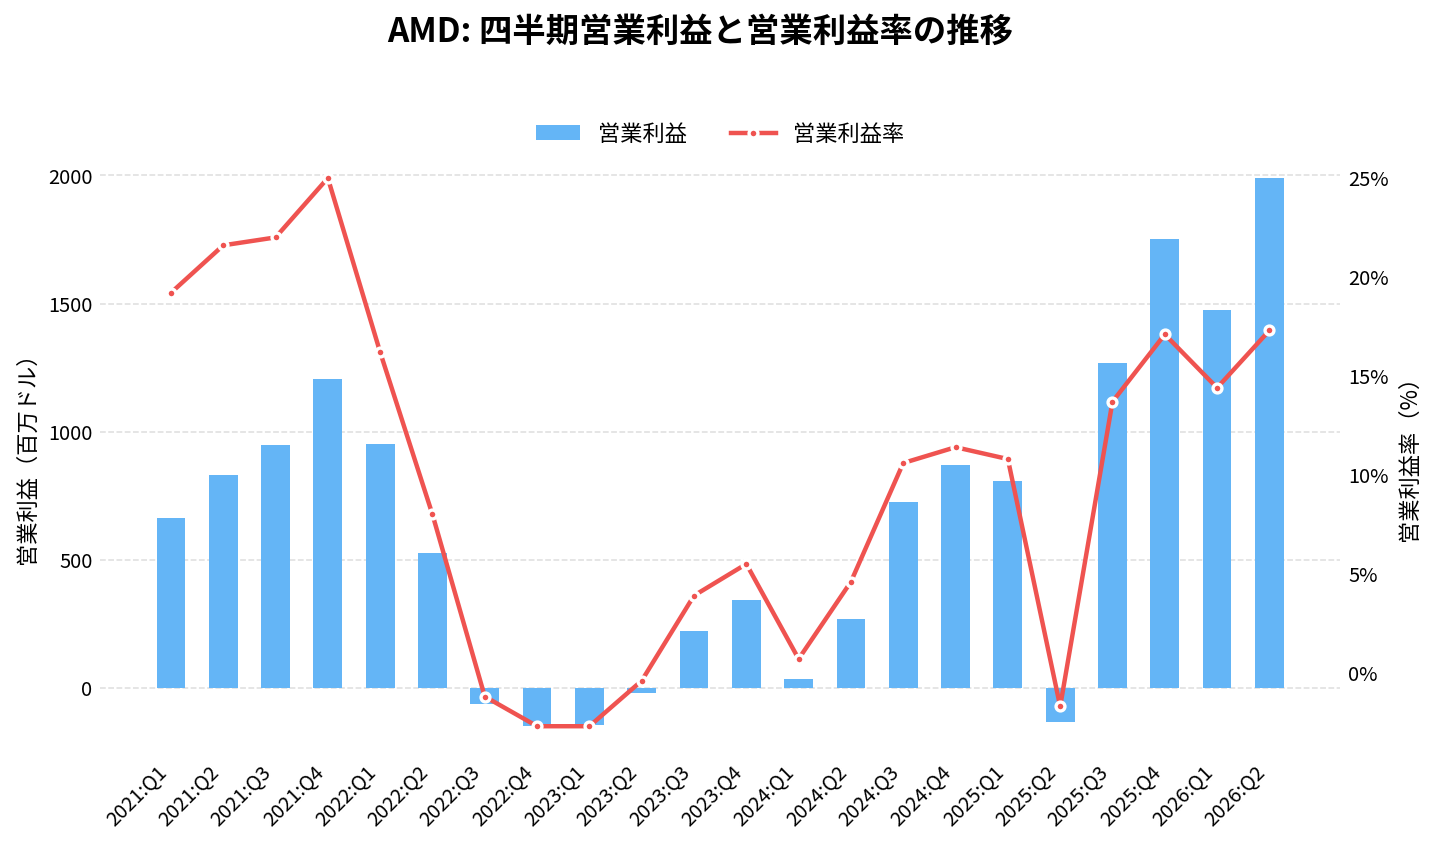
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q4 | 7,658.00 | +24.2% | +1.7% | 1.09 | +0.01 | 11.4% |
| 2025:Q1 | 7,438.00 | +35.9% | +4.5% | 0.96 | +0.02 | 10.8% |
| 2025:Q2 | 7,685.00 | +31.7% | +3.7% | 0.48 | 0.00 | -1.7% |
| 2025:Q3 | 9,246.00 | +35.6% | +5.5% | 1.20 | +0.03 | 13.7% |
| 2025:Q4 | 10,270.00 | +34.1% | +6.2% | 1.53 | +0.21 | 17.1% |
| 2026:Q1 | 10,253.00 | +37.8% | +3.6% | 1.37 | +0.08 | 14.4% |
| 2026:Q2 | 11,536.00 | +50.1% | +2.0% | 1.66 | +0.04 | 17.3% |
| 2026:Q3 | 13,377.00 | +44.7% | +2.1% | 2.09 | +0.14 | 21.2% |
| 2026:Q4(予想) | 17,010.00 | +65.6% | – | 2.91 | – | – |
| 2027:Q1(予想) | 19,050.00 | +85.8% | – | 3.29 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-08 取得時点)。 | ||||||
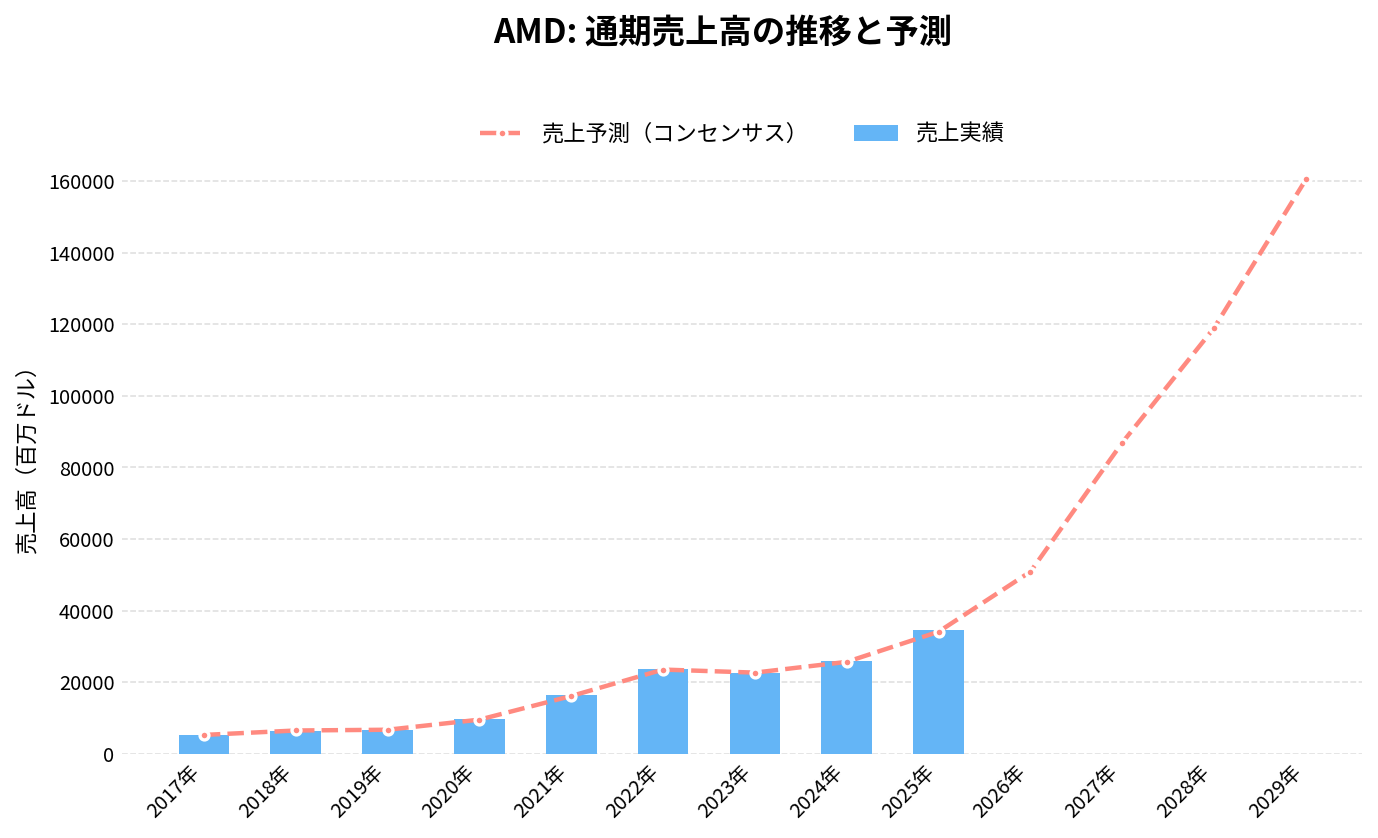
通期:売上高の推移
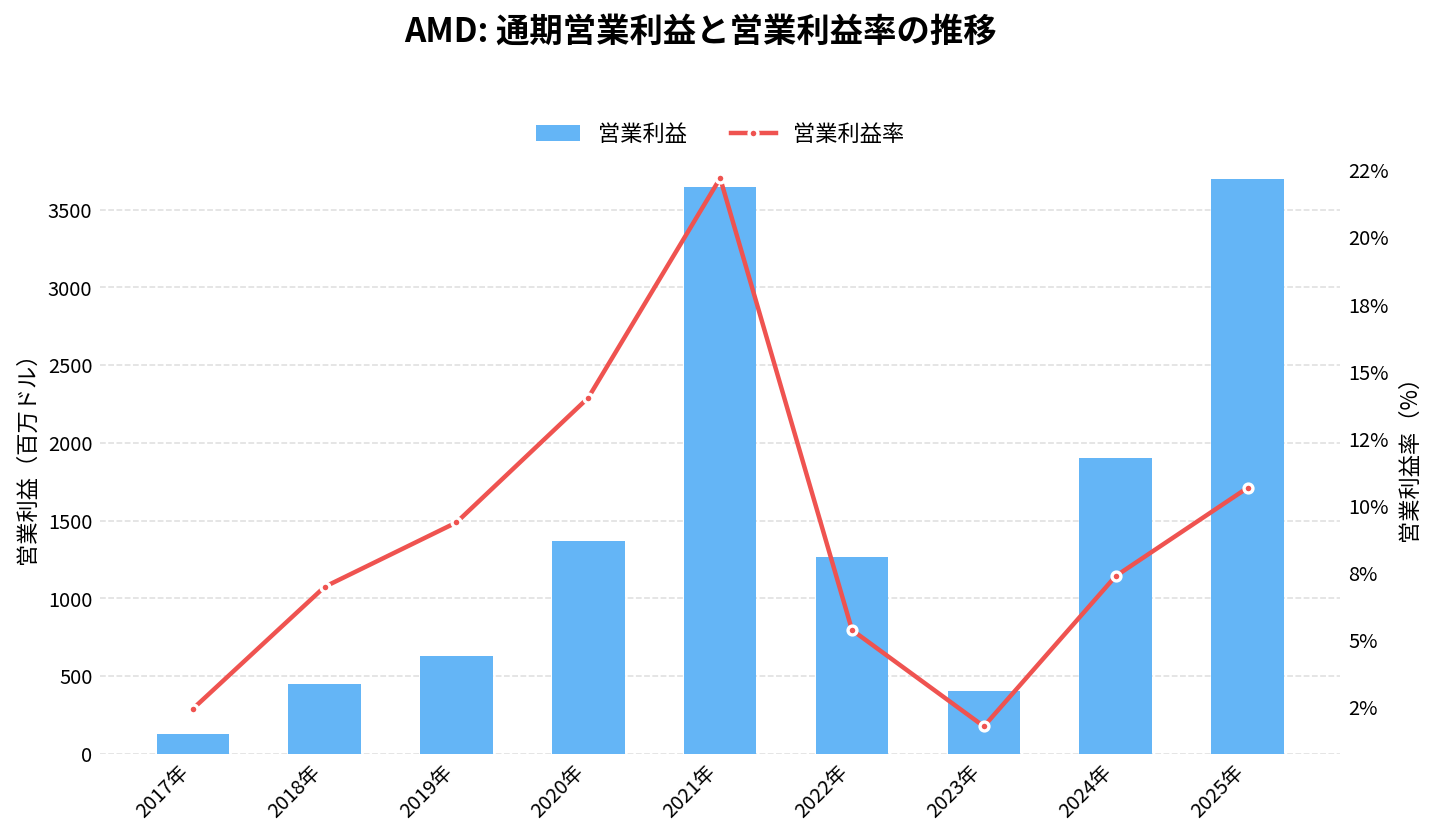
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
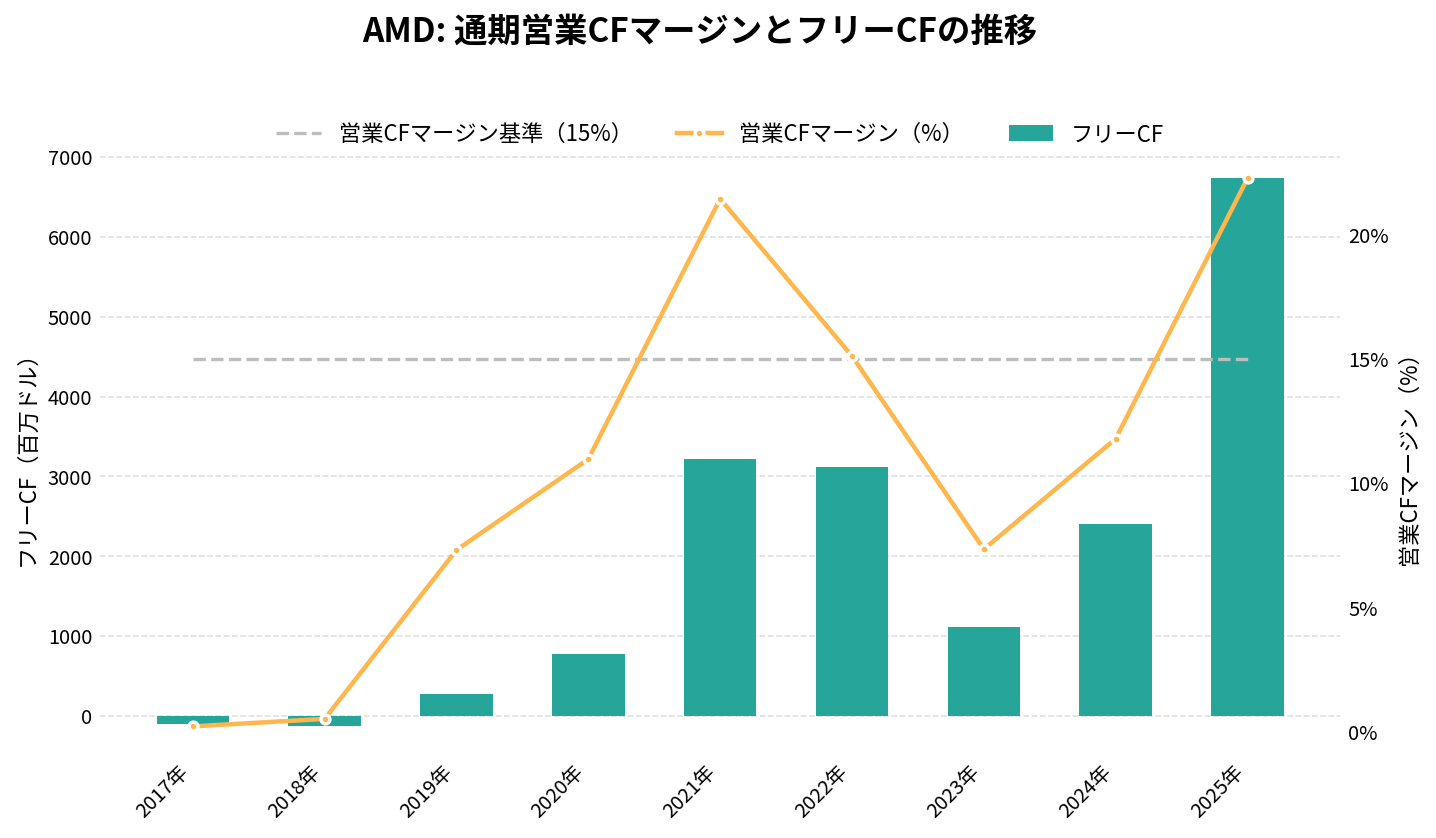
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
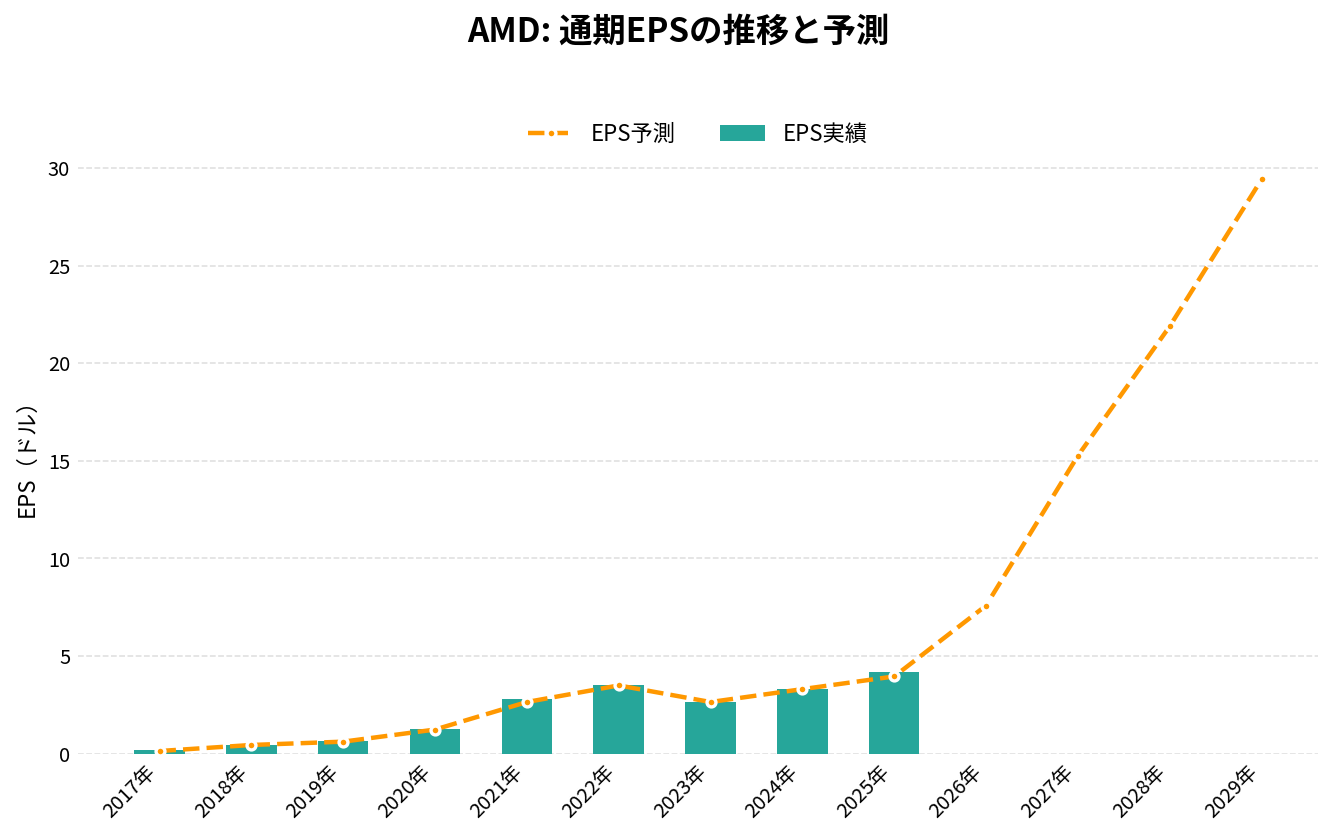
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 16,434.00 | +68.3% | 2.79 | 22.2% | 21.4% | 3,220.00 |
| 2022年 | 23,601.00 | +43.6% | 3.50 | 5.4% | 15.1% | 3,115.00 |
| 2023年 | 22,680.00 | -3.9% | 2.65 | 1.8% | 7.3% | 1,121.00 |
| 2024年 | 25,785.00 | +13.7% | 3.31 | 7.4% | 11.8% | 2,405.00 |
| 2025年 | 34,639.00 | +34.3% | 4.17 | 10.7% | 22.3% | 6,735.00 |
| 2026年(予想) | 52,180.00 | +50.6% | 7.98 | – | – | – |
| 2027年(予想) | 95,410.00 | +82.8% | 17.45 | – | – | – |
| 2028年(予想) | 133,530.00 | +40.0% | 25.63 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-08 取得時点)。 | ||||||
AMD(アドバンスド・マイクロ・デバイセズ)の将来性と今後の見通しは?
AMDの将来性は、AI向けのGPUとラック製品で、エヌビディアに次ぐ選択肢としての地位を固められるかにかかっている。
数字で見る直近の変化(2026年7〜9月期)
- 売上高: 133.77億ドル(前年同期比45%増、前の四半期比16%増)
- データセンター部門: 85.46億ドル(前年同期比97%増)。営業利益は28.82億ドル
- 純利益: 24.28億ドル。ワラントの評価替えによる約12億ドルの費用を含む
- フリーキャッシュフロー: 5.54億ドル(前の四半期は15.58億ドル)
出典:2026年7〜9月期の決算発表、四半期報告書
会社の見通し(2026年10〜12月期)
- 売上: 約170億ドル(±3%)。中間値で前年同期比約66%増、前の四半期比約27%増
- 非GAAPの粗利率: 約55%
注目しているポイント
- Helios の量産: 10〜12月期の大きな伸びは、Helios と Venice の量産拡大が前提。予定どおり出荷できるか
- ワラントの進み具合: OpenAI・メタがどこまでGPUを買い、ワラントの権利が確定していくか。株主の持ち分の薄まりと、会計上の費用にも関わる
- ゲーム向けの落ち込み: 7〜9月期は前年同期比40%減。どこで下げ止まるか
- 現金の動き: フリーキャッシュフローは前の四半期の約3分の1に減った。有利子負債は70.79億ドルと、前年同期の32.20億ドルから増えている
リスクと不確実性
- エヌビディアとの競争: AI向けGPUの市場は、エヌビディアの独自のソフトウェアの仕組みが強い
- 顧客の集中: 大口の顧客との契約が進むほど、少数の顧客への依存が高まる
- TSMCへの依存: 7ナノメートル以下の製品の製造はすべてTSMC。台湾をめぐる地政学の影響も受ける
- 輸出規制: 中国向けの販売は、米国政府の規制で大きく左右される
- 株主の持ち分の薄まり: 2社のワラントで最大3.2億株、ワールド・ラボの買収も全額株式
- ラック製品の部品: Helios は他社の部品がそろわないと出荷できない
AMD 2026年Q3決算:データセンター事業が前年比97%増、ガイダンスを超える過去最高の四半期に
発表日:2026/11/03
AMDの決算ハイライト
アドバンスド・マイクロ・デバイセズの2026年第3四半期は、売上高が前年同期比45%増の133.8億ドルとなり、ガイダンス上限を上回る過去最高の四半期となった。GAAP粗利益率は54%、GAAP営業利益は28.3億ドル(前年同期比123%増)、GAAP純利益は24.3億ドルで、Non-GAAPベースの希薄化後EPSは2.09ドル(同74%増)に達している。
牽引役はデータセンター部門で、売上高は前年同期比97%増の85.5億ドルと、AMD EPYCプロセッサの好調な需要とAMD Instinct MI450シリーズGPUの投入が成長を後押しした。一方、クライアント&ゲーミング部門は37.2億ドルで前年同期比8%減となり、クライアント事業は7%増の29.5億ドルと堅調だったものの、ゲーミング事業はセミカスタムとグラフィックスの減少で40%減の7.73億ドルにとどまった。組込み部門は航空宇宙・防衛、自動車、通信、産業向けの伸びにより29%増の11.1億ドルとなっている。
会社は第4四半期の売上高を約170億ドル(プラスマイナス3%)と見込み、中間値は前年比約66%成長、前四半期比約27%増という加速見通しを示した。Non-GAAP粗利益率は約55%を見込んでいる。
抑えておくべきKPI
- 売上高: 133.8億ドル(前年同期比45%増、前四半期比16%増)
- データセンター部門売上高: 85.5億ドル(前年同期比97%増)
- Non-GAAP営業利益率: 29%(前年同期24%、前四半期27%から改善)
- Non-GAAP希薄化後EPS: 2.09ドル(前年同期比74%増)
インサイト
今回の決算で目を引くのは、データセンター事業が売上をほぼ倍増させながら、全社の収益性も同時に大きく改善した点だ。GAAP営業利益率は21%と前年同期の14%から7ポイント上昇し、Non-GAAP営業利益率も29%まで伸びている。CFOのジーン・フーも、データセンター事業の規模拡大が利益のてこ効果をもたらしていると述べており、単なる売上成長だけでなく収益構造の変化を示す内容と言える。
一方でローライトとして、ゲーミング事業の売上が前年同期比40%減少している点は留意したい。セミカスタムとグラフィックス関連の減少が要因とされており、クライアント&ゲーミング部門全体としては前年同期比8%減となった。また、フリーキャッシュフローは今四半期5.54億ドルにとどまり、前四半期の15.58億ドルから大きく縮小している。在庫や売掛金の増加など運転資本の変動が影響しており、急成長に伴う投資負担の大きさがうかがえる。
今後の見どころ
次の焦点は、第4四半期にAMDが掲げた約170億ドルという売上ガイダンスが実現するかどうかだ。経営陣はHeliosラックスケールソリューションと「Venice」の量産拡大によって成長が一段と加速すると説明しており、これらの生産スケジュールの進捗が鍵を握る。
加えて、World LabsとTaalasの買収計画も今後の統合プロセスや期待される効果が注目点となる。アンソロピックやメタ、マイクロソフト、OpenAI、Oracle Cloud Infrastructureといった主要クラウド・AI企業がすでにAMD Instinct MI450シリーズを用いたHeliosを稼働させている点は、需要の裾野の広がりを示す材料として引き続き確認したい。
出典
AMD Reports Third Quarter 2026 Financial Results
AMD 2026年Q2決算:データセンター事業が2倍超に伸び、売上高は過去最高の115.4億ドルへ
発表日:2026/08/04
AMDの決算ハイライト
AMDの2026年第2四半期は、売上高が前年同期比50%増の115.4億ドルと四半期として過去最高を記録した。データセンター事業の急拡大が全体を牽引する構図が鮮明になった四半期だ。
GAAP粗利率は54%と前年の40%から大きく改善し、GAAP営業利益は19.9億ドル(前年同期は1.34億ドルの営業損失)、GAAP純利益は23億ドル、希薄化後EPSは1.38ドルとなった。非GAAPベースでも営業利益率27%、純利益27.6億ドル、EPS1.66ドルと、いずれも前年から大幅な伸びを示している。
会社は第3四半期の見通しとして売上高約130億ドル(前年同期比約41%増、前四半期比約13%増)、非GAAP粗利率約56%を提示し、下半期にかけてデータセンター事業がさらに加速するとの見方を示した。
抑えておくべきKPI
- 売上高: 115.4億ドル(前年同期比50%増、前四半期比13%増)
- データセンター事業売上高: 67.2億ドル(前年同期比107%増、会社全体の58%を占める)
- 非GAAP営業利益率: 27%(前年同期の12%から改善)
- フリーキャッシュフロー: 15.6億ドル(前年同期の11.8億ドルから増加、フリーキャッシュフロー率14%)
インサイト
今回の決算で最も目を引くのは、データセンター事業が前年同期比107%増の67.2億ドルまで拡大し、初めて会社全体の売上の6割近くを占めた点だ。EPYCプロセッサとInstinct GPUの需要が同時に強含んでおり、単発の需要ではなく事業構造そのものがデータセンター中心へ移行している様子がうかがえる。
一方でクライアント・ゲーミング事業は前年同期比6%増と伸びが鈍く、内訳を見るとクライアント事業(Ryzenプロセッサ)が23%増と好調な反面、ゲーミング事業はセミカスタム収益の減少により31%減と明確な弱さを見せている。この部分はローライトとして留意しておきたい。
前年同期はMI308向けの輸出規制に絡む8億ドルの在庫関連費用が響き営業損益が赤字だったため、今回の大幅な増益は前年の低い水準との比較という側面もある。ただし前四半期比でも売上・営業利益ともに二桁の伸びを保っており、単なる裏対比ではなく実質的な事業の勢いも伴っていると見てよいだろう。
今後の見どころ
次の焦点は、会社が示した第3四半期の売上高ガイダンス約130億ドル(前年同期比約41%増)が実現するかどうか、特にHeliosラックスケールソリューションやMI400シリーズGPUの立ち上がりがデータセンター収益をどこまで押し上げるかにある。Anthropicとの最大2ギガワット規模のMI450導入契約や、Microsoft・Cerebrasとの協業が実収益にどう反映されるかも注目点だ。
一方でゲーミング事業の弱さが今後も続くのか、セミカスタム収益がいつ底を打つのかも見ておきたい。データセンター一本足の成長構造がどこまで会社全体の収益性を支え続けられるかが、下半期の評価軸になりそうだ。
出典
AMD Reports Second Quarter 2026 Financial Results
それより前の決算と、発表後の株価の動きは「アドバンスド・マイクロ・デバイセズ(AMD)の決算まとめ」にまとめています。
まとめ
AMD(アドバンスド・マイクロ・デバイセズ)は、CPUとAI向けのGPUを設計する米国の半導体企業です。2026年7〜9月期は、データセンター部門の売上が前年同期のほぼ倍になり、会社は10〜12月期にさらに約27%の増収を見込んでいます。
AI向けのGPUでエヌビディアに追いつくため、AMDはOpenAIとメタに、GPUの購入量に応じて最大で合わせて3.2億株の自社株を渡す契約を結びました。大口の需要を確保した一方で、すべて確定すれば株主の持ち分は約2割薄まり、会計上の費用も出ます。
次の決算(2027年2月上旬の見込み)では、約170億ドルの売上の見通しを達成できたかと、Helios の量産が予定どおり進んでいるかが、今後を見るうえでの節目になります。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。