このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- アメリカン・スーパーコンダクター(AMSC)の株価
- アメリカン・スーパーコンダクター(AMSC)とは何の会社?
- アメリカン・スーパーコンダクター(AMSC)の主力製品やサービスは?
- 買収を除くと約15%:Comtrafoの寄与を切り分ける
- Gridが利益を出せず、Windが支える
- 現金は増えたが、前受金の増加が一部を占める
- アメリカン・スーパーコンダクター(AMSC)のビジネスモデルは?
- 取引市場は?
- アメリカン・スーパーコンダクター(AMSC)のセクター、業種、属するテーマは?
- 配当は?
- アメリカン・スーパーコンダクター(AMSC)の競合企業は?
- アメリカン・スーパーコンダクター(AMSC)の競合との差別化要素と優位性は?
- アメリカン・スーパーコンダクター(AMSC)のリアルタイム株価チャート
- アメリカン・スーパーコンダクター(AMSC)の業績について
- アメリカン・スーパーコンダクター(AMSC)の将来性と今後の見通しは?
- AMSC 2026年Q2決算:売上高が9,000万ドルを超え前年比40%超の伸び、営業キャッシュフローは4倍超に拡大
- AMSC 2026年Q1決算:受注1.3億ドル超で記録的な滑り出し、通期の稼ぐ力に手応え
- まとめ
はじめに
アメリカン・スーパーコンダクター(AMSC)は、送電網や工場の電力を安定させる装置、変圧器、海軍向けの艦船保護、風力タービンの制御装置を手がける米国の企業です。名前の由来である超電導の技術は残っていますが、今の売上の中心は、電力を扱う装置の販売になっています。
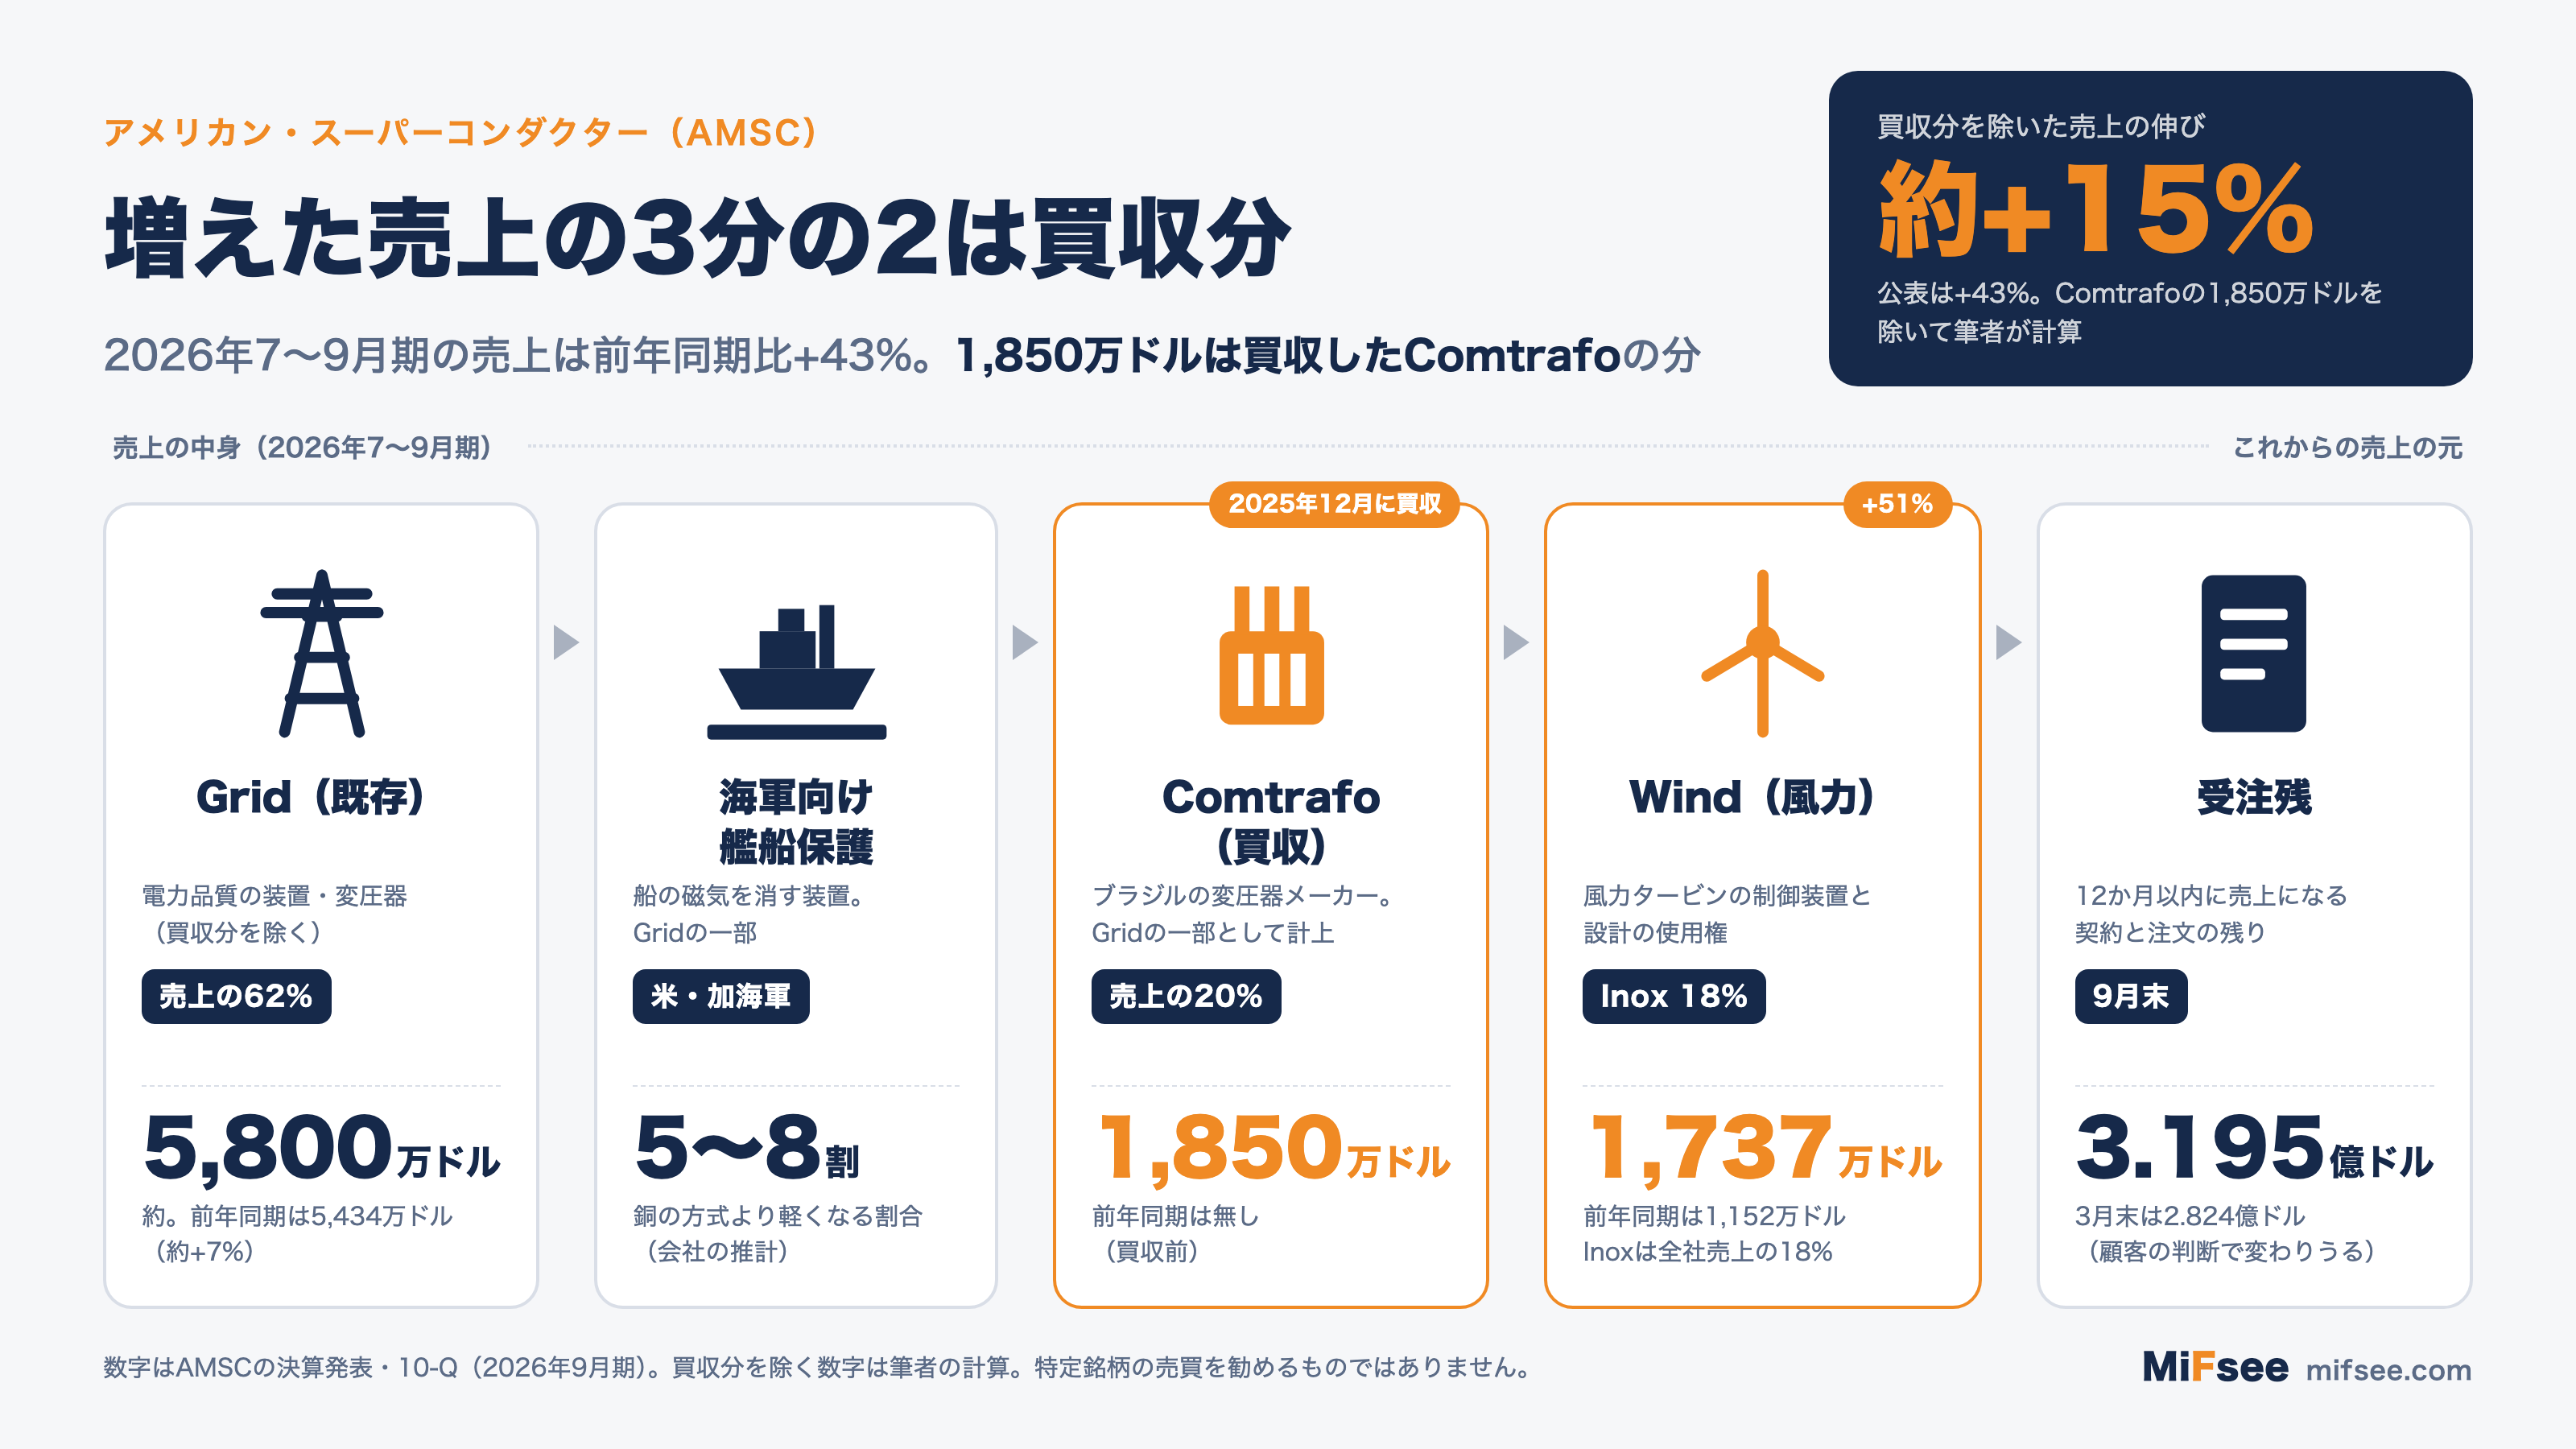
2026年7〜9月期(2027年3月期の第2四半期)の売上は9,404万ドルで、前年同期より43%増えました。ただし、この伸びには2025年12月に買収したブラジルの変圧器メーカー、Comtrafoの売上1,850万ドルが入っています。これを除くと、伸びは約15%です。
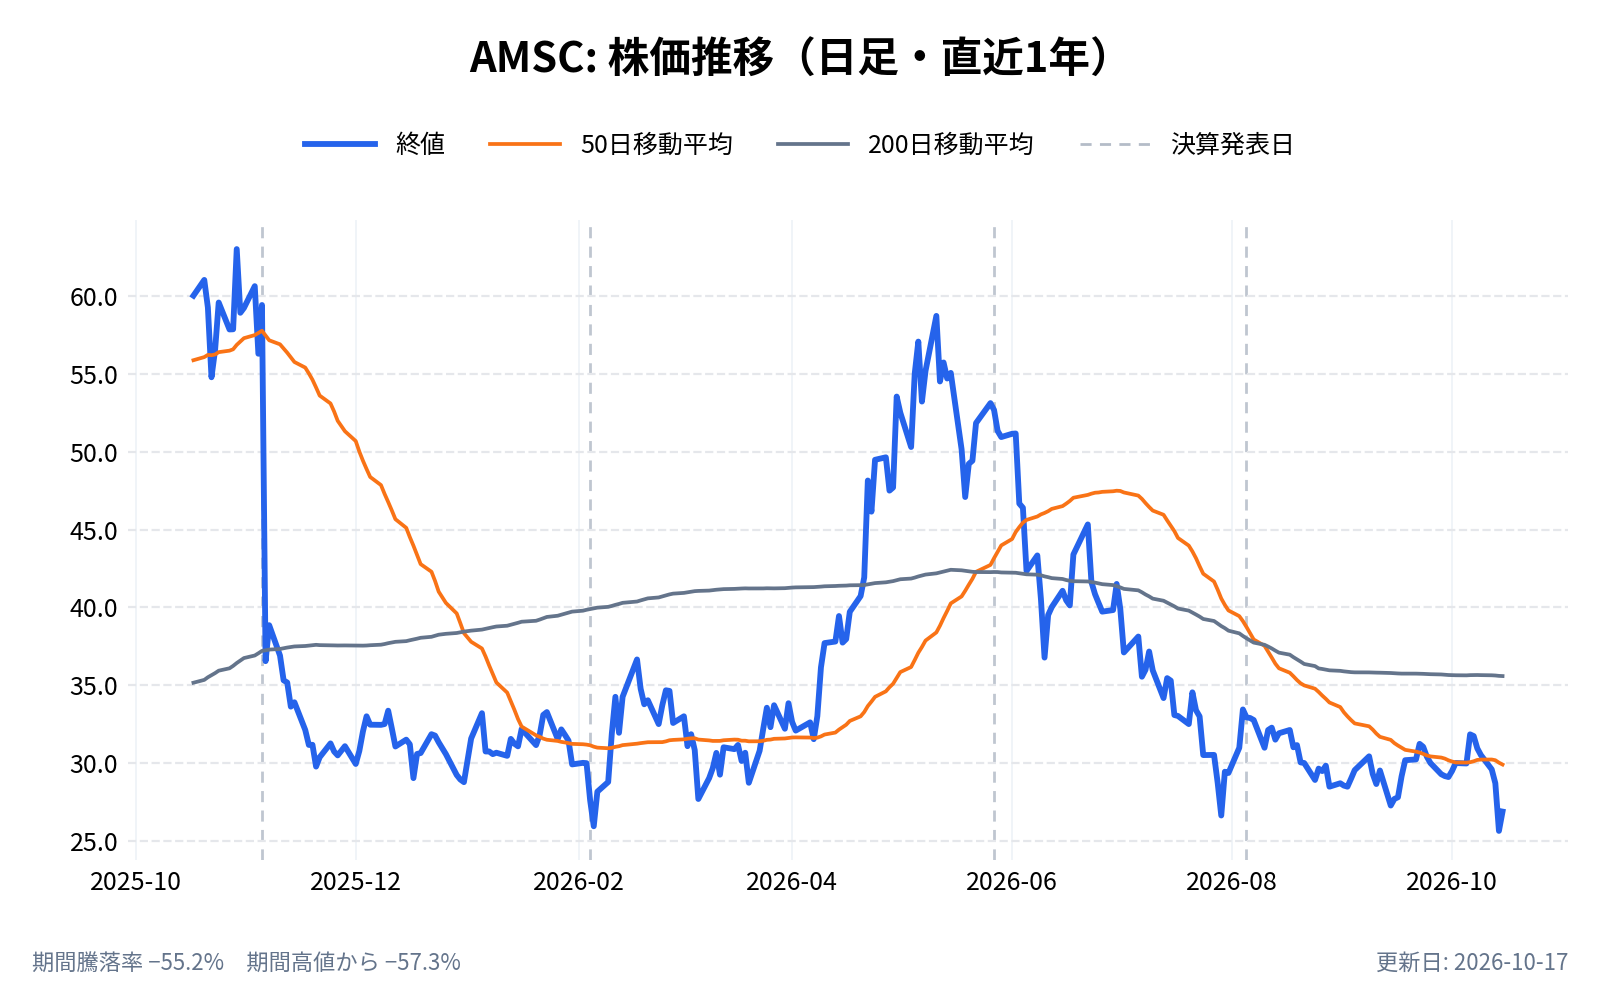
株価は、決算発表の翌営業日にあたる2026年11月5日の終値が23.98ドルで、1年前(2025年11月5日)の59.42ドルから6割ほど下にあります。
本記事では、AMSCの売上の伸びのうち、どこまでが買収で、どこからが本業なのかを軸に、事業の仕組み、利益率、現金と受注残、リスクを、年次報告書(10-K)・四半期報告書(10-Q)・決算資料から確かめます。
アメリカン・スーパーコンダクター(AMSC)の株価
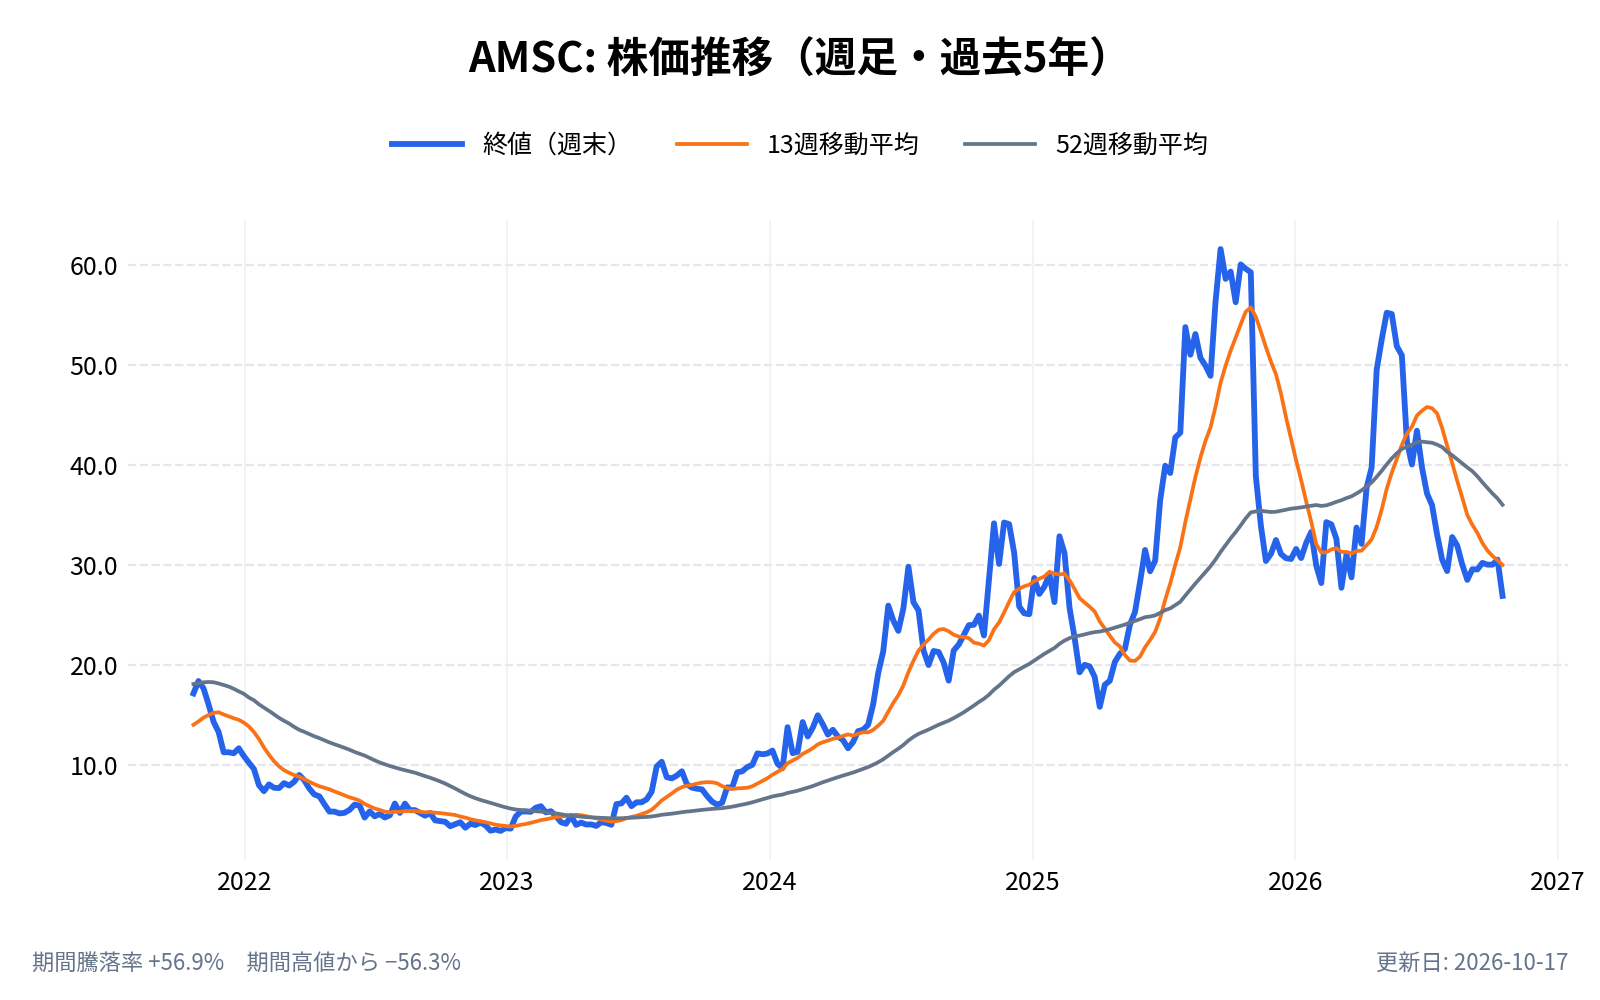
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
アメリカン・スーパーコンダクター(AMSC)とは何の会社?
アメリカン・スーパーコンダクター(American Superconductor Corporation)は、電力の流れを安定させる装置を作る米国の企業である。1987年4月9日に設立され、マサチューセッツ州アイヤーに本社を置く(10-K)。会社は自社を「電力制御ソリューションの提供者」と説明し、売上は送配電を扱うGridと、風力を扱うWindの2つの事業に分けて報告している。
- 会社名: American Superconductor Corporation(AMSC)
- 設立: 1987年
- 本社: 米国マサチューセッツ州アイヤー
- 代表者: ダニエル・P・マクガーン(Daniel P. McGahn)。会長兼社長兼CEO(CEOは2011年から)
- 従業員: 1,195人(2026年3月末)
- 主な拠点: 米国(マサチューセッツ、ニュージャージー、コネチカット、ニューヨーク)、ブラジル、ポーランド、オーストリア
- 売上高: 2億9,916万ドル(2026年3月期)
- 公式サイト: https://www.amsc.com/
会計年度は3月末で終わる。会社は年度を開始した年で呼ぶため、2026年3月期は10-Kで「fiscal 2025」と書かれ、2026年7〜9月期は「fiscal 2026の第2四半期」になる。本記事では混乱を避けるため、暦の月で書く。
以前の記事では事業を「グリッドテック」「マリンテック」「ウィンドテック」の3つと説明していたが、会社の報告上の事業はGridとWindの2つである。海軍向けの艦船保護はGridの一部に含まれている(10-K)。
アメリカン・スーパーコンダクター(AMSC)の主力製品やサービスは?
売上の82%がGrid、18%がWindである(2026年7〜9月期、10-Q)。
Grid:電力を安定させ、変換し、守る
Gridは、電力会社、工場、再生可能エネルギーの事業者、海軍に、電力を送る・変える・守る装置を売る。10-Kに挙がる主な製品は次のとおり。
- 電力品質の装置(D-VAR、actiVAR、armorVAR): 電圧の落ち込みや乱れを抑える。送電網のほか、大きなモーターを持つ工場や、半導体工場のように停電が許されない設備で使う
- 変圧器と整流器: 電気を電解や溶解の工程に使う直流に変える。鉱業、化学、石油化学、再生可能エネルギーの現場で使われる
- Comtrafo(ブラジル): 配電用から最大245kV・250MVAの送電用まで、変圧器を作る。2025年12月に買収した
- 艦船保護(海軍向け): 超電導の線を使い、船の磁気を消して機雷に見つかりにくくする装置。米海軍とカナダ海軍に売る
- 都市の送電網向けの超電導システム(REG): 変電所どうしをつなぎ、停電に強くする。10-Kは、超電導製品や、この方式のシステムの販売は限定的な成功にとどまっていると書いている
Wind:風力タービンの「頭脳」と設計
Windは、風力タービンメーカーに、電力を変換して制御する装置(電気制御システム、ECS)と、タービンの設計の使用権(ライセンス)を提供する。主な顧客はインドのInox Windで、韓国のDoosanにも設計を提供してきた。
買収を除くと約15%:Comtrafoの寄与を切り分ける
増えた売上の3分の2は買収分
2026年7〜9月期の売上は、前年同期の6,586万ドルから9,404万ドルへ、2,818万ドル増えた。10-Qは、Comtrafoの売上を1,850万ドルと開示している。これを切り分けると、次の表になる。
| 売上 | 2026年7〜9月期 | 前年同期 | 増減 |
|---|---|---|---|
| 公表の売上高 | 9,404万ドル | 6,586万ドル | +42.8% |
| うちComtrafo | 1,850万ドル | なし | — |
| 買収分を除く売上 | 約7,554万ドル | 6,586万ドル | 約+14.7% |
| Grid(買収分を除く) | 約5,817万ドル | 5,434万ドル | 約+7.0% |
| Wind | 1,737万ドル | 1,152万ドル | +50.8% |
出典:2026年11月4日の決算発表、10-Q(2026年9月期)。「買収分を除く」の行は筆者の計算(Comtrafoの売上は1,850万ドルと四捨五入されているため、±0.1ポイント程度の誤差がある)
増えた2,818万ドルの内訳は、Comtrafoが約66%、Windが約21%、既存のGridが約14%になる。見かけの伸びの3分の2は、買収で売上が加わった分である。
買収を前年から持っていた場合は、約19%
買収の影響を別の角度から見る方法もある。10-Qは、Comtrafoを2025年4月1日から持っていたと仮定した場合の前年同期の売上(プロフォーマ)を、7,915万ドルと開示している。これと比べると、2026年7〜9月期の9,404万ドルは約18.8%の増加になる。上期(4〜9月)では、公表の36.1%増が、買収分を除くと8.6%増、プロフォーマ比で15.9%増になる。
どの測り方でも、買収を除いた成長は1割台にとどまる。ただし、会社は2026年3月期の通期について、売上34%増のうち約25%が買収を除く成長だったと説明している(2026年5月の決算発表)。7〜9月期の約15%は、それより低い水準にある。
会社の説明にある「前倒し」
CEOは決算発表で、7〜9月期の売上は「顧客の依頼による納期の前倒し」に支えられたと述べている。実際に、会社が示した2026年10〜12月期の売上の見通しは「8,000万ドル超」で、7〜9月期の9,404万ドルより低い。前年同期の売上は、通期の2億9,916万ドルから他の3四半期を引くと約7,453万ドルになる(筆者の計算)。8,000万ドル超という見通しは、そこから7%強の増加にあたる。
Gridが利益を出せず、Windが支える
粗利率は前年から3ポイント下がった
売上が伸びても、利益率は下がっている。
| 2026年7〜9月期 | 前年同期 | |
|---|---|---|
| 粗利率 | 28.2% | 31.0% |
| 営業利益(偶発対価の変動益を除く) | 403万ドル | 297万ドル |
| 販売管理費 | 1,827万ドル | 1,341万ドル |
| Grid事業の営業損益 | −20万ドル | +130万ドル |
| Wind事業の営業損益 | +420万ドル | +170万ドル |
出典:2026年7〜9月期の決算発表・10-Q。粗利率と偶発対価を除く営業利益は筆者の計算(営業利益536万ドルから、偶発対価の評価益133万ドルを引いた)
10-Qは、粗利率が下がった理由を「製品構成が不利になったことと、Comtrafoの買収会計の影響」としている。買収で取得した受注残の償却費が原価に50万ドル入り、上期には取得した在庫の評価の引き上げ分70万ドルも原価に入った。販売管理費は、Comtrafoの費用、人件費、株式報酬の増加で36%増えた。
ここで目立つのは、事業別の利益である。売上の82%を占めるGridが営業赤字で、売上の18%のWindが利益を出している。上期でもGridは230万ドルの赤字(前年は540万ドルの黒字)、Windは810万ドルの黒字(前年は320万ドル)だった。会社は、7〜9月期は4〜6月期より粗利率が改善し(26.3%から28.2%)、下期にさらに改善すると期待している。
Windの売上は、ほぼInox1社
Windの利益が伸びている一方で、その中身は1社に寄っている。Inox Windは、7〜9月期の全社売上の18%(約1,700万ドル)を占める。Windの売上1,737万ドルとほぼ同じ規模であり、他の顧客の売上は小さいことがわかる(筆者の計算)。10-Kも、Windの売上はこれまでInoxに大きく頼ってきたとし、Inoxは過去に信用状の差し入れや予定した数量の引き取りを守れなかったことがあると書いている。
現金は増えたが、前受金の増加が一部を占める
上期の営業キャッシュフローは4,872万ドル
上期(4〜9月)の営業キャッシュフローは4,872万ドルで、前年同期の1,061万ドルから大きく増えた。ただ、内訳を見ると、顧客から先に受け取る前受金(繰延収益)の増加が1,639万ドル入っている(前年同期は1,328万ドルの減少)。
| 上期(4〜9月) | 2026年 | 2025年 |
|---|---|---|
| 営業キャッシュフロー | 4,872万ドル | 1,061万ドル |
| うち前受金の増減 | +1,639万ドル | −1,328万ドル |
| 設備投資 | 1,437万ドル | 221万ドル |
| 営業キャッシュフローから設備投資を引いた額 | 3,436万ドル | 841万ドル |
出典:2026年7〜9月期の決算発表(キャッシュフロー計算書)。最終行は筆者の計算
前受金を除いても営業キャッシュフローは増えているが(3,233万ドル、前年同期は2,389万ドル)、伸びは4倍ではなく約35%になる。前受金は、後から売上になる分を先に受け取ったものなので、今後の売上を支える面もある。流動の前受金は、3月末の7,794万ドルから9月末の9,631万ドルに増えた。
設備投資が前年の6倍以上に増えたのは、ブラジルの工場や米国の設備を整えているためとみられる(筆者の推測。10-Qは増加の理由を明記していない)。
現金は1.8億ドル、借入の記載は無い
9月末の現金・現金同等物は1億6,992万ドル、制限付き現金を含めると1億8,190万ドルである。貸借対照表に借入の項目は無い。一方で、Comtrafoの買収に伴う追加の支払い(偶発対価)は、9月末の評価額で3,049万ドルの負債になっている。条件は、買収後3年間のComtrafoの利益(EBITDA)が目標に届いたとき、最大3億8,250万レアルを現金で払うというものである。
受注残は3月末から増えた
会社が1年以内に売上になる見込みの契約残(10-Qの残存履行義務)は、次のとおり増えている。
| 時点 | 12か月以内 | 13〜60か月 |
|---|---|---|
| 2026年3月末 | 2億8,240万ドル | 9,710万ドル |
| 2026年9月末 | 3億1,950万ドル | 1億360万ドル |
出典:10-K、10-Q。会社は、これらが顧客の判断で変わりうるとしている
7〜9月期の受注は9,500万ドル超で、牽引役は「従来型と再生可能のエネルギー、素材、電力会社」だった。直前の4〜6月期は、1億3,000万ドル超で「電力会社分野の鉱業関連の案件」、さらにその前の1〜3月期は約1億ドルで「従来型エネルギーとデータセンター向けの電力会社の需要」と、四半期ごとに牽引役が違う。需要が1つの分野に偏っていないことは強みである一方、特定の分野の追い風が続いているとまでは言えない。
アメリカン・スーパーコンダクター(AMSC)のビジネスモデルは?
装置を作って売る、案件ごとの売上
売上の大半は、装置の引き渡しの時点で計上される(2026年7〜9月期は86%、残りは進捗に応じて計上)。顧客は、米国の電力会社、石油・ガスや鉱業の会社、半導体メーカー、海軍、風力タービンメーカーなどで、10-Kは送配電の分野だけで過去に100社を超えたとしている。案件の納期が前後すると、四半期の売上も動く。
買収で品ぞろえを広げる
自社の超電導の技術だけでなく、買収で変圧器・整流器・電源の事業を取り込んできた。
- 2020年10月: Northeast Power Systems(NEPSI、電力品質の装置)
- 2024年8月: Megatran(子会社NWLを含む、産業・軍事向けの電源)。対価は6,140万ドル
- 2025年12月: Comtrafo(ブラジルの変圧器)。現金8,830万ドルのほか、新株2,417,142株を発行し、追加の支払い(最大3億8,250万レアル)を約束した
売上に占める米国外の比率は、2025年3月期の31%から2026年3月期の52%に上がった(10-K)。
ライセンスで設計を売る
Windは、タービンの設計の使用権を、前払い金と、場合によっては将来の使用料(ロイヤルティ)を対価に提供する(10-K)。メーカーは設計の開発費を抑えられ、AMSCは電気制御システムも合わせて納める。
取引市場は?
アメリカン・スーパーコンダクターの株式は、米国のNasdaq(ナスダック)のグローバル・セレクト・マーケットで取引されている。ティッカーシンボルは「AMSC」。発行済み株数は4,847万株(2026年9月末)で、2026年11月5日の終値23.98ドルで計算すると時価総額は約11.6億ドルである。直近12か月の売上(3億4,905万ドル)に対しては、約3.3倍にあたる(いずれも筆者の計算)。
アメリカン・スーパーコンダクター(AMSC)のセクター、業種、属するテーマは?
セクター
資本財(Industrials)
業種
電気機器(電力制御・送配電機器)
属するテーマ
送配電網・電力インフラ、風力発電、防衛(海軍)、半導体・データセンター向けの電力
同じテーマの銘柄
- AIエネルギー・電力:イオス・エナジー(EOSE)、フルーエンス・エナジー(FLNC)、ブルーム・エナジー(BE)、バーティブホールディングス(VRT)、TATテクノロジーズ(TATT)、オクロ(OKLO)、エンブリッジ(ENB)
- 防衛テック・ドローン:パラダインAI(PDYN)、ロケット・ラボ(RKLB)、サテロジック(SATL)、クレイトス・ディフェンス&セキュリティ・ソリューションズ(KTOS)、ATI(ATI)、ゼナテック(ZENA)、マーキュリー・システムズ(MRCY)、レッド・キャット・ホールディングス(RCAT)、ほか8銘柄はテーマ記事で
配当は?
AMSCは、一度も現金配当を払ったことがなく、当面払う予定もない。稼いだ利益は、事業の成長に充てる方針である(10-K)。
なお10-Kは、2026年1月7日の米国の大統領令が、国防省との契約で成果が不十分と判断された会社に、自社株買いや配当を禁じる条項を入れる方針を示していると説明している。AMSCは国防省と契約を持つため、この影響を受けうるリスクとして挙げている。
アメリカン・スーパーコンダクター(AMSC)の競合企業は?
10-Kは、事業ごとに次の会社を競合として挙げている。
- 新エネルギー向けの電力システム: ABB、日立、Ingeteam、三菱、シーメンス
- 電力品質の装置: Southern States、Controllix、Powerside、Elgin Power、Scott Manufacturing、QVARx
- 変圧器と電源: Friem、Dynapower、ニデック、Espey Manufacturing、Hammond、WEG、Kraft Powercon
- 艦船保護: 超電導方式で米海軍の認定を受けた競合は無いと会社は考えており、主な競合は従来の銅線方式を売る防衛企業(Ultra Maritime、L3Harris、レイセオン)で、現在の市場の大半を占めるとしている
- 風力: 風力タービンメーカーのシーメンス、ベスタス、Suzlon(間接的な競合)、設計会社のAerovide、W2E
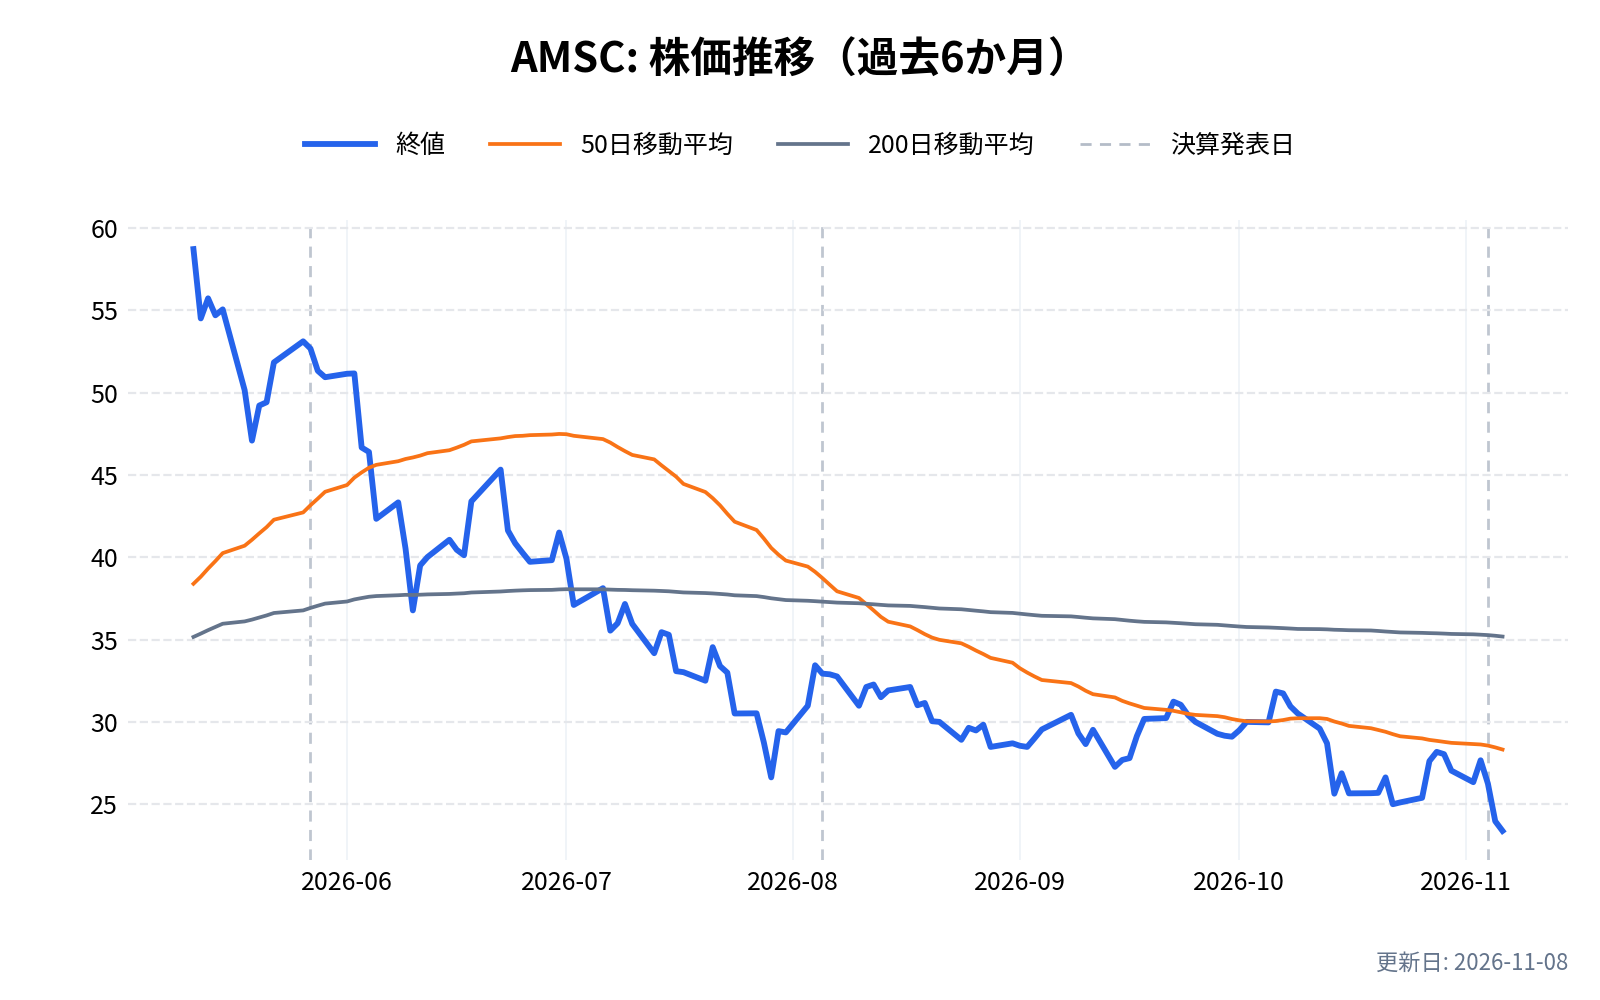
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新
アメリカン・スーパーコンダクター(AMSC)の競合との差別化要素と優位性は?
納期の短さ
10-Kは、強みの1つに納期の短さを挙げている。製造と技術の体制により、顧客の案件の日程を前倒ししやすいという説明である。実際に7〜9月期の売上は、顧客の依頼による前倒しの出荷に支えられた。
艦船保護の超電導技術
10-Kは、AMSCの超電導の艦船保護が、米海軍の水上戦闘艦での使用で完全に認定された唯一の方式だと会社は考えている、と書いている。従来の銅線方式より、システムの重さを50〜80%減らせると会社は推計している。ただし、海軍向けの売上は事業別に開示されておらず、全体に占める比重は決算資料からはわからない。
電力の「変換」から「安定化」まで
変圧器、整流器、電力品質の装置、電圧の制御を組み合わせ、工場の電力を丸ごと設計できる。半導体工場や鉱業の工場は、停電や電圧の乱れで製品を失うため、こうした設備を求める。顧客にはMicron Technologyなどの名前が挙がっている(10-K。過去の累計)。
一方で、強みが利益に表れにくい
こうした強みがありながら、7〜9月期のGrid事業は営業赤字だった。製品の種類が増えたことが、まだ利益率の改善に結びついていないという点が、買収で品ぞろえを広げた現在のAMSCの課題である。
アメリカン・スーパーコンダクター(AMSC)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
アメリカン・スーパーコンダクター(AMSC)の業績について
AMSCの会計年度は3月末で終わる。四半期の決算は、近年は次の時期に発表されている。
- 第1四半期(4〜6月): 8月上旬
- 第2四半期(7〜9月): 11月上旬
- 第3四半期(10〜12月): 2月上旬
- 第4四半期・通期(1〜3月): 5月下旬
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
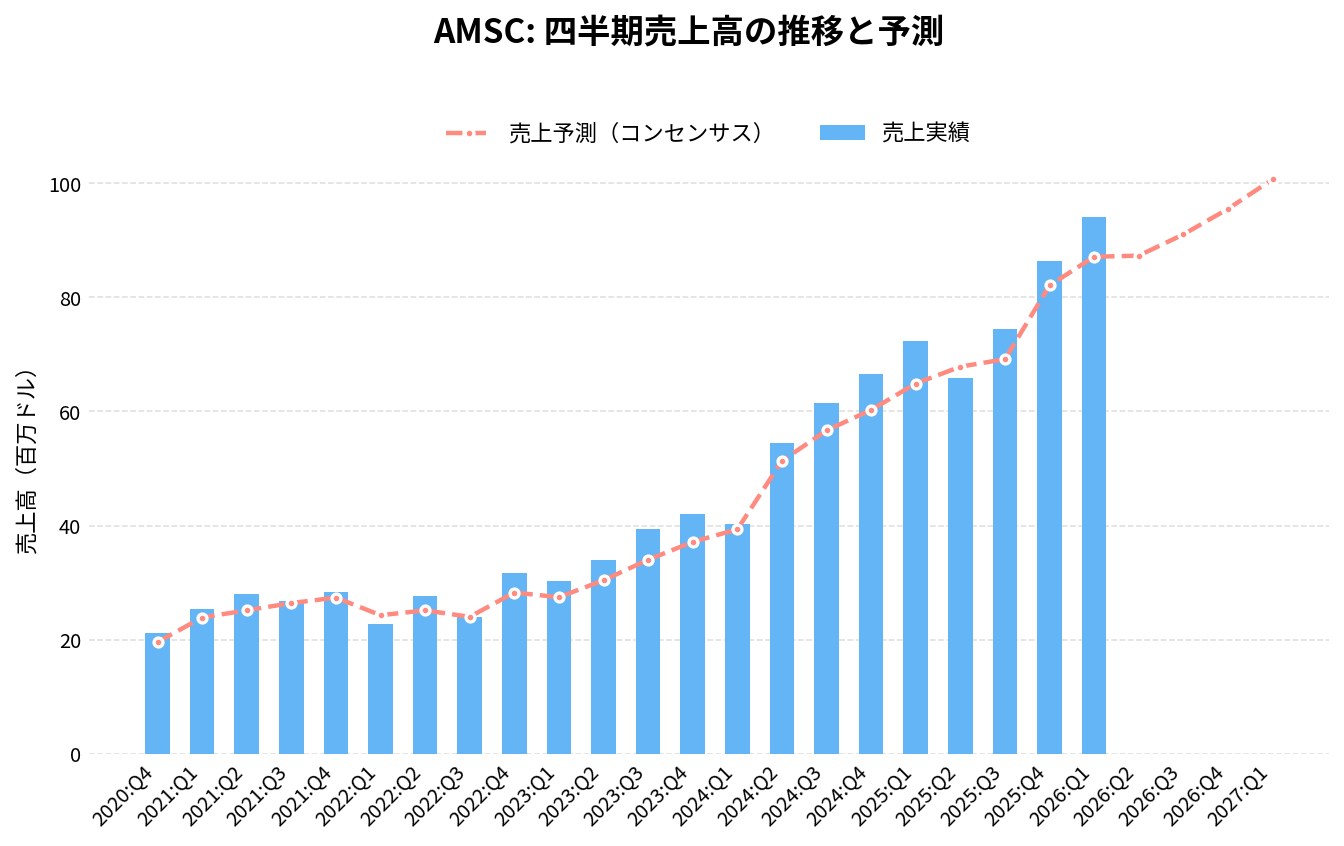
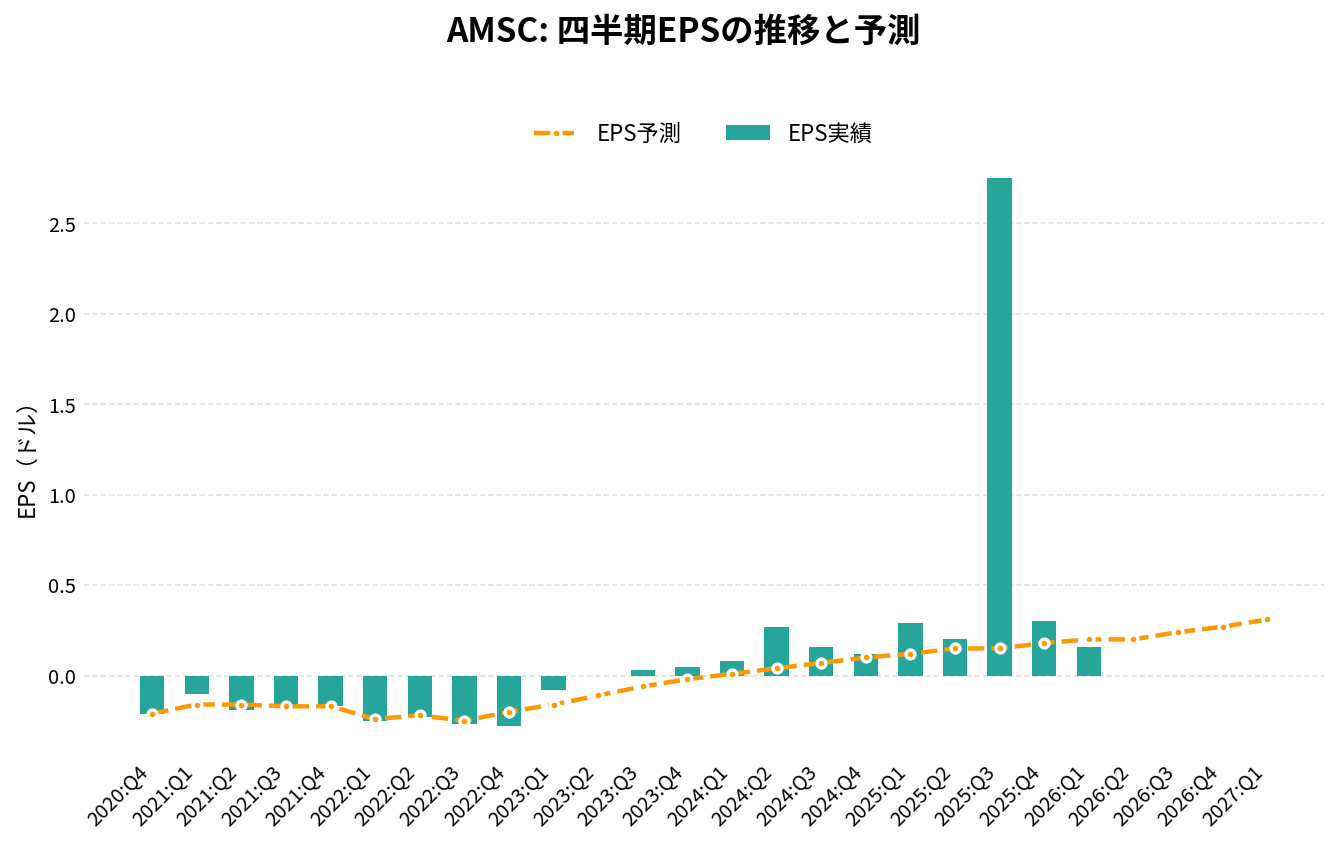
アメリカン・スーパーコンダクター(AMSC)の2026年Q2決算(2026/11/04 発表)は、売上94.0百万ドル(アナリストコンセンサス87.3百万ドルに対し+7.7%)、EPS 0.19ドル(同0.2ドルに対し-0.01ドル)でした。
売上の前年同期比は+42.8%です。
直近8四半期では、売上が7回、EPSが6回コンセンサスを上回っています。
四半期:売上高の推移
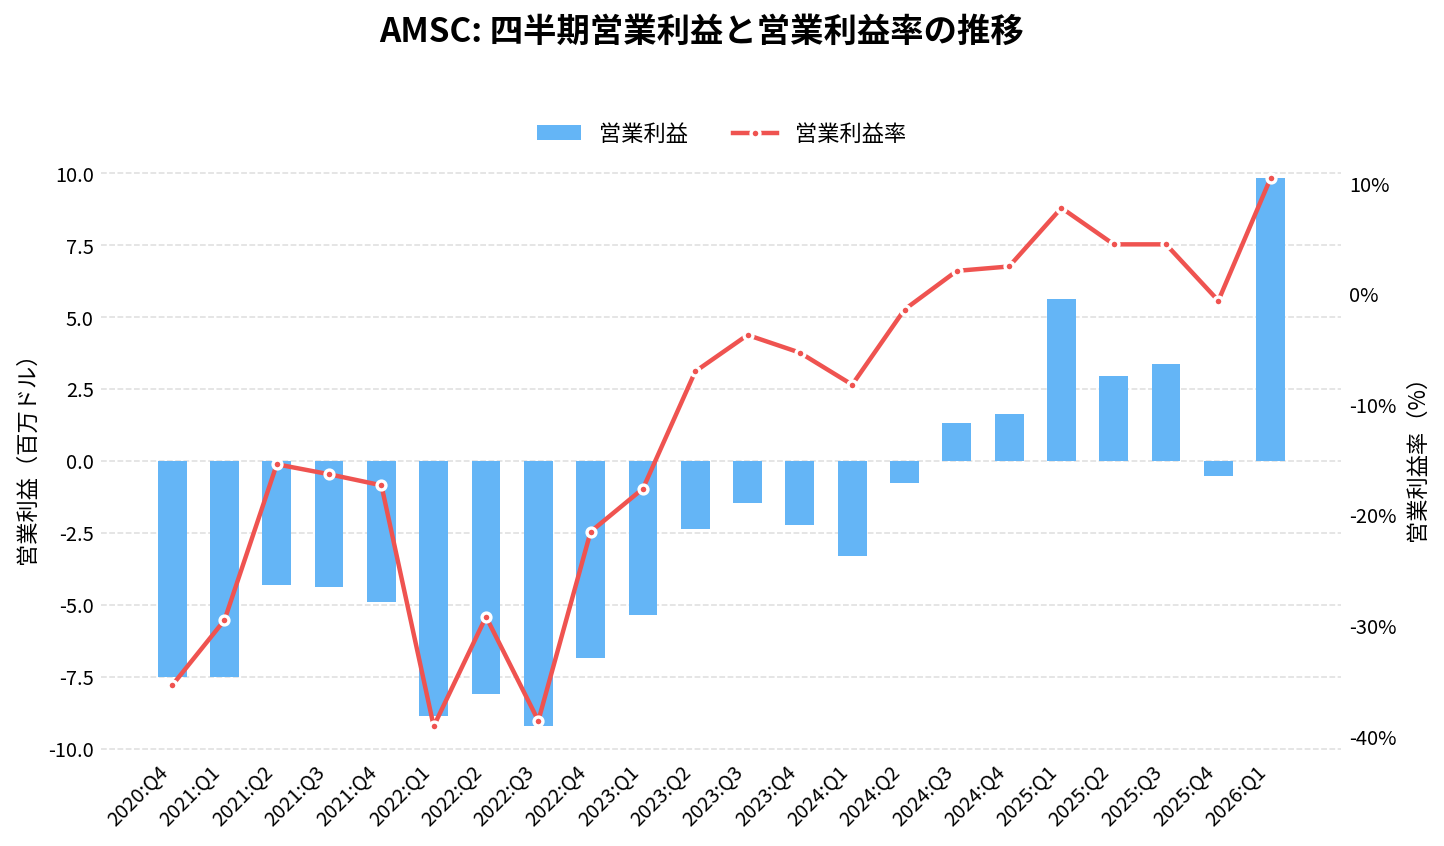
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q3 | 61.40 | +56.0% | +8.4% | 0.16 | +0.09 | 2.1% |
| 2024:Q4 | 66.65 | +58.6% | +10.6% | 0.12 | +0.02 | 2.5% |
| 2025:Q1 | 72.36 | +79.6% | +11.5% | 0.29 | +0.17 | 7.8% |
| 2025:Q2 | 65.86 | +20.9% | -2.9% | 0.20 | +0.05 | 4.5% |
| 2025:Q3 | 74.53 | +21.4% | +7.7% | 2.75 | +2.60 | 4.5% |
| 2025:Q4 | 86.41 | +29.6% | +5.2% | 0.30 | +0.12 | -0.6% |
| 2026:Q1 | 94.07 | +30.0% | +8.0% | 0.16 | -0.04 | 10.5% |
| 2026:Q2 | 94.04 | +42.8% | +7.7% | 0.19 | -0.01 | 5.7% |
| 2026:Q3(予想) | 91.04 | +22.2% | – | 0.24 | – | – |
| 2026:Q4(予想) | 95.52 | +10.5% | – | 0.27 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-09 取得時点)。 | ||||||
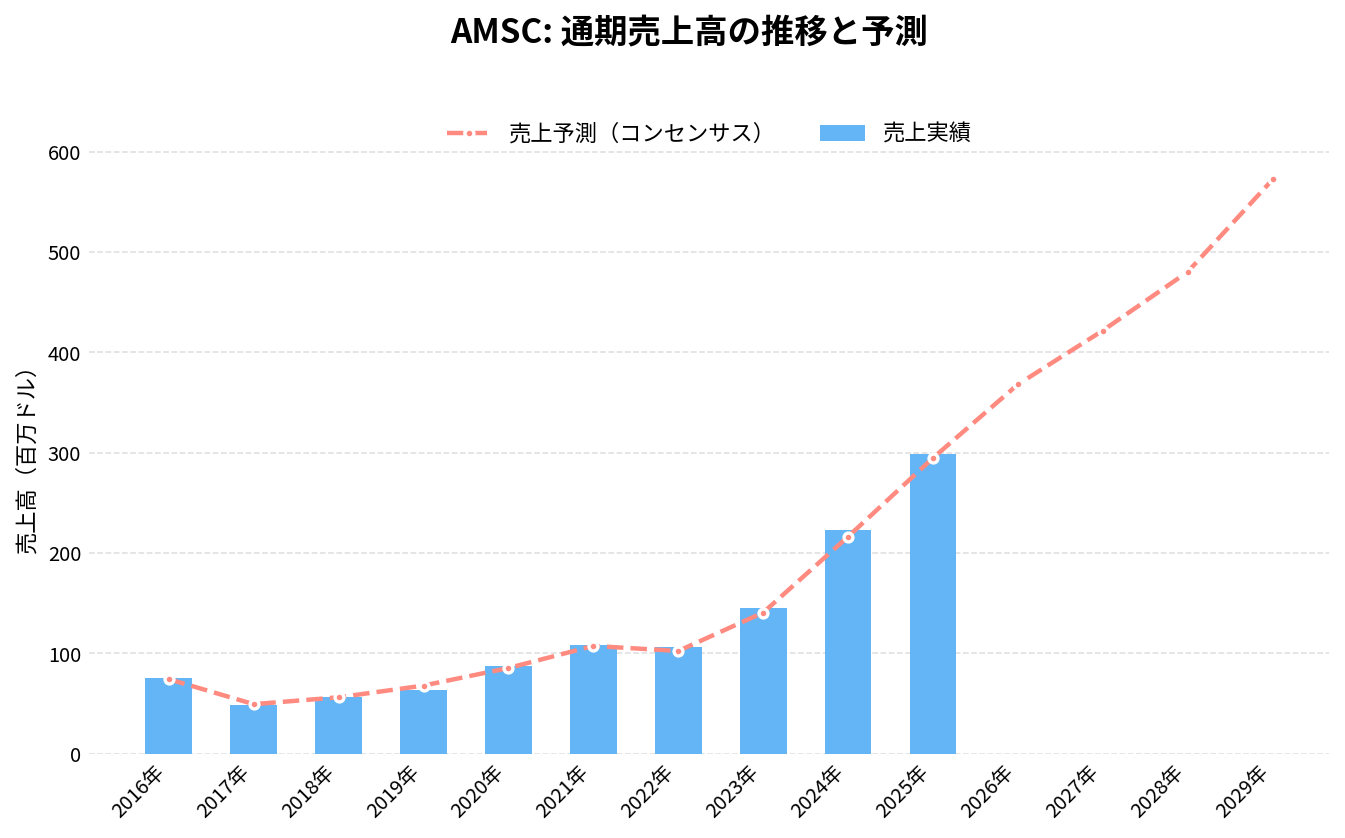
通期:売上高の推移
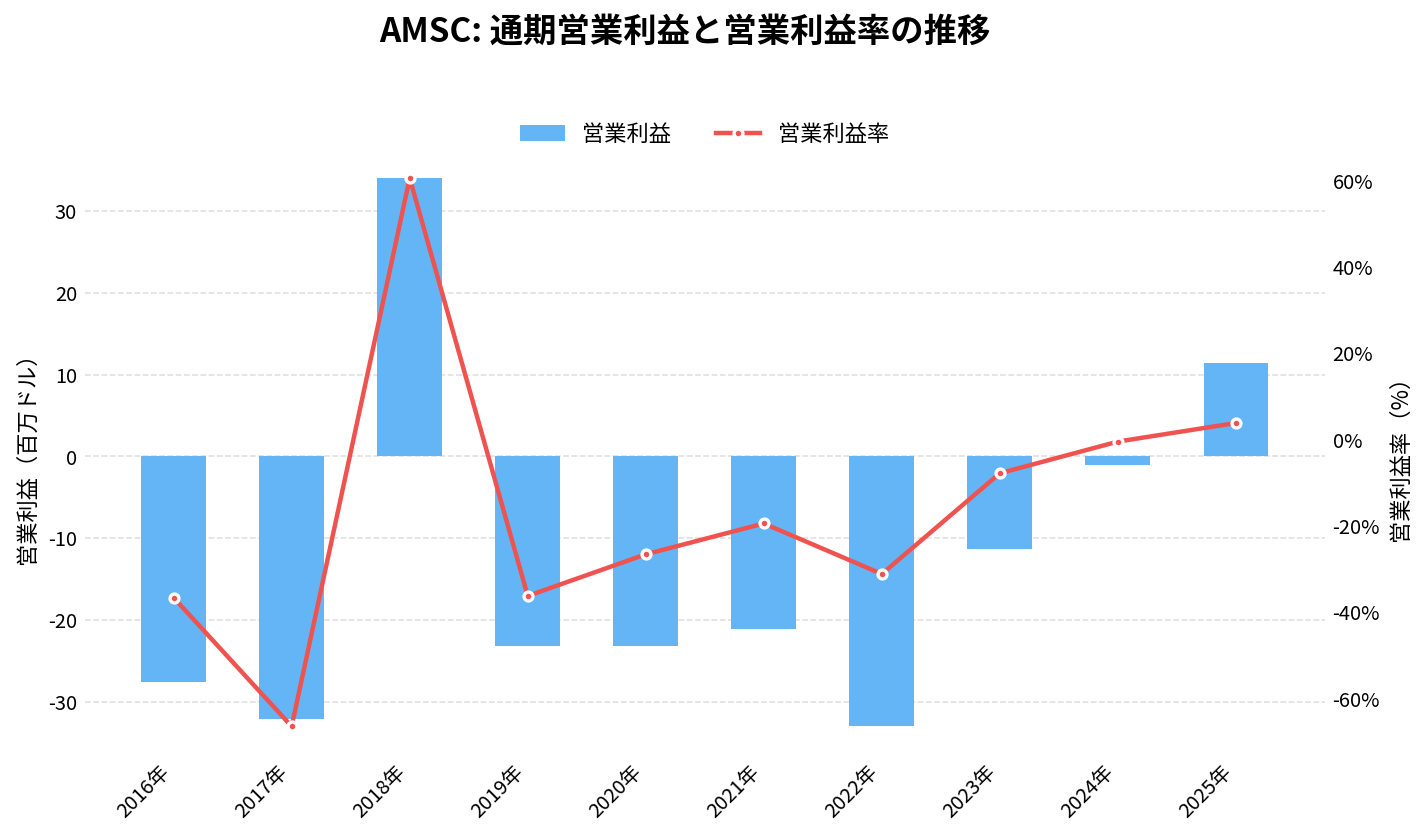
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
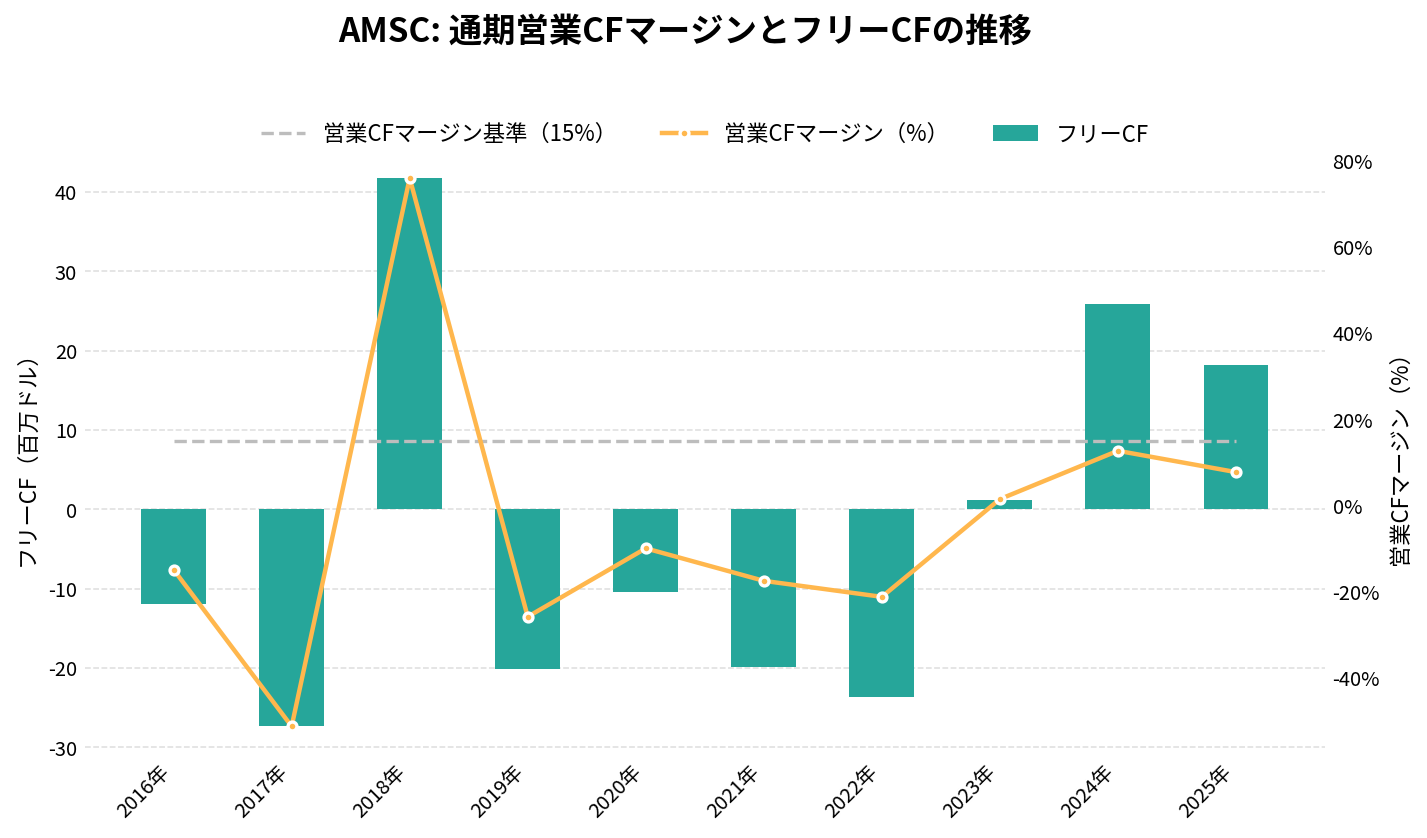
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
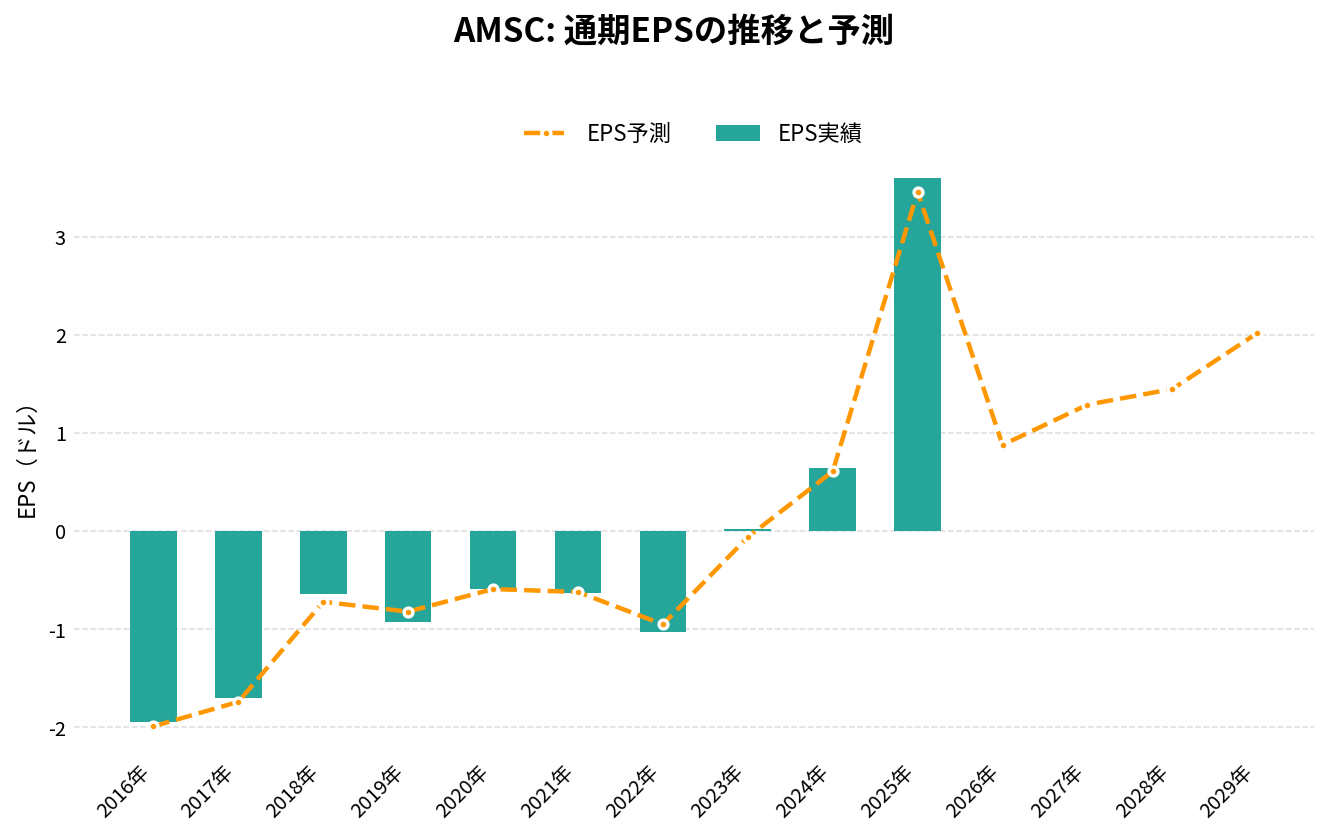
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 108.44 | +24.5% | -0.63 | -19.4% | -17.5% | -19.91 |
| 2022年 | 105.98 | -2.3% | -1.03 | -31.1% | -21.2% | -23.72 |
| 2023年 | 145.64 | +37.4% | 0.02 | -7.8% | 1.5% | 1.20 |
| 2024年 | 222.82 | +53.0% | 0.64 | -0.5% | 12.7% | 25.87 |
| 2025年 | 299.15 | +34.3% | 3.60 | 3.8% | 7.7% | 18.26 |
| 2026年(予想) | 368.14 | +23.1% | 0.88 | – | – | – |
| 2027年(予想) | 421.84 | +14.6% | 1.29 | – | – | – |
| 2028年(予想) | 480.37 | +13.9% | 1.45 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-09 取得時点)。 | ||||||
アメリカン・スーパーコンダクター(AMSC)の将来性と今後の見通しは?
AMSCの将来性は、買収で広げた事業が利益率の改善につながるか、Windの1社への依存をどう薄めるか、増えた受注を売上に変えられるかにかかっている。
数字で見る直近の変化(2026年7〜9月期)
- 売上高: 9,404万ドル(前年同期比42.8%増。買収分を除くと約14.7%増)
- 粗利率: 28.2%(前年同期31.0%)
- 営業利益: 536万ドル(偶発対価の評価益133万ドルを含む)
- 純利益: 300万ドル(前年同期475万ドル)。法人税が340万ドル(前年同期12万ドル)に増えた
- 調整後の純利益: 915万ドル(前年同期885万ドル)
- 受注: 9,500万ドル超
出典:2026年7〜9月期の決算発表、10-Q
純利益が減った理由は、法人税の増加が大きい。AMSCは2025年10〜12月期に、繰り延べ税金資産の評価引当の大半を取り崩した(10-Q)。そのため、前年は税金がほとんどかからなかったが、今は通常の水準で税金を払う。実効税率は7〜9月期に53.1%で、会社は、報酬費用の一部が税務上認められないことと、海外の税率が高いことを理由に挙げている。
会社の見通し
2026年10〜12月期について、会社は次の見通しを示している。
- 売上高: 8,000万ドル超
- 純利益: 損益分岐点を上回る(1株0.00ドル超)
- 調整後の純利益: 700万ドル超(1株0.15ドル)
見通しには、買収に伴う偶発対価の評価の変動は含まれていない。CEOは、2027年3月期の第1〜第3四半期(2026年4〜12月)の売上が平均で約9,000万ドルになるとの見方を示した。7〜9月期の見通しは売上8,500万ドル超(結果は9,404万ドル)、4〜6月期も8,500万ドル超(結果は9,407万ドル)で、2四半期続けて見通しを上回っている。
株価の動き
決算の発表のたびに、株価は次のように動いている(発表前の終値と、発表後に最初に取引された日の終値の比較)。
| 決算 | 発表日 | 発表後の値動き |
|---|---|---|
| 2025年4〜6月期 | 2025年7月30日 | +29.4% |
| 2026年1〜3月期 | 2026年5月27日 | −2.6% |
| 2026年4〜6月期 | 2026年8月5日 | −0.1%(寄り付きは−10.0%) |
| 2026年7〜9月期 | 2026年11月4日 | −8.7% |
2026年の終値の最高値は5月11日の58.72ドルで、11月5日の23.98ドルは、そこから約59%低い。2026年は、3月末の33.85ドルから4月末の53.54ドルまで上がったが、決算資料や10-Qからは、その理由は読み取れない。
注目しているポイント
- 買収を除く成長: 7〜9月期の約15%が、通期でも保たれるか。Comtrafoの売上が前年の水準に加わる2026年12月以降は、公表の伸びと買収を除く伸びの差が小さくなる
- Gridの利益率: 粗利率が26.3%(4〜6月期)、28.2%(7〜9月期)と上がっているが、前年の31%台を取り戻せるか
- Windの顧客: Inox以外の売上が育つか
- 偶発対価: Comtrafoの利益が目標に届いた場合の追加の支払い(最大3億8,250万レアル)と、その評価益が利益をどう動かすか
- 受注残の転換: 12か月以内に売上になる契約残3億1,950万ドルが、予定どおり売上になるか
リスクと不確実性
- 買収の統合: 10-Kは、2026年3月期の第4四半期に、Comtrafoの買収会計の内部統制に重要な不備があったと開示した。10-Qは、2026年9月30日時点で改善が完了したとしている
- Inoxへの依存: Windの売上はほぼ1社。信用状や引き取りの履行が過去に守られなかったことがある
- 納期の前倒しの反動: 売上は顧客の都合による出荷時期に左右される。2026年10〜12月期の見通しは前期を下回る
- 国防省との契約: 米政府の予算や方針の変更、大統領令に基づく自社株買い・配当の制限が起こりうる
- 為替と海外: 売上の52%が米国の外で、価格の16%がユーロ建て、7%がレアル建て(2026年3月期)
- 希薄化: 発行済み株数は2025年3月末の約3,950万株から、2026年9月末に約4,850万株に増えた(公募増資と買収の対価による)
- 小型株の値動き: 時価総額は約11.6億ドル。決算の翌日に1割近く動くことがある
AMSC 2026年Q2決算:売上高が9,000万ドルを超え前年比40%超の伸び、営業キャッシュフローは4倍超に拡大
発表日:2026/11/04
AMSCの決算ハイライト
AMSCの2026年度第2四半期は、売上高が前年同期比43%増の9400万ドルとなり、四半期として初めて9000万ドルを超える水準に達した。成長を牽引したのはGrid部門で、前年同期の5434万ドルから7667万ドルへと大きく伸び、Wind部門も1152万ドルから1737万ドルへ拡大した。オーガニックな成長に加え、Comtrafoの買収効果も寄与している。
利益面では、GAAP純利益が前年同期の480万ドルから300万ドルへと減少した一方、非GAAPベースの純利益は910万ドルと前年同期の890万ドルからわずかに増加し、1株当たりでは前年同期と同じ0.20ドルだった。GAAP純利益の減少は、研究開発費や販管費の増加に加え、法人税費用が前年同期の12万ドルから340万ドルへ急増したことが影響している。
キャッシュフロー面の改善は際立っており、営業活動によるキャッシュフローは上期累計で4872万ドルと前年同期の1061万ドルから4倍以上に拡大した。期末の現金・現金同等物・制限付現金の合計は1.819億ドルとなり、2026年3月末の1.476億ドルから積み増している。会社は受注についても9500万ドルを超えたと説明しており、エネルギー市場からの需要が強いことを強調した。
抑えておくべきKPI
- 売上高: 9400万ドル(前年同期6586万ドルから43%増)
- GAAP純利益: 300万ドル、1株当たり0.06ドル(前年同期480万ドル、0.11ドルから減少)
- 非GAAP純利益: 910万ドル、1株当たり0.20ドル(前年同期890万ドル、0.20ドルとほぼ横ばい)
- 営業キャッシュフロー(上期累計): 4872万ドル(前年同期1061万ドルから4倍超に拡大)
重要なインサイト
今回の決算で目立つのは、トップラインの伸びとキャッシュ創出力の改善が同時に進んだ点だ。受注が9500万ドルを超え、主に伝統的エネルギーおよび再生可能エネルギー、さらに素材・公益事業顧客からの需要に支えられたとされており、単発の大型案件ではなく複数の顧客セグメントにまたがる需要の広がりがうかがえる。
一方でGAAP純利益は前年同期から減少しており、法人税費用の急増や販管費の増加がその要因となっている。非GAAP純利益は前年同期並みにとどまっており、売上高の伸び率ほど利益成長が追いついていない点はローライトとして留意したい。
会社側は、四半期ごとの納期前倒し要請が売上を押し上げていると説明しており、顧客側のプロジェクト進行スケジュールが業績に影響を与えやすい事業構造であることも読み取れる。それでも経営陣は粗利率の四半期改善と潤沢な営業キャッシュフローを「長期的な成長投資への柔軟性」の裏付けとして位置づけている。
今後の見どころ
会社は第3四半期(2026年12月期)について、売上高が8000万ドルを超え、GAAP純利益は損益分岐点を上回る水準、非GAAP純利益は700万ドル超(1株当たり0.15ドル)になると見込んでいる。 経営陣は第1〜第3四半期の売上高が平均で約9000万ドル程度になるとの見方を示しており、下期にかけても力強い需要が続くとの期待を表明している。
通期では前年比で大幅な増収を見込むとされており、第3四半期実績が経営陣の見立て通りの水準に着地できるかが、年度後半の成長継続を見極める最初の試金石になりそうだ。あわせて、法人税費用や偶発対価の公正価値変動がGAAP利益に与える影響の大きさにも注意しておきたい。
出典
AMSC Reports Second Quarter Fiscal Year 2026 Financial Results and Business Outlook
AMSC 2026年Q1決算:受注1.3億ドル超で記録的な滑り出し、通期の稼ぐ力に手応え
発表日:2026/08/05
本決算のポイント
AMSCの2026年度第1四半期は、売上高が前年同期比30%増の9,410万ドルとなり、四半期として過去最高を更新した。GridセグメントとWindセグメントの双方が伸び、有機的な成長に加えてComtrafo買収の寄与も加わった格好だ。
GAAP純利益は950万ドル(1株当たり0.21ドル)で前年同期の670万ドルから増加した一方、非GAAP純利益は760万ドル(1株当たり0.17ドル)と前年同期の1,160万ドルから減少している。GAAP純利益の増加は偶発対価の公正価値変動による811万ドルの利益計上が大きく寄与しており、事業そのものの収益性を測る非GAAP純利益はむしろ前年比で目減りした点に留意したい。
営業キャッシュフローは1,600万ドルと前年同期の410万ドルからほぼ4倍に伸び、四半期末の現金・現金同等物・制限付き現金の合計は1.53億ドルに達した。会社は総額1.3億ドル超の記録的な受注を獲得し、12か月バックログは3億ドルを超える水準まで積み上がっている。
抑えておくべきKPI
- 売上高: 9,410万ドル(前年同期比30%増、Gridが7,632万ドル、Windが1,775万ドル)
- GAAP純利益: 950万ドル、1株当たり0.21ドル(前年同期は670万ドル、0.17ドル)
- 非GAAP純利益: 760万ドル、1株当たり0.17ドル(前年同期は1,160万ドル、0.30ドル)
- 営業キャッシュフロー: 1,600万ドル(前年同期は410万ドルからほぼ4倍増)
- 総受注: 1.3億ドル超、12か月バックログは3億ドル超
インサイト
今回の決算で目を引くのは、トップラインの伸びと受注の力強さが、必ずしも本業ベースの利益率改善に直結していない点だ。売上原価が前年同期比で大きく増加した結果、粗利益率は26.3%と前年同期の33.8%から約7.5ポイント低下し、非GAAP純利益は前年同期から4割近く減少している。GAAP利益の押し上げは偶発対価の公正価値評価という非現金・非経常的な要因によるところが大きく、一時的な色彩が強い。
一方で、受注とバックログの積み上がりは構造的な需要の裏付けとして評価できる材料だ。電力インフラ向けのユーティリティセクターの鉱業関連案件や従来型エネルギー市場からの需要が牽引役となっており、経営陣も下期の粗利益率改善に自信を見せている。営業キャッシュフローの大幅な改善も、受注が実際の資金創出につながり始めている証左と言える。
ローライトとしては、非GAAP純利益・EPSがいずれも前年同期割れとなった点が挙げられる。売上原価の膨張や販管費の増加が背景にあり、成長の裏側でコスト構造への注視が必要な局面だ。
今後の見どころ
会社は第2四半期の売上高が8,500万ドルを超えると見込んでおり、GAAP純利益は100万ドル超、非GAAP純利益は800万ドル超と、いずれも前四半期比では控えめな水準のガイダンスを示した。GAAP純利益見通しは偶発対価の公正価値変動を織り込んでいない前提であり、実際の着地はここから変動しうる点に注意したい。
経営陣が言及した下期の粗利益率改善が実現するかどうかが、次の四半期以降の焦点になる。3億ドルを超えるバックログが着実に売上へ転換されていくか、そして非GAAP利益率が反転するかが、この決算の勢いが構造的な成長なのかを見極める鍵になる。
出典
AMSC Reports First Quarter Fiscal Year 2026 Financial Results and Business Outlook
それより前の決算と、発表後の株価の動きは「アメリカン・スーパーコンダクター(AMSC)の決算まとめ」にまとめています。
まとめ
アメリカン・スーパーコンダクター(AMSC)は、送電網や工場の電力を安定させる装置、変圧器、海軍向けの艦船保護、風力タービンの制御装置を手がける会社です。2026年7〜9月期の売上は9,404万ドルで前年同期比43%増ですが、2025年12月に買収したComtrafoの1,850万ドルを除くと約15%増で、増えた売上の3分の2は買収分でした。
利益の面では、売上の82%を占めるGrid事業が営業赤字で、Windが利益を出しています。そのWindの売上は、ほぼ1社(Inox Wind)です。現金は上期に営業キャッシュフローが4,872万ドルまで増えましたが、そのうち1,639万ドルは前受金の増加でした。12か月以内に売上になる契約残は3億1,950万ドルまで増えています。
次の決算(2027年2月上旬の見込み)では、10〜12月期の売上が見通しの8,000万ドル超に届くかと、粗利率が前年の31%台に戻る方向にあるかが、買収で広げた事業が収益に結びつくかを見るうえでの節目になります。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。