このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- ギリアド・サイエンシズ(GILD)の株価
- ギリアド・サイエンシズ(GILD)とは何の会社、どのような事業をしている?
- ギリアド(GILD)の事業は?売上の4分の3がHIVの薬
- 決算で何が起きた?HIV+18%と3回目の見通し引き上げ
- HIVの予防の薬とは?Yeztugo が伸びる理由
- 2028年と2036年、Biktarvy の2つの節目
- 2026年の買収は?がんと炎症の柱を買う
- ギリアド(GILD)の顧客層は?
- 取引市場は?
- ギリアド(GILD)のセクター、業種、属するテーマは?
- 配当は?
- ギリアド(GILD)の競合企業は?
- ギリアド(GILD)の競合との差別化要素と優位性は?
- ギリアド・サイエンシズ(GILD)の業績について
- ギリアド・サイエンシズ(GILD)のリアルタイム株価チャート
- ギリアド・サイエンシズ(GILD)の将来性と今後の見通しは?
- GILD 2026年Q3決算:HIV事業が10年来の伸びを牽引、通期ガイダンスを3四半期連続で引き上げ
- GILD 2026年Q2決算:本業は堅調も、大型買収3件の一括費用で赤字転落
- まとめ
はじめに
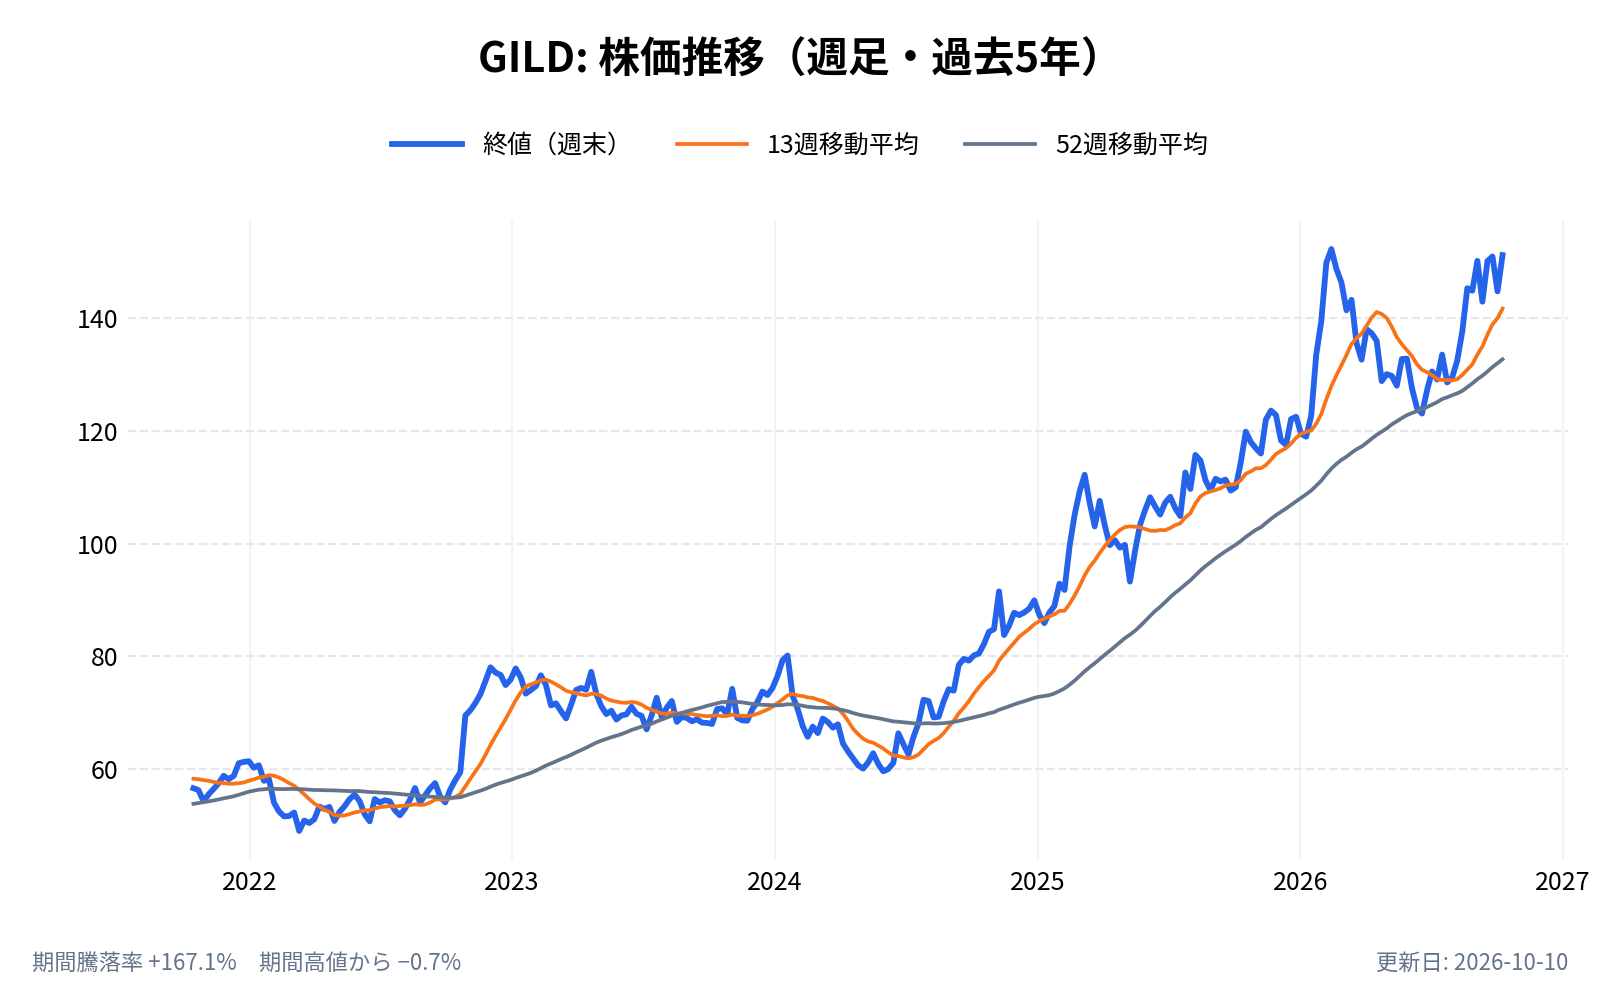
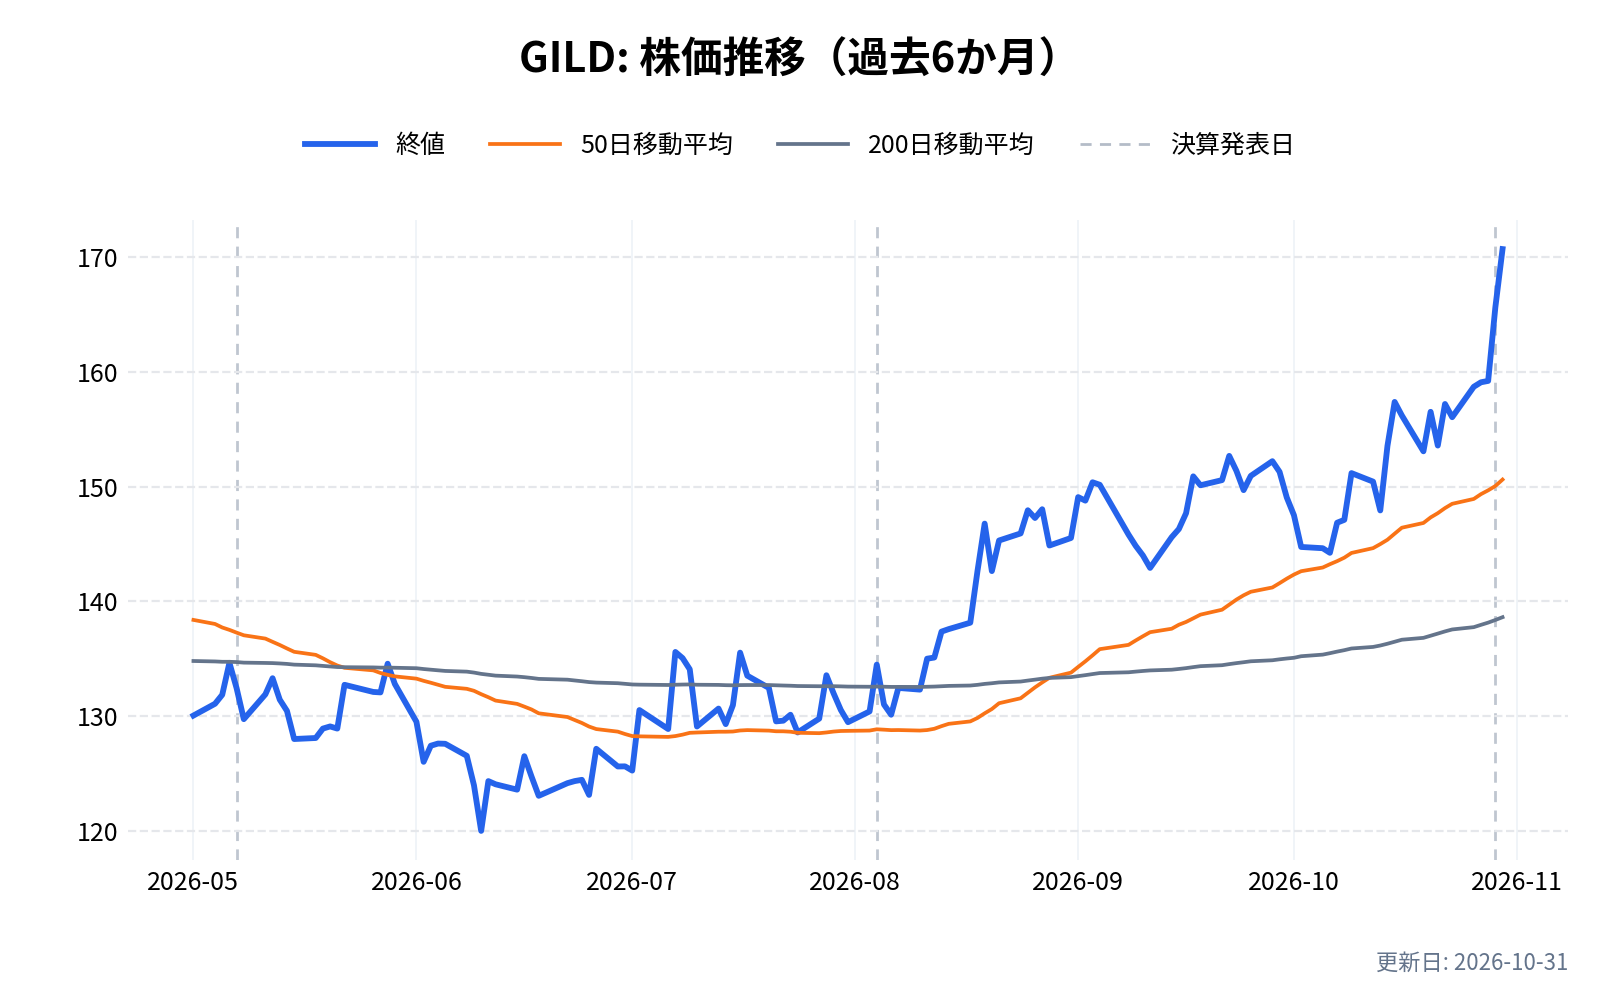
ギリアド・サイエンシズ(GILD)は、HIVの薬で世界的に知られる米国の製薬会社です。2026年10月29日に発表した7〜9月期の決算では、HIV事業の売上が前年同期比18%増え、会社は通期の売上見通しをまた引き上げました。株価は、2025年末の122.74ドルから、決算発表の日(10月29日)の終値165.61ドルまで上がり、上場来の最高値を付けています。
伸びの中心は、HIVを「治す」薬ではなく、感染を「防ぐ」薬でした。半年に1回の注射で感染を防ぐYeztugoが、発売から1年あまりで四半期3億ドルを売る薬に育っています。
一方で、売上の約半分を1つの薬で稼ぐ構造は変わっていません。その稼ぎ頭のBiktarvyは、2028年1月からメディケア向けの価格が国との交渉価格に変わります。本記事では、稼ぎ頭の価格が下がる2028年までに、予防の薬と買収で次の柱を育てられるかを軸に、年次報告書(10-K)・四半期報告書(10-Q)と決算資料から確かめます。
ギリアド・サイエンシズ(GILD)の株価
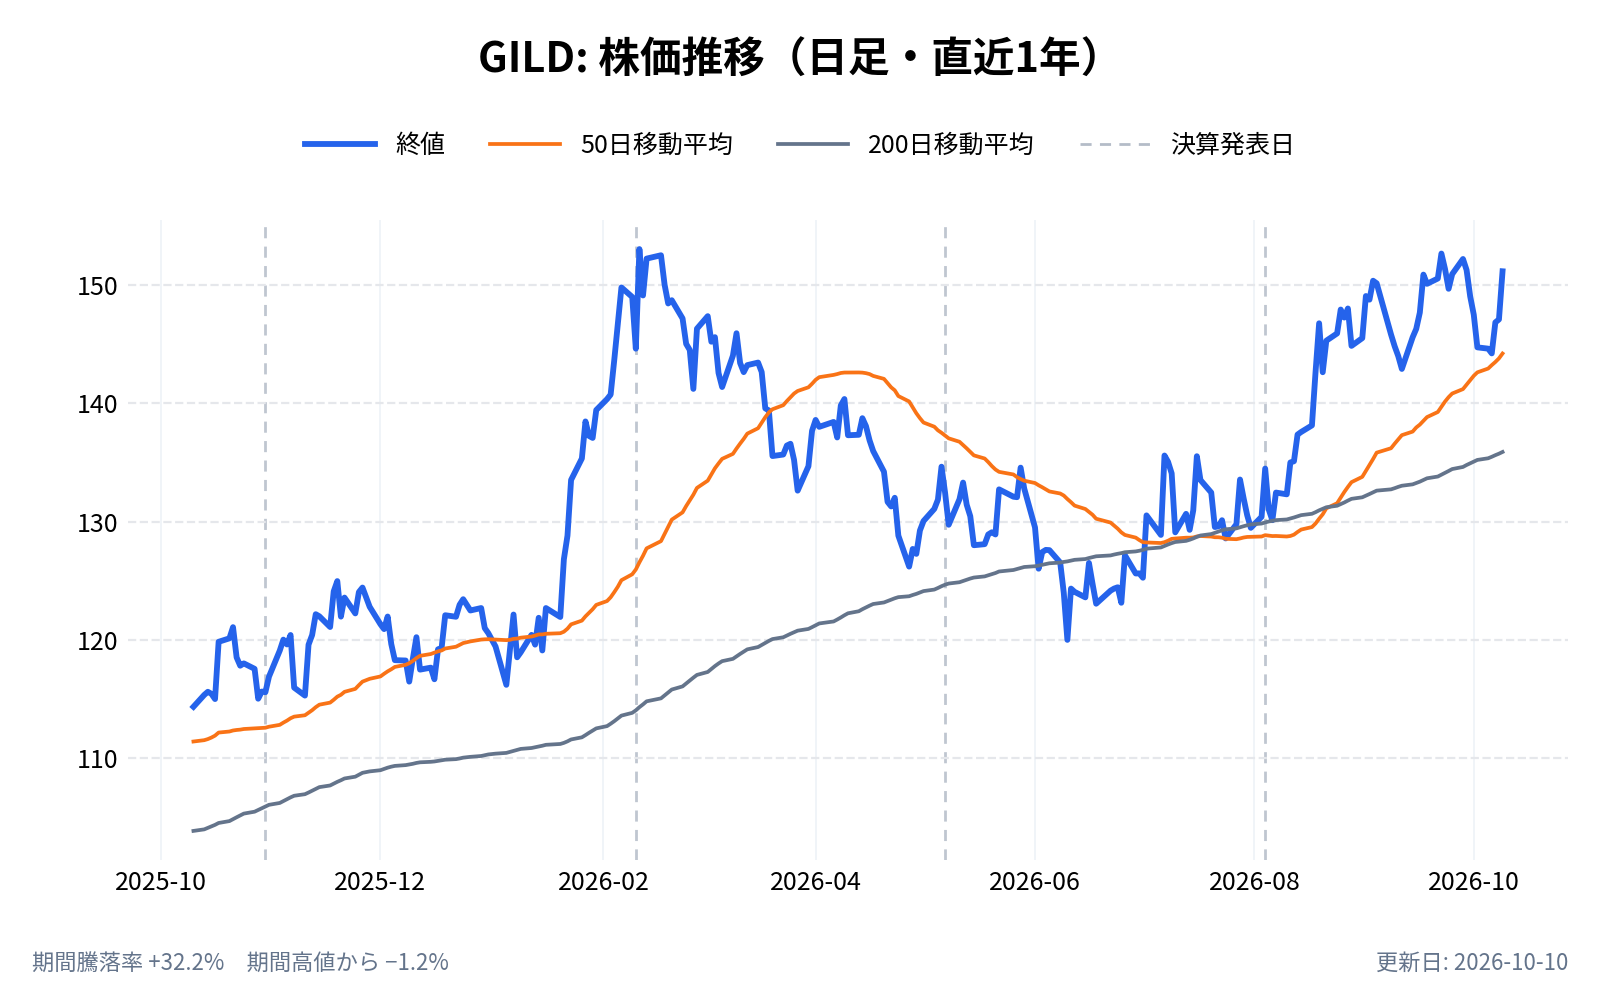
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
ギリアド・サイエンシズ(GILD)とは何の会社、どのような事業をしている?
ギリアドは、HIV、ウイルス性肝炎、COVID-19、がんの薬を開発・販売する製薬会社である。10-K によると、研究開発は主にウイルス、がん、炎症の3つの分野に集中している。2025年末の従業員は約1万7,000人で、35か国以上で事業を行う。
売上の中心は米国である。2026年7〜9月期の製品売上のうち77%が米国で、米国の売上の約9割は、大手の医薬品卸3社(Cardinal Health、Cencora、McKesson)を通している。
ギリアド・サイエンシズ(GILD)の企業情報は以下。
- 会社名: Gilead Sciences, Inc.
- 本社所在地: カリフォルニア州フォスターシティ
- 代表者: Daniel O’Day(会長兼最高経営責任者)
- 公式サイト: https://www.gilead.com
- 事業内容: HIV・肝疾患・がん・炎症の医薬品の研究開発と販売
ギリアド(GILD)の事業は?売上の4分の3がHIVの薬
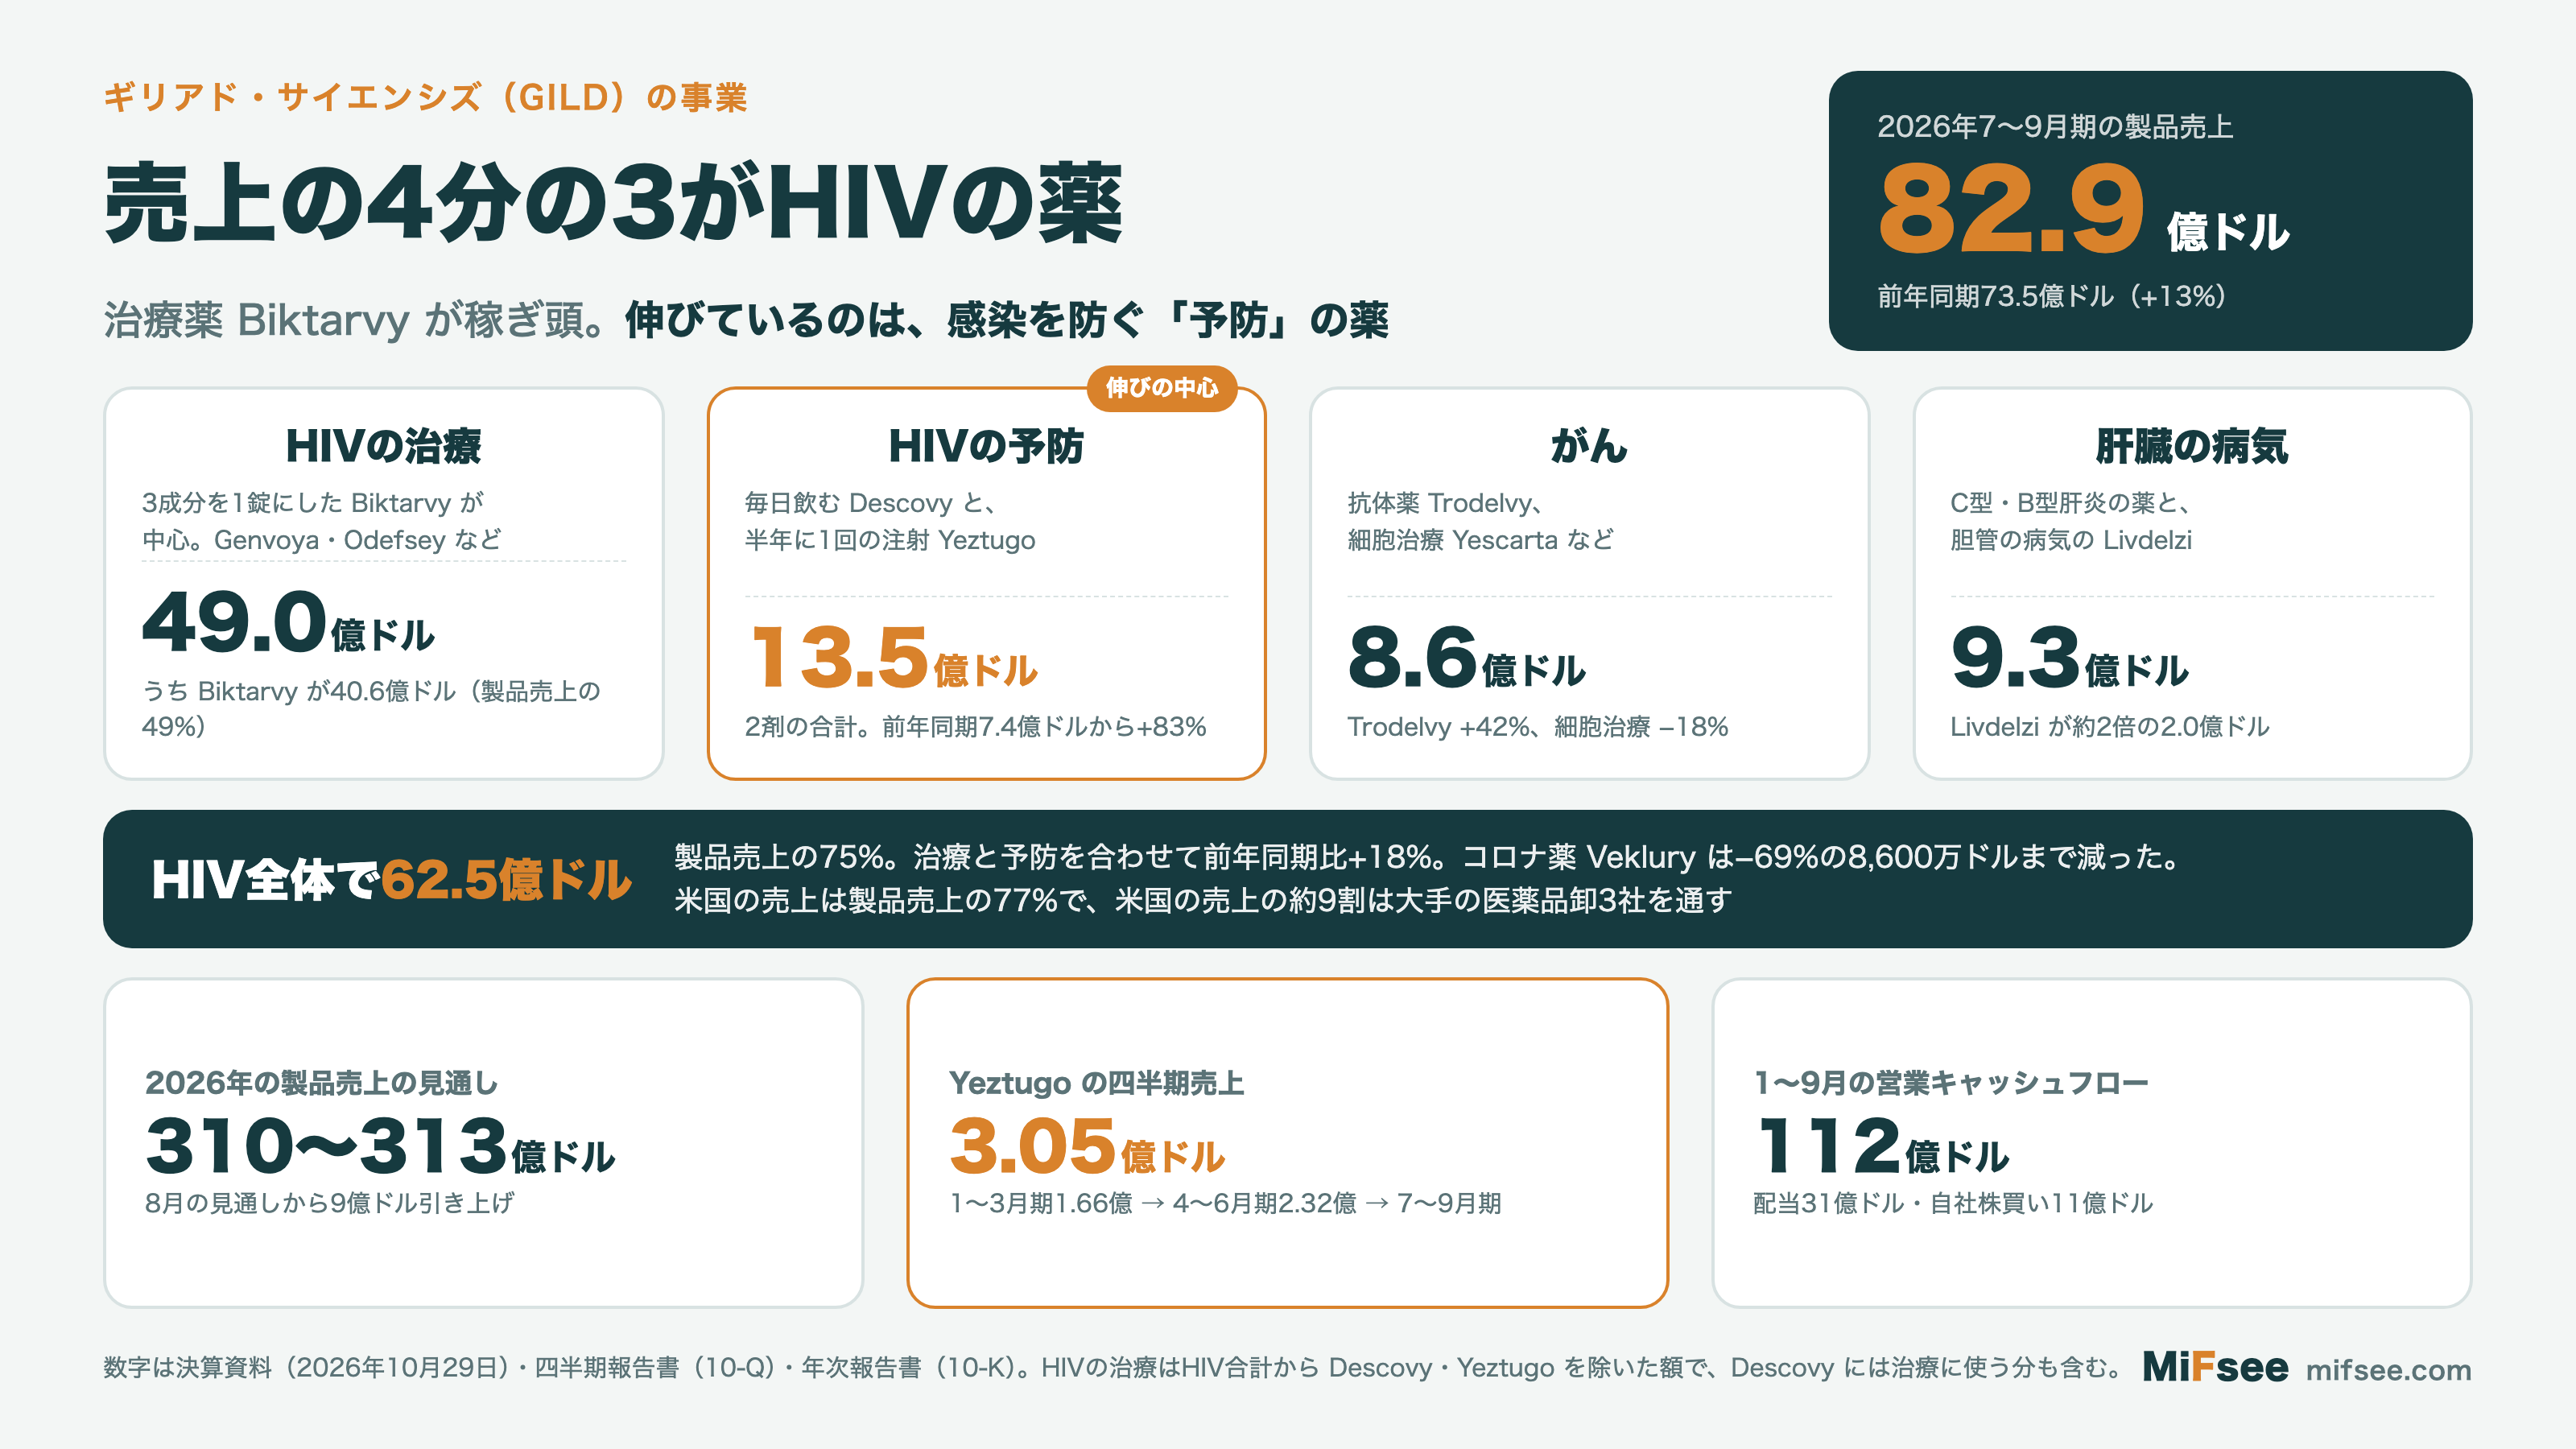
2026年7〜9月期の製品売上82.9億ドルを分野ごとに分けると、HIVが62.5億ドルで75%を占める。
HIVの治療:Biktarvy が稼ぎ頭
Biktarvy は、3つの成分を1錠にまとめたHIVの治療薬である。7〜9月期の売上は40.6億ドル(前年同期比+10%)で、1つの薬で製品売上の49%を稼いでいる。2025年の通期でも143億ドルを売った。
HIVの予防:毎日飲む薬と、半年に1回の注射
HIVに感染していない人が、感染を防ぐために使う薬(PrEP)である。毎日飲む Descovy と、半年に1回の注射で済む Yeztugo の2つがある。Descovy は治療にも使われるが、7〜9月期の売上は10.5億ドル(+49%)だった。CEO は決算で「HIV予防の売上は前年同期のほぼ2倍になった」と述べている。
がん:抗体薬と細胞治療
乳がんなどに使う抗体薬物複合体の Trodelvy は5.1億ドル(+42%)と伸びた。一方、患者自身の免疫細胞を加工して戻す細胞治療(Yescarta・Tecartus)は3.6億ドル(−18%)と減っている。
肝臓の病気
C型・B型肝炎の薬に加え、胆管の病気(原発性胆汁性胆管炎)の薬 Livdelzi が2.0億ドル(前年同期の約2倍)に伸びた。肝疾患の合計は9.3億ドル(+13%)である。
決算で何が起きた?HIV+18%と3回目の見通し引き上げ
2026年7〜9月期の主な数字は以下の通り(決算資料、2026年10月29日)。
- 製品売上: 82.9億ドル(前年同期比+13%)。コロナ薬 Veklury を除くと82.0億ドル(+16%)
- HIV: 62.5億ドル(+18%)
- 非GAAPの1株利益: 2.55ドル(前年同期2.47ドル)
- 営業キャッシュフロー: 50億ドル
CEO は「この10年あまりで最も強い基本事業の伸び」と述べ、通期の製品売上の見通しを310億〜313億ドルに引き上げた。8月の見通し(301億〜304億ドル)から9億ドルの上積みで、年初からの引き上げ幅は合計16億ドルになる。
落ちたものもある。コロナ薬の Veklury は8,600万ドル(−69%)まで減り、細胞治療も−18%だった。前年に特許の売却に伴う一時的な収入があった反動で、ロイヤルティなどの収入も減っている。
通期は会計上の赤字の見込み
本業が伸びる一方で、2026年通期の1株あたり損益(GAAP)は−4.40〜−4.05ドルの赤字を見込む。2026年に買収した会社の開発中の薬の費用(124億ドル)を、買った時点で一度に費用にするためである。
HIVの予防の薬とは?Yeztugo が伸びる理由
毎日飲む薬から、半年に1回の注射へ
HIVの予防薬は、これまで毎日飲む錠剤が中心だった。飲み忘れると予防の効果が下がる。Yeztugo(一般名レナカパビル)は半年に1回の注射で済み、10-K は「半年に1回の予防の選択肢として初めてで唯一」と書いている。
Yeztugo の四半期の売上は、2026年1〜3月期1.66億ドル、4〜6月期2.32億ドル、7〜9月期3.05億ドルと伸びている(前年同期は0.39億ドル)。売上のほとんどは米国である。
1年に1回の版も開発中
会社は、1年に1回の注射で済む版の臨床試験(第3相、PURPOSE-365)を進めている。承認された場合に備え、感染の多い120か国で、後発薬の会社が使用料なしで作れる契約を広げた。中南米では、汎米保健機構(PAHO)とも供給の契約を結んでいる。
2028年と2036年、Biktarvy の2つの節目
2028年1月:メディケア向けの価格が下がる
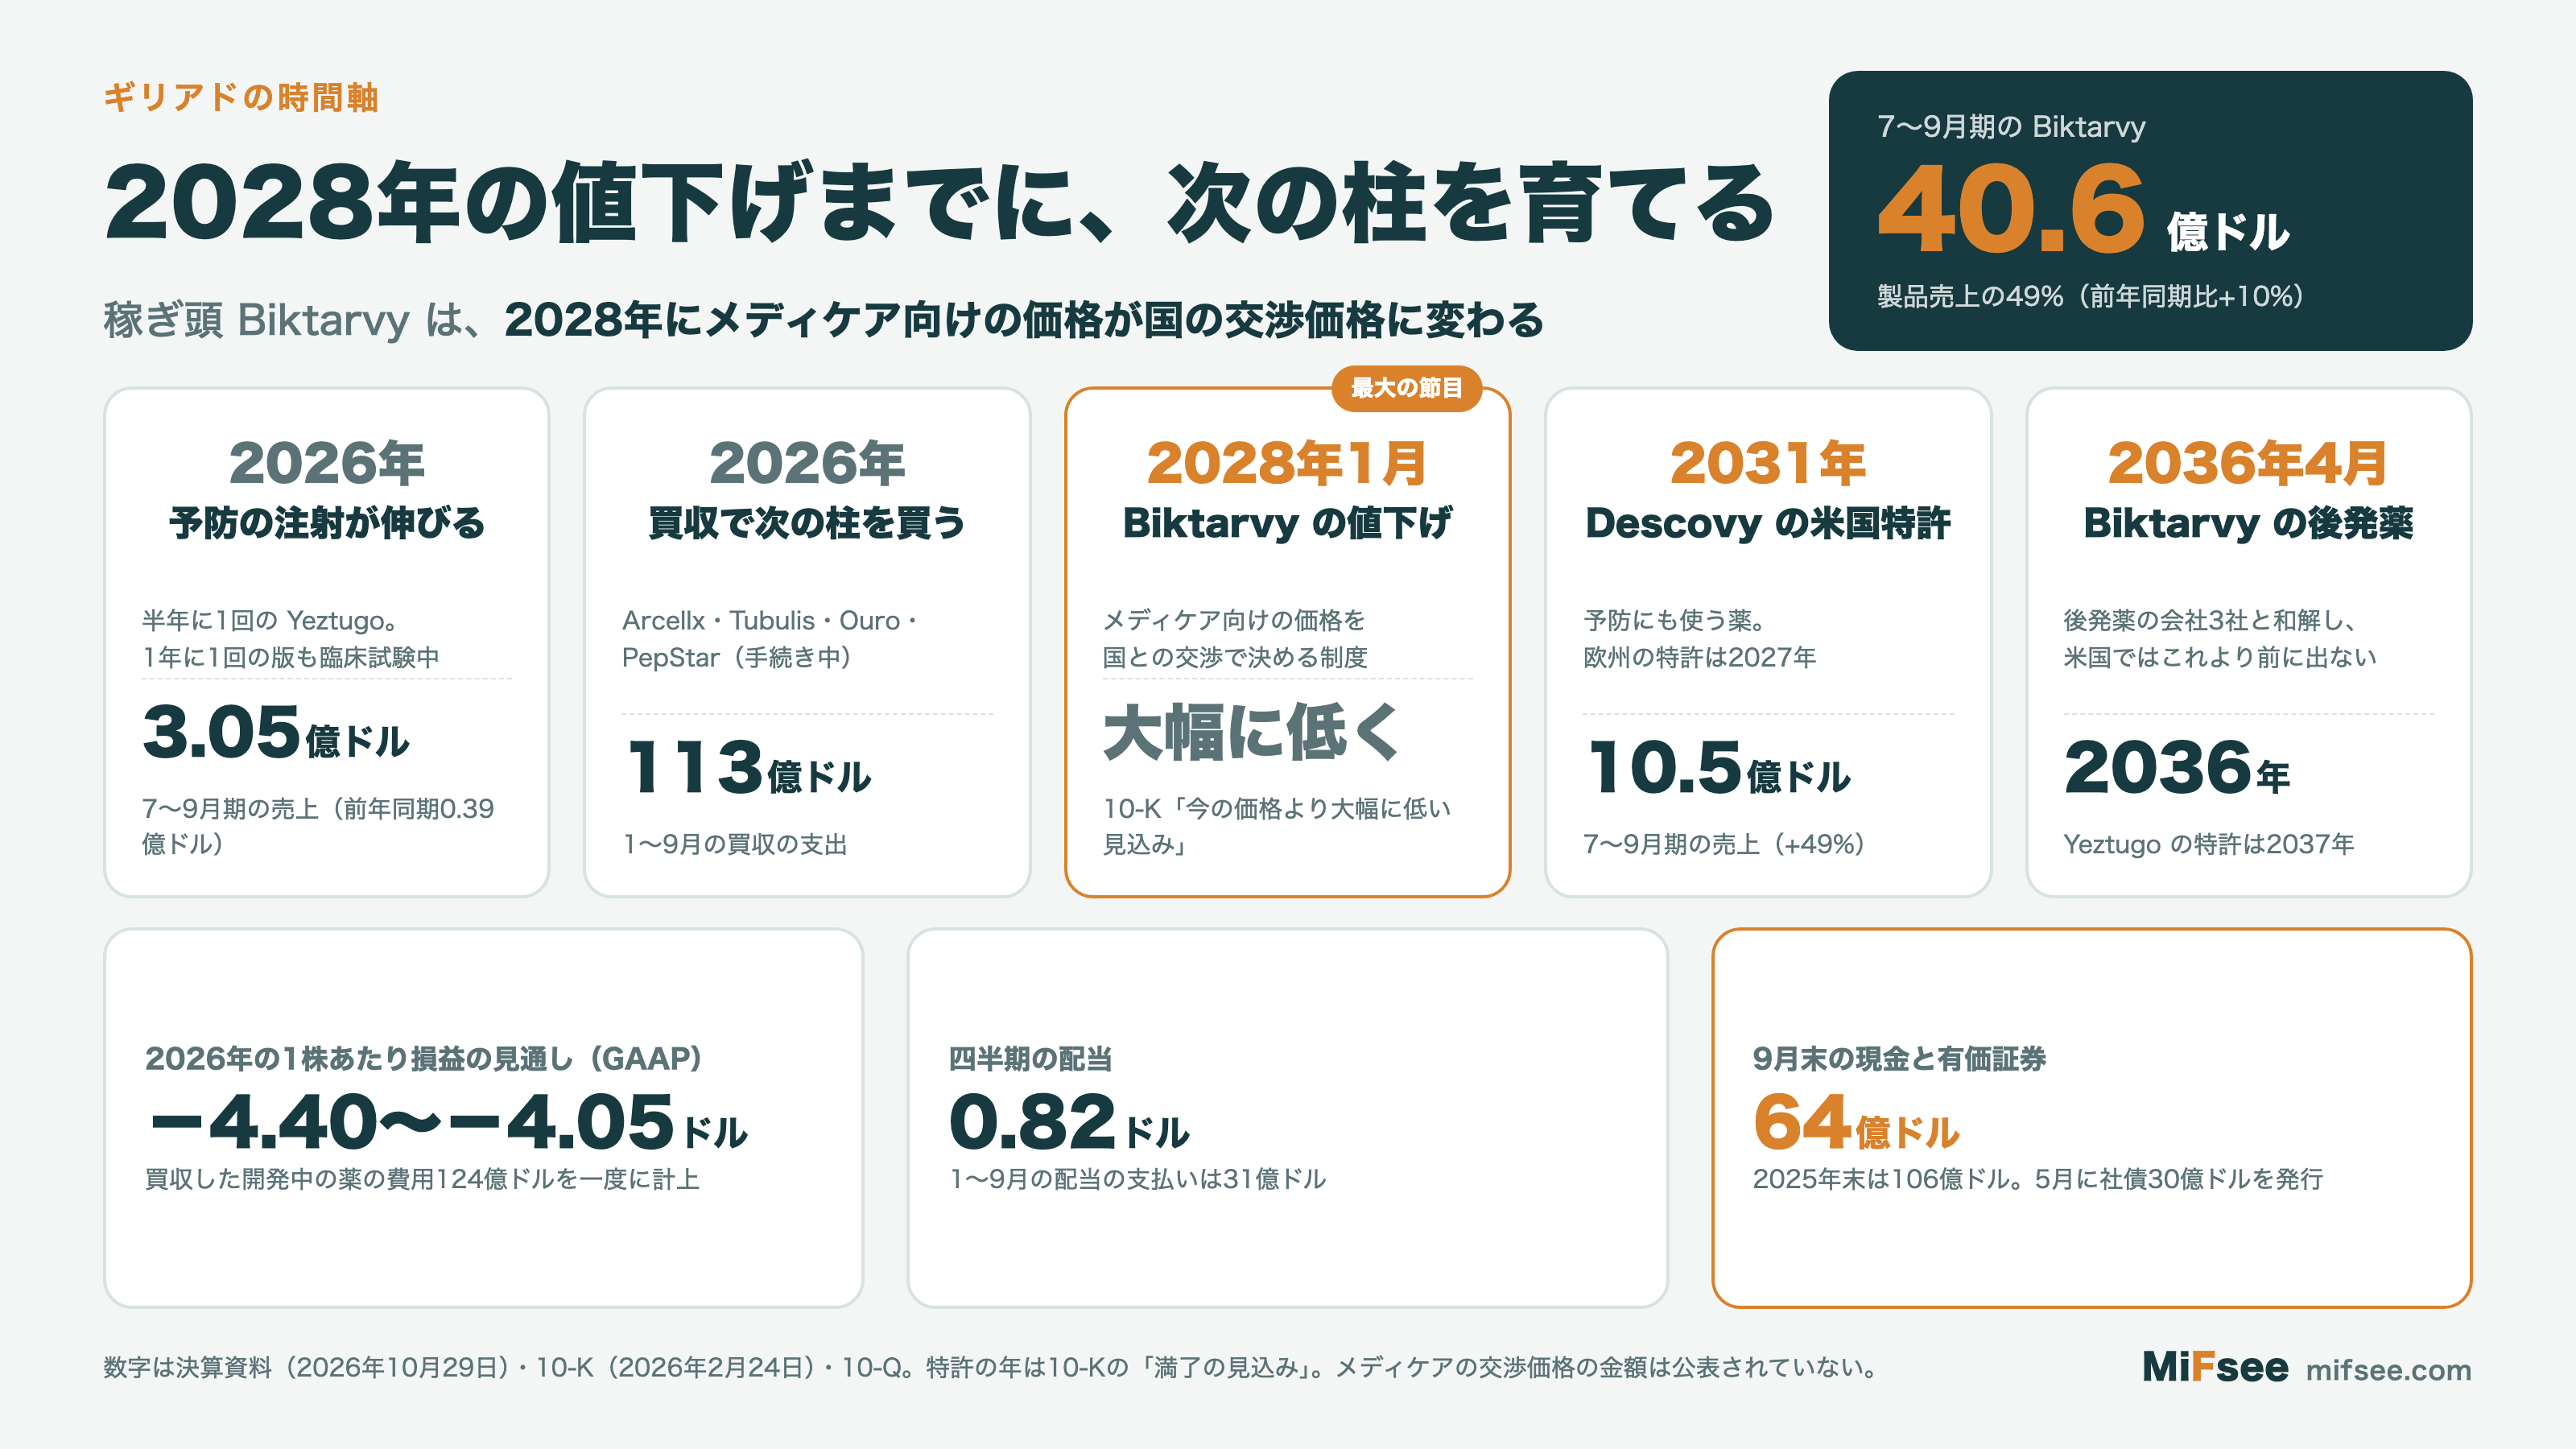
米国では、インフレ抑制法(IRA)により、高齢者向けの公的医療保険メディケアで多く使われる薬の価格を、国が製薬会社と交渉して決める。Biktarvy は2026年1月に対象に選ばれ、2026年10月に価格が決まった。新しい価格は2028年1月1日から適用される。
価格の金額は公表されていない。ただ10-K は「交渉後のメディケアの価格は、今の価格より大幅に低くなる見込み」と書いている。
2036年4月:後発薬はこれより前に出ない
特許の面では時間がある。ギリアドは後発薬の会社3社(Lupin・Cipla・Laurus Labs)と和解しており、10-K は米国で2036年4月1日より前に Biktarvy の後発薬は出ない見込みとしている。
主な薬の特許の満了の見込み(10-K)は以下の通り。
| 薬 | 用途 | 米国 | 欧州 |
|---|---|---|---|
| Biktarvy | HIVの治療 | 2036年 | 2033年 |
| Descovy | HIVの治療・予防 | 2031年 | 2027年 |
| Genvoya | HIVの治療 | 2029年 | 2028年 |
| Yeztugo | HIVの予防 | 2037年 | 2037年 |
| Trodelvy | がん | 2028年(規制上の独占は2032年) | 2029年 |
| Yescarta | がん(細胞治療) | 2031年 | ― |
2026年の買収は?がんと炎症の柱を買う
ギリアドは2026年に、次の柱になる開発中の薬を持つ会社を相次いで買った。1〜9月の買収の支出は113億ドルである。
- Arcellx(4月完了): 血液がんの多発性骨髄腫に使う細胞治療 anito-cel。現金の支払いは約64億ドル。米国での承認の審査の目標日は2026年12月23日
- Tubulis(5月完了): ドイツの会社で、卵巣がん・肺がん向けの抗体薬物複合体を開発。前払い約32億ドル、成果に応じて最大19億ドル
- Ouro Medicines(6月完了): 自己免疫疾患向けの、免疫細胞を呼び寄せて働かせる薬を開発。前払い約17億ドル。費用と成果の支払いは Lakefront(旧 Galapagos)と半分ずつ持つ
- PepStar(手続き中): 炎症の病気向けの飲み薬(IL-23受容体を抑える薬)を開発
ギリアド(GILD)の顧客層は?
薬を使うのは患者だが、ギリアドが直接売る相手は医薬品の卸である。10-K によると、米国の売上の約9割は Cardinal Health・Cencora・McKesson の3社向けである。代金を最終的に払うのは、民間の保険会社やメディケア・メディケイドなどの公的保険で、価格は保険者との交渉や制度の影響を受ける。
取引市場は?
ナスダック(NASDAQ)に上場しており、ティッカーシンボルは「GILD」。
ギリアド(GILD)のセクター、業種、属するテーマは?
- セクター: ヘルスケア
- 業種: バイオ医薬品
- テーマ: HIV、がん、炎症、ディフェンシブ株(景気の影響を受けにくい株)
配当は?
あり。2026年の四半期配当は1株0.82ドル(年3.28ドル)。1〜9月の配当の支払いは31億ドル、自社株買いは11億ドルだった。
ギリアド(GILD)の競合企業は?
10-K は競合の社名を挙げておらず、大手の製薬会社・バイオ企業や、新しい薬・後発薬との競争があると書くにとどまる。
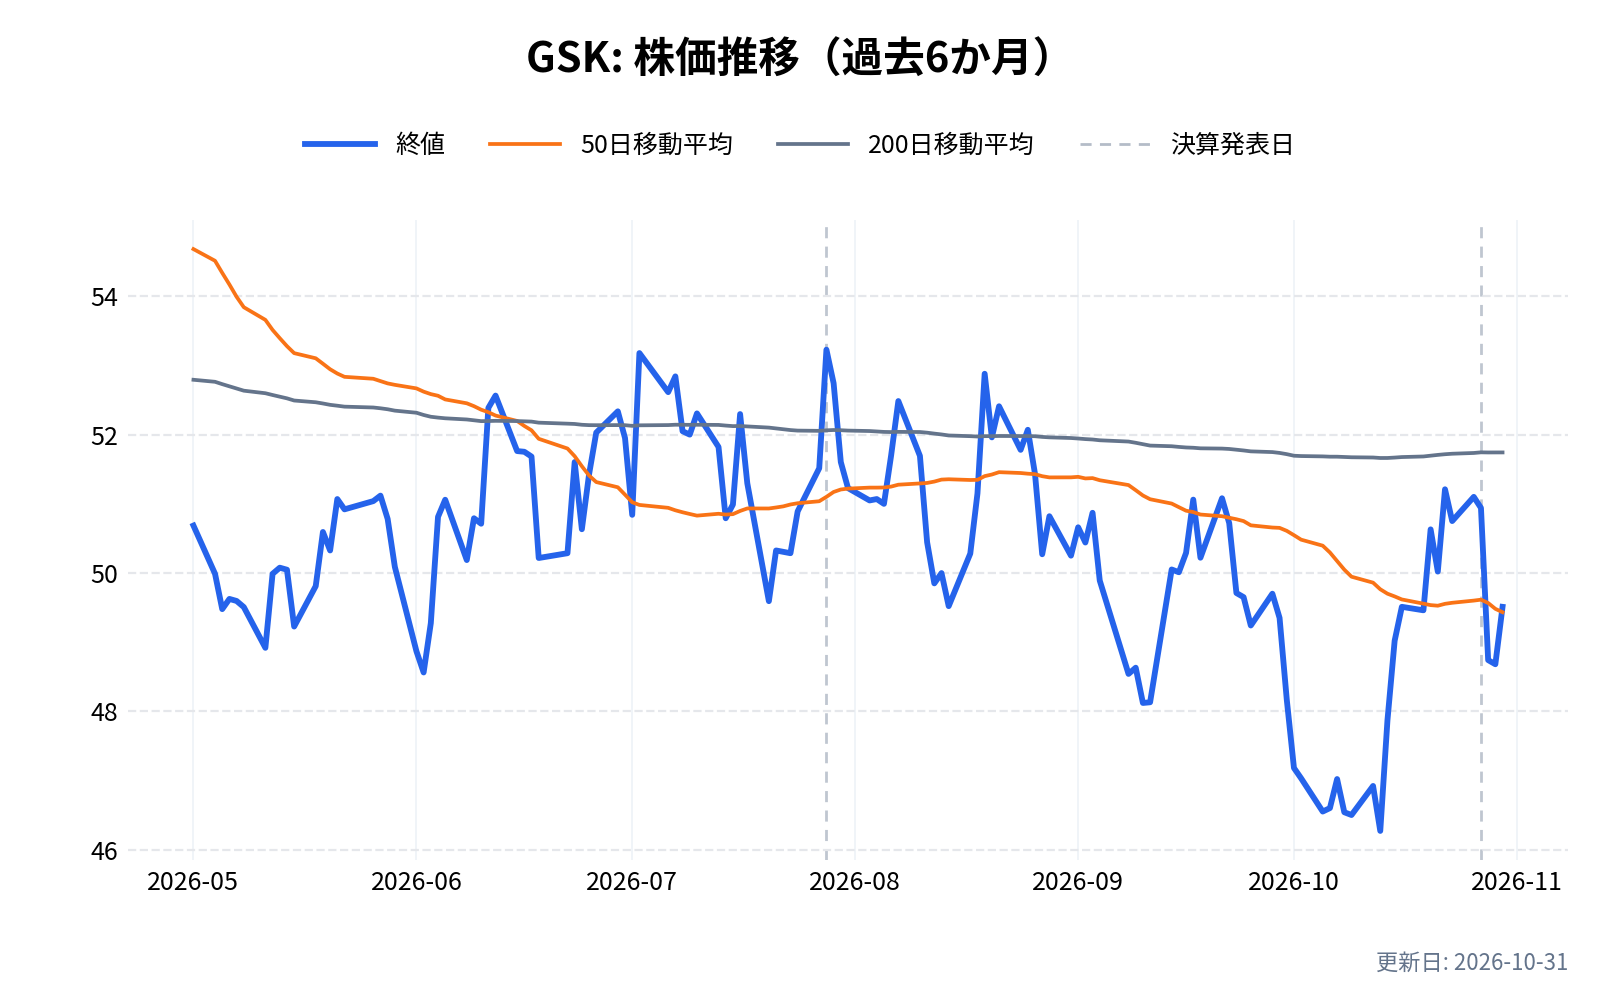
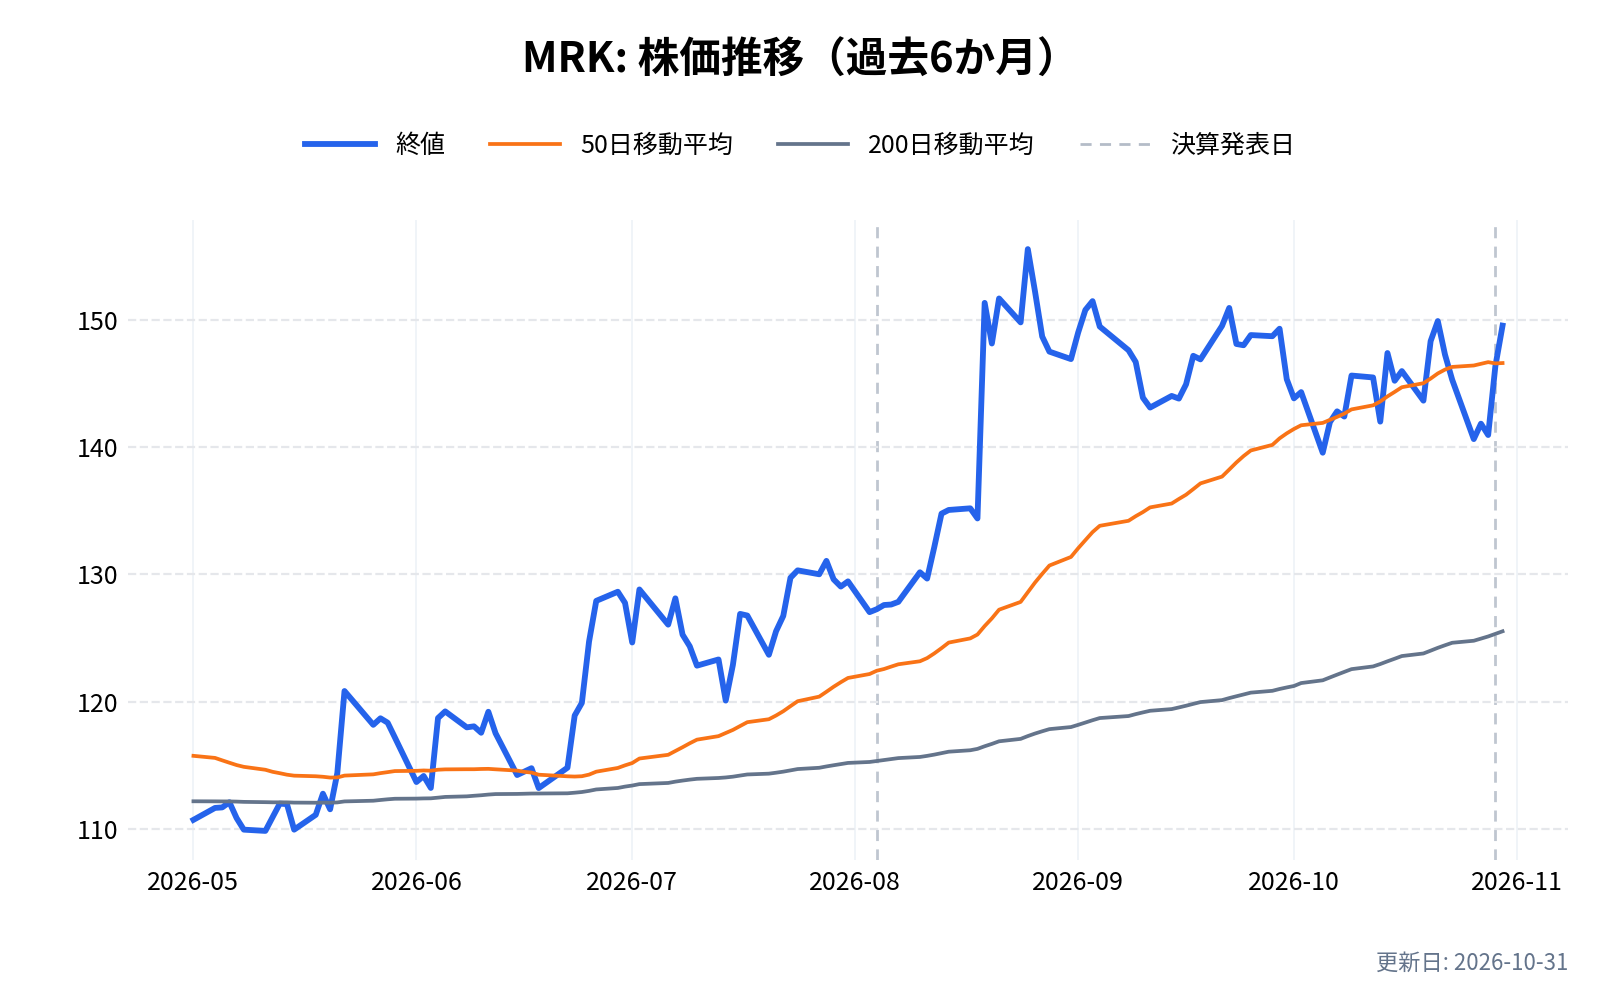
HIVの薬では、英GSKの子会社 ViiV Healthcare と、メルク(MRK)が新しい薬の開発を進めている。この2社の直近6か月の株価の動きを並べる(社名は筆者が選んだもので、10-K の記載ではない)。
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新
ギリアド(GILD)の競合との差別化要素と優位性は?
治療と予防の両方をそろえる
HIVの治療では Biktarvy、予防では Descovy と Yeztugo を持つ。治療と予防の両方で主力の薬を持つことで、感染を防ぐ段階から治療まで、同じ会社の薬が使われる。
長く効く薬の特許が長い
Yeztugo の有効成分レナカパビルの特許は2037年まで続く。半年に1回、開発中の1年に1回と、飲む回数を減らす薬で先行しており、毎日飲む薬との違いになっている。
稼ぐ力が大きい
1〜9月の営業キャッシュフローは112億ドルある。この資金で、配当と自社株買いを続けながら、大型の買収も行っている。
ギリアド・サイエンシズ(GILD)の業績について
ギリアド・サイエンシズ(GILD)の財務年度は12月31日に終了する。四半期決算の発表スケジュールは以下の通り。
- 第1四半期決算: 4月下旬〜5月上旬
- 第2四半期決算: 8月上旬
- 第3四半期決算: 10月下旬〜11月上旬
- 第4四半期および通期決算: 翌年の2月上旬〜中旬
ギリアド・サイエンシズ(GILD)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
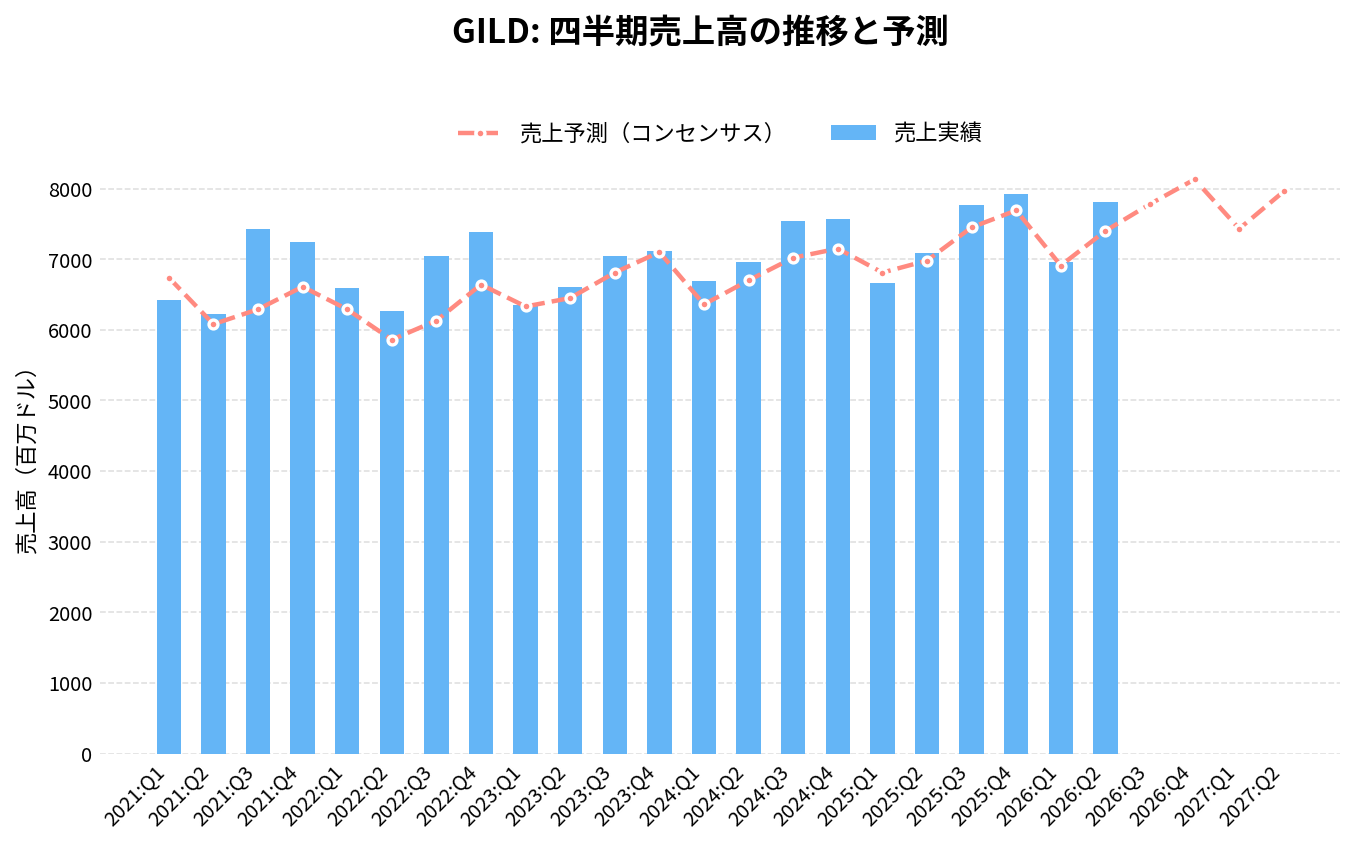
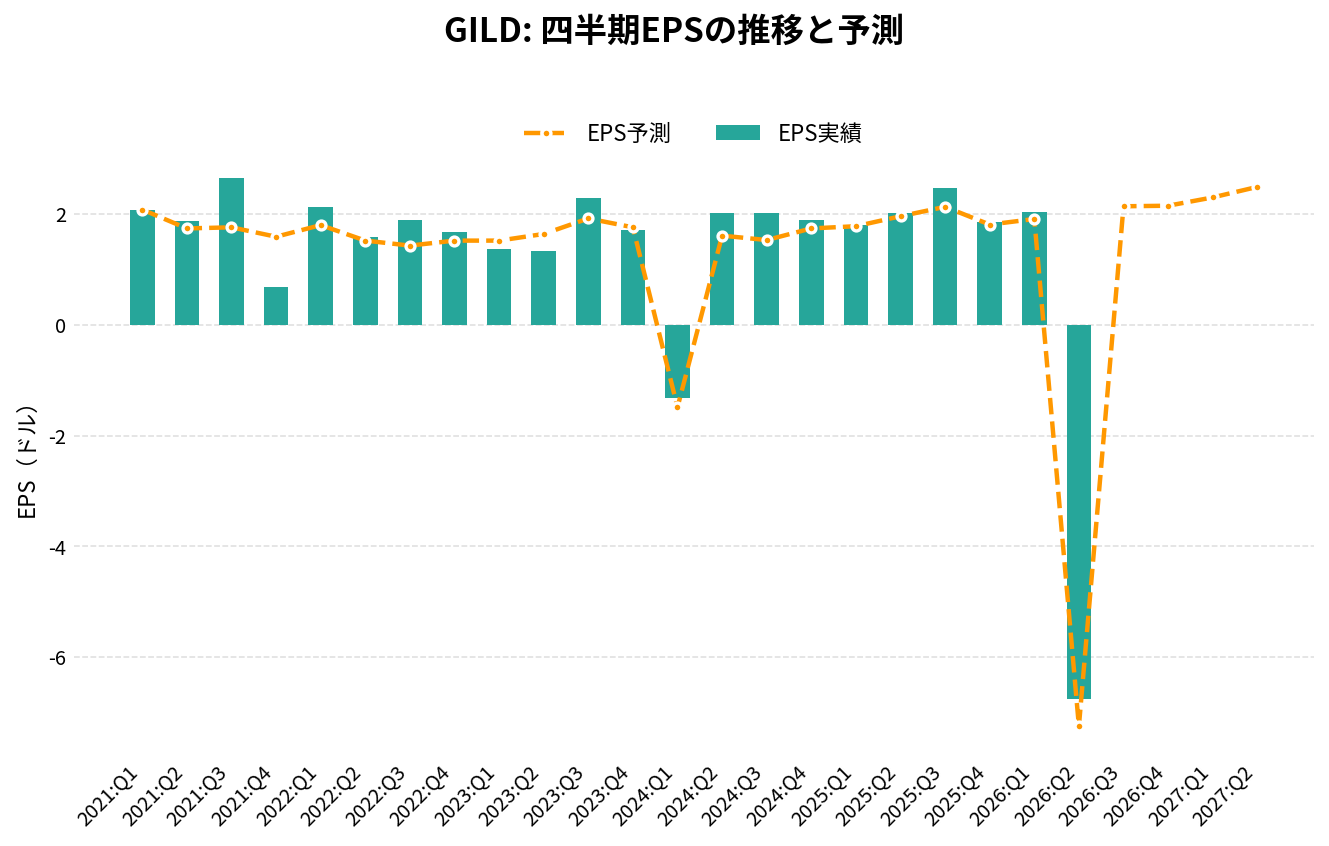
ギリアド・サイエンシズ(GILD)の2026年Q3決算(2026/10/29 発表)は、売上8,300.0百万ドル(アナリストコンセンサス7,780.0百万ドルに対し+6.7%)、EPS 1.94ドル(同2.14ドルに対し-0.20ドル)でした。
売上の前年同期比は+6.8%です。
直近8四半期では、売上が7回、EPSが7回コンセンサスを上回っています。
四半期:売上高の推移
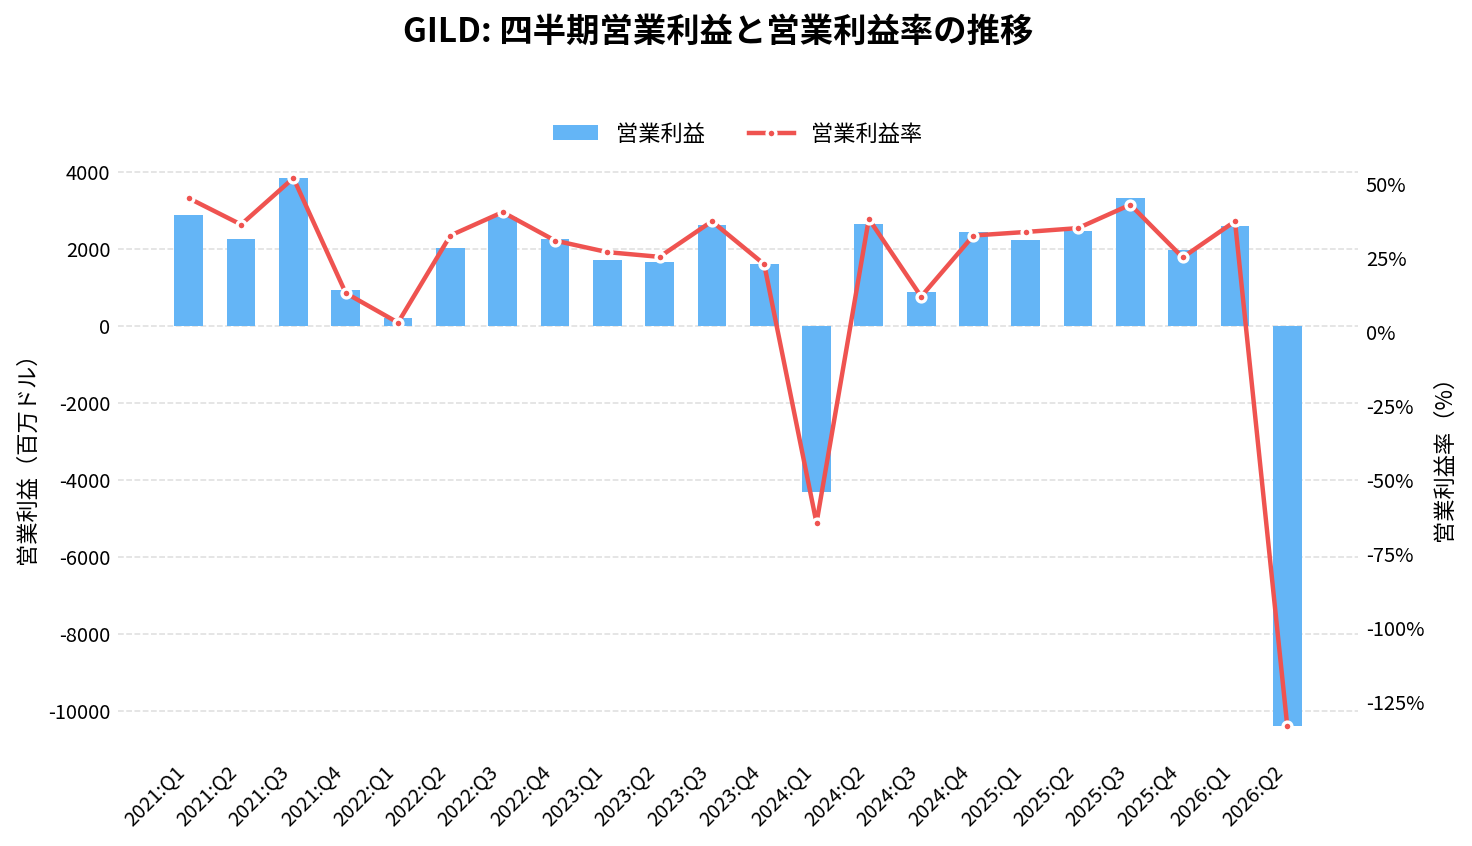
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q4 | 7,569.00 | +6.4% | +5.9% | 1.90 | +0.16 | 32.4% |
| 2025:Q1 | 6,667.00 | -0.3% | -2.1% | 1.81 | +0.03 | 33.6% |
| 2025:Q2 | 7,082.00 | +1.8% | +1.5% | 2.01 | +0.05 | 34.9% |
| 2025:Q3 | 7,769.00 | +3.0% | +4.3% | 2.47 | +0.34 | 42.8% |
| 2025:Q4 | 7,925.00 | +4.7% | +3.1% | 1.86 | +0.05 | 25.0% |
| 2026:Q1 | 6,960.00 | +4.4% | +0.7% | 2.03 | +0.12 | 37.2% |
| 2026:Q2 | 7,803.00 | +10.2% | +5.4% | -6.75 | +0.50 | -133.2% |
| 2026:Q3 | 8,300.00 | +6.8% | +6.7% | 1.94 | -0.20 | 41.7% |
| 2026:Q4(予想) | 8,130.00 | +2.6% | – | 2.15 | – | – |
| 2027:Q1(予想) | 7,430.00 | +6.8% | – | 2.30 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-10-31 取得時点)。 | ||||||
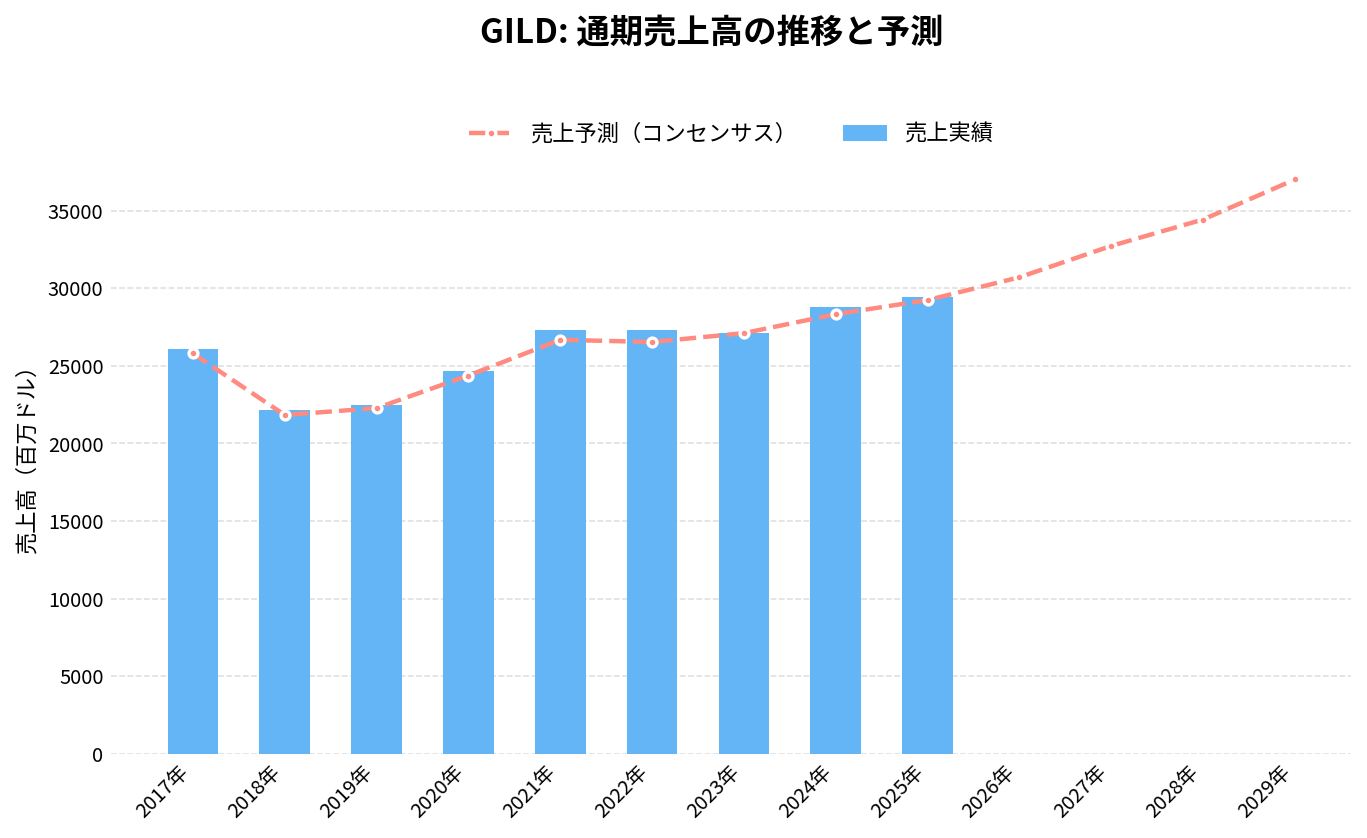
通期:売上高の推移
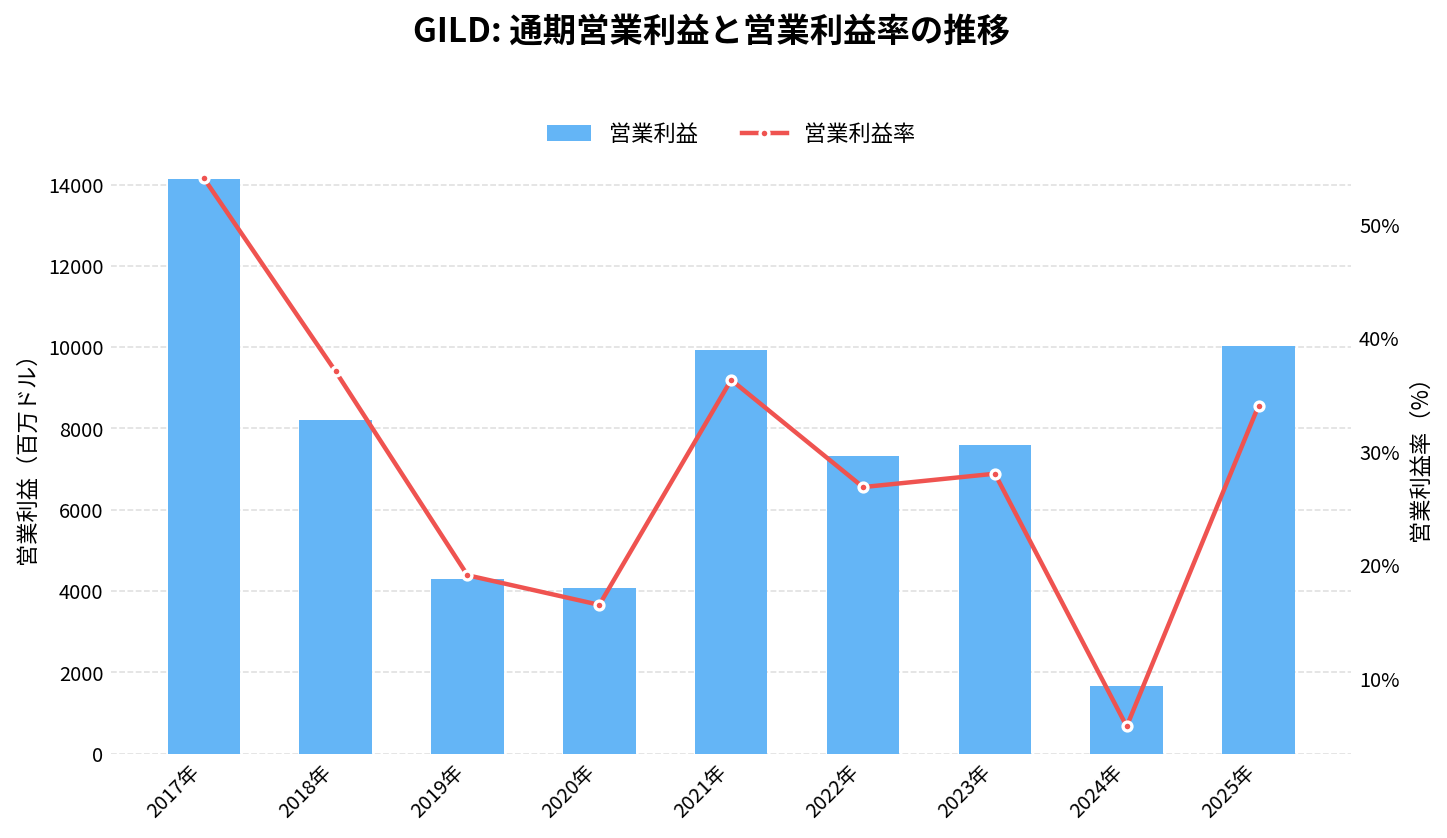
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
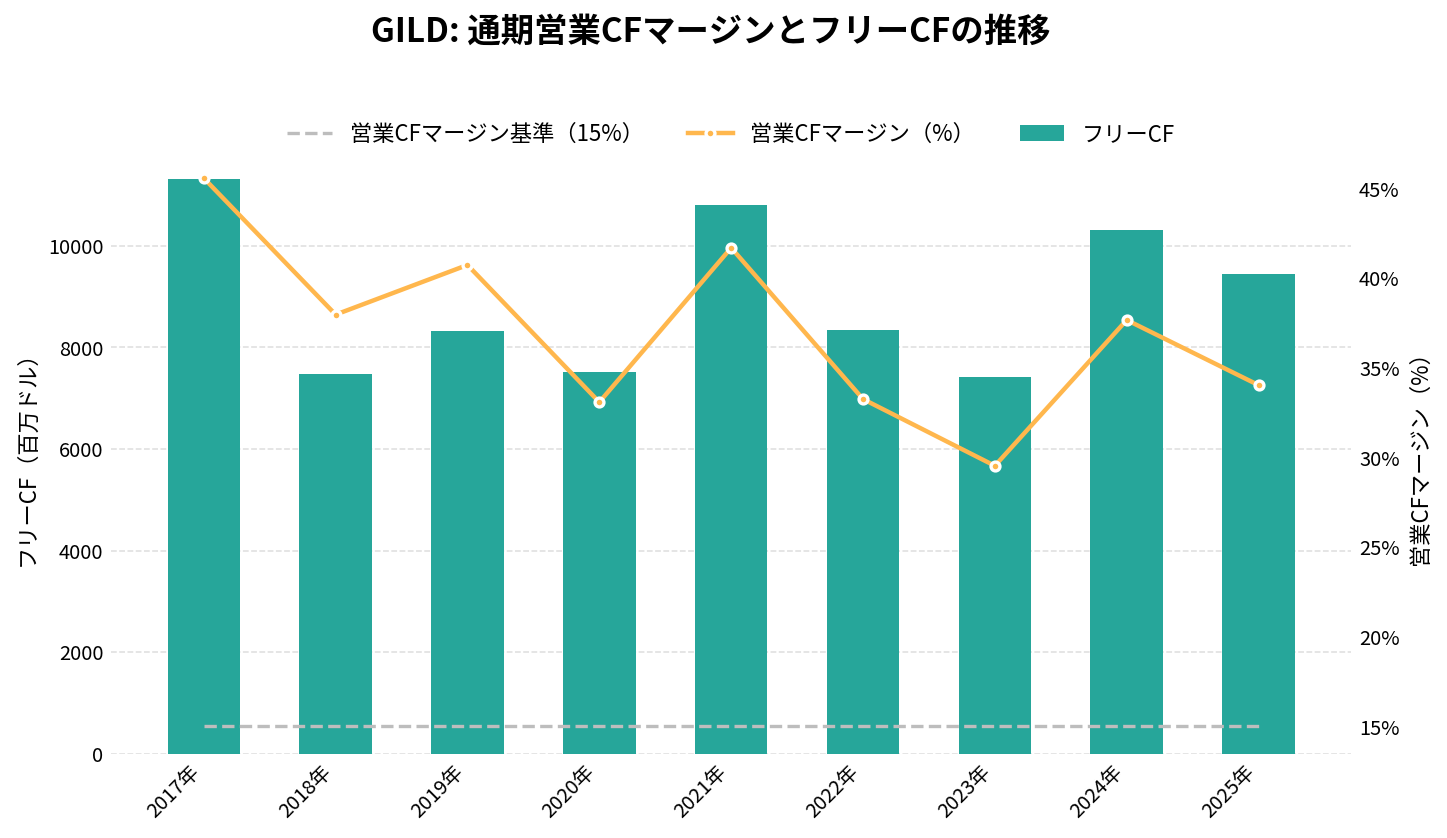
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
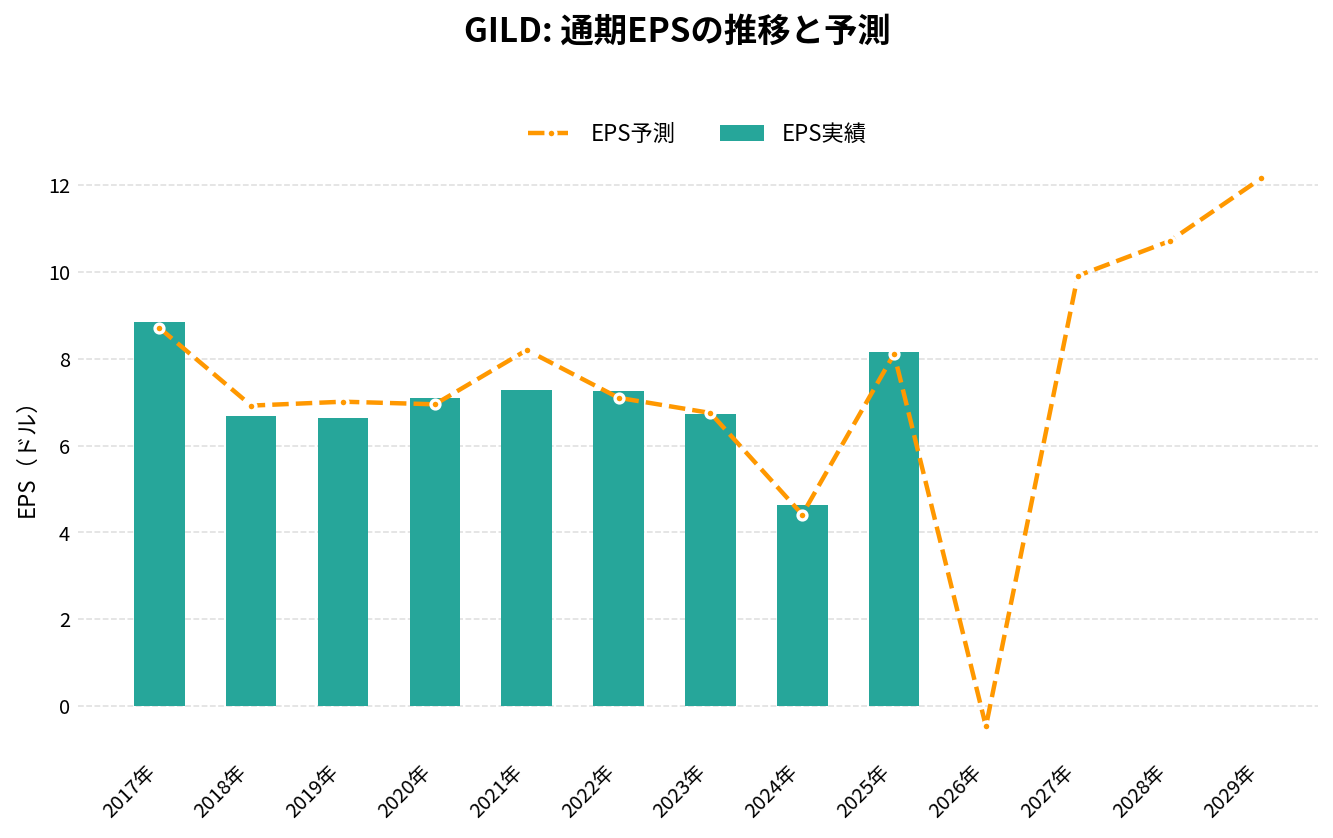
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 27,305.00 | +10.6% | 7.28 | 36.3% | 41.7% | 10,805.00 |
| 2022年 | 27,281.00 | -0.1% | 7.26 | 26.9% | 33.2% | 8,344.00 |
| 2023年 | 27,116.00 | -0.6% | 6.72 | 28.1% | 29.5% | 7,421.00 |
| 2024年 | 28,754.00 | +6.0% | 4.62 | 5.8% | 37.7% | 10,305.00 |
| 2025年 | 29,443.00 | +2.4% | 8.15 | 34.0% | 34.0% | 9,456.00 |
| 2026年(予想) | 30,700.00 | +4.3% | -0.47 | – | – | – |
| 2027年(予想) | 32,720.00 | +6.6% | 9.91 | – | – | – |
| 2028年(予想) | 34,420.00 | +5.2% | 10.71 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-10-31 取得時点)。 | ||||||
ギリアド・サイエンシズ(GILD)の将来性と今後の見通しは?
数字で見る直近の変化
- HIV: 2026年7〜9月期は62.5億ドルで、前年同期比+18%
- 予防: Descovy と Yeztugo の合計は13.5億ドルで、前年同期の7.4億ドルから+83%
- 見通し: 通期の製品売上の見通しは310億〜313億ドルに。年初から16億ドルの引き上げ
- 株価: 2025年末の122.74ドルから、10月29日の165.61ドルへ(+35%)
お金の面
9月末の現金と有価証券は64億ドルで、2025年末の106億ドルから減った。買収の支払いが主な理由で、5月には30億ドルの社債を発行している。一方で、本業は1〜9月に112億ドルの営業キャッシュフローを生んでいる。
注目しているポイント
- 予防の伸び: Yeztugo の売上が四半期ごとに積み上がるか。1年に1回の版の臨床試験の結果
- 2028年の価格: Biktarvy のメディケア向けの価格が、売上をどこまで押し下げるか
- 買収した薬: Arcellx の anito-cel が2026年12月の審査の目標日に承認されるか
リスクと不確実性
- 1つの薬への依存: Biktarvy が製品売上の49%を占める。2028年からの価格の引き下げの影響は、会社も「大幅」と見ている
- 価格の制度: メディケアの交渉価格のほか、10-K はメディケイドの割引の増加を、決算資料は米国政府との最恵国価格の合意もリスクに挙げている
- 買収の成否: 2026年の買収の多くは開発中の薬である。臨床試験の結果や承認次第で、価値は変わりうる
- 細胞治療の競争: Yescarta などの細胞治療は、競争の激化で売上が減っている
予防の薬の伸びと見通しの引き上げは、決算の数字で確かめられる。ただ、売上の約半分を占める Biktarvy の価格が2028年に下がることも決まっている。四半期ごとの決算で、予防の薬と買収した薬が、その分をどこまで埋めていけるかを確かめていく必要がある。
GILD 2026年Q3決算:HIV事業が10年来の伸びを牽引、通期ガイダンスを3四半期連続で引き上げ
発表日:2026/10/29
本決算のポイント
ギリアド・サイエンシズの2026年第3四半期は、Veklury除く製品売上が前年同期比16%増の82.0億ドルとなり、過去10年で最も強い基幹事業の成長を記録した。総製品売上は13%増の82.9億ドル、非GAAP希薄化後EPSは2.55ドルと前年の2.47ドルから改善している。
一方でGAAP希薄化後EPSは1.94ドルと前年の2.43ドルから減少した。これは有価証券の評価損や営業費用の増加、前年に計上されたIP売却に伴う一過性のロイヤルティ収益がなかったことが響いている。
好調な実績を受け、会社は通期の製品売上ガイダンスを310億〜313億ドルへ、Veklury除く製品売上も307億〜310億ドルへと据え置きではなく上方に改定した。2026年入り後の累計引き上げ幅は16億ドルに達しており、基幹事業の底堅さが数字に表れている。なお通期のGAAP希薄化後EPSはマイナス4.40〜4.05ドルの見込みで、これはArcellxなど複数の買収に伴うIPR&D費用124億ドルの影響を含む。
抑えておくべきKPI
- 総製品売上: 82.9億ドル(前年同期比13%増)
- HIV製品売上: 62.5億ドル(前年同期比18%増)、うちBiktarvyは41.1億ドルで10%増
- 非GAAP製品粗利率: 88.1%(前年同期の86.5%から改善)
- 営業キャッシュフロー: 四半期で50.4億ドル、フリーキャッシュフローは48.0億ドル
投資家目線のインサイト
今四半期で最も象徴的なのは、HIV事業全体が18%増と加速し、HIV予防領域の売上がほぼ倍増した点だ。DescovyはPrEP需要の伸びと実勢価格の上昇を背景に49%増の10.5億ドルに達し、新薬YeztugoもHIV予防の裾野拡大に寄与している。主力のBiktarvyも10%増と安定成長を続けており、基幹事業の地力の強さがうかがえる。
一方でローライトとしては、Veklury売上が69%減の8600万ドルまで落ち込み、Cell Therapy製品も競争激化で18%減となった。COVID関連入院の減少とCAR-T市場の競合圧力は構造的な逆風であり、オンコロジー領域ではTrodelvyの42%増が補っている形だ。GAAP純利益の落ち込みは有価証券評価損や税率上昇が主因で、事業そのものの劣化を示すものではないと読める。
バランスシート面では、Arcellxなど複数の買収や配当・自社株買いにより現金等は64億ドルまで減少した。それでも四半期の営業キャッシュフローは50億ドルと潤沢で、事業が生み出すキャッシュ創出力自体は健在であることを示している。
今後の見どころ
次四半期以降は、HIV予防領域の伸びがDescovyとYeztugoの組み合わせでどこまで持続するかが焦点になる。年1回投与のlenacapavirをめぐるライセンス拡大やPAHOとの提携も、長期のアクセス戦略として進捗を追う価値がある。
また、2028年1月から適用されるBiktarvyのMedicare最高公正価格の影響や、PepStar買収によるIL-23R阻害薬の取り込みなど、価格制度と炎症領域パイプラインの両面が中期の業績像を左右する要素として注目される。Cell Therapy事業の競争環境が改善に向かうかどうかも継続的なチェックポイントだ。
出典
GILEAD SCIENCES ANNOUNCES THIRD QUARTER 2026 FINANCIAL RESULTS
GILD 2026年Q2決算:本業は堅調も、大型買収3件の一括費用で赤字転落
発表日:2026/08/04
GILDの決算ハイライト
ギリアド・サイエンシズの2026年第2四半期は、HIV事業を中心とした本業の伸びが続く一方、Arcellx・Tubulis・Ouro Medicinesという3件の買収に伴うacquired IPR&D費用が一気に計上され、会計上は大幅な赤字となった四半期だった。総売上高は前年同期比10%増の78億ドル、Veklury(レムデシビル)を除く製品売上は同10%増の76億ドルと、事業そのものの成長率は良好だ。
その裏側で、acquired IPR&D費用が112億ドル計上され、GAAP希薄化後EPSは前年同期の1.56ドルからマイナス8.45ドルへ転落し、非GAAP希薄化後EPSも1株あたり9.08ドルの買収関連・税務影響を織り込みマイナス6.75ドルとなった。営業損益もGAAPベースで103.9億ドルの赤字に転じている。
会社側はこうした一時費用を除いた本業の強さを評価しており、通期の製品売上ガイダンスを301億〜304億ドルへ引き上げる一方、希薄化後EPSガイダンスはマイナス3.75〜マイナス3.40ドルへ下方修正した。買収による一過性の会計影響と、事業成長という二つの側面が同時に表れた決算と言える。
抑えておくべきKPI
- 総売上高: 78億ドル(前年同期比10%増)
- HIV製品売上: 57億ドル(前年同期比12%増)、うちBiktarvyは38億ドル(同7%増)
- GAAP希薄化後EPS: マイナス8.45ドル(前年同期は1.56ドル)、非GAAP希薄化後EPSはマイナス6.75ドル(前年同期は2.01ドル)
- 営業活動によるキャッシュフロー: 四半期で36億ドル創出(前年同期は8.27億ドル)
投資家目線のインサイト
今回の赤字は一時的な会計要因が主因であり、事業の実力を示すトップラインは市場の想定を裏切らない伸びを維持している。HIVポートフォリオはBiktarvyの安定成長に加え、PrEP用薬剤Yeztugoの急拡大(第2四半期で2.32億ドル、前年同期はわずか1500万ドル)が寄与し、HIV全体で12%増という結果につながった。TrodelvyやLivdelziといった新しい柱も二桁成長を続けており、事業の裾野が広がっている印象だ。
一方でローライトも見逃せない。Veklury売上は前年同期比81%減、Cell Therapy(Yescarta・Tecartus)は競合激化で14%減と、既存の稼ぎ頭の一角が縮小している。また現金及び市場性証券は2025年末の106億ドルから32億ドルへ急減しており、買収に伴う113億ドルの支出、28億ドルの債務返済、21億ドルの配当支払いが重なった結果、財務の余力は一時的に薄くなっている。
acquired IPR&D費用112億ドルという規模は、Arcellx(70億ドル)、Tubulis(31億ドル)、Ouro Medicines(10億ドル)という3件の買収を同時期に消化したことによるもので、構造的な収益力の毀損というより、将来のパイプライン強化に伴う会計上の一過性コストと捉えるのが妥当だろう。
今後の見どころ
次四半期以降は、買収した資産(ADCプラットフォームや自己免疫疾患向けT細胞engagerなど)がパイプラインにどう組み込まれ、開発が進捗するかが焦点になる。会社はオンコロジーとHIV領域でさらに2件の新製品ローンチを予定していると述べており、その進捗が今後の成長ドライバーとして注目される。
財務面では、現金水準の回復ペースと、今後の債務返済・配当・自社株買いのバランスを注視したい。ガイダンスでは製品売上の上振れとEPSの下振れが同時に示されており、一時費用の影響が完全に一巡するタイミングの見極めが重要になる。
出典
GILEAD SCIENCES ANNOUNCES SECOND QUARTER 2026 FINANCIAL RESULTS
それより前の決算と、発表後の株価の動きは「ギリアド・サイエンシズ(GILD)の決算まとめ」にまとめています。
まとめ
ギリアド・サイエンシズ(GILD)は、製品売上の4分の3をHIVの薬で稼ぐ米国の製薬会社です。2026年7〜9月期は、HIV事業が前年同期比18%増え、通期の売上見通しも引き上げました。
伸びの中心は、半年に1回の注射で感染を防ぐ Yeztugo など、予防の薬でした。一方で、売上の約半分を稼ぐ治療薬の Biktarvy は、2028年1月からメディケア向けの価格が下がります。会社は2026年に大型の買収を重ね、がんと炎症の分野で次の柱を育てようとしています。
次の決算(2027年2月の見込み)で、予防の薬が積み上がっていくか、そして12月に審査の目標日を迎える anito-cel が承認されるかを確かめたいところです。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。