このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- ロケット・ラボ(RKLB)とは何の会社、どのような事業をしている?
- ロケット・ラボ(RKLB)の主力製品・サービスは?
- ロケット・ラボの自社開発エンジン「ラザフォード」や「アルキメデス」の技術的優位性は?
- 軌道投入成功率やミッション実績は?
- ロケット・ラボ(RKLB)のビジネスモデルは?
- ロケット・ラボの買収戦略と垂直統合の狙いは?
- 取引市場は?
- ロケット・ラボ(RKLB)のセクター、業種、属するテーマは?
- 配当は?
- ロケット・ラボ(RKLB)の競合企業は?
- ロケット・ラボはSpaceXと何が違うのか?
- ロケット・ラボ(RKLB)が属する業界の規模と成長性は?
- ロケット・ラボ(RKLB)の競合との差別化要素と優位性は?
- 米国政府・防衛関連との関係は?
- ロケット・ラボ(RKLB)の業績について
- ロケット・ラボ(RKLB)の株価
- ロケット・ラボ(RKLB)の将来性と今後の株価見通しは?
- ロケット・ラボ(RKLB)の株を買える証券会社は?
- RKLB 2026年Q2決算:売上高2.34億ドルと過去最高のバックログ23.6億ドルで、Iridium買収へと舵を切る
- RKLB 2026年Q1決算:売上高2億ドル突破、バックログ22億ドルで成長加速が鮮明に
- ロケット・ラボUSA(RKLB)の2025年度Q1決算サマリー
- まとめ
はじめに
ロケット・ラボ(RKLB)は、ニュージーランドと米国を拠点とする宇宙関連企業です。
特に小型衛星向けの打ち上げサービスで注目を集めており、同社のElectronロケットは2017年の初打ち上げ以来、60回以上の打ち上げを成功させ、190機以上の衛星を軌道に送り込んでいます。
この企業が話題となっている背景には、SpaceXに次ぐ米国第2位の商業打ち上げ頻度を誇る実績に加え、3Dプリンター製エンジンやカーボンファイバー製機体などの革新的技術、そして現在開発中の大型ロケット「Neutron」による市場拡大戦略があります。
ここでは、ロケット・ラボ(RKLB)の事業内容、ビジネスモデル、属する市場の成長性、競合優位性、株価の動向、そして将来性までを深く掘り下げます。
宇宙産業の成長テーマに興味をお持ちの方は、ぜひ最後までご覧ください。
ロケット・ラボ(RKLB)とは何の会社、どのような事業をしている?
ロケット・ラボ(RKLB)は、宇宙打ち上げサービスと宇宙システムソリューションを提供する米国の上場企業であり、特に小型衛星向けの専用打ち上げサービスで世界的に知られている。
同社は2006年にニュージーランドでピーター・ベック(Peter Beck)によって設立され、2013年に米国に本社を移転して本格的な商業展開を開始した。現在はカリフォルニア州ロングビーチに本社を置き、ニュージーランドに製造拠点と発射場を持つ国際的な企業である。
同社の企業ミッションは「宇宙へのアクセスを開放し、地球での生活を改善する」ことであり、宇宙を単なる技術的到達点ではなく、イノベーションや探査、インフラ構築のプラットフォームとして捉えている。
主な顧客は、商業衛星事業者、NASA、米国国防総省、その他の政府機関、研究機関である。2023年末時点で、同社は38回の軌道打ち上げ成功を記録し、172機の衛星を軌道に送り込んでいる。
注目すべきは、ロケット・ラボが「エンドツーエンド宇宙会社」として、打ち上げサービスだけでなく、衛星の設計・製造・運用までを一貫して提供していることである。これにより、顧客は複数の企業と契約する必要がなく、単一のパートナーから包括的な宇宙ソリューションを得ることができる。
さらに、同社は民間初の金星探査ミッションを計画しており、2026年夏の打ち上げを目指している。この取り組みは、商業宇宙企業が深宇宙探査分野にも参入する先駆的な事例として注目されている。
ロケット・ラボ(RKLB)の企業情報は以下。
- 会社名:Rocket Lab USA, Inc.
- 設立年:2006年
- 本社所在地:カリフォルニア州 ロングビーチ
- 代表者:Peter Beck(CEO・CTO・Chairman)
- 公式サイト:https://www.rocketlabusa.com
- 主な事業内容:小型衛星打ち上げサービス、宇宙システムソリューション、衛星コンポーネント製造
ロケット・ラボ(RKLB)の主力製品・サービスは?
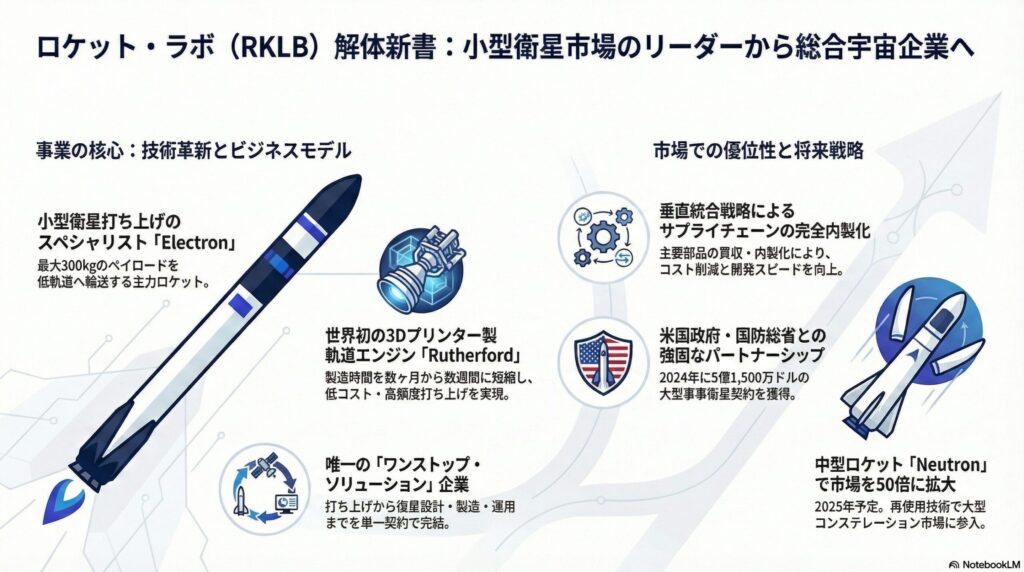
ロケット・ラボ(RKLB)の主力製品・サービスは以下の通り。
同社は宇宙産業の中でも特に小型衛星市場に焦点を当て、打ち上げから衛星運用までを包括的に提供する数少ない企業の一つ。
小型衛星打ち上げサービス
Electronロケット
ロケット・ラボの主力製品であるElectronは、小型衛星専用の軌道打ち上げロケットであり、最大300kgのペイロードを低軌道に送り込む能力を持つ。
- 2段式ロケット構成:高さ18m、直径1.2m、重量14,000kg
- 独自技術:3Dプリンター製Rutherfordエンジン10基を搭載
- カーボンファイバー製機体:従来材料より40%軽量化を実現
- 専用キックステージ:正確な軌道投入と複数衛星の個別配置が可能
HASTE(亜軌道テスト機)
HASTE(Hypersonic Accelerator Suborbital Test Electron)は、極超音速技術開発や亜軌道試験向けの特別仕様Electronである。
- ペイロード容量:700kg(Electronの倍以上)
- 高度80km以上でのペイロード展開が可能
- 軍事・防衛関連の技術実証に特化
- 現在6機以上の契約を確保済み
中型ロケット開発
Neutronロケット(開発中)
Neutronは、コンステレーション展開や有人飛行を視野に入れた中型ロケットで、2025年の初打ち上げを目標としている。
- ペイロード容量:最大15,000kg(低軌道・使い捨て時)
- 再使用可能な第1段:着陸プラットフォームでの回収を計画
- バージニア州の Mid-Atlantic Regional Spaceport から打ち上げ予定
- 大型衛星コンステレーション展開に最適化
宇宙システムソリューション
Photon衛星バス
Photonは、様々なミッションに対応可能な多用途衛星プラットフォームであり、月・金星・火星探査にも対応している。
- 低軌道から惑星間ミッションまで対応
- Electronのキックステージとしても機能
- NASA Artemis計画のCAPSTONEミッションで実証済み
- 顧客の要求に応じたカスタマイズが可能
衛星コンポーネント製造
同社は垂直統合戦略の一環として、衛星に必要な主要コンポーネントを内製化している。
- 太陽電池パネル・セル:宇宙グレードの高性能製品
- リアクションホイール:衛星の姿勢制御システム
- スタートラッカー:恒星を基準とした姿勢決定センサー
- 分離システム:衛星の軌道投入時に使用
これらの主力製品・サービス群は、「宇宙へのワンストップソリューション」を提供するというロケット・ラボの戦略を体現しており、顧客は打ち上げから衛星運用まで、同社だけで完結できる点が大きな差別化要因となっている。
ロケット・ラボの自社開発エンジン「ラザフォード」や「アルキメデス」の技術的優位性は?
ロケット・ラボの技術的優位性の核心は、自社開発のRutherford(ラザフォード)エンジンと開発中のArchimedes(アルキメデス)エンジンにある。これらのエンジンは、従来の宇宙産業の常識を覆す革新的な設計思想により、低コスト・高信頼性・迅速な製造を実現している。
Rutherfordエンジンの革新技術
世界初の3Dプリンター製軌道ロケットエンジン
Rutherfordエンジンは、推力室、インジェクター、ポンプ、メインバルブまで全ての主要コンポーネントが3Dプリンターで製造される世界初の軌道ロケットエンジンである。
- 製造時間の革命的短縮:従来の数ヶ月から数週間へ
- 設計変更の迅速な反映:ソフトウェア修正のような柔軟性
- 軽量化の実現:複雑な内部構造を一体成形で製造
- 450基以上の軌道投入実績:高い信頼性を実証
電動ターボポンプの独自技術
電動ターボポンプシステムは、従来のガスジェネレーターサイクルに代わる革新的な推進方式である。
- 高性能リチウムポリマーバッテリー駆動:電気モーターでポンプを駆動
- システムの簡素化:複雑なタービンや配管を大幅削減
- 高い制御精度:電気制御による精密なエンジン出力調整
- 推力5,600ポンド(25kN)を安定出力
Archimedesエンジンの次世代技術
Neutronロケット用の大型エンジン
Archimedesエンジンは、中型ロケットNeutron用に開発中のメタン燃料エンジンであり、再使用技術を前提とした設計となっている。
- 推力1メガニュートン:Rutherfordの約40倍の出力
- メタン・液体酸素燃料:クリーンで再使用に適した燃料
- SpaceXのRaptorエンジンに対抗する設計
- 2024年からNASAステニス宇宙センターでテスト開始
技術的優位性の本質
製造革命:デジタルファクトリーアプローチ
- 設計から製造まで完全デジタル化:CADデータから直接3Dプリンター製造
- 品質管理の一元化:全プロセスがソフトウェアで制御・記録
- 反復改善の高速化:テスト結果を即座に設計に反映
コスト構造の革新
- 材料費の最適化:無駄な材料使用を排除した最適設計
- 労働コストの削減:手作業組み立てから自動化製造へ
- 在庫リスクの最小化:必要な時に必要な分だけ製造
これらの技術革新により、ロケット・ラボは「従来の宇宙産業では不可能だった高頻度・低コスト打ち上げ」を実現し、小型衛星市場でのリーダーシップを確立している。特に、エンジン技術の内製化は同社の最も重要な参入障壁となっている。
軌道投入成功率やミッション実績は?
ロケット・ラボ(RKLB)は、高い軌道投入成功率と豊富なミッション実績により、小型衛星打ち上げ市場での信頼性を確立している。同社の実績は、新興宇宙企業としては exceptional なレベルにある。
軌道投入成功率の実績
Electronロケットの成功率
- 全体成功率:95%以上(2024年時点)
- 合計打ち上げ回数:63回以上(2025年1月時点)
- 成功したミッション:60回以上
- 失敗したミッション:3回以下(初期テスト段階を含む)
主要ミッション実績
政府・軍事関連ミッション
- NASA CAPSTONE:月軌道への世界初の商業小型衛星ミッションを成功
- 米国防総省(DoD)ミッション:機密性の高い軍事衛星を複数回打ち上げ
- 国家偵察局(NRO):国家安全保障関連の衛星ミッションを担当
- 米空軍研究所:先進技術実証衛星の軌道投入に成功
商業衛星ミッション実績
- Planet Labs:地球観測衛星コンステレーションの主要打ち上げパートナー
- BlackSky:高頻度地球観測衛星の専用打ち上げを継続実施
- Capella Space:SAR(合成開口レーダー)衛星の軌道投入
- Synspective:日本の衛星企業との国際協力ミッション
技術実証ミッションの成果
深宇宙探査への挑戦
- CAPSTONE月ミッション:民間企業初の月軌道到達を2022年に達成
- 金星探査計画:2026年の民間初金星探査ミッションを準備中
- 火星探査計画:将来的な火星サンプルリターンミッションに参画
再使用技術の実証
- ヘリコプター回収実験:2022年に世界初のヘリコプターによるロケット回収に成功
- 海上軟着陸回収:複数回の第1段回収試験を実施
- 再使用エンジンテスト:回収したエンジンの再点火試験に成功
打ち上げ頻度とスケジュール実績
年間打ち上げ実績
- 2023年:10回の打ち上げ実施
- 2024年:月1回ペースを維持
- 計画目標:年間24回(月2回)の打ち上げ能力
- 顧客要求への対応:98%のスケジュール遵守率
信頼性の裏付け
品質管理システム
- NASA Launch Services Program Category 1認証取得
- ISO 9001品質管理システムの導入
- 商業宇宙輸送安全基準への完全準拠
- 顧客の機密情報保護における高度セキュリティ体制
これらの実績により、ロケット・ラボは「小型衛星専用打ち上げの最も信頼できるパートナー」として市場での地位を確立している。特に、政府・軍事機関からの信頼と商業顧客からの継続契約の両方を獲得している点が、同社の技術力と運用力の高さを証明している。
ロケット・ラボ(RKLB)のビジネスモデルは?
ロケット・ラボ(RKLB)のビジネスモデルは、主に小型衛星打ち上げサービス、宇宙システムソリューション、衛星コンポーネント販売の3つの事業柱で構成され、これらが相互に補完し合う統合型のビジネス構造を持っている。
打ち上げサービス事業
同社の中核事業である打ち上げサービスは、Electronロケットを用いた小型衛星の専用打ち上げを主力とし、安定した収益基盤を提供している。
- 専用打ち上げ契約:1回あたり500万ドル未満で小型衛星を軌道投入
- 顧客層:NASA、国防総省、商業衛星事業者との長期契約
- 年間最大120回の打ち上げ能力:ニュージーランドの発射場から
- HASTE等の特殊任務:政府機関向けの高付加価値サービス
宇宙システム事業
近年急速に成長している事業分野であり、衛星の設計・製造・運用を一貫して提供することで、より高い利益率を実現している。
- Photon衛星バス:月・惑星間ミッションにも対応する多用途プラットフォーム
- エンドツーエンドソリューション:設計から運用まで単一企業で完結
- 政府契約:5億1,500万ドルの大型国防契約を2024年に獲得
- 商業顧客:民間企業向けの衛星システム開発・製造
衛星コンポーネント販売
垂直統合戦略により内製化したコンポーネントを、自社利用だけでなく外部顧客にも販売している。
- 太陽電池パネル・セル:宇宙グレードの高性能製品を大量生産
- リアクションホイール:年間2,000個の生産能力を確保
- スタートラッカー:恒星センサーの業界標準製品
- 高電圧バッテリー:Electronエンジン用から小型衛星用まで
収益構造の特徴
ロケット・ラボのビジネスモデルの特徴は、打ち上げサービスから宇宙システムソリューションへの事業転換にある。
- 2023年の売上高245百万ドル:前年比16%増加
- 宇宙システム事業の比重拡大:高付加価値サービスへのシフト
- 契約バックログ:複数年にわたる安定した受注残高を確保
- 政府との長期契約:信用リスクが低く安定した収益源
このビジネスモデルは、従来の「打ち上げサービス提供者」から「統合型宇宙企業」への転換を示しており、SpaceXとは異なる戦略で小型衛星市場でのリーダーシップを確立している。特に、顧客が複数の企業と個別に契約する必要がない「ワンストップソリューション」の提供が、同社の競争優位性を支える重要な要素となっている。
ロケット・ラボの買収戦略と垂直統合の狙いは?
ロケット・ラボの買収戦略と垂直統合は、同社が「打ち上げサービス企業」から「総合宇宙システム企業」への転換を図る戦略的な事業拡大の中核をなしている。2020年以降、同社は戦略的買収を通じて宇宙産業のバリューチェーン全体をカバーする能力を構築している。
主要買収案件とその狙い
Sinclair Interplanetary(2020年4月買収)
カナダの小型衛星コンポーネント製造企業の買収により、衛星の「頭脳」と「目」を内製化した。
- 買収の狙い:スタートラッカー、リアクションホイール技術の獲得
- 事業効果:Photon衛星バスの高性能化と外販事業の拡大
- 垂直統合効果:衛星の姿勢制御システムを完全内製化
SolAero Holdings(2022年1月買収)
宇宙用太陽電池の専門企業を買収し、衛星の「電力源」を垂直統合した。
- 買収の狙い:宇宙グレード太陽電池セル・パネルの内製化
- 事業効果:コスト削減と品質管理の一元化
- 市場拡大:外部顧客への太陽電池販売で新収益源を確保
Planetary Systems Corporation(2021年11月買収)
衛星分離システムの専門企業を81.4百万ドルで買収し、「軌道投入技術」を強化した。
- 買収の狙い:衛星の軌道展開システムの技術獲得
- 事業効果:複数衛星の個別軌道投入能力の向上
- 技術統合:Electronのキックステージとの統合最適化
Advanced Solutions Inc.(2021年10月買収)
宇宙船飛行ソフトウェア企業を買収し、「宇宙船の脳」を内製化した。
- 買収の狙い:MAX Flight Software等の高度制御ソフトウェア獲得
- 事業効果:衛星の自律運用能力と信頼性の向上
- 事業拡張:ソフトウェア・ライセンス事業の開始
垂直統合戦略の全体像
サプライチェーン統制の完成
ロケット・ラボの垂直統合は、宇宙ミッションの全工程をカバーする包括的なものである。
- 発射場運営:ニュージーランドとバージニア州の専用発射場
- ロケット製造:エンジンから機体まで完全内製化
- 衛星バス製造:Photonプラットフォームの自社開発・製造
- コンポーネント生産:太陽電池、センサー、制御システム等
- ソフトウェア開発:飛行制御から地上システムまで
コスト構造の最適化
- 中間マージンの排除:外部調達コストを30-40%削減
- 品質管理の一元化:不具合リスクの大幅低減
- スケジュール制御:外部依存による遅延リスクの解消
- 技術ノウハウの蓄積:各分野の専門知識を社内集約
戦略的効果とシナジー
顧客価値の最大化
- ワンストップサービス:打ち上げから運用まで単一契約で完結
- 最適化設計:各コンポーネント間の最適な統合設計
- 迅速な問題解決:トラブル発生時の一元的対応
- カスタマイゼーション:顧客要求に応じた柔軟な仕様変更
新たな事業機会の創出
- コンポーネント外販事業:他社衛星向けの部品販売
- 技術ライセンス事業:ソフトウェア・ノウハウの外部提供
- 宇宙サービス事業:軌道上での衛星サービシング
この垂直統合戦略により、ロケット・ラボは「宇宙産業のApple」とも呼ばれる、ハードウェア・ソフトウェア・サービスを統合した宇宙企業としての地位を確立しつつある。
取引市場は?
ロケット・ラボ(RKLB)は、NASDAQ(ナスダック)に上場しており、ティッカーシンボルは「RKLB」。
2021年8月25日にSPAC(特別買収目的会社)との合併を通じて公開企業となり、約48億ドルの企業価値評価で市場デビュー。
ロケット・ラボ(RKLB)のセクター、業種、属するテーマは?
ロケット・ラボ(RKLB)は、その事業内容と技術的特徴から、複数の成長セクターと投資テーマが重複する領域に位置している。
セクター:宇宙・航空宇宙
ロケット・ラボは、宇宙・航空宇宙セクターに分類される企業である。従来のディフェンス系大手企業とは異なり、商業宇宙市場に特化したニュープレイヤーとして注目されている。
- 新宇宙経済(New Space)の代表企業
- 政府・軍事需要と商業需要の両方に対応
- 小型衛星市場での高いシェアを確保
業種:宇宙輸送サービス・衛星システム
同社は「宇宙輸送サービス」と「衛星システム統合」の二つの業種にまたがる事業を展開している。
- 打ち上げサービス:小型衛星専用の軌道輸送
- 宇宙システム:衛星の設計・製造・運用
- コンポーネント製造:衛星用部品の垂直統合生産
- 宇宙探査:民間初の金星探査ミッション計画
属するテーマ:次世代宇宙インフラ/宇宙経済拡大/技術イノベーション
ロケット・ラボの投資対象としての魅力は、複数の長期成長テーマとの親和性の高さにある。
- 宇宙経済拡大:2030年代に1兆ドル規模になると予測される宇宙経済の成長恩恵を受ける
- 小型衛星コンステレーション:通信・観測・IoT用途での小型衛星需要拡大により市場をリード
- 宇宙インフラ構築:月・火星探査時代に向けた宇宙インフラ企業としての地位確立
- 技術イノベーション:3Dプリンター製エンジン、カーボンファイバー技術など先進技術の実用化
このように、ロケット・ラボは宇宙産業の構造変化と新技術導入の中心に位置しており、政府需要だけでなく民間需要の急拡大の恩恵を受けやすい企業として、長期的な成長テーマとの親和性が高い点が特徴である。
配当は?
ロケット・ラボ(RKLB)は現在、配当を実施していない。 その理由は明確で、同社は急成長段階にあり、収益の大部分を事業拡大と新技術開発への再投資に充てているため。特に、中型ロケット「Neutron」の開発、宇宙システム事業の拡大、新製造施設の建設など、将来の競争力強化に向けた大規模な投資が継続している。
ロケット・ラボ(RKLB)の競合企業は?
ロケット・ラボ(RKLB)が属する宇宙産業は、技術的な参入障壁が高く資本集約的な特徴を持つため、競合企業の数は限定的だが、それぞれが高い技術力と資金力を持つ強力な企業である。
主な競合企業
- SpaceX(非公開):世界最大の商業打ち上げ企業。Falcon 9とTransporterプログラムで小型衛星市場にも参入。再使用技術により大幅なコスト削減を実現しており、ロケット・ラボにとって最大の競合。
- ファイアフライ・エアロスペース(非公開):小型から中型衛星の打ち上げを手がける新興企業。Alpha rocketで同市場に参入し、今後の成長が期待される。
- ラティビティ・スペース(非公開):3Dプリンター技術を活用したロケット製造で注目される新興企業。Terran 1からTerran Rへの開発移行を進めている。
- アリアンスペース(非公開):欧州の打ち上げ企業。Vega-Cロケットで小型衛星市場に参入し、政府支援を背景とした競争を展開。
- ISRO(インド宇宙研究機関):インドの政府機関だが、PSLV(Polar Satellite Launch Vehicle)による低コスト打ち上げサービスで国際市場に参入。
宇宙システム事業での競合
- ロッキード・マーティン(LMT):大手防衛企業として政府向け衛星システムで競合。規模と実績で優位性を持つ。
- ノースロップ・グラマン(NOC):軍事・民間衛星システムの大手企業。技術力と政府との関係性が強み。
- マクサー・テクノロジーズ(MAXR):衛星製造・地球観測データ分野の専門企業。特に商業地球観測市場で競合。
競合環境の特徴として、ロケット・ラボは小型衛星専用市場でのリーダーシップを確立している一方、SpaceXの再使用技術によるコスト競争力と新興企業の技術革新という二つの脅威に直面している。しかし、Virgin Orbitの破綻により短期的な競争環境は改善しており、同社の市場ポジションは強化されている。
ロケット・ラボはSpaceXと何が違うのか?
ロケット・ラボとSpaceXは、どちらも商業宇宙企業として注目されているが、ターゲット市場、技術戦略、事業モデルにおいて根本的に異なるアプローチを取っている。
この違いを理解することは、両社の投資価値を評価する上で極めて重要である。
ターゲット市場の違い
ロケット・ラボ:小型衛星専用市場のスペシャリスト
- ペイロード容量:Electronで最大300kg、Neutronで最大15,000kg
- 顧客セグメント:小型衛星事業者、政府機関の専用ミッション
- 打ち上げ頻度:年間50回程度の高頻度打ち上げを目指す
- 市場戦略:ニッチ市場での圧倒的シェア確保
SpaceX:大型市場の包括的支配
- ペイロード容量:Falcon 9で22,800kg、Falcon Heavyで63,800kg
- 顧客セグメント:大型商業衛星、宇宙ステーション補給、有人宇宙飛行
- 打ち上げ頻度:年間100回以上の世界最高頻度
- 市場戦略:あらゆる市場セグメントでの支配的地位
技術戦略の違い
ロケット・ラボ:革新的製造技術
- 3Dプリンター製エンジン:完全additive manufacturing
- カーボンファイバー機体:軽量化に特化した材料技術
- 電動ターボポンプ:シンプルで信頼性の高い推進システム
- 垂直統合製造:衛星コンポーネントまで内製化
SpaceX:再使用技術の革新
- 第1段回収・再使用:着陸技術による劇的コスト削減
- 量産効果の追求:大量生産による規模の経済
- 統一プラットフォーム:Merlinエンジンの汎用展開
- 完全再使用を目指すStarship開発
事業モデルの違い
ロケット・ラボ:専用サービス+統合ソリューション
- 専用打ち上げサービス:顧客の要求に完全カスタマイズ
- エンドツーエンド提供:衛星設計から運用まで一括提供
- 高付加価値戦略:プレミアム価格でのニッチ市場支配
- 宇宙システム事業:打ち上げ以外の収益源拡大
SpaceX:相乗り効率化+自社事業統合
- Transporter相乗りプログラム:低価格での大量輸送
- 自社Starlink事業:衛星インターネット事業との垂直統合
- コスト競争力:圧倒的な低価格での市場席巻
- 規模の追求:取扱量最大化による収益確保
競争関係の実態
直接競合する領域
- 小型衛星相乗り市場:Transporterプログラム vs Electron専用打ち上げ
- 政府契約:両社とも国防総省・NASA契約を獲得
- 次世代技術開発:Neutron vs Falcon 9の中型市場
補完関係にある領域
- 市場セグメント:SpaceXが大型、ロケット・ラボが小型を担当
- 緊急対応:SpaceXの空きスロットをロケット・ラボが補完
- 技術分野:SpaceXの再使用技術、ロケット・ラボの製造技術
投資家にとっての位置づけ
ロケット・ラボの投資価値
- 成長市場での確実なポジション:小型衛星市場の確実な成長恩恵
- 技術的差別化:独自技術による参入障壁
- 事業多角化:宇宙システム事業による収益安定化
SpaceXの投資価値(非上場)
- 市場支配力:宇宙輸送市場全体での圧倒的シェア
- 革新的技術:再使用技術による業界構造変革
- 事業規模:Starlinkを含む巨大事業ポートフォリオ
結論として、ロケット・ラボは「小型衛星市場の専門家」、SpaceXは「宇宙輸送市場の総合王者」という異なるポジションを占めており、投資家は自身のリスク選好と成長期待に応じて選択すべき企業といえる。
ロケット・ラボ(RKLB)が属する業界の規模と成長性は?
ロケット・ラボ(RKLB)が属する宇宙産業は、従来の政府主導から民間主導への構造変化と、小型衛星需要の爆発的拡大によって、今後大きな成長が見込まれている。以下に、関連市場ごとに規模と成長性を解説する。
世界の宇宙産業市場の規模と成長性
- 世界の宇宙産業市場は、2023年時点で約4,690億ドル規模と推計されており、2030年代には1兆ドル規模に達すると予測されている。
- 市場は政府需要から商業需要へのシフトが進み、年平均成長率(CAGR)は7-9%程度で推移している。
- 特に小型衛星コンステレーションと宇宙データサービス分野での成長が顕著。
小型衛星打ち上げ市場の成長性
- 小型衛星(300kg以下)の打ち上げ市場は、2023年時点で約20-30億ドル規模で、2030年までに100億ドル規模に拡大する見込み。
- 年平均成長率(CAGR)は15-20%と、宇宙産業全体を上回る高成長が期待される。
- 通信コンステレーション(Starlink、OneWeb等)と地球観測衛星の需要拡大が主要ドライバー。
衛星製造・サービス市場の成長性
- 衛星製造市場は2023年時点で約200億ドル規模で、2030年までに400億ドル規模への拡大が予想される。
- 宇宙システム事業を拡大するロケット・ラボにとって、製造業としての成長機会が大きい。
- 小型衛星の量産化により、1機あたりのコストが大幅に低下し、需要が加速。
成長ドライバー
- 5G・6G通信インフラ:地上通信と衛星通信の融合により、衛星コンステレーション需要が拡大
- 地球観測・気候変動対策:農業、災害監視、環境モニタリング用途での小型衛星需要増加
- 宇宙探査の商業化:NASA Artemis計画など、月・火星探査の民間参入機会拡大
- 軍事・国家安全保障:宇宙空間での軍事活動活発化により、防衛関連衛星需要が増加
地域別成長見込み
- 北米市場:SpaceX、ロケット・ラボ等の米国企業が市場をリード
- アジア太平洋市場:中国、インド、日本での宇宙開発活発化
- 欧州市場:Arianespace、OneWeb等の欧州企業が競争参入
特に小型衛星専用打ち上げ市場では、ロケット・ラボが先行者利益を確保しており、今後の市場拡大の恩恵を最も受けやすい企業の一つと位置づけられる。さらに、宇宙システム事業への参入により、より大きな市場機会にアクセスできる体制を整えている。
ロケット・ラボ(RKLB)の競合との差別化要素と優位性は?
ロケット・ラボ(RKLB)は、小型衛星打ち上げ市場において、技術革新、運用効率、統合型サービス提供の3つの軸で、競合企業に対する明確な差別化要素と優位性を築いている。
技術的差別化:革新的製造技術とロケット設計
- 世界初の3Dプリンター製軌道ロケットエンジン:Rutherfordエンジンは完全に3Dプリンターで製造され、従来の数ヶ月から数週間での製造を実現。450基以上の軌道投入実績を持つ。
- カーボンファイバー製機体:従来の金属製に比べて40%の軽量化を実現し、ペイロード効率を大幅に向上。
- 独自の電動ターボポンプ:複雑なガスジェネレーターサイクルを不要とし、エンジンの信頼性向上とコスト削減を実現。
- 高度な垂直統合製造:エンジンから機体、電子機器まで自社製造により、品質管理と迅速な改良を可能とする。
運用効率の差別化:専用発射場とハイペース打ち上げ
- プライベート発射場の運営:ニュージーランドの発射場は年間120回、バージニア州発射場は年間12回の打ち上げ能力を持ち、他社に依存しない独立性を確保。
- 専用打ち上げサービス:相乗りではなく顧客専用の打ち上げにより、軌道投入精度と打ち上げタイミングの完全制御を実現。
- 12時間での生産サイクル:「Rosie the Robot」による自動化により、カーボンファイバー部品の製造時間を400時間から12時間に短縮。
統合型サービスの差別化:エンドツーエンドソリューション
- 唯一の小型衛星向けワンストップ企業:打ち上げから衛星設計・製造・運用まで単一企業で完結でき、顧客の調達コストと時間を大幅削減。
- Photon衛星バス:打ち上げ時のキックステージが衛星プラットフォームに転換される独自設計により、顧客のペイロード効率を最大化。
- 深宇宙ミッション対応:月、火星、金星探査ミッションの実績により、惑星間輸送サービスという新市場を開拓。
政府・軍事関連での差別化
- 高度セキュリティクリアランス:米国政府との信頼関係により、5億1,500万ドルの大型軍事契約を2024年に獲得。
- HASTE亜軌道サービス:極超音速技術開発向けの特殊サービスで、高付加価値軍事需要に対応。
- 米・ニュージーランド政府間協定:両国政府のバックアップにより、規制リスクの低減と国際展開の優位性を確保。
市場ポジションの差別化
- 小型衛星市場での先行者利益:SpaceXがFalcon 9で大型市場をリードする一方、ロケット・ラボは小型専用市場でのリーダーシップを確立。
- Virgin Orbitの破綻による競争環境改善:2023年の主要競合企業の破綻により、小型衛星専用打ち上げ市場での独占的地位を一層強化。
これらの差別化要素により、ロケット・ラボは「小型衛星市場のSpaceX」としての地位を確立し、技術革新と顧客価値の両立を実現している。特に、単なる打ち上げサービス提供から宇宙システム統合企業への転換により、より高い付加価値と競争優位性を構築している。
米国政府・防衛関連との関係は?
ロケット・ラボの米国政府・防衛関連との関係は、同社の事業安定性と将来成長にとって極めて重要な要素である。同社は民間企業でありながら、国家安全保障の重要パートナーとして位置づけられている。
主要政府機関との契約実績
米国防総省(DoD)との関係
- 5億1,500万ドルの大型契約:2024年1月に獲得したSpace Development Agency向け衛星コンステレーション契約
- 18機の軍事衛星製造:次世代ミサイル防衛システム用の高性能衛星
- 機密レベルの高いミッション:詳細非公開の国家安全保障関連打ち上げを複数実施
- 国防イノベーションユニット(DIU):先進技術実証プロジェクトでの継続協力
NASA(米航空宇宙局)との協力
- Artemis計画への参画:CAPSTONE月探査ミッション(2022年成功)
- 深宇宙探査ミッション:火星サンプルリターン計画の技術検討契約
- 科学衛星打ち上げ:地球観測、宇宙望遠鏡等の科学ミッション実績
- Launch Services Program認証:NASA Category 1認証取得企業
その他政府機関
- 国家偵察局(NRO):偵察衛星関連の機密ミッション
- 米空軍研究所(AFRL):次世代宇宙技術の実証実験
- DARPA(国防高等研究計画局):革新的宇宙技術開発プロジェクト
政府関係における戦略的優位性
高度セキュリティクリアランス
- Secret級クリアランス:軍事機密情報へのアクセス権限
- コンパートメント化情報アクセス:特定プログラムへの限定アクセス
- ITAR(国際武器取引規則)準拠:軍事技術の厳格な管理体制
- 施設セキュリティクリアランス:工場・研究所の政府基準適合
信頼できるサプライヤーとしての地位
- Trusted Supplier認定:米国政府が認める信頼できる宇宙企業
- Buy American Act適合:米国製品調達優遇の対象企業
- 中国等敵対国からの独立:サプライチェーンの国家安全保障適合性
- 迅速な緊急対応能力:24時間以内の緊急打ち上げ対応体制
政府事業の特徴と収益性
契約形態の優位性
- Cost-Plus契約:開発リスクを政府が負担する契約形態
- 長期契約:複数年にわたる安定した収益源
- IDIQ契約:不定期・不定量の継続発注契約
- 高い契約単価:政府契約は商業契約より高い利益率
政府事業の安定性
- 予算確保の確実性:国防予算の継続的確保
- 支払い信用度:政府機関の極めて高い信用力
- 契約キャンセルリスク低:国家安全保障上重要なミッション
- 技術開発支援:政府資金による先端技術開発
この政府関係は、ロケット・ラボにとって「事業の安定性」と「技術開発の推進力」の両方を提供する極めて重要な戦略資産となっている。
ロケット・ラボ(RKLB)の業績について
ロケット・ラボ(RKLB)の財務年度は12月31日で終了する。 四半期決算の発表スケジュールは以下の通り:
- 第1四半期(Q1):4月上旬〜中旬
- 第2四半期(Q2):8月上旬
- 第3四半期(Q3):11月上旬〜中旬
- 第4四半期(Q4)および通期決算:翌年3月初旬〜中旬
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
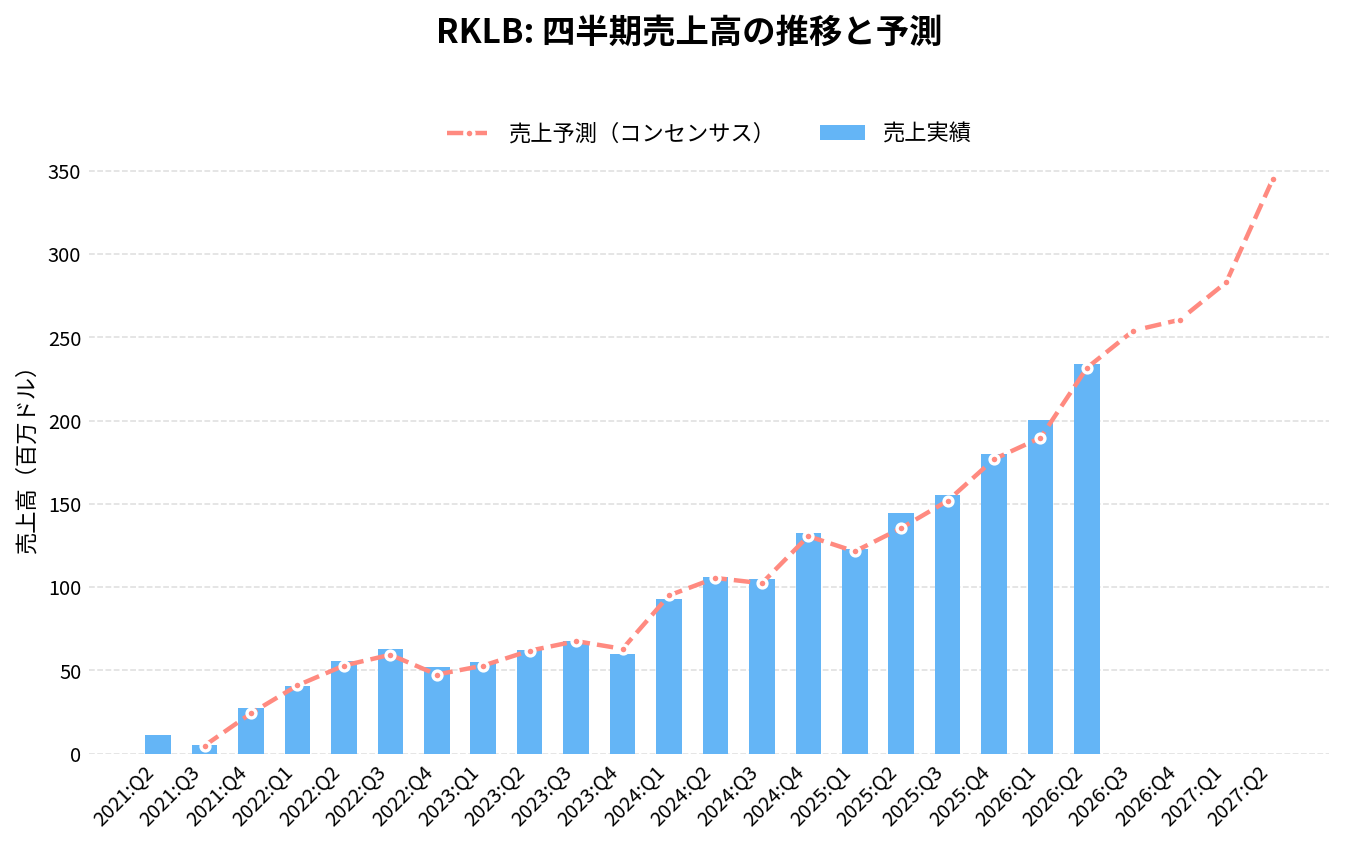
ロケット・ラボ(RKLB)の2026年Q2決算(2026/08/10 発表)は、売上234.1百万ドル(アナリストコンセンサス231.6百万ドルに対し+1.1%)、EPS -0.08ドル(同-0.06ドルに対し-0.02ドル)でした。
売上の前年同期比は+62.0%です。
直近8四半期では、売上が8回、EPSが2回コンセンサスを上回っています。
四半期:売上高の推移
四半期:営業利益の推移
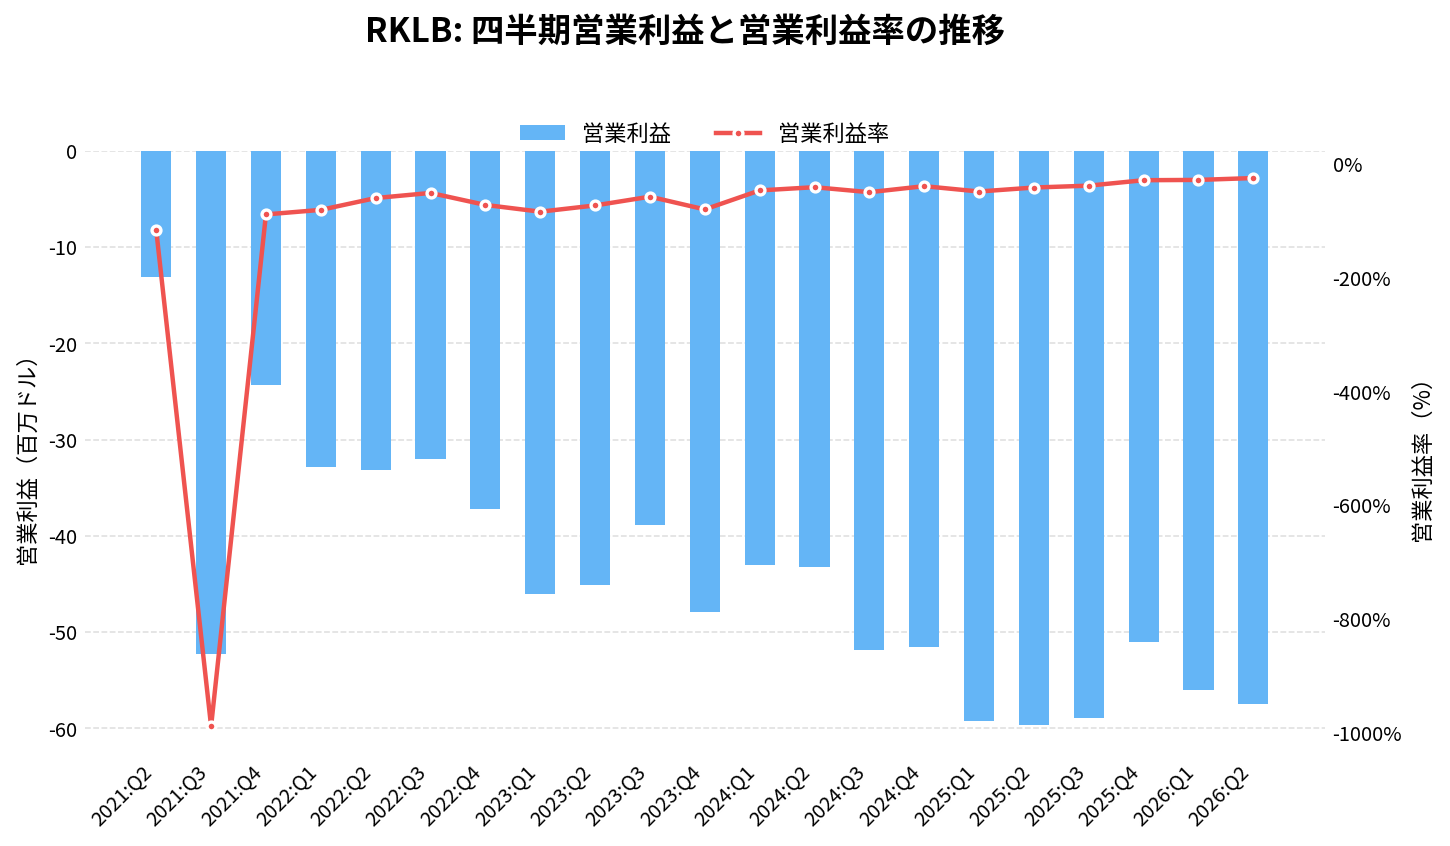
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
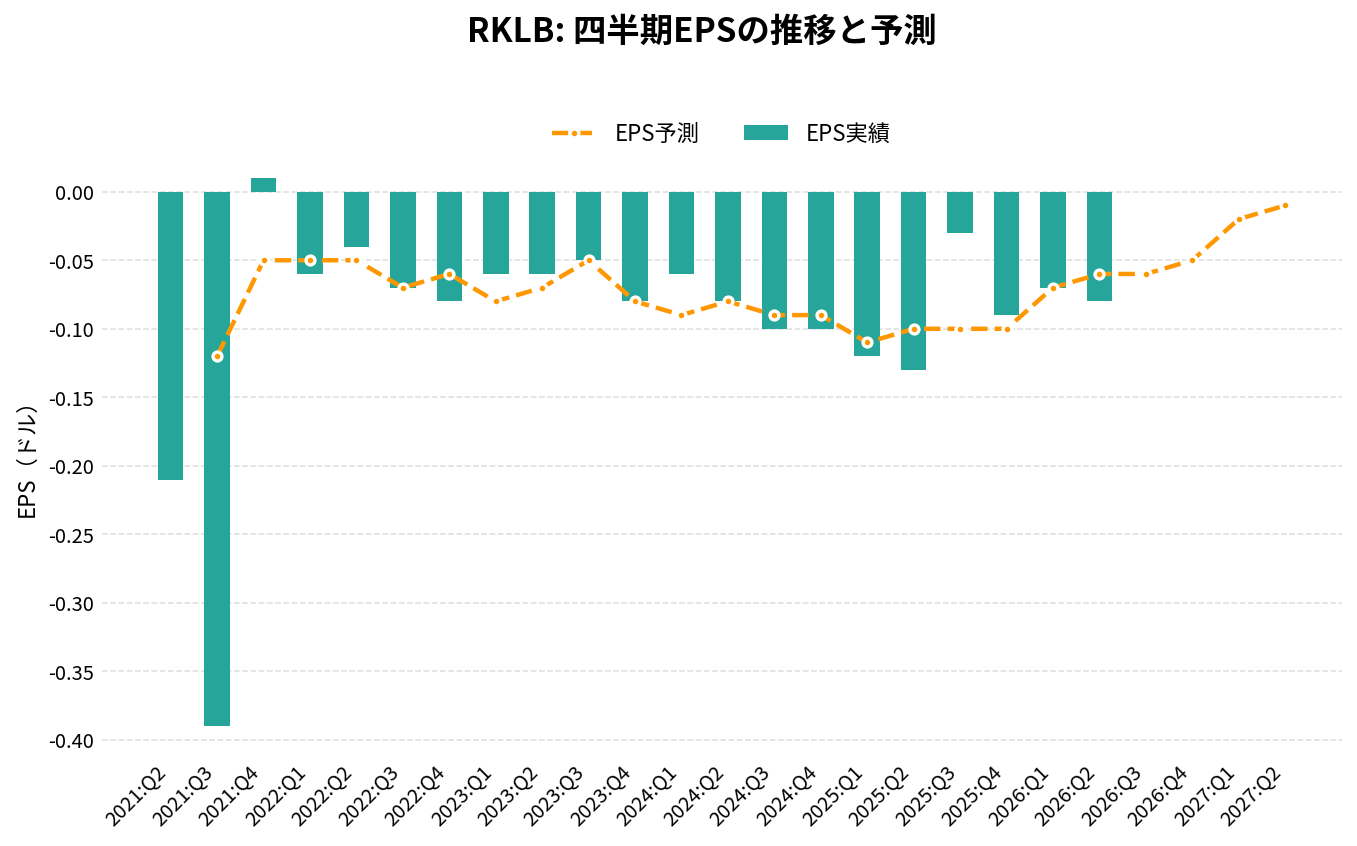
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q3 | 104.81 | +54.9% | +2.5% | -0.10 | -0.01 | -49.5% |
| 2024:Q4 | 132.39 | +120.7% | +1.4% | -0.10 | -0.01 | -38.9% |
| 2025:Q1 | 122.57 | +32.1% | +1.0% | -0.12 | -0.01 | -48.3% |
| 2025:Q2 | 144.50 | +36.0% | +6.7% | -0.13 | -0.03 | -41.3% |
| 2025:Q3 | 155.08 | +48.0% | +2.2% | -0.03 | +0.07 | -38.0% |
| 2025:Q4 | 179.65 | +35.7% | +1.6% | -0.09 | +0.01 | -28.4% |
| 2026:Q1 | 200.35 | +63.5% | +5.6% | -0.07 | 0.00 | -27.9% |
| 2026:Q2 | 234.07 | +62.0% | +1.1% | -0.08 | -0.02 | -24.6% |
| 2026:Q3(予想) | 253.98 | +63.8% | – | -0.06 | – | – |
| 2026:Q4(予想) | 260.50 | +45.0% | – | -0.05 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-08-16 取得時点)。 | ||||||
通期:売上高の推移
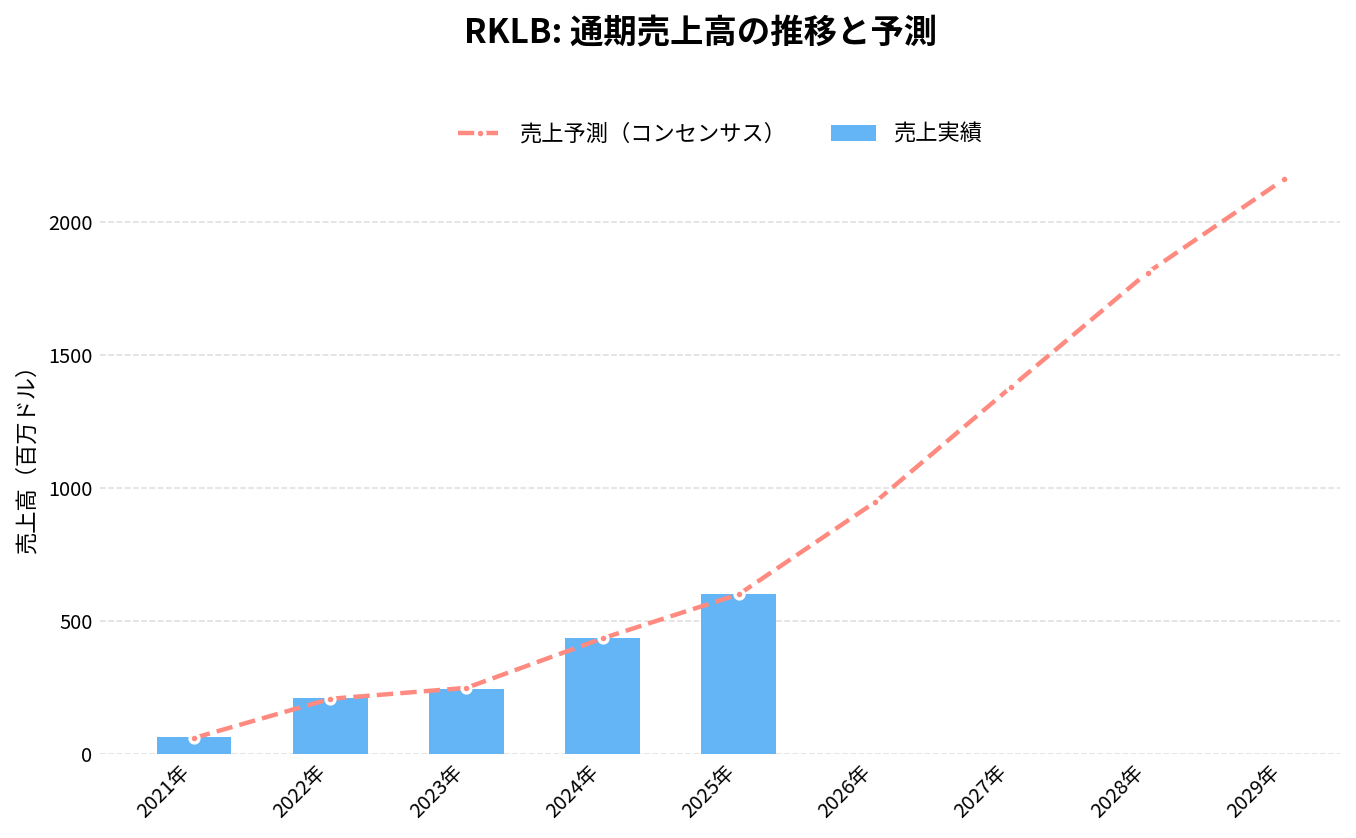
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
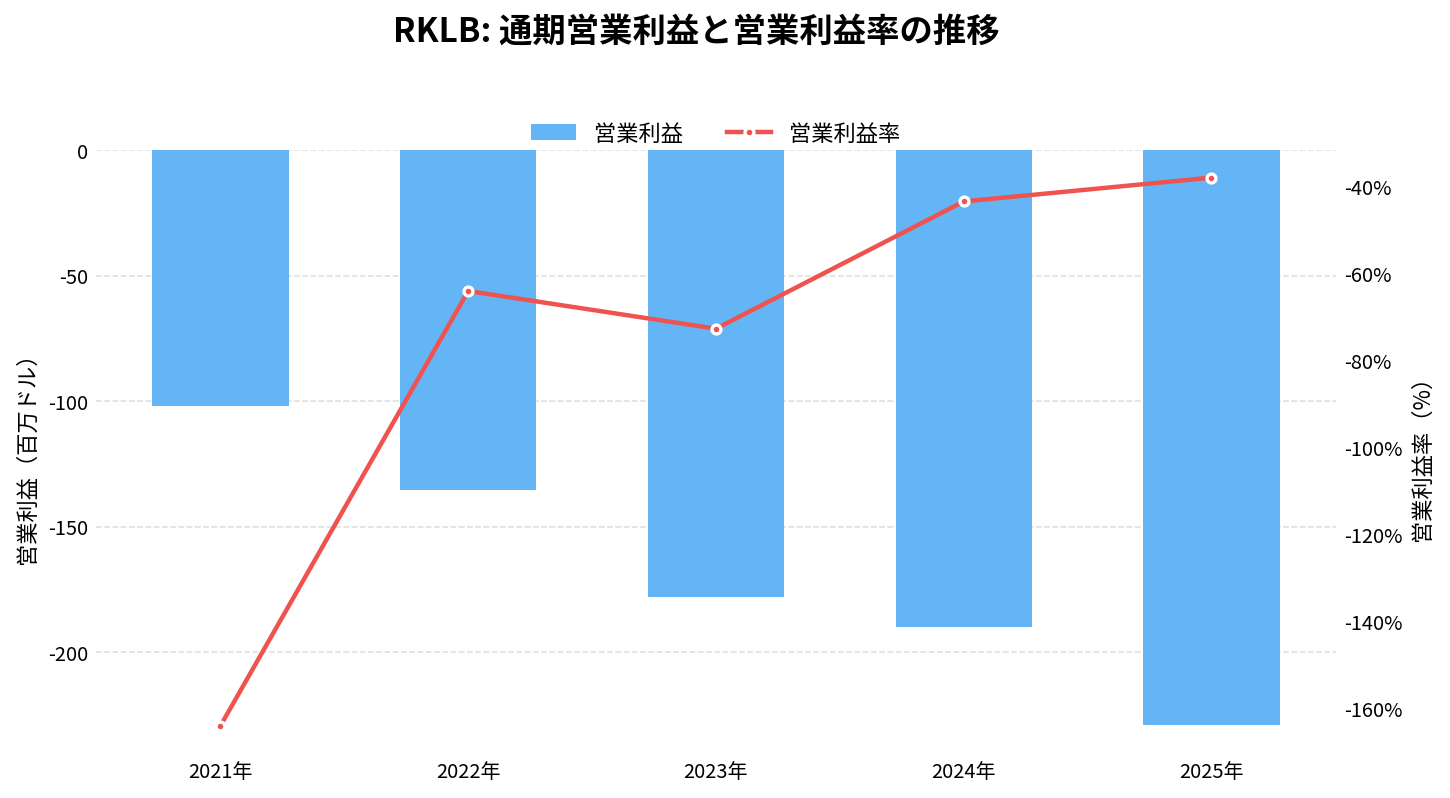
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
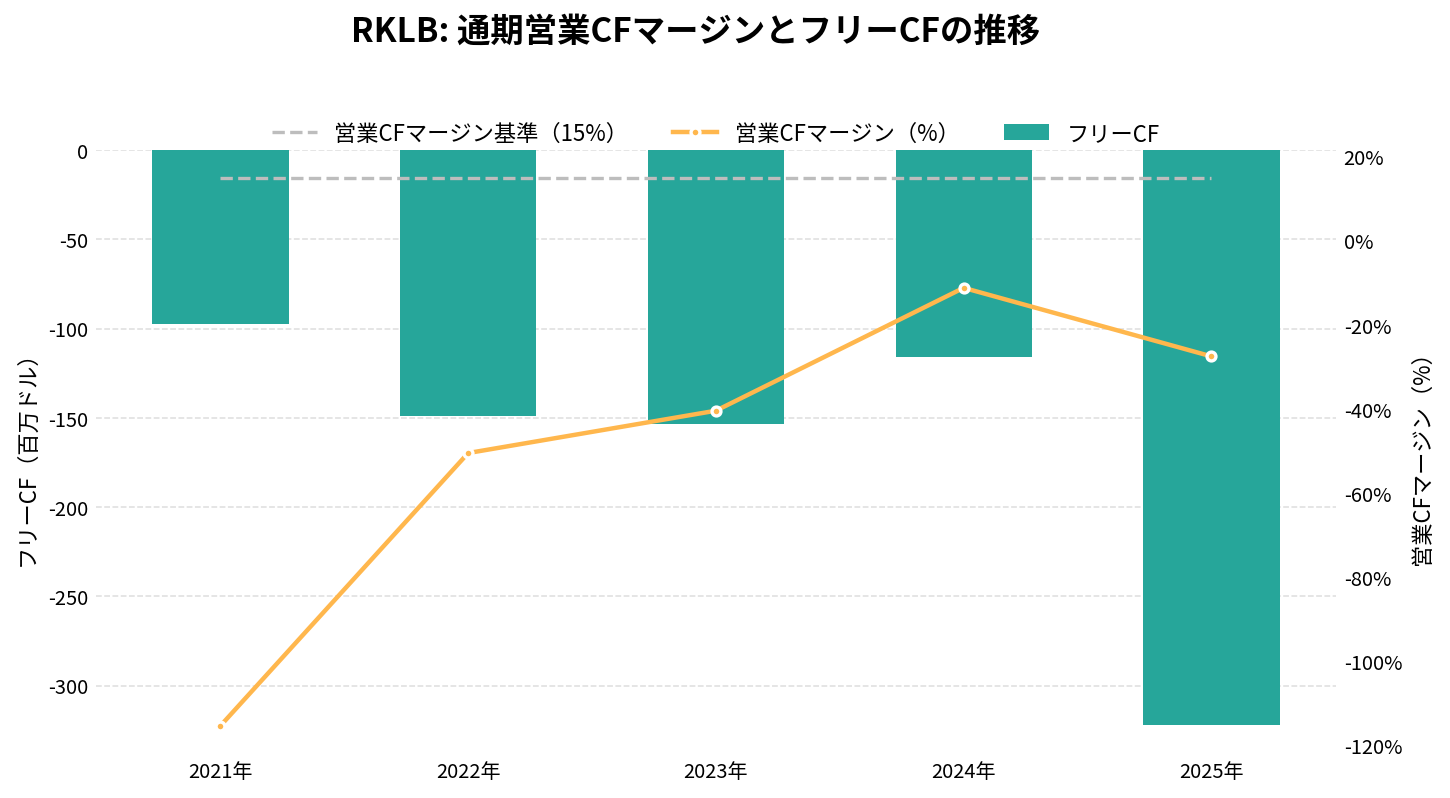
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
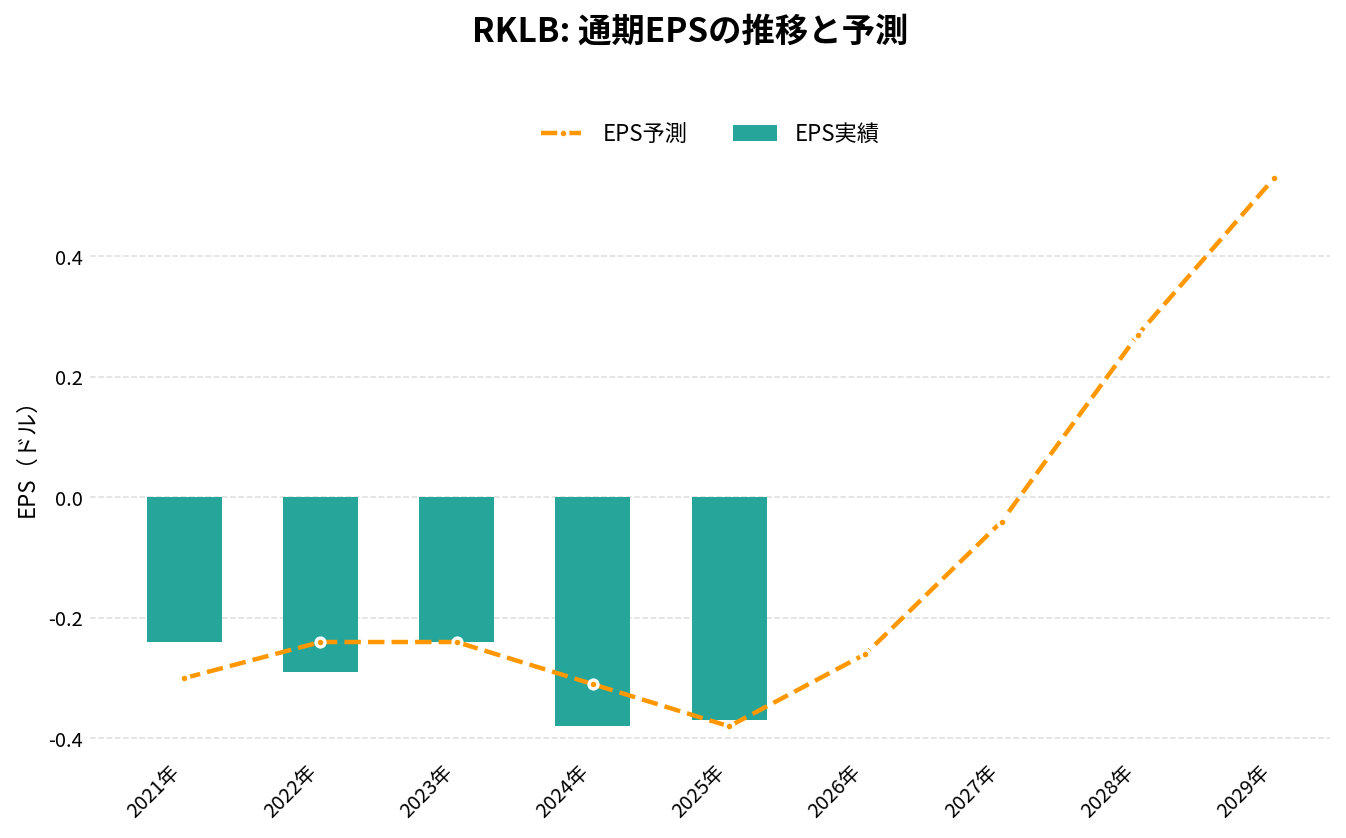
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 62.24 | – | -0.24 | -164.0% | -115.3% | -97.49 |
| 2022年 | 211.00 | +239.0% | -0.29 | -64.1% | -50.5% | -148.95 |
| 2023年 | 244.59 | +15.9% | -0.24 | -72.7% | -40.4% | -153.57 |
| 2024年 | 436.21 | +78.3% | -0.38 | -43.5% | -11.2% | -115.98 |
| 2025年 | 601.80 | +38.0% | -0.37 | -38.0% | -27.5% | -321.81 |
| 2026年(予想) | 946.68 | +57.3% | -0.26 | – | – | – |
| 2027年(予想) | 1,380.00 | +45.8% | -0.04 | – | – | – |
| 2028年(予想) | 1,810.00 | +31.2% | 0.27 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-08-16 取得時点)。 | ||||||
ロケット・ラボ(RKLB)の株価
ロケット・ラボ(RKLB)の現在のリアルタイム株価チャート(TradingView)を表示しています。
チャートには、RSI(Relative Strength Index)を表示しています。相場の過熱感の指標として参考。
※RSIが70%~80%を超えると買われ過ぎ、反対に20%~30%を割り込むと売られ過ぎの目安。
ロケット・ラボ(RKLB)の将来性と今後の株価見通しは?
ロケット・ラボ(RKLB)の将来性は、小型衛星市場でのリーダーシップ、技術革新、宇宙システム事業への転換という3つの要素が組み合わさり、極めて高い成長ポテンシャルを持つと評価される。
市場拡大戦略:Neutronによる中型市場参入
- 2025年予定のNeutron初打ち上げにより、同社の市場機会は小型衛星(300kg以下)から中型衛星(最大15,000kg)へと50倍以上に拡大する。
- 大型衛星コンステレーション需要の取り込みにより、1回あたりの打ち上げ売上も500万ドルから数千万ドルレベルに向上する可能性。
- 再使用技術の実装により、SpaceXに対抗する価格競争力を獲得し、中型市場でのシェア拡大が期待される。
事業構造転換:高付加価値宇宙システム事業
- 打ち上げサービスから宇宙システム統合企業への転換により、利益率の向上と安定的な収益基盤を構築。
- 2024年の5億1,500万ドル軍事契約に代表される大型政府契約により、数年間の安定した収益を確保。
- 垂直統合戦略により、太陽電池パネルから衛星バスまで自社製造し、サプライチェーンリスクの低減と利益率向上を実現。
技術革新:次世代宇宙探査への参入
- 民間初の金星探査ミッション(2026年予定)により、深宇宙探査市場への先行参入を実現。
- 月・火星探査での技術実証により、NASA Artemis計画など政府宇宙探査プログラムでの主要パートナーとしての地位確立。
- 3Dプリンター技術とカーボンファイバー製造の更なる発展により、製造コスト削減と打ち上げ頻度向上を継続。
長期成長シナリオ:宇宙経済拡大の恩恵
- 宇宙産業の1兆ドル市場に向けた拡大過程で、小型衛星専用市場のリーダーとして最大の恩恵を受ける可能性。
- 5G・6G通信インフラや地球観測サービスの民間需要拡大により、継続的な成長機会を確保。
- 宇宙製造業や軌道上サービスなど、新たな宇宙ビジネス領域での事業機会拡大。
これらの要素を総合すると、ロケット・ラボは「小型衛星市場の確実な成長」と「中型市場への参入機会」、「宇宙システム事業の高収益化」という3つの成長軸を持つ企業として、宇宙産業の構造変化を最も享受しやすい企業の一つと位置づけられる。短期的な収益変動はあるものの、長期的な成長ストーリーと技術的差別化を兼ね備えた数少ない宇宙企業といえる。
ロケット・ラボ(RKLB)の株を買える証券会社は?
ロケット・ラボ(RKLB)の株を取り扱っている主要な証券会社をリストアップしました。これらの証券会社では、外国株として直接の株取引のほか、CFD(差金決済取引)としての投資も選択できます。
私自身はSBI証券を主に使用していますが、取り扱い銘柄によっては購入できない場合があります。その際は、サクソバンク証券やIG証券などでCFDを利用することもあります。
| 人気の証券会社 | 株取引 | CFD取引 |
|---|---|---|
| SBI証券 | ◯ | ✕ |
| 松井証券 | ◯ | ✕ |
| 楽天証券 | ◯ | ✕ |
| マネックス証券 | ◯ | ✕ |
| 三菱UFJ eスマート証券 | ◯ | ✕ |
| DMM株 | ◯ | ✕ |
| サクソバンク証券 | ◯ | ◯ |
| IG証券 | ✕ | ◯ |
| GMOクリック証券 | ✕ | ✕ |
| moomoo証券 | ◯ | ✕ |
RKLB 2026年Q2決算:売上高2.34億ドルと過去最高のバックログ23.6億ドルで、Iridium買収へと舵を切る
発表日:2026/08/10
RKLBの決算ハイライト
ロケット・ラボの2026年第2四半期は、売上高が前年同期比62%増の2.34億ドルとなり、前四半期の記録も0.34億ドル上回る四半期最高を更新した。製品売上が1.81億ドル、サービス売上が0.53億ドルで、いずれも成長を牽引している。
GAAP営業損失は5,751万ドルで前年同期の5,964万ドルから縮小し、純損失も4,926万ドルと前年同期の6,641万ドルから改善した。Non-GAAP粗利益率は41.5%と前年同期の36.9%から上昇し、Adjusted EBITDA損失も883万ドルまで縮小している。
同社は四半期末以降、Iridium Communicationsの買収という歴史的な取引を発表したほか、MynaricとMotivの買収を完了した。バックログは前年同期比137%増の23.6億ドルという過去最高を記録し、第3四半期に入ってからの新規受注も含めると10億ドルを超える契約が既に積み上がっている。
抑えておくべきKPI
- 売上高: 2.34億ドル(前年同期比62%増、前四半期比0.34億ドル増)
- バックログ: 23.6億ドル(前年同期比137%増)
- Non-GAAP粗利益率: 41.5%(前年同期36.9%から改善)
- Adjusted EBITDA損失: 883万ドル(前年同期の2,758万ドルから縮小)
重要なインサイト
今四半期の伸びは一時的な特需ではなく、打上げ・宇宙システム両事業にわたる需要の広がりが裏付けとなっている構造的な成長と読める。ElectronやHASTE、Neutronといった打上げ機全体で新規契約が4.37億ドルを超え、打上げバックログは90機超と過去最高水準に達した。
米宇宙軍のSB-AMTIプログラムでは3.97億ドルの契約を獲得し、打上げと衛星機体の両方を提供できるベンダーとして2社しか選ばれない枠に入った点は、同社が進めてきた垂直統合戦略の価値が具体的な受注として実を結び始めていることを示す。静止衛星2機の製造・運用契約を含む1.6億ドル超の受注も、米国政府向け事業の裾野拡大を裏付けている。
一方で、GAAPベースでは依然として営業損失・純損失が続いており、Iridium買収を含む一連のM&A関連費用も今後の損益に影響し得る点は留意が必要だ。研究開発費とSG&Aもそれぞれ前年同期から増加しており、成長投資の負担は軽くない。
今後の見どころ
会社は第3四半期の売上高を2.5億〜2.65億ドルとさらなる過去最高を見込むガイダンスを示しており、Non-GAAP粗利益率は35〜37%、Adjusted EBITDA損失は1,700万〜2,300万ドルの範囲を想定している。四半期を跨いだ需要の勢いが実際の数字にどう反映されるかが焦点となる。
また、Neutronはステージ1タンクの製造が第4四半期の射場搬入という目標に沿って進んでおり、初打上げに向けた開発の進捗が今後の株価材料として意識され続けるだろう。Iridium買収の統合プロセスや、GHOSTシステムの2027年の運用開始に向けた進展も、次の四半期以降で確認すべきポイントになる。
出典
RKLB 2026年Q1決算:売上高2億ドル突破、バックログ22億ドルで成長加速が鮮明に
発表日:2026/05/07
RKLBの決算ハイライト
ロケットラボの2026年第1四半期は、売上高が前年同期比63.5%増の2億348万ドルとなり、四半期として初めて2億ドルの大台に乗った。製品売上は1.27億ドル、サービス売上は7286万ドルで、いずれも前年から大きく伸びている。GAAP粗利率も38.2%と過去最高を記録し、収益性の改善が数字にはっきり表れた四半期となった。
営業損失は5597万ドルとなり、前年同期の5919万ドルからは小幅に縮小。純損失も4502万ドルと、前年同期の6062万ドルから改善している。
バックログは前四半期比20.2%増の22億ドルへと積み上がり、新規契約の獲得ペースが加速していることを示す。第1四半期だけでElectronとHASTEの新規契約31件、Neutronの専用打ち上げ契約5件を獲得し、通期の受注件数はすでに2025年通年を上回った。財務面では大型のATMエクイティ調達により流動性が20億ドル超に拡大し、M&A実行に向けた原資も確保している。
抑えておくべきKPI
- 売上高: 2億348万ドル(前年同期比63.5%増、四半期として過去最高)
- GAAP粗利率: 38.2%(過去最高、前年同期の粗利2810万ドル・売上1.23億ドルからの改善)
- バックログ: 22億ドル(前四半期比20.2%増、過去最高)
- Adjusted EBITDA: マイナス1175万ドル(前年同期のマイナス2996万ドルから赤字幅縮小)
投資家目線のインサイト
今回の決算で目を引くのは、単なる売上成長だけでなく粗利率が38.2%まで改善し、赤字体質からの脱却が着実に進んでいる点だ。Adjusted EBITDAの赤字幅も前年同期からほぼ半分以下に縮小しており、事業規模の拡大が採算改善に結びつき始めていることがうかがえる。
一方で、GAAPベースの営業損失・純損失は依然として続いており、黒字化にはまだ距離がある。研究開発費とSG&Aも前年同期からそれぞれ増加しており、Neutron開発やMynaric・Motivの買収統合など、成長投資が先行している段階であることは押さえておきたい。
バックログの積み上がりと合わせて特筆すべきは、国防総省のGolden Dome構想における宇宙配備型迎撃機(SBI)プログラムへの参画がレイセオンとの連携で決まったことだ。打ち上げと衛星の両能力を活用する形で採用されており、国家安全保障分野での存在感が一段と高まっている。
今後の見どころ
第2四半期のガイダンスでは、売上高2.25億〜2.4億ドルと、さらなる過去最高更新が見込まれている。GAAP粗利率は33〜35%とやや低下する見通しだが、Non-GAAPベースでは38〜40%を想定しており、買収に伴う一時的な費用計上の影響が示唆される。
Adjusted EBITDAは2000万〜2600万ドルの赤字を見込んでおり、黒字化のタイミングはまだ先になりそうだ。Neutronの初打ち上げに向けた開発進捗、MynaricとMotivの統合効果、そして70件を超える受注残の着実な消化が、今後の四半期を占う重要な指標になる。
出典
ロケット・ラボUSA(RKLB)の2025年度Q1決算サマリー
発表日:25/05/09
売上高と収益
- 年間売上高: 第1四半期売上高は1億2,257万ドル(前年同期比+32%)
- GAAP純利益: ▲6,061.6万ドル(前年同期は▲4,426.0万ドル)
- 調整後純利益(Non-GAAP): 非開示(ただしAdjusted EBITDAは下記参照)
- 調整後EBITDA: ▲2,996.2万ドル(前年同期は▲2,167.0万ドル)
- その他指標: 調整後粗利は4,099万ドル、Non-GAAP粗利率は33.4%(前年同期は31.7%)
営業費用と利益
- GAAP営業費用: 9,443.5万ドル(前年同期は6,725.3万ドル)
- Non-GAAP営業費用: 7,680.2万ドル
- EBITDA損失(ある場合): 上記参照(赤字拡大)
- 調整後純損失: 非開示(ただし調整後営業損失は▲3,581.2万ドル)
契約と受注(Bookings)
- 年間受注高: 非開示
- 第1四半期受注: 非開示(ただし以下の大型契約が含まれる)
- 契約顧客数: 非開示
- 大口顧客構成:
国防総省からNeutronロケットによる5,000万ドルのミッション評価契約
Kratos社からMACH-TB 2.0プログラムによるHASTE打ち上げ契約
キャッシュと財務状況
- 現金残高(年末): 3億0,314.9万ドル(前年末は2億7,104.2万ドル)
- 借入・返済などの動き:
ATMエクイティ・オファリングで9,280.6万ドル調達
有利子負債(転換社債等)合計約4億ドル強を維持
– 自由キャッシュフロー(FCF): 非開示(ただし営業CFは▲5,422.5万ドル)
技術・事業ハイライト
- 製品開発や技術的成果:
新型ロケット「Neutron」のDoD/NSSLプログラム選定
Electronは世界最多の小型軌道ロケットとして継続運用
– パートナーシップや採用事例:
英国MODおよび米国EWAACプログラムにHASTEが選定、超音速実験市場にも進出
– 市場でのポジション:
打ち上げ×衛星部品×ソフトウェアの垂直統合モデルで国家安全保障・商業宇宙双方をカバー
2025年Q2ガイダンス
- 売上見通し: 1億3,000万~1億4,000万ドル
- EBITDA見通し: 調整後EBITDA損失は▲2,800万~▲3,000万ドル
- その他の注目点:
GAAP営業費用:9,600万~9,800万ドル、Non-GAAP営業費用:8,200万~8,400万ドル
株式報酬費用見通し:1,300万~1,400万ドル
ロケット・ラボは、打ち上げサービスと宇宙システムの双方で売上成長を遂げ、特に国防関連契約の拡大により中長期の成長エンジンを確保しつつある。売上成長にも関わらず営業赤字は継続しており、引き続き投資フェーズにあることが窺える。ただし、Neutronによる国家安全保障案件の本格化や新たな収益源の拡大を考慮すると、黒字化への道筋は徐々に見え始めている。2025年後半以降のマージン改善が注目される。
まとめ
ロケット・ラボ(RKLB)の事業内容、ビジネスモデル、競合環境、成長市場、株価の特徴、そして将来性について幅広く見てきました。 特に、小型衛星市場でのリーダーシップと、現在開発中のNeutronロケットによる中型市場参入により、同社が果たす役割は今後ますます重要になると考えられます。
現時点では、まだ発展途上の企業ではありますが、3Dプリンター技術やカーボンファイバー製造などの技術的優位性と、宇宙システム事業への転換による高付加価値化の両軸を兼ね備えた稀少な成長株であり、中長期視点での投資対象としての魅力は十分にあると言えるでしょう。個人的にも、宇宙産業の中でもロケット・ラボは特に「技術革新×市場拡大」の両軸を兼ね備えた銘柄として、今後の動向に注目していきたいと考えています。 宇宙経済の拡大が本格化する中、RKLBはその中心的な存在になる可能性を秘めているかもしれません。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。