このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- フォーティネット(FTNT)の株価
- フォーティネット(FTNT)とは何の会社?
- どのような事業をしている?統合基盤 Security Fabric と製品群
- どうやって稼ぐ?機器の販売と、継続して払われるサービス
- ファイアウォールの世界シェアはどれくらい?会社が掲げる出荷台数の首位
- 自社チップは何を変える?FortiASIC の役割と製造の委託先
- 受注は伸びているのに、サービス売上の見通しは下がった?製品とサービスの伸びのずれ
- AIエージェントの時代に何を守る?AI専用の検査サービスとAIの利用の保護
- どこの市場に上場している?ナスダック
- フォーティネット(FTNT)のセクター、業種、属するテーマは?
- 配当は出している?利益は事業に回す方針
- フォーティネット(FTNT)の競合企業は?
- 競合との違いは?自社チップと統合基盤の強み、供給とサービスの伸びの弱み
- フォーティネット(FTNT)のリアルタイム株価チャート
- フォーティネット(FTNT)の業績について
- フォーティネット(FTNT)の将来性と今後の見通しは?
- FTNT 2026年Q3決算:ビリング29%増で通期見通しを3回目の引き上げ、サービス売上は13%増にとどまる
- FTNT 2026年Q2決算:製品売上が前年同期比52%増、売上26%増と利益率の改善で通期見通しを引き上げ
- まとめ
はじめに
Fortinet(フォーティネット、FTNT)は、企業のネットワークを守るファイアウォールを中心に、セキュリティ製品を幅広く手がける会社です。ファイアウォールの中で動く処理を、自社で設計した専用のチップ(FortiASIC)で速くしている点が、他社との大きな違いとして挙げられます。
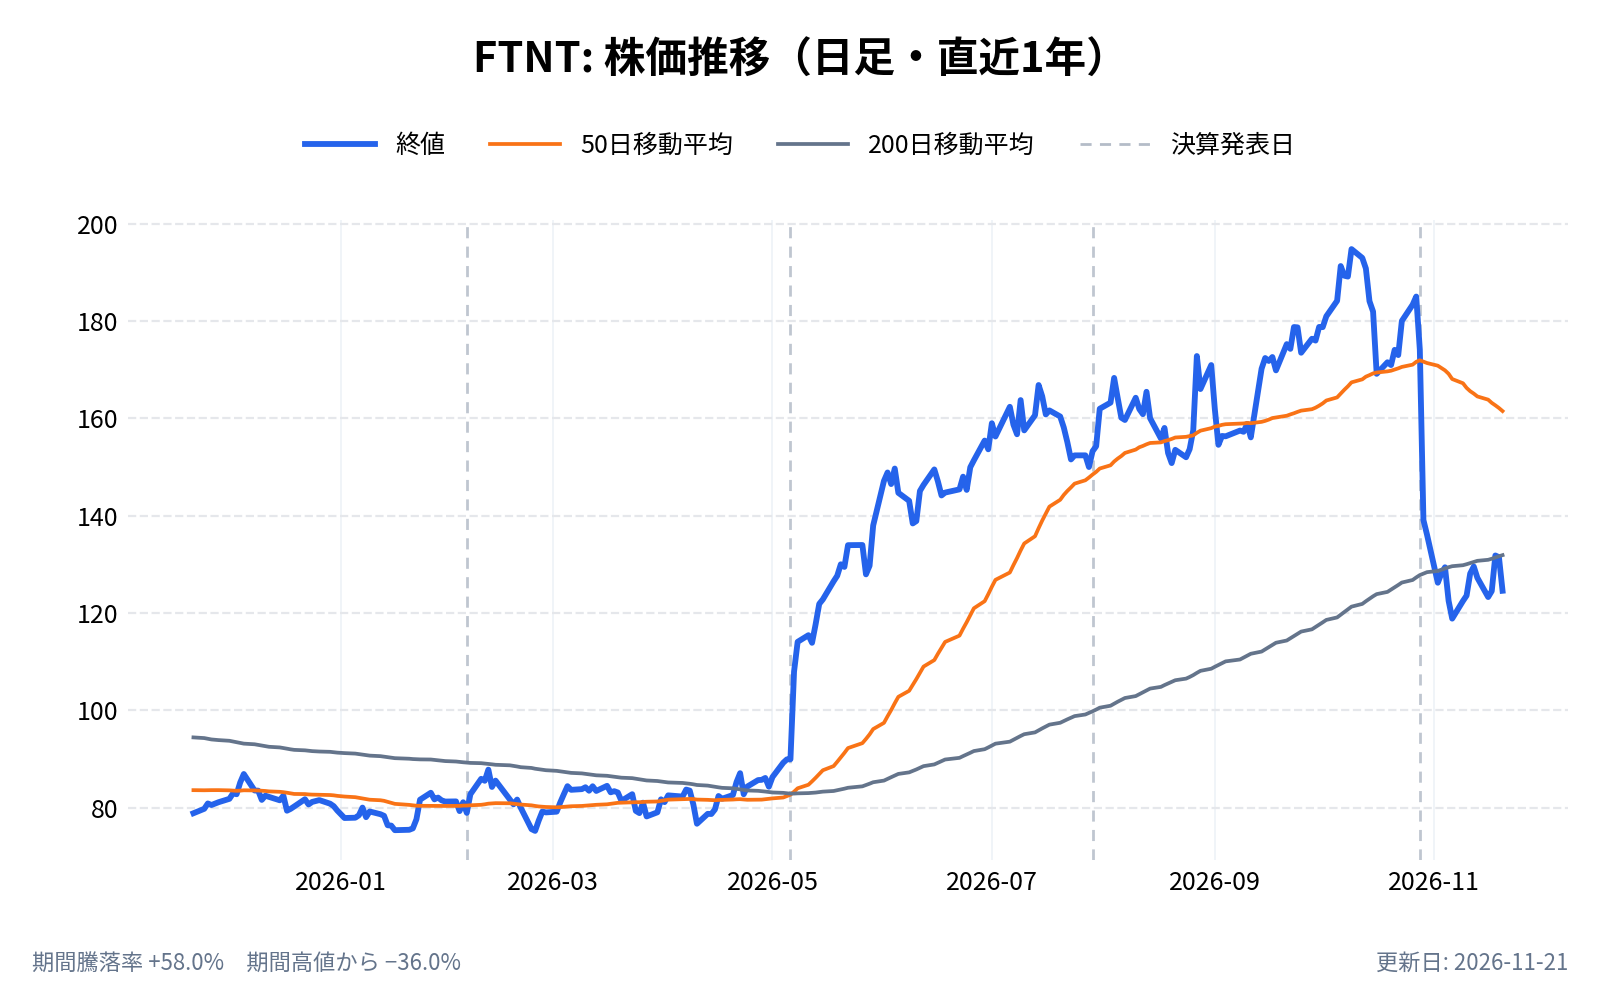
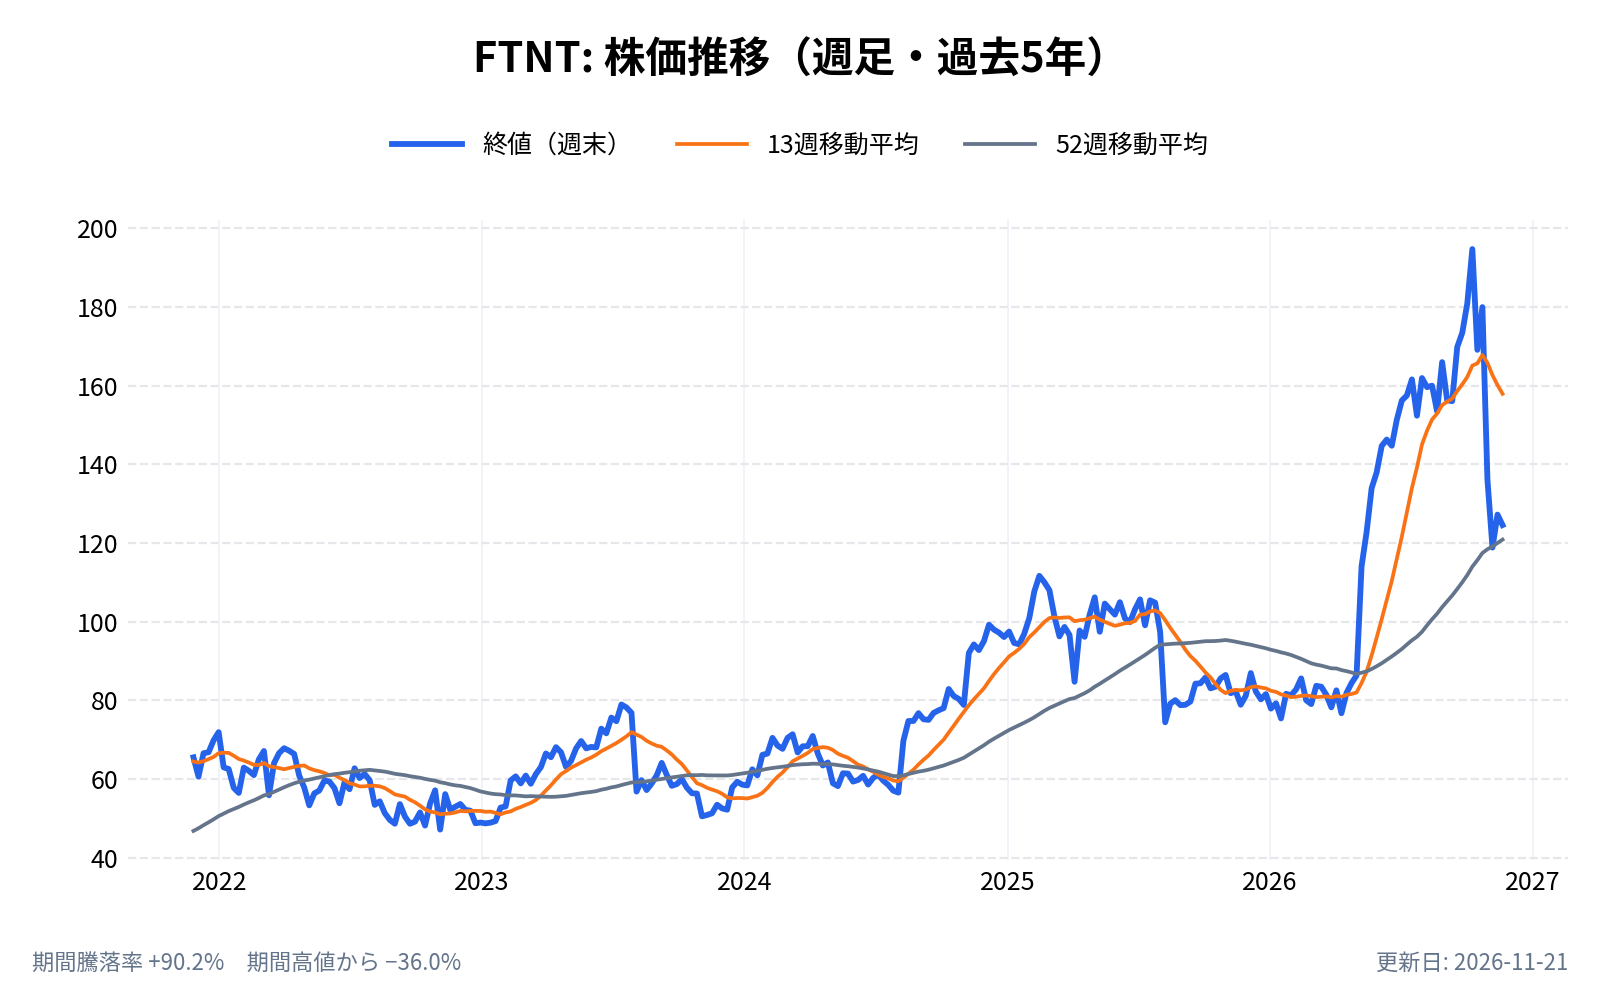
株価は2026年11月20日(金)の終値で124.56ドルでした。2026年の終値ベースの高値は10月9日の194.75ドル、安値は2月24日の75.23ドルです(いずれも終値)。
ここでは、2026年2月に提出された年次報告書(10-K)、2026年の3本の四半期報告書(10-Q)、決算リリースをもとに、会社が掲げるシェア、自社チップの役割、製品とサービスの売上の伸びのずれ、AI時代のセキュリティ製品を、書類にあるとおりに整理します。
フォーティネット(FTNT)の株価
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
フォーティネット(FTNT)とは何の会社?
フォーティネットは、カリフォルニア州サニーベールに本社を置くサイバーセキュリティの会社である。会社は自らを、ネットワークとセキュリティの融合を進める会社と説明している。ファイアウォール製品の名前は FortiGate、その基本ソフトは FortiOS である。ナスダック(Nasdaq Global Select Market)に、ティッカー「FTNT」で上場している。
創業者の Ken Xie(ケン・シー)氏は共同創業者で、CEO と会長を務める。Michael Xie(マイケル・シー)氏も共同創業者で、社長と CTO を務め、取締役でもある。2026年3月31日時点の持ち分は、Ken Xie 氏が7,218万株(9.8%)、Michael Xie 氏が6,798万株(9.3%)で、取締役と執行役員10人の合計は1億2,929万株(17.6%)である。創業者が大きな株主として残っている会社といえる。
従業員は、2026年9月30日時点で15,540人である。保有する特許は、米国で1,064件、世界で1,405件(2025年12月31日時点)である。会計年度は12月末までで、暦年と同じである。
フォーティネットの企業情報は以下
- 会社名: Fortinet, Inc.
- 設立: 2000年11月(デラウェア州の法人)
- 本社所在地: 米国カリフォルニア州サニーベール
- 代表者: ケン・シー(Ken Xie、共同創業者・会長兼CEO)
- 上場: 2009年11月(米ナスダック、ティッカー FTNT)
- 従業員: 15,540人(2026年9月30日時点)
どのような事業をしている?統合基盤 Security Fabric と製品群
会社の事業の中心は、複数のセキュリティ製品を一つの基盤につなぐ Security Fabric(セキュリティ・ファブリック)である。10-Kは、基盤を3つの柱で説明している。
- Secure Networking(安全なネットワーク): ファイアウォールの FortiGate を中心に、拠点やデータセンターのネットワークを守る。FortiOS 上で動き、機能の多くは自社のチップで加速される
- Unified SASE: 場所を問わず、利用者と拠点を守るクラウド提供型のセキュリティである
- AI-driven SecOps: セキュリティの監視と対応(運用)を、AIで支える製品群である。生成AIやエージェント型のAIを使う FortiAI-Assist などが入る
製品は50以上あると10-Kは説明している。会社は、これらを一つの基盤で運用できる点を、顧客に向けた強みとして挙げている。
販売は、二層の流通を通す。ディストリビューター(卸)から、リセラー(再販業者)を経て、顧客に届く形である。主なディストリビューターは、Arrow Electronics、Exclusive、Ingram Micro、TD Synnex である。
どうやって稼ぐ?機器の販売と、継続して払われるサービス
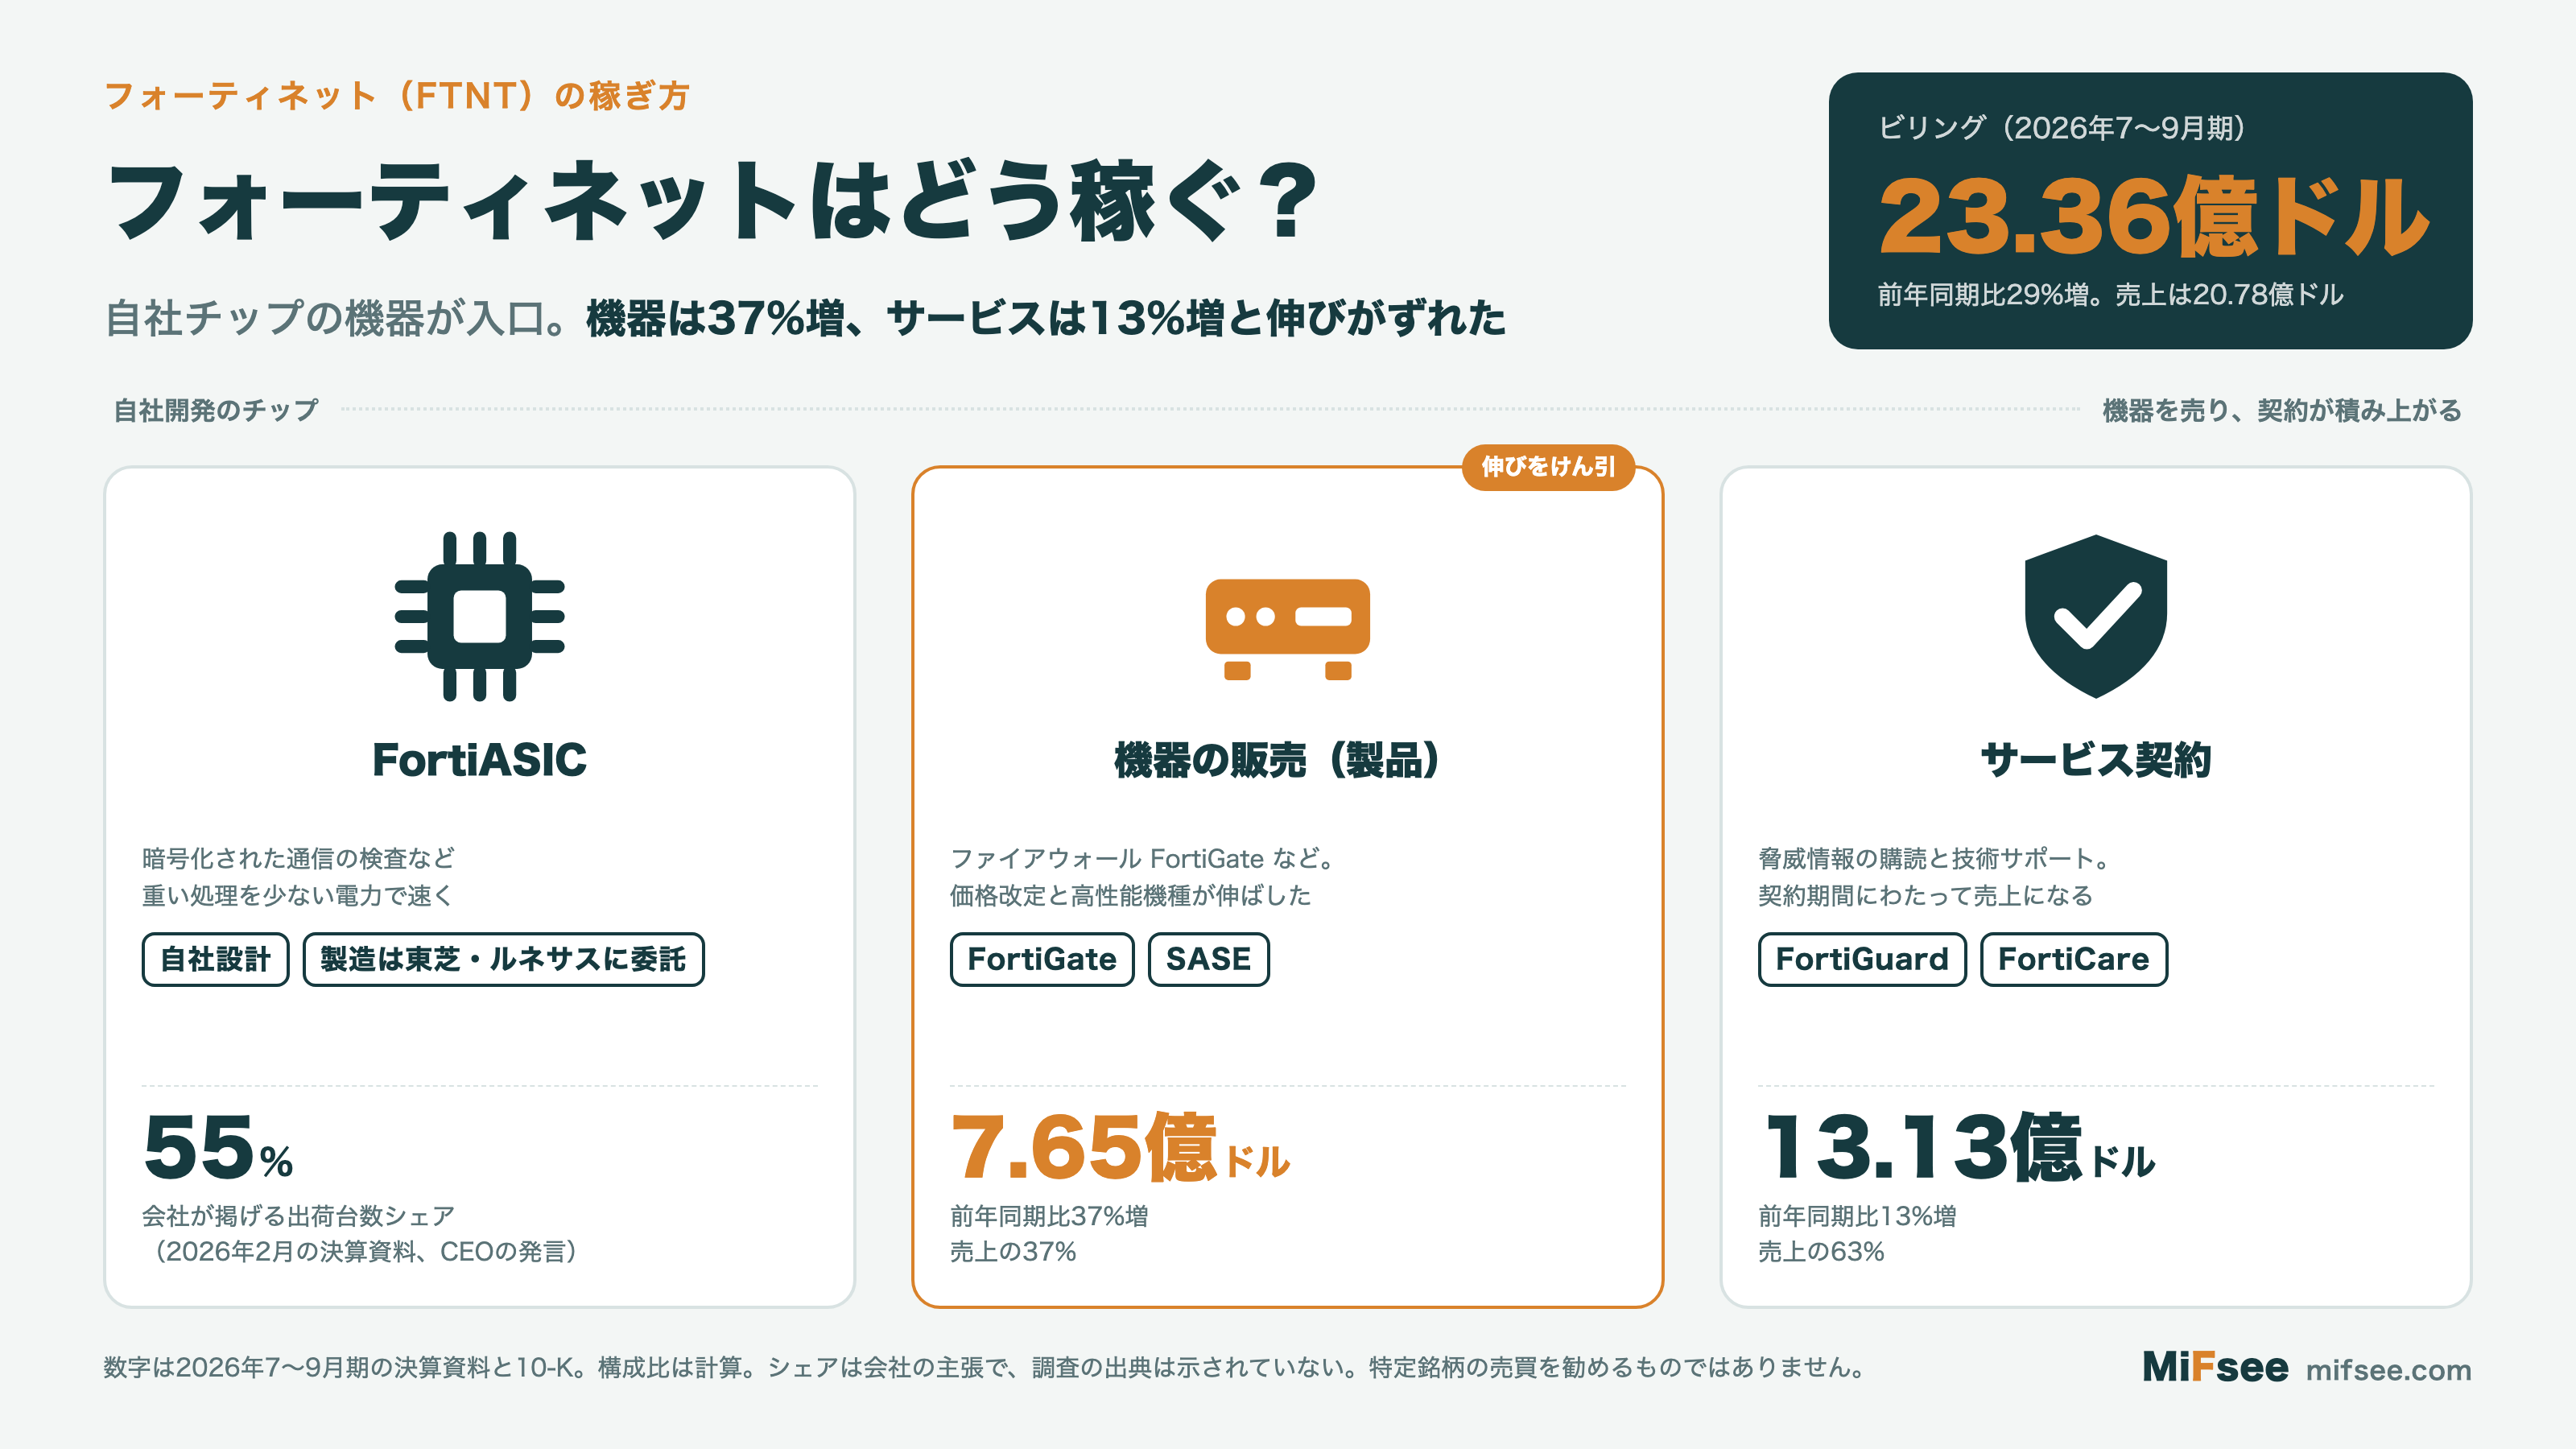
稼ぎ方は2つある。一つは、ファイアウォールなどの機器(製品)を売ること。もう一つは、機器の上で動くセキュリティの購読(FortiGuard など)と、技術サポート(FortiCare)を、契約期間にわたって受け取ることである。後者がサービス売上で、会社の売上の6割超を占める。
2026年7〜9月期の売上は20.78億ドルで、内訳は製品が7.65億ドル、サービスが13.13億ドルだった。サービスの割合は63.2%である。
サービス売上は契約期間に合わせて少しずつ計上されるため、10-Kは、更新が落ち込むとその影響が後から売上に出ると説明している。
ファイアウォールの世界シェアはどれくらい?会社が掲げる出荷台数の首位
フォーティネットは、ファイアウォールの出荷台数で首位にいる、と説明している。2026年2月5日の決算リリースで、CEO は「ファイアウォールで首位にあり、出荷台数の市場シェアは55%」と述べた(原文は “#1 firewall leader with a 55% unit market share”)。
この数字は、決算リリースの CEO の発言に出てくるものである。10-K や10-Q には、出荷台数ベースの順位やシェアの数字は載っていない。会社が自社の立ち位置を示した主張として受け取るのが適切である。
第三者の評価としては、調査会社 Gartner が2026年に公表した Magic Quadrant(Hybrid Mesh Firewall の部門)で、フォーティネットはリーダーに位置づけられた。さらに、実行力(Ability to Execute)の評価が最も高い会社として、2年連続で示されたと会社は説明している。10-Kも、140を超える企業向けのアナリストレポートで評価されたと書いている。
自社チップは何を変える?FortiASIC の役割と製造の委託先
自社チップ FortiASIC は、機器の中でセキュリティの処理を速くする役割を担う。10-Kは、ASIC(特定の用途に特化したチップ)を使ったセキュリティ処理装置(SPU)が、速度、規模、効率を高めつつ、設置の大きさと消費電力を抑えると説明している。
具体的には、暗号化された通信の検査や動画のストリーミングなど、処理の重い作業を、複数のアプリケーションを動かしながら、低い消費電力でこなせるとされる。FortiGate でこれらの機能を動かすとき、機能は ASIC によって加速される。10-Kは、機器の性能の鍵になるチップだと位置づけている。
優位性は、10-Kでは定性的な記述にとどまる。「同業の代替品より優れた Security Compute Ratings を示す」という会社の説明はあるが、何倍速い、何%安い、といった数値は書類に無い。2026年7〜9月期の決算リリースで、CEO は、単一の FortiOS と自社の FortiASIC によって、性能が高く、総所有コストが大きく低いと述べているが、これも会社の主張である。
チップを作っているのは誰?
チップの設計は自社だが、製造は外部に委ねている。10-Kによれば、ASIC は Toshiba America と Renesas Electronics America という契約製造会社が作り、両社は台湾と日本の工場(TSMC、または契約製造会社自身の工場)を使う。機器本体の製造は、Accton、IBASE、Micro-Star、Senao、Wistron などが担い、ハードウェアの約87%は台湾で製造されている。
供給面のリスクは、10-Kがはっきり書いている。ASIC や部品の製造について、生産能力や価格を保証する長期の契約は無い。工場は発注書(purchase order)の単位で使われ、能力を保証せず、納品を遅らせたり、価格を上げたりしうる。新しい工場に切り替えるには長い時間がかかるため、ASIC の在庫不足やコスト増が起きうる、という書き方である。
2026年7〜9月期には、コスト面でも変化が出ている。製品の粗利益率は前年同期から3.3ポイント下がった。主な理由は、メモリチップのコスト増と在庫関連の費用で、価格改定が一部を相殺したと10-Qは説明している。在庫は5.91億ドルで、2025年12月末の3.99億ドルから増えた。
次の世代にあたる SP6 については、2026年7月29日の決算リリースで、Intel と開発で協業すると発表した。Intel の設計、開発、パッケージング、製造の力を借りて、SP6 の開発を早めるとともに、供給網の強さと多様性を高める狙いと説明している。開発のスケジュールや費用の分担は、書類に載っていない。
受注は伸びているのに、サービス売上の見通しは下がった?製品とサービスの伸びのずれ
2026年は、製品売上が大きく伸びる一方、サービス売上の伸びは1割台前半にとどまり、2つの伸びに差が開いている。さらに、10月28日の決算で、会社は2026年通期のサービス売上の見通しを引き下げた。billings(請求額に基づく指標)の見通しは引き上げており、動きが分かれた。
製品とサービスの伸びはどう違う?
四半期ごとの売上と、2025年の同じ期との比較は次のとおりである(単位は百万ドル。前年同期比とサービス比率は、決算リリースの数字からの計算値)。
| 期 | 製品 | 前年同期比 | サービス | 前年同期比 | 合計 | サービス比率 |
|---|---|---|---|---|---|---|
| 2025年10〜12月 | 691.1 | 20.4%増 | 1,213.9 | 11.8%増 | 1,905.0 | 63.7% |
| 2026年1〜3月 | 645.1 | 40.5%増 | 1,204.5 | 11.5%増 | 1,849.6 | 65.1% |
| 2026年4〜6月 | 773.0 | 51.9%増 | 1,274.9 | 13.7%増 | 2,047.9 | 62.3% |
| 2026年7〜9月 | 765.0 | 36.8%増 | 1,313.4 | 12.7%増 | 2,078.4 | 63.2% |
2025年1〜3月は、サービスが10.81億ドル、合計が15.40億ドルで、サービス比率は70.2%だった。2026年7〜9月の63.2%まで、比率は下がっている。製品の伸びが大きく、サービスが相対的に小さくなった結果である。
製品売上が伸びた理由を、10-Qは次のように説明している。高性能な機種への需要と最近の価格改定による平均販売価格の上昇、出荷台数の増加である。AI インフラ向けの導入、技術の更新、上位製品への切り替えなどが需要に含まれる。会社は、2026年の残りも製品売上が前年を上回り続けると見込んでいる。
サービス売上の増加は、FortiGuard などのセキュリティ購読に関する繰延収益(受け取ったが、まだ売上にしていない代金)の売上計上が進んだこと、Unified SASE と SecOps の好調、FortiCare の技術サポートによると10-Qは説明している。
billings と見通しの数字はどう動いた?
billings は、会社の定義では、会計上の売上に、期間中の繰延収益の増減を足したものである(買収で引き継いだ分は除く)。会社は、契約期間の違いに影響を受け、他社の同名の指標とは計算が異なりうると注記している。
2026年7〜9月期の billings は23.36億ドルで、前年同期の18.08億ドルから29%増えた。2026年9月末の繰延収益は79.34億ドルで、前年同期の66.50億ドルより増えている。残りの履行義務(RPO)は79.8億ドルで、うち約39.8億ドルは12か月以内に売上になる見込みである。RPO の中身は、セキュリティ購読と技術サポートの繰延収益、解約できない顧客契約が大半を占める。
会社の2026年通期の見通しは、年に4回示され、次のように動いた(単位は百万ドル)。
| 発表日 | 売上 | サービス売上 | billings |
|---|---|---|---|
| 2026年2月5日 | 7,500〜7,700 | 5,050〜5,150 | 8,400〜8,600 |
| 2026年5月6日 | 7,710〜7,870 | 5,090〜5,150 | 8,800〜9,100 |
| 2026年7月29日 | 8,020〜8,180 | 5,180〜5,220 | 9,350〜9,550 |
| 2026年10月28日 | 8,125〜8,215 | 5,150〜5,170 | 9,568〜9,718 |
7月から10月への変化を見ると、売上は80.2〜81.8億ドルから81.25〜82.15億ドルへ引き上げられた。billings は93.5〜95.5億ドルから95.68〜97.18億ドルへ引き上げられ、会社は2026年で3回目の billings の引き上げだと述べている。一方、サービス売上は51.8億〜52.2億ドルから51.5億〜51.7億ドルへ、上限と下限の両方が下がった。
10〜12月期の見通しは、売上が21.55〜22.45億ドル、billings が27.75〜29.25億ドルである。通期のサービス売上の見通しから9か月分の37.93億ドルを引くと、10〜12月期のサービス売上は13.57〜13.77億ドルになる計算で、前年同期の12.14億ドルに対して11.8〜13.5%の増加にあたる。
サービス売上の見通しを下げた理由は、決算リリースや10-Qに説明が無い。書類から確かめられるのは、見通しの数字が上のように動いたことと、サービス比率が下がっていることである。
利益率にも影響が出ている。2026年7〜9月期の GAAP の粗利益率は79.0%で、前年同期の80.8%から下がった。会社は、サービスから、利益率の低い製品へと売上の構成が移ったことが主な理由と説明している。製品の粗利益率は2026年通期で下がる可能性があり、サービスは前年並みの見込みである。
AIエージェントの時代に何を守る?AI専用の検査サービスとAIの利用の保護
会社は、AI 向けのセキュリティ製品を広げている。CEO は、AI が新しい攻撃の対象を生み出す一方で、ネットワークのセキュリティは AI セキュリティの重要な土台であり続ける、と2026年7〜9月期の決算リリースで述べた。
会社の AI 関連の製品は、10-Kでは「AI for Security(AI を使って守る)」と「Security for AI(AI を守る)」の2つの枠組みで整理されている。
- FortiGuard Inline AI Security Service: 2026年7〜9月期の決算リリースで発表された。FortiGate の顧客に、AI に特化した検査と防護の仕組みを、クラウド提供のサービスとして届ける。AI の利用の状況を見えるようにし、AI に関わる脅威とデータの流出を止める狙いで、顧客が使っている Fortinet の製品を通じて使える
- FortiAI-SecureAI と FortiAIGate: 組織の AI の基盤、とくに大規模言語モデル(LLM)と API(アプリ同士をつなぐ窓口)を守り、LLM への、そして LLM からのデータの漏れを防ぐ製品である。決算リリースは、FortiAIGate が AI アプリと AI エージェントを大規模に守り、管理するとも説明している
- FortiAI-Assist: 生成 AI とエージェント型の AI を使い、ネットワーク運用(NOC)とセキュリティ運用(SOC)のチームを支える製品である
提携も増えている。同じ期の決算リリースは、Oracle と協業し、OCI Enterprise AI と FortiAIGate を組み合わせて、企業が AI を安全に導入するのを支えると説明している。NVIDIA の OpenShell の参照アーキテクチャのパートナーにも選ばれた。
AI 開発企業との関係では、2026年4〜6月期の決算リリースに、Anthropic(アンソロピック)と Project Glasswing で協業した、という記述がある。書類に載っているのは名前までで、中身や売上への寄与は書かれていない。
なお、AIエージェントの開発企業 Anthropic は、2026年11月19日に提出した目論見書で、Nasdaq にティッカー ANT で上場すると示した。公募価格は83ドルである。
AI は、攻撃する側にも使われる。10-Kは、攻撃者が AI を使って高度なサイバー攻撃を作り、防御をくぐり抜け、システムの弱点を突きうると、リスクとして書いている。AI の普及は、守る需要を増やす面と、攻撃を高度にする面の両方を持つ。
どこの市場に上場している?ナスダック
ナスダック(Nasdaq Global Select Market)に、ティッカー「FTNT」で上場している。
フォーティネット(FTNT)のセクター、業種、属するテーマは?
セクター
情報技術(Information Technology): デジタル化を支えるソフトウェアやハードウェアを提供する企業が属する。会社の製品は、企業のネットワークとクラウド、AI の利用を守る役割を担う。
業種
サイバーセキュリティ: デジタル環境の脅威を検出し、防ぎ、対応するための製品を提供する企業が属する。
属するテーマ
- AIとセキュリティ → FortiGuard Inline AI Security Service と FortiAIGate で、AI の利用を守る
- 自社開発チップ → FortiASIC による、機器の処理の高速化
- ネットワークとセキュリティの融合 → Security Fabric で、ネットワークの機器とセキュリティを一つの基盤にまとめる
サイバーセキュリティ関連銘柄も、あわせて参照してほしい。
同じテーマの銘柄
- サイバーセキュリティ:パロアルトネットワークス(PANW)、パランティア・テクノロジーズ(PLTR)、アーキット・クアンタム(ARQQ)、クラウドフレア(NET)、センチネルワン(S)、シールSQ(LAES)
同じ業種の銘柄
- ソフトウェア(インフラ・データ・セキュリティ):ビッグベアAI(BBAI)、スノーフレーク(SNOW)、ゴリラ・テクノロジー(GRRR)
配当は出している?利益は事業に回す方針
フォーティネットは、これまで現金配当を宣言したことも、支払ったこともない。10-Kによれば、当面も配当を支払う予定は無い。
株主への還元は、自社株買いで行っている。2026年1〜9月に1,250万株を、加重平均77.73ドルで、合計9.73億ドル買い入れた。10月には12.3億ドルの枠を追加し、10月29日時点の残りは約20億ドルである。
フォーティネット(FTNT)の競合企業は?
10-Kは、競合として次の社名を挙げている。
- ネットワークとセキュリティの会社: パロアルトネットワークス(PANW)、Check Point Software Technologies(チェック・ポイント)、Cisco Systems(シスコシステムズ)、SonicWALL、Sophos、Huawei
- クラウド型のセキュリティの会社: CrowdStrike(クラウドストライク)、Zscaler(ゼットスケーラー)、Netskope
- 大手のIT企業: Microsoft(マイクロソフト)、Hewlett-Packard Enterprise(HPE)、F5 Networks
10-Kは、クラウド型の競合として CrowdStrike と Zscaler を挙げている。競争の要因は、性能、機能、認証、ブランド、価格などである。
競合との違いは?自社チップと統合基盤の強み、供給とサービスの伸びの弱み
自社設計のチップで機器の性能を支える
ファイアウォールの処理を、自社設計のチップで加速する点が、会社の差別化の中心である。10-Kは、同業の代替品より優れた性能を示すと説明している。数値での比較は書類に無い。
一つの基盤にまとめられる
ネットワーク、SASE、セキュリティ運用を、一つの OS と一つの基盤で運用できる。会社は、この統合基盤が、顧客のセキュリティの運用を簡単にすると説明している。
弱みも並べておく
- 製造の委託先に、生産能力や価格を保証する長期の契約が無い。ASIC を作る工場は、発注書の単位で使われる
- ハードウェアの約87%が台湾で製造されており、製造が地域に偏っている
- 2026年7〜9月期は、メモリチップのコスト増と在庫関連の費用で、製品の粗利益率が3.3ポイント下がった
- サービス売上の伸びは前年同期比で1割台前半にとどまり、2026年通期のサービス売上の見通しは10月に引き下げられた
- 会社は、証券の集団訴訟(2025年9月と10月)と、株主代表訴訟(2025年10月)の対象になっている
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新


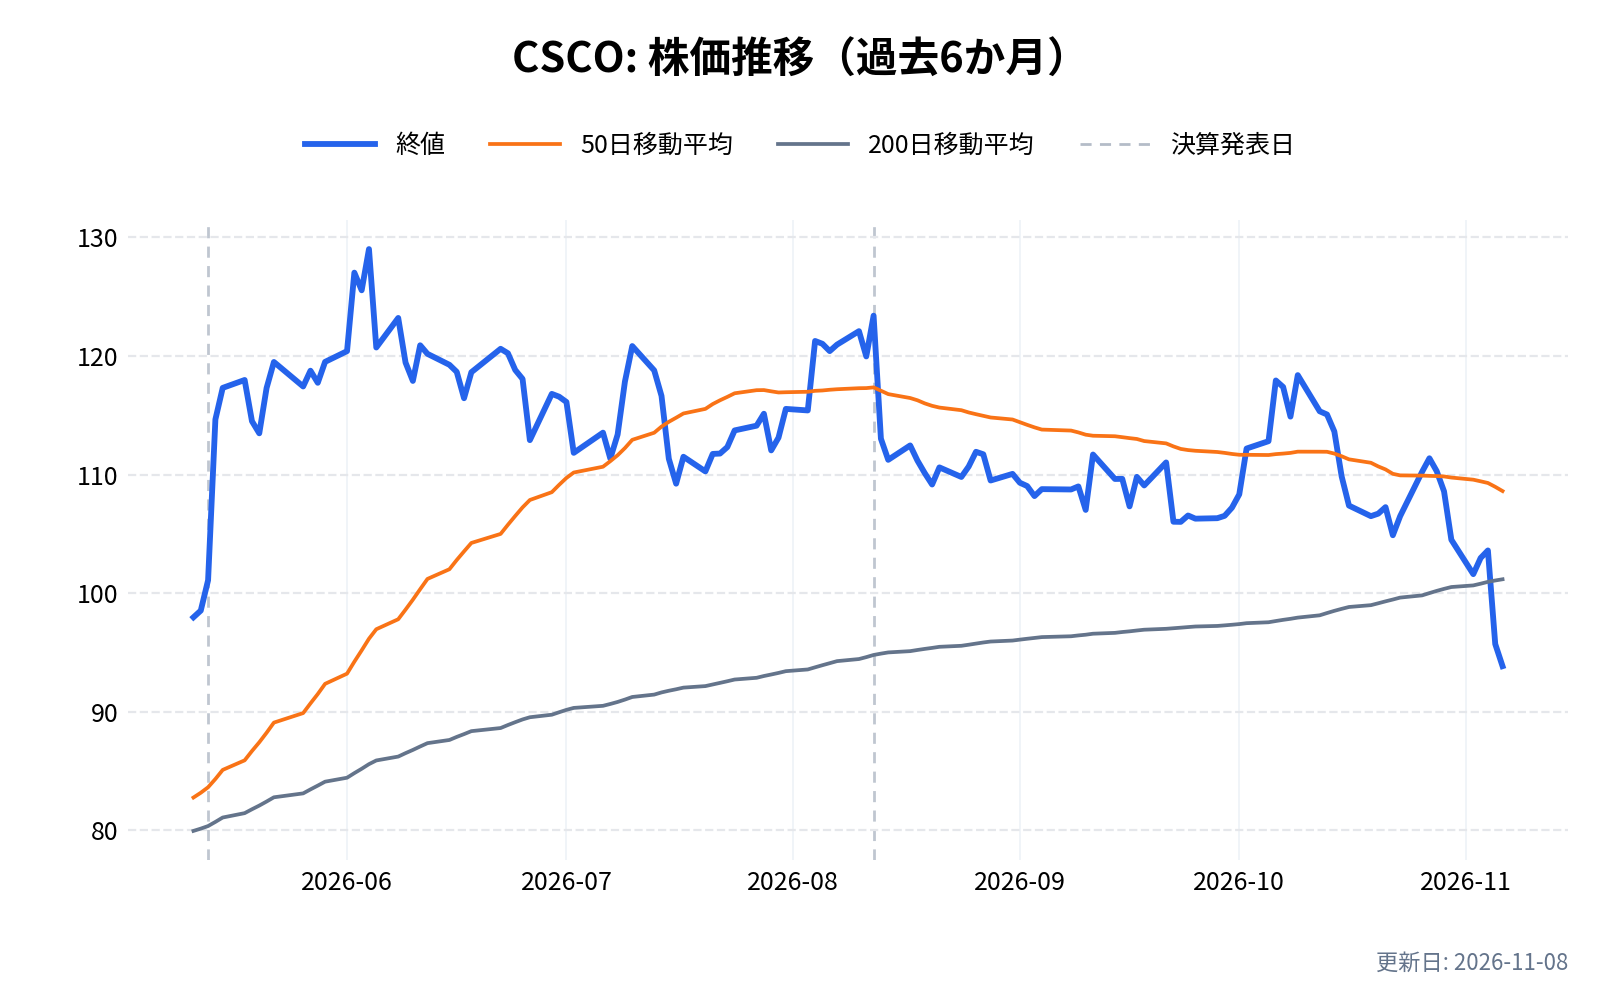

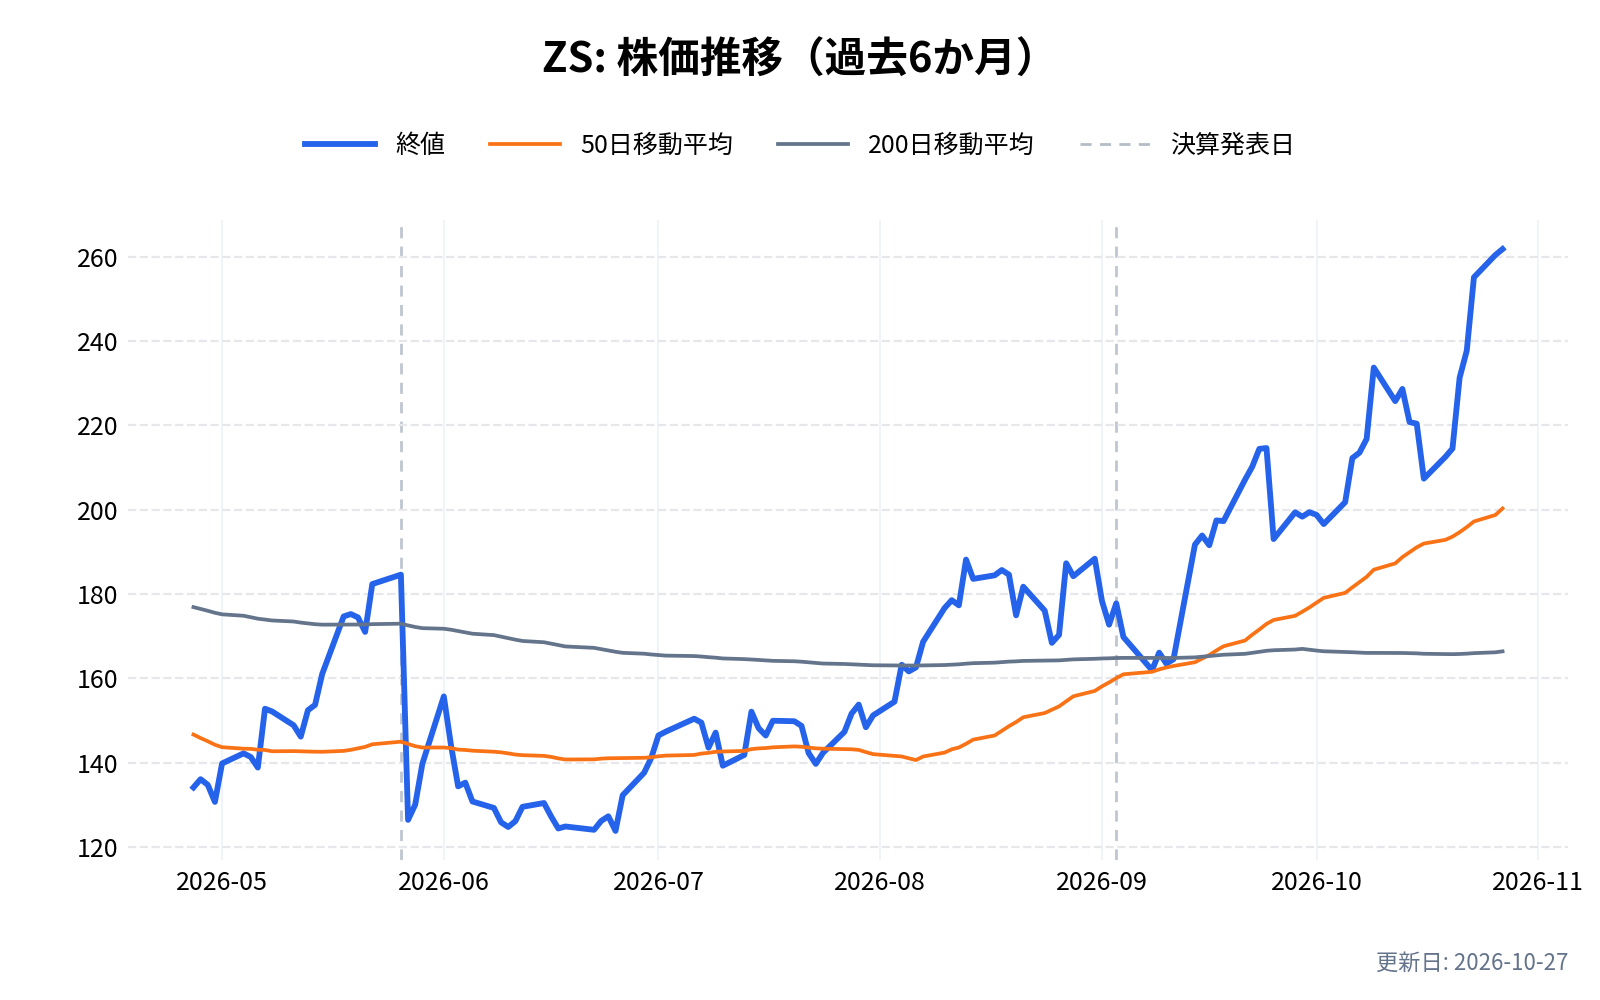

フォーティネット(FTNT)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
フォーティネット(FTNT)の業績について
会計年度は暦年と同じで、四半期の末日は3月末、6月末、9月末、12月末である。決算の発表は、期末の約4〜5週間後で、2026年は次のとおりである。
- 2025年10〜12月期・2025年通期: 2026年2月5日
- 2026年1〜3月期: 2026年5月6日
- 2026年4〜6月期: 2026年7月29日
- 2026年7〜9月期: 2026年10月28日
10-Qは、決算の発表の翌々日にあたる2026年10月30日に提出された。
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
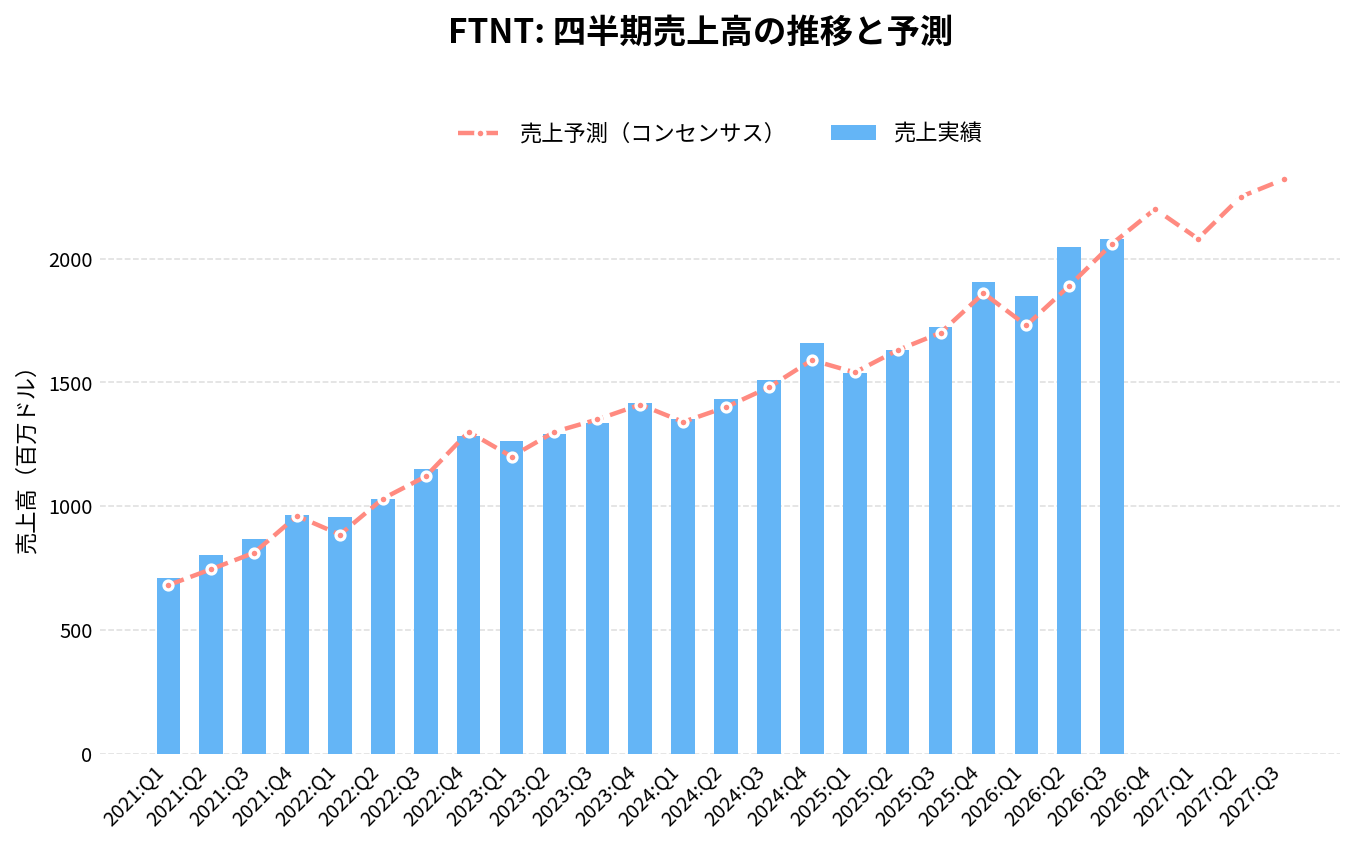
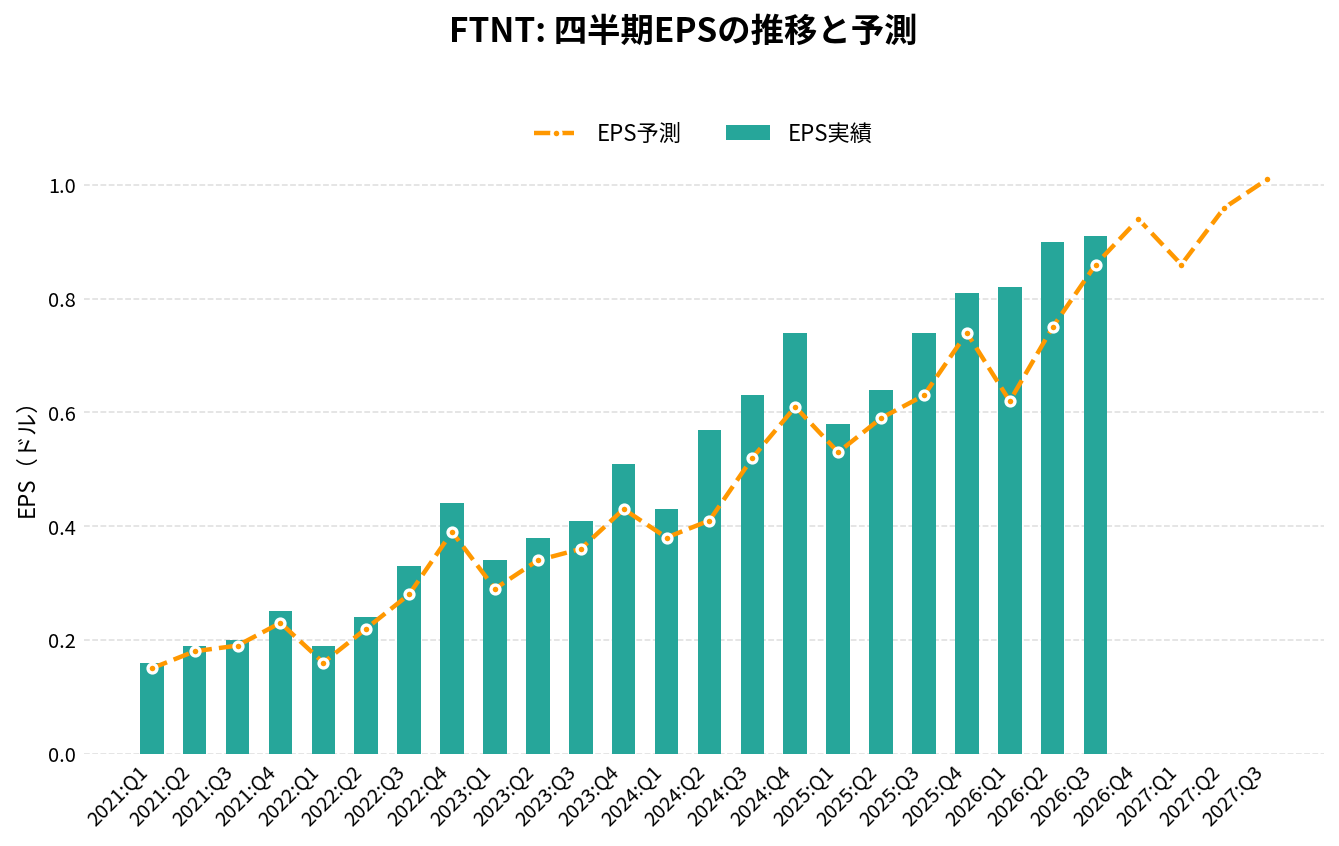
フォーティネット(FTNT)の2026年Q3決算(2026/10/28 発表)は、売上2,078.4百万ドル(アナリストコンセンサス2,060.0百万ドルに対し+0.9%)、EPS 0.91ドル(同0.86ドルに対し+0.05ドル)でした。
売上の前年同期比は+20.5%です。
直近8四半期では、売上が6回、EPSが8回コンセンサスを上回っています。
四半期:売上高の推移
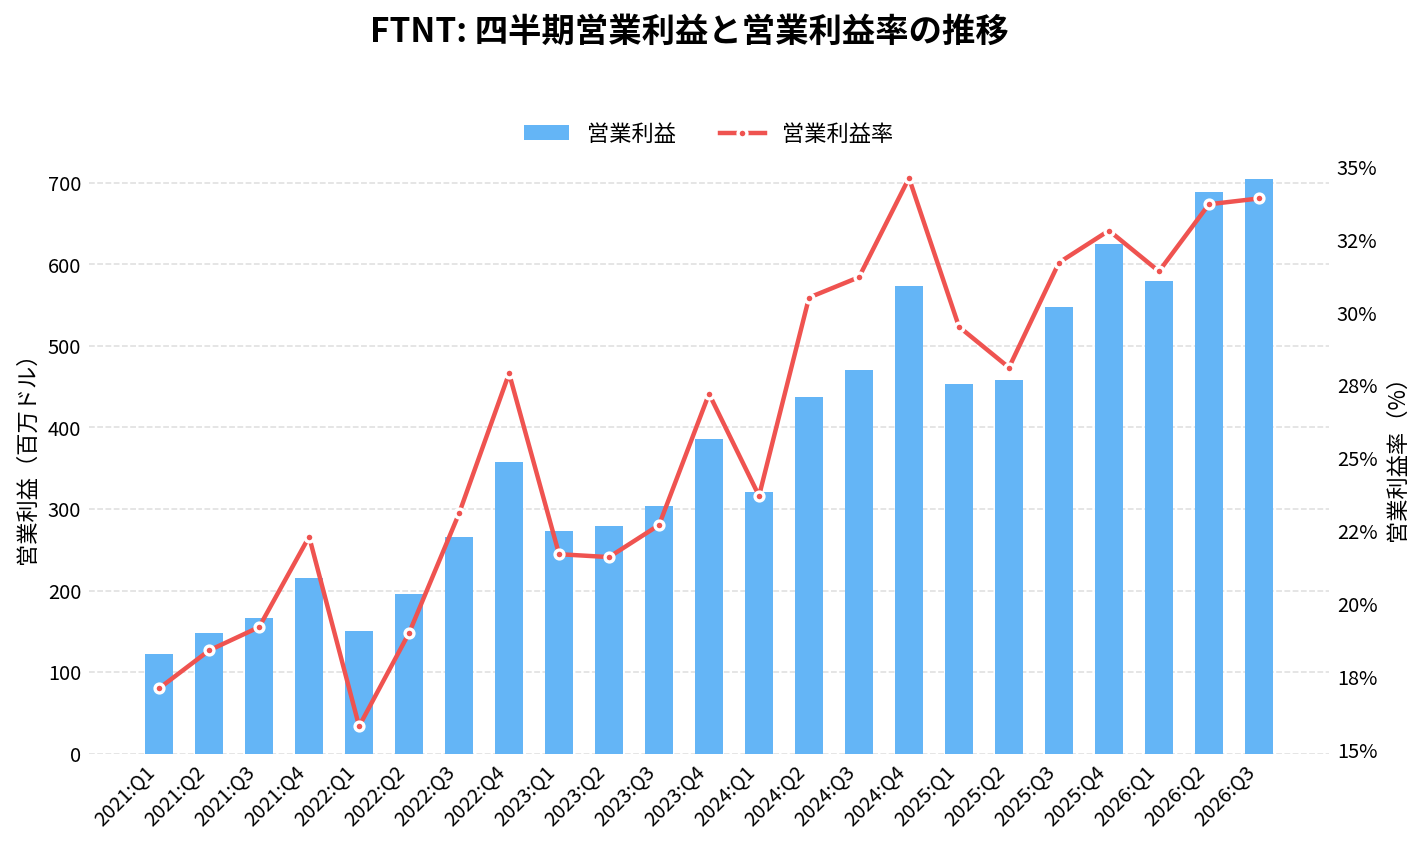
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q4 | 1,660.10 | +17.3% | +4.4% | 0.74 | +0.13 | 34.6% |
| 2025:Q1 | 1,539.70 | +13.8% | 0.0% | 0.58 | +0.05 | 29.5% |
| 2025:Q2 | 1,630.00 | +13.6% | 0.0% | 0.64 | +0.05 | 28.1% |
| 2025:Q3 | 1,724.90 | +14.4% | +1.5% | 0.74 | +0.11 | 31.7% |
| 2025:Q4 | 1,905.00 | +14.8% | +2.4% | 0.81 | +0.07 | 32.8% |
| 2026:Q1 | 1,849.60 | +20.1% | +6.9% | 0.82 | +0.20 | 31.4% |
| 2026:Q2 | 2,047.90 | +25.6% | +8.4% | 0.90 | +0.15 | 33.7% |
| 2026:Q3 | 2,078.40 | +20.5% | +0.9% | 0.91 | +0.05 | 33.9% |
| 2026:Q4(予想) | 2,200.00 | +15.5% | – | 0.94 | – | – |
| 2027:Q1(予想) | 2,080.00 | +12.5% | – | 0.86 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-21 取得時点)。 | ||||||
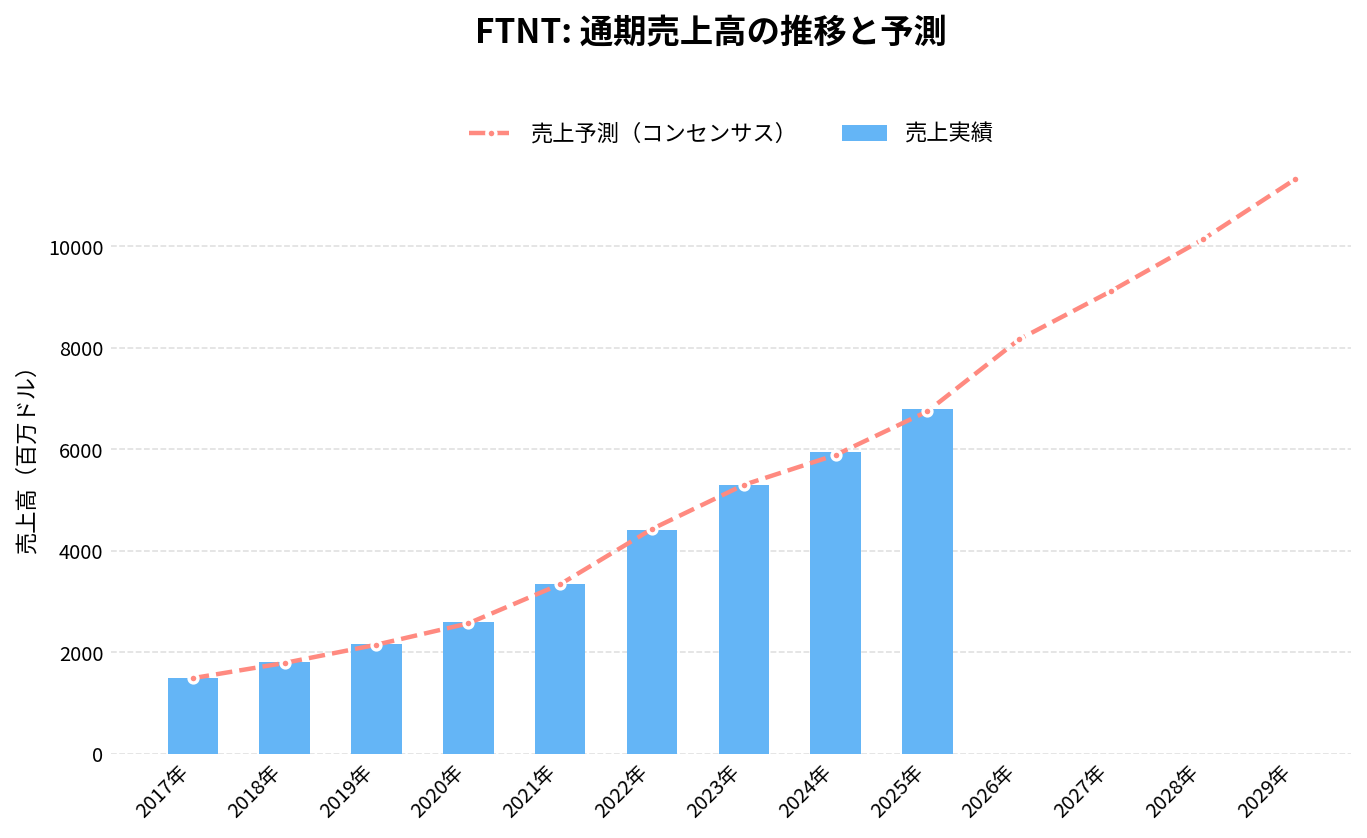
通期:売上高の推移
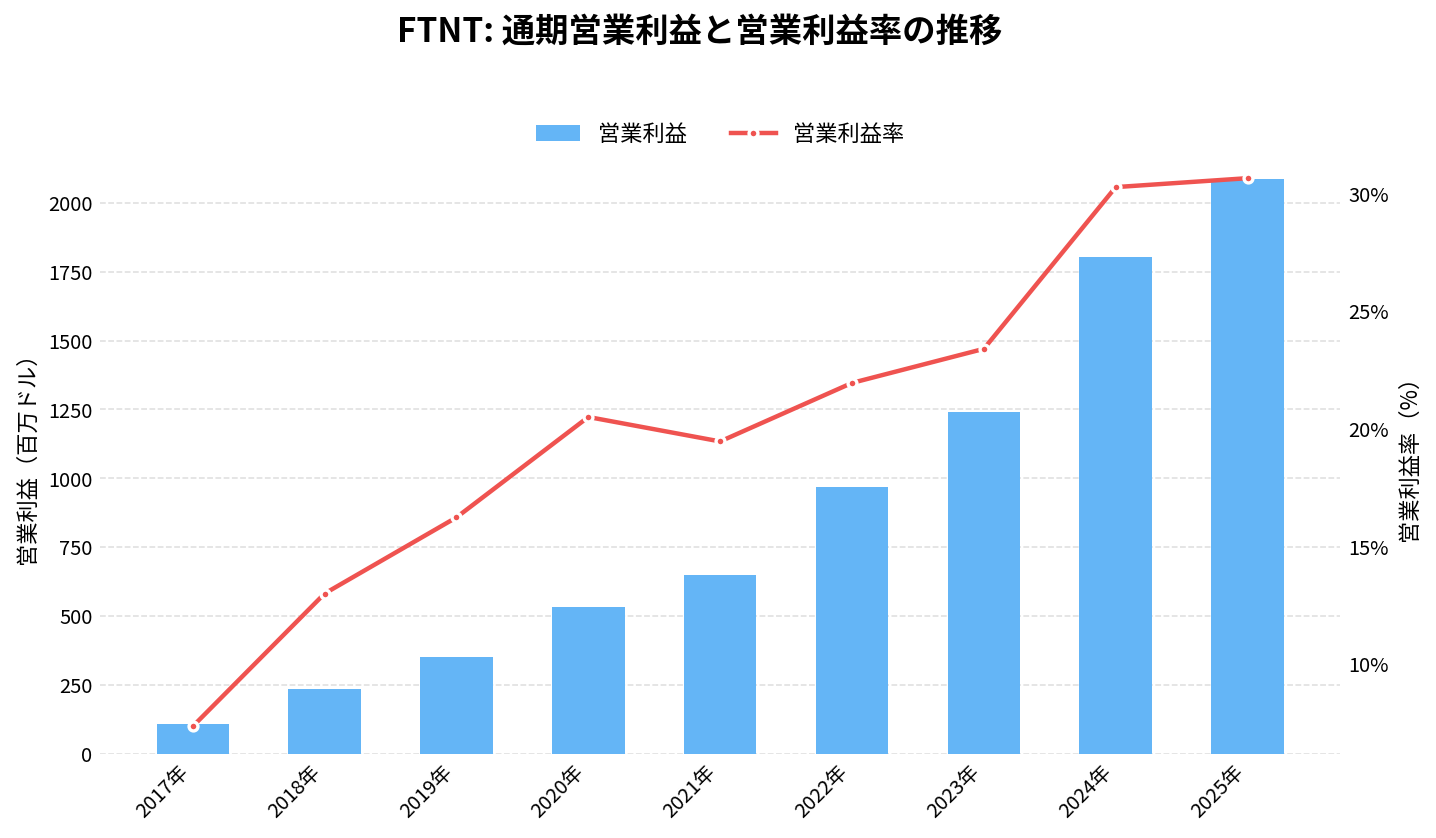
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
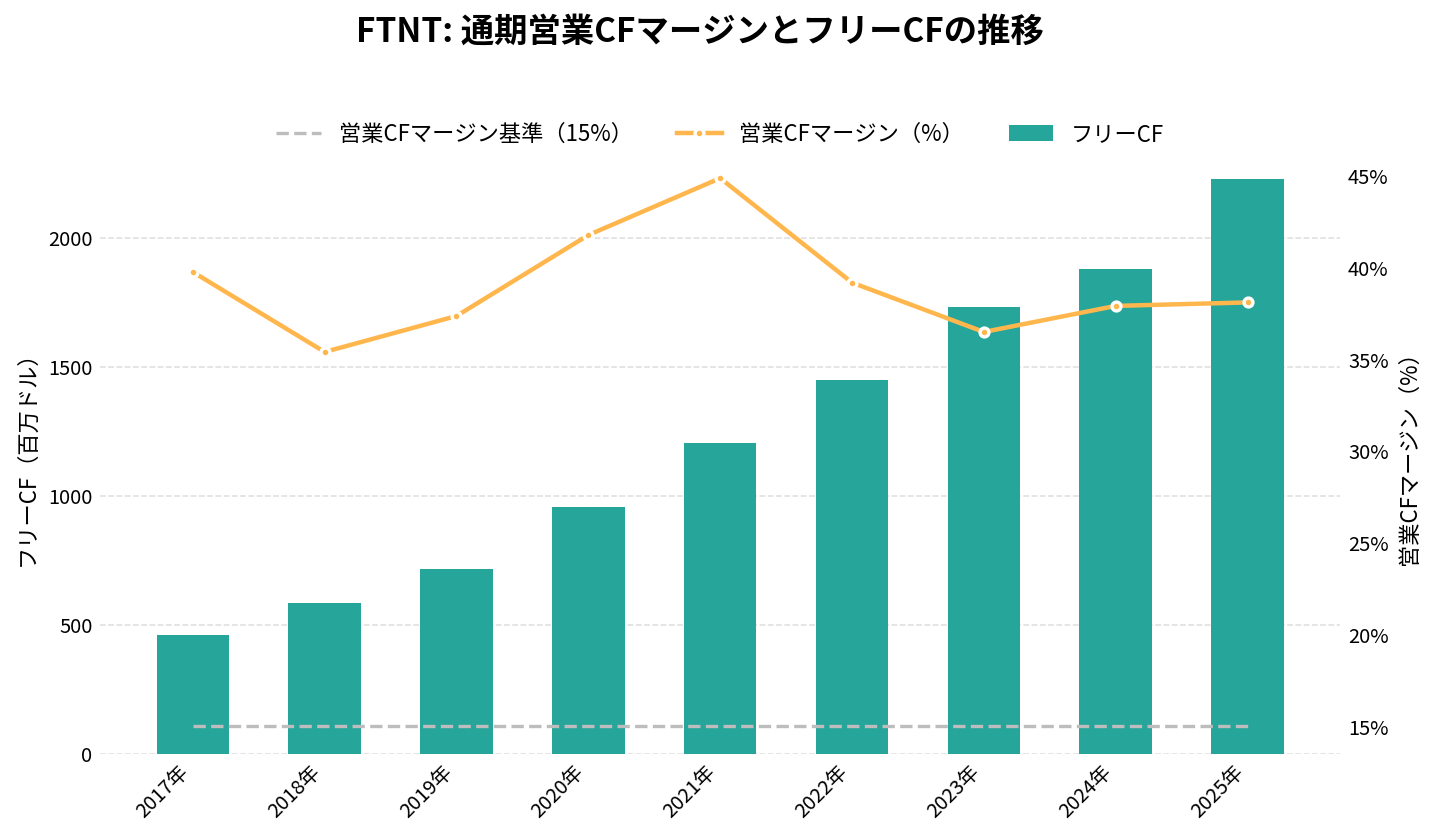
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
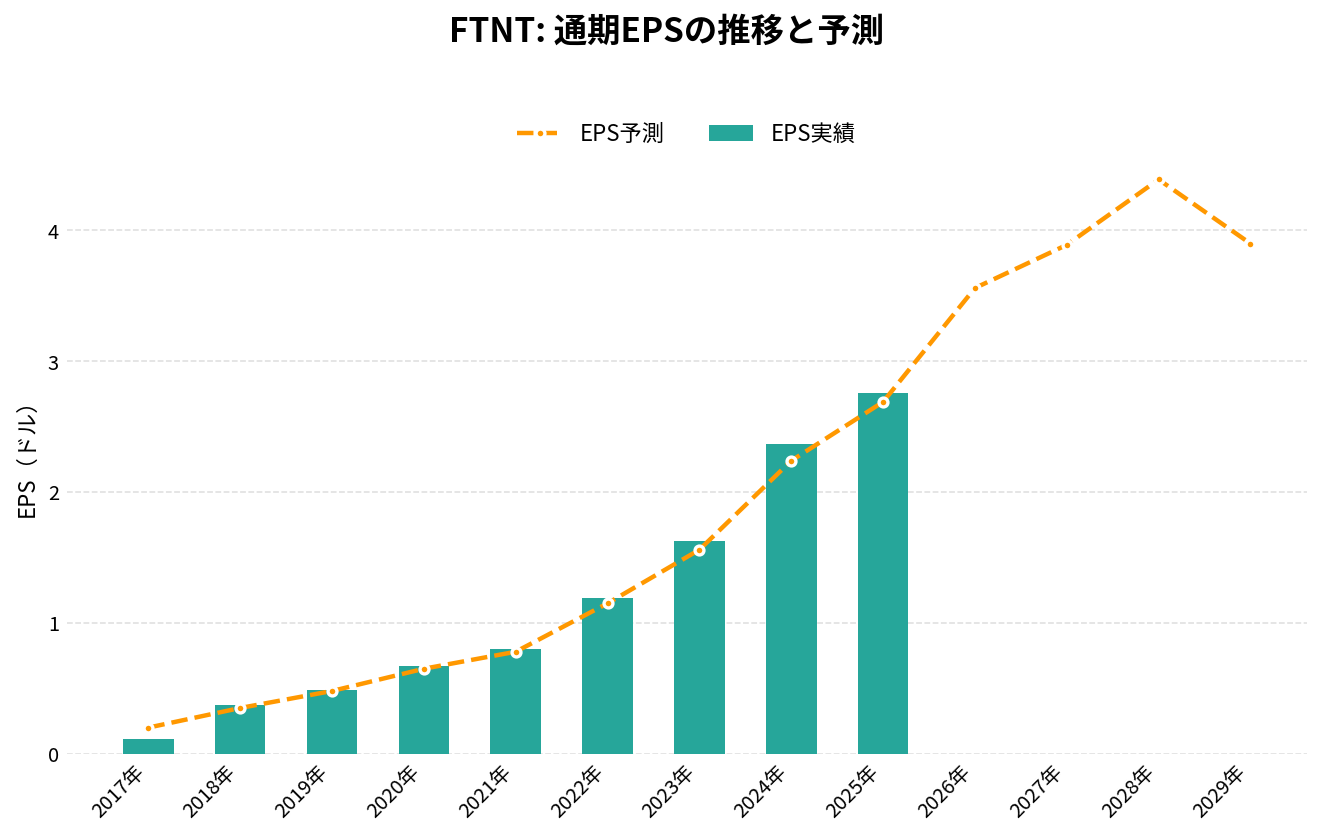
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 3,342.20 | +28.8% | 0.80 | 19.5% | 44.9% | 1,203.80 |
| 2022年 | 4,417.40 | +32.2% | 1.19 | 21.9% | 39.2% | 1,449.40 |
| 2023年 | 5,304.80 | +20.1% | 1.63 | 23.4% | 36.5% | 1,731.40 |
| 2024年 | 5,955.80 | +12.3% | 2.37 | 30.3% | 37.9% | 1,879.20 |
| 2025年 | 6,799.60 | +14.2% | 2.76 | 30.7% | 38.1% | 2,225.80 |
| 2026年(予想) | 8,170.00 | +20.2% | 3.56 | – | – | – |
| 2027年(予想) | 9,120.00 | +11.6% | 3.89 | – | – | – |
| 2028年(予想) | 10,140.00 | +11.2% | 4.39 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-21 取得時点)。 | ||||||
フォーティネット(FTNT)の将来性と今後の見通しは?
将来性を考えるうえでは、「機器の更新と AI インフラの需要が、サービスの積み上げにつながるか」と、「製品の粗利益率やサービスの伸びの変化を、どこまで吸収できるか」を分けて見ていきたい。
会社は、2026年通期の売上を81.25〜82.15億ドル(前年比で約20%増)、サービス売上を51.5〜51.7億ドル、billings を95.68〜97.18億ドルと見込んでいる。10〜12月期は、売上を21.55〜22.45億ドル、billings を27.75〜29.25億ドル、非 GAAP の営業利益率を35.5〜37.5%と見込む。
10-Kは、組織がセキュリティの基盤を作り直す中で、数年にわたる大きなファイアウォールの更新と入れ替えの波が来ると見込んでいる。会社は、プラットフォームの強みを生かして、既存の顧客の中で取扱いを広げる好機とも述べている。
注目したい点
- サービス売上の伸び: 2026年7〜9月期の前年同期比12.7%増から、10〜12月期に、通期の見通しが示す11.8〜13.5%増の範囲に収まるか
- billings と繰延収益: billings 29%増、繰延収益79.34億ドルが、今後のサービス売上にどう移るか
- サービス比率: 2025年1〜3月の70.2%から2026年7〜9月の63.2%へ下がった比率が、どう推移するか
- 製品の粗利益率: メモリチップのコストと在庫の費用が、どこまで続くか
- SP6 の開発: Intel との協業で、スケジュールと供給の分散がどう進むか
- AI セキュリティの製品: FortiGuard Inline AI Security Service や FortiAIGate の導入が、決算で数字として見えてくるか
リスク
- サービス売上の伸びの鈍化: 通期の見通しが10月に引き下げられた。理由は書類に説明が無い
- 製造の委託先への依存: ASIC の製造に長期の契約が無く、工場は能力を保証しない。ハードウェアの約87%は台湾で製造される
- メモリチップの供給とコスト: 10-Qは、メモリチップの供給制約を事業リスクに挙げている。製品の粗利益率が下がる可能性があると、会社は述べている
- 製品売上の更新需要への依存: 10-Kは、製品の寿命の終わりや更新サイクル、価格の低下の影響を、リスク要因に挙げている
- 競争の拡大: パロアルトネットワークス(PANW)のような同業に加え、クラウド型の CrowdStrike や Zscaler、Microsoft などの大手とも競う
- AI を使った攻撃: 攻撃者が AI を使って、製品の欠陥や弱点を突くおそれがあると、10-Kと10-Qは書いている
- 訴訟: 2025年に、証券の集団訴訟と株主代表訴訟が起こされている
FTNT 2026年Q3決算:ビリング29%増で通期見通しを3回目の引き上げ、サービス売上は13%増にとどまる
発表日:2026/10/28
本決算のポイント
売上高は20.8億ドルで前年同期比20%増、うち製品売上は7.65億ドルで同37%増となった。ハードウェアを含む製品部門が全体の伸びを押し上げた四半期である。受注の先行指標であるビリングも23.4億ドルで同29%増と、売上の伸びを上回った。
利益面では、GAAPの営業利益率が33.9%(前年同期31.7%)、非GAAPの営業利益率が38.2%(同36.9%)に改善した。非GAAPのEPSは0.91ドルで、前年同期の0.74ドルから拡大している。GAAPのEPSも0.86ドルと、前年同期の0.62ドルを上回った。
通期見通しでは、売上高を81.25億〜82.15億ドルとし、売上成長率の見通しを20%に引き上げた。ビリングの通期見通しの引き上げは、今年3回目とされている。2026年Q4の売上高は21.55億〜22.45億ドルを見込む。
抑えておくべきKPI
- 売上高: 20.78億ドル(前年同期17.25億ドル、約20%増)。製品売上は7.65億ドル(同5.59億ドル、約37%増)、サービス売上は13.13億ドル(同11.66億ドル、約13%増)
- ビリング: 23.36億ドル(前年同期18.08億ドル、約29%増)
- 非GAAP営業利益率: 38.2%(前年同期36.9%)。非GAAP粗利益率は79.6%で、前年同期の81.6%から低下
- フリーキャッシュフロー: 8.65億ドル(前年同期5.68億ドル)。FCFマージンは41.6%(同32.9%)。営業キャッシュフローは9.46億ドル
重要なインサイト
今回の特徴は、サービスよりも製品の伸びが際立った点である。製品売上は約37%増、サービス売上は約13%増で、成長の中心は製品側にあった。経営陣は、AI向けのインフラ需要とネットワークセキュリティが基盤になっていると説明している。製品売上の伸びが一時的な需要か、持続的な更新サイクルかは、本文からは判断できない。
収益性は営業段階で改善した。一方で、非GAAP粗利益率は前年同期の81.6%から79.6%へ下がっている。製品の構成比が上がると粗利益率に響きやすい構造であり、営業利益率の改善が粗利益率の低下を上回った点が今回の評価の分かれ目になる。製品の売上総利益は4.92億ドルで、製品売上の約64%にあたる。
キャッシュ創出も強く、9カ月累計の営業キャッシュフローは30.67億ドルに達した。期末の現金及び現金同等物は37.51億ドルで、前期末の24.95億ドルから増えている。自社株買いの承認枠は12億ドル積み増され、残りは20億ドルとなった。
今後の見どころ
2026年Q4のガイダンスは、売上高が21.55億〜22.45億ドル、ビリングが27.75億〜29.25億ドル、非GAAP営業利益率が35.5%〜37.5%、非GAAP希薄化後EPSが0.93〜0.95ドルである。今期の営業利益率(38.2%)に対し、Q4の見通しは低めの水準となっており、製品比率の変化や費用の動きが焦点になる。
通期では、売上高81.25億〜82.15億ドル、サービス売上51.50億〜51.70億ドル、ビリング95.68億〜97.18億ドル、非GAAP営業利益率36.5〜37.5%、非GAAP EPS 3.54〜3.58ドルを見込む。継続収入であるサービス売上の伸びが戻るかが、来期以降の売上の見通しを占う材料になる。
出典
Fortinet Reports Strong Third Quarter 2026 Financial Results
FTNT 2026年Q2決算:製品売上が前年同期比52%増、売上26%増と利益率の改善で通期見通しを引き上げ
発表日:2026/07/29
本決算のポイント
売上高は20.5億ドルで前年同期比26%増、請求額(ビリングス)は23.7億ドルで同33%増となった。製品売上が7.7億ドルと同52%増で成長をけん引し、サービス売上も12.7億ドルで同14%増だった。会社は第2四半期のガイダンス上限を、売上・収益性ともに上回ったとしている。
収益性も大きく改善した。GAAPの営業利益率は33.7%(前年同期28.1%)、非GAAPの営業利益率は38.0%(同33.1%)である。非GAAP1株利益は0.90ドルで同41%増となり、GAAP1株利益も0.82ドル(前年同期0.57ドル)と同44%増だった。
通期の売上ガイダンスは80.2億〜81.8億ドルで、前年比19%増の水準に引き上げた。第3四半期は売上20.1億〜21.0億ドル、非GAAP1株利益0.83〜0.87ドルを見込む。
抑えておくべきKPI
- 売上高: 20.5億ドル(前年同期16.3億ドル、26%増)。うち製品7.7億ドル(同5.1億ドル、52%増)、サービス12.7億ドル(同11.2億ドル)
- 営業利益率: GAAP 33.7%(前年同期28.1%)、非GAAP 38.0%(同33.1%)
- 非GAAP1株利益(希薄化後): 0.90ドル(前年同期0.64ドル、41%増)
- フリーキャッシュフロー: 9.7億ドル(前年同期2.8億ドル)。営業キャッシュフローは10.4億ドル(同4.5億ドル)で、フリーキャッシュフローマージンは47.2%(同17.4%)
投資家目線のインサイト
今回の特徴は、成長の中身が製品売上に偏って強かった点にある。製品売上は前年同期比52%増と、売上全体の26%増を大きく上回った。同社は、ファイアウォールとSASEを一体化した「SASE Firewall」への顧客の評価を背景に挙げている。請求額も33%増と売上を上回る伸びで、先行指標としても強い内容だ。ただ、この伸びが一時的な需要か継続する構造変化かは、本文だけでは判断しきれない。
利益面では営業利益率の改善が目立つ。非GAAP営業利益率は38.0%と前年同期から約5ポイント上昇した。一方、ローライトとして、非GAAPの売上総利益率は80.9%と前年同期の81.6%からやや低下している。本文に低下の原因の記載はない。
キャッシュ創出は力強く、フリーキャッシュフローは9.7億ドルだった。上半期には自社株買いに9.7億ドル、社債の返済に5.0億ドルを充てた。格付け会社のムーディーズも、同社の無担保社債の格付けをA3へ引き上げた。
今後の見どころ
第3四半期のガイダンスは、売上20.1億〜21.0億ドル、請求額22.5億〜23.5億ドルである。非GAAP営業利益率は35.0〜37.0%の見通しで、今期の38.0%より低い水準だ。製品売上の高い伸びが続くか、利益率がこの範囲に収まるかが、次の確認点になる。
通期では売上80.2億〜81.8億ドル、請求額93.5億〜95.5億ドル、非GAAP1株利益3.41〜3.47ドルを見込む。サービス売上は51.8億〜52.2億ドルの見通しで、製品の伸びがサービス売上にどう波及するかも見たい。なお、本文はリスクとして、景気減速、サプライチェーン、関税や貿易摩擦などを挙げている。
出典
Fortinet Reports Strong Second Quarter 2026 Financial Results
過去の決算と、発表後の株価の動きは「フォーティネット(FTNT)の決算まとめ」にまとめています。
まとめ
フォーティネット(FTNT)は、ファイアウォールを中心に、自社設計のチップ FortiASIC で機器の性能を支えるセキュリティの会社です。株価は11月20日(金)の終値で124.56ドル、2026年の終値ベースの高値は194.75ドル(10月9日)、安値は75.23ドル(2月24日)でした。
会社は、ファイアウォールの出荷台数で首位にいて、市場シェアは55%と説明しています。数字の出典や期間は書類に載っていないため、会社の主張として受け取るのが適切です。Gartner の Magic Quadrant では、リーダーに位置づけられています。
2026年7〜9月期の売上は20.78億ドル(20%増)で、製品が36.8%増、サービスが12.7%増でした。billings は29%増の23.36億ドルで、通期の売上と billings の見通しは引き上げられましたが、サービス売上の見通しは引き下げられました。AI 向けには、FortiGuard Inline AI Security Service や FortiAIGate などを出しており、売上への寄与額は書類に載っていません。
次の決算(2026年10〜12月期)は、前年の発表日から見ると2027年2月上旬ごろです。サービス売上の伸び、サービス比率、製品の粗利益率、AI セキュリティ製品の広がりを、見ていきたいと思います。
成長性の高いサイバーセキュリティ銘柄をまとめた記事はこちら
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。