このサイトは、私( @mifsee )が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
はじめに
生成AIの普及で、データセンターが使う電気が急に増えています。国際エネルギー機関(IEA)によると、世界のデータセンターの電力消費は2025年に17%増え、AI向けのデータセンターに限ると50%増えました。
いま問題になっているのは、電気そのものよりも「電気を届ける設備」が足りないことです。ガスタービンや変圧器の納入待ちが長くなり、送電網につなぐ手続きも詰まっているため、お金はその不足を埋める会社に流れています。
ただ、「AIエネルギー関連銘柄」として名前が挙がる会社の中には、会社の書類を読んでもAIやデータセンターとの関係が見えないものもあります。
そこでこの記事では、各社が米SECに出している決算資料を読み、次の3つを確かめました。
- 契約: 巨大IT企業(ハイパースケーラー)との電力契約や受注を、規模や相手先とともに書いているか
- 伸び: 売上が前年同期より伸びているか
- 数字: 受注残・契約のMW(メガワット)など、魅力を数字で言える材料があるか
そのうえで注目する7銘柄を選び、選んだ理由と懸念を書いています。数字は2026年10月26日時点で公表済みの資料によるものです。
AIでなぜ電力が足りなくなるのか?
データセンターの電力消費は5年で約2倍になる見通し
IEA が2026年4月に出した報告書「Key Questions on Energy and AI」によると、世界のデータセンターの電力消費は次のように増える見通しである。
| 年 | 電力消費 | 世界の電力に占める割合 |
|---|---|---|
| 2024年 | 約415TWh | 約1.5% |
| 2025年 | 約485TWh(前年比+17%) | — |
| 2030年(見通し) | 約950TWh | 約3% |
出典:IEA「 Key Questions on Energy and AI 」「 Energy and AI 」
世界全体で見れば3%程度だが、データセンターは特定の地域に集まる。IEA によると、米国にはデータセンターがすでに電力の10%超を使っている州が6つあり、最も多いバージニア州では25%に達している。
米国全体では、エネルギー省(DOE)が公表したローレンス・バークレー国立研究所の報告書が、データセンターの電力消費は2023年に米国全体の4.4%で、2028年には6.7〜12%になると推計している(出典:米エネルギー省「 DOE Releases New Report Evaluating Increase in Electricity Demand from Data Centers 」)。
足りないのは「電気を届ける設備」
IEA は同じ報告書で、需要の伸びに供給が追い付かない理由として次の点を挙げている。
- ガスタービンと変圧器の供給が逼迫している
- データセンターの計画が増えすぎて、送電網につなぐ手続きが滞っている
- 送電網を待てない開発者が、敷地内でガス発電を使う計画を進めている(主に米国)
AIの電力不足は「発電所が無い」よりも「設備と送電網が間に合わない」問題である。そのため、この記事では電力会社だけでなく、タービン・電源機器・送電網工事・敷地内の電源・蓄電まで広げて銘柄を見ている。
AIエネルギーの「どこで儲かるか」地図
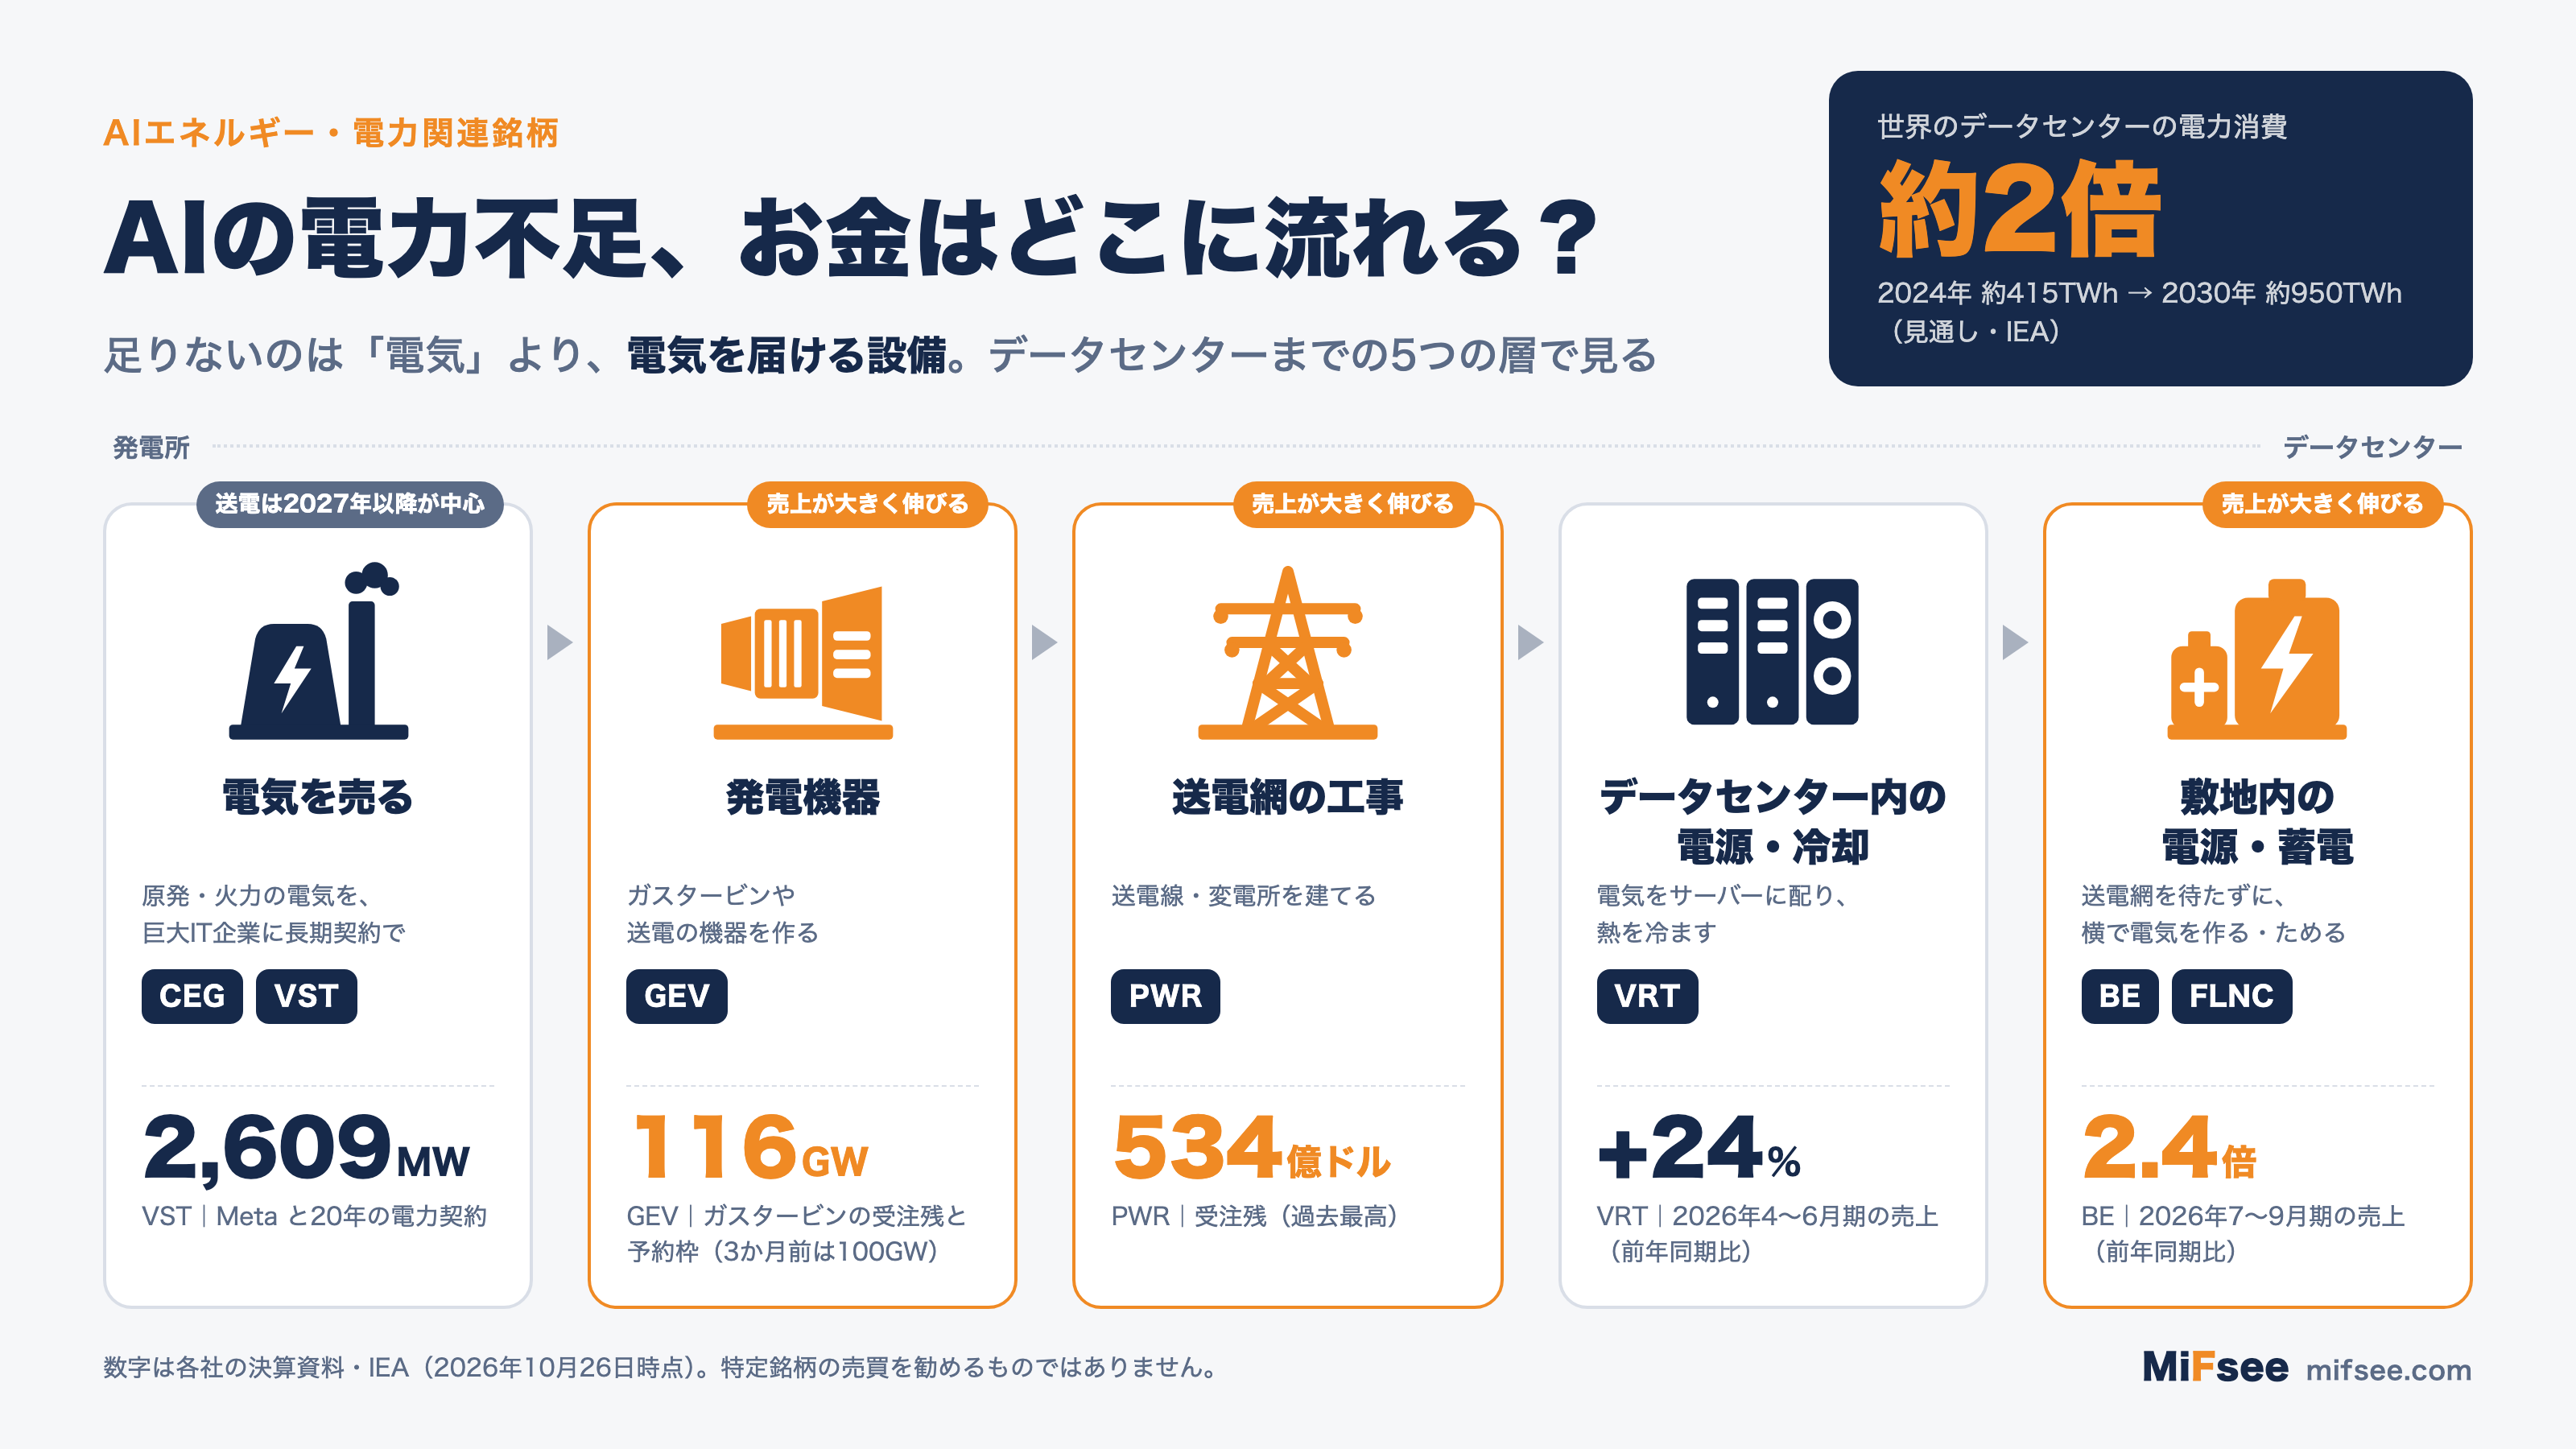
データセンターに電気が届くまでを5つの層に分けると、お金の流れは次のようになる。
| 層 | 何をするか | 厳選銘柄 | 厳選外の主な会社 |
|---|---|---|---|
| 電気を売る | 原発・火力の電気を、巨大IT企業に長期契約で売る | CEG、VST | TLN、NRG、BEPC |
| 発電機器 | ガスタービンや送電の機器を作る | GEV | ETN、日立・三菱重工(日本) |
| 送電網の工事 | 送電線・変電所を建てる | PWR | — |
| データセンター内の電源・冷却 | 受け取った電気をサーバーに配り、熱を冷ます | VRT | ETN、富士電機(日本) |
| 敷地内の電源・蓄電 | 送電網を待たずに、データセンターの横で電気を作る・ためる | BE、FLNC | EOSE、SMR、OKLO |
ここ1年で売上が大きく伸びているのは、発電機器・送電網の工事・敷地内の電源の層である。電力会社の層は、契約の多くが2027年以降に電気を送り始めるもので、売上に表れるのはこれからになる。
MiFsee厳選のAIエネルギー・電力関連銘柄7選
選ぶ基準は、MiFsee のテーマ記事共通の3つである。
- テーマの事業が会社の中心、またはその売上が開示されている
- 売上が伸びている(直近の決算が前年同期比でプラス)
- 数字で言える材料がある
ビストラ(VST)は直近の売上が前年を下回ったが、ヘッジ(電力価格の変動に備えた取引)の評価損を除いた顧客との契約の売上は伸びており、1と3を満たすので厳選に入れた。
GEベルノバ(GEV)|ガスタービンの受注残が116GWに積み上がる
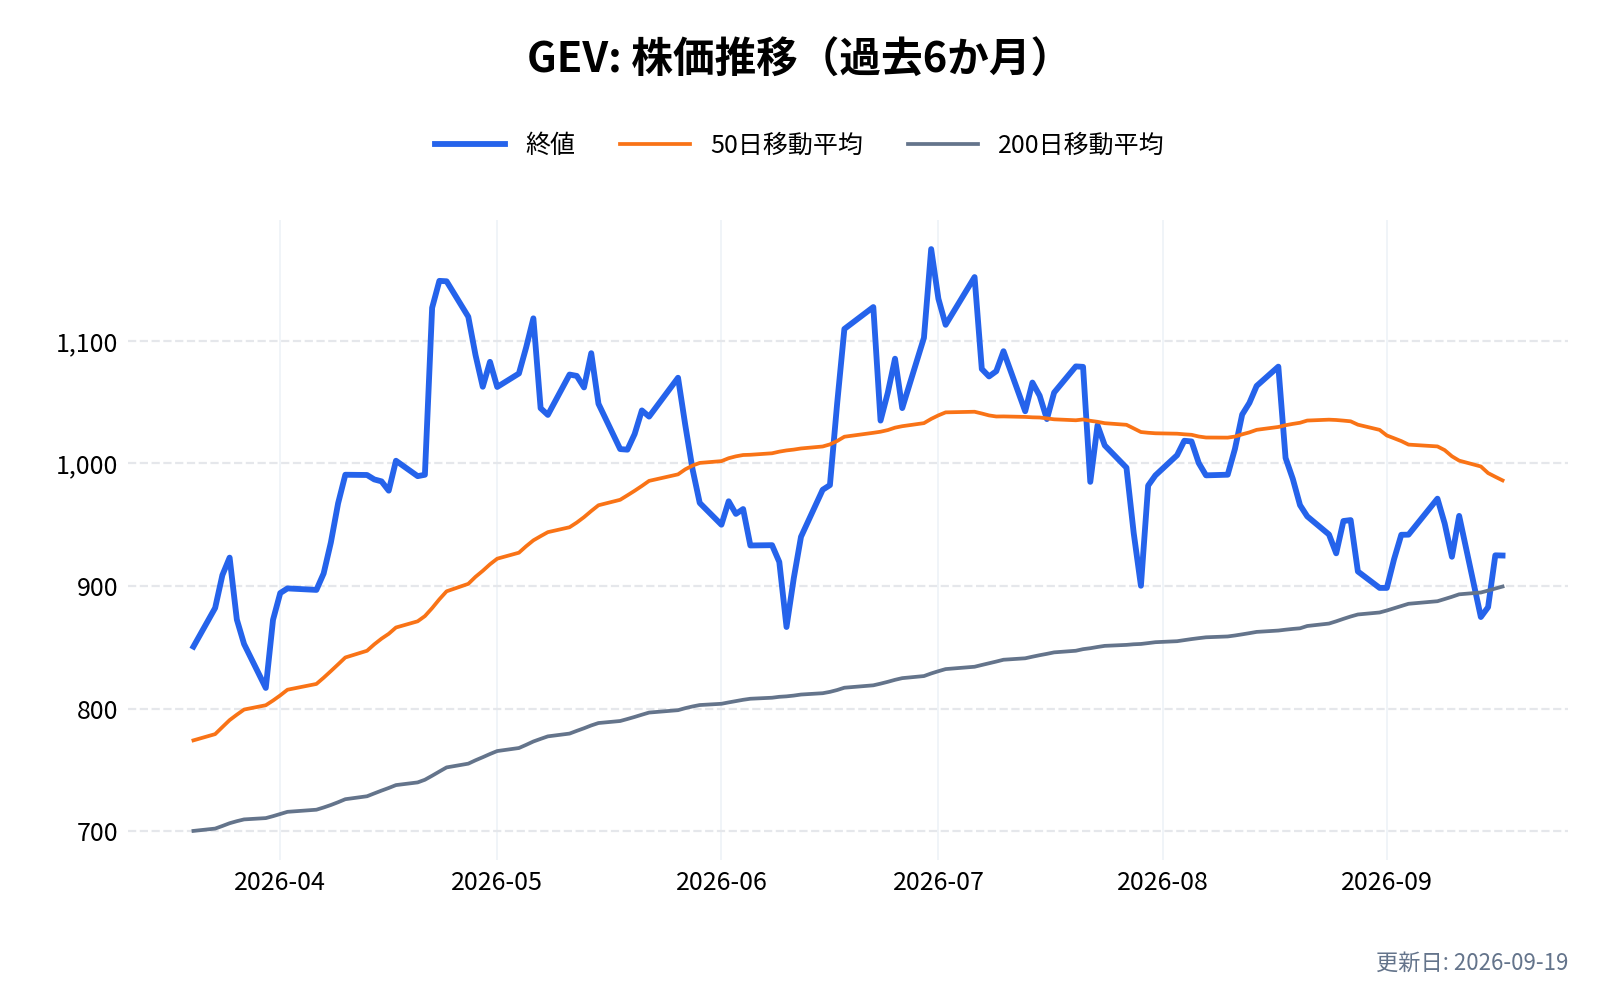
2024年に GE から分かれて上場した、発電機器と送電機器の大手である。ガスタービン・風力・送電網向けの電化機器の3部門を持つ。
選んだ理由
- 2026年4〜6月期の売上は111億ドルで、前年同期比+22%だった。純利益は6.7億ドル(前年同期5.1億ドル)
- ガスタービンの受注残と予約枠は、3か月で100GWから116GWに増えた。2026年末には125GW以上になると見込んでいる
- データセンター向けの電化機器の受注は、2026年1〜6月で50億ドルを超え、2025年1年間の2倍以上になった
- 会社全体の受注残は1,760億ドルで、通期の見通しを引き上げた
懸念
- 受注残の多くは数年先の納入である。ガスタービンの生産能力は、2028年に年24GW、2030年に年30GWへ増やす計画で、売上の伸びは工場の増強の速さに左右される
- 純利益率は5.8%で、受注の勢いに比べると利益はまだ厚くない
バーティブ(VRT)|データセンターの中で電気を配り、熱を冷ます
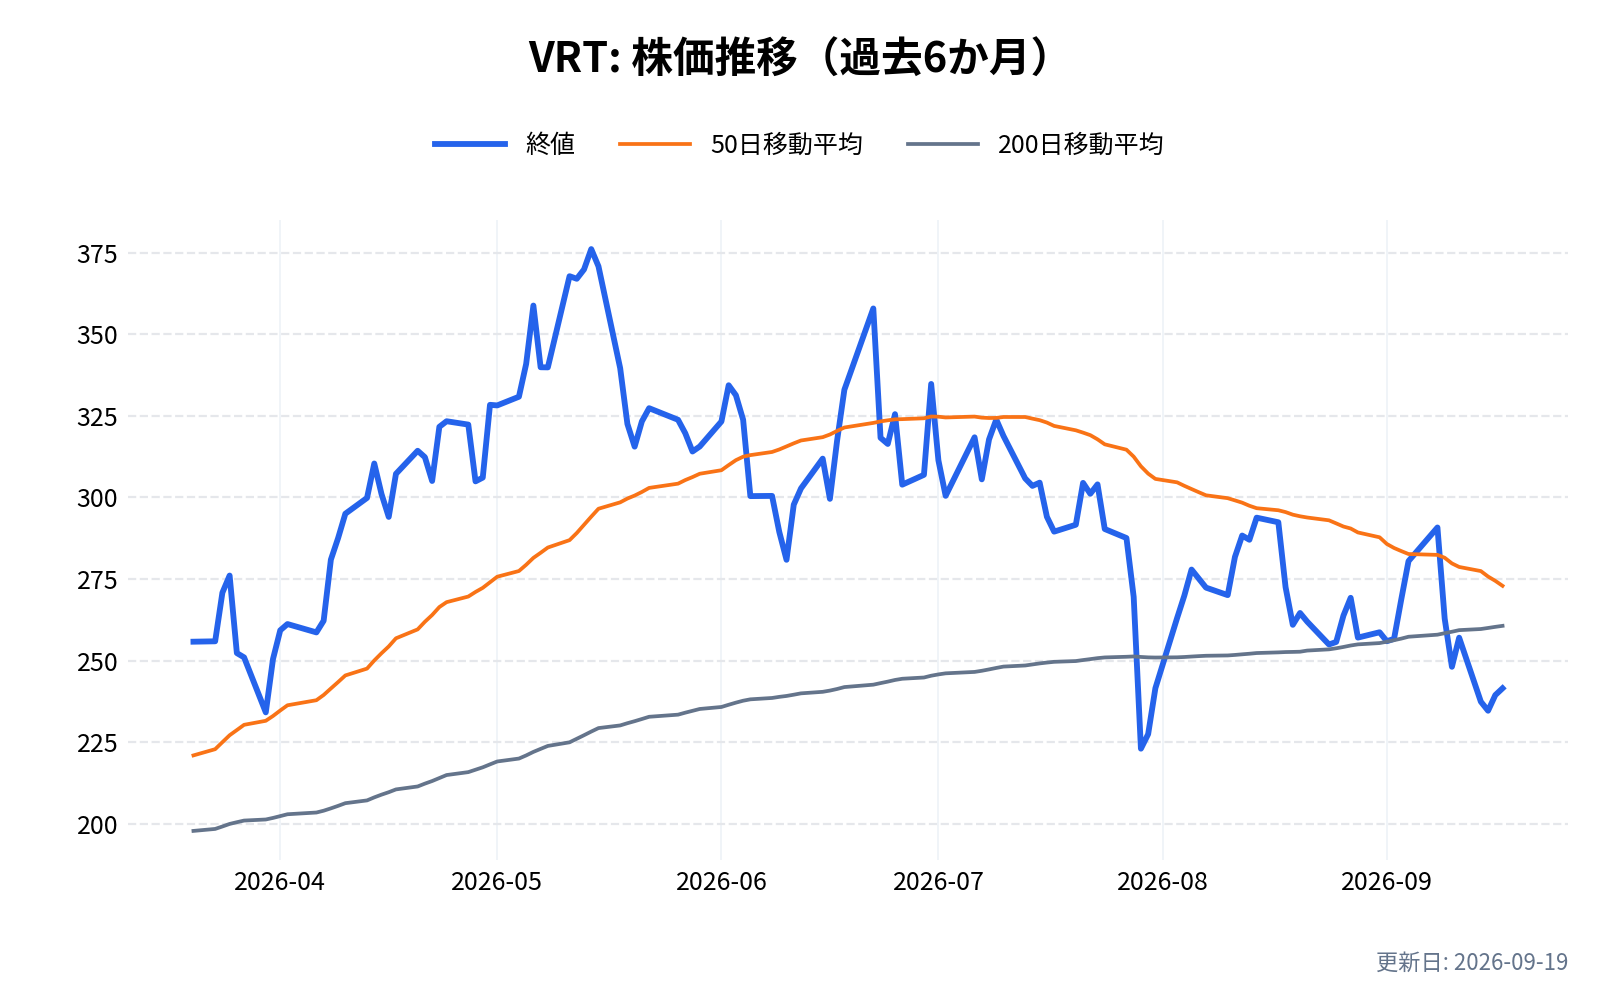
データセンターの電源装置(無停電電源・配電)と冷却装置を作る会社である。AI用のサーバーは熱を多く出すため、液体で冷やす装置の需要も伸びている。詳しくは バーティブの記事 にまとめている。
選んだ理由
- 2026年4〜6月期の売上は32.7億ドルで、前年同期比+24%だった。純利益は5.0億ドル(前年同期3.2億ドル)
- 2026年通期の売上見通しは140億ドル(中央値)で、為替や買収の影響を除いた伸び率は+31%を見込む
- 7〜9月期の見通しでは、同じ伸び率を+34〜36%としており、伸びが加速する計画である
懸念
- 受注残の金額を決算資料で開示しておらず、先の売上を数字で確かめにくい
- 主な市場がデータセンターのため、巨大IT企業が投資を絞ると影響を受けやすい
クアンタ・サービシズ(PWR)|送電網の工事で受注残が過去最高
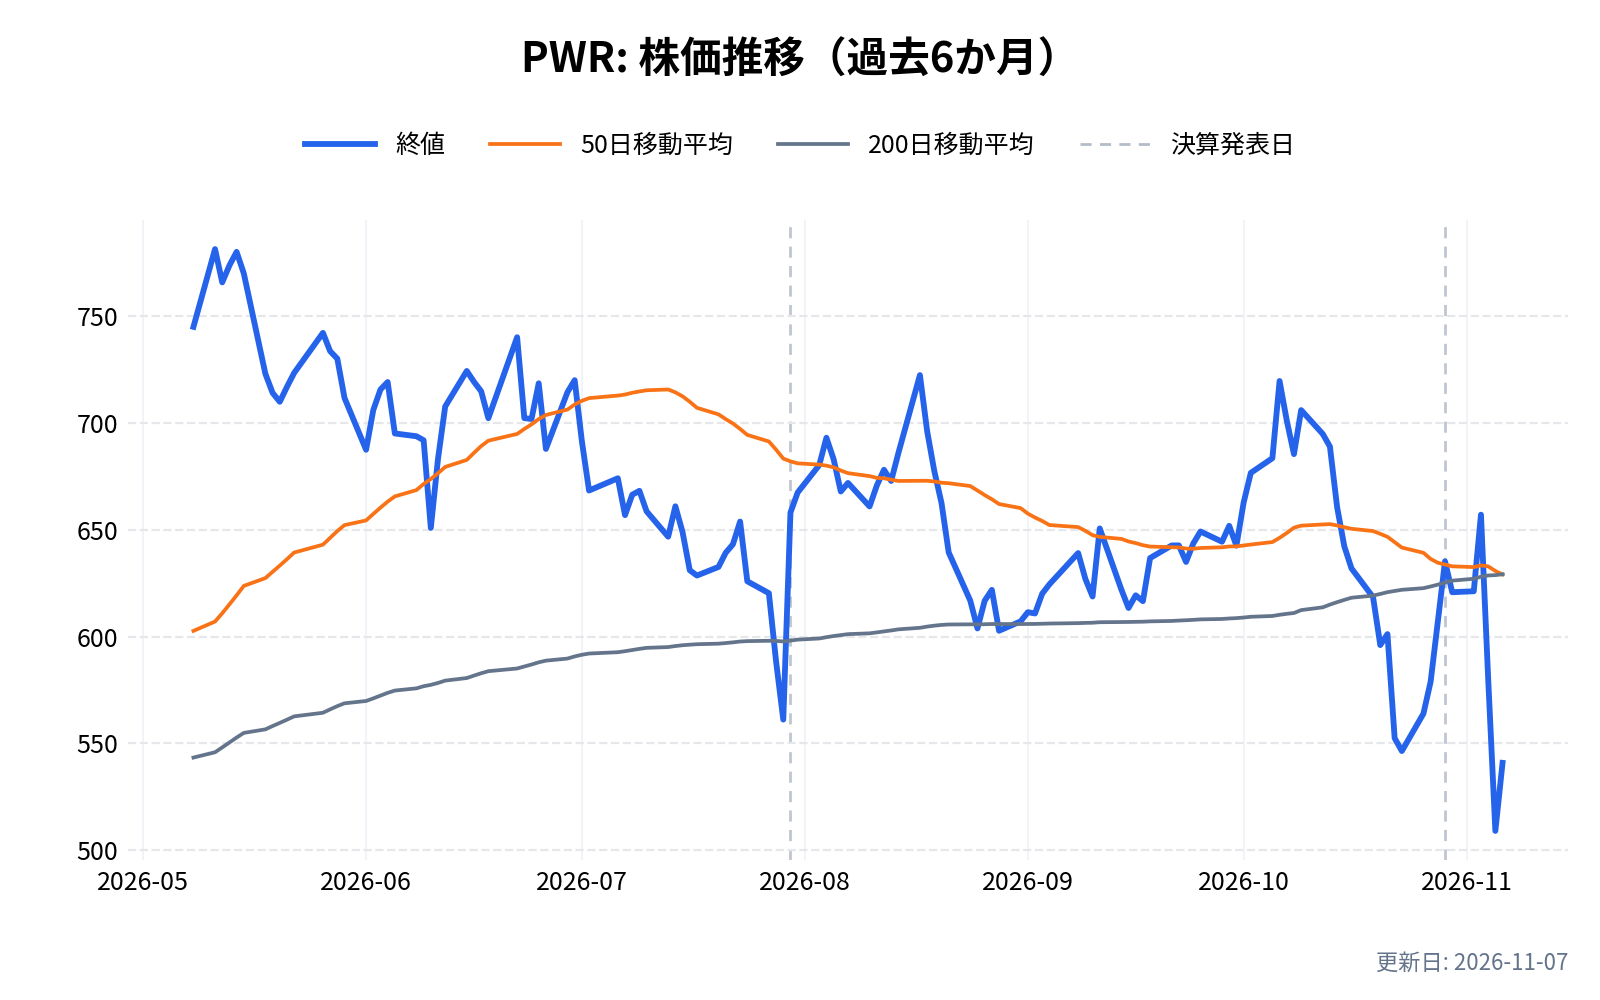
送電線・変電所・発電所の工事を請け負う、米国最大級の電力インフラ工事会社である。電力会社が送電網を増強するとき、実際に工事をするのがこの会社になる。
選んだ理由
- 2026年4〜6月期の売上は95.6億ドルで、前年同期比+41%だった。純利益は4.5億ドル(前年同期2.3億ドル)
- 受注残は534億ドルで過去最高だった。そのうち契約が確定した分(RPO)は336億ドル
- 2026年通期の見通しを、売上・利益などすべての項目で大きく引き上げた
懸念
- データセンター向けの工事の金額は開示していない。四半期報告書では、データセンターなどによる電力需要を、顧客である電力会社の投資理由の1つとして挙げている
- 工事会社のため利益率は低く、4〜6月期の純利益率は約4.7%だった
コンステレーション・エナジー(CEG)|米国最大の原発会社がマイクロソフトに電気を売る
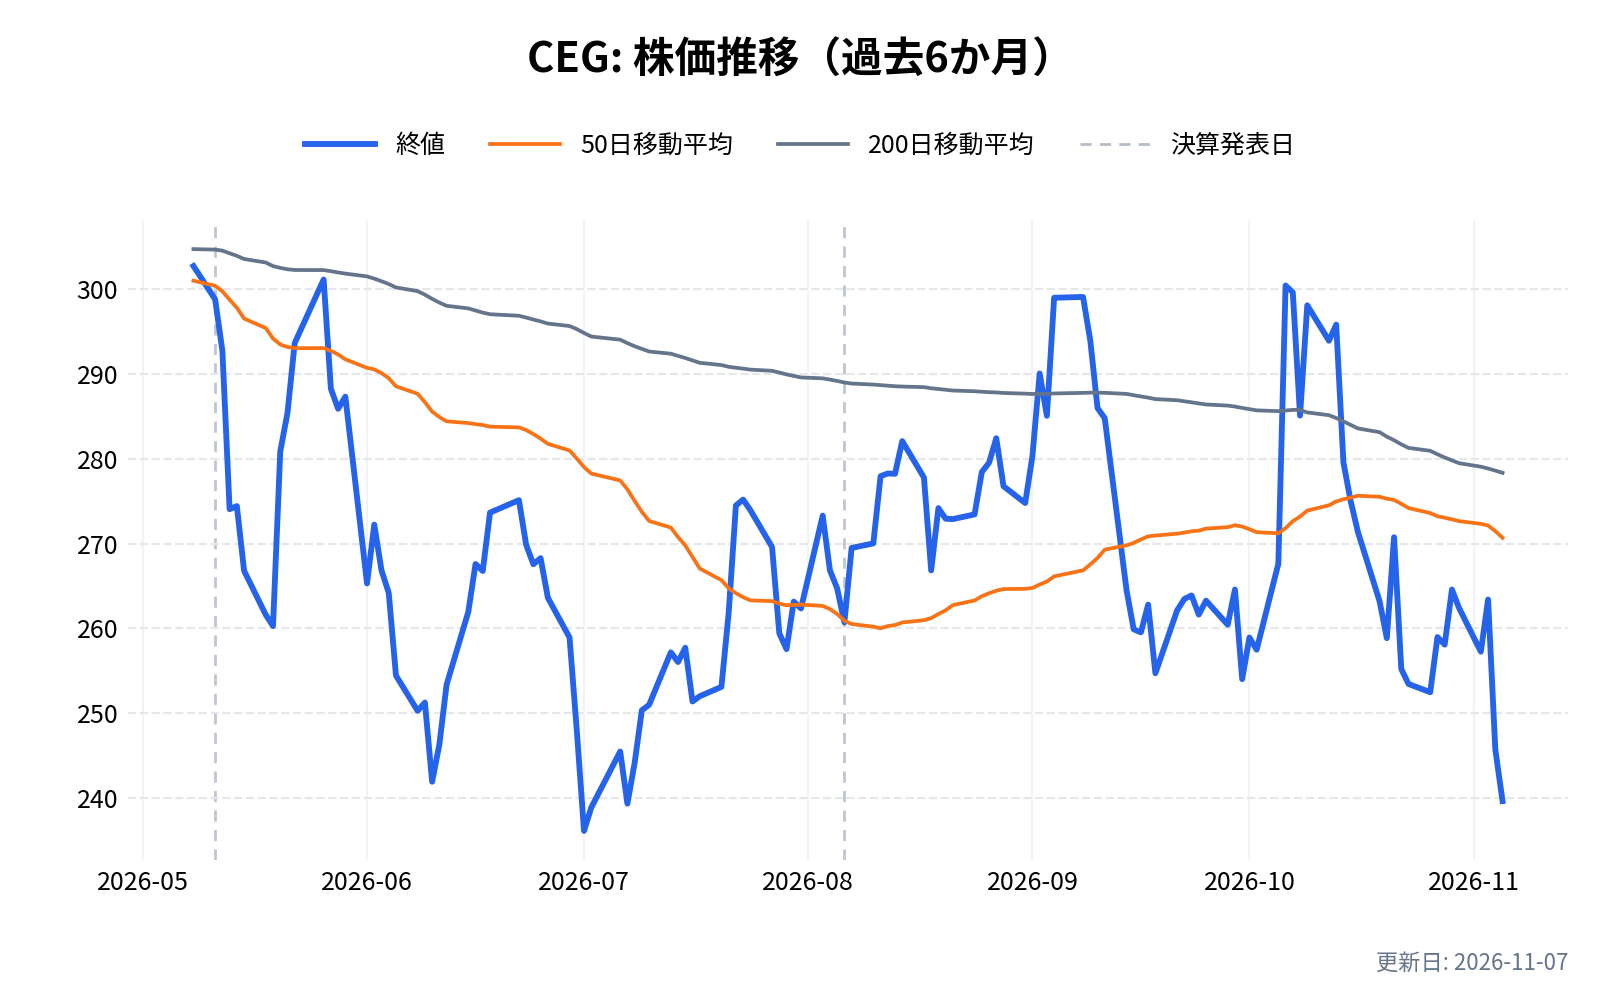
米国で最も多くの原子力発電所を持つ電力会社である。2026年1月に火力発電の Calpine を買収し、原子力とガス火力の両方を持つ会社になった。
選んだ理由
- 2026年4〜6月期の売上は75.0億ドルで、前年同期比+23%だった(Calpine の買収分を含む)
- 停止していたスリーマイル島原発1号機を「Crane」と名前を変えて動かし直す計画で、マイクロソフトが20年間、その電気を買う契約を結んでいる。規制当局(FERC・NRC)の主な承認を得たと発表している
- 4〜6月期に、新たに約920MW、平均18.5年の長期の電力契約を結んだ。相手は投資適格の顧客としている
- 通期の調整後1株利益の見通しを11.50〜12.50ドルに引き上げた
懸念
- 4〜6月期の純利益(普通株主分)は5.1億ドルで、前年同期の8.4億ドルから減った
- 買収で長期の借金が、2025年末の73億ドルから2026年6月末の191億ドルに増えた
ビストラ(VST)|Meta・アマゾンと20年の電力契約
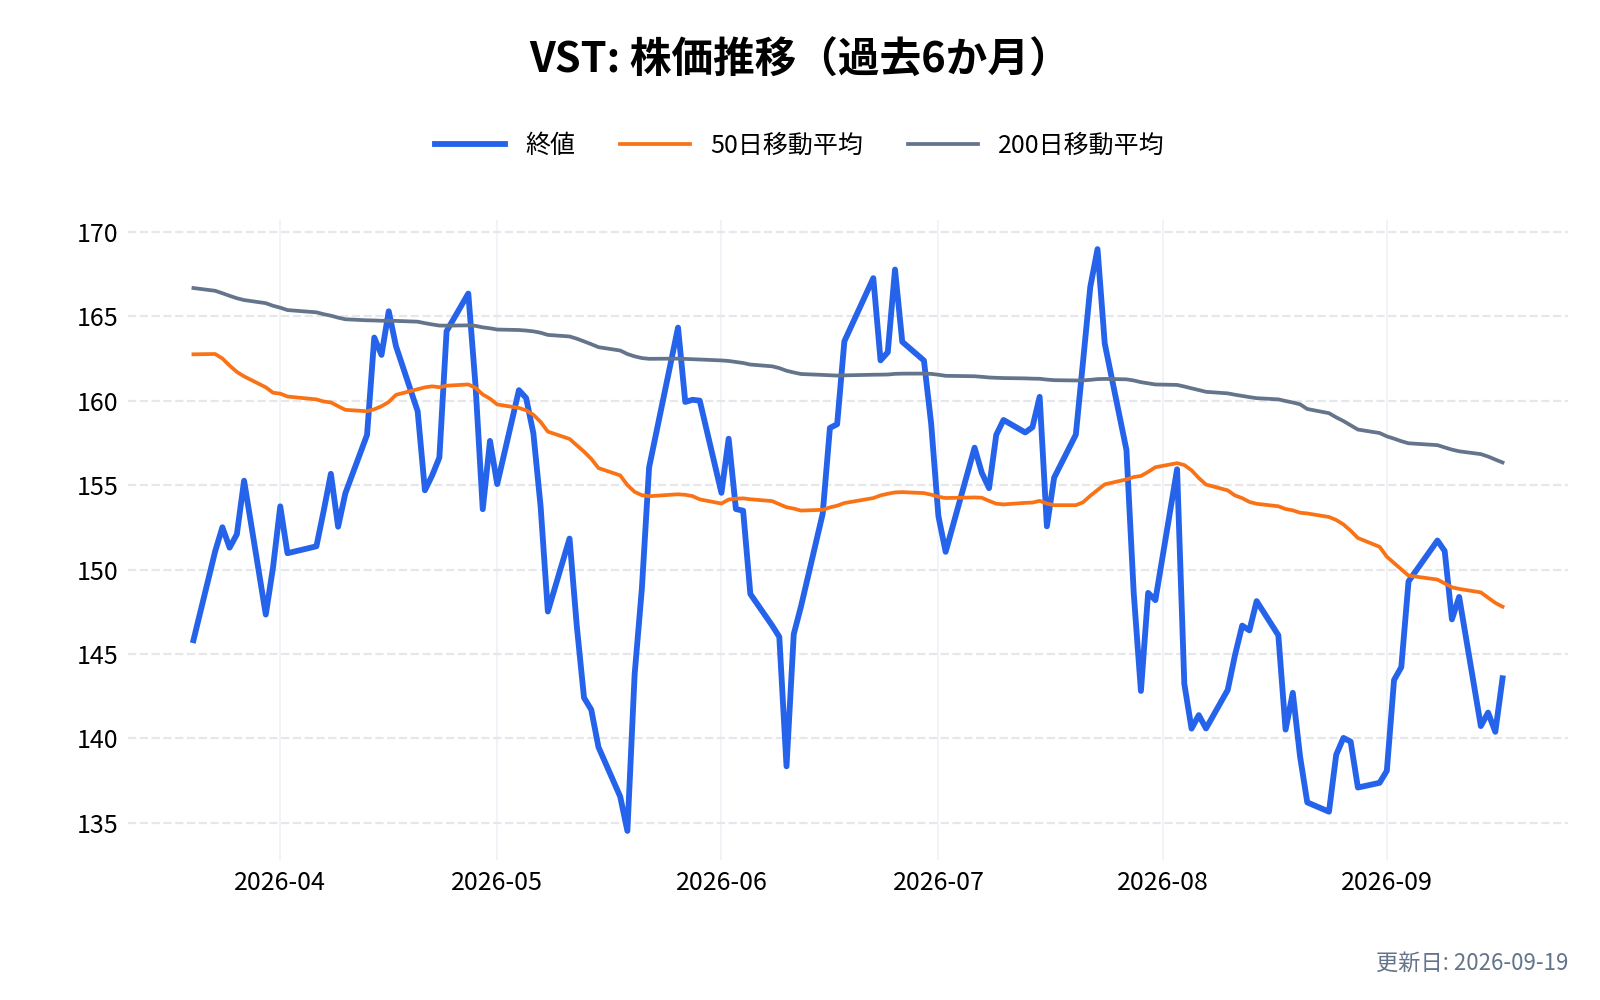
テキサス州を地盤に、原子力・ガス火力の発電所と電気の小売りを持つ電力会社である。
選んだ理由
- 2026年1月、Meta と20年の電力契約を結んだ。オハイオ州・ペンシルベニア州の原発3か所から、出力の増強分を含めて計2,609MWを供給する
- 2025年9月には、アマゾン(AWS)と20年の契約を結んだ。テキサス州の Comanche Peak 原発から1,200MWを、2027年10〜12月期から送り始め、2032年に全量にする
- 2026年4〜6月期の顧客との契約の売上は44.0億ドルで、前年同期比+17%だった
- AI向けインフラに投資する KKR のファンドに、最大10億ドルを出資する約束をした
懸念
- ヘッジの評価損を含む売上の総額は40.2億ドルで、前年同期比-5.5%だった。電力価格の動きで、決算の見た目の数字が大きくぶれる
- 長期の借金は2026年6月末で177億ドルあり、発電会社 Cogentrix の買収も進めている
ブルーム・エナジー(BE)|送電網を待たずに、データセンターの横で電気を作る
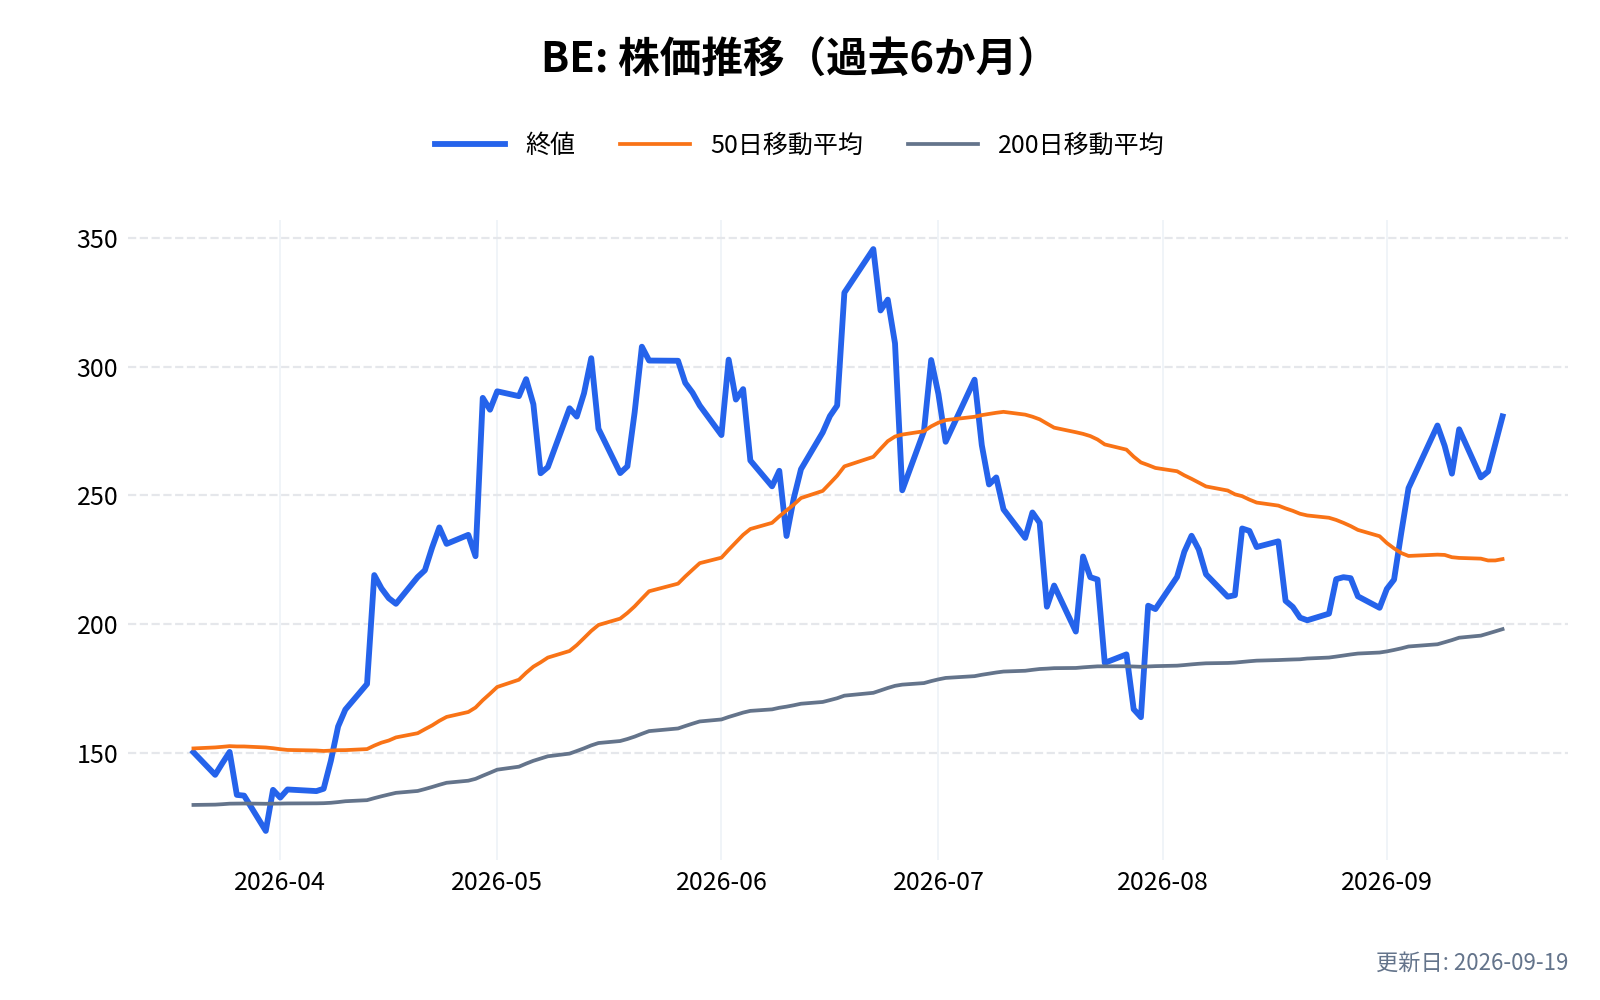
天然ガスなどから燃料電池で電気を作る装置を、建物の敷地内に置く会社である。送電網につなぐまで何年も待つ代わりに、データセンターの横ですぐに電気を作れる点が評価されている。詳しくは ブルーム・エナジーの記事 にまとめている。
選んだ理由
- 2026年7〜9月期の売上は12.4億ドルで、前年同期の2.4倍(+138%)だった。純利益は2.5億ドルで、前年同期の赤字(-0.2億ドル)から黒字に転じた
- 2026年通期の売上見通しを44〜46億ドルに引き上げた。中央値で前年比+122%になる
- 2025年10月、オラクルとAIデータセンター向けの敷地内電源で提携した。オラクルには自社株を買える権利(ワラント)を渡している
- 2026年10月に、S&P500 に採用された
懸念
- 7〜9月期の売上の約43%と約26%を、2社に頼っている。そのうち1社は関連当事者(会社と特別な関係のある相手)である
- 2026年9月末の借金は約25億ドルある
フルーエンス・エナジー(FLNC)|データセンター向けの蓄電で巨大IT企業から受注
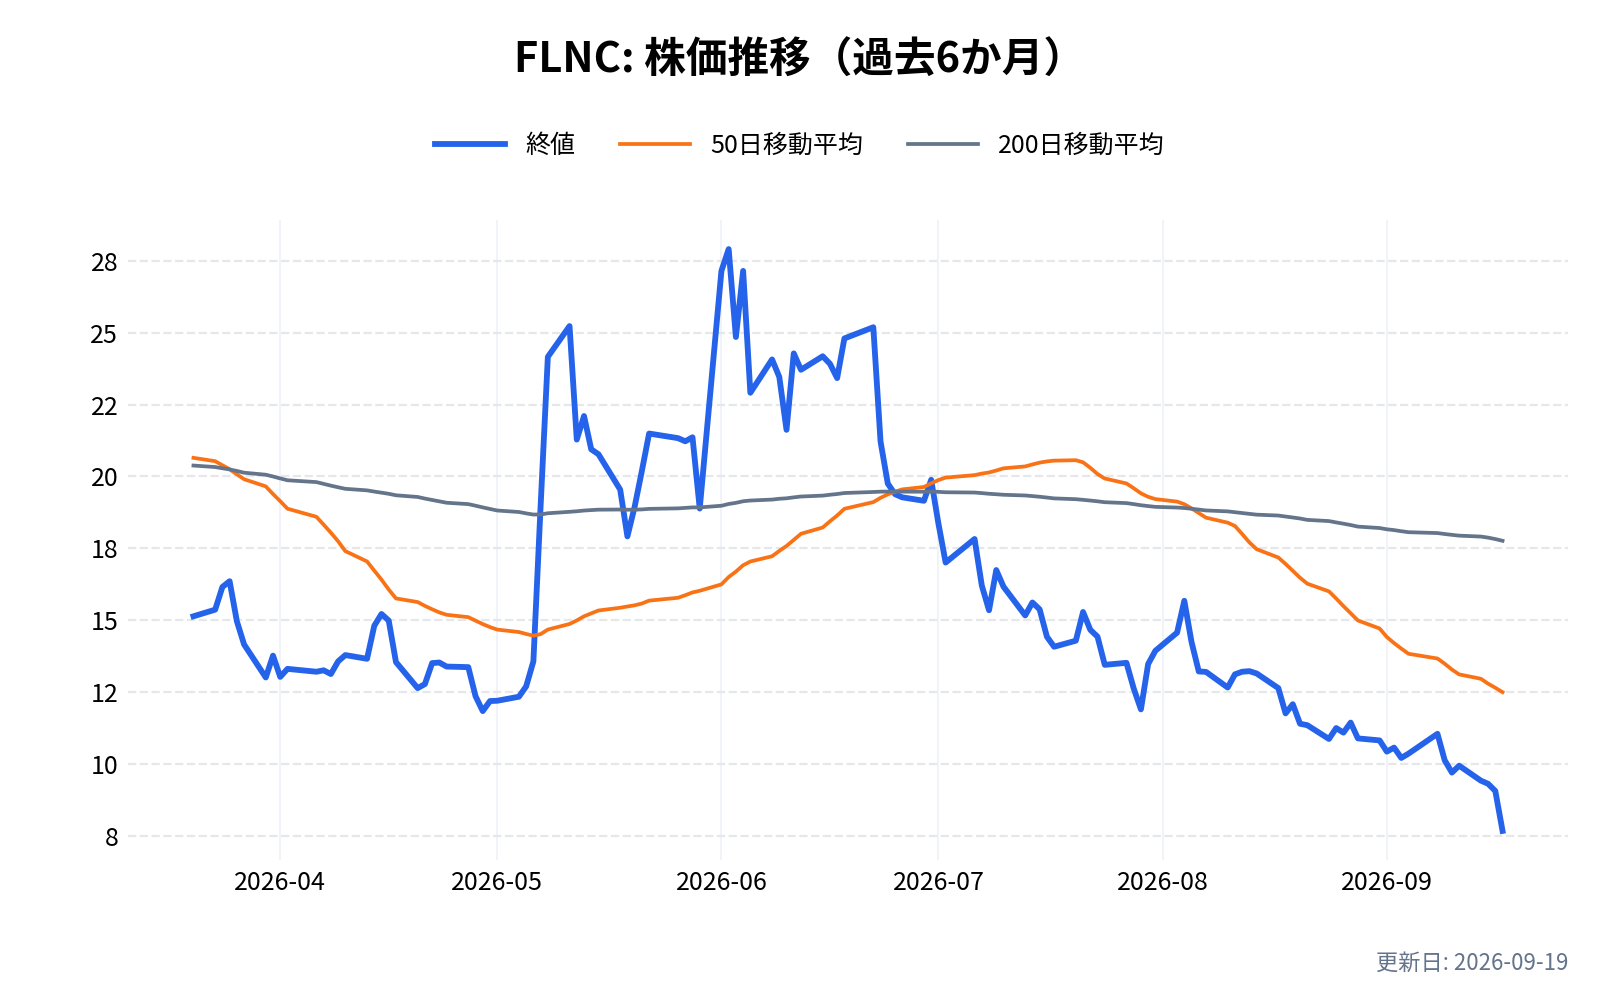
独シーメンスと米 AES が作った、大型の蓄電システムの会社である。電力会社やデータセンター向けに、電気をためて必要なときに出す設備を納めている。詳しくは フルーエンスの記事 にまとめている。
選んだ理由
- 2026年7月までに、データセンター向けで約8.5億ドルを受注した。そのうち約5.5億ドルは、2026年7月に巨大IT企業1社から受けたものである
- 2026年4〜6月期の受注は14.4億ドル超で、前年同期の約3倍だった。受注残は約64億ドルで過去最高
- 2026年4〜6月期の売上は6.5億ドルで、前年同期比+8%だった
懸念
- 新しい委託工場の生産が遅れ、2026年度(9月期)の売上見通しを32〜36億ドルから29〜31億ドルに引き下げた
- 4〜6月期は4,430万ドルの純損失で、売上総利益率は5.1%(前年同期14.8%)に下がった。株主から集団訴訟も起こされている
厳選から外した関連銘柄
厳選から外した米国上場企業
| 会社 | AI・データセンターとの関わり(書類) | 外した理由 |
|---|---|---|
| タレン・エナジー(TLN) | アマゾン(AWS)に最大1,920MWを2042年まで供給する契約。2026年4月に新しい契約へ切り替えた | ビストラと同じ型の会社で、2026年4〜6月期は純損失 |
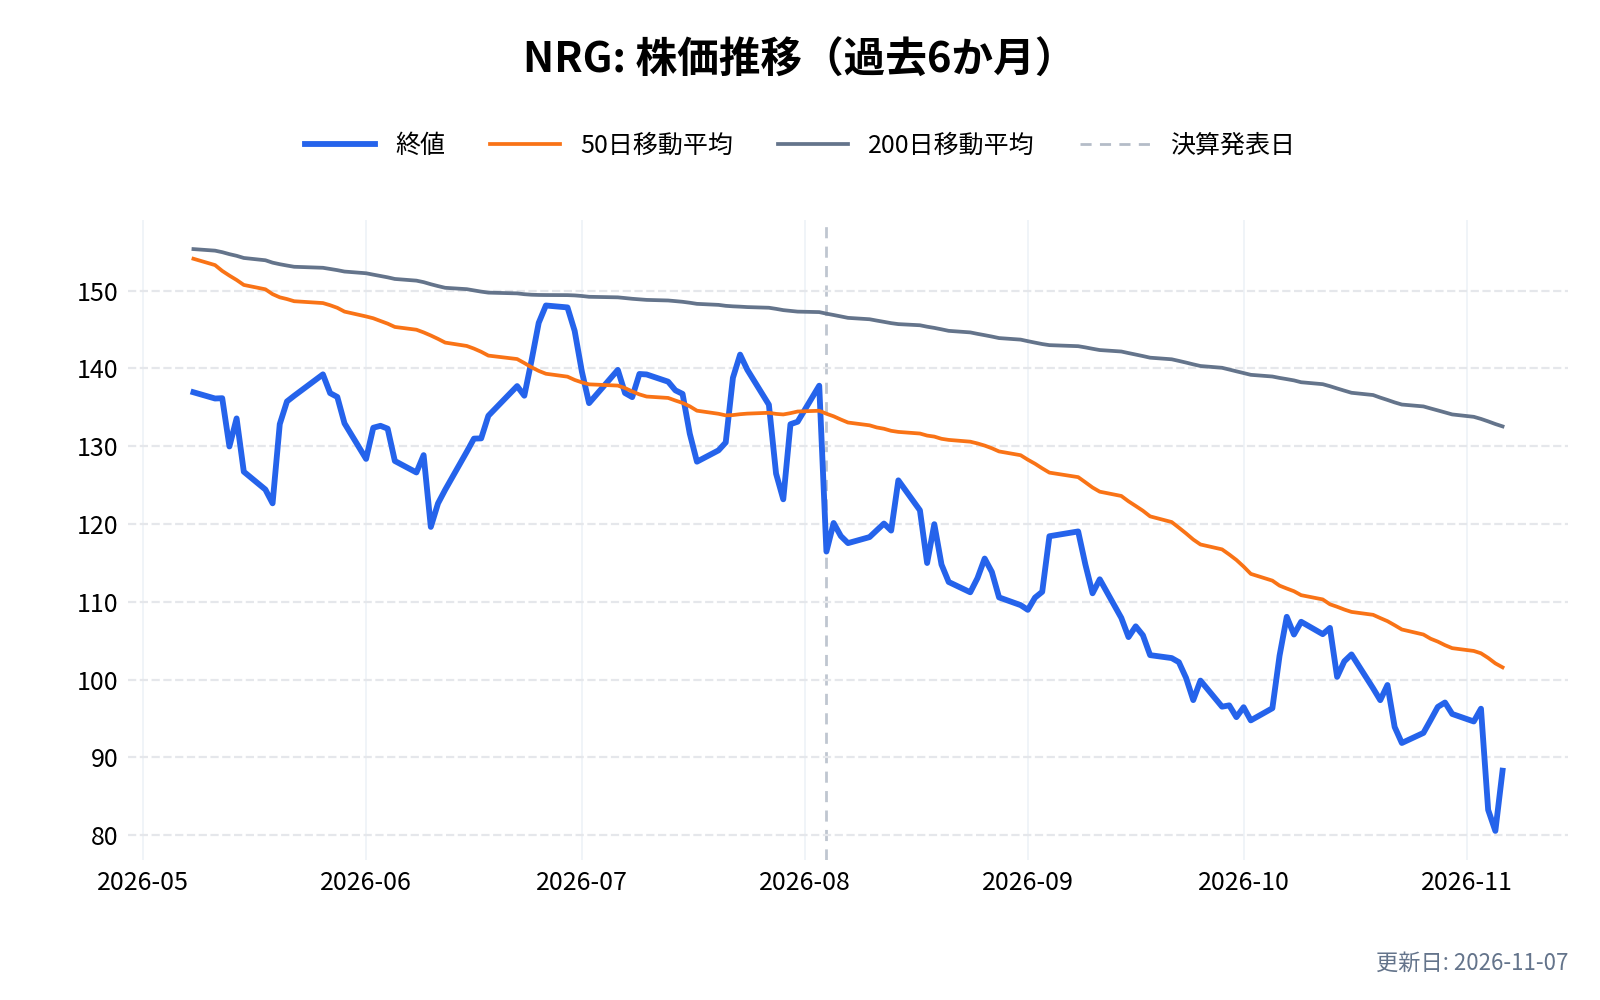
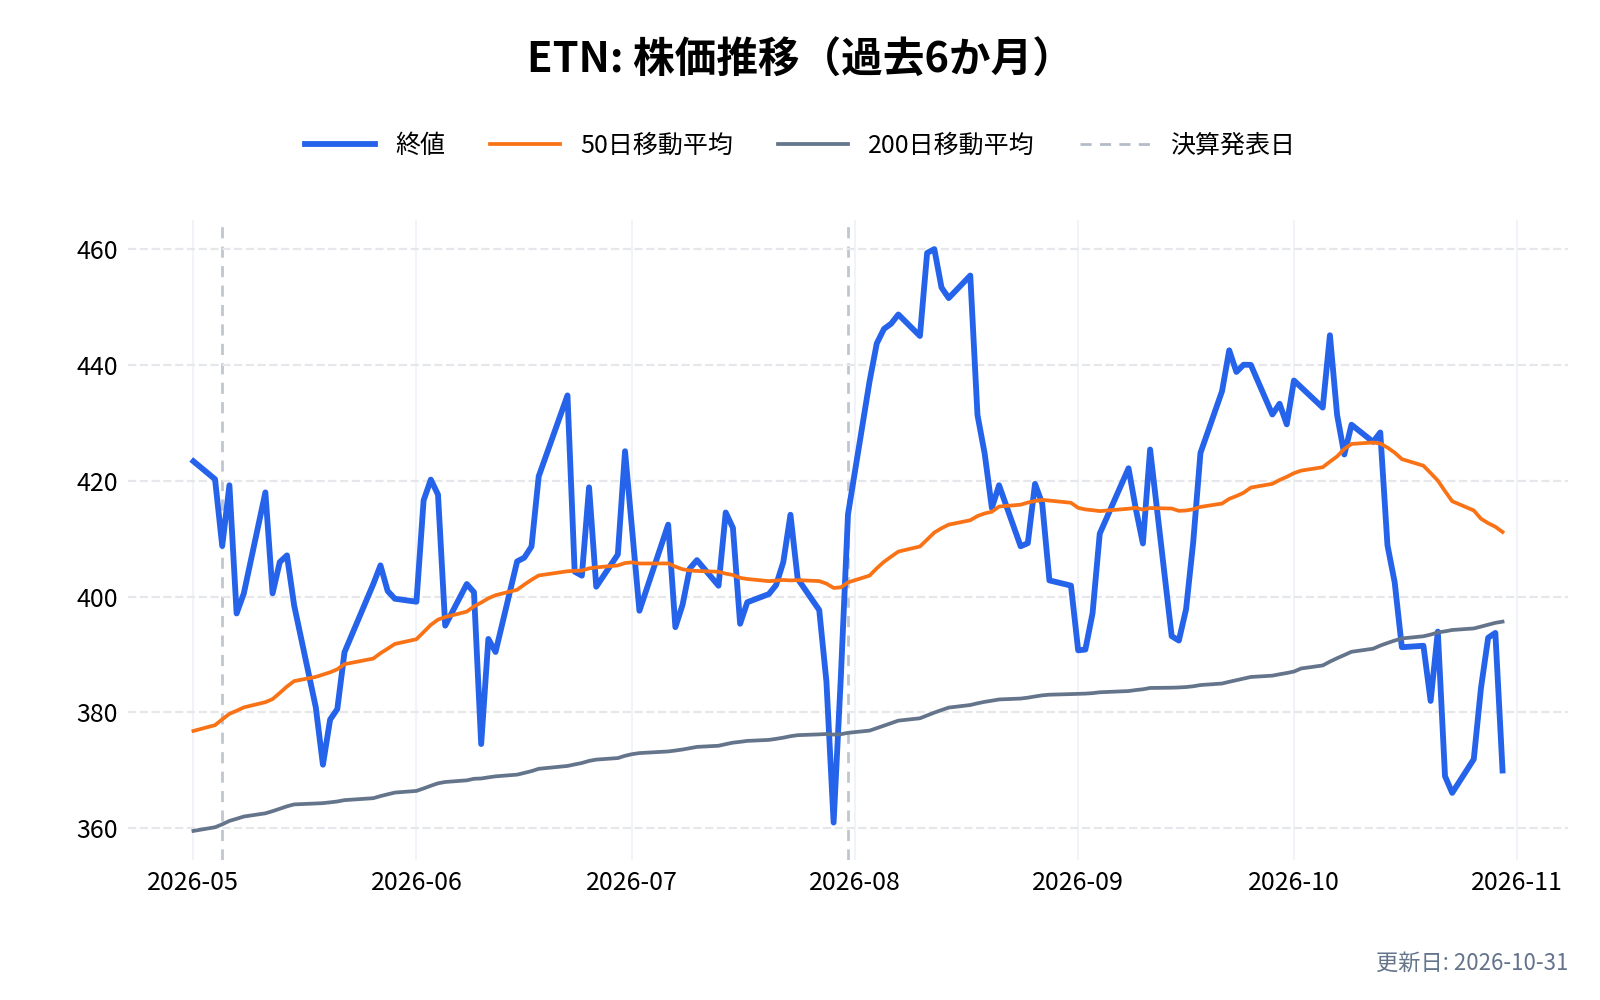
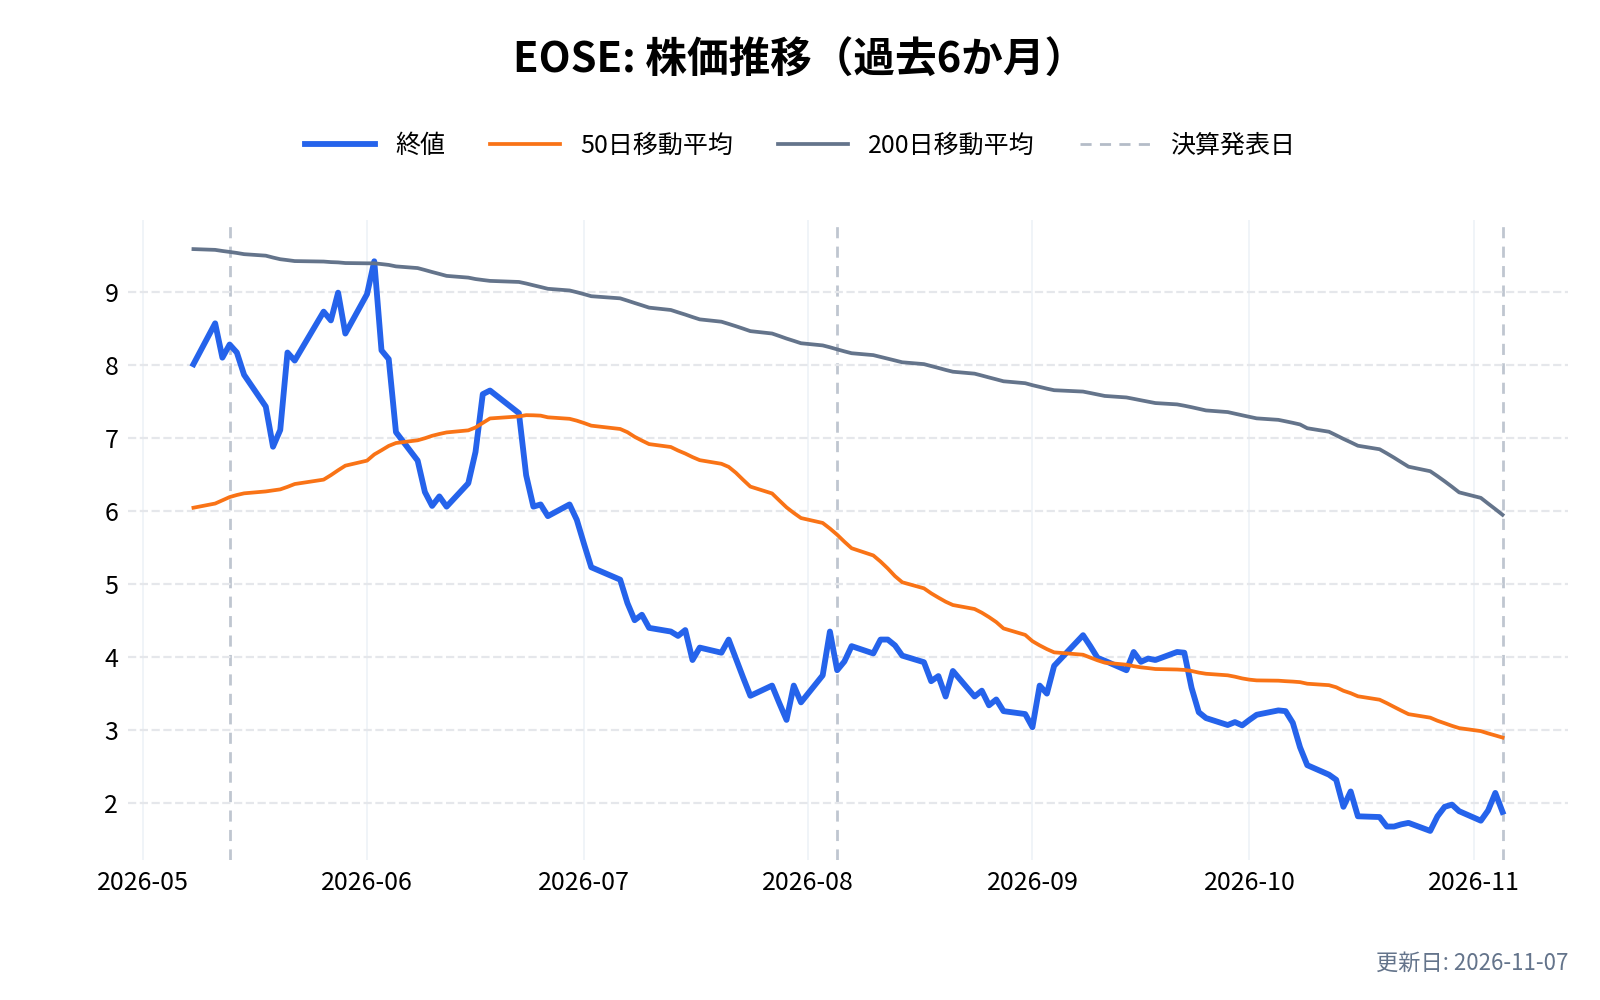
| NRG エナジー(NRG) | 巨大IT企業とテキサス州で1.2GWのガス火力を開発することで、主な条件に合意 | 最終契約はこれからで、相手の名前も出ていない |
| イートン(ETN) | データセンターを成長の柱に挙げる。電気部門の受注残は前年比+43% | 会社が大きく事業も幅広い。データセンター向けの割合を開示していない |
| ブルックフィールド・リニューアブル(BEPC) | グーグルに2032年末までに最大3,000MWの水力を供給する枠組み契約。マイクロソフトとも再エネの枠組み契約を結ぶ | 契約の多くは電気を送る前の段階で、データセンター向けの売上が数字で見えない |
| ファースト・ソーラー(FSLR) | 太陽光パネルの受注残は45.1GW | データセンター向けの開示が無く、2026年4〜6月期は減収 |
| ショールズ・テクノロジーズ(SHLS) | 事業を「太陽光・蓄電・データセンター電源」と説明。売上は+47% | 太陽光向けが中心で、データセンター向けの数字が無い |
| イオス・エナジー(EOSE) | 亜鉛を使う蓄電池。受注残は約7.65億ドル | 2026年7〜9月期の速報で売上総利益率がマイナス53〜55%。受注残も減った。 イオス・エナジーの記事 |
| ステム(STEM) | 蓄電の運用ソフト | 2026年10月、ニューヨーク証券取引所から上場基準を満たしていないと通知を受けた。2025年に株式を20株→1株に併合し、2026年に監査法人も替わった |
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新
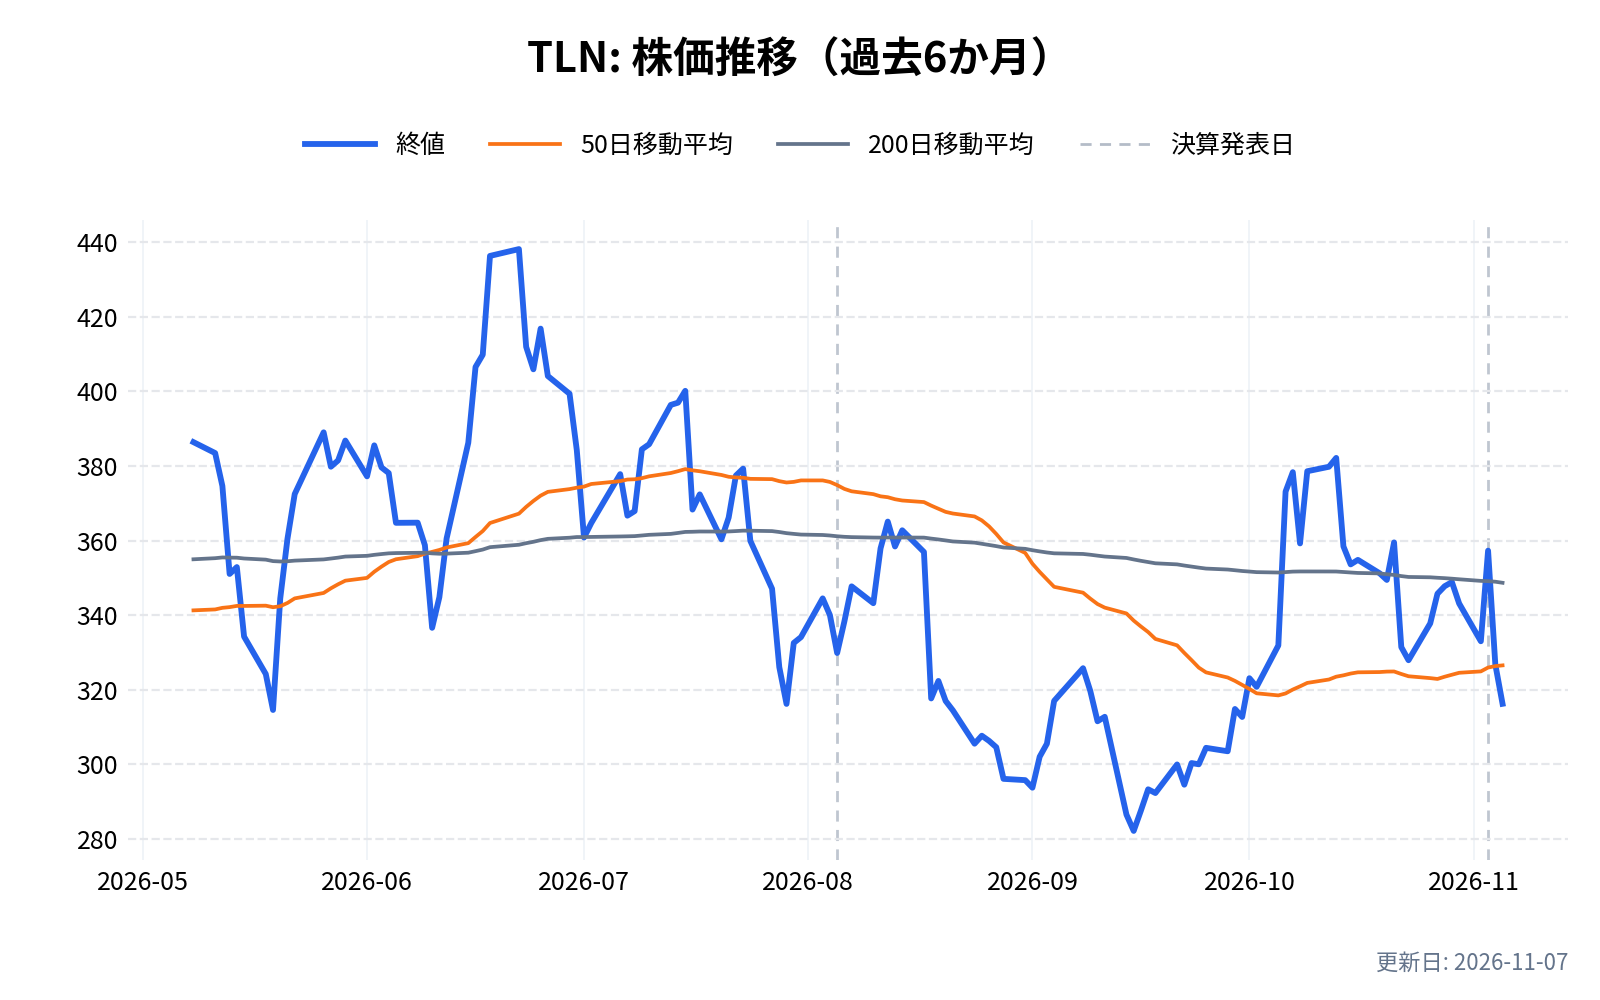



以前この記事で取り上げていた日本株の ENECHANGE(4169)・レノバ(9519)・エフオン(9514)は、会社の資料でAI・データセンターとの関係を確認できなかったため外した。
小型原子炉(SMR)の銘柄は別の記事で
ニュースケール・パワー(SMR)とオクロ(OKLO)は、データセンター向けの電源として名前がよく挙がる。オクロは2026年1月に、Meta のオハイオ州の電力拠点(1.2GW)向けに前払いの契約を結んだ。
ただ、どちらもまだ発電の実績が無く、2026年4〜6月期の売上はニュースケールが約7.5万ドル、オクロが約121万ドルだった。小型原子炉の仕組みと銘柄は 小型モジュール原子炉(SMR)の記事 と オクロの記事 にまとめている。
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新


日本の関連企業
MiFsee では日本株を深く調べていないため、評価はせず、厳選の対象外としている。会社自身の決算資料や経営計画で、データセンター・AI向けの電力需要を事業の機会として挙げている会社を事実だけ載せる。
| 会社 | コード | 資料に書かれていること |
|---|---|---|
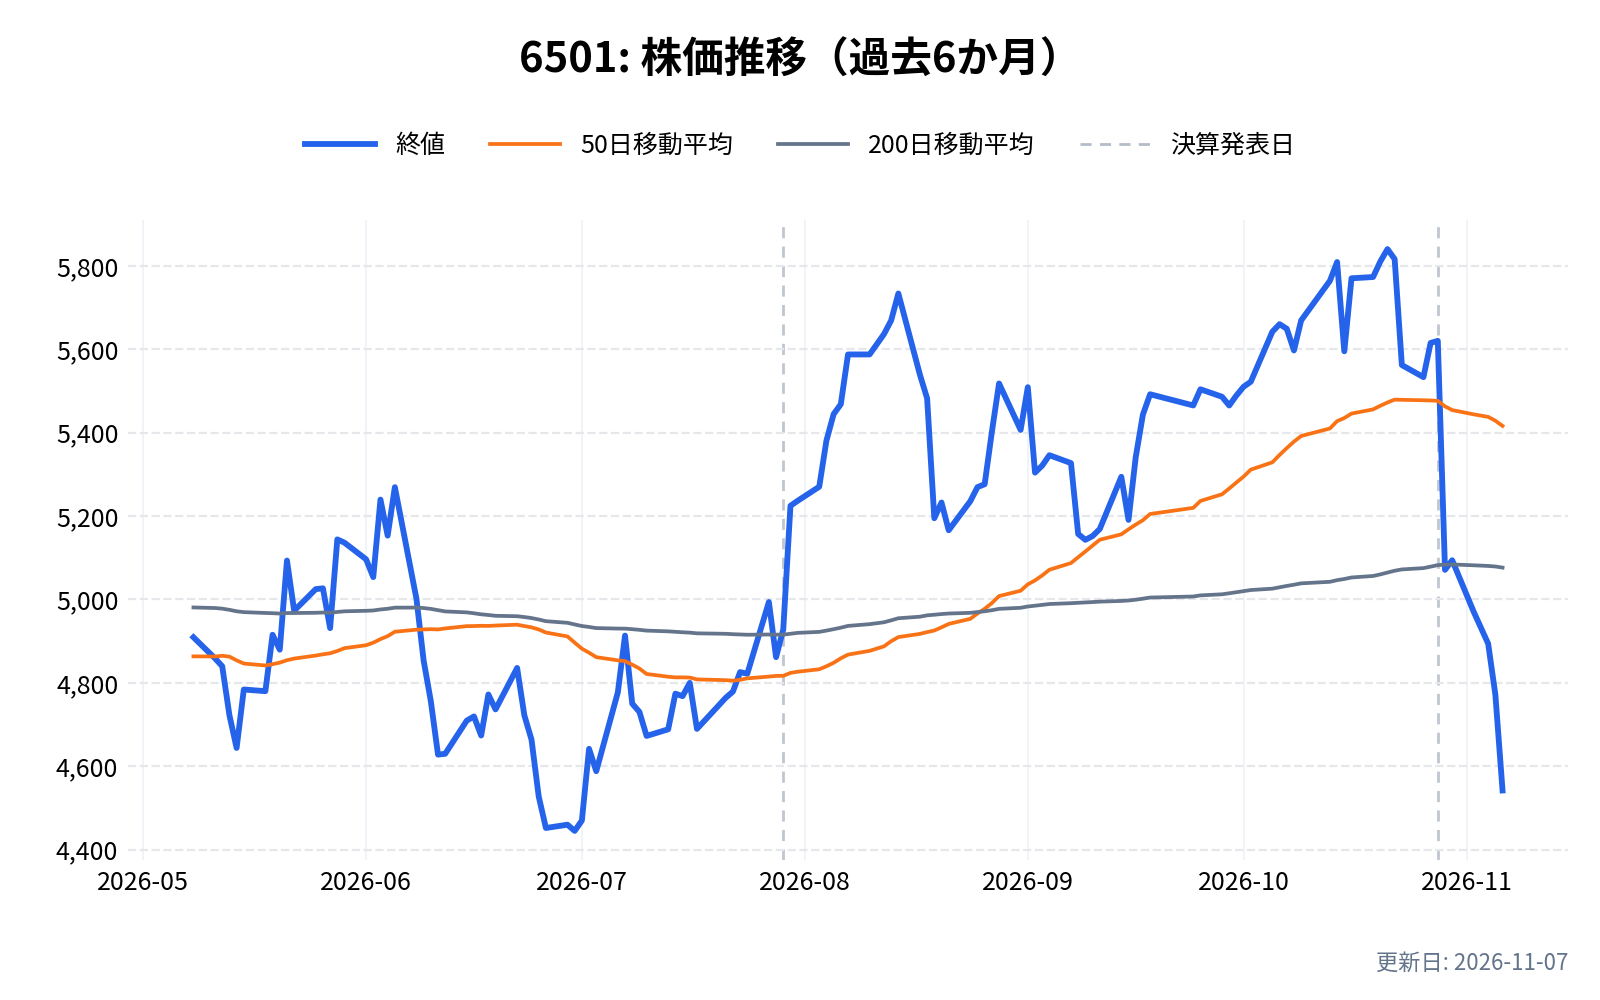
| 日立製作所 | 6501 | 2030年までにAI対応のデータセンターが3倍になり、大型変圧器が750台以上必要になるとの見通しを説明資料に掲載(2025年10月) |
| 三菱電機 | 6503 | 新しい中期経営戦略で、データセンター関連を重点の対象に挙げ、データセンター向けの電源システムを説明 |
| 富士電機 | 6504 | データセンター向けの電源システムの需要増と、データセンター向け売上の推移を決算資料に掲載 |
| 明電舎 | 6508 | 中期経営計画で、データセンターの増加に伴う電力需要の増加を「解決すべき社会課題」に挙げる |
| 三菱重工業 | 7011 | 事業計画の資料で、データセンター向けの冷却・発電システムを説明 |
| フジクラ | 5803 | 中期経営計画(2026〜2028年度)で「生成AIデータセンタ需要を的確に捉え」ると記載 |
| 古河電気工業 | 5801 | 2026年8月の決算短信で、データセンタ関連製品の売上増を記載 |
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新
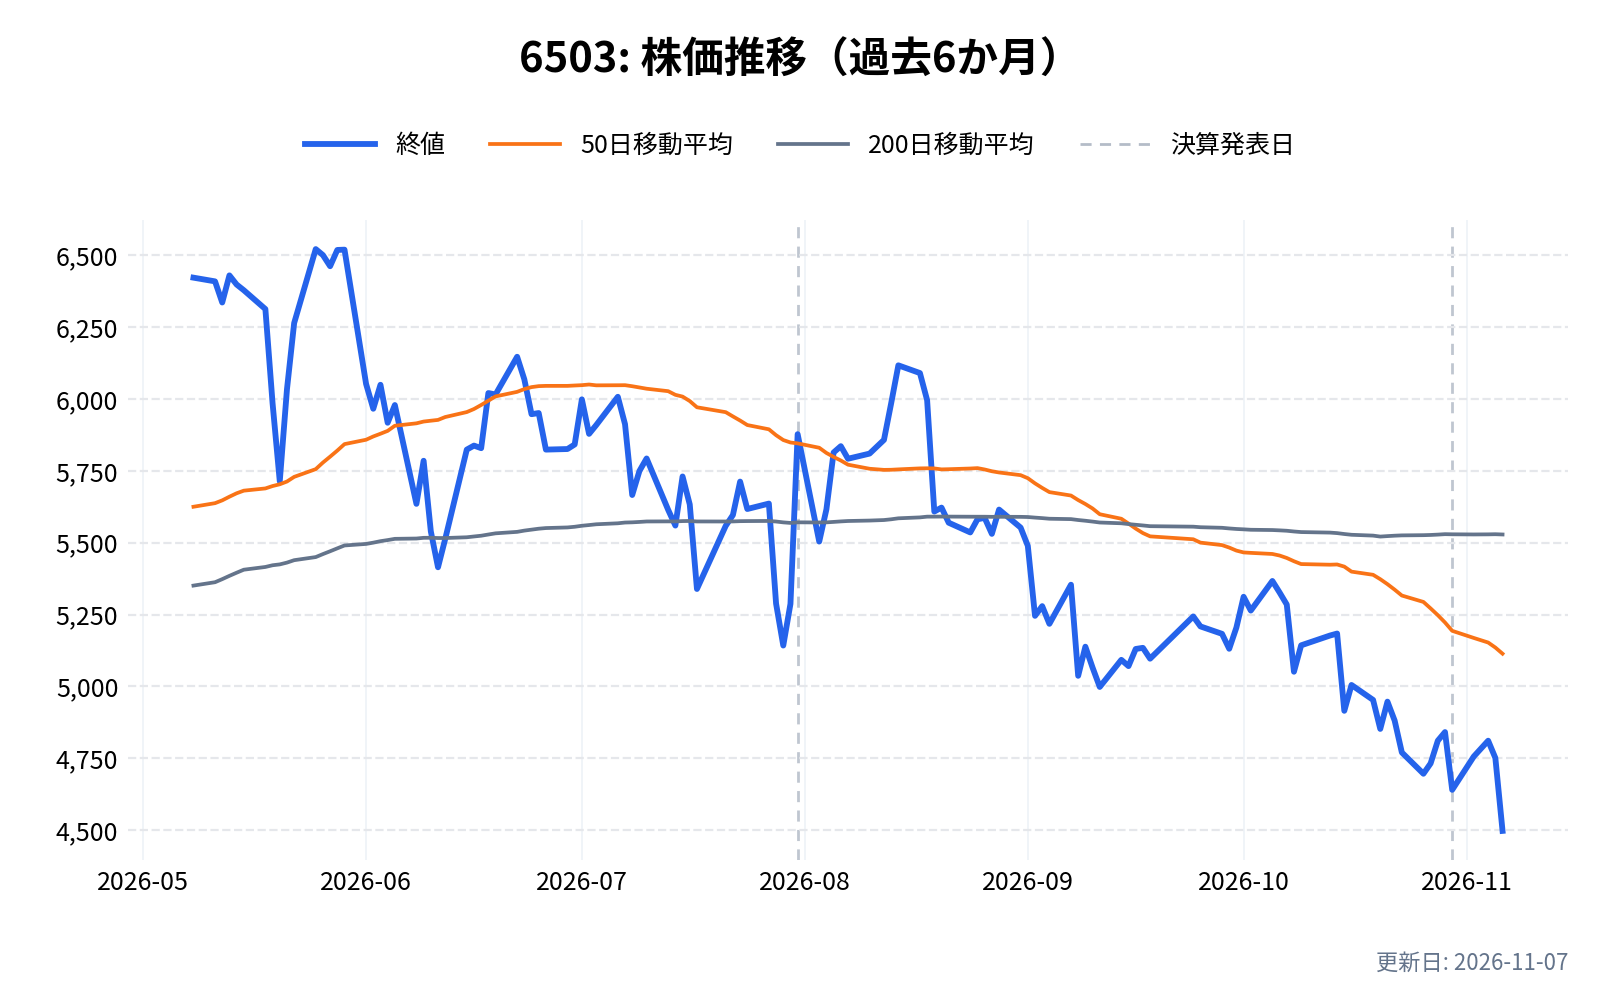
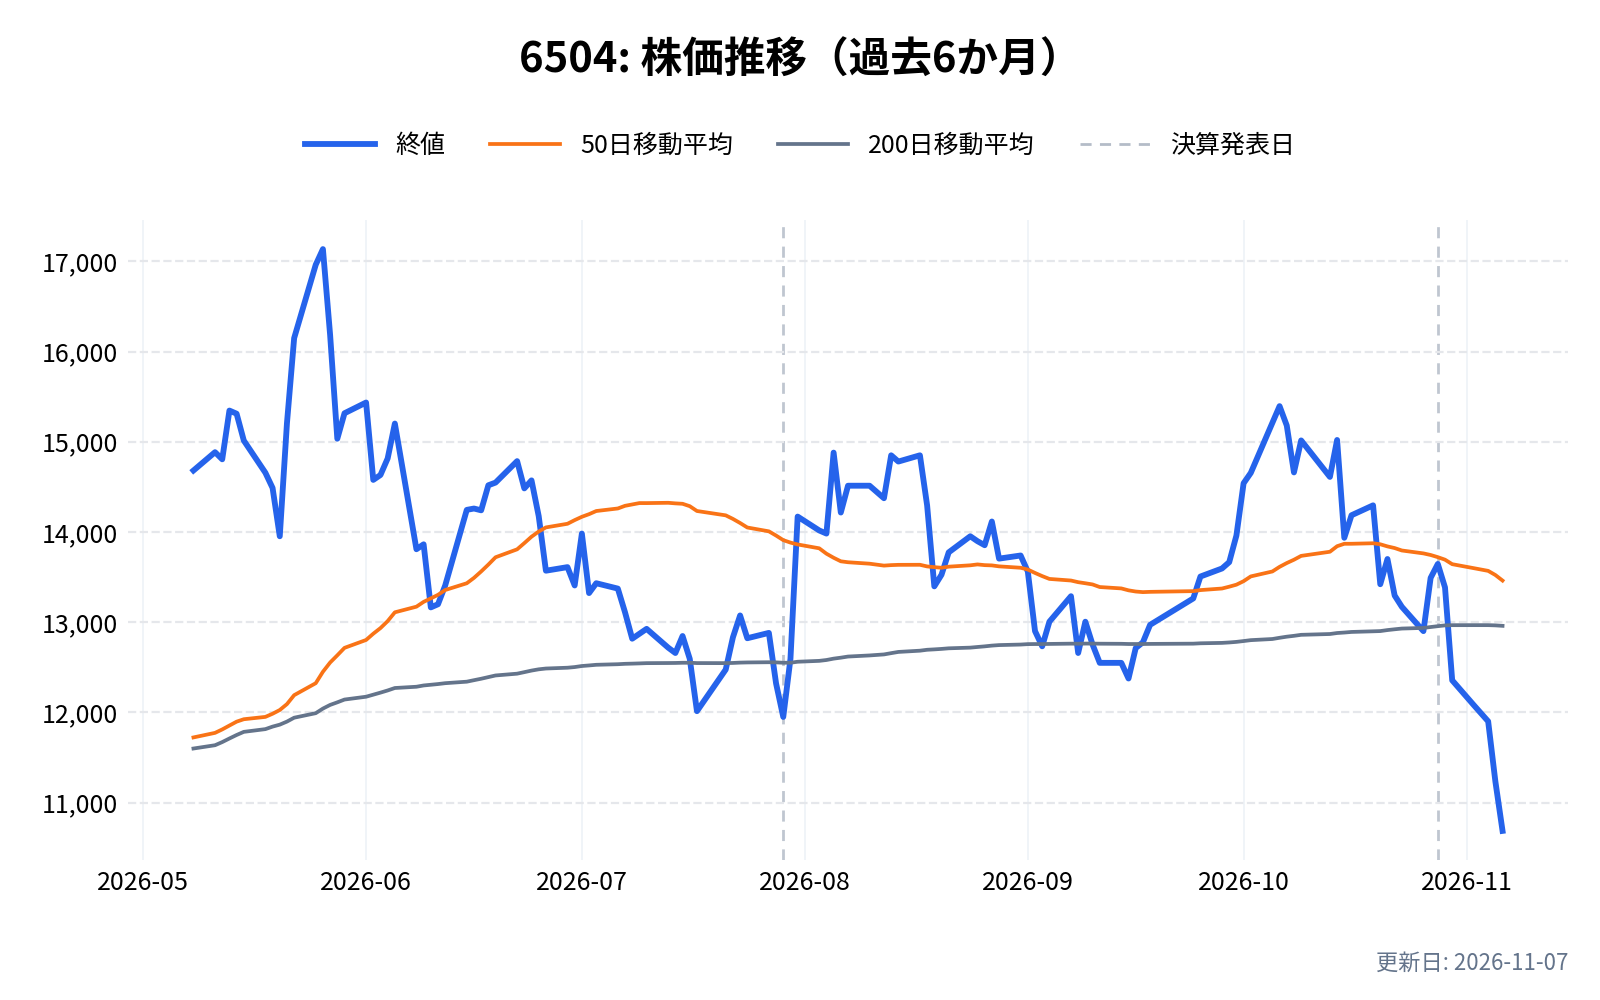
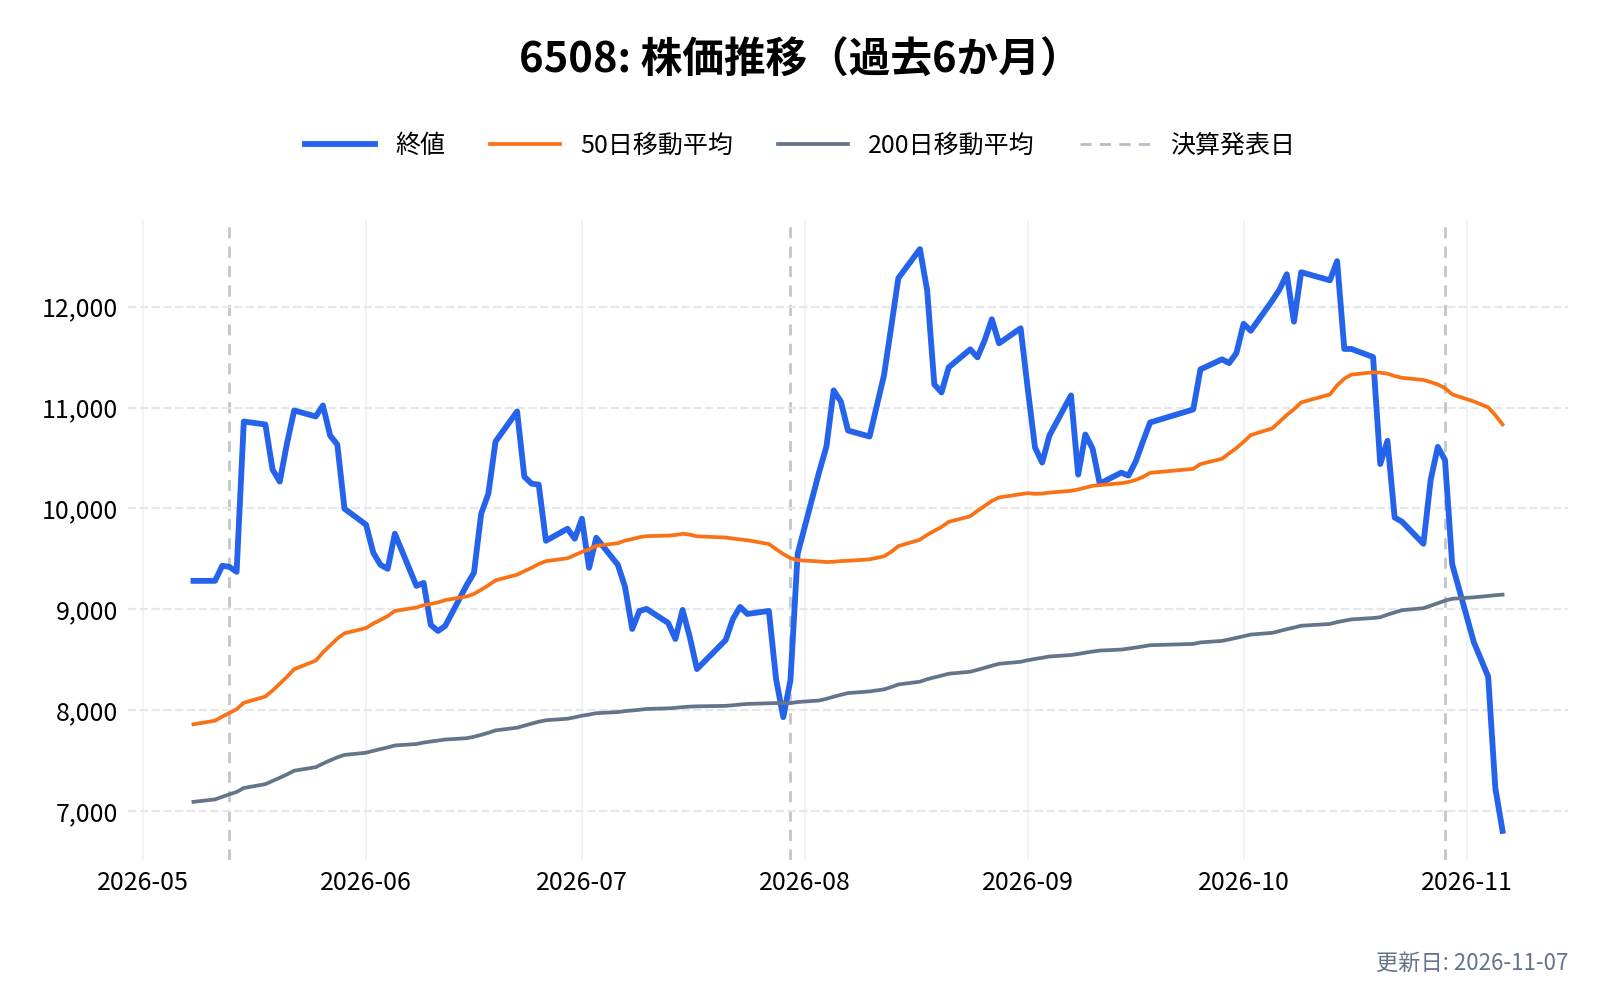


AIエネルギー銘柄を見るうえでの注意点
契約の多くは、電気を送るのがこれから
ビストラのアマゾン向けの契約は2027年10〜12月期から、コンステレーションの Crane 原発は再稼働の後に、電気を送り始める。巨大IT企業との契約が発表された時点で株価が先に動いても、売上や利益に表れるのは数年先になる。
需要の見通しには幅がある
米国のデータセンターの電力消費の見通しは、2028年で全体の6.7〜12%と、上と下で2倍近い差がある。IEA も、AIの作業1回あたりの電力は急速に下がっていると指摘している。AIの効率が上がれば、電力需要の伸びは見通しを下回る可能性もある。
借金と、期待の高さ
電力会社は、発電所の買収で借金を増やしている(コンステレーションの長期の借金は半年で約2.6倍)。機器や工事の会社は、受注が伸びている分だけ株価にも高い期待が織り込まれやすい。決算で受注や見通しが期待に届かないと、業績が伸びていても株価が下がることがある。
まとめ
AIの電力不足は、「電気が無い」というより「電気を届ける設備と送電網が間に合わない」問題です。そのため、いま売上が大きく伸びているのは、ガスタービンの GEベルノバ、データセンター内の電源・冷却のバーティブ、送電網工事のクアンタ・サービシズ、敷地内の電源のブルーム・エナジーといった「設備」の会社でした。
一方、コンステレーションやビストラのような電力会社は、巨大IT企業と20年単位の電力契約を結んでいますが、電気を送り始めるのは多くが2027年以降です。今の数字よりも、契約が予定どおり動き出すかが見どころになります。
注目した7社は、次の決算で受注残と見通しがどう変わるかを確認しながら、この記事を更新していきます。