このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- シーバ(CEVA)の株価
- シーバ(CEVA)とは何の会社?
- どのような事業をしている?
- ビジネスモデルは?
- 出荷台数は2.3倍、ロイヤリティは横ばい: 「1個2セント」の意味
- 2026年8月の急落を読み解く: ライセンスは「先行指標」
- なぜ今注目されている?
- シーバ(CEVA)の顧客層は?
- 取引市場は?
- シーバ(CEVA)のセクター、業種、属するテーマは?
- 配当は?
- シーバ(CEVA)の競合企業は?
- 競合との差別化要素と優位性は?
- 黒字と赤字の2つの顔
- イスラエルの開発拠点と、ドル安の影響
- シーバ(CEVA)のリアルタイム株価チャート
- シーバ(CEVA)の業績について
- シーバ(CEVA)の将来性と今後の見通しは?
- CEVA 2026年Q2決算:ライセンス収入が3年ぶり高水準、非GAAP営業利益率は11%へ
- CEVA 2026年Q1決算:ライセンス収入が3年ぶり高水準、AIが2割超を占める
- まとめ
はじめに
ワイヤレスイヤホン、スマートウォッチ、Wi-Fiルーター、クルマの運転支援システム。こうした機器の中のチップには、半導体メーカーが自分で一から設計したのではない回路が入っていることがよくあります。BluetoothやWi-Fiで通信する回路や、AIの処理をする回路の「設計図」を、外部から借りてきて組み込んでいるのです。
シーバ(CEVA)は、この設計図を貸す会社です。2025年に同社の技術を使ったチップは約21億個出荷され、2003年からの累計では200億個を超えました。一方で、売上は2020年の1.00億ドルから2025年の1.10億ドルへと、5年間で約1割しか増えていません。
出荷される数はこれだけ増えているのに、なぜ売上が伸びないのでしょうか。そして2026年8月、ライセンス収入が21%増えた好決算の日に、株価はなぜ1日で約16%下がったのでしょうか。この2つの問いは、同じところに行き着きます。本記事では、年次報告書(10-K)と決算資料の数字を組み合わせて、その答えを探していきます。
私自身、この銘柄への投資を検討しており、事業と業績の中身を確かめるために調べました。
シーバ(CEVA)の株価
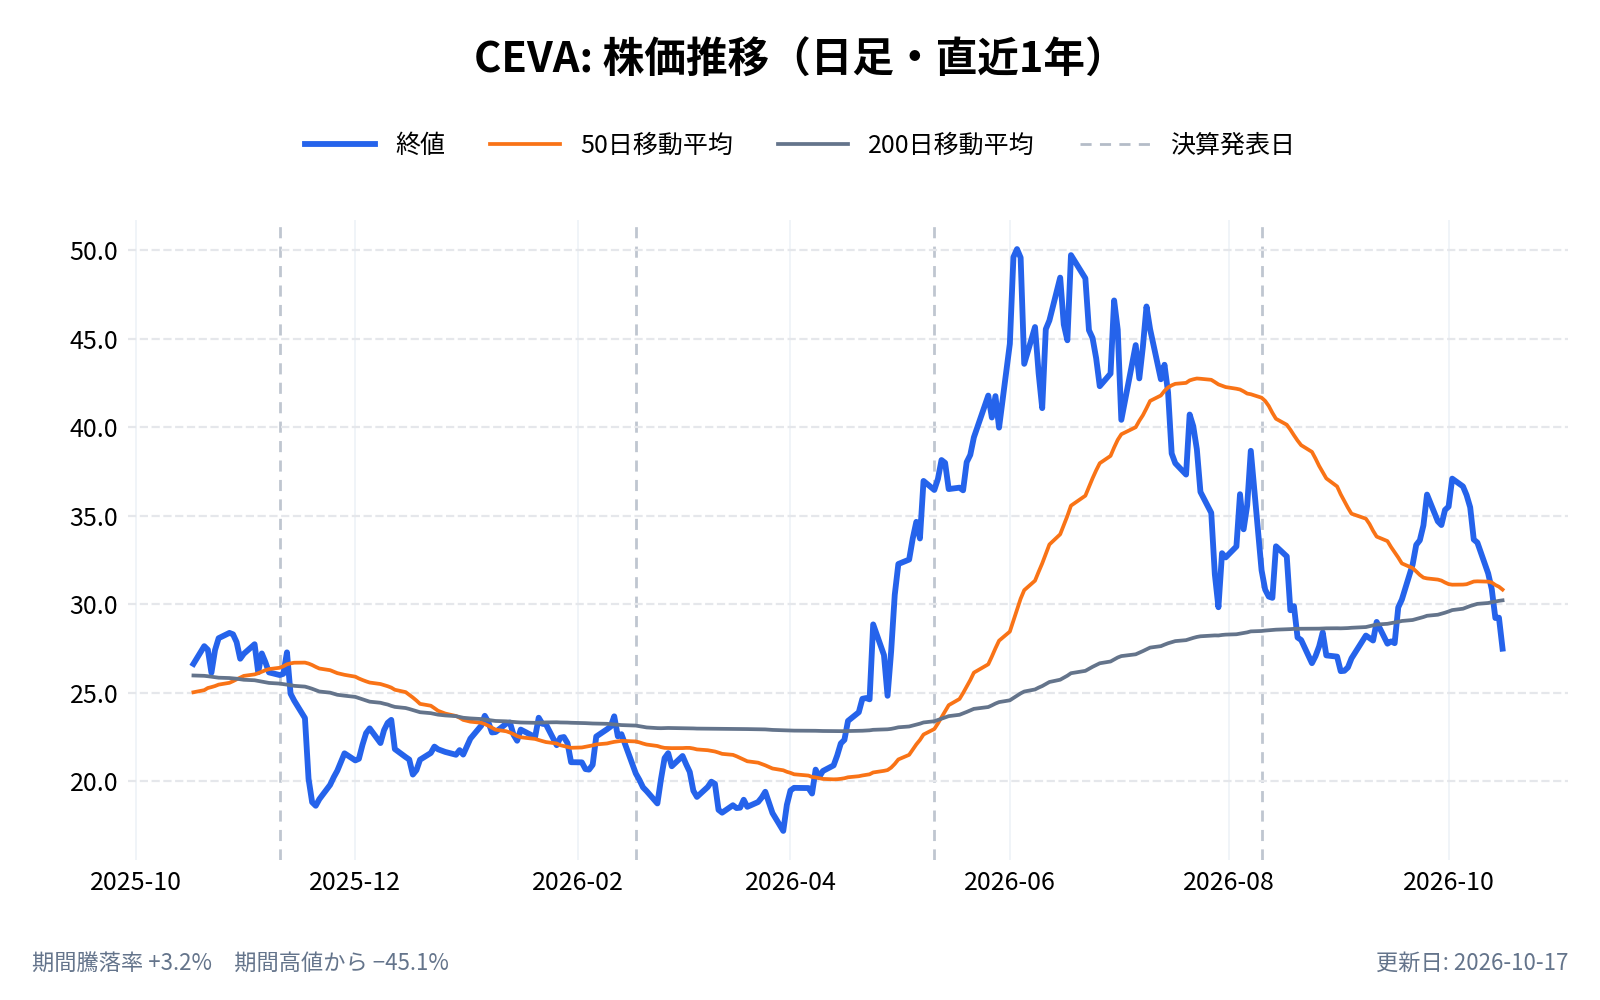
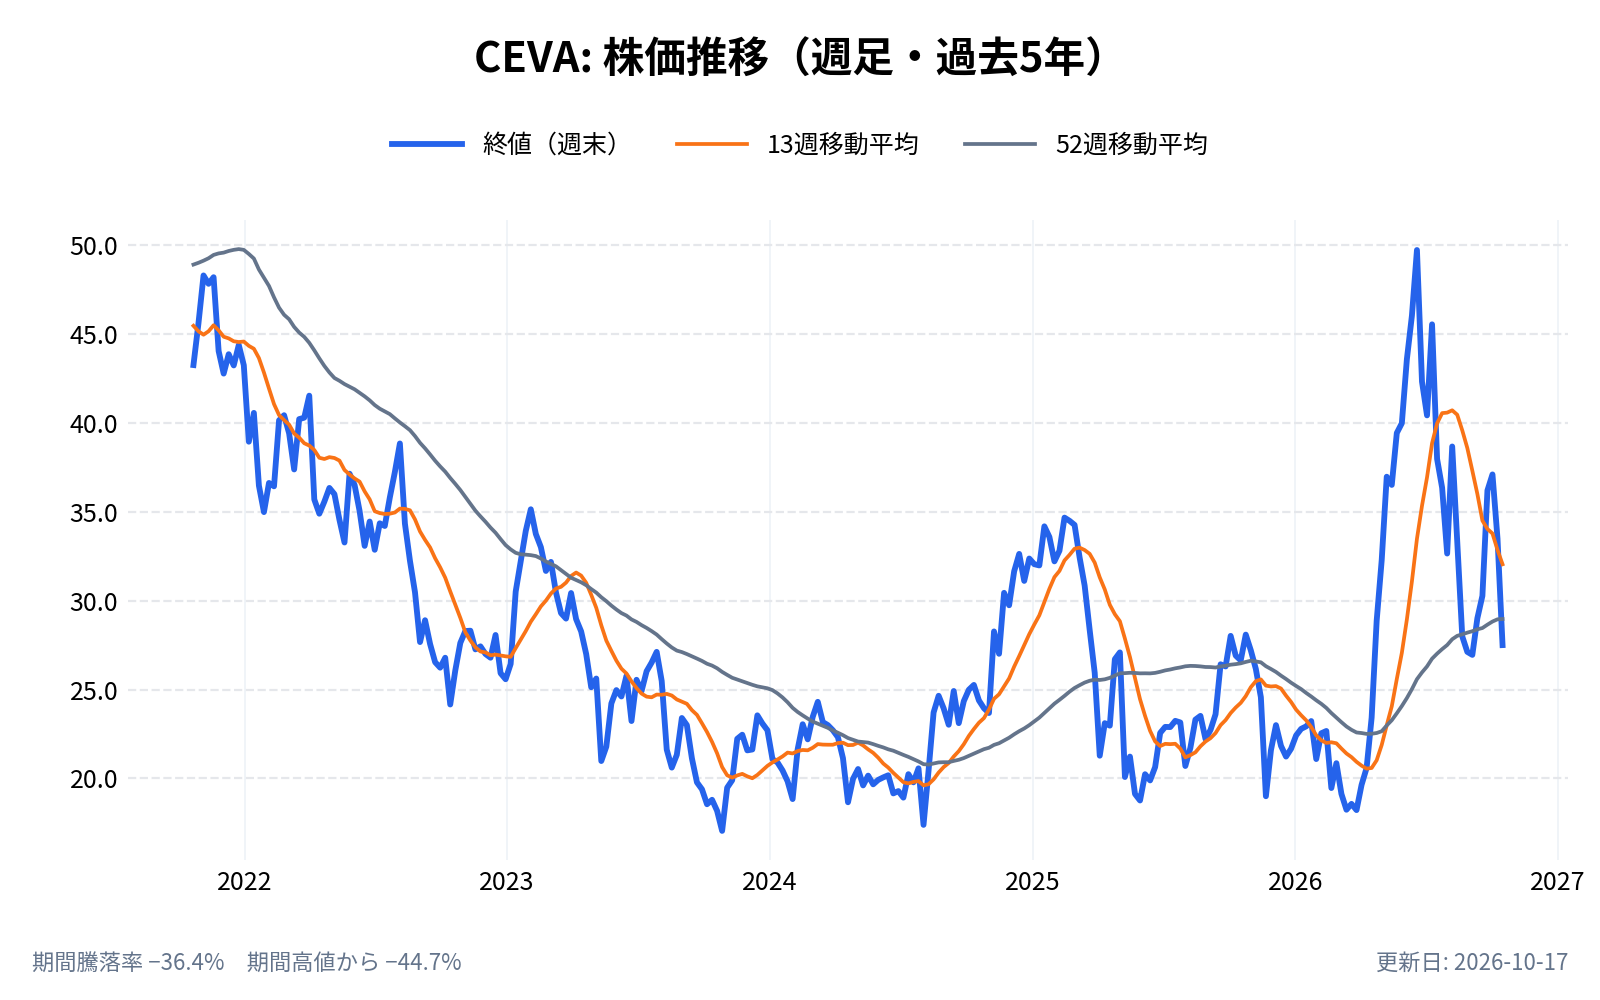
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
シーバ(CEVA)とは何の会社?
シーバ(Ceva, Inc.)は、半導体の「IP(知的財産)」をライセンスする企業である。ここでいうIPは、チップの中の特定の機能を担う回路の設計データのこと。工場も持たず、チップも売らない。売っているのは設計図と、それを使いこなすためのソフトウェアである。
2002年11月、米DSPグループの信号処理IPのライセンス部門と、アイルランドのParthus Technologiesが統合して今の会社ができた。会社は年次報告書で、自らを「最初期の、IPライセンス専業の会社の一つ」と説明している。本社は米メリーランド州にあるが、研究開発の中心はイスラエルにあり、経営幹部の多くもイスラエルに住んでいる。
シーバの企業情報は以下
- 会社名: シーバ(Ceva, Inc.)
- 設立: 1999年(デラウェア州。現在の会社は2002年11月の統合で発足)
- 本社所在地: 米国メリーランド州ロックビル
- 代表者: アミール・パヌシュ(Amir Panush、CEO。2023年1月就任)
- 従業員数: 424人(2025年12月末。うち研究開発311人、欧州・中東の拠点に363人)
- 公式サイト: https://www.ceva-ip.com
- 主な事業内容: 無線通信・センシング・AI処理向けの半導体IPとソフトウェアのライセンス
CEOのパヌシュ氏は、TDK傘下でスマートフォンのモーションセンサーを手がけるInvenSenseのCEOを務めた人物で、その前はクアルコムでIoT事業の製品管理と事業開発を担当していた。前任のギデオン・ワートハイザー氏は、2022年末まで長くCEOを務めた。
どのような事業をしている?
シーバは製品を「つなぐ(Connect)」「感じる(Sense)」「推論する(Infer)」の3つに分けている。会社は、この3つすべてでIPを持つのは自社だけだと主張している(年次報告書)。
つなぐ(Connect): 無線通信のIP
売上の中心。Bluetooth、Wi-Fi(Wi-Fi 4〜7)、UWB(超広帯域無線。スマートタグや車のデジタルキーに使われる)、NB-IoTなどのセルラーIoT、5Gの基地局や衛星通信向けの信号処理を手がける。
会社は、調査会社IPnestの集計をもとに、2024年の無線接続IPの世界シェアは68%で首位としている。ほかにも、Bluetooth IoT機器の約30%、アップル以外の完全ワイヤレスイヤホンの約50%、セルラーIoT機器の約40%に採用されているという。2014年にフランスのRivieraWavesを買収したことが、BluetoothとWi-Fiの土台になった。
感じる(Sense): センサーと音のIP
センサーのデータを処理する信号処理のチップ設計(SensPro)、スマートフォンやリモコンの動きを検知するソフト(MotionEngine)、ヘッドホン向けの空間オーディオ(RealSpace)など。MotionEngineは、2019年に1,120万ドルで買収したHillcrest Labsの技術である。
推論する(Infer): エッジAIのNPU
AIの処理を専門にする回路「NPU」のIP(NeuPro)。小型機器向けのNeuPro-Nanoと、生成AIや車載向けのNeuPro-Mがある。データセンターではなく、機器の側(エッジ)でAIを動かすためのもので、今のシーバの成長の物語の中心になっている。
売上に占める割合は、2025年に「つなぐ」が75%、「感じる・推論する」が25%だった。前の年は84%と16%で、AIの側が1年で大きく増えた(年次報告書)。
ビジネスモデルは?
シーバの収入は2種類ある。
- ライセンス収入: 顧客が設計図を使う権利を買うときに払う一時金。カスタマイズや技術支援の料金も含む
- ロイヤリティ収入: 顧客がそのIPを組み込んだチップを出荷するたびに払う使用料。1個あたりの定額か、チップの価格に対する一定の割合で決まる
2025年の売上1.10億ドルの内訳は、ライセンスが0.64億ドル(58%)、ロイヤリティが0.46億ドル(42%)だった。
この2つには、時間の順番がある。半導体メーカーがIPのライセンスを結ぶ → それを組み込んだチップを設計する → 機器メーカーに採用される → 量産が始まる。ロイヤリティが入るのは最後の段階で、ライセンスを結んでから数年かかる。今日のライセンス収入は、何年か先のロイヤリティの「種まき」にあたる。
粗利率は86〜89%と高い(2025年〜2026年の各四半期)。工場も在庫も持たないため、費用の大半は研究開発の人件費である。売上が増えれば、利益は売上以上の勢いで増える構造になっている。
もう一つ、ロイヤリティには見えにくい性質がある。ロイヤリティは、顧客から届く出荷報告をもとに計上する。年次報告書は、報告が不正確だったり遅れたりするリスクを挙げ、過去に過少報告や未報告で回収できなかった例があったとしている。2021年には、監査で330万ドルのロイヤリティの未払いが見つかったことも開示している。
出荷台数は2.3倍、ロイヤリティは横ばい: 「1個2セント」の意味
シーバの数字を並べると、一つの奇妙な形が見えてくる。
| 年 | 出荷台数 | ロイヤリティ収入 | 1個あたり(筆者の計算) |
|---|---|---|---|
| 2018年 | 9.29億個 | 3,743万ドル | 約4.0セント |
| 2021年 | 16億個超 | 4,988万ドル | 約3.1セント |
| 2023年 | 16億個 | 3,986万ドル | 約2.5セント |
| 2024年 | 20億個 | 4,694万ドル | 約2.3セント |
| 2025年 | 21億個 | 4,600万ドル | 約2.2セント |
出典は各年の年次報告書。1個あたりは、ロイヤリティ収入を出荷台数で割った筆者の計算。2018年に収益認識の会計基準が変わったため、比較は2018年からにした。
7年間で出荷台数は約2.3倍になったが、ロイヤリティ収入は約23%しか増えていない。1個あたりに直すと、約4セントから約2セントへ、半分近くまで下がった。
単価が下がった理由: スマートフォンからIoTへ
原因は、出荷の中身の入れ替わりにある。シーバの古い稼ぎ頭は、スマートフォンの通信用チップ(ベースバンド)だった。高価なチップで、1個あたりのロイヤリティも大きい。いま台数を押し上げているのは、イヤホンや小型のIoT機器に入る、安いBluetoothやセルラーIoTのチップである。
2025年の出荷を分野別に見ると、その入れ替わりがはっきり分かる(2025年の年次報告書)。
- Bluetooth: 11億個(前年比2%減)
- Wi-Fi: 2.66億個(48%増、過去最高)
- セルラーIoT: 2.41億個(42%増、過去最高)
- スマートフォン: 2.80億個(18%減。低価格帯の不振)
会社自身も年次報告書のリスク要因で、「Bluetoothやセルラー IoT のような、大量に出荷されるロイヤリティの低い製品が増えると、ロイヤリティ収入が下がりうる」と書いている。台数が伸びても、安いチップが増えれば平均の単価は下がる。シーバの売上が5年間伸びなかったのは、この入れ替わりで単価の下落と台数の増加が打ち消し合ってきたためだと読める。
会社の答え: 「1つの設計に入る中身」を増やす
経営陣もこの問題を認識しており、2026年の決算資料では「1つの設計あたりの価値(value per design)を上げる」という言葉を繰り返している。具体的には次のような取り組みである。
- 組み合わせて売る: BluetoothとWi-Fiを1つにしたチップ(コンボチップ)向けに両方をライセンスする。2025年は12社が複数の技術をライセンスした
- 周辺の回路まで売る: 2026年1〜3月期には、自社開発の無線回路(RF)まで含めたBluetoothの一式を大型契約で受注した。2026年4〜6月期には、米国の顧客が部品単位のIPから、通信処理の一式へ契約を広げた
- 単価の高いAIを増やす: NPUは、Bluetoothのような安いチップではなく、PCや車の高価なチップに入る
1個2セントという数字は、シーバの弱みであると同時に、伸びしろの大きさも示している。1個あたりの単価が少し上がるだけで、21億個という台数がそのまま効いてくるからである。逆に言えば、台数の伸びだけを見てシーバの成長を判断すると、読み違えることになる。
2026年8月の急落を読み解く: ライセンスは「先行指標」
2026年8月10日、シーバは2026年4〜6月期の決算を発表した。売上は2,903万ドルで前年同期比13%増、ライセンス収入は1,822万ドルで21%増と、3年ぶりの高い水準だった。それでも株価は1日で約16%下がった。報道では、ロイヤリティ収入が1%増にとどまったことが嫌気されたとされている。
ここで先ほどの「1個あたり」の考え方を当てはめてみる。
- 4〜6月期の出荷台数は5.67億個で、前年同期比16%増(四半期報告書)
- ロイヤリティ収入は1,081万ドルで、前年同期比1%増
台数は16%増えたのに、ロイヤリティは1%しか増えていない。1個あたりに直すと、約2.2セントから約1.9セントへ、1割強下がった計算になる(前年同期の台数は増加率から逆算した筆者の推計)。台数を主に押し上げたのは、16%増のBluetooth(2.95億個)だった。市場が嫌ったのは「ロイヤリティの伸び悩み」だが、その中身は単価の下落が続いていることだったといえる。
それでもライセンスの伸びに意味がある理由
一方で、ライセンス収入の伸びは、先に見た時間の順番で考えると別の意味を持つ。
- ライセンス収入は2023年の5,756万ドルから、2024年に6,000万ドル、2025年に6,360万ドルと増え、直近12か月(2026年6月まで)では6,960万ドル(13%増)になった
- 2025年に結んだ54件の契約について、会社は製品の寿命全体で合計1.25億ドルのロイヤリティを生む可能性があると見積もっている。2025年のロイヤリティ収入(4,600万ドル)の約2.7年分にあたる
- AIはライセンス収入の20%超を占める(2026年1〜3月期)。2025年4〜9月期には約3分の1だった
1.25億ドルは会社の推計で、顧客の製品が売れるかどうかに左右される。それでも、いま結んでいる契約の多くが、単価の高いAIや、BluetoothとWi-Fiを組み合わせた案件であることは押さえておきたい。
時間差の実例もある。シーバのAI向け信号処理の回路とアクセラレーターを組み込んだルネサスの車載チップ「R-Car V4H」が、2026年型のトヨタRAV4に採用されて量産に入った(2026年1〜3月期の決算発表)。さかのぼると、2023年の年次報告書(2024年3月提出)の時点で、会社は2024年後半から車の運転支援向けのロイヤリティが立ち上がり始めるとの見通しを示していた。ライセンスがロイヤリティに変わるまでの数年の道のりを、実際にたどった例である。
8月の急落は、「今のロイヤリティ」と「将来のロイヤリティの種」のどちらを見るかで、評価が分かれた日だったと整理できる。
なぜ今注目されている?
シーバが注目される理由は、AIの舞台がデータセンターから機器の側へ広がり始めたことにある。会社はこれを「フィジカルAI(Physical AI)」と呼び、周りの状況を感じ取り、その場で判断して動く機器を指している。
PCとAIプラットフォームの大手がNPUを採用
2025年10〜12月期には、世界有数のPCメーカーとNPUの戦略的なライセンス契約を結んだ。会社は、次世代のPCで機器の上でAIを動かすための土台のIPとして、NeuProが選ばれたと説明している。2025年7〜9月期には、マイコン大手のマイクロチップ・テクノロジーがNeuProの全製品群のライセンスを結んだ。
2026年4〜6月期には、「世界をリードするAI・コンピューティングのプラットフォーム企業」が、次世代の独自AIチップにNeuPro-Mを選んだ。会社は相手の名前を明かしていないが、ハードウェアとOSの両方を自社で持つ新しい種類の顧客だとしている。
株価は半年で3倍近くに上がり、その後4割下げた
株価は2026年4月の約17ドルから、6月には約50ドルまで上がった。会社が上昇の理由を説明しているわけではないが、この間に1〜3月期の決算が発表され、ライセンス収入が3年ぶりの高水準になったこと、AIがライセンス収入の2割を超えたことが示されている。その後は7月に大きく下げ、8月の決算でもう一段下げて、10月15日の終値は29.25ドルである。
時価総額は、発行済株式数(2026年2月24日時点で2,775万株)から計算すると約8億ドル。2026年6月末の現金・預金・有価証券は2.21億ドルで、時価総額の4分の1強を手元の資金が占めている(いずれも筆者の計算)。有利子負債はない。
シーバ(CEVA)の顧客層は?
顧客の偏りは減った
シーバのIPを使う顧客は400社を超える。年次報告書は、ブロードコム(AVGO)、インテル、メディアテック、マイクロチップ、ノルディック・セミコンダクター、NXP、クアルコム(QCOM)、ルネサス、サムスン、ソニー、STマイクロエレクトロニクスなどの名前を挙げている。半導体メーカーが大半で、機器メーカー(OEM)と直接結ぶ契約もある(2025年は54件中10件)。
ロイヤリティの上位5社が占める割合を並べると、偏りがはっきり小さくなってきたことが分かる(各年の年次報告書)。
| 年 | ロイヤリティ上位5社の割合 |
|---|---|
| 2016年 | 92% |
| 2018年 | 86% |
| 2020年 | 76% |
| 2022年 | 64% |
| 2025年 | 57% |
10年前は、ロイヤリティのほとんどを数社のスマートフォン向けチップメーカーに頼っていた。IoT向けの顧客が増えたことで、ロイヤリティを払う会社の数が広がった。先の「1個2セント」の裏返しで、単価は下がったが、顧客の数は増えたのである。
代わりに「国」と「1社」への偏りが強まった
ただし、偏りは別の形で残っている。
- 中国: 2025年の売上の62%が中国の顧客からだった。2024年は49%で、1年で13ポイント上がった
- UNISOC(紫光展鋭): 中国のスマートフォン・IoT向けチップメーカーで、2025年の売上の15%を1社で占める(2024年も15%)。売掛金の22%もこの1社である(2025年末)
年次報告書は、「売上が1つの国に集中していることで、リスクは大きく高まっている」と書いている。米国による対中輸出規制は2023年10月、2024年12月、2025年1月と強化されてきた。規制の対象が特定の顧客や技術に広がれば、シーバの売上に直接響く。
2025年にスマートフォン向けの出荷が18%減った理由も、低価格帯のスマートフォンの不振だった。UNISOCは低価格帯のスマートフォン向けのチップに強い会社で、「スマートフォンの単価の高いロイヤリティ」「中国」「UNISOC」は、同じ1本の線でつながっている。
なお、2026年上半期は中国の割合が52%に下がり、米国の割合が18%から33%に上がった。会社は、契約が大型で個別性が強いため、地域の割合は四半期ごとに大きく動くと説明している。米国の割合の上昇が一時的なものか、PCやAIプラットフォームの大手との契約によって定着するのかは、今後の注目点である。
取引市場は?
シーバ(Ceva, Inc.)の株式は、米国のNASDAQ市場(Global Select Market)で取引されており、ティッカーシンボルは「CEVA」。
シーバ(CEVA)のセクター、業種、属するテーマは?
セクター
情報技術(Information Technology): 半導体の設計に使われる技術を提供しており、情報技術セクターに属する。
業種
半導体(Semiconductors): チップそのものは作らず売らない、IPライセンス専業の会社である。半導体の業種の中でも、製造する会社、設計して売る会社(ファブレス)のさらに上流にいる。同じ立ち位置の上場企業としては、CPUのIPを貸すアームホールディングス(ARM)が代表例である。
属するテーマ
- エッジAI・フィジカルAI → NPUのNeuProが、PC、車、家電、産業機器のチップに入り始めた。AIはライセンス収入の2割を超える
- IoT → BluetoothとセルラーIoTの低消費電力のIPで、イヤホンやスマートタグ、メーターなどの機器に広く使われている
- 自動車(運転支援) → AI向けの信号処理の回路がルネサスの車載チップに入り、トヨタの量産車に採用された
- 5G・衛星通信 → 基地局や衛星通信(NTN)向けの信号処理を手がける。売上の規模はまだ小さい
配当は?
シーバは、これまで配当を支払ったことがなく、当面支払う予定もないとしている(年次報告書)。株主への還元は自社株買いで行ってきた(2025年は34万株・720万ドル)。ただし、2025年11月には1株19.50ドルで345万株の公募増資を行い、約6,330万ドルを調達した。2026年上半期の自社株買いはない。
シーバ(CEVA)の競合企業は?
年次報告書が競合として挙げているのは、主に次の会社である。
- アーム(Arm): CPUのIPの最大手。AI処理のIP(Ethos)でもシーバのNPUと競合する。アームは同じライセンスとロイヤリティの事業を、CPUという単価の高い領域で、はるかに大きな規模で展開している
- ケイデンス(Cadence): 半導体の設計ツールの大手で、信号処理やAI向けのIPも持つ。年次報告書は、信号処理の回路の分野でケイデンスとVeriSiliconが直接の競合だとしている。2023年にシーバから設計受託の子会社Intrinsixを買ったのもケイデンスである
- VeriSilicon(芯原): 中国のIP・設計受託の企業。中国の顧客が国産の技術を優先する流れの中では、存在感が増しうる
- Imagination Technologies、SiFive、Andesなど: プロセッサやAI処理のIPを手がける
- GlobalFoundries: 半導体の受託製造の大手だが、Synopsysの一部のIP事業を買い、IPの分野にも直接参入した
- 自社で設計する半導体メーカー: Bluetooth、Wi-Fiは、大手の半導体メーカーが社内で設計することも多い。AI処理でも、エヌビディア(NVDA)が公開しているNPUの設計(NVDLA)が、無料で使える選択肢として競合に挙がっている
競合との差別化要素と優位性は?
1. 無線の「つなぐ」と、AIの「考える」を両方持っている
シーバの強みは、無線通信のIPで7割近いシェアを持つ会社が、AIのIPも持っている点にある。機器の側のAIは、センサーからデータを受け取り、その場で判断し、結果を通信で送る。つなぐ、感じる、考えるを1つのチップにまとめたい顧客にとって、1社からまとめて調達できることには意味がある。2026年1〜3月期には、エッジAI向けチップの会社がWi-Fi 6とBluetoothを組み合わせたIPを採用している。
2. 顧客の「乗り換えの手間」
一度あるIPを組み込んでチップを設計すると、次の世代のチップでも同じIPを使い続けるのが普通である。設計し直すには時間と費用がかかり、ソフトウェアの資産も引き継げなくなる。累計200億個超の出荷実績と400社超の顧客は、この乗り換えにくさが積み重なった結果といえる。
3. 低消費電力と小さな面積
イヤホンやセンサーのような小さな機器では、電池の持ちとチップの大きさが製品の価値を決める。会社は、消費電力の低さと回路の面積の小ささを差別化の要素に挙げている。MCU(マイコン)の世界上位10社のうち7社が、シーバのIPを採用しているという(年次報告書)。
弱みも裏表の関係にある
ただし、低消費電力・小型の機器向けに強いことは、そのまま「安いチップに強い」ことでもある。先に見た1個あたりの単価の低さは、この強みの裏返しである。会社がNPUやPC向けに力を入れているのは、単価の高い領域に顧客の層を広げるためだと読める。
黒字と赤字の2つの顔
シーバの決算資料には、2つの利益が並んでいる。会計基準どおりのGAAPの利益と、株式報酬などを除いた非GAAPの利益である。この2つが、まるで違う会社のように見えるのが特徴である。
| 項目 | 2025年 | 2026年4〜6月期 |
|---|---|---|
| GAAPの営業損益 | 1,135万ドルの赤字 | 210万ドルの赤字 |
| 非GAAPの営業損益 | 990万ドルの黒字 | 310万ドルの黒字 |
| 株式報酬 | 1,980万ドル | 上半期で1,054万ドル |
出典は決算発表と年次報告書、四半期報告書。
差の大部分は株式報酬である。2025年の株式報酬は売上の約18%(筆者の計算)にあたり、社員に払う報酬の一部を、現金ではなく株で払っている。現金は出ていかないが、株式の数が増えて、既存の株主の持ち分は薄まる。発行済株式数は、2022年2月の2,320万株から、2026年2月には2,775万株に増えた。増資の345万株を除いても、株式報酬による増加は続いている。
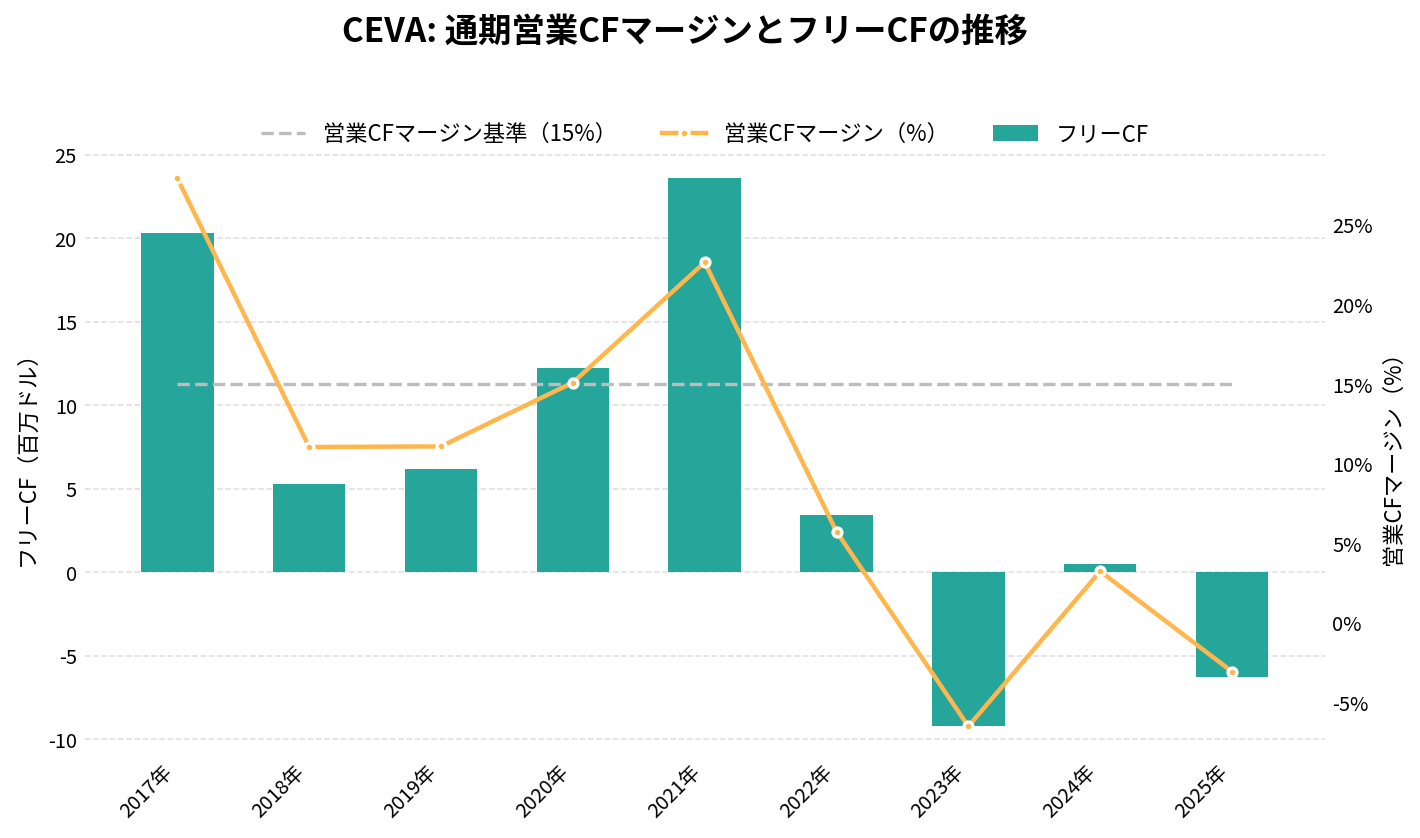
もう一つ気をつけたいのは、2025年の営業キャッシュ・フローが340万ドルの赤字だったことである。非GAAPでは黒字なのに現金が増えなかった主な理由は、売掛金が1,180万ドル増えたこと(年次報告書)。ライセンスの契約は、売上を計上してから代金が入るまでに時間がかかる場合がある。ライセンスが伸びる局面では、利益と現金の動きがずれやすい。
イスラエルの開発拠点と、ドル安の影響
シーバの研究開発の人員の大半はイスラエルにいる。費用の大半は人件費で、その多くをイスラエルの通貨シェケルとユーロで払っている(年次報告書)。売上はほぼドルで入ってくるため、ドル安になると、売上は変わらないのに費用だけが増える構造である。
2026年1〜3月期の決算発表で、財務責任者は「ドル安の影響を管理しており、増えた費用の一部を相殺する施策を進めている」と述べた。研究開発の人員は、2025年6月末の323人から、2026年6月末には295人に減っている(四半期報告書)。
中東情勢については、会社は「イスラエルでの事業はおおむね影響を受けていない」としている。ただし、年次報告書は予備役の招集による人員の欠員をリスクに挙げ、保険は中東情勢に起因する損害を対象にしていないとしている。2025年にはイスラエルのラアナナに新しいオフィスを2035年までの契約で借りた。
シーバ(CEVA)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
シーバ(CEVA)の業績について
シーバの会計年度は、1月から12月まで。四半期決算は、近年は次の時期に発表されている。
- 第1四半期(1〜3月): 5月上旬〜中旬
- 第2四半期(4〜6月): 8月上旬〜中旬
- 第3四半期(7〜9月): 11月上旬〜中旬
- 第4四半期・通期: 2月中旬
なお、2023年に設計受託の子会社Intrinsixをケイデンスに3,500万ドルで売却したため、2021年と2022年の売上は、Intrinsixを除いた数字に組み替えられている。たとえば2022年の売上は、組み替え前が1.35億ドル、組み替え後が1.21億ドルである。ほかのサイトで見る過去の売上と合わないことがあるのは、このためである。
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
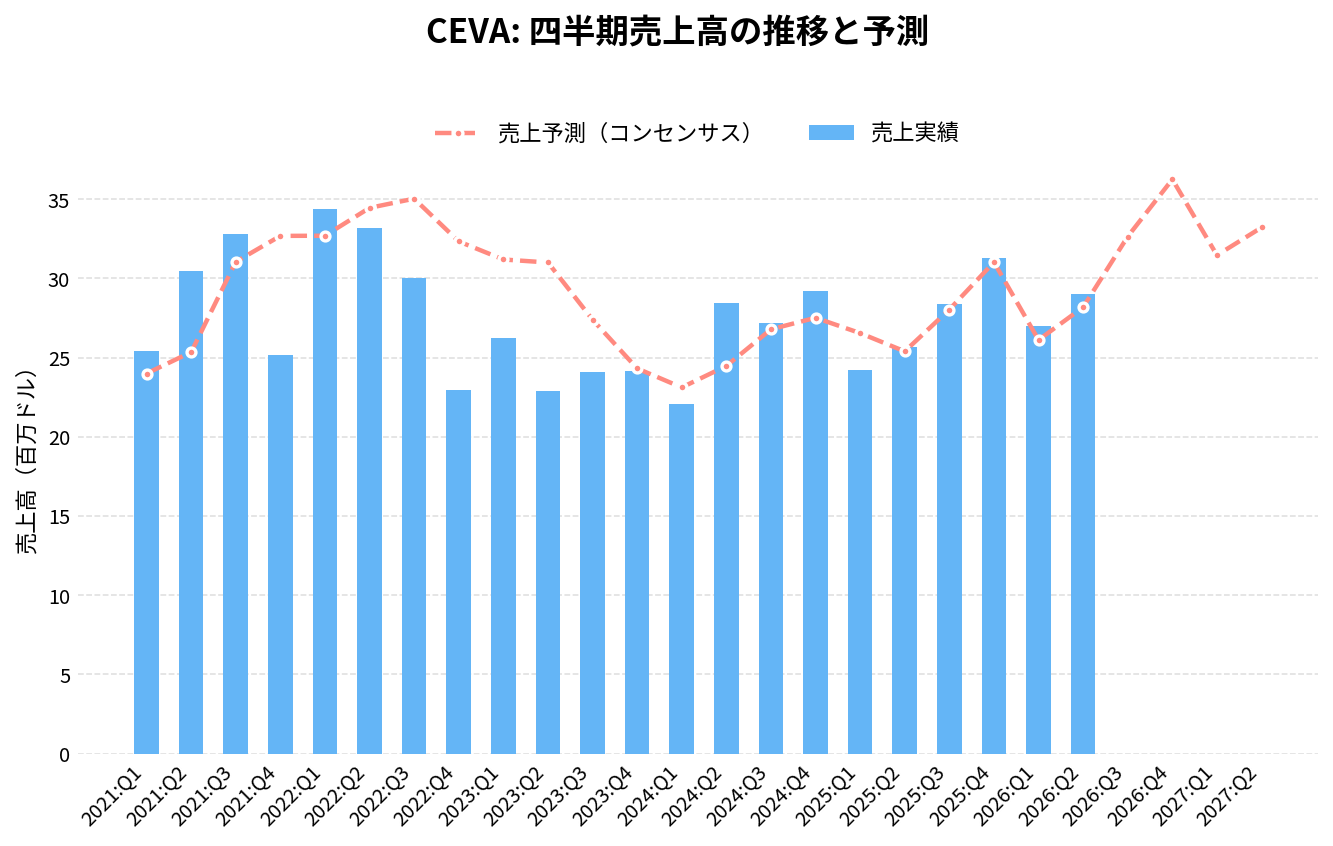
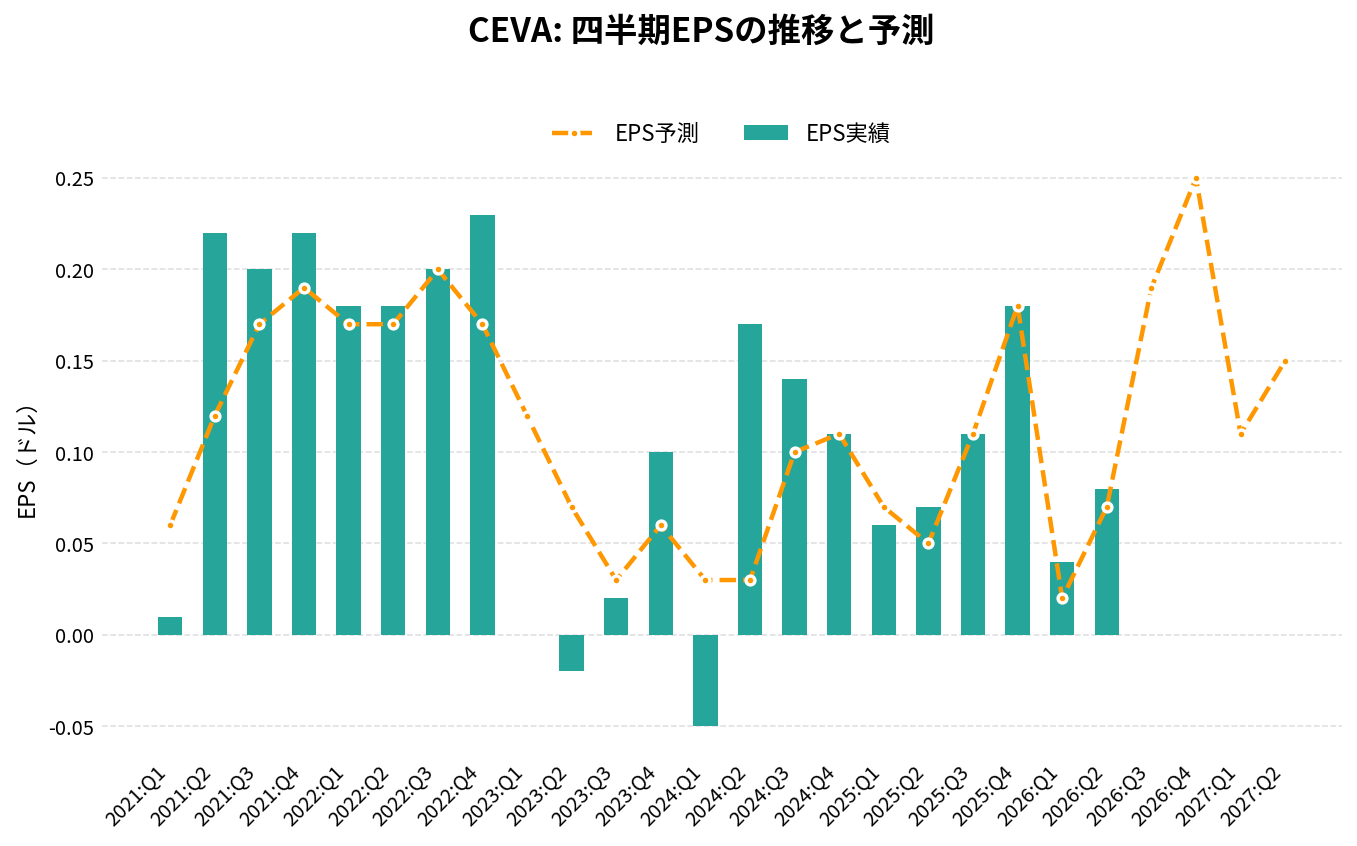
シーバ(CEVA)の2026年Q2決算(2026/08/10 発表)は、売上29.0百万ドル(アナリストコンセンサス28.2百万ドルに対し+3.0%)、EPS 0.08ドル(同0.07ドルに対し+0.01ドル)でした。
売上の前年同期比は+13.1%です。
直近8四半期では、売上が7回、EPSが4回コンセンサスを上回っています。
四半期:売上高の推移
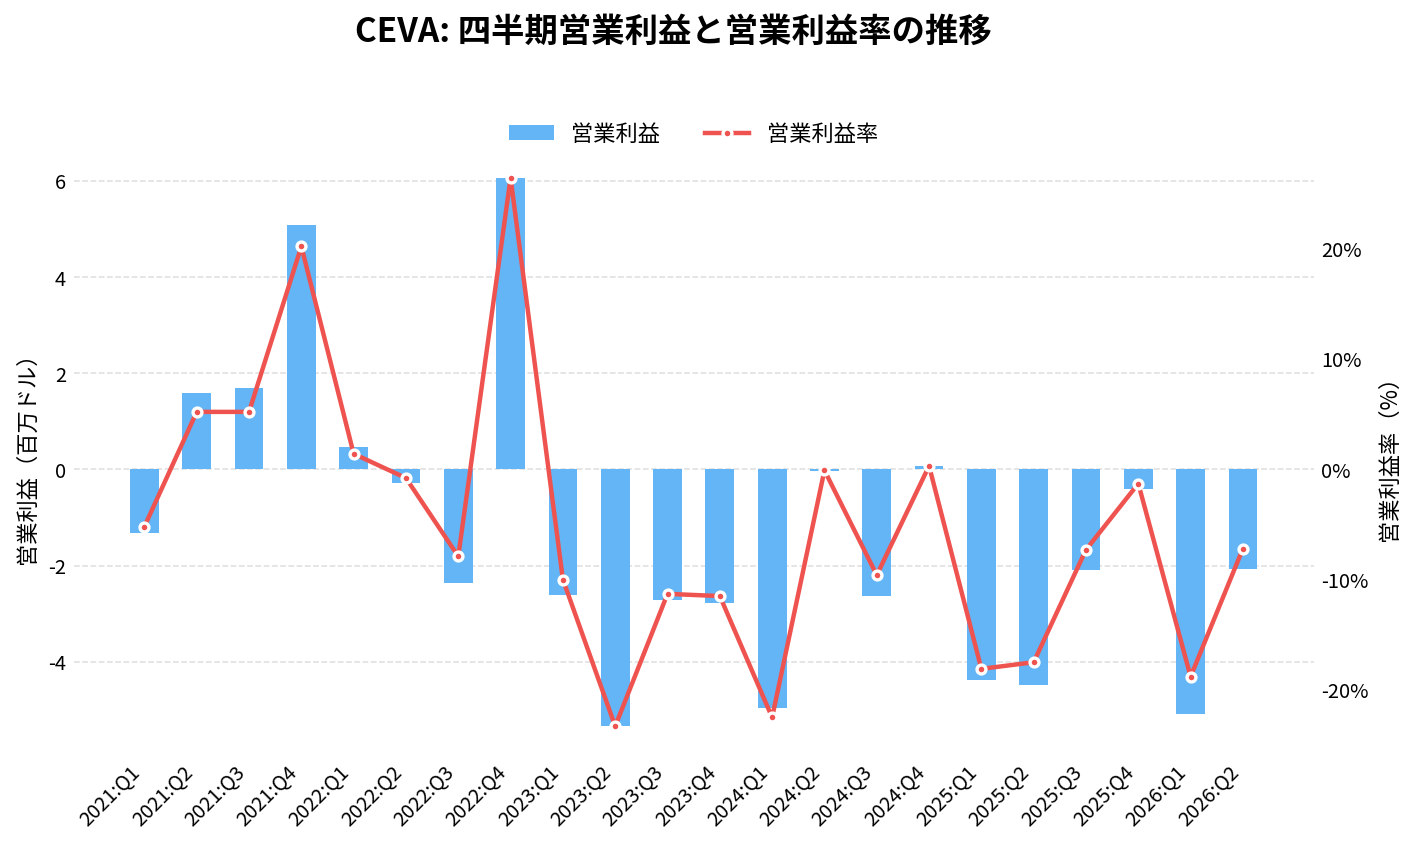
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q3 | 27.21 | +13.0% | +1.6% | 0.14 | +0.04 | -9.6% |
| 2024:Q4 | 29.22 | +20.9% | +6.2% | 0.11 | 0.00 | 0.3% |
| 2025:Q1 | 24.25 | +9.8% | -8.7% | 0.06 | -0.01 | -18.1% |
| 2025:Q2 | 25.68 | -9.7% | +1.1% | 0.07 | +0.02 | -17.5% |
| 2025:Q3 | 28.38 | +4.3% | +1.2% | 0.11 | 0.00 | -7.3% |
| 2025:Q4 | 31.29 | +7.1% | +0.8% | 0.18 | 0.00 | -1.3% |
| 2026:Q1 | 27.02 | +11.5% | +3.5% | 0.04 | +0.02 | -18.8% |
| 2026:Q2 | 29.03 | +13.1% | +3.0% | 0.08 | +0.01 | -7.2% |
| 2026:Q3(予想) | 32.65 | +15.0% | – | 0.19 | – | – |
| 2026:Q4(予想) | 36.26 | +15.9% | – | 0.25 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-10-16 取得時点)。 | ||||||
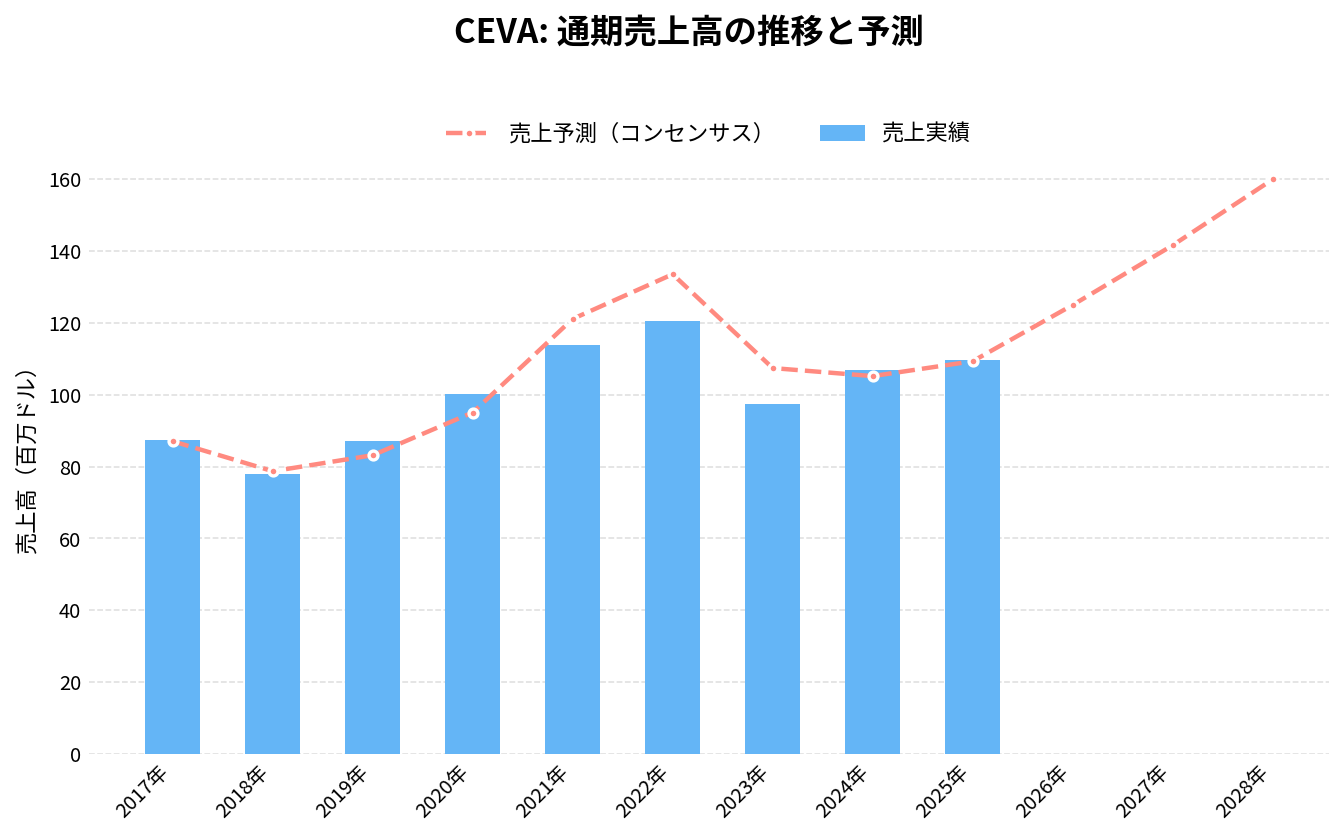
通期:売上高の推移
通期:営業利益の推移
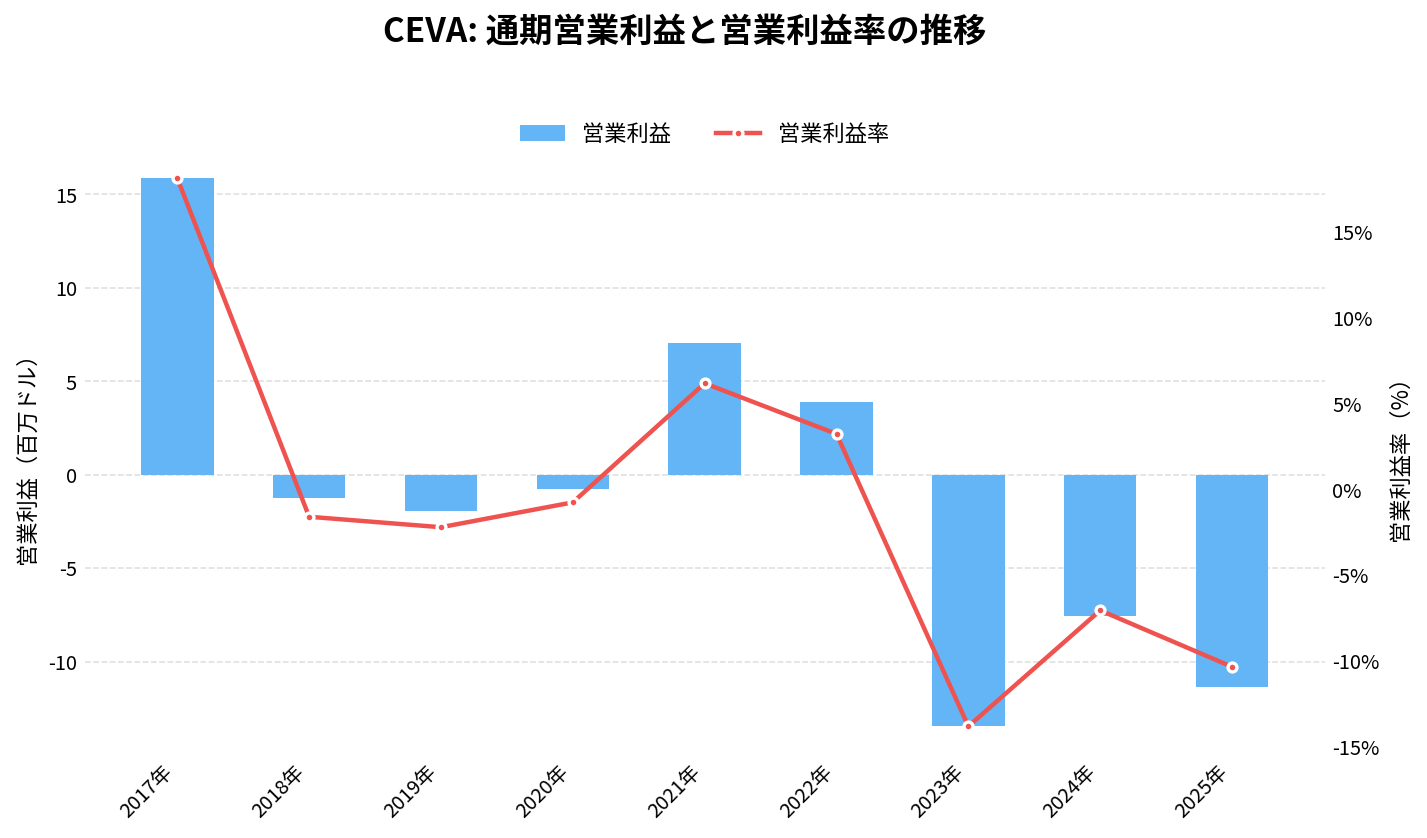
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
通期:EPSの推移
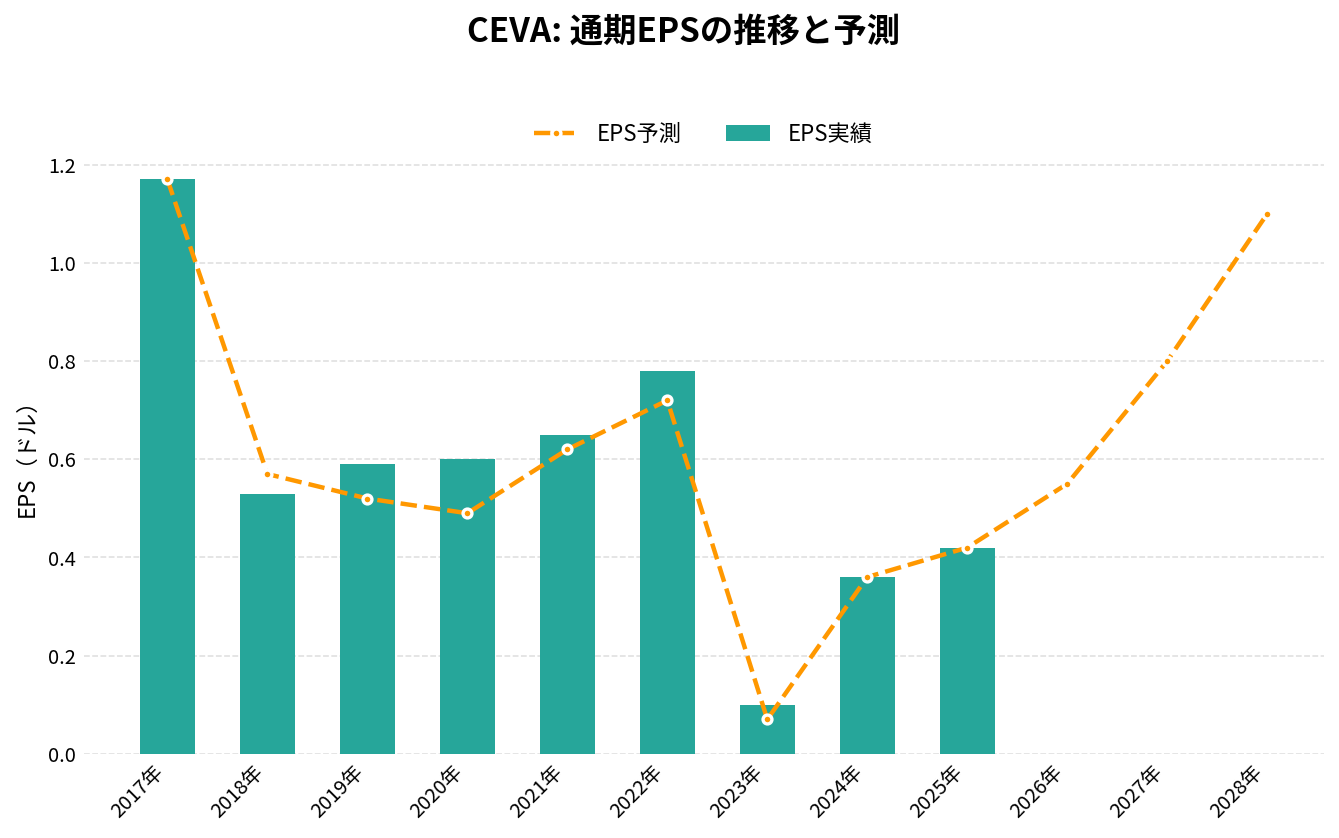
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 113.83 | +13.5% | 0.65 | 6.2% | 22.7% | 23.61 |
| 2022年 | 120.58 | +5.9% | 0.78 | 3.2% | 5.7% | 3.42 |
| 2023年 | 97.42 | -19.2% | 0.10 | -13.8% | -6.5% | -9.21 |
| 2024年 | 106.94 | +9.8% | 0.36 | -7.1% | 3.2% | 0.52 |
| 2025年 | 109.60 | +2.5% | 0.42 | -10.3% | -3.1% | -6.28 |
| 2026年(予想) | 124.97 | +14.0% | 0.55 | – | – | – |
| 2027年(予想) | 141.60 | +13.3% | 0.80 | – | – | – |
| 2028年(予想) | 159.94 | +13.0% | 1.10 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-10-16 取得時点)。 | ||||||
シーバ(CEVA)の将来性と今後の見通しは?
シーバの将来性を考えるうえでは、「台数」ではなく「1個あたりの単価」と「ライセンスがロイヤリティに変わる時間差」の2つを軸に見ていきたい。
TradingViewに集計されたアナリストの予想では、2026年の売上は1.25億ドル(2025年比14%増)、2027年は1.42億ドルとなっている。5年間ほぼ横ばいだった売上が、2年で3割近く増える見立てである。予想どおりになるかは、次の点にかかっている。
注目したい点
- ロイヤリティの1個あたりの単価: 決算のたびに、出荷台数とロイヤリティ収入の伸びの差を見る。台数の伸びにロイヤリティが追いついてくれば、単価の下落が止まったサインになる
- AIのロイヤリティの立ち上がり: いまAIはライセンス収入の2割超だが、ロイヤリティへの貢献はまだ小さい。PCメーカーやAIプラットフォーム企業の製品が量産に入る時期が焦点になる
- ライセンス収入の水準: ライセンスは将来のロイヤリティの先行指標である。直近12か月で6,960万ドルの水準を保てるか
- 米国の顧客の割合: 2026年上半期に33%まで上がった米国の割合が定着すれば、中国への偏りが和らぐ
リスク
- 中国とUNISOCへの依存: 売上の62%が中国、15%がUNISOC1社(2025年)。米国の輸出規制や、中国の顧客が国産の技術を優先する動きがあれば、売上に直接響く
- 単価の下落が続く: 安いチップの出荷が増え続ければ、台数が伸びてもロイヤリティは増えない。この5年間の売上の横ばいは、その実例である
- 株式報酬と希薄化: 株式報酬が売上の約18%あり、GAAPでは赤字が続いている。2025年には増資も行った
- ロイヤリティの報告に頼る構造: 顧客の出荷報告が正しくないと、受け取るべきロイヤリティを取りこぼす
- イスラエルの開発拠点とドル安: 研究開発の中心がイスラエルにあり、中東情勢と為替が費用と人員に影響する
- 四半期ごとの振れ: ライセンスは大型契約が多く、四半期ごとの売上が大きく動く。2026年4〜6月期は、2社で売上の32%(21%と11%)を占めた
CEVA 2026年Q2決算:ライセンス収入が3年ぶり高水準、非GAAP営業利益率は11%へ
発表日:2026/08/10
CEVAの決算ハイライト
シーバの2026年Q2は、売上高が29.0百万ドルで前年同期比13%増となりました。中心はライセンス関連収入で、18.2百万ドル(前年同期比21%増)と3年ぶりの高水準に達しています。AIと接続系IPへの需要が背景です。
収益性も改善しました。非GAAPの営業利益は3.1百万ドルで、営業利益率は前年同期の3%から11%に上昇しています。GAAPでは営業損失2.1百万ドル(前年同期は4.5百万ドルの損失)と赤字が続くものの、損失幅は縮小しました。
非GAAPの純利益は2.3百万ドル、希薄化後EPSは0.08ドル(前年同期は0.07ドル)です。GAAPの純損失は2.9百万ドル、EPSは0.10ドルの損失でした。本文には通期ガイダンスの数値は記載されていません。
抑えておくべきKPI
- 売上高: 29.0百万ドル(前年同期比13%増)
- ライセンス関連収入: 18.2百万ドル(前年同期比21%増、3年で最高)
- ロイヤルティ収入: 10.8百万ドル(前年同期比1%増、前期比17%増)
- 非GAAP営業利益率: 11%(前年同期は3%)、営業利益は3.1百万ドル(前年同期は0.8百万ドル)
重要なインサイト
今回の上振れの主役は、ライセンスです。ライセンス契約は10件で、うち2件は初めての顧客、2件はOEMとの直接契約でした。大手のAI・コンピューティングプラットフォーム企業がNeuPro-M NPU IPを採用したことも、AI顧客層の広がりを示しています。
財務責任者は、直近12か月のライセンス関連収入が13%増の69.6百万ドルになったと述べています。単発の上振れというより、継続的な拡大を裏づける材料といえます。
一方で、ロイヤルティは前年同期比1%増にとどまりました。前期比では17%増で、無線接続の出荷、車載AIの立ち上がり、スマートフォン向けの改善が支えています。GAAPベースでは依然として営業赤字です。
今後の見どころ
まず確認したいのは、ロイヤルティの伸びが前年同期比でも加速するかです。今回は前期比17%増に対して前年同期比は1%増にとどまっており、車載AIや無線接続の出荷拡大が数字に表れるかが焦点になります。
次に、ライセンス収入が3年ぶりの水準を維持できるかです。ライセンス契約には長い営業サイクルがあり、本文もこの点をリスクとして挙げています。関税などの貿易措置や中東情勢も、リスク要因として明記されています。
出典
Ceva, Inc. Announces Second Quarter 2026 Financial Results
CEVA 2026年Q1決算:ライセンス収入が3年ぶり高水準、AIが2割超を占める
発表日:2026/05/11
CEVAの決算ハイライト
シーバの2026年Q1は、売上高が27.0百万ドルで前年同期比11%増となりました。ライセンス関連収入は17.8百万ドル(前年同期比18%増)で、3年ぶりの高水準です。ロイヤルティ収入は9.2百万ドルでした。
利益面では、非GAAPの営業利益が0.5百万ドル(前年同期は0.3百万ドル)に増えました。GAAPでは営業損失5.1百万ドル(前年同期は4.4百万ドルの損失)、純損失4.5百万ドル(同3.3百万ドル)と、赤字幅は拡大しています。
非GAAPの純利益は1.1百万ドル、希薄化後EPSは0.04ドルで、前年同期の1.4百万ドル、0.06ドルを下回りました。GAAPのEPSは0.16ドルの損失です。本文には通期ガイダンスの数値は記載されていません。
抑えておくべきKPI
- 売上高: 27.0百万ドル(前年同期比11%増)
- ライセンス関連収入: 17.8百万ドル(前年同期比18%増、3年で最高)
- ロイヤルティ収入: 9.2百万ドル(スマートエッジ向けは前年同期比8%増)
- 非GAAP営業利益: 0.5百万ドル(前年同期は0.3百万ドル)
インサイト
今回の特徴は、単体のIPから統合的なソリューションへ広げる戦略が数字に出てきたことです。Bluetooth HDTでは、自社開発のRF技術を含む大型ライセンスを獲得しました。5G NTNやUWBでも顧客との取り組みが広がり、1設計あたりの価値が高まっています。
AIはライセンス関連収入の20%超を占めました。ルネサスのR-Car V4Hが2026年型トヨタRAV4で量産に入るなど、量産段階への移行が進んでいます。構造的な変化の兆しといえます。
ロイヤルティ収入は9.2百万ドルでした。Wi-Fiの出荷は過去最高で、セルラーIoTも大きく伸びましたが、スマートフォン向けの弱さが一部を相殺しています。非GAAPの純利益とEPSが前年を下回った点も、ローライトです。
今後の見どころ
注目点は、ライセンスで獲得した契約が、将来のロイヤルティに結びつくかです。14件のライセンス契約や複数技術にまたがる案件が、長期のロイヤルティ成長につながると会社は説明しています。
財務責任者は、米ドル安の影響を管理しており、その結果生じる費用を一部相殺する施策を進めていると述べました。次の決算では、この費用の動きと、スマートフォン向けロイヤルティの回復を確認したいところです。
出典
Ceva, Inc. Announces First Quarter 2026 Financial Results
過去の決算と、発表後の株価の動きは「シーバ(CEVA)の決算まとめ」にまとめています。
まとめ
シーバ(CEVA)は、BluetoothやWi-Fi、AI処理の回路の設計図を半導体メーカーに貸し出す、IPライセンス専業の企業です。無線接続のIPでは世界シェア68%を持ち、2025年には同社の技術を使ったチップが約21億個出荷されました。
ただ、出荷台数が7年で2.3倍になる間に、1個あたりのロイヤリティは約4セントから約2セントへ下がり、売上は5年間ほぼ横ばいでした。2026年8月の株価の急落も、台数16%増に対してロイヤリティ1%増という、同じ単価の問題が表に出たものと読めます。一方で、ライセンス収入は伸びており、PCやAIプラットフォームの大手がNPUを採用し始めました。単価の高いAIや組み合わせの案件が、数年後のロイヤリティを押し上げられるかどうかが、この会社を評価する分かれ目になると考えています。
台数の伸びに単価がついてくるか、決算のたびに出荷台数とロイヤリティの伸びを見比べていきたいと思います。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。