このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- オースター(OUST)の株価
- オースター(OUST)とは何の会社?
- オースター(OUST)の主力製品やサービスは?
- 売上5割増の中身:買収を除くと約36%
- 黒字化までの距離:1四半期だけの黒字と、今の赤字
- 増資で積んだ現金:4.2億ドルと、増えた株数
- 顧客と仕入先のリスク
- オースター(OUST)のビジネスモデルは?
- 取引市場は?
- オースター(OUST)のセクター、業種、属するテーマは?
- 配当は?
- オースター(OUST)の競合企業は?
- オースター(OUST)の競合との差別化要素と優位性は?
- オースター(OUST)のリアルタイム株価チャート
- オースター(OUST)の業績について
- オースター(OUST)の将来性と今後の見通しは?
- OUST 2026年Q3決算:売上高は前年同期比50%増の5,900万ドル、15四半期連続で製品売上が成長
- OUST 2026年Q2決算:売上高は前年同期比56%増の5,500万ドル、粗利率は49%に改善
- まとめ
はじめに
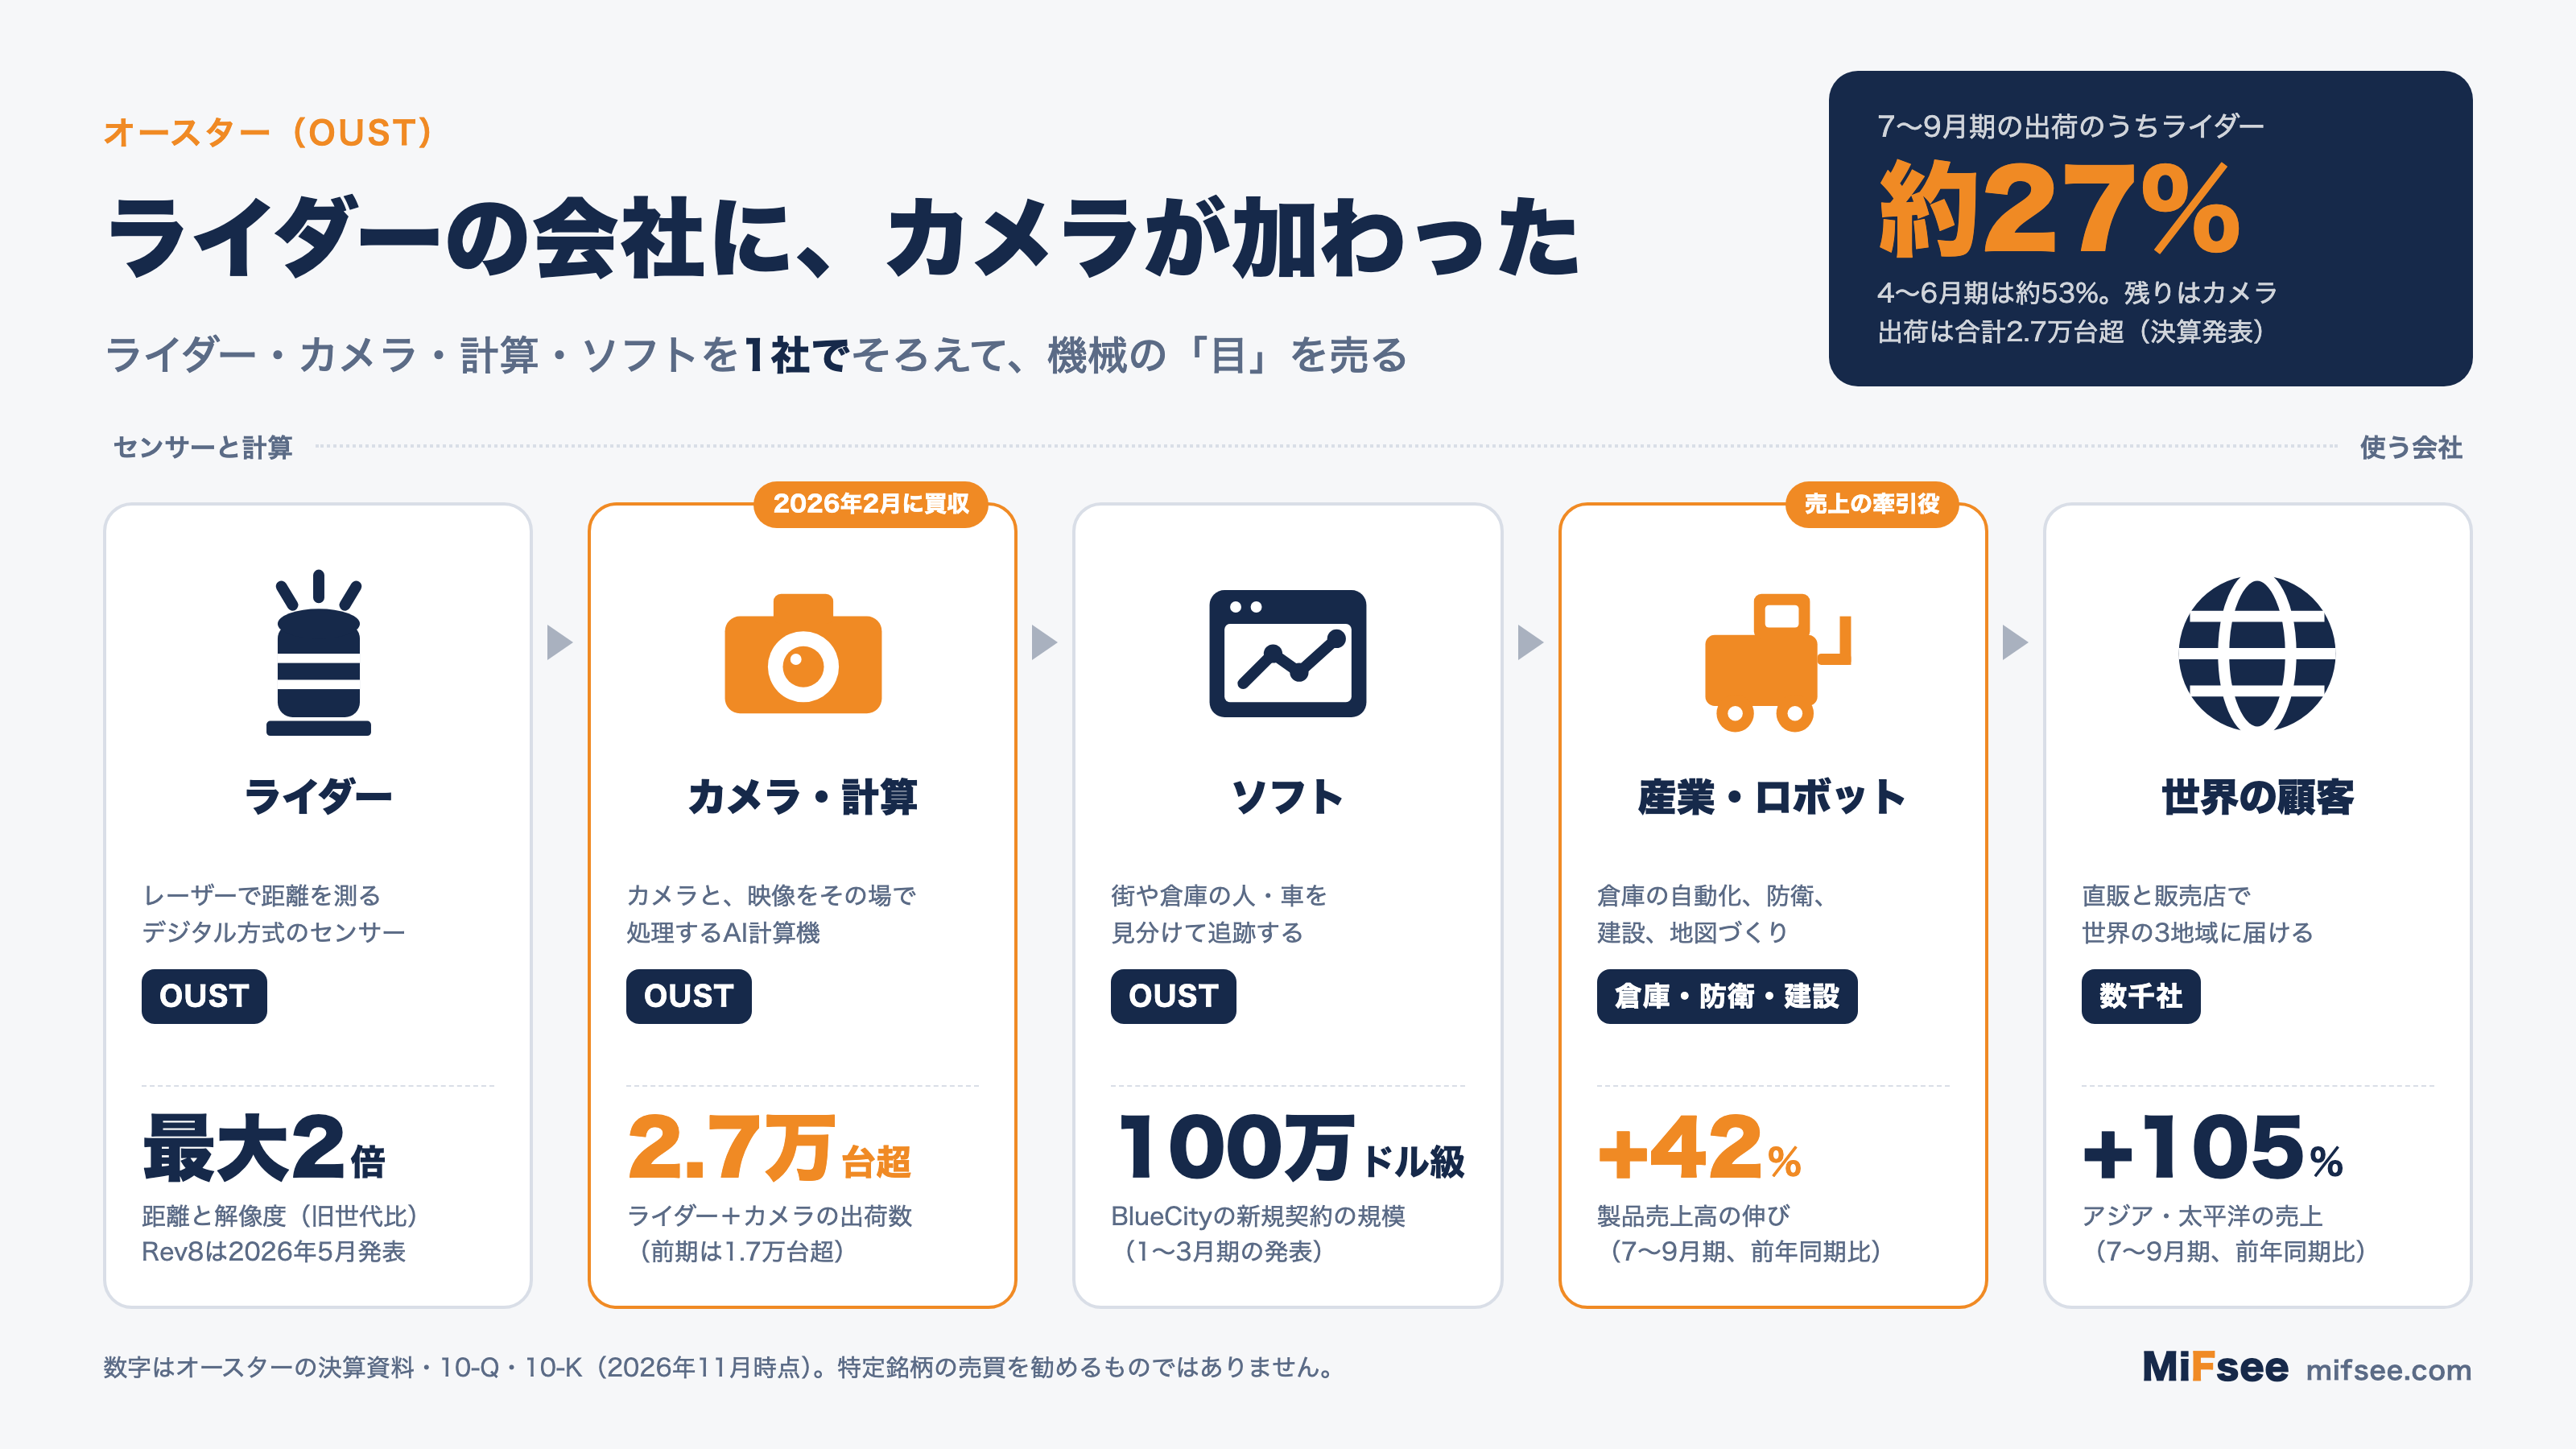
オースター(OUST)は、レーザーで周囲の形をとらえる「ライダー(LiDAR)」を作る米国の会社です。倉庫のロボットや鉱山の車両、道路の見守り、防衛などに売っています。2026年2月にフランスのカメラ会社Stereolabsを買収し、今は「ライダー、カメラ、AI計算機、ソフト」をそろえた会社になりました。
2026年7〜9月期の売上は5,933万ドルで、前年同期比50%増えました。ただし、この伸びには買収したStereolabsの売上が入っています。買収が前年からあったと仮定した場合の比較では、伸びは約36%です。出荷台数は2.7万台を超えましたが、そのうちライダーは約27%で、ほとんどはカメラです。
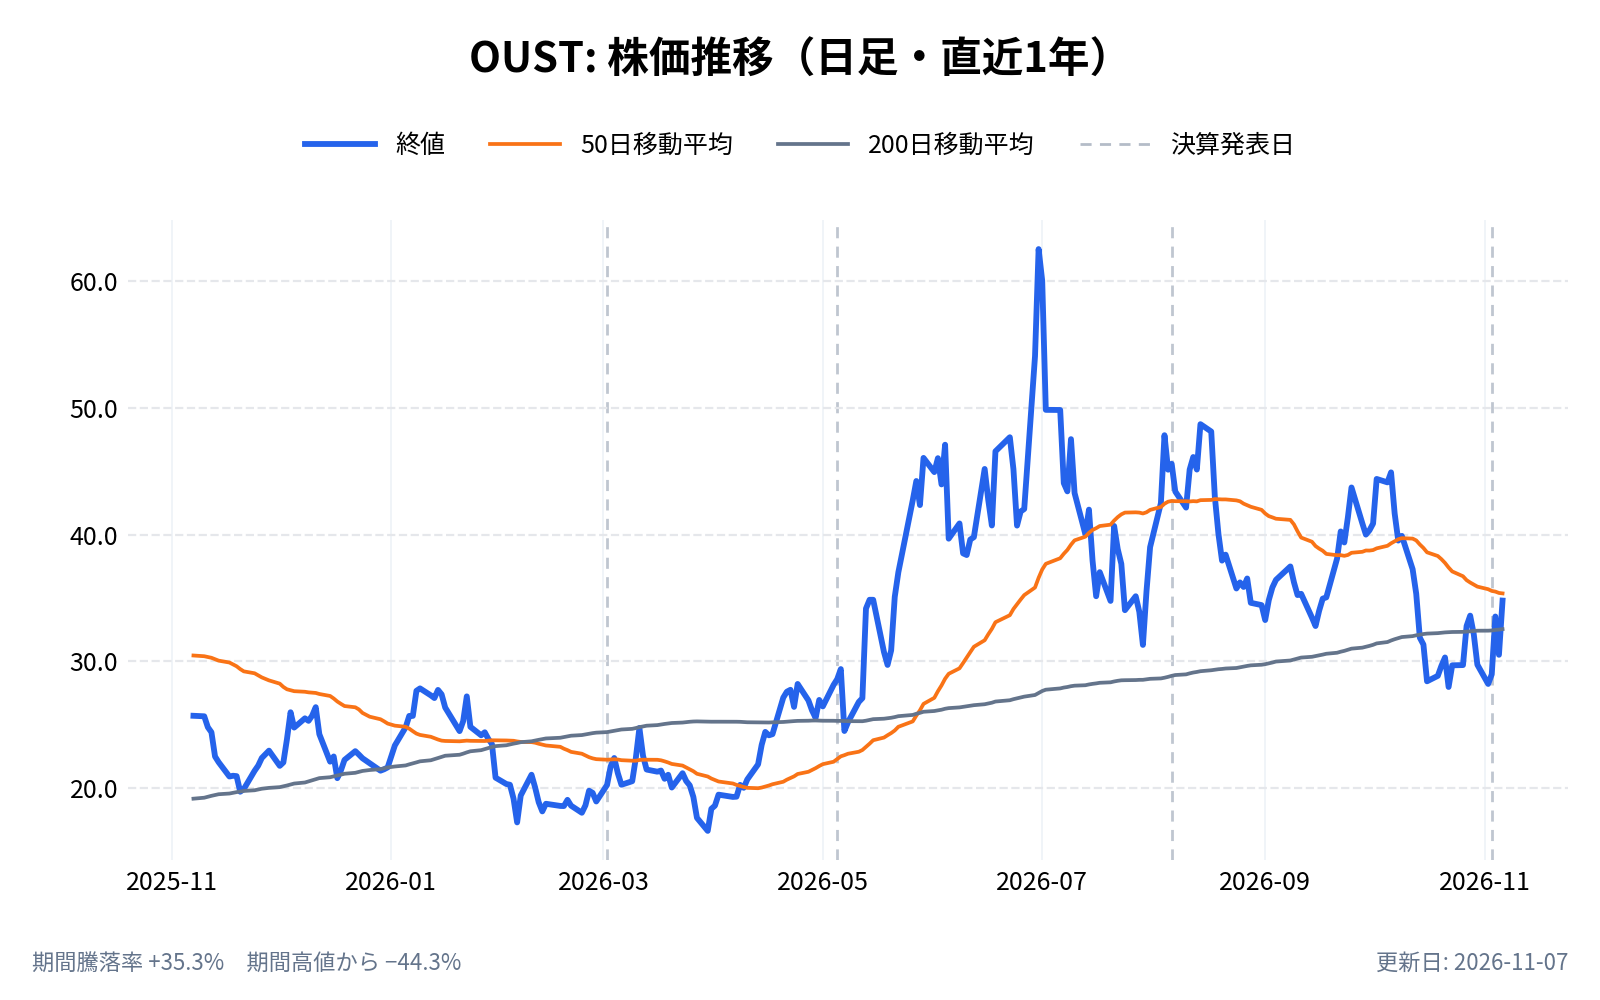
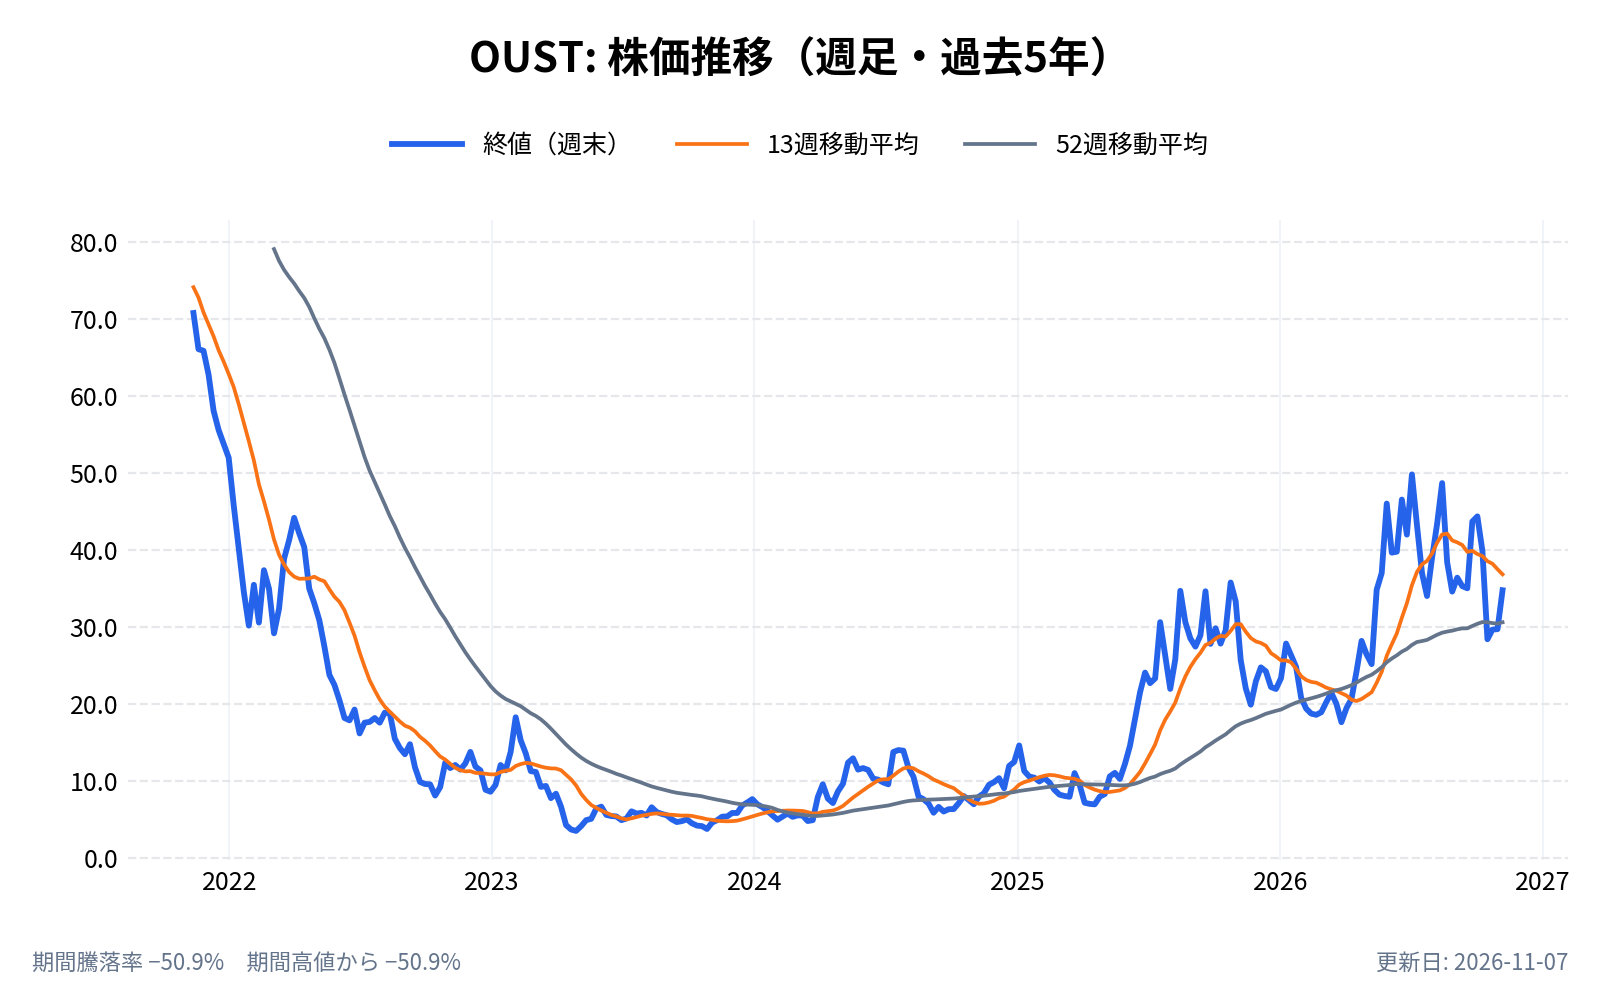
株価は、2026年11月5日の終値が30.52ドルで、1年前(2025年11月5日)の25.87ドルより約18%上にあります。一方で、2026年6月30日の終値62.52ドルからは半分ほどの水準です。
本記事では、ライダーの会社にカメラが加わったことで売上は何が変わり、黒字化までの距離はどこまで縮んだのかを軸に、売上の中身、一度だけ出た黒字の理由、増資で積んだ現金を、10-K・10-Q・決算資料から確かめます。
オースター(OUST)の株価
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
オースター(OUST)とは何の会社?
オースター(Ouster, Inc.)は、機械が周囲を「見て」動くためのセンサーと、それを読み解くソフトを作る会社である。創業は2015年で、デジタル方式のライダーを発明したことが出発点になっている。2021年3月に特別買収目的会社(SPAC)との合併で上場し、2023年2月には同業のVelodyne Lidarと合併した(10-K)。
会社は自社を「フィジカルAI(現実の世界で動くAI)のための、センシングと認識の会社」と説明している。
- 会社名: Ouster, Inc.
- 創業: 2015年。本社は米国カリフォルニア州サンフランシスコ
- 代表者: アンガス・パカラ(Angus Pacala)。共同創業者でCEO
- 従業員: 320人(2025年12月末。Stereolabsの買収前)
- 売上高: 1億6,938万ドル(2025年12月期)
- 公式サイト: https://ouster.com/
売上の中身は、ライダーやカメラなどの製品が大半で、ほかに特許のライセンスから入るロイヤルティがある。2026年7〜9月期は、製品が5,603万ドル、ロイヤルティが329万ドルだった。
オースター(OUST)の主力製品やサービスは?
10-Qによると、製品は次の4つに分かれる。
- ライダー(OSシリーズ): レーザーで距離を測るセンサー。2026年5月に新世代の「Rev8」を発表した。会社は、世界初のネイティブカラー(色まで取れる)ライダーで、距離と解像度が旧世代の最大2倍になったと説明している
- カメラとAI計算機(Stereolabs): ZEDカメラ(ZED X・ZED X Mini・ZED X Nano・ZED X One)と、映像をその場で処理する計算機「ZED Box」。計算機はNVIDIAの基盤を使っている(10-Q)
- ソフト: Gemini(セキュリティ、物流、人の流れの分析)とBlueCity(交通信号の制御と交通データの分析)
- 固体式ライダー(DF): 開発中で、自動車の運転支援向けの試作品がある
ライダーとカメラは、たとえば次のような場面で使われる。
- 産業: 港や倉庫のフォークリフト、鉱山や農場の車両、工場の機械
- ロボット: 配送ロボット、脚で歩くロボット、ドローン
- スマートインフラ: 道路や歩道の見守り、施設の侵入検知
- 自動車: 運転支援や自動運転向け
売上5割増の中身:買収を除くと約36%
買収があったと仮定すると、伸びは小さくなる
2026年7〜9月期の売上は5,933万ドルで、前年同期の3,953万ドルから50%増えた。10-Qは、この増加の主因として、Stereolabsの売上が加わったことと、センサーの数量が増えたことを挙げ、販売単価の低下が一部を打ち消したと説明している。
10-Qには、買収が2025年1月1日にあったと仮定した場合の売上が載っている(参考情報であり、実際の成績ではない)。
| 2025年7〜9月期 | 2026年7〜9月期 | 伸び | |
|---|---|---|---|
| 実際の売上 | 3,953万ドル | 5,933万ドル | +50% |
| 買収を前年から含めた場合 | 4,349万ドル | 5,933万ドル | +36%(筆者の計算) |
出典:10-Q(Note 3)。右端の伸びは筆者の計算
前年の売上に約400万ドル分(筆者の計算)のStereolabsが入ると、買収の効果を除いた伸びは約36%になる。1〜9月の累計でも同じ見方で比べると、1億1,736万ドルから1億6,451万ドルへの約40%増である(筆者の計算)。それでも高い伸びだが、「50%」の見出しから受ける印象よりは落ち着いた数字である。
前期からの増え方:ロイヤルティが3割を占めた
前期(4〜6月期)からの売上の増加は470万ドルで、内訳は次のとおり。
| 2026年4〜6月期 | 2026年7〜9月期 | 増減 | |
|---|---|---|---|
| 製品売上高 | 5,276万ドル | 5,603万ドル | +327万ドル |
| ロイヤルティ | 186万ドル | 329万ドル | +143万ドル |
出典:2026年7〜9月期の決算資料
増加分の約3割はロイヤルティである(筆者の計算)。10-Qは、ロイヤルティが主にアジア・太平洋の長期の特許ライセンスから入ると書いている。アジア・太平洋の売上が前年同期比105%増えたのも、この影響を含むとみられる(筆者の推測)。
台数は2倍超だが、ライダーは横ばい
会社は毎期、出荷台数とライダーの割合を公表している。そこから台数を割り戻すと、次のようになる。
| 2025年10〜12月期 | 2026年1〜3月期 | 4〜6月期 | 7〜9月期 | |
|---|---|---|---|---|
| 出荷(ライダー+カメラ) | ライダー8,100台超 | 12,600台超 | 17,000台超 | 27,000台超 |
| ライダーの割合 | — | 約65% | 約53% | 約27% |
| ライダーの台数(概算) | 8,100台超 | 約8,200台 | 約9,000台 | 約7,300台 |
出典:各四半期の決算発表。最下段は筆者の計算(「超」「約」の数字から割り戻したため誤差がある)
出荷の増え方のほとんどはカメラで、ライダーの台数は7,000〜9,000台で動いていないというのが数字から見える位置である。売上は2025年7〜9月期から5割増えたが、その増え方の中身は「ライダーを増やした」より「カメラを足した」に近い。決算資料は、Stereolabsのカメラが過去最高の出荷になったと説明している。
ライダーの台数が増えない理由は、決算資料から読み取れない。10-Qは、ライダー市場では競争が激しく販売単価に下げ圧力がかかっており、新しい技術が出ない限りこの圧力が続くと書いている。ライダーの新世代Rev8は、その圧力に対する答えと位置づけられる。
黒字化までの距離:1四半期だけの黒字と、今の赤字
2025年10〜12月期の黒字は、ロイヤルティの一括計上
オースターは2025年10〜12月期に、純利益400万ドル、営業利益90万ドルと黒字になった。ただし、決算資料はこの四半期の売上6,200万ドルに約2,100万ドルのロイヤルティが入っており、「主に一度限り」だと説明している。10-Kによると、そのうち1,610万ドルは、過去の契約から繰り延べていたロイヤルティが、不確実性の解消で一括して計上されたものである。
| 2025年10〜12月期 | 2026年1〜3月期 | 4〜6月期 | 7〜9月期 | |
|---|---|---|---|---|
| 売上高 | 6,218万ドル | 4,858万ドル | 5,463万ドル | 5,933万ドル |
| 営業損益 | +90万ドル | −1,921万ドル | −2,005万ドル | −1,926万ドル |
出典:決算資料・10-Q。営業損益は決算資料の損益計算書
その後の3四半期は、売上が増えても営業赤字は約1,900万〜2,000万ドルで動いていない。黒字は、本業の成果ではなく、ロイヤルティの一括計上が作ったものだった。
なお、10-Kは、このロイヤルティの相手を明かしていない。別の箇所で、中国のライダー会社Hesaiとの仲裁で、2025年9月に最終判断が出たことが書かれている。内容は、2020年のVelodyneとHesaiの間のライセンス契約が有効で、Hesaiにロイヤルティの支払いを求めるものだった。仲裁の費用として、オースターは約640万ドルを払った。ロイヤルティの相手がHesaiかどうかは、書類からは分からない。
粗利率は、返金を除くと43%前後で動いていない
粗利率(GAAP)は、1〜3月期が43%、4〜6月期が49%、7〜9月期が43%だった。4〜6月期の49%は、輸入関税の返金が約1,000ベーシスポイント(10ポイント)押し上げたと、7〜9月期の決算資料が説明している。10-Qは、2026年4〜6月期に関税の返金540万ドルを売上原価の減少として計上したと書いている。2026年2月に米国の最高裁が、国際緊急経済権限法(IEEPA)に基づく関税を違法と判断したことを受けたものである。決算資料の「一度限りの返金」はこれにあたるとみられる(筆者の推測)。
返金を除くと、4〜6月期は約39%(筆者の計算)。そこから7〜9月期の43%は、4ポイントの改善にあたる。ただし、1〜3月期(43%)と並べると、粗利率はこの3四半期、返金を除けば43%前後で横ばいである。
費用が粗利を上回る:黒字になる売上の目安
7〜9月期の損益は、次のとおりである。
| 項目 | 金額 |
|---|---|
| 売上高 | 5,933万ドル |
| 売上総利益(粗利率43%) | 2,526万ドル |
| 営業費用(研究開発1,856万、販売・マーケ964万、一般管理1,632万) | 4,452万ドル |
| 営業損失 | 1,926万ドル |
出典:2026年7〜9月期の決算資料
営業費用が今のまま、粗利率も43%のままなら、営業損益が0になる売上は約1億500万ドル(4,452万ドル ÷ 0.4258)で、今の約1.8倍である(筆者の試算)。会社が示している調整後EBITDA(株式報酬や償却などを除いた利益)は、7〜9月期で340万ドルの赤字で、営業損益より小さく見える。株式報酬(1,149万ドル)や償却などを足し戻しているためである。
増資で積んだ現金:4.2億ドルと、増えた株数
現金は9か月で2倍になった
2026年9月末の現金・短期投資などは4億2,120万ドルで、2025年12月末の約2億1,100万ドルから倍になった(筆者の計算)。営業キャッシュフローは、1〜9月で4,939万ドルの流出である。7〜9月だけで見ると約2,935万ドルの流出で、4〜6月までの累計(2,004万ドル)を上回る(筆者の計算)。10-Qの1〜9月のキャッシュフロー計算書は、在庫の積み増しが1,099万ドル、契約負債(前受金など)の減少が1,187万ドルあったことを示している。
現金が増えたのは、株を発行したからである。
| 時期 | 内容 | 金額 |
|---|---|---|
| 2026年5〜9月 | ATM(市場での随時の売り出し)で364.9万株を、平均27.40ドルで売った | 約1億ドル |
| 2026年7月 | 公募で362.2万株を、55.22ドルで売った | 約1億9,180万ドル(手取り) |
出典:10-Q
Stereolabsの買収には、現金3,240万ドルと新株184.8万株が使われた(10-Q)。株数は、7〜9月期の加重平均で7,147万株と、前年同期(5,798万株)から約23%増えた(筆者の計算)。10月30日時点の発行済み株数は7,300万株である。
増資で現金は厚くなったが、1株あたりの持ち分は薄まっている。2026年7月の公募価格は55.22ドルで、11月5日の終値30.52ドルのほぼ半分である。
10-Qは、手元の資金は少なくとも12か月の事業をまかなえるとしつつ、「営業の赤字とキャッシュの流出は当面続く見込みで、追加の資金が必要になる可能性がある」と書いている。
顧客と仕入先のリスク
- 顧客の集中: 2025年は2社が売上の10%超(Customer E 21%、Customer A 11%)。7〜9月期はCustomer Eが15%(前年同期は36%)。社名は出ていない
- 地域: 米国向けが売上の55%(前年同期は65%)。アジア・太平洋、欧州・中東・アフリカの比率が上がっている
- 製造の委託: 主力製品の製造を、タイに工場を持つBenchmark ElectronicsとFabrinetに任せている。7〜9月期の仕入れの25%は特定の1社(Supplier B)で、買掛金などの52%を占める(10-Q)
- アマゾンのワラント: アマゾンの関連会社は、アマゾンからの支払い(最大1億ドル)に応じて株を買う権利(ワラント)が付く。10-Qによると、対象は329万株で、1〜9月は売上から277万ドルが差し引かれた
オースター(OUST)のビジネスモデルは?
センサーを売る
売上の大半は、ライダーとカメラの販売である。直販と、世界の販売店を通じた販売の両方がある。顧客が試作から量産に進むほど、1社あたりの注文が増えるという考え方を、10-Kは成長戦略の柱に置いている。
ソフトで使い道を広げる
GeminiやBlueCityのようなソフトは、ライダーの生データを「人が何人いる、車がどこにいる」という情報に変える。ライダーの専門家でなくても使えるようにして、導入のハードルを下げる狙いである。決算発表は、BlueCityで新しい100万ドル級の契約を取ったと書いている(2026年1〜3月期)。
特許のライセンス
特許を使う会社からのロイヤルティも売上に入る。2025年は2,281万ドルで、7〜9月期は329万ドルだった。
取引市場は?
オースターの株式は、米国のNasdaq(ナスダック)のグローバル・セレクト・マーケットで取引されている。ティッカーシンボルは「OUST」。発行済み株数は7,300万株(2026年10月30日)で、2026年11月5日の終値30.52ドルで計算すると時価総額は約22億ドルである(筆者の計算)。
オースター(OUST)のセクター、業種、属するテーマは?
セクター
情報技術(Technology)
業種
電子部品(センサー)
属するテーマ
フィジカルAI、ロボティクス、自動運転、スマートシティ。関連するテーマ記事にAIロボティクス関連銘柄がある。
同じテーマの銘柄
- AI・ロボティクス:パラダインAI(PDYN)、シンボティック(SYM)、サーブ・ロボティクス(SERV)、エヌビディア(NVDA)、ユーアイパス(PATH)
- 防衛テック・ドローン:オンダス・ホールディングス(ONDS)、レッド・キャット・ホールディングス(RCAT)、ゼナテック(ZENA)、ビッグベアAI(BBAI)、ゴリラ・テクノロジー(GRRR)、パランティア・テクノロジーズ(PLTR)、レッドワイヤー(RDW)、プラネット・ラボ(PL)、ほか8銘柄
配当は?
オースターは、これまで現金配当を払ったことがなく、当面払う予定もない。将来の利益は、事業の開発と拡大に回す方針である(10-K)。
オースター(OUST)の競合企業は?
10-Kは、競合として次の会社の名前を挙げている。
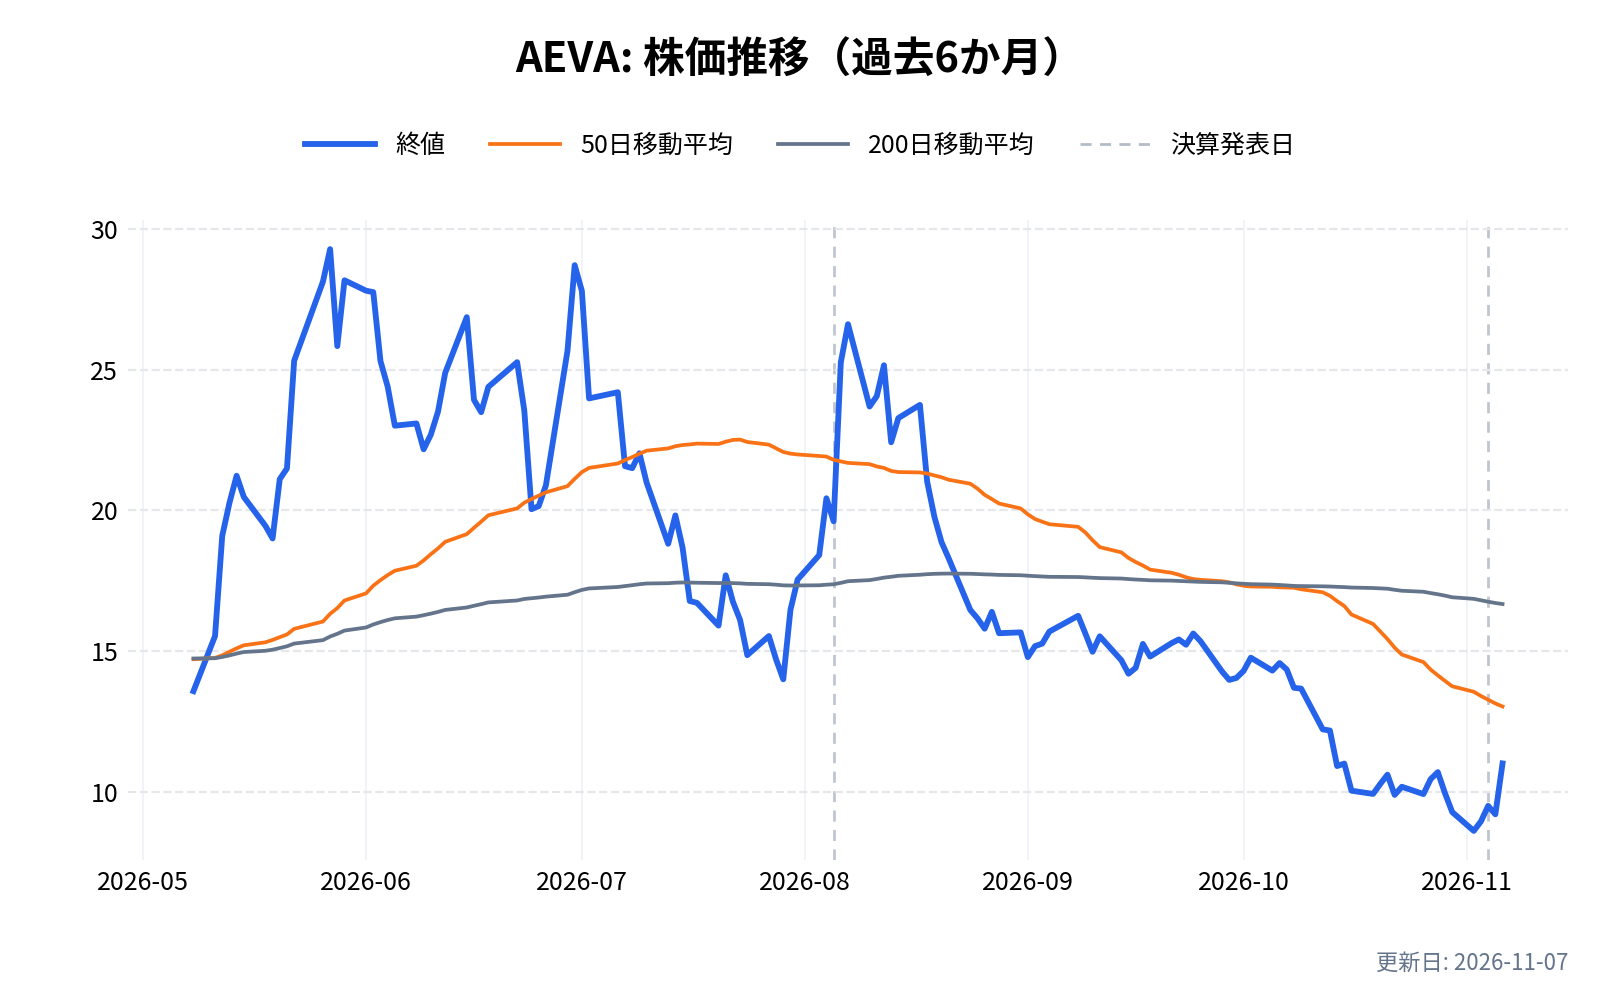
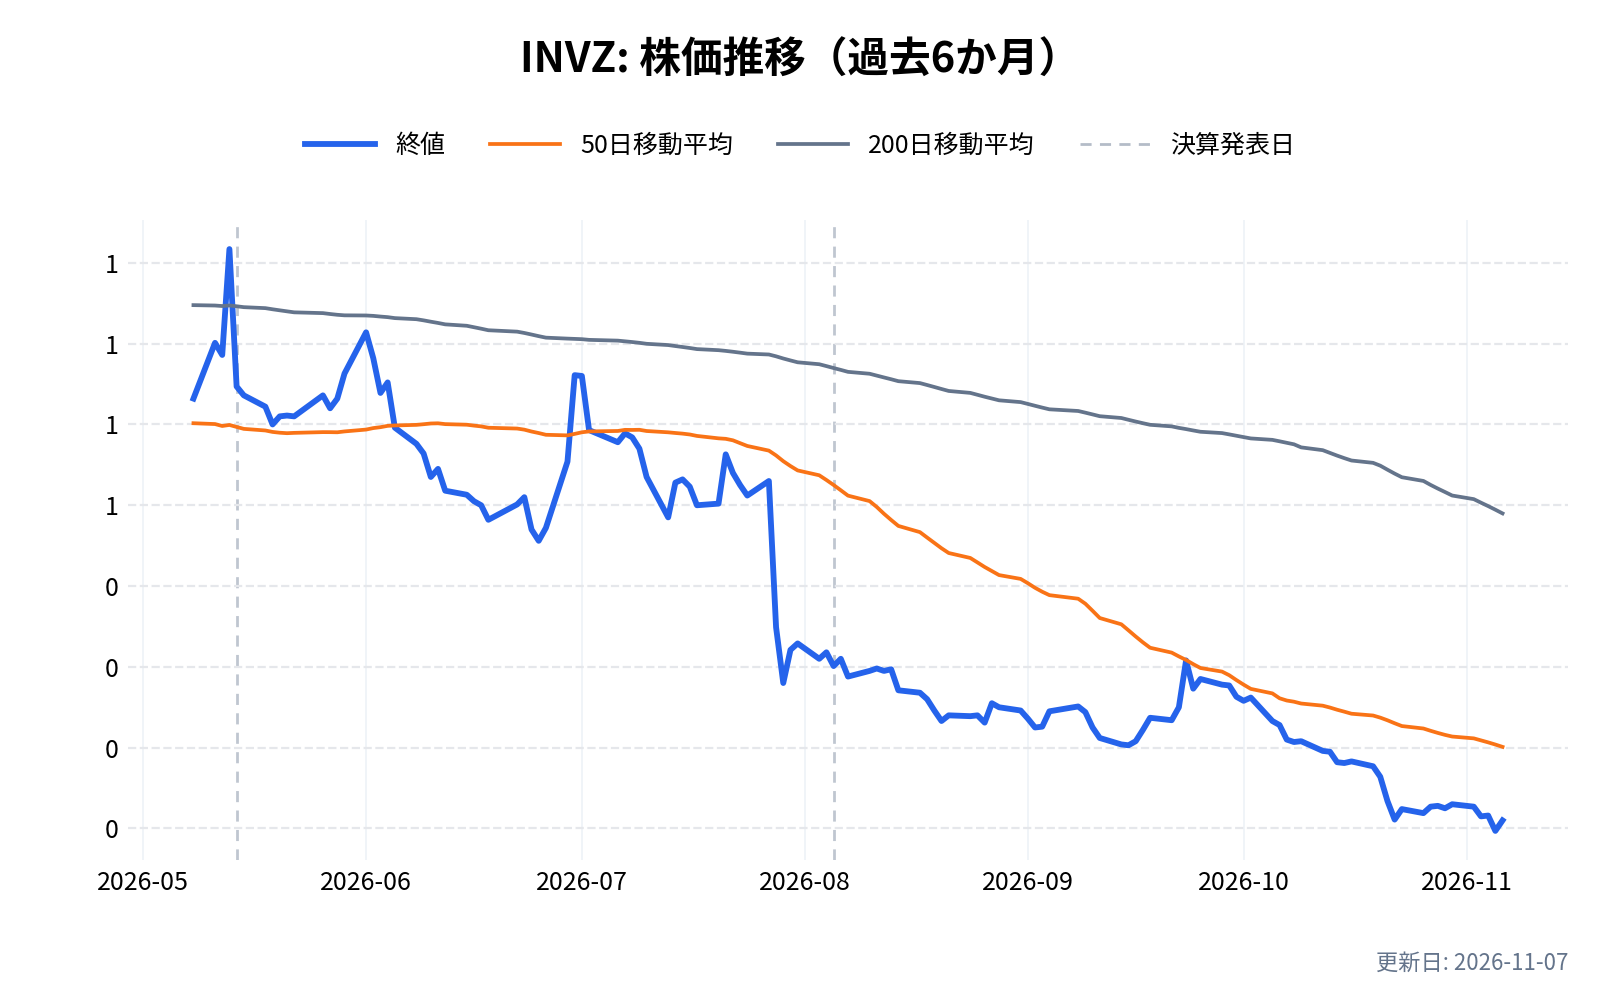
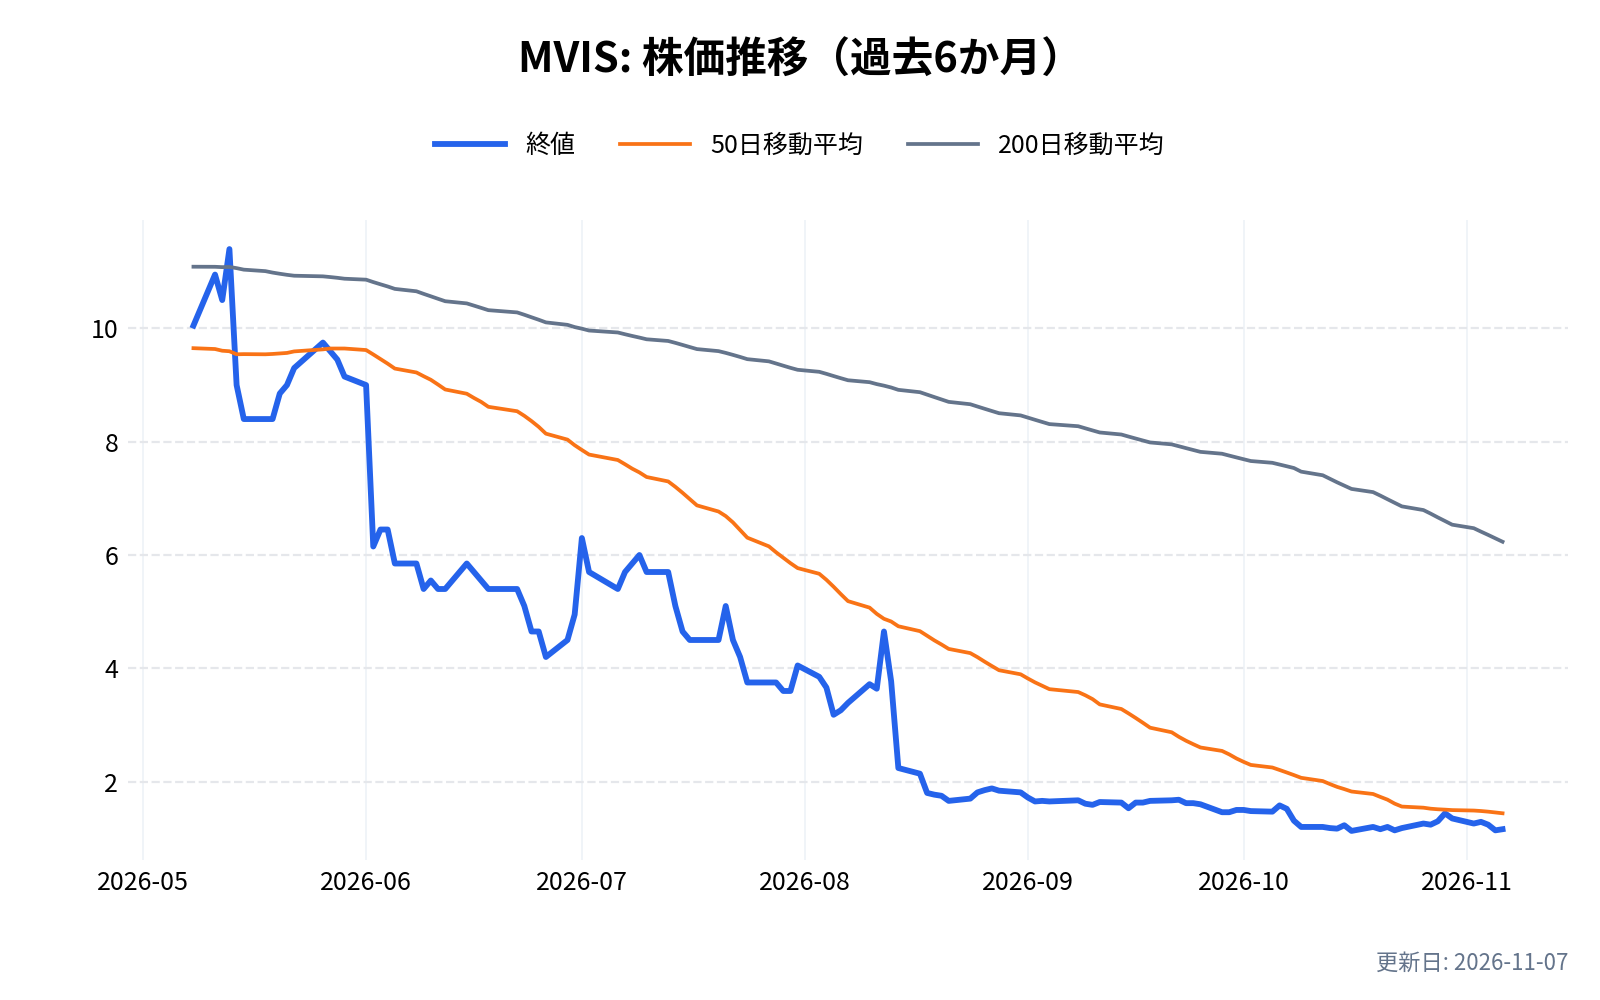
- ライダー: Hesai(HSAI)、RoboSense、Seyond、Luminar、Aeva(AEVA)、Innoviz(INVZ)、MicroVision(MVIS)、AEye、Cepton、Quanergy、小糸製作所(7276)、SICK、Pepperl+Fuchs
- 自社で開発する顧客: 顧客が自前のライダーを作ることも競合になりうる
- ソフト: ソフトだけを売る会社
10-Kは、競合には「より大きな資源を持つ既存の会社」があると書いている。カメラ会社は、10-Kの競合の一覧に入っていない。
関連する取引先では、サーブ・ロボティクス(SERV)の10-Kが、オースターを主要な部品の供給元の1つに挙げている。また、ZED Boxはエヌビディア(NVDA)の基盤を使っている。
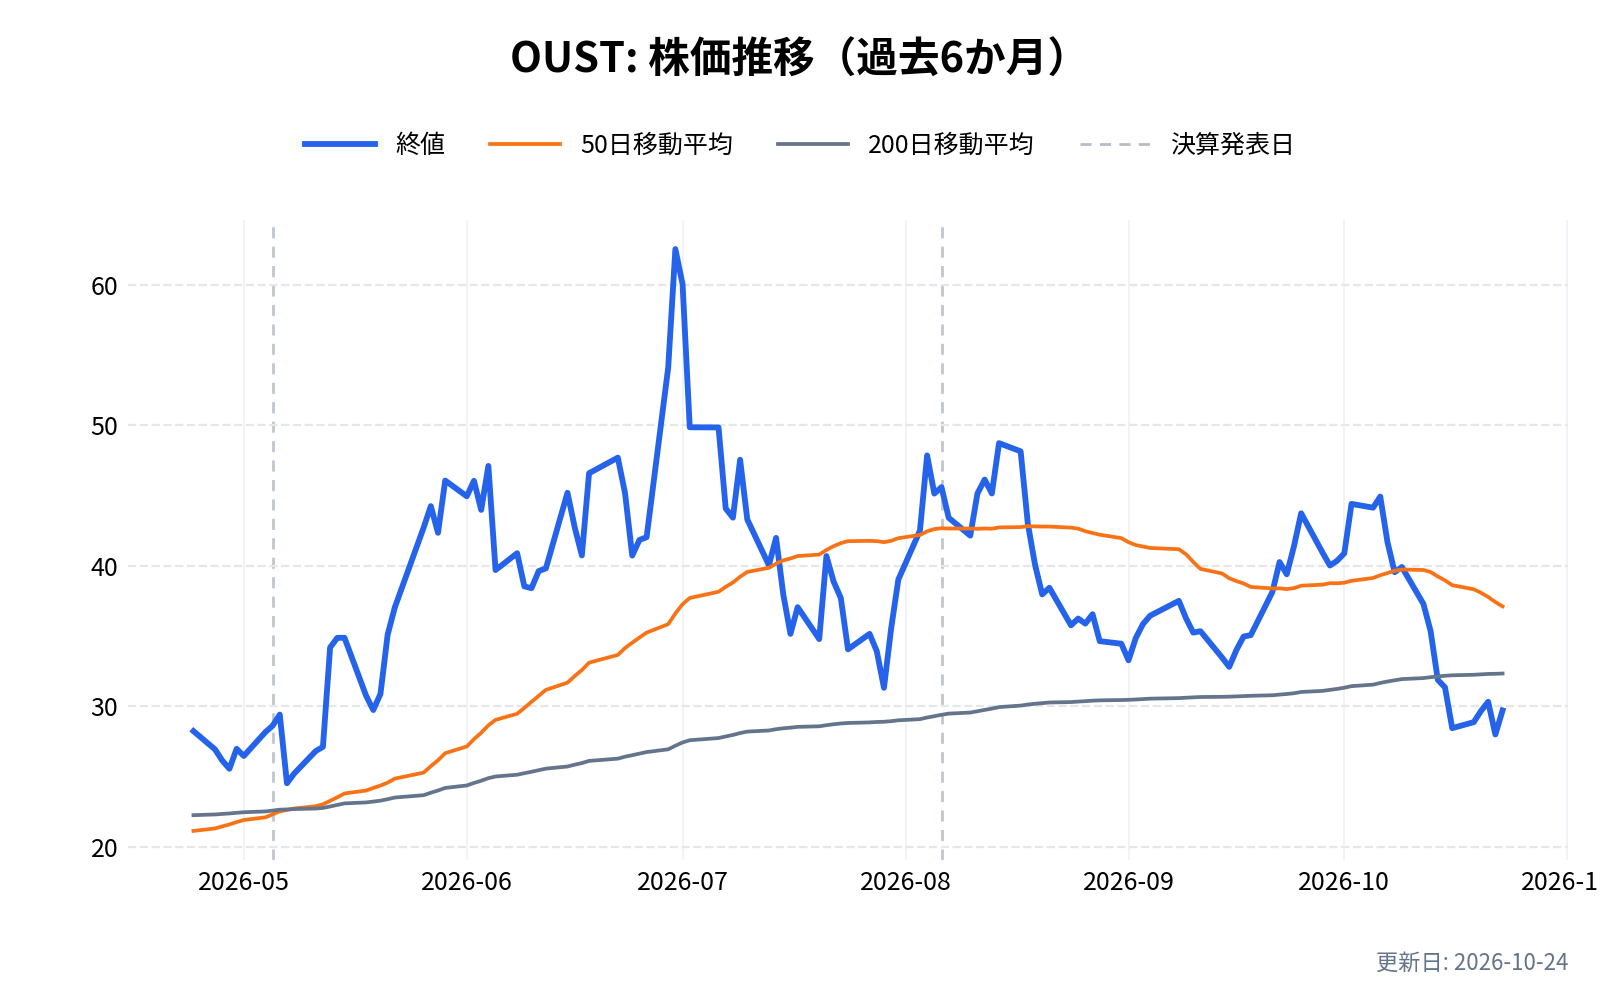
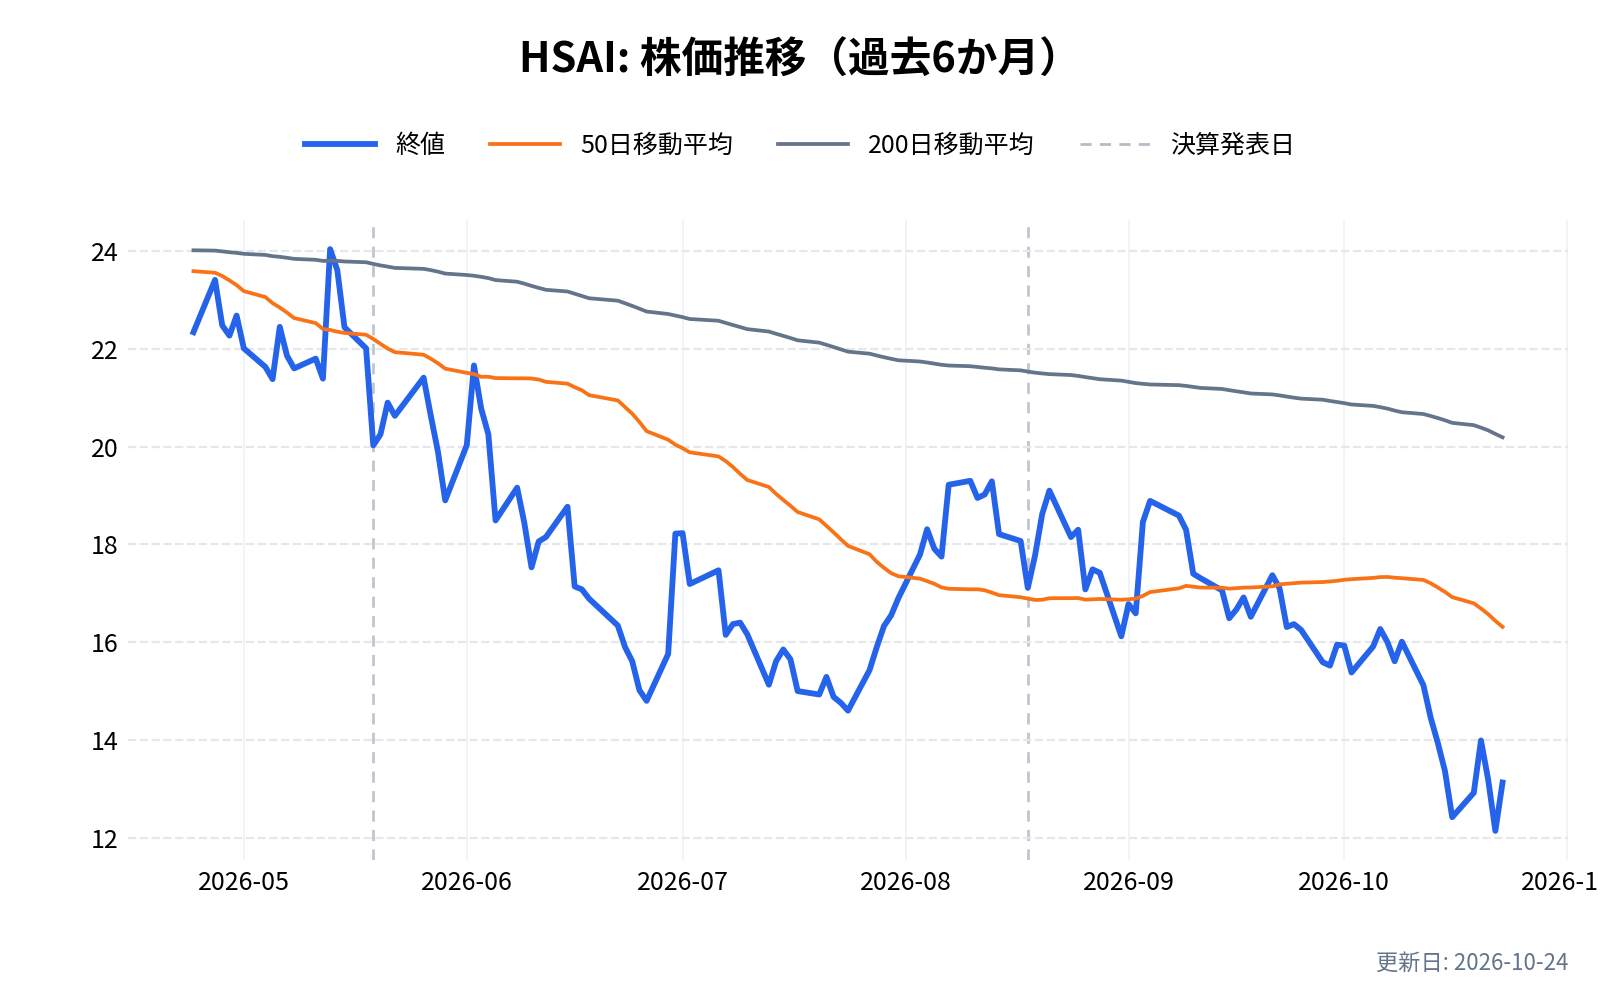
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新
オースター(OUST)の競合との差別化要素と優位性は?
デジタル方式と、自社で設計した半導体
オースターのライダーは、自社で設計した半導体(SoC)が、受光部の機能をまとめて担う。10-Kは、旧来のアナログ方式で何百もの部品が必要だった部分を、1つのチップで置き換えられると説明している。部品が減ると、製造や歩留まりの面でコストを下げやすいというのが会社の見方である。
ライダーとカメラの両方がそろう
ロボットの会社は、ライダーとカメラの両方を使うことが多い。Stereolabsの買収で、1社から両方と計算機、ソフトを買えるようになった。会社は、システムの組み立てを簡単にし、製品を市場に出すまでの時間を縮められると説明している。
特許の厚み
10-Kは、特許のポートフォリオが参入の障壁になると書いている。Hesaiとの仲裁では、ライセンス契約が有効でロイヤルティの支払いを求める判断が出た(10-K)。特許は、ロイヤルティとして売上に表れている。
一方で、価格の下げ圧力と、ライダーの台数
10-Qは、ライダーの価格に下げ圧力がかかっていると書く。差別化の強みが、ライダーの台数と利益率にどこまで表れるかは、上で見たとおり、まだ数字に出ていない。
オースター(OUST)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
オースター(OUST)の業績について
オースターの会計年度は12月末で終わる。四半期の決算は、近年は次の時期に発表されている。
- 第1四半期(1〜3月): 5月上旬
- 第2四半期(4〜6月): 8月上旬
- 第3四半期(7〜9月): 11月上旬
- 第4四半期・通期(10〜12月): 3月上旬
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
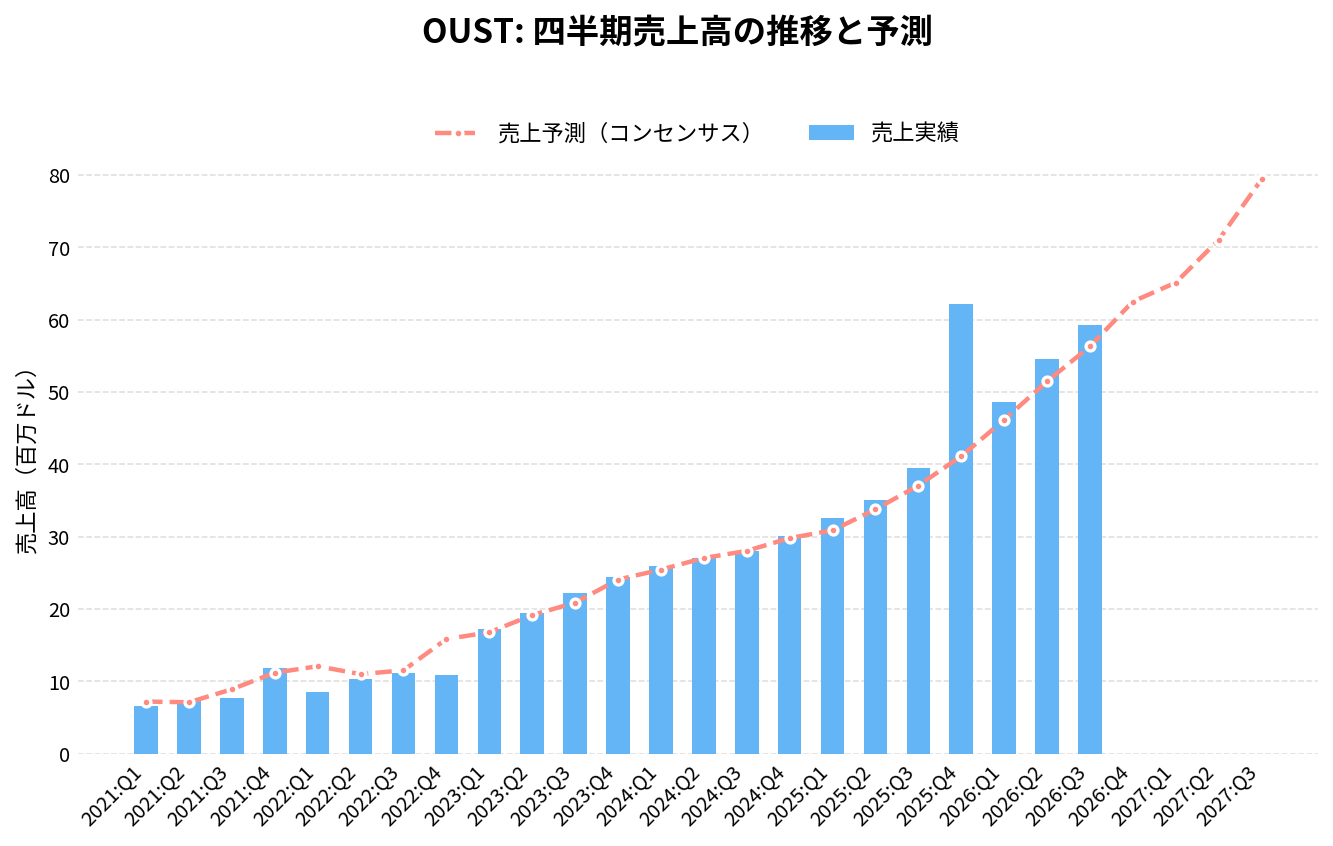
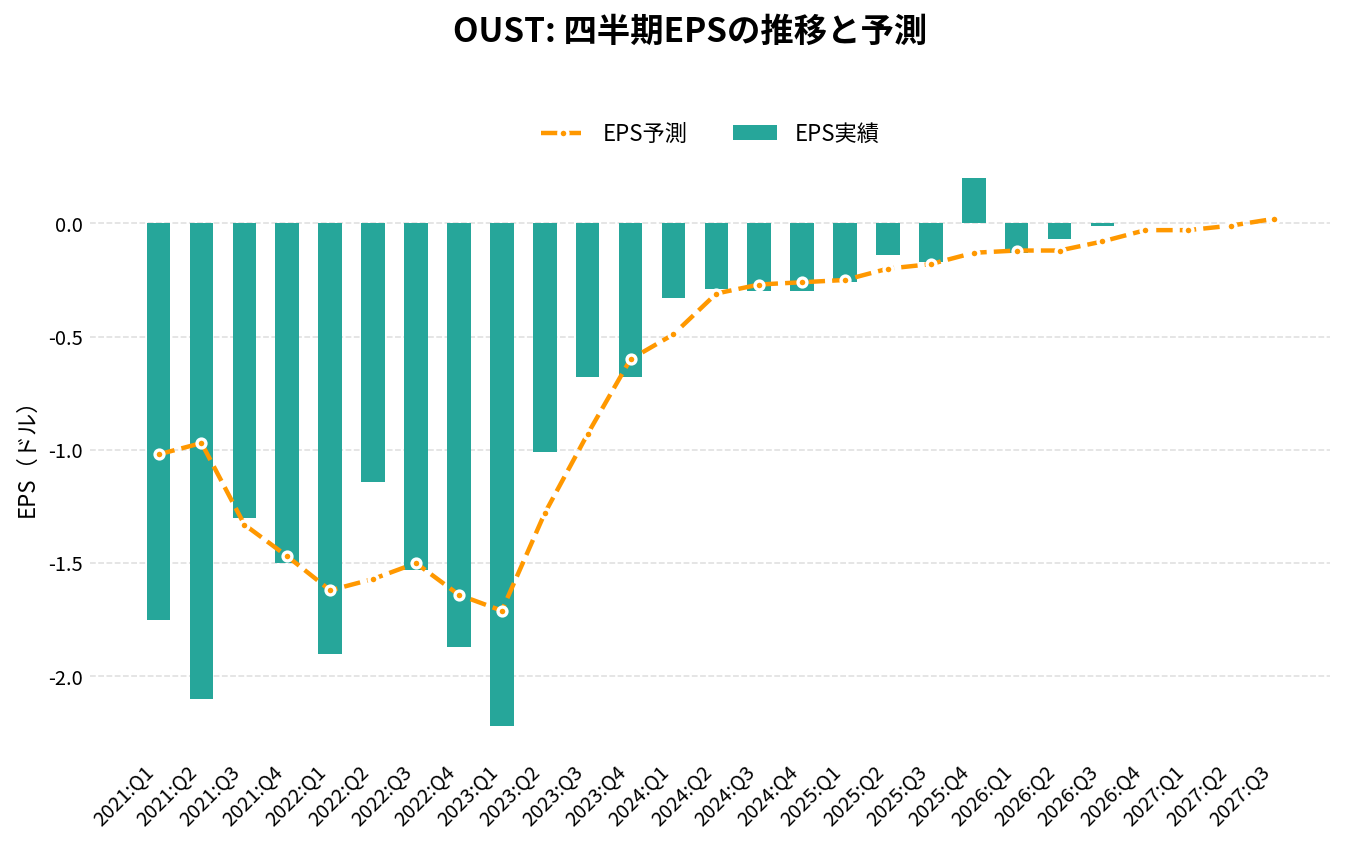
オースター(OUST)の2026年Q3決算(2026/11/03 発表)は、売上59.3百万ドル(アナリストコンセンサス56.3百万ドルに対し+5.4%)、EPS -0.01ドル(同-0.08ドルに対し+0.07ドル)でした。
売上の前年同期比は+50.1%です。
直近8四半期では、売上が8回、EPSが5回コンセンサスを上回っています。
四半期:売上高の推移
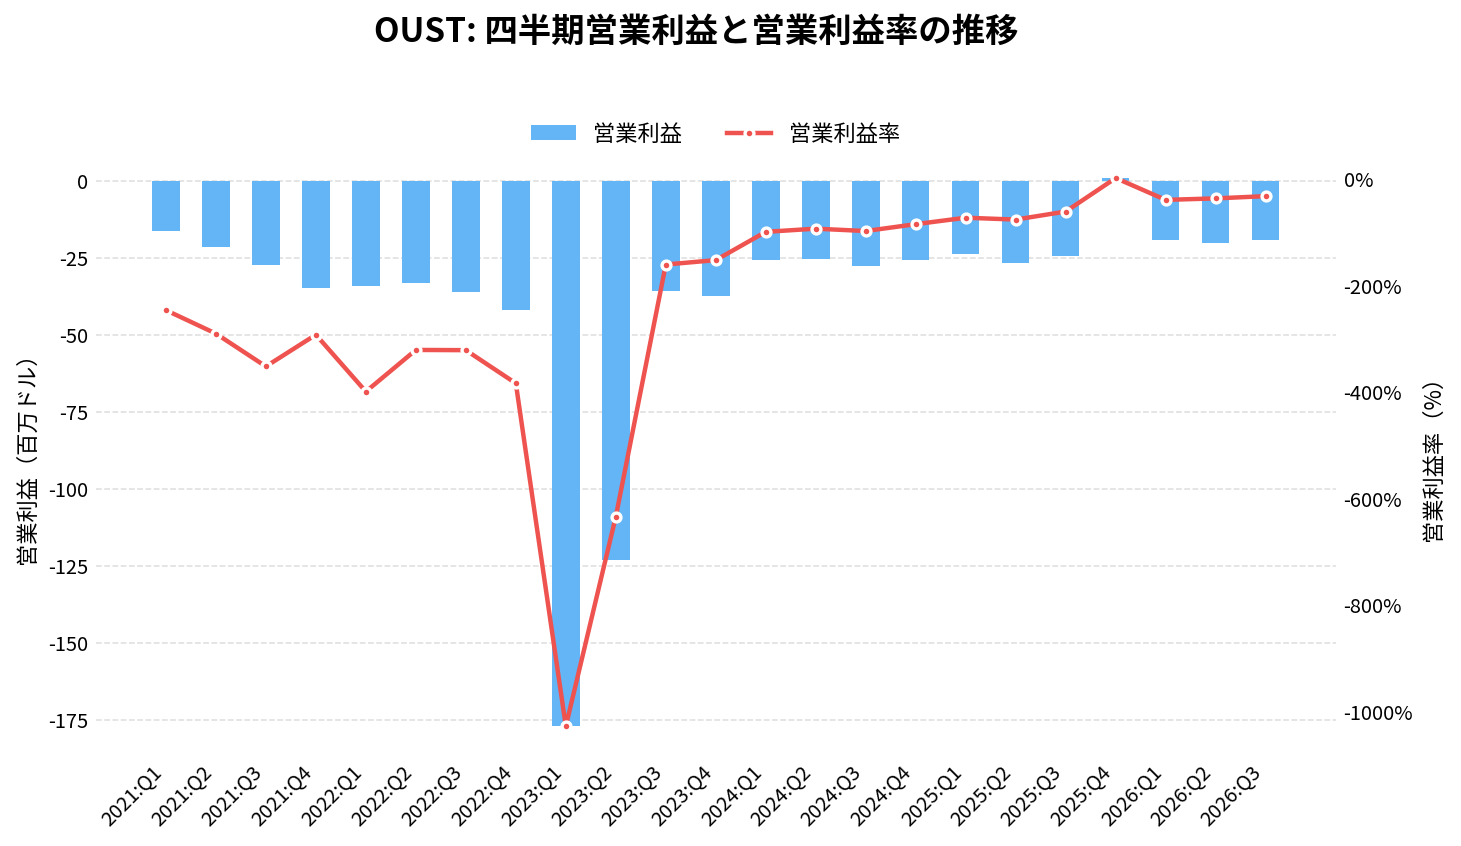
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q4 | 30.09 | +23.1% | +1.0% | -0.30 | -0.04 | -85.1% |
| 2025:Q1 | 32.63 | +25.8% | +5.7% | -0.26 | -0.01 | -73.0% |
| 2025:Q2 | 35.05 | +29.9% | +3.8% | -0.14 | +0.06 | -76.5% |
| 2025:Q3 | 39.52 | +40.8% | +6.6% | -0.17 | +0.01 | -61.4% |
| 2025:Q4 | 62.18 | +106.6% | +51.2% | 0.20 | +0.33 | 1.5% |
| 2026:Q1 | 48.58 | +48.9% | +5.3% | -0.13 | -0.01 | -39.5% |
| 2026:Q2 | 54.63 | +55.9% | +6.1% | -0.07 | +0.05 | -36.7% |
| 2026:Q3 | 59.33 | +50.1% | +5.4% | -0.01 | +0.07 | -32.5% |
| 2026:Q4(予想) | 62.51 | +0.5% | – | -0.03 | – | – |
| 2027:Q1(予想) | 65.12 | +34.1% | – | -0.03 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-07 取得時点)。 | ||||||
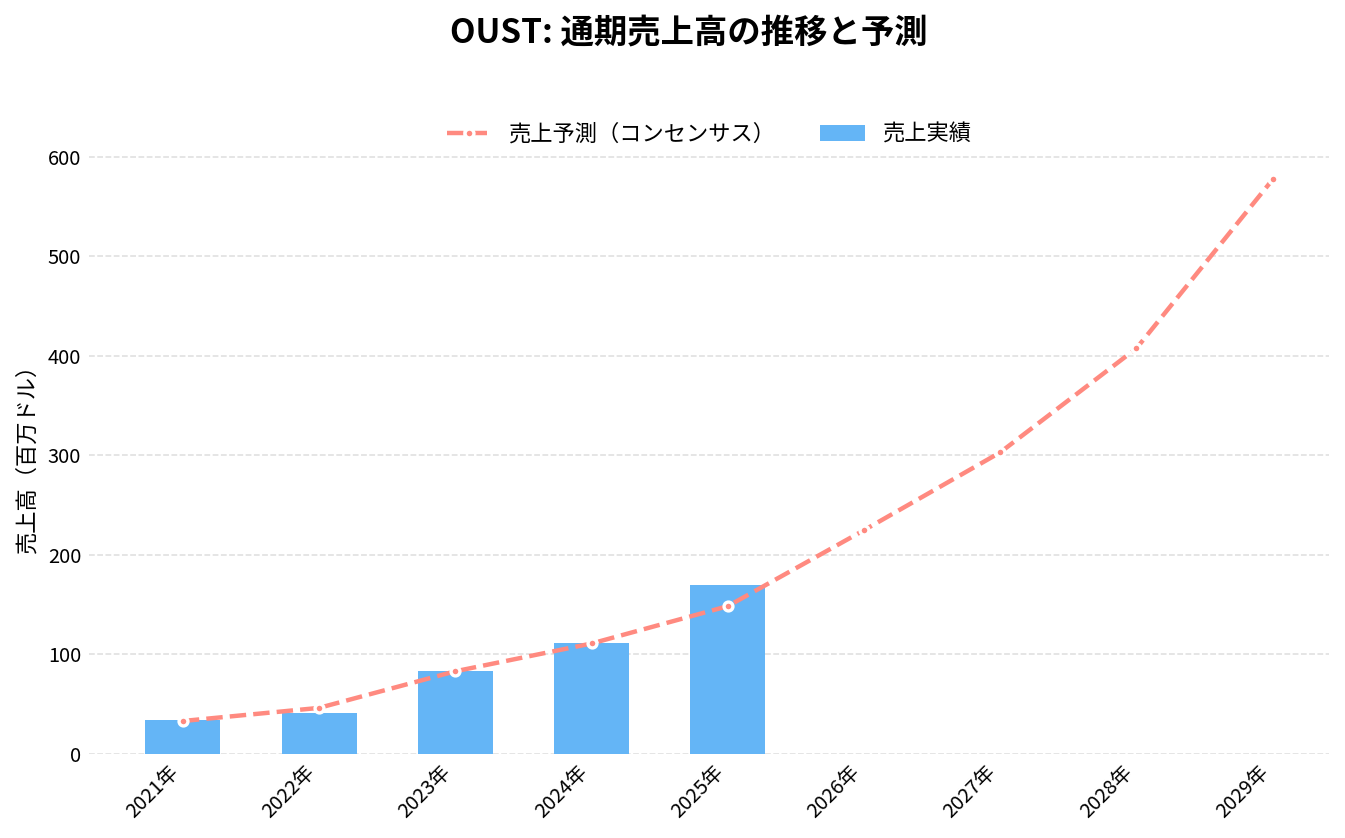
通期:売上高の推移
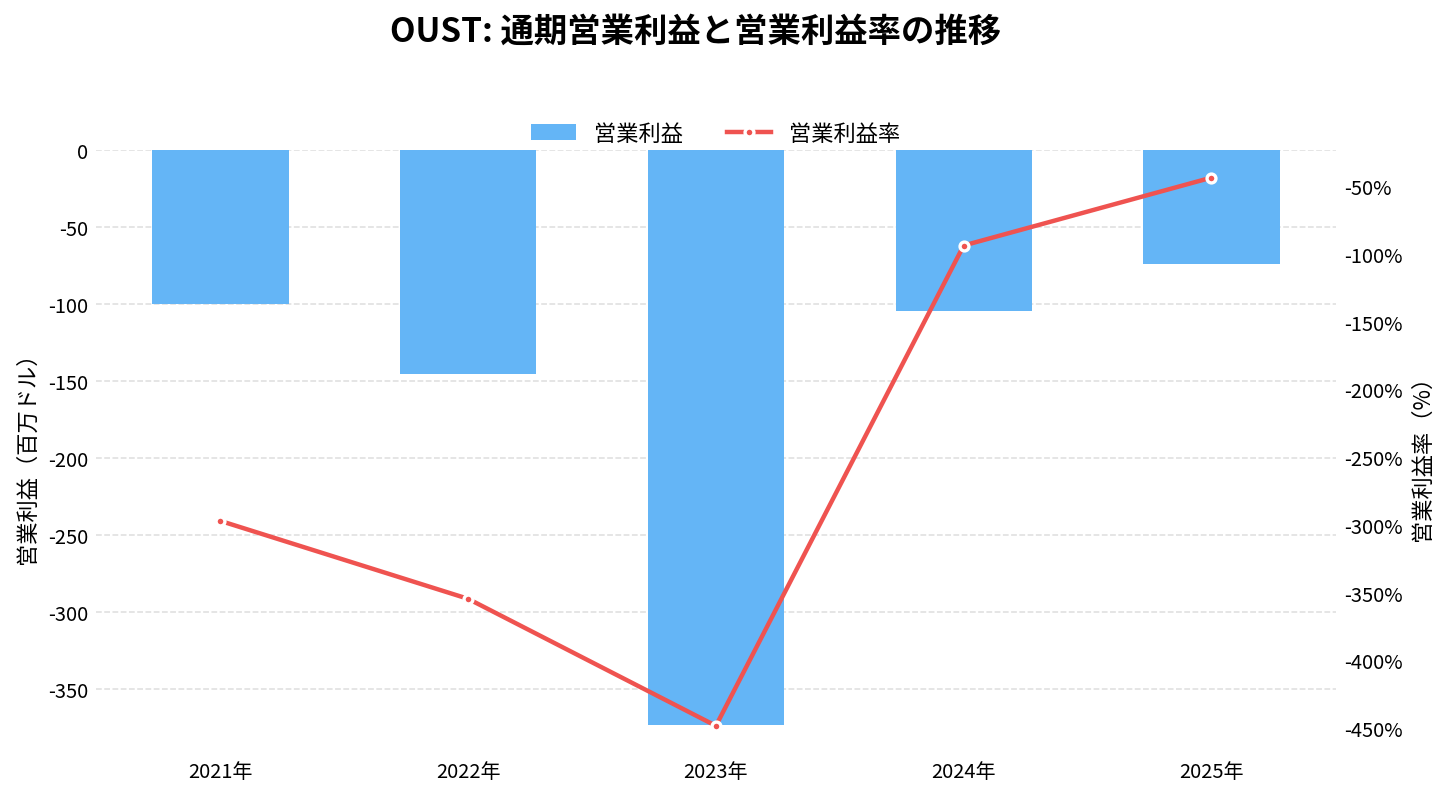
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
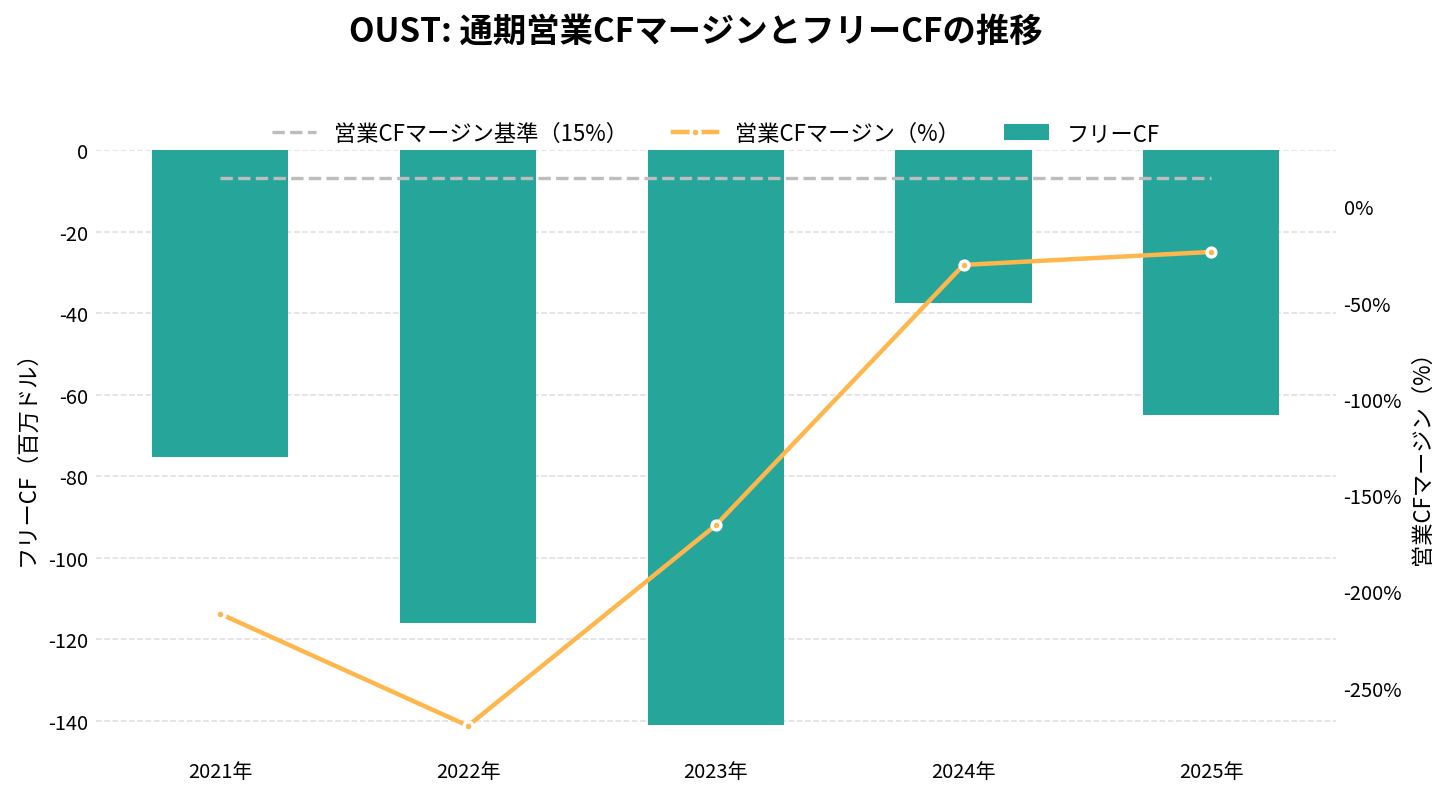
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
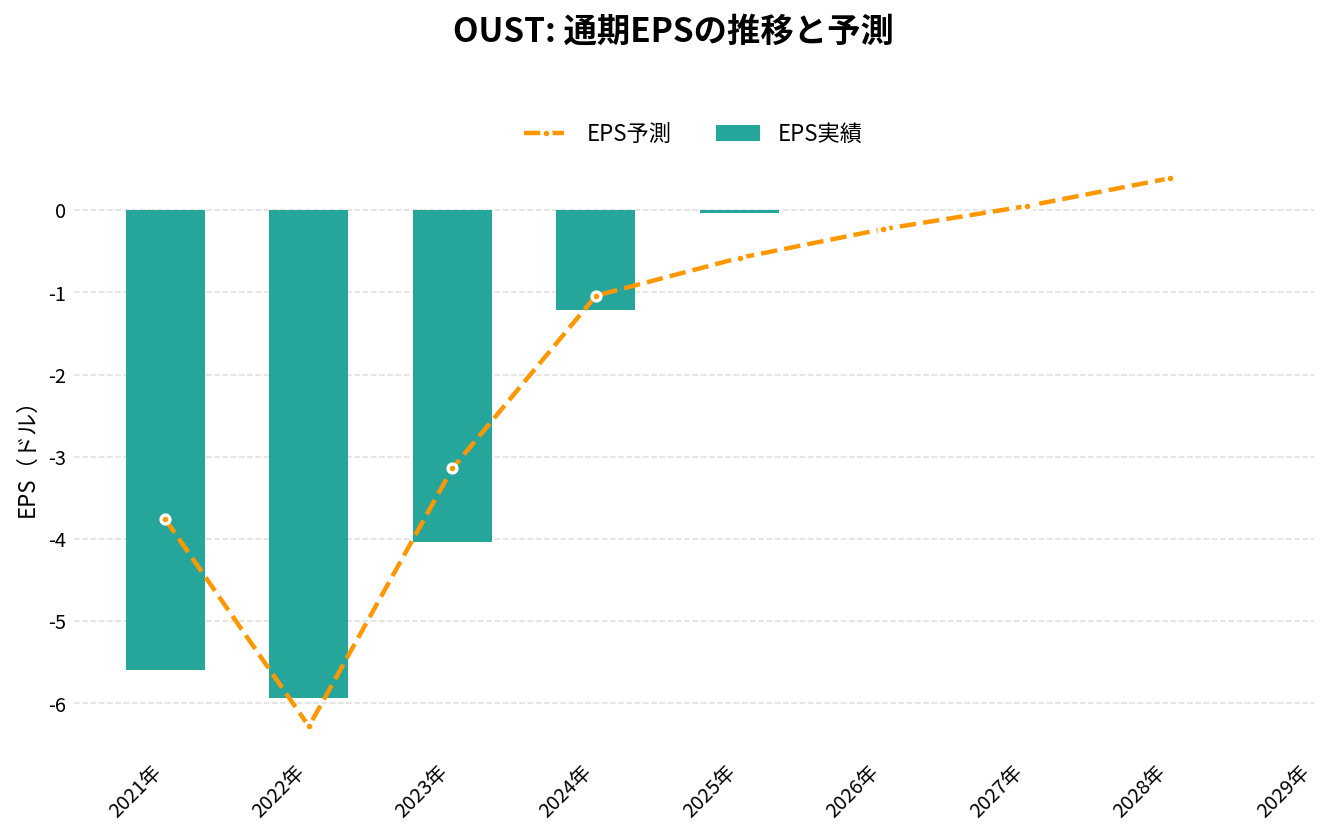
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 33.58 | – | -5.60 | -296.9% | -211.6% | -75.34 |
| 2022年 | 41.03 | +22.2% | -5.93 | -354.4% | -269.8% | -116.11 |
| 2023年 | 83.28 | +103.0% | -4.04 | -448.1% | -165.6% | -140.90 |
| 2024年 | 111.10 | +33.4% | -1.21 | -93.8% | -30.3% | -37.45 |
| 2025年 | 169.38 | +52.5% | -0.03 | -43.7% | -23.6% | -64.85 |
| 2026年(予想) | 224.63 | +32.6% | -0.23 | – | – | – |
| 2027年(予想) | 302.84 | +34.8% | 0.05 | – | – | – |
| 2028年(予想) | 407.38 | +34.5% | 0.39 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-07 取得時点)。 | ||||||
オースター(OUST)の将来性と今後の見通しは?
オースターの将来性は、ライダーの台数を増やし、費用が粗利を上回る状態を抜け出せるか、そしてカメラとの組み合わせで売上の質を上げられるかにかかっている。
数字で見る直近の変化(2026年7〜9月期)
- 売上高: 5,933万ドル(前年同期比50%増、前期比9%増)。買収を前年から含めた比較では約36%増
- 製品売上高: 5,603万ドル(前年同期比42%増)
- GAAP粗利率: 43%(前年同期42%、前期49%)
- GAAP純損失: 1,416万ドル(前年同期2,173万ドル)
- 調整後EBITDA: 339万ドルの赤字(前年同期837万ドルの赤字)
- 現金・短期投資など: 4億2,120万ドル
出典:2026年7〜9月期の決算発表・10-Q
会社の見通し
2026年10〜12月期の売上高について、会社は6,100万〜6,400万ドルを見込んでいる。7〜9月期(5,933万ドル)からの伸びは、約3%〜8%である(筆者の計算)。利益の見通しは出していない。
CEOのパカラ氏は、Rev8に数百社の顧客がすでに採用を決めており、納入ペースは2027年にかけて加速すると述べている。
株価の動き
2026年は、決算の発表のたびに株価が動いている(発表日の終値と、翌営業日の終値の比較)。
| 決算 | 発表日 | 翌営業日の値動き |
|---|---|---|
| 2025年10〜12月期 | 2026年3月2日 | +7.3% |
| 2026年1〜3月期 | 5月5日 | +2.8% |
| 2026年4〜6月期 | 8月6日 | −4.8% |
| 2026年7〜9月期 | 11月3日 | +15.7% |
2026年3月30日の終値16.63ドルから、6月30日の終値62.52ドルまで、約3.8倍になった。その後は下がり、11月5日は30.52ドルである。
注目しているポイント
- ライダーの台数: Rev8の納入が始まって、ライダーの台数が7,000〜9,000台から増えるか
- 粗利率: 返金を除いた43%前後から、Rev8とカメラの組み合わせで上がるか
- ロイヤルティ: 7〜9月期の329万ドルが、一時的なものか続くものか
- 営業費用: 売上が増えるなかで、4,452万ドルの費用が抑えられるか
- 株数: 追加の資金調達があるか。10-Qは追加の資金が必要になる可能性を認めている
リスクと不確実性
- 赤字と資金調達: 営業赤字と営業キャッシュの流出が続く見込みで、株数が増えるたびに1株の持ち分は薄まる
- 価格の下げ圧力: ライダー市場の競争で、販売単価が下がり続ける可能性
- 買収の統合: Stereolabsの統合費用と、買収で生じたのれん(3,853万ドル)の評価
- 顧客の集中: 売上の15〜21%を占める1社(社名は非開示)への依存
- 製造と関税: タイでの委託生産と、関税などの貿易政策の変化
- 訴訟: Hesaiとの特許をめぐる争いは、一部が続いている(10-K)
OUST 2026年Q3決算:売上高は前年同期比50%増の5,900万ドル、15四半期連続で製品売上が成長
発表日:2026/11/03
OUSTの決算ハイライト
オースターの2026年Q3は、売上高が5,900万ドルで前年同期比50%増、前期比9%増となった。製品売上高は5,600万ドルで前年同期比42%増、15四半期連続の成長で過去最高を更新した。出荷はライダーとカメラ合わせて2万7,000台超だった。
収益面では、GAAP粗利率が43%で前年同期とほぼ横ばい、前期の49%からは下がった。会社は、前期の粗利率が一過性の返金で約1,000ベーシスポイント押し上げられていたと説明している。GAAPの純損失は1,400万ドルで前年同期より800万ドル縮小した。
2026年Q4の売上高ガイダンスは6,100万〜6,400万ドル。期末の現預金・制限付き現金・短期投資は4億2,100万ドルだった。
抑えておくべきKPI
- 売上高: 5,900万ドル(前年同期比50%増、前期比9%増)。製品売上高は5,600万ドル(前年同期比42%増)
- GAAP粗利率: 43%(前年同期42%、前期49%)。非GAAP粗利率は47%(前年同期47%、前期53%)
- 調整後EBITDA: 300万ドルの赤字(前年同期より500万ドル改善、前期より100万ドル改善)
- 現預金・制限付き現金・短期投資: 4億2,100万ドル(2026年9月30日時点)
インサイト
出荷台数は2万7,000台超と前期の1万7,000台超から大きく増えたが、ライダーの比率は約53%から約27%へ下がった。会社はStereolabsのカメラが過去最高の出荷になったと述べており、台数の伸びはカメラ側が支えたことになる。売上は約50%増でも、台数と売上の増え方は別物である。
製品売上高は、倉庫の自動化、防衛、建設、マッピング、データ収集といった産業・ロボティクス向けが牽引した。粗利率は前年同期並みの水準にとどまり、前年からの改善は足踏みしたといえる。一方、純損失と調整後EBITDAの赤字は前年同期から縮小している。
CEOのAngus Pacala氏は、Rev8に数百社の顧客がすでに採用を決めており、納入ペースは2027年にかけて加速するとの見方を示した。
今後の見どころ
まずQ4の売上高が6,100万〜6,400万ドルに収まるかを確かめたい。次に、Rev8の量産立ち上がりとStereolabsの統合が、粗利率にどう影響するかを見たい。
営業費用は4,452万ドルあり、売上総利益2,526万ドルでは賄えていない。調整後EBITDAの赤字幅が今後も縮むかが、黒字化へ近づく目安になる。
出典
Ouster Announces Results for Third Quarter 2026
OUST 2026年Q2決算:売上高は前年同期比56%増の5,500万ドル、粗利率は49%に改善
発表日:2026/08/06
OUSTの決算ハイライト
オースターの2026年Q2は、売上高が5,500万ドルで前年同期比56%増、前期比12%増となった。うち製品売上高は5,300万ドルで前年同期比51%増である。出荷はライダー(LiDAR)とカメラ合わせて1万7,000台超で、そのうちライダーは約53%を占めた。
収益面では、GAAPベースの粗利率が49%と前年同期の45%、前期の43%から改善した。GAAPの純損失は1,800万ドルで、前年同期より200万ドル縮小している。調整後EBITDAは400万ドルの赤字だった。
期末の現預金と短期投資は2億6,300万ドル。2026年Q3の売上高ガイダンスは5,450万〜5,750万ドルと示された。
抑えておくべきKPI
- 売上高: 5,500万ドル(前年同期比56%増、前期比12%増)
- GAAP粗利率: 49%(前年同期45%、前期43%)。非GAAP粗利率は53%(前年同期52%、前期46%)
- 調整後EBITDA: 400万ドルの赤字(前年同期より100万ドル改善、前期より200万ドル改善)
- 現預金・短期投資: 2億6,300万ドル(2026年6月30日時点)
インサイト
製品売上高の伸びは、倉庫の自動化、ヤード物流、高度道路交通といった産業とスマートインフラ向けが主な牽引役と説明されている。自動車以外の用途で量を積み上げる構図が、売上の中身に表れている。
粗利率の改善について、会社は数量の増加と運営の効率化を理由に挙げた。前期(43%)から約600ベーシスポイント上がったが、この改善が一時的な要因を含まず続くかは、この資料だけでは判断できない(筆者の見方)。純損失は1,800万ドルと残っており、黒字化はまだ先である。
CEOのAngus Pacala氏は、新製品Rev8(ネイティブカラーのライダー)と、Stereolabsが4月に出したZED X Nanoの反応を強調した。ZED X Nanoは同社史上もっとも成功した発売だったとされる。
今後の見どころ
次の焦点は、Q3の売上高が示されたレンジ(5,450万〜5,750万ドル)に収まるかである。前期比では緩やかな伸びを見込んだ水準であり、成長の勢いが保たれるかを確かめたい。
あわせて、Rev8の量産立ち上がりに伴う粗利率の動きと、調整後EBITDAの赤字幅がどこまで縮むかを見たい。粗利率49%の水準が次の四半期も保たれるかが、損益の改善を左右する。
出典
Ouster Announces Results for Second Quarter 2026
それより前の決算と、発表後の株価の動きは「オースター(OUST)の決算まとめ」にまとめています。
まとめ
オースター(OUST)は、デジタル方式のライダーを作り、2026年にカメラ会社Stereolabsを買収して、ライダー・カメラ・AI計算機・ソフトをそろえた会社です。2026年7〜9月期の売上は5,933万ドルで前年同期比50%増えましたが、買収を前年から含めて比べると約36%増です。
出荷台数は2.7万台を超えましたが、ライダーは約27%で、台数は7,000〜9,000台で動いていません。2025年10〜12月期の黒字は、ロイヤルティの一括計上が作ったもので、その後の3四半期は営業赤字が約1,900万〜2,000万ドルで続いています。増資で現金は4.2億ドルに増えた一方、株数も増えています。
次の決算(2027年3月上旬の見込み)では、10〜12月期の売上が見通し(6,100万〜6,400万ドル)に収まるか、Rev8でライダーの台数が増え始めたか、営業費用が売上の伸びに追いつかれずに済むかが、今後を見るうえでの節目になります。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。