このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- ソーファイ・テクノロジーズ(SOFI)の株価
- ソーファイ(SOFI)とは何の会社、どのような事業をしている?
- ソーファイ(SOFI)の事業は?3つの事業と、預金という土台
- 決算で何が起きた?売上+44%、見通しは2回目の引き上げ
- 金利が上がると何が起きる?ローンの値打ちが下がる
- 貸し倒れは増えている?
- 取引市場は?
- ソーファイ(SOFI)のセクター、業種、属するテーマは?
- 配当は?
- ソーファイ(SOFI)の競合企業は?
- ソーファイ(SOFI)の競合との差別化要素と優位性は?
- ソーファイ(SOFI)の業績について
- ソーファイ・テクノロジーズ(SOFI)のリアルタイム株価チャート
- ソーファイ(SOFI)の将来性と今後の見通しは?
- SOFI 2026年Q3決算:調整後売上高44%増の13.7億ドル、2026年見通しを引き上げ2027年は64億ドルを提示
- SOFI 2026年Q2決算:純利益1.57億ドルへと拡大、通期売上ガイダンスも増額
- まとめ
はじめに
ソーファイ(SOFI)は、スマホのアプリで預金・ローン・証券・クレジットカードを提供する、米国サンフランシスコの会社です。2022年に銀行の免許を取り、今はネット銀行として預金を集め、個人ローンなどを貸しています。
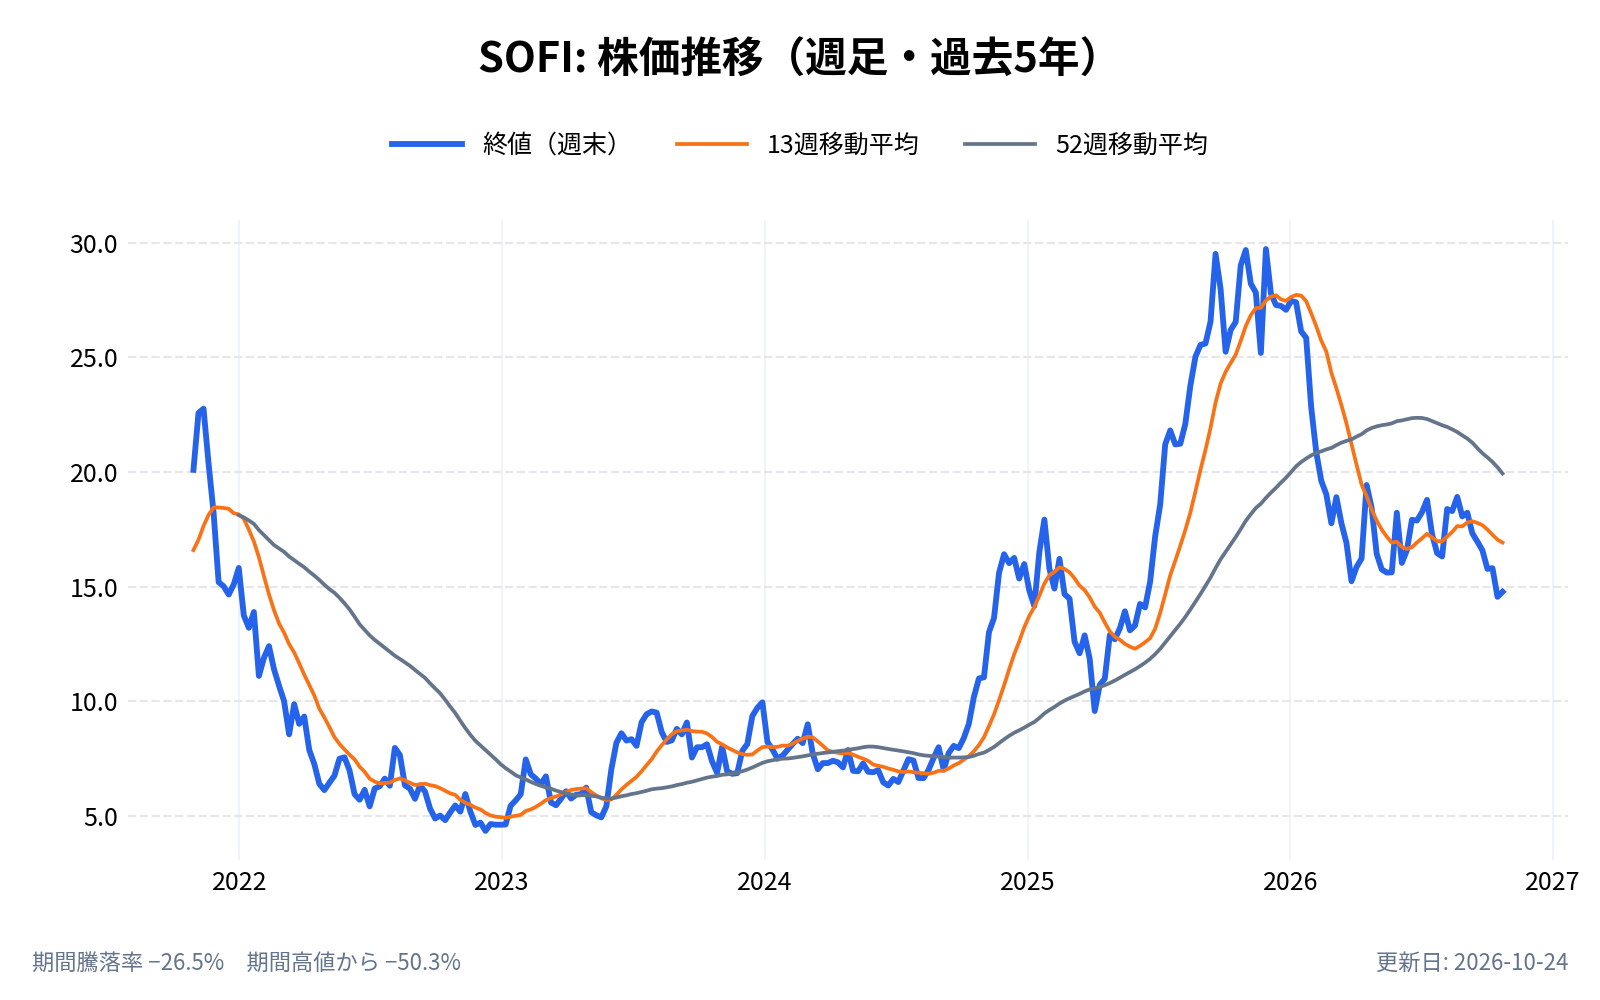
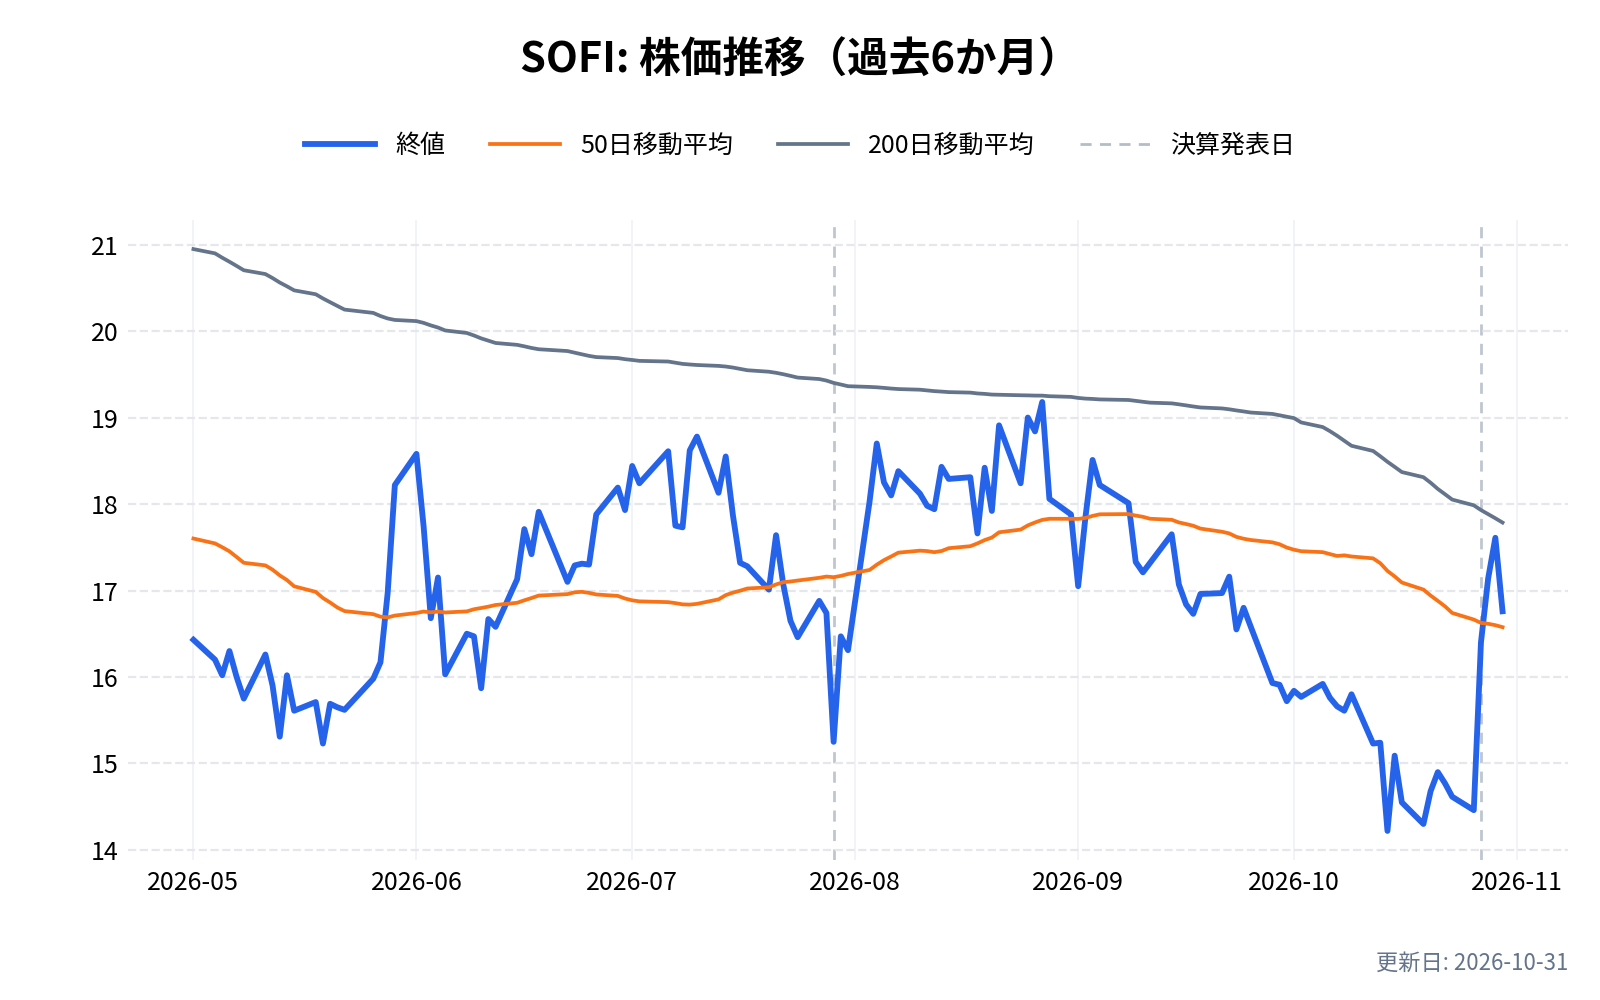
2026年10月27日に発表した7〜9月期の決算では、調整後売上が13.7億ドル(前年同期比+44%)、純利益が2.41億ドル(+73%)と、どちらも過去最高でした。2026年の売上の見通しは2回目の引き上げとなり、2027年の見通しも初めて示しています。株価は決算の日に+13.4%上がりましたが、10月30日の終値16.76ドルは、2025年末の26.18ドルから36%低い水準です。
本記事では、「何でもそろう金融アプリ」という看板と、実際に伸びを引っ張っている個人ローンの違いを軸に、決算資料(8-K)と年次報告書(10-K)から確かめます。
ソーファイ・テクノロジーズ(SOFI)の株価
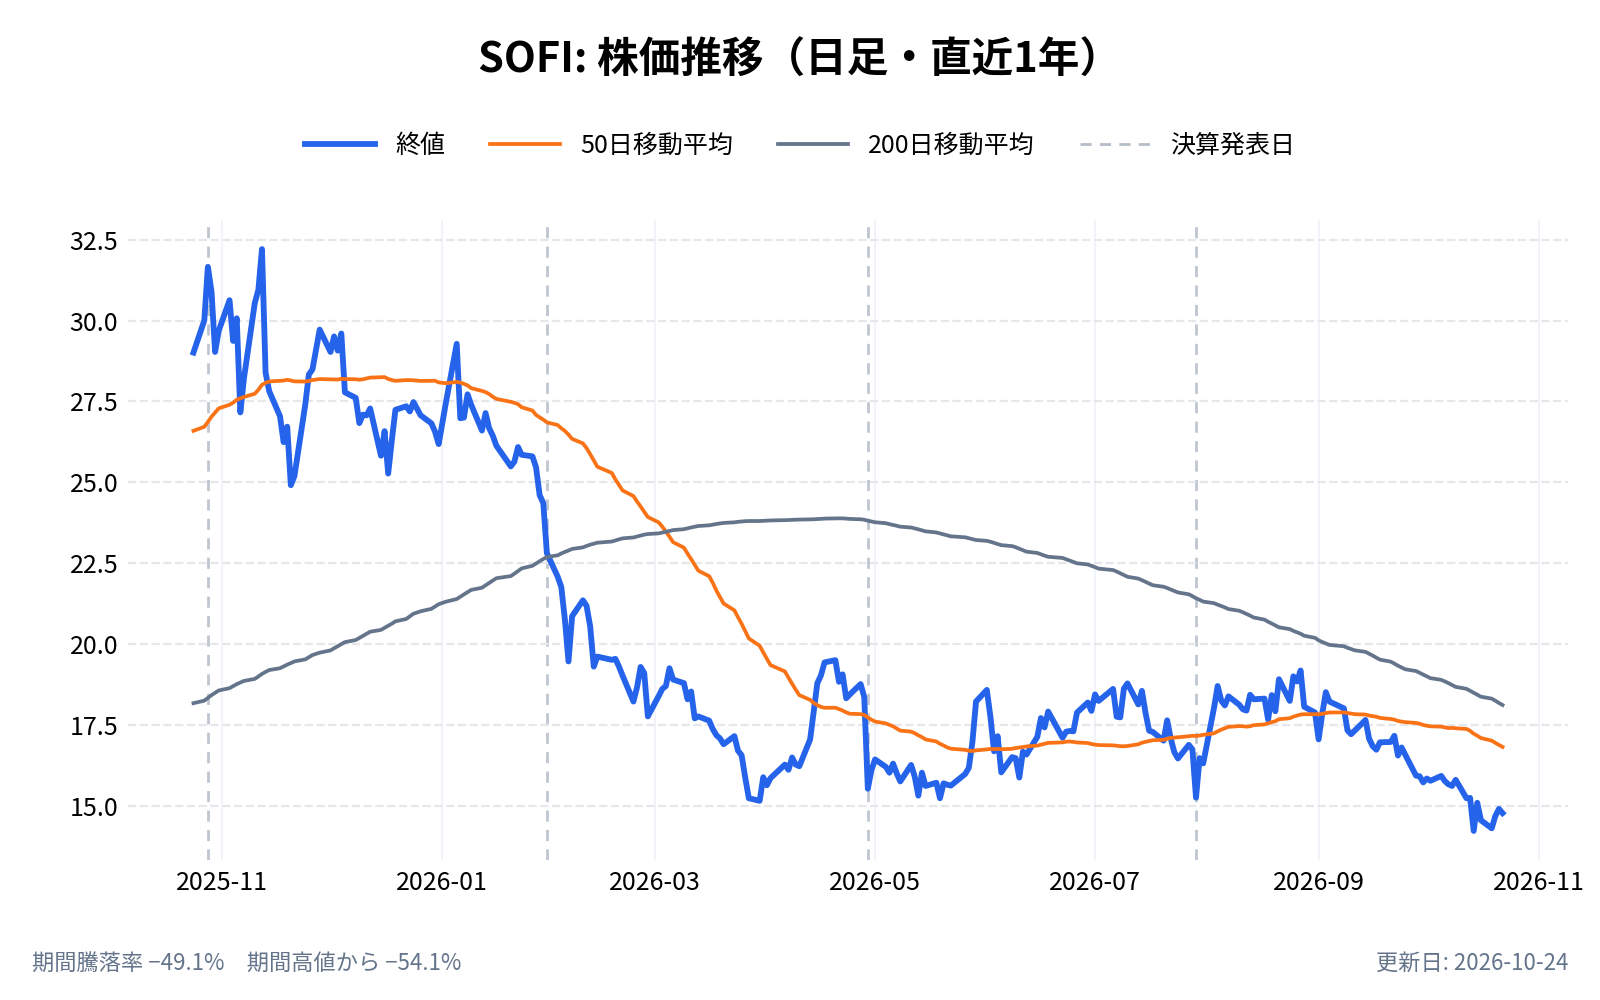
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
ソーファイ(SOFI)とは何の会社、どのような事業をしている?
ソーファイ・テクノロジーズ(SoFi Technologies, Inc.)は、2011年に学生ローンの借り換えから始まった会社である。今は、預金口座、個人ローン、学生ローン、住宅ローン、証券口座、クレジットカード、暗号資産の売買までを1つのアプリで提供している。
2022年1〜3月期に銀行の免許を取り、銀行持株会社になった。新しいローンはすべて子会社の SoFi Bank で実行している。年次報告書は、銀行を持つ利点の1つ目に「預金を使ってローンの元手を安くできること」を挙げている。
- 会社名: SoFi Technologies, Inc.
- 設立: 2011年
- 本社: 米国カリフォルニア州サンフランシスコ
- CEO: アンソニー・ノート(Anthony Noto)
- 従業員: 約6,100人(2025年末、うち約18%が米国外)
- 会員: 1,710万人(2026年9月末)
ソーファイ(SOFI)の事業は?3つの事業と、預金という土台
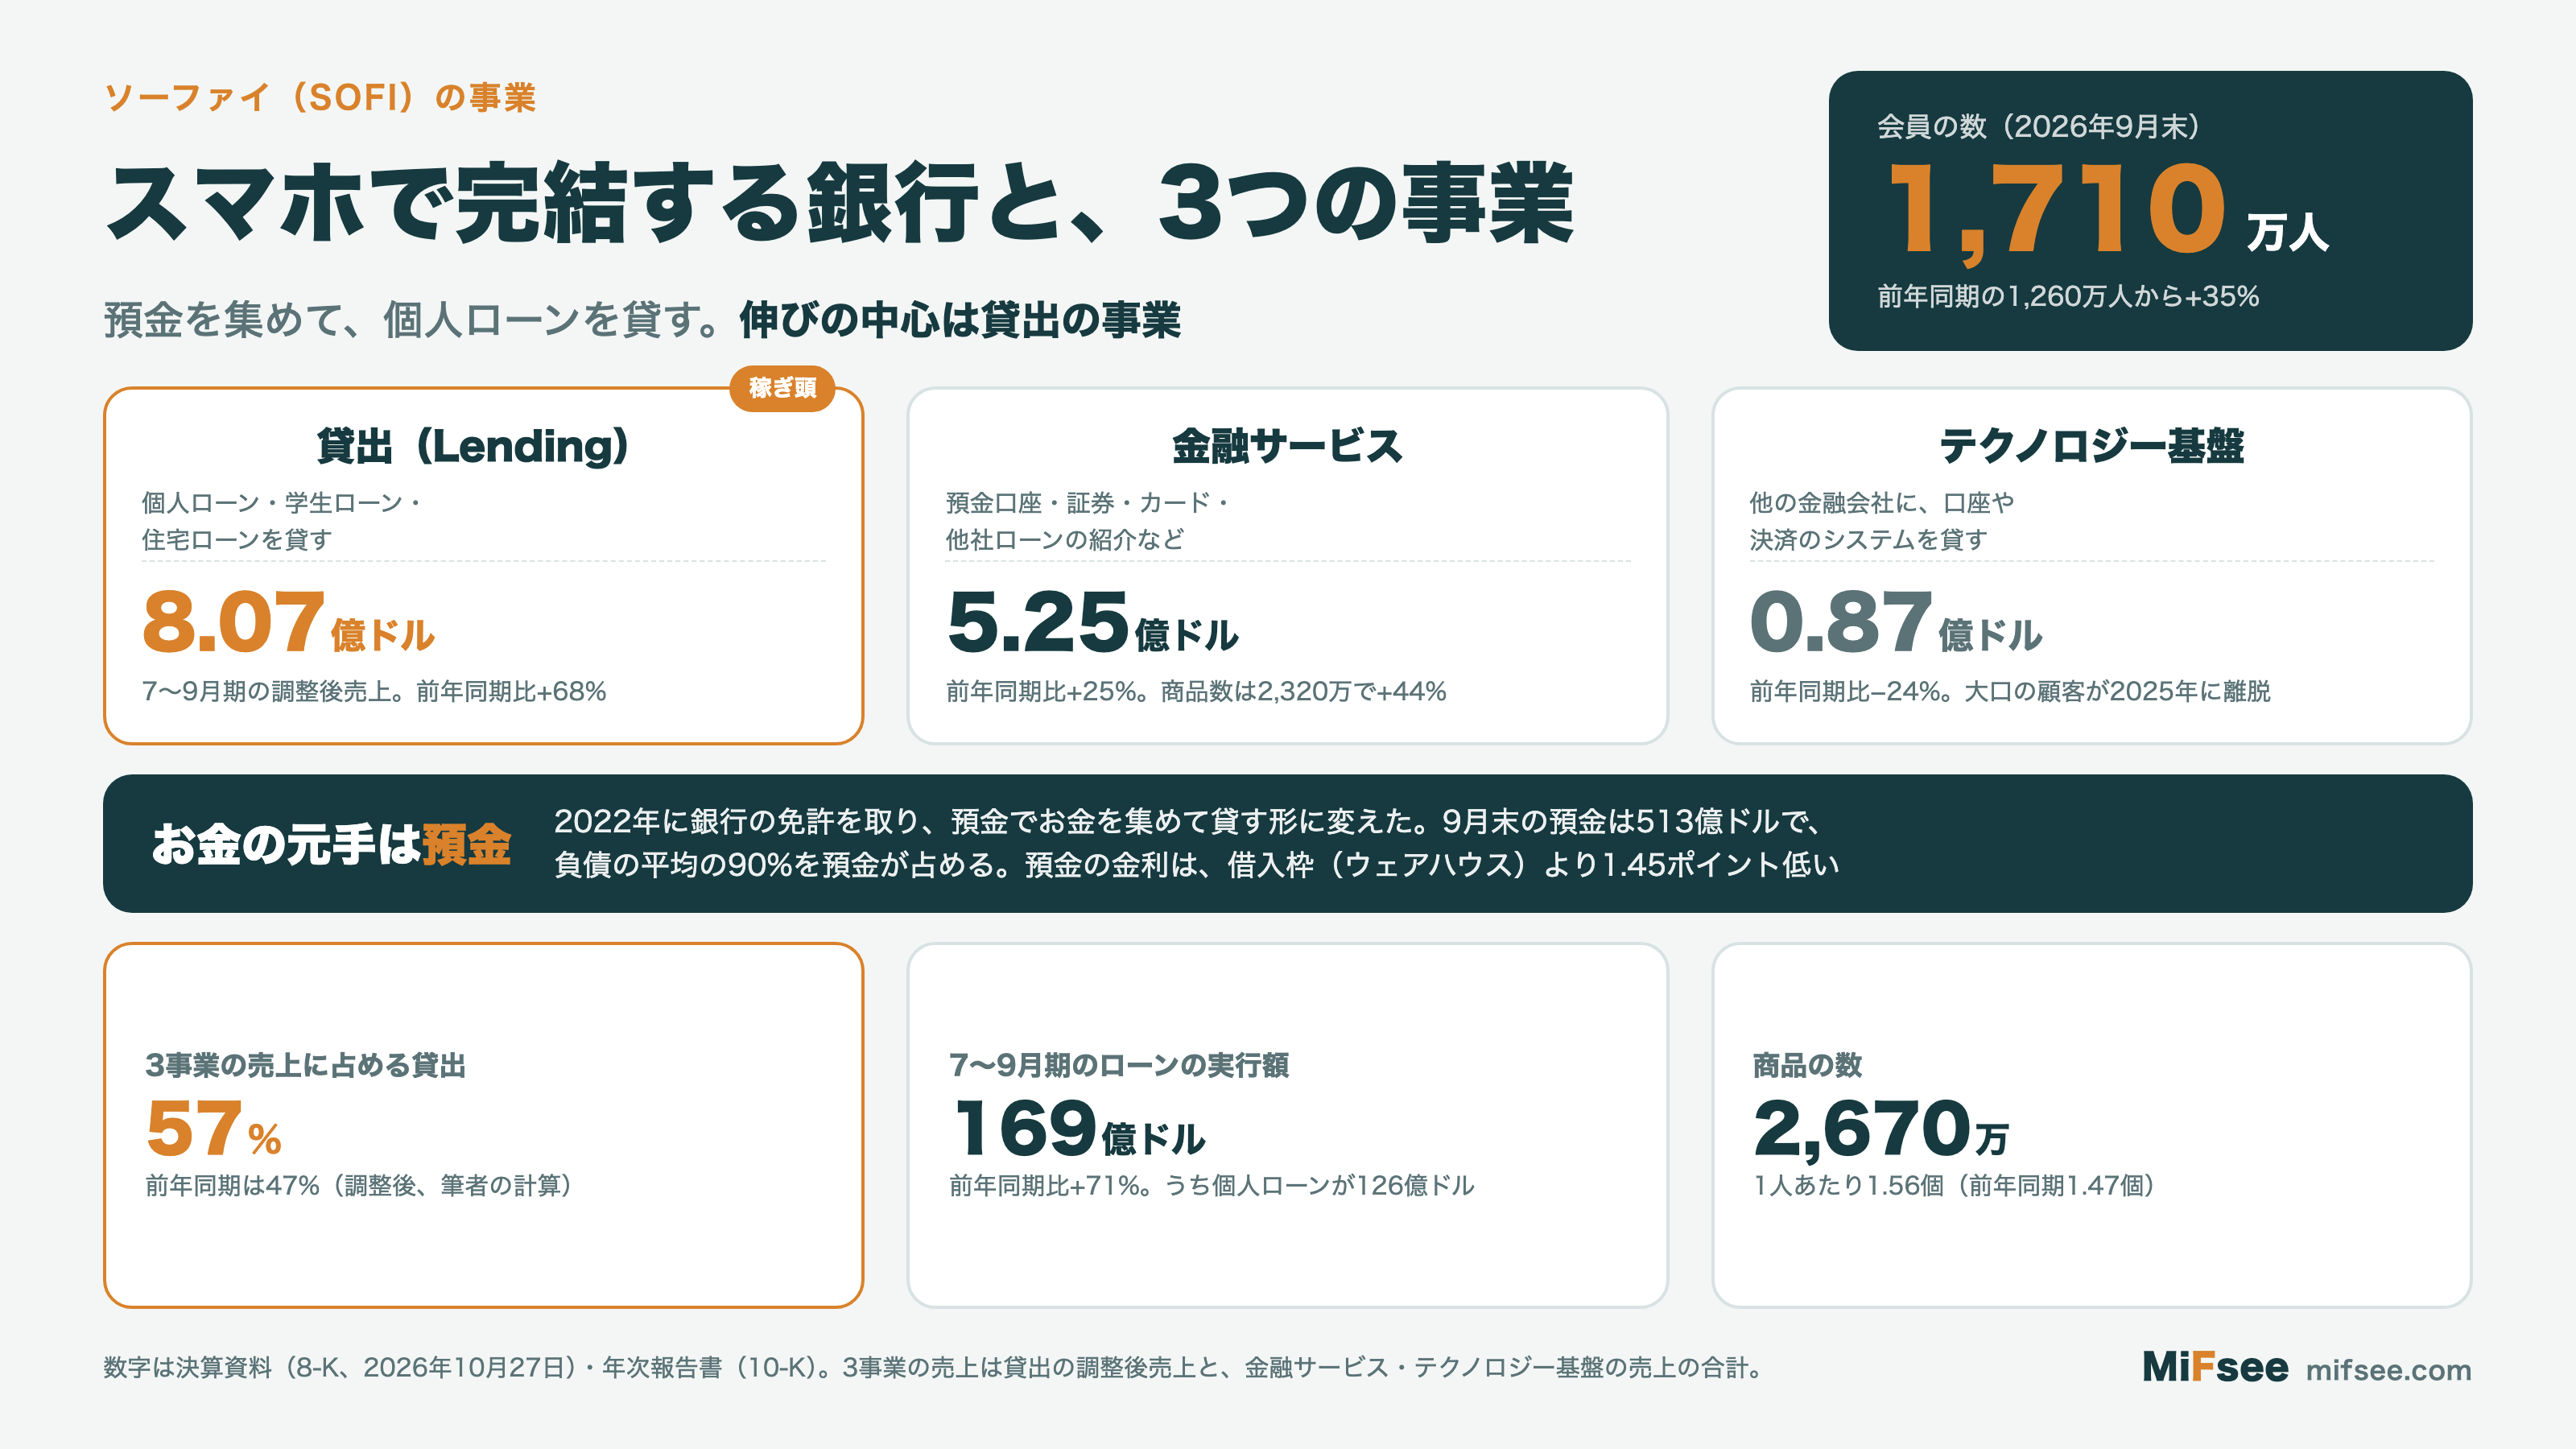
ソーファイの決算は、3つの事業に分かれている。7〜9月期の売上は次のとおりである。
| 事業 | 中身 | 7〜9月期の売上 | 前年同期比 |
|---|---|---|---|
| 貸出(Lending) | 個人ローン・学生ローン・住宅ローン | 8.07億ドル(調整後) | +68% |
| 金融サービス | 預金口座・証券・カード・他社ローンの紹介など | 5.25億ドル | +25% |
| テクノロジー基盤 | 他の金融会社に口座や決済のシステムを貸す(Galileo・Technisys) | 0.87億ドル | −24% |
3つの売上の合計のうち、貸出は57%を占める。前年同期は47%で、1年で10ポイント上がった(筆者の計算)。
貸出:個人ローンが中心
7〜9月期のローンの実行額は169億ドルで、前年同期比+71%と過去最高だった。うち個人ローンが126億ドル(+69%)、学生ローンが29億ドル(+96%)、住宅ローンが14億ドル(+44%)である。
貸したローンは、すべてを手元に持つわけではない。個人ローンの一部は他の金融会社や投資家に売る。また「ローン・プラットフォーム事業」では、提携先のためにソーファイの仕組みで審査・実行し、1件ごとに手数料を受け取る。7〜9月期は、この形で38億ドルを実行し、紹介の手数料も合わせて1.53億ドルの売上になった。
金融サービス:数は伸びたが、1つあたりは下がった
預金口座(Money)は850万、証券口座(Invest)は418万、クレジットカードは66万と、金融サービスの商品は2,320万(+44%)に増えた。一方で、1商品あたりの年間の売上は90ドルで、前年同期の104ドルから13%下がっている。
数は大きく伸びたが、まだ売上の伸び(+25%)は数の伸びに届いていない。新しく入った会員が、どこまでお金を落とす使い方に移るかが、この事業の課題である。
テクノロジー基盤:大口の顧客が離れた
Galileo などのテクノロジー基盤は、他の金融会社に口座や決済のシステムを貸す事業である。大口の顧客が2025年末までに移管を終えて離れ、売上は前年同期比−24%になった。会社は、この影響を除けば+18%としている。
決算で何が起きた?売上+44%、見通しは2回目の引き上げ
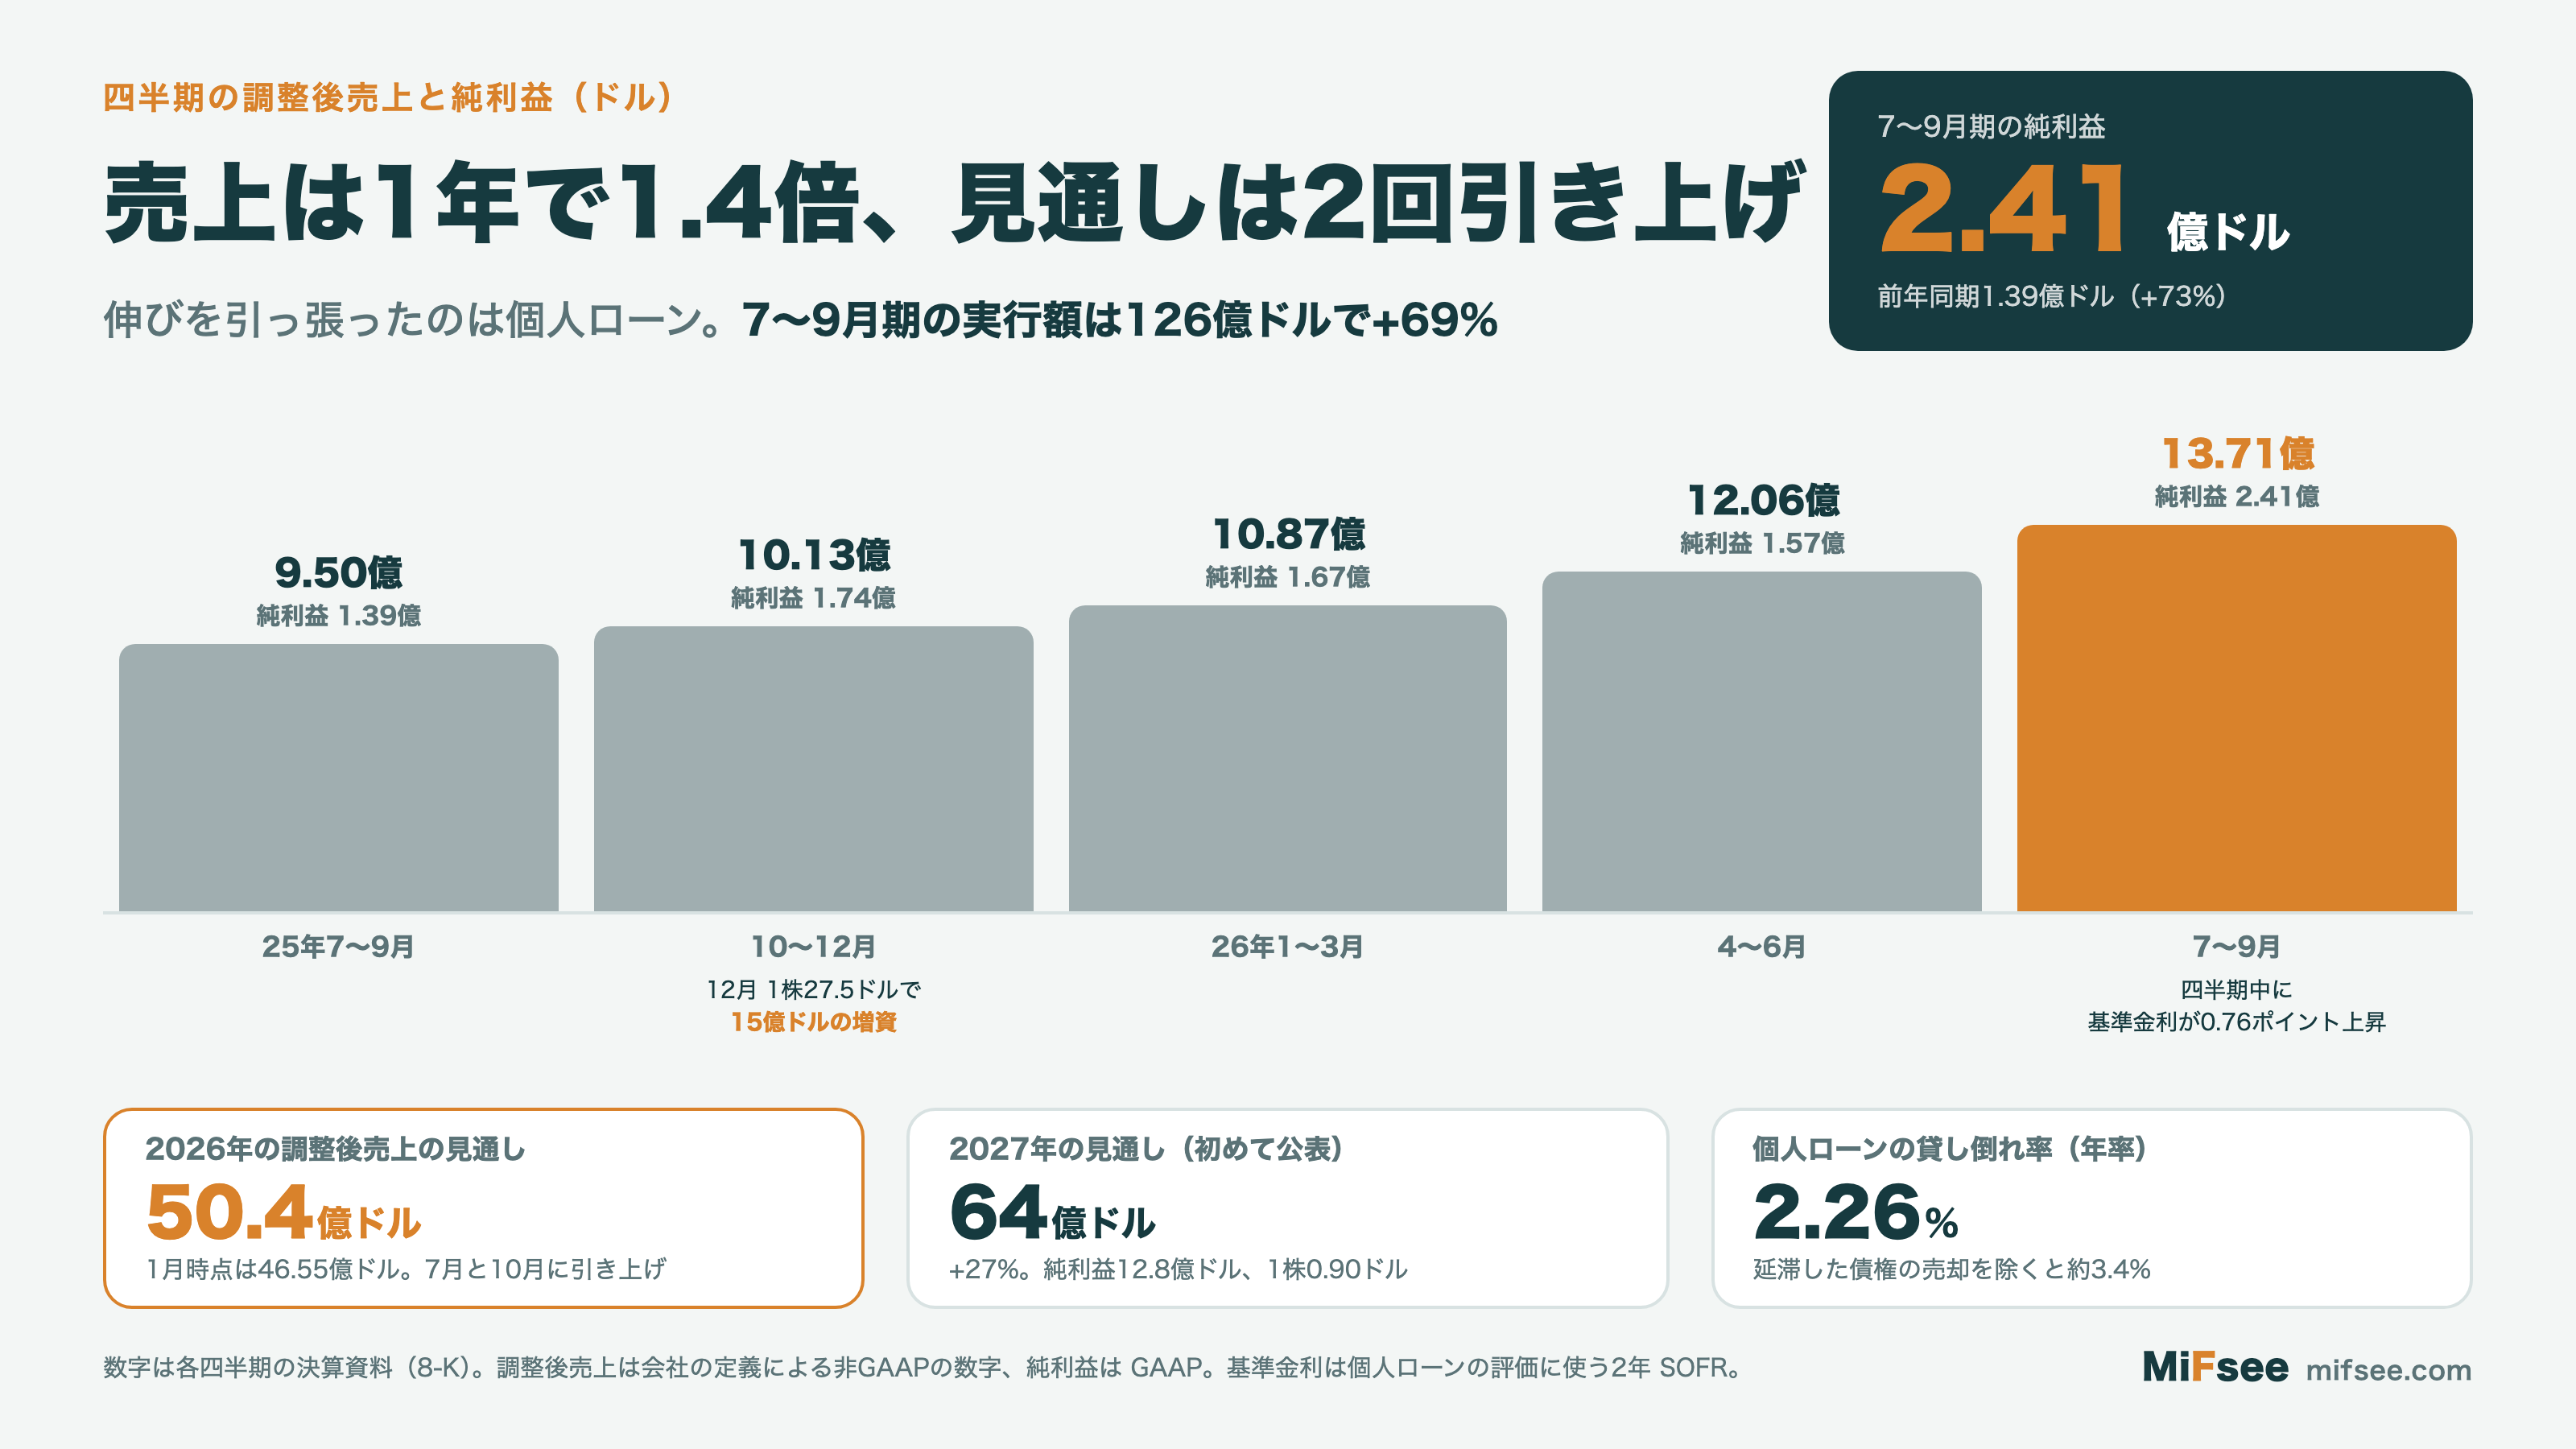
7〜9月期は売上・利益とも過去最高
| 項目 | 2026年7〜9月期 | 前年同期 | 増減 |
|---|---|---|---|
| 売上(GAAP) | 13.85億ドル | 9.62億ドル | +44% |
| 調整後売上 | 13.71億ドル | 9.50億ドル | +44% |
| 調整後EBITDA | 4.70億ドル | 2.77億ドル | +70% |
| 純利益 | 2.41億ドル | 1.39億ドル | +73% |
| 1株あたり利益(希薄化後) | 0.18ドル | 0.11ドル | +64% |
純利益が+73%なのに、1株あたり利益は+64%にとどまる。2025年12月に1株27.5ドルで15億ドルの株を新しく出し、株数が増えたためである(希薄化後の平均株数は13.58億株で、前年同期の12.91億株から+5%)。
利息の収入から利息の支払いを引いた純金利収入は9.30億ドルで+59%。利息を生む資産の平均残高が+51%増え、資金調達のコストが0.38ポイント下がったためで、利ざや(純金利マージン)は6.14%と、4〜6月期から0.16ポイント上がった。
見通しは1月から2回引き上げた
2026年の調整後売上の見通しは、次のように変わってきた。
- 1月: 46.55億ドル
- 4月: 46.55億ドル(据え置き)
- 7月: 47.5億〜48.5億ドル
- 10月: 50.4億ドル(前年比+40%)
調整後EBITDAの見通しも16億ドルから16.6億ドルへ、純利益は8.25億ドルから8.4億ドルへ上げた。あわせて、2027年の見通しとして、調整後売上64億ドル(+27%)、純利益12.8億ドル、1株あたり利益0.90ドルを初めて示している。
金利が上がると何が起きる?ローンの値打ちが下がる
ソーファイの個人ローンと学生ローンは、帳簿に「時価」で載っている。将来受け取る利息と元本を、今の金利で割り引いて値打ちを出す方法である。そのため、金利が上がると、同じローンでも帳簿上の値打ちは下がる。
7〜9月期には、個人ローンの評価に使う基準金利(2年 SOFR)が3.99%から4.75%へ、0.76ポイント上がった。その結果、個人ローンの元本に上乗せされている評価額は、6月末の元本の4.7%から、9月末には3.3%へ縮んだ(筆者の計算)。
| 個人ローン | 2026年6月末 | 2026年9月末 |
|---|---|---|
| 元本 | 261.0億ドル | 309.0億ドル |
| 元本に上乗せされた評価額 | 12.2億ドル | 10.2億ドル |
| 上乗せの割合 | 4.7% | 3.3% |
| 基準金利(2年 SOFR) | 3.99% | 4.75% |
それでも7〜9月期の売上が過去最高になったのは、ローンの実行額が+71%と大きく伸び、手数料と利息がそれを上回ったからである。金利の上昇は、ソーファイにとって、預金の金利が下がりにくくなるだけでなく、持っているローンの値打ちを下げる向きにも働く。
貸し倒れは増えている?
7〜9月期の個人ローンの貸し倒れ率は年率2.26%で、前年同期から0.34ポイント下がった。ただ、この数字には、延滞した債権を外に売った分の効果が入っている。会社は、売却の影響を除き回収分を含めると、約3.4%だったとしている(前年同期から0.8ポイント改善)。
会社は、個人ローンの生涯の損失を元本の7〜8%までと置いている。2022年10〜12月期から2025年10〜12月期に実行したローンの累計の損失は4.71%で、2017年に実行したローンの同じ時点の6.62%より低い。一方で、評価に使う年間の債務不履行率の前提は、4.77%から5.10%に上がっている。
取引市場は?
米国のナスダック(NASDAQ)に上場しており、ティッカーシンボルは「SOFI」。
ソーファイ(SOFI)のセクター、業種、属するテーマは?
- セクター: 金融
- 業種: 消費者向け金融、ネット銀行
- テーマ: フィンテック、個人ローン、デジタルバンキング
配当は?
なし。利益は事業の拡大に回している。
ソーファイ(SOFI)の競合企業は?
年次報告書は、競合を分野ごとに挙げている。個人ローン・学生ローン・カード・住宅ローンの貸し手、預金を集める銀行、証券会社、暗号資産の取引所、他社にシステムを貸す会社などである。1つの分野に強い会社とそれぞれぶつかる形になる。
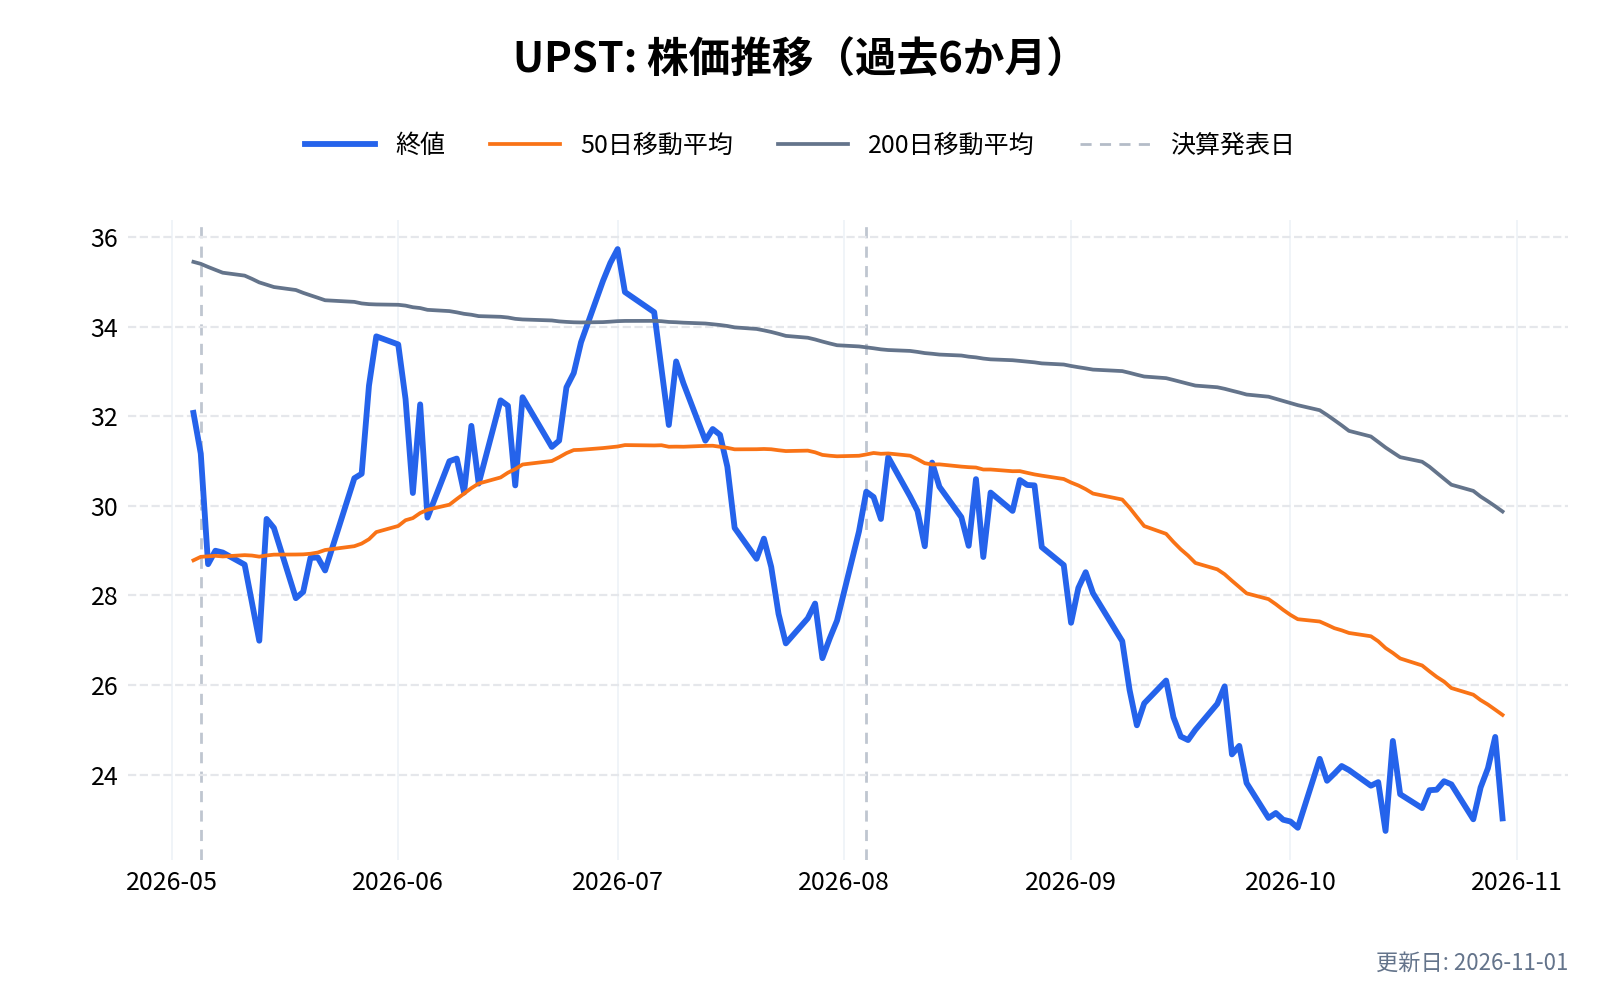
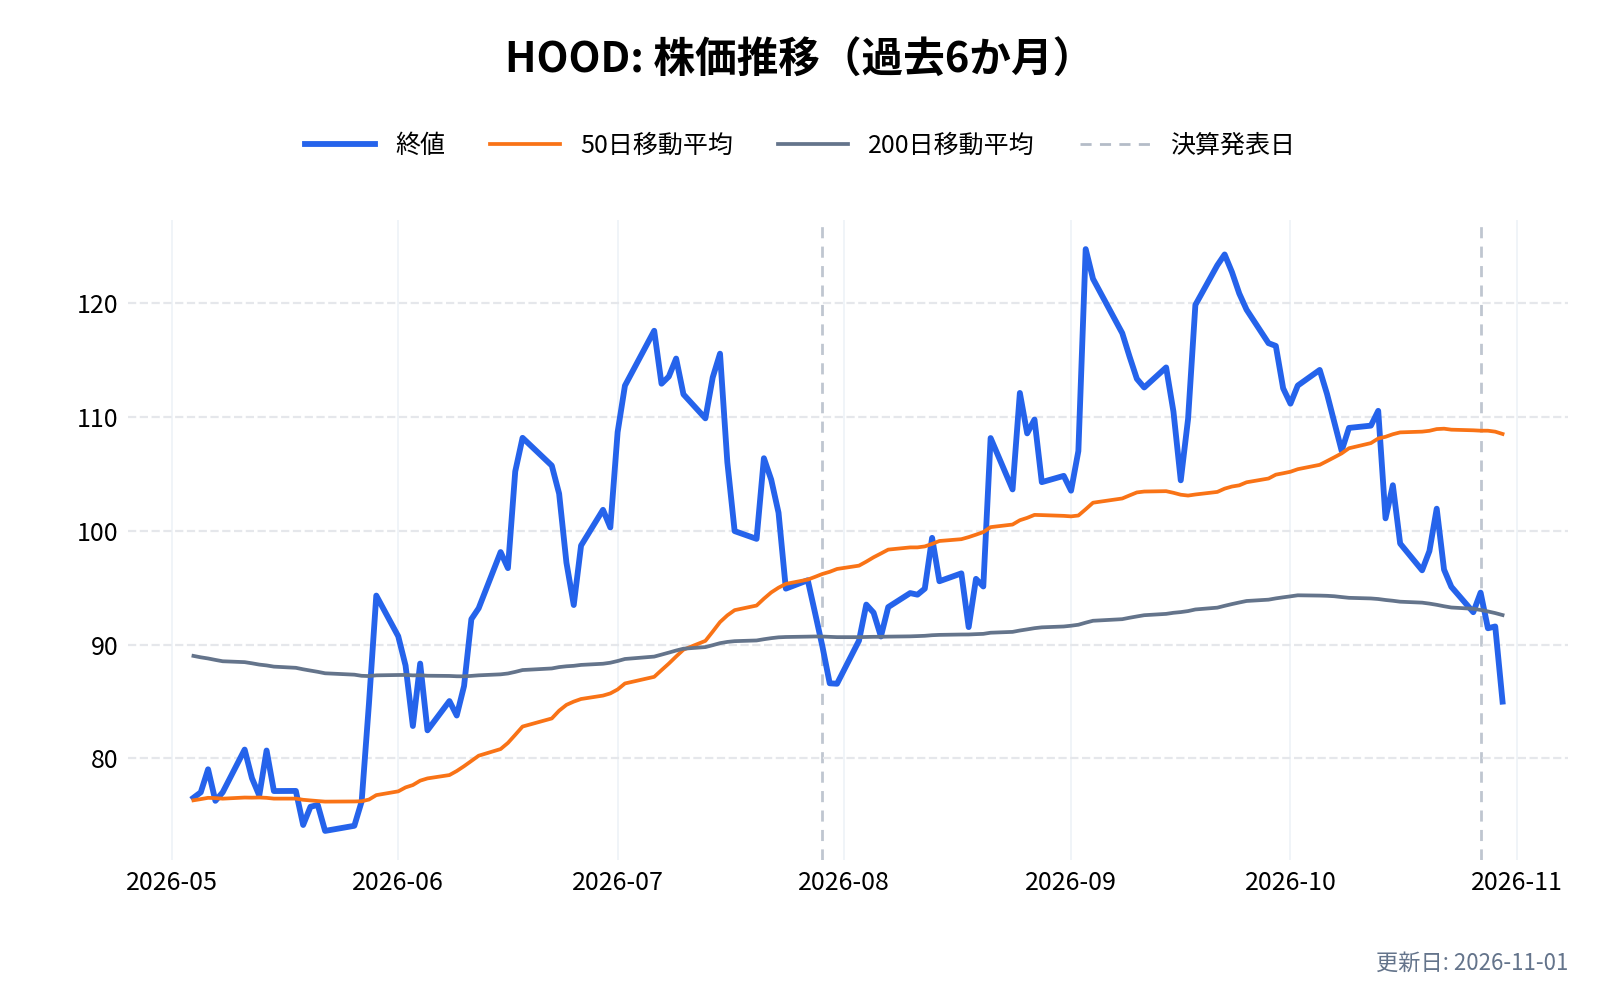
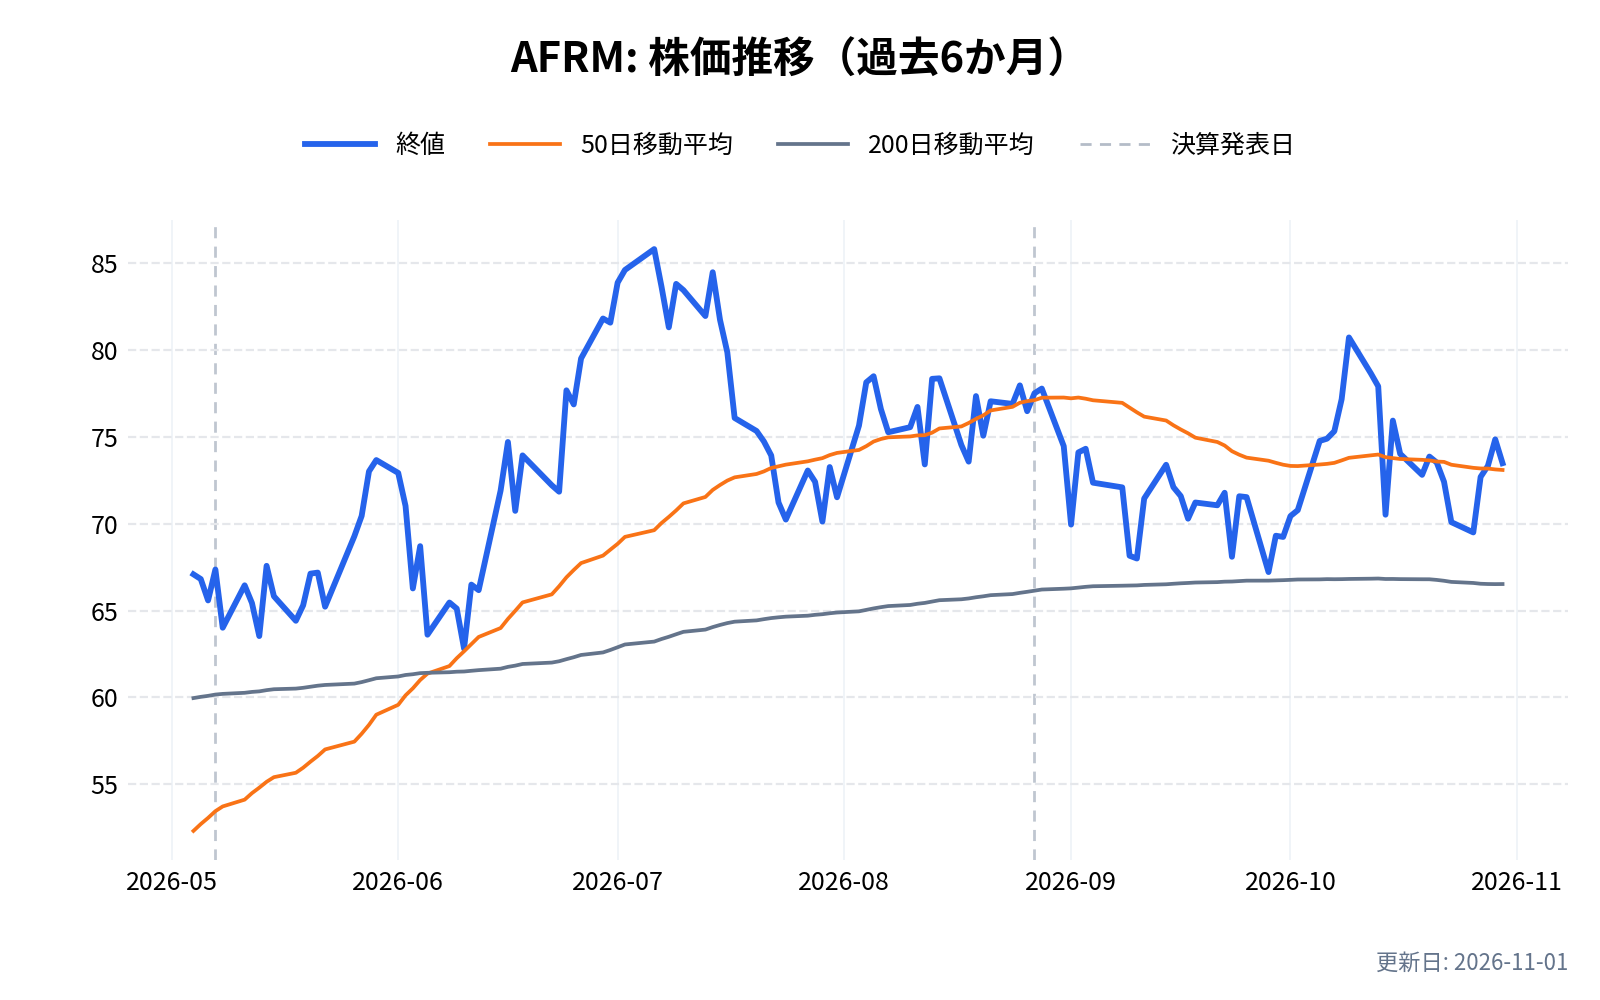
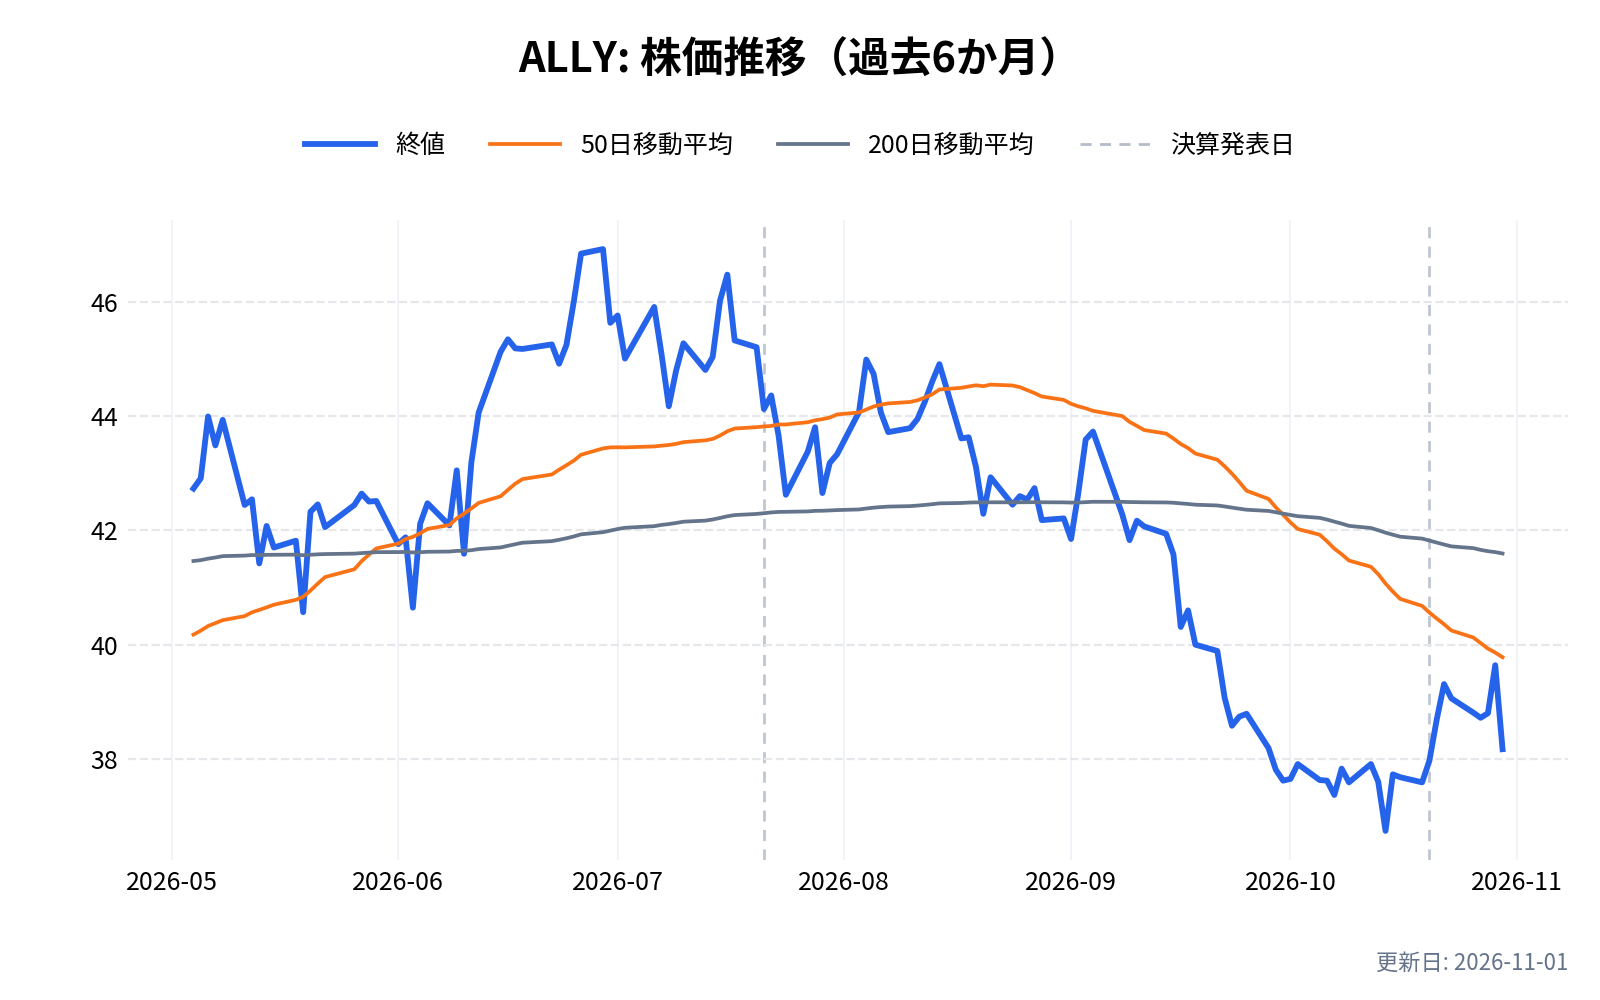
分野の近い米国の上場企業として、個人ローンの審査を AI で行うアップスタート(UPST)、証券アプリのロビンフッド(HOOD)、後払い決済のアファーム(AFRM)、ネット銀行のアライ・ファイナンシャル(ALLY)の直近6か月の株価の動きを並べる(社名は筆者が選んだもので、年次報告書の記載ではない)。
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新
ソーファイ(SOFI)の競合との差別化要素と優位性は?
銀行の免許と預金
自社で預金を集め、それを元手に貸せる。7〜9月期の負債の平均の90%は預金で、預金の金利は借入枠より1.45ポイント低い。会社は、この入れ替えで年間約7.45億ドルの利息を節約していると説明している。
1つのアプリで何でもそろう
預金・ローン・証券・カードを同じアプリで持てる。7〜9月期に増えた商品の51%は、すでに会員の人が開いたものだった。1人あたりの商品数は1.56個で、前年同期の1.47個から増えている。
他社のローンも引き受ける仕組み
自社で貸すだけでなく、提携先のために審査・実行して手数料を得るローン・プラットフォーム事業を持つ。自社の貸借対照表を大きくせずに、手数料の売上を積める。
ソーファイ(SOFI)の業績について
ソーファイ(SOFI)の財務年度は12月31日に終了する。四半期決算の発表スケジュールは以下の通り。
- 第1四半期決算: 4月下旬
- 第2四半期決算: 7月下旬
- 第3四半期決算: 10月下旬
- 第4四半期および通期決算: 翌年の1月下旬
ソーファイ・テクノロジーズ(SOFI)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
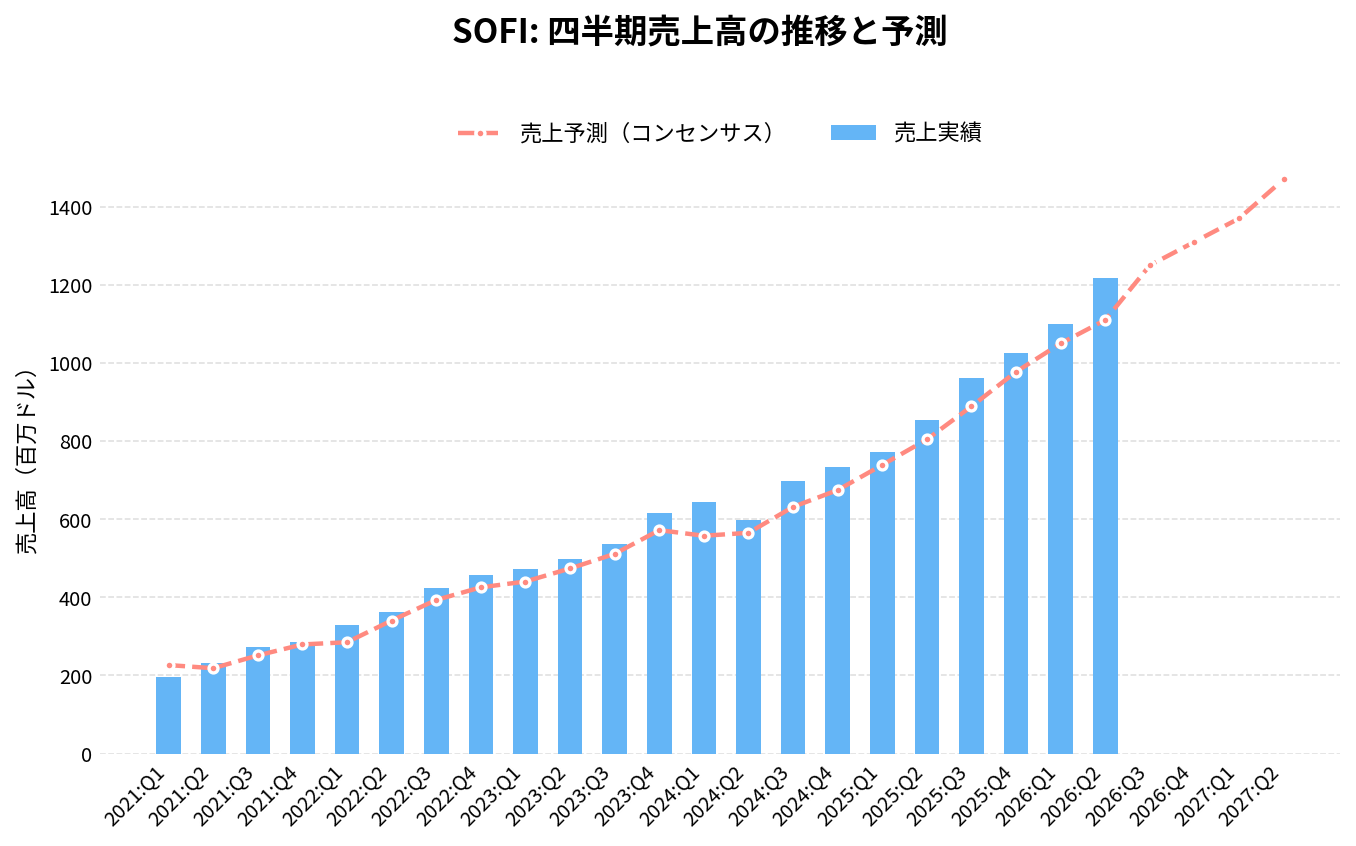
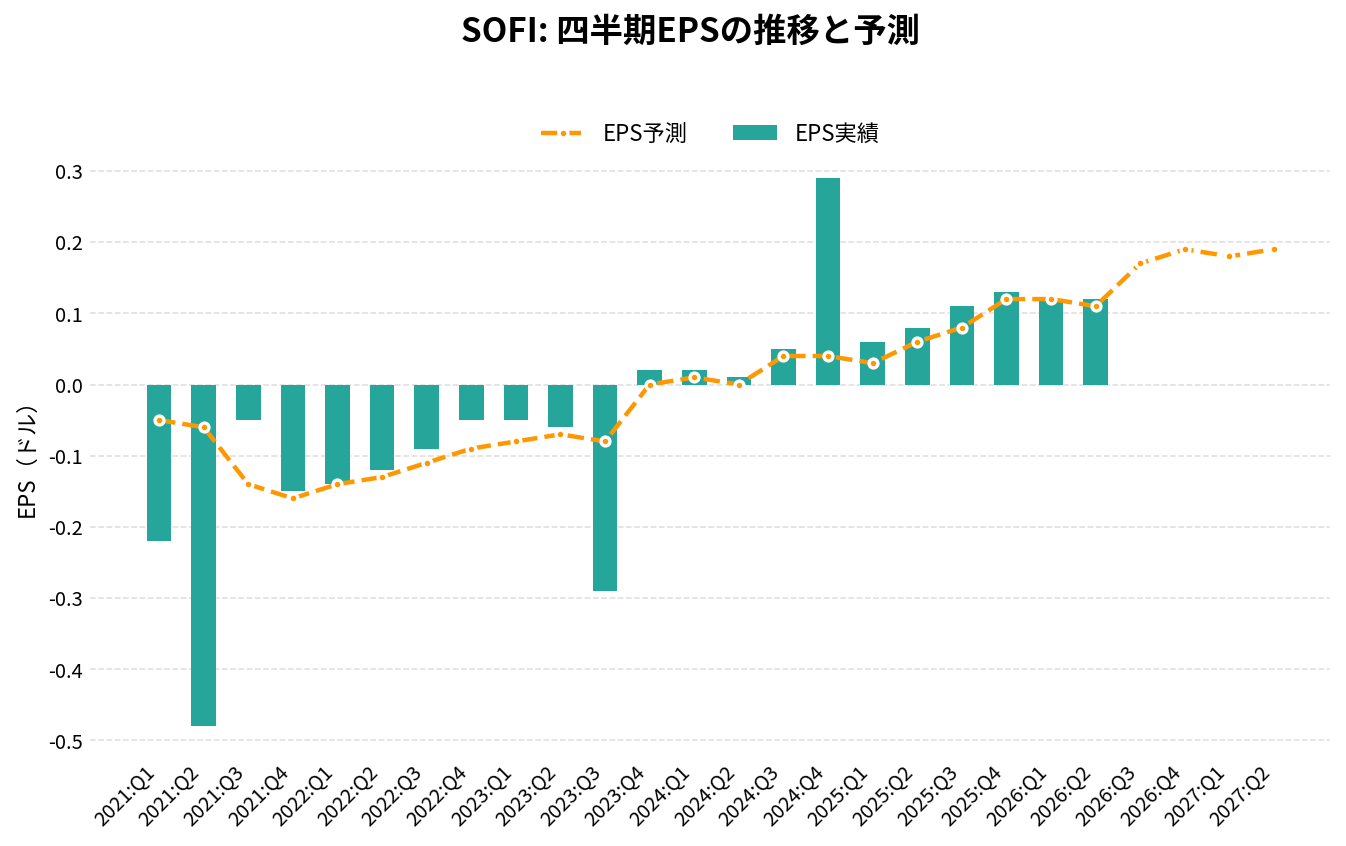
ソーファイ・テクノロジーズ(SOFI)の2026年Q3決算(2026/10/27 発表)は、売上1,385.1百万ドル(アナリストコンセンサス1,250.0百万ドルに対し+10.8%)、EPS 0.18ドル(同0.17ドルに対し+0.01ドル)でした。
売上の前年同期比は+44.0%です。
直近8四半期では、売上が8回、EPSが7回コンセンサスを上回っています。
四半期:売上高の推移
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 |
|---|---|---|---|---|---|
| 2024:Q4 | 734.12 | +19.3% | +8.8% | 0.29 | +0.25 |
| 2025:Q1 | 771.76 | +19.7% | +4.4% | 0.06 | +0.03 |
| 2025:Q2 | 854.94 | +42.8% | +6.3% | 0.08 | +0.02 |
| 2025:Q3 | 961.60 | +37.9% | +8.2% | 0.11 | +0.03 |
| 2025:Q4 | 1,025.05 | +39.6% | +4.9% | 0.13 | +0.01 |
| 2026:Q1 | 1,100.37 | +42.6% | +4.8% | 0.12 | 0.00 |
| 2026:Q2 | 1,218.68 | +42.5% | +9.8% | 0.12 | +0.01 |
| 2026:Q3 | 1,385.10 | +44.0% | +10.8% | 0.18 | +0.01 |
| 2026:Q4(予想) | 1,310.00 | +27.8% | – | 0.19 | – |
| 2027:Q1(予想) | 1,370.00 | +24.5% | – | 0.18 | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-06 取得時点)。 | |||||
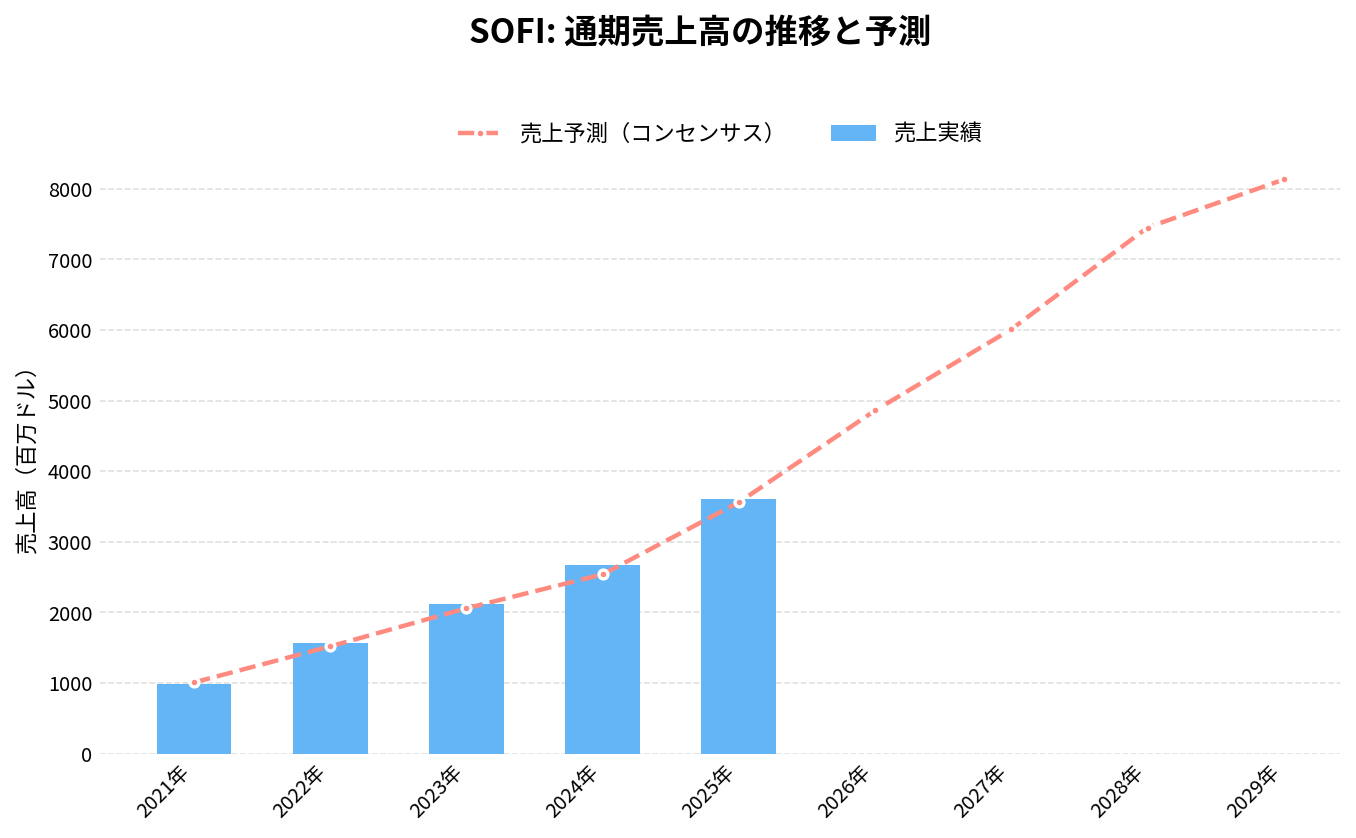
通期:売上高の推移
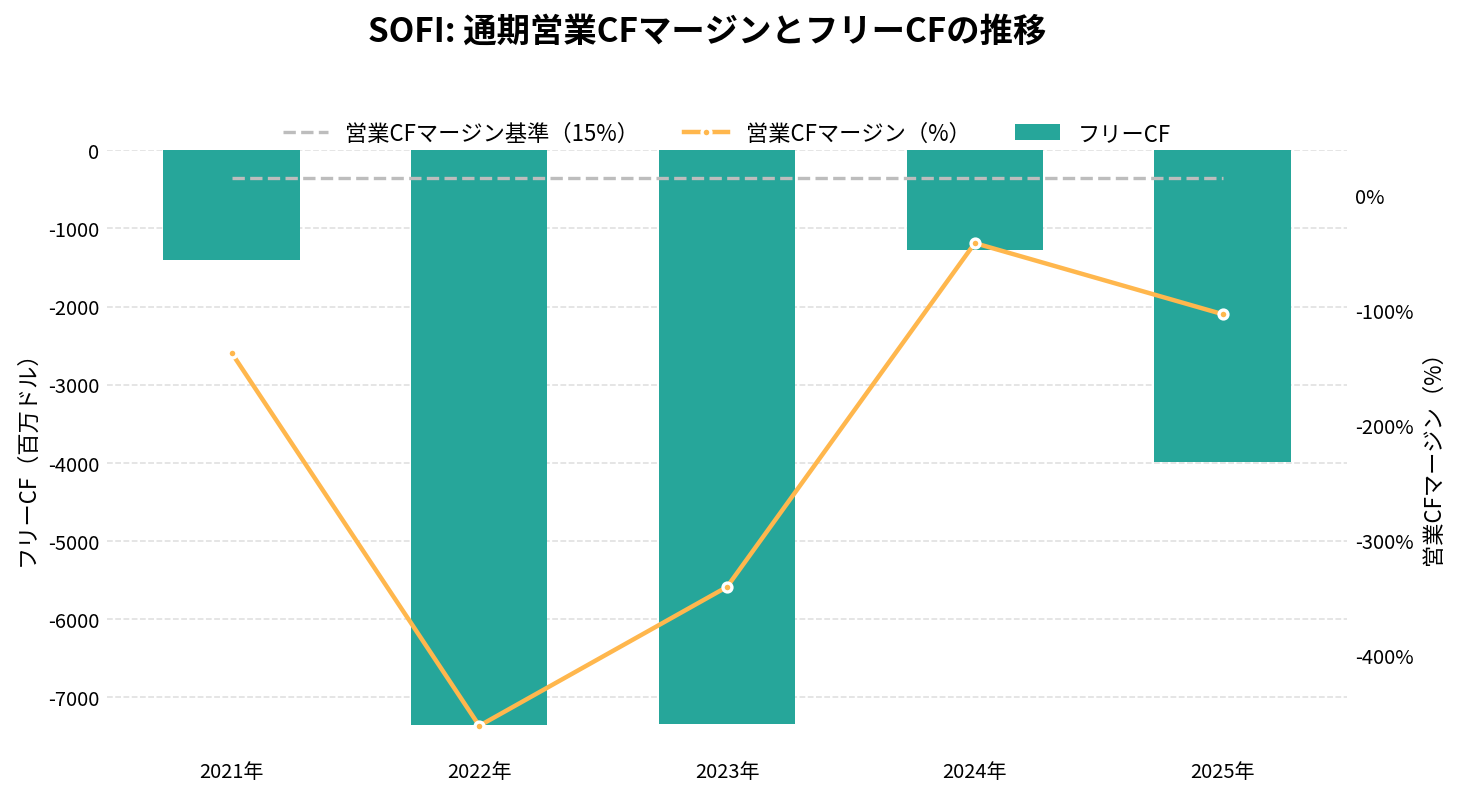
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
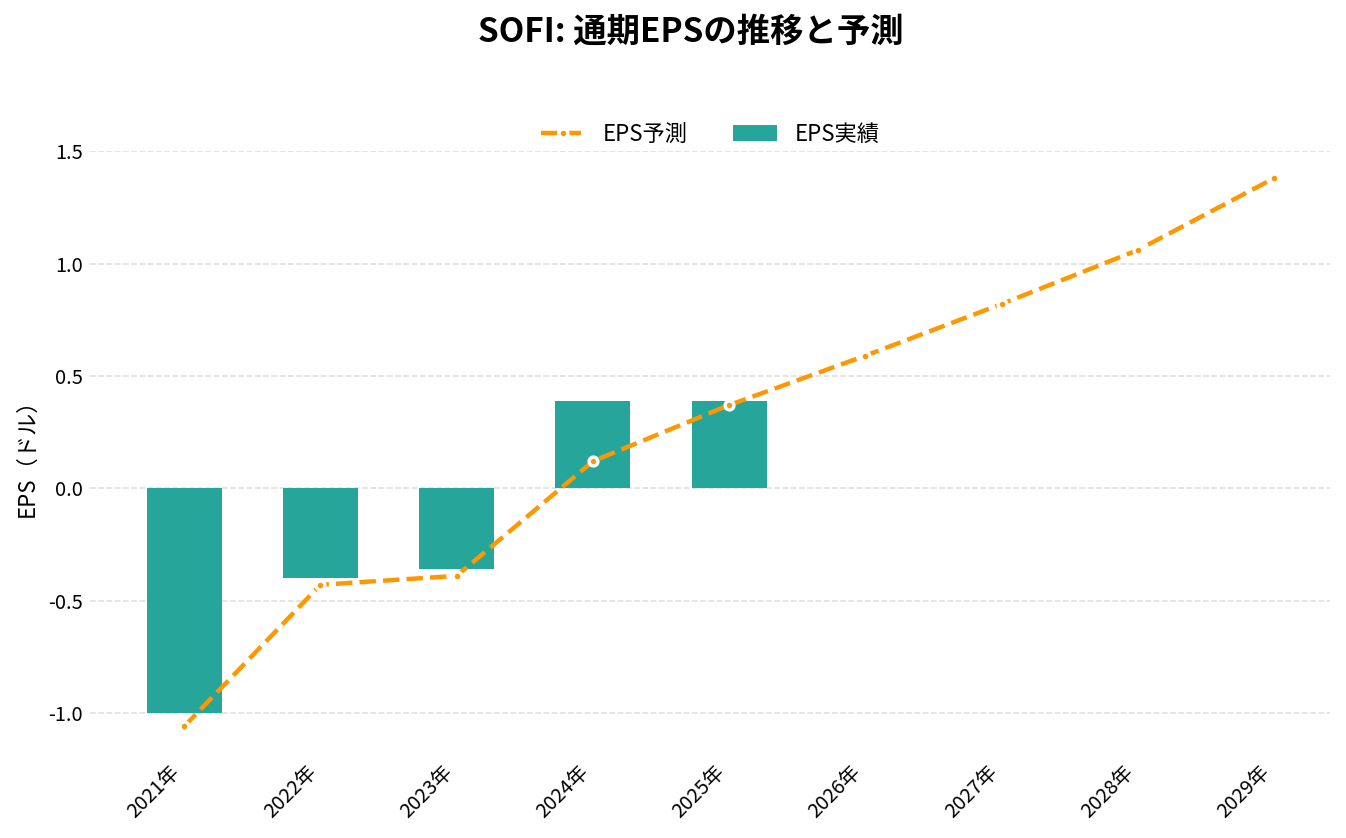
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 984.87 | – | -1.00 | – | -137.1% | -1,402.48 |
| 2022年 | 1,573.54 | +59.8% | -0.40 | – | -461.1% | -7,349.06 |
| 2023年 | 2,122.79 | +34.9% | -0.36 | – | -340.4% | -7,338.55 |
| 2024年 | 2,674.86 | +26.0% | 0.39 | – | -41.9% | -1,274.07 |
| 2025年 | 3,613.35 | +35.1% | 0.39 | – | -103.6% | -3,984.90 |
| 2026年(予想) | 4,860.00 | +34.5% | 0.59 | – | – | – |
| 2027年(予想) | 6,010.00 | +23.7% | 0.82 | – | – | – |
| 2028年(予想) | 7,450.00 | +24.0% | 1.06 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-06 取得時点)。 | ||||||
ソーファイ(SOFI)の将来性と今後の見通しは?
数字で見る直近の変化
- 売上: 7〜9月期の調整後売上は13.7億ドル(+44%)。2026年は50.4億ドル(+40%)の見通し
- 利益: 純利益は2.41億ドル(+73%)。調整後純利益では12四半期続けて黒字
- 会員: 1,710万人(+35%)。7〜9月期に過去最多の120万人が増えた
- 株価: 2025年11月12日の32.21ドルから、2026年10月14日には14.22ドルまで下げた。決算の日に+13.4%上げ、10月30日の終値は16.76ドル
お金の面
9月末の預金は513億ドルで、7〜9月期だけで58億ドル増えた。総資産は678億ドル、自己資本は113億ドル。2025年12月には15億ドルの増資をしており、株数は増えている。
注目しているポイント
- 個人ローンの伸びが続くか: 伸びの中心は個人ローンである。実行額の伸びと、他社に売る・他社のために貸す流れが続くか
- 金融サービスの1商品あたりの売上: 90ドルまで下がった数字が、会員の使い方が深まって上がっていくか
- 2027年の見通し: 初めて示した64億ドル・1株0.90ドルに向けて、四半期ごとの進み方
- 2030年の目標: 会社は2030年までに商品を1億に増やし、売上10億ドルを超える事業を5つにする目標を掲げている
リスクと不確実性
- 金利: 金利が上がると、時価で持つローンの値打ちが下がり、預金の金利も下げにくくなる
- 貸し倒れ: 景気が悪くなれば、個人ローンの損失が増えうる。延滞した債権を売れるかどうかでも、見かけの貸し倒れ率は変わる
- 個人ローンへの偏り: 3事業の売上の57%が貸出で、1年で10ポイント上がった。「何でもそろう金融アプリ」の他の事業が、まだ追いついていない
- 株数の増加: 増資で株数が増えると、利益の伸びほど1株あたりの利益は伸びない
- 規制: 銀行持株会社として、資本や貸出について規制を受ける
売上と利益の伸び、見通しの引き上げは、決算の数字で確かめられる。ただ、その伸びの多くは個人ローンによるもので、金利の上昇はローンの評価に響く。四半期ごとの決算で、個人ローン以外の事業がどこまで育つかを確かめていく必要がある。
SOFI 2026年Q3決算:調整後売上高44%増の13.7億ドル、2026年見通しを引き上げ2027年は64億ドルを提示
発表日:2026/10/27
SOFIの決算ハイライト
ソーファイ・テクノロジーズの2026年第3四半期は、調整後売上高が前年同期比44%増の13.7億ドルと過去最高になった。GAAPの売上高も13.9億ドル(同44%増)で、純利益は2.41億ドル(同73%増)、希薄化後EPSは0.18ドル(前年同期0.11ドル)だった。調整後EBITDAは4.70億ドル(同70%増)で、利益率は34%に達している。
成長の土台である会員数は前年同期比35%増の1,710万人、商品数は同44%増の2,670万件で、ともに過去最高を更新した。四半期の新規会員は120万人と記録的な伸びだった。
会社は2026年通期の見通しを引き上げ、調整後売上高50.4億ドル(前年比40%増)、純利益8.40億ドル、EPS 0.61ドルとした。あわせて2027年の見通しを初めて示し、調整後売上高は約64億ドル(約27%増)、純利益12.8億ドル、EPS 0.90ドルを見込んでいる。
抑えておくべきKPI
- 調整後売上高: 13.7億ドル(前年同期比44%増)
- 調整後EBITDA: 4.70億ドル(前年同期比70%増、利益率34%)
- 会員数: 1,710万人(前年同期比35%増)
- 純金利マージン: 6.14%(前四半期比0.16ポイント上昇)
投資家目線のインサイト
今回の決算は、融資と金融サービスの両方が同時に伸びている点が目を引く。融資の実行額は過去最高の169億ドルで、そのうち約38億ドルは他社のために融資を組成する「ローン・プラットフォーム事業」によるものだった。金融サービス部門の売上は約5.25億ドル(前年同期比25%増)で、預金口座(SoFi Money)、投資、クレジットカードの商品数が大きく増えている。
利益の伸びを支えているのは、預金による安い資金調達である。純金利収益は9億2,950万ドル(前年同期比59%増)で、平均負債の90%を預金が占める。預金の金利は借入枠より1.45ポイント低く、年換算で約7.45億ドルの利息の節約になっていると会社は説明する。手数料型の収入も5.71億ドルと、全体の42%を占めるまでになった。
一方で、テクノロジー・プラットフォーム部門の売上は8,740万ドルで、前年同期比24%減と弱い。
今後の見どころ
次の焦点は、引き上げた2026年見通しと2027年の約64億ドルの実現度だ。2027年の見通しは約27%増と2026年より伸びが鈍るが、純利益率は約20%を見込む。会社は2030年までに商品数1億件を目指し、売上10億ドル超の事業を5つ育てる目標も掲げた。
信用面では、個人ローンの貸し倒れ率(延滞債権の売却の影響を除いた推計)が約3.4%と、前年同期から0.8ポイント改善している。融資を急拡大する中で、この信用の質が保てるかが引き続き確認点になる。
出典
SOFI 2026年Q2決算:純利益1.57億ドルへと拡大、通期売上ガイダンスも増額
発表日:2026/07/29
SOFIの決算ハイライト
SoFiの2026年第2四半期は、GAAP純利益が1.57億ドルと前年同期比61%増加し、純利益率も13%まで改善した四半期になった。GAAP売上高は12.2億ドルで前年同期比43%増、調整後売上高も12.1億ドルで40%増と、いずれも過去最高を更新している。
会員数は前年同期比35%増の1,580万人、プロダクト数は42%増の2,440万件に達し、四半期として初めてプロダクト純増数(220万件)が会員純増数(110万人)の2倍に達するという節目を迎えた。既存会員による新規プロダクト開設比率(クロスバイ)も51%まで上昇し、前四半期の43%から加速している。
会社は好調な業績を受け、通期の調整後売上ガイダンスを47.5億〜48.5億ドル(前年比32〜35%成長)へと増額した。一方、調整後EBITDA約16億ドル、調整後純利益約8.25億ドル、調整後EPS約60セントの見通しは据え置いている。
抑えておくべきKPI
- 調整後EBITDA: 3.58億ドル(前年同期比44%増、マージン30%)
- 貸出組成額: 過去最高の148億ドル(前年同期比69%増、個人ローン・学生ローン・住宅ローンいずれも過去最高)
- 手数料ベース収益: 4.72億ドルで総収益の39%を占め、前四半期比22%増
- 有形簿価(Tangible Book Value): 95億ドル、1株あたり7.34ドル(前年同期の4.72ドルから56%増)
インサイト
今回の決算で目を引くのは、成長の質が変わりつつある点だ。会員・プロダクトの拡大に加え、SoFi PlusやSoFi Coachといった新サービスが既存会員のエンゲージメントを深め、クロスバイ比率を押し上げている。有料サブスクリプション化したSoFi Plusは20万人を突破し、加入者の25%がその後さらに別プロダクトを追加しており、単なる会員数の積み上げから「ひとりあたり収益」の底上げへと重心が移っている様子がうかがえる。
貸出面では、個人ローンの与信パフォーマンスが改善している点も安心材料だ。個人ローンの年率チャージオフ率は2.62%と前年同期の2.83%から低下し、遅延債権売却の影響を除いたベースでも前四半期比0.7ポイント改善した。ローンプラットフォームビジネス経由の第三者向け組成が31億ドルに達するなど、資本効率の高いフィー収益への分散も進んでいる。
一方でテクノロジープラットフォームセグメントは、大口クライアントの契約終了の影響で総口座数が前年同期比16%減となり、貢献利益率も30%から14%へと大きく低下した。全社の成長を牽引するレンディングとファイナンシャルサービスの好調さが、テクノロジープラットフォームの構造的な逆風を打ち消している構図であり、この点は今後も注視が必要だろう。
今後の見どころ
次四半期以降は、通期ガイダンスで示された調整後売上高47.5億〜48.5億ドルの達成ペースと、据え置かれた調整後EBITDAマージン33〜34%が計画通り推移するかが焦点になる。会員数についても「前年比30%以上の増加」という通期目標に対する進捗を確認したい。
また、個人ローンの累積損失率については、7〜8%という許容上限に対し直近コホートが4.68%にとどまっていると説明されており、与信の健全性が今後も維持されるかどうかは、金利環境や貸出残高の拡大ペースと合わせて継続的に見ておく価値がある。テクノロジープラットフォームの口座数が今後反転できるかも一つの観察点だ。
出典
それより前の決算と、発表後の株価の動きは「ソーファイ・テクノロジーズ(SOFI)の決算まとめ」にまとめています。
まとめ
ソーファイ(SOFI)は、スマホのアプリで預金・ローン・証券・カードを提供するネット銀行です。2026年7〜9月期は、調整後売上が+44%、純利益が+73%と過去最高で、2026年の見通しは2回目の引き上げ、2027年の見通しも初めて示しました。
一方で、伸びの中心は個人ローンで、金融サービスの1商品あたりの売上は下がっています。金利が上がると、時価で持つローンの値打ちも下がります。
次の決算(2027年1月下旬の見込み)で、個人ローンの伸びと貸し倒れ、そして金融サービスの1商品あたりの売上が上向くかを確かめたいところです。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。