このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- イリジウム・コミュニケーションズ(IRDM)の株価
- イリジウム・コミュニケーションズ(IRDM)とは何の会社?
- どのような事業をしている?
- ビジネスモデルは?
- 2026年に株価が2.5倍になった3つの段階
- ロケット・ラボによる買収の条件
- 今のIRDMの株価は、ロケット・ラボの株価で決まっている
- イリジウム単独の実力:伸びは鈍り、借入は増えた
- 取引市場は?
- イリジウム・コミュニケーションズ(IRDM)のセクター、業種、属するテーマは?
- 配当は?
- イリジウム・コミュニケーションズ(IRDM)の競合企業は?
- 競合との差別化要素と優位性は?
- イリジウム・コミュニケーションズ(IRDM)のリアルタイム株価チャート
- イリジウム・コミュニケーションズ(IRDM)の業績について
- イリジウム・コミュニケーションズ(IRDM)の将来性と今後の見通しは?
- IRDM 2026年Q3決算:エアリオン買収で8%増収、純利益は取得益で1.069億ドルに
- IRDM 2026年Q2決算:ロケット・ラボによる買収を控える中、増収も一時費用でネット増益は縮小
- まとめ
はじめに
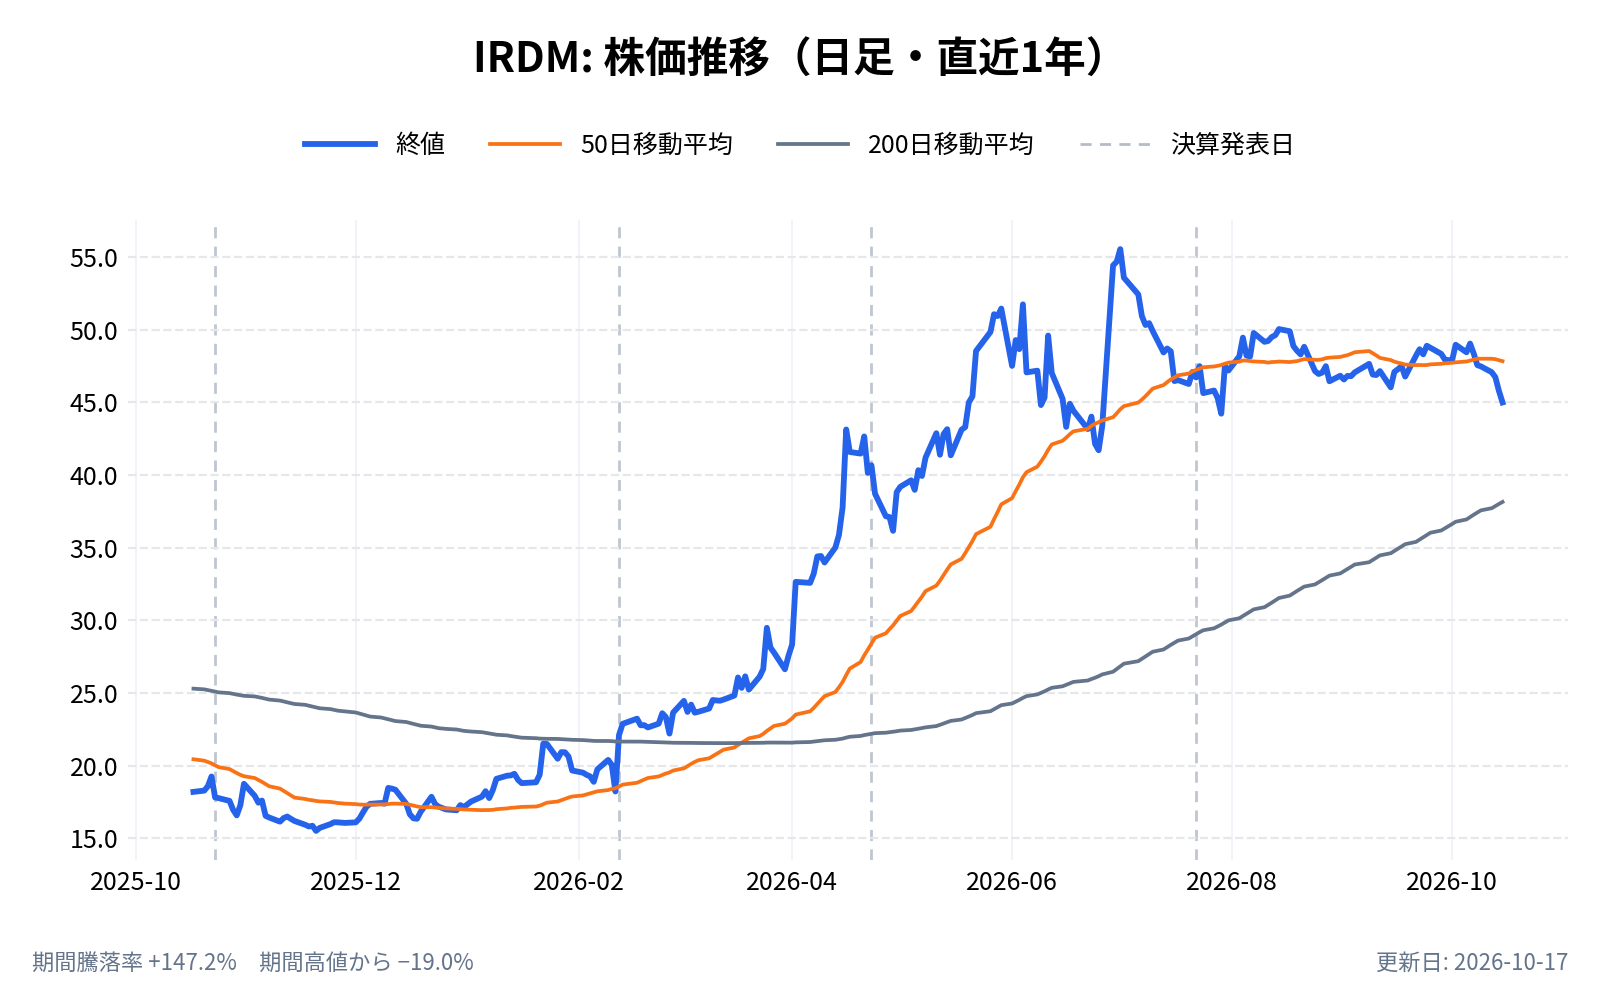
イリジウム・コミュニケーションズ(Iridium、IRDM)の株価は、2026年に大きく上げました。2025年末の17.38ドルから、2026年10月20日の終値は43.94ドルで、約2.5倍(+153%)です。
上昇は、大きく3つの段階に分かれます。2月の決算、4月のアマゾンによる同業の買収の報道、そして6月のロケット・ラボ(RKLB)による買収の発表です。イリジウムは、ロケット・ラボに1株あたり現金27ドルとロケット・ラボ株を受け取る条件で買収されることになり、9月には株主総会で承認されました。
ただ、買収が決まったあとの株価の動きは、少し分かりにくくなっています。高値は7月1日の55.72ドルで、そこから2割強下げました。イリジウムの業績が悪くなったわけではありません。買収の条件の組み立て方のせいで、今のイリジウムの株価は、ロケット・ラボの株価で決まるようになっているためです。
前の記事を書いてから、状況が大きく変わった銘柄です。本記事では、年次報告書(10-K)・四半期報告書(10-Q)・決算資料・買収に関する開示書類から、上昇の理由と今の株価の見方、そしてイリジウム単独の実力を確かめていきます。
イリジウム・コミュニケーションズ(IRDM)の株価
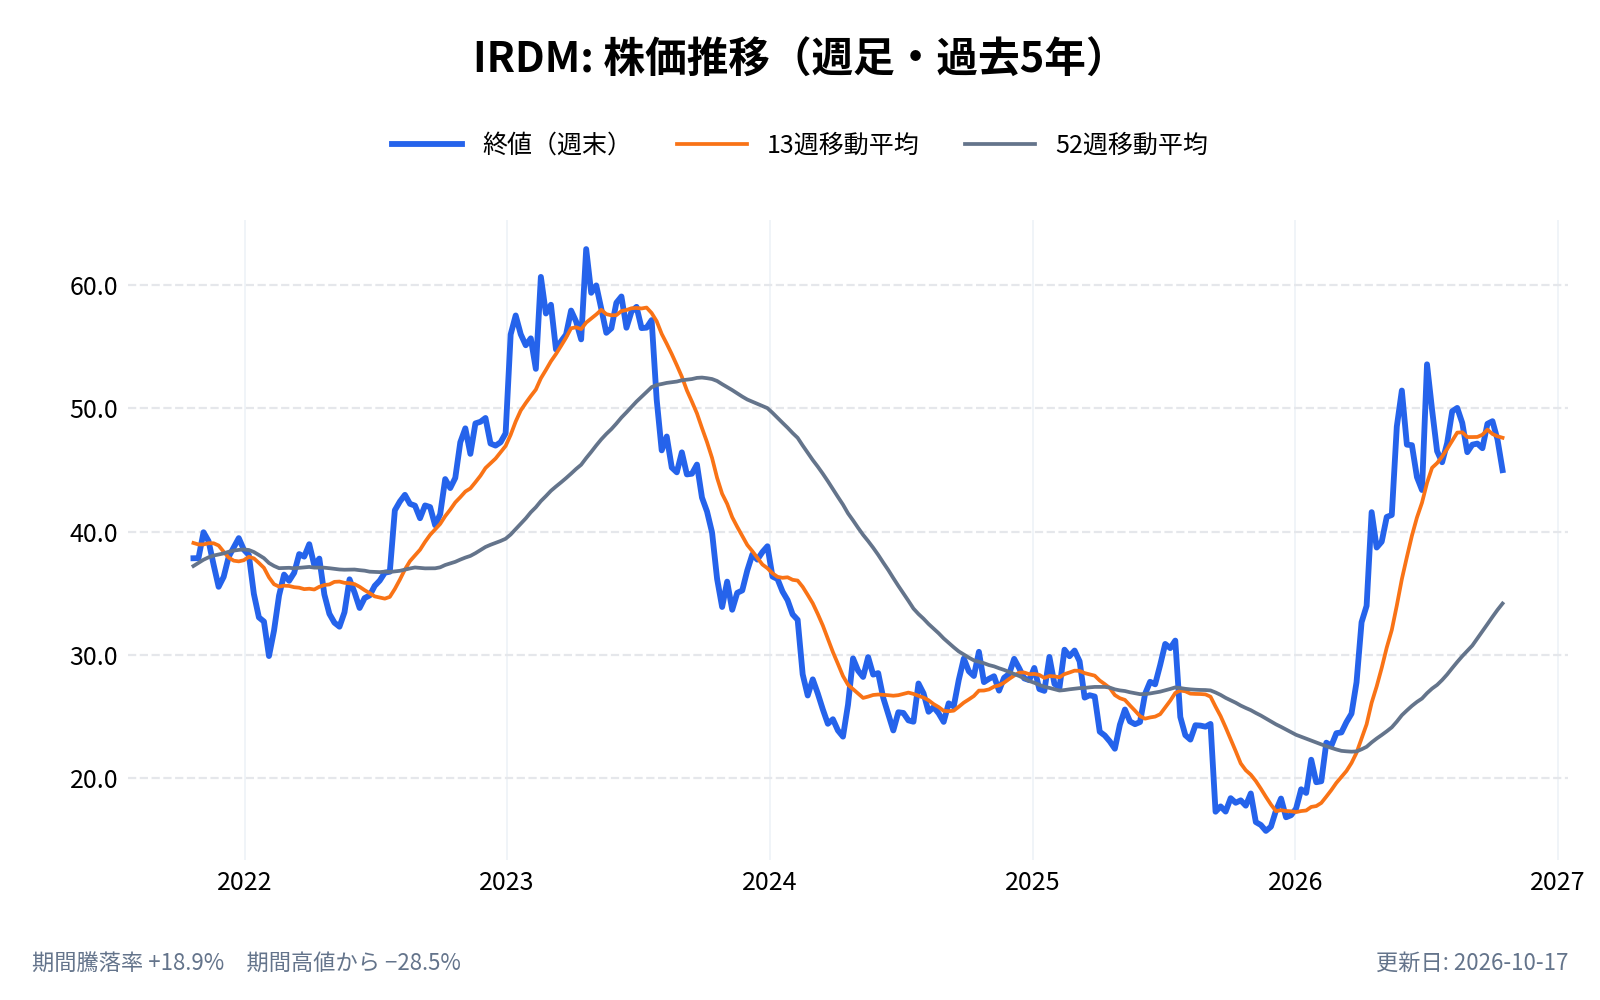
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
イリジウム・コミュニケーションズ(IRDM)とは何の会社?
イリジウムは、66機の低軌道衛星を使い、地球上のどこからでも音声とデータの通信ができるサービスを提供する会社である。10-Kでは、自社を「真に地球全体をカバーする、唯一の商用の通信サービス事業者」と説明している。
地上の携帯電話の電波が届かない海の上、空の上、砂漠や山、極地などで使われる。船や航空機の通信、建設機械やトラックの位置の追跡、軍や政府の通信、登山者や探検家の衛星電話などが代表的な用途である。
イリジウムの企業情報は以下
- 会社名: イリジウム・コミュニケーションズ(Iridium Communications Inc.)
- 上場: 2009年(前身の特別買収目的会社が、イリジウムの事業を買収して社名を変更)
- 本社所在地: 米国バージニア州マクリーン
- 代表者: マット・デッシュ(Matt Desch、CEO)
- 従業員数: 約975人(2025年12月末)
- 公式サイト: https://www.iridium.com
- 主な事業内容: 衛星を使った音声・データ通信、IoT(モノのインターネット)向けの通信、航空機の監視、測位・時刻の提供
どのような事業をしている?
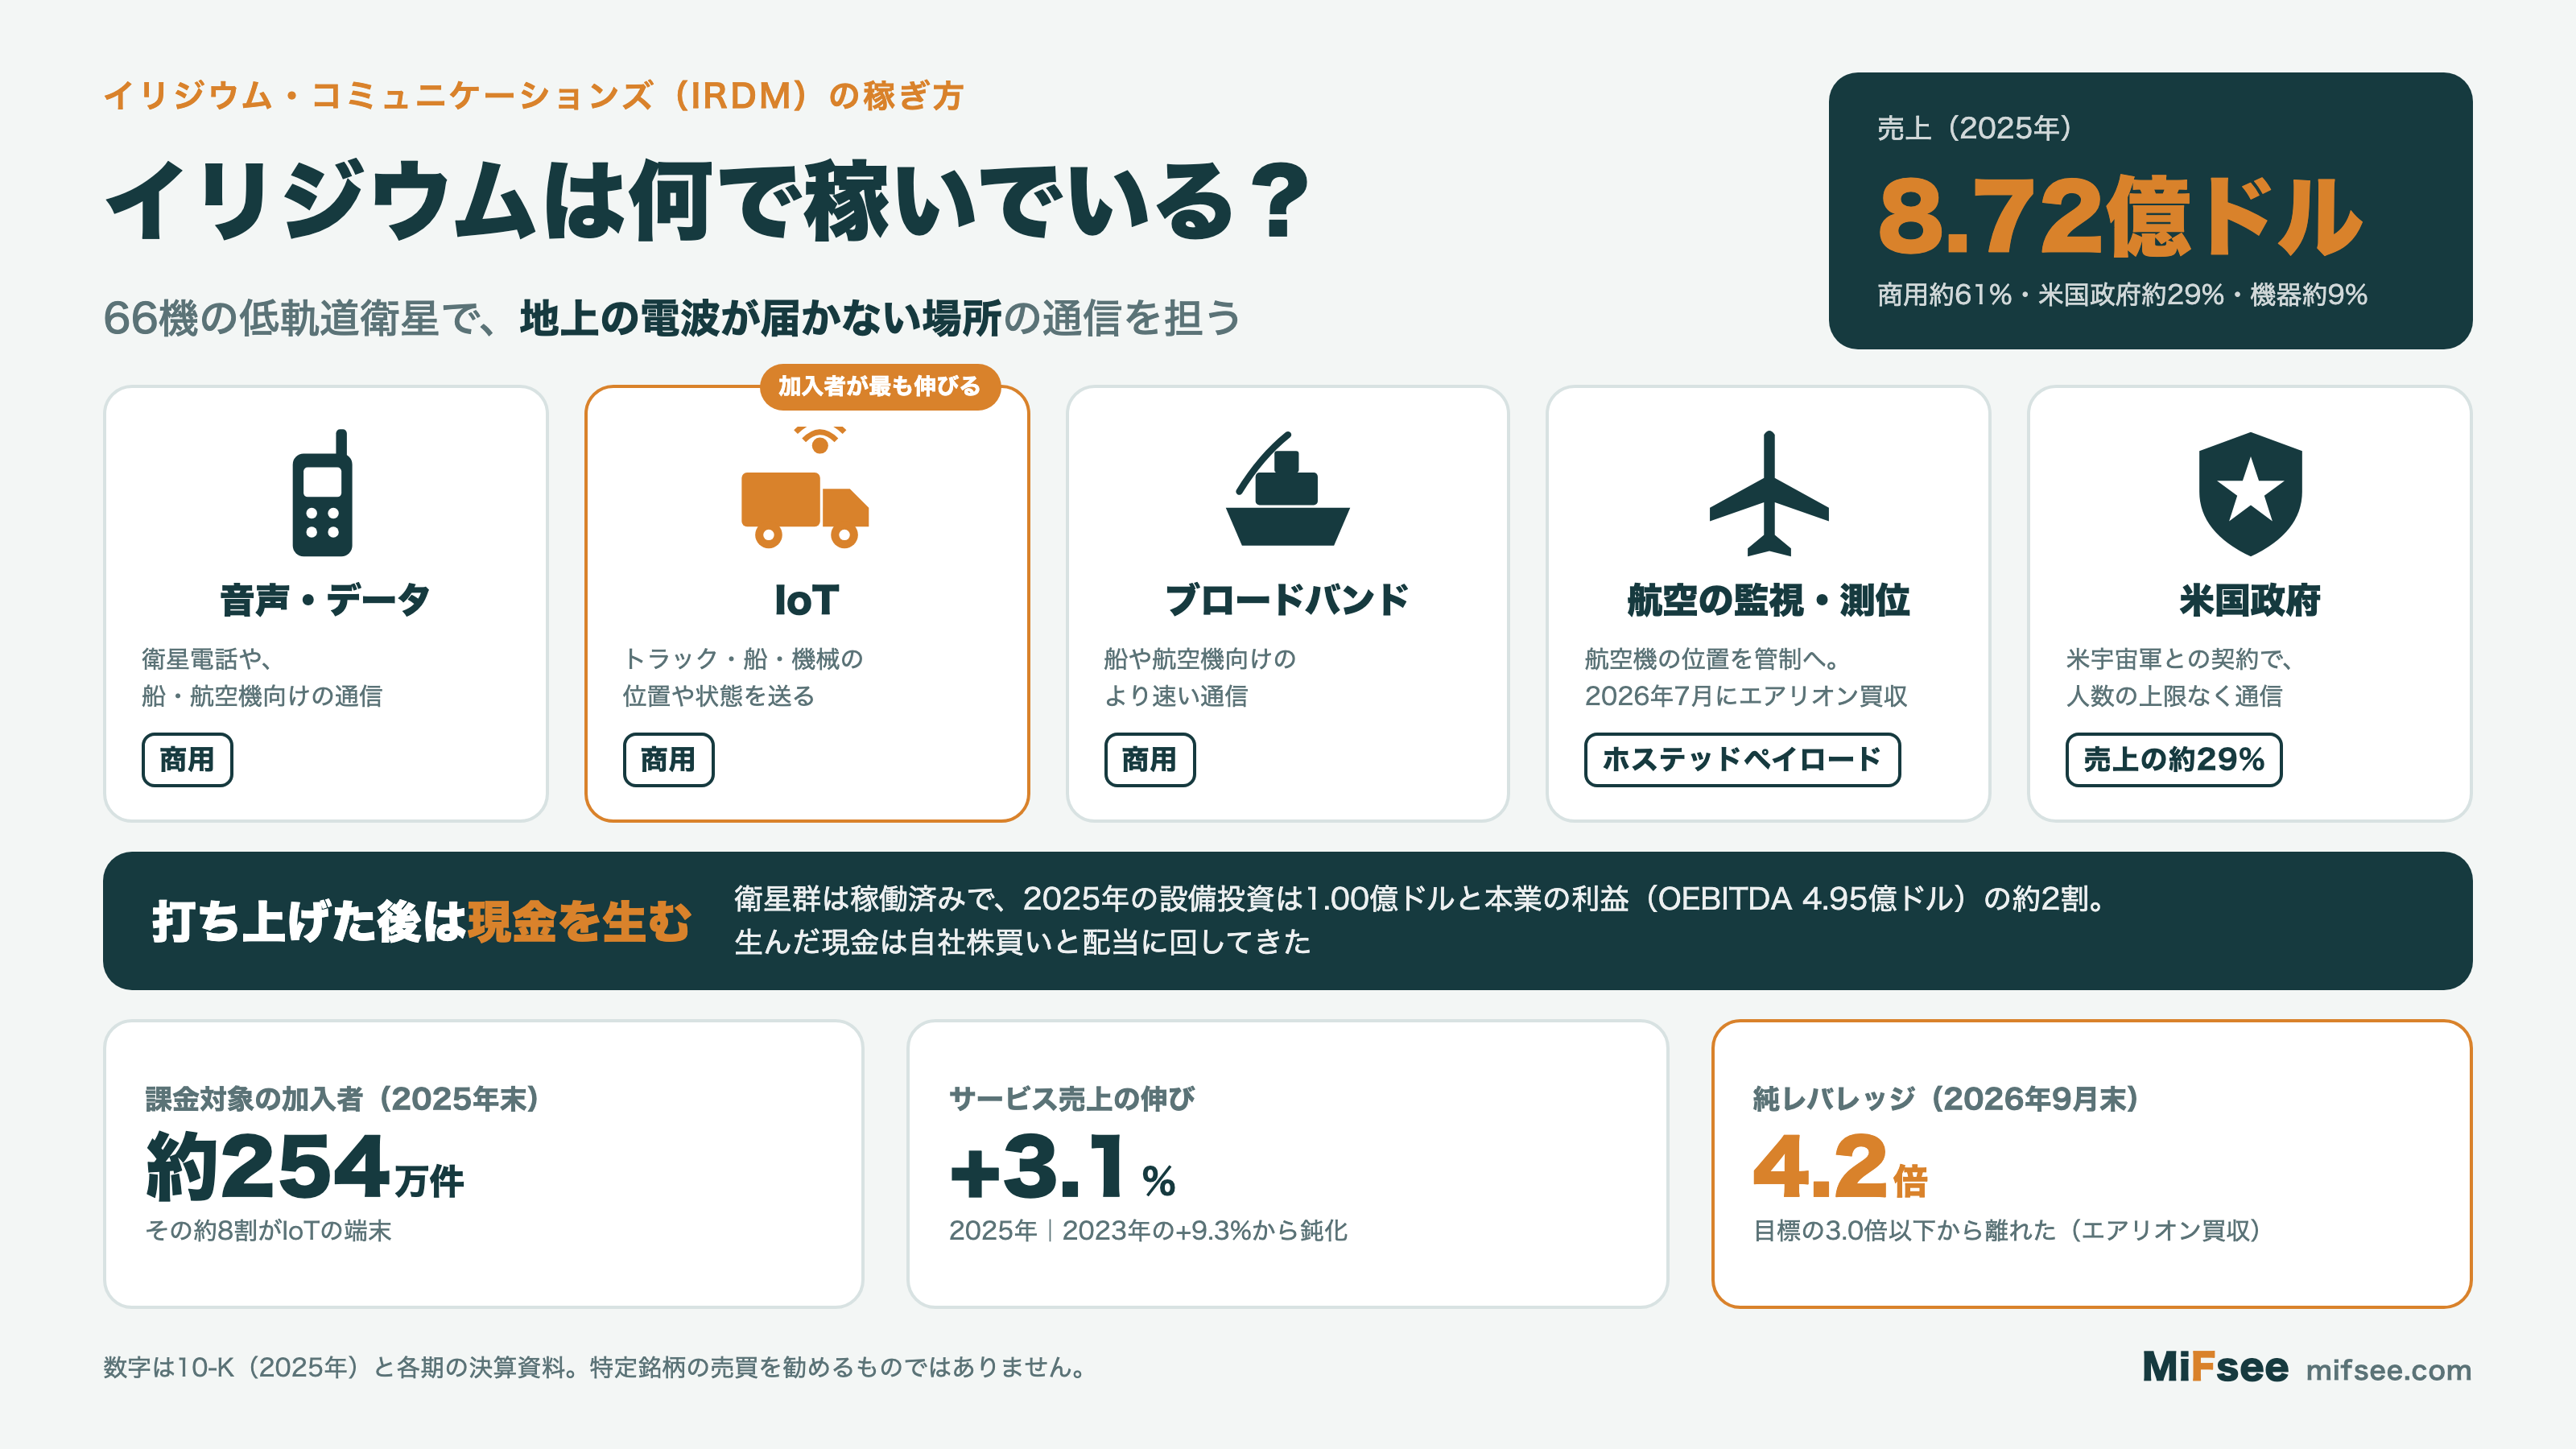
2025年の売上8.72億ドルの内訳は、商用のサービスが約61%、米国政府向けのサービス(設備の保守などを含む)が約29%、通信機器の販売が約9%である。2025年末の課金対象の加入者は約254万件で、その約8割がIoTの端末である。
- 商用の音声・データ: 衛星電話や、船・航空機向けの通信。加入者は減っているが、値上げで1人あたりの収入を上げている
- 商用のIoT: トラック、船、建設機械、家畜などの位置や状態を、小さな端末から送る。加入者が最も伸びている分野である
- 商用のブロードバンド: 船や航空機向けの、より速い通信(Iridium Certus など)
- ホステッドペイロードその他: 自社の衛星にほかの会社の機器を載せて得る収入や、測位・時刻(PNT)のサービス。2026年7月にエアリオンを買収してから、大きく増えた
- 米国政府: 米宇宙軍との EMSS 契約で、国防総省などの政府機関の利用者に、人数の上限なく通信を提供する。政府専用の地上局の保守も請け負う
2026年7月2日には、航空機が発する位置情報を衛星で受け取り、世界の航空管制に届けるエアリオンを買収した。もともとイリジウムの衛星に受信機を載せていた会社で、イリジウムも出資していた。会社は、年に少なくとも1億ドルのサービス収入が上乗せされると説明している。
ビジネスモデルは?
イリジウムの稼ぎ方の特徴は、衛星をいったん打ち上げてしまえば、その後は少ない投資で現金を生み続けられる点にある。今の衛星群は打ち上げを終えて稼働しており、2025年の設備投資は1.00億ドルと、本業の利益の目安であるOEBITDA(4.95億ドル)の約2割にとどまる。
生み出した現金は、主に株主還元に回してきた。自社株買いは2023年に約2.5億ドル、2024年に約4.1億ドル、2025年に約1.9億ドルで、発行済み株式は2024年2月の約1.22億株から、2026年10月には約1.06億株まで減った。2022年12月には四半期配当も始め、毎年引き上げている。
一方で、還元の一部は借入でまかなってきた。借入が本業の利益の何倍あるかを示す純レバレッジは、2025年末で3.4倍だった。会社は2026年末までに3.0倍以下へ下げる目標を出していたが、エアリオンの買収で、2026年9月末には4.2倍に上がっている。
2026年に株価が2.5倍になった3つの段階
下げ切ったところからの反発だった
2026年の上昇を見る前に、それまでの下落を押さえておきたい。イリジウムの株価は、2023年4月21日の67.26ドルを高値に下げ続け、2025年11月20日には15.84ドルまで下げた。高値からの下落率は76%である。
この間、スペースX(スターリンク)が衛星からスマートフォンに直接つなぐサービスを広げ、イリジウムのサービス売上の伸びは2023年の+9%から2025年の+3%へ鈍った。新しい競争相手への警戒と、伸びの鈍化が重なって売られたと考えられる(筆者の見方)。2026年の上昇は、こうして大きく下げたところから始まっている。
上昇を作った3つの日
2026年に、イリジウムの株価が1日で15%以上動いた日は3日ある。
| 日付 | 株価(前日→当日の終値) | きっかけ |
|---|---|---|
| 2月12日 | 18.46 → 22.39ドル(+21%) | 2025年の決算と2026年の見通し |
| 4月2日 | 28.52 → 32.86ドル(+15%) | アマゾンがグローバルスター(GSAT)を買収するとの報道 |
| 6月29日 | 43.52 → 54.59ドル(+25%) | ロケット・ラボによる買収の発表 |
第1段階:2月の決算
2026年の見通しは、サービス売上の伸びが横ばい〜+2%、OEBITDAが4.80〜4.90億ドルと、控えめな内容だった。ただし、OEBITDAには、年次賞与を株式ではなく全額現金で払う方式に変えた影響(約1,700万ドル)が含まれており、これを除けば4.97〜5.07億ドルと、2025年(4.95億ドル)を上回る。大きく売られたあとだけに、見通しが懸念されたほど悪くなかったと受け止められた可能性がある(筆者の推測)。
第2段階:衛星の周波数をめぐる買収の流れ
4月2日には、アマゾンが同業のグローバルスターを買収するとの報道が出て、4月14日に正式に発表された。グローバルスターはアップルの iPhone の衛星SOSを支える会社で、イリジウムと同じく、携帯端末向けの衛星通信に使える周波数を持っている。
その半年前の2025年9月には、スペースXがエコースターから周波数の権利を取得し、衛星からスマートフォンに直接つなぐ世界規模のサービスを作る計画を打ち出していた。衛星通信に使える周波数は数が限られ、大手が買収で取り合う段階に入った。同じ種類の周波数と、世界中をカバーする衛星網を持つイリジウムにも、買い手が付くのではないかという見方が広がったと考えられる。
第3段階:ロケット・ラボによる買収
6月29日、ロケット・ラボがイリジウムを買収すると発表した。発表時の1株あたりの想定価値は54ドルで、発表前の6月26日の終値に対して24%、アマゾンの報道が出る前の4月1日の終値(28.52ドル)に対して89%の上乗せだった。買収の株式価値は約60億ドル、借入を含む企業価値は約81億ドルである。
買収に関する開示書類(委任状説明書)によると、ロケット・ラボは2026年1月に買収を打診し、4月には全額株式で1株42.50ドルを提案した。その後、6月に52ドルへ引き上げ、最終的に現金と株式を組み合わせた54ドルで合意している。イリジウムは、名前の伏せられたもう1社の候補とも比べたうえで、この条件を選んだ。
ロケット・ラボによる買収の条件
イリジウムの株主は、1株につき次のものを受け取る。
- 現金: 27.00ドル
- ロケット・ラボの株: 株価に応じて0.24〜0.40株
受け取る株数は、完了前の10営業日のロケット・ラボの平均株価(出来高で加重)で決まる。
| ロケット・ラボの平均株価 | 受け取る株数 | 1株あたりの受け取り額 |
|---|---|---|
| 67.50ドル以下 | 0.4000株(上限) | 27ドル+ロケット・ラボ株価×0.4 |
| 67.50〜112.50ドル | 27ドル÷株価 | 54ドルで一定 |
| 112.50ドル以上 | 0.2400株(下限) | 27ドル+ロケット・ラボ株価×0.24 |
株価が一定の範囲にある間は受け取り額を54ドルに保ち、範囲の外では株数を固定する仕組みである。
手続きは、8月に米国の独占禁止法の審査期間が終わり、9月24日の臨時株主総会で、投じられた票の99.6%の賛成を得て承認された。残っているのは、米連邦通信委員会(FCC)の承認や、安全保障に関わる審査などである。会社は2027年半ばの完了を見込み、契約の期限は2027年6月28日(条件によって同年12月28日まで延長)となっている。
現金部分の資金は、ロケット・ラボが銀行からのつなぎ融資で手当てしている。イリジウムがより良い買収提案に乗り換えるなどして契約を解除する場合は、ロケット・ラボに2.236億ドルの違約金を払う。買収をめぐっては、株主からの訴訟も起きている。
今のIRDMの株価は、ロケット・ラボの株価で決まっている
ロケット・ラボの株価が半分になった
買収の発表で、ロケット・ラボの株価もいったん上げた。発表前の6月26日の84.54ドルから、6月30日には101.65ドルを付けた。しかし、その後は下げ続け、7月16日には67.50ドルを割り込み、10月20日には50.90ドルと、高値から半分になった。
ロケット・ラボの株価が67.50ドルを下回ると、イリジウムの株主が受け取る株数は0.40株で頭打ちになる。そこから先は、ロケット・ラボ株が1ドル下がるごとに、受け取り額が0.40ドルずつ減る。10月20日の時点の受け取り額は、27ドル+50.90ドル×0.4=47.36ドルである(筆者の計算。実際の株数は完了前の平均株価で決まる)。
| 時点 | ロケット・ラボの終値 | 受け取り額(試算) | イリジウムの終値 | 差 |
|---|---|---|---|---|
| 6月30日 | 101.65ドル | 54.00ドル | 54.85ドル | −1.6% |
| 7月31日 | 64.95ドル | 52.98ドル | 47.34ドル | +11.9% |
| 9月30日 | 69.68ドル | 54.00ドル | 47.90ドル | +12.7% |
| 10月20日 | 50.90ドル | 47.36ドル | 43.94ドル | +7.8% |
受け取り額の試算と差は筆者の計算。差は、イリジウムの株価に対して受け取り額が何%上にあるかを示す。
発表直後のイリジウムは、受け取り額の54ドルを上回って取引されていた。ほかの買い手がより高い値を付けるという期待があったとみられる(筆者の推測)。その後は、ロケット・ラボ株の下落に合わせてイリジウムも下げ、高値の55.72ドルから10月20日までに21%下げた。同じ期間のロケット・ラボの下げ(−50%)より小さいのは、受け取り額のうち27ドルが現金で、ロケット・ラボの株価に左右されないためである。
差の7.8%は何を表しているか
受け取り額と株価の差は、完了までの時間(あと8か月ほど)と、買収が成立しない可能性に対する上乗せと読める。差は9月末の12.7%から10月20日には7.8%へ縮んだ。株主総会での承認を経て、成立に近づいたと市場が見ている面があると考えられる(筆者の見方)。
今のイリジウム株を持つことは、おおむね「現金27ドル+ロケット・ラボ株0.4株」を、少し安く、少し先に受け取る権利を持つことに近い。 イリジウム自身の業績より、ロケット・ラボの株価と、規制当局の承認の行方が、目先の株価を左右する。
イリジウム単独の実力:伸びは鈍り、借入は増えた
買収が成立しなかった場合に、株価を支えるのはイリジウム自身の事業である。その中身を、年ごとの数字で確かめる。
| 年 | 売上 | サービス売上の伸び | OEBITDA | 純レバレッジ(年末) |
|---|---|---|---|---|
| 2023年 | 7.91億ドル | +9.3% | 4.63億ドル | − |
| 2024年 | 8.31億ドル | +5.2% | 4.71億ドル | − |
| 2025年 | 8.72億ドル | +3.1% | 4.95億ドル | 3.4倍 |
| 2026年(見通し) | − | 横ばい〜+2% | 4.80〜4.90億ドル | 3.0倍以下(目標) |
出典は各年の決算資料。2026年の見通しは2月時点のもので、会社は買収の契約後、見通しの更新をやめている。
サービス売上の伸びは、3年続けて鈍っている。2026年7〜9月期はサービス売上が前年同期比+13%だったが、エアリオンの売上(2,630万ドル)を除くと、前年同期を2%ほど下回る(筆者の計算。前年同期には測位サービスの一度きりの売上が含まれる)。商用のIoTは加入者が9%増えたものの、1件あたりの収入が下がり、売上の伸びは4%にとどまった。
借入も増えた。エアリオンの買収では、エアリオンの借入1.55億ドルを引き継ぎ、買収代金の半分(1.83億ドル)を売り手からの借入で後払いにした。純負債は2026年9月末で21億ドルになり、純レバレッジは4.2倍に上がった。単独で見たイリジウムは、伸びが鈍るなかで借入を増やした状態にある。
米国政府との契約の更新
最大の顧客である米国政府との EMSS 契約は、年1.105億ドルの固定の料金で結ばれている。もともと2026年9月までの契約だったが、米宇宙軍は延長の権利を使い、同じ料金で2027年3月まで延ばした。会社は2027年中の更新を見込んでいる。米国政府向けの売上は、2025年の売上の29%を占める。更新の条件は、単独のイリジウムの業績を大きく左右する。
新しい事業の芽
- 航空の安全(エアリオン): 衛星による航空機の監視、通信、測位をまとめて航空会社や航空管制に提供する。会社はこの買収を、世界の航空の安全を支える基盤づくりの決定的な一歩としている
- 測位・時刻(PNT): 2024年に買収したサテレスの技術で、GPSの妨害やなりすましに強い位置と時刻の情報を提供する。電力網や通信網、金融取引の時刻合わせなどでの利用を見込む
- Iridium NTN Direct: 携帯電話の国際規格に沿った、衛星から端末へ直接つなぐサービス。今の衛星群を使い、2026年の提供開始を予定している
- 米宇宙開発庁(SDA)の仕事: 軍の低軌道衛星網の運用や統合を請け負う。エンジニアリング・サポートの売上を押し上げてきた
取引市場は?
イリジウムの株式は、米ナスダック市場に上場している。ティッカーは「IRDM」。買収が完了すると上場は廃止され、株主はロケット・ラボの株主になる。
イリジウム・コミュニケーションズ(IRDM)のセクター、業種、属するテーマは?
セクター
コミュニケーション・サービス(Communication Services): 衛星を使った通信サービスを、企業・政府・個人に提供している。
業種
衛星通信(移動体衛星サービス): 大きなアンテナで高速の通信を提供するスターリンクのような衛星ブロードバンドとは異なり、小さな端末で、どこでも途切れずにつながることを重視する業種である。
属するテーマ
- 宇宙・衛星 → 打ち上げから衛星の製造まで手がけるロケット・ラボ(RKLB)に買収される予定である。宇宙の分野では、地球を撮影する衛星のプラネット・ラボ(PL)やサテロジック(SATL)、月面探査のインテュイティブ・マシーンズ(LUNR)なども上場している
- 衛星から端末への直接通信 → スペースX、アマゾン(グローバルスター)、ASTスペースモバイルなどが、スマートフォンに衛星から直接つなぐ競争を進めている
- 防衛・政府 → 米国政府が最大の顧客で、軍の通信や衛星網の運用を担う
- IoT → 船やトラック、機械の位置や状態を、地上の電波が届かない場所からも送れる
同じテーマの銘柄
- 宇宙:インテュイティブ・マシーンズ(LUNR)、サテロジック(SATL)、プラネット・ラボ(PL)、レッドワイヤー(RDW)、ロケット・ラボ(RKLB)、クレイトス・ディフェンス&セキュリティ・ソリューションズ(KTOS)
配当は?
イリジウムは、2022年12月に四半期配当を始め、毎年引き上げてきた。2026年は四半期0.15ドルで、10〜12月期の配当から0.16ドルに引き上げる予定である(通年で5.2%の増配)。
ただし、買収が完了すると、イリジウムの株主はロケット・ラボの株主になる。ロケット・ラボは配当を払っていないため、配当を目的にイリジウム株を持つ場合は、この点に注意が必要である。
イリジウム・コミュニケーションズ(IRDM)の競合企業は?
10-Kは、競合として次のような会社を挙げている。
- 移動体衛星サービスの同業: グローバルスター(アマゾンが買収)、オーブコム、インマルサットを買収したヴィアサット(VSAT)
- 衛星から端末への直接通信の新勢力: スペースXのスターリンク。エコースターから取得した周波数で、世界規模のサービスを計画している
- 衛星ブロードバンド: スターリンクやワンウェブ。大きなアンテナを使う高速の通信で、船や航空機の通信では競合する
2026年の株価を同業と並べると、次のとおり(2025年末から10月20日まで)。
- イリジウム: +153%
- ヴィアサット(VSAT): +75%
- グローバルスター(GSAT): +37%
- ロケット・ラボ(RKLB): −27%
- ASTスペースモバイル(ASTS): −43%
おおむね、周波数を持つ既存の衛星通信会社が上げ、新しく衛星網を作る側が下げるという、対照的な動きになっている。イリジウムとグローバルスターは、どちらも買収の条件が株価を決める状態にある。
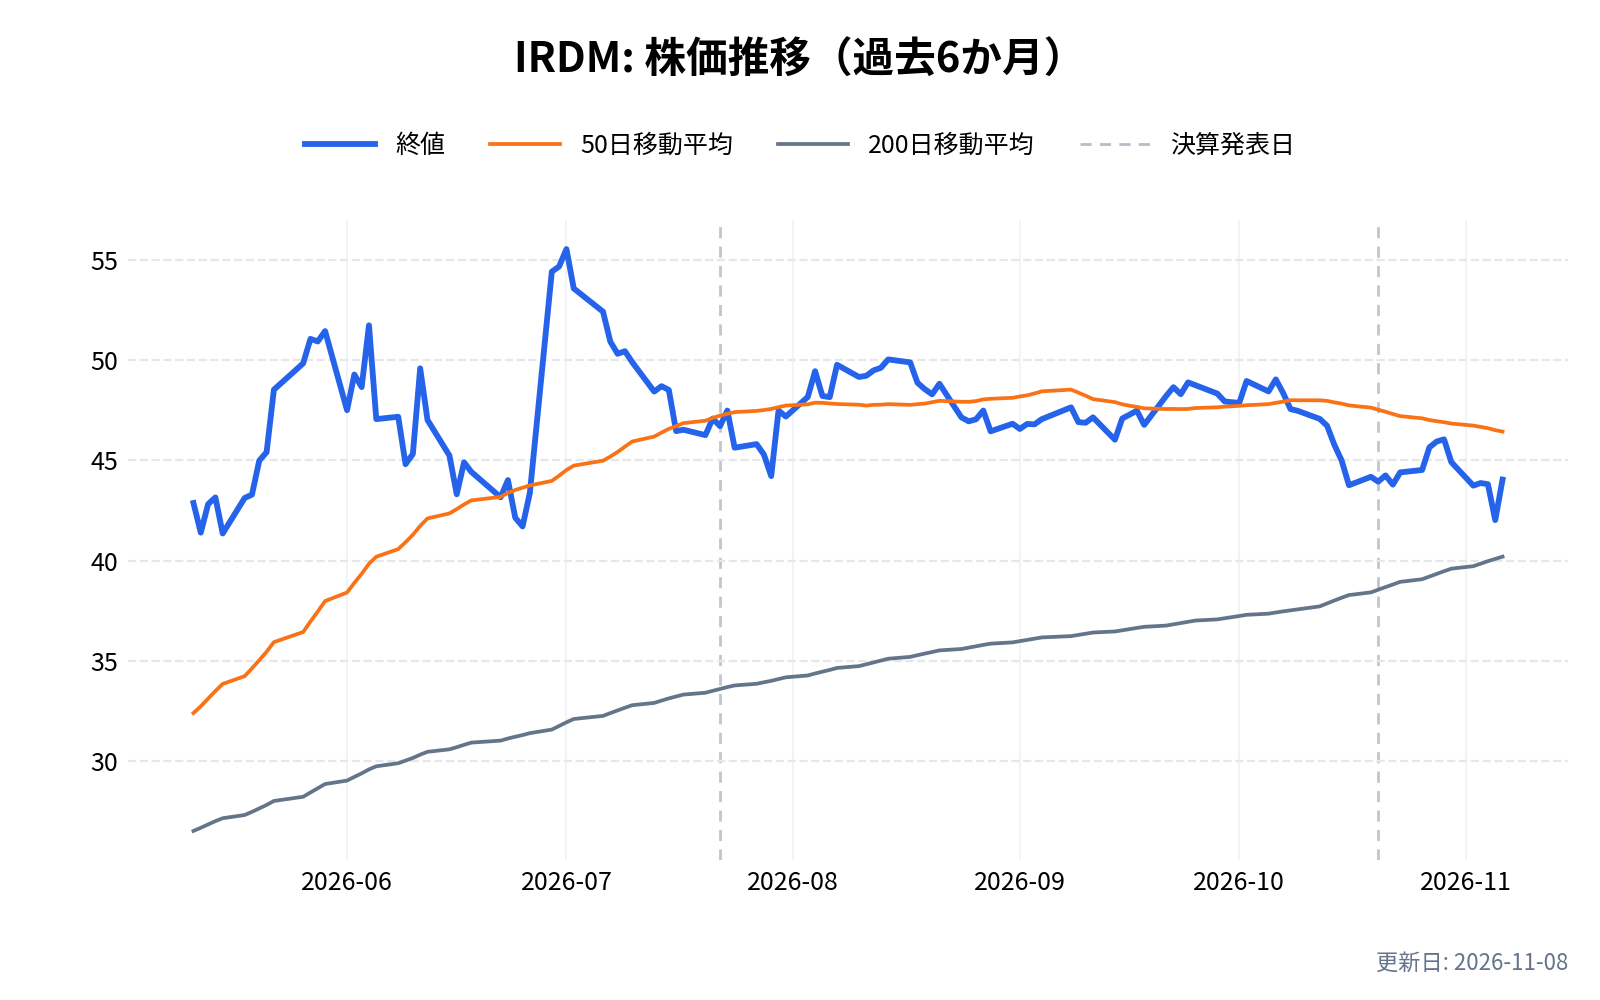
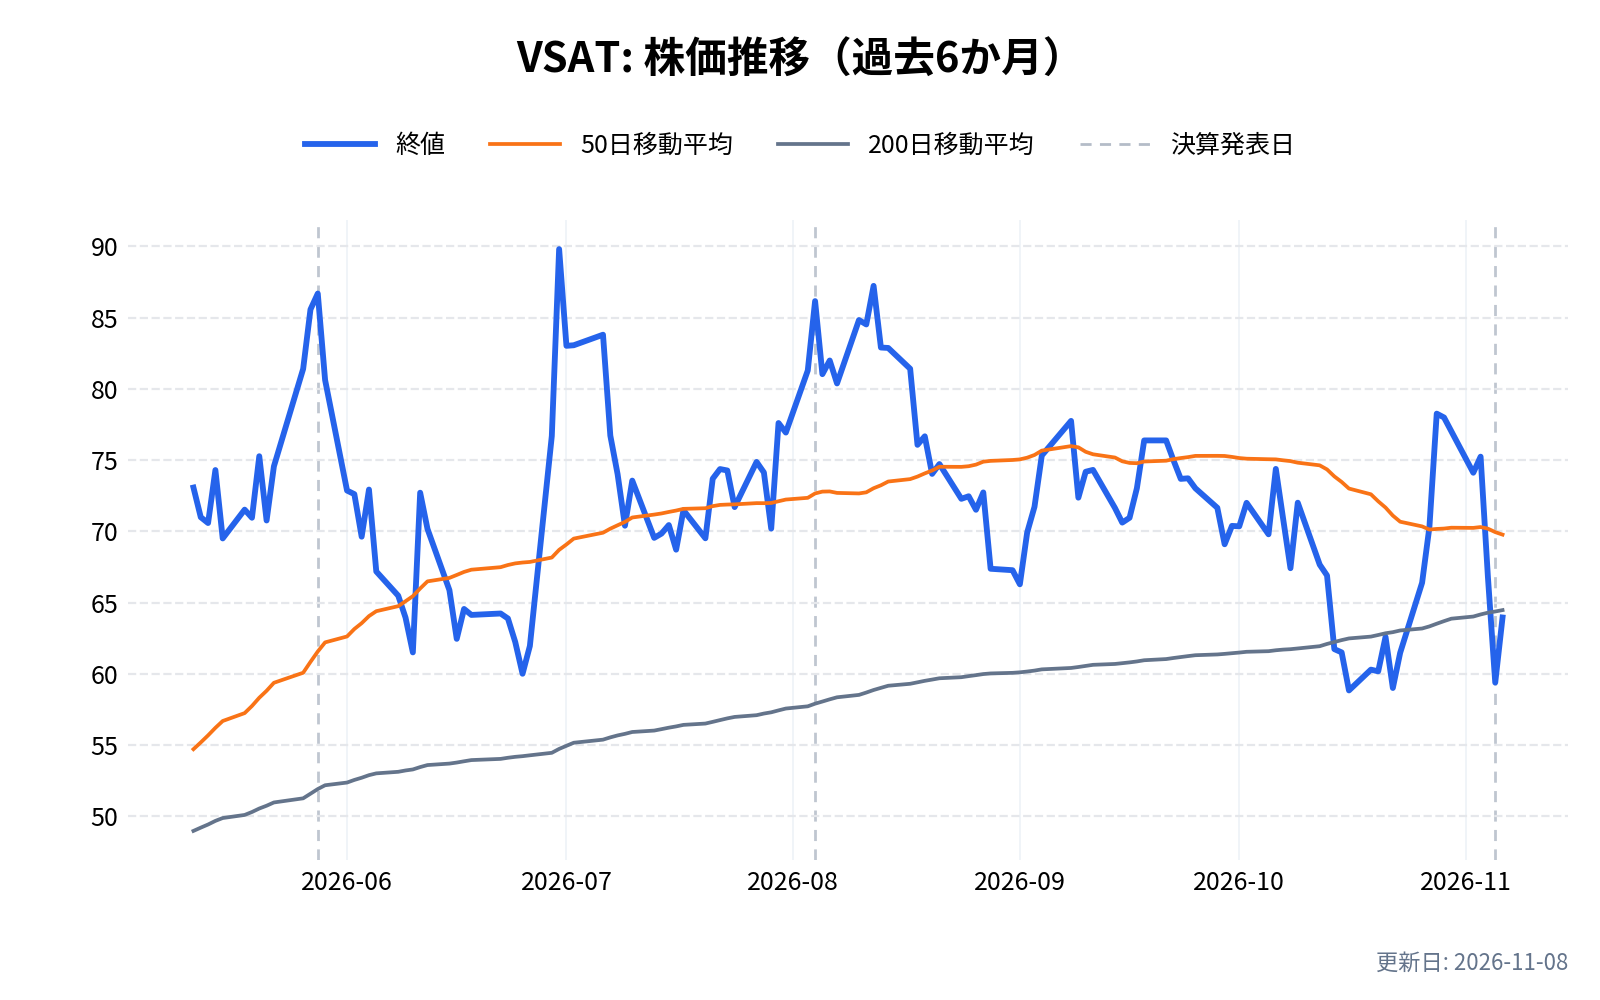
同じ5社の、直近6か月の株価の動きを並べる。
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新


競合との差別化要素と優位性は?
1. 地球全体を、地上局なしでつなぐ
イリジウムの衛星は、衛星どうしを電波でつないで通信を中継する。そのため、近くに地上局がなくても、極地や海の真ん中を含む地球上のどこでも、その場で通信できる。グローバルスターやオーブコムの衛星は、受けた電波をすぐ近くの地上局に下ろす作りで、地上局のない場所では使える範囲が限られる。
2. 天候に強い周波数と、小さな端末
イリジウムが使うLバンドの電波は、雨や雪の影響を受けにくい。小さなアンテナの端末でも通信でき、IoTの端末や携帯型の衛星電話に向く。
3. 米国政府との長い関係
米国政府は、専用の地上局を持ってイリジウムの衛星網を使っており、軍の通信の基盤の一つになっている。安全保障に関わる顧客は、簡単にはほかの網へ乗り換えない。
弱みは速さと、新勢力の規模
イリジウムの通信は、スターリンクのような衛星ブロードバンドに比べて遅い。スペースXやアマゾンのような巨大な資本を持つ会社が、スマートフォンに直接つなぐ分野に本格的に入ってきたことは、イリジウムの将来の伸びにとって最大の不確実性である。
イリジウム・コミュニケーションズ(IRDM)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
イリジウム・コミュニケーションズ(IRDM)の業績について
イリジウムの会計年度は、1月から12月まで。四半期決算は、近年は次の時期に発表されている。
- 第1四半期(1〜3月): 4月下旬
- 第2四半期(4〜6月): 7月下旬
- 第3四半期(7〜9月): 10月下旬
- 第4四半期・通期: 2月中旬
買収の契約を結んでからは、決算説明会を開かず、業績の見通しも出していない。
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
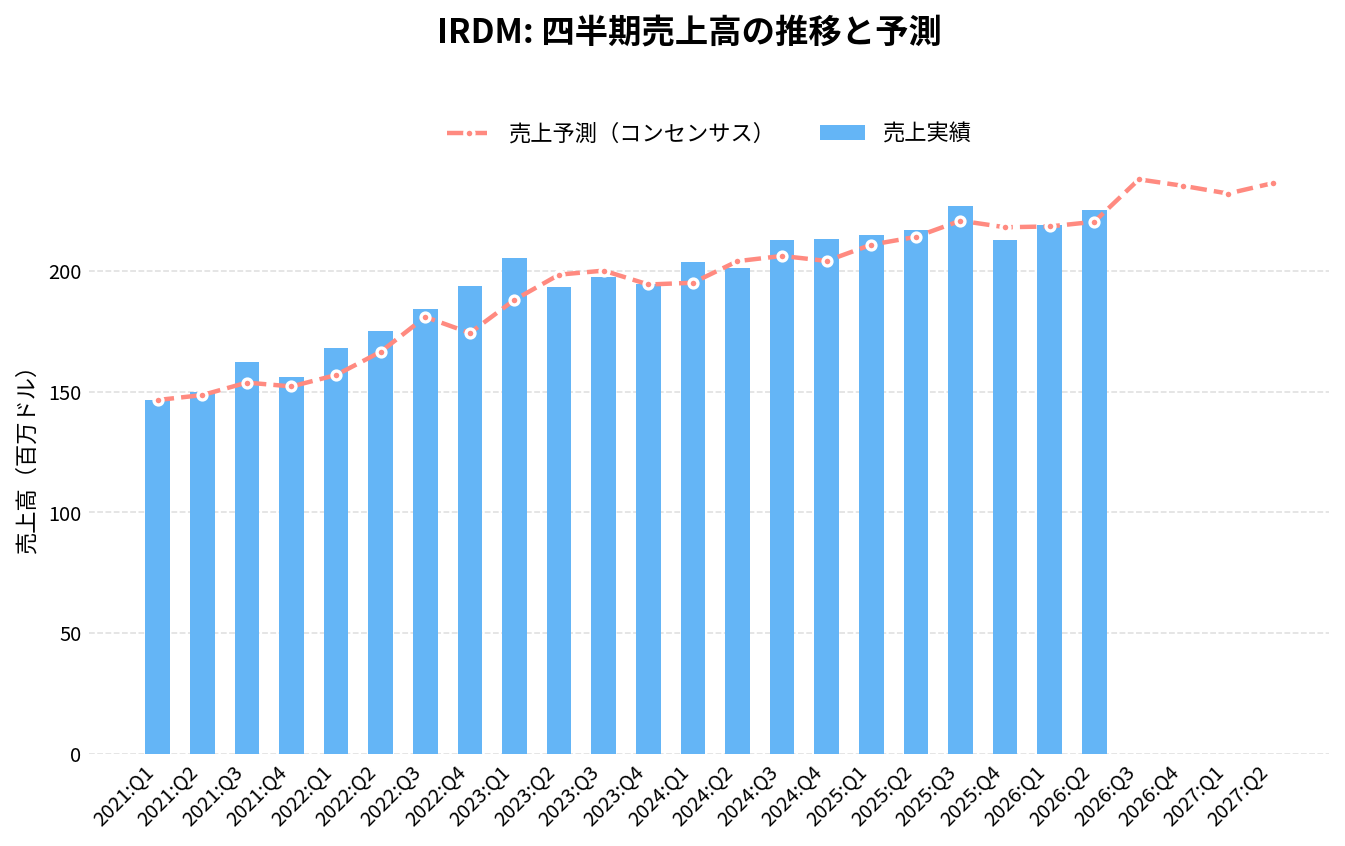
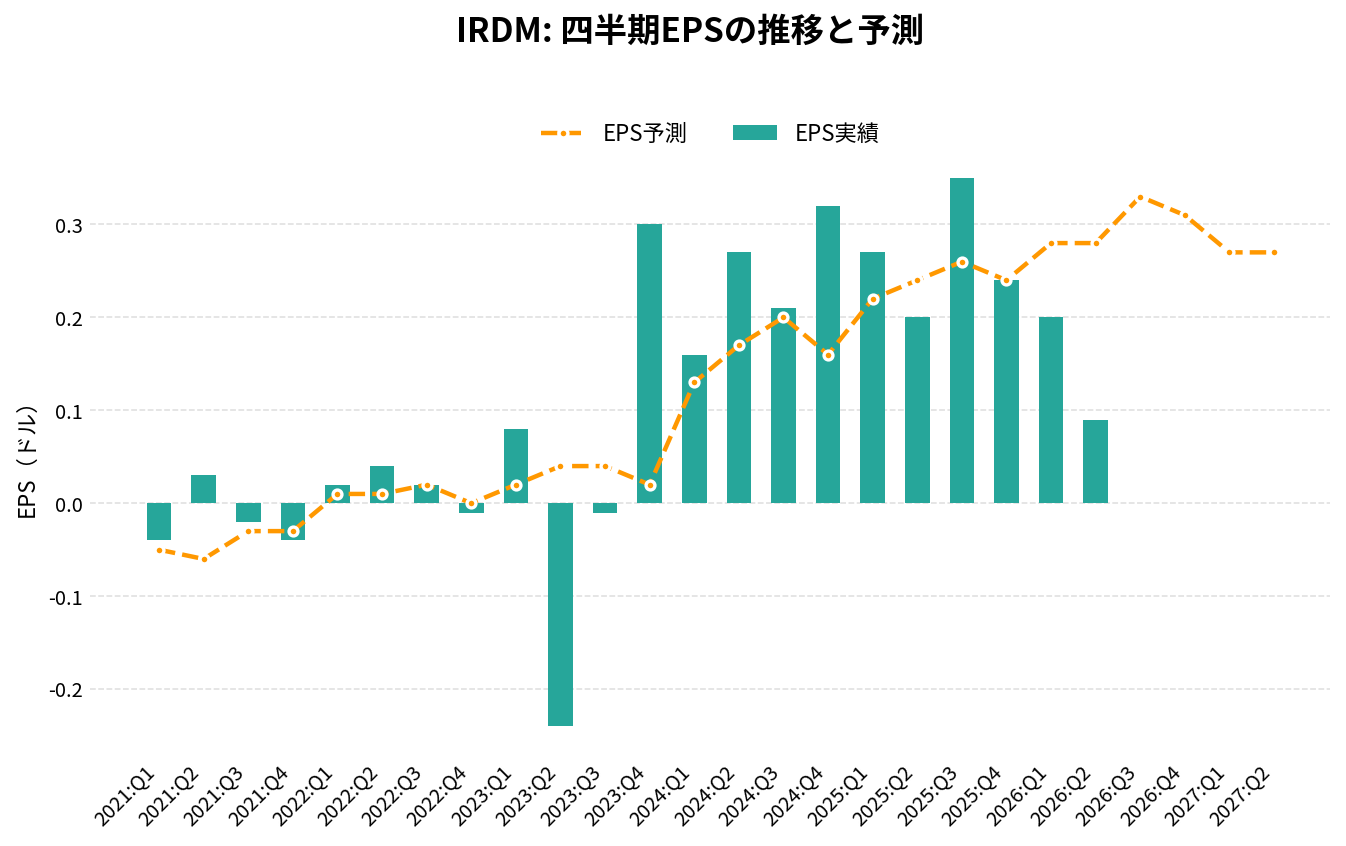
イリジウム・コミュニケーションズ(IRDM)の2026年Q3決算(2026/10/20 発表)は、売上245.7百万ドル(アナリストコンセンサス236.3百万ドルに対し+4.0%)、EPS 0.98ドル(同0.34ドルに対し+0.64ドル)でした。
売上の前年同期比は+8.3%です。
直近8四半期では、売上が7回、EPSが4回コンセンサスを上回っています。
四半期:売上高の推移
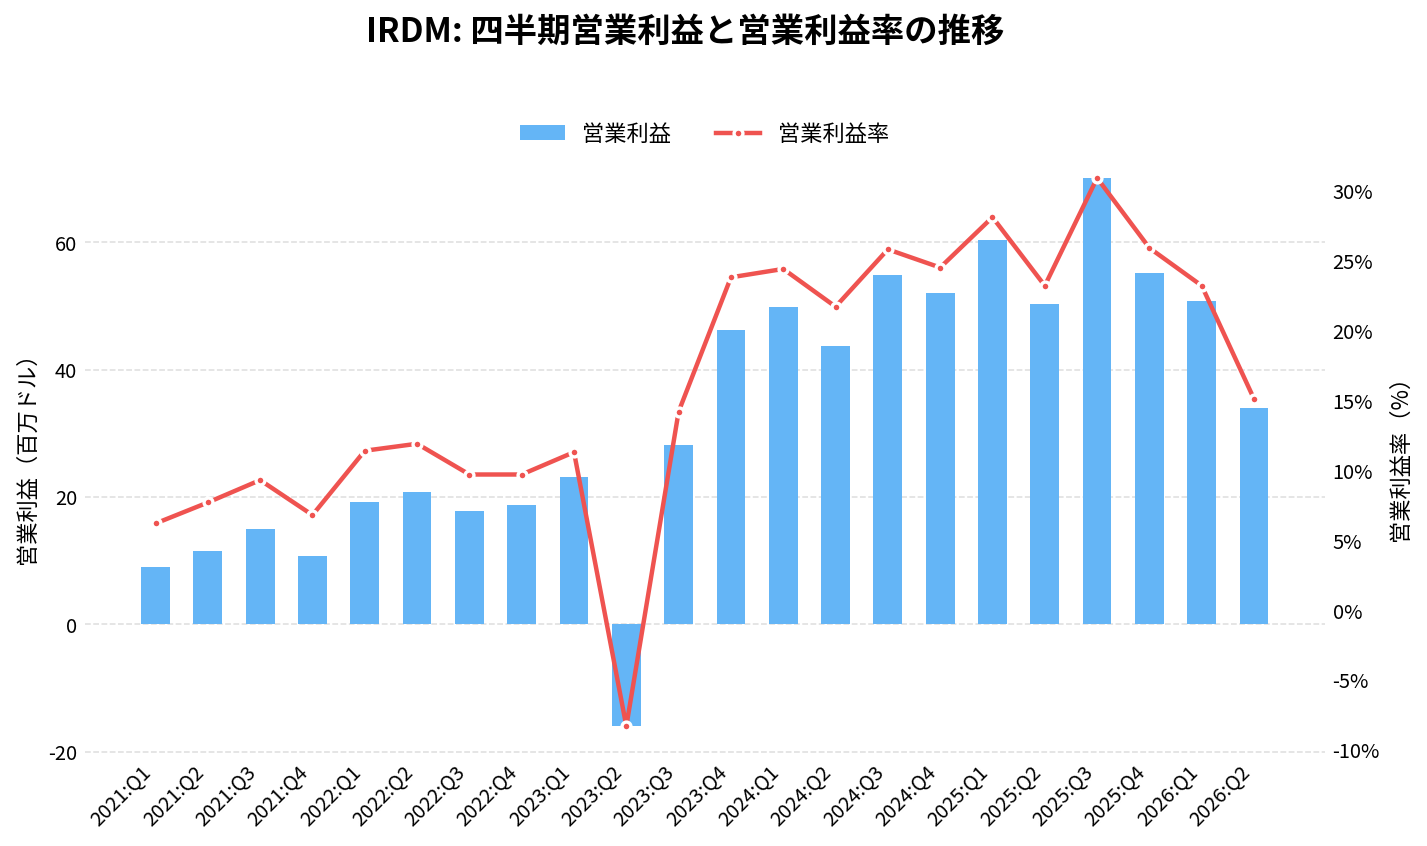
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q4 | 212.99 | +9.4% | +4.4% | 0.32 | +0.16 | 24.5% |
| 2025:Q1 | 214.88 | +5.4% | +1.9% | 0.27 | +0.05 | 28.1% |
| 2025:Q2 | 216.91 | +7.9% | +1.3% | 0.20 | -0.04 | 23.2% |
| 2025:Q3 | 226.94 | +6.7% | +2.8% | 0.35 | +0.09 | 30.9% |
| 2025:Q4 | 212.94 | -0.0% | -2.3% | 0.24 | 0.00 | 25.9% |
| 2026:Q1 | 219.06 | +1.9% | +0.3% | 0.20 | -0.08 | 23.2% |
| 2026:Q2 | 225.24 | +3.8% | +2.2% | 0.09 | -0.19 | 15.1% |
| 2026:Q3 | 245.73 | +8.3% | +4.0% | 0.98 | +0.64 | 12.9% |
| 2026:Q4(予想) | 239.73 | +12.6% | – | 0.27 | – | – |
| 2027:Q1(予想) | 235.57 | +7.5% | – | 0.23 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-10-26 取得時点)。 | ||||||
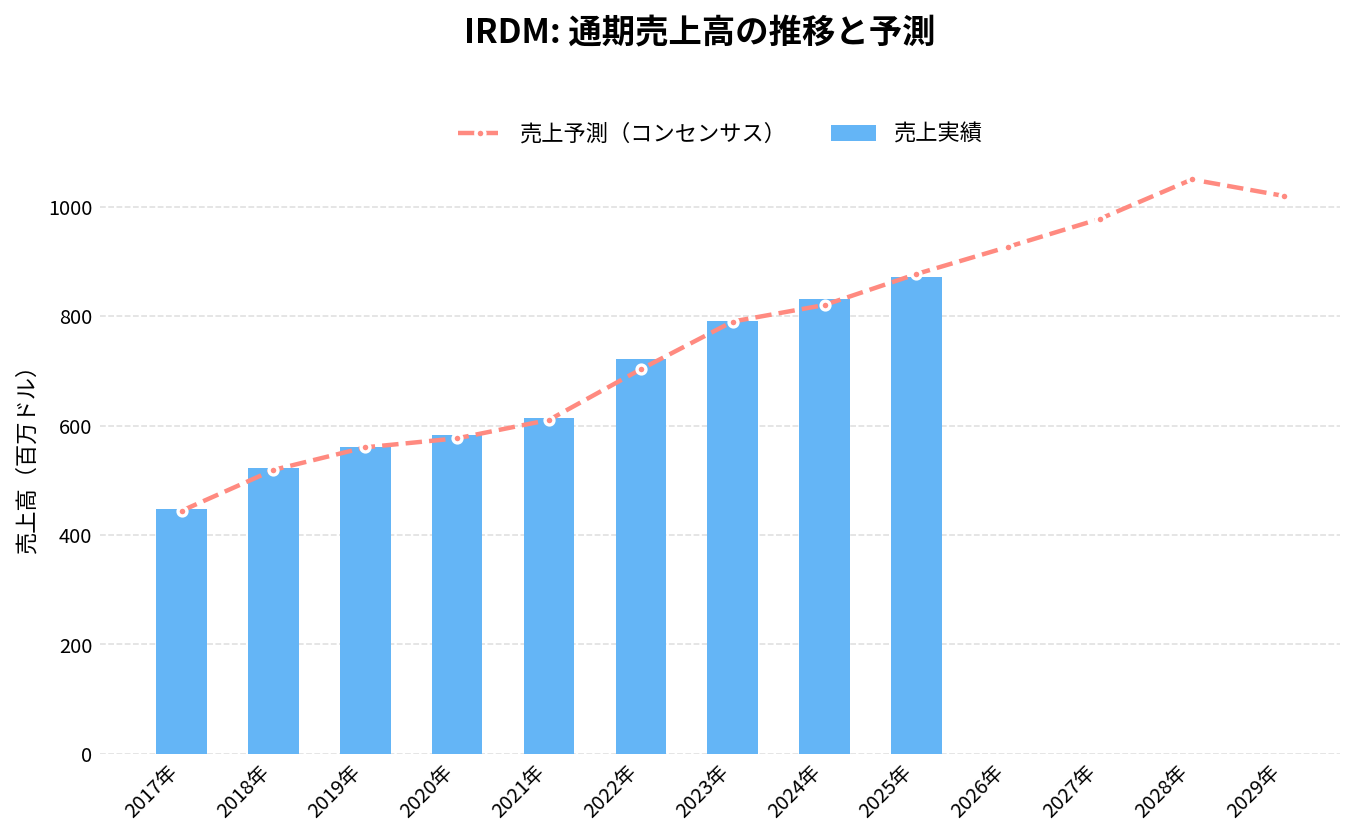
通期:売上高の推移
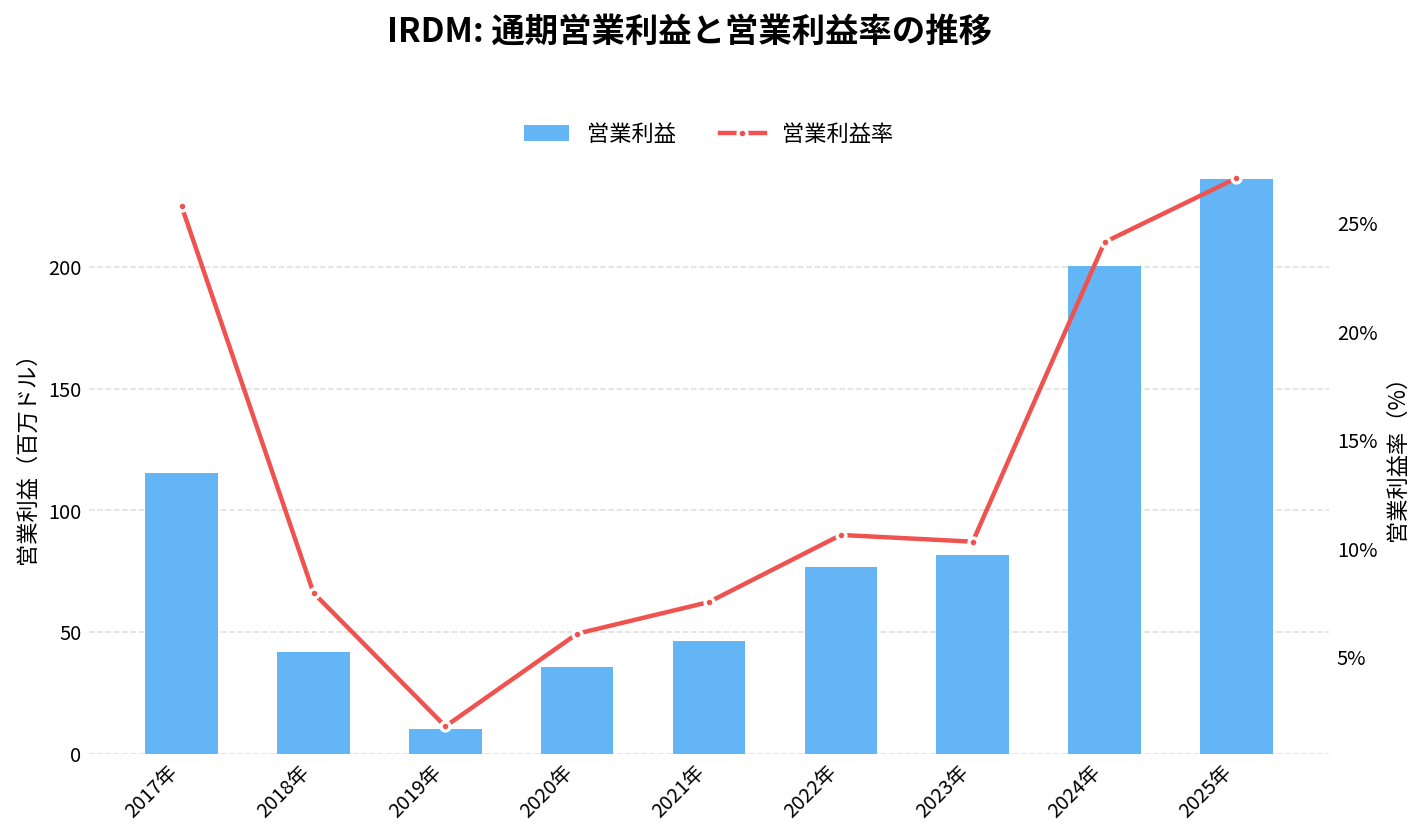
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
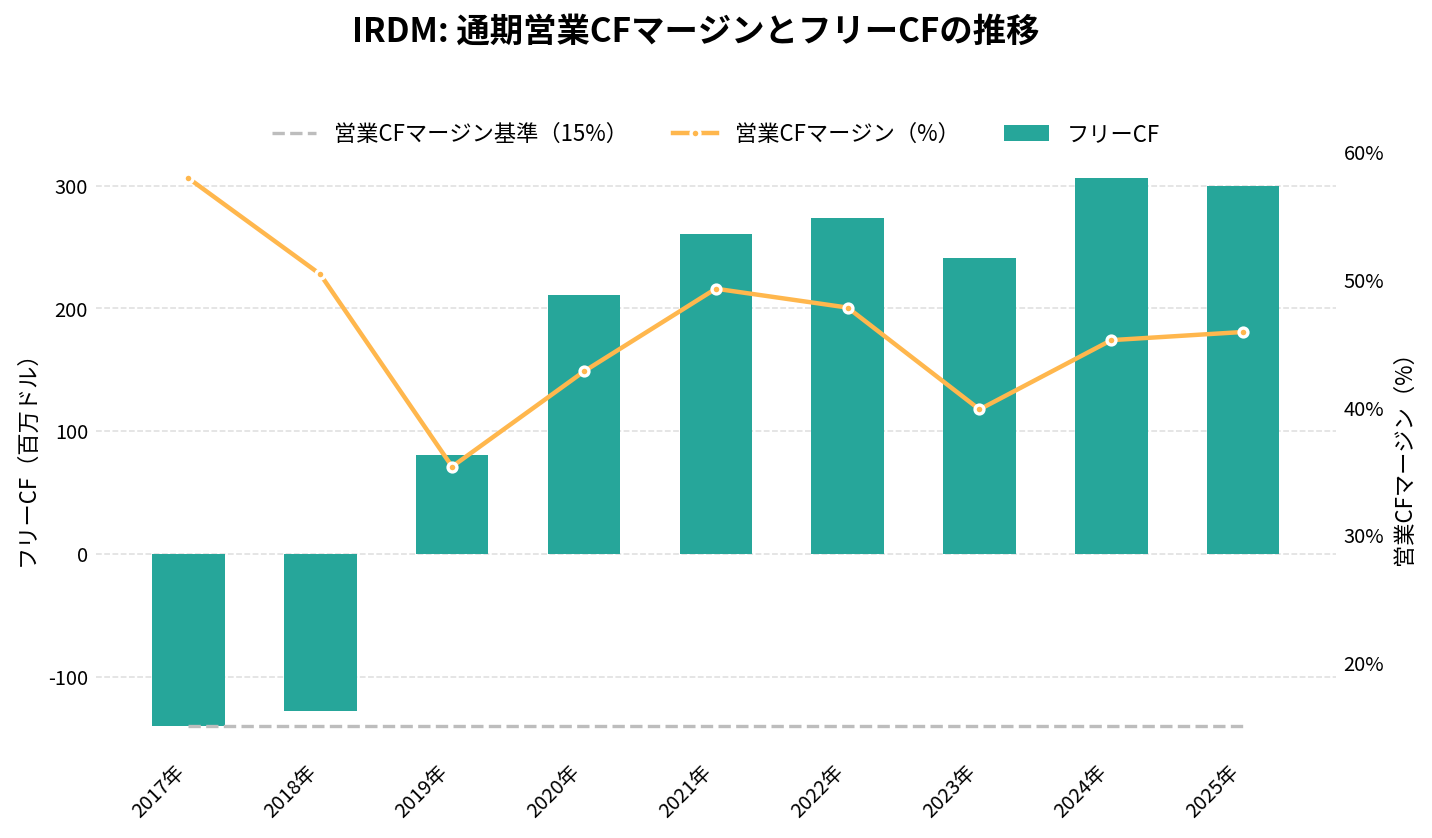
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
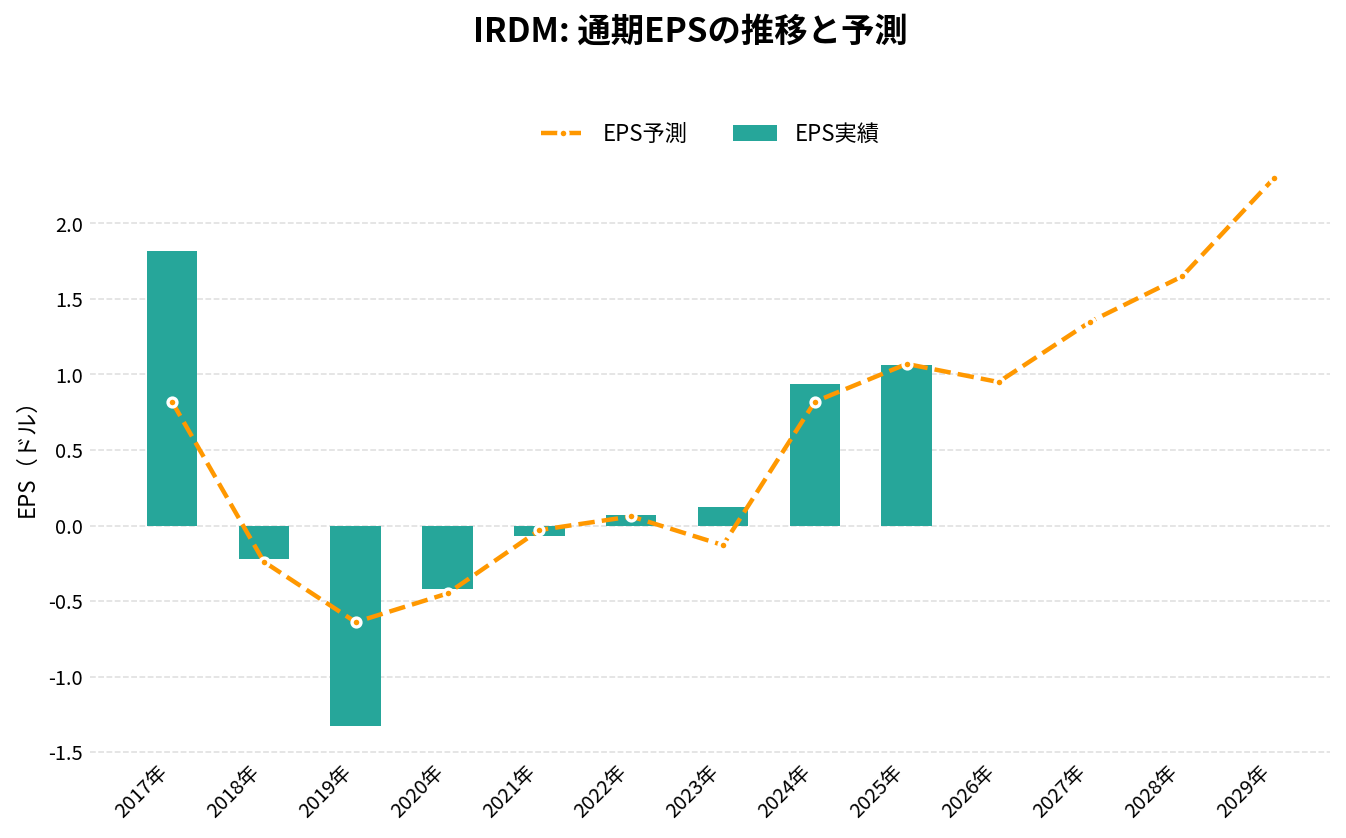
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 614.50 | +5.3% | -0.07 | 7.5% | 49.3% | 260.73 |
| 2022年 | 721.03 | +17.3% | 0.07 | 10.6% | 47.8% | 273.46 |
| 2023年 | 790.72 | +9.7% | 0.12 | 10.3% | 39.8% | 241.43 |
| 2024年 | 830.68 | +5.1% | 0.94 | 24.1% | 45.3% | 306.06 |
| 2025年 | 871.66 | +4.9% | 1.06 | 27.1% | 45.9% | 299.79 |
| 2026年(予想) | 928.15 | +6.5% | 1.21 | – | – | – |
| 2027年(予想) | 981.28 | +5.7% | 1.22 | – | – | – |
| 2028年(予想) | 996.21 | +1.5% | 0.94 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-10-26 取得時点)。 | ||||||
イリジウム・コミュニケーションズ(IRDM)の将来性と今後の見通しは?
イリジウムの今後は、買収が成立する場合と、成立しない場合に分けて考える必要がある。
買収が成立する場合
株主は、1株につき現金27ドルと、ロケット・ラボ株(ロケット・ラボの株価が67.50ドル以下なら0.40株)を受け取る。その後のイリジウムは、ロケット・ラボの一部門になる。ロケット・ラボは、ロケットの打ち上げと衛星の製造に、イリジウムの通信サービスと安定した現金収入を組み合わせることになる。
この場合、イリジウムの将来性は、ロケット・ラボの将来性に置き換わる。受け取る価値の4割強(10月20日時点で47.36ドルのうち20.36ドル)はロケット・ラボ株であり、ロケット・ラボの株価がさらに下がれば、受け取る価値も下がる。
買収が成立しない場合
株価は、イリジウム単独の価値で見直されることになる。参考として、10月20日の株価から求めた時価総額は約47億ドル、純負債(21億ドル)を足した企業価値は約67億ドルで、直近4四半期のOEBITDA(約4.9億ドル)の約14倍である(いずれも筆者の計算)。買収の条件(54ドル)での企業価値(約81億ドル)は、2025年のOEBITDAの約16倍にあたる。
ただし、アマゾンの報道が出る前の4月1日の終値は28.52ドル、2025年末は17.38ドルだった。周波数の取り合いが続くなかで、ほかの買い手が現れる可能性もある一方、単独の評価に戻れば、株価が大きく下がる余地もある。伸びが鈍り、借入が増えた今のイリジウムを単独でどう評価するかは、2026年初めとは前提が変わっていることに注意したい。
注目したい点
- 規制当局の承認: FCCなどの承認が、2027年半ばの見込みどおりに得られるか
- ロケット・ラボの株価: 67.50ドルを下回る間は、ロケット・ラボ株の値動きの4割がそのまま受け取り額に響く
- 受け取り額との差: 10月20日時点で7.8%。急に広がれば、市場が成立を疑い始めた合図になる
- EMSS契約の更新: 2027年3月の期限までに、どのような条件で更新されるか
- エアリオンの上乗せ: 年1億ドル以上のサービス収入が、見込みどおりに積み上がるか
リスク
- 買収の不成立: 承認が得られない、訴訟で止められるなどして成立しなければ、株価は単独の評価に戻る
- ロケット・ラボ株の下落: 受け取り額の一部が株式のため、完了までロケット・ラボの株価の影響を受ける
- 完了の遅れ: 契約の期限は条件によって2027年12月まで延びうる。遅れるほど、受け取りまでの時間の価値が下がる
- 伸びの鈍化: エアリオンを除いたサービス売上は、足元で前年を下回っている
- 借入の増加: 純レバレッジは4.2倍で、会社が掲げていた3.0倍以下の目標から離れた
- 新勢力との競争: スペースXやアマゾンが、衛星から端末への直接通信に大きな資本を投じている
- 政府への依存: 米国政府が売上の約3割を占める。EMSS契約の更新の条件が悪ければ、業績に響く
IRDM 2026年Q3決算:エアリオン買収で8%増収、純利益は取得益で1.069億ドルに
発表日:2026/10/20
IRDMの決算ハイライト
イリジウム・コミュニケーションズの2026年第3四半期は、総売上高が前年同期比8%増の2.457億ドルとなった。サービス収入は13%増で総売上高の76%を占めたが、伸びの主因は7月2日に買収を完了したエアリオン(衛星から航空機の位置を監視する事業)の取り込みである。
純利益は1.069億ドル(希薄化後EPS0.98ドル)と、前年同期の3710万ドル(同0.35ドル)から大きく増えた。ただし、増益の大半はエアリオン買収に伴う1.039億ドルの取得益によるもので、事業の実力を示すOEBITDAは1.356億ドルと前年同期の1.366億ドルからほぼ横ばいだった。年次賞与を全額現金で払う方式への変更で、費用が450万ドル増えたことも響いた。
ロケット・ラボによる買収は、9月24日の臨時株主総会で投じられた票の99.6%の賛成を得て承認された。残る規制当局の承認などを経て、2027年半ばの完了を見込む。
抑えておくべきKPI
- 総売上高: 2.457億ドル(前年同期比8%増)
- 商用サービス収入: 1.599億ドル(前年同期比16%増、主因はエアリオンの取り込み)
- OEBITDA: 1.356億ドル(前年同期は1.366億ドル)
- 課金対象の加入者数: 269.6万件(前年同期の254.2万件から6%増、商用IoTが牽引)
重要なインサイト
今回の増収は、買収による上乗せが中心である。航空機監視などの「ホステッドペイロードその他のデータサービス」の収入が2270万ドル(121%)増えており、商用サービスの伸びの大部分を説明する。一方で、機器の売上は1900万ドル(前年同期2150万ドル)、エンジニアリング・サポートの売上は3920万ドル(同4020万ドル)と、いずれも前年を下回った。
政府向けサービス収入は、EMSS契約の料金の引き上げを受けて2%増の2760万ドルだった。米国政府は引き続き最大の顧客で、サービス収入の15%を占める。米宇宙軍は9月11日、EMSS契約を同じ料金のまま2027年3月まで延長する権利を行使した。
財務面では、エアリオンの既存の借入1.547億ドルを引き継ぎ、買収代金の50%を売り手からの無利息の借入1.834億ドルで後払いにした。期末の純負債は21億ドル、OEBITDAに対する純レバレッジは4.2倍に上がっている。
今後の見どころ
最大の焦点は、ロケット・ラボによる買収が残りの規制当局の承認を得て、2027年半ばに完了するかどうかである。株主の承認は済んだが、承認の取得と完了の条件がそろうまでは、買収の時期は確定しない。
事業面では、2027年に見込むEMSS契約の更新と、エアリオンの統合が進むかを確かめたい。取締役会は、第4四半期から四半期配当を0.15ドルから0.16ドルに引き上げる予定で、通年では5.2%の増配になる。
出典
Iridium Announces Third Quarter 2026 Results
IRDM 2026年Q2決算:ロケット・ラボによる買収を控える中、増収も一時費用でネット増益は縮小
発表日:2026/07/22
IRDMの決算ハイライト
イリジウムの2026年第2四半期は、総売上高が前年同期比4%増の2.252億ドルとなり、収益源の7割超を占めるサービス収入も4%増と底堅く推移した。商用サービス収入は1.337億ドル、政府向けサービス収入は2760万ドルと、いずれも緩やかな伸びを維持している。
一方で純利益は970万ドル(希薄化後EPS0.09ドル)にとどまり、前年同期の2200万ドル(同0.20ドル)から大きく減少した。この落ち込みの主因はロケット・ラボによる買収関連の取引費用の増加であり、事業の実力を示すOEBITDAは1.191億ドルと前年同期の1.213億ドルからわずか2%減にとどまっている。
会社は2026年6月28日にロケット・ラボとの買収契約を締結しており、成立は2027年半ばを見込む。この買収の影響で、会社は今後の決算説明会の開催や業績見通しの更新・提供を行わない方針を明らかにしている。
抑えておくべきKPI
- 総売上高: 2.252億ドル(前年同期比4%増)
- 総契約加入者数: 262.7万件(前年同期の248.3万件から6%増、商用IoTが牽引)
- OEBITDA: 1.191億ドル(前年同期の1.213億ドルから2%減)
- 純利益: 970万ドル(前年同期の2200万ドルから減少、主因は買収関連費用の計上)
インサイト
今回の減益は一時的な性格が強い。買収関連の取引費用1430万ドルの計上が営業費用を押し上げた形であり、事業そのものの収益力を示すOEBITDAはほぼ横ばいを維持している。加えて、年次インセンティブ報酬を株式と現金の混合から全額現金支給に切り替えたことに伴う発生費用の増加も影響しており、これは会社が事前に説明していた変更点である。
事業面では商用IoTの加入者数が9%増と伸び、総加入者数も6%増と着実に積み上がっている。唯一の弱含みは商用ブロードバンド収入で、前年同期比8%減となっており、他部門の増収を一部相殺した形だ。政府向けサービスもEMSS契約の契約単価上昇を背景に3%増と安定している。
7月2日に完了したAireon LLCの買収は、航空管制向けの衛星ベースADS-B監視サービスを取り込むもので、年間換算で少なくとも1億ドルのサービス収入と3000万ドルのOEBITDAの上乗せが見込まれると会社は説明している。買収に伴い、純有利子負債は1.6億ドル増加する形の資金調達が行われている。
今後の見どころ
最大の注目点はロケット・ラボによる買収の進捗で、2027年半ばの完了に向けて株主承認や通常のクロージング条件の充足が今後のプロセスとなる。買収完了までの間、会社は決算説明会の開催やガイダンスの提供を行わない方針であるため、四半期ごとの数値開示が投資家にとって主な判断材料となる。
事業面では、2027年3月までに見込まれる米宇宙軍とのEMSS契約更新の行方と、Aireon統合による航空安全分野での新製品展開が鍵となる。衛星IoT分野では新型トライモードモジュール「Iridium 9604」や標準規格ベースの新サービス「Iridium NTN Direct」の投入が予定されており、成長戦略の実行度合いが今後の焦点となる。
出典
Iridium Announces Second Quarter 2026 Results
それより前の決算と、発表後の株価の動きは「イリジウム・コミュニケーションズ(IRDM)の決算まとめ」にまとめています。
まとめ
イリジウム・コミュニケーションズ(IRDM)は、66機の低軌道衛星で地球全体をカバーする衛星通信の会社です。2026年の株価は約2.5倍になりました。決算で見通しが懸念ほど悪くないと受け止められ、アマゾンによるグローバルスターの買収で衛星の周波数の価値が見直され、最後にロケット・ラボによる買収が決まる、という3つの段階を経ています。
一方で、買収が決まってからの株価は、イリジウムの業績ではなく、ロケット・ラボの株価で動いています。ロケット・ラボ株が67.50ドルを下回っているため、イリジウムの株主が受け取る価値は「現金27ドル+ロケット・ラボ株0.4株」で決まり、ロケット・ラボの株価が半分になった結果、イリジウムも高値から2割強下げました。
イリジウム単独で見ると、サービス売上の伸びは鈍り、エアリオンの買収で借入も増えています。買収が成立すれば、その将来性はロケット・ラボに引き継がれ、成立しなければ、伸びの鈍った単独の事業として評価し直されることになると考えています。
次の節目は、規制当局の承認と、2027年3月に期限を迎える米国政府との契約の更新です。ロケット・ラボの株価とあわせて、見ていきたいと思います。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。