このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- ヒムズ&ハーズ・ヘルス(HIMS)の株価
- Hims & Hers Health(HIMS)とは何の会社?
- どのような事業をしている?
- ビジネスモデルは?
- 何が変わったのか
- 米国のGLP-1をめぐる動き
- 海外の買収と、資金の使い方
- ガバナンスの話題
- 株価はどう動いたか
- 取引市場は?
- Hims & Hers Health(HIMS)のセクター、業種、属するテーマは?
- 配当は?
- Hims & Hers Health(HIMS)の競合企業は?
- 競合との差別化要素と優位性は?
- Hims & Hers Health(HIMS)の業績について
- Hims & Hers Health(HIMS)の将来性と今後の見通しは?
- HIMS 2026年Q3決算:売上49%増も粗利率が57%に低下、純損失に転落しガイダンスも引き下げ
- HIMS 2026年Q2決算:売上高38%増も一時費用で赤字転落、通期見通しは上方修正
- ヒムズ&ハーズ・ヘルス(HIMS)のリアルタイム株価チャート
- まとめ
はじめに
Hims & Hers Health(ヒムズ・アンド・ハーズ、HIMS)の売上は、伸び続けています。2026年7〜9月期の売上は8.90億ドルで、前年の同じ期間より49%増えました。
ところが、利益の側は逆に動いています。粗利率(売上から原価を引いた利益の割合)は、前年の74%から57%に下がりました。純利益は2026年の1〜3月期、4〜6月期、7〜9月期のすべてで赤字です。2026年の調整後EBITDA(本業の稼ぎを示す、会社独自の利益の指標)の通期の見通しも、2月・5月・8月・11月の4回の発表のうち、後半の3回で続けて下がりました。
売上が伸びているのに、利益が薄くなっている。何が変わったのか。本記事では、米国での GLP-1(肥満症・糖尿病の薬)の扱いの転換、規制当局と訴訟、海外の買収、会員数の動き、そして資金の使い方を、年次報告書(10-K)・四半期報告書(10-Q)・決算資料の数字から整理します。会社の説明と、こちらの推測は分けて書きます。
ヒムズ&ハーズ・ヘルス(HIMS)の株価
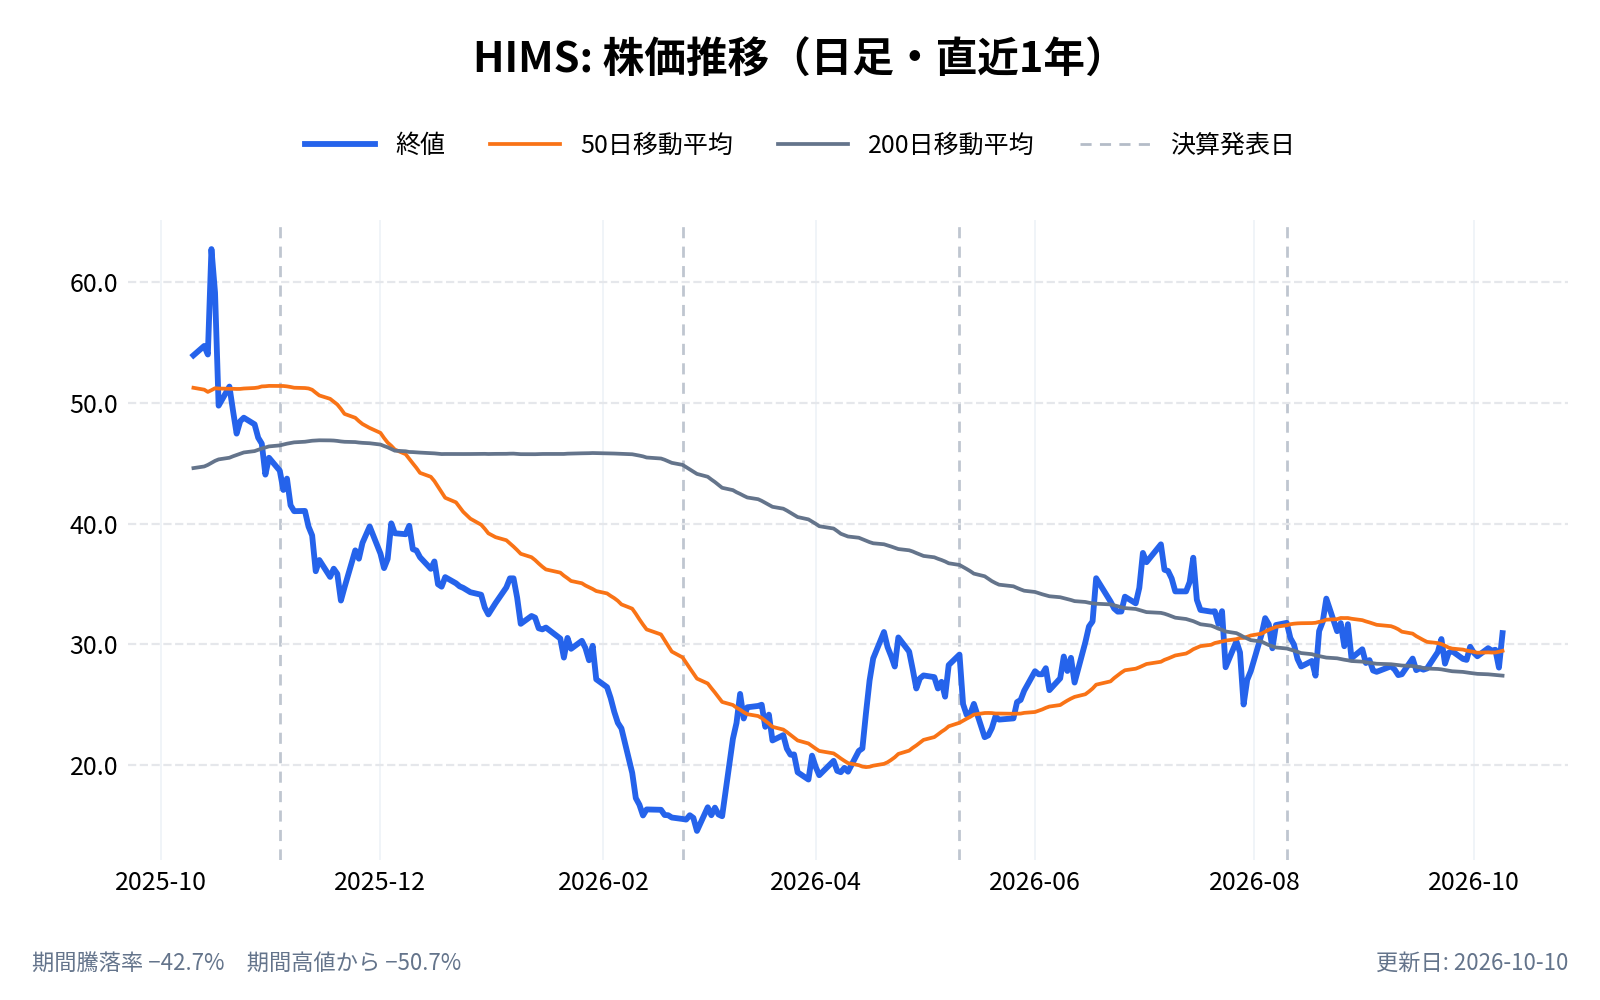
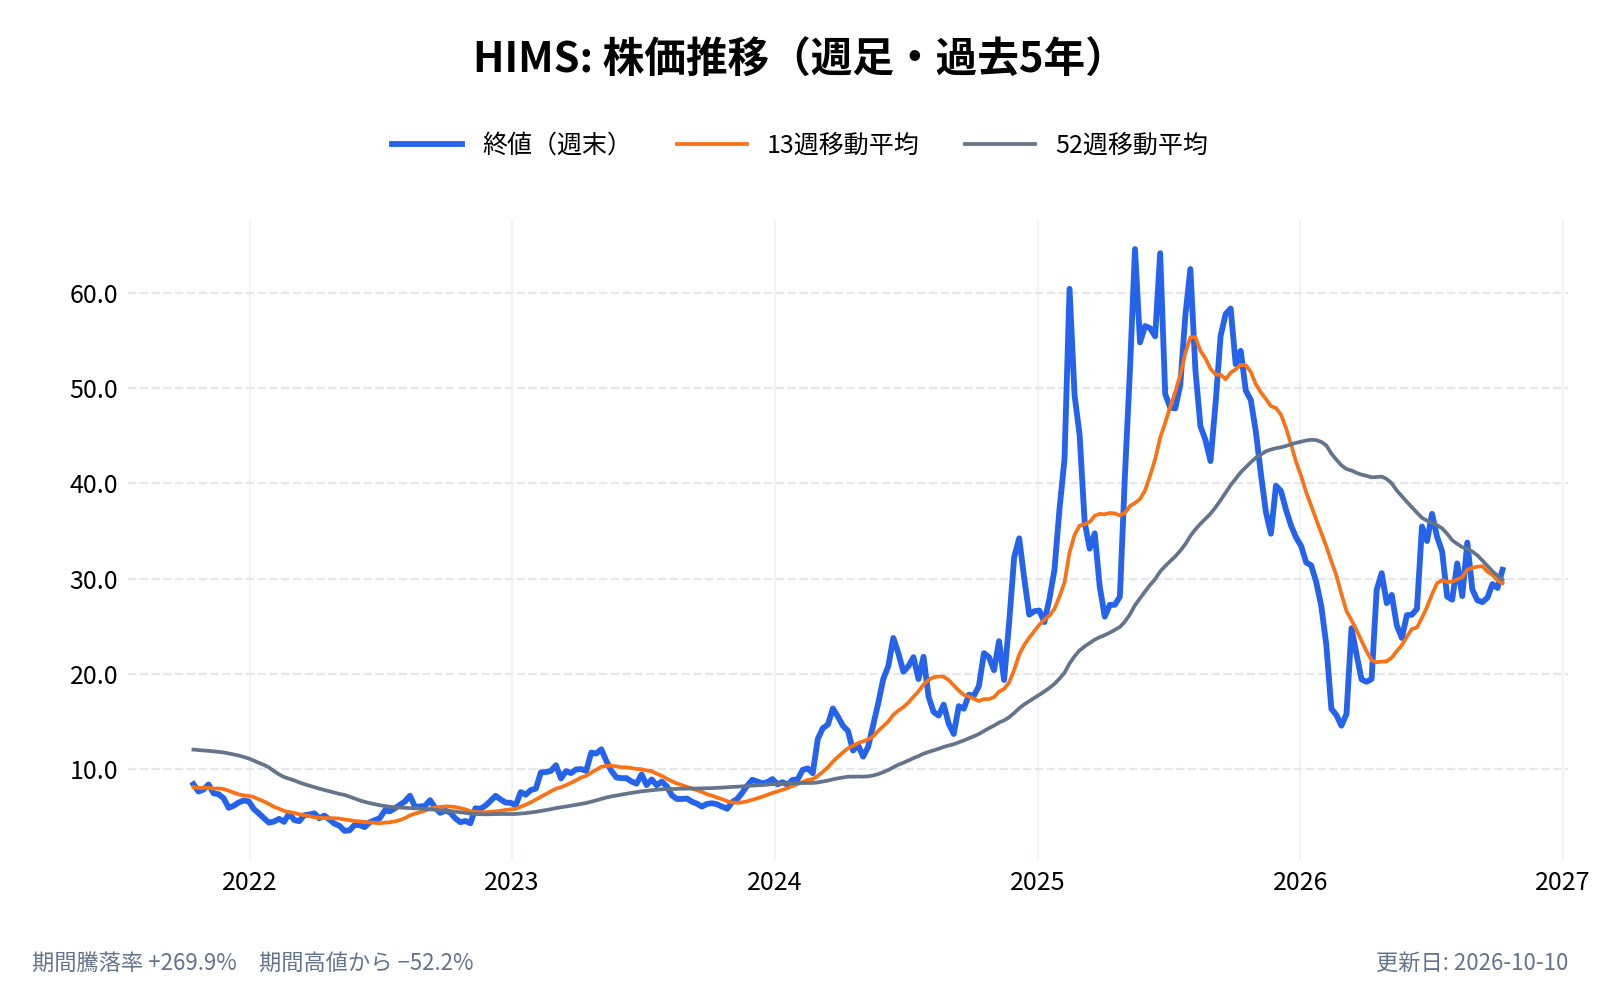
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
Hims & Hers Health(HIMS)とは何の会社?
Hims & Hers Health, Inc. は、男性向けブランド「Hims」と女性向けブランド「Hers」を軸に、オンライン診療と処方薬、健康・美容の商品を、消費者に直接届ける会社である。本社は米国のサンフランシスコにあり、2017年に事業を始めた。CEO は共同創業者のアンドリュー・ダダム(Andrew Dudum)氏である。
2021年1月に、特別買収目的会社(SPAC)の Oaktree Acquisition Corp. との合併で、ニューヨーク証券取引所(NYSE)に上場した。
10-Kによれば、2025年末の従業員は2,442人、提携する医療従事者は1,586人である。会計年度は12月31日に終わる。2025年の売上は23.48億ドルで、2023年の8.72億ドル、2024年の14.77億ドルから、2年で約2.7倍になった。
どのような事業をしている?
利用者は、スマートフォンやパソコンから症状や希望を入力し、提携する医療従事者のオンライン診療を受ける。処方が出れば、薬は自宅に届く。10-Kは、対象の領域を、性の健康、毛髪、ホルモン、体重管理、皮膚、メンタルヘルス、検査に分けて説明している。
構成も変わってきた。10-Kによれば、2025年は、個別化したサービス(診療にもとづき、一人ひとりに合わせて処方・調整するもの)が米国の売上の70%超を占め、前年の約半分から増えた。女性向けの Hers ブランドも、米国の売上の約40%に達している。
地域は、米国のほか、英国・ドイツ・アイルランド・フランス・スペイン・カナダで展開している。海外の売上は、後述する買収で急に増えた。2026年7〜9月期は、米国が6.57億ドル(+21%)、海外が2.33億ドル(+321%)だった。海外は売上全体の約26%に当たる。
ビジネスモデルは?
収益の中心は、定期購入(サブスクリプション)である。10-Kも、定期購入を中心にした事業と説明している。決算では、会員数(購読者数)と、会員1人あたりの月次売上が主な指標になる。
2026年9月末の会員数は278.8万人で、前年の247.1万人より13%増えた。月次売上は、平均の会員1人あたり105ドルで、前年の81ドルより30%増えている。
会員数は、2026年3月末の258.4万人から6月末の289.1万人へ増えたあと、9月末は278.8万人と、約10万人減った。会社は10-Qで「会員の大半を維持する見込み」と書いている。ただし、具体的な継続率の数字は示していない。
会員1人あたりの売上は増えているのに、会員の数は直近で減った。売上の伸びが、会員の増加よりも、1人あたりの売上の増加と海外の買収に支えられていることが、数字から読み取れる。
何が変わったのか
売上と利益の動きを並べる
2026年7〜9月期を前年の同じ期間と並べると、次のとおりである(決算資料)。
- 売上: 8.90億ドル(前年 5.99億ドル、+49%)
- 売上原価: 3.81億ドル(前年 1.57億ドル。約2.4倍)
- 粗利率: 57%(前年 74%)
- 純損益: 3,300万ドルの赤字(前年は1,580万ドルの黒字)
- 調整後EBITDA: 8,240万ドル(前年 7,840万ドル)
- フリーキャッシュフロー(FCF): 2,600万ドル(前年 7,940万ドル)
粗利率は、2025年は1〜3月期73%、4〜6月期76%、7〜9月期74%だった。2026年は、65%、64%、57%と、3四半期続けて下がっている。1〜9月の累計では、62%(前年は75%)である。
売上が約1.5倍になる間に、売上原価は約2.4倍になった。ここが、利益が薄くなった直接の理由である。
費用の側も増えている
売上原価以外の費用も、同じ期間に増えた(決算資料)。
- マーケティング: 2.47億ドル(前年 2.32億ドル)。売上に対する割合は、38.8%から27.8%に下がった
- 運営・サポート: 1.07億ドル(前年 0.77億ドル)
- 技術・開発: 0.69億ドル(前年 0.41億ドル)
- 一般管理費: 1.51億ドル(前年 0.81億ドル)
マーケティング費は、売上に対する割合で見ると大きく下がっている。会社は、第4四半期に予定するサービスの拡張に先立って、マーケティング費の支出を意図的に抑えたと説明している。一方、一般管理費は、買収の関連費用(7〜9月期に3,542万ドル)などで、ほぼ倍になった。
粗利率が下がった理由は、会社も明らかにしていない
では、粗利率はなぜ57%まで下がったのか。決算資料は、7〜9月期の低下の理由を説明していない。
確かめられるのは、次の事実である。
- 2026年3月の米国GLP-1戦略の転換: 米国の体重管理は、ブランド品の GLP-1 を中心にする形へ移った(詳しくは次の節)。この転換にともなう費用(在庫の評価損、外部費用、人件費)は、会社が「リストラクチャリング等の費用」として別に集計している。ただし、売上原価に含まれる分は7〜9月期にはなく、費用を除いた調整後の粗利率も57%で変わらない
- 海外の売上の急増: 買収した海外の事業が、売上の約26%を占めるようになった
こちらの推測だが、ブランド品が増えれば、仕入れの原価が上がりやすい。海外の事業が加われば、その原価構造も加わる。ただし、この2つがそれぞれ粗利率をどれだけ押し下げたかは、開示された数字からは分けられない。次の決算以降に、会社がどう説明するかを見たい。
通期の見通しは、利益の側が3回続けて下がった
2026年の通期の見通しは、次のように動いた(幅の中央値で見る)。
- 2026年2月23日: 売上 27〜29億ドル(中央値28.0億)、調整後EBITDA 3.00〜3.75億ドル(同3.375億)
- 5月11日: 売上 28〜30億ドル(29.0億)、調整後EBITDA 2.75〜3.50億ドル(3.125億)
- 8月10日: 売上 31〜33億ドル(32.0億)、調整後EBITDA 2.75〜3.25億ドル(3.00億)
- 11月9日: 売上 31.3〜31.5億ドル(31.4億)、調整後EBITDA 2.57〜2.77億ドル(2.67億)
売上は、5月と8月に引き上げられ、11月は幅を絞る形で中央値がやや下がった。調整後EBITDAは、2月から11月まで3回連続で下がっている。
なお、会社は調整後EBITDAの定義を、途中で2度改めている。2026年1〜3月期には、米国GLP-1戦略の転換にともなう一時的な費用を調整の対象に加える形に、7〜9月期には、海外展開を理由に為替損益を含める形にした。そのため、2月と11月の見通しは、厳密には同じ基準で並べられていない可能性がある。
2025年は、調整後EBITDAの見通しが5月に引き上げられ、8月に据え置かれ、11月に3.07〜3.17億ドルへ絞り込まれた。実績は売上23.48億ドル、調整後EBITDA 3.18億ドルだった。期中に切り下げが続いた2026年とは、動きの向きが違う。
米国のGLP-1をめぐる動き
2024年から2026年にかけて、米国の GLP-1 をめぐる会社の立場は大きく変わった。事実を時系列で並べる(10-K、10-Q、8-K)。
- 2024年5月: 米国で、調合された(compounded)セマグルチドの提供を始める。セマグルチドは、肥満症などに使う GLP-1 薬の成分である。調合薬とは、承認薬と同じ成分を、薬局などが個別に調合したものを指す
- 2025年2月21日: FDA(米国食品医薬品局)が、セマグルチドの供給不足は解消したと判断する
- 2025年9月: FDA が、調合セマグルチドの宣伝表現について、同社に警告書を出す
- 2026年2月9日: ノボ ノルディスク(NVO)が、同社に特許侵害の訴訟を起こす。同日の株価は16.0%下げた
- 2026年2月: FDA が、大量に販売される調合 GLP-1 の原薬を制限するという声明を出し、同社を名指しする。同じ2月に、米保健福祉省(HHS)が、この件を司法省(DOJ)に付託したと発表する
- 2026年3月9日: 米国の GLP-1 戦略を、ブランド品を中心とし、調合薬は限定的な提供にとどめる形へ転換すると発表する。会員制も始める。同日、ノボ ノルディスクが訴訟を取り下げた(再び訴える権利は留保)。株価は40.8%上がった
- 2026年7月29日: 米連邦取引委員会(FTC)と、州・郡が提訴する。消費者保護の法律(ROSCA と FTC 法5条)に違反するという主張である。同日の株価は14.7%下げた。同社は10月22日に却下を申し立て、審理は2027年1月14日に予定されている
- 2026年9月1日以降: 株主による証券集団訴訟が起こされる(Velanki 事件。対象期間は2025年8月4日〜2026年7月29日)。別に、2025年6月25日に提起された証券集団訴訟(ノボ ノルディスクとの関係の開示が争点)と、株主代表訴訟3件がある。FTC の件に関連する消費者の集団訴訟(Doe 事件)もある
会社の戦略転換の説明は、10-Qにある。米国の体重管理を、海外ですでに採っていた「ブランド品の GLP-1 へのアクセスを中心に、調合薬は限定的に提供する」やり方にそろえた、という内容である。
3月の転換は、規制と訴訟のリスクを減らす意味を持つ、と読める(こちらの推測)。一方で、調合薬からブランド品へ移ると、利益の構造も変わる可能性がある。ここは、前節で述べたとおり、数字では分けられない。
また、海外の買収先 Eucalyptus に関して、10-Qは、取得前にオーストラリアの医薬品規制当局(TGA)が広告規制の面で調査を行ったと記している。
海外の買収と、資金の使い方
買収で海外が急に伸びた
会社は、海外での展開を買収で進めている。
- Zava: 2025年7月に完了
- Medici(カナダ): 2025年11月に完了
- Eucalyptus: 2026年2月19日に契約、6月に完了
Eucalyptusの取得価額は、会計上9.685億ドルで、内訳は現金2.25億ドル、繰延対価6.839億ドル、条件付きの対価0.596億ドルである。契約時の企業価値は、最大で約11.5億ドルと発表された。繰延対価と条件付き対価の大半は、株式で支払うことも選べる(上限は発行済み Class A 株の19.9%)。
そのため、買収の対価の多くは、後から払う約束である。2026年9月末の運転資本は1.148億ドルの赤字で、10-Qは、繰延対価が原因と説明している。
この買収で、海外の売上は2026年4〜6月期に前年の17倍超に、7〜9月期には+321%になった。
転換社債2本と手元の資金
資金の面では、次のとおりである。
- 現金と短期投資: 7.12億ドル(現金6.06億ドル+短期投資1.07億ドル、2026年9月末)
- 転換社債(額面): 2030年満期 10億ドル(転換価格 70.67ドル)と、2032年満期 4.025億ドル(利率0%、転換価格 約29.53ドル、2026年5月21日発行)。額面の合計は約14.0億ドル
- 売掛債権の買取枠: 4億ドル(JPMorgan、2026年7月1日)
- 自社株買い: 2025年11月13日に、新たに2.5億ドルの枠を設定(期限は2028年11月11日)。2025年末までに0.25億ドルを使った
転換社債は、一定の価格で株式に交換できる社債である。株価が転換価格より上がれば株式に替わる分が増え、株主の持ち分が薄まる。2032年満期の社債の発行を発表した5月18日には、株価が11.0%下げた。
2026年9月末の現金は、転換社債の額面(約14.0億ドル)より少ない。ただし、会社の事業は2025年に純利益1.28億ドルを上げており、2026年7〜9月期もFCFは2,600万ドルの黒字だった。
ガバナンスの話題
2026年11月4日、会社は、アンドリュー・ヒューバーマン(Andrew Huberman)氏を取締役に選任した。独立取締役ではない。
8-Kによれば、翌11月5日に、会社は同氏と助言契約(年350万ドル、2年)を結んだ。同じ8-Kには、Scicomm Media とのポッドキャスト広告契約(年500万ドル、最長3年)も記載されている。
ここでは事実だけを記す。取締役が会社と有償の契約を結ぶ形は、独立性の観点から、投資家が確認したい点の一つである。
また、2026年10月9日には、最高会計責任者(CAO)が交代し、ベクルンド(Becklund)氏が辞任、ジョナサン・フランクリン(Jonathan Franklin)氏が就任した。
株価はどう動いたか
11月10日の終値は20.19ドルである。2025年末の終値(32.47ドル)から37.8%、6月末の終値(34.67ドル)から41.8%下げている。時価総額は約47億ドルである(Class A 株 2.26億株と Class V 株 0.08億株の合計に終値を掛けた値。株数は2026年11月6日時点)。
2026年の安値は2月27日の14.52ドルで、高値は7月6日の38.28ドルだった。安値からは39%上がり、高値からは47%下がった位置にある。
同じ期間の、同業や指数の動きと並べる(いずれも11月10日の終値まで)。
- 2025年末から: ヒムズ −38%、テラドック(TDOC)+23%、グッドアールエックス(GDRX)+32%、ウェイト・ウォッチャーズ(WW)−63%、イーライリリー(LLY)+32%、ノボ ノルディスク(NVO)−20%、ヘルスケアのETF(XLV)+21%、S&P500 +10%
- 6月末から: ヒムズ −42%、TDOC +2%、GDRX +24%、WW −31%、LLY +18%、NVO −15%、S&P500 +0.5%
ヘルスケア全体や、同じオンライン診療・処方の周辺は上げており、ヒムズの下げは相対的に目立つ。一方、GLP-1に関連する体重管理の分野では、ウェイト・ウォッチャーズとノボ ノルディスクも下げている。
2026年に1日で8%超動いた日のうち、会社の出来事と日付が一致するのは、次の5日である。
- 2月9日(−16.0%): ノボ ノルディスクが特許侵害訴訟を起こした
- 3月9日(+40.8%): 米国のGLP-1戦略の転換を発表し、訴訟が取り下げられた
- 5月12日(−14.1%): 1〜3月期の決算の翌日
- 5月18日(−11.0%): 2032年満期の転換社債の発行を発表
- 7月29日(−14.7%): FTCと州・郡が提訴
決算の翌日の動きは、1〜3月期が−14.1%、4〜6月期が−4.0%、7〜9月期の翌日(11月10日)が−12.0%だった。11月9日にも11.8%下げている。このほか、材料を確かめられていない8%超の動きの日が、11月9日を含めて2026年に24日ある。値動きの大半を、公表された出来事だけでは説明できない。
取引市場は?
ヒムズ・アンド・ハーズの株式は、ニューヨーク証券取引所(NYSE)に上場している。ティッカーは「HIMS」。
Hims & Hers Health(HIMS)のセクター、業種、属するテーマは?
セクター
ヘルスケア(Healthcare): 診療と処方薬の提供が、事業の中心にある。
業種
デジタルヘルス(オンライン診療と処方薬・健康商品の販売): 医療従事者による診療をオンラインで行い、処方薬と商品を定期購入で届ける。
属するテーマ
- オンライン診療・遠隔医療 → 診療から処方、配送までをアプリで完結させる
- GLP-1・体重管理 → 2026年の動きの中心にある。ブランド品中心への転換後も、取り扱いを続けている。開発元のイーライリリー(LLY)やノボ ノルディスク(NVO)とは、取引・訴訟の両面でつながる
- 消費者向けヘルスケア(D2C) → 男性向け Hims と女性向け Hers のブランドで、消費者に直接届ける
- 国際展開 → Zava、Medici、Eucalyptus の買収で、英国・欧州・カナダなどに広げた
同じテーマの銘柄
- ヘルスケア・バイオ:スポックホールディングス(SPOK)、オスカー・ヘルス(OSCR)、バタフライ・ネットワーク(BFLY)、イーライ・リリー(LLY)、ノボ ノルディスク(NVO)、ギリアド・サイエンシズ(GILD)、テンパスAI(TEM)、ギンコ・バイオワークス(DNA)、ほか3銘柄
配当は?
会社は配当を支払っていない(10-Q)。株主への還元は、2025年11月に設定した2.5億ドルの自社株買いの枠が、2028年11月11日まで用意されている。
Hims & Hers Health(HIMS)の競合企業は?
10-Kは、競合の社名を挙げていない。直接の競合は無いとしたうえで、競争の相手を次の3つに分けて説明している。以下の社名は、MiFseeが分野ごとに例として添えたものである。
- 伝統的な医療・薬局・小売: 病院や診療所、薬局のチェーン、小売店など。対面で診療や薬を受け取る従来の経路
- 細分化された消費者向けの医療(DTC): 調合薬の製造・提供の能力を持つ非上場の会社が中心
- 雇用主・保険会社向けの大手テレヘルス: 企業や保険会社を通して利用者を得る会社。例として、テラドック・ヘルス(TDOC)がある
3つ目の大手テレヘルスは、利用者に直接売るヒムズとは、顧客の入口が違う。
体重管理の分野では、薬の開発元であるイーライリリー(LLY)とノボ ノルディスク(NVO)の薬が、ブランド品の中心になる。ヒムズが3月にブランド品中心へ転換したことで、薬の価格や入手の条件は、この開発元の方針に左右されうる(こちらの推測)。
競合との差別化要素と優位性は?
1. 診療から配送までを、一つのブランドで届ける
利用者は、症状の入力、診療、処方、薬の受け取り、継続の手続きを、一つのアプリで完結できる。10-Kも、スティグマ(相談しにくさ)やアクセスの壁を下げることを事業の狙いに挙げている。性の健康や毛髪など、相談しにくい分野で、ブランドの認知を築いた点が強みである。
2. 定期購入の仕組みと、会員1人あたりの売上の伸び
会員1人あたりの月次売上は、105ドル(前年 81ドル、+30%)まで増えた。個別化サービスが米国売上の70%超を占める構成にも変わってきた。
3. 海外への展開
Zava、Medici、Eucalyptus の買収で、海外の売上が急に増えた。米国だけの会社から、国をまたぐ会社へ変わりつつある。
弱みも裏表の関係にある
3月の転換で、米国の体重管理は、規制の影響を受けやすい調合薬から、ブランド品中心に移った。規制のリスクは下がる可能性がある一方、粗利率は下がっている。また、会員数は直近で減っており、FTCの提訴は、定期購入を含む事業のやり方に向けられている。
Hims & Hers Health(HIMS)の業績について
会計年度は、1月から12月まで。四半期決算は、近年は次の時期に発表されている。
- 第1四半期(1〜3月): 5月上旬〜中旬
- 第2四半期(4〜6月): 8月上旬
- 第3四半期(7〜9月): 11月上旬
- 第4四半期・通期: 2月下旬
直近の提出日は、2025年11月3日、2026年2月23日、5月11日、8月10日、11月9日である。
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
ヒムズ&ハーズ・ヘルス(HIMS)の2026年Q3決算(2026/11/09 発表)は、売上890.4百万ドル(アナリストコンセンサス893.1百万ドルに対し-0.3%)、EPS -0.14ドル(同0.06ドルに対し-0.20ドル)でした。
売上の前年同期比は+48.6%です。
直近8四半期では、売上が4回、EPSが3回コンセンサスを上回っています。
四半期:売上高の推移

四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。

四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。

四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q4 | 481.14 | +95.1% | +2.2% | 0.11 | 0.00 | 3.9% |
| 2025:Q1 | 586.01 | +110.7% | +8.8% | 0.20 | +0.08 | 9.9% |
| 2025:Q2 | 544.83 | +72.6% | -1.2% | 0.17 | +0.02 | 4.9% |
| 2025:Q3 | 598.98 | +49.2% | +3.2% | 0.06 | -0.03 | 2.0% |
| 2025:Q4 | 617.82 | +28.4% | -0.2% | 0.08 | +0.04 | 1.5% |
| 2026:Q1 | 608.10 | +3.8% | -1.4% | -0.40 | -0.43 | -12.9% |
| 2026:Q2 | 753.21 | +38.2% | +7.8% | -0.37 | -0.32 | -12.9% |
| 2026:Q3 | 890.37 | +48.6% | -0.3% | -0.14 | -0.20 | -7.4% |
| 2026:Q4(予想) | 915.95 | +48.3% | – | 0.02 | – | – |
| 2027:Q1(予想) | 904.06 | +48.7% | – | -0.09 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-11 取得時点)。 | ||||||
通期:売上高の推移

通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。

通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)

通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。

通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 271.88 | +82.8% | -0.58 | -42.3% | -12.7% | -39.42 |
| 2022年 | 526.92 | +93.8% | -0.32 | -13.0% | -5.0% | -33.73 |
| 2023年 | 872.00 | +65.5% | -0.11 | -3.4% | 8.4% | 46.98 |
| 2024年 | 1,476.51 | +69.3% | 0.53 | 4.2% | 17.0% | 198.28 |
| 2025年 | 2,347.64 | +59.0% | 0.51 | 4.5% | 12.8% | 57.41 |
| 2026年(予想) | 3,170.00 | +35.0% | -0.80 | – | – | – |
| 2027年(予想) | 3,950.00 | +24.6% | 0.11 | – | – | – |
| 2028年(予想) | 4,480.00 | +13.4% | 0.35 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-11 取得時点)。 | ||||||
Hims & Hers Health(HIMS)の将来性と今後の見通しは?
将来性を考えるうえでは、「売上の伸びがどこまで続くか」と「粗利率と費用がどこで落ち着くか」を分けて見たい。
会社の2026年の見通しは、11月の発表後で、売上31.3〜31.5億ドル、調整後EBITDA 2.57〜2.77億ドルである。2026年10〜12月期は、売上8.75〜8.95億ドル、調整後EBITDA 7,000万〜9,000万ドルを見込む。
長期では、2030年に売上65億ドル以上、調整後EBITDA 13億ドル以上という目標を掲げる(2025年1〜3月期に提示し、2026年4〜6月期に「確信が高まった」と述べた)。2026年の見通しの売上(31.4億ドル)の2倍強、調整後EBITDA(2.67億ドル)の約5倍にあたる水準である。
TradingViewに集計されたアナリストの予想では、売上は2026年に31.5億ドル、2027年に39.2億ドル、2028年に44.3億ドルである。1株利益は、2026年が−0.45ドル、2027年が0.40ドルとなっている。
注目したい点
- 粗利率: 2026年は65%、64%、57%と下がってきた。この低下が止まるのか、止まるならどの水準か。会社は7〜9月期の理由を説明していない
- 会員数: 6月末の289.1万人から9月末の278.8万人へ減った。10〜12月期に、会社が予定するサービスの拡張で再び増えるか
- 国際事業: 海外は、売上全体の約26%を占めるようになった。買収した事業の統合と、収益性
- 訴訟: FTCと州・郡の提訴(審理は2027年1月14日の予定)、証券集団訴訟の行方
- 資金: 手元の資金7.12億ドルと、転換社債14.0億ドル、買収の繰延対価の支払い方法(現金か株式か)
リスク
- 規制と訴訟: FDAの声明、HHSからDOJへの付託、FTC・州・郡の提訴、証券集団訴訟が重なる。結果によっては、事業の進め方や費用に影響が出うる
- GLP-1への依存: 体重管理は、薬の開発元の価格や供給、規制の方針に左右される
- 利益率の低下: 粗利率が57%まで下がり、純損失が3四半期続いている。見通しの引き下げが続けば、評価はさらに厳しくなりうる
- 会員の減少: 直近で、会員数が約10万人減った
- 株主の持ち分が薄まる可能性: 買収の繰延対価の大半を株式で払う選択ができるほか、転換社債が株式に替わる場合もある
- ガバナンス: 取締役と会社の間で有償の契約が結ばれている
- 期待の高さと値動き: 2026年は、1日で8%超動く日が何度もあった。決算の翌日の下落も、1〜3月期の14.1%と7〜9月期の12.0%など、大きい
HIMS 2026年Q3決算:売上49%増も粗利率が57%に低下、純損失に転落しガイダンスも引き下げ
発表日:2026/11/09
HIMSの決算ハイライト
ヒムズ&ハーズ・ヘルスの2026年第3四半期は、売上高が前年同期比49%増の8.9億ドルとなり、2四半期連続で成長が加速した。米国事業が21%増の6.6億ドル、海外事業が321%増の2.3億ドルと、国際展開が全体の伸びを大きく押し上げている格好だ。
一方で収益性には明確な陰りが見える。粗利率は前年同期の74%から57%へと急低下し、純損益も1580万ドルの黒字から3300万ドルの赤字に転落した。調整後EBITDAは8240万ドルと前年の7840万ドルからわずかに増えたものの、マージンは13%から9%へ縮小している。
会社はこうした状況を踏まえ、通期売上ガイダンスを31.3億〜31.5億ドルへ絞り込む一方、調整後EBITDAガイダンスは2.57億〜2.77億ドルへと引き下げた。マーケティング費用を意図的に抑制しつつ、第4四半期に予定するプラットフォーム拡張に備えているとCFOは説明している。
抑えておくべきKPI
- 売上高: 8.9億ドル(前年同期比49%増)
- 粗利率: 57%(前年同期は74%)
- 純損益: 3300万ドルの純損失(前年同期は1580万ドルの純利益)
- 調整後EBITDA: 8240万ドル(前年同期は7840万ドル)、マージンは9%(前年同期は13%)
- サブスクライバー数: 279万人(前年同期比13%増)
インサイト
今回の決算で目を引くのは、トップラインの成長が続く一方で、収益構造そのものが変化している点だ。粗利率は前年同期の74%から57%へ大きく下がったが、本文は第3四半期の低下の理由を説明していない。第1四半期に発表した「2026年米国体重減少戦略の転換」に関連するリストラクチャリング費用は第2・第3四半期にも発生したとあるが、売上原価に含まれる分は第3四半期にはなく、調整後の粗利率も57%で同じである。
フリーキャッシュフローも2600万ドルと前年の7940万ドルから大きく縮小しており、営業キャッシュフローの減少(6540万ドルvs1.487億ドル)とあわせて、現金創出力の弱まりが見て取れる。当四半期は買収関連費用も3,542万ドル計上されており(法的係争の費用は1〜9月の累計に計上され、当四半期はない)、純損失の内訳には一時的要因と構造的要因が混在している。
海外収益が321%増と際立つ一方、米国収益の伸びは21%にとどまる。成長の重心が海外にシフトしつつある中で、既存の米国事業の収益性をどう立て直すかが今後の焦点になりそうだ。
今後の見どころ
会社は第4四半期の売上高を8.75億〜8.95億ドル、調整後EBITDAを7000万〜9000万ドル(マージン8〜10%)と見込んでいる。会社は、第4四半期に予定するプラットフォームの拡張を前にマーケティング費用を意図的に抑えているとし、2027年に向けた準備になると説明している。
次の焦点は、粗利率の低下に歯止めがかかるかどうかだろう。国際展開のコスト構造が安定するタイミングと、米国体重減少事業のリストラクチャリング費用が一巡する時期が、収益性回復のカギを握りそうだ。
出典
Hims & Hers Health, Inc. Reports Third Quarter 2026 Financial Results
HIMS 2026年Q2決算:売上高38%増も一時費用で赤字転落、通期見通しは上方修正
発表日:2026/08/10
本決算のポイント
ヒムズ&ハーズ・ヘルスの2026年第2四半期は、売上高が前年同期比38%増の7.53億ドルとなり、成長率が再加速した四半期となった。一方で純損益は8630万ドルの赤字に転落し、前年同期の4250万ドルの黒字から大きく反転している。粗利率も64%と、前年同期の76%から低下した。
赤字の主因は法的係争費用4750万ドル、買収・取引関連費用2880万ドル、リストラ等関連費用460万ドルといった一時的な費用がのしかかったためで、調整後EBITDAは6030万ドルと前年同期の8220万ドルから減少したものの、事業自体が失速したわけではない。フリーキャッシュフローはマイナス6820万ドルで、前年同期のマイナス6940万ドルとほぼ同水準にとどまっている。
会社は米国事業の成長加速と、6月に完了したEucalyptus買収による国際展開の伸びを追い風に、通期売上ガイダンスを31億〜33億ドルへ、調整後EBITDAガイダンスを2.75億〜3.25億ドルへと更新した。
抑えておくべきKPI
- 売上高: 7.53億ドル(前年同期比38%増)
- サブスクライバー数: 約289万人(前年同期比19%増)
- 米国売上高: 6.22億ドル(前年同期比16%増)、その他地域売上高は1.31億ドル(同1,641%増)
- 調整後EBITDA: 6030万ドル(前年同期は8220万ドル)、調整後EBITDAマージンは8%(前年同期は15%)
インサイト
今回の赤字転落は、法的係争や買収関連費用といった一時的な要因が中心であり、事業の構造的な悪化とは言い切れない。実際、粗利率の低下も国際事業の統合や2026年米国減量プログラムの戦略転換に伴う在庫評価損などが影響しており、CFOのイェミ・オクペ氏はこの点を明確に区別している。
一方で、米国事業の成長率が16%にとどまっている点は見逃せない。前年同期の成長率と比べると鈍化しており、全社の38%成長を牽引しているのは実質的に海外事業の急拡大である。その他地域の売上高は前年同期比1,641%増と急増しているが、これはEucalyptus買収による連結効果が大きく寄与しているとみられる。
キャッシュフロー面では、営業活動によるキャッシュフローがマイナス3590万ドルと、前年同期のマイナス1910万ドルから悪化した。売上急拡大に伴う売掛金の急増が運転資本を圧迫している構図がうかがえる。
今後の見どころ
会社は2030年目標として売上高65億ドル以上、調整後EBITDA13億ドルという長期目標への確信を強めているとコメントしており、今後は米国事業の成長率が本当に加速するかどうかが焦点になる。第3四半期のガイダンスでは売上高8.8億〜9億ドル、調整後EBITDAマージン9〜11%を見込んでおり、この水準を上回れるかが試金石となる。
また、Eucalyptus買収に伴う繰延取得対価が流動負債・固定負債ともに大きく積み上がっており、買収統合コストや法的係争費用が今後も一時費用として発生し続けるかどうかも、収益性を評価するうえで注視すべき点である。
出典
Hims & Hers Health, Inc. Reports Second Quarter 2026 Financial Results
それより前の決算と、発表後の株価の動きは「ヒムズ&ハーズ・ヘルス(HIMS)の決算まとめ」にまとめています。
ヒムズ&ハーズ・ヘルス(HIMS)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
まとめ
Hims & Hers Health(ヒムズ・アンド・ハーズ、HIMS)は、男性向け Hims と女性向け Hers のオンライン診療と処方薬の定期購入を、消費者に直接届ける会社です。売上は2025年に23.48億ドル、2026年の見通しは31.4億ドル前後と、伸び続けています。
一方で、2026年は事業の前提が大きく動いた年でした。米国の体重管理は、調合薬を主軸とした形から、ブランド品中心へ転換しました。粗利率は74%から57%に下がり、純損益は3四半期続けて赤字です。通期の調整後EBITDAの見通しも、3回続けて下がりました。会社は7〜9月期の粗利率の低下の理由を説明しておらず、ブランド品の比率の上昇や海外の事業が加わったことが背景にあるのでは、というのは、こちらの推測にとどまります。
FTCと州・郡の提訴、証券集団訴訟、取締役との契約、転換社債と買収の繰延対価による株式の希薄化の可能性は、事業の数字とは別に確認しておきたい点です。株価は、2025年末から11月10日までに38%下げ、ヘルスケア全体や同業の多くが上げた期間に、相対的に目立つ動きでした。
次の決算は、2027年2月下旬に出る見通しです(日程は未発表)。粗利率の低下が止まるか、会員数が増加に戻るか、10〜12月期のサービス拡張が売上にどう表れるか、訴訟がどう進むかを見ていきたいと思います。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。