このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- レモネード(LMND)の株価
- レモネード(LMND)とは何の会社、どのような事業をしている?
- レモネード(LMND)の主力サービスは?
- 2026年、レモネード(LMND)の株価に何が起きた?
- 「AIで損失率を下げる」の答え合わせ:損失率60%の中身
- レモネード(LMND)のビジネスモデルは?どのように収益を生み出している?
- レモネード(LMND)の創業者と経営陣
- 取引市場は?
- レモネード(LMND)のセクター、業種、属するテーマは?
- 配当は?
- レモネード(LMND)の競合企業は?
- レモネード(LMND)が属する業界の規模と成長性は?
- レモネード(LMND)の競合との差別化要素と優位性は?
- レモネード(LMND)のリアルタイム株価チャート
- レモネード(LMND)の業績について
- レモネード(LMND)の将来性と今後の見通しは?
- LMND 2026年Q3決算:IFPが34%増と12四半期連続で成長加速、黒字化目前の四半期に
- LMND 2026年Q2決算:IFPが32%増と11期連続で成長加速、LAE比率は5%の新記録で採算改善が鮮明に
- まとめ
はじめに
レモネード(LMND)は、AIのチャットボットで保険の加入から保険金の請求までを完結させる、米国ニューヨークの保険会社です。賃貸住宅の保険から始まり、今は持ち家・ペット・自動車・生命保険まで扱い、契約者は約350万人にのぼります。
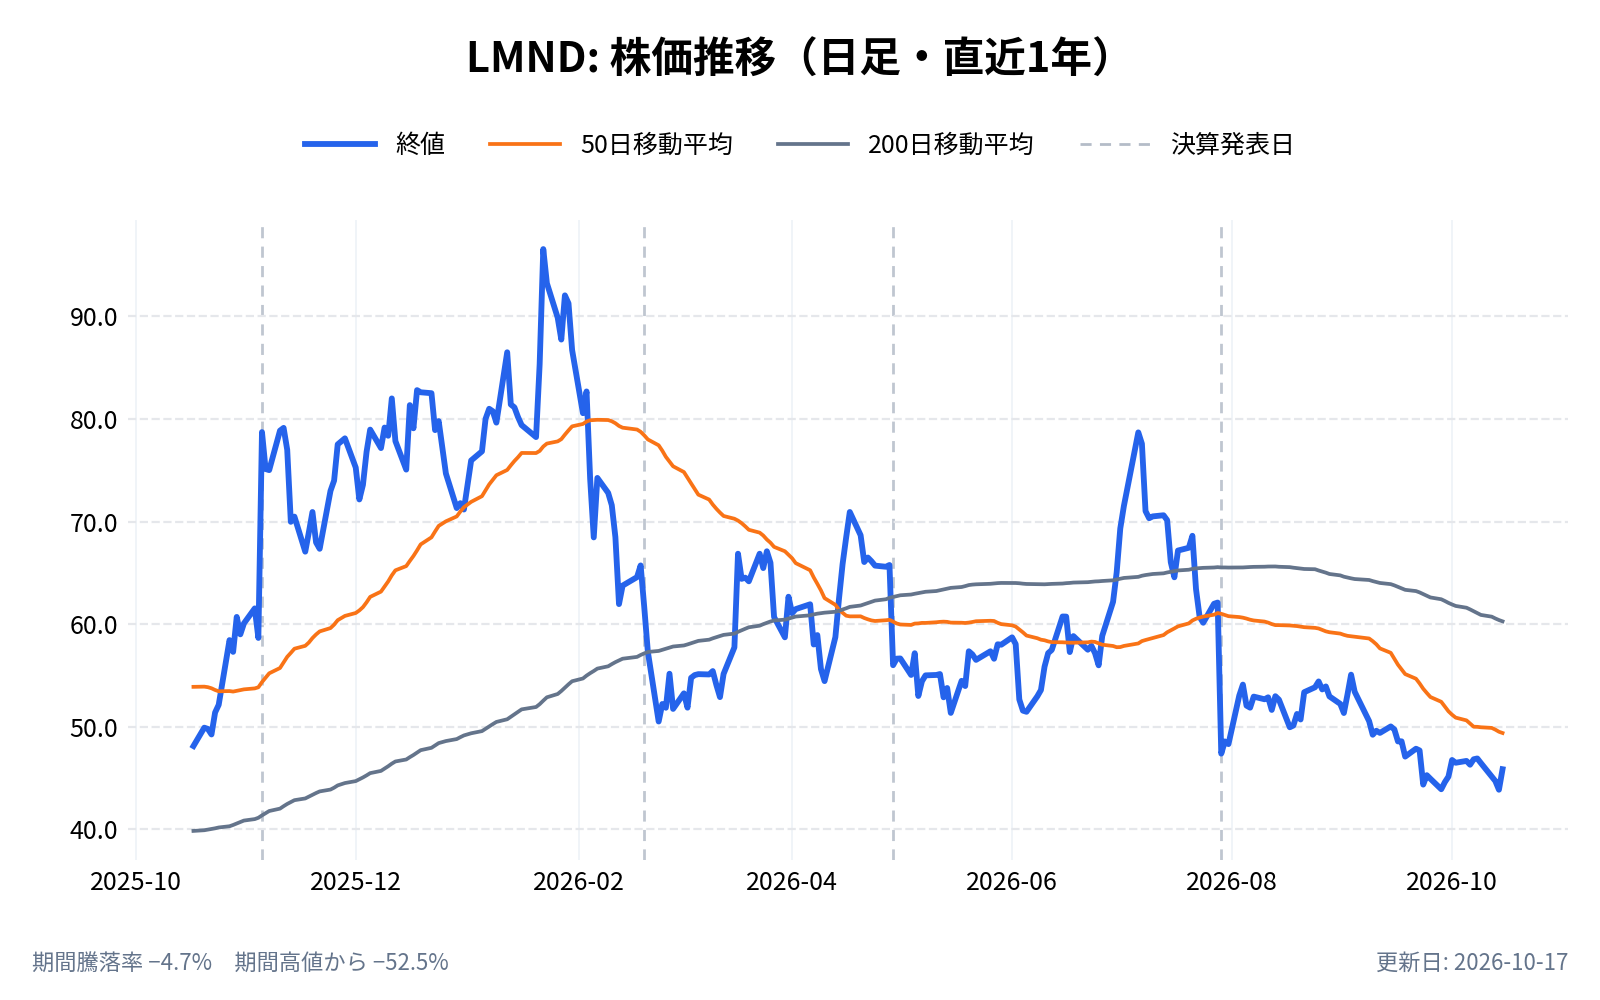
2026年1月には、テスラの運転支援機能(FSD)で走っている距離の保険料を割り引く自動車保険を打ち出し、株価は99.90ドルまで上がりました。ところが7月の決算発表の日に1日で約24%下げ、11月3日には39.60ドル(取引時間中)と、高値から6割安の水準まで下げました。11月5日の7〜9月期の決算発表の日も下げ、終値は41.48ドルでした。ただ、この日は米国株全体が急落しており、ナスダック100に連動するETF(QQQ)も6.5%下げています。
本記事では、事業の中身に加えて、再保険の見直しで売上が保険料の約2倍のペースで伸びている理由と、「AIで損失率を下げる」という会社の約束がどこまで数字に表れているかを、決算資料から確かめます。
レモネード(LMND)の株価
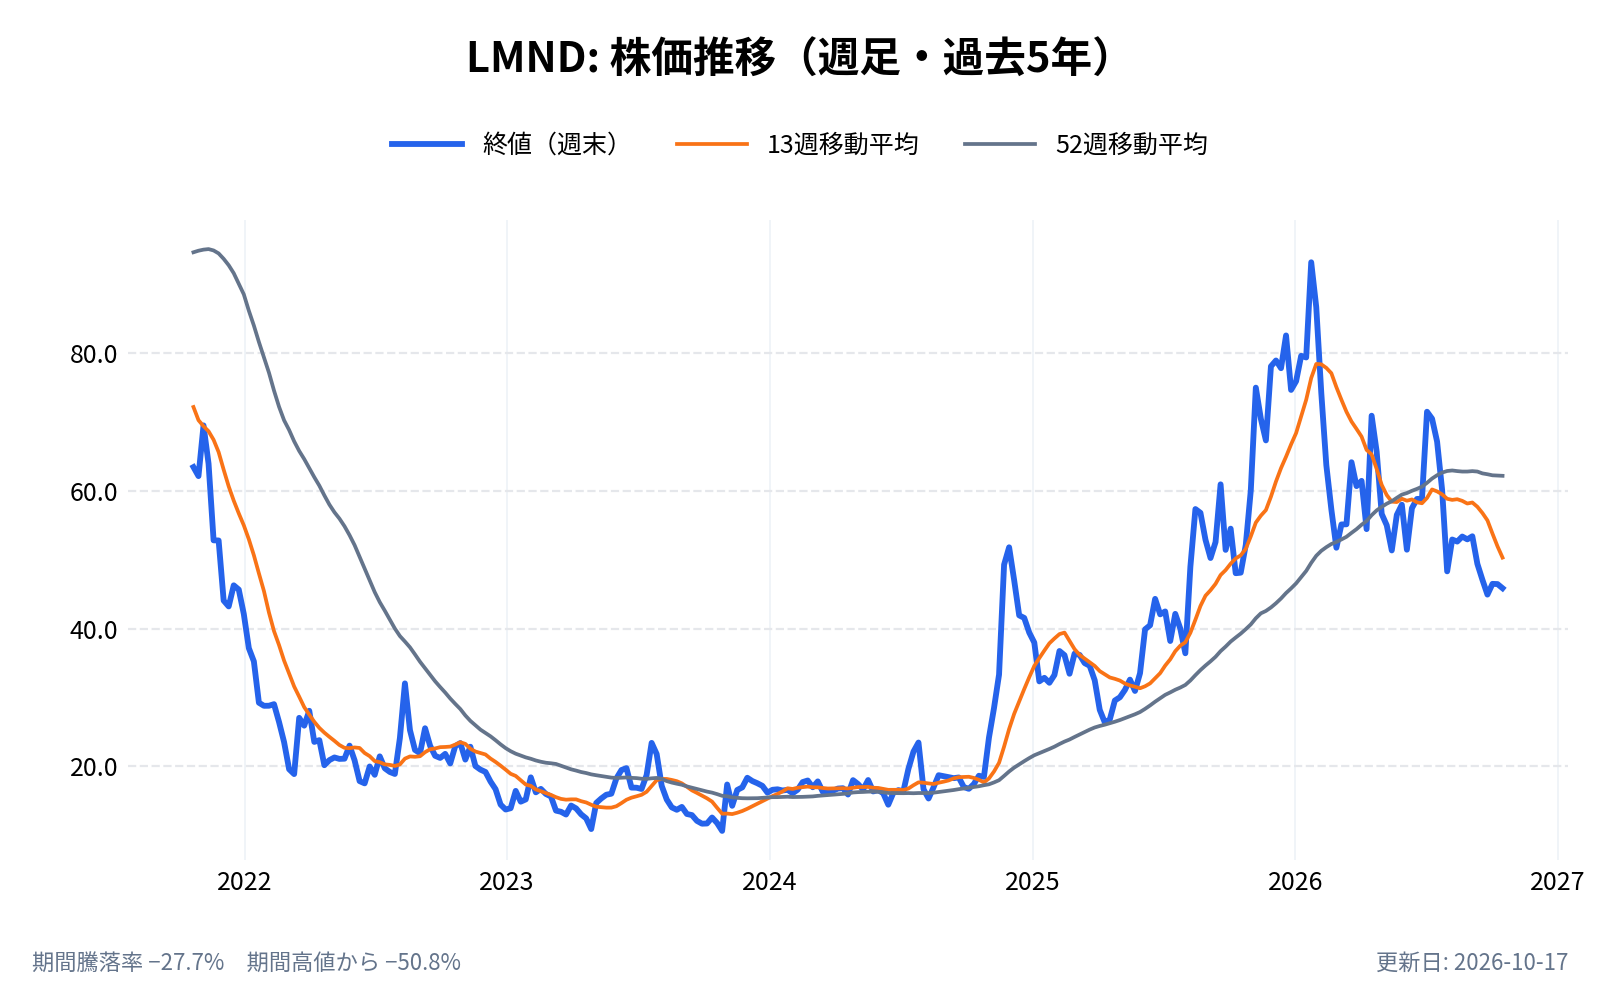
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
レモネード(LMND)とは何の会社、どのような事業をしている?
レモネード(Lemonade)は、保険の販売から保険金の支払いまでを自社で行う保険会社である。代理店を通さず、アプリとウェブサイト上のチャットボットで契約を結ぶのが特徴で、2025年度の年次報告書(10-K)によると、契約の98%をAIの「マヤ(Maya)」とAPI経由で販売している。米国の持ち家保険は代理店経由の販売が中心であり、会社自身もこの点を業界の例外と位置づけている。
2026年9月末の契約者は3,520,555人(前年同期比23%増)、有効な契約の年間保険料の合計(IFP=In Force Premium)は15.51億ドル(同34%増)である。

レモネードの企業情報は以下
- 会社名: レモネード(Lemonade, Inc.)
- 設立: 2015年
- 本社所在地: 米国ニューヨーク州ニューヨーク(ほかにイスラエルのテルアビブ、オランダのアムステルダムに拠点)
- 代表者: ダニエル・シュライバー(Daniel Schreiber、共同創業者・CEO・取締役会長)
- 従業員数: 1,282人(2025年12月末時点。米国が810人、残りは主にイスラエルとオランダ)
- 公式サイト: https://www.lemonade.com
- 主な事業内容: 住宅(賃貸・持ち家)、ペット、自動車の保険。生命保険は提携先の商品を販売
レモネード(LMND)の主力サービスは?
商品は住宅・ペット・自動車・欧州・生命保険に分かれる。2026年9月末の内訳を見ると、創業時の住宅保険は伸びが小さく、伸びているのはペットと自動車である。
住宅保険(賃貸・持ち家)
創業時からの商品で、賃貸住宅に住む人向けの家財の保険と、持ち家の保険がある。IFPは5.73億ドルで全体の37%を占めるが、前年同期からの伸びは8%にとどまる。契約者1人あたりの年間保険料は236ドルと、ほかの商品より小さい。
米国では50州とワシントンD.C.で保険の免許を持ち、2025年末時点で41州とワシントンD.C.(米国の人口の約95%)で営業している。2026年9〜10月にも、カンザス州・ケンタッキー州・アラスカ州・ハワイ州・アラバマ州で賃貸住宅の保険を新たに始めたと発表しており、未進出の州を順に埋めている段階である。7〜9月期の株主レターでは、賃貸住宅の保険が全米で提供できる状態になったと説明している(商品の中では初めて)。2026年だけで、新しい商品と地域の組み合わせを25件立ち上げたという。
ペット保険
犬・猫の病気やけがの治療費を補償する保険。基本プランでも血液検査・X線・MRI・CTなどの検査が対象で、予防接種などの予防ケアや、リハビリを補償する追加プランもある。IFPは6.03億ドルで、前年同期の3.94億ドルから53%増えた。決算資料に載る直近5四半期の表では初めて住宅保険(5.73億ドル)を上回り、IFPで最大の商品になった。
契約者1人あたりの年間保険料は854ドルと、住宅保険の3倍を超える。一方で、集めた保険料のうち保険金の支払いに回った割合(損失率)は75%と、欧州を除く商品の中で最も高い。
自動車保険
2022年7月に、走った距離に応じて保険料が決まる自動車保険のメトロマイル(Metromile)を株式交換で買収し(取得の対価は約1.38億ドル)、本格的に参入した。IFPは2.65億ドルで前年同期比63%増と、伸び率はペットを上回る。契約者1人あたりの年間保険料は2,081ドルと最も大きい。
車に積んだ機器やアプリから走行データ(テレメトリ)を取り、人が運転した距離と運転支援機能が運転した距離を分けて保険料を計算できる。この仕組みを使った「オートノマス・カー(自動運転車)保険」については、次の節で詳しく見る。
欧州
ドイツ・オランダ・フランス・英国で、賃貸住宅・持ち家の保険などを販売している。欧州全体で使える保険の免許を持ち、30か国で販売できる。IFPは8,300万ドルで全体の約5%と、まだ小さい。7〜9月期の損失率は104%と、保険料より保険金の支払いが多かった。
生命保険
英国のリーガル・アンド・ジェネラル(Legal & General)との提携で、10〜40年の定期保険を販売している。保障額は最大150万ドル以上。見積もりまではレモネードの画面で行い、最終的な申し込みは提携先に移る。保険金を支払うのは提携先であり、レモネードが自らリスクを負う商品ではない。
レモネード(LMND)の商品まとめ(2026年9月末)
| 商品 | IFP | 前年同期比 | 1人あたり年間保険料 | 損失率(7〜9月期) |
|---|---|---|---|---|
| 住宅(賃貸・持ち家) | 5.73億ドル | +8% | 236ドル | 50% |
| ペット | 6.03億ドル | +53% | 854ドル | 75% |
| 自動車 | 2.65億ドル | +63% | 2,081ドル | 63% |
| 欧州(全商品) | 0.83億ドル | +63% | 196ドル | 104% |
| 合計 | 15.51億ドル | +34% | 440ドル | 65% |
出典:2026年7〜9月期の株主レター(Insurance Supplement)。合計にはその他(0.27億ドル)を含む。損失率は保険金の支払い額を保険料で割ったもの(再保険に出す前の数字)
2026年、レモネード(LMND)の株価に何が起きた?
2026年の株価は、1月の高値99.90ドルから11月3日の安値39.60ドルまで、約60%下げた(いずれも取引時間中)。11月5日の終値は41.48ドルで、高値からは約58%低い。大きく動いた場面は3つある。
1月:テスラFSD向けの保険で高値
2026年1月21日、レモネードは、テスラのFSD(運転支援機能)が運転している距離の保険料を約50%割り引く自動車保険を発表した。翌22日に株価は99.90ドル(取引時間中)をつけ、これが2026年の高値になっている。
その後、報道や会社の発表によると、アリゾナ州(1月)を皮切りに、インディアナ州(6月)、ミズーリ州(9月)へと対象を広げ、7〜9月期の株主レターでは6州になったとしている。10月8日には、旧型のコンピューター(HW3)を積んだテスラ車でも、新しいソフトウェア(FSD v14 Lite)を使えば割引の対象になる(割引率は30%)と発表している。
会社は2026年1〜3月期の株主レターで、この保険を選んだ新規の顧客は、ほかの自動車保険より契約に至る割合が約70%高いと説明している。7〜9月期の株主レターでは、この割合を通常の自動車保険の2倍超としている。
7月:決算発表の日に約24%安
2026年7月29日の取引開始前に4〜6月期の決算を発表し、終値は前日の62.11ドルから47.38ドルへ、23.7%下げた。売上は2.94億ドルで、市場予想(約2.91億ドル)を上回っていた。
下げの理由を、会社や主要な報道が1つに特定しているわけではない。ただ、決算資料を読むと、受け止め方が分かれうる数字が2つある。
- 顧客獲得の費用: 広告などの顧客獲得の費用(会社は「成長投資」と呼ぶ)は6,440万ドルで、2年前の2,580万ドルの約2.5倍になった。同じ2年間でIFPは約1.7倍である。会社は株主レターで「成長投資の伸びがIFPを上回っているとの指摘がある」と自ら取り上げ、2023年に成長投資を意図的に半分にした反動だと説明している
- 通常の損失率: 自然災害などを除いた保険金の支払いの割合(通常損失率)が、前の2四半期の54%から59%に上がった。全体の損失率は60%と前年同期の67%から改善したが、その中身は次の節で見るように単純ではない
その後、10月14日に52週安値を更新し、11月3日にはさらに39.60ドルまで下げた。
11月:7〜9月期の決算発表の日に約10%安
2026年11月5日の取引開始前に7〜9月期の決算を発表し、終値は前日の45.90ドルから41.48ドルへ、9.6%下げた。前日の11月4日に11.0%上げていたため、終値は11月3日(41.34ドル)とほぼ同じ水準に戻った。この日の取引中は、46.91ドルから40.38ドルの間で動いている。
11月5日は米国株全体が急落した日で、QQQは6.5%下げた。同じ日、損害保険大手のプログレッシブは0.7%、オールステートは0.9%の下げにとどまっている。決算の中身は、IFPが34%増、売上が73%増と、7月に会社が示した見通しを上回った。一方で、損失率は65%と前年同期の62%より上がり、粗利益率も41%から35%に下がった。この日の下げが決算によるものか、市場全体の下げによるものかは、決算資料からは切り分けられない。
次のイベントは、11月17日のニューヨークでの投資家向け説明会である。会社は、戦略、成長の目標、AIの差別化要素について説明するとしている。
「AIで損失率を下げる」の答え合わせ:損失率60%の中身
保険会社の採算は、集めた保険料のうちどれだけを保険金と請求処理の費用に使ったか(損失率)でほぼ決まる。レモネードは上場以来、AIで保険金の請求処理を自動化し、データで保険料を正しく決めることで、この比率を下げると説明してきた。
年間の損失率は、2024年の73%から2025年は64%に下がった。2026年7〜9月期は65%と前年同期(62%)より上がり、直近12か月は60%と前の四半期の59%から小幅に悪化した。4〜6月期までの改善は、7〜9月期には続かなかった。では、その損失率は何から成り立っているのか。
60%を4つに分ける
会社は株主レターで、損失率を4つに分けて開示している。2026年7〜9月期の内訳は次のとおり。
| 内訳 | 2025年7〜9月 | 10〜12月 | 2026年1〜3月 | 4〜6月 | 7〜9月 |
|---|---|---|---|---|---|
| 通常損失(災害・処理費を除く保険金) | 56% | 54% | 54% | 59% | 60% |
| 自然災害 | 4% | 1% | 5% | 3% | 2% |
| 請求処理の費用(LAE) | 7% | 6% | 6% | 5% | 5% |
| 過去の期の見込みの見直し | −5% | −9% | −3% | −7% | −2% |
| 損失率(合計) | 62% | 52% | 62% | 60% | 65% |
出典:2026年7〜9月期の株主レター(Insurance Supplement)
「過去の期の見込みの見直し」は、以前の期に積んでおいた保険金の支払い見込み(準備金)が、実際には少なくて済んだ分を戻し入れたものである。4〜6月期はこれが7ポイント分、損失率を押し下げたが、7〜9月期は2ポイントにとどまった。戻し入れを除いた損失率は、7〜9月期が67%、4〜6月期が67%、前年同期も67%で、この1年ほとんど変わっていない計算になる(筆者の計算)。7〜9月期に損失率が60%から65%へ上がったのは、この押し下げが小さくなったためである。
戻し入れは、過去に慎重に見積もっていた証拠とも読めるし、毎期続くとは限らない一時的な押し下げとも読める。どちらに読むかで、損失率の改善の評価は変わる。7〜9月期に押し下げが小さくなったことは、後者の読み方を裏づける面がある(筆者の見方)。
AIがはっきり効いているのは「請求処理の費用」
4つの内訳のうち、一貫して下がっているのは請求処理の費用(LAE)である。会社によると、LAEの比率は2022年7〜9月期の13%から、2026年4〜6月期に過去最低の5%まで下がり、7〜9月期も5%を保った。会社は業界平均を約9%と説明している。
10-Kによると、保険金を請求したいという最初の連絡の96%を、AIの「ジム(Jim)」が人を介さずに受け付けている(2025年12月末時点)。保険金を最短2秒で支払う例もある。契約が増えても処理の人手がほとんど増えない構造が、数字にそのまま出ている。
通常損失率は「商品の構成」に左右されやすい
一方、保険金そのものである通常損失率は、2025年10〜12月期と2026年1〜3月期の54%から、4〜6月期は59%、7〜9月期は60%と、2期続けて上がった。会社はこの上昇の理由を詳しく説明していないが、商品別の表を並べると1つの構図が見える。
- 損失率が低い住宅保険(50%): IFPの伸びは前年同期比8%
- 損失率が高いペット保険(75%): IFPの伸びは53%
- 自動車保険(63%): IFPの伸びは63%
損失率の高い商品ほど速く伸びているため、会社全体の損失率には上向きの力がかかりやすい。ペットと自動車は1人あたりの保険料が大きく、売上を伸ばすには効率がよい。ただ、住宅保険と同じ採算にはなっていない。これは決算資料の表から読み取れる構図であり、会社が因果関係として説明しているものではない(筆者の見立て)。
AIの効果は、請求処理の費用でははっきり確かめられる。一方、保険金そのものの水準は、商品の構成や過去の見込みの見直しに左右されており、「AIで損失率が下がった」と一言でまとめるのは難しい。11月5日の決算では、通常損失率は54%前後には戻らず、60%と前の四半期よりさらに上がった。次の確かめどころは、10〜12月期にこの比率が下がるか、そして戻し入れに頼らない損失率(67%)が動くかである。
レモネード(LMND)のビジネスモデルは?どのように収益を生み出している?
保険会社の基本は、契約者から保険料を受け取り、事故や病気のときに保険金を支払うことである。レモネードの収益構造を理解するうえで欠かせないのが、再保険と、顧客獲得の資金の仕組みの2つである。
再保険:保険料を手元に残す割合を増やした
再保険は、保険会社が引き受けたリスクの一部を、別の保険会社(再保険会社)に引き受けてもらう仕組みである。保険料の一部を再保険会社に渡す代わりに、保険金の支払いもその割合で肩代わりしてもらえる。
レモネードは、2025年6月までの1年間、保険料の約55%を再保険会社(ハノーバー・リー、マフレ、スイス・リーなど)に渡していた。この割合を2025年7月に約20%、2026年7月に約18%へと下げている。
その結果、売上は保険料よりはるかに速く伸びている。2026年7〜9月期の数字で見ると次のとおり。
- 受け取った保険料の総額: 3.64億ドル(前年同期比33%増)
- 再保険会社に渡した保険料: 0.69億ドル(総額の19%)。前年同期は1.35億ドル(同49%)
- 手元に残った保険料: 2.95億ドル(前年同期の1.40億ドルから111%増)
- 売上高: 3.36億ドル(前年同期比73%増)
売上の伸び(73%)の多くは、手元に残す保険料の割合を増やしたことによる。その分、保険金の支払いも自社で負う割合が増えており、保険金と請求処理の費用(再保険の分を差し引いた後)は、前年同期の0.90億ドルから1.87億ドルへと2倍を超えた。売上の伸び率を、そのまま事業の伸びと読まないほうがよい。
2026年7月の更新では、自然災害への備えも厚くした。大きな災害1件あたり最大4,000万ドル、年間で最大1億ドルまで再保険会社が負担し、以前は対象外だったハリケーンなどの名前のついた嵐も対象に加えた。
顧客獲得の費用を外部の資金でまかなう
もう1つの特徴は、広告などの顧客獲得の費用の大部分を、外部の資金でまかなう仕組みである。会社はこれを「シンセティック・エージェント(合成の代理店)」と呼んでいる。
- 仕組み: 投資会社ゼネラル・カタリスト(General Catalyst)の関連会社が、顧客獲得の費用の最大80%を出す。その費用で獲得した顧客が払う保険料の一部から、元本に利回りを上乗せして返していく。代理店に手数料を払って顧客を集める従来の保険会社の仕組みを、資金の形で置き換えたものといえる
- 規模: 2023年6月に最大1.5億ドルで始まり、2024年1月に1.4億ドル、2025年2月に2億ドル(2026年分)を追加した。残高は2025年末の1.58億ドルから、2026年9月末には2.32億ドルに増えている
- 2027年からの新しい契約: 2026年6月に、再保険会社ハノーバー・リーとの新しい資金契約を結んだ。残高の上限は2027年が1.5億ドル、2028年が2.5億ドル。会社は、資金のコストが約9.8%と従来より6ポイント以上下がると説明している
会社は、顧客の生涯で得られる利益が獲得費用の約3倍になっている(LTV/CAC 約3倍)と説明している。ただしこれは会社の推計であり、顧客が想定より早く解約したり、保険金が想定より多かったりすれば、返済の負担は重くなる。
Giveback(寄付)
レモネードは、契約者が選んだ慈善団体に寄付する「ギブバック(Giveback)」を続けている。寄付額は毎年、会社の業績と契約者が選んだ団体をもとに取締役会が決める。2017年以降の寄付の累計は1,200万ドルを超える。契約上の義務ではなく、取締役会の判断で取りやめることもできる。
会社は、保険金の支払いを渋っても会社の利益にならない仕組みにすることで、契約者との利害の対立を減らす狙いだと説明している。米国の公益法人(パブリック・ベネフィット・コーポレーション)の形を取り、社会や環境への配慮を認証する「Bコープ」の認証も受けている。
レモネード(LMND)の創業者と経営陣
レモネードは、ダニエル・シュライバー氏とシャイ・ウィニンガー氏の2人が共同で創業した。シュライバー氏はCEO兼取締役会長、ウィニンガー氏は社長を務めている。創業者の2人と開発チームの一部はイスラエルを拠点とし、2025年末時点でイスラエルの従業員は約310人である。
最高財務責任者(CFO)のティム・ビクスビー氏は2027年1月1日に取締役に移り、財務部門の上級副社長ニック・ステッド氏が後任になる(2026年7月の発表)。
会社は10-Kで、創業者2人への依存と、イスラエルの政治・軍事情勢が事業に影響しうることをリスクに挙げている。
取引市場は?
レモネード(Lemonade, LMND)は、米国のニューヨーク証券取引所(NYSE)に上場し、ティッカーシンボルは「LMND」。2020年7月2日に取引を始め、新規株式公開(IPO)の価格は1株29ドルだった。
上場後の最高値は2021年1月12日の188.30ドル(取引時間中)で、2026年11月の株価はその4分の1以下の水準にある。
レモネード(LMND)のセクター、業種、属するテーマは?
セクター
金融(Financials): レモネード(LMND)は、自ら保険を引き受けてリスクを負う保険会社であり、金融セクターに属する。
業種
損害保険(Property & Casualty Insurance): 住宅・ペット・自動車の保険を扱っており、損害保険業に分類される。テクノロジーで保険の販売や請求処理を置き換える会社は「インシュアテック(保険×テクノロジー)」と呼ばれ、レモネードはその代表的な上場企業の1社である。
属するテーマ
属するテーマとしては以下のような領域が挙げられる
- AIによる業務の自動化 → 加入はAIのマヤ、保険金の請求はAIのジムが受け付け、請求処理の費用を業界平均より低く抑えている
- 自動運転・運転支援 → テスラのFSDで走った距離の保険料を割り引く自動車保険を展開
- ペット関連 → ペット保険がIFPの約4割を占め、最も大きく伸びている商品の1つ
- 社会的責任投資(ESG) → 公益法人・Bコープとして、契約者が選んだ団体に寄付を続ける
同じテーマの銘柄
同じ業種の銘柄
配当は?
レモネード(LMND)は配当を実施していない。
純損失が続いており、資金は顧客の獲得と、保険を引き受けるために必要な資本の積み増しに使っている段階である。
レモネード(LMND)の競合企業は?
会社は10-Kで、従来型の大手保険会社を主な競合として名指ししている。
- 総合: オールステート(ALL)、ファーマーズ、リバティ・ミューチュアル、ステート・ファーム、GEICO(バークシャー・ハサウェイ傘下)、プログレッシブ(PGR)、トラベラーズ(TRV)
- ペット保険: ネーションワイド、エンブレイス、トルーパニオン(TRUP)
- 自動車保険: プログレッシブ、GEICO、オールステート
このほか、テクノロジーを使って保険に参入する新しい会社との競争も挙げている。同じくアプリで保険を販売する上場企業には、自動車保険が中心のルート(ROOT)がある。
大手は資金力と知名度で勝り、保険料の水準でも競う相手になる。会社は10-Kで、競合が保険料を下げたり、同じようなデジタルの仕組みを取り入れたりすれば、顧客の獲得と維持が難しくなりうるとリスクに挙げている。
レモネード(LMND)が属する業界の規模と成長性は?
保険市場全体の規模は調査会社によって数字の幅が大きいため、ここではレモネード自身が開示している、伸びしろに関わる数字を整理する。
- 米国での営業州: 免許は50州とワシントンD.C.で取得済み。営業は41州とワシントンD.C.(米国の人口の約95%)で、2026年も新しい州で商品を始めている
- 欧州: 4か国で営業し、欧州全体の免許で30か国に広げられる
- 既存の顧客への自動車保険: 約300万人の顧客のうち、約190万人がすでに他社の自動車保険に入っている。会社は、これを低い費用で自動車保険に切り替えてもらえる、数十億ドル規模の機会と説明している
- 自社の規模: IFPは15.51億ドル(2026年9月末)、2026年の売上の見通しは12.31億〜12.35億ドル
米国の大手保険会社と比べれば、レモネードの規模はまだ小さい。伸びしろは、住宅保険の顧客にペット・自動車の保険を重ねて売れるか、未進出の州と欧州に広げられるかにかかっている。
レモネード(LMND)の競合との差別化要素と優位性は?
会社が10-Kなどで強みとして挙げている点は、次のとおり。
加入から請求までをAIで完結させる仕組み
契約の98%をAIのマヤとAPI経由で販売し、請求の最初の受け付けの96%をAIのジムが人を介さずに行っている。代理店に頼らずに顧客を集め、請求処理の費用を業界平均の約9%に対して5%まで抑えている点は、数字で確かめられる強みである。
1つのアプリで複数の保険を持てる
住宅・ペット・自動車・生命保険を同じアプリで扱えるため、既存の顧客に別の保険を追加で売れる。会社は10-Kで、若い顧客の成長に合わせて新しい保険を提供し、ともに成長していく戦略を示している。1人あたりの年間保険料は、2025年9月末の403ドルから2026年9月末には440ドルに上がった。
走行データを使った自動車保険
メトロマイルの買収で得た、走った距離や運転の仕方のデータを保険料に反映する仕組みを持つ。人が運転した距離と運転支援機能が運転した距離を分けて保険料を計算できる点が、テスラFSD向けの保険につながった。
一方で会社は、自動運転向けの保険料の決め方や、走行データの仕組みが想定どおりに機能しない可能性を、リスクとしても挙げている。
レモネード(LMND)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
レモネード(LMND)の業績について
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
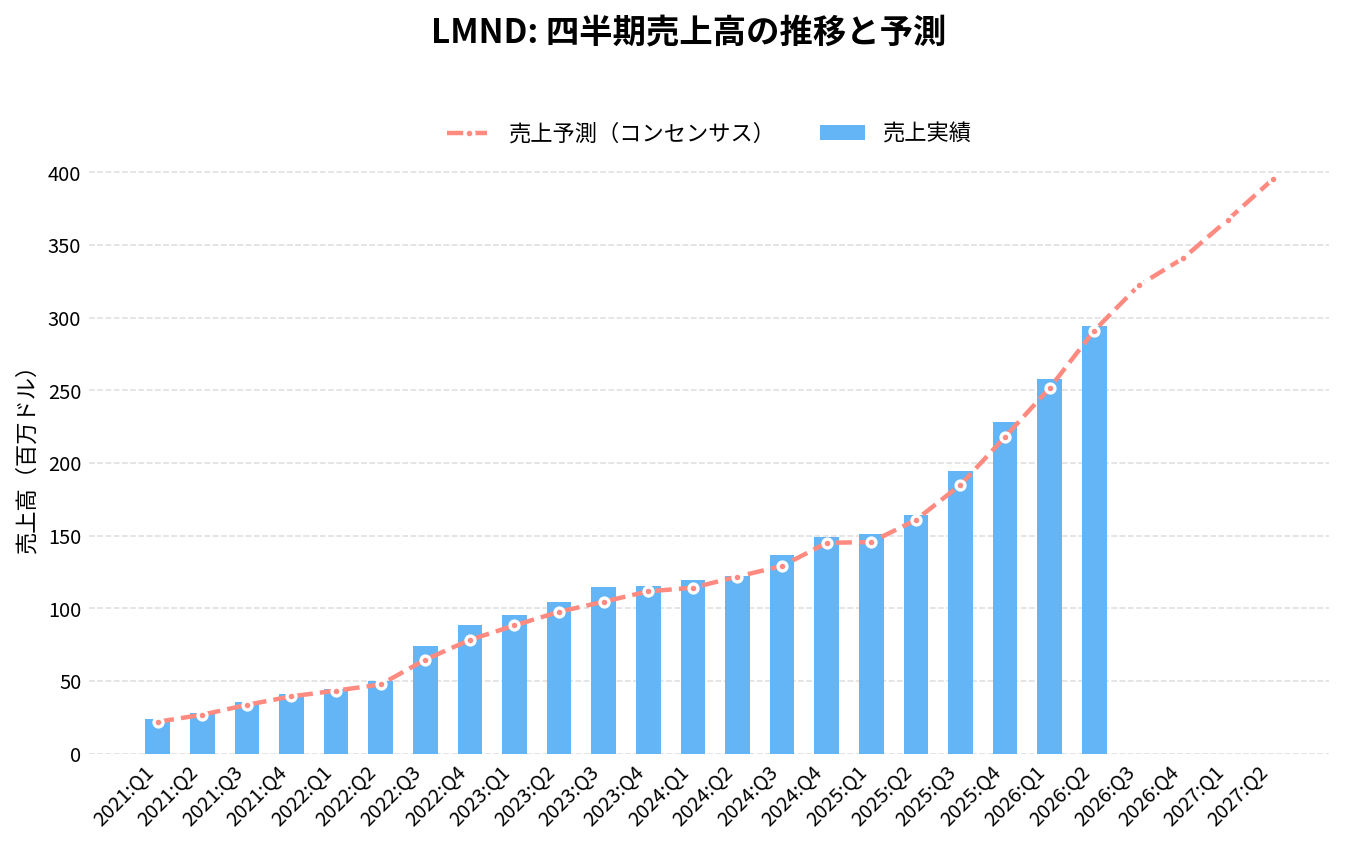
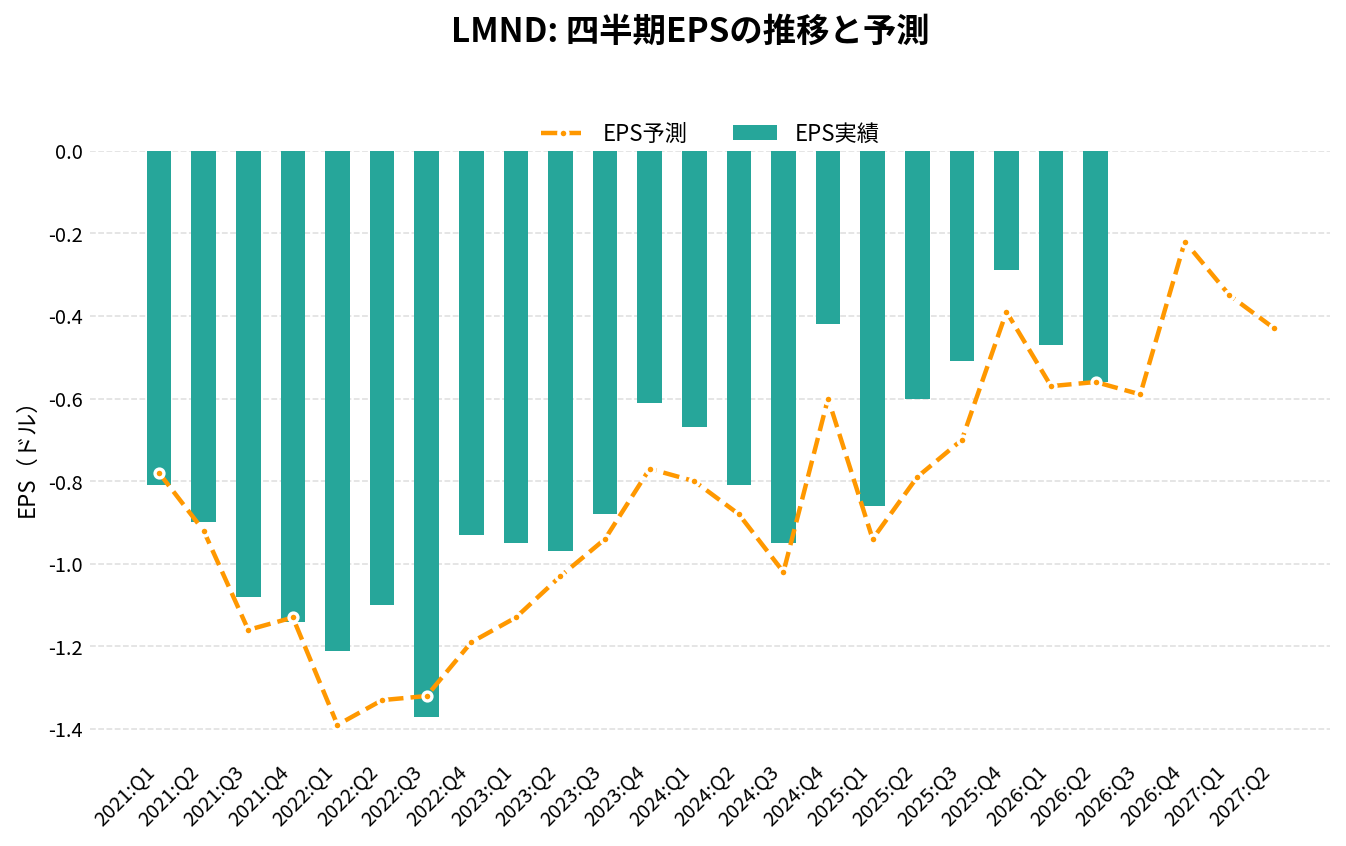
レモネード(LMND)の2026年Q3決算(2026/11/05 発表)は、売上336.1百万ドル(アナリストコンセンサス322.7百万ドルに対し+4.1%)、EPS -0.56ドル(同-0.58ドルに対し+0.02ドル)でした。
売上の前年同期比は+72.8%です。
直近8四半期では、売上が8回、EPSが7回コンセンサスを上回っています。
四半期:売上高の推移
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 |
|---|---|---|---|---|---|
| 2024:Q4 | 148.80 | +28.8% | +2.6% | -0.42 | +0.18 |
| 2025:Q1 | 151.20 | +27.0% | +3.9% | -0.86 | +0.08 |
| 2025:Q2 | 164.10 | +34.5% | +2.1% | -0.60 | +0.19 |
| 2025:Q3 | 194.50 | +42.4% | +5.2% | -0.51 | +0.19 |
| 2025:Q4 | 228.10 | +53.3% | +4.7% | -0.29 | +0.10 |
| 2026:Q1 | 258.00 | +70.6% | +2.6% | -0.47 | +0.10 |
| 2026:Q2 | 294.40 | +79.4% | +1.2% | -0.56 | 0.00 |
| 2026:Q3 | 336.10 | +72.8% | +4.1% | -0.56 | +0.02 |
| 2026:Q4(予想) | 347.95 | +52.5% | – | -0.25 | – |
| 2027:Q1(予想) | 376.38 | +45.9% | – | -0.29 | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-10 取得時点)。 | |||||
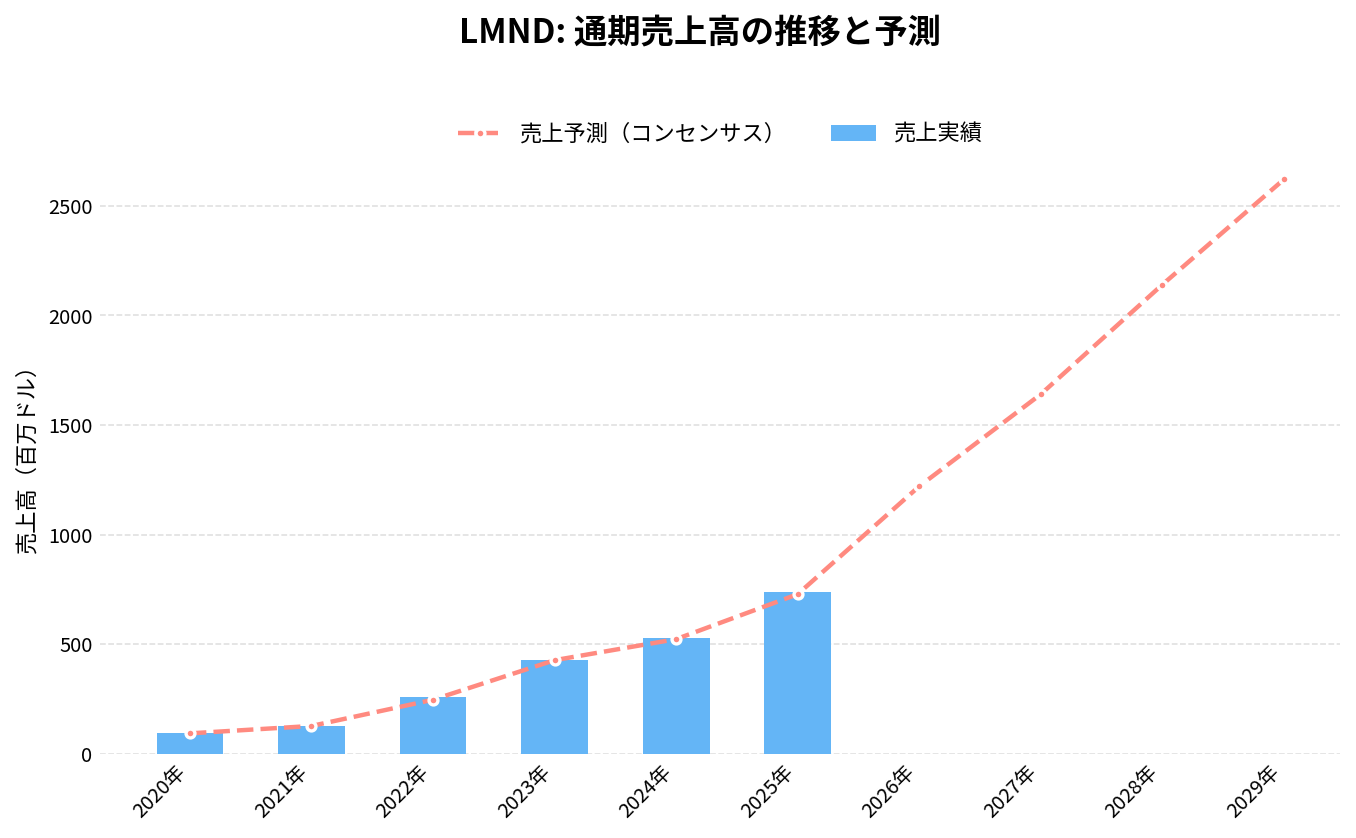
通期:売上高の推移
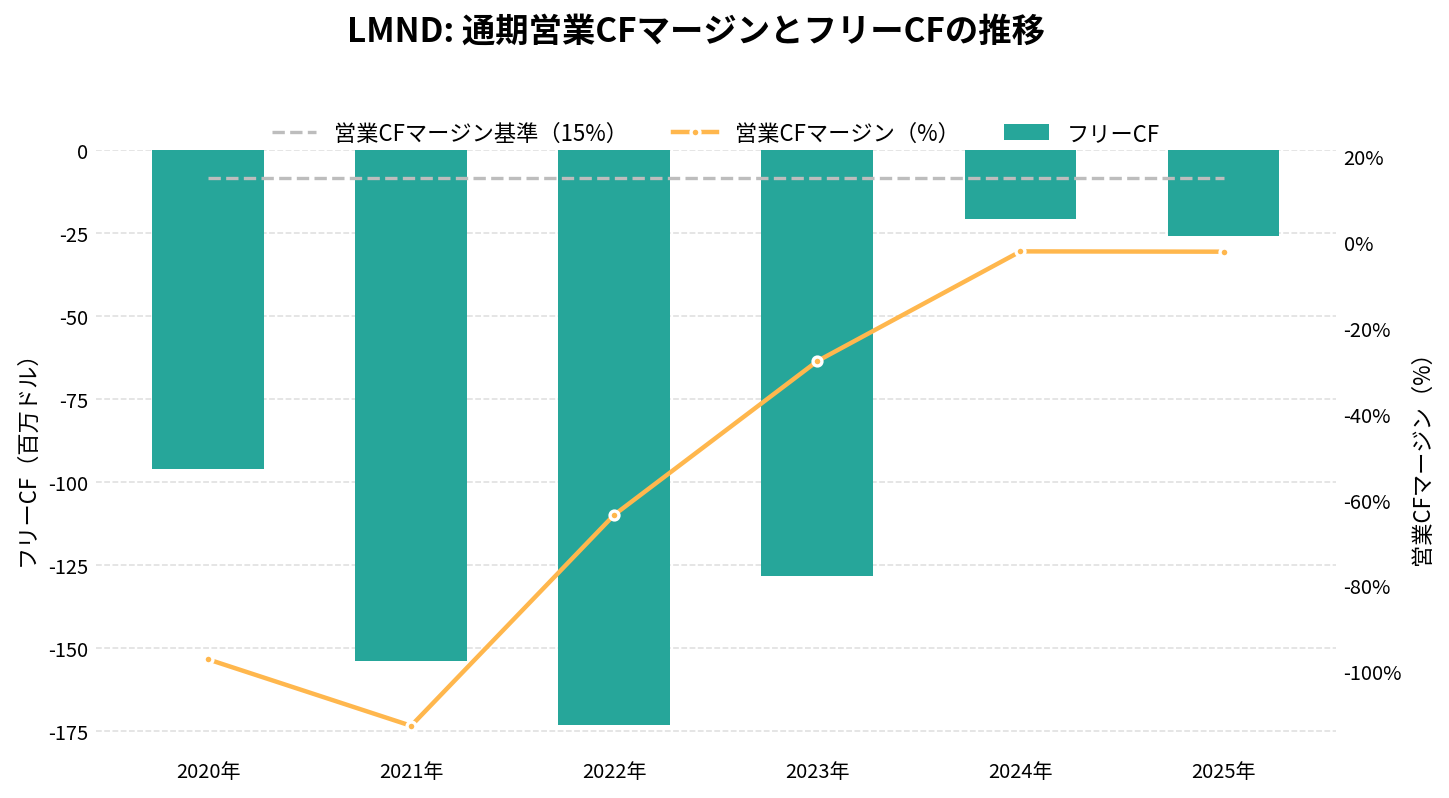
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
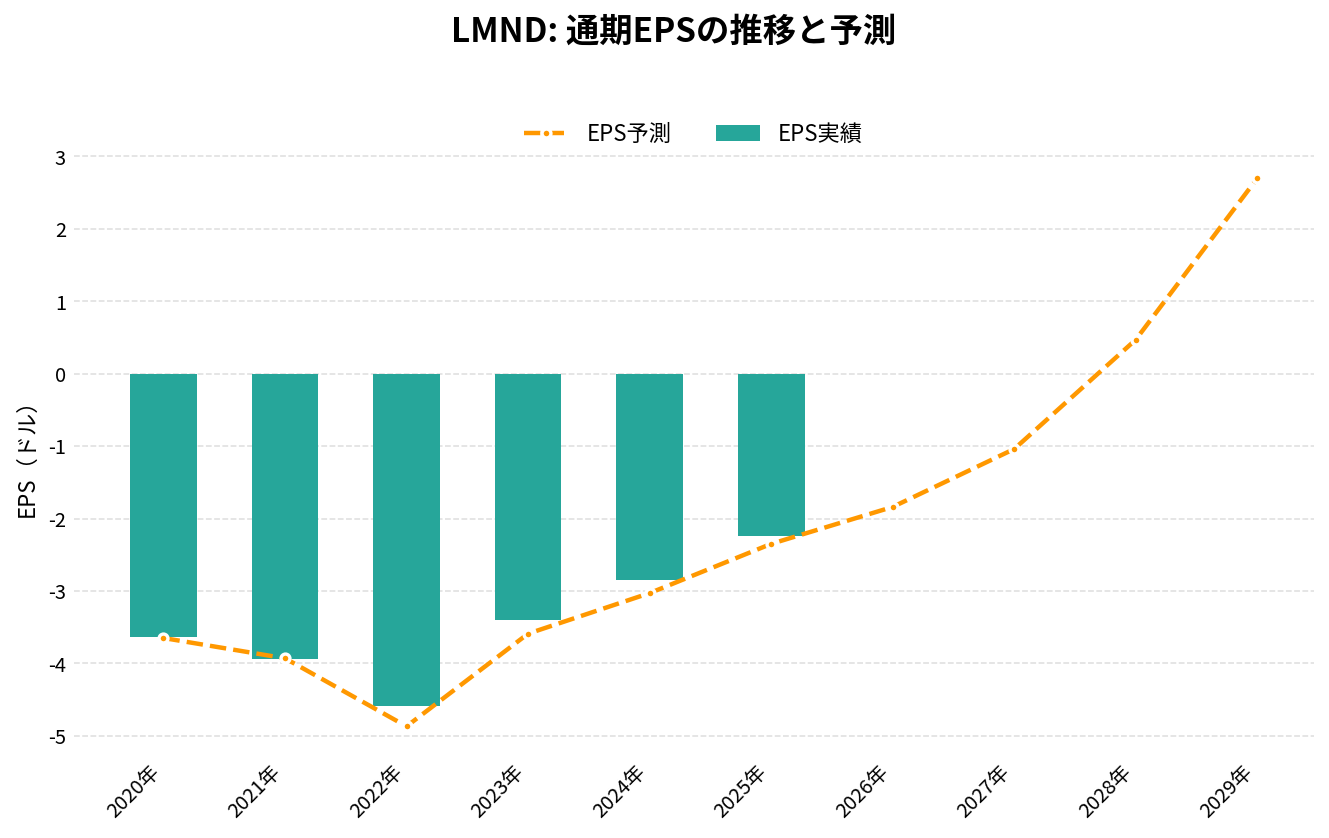
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 128.40 | +36.0% | -3.94 | – | -112.6% | -154.00 |
| 2022年 | 256.70 | +99.9% | -4.59 | – | -63.5% | -173.10 |
| 2023年 | 429.80 | +67.4% | -3.40 | – | -27.7% | -128.30 |
| 2024年 | 526.50 | +22.5% | -2.85 | – | -2.2% | -20.80 |
| 2025年 | 737.90 | +40.2% | -2.24 | – | -2.2% | -25.90 |
| 2026年(予想) | 1,230.00 | +66.7% | -1.85 | – | – | – |
| 2027年(予想) | 1,670.00 | +35.8% | -1.05 | – | – | – |
| 2028年(予想) | 2,160.00 | +29.3% | 0.48 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-10 取得時点)。 | ||||||
レモネード(LMND)の将来性と今後の見通しは?
レモネード(LMND)の将来性を考えるうえでは、2025年以降に事業の形が変わった点を押さえておきたい。2025年6月までは保険料の半分以上を再保険会社に渡し、再保険会社から受け取る手数料も収益の柱だったが、現在は保険料の8割強を手元に残し、リスクも自社で負う普通の保険会社に近づいている。
数字で見る直近の変化(2026年7〜9月期)
- IFPと顧客: IFPは15.51億ドルで前年同期比34%増(12四半期連続で伸び率が加速)。顧客は352万人で23%増
- 売上高: 3.36億ドルで前年同期比73%増(再保険に渡す割合を下げた影響が大きい)
- 利益: 粗利益は1.18億ドルで48%増と過去最高。ただし粗利益率は35%と、前年同期の41%から下がった。調整後EBITDA(会社独自の利益指標)は2,040万ドルの赤字で、前年同期の2,560万ドルの赤字から縮小した。純損失は4,370万ドルで、前年同期(3,750万ドル)より拡大した。会社は、株式報酬費用と支払利息の増加が主な理由と説明している
- 費用: 営業費用(保険金などを除く)は1.92億ドルで36%増。広告などの成長投資と支払利息で2,800万ドル増えた
- キャッシュフロー: 営業キャッシュフローは730万ドルの流入。会社独自の調整後フリーキャッシュフローは2,700万ドルの流入
- 手元資金: 現金と投資の合計は約12億ドル。うち約3.5億ドルは、保険子会社が規制上持っておく必要のある資金
年間で見ると、2025年の売上は7.38億ドル(前年比40%増)、純損失は1.66億ドル(前年は2.02億ドル)、損失率は64%(同73%)だった。四半期ごとの詳しい数字は、この下の決算サマリーにまとめている。
会社の見通し
7〜9月期の実績は、7月に会社が示した見通しと比べると次のとおり。
- IFP: 見通し15.37億〜15.40億ドルに対し、実績は15.51億ドル(上回った)
- 売上: 見通し3.23億〜3.26億ドルに対し、実績は3.36億ドル(上回った)
- 調整後EBITDA: 見通し2,300万〜2,000万ドルの赤字に対し、実績は2,040万ドルの赤字(範囲内)
新しい見通しは次のとおり。
- 2026年10〜12月期: 売上は3.42億〜3.46億ドル、調整後EBITDAは500万〜900万ドルの黒字
- 2026年通期: IFPは16.32億〜16.39億ドル(据え置き)、売上は12.31億〜12.35億ドル(前回の12.14億〜12.20億ドルから引き上げ)、調整後EBITDAは5,100万〜4,700万ドルの赤字(据え置き)
- 初めての黒字: 会社は、2026年10〜12月期に調整後EBITDAが初めて黒字になり、2027年は通期でも初めて黒字になると見込んでいる
注目しているポイント
- 10〜12月期の通常損失率と戻し入れ: 4〜6月期に59%、7〜9月期に60%と上がった通常損失率が、54%前後に戻るのか。あわせて、戻し入れに頼らない損失率(67%)が動くか
- 10〜12月期の調整後EBITDAの黒字化: 会社が掲げてきた目標で、見通しは500万〜900万ドルの黒字。達成できるかは経営の見通しの確かさを測る材料になる。ただし、調整後EBITDAは株式報酬(2026年は9,300万ドルの見込み)などを除いた数字であり、純損益の黒字とは別物である
- 成長投資とIFPの伸び: 会社は、10〜12月期以降はIFPの伸びが成長投資の伸びを上回るとしている。粗利益率が35%に下がるなか、費用の伸びが収まるか
- ペットと自動車の採算: 伸びている2つの商品の損失率(ペット75%、自動車63%)が下がるか。とくにペットは、直近5四半期で69〜75%と下がっていない
- 11月17日の投資家向け説明会: ニューヨークで開く予定で、戦略、成長の目標、AIの差別化要素が説明される
- 自動運転向け保険の広がり: テスラFSD向けの割引は6州に広がった。どこまで広げ、実際の保険金の支払いがどうなるか
リスクと不確実性
- 赤字の継続: 上場以来、純損失が続いている。会社自身も、赤字の歴史と黒字化できない可能性をリスクの筆頭に挙げている
- 自然災害のリスクを自社で負う割合の増加: 再保険に渡す割合を約55%から約18%に下げたため、大きな災害が起きたときの影響は以前より直接的になる。会社は、異常気象や気候変動、災害の予測モデルの限界をリスクに挙げている
- 過去の見込みの戻し入れへの依存: 損失率の改善の一部は、過去に積んだ準備金の戻し入れによる。7〜9月期は戻し入れが2ポイントに縮み、損失率は65%に上がった。見込みが逆に足りなかった場合は、損失率をさらに押し上げる
- 顧客獲得の資金の仕組み: 顧客獲得の費用の大部分を外部の資金でまかない、その顧客の保険料から返す仕組みが想定どおりに機能しない可能性を、会社はリスクに挙げている
- 保険料の規制: 米国では州ごとに保険料の水準を当局が審査する。値上げが認められないと、損失率が上がっても保険料に反映できない
- AIの誤作動: 加入の審査や保険金の支払いを判断するAIが誤れば、損失率の悪化や規制上の問題につながる
- 経営と拠点の集中: 創業者2人への依存と、イスラエルの拠点の地政学リスク
売上とIFPの伸びは数字で確かめられる。一方で、売上の伸びの多くは再保険の見直しによるもので、損失率の改善にも一時的な要素が含まれている。AIの効果が請求処理の費用だけでなく、保険金の水準にも表れてくるかを、四半期ごとの決算で確かめていく必要がある。
LMND 2026年Q3決算:IFPが34%増と12四半期連続で成長加速、黒字化目前の四半期に
発表日:2026/11/05
本決算のポイント
レモネードの2026年第3四半期は、In Force Premium(IFP)が前年同期比34%増の15.5億ドルとなり、12四半期連続で成長率が加速するという記録的な結果となった。売上高はさらに力強く、前年同期比73%増の3.36億ドルに達している。
利益面でも前進が見られ、粗利益は前年同期比48%増の1.18億ドルと過去最高を更新した。
一方で純損失は4370万ドル(前年同期は3750万ドル)、調整後EBITDA損失は2040万ドル(前年同期は2560万ドルの損失)と、赤字幅は会社の想定通りの範囲に収まっている。
会社は通期のIFPガイダンスを据え置く一方で、総収入保険料(GEP)と売上高のガイダンスを引き上げ、2026年第4四半期に初の調整後EBITDA黒字化を達成するという従来からの見通しを改めて確認した。
抑えておくべきKPI
- IFP(期末時点): 15.5億ドル(前年同期比34%増)
- 売上高: 3.36億ドル(前年同期比73%増)
- 粗利益: 1.18億ドル(前年同期比48%増、粗利益率35%)
- 調整後フリーキャッシュフロー: 2700万ドル(前年同期の1810万ドルから900万ドル改善)
投資家目線のインサイト
今回の決算で目立つのは、成長率の加速と損失幅の縮小が同時に進んでいる点で、2022年に提示した「2026年第4四半期に初の調整後EBITDA黒字化」という目標に向けて計画通りに歩を進めていることだ。顧客数は352万人超と前年同期比23%増、顧客あたり保険料も440ドルと9%伸びており、量と質の両面で基盤が拡大している。
営業費用の増加は前年同期比36%増だが、その内訳は成長投資(広告費・支払利息で2800万ドル増)、創業者・経営陣への複数年付与によるストック報酬増(610万ドル)、保険料に連動する変動費(510万ドル)が中心で、会社自身がこれらの多くは今後鈍化していくと説明している点は留意したい。
ローライトとしては、純損失が前年同期の3750万ドルから4370万ドルへとやや拡大している点が挙げられる。ただしこれは主にストック報酬費用と支払利息の増加によるもので、調整後EBITDA損失自体は前年同期より改善しているため、事業の根幹が悪化したわけではなさそうだ。
今後の見どころ
次の焦点は、会社が据え置いた「2026年第4四半期における初の調整後EBITDA黒字化」が実際に達成されるかどうかである。通期ガイダンスでは調整後EBITDAがマイナス5100万〜マイナス4700万ドル、第4四半期単体ではプラス500万〜900万ドルと示されており、ここが黒字転換の試金石になる。
加えて、11月17日に予定されている投資家向けイベントでは、パーソナルAIエージェント時代を見据えた戦略やAI活用の差別化要素について詳細な説明があるとされており、成長ドライバーとしての自動運転車保険や地理的拡大(今年だけで25の新規製品・地域の組み合わせを立ち上げ)の今後の進捗も注目される。
出典
LMND 2026年Q2決算:IFPが32%増と11期連続で成長加速、LAE比率は5%の新記録で採算改善が鮮明に
発表日:2026/07/29
本決算のポイント
レモネードの2026年第2四半期は、IFP(有効保険料)が前年同期比32%増の14.3億ドルとなり、11四半期連続で成長率が加速するという珍しい軌道を維持した。売上高はさらに勢いを増し、再保険移行と保険料保有率の向上を背景に前年同期比79%増の2.94億ドルに達している。
利益面でも改善が進み、粗利益は前年同期比76%増の1.13億ドルと過去最高を記録し、TTM(直近12カ月)粗利益は98%増の4.04億ドルとなった。調整後EBITDA損失は1,870万ドルで前年同期の4,090万ドルから54%改善し、会社は2026年第4四半期に初の調整後EBITDAプラス達成を見込むと表明している。
一方で純損失は4,340万ドルとなり、前年同期の4,390万ドルとほぼ同水準にとどまった。前年同期の数値には従業員維持税額控除(ERC)の一時的な還付1,170万ドルが含まれていた点を踏まえると、実質的な収益性改善は数字以上に大きいと言える。
抑えておくべきKPI
- In Force Premium(IFP): 14.34億ドル(前年同期比32%増、11四半期連続の成長加速)
- 粗利益: 1.13億ドル(前年同期比76%増、粗利益率38%)
- 調整後EBITDA損失: 1,870万ドル(前年同期の4,090万ドル損失から54%改善)
- LAE比率(クレーム処理費用比率): 5%(前年同期の7%から改善、過去最低水準)
インサイト
最も注目すべきはLAE比率が5%まで低下し、業界平均の約9%を大きく下回ったことだ。会社はIFPが10億ドルを超えた際にLAE比率を再び半減させられると見込んでいたが、実際には予定を上回るペースで改善が進んでいる。ホームオーナー、車、ペットの各分野で過去最低水準を記録し、AIと自動化がクレーム処理の効率化に確実に効いていることがうかがえる。
7月1日付で更新された再保険契約も見どころだ。クオータシェア出再率を約20%から18%に引き下げ、自社が保有する収益の取り分を拡大する一方、大災害保護は1イベントあたり最大4,000万ドル、年間累計1億ドルまで拡充された。従来除外されていた名称付きストーム(named storms)への保護も新設され、資本ボラティリティへの耐性が強化されている。
一方でローライトとしては、成長スペンド(顧客獲得のための広告費)が前年同期の4,970万ドルから6,440万ドルへ増加し、営業費用(保険金などを除く)の41%増の主因になった点がある。会社自身も成長スペンドの伸びがIFP成長を一時的に上回っている状況を認めており、2023年に成長スペンドを意図的に半減させた影響が今なお比較上のノイズになっていると説明している。
今後の見どころ
会社は第3四半期のIFPを15.37億〜15.40億ドル、通期IFPを16.32億〜16.39億ドルと見込み、通期調整後EBITDA損失は5,100万〜4,700万ドルとするガイダンスを示した。第3四半期・通期ガイダンスは第4四半期の調整後EBITDAが約800万ドルのプラスになることを示唆しており、これは会社が掲げる「2026年第4四半期に初の調整後EBITDAプラス」という目標と整合する。
もう一つの注目点は2027年以降の成長スペンドとIFP成長率の関係だ。会社は2027年以降、IFP成長率が成長スペンドの伸びを上回ると予想しており、これが業務レバレッジと収益性向上の鍵になるとしている。ただし第3四半期は車とレンターズ事業への投資強化により成長スペンドが季節的に増加する見通しで、四半期ごとに一様な進行にはならない点には留意が必要だ。11月17日に予定されている投資家向けイベントで、AI活用や成長戦略の詳細が示されるかにも注目したい。
出典
過去の決算と、発表後の株価の動きは「レモネード(LMND)の決算まとめ」にまとめています。

まとめ
レモネード(LMND)は、AIのチャットボットで加入から保険金の請求までを完結させる保険会社です。住宅保険から始まり、今はペットと自動車の保険が成長の中心になっています。
2026年7〜9月期の売上は前年同期比73%増えましたが、その多くは再保険に渡す保険料の割合を約55%から約20%に下げたことによるものです。損失率は65%と前年同期の62%より上がりました。過去の見込みの戻し入れを除くと67%で、この1年ほとんど変わっておらず、保険金の水準そのものはまだ下がりきっていません。AIの効果がはっきり表れているのは、請求処理の費用(5%、業界平均は約9%)です。
株価は2026年1月の高値から半値以下になっています。11月5日の決算の日も9.6%下げましたが、この日は米国株全体が急落した日でもありました。11月17日の投資家向け説明会と、10〜12月期に会社の見込みどおり調整後EBITDAが黒字(500万〜900万ドル)になるかが、今後を見るうえでの節目になります。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。