このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- クラウドフレア(NET)の株価
- クラウドフレア(NET)とは何の会社?
- クラウドフレア(NET)の主力製品やサービスは?
- 大口顧客が売上を押し上げる:年10万ドル超の顧客は5,006社
- 成長の裏で粗利率が下がる理由:外部サービスと設備投資
- 2割の人員削減と、25億ドルの転換社債
- クラウドフレア(NET)のビジネスモデルは?
- 取引市場は?
- クラウドフレア(NET)のセクター、業種、属するテーマは?
- 配当は?
- クラウドフレア(NET)の競合企業は?
- クラウドフレア(NET)の差別化要素と優位性は?
- クラウドフレア(NET)のリアルタイム株価チャート
- クラウドフレア(NET)の業績について
- クラウドフレア(NET)の将来性と今後の見通しは?
- NET 2026年Q3決算:売上7億8,250万ドル(前年同期比39%増)、約4年ぶりの高い伸び
- NET 2026年Q2決算:売上6億9,610万ドル(前年同期比36%増)、GAAPは大幅な営業赤字
- まとめ
はじめに
ウェブサイトを開いたとき、手元に届く前のデータが、世界中に置かれたサーバーのどれかを通っていることがあります。クラウドフレア(NET)は、そのサーバー網を自前で持ち、サイトを攻撃から守り、表示を速くし、企業の社内ネットワークを守り、さらにAIアプリを動かす場所まで貸している会社です。
2026年7〜9月期の売上は7億8,250万ドルで、前年同期比39%増でした。CEOは「約4年ぶりの速い成長」と説明し、年換算の売上は30億ドルを超えたと述べています。ところが同じ四半期に、GAAPの粗利率は前年同期の74.0%から71.2%へ下がっています。
売上が加速しているのに、なぜ利益率は下がるのでしょうか。本記事では、ネットワークの上に製品を重ねて大口顧客への売上を伸ばす一方で、その成長のためにどんな費用が膨らんでいるのかを軸に、事業の仕組みとリスクを、年次報告書(10-K)、四半期報告書(10-Q)、決算資料から確かめます。
クラウドフレア(NET)の株価
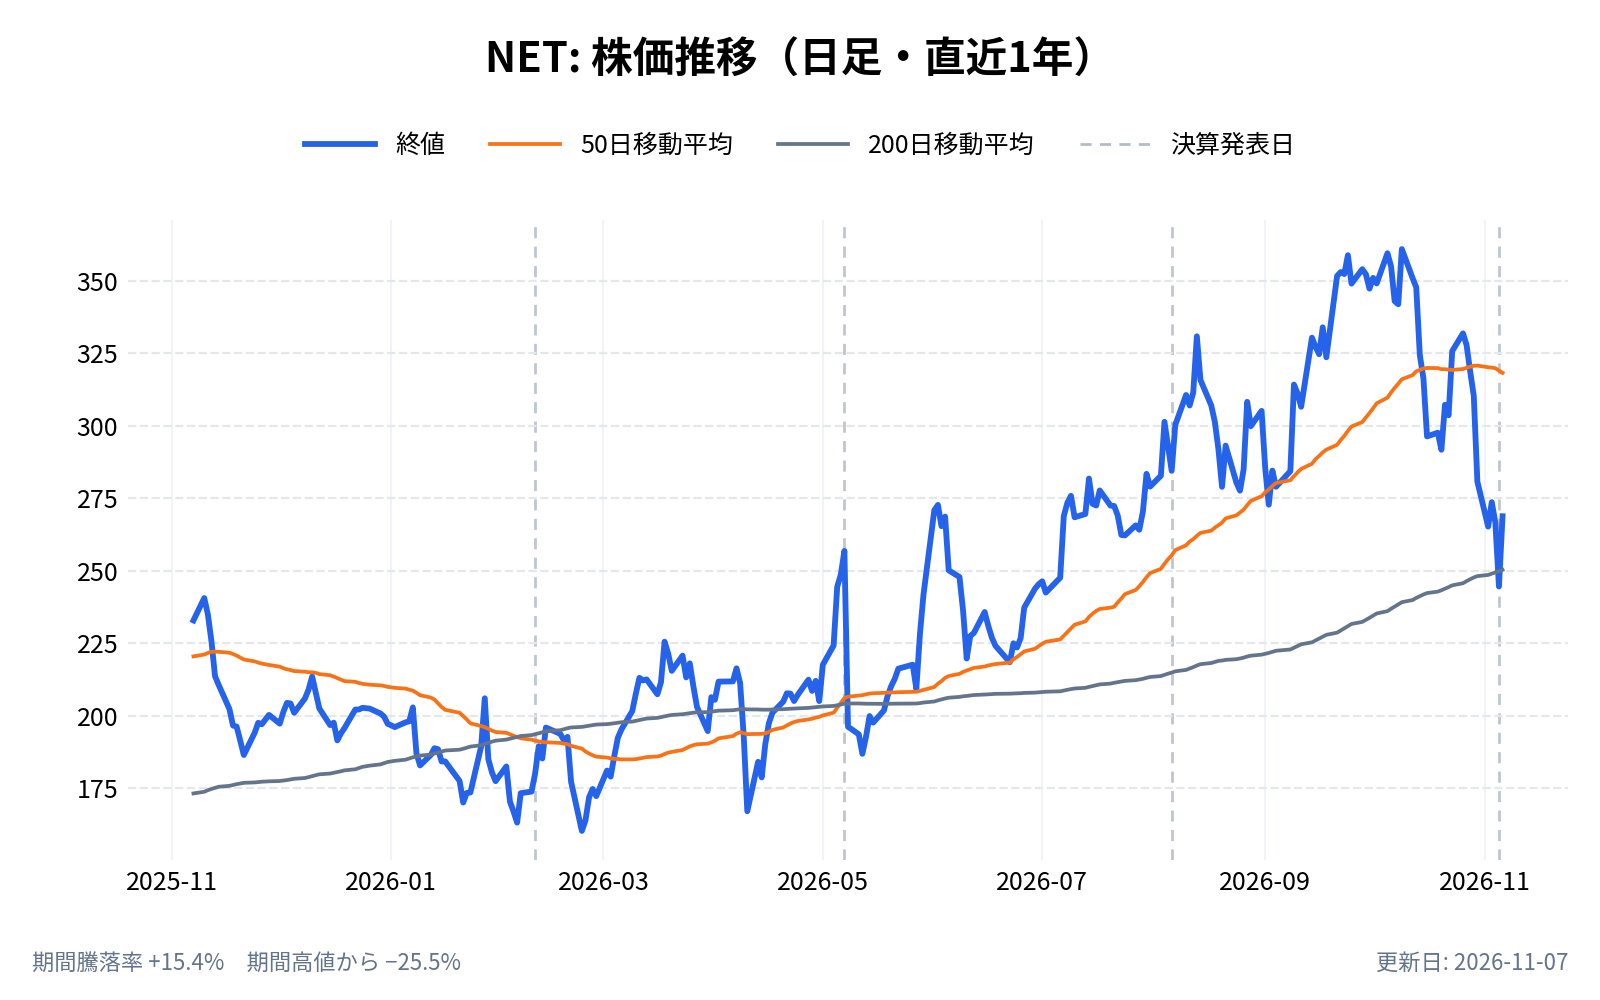
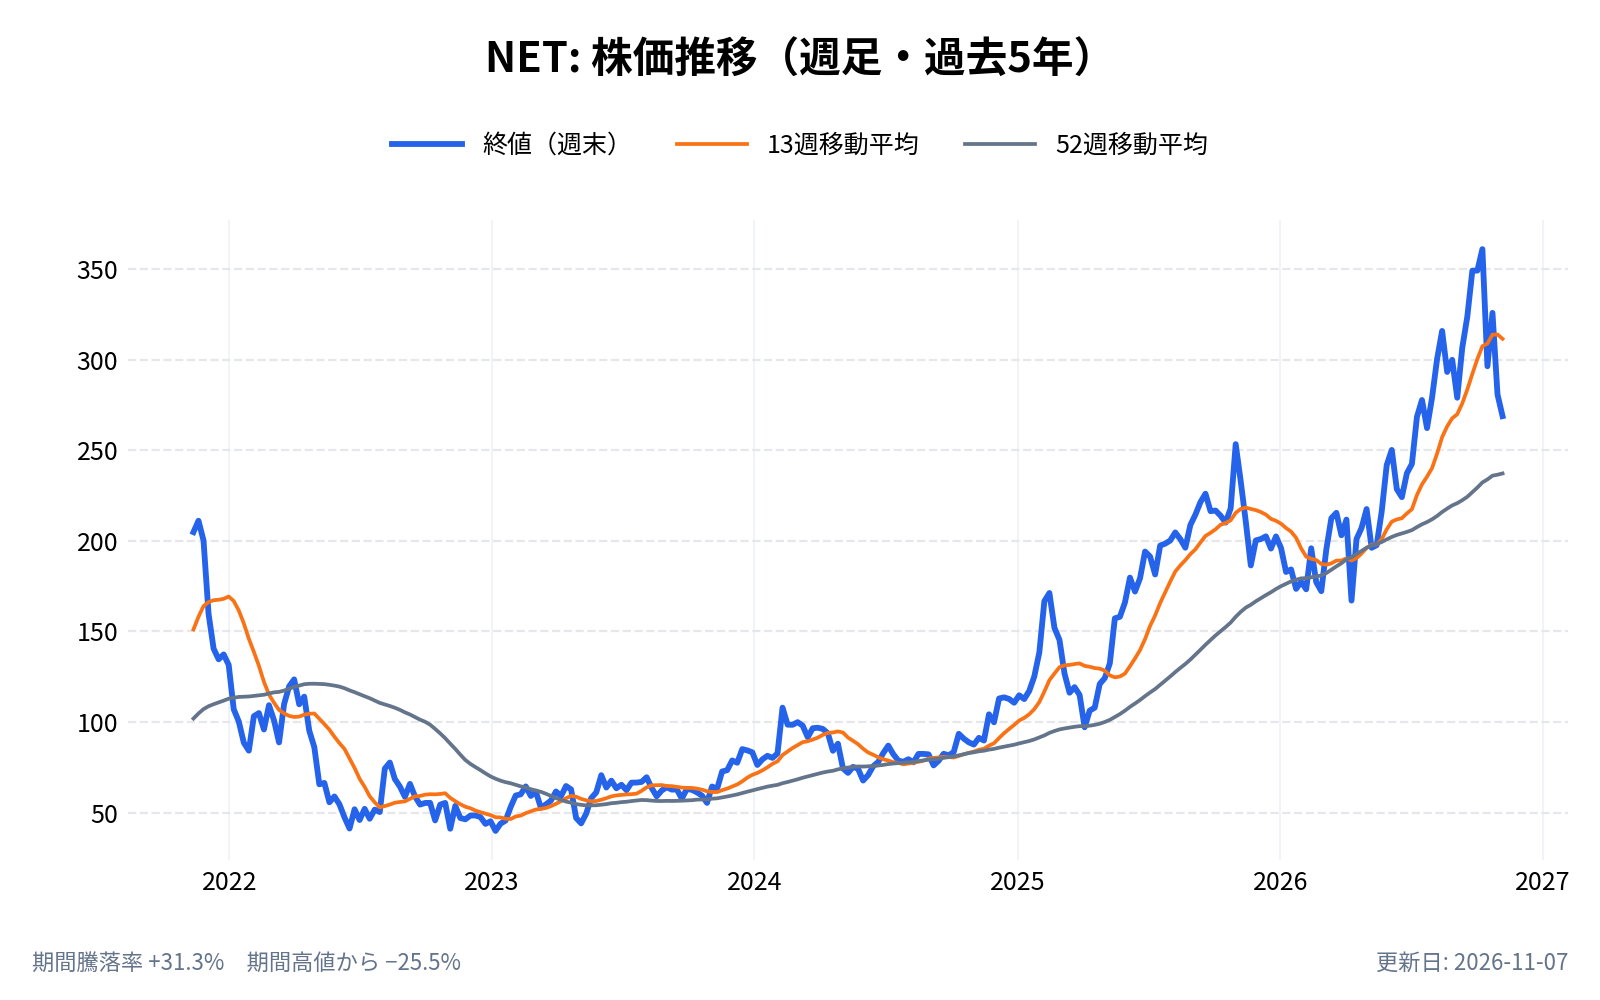
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
クラウドフレア(NET)とは何の会社?
クラウドフレア(Cloudflare, Inc.)は、世界中に置いた自社のネットワークを使って、ウェブサイトやアプリの防御・高速化、企業のネットワークの保護、開発基盤を提供する企業である。会社は自らを「コネクティビティ・クラウド」の会社と呼び、複数の機器やサービスをばらばらに使う代わりに、1つの世界規模の基盤にまとめる需要を取り込むと10-Kで説明している。
2009年7月にデラウェア州で設立され、2019年9月13日にニューヨーク証券取引所に上場した(10-K)。共同創業者のマシュー・プリンスがCEO、ミシェル・ザトリンが社長を務める。
- 会社名: Cloudflare, Inc.
- 設立: 2009年7月(米国デラウェア州)。2019年9月にNYSE上場
- 本社所在地: 米国カリフォルニア州サンフランシスコ
- 代表者: マシュー・プリンス(Matthew Prince)。共同創業者でCEO
- 従業員数: 5,156人(2025年12月末、うち米国外2,452人)。2026年5月に約2割を削減した
- 売上高: 21億6,790万ドル(2025年12月期)
- 公式サイト: https://www.cloudflare.com/
議決権は創業者に厚い。Class B株は1株10票で、共同創業者の2人で議決権の約50.5%を持つ(2025年12月末、10-K)。
クラウドフレア(NET)の主力製品やサービスは?
10-Kは製品を4つに分けている。
- アプリケーションサービス: ウェブサイトやAPIを攻撃から守り、表示を速くする。WAF(不正な通信を弾く仕組み)、DDoS対策、CDN(配信の高速化)、DNS、ボット管理など
- SASE(サース)プラットフォーム: 社員の端末や支社、クラウドサービスへの接続をまとめて守る。「ゼロトラスト」と呼ばれる、毎回本人と端末を確かめる仕組みを含む
- 開発者向けの基盤: サーバーを自分で管理せずにアプリを動かせる「Workers」、ストレージ、データベース、AIモデルを動かす「Workers AI」など
- 個人向け: 1.1.1.1(DNS)、WARP(VPN)、ドメイン登録
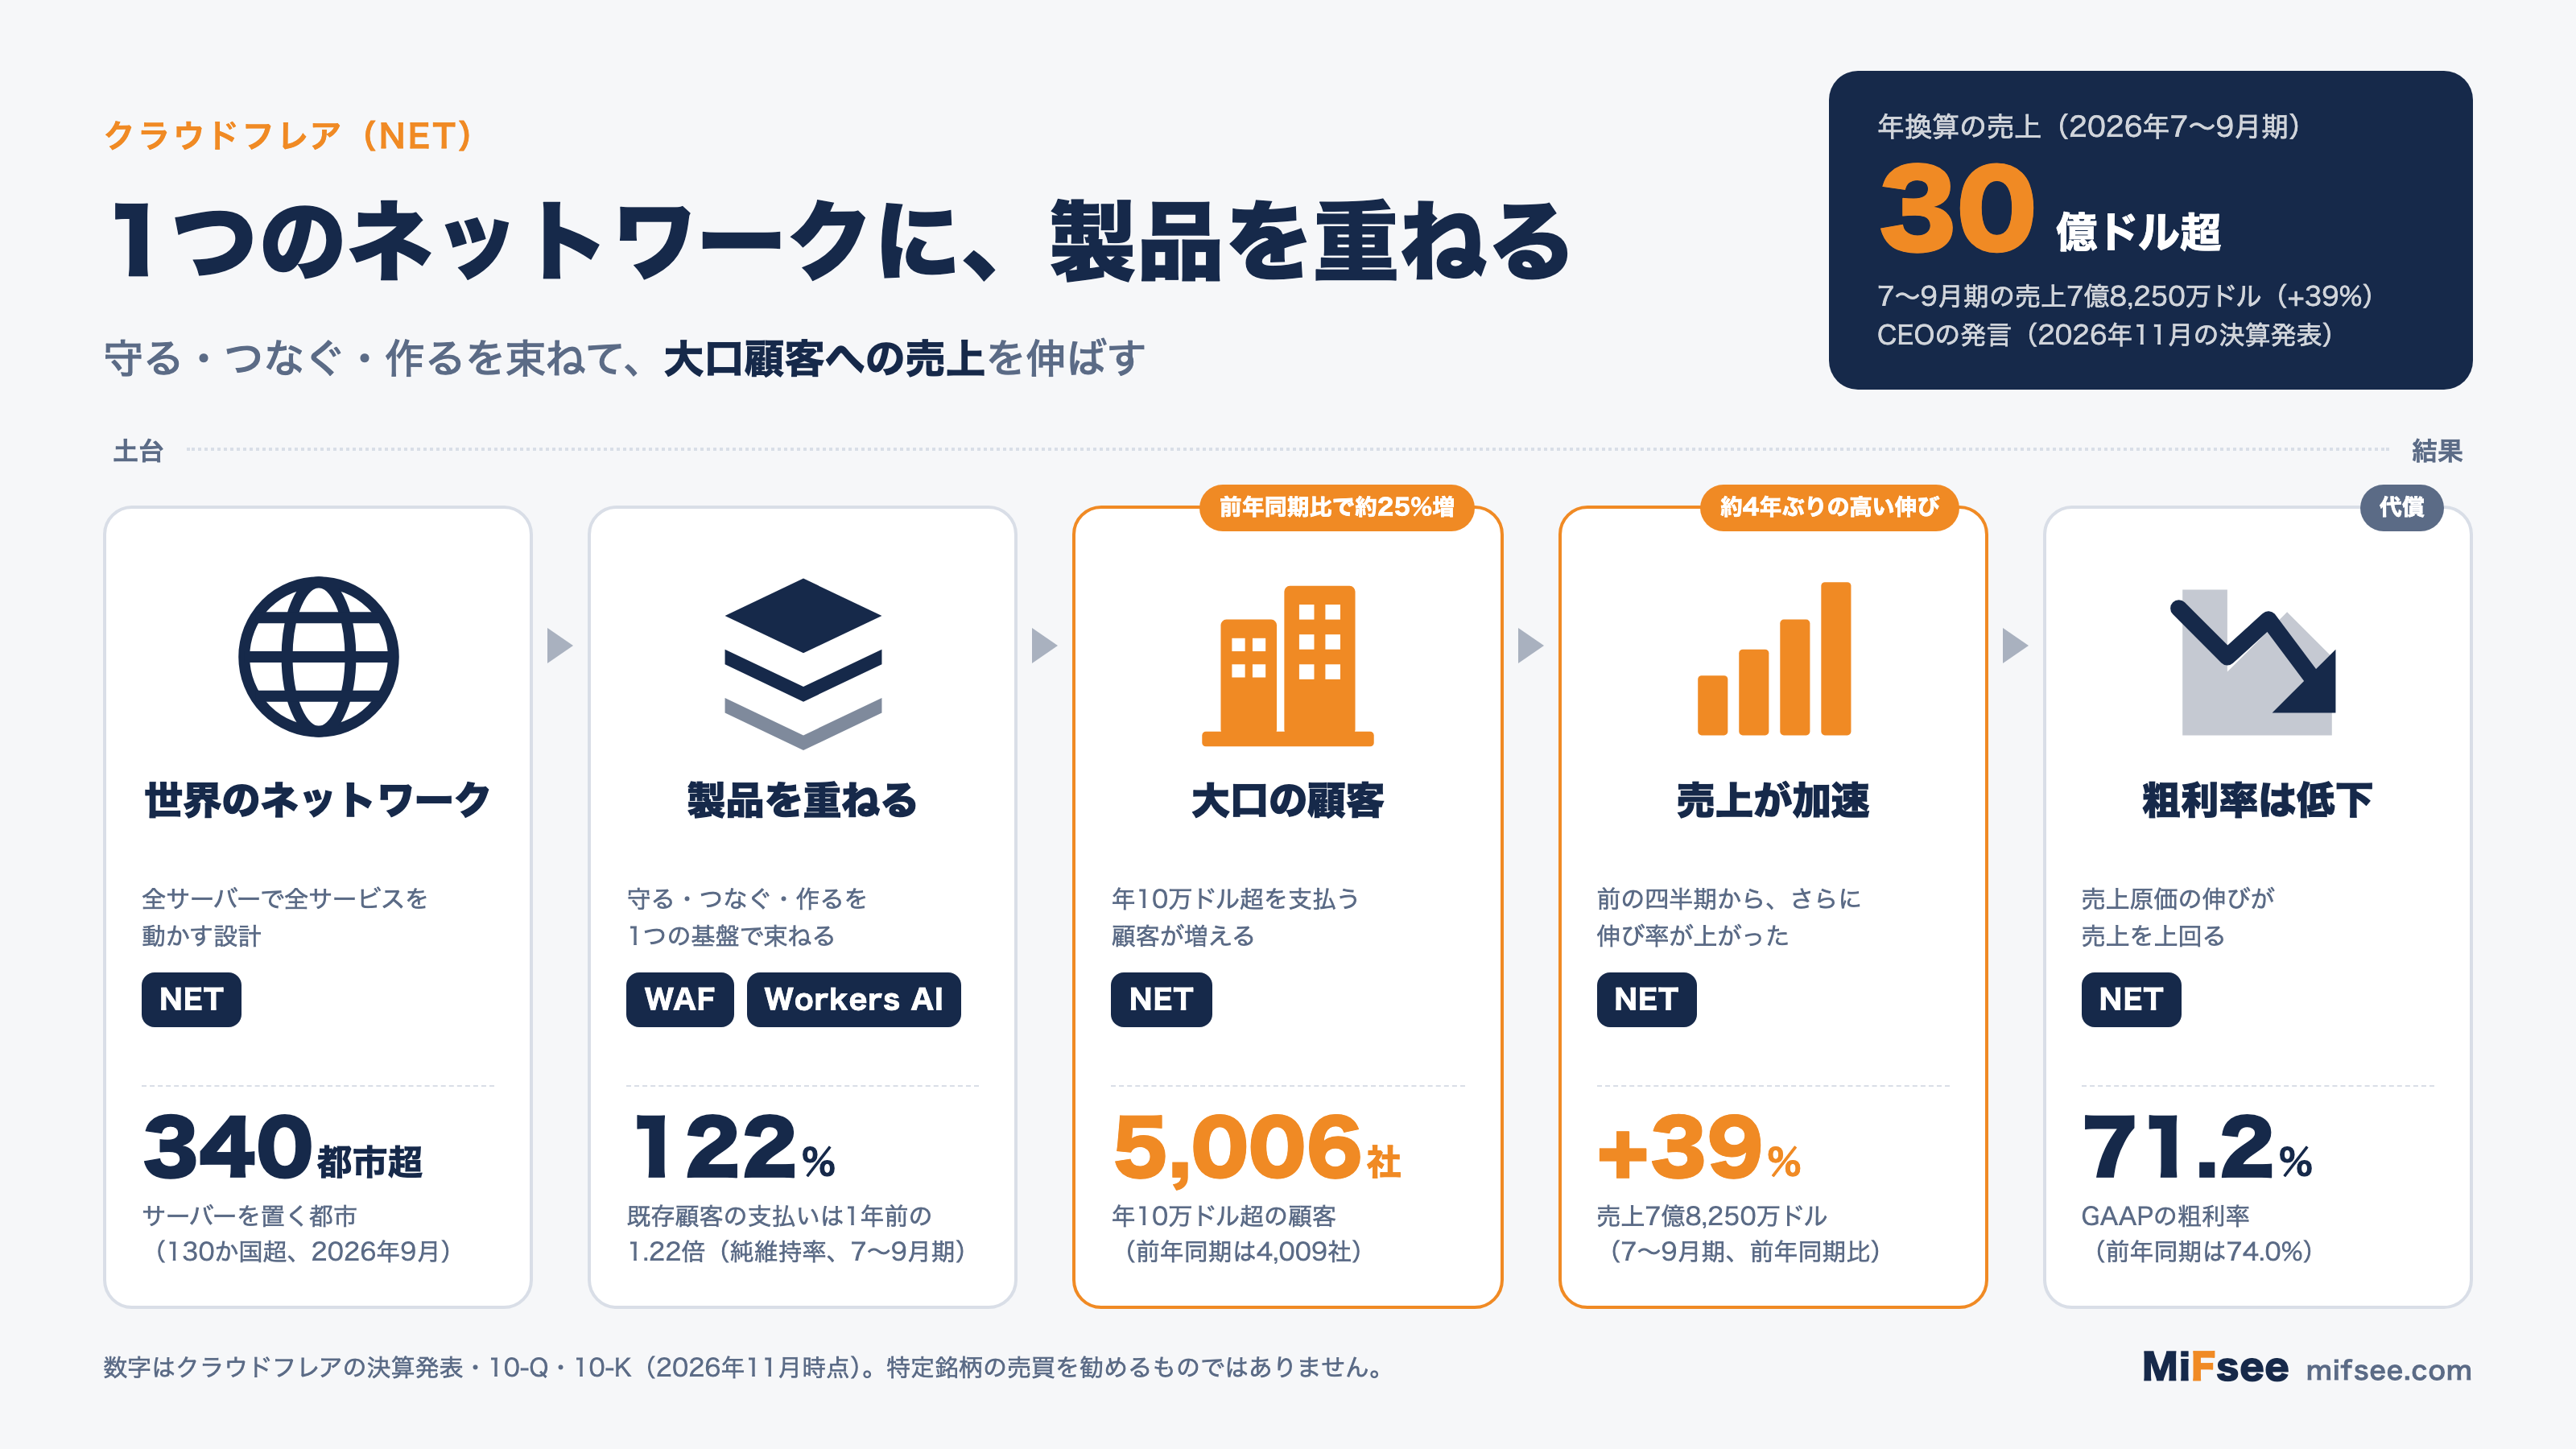
次の図は、世界のネットワークの上に製品を重ね、大口顧客を増やし、売上を伸ばす流れと、その代償として粗利率が下がっている構図をまとめたものである。
新しい柱:AIとの付き合い方を売る
10-Kは、AIのクローラー(情報を集めるプログラム)やエージェントをウェブサイトの運営者が見分けて制御できる機能を、アプリケーションサービスの新しい柱として挙げている。コンテンツの作り手が、AIにどう使わせるかを自分で決め、対価を得られるようにする取り組みだという。2026年4〜6月期のCEOは、ウェブがAIの回答エンジンやエージェント主導の取引に移ることを「機械同士の通信に向けたインターネットの書き換え」と呼んだ。
大口顧客が売上を押し上げる:年10万ドル超の顧客は5,006社
数は2年9か月で約1.8倍に
クラウドフレアが重視する指標は、年間売上が10万ドルを超える顧客の数である。10-Kの「大口顧客」の数は、2023年末の2,756社から2024年末に3,497社、2025年末に4,298社へ増えた。2026年9月末は5,006社で、前年同期の4,009社より約25%多い(10-Q)。
| 時点 | 年10万ドル超の顧客 |
|---|---|
| 2023年12月末 | 2,756社 |
| 2024年12月末 | 3,497社 |
| 2025年12月末 | 4,298社 |
| 2026年9月末 | 5,006社 |
出典:10-K(2025年12月期)、10-Q(2026年7〜9月期)
数の少なさにも注意したい。2025年末の有料顧客は約33.2万社なので、大口顧客は約1.3%(筆者の計算)にすぎない。それでも10-Kは「大口顧客が売上に占める割合は年々高まっている」と書いており、会社の伸びを左右する層といえる。割合そのものは開示されていない。
会社自身が指標を絞った
10-Qによると、2026年から、有料顧客の総数は主要な指標から外された。理由は「会社の状況を見るうえで重要度が下がった」ためという。残されたのは、年10万ドル超の顧客数である。会社が見ているのは顧客の「数」ではなく、大口顧客の「厚み」だと読み取れる。
既存顧客の使い増しと、契約残高
もう1つの手がかりが、既存顧客が1年前と比べて何倍払っているかを示すドルベース純維持率で、2026年7〜9月期は122%だった(2025年10〜12月期は120%)。同じ顧客が、製品を足し、使う量を増やしていることを示す。
将来の売上を示す契約残高(RPO)は2026年9月末で28億7,680万ドルあり、その65%を12か月以内に売上にする見込みである(10-Q)。2025年10〜12月期には、年平均4,250万ドルの過去最大の契約も獲得したと発表している。
なお、特定の顧客が売上の10%を超えたことは、2023〜2025年の3年間いずれも無いと10-Kに書かれている。大口顧客が増えても、1社への依存は生まれていない。
成長の裏で粗利率が下がる理由:外部サービスと設備投資
粗利率は5四半期で3ポイント近く低下
売上の伸びが加速する一方で、GAAPの粗利率は2024年12月期の77.3%、2025年12月期の74.5%、2026年7〜9月期の71.2%と下がってきた。
| 四半期 | 売上 | 前年同期比 | GAAP粗利率 | 非GAAP営業利益率 |
|---|---|---|---|---|
| 2025年10〜12月期 | 6億1,450万ドル | +34% | 73.6% | 15% |
| 2026年1〜3月期 | 6億3,980万ドル | +34% | 71.2% | 11% |
| 2026年4〜6月期 | 6億9,610万ドル | +36% | 71.8% | 14% |
| 2026年7〜9月期 | 7億8,250万ドル | +39% | 71.2% | 18% |
出典:各四半期の決算発表
原価が売上より速く増えた
2026年7〜9月期は、売上が39%増えたのに対し、売上原価は54%増えた(10-Q)。増えた7,896万ドルの内訳は次のとおり。
- 第三者の技術サービス費: 4,300万ドル増
- データセンターとネットワークの費用: 1,940万ドル増(顧客と処理量の増加に対応)
- 減価償却費: 1,010万ドル増(サーバーの購入と設置が増えたため)
この3つで売上原価の増加分の9割超を占める(筆者の計算)。第三者の技術サービス費は、2025年通年でも5,920万ドル増えており、10-Qは中身を説明していない。AI関連の提供に使う外部の計算資源などが含まれる可能性はあるが、これは筆者の推測であり、資料からは確かめられない。
設備投資も重い
設備投資(有形固定資産の購入)は、7〜9月期に1億2,181万ドルで、売上の16%だった(前年同期は8,464万ドル、15%)。10-Qは、AI関連の開発基盤を支えるためにGPUを積んだサーバーを増やし続けると述べている。その結果、フリーキャッシュフローの売上比は10%で、前年同期の13%から下がった。
成長を加速させるために、先に原価と設備を積んでいる構図であり、売上がさらに伸びても粗利率が戻るかどうかは、決算資料からはまだ読めない。
2割の人員削減と、25億ドルの転換社債
「AI優先の運営」への切り替え
2026年5月7日、クラウドフレアは従業員の約2割を減らす計画を発表した。目的は「エージェント型AIを優先する運営モデル」への移行である。想定する費用は最大1億6,500万ドルで、内訳は現金1億2,500万ドル、株式報酬3,500万ドル、その他500万ドルだった。2026年9月末までに、費用は累計1億6,171万ドルが計上され、計画はほぼ完了している(10-Q)。
この影響で、GAAPの営業損益は2026年4〜6月期に2億570万ドルの赤字まで膨らんだ。一方、費用を除いた非GAAPの営業利益率は、4〜6月期の約14%から7〜9月期の約18%へ上がった。GAAPの赤字は一時費用で説明でき、削減後の最初の四半期に利益率の改善が見えた。ただし、粗利率の低下は別の問題として残っている。
8月に25億ドルを調達
2026年8月13日、25億ドルの転換社債(2031年満期、利息なし)を発行した(8-K)。初期の転換価格は約496.94ドルで、発行前の終値310.59ドルに約60%上乗せした水準である。手取りは約24億6,230万ドルで、2億5,950万ドルを、株式の希薄化を和らげるためのキャップド・コール(上限付きの買い建て)に充てた。
この結果、2026年9月末の現金と有価証券は51億2,870万ドルに増えた(6月末は41億6,280万ドル)。2030年満期の20億ドルの転換社債と合わせ、転換社債の残高は45億ドルになる(10-Q)。2026年満期分は、満期にあわせて転換が進んだ。
クラウドフレア(NET)のビジネスモデルは?
顧客は3つの層に分かれる
- 契約顧客: エンタープライズプランの顧客。契約期間は通常1〜3年で、多くは期間中に解約できない
- 従量課金の顧客: ProやBusinessのプランに入る中小企業や個人。契約は通常月単位で、ウェブから自分で申し込む
- 無料の顧客: 個人の開発者や新興企業、趣味のユーザー
売上の大半は、ネットワークとその上の製品を使うサブスクリプションと、帯域の超過分などの従量課金である。
無料プランが、ネットワークを強くする
ここがクラウドフレアらしい仕組みだ。10-Kによると、サーバーの余った処理能力で無料プランを運営している。無料の利用者は、多様な通信や攻撃を自社のネットワークに持ち込む。その結果、新しい脅威を早く見つけて製品に生かせるうえ、各国の通信事業者(ISP)にとって魅力的な相手になり、接続の条件がよくなって、設備の置き場所や帯域の費用が下がるという(10-K・10-Q)。無料の顧客は売上にならないが、ネットワークの価値と原価を支える役割を持つ。
米国が5割強、残りは世界
2026年7〜9月期の売上を請求先の地域で分けると、米国が52%、欧州・中東・アフリカが26%、アジア太平洋が14%、その他が8%だった(10-Q)。米国の比率は前年同期の50%から上がっている。
取引市場は?
クラウドフレアはニューヨーク証券取引所(NYSE)に上場しており、ティッカーシンボルは「NET」である(Class A株)。発行済み株数はClass Aが約3億2,509万株、Class Bが約3,330万株で、合計は約3億5,840万株(2026年10月22日時点)。2026年11月5日の終値244.51ドルで計算すると、時価総額は約876億ドルである。
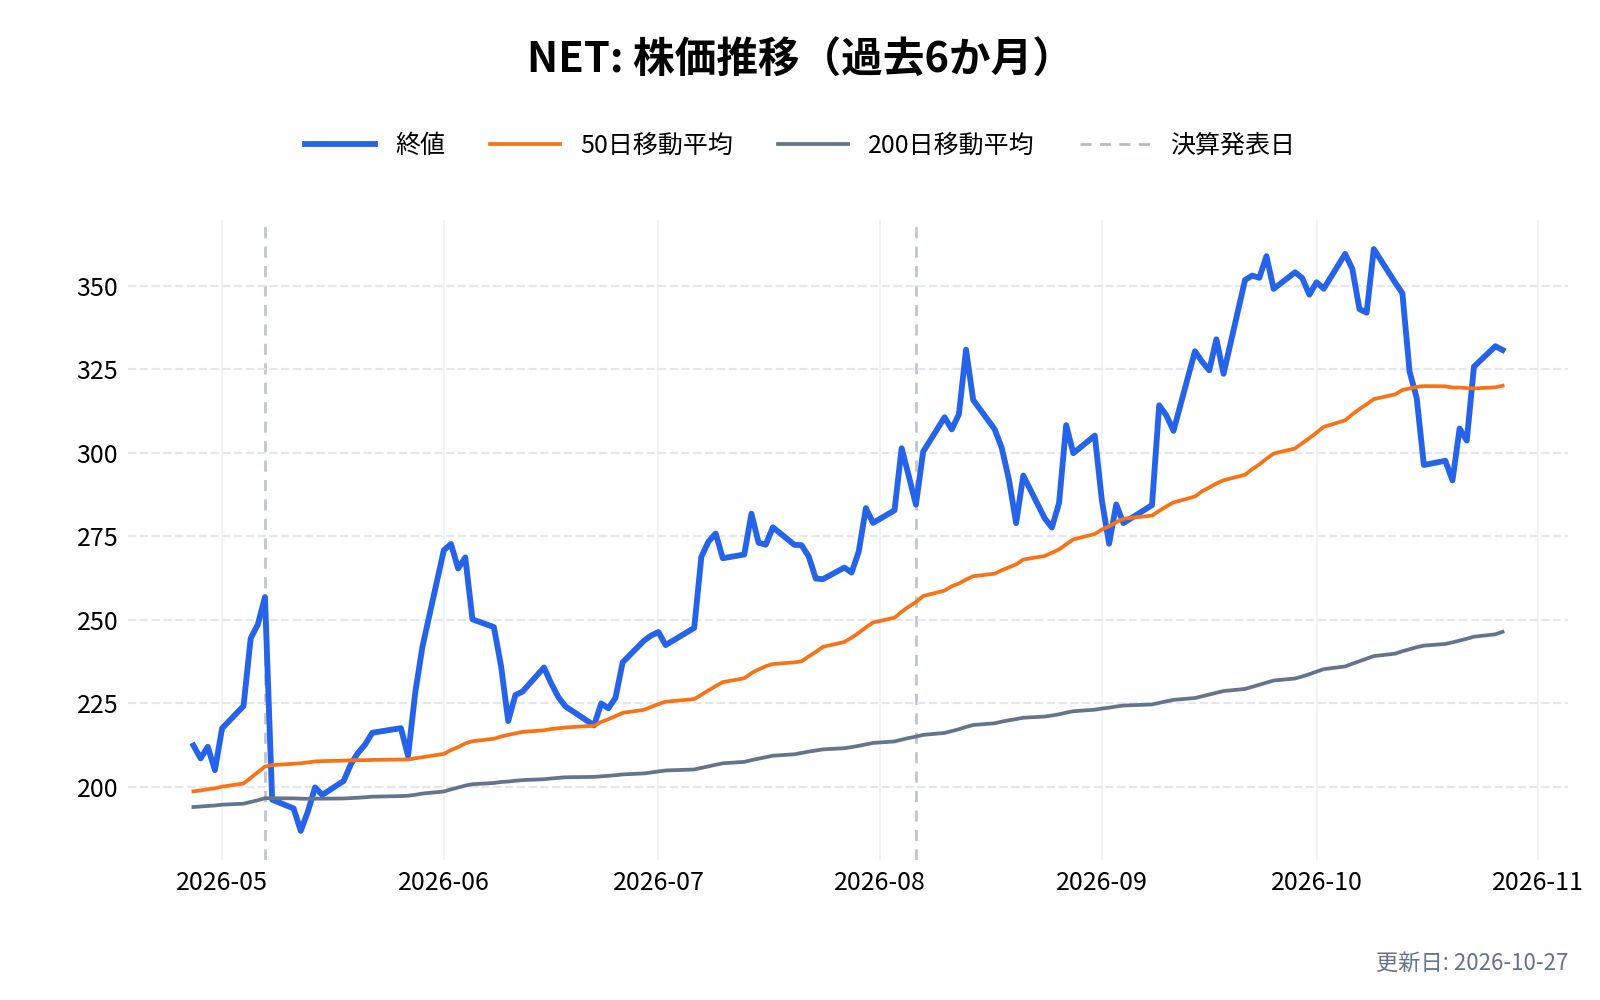
2026年11月5日の終値は、過去1年の最高値360.93ドル(2026年10月9日)から約32%低い。最安値は160.19ドル(2026年2月23日)で、そこから約53%高い。なお、2026年7〜9月期の決算は11月5日の取引終了後に発表されたため、上の終値には決算の反応は含まれていない。
クラウドフレア(NET)のセクター、業種、属するテーマは?
セクター
情報技術(Information Technology)
業種
ソフトウェア(インターネットの基盤・セキュリティ・クラウド)
属するテーマ
サイバーセキュリティ、クラウド、AI(推論の基盤)。セキュリティ分野の関連銘柄は、サイバーセキュリティ関連銘柄の記事で整理している。
同じテーマの銘柄
同じ業種の銘柄
- ソフトウェア(インフラ・データ・セキュリティ):ゴリラ・テクノロジー(GRRR)、スノーフレーク(SNOW)、ビッグベアAI(BBAI)
配当は?
クラウドフレアは、これまで現金配当を宣言も支払いもしたことがない。10-Kは、利益が出ても事業の運営と拡大に使う方針で、当面は配当を出す予定はないと書いている。
クラウドフレア(NET)の競合企業は?
10-Kは、競合を3つの種類で説明しており、個別の社名は挙げていない。
- オンプレミスのネットワーク機器メーカー: 機器を買って自社に置くやり方。クラウド型のほうが、費用を設備ではなく運営費にできると会社は説明している
- 単一用途のクラウド事業者: セキュリティ、CDN、DNS、メールの保護、SD-WANなど、1つの用途に特化した会社
- 大手のパブリッククラウドの一部の機能: ストレージや計算で、開発者の取り合いが起きつつある。クラウドフレアは、Workersを「大手クラウドと十分に競争できる価格で出せる」と書いている
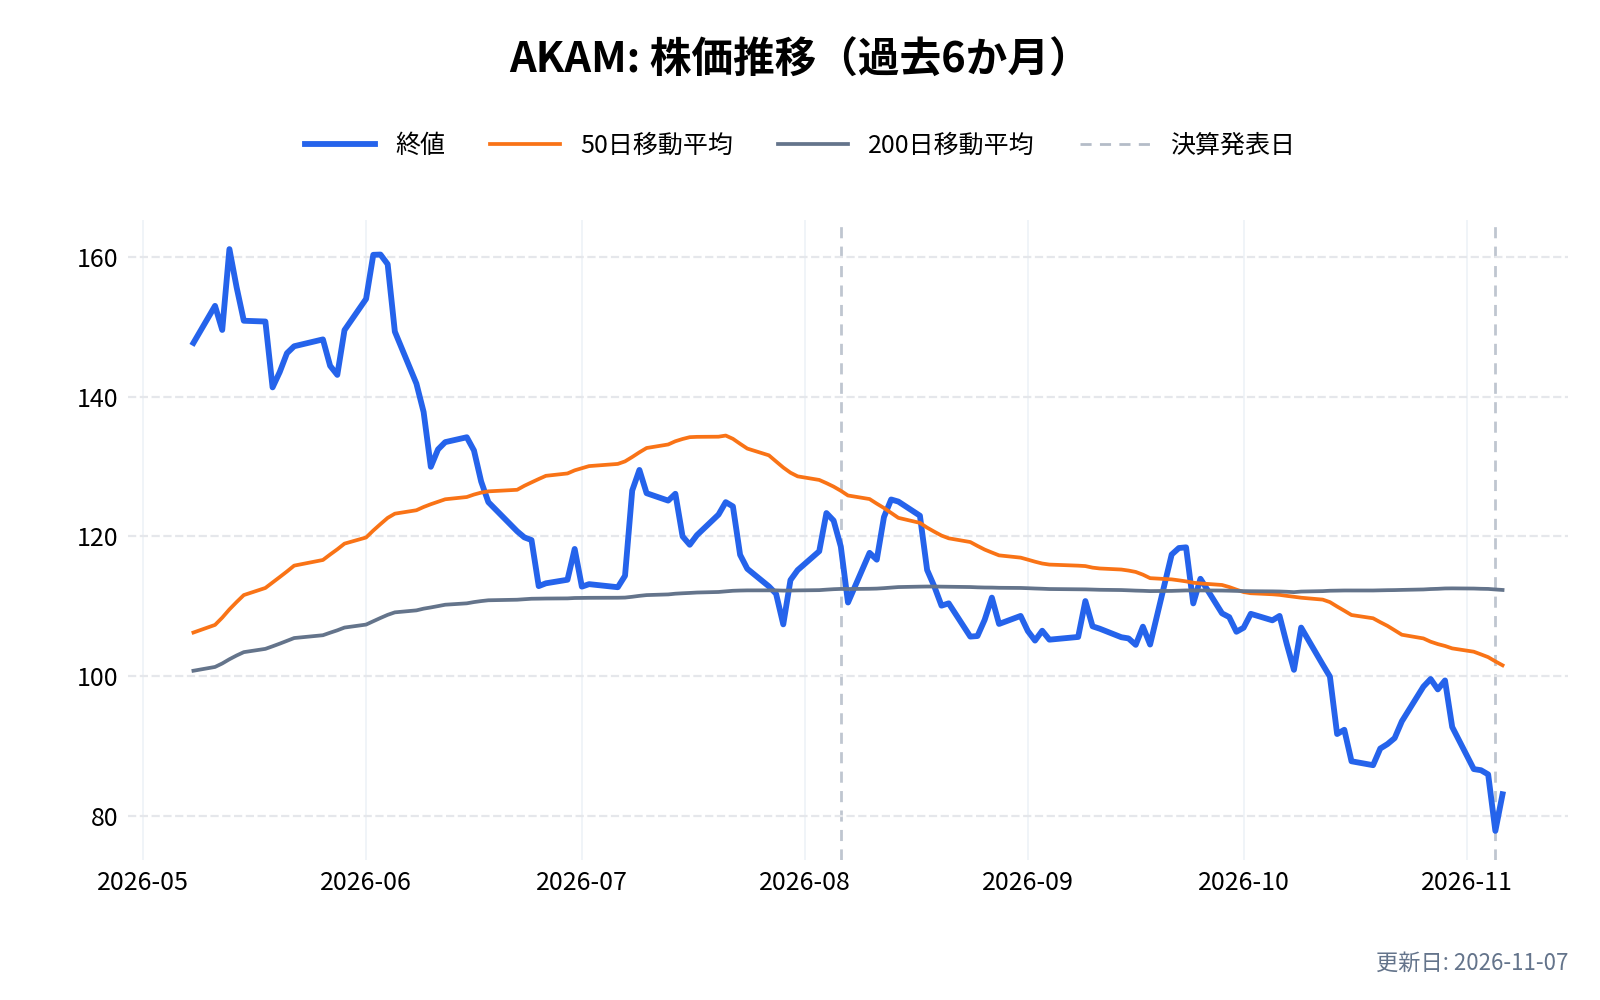
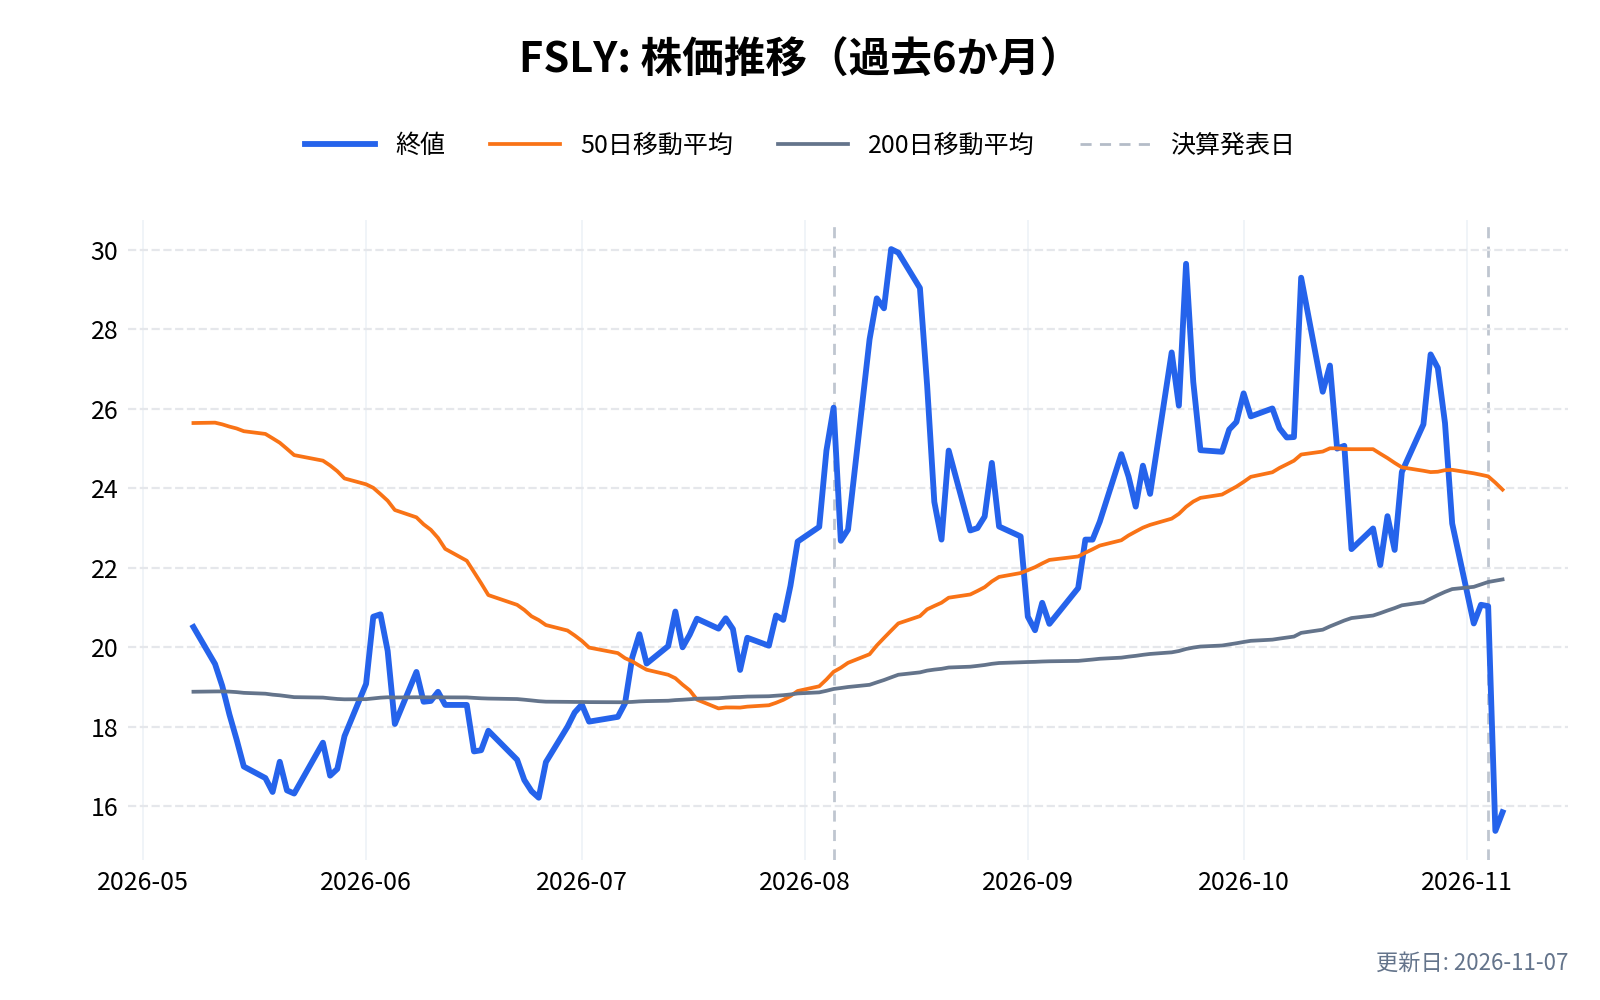
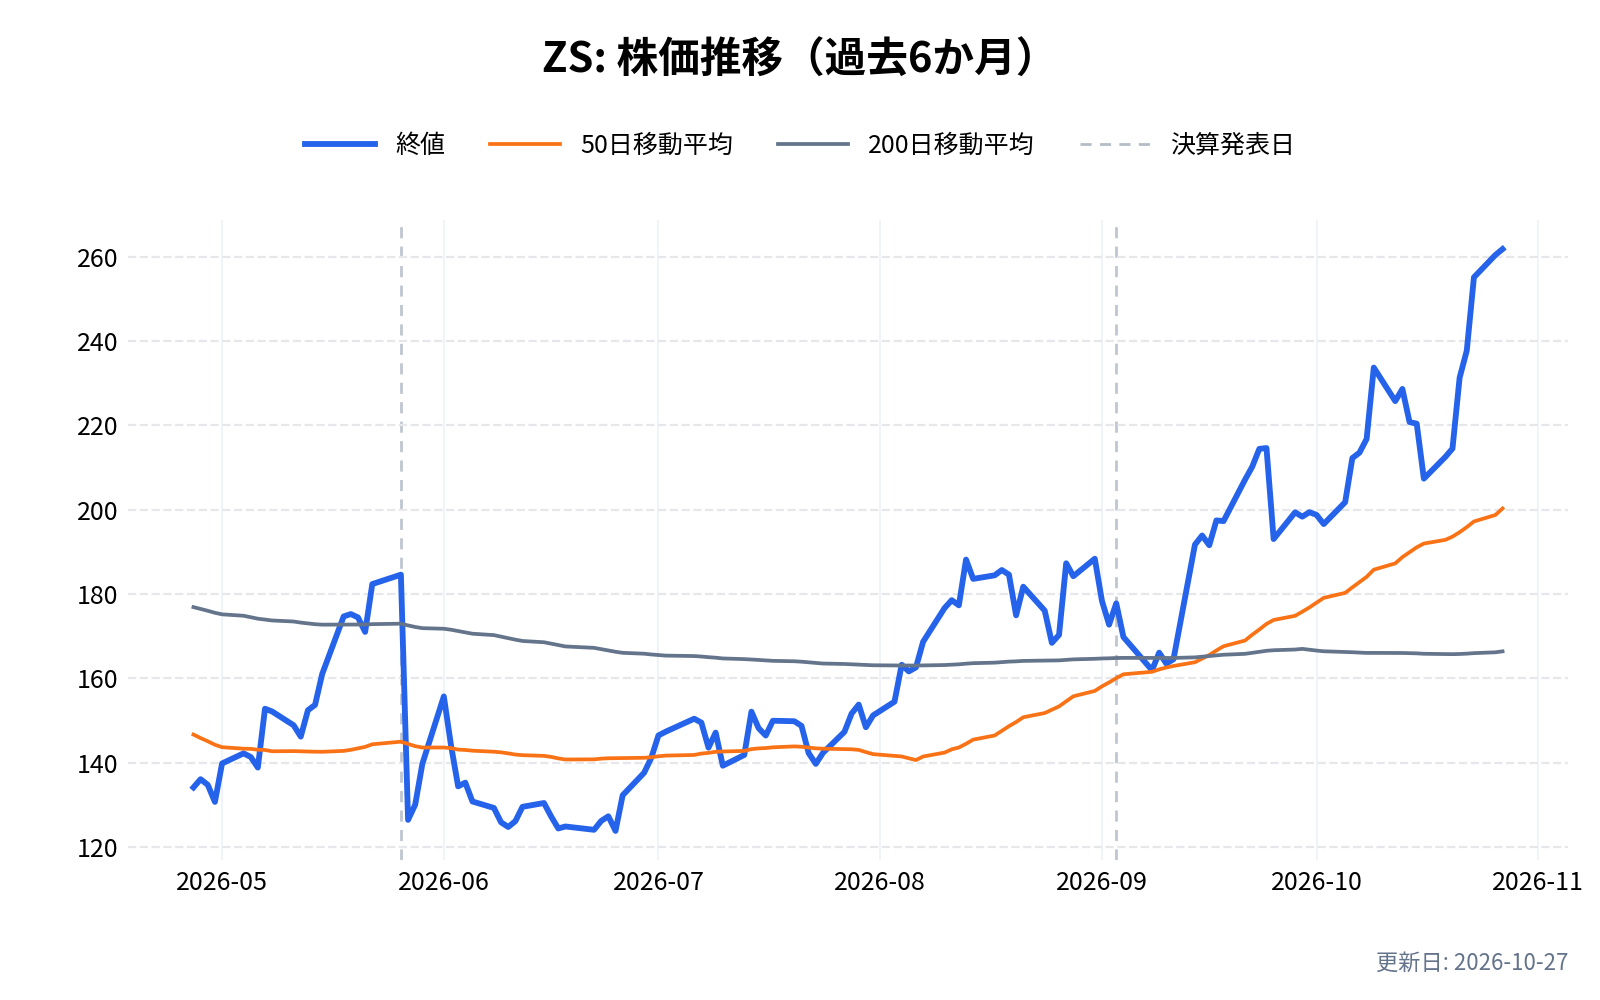
社名を当てはめるのは筆者の整理で、CDNではアカマイ(AKAM)やファストリー(FSLY)、クラウド型のセキュリティでは、ゼットスケーラー(ZS)や、パロアルト・ネットワークス(PANW)などが近い存在である。大手クラウドの運営会社とも一部で重なる。
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新

クラウドフレア(NET)の差別化要素と優位性は?
「全サーバーで全サービス」の設計
10-Kによると、ネットワークは「すべてのサーバーで、すべてのサービスを、すべての都市で動かす」設計である。汎用的なハードウェアを使うため、容量を素早く安く増やせ、顧客や通信を機械的に振り分けられる。製品が増えても、それぞれ専用の機器を置く必要がない。
製品を足しやすい
顧客は1つの製品から入り、あとから製品を足せる。ドルベース純維持率122%は、その動きが実際に起きていることを示す。会社は、機器を寄せ集める代わりに1つの基盤にまとめたい顧客の需要が強いと説明している。
無料の層が生む規模
前節のとおり、無料プランが通信量と脅威の情報を集め、ISPとの交渉力と原価を支えている。これは、有料の顧客だけを相手にする会社が簡単には真似できない点である。
一方で、強みの裏にある弱み
規模を支える原価は上がっており、粗利率は下がっている。また中国では、JDクラウドとの関係に依存してネットワークを提供しており、この関係が変わると、世界一体のネットワークという売りに影響しうる(10-K)。
クラウドフレア(NET)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
クラウドフレア(NET)の業績について
クラウドフレアの会計年度は12月末で終わる。四半期の決算は、近年は次の時期に発表されている。
- 第1四半期(1〜3月): 5月上旬
- 第2四半期(4〜6月): 8月上旬
- 第3四半期(7〜9月): 11月上旬
- 第4四半期・通期: 2月中旬まで(直近は2月10日)
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
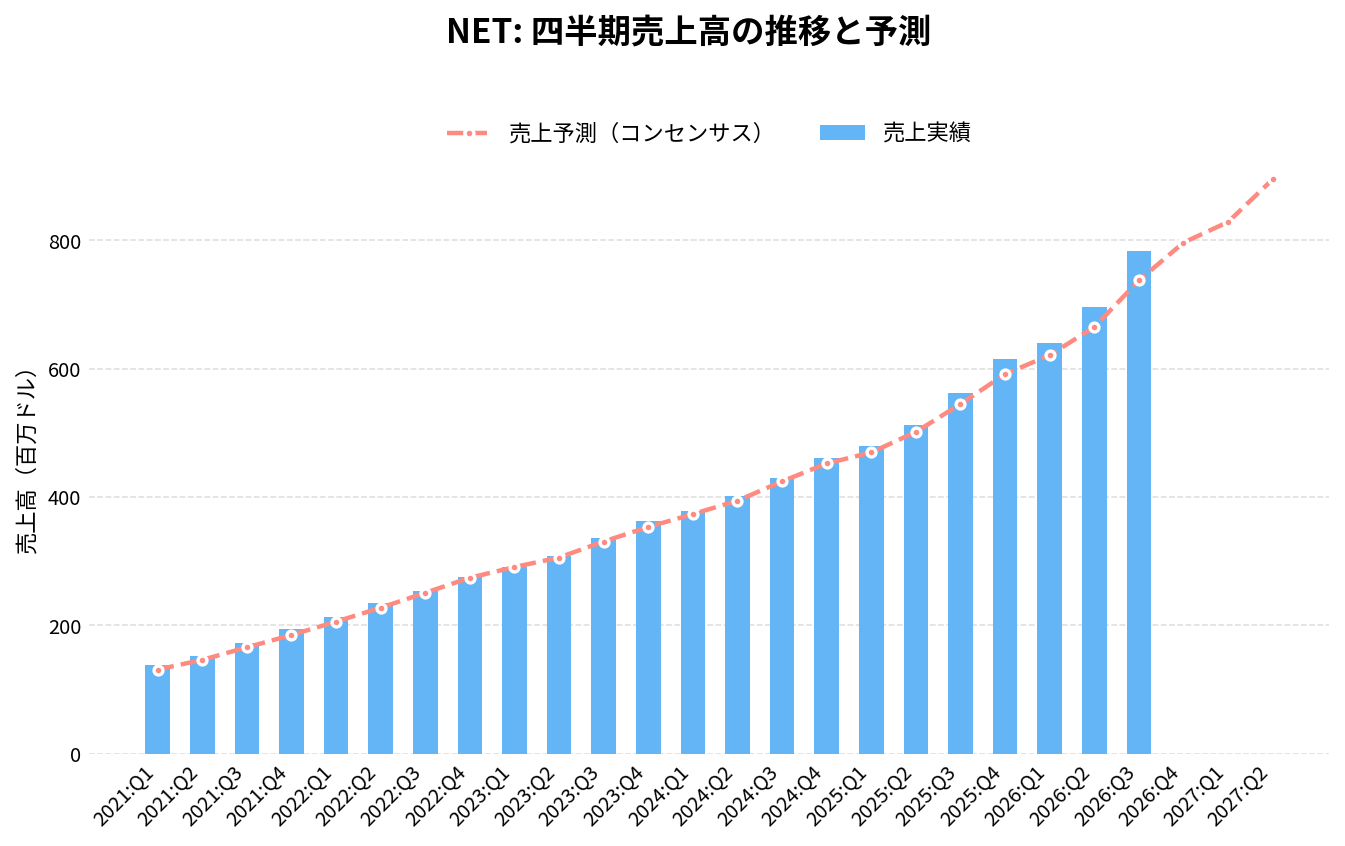
クラウドフレア(NET)の2026年Q3決算(2026/11/05 発表)は、売上782.5百万ドル(アナリストコンセンサス737.2百万ドルに対し+6.2%)、EPS -0.1ドル(同0.34ドルに対し-0.44ドル)でした。
売上の前年同期比は+39.2%です。
直近8四半期では、売上が8回、EPSが6回コンセンサスを上回っています。
四半期:売上高の推移
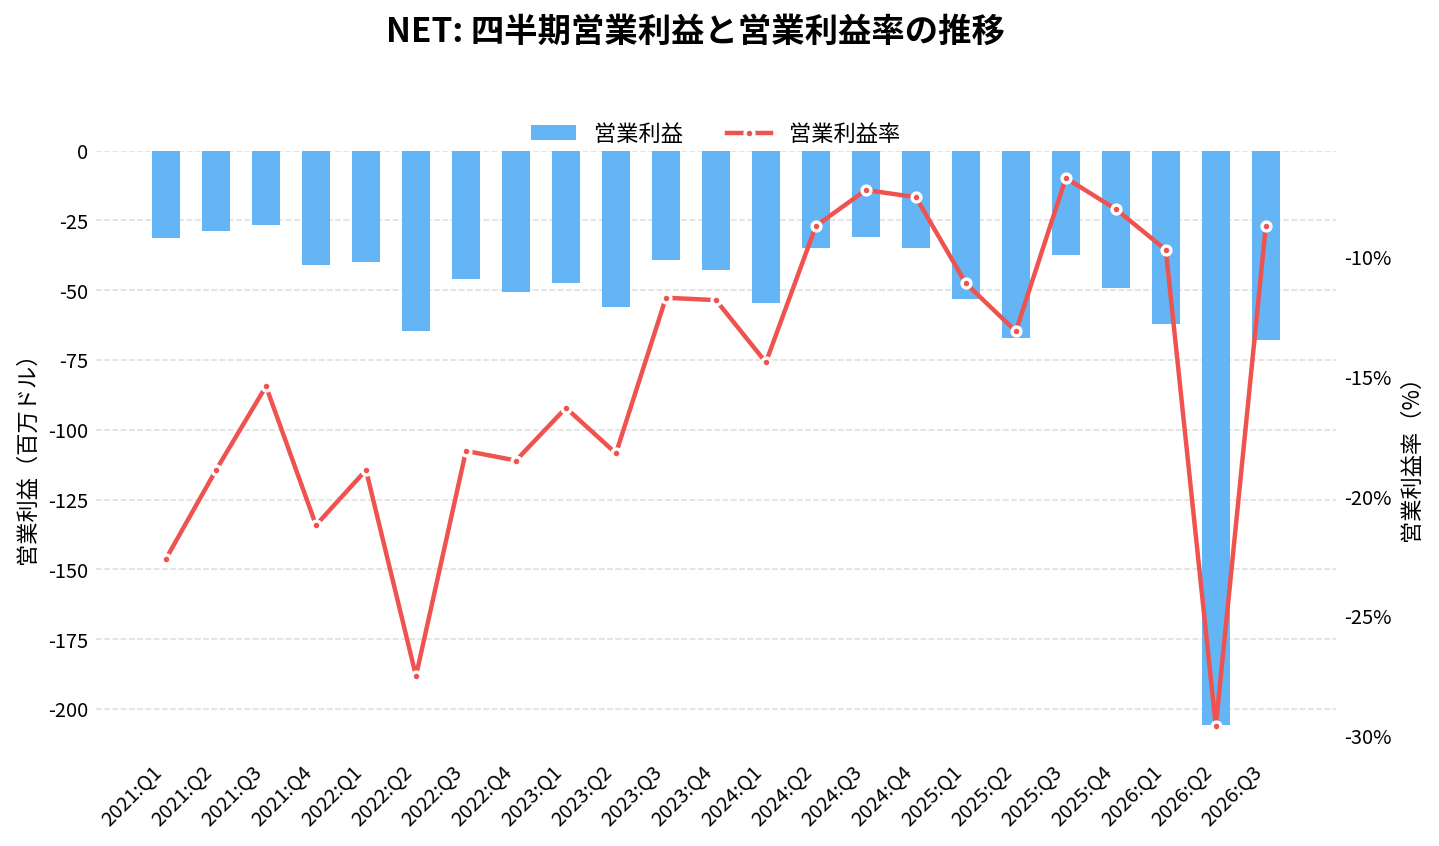
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
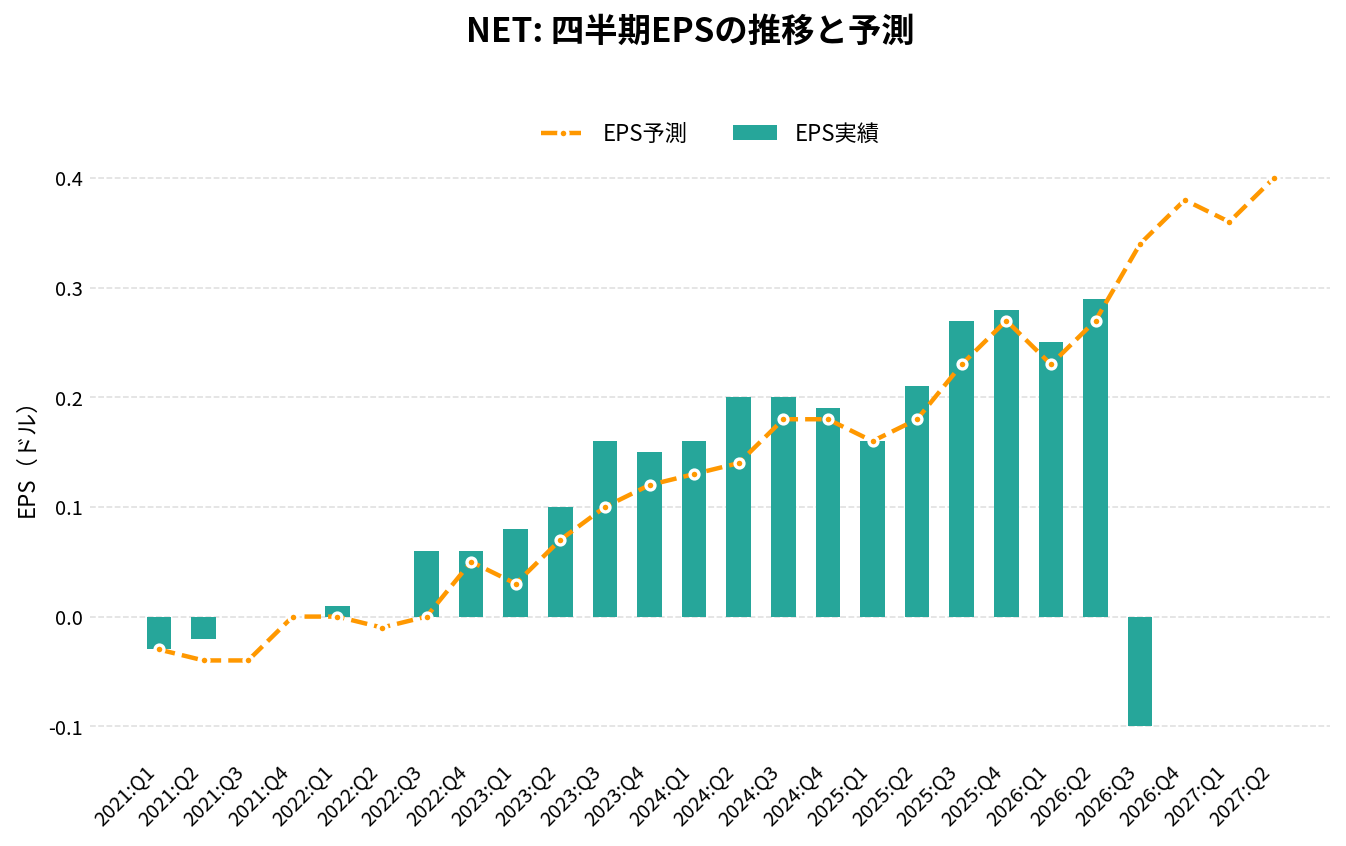
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q4 | 459.95 | +26.9% | +1.7% | 0.19 | +0.01 | -7.5% |
| 2025:Q1 | 479.09 | +26.5% | +2.1% | 0.16 | 0.00 | -11.1% |
| 2025:Q2 | 512.32 | +27.8% | +2.2% | 0.21 | +0.03 | -13.1% |
| 2025:Q3 | 562.03 | +30.7% | +3.2% | 0.27 | +0.04 | -6.7% |
| 2025:Q4 | 614.51 | +33.6% | +3.9% | 0.28 | +0.01 | -8.0% |
| 2026:Q1 | 639.75 | +33.5% | +3.0% | 0.25 | +0.02 | -9.7% |
| 2026:Q2 | 696.06 | +35.9% | +4.7% | 0.29 | +0.02 | -29.6% |
| 2026:Q3 | 782.51 | +39.2% | +6.2% | -0.10 | -0.44 | -8.7% |
| 2026:Q4(予想) | 796.19 | +29.6% | – | 0.38 | – | – |
| 2027:Q1(予想) | 828.35 | +29.5% | – | 0.36 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-07 取得時点)。 | ||||||
通期:売上高の推移
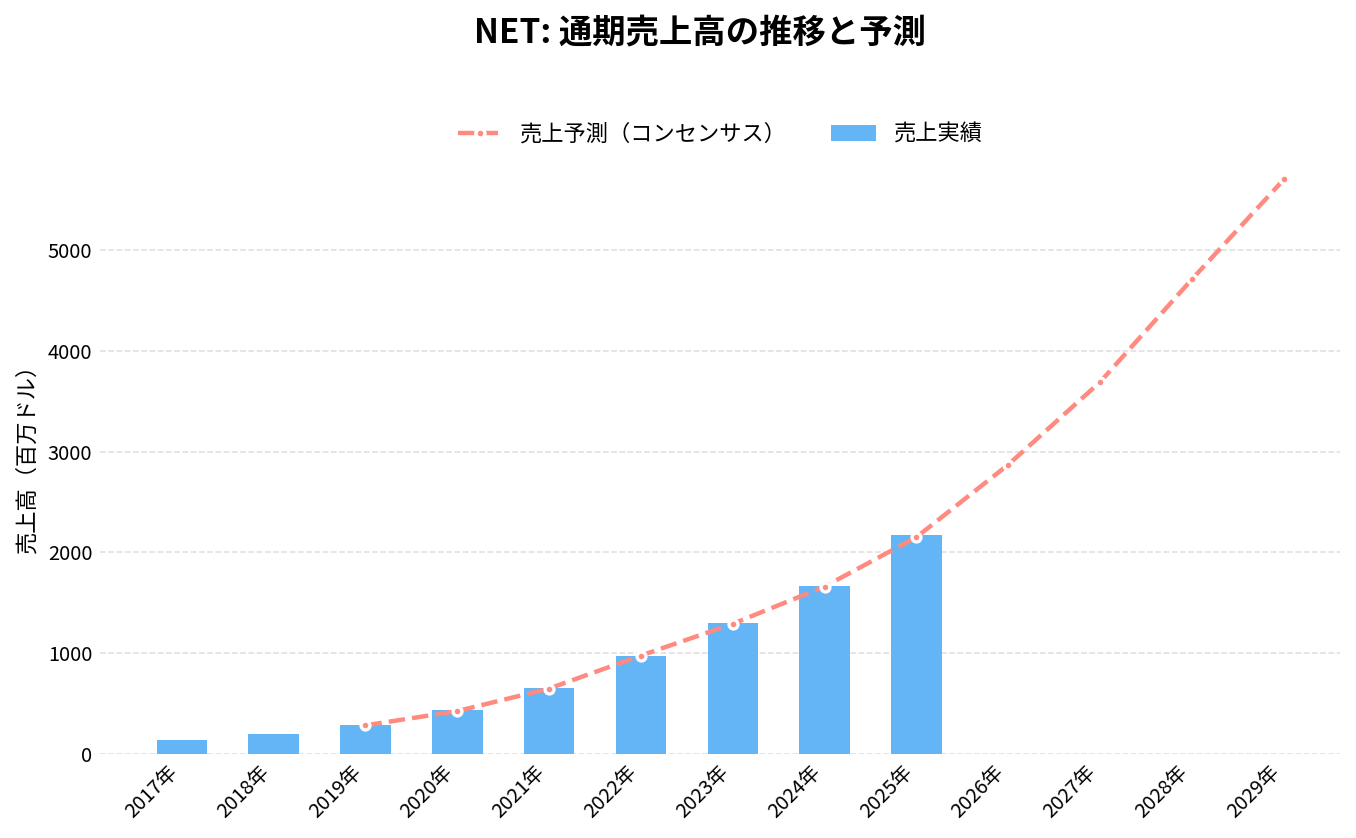
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
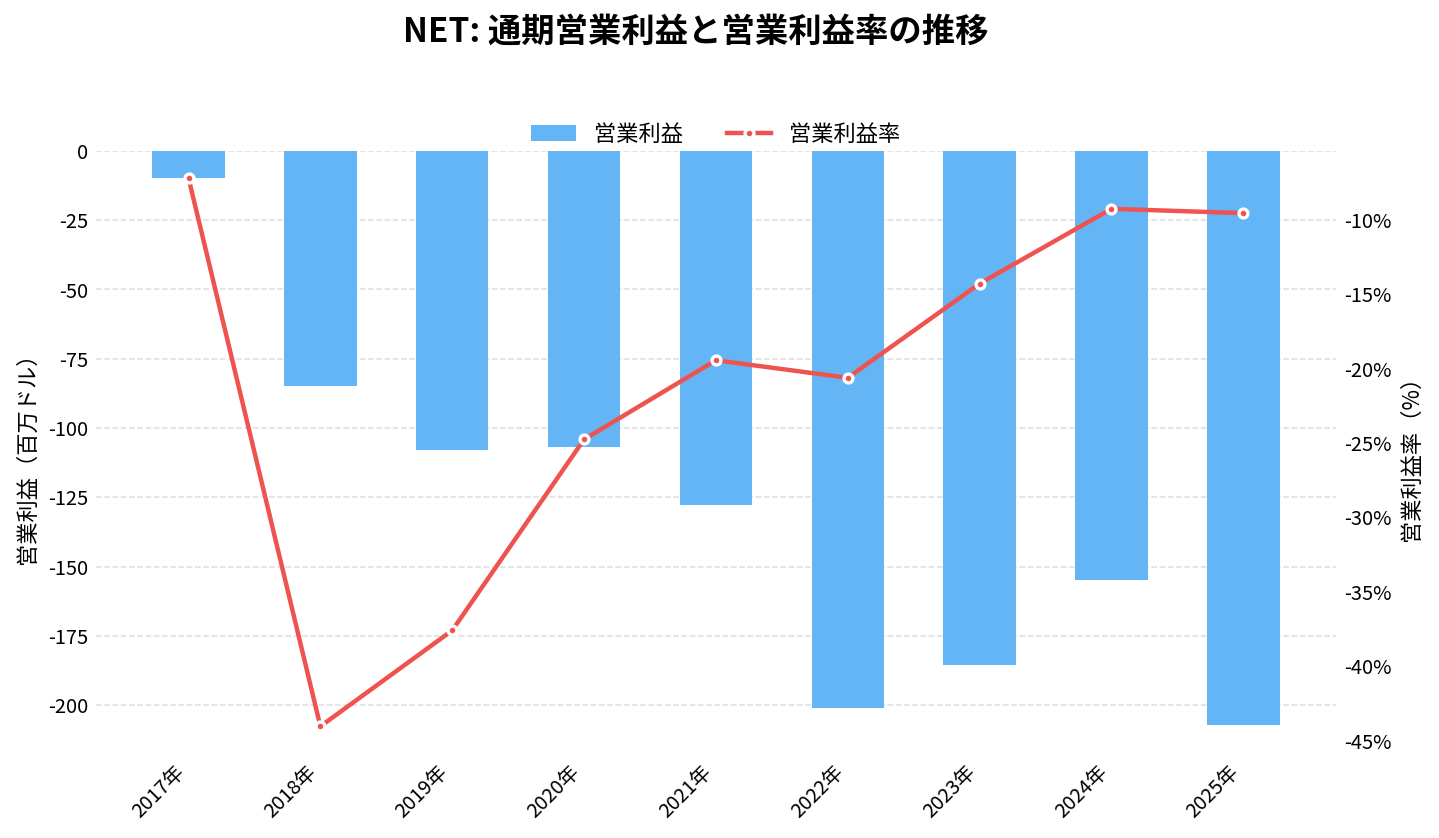
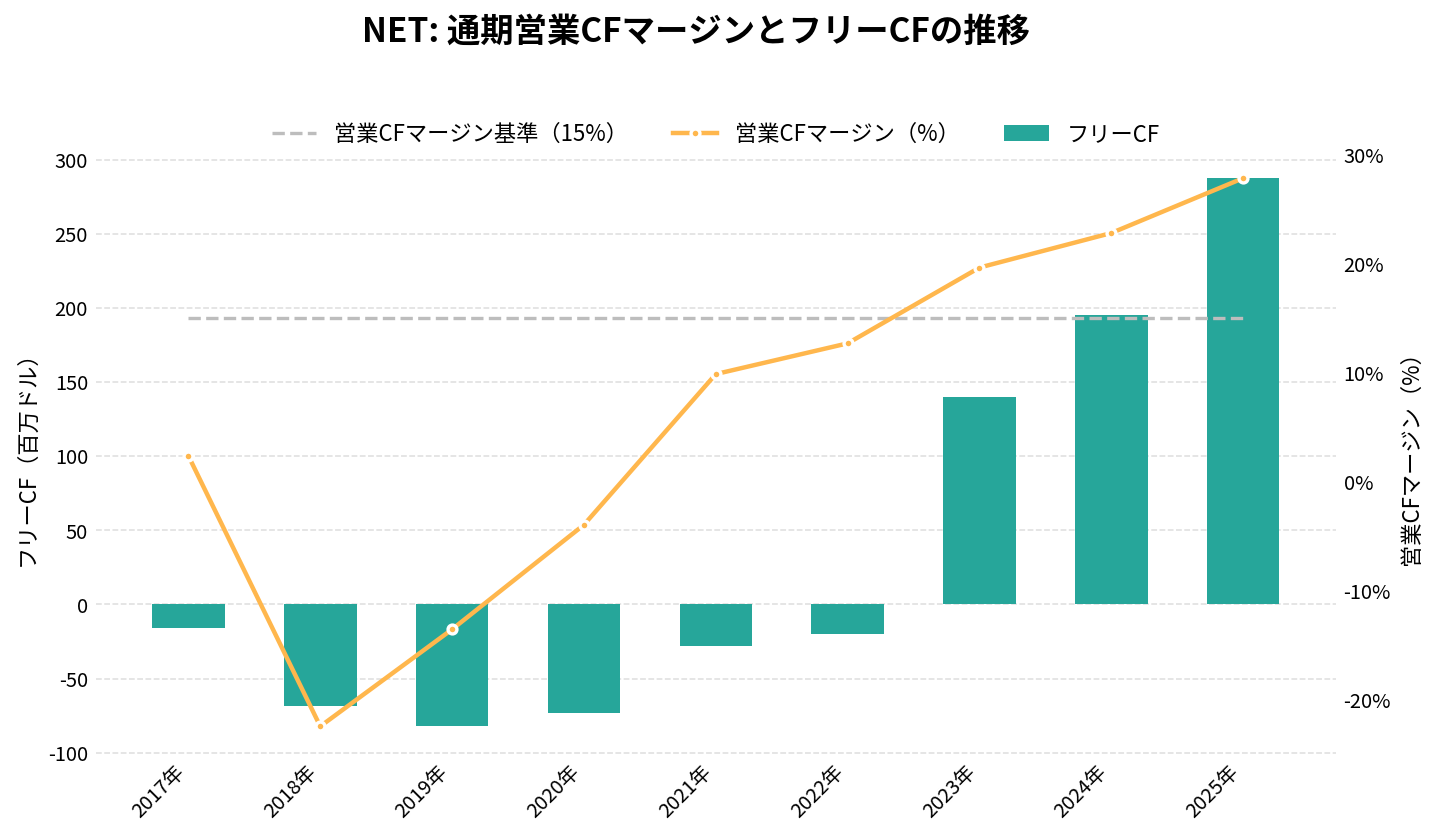
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
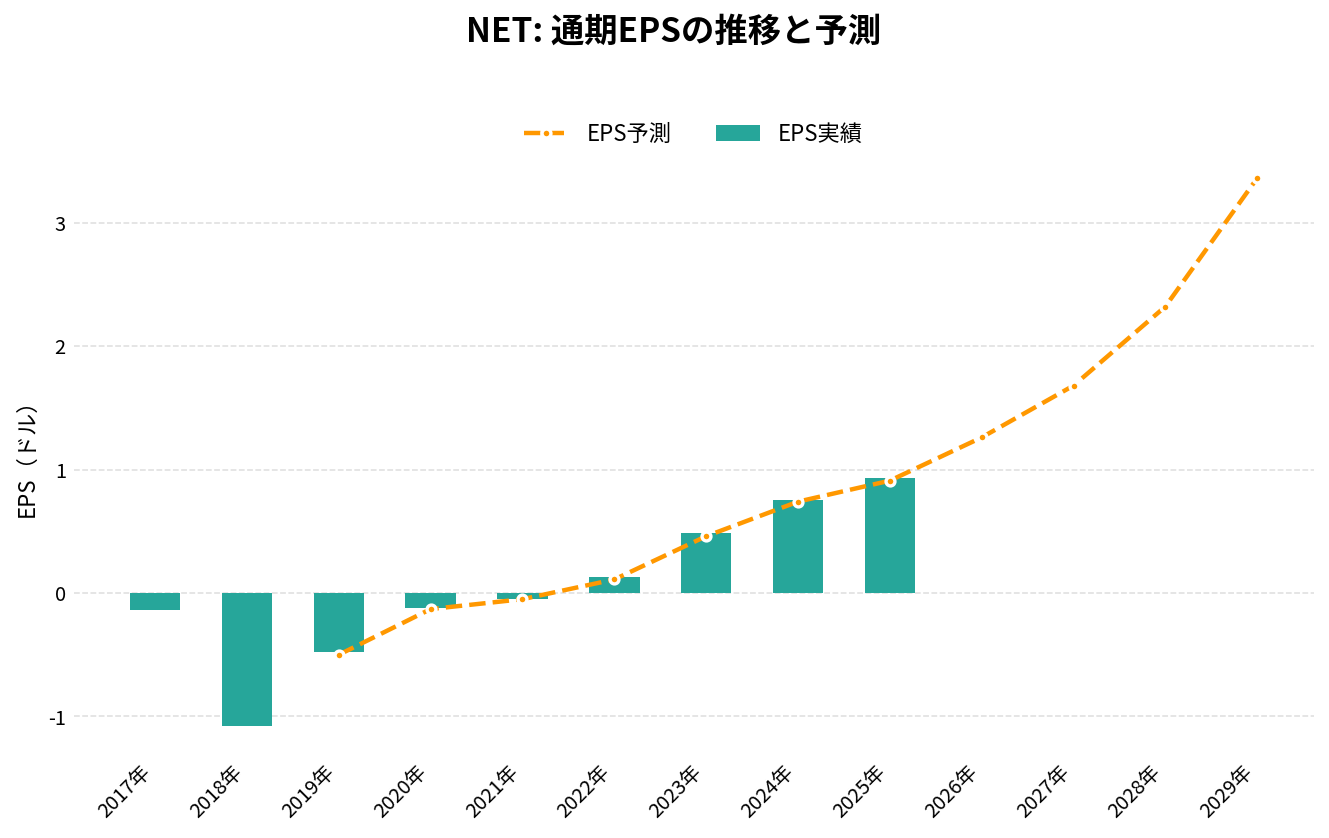
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 656.43 | +52.3% | -0.05 | -19.4% | 9.8% | -28.34 |
| 2022年 | 975.24 | +48.6% | 0.13 | -20.6% | 12.7% | -20.01 |
| 2023年 | 1,296.74 | +33.0% | 0.49 | -14.3% | 19.6% | 140.01 |
| 2024年 | 1,669.63 | +28.8% | 0.75 | -9.3% | 22.8% | 195.39 |
| 2025年 | 2,167.94 | +29.8% | 0.93 | -9.6% | 27.8% | 287.50 |
| 2026年(予想) | 2,870.00 | +32.4% | 1.26 | – | – | – |
| 2027年(予想) | 3,690.00 | +28.6% | 1.68 | – | – | – |
| 2028年(予想) | 4,710.00 | +27.6% | 2.32 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-07 取得時点)。 | ||||||
クラウドフレア(NET)の将来性と今後の見通しは?
クラウドフレアの将来性は、大口顧客の使い増しで売上の加速を保てるかと、原価と設備投資の増え方を売上に見合う水準に収められるかにかかっている。
数字で見る直近の変化(2026年7〜9月期)
- 売上高: 7億8,250万ドル(前年同期比39%増)
- GAAP粗利率: 71.2%(前年同期74.0%)
- 非GAAP営業利益: 1億3,710万ドル(売上比17.5%、前年同期15.3%)
- フリーキャッシュフロー: 8,210万ドル(売上比10%、前年同期13%)
- 現金と有価証券: 51億2,870万ドル(2026年9月末)
出典:2026年7〜9月期の決算発表
会社は2026年10〜12月期の売上を8億4,500万〜8億4,600万ドル、非GAAP営業利益を1億5,600万〜1億5,700万ドルと見込む。通期では、売上29億6,300万〜29億6,400万ドル、非GAAP営業利益4億6,200万〜4億6,300万ドルである。いずれも会社の見通しで、実績は異なる可能性がある。
株価の動き
決算の発表は取引終了後が多い。発表前の終値と、発表後に最初に取引された日の終値を比べると、次のように動いている。
| 決算 | 発表日 | 発表後の値動き |
|---|---|---|
| 2025年10〜12月期 | 2026年2月10日 | +5.2% |
| 2026年1〜3月期 | 5月7日 | −23.6% |
| 2026年4〜6月期 | 8月6日 | +5.6% |
5月の下落は、人員削減の発表と同じ日である。2026年7〜9月期の決算は11月5日の取引終了後に発表されており、この表には入れていない。
注目しているポイント
- 粗利率の底: 71%前後で下げ止まるのか、さらに下がるのか
- 大口顧客の増え方: 5,006社(年10万ドル超)の増加ペースと、純維持率122%が保てるか
- 設備投資とフリーキャッシュフロー: 売上の16%の設備投資が続くなか、フリーキャッシュフローの売上比10%が戻るか
- 人員削減の効果: 非GAAP営業利益率の改善(約18%)が、売上の拡大とともに続くか
リスクと不確実性
- 原価と設備投資の重さ: 売上原価の伸びが売上を上回っており、AI関連のGPUや外部サービスの費用が重い
- GAAPの赤字: 2025年は営業損失が2億720万ドル、純損失が1億230万ドル。2026年1〜9月は営業損失3億3,560万ドル
- 競争: 大手クラウド、セキュリティ各社、CDN各社と領域が重なる。新しい技術(AIを含む)で競争は強まる見込みと10-Kは書く
- 中国とJDクラウド: 中国の提供は、JDクラウドとの関係に依存する
- 議決権の集中: Class B株は1株10票で、創業者らに議決権が集まる
- 転換社債: 45億ドルの転換社債を抱え、転換が進むと株式の希薄化が起きる(キャップド・コールで一部を和らげる)
- 株価の変動: 過去1年の最高値と最安値は2.2倍以上離れている
NET 2026年Q3決算:売上7億8,250万ドル(前年同期比39%増)、約4年ぶりの高い伸び
発表日:2026/11/05
本決算のポイント
売上高は7億8,250万ドルで前年同期比39%増となった。CEOは「ほぼ4年ぶりの速さの売上成長」と説明し、年換算の売上が30億ドルを超えたことも明らかにしている。契約済み残高(Current RPO)も前年同期比37%増で、売上の伸びと歩調がそろっている。
非GAAPの営業利益は1億3,710万ドル(売上比17.5%)で、前年同期の8,590万ドル(同15.3%)から利益率が改善した。GAAPでは6,790万ドルの営業損失(前年同期は3,750万ドルの損失)で、リストラ等費用1,102万ドルを含む。
通期ガイダンスは売上29億6,300万〜29億6,400万ドル、非GAAP営業利益4億6,200万〜4億6,300万ドルとなった。
抑えておくべきKPI
- 売上高: 7億8,250万ドル(前年同期比39%増)
- 非GAAP営業利益: 1億3,710万ドル(売上比17.5%、前年同期は15.3%)
- フリーキャッシュフロー: 8,210万ドル(売上比10%、前年同期は7,500万ドル・13%)
- 現金・有価証券: 51億2,870万ドル(2026年9月30日時点)
投資家目線のインサイト
売上の伸びは前年同期比39%で、CEOは成長が加速したと述べている。CEOは「AI時代のインターネットに向けた開発基盤を築いた」と述べており、成長の加速が複数の四半期にわたって続いている点は、一時的な上振れよりも構造的な動きに近いといえる。
ローライトは粗利益率である。GAAP粗利益率は71.2%と前年同期の74.0%から、非GAAPでも72.4%と75.3%から低下した。フリーキャッシュフローの売上比も13%から10%に下がっている。売上は伸びる一方で、原価と投資負担が先に増えている構図である。
今後の見どころ
第4四半期のガイダンスは売上8億4,500万〜8億4,600万ドル、非GAAP営業利益1億5,600万〜1億5,700万ドルである。粗利益率の低下が続く中で、営業利益率を維持できるかが確認点になる。
もう一点は、AIを軸にした運営モデルへの組織再編に伴う費用である。本文は人員削減と費用計上の時期に言及しており、GAAP損益への影響は今後も残る可能性がある。
出典
Cloudflare Announces Third Quarter 2026 Financial Results
NET 2026年Q2決算:売上6億9,610万ドル(前年同期比36%増)、GAAPは大幅な営業赤字
発表日:2026/08/06
本決算のポイント
売上高は6億9,610万ドルで前年同期比36%増となった。経営陣は売上の伸びが加速したと説明しており、契約済み残高(Current RPO)も前年同期比35%増と売上に近い伸びを保っている。
損益は二面性がある。GAAPの営業損失は2億570万ドル(売上比30%)と前年同期の6,730万ドルから拡大した一方、非GAAPの営業利益は9,610万ドル(売上比14%)で前年同期の7,230万ドルから増えた。GAAPと非GAAPの差には、リストラ等費用1億5,069万ドルが含まれる(営業費用の表に計上)。
通期ガイダンスは売上28億6,400万〜28億7,000万ドル、非GAAP営業利益4億4,300万〜4億4,500万ドルを提示した。
抑えておくべきKPI
- 売上高: 6億9,610万ドル(前年同期比36%増)
- 非GAAP営業利益: 9,610万ドル(売上比13.8%、前年同期は14.1%)
- フリーキャッシュフロー: 5,640万ドル(売上比8%、前年同期は3,330万ドル・6%)
- 現金・有価証券: 41億6,280万ドル(2026年6月30日時点)
投資家目線のインサイト
売上の加速は構造的な動きとみられる。CEOは「AI回答エンジンやエージェント主導の取引へのウェブの移行」を成長の背景に挙げ、有料顧客数・大口顧客数・開発者数が過去最高の増加を記録したと述べている。顧客基盤の拡大と売上加速が同時に出ている点が、一時的な上振れとは異なる。
一方で、非GAAP営業利益率は13.8%と前年同期の14.1%からわずかに低下した。GAAP粗利益率も71.8%と前年同期の74.9%から下がっており、売上の伸びに対して原価の増え方が大きく、利益率を押し下げている。GAAPの純損失は1億7,000万ドル(前年同期は5,040万ドル)に膨らんだ。
今後の見どころ
次の焦点は、粗利益率の低下が続くのか下げ止まるのかである。第3四半期のガイダンスは売上7億3,600万〜7億3,700万ドル、非GAAP営業利益1億2,900万〜1億3,000万ドルで、営業利益の絶対額を増やす計画が示されている。
もう一点は、リストラ関連費用の今後の発生である。本文はAIを軸にした運営モデルへの組織再編と人員削減に言及しており、費用の計上時期と規模が通期のGAAP損益を左右する。
出典
Cloudflare Announces Second Quarter 2026 Financial Results
それより前の決算と、発表後の株価の動きは「クラウドフレア(NET)の決算まとめ」にまとめています。
まとめ
クラウドフレア(NET)は、世界の340都市超に置いたネットワークで、ウェブの防御・配信、社内ネットワークの保護、AIアプリの開発基盤を提供する会社です。2026年7〜9月期の売上は7億8,250万ドルで前年同期比39%増え、年10万ドル超の顧客は5,006社(前年同期は4,009社)、既存顧客の支払いの伸びを示す純維持率は122%でした。
一方で、売上原価は売上より速く増え、GAAPの粗利率は74.0%から71.2%へ下がりました。設備投資は売上の16%に達し、フリーキャッシュフローの売上比も13%から10%になっています。5月には従業員の約2割を減らし、8月には25億ドルの転換社債を発行して、現金と有価証券は51億ドル超に増えました。
次の決算(2027年2月の見込み)では、売上の加速が続くか、粗利率と設備投資の負担が落ち着くかが、今後を見るうえでの節目になります。本記事は調査内容の共有であり、売買を勧めるものではありません。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。