このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- トランスメディックス(TMDX)の株価
- トランスメディックス(TMDX)とは何の会社?
- トランスメディックス(TMDX)の主力製品やサービスは?
- 装置の会社から、搬送まで担う会社へ:伸びるサービスと低い利益率
- 売上の4分の3は肝臓:広がる前の集中
- 売上より先に増える固定費と、重くなる財務
- トランスメディックス(TMDX)のビジネスモデルは?
- 取引市場は?
- トランスメディックス(TMDX)のセクター、業種、属するテーマは?
- 配当は?
- トランスメディックス(TMDX)の競合企業は?
- トランスメディックス(TMDX)の競合との差別化要素と優位性は?
- トランスメディックス(TMDX)のリアルタイム株価チャート
- トランスメディックス(TMDX)の業績について
- トランスメディックス(TMDX)の将来性と今後の見通しは?
- TMDX 2026年Q3決算:過去最高の売上を記録、通期ガイダンスも据え置きではなく上積み
- TMDX 2026年Q2決算:増収続くも投資先行で利益率が圧迫、通期売上ガイダンスは下限を引き上げ
- まとめ
はじめに
トランスメディックス(TMDX)は、臓器移植のための装置「OCS」を作り、さらに臓器の回収から自前の航空機での搬送までを請け負っている会社です。2026年7〜9月期の売上は2億300万ドルで前年同期比41%増え、四半期として過去最高になりました。通期の売上見通しも7億6,400万〜7億7,400万ドルに引き上げています。
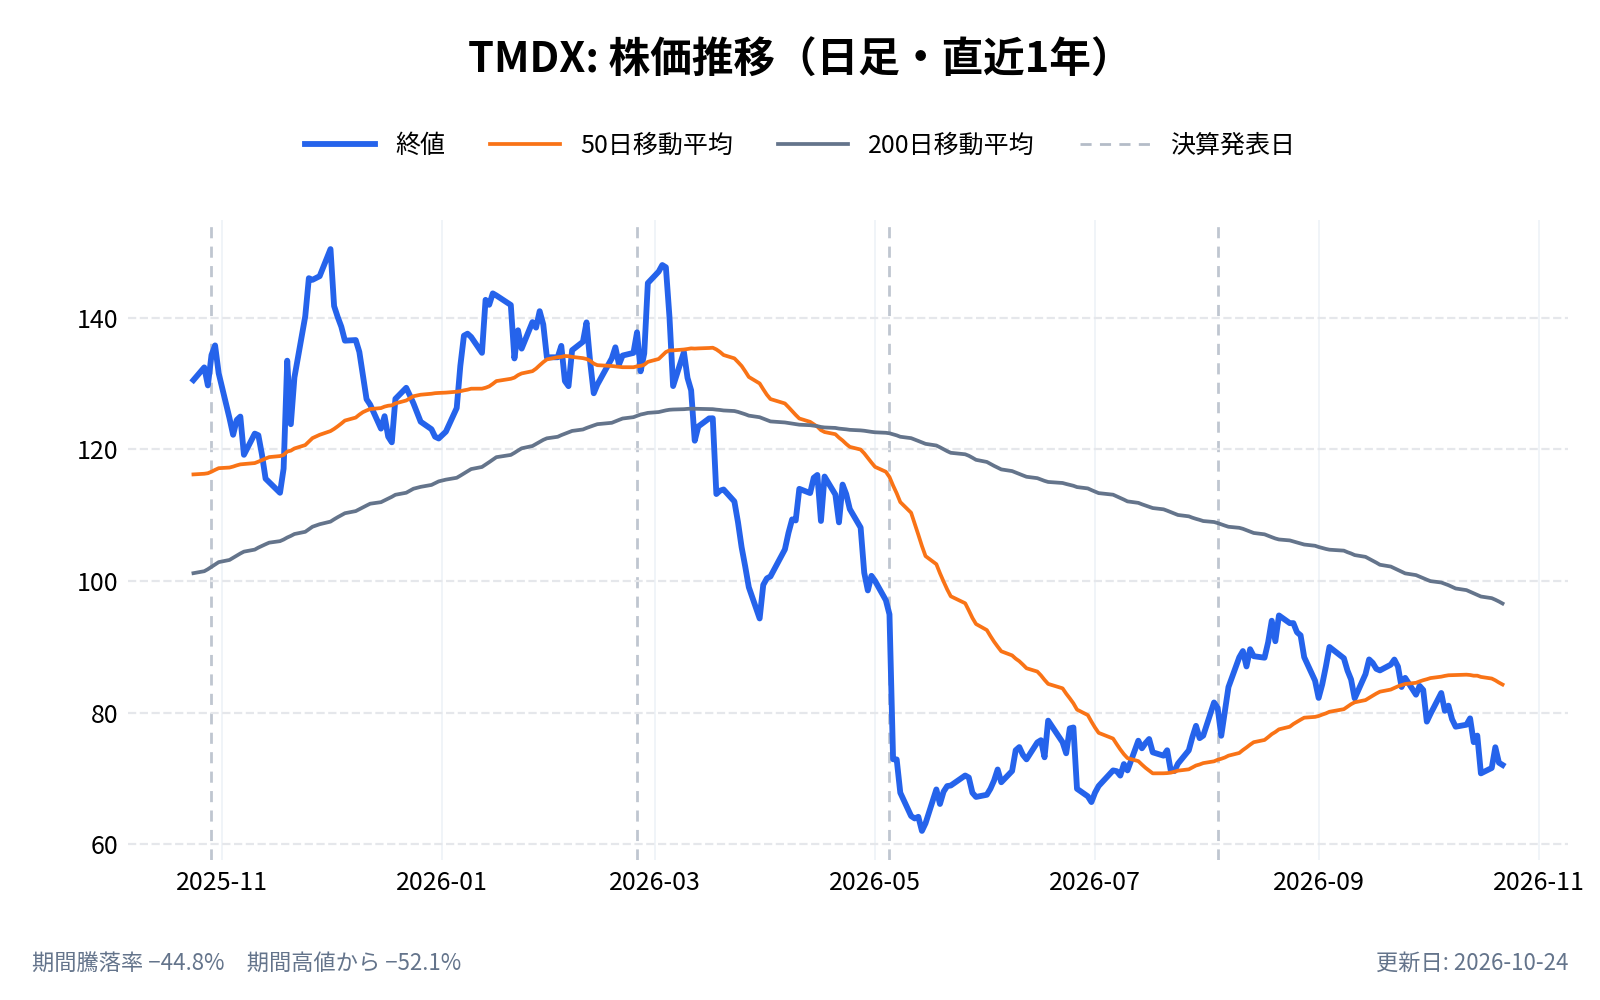
一方で、利益の伸びは売上に追いついていません。売上が5,918万ドル増えたのに対し、営業利益の増加は484万ドルにとどまりました。決算発表の直前だった2026年11月5日の終値は68.98ドルで、年初(2025年12月末の終値121.65ドル)から43%下、2025年12月1日の終値の高値150.42ドルから54%下の水準でした。
本記事では、OCSと自前の航空機を組み合わせた事業の強みが、どこまで利益に結びつくのかを軸に、売上の中身、固定費と財務、内部統制や規制のリスクを、10-K・10-Qと決算資料から確かめます。
トランスメディックス(TMDX)の株価
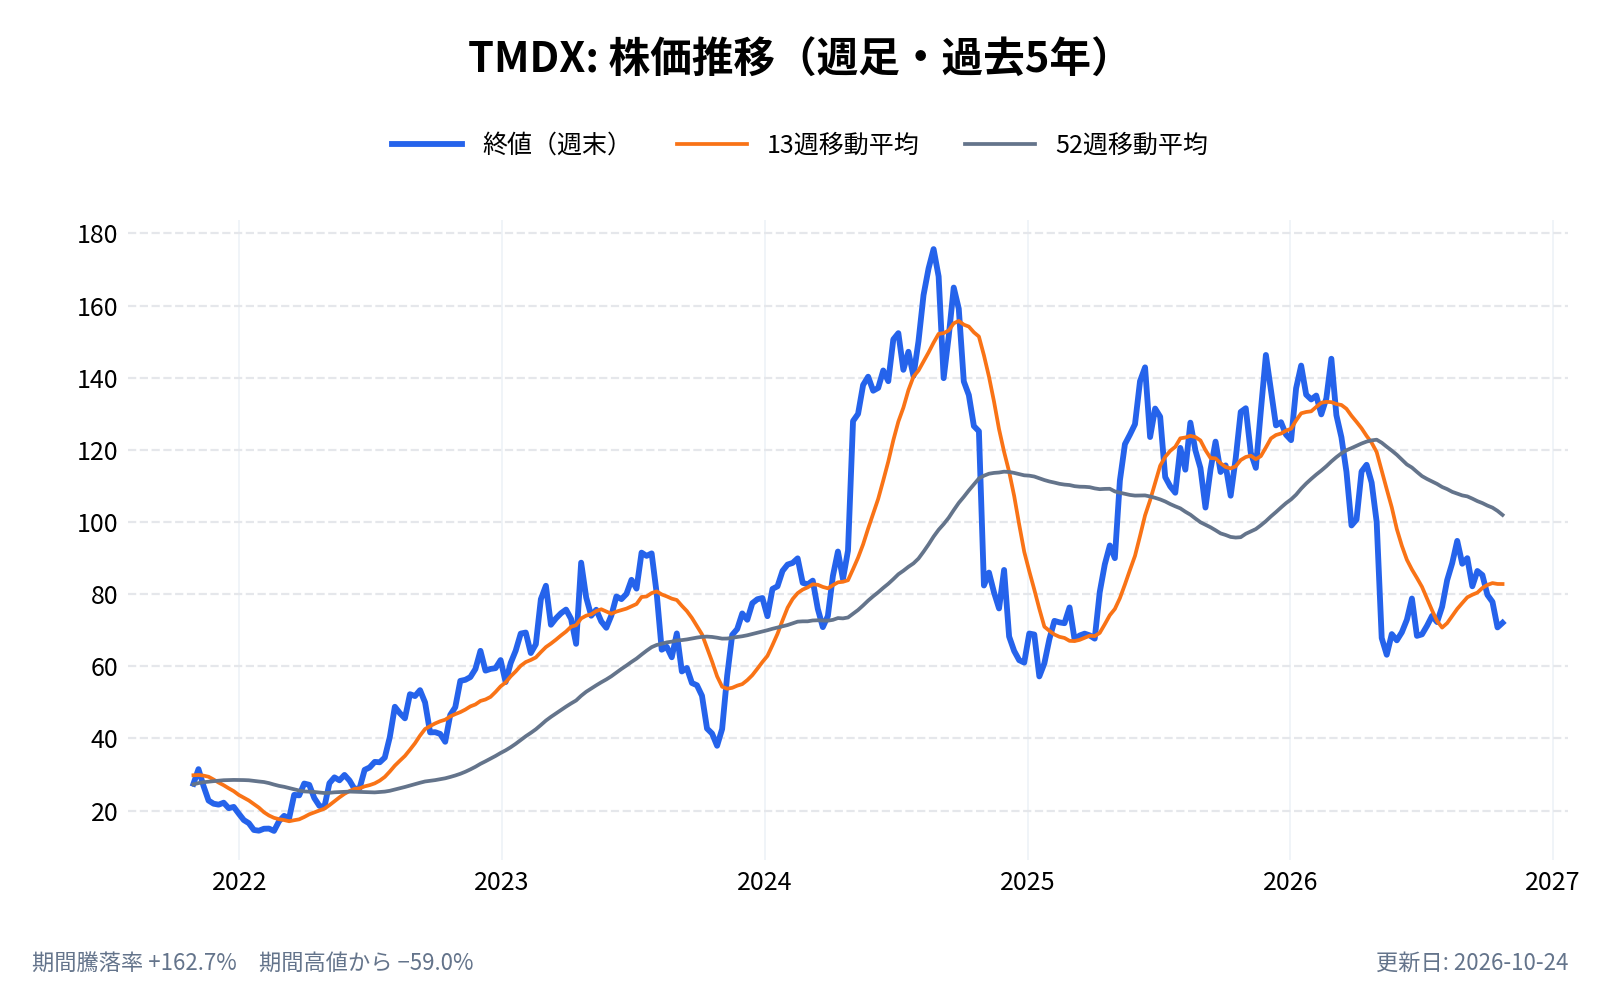
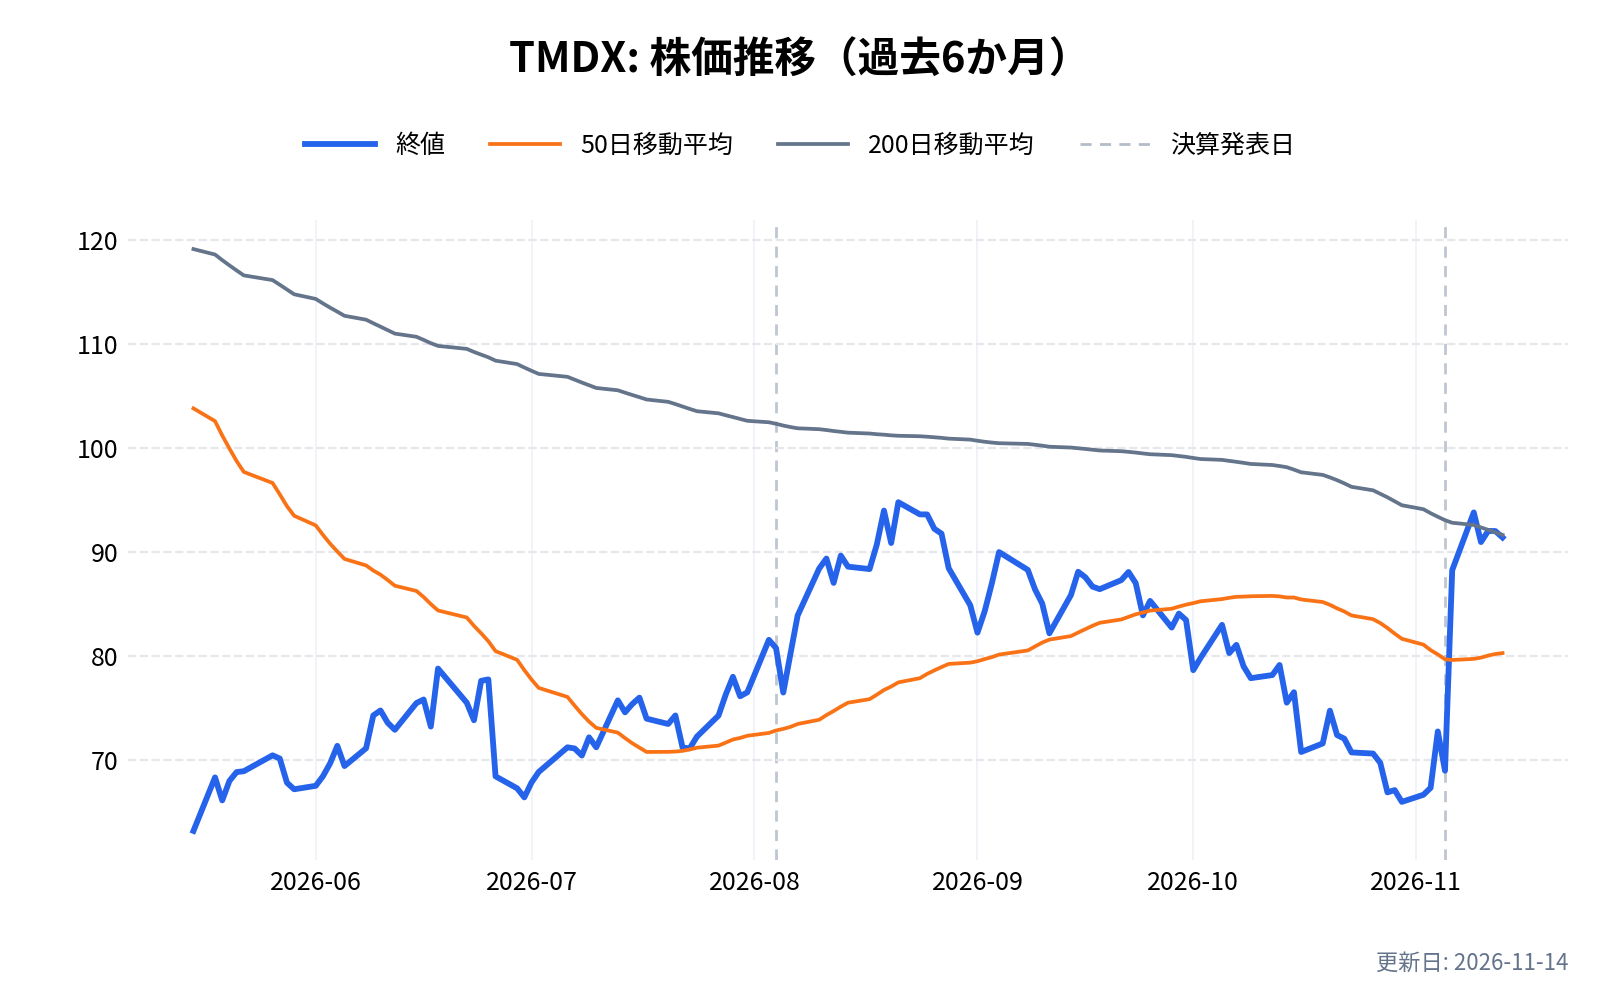
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
トランスメディックス(TMDX)とは何の会社?
トランスメディックス(TransMedics Group, Inc.)は、肺・心臓・肝臓の移植のために、提供された臓器を体外で生きた状態に保つ装置と、その運用や搬送のサービスを手がける米国の医療技術企業である。事業会社のTransMedics, Inc.は1998年8月にデラウェア州で設立され、持ち株会社は2018年10月に設立された。2019年5月にNasdaqへ上場している(10-K)。
- 会社名: TransMedics Group, Inc.
- 本社: 米国マサチューセッツ州アンドーバー(同州サマービルの新本社へ、2028年1月1日までに一部を移す計画)
- 代表者: ワリード・ハッサニーン(Waleed Hassanein)医師。社長兼CEO
- 従業員: 898人(2025年12月末)
- 売上高: 6億550万ドル(2025年12月期。前期比37.1%増)
- 公式サイト: https://www.transmedics.com/
2026年9月には、GEヘルスケアの事業部門で財務責任者を務めたフェルナンド・アラウージョ氏が、新しいCFOに就いた(決算発表)。
トランスメディックス(TMDX)の主力製品やサービスは?
事業は2本立てである。
- OCS(Organ Care System): 臓器を体外で温かい血液で灌流し、「肺は呼吸し、心臓は拍動し、肝臓は胆汁を作る」状態に保つ装置。肺・心臓・肝臓の3つの製品があり、いずれも米FDAの市販前承認(PMA)を受けている
- NOP(National OCS Program): 臓器の回収から搬送までの一括サービス。回収の外科医や専門職、航空機と地上の輸送網を用意し、OCSを使った臓器の運搬を移植センターに代わって請け負う
臓器は、標準的な冷却保存(氷と冷却液で運ぶ方法)だと血流が止まり、時間とともに傷む。OCSはこの欠点を補い、冷却保存では使われにくい臓器を移植に回せるようにする狙いである(10-K)。OCSは使い捨ての部品(ディスポーザブルセット)を移植のたびに買う仕組みで、装置本体は、顧客に無償で貸し出す場合と、販売する場合がある。
2026年7〜9月期の売上は、次のように分かれる。
| 区分 | 売上 | 前年同期比 |
|---|---|---|
| 米国・肝臓 | 1億5,022万ドル | +39.2% |
| 米国・心臓 | 3,335万ドル | +21.7% |
| 米国・肺 | 196万ドル | −47.5% |
| 米国・その他 | 44万ドル | ― |
| 米国以外(3臓器の合計) | 659万ドル | +81.6% |
| 移植以外のサービス | 1,045万ドル | 約8.7倍 |
| 合計 | 2億300万ドル | +41.1% |
出典:2026年7〜9月期の10-Q。移植以外のサービスの1,045万ドルのうち938.5万ドルは、2026年7月に加わった欧州の航空会社PAD Aviationのチャーター事業の売上
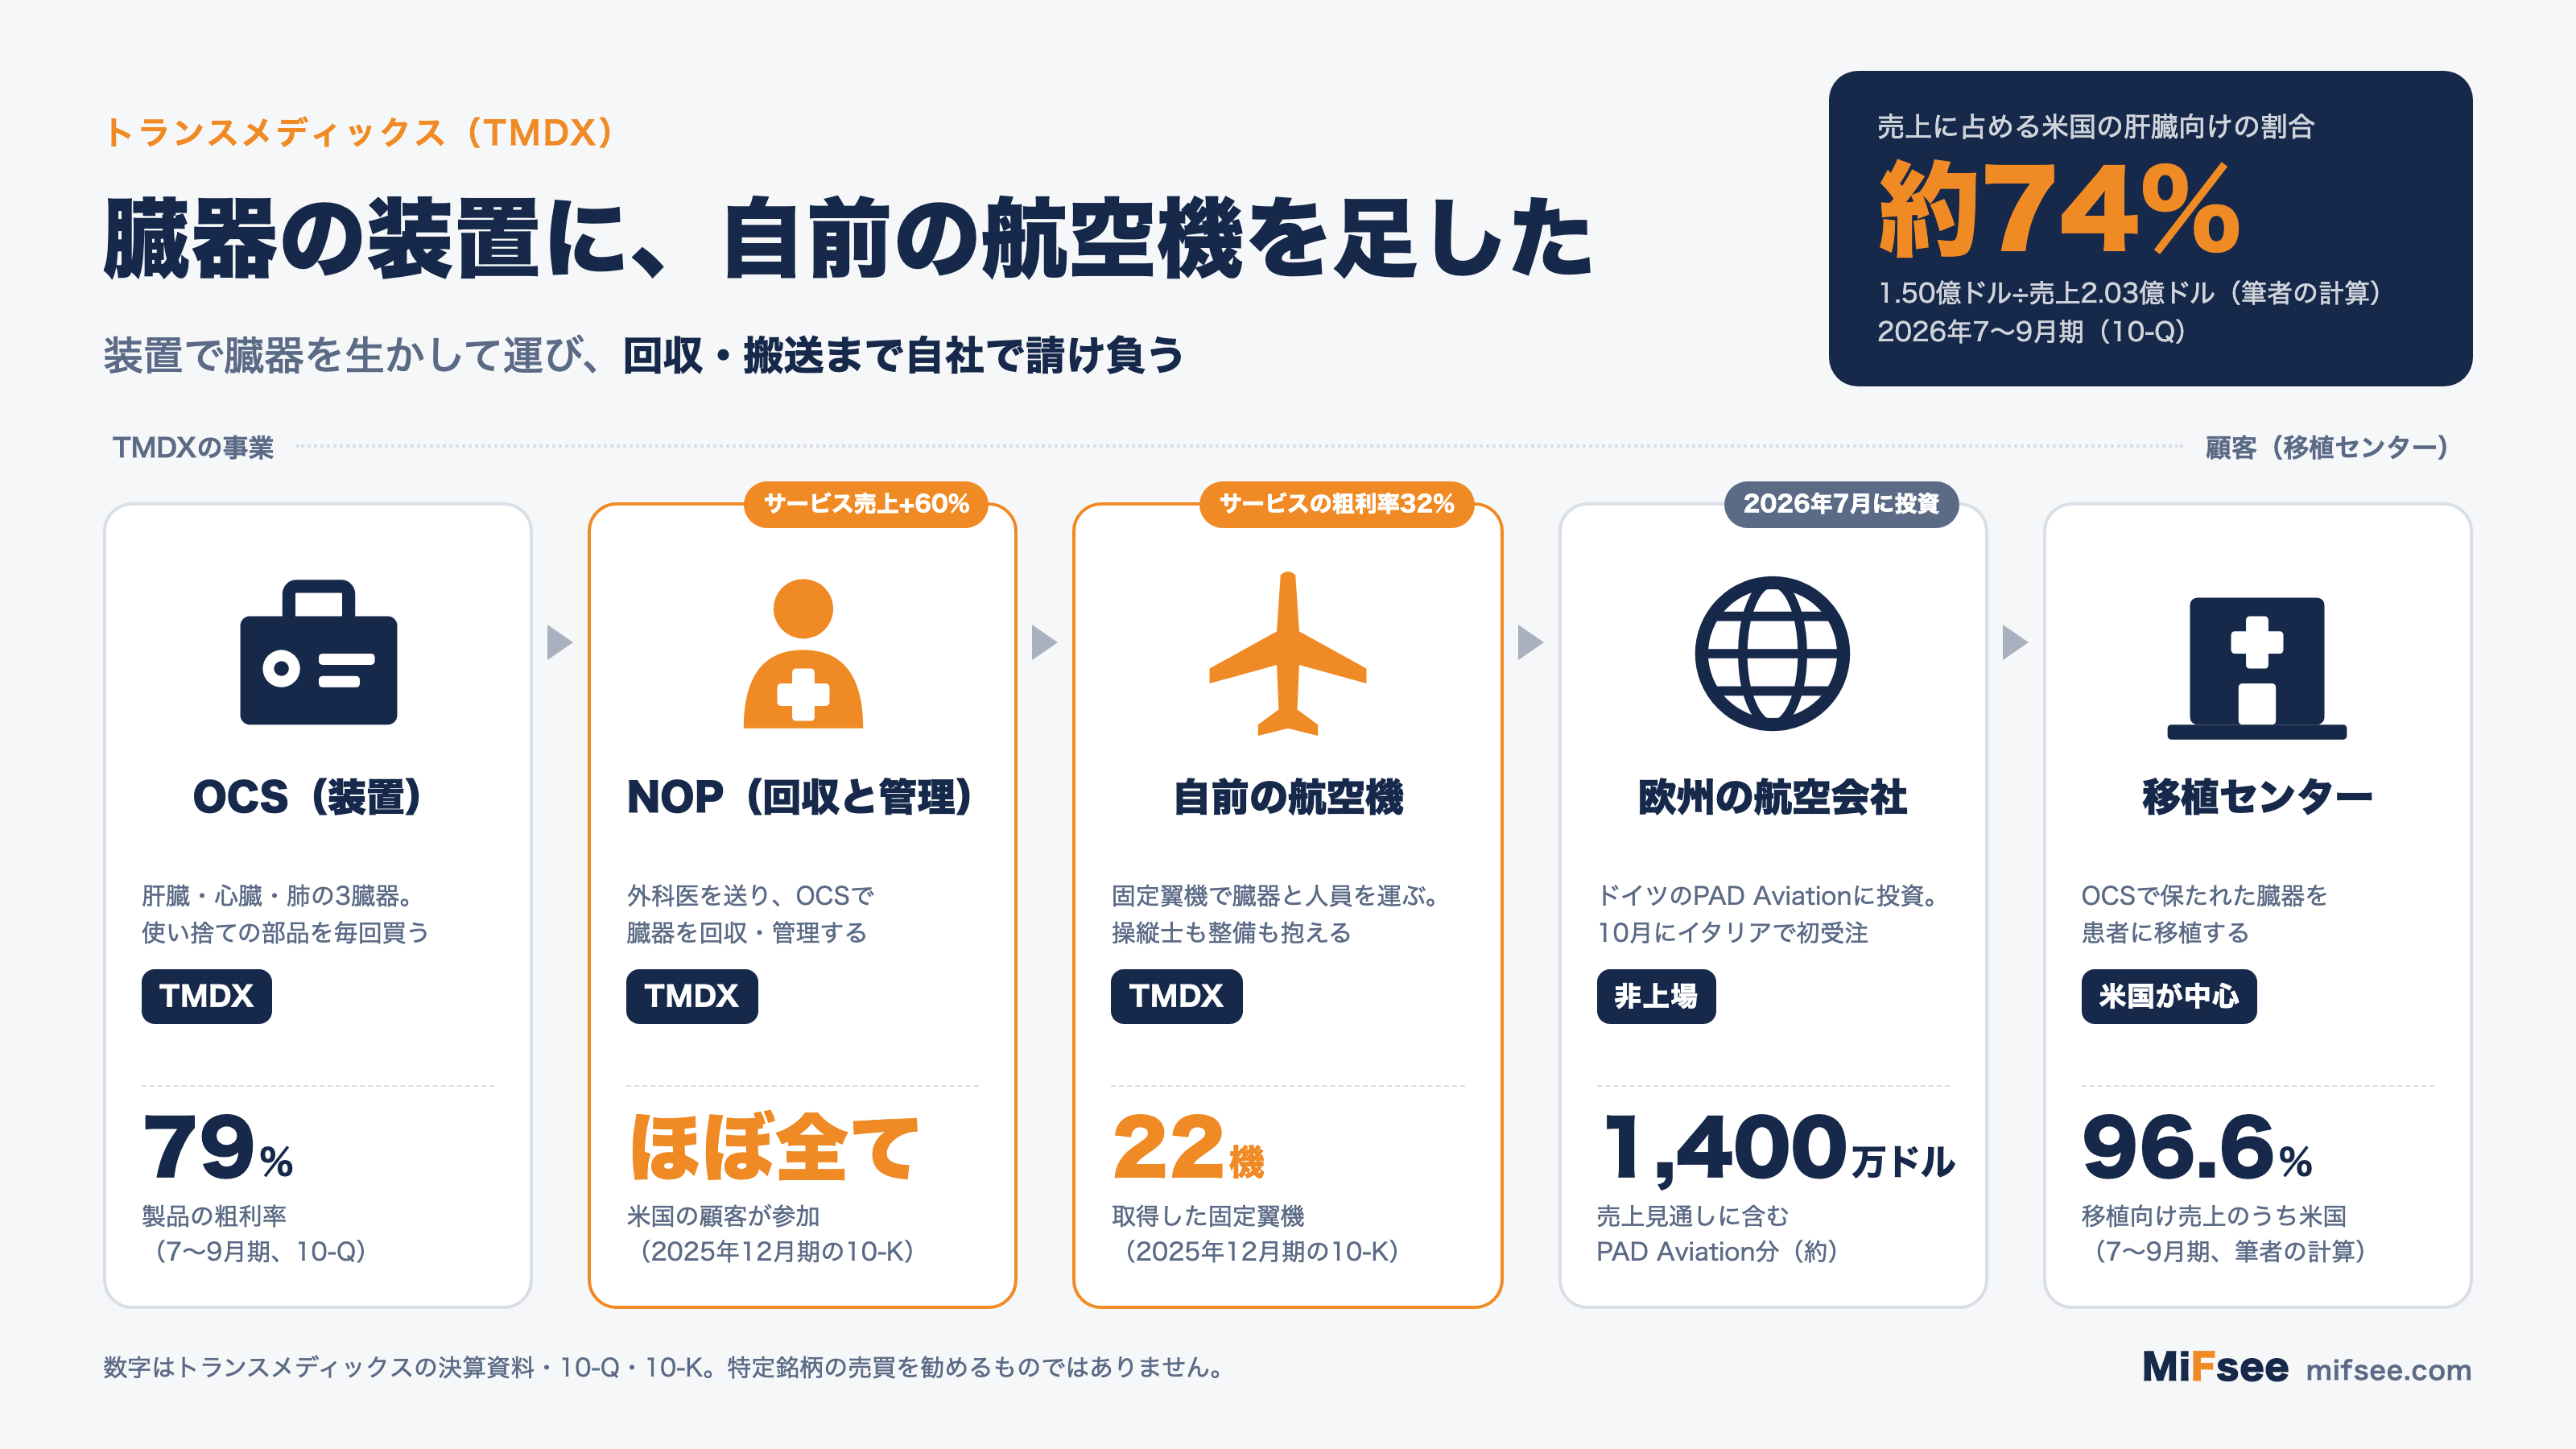
装置の会社から、搬送まで担う会社へ:伸びるサービスと低い利益率
売上の増加分の56%はサービス
7〜9月期の売上は前年同期から5,918万ドル増えた。内訳は、製品が2,574万ドル、サービスが3,344万ドルで、増加分の56.5%をサービスが占める(筆者の計算)。サービスの売上は前年同期比で59.6%増え、売上全体に占める割合は39.0%から44.1%に上がった。
製品は粗利率79%、サービスは32%
利益率は、2つの事業でまるで違う。
| 売上 | 粗利率 | 前年同期の粗利率 | |
|---|---|---|---|
| 製品(OCSの部品など) | 1億1,342万ドル | 79% | 79% |
| サービス(NOPなど) | 8,959万ドル | 32% | 28% |
| 全体 | 2億300万ドル | 58.5% | 58.8% |
出典:2026年7〜9月期の10-Qと決算発表
サービスの原価には、操縦士の人件費、航空機の減価償却、燃料、整備、外部の航空会社に頼んだ便、地上輸送が入る(10-Q)。売上原価から粗利を計算すると、サービスは売上の44%を占めながら、粗利の約24%(2,881万ドル)しか生んでいない(筆者の計算)。
サービスの比率が上がるほど、会社全体の粗利率は下がりやすい。7〜9月期の全体の粗利率が58.8%から58.5%へわずかに下がったのも、10-Qはサービスの比率の上昇を理由に挙げている。一方で、サービスの粗利率は28%から32%へ上がった。会社は、外部の航空会社の利用を減らしたこと、地上輸送の1便あたりの費用が下がったこと、件数が増えて固定費の負担が薄まったことを理由に挙げている(決算発表)。
この点は、事業の見方を2つに分ける。サービスは利益率が低いものの、移植センターが「OCSを使うなら搬送まで頼む」という形で、OCSの部品の販売を支えている。実際、10-Kによれば米国の顧客のほぼすべてがNOPに参加している。搬送の利益そのものより、OCSの需要を囲い込む役割が大きいと読めるが、これは筆者の見立てで、会社が数字で示しているわけではない。
売上の4分の3は肝臓:広がる前の集中
肝臓の依存度は2025年と同じ水準
7〜9月期の米国の肝臓向けは1億5,022万ドルで、売上の約74%を占める(筆者の計算)。2025年12月期でも、米国の肝臓向けは4億5,942万ドルで、売上6億550万ドルの75.9%だった(10-K)。心臓は1億1,184万ドル、肺は1,344万ドルである。
肺は、7〜9月期の米国の売上が前年同期の373万ドルから196万ドルへ減っている。10-Qは減少の理由を書いていない。
心臓・肺・腎臓:これから広がる部分
会社の成長の説明は、肝臓以外の臓器に重心がある。
- 心臓(ENHANCE Heart Part B)と肺(DENOVO Lung): 2026年10月に、どちらも米FDAから臨床試験(IDE)の承認を受けた。OCSと、冷却保存の装置(CHOPS)を比較対象に置く設計で、どちらも会社は「大きな未開拓の市場」と位置づけている
- 腎臓(OCS Kidney): 2027年後半に、人での初めての臨床を見込む
- 欧州: 2026年10月にイタリアで、移植の搬送サービスの入札に初めて勝った。イタリア・オランダ・ベルギーでのNOPの開始を計画している
社長のコメントは、7〜9月期の数字には「ENHANCE Part BとDENOVOの寄与は入っていない」と説明している(決算発表)。裏返せば、今の売上は、肝臓と米国のNOPがほぼ一手に支えていることになる。肝臓で伸びが続く間は問題が見えにくいが、肝臓の需要が鈍ったときに受け止める事業は、まだ小さい。
売上より先に増える固定費と、重くなる財務
7〜9月期:増えた売上のうち、営業利益に残ったのは約8%
売上は5,918万ドル増え、粗利は3,408万ドル増えた。ところが営業費用が2,924万ドル増えた(6,128万ドル→9,052万ドル、+47.7%)ため、営業利益の増加は484万ドルにとどまった。増えた売上のうち営業利益に残ったのは約8%である(筆者の計算)。
営業費用の増加は、会社の説明によると、OCS Kidneyや次世代OCS、ENHANCE試験への計画的な投資、人員の増加、新本社などの設備、PAD Aviationの追加による。このうち研究開発・臨床試験費は1,526万ドルから2,918万ドルへ、91%増えた。営業利益率は16.2%から13.9%へ下がり、9か月累計では19.6%から11.5%へ下がっている。
9か月累計:営業キャッシュフローが半分に
| 2025年1〜9月 | 2026年1〜9月 | |
|---|---|---|
| 純利益 | 8,491万ドル | 3,907万ドル |
| 営業キャッシュフロー | 1億5,833万ドル | 7,785万ドル |
| 設備投資 | 4,374万ドル | 5,215万ドル |
出典:2026年7〜9月期の10-Q
営業キャッシュフローが減った理由は、10-Qによると、売掛金が2,807万ドル、在庫が1,936万ドル増えたことが大きい。設備投資は、2025年は航空機、2026年はサマービルの新本社の土地・建物と建設が中心である。現金は9月末で4億9,296万ドルと、12月末の4億8,837万ドルとほぼ同じ水準を保った。
借入・リースは現金を上回る
| 項目 | 9月末の金額 | 備考 |
|---|---|---|
| 現金 | 4億9,296万ドル | |
| 転換社債 | 4億5,499万ドル | 元本4億6,000万ドル、利率1.5%、満期2028年6月1日、転換価格は約94ドル |
| 銀行借入(1年内返済分) | 5,482万ドル | CIBC。満期は2027年7月。2026年7月から月ごとに返済 |
| ファイナンスリース負債 | 3億5,153万ドル | サマービルの新本社(2026年1月に契約) |
出典:2026年7〜9月期の決算発表と10-Q
3つの負債の合計は8億6,134万ドルで、現金を上回る(筆者の計算)。負債の合計(9月末)は9億6,723万ドルで、2025年12月末の5億9,527万ドルから増えている。支払利息は、7〜9月期が727万ドルと前年同期の349万ドルの2倍以上になった。このうち390万ドルは、ファイナンスリースの利息である。
新本社のリースは、サマービルの約49.8万平方フィート、2044年1月まで。基本の賃料は2028年1月から年2,390万ドルで始まる。2028年11月より前なら買い取る選択権があり、2027年12月末までに行使する場合の価格は3億7,460万ドルである(10-Q)。
固定費は、売上の伸びを待たずに先に積み上がっている。会社が「売上が伸びれば固定費の負担が薄まる」と説明する構図が働く局面もあるが、売上の伸びが鈍ったときには、その逆に作用する。
トランスメディックス(TMDX)のビジネスモデルは?
OCSの部品を、移植のたびに売る
移植のたびに、顧客はOCSの使い捨ての部品(臓器ごとに専用)を買う。装置本体は、顧客に無償で貸し出す場合と、販売する場合がある(10-Q)。製品の粗利率は79%と高い。
NOPで回収と搬送を請け負う
移植センターやOPO(臓器提供を調整する非営利の組織)に対し、臓器の回収、OCSでの管理、搬送を一括で提供する。従来は、移植を受ける側のセンターが自分のチームを提供側の病院へ送る形だった。NOPは、その役割を代わりに担う(10-K)。
米国の保険が費用を払う仕組み
米国では、メディケア(高齢者向けの公的保険)が、移植センターに対して「臓器の取得にかかった費用」を実費ベースで払う。OCSの費用はこの枠に入る。ただし、メディケアは「合理的かつ必要」でない費用を払わず、その判断はCMS(メディケア・メディケイドサービスセンター)や地域の契約業者に広い裁量がある。10-Kは、米国の肺・心臓・肝臓の移植の半数近くがメディケイドとメディケアでまかなわれると説明している。
取引市場は?
トランスメディックスの株式は、米国のNasdaq(ナスダック)で取引されている。ティッカーシンボルは「TMDX」。発行済み株数は約3,472万株(2026年9月末)で、2026年11月5日の終値68.98ドルで計算した時価総額は約24億ドルである(筆者の計算)。
トランスメディックス(TMDX)のセクター、業種、属するテーマは?
セクター
ヘルスケア(Healthcare)
業種
医療機器(臓器の保存と搬送)
属するテーマ
臓器移植、医療機器、航空輸送
同じテーマの銘柄
- ヘルスケア・バイオ:テンパスAI(TEM)、バタフライ・ネットワーク(BFLY)、イーライ・リリー(LLY)、スポックホールディングス(SPOK)、オスカー・ヘルス(OSCR)、ADMAバイオロジックス(ADMA)、ヒムズ&ハーズ・ヘルス(HIMS)、ギリアド・サイエンシズ(GILD)、ほか3銘柄
配当は?
配当は、一度も出していない。10-Kは、近い将来も出す予定はないと書いている。銀行借入の契約(CIBC)にも、配当を制限する条項がある。
トランスメディックス(TMDX)の競合企業は?
10-Kは、温かい血液を使う(温灌流)装置の競合として、次の2社を挙げている。いずれも単一の臓器向けである。
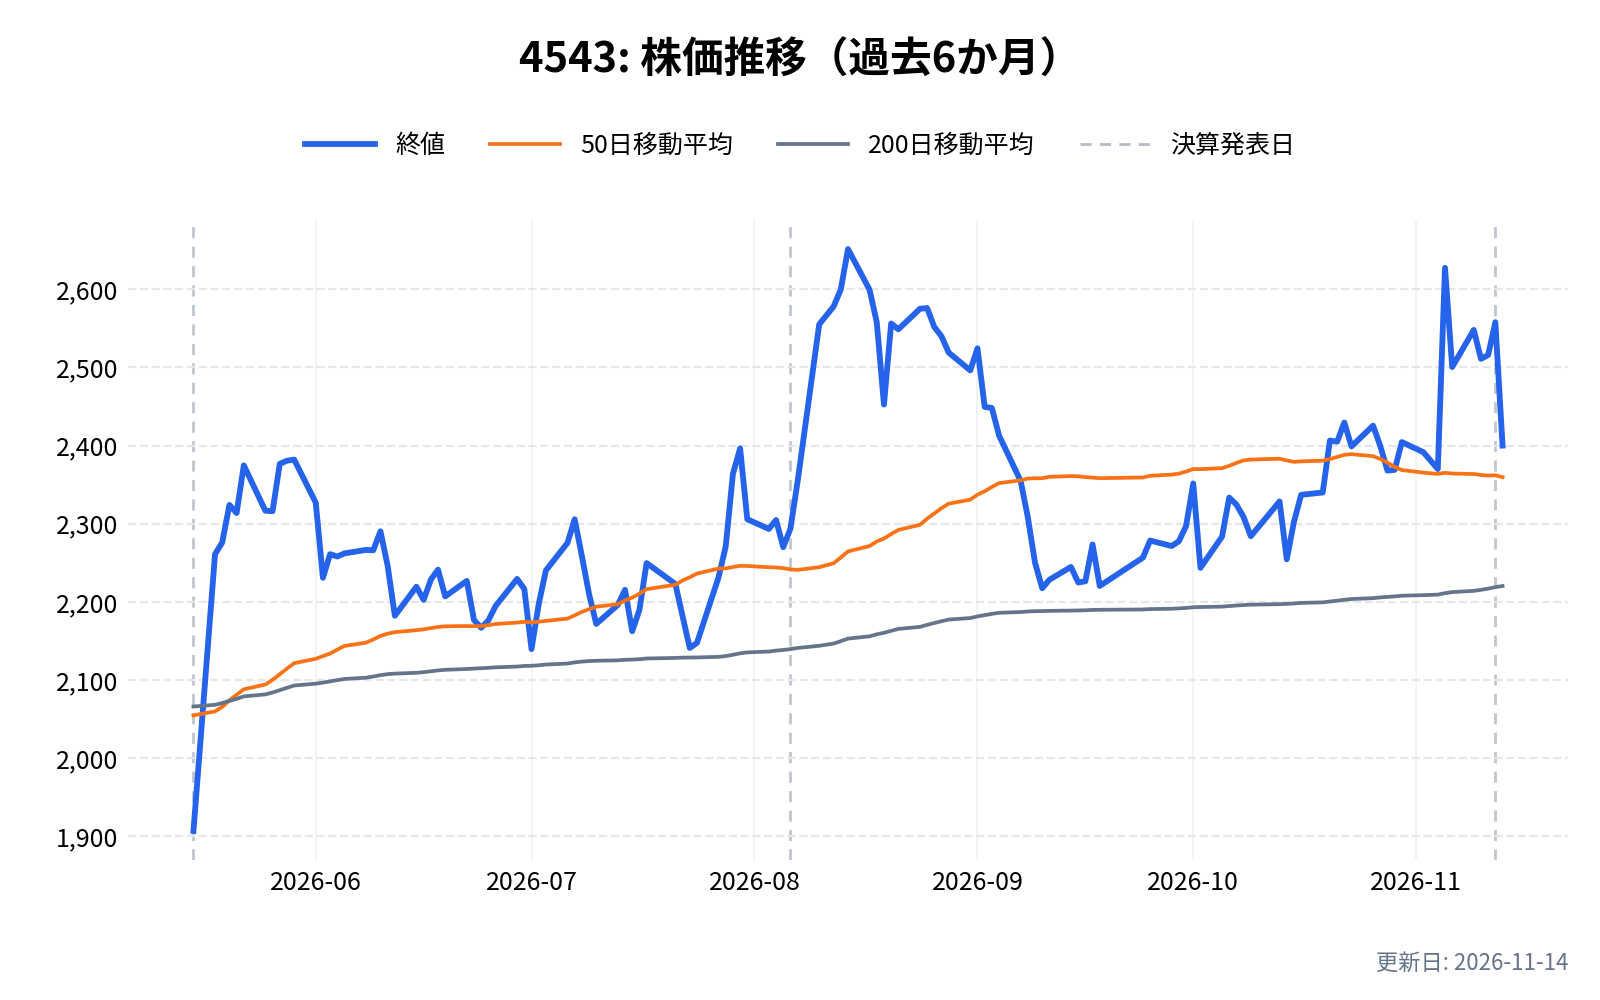
- OrganOx: 肝臓向け。2025年10月に、テルモ(4543、東京証券取引所)が買収した
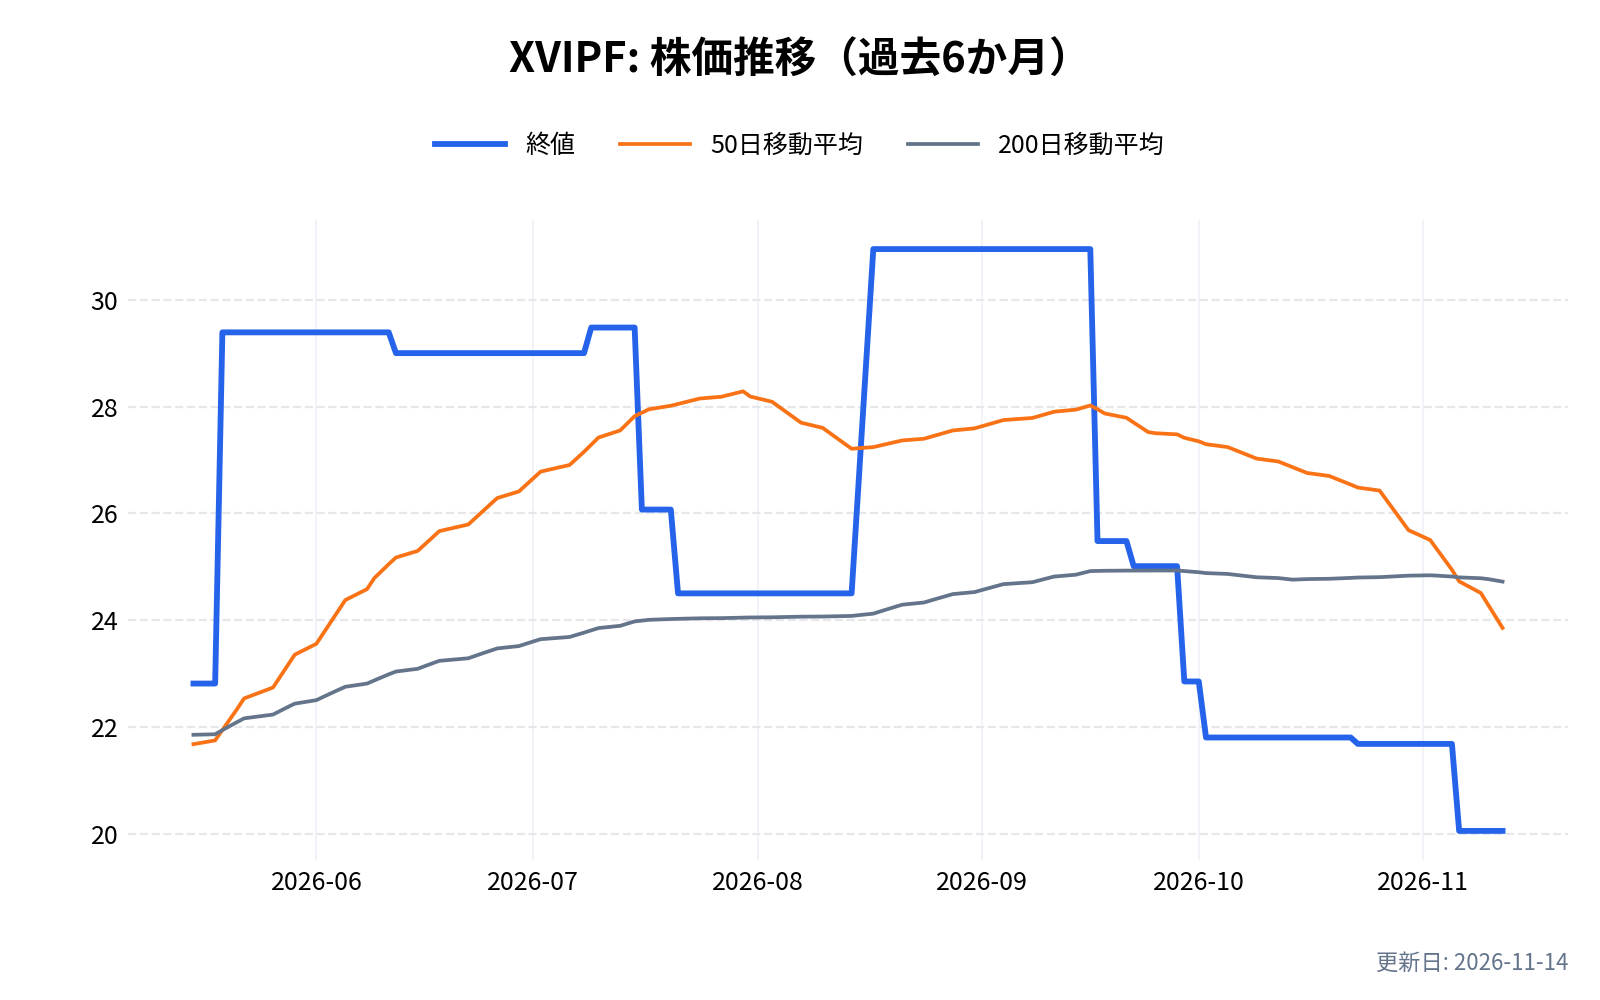
- XVIVO Perfusion: 肺向け。スウェーデンの会社(本記事のチャートは、米国の店頭市場で取引される株式で表示)
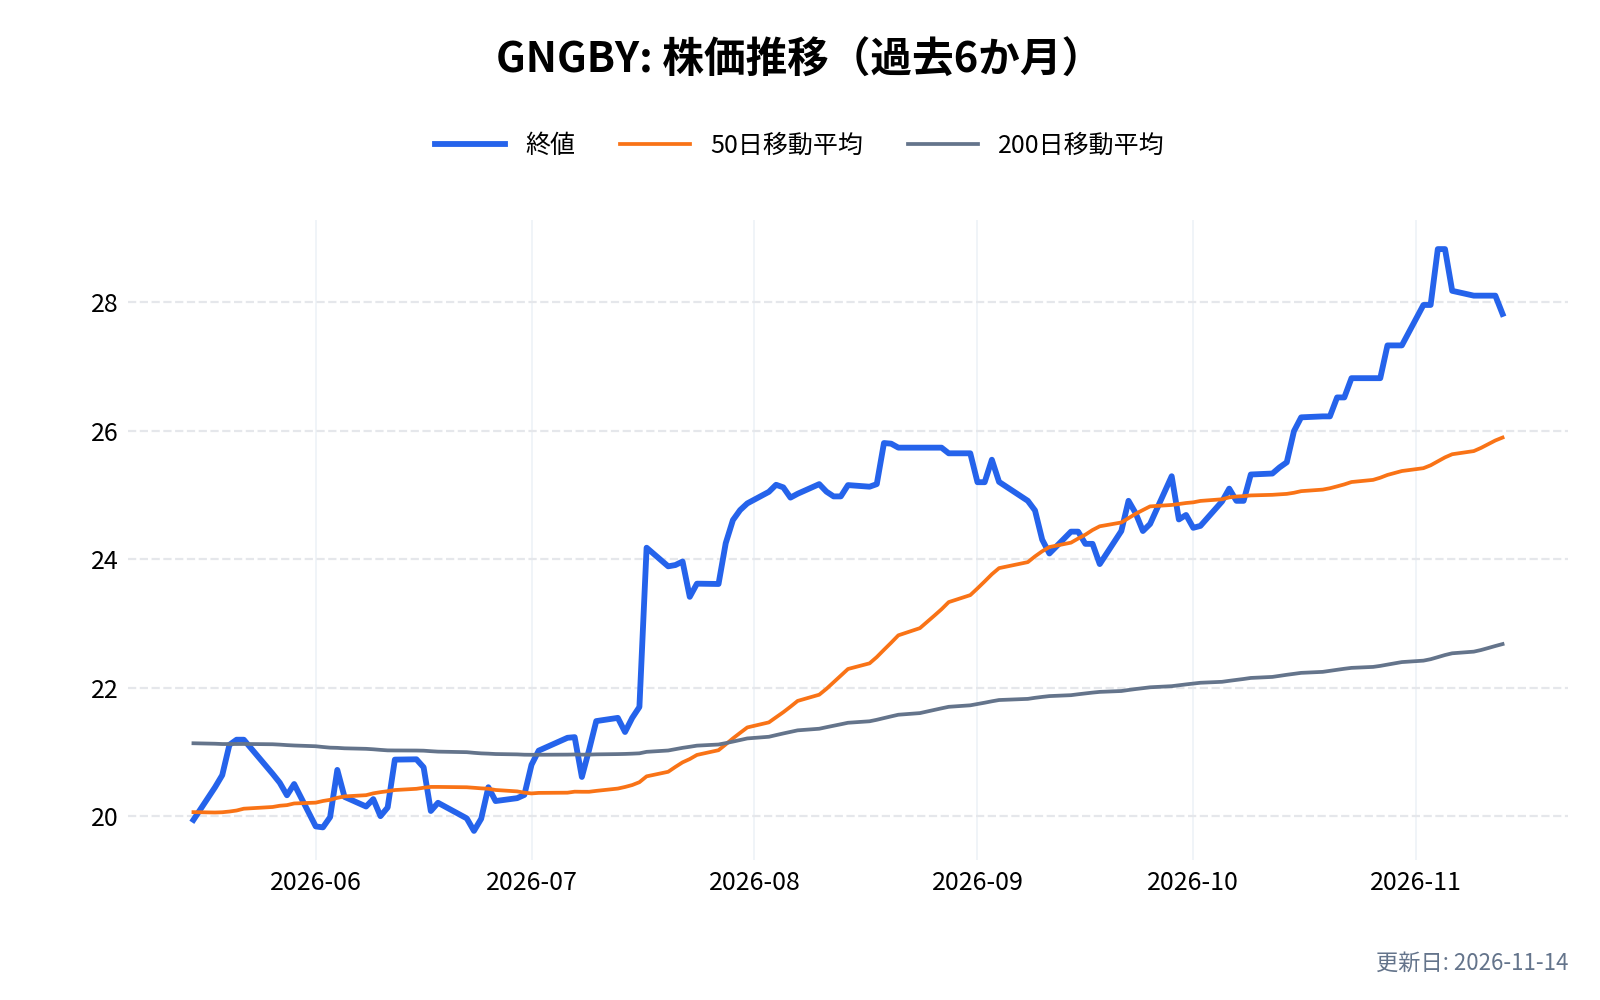
冷却保存の装置では、Paragonix(2024年9月にゲティンゲが買収)が競合になる。スウェーデンのゲティンゲ(Getinge)は米国の店頭市場でも取引されている(ADR)。
このほか、10-Kは冷却保存そのものや、体内で臓器を温かく保つ「正常体温の局所灌流(NRP)」といった方法も、OCSの使用を減らしうる代替として挙げている。最近の変化は、競合のうち2社(OrganOxとParagonix)が、相次いで大企業に買収されたことである。
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新
トランスメディックス(TMDX)の競合との差別化要素と優位性は?
3臓器をカバーする携帯型の温灌流装置
10-Kによると、OCSは「FDAが承認した、携帯型で複数の臓器に使える温灌流の装置として、唯一のもの」である。競合が単一の臓器向けなのに対し、肺・心臓・肝臓に使え、移植センターは1つの仕組みを標準化できる。
装置とサービスと航空機を1社で
OCSで臓器を保つだけでなく、回収の外科医、航空機、地上輸送まで1社で用意する。米国の顧客のほぼすべてがNOPに参加していることは、この組み合わせが顧客に受け入れられている目安になる。会社は22機の固定翼機を取得している(10-K)。
一方で、強みは重い固定費の裏返し
自前の航空機は、搬送の質と費用をコントロールできる半面、航空機の取得(取得原価2億9,614万ドル、10-Q)、操縦士、整備、燃料を固定費として抱える。10-Kは、航空機がすべて単一メーカーの同じ系統の機種であること、エンジンをプラット・アンド・ホイットニー社に頼ること、2023年に米連邦航空局(FAA)が同社のエンジンの一部の取り外し検査を求めたことをリスクとして書いている。搬送を自社で握ることは、強みであると同時に、航空会社に近い種類のリスクを背負うことでもある。
トランスメディックス(TMDX)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
トランスメディックス(TMDX)の業績について
トランスメディックスの会計年度は12月末で終わる。決算は、直近では次の時期に発表されている。
- 第1四半期(1〜3月): 5月上旬
- 第2四半期(4〜6月): 8月上旬
- 第3四半期(7〜9月): 10月末〜11月上旬
- 第4四半期・通期: 2月下旬(10-Kの提出日は2026年2月24日)
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
トランスメディックス(TMDX)の2026年Q3決算(2026/11/05 発表)は、売上203.0百万ドル(アナリストコンセンサス178.1百万ドルに対し+14.0%)、EPS 0.51ドル(同0.3ドルに対し+0.21ドル)でした。
売上の前年同期比は+41.1%です。
直近8四半期では、売上が6回、EPSが6回コンセンサスを上回っています。
四半期:売上高の推移

四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。

四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。

四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q4 | 121.62 | +49.8% | +11.0% | 0.19 | +0.03 | 7.1% |
| 2025:Q1 | 143.54 | +48.2% | +16.1% | 0.70 | +0.44 | 19.1% |
| 2025:Q2 | 157.37 | +37.7% | +6.5% | 0.92 | +0.47 | 23.2% |
| 2025:Q3 | 143.82 | +32.2% | -0.5% | 0.66 | +0.30 | 16.2% |
| 2025:Q4 | 160.76 | +32.2% | +3.5% | 2.62 | +2.18 | 13.2% |
| 2026:Q1 | 173.93 | +21.2% | -0.3% | 0.30 | -0.30 | 7.6% |
| 2026:Q2 | 189.95 | +20.7% | +3.2% | 0.44 | -0.06 | 12.5% |
| 2026:Q3 | 203.00 | +41.1% | +14.0% | 0.51 | +0.21 | 13.9% |
| 2026:Q4(予想) | 202.30 | +25.8% | – | 0.45 | – | – |
| 2027:Q1(予想) | 211.97 | +21.9% | – | 0.49 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-10 取得時点)。 | ||||||
通期:売上高の推移

通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。

通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)

通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。

通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 31.39 | +10.7% | -1.60 | -125.6% | -92.0% | -32.38 |
| 2022年 | 93.46 | +197.8% | -1.23 | -33.6% | -49.0% | -57.72 |
| 2023年 | 241.62 | +158.5% | -0.77 | -11.9% | -5.4% | -164.88 |
| 2024年 | 441.54 | +82.7% | 1.01 | 8.5% | 11.1% | -80.94 |
| 2025年 | 605.49 | +37.1% | 4.87 | 17.9% | 31.9% | 133.59 |
| 2026年(予想) | 766.72 | +26.6% | 1.59 | – | – | – |
| 2027年(予想) | 901.36 | +17.6% | 2.41 | – | – | – |
| 2028年(予想) | 1,040.00 | +15.4% | 3.32 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-10 取得時点)。 | ||||||
トランスメディックス(TMDX)の将来性と今後の見通しは?
TMDXの将来性は、肝臓の次に伸びる臓器を作れるかと、先に積んだ固定費を売上で吸収できるかにかかっている。
数字で見る直近の変化(2026年7〜9月期)
- 売上高: 2億300万ドル(前年同期比41%増。PAD Aviationを除く有機的な成長は35%)
- 粗利率: 58.5%(前年同期58.8%)
- 営業利益: 2,814万ドル(前年同期比21%増、営業利益率13.9%)
- 純利益: 1,707万ドル(前年同期2,432万ドル。希薄化後1株あたり0.46ドル、前年同期0.66ドル)
- 現金: 4億9,296万ドル(9月末)
出典:2026年7〜9月期の決算発表
会社は、2026年12月期の売上見通しを7億6,400万〜7億7,400万ドル(前期比26〜28%増)に引き上げた。うち約1,400万ドルがPAD Aviationで、除くと7億5,000万〜7億6,000万ドル(24〜26%増)である。純利益の減少は、営業利益が増えたのに、利息費用が増え、法人税が、前年同期の129万ドルの戻り益から703万ドルの費用に変わったことによる(10-Q)。
株価の動き
2026年11月5日の終値は68.98ドルで、2025年12月末の終値から43%下がっていた。直近1年の終値は、62.04ドル(2026年5月14日)から150.42ドル(2025年12月1日)の範囲で動いた。転換社債の転換価格(約94ドル)は、この時点の株価を上回る。
注目しているポイント
- 肝臓以外の広がり: 心臓(ENHANCE Part B)と肺(DENOVO)の臨床試験が進み、売上に寄与し始めるか。腎臓は2027年後半に初めての臨床
- 営業費用と利益率: 売上の伸びに対し、営業費用(特に研究開発費)の伸びがどこまで続くか。9か月累計の営業利益率は11.5%
- 欧州の立ち上がり: イタリアの初受注を、オランダ・ベルギーを含むNOPの開始へつなげられるか
- 内部統制の是正: 会社が目標とする2026年末までの是正が、期限どおりに終わるか
- 返済の時期: 銀行借入の満期(2027年7月)と転換社債の満期(2028年6月)への備え
リスクと不確実性
- 内部統制の重要な欠陥: 製造拠点間の在庫の移動を、四半期の決算で正しく記録する統制が整っていないとして、10-Qは、開示のための統制(開示統制)が「有効でない」と結論づけた。2024年12月期の監査で見つかり、2025年12月末も2026年9月末も解消していない。会社は、四半期の財務諸表は「重要な点で適正に表示している」とし、2026年第4四半期に新しい統制の有効性を検証して、年末までの是正を目指している。在庫は9月末で5,837万ドル
- CMSの新しい規則(CMS-3409-F): 2026年11月3日に官報に載った最終規則で、OPO(臓器提供を調整する組織)の認定の条件を見直す。定義や指定の要件、サービス地域を競争に開く条件、不服申し立ての手続きが改められ、施行は2027年1月4日である。OPOの業績の評価指標や階層の仕組み自体は変えていない。TMDXの10-Qや10-Kにこの規則への言及は見当たらず、事業への影響は会社の開示からは分からない(筆者の推測では、OPOの再編が進めば、NOPの営業先や条件が変わる可能性がある)
- 保険の支払いへの依存: OCSの費用はメディケアの臓器取得費の枠で払われ、その可否はCMSなどの裁量による
- 臓器提供の制度の見直し: 米国の臓器移植の調整組織(OPTN)は、運営を複数の事業者に分ける改革が進行中で、会社への影響は不確実と10-Qは述べている
- 肝臓への集中: 売上の約74%が米国の肝臓向け
- 航空事業のリスク: 単一メーカーの機種、エンジンの供給、FAAの規制、操縦士の確保。PAD Aviationは、会社が少数持分を取得し、実質的な支配者(主たる受益者)として連結している。10-Qは、この連結が航空関連の規制上の所有・支配を意味しないと書いている
- 借入とリース: 負債の合計は9億6,723万ドル。基本賃料は2028年1月から年2,390万ドル
- 株価の値動き: 直近1年の終値の幅は62〜150ドルで、決算の前後でも大きく動く
TMDX 2026年Q3決算:過去最高の売上を記録、通期ガイダンスも据え置きではなく上積み
発表日:2026/11/05
TMDXの決算ハイライト
トランスメディックスの2026年第3四半期は、売上高が前年同期比41%増の2.03億ドルとなり、四半期として過去最高の水準に達した。製品売上は29%増の1.13億ドル、サービス売上は60%増の0.9億ドルと、いずれも伸びを牽引したのはサービス側で、PAD Aviationの寄与を除いた有機的成長率でも35%増と底堅さが見える。
利益面では、GAAP営業利益が前年同期比21%増の2,814万ドル、純利益は1,707万ドル(希薄化後EPS 0.46ドル)となった一方、営業利益率は13.9%と前年の16.2%から低下し、研究開発費や本社移転・PAD Aviation統合に伴う投資負担が利益率を圧迫している。調整後純利益は1,891万ドル(調整後EPS 0.51ドル)で、こちらも前年を下回る水準だった。
会社はこの実績を踏まえ、通期2026年の売上ガイダンスを7.64億〜7.74億ドル(PAD Aviation約1,400万ドルの寄与を含む)へ引き上げた。前回提示していた7.37億〜7.57億ドル(PAD Aviation除く)から、PAD Aviationを除いたベースでも7.5億〜7.6億ドルへと切り上げており、事業の基礎体力の強さがうかがえる。
抑えておくべきKPI
- 売上高: 2.03億ドル(前年同期比41%増、うち有機的成長率35%増)
- 製品売上/サービス売上: 1.13億ドル(29%増)/ 0.9億ドル(60%増、有機ベースでは43%増)
- 営業利益率: 13.9%(前年同期の16.2%から230bps低下)
- 純利益・EPS: 1,707万ドル、希薄化後EPS 0.46ドル(前年の0.66ドルから減少)
投資家目線のインサイト
今回の決算で目立つのは、トップラインの力強さと利益率の低下が同時に起きている構図だ。売上は過去最高を更新し、経営陣も「典型的な第3四半期の季節性があり、ENHANCE Part BやDENOVOの寄与も入る前」での結果だと強調している。つまり現時点の成長は既存事業の地力によるもので、今後のカタリストはまだ上乗せ余地として残っている。
一方で、研究開発費の急増(前年同期の1,526万ドルから2,918万ドルへ)や、本社移転・PAD Aviation統合に伴う販管費増加が、営業利益率を9か月累計で810bps押し下げている。これは一時的な費用というより、OCS Kidneyや次世代OCS、ENHANCE/DENOVO試験など複数の将来投資を同時に進めていることの裏返しであり、投資フェーズの長期化を示唆する。
キャッシュポジションは4.93億ドルと期首からほぼ横ばいを維持しており、財務面の余力は保たれている。ただし有利子負債(転換社債4.55億ドル、ファイナンスリース負債3.52億ドルなど)が積み上がっており、バランスシートの構造は以前より重くなっている点は留意が必要だ。
今後の見どころ
次の焦点は、ENHANCE Heart Part BとDENOVO LungのIDE承認を受けた臨床試験の進捗だ。両試験ともOCSとCHOPSの2つのアプローチを持つとされ、心臓・肺領域での新たな市場開拓につながるかが鍵となる。欧州ではイタリアでの初の移植ロジスティクス案件受注を皮切りに、オランダ・ベルギーへのOCS NOP展開も予定されており、国際展開の実績化が注目点になる。
また、OCS Kidneyは2027年後半の初の臨床導入を目指すとされており、腎臓という最大の移植市場への参入が中長期の成長ストーリーの柱になる。今後は研究開発費や販管費の増加ペースが売上成長に見合うものかどうか、利益率の推移を継続的に確認したい。
出典
TransMedics Reports Third Quarter 2026 Financial Results
TMDX 2026年Q2決算:増収続くも投資先行で利益率が圧迫、通期売上ガイダンスは下限を引き上げ
発表日:2026/08/04
本決算のポイント
TransMedicsの2026年第2四半期は、売上高が前年同期比21%増の1.899億ドルとなり、四半期として過去最高を更新した。製品売上が16%増の1.112億ドル、サービス売上が29%増の7880万ドルと、特にサービス部門の伸びが目立つ。
一方で収益性は後退しており、営業利益は前年同期の3657万ドルから2374万ドルへ35%減少、営業利益率も23.2%から12.5%へと大きく低下した。OCS Kidneyや次世代機Gen 3.0、臨床プログラムへの積極投資に加え、インフラ投資が営業費用を押し上げた結果、純利益も1470万ドル(希薄化後1株0.41ドル)と前年同期の3491万ドルから大きく縮小している。
こうした投資先行の局面にもかかわらず、会社は通期売上ガイダンスの下限を引き上げ、7.37億〜7.57億ドル(PAD Aviation除く)とし、前年比22〜25%成長を見込むと発表した。7月には欧州での臓器輸送航空ネットワーク構築に向け、PAD Aviationへの戦略的投資も完了している。
抑えておくべきKPI
- 総売上高: 1.899億ドル(前年同期比21%増)
- サービス売上高: 7880万ドル(前年同期比29%増)
- 営業利益率: 12.5%(前年同期23.2%から低下)
- 純利益: 1470万ドル、希薄化後1株0.41ドル(前年同期3491万ドル、1株0.92ドルから減少)
インサイト
増収そのものは21%という高い水準を維持しており、OCSの稼働拡大とNational OCS Programを通じた肝臓・心臓分野の利用増、さらに自社ロジスティクス事業の拡大が牽引役となっている。一方で粗利率は60%と前年同期の61%からわずかに低下し、サービス売上比率の上昇や在庫引当金・治験関連コストといった一時的な製品コスト要因が影響した。
営業利益率の急低下は一時的な費用計上だけでは説明しきれず、研究開発費が前年同期比で倍増に近い水準に膨らんでいることが大きい。OCS Kidneyや次世代Gen 3.0、臨床試験への投資は将来の成長エンジンへの布石だが、現時点では利益を明確に圧迫する構造変化として表れている。金利負担の増加(支払利息が前年同期の348万ドルから723万ドルへ拡大)も純利益を押し下げた一因だ。
ローライトとしては、調整後EPSも0.44ドルと前年同期の0.92ドルからほぼ半減しており、増収と利益成長が明確に乖離している点が挙げられる。現金は4.727億ドルと潤沢だが、財務レバレッジの拡大(転換社債・長期借入・ファイナンスリース負債の増加)も見逃せない。
今後の見どころ
会社は成長企業であり続けるとの姿勢を明確にしており、OCS Kidneyの商業化進捗やGen 3.0の開発状況、ENHANCE Part BおよびDENOVO臨床試験の結果が今後の収益貢献を左右する重要な指標となる。これらの投資が営業利益率の回復にどうつながるかが焦点だ。
また、7月に完了したPAD Aviationへの戦略投資は現行の通期ガイダンスに含まれておらず、欧州での臓器輸送航空ネットワーク構築がどの程度収益に寄与し始めるかが次四半期以降の注目点となる。粗利率の一時的な圧迫要因(在庫引当金や治験関連コスト)が解消に向かうかどうかも合わせて確認したい。
出典
TransMedics Reports Second Quarter 2026 Financial Results
それより前の決算と、発表後の株価の動きは「トランスメディックス(TMDX)の決算まとめ」にまとめています。
まとめ
トランスメディックス(TMDX)は、臓器を体外で生きた状態に保つOCSと、回収から自前の航空機での搬送までを請け負うNOPを組み合わせた会社です。2026年7〜9月期の売上は2億300万ドルで前年同期比41%増え、サービスの粗利率も28%から32%へ上がりました。米国の顧客のほぼすべてがNOPに参加している点は、この組み合わせの強さを示しています。
一方で、売上の約74%は米国の肝臓向けで、心臓・肺・腎臓の広がりはこれからです。営業費用が売上より速く増え、増えた売上のうち営業利益に残ったのは約8%にとどまりました。新本社のファイナンスリースを含む借入とリースは現金を上回り、内部統制の重要な欠陥も解消していません。
今後を見るうえでの節目は、会社が年末までの是正を目指す内部統制の結果、心臓・肺の臨床試験と欧州のNOPの立ち上がり、そして営業費用の伸びと売上の伸びの差が縮むかどうかです。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。