このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- クアルコム(QCOM)の株価
- クアルコム(QCOM)とは何の会社?
- クアルコム(QCOM)の主力製品やサービスは?
- スマホの穴は、どこまで埋まったか
- 利益の柱はライセンス:売上の13%で、利益の3割近く
- 新しい柱のデータセンター:50億ドルの目標と、Amazonの新株予約権
- クアルコム(QCOM)のビジネスモデルは?
- 取引市場は?
- クアルコム(QCOM)のセクター、業種、属するテーマは?
- 配当は?
- クアルコム(QCOM)の競合企業は?
- クアルコム(QCOM)の競合との差別化要素と優位性は?
- クアルコム(QCOM)のリアルタイム株価チャート
- クアルコム(QCOM)の業績について
- クアルコム(QCOM)の将来性と今後の見通しは?
- QCOM 2026年Q4決算:スマホ依存からの脱却進む、自動車が過去最高の約20億ドル四半期
- QCOM 2026年Q3決算:メモリ・供給コスト高が重荷となるも、自動車・IoTが成長を牽引
- まとめ
はじめに
クアルコム(QCOM)は、スマートフォン向けの半導体「Snapdragon」と、携帯電話の通信に欠かせない特許のライセンスで稼ぐ米国の会社です。2026年7〜9月期(2026年9月期の第4四半期)の売上は103.2億ドルで前年同期比8%減り、主力のスマホ向けは26%減の51.4億ドルでした。一方、自動車向けは89%増の19.9億ドルで、会社は四半期として初めて「20億ドル級」に達したと説明しています。
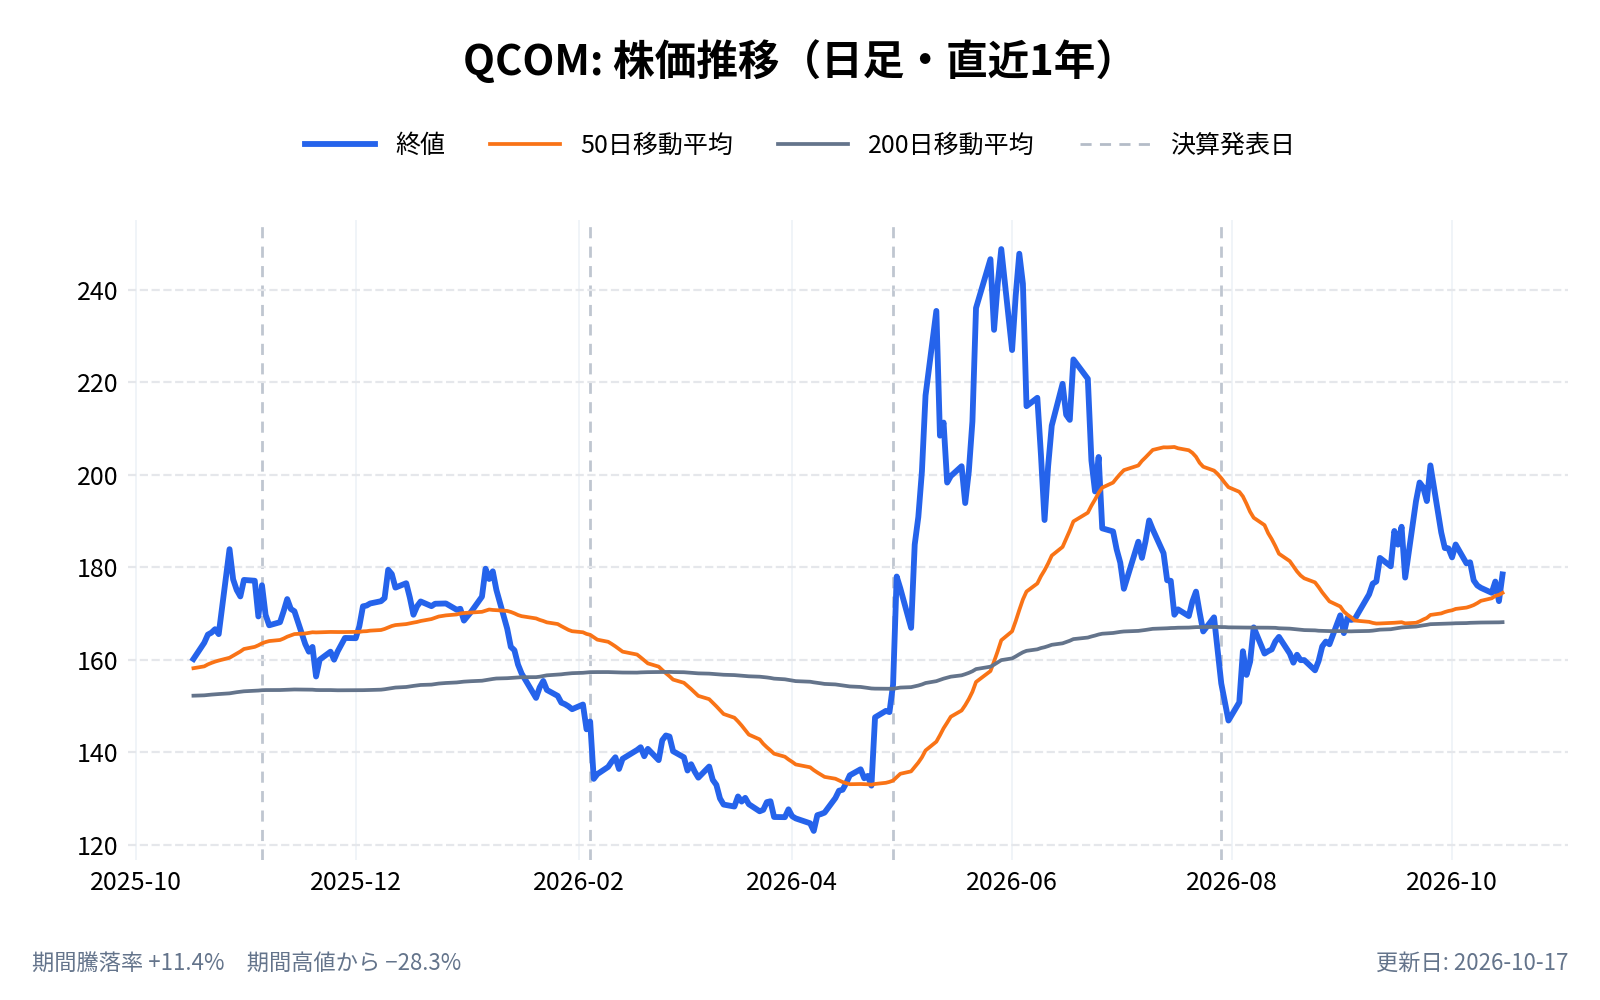
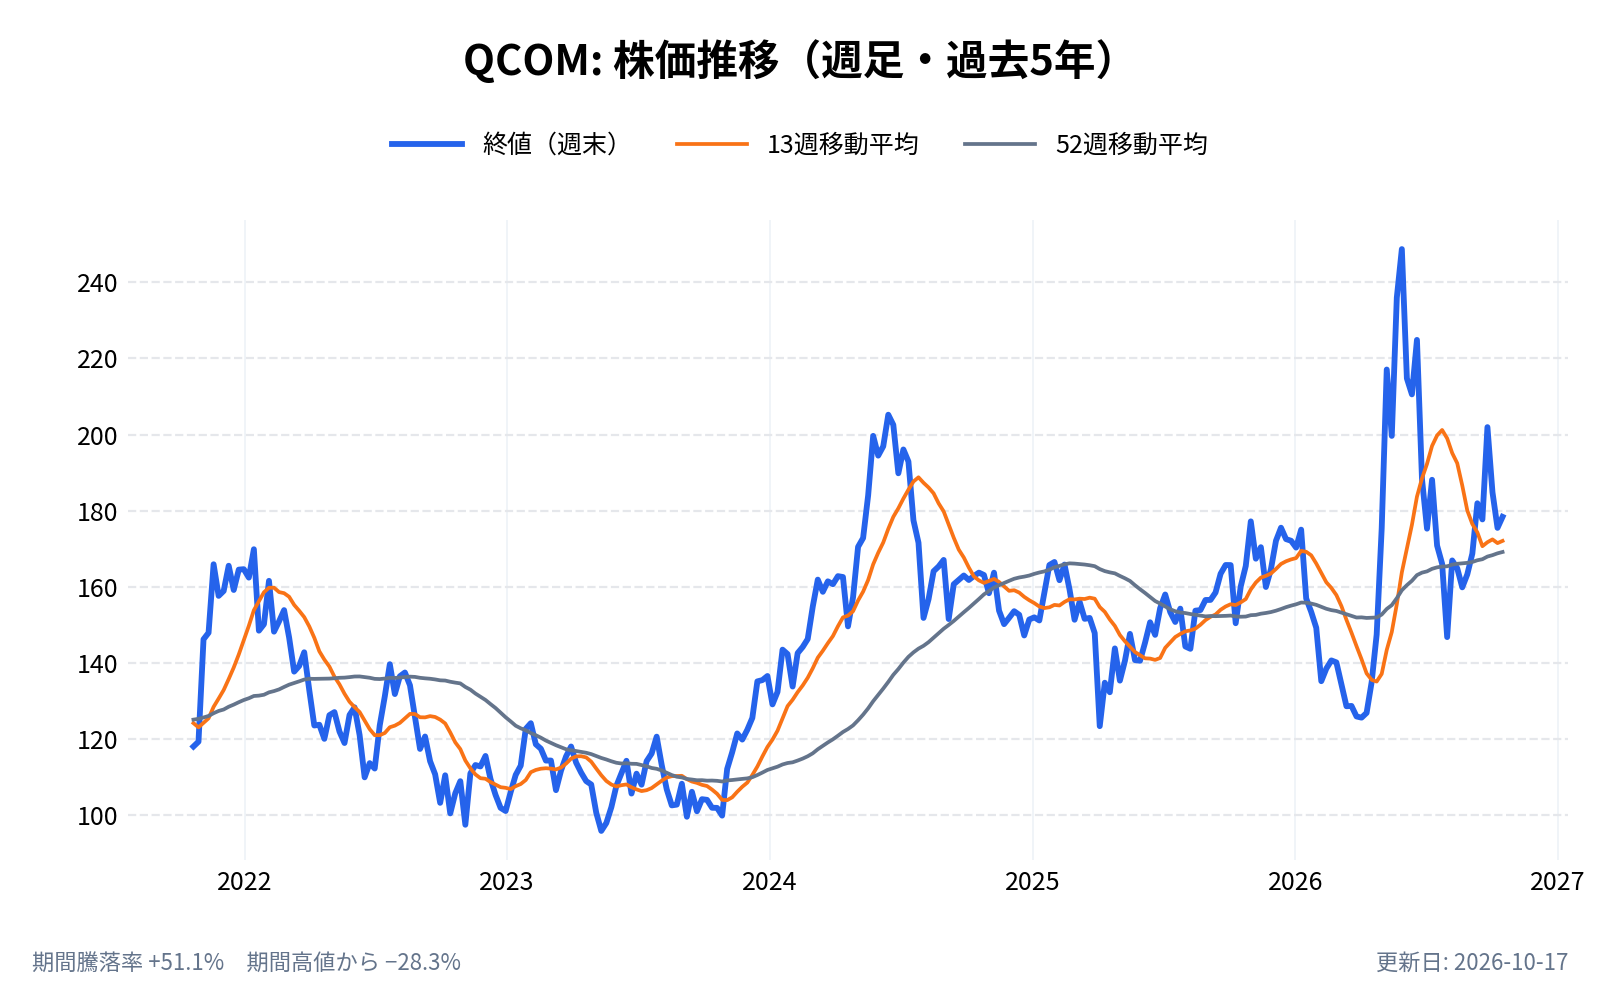
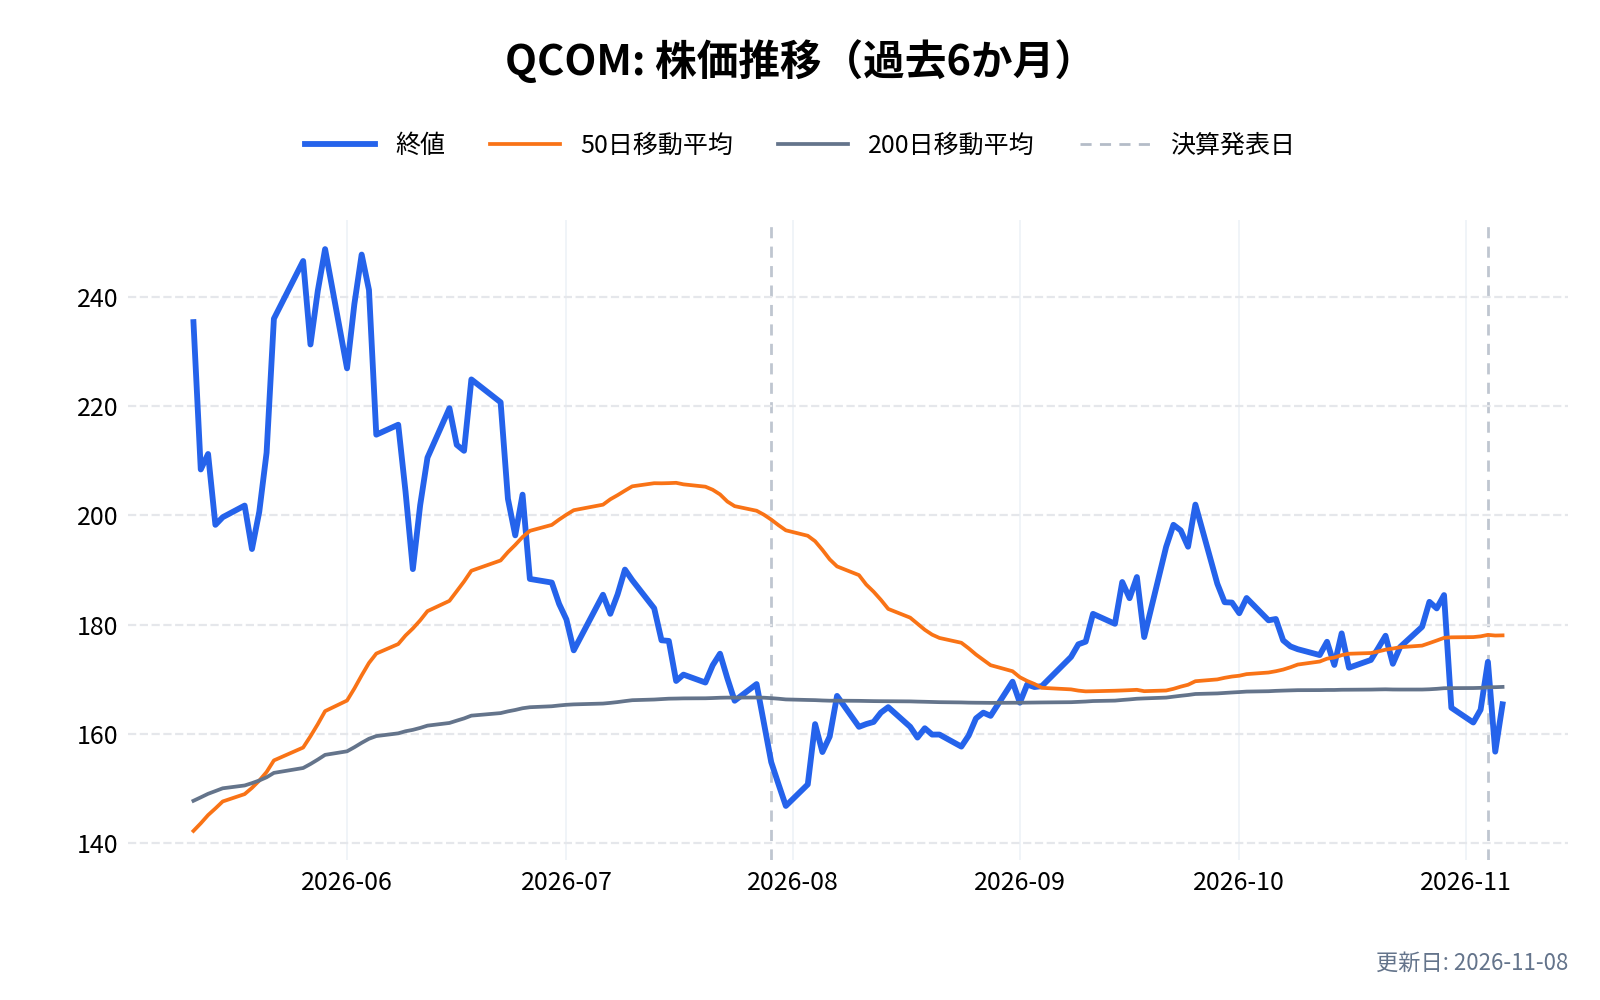
株価は決算発表の翌日(2026年11月5日)に9.5%下がり、終値は156.75ドルでした。2026年5月29日の終値の高値251.02ドルから、4割近く下にあります。
本記事では、スマホ向けの減少を、自動車・IoT・データセンターでどこまで埋められるのかを軸に、利益の柱であるライセンス事業、新しい柱のデータセンター、リスクを、年次報告書(10-K、2026年11月4日提出)と決算資料から確かめます。
クアルコム(QCOM)の株価
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
クアルコム(QCOM)とは何の会社?
クアルコム(Qualcomm Incorporated)は、スマホなどに使う半導体の設計・販売(QCT)と、通信技術の特許のライセンス(QTL)を2本柱とする米国の企業である。1985年にカリフォルニア州で設立され、1991年にデラウェア州へ移った(10-K)。工場を持たずに製造を外部へ任せる「ファブレス」型だが、一部の高周波部品は自社の工場でも作る。
- 会社名: Qualcomm Incorporated
- 設立: 1985年(カリフォルニア州。1991年にデラウェア州へ移転)
- 本社: カリフォルニア州サンディエゴ
- 代表者: クリスティアーノ・アモン(Cristiano Amon)。社長兼CEO
- 従業員: 約5.7万人(常勤・非常勤・派遣を含む、2026年9月末。38か国・200拠点超)
- 売上高: 431.2億ドル(2026年9月期)
- 会計年度: 9月の最終日曜日に終わる(2026年9月期は2026年9月27日まで)
- 公式サイト: https://www.qualcomm.com/
クアルコム(QCOM)の主力製品やサービスは?
10-Kは事業を3つの報告セグメントに分けている。
- QCT: Snapdragon(スマホ・PC・自動車向け)とDragonwing(産業・ネットワーク機器向け)のチップを作って売る。売上の約86%
- QTL: 通信の特許を端末メーカーに使わせ、使用料を受ける。売上の約13%
- QSI: 将来性のある企業への投資。売上は立たない
QCTの売上は、使われる先で3つに分かれる。2026年9月期は次のとおり。
| 事業 | 2026年9月期の売上 | 前期比 |
|---|---|---|
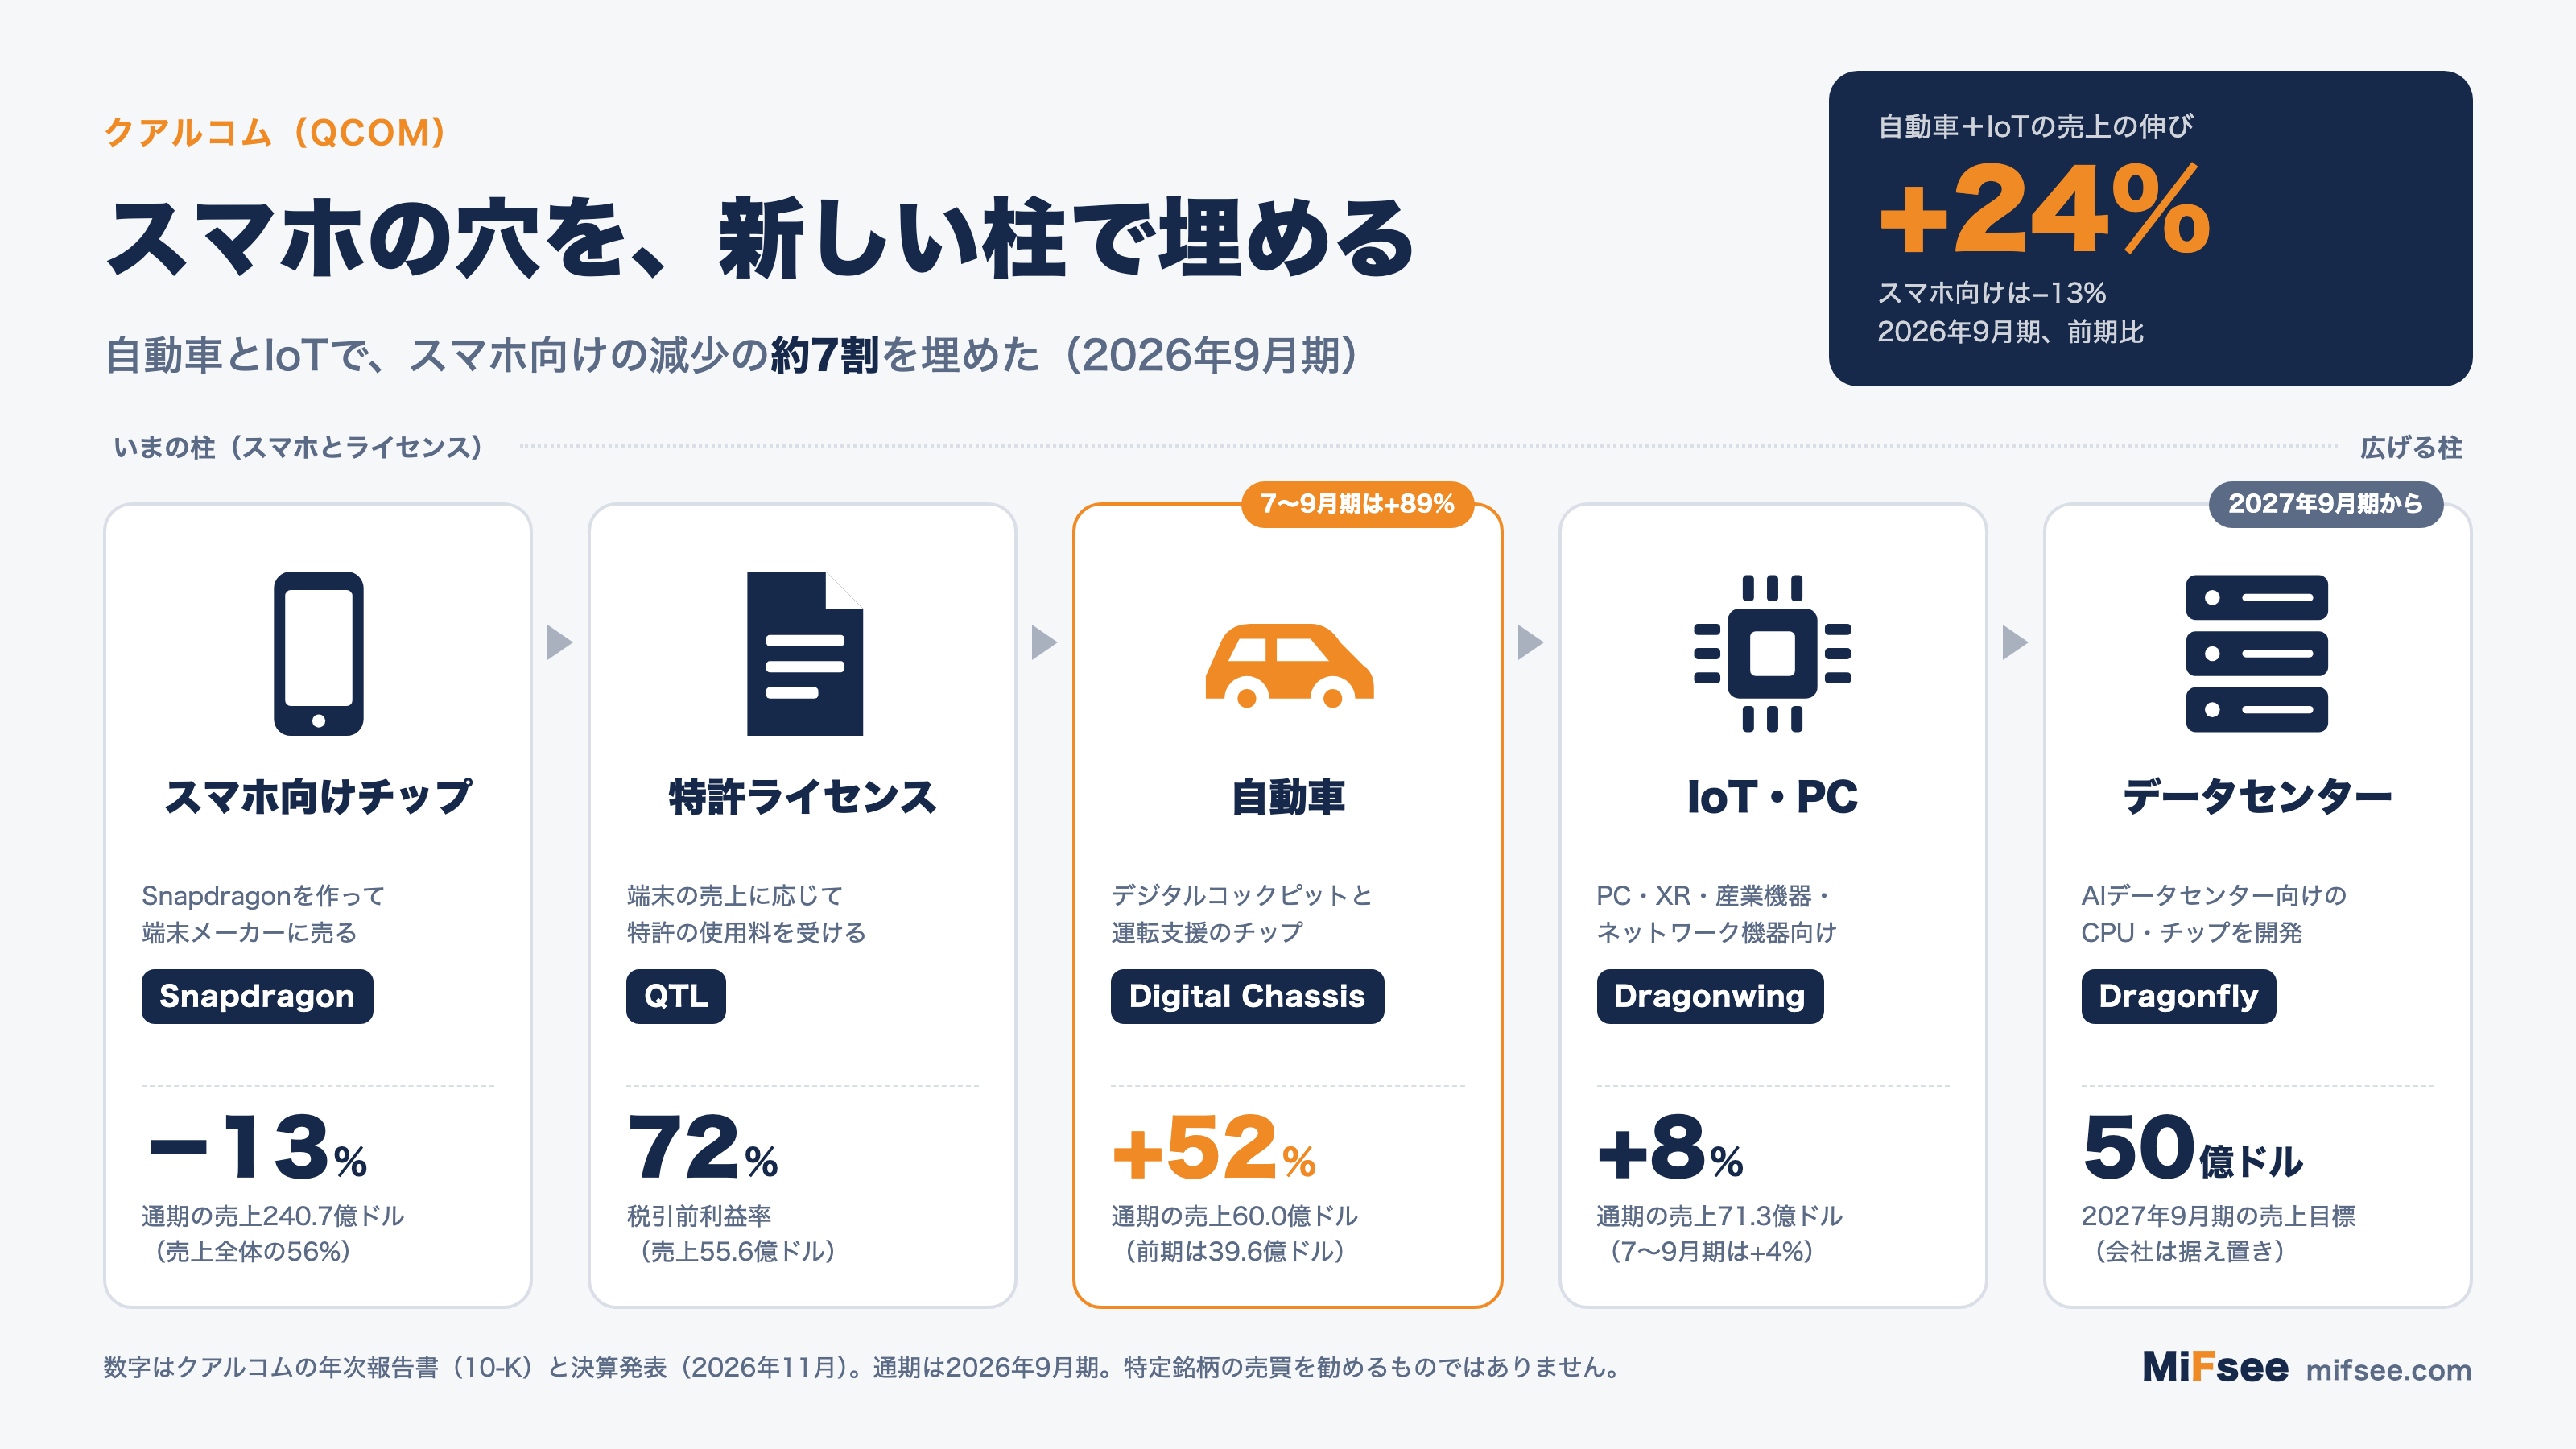
| スマホ向け(ハンドセット) | 240.7億ドル | −13% |
| 自動車 | 60.0億ドル | +52% |
| IoT | 71.3億ドル | +8% |
| QCT合計 | 372.1億ドル | −3% |
| QTL(ライセンス) | 55.6億ドル | ほぼ横ばい(−0.5%) |
| データセンター・政府向け・Modular | 4.8億ドル | 前期1.9億ドル |
出典:2026年9月期の決算発表、10-K(セグメント情報)。会社全体は431.2億ドルで、未配分の調整(−1.2億ドル)を含む
自動車とIoTとは
自動車は、車内の画面や操作系を担う「デジタルコックピット」と、運転支援・自動運転(ADAS/AD)、通信のチップである。IoTは、PC・XR(拡張現実)などの個人向け機器と、産業機器・ネットワーク機器・ロボット向けのチップである。AI PCの売上がどれだけを占めるかは、10-Kにも決算発表にも書かれていない。
スマホの穴は、どこまで埋まったか
通期は約7割、7〜9月期は約6割
QCTの売上の増減を、スマホ向けとそれ以外に分けて並べる。
| 2026年9月期(通期) | 2026年7〜9月期 | |
|---|---|---|
| スマホ向け | −37.2億ドル | −18.2億ドル |
| 自動車 | +20.5億ドル | +9.4億ドル |
| IoT | +5.2億ドル | +0.8億ドル |
| 自動車+IoT | +25.6億ドル | +10.2億ドル |
| QCT合計 | −11.6億ドル | −8.1億ドル |
| 穴の埋まった割合(筆者の計算) | 約69% | 約56% |
出典:10-K、2026年7〜9月期の決算発表。埋まった割合は「自動車+IoTの増加額÷スマホ向けの減少額」
自動車とIoTは、通期ではスマホ向けの減少の約7割を埋めたが、7〜9月期は6割を切った。スマホ向けの落ち込みが、4〜6月期の20%減から7〜9月期の26%減へ広がったためである。スマホ向けは売上の56%(前期は63%)を占め、7〜9月期だけなら約半分(49.8%)まで下がっている(いずれも筆者の計算)。
落ち込みは、一時の要因と構造の要因が重なっている
10-Kは、スマホ向けが減った理由を「一部の大手端末メーカーへのチップ出荷が減ったため」とし、メモリの供給不足と値上がりで、端末メーカーが生産計画を絞って在庫を減らしたと説明している。今後の数四半期も、メモリの制約が複数の端末メーカーの需要に響く見込みと書く。
もう1つは構造の要因である。10-Kは、アップルが自社設計のモデムを主に使うようになる見込みで、「QCTの売上と利益、キャッシュフローに大きなマイナス」になると明記している。サムスンやシャオミも自社のチップを持ち、一部の機種で使っている。
2つの要因を分けた金額は、開示されていない。メモリの影響が薄れても、アップル向けの減少は残るため、スマホ向けの底がどこかは、今の資料からは読めない(筆者の見方)。
自動車の伸びは、台数より単価の寄与が大きい
自動車の増収20.5億ドルのうち、10-Kは次のように分けている。
- 単価と構成の変化: 約13億ドル。構成の良化と平均販売価格の上昇
- 出荷の増加: 7.1億ドル。新車の発売で、デジタルコックピットと運転支援のチップが採用された
台数よりも、高価格のチップへの移行が効いている。7〜9月期の89%増にも、この動きが続いているかどうかは、決算発表では分けて示されていない。会社は、自動車の売上が4〜6月期まで23四半期連続で二けた成長だったと説明している。
利益の柱はライセンス:売上の13%で、利益の3割近く
QTLの利益率は72%
QTLの売上は55.6億ドルで会社全体の13%だが、税引前利益は40.2億ドルで、利益率は72%ある。QCTとQTLの税引前利益の合計141.2億ドルのうち、QTLが28%を占める(筆者の計算)。QCTの利益率は27%(前期30%)である。
QTLの使用料は、端末メーカーの卸売価格に一定の率をかけた額を、四半期ごとに受け取る形が中心である(10-K)。通信規格に必須の特許を持つため、LTEや5Gの端末を作るには、クアルコムの許諾が要るというのが業界の受け止めだと会社は書く。
長期契約は2030〜2033年9月期まで続く
10-Kによると、主要メーカーとの特許ライセンスの契約は、2030〜2033年9月期に順次満了する。アップルを含む、最近の長期の更新が反映されている。2026年7〜9月期の決算発表の見出しは、アップル、ファーウェイ、Transsionとの長期ライセンスの更新を伝えた。
ただしQTLもスマホの出荷に連動する
QTLの売上は、2026年9月期に2,600万ドル減った。主な要因は、携帯製品の販売の推定減で1.94億ドル減、過去に売れた端末の使用料の減で0.43億ドル減、1台あたりの使用料の増(構成の変化)で2.38億ドル増である。端末の台数が減ると、QTLも減る仕組みである。
QTLの収入の大半は、スマホなどのLTE・5G端末から来る(10-K)。スマホ向けチップ(240.7億ドル)とQTL(55.6億ドル)を合わせると、売上の約69%になる(筆者の計算。QTLにはPCや車載機器の使用料も含まれるため、スマホ依存の上限の目安である)。ライセンスは安定した利益の柱だが、スマホ依存から離れる手段ではない。
新しい柱のデータセンター:50億ドルの目標と、Amazonの新株予約権
まだ小さい売上に、大きな目標
会社は、AIデータセンター向けに、CPU・AIアクセラレータ・接続のチップ(Dragonfly)と、顧客専用のカスタムチップ、AIのソフトウェア基盤(Modular)をそろえている(10-K)。2025年12月に高速通信の技術を持つAlphawaveを、会計上の買収額23億ドルで買った。
2026年9月期のデータセンターの増収は2.35億ドルで、主にAlphawaveの買収による(10-K)。データセンター、政府向け、Modularを合わせた売上は4.76億ドル(前期1.92億ドル)にとどまる。会社が据え置いた2027年9月期のデータセンター売上目標50億ドルは、この合計の10倍を超える(筆者の計算)。2026年10〜12月期の見通しから、データセンターがQCTに含まれ始める。
Amazonへの新株予約権
2026年9月3日、クアルコムはAmazonの関連会社に新株予約権(ワラント)を発行した(8-K、10-K)。
- 株数: 最大2,500万株。発行済み株数(約10.7億株)の約2.3%(筆者の計算)
- 行使価格: 1株161.26ドル。2026年11月5日の終値156.75ドルをやや上回る
- 期限: 2036年9月3日まで
- 付与の条件: 取引の合意、発注、実際の購入が進むにつれて少しずつ権利が確定する。購入額の上限は600億ドル。発行時に375万株が確定した
- 会計: 公正価値は総額18億ドル。確定した分は、関連する売上が立つときに売上から差し引く(10-K)
Amazonがサーバーチップなどを買うほど株式を受け取れる仕組みで、将来のデータセンター売上は、その分が差し引かれる。実質的な値引きに近い性格と読める(筆者の推測)。差し引く金額の見通しは、10-Kに書かれていない。
売上より先に出ていくお金
データセンター事業に限らず、供給の確保と開発のために、先に出ていくお金が増えている。
| 2025年9月期 | 2026年9月期 | |
|---|---|---|
| 棚卸資産(期末) | 65.3億ドル | 86.4億ドル |
| 設備投資 | 11.9億ドル | 24.9億ドル |
| 研究開発費 | 90.4億ドル | 102.1億ドル |
| 営業キャッシュフロー | 140.1億ドル | 111.5億ドル |
出典:2026年9月期の決算発表、10-K
10-Kは、棚卸資産を増やした理由を、供給不足に備えて部品の確保を優先したためと説明する。仕入先との購買契約の残りは186億ドルで、うち138億ドルは12か月以内に払う。粗利率は55%から53%へ下がった。会社は値上げを進めており、その効果が粗利率に出るのは2027年9月期の後半と見込む。
株主還元は116.7億ドルで、営業キャッシュフローから設備投資を引いた額(86.5億ドル、筆者の計算)を上回った。年度末の現金と有価証券は76.8億ドル(前期末から48.0億ドル減)、債務は151.1億ドルである。
クアルコム(QCOM)のビジネスモデルは?
チップを売る(QCT)
スマホ、車、PC、産業機器のメーカーに、チップを注文に応じて売る。工場での製造は外部に任せ、主なウェハー(半導体の基板)の製造先はTSMC、サムスン電子、GlobalFoundriesである。メモリはマイクロンとサムスン電子から買う(10-K)。
特許を貸す(QTL)
通信の特許を端末メーカーに使わせ、販売台数に応じた使用料を受ける。ライセンスの収入は62.3億ドル(売上の14%)で、QTL以外のものも含む。
売上は中国と少数の顧客に偏る
売上を顧客の本社の所在地で分けると、次のとおりである。
| 地域 | 2026年9月期の売上 | 割合 |
|---|---|---|
| 中国(香港を含む) | 180.8億ドル | 42% |
| 米国 | 107.9億ドル | 25% |
| 韓国 | 94.7億ドル | 22% |
| その他 | 47.8億ドル | 11% |
出典:10-K(顧客の本社の所在地による。端末が売られる国とは限らない)
顧客も集中している。2026年9月期に売上の10%以上を占めたのは、10-Kがアップルとサムスンと書く2社で、注記の割合は22%と20%である。どちらがどちらかは書かれていない。2社で売上の42%になる。
取引市場は?
クアルコムの株式は、米国のNasdaq Global Select Marketで取引されている。ティッカーシンボルは「QCOM」。S&P 500とNasdaq-100の構成銘柄である(10-K)。発行済み株数は10.7億株(2026年11月2日)で、2026年11月5日の終値156.75ドルで計算すると、時価総額は約1,677億ドルである。
クアルコム(QCOM)のセクター、業種、属するテーマは?
セクター
情報技術
業種
半導体(スマホ・通信向けのチップと、通信特許のライセンス)
属するテーマ
5G・スマホ、車載半導体(デジタルコックピット)、エッジAI・AI PC、AIデータセンター
同じテーマの銘柄
- 半導体:アステラ・ラブス(ALAB)、シーバ(CEVA)、マーベル・テクノロジー(MRVL)、ブロードコム(AVGO)、エヌビディア(NVDA)、TSMC(TSM)、アドバンスド・マイクロ・デバイセズ(AMD)、AXT(AXTI)、ほか8銘柄はテーマ記事で
同じ業種の銘柄
配当は?
配当は四半期ごとに払い、直近の7〜9月期の支払いは1株0.92ドルだった(決算発表)。2026年9月期の合計は1株3.62ドル、総額38.5億ドルである。今の四半期配当0.92ドルが続くと年3.68ドルで、2026年11月5日の終値156.75ドルでは利回りが約2.3%になる(筆者の計算)。
自社株買いは2026年9月期に78.2億ドル(4,800万株)だった。2026年3月に200億ドルの新しい枠が加わり、2026年9月末の残りは196億ドルである(10-K)。配当と自社株買いの合計116.7億ドルは、先に見たとおり、営業キャッシュフローから設備投資を引いた額を上回っている。
クアルコム(QCOM)の競合企業は?
10-Kは、競合の社名をほとんど挙げていない。書かれているのは、顧客の内製化と、Armとの関係である。次は、比べられることの多い会社の筆者の整理である。
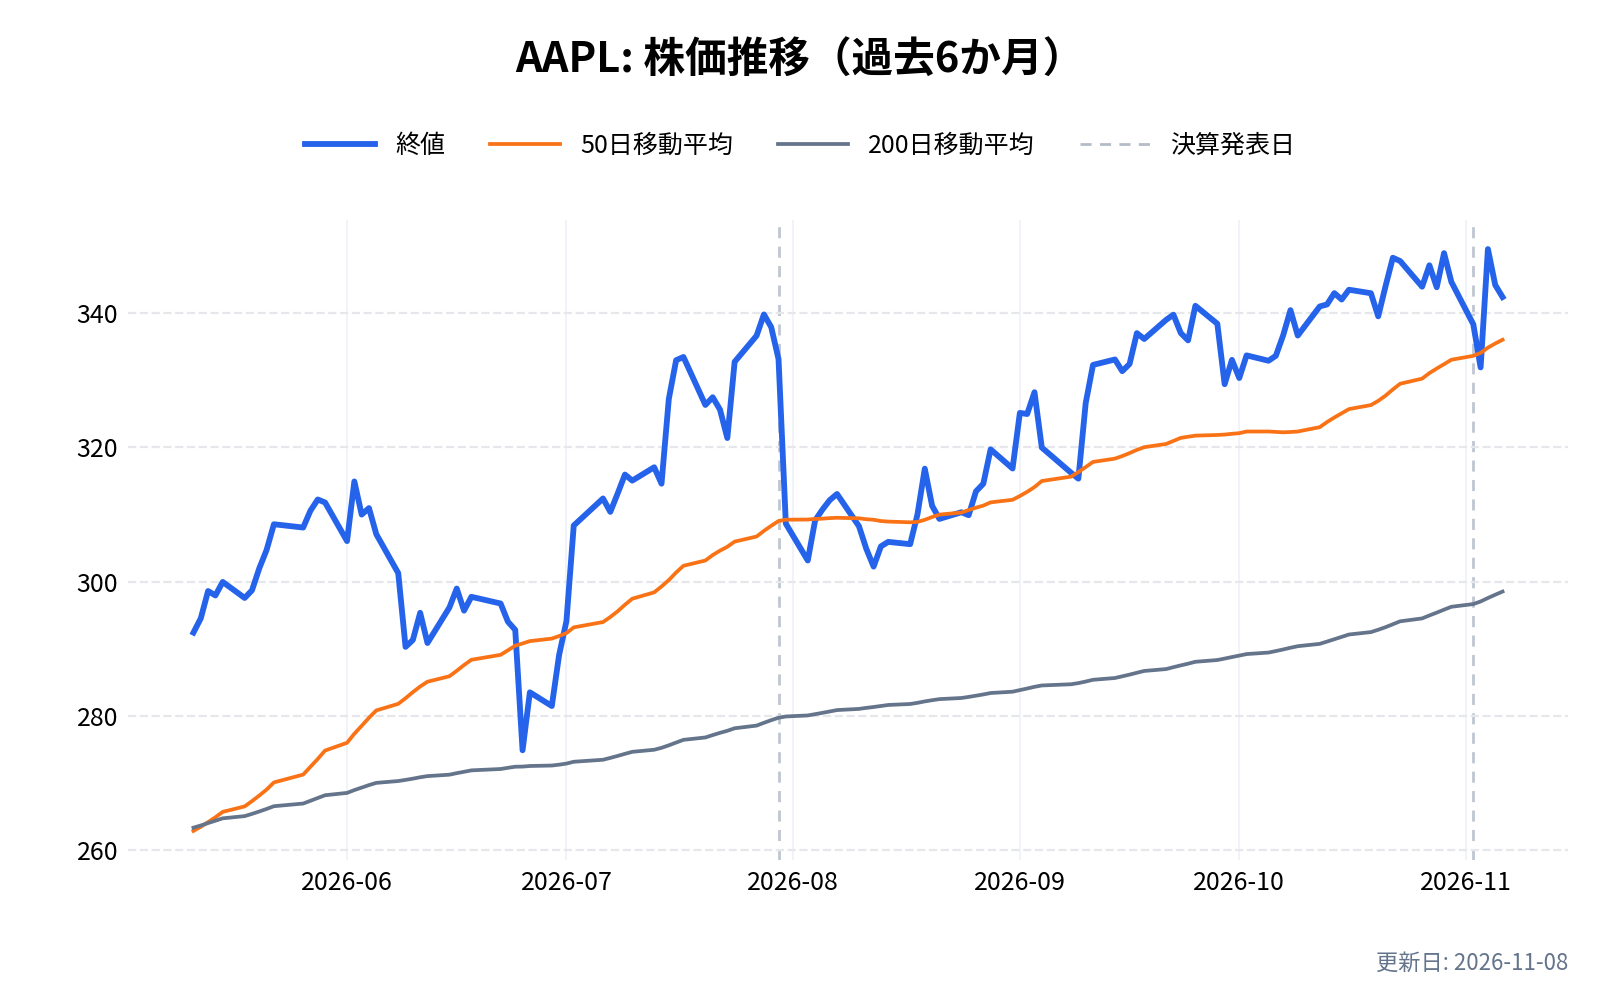
- アップル(AAPL): 長年の大口顧客であり、自社設計のモデムを主に使う見込みの、事実上の競合でもある(10-K)
- アーム(ARM): クアルコムのCPUの設計図(命令セット)を貸す会社。チップの供給にも乗り出し、ライセンスを受ける側と競合し始めたと10-Kは書く
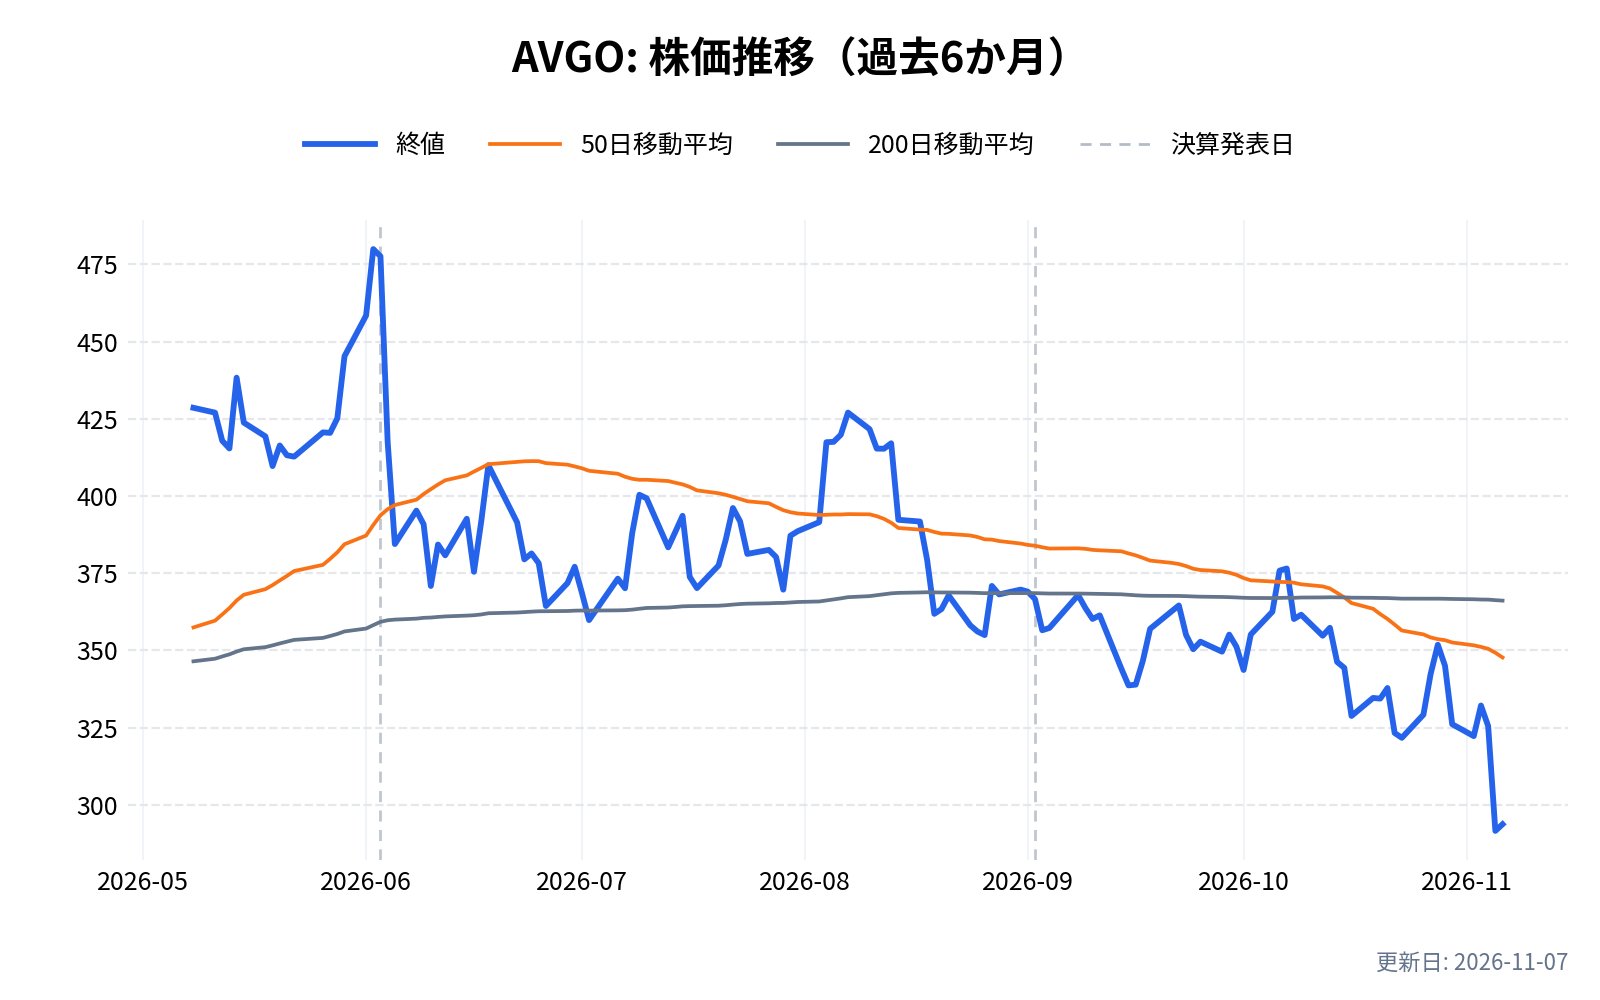
- ブロードコム(AVGO): 通信・Wi-Fiのチップと、データセンター向けのカスタムチップを手がける半導体の大手
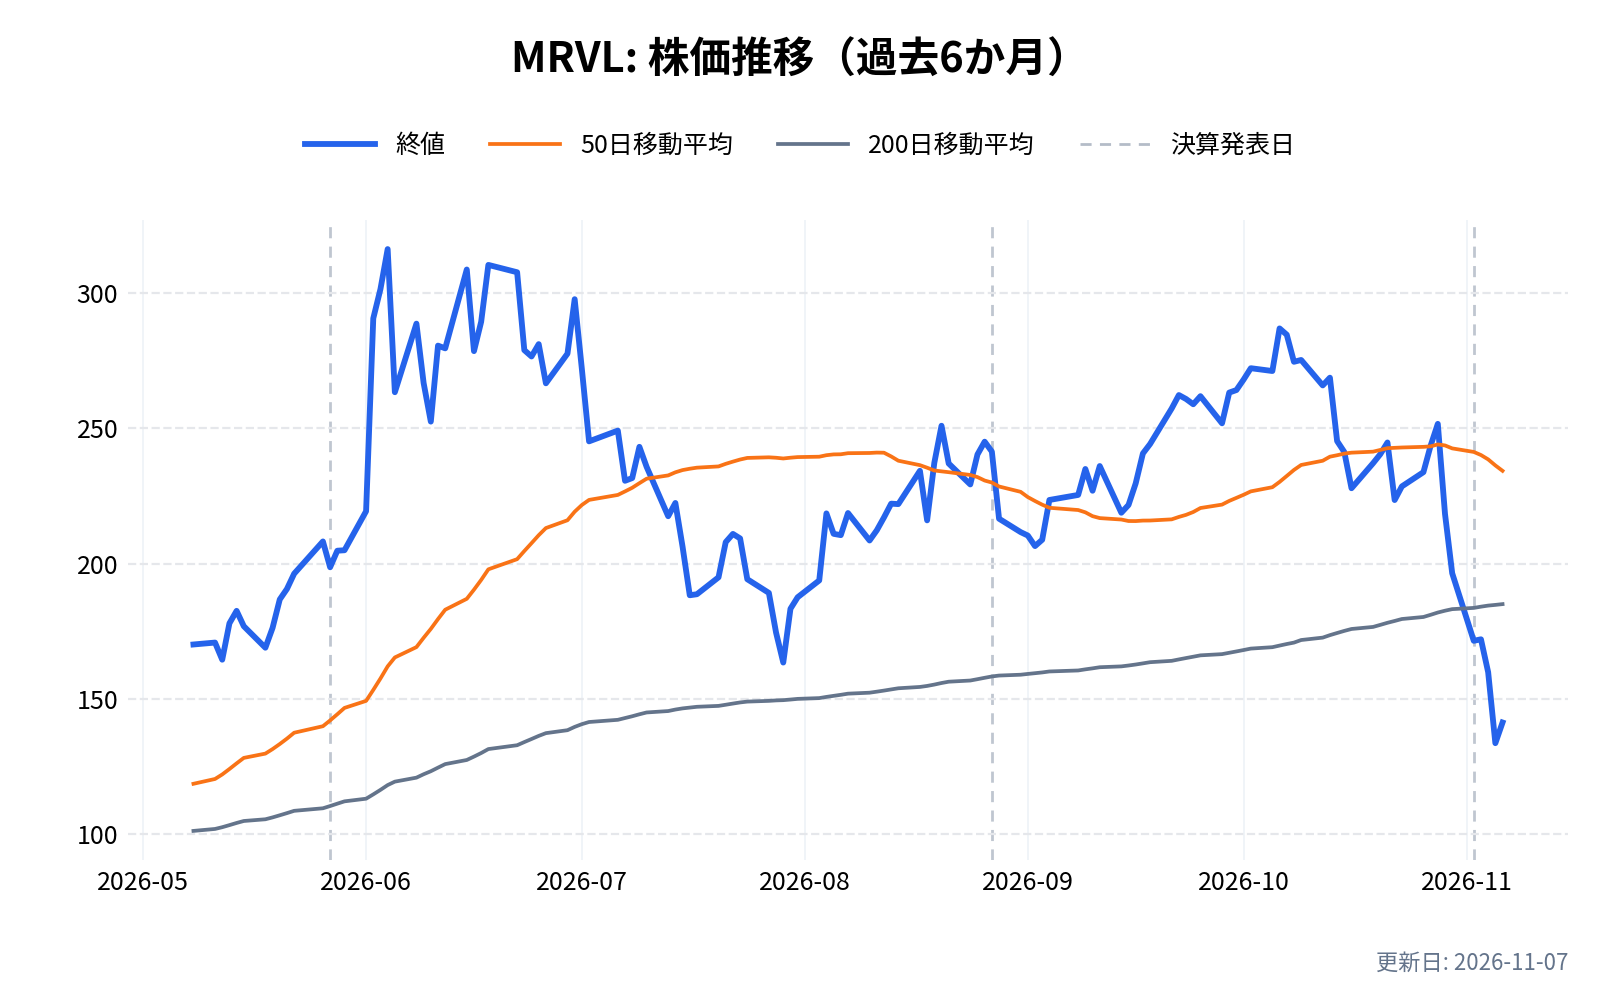
- マーベル・テクノロジー(MRVL): データセンター向けのカスタムチップと通信用チップの会社
- エヌビディア(NVDA): AIデータセンター向けチップで、新しい柱の市場の主役
スマホ向けチップでは、メディアテックやサムスン電子の自社チップも競合になる。
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新

クアルコム(QCOM)の競合との差別化要素と優位性は?
通信の特許の厚み
10-Kは、同社の特許群を「業界で最も広く、多くの会社にライセンスされている」と書く。LTEや5Gの端末を作るには、同社の特許の許諾が必要というのが業界の受け止めだと会社は説明する。ライセンスの利益率72%が、その強さを数字で表している。
通信から計算まで1つのチップに
Snapdragonは、通信のモデム、CPU、GPU、AI処理の専用回路(NPU)を1つに集めた設計である。モデムから高周波部品までを自社でそろえ、スマホから車、PC、産業機器まで同じ技術を使い回している。自社設計のCPU「Oryon」も、PC・スマホ・自動車・データセンターへ広げる計画である(10-K)。
車載の一式提供
自動車向けは「Snapdragon Digital Chassis」として、通信、コックピット、運転支援を一式で売る。2026年9月期の自動車売上は前期比52%増で、7〜9月期は89%増だった。
一方で、弱みも明確
- 顧客の内製化: アップル、サムスン、シャオミがすでに自社チップを持つ
- Armとの裁判: 自社のCPUはArmの命令セットの上に作られ、10-Kは、Armのライセンスを望む条件で得られない恐れを挙げる。2024年12月の陪審は、クアルコムが契約に違反していないと判断し、2025年9月に判決が確定したが、Armが控訴した。2026年10月21日に控訴審の審理があり、判断はまだ出ていない。クアルコムがArmを訴えた別の裁判では、2026年10月13日に陪審が、Armが契約上の提供物を渡さなかったことなどを認め、損害や救済の判断は裁判所に残っている
- 中国への偏り: 売上の42%が中国の顧客で、米中の貿易・安全保障の対立が響く
クアルコム(QCOM)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
クアルコム(QCOM)の業績について
クアルコムの会計年度は9月の最終日曜日に終わる。決算は、米国市場の取引終了後に発表される。近年は次の時期である。
- 第1四半期(10〜12月): 2月上旬
- 第2四半期(1〜3月): 4月下旬
- 第3四半期(4〜6月): 7月下旬
- 第4四半期・通期(7〜9月): 11月上旬
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
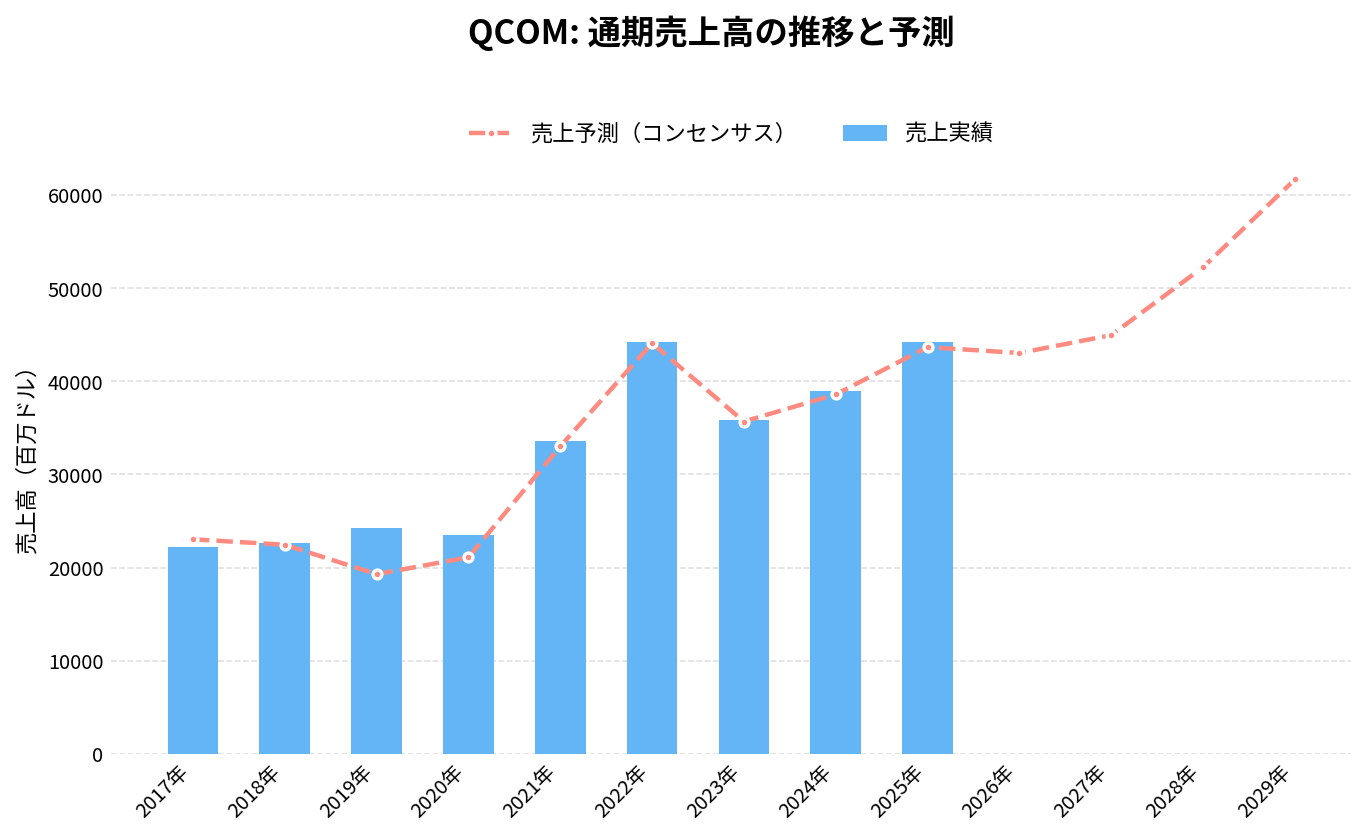
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
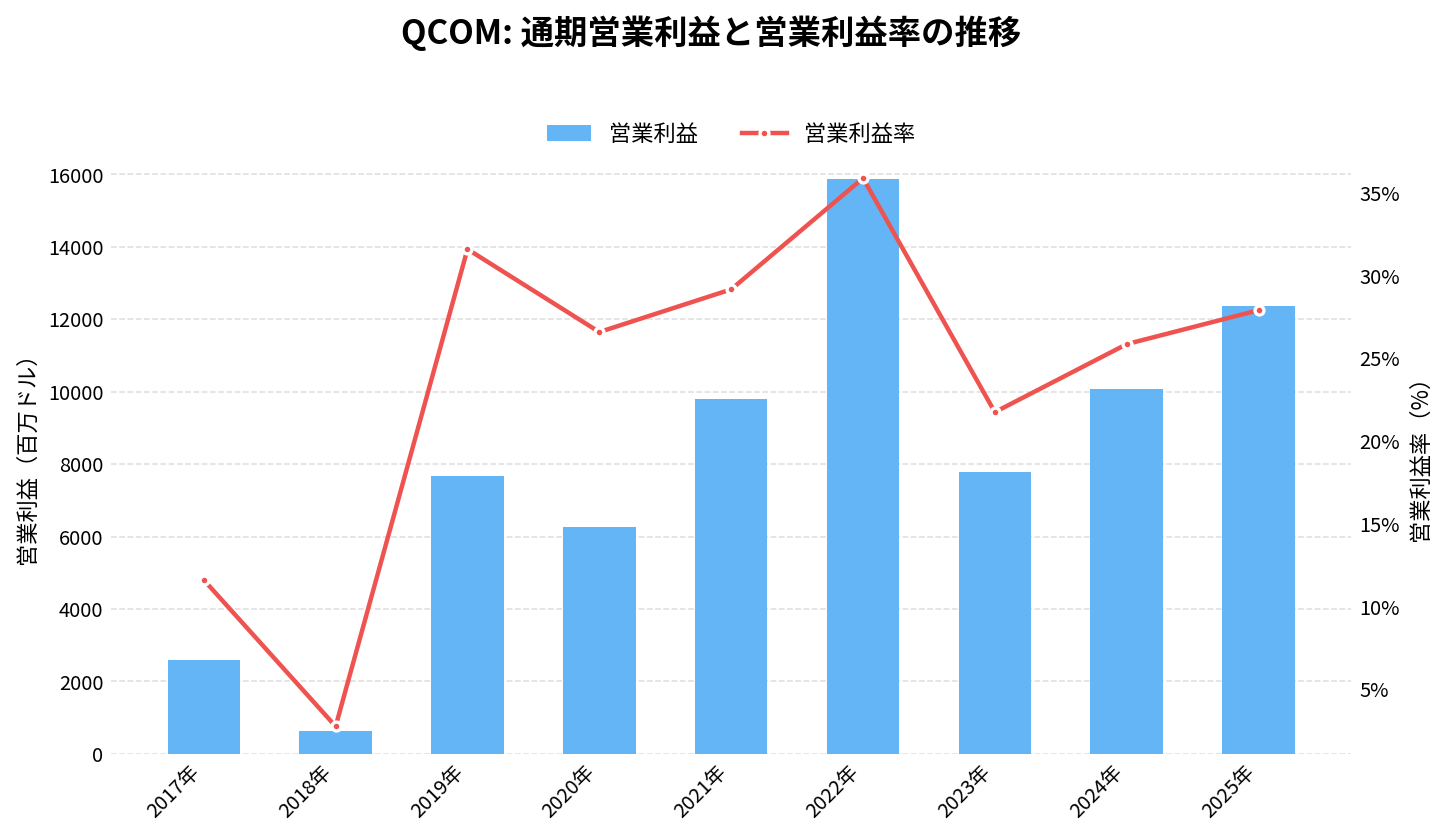
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
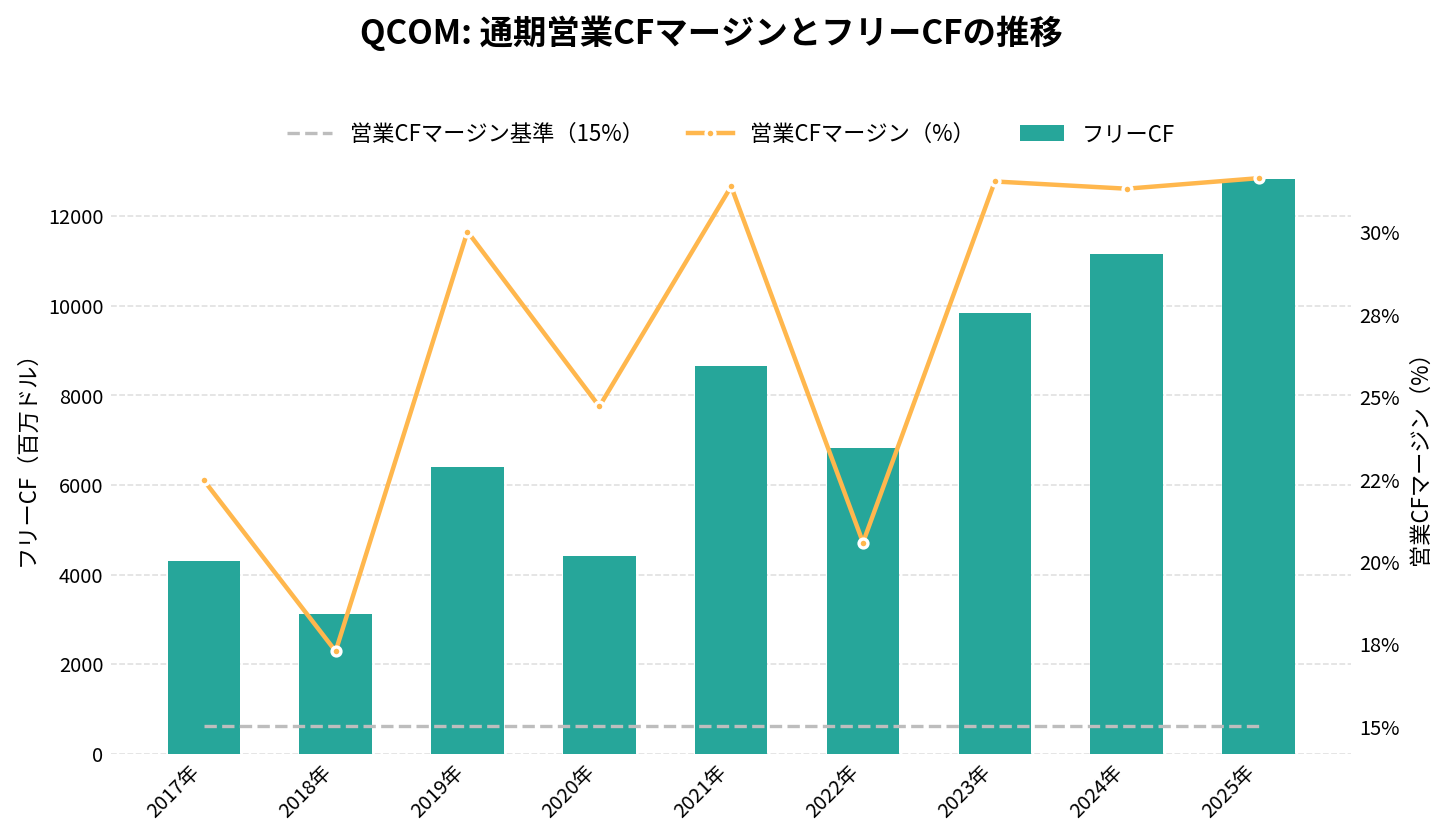
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
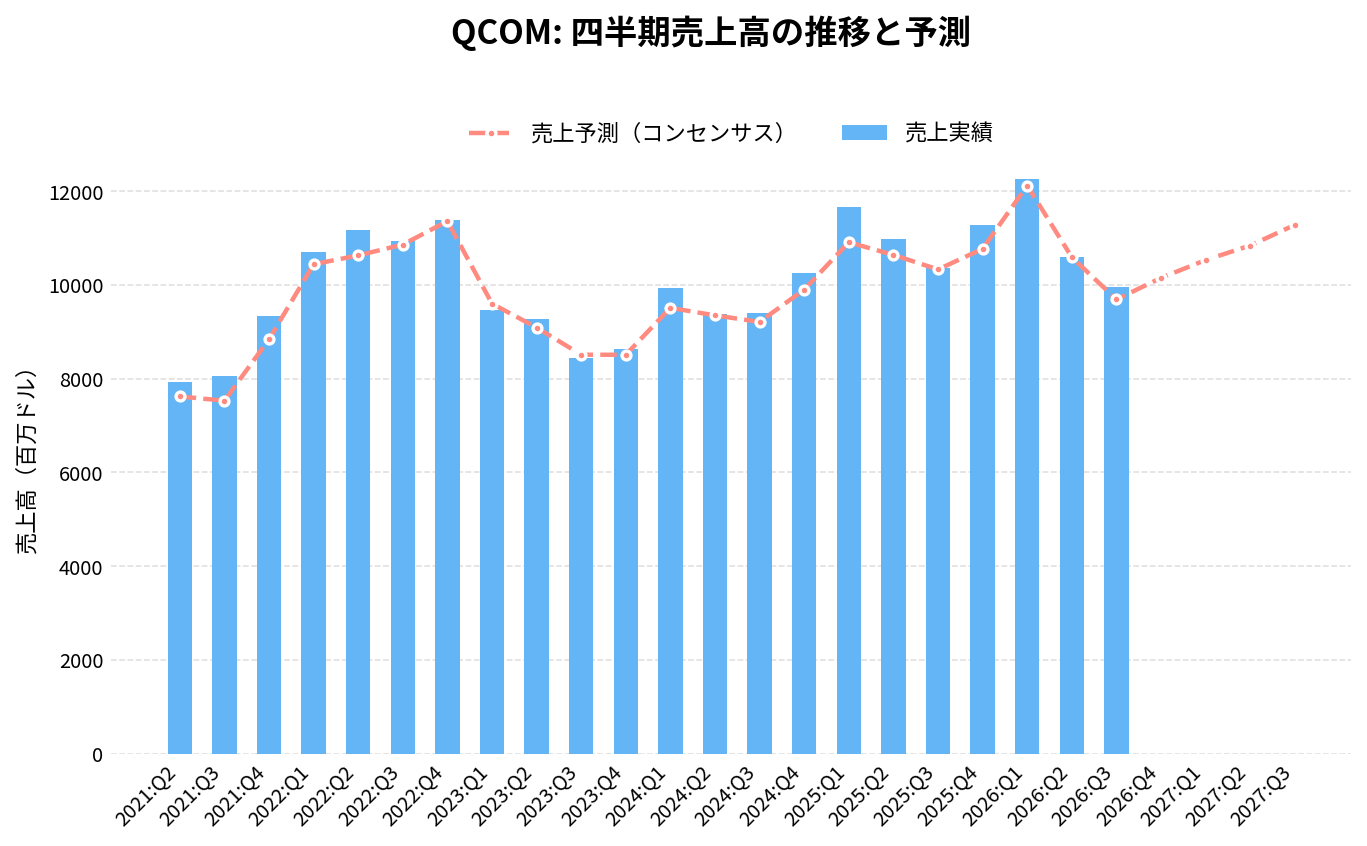
クアルコム(QCOM)の2026年Q4決算(2026/11/04 発表)は、売上10,322.0百万ドル(アナリストコンセンサス10,120.0百万ドルに対し+2.0%)、EPS 2.17ドル(同2.16ドルに対し+0.01ドル)でした。
売上の前年同期比は-8.4%です。
直近8四半期では、売上が8回、EPSが7回コンセンサスを上回っています。
四半期:売上高の推移
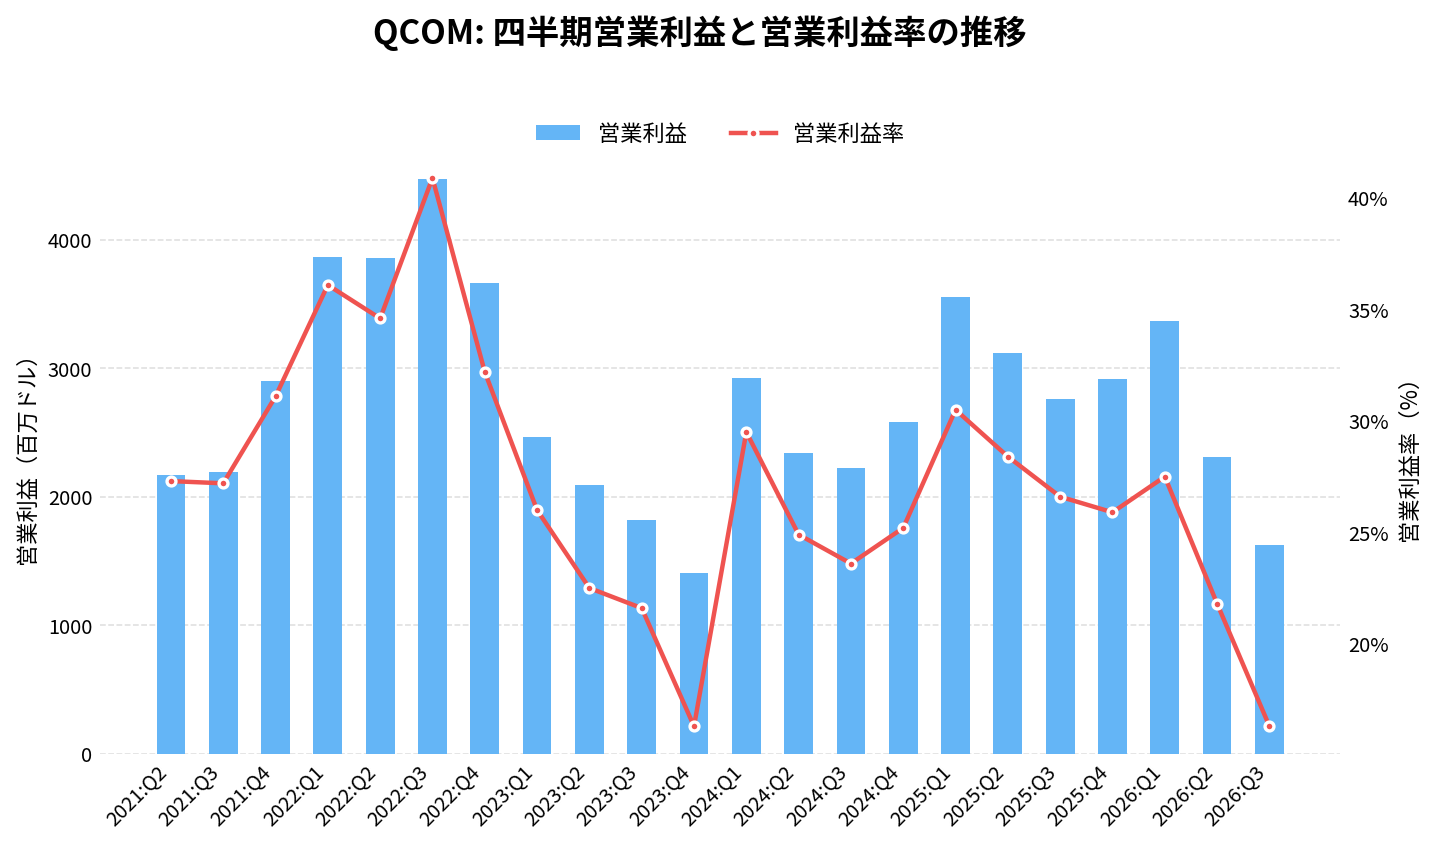
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
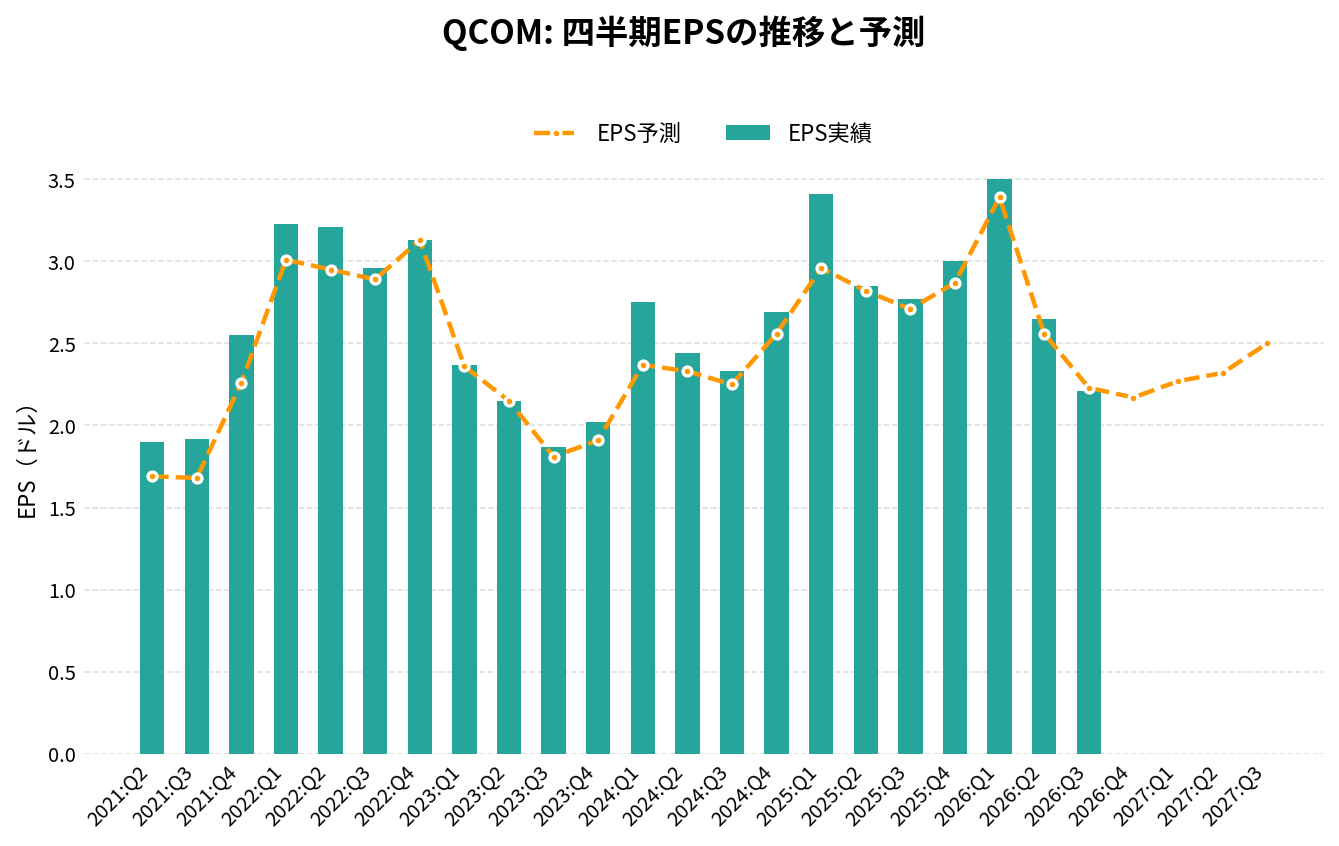
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2025:Q1 | 11,669.00 | +17.5% | +7.0% | 3.41 | +0.45 | 30.5% |
| 2025:Q2 | 10,979.00 | +16.9% | +3.2% | 2.85 | +0.03 | 28.4% |
| 2025:Q3 | 10,365.00 | +10.3% | +0.3% | 2.77 | +0.06 | 26.6% |
| 2025:Q4 | 11,271.00 | +10.0% | +4.7% | 3.00 | +0.13 | 25.9% |
| 2026:Q1 | 12,252.00 | +5.0% | +1.1% | 3.50 | +0.11 | 27.5% |
| 2026:Q2 | 10,599.00 | -3.5% | +0.1% | 2.65 | +0.09 | 21.8% |
| 2026:Q3 | 9,947.00 | -4.0% | +2.7% | 2.21 | -0.02 | 16.3% |
| 2026:Q4 | 10,322.00 | -8.4% | +2.0% | 2.17 | +0.01 | 13.1% |
| 2027:Q1(予想) | 10,690.00 | -12.7% | – | 2.25 | – | – |
| 2027:Q2(予想) | 10,980.00 | +3.6% | – | 2.27 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-09 取得時点)。 | ||||||
通期:売上高の推移
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
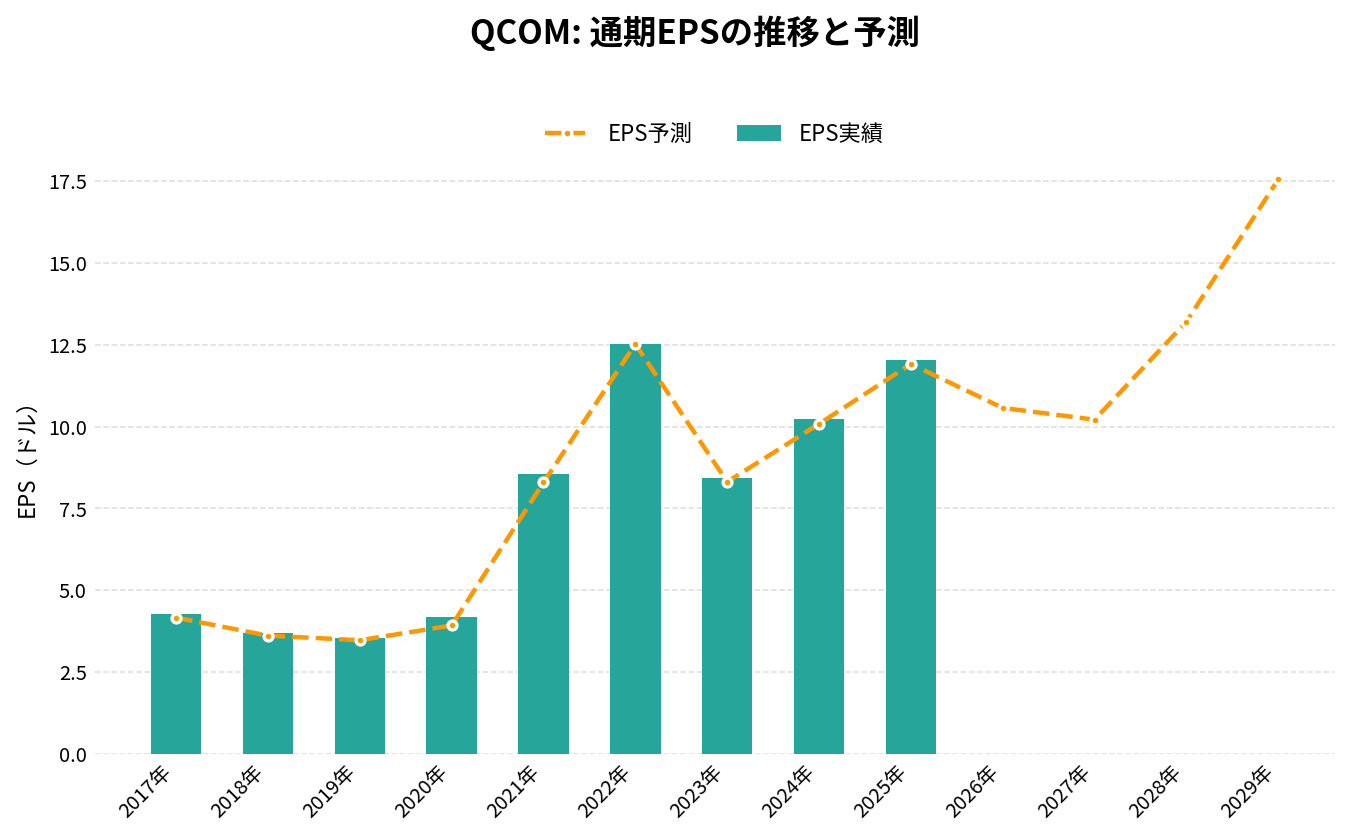
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2022年 | 44,200.00 | +31.7% | 12.53 | 35.9% | 20.6% | 6,834.00 |
| 2023年 | 35,820.00 | -19.0% | 8.43 | 21.7% | 31.5% | 9,849.00 |
| 2024年 | 38,962.00 | +8.8% | 10.22 | 25.9% | 31.3% | 11,161.00 |
| 2025年 | 44,284.00 | +13.7% | 12.03 | 27.9% | 31.6% | 12,820.00 |
| 2026年 | 43,120.00 | -2.6% | 10.54 | 20.1% | 25.9% | 8,651.00 |
| 2027年(予想) | 45,320.00 | +5.1% | 9.79 | – | – | – |
| 2028年(予想) | 52,410.00 | +15.6% | 12.36 | – | – | – |
| 2029年(予想) | 63,000.00 | +20.2% | 16.51 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-09 取得時点)。 | ||||||
クアルコム(QCOM)の将来性と今後の見通しは?
将来性は、スマホ向けの減少が底を打つまでに、自動車・IoT・データセンターがどこまで売上を積み上げるかにかかっている。
数字で見る直近の変化(2026年7〜9月期)
- 売上高: 103.2億ドル(GAAP、前年同期比8%減)
- スマホ向け: 51.4億ドル(26%減)
- 自動車: 19.9億ドル(89%増)
- IoT: 18.9億ドル(4%増)
- QCTの税引前利益率: 24%(前年同期29%)
- QTLの税引前利益率: 70%(前年同期72%)
- Non-GAAPの1株利益: 2.17ドル(前年同期3.00ドル、28%減)
出典:2026年7〜9月期の決算発表
通期のGAAPの1株利益は12.70ドルで、前期の5.01ドルから大きく増えたが、57億ドル(1株5.32ドル)の税金の戻り入れを含む。本業の力を示すNon-GAAPは10.54ドルで12%減った。Non-GAAPは株式報酬(通期で1株2.81ドル)を除いた数字である。
会社の見通し
- 2026年10〜12月期: 売上104〜112億ドル(QCT 90〜96億ドル、QTL 13〜15億ドル)、Non-GAAPの1株利益2.15〜2.35ドル。データセンターを初めて含む
- 2027年9月期: スマホ以外の売上が前年比60%超の成長に転じる見通し。データセンターの売上目標50億ドルを据え置き
- 2029年9月期: スマホ以外の売上400億ドル(2024年11月に示した目標のほぼ2倍、2026年7月の決算発表)
自動車とIoTの2026年9月期の合計は131.4億ドルで、400億ドルは約3倍にあたる(筆者の計算。目標の「スマホ以外」にはデータセンターなども含まれ、定義は会社の資料による)。
株価の動き
決算の発表のたびに、株価は大きく動いている(発表日の終値と、翌営業日の終値の比較。いずれも米国市場の取引終了後に発表)。
| 決算 | 発表日 | 翌営業日の値動き |
|---|---|---|
| 2025年7〜9月期 | 2025年11月5日 | −3.6% |
| 2025年10〜12月期 | 2026年2月4日 | −8.5% |
| 2026年1〜3月期 | 4月29日 | +15.1% |
| 2026年4〜6月期 | 7月29日 | −2.6% |
| 2026年7〜9月期 | 11月4日 | −9.5%(寄り付きは−13.4%) |
5回のうち4回が下落で、上昇は2026年4月の1回だった。直近の1年の終値は、2026年4月7日の124.07ドルから、5月29日の251.02ドルまでの幅で動いている。
注目しているポイント
- スマホ向けの底: メモリ制約の影響と、アップル向けの減少が、どこで落ち着くか
- データセンターの立ち上がり: 2026年10〜12月期から、初めて見通しに含まれる売上が、50億ドルの目標へ向かう軌道に乗るか
- 粗利率: 値上げの効果が出るとされる2027年9月期の後半に、QCTの利益率が戻るか
- Armとの裁判: 控訴審の判断と、2026年10月の裁判の救済の判断
リスクと不確実性
- アップルの内製化: QCTの売上に大きなマイナスと、10-Kが明記している
- スマホ向けの需要: メモリの供給不足と値上がりで、端末メーカーが生産を絞る
- 顧客と地域の集中: 10%以上の顧客2社で売上の42%、中国の顧客が42%
- 利益率の低下: 部品・製造コストの上昇で、粗利率が下がっている
- Armとの関係: 裁判の結果次第で、CPUの設計の権利に影響が出うる
- データセンターの不確実性: 売上の大半を少数の大手クラウド会社に頼る可能性があり、Amazonの新株予約権の分が売上から差し引かれる
QCOM 2026年Q4決算:スマホ依存からの脱却進む、自動車が過去最高の約20億ドル四半期
発表日:2026/11/04
本決算のポイント
クアルコムの2026年度第4四半期は、GAAP売上高が前年同期比8%減の103.2億ドルとなり、主力のハンドセット(スマホ向け)事業の落ち込みが全体を押し下げた。GAAP純利益は12.5億ドルの黒字(前年同期は税務要因による31.2億ドルの赤字)、Non-GAAP EPSは2.17ドルで前年同期の3.00ドルから28%減少している。
通期で見ると、2026年度のGAAP売上高は431.2億ドル(前年比3%減)、GAAP EPSは12.70ドルと大幅増となったが、これはバリュエーションアロワンス取崩しによる57億ドルの税務ベネフィットが寄与した一時的な押し上げであり、Non-GAAP EPSは10.54ドルで前年比12%減となっている。
事業面では、QCTのオートモーティブ売上高が四半期として初めて約20億ドル(19.9億ドル)の規模に達し、前年同期比89%増を記録した。会社は2027年度に向けて、非ハンドセット売上高が前年比60%超の成長に転じる見通しと、データセンター事業で50億ドルの売上目標を据え置いたことを明らかにしている。
抑えておくべきKPI
- 売上高(Q4): 103.2億ドル(GAAP、前年同期比8%減)
- QCTオートモーティブ売上高(Q4): 19.9億ドル(前年同期比89%増、四半期として初めて20億ドル規模に到達)
- QCT IoT売上高(Q4): 18.9億ドル(前年同期比4%増)
- 株主還元(通期): 自社株買い78.2億ドル、配当38.5億ドル、合計116.7億ドル
投資家目線のインサイト
今回の決算で最も目を引くのは、ハンドセット依存の構図が変わりつつある兆しだ。QCTハンドセット売上高はQ4で前年同期比26%減の51.4億ドルと大きく落ち込んだ一方、オートモーティブは89%増、IoTも4%増と非ハンドセット領域が存在感を増している。会社はIoTとオートモーティブの合算で前年同期比36%の成長を記録したとコメントしており、事業構造の重心移動が進んでいることがうかがえる。
GAAP純利益の大幅増は、実態としては57億ドルの税務ベネフィット(バリュエーションアロワンス取崩し)によるもので、事業の実力を示すNon-GAAP指標ではむしろ減益基調にある点には注意が必要だ。Non-GAAP EBTは通期で前年比16%減、QCTのEBTマージンも27%と前年の30%から低下しており、収益性には逆風が吹いている。
半導体業界全体でウェハー加工やパッケージング、メモリなどの投入コストが広範に上昇しているとの言及もあり、会社はこれを製品価格に転嫁する対応を進めているが、その効果がQCT粗利益率に完全に反映されるのは2027年度後半になる見込みだと明言している。短期的なコスト圧迫は続く可能性がある。
今後の見どころ
2027年度第1四半期の売上ガイダンスは104億〜112億ドルで、このうちQCT売上高は90億〜96億ドル、QTLは13億〜15億ドルと内訳が示された。データセンター事業がガイダンスに初めて組み込まれる最初の四半期であり、Amazonとの複数世代にわたる製品協業の発表も踏まえ、新規事業の立ち上がり状況が注目される。
QTL(ライセンス事業)ではApple、Huawei、Transsionとの長期契約更新が発表されており、ライセンス収益の安定性を支える材料となる。一方で、投入コスト上昇への価格転嫁がどこまで粗利益率の回復に結びつくか、2027年度後半に向けた進捗を継続的に確認する必要がある。
出典
Qualcomm Announces Fourth Quarter and Fiscal 2026 Results
QCOM 2026年Q3決算:メモリ・供給コスト高が重荷となるも、自動車・IoTが成長を牽引
発表日:2026/07/29
QCOMの決算ハイライト
クアルコムの2026年度第3四半期は、売上高が前年同期比4%減の99.5億ドルとなり、GAAP純利益も25%減の20億ドルにとどまった。半導体業界全体でウェハー製造や組立、メモリなどの入力コストが広範に上昇しており、この影響が今四半期の業績と次四半期のガイダンスの両方に反映されているという。
主力のQCT部門は売上高が5%減の85億ドルで、携帯端末(ハンドセット)が20%減の50.9億ドルと大きく落ち込んだ一方、自動車(Automotive)は前年同期比61%増の15.9億ドル、IoTも9%増の18.3億ドルと非携帯端末領域が存在感を増している。QTL(ライセンシング)部門は売上高3%減の12.8億ドル、EBTマージンは69%を確保した。
Non-GAAP EPSは2.21ドルで前年同期比20%減。会社は次四半期(2026年度第4四半期)のガイダンスとして、売上高97億〜105億ドル、Non-GAAP EPS 2.05〜2.25ドルを示した。
抑えておくべきKPI
- 総売上高: 99.5億ドル(前年同期比4%減)
- QCT自動車売上高: 15.9億ドル(前年同期比61%増、23四半期連続の二桁成長)
- QCT IoT売上高: 18.3億ドル(前年同期比9%増)
- Non-GAAP EPS: 2.21ドル(前年同期比20%減)
インサイト
今回の決算で目立つのは、ハンドセット事業の弱さが会社全体の売上高を押し下げる一方、自動車とIoTを合わせた非ハンドセット領域が28%成長し、事業構成の変化が進んでいる点だ。自動車部門は23四半期連続の二桁成長を続けており、単発的な好調ではなく構造的な伸びとみてよさそうだ。
一方でGAAP・Non-GAAPともに営業利益率、純利益率が前年同期から悪化しており、メモリや組立・パッケージングなど入力コストの上昇が実際に利益を圧迫していることが数字にも表れている。会社側は価格改定を進めており、時間をかけて粗利益率への恩恵が出てくるとの見通しを示した。
株主還元は四半期で23億ドル(配当9.73億ドル、株式買戻し14億ドル)と継続しており、財務体質そのものに大きな懸念は見られない。
今後の見どころ
会社はInvestor Dayで示した2029年度までの非ハンドセット売上高目標400億ドル(2024年11月時点の目標からほぼ倍増)に触れており、2027年度には非ハンドセット売上高(データセンターを含む)の成長率が2026年度の24%から60%超へ加速するとの見通しを示している。この加速が実現するかどうかが今後の大きな注目点になる。
また、Modular Incの買収を完了し、生成AI・エージェント型AI向けのオープンソフトウェア基盤構築を進めている点も、非ハンドセット戦略の一部として今後の展開を追う価値がある。次四半期のガイダンス通りにコスト上昇の影響が価格改定で相殺され始めるか、粗利益率の推移も注視したい。
出典
Qualcomm Announces Third Quarter Fiscal 2026 Results
それより前の決算と、発表後の株価の動きは「クアルコム(QCOM)の決算まとめ」にまとめています。
まとめ
クアルコム(QCOM)は、スマホ向けのチップと通信特許のライセンスで稼ぐ会社です。2026年9月期の売上は431.2億ドルで3%減り、スマホ向けは13%減の240.7億ドルでした。自動車(52%増)とIoT(8%増)の増加で、スマホ向けの減少の約7割を埋めましたが、7〜9月期は約6割にとどまりました。
利益の面では、売上の13%のライセンス事業が利益率72%で支えています。ただし、ライセンスもスマホの出荷に連動するため、スマホ依存から離れる手段ではありません。新しい柱のデータセンターは、2027年9月期に50億ドルの売上を目標にしていますが、足元の売上はまだ小さく、Amazonに渡す新株予約権の分は売上から差し引かれます。
次の決算(2027年2月上旬の見込み)では、データセンターが初めて見通しに含まれた2026年10〜12月期の売上と、スマホ向けの落ち込みが続くかが、今後を見るうえでの節目になります。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。