このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- ファブリネット(FN)の株価
- ファブリネット(FN)とは何の会社?
- ファブリネット(FN)の主力製品やサービスは?
- 売上5割増の中身:データセンター向けが増収の約7割
- 顧客の集中:売上の57.4%が4社
- 利益の中身:粗利率は1割強で、税が変わった
- タイの工場と設備投資:キャッシュは成長に先行して出ていく
- ファブリネット(FN)のビジネスモデルは?
- 取引市場は?
- ファブリネット(FN)のセクター、業種、属するテーマは?
- 配当は?
- ファブリネット(FN)の競合企業は?
- ファブリネット(FN)の差別化要素と優位性は?
- ファブリネット(FN)のリアルタイム株価チャート
- ファブリネット(FN)の業績について
- ファブリネット(FN)の将来性と今後の見通しは?
- FN 2027年Q1決算:売上高は前年同期比51%増の14億7,450万ドル、非GAAP EPSは4.34ドル
- FN 2026年Q4決算:売上高は前年同期比45%増の13億1,580万ドル、通期は46億4,000万ドルで36%増
- まとめ
はじめに
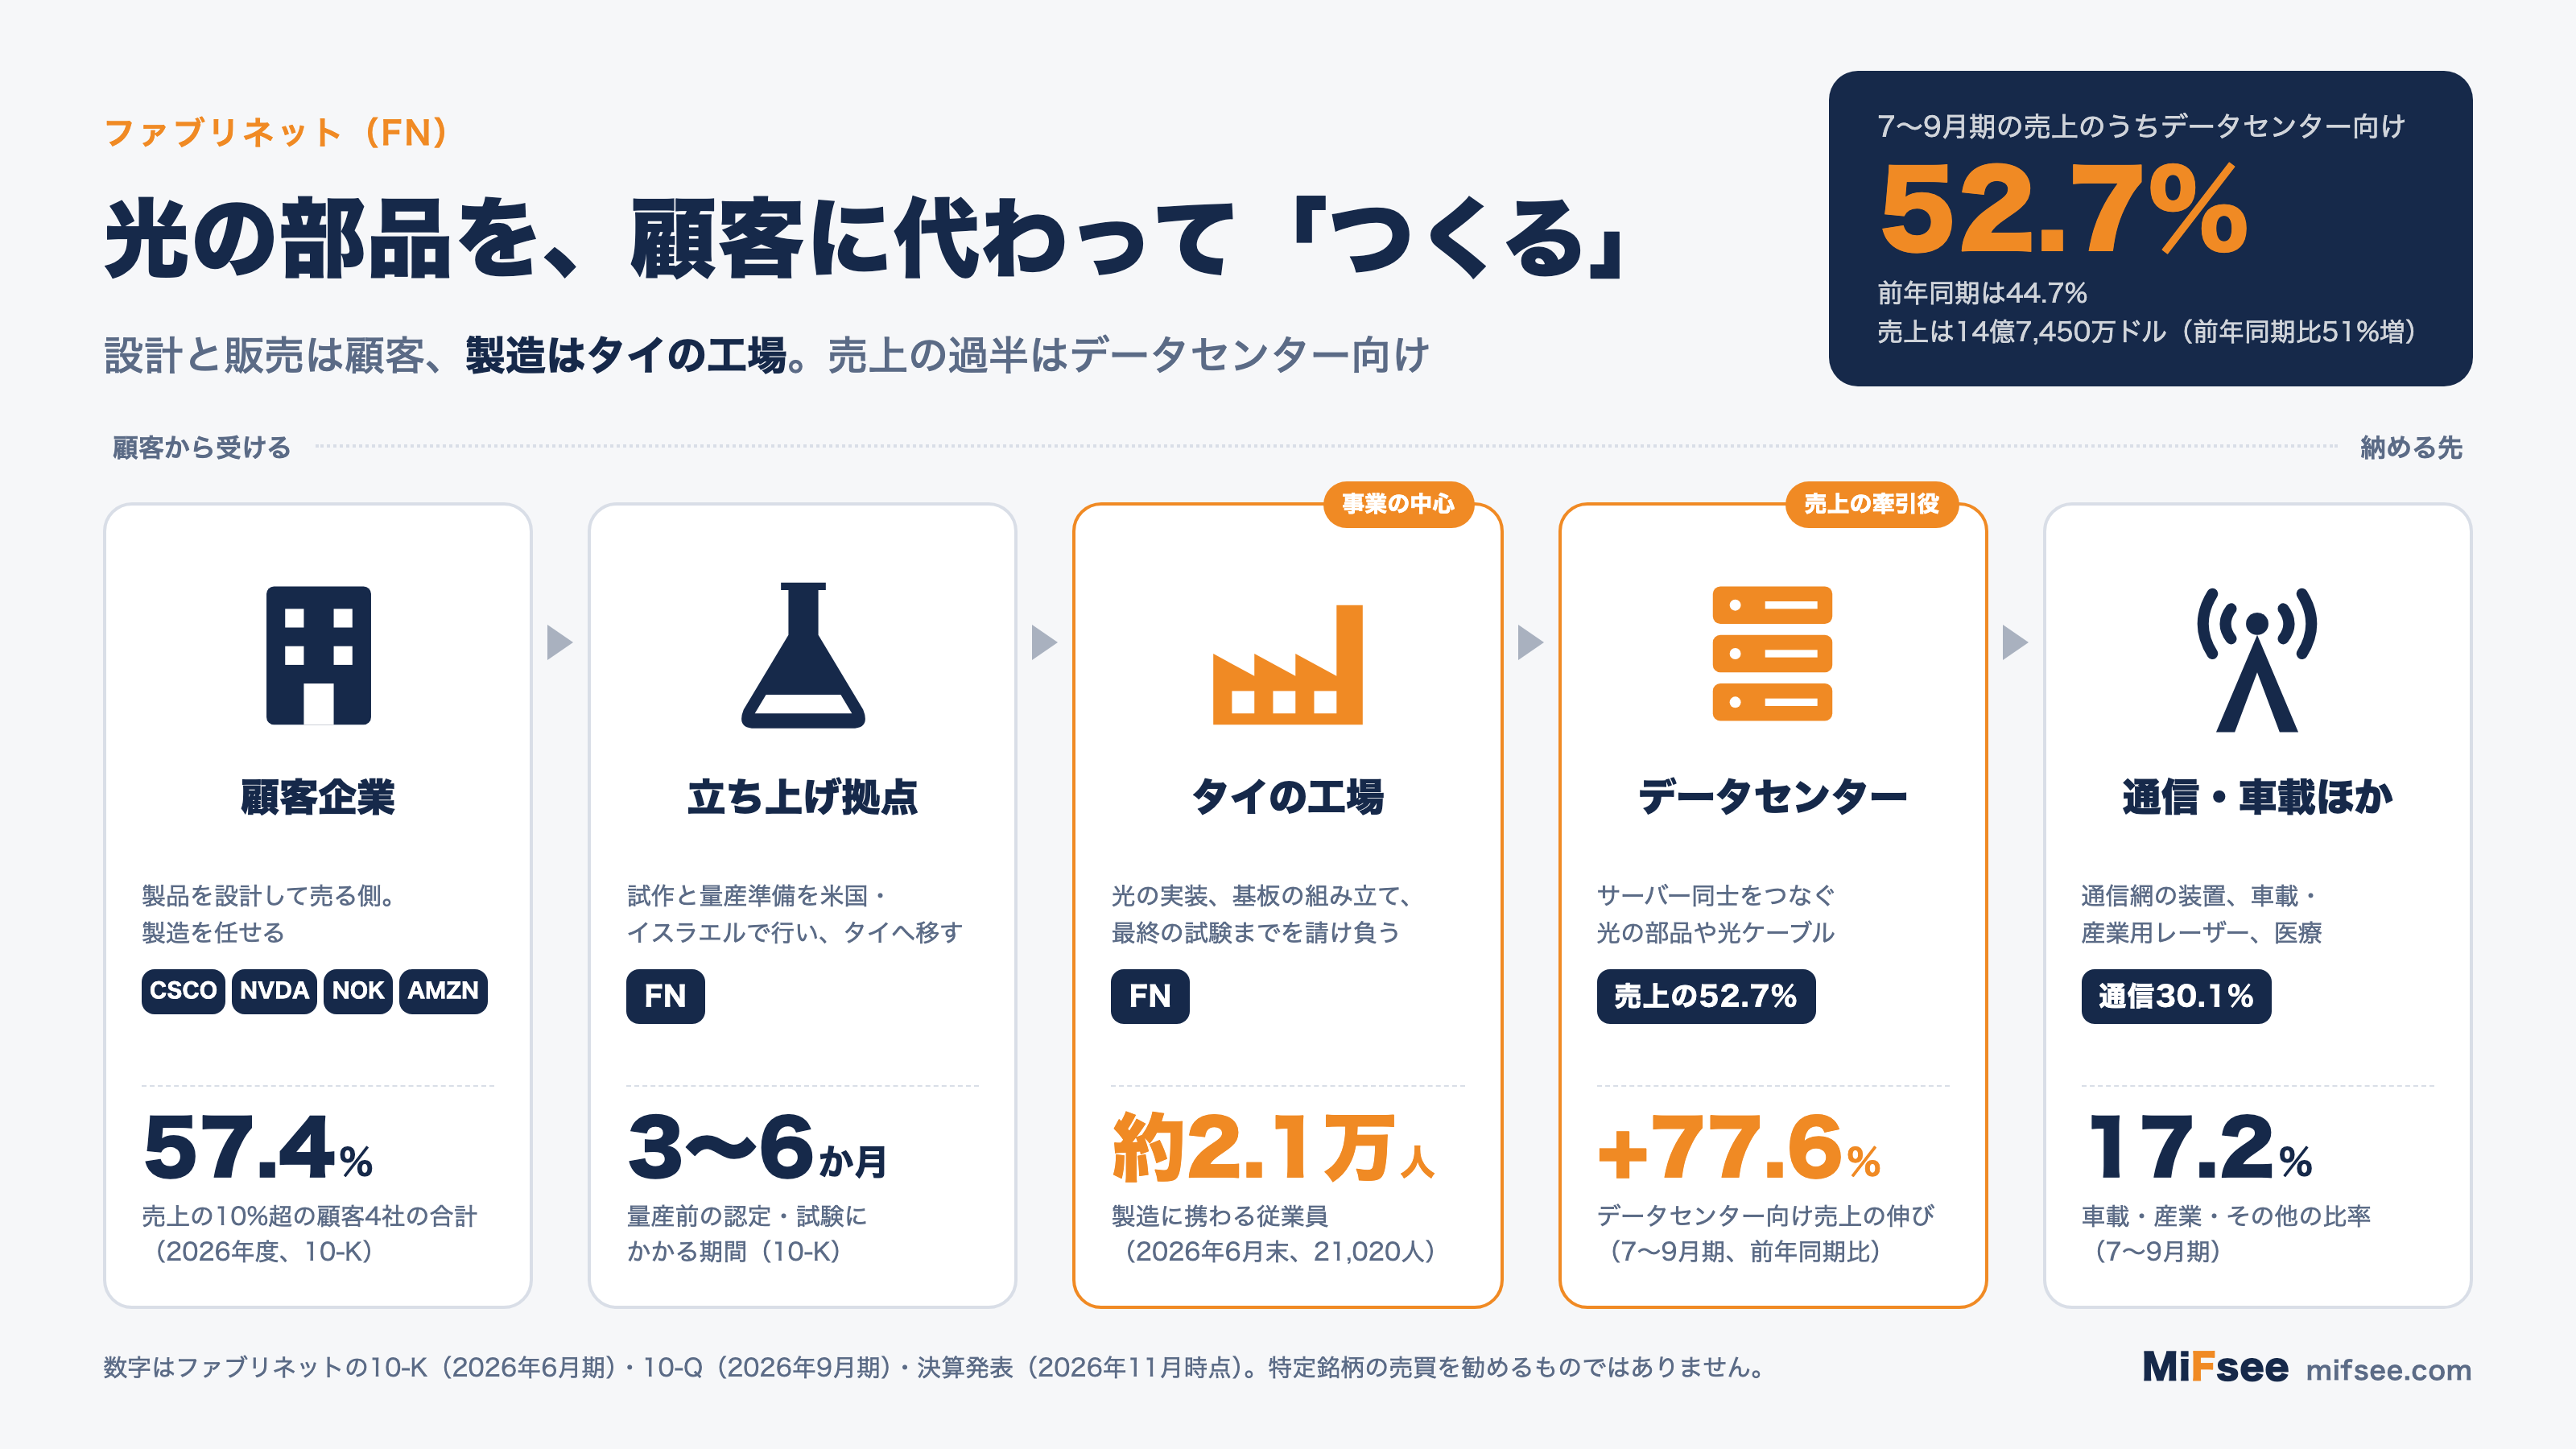
ファブリネット(FN)は、光通信の部品や装置を、顧客に代わって作る会社です。ケイマン諸島で設立された会社ですが、工場の中心はタイにあり、従業員は約2.2万人です。製品の設計と販売は顧客が行い、ファブリネットは光の部品を精密に組み立てて納める役を担っています。
2026年7〜9月期の売上は14億7,450万ドルで、前年同期比51%増えました。伸びを引っ張っているのはデータセンター向けで、同期の売上の52.7%を占め、前年同期から77.6%増えています。一方で、売上の10%を超える顧客は3社で合計46.7%を占め、顧客への依存が大きい会社でもあります。
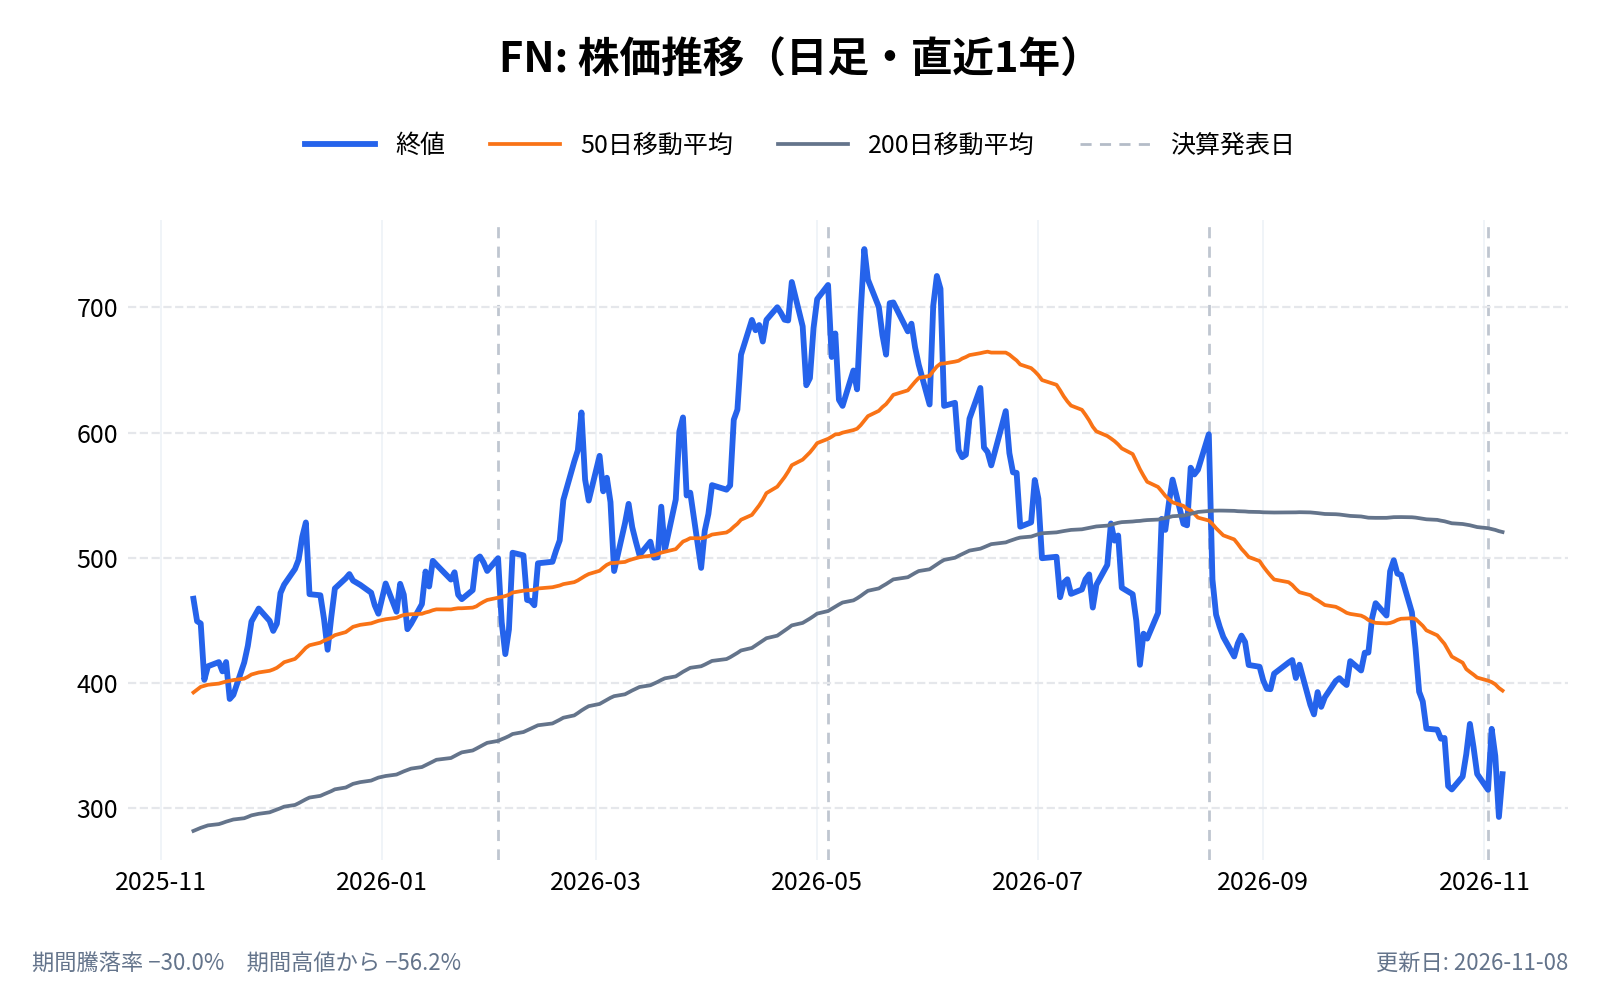
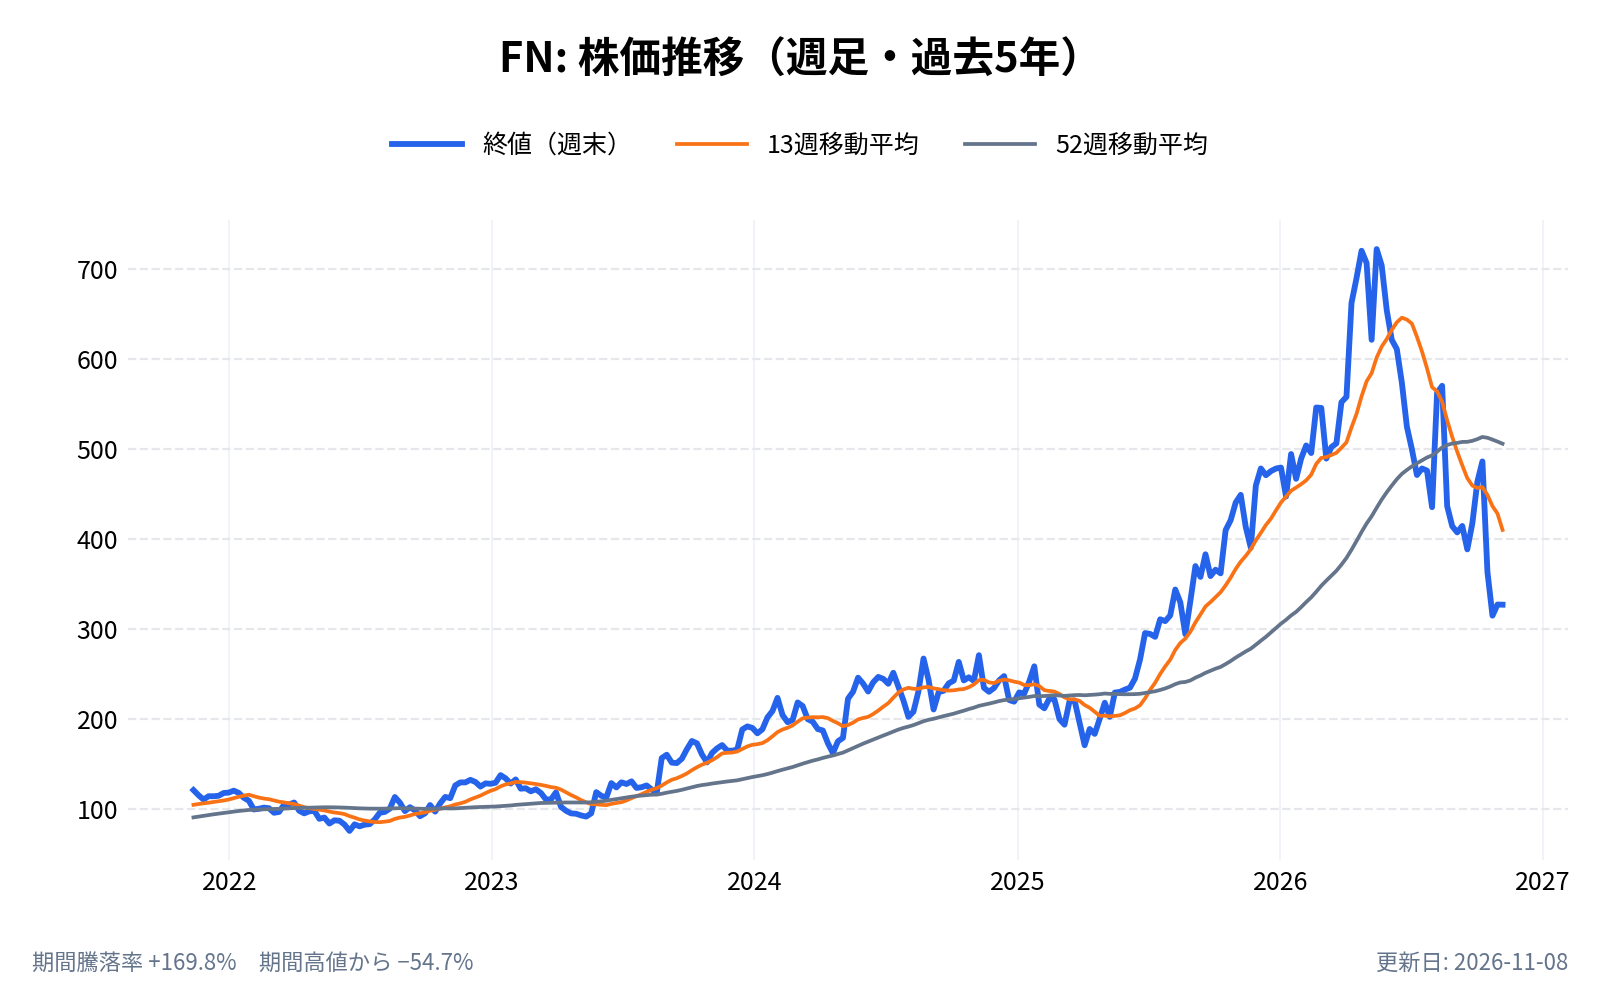
株価は、2026年11月6日の終値が327.13ドルで、1年前(2025年11月5日)の486.91ドルより約33%低く、2026年5月14日の終値ベースの最高値746.47ドルからは約56%低い水準です。売上が伸びる一方で、株価は大きく動いています。
本記事では、光の部品の「作る」を担う会社の売上はどこから伸びているのか、顧客の集中・税・設備投資という3つの重さをどう見ればよいのかを軸に、10-K(2026年6月期)と10-Q(2026年9月期)、決算資料から確かめます。
ファブリネット(FN)の株価
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
ファブリネット(FN)とは何の会社?
ファブリネット(Fabrinet)は、光通信、車載、産業用レーザー、医療機器、センサーなどの会社(OEM)から製造を請け負う、受託製造サービスの会社である。設計や販売は顧客の仕事で、ファブリネットは「光を扱う精密な組み立て」に強みを持つ。10-Kによると、設立は1999年8月(ケイマン諸島)で、事業を始めたのは2000年1月である。
10-Kは、多くの顧客で「製造を外部に出す先は、当社だけ」だと説明している。
- 会社名: Fabrinet
- 設立: 1999年8月(ケイマン諸島)。事業開始は2000年1月
- 主な拠点: タイ(主力の製造)、中国、米国、イスラエル
- 従業員: 21,521人(2026年6月26日。うち21,020人が製造)
- 代表者: シーマス・グレイディ(Seamus Grady)。会長兼CEO
- 売上高: 46億4,110万ドル(2026年6月期)
- 公式サイト: https://www.fabrinet.com/
会計年度は6月末ごろの金曜日で終わる。2026年度は2026年6月26日に終わった年度で、本記事の「2026年7〜9月期」は、会社が「2027年度第1四半期」と呼ぶ期間である。
ファブリネット(FN)の主力製品やサービスは?
10-Kによると、ファブリネットが作る製品は大きく3つに分かれる。
- 光通信の部品・装置: 光の経路を切り替えるROADM、光増幅器、変調器のほか、波長を変えられるレーザー、トランシーバー(光信号と電気信号を変換する部品)、トランスポンダー、データセンターやコンピューターの群をつなぐ光ケーブル(AOC)
- 産業用レーザー: 半導体の検査・切断、DNA解析などのバイオ、計測、金属加工に使われるレーザー
- センサー: 自動車の圧力・ジャイロなどのセンサーと、医療向けの非接触の温度センサー
製造そのものに加えて、プロセスの設計、部品の調達、基板の組み立て、最終の組み立てと試験までを一貫して請け負う。さらに、レンズ、結晶、ガラスなどの特注の光学部品を自社で作り、自社の製品にも使い、市場にも売っている(工場は中国の福州と米国ニュージャージー州)。
10-Kは、どの製品をどの顧客のために作っているかを対応づけて書いていない。顧客名と製品の関係は、書類から分からない。
売上5割増の中身:データセンター向けが増収の約7割
データセンター向けだけが大きく伸びた
ファブリネットは、2026年度の第4四半期から、売上の区分を「光通信/それ以外」から3つに改めた。データセンター向け、通信インフラ向け、車載・産業・その他である(過去も組み替え済み)。データセンター向けには、データセンター同士をつなぐ装置(DCI)や高性能計算(HPC)向けも含まれる(10-Q)。
| 2026年7〜9月期 | 前年同期 | 伸び | 売上に占める比率 | |
|---|---|---|---|---|
| データセンター | 7億7,710万ドル | 4億3,760万ドル | +77.6% | 52.7%(前年同期44.7%) |
| 通信インフラ | 4億4,390万ドル | 3億2,960万ドル | +34.7% | 30.1%(同33.7%) |
| 車載・産業・その他 | 2億5,340万ドル | 2億1,090万ドル | +20.1% | 17.2%(同21.6%) |
| 合計 | 14億7,450万ドル | 9億7,810万ドル | +50.8% | 100% |
出典:10-Q(2026年9月期)
売上の増加は4億9,640万ドルで、そのうちデータセンター向けが3億3,950万ドル、全体の約68%である(筆者の計算)。10-Qは増収の理由を、「主要顧客のデータセンター向けと通信インフラ向けの需要の増加」と書いている。
2026年度の通期では、通信インフラ向けが先に伸びた
| 2025年度 | 2026年度 | 伸び | |
|---|---|---|---|
| データセンター | 15億7,990万ドル | 22億2,510万ドル | +40.8% |
| 通信インフラ | 10億4,940万ドル | 15億4,640万ドル | +47.4% |
| 車載・産業・その他 | 7億9,000万ドル | 8億6,960万ドル | +10.1% |
| 合計 | 34億1,930万ドル | 46億4,110万ドル | +35.7% |
出典:10-K(2026年6月期)
2026年度は通信インフラ向け、2026年7〜9月期はデータセンター向けと、伸びの主役が移っているのが数字から見える位置である。通期では、データセンター向けの比率は46.2%から47.9%へ上がり、7〜9月期の52.7%で過半に達した。四半期の売上は、2026年度に9億7,810万ドル、11億3,290万ドル、12億1,430万ドル、13億1,580万ドルと積み上がり、2027年度の第1四半期に14億7,450万ドルとなった。
顧客の集中:売上の57.4%が4社
比率でみると、NVIDIAが下がり、シスコが上がった
10-Kは、売上の10%以上を占める顧客の名前と比率を載せている。
| 2024年度 | 2025年度 | 2026年度 | |
|---|---|---|---|
| シスコ(Cisco Systems) | 13.4% | 18.2% | 19.9% |
| NVIDIA | 35.1% | 27.6% | 16.3% |
| ノキア(Nokia) | 10%未満 | 10%未満 | 10.7% |
| アマゾン(Amazon.com) | 10%未満 | 10%未満 | 10.5% |
| 10%以上の顧客の合計 | 48.5%(2社) | 45.8%(2社) | 57.4%(4社) |
出典:10-K(2026年6月期)
比率を売上高にかけて概算すると、NVIDIA向けは2024年度の約10億1,200万ドルから、2025年度の約9億4,400万ドル、2026年度の約7億5,700万ドルへと2年続けて減っている。シスコ向けは、2025年度の約6億2,200万ドルから2026年度の約9億2,400万ドルへ増えた(いずれも筆者の概算。比率が小数第1位までのため誤差がある)。10-Kは、NVIDIAの比率が下がった理由を書いていない。
売上の伸びは、特定の1社に頼る形から、複数の大手に分かれる形へ移りつつある。ただし、2026年7〜9月期も10%超の顧客は3社で合計46.7%(前年同期51.5%)あり、10-Qは社名を明かしていない。
集中が高い会社に起きること
10-Kは、顧客が少数であることの危うさを次のように説明している。
- 価格の交渉力: 顧客が大きいため、価格や利益率で圧力を受けうる
- 確定注文は13週まで: 顧客からは最長1年の予測を受けるが、拘束力はなく、確定の発注は13週先までしか取れない
- 自社製造への切り替え: 顧客が買収などで製造能力を持つと、需要が減る。10-Kは、ノキアによるインフィネラの買収(2025年2月)などを例に挙げている
- 売掛金の集中: 2026年9月末は、売掛金の10%以上を占める顧客が4社
アマゾンへのワラント
アマゾンは顧客であると同時に、ファブリネットの株を買う権利(ワラント)を持っている。2025年3月に発行され、最大381,922株を208.48ドルで買える権利で、アマゾンからの支払いに応じて少しずつ行使できる枠が増える。2026年9月25日時点で、行使できる枠は108,862株である(10-Q)。権利の費用は売上から差し引かれ、2026年7〜9月期は246万ドル(前年同期29万ドル)だった。顧客に株を買う権利を渡す形で、取引を深めるつくりである。
利益の中身:粗利率は1割強で、税が変わった
粗利率は動かず、営業利益率が少し上がる
受託製造は部品を仕入れて組み立てるため、粗利率は1割強にとどまる。10-Kによる粗利率は、2024年度12.4%、2025年度12.1%、2026年度12.0%で、わずかに下がり続けている。2026年7〜9月期は11.8%(前年同期11.9%)である。
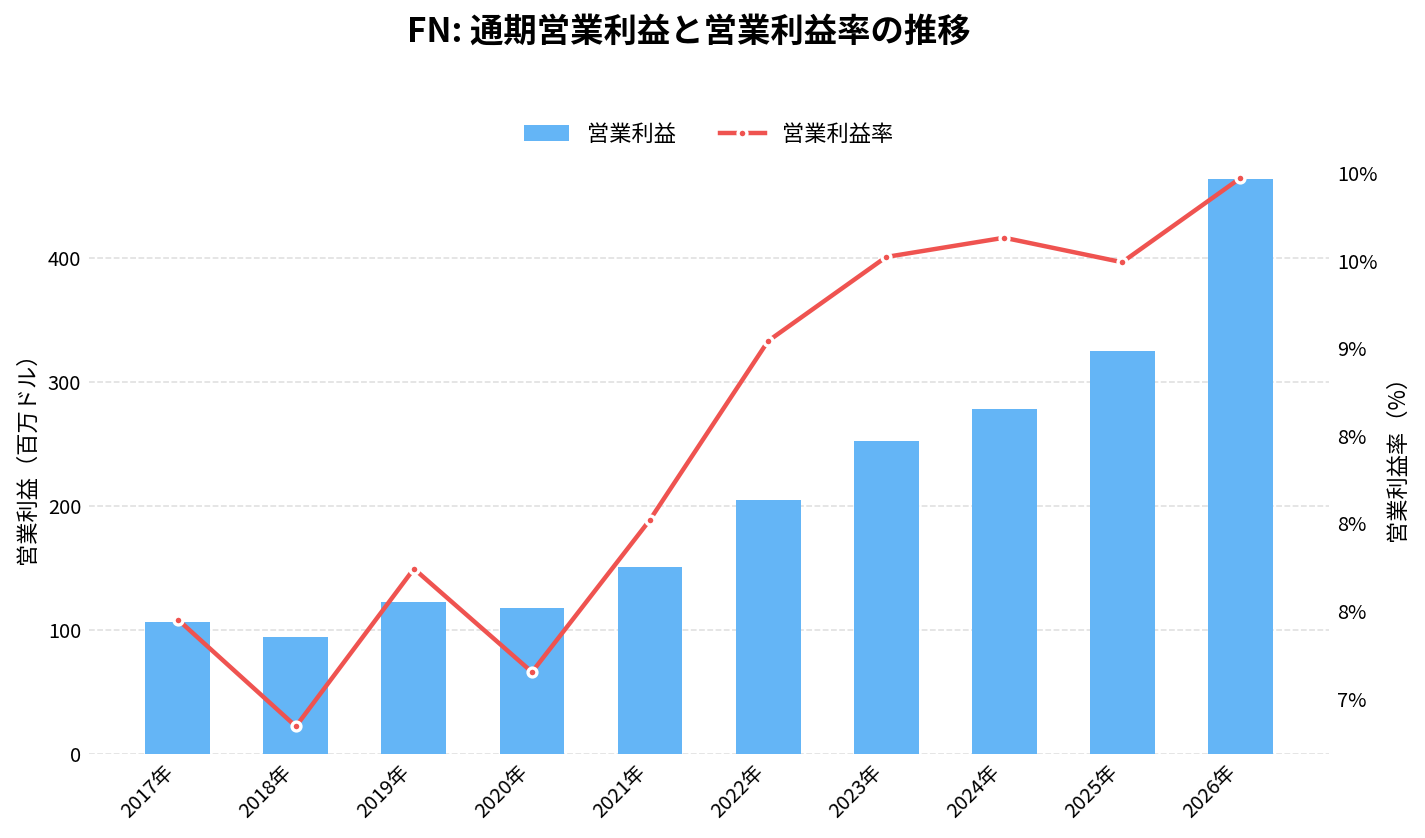
一方、営業利益率は、2024年度9.6%から2026年度10.0%、2026年7〜9月期9.9%(前年同期9.6%)と少し上がった。売上が増えても、販売費・一般管理費の増え方が小さいためである。7〜9月期の販管費は2,674万ドルで、売上の1.8%(前年同期2.3%)。利益の水準は低く、売上の量で稼ぐモデルだといえる。
税の負担が増えた
7〜9月期のGAAPの純利益は1億350万ドルで、前年同期の9,590万ドルから8%増にとどまった。営業利益が55%増えたにもかかわらず、純利益の伸びが小さい理由は2つある。
| 2026年7〜9月期 | 前年同期 | |
|---|---|---|
| 営業利益 | 1億4,600万ドル | 9,419万ドル |
| 法人税費用 | 2,600万ドル | 550万ドル |
| 実効税率 | 20.1% | 5.4% |
| その他の収益(費用) | −2,159万ドル | −12万ドル |
出典:10-Q(2026年9月期)
- 税: 10-Qは、実効税率の上昇を「主にピラー2(国際的な最低税率15%のしくみ)の追加課税」と説明している。この課税は7〜9月期に1,990万ドルで、2026年度の通期では5,740万ドルだった。実効税率は2026年度も14.8%(前年度6.4%)に上がっている(10-K)
- 台湾のRaytek株の評価損: 13.8%を持つ非上場株の評価を市場価格で見直し、2,150万ドルの損失を計上した。2026年3月に約3,240万ドルで取得した投資で、帳簿の価値は8,910万ドルから6,760万ドルに下がった(10-Q)
タイでは、チョンブリ県の工場の一部で法人税の免税が2026年6月に終わり、2026年7月から2031年6月までは50%の免除になる。別の建物は2031年まで免税、新しい工場(ナバナコン)は2027年8月から8年間の優遇で、この2つは投資額が上限と、10-Qは書いている。いずれも、顧客の製品をタイから輸出することなどが条件である。
非GAAPの1株利益(4.34ドル)とGAAPの2.86ドルの差には、株式報酬に加えて、ピラー2の追加課税とRaytek株の評価損が入っている。会社の非GAAPは、これらを除いた数字である(決算発表)。
タイの工場と設備投資:キャッシュは成長に先行して出ていく
設備投資は2年で5倍超
| 2024年度 | 2025年度 | 2026年度 | 2027年度1〜3月期 | |
|---|---|---|---|---|
| 営業キャッシュフロー | 4億1,310万ドル | 3億2,840万ドル | 2億5,670万ドル | 2,130万ドル |
| 設備投資 | 4,750万ドル | 1億2,110万ドル | 2億5,250万ドル | 1億5,870万ドル |
| 差し引き(筆者の計算) | 3億6,560万ドル | 2億730万ドル | 約420万ドル | −1億3,740万ドル |
出典:10-K、10-Q。2027年度1〜3月期は2026年7〜9月期
売上は2024年度から2026年度で約6割増えたが、営業キャッシュフローから設備投資を引いた、手元に残るお金は、ほぼゼロまで減った。設備投資の中身は、タイのチョンブリ県の新しい工場棟(延べ約200万平方フィート、契約額は約1億3,250万ドル)、2026年5月に買ったナバナコンの約8エーカーの土地、2026年7月に米国のサンタクララ近くで買った建物3棟である(10-Q)。10-Kは、2027年度の設備投資が2026年度より増えると見込んでいる。
営業キャッシュフローが減ったのは、売掛金と棚卸資産が増えたためである。2026年9月末の棚卸資産は11億9,310万ドルで、2026年6月末の10億2,120万ドルから増えた。10-Qは、次の四半期の需要に備えた積み増しと説明している。また、設備投資の契約残(第三者への支払いの約束)は1億6,410万ドルである。
資金面では、現金と短期投資は7億5,580万ドル(2026年9月末。6月末は8億7,510万ドル)で、タイの銀行から7,470万ドルの長期借入も受けた(10-Q)。会社は、手元の資金などで少なくとも12か月の運転資金と設備投資をまかなえると書いている。
立地:製造の大半がタイにある
10-Kによると、ファブリネットの資産と製造の大半はタイにあり、タイの自社所有の工場の面積は約387.5万平方フィートである(中国は約34.8万、米国は約10万、イスラエルは約2.7万)。会社はタイについて次のリスクを書いている。
- 政治の不安定: 過去に軍が政権に関わる政情不安やデモがあり、将来の不安定が出荷や製造を止めうる
- 賃金・優遇措置: 最低賃金の引き上げや、免税などの優遇の取り消しがありうる
- 過去の洪水: 2011年のタイの洪水で、一部の顧客が自社製造や別の受託先へ移した
一方で、10-Kは、低コストの地域に製造を集めていることを強みにも挙げている。工場の増設が需要に見合えば稼働が上がり、見合わなければ空きが出る。10-Kは、どちらの場合のリスクも書いている。
ファブリネット(FN)のビジネスモデルは?
製造を請け負い、部品の調達までを担う
売上は、顧客から受けた製造の注文を作って納めることで入る。部品や原材料は、ファブリネットが数千社の仕入先から調達する(10-K)。10-Kによると、重要な材料の一部は1社か少数の仕入先に頼っており、長期の購買契約は結んでいない。
工場の中の工場
ファブリネットは、顧客ごとに専用の技術者と製造の区画を設ける「ファクトリー・ウィズイン・ア・ファクトリー」を売りにしている。顧客の知的財産を守るためで、顧客によっては、社名を伏せることや、生体認証などの追加の安全対策を求める。顧客の技術は、その顧客の製品を作る目的にしか使えない契約である。
立ち上げは米国・イスラエルで、量産はタイで
試作や量産の準備を行う拠点を、米国(シリコンバレーのFabrinet West)とイスラエルに置き、量産の段階でタイへ移す。10-Kによると、量産の前には、顧客の認定と試験に3〜6か月以上かかる。会社は、この厳しい認定の過程が、顧客との長い取引につながると説明している。
売上の地域
出荷先でみた売上の75.4%は北米以外である(2026年7〜9月期。前年同期76.3%)。内訳はアジア・太平洋が72.0%、北米が24.6%、欧州が3.4%。10-Qによると、タイ向けの売上が8億750万ドル、米国向けが3億4,280万ドルである。
取引市場は?
ファブリネットの株式はニューヨーク証券取引所(NYSE)に上場しており、ティッカーシンボルは「FN」である。発行済み株数は35,717,516株(2026年10月23日)で、2026年11月6日の終値327.13ドルで計算すると、時価総額は約117億ドルである(筆者の計算)。
2026年11月6日の終値は、過去1年の最高値746.47ドル(終値ベース、2026年5月14日)から約56%低い。最安値は292.97ドル(2026年11月5日)で、そこから約12%高い。11月2日の決算発表の翌日に株価は上がったが、その後に下げて、11月5日に最安値を付けている。
ファブリネット(FN)のセクター、業種、属するテーマは?
セクター
情報技術(Information Technology)
業種
光部品の受託製造(ネットワーク関連)
属するテーマ
光通信、AIデータセンター。光トランシーバーやレーザー、光ファイバーを作る会社と、その受託製造の位置づけは、光通信関連銘柄の記事で層ごとに整理している。同記事では、ファブリネットを、光トランシーバーなどの組み立てを請け負う「受託製造」の層に置いている。
同じテーマの銘柄
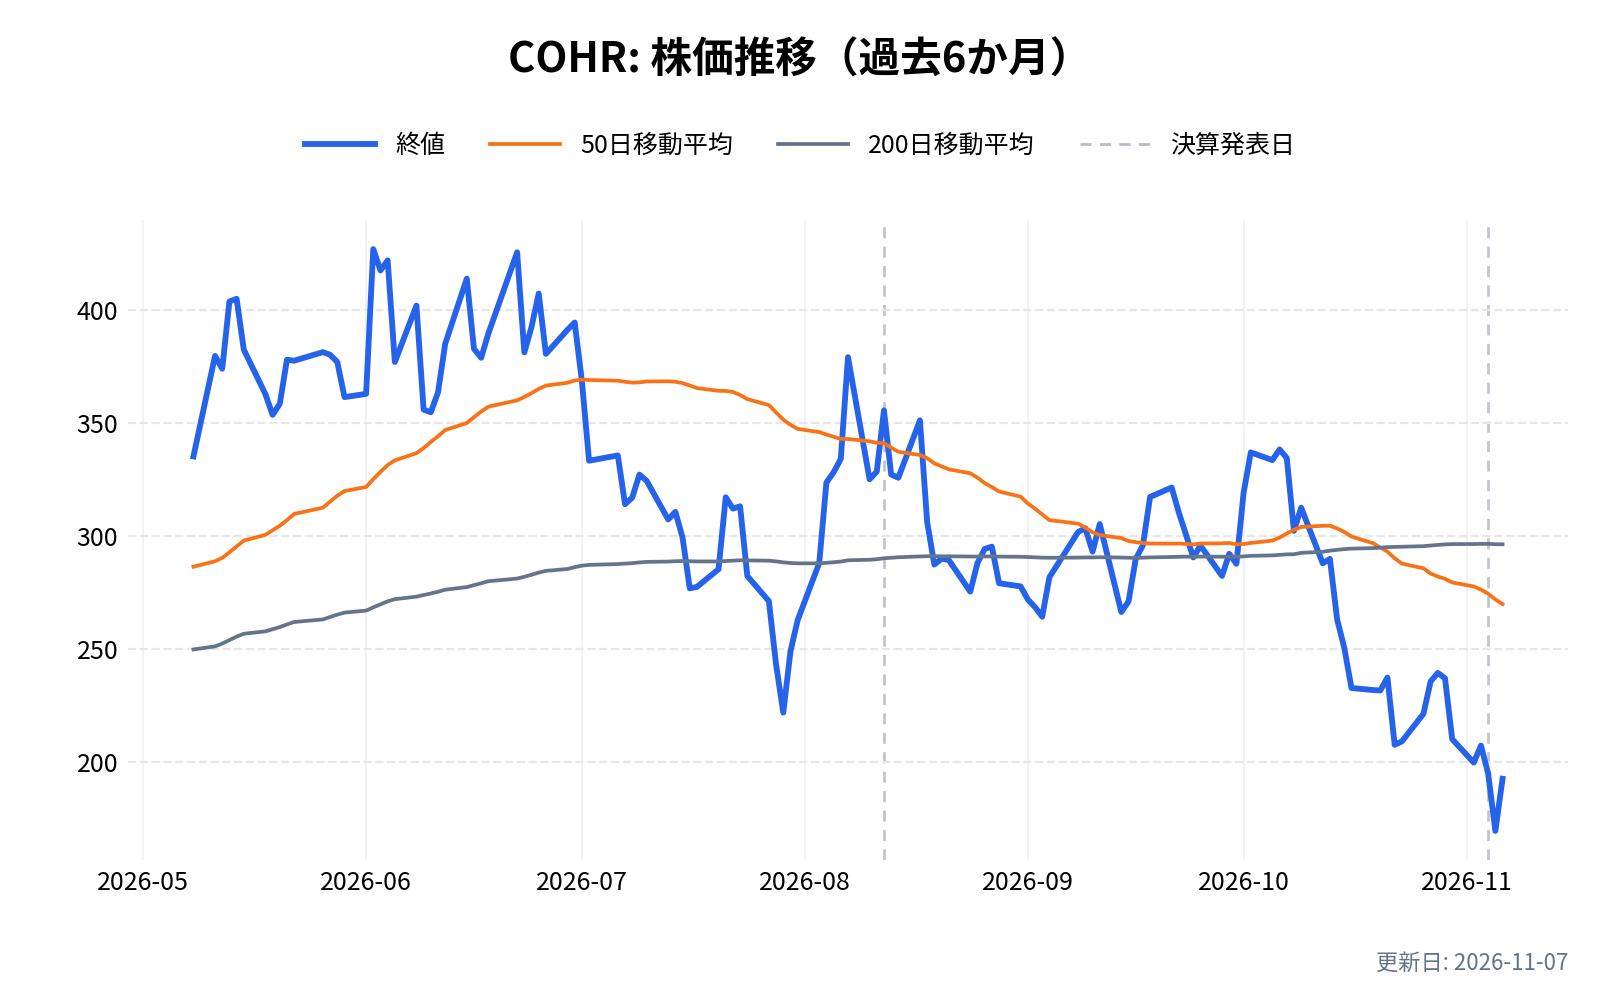
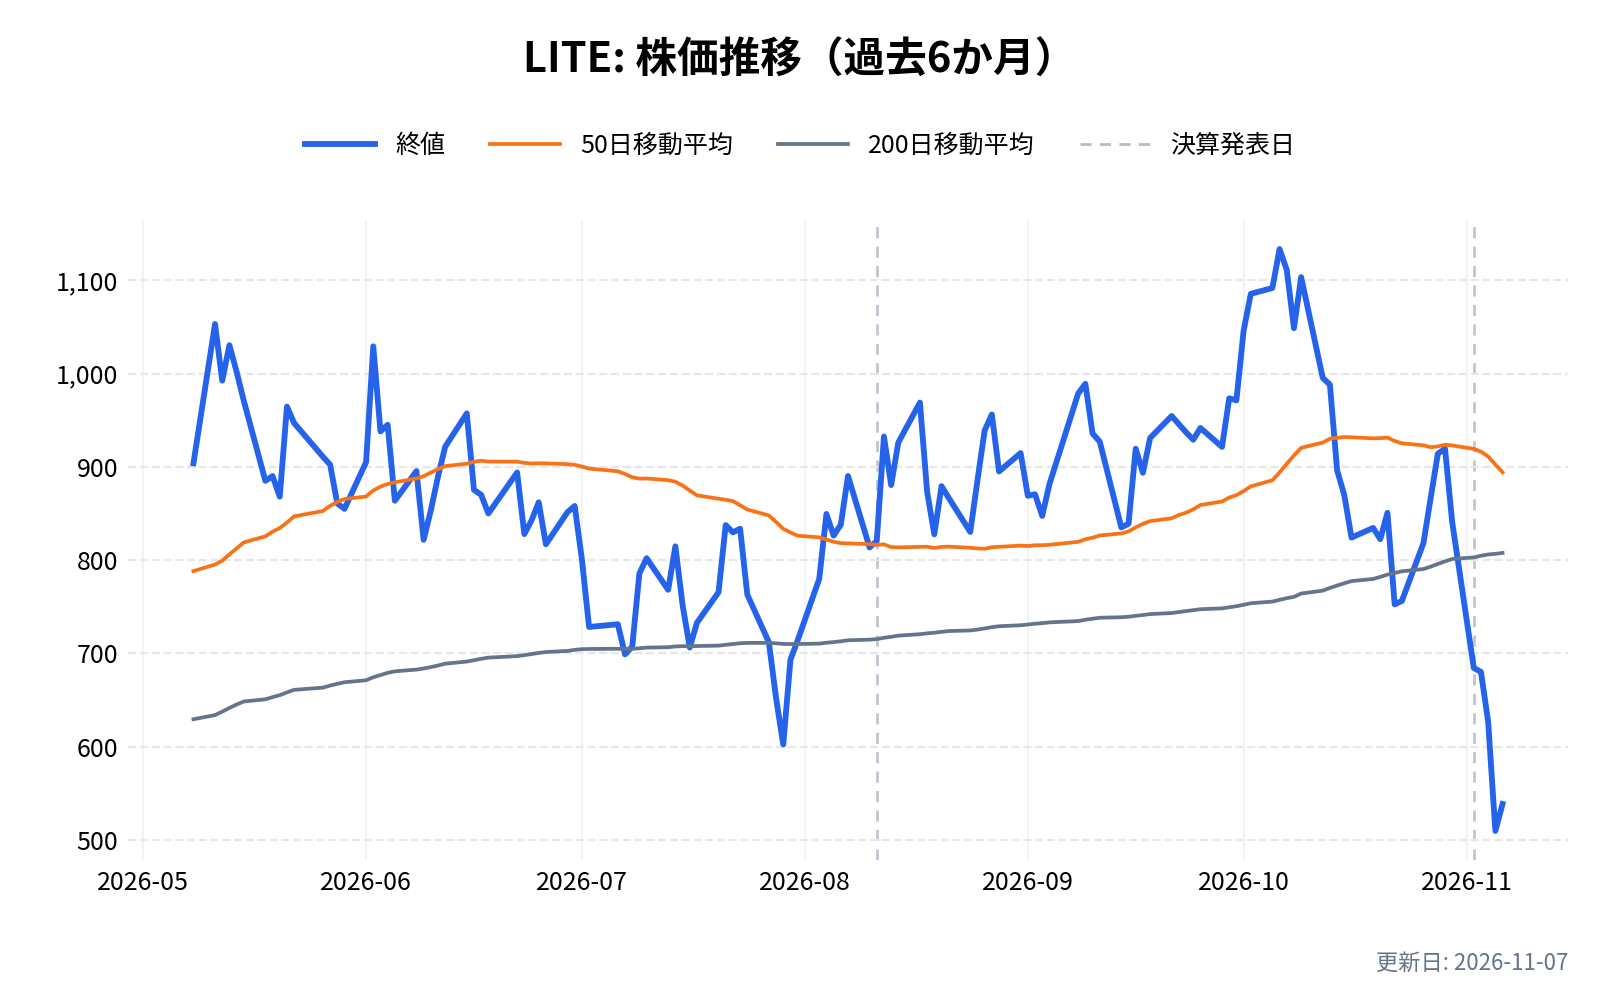
- 光通信・ネットワーク:ルメンタム・ホールディングス(LITE)、コヒレント(COHR)、アリスタ・ネットワークス(ANET)、シエナ(CIEN)、ヴィアヴィ・ソリューションズ(VIAV)、AXT(AXTI)、クレド・テクノロジー(CRDO)、マーベル・テクノロジー(MRVL)、ほか1銘柄はテーマ記事で
配当は?
ファブリネットは、現金配当を出す予定がない。10-Kは、利益は事業に使う方針で、配当は取締役会の判断によると書いている。その代わり、自社株買いの枠を設けており、2026年10月に枠を1億300万ドル積み増して、合計6億3,730万ドルとした(10-Q)。2026年7〜9月期は76,721株を平均379.83ドルで買い、2,910万ドルを使った。
ファブリネット(FN)の競合企業は?
10-Kは、光の受託製造の競合として、次の会社の名前を挙げている。
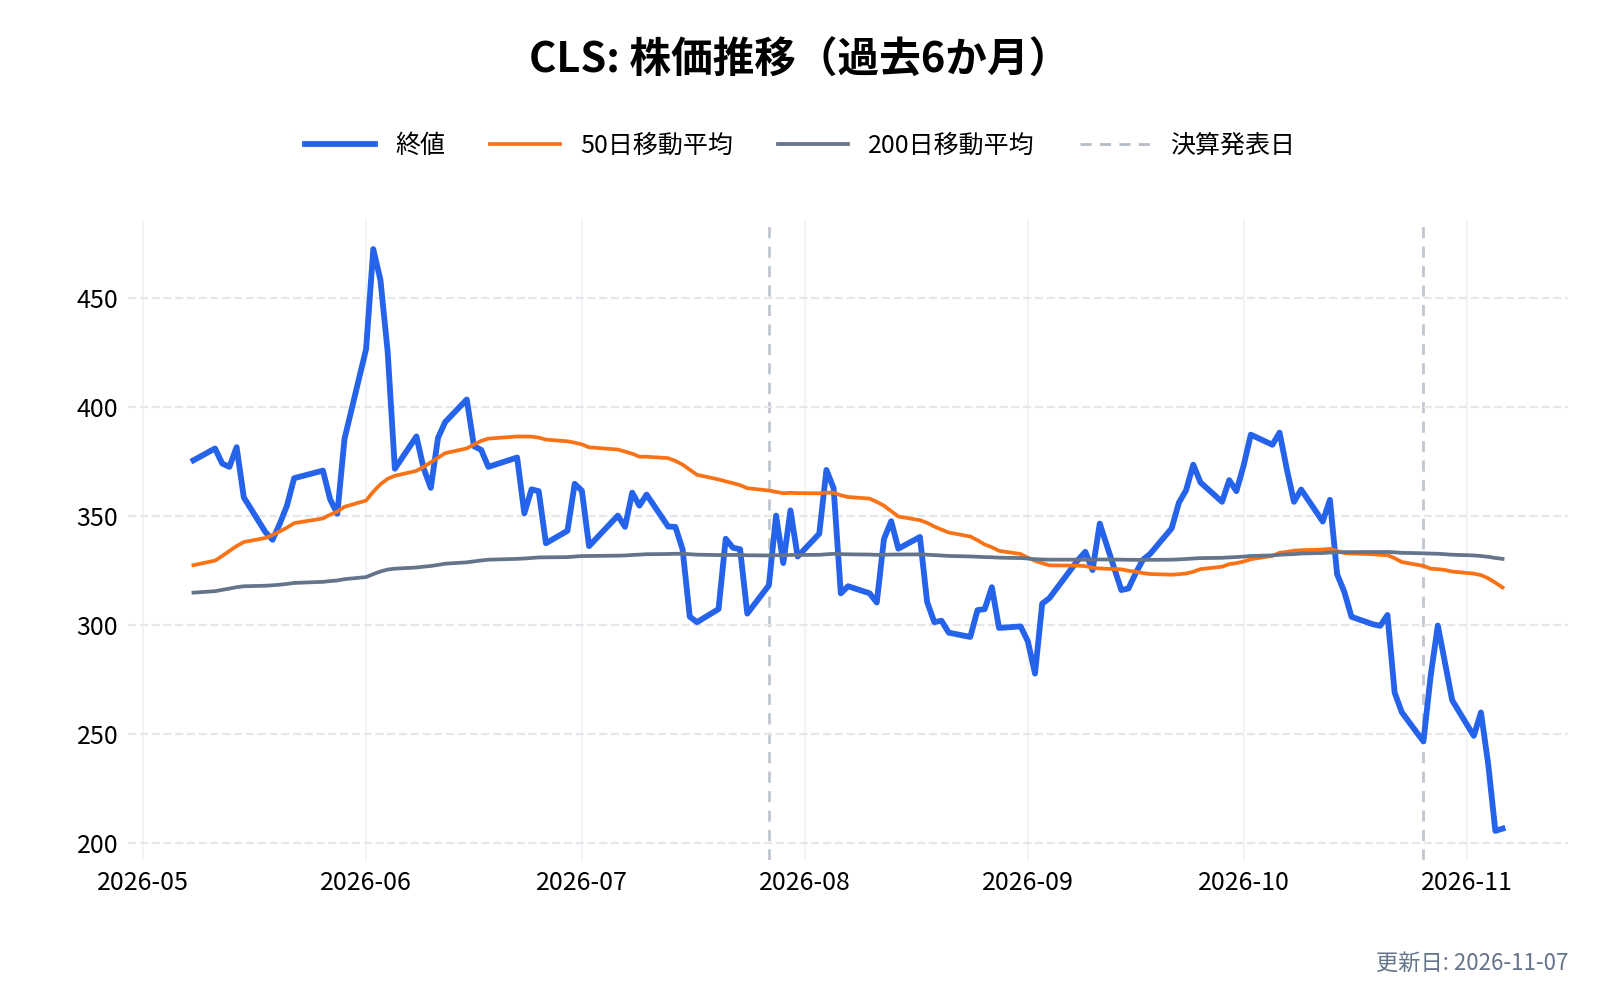
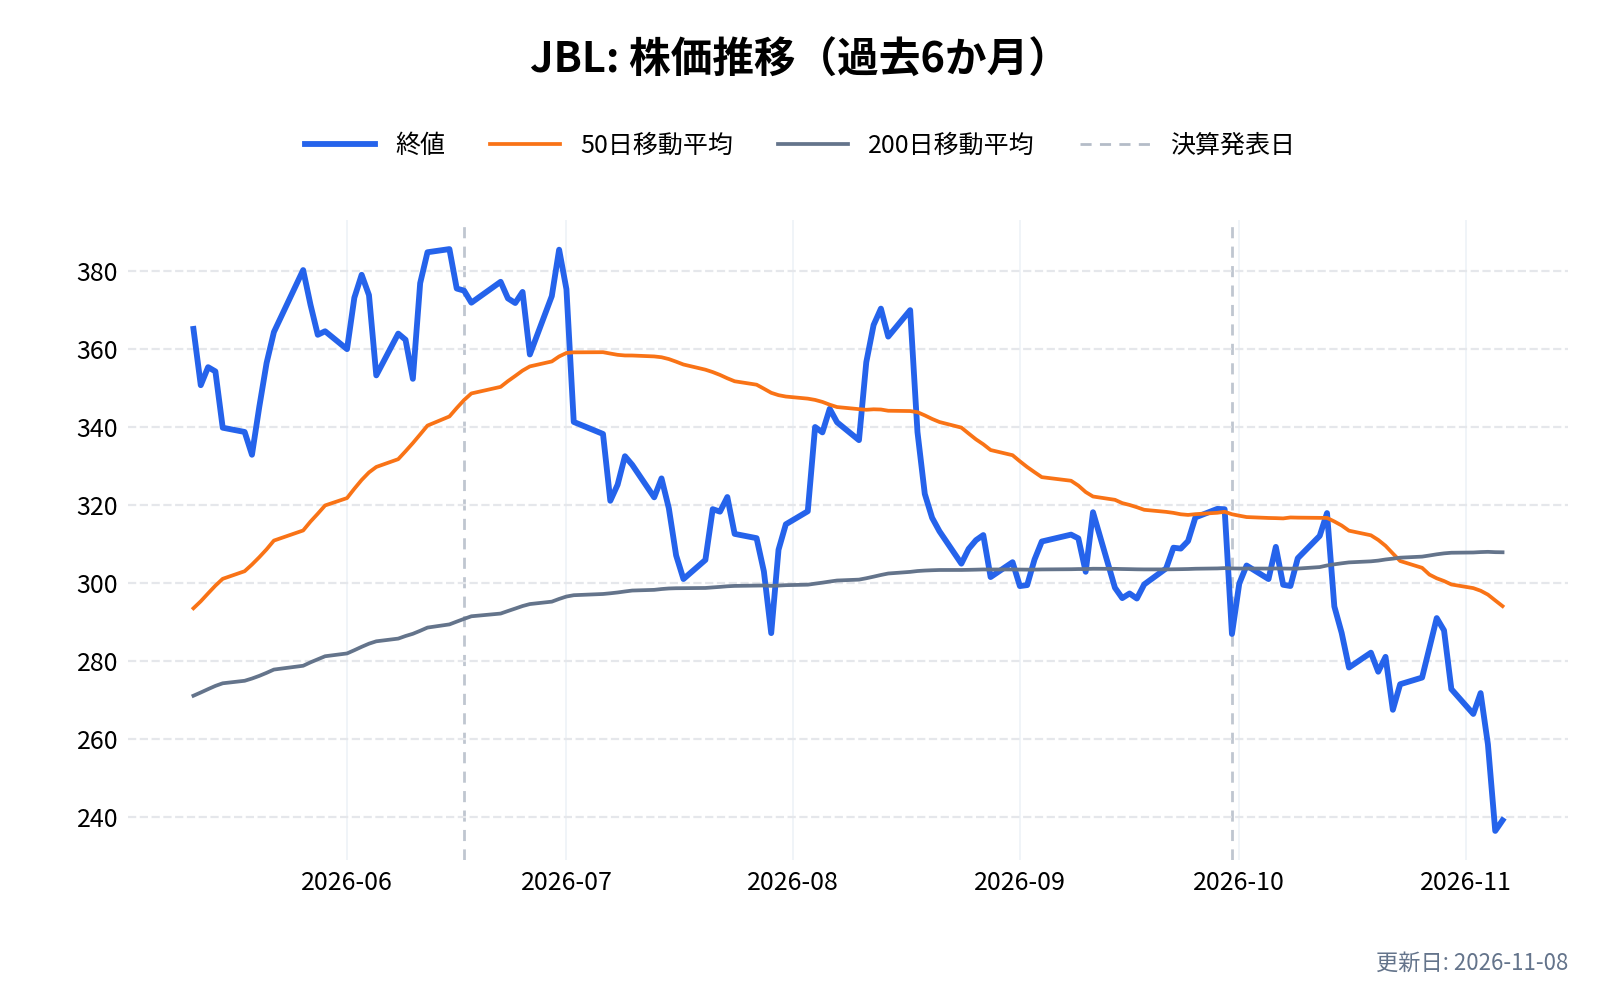
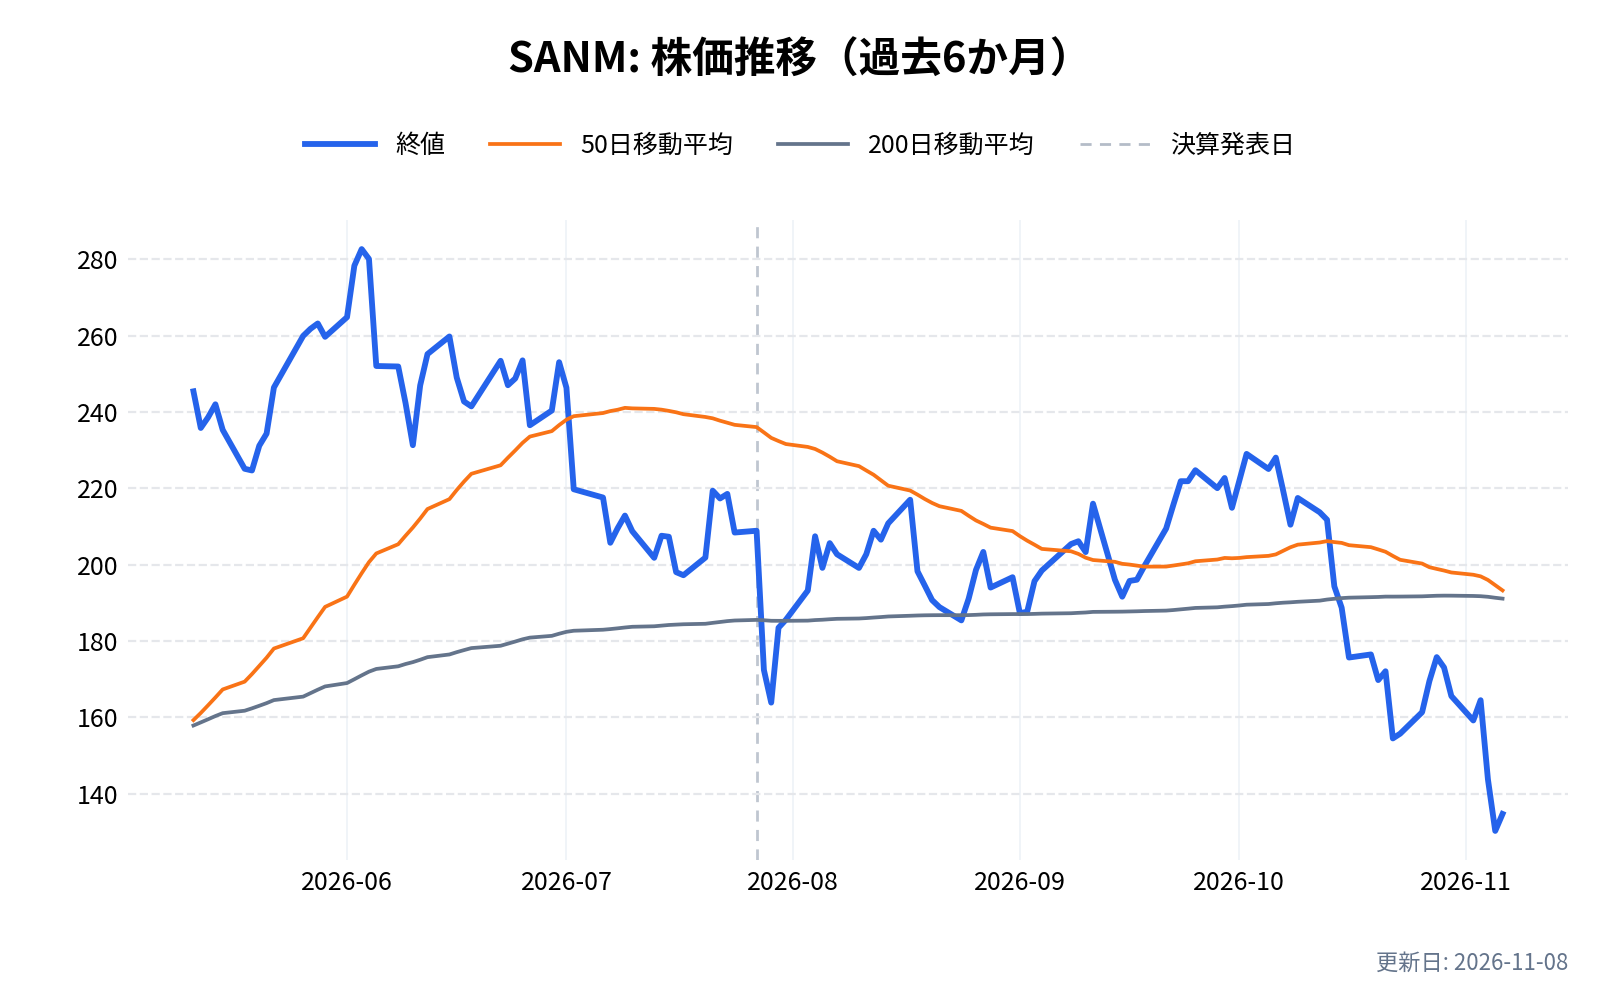
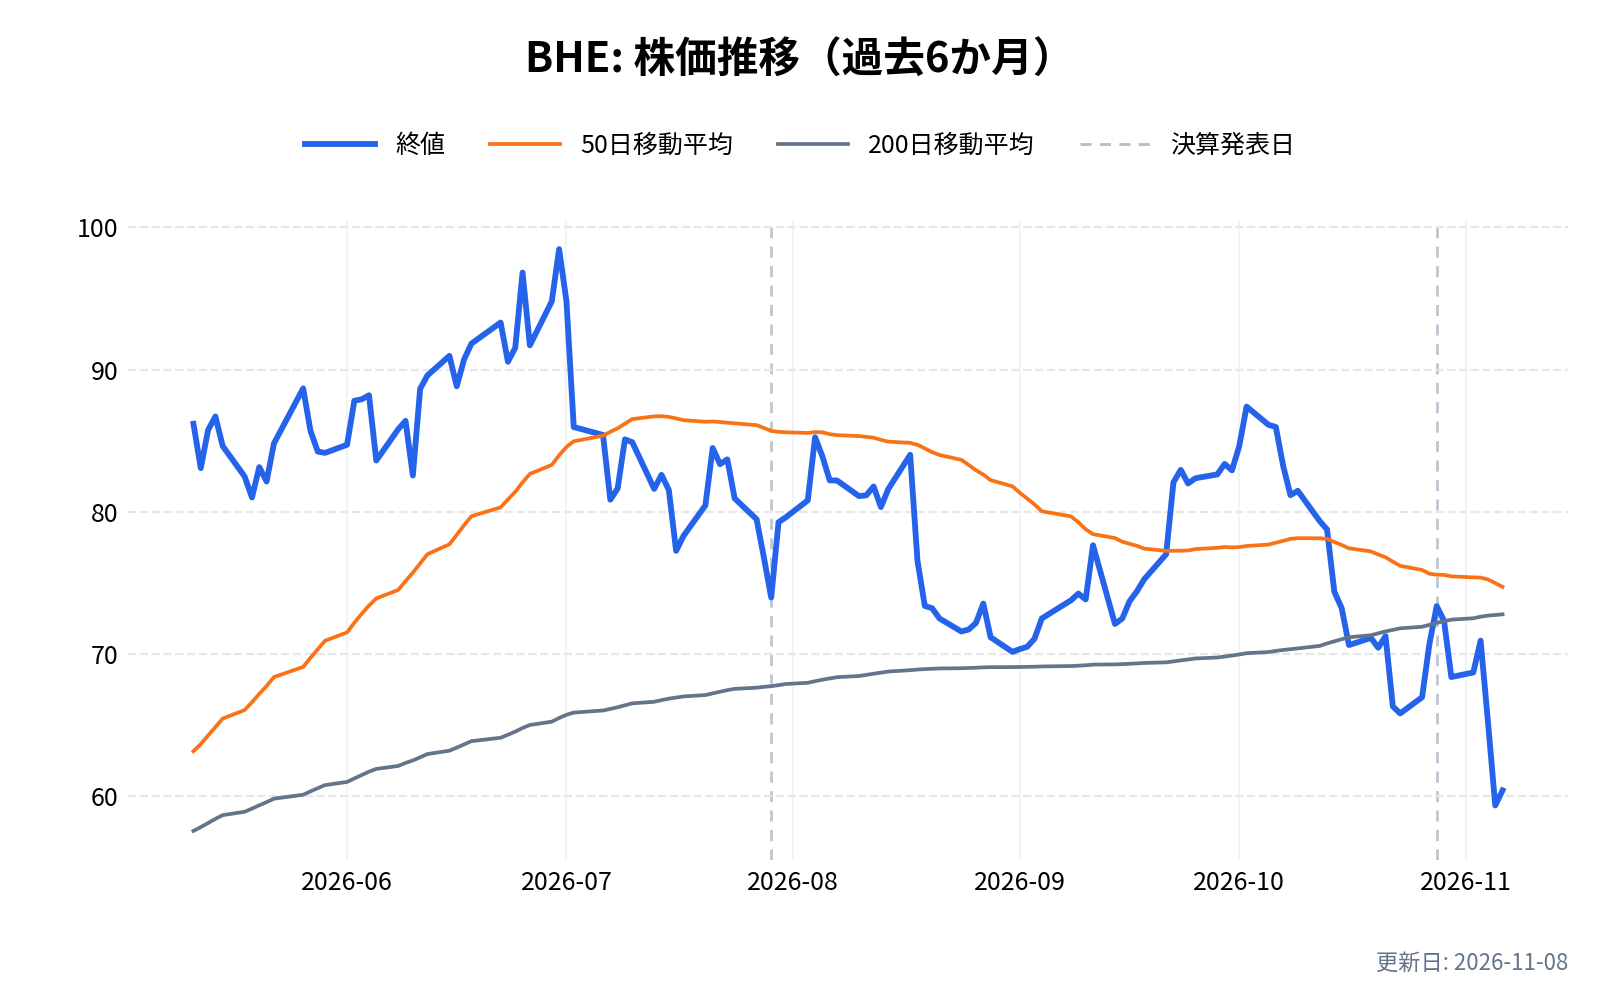
- 受託製造・EMS: ベンチマーク・エレクトロニクス(BHE)、セレスティカ(CLS)、ジェイビル(JBL)、サンミナ(SANM)、ベンチャー(Venture Corporation)
- 光部品の会社: InnoLight(蘇州)、Eoptolink
- 顧客自身の製造: 10-Kは、これが「主な競争相手」だと書いている。顧客が余った製造能力を持つと、発注を減らされやすい
特注の光学部品では、CASTECH、エクセリタス、Photop(コヒレントの子会社)が競合である。
筆者の整理では、同じ光の部品の市場に属する会社として、コヒレント(COHR)、ルメンタム(LITE)、アプライド・オプトエレクトロニクス(AAOI)などがある。10-Kは、売上の10%以上の顧客だけを載せており、これらの会社との取引の有無は書類から分からない。顧客のNVIDIAについては、エヌビディア(NVDA)の記事で整理している。
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新

ファブリネット(FN)の差別化要素と優位性は?
光に特化した製造の技術
10-Kは、光の精密な組み立て、ファイバーの位置合わせ、信頼性試験、複雑な基板の組み立てなどを、自社の技術として列挙している。顧客から製造を移すときは、顧客の工程を「そのままの形で(コピー・イグザクト)」再現し、変数を減らして認定を早めるという。
顧客と競合しない
10-Kは、光とメカの両方の技術を持ちながら、顧客と直接競合しない受託製造の会社は他にないと書いている(会社の見方)。設計や販売に入らない立場が、顧客との長い関係につながるという説明である。
特注の光学部品を自分で作る
結晶、レンズ、ガラスなどを自社で作ることで、組み立てに使う部品の一部を内製し、仕入先を減らせる。10-Kは、これが顧客の製品開発を早め、部品の数と費用を減らすと説明している。
一方で、強みの裏にある弱み
認定の長さは、顧客にとっての乗り換えにくさにつながる一方、新しい顧客や製品の立ち上げに時間がかかることも意味する。また、顧客に求められるのは「量」と「立ち上げの速さ」であり、価格の交渉力は顧客が握る。粗利率が1割強で動かないのは、その表れとみられる(筆者の推測)。
ファブリネット(FN)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
ファブリネット(FN)の業績について
ファブリネットの会計年度は6月末ごろの金曜日に終わる。四半期の決算は、近年は次の時期に発表されている。
- 第1四半期(7〜9月): 11月上旬(2026年は11月2日)
- 第2四半期(10〜12月): 2月上旬(2026年は2月2日)
- 第3四半期(1〜3月): 5月上旬(2026年は5月4日)
- 第4四半期・通期(4〜6月): 8月中旬(2026年は8月17日)
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
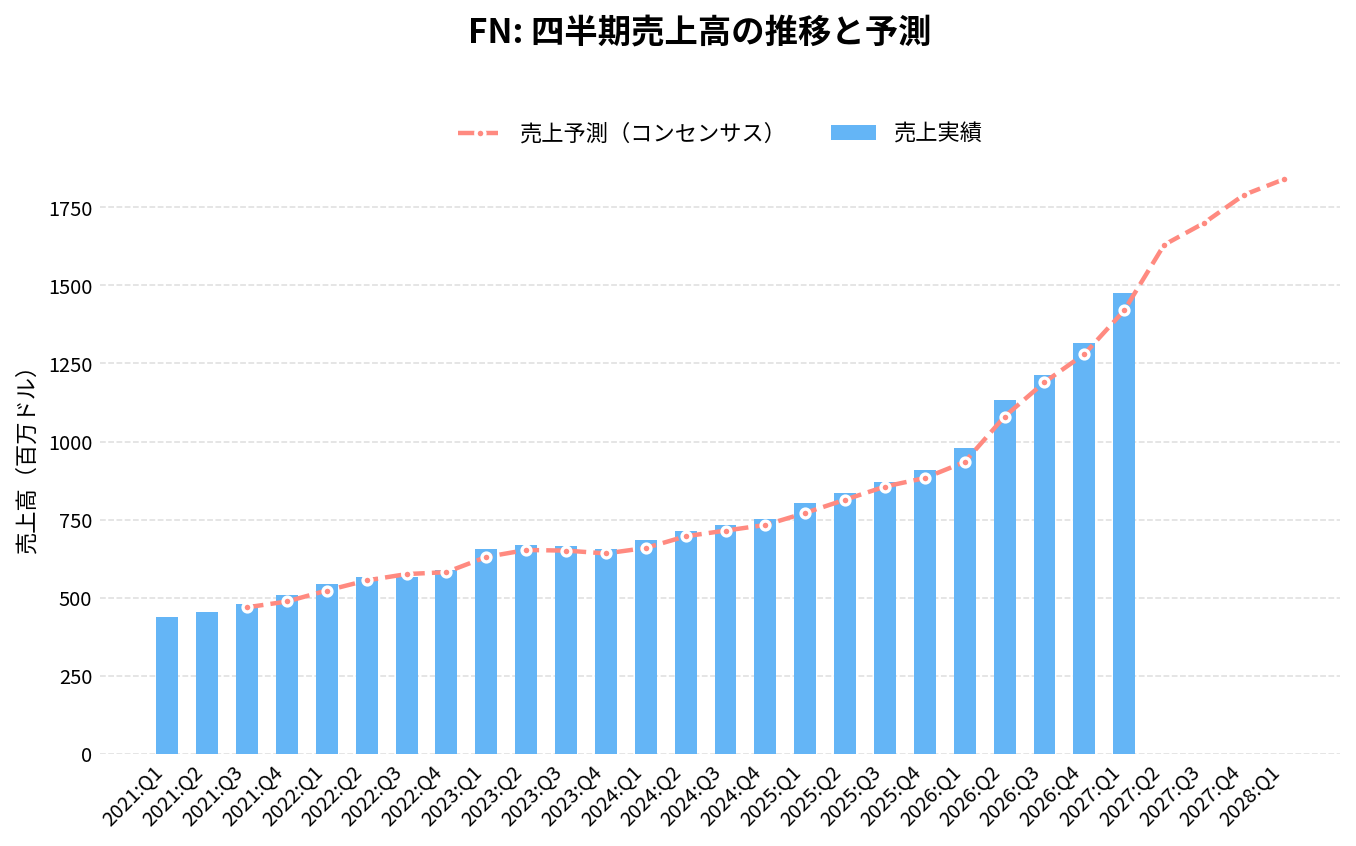
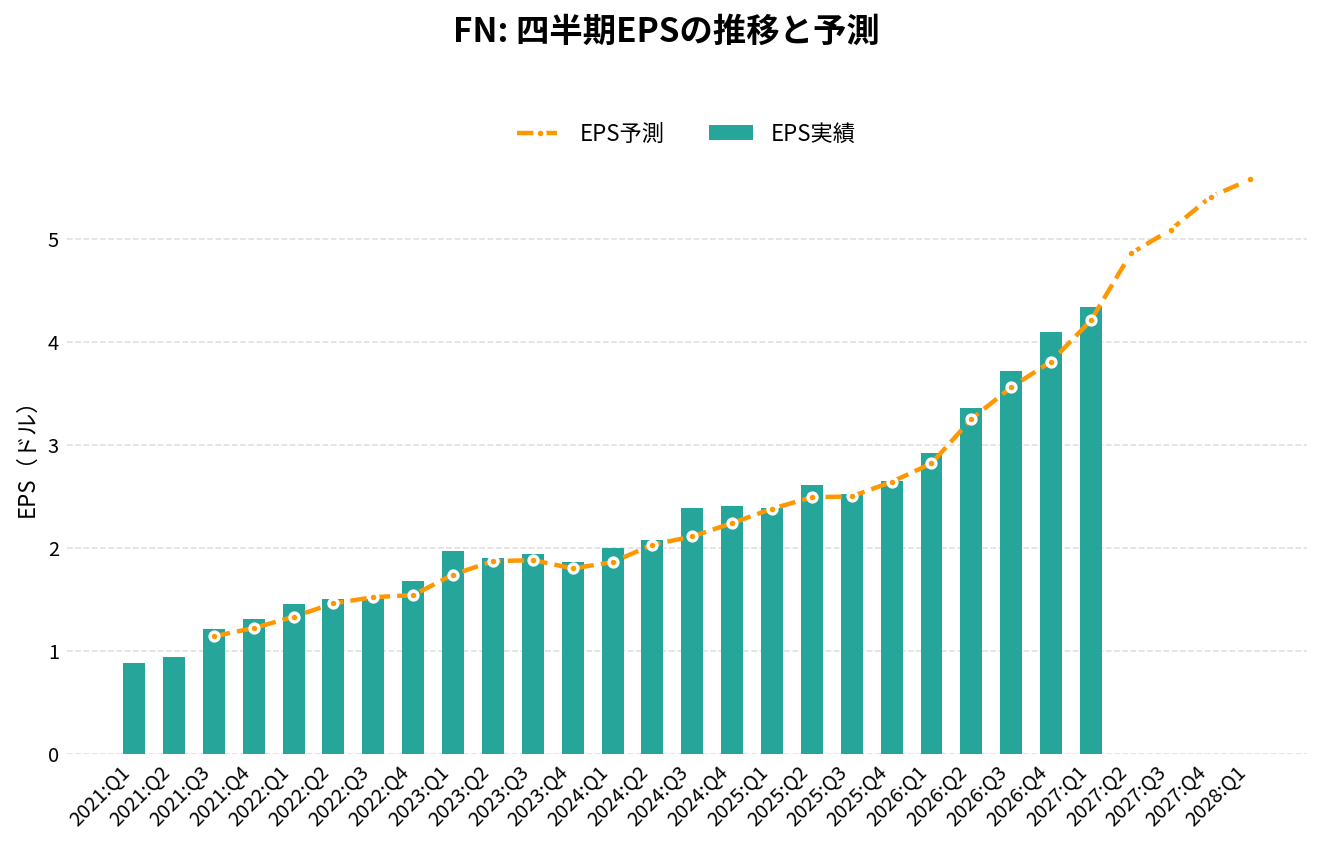
ファブリネット(FN)の2027年Q1決算(2026/11/02 発表)は、売上1,474.5百万ドル(アナリストコンセンサス1,420.0百万ドルに対し+3.8%)、EPS 4.34ドル(同4.21ドルに対し+0.13ドル)でした。
売上の前年同期比は+50.7%です。
直近8四半期では、売上が8回、EPSが8回コンセンサスを上回っています。
四半期:売上高の推移
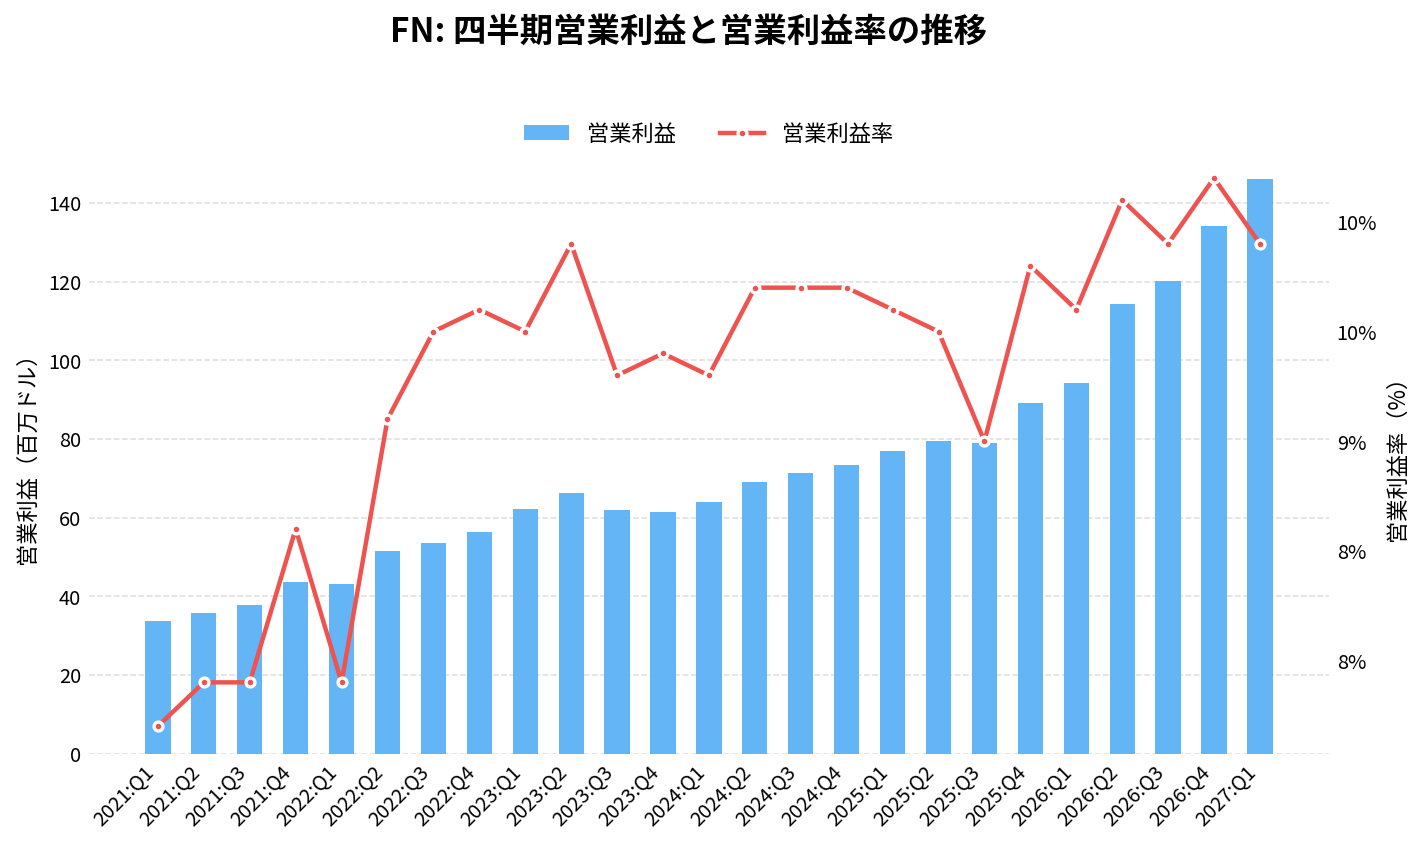
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2025:Q2 | 833.61 | +17.0% | +2.5% | 2.61 | +0.12 | 9.5% |
| 2025:Q3 | 871.80 | +19.2% | +1.9% | 2.52 | +0.02 | 9.0% |
| 2025:Q4 | 909.69 | +20.8% | +3.0% | 2.65 | +0.01 | 9.8% |
| 2026:Q1 | 978.13 | +21.6% | +4.7% | 2.92 | +0.10 | 9.6% |
| 2026:Q2 | 1,132.89 | +35.9% | +4.9% | 3.36 | +0.11 | 10.1% |
| 2026:Q3 | 1,214.29 | +39.3% | +2.0% | 3.72 | +0.16 | 9.9% |
| 2026:Q4 | 1,315.79 | +44.6% | +2.8% | 4.10 | +0.29 | 10.2% |
| 2027:Q1 | 1,474.46 | +50.7% | +3.8% | 4.34 | +0.13 | 9.9% |
| 2027:Q2(予想) | 1,630.00 | +43.9% | – | 4.86 | – | – |
| 2027:Q3(予想) | 1,700.00 | +40.0% | – | 5.09 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-08 取得時点)。 | ||||||
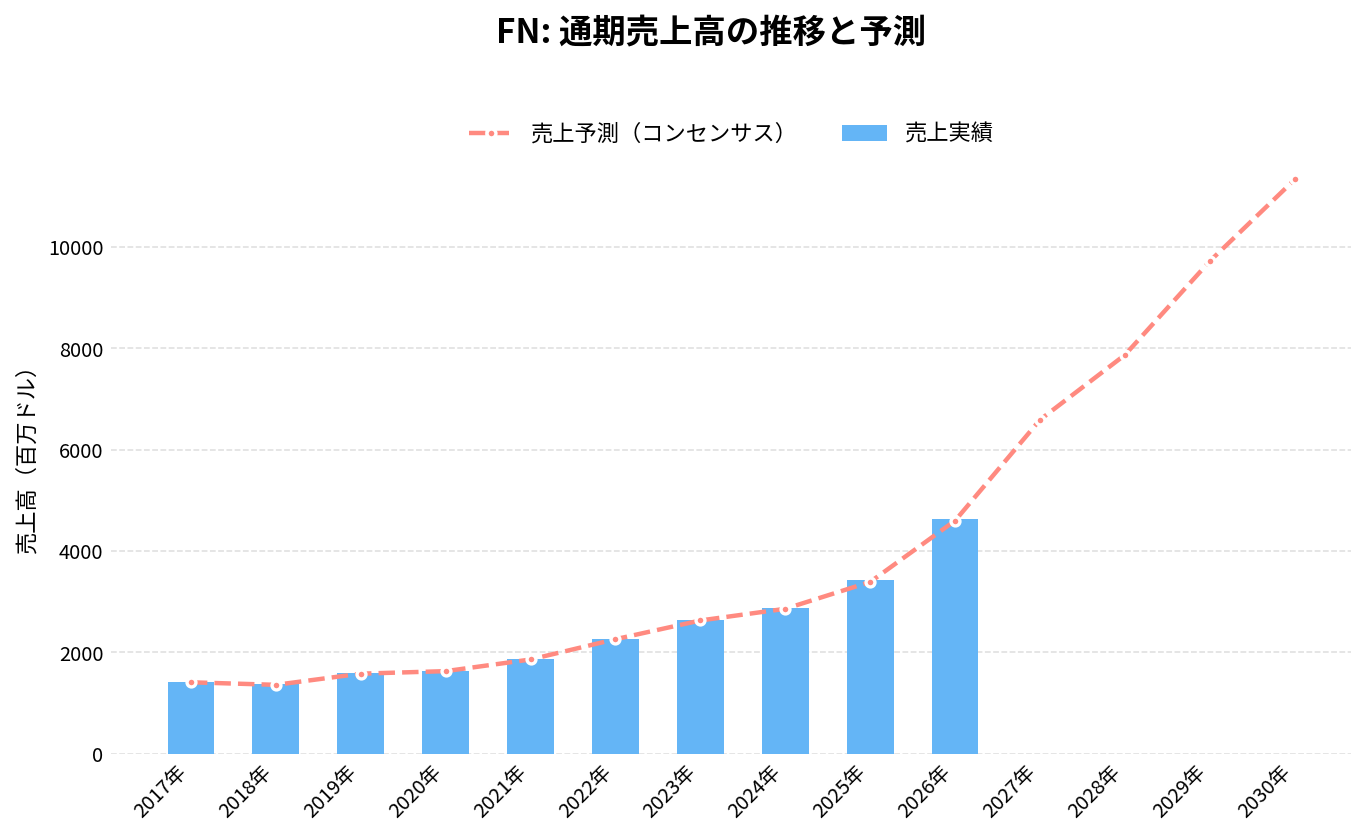
通期:売上高の推移
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
通期:キャッシュフローの推移
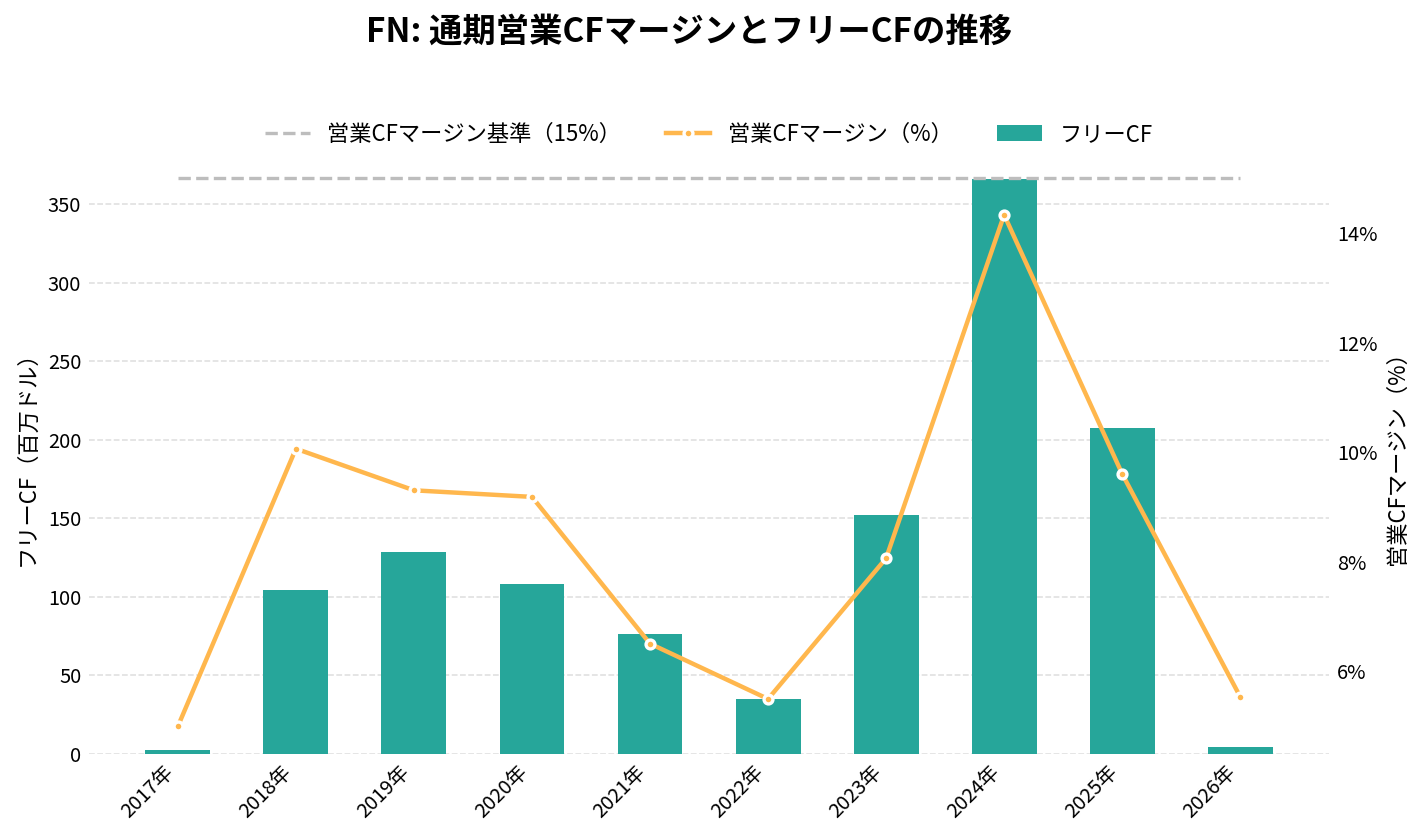
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
通期:EPSの推移
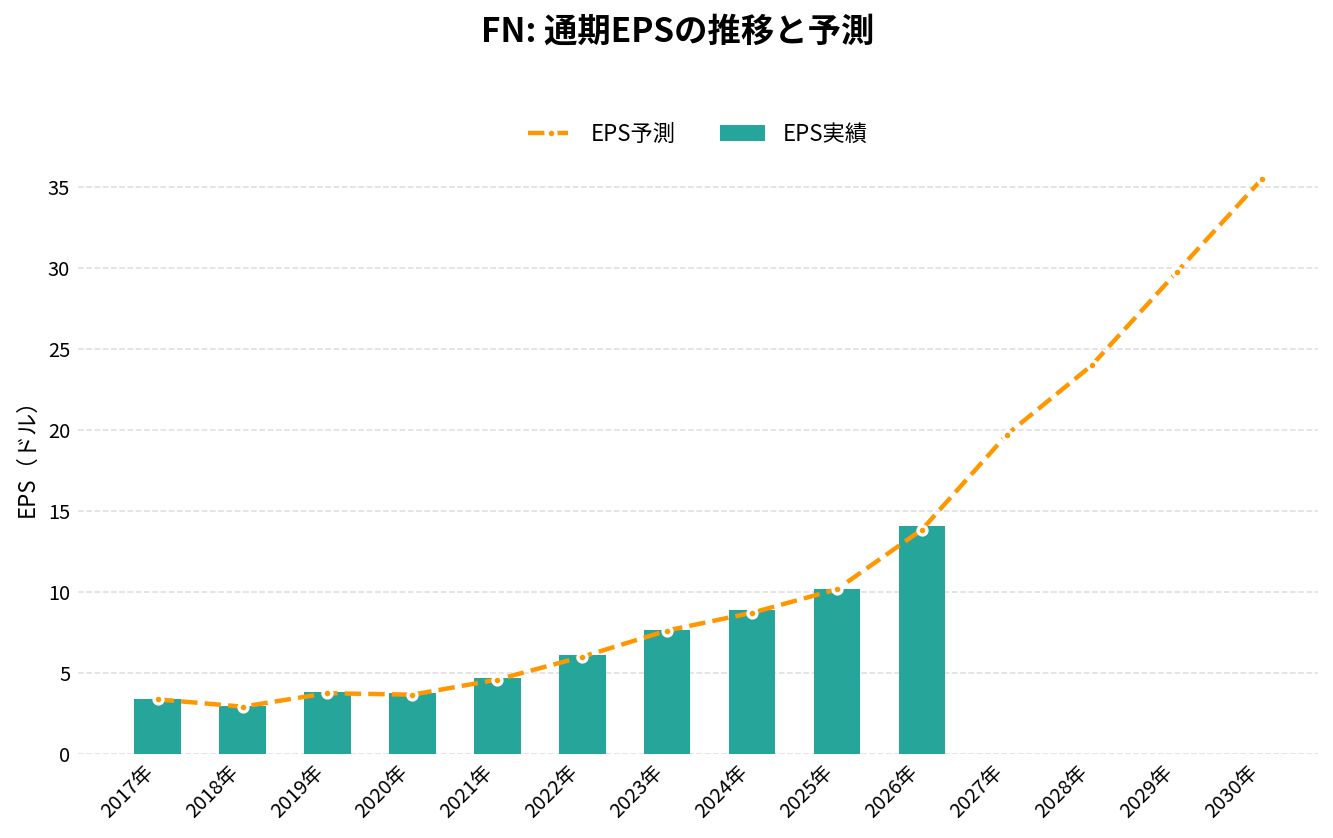
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2022年 | 2,262.22 | +20.4% | 6.13 | 9.0% | 5.5% | 34.66 |
| 2023年 | 2,645.24 | +16.9% | 7.67 | 9.5% | 8.1% | 151.95 |
| 2024年 | 2,882.97 | +9.0% | 8.88 | 9.6% | 14.3% | 365.62 |
| 2025年 | 3,419.33 | +18.6% | 10.17 | 9.5% | 9.6% | 207.29 |
| 2026年 | 4,641.10 | +35.7% | 14.09 | 10.0% | 5.5% | 4.22 |
| 2027年(予想) | 6,590.00 | +42.0% | 19.71 | – | – | – |
| 2028年(予想) | 7,870.00 | +19.4% | 23.99 | – | – | – |
| 2029年(予想) | 9,720.00 | +23.5% | 29.74 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-08 取得時点)。 | ||||||
ファブリネット(FN)の将来性と今後の見通しは?
ファブリネットの将来性は、データセンター向けの伸びを保てるか、設備投資を売上と手元のお金に見合う形にできるか、そして顧客の分散を進められるかにかかっている。
数字で見る直近の変化(2026年7〜9月期)
- 売上高: 14億7,450万ドル(前年同期比51%増)
- 営業利益: 1億4,600万ドル(営業利益率9.9%、前年同期9.6%)
- GAAPの1株当たり純利益: 2.86ドル(前年同期2.66ドル)。非GAAPは4.34ドル(前年同期2.92ドル)
- 営業キャッシュフロー: 2,130万ドル(前年同期1億260万ドル)。設備投資は1億5,870万ドル
- 現金と短期投資: 7億5,580万ドル(2026年9月末)
出典:2026年7〜9月期の決算発表・10-Q
会社の見通し
会社は2026年10〜12月期(2027年度第2四半期)の売上を16億〜16億5,000万ドルと見込む。7〜9月期(14億7,450万ドル)からの伸びは、約8.5%〜11.9%である(筆者の計算)。1株当たり利益は、GAAPが3.81〜3.96ドル、非GAAPが4.77〜4.92ドルと見込んでいる。いずれも会社の見通しで、実績は異なる可能性がある。
CEOのグレイディ氏は、「複数の主要プログラムにまたがる幅広い需要」と新製品の立ち上がりが成長を支え、「第2四半期に向けて並外れた勢いがある」と述べている。
株価の動き
決算は取引終了後に発表される。発表日の終値と、翌営業日の終値を比べると、次のように動いている。
| 決算 | 発表日 | 翌営業日の値動き |
|---|---|---|
| 2026年度第2四半期(2025年10〜12月期) | 2026年2月2日 | −10.2% |
| 第3四半期(1〜3月期) | 5月4日 | −8.0% |
| 第4四半期(4〜6月期) | 8月17日 | −19.4% |
| 2027年度第1四半期(7〜9月期) | 11月2日 | +15.5% |
売上が伸びた決算が続いたなかでも、発表の翌日に下がった回が3回ある。2026年11月の発表では、売上が会社の見通しの範囲を上回り、翌日の株価は上がった。決算の翌日の反応は一方向ではなく、数字の増減だけでは動きを説明できない。
注目しているポイント
- データセンター向けの比率: 52.7%から、さらに上がるか。通信インフラ向けの伸びが続くか
- 顧客の分散: 10%超の顧客の合計が46.7%から下がるか、新しい顧客が加わるか
- 設備投資と営業キャッシュフロー: 設備投資が増えるなかで、営業キャッシュフローから設備投資を引いた額がプラスに戻るか
- 税率: 実効税率20.1%が続くのか、タイの免税の変更の影響がどう出るか
- 粗利率: 11.8%前後で動かないのか、新製品の立ち上がりで変わるか
リスクと不確実性
- 顧客の集中: 売上の10%超の顧客が、2026年度は4社で57.4%。1社の方針変更が売上を大きく動かす
- 顧客の確定注文は短い: 確定の発注は最長13週先。需要の落ち込みが、固定費の重さと重なると、利益が大きく下がりうる
- タイへの集中: 資産と製造の大半がタイにある。政情・賃金・税の優遇の変更の影響を受ける
- 税の変化: ピラー2の追加課税で、実効税率が上がった。法令や解釈の変更で、さらに動く可能性がある
- 設備投資の先行: 営業キャッシュフローから設備投資を引いた手元のお金が、2026年度はほぼゼロ。増設した工場が稼働するまでの負担が続く
- 材料の調達: 重要な材料の一部は1社か少数の仕入先に頼り、供給の不足の経験がある
- 株価の変動: 終値ベースの過去1年の最高値と最安値は2.5倍離れている
FN 2027年Q1決算:売上高は前年同期比51%増の14億7,450万ドル、非GAAP EPSは4.34ドル
発表日:2026/11/02
FNの決算ハイライト
ファブリネットの2027年Q1(2026年9月25日終了)は、売上高が14億7,450万ドルで前年同期比51%増となり、会社のガイダンスレンジを上回る過去最高の第1四半期だった。CEOのシーマス・グレイディ氏は、複数の主要プログラムにまたがる幅広い需要と、新製品の立ち上がりが成長を支えたと述べている。
利益面では、非GAAPの1株当たり利益が4.34ドルで前年同期の2.92ドルから5割近く増えた。GAAPの1株当たり純利益は2.86ドル(前年同期2.66ドル)で、増え方は非GAAPより小さい。GAAPの純利益は1億350万ドルで、前年同期の9,590万ドルから増えた。
2027年Q2のガイダンスは、売上高が16億ドル〜16億5,000万ドル、非GAAP 1株当たり利益が4.77〜4.92ドルである。取締役会は自社株買い枠を1億300万ドル積み増し、枠の合計は6億3,730万ドルとなった。
抑えておくべきKPI
- 売上高: 14億7,450万ドル(前年同期9億7,810万ドル、前年同期比51%増)
- 営業利益率(GAAP): 9.9%(前年同期9.6%)。非GAAPは10.8%(前年同期10.6%)
- 粗利率(GAAP): 11.8%(前年同期11.9%)。非GAAPは12.1%(前年同期12.3%)
- 営業キャッシュフロー: 2,130万ドル(前年同期1億260万ドル)。設備投資は1億5,870万ドル(前年同期4,530万ドル)
インサイト
売上が5割増えても粗利率は11.8%と前年同期並みで、利益率が大きく改善したわけではない。営業利益率は9.9%と前年同期の9.6%から上がったものの、成長の中心は量の拡大にある。受託製造という事業の性格どおり、粗利率は1割強の狭いレンジで推移している。
GAAPの純利益の伸びが非GAAPより小さい理由は、営業外の項目にある。非上場株式の評価損を含むその他費用が2,160万ドル出たほか、法人税費用は2,600万ドルと前年同期の550万ドルから増えた。営業利益そのものは1億4,600万ドルで前年同期比55%増と、売上の伸びを上回っている。
キャッシュフローは、売掛金が1億4,330万ドル、棚卸資産が1億7,820万ドル増えたことで、営業キャッシュフローが2,130万ドルにとどまった。買掛金の増加2億6,210万ドルが一部を相殺しているが、成長に伴い運転資金の負担が重くなっている。
今後の見どころ
2027年Q2のガイダンスは売上高16億ドル〜16億5,000万ドルで、売上が引き続き高い水準で伸びるかが最初の確認点になる。会社は「第2四半期に向けて並外れた勢いがある」と述べており、受注の勢いを自信の根拠にしている。
もう1つは、設備投資と運転資金の動きである。Q1は設備投資が1億5,870万ドルに増え、長期借入金の調達も7,480万ドルあった。売上の拡大に見合ってキャッシュを生み出せるかは、次の決算でも営業キャッシュフローで確かめたい。
出典
Fabrinet Announces First Quarter Fiscal Year 2027 Financial Results
FN 2026年Q4決算:売上高は前年同期比45%増の13億1,580万ドル、通期は46億4,000万ドルで36%増
発表日:2026/08/17
FNの決算ハイライト
ファブリネットの2026年Q4(2026年6月26日終了)は、売上高が13億1,580万ドルで前年同期比45%増となり、会社のガイダンスレンジを上回る過去最高の四半期だった。CEOのシーマス・グレイディ氏は、非GAAPの1株当たり利益も売上以上の速さで伸び、過去最高を更新したと述べている。
通期(2026年度)の売上高は46億4,000万ドルで前年度の34億2,000万ドルから36%増、こちらも過去最高である。通期の非GAAP 1株当たり利益は14.09ドル(前年度10.17ドル)、GAAPの1株当たり純利益は13.05ドル(前年度9.17ドル)だった。
2027年Q1のガイダンスは、売上高が13億7,500万ドル〜14億2,500万ドル、非GAAP 1株当たり利益が4.10〜4.25ドルである。
抑えておくべきKPI
- 売上高: Q4は13億1,580万ドル(前年同期9億970万ドル)、通期は46億4,000万ドル(前年度34億2,000万ドル)
- 営業利益率(GAAP): Q4は10.2%(前年同期9.8%)、通期は10.0%(前年度9.5%)
- 粗利率(GAAP): Q4は12.0%(前年同期12.2%)、通期は12.0%(前年度12.1%)
- 営業キャッシュフロー: 通期で2億5,670万ドル(前年度3億2,840万ドル)。設備投資は2億5,250万ドル(前年度1億2,110万ドル)
インサイト
Q4の売上は前年同期の約1.4倍に増え、営業利益率は9.8%から10.2%へ改善した。一方、粗利率は12.0%と前年同期の12.2%からわずかに下がっており、利益率の改善は粗利率よりも、売上の拡大に対して販管費の伸びが小さかったことによる。Q4の販管費は2,369万ドルで、前年同期の2,217万ドルからほぼ横ばいだった。
GAAPの純利益はQ4が1億3,930万ドルで、前年同期の8,720万ドルから増えた。非GAAPの純利益も1億4,910万ドル(前年同期9,560万ドル)で、利益の伸びは売上の伸びを上回っている。
通期の営業キャッシュフローは前年度より減った。設備投資が通期で2億5,250万ドルと前年度の2倍超になっており、成長に向けた投資が先行している。自社株買いは通期で523万ドルにとどまり、前年度の1億2,570万ドルから大きく減っている。
今後の見どころ
2027年Q1のガイダンスは売上高13億7,500万ドル〜14億2,500万ドルで、Q4の過去最高の水準を維持または上回れるかが最初の確認点になる。会社は2027年度に向けて、事業全体で複数の大きな成長要因があると述べている。
リスクとして、会社は少数の顧客・仕入先への依存、タイを含む複数国での事業運営、需要の変動を挙げている。設備投資の拡大が営業キャッシュフローにどう表れるかも、次の決算で確かめたい。
出典
Fabrinet Announces Fourth Quarter and Fiscal Year 2026 Financial Results
過去の決算と、発表後の株価の動きは「ファブリネット(FN)の決算まとめ」にまとめています。

まとめ
ファブリネット(FN)は、シスコ、NVIDIA、ノキア、アマゾンなどを顧客に持ち、光通信の部品や装置を精密に組み立てる受託製造の会社です。2026年7〜9月期の売上は14億7,450万ドルで前年同期比51%増え、データセンター向けが売上の52.7%、前年同期比77.6%増と、伸びの主役になりました。
一方で、売上の10%超の顧客は3社で46.7%を占め、2026年度は4社で57.4%でした。粗利率は1割強、営業利益率は約10%と水準は低く、税の負担が増え、設備投資が営業キャッシュフローを上回る時期に入っています。工場の大半がタイにある点も、見ておきたい前提です。
次の決算(2027年2月上旬の見込み)では、10〜12月期の売上が見通し(16億〜16億5,000万ドル)に収まるか、データセンター向けの比率がどこまで上がるか、設備投資と営業キャッシュフローの差がどう動くかが、今後を見るうえでの節目になります。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。