このサイトは、私( @mifsee )が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
はじめに
「AIのデータセンターには、光通信が要るらしい」。そこまでは聞いたことがあっても、何がどう要るのか、結局どの会社にお金が流れるのかは、漠然としたままの方が多いのではないでしょうか。
光通信は、光を出すレーザー、光を運ぶ光ファイバー、電気と光を変えるトランシーバー、離れたデータセンターを結ぶ装置、信号を整えるチップ、スイッチ、そして土台の材料まで、層が何段にも分かれています。この記事では、部品の流れとお金の流れの2本の筋で、米国株16社と日本の材料メーカー2社を決算資料でつなぎ直しました。株価の動きを見逃さないよう、紹介する全銘柄に6か月のチャートを付けています。
この記事を読み終えると、次の4点を自分の言葉で説明できることを目指しています。
- 仕組み: AIのデータセンターで、なぜ銅線ではなく光が要るのか
- お金の流れ: 大手クラウドの設備投資が、どの順番で光の機器、光ファイバー、部品、材料まで届くのか
- 選ぶ視点: どこが足りず、どこの利益率が高く、何が変わると勝ち負けが入れ替わるのか
- 16社の立ち位置: 層ごとに、何を作り、どんな数字で、何がリスクなのか
数字は、各社の決算発表と米国の開示書類(EDGAR)にあるものだけを使い、時点を添えています(2026年11月8日時点)。特定の銘柄の売買を勧めるものではありません。
AIデータセンターで光が要る理由(仕組み)
数千個のチップを、速く、遠くまでつなぐ
AIの計算は、数千〜数万個のGPUなどの演算チップを同時に動かして行う。チップは大量のデータを絶えずやり取りするため、データをどれだけ速く運べるかが、データセンター全体の性能を左右する(アリスタの記事)。
クレド・テクノロジーの年次報告書は、つなぐ側の負担が増えた様子を3つの数字で示している。
- GPU同士を直接つなぐ単位は、2024年に機器1台の8個から、ラック1つの72個に広がった
- 大手クラウドのサーバーの通信速度は、2023年に200G、2024年に400G、2025年に800Gと、毎年倍になった
- 1本の線あたりの速度も、50Gから100G、200Gへ上がった
つなぐ本数が増え、1本あたりの速さも上がっている。光の需要は、この2つが重なったところにある。
銅線が届く範囲と、光の出番
データセンターのケーブルには、速度と距離に応じて3つの選択肢がある。クレド・テクノロジーの年次報告書の整理は次のとおりである。
| 方式 | 中身 | 長所 | 短所 |
|---|---|---|---|
| 銅線だけ(DAC) | 銅のケーブル | 安く、電力をほとんど使わない | 速度が上がるほど、短い距離しか届かない |
| 銅線+チップ(AEC) | 銅のケーブルの両端に、信号を整えるチップを組み込む | 光より省電力で安い | 届くのは最大7メートル程度 |
| 光(AOCなど) | 光ファイバー | 長い距離を届く | 電力を多く使い、値段も高い |
出典:クレド・テクノロジーの記事(年次報告書)
銅は速度が上がるほど遠くへ届かなくなり、光は遠くへ届く代わりに電力と費用がかさむ。そのため、近い距離は銅線(チップ付きを含む)、遠い距離は光、と距離で使い分ける形になっている(筆者の整理)。アリスタはAIのネットワークを、ラックの中(Scale Up)、複数のラックにまたがる範囲(Scale Out)、離れたデータセンター同士(Scale Across)の3つに分けている。光の出番は距離が伸びるほど増え、最近はラックの中でも、チップのすぐ近くまで光を引き込むNPO・CPOという技術が出てきた(ルメンタムの記事)。
光が要る理由は、チップを増やすほど遠くまでつなぐ必要が生まれ、速さが上がるほど銅線の届く距離が縮むからである。
光トランシーバーの中身と、部品の流れ
光トランシーバーは、サーバーやスイッチの電気信号を光に変え、光ファイバーで数メートルから数十キロ先へ送る部品である(コヒレントの記事)。受け取る側では光を電気に戻す。データセンターの中だけでなく、離れたデータセンター同士(Scale Across)は、光ファイバーと、その上で信号を送る光伝送装置で結ぶ。光の層に並ぶ部品と装置は、次のとおりである。
| 部品・装置 | 役割 | 主な会社 |
|---|---|---|
| インジウムリン(InP)基板 | レーザーや受光素子を作る土台の円盤 | AXTI。日本の住友電気工業・JX金属も作る |
| レーザー・受光素子 | 光を出す、光を受ける | COHR、LITE |
| DSP(信号処理のチップ) | 信号を整え、高速で正しく送れるようにする | AVGO、MRVL、CRDO、MTSI |
| 光トランシーバー | 上の部品を1つにまとめた完成品。組み立てを受託する会社もある | COHR、LITE、AAOI。受託製造はFN |
| 光ファイバー | 光を運ぶ線 | GLW |
| データセンター間の光伝送装置 | 離れたデータセンターや都市を、光ファイバー上で結ぶ | CIEN、NOK(2025年2月末にInfineraを買収) |
| スイッチ | トランシーバーやケーブルのつながる先 | ANET。スイッチ用チップはAVGO |
| 光を置く新しい技術 | 光の部品をチップに作り込む(シリコンフォトニクス)、チップの近くへ光を寄せる(CPO) | TSEM、POET |
| 試験・監視の装置 | 高速な光とイーサネットが正しく動くか調べる | VIAV |
部品の流れは、材料(InP基板)から、レーザー・受光素子、光トランシーバー、光ファイバーとデータセンター間の装置、スイッチ、データセンターへと下っていく。お金は、この流れを逆向きにたどる。大手クラウドが設備投資に使った資金が、スイッチ、データセンター間の装置、トランシーバー、光ファイバー、部品、材料へと配られていく。両方の流れを1枚にまとめると、次のようになる。
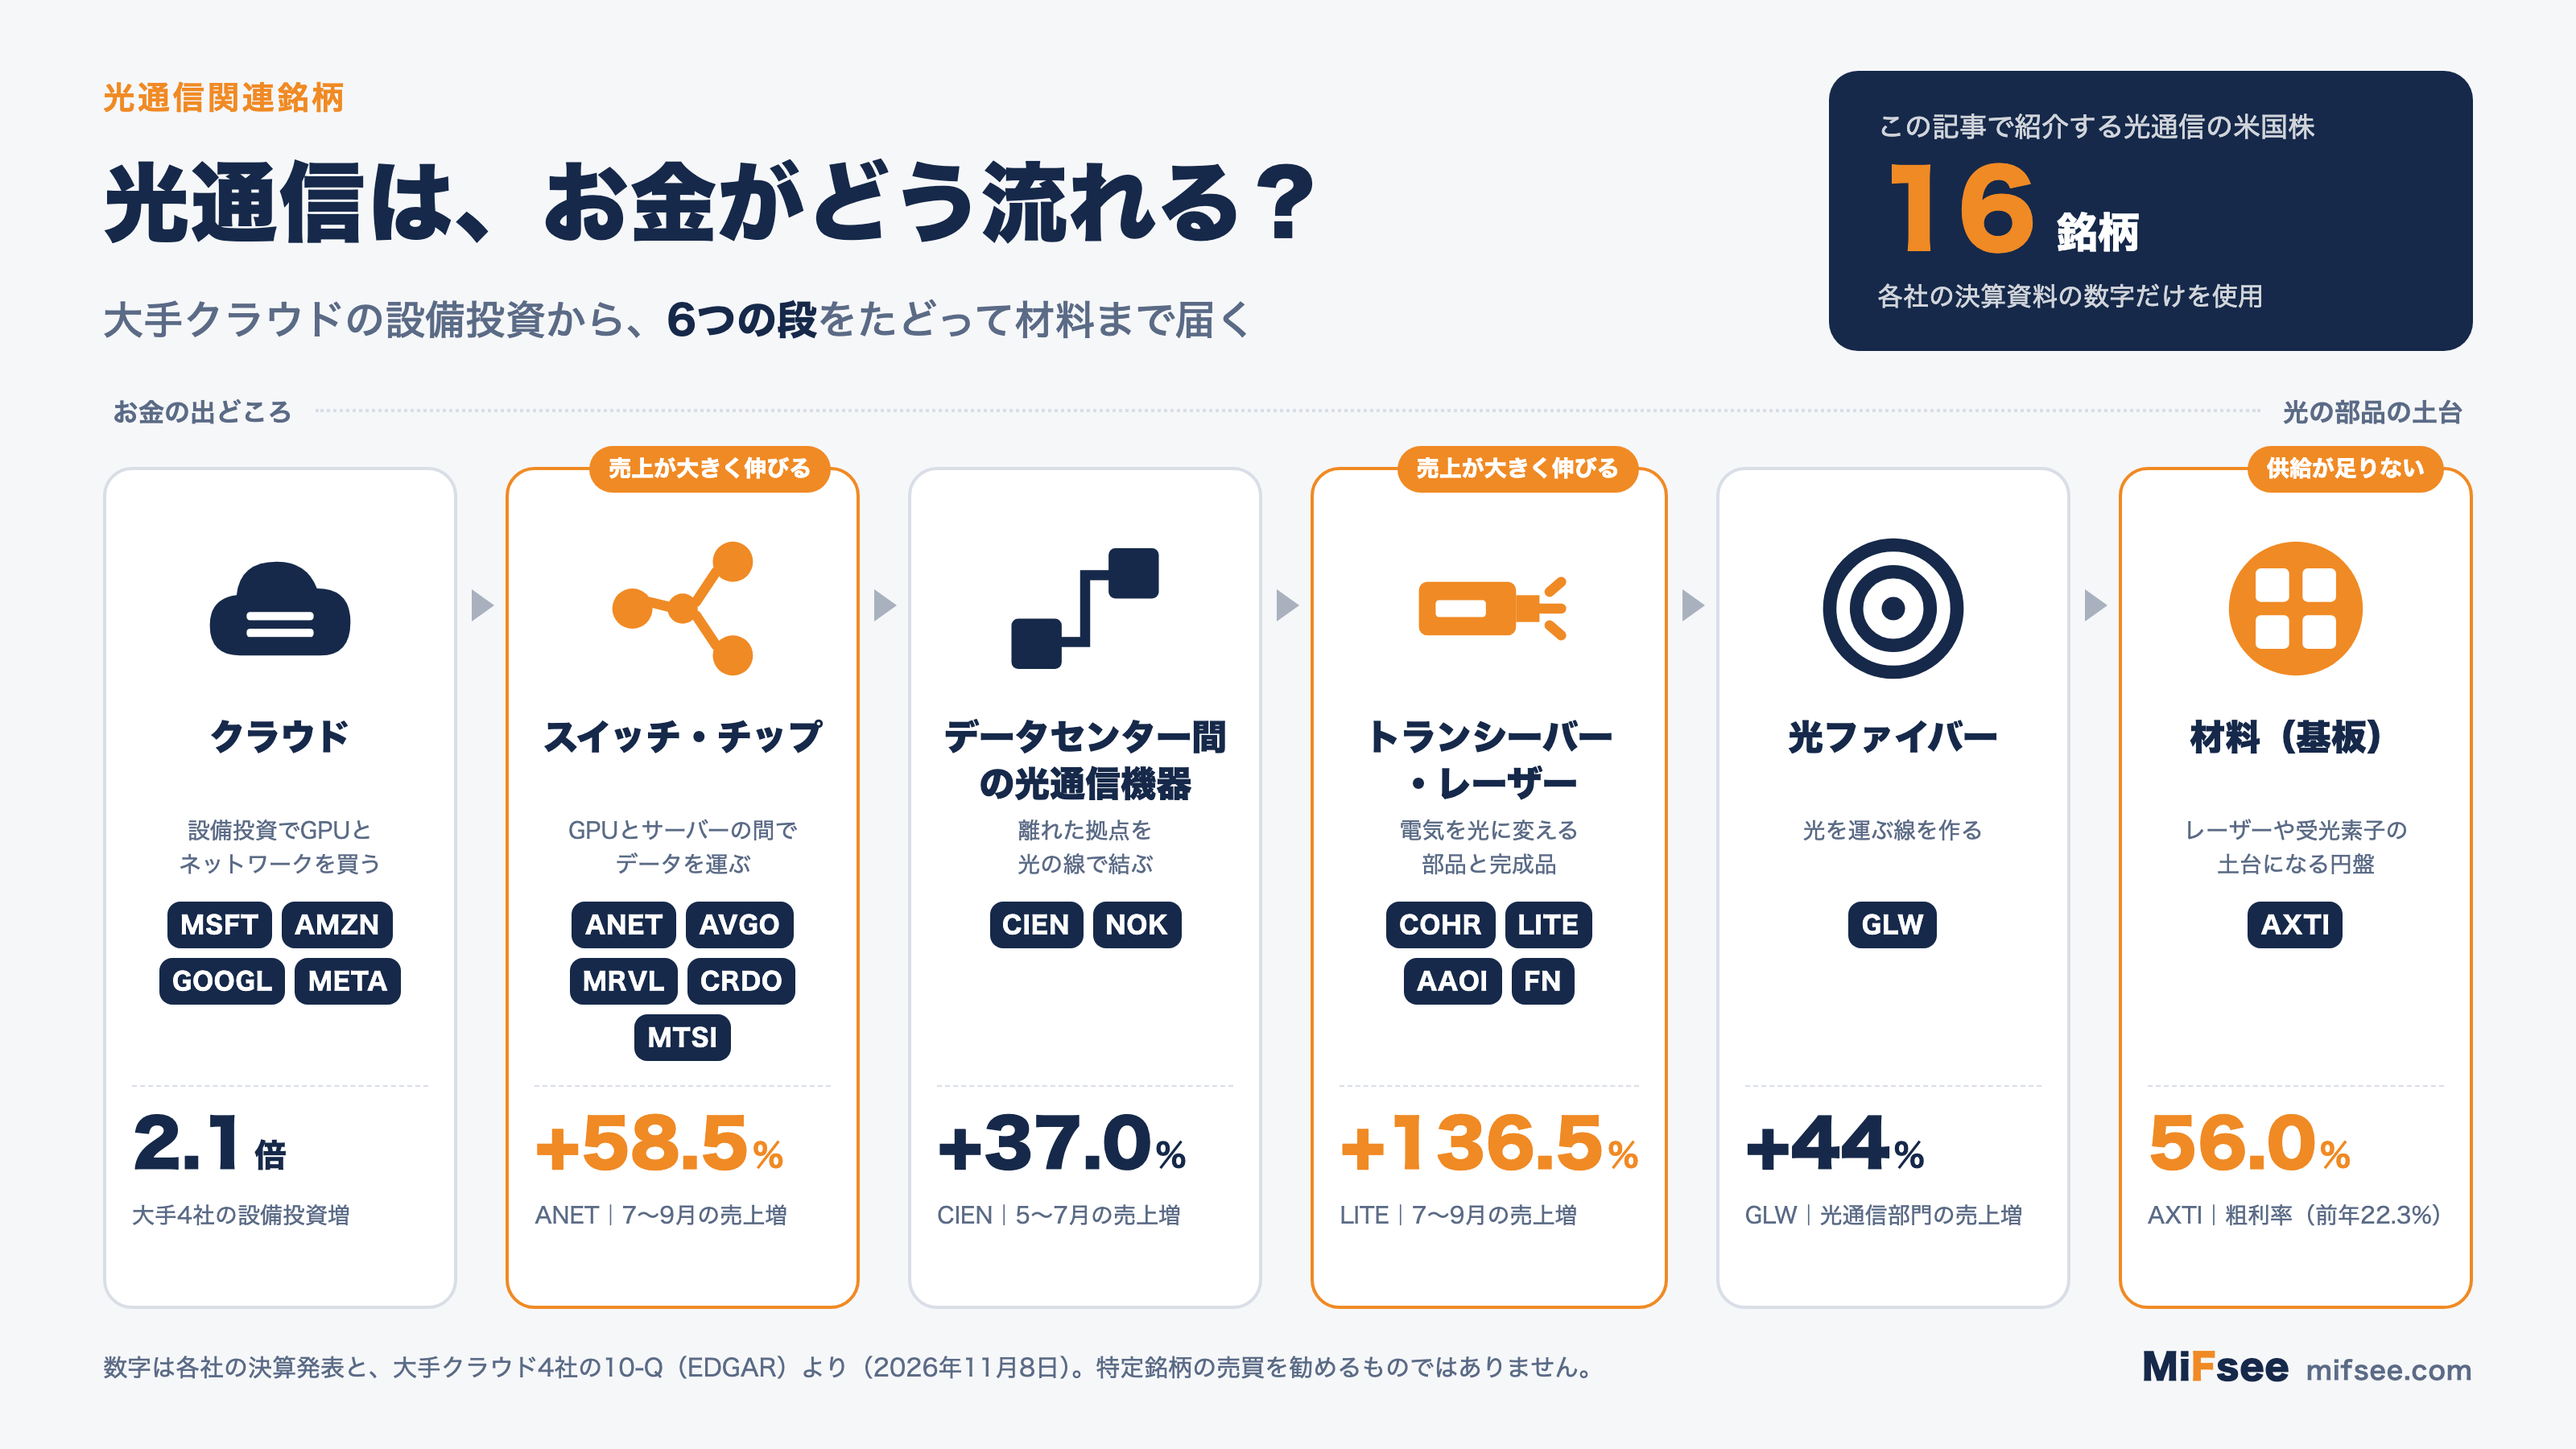
お金の流れと規模:大手クラウドの設備投資から材料まで
お金の出発点は、大手クラウドの設備投資である。そこから、AIクラウド、スイッチとチップ、データセンター間の装置、光トランシーバーとレーザー、光ファイバー、材料の順に下っていく。各段の決算の数字を並べる。
1段目:大手クラウド4社の設備投資は前年の2.1倍
マイクロソフト、アマゾン、アルファベット(グーグル)、メタの4社が、キャッシュフロー計算書に載せている有形固定資産の購入額(設備投資の主な部分)は次のとおりである。
| 会社 | 2026年7〜9月期 | 前年同期 | 倍率 |
|---|---|---|---|
| マイクロソフト | 393.7億ドル | 193.9億ドル | 2.03倍 |
| アマゾン | 772.6億ドル | 351.0億ドル | 2.20倍 |
| アルファベット | 513.6億ドル | 239.5億ドル | 2.14倍 |
| メタ | 339.4億ドル | 188.3億ドル | 1.80倍 |
| 4社の合計 | 2,019.2億ドル | 972.7億ドル | 2.08倍 |
出典:各社の四半期報告書(10-Q、EDGAR)。マイクロソフトは2027年6月期の第1四半期。アルファベットとメタの7〜9月期は、1〜9月の累計から1〜6月の累計を引いた筆者の計算。AIだけでなく、データセンターの建物や電力設備、ほかの用途の設備も含む
4社が1つの四半期に使う額は、2,000億ドルを超える。光通信の売上は、こうした投資の一部から出ている(筆者の整理)。
2段目:AIクラウドは受注残を積み上げ、借りて投資している
GPUを買ってクラウドとして貸すコアウィーブとネビウスは、AI開発企業や大手テック企業との長期契約を積み上げている。
- コアウィーブ(CRWV): 2026年4〜6月期の売上は25.75億ドルで前年同期比112%増。受注残は約1,040億ドル(2026年6月末)。借入れは356億ドル
- ネビウス(NBIS): 契約残高は約374.9億ドル(2026年6月末)。マイクロソフトやメタと長期契約を結んでいる
契約残高が積み上がっている一方で、設備投資は、コアウィーブでは借入れ、ネビウスでは借入れと株式の発行でまかなわれている(コアウィーブの記事、ネビウスの記事)。
3段目:スイッチとチップ
GPUやサーバーをつなぐ層には、スイッチと、信号を処理するチップが並ぶ。直近の四半期の数字は次のとおりである。
| 会社 | 何を売るか | 直近の売上 | 前年同期比 |
|---|---|---|---|
| ブロードコム(AVGO) | カスタムAIチップ、ネットワーク用チップ。うちAI半導体は167億ドル | 295.9億ドル(2026年5〜7月) | +86%(AI半導体は+221%) |
| アリスタ(ANET) | AIクラスターをつなぐスイッチ | 36.6億ドル(2026年7〜9月) | +58.5% |
| マーベル(MRVL) | カスタムAIチップ、光の信号処理。うちデータセンター向けは21.7億ドル | 27.4億ドル(2026年5〜7月) | +37% |
| クレド・テクノロジー(CRDO) | AEC(チップ付き銅ケーブル)、光DSP | 4.79億ドル(2026年5〜7月) | +114.7% |
| マコム(MTSI) | 光・RF向けのアナログ半導体。データセンター向けは1.38億ドル(2026年4〜6月期、売上の40.2%) | 4.25億ドル(2026年7〜9月) | +62.7% |
出典:各社の決算発表(EDGAR)。ブロードコムは2026年度第3四半期(8月2日まで)、マコムは2026年度第4四半期(10月2日まで)。マコムのデータセンター向けは2026年4〜6月期(四半期報告書)
4段目:データセンター間の光通信機器
離れたデータセンターや都市を、光ファイバーの上で結ぶ装置である。AIのデータセンターが増え、1か所に電力を集めきれなくなるほど、複数の拠点をつなぐ需要が生まれる(筆者の整理)。
- シエナ(CIEN): 2026年5〜7月期の売上は16.7億ドルで前年同期比37.0%増。クラウド事業者向けは売上の53%で、前年同期比82%増。光ネットワーク製品は11.9億ドル(+46.1%)で、800ZRと呼ぶ長距離用の光トランシーバーの出荷は前の四半期の2倍を超えた
- ノキア(NOK): 2026年7〜9月期の光ネットワーク部門の売上は9.33億ユーロ(+19%)、IPネットワーク部門は8.39億ユーロ(+45%)。AIとクラウド向けの売上は6.31億ユーロで、前年同期の2.79億ユーロから126%増えた。光とIPをあわせた事業は2027年に25〜30%成長すると会社は見込む
出典:シエナの決算発表と決算説明資料(2026年9月3日)、ノキアの第3四半期の報告(6-K、2026年10月22日)
5段目:光トランシーバーとレーザー
光の部品の層では、売上の伸びが特に大きい。
- コヒレント(COHR): 2026年7〜9月期のデータセンター・通信部門の売上は19.5億ドルで前年同期比79.1%増。全社の売上の82%を占める(1年前は69%)
- ルメンタム(LITE): 同期の売上は12.63億ドルで前年同期比136.5%増。レーザーチップなどの部品は7.54億ドル(+98.9%)、トランシーバーや光回線スイッチなどのシステムは5.08億ドル(+228.8%)
- アプライド・オプトエレクトロニクス(AAOI): 2026年7〜9月期の売上は2.70億ドルで前年同期の約2.3倍。6四半期続けて過去最高を更新し、GAAPの純利益も黒字に戻った。大手クラウド1社(社名は非公表)と、2026年6月から2029年5月までの3年契約を結び、1.6Tのデータセンター用トランシーバーの一部の10%をこの顧客が買う
- ファブリネット(FN): 光トランシーバーなどの受託製造。2026年7〜9月期の売上は14.7億ドルで前年同期比約51%増。データセンター向けが売上の52.7%(前年同期は44.7%)を占める
出典:コヒレント・ルメンタムの記事、AAOIの決算発表と四半期報告書(2026年11月5日)、ファブリネットの決算発表と四半期報告書(2026年11月2日)
6段目:光ファイバー
光を運ぶ線を作るコーニング(GLW)は、光通信部門の売上が2026年7〜9月期に23.8億ドルで前年同期比44%増えた。うち企業・データセンター向けのネットワーク製品は84%増で、生成AI向けの製品の売上は2倍を超えた。2026年の第3四半期には、ベライゾンやAT&Tを含む4件の、数十億ドル規模の長期契約を結んだ。光通信部門は全社のGAAP売上(48.6億ドル)の約半分にあたる(筆者の計算)。
出典:コーニングの決算発表(2026年10月27日)
7段目:材料
光の部品の土台になるInP基板を作るAXTは、2026年7〜9月期の売上が7,340万ドルで、前年同期の約2.6倍だった。
光の部品そのものを、チップの作り方で変える動きもある。
- タワー・セミコンダクター(TSEM): 受託でチップを作る会社。シリコンフォトニクス(光の回路をシリコンに作り込む技術)の売上は、年換算で2025年4〜6月期の1.8億ドルから、2026年4〜6月期は6.8億ドルになり、会社は2026年10〜12月期に10億ドルを超える計画を示している
- POET(POET): 光の部品とチップを1つの土台に載せる「光インターポーザー」を開発。2026年4〜6月期の売上は57万ドルとまだ小さいが、Lumilensから5,000万ドルの初回の発注を受けた
出典:タワー・セミコンダクターの決算発表(6-K、2026年8月4日)、POETの決算発表(6-K、2026年8月13日)
上流の桁と、下流の細さ
最上流の設備投資と、下流の売上を並べると、桁が違う。コヒレントのデータセンター・通信部門(19.5億ドル)、ルメンタム全社(12.6億ドル)、コーニングの光通信部門(23.8億ドル)の売上を足すと約56億ドルで、大手クラウド4社の設備投資(2,019億ドル)の約2.8%にあたる(筆者の計算)。アリスタ1社でも約1.8%である。設備投資にはGPUや建物、電力設備も含まれ、光の部品の売上は4社以外の顧客からも出るため、「設備投資の2.8%が光に回る」という意味ではない。上流の巨額の資金に対して、光の売上はまだ小さな割合だという規模感をつかむための比較である。
お金は逆向きにも流れる
供給が足りない部品を確保するために、買う側が先にお金を出す動きが目立つ。
- エヌビディアからの出資: 2026年3月、エヌビディアはコヒレントの株を20億ドルで買い(1株256.80ドル)、ルメンタムに優先株で20億ドル、マーベルにも転換優先株で20億ドルを出した。3社への出資は計60億ドルになる
- アマゾンのワラント: クレド・テクノロジーはアマゾンに株を買う権利(ワラント)を渡し、2026年5月までにすべて行使された。AAOIも2025年3月、アマゾンの子会社に最大794万5,399株を1株23.6956ドルで買う権利を渡している
- 基板の前払い: ルメンタムは6年間の生産枠の予約で預かり金4,350万ドルを2回、コヒレントは6インチのInP基板の3年契約で2,229万ドルを、AXTに前払いする
- 顧客のお金で増設する: コーニングは、長期契約で顧客が増設の費用とリスクを分け合うと説明する。AAOIは2026年1〜9月に、株式の売り出し(ATM)で約15.9億ドルを調達して生産を増やした
出典:コヒレント・ルメンタム・マーベル・クレド・テクノロジー・AXTの記事、AAOIの四半期報告書、コーニングの決算発表
上流で巨額のお金が動き、その一部が光の機器や部品に届く。供給が足りない層では、買う側が出資や前払いで先にお金を出し、作る側は株式の売り出しで調達して増産している。ただし、出資は取引の深さを示すものの、需要が続く保証ではない。コヒレントの10-Kは、エヌビディアとの契約が将来、設備と人員と運転資金の重い支出を生みうると明記している。
光通信関連銘柄を選ぶポイント
どこが足りないのか:基板、レーザー、そして電力
供給の不足を決算資料が書いているのは、基板とレーザーである。
- コヒレントの10-K: InP基板は外部から買っている。テキサス州シャーマンでInPの生産能力を広げているのは、増えた顧客の需要と業界全体の不足に応えるためと書く
- ルメンタムの年次報告書: 需要が供給を上回っており、どの顧客にどれだけ出すかを配分している。2026年6月期の部品の伸びの78%は、レーザーチップとレーザー部品の出荷の増加だった
- AXTの10-K: 2025年2月4日からInP基板も中国の輸出許可制になった。2025年は需要が増えたのに売上は8,833万ドルへ減り(前年は9,936万ドル)、2026年に許可が出始めて急回復した
- AAOIの決算発表: 米国での増設は、必要な電力を得るのに予想より時間がかかり、遅れている。それでも2026年末に月50万個超、2027年末に月100万個超の800G・1.6Tのトランシーバーを作れる設備を整える計画とする
- シエナの決算説明資料: 供給網を確保するため、部品の仕入れ先と長期契約を結んだと説明している
決算資料が供給の不足を書いているのは、光の部品の土台になるInP基板と、それを使うレーザー、そして増設に必要な電力である。 基板の供給が増えれば、次に詰まる場所は別の工程へ移る可能性がある(筆者の推測)。
どこの利益率が高いのか:高いのはチップ、上がり方が大きいのは足りない層
層ごとの粗利率は次のとおりである。
| 層 | 会社 | 粗利率 | 時点 |
|---|---|---|---|
| つなぐチップ | クレド・テクノロジー | 64.5%(非GAAPは68.0%) | 2026年5〜7月期 |
| スイッチ | アリスタ | 64.0%(非GAAP。前年同期65.2%) | 2026年7〜9月期 |
| 試験 | ヴィアヴィ | 61.2%(前年同期56.5%) | 2027年度第1四半期(10月3日まで) |
| 信号処理のチップ | マコム | 59.9%(前年同期54.5%。非GAAPは61.3%) | 2026年7〜9月期 |
| 材料 | AXT | 56.0%(前年同期22.3%) | 2026年7〜9月期 |
| レーザー・トランシーバー | ルメンタム | 51.0%(前年同期34.0%) | 2026年7〜9月期 |
| つなぐチップ | マーベル | 51.0%(前の年は41.3%) | 2026年1月期(通期) |
| データセンター間の機器 | シエナ | 45.4%(前年同期41.3%。非GAAPは46.4%) | 2026年5〜7月期 |
| データセンター間の機器 | ノキア(ネットワーク・インフラ部門) | 41.2%(前年同期42.7%) | 2026年7〜9月期 |
| レーザー・トランシーバー | コヒレント | 39.1%(前年同期36.6%)。全社の値 | 2026年7〜9月期 |
| 光ファイバー | コーニング | 37.3%(コア値は40.5%、前年同期より1.5ポイント上昇)。全社の値 | 2026年7〜9月期 |
| 新しい技術 | タワー・セミコンダクター | 30.0%(粗利益1.38億ドル÷売上4.6億ドル、筆者の計算) | 2026年4〜6月期 |
| レーザー・トランシーバー | AAOI | 28.2%(前年同期28.0%) | 2026年7〜9月期 |
| 受託製造 | ファブリネット | 11.8%(前年同期11.9%) | 2026年7〜9月期 |
出典:各社の決算発表と記事。特記のないものは会計基準(GAAP)の粗利率。ブロードコムは粗利率が決算発表になく、非GAAPの営業利益率(67.9%、筆者の計算)が高い水準である
水準は、チップを設計する会社が高く、組み立てや完成品、受託製造を担う側が低い傾向にある。受託製造のファブリネットは1割強、完成品のトランシーバーを作るAAOIは3割弱である。一方、上がり方が大きいのは、供給が足りない層である。AXTは粗利率が33.7ポイント、ルメンタムは17.0ポイント、マコムは5.4ポイント、シエナは4.1ポイント上がった。ただし、ルメンタムの四半期報告書は上昇の内訳を、工場の稼働率の上昇が約42%、利益率の高い製品の比重の上昇が約45%、買収で生じた無形資産の償却の減少が約13%と説明している。値上げよりも、売上の急増で工場がよく回り、製品の中身が変わった効果が大きい。
利益率の水準が高いのはチップを設計する側で、上がり方が大きいのは供給が足りない材料とレーザーの側である。
何が変わると、勝ち負けが入れ替わるのか
決算資料から読み取れる変化は4つある。
| 変化 | 何が起きるか | 決算資料の根拠 | 影響を受ける会社 |
|---|---|---|---|
| 速度の世代交代 | 新しい規格に先に製品を出した会社が取る。世代が変わる境目で、案件が切り替わる | クレドは1レーンあたり200Gの光DSPを発表。ルメンタムは200Gへの移行で単価が少し上がった。AAOIは800Gと1.6Tの生産を急ぐ。シエナは800ZRの出荷が前の四半期の2倍超 | クレド・テクノロジー、ルメンタム、AAOI、シエナ、マコム |
| 光を置く場所の変化(NPO・CPO) | チップのすぐ近くまで光が入ると、銅線や従来のトランシーバーの出番が変わりうる | ルメンタムは光源の2件目の大型案件で購入確約が50億ドル超と発表。コヒレントの10-Kも研究開発にCPOを挙げる。マーベルはCelestial AIを買収、クレドはDustPhotonicsを7.7億ドルで買収。タワーはInnolightのNPO製品が2026年11月、初めて早期の量産に入ったと発表。POETはLumilensから初回5,000万ドルの発注を受けた | ルメンタム、コヒレント、マーベル、クレド・テクノロジー、タワー・セミコンダクター、POET |
| 内製化・垂直統合・買収 | 部品を自社で持つか、買ってそろえるかで、利益の取り分が変わる | コヒレントは素材から自社で作る。マーベルは企業価値約1,150億ドルでルメンタムの買収を発表(完了は2028年前半の見込み)。ノキアは2025年2月末にInfineraを買収し、統合を2026年末までに終える見込み。クレドは光DSPを売る顧客と、完成品のトランシーバーで競合する | コヒレント、マーベル、ルメンタム、ノキア、クレド・テクノロジー |
| 顧客の設計判断 | 少数の大手の採用方針が、会社の売上を大きく動かす | アリスタは上位2社で売上の42%(2025年)。ルメンタムの最大顧客は37%。AAOIは上位3社が41%・28%・23%。ファブリネットは3社で46.7%。シエナは2社で41.7%。ブロードコムは上位5社で約55%(2026年5〜7月) | アリスタ、ルメンタム、AAOI、ファブリネット、シエナ、ブロードコムなど |
出典:各社の記事、決算発表、四半期報告書(10-K、10-Q、6-K)
勝ち負けを動かすのは、速度の世代、光を置く場所、買収と内製、顧客の設計判断の4つである。 同じ光通信でも、層によって効く変化が違う。材料は輸出許可、トランシーバーは世代と顧客、チップは規格の行方に最も左右される(筆者の整理)。
光通信関連銘柄の米国株16選|部品の流れに沿って整理
部品の流れに沿って、上流の材料から順に並べる。
| 層 | 何をするか | 銘柄 |
|---|---|---|
| 材料・基板 | レーザーや受光素子の土台になる基板を作る | AXTI(日本は5802・5016) |
| 光ファイバー | 光を運ぶ線を作る | GLW |
| レーザー・光トランシーバー | 光を出す部品と、完成品のトランシーバーを作る・組み立てる | COHR、LITE、AAOI、FN |
| データセンター間の光通信機器 | 離れたデータセンターを光ファイバーで結ぶ装置 | CIEN、NOK |
| 信号処理のチップ | 光の信号を処理するチップ、カスタムAIチップ | AVGO、MRVL、CRDO、MTSI |
| スイッチ | スイッチを作る | ANET |
| 新しい技術(シリコンフォトニクス・CPO) | 光の部品をチップの作り方で作る | TSEM、POET |
| 試験 | 高速な光とイーサネットが正しく動くか調べる | VIAV |
MiFsee厳選の光通信関連銘柄6選
選ぶ基準は、MiFsee のテーマ記事共通の3つである。
- テーマの事業が会社の中心、またはその売上が開示されている
- 売上が伸びている(直近の決算が前年同期比でプラス)
- 数字で言える材料がある
その中から、層をまたいで光の需要を最も直接受ける6社を選んだ(筆者の判断)。レーザーとトランシーバー(コヒレント、ルメンタム)、データセンター間の機器(シエナ)、受託製造(ファブリネット)、チップ(クレド・テクノロジー)、基板(AXT)である。残りの銘柄は、後の小節で層ごとに紹介する。
コヒレント(COHR)|トランシーバーまで素材から自社で作る
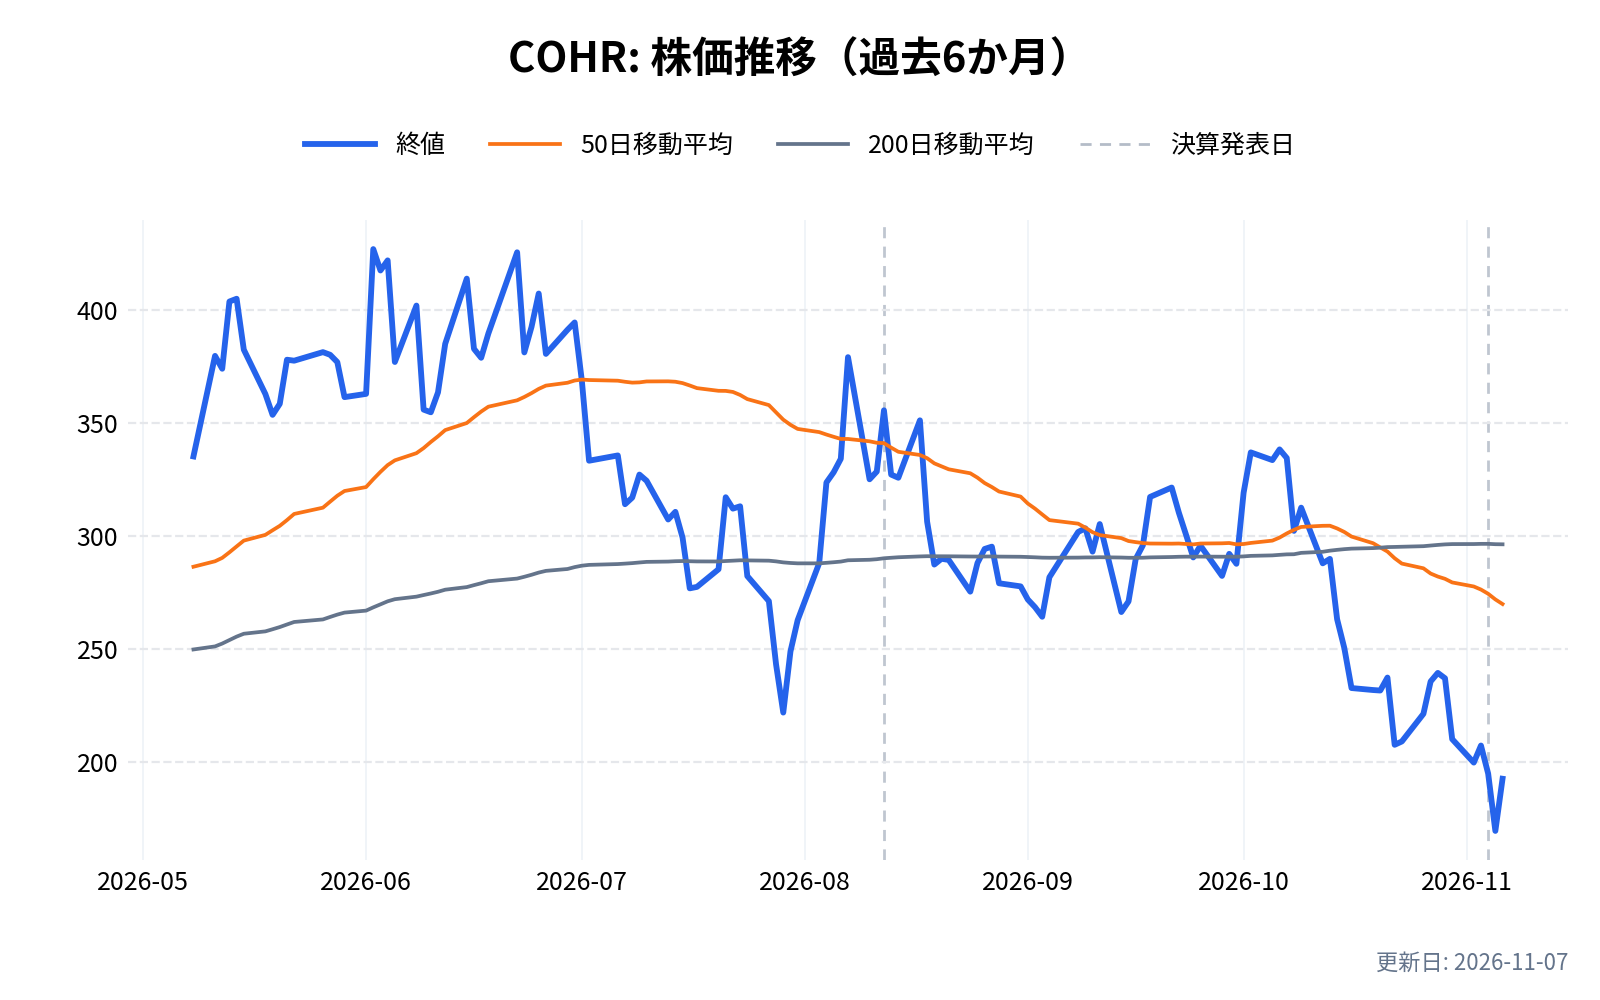
- 立ち位置: 光トランシーバー、レーザー、特殊な素材を、素材の段階から自社で作る垂直統合型のメーカー。データセンター・通信部門が売上の82%
- 強み: レーザー、受光素子、光集積回路、放熱部品などの中核部品の多くを自社で設計・製造する。イーサネット、InfiniBand、エヌビディアのNVLinkなど、規格を問わない品ぞろえを持つ
- 数字: 2026年7〜9月期の売上は23.7億ドルで前年同期比49.9%増。データセンター・通信部門は19.5億ドル(+79.1%)
- リスク: 在庫が3か月で25.8億ドルから33.4億ドルへ、総借入が32.2億ドルから40.0億ドルへ増え、営業キャッシュフローはマイナス9,270万ドルだった。売上の20%を占める顧客が1社ある
くわしくは コヒレントの記事 にまとめている。
ルメンタム(LITE)|レーザーを握り、マーベルに買収される
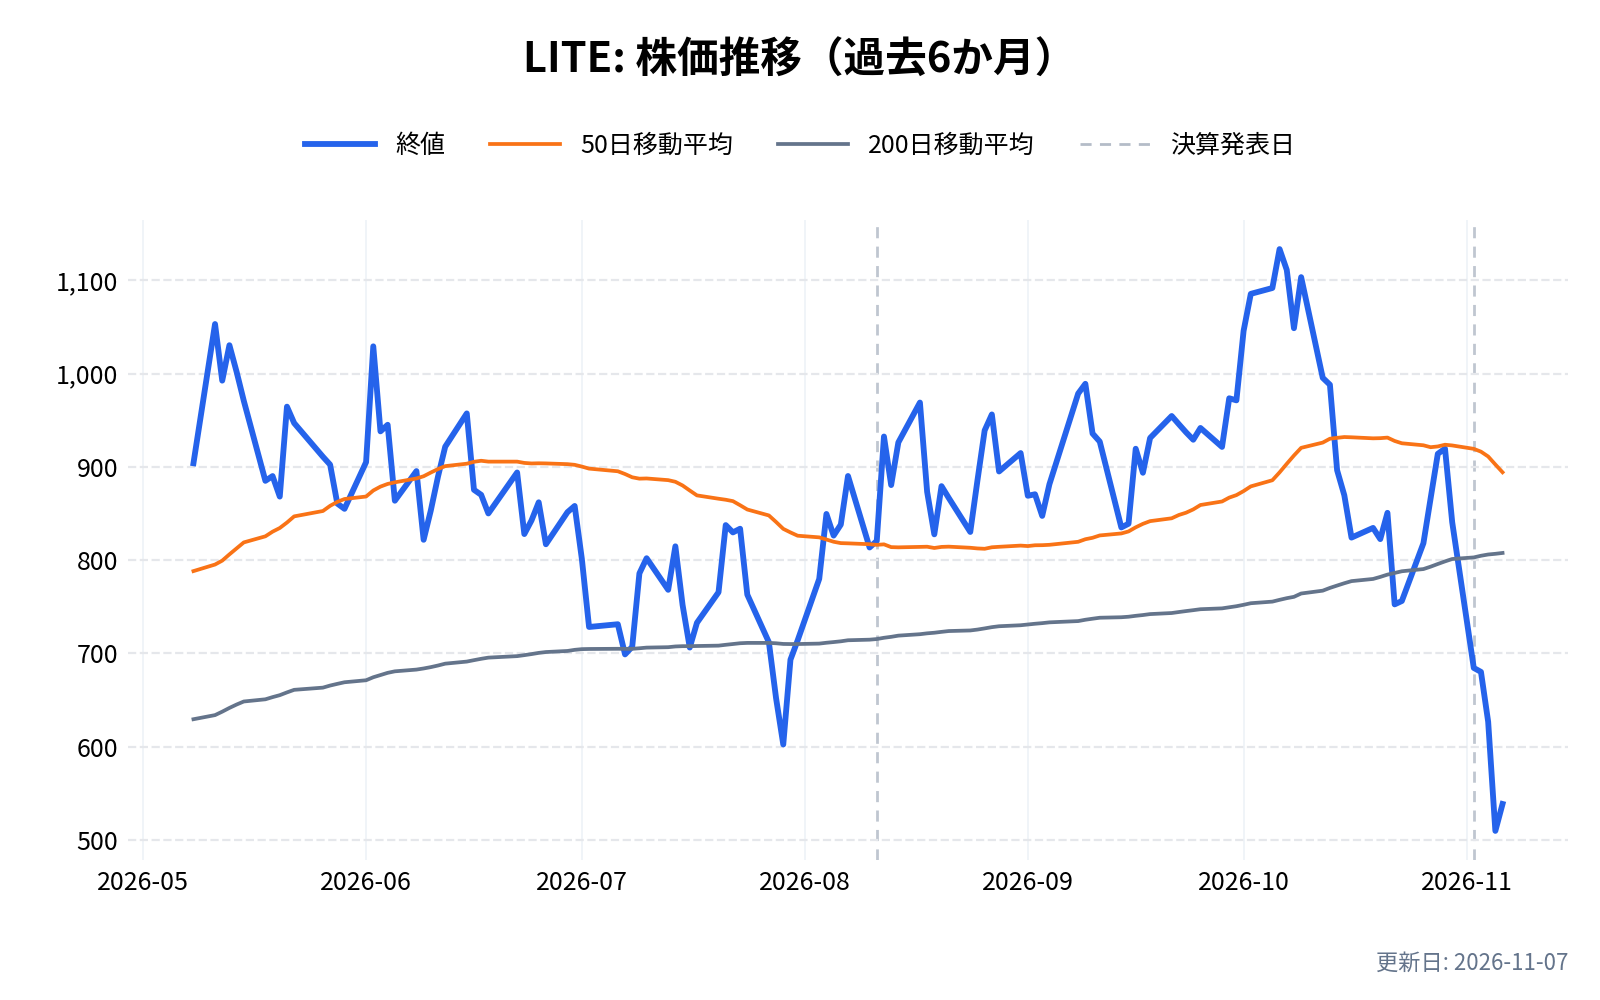
- 立ち位置: レーザーチップ、光トランシーバー、光回線スイッチ(OCS)を作る。CPOの光源になる出力の大きいレーザーも供給する
- 強み: 需要が供給を上回り、顧客に配分している状態。OCSは2026年7〜9月期に1四半期で1.08億ドルを超え、会社は「年に数十億ドルの売上の柱になる位置にある」と説明している
- 数字: 2026年7〜9月期の売上は12.63億ドルで前年同期比136.5%増。粗利率は51.0%(前年同期34.0%)。システムの売上は5.08億ドルで全体の約4割
- リスク: マーベルが LITE 1株につき MRVL 4.5株の株式交換で買収する(完了は2028年前半の見込み)。完了までは、株価がマーベルの株価と審査の進み方に左右されやすい。最大顧客は売上の37%
くわしくは ルメンタム・ホールディングスの記事 にまとめている。
シエナ(CIEN)|データセンター同士を結ぶ光伝送の専業
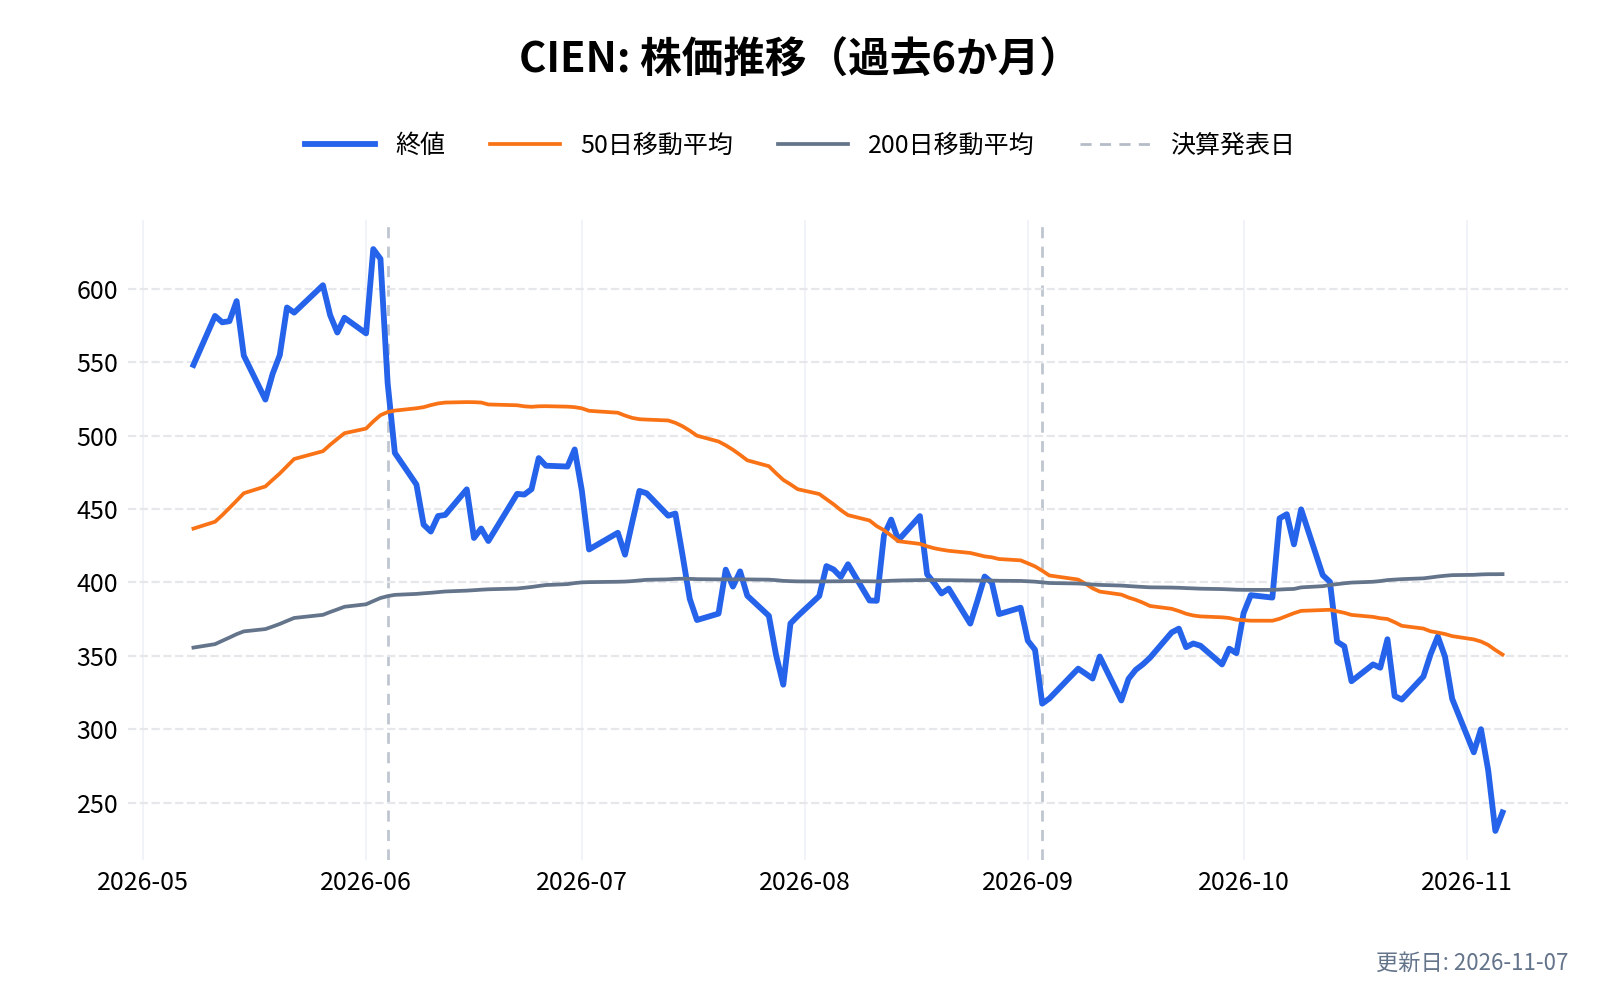
- 立ち位置: 光ファイバーの上で大量のデータを送る光伝送装置と、そのトランシーバーを作る米国の会社。会社は自社を「規模を持つ唯一の光システムの専業」と説明している。クラウド事業者向けが売上の53%
- 強み: 長距離用の光技術(WaveLogic)を自社で持つ。800ZRの光トランシーバーの出荷が前の四半期の2倍を超え、データセンター同士を結ぶ需要を、装置とトランシーバーの両方で受ける。会社は積み上がった受注残と顧客との契約で、数年先まで見通せると説明している
- 数字: 2026年5〜7月期の売上は16.7億ドルで前年同期比37.0%増。粗利率は45.4%(前年同期41.3%)。2026年度の売上見通しは64.2億ドル(±0.5億ドル)で、前年度比35%増。次の四半期の見通しは17.5億ドル(±0.5億ドル)
- リスク: 売上の10%を超える顧客が2社あり、合計で41.7%。同期に利率0%の転換社債29億ドルを発行しており、株式への転換で株数が増える可能性がある
ファブリネット(FN)|光トランシーバーなどを受託で作る
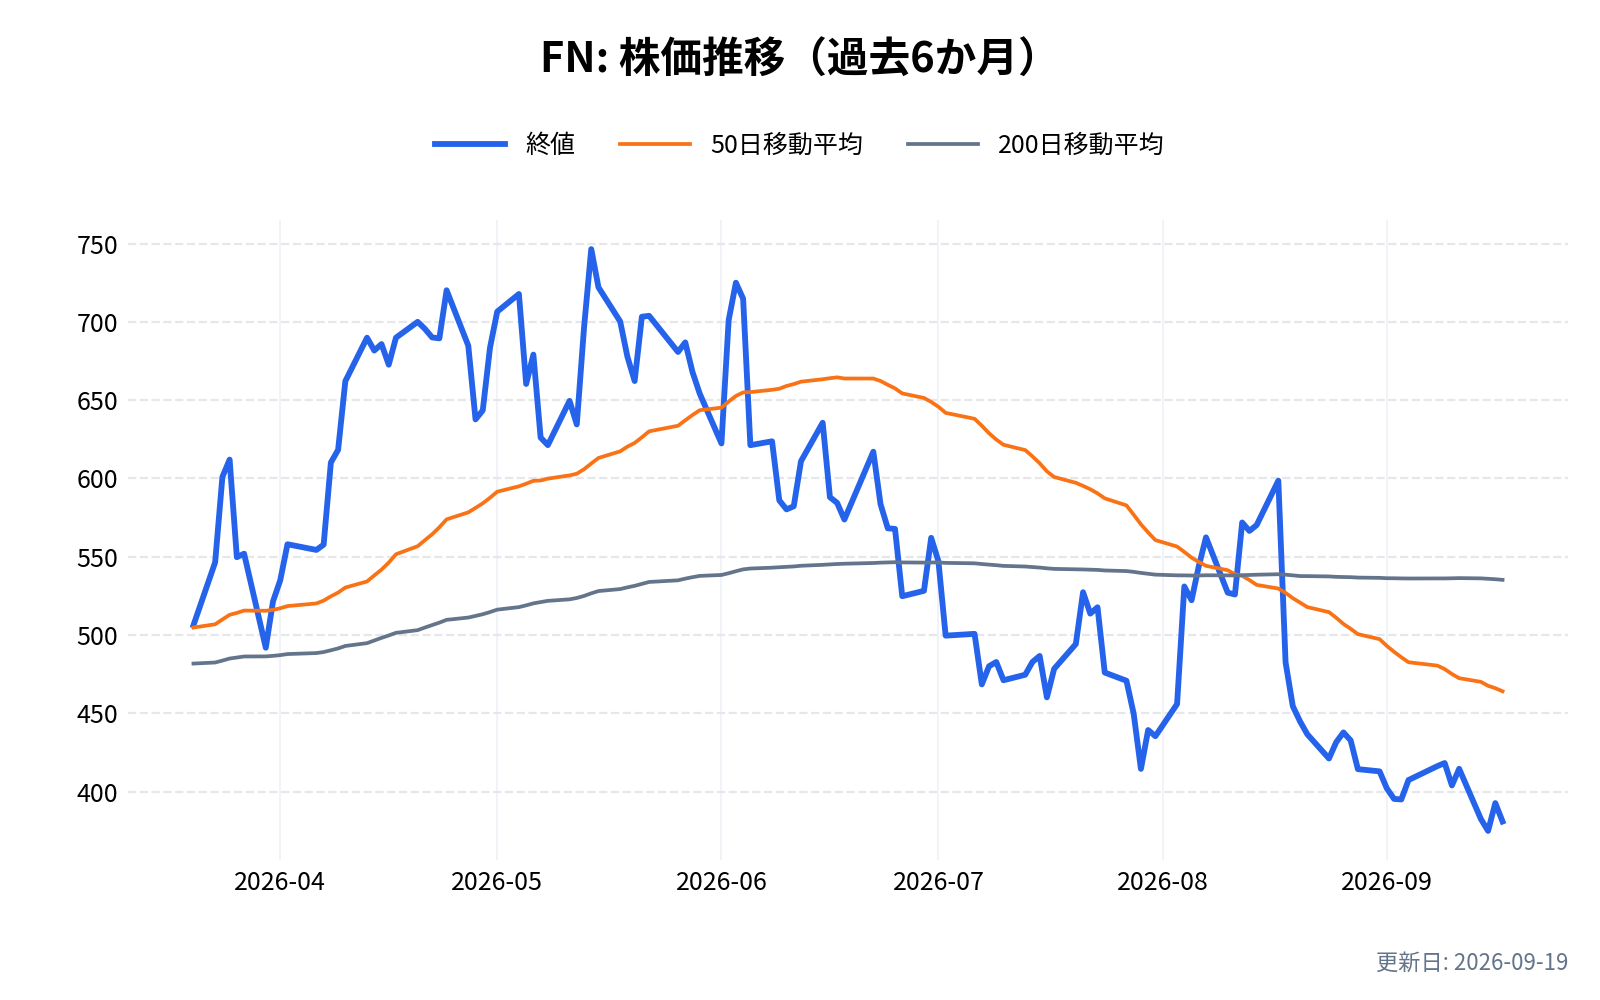
- 立ち位置: 光トランシーバーなど、光の部品や装置の組み立てを受託するタイの会社。顧客は光通信、車載、産業用レーザー、医療機器などの会社で、データセンター向けが売上の52.7%
- 強み: 高い精度が要る光の実装を請け負う。多くの顧客で、製造を外部に出す先が同社だけだと四半期報告書は説明する
- 数字: 2026年7〜9月期の売上は14.7億ドルで前年同期比約51%増(前年同期は9.78億ドル)。次の四半期の見通しは16億〜16.5億ドル。自社株買いの枠を1.03億ドル広げた
- リスク: 粗利率は11.8%と、受託製造の水準で低い。売上の10%を超える顧客が3社あり、合計で46.7%
クレド・テクノロジー(CRDO)|銅と光のあいだから光へ
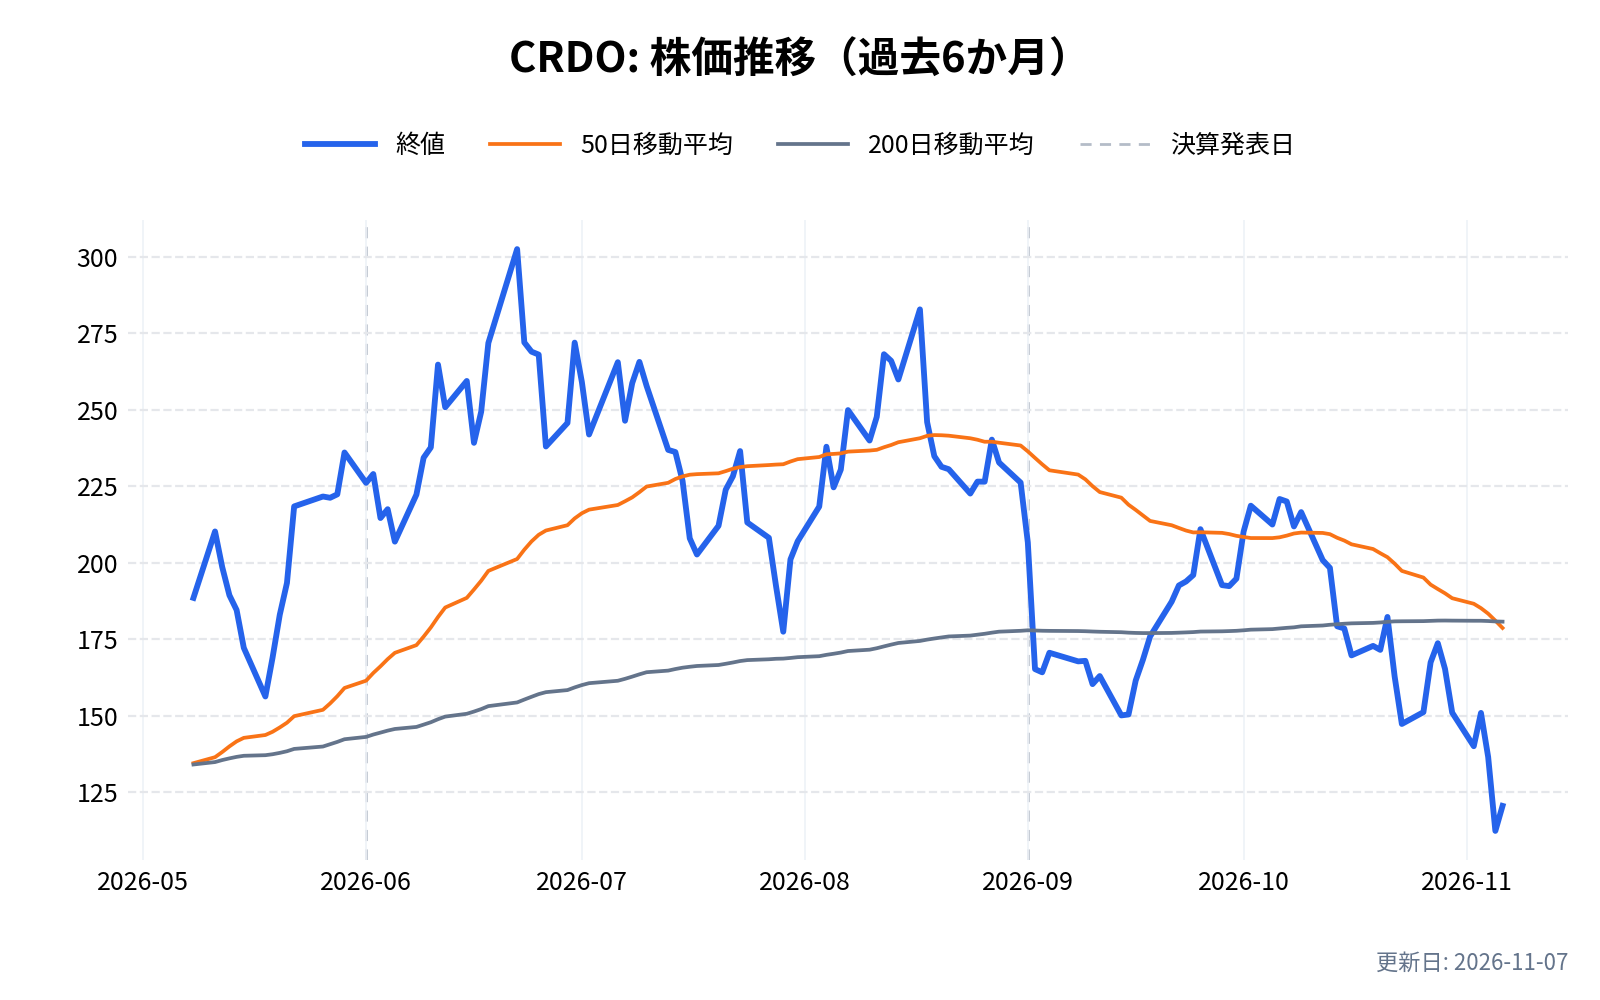
- 立ち位置: 銅のケーブルの両端にチップを組み込んだAECを主力とし、光DSPと自社ブランドの光トランシーバーにも広げている
- 強み: 最先端より一世代前の安い製造工程で、競合と同等の性能を出す設計。接続の状態を監視して不具合の兆候を見つける機能を製品に組み込んでいる
- 数字: 2027会計年度第1四半期(2026年5〜7月)の売上は4.79億ドルで前年同期比114.7%増。粗利率はGAAPで64.5%。2026会計年度の売上13.35億ドルのうち、増えた分の99%超がAEC
- リスク: 増収の大半が1つの製品で、上位10社で売上の約9割。2026年5月に買ったDustPhotonicsなどで、現金と短期投資は14億ドルから7.64億ドルに減った
くわしくは クレド・テクノロジーの記事 にまとめている。
AXT(AXTI)|光の部品の土台になるInP基板
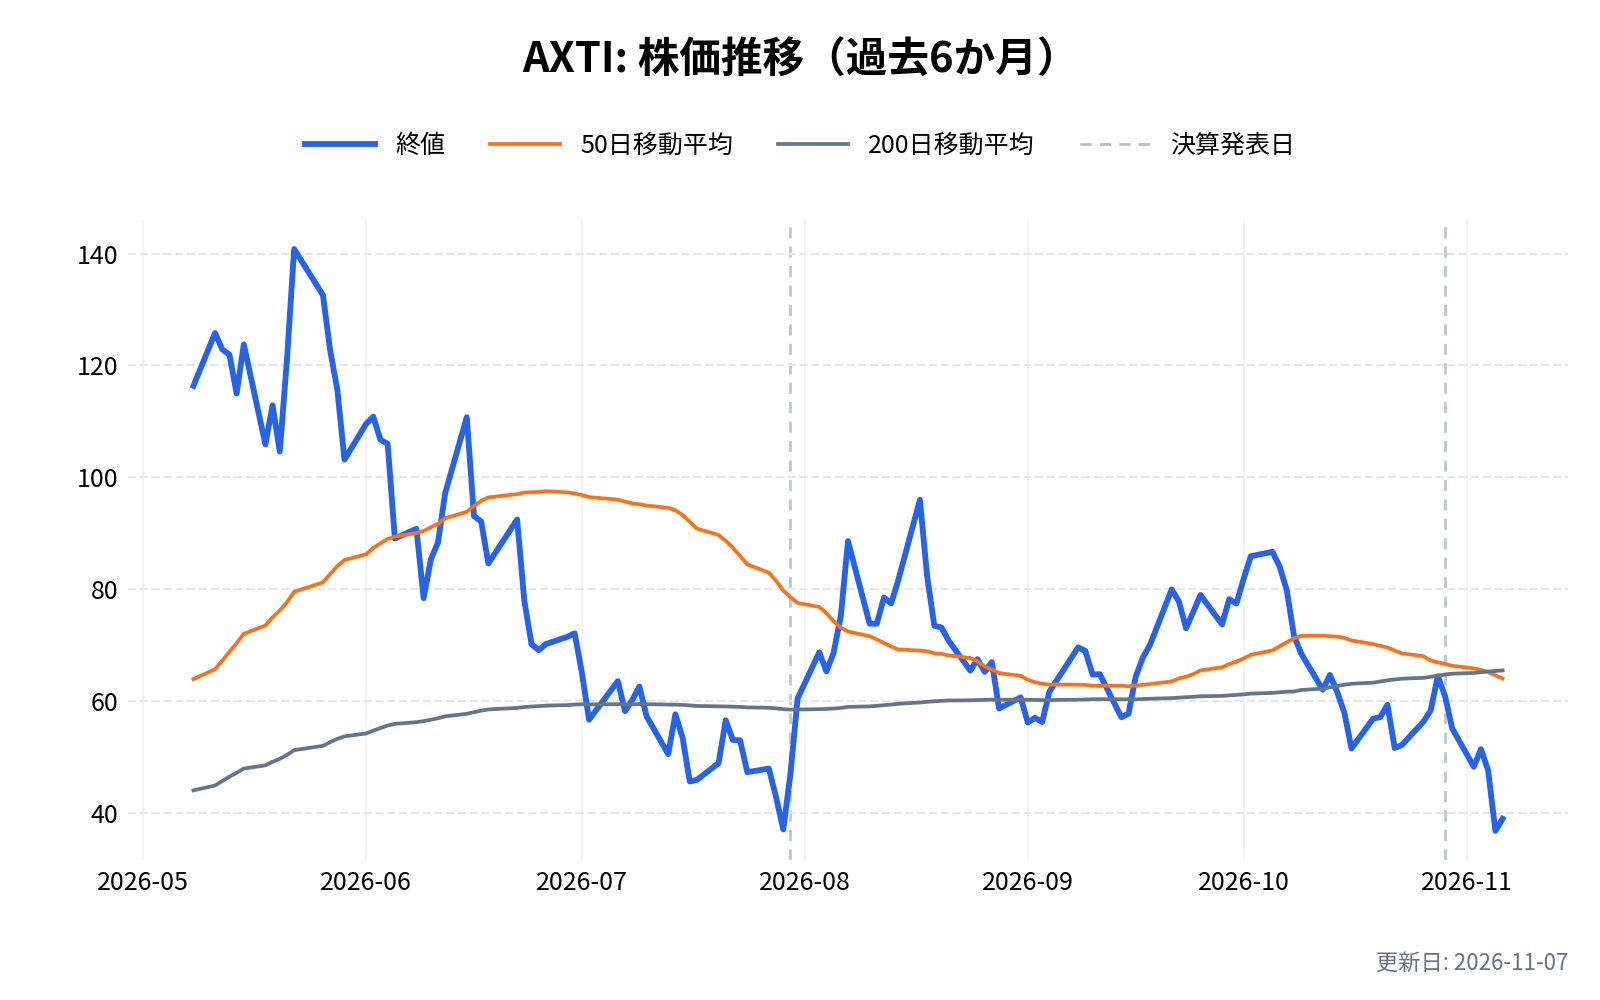
- 立ち位置: レーザーや光センサーの土台になるインジウムリン(InP)などの基板と、その原料を作る米国の会社。工場も原料の精製もすべて中国にある
- 強み: 原料から基板までを1つのグループで手がける。ルメンタムとコヒレントが、前払いで生産枠を確保している
- 数字: 2026年7〜9月期の売上は7,340万ドルで前年同期の約2.6倍。粗利率は56.0%(前年同期22.3%)。純利益は2,570万ドル
- リスク: 海外へ出すには中国政府の輸出許可が要り、売上は需要より「許可が出た量」で決まる。2回の公募で、発行済み株数は2024年末から45%増えた
くわしくは AXTの記事 にまとめている。
厳選以外の銘柄を、層ごとに紹介
厳選に入れなかった銘柄も、層ごとに短く紹介する。各小節の下に、6か月のチャートを並べた。
光ファイバー
| 会社 | 立ち位置 | 直近の数字 | 見ておくこと |
|---|---|---|---|
| コーニング(GLW) | 光ファイバーとケーブルの大手。光通信のほか、ディスプレイ用ガラス、車載、太陽光も手がける | 2026年7〜9月期の光通信部門の売上は23.8億ドルで+44%、全社のコア売上は+19%。コア粗利率40.5% | 光通信部門が全社の約半分。太陽光の立ち上げは想定より遅いと会社が説明。次の四半期の売上見通しは52億〜53億ドル(コア) |
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新
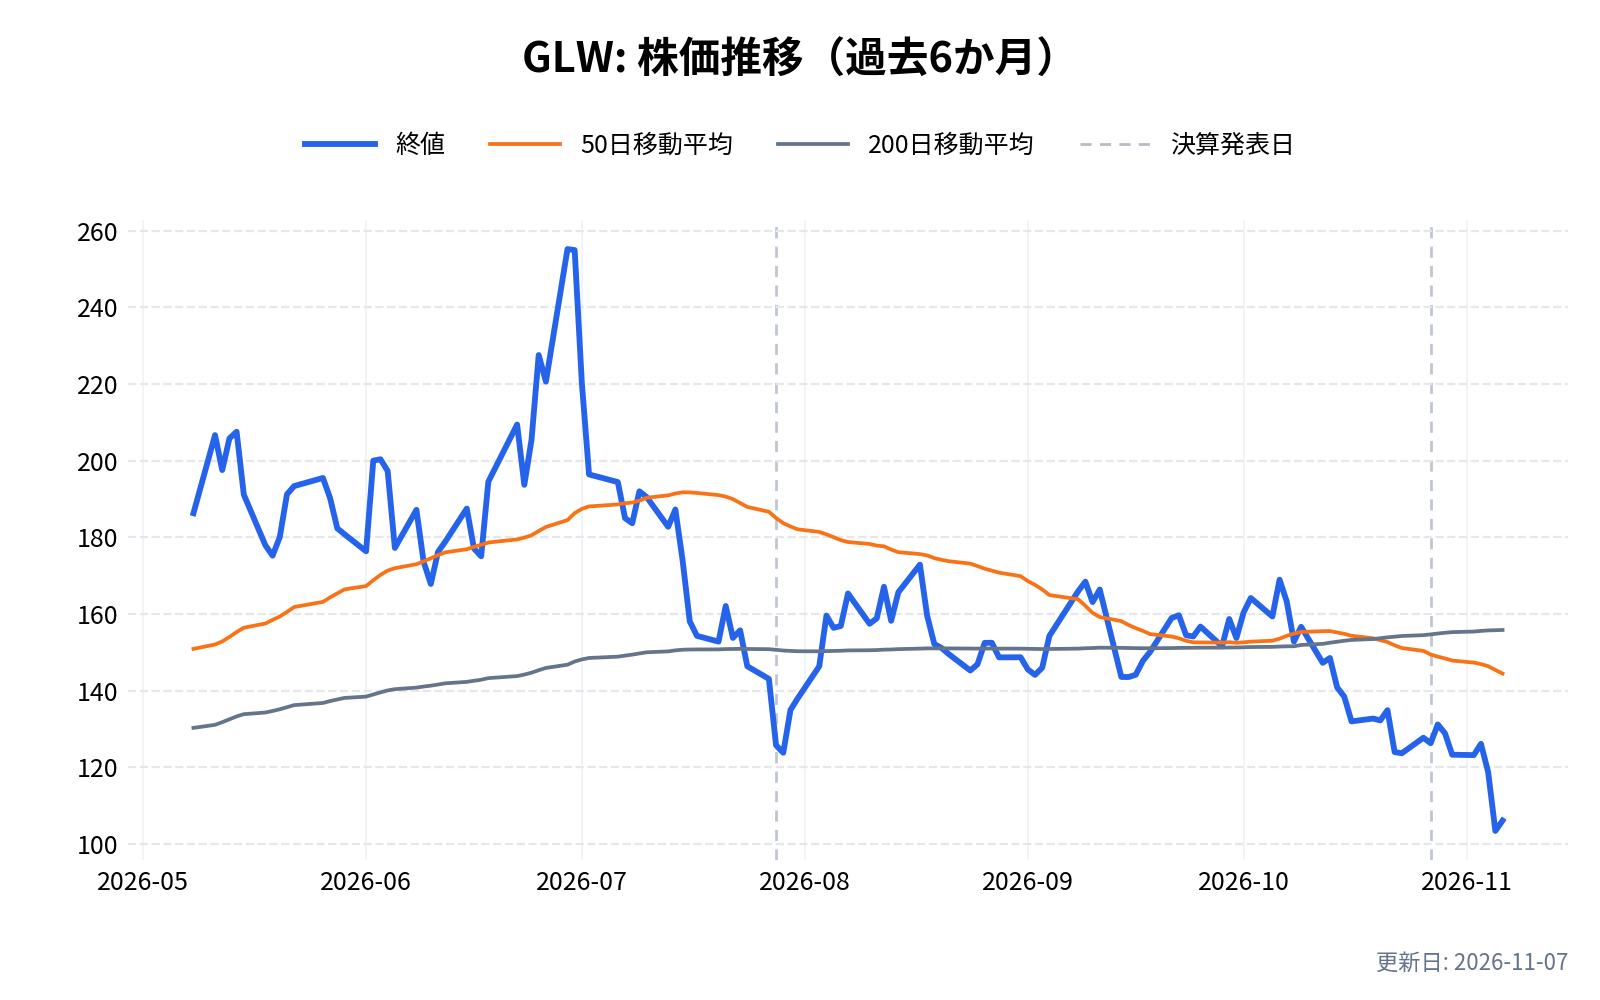
出典:コーニングの決算発表(2026年10月27日)
レーザー・光トランシーバー(厳選以外)
| 会社 | 立ち位置 | 直近の数字 | 見ておくこと |
|---|---|---|---|
| アプライド・オプトエレクトロニクス(AAOI) | データセンター向けの光トランシーバーと、CATV向けの機器を作る米国の会社 | 2026年7〜9月期の売上は2.70億ドルで前年同期の約2.3倍。粗利率28.2%。GAAPの純利益は630万ドルの黒字 | 上位3社で売上の92%。株式の売り出しで2026年1〜9月に約15.9億ドルを調達しており、株数の増加に注意。次の四半期の売上見通しは3.85億〜4.2億ドル |
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新
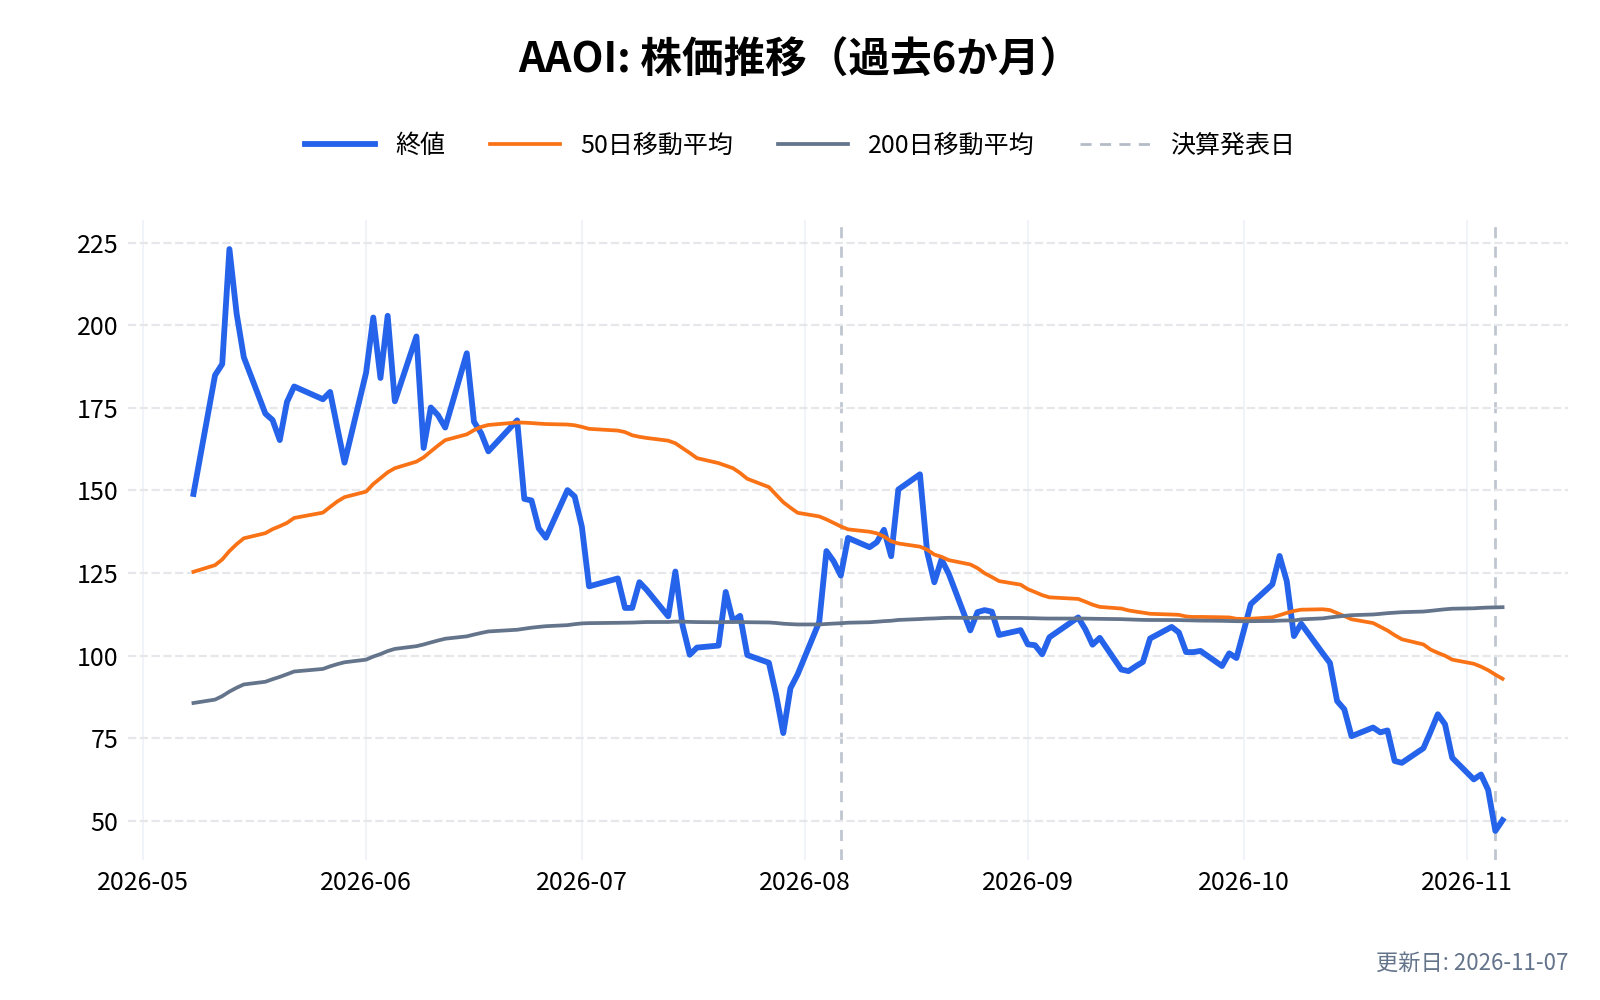
出典:AAOIの決算発表と四半期報告書(2026年11月5日)
データセンター間の光通信機器(厳選以外)
| 会社 | 立ち位置 | 直近の数字 | 見ておくこと |
|---|---|---|---|
| ノキア(NOK) | フィンランドの通信機器大手。光ネットワークとIPネットワークを持ち、2025年2月末にInfineraを買収した | 2026年7〜9月期の全社の売上は51.5億ユーロ(+10%)。光ネットワークは9.33億ユーロ(+19%)。AIとクラウド向けは6.31億ユーロ(+126%) | 全社の売上の約7割(36.4億ユーロ)は通信事業者向けで、光は約18%。Infineraの統合は2026年末までに終える計画で、純シナジー2億ユーロを見込む |
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新
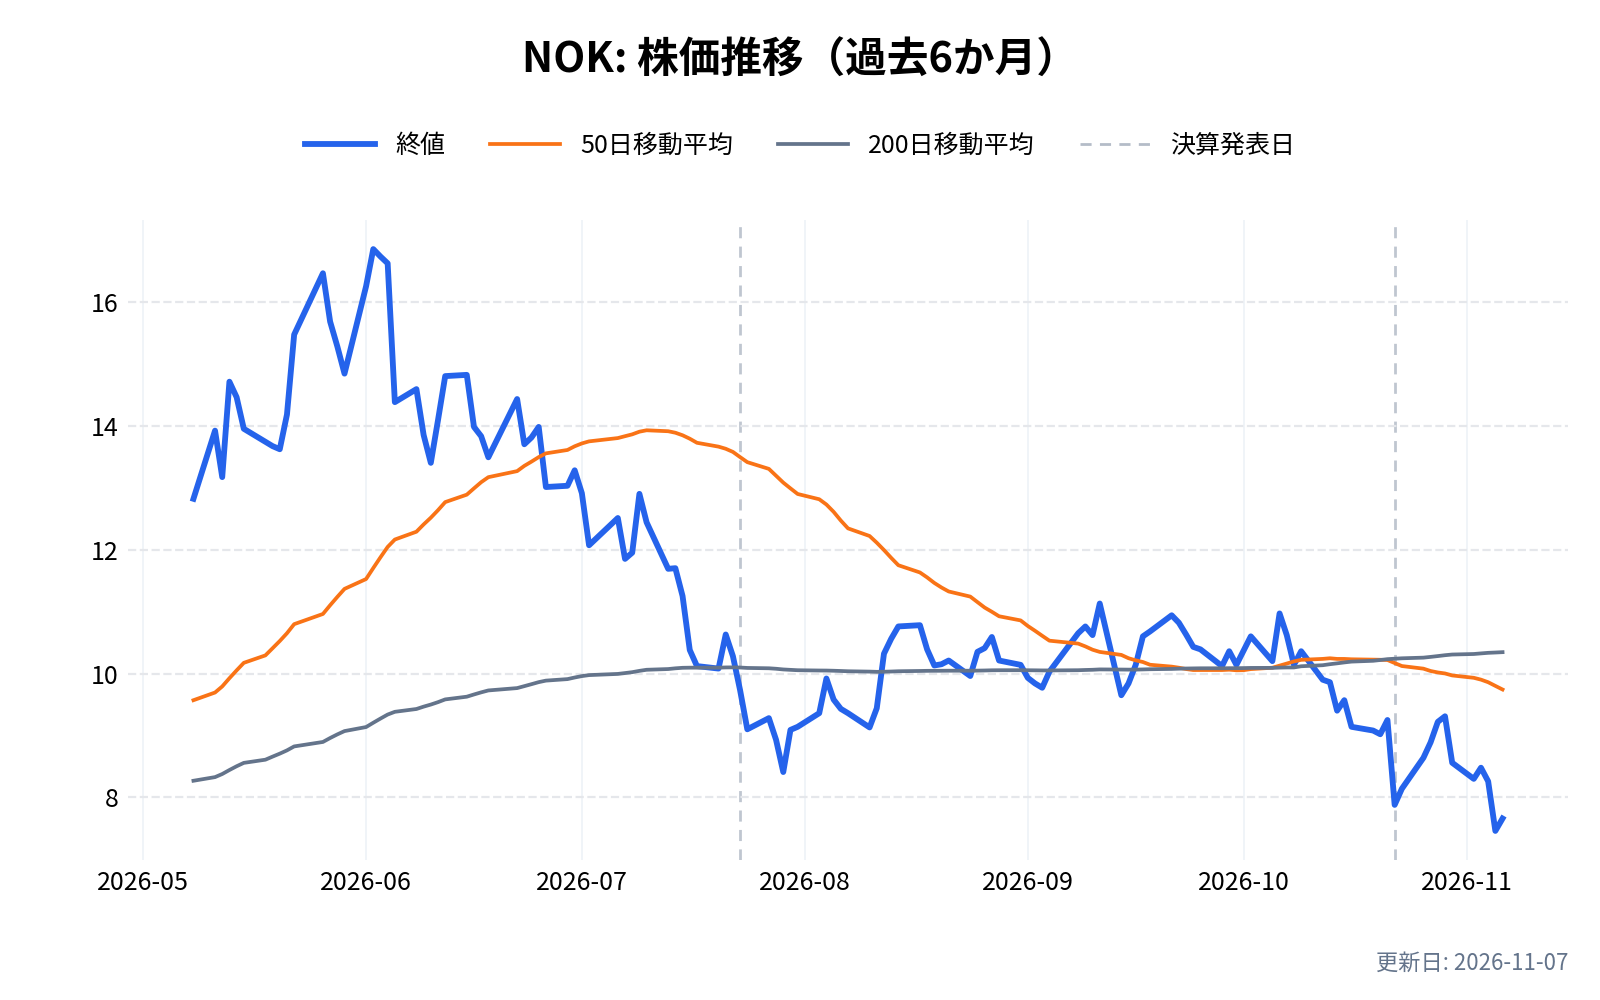
出典:ノキアの第3四半期の報告(6-K、2026年10月22日)。光の割合は筆者の計算
信号処理のチップ(厳選以外)
| 会社 | 立ち位置 | 直近の数字 | 見ておくこと |
|---|---|---|---|
| ブロードコム(AVGO) | カスタムAIチップとネットワーク用チップの大手。ネットワークの分野では、AIクラスターをつなぐイーサネットスイッチ用のチップを持つ。ブロードコムの記事 | 2026年5〜7月期の売上は295.9億ドルで+86%。AI半導体は167億ドルで+221%。次の四半期の売上見通しは348億ドル | 販売代理店1社が売上の50%、上位5社の最終顧客で約55% |
| マーベル(MRVL) | 工場を持たない半導体会社。カスタムAIチップ、光の信号処理(DSP)、スイッチを設計する。ルメンタムを買収する予定。マーベル・テクノロジーの記事 | 2026年5〜7月期の売上は27.4億ドルで+37%。データセンター向けは21.7億ドル(+46%)で売上の79% | 最大の販売代理店1社が売上の44%。ルメンタムの買収は完了まで時間がかかる |
| マコム(MTSI) | 光の部品とRFを組み合わせたアナログ半導体の会社。データセンター内と、データセンター間の接続向け | 2026年7〜9月期の売上は4.25億ドルで+62.7%、粗利率59.9%。データセンター向けは2026年4〜6月期に1.38億ドル(+81.5%) | 上位10社で売上の60%。次の四半期の売上見通しは4.5億〜4.6億ドル |
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新
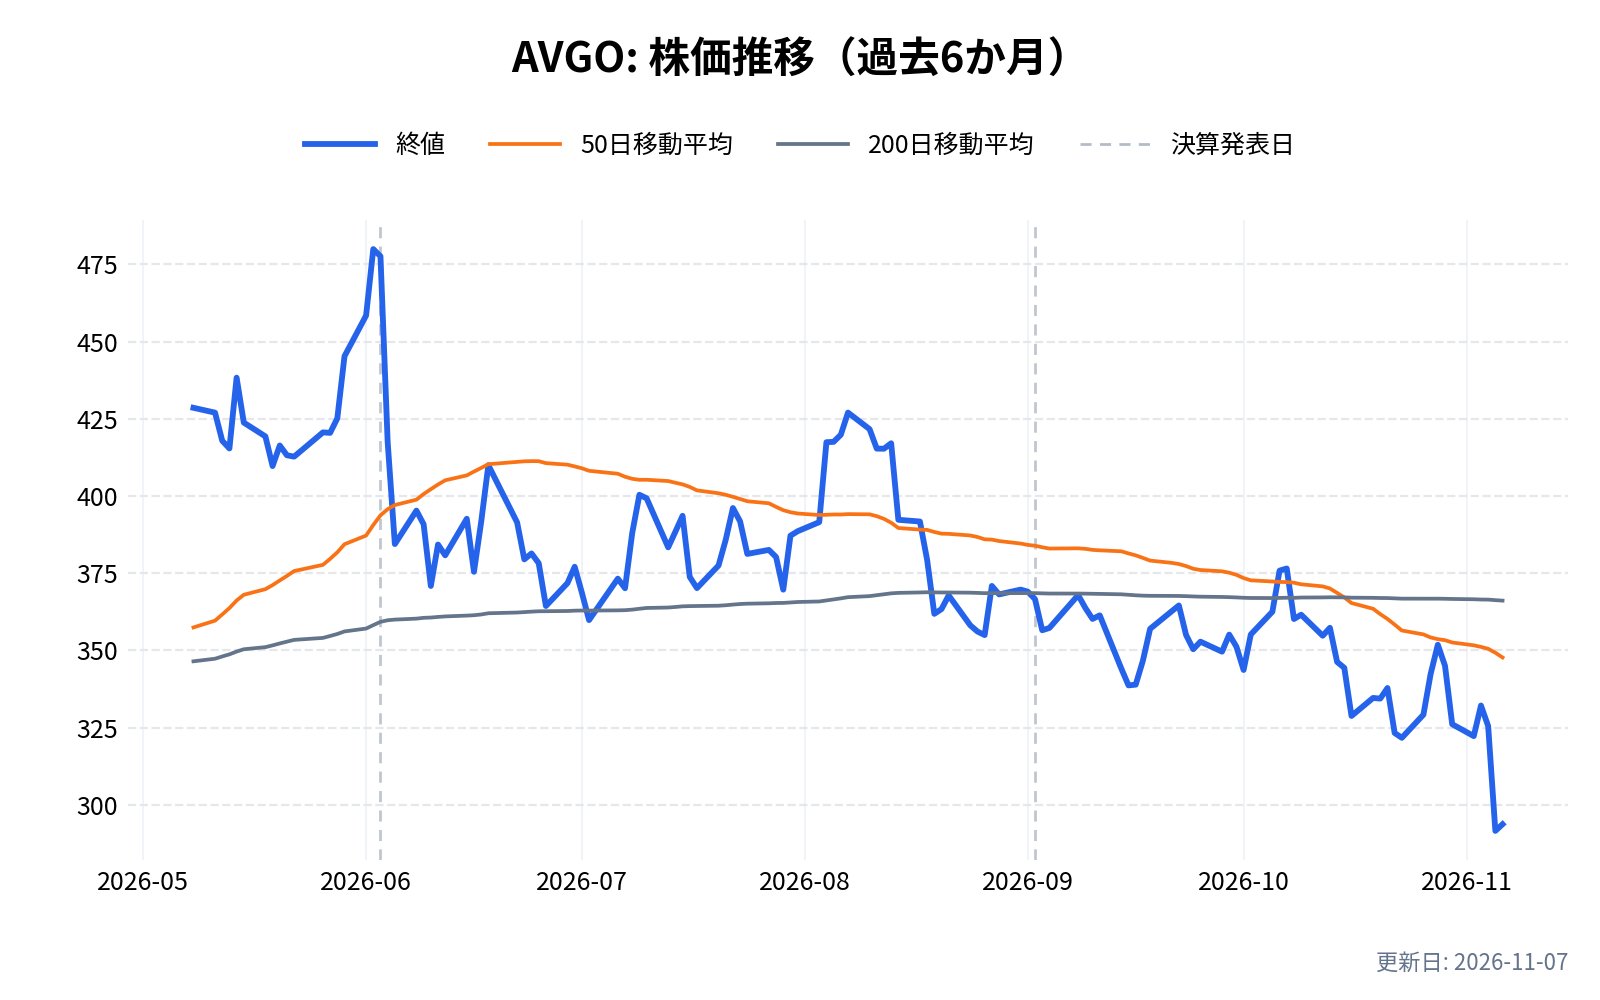
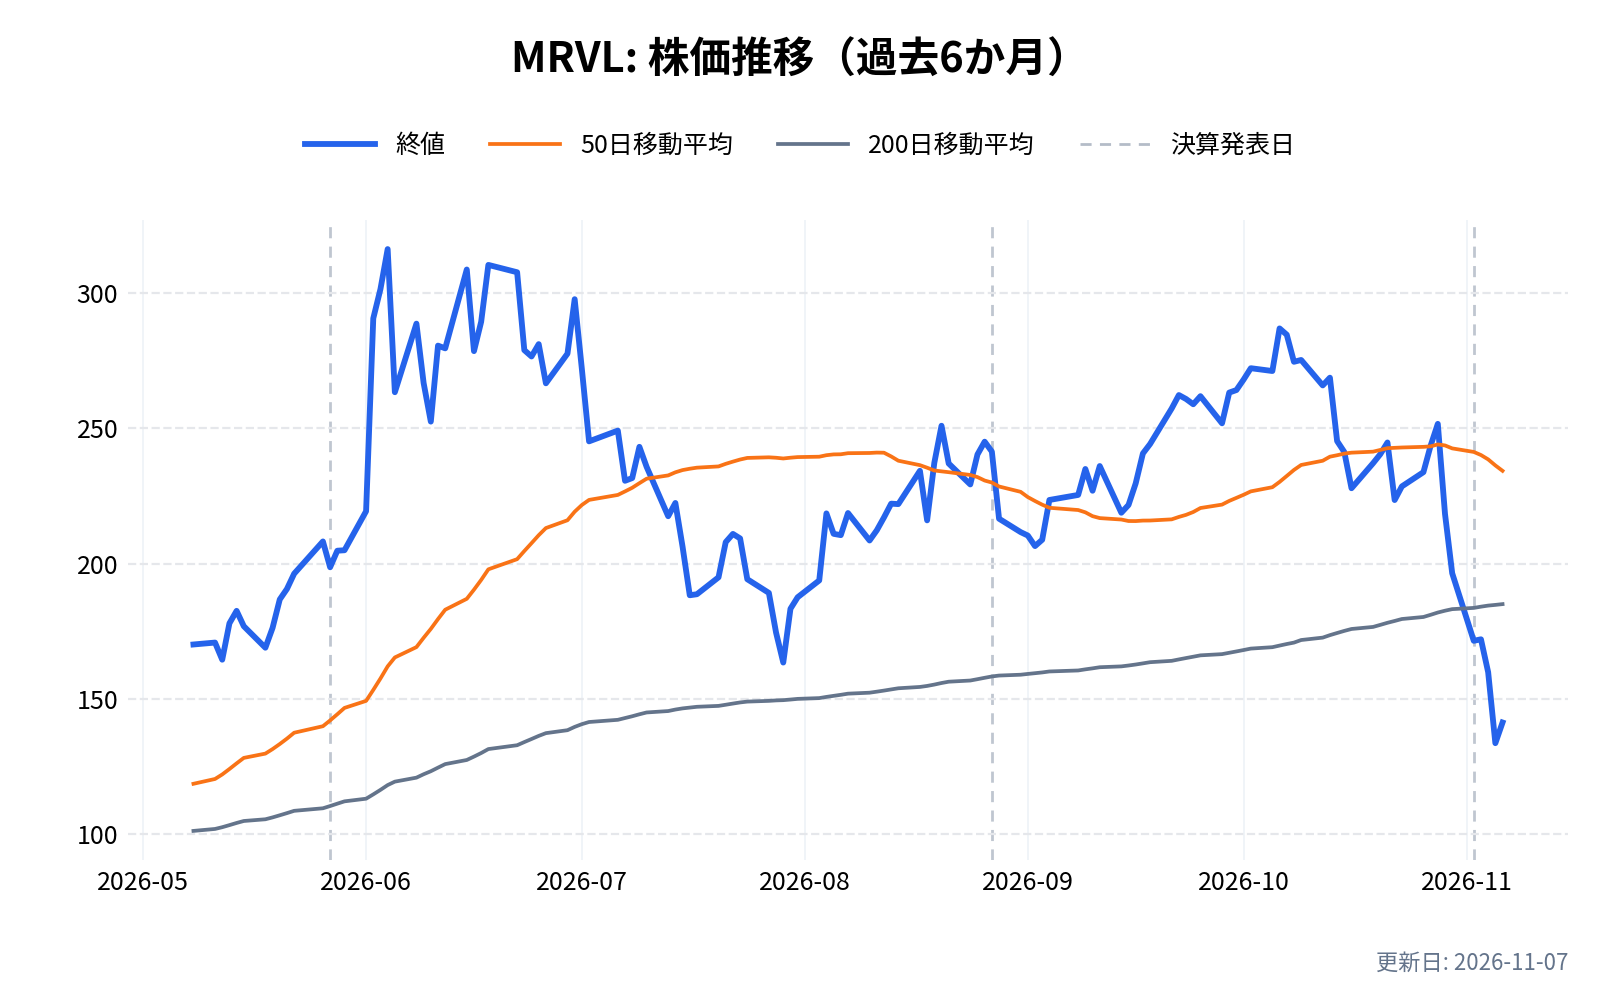
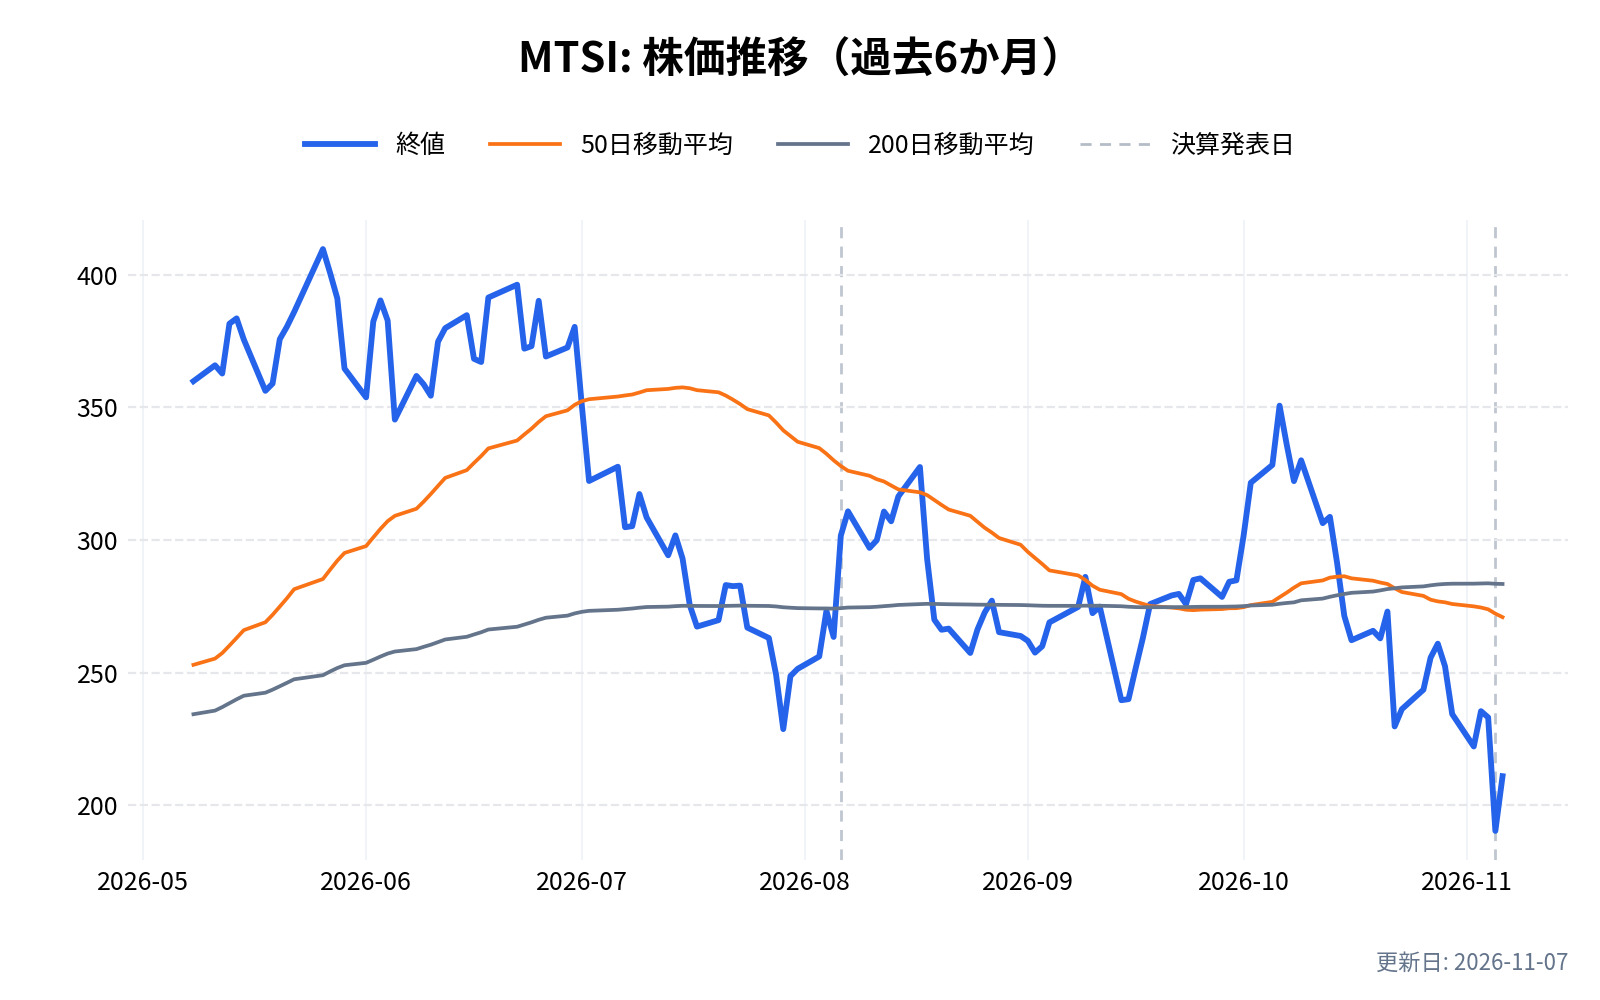
出典:各社の決算発表と四半期報告書(EDGAR)
スイッチ
| 会社 | 立ち位置 | 直近の数字 | 見ておくこと |
|---|---|---|---|
| アリスタ・ネットワークス(ANET) | データセンターとAI向けの高速なスイッチと、その上で動くソフトウェアを提供する。全製品で同じネットワーク用OS(EOS)が動く。アリスタ・ネットワークスの記事 | 2026年7〜9月期の売上は36.6億ドルで前年同期比58.5%増。非GAAPの粗利率は64.0%。前受けの繰延収益(流動)は51.02億ドル | 2025年は上位2社で売上の42%。スイッチの中核の半導体を主にブロードコムに頼る。粗利率は前年同期の65.2%から下がった |
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新

新しい技術(シリコンフォトニクス・CPO)
| 会社 | 立ち位置 | 直近の数字 | 見ておくこと |
|---|---|---|---|
| タワー・セミコンダクター(TSEM) | イスラエルの、チップの受託製造会社。シリコンフォトニクス(光の回路を、シリコンに作り込む技術)の工場を持ち、InnolightのNPO製品が早期の量産に入った(2026年11月) | 2026年4〜6月期の売上は4.6億ドルで+24%、粗利益は1.38億ドル(+72%)。シリコンフォトニクスは年換算6.8億ドルに拡大。次の四半期の売上見通しは5.2億ドル(±5%) | 同期の設備投資は1.87億ドルと大きい。シリコンフォトニクスは顧客からの前受け金を受けた最低の生産枠の約束があり、果たせないと損失につながると会社が書く |
| POET(POET) | 光の部品とチップを1つの土台に載せる「光インターポーザー」を開発するカナダの会社 | 2026年4〜6月期の売上は57万ドル(+112%)で、純損失は1,130万ドル。現金と短期投資は7.96億ドル。Lumilensから5,000万ドルの初回の発注を受けた(5年で5億ドル超に拡大しうるとする) | 売上がまだ極めて小さく、2026年5月の4億ドルの調達ではワラント(新株予約権)も付いた。次の決算発表は2026年11月16日 |
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新
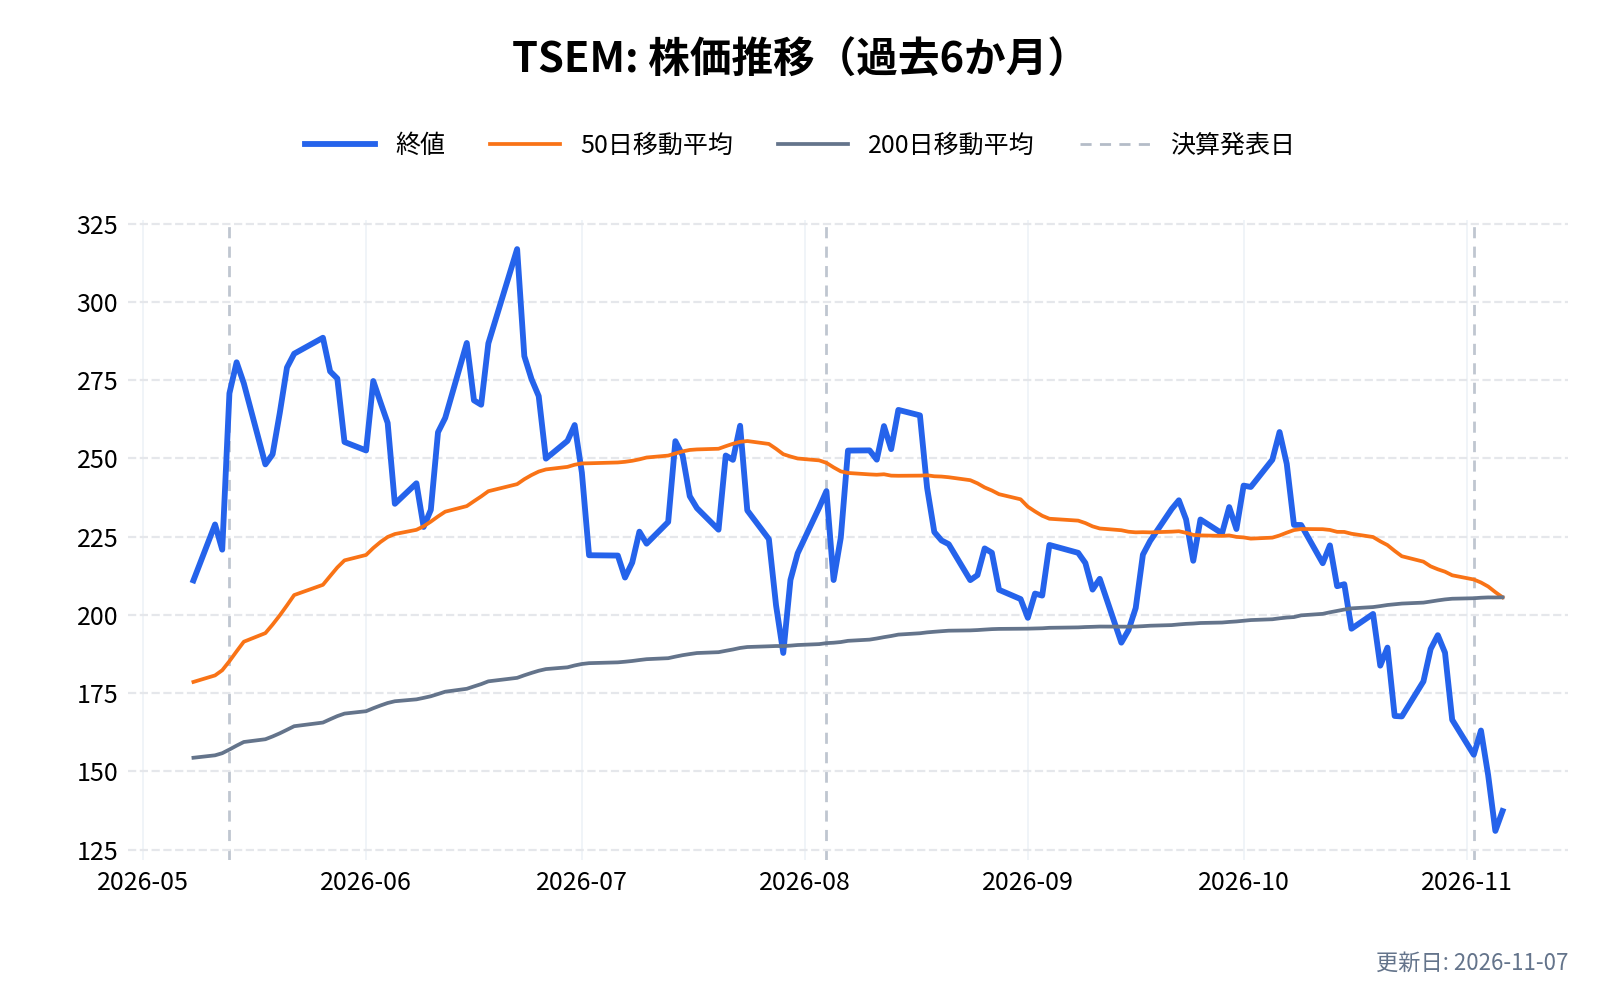
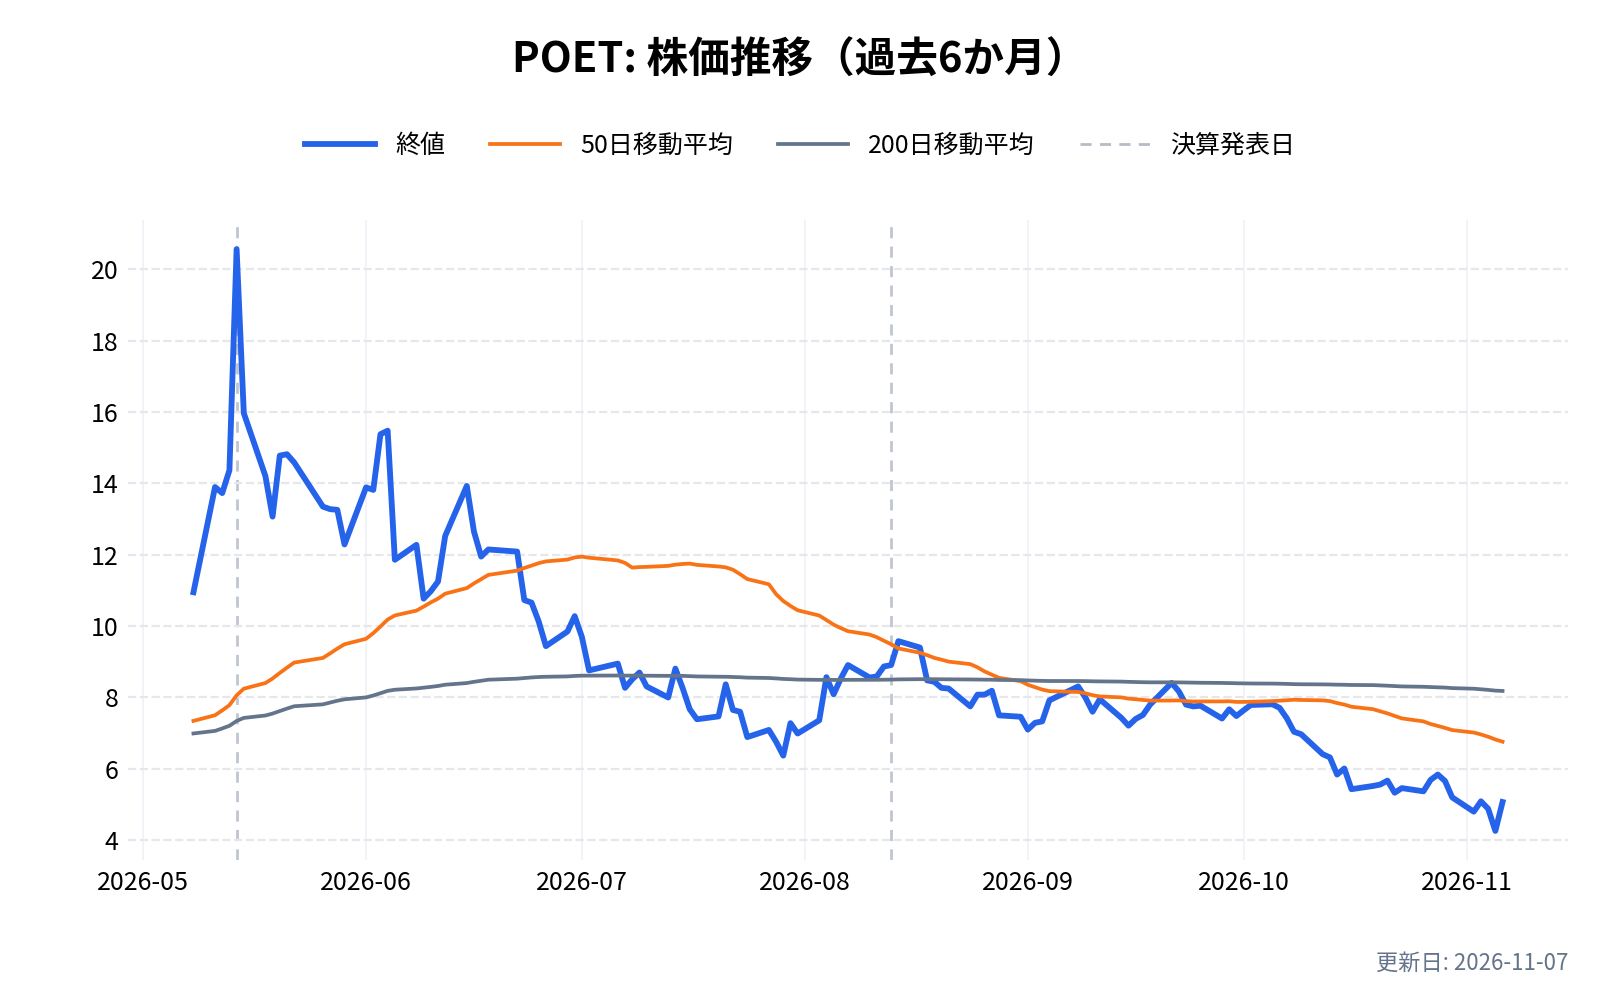
出典:タワー・セミコンダクターの決算発表と6-K(2026年8月4日、11月3日)、POETの決算発表と6-K(2026年8月13日、10月16日)
試験
| 会社 | 立ち位置 | 直近の数字 | 見ておくこと |
|---|---|---|---|
| ヴィアヴィ・ソリューションズ(VIAV) | 通信網やデータセンターの機器を調べる試験・監視の装置と、光学フィルターを作る。AIやHPC向けの高速な光・イーサネットの装置を、設計と製造の現場で試す。ヴィアヴィ・ソリューションズの記事 | 2027年度第1四半期(2026年10月3日終了)の売上は4億6,930万ドルで前年同期比56.9%増。Spirent事業を除くと約39.3%増。NSE部門の調整後の営業利益率は25.5% | 増収の約半分(2026年6月期)は買収分。データセンター向けの売上の金額は開示されておらず、10-Kにもコヒレントやルメンタムが顧客かどうかは書かれていない |
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新
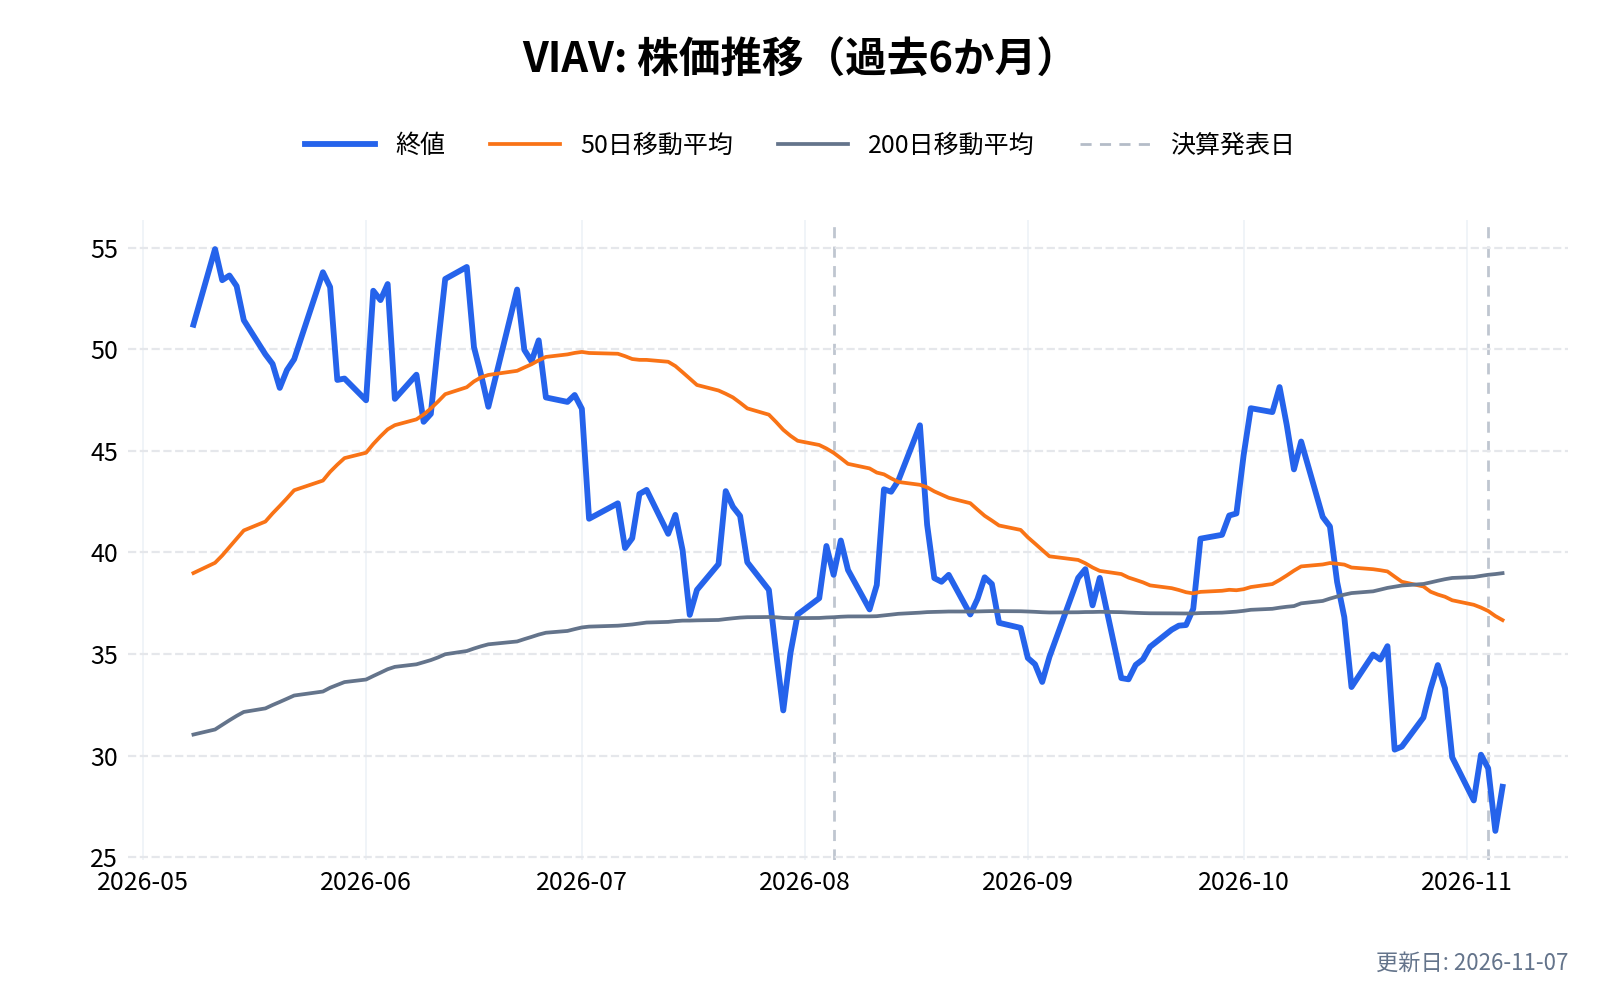
日本の材料メーカー
| 会社(コード) | 立ち位置 |
|---|---|
| 住友電気工業(5802) | AXTの10-Kが、InP基板などの競合に挙げる日本の会社 |
| JX金属(5016) | 同じく、AXTの10-Kが競合に挙げる日本の会社(旧Japan Energy) |
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新

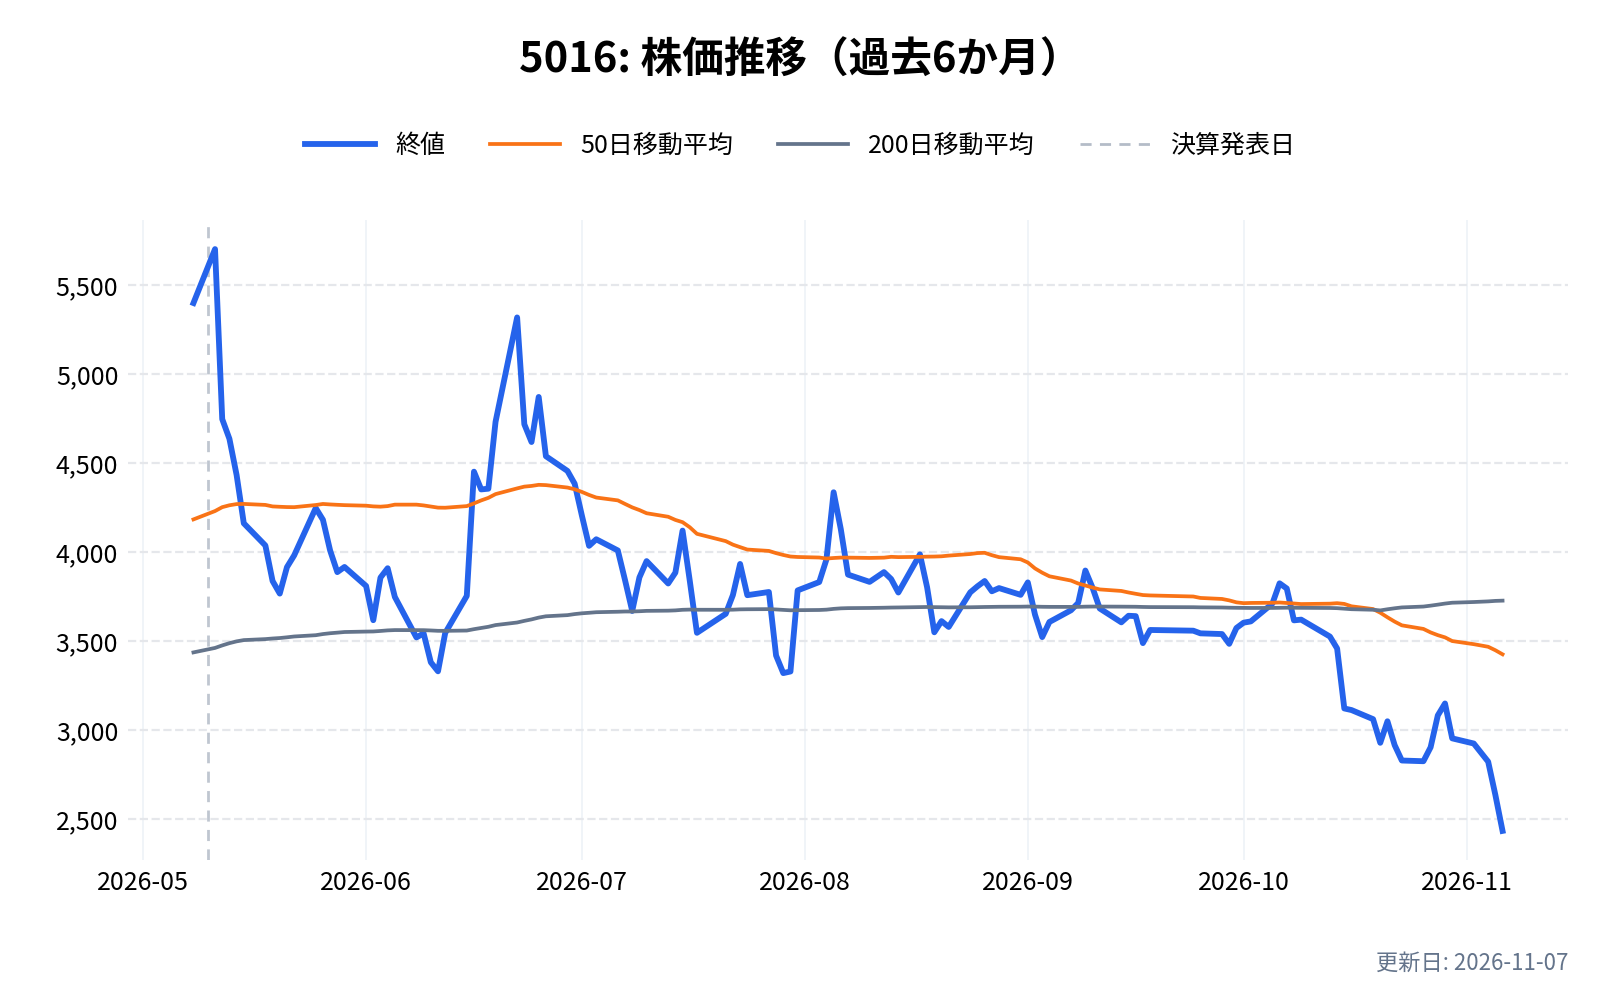
AXTの10-Kは、競合の多くが日本かドイツに主な製造拠点を持つとしている。中国の外で作る競合は、中国の輸出許可制を受けない(AXTの記事)。基板の供給が中国の輸出許可に左右される間は、この2社も比べる相手になる(筆者の整理)。
次に見る数字
決算で確かめたいことは、2つの形に整理できる。1つは、各社が出した次の四半期の見通しに届くか。もう1つは、横断で見る4つの数字である。
各社の次の四半期の見通し
| 会社 | 対象の期間 | 会社の見通し(売上) | 次の決算の時期 |
|---|---|---|---|
| ブロードコム | 2026年8〜10月 | 約348億ドル | 2026年12月上旬 |
| クレド・テクノロジー | 2026年8〜10月 | 5.25億〜5.35億ドル | 2026年12月上旬 |
| マーベル | 2026年8〜10月 | 31.5億ドル(±2%) | 2026年12月上旬 |
| シエナ | 2026年8〜10月 | 17.5億ドル(±0.5億ドル) | 2026年12月上旬 |
| タワー・セミコンダクター | 2026年7〜9月 | 5.2億ドル(±5%) | 2026年11月ごろ |
| POET | 見通しを出していない | - | 2026年11月16日 |
| ヴィアヴィ | 2026年10月〜2027年1月2日 | 5.05億〜5.15億ドル | 2027年1月 |
| コーニング | 2026年10〜12月 | 52億〜53億ドル(コア) | 2027年1月下旬 |
| マコム | 2026年10月〜2027年1月1日 | 4.5億〜4.6億ドル | 2027年2月上旬 |
| ファブリネット | 2026年9月26日〜12月25日 | 16億〜16.5億ドル | 2027年2月上旬 |
| ルメンタム | 2026年10〜12月 | 15.75億〜16.25億ドル | 2027年2月上旬 |
| コヒレント | 2026年10〜12月 | 25.5億〜27.5億ドル | 2027年2月 |
| アリスタ | 2026年10〜12月 | 39億〜40億ドル | 2027年2月中旬 |
| AAOI | 2026年10〜12月 | 3.85億〜4.2億ドル | 2027年2月 |
| AXT | 見通しを出していない | - | 2027年2月 |
出典:各社の決算発表。時期は、各社の過去の発表時期からの筆者の見込み(POETは会社の発表)。ノキアは四半期の売上見通しを出さず、2026年通期の見通しは据え置き
横断で確かめる4つの数字
- 大手クラウドの設備投資: 次の四半期報告書で、上流の勢いが前年の2倍の水準を保つか。ここが鈍れば、下流の見通しも変わる
- 供給の詰まり: AXTの許可待ちの注文が売上に変わるか。中国子会社への出資の最低額の払い込みは、2026年12月20日が期限。ルメンタムとコヒレントが、供給の配分と生産能力の拡大をどう説明するか。AAOIは米国の増設で電力の確保が進むか
- 利益率の動き: コヒレントは2028年末までに粗利率45%超の四半期を目標に掲げる(現在は非GAAPで40.6%)。上がり方が供給のひっ迫によるものか、稼働率の改善によるものかを、ルメンタムのように内訳で確かめる
- 世代と光の置き場所: ルメンタムは購入確約が50億ドル超のNPO・CPO案件が、いつ売上になり始めるか。タワー・セミコンダクターのシリコンフォトニクスの売上が、2026年10〜12月期に年換算10億ドルを超えるか。ノキアは光とIPをあわせた事業の2027年の25〜30%成長に届くか
まとめ
光通信関連銘柄は、部品の流れでは「材料、レーザー・受光素子、光トランシーバー、光ファイバーとデータセンター間の装置、スイッチ、データセンター」と並び、お金の流れではその逆に、大手クラウドの設備投資から下っていきます。大手クラウド4社の設備投資は直近の四半期で2,019億ドルと前年同期の約2.1倍になり、その一部が、スイッチ、データセンター間の装置、光トランシーバー、光ファイバー、レーザー、材料へ届いています。
足りないのは、光の部品の土台になるインジウムリン基板と、そのレーザー、そして増設に使う電力です。供給が詰まる層では、買う側が出資や前払いで先にお金を出し、AXTやルメンタムの粗利率は大きく上がりました。一方で、利益率の水準そのものは設計するチップの会社が高く、受託製造の会社は低めです。勝ち負けは速度の世代交代、光を置く場所、買収と内製、顧客の設計判断で入れ替わりえます。AAOI・ファブリネット・シエナ・ブロードコムなど、多くの会社で、少数の大口顧客への依存が決算資料に書かれていました。
決算のたびに、この記事の数字を見直していきます。ひとつ上の見方は AIデータセンター関連銘柄の記事 にまとめています。ほかにも、半導体関連銘柄の記事、SMHの記事、エヌビディア関連銘柄の記事 で、半導体全体やエヌビディアとのつながりを確かめられます。