このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- クアンタム(QMCO)の株価
- クアンタム(QMCO)とは何の会社、どのような事業をしている?
- クアンタム(QMCO)の主力製品は?
- 売上の中身:伸びているのはテープなどの二次ストレージ
- なぜ AI の時代にテープなのか
- 財務の立て直し:借入をゼロにした代わりに、株数は約2.9倍に
- ワラントの評価替え:株価が上がると赤字が膨らむ仕組み
- クアンタム(QMCO)のビジネスモデルは?どのように収益を生み出している?
- クアンタム(QMCO)の経営陣
- 取引市場は?
- クアンタム(QMCO)のセクター、業種、属するテーマは?
- 配当は?
- クアンタム(QMCO)の競合企業は?
- クアンタム(QMCO)が属する業界の規模と成長性は?
- クアンタム(QMCO)の競合との差別化要素と優位性は?
- クアンタム(QMCO)の業績について
- クアンタム(QMCO)の将来性と今後の見通しは?
- QMCO 2026年Q2決算:売上は前年同期比43%増、テープのハイパースケーラー需要が2.6倍超で受注残も過去最高
- QMCO 2026年Q1決算:借入をゼロにし、2023年度以来のNon-GAAP黒字に。売上は26%増でガイダンスの上限を上回る
- まとめ
はじめに
クアンタム(QMCO)は、企業やクラウドの大手が持つ大量のデータを、安く、長く保存するための装置とソフトを手がける米国の会社です。主力はテープ・ライブラリ「Scalar」と、オブジェクトストレージ「ActiveScale」です。社名は似ていますが、量子コンピュータの会社ではありません。
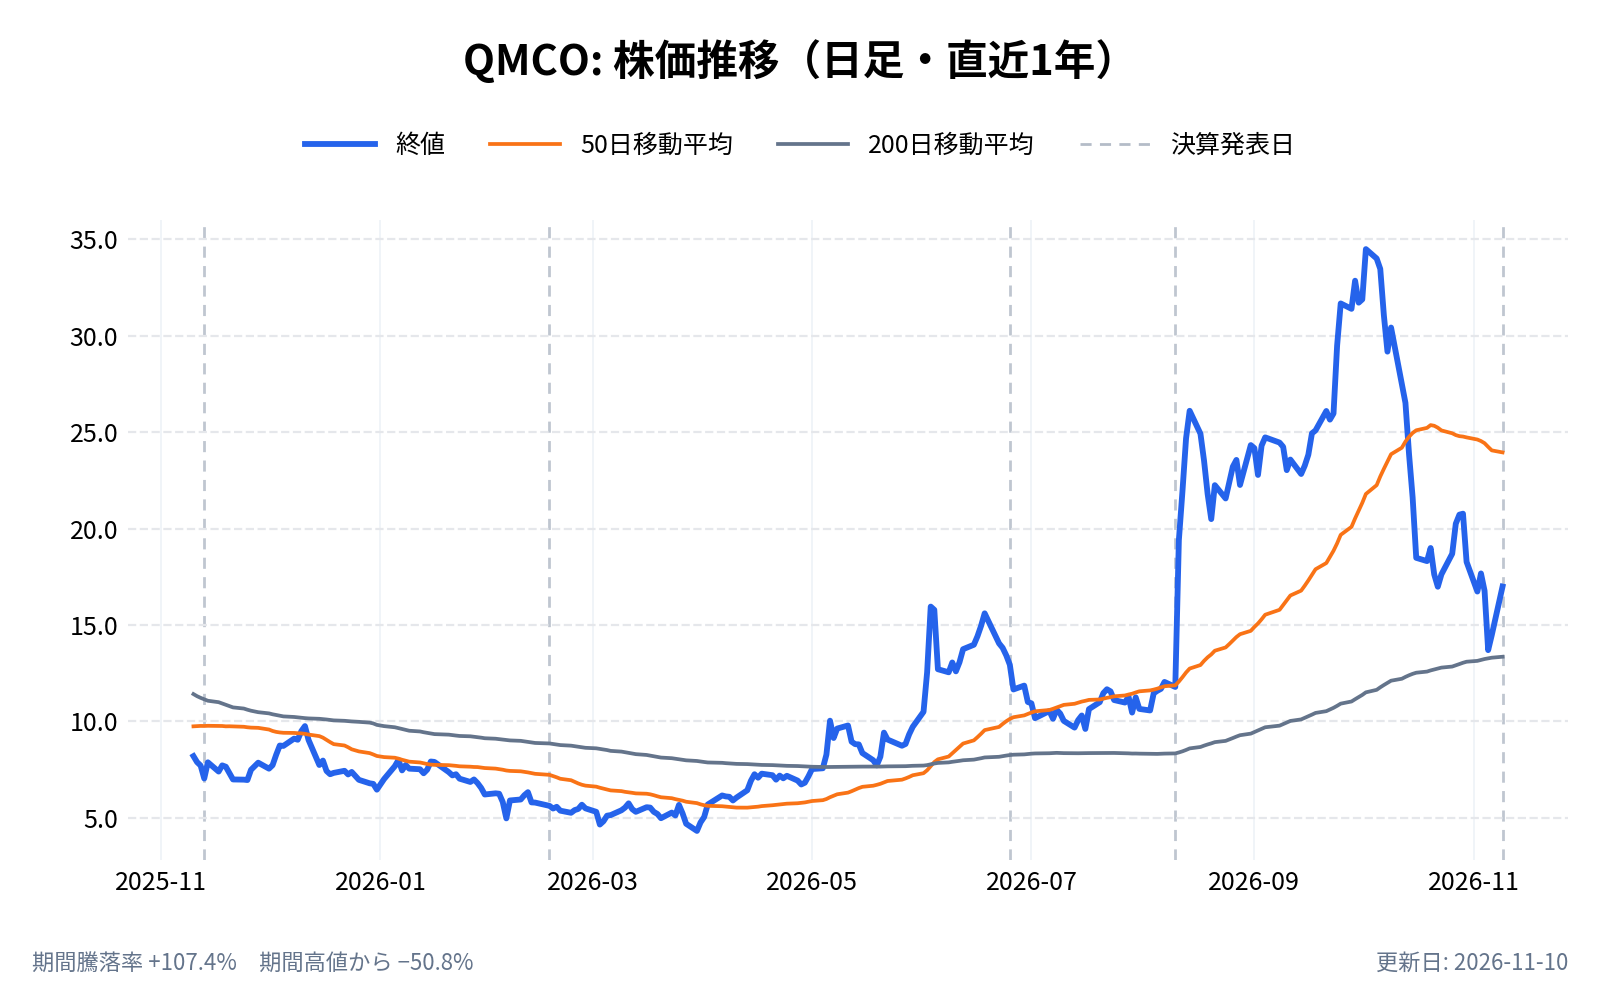
株価は2026年3月30日の4.31ドルから、10月2日には34.50ドルまで、半年で約8倍になりました。その後は下げ、11月9日の終値は16.99ドルです。それでも2025年末の6.45ドルと比べると約2.6倍の水準にあります。
この1年で、会社の中身は大きく変わりました。2026年6月に私募で1億ドルを集めて借入をゼロにし、売上は4四半期続けて前の四半期を上回っています。一方で、株数は1年で約2.9倍に増え、純資産はまだマイナスで、10月には就任8か月の最高財務責任者(CFO)が解任されました。
本記事では、「古い記録方式」と見られがちなテープが、なぜ AI の時代に伸びているのか、そして財務の立て直しが株主にとって何を意味するのかを軸に、年次報告書(10-K)、四半期報告書(10-Q)、決算資料から整理します。
クアンタム(QMCO)の株価
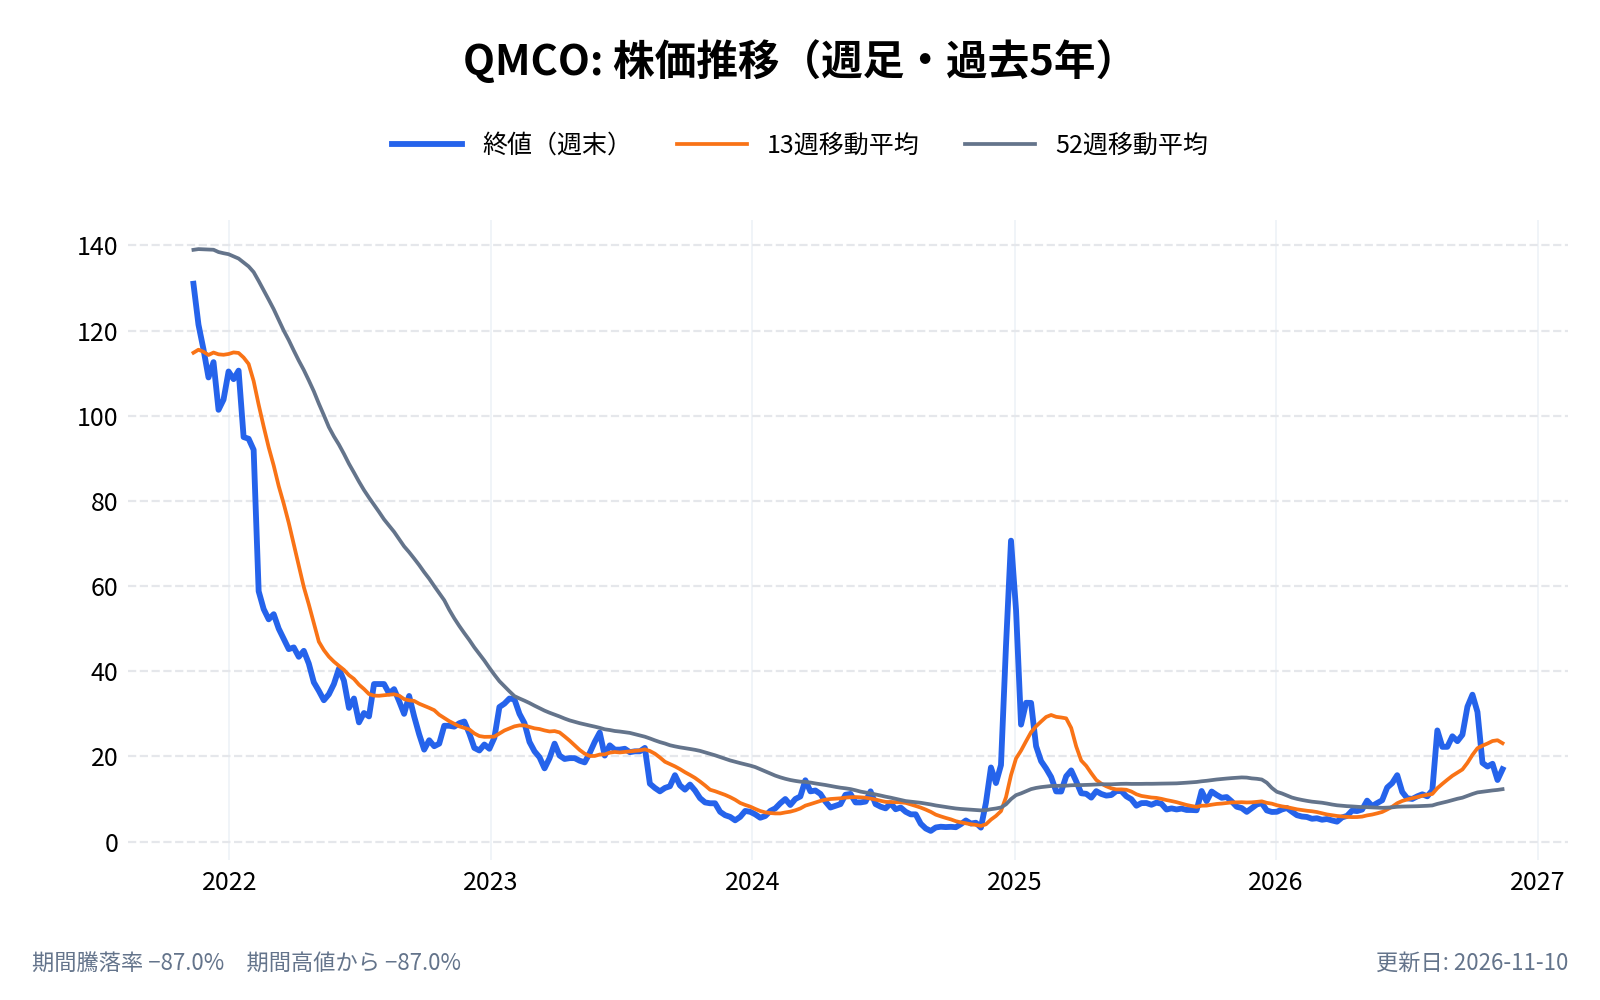
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
クアンタム(QMCO)とは何の会社、どのような事業をしている?
クアンタムは、データの保存(ストレージ)を専門とする会社である。10-K によると、すぐに使うデータを置く「一次ストレージ」と、使う頻度は低いが長く残すデータを置く「二次ストレージ」の両方を手がけ、いまの伸びの中心は後者である。会社は Scalar のテープ・ストレージについて、「世界最大級のハイパースケーラーと、世界の数千の企業が使っている」と説明している。
- 会社名: Quantum Corporation
- 本社: コロラド州センテニアル
- 代表者: ヒューグ・メイラス(Hugues Meyrath)。社長兼 CEO
- 従業員: 約490人(2026年3月末、18か国)
- 売上高: 2.80億ドル(2026年3月期)
- 公式サイト: https://www.quantum.com/
社名の「クアンタム」から、量子コンピュータの銘柄と取り違えやすい。イオンキュー(IONQ)やリゲッティ・コンピューティング(RGTI)などの量子コンピュータ銘柄とは、事業も株価の動きの理由も別物である。
クアンタム(QMCO)の主力製品は?
10-K によると、製品は次のように分かれる。
| 区分 | 主な製品 | 中身 |
|---|---|---|
| 二次ストレージ | Scalar(テープ・ライブラリ) | 長期の保管と、ネットから切り離したデータの保護。容量あたりの費用が安い |
| 二次ストレージ | ActiveScale(オブジェクトストレージ) | データレイクや保管庫など、とても大きなデータの置き場 |
| 二次ストレージ | DXi(バックアップ装置) | 高速のバックアップと復旧 |
| 一次ストレージ | StorNext | 映像の編集・配信など、大きなファイルを扱う現場向け |
| 一次ストレージ | 監視カメラ向けの基盤 | 映像の記録・保存・分析 |
| デバイス・メディア | LTO のテープドライブとテープ | 中小企業の保護・保管。テープそのものの販売 |
| サービス | 保守・サポート、導入支援 | 24時間365日のサポートなど |
出典:10-K(2026年3月期)。
このほか、テープの規格「LTO」の特許から、テープを作る会社のロイヤルティ(特許使用料)を受け取っている。
売上の中身:伸びているのはテープなどの二次ストレージ
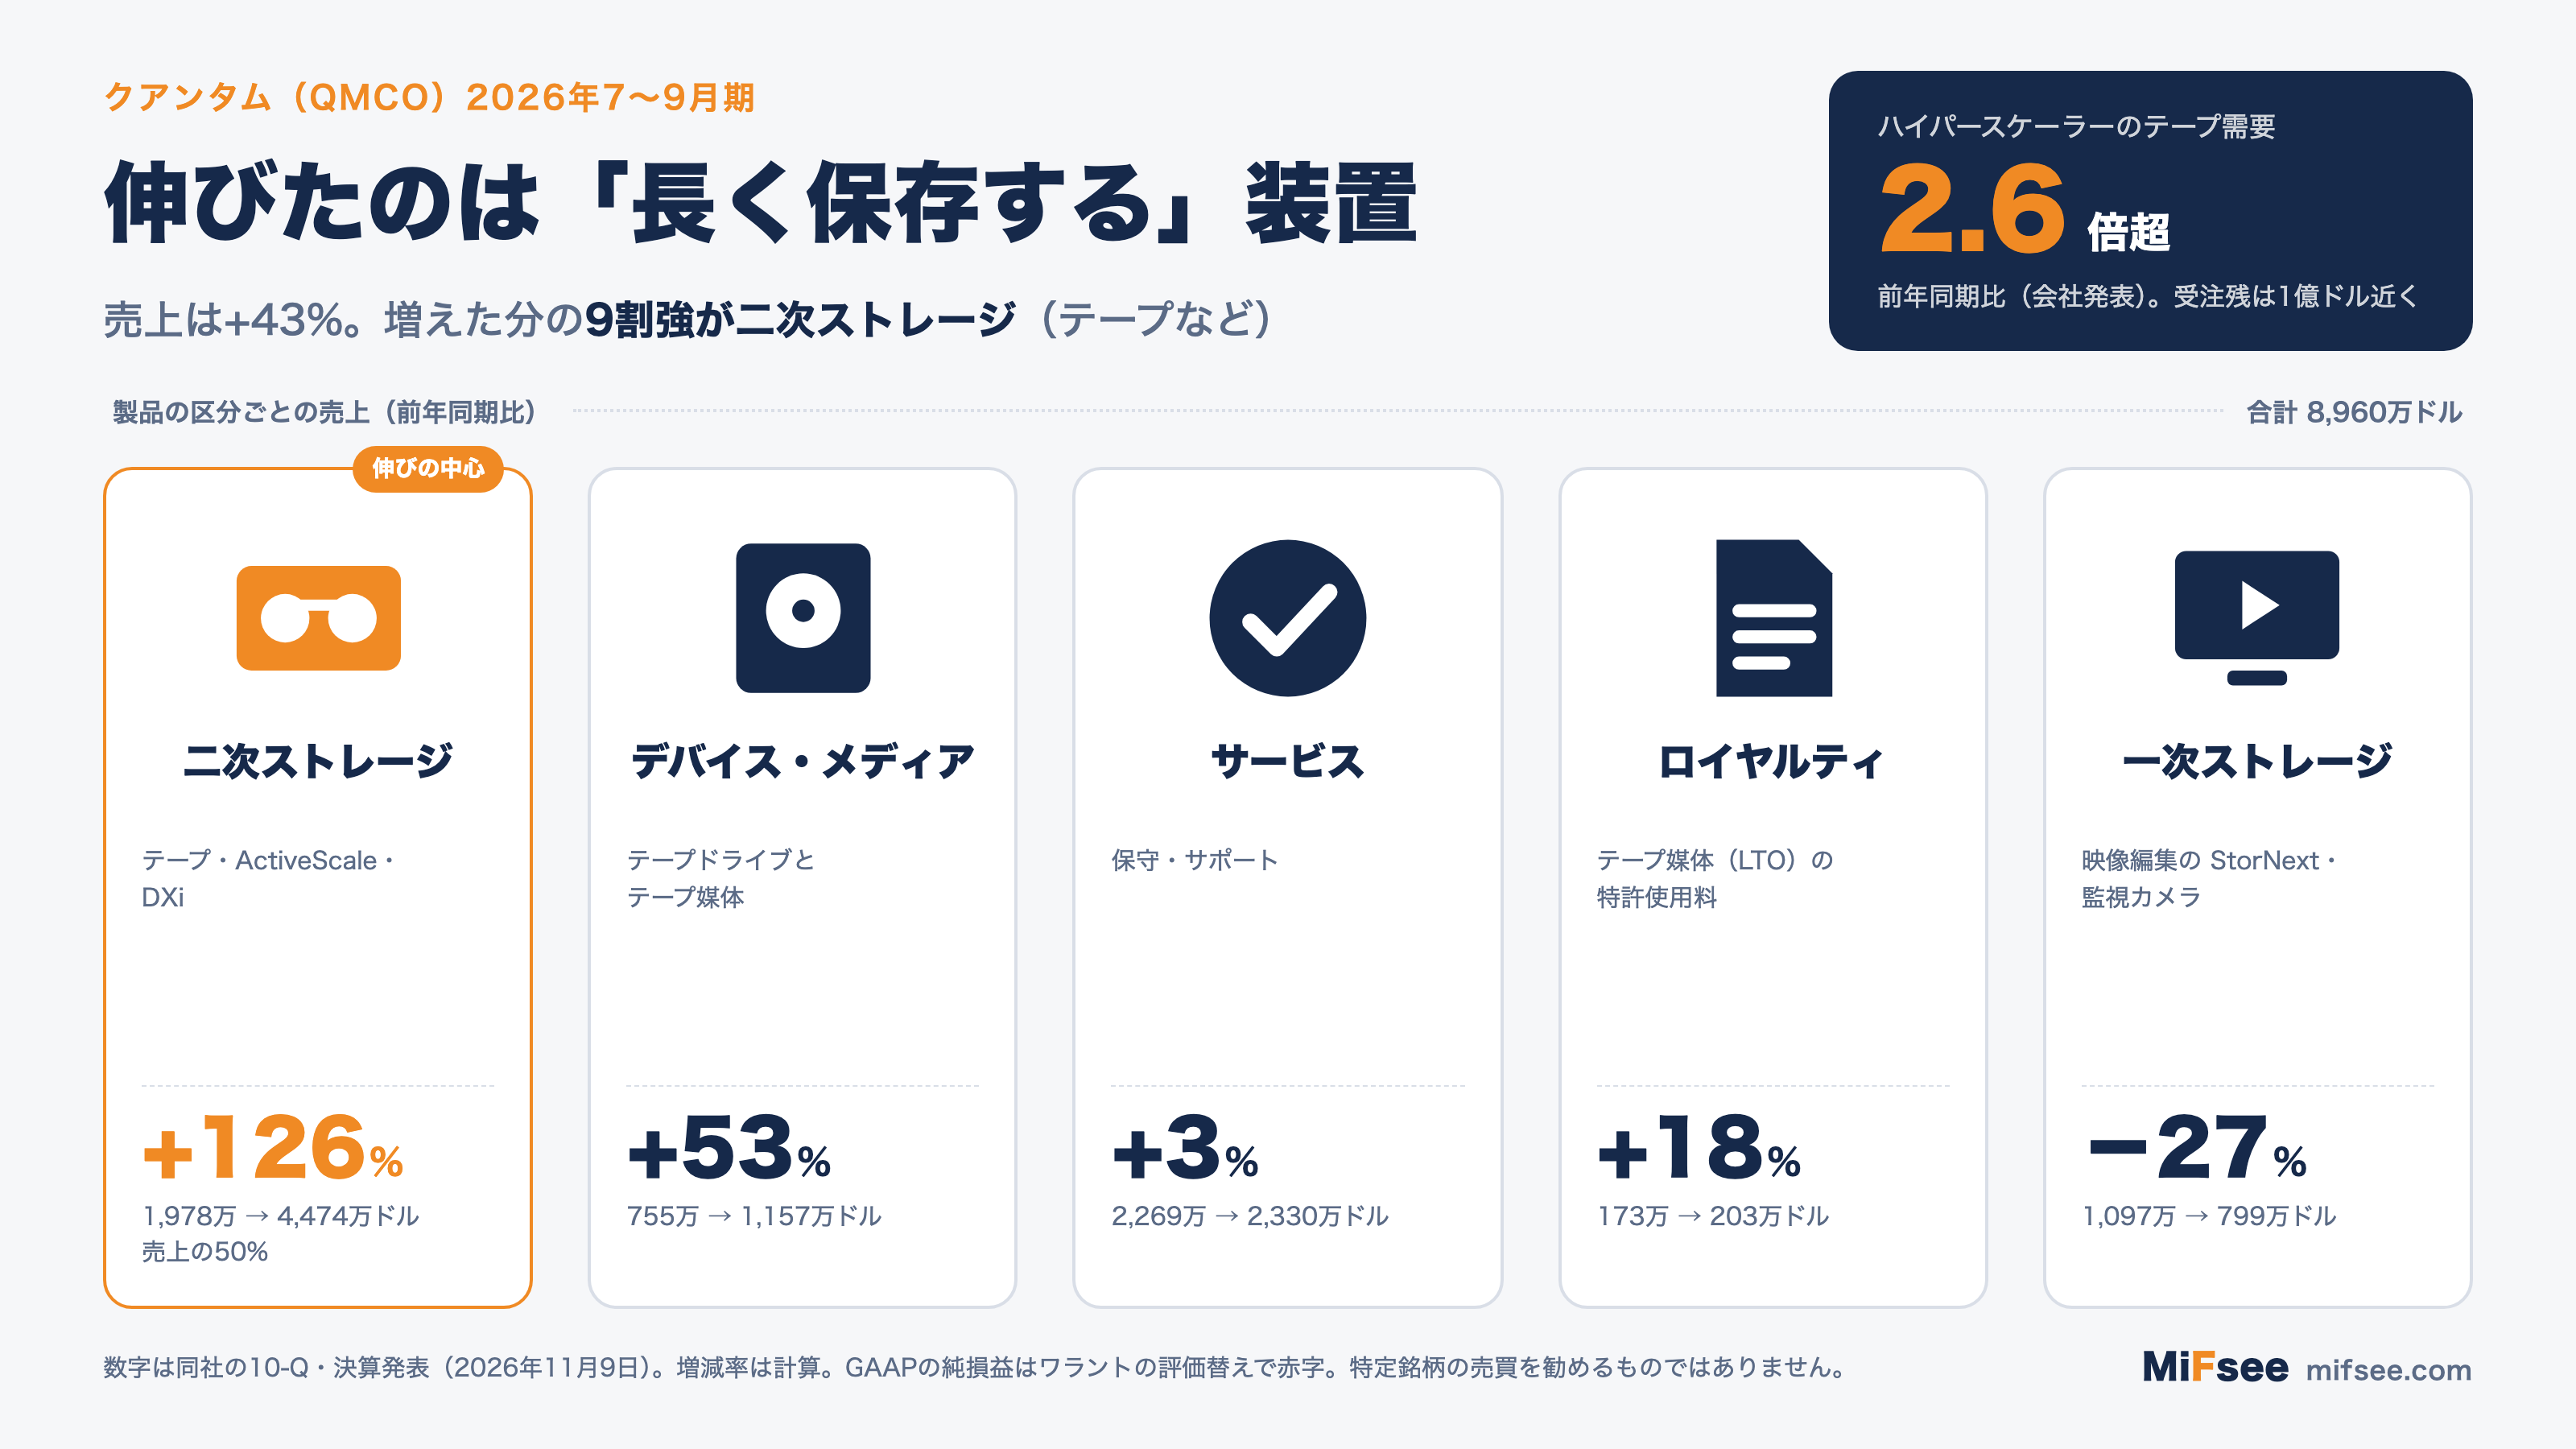
2026年7〜9月期の売上は8,960万ドルで、前年同期の6,270万ドルから42.9%増えた。製品の区分ごとに分けると、伸びがどこから来たかがはっきりする。
| 区分 | 2025年7〜9月 | 2026年7〜9月 | 前年同期比 | 構成比 |
|---|---|---|---|---|
| 二次ストレージ | 1,978万ドル | 4,474万ドル | +126% | 50% |
| サービス | 2,269万ドル | 2,330万ドル | +3% | 26% |
| デバイス・メディア | 755万ドル | 1,157万ドル | +53% | 13% |
| 一次ストレージ | 1,097万ドル | 799万ドル | −27% | 9% |
| ロイヤルティ | 173万ドル | 203万ドル | +18% | 2% |
| 合計 | 6,270万ドル | 8,960万ドル | +43% | 100% |
出典:10-Q(2026年9月期)。前年同期比は計算。
全社の増収額2,691万ドルのうち、二次ストレージの増加が2,496万ドルで、増えた分の9割強が二次ストレージである。テープの媒体などのデバイス・メディアも伸びた。反対に、映像編集向けなどの一次ストレージは減っている。
利益率も上がった。製品の粗利率は32.7%で、前年同期の18.7%から大きく改善した。10-Q は、主力製品の数量が増えて構成が良くなったことと、平均の販売価格が上がったことを理由に挙げている。全社の粗利率は41.0%(前年同期37.6%)である。
地域別では、アジア太平洋が1,145万ドルと前年同期の579万ドルからほぼ倍になり、比率も9%から13%に上がった。米州は54%、欧州・中東・アフリカは31%である。
なぜ AI の時代にテープなのか
テープは、昔のパソコンのバックアップに使われた「古い記録方式」という印象が強い。それでも伸びている理由を、会社は次のように説明している。
決算発表で CEO のメイラス氏は、ハイパースケーラーのテープの需要が前年同期の2.6倍超になったとし、「AI によるインフラの負荷に対処するうえで、テープが戦略的な役割を持つと顧客が認識している」と述べた。7〜9月期には、複数年の評価を経て、Scalar i7 Raptor の大規模なハイパースケール導入という、同社の歴史でも有数の発注を得たという。評価の決め手は、信頼性、容量の密度、インフラの効率だったとしている。
テープの強みは、10-K の製品説明にある「容量あたりの費用が安い」「ネットから切り離して守れる」の2点である。AI の学習に使ったデータや生成されたデータには、すぐには使わなくても残しておきたいものが多いとみられる。すべてを電力を食うディスクに置き続けると、費用と電力がかさむ。会社は4〜6月期の決算で、顧客がデータの急増、費用の圧力、電力の制約に直面していると説明している。使う頻度の低いデータを安いテープに移すことは、その解決策の一つになる。
ネットから切り離せる点は、ランサムウェア(身代金を要求するサイバー攻撃)への備えとしても意味を持つ。オンラインの保存先がすべて暗号化されても、切り離したテープは残るためである。
ただし、ハイパースケーラー向けの売上の比率は開示されていない。10-K によると、上位5社の顧客が2026年3月期の売上の27%(前年度21%)を占め、うち1社は10%を超えた。少数の大口顧客の発注で、売上が大きく動く構造になりつつある。
財務の立て直し:借入をゼロにした代わりに、株数は約2.9倍に
クアンタムは長く借入の返済に苦しんできた。10-K は、2026年8月5日に期限が来るタームローンを返せないおそれから、継続企業の前提に重要な疑義があると記載していた。この疑義は、2026年6月の一連の取引で解消したとしている。
| 時期 | 出来事 |
|---|---|
| 2024年8月 | 1対20の株式併合(株価の上場基準を満たすため) |
| 2025年8月 | 2024年12月期の四半期決算を訂正すると発表(サービス売上の計上期間の誤りなど) |
| 2025年9月 | 借入の条件変更に伴い、貸し手の Dialectic にワラント(新株予約権)を発行 |
| 2025年12月 | Dialectic のタームローンを転換社債に置き換え |
| 2026年6月 | 私募で1,062万株を1株9.42ドルで発行し1億ドルを調達。タームローンを5,780万ドルで完済し、転換社債は株式に転換 |
| 2026年9月末 | 借入ゼロ、現金等6,750万ドル |
出典:10-K(2026年3月期)、10-Q(2026年9月期)、決算発表。
借入は、2025年6月末の1億430万ドルからゼロになった。7〜9月期の支払利息もゼロである。4〜6月期には、転換社債の評価に関する1億2,970万ドルなどの一時的な費用で、GAAP の純損失が1億5,530万ドルまで膨らんだが、これは立て直しに伴う会計上の費用である。
株主にとっての代償は、株数の増加である。発行済み株式数は、2025年11月の約1,372万株から、2026年11月の約3,956万株へ約2.9倍になった。私募の1,062万株に加え、転換社債の転換で Dialectic に1,410万株が渡った。Dialectic の運用会社の経営者は、クアンタムの取締役でもある(関連当事者の取引として 10-Q に記載)。
もう一点、9月末の純資産は7,221万ドルのマイナス(債務超過)である。過去からの累積の赤字が12.4億ドルあり、後述するワラントの負債8,326万ドルも負債に含まれる。借入はなくなったが、貸借対照表が健全な形に戻るには、まだ利益の積み上げが要る。
ワラントの評価替え:株価が上がると赤字が膨らむ仕組み
7〜9月期の GAAP の純損失4,480万ドルのうち、5,160万ドルはワラントの評価替えによる費用で、現金は出ていかない。
ワラントは、決まった価格で株を買える権利である。クアンタムが Dialectic に出したワラントは、主なものが最大265万株を1株8.81ドルで買える内容である(ほかに約11万株分がある)。会計上は負債として扱われ、四半期の末ごとに時価で測り直し、その変動を損益に入れる。10-Q は、7〜9月期の損失は「主に株価の変動による」と説明している。9月末の評価には、その日の株価31.72ドルが使われた。
株価が上がるほど、安く株を買える権利の価値は上がり、会社の負債は増えて損失になる。逆に株価が下がれば、評価益が出る方向に働く。11月9日の終値16.99ドルは9月末の約半分であり、12月末の株価が9月末を下回ったままなら、10〜12月期は評価益が出る方向になる(この計算は株価以外の前提でも変わるため、方向の目安にとどまる)。
会社が利益の見通しを調整後の数字だけで出しているのは、このためである。決算を読むときは、本業の調子は調整後の数字で、株主の価値の動きは GAAP の数字と株数で、分けて確かめる必要がある。
クアンタム(QMCO)のビジネスモデルは?どのように収益を生み出している?
装置を売り、保守で長く稼ぐ
収益の柱は、テープ・ライブラリやストレージ装置の販売(製品売上)と、導入後の保守・サポート(サービス売上)である。7〜9月期は製品が6,258万ドル(70%)、サービス・サブスクリプションが2,501万ドル(28%)だった。一度導入された装置には保守の契約が続くため、サービス売上は伸びは小さいが安定している。
テープの消耗品とロイヤルティ
テープ・ライブラリの導入が進むと、中に入れるテープの媒体も売れる。さらに、LTO の規格を作る企業連合の一員として、テープを作る会社から特許使用料を受け取る。装置の普及が、消耗品と特許の収入にもつながる構造である。
直販と販売店の組み合わせ
ハイパースケーラーや大企業には直接売り、ほかは OEM(他社ブランドでの販売)、販売代理店、付加価値再販業者を通じて売っている。製造は米国とメキシコの委託先が担い、テープの媒体は日本で作られている。10-K は、主要な製造を1社の委託先に頼っている点をリスクに挙げている。
クアンタム(QMCO)の経営陣
ヒューグ・メイラス(社長兼 CEO)
2022年9月から取締役を務め、2025年6月2日に CEO に就いた。前職は、複数の拠点の管理をクラウドのソフトで提供する ServiceChannel の最高製品責任者(2017〜2021年)で、同社はフォーティブに買収された。メイラス氏の就任後に借入の整理が進み、売上は4四半期続けて前の四半期を上回っている。
財務の責任者の交代
2026年10月9日、会社は CFO のウィリアム・ホワイト氏を「即日で解任した」と届け出た。ホワイト氏の CFO 就任は2026年2月で、在任は約8か月だった。理由は書かれておらず、会社は業務への支障は見込んでいないとしている。届け出の時点で後任の正式な CFO は決まっておらず、9月に就いた最高会計責任者のハイラル・パテル氏が財務の責任者を兼ねている。
9月28日には、取締役だったジェームズ・クランシー氏が最高執行責任者(COO)に就いた。デル・テクノロジーズでデータ保護の世界営業を率いた人物である。
株価は10月2日の高値から10月16日に18.48ドルまで下げており、この間に CFO の解任があった。下げの理由は特定できないが、10-K は2026年3月末時点で財務報告の内部統制が有効でないと結論づけており、財務の責任者の交代は確認しておきたい点である。
取引市場は?
クアンタムは、ナスダック(Nasdaq Global Market)に上場しており、ティッカーシンボルは「QMCO」。
クアンタム(QMCO)のセクター、業種、属するテーマは?
セクター
情報技術(Information Technology):データを保存する装置とソフトを作る会社は、情報技術セクターに分類される。
業種
コンピューター・ストレージ:サーバーやクラウドの中で、データを保存する部分を担う業種。クアンタムはその中でも、テープなど長期の保存に強い。
属するテーマ
- AI データセンター・AI インフラ:AI で増え続けるデータの「置き場」を担う。計算の半導体や電力の陰で目立ちにくいが、データが増えるほど需要が増える分野である
- サイバー攻撃への備え:ネットから切り離せるテープは、ランサムウェアへの対策としても使われる
同じテーマの銘柄
- AIデータセンター・AIインフラ:デル(DELL)、スーパーマイクロコンピュータ(SMCI)、セレスティカ(CLS)、アリスタ・ネットワークス(ANET)、クレド・テクノロジー(CRDO)、エヌビディア(NVDA)、ルメンタム・ホールディングス(LITE)、ブロードコム(AVGO)、ほか10銘柄はテーマ記事で
配当は?
なし。10-K は、これまで配当を払ったことはなく、当面払う予定もないとしている。
クアンタム(QMCO)の競合企業は?
10-K で会社は、分野ごとに次の会社を競合に挙げている。
| 分野 | 競合 |
|---|---|
| テープ・ライブラリ | IBM(IBM)、ほかのテープ・ライブラリ各社。入門・OEM 向けは BDT Products など |
| バックアップ装置 | デル・テクノロジーズ(DELL)、ヒューレット・パッカード・エンタープライズ(HPE)、Veritas Technologies |
| 一次ストレージ・オブジェクトストレージ | デル(EMC)、IBM、ネットアップ(NTAP)など |
| 間接的な代替 | ディスクへのバックアップ、クラウドの保存サービス |
出典:10-K(2026年3月期)。
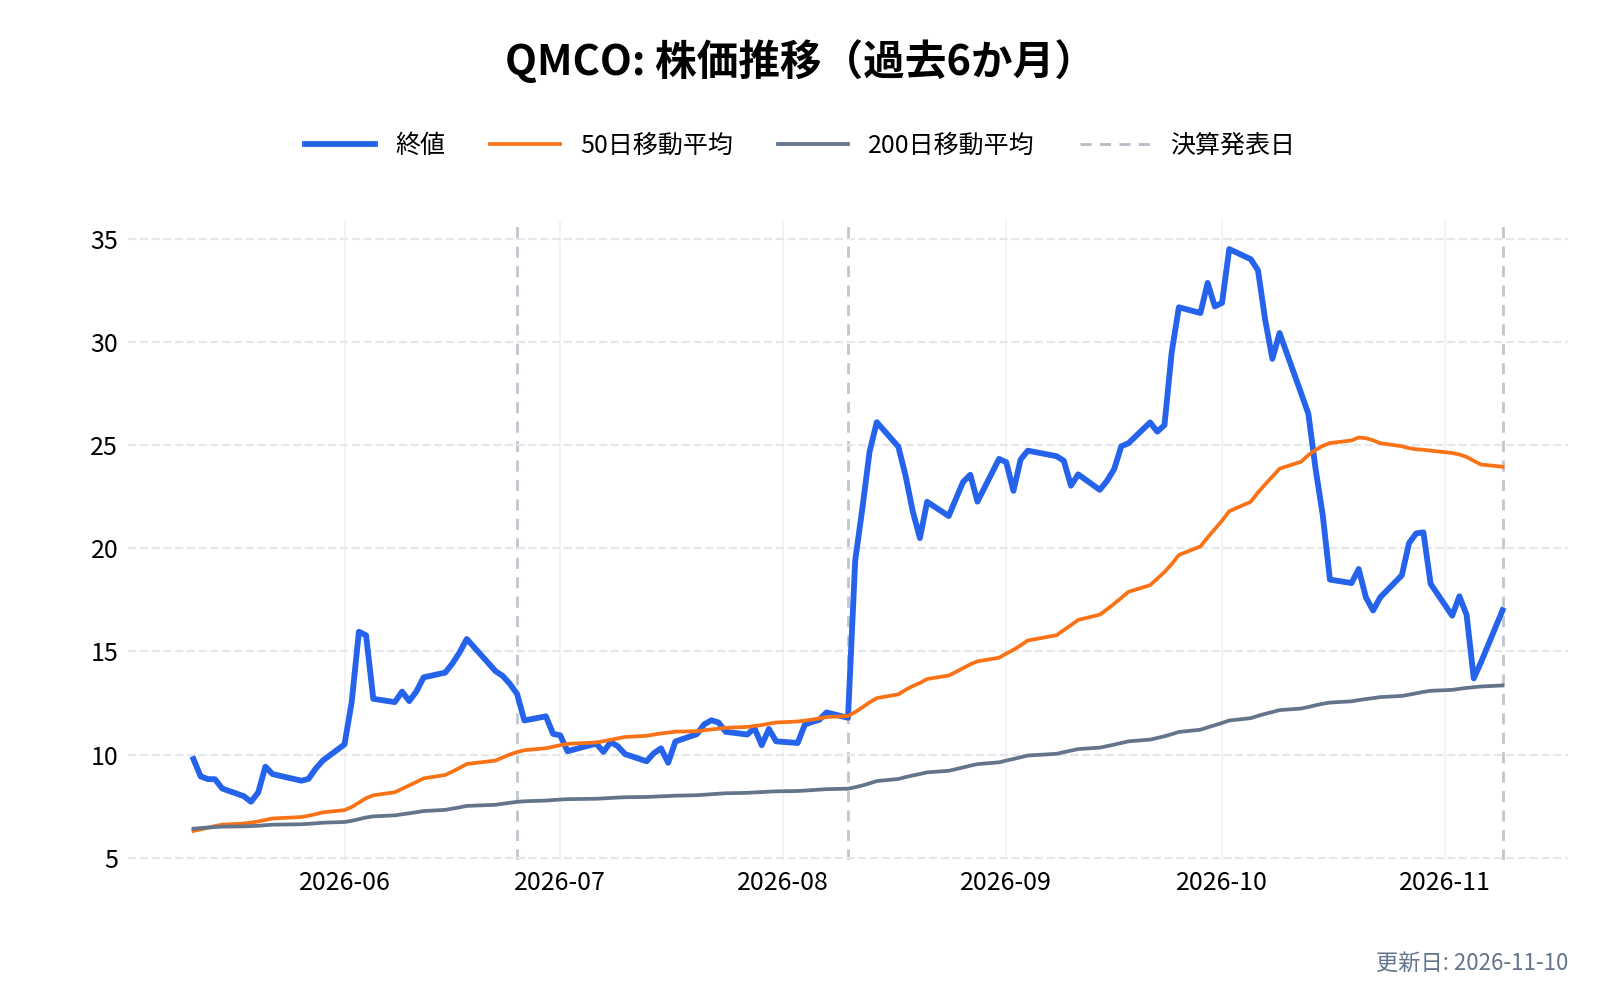
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新
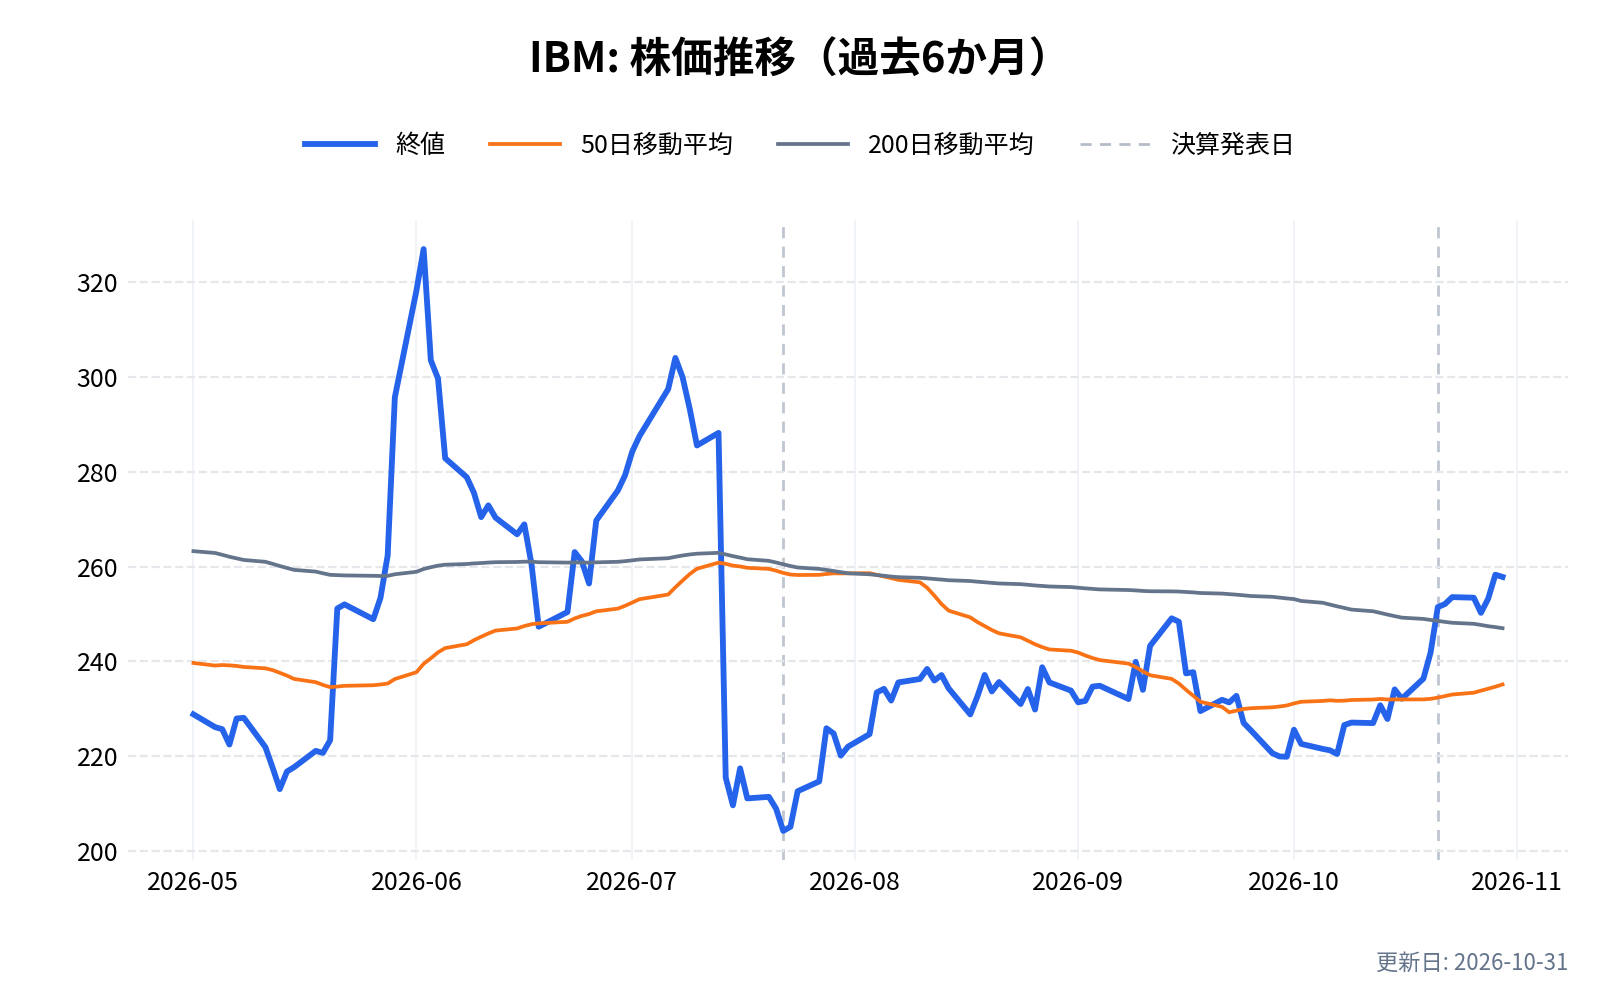
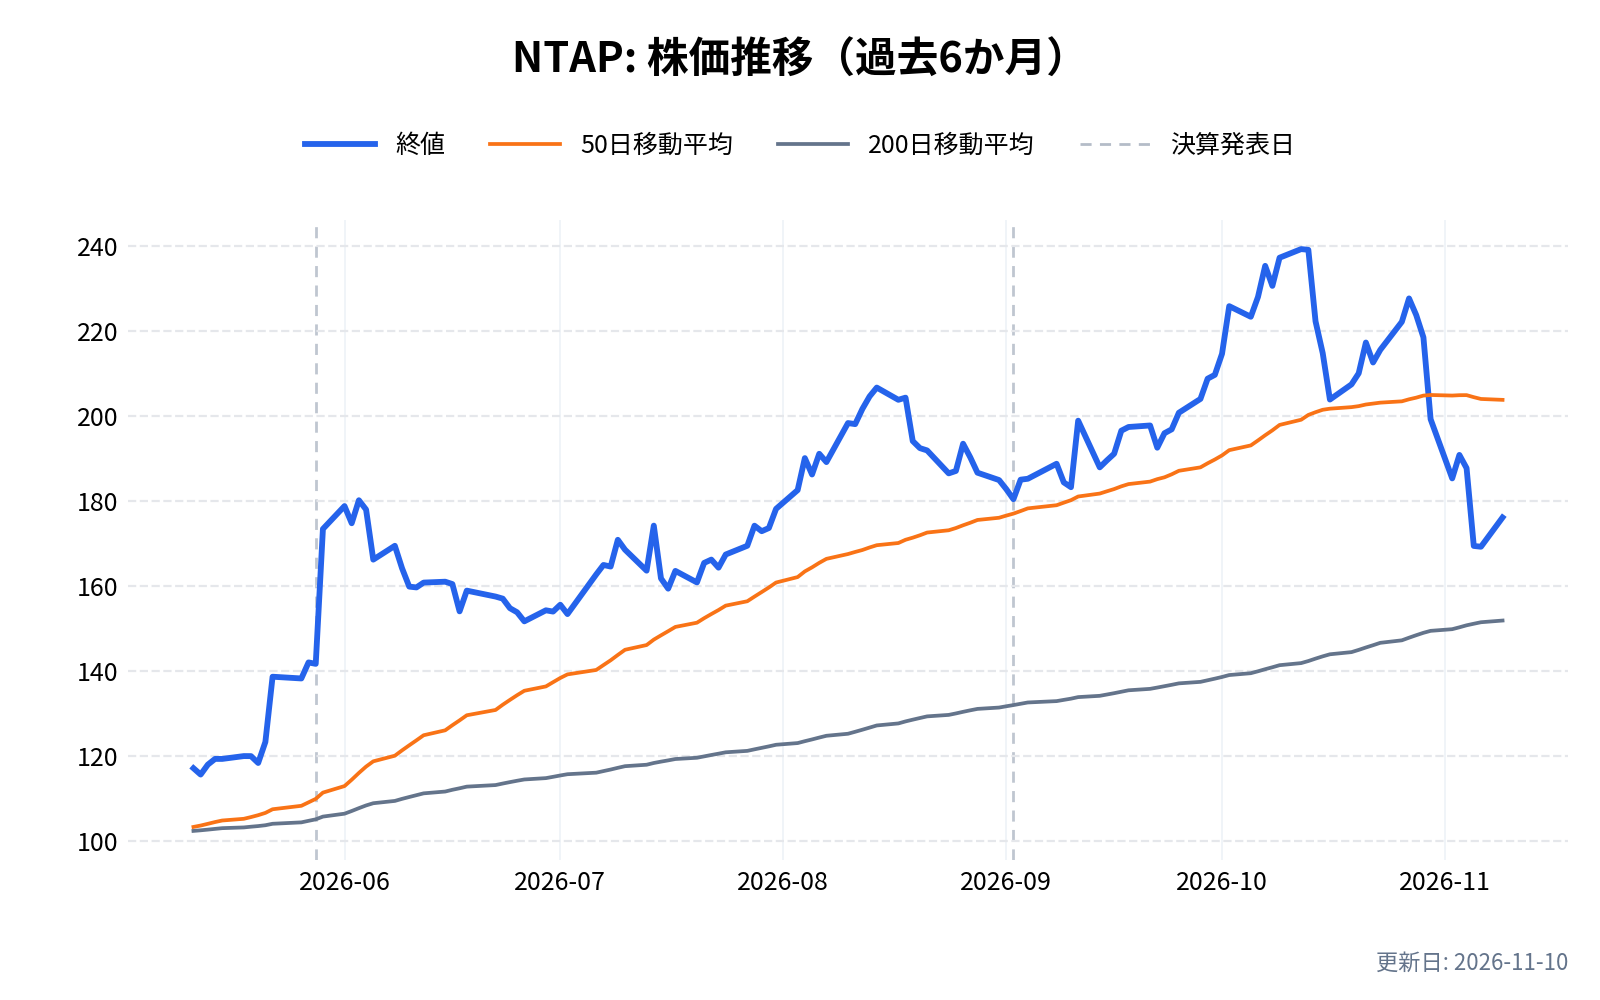

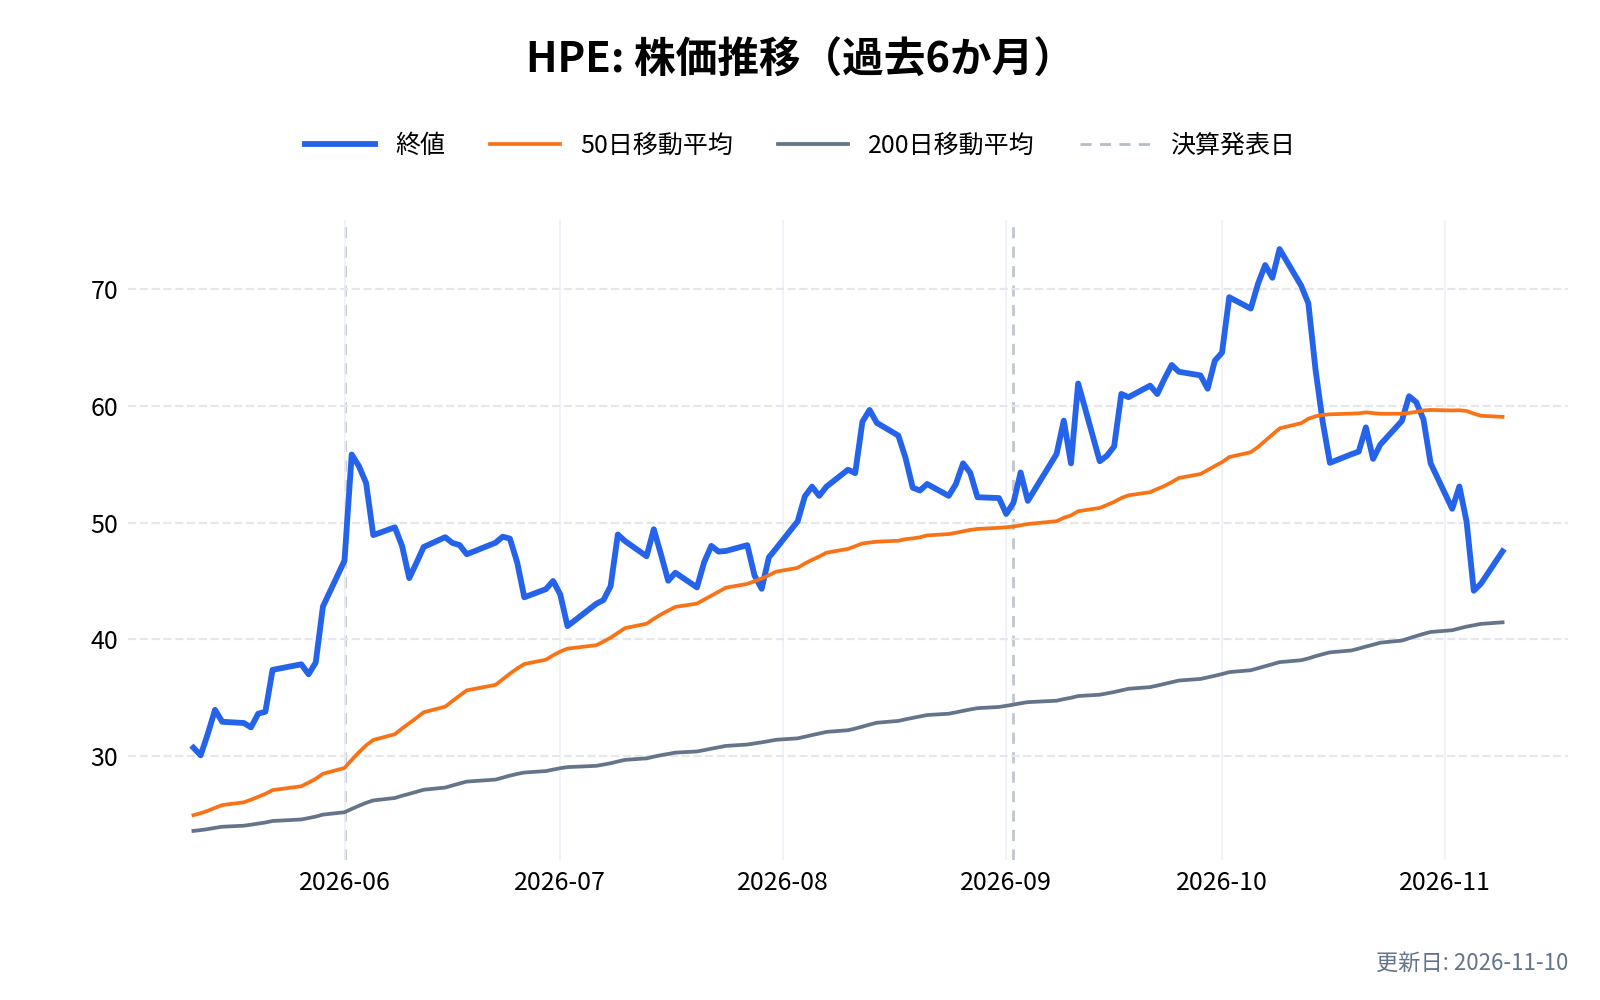
競合の多くは、クアンタムの数十倍の規模を持つ総合的な IT 企業である。クアンタムは規模で劣る一方、テープとその周辺の保存に絞った専業である。大手にとってテープは品ぞろえの一つにすぎないが、クアンタムにとっては事業の中心であり、ハイパースケーラーの大型案件が1件入るだけで業績が大きく動く。
クアンタム(QMCO)が属する業界の規模と成長性は?
10-K で会社は市場規模の数字を示していない。業界の動きとして、会社は決算発表で、AI、分析、法令への対応、サイバー攻撃への備えによってデータの量が加速して増えていると説明している。
テープは、ディスクやクラウドに置き換えられて縮む市場とみられてきた。実際、クアンタムの売上は2024年3月期の3.12億ドルから2025年3月期の2.74億ドルへ12%減り、2026年3月期は2.80億ドルと横ばいだった。それが2026年度に入って、四半期で前年比+26%、+43%と急に伸びた。大量のデータを抱えるハイパースケーラーが、費用と電力の面からテープを見直していることが背景にあると会社は説明している。この流れが一時的な大型案件の積み重ねなのか、長く続く需要の変化なのかは、まだ数四半期の結果でしか確かめられない。
クアンタム(QMCO)の競合との差別化要素と優位性は?
ハイパースケーラーに選ばれてきた実績
Scalar のテープ・ライブラリは、世界最大級のハイパースケーラーが使っていると 10-K は書いている。7〜9月期の大型受注は、複数年の評価を経て決まったものだという。大量のデータを預かる顧客は、一度採用した保存の仕組みを簡単には変えないため、採用の実績そのものが参入の壁になる。
テープからオブジェクトストレージまでを1社で
テープの Scalar、オブジェクトストレージの ActiveScale、バックアップの DXi を持ち、データの価値や頻度に応じて置き場を分ける仕組みを1社で提供できる。会社は最近、データの置き場を価値・リスク・費用に応じて最適化する「Autonomous Data Management」を投入し、ActiveScale やテープと組み合わせて提供するとしている。
LTO の特許からの収入
LTO の企業連合の一員として、他社がテープを売るたびに特許使用料が入る。規模は小さいが、テープの市場全体の伸びを取り込める収入である。
一方で、テープ・ライブラリの主な競合の IBM は、資金力も顧客基盤もはるかに大きい。供給の面でも、7〜9月期は需要が供給を上回り、一部の出荷が遅れた。需要があっても部材を確保できなければ売上にならない点は、規模の小さい会社の弱みである。
クアンタム(QMCO)の業績について
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
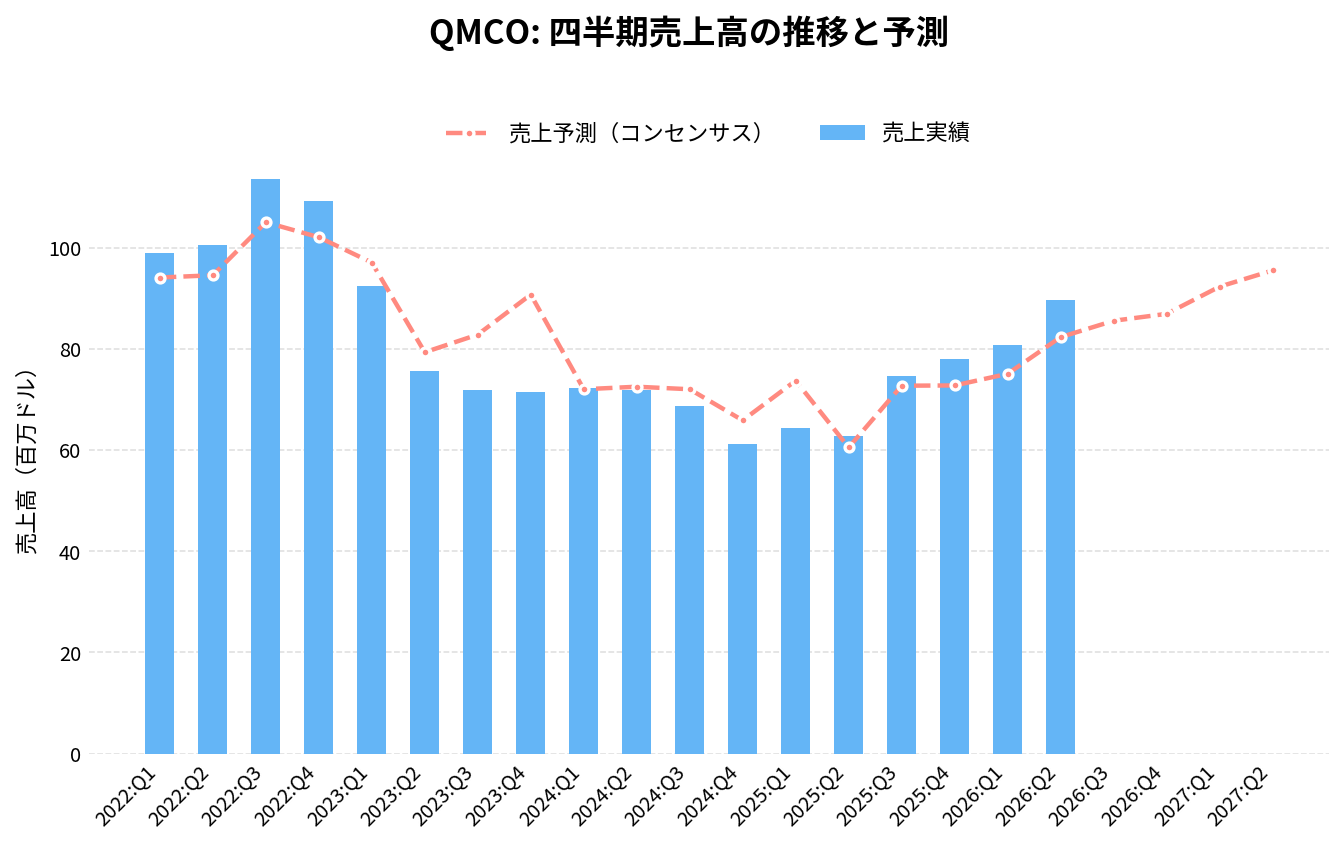
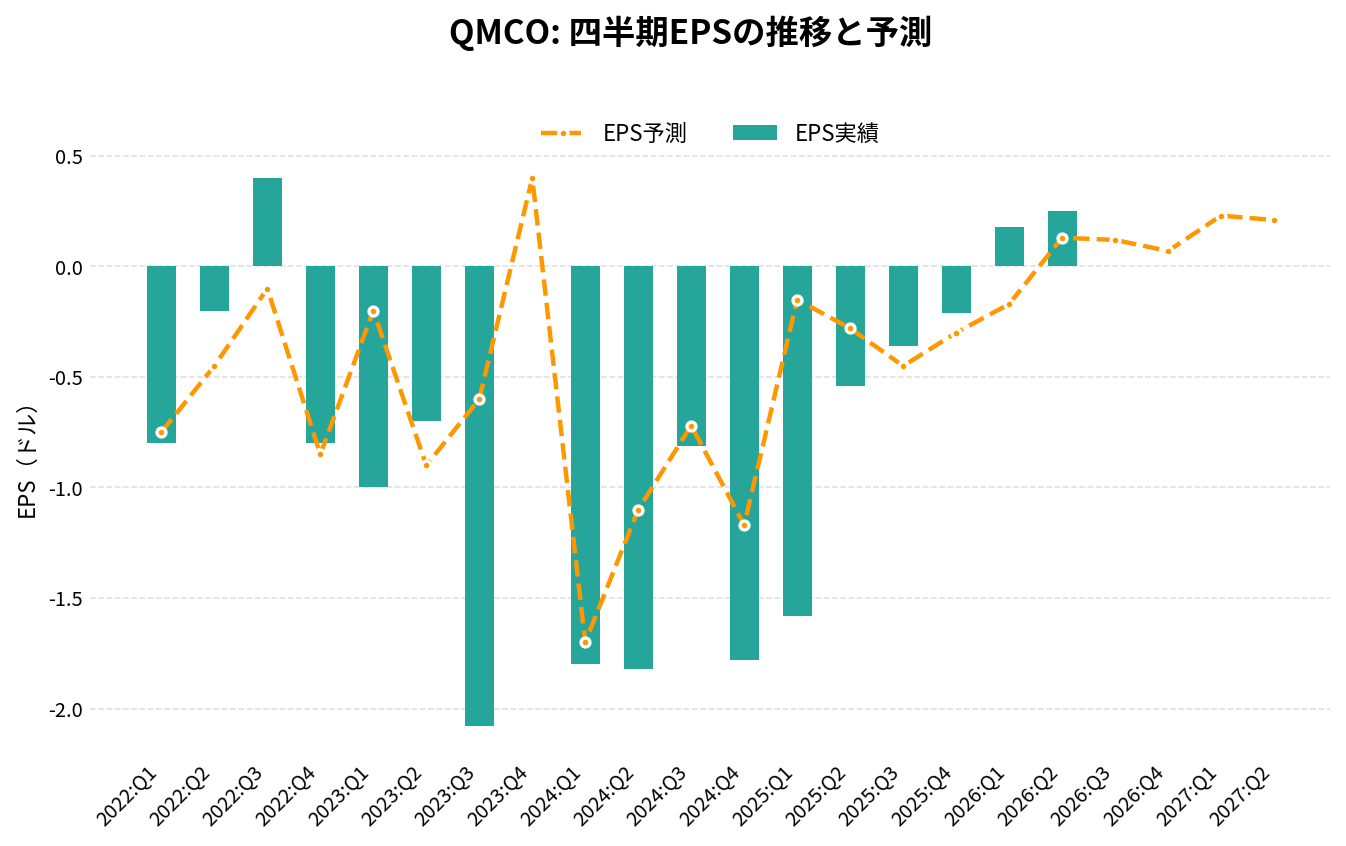
クアンタム(QMCO)の2026年Q2決算(2026/11/09 発表)は、売上89.6百万ドル(アナリストコンセンサス82.3百万ドルに対し+8.9%)、EPS 0.25ドル(同0.13ドルに対し+0.12ドル)でした。
売上の前年同期比は+42.9%です。
直近8四半期では、売上が5回、EPSが4回コンセンサスを上回っています。
四半期:売上高の推移
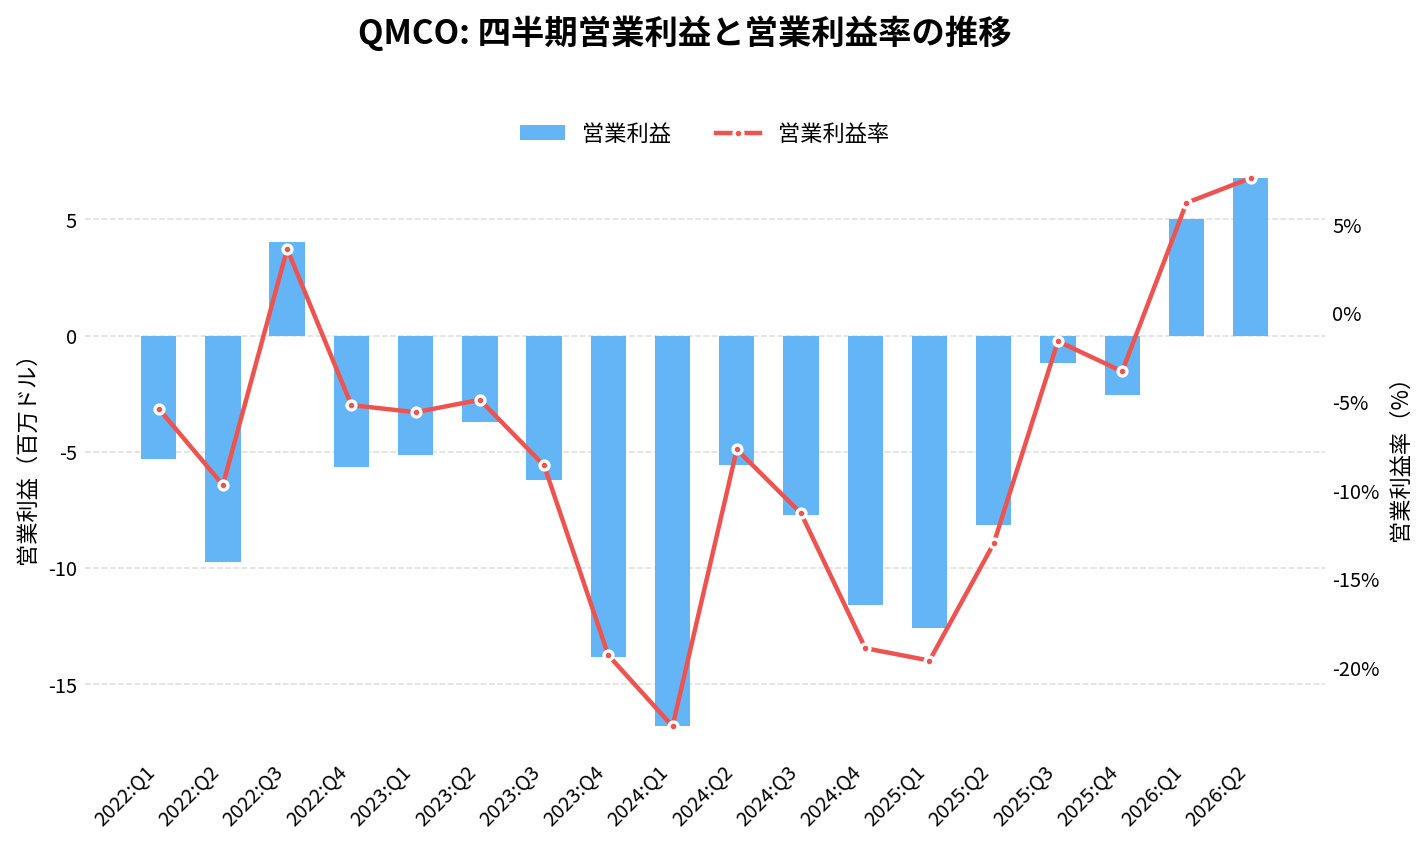
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q3 | 68.68 | -4.5% | -4.6% | -0.81 | -0.09 | -11.3% |
| 2024:Q4 | 61.26 | -14.3% | -7.0% | -1.78 | -0.61 | -18.9% |
| 2025:Q1 | 64.29 | -11.0% | -12.8% | -1.58 | -1.43 | -19.6% |
| 2025:Q2 | 62.72 | -12.7% | +3.7% | -0.54 | -0.26 | -13.0% |
| 2025:Q3 | 74.59 | +8.6% | +2.6% | -0.36 | +0.09 | -1.6% |
| 2025:Q4 | 77.99 | +27.3% | +7.2% | -0.21 | +0.09 | -3.3% |
| 2026:Q1 | 80.80 | +25.7% | +7.7% | 0.18 | +0.35 | 6.2% |
| 2026:Q2 | 89.62 | +42.9% | +8.9% | 0.25 | +0.12 | 7.6% |
| 2026:Q3(予想) | 85.53 | +14.7% | – | 0.12 | – | – |
| 2026:Q4(予想) | 86.90 | +11.4% | – | 0.07 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-10 取得時点)。 | ||||||
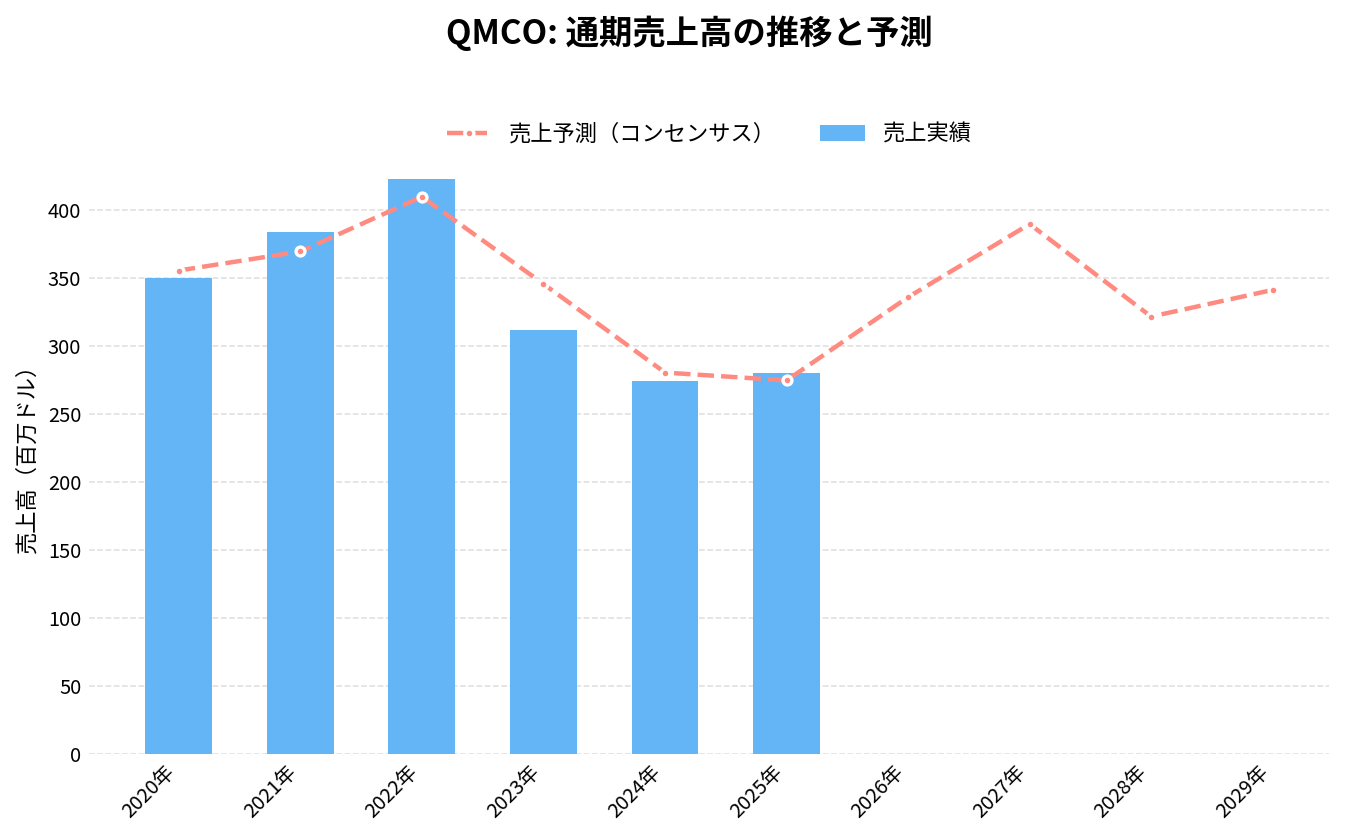
通期:売上高の推移
通期:営業利益の推移
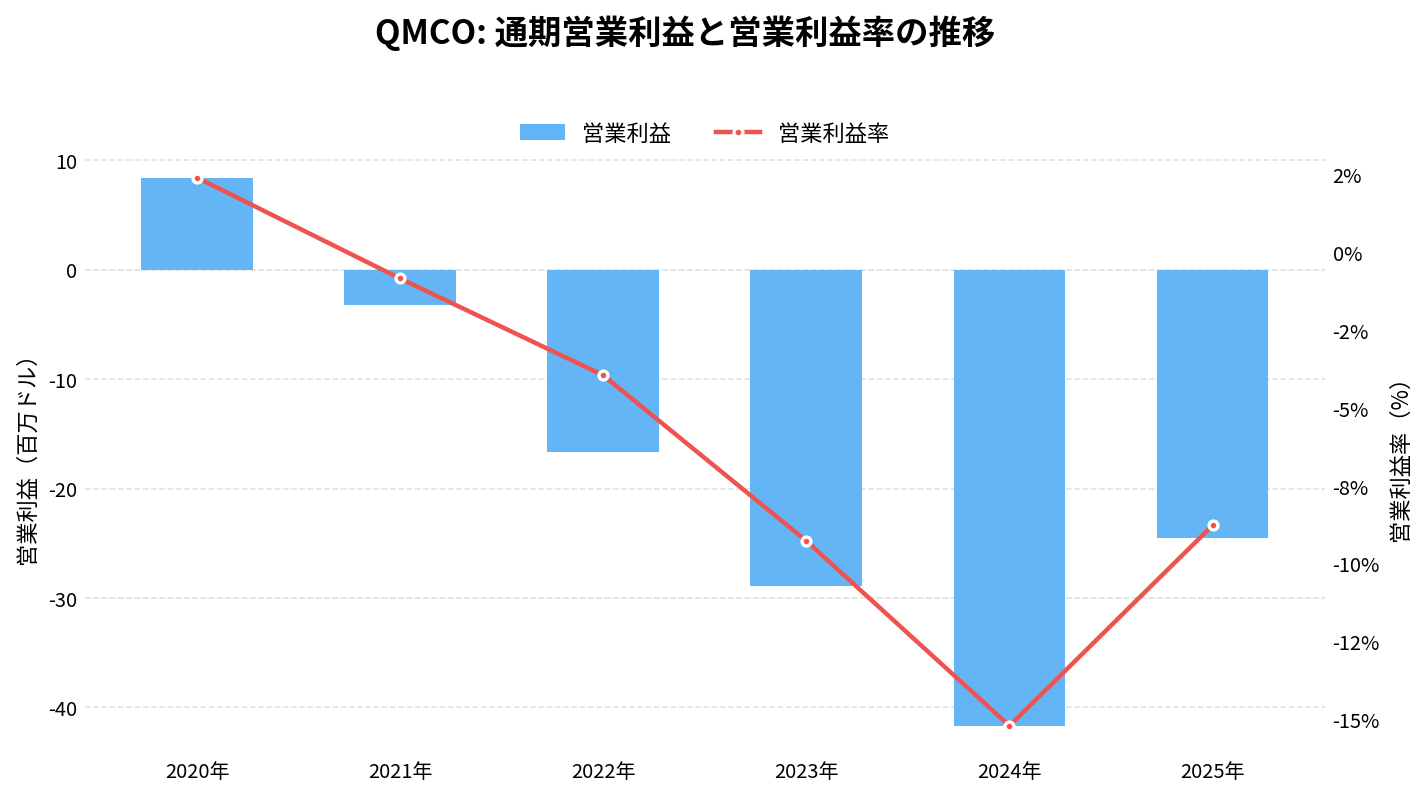
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
通期:キャッシュフローの推移
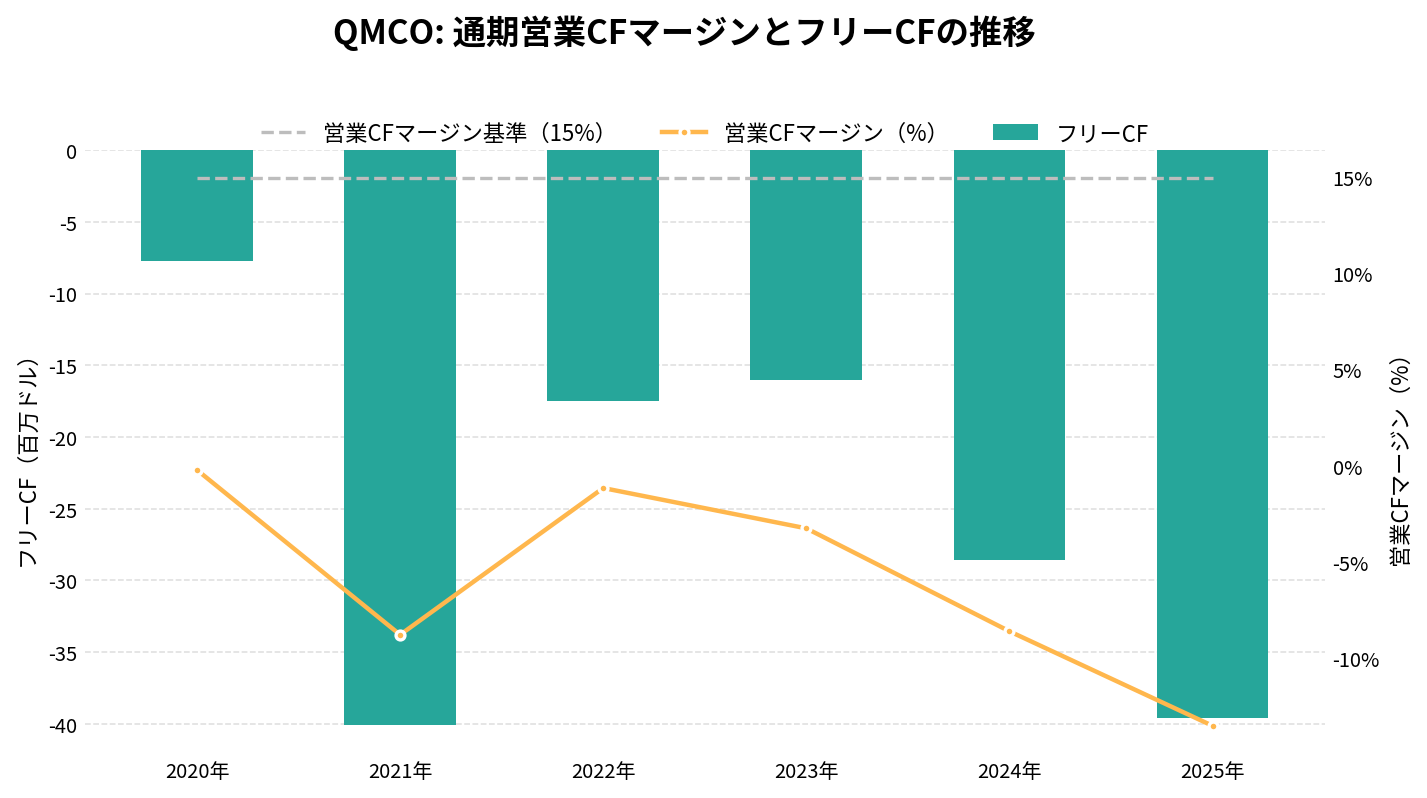
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
通期:EPSの推移
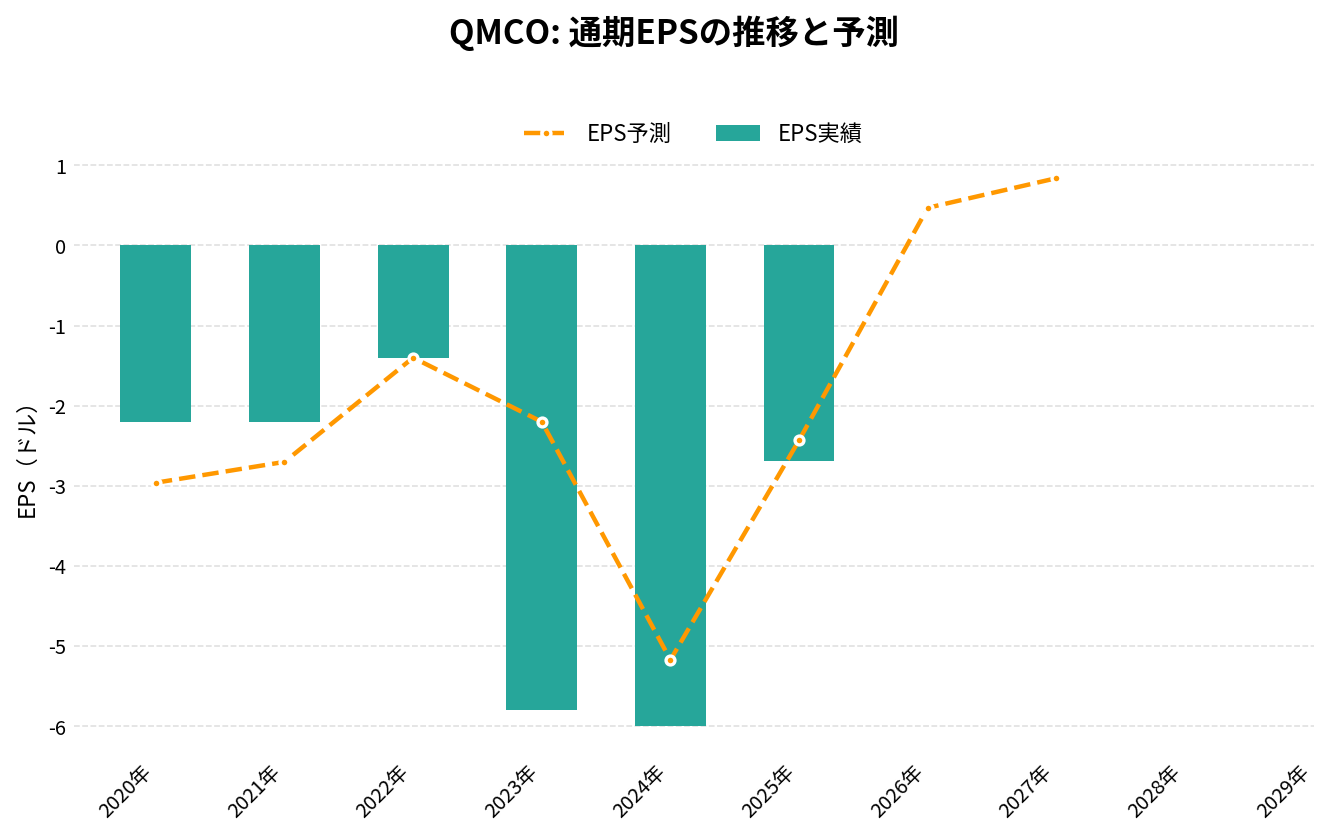
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 383.43 | +9.7% | -2.20 | -0.8% | -8.8% | -40.04 |
| 2022年 | 422.08 | +10.1% | -1.40 | -4.0% | -1.2% | -17.48 |
| 2023年 | 311.60 | -26.2% | -5.80 | -9.3% | -3.3% | -16.02 |
| 2024年 | 274.06 | -12.0% | -6.00 | -15.2% | -8.6% | -28.56 |
| 2025年 | 279.58 | +2.0% | -2.69 | -8.8% | -13.5% | -39.56 |
| 2026年(予想) | 335.57 | +20.0% | 0.47 | – | – | – |
| 2027年(予想) | 389.30 | +16.0% | 0.84 | – | – | – |
| 2028年(予想) | 321.30 | -17.5% | – | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-10 取得時点)。 | ||||||
クアンタム(QMCO)の将来性と今後の見通しは?
クアンタム(QMCO)の将来性を考えるうえでは、テープの需要の伸びと財務の立て直しがはっきり数字に出た一方で、株主の持ち分の薄まりと管理体制の課題が残っている点を押さえておきたい。
数字で見る直近の変化(2026年7〜9月期)
- 売上高: 8,960万ドル。前年同期比+42.9%、前期比+11%。4四半期続けて前期を上回った
- 二次ストレージ: 4,474万ドル、前年同期比+126%。売上の半分を占める
- 粗利率: 41.0%(前年同期37.6%)。製品の粗利率は32.7%(同18.7%)
- 調整後EBITDA: 1,110万ドル(前年同期50万ドル)。Non-GAAP で黒字は2四半期目
- GAAP の純損益: 4,480万ドルの赤字。うち5,160万ドルはワラントの評価替え
- 手元資金: 現金等6,750万ドル、借入ゼロ
会社の見通し(2026年10〜12月期)
- 売上: 9,100万ドル±200万ドル(7〜9月期の8,960万ドルを上回る)
- 調整後EBITDA: 910万ドル±100万ドル(7〜9月期の1,110万ドルを下回る)
- 調整後営業費用: 2,800万ドル±100万ドル(7〜9月期は2,690万ドル)
売上は伸び続ける一方、費用が増えて調整後の利益は一服する見通しである。
株価の水準
11月9日の終値16.99ドルと11月5日時点の発行済み株式数(約3,956万株)から、時価総額は約6.7億ドルと計算できる。借入がないため、現金を差し引いた企業価値は約6.0億ドルで、直近1年の売上(約3.23億ドル)の約1.9倍にあたる。10〜12月期の調整後EBITDA の見通しの中央値を4倍した3,640万ドルと比べると、約17倍である。
ただし、調整後EBITDA には株式報酬などが含まれていない。株価は3月の安値から一時約8倍になり、10月の高値からは半分になるなど、値動きが非常に大きい。
注目しているポイント
- 受注残の消化: 1億ドル近い受注残を、部材の確保に合わせてどこまで売上に変えられるか
- ハイパースケーラーの需要の続き方: 大型案件の一時的な積み重ねか、継続する需要か。上位顧客の比率の開示に注目
- 一次ストレージの下げ止まり: 映像編集向けなどは前年同期比−27%。二次ストレージの伸びで補えているうちに下げ止まるか
- CFO の後任: 正式な CFO の任命と、内部統制の不備の解消
- ワラントの評価替え: 10〜12月期の GAAP の損益が株価でどう振れるか
リスクと不確実性
- 顧客の集中: 上位5社で売上の27%、1社で10%超(2026年3月期)。最低購入の義務はない
- 供給の制約: 需要が供給を上回り、一部の出荷が遅れている。主要な製造を1社の委託先に頼る
- 株数の増加: 1年で約2.9倍。ワラントや株式報酬で、さらに増える余地がある
- 債務超過: 純資産は7,221万ドルのマイナス(9月末)
- 内部統制と訴訟: 2025年に四半期決算を訂正し、内部統制は有効でないとされている。株主の集団訴訟も続いている
- 経営の交代: CEO は2025年6月就任、CFO は就任8か月で解任された
- 株価の変動の大きさ: 半年で約8倍、その後1か月余りで約半分と、上下ともに大きく動く
テープの需要の伸びと借入の解消は、決算の数字で確かめられる。一方で、その伸びが少数のハイパースケーラーの案件にどこまで頼っているのかは開示されておらず、株主の持ち分は大きく薄まった。四半期ごとに、受注残が売上に変わる速さと、管理体制の立て直しを確かめていく必要がある。
QMCO 2026年Q2決算:売上は前年同期比43%増、テープのハイパースケーラー需要が2.6倍超で受注残も過去最高
発表日:2026/11/09
QMCOの決算ハイライト
クアンタムの2026年Q2(2026年7〜9月、会社の呼び方では2027年度第2四半期)は、売上高が8,960万ドルと前年同期の6,270万ドルから42.9%増え、4四半期続けて前四半期を上回った。製品売上が6,258万ドルと前年同期の3,537万ドルから大きく伸びた一方、保守などのサービス・サブスクリプション売上は2,501万ドルで前年同期の2,562万ドルをやや下回った。
粗利率は41.0%で、前年同期から3.4ポイント、前四半期から1.7ポイント改善した。GAAP営業費用は2,990万ドルで売上の33.4%と、前年同期の50.6%から大きく下がった。調整後純利益は980万ドル(1株0.25ドル)、調整後EBITDAは1,110万ドルの黒字で、Non-GAAPで黒字となったのは2四半期目である。
一方、GAAPの純損益は4,480万ドルの赤字(1株1.14ドルの損失)だった。ワラント(新株予約権)の公正価値の変動による5,160万ドルの非現金の費用が含まれている。前年同期の純損失は4,650万ドルで、両期とも赤字である。
抑えておくべきKPI
- 売上高: 8,960万ドル(前年同期比42.9%増、前四半期比11%増)
- 粗利率: 41.0%(前年同期は37.6%、前四半期から1.7ポイント改善)
- 調整後EBITDA: 1,110万ドル(前年同期は50万ドル)
- 現金等: 6,750万ドル(2026年3月末は1,620万ドル)、借入はゼロ
インサイト
伸びの中心はテープである。CEOは、ハイパースケーラーのテープ需要が前年同期の2.6倍超になったとし、AIによるインフラの負荷に対してテープが戦略的な役割を持つと顧客が認識していると説明している。受注残は過去最高の1億ドル近くに達し、Scalar i7 Raptor の大規模なハイパースケール導入という、同社の歴史でも有数の発注を得た。ActiveScale のコールドストレージでも過去最大の受注があった。
ただし、供給の制約は残る。会社はディスクドライブの確保は改善し、遅れていた注文を出荷できるようになったとする一方、需要が供給を上回る状態が続き、一部で出荷の時期に影響していると述べている。売上の伸びが需要ではなく部材の確保で決まる局面がしばらく続く可能性がある。
GAAPの赤字にはワラントの評価替えが大きく効いている。会社は、ワラントの公正価値の変動は将来の株価に左右されるため、見通しの段階では予測できないとしている。
今後の見どころ
会社は2026年Q3(10〜12月)の売上高を9,100万ドル±200万ドル、調整後EBITDAを910万ドル±100万ドル、調整後の1株利益を0.20ドル±0.10ドルと見込んでいる。売上は今期を上回る一方、調整後EBITDAの見通しは今期の1,110万ドルを下回る。調整後営業費用も2,800万ドル±100万ドルと、今期の2,690万ドルより多い。
受注残の1億ドル近くを、部材の確保に合わせてどこまで売上に変えられるかが次の焦点である。あわせて、ワラントの評価替えでGAAPの損益が株価に連動して大きく振れる点は、決算を読むときに調整後の数字と分けて見る必要がある。
出典
Quantum Reports Fiscal Second Quarter 2027 Financial Results
QMCO 2026年Q1決算:借入をゼロにし、2023年度以来のNon-GAAP黒字に。売上は26%増でガイダンスの上限を上回る
発表日:2026/08/10
QMCOの決算ハイライト
クアンタムの2026年Q1(2026年4〜6月、会社の呼び方では2027年度第1四半期)は、売上高が8,080万ドルと前年同期の6,430万ドルから26%増え、7,500万ドル±200万ドルのガイダンスを上回った。製品売上は5,387万ドルに伸び、サービス・サブスクリプション売上は2,467万ドルで前年同期の2,494万ドルとほぼ同じだった。粗利率は39.3%で、前年同期の35.3%から改善した。
GAAP営業費用は2,670万ドルで、前年同期の3,530万ドルから減った。調整後純利益は400万ドル(1株0.18ドル)、調整後EBITDAは800万ドルの黒字で、Non-GAAPの黒字は2023年度以来となった。
一方、GAAPの純損益は1億5,530万ドルの赤字(1株7.06ドルの損失)で、前年同期の1,720万ドルの赤字から膨らんだ。借入と転換社債をなくす取引に伴う一時的な費用で、転換社債の公正価値に関する1億2,970万ドル、ワラントに関する1,630万ドル、債務消滅損1,170万ドルが含まれる。
抑えておくべきKPI
- 売上高: 8,080万ドル(前年同期比26%増)
- 粗利率: 39.3%(前年同期は35.3%)
- 調整後EBITDA: 800万ドル(前年同期は650万ドルの赤字)
- 借入残高: ゼロ(前年同期の6月末は1億430万ドル)
インサイト
この四半期の大きな変化は、財務の立て直しで借入がゼロになったことである。6月末の現金等は5,460万ドルで、前年同期の3,750万ドルから増えた。支払利息は210万ドルと、前年同期の650万ドルから減っている。GAAPの大きな赤字は、この立て直しに伴う一時的な費用によるものと会社は説明している。
本業では、CEOが受注残は過去最高の水準に増えたとし、APACと米州で数百万ドル規模の案件を複数獲得したと述べている。一方で、供給の制約で需要に十分に応えられていないとも認めており、追加の部材の確保に注力するとしている。
今後の見どころ
会社は2026年Q2(7〜9月)の売上高を8,200万ドル±200万ドル、調整後EBITDAを600万ドル±100万ドル、調整後の1株利益を0.12ドル±0.10ドルと見込んでいる。供給の制約の中で、過去最高の受注残をどこまで売上に変えられるかが次の確認点になる。
借入がなくなった一方、ワラントは残っている。ワラントの評価替えがGAAPの損益を左右するため、次の決算でも調整後の数字と分けて見る必要がある。
出典
Quantum Reports Fiscal First Quarter 2027 Financial Results
過去の決算と、発表後の株価の動きは「クアンタム(QMCO)の決算まとめ」にまとめています。

まとめ
クアンタム(QMCO)は、テープ・ライブラリやオブジェクトストレージなど、大量のデータを安く長く保存する装置を手がける会社です。量子コンピュータの会社ではありません。
2026年7〜9月期は、売上が前年同期比+43%の8,960万ドルとなり、増えた分の9割強をテープなどの二次ストレージが占めました。会社は、ハイパースケーラーのテープの需要が前年の2.6倍超になったと説明しています。6月には私募で1億ドルを集めて借入をゼロにし、調整後の利益も黒字になりました。
一方で、株数は1年で約2.9倍に増え、純資産はまだマイナスです。GAAP の損益はワラントの評価替えで株価とともに大きく振れ、10月には CFO が解任されました。次の決算(2027年2月ごろの見込み)で、受注残を売上に変えられているか、財務の責任者と管理体制が整うかが、今後を見るうえでの節目になります。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。