
このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- ギンコ・バイオワークス(DNA)の株価
- ギンコ・バイオワークス(DNA)とは何の会社?
- どのような事業をしている?
- ビジネスモデルは?
- なぜ今注目されている?
- 上場から5年、3度の作り替え
- 売上の中身が入れ替わっている
- 現金の残り時間と、使っていない建物の賃料
- 創業者が議決権の過半を握る
- 取引市場は?
- ギンコ・バイオワークス(DNA)のセクター、業種、属するテーマは?
- 配当は?
- ギンコ・バイオワークス(DNA)の競合企業は?
- 競合との差別化要素と優位性は?
- ギンコ・バイオワークス(DNA)のリアルタイム株価チャート
- ギンコ・バイオワークス(DNA)の業績について
- ギンコ・バイオワークス(DNA)の将来性と今後の見通しは?
- DNA 2026年Q3決算:Novoへの自律ラボ初販売で収益性改善、赤字幅は大きく縮小
- DNA 2026年Q2決算:売上は48%減も、政府の「自律ラボ」投資を追い風に事業構造を転換中
- まとめ
はじめに
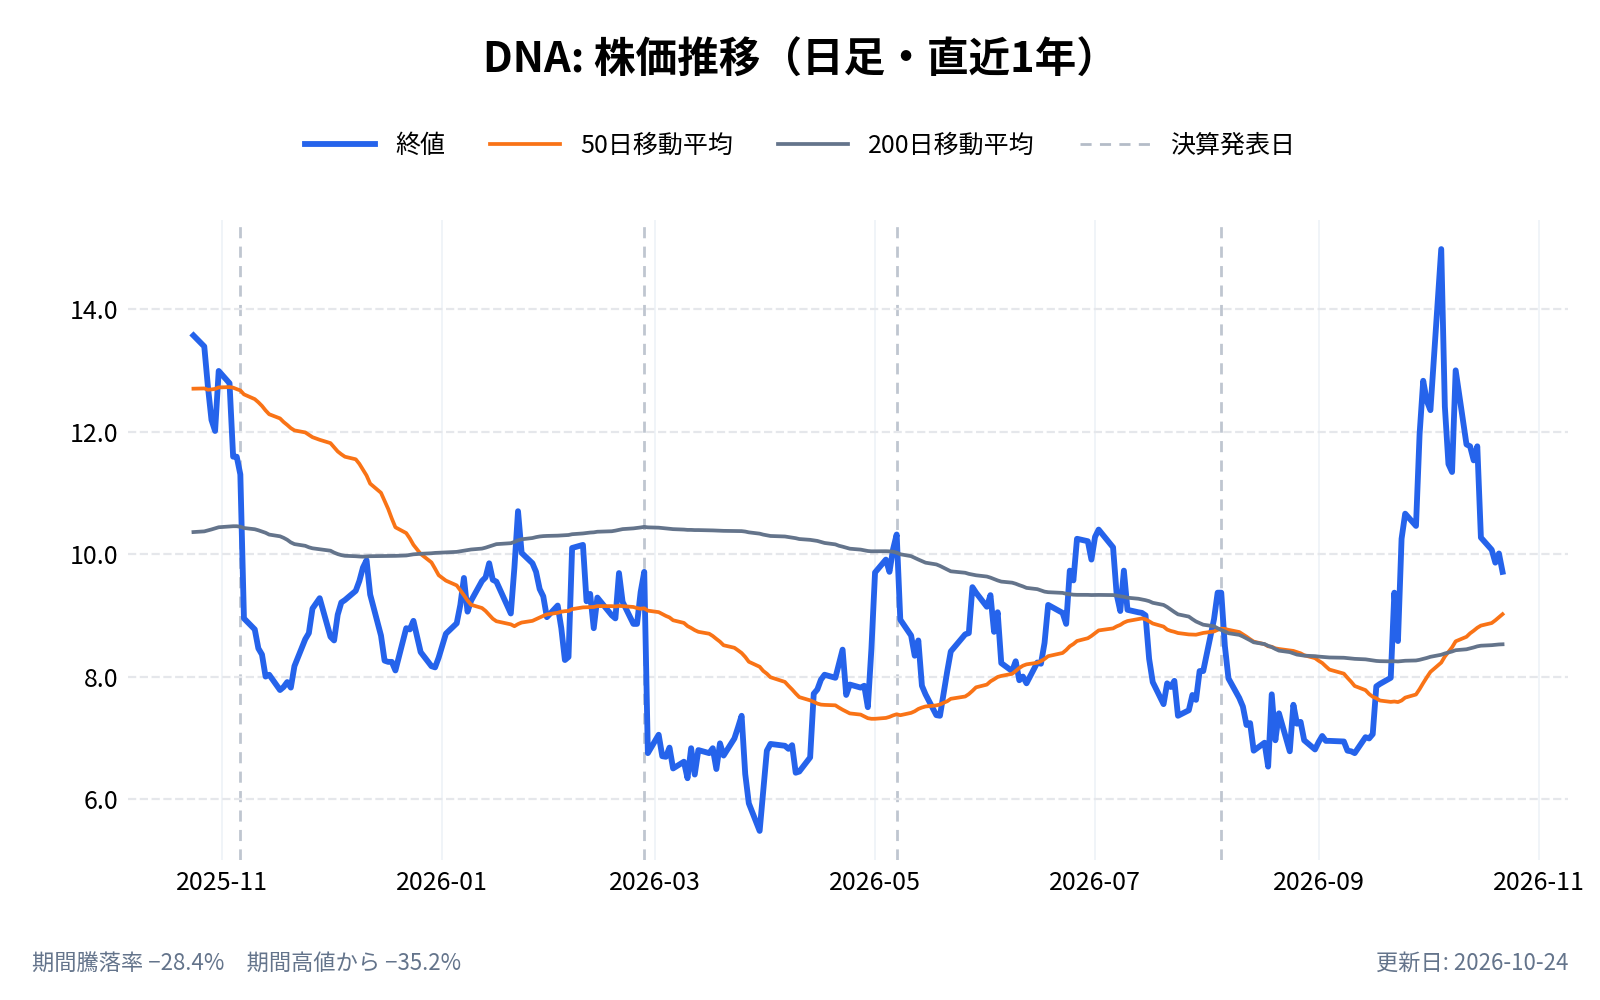
ギンコ・バイオワークス(DNA)の株価は、2026年9月11日の6.75ドルから10月5日の14.98ドルまで、3週間あまりで2倍強(122%)になりました。その後は下げて、11月5日は9.96ドルです。
数字だけを見ると、何か大きな変化が起きたように見えます。ところが、起点を少し前にずらすと景色が変わります。6月30日から11月5日までで見ると、ギンコの上昇は1%にとどまり、同じAI創薬のテーマに属するシュレーディンガー(SDGR)の77%を大きく下回ります。9月11日は、8月の決算のあと1か月で28%下げた底でした。
11月5日は米国株全体が急落した日で、ナスダック100連動のETF(QQQ)は6.5%下げ、ギンコも15%下げて9.96ドルで終えました。7〜9月期の決算は、この日の取引終了後に出ています。売上は2,771万ドルで前年同期比6%減、4〜6月期からは37%増え、赤字は縮みました。大手製薬のNovoへ、自律ラボを初めて販売したことも発表されています。決算を受けた株価の反応は、本記事の株価(11月5日の終値)には含まれていません。
9〜10月の急騰は、事業の変化が評価されたものなのか、それとも深く下げた分の戻りなのか。本記事では、その答えを株価の日々の動きと、年次報告書(10-K)・四半期報告書(10-Q)・決算資料の数字から探します。あわせて、2021年の上場時とはほとんど別の会社と言えるほどに変わった事業の中身と、減り続ける現金、使っていない建物の賃料という重荷を見ていきます。
ギンコ・バイオワークス(DNA)の株価
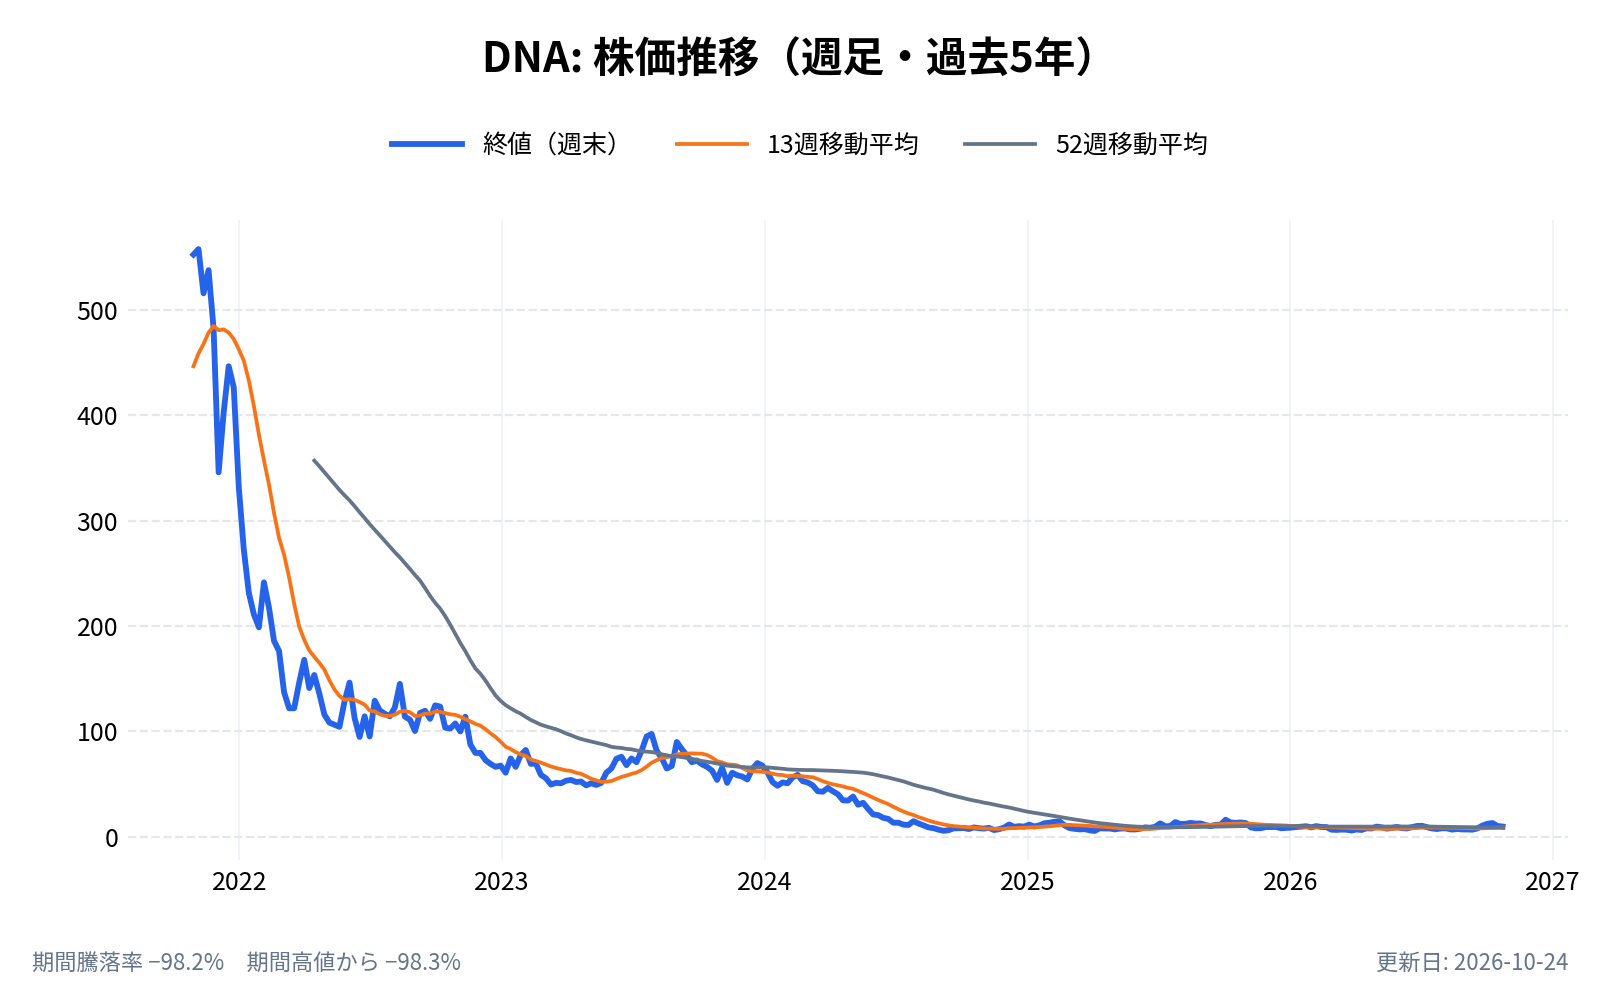
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
ギンコ・バイオワークス(DNA)とは何の会社?
ギンコ・バイオワークス(Ginkgo Bioworks)は、生物の実験をロボットとソフトウェアで自動化する会社である。2008年にマサチューセッツ工科大学(MIT)出身の研究者らが創業し、本社は米ボストンにある。
中心にあるのが「自律ラボ(Autonomous Lab)」で、研究者が実験台の前で手を動かす工程を挟まずに、実験の流れをソフトウェアとロボットだけで回す仕組みを指す。会社自身は、自らを「生物学を誰にとっても扱いやすくする道具をつくる会社」と説明している。
かつては、微生物の遺伝子を書き換えて目的の物質を作らせる「細胞プログラミング」の受託が看板で、2021年の上場時の説明もこれだった。今は、ロボットの実験設備そのものを売ることと、自社の設備で実験を代行してデータを納めることに、事業の重心を移している。
どのような事業をしている?
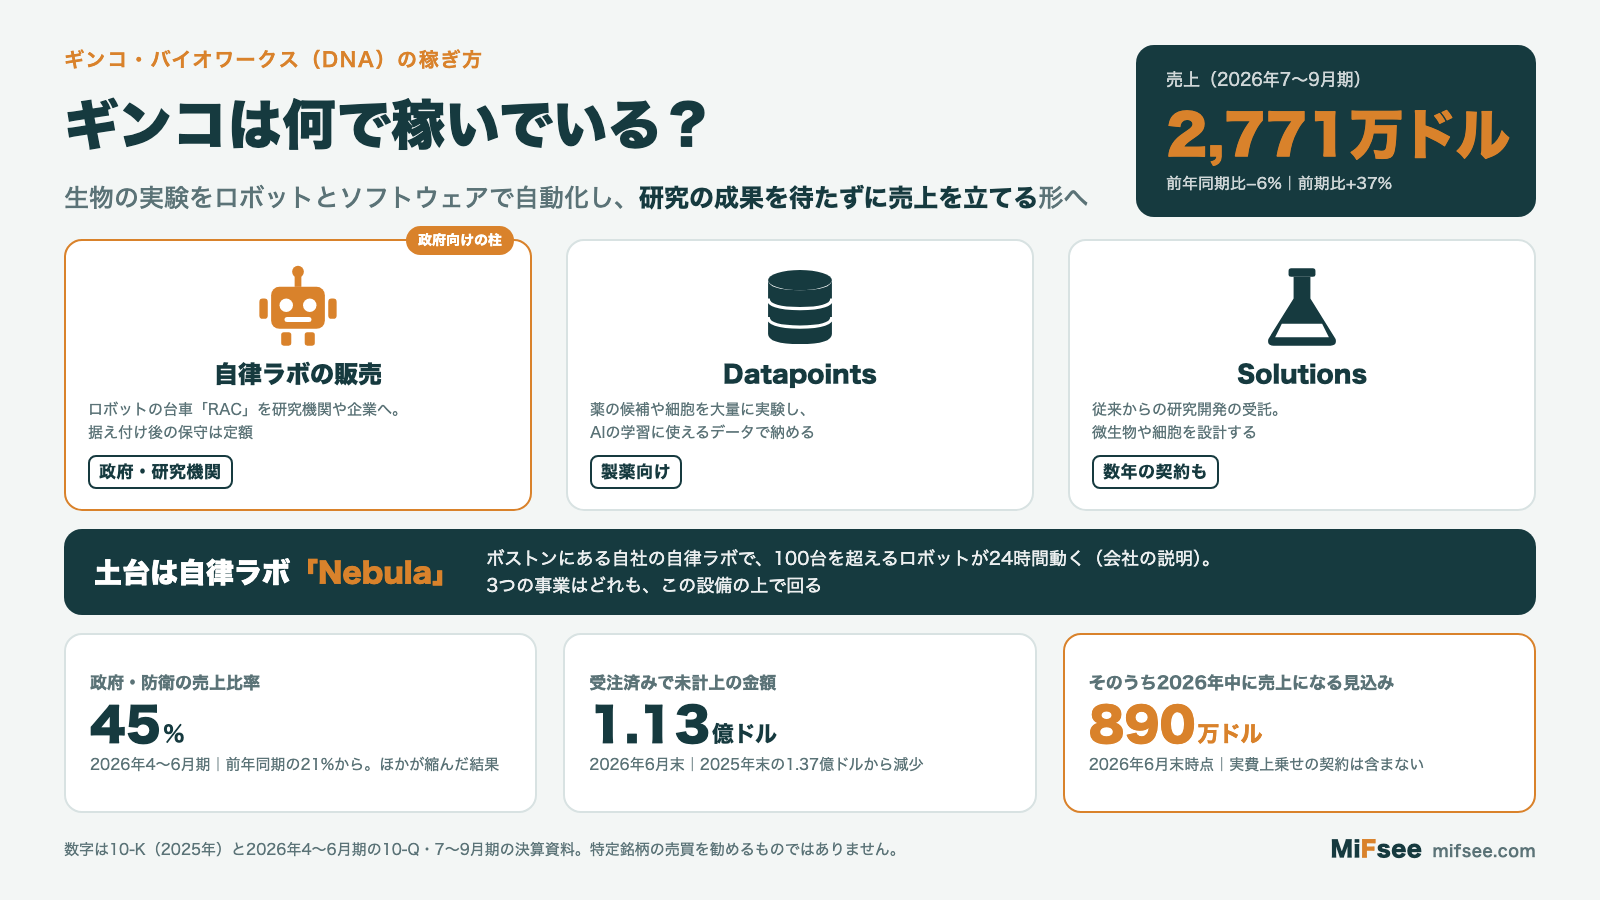
今のギンコの売り物は、大きく3つに分けられる。
- 自律ラボの販売: 実験装置を載せて自動で動かす「RAC」というロボットの台車を、研究機関や企業に売る。設計から据え付けまでを6〜12か月かけて売上に計上し、その後の保守は定額で受け取る
- Datapoints(データポイント): 顧客の薬の候補や細胞について大量の実験を行い、AIの学習や評価に使えるデータの形で納める。期間は数週間から数か月と短い
- Solutions(ソリューション): 従来からの研究開発の受託。微生物や細胞を設計して、顧客の製品開発を支える。数年にわたる契約もある
3つとも、ボストンにある自社の自律ラボ「Nebula(ネビュラ)」が土台になっている。会社は、100台を超えるロボットが24時間動く世界最大の自律ラボだとしている。
かつての2本柱のもう一方だった、感染症の監視や検査を担うバイオセキュリティ事業は、2026年4月3日に Perimeter という会社へ切り出した。対価は現金ではなく Perimeter の株式で、ギンコは普通株の約44%を持つ。受け取った株式の評価額は1,230万ドルにすぎず、4〜6月期だけで467万ドル、7〜9月期は201万ドルの持分法による損失を計上している(1〜9月の合計は668万ドル)。
ビジネスモデルは?
上場当時のギンコは、顧客の研究開発を受託して手数料を受け取り、製品が成功すれば売上の一部(ロイヤリティ)を受け取る形を描いていた。開発に何年もかかり、ロイヤリティが入るのはさらにその先である。
今のビジネスモデルは、もっと手前で現金になる形に変わりつつある。自律ラボの販売は装置の代金を受け取る商売で、Datapoints は数週間から数か月でデータを納めて代金を受け取る商売である。どちらも、相手の製品が成功するかどうかに売上が左右されない。
狙いは、研究の成果を待たずに売上を立てられる形への転換である。その分だけ、装置メーカーや受託試験会社と同じ土俵で、価格と納期で比べられることにもなる。
受注済みでまだ売上になっていない金額(残存履行義務)は、2026年6月末で1.13億ドルあり、2025年末の1.37億ドルから減った。このうち2026年中に売上になる見込みは890万ドルにとどまる。なお、この金額には、実費に上乗せして請求する形の契約は含まれていない。
なぜ今注目されている?
2倍の上昇は、8月の下げの戻りでもある
9〜10月の急騰を、AIや計算で薬の候補を探す企業、または創薬の道具を売る米国の上場企業と並べると、次のようになる。
| 銘柄 | 8月5日→9月11日 | 9月11日→10月5日 | 9月11日→11月5日 | 6月30日→11月5日 |
|---|---|---|---|---|
| ギンコ・バイオワークス(DNA) | −28% | +122% | +48% | +1% |
| シュレーディンガー(SDGR) | +16% | +71% | +51% | +77% |
| サータラ(CERT) | −6% | +33% | +61% | +86% |
| リカージョン(RXRX) | +1% | +49% | +9% | −5% |
| アブサイ(ABSI) | −2% | +40% | +14% | −19% |
| バイオ株全体のETF(XBI) | +2% | 0% | −5% | −6% |
(各日の終値から計算)
ギンコは8月5日の決算の翌日に9%下げ、9月11日までに28%下げた。同じ期間、ほかの銘柄はおおむね横ばいか上昇だった。そこから9月中旬にAI創薬株がそろって上がり始めると、ギンコの上げ幅は群を抜いた。
起点を6月末に取ると、ギンコはほぼ元の水準に戻っただけで、上げを保ったシュレーディンガーやサータラを大きく下回る。9〜10月の2倍の上昇は、8月の決算で深く下げた分の戻りに、テーマ全体の上昇が重なったものと見るほうが、数字に合う。10月5日の高値(14.98ドル)から11月5日までは33%下げている。
日々の動きは、テーマ全体と連動している
ギンコの株価が、9月中旬から10月6日までに1日で8%以上動いた日を、ほかの銘柄と並べると、次のようになる。
| 日付 | DNA | SDGR | RXRX | ABSI | 会社の発表 |
|---|---|---|---|---|---|
| 9月17日 | +11% | +26% | +11% | +15% | 前々日にリリーとの提携 |
| 9月22日 | +17% | +2% | +2% | +9% | なし |
| 9月24日 | +19% | +1% | +5% | +6% | なし |
| 9月29日 | +14% | +3% | +9% | +7% | 抗体の共同事業 |
| 10月5日 | +21% | +8% | +16% | +4% | なし |
| 10月6日 | −17% | −11% | −3% | −11% | なし |
リリーとの提携の発表は9月15〜16日で、ギンコの株価はその2日間ほとんど動いていない。翌日の9月17日には11%上がったが、この日はシュレーディンガーが26%上がるなど、テーマの銘柄がそろって上げた日だった。
ギンコだけが大きく上げた9月22日と24日には、目立った会社の発表が見当たらない。10月5日は、買う権利(コールオプション)の取引が普段の約10倍に膨らんでいたと報じられている。翌日には17%下げた。空売りしていた投資家の買い戻しが上げを大きくした可能性もあるが、9月時点の空売りの残高は確かめられていない。
値動きの荒さは、その後も変わらなかった。ギンコは10月9日に15%、10月28日に18%上げ、10月16日に13%、10月30日と11月2日にそれぞれ12%下げている。決算発表の日の11月5日は、QQQが6.5%下げるなかでギンコは15%下げた。同じ日にリカージョンは10%、アブサイは10%下げた一方、シュレーディンガーは1%上げ、サータラは10%上げており、テーマの銘柄の動きは分かれた。
固有の材料は、どちらも Datapoints の発表
この期間に出たギンコ固有の材料は、Datapoints に関する次の2つである。
- 9月15〜16日: イーライリリーの「TuneLab」との提携。TuneLab は、イーライリリー(LLY)が自社の研究データで学習させたAIモデルを、外部のバイオ企業に使わせる仕組みである。ギンコはここに参加するバイオ企業に、AIが設計した薬の候補が薬になりやすいかを調べる試験(低分子の体内動態や、抗体の作りやすさの試験)を提供する
- 9月29日: 抗体の作りやすさを予測するAIの共同事業(コンソーシアム)の創設メンバーの発表。データの持ち寄りの仕組みを持つ Apheris と組み、AbbVie、argenx、Lundbeck、武田薬品が名を連ねた。1万種類の抗体のデータを作り、加盟各社が自社のデータを外に出さずにAIを鍛えられるようにする。共同事業そのものは2025年9月に発表済みだった
2つの発表は、どちらも契約金額を明らかにしていない。米証券取引委員会(SEC)への臨時報告(8-K)も出ていない。材料の大きさは、まだ数字で確かめられない。
10月8日には、全米科学財団(NSF)の研究支援の枠組み「X-Labs」に参加する研究者に、Nebula の利用時間を提供することも発表された。これは代金を受け取らない「現物での協力」である。また、10月5日には最高財務責任者(CFO)が15ドルで2,403株を売っている。あらかじめ決めた計画(Rule 10b5-1)に沿った売却で、保有株数の約5%である。
上場から5年、3度の作り替え
ギンコは2021年9月、特別買収目的会社(SPAC)との合併で上場した。合併の対価は約158億ドル分(1株10ドル換算の株式)だった。2024年8月には40株を1株にまとめる株式併合を行ったので、当時の10ドルは今の株価に直すと400ドルに相当する。
売上の推移には、作り替えの跡がはっきり出ている。
| 年 | 売上 | うち細胞の受託開発 | うちバイオセキュリティ |
|---|---|---|---|
| 2021年 | 3.14億ドル | 1.13億ドル | 2.01億ドル |
| 2022年 | 4.78億ドル | 1.44億ドル | 3.34億ドル |
| 2023年 | 2.51億ドル | 1.44億ドル | 1.08億ドル |
| 2024年 | 2.27億ドル | 1.74億ドル | 0.53億ドル |
| 2025年 | 1.70億ドル | 1.33億ドル | 0.37億ドル |
(出典: 各年の10-K)
- 1度目(2021〜2023年): 新型コロナの検査で膨らみ、しぼんだ。2022年の売上の約7割はバイオセキュリティで、学校などでの検査が支えていた。2023年5月に米国の公衆衛生上の緊急事態が終わると、検査は縮小し、その年の7〜9月期に終わった
- 2度目(2024〜2025年): 人を半分以下に減らした。2024年6月に始めた再編で、人員の50%超を削減し、施設を集約した。従業員は2024年末の834人から2025年末の485人になり、再編は2025年末までにおおむね完了している
- 3度目(2026年): バイオセキュリティを切り出し、自律ラボに絞った
上場時の2本柱は、どちらも今の主役ではない。2021年に投資家が評価した事業と、今の株価が評価している事業は、ほぼ別物である。
売上の中身が入れ替わっている
2026年7〜9月期の売上は2,771万ドルで、前年同期の2,938万ドルから6%減り、4〜6月期の2,016万ドルからは37%増えた。1〜9月の累計は6,734万ドルで、前年同期の1.07億ドルから37%減っている。7〜9月期の業種別の割合は、10-Qがまだ出ていないため確かめられない。
その前の2026年4〜6月期の売上は2,016万ドルで、前年同期の3,913万ドルから48%減った。会社は、再編の一環として案件を整理したことを主な理由に挙げている。10-Q は具体的に、農業分野の大口顧客との取引の範囲が縮小したことと、製薬・バイオの大口顧客との案件が減ったことを挙げる。つまり、減った分の一部は、自ら手放した仕事である。
4〜6月期には、顧客の業種別の割合が次のように入れ替わっていた。
| 顧客の業種 | 2025年4〜6月期 | 2026年4〜6月期 |
|---|---|---|
| 政府・防衛 | 21% | 45% |
| 製薬・バイオ | 44% | 20% |
| 農業 | 23% | 20% |
| 食品・栄養 | 6% | 7% |
| 消費財・テック | 2% | 6% |
| 産業・環境 | 4% | 2% |
(出典: 2026年6月期の10-Q。売上に占める割合)
割合を売上に掛けて金額にすると、政府・防衛は約820万ドルから約910万ドルへ1割ほど増えた。一方、製薬・バイオは約1,720万ドルから約400万ドルへ、8割近く減っている。政府向けが比率で半分近くになったのは、ほかが大きく縮んだ結果である。
政府向けの柱は、自律ラボの販売である。会社は、米国政府の国立研究所向けに4,700万ドル・97台の装置からなる自律ラボの構築を始めた。全米科学財団の約4億ドルの「クラウドラボ」網の整備では、カリフォルニア工科大学、ノースウェスタン大学、メリーランド大学がギンコに構築を依頼している。MITでも、マサチューセッツ州の助成でつくる研究拠点に、ギンコのRACが使われる。
7〜9月期には、大手製薬のNovoに、マサチューセッツ州ウォルサムの新しい研究拠点向けの自律ラボを売った。製薬会社への初めての販売で、金額は決算資料に書かれていない。また、米国の保健高等研究計画局(ARPA-H)の事業向けに、最大1,750万ドルの下請け契約を結んだ。RNA医薬の製造にRACと Catalyst(装置の名称)を初めて入れる案件である。
9月の材料になったのは、売上が8割近く減った製薬向けの Datapoints だった。製薬向けには、低分子の薬の候補の体内動態を調べる新サービス「ADME-One」も始めている。中国の受託大手WuXi(薬明康徳)の10分の1の価格で、ボストンで試験を行うとしており、開始から6週間で17社が契約したという。7〜9月期には22社が契約し、うち20社はギンコと初めて取引する顧客だったと、会社は説明している。OpenAIのような最先端のAI研究機関が、AIの学習データを作るために Cloud Lab を使い始めたことも発表された。株価が先に織り込んだ製薬向けの期待が売上に表れるかは、7〜9月期の業種別の割合を確かめる段階にある。
現金の残り時間と、使っていない建物の賃料
7〜9月期は、売上が2,771万ドルに対して費用が7,134万ドルかかっている(前年同期は1.12億ドル)。うち研究開発費は4,095万ドルで、前年同期の6,935万ドルから41%減った。継続事業の純損失は4,098万ドルで、前年同期の7,335万ドルから縮み、4〜6月期の5,732万ドル(切り出したバイオセキュリティを除く)からも減った。調整後EBITDAは2,200万ドルの赤字で、前年同期の5,300万ドル、4〜6月期の3,600万ドルのいずれよりも小さい。
現金の状況は、次のとおりである。
- 自由に使える現金と有価証券: 2026年9月末に2.85億ドル(現金8,450万ドルと有価証券2.01億ドル)。6月末の3.02億ドルから約0.17億ドル、2025年末の4.23億ドルから1.37億ドル減った
- 使い道が決まっていて動かせない現金: 9月末の貸借対照表で、非流動の拘束分は8,424万ドル(2025年末は3,814万ドル)。4,700万ドルは、国立研究所との契約を履行する保証のために2026年4月に拘束したもので、2029年まで拘束が続く見込みである
- 実際に出ていった現金: 1〜9月の営業活動で1.19億ドル、設備投資で655万ドル。合わせて1.26億ドル
会社は2026年の現金の流出(キャッシュバーン)を1.25億〜1.5億ドルと見込んでおり、8月に続いて11月の決算でも据え置いた。7〜9月期の流出は2,700万ドルと、上期より落ち着いた。なお、1〜9月の営業活動と設備投資の合計は1.26億ドルになるが、会社の言う流出(キャッシュバーン)とは計算の範囲が異なり、使えない現金(拘束預金)への振り替えなども含まれるため、見通しとそのまま比べることはできない(筆者の計算)。上期(1〜6月)のペースが続けば、現金は1年半ほどで尽きる計算だったが、7〜9月期のペース(2,700万ドル)なら2年半ほどになる。1四半期だけでは、ペースが落ち着いたと言い切れない。
株式の数も増えている。普通株の数は、2025年末の5,821万株から2026年6月末の6,371万株へ、半年で約9%増えた。増えた分のうち371万株は従業員への株式報酬で、180万株は市場で少しずつ株を売り出す契約(ATM、上限1億ドル、2025年9月に締結)によるものである。ATMでは、2026年6月末までの累計で370万株を発行し、手取りで3,460万ドルを得ている。7〜9月期の加重平均の株式数は6,397万株で、前年同期の5,563万株より15%多い。9月末の発行済みの株式数は、10-Qで確かめる。ATMによる調達額は、1〜9月で2,380万ドル、うち7〜9月期は約675万ドルで、株価が急騰した9月を含む四半期でも小さな額にとどまった(1〜6月の1,705万ドルとの差による筆者の計算)。
もう1つの重荷が、使っていない建物の賃料である。
- ボストン本社: 32万平方フィートを超える賃借面積のうち、19.6万平方フィートを転貸(また貸し)に出せる状態にしている。しかし2025年の10-Kの時点で、転貸できた面積はゼロだった。賃貸借の満期は2030〜2036年である
- 本社近くの新しい建物: 約26万平方フィートを、2024年6月から15年の契約で借りている。会社は「この建物が無くても足りる」として、建物ごと転貸に出している
リース負債は2025年末で4.40億ドルにのぼる。空いた床の維持費は、転貸収入を差し引いても2026年1〜9月で4,406万ドルかかり、前年同期の3,842万ドルから増えた。同じ期間の売上(6,734万ドル)の約65%にあたる額である。7〜9月期だけでは1,399万ドルで、売上の約半分だった(筆者の計算)。
創業者が議決権の過半を握る
ギンコの株式には、1株1票のクラスA株と、1株10票のクラスB株がある。クラスB株を持てるのは従業員と取締役に限られる。
2026年の委任状説明書によると、共同創業者3人の議決権は、レシュマ・シェティ氏が29.2%、ジェイソン・ケリーCEOが14.5%、オースティン・チェ氏が14.3%である。3人で議決権の約58%を握っており、一般の株主の意向は経営に反映されにくい。年次報告書も、これをリスクの1つに挙げている。
取締役会の顔ぶれも変わった。パランティア・テクノロジーズの最高技術責任者(CTO)で、ギンコの取締役会の議長を務めていたシャム・サンカール氏は、2026年6月の株主総会で再任を求めず、退任した。取締役は7人から6人になっている。
大株主には、ビル・ゲイツ氏の資産運用会社 Cascade Investment(クラスA株の6.8%)や、Viking Global Investors(同6.7%)が名を連ねる。
取引市場は?
ギンコ・バイオワークス(Ginkgo Bioworks Holdings, Inc.)のクラスA株は、ニューヨーク証券取引所(NYSE)で取引されており、ティッカーシンボルは「DNA」。
ギンコ・バイオワークス(DNA)のセクター、業種、属するテーマは?
セクター
ヘルスケア(Health Care): 製薬・バイオ企業や研究機関に、研究開発の設備とサービスを提供している。
業種
ライフサイエンス・ツール&サービス: 自社で薬を開発するのではなく、薬を開発する側に道具と実験の手を貸す業種である。医療のデータとAIで診断や治療の選択を支えるテンパスAI(TEM)と同じく、医療・創薬の現場にデータと技術を売る立ち位置にある。
属するテーマ
- AI創薬 → AIが設計した薬の候補を、実際の実験で確かめるデータを作る
- 研究の自動化(ラボオートメーション) → 研究者の手作業を、24時間動くロボットに置き換える
- 国内回帰(オンショアリング) → 中国などに委託してきた試験を、米国内に戻す流れに乗る
- 合成生物学 → 上場時の看板。微生物や細胞を設計する技術で、今も Solutions 事業の土台にある
同じテーマの銘柄
- ヘルスケア・バイオ:ギリアド・サイエンシズ(GILD)、ノボ ノルディスク(NVO)、ADMAバイオロジックス(ADMA)、イーライ・リリー(LLY)、バタフライ・ネットワーク(BFLY)、オスカー・ヘルス(OSCR)、テンパスAI(TEM)、スポックホールディングス(SPOK)、ほか3銘柄
配当は?
ギンコは、これまで配当を支払ったことがない。赤字が続いており、株式の追加発行で事業の資金を補っている段階である。
ギンコ・バイオワークス(DNA)の競合企業は?
事業ごとに、競う相手が違う。
- 自律ラボの販売: 研究用の自動化装置のメーカー
- Datapoints・ADME-One: 製薬向けの受託試験会社。会社自身が価格を比べている WuXi のような大手が、最も直接の相手になる
- AI創薬の企業: リカージョン(RXRX)やシュレーディンガー(SDGR)は、自前のAIと実験設備で薬の候補を探す。ギンコにとっては顧客にもなりうるし、データの作り手としては競合にもなる
かつての中心だった細胞プログラミングの受託では、製薬会社や化学会社の社内の研究部門が、最大の競合だった。
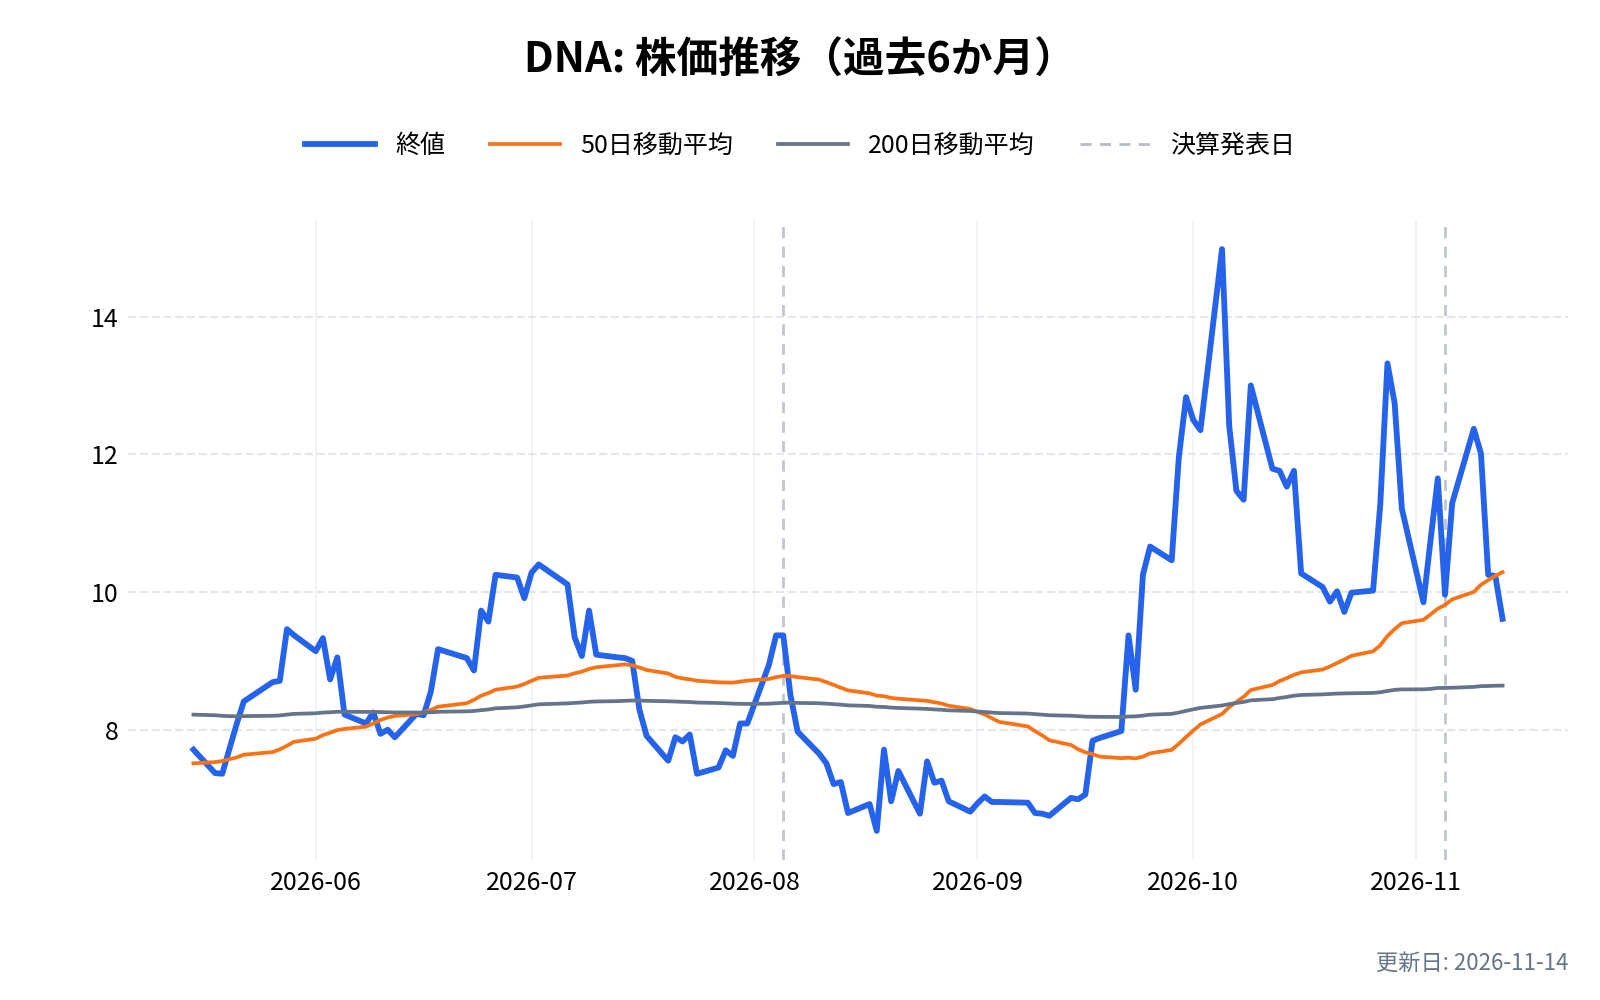
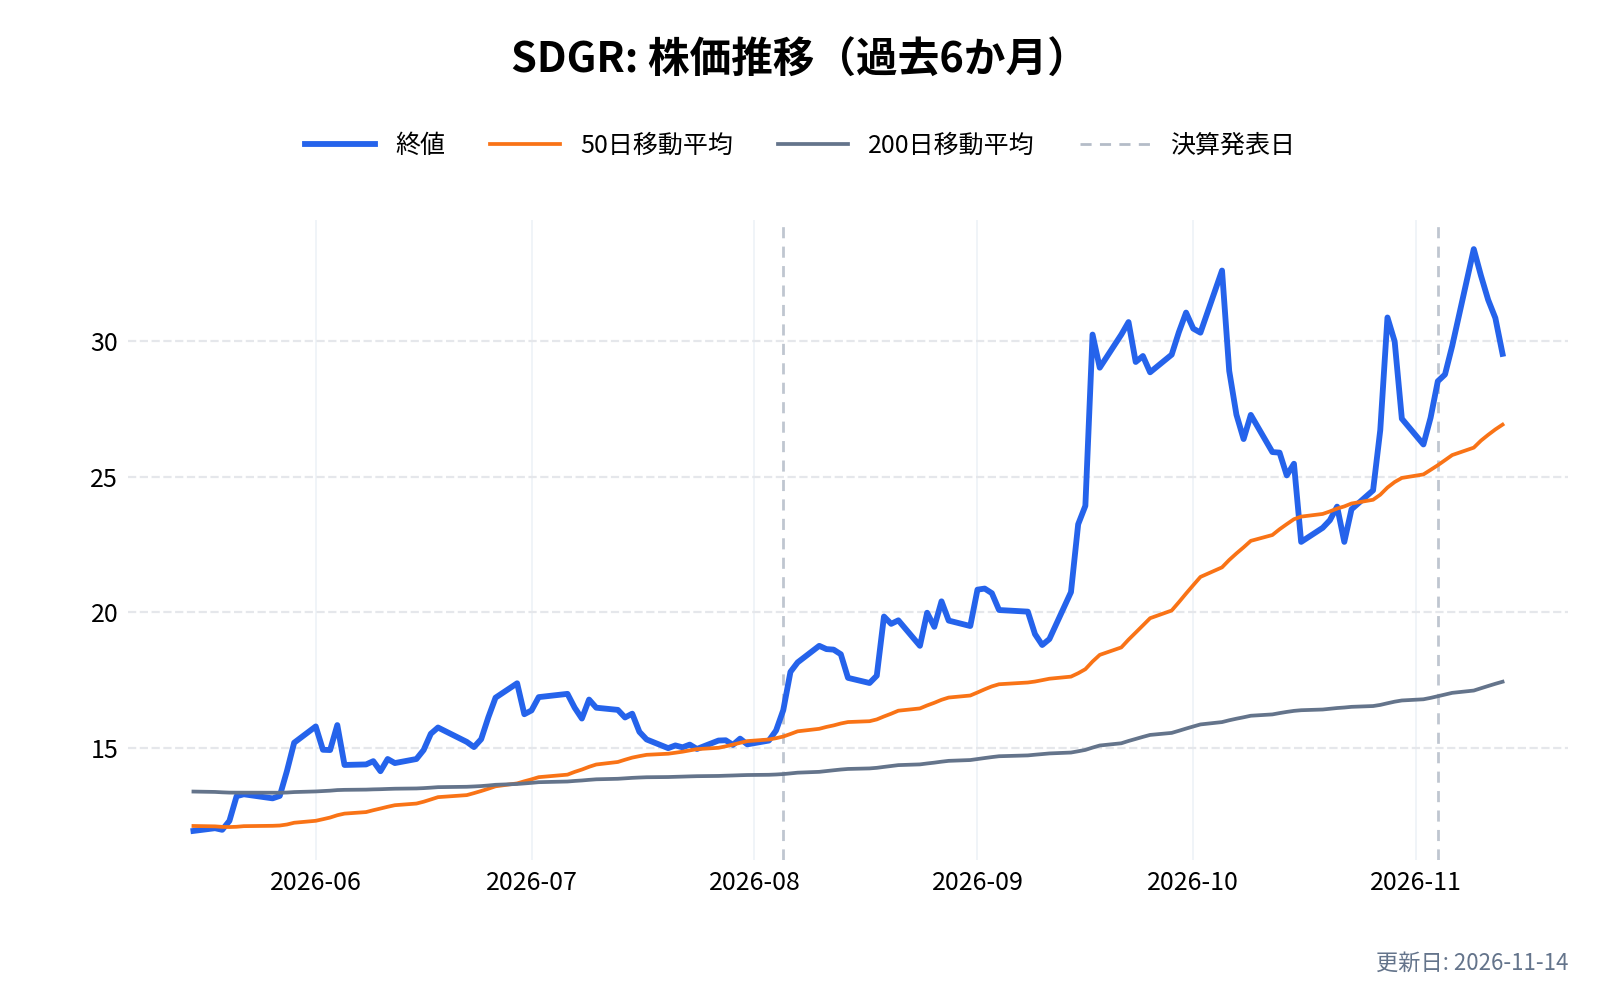
米国に上場している競合(AI創薬の2社)の、直近6か月の株価の動きを並べる(WuXi は香港・上海の上場)。
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新

競合との差別化要素と優位性は?
1. 実験の代行と、装置の販売の両方ができる
ギンコは、自社の Nebula で実験を代行することと、同じ仕組みを装置として売ることの両方ができる。顧客は、まず Datapoints で試し、量が増えれば自前の自律ラボを買う、という順に進める。
2. AIが設計した候補を、実験で確かめる役を担う
AIで薬の候補を大量に設計しても、それが実際に効くか、作れるかは実験でしか分からない。リリーの TuneLab や抗体の共同事業での役割は、この確かめの部分である。
弱みも裏表の関係にある
装置の販売も受託試験も、相手の成功に関係なく売上が立つ反面、価格で比べられやすい。WuXiの10分の1という価格は、新しい顧客を集める武器であると同時に、利益の薄さにもつながりうる。また、売上の半分近くが政府・防衛になったため、政府の予算の動きにも左右されやすい。
ギンコ・バイオワークス(DNA)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
ギンコ・バイオワークス(DNA)の業績について
ギンコの会計年度は、1月から12月まで。四半期決算は、近年は次の時期に発表されている。
- 第1四半期(1〜3月): 5月上旬
- 第2四半期(4〜6月): 8月上旬
- 第3四半期(7〜9月): 11月上旬
- 第4四半期・通期: 2月下旬
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
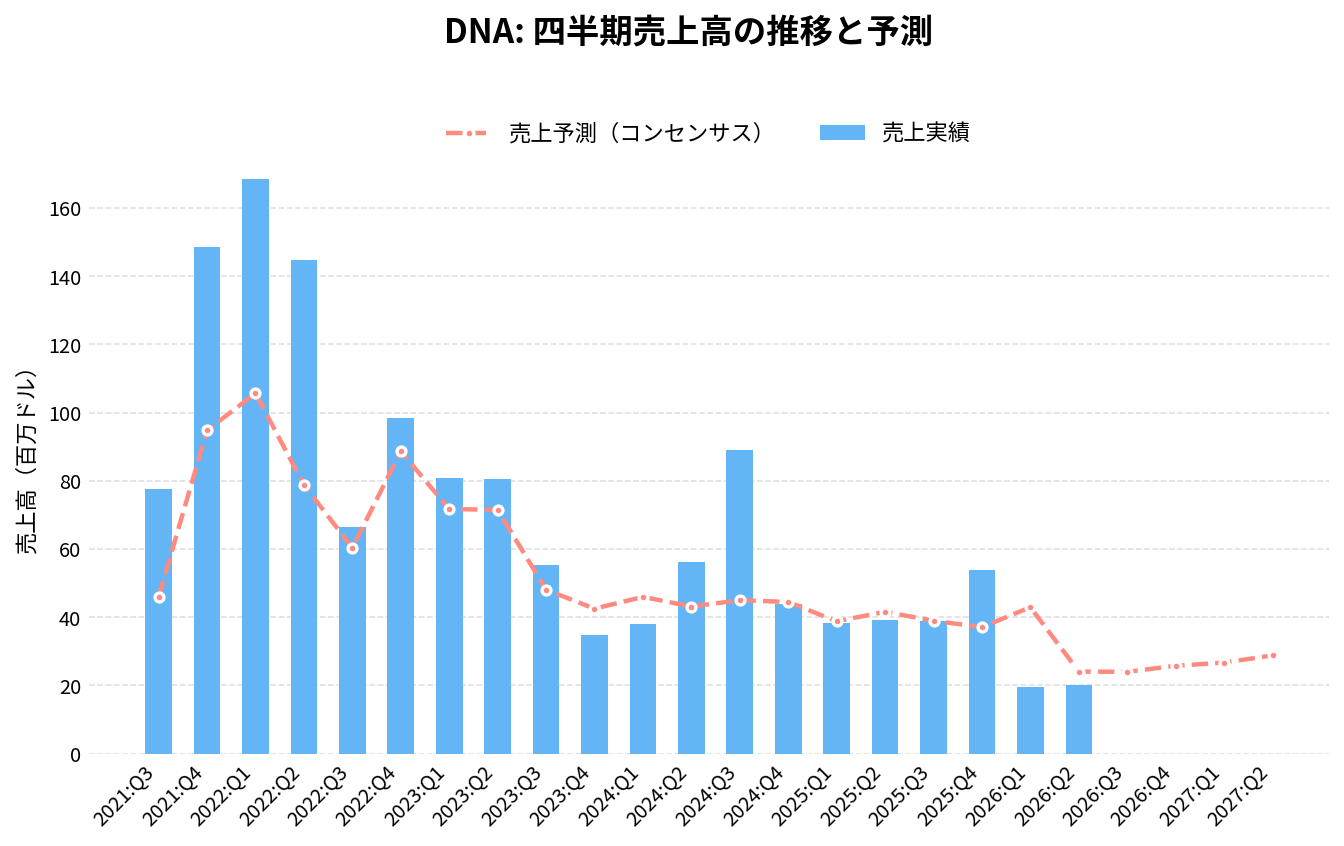
ギンコ・バイオワークス(DNA)の2026年Q3決算(2026/11/05 発表)は、売上27.7百万ドル(アナリストコンセンサス24.0百万ドルに対し+15.5%)でした。
売上の前年同期比は-5.7%です。
直近8四半期では、売上が2回、EPSが3回コンセンサスを上回っています。
四半期:売上高の推移
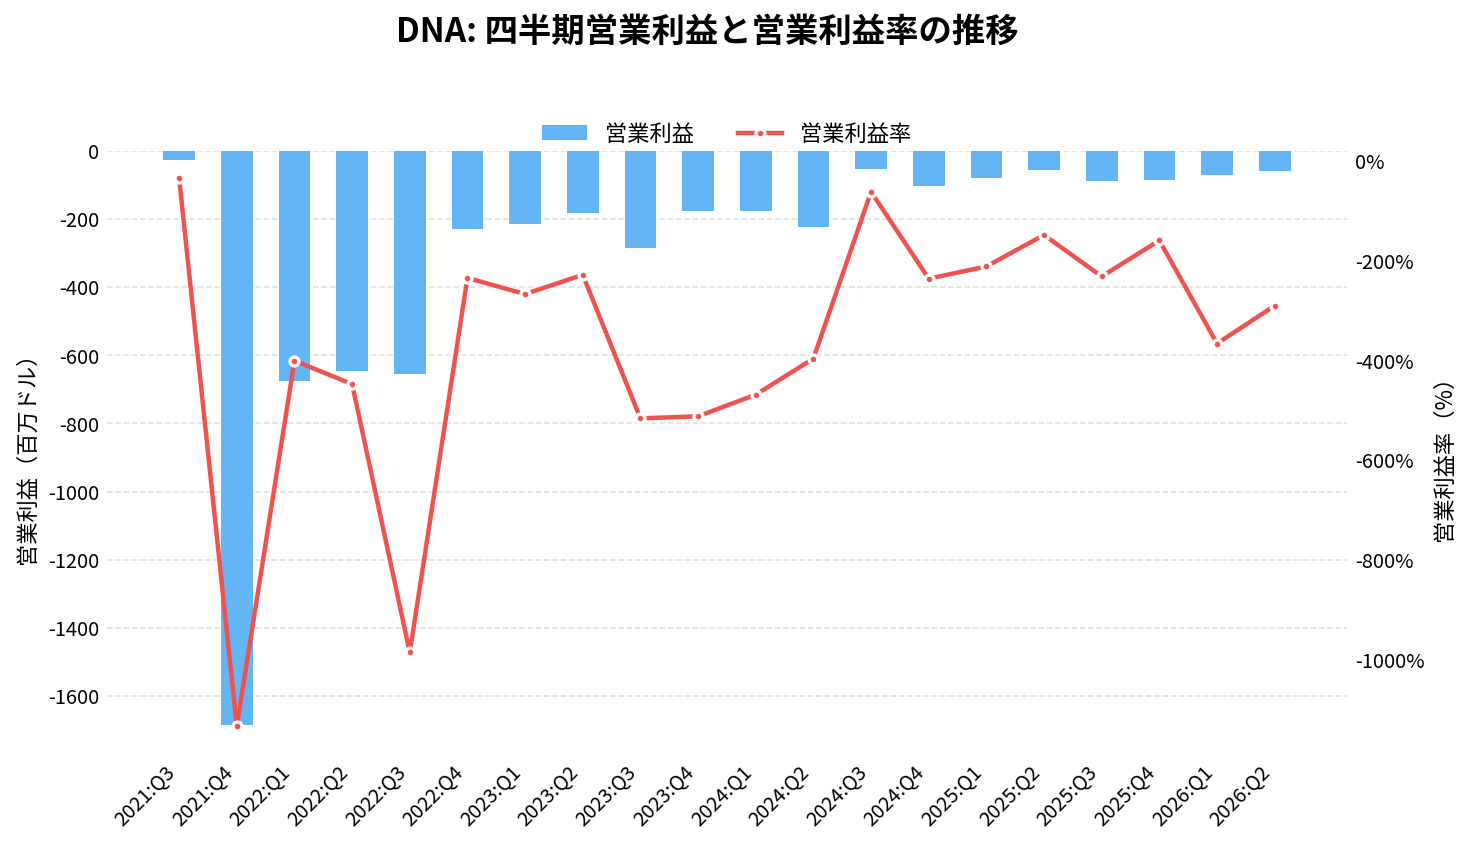
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
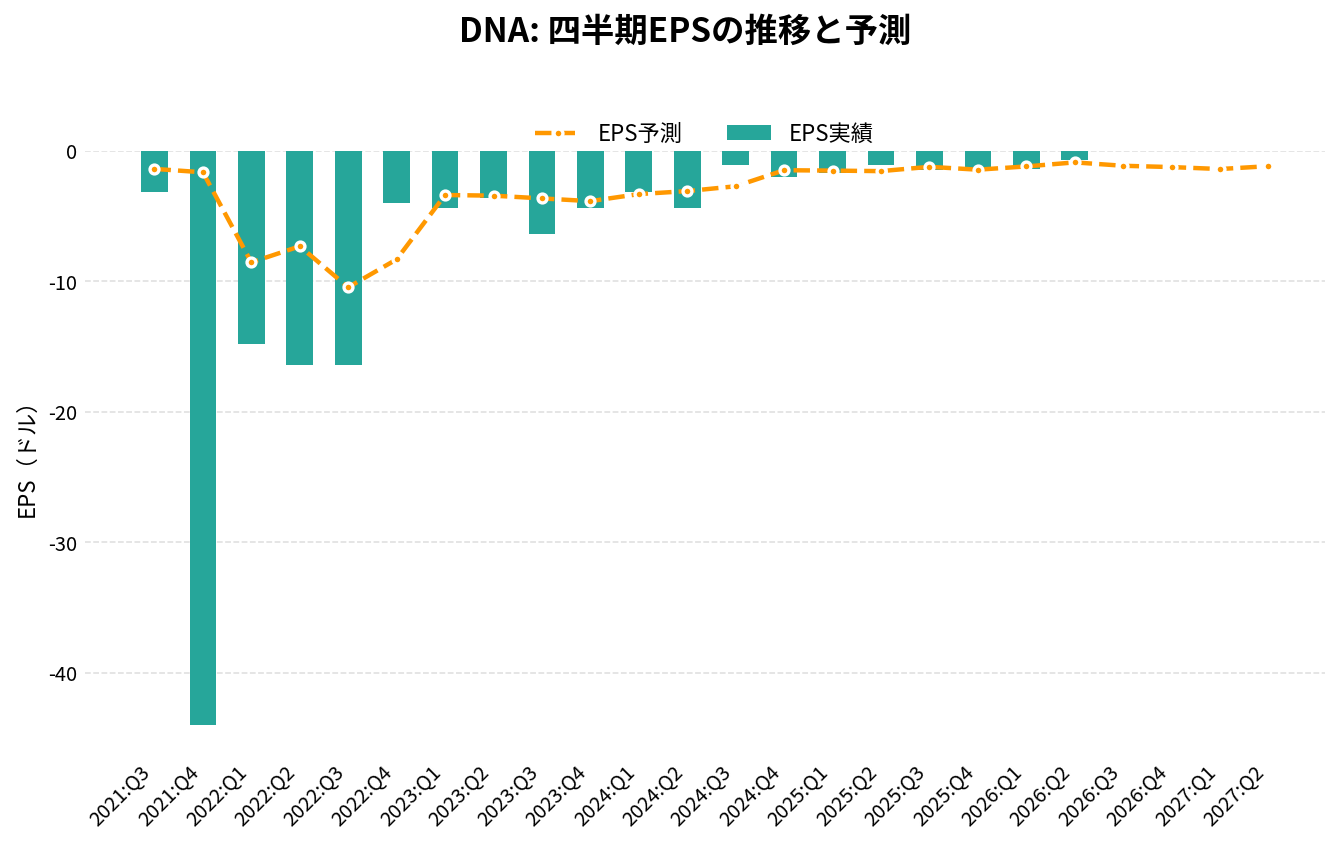
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q4 | 43.85 | +26.2% | -1.4% | -2.00 | -0.50 | -236.3% |
| 2025:Q1 | 38.23 | +0.8% | -1.5% | -1.68 | -0.15 | -211.8% |
| 2025:Q2 | 39.13 | -30.4% | -5.9% | -1.10 | +0.47 | -148.6% |
| 2025:Q3 | 29.38 | -67.0% | -24.6% | -1.45 | -0.21 | -280.1% |
| 2025:Q4 | 63.41 | +44.6% | +71.0% | -1.41 | +0.05 | -148.0% |
| 2026:Q1 | 19.47 | -49.1% | -54.6% | -1.39 | -0.18 | -366.5% |
| 2026:Q2 | 20.16 | -48.5% | -16.2% | -0.75 | +0.15 | -290.5% |
| 2026:Q3 | 27.71 | -5.7% | +15.5% | – | – | -157.5% |
| 2026:Q4(予想) | 25.75 | -59.4% | – | -1.26 | – | – |
| 2027:Q1(予想) | 26.70 | +37.1% | – | -1.41 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-10 取得時点)。 | ||||||
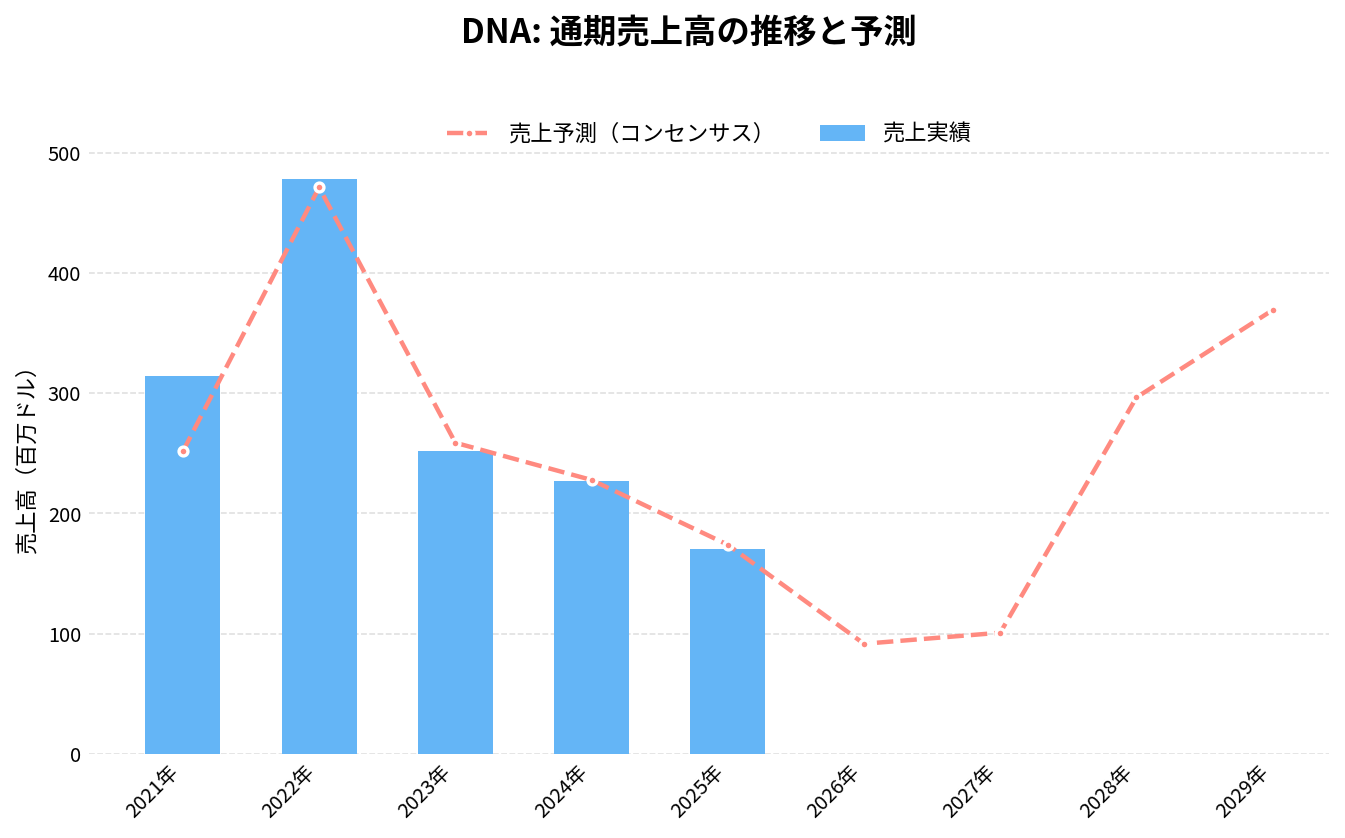
通期:売上高の推移
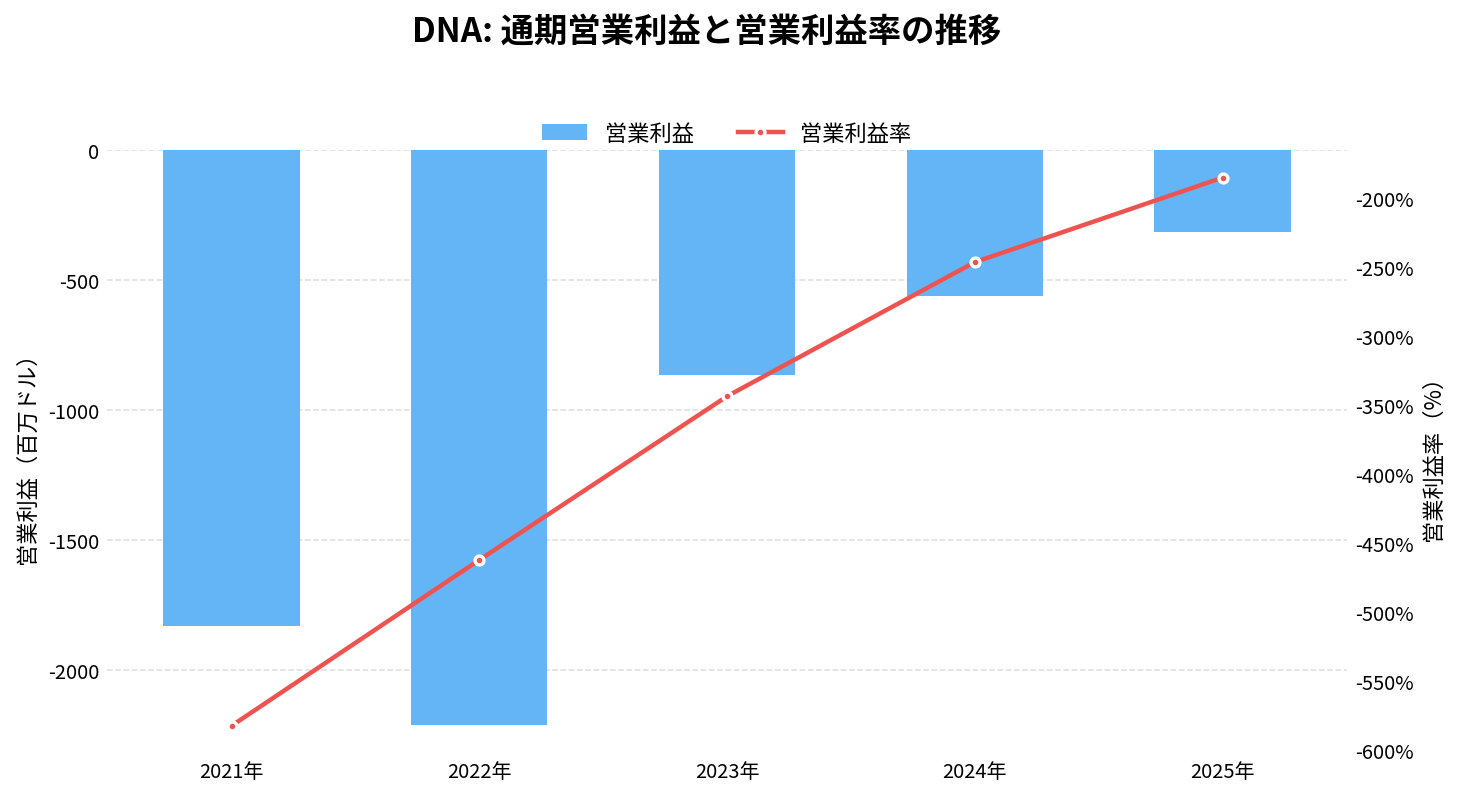
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
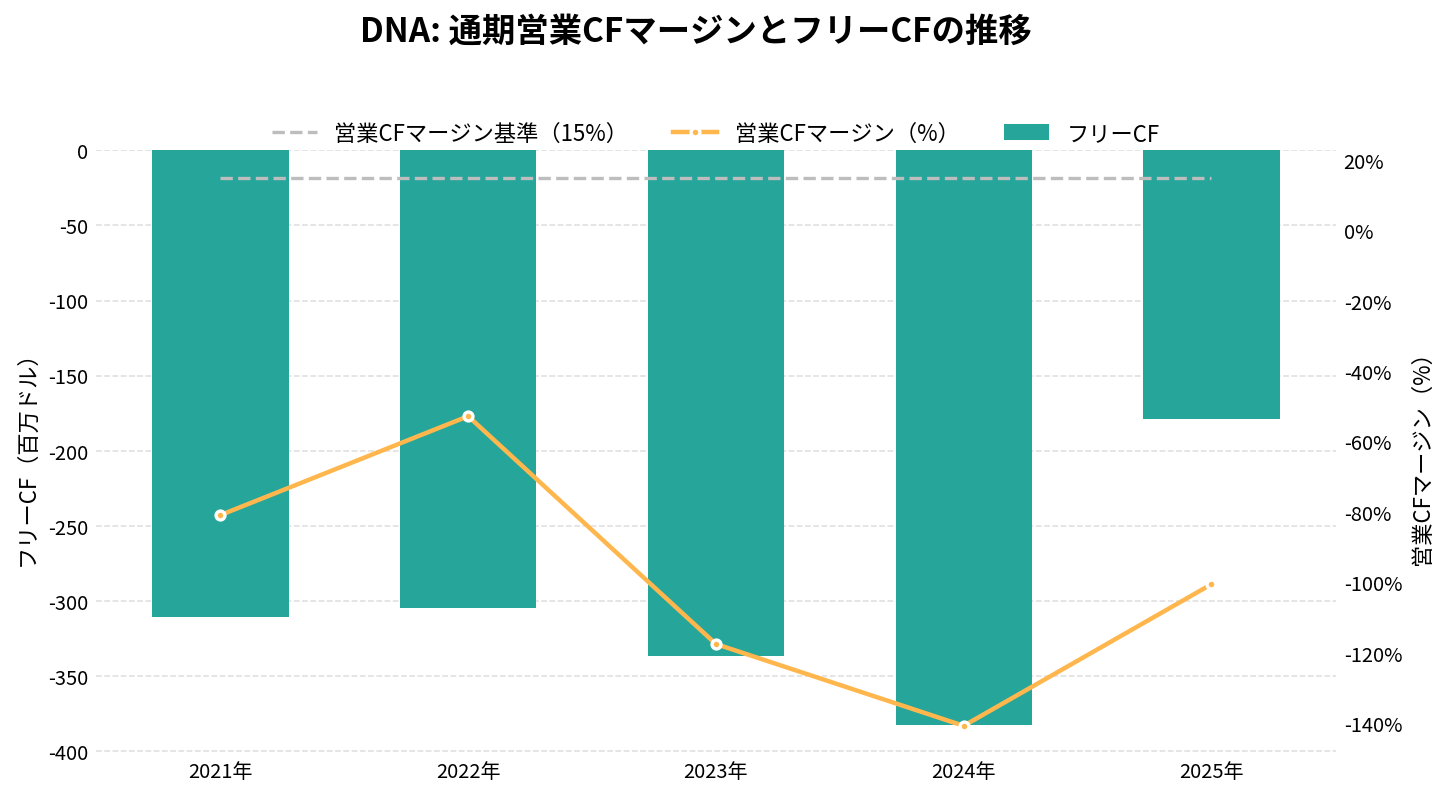
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
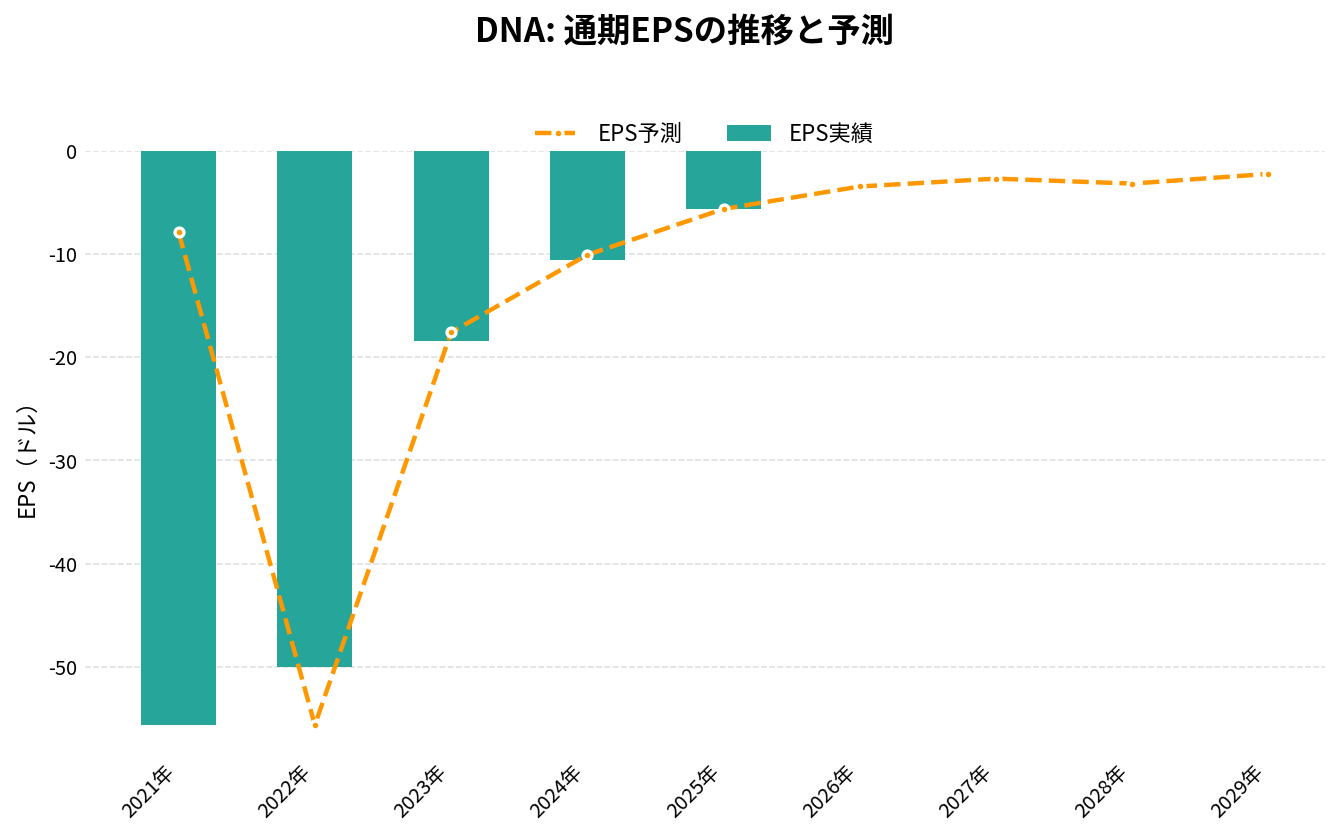
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 313.84 | – | -55.60 | -582.6% | -80.9% | -310.34 |
| 2022年 | 477.71 | +52.2% | -50.00 | -462.4% | -52.8% | -304.47 |
| 2023年 | 251.46 | -47.4% | -18.40 | -343.8% | -117.5% | -336.30 |
| 2024年 | 227.04 | -9.7% | -10.54 | -246.5% | -140.8% | -382.13 |
| 2025年 | 170.16 | -25.1% | -5.64 | -185.3% | -100.5% | -178.72 |
| 2026年(予想) | 91.50 | -46.2% | -3.46 | – | – | – |
| 2027年(予想) | 100.70 | +10.1% | -2.70 | – | – | – |
| 2028年(予想) | 296.40 | +194.3% | -3.18 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-10 取得時点)。 | ||||||
ギンコ・バイオワークス(DNA)の将来性と今後の見通しは?
ギンコの将来性を考えるうえでは、「9月の材料が売上として表れるか」と「現金が尽きる前に赤字を縮められるか」の2つを分けて見ていきたい。
会社は2026年の売上の見通しを出しておらず、出しているのは現金の流出の見通し(1.25億〜1.5億ドル)だけで、11月の決算でも据え置いた。TradingViewに集計されたアナリストの予想(8月中旬時点)では、2026年の売上は9,150万ドル、2027年は1.01億ドルとなっている。7〜9月期の実績(2,771万ドル)は、同じ時点の予想(2,400万ドル)を約15%上回った。1〜9月の実績(6,734万ドル)を引くと、10〜12月期は約2,420万ドルになる計算である(筆者の計算)。2025年の売上(1.70億ドル)には切り出したバイオセキュリティの分が含まれるため、残った事業(1.33億ドル)と比べると、2026年は約31%の減収の予想である。
会社は2025年8月の決算資料で、「2026年末までに調整後EBITDAを黒字にする」目標を掲げていた。2026年の決算資料の本文には、この目標が出てこない。8月の資料には将来の見通しに関する注意書きに黒字化の時期という言葉が残っていたが、11月の資料にはそれも見当たらない。7〜9月期の調整後EBITDAは2,200万ドルの赤字で、前年同期の5,300万ドルの赤字、4〜6月期の3,600万ドルの赤字(前年同期は2,500万ドル)からいずれも縮んだ。
注目したい点
- 製薬・バイオ向けの売上: Datapoints や ADME-One が、4〜6月期に8割近く減った製薬向けの売上を下げ止まらせられるか。7〜9月期の業種別の割合は、10-Qが出たら確かめたい
- 自律ラボの受注: Novoへの初の販売に続く案件が出るか。残存履行義務(6月末で1.13億ドル)が増加に転じるかが手がかりになる。9月末の金額は10-Qで確かめたい
- 10〜12月期の現金の流出: 7〜9月期の2,700万ドルのペースが続くか
- 株式の数: 9月末の発行済みの株式数は10-Qで、株価が高かった10月のATMによる売り出しは次の決算で確かめたい
リスク
- 資金の不足: 上期のペースでは現金は1年半ほど、7〜9月期のペースでも2年半ほどで尽きる計算になる。追加の資金調達は、既存の株主の持ち分を薄める
- 売上の減少: 1〜9月の売上は前年同期比37%減で、残った事業でも、2026年は3割ほどの減収が予想されている
- 材料の大きさが分からない: 9月の2つの発表は金額を明かしていない。期待が先に株価に織り込まれ、売上がついてこなければ、株価は大きく下げうる
- 値動きの荒さ: ギンコは、テーマの銘柄が上がる日にも下がる日にも、ほかより大きく動いている
- 使っていない建物の賃料: 2030年代まで続く賃貸借が、1〜9月の売上の約65%にあたる維持費を生んでいる
- 創業者の支配: 共同創業者3人が議決権の過半を握る
DNA 2026年Q3決算:Novoへの自律ラボ初販売で収益性改善、赤字幅は大きく縮小
発表日:2026/11/05
DNAの決算ハイライト
ギンコ・バイオワークスの2026年第3四半期は、売上高が2,800万ドルと前年同期の2,900万ドルからほぼ横ばい(6%減)だったものの、前四半期の2,000万ドルからは回復した。注目すべきは損益面の改善で、GAAP純損失(継続事業)は4,100万ドルとなり、前年同期の7,300万ドルから大きく縮小している。
収益性の改善は調整後EBITDAにも表れており、前年同期のマイナス5,300万ドルからマイナス2,200万ドルへと損失幅が半分以下に縮小した。四半期のキャッシュバーンは2,700万ドルにとどまり、2026年9月末時点の現金・現金同等物・有価証券残高は2.85億ドルを確保している。
会社は通期の総キャッシュバーン見通しについて、1.25億〜1.5億ドルの据え置きを発表した。今回最大のトピックは、大手製薬企業であるNovoへの自律ラボの初めての販売契約で、既存のCloud Lab事業に加えてAutonomous Labs機器販売という2本目の収益の柱が立ち上がりつつある局面と言える。
抑えておくべきKPI
- 売上高: 2,800万ドル(前年同期比6%減、前四半期の2,000万ドルから増加)
- GAAP純損失(継続事業): 4,100万ドル(前年同期の7,300万ドルから縮小)
- 調整後EBITDA: マイナス2,200万ドル(前年同期のマイナス5,300万ドルから改善)
- 現金・現金同等物・有価証券残高: 2.85億ドル(四半期キャッシュバーンは2,700万ドル)
投資家目線のインサイト
今回の決算で最も重要なのは、Novoへの自律ラボ販売が、Cloud Lab(実験受託サービス)とAutonomous Labs(機器販売)という2つの事業の柱を明確にした点だ。これまでCloud Labの受託サービスが収益の中心だったが、RACとCatalystシステムをNovo、ARPA-H、NSFといった製薬・政府機関に直接販売する動きが具体化してきたことは、事業モデルの広がりを示す材料になる。
売上高は前年同期比6%減で、4〜6月期の48%減からは持ち直したが、まだ前年を下回っており、トップラインの力強い回復とまでは言えない状況だ。一方で費用面では研究開発費が前年同期の6,900万ドルから4,100万ドルへ、一般管理費も3,700万ドルから2,900万ドルへと縮小しており、コスト規律の徹底が赤字幅縮小の主因とみられる。
ADME-Oneサービスで22件の顧客契約(うち20件が新規顧客)を獲得したこと、OpenAIなどフロンティアAI研究機関がCloud LabをAIトレーニングデータ生成に利用し始めている点も、需要の裾野が広がりつつあることを示している。
今後の見どころ
今後は、Novoとの自律ラボ販売契約が実際の収益にどう反映されていくかが焦点になる。ARPA-H GIVE向けの最大1,750万ドルのサブコントラクトなど、政府関連の契約がどの程度売上に寄与してくるかも注視したい。
また、NSFのProgrammable Cloud Laboratories Test BedやX-Labsイニシアチブなど、米政府が自律ラボをインフラとして位置づける動きが進んでおり、こうした政策的追い風が受注パイプラインの拡大につながるかが中期的な見どころとなる。通期のキャッシュバーン見通しが据え置かれている点も、今後の進捗確認のポイントだ。
出典
Third Quarter 2026 Results; Signs First Autonomous Lab Sale to a Top-Tier Pharma Company Novo
DNA 2026年Q2決算:売上は48%減も、政府の「自律ラボ」投資を追い風に事業構造を転換中
発表日:2026/08/05
本決算のポイント
ギンコ・バイオワークスの2026年第2四半期は、売上高が2000万ドルと前年同期の3900万ドルから48%減少した。会社はこの減少について、リストラの一環として進めているプログラムの整理(program rationalization)が主因だとしている。GAAP純損失(継続事業)は5700万ドルで前年同期の5300万ドルから拡大し、Adjusted EBITDAも赤字が2500万ドルから3600万ドルへと広がった。
一方で財務基盤は現預金・有価証券合計3.02億ドルを確保しており、通期の現金燃焼(total cash burn)ガイダンスは1.25億〜1.5億ドルの範囲で据え置きとなった。売上減少とコスト圧縮が同時進行する中、会社は事業の中身を「自律ラボ」インフラ企業へとシフトさせている最中であることがうかがえる。
今回の決算で最も目を引くのは財務数値よりも事業面の動きだ。MIT、Caltech、ノースウェスタン大学、メリーランド大学向けに自律ラボ構築の政府契約を獲得し、ホワイトハウスのGenesis Missionや全米科学財団(NSF)の約4億ドル規模の投資を追い風に、政府主導の「クラウドラボ」ネットワーク構築の担い手としての立ち位置を強めている。
抑えておくべきKPI
- 売上高: 2000万ドル(前年同期3900万ドルから48%減)
- GAAP純損失(継続事業): 5700万ドル(前年同期は5300万ドルの損失)
- Adjusted EBITDA: マイナス3600万ドル(前年同期はマイナス2500万ドル)
- 現預金・有価証券残高: 3.02億ドル(2026年6月30日時点)
重要なインサイト
売上減少幅は48%と大きく、一時的な変動というよりリストラに伴うプログラム縮小が続いている構造的な影響と見るべきだろう。同時にAdjusted EBITDAの赤字も前年から拡大しており、コスト削減の効果が数字上まだ十分に表れていない点はローライトとして留意したい。
その一方で、自律ラボ「Nebula」は100台超のロボットが24時間稼働する世界最大級の規模に達し、新規プロトコルを毎週追加しながら「ramp」モードで急拡大している段階にある。加えてADME-Oneという新サービスは、WuXiより10倍安い価格で米国内(ボストン)での作業を実現し、開始からわずか6週間で17社の顧客を獲得したという。米国内でのR&D回帰(オンショアリング)という文脈と合致する動きだ。
パシフィック・ノースウェスト国立研究所向けには4700万ドル・97台規模の自律ラボ構築にも着手しており、政府・学術機関からの受注が今後の収益の柱になり得るかが焦点になる。ただし現時点ではこれらはまだ売上に十分反映されておらず、今後の四半期での実績化が問われる局面だ。
今後の見どころ
最大の注目点は、MIT・Caltech・ノースウェスタン・メリーランドなど新規獲得した政府・学術契約がいつ、どの規模で売上に転換されるかである。Nebulaの装置増設ペースやプロトコル追加の進捗も、自律ラボ事業のスケール度合いを測る材料になるだろう。
財務面では、通期の現金燃焼ガイダンス1.25億〜1.5億ドルが据え置かれた点を踏まえ、売上減少とコスト圧縮のバランスが今後どう推移するかを継続的に確認したい。ADME-Oneなど新サービスの顧客数拡大ペースも、事業転換の実効性を示す先行指標となりそうだ。
出典
それより前の決算と、発表後の株価の動きは「ギンコ・バイオワークス(DNA)の決算まとめ」にまとめています。
まとめ
ギンコ・バイオワークス(DNA)は、実験をロボットに任せる自律ラボと、AI創薬のための実験データを売る会社です。2021年の上場時の看板だった細胞プログラミングの受託と新型コロナの検査は、どちらも今の主役ではありません。
2026年9〜10月の株価の2倍の上昇は、8月の決算で深く下げた分の戻りに、AI創薬株全体の上昇が重なったものだと考えています。リリーの TuneLab との提携や抗体の共同事業という固有の材料もありました。ただ、ギンコだけが大きく上げた日に会社の発表は無く、材料の金額も明かされていません。6月末から11月5日までで見れば、ギンコの株価はほぼ横ばいで、シュレーディンガーやサータラのようには上がっていません。
事業の面では、4〜6月期に製薬向けの売上が8割近く減り、政府向けの自律ラボの販売が柱になりつつあります。11月5日に発表した7〜9月期の決算では、Novoへの初めての自律ラボの販売があり、売上は2,771万ドルと前年同期比6%減、4〜6月期から37%増えて、赤字も縮みました。一方で、使っていない建物の賃料は売上の約65%にあたる重荷になっています。
9月の材料が本物かどうかは、製薬・バイオ向けの売上が下げ止まるかどうかで確かめられます。7〜9月期の10-Qが出たら、業種別の売上の割合、受注済みで未計上の金額、9月末の株式の数を確かめます。2027年2月下旬の通期決算では、10〜12月期の現金の流出が見通しに収まるかを見ていきたいと思います。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。

