このサイトは、私(@mifsee)が個人的に学びながら企業分析や銘柄分析を進め、その過程を記録としてまとめているものです。
あくまで個人の調査・整理を目的とした内容であり、誤りや実際と異なる情報が含まれる可能性があります。
また、MifseeではAI技術を活用した運用や、技術習得を目的とした実験的な取り組みも行っています。ご覧いただく際には、その点をご理解のうえご利用ください。
- はじめに
- TSMC(TSM)の株価
- TSMC(TSM)とは何の会社?
- TSMC(TSM)の主力製品やサービスは?
- AI向けの比率は3年で43%から68%へ
- 先端の製造:2nmが8%、先端技術は売上の79%
- 粗利率は66.4%:為替と世代交代の間で
- 設備投資は2026年に520億〜560億米ドル:稼ぐ力との釣り合い
- 海外工場:アリゾナ・熊本・ドレスデン
- TSMC(TSM)のビジネスモデルは?
- 取引市場は?
- TSMC(TSM)のセクター、業種、属するテーマは?
- 配当は?
- TSMC(TSM)の競合企業は?
- TSMC(TSM)の差別化要素と優位性は?
- TSMC(TSM)のリアルタイム株価チャート
- TSMC(TSM)の業績について
- TSMC(TSM)の将来性と今後の見通しは?
- TSM 2026年Q3決算:売上は米ドルで前年同期比41.2%増、2nmが売上の8%に
- TSM 2026年Q2決算:純利益は前年同期比77.4%増、営業利益率は60.3%
- まとめ
はじめに
スマートフォンのチップも、AIを動かすGPUも、設計した会社が自分の工場でつくっているとは限りません。設計だけを手がけ、製造は専門の会社に任せる分業が、半導体では当たり前になっています。その製造を最も多く引き受けているのが、台湾に本社を置くTSMC(TSM)です。
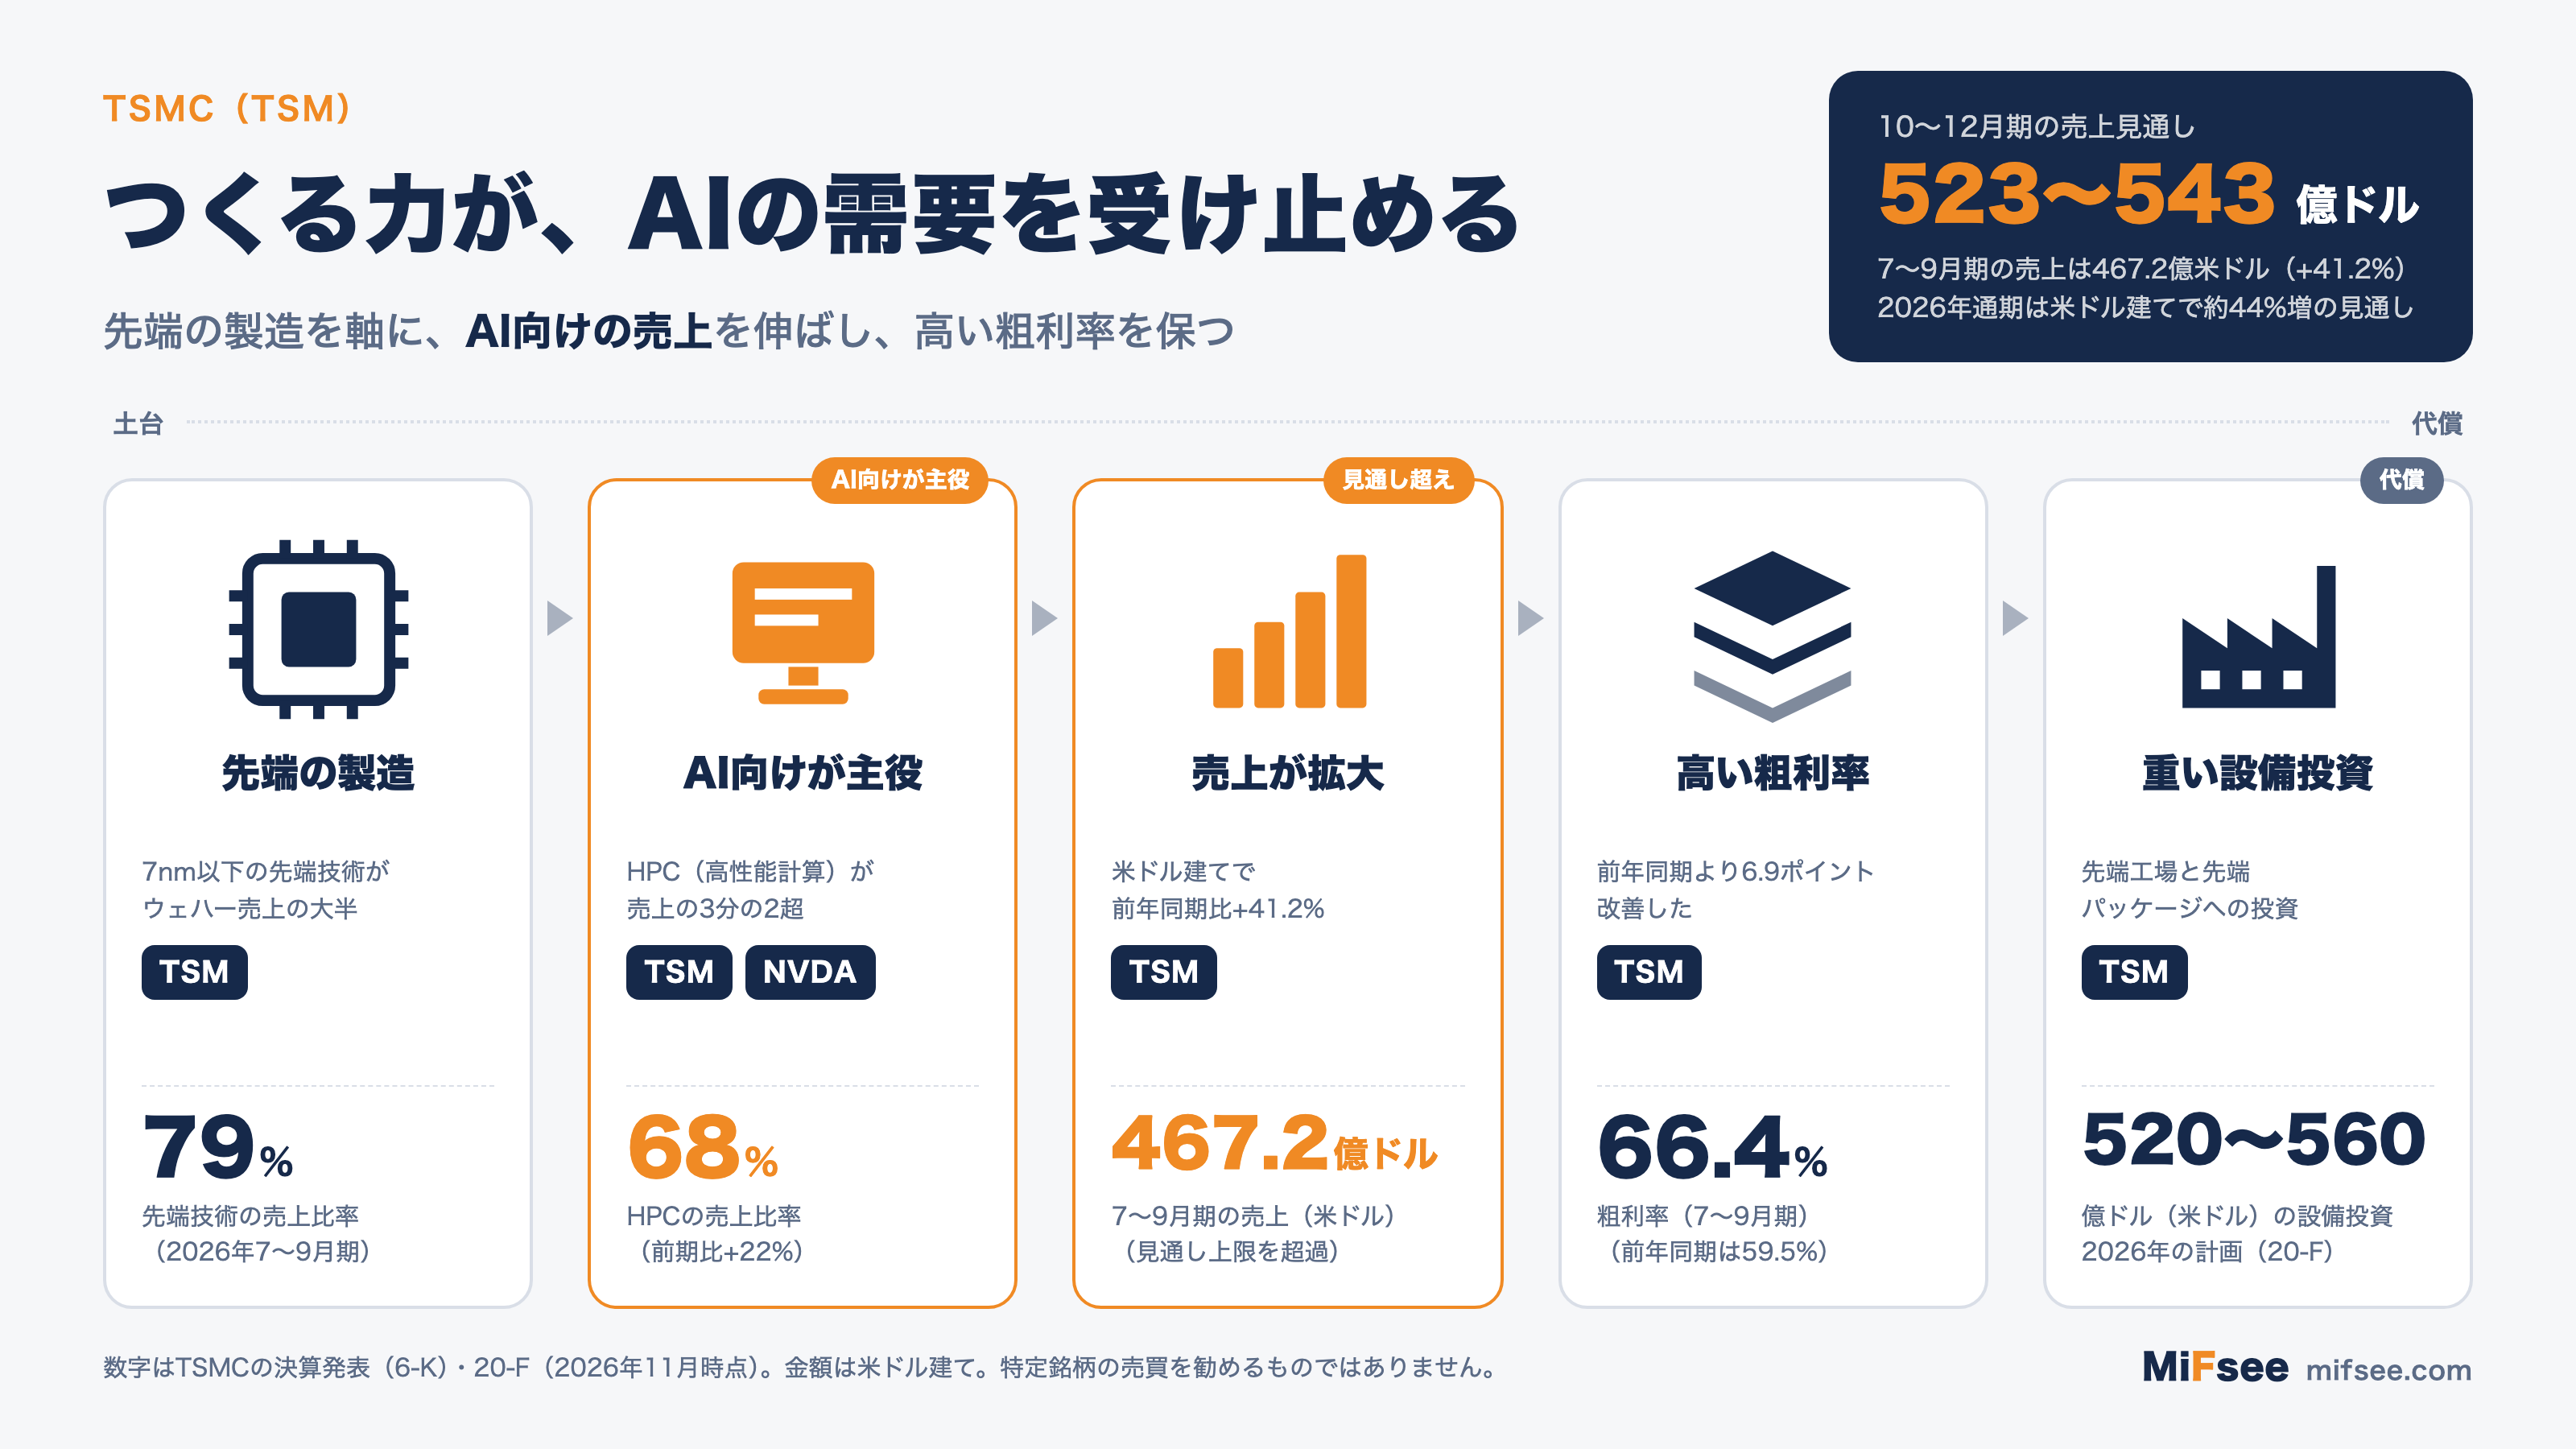
2026年7〜9月期の売上は、新台湾ドル建てで1兆4,942億台湾ドル、米ドル建てでは467.2億米ドルでした。前年同期比で米ドル建ては41.2%増、売上の68%がAIを含むHPC(高性能計算)向けです。ところが同じ会社が、2026年の設備投資に520億〜560億米ドルをかける計画を示しています。
稼ぐ力と、それを支える投資の重さは、どう釣り合っているのでしょうか。本記事では、AI向けの比率が高まる中で、先端の製造・粗利率・設備投資がどう連動しているかを軸に、決算資料(6-K)と年次報告書(20-F)から確かめます。なお、TSMCは新台湾ドルで決算を出す会社です。金額には通貨を添え、米ドルと混ざらないようにしています。
TSMC(TSM)の株価
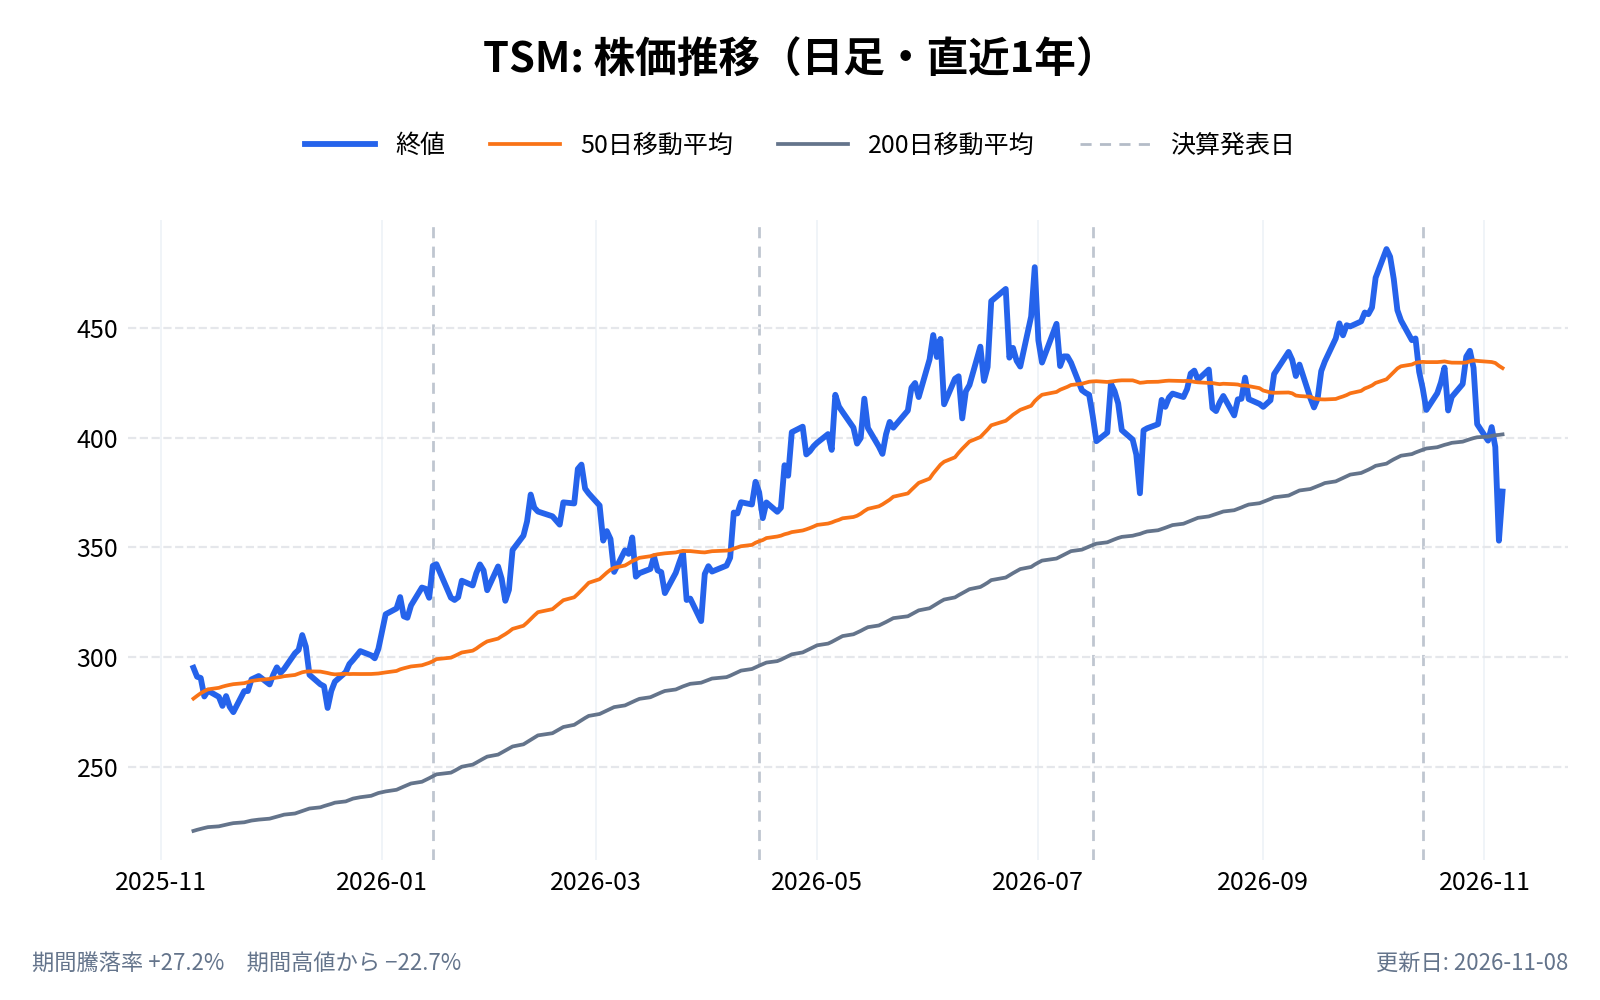
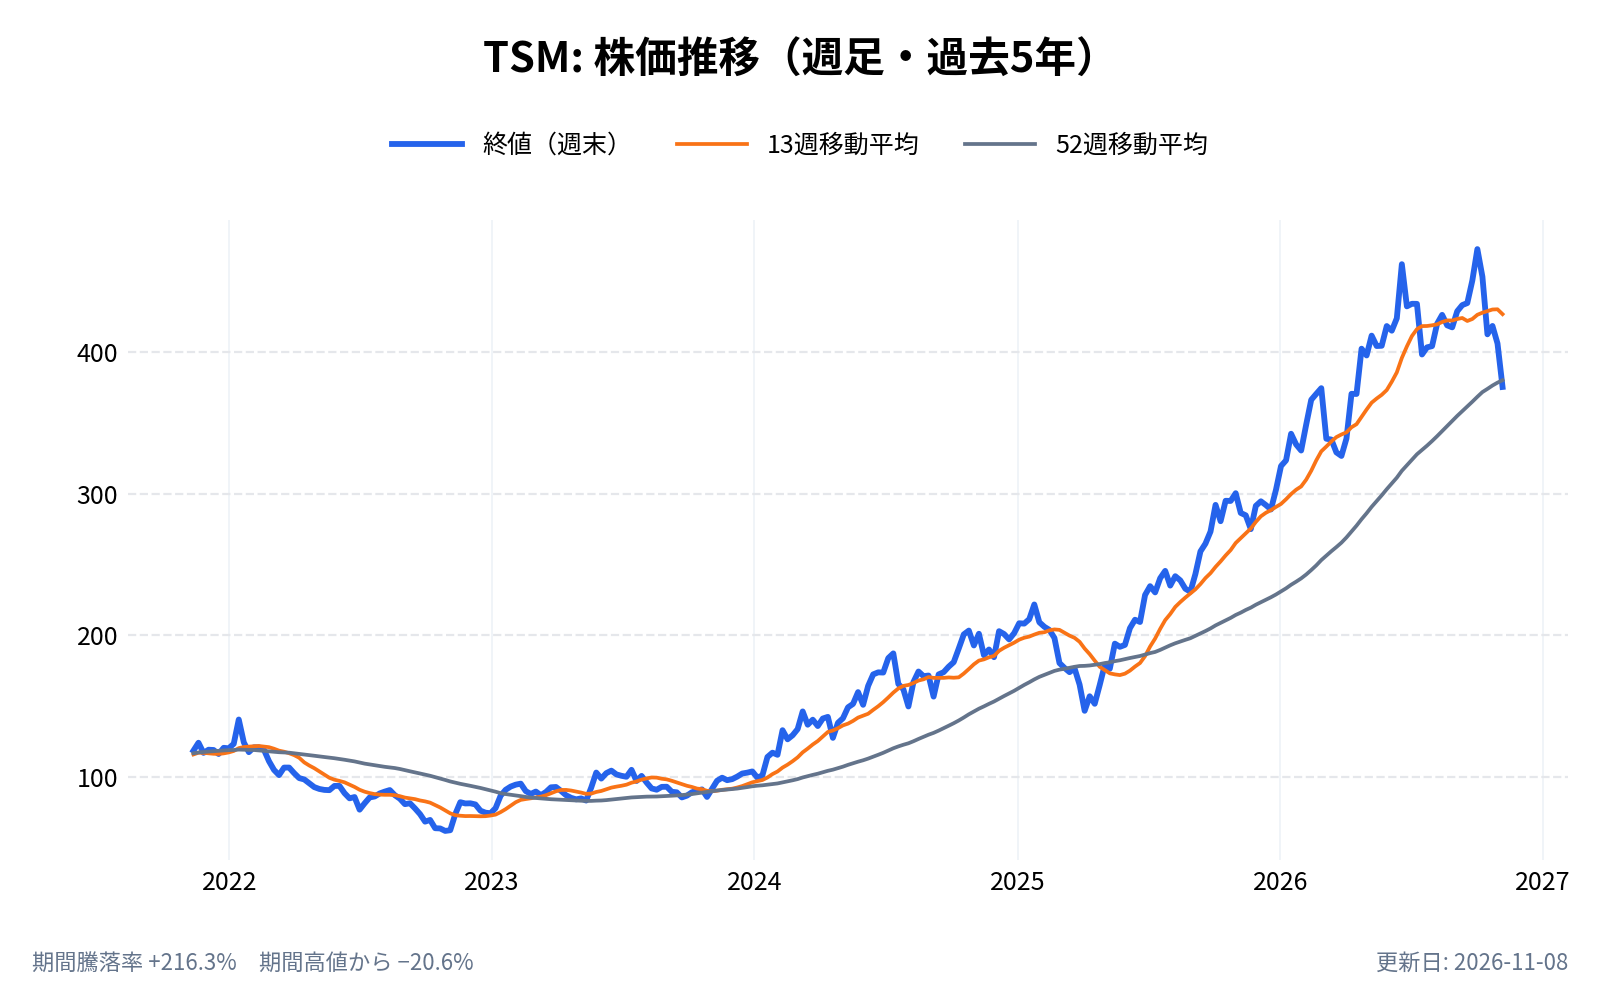
※チャートは毎週更新しています。数値は画像右下の更新日時点のものです。長期推移は過去5年で、株価データが5年に満たない場合はデータのある期間すべてです。
直近1年(日足)
長期推移(週足・5年)
TSMC(TSM)とは何の会社?
TSMC(Taiwan Semiconductor Manufacturing Company Limited)は、他社が設計した半導体を受託して製造する「ファウンドリ」の専業会社である。自社ブランドの製品は持たず、設計会社の図面をもとに、シリコンの円盤(ウェハー)の上に回路をつくる。会社は1987年2月に設立され、台湾証券取引所には1994年、米国のニューヨーク証券取引所にはADS(米国預託証券)として1997年10月から上場している(20-F)。
- 会社名: Taiwan Semiconductor Manufacturing Company Limited(TSMC)
- 設立: 1987年2月(台湾)。台湾証券取引所に1994年、NYSEにADSとして1997年に上場
- 本社所在地: 台湾・新竹サイエンスパーク
- 代表者: C.C.ウェイ(C.C. Wei)。会長兼CEO
- 従業員数: 90,557人(2025年12月末、20-F)
- 売上高: 3兆8,090億台湾ドル(2025年12月期、20-F。会社の便宜上の換算で約1,214億米ドル)
- 公式サイト: https://www.tsmc.com/
2025年は、12インチウェハー換算で約1,500万枚を出荷した。年間の生産能力は1,700万枚を超える(20-F)。
TSMC(TSM)の主力製品やサービスは?
TSMCの「製品」は、顧客ごとに違うチップをつくる製造サービスである。20-Fは、売上を用途別に次の6つのプラットフォームに分けている。
- HPC(高性能計算): AIのGPUやASIC(特定用途向けのチップ)、パソコンやサーバーのCPU、高速のネットワーク用チップなど。会社は「成長の主な原動力」と説明している
- スマートフォン: 高級機向けの最先端プロセスから、普及機向けまで
- IoT: 4nm・5nm・6nm・7nmなどの技術を使う、機器をつなぐチップ
- 自動車: 車載向けの3nm(N3A)、組み込みメモリなど
- デジタル家電: テレビやセットトップボックス、AIカメラなど
- その他
チップをつくる工程の先に、複数のチップを1つにまとめて積み重ねる「先端パッケージ」がある。TSMCは「3DFabric」の名で、CoWoS(チップを並べて基板に載せる技術)やSoIC(チップを積み重ねる技術)を提供している(20-F)。AIのGPUは、計算チップと高速メモリを近づけて載せる必要があり、この工程が欠かせない。ただし、先端パッケージが売上に占める比率は、20-Fでは開示されていない。
次の図は、先端の製造からAI向けの売上、粗利率、設備投資までの流れと、その代償を数字でまとめたものである。
AI向けの比率は3年で43%から68%へ
HPCの比率が、売上の構成を塗り替えた
TSMCの売上を用途別に見ると、HPCの比率が年々高まっている。
| 用途 | 2023年 | 2024年 | 2025年 | 2026年7〜9月期 |
|---|---|---|---|---|
| HPC(高性能計算) | 43% | 51% | 58% | 68% |
| スマートフォン | 38% | 35% | 29% | 21% |
| IoT | 8% | 6% | 5% | 4% |
| 自動車 | 6% | 5% | 5% | 4% |
| デジタル家電 | 2% | 1% | 1% | 1% |
| その他 | 3% | 2% | 2% | 2% |
出典:2023〜2025年は20-F(用途別の売上比率)、2026年7〜9月期は決算プレゼン資料(6-K)。四捨五入のため合計は100%にならない場合がある
2025年のHPCの売上は2兆1,929億台湾ドルで、前年から48%増えた(20-F)。スマートフォンも11%増だったが、増加額の大半はHPCが占めた。2026年7〜9月期は、HPCが前期比22%増、スマートフォンが10%増だった。
数字の裏にある「1枚あたり」の変化
2026年7〜9月期のウェハー出荷は、12インチ換算で447.6万枚と、前年同期比で9.6%しか増えていない。一方、米ドル建ての売上は41.2%増えた。売上を出荷枚数で割ると、1枚あたりの売上は約10,400米ドルで、前年同期の約8,100米ドルから約29%高い(筆者の計算。売上にはウェハー以外も含むため目安である)。
売上の伸びの大半は、枚数ではなく、1枚あたりの単価の上昇で説明できる。20-Fは、2025年の売上増の理由として、先端技術(7nm以下)の比率が高まったことによる平均販売価格(ASP)の上昇と、出荷枚数の増加を挙げている。価格の引き上げ自体が含まれるかどうかは、資料からは確かめられない。
顧客は大手に集中している
20-Fによると、売上の上位10社への依存は、2023年の70%から2024年の76%、2025年の78%へ高まった。最大の顧客は2025年に売上の19%(2023年は25%)、2番目の顧客は17%(同11%)である。顧客名は開示されていない。
売上を、顧客の本社がある地域で分けると、北米が2023年の68%から2025年の75%へ上がった(20-F)。AIのチップを設計する大手が北米に集まっていることが、数字にも出ている。テーマの全体像は、AIデータセンター関連銘柄の記事で整理している。
先端の製造:2nmが8%、先端技術は売上の79%
世代が入れ替わる速さ
TSMCは、回路の細かさ(nm)の世代ごとに売上の比率を開示している。7nm以下を「先端技術」と呼ぶ。
| 時点 | 2nm | 3nm | 5nm | 7nm | 先端技術の合計 |
|---|---|---|---|---|---|
| 2024年(通期) | — | 18% | 34% | 17% | 69% |
| 2025年(通期) | — | 24% | 36% | 14% | 74% |
| 2026年7〜9月期 | 8% | 33% | 28% | 10% | 79% |
出典:20-F、2026年7〜9月期の決算発表(6-K)。ウェハー売上に占める比率
2026年4〜6月期は、2nmが3%、3nmが30%、5nmが33%、7nmが11%(合計77%)だった。2nmは1四半期で3%から8%に上がり、先端技術の合計も77%から79%へ上がっている。
世代が替わると利益率が揺れる
20-Fは、新しい世代の量産を始めた年には粗利率が押し下げられると書いている。2nmの量産が始まった直後の今期は、まさにその時期にあたる。今期の粗利率が前期より下がった一因にも、この影響が含まれる可能性があるが、会社は内訳を開示していない。
粗利率は66.4%:為替と世代交代の間で
粗利率は2年間で10ポイント以上改善
TSMCの粗利率は、2023年の54.4%、2024年の56.1%、2025年の59.9%と上がってきた。2025年の改善について、20-Fは「稼働率の上昇とコスト改善が主因で、為替が一部を打ち消した」と説明している。
次の表は、直近4四半期の推移である。
| 期 | 売上(米ドル建て) | 前年同期比 | 粗利率 | 営業利益率 | 3nmの比率 | 2nmの比率 |
|---|---|---|---|---|---|---|
| 2025年10〜12月期 | 337.3億ドル | +25.5% | 62.3% | 54.0% | 28% | — |
| 2026年1〜3月期 | 359.0億ドル | +40.6% | 66.2% | 58.1% | 25% | — |
| 2026年4〜6月期 | 402.0億ドル | +33.7% | 67.7% | 60.3% | 30% | 3% |
| 2026年7〜9月期 | 467.2億ドル | +41.2% | 66.4% | 58.7% | 33% | 8% |
出典:各四半期の決算発表(6-K)。2026年7〜9月期の数字は、会社によると取締役会の承認前のもの
2026年7〜9月期は、粗利率が前期から1.3ポイント下がったものの、前年同期の59.5%と比べれば6.9ポイント高い(決算プレゼン資料)。営業利益率も50.6%から58.7%へ上がった。
台湾ドルと米ドルで、成長率が違って見える理由
2026年7〜9月期の売上は、台湾ドル建てで前年同期比50.9%増、米ドル建てで41.2%増と、約10ポイントの差がある。理由は為替である。TSMCの売上は、ほぼすべて米ドル建てで、決算だけを台湾ドルで出している(20-F)。7〜9月期の平均為替レートは1米ドル=31.98台湾ドルで、前年同期の29.91台湾ドルから約7%、台湾ドルが安くなった(決算プレゼン資料)。同じ米ドルの売上が、換算すると台湾ドル建てで大きく見える。
逆の影響もある。20-Fは、米ドルが台湾ドルに対して1%安くなると、営業利益率が約0.3ポイント下がると書いている(2025年の実績に基づく試算)。設備投資の半分超が台湾ドル以外の通貨(主に米ドル、ユーロ、円)建てであり、為替は利益率にも効く。成長率を読むときは、どの通貨かを必ずそろえる必要がある。
設備投資は2026年に520億〜560億米ドル:稼ぐ力との釣り合い
設備投資は2年で約1.3倍
TSMCの設備投資は、2023年に9,498億台湾ドル、2024年に9,560億台湾ドル、2025年に1兆2,724億台湾ドル(約409億米ドル)だった。売上に対する比率は、2025年で約33%(筆者の計算)である。20-Fは、2026年の設備投資を520億〜560億米ドルと見込んでいる(2026年4月時点)。2025年の約409億米ドルより、約27〜37%多い水準である(筆者の計算)。
使い道は、2nmと3nmの生産能力の拡大、特殊な技術と先端パッケージの拡大、新しい世代の研究開発だとしている。研究開発費は2025年に2,464億台湾ドルで、売上の6.5%だった。
2026年7〜9月期は、稼ぎが投資を上回った
直近の四半期のキャッシュフローは、次のとおりである(決算プレゼン資料、単位は台湾ドル)。
- 営業活動によるキャッシュフロー: 9,197.7億台湾ドル
- 設備投資: 4,432.1億台湾ドル(売上の約30%、筆者の計算)
- フリーキャッシュフロー: 4,765.6億台湾ドル(営業キャッシュフローから設備投資を引いた額)
- 現金配当: 1,555.9億台湾ドル
現金と市場性のある有価証券は、2026年9月末で4兆169.8億台湾ドルあり、長期の有利子負債は8,183.8億台湾ドルである。設備投資が売上の3割に達しても、フリーキャッシュフローは黒字で、配当もまかなえている。重い投資を、稼ぐ力が支えている構図である。配当は普通株1株あたり7.00台湾ドル(2026年4〜6月期分、配当落ち日は2026年12月10日)で、四半期ごとに決議される。ただし、この構図は、需要が続くことが前提である。20-Fも、需要が伸びなければ投資の負担が業績を圧迫すると書いている。
海外工場:アリゾナ・熊本・ドレスデン
TSMCは、台湾の外にも先端の工場を広げている。
- 米国アリゾナ(Fab 21): 最初の工場が2024年末に量産を始めた。2つ目は建設中、3つ目は2025年に着工し、2026年には追加の土地も取得した。米国のCHIPS法で、最大66億米ドルの直接支援と最大50億米ドルの融資を受ける契約を2024年11月に結んでいる
- 日本・熊本(Fab 23、JASM): 2024年12月に量産を開始した。2つ目の工場は2025年10月に着工している。TSMCの出資比率は約72.6%(2026年2月末)。ソニー、デンソー、トヨタが少数株主である
- ドイツ・ドレスデン(Fab 24、ESMC): 2024年に着工した。TSMCの出資比率は70.0%で、ボッシュ、インフィニオン、NXPが各10%を持つ。欧州チップス法に基づき、最大50億ユーロの国の支援を受ける契約を結んでいる
- 中国(Fab 10:上海、Fab 16:南京): 既存の工場
20-Fは、海外工場が粗利率に与える影響を数字で示していない。筆者の見立てでは、新しい工場は立ち上げの費用が重く、稼働が安定するまで利益率を押し下げる方向に働く。今の66.4%という粗利率は、これらの海外工場の負担を抱えたうえでの数字だと読めるが、その大きさは資料からは確かめられない。2026年8月には、ソニーセミコンダクタソリューションズと次世代のイメージセンサー向けの合弁会社をつくる合意も発表している(決算プレゼン資料)。
TSMC(TSM)のビジネスモデルは?
顧客から製造を受託し、技術の世代で稼ぐ
TSMCの収益は、顧客ごとに違うチップの製造を受託する対価である。顧客は、半導体の設計会社(ファブレス)と、自社でチップを設計するシステム企業の両方にわたる(20-F)。TSMCは、顧客の設計と競合しない専業の製造会社として信頼を得ており、回路の細かさ(技術の世代)で優位に立つことで、ウェハー1枚あたりの価格を高く保つ。
前払いで増設し、顧客と一緒に世代を進める
20-Fによると、TSMCは長期の需要予測に基づいて生産能力を増やし、顧客と共同で次の世代の設計環境(EDAや設計部品)を整えている。筆者の整理では、顧客が新しい世代に移るたびに製造の単価が上がる構造にあり、開発と設備に先に投じて、需要が立ち上がったところで回収する形になっている。これが設備投資の重さの背景にある。
通貨は米ドルで稼ぎ、台湾ドルで報告する
前述のとおり、売上のほぼすべては米ドル建てで、決算は台湾ドルで報告される。米国の投資家が見るADSの価格は米ドルだが、会社の決算書は台湾ドルである。
取引市場は?
TSMCの株式は、台湾証券取引所に「2330」で、米国ではNYSEにADSとして「TSM」で上場している。ADS1口は普通株5株に相当する(20-F)。2026年9月末の発行済み株数は259.32億株で、ADS換算では約51.9億口になる(筆者の計算)。
2026年11月6日のADSの終値は375.44ドルで、時価総額は約1兆9,470億ドルである(筆者の計算)。過去1年の終値の最高値は、2026年10月5日の485.80ドルで、そこから約23%低い。1年前の最安値(2025年11月21日の終値275.06ドル)からは約36%高い。
TSMC(TSM)のセクター、業種、属するテーマは?
セクター
情報技術(Information Technology)
業種
半導体の受託製造(ファウンドリ)
属するテーマ
AIデータセンター、AI半導体、エヌビディア関連。AIデータセンター関連銘柄の記事では、設計する会社と製造する会社の分業の中で、TSMCがどう位置づけられるかを整理している。エヌビディアを軸にしたお金の流れは、エヌビディア関連銘柄の記事で扱っている。
同じテーマの銘柄
- 半導体:ブロードコム(AVGO)、クアルコム(QCOM)、ナビタス・セミコンダクター(NVTS)、マーベル・テクノロジー(MRVL)、クレド・テクノロジー(CRDO)、アームホールディングス(ARM)、シールSQ(LAES)、アステラ・ラブス(ALAB)、ほか8銘柄はテーマ記事で
- AIデータセンター・AIインフラ:エヌビディア(NVDA)、アドバンスド・マイクロ・デバイセズ(AMD)、マイクロン・テクノロジー(MU)、シエナ(CIEN)、セレスティカ(CLS)、コヒレント(COHR)、スーパーマイクロコンピュータ(SMCI)、コアウィーブ(CRWV)、ほか5銘柄はテーマ記事で
- エヌビディア関連:イノデータ(INOD)、ルメンタム・ホールディングス(LITE)、ネビウス・グループ(NBIS)、デル(DELL)、アリスタ・ネットワークス(ANET)、バーティブホールディングス(VRT)
同じ業種の銘柄
配当は?
TSMCは、四半期ごとに現金配当を決議している。2025年の第1四半期分は普通株1株あたり約5.00台湾ドルだった(20-F)。2026年4〜6月期分は7.00台湾ドルで、配当落ち日は2026年12月10日、支払い予定日は2027年1月7日である(決算プレゼン資料)。ADS保有者は、普通株5株分の配当を、預託銀行を通じて受け取る形になる。台湾ドル建てで決まるため、米ドルでの受取額は為替で変わる。
TSMC(TSM)の競合企業は?
20-Fは、競合を「他の受託製造会社と、自社で製造もする半導体メーカー」と説明しており、個別の社名は挙げていない。また、各国政府が自国の半導体産業を支援する補助金を出しており、競合が補助を受けられる場合があることもリスクとして挙げている(米国、中国、欧州、韓国、日本)。
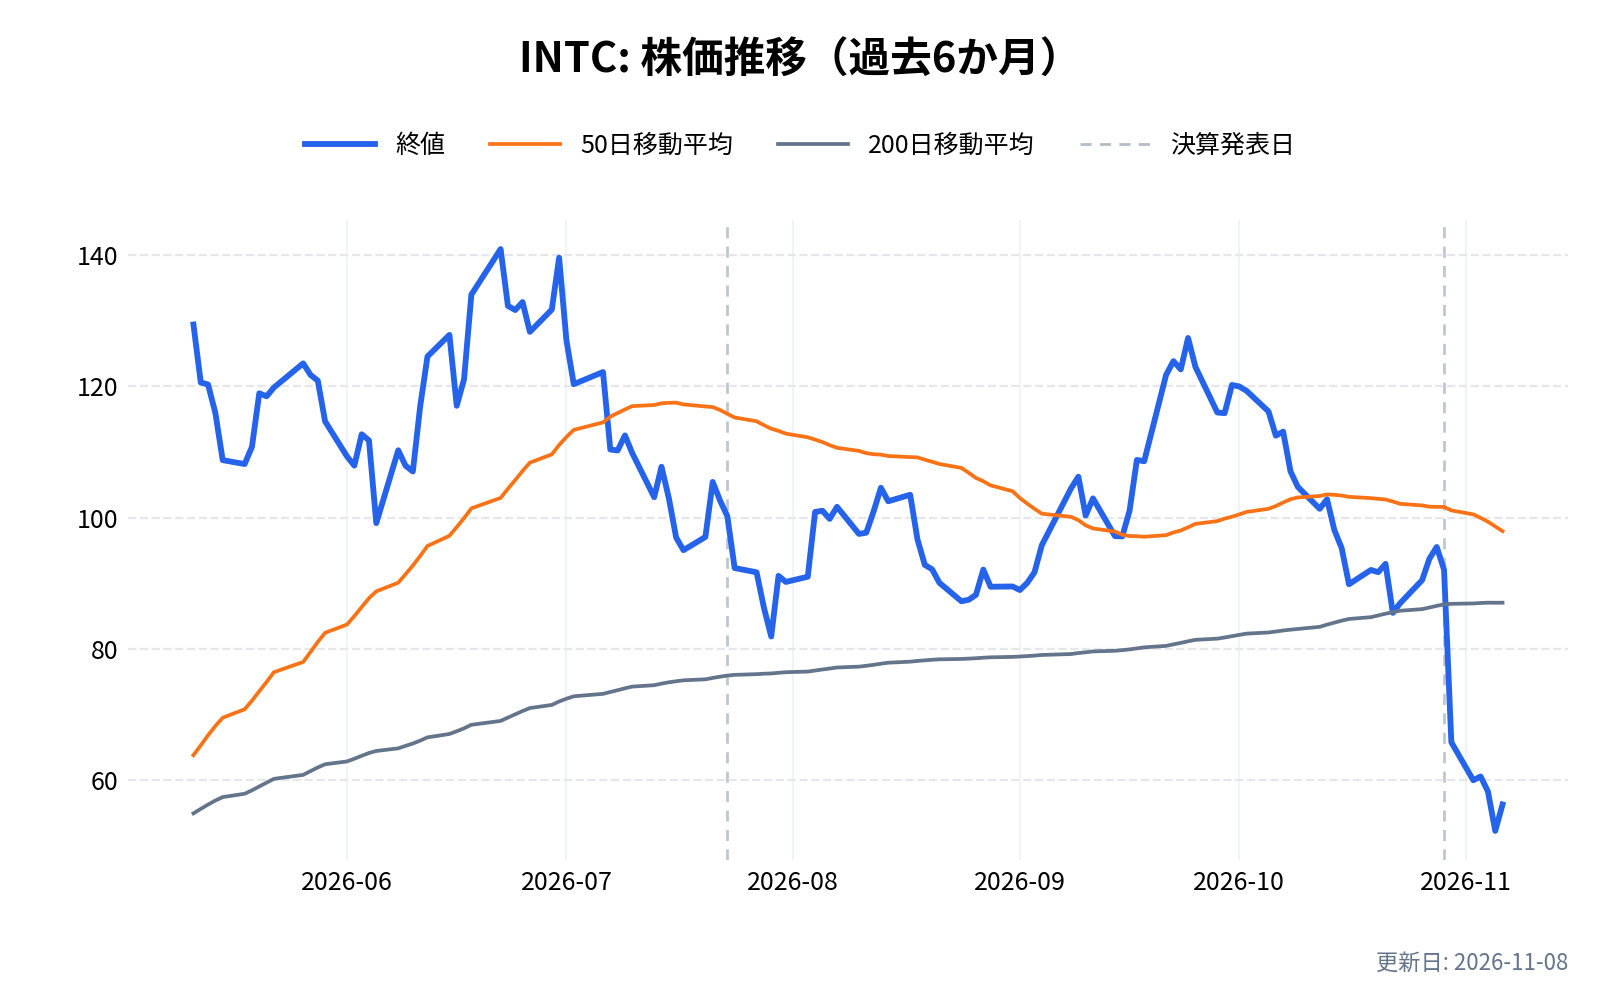
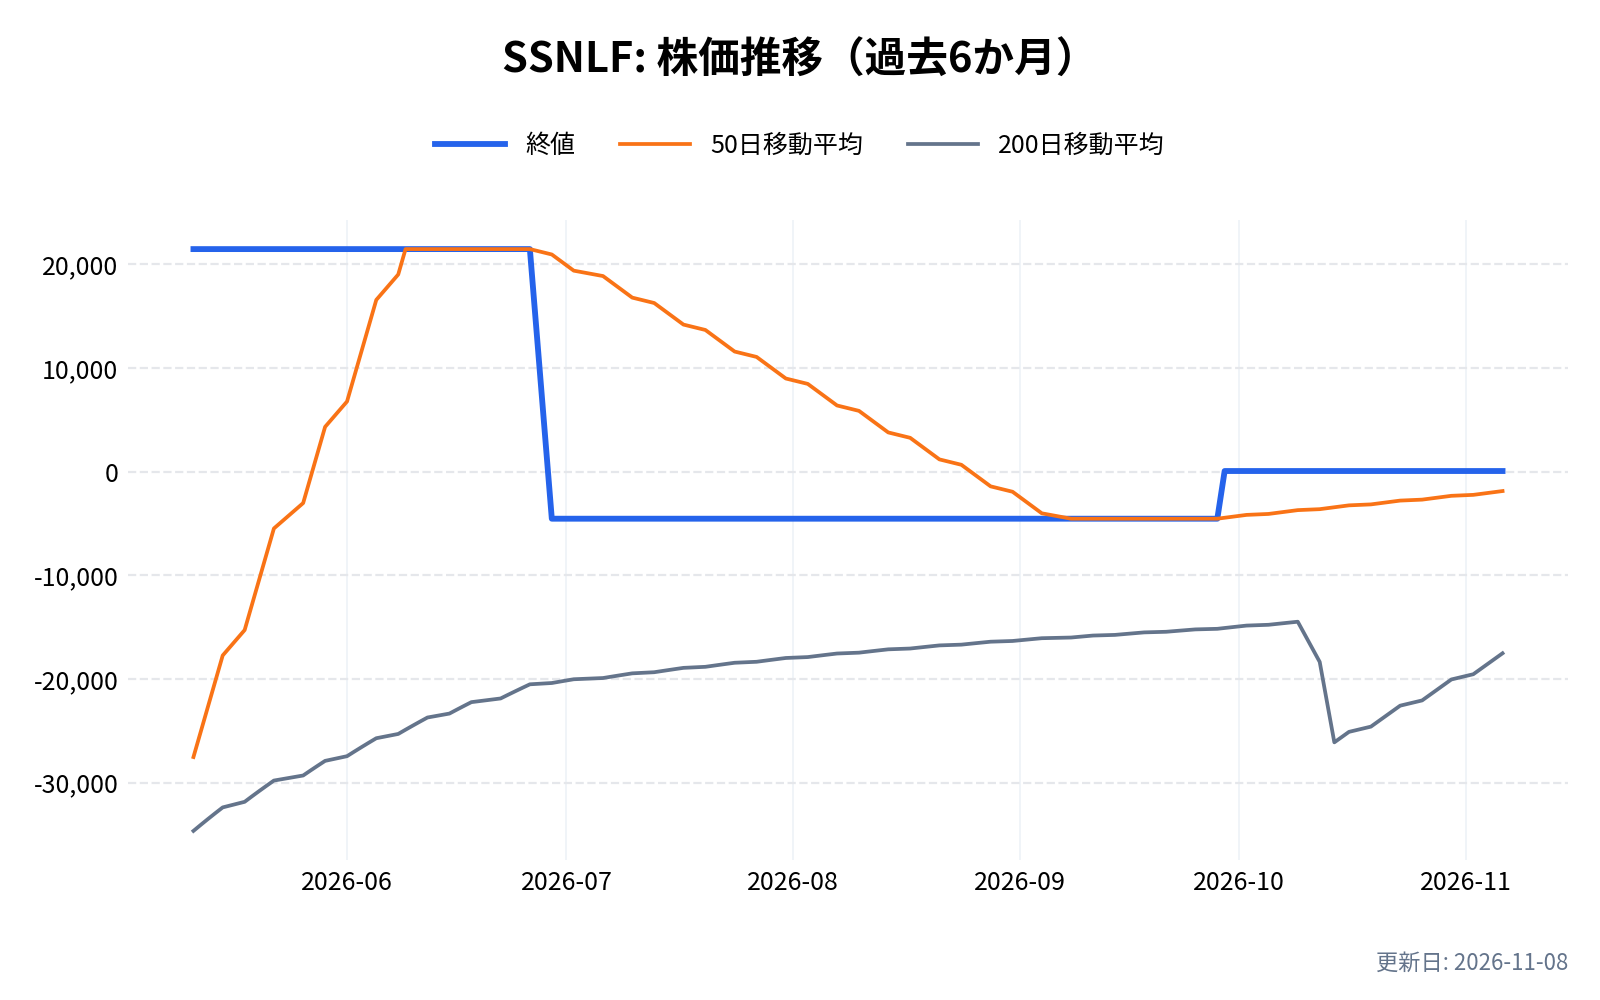
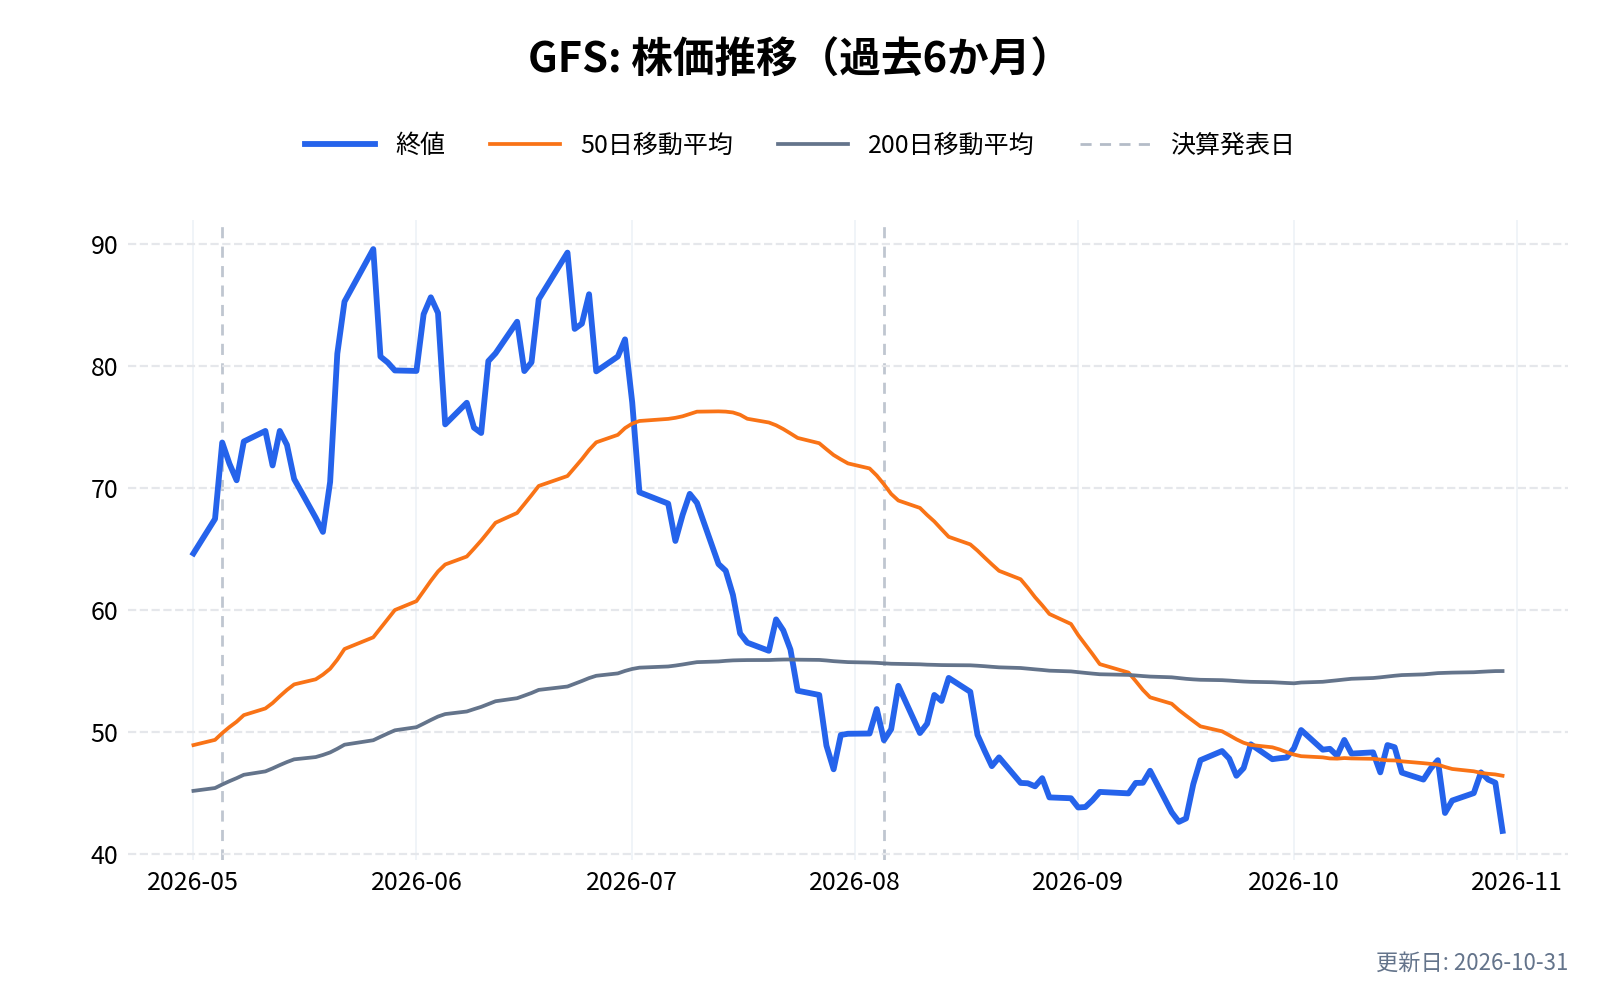
社名を当てはめるのは筆者の整理で、先端の受託製造ではサムスン電子(SSNLF)と、受託事業を育てるインテル(INTC)が先端技術で競合する存在といえる。成熟した世代の製造では、グローバルファウンドリーズ(GFS)や台湾のUMC(UMC)が近い立場にある。
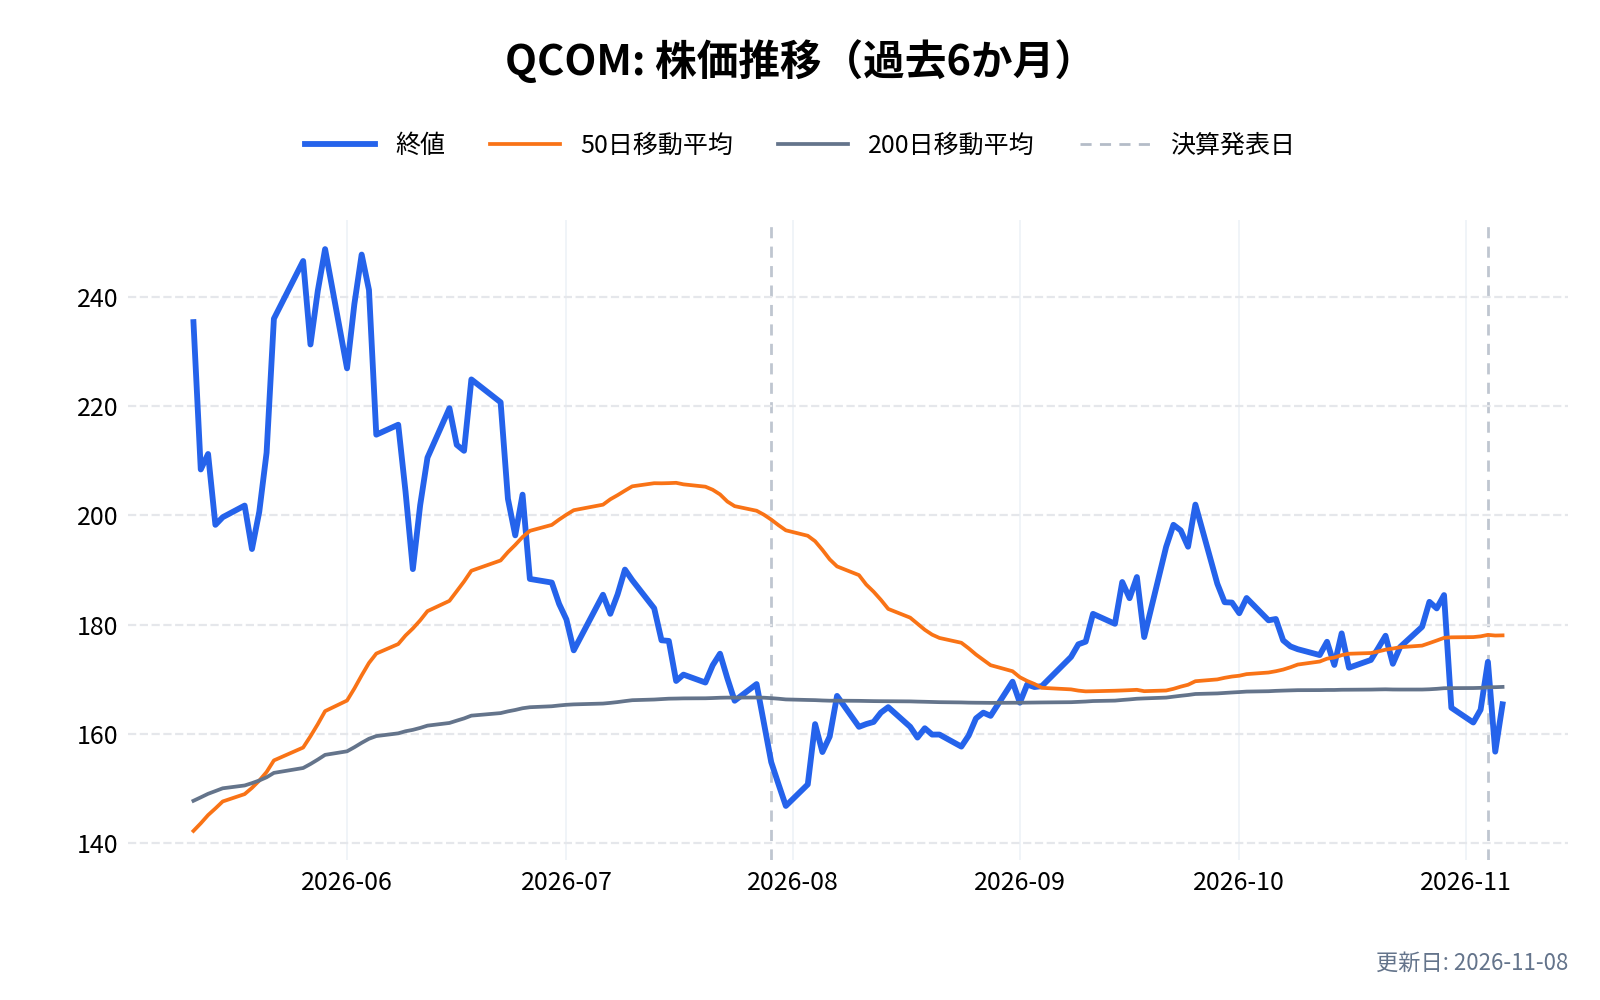
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新

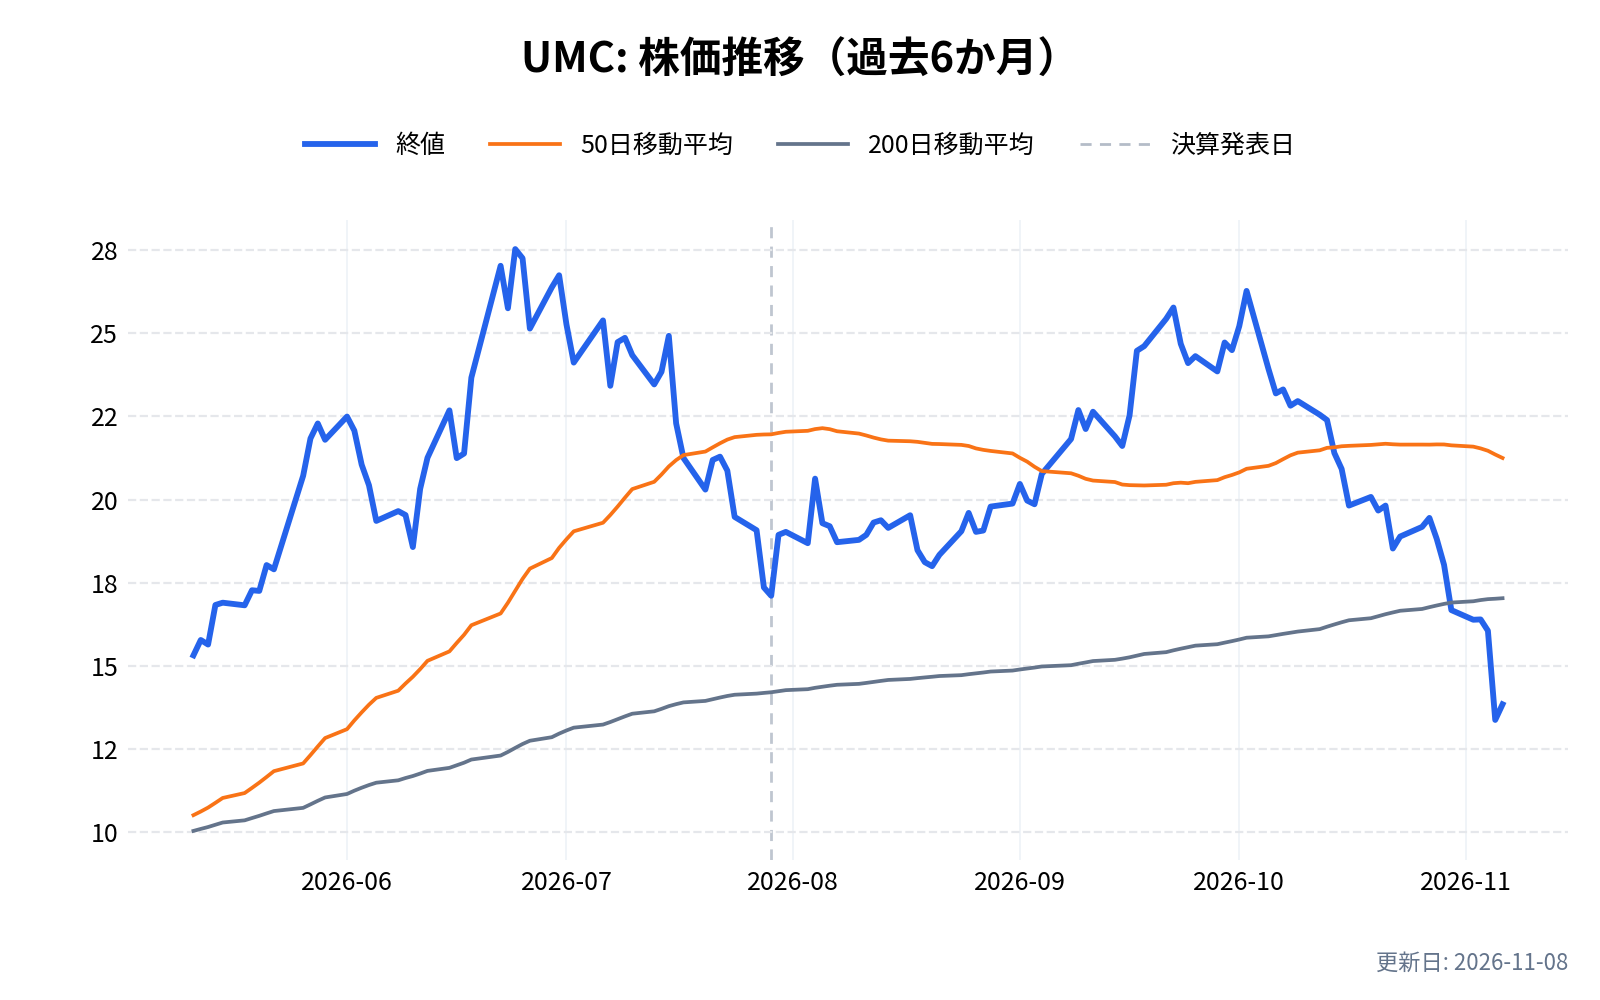
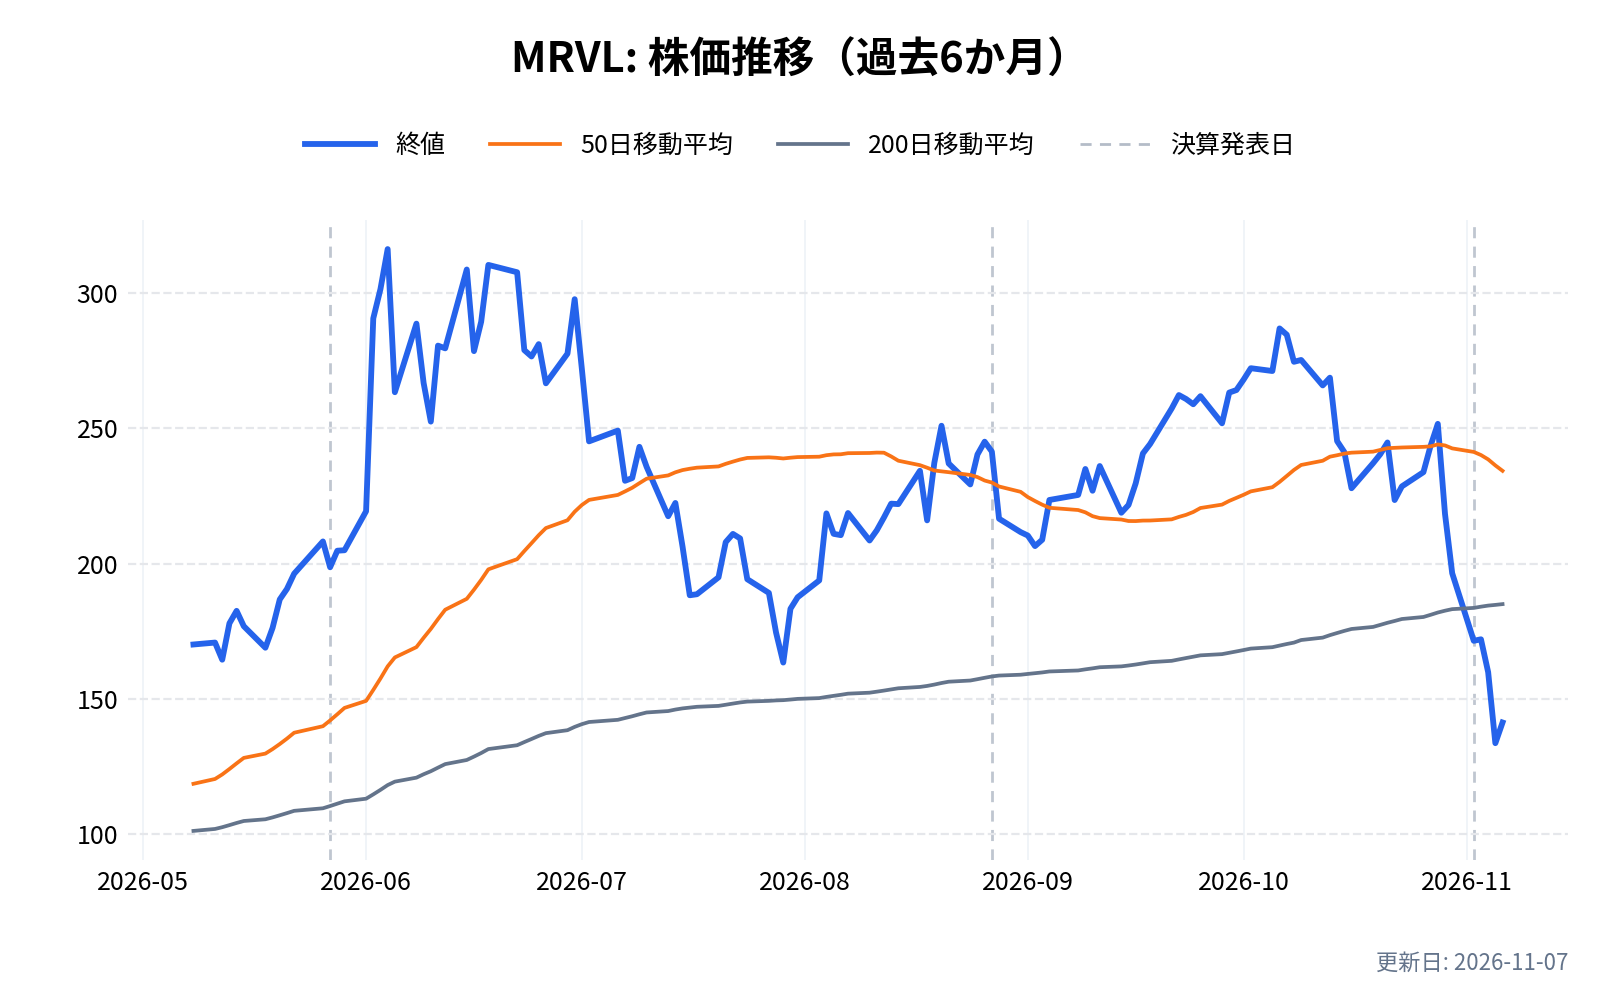
顧客の側では、エヌビディア(NVDA)、ブロードコム(AVGO)、AMD(AMD)、クアルコム(QCOM)、マーベル(MRVL)などが、TSMCに製造を任せる設計会社として知られる。TSMC自身は顧客名を開示していない。詳しくは エヌビディアの記事、ブロードコムの記事、AMDの記事、クアルコムの記事、マーベルの記事 にまとめている。
直近6か月の値動き(タップで拡大)
右上:6か月騰落率 左下:期間最高値からの下落率 橙:50日線 灰:200日線 チャートは毎週更新
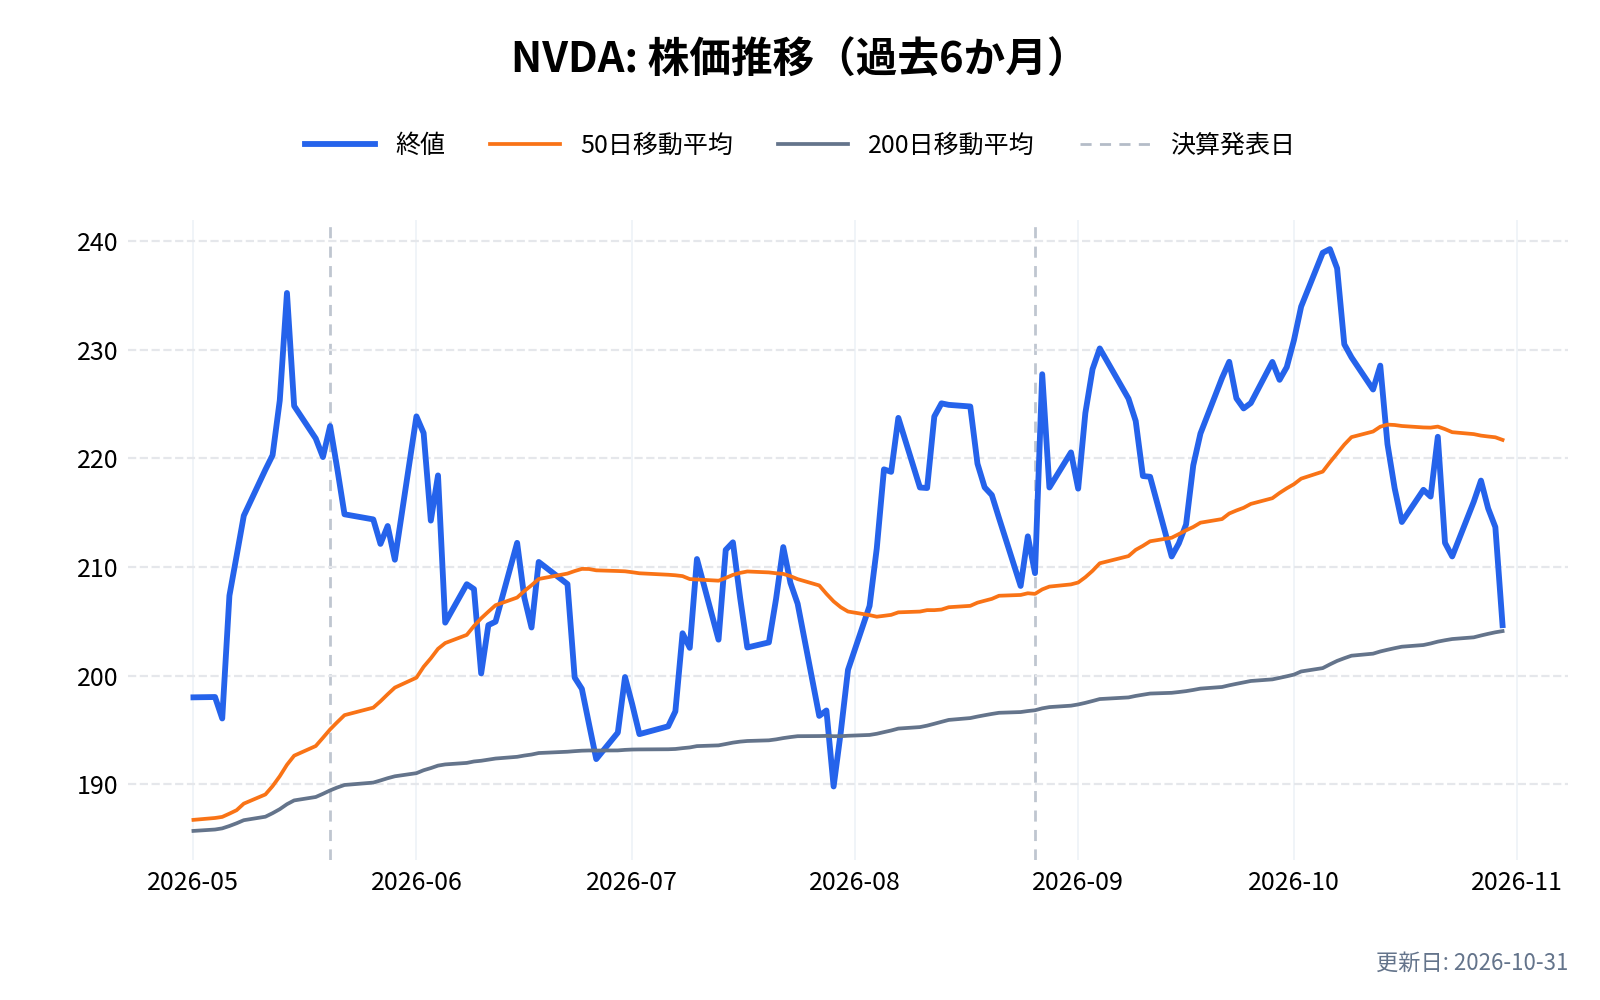
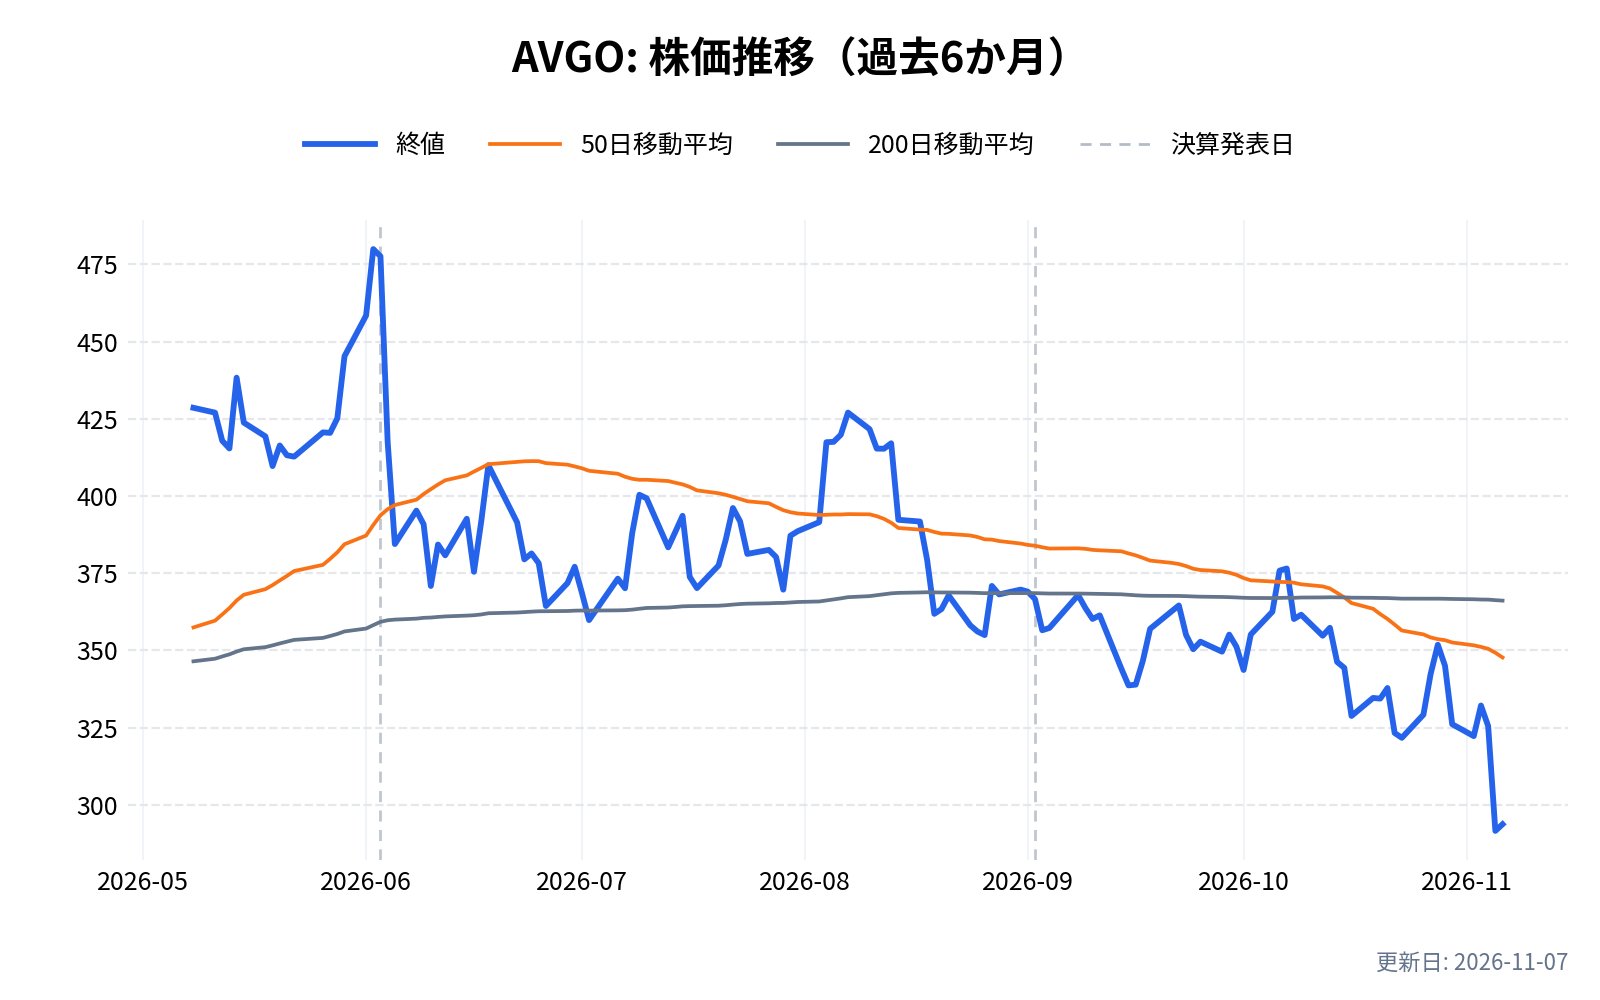
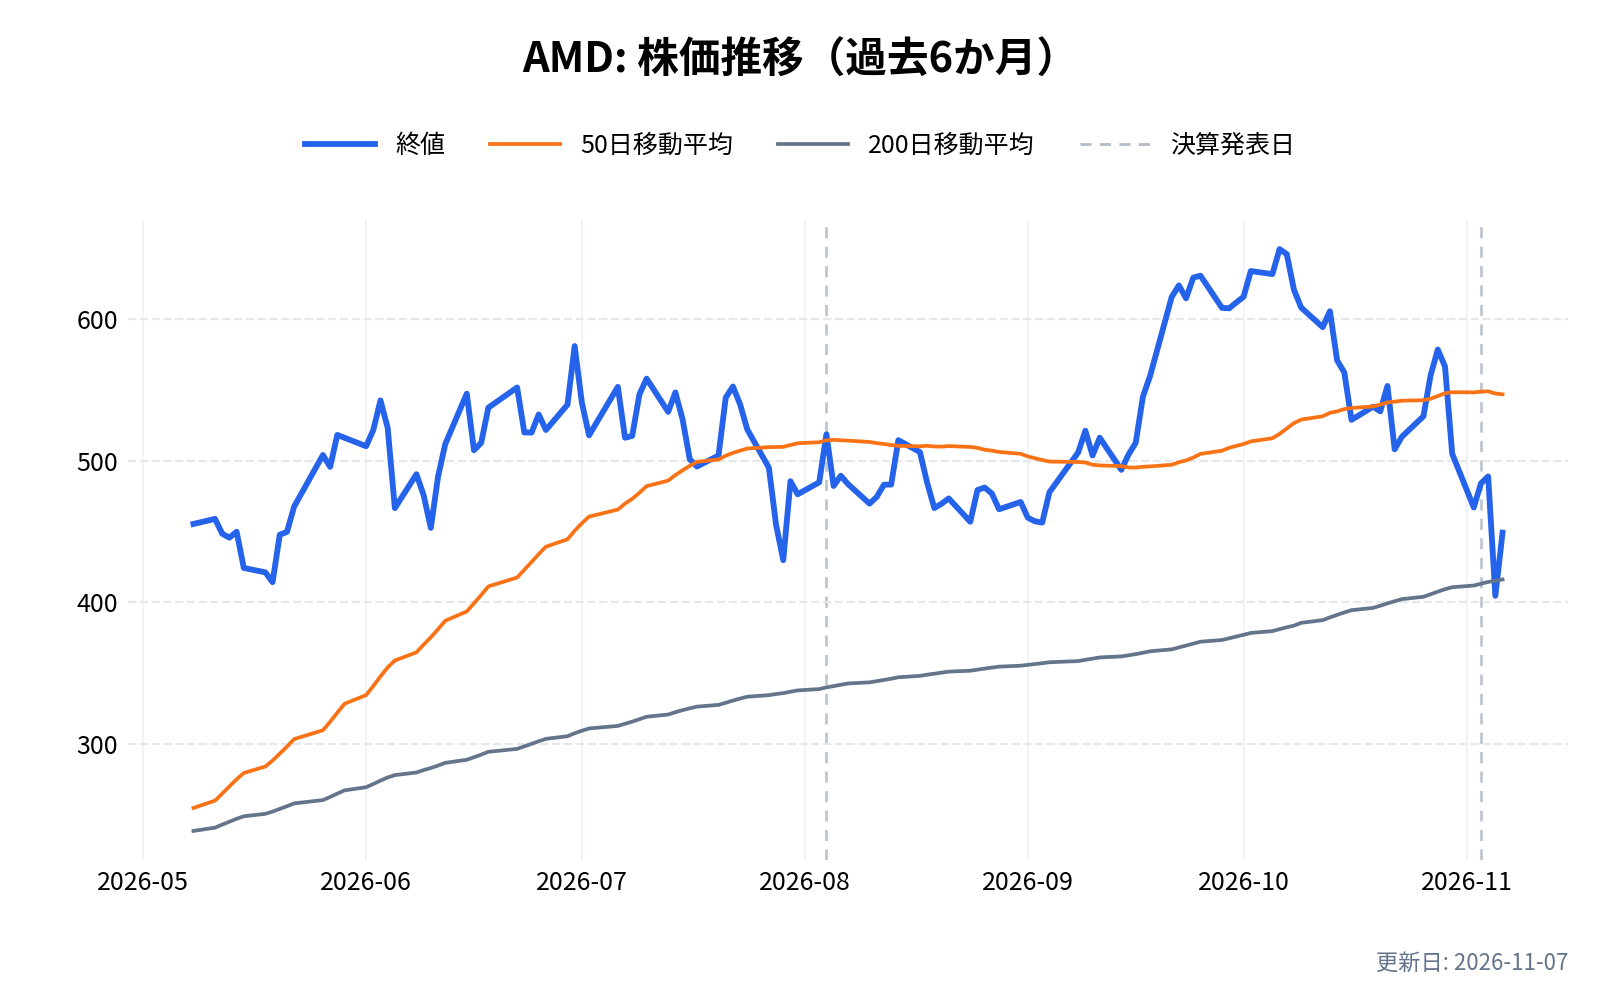
TSMC(TSM)の差別化要素と優位性は?
先端の世代をいち早く量産に乗せる力
20-Fは、7nm・5nm・3nm・2nmを、他社や多くの総合半導体メーカーより早く量産に乗せてきたと書いている。2026年7〜9月期には、2nmが売上の8%に達した。新しい世代で量産の実績を持つ会社は限られ、その差が価格と粗利率に表れているといえる。
設計から先端パッケージまでの一体提供
TSMCは、製造だけでなく、設計の環境(OIP)、複数のチップを組み合わせる先端パッケージ(3DFabric、CoWoS、SoIC)まで提供している。顧客にとっては、設計から量産までを同じ会社に任せられる。AIのGPUのように、計算チップと高速メモリを近づけて載せる製品では、製造と先端パッケージを切り離しにくい。
設備投資を続けられる財務の厚み
前述のとおり、2026年7〜9月期は営業キャッシュフローが設備投資を上回り、現金と有価証券は4兆台湾ドルを超える。巨額の投資を自前のキャッシュでまかなえることは、競合が簡単に真似できない点である。
一方で、強みの裏にある弱み
顧客の集中(上位10社で売上の78%)と、製造の台湾集中は、強みの裏返しでもある。また、新しい世代の立ち上げは利益率を押し下げ、海外工場は費用がかさむ。次節以降で、リスクとして整理する。
TSMC(TSM)のリアルタイム株価チャート
期間を変えて詳しく見たい場合は、以下のチャート(TradingView)を使ってください。RSI(Relative Strength Index)も表示しています。相場の過熱感を見る指標です。
※RSIが70%~80%を超えると買われ過ぎ、20%~30%を割り込むと売られ過ぎの目安とされます。
TSMC(TSM)の業績について
TSMCの会計年度は12月末で終わる。四半期の決算は、近年は次の時期に発表されている。
- 第1四半期(1〜3月): 4月中旬
- 第2四半期(4〜6月): 7月中旬
- 第3四半期(7〜9月): 10月中旬
- 第4四半期・通期: 1月中旬
月次の売上も、毎月10日前後に6-Kで発表している。2026年9月の売上は5,118.6億台湾ドルで、前月比0.6%減、前年同月比54.6%増だった。1〜9月の累計は3兆8,987.3億台湾ドルで、前年同期比41.1%増である。
まずは、最低限の業績分析を行なうための、以下の4つの指標を確認していきます。
- 売上(売上高): 企業が商品やサービスを提供して得た「収入の総額」。
- 営業利益: 売上から必要経費を差し引いた、本業で稼いだ純粋な「儲け」。
- キャッシュフロー: 帳簿上の数字ではなく、実際に企業の手元で動いた「現金の出入り」。
- EPS(1株当たり純利益): 企業が発行している株1株あたり、どれだけの「最終的な利益」を出したかを示す数値。
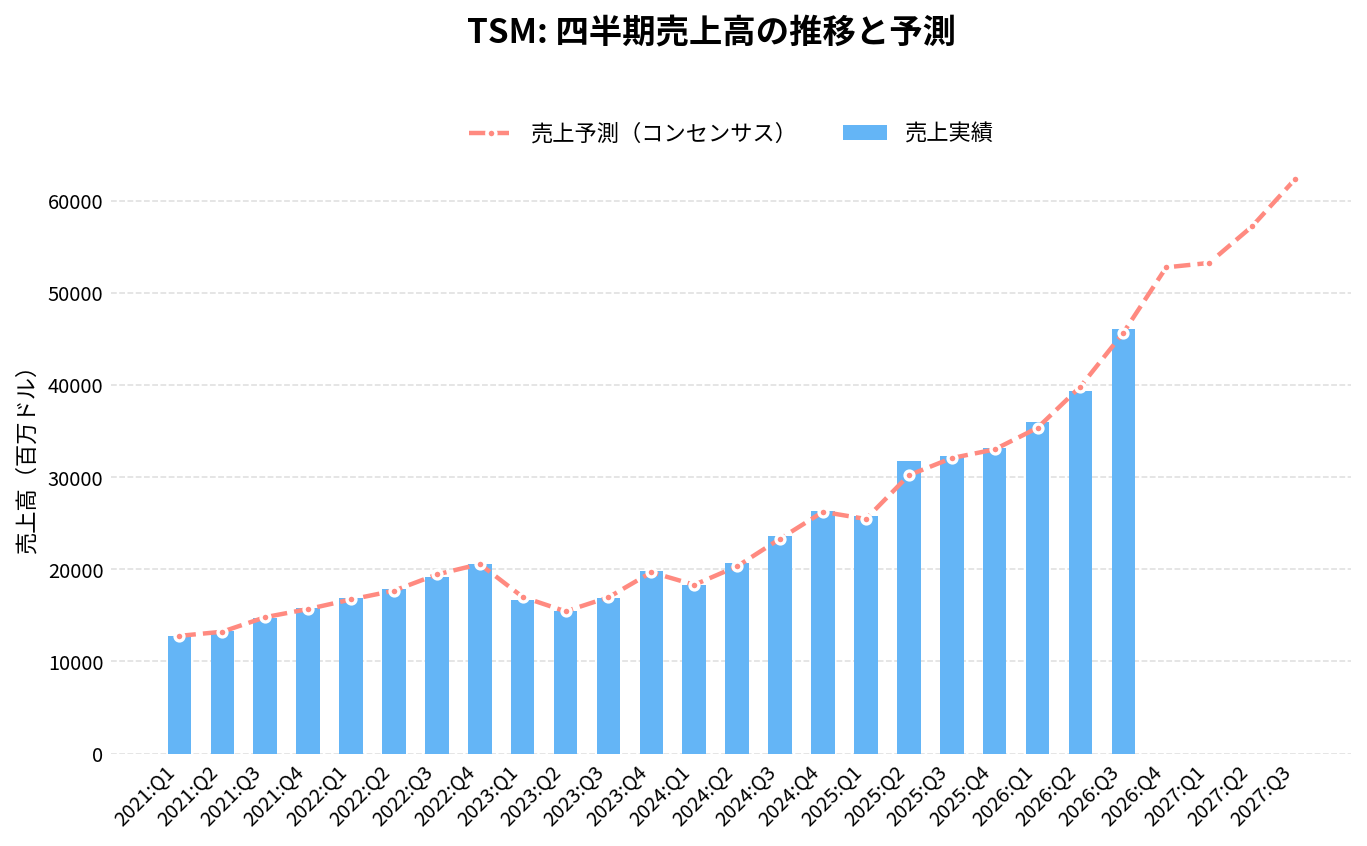
TSMC(TSM)の2026年Q3決算(2026/10/15 発表)は、売上46,060.0百万ドル(アナリストコンセンサス45,670.0百万ドルに対し+0.9%)、EPS 4.54ドル(同4.46ドルに対し+0.08ドル)でした。
売上の前年同期比は+42.4%です。
直近8四半期では、売上が7回、EPSが7回コンセンサスを上回っています。
四半期:売上高の推移
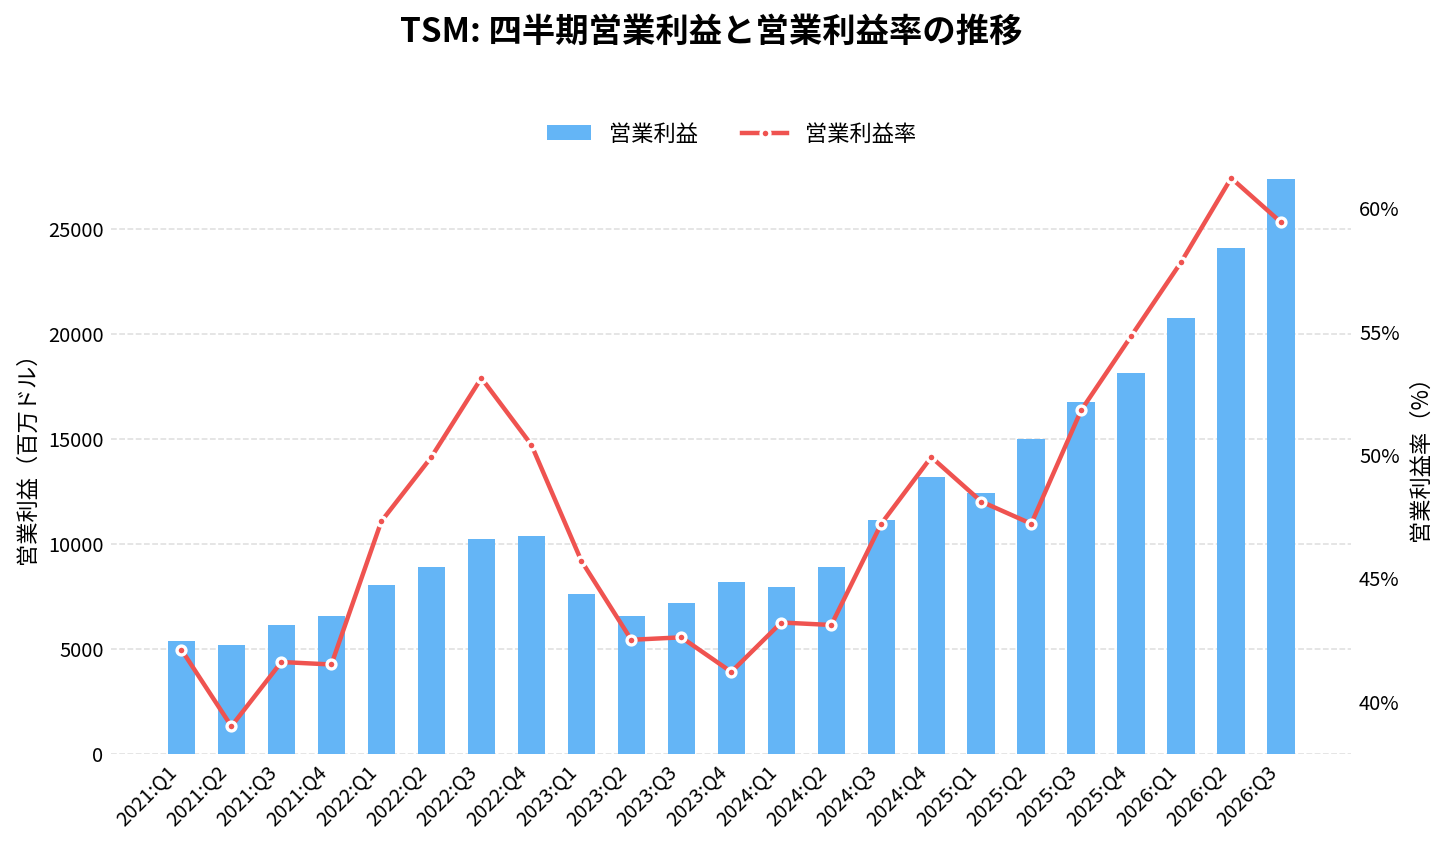
四半期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
四半期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
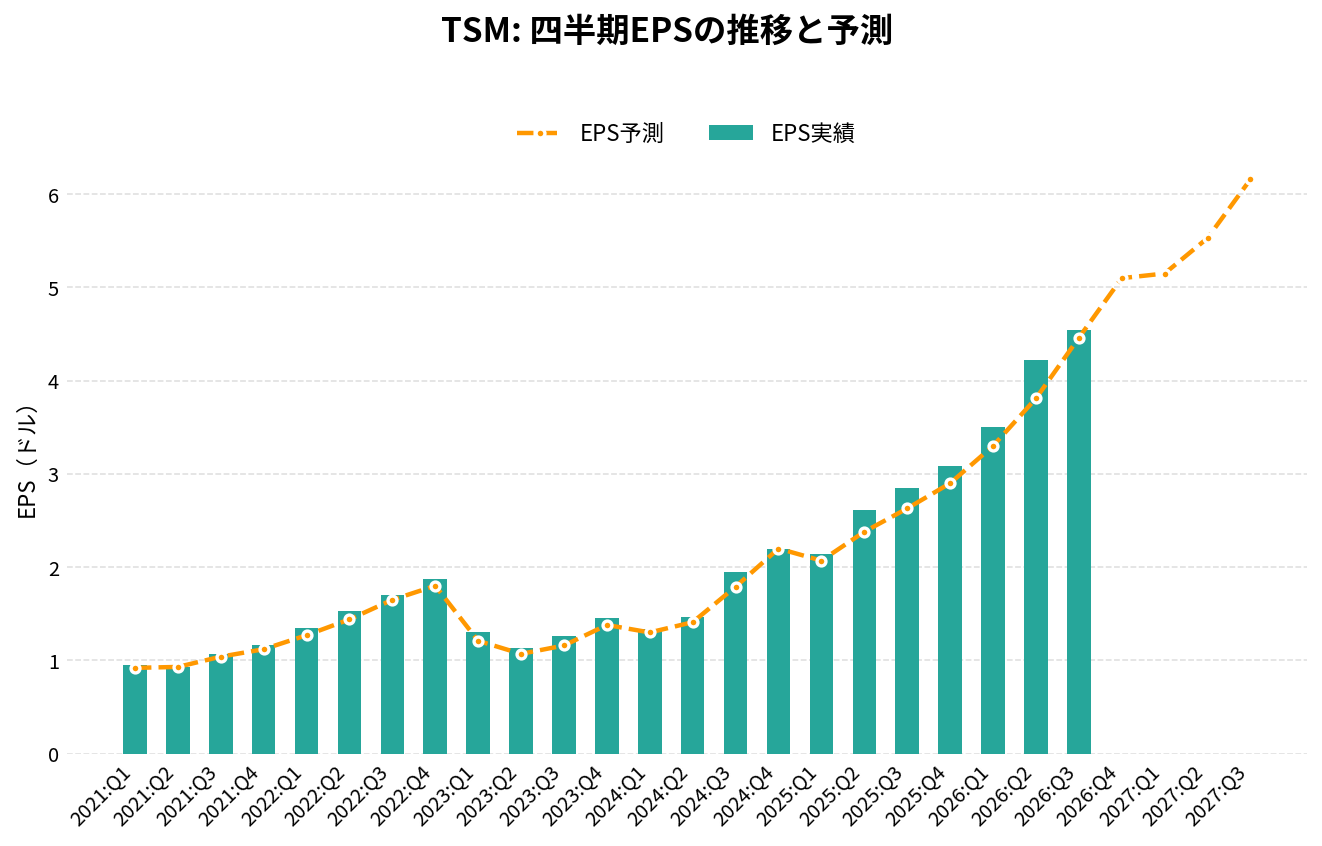
四半期:業績サマリー
| 四半期 | 売上 | 前年同期比 | 予想比 | EPS | 予想差 | 営業利益率 |
|---|---|---|---|---|---|---|
| 2024:Q4 | 26,380.00 | +33.2% | +0.5% | 2.19 | -0.01 | 49.9% |
| 2025:Q1 | 25,800.00 | +40.8% | +1.3% | 2.14 | +0.07 | 48.1% |
| 2025:Q2 | 31,750.00 | +53.7% | +5.1% | 2.61 | +0.23 | 47.2% |
| 2025:Q3 | 32,340.00 | +36.9% | +0.8% | 2.85 | +0.22 | 51.8% |
| 2025:Q4 | 33,140.00 | +25.6% | +0.4% | 3.09 | +0.19 | 54.8% |
| 2026:Q1 | 35,980.00 | +39.5% | +1.8% | 3.50 | +0.20 | 57.8% |
| 2026:Q2 | 39,360.00 | +24.0% | -1.2% | 4.22 | +0.41 | 61.2% |
| 2026:Q3 | 46,060.00 | +42.4% | +0.9% | 4.54 | +0.08 | 59.4% |
| 2026:Q4(予想) | 52,770.00 | +59.2% | – | 5.10 | – | – |
| 2027:Q1(予想) | 53,250.00 | +48.0% | – | 5.15 | – | – |
| 単位:百万ドル(売上)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-08 取得時点)。 | ||||||
通期:売上高の推移
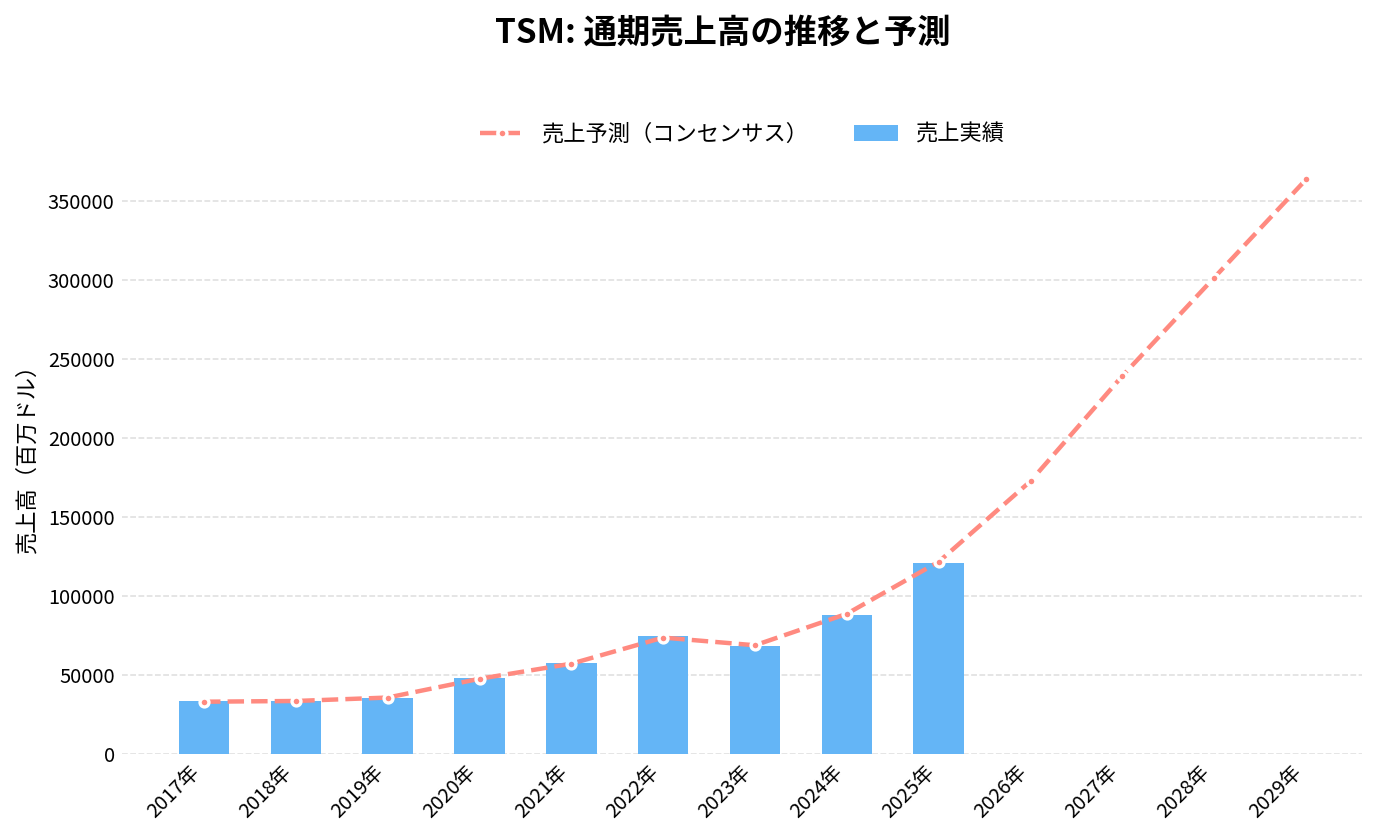
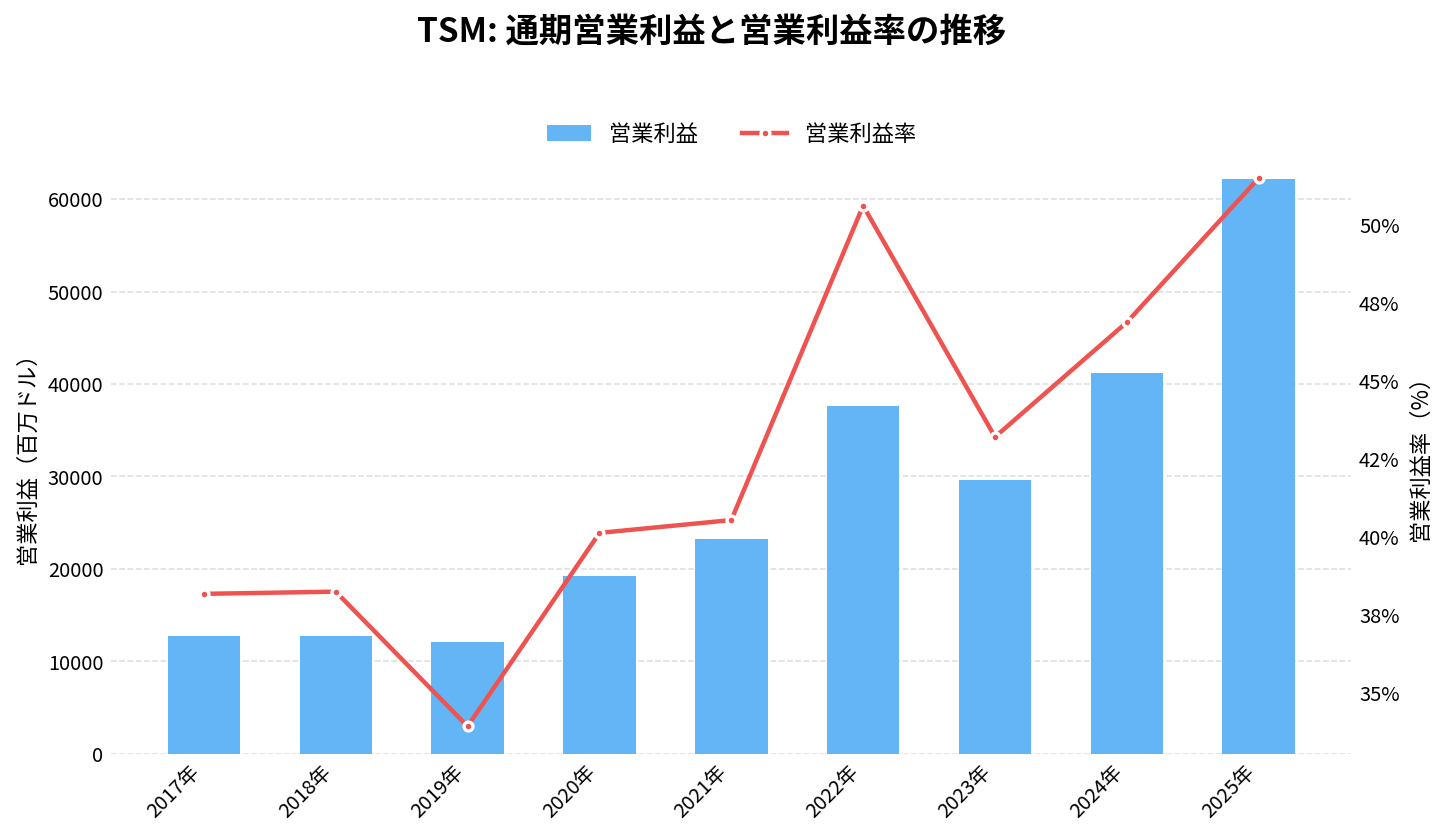
通期:営業利益の推移
- 営業利益: 本業で稼ぐチカラを示す最重要の利益。
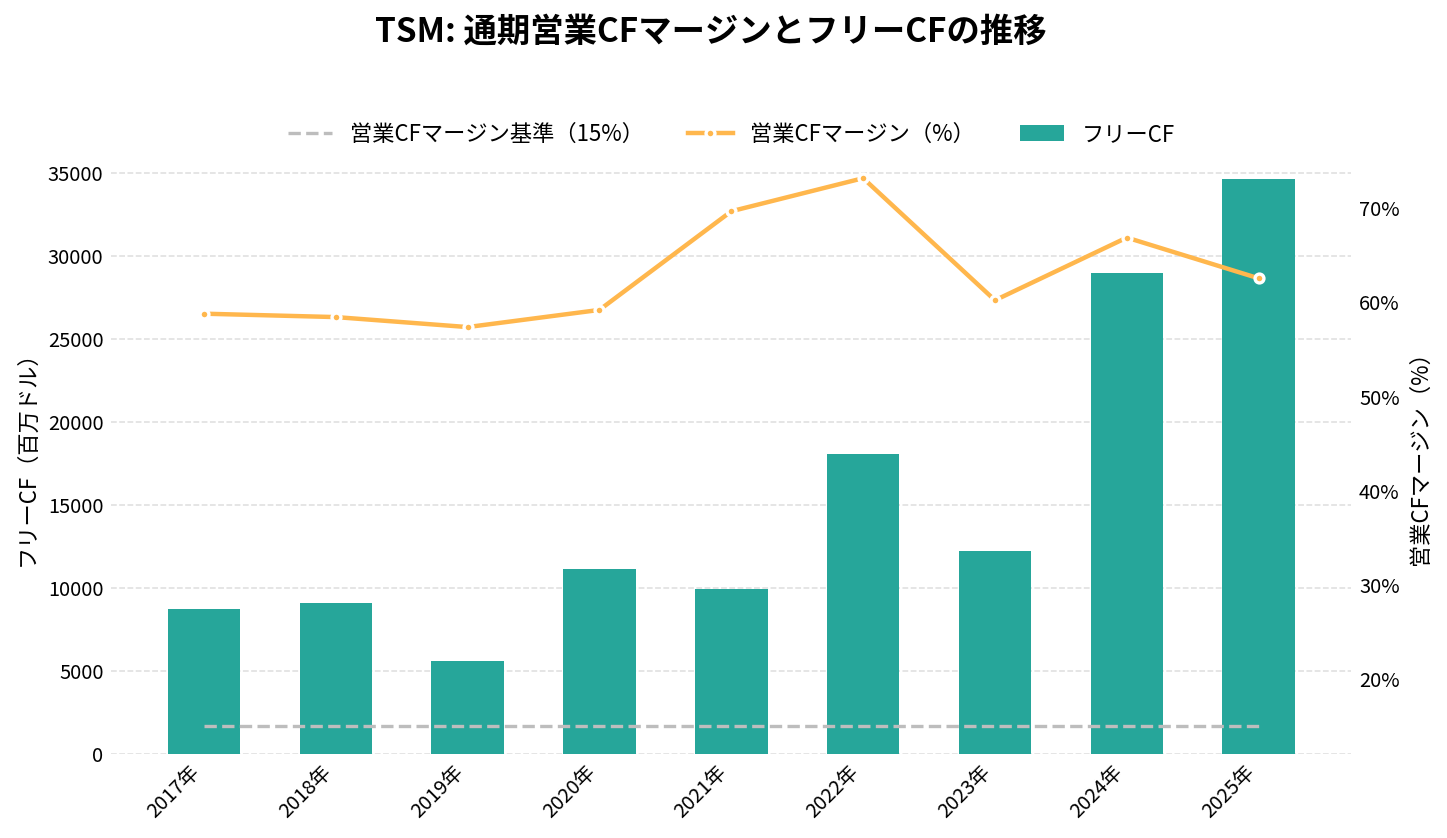
通期:キャッシュフローの推移
- 営業CF: 本業で稼いだ現金の総額。
- フリーCF: 企業が自由に使えるお金。事業維持に必要な投資を差し引いた、企業の本当の稼ぐ力。
- 営業CFマージン:稼ぐ効率を示す指標。売上の何%が現金として残るか。(通期15%以上で優良)
通期:EPSの推移
- EPS: 1株あたりの純利益。この数値が毎年右肩上がりかどうかが、企業の成長性を判断する最大の指標。
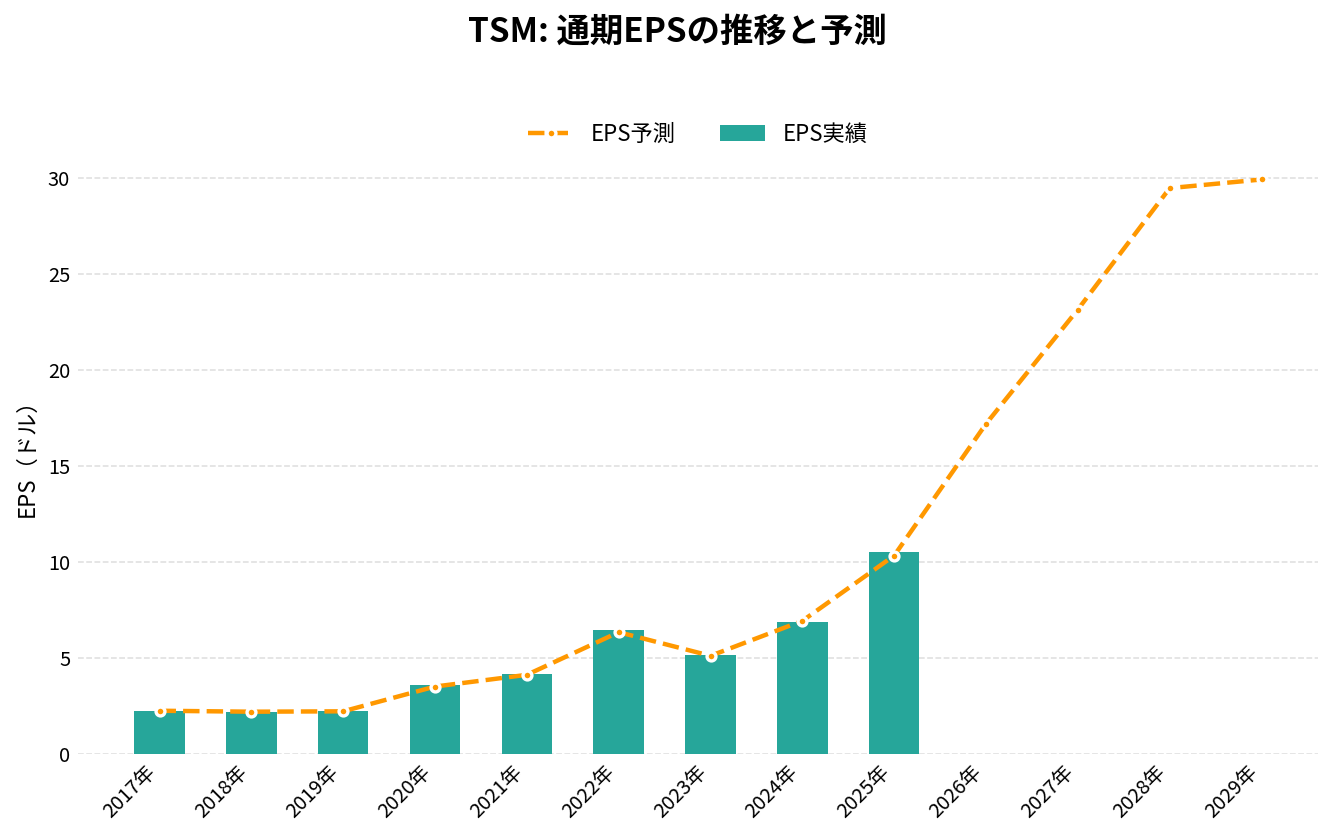
通期:業績サマリー
| 年度 | 売上 | 前年比 | EPS | 営業利益率 | 営業CFマージン | フリーCF |
|---|---|---|---|---|---|---|
| 2021年 | 57,430.00 | +19.9% | 4.16 | 40.5% | 69.6% | 9,900.00 |
| 2022年 | 74,350.00 | +29.5% | 6.44 | 50.6% | 73.1% | 18,050.00 |
| 2023年 | 68,430.00 | -8.0% | 5.12 | 43.2% | 60.2% | 12,240.00 |
| 2024年 | 87,900.00 | +28.5% | 6.87 | 46.9% | 66.8% | 28,970.00 |
| 2025年 | 120,660.00 | +37.3% | 10.49 | 51.5% | 62.5% | 34,590.00 |
| 2026年(予想) | 172,520.00 | +43.0% | 17.18 | – | – | – |
| 2027年(予想) | 239,090.00 | +38.6% | 23.13 | – | – | – |
| 2028年(予想) | 301,290.00 | +26.0% | 29.45 | – | – | – |
| 単位:百万ドル(売上・フリーCF)、ドル(EPS) ※予想はTradingView掲載のアナリストコンセンサス(2026-11-08 取得時点)。 | ||||||
TSMC(TSM)の将来性と今後の見通しは?
TSMCの将来性は、AI向けの需要を2nmなどの先端技術の拡大で受け止め続けられるかと、設備投資と海外工場の負担を利益率の高さで吸収できるかにかかっている。
数字で見る直近の変化(2026年7〜9月期)
- 売上高: 467.2億米ドル(前年同期比41.2%増)。台湾ドル建てでは1兆4,942億台湾ドル(50.9%増)
- 粗利率・営業利益率: 66.4%・58.7%(前年同期は59.5%・50.6%)
- 純利益: 7,630億台湾ドル(前年同期比68.7%増)。希薄化後EPSは29.43台湾ドル(ADR1口あたり4.60米ドル)
- HPCの売上比率: 68%(前期比22%増)
- 2nm・3nm・5nmの売上比率: 8%・33%・28%(先端技術の合計は79%)
出典:2026年7〜9月期の決算発表(6-K)と決算プレゼン資料
会社は2026年10〜12月期の売上を523億〜543億米ドル、粗利率を65〜67%、営業利益率を56.5〜58.5%と見込む(為替は1米ドル=31.8台湾ドルを前提)。2026年通期の売上は、米ドル建てで前年比約44%増の見通しである。いずれも会社の見通しで、実績は異なる可能性がある。
見通しと実績の差
TSMCは決算のたびに、次の四半期の売上の幅を示している。直近3回は、実績が幅の上端かそれ以上だった。
| 対象の期 | 売上の見通し(発表時) | 実績 |
|---|---|---|
| 2026年1〜3月期 | 346億〜358億ドル | 359.0億ドル |
| 2026年4〜6月期 | 390億〜402億ドル | 402.0億ドル |
| 2026年7〜9月期 | 446億〜458億ドル | 467.2億ドル |
出典:各四半期の決算発表(6-K)
会社の見通しが保守的に置かれ、実績が上端かそれ以上に届く傾向が続いている。ただし、見通しはこれからも変わる。2026年10〜12月期の実績が、523億〜543億ドルの幅のどこに入るかは、2027年1月の決算発表で確かめたい。
株価の動き
決算の発表は、米国の取引開始前(日本時間の夜)が多い。発表前日の終値と、発表日の終値を比べると、次のように動いている。
| 決算 | 発表日 | 発表日の値動き |
|---|---|---|
| 2026年4〜6月期 | 2026年7月16日 | −2.3% |
| 2026年7〜9月期 | 10月15日 | −1.8% |
売上が見通しの上端を超えた2026年7〜9月期でも、発表日の株価は小幅に下がった。株価は10月5日に485.80ドルの高値をつけたあと、11月6日に375.44ドルまで下がっている。決算の内容そのものより、期待の高さが株価を左右している面があると、筆者は考えている。これは推測で、資料からは確かめられない。
注目しているポイント
- 2nmの立ち上がり: 売上比率が8%からどこまで上がるか。粗利率が65〜67%の幅に収まるか
- AI向けの比率: HPCが68%からさらに上がるか。顧客の集中(上位10社で78%)がどう動くか
- 設備投資とフリーキャッシュフロー: 2026年の設備投資(520億〜560億ドル)が、稼ぐ力に見合って回収されるか
- 海外工場の立ち上がり: アリゾナ・熊本・ドレスデンの稼働が、利益率に与える影響
- 為替: 米ドルと台湾ドルの水準。1%の変動が営業利益率に約0.3ポイント効く
リスクと不確実性
- 台湾への集中: 主要な本社機能と生産設備の大半が台湾にあり、売上の多くも台湾での事業から生まれている。20-Fは、軍事的な緊張や貿易摩擦、自然災害、停電や水不足が事業に影響しうると書いている
- 顧客の集中: 上位10社が売上の78%、最大の顧客1社が19%を占める。大手顧客の設備投資計画の変更や、顧客が自社で製造を手がける動きが影響する
- 設備投資の重さ: 2026年の設備投資は520億〜560億ドル。需要が想定を下回れば、減価償却費などの負担が利益を圧迫する
- 為替: 米ドルが台湾ドルに対して安くなると、営業利益率が下がる。ADS保有者にとっては、台湾ドル建ての配当の受取額も変わる
- 貿易・規制: 米国の関税や、輸出規制が顧客の需要に影響する。20-Fは、特定の顧客向けの出荷が規制の対象になる場合の影響にも触れている
- 補助金の条件: 米国CHIPS法や欧州の補助金は、条件に違反すると返還を求められる可能性がある
- 株価の変動: 過去1年の終値の最高値と最安値は約1.8倍離れている
TSM 2026年Q3決算:売上は米ドルで前年同期比41.2%増、2nmが売上の8%に
発表日:2026/10/15
本決算のポイント
2026年7〜9月期の連結売上高は1兆4,942億台湾ドルで、前年同期比50.9%増、前期比17.6%増だった。純利益は7,630億台湾ドルで前年同期比68.7%増、希薄化後EPSは29.43台湾ドル(ADR1口あたり4.60米ドル)である。米ドル建ての売上高は467.2億米ドルで、前年同期比41.2%増と、台湾ドル建てより伸びは小さいものの高い成長を保った。
粗利益率は66.4%、営業利益率は58.7%、純利益率は51.1%だった。純利益は前期比8.0%増で、売上の伸び(前期比17.6%増)を下回るペースで増えている。
抑えておくべきKPI
- 売上高(台湾ドル建て): 1兆4,942億台湾ドル(前年同期比50.9%増、前期比17.6%増)
- 売上高(米ドル建て): 467.2億米ドル(前年同期比41.2%増、前期比16.2%増)
- 粗利益率/営業利益率: 66.4%/58.7%
- ウェハー売上に占める先端技術の比率: 7nm以下の先端技術が79%(2nmが8%、3nmが33%、5nmが28%、7nmが10%)
重要なインサイト
今期の特徴は、2nmがウェハー売上の8%に達した点である。3nmは33%、5nmは28%で、7nm以下の先端技術の合計は79%を占める。最先端の2nmが立ち上がる一方で、既存の3nmと5nmが売上の大半を支えている構図である。
台湾ドル建ての売上は前年同期比50.9%増だが、米ドル建てでは41.2%増にとどまる。為替の影響で台湾ドル建ての数字が大きく見える面があり、読み比べるときは通貨をそろえる必要がある。希薄化後EPSは29.43台湾ドルで、前年同期の17.44台湾ドルから68.7%増えた。
今後の見どころ
2026年10〜12月期のガイダンスは、売上高が523億〜543億米ドル、粗利益率が65〜67%、営業利益率が56.5〜58.5%である。売上は今期の467.2億米ドルから一段の増加を見込む一方、利益率は今期の66.4%と58.7%を含む幅になっている。
経営陣は引き続き先端プロセスへの強い需要と2nmの急速な立ち上がりを見込んでいる。次回は、2nmの比率がどこまで上がるかと、利益率がガイダンスの範囲に収まるかを確かめたい。なお、ガイダンスのうち利益率は、台湾ドルと米ドルの為替レートの前提を置いて示されている。
出典
TSMC Reports Third Quarter EPS of NT$29.43
TSM 2026年Q2決算:純利益は前年同期比77.4%増、営業利益率は60.3%
発表日:2026/07/16
本決算のポイント
2026年4〜6月期の連結売上高は1兆2,704億台湾ドルで、前年同期比36.0%増、前期比12.0%増だった。純利益は7,066億台湾ドルで前年同期比77.4%増、前期比23.4%増となり、希薄化後EPSは27.25台湾ドル(ADR1口あたり4.31米ドル)である。米ドル建ての売上高は402.0億米ドルで、前年同期比33.7%増だった。
粗利益率は67.7%、営業利益率は60.3%、純利益率は55.6%と高い水準を保った。純利益の伸び(前年同期比77.4%増)が売上の伸び(36.0%増)を大きく上回ったのが今期の特徴である。
抑えておくべきKPI
- 売上高(台湾ドル建て): 1兆2,704億台湾ドル(前年同期比36.0%増、前期比12.0%増)
- 売上高(米ドル建て): 402.0億米ドル(前年同期比33.7%増、前期比12.0%増)
- 粗利益率/営業利益率: 67.7%/60.3%
- ウェハー売上に占める先端技術の比率: 7nm以下の先端技術が77%(2nmが3%、3nmが30%、5nmが33%、7nmが11%)
重要なインサイト
今期は、3nmが出荷の売上の30%、5nmが33%を占め、7nm以下の先端技術の合計は77%に達した。最先端の2nmはまだ3%だが、経営陣は2nmの急速な立ち上がりを見込んでいる。
純利益が売上より大きく伸びたが、本文には利益増の要因の内訳が書かれていないため、一時的な要因と構造的な要因の切り分けは決算発表だけでは判断できない。米ドル建てで見ると売上の伸びは33.7%で、台湾ドル建ての36.0%より小さい点にも注意したい。
今後の見どころ
2026年7〜9月期のガイダンスは、売上高が446億〜458億米ドル、粗利益率が65〜67%、営業利益率が56〜58%である。営業利益率のガイダンス(56〜58%)は今期の60.3%を下回る水準で、利益率がやや低下する前提になっている。
経営陣は引き続き先端プロセスへの強い需要を見込んでいる。次回は、2nmの比率の上昇と、利益率がガイダンスの範囲に収まるかを確かめたい。なお、ガイダンスのうち利益率は、台湾ドルと米ドルの為替レートの前提を置いて示されている。
出典
TSMC Reports Second Quarter EPS of NT$27.25
過去の決算と、発表後の株価の動きは「TSMC(TSM)の決算まとめ」にまとめています。

まとめ
TSMC(TSM)は、他社が設計した半導体を製造する専業の会社で、AI向けの先端チップの製造を担っています。2026年7〜9月期の売上は、米ドル建てで467.2億米ドル(前年同期比41.2%増)、新台湾ドル建てで1兆4,942億台湾ドルでした。売上の68%がAIを含むHPC向けで、7nm以下の先端技術はウェハー売上の79%を占め、2nmも8%まで立ち上がっています。
粗利率は66.4%と、前年同期の59.5%から大きく改善しました。一方で、2026年の設備投資は520億〜560億米ドルの計画で、売上の約3割が設備に向かっています。それでもフリーキャッシュフローは黒字で、配当もまかなえています。顧客は上位10社で売上の78%を占め、製造は台湾に集まる点が、事業の前提となるリスクです。
次の決算(2027年1月の見込み)では、2nmの比率と、粗利率が見通しの幅に収まるかが節目になります。本記事は調査内容の共有であり、売買を勧めるものではありません。
この記事の数字を自分で追うなら
売上や利益の推移は、マネックス証券の「銘柄スカウター米国株」で確認できます。外国株取引口座を開設し、取引実績などの条件を満たすと、過去10年以上の業績や直近20四半期の数字まで表示できます。このようなツールを使って、長期の業績推移を起点にすると企業の姿がつかみやすくなります。
※このブロックは広告を含みます。